
Relatório Gerencial RPRI11 de setembro de 2026
Relatório Gerencial do RBR Premium Recebíveis Imobiliários (RPRI11), fundo imobiliário de papel, referente a setembro de 2026, com entrega no FundosNet (B3) em 21/10/2026. No pregão de 03/11/2026, a cota do RPRI11 fechou a R$ 66,43, com P/VP de 0,66 (valor patrimonial de R$ 100,67 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,90 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 16,78% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 349,5 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 42.502.842/0001-91
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 21/10/2026 19:30
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial
RPRI11 RBR Premium Recebíveis
Setembro 2026
Informações Gerais RPRI11
Objetivo do Fundo
O Fundo tem por objeto o investimento em empreendimentos imobiliários na forma prevista na regulamentação aplicável, preponderantemente através da aquisição de CRI, Debêntures, cotas de FIDC, LIG, LCI, LH e cotas de FII. O Fundo visa proporcionar a seus Cotistas uma rentabilidade alvo que busque acompanhar, no longo prazo, os títulos do tesouro nacional, acrescido de spread de 2,00% a 4,00% ao ano.
Para mais informações , clique aqui e acesse o Regulamento do Fundo
*Termos e definições no glossário ( clique aqui ).
Início das Atividades
Abril 2021
Código de Negociação
RPRI11
CNPJ
42.502.842/0001-91
Cotas Emitidas
3.471.728
Prazo
Indeterminado
Gestor
Patria Investimentos Ltda.
Administrador e Escriturador
INTRAG DTVM LTDA
Taxa de Administração Total
1,6% a.a.
Público Alvo
Investidores em geral
Tipo Anbima
Papel Gestão Ativa, Multicategoria
realestate.patria.com
Clique aqui para acessar nossas políticas

Cadastre-se no mailing

Fale com o time de Relações com Investidores de RE

realestate .patria.com
AGE | Consulta Formal | Consolidação
RPRI11
Patria Rendimento High Grade
Em 21 de agosto, foi convocada Assembleia Geral Extraordinária para deliberar sobre a proposta de venda da totalidade dos ativos do RPRI11 ao PCIP11, seguida da liquidação do RPRI11. A operação prevê a alienação integral dos ativos da carteira, com amortização aos cotistas realizada em dinheiro e/ou em cotas do PCIP11.
Em 18 de setembro, foi concluída a votação da AGE, que foi aprovada com quórum de 38,63%. Adicionalmente, foram aprovadas as propostas de consolidação submetidas às AGEs dos fundos PCIP e VCJR. A votação da AGE do RBRR segue aberta até 23 de outubro. Os próximos passos do processo de consolidação, assim como seu cronograma, serão comunicados ao mercado por meio de fato relevante e dos relatórios gerenciais subsequentes.
Clique aqui para ver o Material de Apoio na íntegra
Assembleia Geral Extraordinária
Proposta de consolidação das carteiras dos 4 fundos de Crédito High Grade de Índice de Preços do Patria Real Estate Movimento estratégico que consolida o PCIP como a segunda maior plataforma de crédito imobiliário de índice de preços do Brasil PCIP PL de R$ 4,5 Bi após consolidação RBRR R$ 1,5 Bi de PL VCJR RPRI R$ 0,3 Bi de PL PCIP R$ 1,6 Bi de PL
Cronograma
- 1. Votação da AGE em todos os fundos
- 2. Sendo aprovadas¹ as deliberações da consolidação, será iniciada uma oferta no PCIP, nos termos da regulamentação aplicável
- 3. Os ativos do RBRR, VCJR e RPRI serão adquiridos pelo PCIP, com possibilidade de compensação dos créditos do preço da venda com a obrigação de integralizar cotas a serem emitidas pelo PCIP - sob os termos descritos na AGE
- 4. Transferência de prestadores de serviços do VCJR e RPRI (Intrag para Apex)
- 5. Inicia-se o processo de amortização² dos Fundos (RBRR, VCJR e RPRI)
- 6. Cotistas enviam preço médio de aquisição para que a administradora realize o recolhimento de seu IR
- 7. Inicia-se a fase final da liquidação³ dos Fundos (RBRR, VCJR e RPRI). Cotistas recebem cotas de PCIP e parcela em dinheiro líquida do IR sobre ganho de capital, se aplicável
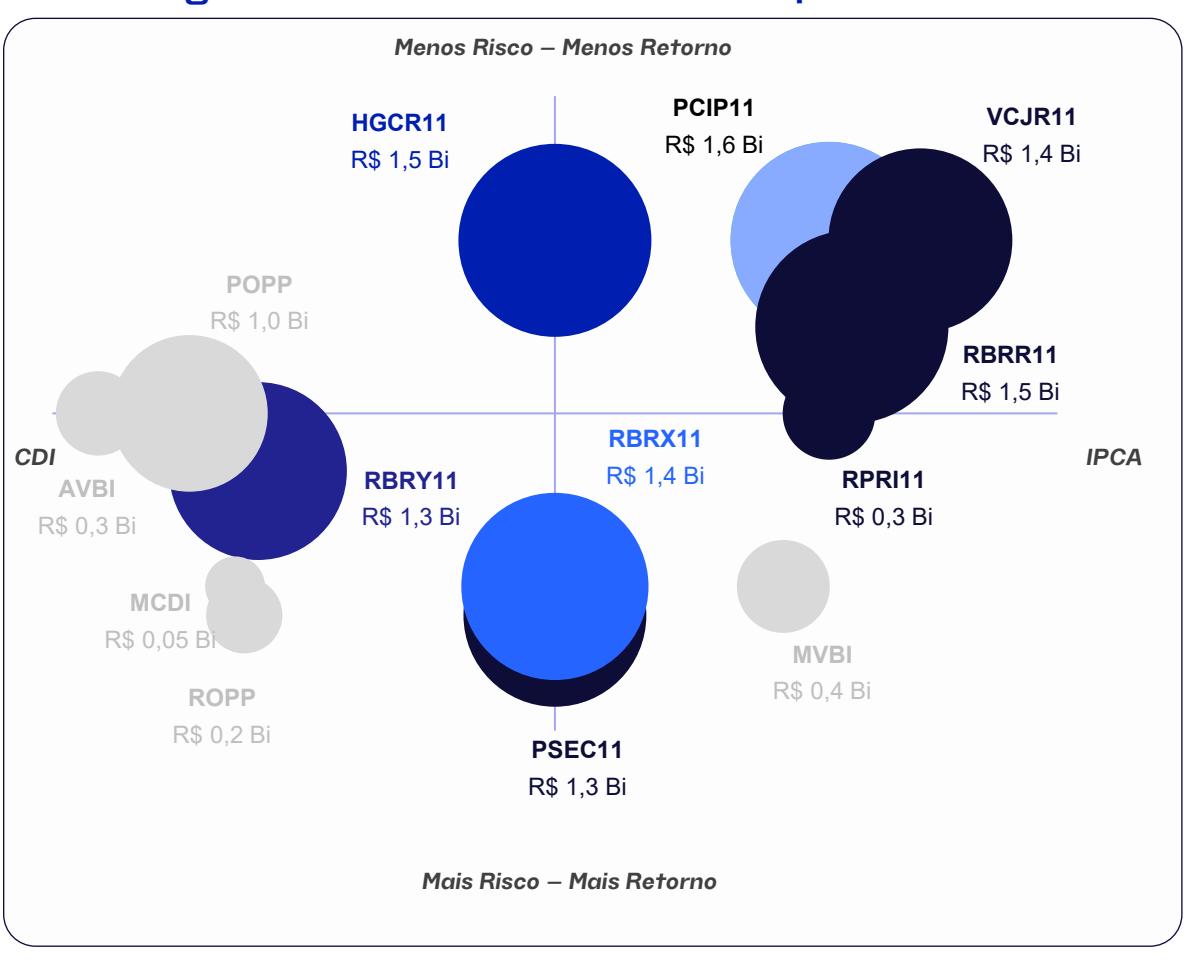
Nossa Plataforma de Crédito: mais de R$ 12 bilhões sob gestão
PATRIA
Nossos Principais Fundos
PCIP11 – High Grade Inflação +
Nosso fundo high grade Inflação +. Planeja consolidar as carteiras de RBRR11, VCJR11 e RPRI11. Track record desde 2019, superando os principais benchmarks.
• HGCR11 – High Grade Misto (Inflação e CDI +)
Transita entre operações high grade indexadas à títulos de inflação e ao CDI+. Track record desde dezembro de 2009.
RBRY11 – Middle Risk CDI +
Foco em operações de crédito imobiliário indexadas ao CDI, com perfil de risco intermediário.
RBRX11 – Multiestratégia
Nosso fundo multiestratégia, combina carrego, posições oportunísticas e com foco em ganho de capital. Planeja consolidar a carteira do PSEC11.
Outros produtos (Cetipados)
Produtos exclusivos negociados em ambiente de balcão distribuídos nas diferentes plataformas (AVBI, MVBI, ROPP, POPP e MCDI)
Estratégias diversificadas com múltiplos indexadores
Resumo do Cenário de FIIs
Performance Setorial do IFIX *
| Nº de Fundos | Valor de Mercado (R$ MM)* | P/VP* | Variação Mês | |
|---|---|---|---|---|
| IFIX | 99 | 149.544 | 0,87 | -0,2% |
| IFIX - Office | 14 | 14.536 | 0,76 | 1,4% |
| IFIX - Logística | 12 | 32.610 | 0,89 | 0,6% |
| IFIX - Shopping | 9 | 18.933 | 0,86 | 0,8% |
| IFIX - CRIs | 37 | 53.132 | 0,93 | -0,8% |
| IFIX - FOFs | 17 | 14.654 | 0,85 | -0,0% |
| IFIX - Renda Urbana | 4 | 10.214 | 0,82 | -3,1% |
| IFIX - Outros | 6 | 5.464 | 0,76 | -1,3% |
Performance Setorial Ponderada do IFIX *
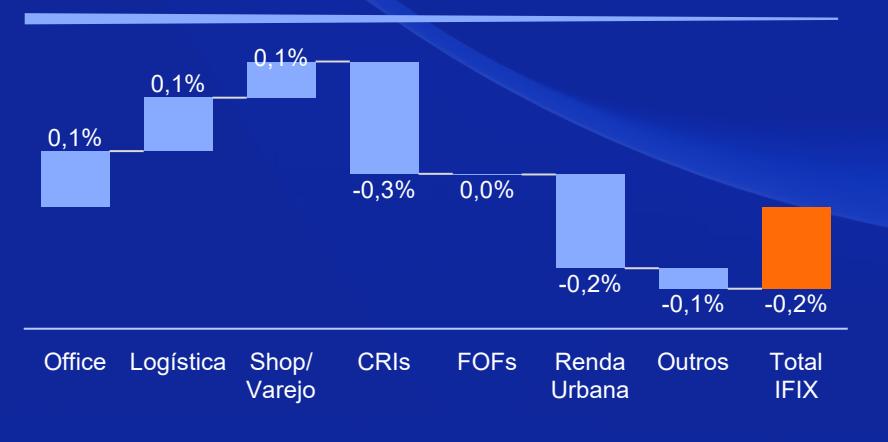
PANORAMA DE SETEMBRO/26:
Em setembro, os fundos imobiliários recuaram pelo quinto mês consecutivo , com o IFIX em -0,2% . O desempenho ficou aquém do Ibovespa, que encerrou o mês com alta de 5%. Entre os fatores que direcionaram os ativos de risco no mês, destaca-se o aumento de volatilidade provocado pela agenda política local .
No cenário externo, o conflito entre EUA e Irã segue em curso e o petróleo fechou o mês acima de US$ 95/barril, mantendo a pressão sobre os bancos centrais. O Federal Reserve elevou os juros em setembro , em linha com o discurso mais duro adotado por seus membros ao longo dos últimos meses, reforçando o ambiente de cautela para os ativos de risco globais.
No cenário local, com a proximidade das eleições nacionais, a trajetória da dívida pública e os planos fiscal e econômico do próximo governo ocuparam o centro do debate. A eleição, realizada em 4 de outubro, levou a uma reprecificação generalizada dos ativos locais, com o Ibovespa avançando 8% , o real se valorizando 4,6% frente ao dólar e os juros futuros recuando 133 bps . Em setembro, o Copom reduziu a Selic para 13,75% a.a. , acumulando 125 bps de flexibilização no ciclo de cortes de 2026 , mas reiterou cautela diante das expectativas de inflação ainda desancoradas.
Os setores do IFIX apresentaram desempenho misto . Office (+1,4%), Logística (+0,6%) e Shopping (+0,8%) tiveram performance positiva, enquanto os fundos de Crédito (-0,8%), Renda Urbana (-3,1%) e Outros (-1,3%) registraram queda no período. O IFIX encerrou setembro negociando a 0,9x o valor patrimonial , com volume médio diário acima de R$ 350 milhões , refletindo uma recuperação parcial do apetite dos investidores frente aos níveis observados nos meses anteriores.
Resumo RPRI11
Patrimônio Líquido* R$ 349,5 milhões R$ 100,67/cota 0,72x
Valor de Mercado* R$ 250,0 milhões R$ 72,00/cota P/VP¹
| % PL | Yield Nominal | IPCA Ref. | Yield (IPCA +) | Prazo Médio (Anos) | Spread | |
|---|---|---|---|---|---|---|
| CRI + Op. Estrut. | 92,8% | 16,7% | 6,0% | 10,1% | 3,3 | 2,5% |
| Caixa | 7,2% | 10,6% | 6,5% | 3,8% | - | - |
| Portfólio | 100,0% | 16,3% | 6,0% | 9,7% | 3,0 | - |
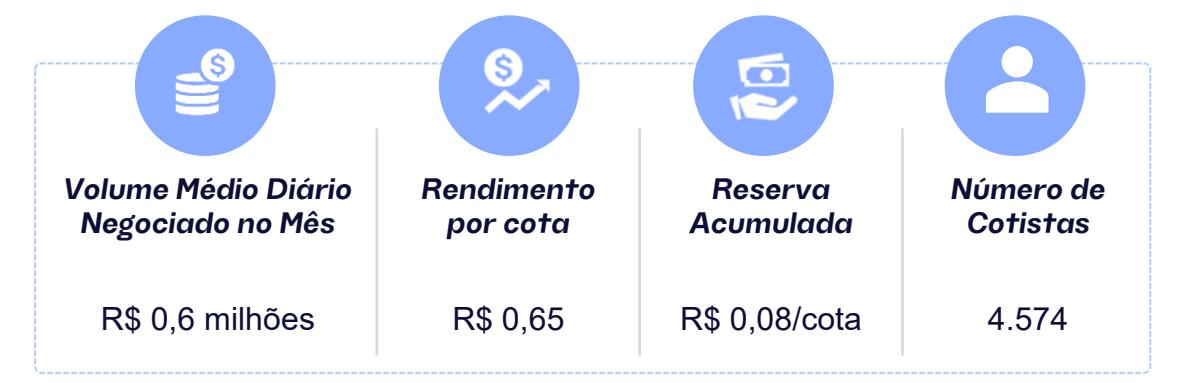
Tabela de Sensibilidade¹
| Preço mercado | Yield portfolio (IPCA +) | Yield (-) custos (IPCA +) |
|---|---|---|
| 79,50 | 12,3% | 10,7% |
| 77,00 | 12,7% | 11,1% |
| 74,50 | 13,1% | 11,5% |
| 72,00 | 13,6% | 12,0% |
| 69,50 | 14,0% | 12,4% |
| 67,00 | 14,6% | 13,0% |
| 64,50 | 15,1% | 13,5% |
Comentários da Gestão
Destacamos abaixo as principais atualizações do Fundo no mês:
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
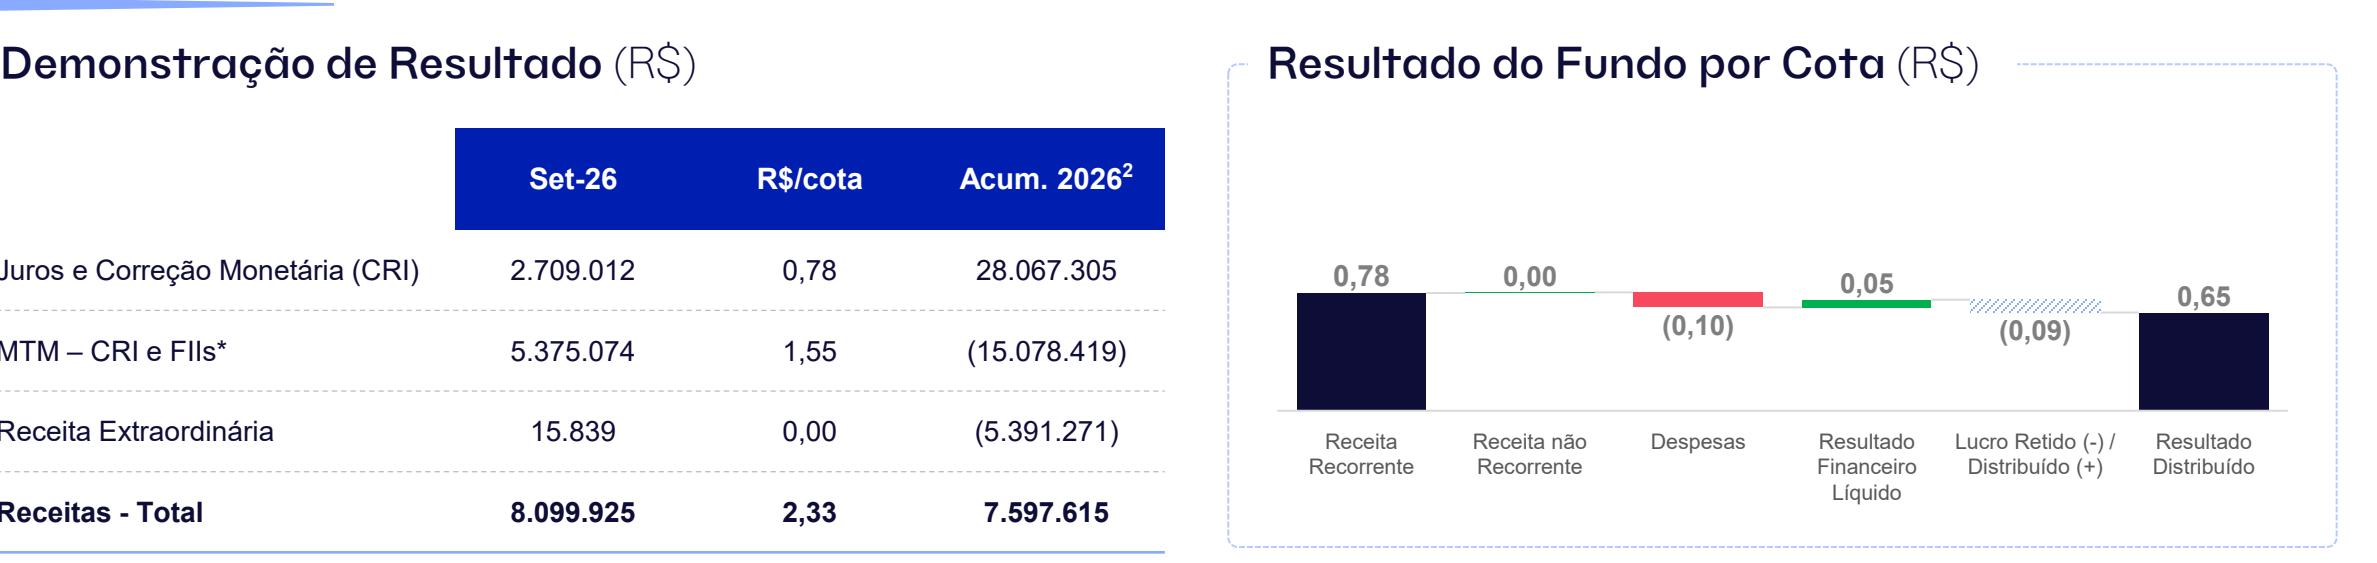
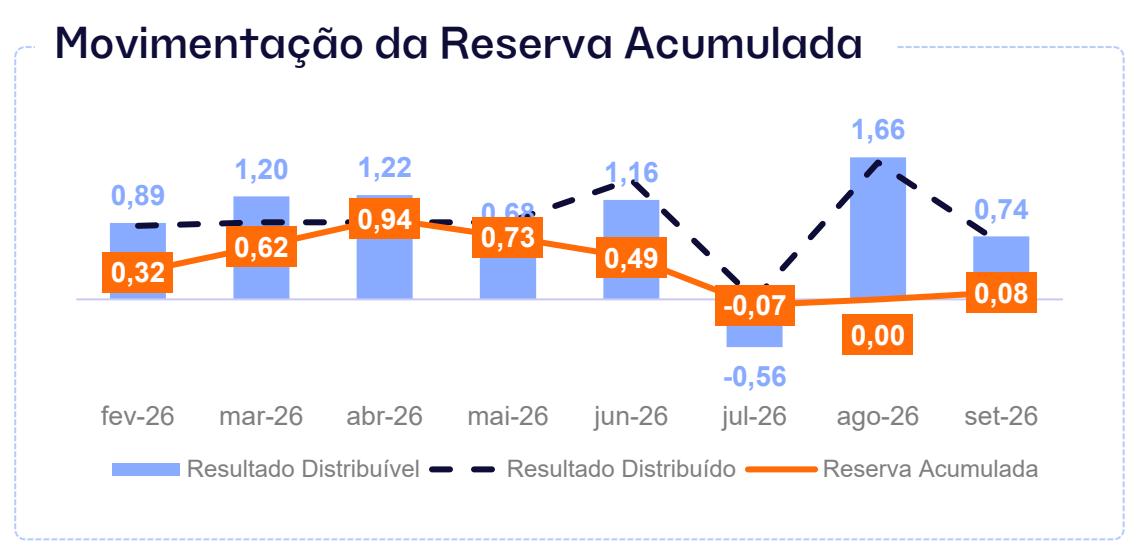
Destacamos abaixo as principais atualizações do Fundo no mês: RESULTADO RENDIMENTOS DISTRIBUÍDOS: Em setembro, o Fundo apresentou um resultado distribuível de R$ 0,74/cota, valor que serviu de base para a distribuição de rendimentos de R$ 0,65/cota, paga aos cotistas em 14 de outubro de 2026. No período, não houve impactos extraordinários. Dessa forma, a reserva acumulada aumentou para R$ 0,08/cota ao final do período. RESUMO DA CARTEIRA: Encerramos o mês com 92,8% do patrimônio líquido alocado em CRIs e Operações Estruturadas com uma rentabilidade média ponderada 16,9% a.a. (IPCA+ 10,1% a.a.), prazo médio de 3,3 anos e spread médio de 2,6% a.a. Em 30 de setembro, o Fundo não contava com nenhum tipo de alavancagem. A carteira conta com 32 CRIs e 2 Operações Estruturadas, sendo 96% da carteira indexada ao IPCA (IPCA + 10,1% a.a.) e 4% indexados ao CDI (CDI + 3,3% a.a.). MOVIMENTAÇÕES DA CARTEIRA: Durante o mês, realizamos as seguintes movimentações: (i) aumento de R$ 1,5 milhão na exposição ao CRI Pulverizado MK IPCA II, à taxa de IPCA + 10,5% a.a.; e (ii) redução de exposição, em R$ 10 milhões, no CRI Paes Gregori Itaim, em decorrência da adequação da carteira à estratégia de alocação do Fundo, considerando a alteração da remuneração da operação (CDI+) quando da repactuação realizada em julho de 2026. WATCHLIST: Neste mês, não foram adicionados novos CRIs ao Watchlist, clique aqui para consultar as atualizações realizadas na seção de watchlist. Vale ressaltar que os CRIs do watchlist podem, eventualmente, sofrer remarcação a critério do administrador.
• Em setembro, o Fundo apresentou um resultado distribuível de R$ 0,74/cota , valor que serviu de base para a distribuição de rendimentos de R$ 0,65/cota , paga aos cotistas em 14 de outubro de 2026. No período, não houve impactos extraordinários. Dessa forma, a reserva acumulada aumentou para R$ 0,08/cota ao final do período.
RESUMO DA CARTEIRA:
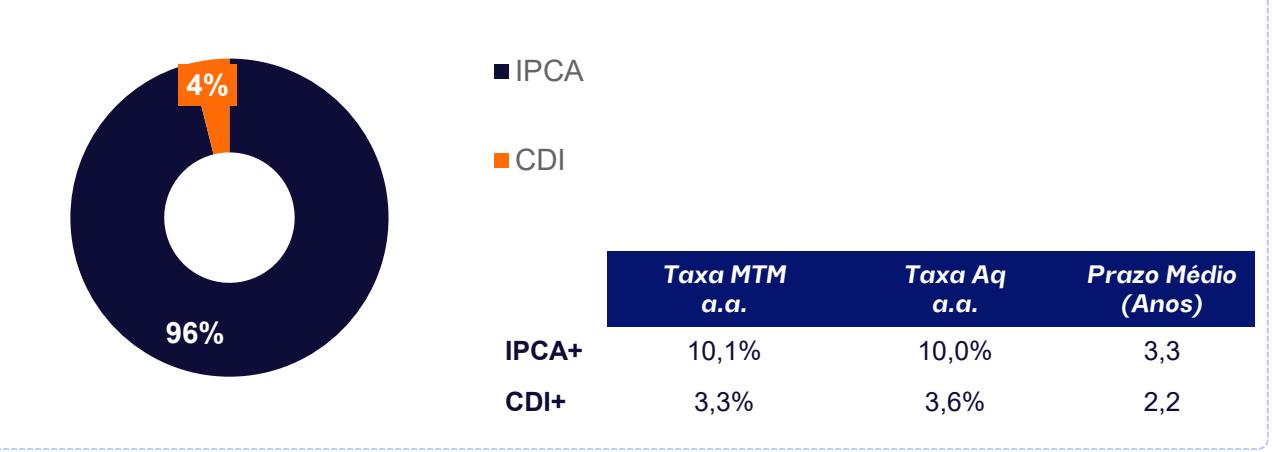
• Encerramos o mês com 92,8% do patrimônio líquido alocado em CRIs e Operações Estruturadas com uma rentabilidade média ponderada de 16,9% a.a. (IPCA+ 10,1% a.a.), prazo médio de 3,3 anos e spread médio de 2,6% a.a. Em 30 de setembro, o Fundo não contava com nenhum tipo de alavancagem. A carteira conta com 32 CRIs e 2 Operações Estruturadas, sendo 96% da carteira indexada ao IPCA (IPCA + 10,1% a.a.) e 4% indexados ao CDI (CDI + 3,3% a.a.).
MOVIMENTAÇÕES DA CARTEIRA:
• Durante o mês, realizamos as seguintes movimentações: (i) aumento de R$ 1,5 milhão na exposição ao CRI Pulverizado MK IPCA II , à taxa de IPCA + 10,5% a.a.; e (ii) redução de exposição, em R$ 10 milhões, no CRI Paes & Gregori Itaim , em decorrência da adequação da carteira à estratégia de alocação do Fundo, considerando a alteração da remuneração da operação (CDI+) quando da repactuação realizada em julho de 2026.
WATCHLIST:
• Neste mês, não foram adicionados novos CRIs ao Watchlist, clique aqui para consultar as atualizações realizadas na seção de watchlist. Vale ressaltar que os CRIs do watchlist podem, eventualmente, sofrer remarcação a critério do administrador.
Performance
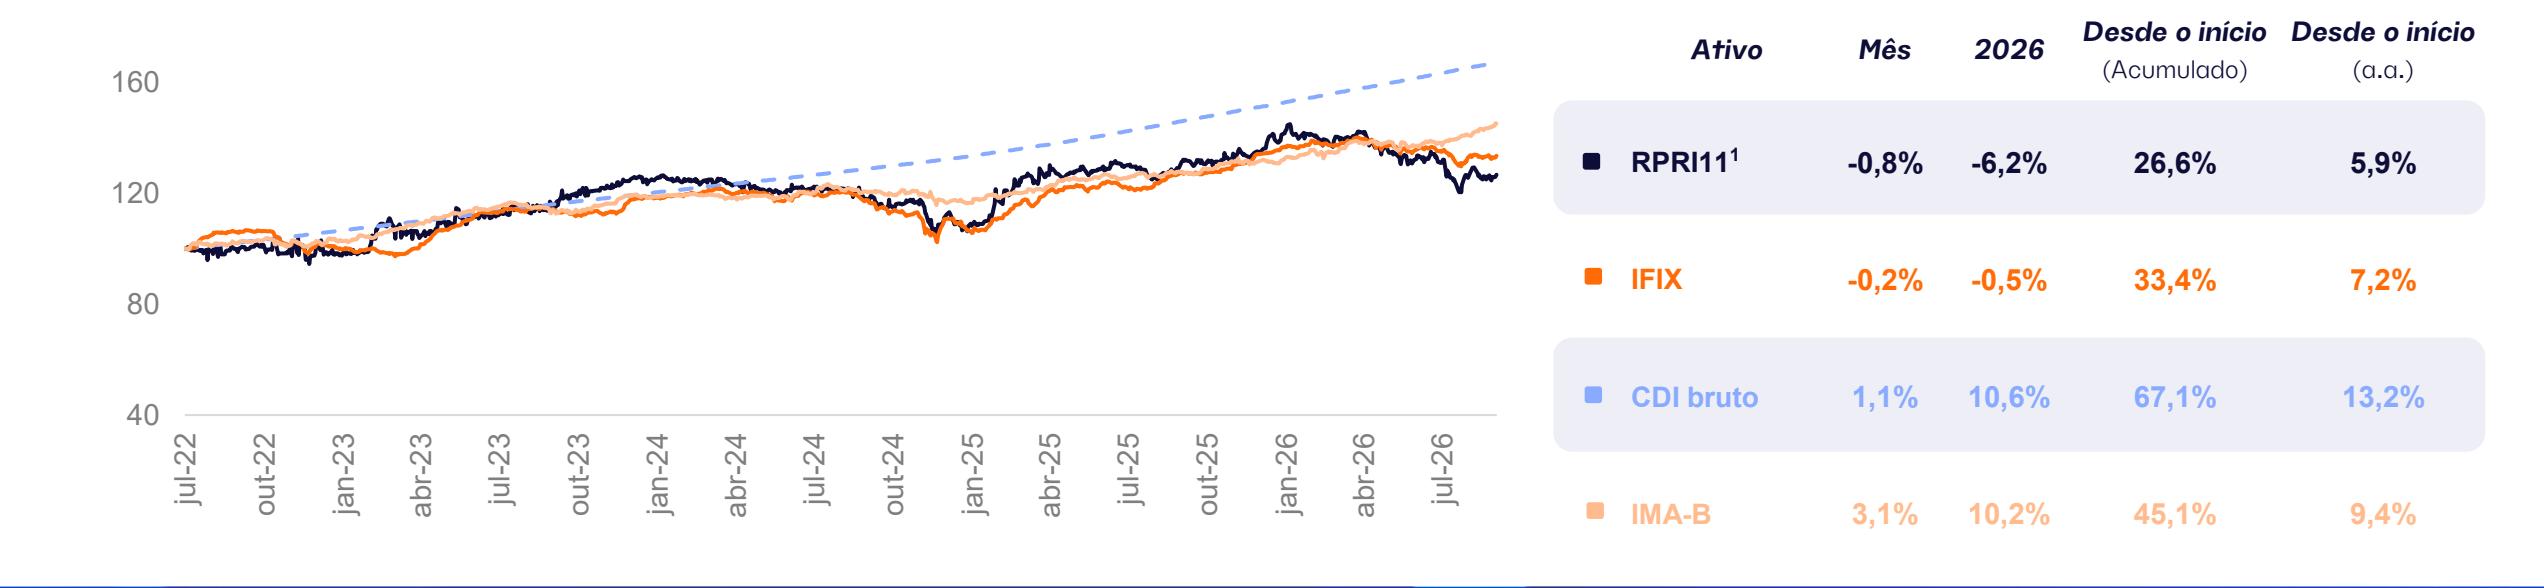
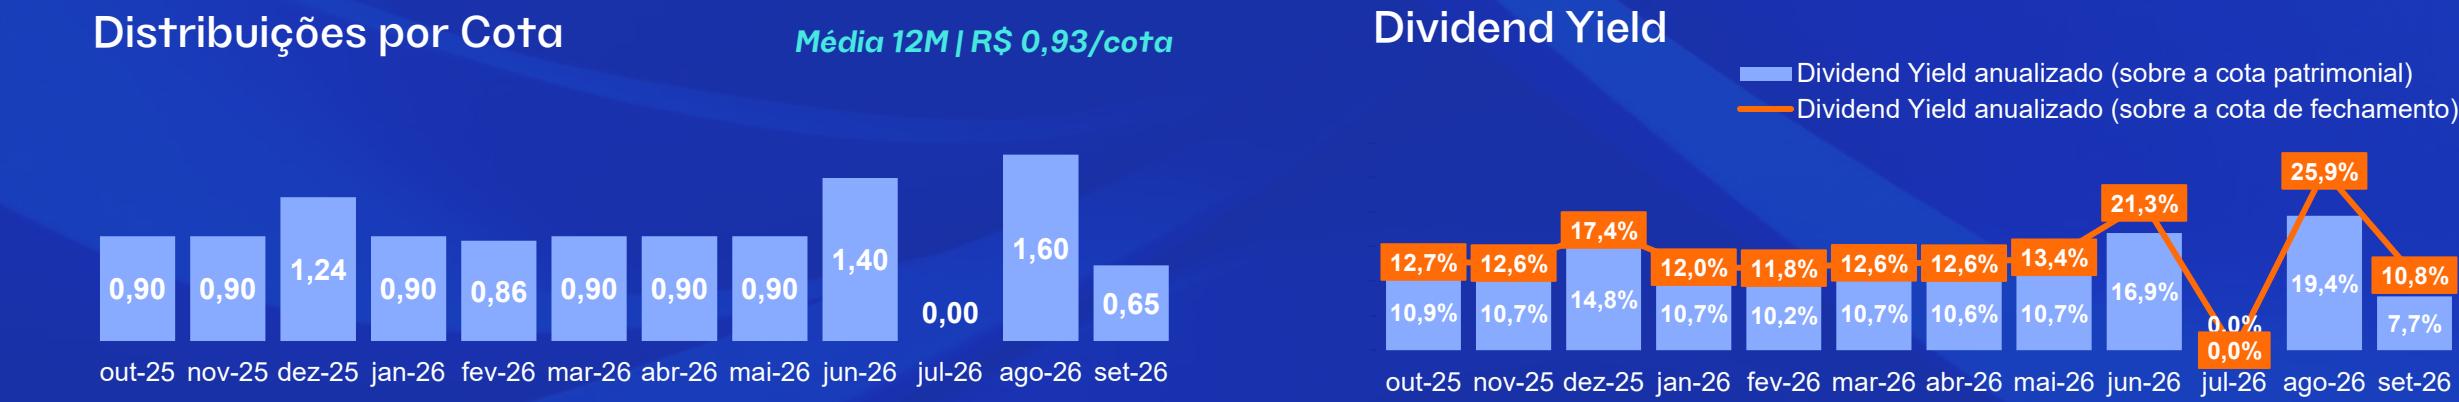
7,7%
10,8%
19,4%
25,9%
Resultado
Para acessar mais informações sobre o Fundo, clique aqui
| Set-26 R$/cota | Acum. 20262 | ||
|---|---|---|---|
| Juros e Correção Monetária (CRI) | 2.709.012 | 0,78 | 28.067.305 |
| MTM – CRI e FIIs* | 5.375.074 | 1,55 | (15.078.419) |
| Receita Extraordinária | 15.839 | 0,00 | (5.391.271) |
| Receitas - Total | 8.099.925 | 2,33 | 7.597.615 |
| Despesas - Total | (348.528) | (0,10) | (2.687.475) |
| Resultado Financeiro Líquido | 175.987 | 0,05 | 1.230.124 |
| Ajuste para Distribuição – MTM* | (5.375.074) | (1,55) | 15.078.419 |
| Resultado Distribuível | 2.552.310 | 0,74 | 21.218.683 |
| Resultado Distribuído | 2.256.623 | 0,65 | 22.045.473 |
Para acessar mais informações sobre o Fundo, clique aqui

Carteira de Ativos<sup>1</sup> (1/2)
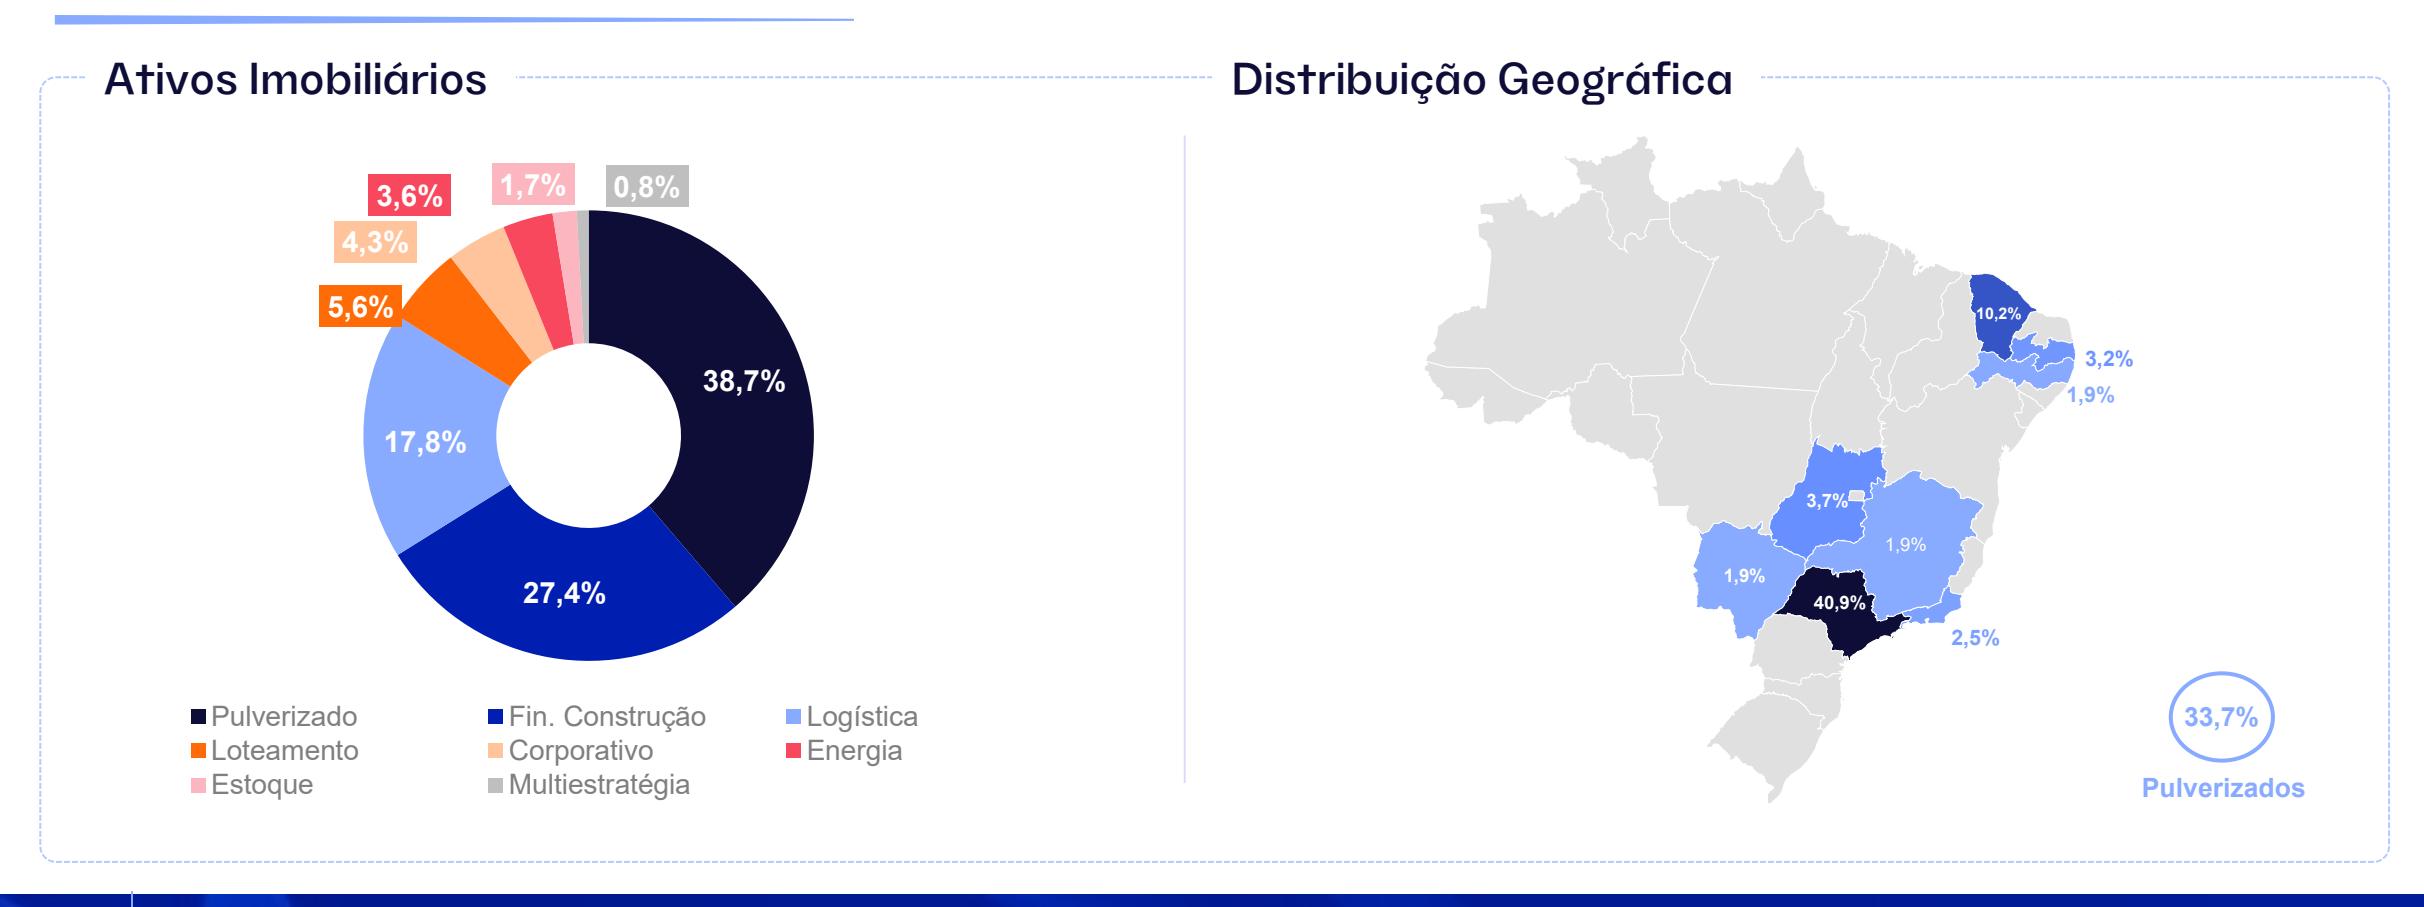
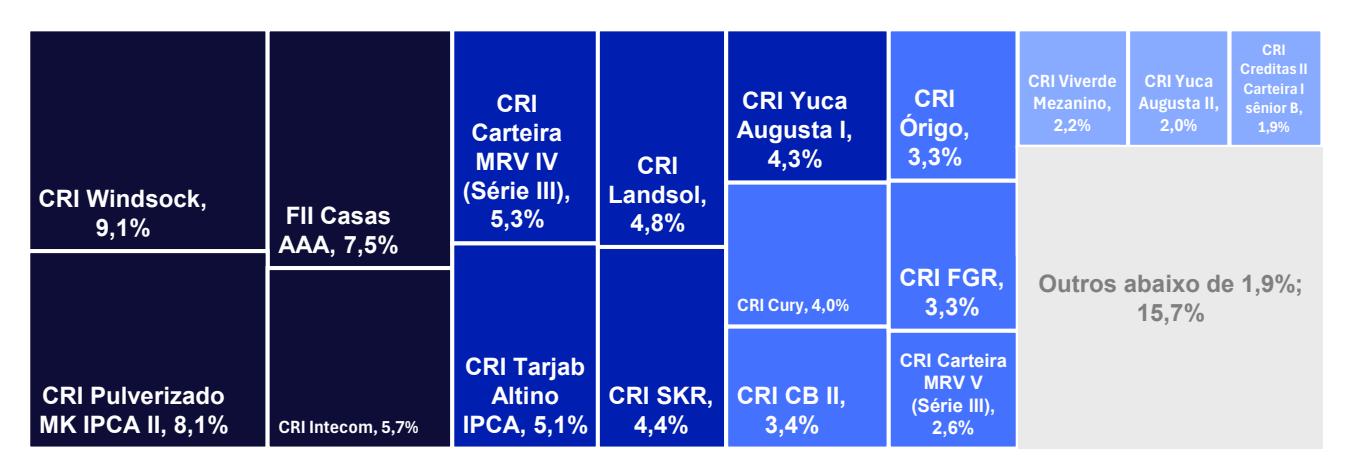
Portfólio com 32 CRIs e 2 Operações Estruturadas, diversificado em 8 segmentos distintos, sendo as maiores exposições aos segmentos de Pulverizado (39%), Fin. Construção (27%) e Logística (18%). Boa diversificação regional, com maior exposição a SP (41% da carteira de CRI).
Carteira de Ativos<sup>1</sup> (2/2)
Distribuição por CRI (% do PL)
Distribuição por LTV
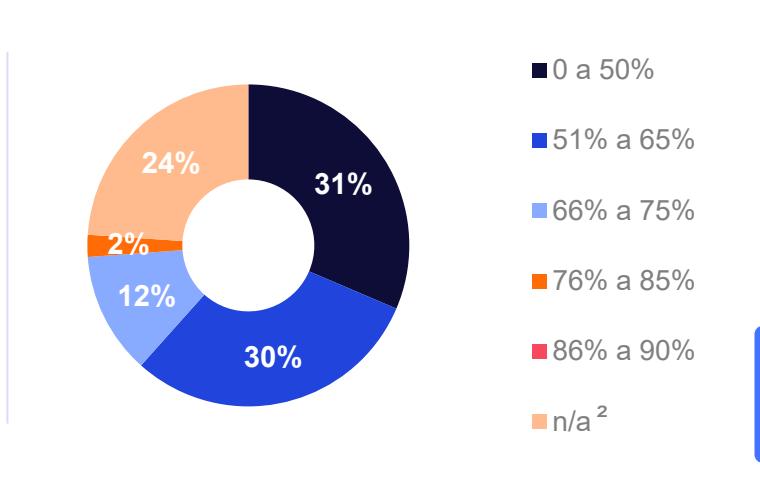
LTV Médio Ponderado de 54%
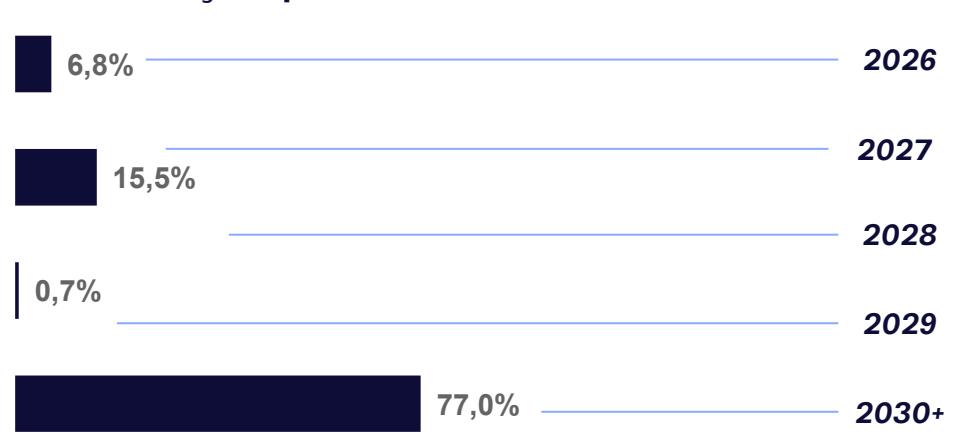
Distribuição por Vencimento
Alocação por Indexador
Detalhamento de Ativos (1/2)
| # | Ativo | Montante MTM (R$ mm) | % PL | Segmento | UF | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | CRI Windsock | 31,8 | 9,1% | Logística | CE | Opea | 25D5062397 | IPCA | 11,9% | 11,9% | 12,0% | 3,32 | abr-32 | 31,0% | AFQ, CFR, FR |
| 2 | CRI Pulverizado MK IPCA II | 28,3 | 8,1% | Pulverizado | Pulverizado | Leverage | 25F2013653 | IPCA | 10,5% | 10,5% | 10,1% | 2,82 | fev-30 | 63,8% | AFI, CFR, AVS, FR |
| 3 | CRI Intecom | 19,9 | 5,7% | Logística | PB, SP | Habitasec | 25A2889666 | IPCA | 9,9% | 9,9% | 9,0% | 3,30 | jan-35 | 53,0% | AFI, CFR, AVS, FR |
| 4 | CRI Carteira MRV IV (Série III) | 18,6 | 5,3% | Pulverizado | Pulverizado | Opea | 23F1508169 | IPCA | 12,4% | 12,4% | 10,5% | 4,77 | ago-35 | 59,8% | AFI, CFR, FR |
| 5 | CRI Tarjab Altino IPCA | 17,8 | 5,1% | Fin. Construção | SP | Opea | 24D3057203 | IPCA | 10,7% | 11,0% | 10,7% | 1,45 | abr-28 | Em revisão | AFI, CFR, AVS, FR |
| 6 | CRI Landsol | 16,7 | 4,8% | Loteamento | SP | Opea | 22H1582777 | IPCA | 9,8% | 9,5% | 9,6% | 2,66 | ago-32 | Em revisão | AFQ, CFR, FR |
| 7 | CRI SKR | 15,5 | 4,4% | Fin. Construção | SP | Opea | 24J2479385 | IPCA | 9,5% | 9,5% | 10,3% | 3,95 | out-30 | 50,0% | AFI, CFR, FR |
| 8 | CRI Yuca Augusta I | 14,9 | 4,3% | Fin. Construção | SP | Opea | 22D1289605 | IPCA | 7,3% | 8,6% | 9,4% | 0,68 | jun-27 | 75,0% | AFI, CFR, FR |
| 9 | CRI Cury | 14,0 | 4,0% | Corporativo | n/a | Riza | 24I1189880 | IPCA | 7,5% | 7,5% | 9,1% | 1,54 | mar-30 | n/a | AVS, FR |
| 10 | CRI CB II | 11,8 | 3,4% | Pulverizado | Pulverizado | Vert | 24E1296964 | IPCA | 10,5% | 10,5% | 10,4% | 7,17 | mai-39 | 46,5% | AFI, CFR, FR |
| 11 | CRI Órigo | 11,7 | 3,3% | Energia | MG, MS | Opea | 23H1317741 | IPCA | 9,0% | 10,5% | 11,3% | 3,67 | jun-35 | 75,0% | AFI, CFR, AVS, FR |
| 12 | CRI FGR | 11,6 | 3,3% | Pulverizado | GO | Opea | 23L1279637 | IPCA | 9,5% | 9,5% | 9,3% | 3,17 | dez-33 | 38,3% | AFI, CFR, AVS, FR |
| 13 | CRI Carteira MRV V (Série III) | 9,0 | 2,6% | Pulverizado | Pulverizado | Opea | 23I1230915 | IPCA | 11,3% | 11,3% | 13,4% | 5,12 | nov-35 | 57,4% | AFI, CFR, FR |
| 14 | CRI Viverde Mezanino | 7,8 | 2,2% | Pulverizado | RJ | Opea | 24E1453917 | IPCA | 11,0% | 11,0% | 12,4% | 2,87 | mai-34 | 29,8% | AFI, CFR, FR |
| 15 | CRI Yuca Augusta II | 7,1 | 2,0% | Fin. Construção | SP | Opea | 22D1289606 | IPCA | 8,0% | 9,0% | 9,2% | 0,68 | jun-27 | 71,9% | AFI, CFR, FR |
| 16 | CRI Creditas II Carteira I sênior B | 6,5 | 1,9% | Pulverizado | Pulverizado | Vert | 24E1765607 | IPCA | 9,0% | 9,0% | 9,8% | 7,71 | set-45 | 45,3% | AFI, CFR, FR |
| 17 | CRI Creditas II Carteira VIII Sênior H | 6,4 | 1,8% | Pulverizado | Pulverizado | Vert | 25G0124332 | IPCA | 9,4% | 9,4% | 9,1% | 8,23 | out-46 | 45,3% | AFI, CFR, FR |
| 18 | CRI Cone Refri | 6,0 | 1,7% | Logística | PE | Opea | 25L3506484 | IPCA | 11,5% | 11,5% | 11,2% | 3,38 | dez-30 | 71,0% | AFI, CFR, AVS |
*Termos e definições no glossário ( clique aqui ).
Detalhamento de Ativos (2/2)
| # | Ativo | Montante MTM (R$ mm) | % PL | Segmento | UF | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 19 | CRI Paes & Gregori Itaim | 5,6 | 1,6% | Estoque | SP | Opea | 23B0430541 | CDI | 3,5% | 3,5% | 3,2% | 1,51 | jun-28 | 50,0% | AFI, CFR, AVS, FR |
| 20 | CRI Yuny Jardim Paulista Série I | 5,0 | 1,4% | Fin. Construção | SP | Opea | 24F1532998 | CDI | 3,7% | 3,7% | 3,4% | 2,65 | jun-30 | 80,0% | AFI, CFR, AVS, FR |
| 21 | CRI Creditas II Carteira IX Mezanino E | 4,9 | 1,4% | Pulverizado | Pulverizado | Vert | 25H2240758 | IPCA | 13,1% | 13,1% | 13,1% | 6,68 | dez-46 | 52,7% | AFI, CFR, FR |
| 22 | CRI Pulverizado MK IPCA | 3,9 | 1,1% | Pulverizado | Pulverizado | Leverage | 24J4831399 | IPCA | 10,5% | 10,5% | 10,1% | 2,64 | mai-50 | 63,8% | AFI, CFR, AVS, FR |
| 23 | CRI Carteira MRV V (Série II) | 3,8 | 1,1% | Pulverizado | Pulverizado | Opea | 23I1230828 | IPCA | 10,0% | 10,0% | 13,0% | 4,15 | out-33 | 57,4% | AFI, CFR, FR |
| 24 | CRI CB I Mezanino | 3,2 | 0,9% | Pulverizado | Pulverizado | Vert | 23L2243789 | IPCA | 14,3% | 14,3% | 16,8% | 2,72 | dez-33 | 57,5% | AFI, CFR, FR |
| 25 | CRI Creditas II Mezanino | 2,6 | 0,7% | Pulverizado | Pulverizado | Vert | 24E1765736 | IPCA | 11,5% | 11,5% | 13,1% | 6,58 | set-45 | 52,7% | AFI, CFR, FR |
| 26 | CRI Yuny Jardim Paulista Série III | 2,2 | 0,6% | Fin. Construção | SP | Opea | 24F2830801 | CDI | 3,7% | 3,7% | 3,3% | 2,79 | jun-30 | 80,0% | AFI, CFR, FR |
| 27 | CRI Creditas II Carteira VIII Mezanino D | 1,9 | 0,6% | Pulverizado | Pulverizado | Vert | 25G0124296 | IPCA | 12,9% | 12,9% | 13,0% | 6,72 | out-46 | 52,7% | AFI, CFR, FR |
| 28 | CRI Creditas II Carteira VII Mezanino C | 1,7 | 0,5% | Pulverizado | Pulverizado | Vert | 25C3746749 | IPCA | 12,6% | 12,6% | 13,1% | 6,64 | jul-46 | 52,7% | AFI, CFR, FR |
| 29 | CRI aMORA Série II | 1,6 | 0,5% | Pulverizado | SP | Vert | 24H1407587 | IPCA | 9,8% | 9,8% | 9,4% | 2,51 | ago-29 | 50,0% | AFI, CFR, FR |
| 30 | CRI Longitude | 1,5 | 0,4% | Loteamento | SP | Opea | 18I0295172 | IPCA | 9,5% | 9,5% | 10,6% | 1,50 | out-32 | 23,3% | AFI, CFR, FR |
| 31 | CRI CB I Sênior | 1,3 | 0,4% | Pulverizado | Pulverizado | Vert | 23L2242655 | IPCA | 8,5% | 8,5% | 10,9% | 3,05 | dez-33 | 10,6% | AFI, CFR, FR |
| 32 | CRI aMORA Série III | 0,6 | 0,2% | Pulverizado | Pulverizado | Vert | 24H1407584 | IPCA | 12,3% | 12,3% | 12,0% | 2,44 | ago-29 | 50,0% | AFI, CFR, FR |
| 33 | FII Casas AAA | 26,4 | 7,5% | Fin. Construção | SP | n/a | FII Casas AAA | IPCA | 6,0% | 6,0% | 6,0% | 1,60 | mar-28 | n/a | n/a |
| 34 | FII CTA II | 2,7 | 0,8% | Multiestratég ia | SP | n/a | FII CTA II | IPCA | 9,5% | 0,0% | 0,0% | 3,00 | n/a | n/a | n/a |
Total 324,3 92,8%
Operações Estruturadas
FII Casas AAA
Operação originalmente estruturada como crédito para financiamento a obra de 6 empreendimentos residenciais horizontais de alto padrão em bairros nobres em São Paulo/SP, desenvolvido pela incorporadora Seed, com um total de 56 unidades e mais de R$ 400 milhões de VGV. A operação foi emitida com alienação fiduciária dos terrenos, alienação das quotas das SPEs dos projetos, cessão fiduciária dos recebíveis e avais da holding e dos sócios. No segundo semestre de 2024, o devedor começou a apresentar sinais de deterioração de crédito, e a operação foi reestruturada, resultando na substituição integral do incorporador, de forma a assegurar a entrega dos empreendimentos e melhorar a governança dos projetos. Em relação aos 6 projetos originais, a situação atual apresenta 1 projeto entregue, 4 projetos em reta final de obras e conclusão de habite-se e 1 projeto com conclusão programada para o segundo semestre de 2026. O time de gestão acompanha de perto o andamento das obras, a evolução das vendas e os recebíveis das unidades vendidas, e os dados de evolução de obras e vendas dos projetos seguem individualizados abaixo. Até o momento, não é esperada perda de capital aportado (principal).
| Projeto | Percentual de Vendas | Percentual de Obra |
|---|---|---|
| Kansas | 73% | 100% |
| Piassanguaba | 71% | 99% |
| Dona Elisa | 25% | 96% |
| Teviot | 50% | 100% |
| LaPlace | 76% | 98% |
| Itaverá | 47% | 61% |
Watchlist
CRI Tarjab Altino
Resumo: O CRI Tarjab Altino é uma operação de crédito com a incorporadora Tarjab para financiamento à aquisição de terreno e obra de projeto de incorporação residencial localizado na Vila Mariana, em São Paulo/SP, que se encontra em fase inicial de obras. A operação tem como garantias alienação fiduciária do empreendimento alvo, alienação fiduciária de cotas da SPE detentora do empreendimento alvo, aval da holding e dos principais sócios e fundo de reserva, além de alienação fiduciária de apartamentos em São Paulo/SP como garantias adicionais. Entretanto, a empresa está em um momento de situação restritiva de liquidez, e o custo final de obra ficou acima do orçamento inicial, apresentando certo nível de exposição de caixa, além de impactos nos indicadores do empreendimento e da operação em si. Dessa forma, o time de gestão tem monitorado de perto não só a evolução do cronograma físico-financeiro das obras, como também a saúde financeira da companhia, de forma a minimizar impactos negativos na operação. Adicionalmente, a gestão conduz tratativas para a alienação definitiva da posição, buscando capturar a melhor relação entre risco e retorno para os cotistas no longo prazo.
Em julho de 2026, foi reconhecida provisão de perda de R$ 5,9 milhões do ativo (cerca de 25% do saldo do CRI) pelo administrador, a qual foi calculada em função da deterioração observada na evolução física da obra, do aumento dos custos de construção a incorrer e da revisão dos valores de venda das unidades, com base em estudo técnico elaborado por terceiro independente, de modo a antecipar potencial perda associada à operação, impactando negativamente o patrimônio líquido do Fundo naquele período.
| # | Ativo | Montante MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 5 | CRI Tarjab Altino IPCA | 17,8 | 5,1% | Fin. Construção | SP | Opea | 24D3057203 | IPCA | 10,7% | 11,0% | 10,7% | 1,45 | abr-28 | Em revisão | AFI, CFR, AVS, FR |
* Termos e definições no glossário (clique aqui). 10 time de gestão está reavaliando o LTV das operações. Da mesma forma, as taxas de MTM serão revisadas junto ao administrador do Fundo
Watchlist
CRI Landsol
Resumo: Operação de antecipação de recebíveis e estoque ligados a oito loteamentos no interior do estado de São Paulo/SP, sendo seis projetos performados e dois em fase de entrega de obra. A emissão é lastreada em uma debênture emitida pela loteadora Cemara, companhia que atua majoritariamente no interior do estado de São Paulo. A operação foi estruturada de modo a contar com as seguintes garantias: alienação fiduciária de quotas, cessão fiduciária de futuros recebíveis e fundos de reserva e despesas, além de critérios mínimos relacionados à estrutura de governança e de organização societária, o que não foi cumprido em sua integralidade. Além dos critérios de estrutura de governança não cumpridos em sua totalidade, no portfólio de obras da companhia, há outras seis obras lançadas e inacabadas, culminando em risco de indenização além do próprio risco reputacional relacionado à companhia e aos empreendimentos. Dessa forma, optou-se por seguir com a reestruturação da operação, em conjunto com outros CRIs da companhia, de modo a alienar o controle acionário dos projetos após anuência dos sócios a parceiro desenvolvedor com histórico de atuação e entrega em operações em estresse.
| # | Ativo | Montante MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV¹ | Garantias |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 6 | CRI Landsol | 16,7 | 4,8% | Loteamento | SP | Opea | 22H1582777 | IPCA | 9,8% | 9,5% | 9,6% | 2,66 | ago-32 | Em revisão | AFQ, CFR, FR |
* Termos e definições no glossário (clique aqui ). 1 O time de gestão está reavaliando o LTV das operações. Da mesma forma, as taxas de MTM serão revisadas junto ao administrador do Fundo
Watchlist
CRI Mora
Resumo: O CRI Mora é uma operação de crédito para incorporação de empreendimento residencial localizado na Vila Madalena, São Paulo/SP, por empresa responsável pelo desenvolvimento imobiliário, aquisição e gestão de imóveis para locação residencial (imóvel para renda). A operação foi estruturada com as seguintes garantias: alienação fiduciária de imóvel (ativo performado e terreno) e cessão fiduciária dos recebíveis, além de fundo de reserva. Considerando que o fluxo de recebíveis provenientes dos contratos de locação atuais cobre apenas as despesas operacionais da operação e parte do valor devido a título de remuneração mensal e que a empresa se encontra em situação restritiva de liquidez, o time de gestão tem buscado alternativas à monetização do ativo, incluindo contratação de terceiro especializado em atuação em operações em estresse e/ou eventual alienação das garantias.
No contexto desse processo, em junho de 2026, as posições foram integralizadas no FII CTA II, com o objetivo de centralizar a gestão desses ativos, permitindo maior foco na condução da reestruturação, ganho de eficiência no acompanhamento e melhor gestão dos impactos no resultado distribuível do Fundo, sem alteração da exposição econômica do RPRI11.
Por fim, ressaltamos que a expectativa do time de gestão é de recuperação de valor ao longo do tempo no âmbito do FII CTA II, não sendo antecipadas, neste momento, novas necessidades de provisões relevantes adicionais relacionadas a essa operação.
Em maio de 2026, o administrador do fundo, com base em insumos trazidos pelo time de gestão, reconheceu provisão de perda R$ 2,2 milhões do CRI Mora (cerca de 50% do saldo devedor do período). A decisão considerou a piora na percepção da continuidade operacional da operação e do devedor propriamente, além da inadimplência do CRI em relação ao pagamento de suas obrigações, impactando negativamente o patrimônio líquido do Fundo naquele período.
* Termos e definições no glossário (clique aqui ). 1 O time de gestão está reavaliando o LTV das operações. Da mesma forma, as taxas de MTM serão revisadas junto ao administrador do Fundo
| set-26 | 2026 | 12 Meses | |
|---|---|---|---|
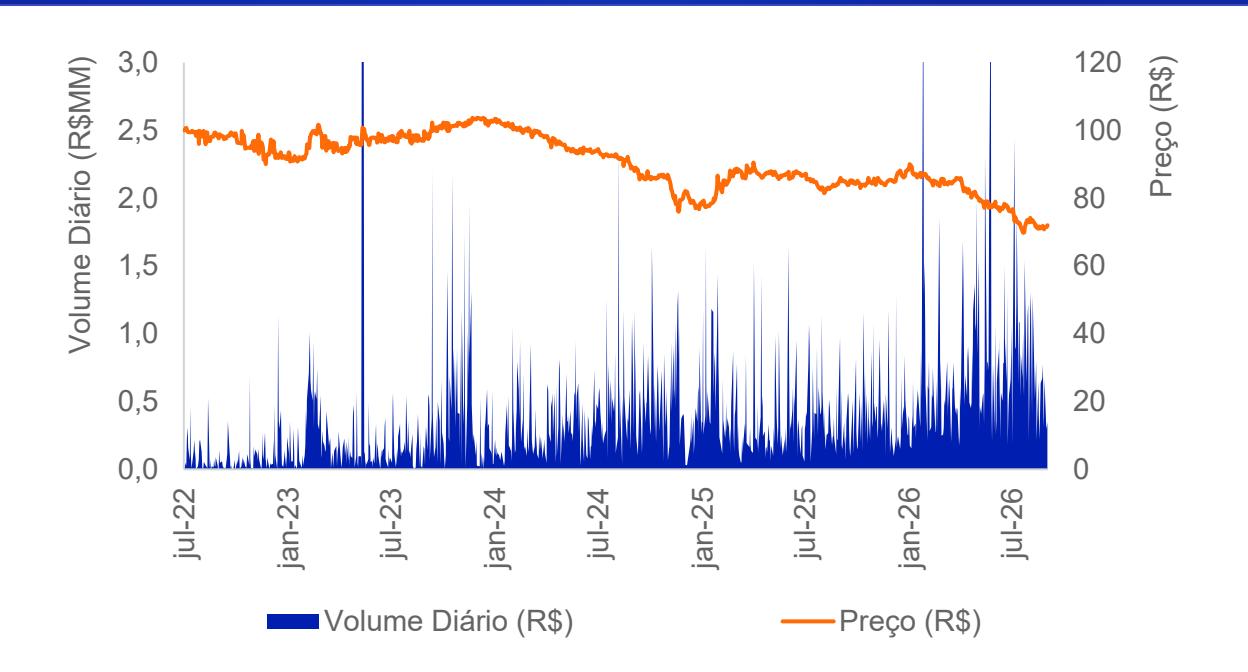
| ADTV (R$ milhões) | 0,6 | 0,7 | 0,6 |
| Giro | 2,4% | 23,7% | 27,9% |
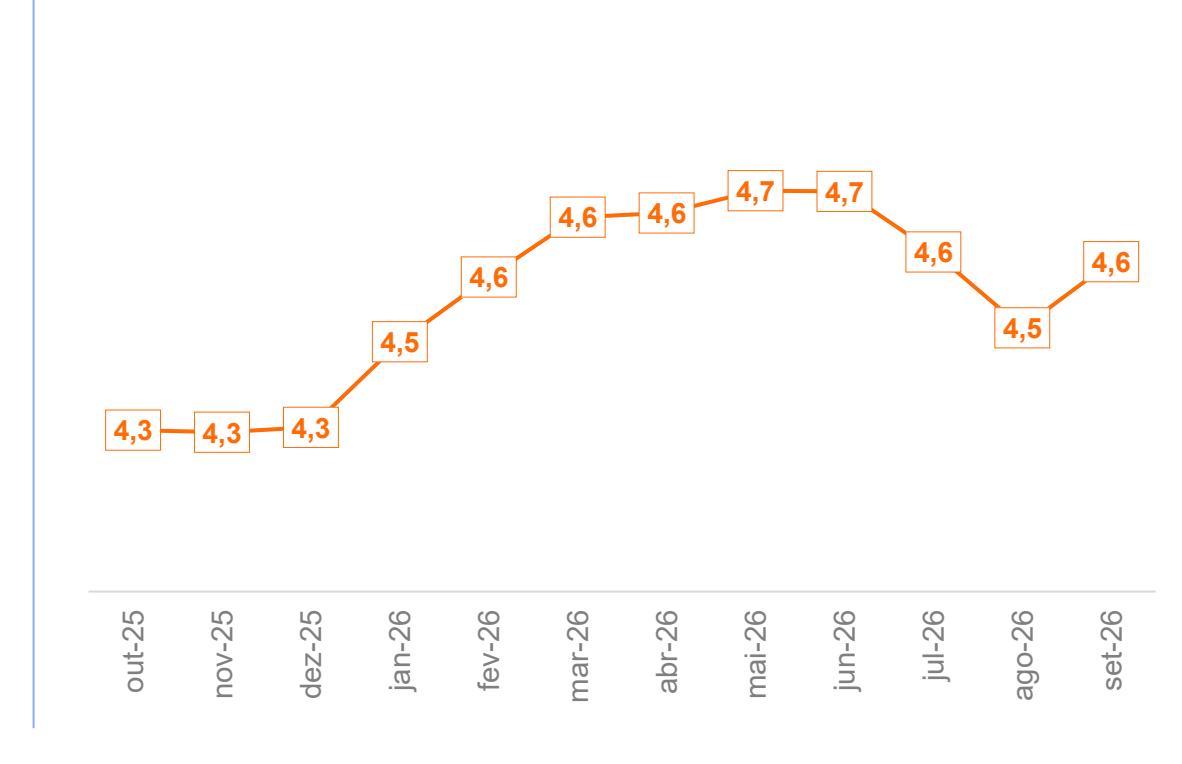
Liquidez Número de Cotistas (em milhares)
somos o
Gestora líder em Investimentos alternativos , com atuação global em 4 continentes .
+ de 38 anos de atuação em alternativos
+ de R$ 322 BI sob gestão
Uma das maiores gestoras de investimentos alternativos da América Latina
Real Estate
Maior gestora independente de FIIs do Brasil
R$ 37 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Acesse para mais informações: patria .com realestate .patria.com
Este material foi preparado pelo Patria Investimentos ("Patria"), tem caráter meramente informativo e foi desenvolvido para uso exclusivo dos cotistas e/ou potenciais, dos Fundos Imobiliários geridos pelo Patria para fins de informação sobre as perspectivas e análises e fetuadas pela área de gestão dos Fundos mencionados. Este material não deve ser entendido como análise de valor mobiliário, material promocional, solicitação de compra ou venda, oferta ou recomendação de qualquer ativo financeiro ou investimento ou sugestão de alocação ou adoção de estratégias por para dos desenvolvidos. As informações se referem às datas mencionadas e não serão atualizadas, Este material principos públicas, dados desenvolvidos desenvolvidos fundos e carteiras geridas pelo Patria. Este material apresenta projeções de retorno, análises e cenários feitos com base em determinadas premissas. Ainda que o Patria acredite que essas premissas sejam razoáveis e factíveis, não pedro assegurar que sejam precisas ou válidas em condições de mercado no futuro ou, ainda, que todos os fatores relevantes tenham sido considerados na determinação dessas projeções, análises e cenários. Projeções não significam retornos futuros. Os retornos projetados, as análises, os cenários e as premissas se baseiam nas condições de mercado e em cado e em cado e em cado considerados na determinação de seu valor e/ou baixa liquidez. A medida que estes materiais contiverem declarações sobre o futuro, essas declarações sobre o futuro, essas declarações vião liquidad a de riscos el mercado. O Produto Completa por qual poder á não se responsabilitar por danos oriundos de erros, omissões ou alterações nos fatores de mercado. A rentabilidade obtida no passado não representad garantia de resultados futuros. Produto Completa de riscos el mercado. A rentabilidade obtida no passado não representad por de foi fujida de produto de investimento, o cliente ou potencial cliente. Leia o Regulamento antes de investir, em especial a seção fatores de risco. É vedada a cópia, distrib