
Relatório Gerencial RZLC11 de agosto de 2026
Relatório Gerencial do Riza Lecci (RZLC11), fundo imobiliário de fundos (FoF), referente a agosto de 2026, com entrega no FundosNet (B3) em 18/09/2026. No pregão de 04/11/2026, a cota do RZLC11 fechou a R$ 1.012,66, com P/VP de 1,00 (valor patrimonial de R$ 1.012,94 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 11,6751 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 13,09% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 161,6 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- RIZA LECCI RESPONSABILIDADE LIMITADA1,05%
- CNPJ
- 56.212.023/0001-14
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/08/2026
- Data de entrega
- 18/09/2026 18:05
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Riza Lecci FII
Relatório de Gestão
Agosto | 2026
Objetivo
O Riza Lecci é um fundo voltado para investidores que procuram rendimentos acima do CDI, com baixo nível de volatilidade e alto nível de proteção. Por ser uma Subclasse Sênior, ele combina as garantias robustas das operações de crédito que lastream a carteira, com 15% de proteção provida pela cota subordinada. Além disso o fundo conta com a união dos seis núcleos, Renda Fixa, Direct Lending, Securitização e Carteiras, Agronegócio, Real Estate e Infraestrutura. Por meio dessa abordagem, temos um Fundo Imobiliário com estrutura diferenciada, quando comparado a outros FIIs de papel.
Gestão
Riza Gestora de Recursos
Administração
Início das Atividades
BTG Pactual
Setembro | 2 0 2 4
Consultoria Imobiliária
Não há
Código de Negociação
RZLC1 1
Taxa de Administração
Público Alvo
Investidores Qualificados
Indeterminado
0 , 6 5%
Prazo
Quantidade de Emissões
Quantidade de Cotas
1
1 3 5 . 1 2 0
Taxa de Performance
Não há
Divulgação de Rendimentos
Data Ex-Rendimentos
3º dia útil do mês subsequente
4º dia útil do mês subsequente
Pagamento de Rendimentos
5º dia útil do mês subsequente
Dividend Yield
| Último rendimento pago - Subclasse | Dividend yield mensal - Subclasse | Dividend yield anualizado - Subclasse |
|---|---|---|
| Sênior | Sênior | Sênior |
| R$ 11,79 | 1,16% | 14,89% |
Patrimônio
Quantidade de cotistas
Resultados
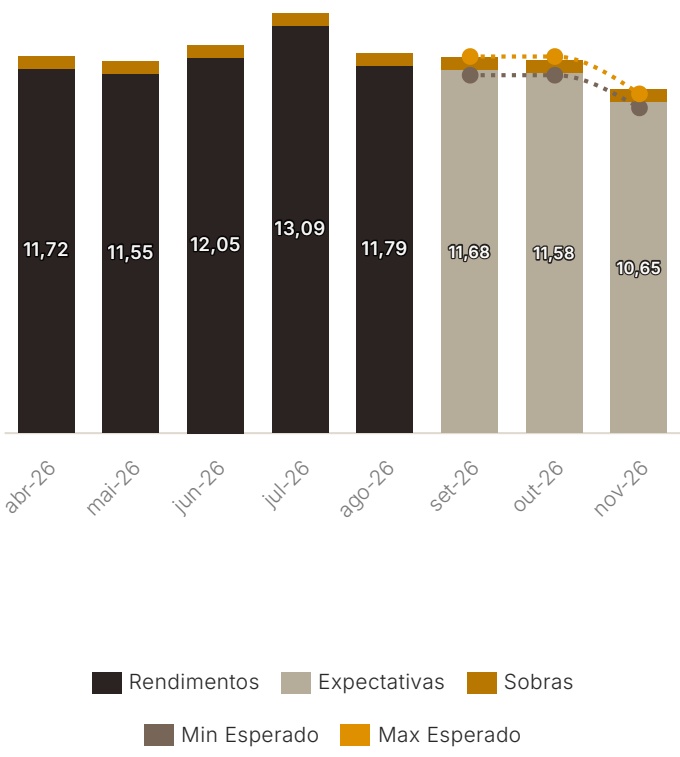
No 8º dia útil de setembro, referente à distribuição de resultado do mês de agosto, foram pagos R$11,79 por cota a todos os cotistas. Esse valor é referente a remuneração de CDI+1% ao ano da Subclasse Sênior listada. Neste mês, tivemos pagamentos condizentes ao carrego esperado e fluxo de pagamentos dos ativos da carteira.
| Resultado (R$) | ago/26 | jul/26 | jun/26 | 2026 |
|---|---|---|---|---|
| Receita com FII | 1.565.326 | 1.803.748 | 1.653.501 | 12.839.876 |
| Receita com CRI | 475.402 | 456.393 | 446.189 | 3.463.560 |
| Outras Receitas | 21.979 | 38.266 | 19.642 | 156.419 |
| Total Receitas* | 2.062.707 | 2.298.406 | 2.119.332 | 16.459.855 |
| Taxa de ADM | (87.425) | (87.383) | (67.418) | (712.981) |
| Taxa Performance | - | (48.708) | - | (48.708) |
| Outras Despesas | (12.521) | (13.896) | (10.684) | (210.065) |
| Total Despesas* | (99.946) | (149.987) | (78.102) | (923.047) |
| Resultado Fundo | 1.962.761 | 2.148.419 | 2.041.230 | 15.536.808 |
| Resultado Subclasse Sub. | 359.026 | 367.856 | 381.912 | 2.420.028 |
| Resultado Subclasse Sr. | 1.603.735 | 1.780.563 | 1.639.318 | 13.116.780 |
| Resultado/Cota - Subclasse Sr. | 11,79 | 13,09 | 12,05 | 96,23 |
| Rendimento Distribuído - Subclasse Sr. | 11,79 | 13,09 | 12,05 | 96,23 |
| Rendimento | ||||
| Distribuído/Rend. Total - | 100% | 100% | 100% | 100% |
| Subclasse Sênior |
Histórico de Rendimentos
É importante ressaltar que o veículo listado trata-se de uma Subclasse Sênior, logo, o resultado apresentado acima apresenta tanto o resultado global do fundo, quanto o resultado das Subclasses Sênior e Subordinada, separadamente. Por regulamento, a subordinação mínima é de 10% do PL.
Perspectivas
O carrego dos ativos IPCA continua a desacelerar, uma vez que em agosto o índice apresentou performance de -0,32%, abaixo da expectativa do mercado. Com este novo dado, o índice fica dentro da meta, com o acumulado dos últimos 12 meses em 4,22%.
Em relação à taxa Selic, o Banco Central segue com o ciclo de corte de juros, atualmente em 14,00% a.a., com perspectiva de novos cortes pelo mercado. Isto faz com que o retorno dos ativos atrelados ao CDI fique cada vez menor, ainda que de maneira gradual.
Para o próximo mês, temos o guidance de distribuição de rendimentos de aproximadamente R$11,76 por cota, referente ao carrego esperado de CDI+1% ao ano da cota sênior e aos 21 dias úteis do mês de setembro e suportada pela subordinação, conforme o gráfico a seguir.
Destaque do mês
Durante o mês de agosto, o portfólio não passou por grandes alterações, apenas a entrada de um novo ativo.
CRI VCA (26G0104711) | CDI + 3,25%
Operação de financiamento de obras em três projetos, sendo dois no estado da Bahia e um em Pernambuco.
Por fim, espera-se que novas operações entrem no portfólio no próximo mês.
Portfólio
Posicionamento Atual
Ao fim de agosto, o Fundo apresentava alocação bruta correspondente a 98,57% de seu patrimônio líquido. Atualmente o fundo não possui alavancagem via compromissadas reversas. As alocações alvo do fundo foram definidas para o ano de 2026, conforme abaixo:
| Núcleo Gestão | % Alocação-Alvo | % PL | Volume (R$ '000) |
|---|---|---|---|
| Agronegócio | 5.00% | 2,64% | 4.275 |
| Allocation | 2.50% | 0,00% | 0 |
| Direct Lending | 2.50% | 0,00% | 0 |
| Infraestrutura | 10.00% | 4,42% | 7.160 |
| Real Estate | 75.00% | 84,11% | 136.163 |
| Securitização e carteiras | 20.00% | 7,40% | 11.972 |
| Total | 115.00% | 98,57% | 159.570 |
Portfólio por Indexador
| Indexador | Taxa Média | Duration Média | Volume (R$) | % Total |
|---|---|---|---|---|
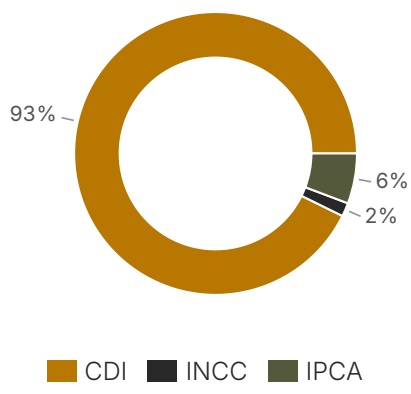
| CDI | 2,69 | 2,9 | 150.178.568 | 92,77% |
| INCC | 12,00 | 1,6 | 2.517.914 | 1,56% |
| IPCA | 10,02 | 3,5 | 9.282.376 | 5,73% |
Atualmente, o portfólio apresenta maior concentração em ativos indexados ao CDI, com duration média de 2,9 anos e carrego médio de CDI+ 2,69%, representando 92,77% da carteira investida. Em seguida, a parcela em IPCA+ tem carrego médio de 10,02%, duration de 3,5 anos e compreende 5,73% do fundo. Por fim, a carteira tem 1,56% indexado a INCC+12,00%.
Portfólio por tese de investimento
| Tese | Volume (R$) | % Total |
|---|---|---|
| Crédito Pulverizado | ||
| Carteira Estática | 11.972.306 | 7,40% |
| Crédito Estruturado | ||
| Empréstimo Colateralizado | 1.262.738 | 0,78% |
| Financiamento de Projeto | 19.660.973 | 12,15% |
| Financiamento para Compra de Participação Acionária | 2.517.914 | 1,56% |
| Desenvolvimento Imobiliário | ||
| Incorporação para Venda | 107.094.684 | 66,16% |
| Aquisição de Ativos Reais | ||
| Sale Leaseback com Opção de Recompra | 4.274.975 | 2,64% |
| Unidades Residenciais com Recompra | 12.787.044 | 7,90% |
Acima, são apresentadas as alocações em cada uma das estratégias e teses de investimento do fundo. O explicativo se encontra disponível no Anexo I deste relatório.
Portfólio por Instrumentos
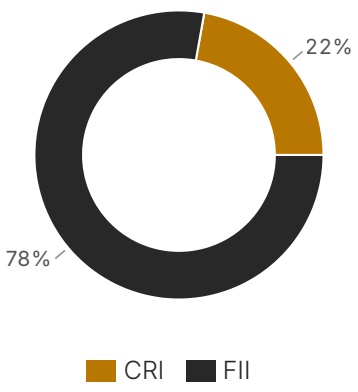
A alocação por tipo de ativo está concentrada em Certificados de Crédito Imobiliário (CRI), com um total de 22% da carteira investida, enquanto 78% estão alocados em Fundos Imobiliários.
Riza Lecci FII
Retorno da Subclasse
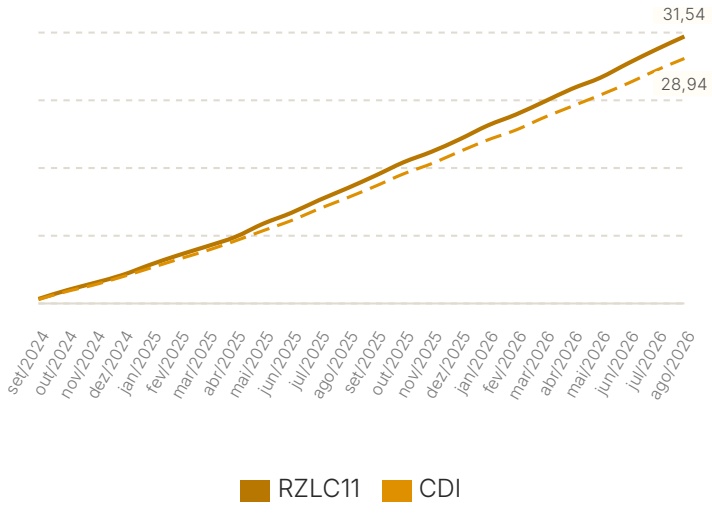
A subclasse sênior do Riza Lecci conta com formador de mercado, o qual disponibiliza os preços de compra e venda diariamente. O comportamento diário da cota se assemelha a uma renda fixa tradicional, com o valor dos juros sendo acumulados e, após a data-base, a cota retorna para próximo do seu valor inicial de R$1.000,00 por cota. Qualquer oscilação além do retorno diário é devido à negociações fora do preço fornecido pelo formador de mercado, ou por falta de negociação.
Retorno Histórico - RZLC11 vs. CDI
Subordinação
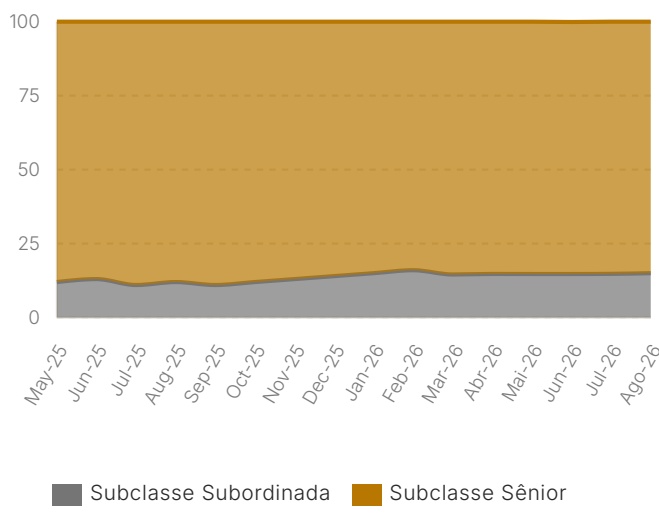
No fechamento do mês, a cota subordinada representava 15,00% do portfólio do fundo.
Histórico de Rendimentos
| Data Com | Pagamento | Cotação | Valor (R$) | Yield (%) |
|---|---|---|---|---|
| 03/set/26 | 11/set/26 | 1.013,51 | 11,79 | 1,16% |
| 05/ago/26 | 12/ago/26 | 1.014,84 | 13,09 | 1,29% |
| 03/jul/26 | 10/jul/26 | 1013,77 | 12,05 | 1,19% |
| 03/jun/26 | 10jun/26 | 1.013,40 | 11,55 | 1,14% |
| 06/abr/26 | 13/abr/26 | 1014,76 | 13,02 | 1,28% |
| 04/mar/26 | 11/mar/26 | 1.012,53 | 10,71 | 1,06% |
| 04/fev/26 | 11/fev/26 | 1.014,32 | 12,5 | 1,23% |
| 06/jan/26 | 13/jan/26 | 1.014,42 | 13,1 | 1,29% |
| 03/dez/25 | 10/dez/25 | 1.013,17 | 11,31 | 1,12% |
| 05/nov/25 | 12/nov/25 | 1.015,58 | 13,7 | 1,35% |
| 03/out/25 | 10/out/25 | 1.013,76 | 13,12 | 1,29% |
| 03/set/25 | 10/set/25 | 1.014,40 | 12,51 | 1,23% |
| 05/ago/25 | 12/ago/25 | 1.015,59 | 13,7 | 1,35% |
| 03/jul/25 | 10/jul/25 | 1.013,61 | 11,73 | 1,16% |
| 04/jun/25 | 11/jun/25 | 1.014,03 | 12,25 | 1,21% |
| 06/mai/25 | 13/mai/25 | 1.012,52 | 11,38 | 1,12% |
| 03/abr/25 | 10/abr/25 | 1.009,00 | 10,42 | 1,03% |
| 07/mar/25 | 14/mar/25 | 1.011,74 | 10,67 | 1,05% |
| 05/fev/25 | 12/fev/25 | 1.012,10 | 11,03 | 1,09% |
| 06/jan/25 | 13/jan/25 | 1.011,17 | 10,16 | 1,01% |
| 04/dez/24 | 11/dez/24 | 1.009,62 | 8,68 | 0,86% |
| 05/nov/24 | 12/nov/24 | 1.011,10 | 10,21 | 1,01% |
| 03/out/24 | 10/out/24 | 1.010,95 | 10,06 | 1,00% |
Anexo I
Núcleos de Gestão
Allocation | Responsável tanto pela alocação do Fundo entre os outros Núcleos, quanto pela gestão do caixa e hedges.
Agronegócio | Realiza operações de crédito para produtores e empresas da cadeia do agronegócio brasileiro que possuam algum lastro imobiliário.
Direct Lending | Realiza operações de crédito corporativo junto a empresas de médio e grande porte.
Infraestrutura | Focado em operações de crédito para empresas do setor de infraestrutura com foco em Geração distribuída, Portos, Aeroportos e Saneamento com tese de investimento baseada na compressão de risco de crédito inerente à financiamento de projetos.
Real Estate | Operações com empresas do segmento imobiliário desenhadas para atender aos parceiros da melhor forma, otimizando sua estrutura de capital com versatilidade, agilidade e geração de valor.
Renda Fixa | Seu universo de cobertura engloba todas as emissões de CRI que possuam um mercado secundário líquido. Securitização e Carteiras | Responsável por operações que envolvam recebíveis pulverizados e operações estruturadas de project finance.
Estratégias de Atuação
Para fornecer aos cotistas um entendimento maior sobre nosso processo de investimento, abrimos neste relatório a Estratégia e a Tese de Investimento para cada ativo. Enquanto a Estratégia corresponde à classificação da operação em termos de uso dos recursos pelo tomador ou cedente, a Tese de Investimento significa qual a visão da Gestora para o ativo em termos de geração de valor no tempo.
As Estratégias possíveis são:
Para ativos que possuam liquidez no mercado secundário:
Liquidez Imediata | Alocação em títulos públicos sem risco de mercado para o benchmark da carteira, ou em emissões de Instituições Financeiras e compromissadas com liquidez diária de instituições S1.
Liquidez Imediata via Fundos Listados | Alocação em fundos de Renda Mensal que possuam carteira pulverizada de ativos e possuam cota de mercado arbitrada por market maker. Tem como propósito a terceirização da gestão de ativos e o pronto acesso à liquidez.
Emissões Corporativas | A estratégia consiste na compra de títulos emitidos por empresas com amplo acesso ao mercado de capitais. A estratégia tem como foco a aquisição de ativos com liquidez, com teses que variam em função de como ganhos pretendem ser auferidos. A tomada de decisão considera o risco de crédito, o ambiente macroeconômico, o panorama setorial do emissor e a liquidez do ativo.
Para operações sem liquidez usualmente originadas pelos núcleos de gestão da Riza:
Aquisição de Imóveis | A estratégia consiste na aquisição de ativos reais, como imóveis, propriedades rurais e ativos ligados à infraestrutura. As características analisadas durante o processo de seleção dependem do setor e uso do referido ativo. Buscamos uma relação rentável entre o custo de aquisição e as rendas associadas, podendo ser o fluxo de aluguéis ou os potenciais ganhos de capital. As teses de investimento variam dependendo da finalidade da aquisição e da relação com o vendedor.
Crédito Estruturado | É a atuação no crédito através de estruturas onde o risco do devedor é mitigado por garantias, cláusulas e covenants, em geral, customizados a cada operação. O foco da estratégia está em empresas com menor bancabilidade que os emissores corporativos recorrentes, e portanto, os ativos apresentam menor liquidez. As teses de investimento são adotadas em diversos setores como serviços, indústria, tecnologia, imobiliário e infraestrutura.
Crédito Pulverizado | É a atuação no crédito por meio da securitização de carteiras pulverizadas em diversos recebíveis e devedores. O foco da estratégia consiste em encontrar oportunidades de investimento cuja carteira de recebíveis oferece melhor risco-retorno que o crédito corporativo. Buscamos garantir o alinhamento de interesse no longo prazo entre gestor, investidor e originador (Sponsor).
Desenvolvimento Imobiliário | A estratégia consiste na seleção, desenvolvimento e incorporação de ativos imobiliários de distintos usos, com o objetivo de renda ou venda. O retorno dessa estratégia se dá, majoritariamente, pelo ganho de capital auferido no momento da venda dos ativos uma vez concluídos.
Riza Lecci FII Relatório de Gestão Agosto 2026
Teses de Investimento
Teses da Estratégia de Liquidez Imediata:
Gestão de Caixa em Tít. Públicos | Gestão ativa de caixa para gerenciamento de liquidez frente a resgates e aplicações nos fundos de investimento.
Reserva de Liquidez | Parcela do patrimônio destinada à necessidades acima do projetado, por emergências ou custos inesperados, ou ainda mudança temporária no padrão de gastos.
Até Vencimento | Tese que visa renda, dada a menor liquidez de um ativo ou natureza de marcação na carteira. Os ganhos esperados são provenientes dos juros remuneratórios do título.
Teses da Estratégia de Emissões Corporativas:
Carrego | A rentabilidade esperada do investimento advém do retorno corrente do título, ou seja, os juros remuneratório sobre o capital investido (considerando-se o preço com ágio ou deságio). É esperado que o título se aprecie ao longo do tempo, por redução de duration. Com isso, o título pode apresentar retorno futuro abaixo do retorno alvo e assim poderá ser vendido antes do seu vencimento.
Fechamento de Taxa | A tese se baseia na perspectiva de que as taxas pré fixadas ou de juros reais dos ativos se reduzam no tempo, aumentando seus preços. Esse fechamento da taxa pode se dar por redução do risco de crédito, pela duration menor ou por quedas nas taxas livres de risco de referência.
Compressão de Spread | A tese objetiva ganhos na compressão de spread sobre as taxas livres de risco, por melhora do risco de crédito do ativo ou pelo desempenho positivo de um determinado mercado de renda fixa.
Teses da Estratégias de Crédito Estruturado:
Empréstimo Colateralizado | Empréstimo em condições adequadas ao fluxo de caixa do tomador com garantia real e/ou fidejussória. No empréstimo, os recursos não são necessariamentedirecionados para determinado uso (General Purpose).
Empréstimo-Ponte | Empréstimo de curto prazo que será liquidado mediante quitação direta ou a liberação de um outro em condições mais atrativas, com outro credor ou a mercado. O novo empréstimo (Takeout) ou a quitação do ponte geralmente está atrelado ao cumprimento de determinadas premissas, como a completitude de uma obra, performance de um contrato, métricas financeiras e operacionais pré-determinadas, ou um evento corporativo como no caso de um IPO ou de um M&A.
Financiamento de Projeto | Consiste no financiamento de projetos, sejam estes de infraestrutura ou imobiliários. A tese busca projetos cujo o fluxo de caixa é suficiente para remunerar tanto as obrigações da dívida como também gerar retornos atrativos ao desenvolvedor (Equityholder, Sponsor ou Developer). As garantias envolvem a distribuição de dividendos, a própria SPE do projeto e por vezes aval do controlador.
Financiamento para Compra de Participação Acionária | A tese envolve financiar a compra de ações por executivos da empresa (Management Buyout), a aquisição de uma outra empresa (Acquisition Finance), a recompra de ações de outros sócios (Equities Repurchase), ou quando a companhia recompra ações a mercado (Equity Buyback). Em geral, as ações adquiridas são dadas em garantia, assim como o fluxo de dividendos.
Financiamento para Aquisição de Ativos | Financiamento no qual os recursos são direcionados para aquisição de um determinado ativo, podendo ser financeiros, móveis ou imóveis. Na tese, a garantia da dívida pode ser o próprio ativo a ser adquirido, mas pode incluir também outros ativos do tomador. A boa constituição das garantias é fundamental para a segurança da operação.
Permuta Financeira | Tese que visa a auferir rentabilidade através da troca de fluxos financeiros entre a aquisição de um terreno (adquiridos com recursos do credor) e um percentual do VGV do projeto. A rentabilidade do investimento é baseada na estimativa de velocidade e preço de vendas, como também do fluxo de pagamento das unidades de um projeto residencial.
Riza Lecci FII
Relatório de Gestão Agosto 2026
Teses de Investimento
Teses da Estratégias de Aquisição de Imóveis:
Sale Leaseback com Opção de Recompra | Operação de compra de imóvel com desconto relevante no qual o mesmo é alugado/arrendado ao próprio vendedor. Neste caso em específico, o mesmo possui uma opção de recompra que pode ser estática em termos de preço ou ter uma correção atrelada ao valor.
Sale Leaseback sem Opção de Recompra | Operação de compra de imóvel com desconto relevante no qual o mesmo é alugado/arrendado ao próprio vendedor. O imóvel seria vendido a preço de mercado após o termino do contrato de aluguel/arrendamento. A aquisição para Renda diferentemente do Buy to Lease.
Buy to Lease sem Opção de Recompra | Nessa tese o fundo adquire um imóvel que julga estar com preço abaixo de mercado, arrenda ou aluga para um terceiro e dá uma opção de recompra a um preço definido para este arrendatário ou inquilino.
Buy to Lease com Opção de Recompra | Nessa tese a aquisição está baseada na avaliação estar com preço abaixo de mercado, aluga para um terceiro e ao final do contrato vende esse ativo ao preço de mercado.
Unidades Residenciais com Recompra | Com a aquisição de estoque de unidades residenciais, abaixo do valor de mercado, a tese visa obter rentabilidade através do pagamento mensal da opção de compra outorgada ao incorporador do projeto. Além disso, caso essa opção de compra não seja exercida, há potencial ganho de capital na operação, com a venda das referidas unidades.
Aquisição para Renda | A tese tem um horizonte de longuíssimo prazo e objetiva rendimentos através de aluguéis estabelecidos. A possibilidade de reajustes futuros, a qualidade do imóvel, sua localização e a estabilidade dos locatários são considerados na análise e na avaliação dos ativos.
Teses da Estratégia de Desenvolvimento Imobiliário:
Built to Suit | Tese de investimento que visa a construção de um empreendimento imobiliário com locatário definido. Nesse caso, o contrato de locação é atípico e de longo prazo. O retorno se dá pelo recebimento dos alugueis mensais e ganho de capital através de compressão de cap. rate.
Retrofit para Renda | Tese que visa a aquisição de um ativo pronto, mas com necessidades de reformas para otimização do resultado. O retorno, nesse caso, se dá pelo recebimento de alugueis mensais de um ou mais locatários. Além disso, o retorno poderá ser acrescido de ganho de capital na venda dos empreendimento definido pela compressão do yield on cost para o cap. rate de venda.
Retrofit para Venda | Tese que visa a aquisição de um ativo pronto, mas com necessidades de reformas para otimização do resultado. O retorno se dará, majoritariamente, pelo ganho de capital na venda do empreendimento definido pela diferença entre o valor da venda e o custo de aquisição e reforma do empreendimento.
Incorporação para Renda | Tese que visa o desenvolvimento de empreendimentos imobiliários cujo retorno se dá pelo recebimento de alugueis mensais de um ou mais locatários. Além disso, o retorno poderá ser acrescido de ganho de capital na venda dos empreendimento definido pela compressão do yield on cost para o cap. rate de venda.
Incorporação para Venda | Tese que visa o desenvolvimento de empreendimentos imobiliários cujo retorno se dá pela venda de unidades autônomas de um projeto do segmento residencial (vertical ou horizontal).
Anexo I - Tabela de Ativos
| Ativo FII | Riza Ponte da Liberdade | Código IF | Instrumento FII | Tomador/Cedente Classe Única | Riza Ponte da Liberdade | Indexador CDI | Taxa de Emissão2,10 | Duration3,0 | Data de Vencimento | Volume (R$ '000)97.500.000 | % PL60,23% |
|---|---|---|---|---|---|---|---|---|---|
| FII | Riza Estia FII | Lago da Pedra | Subclasse I | LPLP11 | FII FII | Classe Única | Riza Estia FII | Lago da Pedra | CDI CDI | 4,305,00 | 2,81,0 | 10.664.9816.494.593 | 6,59%3,99% | |
| CRI | Urba | Mar 2035 | 25L2734485 | CRI | Urba | CDI | 3,00 | 3,6 | 2035 03 15 | 6.427.297 | 3,97% |
| CRI | Allegra Pacaembu | Dez 2035 | 25L3133633 | CRI | Concessionária Allegra Pacaembu | CDI | 4,00 | 3,6 | 2035 12 17 | 5.033.718 | 3,11% |
| CRI | You Inc | Mar 2028 | 23C1869458 | CRI | You Inc | CDI | 3,50 | 1,4 | 2028 03 27 | 4.453.373 | 2,75% |
| CRI | Autogeracao Solar | Abr 2038 | 23K1775589 | CRI | Autogeracao Solar SPE | IPCA | 10,50 | 4,2 | 2038 04 15 | 4.408.498 | 2,72% |
| FII | Riza Terrax Institucional Master | FII | Classe Renda DI | Riza Terrax Institucional Master | CDI | 5,00 | 8,0 | 4.274.975 | 2,64% | ||
| FII | Lago da Pedra | Subclasse II | LPLP15 | FII | FII | Lago da Pedra | CDI | 3,50 | 1,0 | 3.100.091 | 1,92% | |
| CRI | Vca Construtora | Jul 2031 | 26G0104711 | CRI | Vca Construtora | CDI | 3,25 | 3,4 | 2031 07 25 | 3.013.569 | 1,86% |
| CRI | Direcional | Mar 2029 | 24D5109919 | CRI | Direcional Engenharia | CDI | 2,50 | 1,0 | 2029 03 05 | 2.911.047 | 1,80% |
| CRI | CFL | Jul 2028 | 22G1038316 | CRI | CFL Inc. | INCC | 12,00 | 1,6 | 2028 07 21 | 2.517.914 | 1,56% |
| CRI | Direcional | Dez 2028 | 26D0013001 | CRI | Direcional Engenharia | CDI | 2,10 | 0,9 | 2028 12 15 | 2.250.161 | 1,39% |
| FII | Riza Kalithea | FII | Classe Única | Riza Kalithea | IPCA | 8,72 | 2,8 | 2.122.064 | 1,31% | ||
| CRI | Porto Ponta do Félix | Dez 2032 | 23A1610639 | CRI | Porto Ponta do Félix | IPCA | 10,00 | 2,7 | 2032 12 16 | 1.399.743 | 0,86% |
| CRI | Genial Energia | Dez 2036 | 23J1759477 | CRI | Genial Energia Renovavel | IPCA | 10,50 | 3,6 | 2036 12 26 | 1.352.071 | 0,84% |
| CRI Sub | Nm Ksm Log | Out 2029 | 25J2375938 | CRI | Nm Ksm Log | CDI | 4,10 | 2,4 | 2029 10 10 | 1.262.738 | 0,78% |
| CRI | Direcional | Dez 2028 | 26C5056799 | CRI | Direcional Engenharia | CDI | 2,11 | 0,9 | 2028 12 15 | 383.801 | 0,24% |
| FII | Riza Terrax Institucional Master AQUISIÇÃO DE ATIVOS REAIS | SALE LEASEBACK COM OPÇÃO DE RECOMPRA | Status Rating Riza | • Em Dia | |
| Fundo com foco na estratégia de Sale & Leaseback de terras agrícolas no Brasil com objetivo de retorno atrelado ao CDI. | LTV | SEM RATING N/A | |
| Posição atual R$ 4.274.975 Taxa de remuneração CDI + 5,00% a.a. | Garantias Terras Agrícolas no estado de Goiás. | Vencimento Hoje | N/A |
| Duration: 8,00 anos | |||
| FII | Riza Estia AQUISIÇÃO DE ATIVOS REAIS |UNIDADES RESIDENCIAIS COM RECOMPRA Fundo adquiriu com 15 unidades residenciais entre prontas e em desenvolvimento em regiões nobres da cidade de São Paulo da Mitre Incorporadora. | Status Rating Riza LTV | • Em Dia AAA | |
| Garantias Posição atual Ativos comprados a 54% do valor de mercado R$ 10.664.981 Taxa de remuneração CDI + 4,30% a.a. | Vencimento Hoje | 54% N/A Duration: 2,80 anos | |
| FII | Riza Kalithea AQUISIÇÃO DE ATIVOS REAIS | UNIDADES RESIDENCIAIS COM RECOMPRA | Status | • Em Dia | |
| uma opção de recomprar esses lotes pelo preço da venda inicial, desde que tenha pago em dia IPCA+9% a.a. ao fundo. Posição atual Garantias R$ 2.122.064 Ativos comprados a 60% do valor de mercado | LTV Vencimento | AAA 60% N/A | |
| Taxa de remuneração IPCA + 8,72% a.a. | Hoje | Duration: 2,80 anos | |
| Subclasse subordinada do CRI emitido tendo como lastro a construção de um Galpão Logístico em Guarulhos locado com contrato atípico de 10 anos para o Mercado Livre. A operação terá um Loan to Cost de 56,5%. Posição atual Garantias | Rating Riza LTV Vencimento | AAA 56% | |
| Alienação Fiduciária da Nave A R$ 1.262.738 Alienação Fiduciárias de Quotas da Nave A ou Taxa de remuneração obrigação de aporte de terreno CDI + 4,10% a.a. Cessão Fiduciária do contrato de locação do Mercado Livre. | Hoje | 10/10/2029 Duration: 2,39 anos | |
| CRI | Allegra Pacaembu | Dez 2035 25L3133633 CRÉDITO ESTRUTURADO | FINANCIAMENTO DE PROJETO Operação estruturada para financiar as obras do Complexo Esportivo do Pacaembu, sob gestão da Allegra. O projeto compreende retrofit do estádio e ativações comerciais de longo prazo. A operação foi estruturada em modelo project finance, com lastro nos contratos da | Status Rating Riza LTV | • Em Dia C+ 70% 17/12/2035 | |
| concessão. Posição atual R$ 5.033.718 Taxa de remuneração CDI + 4,00% a.a. | Garantias Cessão fiduciária de recebíveis Alienação fiduciária das ações da SPE Estrutura sênior com 30% de subordinação. | Vencimento Hoje Duration: 3,58 anos | |
| CRI | You Inc | Mar 2028 23C1869458 Status CRÉDITO ESTRUTURADO FINANCIAMENTO DE PROJETO CRI emitido tendo como lastro uma Nota Comercial para compra de terreno. O projeto será desenvolvido pela You Inc, Kallas e Paladin e Moema em um projeto destinado ao público de alta renda na Cidade de São Paulo. Todos os sócios têm vasta experiência em empreendimentos destinados a esse público. A operação terá um LTV de 50%, sendo no início pelo valor do terreno e, após o lançamento. Garantias Posição atual Alienação Fiduciária do Imóvel | AA Rating Riza 50% LTV 27/03/2028 Vencimento Hoje Duration: 1,38 anos | ||
| R$ 4.453.373 Alienação Fiduciária de Unidades Taxa de remuneração Cessão Fiduciária de Recebíveis CDI + 3,50% a.a. Alienação Fiduciária de Quotas Aval You Inc. | |||
| CRÉDITO ESTRUTURADO FINANCIAMENTO DE PROJETO Rating Riza AA Financiamento destinado à implementação de usinas solares nos estados do Rio de Janeiro 42% LTV e São Paulo. A operação possui como lastro contratos de locação de longo prazo com grandes clientes corporativos. A SolarGrid atua de forma verticalizada, realizando internamente o desenvolvimento, construção, operação, manutenção e gestão de 15/04/2038 Vencimento compensação de créditos das unidades consumidoras clientes. Hoje Duration: 4,16 anos | |||
| Posição atual Garantias Alienação Fiduciária da totalidade das ações da R$ 4.408.498 emissora Taxa de remuneração Cessão Fiduciária de recebíveis de locação e tarifas IPCA + 10,50% a.a. aeroportuárias Fiança solidária dos acionistas Socicam. | |||
| CRI | Vca Construtora | Jul 2031 26G0104711 CRÉDITO ESTRUTURADO | FINANCIAMENTO DE PROJETO Operação de financiamento de obras em três projetos, sendo dois na Bahia e um em | Status Rating Riza | • Em Dia AAA | |
| Pernambuco. O CRI, de uma única série, tem retorno de CDI + 3,25% a.a. Garantias | LTV | 75% | |
| Posição atual R$ 3.013.569 Taxa de remuneração | Vencimento | 25/07/2031 | |
23A1610639CRI | Porto Ponta do Félix | Dez 2032
CRÉDITO ESTRUTURADO | FINANCIAMENTO DE PROJETO
Emissão para o refinanciamento e complemento do investimento (CAPEX) de expansão do terminal ampliando a capacidade estática de 279 mil ton para 540 mil ton com a construção de silos e armazéns de fertilizantes, em conformidade com o previsto no contrato de arrendamento vigente.
Posição atual
R$ 1.399.743
Garantias
Alienação Fiduciária de imóvel em Paranaguá-PR – VM: R$ 164,35 milhões
Taxa de remuneração
IPCA + 10,00% a.a.
Fiança dos acionistas.
| CRI | Genial Energia | Dez 2036 23J1759477 CRÉDITO ESTRUTURADO|FINANCIAMENTO DE PROJETO | Status | • Em Dia | |
| Operação voltada à implantação de quatro usinas solares fotovoltaicas no estado do Rio de Janeiro. Os projetos somam 4 MWp de potência e foram estruturados com receitas | Rating Riza LTV | A- 38% | |
| recorrentes de locação de ativos energéticos. | Vencimento | 26/12/2036 | |
| Posição atual | Garantias | ||
| R$ 1.352.071 | Cessão fiduciária de receitas | Hoje Duration: 3,57 anos | |
| Taxa de remuneração | Alienação fiduciária de equipamentos Conta reserva de juros | ||
| IPCA + 10,50% a.a. | Contratos com locatários com rating mínimo exigido. | ||
| CRI | CFL | Jul 2028 22G1038316 CRÉDITO ESTRUTURADO | FINANCIAMENTO PARA COMPRA DE PARTICIPAÇÃO ACIONÁRIA CRI 2ª Série — 3ª Emissão Casa de Pedra (Projeto Germania) — Devedor: LBC Investimentos | Status Rating Riza LTV Vencimento | • Em Dia A 13% | |
| Posição atual Garantias AF de ações da CFL R$ 2.517.914 Aval dos sócios. Taxa de remuneração INCC + 12,00% a.a. | Hoje | 21/07/2028 Duration: 1,61 anos | |
| CRI | Urba | Mar 2035 25L2734485 CRÉDITO PULVERIZADO | CARTEIRA ESTÁTICA Cessão de parte da carteira de recebíveis oriundos de financiamentos de venda de lotes pela Urba, subsidiária da MRV focada no desenvolvimento de loteamentos. Carteira pulverizada, com mais de 700 devedores, cedida para composição de lastro do CRl. A estrutura tem subordinação de 25% para a série sênior, com amortização cash sweep e | Em Dia Status ● Rating Riza A+ 75% LTV | ||
| obrigação de recompra de créditos pela Urba em determinados cenários de estresse. Posição atual Garantias R$ 6.427.297 Taxa de remuneração AF dos Lotes após TVO | Vencimento Hoje Estrutura de subordinação com Full Cash Sweep | 15/03/2035 Duration: 3,60 anos | |
| CRI | Direcional | Mar 202924D5109919 CRÉDITO PULVERIZADO | CARTEIRA ESTÁTICA Cessão "true sale" de parte de carteira de créditos na modalidade pro soluto que a Direcional possui em seu balanço, financiados através de recursos próprios para seus projetos de Casa Verde e Amarela e Média Alta Renda. Carteira pulverizada, com mais de 6.000 devedores, e cedida no formato "true sale" para a composição do lastro do CRI. | Status Rating Riza LTV Vencimento | • Em Dia AA 70% | |
| para a série sênior. Posição atual Garantias Estrutura de subordinação R$ 2.911.047 Carteira montada de forma que suporta até 3 vezes Taxa de remuneração seu valor em inadimplência CDI + 2,50% a.a. Direcional realizará as cobranças de crédito. | Hoje Duration: 1,00 anos | ||
| CRI | Direcional | Dez 2028 26D0013001 CRÉDITO PULVERIZADO | CARTEIRA ESTÁTICA Cessão "true sale" de carteiras de créditos na modalidade pro-soluto originadas pela Direcional, voltadas ao financiamento de aquisição de empreendimentos no âmbito do MCMV. Carteira pulverizada, com mais de 15 mil devedores, cedida para composição do | Status Rating Riza LTV | |
| lastro do CRI. Adicionalmente, o CRI possui mecanismo de amortização via cash sweep para a série sênior. O CRI é constituído por carteiras previamente cedidas aos CRIs PS II, III, iV e V, bem como por uma nova carteira pro-soluto ainda não cedida. Garantias | N/A 15/12/2028 Vencimento Hoje Duration: 0,88 anos | |
| Posição atual R$ 2.250.161 Taxa de remuneração CDI + 2,10% a.a. | Subordinação de 16,5% para a série sênior (equivalente a 2x a perda esperada da carteira) Deságio na aquisição equivalente a 1x a perda. | Em Dia Status |
| CRI | Direcional | Dez 2028 26C5056799 CRÉDITO PULVERIZADO | CARTEIRA ESTÁTICA Cessão "true sale" de carteiras de créditos na modalidade pro-soluto originadas pela Direcional, voltadas ao financiamento de aquisição de empreendimentos no âmbito do MCMV. Carteira pulverizada, com mais de 15 mil devedores, cedida para composição do lastro do CRI. Adicionalmente, o CRI possui mecanismo de amortização via cash sweep para a série sênior. O CRI é constituído por carteiras previamente cedidas aos CRIs PS II, III, IV e V, bem como por uma nova carteira pro-soluto ainda não cedida. | Rating Riza B 70% LTV 15/12/2028 Vencimento Hoje | |
| Posição atual R$ 383.801 Taxa de remuneração CDI + 2,11% a.a. | Garantias Subordinação de 16,5% para a série sênior (equivalente a 2x a perda esperada da carteira) Deságio na aquisição equivalente a 1x a perda. | Duration: 0,88 anos |
| FII | Riza Ponte da Liberdade DESENVOLVIMENTO IMOBILIÁRIO |INCORPORAÇÃO PARA VENDA Fundo com foco em projetos de incorporação residencial da Direcional Engenharia. O fundo investe em 4 SPEs em uma estrutura de equity preferencial. | • Em Dia Status Rating Riza A+ LTV N/A | |
| Posição atual Garantias Não há garantias adicionais além do excesso de R$ 97.500.000 Fluxo de Caixa excedente das operações. Taxa de remuneração CDI + 2,10% a.a. | N/A Vencimento | |
| Duration: 3,00 anos Hoje | ||
| FII | Lago da Pedra | Subclasse I LPLP11 DESENVOLVIMENTO IMOBILIÁRIO INCORPORAÇÃO PARA VENDA Subclasse do Fundo com foco em projetos de incorporação residencial da Direcional Engenharia e Riva Incorporadora. O fundo investe em uma holding imobiliária em uma estrutura de equity preferencial. Atualmente o Fll está diversificado em 27 diferentes | Status Rating Riza | Em Dia | |
| LTV | A+ N/A | ||
| projetos. Posição atual R$ 9.924.960 Taxa de remuneração | Garantias Travas de responsabilidades do FII | Vencimento Hoje | N/A Duration: 1,00 anos |
| FII | Lago da Pedra | Subclasse IILPLP15 DESENVOLVIMENTO IMOBILIÁRIO INCORPORAÇÃO PARA VENDA Subclasse do Fundo com foco em projetos de incorporação residencial da Direcional | Em Dia Status ● Rating Riza A+ | ||
| Engenharia e Riva Incorporadora. O fundo investe em uma holding imobiliária em uma estrutura de equity preferencial. Atualmente o Fll está diversificado em 27 diferentes projetos. Garantias Travas de responsabilidades do FII | N/A LTV N/A Vencimento | ||
| Posição atual R$ 2.933.481 Taxa de remuneração CDI + 3,50% a.a. | Hoje Duration: 1,00 anos | ||
Riza Lecci FII
Relatório de Gestão Agosto 2026
Disclaimer
Este conteúdo tem propósito exclusivamente informativo e se baseia em dados estatísticos, metodologias probabilísticas, fatos concretos do mercado financeiro e em resultados financeiros apurados. Em nenhum momento, o conteúdo desta mensagem representa opiniões pessoais ou recomendações de investimento financeiro de qualquer natureza. Não se configuram, portanto, como ideias, opiniões, pensamentos ou qualquer forma de posicionamento por parte Riza Asset e o Administrador. É terminantemente proibida a utilização, acesso, cópia ou divulgação não autorizada das informações presentes neste conteúdo. O investimento em ações é um investimento de risco. Na realização de operações com derivativos existe a possibilidade de perdas superiores aos valores investidos, podendo resultar em significativas perdas patrimoniais. Para avaliação da performance de um fundo de investimentos é recomendável a análise de, no mínimo, 12 (doze) meses. Leia o prospecto e o regulamento antes de investir. Todas as informações sobre os produtos, bem como o regulamento e o prospecto e regulamento aqui listados, podem ser obtidas com seu agente de investimentos, em nosso site na internet ou no site do referido gestor. Fundos de investimento não contam com garantia do administrador, do gestor, de qualquer mecanismo de seguro ou fundo garantidor – FGC. A taxa de administração máxima compreende a taxa de administração mínima e o percentual máximo que a política do FUNDO admite despender em razão das taxas de administração dos fundos de investimento investidos. Os fundos de ações e multimercados com renda variável /sem renda variável podem estar expostos a significativa concentração em ativos de poucos emissores, com os riscos daí decorrentes. Os fundos de crédito privado estão sujeitos a risco de perda substancial de seu patrimônio líquido em caso de eventos que acarretem o não pagamento dos ativos integrantes de sua carteira, inclusive por força de intervenção, liquidação, regime de administração temporária, falência, recuperação judicial ou extrajudicial dos emissores responsáveis pelos ativos do fundo. Os fundos de cotas aplicam em fundos de investimento que utilizam estratégias com derivativos como parte integrante de sua política de investimentos. Tais estratégias, da forma como são adotadas, podem resultar em perdas patrimoniais para seus cotistas. Os fundos de renda fixa estão sujeitos a risco de perda substancial de seu patrimônio líquido em caso de eventos que acarretem o não pagamento dos ativos integrantes de sua carteira, inclusive por força de intervenção, liquidação, regime de administração temporária, falência, recuperação judicial ou extrajudicial dos emissores responsáveis pelos ativos do fundo. Para informações e dúvidas, favor contatar seu agente de investimentos. Rentabilidade passada não representa garantia de rentabilidade futura. As rentabilidades divulgadas não são líquidas de impostos e taxas de saída e performance. As informações publicadas não levam em consideração os objetivos de investimento, situação financeira ou necessidades específicas de qualquer investidor. Os investidores devem obter orientação financeira independente, com base em suas características pessoais, antes de tomar uma decisão de investimento. Caso os ativos, operações, fundos e/ou instrumentos financeiros sejam expressos em uma moeda que não a do investidor, qualquer alteração na taxa de câmbio pode impactar adversamente o preço, valor ou rentabilidade. A Riza Asset e o Administrador não se responsabilizam por decisões de investimentos que venham a ser tomadas com base nas informações divulgadas e se exime de qualquer responsabilidade por quaisquer prejuízos, diretos ou indiretos, que venham a decorrer da utilização dessa plataforma. Os desempenhos anteriores não são necessariamente indicativos de resultados futuros. Investimentos nos mercados financeiros e de capitais estão sujeitos a riscos de perda superior ao valor total do capital investido.
Nome do Fundo Riza Lecci FII
CNPJ 56.212.023/0001-14
Administradora [email protected] https://www.btgpactual.com/asset-management/administracao-fiduciaria
M Autorregulação ANBIMA
Gestão de Recursos