
Relatório Gerencial SAPI11 de março de 2026
Relatório Gerencial do Santander Papéis Imobiliários (SAPI11), fundo imobiliário de papel, referente a março de 2026, com entrega no FundosNet (B3) em 13/03/2026. No pregão de 03/11/2026, a cota do SAPI11 fechou a R$ 7,80, com P/VP de 0,77 (valor patrimonial de R$ 10,09 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,10 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 18,05% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 298,2 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- SANTANDER PAPÉIS IMOBILIÁRIOS RESP LIMITADA-7,25%
- CNPJ
- 51.646.298/0001-42
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 13/03/2026
- Data de entrega
- 13/03/2026 18:38
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Mensal
Fevereiro/2026
Santander Papéis Imobiliários FII – Responsabilidade Limitada SAPI11
Relatório de Gestão
Objetivo do Fundo
O SAPI11 investe, majoritariamente, em CRI’s (Certificados de Recebíveis Imobiliários).
Tem o objetivo de buscar negócios com baixo risco, diversificando a alocação em CRI’s indexados ao IPCA e/ou CDI, além de contar com distribuição mensal de dividendos.
Rentabilidade
Valor de Mercado da Cota R$ 9,27
Rendimento Mensal por Cota: R$ 0,11 Pagamento em 13/03/2026
Dados Patrimoniais
Patrimônio Líquido¹: R$ 296.641.934,99
Número de Cotistas¹:
Valor Patrimonial:
¹Posição em 27/02/2026
Taxa de Administração:
1,00%
Taxas
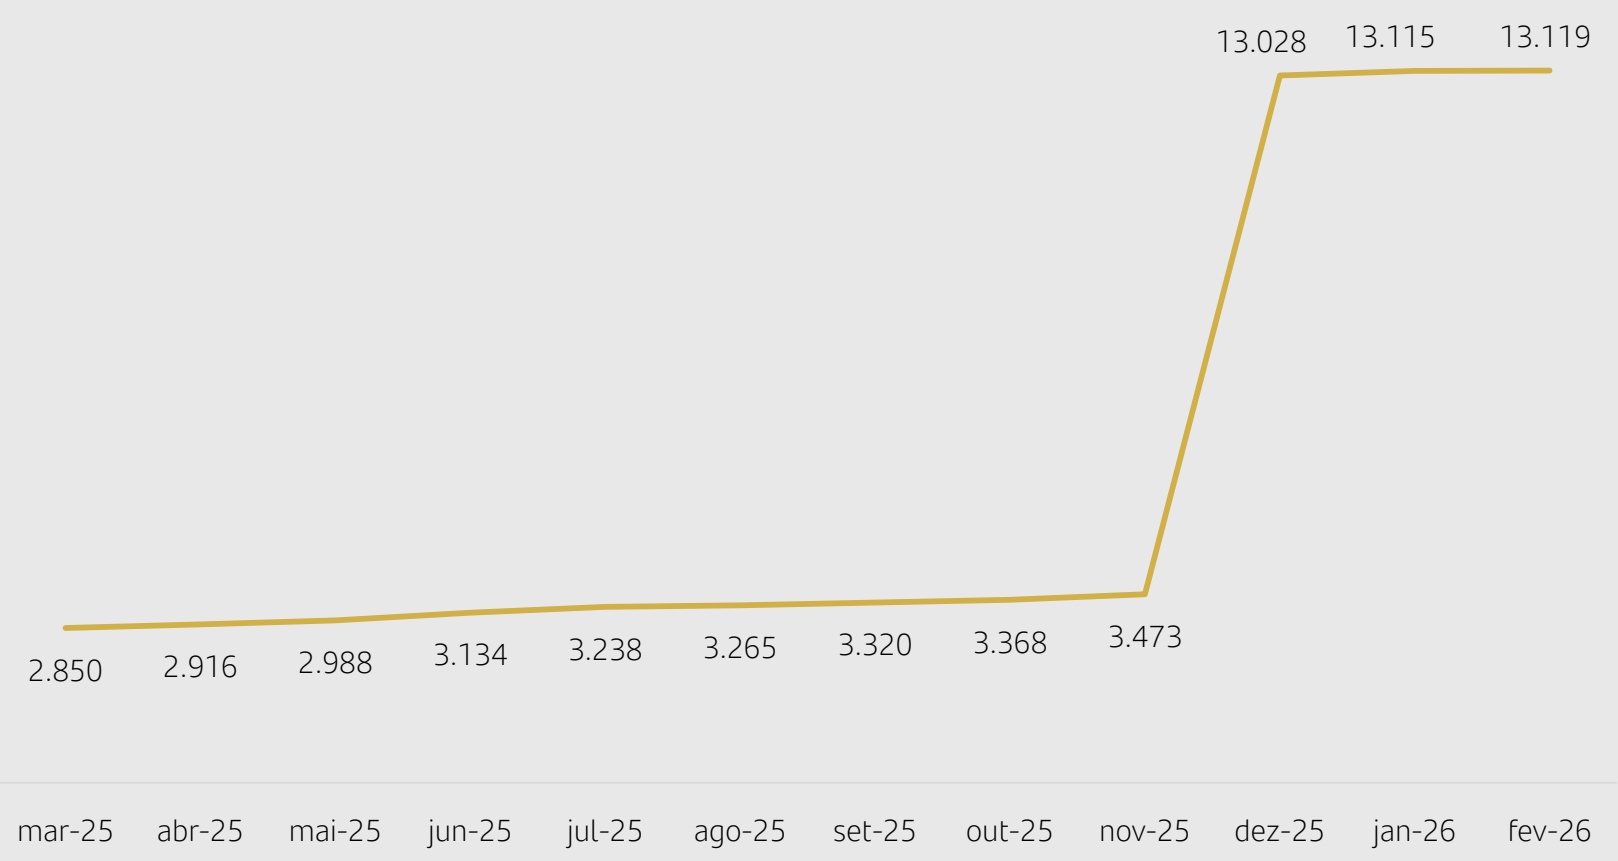
13.119
R$ 10,03
Taxa de Performance:
Não há cobrança
Comentário do Gestor
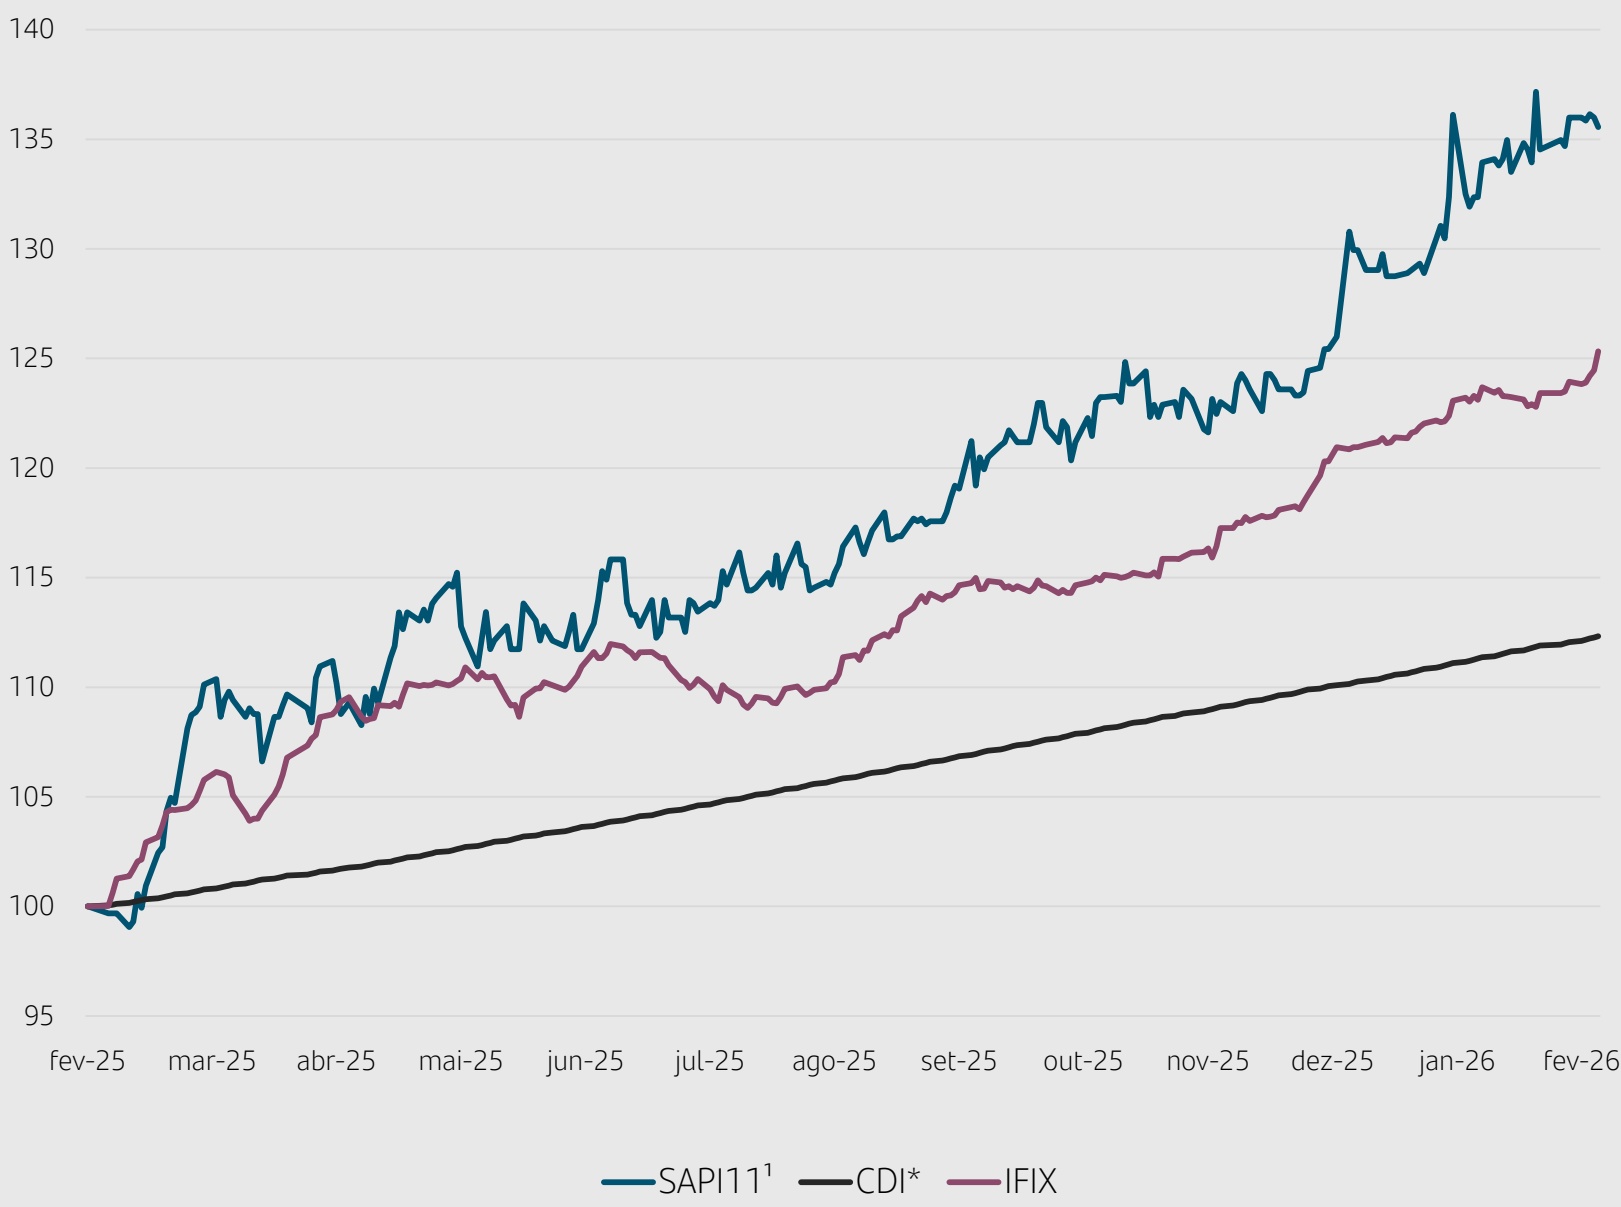
Em fevereiro, o cenário econômico local não apresentou mudanças significativas, e o ambiente externo seguiu favorecendo os ativos domésticos. Nesse contexto, o IFIX registrou mais um mês de desempenho positivo e acumula alta de 3,6% no ano.
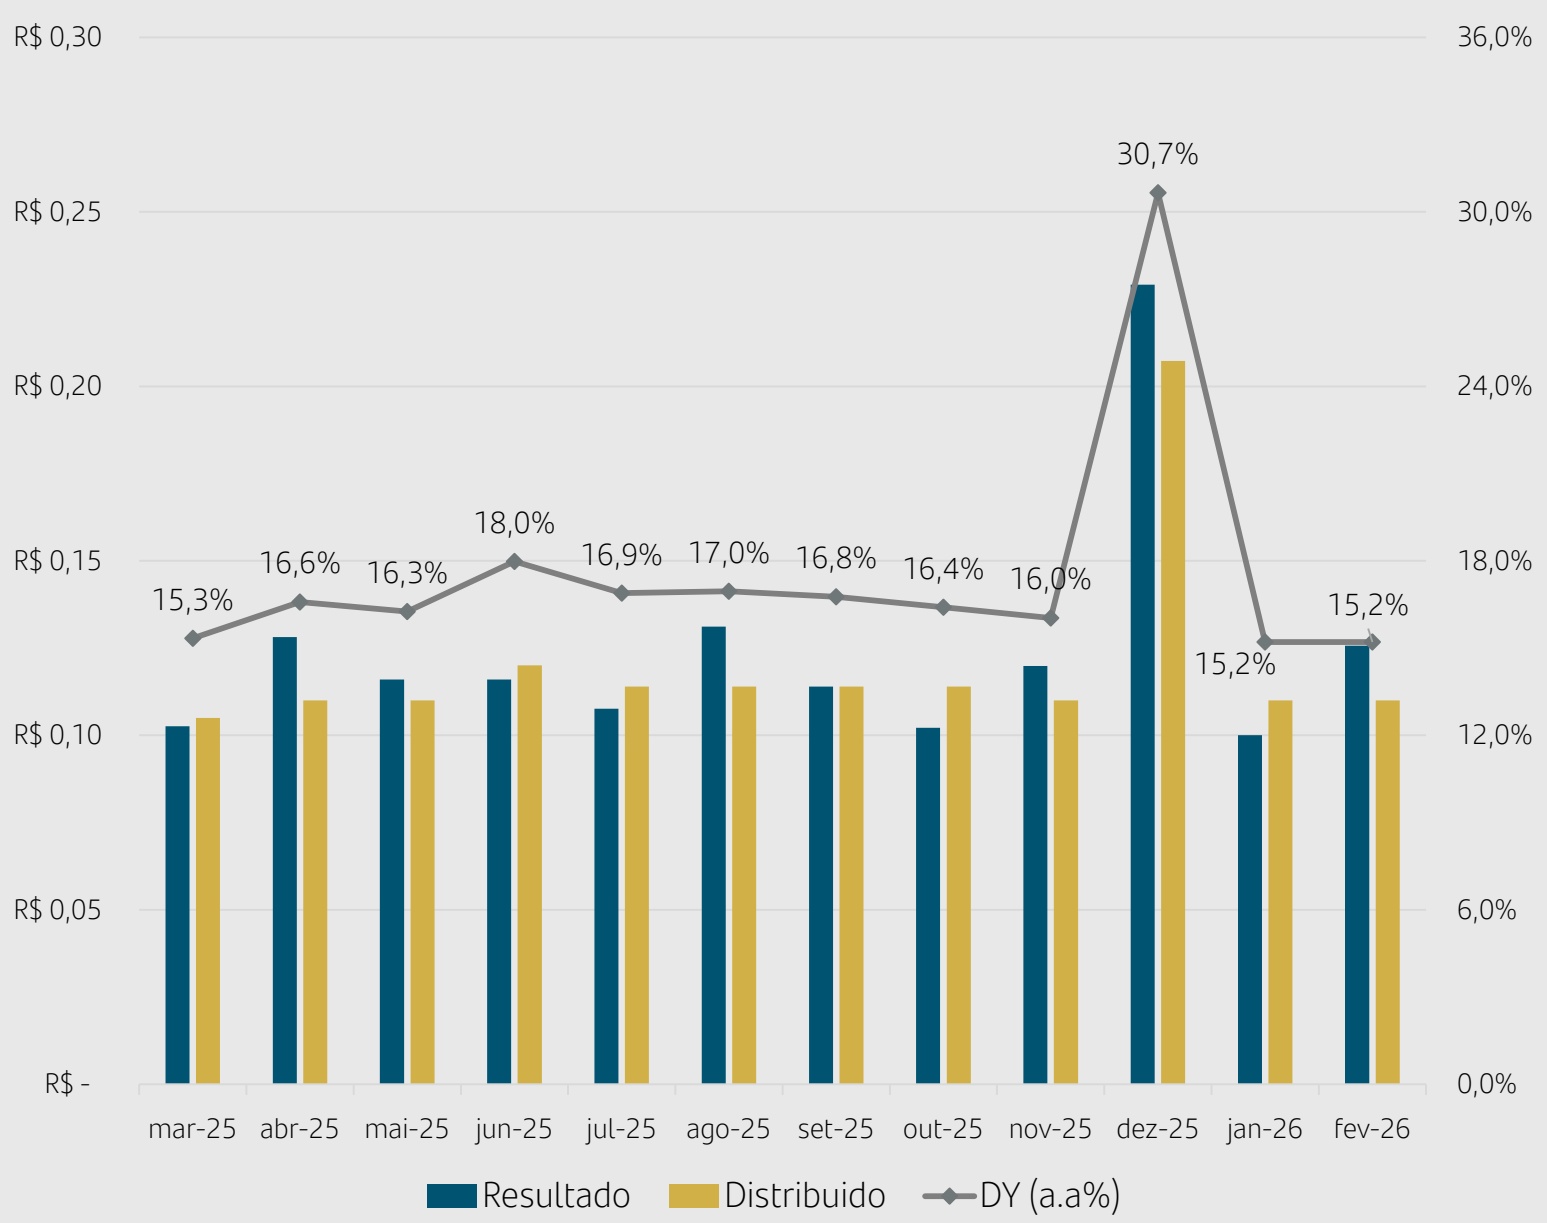
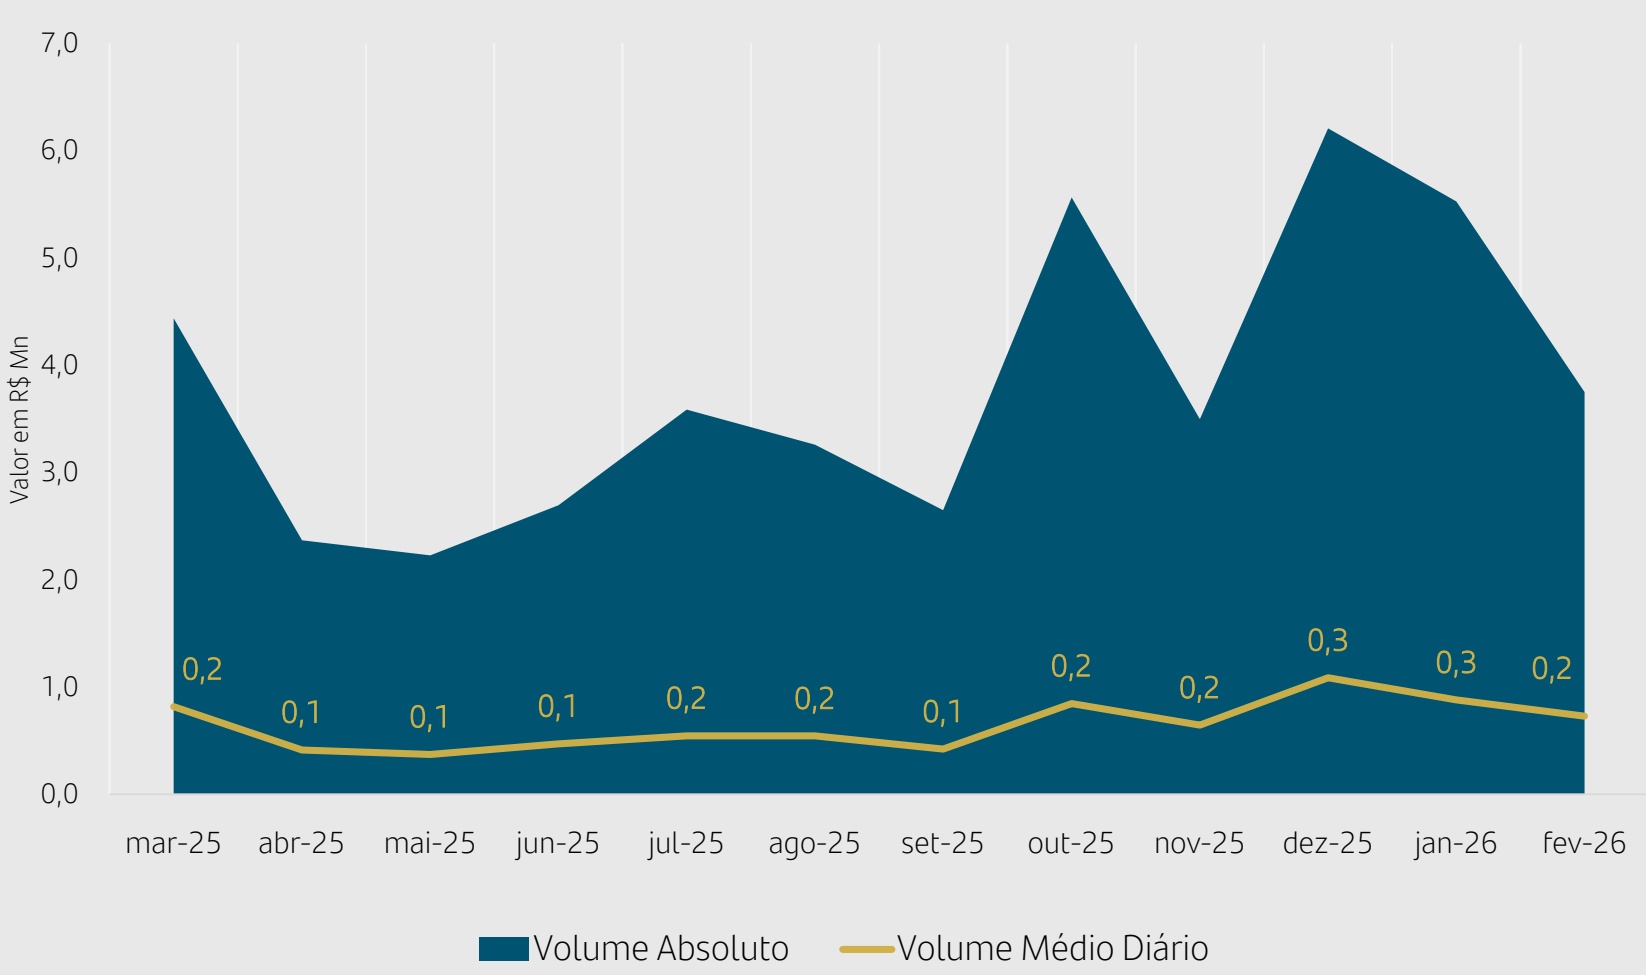
As cotas do SAPI11 permaneceram estáveis no mercado secundário em fevereiro e apresentam valorização de 0,8% no ano. Considerando a distribuição mensal de rendimentos, o retorno total do Fundo em 2026 alcançou 4,3%, superior ao desempenho do IFIX no mesmo período. Apesar da valorização no ano, o Fundo ainda negocia com desconto de 7,6% em relação ao seu valor patrimonial (P/VP de aproximadamente 0,92). Mesmo em um mês com menor número de dias úteis, mantivemos a distribuição de rendimentos em R$ 0,11 por cota, o que representa um dividend yield anualizado de 15,2%, considerando a cotação de fechamento de R$ 9,27.
Esse patamar de rendimento equivale a 120,1% do CDI líquido de imposto de renda, com base em um CDI de 14,90% ao ano e gross-up de 15% de imposto.
Em fevereiro, realizamos três novas alocações para o Fundo, totalizando cerca de R$ 40 milhões em novos investimentos. A primeira foi no CRI Sompo, do segmento corporativo, no montante de R$ 10 milhões. Com vencimento em outubro de 2034, o ativo foi adquirido a uma taxa de IPCA + 8,5% ao ano e passou a representar 3,4% do patrimônio do SAPI11. Também investimos R$ 10 milhões no CRI Pirelli, ligado ao segmento logístico. O ativo vence em setembro de 2039, foi adquirido a IPCA + 8,15% ao ano e igualmente corresponde a 3,4% do patrimônio. Por fim, alocamos R$ 20 milhões no CRI MRV FB, com vencimento em dezembro de 2028, a operação foi realizada a CDI + 1,75% ao ano e representa 6,7% do patrimônio do Fundo.
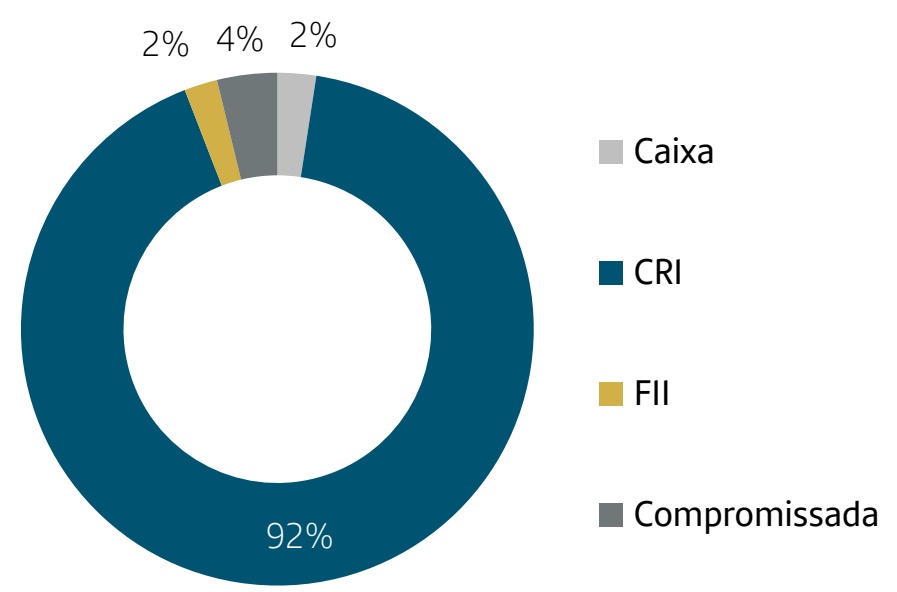
Em três meses (dezembro/25 a fevereiro/26), reduzimos de forma relevante a posição de caixa do Fundo e elevamos a alocação em CRIs de 78% para 92% do patrimônio, reforçando o compromisso em manter o portfólio majoritariamente investido em ativos alvo, com geração de renda recorrente aos cotistas. Vale destacar que esse movimento foi impulsionado por diversas amortizações - totais e parciais – ocorridas em operações da carteira. Esses recursos estavam anteriormente alocados em CRIs com spreads inferiores e foram reinvestidos em novas operações com taxas mais atrativas e alinhadas ao atual patamar de mercado, permitindo a melhoria das condições de retorno do portfolio para os cotistas.
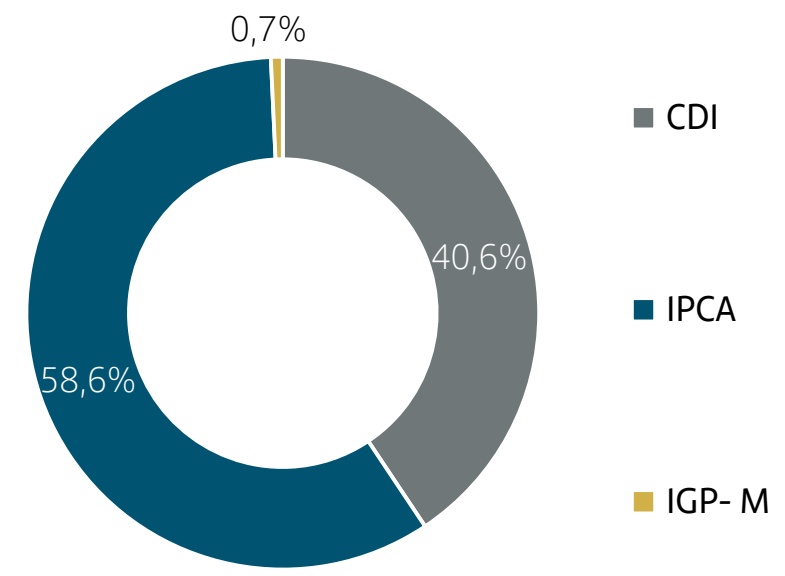
Atualmente, o SAPI11 possui exposição a 25 CRIs, que somam 92% da carteira. Considerando a posição em KNIP11 (2% do patrimônio líquido), o Fundo mantém aproximadamente 94% de alocação em ativos imobiliários, permanecendo 6% dos recursos ainda em caixa. Em relação à distribuição por indexador, 58,6% da carteira está atrelada ao IPCA, com taxa média de aquisição de IPCA + 9,9% ao ano, enquanto 40,6% está indexada ao CDI, com taxa média de aquisição de CDI + 2,9% ao ano.
Para o primeiro semestre deste ano, mantemos a expectativa de distribuir entre R$ 0,10 e R$ 0,11 por cota ao mês.
Alocação dos Ativos
Segue posição de alocação da carteira do fundo em 27 de fevereiro de 2026.
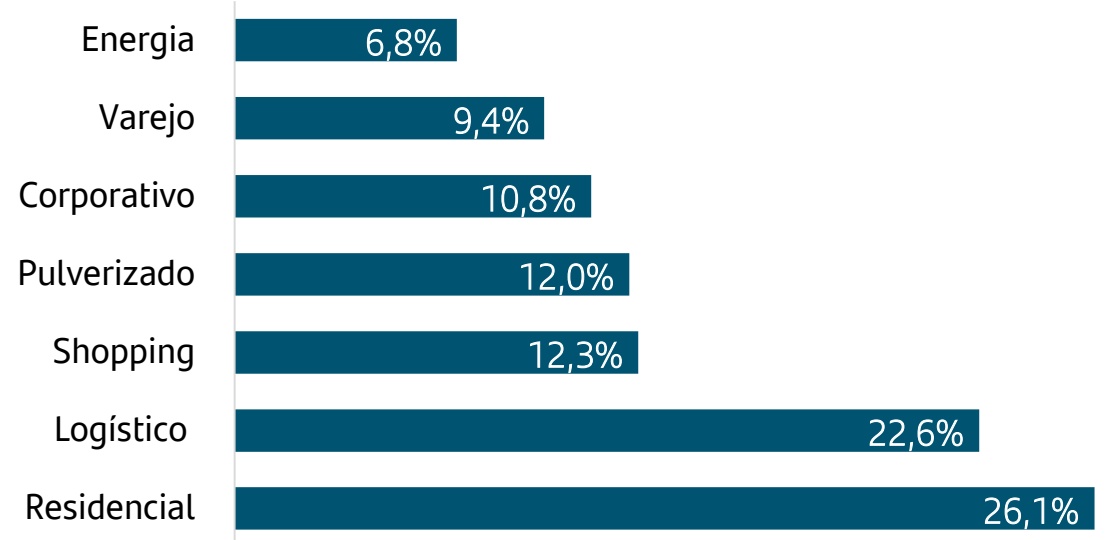
ALOCAÇÃO DOS CERTIFICADOS DE RECEBÍVEIS IMOBILIÁRIOS POR SEGMENTO
ALOCAÇÃO POR INSTRUMENTO
ALOCAÇÃO DOS CERTIFICADOS DE RECEBÍVEIS IMOBILIÁRIOS POR INDEXADOR
Visão Geral
RENDIMENTOS¹
RENTABILIDADE
Visão Geral
EVOLUÇÃO DA BASE DE COTISTAS
Informações Contábeis
| janeiro-26 | fevereiro-26 | fever (R$ | eiro-26/Cota) | 2026 (YTD) | ||||
|---|---|---|---|---|---|---|---|---|
| Receitas | R$ | 3.013.040,64 | R$ | 3.979.318,22 | R$ | 0,135 | R$ | 6.992.358,86 |
| CRI | R$ | 2.763.915,51 | R$ | 3.214.290,08 | R$ | 0,109 | R$ | 5.978.205,59 |
| FIIs | R$ | 46.811,80 | R$ | 46.811,80 | R$ | 0,002 | R$ | 93.623,60 |
| RF | R$ | 202.313,34 | R$ | 718.216,34 | R$ | 0,024 | R$ | 920.529,67 |
| Despesas | -R$ | 225.584,19 | -R$ | 263.033,61 | -R$ | 0,009 | -R$ | 488.617,80 |
| Taxas de Administração, Gestão e Escrituração | -R$ | 203.646,99 | -R$ | 222.698,62 | -R$ | 0,008 | -R$ | 426.345,61 |
| Outras | -R$ | 21.937,20 | -R$ | 40.334,99 | -R$ | 0,001 | -R$ | 62.272,19 |
| Resultado | R$ | 2.787.456,45 | R$ | 3.716.284,61 | R$ | 0,126 | R$ | 6.503.741,06 |
| Resultado Período Anteriores | R$ | 464.508,86 | R$ | - | R$ | 464.508,86 | ||
| Distribuição Mês | R$ | 3.251.965,31 | R$ | 3.251.965,31 | R$ | 0,110 | R$ | 6.503.930,62 |
O SAPI11 possui um saldo acumulado de rendimento não distribuído de R$ 2.120.801,83 (R$0,07 por cota). Adicionalmente, a correção monetária das posições dos CRIs atrelados ao IPCA+ foi distribuída ao longo do último mês, de modo que permanece um valor de R$ 0,01/cota.
Carteira
Composição da carteira do fundo no dia 27 de fevereiro de 2026.
Duration da Carteira: 3.5 anos
| DEVEDOR / ATIVO | CÓD. ATIVO | SECURITIZADORA | CATEGORIA | PAGAMENTO | VENCIMENTO | VOLUME MTM (R$ MM) | % PL | CUPOM (COMPRA) | CUPOM (MTM) |
|---|---|---|---|---|---|---|---|---|---|
| CRI - IPCA+ | |||||||||
| SuperFrio | 21J1022783 | Opea | Logístico | Mensal | outubro-31 | 25,4 | 8,6% | 11,90% | 12,59% |
| Martini Meat | 22F0930128 | Vert | Logístico | Mensal | março-34 | 15,9 | 5,4% | 9,48% | 9,58% |
| Constroen | 23L2482085 | Canal | Residencial | Mensal | dezembro-29 | 15,4 | 5,2% | 11,84% | 12,41% |
| Casa Uvva | 25H3372853 | Leverage | Residencial | Mensal | agosto-35 | 12,3 | 4,1% | 11,31% | 11,13% |
| Almeida Junior | 25L0159688 | Opea | Shopping | Mensal | dezembro-35 | 12,1 | 4,1% | 8,58% | 8,52% |
| Pirelli | 23L1538459 | Canal | Logístico | Mensal | setembro-39 | 10,1 | 3,4% | 8,15% | 8,03% |
| Ed. Sompo | 25L2909516 | Opea | Corporativo | Mensal | outubro-34 | 10,0 | 3,4% | 8,50% | 8,50% |
| RZK Energia | 24C2195885 | Casa de Pedra | Energia | Mensal | março-36 | 9,5 | 3,2% | 9,50% | 10,80% |
| PGE | 22J0070697 | Bari | Energia | Mensal | julho-36 | 8,9 | 3,0% | 8,00% | 10,27% |
| MRV Flex | 25C3917602 | Opea | Pulverizado | Mensal | agosto-35 | 8,5 | 2,9% | 10,28% | 9,76% |
| Varginha | 22I0089943 | Habitasec | Logístico | Mensal | setembro-32 | 7,6 | 2,6% | 7,50% | 8,99% |
| Latam (Bradesco) | 21C0818332 | Opea | Corporativo | Mensal | agosto-32 | 6,0 | 2,0% | 13,86% | 15,48% |
| Mega Moda | 22L1668408 | Opea | Shopping | Mensal | dezembro-34 | 4,9 | 1,6% | 8,22% | 8,64% |
| Amora | 22H1116780 | Virgo | Pulverizado | Mensal | agosto-27 | 4,3 | 1,4% | 8,80% | 11,46% |
| Sendas (GIC) | 22F1357736 | Opea | Varejo | Mensal | abril-34 | 3,7 | 1,2% | 7,00% | 6,74% |
| Villa XP | 21 D0456641 | ISEC | Corporativo | Mensal | abril-36 | 2,6 | 0,9% | 8,21% | 8,03% |
| Varginha II | 23I1257019 | Habitasec | Logístico | Mensal | setembro-32Total | 2,5159,4 | 0,8%53,7% | 7,55%9,88% | 9,02%10,44% |
| CRI - IGP-M | |||||||||
| ONS | 12L0033171 | Brazilian | Corporativo | Mensal | novembro-27Total | 2,02,0 | 0,7%0,7% | 9,44%9,44% | 11,99%11,99% |
Carteira
Composição da carteira do fundo no dia 27 de fevereiro de 2026.
Duration da Carteira: 3.5 anos
| Relatório de Gestão | Comentário do Gestor | Alocação dos Ativos | Visão Geral | Informações Contábeis | Carteira | Detalhamento de Ativos | Informações Gerais | ||
| DEVEDOR /ATIVO | CÓD. ATIVO | SECURITIZADORA | CATEGORIA | PAGAMENTO VENCIMENTO | VOLUME MTM (R$ MM) | % PL | CUPOM (COMPRA)(MTM) | CUPOM | |
| CRI-CDI+ | |||||||||
| Sendas | 19L0867734 | Opea | Varejo | Mensal | novembro-34 | 21,9 | 7,4% | 2,44% | 2,18% |
| MRV FB | 25L3506423 | Opea | Pulverizado | Mensal | dezembro-28 | 19,8 | 6,7% | 1,75% | 1,75% |
| Fator Realty | 25L2997535 | Leverage | Residencial | Mensal | dezembro-29 | 19,1 | 6,4% | 4,25% | 4,19% |
| Iguatemi Fortaleza | 1910737680 | Habita Sec | Shopping | Mensal | setembro-34 | 16,4 | 5,5% | 1,26% | 1,31% |
| Pedras Altas | 24L1786704 | Província | Residencial | Mensal | dezembro-27 | 14,2 | 4,8% | 3,75% | 3,38% |
| Eleva | 24D4617098 | Província | Residencial | Mensal | julho-27 | 10,1 | 3,4% | 4,25% | 3,80% |
| São Benedito | 24C1693601 | Bari | Corporativo | Mensal | março-31 | 8,9 110,5 | 3,0% | 3,50% | 2,58% |
| 37,3% 2,87% 2,66% | |||||||||
| OUTROS | |||||||||
| Compromissada | 11,2 | 3,8% | |||||||
| Caixa Líquido | 7,2 6,2 | 2,4% | |||||||
| KNIP11 | 2,1% | ||||||||
Detalhamento dos Ativos
A equipe de gestão continua monitorando todos os créditos da carteira, os quais estão 100% adimplentes.
Ao lado, detalharemos a situação de cada CRI:
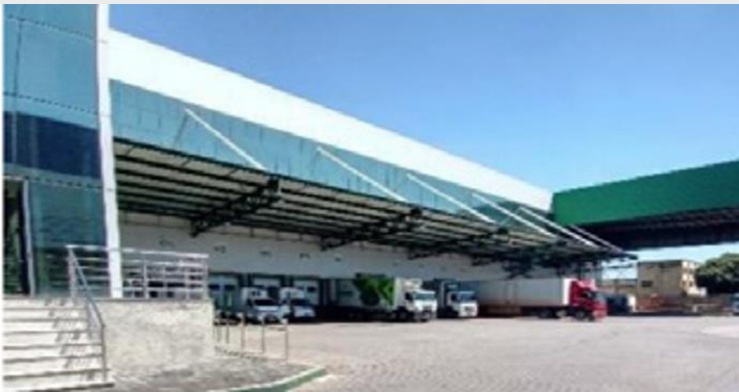
CRI SUPERFRIO
A Superfrio atua na logística frigorificada, dispondo de galpões logísticos refrigerados e prestação de serviços logísticos. O CRI conta com garantia (alienação fiduciária) de dois galpões logísticos refrigerados, localizados em Barueri-SP e em Caxias-RJ, com valor de avaliação de venda forçada de R$ 66,6M e R$65,1M, respectivamente (LTV = 71,8%). Adicionalmente, também conta com a cessão fiduciária dos recebíveis imobiliários dos Imóveis cujo fluxo deverá ser superior a 1,5x às parcelas devidas do CRI (Índice de Garantia). A taxa de remuneração da operação é IPCA+9,6%.
Duration: 2.4 anos
CRI MARTINI MEAT
CRI lastreado em uma debenture imobiliária emitida pela Martini Meat, a empresa detêm 4 galpões logísticos refrigerados. A operação conta com as seguintes garantias: Alienação Fiduciária de 3 galpões (Itajaí, Paranaguá e Rio Grande). O LTV da operação é de 76,5%. A estrutura também conta com a cessão dos contratos de prestação de serviço.
Duration: 3.4 anos
CRI CONSTROEN
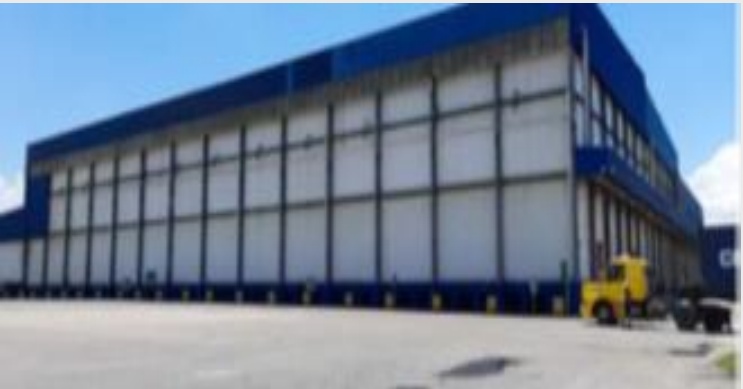
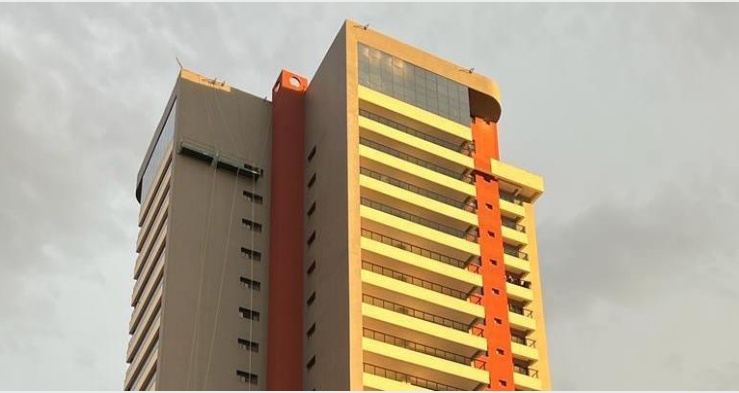
O CRI possui como lastro a nota comercial com destinação de reembolso de obras realizadas pela construtora. A estrutura de garantias é composta pela Alienação Fiduciaria de unidades de um empreendimento residencial já performado, cessão de recebíveis e aval. O LTV da operação é de 50%. O CRI vence em dezembro de 2029 e a sua remuneração é de IPCA + 11,25%.
Duration: 2.9 anos
Detalhamento dos Ativos
A equipe de gestão continua monitorando todos os créditos da carteira, os quais estão 100% adimplentes.
Ao lado, detalharemos a situação de cada CRI:
CRI CASA UVVA
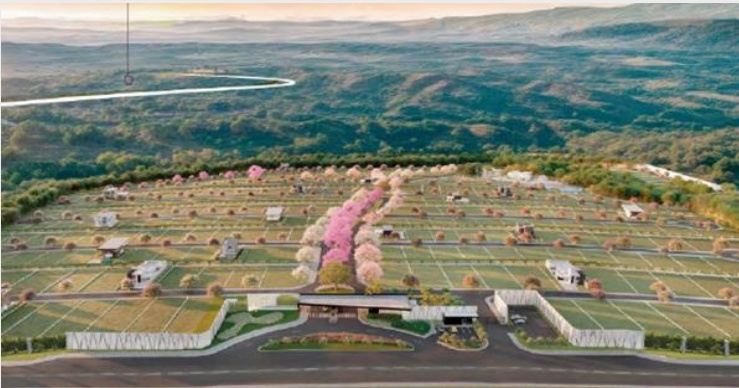
Operação com lastro nas Notas Comerciais emitidas pela SPE do Projeto Casa Uvva para financiar a construção de um loteamento de alto padrão em Goiânia - GO. A Série Sênior é remunerada a IPCA+11,40% a.a. e com vencimento em Ago/35. O CRI conta com a Alienação Fiduciária dos lotes, Cessão Fiduciária de 100% dos recebíveis, Alienação Fiduciária das ações da SPE e 20% de Subordinação. Por fim, há a constituição de Fundo de Juros de 3PMTs futuras, Fundo de Despesa e Aval tanto da Holding quanto das Pessoas Físicas.
Duration: 5.1 anos
CRI ALMEIDA JUNIOR
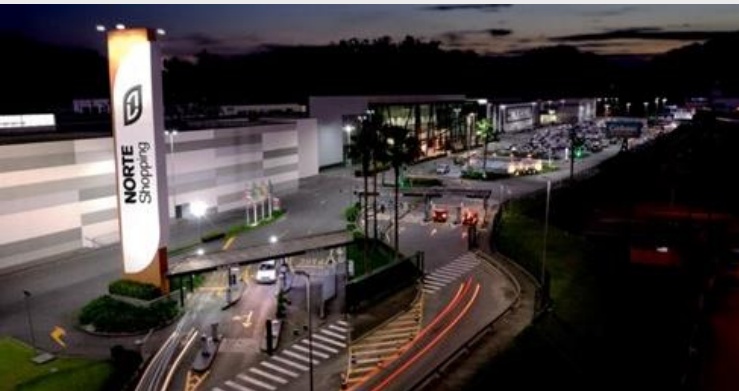
O CRI possui alienação fiduciária de 72,5% do Norte Shopping do grupo Almeida Jr (grupo dominante no setor de Shopping Center no estado de Santa Catarina), além de cessão fiduciária dos recebíveis de aluguel e estacionamento dos Shoppings Norte e Nações. A operação também conta com fiança da holding Almeida Junior. A estrutura da dívida conta com LTV máximo de 65% e ICSD mínimo de 1,1x. O Norte Shopping é um shopping center maduro, foi inaugurado em 2011, conta com um total de 182 lojas e mais de 1.600 vagas de estacionamento, totalizando 35.545 m² de ABL.
Duration: 5.6 anos
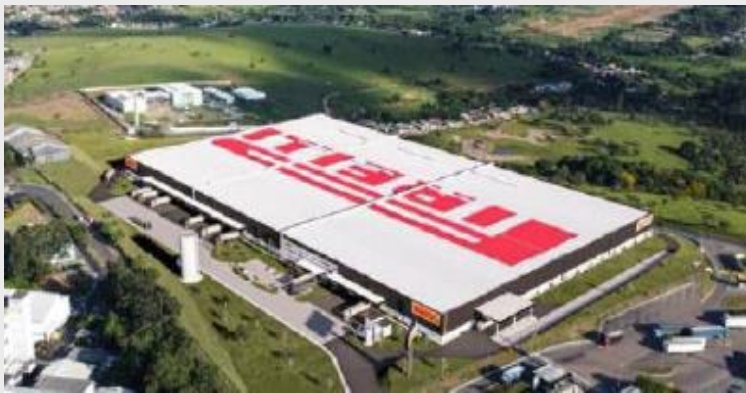
CRI PIRELLI
Trata-se de um CRI emitido em série única e vinculado a um centro de distribuição logístico da Pirelli localizado em Campinas/SP, com área bruta locável de 55.802 m². O imóvel foi desenvolvido sob modelo built-to-suit (BTS) e possui contrato de locação de longo prazo, com duração de 15 anos. A operação é garantida pela alienação fiduciária do direito real de superfície do ativo e conta ainda com mecanismos adicionais de segurança, como seguro-fiança locatícia cobrindo no mínimo 18 aluguéis, fundo de reserva e fiança bancária emitida por instituição financeira com rating nacional AAA.
Duration: 5.6 anos
Detalhamento dos Ativos
A equipe de gestão continua monitorando todos os créditos da carteira, os quais estão 100% adimplentes.
Ao lado, detalharemos a situação de cada CRI:
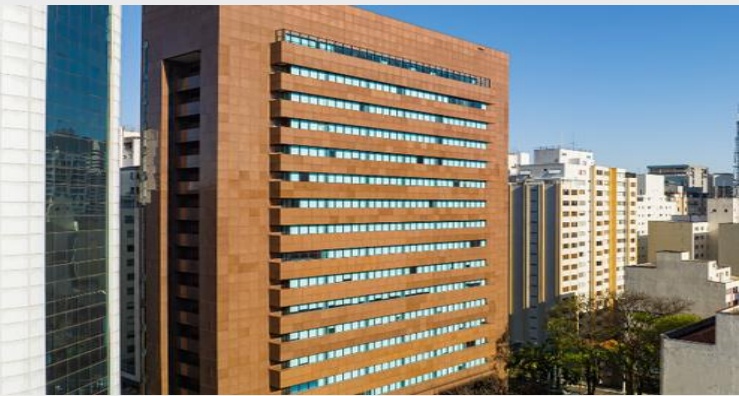
CRI SOMPO
Operação estruturada com lastro em CCI emitida no contexto da aquisição do imóvel Sompo, localizado na região da Avenida Paulista, em São Paulo/SP, por um FII gerido pela Barzel (GIC). Como principais garantias, a estrutura contempla a alienação fiduciária de 100% do imóvel, além da cessão fiduciária dos recebíveis provenientes dos contratos de locação do imóvel. Adicionalmente, a operação conta com fundo de reserva equivalente a dois meses de obrigações financeiras. Por fim, considerando o valor de venda forçada do ativo, o LTV aproximado da operação é aproximadamente 48,9%.
Duration: 3.9 anos
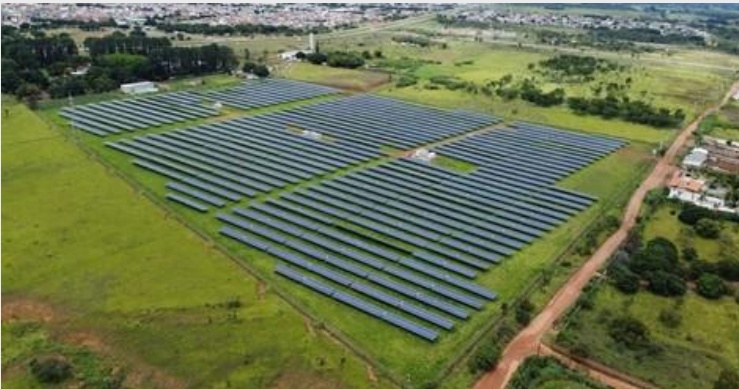
CRI RZK ENERGIA
CRI com lastro em notas comerciais das SPEs subsidiárias do Grupo RZK Energia. Os recursos serão utilizados para a construção de 13 usinas solares distribuídas nos estados do MT, GO, SP e PR. Essas usinas já possuem contratos com prazos de 15 anos firmados que foram cedidos como garantia da operação. Além da cessão fiduciária de 100% dos contratos, a operação conta com AF de cotas da SPE e Aval da Holding RZK Energia. O Grupo RZK iniciou as atividades em 1985; Desde 2012 tem atuado em projetos de geração de energia solar e desde 2018 iniciou as operações como comercializadora de energia no mercado livre. Duration: 4.1 anos
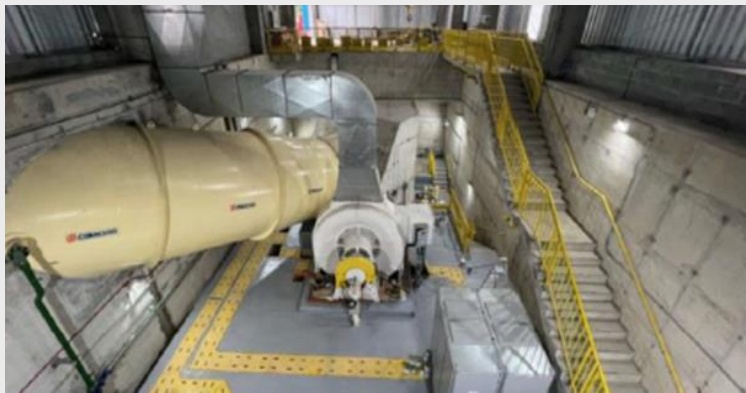
CRI PGE
CRI lastreado em uma debênture emitida pela SPE Paulista Geradora de Energia (PGE) Cascata. Os recursos foram destinados para financiar as obras da central geradora hidrelétrica (CGH) Cascata. A CGH utiliza do potencial hidráulico dos reservatórios (SABESP – Sistema Cantareira) para fornecer energia. O contrato de cessão é firmado com à Vivo Telefônica e possui multa em caso de rescisão. A operação também conta com a alienação fiduciária de cotas da SPE, além do aval da socia majoritária da PGE até o término da obra.
Duration: 4.5 anos
Detalhamento dos Ativos
A equipe de gestão continua monitorando todos os créditos da carteira, os quais estão 100% adimplentes.
Ao lado, detalharemos a situação de cada CRI:
CRI MRV FLEX
O CRI tem como lastro os Direitos Creditórios Imobiliários representados pelas CCI. A operação foi estruturada com a MRV Engenharia e Participações S.A. e dividida em três séries (sênior, mezanino e subordinada). A série sênior, adquirida pelo fundo, conta com garantias, como: (i) coobrigação da MRV durante o prazo de obras, (ii) futura alienação fiduciária de imóvel para todos os créditos quando do Habite-se e (iii) fundo de juros e despesas. O CRI MRV Flex possui vencimento em agosto de 2035 e remuneração de IPCA + 10,28%.
Duration: 2.6 anos
CRI VARGINHA I & II
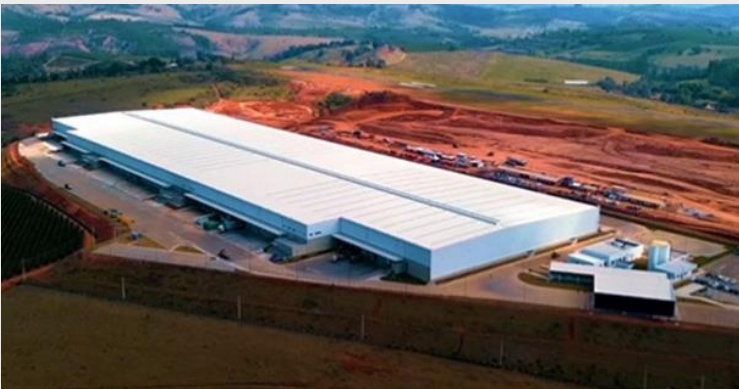
CRI com lastro em debentures emitidas para financiar a construção do condomínio logístico em Varginha – MG, adquirido pelo fundo Hedge Desenvolvimento Logístico (HDEL11). Atualmente, o complexo já está finalizado e com habite-se e possui 83.000 m² de Área Bruta Locável (ABL). A operação conta com a alienação fiduciária do imóvel. Além disso, o LTV da operação não pode ser superior a 55%. Com padrão construtivo Classe AAA, o empreendimento está localizado no sul do Estado de Minas Gerais e foi concebido para atuar como um hub logístico multimodal.
Duration: 3.0 anos
CRI LATAM (BRADESCO)
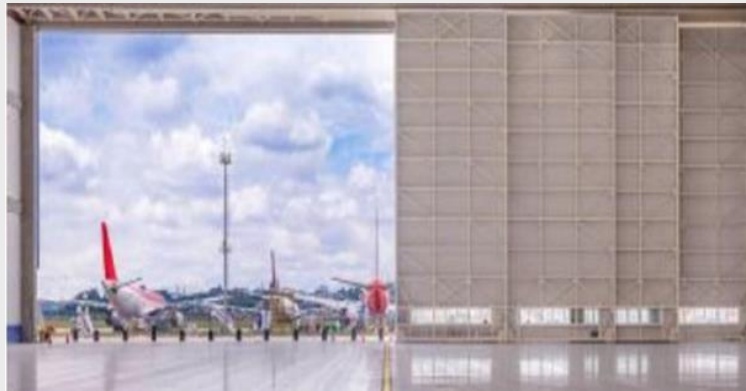
O CRI possui como lastro final um contrato Built to Suit com o grupo Latam Airlines com risco de crédito mitigado por uma Carta Fiança do Banco Bradesco.
Duration: 2.9 anos
Detalhamento dos Ativos
A equipe de gestão continua monitorando todos os créditos da carteira, os quais estão 100% adimplentes.
Ao lado, detalharemos a situação de cada CRI:
CRI MEGA MODA
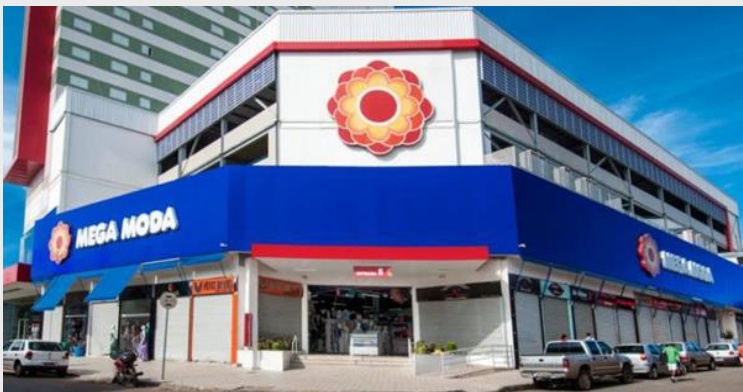
CRI lastreado em notas comerciais emitidas pela SPE Mega Moda Shopping e contratos de aluguéis vinculados ao empreendimento. A operação conta com a alienação fiduciária do imóvel (R$ 345 milhões venda forçada – LTV 58%), cessão fiduciária do fluxo futuro de recebíveis e aval dos acionistas. Já quanto ao setor de atuação, o shopping Mega Moda é um dos principais centros atacadistas na região do Centro-Oeste (Goiânia), considerada um polo produtor e distribuidor de moda no Brasil. Adicionalmente, a operação possui rating AA pela Fitch.
Duration: 4.0 anos
CRI AMORA
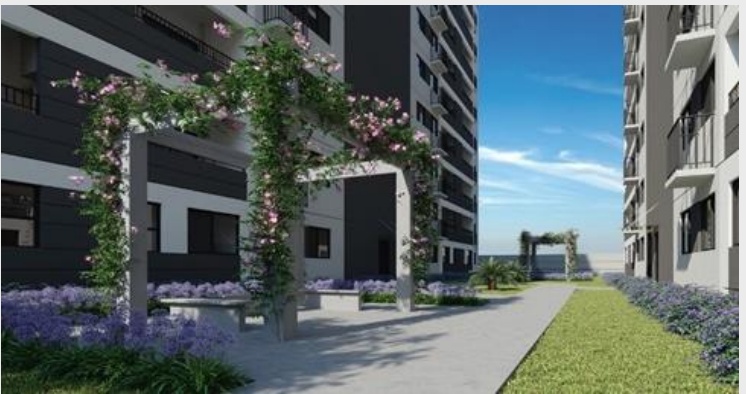
Operação com lastro nos contratos de compra e venda de imóveis residenciais performados pela aMora. Durante o período de financiamento, o comprador paga 20% do imóvel em forma parcelada. Após o fim do período, pode quitar e adquirir o imóvel. Além da alienação fiduciária dos imóveis, a operação também conta com a cessão de recebíveis, alienação fiduciária de cotas da empresa, aval e subordinação de 15%. A remuneração segue o IPCA + 8,80%.
Duration: 1.3 anos
CRI SENDAS (GIC)
CRI lastreado em 17 contratos de locação com o grupo Assaí (Sendas Distribuidora S.A.). As lojas foram compradas pela Barzel Properties e locadas ao Assaí por 25 anos. A operação conta com a alienação fiduciária de cotas do FII Barzel e a cessão de aluguéis das lojas locadas. A operação vence em abril de 2034 e possui rating AAA pela Fitch.
Duration: 3.7 anos
Detalhamento dos Ativos
A equipe de gestão continua monitorando todos os créditos da carteira, os quais estão 100% adimplentes.
Ao lado, detalharemos a situação de cada CRI:
CRI VILLA XP
Duration: 7.9 anos
CRI Villa XP possui lastro uma debênture imobiliária emitida pela XP Investimentos, que é a devedora final da estrutura. A debênture conta com garantia o terreno e futuro imóvel a ser construído na cidade de São Roque-SP, centro administrativo da XP. A operação conta com remuneração IPCA + 5,0%.
CRI ONS
O lastro do CRI é representado por créditos imobiliários oriundos do contrato de locação atípico (BTS) com o Operador Nacional do Sistema Elétrico (ONS). O contrato é destinado ao centro regional de operação do nordeste, Recife – PE. Além disso, a operação conta com a AF do imóvel, AF de Cotas e Fundo de Reserva (2 aluguéis mensais). A ONS coordena e controla as instalações de geração e transmissão de energia elétrica no Sistema Interligado Nacional (SIN), sob fiscalização da Agência Nacional de Energia Elétrica (Aneel). Por fim, todos os recursos que permanecem no caixa são destinados as operações do ano seguinte.
Duration: 0.9 anos
CRI SENDAS
CRI com lastro em aluguéis a serem pagos pela Sendas (Grupo Pão de Açúcar) e garantia dos imóveis (lojas) localizados nas seguintes cidades: Curitiba – PR, Palmas – TO, Camaçari – BA e Castanhal - PA. Operação conta com LTV inicial de 80%. Além da cessão de recebíveis das lojas Assai, alienação fiduciária dos ativos, a estrutura de garantias também é contemplada pela fiança do Grupo Pão de Açúcar.
Duration: 5.0 anos
Detalhamento dos Ativos
A equipe de gestão continua monitorando todos os créditos da carteira, os quais estão 100% adimplentes.
Ao lado, detalharemos a situação de cada CRI:
CRI MRV FB
Operação estruturada com lastro em CCIs representativas de diversos contratos de compra e venda de unidades residenciais da MRV. A estrutura prevê mecanismo de recompra obrigatória dos créditos pela companhia em caso de distrato dos contratos que compõem o lastro da operação. Adicionalmente, está prevista a constituição futura de alienação fiduciária dos créditos quando da emissão do habite-se dos empreendimentos. Como mecanismos adicionais de proteção, a operação conta com fundo de reserva inicial equivalente a 7% do valor da emissão, além de fundo destinado à cobertura de despesas.
Duration: 2.8 anos
CRI FATOR REALTY
CRI com lastro em notas comerciais cedidas pela Holding Fator Realty SA. A operação conta com a alienação fiduciária das unidades em estoque do projeto Capri, a AF de cotas das ações da SPE, cessão fiduciária dos recebíveis futuros do empreendimento e a fiança dos sócios e da holding. Adicionalmente, contamos com Fundo de Juros de 6 meses, Fundo de despesa de 4 meses e LTV máximo de 60%. A operação é remunerada a CDI + 4,25% e terá prazo de 48 meses com o pagamento mensal de juros e amortização semestral com os recursos da vendas das unidades.
Duration: 3.5 anos
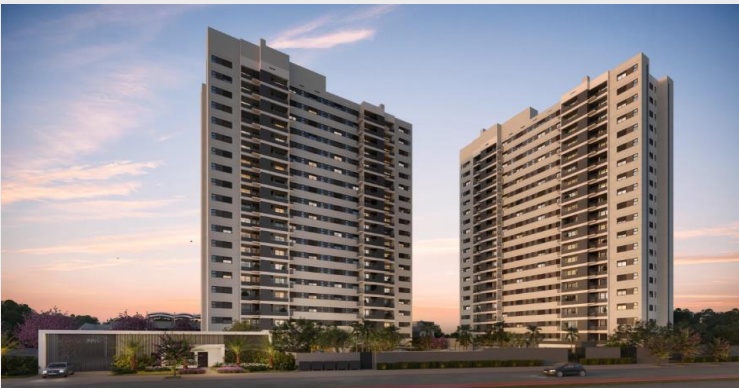
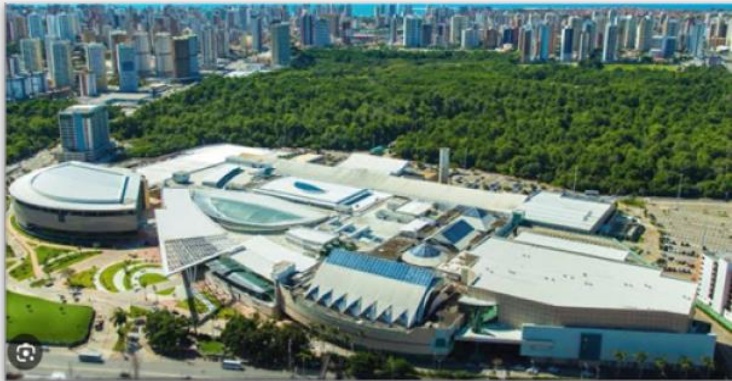
CRI IGUATEMI FORTALEZA
CRI lastreado em uma debênture imobiliária emitida pela Calila Investimentos S.A. A operação conta com a alienação fiduciária da fração de 65% do imóvel Shopping Iguatemi Fortaleza, perfazendo um LTV inferior a 25% para a série sênior, considerando a avaliação em dez/23 no valor de R$ 1,68 bilhões (100% do imóvel). Além disso, a estrutura de garantias conta com a cessão fiduciária das receitas do empreendimento, aval da Calila Investimentos e Fundo de Reserva.
Duration: 4.7 anos
Detalhamento dos Ativos
A equipe de gestão continua monitorando todos os créditos da carteira, os quais estão 100% adimplentes.
Ao lado, detalharemos a situação de cada CRI:
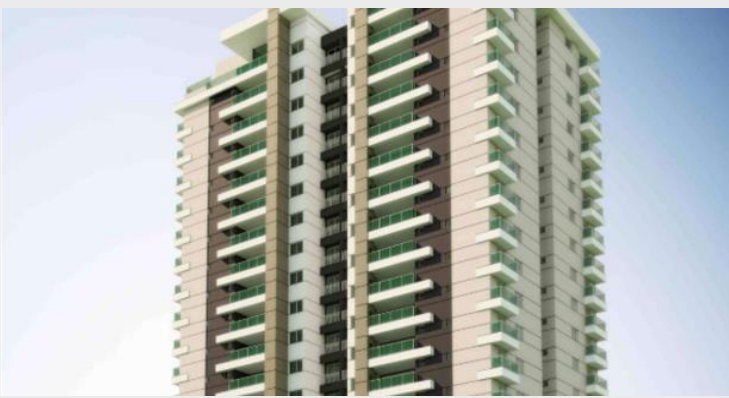
CRI PEDRAS ALTAS
CRI possui como lastro a nota comercial com destinação para desenvolvimento de obras pela construtora. O empreendimento já está 86% vendido. Quanto a estrutura de garantias é composta pela Alienação Fiduciaria de unidades de um empreendimento residencial, cessão de recebíveis presentes e futuros e aval das pessoas físicas e jurídicas. A amortização ocorrerá apenas em parcela bullet, porém será considerado o Cash Sweep de 90% das unidades vendidas ao longo da operação. Também compõe a estrutura da operação Fundo de Juros e Fundo de Despesas (4 meses). Por fim, o LTV máximo da operação é 65% e há a obrigação de vender no mínimo 3 unidades por semestre. Duration: 1.7anos
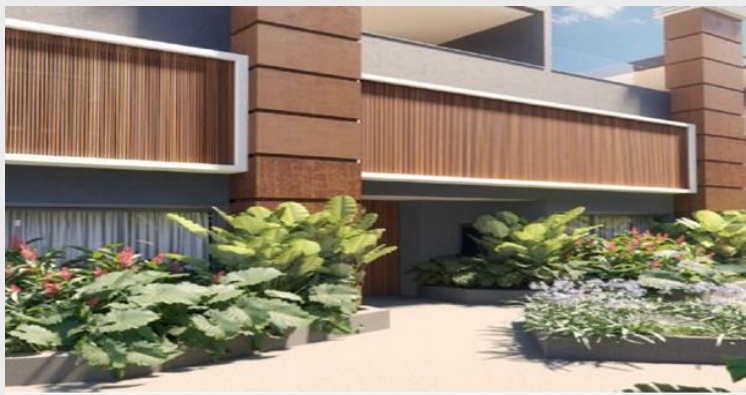
CRI ELEVA
CRI com lastro em notas comerciais cedidas pela SPE do Projeto Cidade Jardim da companhia Galli Investimentos e Participações. A destinação dos recursos é para a construção do empreendimento de alto padrão na cidade de São Paulo. As liberações dos recursos serão realizadas em até 3 tranches seguindo a necessidade de capital do projeto e controlada por um terceiro contratado. A operação conta com a alienação fiduciária das ações da SPE do projeto, AF dos imóveis, CF dos recebíveis, Aval da Holding e Aval dos sócios. Operação é remunerada a CDI +4,25% e vencimento em Julho de 2027.
Duration: 1.3 anos
CRI SÃO BENEDITO
CRI lastreado na CCI. A operação conta com Alienação Fiduciária de dois imóveis, cessão fiduciária de recebíveis de um empreendimento no Vale dos Guimarães, alienação fiduciária das cotas da SPE de um empreendimento residencial de alto padrão, todos em Cuiabá-MT e aval dos sócios. O Grupo São Benedito foi fundado em 1983 e é líder no mercado imobiliário na região de Cuiabá, além da presença em outras localizadas na região Centro-Oeste. A operação vence em março de 2031 e a taxa de aquisição foi de CDI + 3,5%, acima da emissão da operação.
Duration: 3.7 anos
Informações Gerais
Informações Gerais
Lembramos ainda que ter acesso à informação do Fundo é muito importante em momentos de volatilidade, e todas informações sobre o SAPI11, inclusive os relatórios de gestão, estão sempre disponíveis em nosso site, no caminho: www.santanderassetmanagement.com.br - Clique no ícone pessoa física > fundos de investimento > fundos de investimento imobiliário.
INÍCIO DAS ATIVIDADES 18/10/2023
CÓDIGO DE NEGOCIAÇÃO SAPI11
GESTOR Santander Asset Management
ADMINISTRADOR Santander Caceis
TAXA DE ADMINISTRAÇÃO 1,00%
COTAS EMITIDAS 29.563.321
TAXA DE PERFORMANCE Não há
Entre em contato com o nosso relacionamento com investidores através do e-mail [email protected]. Todas as informações sobre o SAPI11, inclusive os relatórios de gestão, estão sempre disponíveis em nosso site, no caminho: www.santanderassetmanagement.com.br - Clique no ícone pessoa física > fundos de investimento > fundos de investimento imobiliário.
Informação Relevante
Este material foi elaborado pela Santander Asset Management no Brasil, para uso exclusivo no mercado brasileiro, sendo destinado a pessoas residentes no País.
Os investimentos apresentados podem não ser adequados aos seus objetivos, situação financeira ou necessidades individuais. Leia previamente as condições de cada produto antes de investir.
Por ter sido baseado em informações tidas como confiáveis e de boa fé, não há nenhuma garantia de serem precisas, completas, imparciais ou corretas. As opiniões, projeções, suposições, estimativas, avaliações e eventuais preço(s) alvo(s) contidos no presente material referem- se a data indicada e estão sujeitos a alterações a qualquer tempo sem aviso prévio. Os indicadores econômicos utilizados neste material devem ser considerados como mera referência, não se tratando de meta ou parâmetro de performance de rentabilidade.
Este documento não é, e não deve ser interpretado como, uma oferta de venda ou solicitação de uma oferta de compra de qualquer título ou valor mobiliário. Nem a Santander Asset Management, e nem qualquer sociedade por ela controlada ou a ela coligada podem estar sujeitas a qualquer dano direto, indireto, especial, secundário, significativo, punitivo ou exemplar, incluindo prejuízos provenientes de qualquer maneira, da informação contida neste material.
LEIA O FORMULÁRIO DE INFORMAÇÕES COMPLEMENTARES, A LÂMINA DE INFORMAÇÕES ESSENCIAIS E O REGULAMENTO ANTES DE INVESTIR. Estes documentos podem ser encontrados no site www.cvm.gov.br (acessar “Fundos de Investimento”, buscar o Fundo pela sua razão social, posteriormente selecionar o documento que se deseja consultar – Regulamento, Formulário de Informações Complementares ou Lâmina de Informações Essenciais). Descrição do Tipo ANBIMA disponível no Formulário de Informações Complementares. Fundos de investimento não contam com garantia do administrador do fundo, do gestor, de qualquer mecanismo de seguro ou do fundo garantidor de crédito - FGC. A rentabilidade passada não representa garantia de rentabilidade futura. Para avaliação da performance do fundo de investimento, é recomendável uma análise de período de, no mínimo, 12 (doze) meses. A rentabilidade divulgada não é líquida de impostos.
Os fundos de investimento imobiliário seguem ICVM571, sendo constituídos por determinação legal como condomínios fechados, não sendoa dmitido resgate das cotas. O Fundo terá prazo de duração indeterminado, de forma que os cotistas poderão enfrentar dificuldades na compra e venda de cotas no mercado secundário administrado pela B3, por conta da liquidez.
Este material é para uso exclusivo de seus receptores e seu conteúdo não pode ser reproduzido, redistribuído ou publicado de qualquer forma, integral ou parcialmente, sem a expressa autorização prévia do Santander. Supervisão e Fiscalização: (a) Comissão de Valores Mobiliários CVM; e (b) Serviços de Atendimento ao Cidadão em www.cvm.gov.br.