
Relatório Gerencial SEQR11 de agosto de 2026
Relatório Gerencial do Sequóia III Renda Imobiliária (SEQR11), fundo imobiliário de logística, referente a agosto de 2026, com entrega no FundosNet (B3) em 02/10/2026. No pregão de 03/11/2026, a cota do SEQR11 fechou a R$ 51,05, com P/VP de 0,52 (valor patrimonial de R$ 97,26 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,5883 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 12,61% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 162 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 09.517.273/0001-82
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/08/2026
- Data de entrega
- 02/10/2026 19:09
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Sequóia III Renda Imobiliária FII | SEQR11
Relatório Gerencial Agosto de 2026
SUMÁRIO
- Resumo do Mês....
- Resumo do Sequóia III Renda Imobiliária FII....
- Demonstração de Resultados do Fundo. .8
- Portfólio do Fundo .. 9
- Glossário . 17
- Contatos.... .17
RESUMO DO MÊS
DESTAQUES

FUNDO
Live mensal de apresentação de resultados (“Sequóia 10 Minutos”) marcada para o dia 28 de setembro às 9h00 no canal da Sequóia no YouTube (link)

ATIVOS
Aluguéis em dia e 100% dos índices repassados

DIVIDENDOS
No dia 14/setembro/26 o Sequóia III Renda Imobiliária FII pagou R$980.000,00 em dividendos – o equivalente a R$ 0,5883 por cota – para detentores de cotas no dia 07/setembro/26
CARTA DO GESTOR
Prezado(a) Investidor(a),
O conflito entre Estados Unidos e Irã voltou a se intensificar em setembro, com novos ataques a embarcações comerciais e à infraestrutura energética regional, mantendo restrito o tráfego pelo Estreito de Ormuz. As negociações foram retomadas de forma indireta, com mediação do Catar e de Omã, e o Irã apresentou na Assembleia Geral da ONU uma proposta de reabertura do Estreito condicionada ao fim do bloqueio naval e das sanções americanas. As divergências sobre o programa nuclear, contudo, seguem sem solução. Nesse ambiente, o Brent, que registrou média de US$ 91 o barril em agosto segundo a Energy Information Administration (EIA), agência de estatísticas de energia do governo americano, voltou a superar US$ 100 em setembro. Com os estoques globais em queda e a produção do Oriente Médio projetada abaixo dos níveis anteriores ao conflito até o segundo trimestre de 2027, o choque de oferta deixou de ser tratado como episódio pontual e passou a compor o cenário-base das principais autoridades monetárias.
Nos Estados Unidos, o Federal Open Market Committee (FOMC) elevou os juros em 25 bps em setembro, para o intervalo de 3,75% a 4,00% a.a., em decisão unânime, iniciando um ciclo de alta após a manutenção de julho. A mudança havia sido sinalizada pelo presidente do Federal Reserve (Fed), Kevin Warsh, em Jackson Hole, ao reafirmar a estabilidade de preços como prioridade diante de uma inflação que, segundo ele, permanece acima da meta há 65 meses. O índice de preços de despesas de consumo pessoal (PCE) registrou 3,7% no índice cheio e 3,3% no núcleo em doze meses até julho, enquanto o índice de preços ao consumidor (CPI) acelerou para 3,4% em agosto, com energia em alta de 16,3%. O mercado de trabalho, por sua vez, afastou o sinal de enfraquecimento do mês anterior: o payroll registrou criação de 162 mil vagas em agosto, e o dado de julho foi revisado de redução de 23 mil para criação de 21 mil vagas, com desemprego estável em 4,1%.
As projeções do Summary of Economic Projections (SEP) indicam PCE de 3,7% e núcleo de 3,4% ao fim de 2026, com mediana de 4,1% para os juros ao fim do ano, patamar compatível com uma alta adicional. A parte longa da curva seguiu pressionada. Em setembro, o Treasury de 30 anos superou 5,4%, o maior nível desde 2004, refletindo dados de atividade e custos acima do esperado e a precificação de novas altas, com probabilidade superior a 50% tanto para outubro quanto para dezembro. No campo fiscal, o Congresso aprovou a extensão temporária do financiamento do governo federal até 11 de dezembro, afastando o risco de paralisação antes das eleições legislativas de novembro, mas adiando a discussão orçamentária para o encerramento do ano.
Na Zona do Euro, o mesmo vetor energético levou o Banco Central Europeu (BCE) a retomar o aperto. A inflação medida pelo índice harmonizado de preços ao consumidor (HICP) acelerou de 2,9% em julho para 3,2% em agosto, com a energia passando de 10,3% para 14,3% em doze meses. O núcleo, que exclui energia, alimentos, álcool e tabaco, ficou em 2,4%, e os serviços em 3,0%, o que indica que a aceleração segue concentrada na energia. Em 10 de setembro, o BCE elevou suas três taxas em 0,25 ponto percentual, com a taxa de depósito passando para 2,50% a.a., a de refinanciamento para 2,65% a.a. e a de empréstimo marginal para 2,90% a.a. As novas projeções mantêm a inflação de 2026 em 3,0%, mas revisam para cima os anos seguintes. O comunicado reconhece que o conflito no Oriente Médio continua gerando pressões inflacionárias e reafirma a abordagem de decisão reunião a reunião, sem compromisso prévio com uma trajetória de juros.
A atividade deu ao BCE espaço para essa decisão. O PIB do 2T26 foi revisado de 0,4% para 0,6% na comparação trimestral, com alta de 1,2% em doze meses, e a projeção de crescimento para 2026 passou para 0,9%. A composição, contudo, é menos favorável do que o número sugere: as exportações líquidas contribuíram com 0,9 ponto percentual, enquanto o consumo das famílias adicionou apenas 0,2 ponto e os estoques retiraram 0,5 ponto. O crescimento do trimestre, portanto, apoiou-se mais na demanda externa do que na demanda doméstica, justamente o componente mais exposto ao choque de energia.
Na China, a dependência do setor externo é ainda mais acentuada. Em agosto, as exportações cresceram 18,6% e as importações 21,7% em relação ao mesmo mês de 2025, a produção industrial avançou 5,2%, com a manufatura de alta tecnologia crescendo 16,7%. A demanda doméstica, em contrapartida, perdeu força: as vendas no varejo subiram apenas 0,4% na comparação anual, o investimento em ativos fixos caiu 7,2% nos oito primeiros meses do ano e o desemprego urbano subiu para 5,3%. O índice de gerentes de compras oficial da indústria (PMI) avançou de 49,2 para 49,8, acima da expectativa, mas permaneceu pelo segundo mês consecutivo na zona de contração, enquanto o PMI de serviços e construção ficou em 49,0. O próprio Escritório Nacional de Estatísticas reconheceu que os impactos externos adversos se intensificaram. Nos preços, o índice ao consumidor subiu 0,8% em doze meses, enquanto o índice ao produtor avançou 3,8%, refletindo o encarecimento dos insumos.
O setor imobiliário aprofundou a retração. De janeiro a agosto, o investimento imobiliário caiu 19,9% em relação ao mesmo período de 2025 e a área vendida recuou 12,1%, com o valor das vendas 13,0% menor. A deterioração, ainda que marginal, confirma que a estabilização observada em indicadores pontuais de preços não se traduziu em recuperação da atividade do setor.
No Brasil, a inflação seguiu direção oposta à das economias avançadas. O IPCA registrou deflação de 0,32% em agosto, a maior em quatro anos, levando o acumulado em doze meses de 4,44% para 4,22%, voltando para faixa inferior ao teto da meta. O resultado, contudo, foi determinado principalmente pela energia elétrica residencial, que caiu 7,63% com o crédito do bônus de Itaipu nas contas de luz, exercendo impacto de 0,33 ponto percentual negativo sobre o índice. Excluído esse efeito, o IPCA teria ficado próximo da estabilidade. A atividade também desacelerou: o PIB cresceu 0,5% no 2T26, ante 1,1% no trimestre anterior, sustentado pela agropecuária, que avançou 2,8%, enquanto a indústria e os serviços cresceram 0,1% e 0,2%, respectivamente. O consumo das famílias recuou 0,4% no trimestre, e o Banco Central reduziu de 2,0% para 1,8% sua projeção de crescimento para 2026 no Relatório de Política Monetária de setembro.
Com a atividade em moderação, o Copom reduziu a Selic em 0,25 ponto percentual em setembro, para 13,75% a.a., em decisão unânime, o quinto corte consecutivo. A ata atribuiu a decisão à moderação da atividade e do crédito, mas manteve tom cauteloso diante das expectativas de inflação ainda acima da meta, de 4,9% para 2026 e 4,3% para 2027, e das incertezas externas associadas ao Oriente Médio e à política monetária das economias avançadas. O Boletim Focus de 21 de setembro reduziu a projeção da Selic ao fim de 2026 de 13,75% para 13,50% a.a. e manteve 12,00% a.a. para 2027. A mesma pesquisa, contudo, projeta IPCA de 4,92% em 2026, acima do teto de 4,50% do intervalo de tolerância, o que indica que o mercado espera reversão parcial da deflação recente nos próximos meses.
No campo fiscal, o Prisma Fiscal de setembro, do Ministério da Fazenda, reduziu a projeção de déficit primário do Governo Central em 2026 de R$ 59,1 bilhões para R$ 52,3 bilhões e, para 2027, de R$ 55,0 bilhões para R$ 45,4 bilhões, com revisão para cima da arrecadação. A dívida bruta, contudo, seguiu em trajetória de alta, com projeção de 83,2% do PIB em 2026 e 87,0% em 2027. A melhora do resultado primário, portanto, não altera a tendência de crescimento do endividamento, em um contexto de juros ainda elevados e de proximidade do primeiro turno das eleições, em outubro.
Os mercados brasileiros refletiram esse ambiente. O Ibovespa encerrou agosto em 177.418,78 pontos, queda de 0,33% no mês, reduzindo o ganho acumulado no ano para cerca de 10,1%. O mês foi marcado por forte oscilação, com onze pregões consecutivos de queda seguidos por nove de alta. O principal fator de pressão foi a saída de capital estrangeiro, que somou R$ 18,4 bilhões até 27 de agosto, segundo dados preliminares da B3, revertendo o fluxo positivo que havia sustentado a recuperação de julho. No fim do mês, a alta do petróleo favoreceu as ações de Petrobras, com contribuição adicional de bancos e varejo. Para as próximas semanas, o fluxo estrangeiro e a volatilidade associada ao calendário eleitoral tendem a permanecer como principais determinantes do apetite a risco.
O IFIX, índice de fundos imobiliários listados na B3, encerrou agosto em 3.762,79 pontos, queda de 1,46% ante os 3.818,52 pontos do fechamento de julho, acentuando o recuo do mês anterior. O movimento refletiu a Selic ainda elevada, que mantém a renda fixa competitiva, a incerteza associada ao ciclo eleitoral e a deterioração de fundos específicos, afetados por inadimplência e questões de governança.
Performance do Sequóia III Renda Imobiliária FII
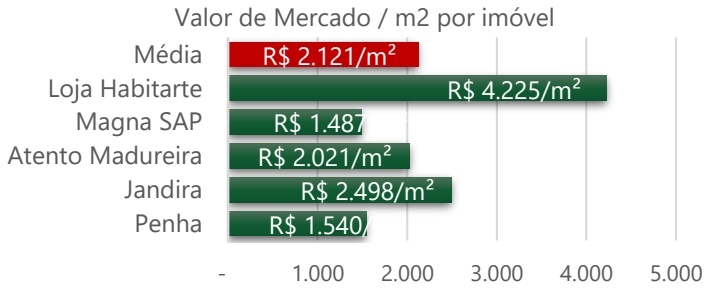
O Fundo encerrou agosto cotado a R$ 53,77, com recuo de 0,87% no período, e o valor de mercado recuou para R$ 89,6 milhões. Aos preços atuais, a cota reflete um valor implícito de R$ 2.121/m² para os ativos do portfólio, patamar significativamente inferior ao custo estimado de reposição de imóveis com padrão construtivo e características equivalentes.
O descolamento entre valor de mercado e valor patrimonial ampliou-se para 44,8% e permanece, em nossa avaliação, desproporcional frente à qualidade dos ativos. Entendemos que os níveis atuais de preço ainda não capturam adequadamente os fundamentos do portfólio, podendo representar uma oportunidade de reprecificação à medida que o ambiente macroeconômico evolui. Aos preços atuais, o investimento no SEQR11 dá acesso a um portfólio diversificado por valores substancialmente inferiores aos necessários para reproduzir ativos semelhantes.
Tempo de Permanência dos Locatários Atuais nos
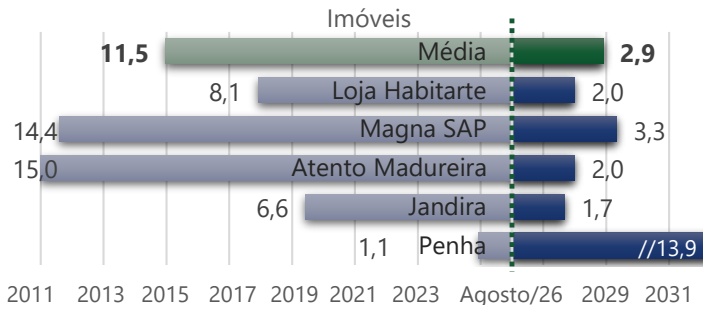
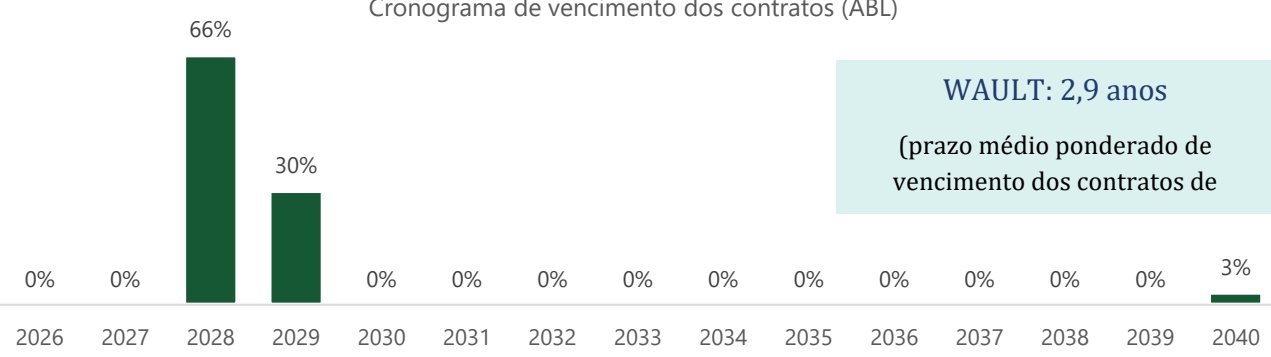
A qualidade do portfólio se evidencia na elevada permanência média dos locatários, que de forma consistente supera os prazos contratuais originalmente estabelecidos. O prazo médio ponderado dos contratos, o WAULT, encontra-se próximo de 3 anos, enquanto o tempo médio de permanência dos locatários excede 11,5 anos, reforçando a solidez das relações construídas ao longo do tempo.
Em agosto, o Fundo registrou inadimplência no imóvel de Madureira, locado à Atento, que não efetuou o pagamento do aluguel referente ao mês. A Atento ocupa o imóvel há 15 anos, e a gestão está em contato contínuo com o locatário para a regularização do débito. Os demais contratos seguem adimplentes, e permanecemos ativos na supervisão de todos os elementos das relações locatícias, assegurando a integridade física dos imóveis e avaliando alternativas que contribuam para a valorização do patrimônio dos cotistas.
Expectativa de Distribuição de Rendimentos
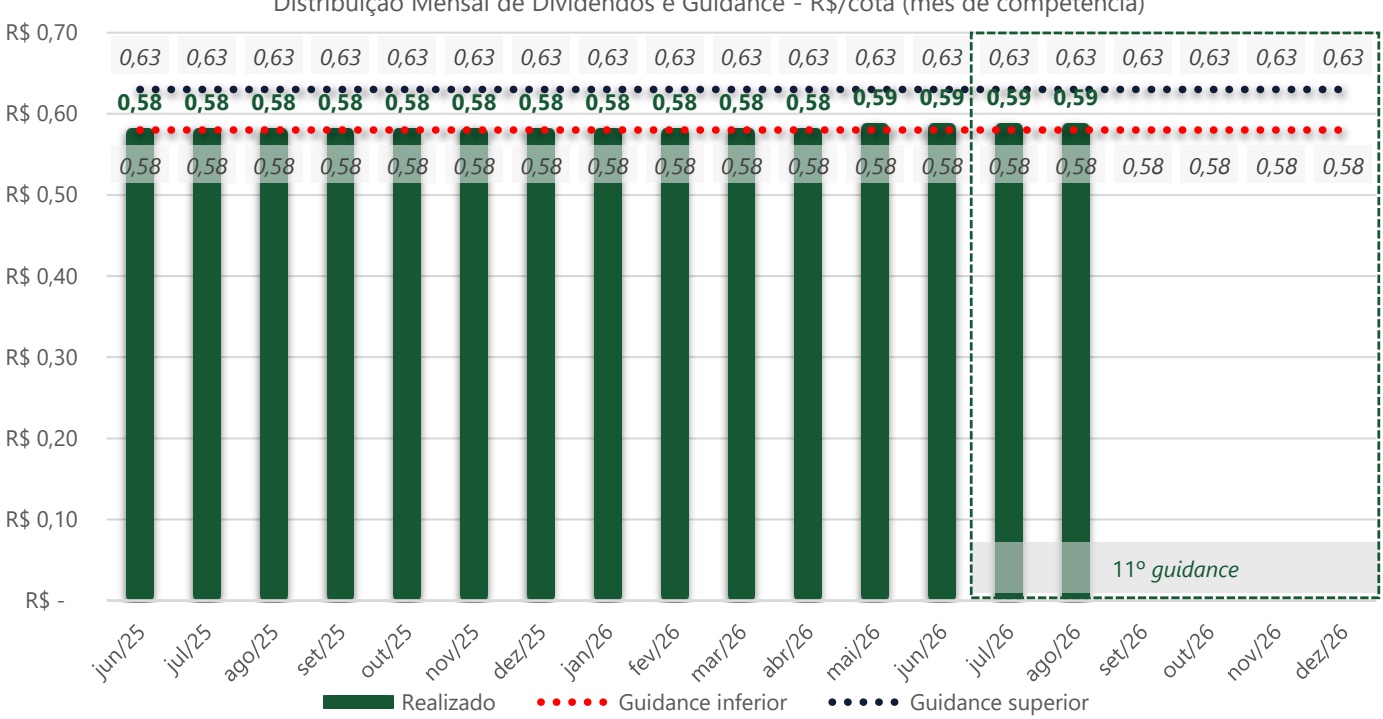
No dia 14 de setembro de 2026, distribuímos R$980.000 em dividendos, referentes ao resultado de agosto, o equivalente a R$0,5883 por cota. O pagamento foi efetuado aos detentores de cotas SEQR11 no dia 07 de setembro de 2026, mantendo-se dentro do intervalo de R$0,58 a R$0,63 por cota, conforme o compromisso assumido para o período de competência de julho de 2026 a dezembro de 2026. Os dividendos anunciados para pagamento em agosto de 2026 representam um yield anualizado de 13,95%, com base no preço da cota no último dia útil do mês.
O cenário macroeconômico continua desafiador, com a Selic em patamar elevado e espaço limitado para flexibilização adicional. Diante desse contexto, seguimos firmes no propósito de oferecer previsibilidade e consistência na geração de resultados aos nossos investidores. Desde o IPO, em fevereiro de 2021, o Fundo divulgou dez guidances, todos integralmente cumpridos. Como resultado, foram distribuídos R$ 11,68 milhões nos últimos doze meses e R$ 69,3 milhões desde o IPO.
O gráfico a seguir mostra o acompanhamento dos rendimentos em relação ao guidance e a expectativa para os próximos meses.
Distribuição Mensal de Dividendos e Guidance - R$/cota (mês de competência)
Call mensal de resultados – Sequóia 10 minutos
Com o propósito de garantir transparência, governança e manter os cotistas e o mercado em geral informados a respeito do andamento do Fundo, promovemos todos os meses um encontro online de explicação de resultados, com amplo espaço para perguntas e respostas. A live referente ao mês de Agosto de 2026 ocorrerá no dia 28 de Setembro de 2026, às 9h00am (horário de Brasília) no canal da Sequóia no YouTube (link). Acreditamos que os calls mensais de resultados são um passo importante, que leva os padrões de governança da indústria de FIIs ao mesmo patamar das empresas de capital aberto. Adicionalmente, estamos presentes nos principais canais digitais. Siga a Sequóia e acompanhe nossos conteúdos exclusivos.
Agradecemos o interesse no Sequóia III e esperamos que este relatório possa fornecer uma visão completa e transparente do Fundo e seus ativos. Estamos à disposição para lhe atender em nossos canais de RI.
Atenciosamente,
Sequóia Properties
FALE COM O RI [email protected]_seqr11.sequoiaproperties.com.br (11) 3077-2860
RESUMO DO SEQUÓIA III RENDA IMOBILIÁRIA FII
Gestor:
Sequóia Fundos de Investimento Ltda.
Administrador:
Vórtx Distribuidora de Títulos e Valores Mobiliários Ltda
Auditor: RSM Brasil
CNPJ:
09.517.273/0001-82
Ticker: SEQR11
Código ISIN: BRSEQRCTF002
Início na B3: Fevereiro / 2021
Exercício Social: 31/dez
Número de Cotas: 1.665.695
Público-Alvo Investidores em geral
Liquidez e Prazo Condomínio fechado, prazo indeterminado Taxa de Gestão e Administração 1,24% a.a. sobre o Patrimônio Líquido Taxa de Performance 20% a.a. sobre o que exceder 5,5% + IPCA Patrimônio Líquido 1 R$ 162.092.277,03 Patrimônio Líquido por Cota 1 R$ 97,31
R$ 0,5883
Rendimento por cota para detentores de cotas no dia 07 de Setembro de 2026
13,95%
Dividend Yield 2
R$ 53,77
Valor de mercado das cotas do Fundo 1
3.895
Número de cotistas 1
TESE DE INVESTIMENTOS
O Sequóia III Renda Imobiliária busca obter rendimentos através da aquisição de ativos imobiliários performados. O fundo tem estratégia de diversificação de renda entre os segmentos:
(i) logístico / industrial
(ii) imóveis de varejo fora de shopping centers
(iii) lajes ou edifícios comerciais
Dentre essas categorias, a estratégia da Sequóia é focar o Fundo nos perfis de risco chamados Core Plus e Value-add, que entendemos que apresentam o melhor equilíbrio da relação risco/retorno.
POLÍTICA DE DIVIDENDOS
O Fundo pagará dividendos no 10º dia útil de cada mês para cotistas que possuam a cota no 5º dia útil de cada mês.
PERFORMANCE DA COTA (UDM)
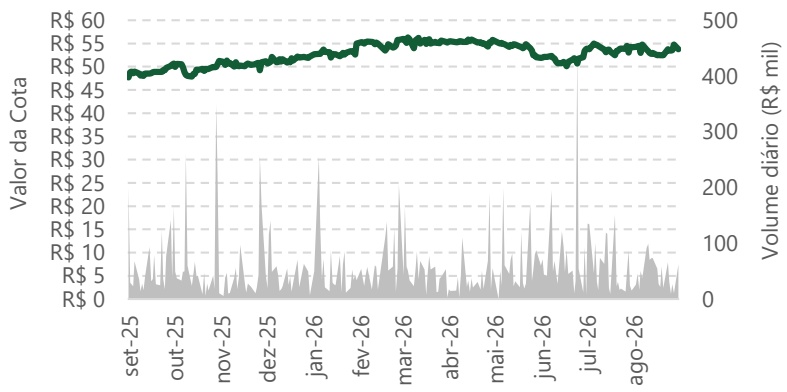
(1) No último dia útil do mês. (2) Dividend Yield equivale ao valor dos dividendos por cota dividido pelo valor da cota no último dia útil do mês.
DEMONSTRAÇÃO DE RESULTADOS DO FUNDO
A distribuição de rendimentos aos cotistas é uma função do resultado apurado de acordo com o regime de caixa. A Sequóia planeja as distribuições de acordo com as receitas e despesas projetadas, visando maximização e estabilidade dos dividendos mensais.
A tabela abaixo apresenta a Demonstração de Resultados gerencial do Sequóia III e suas métricas de rentabilidade.
| em R$000, exceto quando indicado | mar/26 | abr/26 | mai/26 | jun/26 | jul/26 | ago/26 | UDM |
|---|---|---|---|---|---|---|---|
| Demonstração de Resultado | |||||||
| Receitas Imobiliárias / Dividendos | 1.183 | 1.244 | 1.221 | 1.245 | 1.082 | 883 | 14.008 |
| Receitas Financeiras | 117 | ||||||
| Receitas Totais | 1.183 | 1.244 | 1.221 | 1.245 | 1.082 | 883 | 14.125 |
| Taxa de Gestão e Administração | (144) | (176) | (161) | (162) | (167) | (183) | (1.943) |
| Despesas Operacionais | (45) | (18) | (47) | (17) | (15) | (19) | (319) |
| Despesas Extraordinárias | |||||||
| Despesas Financeiras | |||||||
| Despesas Totais | (189) | (194) | (208) | (179) | (182) | (202) | (2.262) |
| Resultado do Período | 994 | 1.050 | 1.013 | 1.066 | 901 | 681 | 11.863 |
| Dividendos Dividendo Distribuído | 970 | 970 | 980 | 980 | 980 | ||
| Quantidade Média de Cotas - 000 | 1.666 | 1.666 | 1.666 | 1.666 | 1.666 | 980 1.666 | 11.680 |
| Dividendo Distribuído por Cota - R$ | 0,582 | 0,582 | 0,588 | 0,588 | 0,588 | 0,588 | 1.666 |
| Dividendo Distribuído / Resultado - % | 98% | 92% | 97% | 92% | 109% | 144% | 7,012 |
| 98% | |||||||
| Rentabilidade - % 1 | |||||||
| Dividend Yield - Patrimonial (período) | 0,59% | 0,59% | 0,59% | 0,60% | 0,61% | 0,60% | 0,61% |
| Dividend Yield - Mercado (período) | 1,05% | 1,04% | 1,13% | 1,10% | 1,09% | 1,09% | 1,10% |
| Dividend Yield - Patrimonial (anualizado) | 7,36% | 7,34% | 7,37% | 7,51% | 7,51% | 7,50% | 7,53% |
| Dividend Yield - Mercado (anualizado) | 13,41% | 13,27% | 14,44% | 14,06% | 13,83% | 13,95% | 13,99% |
Tributação: Pessoas físicas com menos que 10% das cotas são isentas de IR nos rendimentos distribuídos e tributadas em 20% no ganho de capital na venda das cotas desde que o fundo possua, no mínimo, 50 cotistas e suas cotas sejam negociadas exclusivamente em Bolsa ou mercado de balcão organizado (Lei 11.196/05).
PORTFÓLIO DO FUNDO
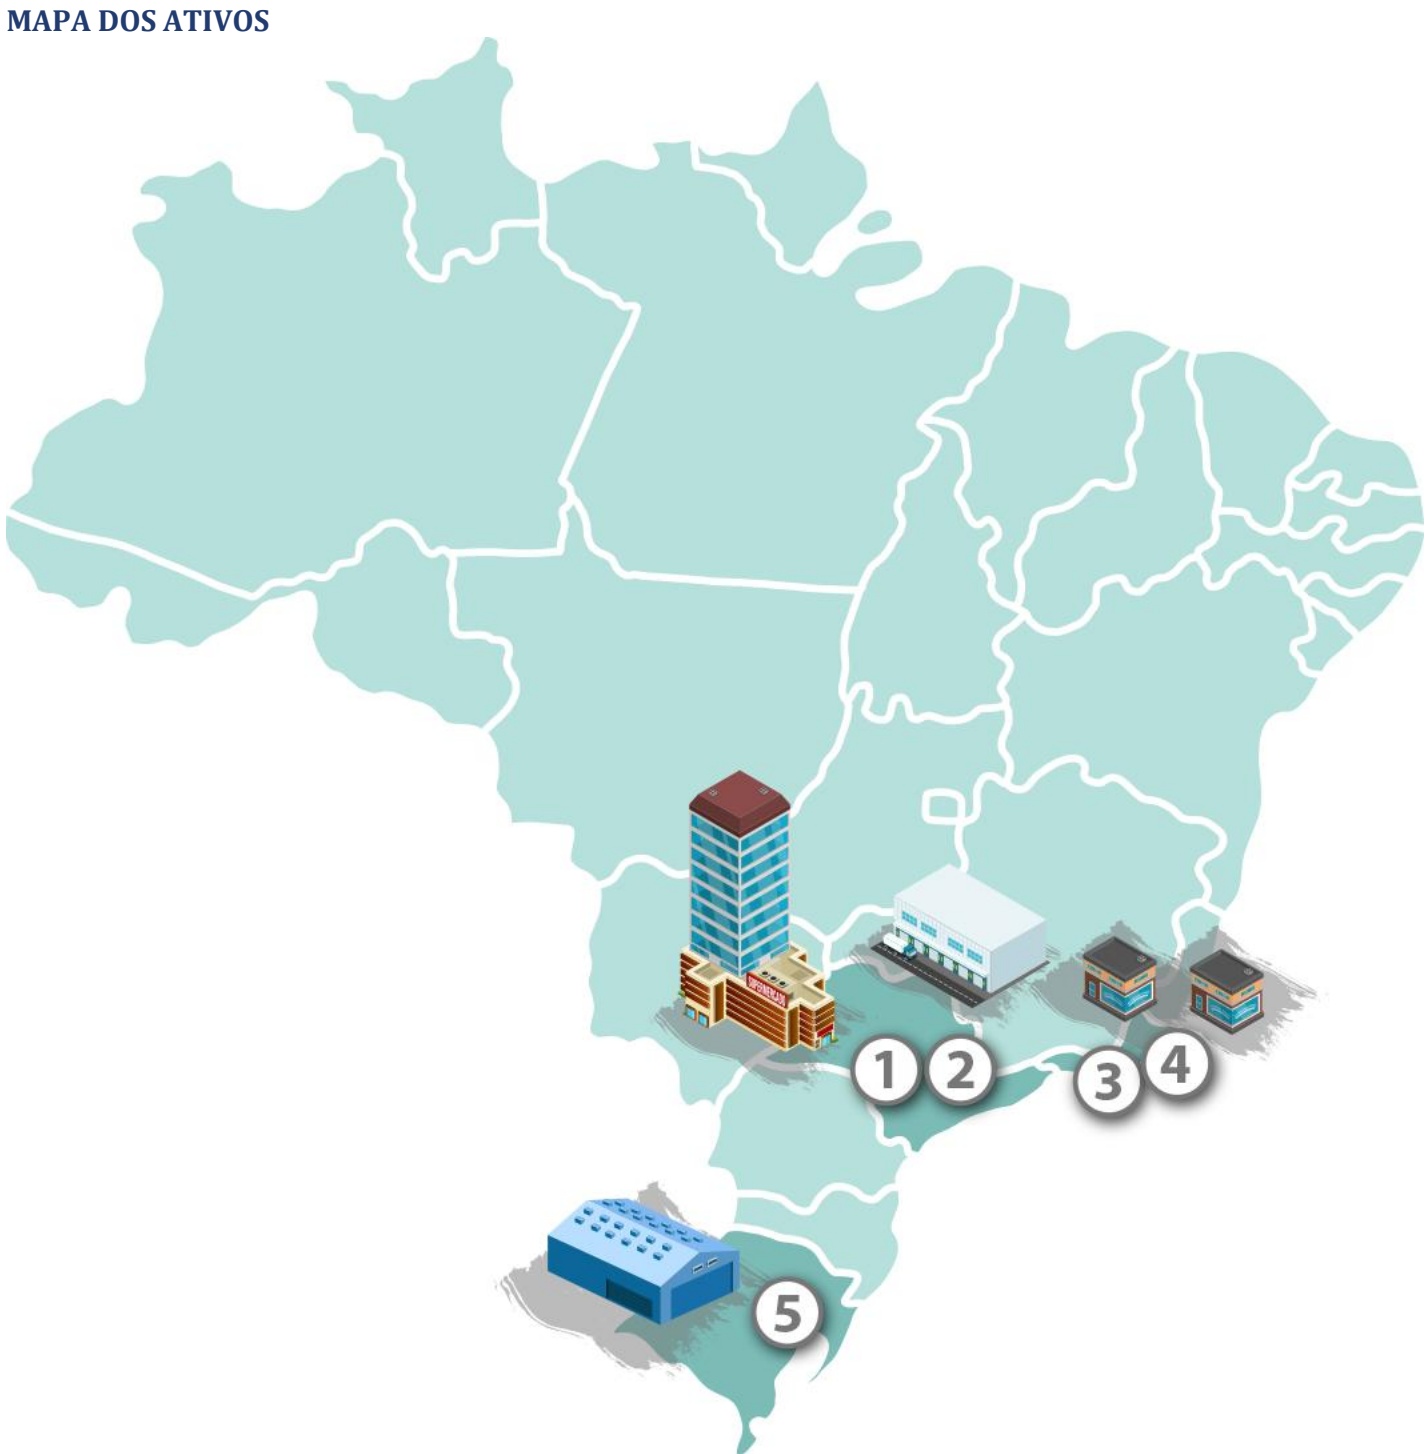
COMPOSIÇÃO DA CARTEIRA
O Sequóia III possui 5 imóveis no portfólio:
| Imóvel | % Sequóia III | Locatário | Localização | Tipo do Imóvel | Setor do Locatário | |
|---|---|---|---|---|---|---|
| 1 | Jandira | 100% | Roma Oeste | Jandira, SP | Galpão | Logístico / Alimentos |
| 2 | Loja Habitarte | 100% | St. Marché | São Paulo, SP | Loja | Varejo Alimentar |
| 3 | Madureira | 100% | Atento | Rio de Janeiro, RJ | Contact Center | CRM / BPO |
| 4 | Penha | 50% | Notre Dame | Rio de Janeiro, RJ | Comercial Urbano | Saúde |
| 5 | Magna SAP | 100% | Magna | St. Antonio da Patrulha, RS | Galpão | Automotivo |
O gráfico abaixo demonstra a composição do portfólio pelo valor de avaliação de cada ativo (em R$mm):
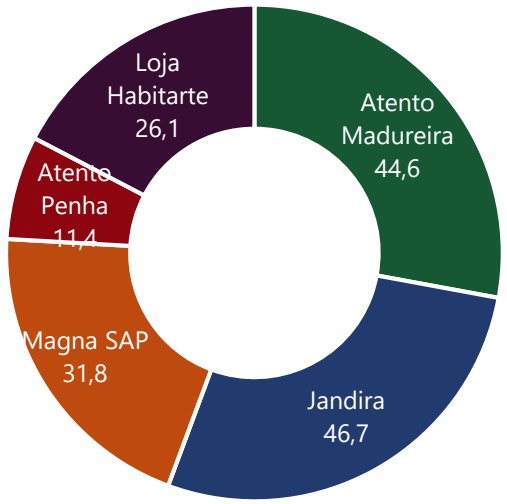
Valores baseados em laudo de avaliação dos imóveis preparado pela Binswanger Brasil com data-base de 31-dez-2024
Sequóia III
i. Portfólio diversificado
ii. 93,3% de ocupação
iii. 5 imóveis
iv. R$160,7 milhões de valor de ativos
v. 41,8 mil m² de ABL
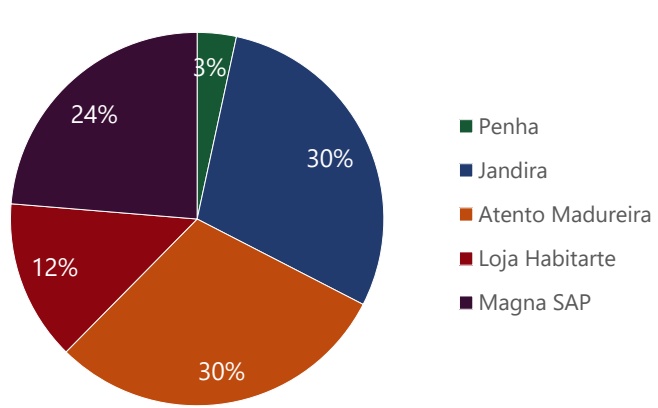
Os gráficos abaixo demonstram a distribuição da receita por ativo e os meses de reajuste dos contratos, respectivamente:
Receita por ativo imobiliário (%)
Mês de Reajuste dos contratos (% receita)
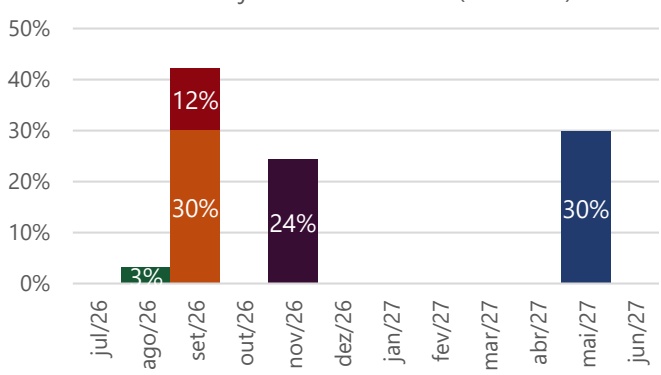
*Loja Habitarte considera reajuste do aluguel mínimo
O gráfico abaixo apresenta a composição do Patrimônio Líquido do Fundo no último dia útil do mês (em R$mm):
Composição do Patrimônio Líquido
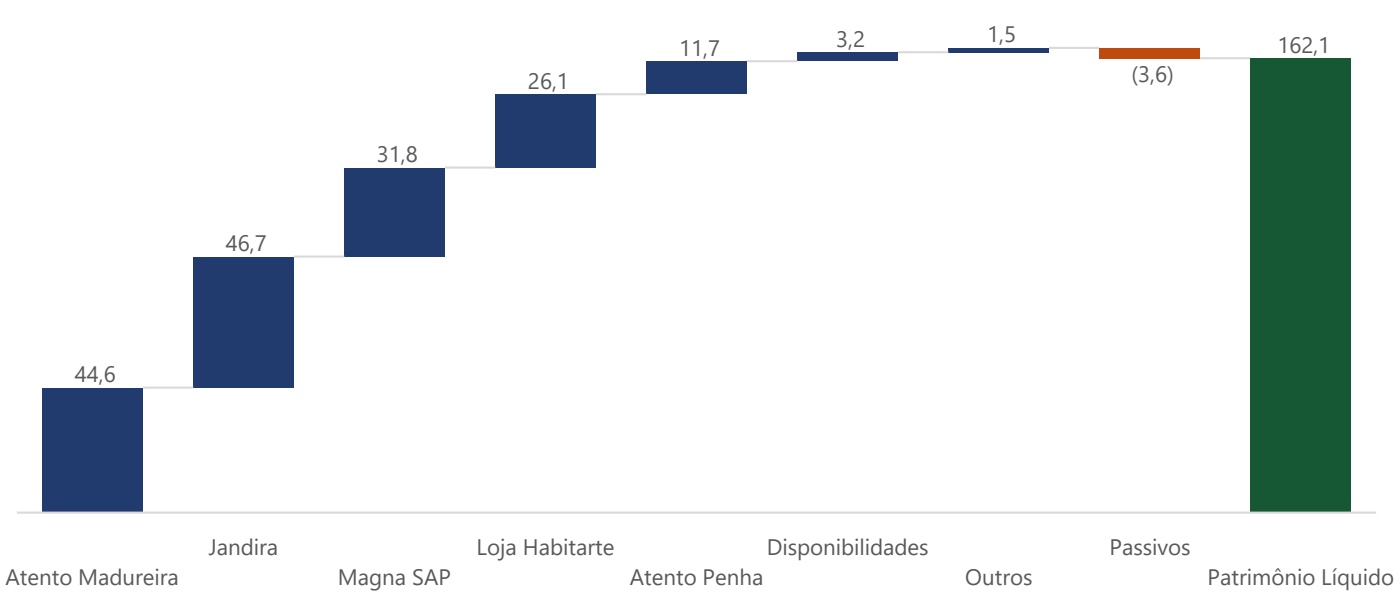
Fonte: Vórtx
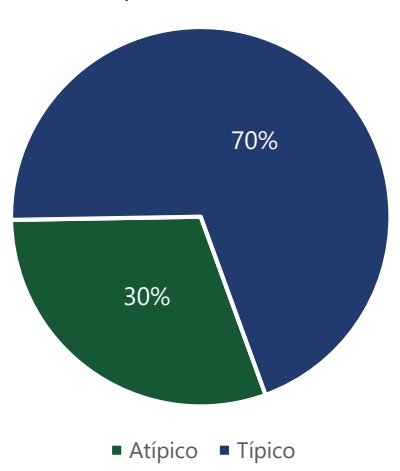
Os gráficos abaixo demonstram a distribuição atual da ABL Própria do Fundo por:
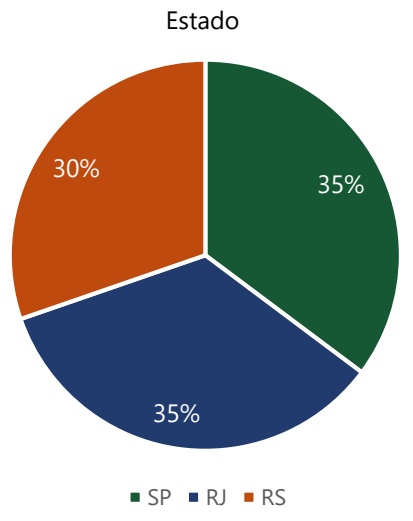
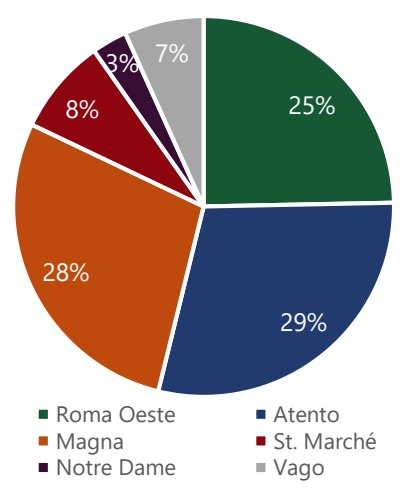
Tipo de Contrato
O gráfico abaixo apresenta o cronograma de vencimento dos contratos de locação:
| ABL Aluguel Imóvel Locatário Localização Ocupação Vencimento Avaliação² (m²) Atual | ||||||||
| 1 | Loja Habitarte | St. Marché | São Paulo, SP | 3.416 | 100% | R$ 150 mil¹ | Ago-28 | R$ 26,1 mm |
| 2 | Jandira | Roma Oeste | Jandira, SP | 10.329 | 100% | R$ 373 mil | Mai-28 | R$ 46,7 mm |
| 3 | Madureira | Atento | Rio de Janeiro, RJ | 12.201 | 100% | R$ 377 mil | Ago-28 | R$ 44,6 mm |
| 4 | Penha | Notre Dame Intermédica | Rio de Janeiro, RJ | 4.083 | 31% | R$ 42 mil | Ago-40 | R$ 11,4 mm |
| 5 | Magna SAP | Magna | St. Antonio da Patrulha, RS | 11.818 | 100% | R$ 304 mil | Dez-29 | R$ 31,8 mm |
(1) Aluguel variável com a receita do locatário, com um valor mínimo. Número indicado na tabela corresponde à média dos últimos 12 meses (2) Baseado em laudo de avaliação do imóvel preparado pela Ipê Avaliações com data-base de 31-dez-2025. Proporcional à participação do Fundo
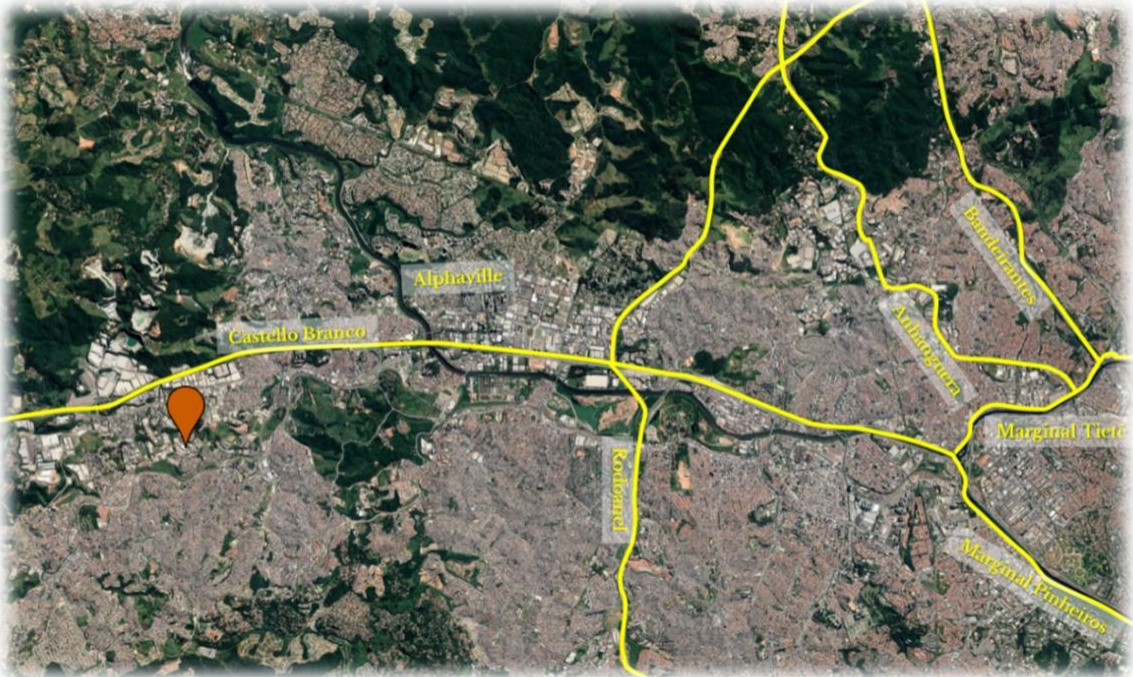
1. JANDIRA
Imóvel climatizado localizado no condomínio logístico Polo Industrial II em Jandira, município da Grande São Paulo. O imóvel possui ampla área de câmaras frias com capacidade de resfriamento e congelamento, ideal para o segmento alimentar. O imóvel locado para a Roma Oeste, tradicional companhia de distribuição de alimentos.
Jandira
| Locatário | Roma Oeste | ||
| Dadno nto | Participação Sequóia | 100,0% | |
| Localização | Jandira, SP | ||
| Setor do locatário | Logístico / Alimentos | ||
| ABL | 10.329 m² | ||
| ABL Proporcional Sequóia | 10.329 m² | ||
| Tipo do imóvel | Galpão | ||
| % da ABL do Fundo | 25% | ||
| Ava5cad | Avaliação do Ativo | R$46,7 mm | |
| Avaliação Proporcional Sequóia | R$46,7 mm | ||
| Conrca e çao | Locatário | Roma Oeste | |
| Típico Tipo do contrato atual | |||
| maio/28 Vencimento | |||
| Revisional NA | |||
| Índice de reajuste IPCA | |||
| R$374 mil Aluguel atual | |||
| Aluguel atual Proporcional Sequóia R$374 mil | |||
| Garantia | Depósito bancário | ||
| Perrnce | Ocupação | 100% | |
| Atraso de aluguel (1 - 89 dias) | |||
| Inadimplência de aluguel (>90 dias) |
(1) Baseado em laudo de avaliação do imóvel preparado pela Ipê Avaliações com data-base de 31-dez-2025
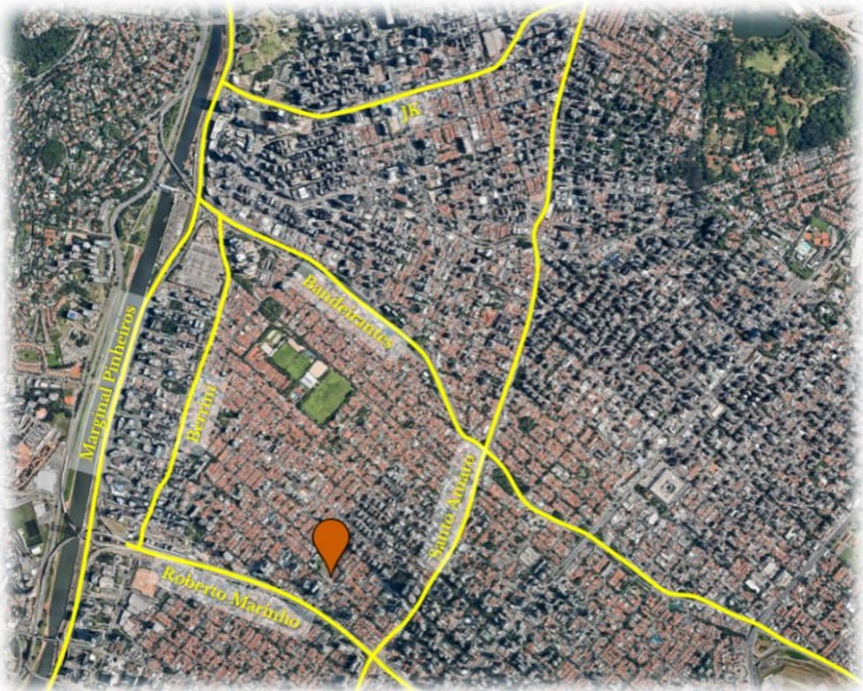
2. LOJA HABITARTE
Imóvel comercial localizado no Brooklin, bairro da zona sul da cidade de São Paulo. O imóvel encontra-se embaixo de um dos empreendimentos imobiliários mais icônicos da cidade, o Habitarte.
| Locatário | St. Marché | |||||
| Participação Sequóia | 100,0% | |||||
| Localização | São Paulo (Brooklin), SP | |||||
| Setor do locatário | Varejo Alimentar | |||||
| ABL | 3.416 m | |||||
| Daddns nto ABL Proporcional Sequóia | 3.416 m² | |||||
| Tipo do imóvel | Loja | |||||
| % da ABL do Fundo | 8% | |||||
| Avaliação do Ativo | ||||||
| Avalçcad | R$26,1 mm R$26,1 mm Avaliação Proporcional Sequóia | |||||
| Locatário | St. Marché | |||||
| Tipo do contrato atual | Típico | |||||
| agosto/28 Vencimento | ||||||
| Contaa e çao | Revisional A partir de agosto/21 | |||||
| Índice de reajuste | ||||||
| IGP-M para o valor mínimo | ||||||
| Aluguel atual | R$150 mil | |||||
| Aluguel atual Proporcional Sequóia₂ | R$150 mil | |||||
| Garantia | Seguro Fiança | |||||
| 100% Ocupação | ||||||
| Perrnce | Atraso de aluguel (1 - 89 dias) | |||||
| Inadimplência de aluguel (>90 dias) | ||||||
(1) Baseado em laudo de avaliação do imóvel preparado pela Ipê Avaliações com data-base de 31-dez-2025
(2) Aluguel variável com a receita do locatário, com um valor mínimo. Número indicado na tabela corresponde à média dos últimos 10 meses
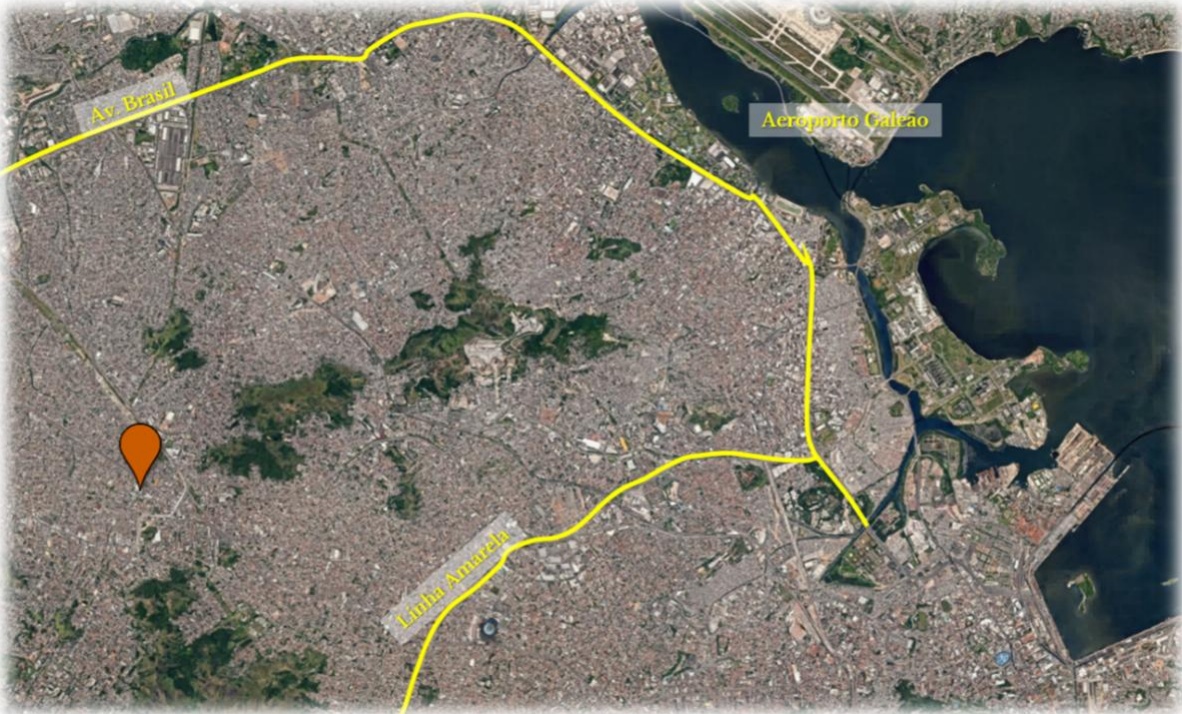
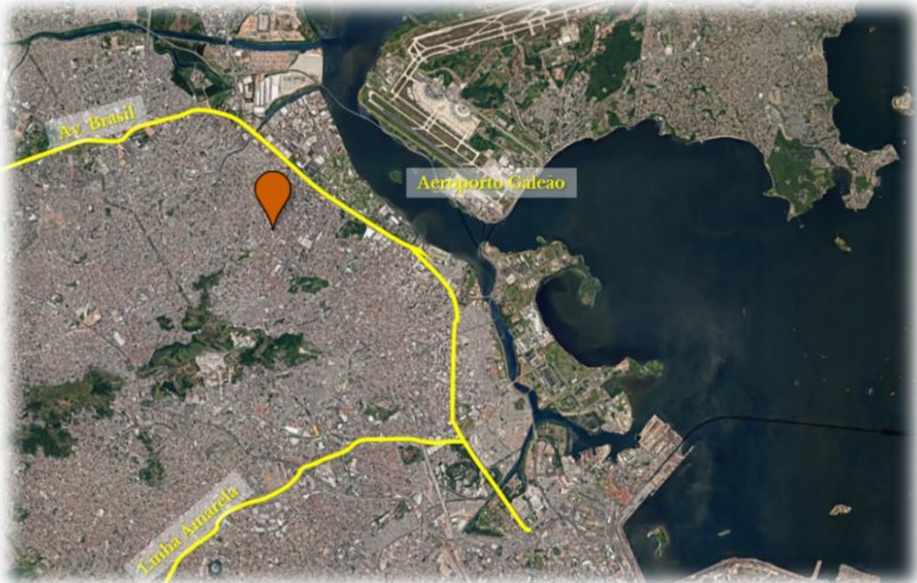
3. MADUREIRA
O imóvel foi construído sob medida para a operação da Atento, no modelo Built-to-Suit. A Atento é uma das maiores empresas de CRM e BPO do mundo, líder no setor na América Latina.
| Performance | Contrato de Locação | Avaliaçãd | Dados do Empreendimento | |||||||||||
| Inadimplência de aluguel (>90 dias) | Atraso de aluguel (1 - 89 dias) Ocupação 100% | Aluguel atual Proporcional Sequóia Garantia Fiança bancária | Aluguel atual R$377 mil R$377 mil | Índice de reajuste IPCA | Revisional Vencimento agosto/28 A partir de agosto/24 | Tipo do contrato atual Típico | Locatário Atento | Avaliação Proporcional Sequóia ' Avaliação do Ativo ' R$44,6 mm R$44,6 mm | % da ABL do Fundo Tipo do imóvel 29% Contact Center | ABL Proporcional Sequóia ABL 12.201 m² 12.201 m² | Setor do locatário CRM/ BPO | Participação Sequóia Localização Rio de Janeiro (Madureira), RJ | Locatário Atento 100,0% | |
(1) Baseado em laudo de avaliação do imóvel preparado pela Ipê Avaliações com data-base de 31-dez-2025
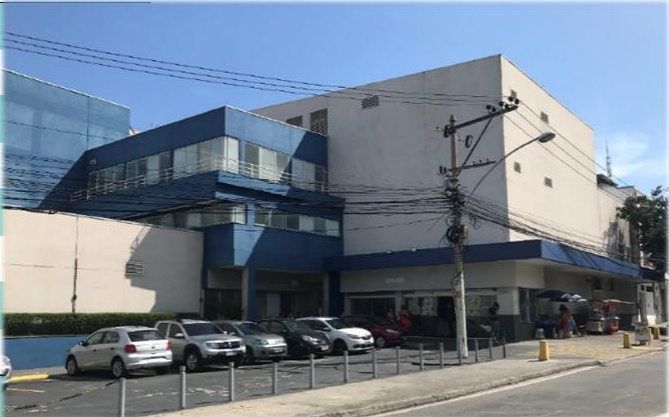
4. PENHA
O imóvel, originalmente construído sob medida para a Atento no modelo Built-to-Suit, encontra-se vago desde março de 2024. Em agosto de 2025, o Fundo firmou contrato de locação com o Grupo Notre Dame Intermédica para cerca de 31% da área total, e a gestão segue atuando na locação da área remanescente, avaliando potenciais ocupantes do mesmo segmento de CRM e alternativas de mudança de uso (educação e saúde).
| Performance | Contrato de Locação | Avaliação | Dados do Empreendimento | ||||||||||
| Inadimplência de aluguel (>90 dias) | Atraso de aluguel (1 - 89 dias) Ocupação | Garantia | Aluguel atual Proporcional Sequóia | Aluguel atual R$42 mil R$83 mil | Revisional Índice de reajuste A partir de agosto/28 IPCA | Vencimento agosto/40 | Tipo do contrato atual Locatário Típico Notre Dame Intermédica | Avaliação Proporcional Sequóia R$11,4 mm | % da ABL do Fundo Avaliação do Ativo R$22,8 mm 10% | Tipo do imóvel Comercial Urbano | ABL Proporcional Sequóia ABL 8.166 m² 4.083 m2 | Setor do locatário Localização Rio de Janeiro (Penha), RJ Saúde | Locatário Participação Sequóia 50,0% Notre Dame Intermédica |
(1) Baseado em laudo de avaliação do imóvel preparado pela Ipê Avaliações com data-base de 31-dez-2025
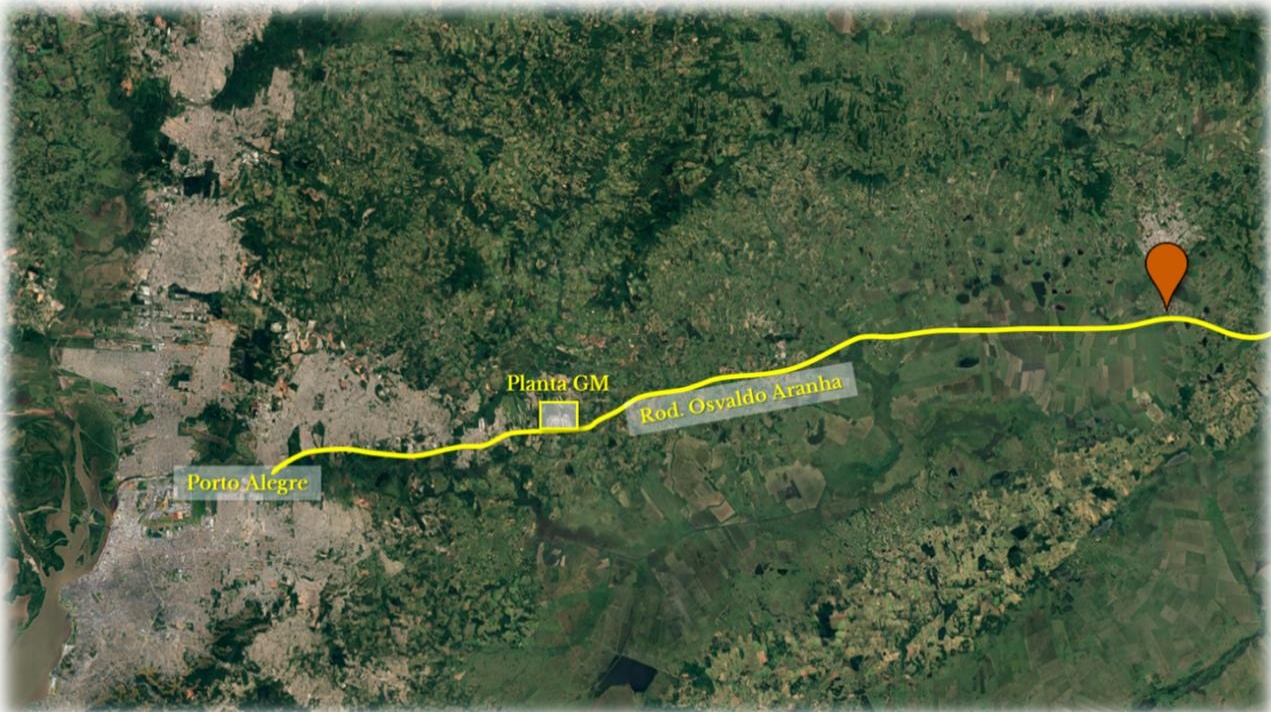
5. MAGNA SAP
Imóvel locado para a multinacional canadense Magna, uma das maiores fornecedoras do setor automotivo do mundo. O imóvel foi construído sob medida para a locatária, no modelo Built-to-Suit.
| Performance | Contrato de Locação | Dados do Empreendimento | ||||||||||
| Atraso de aluguel (1 - 89 dias) Inadimplência de aluguel (>90 dias) | Ocupação | Garantia Aluguel atual Proporcional Sequóia | Aluguel atual Índice de reajuste | Revisional WN IPCA | Tipo do contrato atual Vencimento Atípico dezembro/29 | Locatário Magna | Avaliaçã Avaliação Proporcional Sequóia Avaliação do Ativo R$31,8 mm R$31,8 mm | % da ABL do Fundo Tipo do imóvel 28% Galpão | ABL Proporcional Sequóia ABL 11.818 m² | Setor do locatário Industrial / Automotivo | Participação Sequóia Localização 100,0% | Locatário Magna |
| 100% | R$304 mil R$304 mil | 11.818 m² | Santo Antonio da Patrulha, RS | |||||||||
(1) Baseado em laudo de avaliação do imóvel preparado pela Ipê Avaliações com data-base de 31-dez-2025
GLOSSÁRIO
PRINCIPAIS TERMOS APLICÁVEIS AO FUNDO
ABL | Área Bruta Locável – Soma das áreas úteis, disponíveis para locação
ABL Próprio | ABL de propriedade do Fundo (proporcional à participação do Fundo em cada ativo)
Aluguel Mínimo | Aluguel mínimo de um contrato de locação que possua um formato variável
Aluguel Percentual ou Aluguel Complementar | Diferença, se positiva, entre o aluguel mínimo e o aluguel calculado pelo percentual da receita do locatário
CAGR | Compound Average Growth Rate – Crescimento médio em um dado período
CRI | Certificado de Recebível Imobiliário – Títulos de recebíveis lastreados em créditos imobiliários
NOI | Net Operating Income ou Resultado Operacional Líquido – Resultado do Fundo após dedução das despesas
SPE | Sociedade de Propósito Específico – sociedade criada para o único propósito de desenvolver um empreendimento
UDM | Últimos Doze Meses
Valor de Mercado das Cotas | Valor de mercado extraído da plataforma Clear Trader
WAULT | Weighted Average Unexpired Lease Term – Prazo médio ponderado de vencimento dos contratos de locação
Yield | Rentabilidade – Valor dos dividendos por cota dividido pelo valor da cota
YTD | Year To Date – Resultado acumulado desde o início do ano
CONTATOS
Fábio Idoeta – CFO e Diretor de RI
Danielle Flores – Gerente de RI
(11) 3077-2860
seqr11.sequoiaproperties.com.br
Este relatório foi elaborado pela Sequóia Fundos de Investimento Ltda., sob sua responsabilidade e tem caráter meramente informativo, não podendo ser distribuído, reproduzido ou copiado sem a sua expressa concordância. As informações contidas neste relatório não podem ser consideradas como única fonte de informações no processo decisório do investidor, que, antes de tomar qualquer decisão, deverá realizar uma avaliação minuciosa do produto e respectivos riscos, face aos seus objetivos pessoais e ao seu perfil de risco ("Suitability"). Assim, não é possível prever o desempenho futuro de um investimento a partir da variação de seu valor de mercado no passado. É recomendada a leitura cuidadosa do Formulário de Informações Complementares e regulamento do fundo de investimento pelo investidor ao aplicar seus recursos. Este boletim tem caráter meramente informativo, destina-se aos cotistas do Fundo, e não deve ser entendido como análise de valor mobiliário, material promocional, solicitação de compra ou venda, oferta ou recomendação de qualquer ativo financeiro ou investimento. Recomendamos consultar profissionais especializados e independentes para eventuais necessidades e questões relativas a aspectos jurídicos, tributários e de sucessão. Verifique a tributação aplicável. As referências aos produtos e serviços são meramente indicativas e não consideram os objetivos de investimento, a situação financeira, ou as necessidades individuais e particulares dos destinatários. O objetivo de investimento não constitui garantia ou promessa de rentabilidade. Os dados acima consistem em uma estimativa e não asseguram ou sugerem a existência de garantia de resultados ou informações nele contidas. Adicionalmente, não se responsabilizam por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. Fundos de Investimento não são garantidos pelo administrador ou gestor do Fundo, por qualquer mecanismo de seguro, ou ainda, pelo Fundo Garantidor de Crédito (FGC). Ao investidor é recomendada a leitura cuidadosa tanto do prospecto quanto do regulamento do Fundo, com especial atenção para as cláusulas relativas ao objetivo e a política de investimento do Fundo, bem como as disposições do prospecto que tratam dos fatores de risco a que este está exposto. Os riscos eventualmente mencionados neste material não refletem todos os riscos, cenários e possibilidades associados ao ativo. O investimento em determinados ativos financeiros pode sujeitar o investidor a significativas perdas patrimoniais. Ao investidor cabe a responsabilidade de se informar sobre todos os riscos, previamente a tomada de decisão sobre investimentos. Ao investidor caberá a decisão final, sob sua única e exclusiva responsabilidade, acerca dos investimentos e ativos mencionados neste material. Para obter informações sobre objetivo, público-alvo e riscos, consulte o regulamento do Fundo.