
Relatório Gerencial SEQR11 de junho de 2026
Relatório Gerencial do Sequóia III Renda Imobiliária (SEQR11), fundo imobiliário de logística, referente a junho de 2026, com entrega no FundosNet (B3) em 30/07/2026. No pregão de 04/11/2026, a cota do SEQR11 fechou a R$ 51,11, com P/VP de 0,53 (valor patrimonial de R$ 97,26 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,5883 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 12,59% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 162 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 09.517.273/0001-82
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/06/2026
- Data de entrega
- 30/07/2026 18:35
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Sequóia III Renda Imobiliária FII | SEQR11
Relatório Gerencial Junho de 2026
SUMÁRIO
- Resumo do Mês....
- Resumo do Sequóia III Renda Imobiliária FII....
- Demonstração de Resultados do Fundo. .8
- Portfólio do Fundo .. 9
- Glossário . 17
- Contatos.... .17
RESUMO DO MÊS
DESTAQUES

FUNDO
Live mensal de apresentação de resultados (“Sequóia 10 Minutos”) marcada para o dia 30 de Julho às 9h00 no canal da Sequóia no YouTube (link)

ATIVOS
Aluguéis em dia e 100% dos índices repassados

DIVIDENDOS
No dia 14/julho/26 o Sequóia III Renda Imobiliária FII pagou R$980.000,00 em dividendos – o equivalente a R$ 0,5883 por cota – para detentores de cotas no dia 07/julho/26
CARTA DO GESTOR
Prezado(a) Investidor(a),
O pano de fundo geopolítico que explicou parte do comportamento dos mercados em junho já não descreve o quadro atual. O cessar-fogo entre Estados Unidos e Irã, firmado em junho por meio do Memorando de Entendimento de Islamabad e responsável pela reabertura do Estreito de Ormuz e pela queda do petróleo ao longo do mês, rompeu-se em julho. Em 8 de julho, o Irã atacou três embarcações comerciais que trafegavam por rota não autorizada no estreito, reacendendo as hostilidades. Em 25 de julho, rebeldes houthis reivindicaram ataques com mísseis e drones contra refinarias da Aramco em Jazan e Yanbu, na Arábia Saudita, levando o petróleo Brent de volta a patamares acima de US$ 100 o barril. O alívio inflacionário associado à trégua, portanto, já não se sustenta, e é nesse ambiente de risco geopolítico renovado que o Federal Reserve (Fed) chega à sua reunião de julho.
Nos Estados Unidos, o dado mais recente confirmado de inflação segue sendo o de maio, quando o índice de preços de gastos com consumo pessoal (PCE), métrica oficial do Fed, acumulou 4,1% em 12 meses, com o núcleo, que exclui energia e alimentos, em 3,4%, o quinto ano consecutivo de inflação acima da meta de 2,0% do Fed. Junho não trouxe atualização desse quadro, já que o PCE referente ao mês só será divulgado pelo Bureau of Economic Analysis (BEA) em 30 de julho. Nesse intervalo sem novos números, o vetor relevante do mês passou a ser a comunicação do próprio Fed. Em 1º de julho, no Fórum de Sintra promovido pelo Banco Central Europeu (BCE), o presidente do Fed, Kevin Warsh, participou de painel ao lado da presidente do BCE, Christine Lagarde, e do governador do Banco do Canadá, Tiff Macklem, e declarou que "todos nós olhamos ao redor e vimos que os preços estão altos demais", reforçando o compromisso com a estabilidade de preços sem sinalizar o rumo da próxima decisão.
Essa reticência ganha relevância porque o Comitê Federal de Mercado Aberto (FOMC) se reúne nos dias 28 e 29 de julho, com resultado ainda pendente no fechamento deste relatório. O consenso de mercado aponta manutenção dos juros no intervalo de 3,50% a 3,75% a.a. pela quinta reunião consecutiva, mas o comitê segue dividido: entre três e quatro dos doze membros votantes defendem alta imediata, segundo analistas, cenário que só se materializaria em caso de reaceleração da inflação puxada pela guerra entre Estados Unidos e Irã. Warsh, por ora, não parece convencido pelos argumentos de alta.
Na Zona do Euro, o quadro se inverteu em relação a maio. A inflação medida pelo índice de preços ao consumidor (HICP) recuou para 2,8% em junho, ante 3,2% em maio, segundo estimativa flash do Eurostat, a primeira desaceleração do ano. O componente de energia, principal vetor da alta anterior, perdeu força, de 10,8% para 8,7%, acompanhado pelos serviços, de 3,5% para 3,2%. O núcleo do HICP, que exclui energia e alimentos, também moderou, para 2,4%. Diante da desaceleração, o BCE manteve as taxas inalteradas na reunião de 23 de julho, com a facilidade de depósito em 2,25% a.a., interrompendo, após apenas seis semanas, o ciclo de alta iniciado em junho, quando o choque energético ligado ao conflito no Oriente Médio havia forçado o primeiro aumento de juros do banco em quase três anos.
O crescimento do bloco segue como contraponto. As perspectivas para o PIB do 2T26 permanecem próximas de zero, mantendo o BCE em um dilema de estagflação que condiciona qualquer decisão futura à evolução simultânea de preços e atividade, com atenção voltada para a reunião de setembro.
Se na Zona do Euro a moderação da inflação abriu espaço para uma pausa, na China o desafio de junho foi outro: sustentar o crescimento diante de uma demanda doméstica que segue fraca. O PIB chinês cresceu 4,3% no 2T26 em base anual, o ritmo mais lento em três anos e meio e abaixo da mediana de projeções do mercado, de cerca de 4,5%, desacelerando ante os 5,0% do primeiro trimestre e levando o crescimento do primeiro semestre a 4,7%. Na comparação trimestral, a expansão foi de 0,9%, ante 1,3% no 1T26.
O setor externo seguiu como principal amortecedor. As exportações saltaram 27% em junho na comparação anual, impulsionadas pela demanda por produtos ligados à inteligência artificial, enquanto o comércio exterior total do país cresceu 24,2% no mês, o 17º mês consecutivo de expansão. No campo industrial, o PMI oficial calculado pelo National Bureau of Statistics (NBS) avançou para 50,3 pontos em junho, ante 50,0 em maio, terceiro mês seguido em zona de expansão, também favorecido pela demanda externa por manufaturados de alta tecnologia.
O setor imobiliário segue como o principal vetor de fragilidade estrutural da economia chinesa. Os preços de imóveis novos nas 70 maiores cidades caíram pelo 37º mês consecutivo em junho, ainda que em ritmo mais lento, recuo de 0,15% ante maio, que havia registrado queda de 0,2%. No acumulado do primeiro semestre, o investimento no setor caiu 18% na comparação com o mesmo período de 2025, e as vendas no varejo cresceram apenas 1% em junho, após queda em maio. Analistas revisaram para baixo a projeção de vendas de imóveis novos para o ano, agora entre -10% e -14%, pior que a estimativa anterior de -5% a -8%, reforçando que a crise segue sem sinais de reversão consistente e continua a deprimir o investimento e a demanda por commodities industriais.
No campo monetário, o PBoC manteve as taxas básicas de empréstimo (LPR) inalteradas pelo 14º mês consecutivo, em 3,00% para o prazo de um ano e 3,50% para cinco anos, ainda que sinalize espaço para cortes no compulsório e nos juros ao longo do segundo semestre. O Politburo do Partido Comunista chinês se reúne no fim de julho para definir a agenda econômica do semestre, com expectativa de que a prioridade recaia sobre a execução do orçamento já aprovado e sobre estímulos pontuais ao consumo interno, e não sobre um pacote amplo, dado o endividamento já elevado dos governos locais.
No Brasil, o arrefecimento observado na China e na Zona do Euro também se refletiu, com atraso, na inflação doméstica. O IPCA avançou apenas 0,16% em junho, forte desaceleração ante os 0,58% de maio, levando o acumulado em 12 meses a 4,64%, ante 4,72% no período imediatamente anterior, a primeira queda do indicador desde o início do ciclo de aceleração. O resultado, ainda que positivo, não foi suficiente para trazer o índice de volta ao teto da meta de 4,5%.
Nesse contexto, o Copom já havia reduzido a Selic em 0,25 ponto percentual na reunião de 16 e 17 de junho, para 14,25% a.a., dando continuidade ao ciclo de flexibilização iniciado em março. Uma nova reunião ocorrerá nos dias 04 e 05 de agosto e o comitê chegará a esse encontro em ambiente um pouco menos adverso do que o de junho, dada a desaceleração do IPCA, mas ainda condicionado pelo quadro fiscal.
O campo fiscal segue como principal vetor de atenção e piorou em relação ao mês anterior. Casas de análise revisaram para cima a projeção de déficit primário do setor público consolidado em 2026, para R$ 72,4 bilhões, equivalente a cerca de 0,7% do PIB, ante os 0,50% do PIB estimados no mês anterior, e acima da meta oficial de superávit de 0,25% do PIB. A dívida bruta do governo geral é projetada para atingir 83,8% do PIB em 2026, e o ciclo eleitoral de outubro segue como fator de incerteza adicional, na medida em que candidatos evitam se comprometer publicamente com o ajuste fiscal que o próximo mandato deverá enfrentar.
O conjunto desses fatores, com destaque para o recuo do petróleo, moldou o mês nos mercados brasileiros. O Ibovespa encerrou junho aos 172.024 pontos, com queda acumulada de 1,01% no mês, o quarto mês consecutivo de perdas, levando o resultado do acumulado no primeiro semestre a uma alta de 6,77%, distante da máxima de 199.354 pontos registrada em abril. O principal vetor externo do mês foi a queda acentuada do petróleo Brent, que recuou de cerca de US$ 95 para próximo de US$ 73 por barril ao longo de junho, retração de aproximadamente 23%, à medida que avançaram as tratativas de cessar-fogo entre Estados Unidos e Irã e o tráfego de petroleiros no Estreito de Ormuz foi normalizado. Assim como ocorreu em maio, a queda do petróleo pressionou papéis de commodities e exportadoras na B3, reforçando a dupla dependência do Ibovespa ao ciclo de commodities e ao fluxo de capital estrangeiro.
O IFIX encerrou junho aos 3.830,59 pontos, com queda de 1,21% no mês, resultado puxado pelos fundos de tijolo, que recuaram 2,07%, pressionados sobretudo pelos segmentos de lajes corporativas (-3,48%) e shopping centers (-2,63%). Os fundos de papel, por sua vez, seguiram como o segmento mais resiliente, com alta de 3,90% no acumulado do ano, beneficiados pelo patamar ainda elevado da Selic. No acumulado de 2026, o IFIX avança 1,46%, desempenho modesto diante da abertura da curva de juros e da incerteza fiscal e eleitoral, que mantêm pressionado o custo de capital dos ativos reais.
Grupo St. Marché – Recuperação Judicial
Em 24 de junho de 2026, as empresas integrantes do Grupo Hortus (dono do supermercado St. Marché, locatário da Loja Habitarte no Brooklin, SP) ajuizaram pedido de recuperação judicial, cujo processamento foi deferido em 25 de junho de 2026 pela 1ª Vara de Falências e Recuperações Judiciais do Foro Central Cível da Comarca de São Paulo. Conforme comunicação da administradora judicial Laspro Consultores Ltda, o Sequoia III foi incluído na relação retificada de credores pelo valor de R$ 151.699,84, classificado na Classe III, correspondente aos créditos quirografários. Esta Recuperação Judicial faz parte do processo de venda do grupo ao grupo multinacional chileno Cencosud. A expectativa é que o fundo receba este valor na totalidade entre o 4T26 e o 1T27.
Performance do Sequóia III Renda Imobiliária FII
O Fundo encerrou junho cotado a R$ 53,37, com variação de positiva de 2,54% no período. O movimento ampliou levemente o valor de mercado, que atingiu R$ 88,9 milhões, ainda com deságio de 45,1% em relação ao valor patrimonial. Aos preços atuais, a cota reflete um valor implícito de R$ 2.107/m² para os ativos do portfólio, patamar significativamente inferior ao custo estimado de reposição de imóveis com padrão construtivo e características equivalentes.
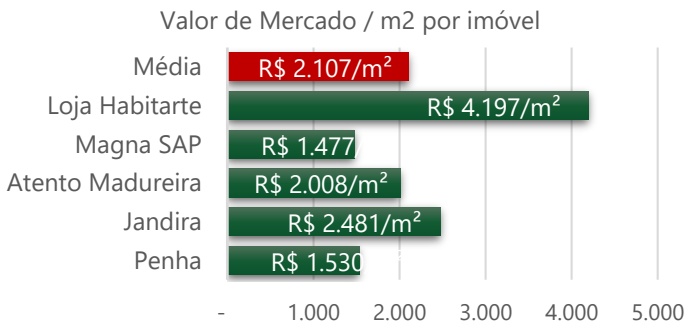
Este descolamento entre valor de mercado e valor patrimonial permanece, em nossa avaliação, desproporcional frente à qualidade dos ativos e à estabilidade na geração de receita pelos locatários. Nesse contexto, entendemos que os níveis atuais de preço ainda não capturam adequadamente os fundamentos do portfólio, podendo representar uma oportunidade de reprecificação à medida que o ambiente macroeconômico evolui. Investir no SEQR11 significa acessar um portfólio sólido e diversificado por valores substancialmente inferiores aos necessários para reproduzir ativos semelhantes, o que, em nossa visão, sustenta a atratividade da tese de investimento.
A qualidade do portfólio se evidencia na elevada permanência média dos locatários, que de forma consistente supera os prazos contratuais originalmente estabelecidos. O prazo médio ponderado dos contratos, o WAULT, encontra-se superior a 3 anos, enquanto o tempo médio de permanência dos locatários excede 11 anos, reforçando a solidez das relações construídas ao longo do tempo e a previsibilidade da geração de receita do Fundo.
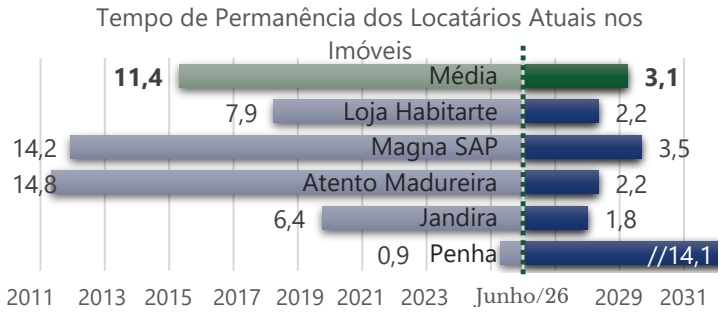
O SEQR11 segue apresentando geração de receitas consistente, sustentada por uma base de locatários com histórico comprovado de solidez operacional e adimplência. A gestão permanece ativa na supervisão dos ativos, assegurando a integridade física dos imóveis e avaliando continuamente alternativas que contribuam para a valorização e otimização do patrimônio dos cotistas.
Expectativa de Distribuição de Rendimentos
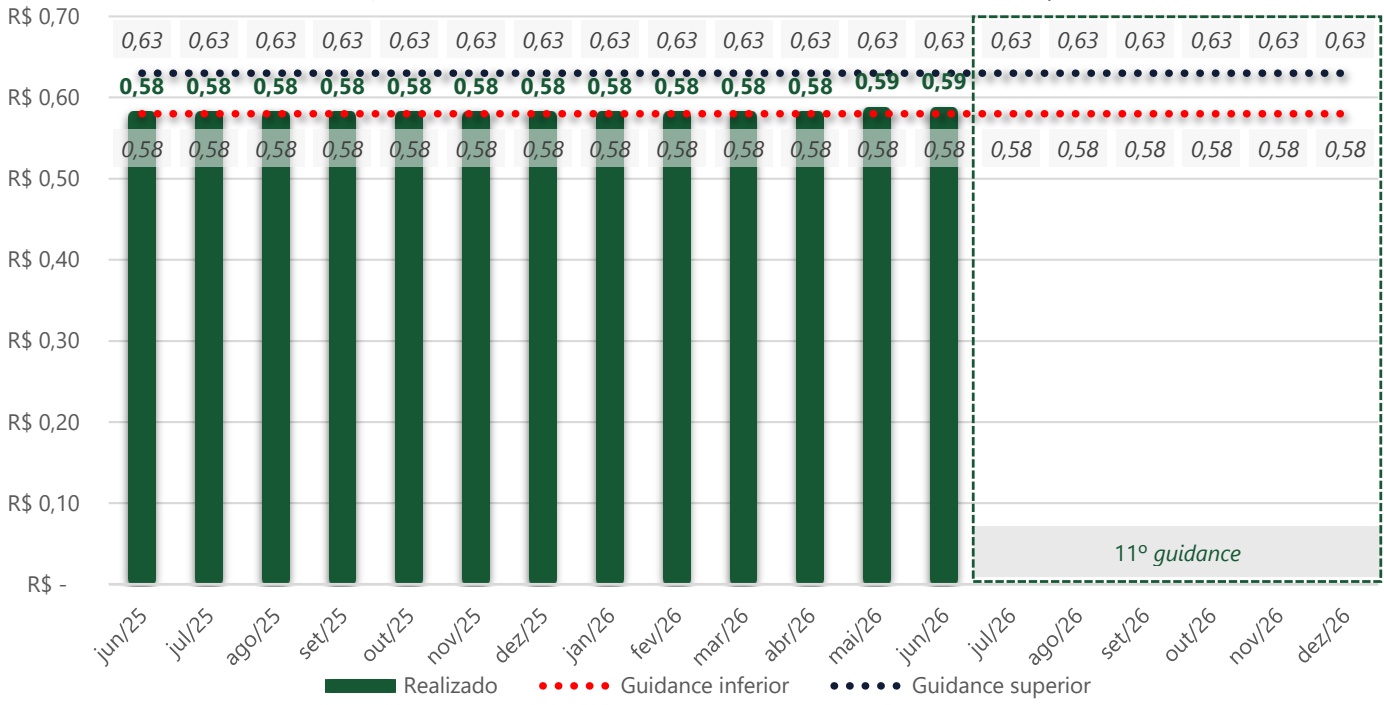
No dia 14 de julho de 2026, distribuímos R$980.000 em dividendos, referentes ao resultado de junho, o equivalente a R$0,5883 por cota. O pagamento foi efetuado aos detentores de cotas SEQR11 no dia 07 de julho de 2026, mantendo-se dentro do intervalo de R$0,58 a R$0,63 por cota, conforme o compromisso assumido para o período de competência de janeiro de 2026 a junho de 2026. Os dividendos anunciados para pagamento em junho de 2026 representam um yield anualizado de 14,06%, com base no preço da cota no último dia útil do mês.
O cenário macroeconômico continua desafiador, com a Selic em patamar elevado e espaço limitado para flexibilização adicional. Diante desse contexto, seguimos firmes no propósito de oferecer previsibilidade e consistência na geração de resultados aos nossos investidores. Desde o IPO, em fevereiro de 2021, o Fundo divulgou dez guidances, todos integralmente cumpridos. Como resultado, foram distribuídos R$ 11,66 milhões nos últimos doze meses e R$ 67,3 milhões desde o IPO.
O gráfico a seguir mostra o acompanhamento dos rendimentos em relação ao guidance e a expectativa para os próximos meses.
Distribuição Mensal de Dividendos e Guidance - R$/cota (mês de competência)
Call mensal de resultados – Sequóia 10 minutos
Com o propósito de garantir transparência, governança e manter os cotistas e o mercado em geral informados a respeito do andamento do Fundo, promovemos todos os meses um encontro online de explicação de resultados, com amplo espaço para perguntas e respostas. A live referente ao mês de Junho de 2026 ocorrerá no dia 30 de Julho de 2026, às 9h00am (horário de Brasília) no canal da Sequóia no YouTube (link). Acreditamos que os calls mensais de resultados são um passo importante, que leva os padrões de governança da indústria de FIIs ao mesmo patamar das empresas de capital aberto. Adicionalmente, estamos presentes nos principais canais digitais. Siga a Sequóia e acompanhe nossos conteúdos exclusivos.
Agradecemos o interesse no Sequóia III e esperamos que este relatório possa fornecer uma visão completa e transparente do Fundo e seus ativos. Estamos à disposição para lhe atender em nossos canais de RI.
Atenciosamente,
Sequóia Properties
FALE COM O RI [email protected]_seqr11.sequoiaproperties.com.br (11) 3077-2860
RESUMO DO SEQUÓIA III RENDA IMOBILIÁRIA FII
Gestor:
Sequóia Fundos de Investimento Ltda.
Administrador:
Vórtx Distribuidora de Títulos e Valores Mobiliários Ltda
Auditor: RSM Brasil
CNPJ:
09.517.273/0001-82
Ticker: SEQR11
Código ISIN: BRSEQRCTF002
Início na B3: Fevereiro / 2021
Exercício Social: 31/dez
Número de Cotas: 1.665.695
Público-Alvo Investidores em geral
Liquidez e Prazo Condomínio fechado, prazo indeterminado Taxa de Gestão e Administração 1,24% a.a. sobre o Patrimônio Líquido Taxa de Performance 20% a.a. sobre o que exceder 5,5% + IPCA Patrimônio Líquido 1 R$ 162.007.042,26 Patrimônio Líquido por Cota 1 R$ 97,26
R$ 0,5883
Rendimento por cota para detentores de cotas no dia 07 de julho de 2026
14,06%
Dividend Yield 2
R$ 53,37
Valor de mercado das cotas do Fundo 1
4.095
Número de cotistas 1
TESE DE INVESTIMENTOS
O Sequóia III Renda Imobiliária busca obter rendimentos através da aquisição de ativos imobiliários performados. O fundo tem estratégia de diversificação de renda entre os segmentos:
(i) logístico / industrial
(ii) imóveis de varejo fora de shopping centers
(iii) lajes ou edifícios comerciais
Dentre essas categorias, a estratégia da Sequóia é focar o Fundo nos perfis de risco chamados Core Plus e Value-add, que entendemos que apresentam o melhor equilíbrio da relação risco/retorno.
POLÍTICA DE DIVIDENDOS
O Fundo pagará dividendos no 10º dia útil de cada mês para cotistas que possuam a cota no 5º dia útil de cada mês.
PERFORMANCE DA COTA (UDM)
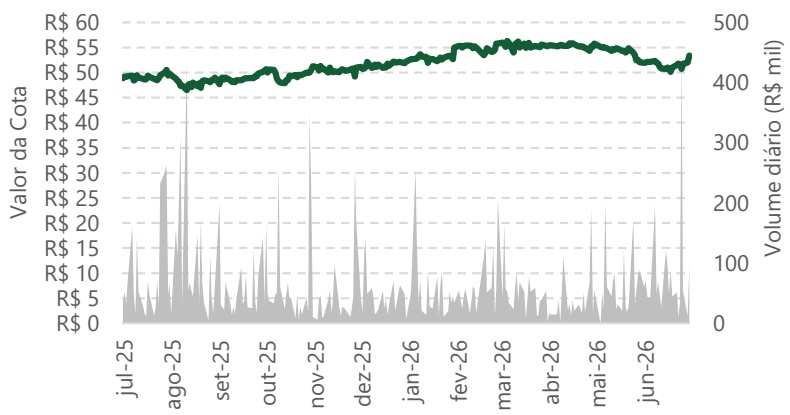
(1) No último dia útil do mês. (2) Dividend Yield equivale ao valor dos dividendos por cota dividido pelo valor da cota no último dia útil do mês.
DEMONSTRAÇÃO DE RESULTADOS DO FUNDO
A distribuição de rendimentos aos cotistas é uma função do resultado apurado de acordo com o regime de caixa. A Sequóia planeja as distribuições de acordo com as receitas e despesas projetadas, visando maximização e estabilidade dos dividendos mensais.
A tabela abaixo apresenta a Demonstração de Resultados gerencial do Sequóia III e suas métricas de rentabilidade.
| em R$000, exceto quando indicado | jan/26 | fev/26 | mar/26 | abr/26 | mai/26 | jun/26 | UDM |
|---|---|---|---|---|---|---|---|
| Demonstração de Resultado | |||||||
| Receitas Imobiliárias / Dividendos | 1.206 | 1.190 | 1.183 | 1.244 | 1.221 | 1.245 | 14.350 |
| Receitas Financeiras | |||||||
| Receitas Totais | 169 | ||||||
| 1.206 | 1.190 | 1.183 | 1.244 | 1.221 | 1.245 | 14.519 | |
| Taxa de Gestão e Administração | (135) | (144) | |||||
| Despesas Operacionais | (170) | (176) | (161) | (162) | (1.920) | ||
| Despesas Extraordinárias | (23) | (55) | (45) | (18) | (47) | (17) | (314) |
| Despesas Financeiras | |||||||
| Despesas Totais | (193) | (189) | (189) | (194) | (208) | (179) | (2.234) |
| Resu ltado do Período Dividendos | 1 .01 4 | 1 .000 | 994 | 1 .050 | 1 .01 3 | 1 .066 | 1 2.284 |
|---|---|---|---|---|---|---|---|
| Dividendo Distri buído | 970 | 970 | 970 | 970 | 980 | 980 | 1 1 .660 |
| Quantidade Média de Cotas - 000 | 1 .666 | 1 .666 | 1 .666 | 1 .666 | 1 .666 | 1 .666 | 1 .666 |
| Dividendo Distri buído por Cota - R$ | 0,582 | 0,582 | 0,582 | 0,582 | 0,588 | 0,588 | 7,000 |
| Dividendo Distri buído / Resu ltado - % | 96% | 97% | 98% | 92% | 97% | 92% | 9 5% |
| Dividend Yield - Patri monial (período) | 0,60% | 0,60% | 0,59% | 0,59% | 0,59% | 0,60% | 0,6 1 % |
|---|---|---|---|---|---|---|---|
| Dividend Yield - Mercado (período) | 1 ,06% | 1 ,04% | 1 ,0 5% | 1 ,04% | 1 , 1 3% | 1 , 1 0% | 1 , 1 1 % |
| Dividend Yield - Patri monial (anual izado) | 7,43% | 7,40% | 7,3 6% | 7,34% | 7,3 7% | 7,5 1 % | 7,58% |
| Dividend Yield - Mercado (anual izado) | 1 3,48% | 1 3,27% | 1 3,4 1 % | 1 3,27% | 1 4,44% | 1 4,06% | 1 4, 1 9% |
Tributação: Pessoas físicas com menos que 10% das cotas são isentas de IR nos rendimentos distribuídos e tributadas em 20% no ganho de capital na venda das cotas desde que o fundo possua, no mínimo, 50 cotistas e suas cotas sejam negociadas exclusivamente em Bolsa ou mercado de balcão organizado (Lei 11.196/05).
PORTFÓLIO DO FUNDO
COMPOSIÇÃO DA CARTEIRA
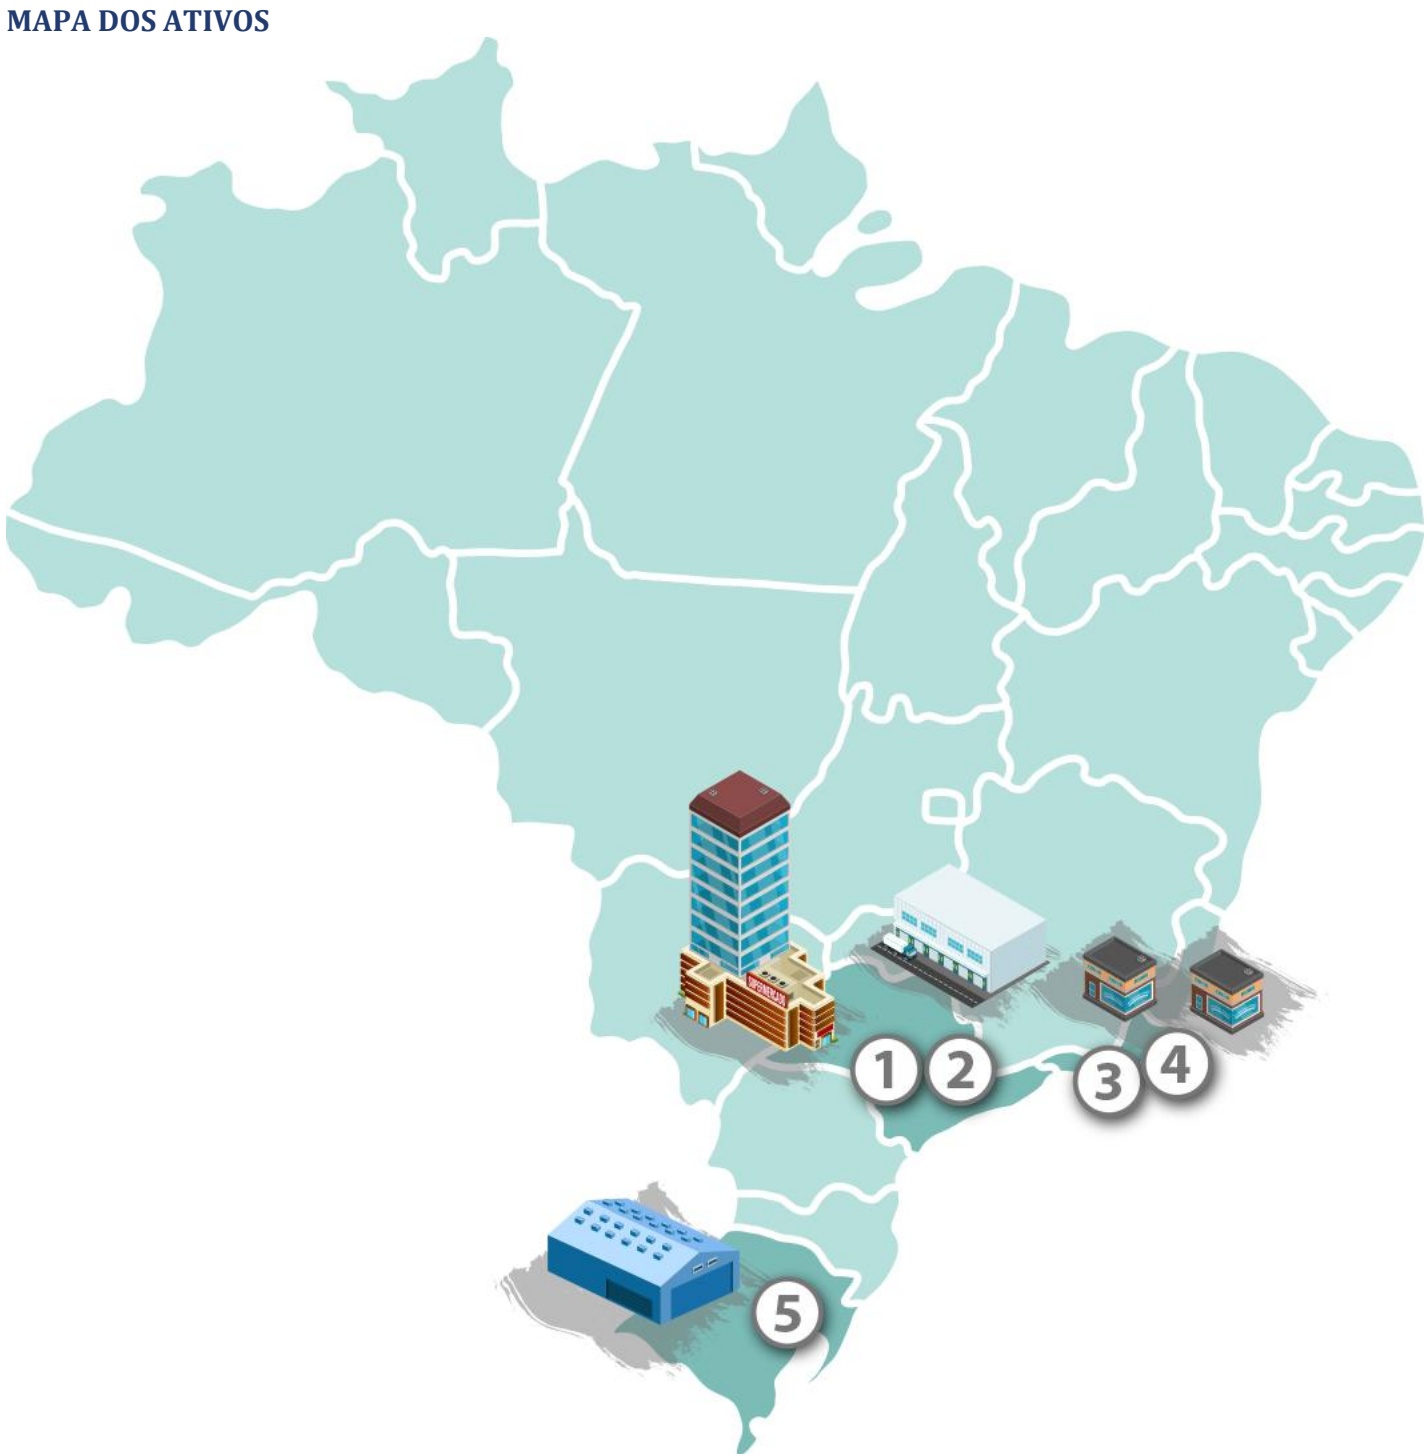
O Sequóia III possui 5 imóveis no portfólio:
| Imóvel | % Sequóia III | Locatário | Localização | Tipo do Imóvel | Setor do Locatário | |
|---|---|---|---|---|---|---|
| 1 | Jandira | 100% | Roma Oeste | Jandira, SP | Galpão | Logístico / Alimentos |
| 2 | Loja Habitarte | 100% | St. Marché | São Paulo, SP | Loja | Varejo Alimentar |
| 3 | Madureira | 100% | Atento | Rio de Janeiro, RJ | Contact Center | CRM / BPO |
| 4 | Penha | 50% | Notre Dame | Rio de Janeiro, RJ | Comercial Urbano | Saúde |
| 5 | Magna SAP | 100% | Magna | St. Antonio da Patrulha, RS | Galpão | Automotivo |
O gráfico abaixo demonstra a composição do portfólio pelo valor de avaliação de cada ativo (em R$mm):
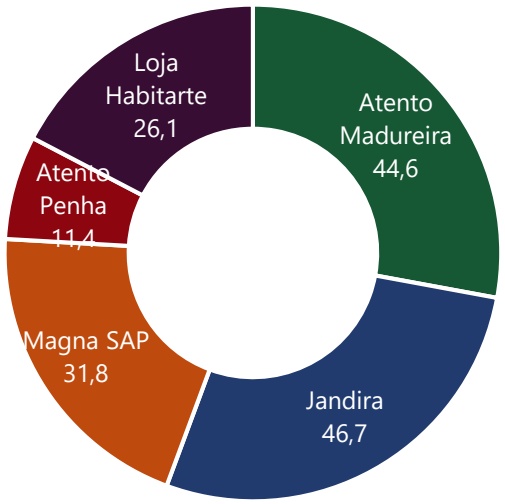
Valores baseados em laudo de avaliação dos imóveis preparado pela Binswanger Brasil com data-base de 31-dez-2024
Sequóia III
i. Portfólio diversificado
ii. 93,3% de ocupação
iii. 5 imóveis
iv. R$160,7 milhões de valor de ativos
v. 41,8 mil $\mathrm { m } ^ { 2 }$ de ABL
Os gráficos abaixo demonstram a distribuição da receita por ativo e os meses de reajuste dos contratos, respectivamente:
Receita por ativo imobiliário (%)
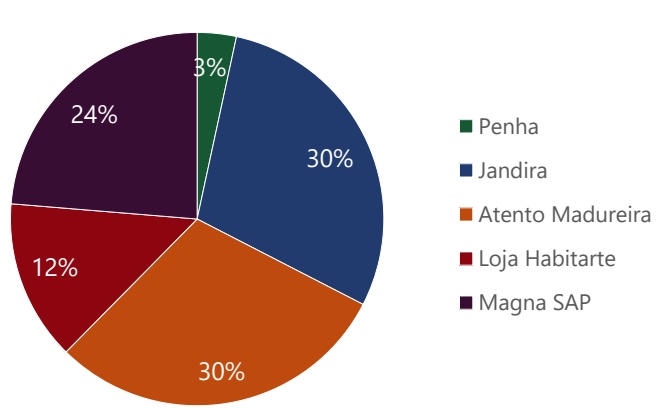
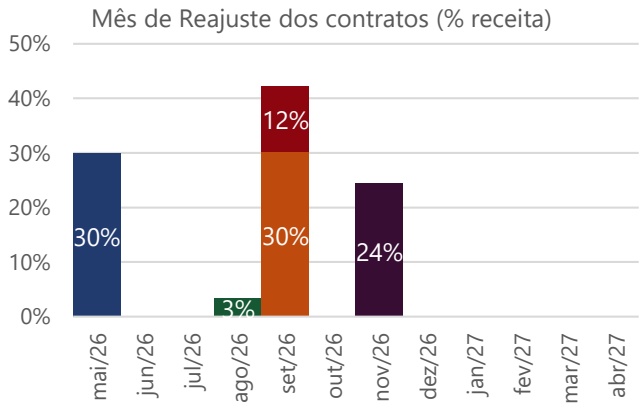
*Loja Habitarte considera reajuste do aluguel mínimo
O gráfico abaixo apresenta a composição do Patrimônio Líquido do Fundo no último dia útil do mês (em R$mm):
Composição do Patrimônio Líquido
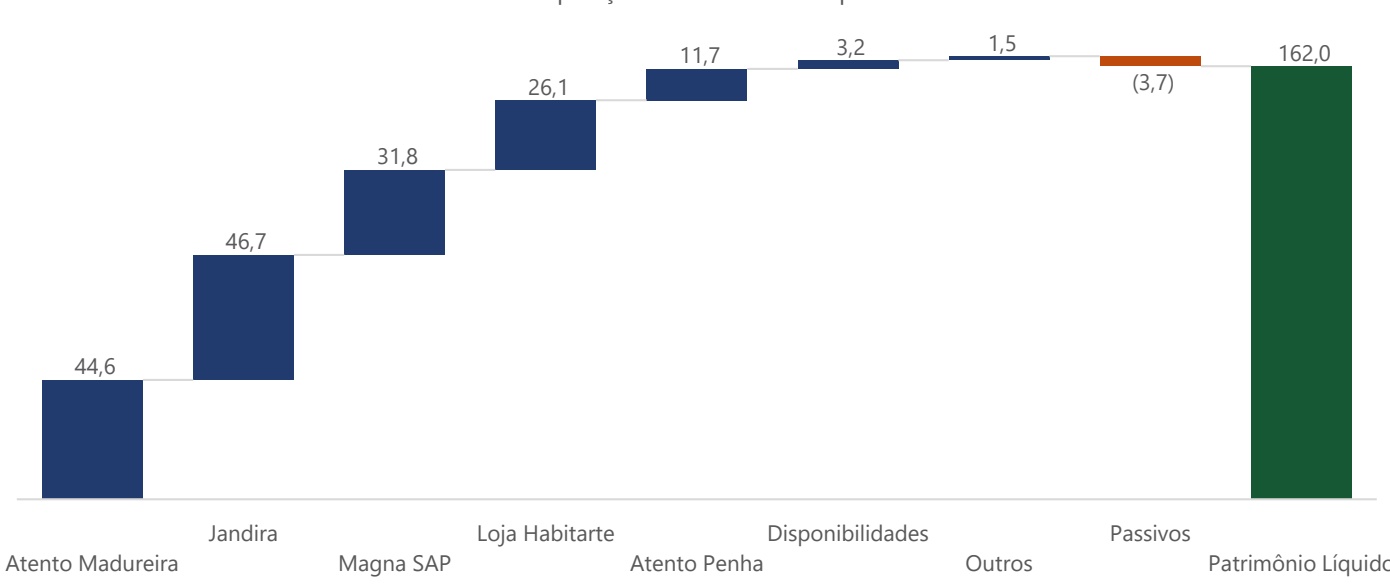
Fonte: Vórtx
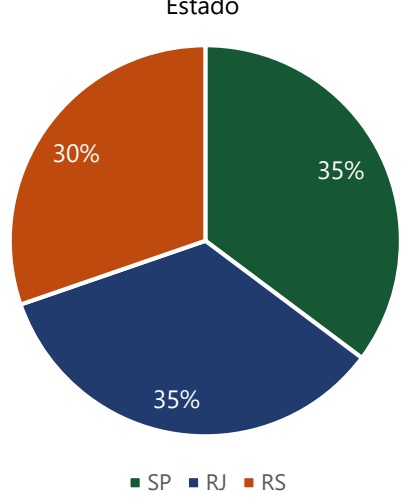
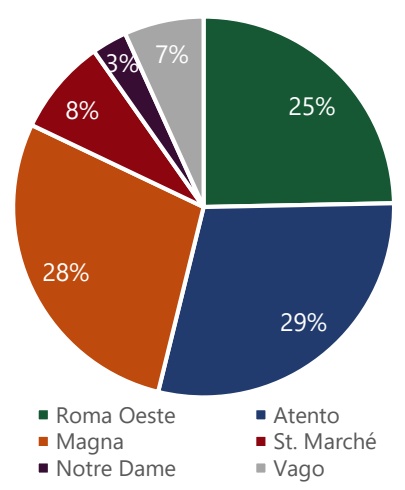
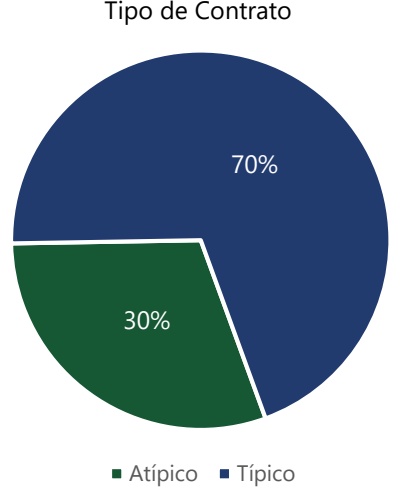
Os gráficos abaixo demonstram a distribuição atual da ABL Própria do Fundo por:
Estado
Locatário
Tipo de Contrato
O gráfico abaixo apresenta o cronograma de vencimento dos contratos de locação:
Cronograma de vencimento dos contratos (ABL)
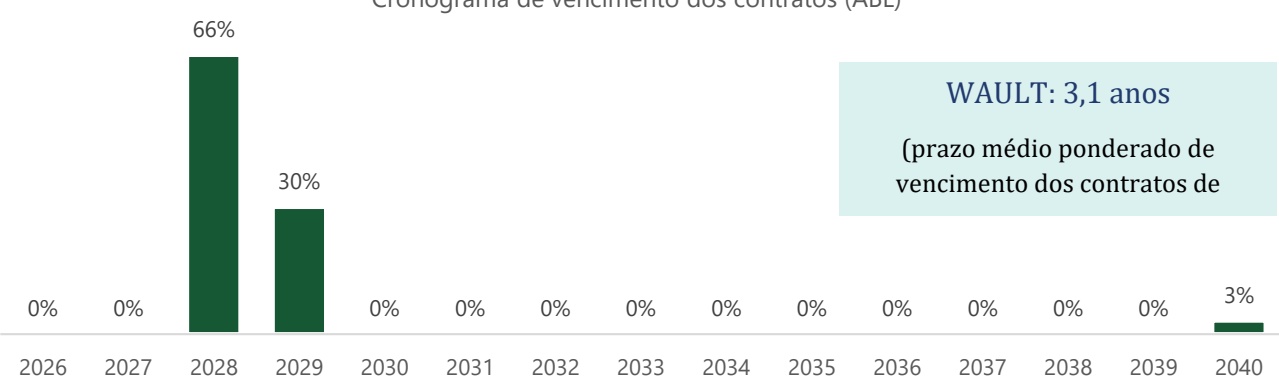
(prazo médio ponderado de vencimento dos contratos de
| ABL Aluguel Imóvel Locatário Localização Ocupação Vencimento Avaliação² (m²) Atual | ||||||||
| 1 | Loja Habitarte | St. Marché | São Paulo, SP | 3.416 | 100% | R$ 150 mil¹ | Ago-28 | R$ 26,1 mm |
| 2 | Jandira | Roma Oeste | Jandira, SP | 10.329 | 100% | R$ 373 mil | Mai-28 | R$ 46,7 mm |
| 3 | Madureira | Atento | Rio de Janeiro, RJ | 12.201 | 100% | R$ 377 mil | Ago-28 | R$ 44,6 mm |
| 4 | Penha | Notre Dame Intermédica | Rio de Janeiro, RJ | 4.083 | 31% | R$ 42 mil | Ago-40 | R$ 11,4 mm |
| 5 | Magna SAP | Magna | St. Antonio da Patrulha, RS | 11.818 | 100% | R$ 304 mil | Dez-29 | R$ 31,8 mm |
(1) Aluguel variável com a receita do locatário, com um valor mínimo. Número indicado na tabela corresponde à média dos últimos 12 meses (2) Baseado em laudo de avaliação do imóvel preparado pela Ipê Avaliações com data-base de 31-dez-2025. Proporcional à participação do Fundo
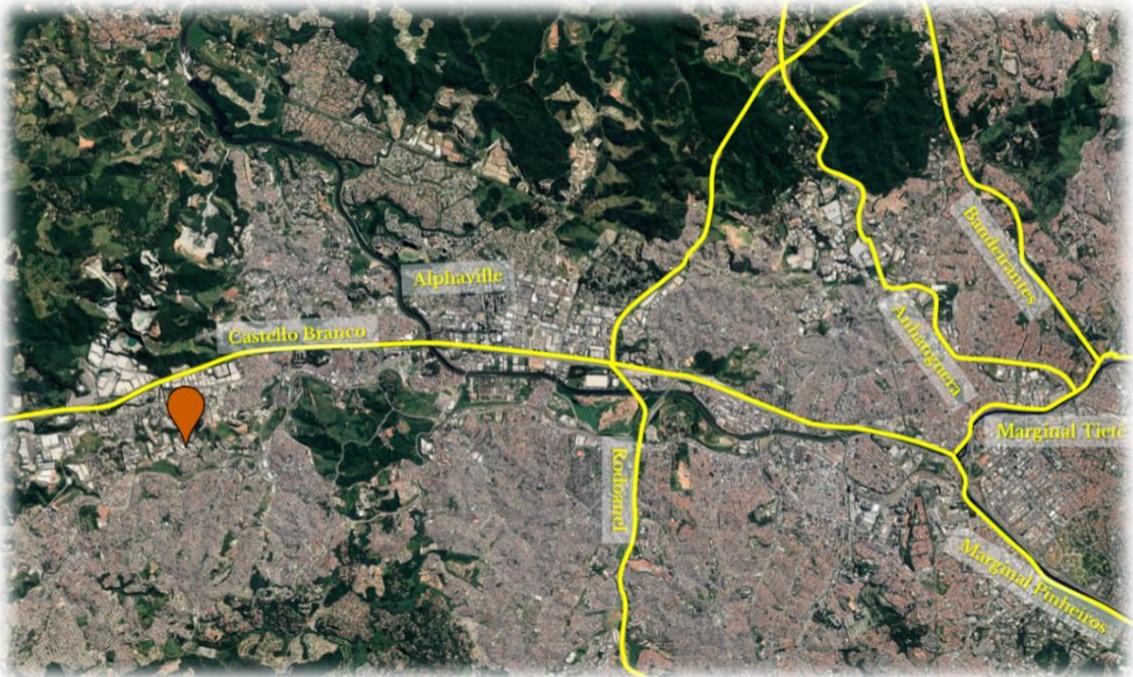
1. JANDIRA
Imóvel climatizado localizado no condomínio logístico Polo Industrial II em Jandira, município da Grande São Paulo. O imóvel possui ampla área de câmaras frias com capacidade de resfriamento e congelamento, ideal para o segmento alimentar. O imóvel locado para a Roma Oeste, tradicional companhia de distribuição de alimentos.
Jandira
| Locatário | Roma Oeste | ||
| Dadno nto | Participação Sequóia | 100,0% | |
| Localização | Jandira, SP | ||
| Setor do locatário | Logístico / Alimentos | ||
| ABL | 10.329 m² | ||
| ABL Proporcional Sequóia | 10.329 m² | ||
| Tipo do imóvel | Galpão | ||
| % da ABL do Fundo | 25% | ||
| Ava5cad | Avaliação do Ativo | R$46,7 mm | |
| Avaliação Proporcional Sequóia | R$46,7 mm | ||
| Conrca e çao | Locatário | Roma Oeste | |
| Típico Tipo do contrato atual | |||
| maio/28 Vencimento | |||
| Revisional NA | |||
| Índice de reajuste IPCA | |||
| R$374 mil Aluguel atual | |||
| Aluguel atual Proporcional Sequóia R$374 mil | |||
| Garantia | Depósito bancário | ||
| Perrnce | Ocupação | 100% | |
| Atraso de aluguel (1 - 89 dias) | |||
| Inadimplência de aluguel (>90 dias) |
(1) Baseado em laudo de avaliação do imóvel preparado pela Ipê Avaliações com data-base de 31-dez-2025
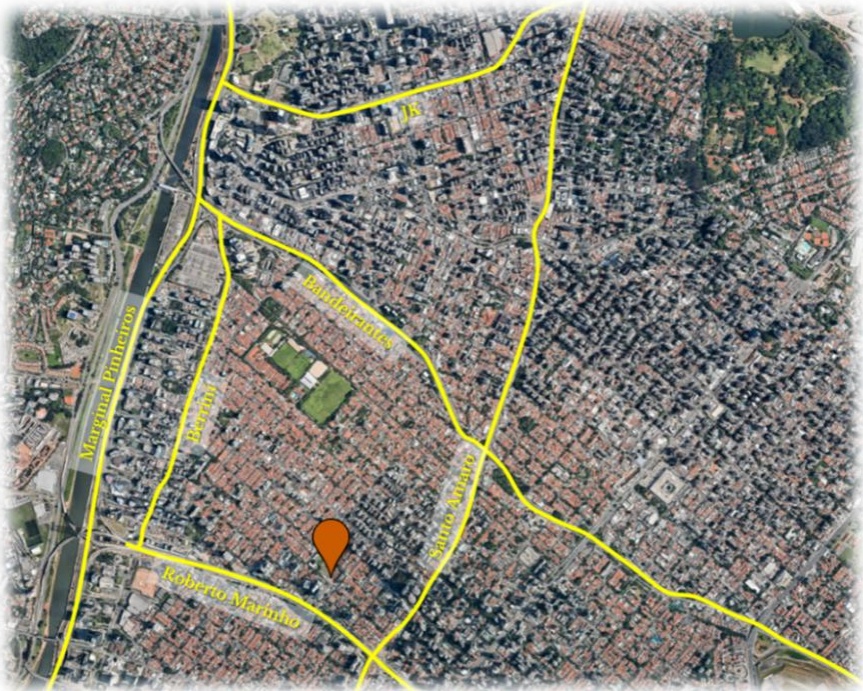
2. LOJA HABITARTE
Imóvel comercial localizado no Brooklin, bairro da zona sul da cidade de São Paulo. O imóvel encontra-se embaixo de um dos empreendimentos imobiliários mais icônicos da cidade, o Habitarte.
| Locatário | St. Marché | |||||
| Participação Sequóia | 100,0% | |||||
| Localização | São Paulo (Brooklin), SP | |||||
| Setor do locatário | Varejo Alimentar | |||||
| ABL | 3.416 m | |||||
| Daddns nto ABL Proporcional Sequóia | 3.416 m² | |||||
| Tipo do imóvel | Loja | |||||
| % da ABL do Fundo | 8% | |||||
| Avaliação do Ativo | ||||||
| Avalçcad | R$26,1 mm R$26,1 mm Avaliação Proporcional Sequóia | |||||
| Locatário | St. Marché | |||||
| Tipo do contrato atual | Típico | |||||
| agosto/28 Vencimento | ||||||
| Contaa e çao | Revisional A partir de agosto/21 | |||||
| Índice de reajuste | ||||||
| IGP-M para o valor mínimo | ||||||
| Aluguel atual | R$150 mil | |||||
| Aluguel atual Proporcional Sequóia₂ | R$150 mil | |||||
| Garantia | Seguro Fiança | |||||
| 100% Ocupação | ||||||
| Perrnce | Atraso de aluguel (1 - 89 dias) | |||||
| Inadimplência de aluguel (>90 dias) | ||||||
(1) Baseado em laudo de avaliação do imóvel preparado pela Ipê Avaliações com data-base de 31-dez-2025
(2) Aluguel variável com a receita do locatário, com um valor mínimo. Número indicado na tabela corresponde à média dos últimos 10 meses
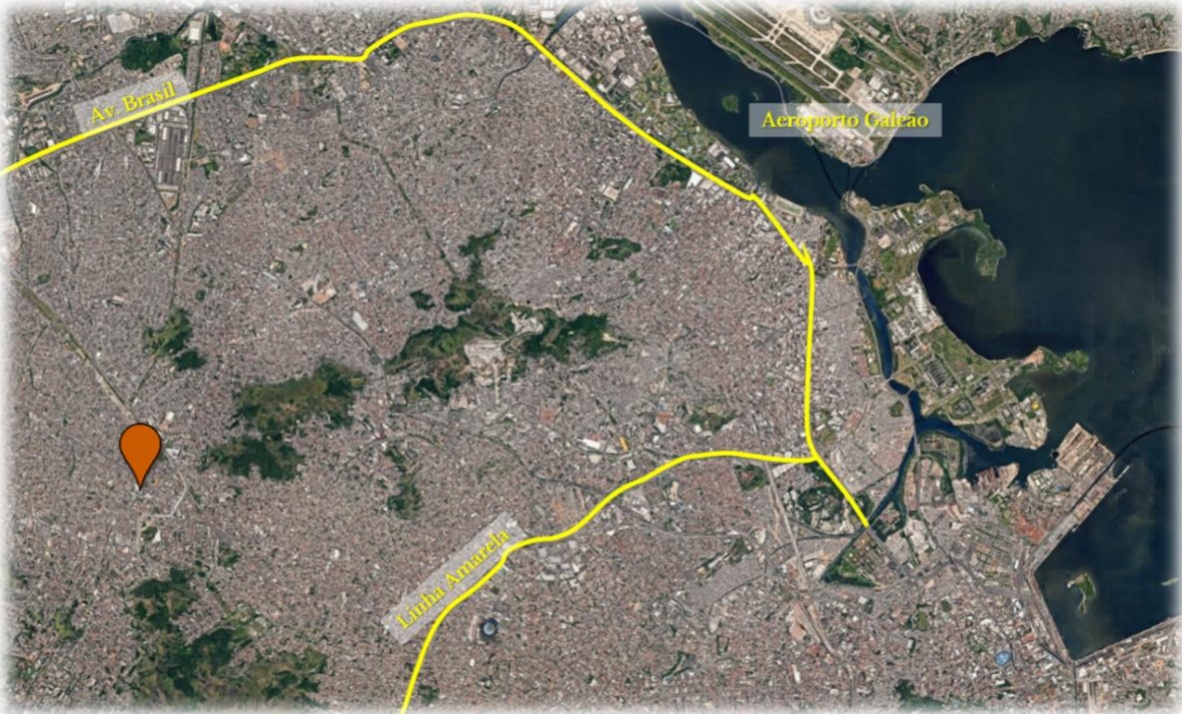
3. MADUREIRA
O imóvel foi construído sob medida para a operação da Atento, no modelo Built-to-Suit. A Atento é uma das maiores empresas de CRM e BPO do mundo, líder no setor na América Latina.
| Performance | Contrato de Locação | Avaliaçãd | Dados do Empreendimento | |||||||||||
| Inadimplência de aluguel (>90 dias) | Atraso de aluguel (1 - 89 dias) Ocupação 100% | Aluguel atual Proporcional Sequóia Garantia Fiança bancária | Aluguel atual R$377 mil R$377 mil | Índice de reajuste IPCA | Revisional Vencimento agosto/28 A partir de agosto/24 | Tipo do contrato atual Típico | Locatário Atento | Avaliação Proporcional Sequóia ' Avaliação do Ativo ' R$44,6 mm R$44,6 mm | % da ABL do Fundo Tipo do imóvel 29% Contact Center | ABL Proporcional Sequóia ABL 12.201 m² 12.201 m² | Setor do locatário CRM/ BPO | Participação Sequóia Localização Rio de Janeiro (Madureira), RJ | Locatário Atento 100,0% | |
(1) Baseado em laudo de avaliação do imóvel preparado pela Ipê Avaliações com data-base de 31-dez-2025
4. PENHA
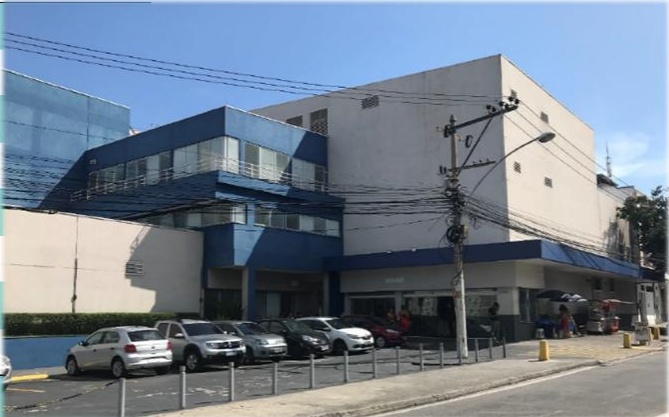
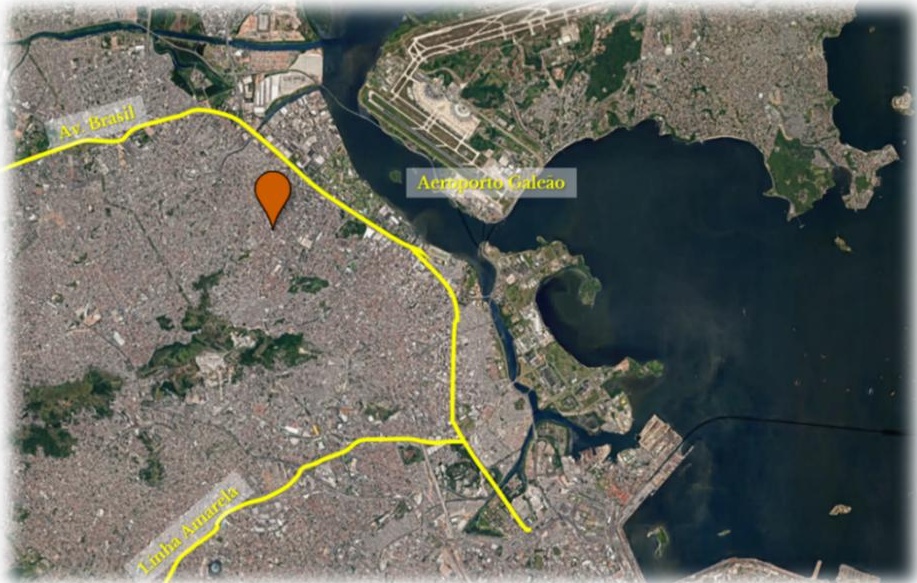
O imóvel, originalmente construído sob medida para a Atento no modelo Built-to-Suit, encontra-se vago desde março de 2024. Em agosto de 2025, o Fundo firmou contrato de locação com o Grupo Notre Dame Intermédica para cerca de 31% da área total, e a gestão segue atuando na locação da área remanescente, avaliando potenciais ocupantes do mesmo segmento de CRM e alternativas de mudança de uso (educação e saúde).
| Performance | Contrato de Locação | Avaliação | Dados do Empreendimento | ||||||||||
| Inadimplência de aluguel (>90 dias) | Atraso de aluguel (1 - 89 dias) Ocupação | Garantia | Aluguel atual Proporcional Sequóia | Aluguel atual R$42 mil R$83 mil | Revisional Índice de reajuste A partir de agosto/28 IPCA | Vencimento agosto/40 | Tipo do contrato atual Locatário Típico Notre Dame Intermédica | Avaliação Proporcional Sequóia R$11,4 mm | % da ABL do Fundo Avaliação do Ativo R$22,8 mm 10% | Tipo do imóvel Comercial Urbano | ABL Proporcional Sequóia ABL 8.166 m² 4.083 m2 | Setor do locatário Localização Rio de Janeiro (Penha), RJ Saúde | Locatário Participação Sequóia 50,0% Notre Dame Intermédica |
(1) Baseado em laudo de avaliação do imóvel preparado pela Ipê Avaliações com data-base de 31-dez-2025
5. MAGNA SAP
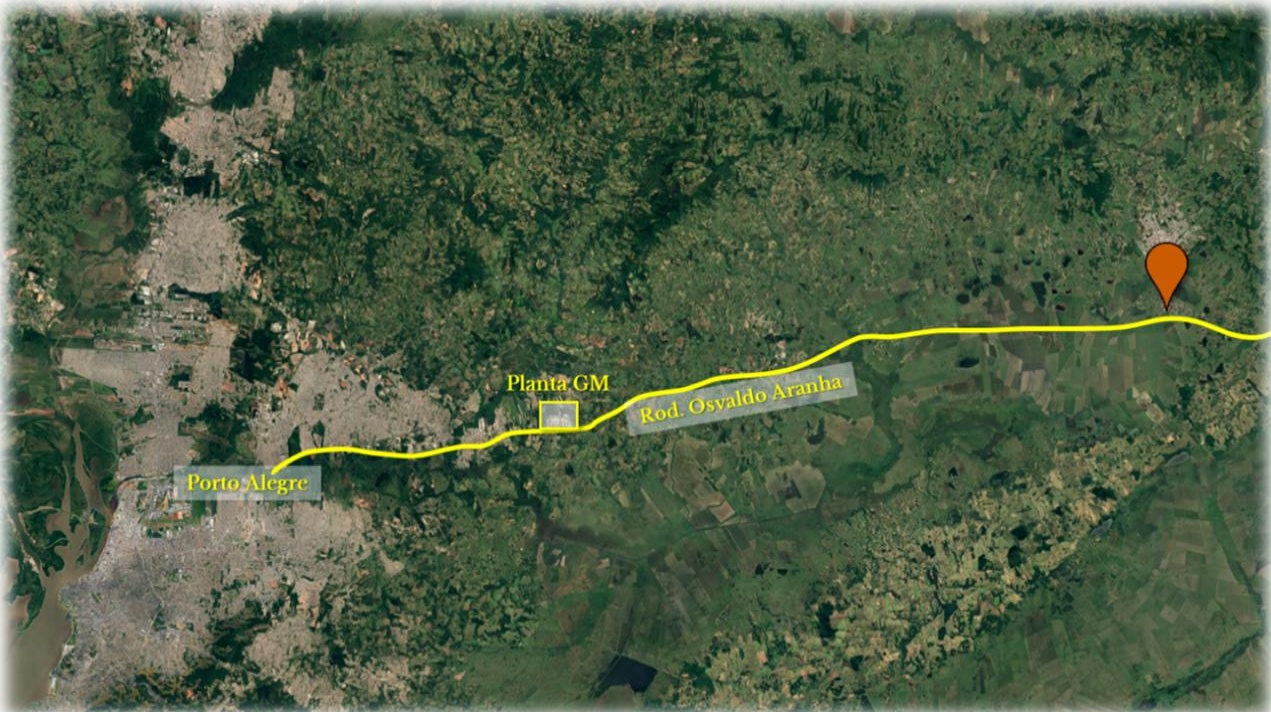
Imóvel locado para a multinacional canadense Magna, uma das maiores fornecedoras do setor automotivo do mundo. O imóvel foi construído sob medida para a locatária, no modelo Built-to-Suit.
| Performance | Contrato de Locação | Dados do Empreendimento | ||||||||||
| Atraso de aluguel (1 - 89 dias) Inadimplência de aluguel (>90 dias) | Ocupação | Garantia Aluguel atual Proporcional Sequóia | Aluguel atual Índice de reajuste | Revisional WN IPCA | Tipo do contrato atual Vencimento Atípico dezembro/29 | Locatário Magna | Avaliaçã Avaliação Proporcional Sequóia Avaliação do Ativo R$31,8 mm R$31,8 mm | % da ABL do Fundo Tipo do imóvel 28% Galpão | ABL Proporcional Sequóia ABL 11.818 m² | Setor do locatário Industrial / Automotivo | Participação Sequóia Localização 100,0% | Locatário Magna |
| 100% | R$304 mil R$304 mil | 11.818 m² | Santo Antonio da Patrulha, RS | |||||||||
(1) Baseado em laudo de avaliação do imóvel preparado pela Ipê Avaliações com data-base de 31-dez-2025
GLOSSÁRIO
PRINCIPAIS TERMOS APLICÁVEIS AO FUNDO
ABL | Área Bruta Locável – Soma das áreas úteis, disponíveis para locação
ABL Próprio | ABL de propriedade do Fundo (proporcional à participação do Fundo em cada ativo)
Aluguel Mínimo | Aluguel mínimo de um contrato de locação que possua um formato variável
Aluguel Percentual ou Aluguel Complementar | Diferença, se positiva, entre o aluguel mínimo e o aluguel calculado pelo percentual da receita do locatário
CAGR | Compound Average Growth Rate – Crescimento médio em um dado período
CRI | Certificado de Recebível Imobiliário – Títulos de recebíveis lastreados em créditos imobiliários
NOI | Net Operating Income ou Resultado Operacional Líquido – Resultado do Fundo após dedução das despesas
SPE | Sociedade de Propósito Específico – sociedade criada para o único propósito de desenvolver um empreendimento
UDM | Últimos Doze Meses
Valor de Mercado das Cotas | Valor de mercado extraído da plataforma Clear Trader
WAULT | Weighted Average Unexpired Lease Term – Prazo médio ponderado de vencimento dos contratos de locação
Yield | Rentabilidade – Valor dos dividendos por cota dividido pelo valor da cota
YTD | Year To Date – Resultado acumulado desde o início do ano
CONTATOS
Fábio Idoeta – CFO e Diretor de RI
Danielle Flores – Gerente de RI
(11) 3077-2860
seqr11.sequoiaproperties.com.br
Este relatório foi elaborado pela Sequóia Fundos de Investimento Ltda., sob sua responsabilidade e tem caráter meramente informativo, não podendo ser distribuído, reproduzido ou copiado sem a sua expressa concordância. As informações contidas neste relatório não podem ser consideradas como única fonte de informações no processo decisório do investidor, que, antes de tomar qualquer decisão, deverá realizar uma avaliação minuciosa do produto e respectivos riscos, face aos seus objetivos pessoais e ao seu perfil de risco ("Suitability"). Assim, não é possível prever o desempenho futuro de um investimento a partir da variação de seu valor de mercado no passado. É recomendada a leitura cuidadosa do Formulário de Informações Complementares e regulamento do fundo de investimento pelo investidor ao aplicar seus recursos. Este boletim tem caráter meramente informativo, destina-se aos cotistas do Fundo, e não deve ser entendido como análise de valor mobiliário, material promocional, solicitação de compra ou venda, oferta ou recomendação de qualquer ativo financeiro ou investimento. Recomendamos consultar profissionais especializados e independentes para eventuais necessidades e questões relativas a aspectos jurídicos, tributários e de sucessão. Verifique a tributação aplicável. As referências aos produtos e serviços são meramente indicativas e não consideram os objetivos de investimento, a situação financeira, ou as necessidades individuais e particulares dos destinatários. O objetivo de investimento não constitui garantia ou promessa de rentabilidade. Os dados acima consistem em uma estimativa e não asseguram ou sugerem a existência de garantia de resultados ou informações nele contidas. Adicionalmente, não se responsabilizam por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. Fundos de Investimento não são garantidos pelo administrador ou gestor do Fundo, por qualquer mecanismo de seguro, ou ainda, pelo Fundo Garantidor de Crédito (FGC). Ao investidor é recomendada a leitura cuidadosa tanto do prospecto quanto do regulamento do Fundo, com especial atenção para as cláusulas relativas ao objetivo e a política de investimento do Fundo, bem como as disposições do prospecto que tratam dos fatores de risco a que este está exposto. Os riscos eventualmente mencionados neste material não refletem todos os riscos, cenários e possibilidades associados ao ativo. O investimento em determinados ativos financeiros pode sujeitar o investidor a significativas perdas patrimoniais. Ao investidor cabe a responsabilidade de se informar sobre todos os riscos, previamente a tomada de decisão sobre investimentos. Ao investidor caberá a decisão final, sob sua única e exclusiva responsabilidade, acerca dos investimentos e ativos mencionados neste material. Para obter informações sobre objetivo, público-alvo e riscos, consulte o regulamento do Fundo.