
Relatório Gerencial SEQR11 de fevereiro de 2026
Relatório Gerencial do Sequóia III Renda Imobiliária (SEQR11), fundo imobiliário de logística, referente a fevereiro de 2026, com entrega no FundosNet (B3) em 27/03/2026. No pregão de 03/11/2026, a cota do SEQR11 fechou a R$ 51,05, com P/VP de 0,52 (valor patrimonial de R$ 97,26 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,5883 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 12,61% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 162 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 09.517.273/0001-82
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 27/02/2026
- Data de entrega
- 27/03/2026 19:16
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Sequóia III Renda Imobiliária FII | SEQR11
Relatório Gerencial Fevereiro de 2026
SUMÁRIO
- Resumo do Mês..... 3
- Resumo do Sequóia III Renda Imobiliária FII...
- Demonstração de Resultados do Fundo.... .8
- Portfólio do Fundo . .9
- Glossário . .. 17
- Contatos.. .17
RESUMO DO MÊS
DESTAQUES

FUNDO
Live mensal de apresentação de resultados (“Sequóia 10 Minutos”) marcada para o dia 31 de Março às 9h00 no canal da Sequóia no YouTube (link)

ATIVOS
Aluguéis em dia e 100% dos índices repassados

DIVIDENDOS
No dia 13/mar/26 o Sequóia III Renda Imobiliária FII pagou R$970.000,00 em dividendos – o equivalente a R$ 0,5823 por cota – para detentores de cotas no dia 06/mar/26
CARTA DO GESTOR
Prezado(a) Investidor(a),
Nos Estados Unidos, os dados mais recentes seguem indicando uma economia ainda resiliente, porém com sinais mais claros de desaceleração marginal da atividade e inflação persistente acima da meta. Na reunião mais recente, o Federal Reserve manteve a taxa dos federal funds no intervalo de 3,50%–3,75% a.a., reforçando o discurso de dependência de dados e maior cautela quanto ao início do ciclo de cortes, com o mercado revisando expectativas de flexibilização para o segundo semestre de 2026. No campo inflacionário, os últimos dados do Bureau of Economic Analysis (BEA) indicam manutenção do PCE em patamar ainda pressionado, com núcleos acima do nível consistente com a meta de 2,0%, tendo atingido aproximadamente 3,1% a.a. nos dados mais recentes. Esse cenário tem sustentado a postura mais conservadora da autoridade monetária, especialmente diante da rigidez observada nos preços de serviços.
No campo comercial e político, seguem repercutindo os desdobramentos da decisão da Suprema Corte sobre limites ao uso de tarifas sob o IEEPA. Embora o impacto imediato tenha sido a redução da incerteza jurídica, o tema permanece relevante diante da possibilidade de adoção de medidas alternativas pelo Executivo, especialmente no contexto pré-eleitoral. Adicionalmente, o cenário recente passou a incorporar maior incerteza geopolítica, diante dos impactos do conflito entre Estados Unidos, Israel e Irã. O conflito tem gerado pressão relevante sobre os preços de energia, com impactos diretos sobre inflação e custos logísticos globais, além de elevar a aversão a risco nos mercados internacionais. Esse ambiente reforça o risco de manutenção de taxas de juros em patamares elevados por período mais longo, ao mesmo tempo em que adiciona cautela às expectativas de crescimento.
Por fim, observa-se que a curva de juros americana permanece relativamente elevada em termos reais, refletindo a combinação de inflação persistente, política monetária restritiva e aumento recente das incertezas geopolíticas, o que segue impactando o custo de capital global e, por consequência, a precificação de ativos imobiliários.
Na Zona do Euro, o Banco Central Europeu (BCE) manteve postura cautelosa e dependente da evolução dos dados ao longo do início de 2026. Na reunião mais recente, preservou as taxas de juros em 2,00% a.a. para a facilidade de depósito, 2,15% a.a. para a taxa principal de refinanciamento e 2,40% a.a. para a facilidade marginal, reiterando a abordagem “reunião a reunião”. O próprio BCE destacou, nas projeções de março, que a inflação de 2026 foi revista para cima, com destaque para a pressão dos preços de energia, em meio às tensões no Oriente Médio. Segundo dados mais recentes do Eurostat, a inflação ao consumidor medida pelo Harmonised Index of Consumer Prices (HICP) foi de 1,9% a.a. em fevereiro de 2026, acima dos 1,7% a.a. de janeiro. A composição do índice mostra que serviços seguem como principal vetor de pressão, enquanto energia voltou a contribuir positivamente para a inflação cheia em fevereiro.
No campo geopolítico, o cenário recente passou a incorporar maior incerteza em razão da guerra no Oriente Médio. Nas projeções de março, o BCE afirmou que o conflito elevou os preços de petróleo e gás, aumentou a volatilidade e levou a uma revisão para baixo do crescimento de 2026, ao mesmo tempo em que adicionou pressão inflacionária de curto prazo. Nesse contexto, a curva de juros dos títulos soberanos alemães (referência de taxa livre de risco da Zona do Euro) segue refletindo crescimento contido, inflação ainda sensível à energia e política monetária cautelosa. Para os ativos imobiliários, isso mantém o custo de capital em patamar ainda restritivo e preserva pressão sobre taxas de desconto e precificação.
Na China, o cenário macroeconômico recente segue caracterizado por crescimento moderado e assimétrico. Os indicadores mais recentes de atividade mostram um quadro mais heterogêneo: o PMI industrial oficial recuou para 49 pontos em fevereiro de 2026, permanecendo abaixo da linha de 50 pontos e indicando contração da manufatura, com fraqueza mais evidente na demanda doméstica e nas exportações. Por outro lado, indicadores do setor privado apontam dinâmica mais resiliente, com expansão da atividade industrial puxada por demanda externa.
A política monetária segue acomodatícia e direcionada. O People's Bank of China (PBoC) manteve as principais taxas de referência estáveis no início de 2026, sinalizando preferência por estímulos seletivos e instrumentos estruturais, em um contexto de crescimento ainda dependente de suporte estatal. O setor imobiliário continua sendo o principal vetor de risco interno, com investimento e vendas de novas propriedades ainda em retração, refletindo fragilidades estruturais e confiança reduzida do consumidor.
No campo externo, o Investimento Direto Estrangeiro (FDI) segue pressionado, em meio à reorganização de cadeias produtivas globais e ao aumento das incertezas geopolíticas. Adicionalmente, o cenário recente passou a incorporar maior volatilidade decorrente do conflito no Oriente Médio, com potenciais impactos sobre custos de energia, cadeias logísticas e demanda global. Esse ambiente adiciona risco à atividade exportadora chinesa, especialmente diante da relevância do comércio exterior para o crescimento recente.
A moderação do crescimento chinês, combinada ao cenário ainda incerto para o setor imobiliário e à maior volatilidade global, tem implicações relevantes para o mercado de commodities, especialmente minério de ferro e metais industriais, cuja demanda permanece sensível ao ritmo de investimento em infraestrutura e ao desempenho do setor imobiliário. Para o Brasil, essa dinâmica influencia diretamente termos de troca, receitas de exportação e fluxo cambial, além de afetar expectativas fiscais e a precificação de ativos domésticos ligados ao ciclo global.
No Brasil, o cenário macroeconômico recente combina crescimento moderado, inflação acima do centro da meta, porém dentro do intervalo de tolerância, e política monetária em patamar restritivo, em um ambiente de atenção ao quadro fiscal e às incertezas externas. A inflação medida pelo IPCA registrou alta de 0,70% em fevereiro de 2026, acumulando 3,81% em 12 meses. A composição do índice indica processo de desinflação gradual, ainda com núcleos exigindo cautela.
No âmbito da política monetária, o Banco Central reduziu a taxa Selic em 0,25 p.p., para 14,75% a.a., mantendo, ainda assim, postura cautelosa. No comunicado mais recente, o Copom reforçou que a continuidade do processo de flexibilização dependerá da evolução do cenário inflacionário, das expectativas e do ambiente externo. O mercado, conforme o Relatório Focus, segue projetando cortes graduais ao longo de 2026, com Selic terminal em torno de 12,50% ao final do ano.
No campo fiscal, o resultado primário do governo central em janeiro apresentou superávit, ainda que abaixo das expectativas de mercado, mantendo o debate sobre a trajetória da dívida pública e a credibilidade do arcabouço fiscal como elemento central para a formação da curva de juros. Nas contas externas, o déficit em transações correntes permanece ao redor de 3% do PIB, sendo majoritariamente financiado por Investimento Direto Estrangeiro, o que contribui para mitigar vulnerabilidades no balanço de pagamentos, ainda que em um ambiente de maior volatilidade externa.
No mercado financeiro brasileiro, o Ibovespa manteve trajetória positiva em fevereiro de 2026, encerrando o mês aos 188,8 mil pontos, com valorização de 3,1% no mês. O movimento foi sustentado pela continuidade do fluxo de capital estrangeiro, pela melhora das expectativas para o ciclo de política monetária doméstica e pela valorização de setores ligados a commodities e instituições financeiras, beneficiados tanto pelo cenário externo quanto pela dinâmica de juros. A composição do movimento também refletiu rotação para ativos mais sensíveis ao ciclo econômico, em um ambiente de maior apetite por risco.
O Índice de Fundos de Investimentos Imobiliários (IFIX) também apresentou desempenho positivo em fevereiro de 2026, encerrando o mês em 3.912 pontos, com alta de 1,8% no mês. O movimento foi sustentado, sobretudo, pelo fechamento da curva de juros futura ao longo da segunda metade do mês, favorecendo os segmentos mais sensíveis a juros, com destaque para os fundos de tijolo, especialmente shopping centers e ativos logísticos. Ainda assim, o patamar ainda elevado da taxa Selic segue impondo restrições à precificação dos ativos e mantendo os prêmios de risco em nível elevado.
Performance do Sequóia III Renda Imobiliária FII
O SEQR11 segue apresentando geração de receitas consistente, sustentada por uma base de locatários com histórico comprovado de solidez operacional e adimplência. Mantemos relacionamento próximo e estruturado com nossos inquilinos, acompanhando de forma diligente o cumprimento das obrigações contratuais e preservando a previsibilidade dos fluxos do Fundo. A gestão permanece ativa na supervisão dos ativos, assegurando a integridade física dos imóveis e avaliando continuamente alternativas que contribuam para a valorização e otimização do patrimônio dos cotistas. Desde o IPO, em fevereiro de 2021, o Fundo divulgou dez guidances, todos integralmente cumpridos e eventualmente superados, reforçando a disciplina na alocação e na condução estratégica. Como resultado, foram distribuídos R$ 11,64 milhões nos últimos doze meses e R$ 63,4 milhões desde o IPO, em fevereiro de 2021.
O Fundo acompanhou a trajetória positiva observada no mercado de FIIs ao longo de fevereiro, encerrando o mês cotado a R$ 55,80, com valorização de 6,0% no período. Esse movimento reflete a melhora marginal do ambiente de mercado e da
precificação de ativos que não estejam necessariamente entre os mais líquidos da B3. Apesar da valorização, o Fundo permanece negociado com desconto de 42,9% em relação ao seu valor patrimonial, o que implica valor de mercado aproximado de R$ 92,9 milhões. Aos preços atuais, a cota reflete um valor implícito de R$ 2.194/m² para os ativos do portfólio, patamar significativamente inferior ao custo estimado de reposição de imóveis com padrão construtivo e características equivalentes. O Gráfico 1 demonstra a relação entre o preço de negociação da cota e o valor implícito por metro quadrado dos ativos do Fundo.
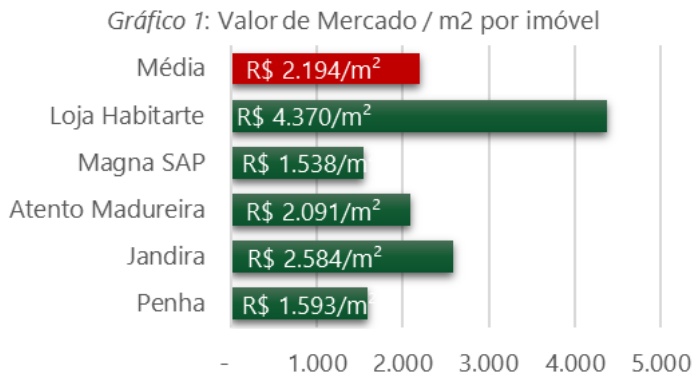
Esse descolamento entre valor de mercado e valor patrimonial permanece, em nossa avaliação, desproporcional frente à qualidade dos ativos e à estabilidade na geração de receita pelos locatários, especialmente considerando o momento de inflexão do ciclo de juros. Nesse contexto, entendemos que os níveis atuais de preço ainda não capturam adequadamente os fundamentos do portfólio, podendo representar uma oportunidade de reprecificação à medida que o ambiente macroeconômico evolui. Aos preços vigentes, investir no SEQR11 significa acessar um portfólio sólido e diversificado por valores substancialmente inferiores aos necessários para reproduzir ativos semelhantes, o que, em nossa visão, sustenta a atratividade da tese de investimento.
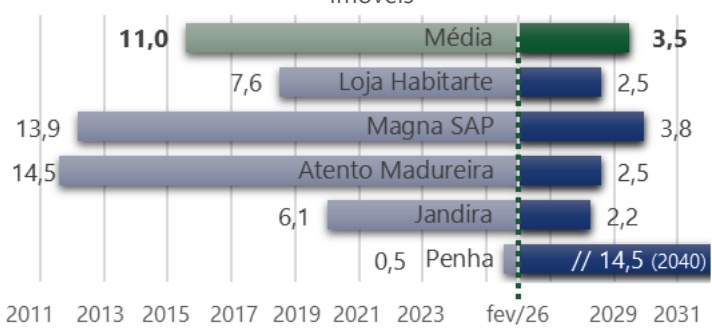
A qualidade do portfólio se evidencia na elevada permanência média dos locatários, que, de forma consistente, supera os prazos contratuais originalmente estabelecidos. O prazo médio ponderado dos contratos (WAULT) encontra-se em 3,5 anos, enquanto o tempo médio de permanência dos locatários é de 11 anos. Esses indicadores reforçam a solidez das relações construídas ao longo do tempo e a previsibilidade da geração de receita do Fundo. O Gráfico 2 apresenta a evolução e o patamar atual dessas métricas, destacando a consistência do perfil locatício.
Gráfico 2: Tempo de Permanência dos Locatários Atuais nos Imóveis
Expectativa de Distribuição de Rendimentos
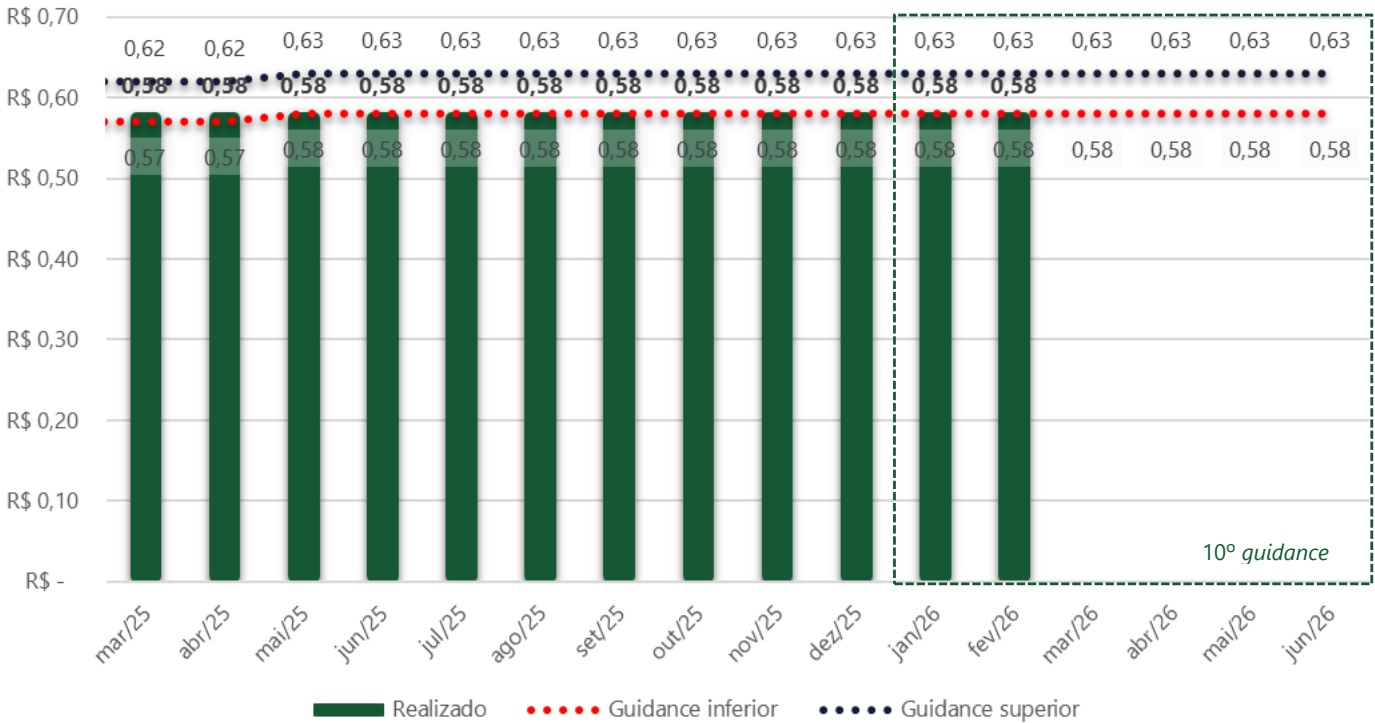
No dia 13 de março de 2026, distribuímos R$970.000 em dividendos, referentes ao resultado de fevereiro, o equivalente a R$0,5823 por cota. O pagamento foi efetuado aos detentores de cotas SEQR11 no dia 06 de março de 2026, mantendo-se dentro do intervalo de R$0,58 a R$0,63 por cota, conforme o compromisso assumido para o período de competência de janeiro de 2026 a junho de 2026. Os dividendos anunciados para pagamento em março de 2026 representam um yield anualizado de 13,27%, com base no preço da cota no último dia útil do mês.
O gráfico a seguir mostra o acompanhamento dos rendimentos em relação ao guidance e a expectativa para os próximos meses.
Distribuição Mensal de Dividendos e Guidance - R$/cota (mês de competência)
Call mensal de resultados – Sequóia 10 minutos
Com o propósito de garantir transparência, governança e manter os cotistas e o mercado em geral informados a respeito do andamento do Fundo, promovemos todos os meses um encontro online de explicação de resultados, com amplo espaço para perguntas e respostas. A live referente ao mês de Fevereiro de 2026 ocorrerá no dia 31 de março de 2026, às 9h00am (horário de Brasília) no canal da Sequóia no YouTube (link). Acreditamos que os calls mensais de resultados são um passo importante, que leva os padrões de governança da indústria de FIIs ao mesmo patamar das empresas de capital aberto. Adicionalmente, estamos presentes nos principais canais digitais. Siga a Sequóia e acompanhe nossos conteúdos exclusivos.
Agradecemos o interesse no Sequóia III e esperamos que este relatório possa fornecer uma visão completa e transparente do Fundo e seus ativos. Estamos à disposição para lhe atender em nossos canais de RI.
Atenciosamente,
Sequóia Properties
FALE COM O RI [email protected] seqr11.sequoiaproperties.com.br (11) 3077-2860
RESUMO DO SEQUÓIA III RENDA IMOBILIÁRIA FII
Gestor:
Sequóia Fundos de Investimento Ltda.
Administrador:
Vórtx Distribuidora de Títulos e Valores Mobiliários Ltda
Auditor:
RSM Brasil
CNPJ:
09.517.273/0001-82
Ticker:
SEQR11
Código ISIN: BRSEQRCTF002
Início na B3:
Fevereiro / 2021
Exercício Social: 31/dez
Número de Cotas:
1.665.695
Público-Alvo Investidores em geral
Liquidez e Prazo
Condomínio fechado, prazo indeterminado
Taxa de Gestão e Administração
1,24% a.a. sobre o Patrimônio Líquido
Taxa de Performance
20% a.a. sobre o que exceder 5,5% + IPCA
Patrimônio Líquido 1
R$ 162.653.081,57
Patrimônio Líquido por Cota 1
R$ 97,65
R$ 0,5813,27%
Rendimento por cota paraDividend Yield 2 detentores de cotas no dia 06 de março de 2026
R$ 55,8
Valor de mercado das cotas Fundo 1
TESE DE INVESTIMENTOS
O Sequóia III Renda Imobiliária busca obter rendimentos através da aquisição de ativos imobiliários performados. O fundo tem estratégia de diversificação de renda entre os segmentos:
(i) logístico / industrial
(ii) imóveis de varejo fora de shopping centers
(iii) lajes ou edifícios comerciais
Dentre essas categorias, a estratégia da Sequóia é focar o Fundo nos perfis de risco chamados Core Plus e Value-add, que entendemos que apresentam o melhor equilíbrio da relação risco/retorno.
POLÍTICA DE DIVIDENDOS
O Fundo pagará dividendos no 10º dia útil de cada mês para cotistas que possuam a cota no 5º dia útil de cada mês.
PERFORMANCE DA COTA (UDM)
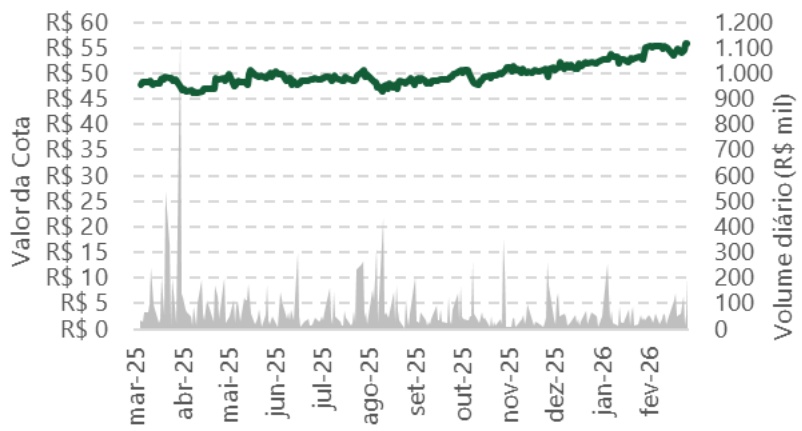
(1) No último dia útil do mês. (2) Dividend Yield equivale ao valor dos dividendos por cota dividido pelo valor da cota no último dia útil do mês.
DEMONSTRAÇÃO DE RESULTADOS DO FUNDO
A distribuição de rendimentos aos cotistas é uma função do resultado apurado de acordo com o regime de caixa. A Sequóia planeja as distribuições de acordo com as receitas e despesas projetadas, visando maximização e estabilidade dos dividendos mensais.
A tabela abaixo apresenta a Demonstração de Resultados gerencial do Sequóia III e suas métricas de rentabilidade.
| em R$000, exceto quando indicado | ago/25 | set/25 | out/25 | nov/25 | dez/25 | jan/26 | fev/26 | UDM |
|---|---|---|---|---|---|---|---|---|
| Demonstração de Resultado | ||||||||
| Receitas Imobiliárias / Dividendos | 1.152 | 1.162 | 1.218 | 1.170 | 1.205 | 1.206 | 1.190 | 14.096 |
| Receitas Financeiras | 25 | 26 | 29 | 28 | 33 | |||
| 1.188 | 35 | 29 | 322 | |||||
| Receitas Totais | 1.176 | 1.247 | 1.198 | 1.238 | 1.242 | 1.219 | 14.418 | |
| Despesas Operacionais | (190) | (178) | (188) | (192) | (167) | |||
| Taxa de Gestão e Administração | (175) | (159) | (193) | (189) | (2.204) | |||
| Despesas Operacionais | (19) | (167) | (175) | (145) | (170) | (135) | (1.899) | |
| Despesas Extraordinárias | (15) | (21) | (17) | (22) | (23) | (55) | (306) | |
| Despesas Financeiras | ||||||||
| Despesas Totais | (190) | (178) | (188) | (192) | (167) | (193) | (189) | (2.204) |
| Resu ltado do Dividendos | Período | 986 | 1 .009 | 1 .059 | 1 .006 | 1 .070 | 1 .049 | 1 .030 | 1 2.2 1 4 |
|---|---|---|---|---|---|---|---|---|---|
| Dividendo Distr | i buído | 970 | 970 | 970 | 970 | 970 | 970 | 970 | 1 1 .640 |
| Quantidade Mé | dia de Cotas 000 | 1 .666 | 1 .666 | 1 .666 | 1 .666 | 1 .666 | 1 .666 | 1 .666 | 1 .666 |
| Dividendo Distr | i buído por Cota R$ | 0,582 | 0,582 | 0,582 | 0,582 | 0,582 | 0,582 | 0,582 | 6,988 |
| Dividendo Distr | i buído / Resu ltado % | 98,4% | 96, 1 % | 9 1 ,6% | 96,4% | 90,6% | 92,5% | 94,2% | 9 5,3% |
| Rentabi l idade | % ¹ | ||||||||
| Dividend Yield | Patri monial (período) | 0,63% | 0,63% | 0,63% | 0,62% | 0,62% | 0,60% | 0,60% | 0,62% |
| Dividend Yield | Mercado (período) | 1 , 1 9% | 1 , 1 5% | 1 , 1 4% | 1 , 1 4% | 1 , 1 2% | 1 ,06% | 1 ,04% | 1 , 1 5% |
| Dividend Yield | Patri monial (anual izado) | 7,79% | 7,79% | 7,78% | 7,70% | 7,66% | 7,43% | 7,40% | 7,70% |
| Dividend Yield | Mercado (anual izado) | 1 5,24% | 1 4,77% | 1 4,52% | 1 4,60% | 1 4,24% | 1 3,48% | 1 3,27% | 1 4,72% |
Tributação: Pessoas físicas com menos que 10% das cotas são isentas de IR nos rendimentos distribuídos e tributadas em 20% no ganho de capital na venda das cotas desde que o fundo possua, no mínimo, 50 cotistas e suas cotas sejam negociadas exclusivamente em Bolsa ou
mercado de balcão organizado (Lei 11.196/05). PORTFÓLIO DO FUNDO
COMPOSIÇÃO DA CARTEIRA
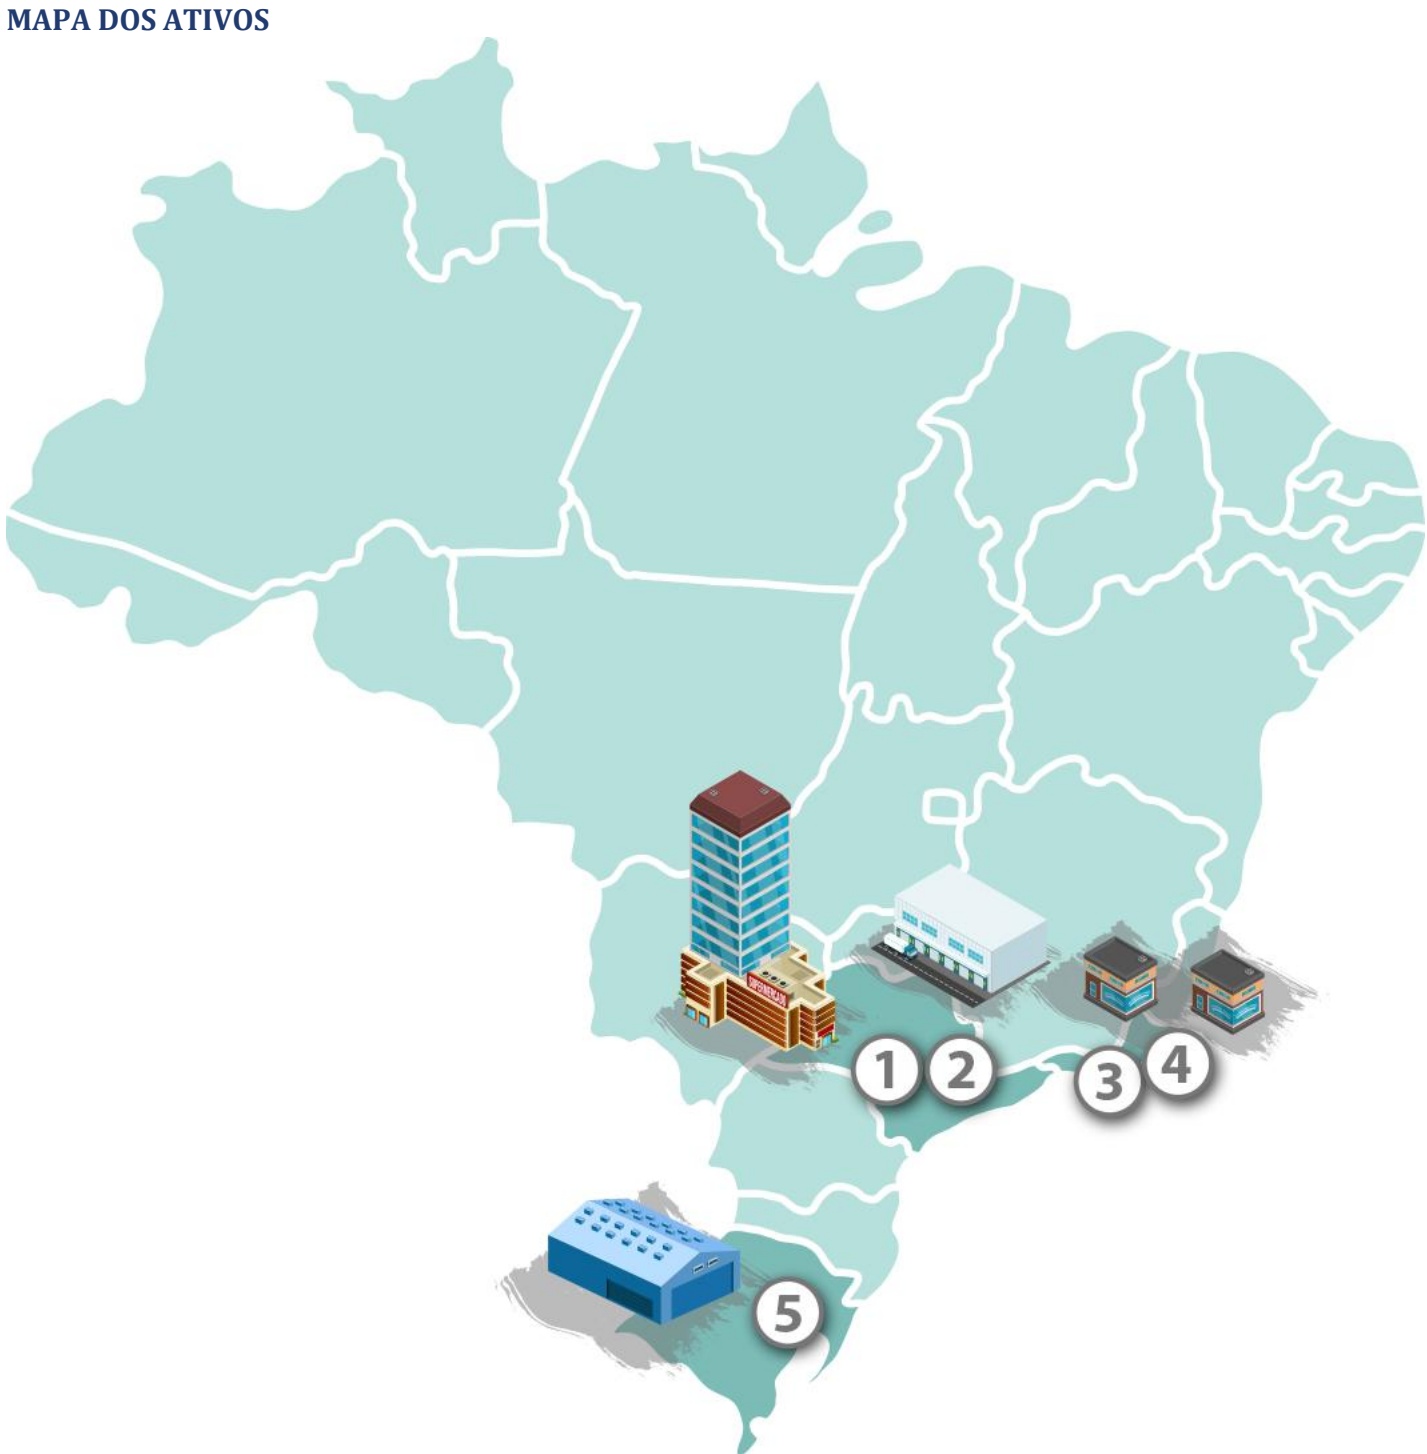
O Sequóia III possui 5 imóveis no portfólio:
| Imóvel | % Sequóia III | Locatário | Localização | Tipo do Imóvel | Setor do Locatário | |
|---|---|---|---|---|---|---|
| 1 | Jandira | 100% | Roma Oeste | Jandira, SP | Galpão | Logístico / Alimentos |
| 2 | Loja Habitarte | 100% | St. Marché | São Paulo, SP | Loja | Varejo Alimentar |
| 3 | Madureira | 100% | Atento | Rio de Janeiro, RJ | Contact Center | CRM / BPO |
| 4 | Penha | 50% | Notre Dame | Rio de Janeiro, RJ | Comercial Urbano | Saúde |
| 5 | Magna SAP | 100% | Magna | St. Antonio da Patrulha, RS | Galpão | Automotivo |
Valores baseados em laudo de avaliação dos imóveis preparado pela Binswanger Brasil com data-base de 31-dez-2024
Sequóia III
i. Portfólio diversificado
ii. 93,3% de ocupação
iii. 5 imóveis
iv. R$160,7 milhões de valor de ativos
v. 41,8 mil m² de ABL
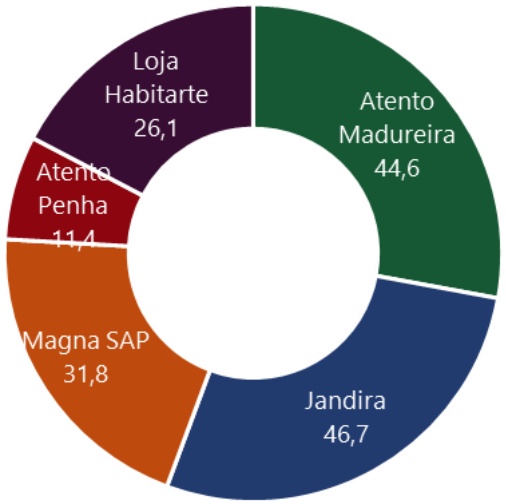
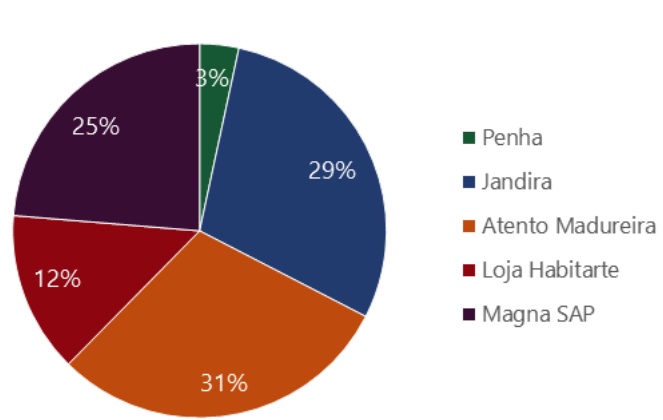
Os gráficos abaixo demonstram a distribuição da receita por ativo e os meses de reajuste dos contratos, respectivamente:
Receita por ativo imobiliário (%)
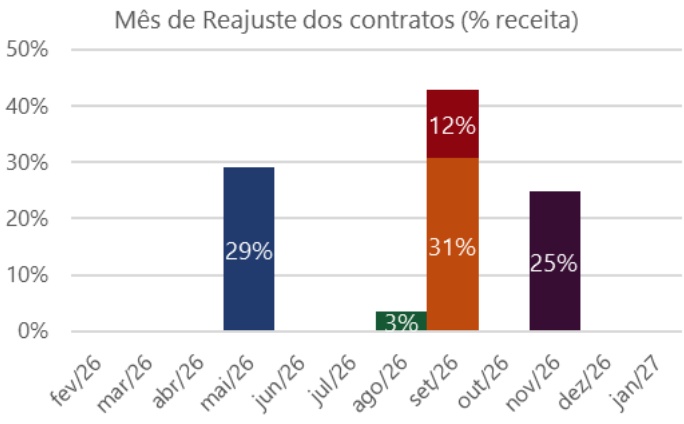
*Loja Habitarte considera reajuste do aluguel mínimo
O gráfico abaixo apresenta a composição do Patrimônio Patrimônio Líquido do Fundo no último dia útil do mês (em R$mm):
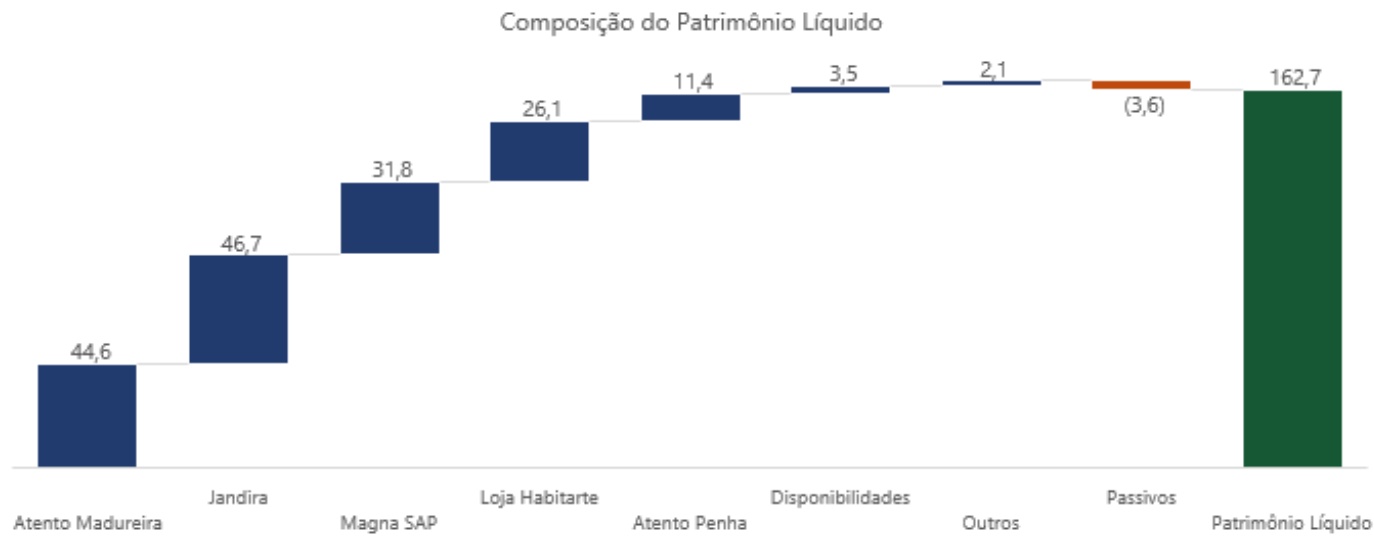
Fonte: Vórtx
Os gráficos abaixo demonstram a distribuição atual da ABL Própria do Fundo por:
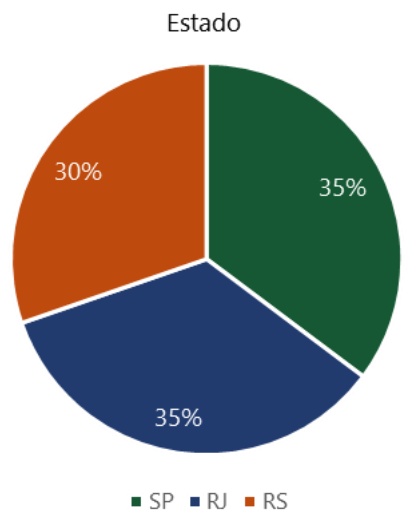
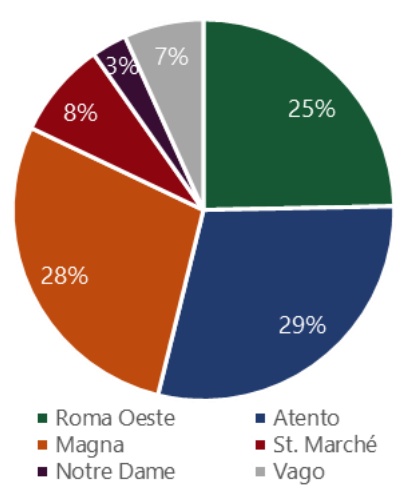
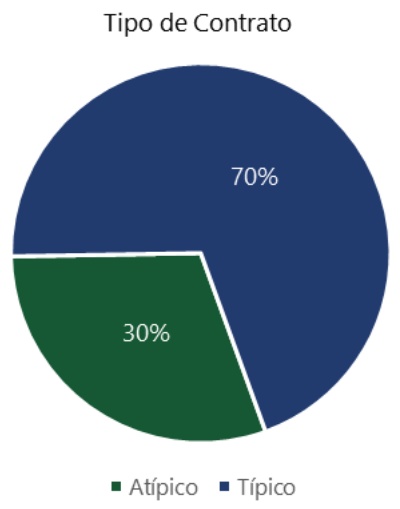
O gráfico abaixo apresenta o cronograma de vencimento dos contratos de locação:
Cronograma de vencimento dos contratos (ABL)
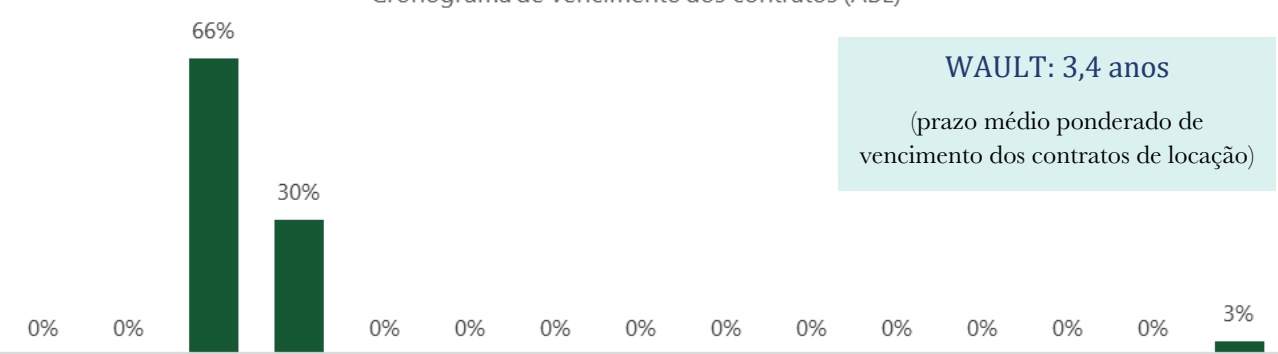
WAULT: 3,4 anos (prazo médio ponderado de vencimento dos contratos de locação)
| ABL Aluguel Imóvel Locatário Localização Ocupação Vencimento Avaliação² (m²) Atual | ||||||||
| 1 | Loja Habitarte | St. Marché | São Paulo, SP | 3.416 | 100% | R$ 150 mil¹ | Ago-28 | R$ 26,1 mm |
| 2 | Jandira | Roma Oeste | Jandira, SP | 10.329 | 100% | R$ 358 mil | Mai-28 | R$ 46,7 mm |
| 3 | Madureira | Atento | Rio de Janeiro, RJ | 12.201 | 100% | R$ 377 mil | Ago-28 | R$ 44,6 mm |
| 4 | Penha | Notre Dame Intermédica | Rio de Janeiro, RJ | 4.083 | 31% | R$ 42 mil | Ago-40 | R$ 11,4 mm |
| 5 | Magna SAP | Magna | St. Antonio da Patrulha, RS | 11.818 | 100% | R$ 304 mil | Dez-29 | R$ 31,8 mm |
(1) Aluguel variável com a receita do locatário, com um valor mínimo. Número indicado na tabela corresponde à média dos últimos 12 meses (2) Baseado em laudo de avaliação do imóvel preparado pela Ipê Avaliações com data-base de 31-dez-2025. Proporcional à participação do Fundo
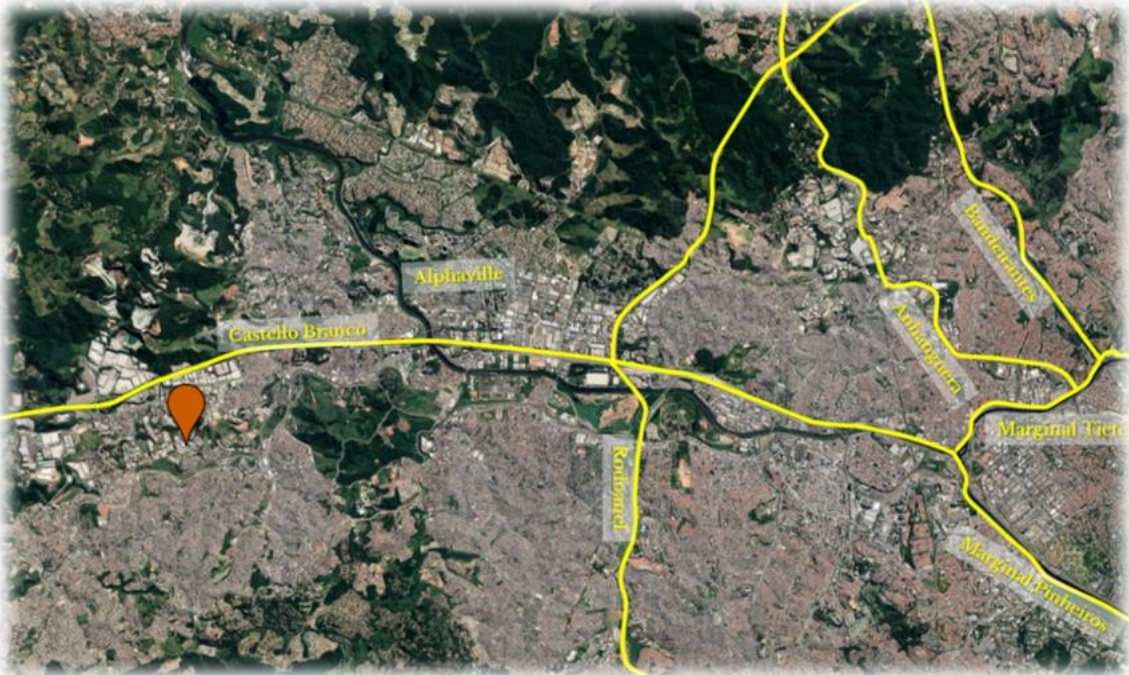
1. JANDIRA
Imóvel climatizado localizado no condomínio logístico Polo Industrial II em Jandira, município da Grande São Paulo. O imóvel possui ampla área de câmaras frias com capacidade de resfriamento e congelamento, ideal para o segmento alimentar. O imóvel locado para a Roma Oeste, tradicional companhia de distribuição de alimentos.
| Performance Inadimplência de aluguel (>90 dias) | Contrato de Locação | Avaliação | Dados do Empreendimento | ||||||||||||
| Atraso de aluguel (1 - 89 dias) | Ocupação Depósito bancário 100% | Garantia Aluguel atual Proporcional Sequóia | Aluguel atual | Índice de reajuste | Revisional | Tipo do contrato atual Vencimento | Locatário Típico Roma Oeste | Avaliação Proporcional Sequóia R$46,7 mm | % da ABL do Fundo Avaliação do Ativo 25% R$46,7 mm | ABL Proporcional Sequóia Tipo do imóvel Galpão | ABL 10.329 m² 10.329 m | Setor do locatário Localização Logístico / Alimentos Jandira, SP | Participação Sequóia 100,0% | Locatário Roma Oeste | |
| R$358 mil R$358 mil IPCA | maio/28 | ||||||||||||||
(1) Baseado em laudo de avaliação do imóvel preparado pela Ipê Avaliações com data-base de 31-dez-2025
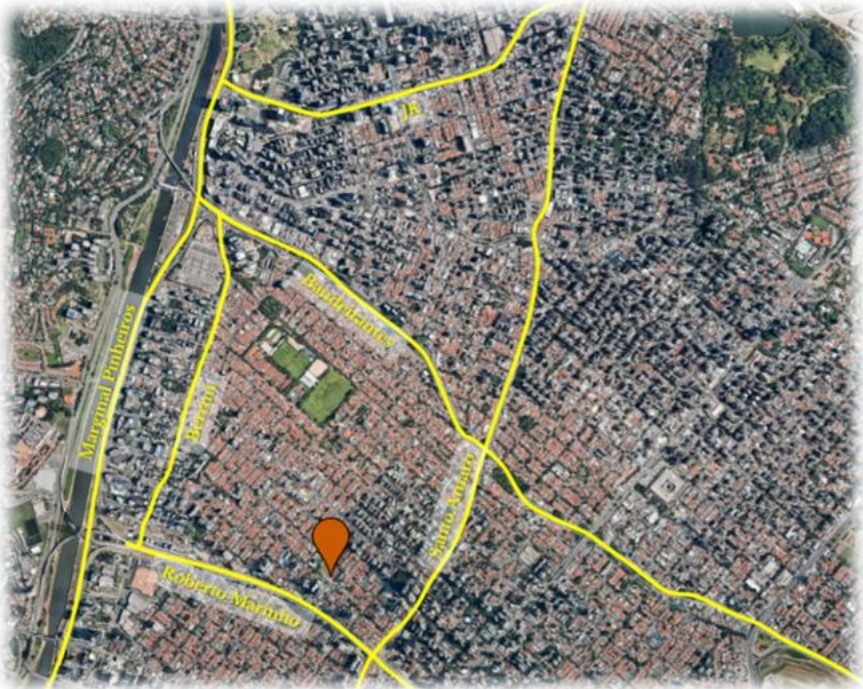
2. LOJA HABITARTE
Imóvel comercial localizado no Brooklin, bairro da zona sul da cidade de São Paulo. O imóvel encontra-se embaixo de um dos empreendimentos imobiliários mais icônicos da cidade, o Habitarte.
| Performance | Contrato de Locação | Avaliaçã | Dados do Empreendimento | |||||||||||
| Inadimplência de aluguel (>90 dias) | Atraso de aluguel (1 - 89 dias) Garantia Ocupação | Aluguel atual Proporcional Sequóią Seguro Fiança R$150 mil | Aluguel atuaļ R$150 mil IGP-M para o valor mínimo | Revisional Índice de reajuste | Vencimento agosto/28 | Tipo do contrato atual Locatário Típico | Avaliação Proporcional Sequóia R$26,1 mm | % da ABL do Fundo Avaliação do Ativo ' R$26,1 mm | Tipo do imóvel Loja | ABL Proporcional Sequóia ABL 3.416 m² | Setor do locatário Localização Varejo Alimentar São Paulo (Brooklin), SP | Participação Sequóia 100,0% | Locatário St. Marché | |
| 100% | A partir de agosto/21 | St. Marché | 3.416 m 88 | |||||||||||
(1) Baseado em laudo de avaliação do imóvel preparado pela Ipê Avaliações com data-base de 31-dez-2025
(2) Aluguel variável com a receita do locatário, com um valor mínimo. Número indicado na tabela corresponde à média dos últimos 10 meses
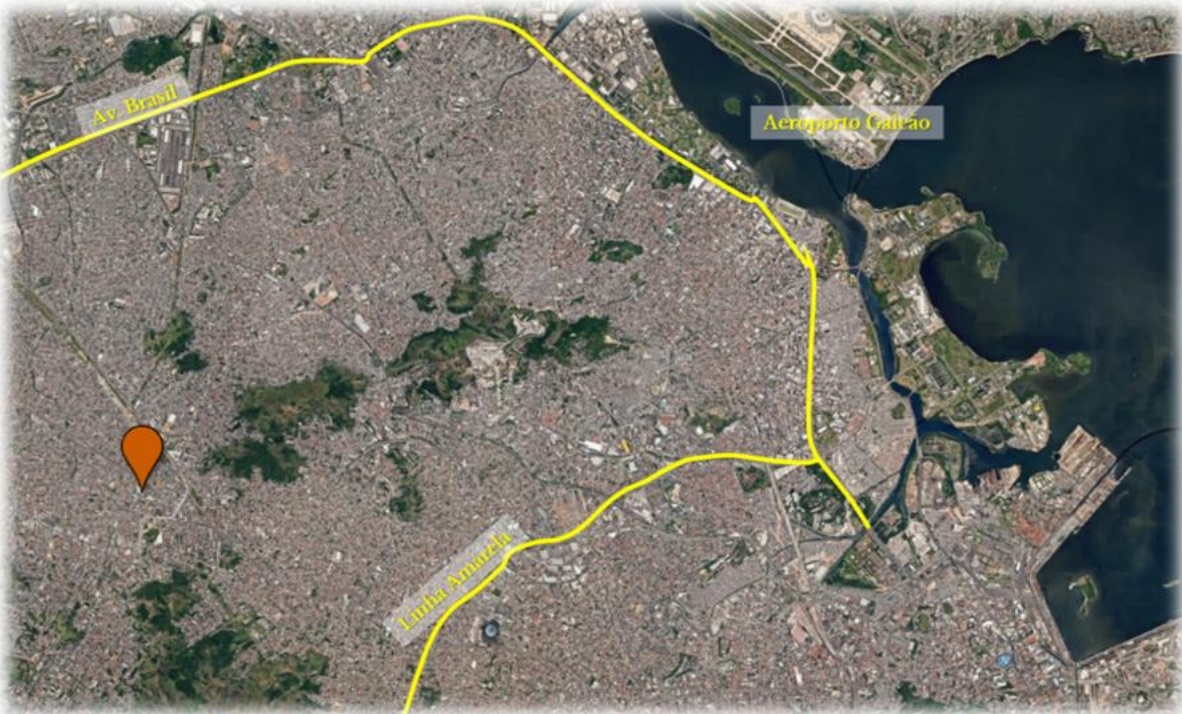
3. MADUREIRA
O imóvel foi construído sob medida para a operação da Atento, no modelo Built-to-Suit. A Atento é uma das maiores empresas de CRM e BPO do mundo, líder no setor na América Latina.
| Performance | Contrato de Locação | Avaliaçãd | Dados do Empreendimento | Participação Sequóia Locatário | ||||||||||||
| Atraso de aluguel (1 - 89 dias) Inadimplência de aluguel (>90 dias) | Ocupação | Aluguel atual Proporcional Sequóia Garantia | Aluguel atual | Revisional Índice de reajuste | Vencimento | Tipo do contrato atual Típico | Locatário Atento | Avaliação Proporcional Sequóia Avaliação do Ativo | % da ABL do Fundo 29% | Tipo do imóvel | ABL Proporcional Sequóia | Setor do locatário ABL | Localização | Rio de Janeiro (Madureira), RJ | ||
| 100% | R$377 mil R$377 mil | IPCA | A partir de agosto/24 | agosto/28 | R$44,6 mm | R$44,6 mm | 12.201 m² Contact Center | CRM / BPO 12.201 m² | ||||||||
| Fiança bancária | ||||||||||||||||
(1) Baseado em laudo de avaliação do imóvel preparado pela Ipê Avaliações com data-base de 31-dez-2025
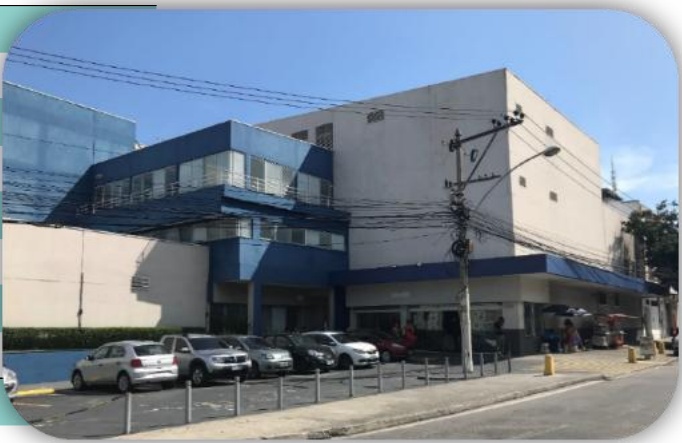
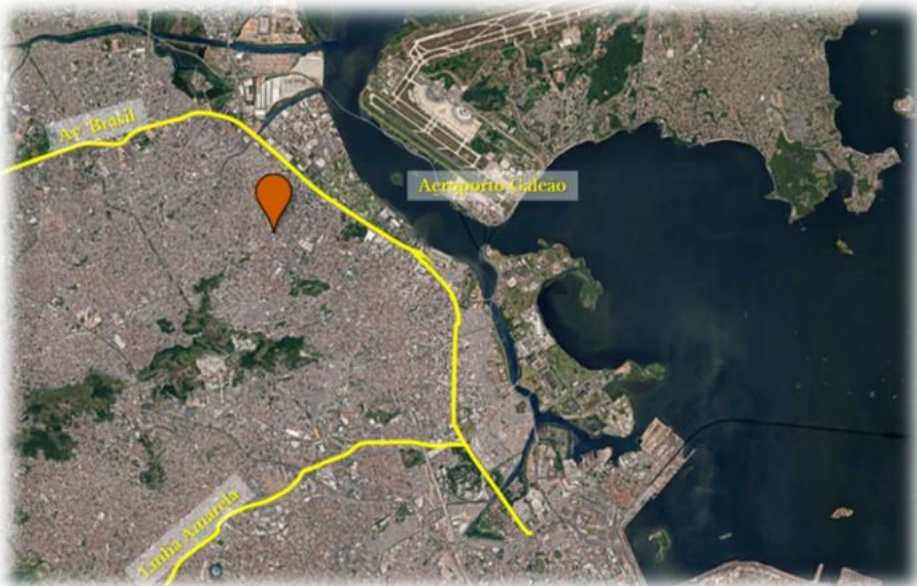
4. PENHA
O imóvel, originalmente construído sob medida para a Atento no modelo Built-to-Suit, encontra-se vago desde março de 2024. Em agosto de 2025, o Fundo firmou contrato de locação com o Grupo Notre Dame Intermédica para cerca de 31% da área total, e a gestão segue atuando na locação da área remanescente, avaliando potenciais ocupantes do mesmo segmento de CRM e alternativas de mudança de uso (educação e saúde).
| Performance | Contrato de Locação | Avaliação | Dados do Empreendimento | ABL | |||||||
| Atraso de aluguel (1 - 89 dias) Inadimplência de aluguel (>90 dias) | Ocupação | Garantia 31% Aval | Aluguel atual Proporcional Sequóia Aluguel atual R$42 mil R$83 mil | Revisional Índice de reajuste A partir de agosto/28 IPCA | Vencimento Tipo do contrato atual agosto/40 Típico | Avaliação Proporcional Sequóia ocatário R$11,4 mm | Avaliação do Ativo R$22,8 mm | % da ABL do Fundo Tipo do imóvel 10% Comercial Urbano | ABL Proporcional Sequóia 8.166 m² 4.083 m² | Setor do locatário Localização Saúde Rio de Janeiro (Penha), RJ | Participação Sequóia Locatário Notre Dame Intermédica 50,0% |
(1) Baseado em laudo de avaliação do imóvel preparado pela Ipê Avaliações com data-base de 31-dez-2025
5. MAGNA SAP
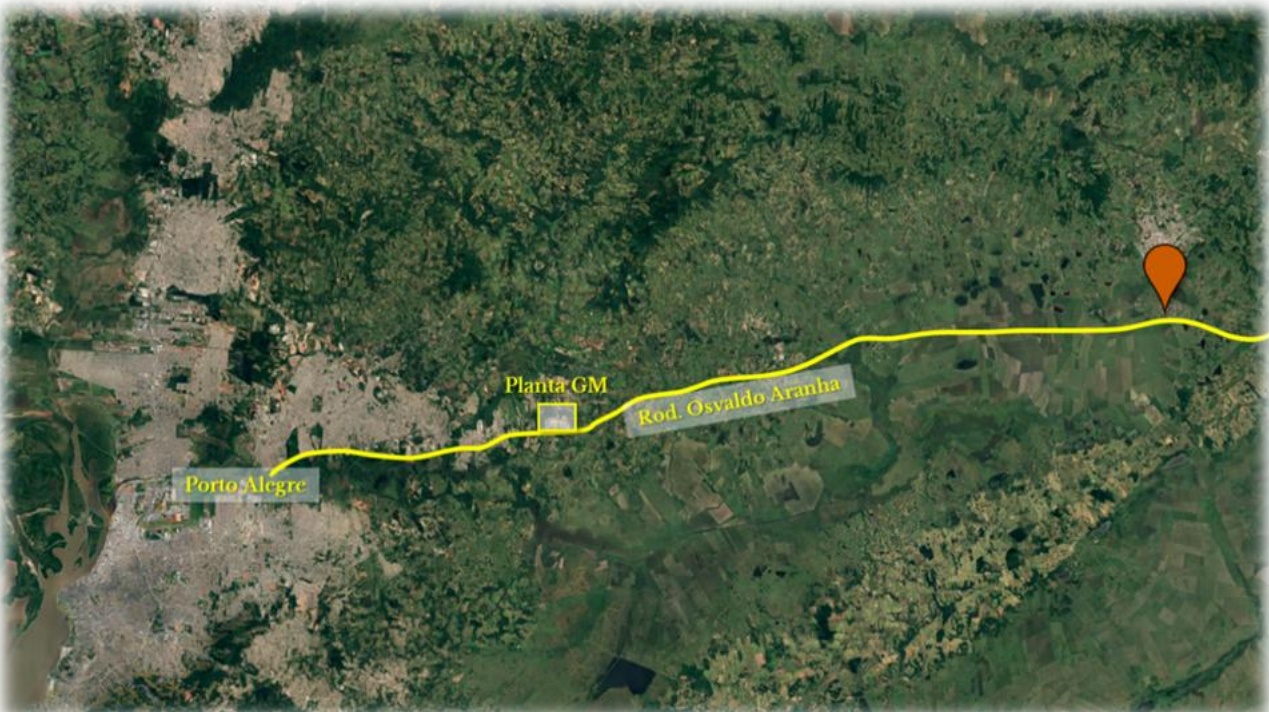
Imóvel locado para a multinacional canadense Magna, uma das maiores fornecedoras do setor automotivo do mundo. O imóvel foi construído sob medida para a locatária, no modelo Built-to-Suit.
| Performance | Contrato de Locação | Avaliaçã | Dados do Empreendimento | |||||||||||||
| Inadimplência de aluguel (>90 dias) | Atraso de aluguel (1 - 89 dias) Ocupação | Garantia Fiador | Aluguel atual Proporcional Sequóia R$304 mil | Aluguel atual | Índice de reajuste | Revisional N | Vencimento dezembro/29 | Tipo do contrato atual Locatário Magna Atípico | Avaliação Proporcional Sequóia R$31,8 mm | Avaliação do Ativo R$31,8 mm | % da ABL do Fundo 28% | ABL Proporcional Sequóia Tipo do imóvel 11.818 m² | Setor do locatário ABL 11.818 m² | Localização Santo Antonio da Patrulha, RS | Participação Sequóia 100,0% | |
| 100% | IPCA R$304 mil | Galpão | Industrial / Automotivo | |||||||||||||
(1) Baseado em laudo de avaliação do imóvel preparado pela Ipê Avaliações com data-base de 31-dez-2025
GLOSSÁRIO
PRINCIPAIS TERMOS APLICÁVEIS AO FUNDO
ABL | Área Bruta Locável – Soma das áreas úteis, disponíveis para locação
ABL Próprio | ABL de propriedade do Fundo (proporcional à participação do Fundo em cada ativo)
Aluguel Mínimo | Aluguel mínimo de um contrato de locação que possua um formato variável
Aluguel Percentual ou Aluguel Complementar | Diferença, se positiva, entre o aluguel mínimo e o aluguel calculado pelo percentual da receita do locatário
CAGR | Compound Average Growth Rate – Crescimento médio em um dado período
CRI | Certificado de Recebível Imobiliário – Títulos de recebíveis lastreados em créditos imobiliários
NOI | Net Operating Income ou Resultado Operacional Líquido – Resultado do Fundo após dedução das despesas
SPE | Sociedade de Propósito Específico – sociedade criada para o único propósito de desenvolver um empreendimento
UDM | Últimos Doze Meses
Valor de Mercado das Cotas | Valor de mercado extraído da plataforma Clear Trader
WAULT | Weighted Average Unexpired Lease Term – Prazo médio ponderado de vencimento dos contratos de locação
Yield | Rentabilidade – Valor dos dividendos por cota dividido pelo valor da cota
YTD | Year To Date – Resultado acumulado desde o início do ano
CONTATOS
Fábio Idoeta – CFO e Diretor de RI
Danielle Flores – Gerente de RI
(11) 3077-2860
seqr11.sequoiaproperties.com.br
Este relatório foi elaborado pela Sequóia Fundos de Investimento Ltda., sob sua responsabilidade e tem caráter meramente informativo, não podendo ser distribuído, reproduzido ou copiado sem a sua expressa concordância. As informações contidas neste relatório não podem ser consideradas como única fonte de informações no processo decisório do investidor, que, antes de tomar qualquer decisão, deverá realizar uma avaliação minuciosa do produto e respectivos riscos, face aos seus objetivos pessoais e ao seu perfil de risco ("Suitability"). Assim, não é possível prever o desempenho futuro de um investimento a partir da variação de seu valor de mercado no passado. É recomendada a leitura cuidadosa do Formulário de Informações Complementares e regulamento do fundo de investimento pelo investidor ao aplicar seus recursos. Este boletim tem caráter meramente informativo, destina-se aos cotistas do Fundo, e não deve ser entendido como análise de valor mobiliário, material promocional, solicitação de compra ou venda, oferta ou recomendação de qualquer ativo financeiro ou investimento. Recomendamos consultar profissionais especializados e independentes para eventuais necessidades e questões relativas a aspectos jurídicos, tributários e de sucessão. Verifique a tributação aplicável. As referências aos produtos e serviços são meramente indicativas e não consideram os objetivos de investimento, a situação financeira, ou as necessidades individuais e particulares dos destinatários. O objetivo de investimento não constitui garantia ou promessa de rentabilidade. Os dados acima consistem em uma estimativa e não asseguram ou sugerem a existência de garantia de resultados ou informações nele contidas. Adicionalmente, não se responsabilizam por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. Fundos de Investimento não são garantidos pelo administrador ou gestor do Fundo, por qualquer mecanismo de seguro, ou ainda, pelo Fundo Garantidor de Crédito (FGC). Ao investidor é recomendada a leitura cuidadosa tanto do prospecto quanto do regulamento do Fundo, com especial atenção para as cláusulas relativas ao objetivo e a política de investimento do Fundo, bem como as disposições do prospecto que tratam dos fatores de risco a que este está exposto. Os riscos eventualmente mencionados neste material não refletem todos os riscos, cenários e possibilidades associados ao ativo. O investimento em determinados ativos financeiros pode sujeitar o investidor a significativas perdas patrimoniais. Ao investidor cabe a responsabilidade de se informar sobre todos os riscos, previamente a tomada de decisão sobre investimentos. Ao investidor caberá a decisão final, sob sua única e exclusiva responsabilidade, acerca dos investimentos e ativos mencionados neste material. Para obter informações sobre objetivo, público-alvo e riscos, consulte o regulamento do Fundo.