
Relatório Gerencial SNCI11 de maio de 2026
Relatório Gerencial do Suno Recebíveis Imobiliários (SNCI11), fundo imobiliário de papel, referente a maio de 2026, com entrega no FundosNet (B3) em 25/06/2026. No pregão de 03/11/2026, a cota do SNCI11 fechou a R$ 78,77, com P/VP de 0,82 (valor patrimonial de R$ 96,06 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,00 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 13,96% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 403,5 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 41.076.710/0001-82
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 29/05/2026
- Data de entrega
- 25/06/2026 18:53
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
R E L A T Ó R I O G E R E N C I A L
MAIO 2026
Í N D I C E
- Resumo Executivo 03
- Carta do Gestor 04
- Cenário Macro e Imobiliário. 12
- Resumo da Carteira. 13
- Carteira de Ativos. 15
- Informações Contábeis. 17
- Negociação, Liquidez e Rendimentos 18
- Monitoramento dos Ativos. 19
- Detalhamento dos Ativos 21
- AGTs. 22
- Saiba Mais / FAQ. 23
Relatório Gerencial SNCI11 — Maio/2026
RESU MO EXECUTIVO
Gestora Suno Gestora de Recursos LTDA Administrador BTG Pactual Serviços Financeiros S.A. Início do Fundo Outubro/2021
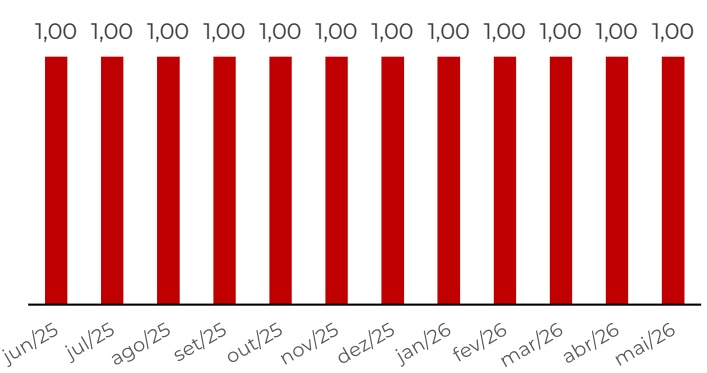
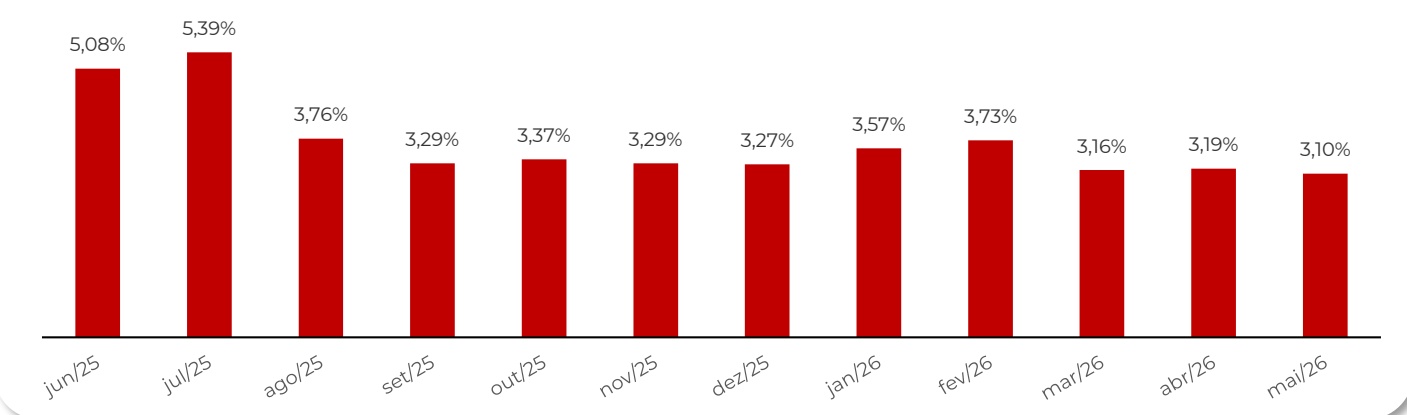
Em maio, o Fundo distribuiu R$ 1,00 por cota, em linha com o guidance de R$ 1,00 a R$ 1,10 para o 2T26, que será mantido para o 3T26. O DY anualizado encerrou em 13,50% sobre cota de mercado, com cota negociada a R$ 88,92 (0,92x P/VP). O spread de crédito consolidado foi de 3,10%, refletindo a acomodação após o pico de 5,4% no 2S25, ainda em patamar saudável para a estratégia. A alavancagem líquida segue negativa(-9,60% do PL), com volume de R$ -39,10 MM em compromissadas e o SNCI como credor líquido. A gestão atuou ativamente nas assembleias de titulares, com destaque para deliberações no CRIs Supreme Garden e AIZ. O Fundo encerrou o mês com quatro ativos em tratamento especial: CRI AIZ, CRI Vanguarda, CRI RDR e CRI Solar Junior.
Histórico de Distribuições (R$)
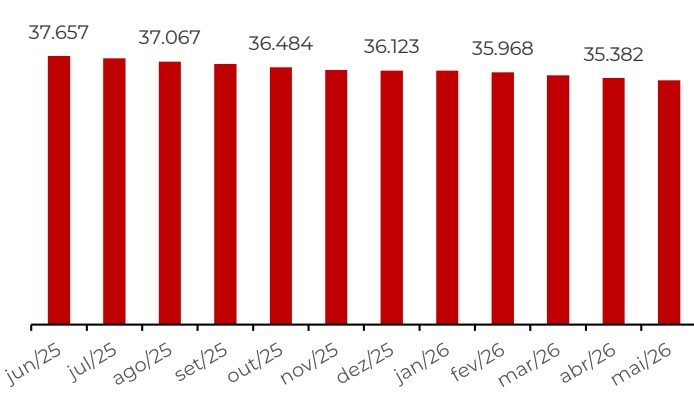
Número de Cotistas
Dividend Yield (anualizado) 13,50%
Patrimônio Líquido
Distribuição por cota
R$ 407,11 MM
R$ 1,00
Ativos na Carteira 51
LTV Médio Ponderado 65,72%
P/VP0,92
Yield Médio da Carteira 16,55%
Cotas disponíveis: 4.200.000
Valor de Mercado
R$ 373,46 MM
Lucro Acumulado
R$ 0,20
Cota de Mercado / Patrimonial R$ 88,92 / R$ 96,93
Caixa no Fechamento R$ 23,47 MM
Número de Cotistas 35.129
CARTA DO GESTOR
$$ \textsf { S U N O } \Big ( \textsf { A S S E T } \Big ) $$
Prezado investidor,
Apresentamos a Carta do Gestor referente ao mês de maio de 2026, com o objetivo de compartilhar um panorama da performance do SNCI11, comentar as movimentações da carteira, perspectivas de alocação futura e atualizar sobre o acompanhamento de ativos e as deliberações da equipe de gestão nas Assembleias Gerais de Titulares (AGTs).
Cenário e Performance
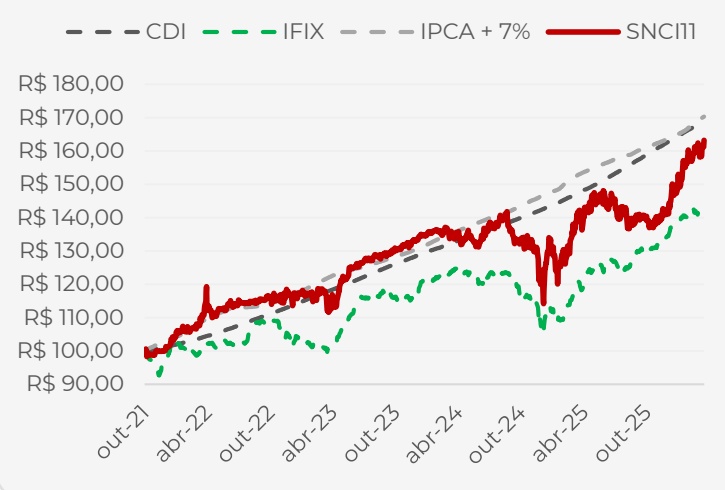
No mês de maio, o SNCI11 apresentou uma rentabilidade ajustada de -1,64%, considerando o preço de fechamento da cota, que encerrou o período em R$ 88,92. No mês, o SNCI11 seguiu o movimento do IFIX, que também teve movimento decrescente no mês, rentabilizando -1,33%. Acreditamos que os eventos macroeconômicos globais, locais e alguns eventos próprios à indústria de Fundos Imobiliários ajudam a explicar o movimento visualizado no mês, em que o IFIX foi reprecificado para refletir as expectativas modificadas de Selic e IPCA no Brasil, bem como, no caso dos Fundos de Papel, entendemos que a abertura dos spreads, assim como eventos de crédito e queda no nível de distribuição de alguns fundos listados podem estar por trás do movimento de venda que afetou o preço dos FIIs como um todo. Nesses últimos 6 meses, cabe lembrar, no entanto, que enquanto a performance do Fundo atingiu uma rentabilidade ajustada de 16,48%, o IFIX rendeu 5,93%, o IFIX Papel, 7,89%, e a média dos fundos comparáveis, 9,41%, demonstrando a recuperação do SNCI frente à indústria a partir da consistência da distribuição e melhoria dos níveis de spread da carteira a partir da retomada de créditos. Apesar da melhora na precificação do Fundo, seguimos observando com cautela os movimentos de recuperação observados nos CRIs AIZ, Solar, Vanguarda e RDR, sobre os quais falaremos em detalhes mais à frente. A Gestão tem empreendido esforços relevantes na resolução dos eventos de crédito ocorridos nestes CRIs, que hoje somam 6,90% do PL do Fundo. Acreditamos que tais eventos podem explicar parte do descolamento do SNCI frente aos pares de melhor rentabilidade (3º quartil) nos últimos 12 meses (11,84%, frente a 17,05% dos pares mais rentáveis).
Para além disso, a rentabilidade patrimonial, ajustada pelos proventos, teve alta de 0,71% no mês, acima da média dos fundos pares, que aumentou “apenas” 0,34%. Com isso, o valor patrimonial por cota após distribuição se situou em R$ 96,93. Nos últimos 24 meses, o SNCI obteve uma performance patrimonial ajustada de 16,38%, levemente acima da média dos Fundos Pares (15,57%). Destacamos o fato de que os ativos do Fundo, sobretudo aqueles em situação especial encontram-se devidamente marcados pela Administradora, de forma que esperamos visualizar o crescimento deste valor a partir das medidas de recuperação de crédito atualmente em curso. Dessa forma, o Fundo encerrou o mês com um P/VP de 0,92. A liquidez média diária (ADTV) no mês registrou valor de R$ 622 mil, próximo à média dos últimos 12 meses (R$ 629 mil).
Distribuição de Rendimentos
Em linha com nossa previsibilidade, o Fundo distribuiu R$ 1,00 por cota em maio e anunciou uma nova distribuição de R$ 1,00 por cota para junho, seguindo o guidance publicado. Após a distribuição, o Fundo encerra o período com um resultado acumulado de R$ 0,20 por cota.
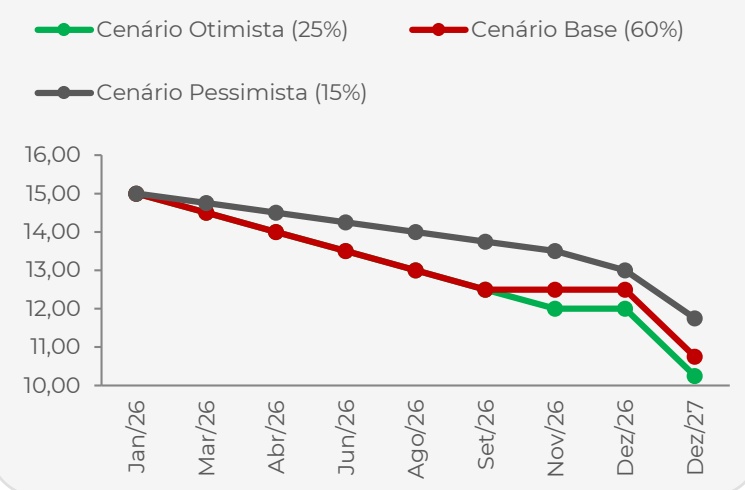
O guidance de distribuição será mantido entre R$ 1,00 e R$ 1,10 por cota para o 3º trimestre de 2026. Entendemos que esse patamar segue saudável para o SNCI11 enquanto se empenha nas medidas de recuperação de crédito dos ativos em situação especial e aguarda a maturação de seus empreendimentos imobiliários, sobretudo os de MZM, Supreme Garden, Bit Barueri e Gafisa Sorocaba. Além disso, reforçamos o caráter middle-risk do Fundo e o viés de linearização dos proventos a título de previsibilidade para nossos investidores. Seguiremos acompanhando de perto os índices de inflação (I PCA/INCC) e de Selic, indexadores dos CRIs do Fundo. Destacamos que, em 17 de junho, o COPOM reduziu a Selic em 0,25 p.p., para 14,25% a.a., seguindo o ciclo de flexibilização monetária, que parece dar sinais de revisão e potencial paralisação. Posicionaremos nossos investidores quanto a eventuais impactos na rentabilidade dos ativos e consequentemente da distribuição do SNCI11.
Gestão da Carteira e Alavancagem
Seguindo nossa estratégia de gestão ativa, destacamos as seguintes movimentações em maio:
Compras:
R$ 0,10 milhões do CRI LocPay Sênior (Prefixado em 23,87% a.a.), em uma integralização ao longo do mês;
R$ 4,23 milhões do CRI Ceratti Magna, a uma taxa de IPCA + 10,50%, a partir de compras no mercado secundário;
R$ 0,87 milhões do CRI Bit Barueri, a uma taxa de CDI + 5,50% finalizando os aportes da oferta do CRI;
R$ 0,62 milhões do CRI Copagril, a uma taxa de IPCA + 12,25%, a partir de compras no mercado secundário;
R$ 5,00 milhões do CRI Mahalo, a uma taxa de CDI + 6,00%, nova operação de estruturação proprietária para financiar o término de obras de uma incorporação em Vila Velha/ES. Trata-se da 1ª tranche do ativo, que deve contar com aportes de até R$ 15 milhões nos próximos meses. A operação conta com obras avançadas em 35%, bem como 85% de vendas, com uma Razão de Garantia na casa dos 140%.
Vendas:
R$ 5,02 milhões do CRI MZM Série 3, a uma taxa de IPCA + 12,95%, no mercado secundário;
R$ 19,05 milhões do CRI GS Souto, a uma taxa de IPCA + 11,00%, no mercado secundário.
Quitações:
Não houve quitações no mês.
Como resultado, o Fundo encerrou o mês com caixa equivalente a 5,77% do PL (R$ 23,47 milhões), o que posiciona a alavancagem líquida em -9,60% sobre o Patrimônio Líquido, referente a R$ 39,10 milhões em operações compromissadas ativas, ou seja, com o SNCI como credor líquido. Parte dessas compromissadas deverão ser desmontadas dentro do mês de junho, a partir de potenciais novas alocações.
Perspectivas de Alocação Futura (Pipeline)
Atentos à reciclagem e diversificação do portfólio, o SNCI11 tem hoje algumas expectativas de alocação futura, que podem ou não se concretizar dentro dos prazos e montantes indicados, conforme segue:
• Junho/2026
Até R$ 9MM em CRI de aquisição de terreno para incorporação com taxa esperada de IPCA + 12,68%, além de equity kicker, em fase final de estruturação;
• Até R$ 26,5MM em FII de desenvolvimento residencial de um projeto em São Paulo/SP, com TIR real esperada de 23,17%.
• Julho/2026
• Até R$ 10MM em novo aporte em CRI de término de obras para uma incorporadora de Vila Velha/ES, com taxa esperada de CDI + 6,00%.
Até R$ 9MM em novo aporte em CRI de aquisição de terreno para incorporação com taxa esperada de IPCA + 12,68%, além de equity kicker, em fase final de estruturação;
Acompanhamento de Ativos e Deliberações em AGTs
Encerramos o mês de maio com quatro ativos em tratamento especial devido a inadimplências/repactuações: CRI AIZ, CRI Vanguarda, CRI RDR e CRI Solar Junior. As informações aqui tratadas representam a visibilidade da Gestão até a data de publicação do presente relatório, ou seja, até meados de junho de 2026.
Quanto aos CRIs Vanguarda, os papéis foram vencidos após AGT em 18 de agosto de 2025, após serem verificados desvios de vendas realizados pela construtora. Com isso, o CRI está oficialmente em processo de recuperação. Hoje, todas as unidades de ambos os empreendimentos (Jonathan Nunes e Dom Severino), com exceção daquelas devidamente permutadas no início da operação e das quitadas pelos adquirentes formais, já estão em nome da securitizadora. Com isso, eventuais adquirentes terceiros, não adequados à estrutura da operação, devem travar litígios contra a securitizadora, que está preparada para defender o direito fiduciário às unidades dos edifícios.
Em relação ao repasse das carteiras, temos que ambos os empreendimentos hoje encontram-se pendentes do Habite-se. O Dom Severino conta com pouco menos de 80% das obras realizadas, e a securitizadora está avaliando junto a outras construtoras locais uma transferência de obra para o término do empreendimento, processo nada simples. Até lá, o canteiro de obras permanecerá fechado. Já no Jonathan Nunes, o empreendimento está pronto, mas por pendências documentais da Vanguarda Construtora, não foi possível registrar o Habite-se do edifício. A securitizadora já conta com um processo judicial em curso para obtenção do documento – e avaliando a troca do responsável técnico para emissão do Habite-se pelas vias usuais –, uma vez que a Vanguarda já foi retirada da matrícula das unidades, mas a previsão é que isso deve levar ainda alguns meses para ocorrer por esse caminho. Apesar dessa via ainda ser possível, tivemos avanços na cotação de construtoras dispostas a finalizar a obra e emitir o Habite-se de ambos os empreendimentos. Com essa visibilidade, considerando o passivo de obras ainda existente, e recebíveis + estoque compostos na ordem dos R$ 52 milhões, temos uma expectativa atualizada próxima a 60% do preço de custo. A queda desse indicador se deve basicamente à inserção dos custos de retomada de obras, emissão de habite-se e despesas jurídicas a incorrer na operação. É possível que haja a necessidade de aporte de recursos no patrimônio separado para fazer frente às despesas para liberar o repasse da carteira, aportes esses proporcionais à participação de cada investidor no CRI. A posição do SNCI representa menos de 4% do total emitido, de forma que eventuais necessidades de aporte serão residuais e não prejudicarão a distribuição do Fundo. Entendemos que isso é necessário para a recuperação devida do ativo. O PU do papel já está devidamente marcado próximo ao valor de custo no Fundo (R$ 1.061,00). Finalmente, estudam-se medidas contra a Vanguarda Engenharia LTDA pelas ocorrências apontadas pela auditoria. Atualizaremos os investidores quanto aos passos e êxitos da recuperação.
No caso do CRI AIZ, tivemos uma Assembleia no dia 24 de dezembro de 2025 para definir a repactuação final da operação. Com isso, os ativos estão novamente adimplentes (embora com carências em curso) e aplicados os haircuts nas séries 301 e 302 a partir da negociação de venda do principal imóvel em garantia. O valor oferecido pelo imóvel foi inferior ao valor de venda forçada do laudo e, considerando o tempo de mais de 12 meses entre o início do processo de venda e o recebimento da proposta, os investidores decidiram aceitar o pactuado, fornecendo um haircut de aproximadamente 20% no CRI 301 (que contava com a garantia da alienação fiduciária dos imóveis) e 48% no CRI 302 (que não contava com garantias reais), sendo que o CRI 301 será integralmente liquidado a partir da venda do imóvel, já considerado o haircut de 20%, e o CRI 302 será alongado por 10 anos, com juros mensais a partir de janeiro de 2027 e uma taxa de CDI + 3,50% a.a., além do acréscimo de parte das garantias reais anteriormente exclusivas da série 301 e ainda não vendidas (aproximadamente R$ 10MM em valor de mercado). Com isso, esperamos que haja um impacto de R$ 0,22/cota no resultado caixa do Fundo, apesar de um impacto positivo de R$ 0,26 no valor patrimonial da cota. Dado o cenário de difícil negociação e mercado para o imóvel, acreditamos que os esforços de repactuação poderão ser compensados com uma alta recuperabilidade, que deve ser materializada ao longo do 2º semestre de 2026. Apesar disso, uma nova AGT foi realizada em 27 de fevereiro e outra em 29 de maio, dados os atrasos na venda do imóvel, aumentando o prazo previsto para a conclusão da operação para agosto de 2026. Deveremos manter os investidores atualizados quanto a esse andamento e eventuais impactos na recuperabilidade apontada.
Sobre o CRI RDR, decidimos não prorrogar o prazo da operação à época do vencimento, uma vez que a obra já estava devidamente concluída, com os CRIs relativos à operação vencendo em 20 de agosto de 2025. Com isso, privilegiando a transparência ao investidor, o ativo encontra-se atualmente em recuperação e devidamente marcado a preço de custo na cota patrimonial do Fundo, considerando as recuperações já obtidas. Entendemos que, com isso, assumimos uma postura conservadora em relação à recuperabilidade dos créditos. Estamos atuando diariamente em conjunto com a securitizadora e o assessor legal da operação para fortalecer nossas perspectivas de recebimento da carteira (~R$ 10 milhões) ao longo dos próximos meses, além de atuar na venda das garantias adicionais. Daremos publicidade de qualquer ação tomada desde que entendamos, junto aos assessores legais, que isso não irá prejudicar o Fundo nos trabalhos de recuperação dos créditos. Nessa seara, em março finalizamos uma Assembleia que permitiu a dação em pagamento de parte das unidades do Empreendimento, bem como a repactuação de parte do CRI na forma de dívidas distintas para cada sócio e para a empresa em si. Além disso, a partir da perfeita execução dessas ações, bem como da regularização de pendências do CRI, além da auditoria final da carteira de recebíveis, concederemos um haircut no saldo devedor atualizado dos CRI, medida necessária no âmbito da repactuação do crédito. É importante afirmar que tal haircut não causará novos prejuízos patrimoniais ou caixa ao SNCI (que já marca o ativo a preço de custo), que segue focado nas medidas de recuperação dos créditos. No mês de maio, obteríamos a a recuperação de R$ 102 mil devidos no ativo, reduzindo o preço de custo para R$ 18,6 milhões (4,56% do PL do SNCI11). No entanto, por falhas operacionais da securitizadora, esse repasse entrou somente em 09 de junho. A título de atualização, já temos uma oitava rodada de recuperação prevista para 25 de junho, em que aproximadamente R$ 400 mil serão amortizados, diminuindo o preço de custo do SNCI na operação para R$ 18,2 milhões (4,47% do PL do SNCI11). Além disso, celebramos no mês de maio a cessão de 3 confissões de dívida que representarão uma novação de parte dos créditos a receber dos CRI, que irão amortizar e repactuar, para recebimento alongado e acordado com os sócios da empresa, o montante de R$ 13,5 milhões, reduzindo o percentual de default efetivo do SNCI11 na operação para 1,15%. Acreditamos que tal avanço representará um feito essencial na recuperação do crédito, permitindo o retorno à rentabilidade de parte relevante da carteira e redução relevante da inadimplência corrente do Fundo. Em tempo, o ocorrido não irá afetar o patamar de distribuição do Fundo, uma vez que já se tratava de operação com incorporação de juros e consequentemente sem impactos nos recebíveis mensais. Sendo assim, reforçamos o guidance de distribuição entre R$ 1,00 e R$ 1,10 por cota para o presente trimestre.
Finalmente, quanto ao CRI Solar, representativo de 0,1% do PL do SNCI, o CRI teve seu vencimento e inadimplência constatados em 21 de novembro de 2025, com a securitizadora determinando o início dos trabalhos operacionais e jurídicos para a recuperação dos créditos. Ainda estamos colhendo mais informações junto à securitizadora, o agente fiduciário e os investidores majoritários, sendo que, no momento, ainda não é possível estimar uma recuperabilidade precisa, ainda que o relatório de monitoramento da securitizadora estime uma Razão de Garantia superior a 100% considerando carteira e estoque. Ainda assim, o time de Gestão se mantém confiante quanto à resolução do evento de crédito, sabendo que eventuais defaults ou haircuts têm baixíssimo potencial de impactar o SNCI11, dada sua residual posição no ativo.
Em relação às deliberações formais em AGTs, participamos ativamente das seguintes discussões:
CRI Supreme Garden: Aprovamos a alteração do valor mínimo do Fundo de Juros para promover a adequação da operação no momento, entendendo que o Habite-se deve ser retirado dentro das próximas semanas, promovendo o início do movimento de quitação dos CRI.
CRI AIZ: Aprovamos, junto aos demais investidores, a dilação do prazo para venda do galpão que irá amortizar a maior parte da emissão dos CRI para agosto.
Considerações Adicionais
Ao encerrarmos o mês de maio de 2026, o ambiente externo continuou ditando um ritmo da aversão a risco nos mercados locais. O conflito no Oriente Médio, que manteve o petróleo acima de US$ 110 ao longo de de abril, seguiu como vetor central de incerteza: rumores de trégua surgiram em maio, mas sem efeito duradouro sobre a volatilidade, que seguiu reinante. O canal de transmissão para o Brasil é direto, com custos de energia e commodities pressionando a inflação doméstica, enquanto o prêmio de risco exigido pelos investidores estrangeiros eleva a curva de juros futura, que chegou a próximo de 14,50% ao ano em vértices mais curtos. O Ibovespa recuou 7,55% no mês, com saída líquida de cerca de R$ 14,9 bilhões de capital estrangeiro da B3, refletindo uma rotação global de portfólio em direção a ativos de tecnologia nos EUA, onde o Nasdaq subiu 8,35% no período.
No campo macro doméstico, o IPCA de abril fechou em 0,67%, com acumulado de 4,39% em doze meses, e o Focus já projeta 4,92% para o fechamento do ano, acima do teto da meta de 4,50%. A Selic recuou para 14,25% após três cortes de 0,25 p.p., mas o COPOM cessou a sinalização de ritmo de flexibilização, e o mercado revisou a projeção de fim de ano para 13,75%, deixando o juro real próximo de 10% ao ano. Esse ambiente de "juros altos por mais tempo" recompõe parte do apelo dos CRIs indexados ao IPCA e ao CDI, mas também restringe o apetite do mercado secundário por cotas de FII, pressionando os P/VPs para baixo, em um movimento que parece continuar durante o mês de junho. O IFIX registrou comportamento heterogêneo por segmento: os fundos de recebíveis foram a classe mais resiliente, com queda mediana de 0,95%, enquanto fundos de fundos (FOFs) e de lajes corporativas acumularam quedas medianas superiores a 4% do preço de tela inicial do mês. Para os FIIs de papel, contudo, a resiliência agregada obscurece uma distinção importante: fundos com histórico de PDD mais elevado ou ativos sinalizados e carteiras com percentual relevante de CRIs em carência, inadimplência ou projetos não performados não acompanharam essa relativa proteção e seguem sendo precificados com desconto substancial, como podemos ver em vários exemplos no mercado, sobretudo com FIIs de Papel de menor PL e liquidez.
O evento de maior repercussão na indústria de FIIs em maio, no entanto, foi a expressiva desvalorização das cotas do CACR11, fundo que financia projetos de incorporação em fase de construção via estrutura de project finance. A dinâmica de geração de resultado dependia de aportes contínuos da Gestão nos CRIs para honrar a estratégia de distribuição. Em 2025 e 2026, o ciclo travou: juros altos por mais tempo, altas do custo de obra verificados pelo I NCC, queda na velocidade de vendas e atrasos em aprovações municipais. Em maio, com esse cenário, a gestão suspendeu integralmente os dividendos para preservar caixa e o desenvolvimento dos projetos, e as cotas perderam mais da metade do valor em poucos dias. O episódio, que gerou amplo debate entre gestores e cotistas do setor, bem como propiciou um movimento de reprecificação geral da indústria neste momento, é relevante não como caso isolado, mas como sinal de alerta para as especificidades estruturais do crédito imobiliário de desenvolvimento. A compressão dos spreads de originação num ciclo de alta do custo de capital, combinada com pressão de INCC e menor liquidez dos projetos, bem como fragilidades e atrasos nos sistemas regulatórios de aprovação de novos projetos, pode tornar frágil qualquer estrutura que dependa de fluxo de originação ou aportes para sustentar o serviço da dívida existente.
Para o SNCI11, os eventos de maio reforçam os princípios que norteiam a gestão: seletividade de crédito, estruturação com garantias reais robustas, LTV conservador e covenants que endereçam explicitamente o risco de prazo e de cronograma de obra. A posição de portfólio atual, para além da pequena parte do portfólio atualmente em recuperação de crédito, reflete operações com devedores de capacidade de geração de caixa verificada e projetos em estágio de execução compatível com o cronograma contratual, apesar de alguns atrasos de cronograma que não geraram insuficiência de garantias. Nesse contexto, o ambiente de juros reais elevados preserva o carrego dos CRIs em carteira e sustenta as distribuições ao cotista, enquanto a gestão mantém monitoramento ativo sobre o desempenho comercial e operacional de cada empreendimento, ciente de que a qualidade do portfólio é, em momentos como este, o principal diferencial de um fundo de desenvolvimento frente à volatilidade do mercado secundário.
Atenciosamente,
Equipe de Gestão, SUNO ASSET.
CENÁRIO MACRO E I MOBI LIÁRIO
| Selic | 14,25% |
|---|---|
| IPCA (2026e) | 4,72% |
| Câmbio (R$/USD) | R$ 5,17 |
| PIB Brasil (2026e) | 1,9% |
| Desemprego (2026e) | 6,1% |
| Dívida Bruta (%PIB) | 80,4% |
Cenários de SELIC
Performance vs. Indexadores
RESU MO DA CARTEI RA
SUNO(ASSET)
Número de Ativos na Carteira 51
Custo Médio Alavancagem CDI + 0,97%
P/VP 0,92
Duration Ponderada Carteira 1,70
Yield Médio FIIs 14,59%
Yield Médio CRIs (All-In) 17,29%
Alavancagem Líquida -9,60% do PL
Vol. Operações Compromissadas R$ -39,10 MM
TM CRIs a IPCA+ IPCA + 10,51%
TM CRIs a IGPM+ IGPM + 8,09%
TM CRIs a INCC+ INCC + 0,00%
TM CRIs a CDI+ CDI + 5,55%
PRINCIPAIS SETORES DA CARTEIRA
| Setor | % do PL |
|---|---|
| Incorporação | 48,5% |
| Energia | 8,8% |
| FIIs | 9,7% |
| Compromissadas | 8,3% |
| Industrial | 6,2% |
| Hospitalar | 4,4% |
| Caixa | 5,8% |
| Loteamento | 2,4% |
| Aviação | 2,1% |
| Outros | 3,8% |
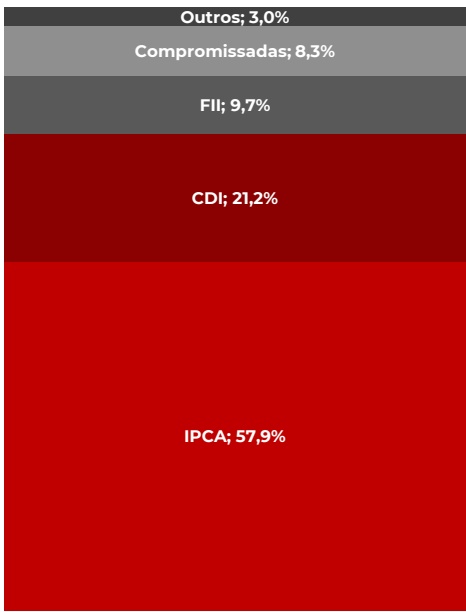
EXPOSIÇÃO POR INDEXADOR (% PL)
SPREAD DE CRÉDITO CONSOLIDADO
RESU MO DA CARTEI RA
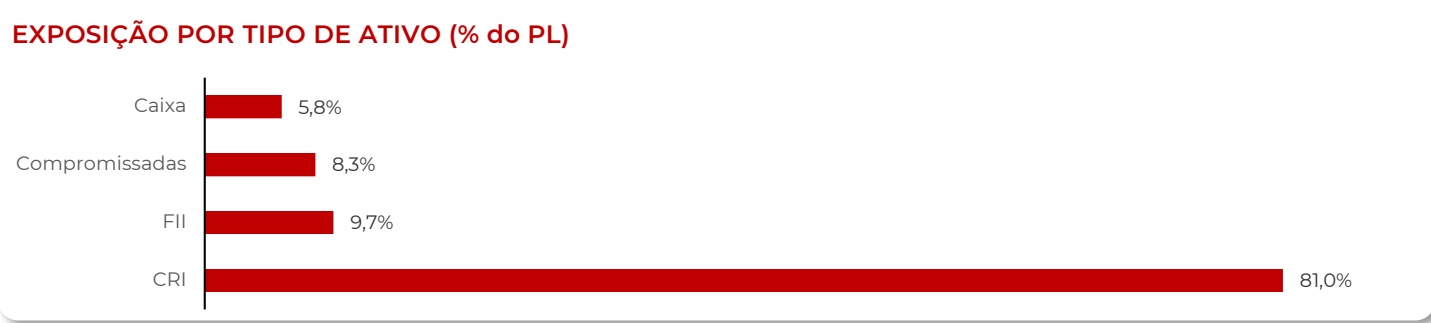
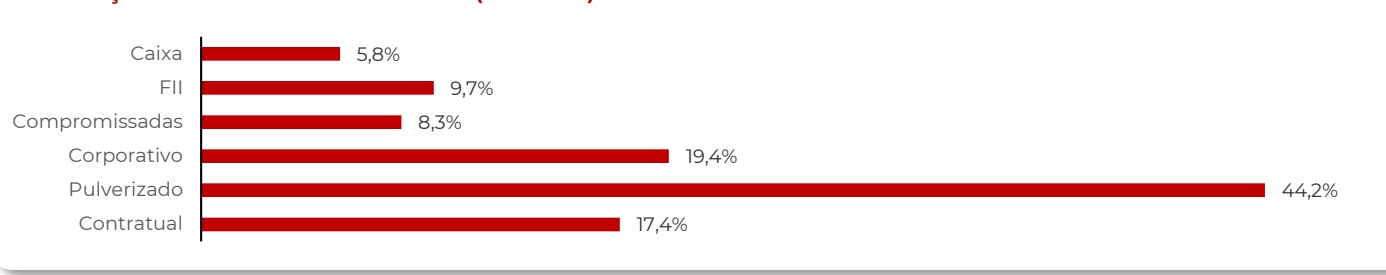
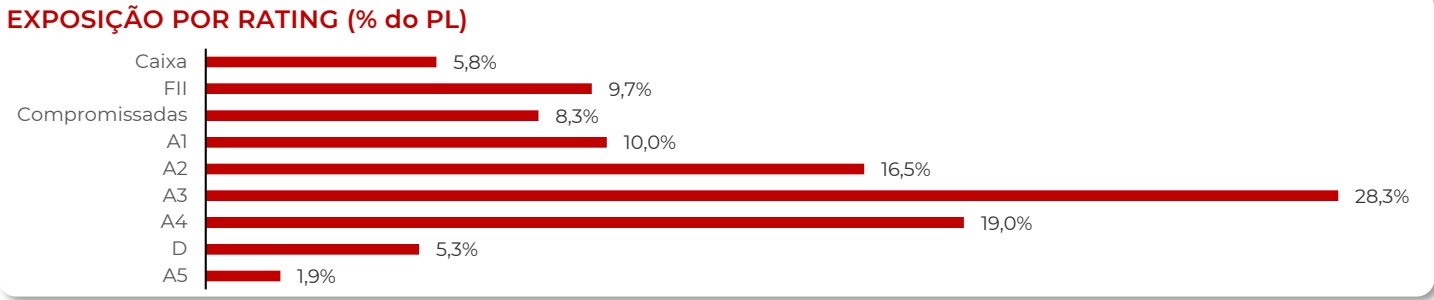
EXPOSIÇÃO POR PERFIL DE RISCO (% do PL)
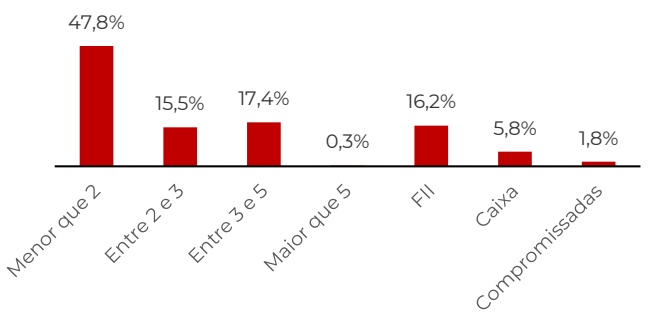
EXPOSIÇÃO POR DURATION (% do PL)
EXPOSIÇÃO POR CRIs POR GARANTIA (% dos CRIs)
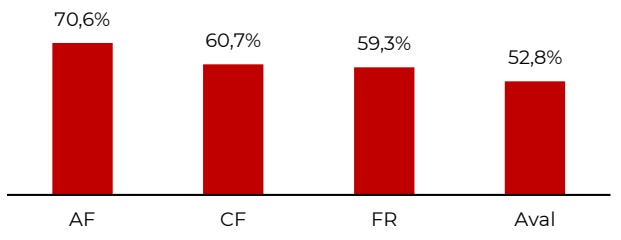
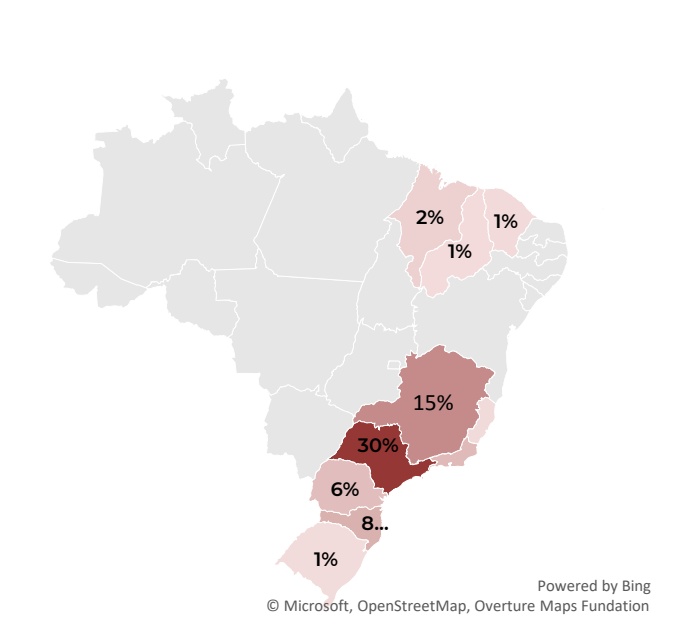
EXPOSIÇÃO POR LOCALIDADE
CARTEI RA DE ATIVOS
Carteira de CRIs e Ativos — Maio/2026
| Ativo | Perfil | Cód. CETIP | Setor | Rtg | Idx | Yield MTM | Yield HTM | Dur. | % PL | LTV |
|---|---|---|---|---|---|---|---|---|---|---|
| CRI SUPREME GARDEN | Pulv. | 22B0338247 | Incorp. | A4 | IPCA | 13,02% | 10,50% | 0,48 | 7,25% | 65% |
| CRI GAFISA SOROCABA (novo) | Pulv. | 25L3104624 | Incorp. | A3 | CDI | 6,00% | 6,00% | 0,40 | 6,66% | 90% |
| CRI MRV | Corp. | 21D0001232 | Incorp. | A3 | IPCA | 10,65% | 5,43% | 3,34 | 5,56% | - |
| CRI CERATTI MAGNA | Contr. | 22E0120555 | Industrial | A1 | IPCA | 11,10% | 8,50% | 1,00 | 4,64% | 60% |
| CRI OPY HEALTH | Corp. | 21H0888186 | Hospitalar | A1 | IPCA | 10,18% | 7,36% | 2,27 | 4,41% | 45% |
| CRI ITABIRA | Contr. | 23L2160618 | Energia | A2 | IPCA | 11,34% | 11,00% | 4,32 | 4,33% | 95% |
| CRI BIT Série 4 | Pulv. | 22J2609555 | Incorp. | A3 | CDI | 5,50% | 5,50% | 0,47 | 3,17% | 60% |
| CRI MZM V | Pulv. | 22I1466175 | Incorp. | A4 | IPCA | 12,86% | 12,95% | 0,91 | 3,00% | 70% |
| CRI AXS 3 | Contr. | 22K1397969 | Energia | A2 | IPCA | 12,79% | 11,15% | 4,40 | 2,90% | - |
| CRI COPAGRIL | Corp. | 21F0968888 | Agroneg. | A3 | IPCA | 10,76% | 7,24% | 2,40 | 2,89% | 53% |
| CRI RDR ITU | Pulv. | 21K0660418 | Incorp. | D | IPCA | 0,00% | 12,00% | 0,00 | 2,81% | 80% |
| CRI MRV II | Corp. | 22B0006022 | Incorp. | A3 | IPCA | 11,10% | 6,50% | 2,16 | 2,69% | - |
| CRI MZM II | Pulv. | 22I1466133 | Incorp. | A4 | IPCA | 13,90% | 12,95% | 0,91 | 2,38% | 70% |
| CRI COMPORTE | Corp. | 23I1270600 | Transporte | A2 | CDI | 3,54% | 3,80% | 1,95 | 2,12% | 60% |
| CRI LATAM | Contr. | 21C0818332 | Aviação | A2 | IPCA | 8,77% | 4,50% | 2,78 | 2,07% | 45% |
| CRI MZM III | Pulv. | 22I1466156 | Incorp. | A4 | IPCA | 15,01% | 12,95% | 0,91 | 2,07% | 70% |
| CRI BIT Série 3 | Pulv. | 22J2609554 | Incorp. | A3 | CDI | 6,03% | 5,50% | 0,47 | 1,99% | 60% |
| CRI BIT | Pulv. | 22J1411295 | Incorp. | A3 | CDI | 5,50% | 5,50% | 0,47 | 1,82% | 60% |
| CRI MZM | Pulv. | 22I1465810 | Incorp. | A4 | IPCA | 15,01% | 12,95% | 0,91 | 1,63% | 70% |
| CRI GS SOUTO | Contr. | 21K0732283 | Energia | A3 | IPCA | 10,22% | 11,13% | 3,37 | 1,60% | 62% |
| CRI PESA / AIZ (Longa) | Contr. | 21F0568504 | Industrial | A5 | IPCA | 0,00% | 7,00% | 0,33 | 1,41% | - |
| CRI MAHALO | Pulv. | 26D0059264 | Incorp. | A2 | CDI | 6,00% | 6,00% | 2,87 | 1,23% | 75% |
| CRI CONCEITO | Pulv. | 25J2612796 | Loteam. | A2 | CDI | 6,50% | 6,50% | 2,59 | 1,23% | 46% |
| CRI GF6 | Pulv. | 25G5823976 | Loteam. | A2 | IPCA | 16,30% | 15,00% | 3,23 | 1,19% | 50% |
| CRI WIMO IV | Pulv. | 22B0914263 | Home Eq. | A4 | IPCA | 10,38% | 9,44% | 4,33 | 1,04% | 35% |
| C 3RI RDR ITU SÉRIE | Pulv. | 21K0661041 | Incorp. | D | IPCA | 0,00% | 12,00% | 0,00 | 1,04% | 80% |
CARTEI RA DE ATIVOS
Carteira de CRIs e Ativos — Maio/2026
| Ativo | Perfil | Cód. CETIP | Setor | Rtg | Idx | Yield MTM | Yield HTM | Dur. | % PL | LTV |
|---|---|---|---|---|---|---|---|---|---|---|
| CRI LOCPAY (SÊNIOR) | Pulv. | 25H2417003 | Receb. | A3 | Pré | 23,64% | 23,87% | 1,83 | 1,02% | - |
| CRI MITRE 2025 | Corp. | 25A1810636 | Incorp. | A2 | CDI | 1,99% | 3,50% | 2,21 | 0,99% | - |
| CRI BIT Série 2 | Pulv. | 22J1411297 | Incorp. | A3 | CDI | 5,50% | 5,50% | 0,47 | 0,92% | 60% |
| CRI SUPREME GARDEN 509 | Pulv. | 25F2808184 | Incorp. | A4 | IPCA | 8,79% | 10,50% | 0,48 | 0,78% | 65% |
| C 2RI RDR ITU SÉRIE | Pulv. | 21K0660445 | Incorp. | D | IPCA | 0,00% | 12,00% | 0,00 | 0,75% | 80% |
| CRI VANGUARDA | Pulv. | 22G1233041 | Incorp. | D | INCC | 0,00% | 11,00% | 0,00 | 0,65% | 52% |
| CRI ARPOADOR (SUBORDINADA) | Pulv. | 23J2809383 | Incorp. | A1 | CDI | 12,00% | 12,00% | 1,43 | 0,55% | 43% |
| CRI WIMO | Pulv. | 21H0001650 | Home Eq. | A4 | IPCA | 11,17% | 7,00% | 4,03 | 0,38% | 29% |
| CRI ESTOQUE HELBOR | Corp. | 22H1104501 | Incorp. | A2 | CDI | 2,71% | 2,30% | 0,66 | 0,33% | 80% |
| CRI GRAMADO GVI | Pulv. | 21F0950048 | Multip. | A5 | IPCA | 0,00% | 9,50% | 1,21 | 0,30% | 26% |
| CRI ESATAS | Contr. | 21C0572241 | Infraestr. | A1 | IGP | 8,09% | 7,56% | 7,07 | 0,30% | 80% |
| REDE DUQUE (Serie443) | Corp. | 21I0855537 | Óleo e Gás | A4 | IPCA | 12,79% | 7,25% | 3,23 | 0,22% | 67% |
| REDE DUQUE (Serie444) | Corp. | 21I0855623 | Óleo e Gás | A4 | IPCA | 12,83% | 7,25% | 3,22 | 0,22% | 67% |
| CRI Pesa / AIZ (Curta) | Contr. | 21F0569265 | Industrial | A5 | IPCA | 0,00% | 5,50% | 0,14 | 0,15% | - |
| CRI ARPOADOR (SÊNIOR) | Pulv. | 23J2266231 | Incorp. | A1 | CDI | 4,50% | 4,50% | 1,51 | 0,15% | 43% |
| CRI SOLAR JUNIOR | Pulv. | 19K1139245 | Multip. | D | IPCA | 17,42% | 16,64% | 0,00 | 0,09% | 68% |
| CRI ASTIR | Pulv. | 21L0285556 | Incorp. | A2 | IPCA | 12,50% | 11,70% | 0,56 | 0,08% | 42% |
| FIIs | Setor | Qtde. | Cotação | Yield | Yield on Cost | P/VP | % PL | Ca%ixa | PM Aquis. |
|---|---|---|---|---|---|---|---|---|---|
| SNME11 | Híbrido | 3.731.239 | R$ 9,50 | 13,27% | 12,93% | 1,00 | 5,8% | 18,6% | R$ 9,75 |
| INOI | Logística | 35.000 | R$ 103,82 | 9,15% | 9,49% | 1,03 | 0,9% | - | R$ 100,00 |
| TGAR11 | Híbrido | 164.474 | R$ 88,29 | 16,85% | 12,24% | 0,54 | 1,7% | 0,2% | R$ 121,60 |
| RECD11 | Papel | 400.000 | R$ 10,00 | 15,01% | 15,01% | 0,98 | 0,7% | 8,3% | R$ 10,00 |
| ZAVC11 | Papel | 57.972 | R$ 9,43 | 16,33% | 14,88% | 0,93 | 0,1% | 10,4% | R$ 10,35 |
| VRTM11 | Híbrido | 304.693 | R$ 6,85 | 15,69% | 11,07% | 0,76 | 0,5% | 7,5% | R$ 9,71 |
| Op. Comp. | - | - | - | - | - | - | 8,3% | - | - |
| COMPROMISSADAS | Perfil | Cód. CETIP | Setor | Idx | Yield HTM | Yield Tomado | Vol. (MM) |
|---|---|---|---|---|---|---|---|
| CRI Esatas Viracopos | Contr. | 21C0572241 | Infraestr. | IGP | 8,00% | 8,00% | R$ 8,00 |
| Rede Duque (Serie 443) | Corp. | 21I0855537 | Petróleo e Gás | IPCA | 7,25% | 7,25% | R$ 5,00 |
| Rede Duque (Serie 444) | Corp. | 21I0855623 | Petróleo e Gás | IPCA | 7,25% | 7,25% | R$ 5,00 |
I N FORMAÇÕES CONTÁBEIS
R$ 3,94 M
Receita Distribuível geração no mês
R$ 0,86
Resultado/Cota resultado líquido no mês -R$ 0,34 M
Despesas taxa + custos operacionais
R$ 1,00 M
Distribuição R$ 4,20 MM total distribuído
R$ 3,60 M
Resultado Final R$ 0,86/cota
R$ 0,83 M
Mov. Reserva reserva: R$ 0,20/cota
DEMONSTRAÇÃO DE RESULTADO — MAIO/2026
| MAR/26 | ABR/26 | MAI/26 | R$/Cota (M0) | LTM | |
|---|---|---|---|---|---|
| RECEITAS DISTRIBUÍVEIS | R$ 5.332.896 | R$ 5.183.949 | R$ 3.985.839 | R$ 0,949 | R$ 58.707.500 |
| Rendimento Caixa | R$ 271.395 | R$ 198.329 | R$ 120.138 | R$ 0,029 | R$ 2.982.046 |
| Lucro em Transações | R$ 2.147.707 | R$ 418.050 | R$ 575.490 | R$ 0,137 | R$ 9.574.832 |
| Juros CRIs | R$ 1.953.921 | R$ 3.122.004 | R$ 1.896.117 | R$ 0,451 | R$ 31.639.199 |
| Correção Monetária CRIs | R$ 228.274 | R$ 708.249 | R$ 665.283 | R$ 0,158 | R$ 5.614.614 |
| Resultado FIIs | R$ 731.598 | R$ 737.317 | R$ 728.810 | R$ 0,174 | R$ 8.928.328 |
| Operações |
| DESPESAS CAIXA | -R$ 517.785 | -R$ 629.405 | -R$ 384.961 | -R$ 0,092 | -R$ 8.906.121 |
|---|---|---|---|---|---|
| Taxa de Administração | -R$ 264.101 | -R$ 266.666 | -R$ 271.643 | -R$ 0,065 | -R$ 3.042.787 |
| Despesas IR | -R$ 114.493 | -R$ 12.115 | -R$ 50.166 | -R$ 0,012 | -R$ 657.107 |
| Custos de Alavancagem | -R$ 64.072 | -R$ 295.671 | -R$ 41.628 | -R$ 0,010 | -R$ 4.497.780 |
| Outras Despesas | -R$ 75.119 | -R$ 54.953 | -R$ 21.524 | -R$ 0,005 | -R$ 708.446 |
| RESULTADO DO PERÍODO | R$ 4.815.111 | R$ 4.554.544 | R$ 3.600.877 | R$ 0,857 | R$ 49.801.379 |
| Reserva de Lucro Anterior | R$ 458.795 | R$ 1.073.906 | R$ 1.428.450 | R$ 0,340 | |
| RESULTADO FINAL | R$ 5.273.906 | R$ 5.628.450 | R$ 5.029.327 | R$ 1,197 |
Número de Cotas
N EGOCIAÇÃO, LIQU I DEZ E REN DI M ENTOS
R$ 12,45 MM
Volume Mensal
R$ 88,92
Cota Mercado

623 mil
Média Diária
R$ 96,93
Distribuição/Cota distribuição mai/26
Cota Patrimonial


R$ 1,00
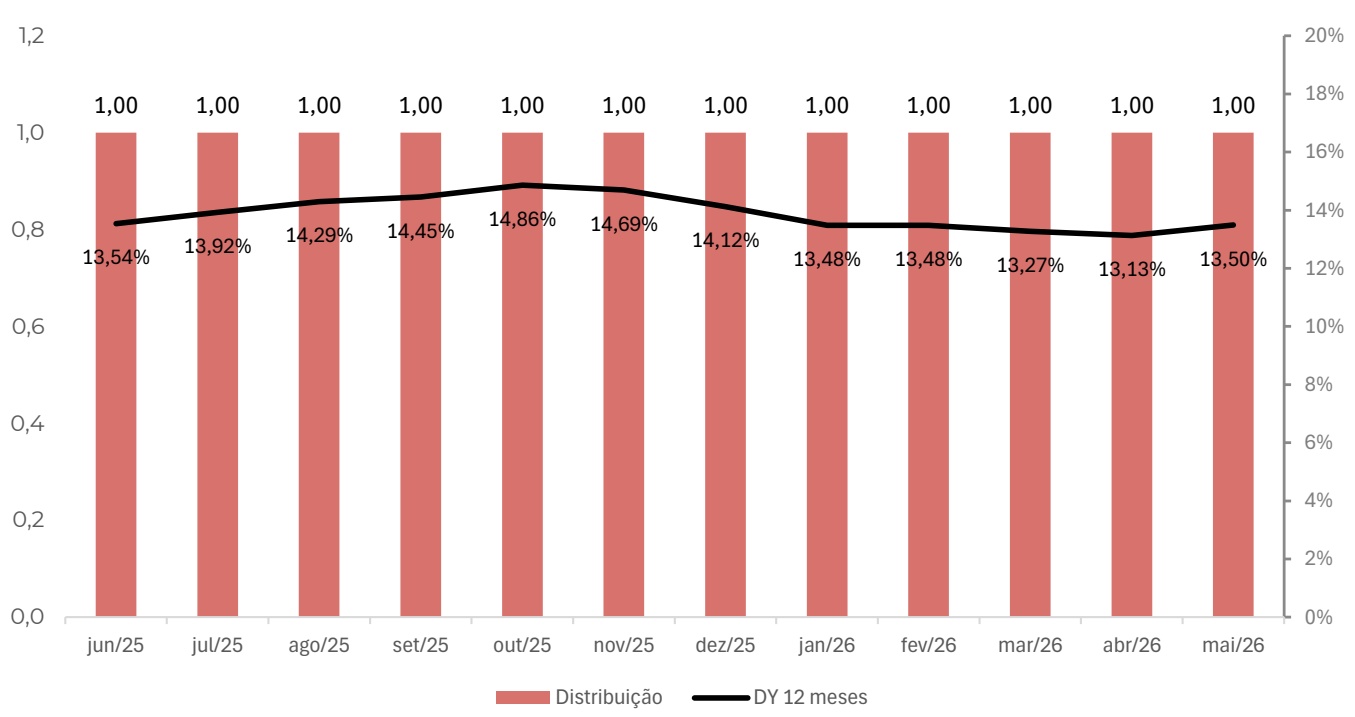
14,36% DY Anualizado base cota mercado
35.129 Cotistas

0,92x P/VP

13,50%
DY 12 Meses base cota mercado
HISTÓRICO DE DISTRIBUIÇÃO
Gestão ativa em CRIs imobiliários e diversificação da carteira sustentam consistência na distribuição e geração de valor.
ATIVOS
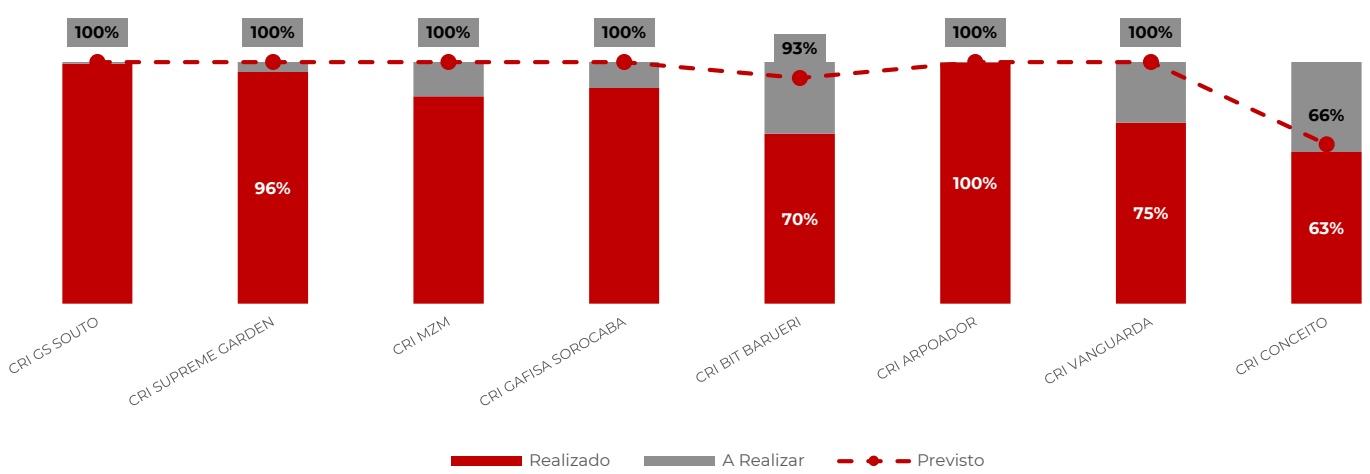
EVOLUÇÃO FÍSICA DAS OBRAS
INADIMPLÊNCIA DA CARTEIRA DE RECEBÍVEIS
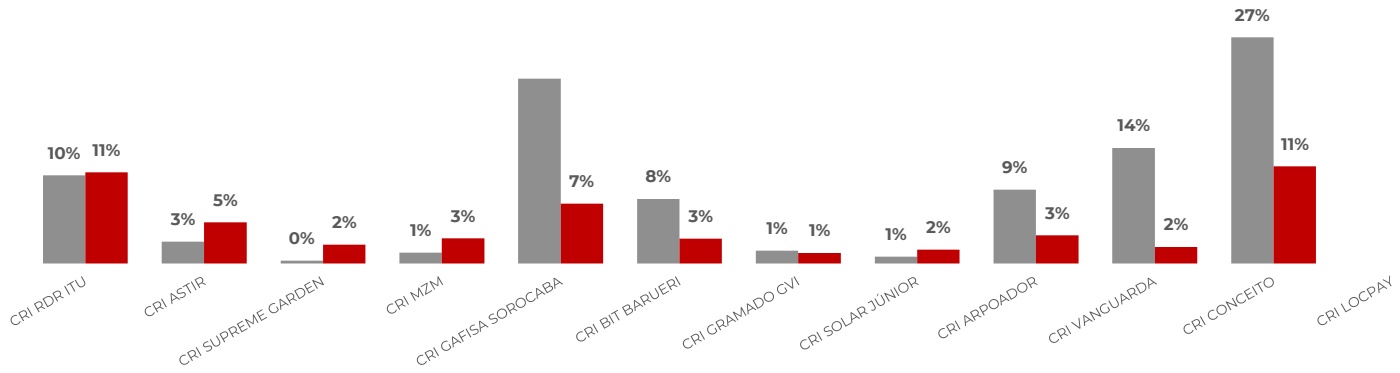
NÍVEL DA CARTEIRA VENDIDA
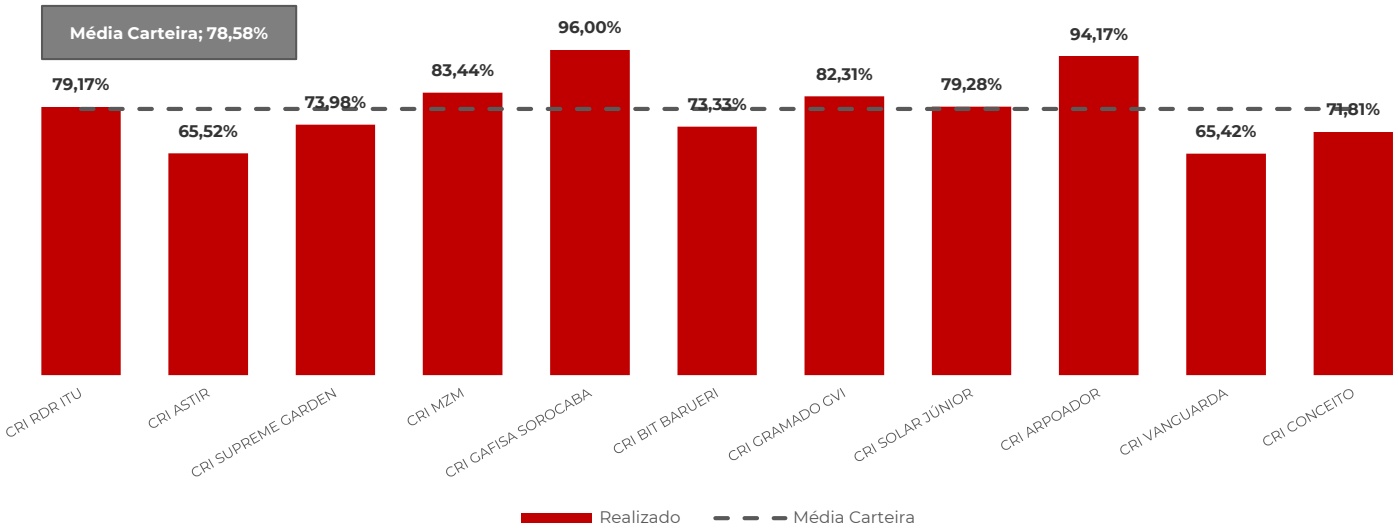
MON ITORAM ENTO DOS SUNO(ASSET)ATIVOS
CARTEIRA A VP E ESTOQUE
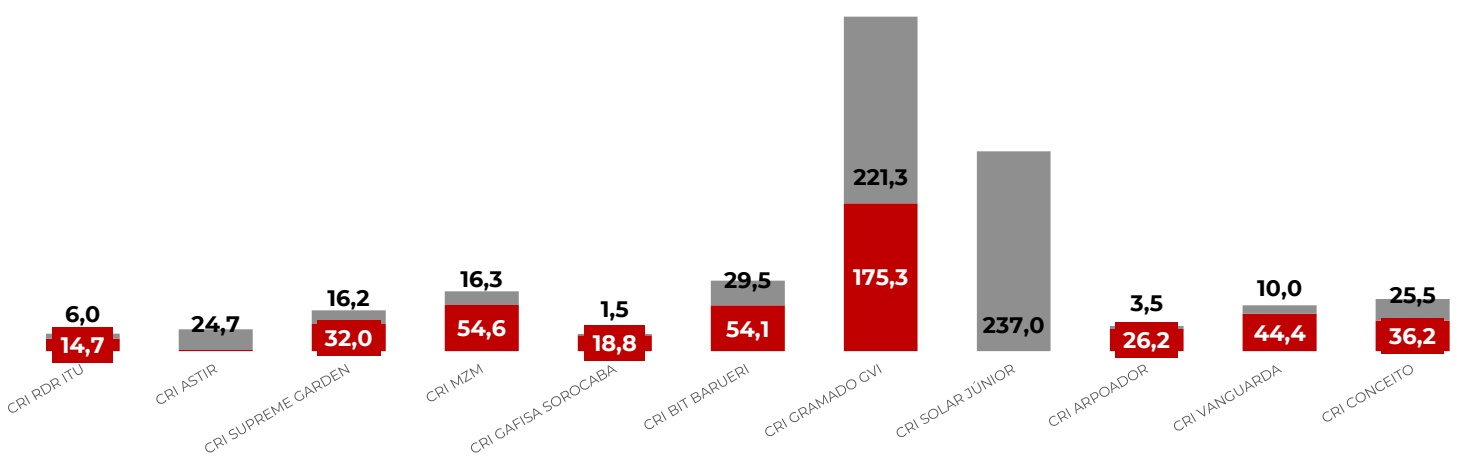
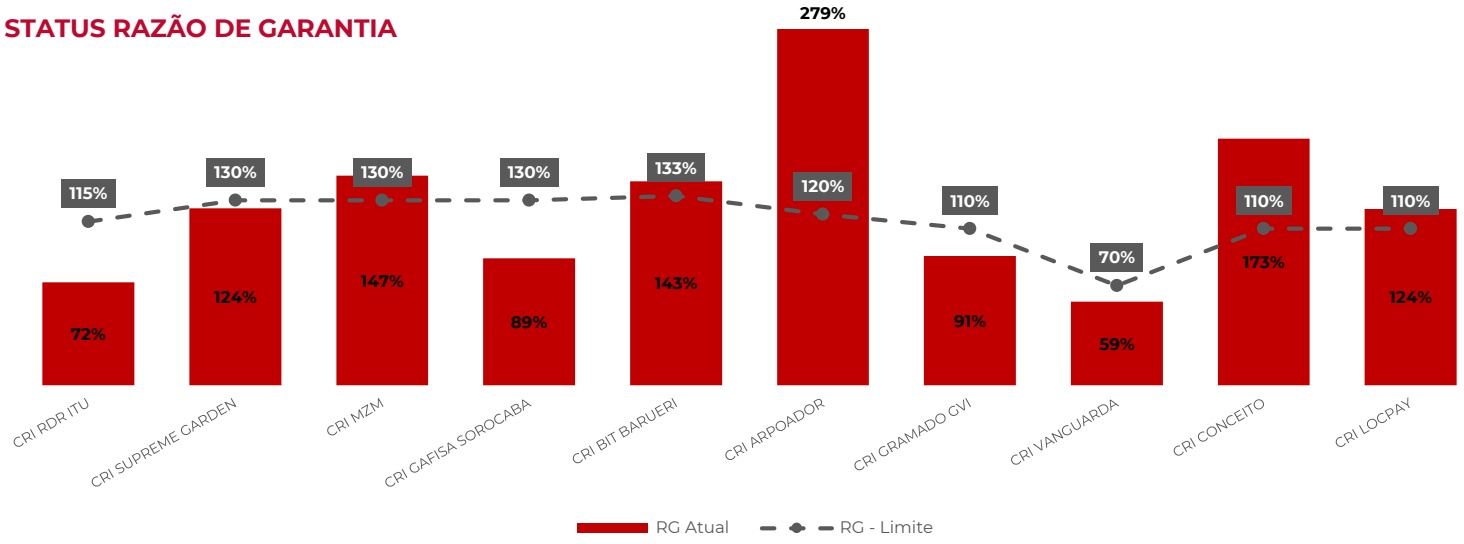
CONCENTRAÇÃOI MÁXIMA DA CARTEIRA DE RECEBIVEIS
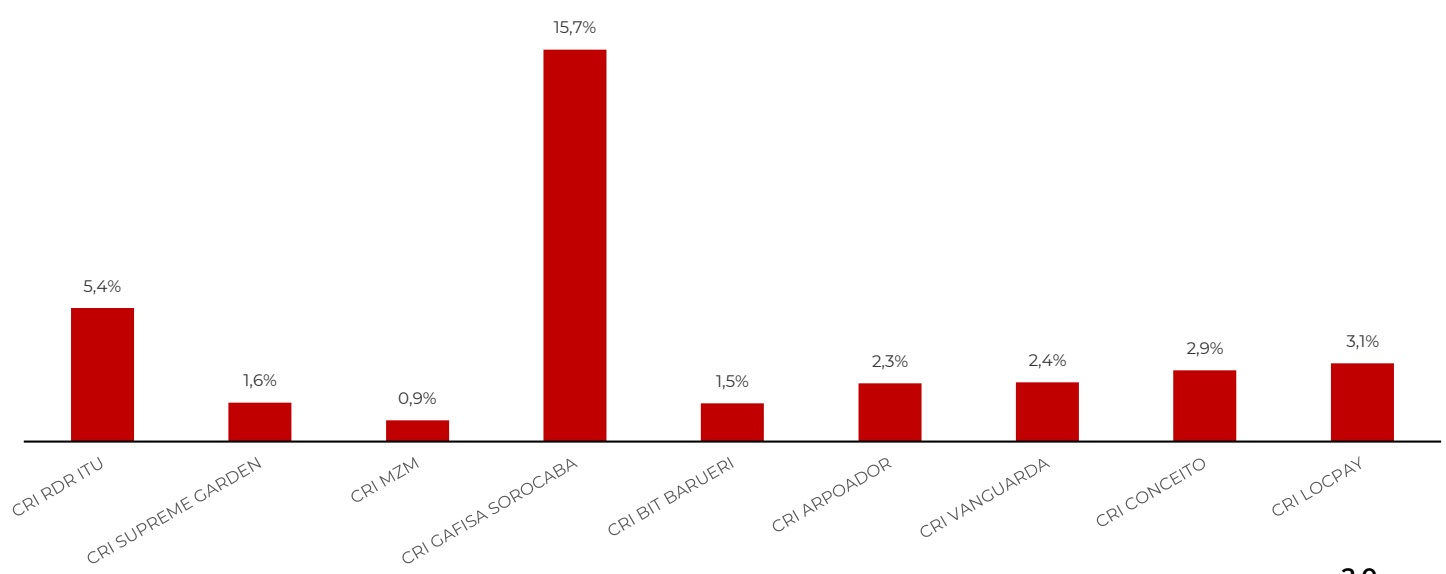
ATIVOS
Detalhamento das operações da carteira (>2% do PL)
| Devedor / Ativo | UF | Descrição | Garantias* | Vencimento |
|---|---|---|---|---|
| CRI MZM | SP | Incorporação residencial em São Bernardo do Campo. Múltiplas séries (I-V). IPCA + 12,95%. Obra em fase final. | AF, CF e FR | Jun/26 |
| CRI Supreme Garden | SC | Incorporação em Itajaí. IPCA + 10,50%. Obra 93% concluída, 74% vendas. | AF, CF e FR | Jun/26 |
| CRI BIT | SP | Incorporação em Barueri. CDI + 5,50%. Séries I-IV. Obra 66%, vendas 75%. | AF, CF e FR | Jul/26 |
| CRI Gafisa Sorocaba | RJ | Incorporação Gafisa WE. CDI + 6,00%. Obra 87%, vendas 92%. | AF, CF e FR | Set/26 |
| CRI LATAM | SP | Aviação - Centro manutenção LATAM Guarulhos. IPCA + 5,73%. BTS atípico. | AF e CF | Ago/32 |
| CRI GS Souto | MG | Energia - 4 CGHs de geração distribuída. IPCA + 11,00%. Quitação prevista. | AF e CF | Abr/26 |
| CRI MRV I | Div. | Corporativo MRV. IPCA + 6,50%. Lastreado em debêntures. | Clean | Fev/29 |
| CRI RDR Itu | SP | Incorporação em Itu. IPCA + 12,00%. Obra 100%. Em recuperação de crédito. | AF | Vencido* |
| CRI OPY Health | MG | Hospitalar - ONM Health (Opy). IPCA + 10,50%. PPPs hospitalares. | AF e CF | Ago/31 |
| CRI Itabira | MG | Energia - UFV Itabira (solar). IPCA + 11,00%. Operacional. | AF e CF | Dez/38 |
| CRI Ceratti Magna | SP | Galpão logístico em Vinhedo. IPCA + 8,50%. Contratos Magna e Ceratti. | AF, CF e FR | Mai/27 |
| CRI AXS | Div. | Energia - AXS EnergyTech. IPCA + 9,00%. Usinas solares GD. | AF e FR | Set/28 |
| CRI MRV II | Div. | Corporativo MRV. IPCA + 6,50%. 2ª série, debêntures. | Clean | Fev/29 |
| CRI AXS III | Div. | Energia - AXS EnergyTech. IPCA + 11,00%. Série III. | AF e FR | Jul/30 |
| CRI Copagril | PR | Corporativo - Agronegócio Cooperativa. IPCA + 6,50% | AF e FR | Jun/31 |
| CRI Comporte | SP | Corporativo - Transporte paulistano. CDI + 3,50% | AF e FR | Set/30 |
| Fundo Imobiliário | ||||
| TGAR11 | - | FII híbrido TG Auro. DY anualizado 14,38%. | - | - |
| SNME11 | - | FII híbrido gerido pela Suno Asset. DY anualizado 14,14%. | - | - |
AGTs DO M ÊS
| Ativo | Data | Ordem do dia | Deliberação |
| (i) Sustar o vencimento antecipado da Nota Comercial e dos CRI causado pelo desenquadramento do Fundo de Despesas. Conceder o "Waiver Fundo de Despesas", que dispensa a Devedora de realizar aportes para recompor este fundo até 31 de julho de 2026, sem que a não recomposição caracterize descumprimento ou acarrete vencimento antecipado. (ii) Conceder o "Waiver Fundo de Juros", suspendendo a obrigação da Devedora de recompor o Fundo de Juros por até 30 dias corridos após a emissão do habite-se (prevista para ocorrer até 31 de julho de 2026). A não recomposição durante este período não configurará descumprimento ou evento de vencimento antecipado. Favorável a todas. CRI Supreme 13/05/2026 (iii) Alterar o Valor do Fundo de Juros para que, após o fim do período de waiver, este passe a ser o Ajustes para permitir o devido Garden equivalente a 2 parcelas de Juros Remuneratórios, alterando as definições correspondentes na Nota financiamento do término de obras do Comercial e no Termo de Securitização. empreendimento. (iv) Dispensar definitivamente a Devedora da obrigação de enviar à Emissora os comprovantes de envio de notificação sobre a Cessão Fiduciária aos devedores dos Direitos Creditórios. (v) Autorizar a contratação do escritório Negrão, Ferrari Sociedade de Advogados (NFA), por um valor inicial de até R$ 9.000,00 pago pelo Fundo de Despesas, para elaborar uma contranotificação extrajudicial em resposta à notificação recebida de adquirentes do empreendimento. Em caso de insuficiência no fundo, os custos deverão ser pagos pelo Devedor ou pelos Titulares dos CRI. | |||
| CRIs Pesa AIZ | 29/05/2026 | (a) Prorrogar a "Data Reprogramada Para Venda do Galpão" (referente ao imóvel de matrícula nº 107.140 em São José dos Pinhais - PR) para o dia 28 de agosto de 2026. A venda deve incluir a assinatura dos documentos, o registro e o recebimento dos recursos pela Securitizadora até essa data. (b) Ratificar as novas condições de pagamento dos CRI estipuladas na assembleia de 24/12/2025, condicionando a eficácia dessas condições à conclusão da venda do Galpão até a nova Data Reprogramada. (c) Convocar uma nova Assembleia Geral de Titulares em até 60 dias corridos após a Data Reprogramada para Venda do Galpão, com o objetivo de deliberar sobre os novos cronogramas de pagamento das CCB e dos CRI. (d) Reprovar a prorrogação do prazo de vigência da proposta de serviços da CBRE Consultoria do Brasil Ltda., que vencia em 16/05/2026, recusando sua extensão até a nova Data Reprogramada. (e) Autorizar a Emissora e o Agente Fiduciário a realizarem os atos e assinarem os aditamentos e documentos necessários para formalizar e implementar as deliberações aprovadas, incluindo a contratação de assessor legal pago com recursos do Patrimônio Separado. | Favorável a todas. Continuidade do processo da venda do imóvel em garantia para quitação da emissão. |

SNAG11
SNFZ11


SNEL11

SNID11
SNCI11
SNME11
SAI BA MAIS


IG SUNO ASSET
YT SUNO ASSET

SNCI11 - SITE SUNO ASSET

O que é o SNCI11?
FII de Crédito Imobiliário (CRI) da Suno Asset que investe em recebíveis imobiliários, com foco em incorporação, loteamento, home equity e energia, buscando retorno e diversificação.
Qual é o objetivo do fundo?
Gerar renda mensal previsível e pouco volátil, com investimentos diversificados em CRIs — incorporação residencial, loteamentos, energia e crédito corporativo.
Há tributação sobre os rendimentos?
Para pessoa física, os rendimentos distribuídos são isentos de IR, conforme a legislação dos FIIs (Lei 8.668/93).
Qual é o perfil de risco?
Moderado (middle-risk), com 43 CRIs diversificados, rating ponderado A3, LTV médio de 65,72% e gestão ativa com monitoramento contínuo dos créditos e garantias reais.
Onde acessar relatórios e informações oficiais?
No site da Suno Asset → suno.com.br/asset/fundos/snci11

SNFF11


FICFIA
SUNO PREV

SUNO GLOBAL EQUITIES
Onde o fundo investe?
Principalmente em CRIs (≈58% IPCA, ≈21% CDI), FIIs (≈10%), operações compromissadas e caixa, diversificando entre incorporação, energia e hospitalar.
As cotas têm liquidez?
Sim. Negociadas na B3 (SNCI11), com volume médio de R$ 0,62 MM/dia e mais de 35,1 mil cotistas.
Como funciona a distribuição?
Pagamentos mensais. Em mai/26: R$ 1,00/cota, DY anualizado de 14,36%. Guidance: R$ 1,00 a R$ 1,10 no 2T26.
O que significa P/VP?
Preço de mercado / valor patrimonial. SNCI11 negocia a 0,92x, com ~8% de desconto sobre o VP.
Como é feita a gestão dos ativos?
Originação ativa no mercado imobiliário, análise rigorosa de crédito e monitoramento contínuo das garantias reais e obras.