
Relatório Gerencial SNCI11 de fevereiro de 2026
Relatório Gerencial do Suno Recebíveis Imobiliários (SNCI11), fundo imobiliário de papel, referente a fevereiro de 2026, com entrega no FundosNet (B3) em 23/03/2026. No pregão de 03/11/2026, a cota do SNCI11 fechou a R$ 78,77, com P/VP de 0,82 (valor patrimonial de R$ 96,06 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,00 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 13,96% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 403,5 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 41.076.710/0001-82
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 27/02/2026
- Data de entrega
- 23/03/2026 18:58
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
SUNO RECEBÍVEIS IMOBILIÁRIOS FII
CNPJ
41.076.710/0001-82
INÍCIO DO FUNDO
AGOSTO/2021
ADMINISTRADOR
BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DTVM
PÚBLICO-ALVO
INVESTIDORES EM GERAL
GESTOR
SUNO GESTORA DE RECURSOS LTDA
TAXA DE ADMINISTRAÇÃO
0,15% A.A.
TAXA GESTÃO
0,70% A.A.
TAXA DE PERFORMANCE
N/A
SUNO RECEBÍVEIS IMOBILIÁRIOS FII
O SNCI11 - SUNO RECEBÍVEIS IMOBILIÁRIOS FII é um fundo de renda com gestão ativa. O fundo tem como objetivo investir em diferentes tipos de dívidas (majoritariamente CRis) que fomentam o mercado imobiliário.
SUMÁRIO
- BULLET POINTS 3
- DESTAQUES DO MÊS 3
- TESE DE INVESTIMENTOS 4
- CENÁRIO MACROECONÔMICO 5
- CARTA DO GESTOR 13
- PERGUNTAS FREQUENTES 20
- PERFORMANCE/DESEMPENHO 26
- RESULTADO 28
- ALOCAÇÕES E MOVIMENTAÇÕES 30
- MONITORAMENTO DOS ATIVOS 38
- COMENTÁRIOS SOBRE OS ATIVOS 41
- DETALHAMENTO DOS DEMAIS ATIVOS 49
- QUADRO DE DELIBERAÇÕES EM AGTs DOS ATIVOS 57
- GLOSSÁRIO 58
- FUNDOS SUNO ASSET 60
B U L L E T P O I N TS
R$ 1,00 Distribuição por cota
16,70% Yield Médio dos Ativos (All In)
R$ 0,11 Lucro acumulado por cota
13,48% Dividend Yield Anualizado
R$ 88,99 Cota Fechamento de Mercado
R$ 98,40 Cota Patrimonial
35.968 Número de cotistas
0,90 P/VP
R$ 413,26 MM Patrimônio Líquido
66,15% LTV Médio Ponderado
R$ 373,76 MM Valor de Mercado
4.200.000 Número de cotas disponíveis
D E S TA Q U E S D O M Ê S
Distribuição e Rentabilidade: Em dezembro, o fundo anunciou a distribuição de R$ 1,00 por cota, em conformidade com o guidance, que seguirá entre R$ 1,00 e R$ 1,10 por cota para o primeiro trimestre de 2026. O spread de crédito se recuperou para 3,73% no mês com novas alocações e o prosseguimento das ações de recuperação de crédito dos ativos, ainda em execução.
Desempenho e Liquidez: A performance patrimonial do Fundo rentabilizou adequadamente no mês, a 0,44%. A liquidez média diária registrou o valor de R$ 795 mil, relevante considerando o valor histórico médio, um indicativo positivo da negociabilidade do fundo.
Gestão Ativa do Portfólio: O mês foi marcado pela continuidade da desalavancagem do SNCI. A gestão realizou poucas movimentações, com apenas R$ 3,4MM em compras. Por outro lado, houve a quitação de mais de R$ 20MM de operações compromissadas. Com isso, a alavancagem líquida do Fundo se posicionou em 8,09% do PL, e deve ser reduzida dentro do trimestre.
Gestão de Ativos: Em fevereiro, a gestão atuou ativamente nas assembleias de titulares, com destaque para as importantes deliberações no CRI MZM, em movimento final de obras. O fundo encerrou o mês com quatro ativos em tratamento especial: CRI AIZ (aguardando devida quitação dos papéis após AGT de dezembro), CRI Vanguarda (já com uma estimativa de recuperabilidade), CRI RDR (avançando nos trabalhos de recuperação dos créditos) e CRI Solar Junior (representativo de 0,1% do PL do Fundo). Discutiremos isso em detalhes na ‘Carta do Gestor’.
T E S E D E I N V E S T I M E N T O S
O SNCI11 é um FII de papel que tem como foco principal investimentos em Certificados de Recebíveis Imobiliários (CRI), em geral para término de obra, mas buscando também diversificação, seja para projetos de Geração Distribuída (GD), riscos contratuais ou riscos corporativos. O fundo foi desenhado para proporcionar ao investidor uma combinação de segurança e retorno, alocando também taticamente em outros FIIs, buscando maximizar a performance e mitigar riscos. Com uma carteira diversificada e gestão ativa, o SNCI busca entregar retornos mensais previsíveis e pouco voláteis, sendo o IPCA + 7% seu benchmarkteórico. Sua exposição a diferentes setores do mercado imobiliário e a outras classes de ativos o torna uma opção interessante para quem deseja rendimentos mensais, além de o fundo ainda se destacar pelos custos e taxas competitivas dentre os pares da indústria.
Posicionando como um fundo Middle-Risk
High Grade
Portfólios com menor exposição ao risco e menor rentabilidade média, mas se destaca em momentos de maior estresse de mercado.
Middle Risk
Maior balanceamento, com uma alocação diversificada entre ativos de ambos os espectros, ponderando a relação riscoretorno
High Yield
Captura
oportunidades
de ativos de
maior
rentabilidade,
assumindo uma
maior
volatilidade em
determinadas
janelas
temporais
Estratégia que visa boas oportunidades
Estratégia de alocação em CRIs majoritariamente
Busca por oportunidades em todos os espectros
Portfólio indexado de acordo com cenário macro
Investimento em estruturas sólidas e de risco mensurável
Processo de investimentos

Originação ativa de pipeline
Análise de Crédito


Comitê de Investimentos
Due Dilligence


Negociação/ estruturação
Investimento no ativo

A força da originação e estruturação interna
Maior poder de negociação sobre termos e condições das operações
Participação majoritária no investimento e poder em AGTs
Customização do ativo de modo a atender a operação do devedor
Relacionamento com o devedor e possibilidade aberta de reestruturações
C E N Á R I O M A C R O E C O N Ô M I C O
De Washington a Brasília: os Vetores que Movem os Mercados
Fevereiro foi um mês de ajustes graduais. A economia americana seguiu em trajetória de pouso suave, enquanto a agenda tarifária nos Estados Unidos voltou ao centro do noticiário. Ao mesmo tempo, o dólar continuou perdendo força e parte dos fluxos globais passou a buscar maior diversificação.
Nesse ambiente, o Brasil voltou a ganhar espaço na equação internacional. A combinação entre um cenário externo mais favorável e a proximidade do início do ciclo de queda da Selic ajudou a sustentar o bom desempenho dos ativos domésticos.
Cenário Global
Em relação aos dados macroeconômicos norte-americanos, não houve mudanças relevantes desde a última carta. Em 2025, o PIB cresceu 2,2%, abaixo dos 2,8% registrados em 2024. No 4T25, a alta anualizada foi de 1,4%, sinalizando uma desaceleração mais intensa do que o esperado. Entretanto, esse resultado refletiu, em grande parte, a paralisação parcial do governo.
A boa notícia é que a demanda interna continua resiliente. Ao analisarmos as vendas finais para compradores privados domésticos, que é uma proxy importante para a demanda, observamos expansão anualizada de 2,4% nos últimos três meses do ano, o que ajuda a afastar um cenário de recessão.
No campo dos preços, a inflação acumulada em 12 meses desacelerou de 2,7% para 2,4%. O núcleo, que exclui alimentos e energia, recuou para 2,5% em termos anuais. Em conjunto, os dados reforçam um processo desinflacionário gradual, ainda que heterogêneo: bens duráveis permanecem comportados, mesmo diante de choques tarifários, enquanto os serviços seguem mais resilientes, com alta próxima de 3,0% em 12 meses. As expectativas de inflação continuam ancoradas próximas a 3,0%, e projetamos que a inflação encerre 2026 entre 2,3% e 2,5%.
O mercado de trabalho voltou ao centro das atenções em fevereiro. O payroll de janeiro registrou criação de 130 mil vagas não agrícolas, acima das expectativas (70 mil), enquanto a taxa de desemprego caiu de 4,4% para 4,3%. À primeira vista, o dado poderia sugerir reaceleração. Uma leitura mais cuidadosa, no entanto, recomenda cautela.
Revisões sazonais e ajustes metodológicos afetaram a comparação intertemporal, e o número ainda pode passar por novas revisões. Além disso, importante ressaltar que a média mensal de geração de vagas ao longo de 2025 ficou em 15 mil, bem abaixo dos períodos anteriores. Ao mesmo tempo, não se trata de desaceleração abrupta. A razão entre vagas abertas e desempregados retornou a níveis semelhantes aos de 2016–2017, patamar compatível com um mercado equilibrado.
As taxas de contratação e demissão reforçam esse diagnóstico. As empresas seguem cautelosas: evitam cortes e mostram menor disposição para ampliar contratações diante das incertezas sobre o ritmo da economia.
A composição setorial acrescenta um elemento estrutural. Em janeiro, aproximadamente 95% das vagas criadas concentraram-se em saúde e assistência social, segmentos associados, entre outros fatores, ao envelhecimento populacional. Esses setores lideraram a geração de empregos em 2024 e 2025.
Em contrapartida, a manufatura, que representa cerca de 8% da força de trabalho, segue perdendo vagas e ainda não reflete de forma consistente o objetivo da Casa Branca de revitalizar a indústria. Serviços administrativos também acumulam perdas, possivelmente relacionadas a ganhos de produtividade ligados à digitalização e à inteligência artificial.
Na tabela abaixo, ilustramos a criação de vagas por segmento.
Criação de Vagas por Segmento (mil)
| C | riação de | Vagas - M | ensal (m | il) | C | riação de | Vagas - | Anual (mi | l) | |
|---|---|---|---|---|---|---|---|---|---|---|
| Setores | set/25 | out/25 | nov/25 | dez/25 | jan/26 | 2023 | 2024 | 2025 | jan/26 | =Total |
| Área da Saúde | 39,6 | 33,6 | 50,0 | 33,4 | 81,9 | 671,9 | 632,5 | 390,7 | 81,9 | 1.777,0 |
| Governo | 8,0 | -153,0 | -31,0 | -16,0 | -42,0 | 726,0 | 438,0 | -186,0 | -42,0 | 936,0 |
| Assistência Social | 15,7 | 14,0 | 9,9 | 15,5 | 41,6 | 329,1 | 250,2 | 302,5 | 41,6 | 923,4 |
| Serviços de alimentação e estabelecimentos de bebidas | 38,9 | 42,6 | 21,6 | 13,9 | 27,8 | 223,3 | 55,4 | 96,7 | 27,8 | 403,2 |
| Construção de edifícios não residenciais | -1,6 | -1,4 | 7,3 | 1,1 | 3,6 | 38,2 | 25,8 | 5,1 | 3,6 | 72,7 |
| Fabricação de alimentos | -0,9 | 0,9 | -3,8 | 0,0 | 0,8 | 33,0 | 26,2 | 2,3 | 0,8 | 62,3 |
| Fabricação de produtos derivados de petróleo e carvão | 0,9 | -1,1 | 0,1 | 0,5 | -1,4 | 4,4 | -0,3 | -0,1 | -1,4 | 2,6 |
| Fabricação de produtos químicos | 0,6 | 1,5 | 0,0 | -2,8 | -1,8 | -10,9 | 4,5 | 2,6 | -1,8 | -5,6 |
| Indústrias têxteis | 0,8 | -0,5 | -0,6 | -0,1 | -1,0 | -6,6 | -3,3 | -2,9 | -1,0 | -13,8 |
| Fabricação de vestuário | 0,0 | -0,6 | -2,7 | -0,2 | -1,8 | -0,4 | -6,5 | -6,4 | -1,8 | -15,1 |
| Transporte rodoviário de cargas | -7,9 | 0,3 | -4,8 | -0,9 | -4,3 | -52,0 | -40,7 | -27,9 | -4,3 | -124,9 |
| Manufatura | -3,0 | -9,0 | -10,0 | -8,0 | 5,0 | -23,0 | -179,0 | -108,0 | 5,0 | -305,0 |
| Serviços Administrativos | -12,7 | -14,3 | 19,0 | 19,0 | 9,5 | -290,7 | -147,4 | -106,7 | 9,5 | -535,3 |
O quadro geral, portanto, segue compatível com uma desaceleração ordenada da economia americana. Não há sinais de recessão iminente, tampouco indícios de reaceleração robusta. O crescimento converge para algo próximo de 2% em 2026, enquanto a inflação ainda gera desconforto nos diretores do banco central.
Nesse contexto, o Federal Reserve manteve a taxa entre 3,50% a.a. e 3,75% a.a. e adotou tom hawkish na ata da última reunião, preservando uma postura prudente. Mantemos a projeção de dois cortes em 2026, um no segundo trimestre e outro no segundo semestre,condicionados à evolução das variáveis macroeconômicas.
Ruídos institucionais: tarifas, incerteza e fragmentação
Além do cenário macro, fevereiro trouxe ruídos institucionais relevantes. A decisão da Suprema Corte que limitou o uso de instrumentos emergenciais para impor tarifas reafirmou o sistema de freios e contrapesos, mas expôs incertezas na condução da políticacomercial.
Como declarado em diversas ocasiões antes mesmo da decisão, Donald Trump reagiu rapidamente. Como “Plano B”, a Casa Branca adotou uma tarifa global de 10% por 150 dias, utilizando outros instrumentos legais para manter a pressão comercial enquanto avalia alternativas estruturais. Com isso, o tema tarifário permaneceu no centro do debate econômico e político nos Estados Unidos.
Mesmo temporária, a medida reintroduziu incerteza para empresas e parceiros comerciais. Cadeias produtivas haviam sido reorganizadas com base no regime anterior. A União Europeia congelou o acordo com os Estados Unidos até obter maior segurança jurídica e maior clareza sobre o desfecho do episódio.
Por outro lado, países e produtos que estavam sujeitos a tarifas mais elevadas passaram a se beneficiar da decisão da Suprema Corte, que tende a favorecer o comércio global, especialmente entre economias emergentes, e gerou reação positiva nos mercados acionários nos dias seguintes ao anúncio. No caso do Brasil, a alíquota média efetiva de importação recuou 13,6 p.p. Além disso, produtos que não haviam sido contemplados nas rodadas anteriores, como café solúvel, pescado e uva, passaram a enfrentar tarifas menores.
Também entrou no radar uma discussão relevante: caso as cobranças sejam consideradas ilegais, haverá reembolso aos importadores norte-americanos? Os valores potencialmente envolvidos superam US$ 175 bilhões, o que reforça a complexidade do tema.
Por fim, somam-se a esse cenário tensões geopolíticas envolvendo os EUA e Irã, que pode sofrer um ataque em breve, e movimentos estratégicos como os acordos comerciais entre Índia e União Europeia e a aproximação entre Brasil e Índia.
Dólar mais fraco e a experiência histórica
A atual conjuntura, marcada pela redução do chamado “excepcionalismo” dos EUA, por incertezas e ruídos da administração Trump, tanto no campo econômico quanto geopolítico, tem enfraquecido a percepção dos EUA como porto seguro dos investimentos. Somam-se a isso valuations mais esticados na bolsa norte-americana, especialmente em setores de tecnologia, o que reduziu a propensão de concentrar parcela relevante do capital apenas no mercado americano.
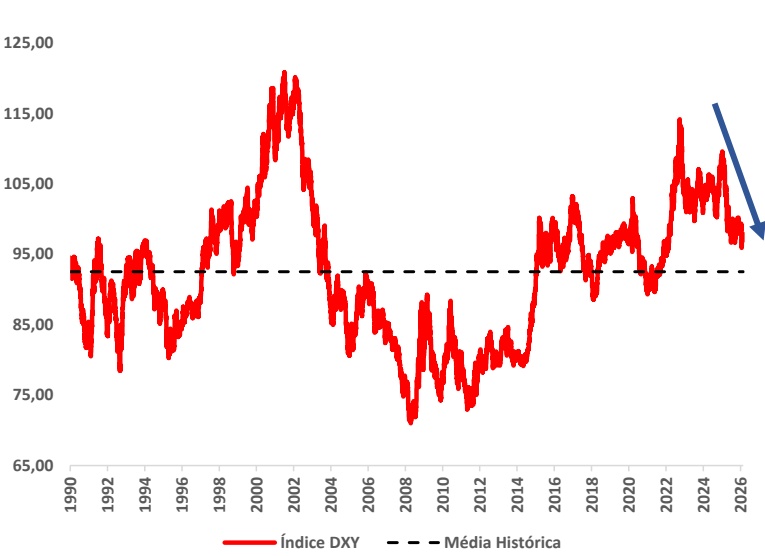
Esse movimento intensificou a busca por diversificação geográfica e por ativos de proteção, como ouro e prata, o que contribuiu para o enfraquecimento do dólar — dinâmica refletida na trajetória do índice DXY apresentada no gráfico a seguir.
Índice DXY
Fonte: Refinitiv / Elaboração: Suno Asset
Parte do capital antes concentrado no mercado americano passou, assim, a buscar economias com maior prêmio de risco e potencial de valorização, sobretudo mercados emergentes.
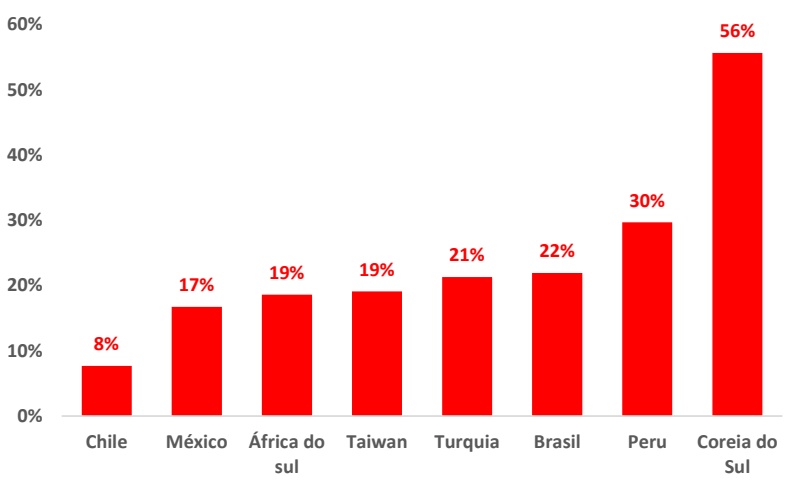
No mês passado, o desempenho das bolsas de diversos países tem refletido essa dinâmica, como ilustra a imagem abaixo, que apresenta os ETFs em dólares da Coreia do Sul (+56%), Peru (+30%) e Brasil (+22%), entre outros. Como consequência desse movimento, observa-se apreciação cambial em diversas economias, inclusive no Brasil.
ETFs dos Índices dos Países em dólares
Fonte: Refinitiv / Elaboração: Suno Asset
Cenário Doméstico
O real se valorizou frente ao dólar ao longo de fevereiro, refletindo o enfraquecimento da moeda norteamericana, a entrada consistente de capital estrangeiro e o elevado diferencial de juros a favor do Brasil. Nesse ambiente, o Ibovespa renovou máximas históricas em fevereiro, ultrapassando 192 mil pontos, e o IFIX também atingiu novos recordes.
Se o fluxo estrangeiro foi o primeiro impulso para a renda variável, o início do ciclo de queda da Selic pode ampliar a participação do investidor doméstico. Com juros menores, aplicações de renda fixa passam a oferecer retornos relativamente menos atrativos, reduzindo o custo de oportunidade de migrar para a bolsa. Além disso, taxas de desconto mais baixas aumentam o valor presente dos lucros futuros das empresas, o que tende a favorecer a precificação de ativos de risco.
Em janeiro, o Copom sinalizou que, se o cenário seguir como esperado, o início do ciclo de cortes deve ocorrer em março, em linha com o nosso cenário. Mantemos a projeção de um primeiro corte de 0,50 p.p., com a Selic encerrando 2026 em 12,5% a.a.
Cenário para Trajetória da Taxa Selic (% a.a.)
| Copom | Cenário Otimista | Cenário Base | Cenário Pessimista |
|---|---|---|---|
| Probabilidade | 25% | 60% | 15% |
| jan/26 | 15,00% | 15,00% | 15,00% |
| mar/26 | 14,50% | 14,50% | 14,75% |
| abr/26 | 14,00% | 14,00% | 14,50% |
| jun/26 | 13,50% | 13,50% | 14,25% |
| ago/26 | 13,00% | 13,00% | 14,00% |
| set/26 | 12,50% | 12,50% | 13,75% |
| nov/26 | 12,00% | 12,50% | 13,50% |
| dez/26 | 12,00% | 12,50% | 13,00% |
| dez/27 | 10,25% | 10,75% | 11,25% |
Fonte: Banco Central / Elaboração: Suno Asset
Apesar do ambiente construtivo, alguns vetores ainda não parecem plenamente incorporados aos preços dos ativos. O calendário eleitoral começa a ganhar relevância, mas, até o momento, as eleições ainda não foram integralmente refletidas no mercado.
Em abril, ocorrerão as desincompatibilizações dos candidatos que ocupam cargos no Executivo, o que tende a trazer maior clareza ao xadrez eleitoral. Em agosto, será realizado o registro oficial das candidaturas no Tribunal Superior Eleitoral, consolidando o quadro da disputa. Ao longo do segundo semestre, novas sinalizações, principalmente, do lado econômico poderão alterar as expectativas fiscais e, consequentemente, influenciar o prêmio de risco dos ativos domésticos – de forma positiva ou negativa.
As últimas pesquisas indicam uma disputa acirrada. Se o padrão recente se repetir, a margem de vitória tende a ser estreita. Além disso, governos incumbentes têm enfrentado maior dificuldade para se reeleger em diferentes países, o que aumenta a sensibilidade dos mercados ao avanço do ciclo eleitoral. Nesse contexto, novas pesquisas podem influenciar o humor do mercado nos próximos meses, elevando a volatilidade no curto prazo.
Em relação aos dados econômicos, o Brasil segue em pouso suave. Os últimos dados de atividade sugerem que o último trimestre do ano passado manteve sinais de moderação, refletindo os efeitos da política monetária restritiva.
Para 2026, esperamos crescimento mais concentrado no primeiro semestre, sustentado por estímulos típicos de períodos pré-eleitorais, pelo aumento da renda disponível das famílias decorrente da reforma do Imposto de Renda e do aumento do salário-mínimo, além do desempenho do setor agropecuário, com expansão da produção de soja no início do ano. Para 2026, seguimos projetando expansão de 1,8%. O mercado de trabalho permanece resiliente, com desemprego em 6,0% e massa de rendimentos elevada.
A inflação mantém trajetória gradual de desinflação. O IPCA segue abaixo do limite superior da meta, em 4,44%, e mantemos a projeção de 4,0% ao final de 2026.
No câmbio, revisamos para baixo as projeções de curto prazo diante de um ambiente externo mais favorável, como tratado anteriormente. Entretanto, o cenário base continua: estimamos trajetória mais estável até o final do terceiro trimestre, com tendência de desvalorização durante o período eleitoral, encerrando o ano em torno de R$ 5,65.
O cenário segue positivo, mas exige cautela. O quadro fiscal permanece desafiador, com crescimento acelerado da dívida bruta e necessidade de um ajuste estrutural a partir de 2027.
Cenário 2027
Para 2027, não alteramos nosso cenário. Seguimos projetando crescimento mais contido da economia brasileira, refletindo a combinação entre menor impulso fiscal e o esgotamento gradual dos vetores que sustentaram a atividade nos últimos anos.
Em nosso cenário, independentemente do resultado das eleições, será necessário algum grau de ajuste das contas públicas a partir de 2027, o que tende a reduzir a expansão dos gastos e, consequentemente, diminuir o suporte da política fiscal sobre o PIB. A magnitude desse ajuste deverá variar conforme o desenho e a condução da política econômica do próximo governo, mas o movimento de correção é inevitável. Projetamos crescimento de 1,4% do PIB em 2027. A taxa de desemprego tende a subir para 6,7%.
No campo fiscal, projetamos déficit primário de 0,3% do PIB em 2027, equivalente a R$ 48,7 bilhões. Ao considerar os descontos permitidos para fins de cumprimento da meta do Novo Arcabouço Fiscal — em especial a exclusão do pagamento de precatórios (R$ 96 bilhões) — o Executivo conseguiria cumprir a regra, encerrando o ano com superávit de 0,3% do PIB, ou R$ 47,3 bilhões, levemente abaixo do centro da meta de 0,5% do PIB.
Em nossas estimativas, a dívida bruta (DBGG) seguirá em trajetória ascendente, encerrando 2027 em 86,7% do PIB. No campo inflacionário, projetamos IPCA de 3,8% em 2027, ainda acima da meta, mas com composição mais favorável.
A combinação entre desaceleração da atividade, menor pressão no mercado de trabalho, inflação mais bem comportada e expectativas mais próximas da meta abre espaço para a continuidade do ciclo de flexibilização monetária. Em 2027, projetamos Selic terminal de 10,75% a.a., com possíveis efeitos positivos para a renda variável.
Por fim, o câmbio tende a permanecer sensível. O efeito defasado do calendário eleitoral de 2026, as incertezas fiscais e a redução do diferencial de juros Brasil–EUA ao longo do ciclo de cortes doméstico devem manter a moeda sob pressão. Mantemos projeção de câmbio em torno de R$ 5,65 ao final de 2027. Abaixo, apresentamos as projeções de 2026 e 2027 para as principais variáveis da economia brasileira.
Projeções Suno Asset
| B rasi l - Va riáveis Econ ôm icas | 2025 | 2026 | 2027 |
|---|---|---|---|
| PI B (va r % a.a. rea l e m vol u m e) | 2 ,3 % | 1 , 8% | 1 , 4% |
| PI B N om i n a l (R$ Tri) | R$ 1 2 ,739 | R$ 1 3 , 61 0 | R$ 1 4, 460 |
| Taxa d e Dese m p rego (%, fi m d o pe ríod o) | 5 ,1 % | 6, 0% | 6,7% |
| I PCA (%, a/a, fi m d e pe ríod o) | 4,26% | 4, 0% | 3 , 8% |
| I PCA - Ad m i n istrad os (%, a/a, fi m d e pe ríod o) | 5 ,3 % | 4, 0% | 3 ,5% |
| I PCA - Livres (%, a/a, fi m d e pe ríod o) | 3 ,9% | 4,1 % | 3 ,9% |
| Taxa Se l ic (% a.a., fi m d e pe ríod o) | 1 5 , 00% | 1 2 ,5 0% | 1 0,75% |
| Taxa d e Câ m bio (R$/US$, fi m d e pe ríod o) | 5 ,5 0 | 5 , 65 | 5 , 65 |
| Ba la n ça com e rcia l (US$ bi l h ões) | 68,1 | 78, 0 | 82 ,3 |
| Resu ltad o Pri m á rio d o Gove rn o Ce ntra l (% PI B) - m eta | 0,1 % | 0,1 % | 0,3 % |
| Resu ltad o Pri m á rio d o Gove rn o Ce ntra l (% PI B) | 0,5% | 0, 6% | 0,3 % |
| Dívid a B ruta - D BGG (% PI B) | 78,7% | 83 ,3 % | 86,7% |
| Dívid a Líq u id a d o Setor Pú b l ico - D LS P (% PI B) | 65 ,3 % | 68,9% | 71 , 8% |
Fonte: Banco Central e IBGE/ Elaboração: Suno Asset
Gustavo Sung | Economista-Chefe
C A R TA D O G E S T O R
Prezado investidor,
Neste ano que segue, apresentamos a Carta do Gestor referente ao mês de fevereiro de 2026, com o objetivo de compartilhar um panorama da performance do SNCI11, comentar as movimentações da carteira, perspectivas de alocação futura e atualizar sobre o acompanhamento de ativos e as deliberações da equipe de gestão nas Assembleias Gerais de Titulares (AGTs).
Cenário e Performance
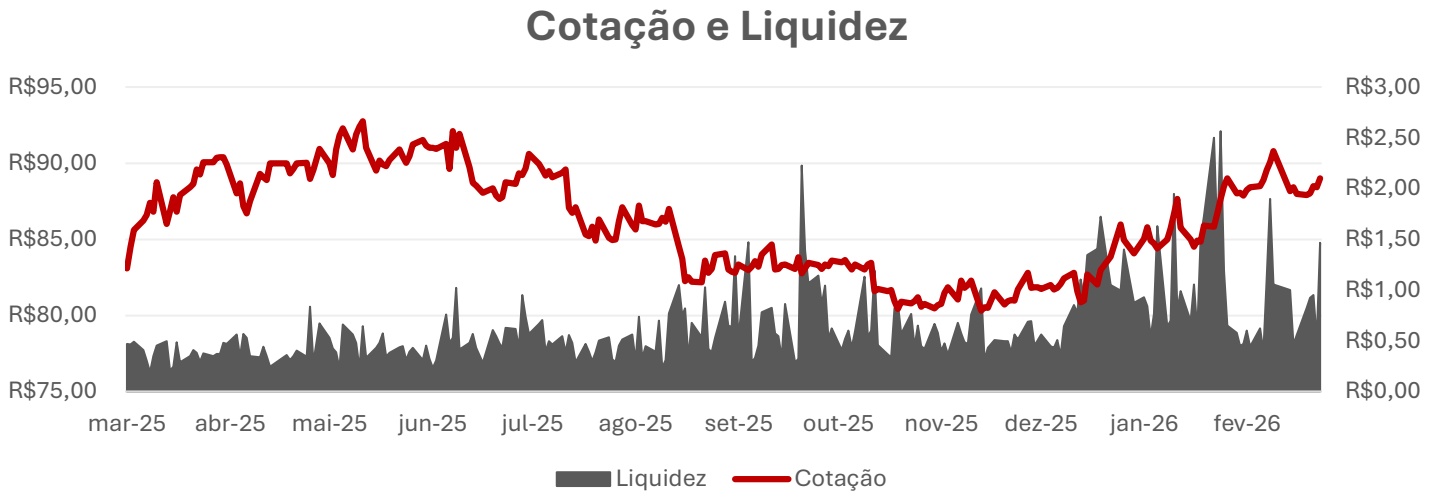
No mês de fevereiro, o SNCI11 apresentou uma rentabilidade ajustada de 1,10%, considerando o preço de fechamento da cota, que encerrou o período em R$ 88,99. No mês, o SNCI11 foi capaz de superar a média dos principais pares (0,64%) e do IFIX Papel (0,84%), embora levemente abaixo do IFIX (1,32%). Acreditamos que a performance visualizada nos últimos três meses (12,80% de rentabilidade acumulada) segue corrigindo o gap visualizado desde metade de 2025, a partir dos eventos de crédito do Fundo, uma vez que mensalmente o Fundo vem recuperando parte do saldo exposto às operações, conforme demonstrado no Relatório Gerencial, além de atuar com máxima transparência nos prognósticos das operações em curso. Nos últimos 12 meses, a performance do Fundo atinge uma rentabilidade ajustada de 22,04%, abaixo do IFIX (25,32%), mas acima do IFIX Papel (20,04%) e em linha com a média dos fundos comparáveis (22,04%). Apesar da melhora na precificação do Fundo, seguimos observando com cautela os movimentos de recuperação observados nos CRIs AIZ, Solar, Vanguarda e RDR, sobre os quais falaremos em detalhes mais à frente. A Gestão tem empreendido esforços relevantes na resolução dos eventos de crédito ocorridos nestes CRIs, que hoje somam 7,31% do PL do Fundo. Acreditamos que tais eventos podem explicar parte do descolamento do SNCI frente aos pares de melhor rentabilidade (3º quartil) nos últimos 12 meses (22,04%, frente a 24,09% dos pares mais rentáveis).
Para além disso, a rentabilidade patrimonial, ajustada pelos proventos, teve ganho de 0,44% no mês. Com isso, o valor patrimonial por cota após distribuição se situou em R$ 98,40. Nos últimos 12 meses, o SNCI obteve uma performance patrimonial ajustada de 10,55%, levemente abaixo da média dos Fundos Pares (10,79%). Destacamos o fato de que os ativos do Fundo, sobretudo aqueles em situação especial encontram-se devidamente marcados pela Administradora, de forma que esperamos visualizar o crescimento deste valor a partir das medidas de recuperação de crédito atualmente em curso. Dessa forma, o Fundo encerrou fevereiro com um P/VP de 0,90, mantendo-se estável em relação ao último fechamento mensal. A liquidez média diária (ADTV) no mês registrou valor de R$
795 mil, em retração frente ao recorde de janeiro (R$ 1.173 mil), embora ainda significativamente acima da média do segundo semestre de 2025.
Distribuição de Rendimentos
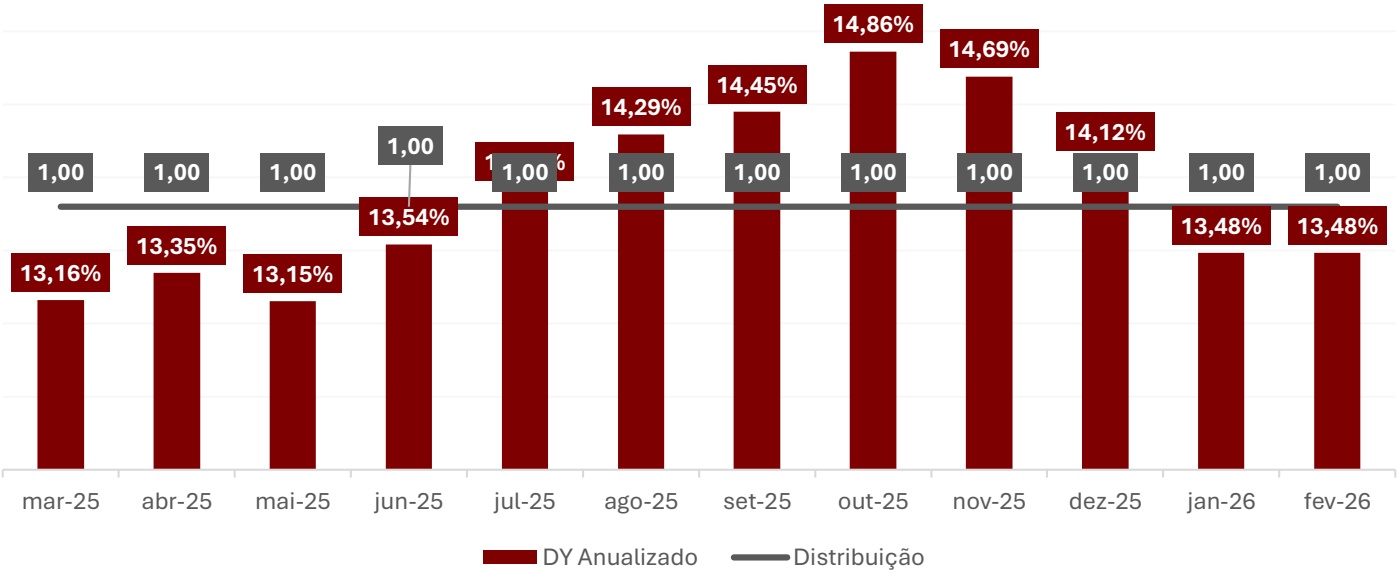
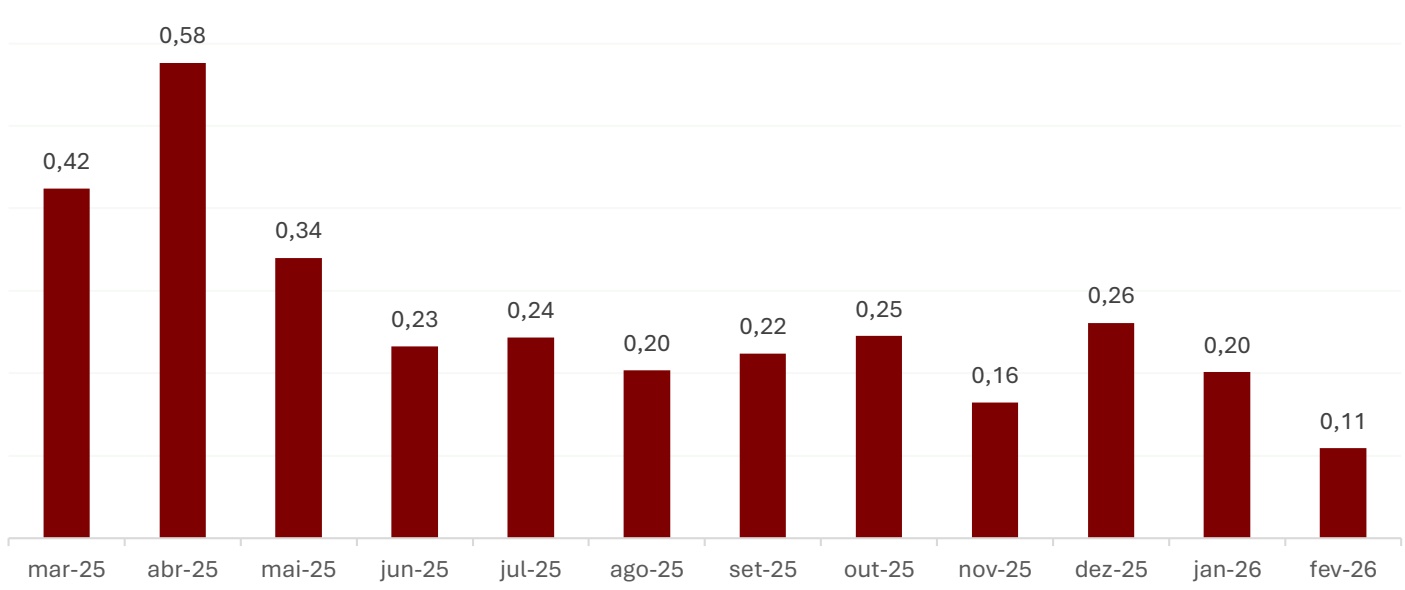
Em linha com nossa previsibilidade, o Fundo distribuiu R$ 1,00 por cota em fevereiro e anunciou uma nova distribuição de R$ 1,00 por cota para março, seguindo o guidance publicado. Após a distribuição, o Fundo encerra o período com um resultado acumulado de R$ 0,11 por cota.
O guidance de distribuição segue fixado entre R$ 1,00 e R$ 1,10 por cota para o 1º trimestre de 2026. Entendemos que esse patamar segue saudável para o SNCI11 enquanto se empenha nas medidas de recuperação de crédito dos ativos em situação especial e aguarda a maturação de seus empreendimentos imobiliários, sobretudo os de MZM, Supreme Garden e Gafisa Sorocaba. Além disso, reforçamos o caráter middle-risk do Fundo e o viés de linearização dos proventos a título de previsibilidade para nossos investidores. Seguiremos acompanhando de perto os índices de inflação (IPCA/INCC) e de Selic, indexadores dos CRIs do Fundo. Destacamos que, em 18 de março, o COPOM reduziu a Selic em 0,25 p.p., para 14,75% a.a., iniciando o ciclo de flexibilização monetária. Posicionaremos nossos investidores quanto a eventuais impactos na rentabilidade dos ativos e consequentemente da distribuição do SNCI11.
Gestão da Carteira e Alavancagem
Seguindo nossa estratégia de gestão ativa, destacamos as seguintes movimentações em fevereiro:
Compras:
o R$ 0,76 milhões do CRI LocPay Sênior (Prefixado em 23,87% a.a.), em duas integralizações ao longo do mês;
o R$ 2,53 milhões do CRI BIT Série 4, a uma taxa de CDI + 5,50%, dando continuidade às integralizações previstas no pipeline de alocação;
Vendas:
Não houve vendas no período
Como resultado, o Fundo encerrou o mês com caixa equivalente a 3,80% do PL (R$ 15,70 milhões), o que posiciona a alavancagem líquida em 8,09% sobre o Patrimônio Líquido, referente a R$ 33,45 milhões em operações compromissadas. De forma a garantir maior previsibilidade na gestão do passivo, temos nos empenhado em recomprar posições anteriormente financiadas por operações compromissadas, bem como reduzir seu custo, como pode ser acompanhado a partir do quadro de ‘Ativos em Operações Compromissadas’.
Perspectivas de Alocação Futura (Pipeline)
Atentos à reciclagem e diversificação do portfólio, o SNCI11 tem hoje algumas expectativas de alocação futura, que podem ou não se concretizar dentro dos prazos e montantes indicados, conforme segue:
Março/2026
o Até R$ 3MM no CRI Bit Barueri Série 4, com taxa de CDI + 5,50%;
o Até R$ 1,5MM no CRI MZM V, com taxa de IPCA + 12,95%, encerrando as integralizações no ativo;
o Até R$ 1,0MM no CRI LocPay Sênior, com taxa prefixada em 23,87% a.a., encerrando as integralizações no ativo;
o Até R$ 4MM em CRI de financiamento de incorporadora listada;
Abril/2026
o Até R$ 18MM em CRI de aquisição de terreno para incorporação com taxa esperada de IPCA + 12,68%, além de equity kicker, em fase inicial de estruturação;
o Até R$ 10MM em CRI de término de obras para uma incorporadora de Vila Velha/ES, com taxa esperada de CDI + 6,00%.
Acompanhamento de Ativos e Deliberações em AGTs
Encerramos o mês de fevereiro com quatro ativos em tratamento especial devido a inadimplências: CRI AIZ, CRI Vanguarda, CRI RDR e CRI Solar Junior. As informações aqui tratadas representam a visibilidade da Gestão até a data de publicação do presente relatório, ou seja, até meados de março de 2026.
Quanto aos CRIs Vanguarda, os papeis foram vencidos após AGT em 18 de agosto após serem verificados desvios de vendas realizados pela construtora. Com isso, o CRI está oficialmente em processo de recuperação. Hoje, todas as unidades de ambos os empreendimentos (Jonathan Nunes e Dom Severino), com exceção daquelas devidamente permutadas no início da operação e das quitadas pelos adquirentes formais, já estão em nome da securitizadora. Com isso, eventuais adquirentes terceiros, não adequados à estrutura da operação, devem travar litígios contra a securitizadora, que está preparada para defender o direto fiduciário às unidades dos edifícios. Em relação ao repasse das carteiras, temos que ambos os empreendimentos hoje encontram-se pendentes do Habite-se. O Dom
Severino conta com pouco menos de 80% das obras realizadas, e a securitizadora está avaliando junto a outras construtoras locais uma transferência de obra para o término do empreendimento, processo nada simples. Até lá, o canteiro de obras permanecerá fechado. Já no Jonathan Nunes, o empreendimento está pronto, mas por pendências documentais da Vanguarda Construtora, não foi possível registrar o Habite-se do edifício. A securitizadora já conta com um processo judicial em curso para obtenção do documento – e avaliando a troca do responsável técnico para emissão do Habite-se pelas vias usuais –, uma vez que a Vanguarda já foi retirada da matrícula das unidades, mas a previsão é que isso deve levar ainda alguns meses para ocorrer por esse caminho. Com o Habite-se do Jonathan Nunes, será possível repassar aproximadamente R$ 20MM da carteira do empreendimento. Finalmente, estudam-se medidas contra a Vanguarda Engenharia LTDA pelas ocorrências apontadas pela auditoria. Com o cenário atual, temos uma expectativa atualizada próxima a 80% do preço de custo. O PU do papel já está devidamente marcado próximo ao valor de custo no Fundo (R$ 1.061,00). Atualizaremos os investidores quanto aos passos e êxitos da recuperação.
No caso do CRI AIZ, tivemos uma Assembleia no dia 24 de dezembro para definir a repactuação final da operação. Com isso, os ativos estão novamente adimplentes (embora com carências em curso) e aplicados os haircuts nas séries 301 e 302 a partir da negociação de venda do principal imóvel em garantia. O valor oferecido pelo imóvel foi inferior ao valor de venda força da laudo e, considerando o tempo de mais de 12 meses entre o início do processo de venda e o recebimento da proposta, os investidores decidiram aceitar o pactuado, fornecendo um haircut de aproximadamente 20% no CRI 301 (que contava com a garantia da alienação fiduciária dos imóveis) e 48% no CRI 302 (que não contava com garantias reais), sendo que o CRI 301 será integralmente quitado a partir da venda do imóvel e o CRI 302 será alongado por 10 anos, com juros mensais a partir de janeiro de 2027 e uma taxa de CDI + 3,50% a.a., além do acréscimo de parte das garantias reais anteriormente exclusivas da série 301 e ainda não vendidas (aproximadamente R$ 10MM em valor de mercado). Com isso, esperamos que haja um impacto de R$ 0,22/cota no resultado caixa do Fundo, apesar de um impacto positivo de R$ 0,26 no valor patrimonial da cota. Dado o cenário de difícil negociação e mercado para o imóvel, acreditamos que os esforços de repactuação poderão ser compensados com uma alta recuperabilidade, que deve ser materializada ao longo do 1º semestre de 2026. Apesar disso, uma nova AGT foi realizada em 27 de fevereiro dados os atrasos na alienação prevista do imóvel em garantia, aumentando o prazo previsto para a conclusão da operação. Deveremos manter os investidores atualizados quanto a esse andamento e eventuais impactos na recuperabilidade apontada.
Sobre o CRI RDR, decidimos não prorrogar o prazo da operação uma vez que a obra já estava devidamente concluída, com os CRIs relativos à operação vencendo em 20 de agosto de 2025. Com isso, privilegiando a transparência ao investidor, o ativo encontra-se atualmente em recuperação e devidamente marcado a preço de custo na cota patrimonial do Fundo, considerando as recuperações já obtidas. Entendemos que, com isso, assumimos uma postura conservadora em relação à recuperabilidade dos créditos. Estamos atuando diariamente em conjunto com a securitizadora e o assessor legal da operação para fortalecer nossas perspectivas de recebimento da carteira (~R$ 12 milhões) ao longo dos próximos meses, além de atuar na venda das garantias adicionais. Daremos publicidade de qualquer ação tomada desde que entendamos, junto aos assessores legais, que isso não irá prejudicar o Fundo nos trabalhos de recuperação dos créditos. No mês de janeiro, já obtivemos a recuperação de R$ 1,5 milhões devidos no ativo, reduzindo o preço de custo para R$ 19,3 milhões (4,67% do PL do SNCI11). A título de atualização, já temos uma sexta rodada de recuperação prevista para 25 de março, em que aproximadamente R$ 0,2 milhões serão amortizados, diminuindo o preço de custo do SNCI na operação para R$ 19,1 milhões (4,62% do PL do SNCI11). Em tempo, o ocorrido não irá afetar o patamar de distribuição do Fundo, uma vez que já se tratava de operação com incorporação de juros e consequentemente sem impactos nos recebíveis mensais. Sendo assim, reforçamos o guidance de distribuição entre R$ 1,00 e R$ 1,10 por cota para o presente trimestre.
Finalmente, quanto ao CRI Solar Junior, representativo de 0,1% do PL do SNCI, o CRI teve seu vencimento e inadimplência constatados em 21 de novembro, com a securitizadora determinando o início dos trabalhos operacionais e jurídicos para a recuperação dos créditos. Ainda estamos colhendo mais informações junto à securitizadora, o agente fiduciário e os investidores majoritários, sendo que, no momento, ainda não é possível estimar uma recuperabilidade precisa, ainda que o relatório de monitoramento da securitizadora estime uma Razão de Garantia superior a 100% considerando carteira e estoque. Ainda assim, o time de Gestão se mantém confiante quanto à resolução do evento de crédito, sabendo que eventuais defaults ou haircuts têm baixíssimo potencial de impactar o SNCI11, dada sua residual posição no ativo.
Em relação às deliberações formais em AGTs, participamos ativamente das seguintes discussões:
• CRI WIMO: Aprovamos a contratação da Galapagos Capital para atuar como servicer da emissão.
CRI WIMO IV: Aprovamos a contratação da Galapagos Capital para atuar como servicer da emissão e a constituição de um Fundo de Contingências no valor de R$ 50.000,00.
CRI AXS: Aprovamos a redução da notificação de recompra dos créditos pela devedora de 60 para 5 dias (a operação foi devidamente quitada em 18 de março de 2026).
CRI Supreme Garden: Aprovamos o não vencimento da operação em virtude do descumprimento da Razão de Garantia. Seguimos monitorando a operação de perto, que conta com mais de 94% de conclusão de obras e deve ser entregue no final do semestre.
CRI GS Souto: Aprovamos a redução da notificação de recompra dos créditos pela devedora de 30 para 5 dias e a diminuição do prêmio da multa de pré-pagamento de 0,75% para 0,50%, além de permitir algumas reorganizações societárias no âmbito do movimento de quitação do CRI, que deve ocorrer até abril.
CRI MZM: Aprovamos a constituição de uma nova garantia de AF de Imóvel na emissão e aumentamos o prazo para cumprimento da Razão de Garantia e Destinação de Recursos pela devedora. Além disso, reconhecemos o aporte, pela devedora, de R$ 828.000,00 na obra do empreendimento via dação de unidades terceiras. Com isso, devemos finalizar nossos aportes ao longo do mês de março, com o objetivo de concluir as obras do empreendimento ainda no primeiro semestre de 2026.
Considerações Adicionais
Ao encerrarmos o mês de fevereiro de 2026, o setor de construção civil e crédito imobiliário segue como protagonista no cenário econômico, combinando sinais positivos com desafios persistentes. A CBIC projeta crescimento de 2% para a construção em 2026, sustentado por um conjunto de fatores: o orçamento recorde do FGTS para habitação, a continuidade do Minha Casa Minha Vida, o novo modelo de crédito imobiliário do SFH — que elevou o limite de financiamento para R$ 2,25 milhões e deve injetar bilhões em recursos adicionais ao mercado —, além da perspectiva de expansão de 16% no crédito imobiliário, segundo a Abecip. Esses vetores reforçam a demanda residencial e a dinâmica da cadeia produtiva, que em janeiro registrou o melhor saldo líquido de contratações demão de obra desde 2021.
Além disso, o mercado de incorporação da cidade de São Paulo/SP tem sido impactado, ao longo do mês de março e até a publicação do presente relatório, pela suspensão temporária da emissão de novos alvarás de construção, decorrente de discussões regulatórias e operacionais referente ao novo plano diretor após decisão do desembargador Luís Fernando Nishi.A medida gerou incertezas de curto prazo para o pipeline de lançamentos e trouxe efeitos pontuais sobre o ritmo de novos projetos, especialmente no segmento residencial vertical. Por outro lado, o episódio também tende a reforçar a disciplina de oferta no médio prazo, ao limitar excessos e favorecer a absorção dos estoques já lançados, além de valorizar ativos com estágio mais avançado de aprovação e execução. Para o mercado de crédito imobiliário, esse tipo de disrupção regulatória ressalta a importância de uma análise criteriosa de risco de licenciamento e cronograma, sobretudo em operações pulverizadas e de desenvolvimento, nas quais eventuais atrasos podem impactar a dinâmica de geração de caixa dos projetos. Apesar disso, é consenso entre analistas e advogados especializados no setor de que tal decisão não deve prosperar e tende a ser revogada pelo colegiado de desembargadores muito em breve.
No campo monetário, o COPOM manteve a Selic em 15,00% em janeiro e, conforme amplamente sinalizado, iniciou o ciclo de flexibilização em março com um corte de 0,25 p.p. para 14,75%, embora em ritmo mais cauteloso do que o inicialmente esperado, em razão das incertezas geopolíticas derivadas do conflito no Oriente Médio e seus reflexos nos preços de commodities e na cadeia global de suprimentos. O IPCA de fevereiro (0,70%) revelou pressão pontual em educação, mas o acumulado de 12 meses recuou para 3,81%, o menor patamar desde maio de 2024. Paralelamente, o INCC segue rodando acima do IPCA, refletindo a pressão no custo de mão de obra e materiais, o que exige atenção redobrada na estruturação e monitoramento de operações pulverizadas.
Apesar das incertezas quanto ao ritmo de cortes futuros da Selic, entendemos que o início da flexibilização tende a beneficiar gradualmente a precificação dos fundos imobiliários de crédito no mercado secundário, além de reduzir custos de alavancagem ao longo do tempo. Para o SNCI11, essa combinação de fatores — programas habitacionais robustos, reformulação do crédito imobiliário, início do ciclo de afrouxamento monetário e indicadores setoriais resilientes — reforça a necessidade de uma gestão ativa na originação, estruturação e monitoramento de operações, apontando para oportunidades de geração de valor ajustado ao risco ao longo dos próximos meses.
Atenciosamente,
Equipe de Gestão, SUNO ASSET.
P E R G U N T A S F R E Q U E N T E S - F A Q
Por que o SNCI trabalha com alavancagem? Pretendem reduzir o nível visualizado? Você sabia que parte do sucesso de um dos maiores investidores de todos os tempos, Warren Buffet, pode ser explicado pelo uso de alavancagem nas estruturas de investimento, segundo o artigo 'Buffet's Alpha', publicado em 2018 na revista ‘Financial Analysts Journal’? Essencialmente, utiliza-se a alavancagem quando o potencial de retorno de novos investimentos supera o custo do financiamento (taxa de juros). Nesse sentido, a alavancagem é uma ferramenta estratégica essencial para o Fundo, permitindo otimizar a estrutura de capital e buscar a máxima valorização para você, nosso cotista. Atualmente, a alavancagem total do Fundo corresponde a 11,89%. Recentemente, para oferecer ainda mais clareza sobre nossa gestão, passamos a incluir no cálculo as operações compromissadas sem prazo definido. Essa mudança aumentou o percentual apresentado nos relatórios, mas não representa novas dívidas, apenas uma maior transparência na forma como reportamos nossa alavancagem. A parcela da nossa alavancagem com prazo de pagamento definido, que pode impactar o fluxo de caixa, representa cerca de 2,5% do Patrimônio Líquido (PL). As demais operações de alavancagem são direcionadas para investimentos em ativos com maior potencial de rentabilidade e têm sua quitação prevista conforme os resultados desses investimentos se concretizam, com impacto limitado na liquidez do Fundo. O custo médio da nossa alavancagem (SNCI) é de CDI + 0,97% ao ano. Em comparação, a rentabilidade esperada da nossa carteira de ativos, considerando o valor patrimonial, é de aproximadamente 16,70% ao ano. Essa diferença positiva demonstra como a alavancagem pode impulsionar a rentabilidade do seu investimento e o potencial de distribuição de rendimentos do Fundo. A Gestão seguirá utilizando a alavancagem de forma estratégica e sempre buscando o melhor para os investidores do SNCI11, como ilustra o gráfico abaixo sobre o efeito positivo dessa estratégia.
Geração de Valor com Alavancagem
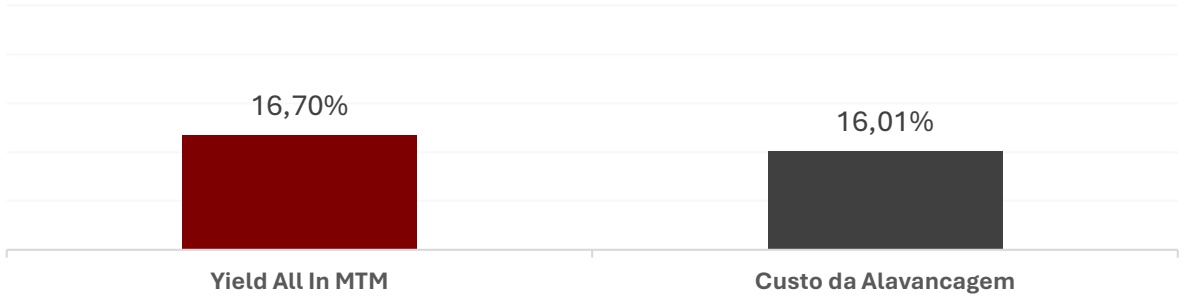
*Considerando um CDI de 14,90% a.a.
A linearização da distribuição é uma prática do SNCI11 que não é necessariamente padrão na indústria de FIIs. A que a Gestão atribui o pagamento constante de proventos do Fundo?
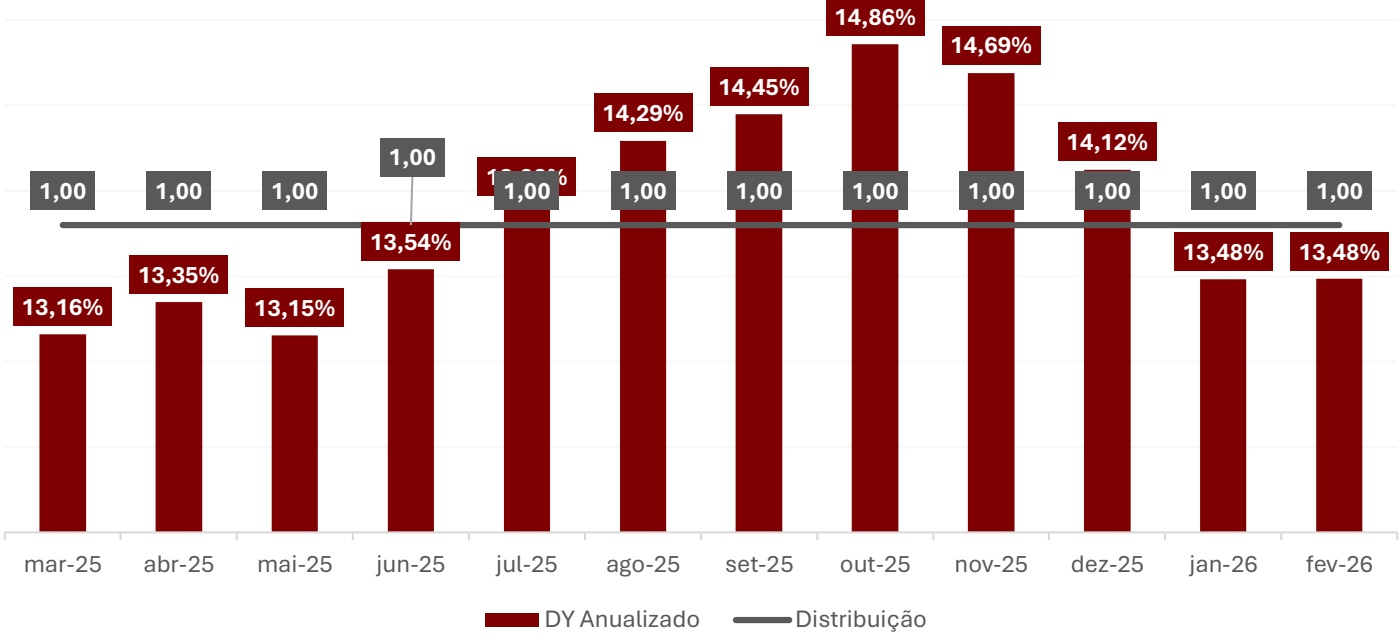
Na Suno Asset, valorizamos a previsibilidade da renda mensal, uma demanda constante de nossos investidores em Fundos Imobiliários (FIIs). Compreendemos que nosso público busca na linearização da distribuição um elemento fundamental para o planejamento financeiro. Por isso, priorizamos uma distribuição constante e a divulgação de guidances claros sobre os valores esperados nos próximos meses. Para garantir essa previsibilidade, a Gestão realiza uma administração diligente dos resultados do Fundo, constituindo e gerenciando reservas estratégicas. Essa gestão permite manter um fluxo de distribuição constante, originado tanto do recebimento de juros e correção monetária dos CRIs (e eventuais proventos de outros FIIs) quanto dos lucros obtidos em operações no mercado secundário. Através dessas ações e de um rigoroso controle do fluxo de caixa e dos resultados, a Gestão da Suno Asset assegura a previsibilidade da distribuição para os investidores do SNCI11.
Distribuição e DY Anualizado
Fonte: Administradora | Elaboração: Suno Asset.
O SNCI11 apresenta um investimento no SNME11. Isso configura um conflito de interesses?
Antes de tudo, é importante destacar que o SNME11 é um fundo que nasceu a partir do SNCI11 e outros Fundos, com integralização de ativos da carteira e recebimento de cotas, gerando a expectativa de venda futura dessas cotas com ganho de capital (lucro). Essa iniciativa proporcionou ao SNCI11 tanto a pulverização de seu portfólio, quanto o aumento do carrego médio recebido, o que potencializou a remuneração do Fundo e a distribuição os cotistas.
No entanto, o ponto fundamental desse investimento é que o SNCI11 desconta, mensalmente, a taxa de gestão do portfólio referente ao percentual do PL investido nas cotas do SNME11, mostrando nosso compromisso em mitigar qualquer conflito de interesse potencial. Com isso, os cotistas do SNCI11 não pagam nenhum valor de taxa de Gestão sobre a parte do PL do Fundo que está investida no SNME11, anulando todo e qualquer conflito de interesses da Gestão, já que não auferimos nenhuma receita extra advinda da alocação. Entendemos que o desinvestimento forçado do Fundo, liquidando as cotas a um valor inferior à taxa de aquisição não faz sentido para o SNCI11, que vem recebendo os proventos em patamar adequado e distribuindo-os aos seus cotistas, no melhor de seus interesses.
SUNO RECEBÍVEIS IMOBILIÁRIOS FUNDO DE INVESTIMENTO IMOBILIÁRIO CNPJ nº 41.076.710/0001-82–Código de Negociação B3: SNCI11
FATO RELEVANTE
A BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DTVM, inscrita no CNPJ sob o nº 59.281.253/0001-23 (“Administradora") e aSUNO GESTORA DE RECURSOSLTDA, inscrita no CNPJ nº 11.304.223/0001-69 (“Gestora") na qualidade de administradora e gestora, do SUNO RECEBÍVEIS IMOBILIÁRIOS FUNDO DE INVESTIMENTO IMOBILIÁRIO, inscrito no CNPJ sob o nº 41.076.710/0001-82 (“Fundo”), servem-se da presente para comunicar a V.Sas. que:
A partir da competência de Janeiro de 2024, será concedida a isenção da parcela da Taxa de Administração pertencente à Gestora (“Taxa”), exclusivamente sobre a parcela do Fundo investida no Fll SUNO MULT (“Fundo Investido"), até que a posição no mesmo seja zerada:
| Ticker B3 | Montante Atual | Nome | CNPJ |
|---|---|---|---|
| SNME11 | R$ 49,435,585.32 | FII SUNO MULT | 52.227.760/0001-30 |
Ressalte-se que a parcela da Taxa referente ao Fundo Investido é variável. Sendo assim, as informações contidas acima refletem as características do Fundo Investido no fechamento do mercado em 29 de dezembro de 2023.
Fonte: Fundos.net | Elaboração: Suno Asset.
Cabe ainda apontar para o fato de que, dentre os Fundos Pares, o SNCI1, é o FII que apresenta uma das menores taxas de gestão e de custo ponderado de ofertas, além de não cobrar qualquer taxa de performance, de ingresso ou de estruturação de suas operações,privilegiando o retorno de seus cotistas em detrimento da remuneração da Gestão. A Suno Asset sempre colocou o alinhamento com o cotista em primeiro lugar, e seguiremos desempenhando esse compromisso, exemplificado no quadro comparativo abaixo.
| Fundos | Taxa de Administração | Taxa de Performance* | Custo Ponderado das Emissões | Taxas de Estruturação |
|---|---|---|---|---|
| SNCI11 | 0,85% | 0,0% | 0,24% | 100% de Rebate para o Fundo |
| KNIP11 | 1,00% | 0,0% | 1,27% | ? |
| VCJR11 | 1,60% | 0,0% | 1,30% | ? |
| KNHY11 | 1,60% | 0,0% | 1,63% | |
| KNCR11 | 1,08% | 0,0% | 1,53% | ? |
| BCRI11 | 1,00% | 0,0% | 0,27% | ? |
| RBRY11 | 1,26% | 20,0% | 1,86% | ? |
| VGIR11 | 1,00% | 20,0% | 2,39% | ? |
| HCTR11 | 1,20% | 10,0% | 1,99% | ? |
| HSAF11 | 1,00% | 20,0% | 2,91% | ? |
| RECR11 | 1,20% | 0,0% | 1,80% | ? |
| DEVA11 | 1,20% | 10,0% | 2,30% | ? |
| XPCI11 | 1,00% | 0,0% | 2,53% | ? |
| HGCR11 | 0,80% | 20,0% | 3,05% | ? |
| VGIP11 | 1,05% | 20,0% | 2,63% | ? |
| CVBI11 | 1,00% | 0,0% | 3,24% | ? |
| IRDM11 | 1,00% | 0,0% | 2,35% | ? |
| URPR11 | 1,20% | 20,0% | 1,99% | ? |
| VRTA11 | 1,00% | 0,0% | 3,51% | ? |
| RZAK11 | 1,25% | 15,0% | 3,19% | ? |
| MCCI11 | 1,00% | 20,0% | 3,18% | |
| KNSC11 | 1,20% | 0,0% | 3,01% | ? |
| MXRF11 | 0,90% | 0,0% | 3,34% | ? |
| CPTS11 | 0,90% | 15,0% | 2,91% | |
| RBRR11 | 0,95% | 20,0% | 2,78% | ? |
| HABT11 | 1,26% | 20,0% | 3,65% | ? |
| PORD11 | 0,90% | 15,0% | 3,75% | |
| AFHI11 | 1,00% | 0,0% | 2,08% | ? |
*As porcentagens da taxa de performance são sobre um benchmark específico e não necessariamente o mesmo para cada Fundo.
Fonte: Regulamento dos Fundos / Suno Emissões | Elaboração: Suno Asset. | Base: março de 2025.
Se o SNCI11 é um Fundo de recebíveis imobiliários, por que ele também investe em cotas de FIIs?
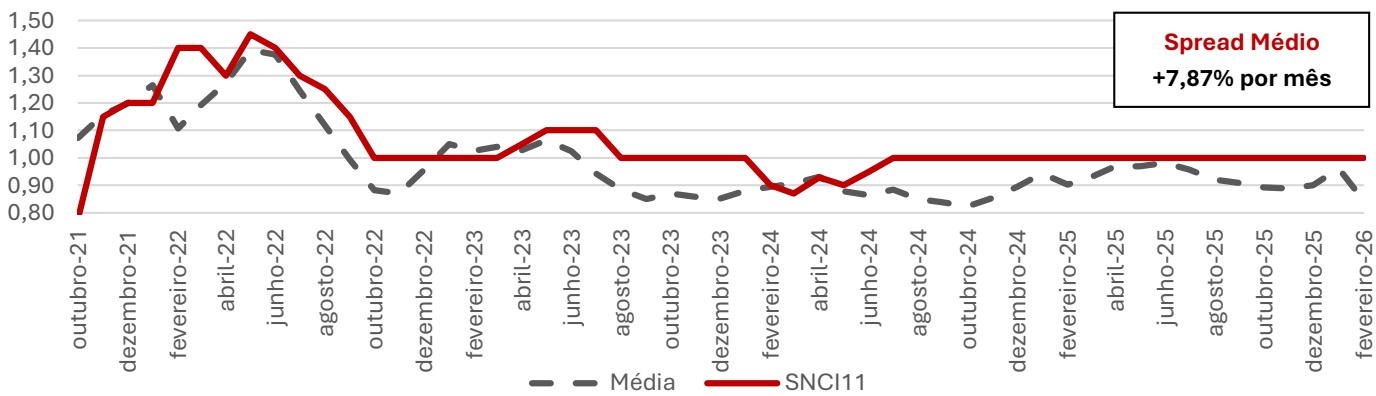
Cada fundo, ao fazer suas alocações, busca encontrar uma boa relação entre risco e retorno a partir do que é permitido dentro do seu mandato. O foco do SNCI é no investimento em CRIs, o que não exclui potenciais investimentos em outros ativos, num percentual menor da carteira, quando a avaliação for de uma boa relação risco/retorno e que possa gerar valor para o fundo, seja na ponta da distribuição, seja na ponta da diversificação, como ocorreu com os últimos investimentos realizados. Nenhuma decisão de investimento é unânime e se afastar da média da indústria está no DNA da Suno Asset, com claros exemplos, como ao fazermos investimentos naquilo que avaliamos vantajoso e a despeito do movimento normal de mercado, sendo alocações em empresas argentinas através do nosso fundo global ou ações do Banco do Brasil e da Petrobrás durante as eleições em nosso Fundo de Ações. Todos esses investimentos, ao fugir da média de mercado, geraram claros retornos aos nossos investidores. Além disso, uma análise cuidadosa poderá verificar que, no caso do SNCI11, cerca de 92% do ativo do fundo está direta ou indiretamente exposto a CRIs, ainda que os FIIs (desconsiderando posições compromissadas) representem por volta de 11,3% do PL do Fundo. Uma vez que a preocupação de qualquer investidor deveria ser o ativo final investido (CRIs) muito mais do que a “casca” destes (FIIs), rejeitamos argumentos que tentam insistir que o SNCI11 perdeu o foco do investimento em CRIs, que seguem sendo o norte deinvestimentos finais da Gestão. Continuaremos a Gestão do Fundo de maneira agnóstica e privilegiando a relação de risco e retorno do cotista, sem nos prender à “média do mercado”, que vem sendo sistematicamente superada pelo SNCI11 exatamente a partir de ações menos “quadradas”, mas que geram significativo valor ao investidor do Fundo.
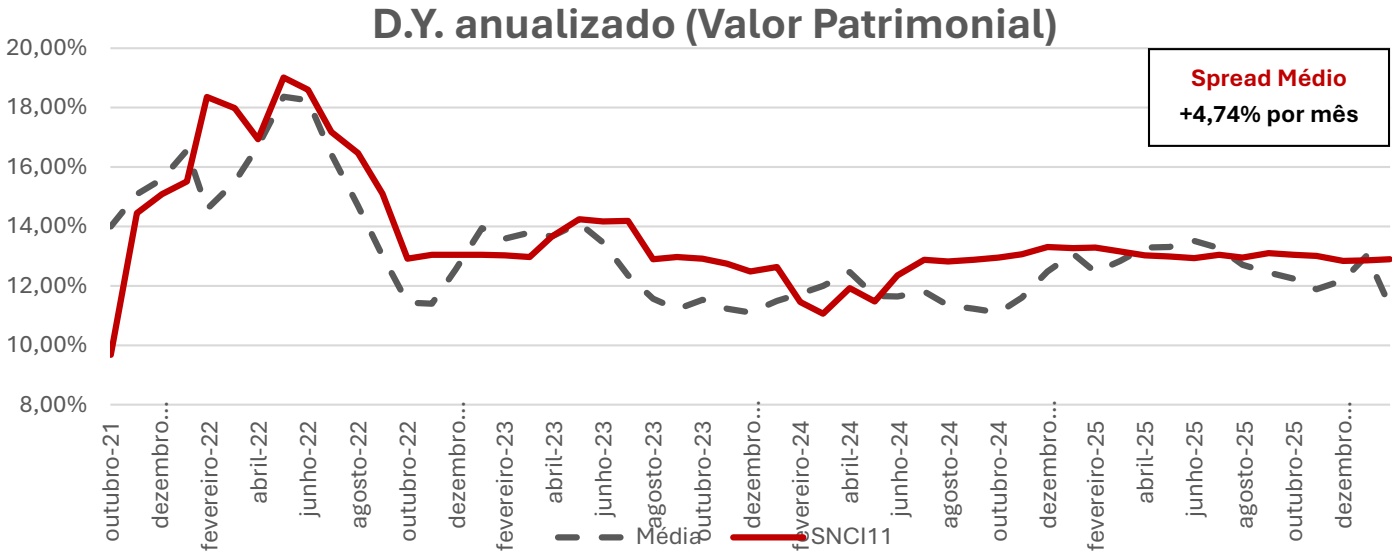
Distribuição Tratada Nominal em R$
Fonte: Quantum | Elaboração: Suno Asset.
Fonte: Quantum | Elaboração: Suno Asset.
Qual o guidance de distribuição atual do SNCI11?
Publicando nosso guidance atualizado, para o primeiro trimestre de 2026, o guidance de distribuição do Fundo seguirá entre R$ 1,00 e R$ 1,10 por cota.
O SNCI11 vai virar “base 10”?
Fundos “base 10” são aqueles em que a cota patrimonial se baseia em um valor próximo aos R$ 10,00, diferentemente da maioria dos FIIs que tomam por base uma cota patrimonial próxima aos R$ 100,00, embora os Fundos “base 10” estejam se popularizando recentemente. Nesse sentido, considerando um mesmo Fundo, caso ele seja “base 10”, o que ocorre é que sua cota patrimonial representa 1/10 da cota que ele teria caso fosse “base 100”. O inverso também é real. O SNCI11 é um Fundo “base 100”, uma vez que todas as suas emissões se basearam em valores próximos a R$ 100,00 para viabilizar novas captações, sendo esse o indicativo de nossa cota patrimonial. O SNCI11 poderia virar um Fundo “base 10” por meio de um split de cotas, em que cada cota seria dividida em 10 novas cotas. Esse movimento é meramente contábil, não representando qualquer ganho ou prejuízo ao Fundo ou aos seus cotistas. Hoje, não há planos para a transformação do SNCI11 em um Fundo “base 10”, no entanto, isso pode ser deliberado a partir de uma Assembleia de Investidores, ou seja, caso essa seja uma demanda de nossos cotistas e conte com o quórum de aprovação mínimo necessário, poderemos realizar o movimento, no melhor interesse dos investidores do Fundo.
Equipe de Gestão, SUNO ASSET.
P E R F O R M A N C E / D E S E M P E N H O
Fonte: Quantum | Elaboração: Suno Asset.
Perfomance SNCI x Indexadores
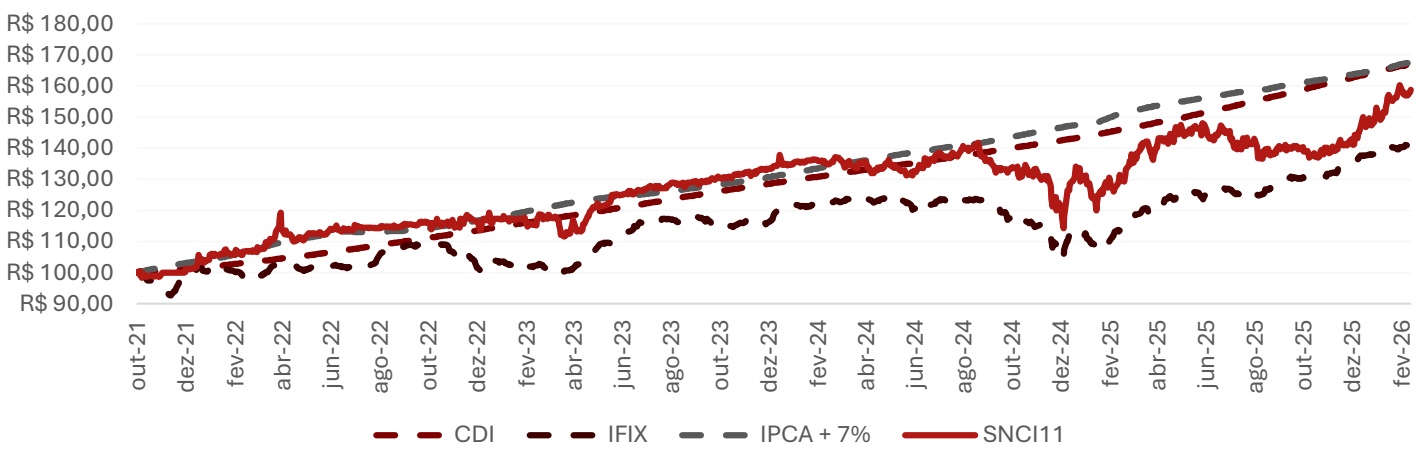
Fonte: Quantum | Elaboração: Suno Asset.
Número de Cotistas
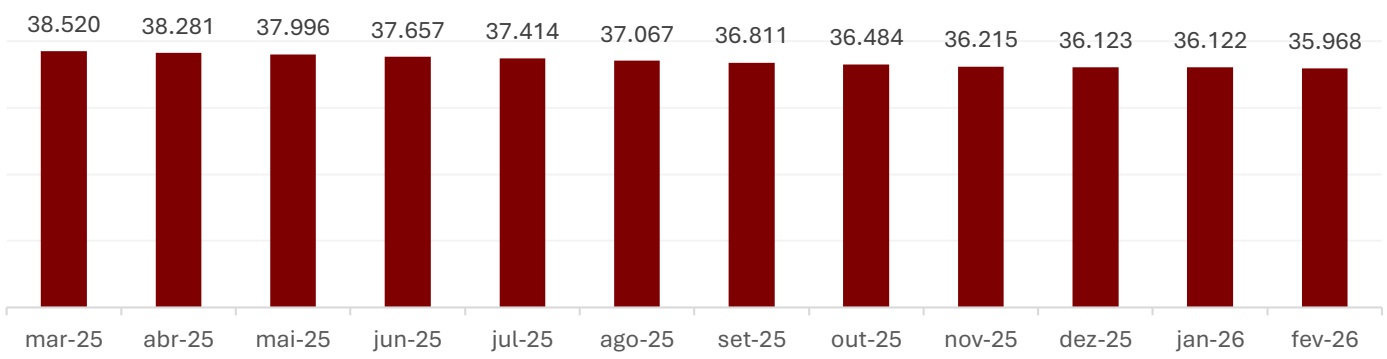
Elaboração: Suno Asset.
Patrimônio Líquido (em R$ MM)
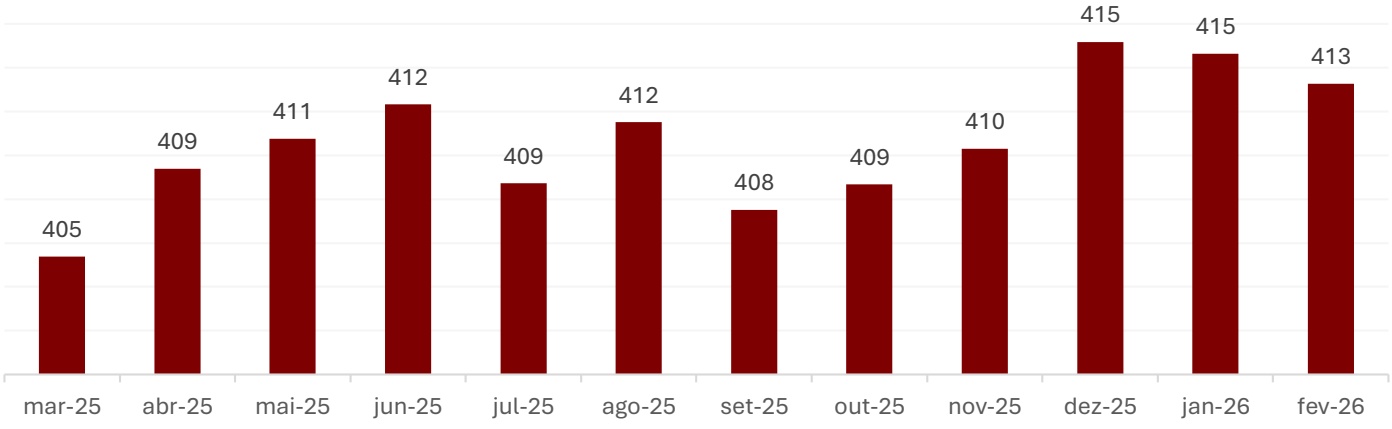
Elaboração: Suno Asset.
Cota Patrimonial x Cota Mercado (em R$)
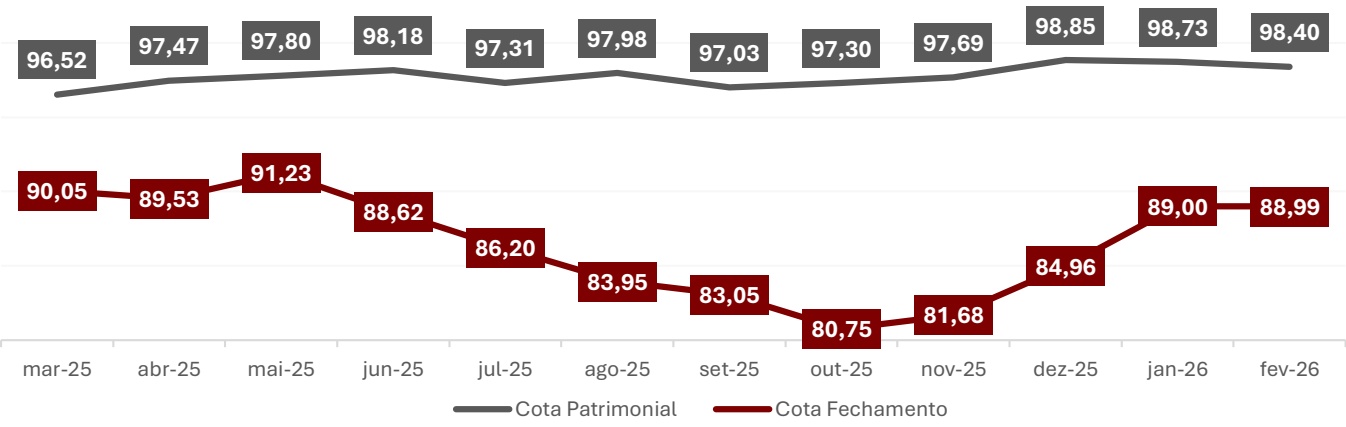
Elaboração: Suno Asset.
Distribuição e DY Anualizado
Elaboração: Suno Asset.
R E S U LTA D O
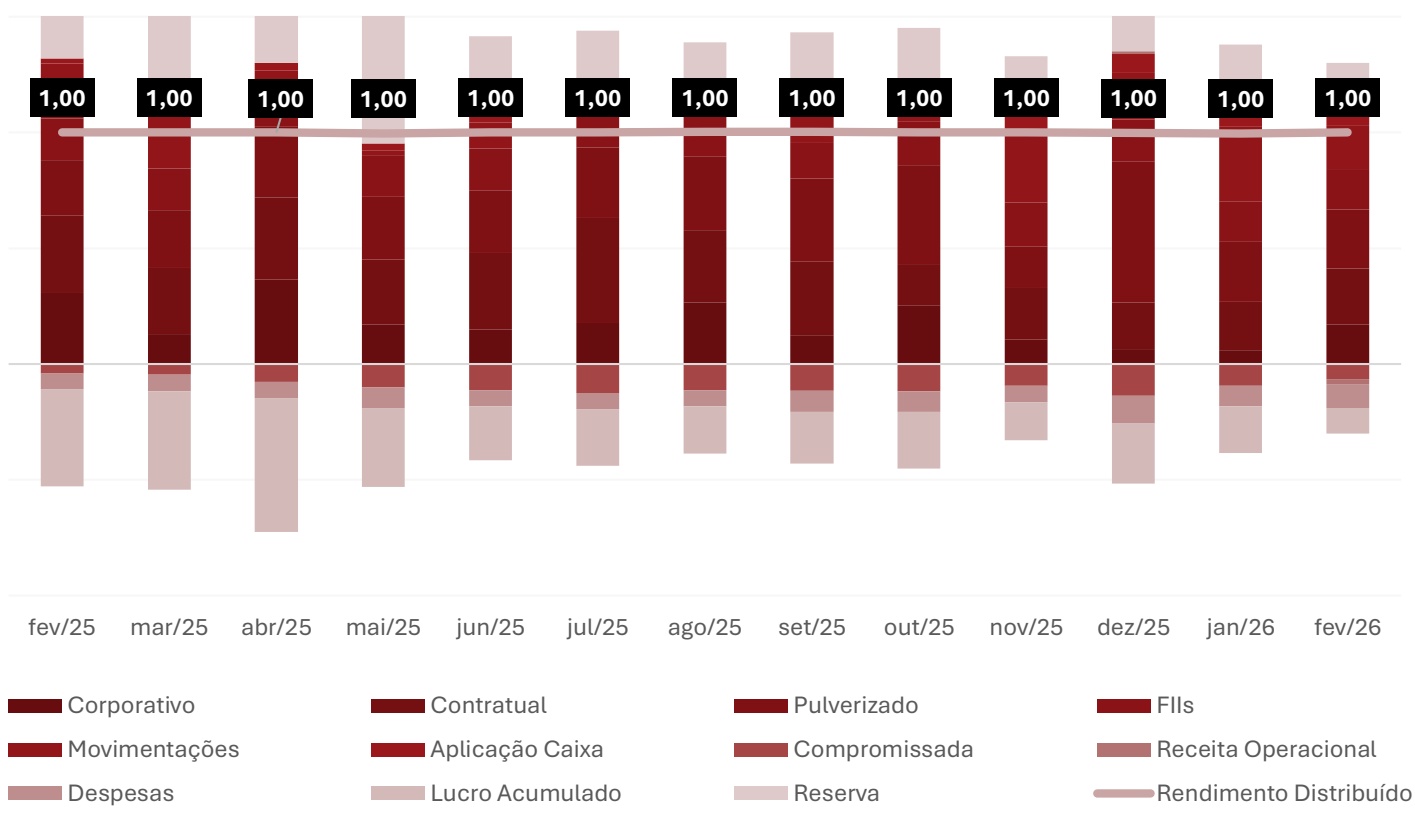
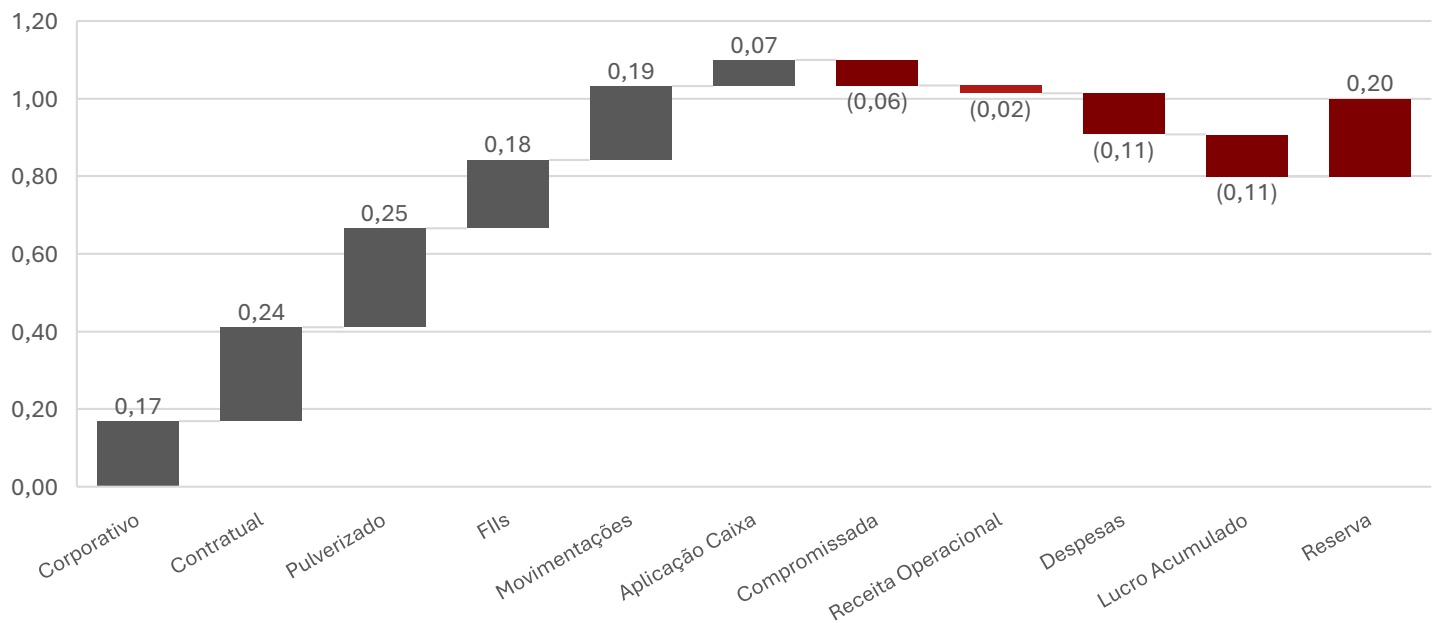
| MÊS | DEZ/25 | JAN/25 | FEV/26 | LTM | 2026 |
|---|---|---|---|---|---|
| 1. RECEITASDISTRIBUÍVEIS | R$ 5.676.013 | R$ 4.718.021 | R$ 4.528.289 | R$ 59.406.023 | R$ 4.718.021 |
| 1.A. RENDIMENTOCAIXA | R$ 338.404 | R$ 394.652 | R$ 279.926 | R$ 2.560.413 | R$ 394.652 |
| 1.B. LUCRO EMTRANSAÇÕES | R$ 844.353 | R$ 1.351.867 | R$ 797.003 | R$ 8.071.785 | R$ 1.351.867 |
| 1.C. JUROS CRIS | R$ 3.519.652 | R$ 2.058.676 | R$ 2.396.277 | R$ 32.784.268 | R$ 2.058.676 |
| 1.D. CORREÇÃOMONETÁRIA CRIS | R$ 158.196 | R$ 181.188 | R$ 403.215 | R$ 6.923.865 | R$ 181.188 |
| 1.E. RESULTADO FIIS | R$ 759.394 | R$ 731.640 | R$ 739.400 | R$ 9.009.680 | R$ 731.640 |
| 1.G. OUTRAS RECEITAS | R$ 56.013 | R$0 | -R$ 87.532 | R$ 56.013 | R$0 |
| 2. DESPESAS CAIXA | -R$1.070.577 | -R$768.803 | -R$715.159 | -R$9.031.133 | -R$768.803 |
|---|---|---|---|---|---|
| 2.A. TAXA DE ADMINISTRAÇÃO | -R$ 236.238 | -R$ 241.151 | -R$ 253.415 | -R$ 2.988.573 | -R$241.151 |
| 2.B. DESPESAS IR | -R$ 149.838 | -R$ 82.086 | -R$ 118.246 | -R$ 463.842 | -R$ 82.086 |
| 2.C. CUSTOS DE ALAVANCAGEM | -R$ 571.541 | -R$ 393.816 | -R$ 272.266 | -R$ 4.945.436 | -R$ 393.816 |
| 2.D.OUTRAS DESPESAS | -R$112.959 | -R$ 51.750 | -R$ 71.232 | -R$ 633.283 | -R$ 51.750 |
| 3. RESULTADO DO PERÍODO | R$ 4.605.436 | R$ 3.949.218 | R$ 3.813.130 | R$ 50.374.890 | R$ 3.949.218 |
|---|---|---|---|---|---|
| 3.A. RESERVA DE LUCRO ANTERIOR | R$ 691.010 | R$ 1.096.447 | R$ 845.665 | ||
| 4. RESULTADO FINAL | R$ 5.296.447 | R$ 5.045.665 | R$ 4.658.795 | ||
| 4.A. NÚMERO DE COTAS | R$ 4.200.000 | R$ 4.200.000 | R$ 4.200.000 | ||
| 5. DISTRIBUIÇÃO | R$ 4.200.000 | R$ 4.200.000 | R$ 4.200.000 | ||
| 5.A. RENDIMENTO (R$/COTA) - SNCI11 | R$ 1,00 | R$ 1,00 | R$1,00 | ||
| 6. RESULTADO ACUMULADO | R$ 1.096.447 | R$ 845.665 | R$ 458.795 | ||
| 6.A. RESULTADO ACUMULADO (R$/COTA) - SNCI11 | R$ 0,26 | R$ 0,20 | R$ 0,11 |
Fonte: BTG | Elaboração: Suno Asset.
Lucro Acumulado (R$/cota)
Elaboração: Suno Asset.
Resultado SNCI11 (R$/cota)
Elaboração: Suno Asset.
Resultado Mensal Detalhado (R$/cota)
Elaboração: Suno Asset.
A L O C A Ç Õ E S E M O V I M E N TA Ç Õ E S
R$ 413,26 MM Patrimônio Líquido do Fundo
IPCA + 11,72%* | 1,92 | R$ 258,01MM TM CRIs a IPCA + Duration + Posição Financeira
INCC + 0,00% | 0,00 | R$ 2,65MM TM CRIs a INCC + Duration + Posição Financeira
R$ 33,45MM (8,09% do PL) Volume líquido em operações compromissadas
R$ 15,70MM (3,80% do PL) Caixa no Fechamento
13,76% Yield médio ponderado da carteira de FIIs
48 Número de ativos na carteira
CDI + 5,92% | 0,92 | R$ 71,70MM TM CRIs a CDI + Duration + Posição Financeira
IGPM + 7,71% | 7,18 | R$ 1,28MM TM CRIs a IGPM + Duration + Posição Financeira
CDI + 0,97% Custo médio ponderado da alavancagem
17,55%* Yield médio ponderado da carteira de CRIs
1,71 Duration Ponderada da Carteira
*Como os CRIs AIZ estão bastante descontados na marcação do Administrador e a duration dos ativos é curta, a taxa MTM dos ativos gerou uma distorção que levaria a uma percepção equivocada da capacidade de rentabilização do fundo. Dessa forma, optamos por utilizar a taxa HTM desses ativos na cota, o que significa que a taxa considerada está modificada para os ativos citados.
CARTEIRA DE CRIs
| Identificação | Perfil de risco | Código CETIP | Setor | Rating | Index | Yield MTM | Yield HTM | Duration (anos) | Volume SNCI | % PL LTV | Pgto.de juros | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| CRI SUPREME GARDEN | Pulverizado | 22B0338247 | Incorporação | A4 | IPCA | 15,18% | 10,50% | 0,14 | R$30,34 | 7,34% | 65% | Mensal |
| CRI GAFISA SOROCABA (NOVO) | Pulverizado | 25L3104624 | Incorporação | A3 | CDI | 6,00% | 6,00% | 0,58 | R$25,86 | 6,26% | 90% | Mensal |
| CRI GS SOUTO | Contratual | 21K0732283 | Energia | A3 | IPCA | 10,14% | 11,00% | 3,45 | R$25,43 | 6,15% | 62% | Mensal |
| CRI MRV | Corporativo | 21D0001232 | Incorporação | A4 | IPCA | 9,26% | 5,43% | 3,67 | R$23,30 | 5,64% | Semestral | |
| CRI OPY HEALTH | Corporativo | 21H0888186 | Hospitalar | A1 | IPCA | 9,81% | 7,66% | 2,38 | R$ 18,28 | 4,42% | 45% | Mensal |
| CRI ITABIRA | Contratual | 23L2160618 | Energia | A2 | IPCA | 10,87% | 11,00% | 4,39 | R$17,60 | 4,26% | 95% | Mensal |
| CRI CERATTI MAGNA | Contratual | 22E0120555 | Industrial | A1 | IPCA | 11,25% | 8,50% | 1,14 | R$14,45 | 3,50% | 60% | Mensal |
| CRI MZM III | Pulverizado | 22I1466156 | Incorporação | A4 | IPCA | 18,66% | 12,95% | 0,06 | R$12,87 | 3,11% | 70% | Bullet |
| CRI MZM II | Pulverizado | 22I1466133 | Incorporação | A4 | IPCA | 17,51% | 12,95% | 0,06 | R$ 12,26 | 2,97% | 70% | Bullet |
| CRI AXS | Contratual | 22C0987445 | Energia | A2 | IPCA | 12,54% | 10,14% | 2,59 | R$11,87 | 2,87% | Mensal | |
| CRI RDR ITU | Pulverizado | 21K0660418 | Incorporação | D | IPCA | 0,00% | 12,00% | 0,00 | R$11,82 | 2,86% | 80% | Bullet |
| CRI MZM V | Pulverizado | 22I1466175 | Incorporação | A4 | IPCA | 17,96% | 12,95% | 0,06 | R$ 11,16 | 2,70% | 70% | Bullet |
| CRI MRV II | Corporativo | 22B0006022 | Incorporação | A4 | IPCA | 9,32% | 6,50% | 2,33 | R$ 10,82 | 2,62% | Semestral | |
| CRI AXS 3 | Contratual | 22K1397969 | Energia | A2 | IPCA | 12,32% | 11,00% | 4,49 | R$10,06 | 2,43% | Mensal | |
| CRI BIT SÉRIE 4 | Pulverizado | 22J2609555 | Incorporação | A3 | CDI | 5,50% | 5,50% | 0,63 | R$9,52 | 2,30% | 60% | Mensal |
| CRI LATAM | Contratual | 21C0818332 | Aviação | A2 | IPCA | 8,33% | 4,50% | 2,86 | R$ 8,66 | 2,10% | 45% | Mensal |
| CRI BIT | Pulverizado | 22J1411295 | Incorporação | A3 | CDI | 5,50% | 5,50% | 0,63 | R$ 8,63 | 2,09% | 60% | Mensal |
| CRI BIT SÉRIE 3 | Pulverizado | 22J2609554 | Incorporação | A3 | CDI | 6,03% | 5,00% | 0,63 | R$8,10 | 1,96% | 60% | Mensal |
| CRI MZM | Pulverizado | 22I1465810 | Incorporação | A4 | IPCA | 18,66% | 12,95% | 0,06 | R$ 6,45 | 1,56% | 70% | Bullet |
| CRI PESA / AIZ (LONGA) | Contratual | 21F0568504 | Industrial | A5 | IPCA | 0,00% | 7,00% | 0,34 | R$ 5,75 | 1,39% | Mensal | |
| CRI COMPORTE | Corporativo | 23I1270600 | Transporte | A2 | CDI | 4,40% | 3,80% | 2,03 | R$ 5,64 | 1,36% | 60% | Mensal |
| CRI CONCEITO | Pulverizado | 25J2612796 | Loteamento | A2 | CDI | 6,50% | 6,50% | 2,72 | R$ 5,01 | 1,21% | 46% | Mensal |
| Identificação | Perfil de risco | Código CETIP | Setor | Rating | Index | Yield MTM | Yield HTM | Duration (anos) | Volume SNCI | % PL | LTV | Pgto.de juros |
| CRI GF6 | Pulverizado | 25G5823976 | Loteamento | A2 | IPCA | 15,78% | 15,00% | 3,30 | R$ 4,91 | 1,19% | 50% | Mensal |
| CRI WIMO IV | Pulverizado | 22B0914263 | Home Equity | A4 | IPCA | 9,92% | 9,44% | 4,40 | R$ 4,42 | 1,07% | 35% | Mensal |
| CRI RDR ITU SÉRIE 3 | Pulverizado | 21 K0661041 | Incorporação | D | IPCA | 0,00% | 12,00% | 0,00 | R$ 4,39 | 1,06% | 80% | Bullet |
| CRI BIT SÉRIE 2 | Pulverizado | 22J1411297 | Incorporação | A3 | CDI | 5,50% | 5,50% | 0,63 | R$ 3,76 | 0,91% | 60% | Mensal |
| CRI SUPREME GARDEN 509 | Pulverizado | 25F2808184 | Incorporação | A4 | IPCA | 10,87% | 10,50% | 0,14 | R$ 3,25 | 0,79% | 65% | Mensal |
| CRI RDR ITU SÉRIE 2 | Pulverizado | 21 K0660445 | Incorporação | D | IPCA | 0,00% | 12,00% | 0,00 | R$ 3,17 | 0,77% | 80% | Bullet |
| CRI | ||||||||||||
| ARPOADOR (SUBORDINAD | Pulverizado | 23J2809383 | Incorporação | A1 | CDI | 12,00% | 12,00% | 1,56 | R$ 2,94 | 0,71% | 43% | Mensal |
| A) | ||||||||||||
| CRI VANGUARDA | Pulverizado | 22G1233041 | Incorporação | D | INCC | 0,00% | 11,00% | 0,00 | R$ 2,65 | 0,64% | 52% | Mensal |
| CRI LOCPAY (SÊNIOR) | Pulverizado | 25H2417003 | Recebíveis | A4 | Pré | 22,28% | 23,87% | 1,91 | R$ 2,64 | 0,64% | - | Mensal |
| CRI WIMO | Pulverizado | 21 H0001650 | Home Equity | A4 | IPCA | 10,69% | 7,00% | 4,10 | R$ 1,63 | 0,40% | 29% | Mensal |
| CRI ESTOQUE HELBOR | Corporativo | 22H1104501 | Incorporação | A3 | CDI | 2,71% | 2,30% | 0,82 | R$ 1,46 | 0,35% | 80% | Mensal |
| CRI GRAMADO GVI | Pulverizado | 21 F0950048 | Multipropriedade | A5 | IPCA | 58,29% | 9,50% | 1,25 | R$ 1,31 | 0,32% | 26% | Mensal |
| CRI ESATAS | Contratual | 21C0572241 | Infraestrutura | A1 | IGPM | 7,71% | 7,56% | 7,18 | R$ 1,28 | 0,31% | 80% | Mensal |
| CRI ASTIR | Pulverizado | 21 L0285556 | Incorporação | A2 | IPCA | 12,67% | 11,70% | 0,72 | R$ 0,97 | 0,23% | 42% | Mensal |
| REDE DUQUE (SERIE 443) | Corporativo | 21 I0855537 | Óleo e Gás | A4 | IPCA | 12,33% | 7,25% | 3,30 | R$ 0,90 | 0,22% | 67% | Mensal |
| REDE DUQUE (SERIE 444) | Corporativo | 21 I0855623 | Óleo e Gás | A4 | IPCA | 12,38% | 7,25% | 3,30 | R$ 0,90 | 0,22% | 67% | Mensal |
| CRI | ||||||||||||
| ARPOADOR | Pulverizado | 23J2266231 | Incorporação | A1 | CDI | 4,50% | 4,50% | 1,66 | R$ 0,78 | 0,19% | 43% | Mensal |
| (SÊNIOR) | ||||||||||||
| CRI PESA / AIZ (CURTA) | Contratual | 21 F0569265 | Industrial | A5 | IPCA | 0,00% | 5,50% | 0,17 | R$ 0,60 | 0,15% | - | Mensal |
| CRI SOLAR JUNIOR | Pulverizado | 19K1139245 | Multipropriedade | D | IPCA | 17,00% | 16,64% | 0,00 | R$ 0,41 | 0,10% | 68% | Mensal |
CARTEIRA DE FIIs
| Identificação | CNPJ | Setor | Qtde. Cotas | Cotação | Yield | Yieldon Cost | P/VP | Vol SNCI | % PL | % de Caixa | Preço Médio de Aquisição |
|---|---|---|---|---|---|---|---|---|---|---|---|
| SNME11 | 52.227.760/0001-30 | Híbrido | 2.668.153 | R$ 9,62 | 14,14% | 13,95% | 1,00 | R$ 25,67 | 6,21% | 3,89% | R$ 9,75 |
| TGAR11 | 25.032.881/0001-53 | Híbrido | 113.562 | R$ 80,11 | 14,38% | 9,47% | 0,73 | R$ 9,10 | 2,20% | 1,39% | R$ 121,60 |
| INOI | 35.689.733/0001-60 | Logística | 35.000 | R$ 101,18 | - | - | 1,00 | R$ 3,54 | 0,86% | - | R$ 100,00 |
| RECD11 | 53.260.548/0001-37 | Papel | 400.000 | R$ 6,88 | 12,57% | 12,29% | 1,00 | R$ 2,75 | 0,67% | 3,58% | R$ 7,04 |
| VRTM11 | 51.870.412/0001-13 | Híbrido | 304.693 | R$ 7,43 | 14,54% | 11,12% | 0,78 | R$ 2,26 | 0,55% | 6,85% | R$ 9,71 |
| ZAVC11 | 52.101.897/0001-43 | Papel | 57.972 | R$ 9,14 | 16,85% | 14,86% | 1,00 | R$ 0,53 | 0,13% | 26,29% | R$ 10,35 |
| OP. COMP. | - | - | - | - | - | - | - | R$28,27 | 6,84% | - | - |
ATIVOS EM OPERAÇÕES COMPROMISSADAS
| Identificação | Perfil de risco | Código CETIP | Setor | Index | Yield HTM | Yieldtomado | Volume (MM) |
|---|---|---|---|---|---|---|---|
| CRI PRIMATO | Corporativo | 22C0750182 | Agronegócio | CDI | 4,00% | 4,00% | R$ 8,50 |
| CRI ESATAS VIRACOPOS | Contratual | 21C0572241 | Infraestrutura | IGPM | 8,00% | 8,00% | R$ 8,00 |
| CRI COPAGRIL | Corporativo | 21 F0968888 | Agronegócio | IPCA | 6,50% | 6,50% | R$ 6,65 |
| CRI PLAENGE (SÉRIE 2) | Corporativo | 22E1314511 | Incorporação | IPCA | 7,80% | 7,80% | R$ 5,50 |
| REDE DUQUE (SERIE443) | Corporativo | 21 I0855537 | Petróleo e Gás | IPCA | 7,25% | 7,25% | R$ 5,00 |
| REDE DUQUE (SERIE444) | Corporativo | 21 I0855623 | Petróleo e Gás | IPCA | 7,25% | 7,25% | R$ 5,00 |
Elaboração: Suno Asset.
ALOCAÇÕES
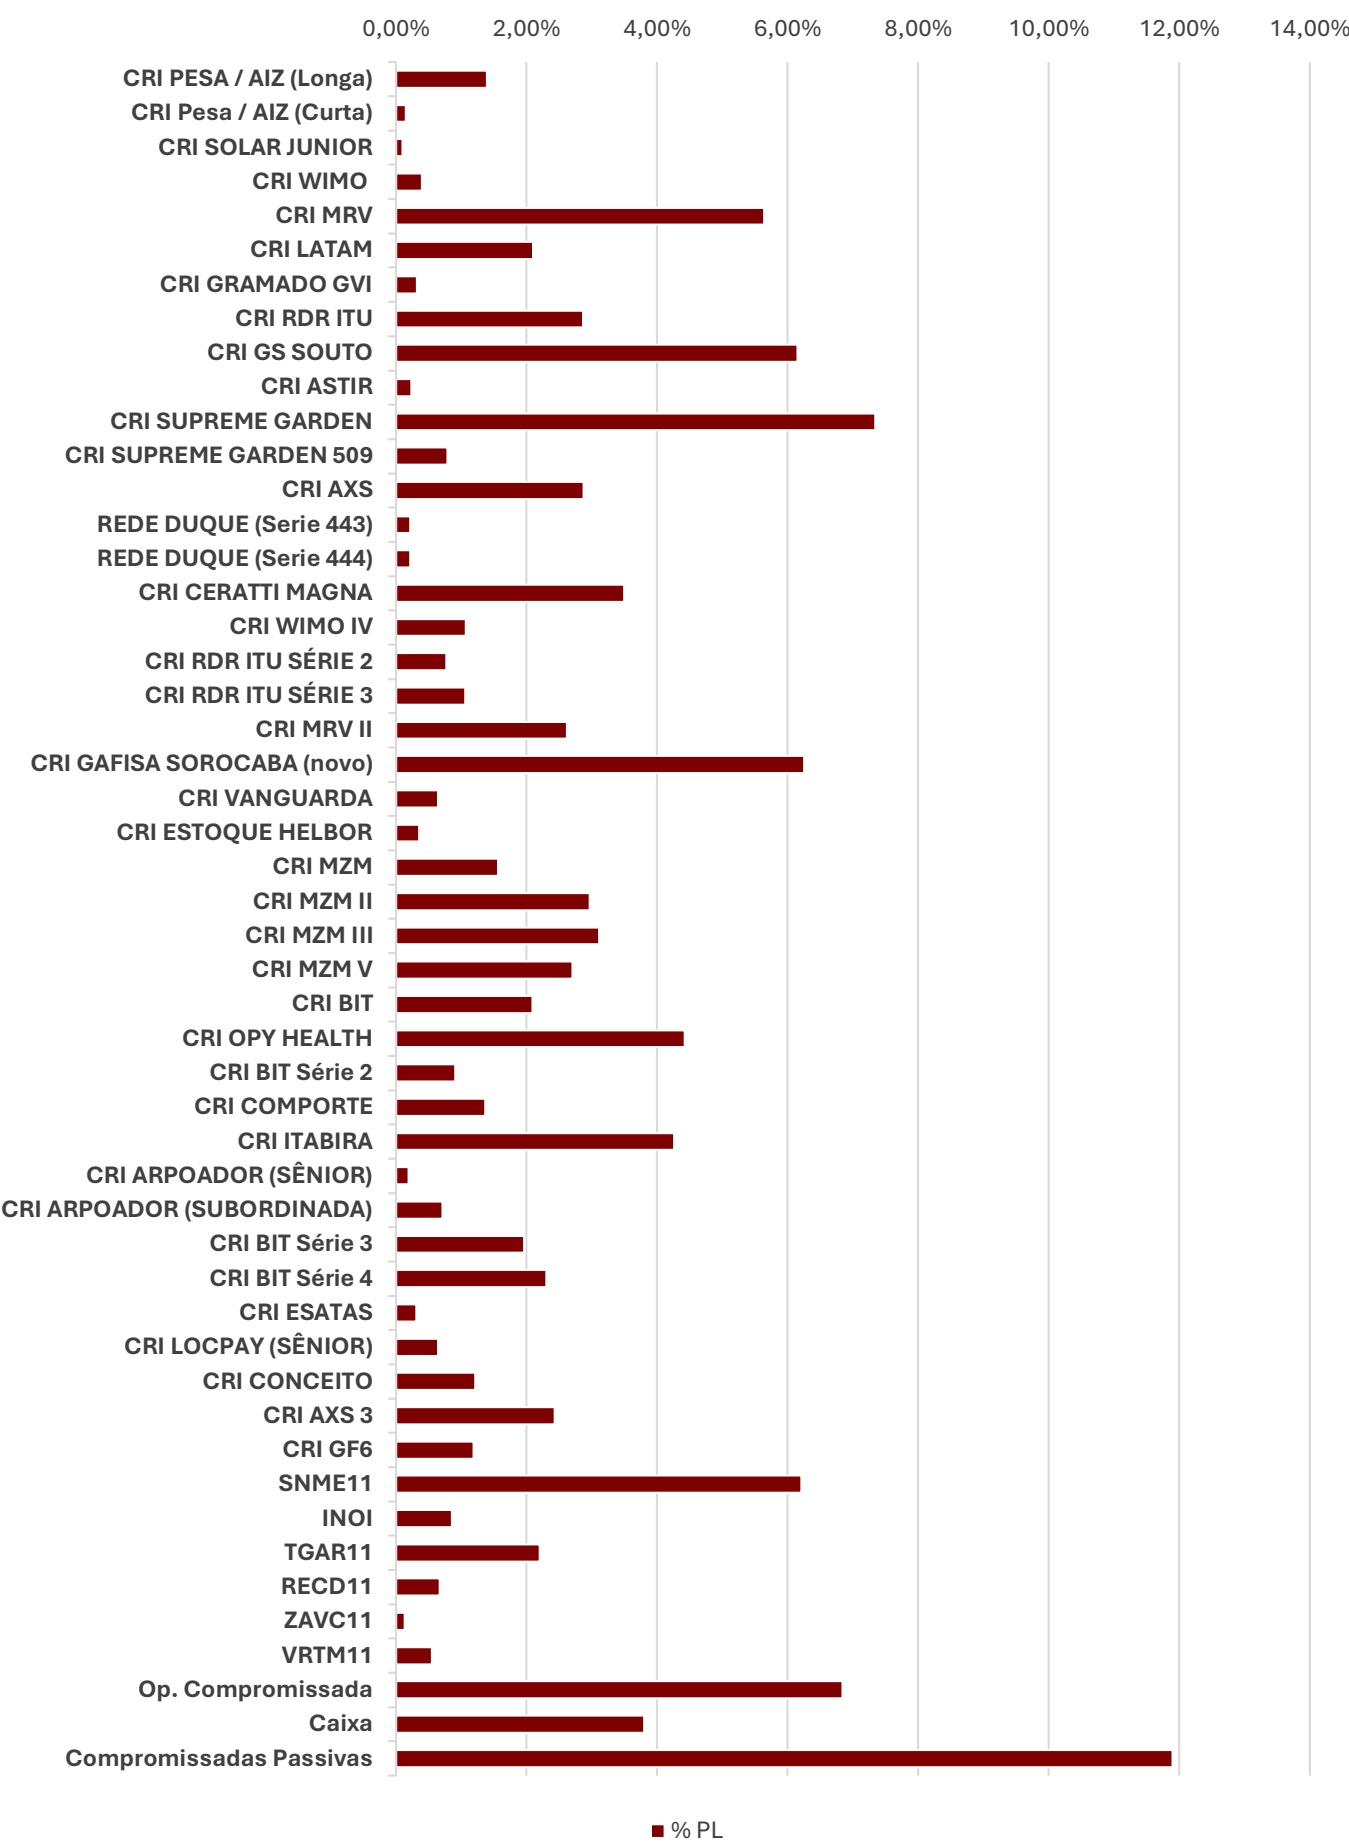
Elaboração: Suno Asset.
Exposição por Tipo de Ativo
/>
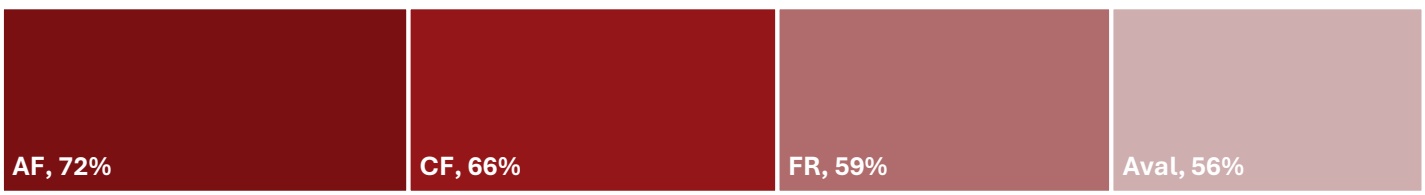
Exposição dos CRIs por Garantia
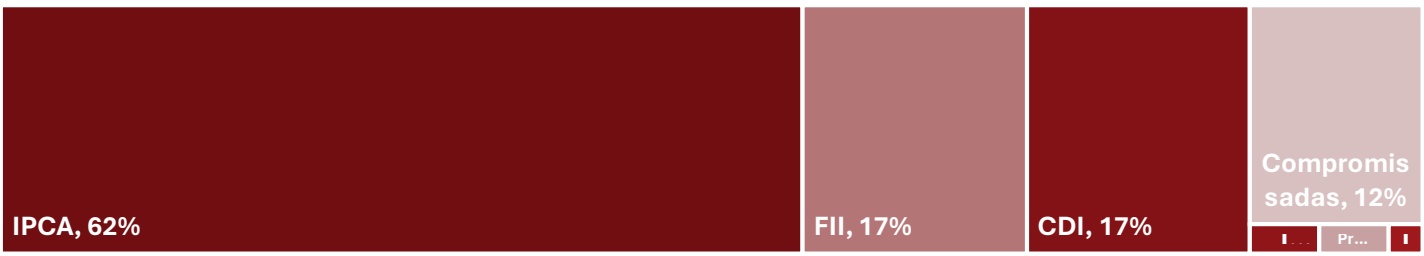
Exposição por Indexador
Exposição por Duration (em anos)
/>
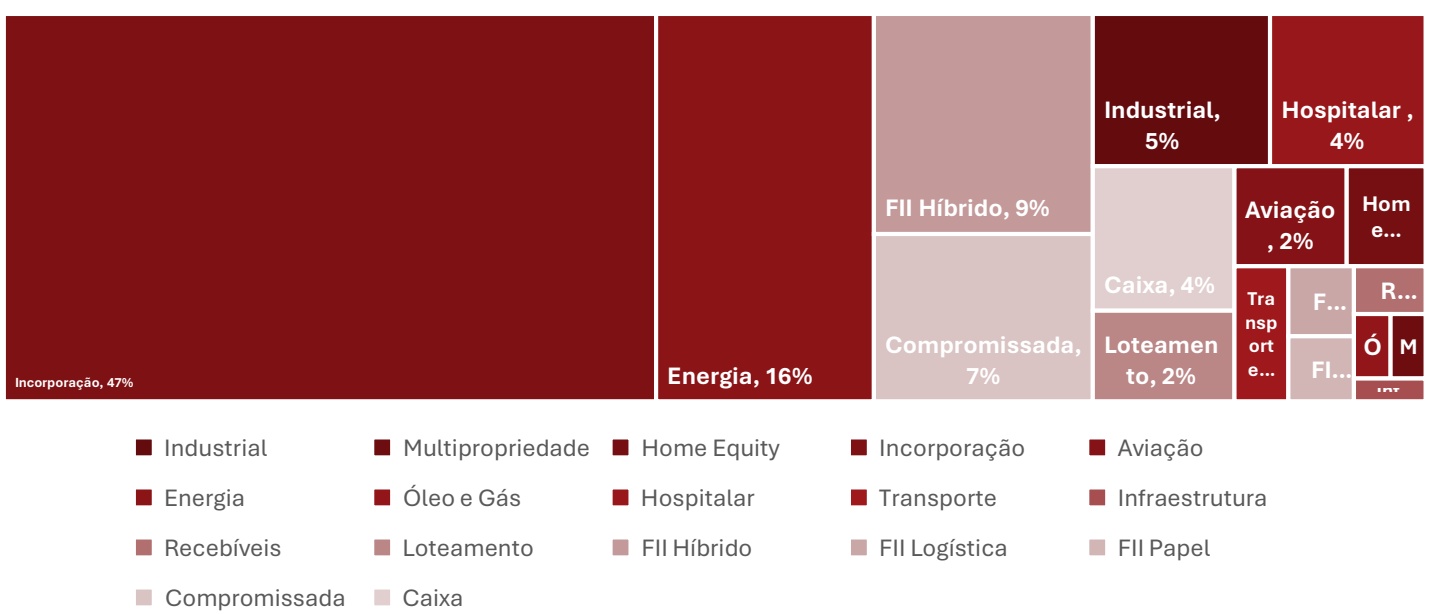
Exposição por Setor
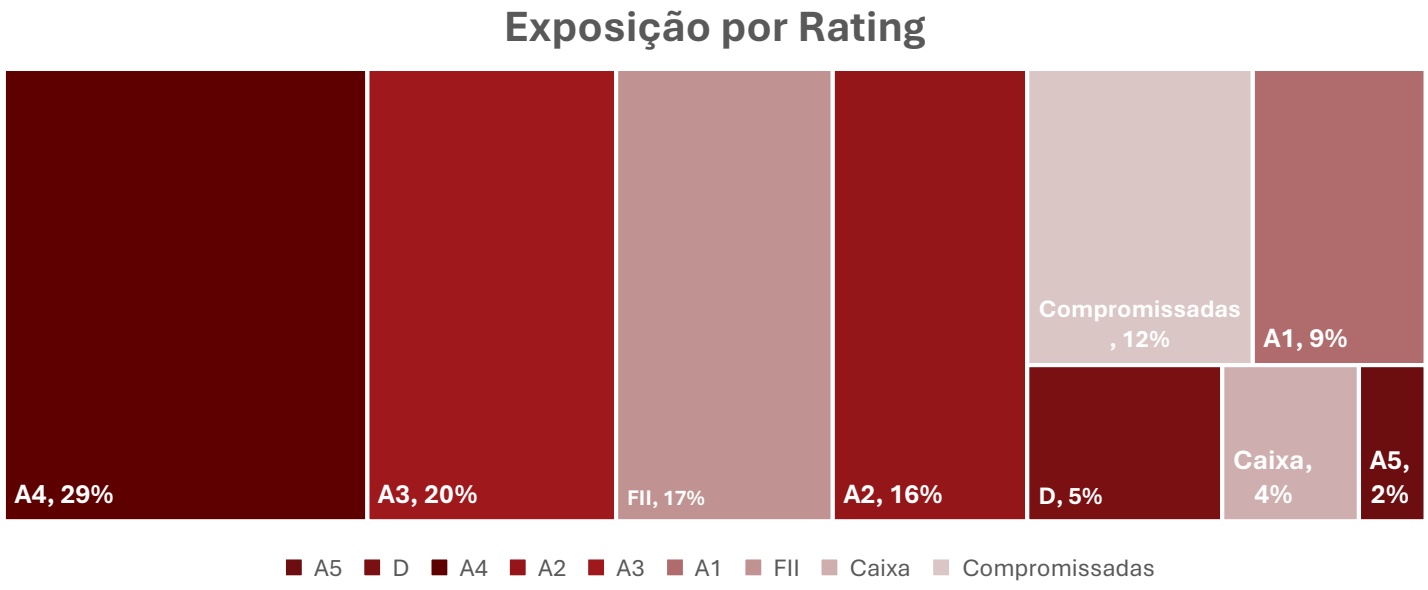
Exposição por Securitizadora
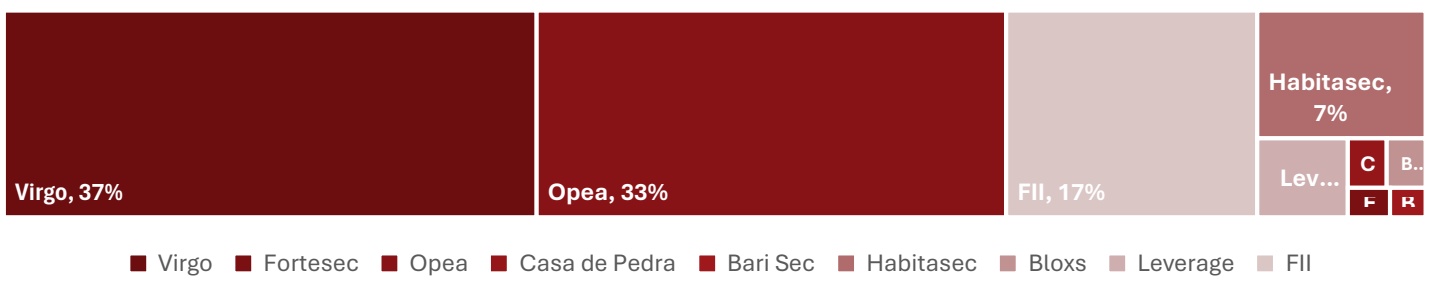
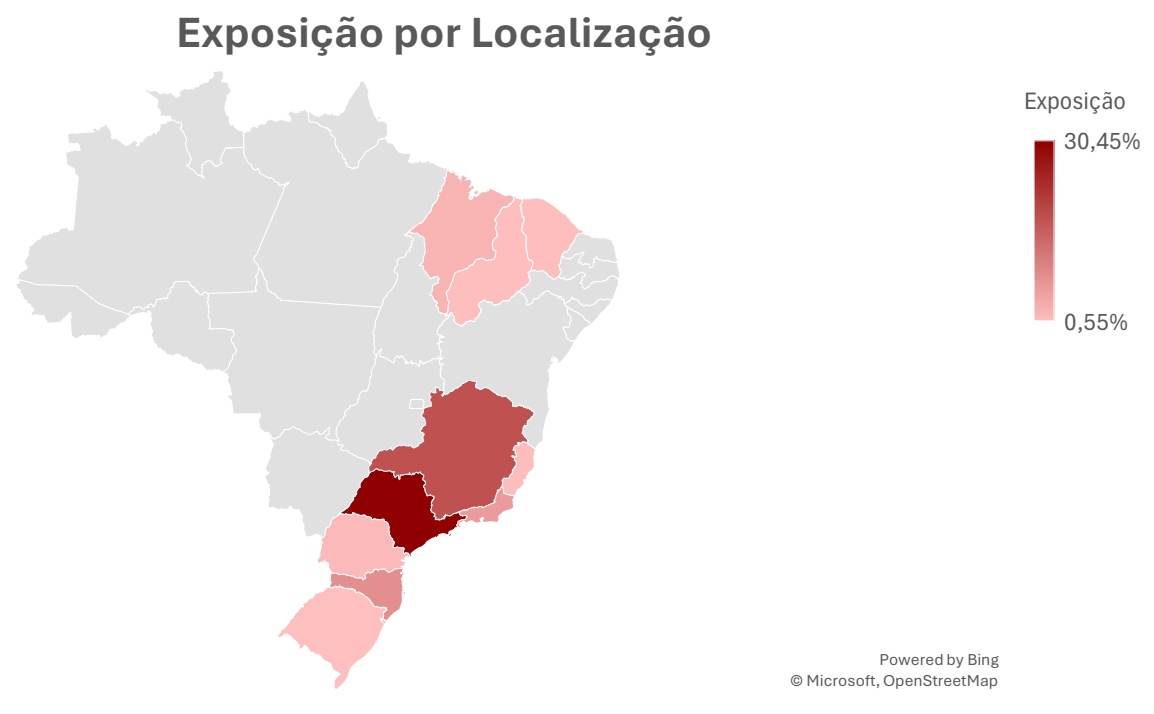
Elaboração: Suno Asset.
Concentração Média do SNCI11
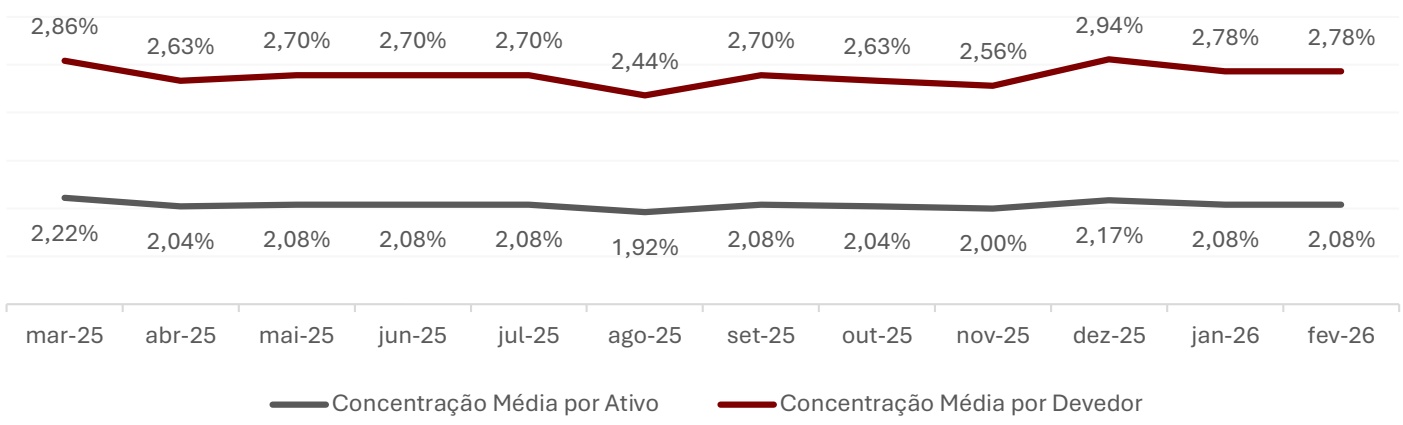
Elaboração: Suno Asset.
Spread de Crédito Consolidado
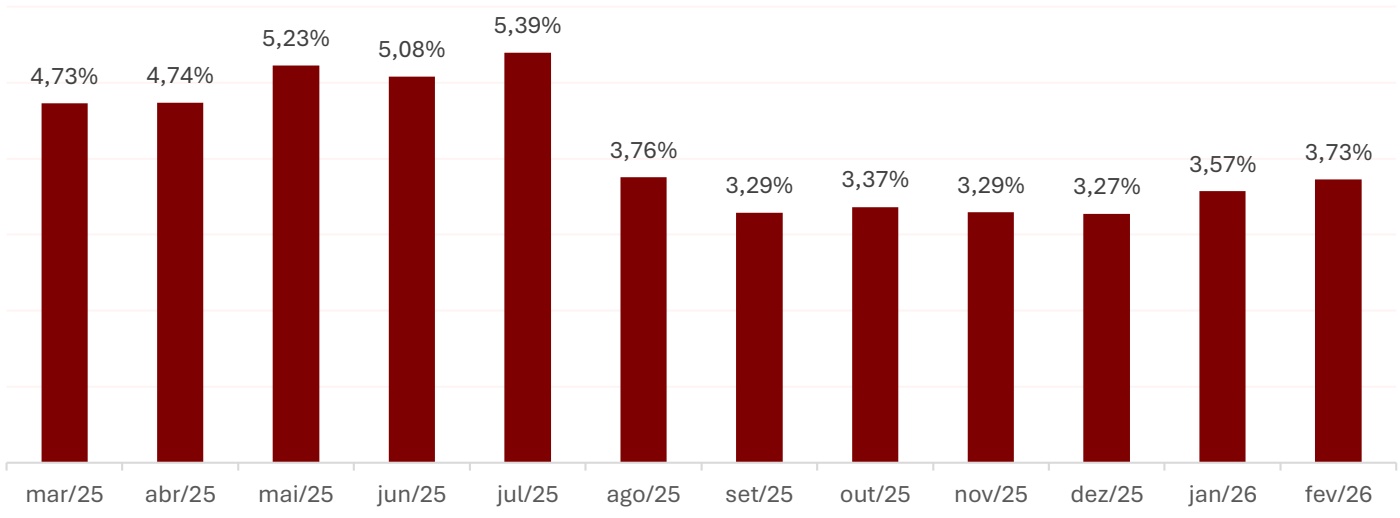
Fonte: Quantum | Elaboração: Suno Asset.
Yield All-In Projetado
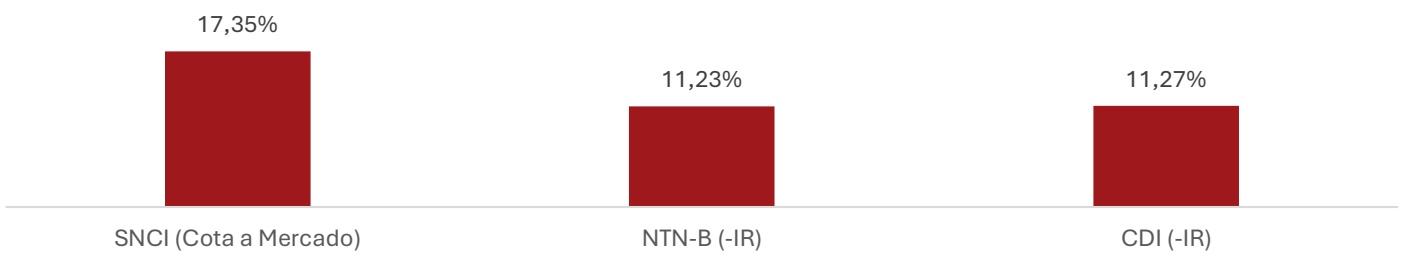
Fonte: Quantum | Elaboração: Suno Asset.
*O PL é diferente de 100% devido à presença de operações compromissadas passivas. Estas atuam como redutoras do PL na razão do haircut negociado para cada uma, hoje, por volta de 50%, mas são demonstradas nos gráficos a nível de transparência.
M O N I T O R A M E N T O D O S A T I V O S
E N Q U A D R A M E N T O D O S F U N D O S D A S O P E R A Ç Õ E S
| Mês de Ativo RG Enquadrada? FL/FR/FJ Enquadrado? Fundo de Obra FD Enquadrado? Referência | |||||
| CRI PESA / AIZ (Longa) | Desenquadrado | N/A | N/A | Enquadrado | jan/26 |
| CRI SOLAR JUNIOR | Desenquadrado | Desenquadrado | N/A | N/A | jan/26 |
| CRI ESATAS | N/A | Enquadrado | N/A | Enquadrado | jan/26 |
| CRI LATAM | N/A | N/A | N/A | N/A | jan/26 |
| CRI GRAMADO GVI | Desenquadrado | Desenquadrado | N/A | N/A | jan/26 |
| CRI RDR ITU | Desenquadrado | N/A | N/A | Desenquadrado | jan/26 |
| CRI GS SOUTO | Enquadrado | Enquadrado | N/A | Desenquadrado | jan/26 |
| CRI ASTIR | Enquadrado | Enquadrado | N/A | N/A | jan/26 |
| CRI SUPREME GARDEN | Desenquadrado | Desenquadrado | Enquadrado | Enquadrado | jan/26 |
| CRI PLAENGE | N/A | Enquadrado | N/A | Enquadrado | jan/26 |
| CRI AXS | Desenquadrado | Enquadrado | N/A | Enquadrado | jan/26 |
| REDE DUQUE (Serie 443) | N/A | N/A | N/A | Enquadrado | jan/26 |
| REDE DUQUE (Serie 444) | N/A | N/A | N/A | Enquadrado | jan/26 |
| CRI CERATTI MAGNA | N/A | Enquadrado | N/A | Enquadrado | jan/26 |
| CRI MRV II | N/A | N/A | N/A | Enquadrado | jan/26 |
| CRI GAFISA SOROCABA | Desenquadrado | Desenquadrado | Desenquadrado | Enquadrado | jan/26 |
| CRI MZM | Desenquadrado | N/A | Enquadrado | Desenquadrado | jan/26 |
| CRI BIT | Enquadrado | Enquadrado | Enquadrado | Enquadrado | jan/26 |
| CRI OPY | N/A | N/A | N/A | Enquadrado | jan/26 |
| CRI COMPORTE | N/A | Enquadrado | N/A | Enquadrado | jan/26 |
| CRI ITABIRA | Desenquadrado | Desenquadrado | N/A | Desenquadrado | jan/26 |
| CRI ARPOADOR | Enquadrado | N/A | Enquadrado | Enquadrado | jan/26 |
| CRI MRV | N/A | N/A | N/A | Enquadrado | jan/26 |
| CRI Pesa / AIZ (Curta) | Desenquadrado | N/A | N/A | Enquadrado | jan/26 |
| CRI VANGUARDA | Desenquadrado | N/A | Desenquadrado | Desenquadrado | jan/26 |
| CRI ESTOQUE HELBOR | N/A | Enquadrado | N/A | Enquadrado | jan/26 |
| CRI WIMO II | Desenquadrado | Enquadrado | N/A | Desenquadrado | jan/26 |
| CRI WIMO IV | Desenquadrado | Enquadrado | N/A | Desenquadrado | jan/26 |
| CRI CONCEITO | Enquadrado | Desenquadrado | N/A | Desenquadrado | jan/26 |
| CRI LOCPAY | Enquadrado | Enquadrado | N/A | Enquadrado | jan/26 |
| CRI AXS 3 | Desenquadrado | Enquadrado | N/A | Enquadrado | jan/26 |
Nota da Gestão:
Os fundos de despesas desenquadrados das operações foram devidamente recompostos nos meses de acordo com a cascata de pagamento dos CRI. Os fundos de liquidez desenquadrados em Itabira e Supreme Garden tratam-se de desenquadramentos residuais, com previsão de reenquadramento em breve. O Fundo de Reserva de Gafisa está aguardando depósito pela devedora. O Fundo de Obras desenquadrado em Vanguarda se dá pela necessidade de composição de recursos para o término das obras do edifício Dom Severino.
E V O L U Ç Ã O F Í S I C A D A S O B R A S
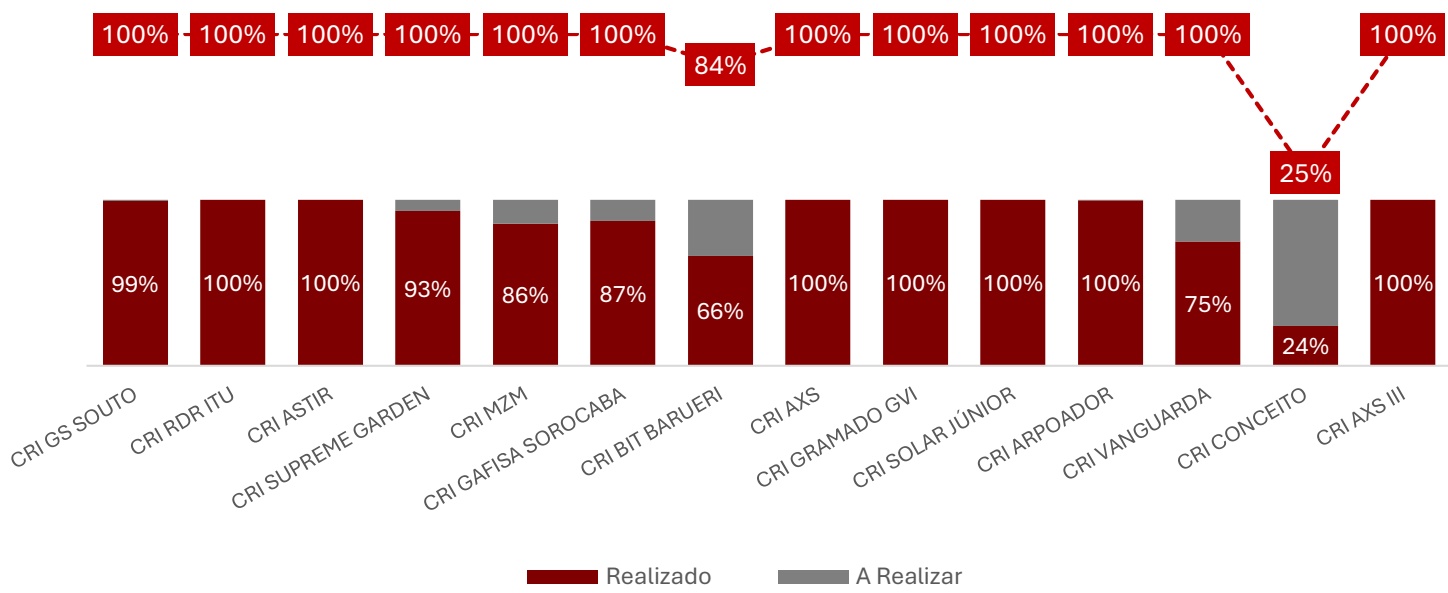
N Í V E L D A C A R T E I R A V E N D I D A
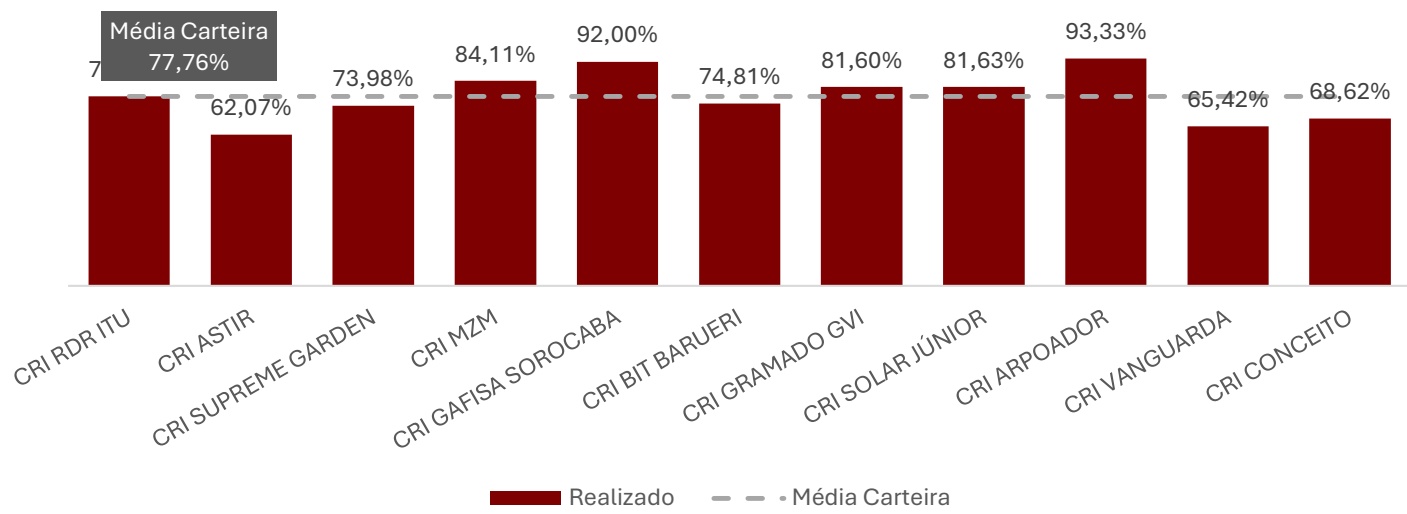
C A R T E I R A A V P E E S T O Q U E
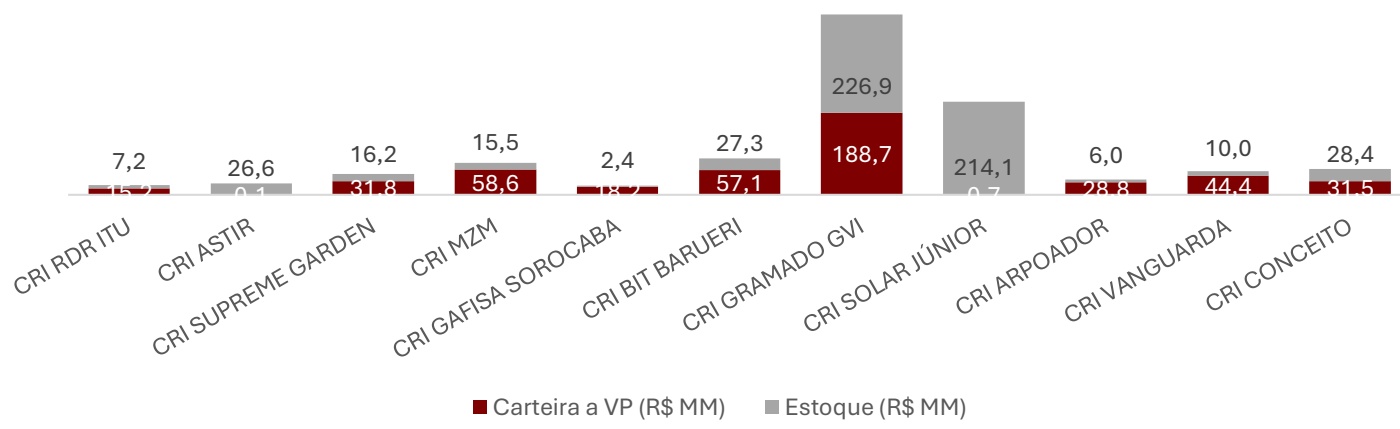
Fonte: Servicers e Securitizadoras | Elaboração: Suno Asset
I N A D I M P L Ê N C I A D A C A R T E I R A D E R E C E B Í V E I S
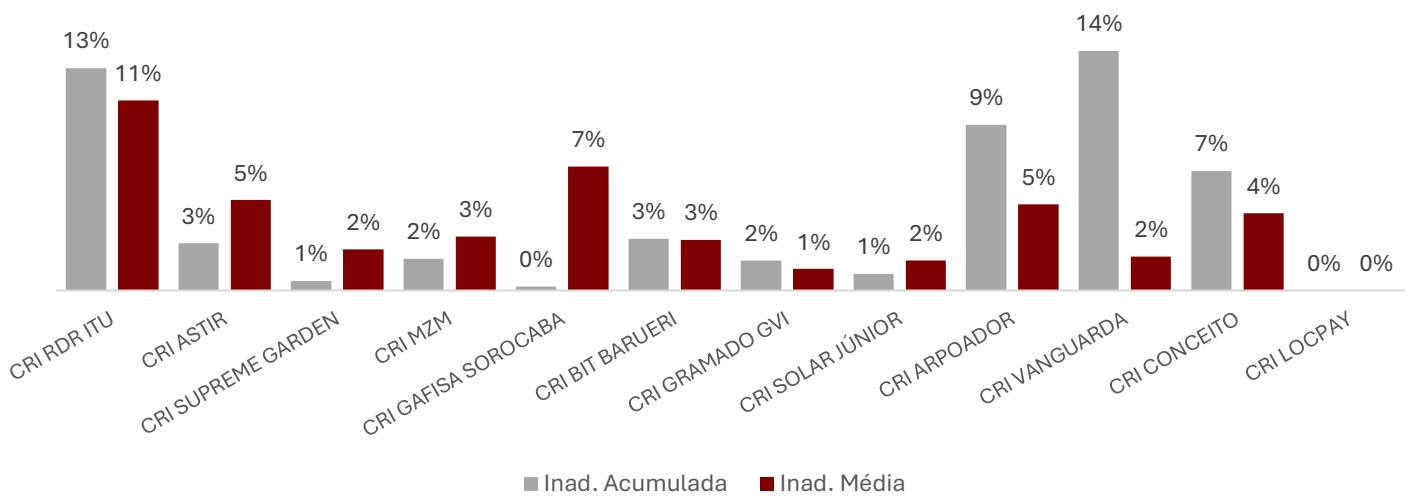
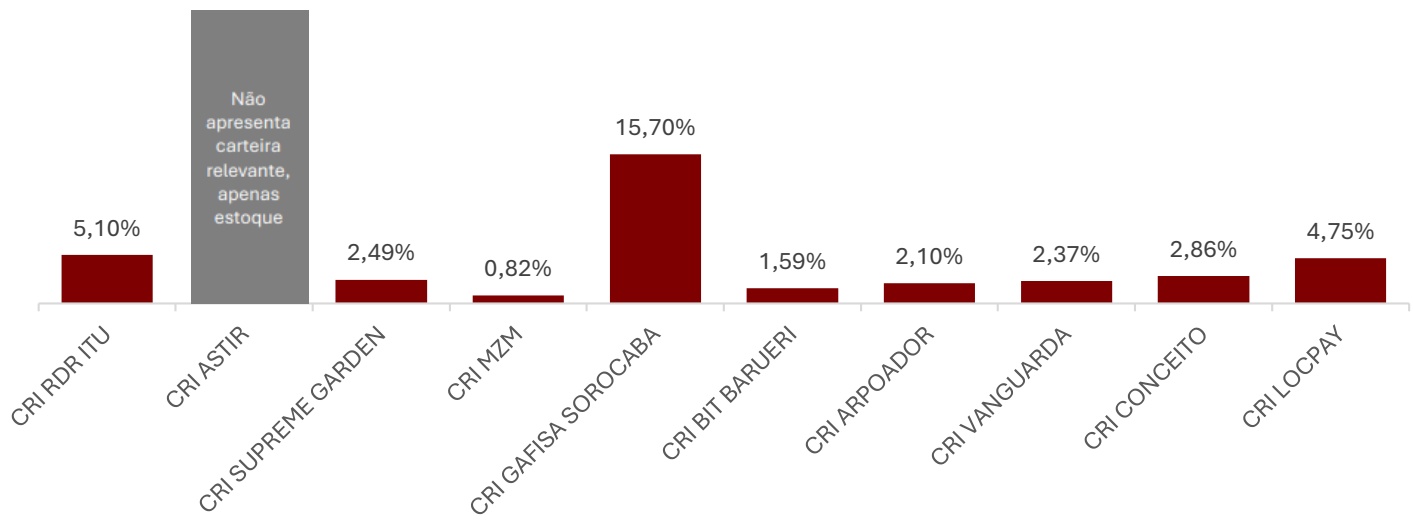
C O N C E N T R A Ç Ã O M Á X I M A D A C A R T E I R A
R A Z Ã O D E G A R A N T I A
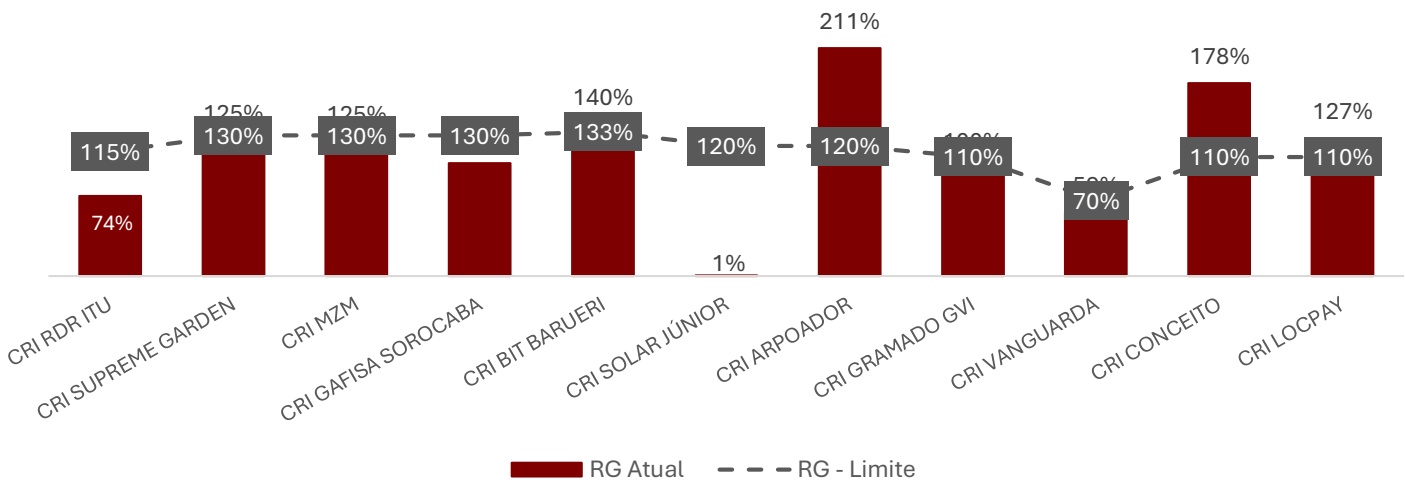
Fonte: Servicers e Securitizadoras | Elaboração: Suno Asset
C O M E N T Á R I O S S O B R E O S A T I V O S
CRI MZM
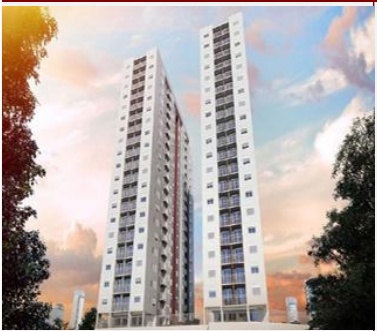
Ticker: 22I1465810
Setor: Incorporação
Remuneração: IPCA + 12,95%
LTV: 70,00%
Localização: São Bernardo do Campo, Sp
% PL SNCI: 10,00%

Ticker: 22B0338247
LTV: 65,00%
Setor: Incorporação
Remuneração: IPCA + 10,50%
Parecer Saudável
Obra Executada 85,76%
% de Vendas 84,11%
Inadimplência 1,79%
Localização: Itajaí, SC

CRI SUPREME GARDEN
STATUS: Mensal
RG: 124,8%
Desenquadramentos
Fundos de Obras e
% PL SNCI: 8,13%
Comentário da Gestão
Reserva Enquadrados
Em janeiro, houve 5 distratos e 4 novas vendas, com saldo negativo em uma unidade. As obras seguem sendo o principal gargalo da operação e avançaram 1,92% no mês, atingindo 83,26%. Apesar do ritmo mais lento, esperamos um avanço mais acelerado ainda no primeiro semestre do ano, período em que a obra deve ser finalizada. A Razão de Garantia segue abaixo de 130%, que é o valor mínimo, mas estamos em processo de diligência para a adição de uma nova garantia, que fará a Razão reenquadrar. Com isso, continuamos confiantes na saúde do CRI e acompanhando de perto todos os avanços.
Fonte: Virgo, Neo, Harca Engenharia | Elaboração: Suno Asset
Parecer Saudável
% de Vendas 73,98%
Obra Executada 93,19%
Inadimplência 0,55%
STATUS: Mensal

RG: 125,2%
Fundos de Reserva Desenquadrado
Comentário da Gestão:
Em janeiro, não houve vendas ou distratos na operação, que segue com comercialização em 74%. A inadimplência segue abaixo de 1%. Hoje há um Saldo Devedor de R$ 33,5MM, frente a garantias contratuais de pelo menos 41,8MM. Com isso, a Razão de Garantia está posicionada em 125%, levemente abaixo do limite contratual de 130%. As obras seguem avançando com algum atraso em relação ao previsto, com 93,2% de conclusão, devendo se encerrar no segundo trimestre de 2026. Seguiremos monitorando os avanços no período.
Ticker: 25L3104624
Setor: Incorporação
Remuneração: CDI + 6,00%
LTV: 45,00%
Localização: Rio de Janeiro, RJ
% PL SNCI: 6,26%% de Vendas 92,00%
Inadimplência 0,21%
STATUS: Mensal
Comentário da Gestão
RG: 104,3% Fundos de Despesa, Reserva e Obras Enquadrados
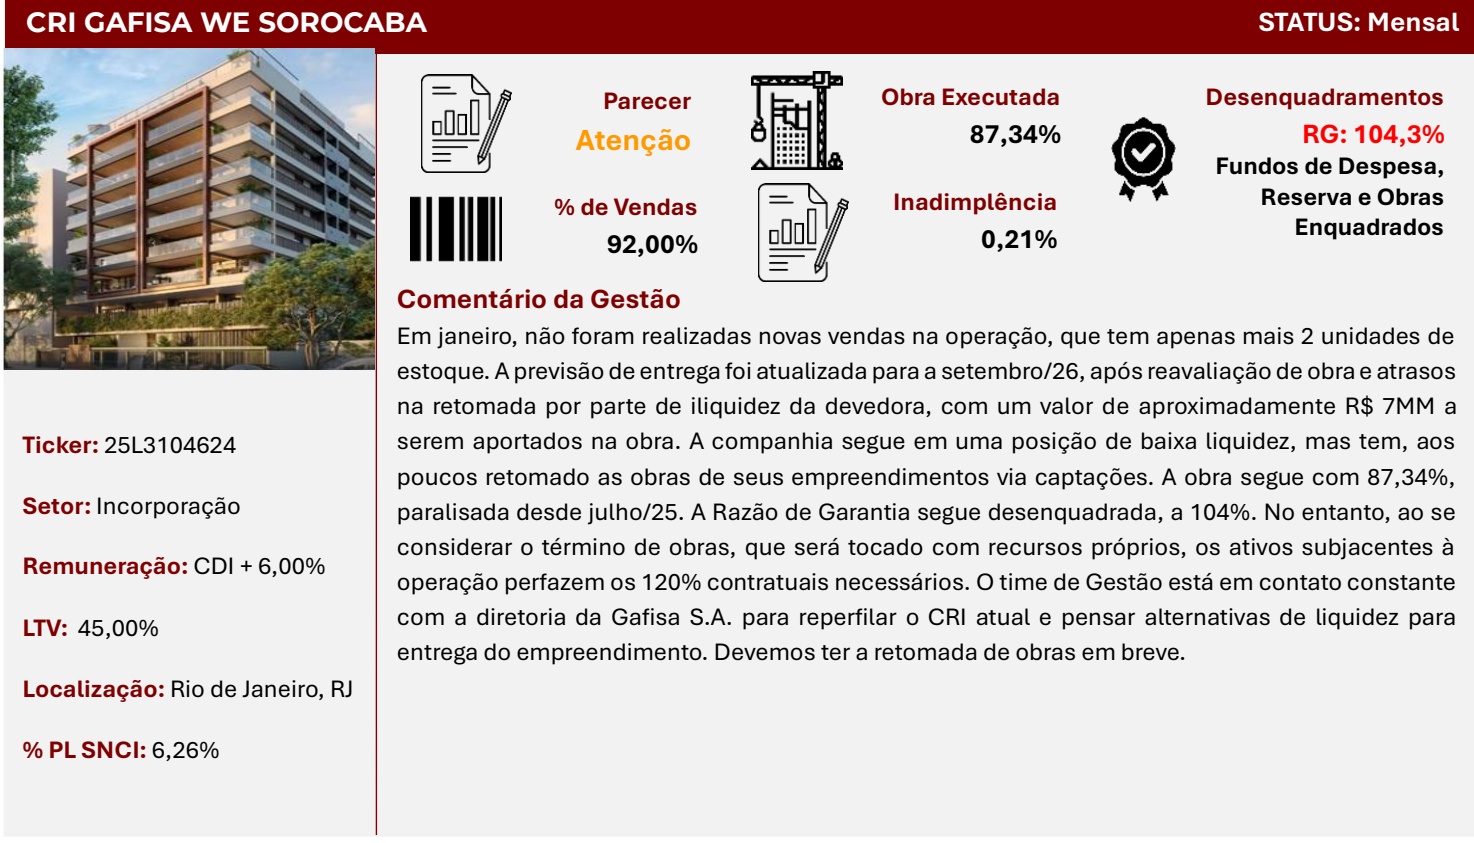
Em janeiro, não foram realizadas novas vendas na operação, que tem apenas mais 2 unidades de estoque. A previsão de entrega foi atualizada para a setembro/26, após reavaliação de obra e atrasos na retomada por parte de iliquidez da devedora, com um valor de aproximadamente R$ 7MM a serem aportados na obra. A companhia segue em uma posição de baixa liquidez, mas tem, aos poucos retomado as obras de seus empreendimentos via captações. A obra segue com 87,34%, paralisada desde julho/25. A Razão de Garantia segue desenquadrada, a 104%. No entanto, ao se considerar o término de obras, que será tocado com recursos próprios, os ativos subjacentes à operação perfazem os 120% contratuais necessários. O time de Gestão está em contato constante com a diretoria da Gafisa S.A. para reperfilar o CRI atual e pensar alternativas de liquidez para entrega do empreendimento. Devemos ter a retomada de obras em breve.
Fonte: Opea, Capital Finance | Elaboração: Suno Asset
CRI GS SOUTO
Ticker: 21 K0732283
Setor: Energia
Remuneração: IPCA + 11,00%
LTV: 62%
Localização: Minas Gerais
% PL SNME: 6,15%
STATUS: Mensal
| Parecer 000 Atenção | Data | CGHs | Avanço Físico | Conexão |
| jan/26 | Nova União II | 100% | ||
| jan/26 | Alto Furnas II | 100% | jan/25 | |
| jan/26 | Raul Soares | 97,2% | out/25 | |
| jan/26 | São Félix | 99,9% | set/24 |
Comentário da Gestão
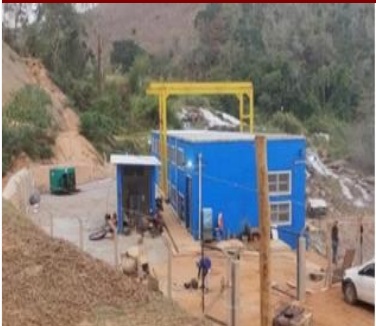
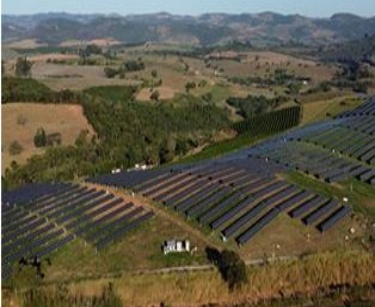
Os recursos desse CRI são destinados ao financiamento de 4 projetos de GD (geração distribuída) no estado de Minas Gerais. Os projetos são CGHs (Centrais Geradoras Hidrelétricas) que, totalizados, irão produzir 4MW. Conforme comentamos anteriormente, 2 desses projetos se encontram finalizados e aguardam a conexão.
Em janeiro, a operação seguiu ainda com performance abaixo do ideal, mas com todos os pagamentos sendo feitos de maneira adequada e fundo de reserva composto. É importante lembrar que o devedor tem interesse de quitar a dívida antecipadamente, o que foi aprovado em assembleia e deve acontecer no final de abril.
Fonte: GS Souto Eng. | Elaboração: Suno Asset
CRI RDR ITU
Ticker: 21 K0660418
Setor: Incorporação
Remuneração: IPCA + 12,00%
LTV: 80,00%
Localização: Itu, SP
% PL SNCI: 4,69%
STATUS: Mensal
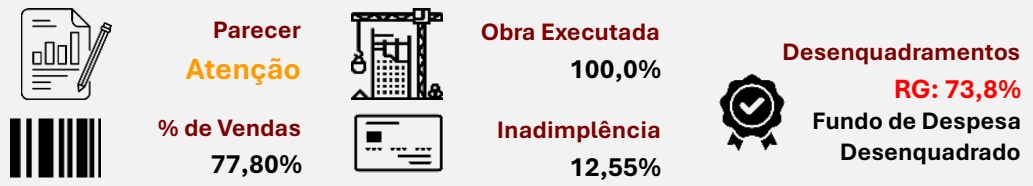
Comentário da Gestão
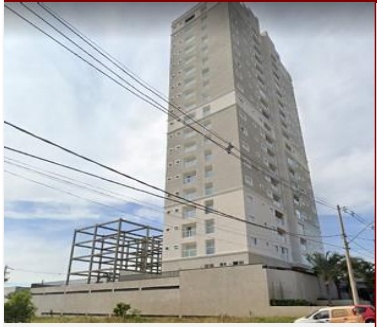
Em 20 de agosto, o CRI foi vencido e marcado na carteira a valor de custo (82% do PU Par na data do vencimento, aproximadamente R$ 24,77MM). Com o edifício finalizado, estamos prosseguindo com a recuperação dos valores junto à securitizadora e o assessor jurídico da operação. Entendemos que o primeiro passo é o início dos repasses da carteira a ser financiada. Devemos acompanhar o caso de perto e dar visibilidade do processo ao longo dos próximos relatórios.
No fechamento de janeiro, foram amortizados R$ 0,18M do CRI, reduzindo o custo do SNCI para R$ 20,84MM (~5,0% do PL), há aproximadamente R$ 10,6MM de saldo de carteira a receber, além de quase R$ 8MM no estoque do empreendimento. Há ainda R$ 1,5MM na Conta Centralizadora da operação, que será amortizado no mês subsequente. Hoje, considerando somente esses valores para as garantias da operação, temos uma projeção de recuperação de 96,5% em relação ao preço de custo atual.
Fonte: Neo, Engebank | Elaboração: Suno Asset
CRI AXS
Ticker: 22C0987445
Setor: Energia
Remuneração: IPCA + 9,00%
LTV: N/A
Localização: Diversos
% PL SNCI: 2,87%
Ticker: 22K1397969
Setor: Energia
Remuneração: IPCA + 11,00%
CRI AXS III
LTV: N/A
Localização: Diversos
% PL SNCI: 2,43%

Parecer Saudável
STATUS: Mensal

PR Médio 75,0%
| UFV | Avanço Físico | Conexão | % Comercializada |
|---|---|---|---|
| Paulo Valias | 100% | Conectada | 79% |
| Harmonia I | 100% | Conectada | 79% |
| Harmonia II | 100% | Conectada | 79% |
| Boa VistaI | 100% | Conectada | 74% |
| Boa VistaII | 100% | Conectada | 74% |
| Itatiaiuçu | 100% | Conectada | 73% |
| Prata I | 93% | Conectada | 14% |
Comentário da Gestão
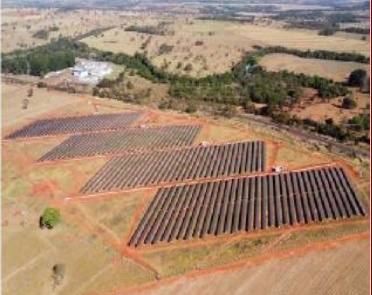
AXS Energia é uma EnergyTech que propõe descomplicar o acesso à energia renovável. A empresa conecta usinas solares privadas aos clientes finais, sem a necessidade de instalação de painéis fotovoltaicos.
No mês de janeiro, veio um pouco abaixo da de dezembro, mas em patamar semelhante. Um aumento nas tarifas, no entanto, levou a um maior faturamento em relação ao mês anterior. O Índice de Cobertura aumentou e alcançou 1,75, demonstrando a margem da operação. Todas as usinas estão conectadas e a UFV Prata I, última conectada, começou a gerar de maneira mais significativa. Por fim, houve assembleia em fevereiro, por demanda do devedor, que sinalizou a intenção de quitar a dívida, reduzindo o prazo de aviso para recompra do CRI. Diante disso, consideramos a operação saudável.
Fonte: Opea, AXS | Elaboração: Suno Asset

STATUS: Mensal

| UFV | Avanço Físico | Conexão | % Comercializada |
|---|---|---|---|
| Três Corações II | 100% | Conectada | 157% |
| Campina Verde I | 95% | Previsto Ago/24 | 0% |
| Guaxupé | 100% | Conectada | 75% |
| Três Pontas | 100% | Previsto Mai/24 | 28% |
| Campo Verde I | 100% | Conectada | 87% |
| Prata II | 95% | Previsto Ago/24 | 0% |
| Nuporanga | 100% | Conectada | 99% |
Comentário da Gestão
AXS Energia é uma EnergyTech que propõe descomplicar o acesso à energia renovável. A empresa conecta usinas solares privadas aos clientes finais, sem a necessidade de instalação de painéis fotovoltaicos.
No mês de dezembro, o faturamento veio em linha com meses anteriores e o Índice de Servio de Cobertura da Dívida foi de 1,55, patamar próximo aos meses anteriores e que é considerado saudável pela Gestão. A UFV Prata II foi conectada recentemente e vem melhorando a geração, mas ainda com potencial de contribuir mais e aumentar a margem da operação. Com isso, consideramos a operação saudável.
CRI GF6
LTV: 50%
% PL SNCI: 1,19%
Fontes: Conceito, Leverage Securitizadora | Elaboração: Suno Asset
CRI ARPOADOR
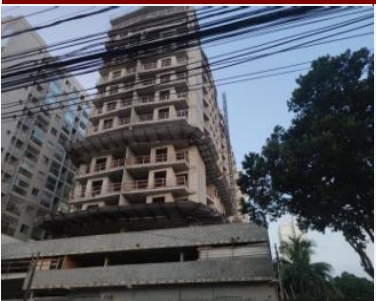
Ticker:23J2266231| 23J2809383
Setor: Incorporação
Remuneração: CDI + 4,50%
(Sr.) | CDI + 12,00% (Sub.)
LTV: 43,00%
Localização: Vila Velha, ES
% PL SNCI: 0,90%
CRI VANGUARDA
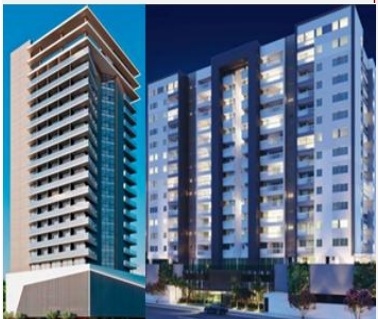
Fontes: Opea, Monitori, OGFI | Elaboração: Suno Asset
Ticker: 22G1233041
Setor: Incorporação
Remuneração: INCC + 11,50%
LTV: 52,00%
Localização: Teresina, PI
% PL SNCI: 0,64%

Parecer Saudável
% de Vendas 93,33%
Obra Executada 99,71%

Inadimplência 9,36%
STATUS: Mensal
Desenquadramentos
RG: 210,6%
Fundos de Despesas e
Obras Enquadrado
Comentário da Gestão
Em janeiro, o empreendimento avançou 0,60%, alcançando 99,71% de execução. Com o empreendimento praticamente integralmente vendido e finalizado e razão de garantia superior a 200% (sendo mais de 180% na carteira a VP), a operação permanece saudável e próxima de ser concluída. Esperamos observar o habite-se no próximo mês, com maiores amortizações a partir de então.
STATUS: Mensal
Comentário da Gestão
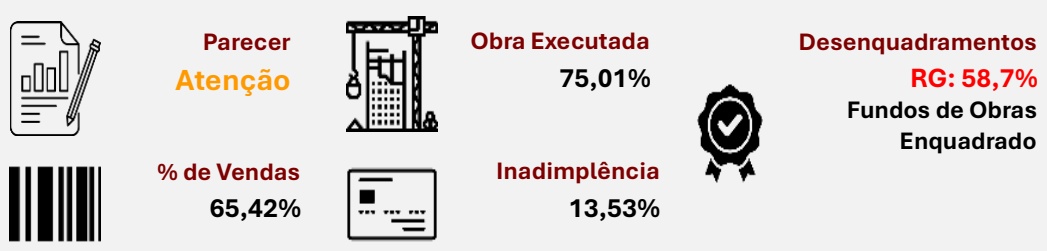
O mês de agosto marcou o vencimento do CRI e o início das ações de recuperação do crédito. Nesse sentido, ao longo dos meses de setembro, outubro e novembro, a securitizadora empreendeu esforços para realizar a alienação dos imóveis em seu favor, tanto a nível de estoque, quanto de carteira, processo que foi devidamente finalizado. Apesar de o nível de vendas formal da operação estar próximo aos 65%, com a continuidade da auditoria, verificou-se que algumas unidades estão atualmente em litígio junto a supostos adquirentes após verificação de alienação indevida conforme declarado na AGT de vencimento do papel.
Quanto às obras, o edifício Jonathan Nunes encontra-se finalizado e o Dom Severino com 75% de conclusão (já após a auditoria final da Binswanger), mas com dificuldade na retomada de obras pela ausência de construtoras interessadas no projeto. Ainda, está se estudando a constituição de condomínio de moradores no Dom Severino para conclusão de obras, enquanto no Jonathan Nunes, está se buscando obter o habite-se por via judicial. O processo é complexo, dada a praça de Teresina com poucas empresas disponíveis para o serviço, bem como as existência de ações de supostos permutantes, que não estavam corretamente associados às unidades, fruto das medidas desconformes da Vanguarda Engenharia na operação. Com isso, quando consideramos somente as unidades livres de litígio e que foram alienadas à securitizadora, a atual razão de garantia da operação em relação ao preço de custo decresce para 54%. Haverá disputa judicial contra os adquirentes informais, que pode elevar essa recuperabilidade para próximo dos 83% do custo. Um ponto positivo é que todas as unidades não quitadas devidamente no âmbito dos CRI já estão registradas em nome da securitizadora, o que fortalece a posição de recuperabilidade do estoque eventualmente alvo de litígio. Seguiremos atualizando os investidores quanto a esse panorama.
CRI LOCPAY
Ticker: 25H2417003
Setor: Recebíveis
Remuneração: 23,87%
LTV: N/A
Localização: Fortaleza, CE
% PL SNCI: 0,64%
CRI GRAMADO GVI
Ticker: 21 H0001650
Setor: Home Equity
Remuneração: IPCA + 9,50%
LTV: 25,73%
Localização: Gramado, RS
% PL SNCI: 0,32%
Parecer Saudável
Prazo Médio 8,42 meses
STATUS: Mensal

Inadimplência 0,00%
Razão de Garantia 124,3%
Taxa Média
4,95% ao mês
Comentário da Gestão
No mês de janeiro, o CRI finalizou o período com 146 operações ativas, com uma taxa de antecipação média de 4,24% ao mês e prazo médio das operações em pouco mais de 9 meses. O CRI segue sem inadimplências e com sua razão de garantia e pulverização em composição, sendo esperado que esses índices deverão ser otimizados ao longo dos próximos meses.
Fontes: LocPay, Blox Securitizadora | Elaboração: Suno Asset
STATUS: Mensal
Comentário da Gestão
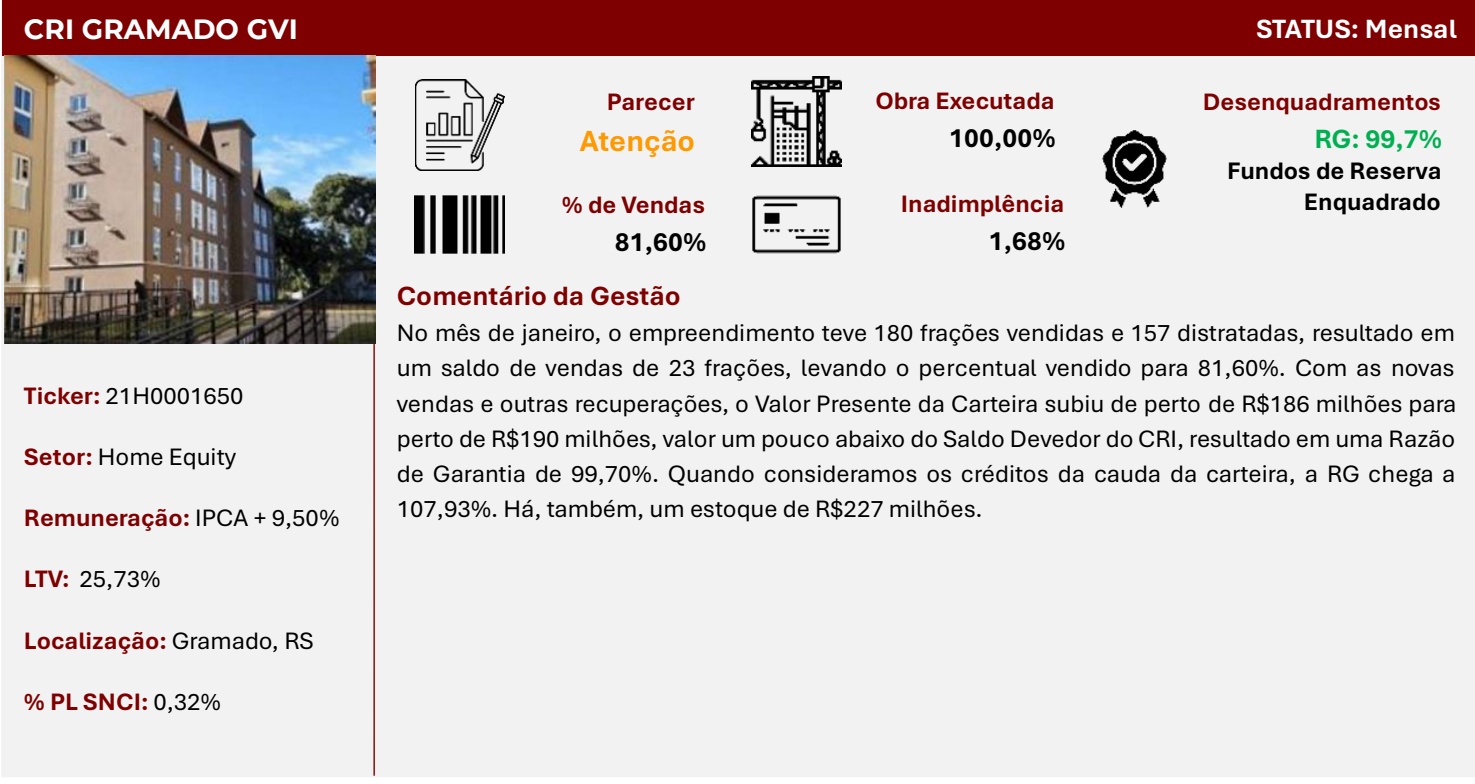
No mês de janeiro, o empreendimento teve 180 frações vendidas e 157 distratadas, resultado em um saldo de vendas de 23 frações, levando o percentual vendido para 81,60%. Com as novas vendas e outras recuperações, o Valor Presente da Carteira subiu de perto de R$186 milhões para perto de R$190 milhões, valor um pouco abaixo do Saldo Devedor do CRI, resultado em uma Razão de Garantia de 99,70%. Quando consideramos os créditos da cauda da carteira, a RG chega a 107,93%. Há, também, um estoque de R$227 milhões.
Fontes: Fortesec, Conveste | Elaboração: Suno Asset
CRI ASTIR
Ticker: 21 L0285556
Setor: Incorporação
Remuneração: IPCA + 10,50%
LTV: 42,00%
Localização: Porto Alegre, RS
% PL SNCI: 0,23%
Parecer Saudável
Obra Executada 100,00%

% de Vendas 62,07%
STATUS: Mensal
Inadimplência 2,67%

Desenquadramentos
RG: 2141,0%
Fundos de Despesa e
Reserva Enquadrados
Comentário da Gestão
Astir é um empreendimento vertical localizado em Porto Alegre-RS. O projeto é constituído por 5 pavimentos, 4 blocos e 60 unidades. A construtora Astir possui trackrecord em empreendimentos de alto padrão na cidade de Porto Alegre.
* Até a publicação do RG, não havíamos recebido as informações mais atualizadas.
LTV: 67,67%
Fonte: True, Maximus, Dexter Engenharia | Elaboração: Suno Asset
Setor: Multipropriedade
Em dezembro, não houve nenhuma venda no empreendimento, restando ainda 22 unidades em estoque. O saldo devedor já foi fortemente amortizado e segue sendo reduzido significativamente à medida que novas vendas são feitas. A operação tem muita margem e é saudável, devendo ser 100% quitada com a realização de mais algumas vendas.
CRI SOLAR JR
Remuneração: IPCA + 16,64%
Localização: Olímpia, SP
Ticker: 19K1139245
% PL SNCI: 0,10%% de Vendas 81,63%


STATUS: Mensal
Desenquadramentos RG: 0,5% Fundos de Reserva Desenquadrado
Comentário da Gestão
Em janeiro, o saldo de vendas foi positivo em 149 frações, com 310 vendas e 161 distratos, o que elevou o percentual vendido de 80,75% para 81,63%, além de 66 contratos quitados. A Razão de Garantia continua muito abaixo do necessário, em 0,54%. Quando consideramos também os créditos de vencimento mais longo, a Razão chega a 103,26%, além de um estoque de mais de R$214 milhões. Conforme comentamos em outros relatórios, em novembro foi deliberada, em assembleia, a recompra dos créditos do CRI, que já tinha seu vencimento para o final de novembro. Estamos próximos à operação e buscando entender a recuperabilidade dada a garantia, mas é válido ressaltar que o CRI representa apenas cerca de 0,1% do PL do SNCI.
D E TA L H A M E N T O D O S D E M A I S AT I V O S
CRI MRV I
Ticker: 21 D0001232
Setor: Incorporação
Remuneração: IPCA + 6,50%
LTV: N/A
Garantias: Clean
Vencimento: Fev/29
% PL SNCI: 5,64%
CRI OPY
OPY health
ONM health
Ticker: 21 H0888186
Setor: Hospitalar
Remuneração: IPCA + 10,50%
LTV: 45%
Garantias: AF e CF
Vencimento: Ago/31
% PL SNCI: 4,42%
Os recursos dessa operação, são destinados à MRV, a maior incorporadora da América Latina. Com mais de 41 anos de história, a empresa está presente em 162 cidades e 22 estados brasileiros, incluindo o Distrito Federal. A operação é lastreada em debêntures e tem como objetivo financiar o desenvolvimento de novos empreendimentos imobiliários.
Descrição da Operação
| Informações Financeiras | 2023 | 2024 |
|---|---|---|
| Margem Bruta | 26,3% | 29,1% |
| Margem EBITDA | 6,7% | -8,6% |
| Margem Líquida | -5,4% | -24,1% |
| Dívida Líquida/EBITDA | 4,6x | -8,1x |
| Dívida Líquida/PL | 0,42x | 0,53x |
| Liquidez Corrente | 2,38 | 2,67 |
Localização: Diversos
Descrição da Operação
Os recursos desse CRI são destinados a ONM Health, empresa do grupo Opy Health, presta serviços não clínicos para hospitais através de PPPs (parceria público privada). Atualmente a OPY tem duas frentes, a ONM (que presta serviços para o hospital metropolitano de Belo Horizonte) e a OZN (que presta serviços ao Hospital Delphina Rinaldi Abdel Aziz, em Manaus). A companhia tem como principal investidor o Private Equity IG4 Capital.
| Informações Financeiras | 2023 | 2024 |
|---|---|---|
| Margem Bruta | 66,6% | 62,2% |
| Margem EBITDA | 50,5% | 65,1% |
| Margem Líquida | 16,5% | 38,9% |
| Dívida Líquida/EBITDA | 0,99x | 1,82x |
| Dívida Líquida/PL | 0,31x | 1,43x |
| Liquidez Corrente | 2,07 | 1,39 |
Fontes: Virgo, Opy | Elaboração: Suno Asset
Localização: Minas Gerais
CRI ITABIRA
Ticker: 23L2160618
Setor: Energia
Remuneração: IPCA + 11,0%
LTV: 95%
Garantias: AF e CF
Vencimento: Dez/38
% PL SNCI: 4,26%
Descrição da Operação
O objetivo do CRI é financiar a aquisição da UFV Itabira, em Minas Gerais, que teve como desenvolvedor a Enerside Energy e já está operacional e com a energia comercializada.
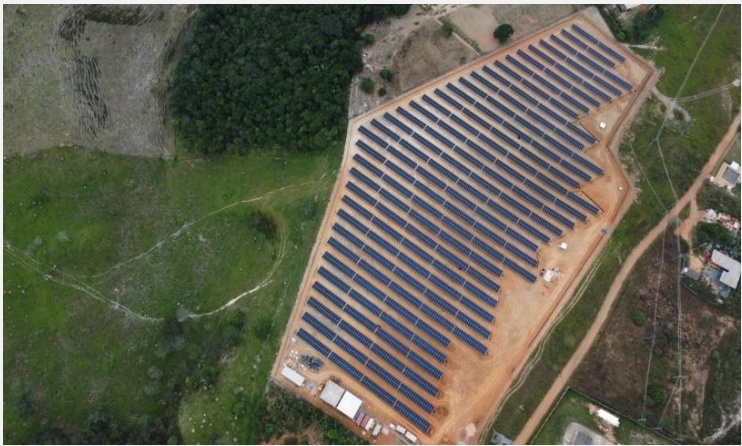
Localização: Minas Gerais
Fontes: Opea, CMU Energia | Elaboração: Suno Asset
CRI CERATTI MAGNA
MAGNA
Ticker: 22E0120555
Setor: Galpão Logístico
Remuneração: IPCA + 8,5%
LTV: 60,00%
Garantias: AF, CF e FR
Vencimento: Mai/27
% PL SNCI: 3,50%
Descrição da Operação
A operação é lastrada em dois contratos de locação para galpões industriais localizados na cidade de Vinhedo-SP. Os contratos foram firmados com as empresas Magna e Ceratti, a primeira trata-se de uma empresa que fabrica componentes automotivos com atuação global e a outra é uma das maiores produtoras de frios e embutidos que atua desde 1932 no mercado. A operação conta com a alienação fiduciária dos galpões lastro dos contratos que baseados nos laudos de avaliação garantem um LTV de 70% e 60% quando consideramos a subordinação.
Fontes: Virgo | Elaboração: Suno Asset
Localização: São Paulo
CRI MRV II
Ticker: 22B0006022
Setor: Incorporação
Remuneração: IPCA + 6,50%
LTV: N/A
Garantias: Clean
Vencimento: Fev/29
% PL SNCI: 2,62%
CRI LATAM
Ticker: 21C0818332
Setor: Aviação
Remuneração: IPCA + 5,73%
LTV: 45%
Garantias: AF e CF
Vencimento: Ago/32
% PL SNCI: 2,10%
Descrição da Operação
Os recursos dessa operação, são destinados à MRV, a maior incorporadora da América Latina. Com mais de 41 anos de história, a empresa está presente em 162 cidades e 22 estados brasileiros, incluindo o Distrito Federal. A operação é lastreada em debêntures e tem como objetivo financiar o desenvolvimento de novos empreendimentos imobiliários.
| Informações Financeiras | 2023 | 2024 |
|---|---|---|
| Margem Bruta | 26,3% | 29,1% |
| Margem EBITDA | 6,7% | -8,6% |
| Margem Líquida | -5,4% | -24,1% |
| Dívida Líquida/EBITDA | 4,6x | -8,1x |
| Dívida Líquida/PL | 0,42x | 0,53x |
| Liquidez Corrente | 2,38 | 2,67 |
Fontes: Virgo | Elaboração: Suno Asset
Localização: Diversos
Descrição da Operação
Os recursos desse CRI têm como destino a construção do centro de manutenção da Latam no Aeroporto de Guarulhos, localizado em São Paulo. Ressalta-se que a Latam possui um contrato de cessão de área que foi cedido para a RB Capital, com o intuito de otimizar a construção. Por sua vez, a RB Capital contratou a Libercon para executar as obras via contrato de Built-toSuit (BTS) atípico. Destaca-se que a série adquirida pelo SNCI foi a 160ª, a qual possui uma subordinação referente a 20% da série 161ª.
| Ativo | Centro de Manutenção LATAM |
| Tipo de Contrato | BTS |
| Prazo de Contrato | Jul/32 |
| Aluguel Total Garantido | R$ 294.661.9590,00 |
| Área Terreno (m²) | 65.080,00 |
| Área Construída (m²) | 28.000,00 |
| Seguro Locação | Seguro Patrimonial |
Localização: São Paulo
CRI PESA/AIZ (LONGA)
Ticker: 21 F0568504
Setor: Industrial
Remuneração: IPCA + 7,00%
Garantias: AF, CF e Aval
Vencimento: Set/31
% PL SNCI: 1,39%
Descrição da Operação
Os recursos provenientes deste (CRI) têm como destino o grupo AIZ, uma empresa que atua na venda e locação de caminhões implementados, máquinas pesadas e implementos rodoviários. O lastro deste CRI é um contrato de take or pay com a PESA, revendedora dos produtos da Caterpillar no sul do Brasil. Ressalta-se que a AIZ está expandindo seu centro fabril, e que esse mesmo é dado como garantia para o CRI. *DFs não atualizadas por ausência de entrega da devedora.
| Informações Financeiras | 2022 | 2023 |
|---|---|---|
| Margem Bruta | 20,9% | 19,5% |
| Margem EBITDA | 15,1% | 12,8% |
| Margem Líquida | 9,8% | 4,4% |
| Dívida Líquida/EBITDA | 2,02x | 2,25x |
| Dívida Líquida/PL | 1,68x | 1,32x |
| Liquidez Corrente | 1,14 | 1,29 |
Localização: Paraná
CRI COMPORTE
Ticker: 23I1270600
Setor: Transporte
Remuneração: CDI + 3,85%
LTV: 60,00%
Garantias: AF, FR e Aval
Vencimento: Set/30
% PL SNCI: 1,36%
Descrição da Operação
O grupo Comporte foi fundado em 2002 e atua como holding de diversas empresas para as quais presta apoio administrativo, financeiro e operacional, principalmente no segmento de transporte. Possui operações rodoviárias interestaduais e intermunicipais em 12 estados + DF e contratos de concessão para prestação de serviços em diversos deles.
| Informações Financeiras | 2023 | 2024 |
|---|---|---|
| Margem Bruta | 29,8% | 31,1% |
| Margem EBITDA | 31,6% | 26,2% |
| Margem Líquida | 18,8% | 14,5% |
| Dívida Líquida/EBITDA | 0,73x | 1,27x |
| Dívida Líquida/PL | 0,71x | 0,76x |
| Liquidez Corrente | 1,26 | 1,46 |
Fontes: Opea | Elaboração: Suno Asset
Localização: São Paulo
CRI WIMO II

% PL SNCI: 0,40%
Parecer Atenção
Localização: Diversos
Ticker: 21 H0001650
Setor: Home Equity
Remuneração: IPCA + 7,00%
LTV: N/A
RAZÃO DE GARANTIA E COMPOSIÇÃO DE FUNDOS

Inadimplência 72,38%
| Mès | Saldo devedor | Credtos Imollárlos Admplentes | Razão | Llmlte | Status |
|---|---|---|---|---|---|
| out/24 | R$ 17.563.662,40 | R$ 14.503.871,09 | 1,2110 | 0,95 | Desenquadrado |
| nov/24 | RS 17.363.531,22 | R$ 13.780.474,23 | 1,2600 | 0,95 | Desenquadrado |
| dez/24 | RS 16.308.718,69 | R$ 14.568.312,61 | 1,1195 | 0,95 | Desenquadrado |
| jan/25 | RS 15.645.819,02 | R$ 14.327.276,06 | 1,0920 | 0,95 | Desenquadrado |
| fev/25 | RS 15.564.586,07 | R$ 14.407.021,80 | 1,0803 | 0,95 | Desenquadrado |
| mar/25 | R$ 15.314.863,86 | RS 13.200.443,14 | 1,1602 | 0.95 | Desenquadrado |
Descrição da Operação
Status: Mensal
Ativo segue com alta inadimplência, embora com a série sênior totalmente preservada e realizando amortizações extraordinárias mês após mês. Em março, houve a segunda maior amortização histórica de série sênior.
CRI ESTOQUE HELBOR
Ticker: 22H1104501
Setor: Incorporação
Remuneração: IPCA + 8,86%
Garantias: AF e CF
Vencimento: Ago/27
% PL SNCI: 0,35%
Descrição da Operação
Os Recursos desse CRI são destinados a Helbor, empresa listada com atuação no setor de incorporação que possui empreendimentos imobiliários do segmento residencial, comercial, hoteleiro e de loteamento. A operação é lastreada em CCB de emissão da Helbor Empreendimentos S.A., SPEs da Helbor e da Toledo Ferrari Incorporadora S.A. As unidades em estoque que estão cedidas como garantia da operação têm um VGV estimado de R$ 178 Milhões, sendo 5 incorporações localizadas em bairros nobres de São Paulo.
| Informações Financeiras | 2022 | 2023 |
|---|---|---|
| Margem Bruta | 28% | 30% |
| Margem EBITDA | 19% | 20% |
| Margem Líquida | 12% | 14% |
| Dívida Líquida/EBITDA | 8,7x | 6,4x |
| Dívida Líquida/PL | 6,4x | 0,7x |
| Liquidez Corrente | 3,04 | 2,20 |
Localização: São Paulo
CRI ESATAS
Descrição da Operação
ESATAS Viracopos
Os recursos desse CRI são destinados a construção do terminal de cargas do aeroporto de Viracopos em Campinas. O terminal será construído pela Esatas e já possui 88% de sua ocupação reservada a locatários de primeira. Vale destacar que um terminal de cargas desse mesmo aeroporto foi eleito como o melhor do mundo em 2018, além de ser a principal e maior entrada de produtos por via aérea do país e que 60% do faturamento é oriundo dos transportes de carga.
Ticker: 21C0572241
Setor: Infraestrutura
Remuneração: IGPM + 8,00%
LTV: 80%
Garantias: AF, CF e FR
Vencimento: Ago/36
% PL SNCI: 0,31%
Fontes: Virgo | Elaboração: Suno Asset
Localização: São Paulo
CRI REDE DUQUE (SÉRIE 444)
Ticker: 21 I0855623
Setor: Óleo e Gás
Remuneração: IPCA + 7,25%
LTV: 67%
Garantias: AF e CF
Vencimento: Set/33
% PL SNCI: 0,22%
Descrição da Operação
Os recursos desse CRI são destinados a empresas do grupo Rede Duque, a maior rede de postos de combustíveis da cidade de São Paulo, contando com mais de 80 unidades espalhadas entre São Paulo e Rio de Janeiro e tem BR, Shell e Ipiranga como suas três principais bandeiras. O CRI é lastreado em 16 contratos de locação Intercompany, espalhados entre São Paulo, Rio de Janeiro, Santo André e Guarujá, somados eles são avaliados em R$ 267,6 mm corrigidos anualmente pelo IPCA.
| Informações Financeiras | 2023 | 2024 |
|---|---|---|
| Margem Bruta | 29,2% | 30,0% |
| Margem EBITDA | 7,5% | 6,5% |
| Margem Líquida | 1,5% | 1,4% |
| Dívida Líquida/EBITDA | 2,4x | 2,4x |
| Dívida Líquida/PL | 1,2x | 1,1x |
| Liquidez Corrente | 2,9 | 2,3 |
Fontes: True | Elaboração: Suno Asset
Localização: São Paulo
Q U A D R O D E D E L I B E R A Ç Õ E S E M A G T s D O S A T I V O S
| Ativo | Data | Ordem do dia | Deliberação |
|---|---|---|---|
| CRI Wimo | 09/02/2026 | (a) Aprovar a contratação da Galapagos Capital Investimento e Participações LTDA. para atuar na qualidade de Servicer da emissão. | Favorável Facilitar a gestão de contratos do CRI |
| CRI Wimo IV | 10/02/2026 | (a) Aprovar a contratação da Galapagos Capital Investimento e Participações LTDA. para atuar na qualidade de Servicer da emissão. (b) Aprovar a constituição de um Fundo de Contingências no valor mínimo de R$ 50.000,00, retido na Conta Centralizadora para cobrir custos e depósitos de demandas judiciais envolvendo os Créditos Imobiliários, e atualizar as regras da Ordem de Pagamentos para refletir esta nova rubrica. | Favorável Facilitar a gestão de contratos e cobranças do CRI |
| CRI AXS | 20/02/2026 | (i) Aprovar a redução do prazo de notificação prévia para a Recompra Facultativa da totalidade dos Créditos Imobiliários de 60 dias para, no mínimo, 5 dias úteis de antecedência, desde que o pedido seja realizado até o dia 15 de março de 2026. | Favorável Permitir o resgate antecipado do CRI |
| CRI Supreme Garden | 24/02/2026 | (i) Aprovar a não declaração do Vencimento Antecipado devido ao desenquadramento da Razão de Garantia ocorrido a partir de janeiro de 2026, concedendo à Devedora um prazo adicional de até 120 dias para realizar a amortização extraordinária necessária para reenquadrar a garantia. | Favorável Permitir o foco na entrega da obra neste final de operação |
| CRI GS Souto | 24/02/2026 | (i) Aprovar a Recompra Facultativa dos Créditos Imobiliários pelas SPEs, com o resgate antecipado dos CRI pagando o saldo devedor acrescido de um prêmio flat de 0,50% (em substituição ao prêmio original de0,75%).(ii) Reduzir o aviso prévio exigido para o resgate antecipado de 30 dias para o mínimo de 5 dias úteis, válido para solicitações enviadas até 15 de março de 2026.+1(iii) Conceder waiver (anuência prévia) para afastar o vencimento antecipado e permitir a reorganização societária das SPEs, passando a IGR S.A. a figurar como a controladora direta. (iv) Conceder waiver para a constituição de novas garantias sob condição suspensiva (garantia fidejussória, alienação fiduciária de ações e equipamentos, ônus sobre imóveis e cessão fiduciária de recebíveis) em favor de uma dívida assumida pela IGR, sem acarretar o resgate total dos CRI. | Favorável Renovar a possibilidade de resgate antecipado do CRI |
| CRI MZM | 26/02/2026 | (i) Não declarar o vencimento antecipado devido à falta de envio do Relatório Semestral de Destinação de Recursos (referente a jun/2024 a dez/2025) e da comprovação de renovação do Seguro de Obras. (ii) Conceder à Devedora um prazo adicional de 45 dias para a entrega dos documentos citados no item (i). (iii) Não declarar o vencimento antecipado pelo desenquadramento da Razão Mínima de Garantia verificado desde dezembro de 2025. (iv) Alterar a fórmula de cálculo da Razão Mínima de Garantia, passando a incluir os ativos atrelados ao Terreno Adicional de Mauá. (v) Prorrogar o vencimento da Nota Comercial para 18 de março de 2027 e o vencimento dos CRI para 22 de março de 2027.+1(vi) Alterar o Cronograma de Pagamentos das Notas Comerciais e a Tabela de Amortização dos CRI, conforme o Anexo II. (vii) Incluir uma nova garantia na Emissão (alienação fiduciária do imóvel de matrícula 25.645 em Mauá/SP), condicionada à realização de due diligence e legal opinion em até 60 dias. (viii) Realizar Amortização Extraordinária Compulsória com a totalidade dos recebíveis após a conclusão das obras do Empreendimento, limite até 30 de setembro de 2026. (ix) Dispensar o aporte de R$ 828.000,00 no Fundo de Obras (já quitado via dação em pagamento) e autorizar a integralização remanescente da 5ª Série no valor de R$ 32.000,00 para compor o Fundo de Obras. (x) Contratar o escritório Viganô Neto & Bertuloso Advogados para formalizar as alterações e conduzir a due diligence no prazo de 60 dias. | Favorável a todas Incluir novas garantias, aumentar o prazo da operação, finalizar o mecanismo de aporte da devedora e permitir desenquadramentos não pecuniários controlados neste momento final de obras |
G L O S S Á R I O
ADTV (Average Daily Trading Volume): Refere-se ao volume médio de negociação diária de um ativo, como ações ou títulos, em um determinado período. O ADTV é uma medida de liquidez do ativo, indicando quão frequentemente ele é negociado no mercado.
AEI (Assembleia Especial de Investidores): Reunião convocada para que os investidores de um fundo ou instrumento financeiro específico possam discutir e deliberar sobre assuntos que afetam diretamente seus interesses.
AGT (Assembleia Geral de Titulares): Reunião dos titulares de valores mobiliários para deliberar sobre assuntos pertinentes ao investimento.
Alocação: Distribuição de recursos em diferentes ativos ou segmentos de mercado.
Amortização: Pagamento gradual de uma dívida através de prestações periódicas.
Carteira: Conjunto de investimentos mantidos por um fundo ou investidor.
Cascata de Pagamentos: Ordem de prioridade para a distribuição de pagamentos em uma estrutura financeira.
CDI (Certificado de Depósito Interbancário): Taxa de referência para investimentos de renda fixa no Brasil.
CRI (Certificado de Recebíveis Imobiliários): Título de renda fixa lastreado em créditos imobiliários.
Curva do Ativo: Representação gráfica das taxas de retorno esperadas de um ativo ao longo do tempo, considerando diferentes prazos de vencimento. Essa curva ajuda a entender a expectativa de retorno e risco associada ao ativo em questão.
Curva de Juros: Gráfico que representa a relação entre a taxa de juros e o prazo de vencimento dos títulos de dívida.
Dívida Líquida/EBITDA: Indicador financeiro que compara a dívida líquida de uma empresa ao seu EBITDA, usado para avaliar a capacidade de pagamento de dívidas.
Distribuição: Pagamento de rendimentos aos cotistas de um fundo.
Duration: Uma medida da sensibilidade do preço de um título de renda fixa às variações na taxa de juros. Duration expressa o tempo médio ponderado que um investidor levará para receber os fluxos de caixa de um título. Ela é utilizada para estimar o impactodas mudanças nas taxas de juros sobre o preço de um título.
EBITDA (Earnings Before Interest, Taxes, Depreciation, and Amortization): Lucro antes de juros, impostos, depreciação e amortização, utilizado para analisar a performance operacional de uma empresa.
Endividamento: Nível de dívidas de uma empresa em relação ao seu patrimônio ou capacidade de geração de caixa.
FIAGRO (Fundo de Investimento nas Cadeias Produtivas Agroindustriais): Um tipo de fundo de investimento que tem como objetivo aplicar recursos em ativos relacionados ao agronegócio.
FII (Fundo de Investimento Imobiliário): Fundo que investe predominantemente em ativos do setor imobiliário.
FIDC (Fundo de Investimento em Direitos Creditórios): Um fundo de investimento que aplica seus recursos principalmente em direitos creditórios, que são recebíveis originados de operações comerciais, industriais, financeiras, imobiliárias, entre outras.
Fluxo de Caixa: Movimento de entrada e saída de caixa em uma empresa ou investimento.
Fundo de Papel: Tipo de fundo de investimento imobiliário que investe principalmente em ativos financeiros, como Certificados de Recebíveis Imobiliários (CRIs) e Letras de Crédito Imobiliário (LCIs), ao invés de investir diretamente em imóveis físicos.
Garantias: Ativos ou direitos oferecidos como segurança para o cumprimento de uma obrigação financeira.
HTM (Held to Maturity): Termo em inglês que se refere a títulos ou investimentos que uma entidade pretende manter até o vencimento. Esses títulos são registrados pelo seu valor de custo e não são afetados pelas flutuações de mercado, a menos que haja uma deterioração no crédito.
IFIX (Índice de Fundos de Investimentos Imobiliários): Índice da B3 (Bolsa de Valores do Brasil) que mede o desempenho de uma carteira teórica composta pelos principais Fundos de Investimento Imobiliário (FIIs) listados na bolsa. O IFIX serve como referência para investidores que desejam acompanhar o desempenho do mercado de FIIs no Brasil.
IGPM (Índice Geral de Preços - Mercado): Índice de inflação que mede a variação de preços de uma cesta ampla de produtos e serviços, sendo utilizado como referência para reajustes de contratos diversos, como aluguéis e tarifas públicas no Brasil.
INCC (Índice Nacional de Custo da Construção): Índice que mede a variação dos custos da construção civil no Brasil. É amplamente utilizado para corrigir contratos de construção e financiamentos imobiliários.
IPCA (Índice de Preços ao Consumidor Amplo): Índice que mede a inflação oficial no Brasil.
LCI (Letra de Crédito Imobiliário): Um título de renda fixa emitido por instituições financeiras, lastreado em créditos imobiliários.
Liquidez: Capacidade de um ativo ser rapidamente convertido em dinheiro sem perda significativa de valor. No contexto de investimentos, a liquidez é importante porque determina a facilidade com que um investidor pode comprar ou vender um ativo no mercado.
LTV (Loan-to-Value): Relação entre o valor de um empréstimo e o valor do ativo dado como garantia.
Margem Bruta: Diferença entre a receita líquida de vendas e o custo das mercadorias vendidas.
MTM (Mark-to-Market): Avaliação de ativos ou passivos a preços de mercado correntes.
Parecer: Avaliação ou opinião emitida pela gestão sobre a situação de um ativo ou investimento.
PEC (Proposta de Emenda à Constituição): Proposta para alterar a Constituição de um país.
Peers (Pares) do SNCI11: Refere-se aos fundos ou investimentos comparáveis ao SNCI11, utilizados como referência para avaliar o desempenho relativo. Trata-se dos FIIs componentes do IFIX Papel que contam com um ADTV superior a R$ 500 mil.
Razão de Garantia (RG): Índice que mede a segurança de um investimento em relação ao valor das garantias oferecidas.
Recebíveis: Direitos a receber de terceiros por vendas ou serviços prestados.
Reserva de Lucros: Parte dos lucros retida pela empresa para reinvestimento ou cobertura de despesas futuras.
SNCI (Fundo de Investimento Imobiliário): Fundo que investe em Certificados de Recebíveis Imobiliários e outros ativos relacionados.
Taxa de Juros: Custo do dinheiro emprestado, expresso como uma porcentagem do principal.
Yield: Retorno de um investimento, geralmente expresso como uma porcentagem do valor investido.
Yield All In: Refere-se ao retorno total de um investimento, considerando todas as fontes de rendimento, como juros, dividendos e ganhos de capital, menos quaisquer custos associados. No contexto de fundos imobiliários, o "Yield All In" inclui rendimentosde aluguéis, correção monetária e outros componentes financeiros que afetam o retorno total do fundo.
CONHEÇA TODOS OS NOSSOS FUNDOS DE INVESTIMENTO
Primeiro Fiagro-Híbrido da bolsa brasileira, lançado ao mercado em agosto de 2022. Investe em terras logísticas voltadas ao agronegócio e ativos de crédito para o setor.
SUNO ENERGIAS LIMPAS FIl é o Fundo Imobiliário da Suno Asset que investe em Energias Limpas e Renováveis, sendo uma maneira inovadora e democrática para o investidor comum ter acesso a uma tese que, além de extremamente lucrativa, gera impacto positivo para a sociedade.
FICFIA SUNO
Fiagro-Fll voltado para investimentos em terras agrícolas da Suno Asset. O primeiro fundo base 10 e voltado para investidor geral com uma das teses de investimento mais vencedoras do país, oferecendo acessibilidade a um setor resiliente, dolarizado e descorrelacionado com os diversos índices.
Fl-Infra da Suno Asset. Devido à sua importância para o desenvolvimento do país, esta classe possui isenção completa de IR nos rendimentos e no ganho de capital.
Fundo de Papel de risco moderado. Sua principal característica é entregar retornos consistentes aos cotistas, com rendimentos comparados a fundos de alto risco.
Fundo imobiliário multiestratégia da Suno Asset, com foco no investimento em diversos tipos de ativos imobiliários, como CRis, Flls, ações e imóveis. A partir de uma tese sofisticada, buscamos entregar geração de renda mensal e rentabilidade acima da inflação.
Fundo de Fundos que investe em mais de 30 outros Flls da bolsa e em centenas de ativos imobiliários por todo o país. Uma maneira descomplicada de aplicar no setor.
Fundo de Previdência Privada que investe em ações, com exposição muito similar ao SUNo FIC FlA. Conta com os benefícios tributários de uma Previdência, investindo em ativos de risco.
Fundo de Investimento em Ações que utiliza como referência as carteiras recomendadas da Suno Research. Exposição em ativos de Valor, Dividendos, Small Caps e Internacional.
Fundo de Investimento em Ações, com exposição em ações globais listadas no Brasil ou nos Estados Unidos. Investe nas maiores empresas do mundo.
ASNCM SUNO RECEBÍVEIS IMOBILIÁRIOS FII
Aviso/Disclaimer:
“Fundos de investimento não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos. Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e, consequentemente, possíveis variações no patrimônio investido. O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas. Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados.
Este material não tem relação com objetivos específicos de investimentos, situação financeira ou necessidade particular de qualquer destinatário específico, não devendo servir como única fonte de informações no processo decisório do investidor, que, antes de decidir, deverá realizar, preferencialmente com a ajuda de um profissional devidamente qualificado, uma avaliação minuciosa do produto e respectivos riscos face a seus objetivos pessoais e a sua tolerância ao risco (Suitability).
A Suno Gestora de Recursos Ltda. (“Suno Asset”) é gestora do(s) fundo(s) objeto(s) deste material e pertence ao grupo empresarial Suno (“Grupo Suno”), o qual contempla também as empresas Suno Research, Suno Índices e Suno Consultoria. As empresas, ainda que parte do Grupo Suno, possuem estruturas segregadas e autônomas."