
Relatório Gerencial SNCI11 de abril de 2026
Relatório Gerencial do Suno Recebíveis Imobiliários (SNCI11), fundo imobiliário de papel, referente a abril de 2026, com entrega no FundosNet (B3) em 27/05/2026. No pregão de 04/11/2026, a cota do SNCI11 fechou a R$ 80,00, com P/VP de 0,83 (valor patrimonial de R$ 96,06 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,00 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 13,75% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 403,5 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 41.076.710/0001-82
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial - 30/04/2026
- Data de referência
- 30/04/2026
- Data de entrega
- 27/05/2026 18:16
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
R E L A T Ó R I O G E R E N C I A L
ABRIL 2026
13,13%
R$ 406,65 MM
Í N D I C E
- Resumo Executivo 03
- Carta do Gestor 04
- Cenário Macro e Imobiliário. 10
- Resumo da Carteira. 11
- Carteira de Ativos. 13
- Informações Contábeis. 15
- Negociação, Liquidez e Rendimentos 16
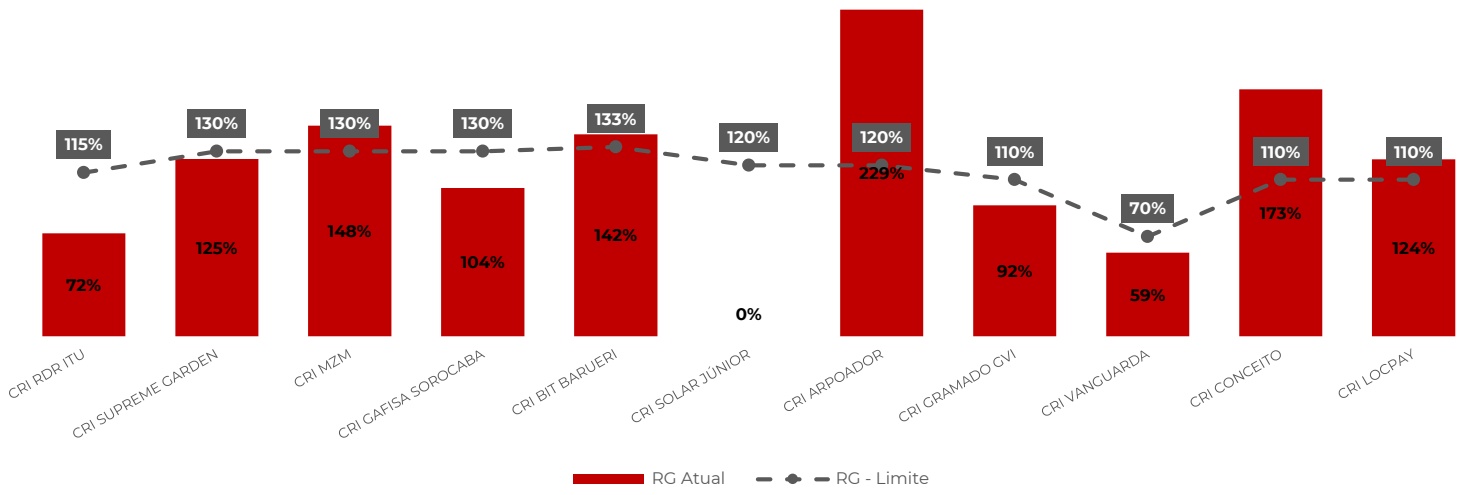
- Monitoramento dos Ativos. 17
- Detalhamento dos Ativos 19
- AGTs. 20
- Saiba Mais / FAQ. 21
Relatório Gerencial SNCI11 — Abril/2026
RESU MO EXECUTIVO
Gestora Suno Gestora de Recursos LTDA Administrador BTG Pactual Serviços Financeiros S.A. Início do Fundo Outubro/2021
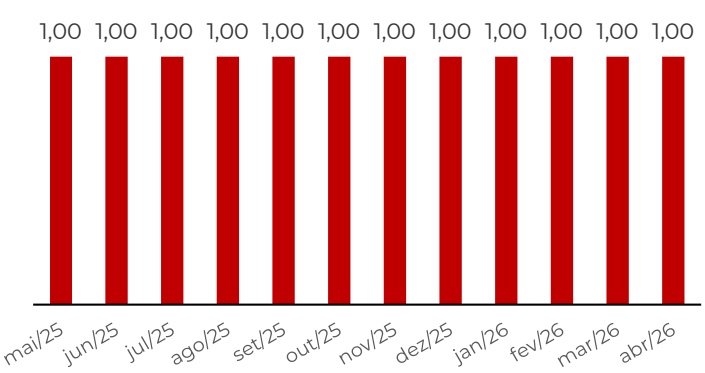
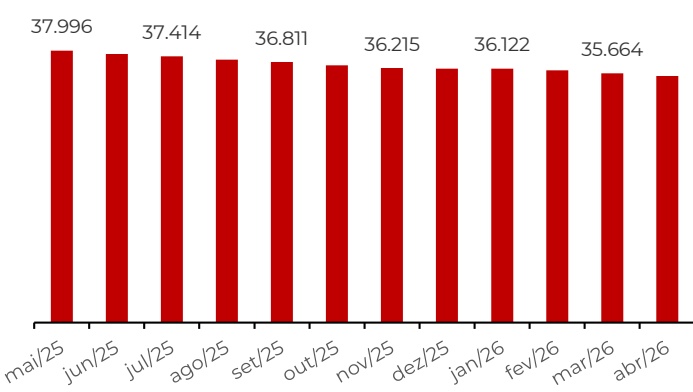
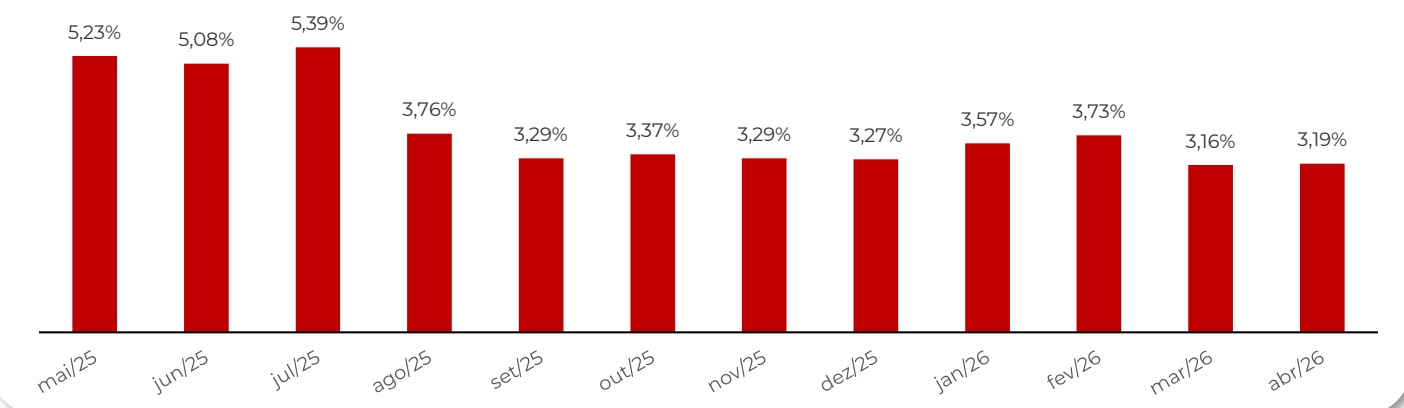
Em abril, o Fundo distribuiu R$ 1,00 por cota, em linha com o guidance de R$ 1,00 a R$ 1,10 para o 2T26. O DY anualizado encerrou em 13,13% sobre cota de mercado, com cota negociada a R$ 91,40 (0,94x P/VP). O spread de crédito consolidado foi de 3,19%, refletindo a acomodação após o pico de 5,4% no 2S25, ainda em patamar saudável para a estratégia. A alavancagem líquida segue praticamente neutra (-0,12% do PL), com volume de R$ -0,49 MM em compromissadas. A gestão atuou ativamente nas assembleias de titulares, com destaque para deliberações no CRIs Conceito e Arpoador. O Fundo encerrou o mês com quatro ativos em tratamento especial: CRI AIZ, CRI Vanguarda, CRI RDR e CRI Solar Junior.
Histórico de Distribuições (R$)
Número de Cotistas
Dividend Yield (anualizado) 13,13%
Ativos na Carteira 50
LTV Médio Ponderado 65,72%
Yield Médio da Carteira 16,80%
Patrimônio Líquido
Cotas disponíveis: 4.200.000
R$ 406,65 MM
P/VP 0,94
Valor de Mercado
R$ 383,88 MM
Lucro Acumulado
R$ 0,34
Distribuição por cota R$ 1,00
Cota de Mercado / Patrimonial R$ 91,40 / R$ 96,82
Caixa no Fechamento R$ 19,20 MM
Número de Cotistas 35.382
CARTA DO GESTOR
$$ \textsf { S U N O } \Big ( \textsf { A S S E T } \Big ) $$
Prezado investidor,
Apresentamos a Carta do Gestor referente ao mês de abril de 2026, com o objetivo de compartilhar um panorama da performance do SNCI11, comentar as movimentações da carteira, perspectivas de alocação futura e atualizar sobre o acompanhamento de ativos e as deliberações da equipe de gestão nas Assembleias Gerais de Titulares (AGTs).
Cenário e Performance
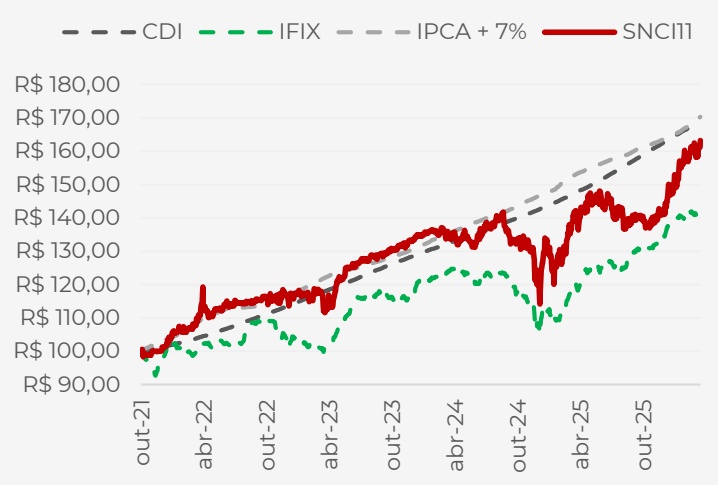
No mês de abril, o SNCI11 apresentou uma rentabilidade ajustada de 2,18%, considerando o preço de fechamento da cota, que encerrou o período em R$ 91,40. No mês, o SNCI11, novamente, foi capaz de rentabilizar acima da média dos principais pares (1,68%), do IFIX (1,53%) e do IFIX Papel (2,12%). Acreditamos que a performance visualizada nos últimos seis meses segue corrigindo o gap visualizado desde metade de 2025, a partir dos eventos de crédito do Fundo, uma vez que mensalmente o Fundo vem recuperando parte do saldo exposto às operações, conforme demonstrado no Relatório Gerencial, além de atuar com máxima transparência nos prognósticos das operações em curso. Nesses últimos 6 meses, enquanto a performance do Fundo atingiu uma rentabilidade ajustada de 21,26%, o IFIX rendeu 9,36%, o IFIX Papel, 10,07%, e a média dos fundos comparáveis, 10,95%, demonstrando a recuperação do SNCI frente à indústria a partir da consistência da distribuição e melhoria dos níveis de spread a partir da retomada de créditos. Apesar da melhora na precificação do Fundo, seguimos observando com cautela os movimentos de recuperação observados nos CRIs AIZ, Solar, Vanguarda e RDR, sobre os quais falaremos em detalhes mais à frente. A Gestão tem empreendido esforços relevantes na resolução dos eventos de crédito ocorridos nestes CRIs, que hoje somam 6,91% do PL do Fundo. Acreditamos que tais eventos podem explicar parte do descolamento do SNCI frente aos pares de melhor rentabilidade (3º quartil) nos últimos 12 meses (17,12%, frente a 19,06% dos pares mais rentáveis).
Para além disso, a rentabilidade patrimonial, ajustada pelos proventos, teve oscilação negativa de 0,42% no mês, em linha com a média dos fundos pares, que decresceu 0,34%. Com isso, o valor patrimonial por cota após distribuição se situou em R$ 96,82, abaixo do mês anterior, sobretudo devido à abertura da curva de juros no mês, que refletiu na MTM dos CRIs da carteira, bem como queda dos preços dos FIIs mais representativos da carteira. Nos últimos 24 meses, o SNCI obteve uma performance patrimonial ajustada de 15,82%, levemente abaixo da média dos Fundos Pares (15,87%). Destacamos o fato de que os ativos do Fundo, sobretudo aqueles em situação especial encontram-se devidamente marcados pela Administradora, de forma que esperamos visualizar o crescimento deste valor a partir das medidas de recuperação de crédito atualmente em curso. Dessa forma, o Fundo encerrou o mês com um P/VP de 0,94, maior valor mensal desde agosto de 2024. A liquidez média diária (ADTV) no mês registrou valor de R$ 411 mil, abaixo média dos últimos 12 meses (R$ 649 mil).
CARTA DO GESTOR
Distribuição de Rendimentos
Em linha com nossa previsibilidade, o Fundo distribuiu R$ 1,00 por cota em abril e anunciou uma nova distribuição de R$ 1,00 por cota para maio, seguindo o guidance publicado. Após a distribuição, o Fundo encerra o período com um resultado acumulado de R$ 0,34 por cota.
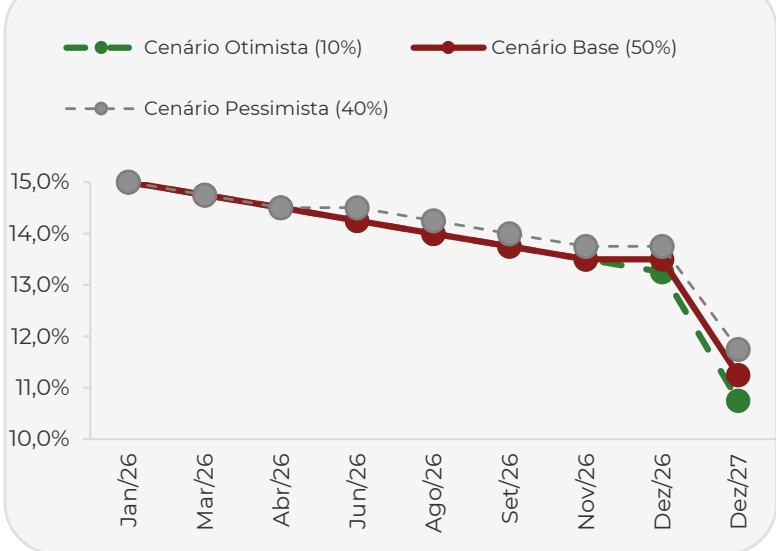
O guidance de distribuição segue fixado entre R$ 1,00 e R$ 1,10 por cota para o 2º trimestre de 2026. Entendemos que esse patamar segue saudável para o SNCI11 enquanto se empenha nas medidas de recuperação de crédito dos ativos em situação especial e aguarda a maturação de seus empreendimentos imobiliários, sobretudo os de MZM, Supreme Garden, Bit Barueri e Gafisa Sorocaba. Além disso, reforçamos o caráter middle-risk do Fundo e o viés de linearização dos proventos a título de previsibilidade para nossos investidores. Seguiremos acompanhando de perto os índices de inflação (I PCA/INCC) e de Selic, indexadores dos CRIs do Fundo. Destacamos que, em 29 de abril, o COPOM reduziu a Selic em 0,25 p.p., para 14,50% a.a., seguindo o ciclo de flexibilização monetária. Posicionaremos nossos investidores quanto a eventuais impactos na rentabilidade dos ativos e consequentemente da distribuição do SNCI11.
Gestão da Carteira e Alavancagem
Seguindo nossa estratégia de gestão ativa, destacamos as seguintes movimentações em abril:
• Compras:
R$ 0,54 milhões do CRI LocPay Sênior (Prefixado em 23,87% a.a.), em três integralizações ao longo do mês;
R$ 1,82 milhão do CRI AXS III, a uma taxa de IPCA + 11,90%, a partir de compras no mercado secundário;
R$ 3,26 milhões do CRI Comporte, a uma taxa de CDI + 3,85% a partir de compras no mercado secundário;
R$ 2,00 milhões do CRI Copagril, a uma taxa de IPCA + 11,50%, a partir de compras no mercado secundário;
R$ 6,61 milhões do CRI MZM Série 1, a uma taxa de IPCA + 12,95%, de forma a reequilibrar a exposição na operação dentro do SNCI11;
Montagem de uma compromissada ativa, de R$ 6 milhões, rendendo 25% prefixados ao ano;
• Vendas:
• Não houve vendas no mês
Quitações:
R$ 8,70 milhões do CRI Primato, pré-pago em 07 de abril frente ao vencimento original em abril de 2032. O CRI fez frente a uma multa de pré-pagamento, componente do resultado de CRIs do mês. Com isso, encerramos a posição no CRI Primato com sucesso, investida desde março de 2022.
CARTA DO GESTOR
Como resultado, o Fundo encerrou o mês com caixa equivalente a 4,02% do PL (R$ 16,35 milhões), o que posiciona a alavancagem líquida em -0,12% sobre o Patrimônio Líquido, referente a R$ 0,49 milhões em operações compromissadas ativas, ou seja, com o SNCI como credor líquido.
Perspectivas de Alocação Futura (Pipeline)
Atentos à reciclagem e diversificação do portfólio, o SNCI11 tem hoje algumas expectativas de alocação futura, que podem ou não se concretizar dentro dos prazos e montantes indicados, conforme segue:
Maio/2026
Até R$ 9MM em CRI de aquisição de terreno para incorporação com taxa esperada de IPCA + 12,68%, além de equity kicker, em fase final de estruturação;
Até R$ 0,1MM no CRI LocPay Sênior, com taxa prefixada em 23,87% a.a., encerrando as integralizações no ativo;
Até R$ 10MM em CRI de término de obras para uma incorporadora de Vila Velha/ES, com taxa esperada de CDI + 6,00%.
• Junho/2026
Até R$ 10MM em novo aporte em CRI de término de obras para uma incorporadora de Vila Velha/ES, com taxa esperada de CDI + 6,00%.
Até R$ 9MM em novo aporte em CRI de aquisição de terreno para incorporação com taxa esperada de IPCA + 12,68%, além de equity kicker, em fase final de estruturação;
Acompanhamento de Ativos e Deliberações em AGTs
Encerramos o mês de abril com quatro ativos em tratamento especial devido a inadimplências: CRI AIZ, CRI Vanguarda, CRI RDR e CRI Solar Junior. As informações aqui tratadas representam a visibilidade da Gestão até a data de publicação do presente relatório, ou seja, até meados de maio de 2026.
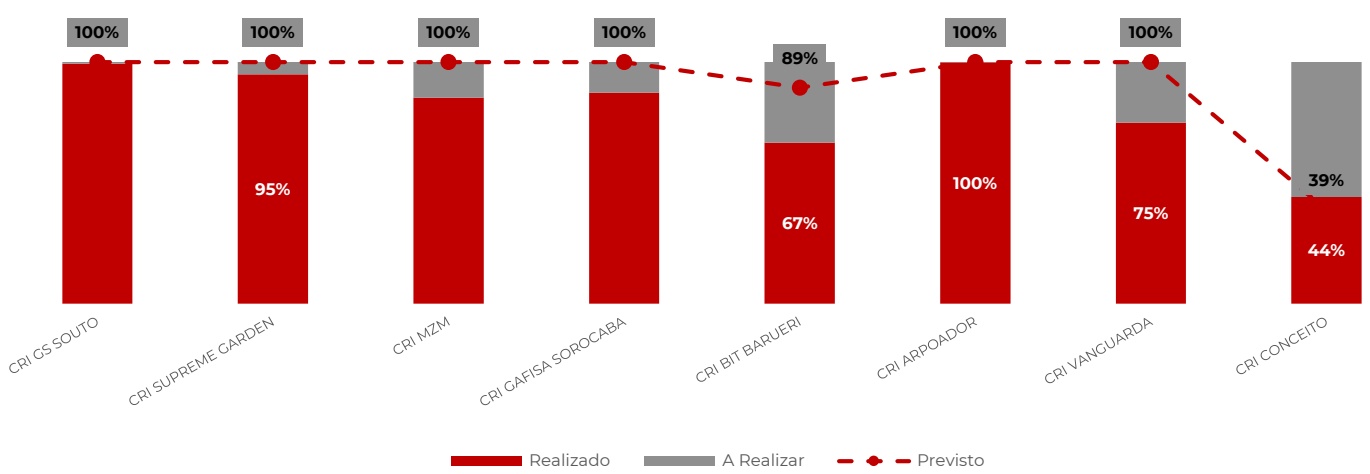
Quanto aos CRIs Vanguarda, os papéis foram vencidos após AGT em 18 de agosto de 2025, após serem verificados desvios de vendas realizados pela construtora. Com isso, o CRI está oficialmente em processo de recuperação. Hoje, todas as unidades de ambos os empreendimentos (Jonathan Nunes e Dom Severino), com exceção daquelas devidamente permutadas no início da operação e das quitadas pelos adquirentes formais, já estão em nome da securitizadora. Com isso, eventuais adquirentes terceiros, não adequados à estrutura da operação, devem travar litígios contra a securitizadora, que está preparada para defender o direito fiduciário às unidades dos edifícios. Em relação ao repasse das carteiras, temos que ambos os empreendimentos hoje encontram-se pendentes do Habite-se. O Dom Severino conta com pouco menos de 80% das obras realizadas, e a securitizadora está avaliando junto a outras construtoras locais uma transferência de obra para o término do empreendimento, processo nada simples. Até lá, o canteiro permanecerá fechado. Já no
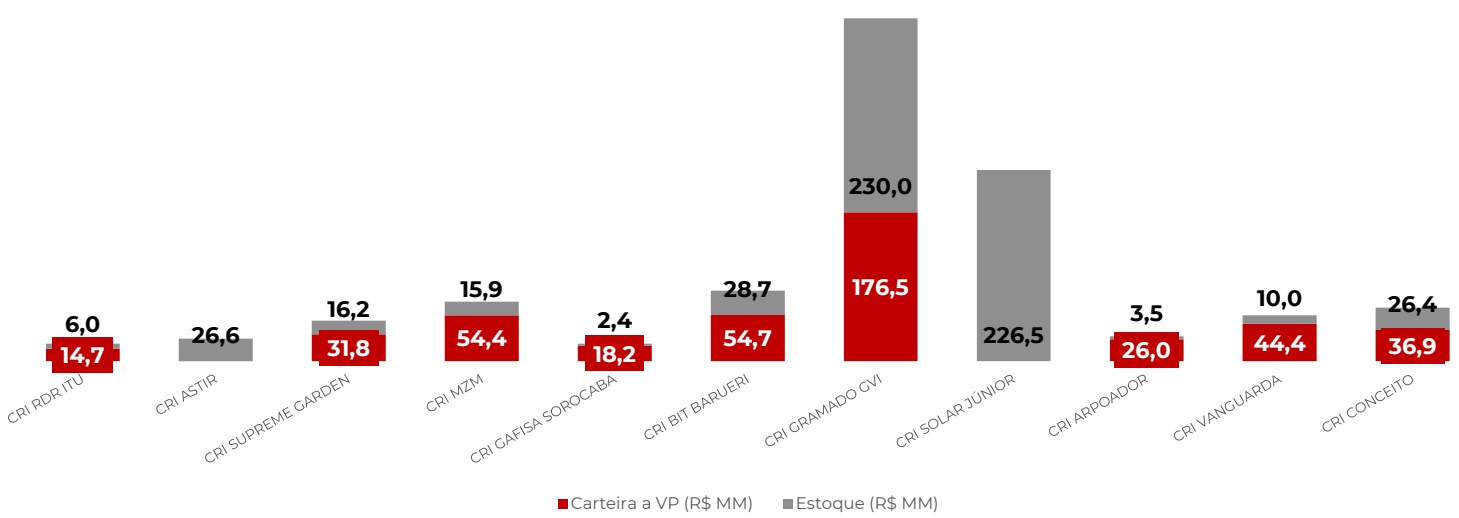
Jonathan Nunes, o empreendimento está pronto, mas por pendências documentais da Vanguarda Construtora, não foi possível registrar o Habite-se do edifício. A securitizadora já conta com um processo judicial em curso para obtenção do documento – e avaliando a troca do responsável técnico para emissão do Habite-se pelas vias usuais –, uma vez que a Vanguarda já foi retirada da matrícula das unidades, mas a previsão é que isso deve levar ainda alguns meses para ocorrer por esse caminho. Apesar dessa via ainda ser possível, tivemos avanços na cotação de construtoras dispostas a finalizar a obra e emitir o Habite-se de ambos os empreendimentos. Com essa visibilidade, considerando o passivo de obras ainda existente, e recebíveis + estoque compostos na ordem dos R$ 52 milhões, temos uma expectativa atualizada próxima a 60% do preço de custo. A queda desse indicador se deve basicamente à inserção dos custos de retomada de obras, emissão de habite-se e despesas jurídicas a incorrer na operação. O PU do papel já está devidamente marcado próximo ao valor de custo no Fundo (R$ 1.061,00). Finalmente, estudam-se medidas contra a Vanguarda Engenharia LTDA pelas ocorrências apontadas pela auditoria. Atualizaremos os investidores quanto aos passos e êxitos da recuperação.
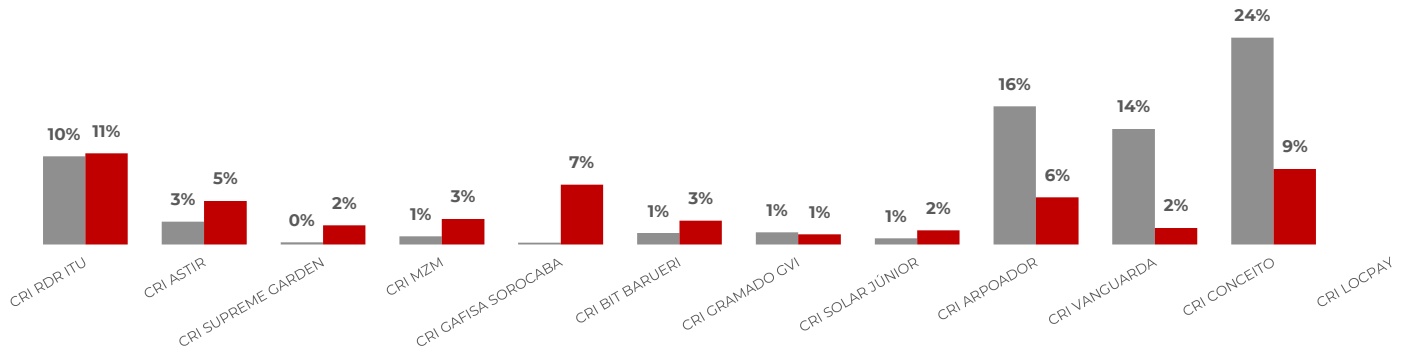
No caso do CRI AIZ, tivemos uma Assembleia no dia 24 de dezembro de 2025 para definir a repactuação final da operação. Com isso, os ativos estão novamente adimplentes (embora com carências em curso) e aplicados os haircuts nas séries 301 e 302 a partir da negociação de venda do principal imóvel em garantia. O valor oferecido pelo imóvel foi inferior ao valor de venda forçada do laudo e, considerando o tempo de mais de 12 meses entre o início do processo de venda e o recebimento da proposta, os investidores decidiram aceitar o pactuado, fornecendo um haircut de aproximadamente 20% no CRI 301 (que contava com a garantia da alienação fiduciária dos imóveis) e 48% no CRI 302 (que não contava com garantias reais), sendo que o CRI 301 será integralmente liquidado a partir da venda do imóvel, já considerado o haircut de 20%, e o CRI 302 será alongado por 10 anos, com juros mensais a partir de janeiro de 2027 e uma taxa de CDI + 3,50% a.a., além do acréscimo de parte das garantias reais anteriormente exclusivas da série 301 e ainda não vendidas (aproximadamente R$ 10MM em valor de mercado). Com isso, esperamos que haja um impacto de R$ 0,22/cota no resultado caixa do Fundo, apesar de um impacto positivo de R$ 0,26 no valor patrimonial da cota. Dado o cenário de difícil negociação e mercado para o imóvel, acreditamos que os esforços de repactuação poderão ser compensados com uma alta recuperabilidade, que deve ser materializada ao longo do 2º semestre de 2026. Apesar disso, uma nova AGT foi realizada em 27 de fevereiro dados os atrasos na alienação prevista do imóvel em garantia, aumentando o prazo previsto para a conclusão da operação, e uma outra está agendada para 29 de maio, na qual a companhia atualizará os investidores e um novo prazo para venda dos imóveis deve ser deliberado. Deveremos manter os investidores atualizados quanto a esse andamento e eventuais impactos na recuperabilidade apontada.
Sobre o CRI RDR, decidimos não prorrogar o prazo da operação à época do vencimento, uma vez que a obra já estava devidamente concluída, com os CRIs relativos à operação vencendo em 20 de agosto de 2025. Com isso, privilegiando a transparência ao investidor, o ativo encontra-se atualmente em recuperação e devidamente marcado a preço de custo na cota patrimonial do Fundo, considerando as recuperações já obtidas. Entendemos que, com isso, assumimos uma postura conservadora em relação à recuperabilidade dos créditos. Estamos atuando diariamente em conjunto com a securitizadora e o assessor legal da operação para fortalecer nossas perspectivas de recebimento da carteira (~R$ 10 milhões) ao longo dos próximos meses, além de atuar na venda das garantias adicionais. Daremos publicidade de qualquer ação tomada desde que entendamos, junto aos assessores legais, que isso não irá prejudicar o Fundo nos trabalhos de recuperação dos créditos. Nessa seara, em março finalizamos uma Assembleia que permitiu a dação em pagamento de parte das unidades do Empreendimento, bem como a repactuação de parte do CRI na forma de dívidas distintas para cada sócio e para a empresa em si. Além disso, a partir da perfeita execução dessas ações, bem como da regularização de pendências do CRI, além da auditoria final da carteira de recebíveis, concederemos um haircut no saldo devedor atualizado dos CRI, medida necessária no âmbito da repactuação do crédito. É importante afirmar que tal haircut não causará novos prejuízos patrimoniais ou caixa ao SNCI (que já marca o ativo a preço de custo), que segue focado nas medidas de recuperação dos créditos. No mês de abril, já obtivemos a recuperação de R$ 621 mil devidos no ativo, reduzindo o preço de custo para R$ 18,7 milhões (4,61% do PL do SNCI11). A título de atualização, já temos uma sétima rodada de recuperação prevista para 25 de maio, em que aproximadamente R$ 150 mil serão amortizados, diminuindo o preço de custo do SNCI na operação para R$ 18,5 milhões (4,55% do PL do SNCI11). Além disso, estamos em vias de celebrar 3 confissões de dívida que representarão uma novação de parte dos créditos a receber dos CRI, que irão amortizar e repactuar, para recebimento alongado e acordado com os sócios da empresa, o montante de R$ 13,5 milhões, reduzindo o percentual de default efetivo do SNCI11 na operação para 1,22%. Acreditamos que tal avanço representará um feito essencial na recuperação do crédito, permitindo o retorno à rentabilidade de parte relevante da carteira e redução relevante da inadimplência corrente do Fundo. Em tempo, o ocorrido não irá afetar o patamar de distribuição do Fundo, uma vez que já se tratava de operação com incorporação de juros e consequentemente sem impactos nos recebíveis mensais. Sendo assim, reforçamos o guidance de distribuição entre R$ 1,00 e R$ 1,10 por cota para o presente trimestre.
Finalmente, quanto ao CRI Solar, representativo de 0,1% do PL do SNCI, o CRI teve seu vencimento e inadimplência constatados em 21 de novembro de 2025, com a securitizadora determinando o início dos trabalhos operacionais e jurídicos para a recuperação dos créditos. Ainda estamos colhendo mais informações junto à securitizadora, o agente fiduciário e os investidores majoritários, sendo que, no momento, ainda não é possível estimar uma recuperabilidade precisa, ainda que o relatório de monitoramento da securitizadora estime uma Razão de Garantia superior a 100% considerando carteira e estoque. Ainda assim, o time de Gestão se mantém confiante quanto à resolução do evento de crédito, sabendo que eventuais defaults ou haircuts têm baixíssimo potencial de impactar
o SNCI11, dada sua residual posição no ativo.
Em relação às deliberações formais em AGTs, participamos ativamente das seguintes discussões:
CRI Conceito: Aprovamos a repactuação da operação a partir de uma demanda da devedora, de forma a equilibrar os fluxos financeiros objetivando a amortização até a quitação da série 1.
CRI Arpoador: Aprovamos um pleito de liberação de recursos da devedora para pagamento de impostos pós entrega de obra, uma vez que a Razão de Garantia da operação estava consideravelmente acima do mínimo contratual.
Considerações Adicionais
Ao encerrarmos o mês de abril de 2026, o setor imobiliário brasileiro consolidou um quadro favorável à expansão do crédito privado, com ampliação das fontes de funding habitacional, início efetivo do ciclo de afrouxamento monetário e maior espaço para originação de CRIs por gestores independentes — elementos diretamente relevantes para a gestão do SNCI11.
No campo do funding público, o governo federal aprofundou o estímulo ao crédito habitacional, com a alocação de aproximadamente R$ 20 bilhões do Fundo Social do pré-sal ao Minha Casa Minha Vida e a ampliação do programa federal de reforma residencial, com elevação dos limites de renda e de financiamento. A medida reforça a base de funding subsidiado, amplia o universo de incorporadoras elegíveis ao crédito associativo e tende a sustentar o pipeline de CRIs pulverizados nos próximos trimestres. O cuidado, nesse contexto, segue na modelagem de prazo e fluxo de caixa de operações com dependência relevante de FGTS e do Fundo Social, dada a incerteza sobre a continuidade do desenho atual após o calendário eleitoral de 2026.
No crédito imobiliário tradicional, os dados de abril reforçaram a tendência de maior disponibilidade de funding via FGTS, poupança e instrumentos isentos, ao mesmo tempo em que evidenciaram a forte concentração da carteira no banco público, que segue respondendo por cerca de 70% do estoque. Esse desenho cria ambiente naturalmente construtivo para a originação privada de CRIs, na medida em que players independentes e fundos estruturados ganham espaço para complementar a oferta nos segmentos médio e alto. Em paralelo, a segunda redução consecutiva da Selic pelo Copom, agora a 14,50%, confirma o início do ciclo de afrouxamento monetário e tende a beneficiar tanto o custo de captação das operações quanto o valuation das estruturas já em carteira.
No campo da regulação e dos custos, dois pontos pedem atenção na modelagem de risco. A liminar que suspendeu a emissão de novos alvarás em São Paulo elevou a incerteza regulatória sobre o pipeline de lançamentos na maior praça do país, com potencial impacto sobre cronogramas e sobre o serviço da dívida de operações em fase pré-operacional. Em paralelo, a escassez de grandes terrenos na capital paulista limita o pipeline dos grandes incorporadores e desloca parte do desenvolvimento para retrofit e reposicionamento de ativos, caminho que oferece oportunidades de originação, mas exige avaliação criteriosa de capex, prazos de aprovação e risco de execução, como evidenciado por episódios recentes de assunção de empreendimentos por bancos credores em
CARTA DO GESTOR
projetos relevantes da capital paulista.
Para o SNCI11, a combinação de funding habitacional reforçado, início do ciclo de queda da Selic, maior espaço para originação privada de CRIs e demanda imobiliária resiliente — refletida na consolidação da Faria Lima como polo corporativo e no bom desempenho operacional do segmento de shoppings — preserva um ambiente favorável à expansão da carteira. A gestão mantém foco na seletividade de crédito, na adequação das garantias reais e no monitoramento ativo do desempenho operacional, comercial e regulatório dos projetos em carteira, com o objetivo de sustentar a qualidade do portfólio e a consistência dos rendimentos aos investidores.
Atenciosamente,
Equipe de Gestão, SUNO ASSET.
| Selic | 14,50% |
|---|---|
| IPCA (2026e) | 4,9% |
| Câmbio (R$/USD media do período) | R$ 5,18 |
| PIB Brasil (2026e) | 1,8% |
| Desemprego (2026e) | 5,6% |
| Dívida Bruta (%PIB) | 83,2% |
Performance vs. Indexadores
RESU MO DA CARTEI RA
Número de Ativos na Carteira 50
Custo Médio Alavancagem CDI + 0,97%
Yield Médio FIIs 14,20%
P/VP 0,94
Duration Ponderada Carteira 1,83
Yield Médio CRIs (All-In) 17,56%
Alavancagem Líquida -0,12% do PL
Vol. Operações Compromissadas R$ -0,49 MM
TM CRIs a IPCA+ IPCA + 10,73%
TM CRIs a IGPM+ IGPM + 7,91%
TM CRIs a INCC+ INCC + 0,00%
TM CRIs a CDI+ CDI + 5,52%
PRINCIPAIS SETORES DA CARTEIRA
| Setor | % do PL |
|---|---|
| Incorporação | 48,1% |
| Energia | 13,4% |
| FIIs | 10,1% |
| Compromissadas | 8,2% |
| Industrial | 5,1% |
| Hospitalar | 4,5% |
| Caixa | 4,0% |
| Loteamento | 2,4% |
| Aviação | 2,1% |
| Outros | 2,1% |
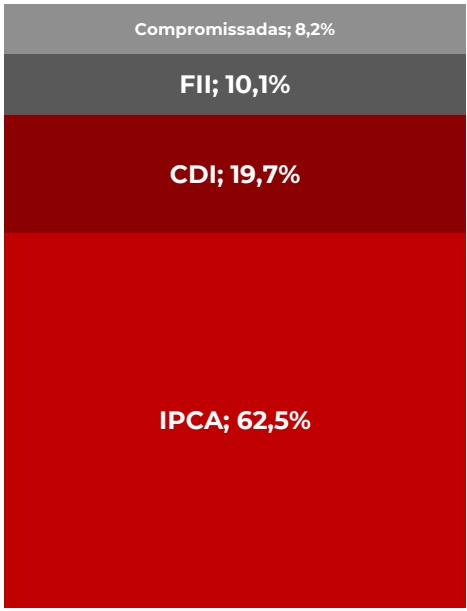
EXPOSIÇÃO POR INDEXADOR (% PL)
SPREAD DE CRÉDITO CONSOLIDADO
RESU MO DA CARTEI RA
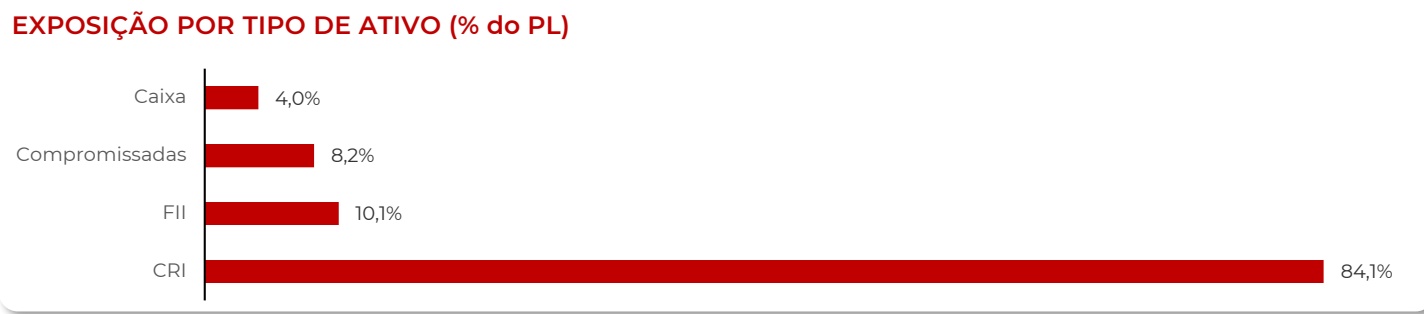
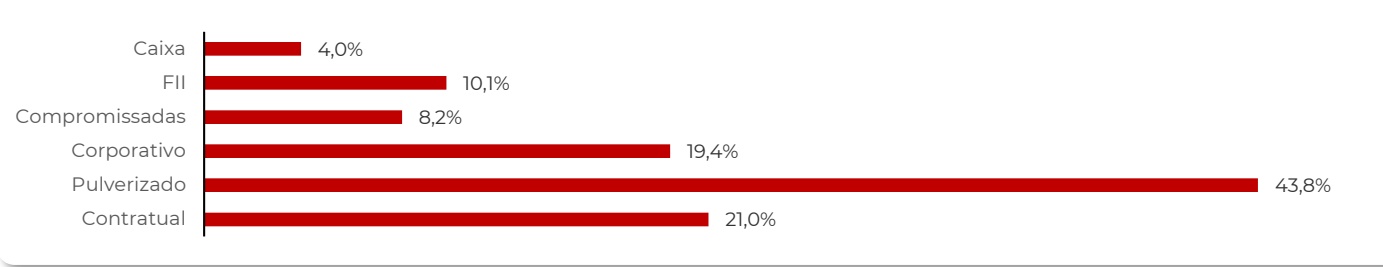
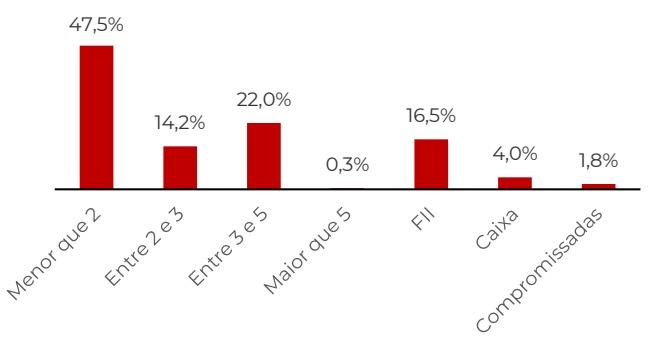
EXPOSIÇÃO POR PERFIL DE RISCO (% do PL)
EXPOSIÇÃO POR DURATION (% do PL)
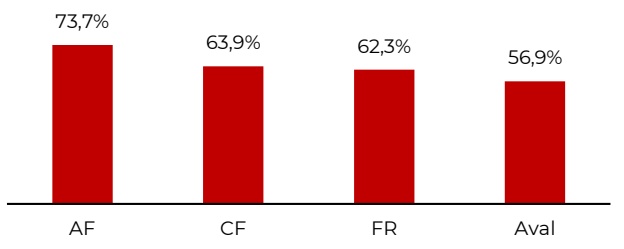
EXPOSIÇÃO POR CRIs POR GARANTIA (% dos CRIs)
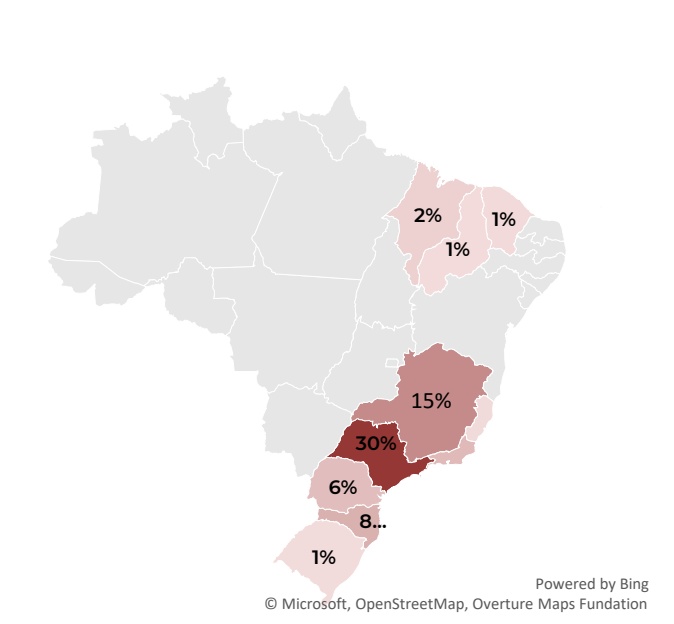
EXPOSIÇÃO POR LOCALIDADE
CARTEI RA DE ATIVOS
Carteira de CRIs e Ativos — Abril/2026
| Ativo | Perfil | Cód. CETIP | Setor | Rtg | Idx | Yield MTM | Yield HTM | Dur. | % PL | LTV |
|---|---|---|---|---|---|---|---|---|---|---|
| CRI SUPREME GARDEN | Pulv. | 22B0338247 | Incorp. | A4 | IPCA | 12,64% | 10,50% | 0,48 | 7,16% | 65% |
| CRI GAFISA SOROCABA (novo) | Pulv. | 25L3104624 | Incorp. | A3 | CDI | 6,00% | 6,00% | 0,40 | 6,57% | 90% |
| CRI GS SOUTO | Contr. | 21K0732283 | Energia | A3 | IPCA | 10,45% | 11,13% | 3,37 | 6,19% | 62% |
| CRI MRV | Corp. | 21D0001232 | Incorp. | A3 | IPCA | 10,48% | 5,43% | 3,59 | 5,50% | - |
| CRI OPY HEALTH | Corp. | 21H0888186 | Hospitalar | A1 | IPCA | 10,10% | 7,36% | 2,27 | 4,46% | 45% |
| CRI ITABIRA | Contr. | 23L2160618 | Energia | A2 | IPCA | 11,15% | 11,00% | 4,32 | 4,33% | 95% |
| CRI CERATTI MAGNA | Contr. | 22E0120555 | Industrial | A1 | IPCA | 11,20% | 8,50% | 1,00 | 3,58% | 60% |
| CRI MZM III | Pulv. | 22I1466156 | Incorp. | A4 | IPCA | 15,08% | 12,95% | 0,91 | 3,23% | 70% |
| CRI BIT Série 4 | Pulv. | 22J2609555 | Incorp. | A3 | CDI | 5,50% | 5,50% | 0,47 | 2,96% | 60% |
| CRI MZM V | Pulv. | 22I1466175 | Incorp. | A4 | IPCA | 12,92% | 12,95% | 0,91 | 2,95% | 70% |
| CRI AXS 3 | Contr. | 22K1397969 | Energia | A2 | IPCA | 12,60% | 11,15% | 4,40 | 2,90% | - |
| CRI RDR ITU | Pulv. | 21K0660418 | Incorp. | D | IPCA | 0,00% | 12,00% | 0,00 | 2,81% | 80% |
| CRI COPAGRIL | Corp. | 21F0968888 | Agroneg. | A3 | IPCA | 10,66% | 7,24% | 2,40 | 2,76% | 53% |
| CRI MRV II | Corp. | 22B0006022 | Incorp. | A3 | IPCA | 10,13% | 6,50% | 2,16 | 2,71% | - |
| CRI MZM II | Pulv. | 22I1466133 | Incorp. | A4 | IPCA | 13,97% | 12,95% | 0,91 | 2,34% | 70% |
| CRI COMPORTE | Corp. | 23I1270600 | Transporte | A2 | CDI | 3,54% | 3,80% | 1,95 | 2,16% | 60% |
| CRI LATAM | Contr. | 21C0818332 | Aviação | A2 | IPCA | 8,64% | 4,50% | 2,78 | 2,09% | 45% |
| CRI BIT Série 3 | Pulv. | 22J2609554 | Incorp. | A3 | CDI | 6,03% | 5,50% | 0,47 | 2,00% | 60% |
| CRI BIT | Pulv. | 22J1411295 | Incorp. | A3 | CDI | 5,50% | 5,50% | 0,47 | 1,83% | 60% |
| CRI MZM | Pulv. | 22I1465810 | Incorp. | A4 | IPCA | 15,08% | 12,95% | 0,91 | 1,61% | 70% |
| CRI PESA / AIZ (Longa) | Contr. | 21F0568504 | Industrial | A5 | IPCA | 0,00% | 7,00% | 0,33 | 1,41% | - |
| CRI CONCEITO | Pulv. | 25J2612796 | Loteam. | A2 | CDI | 6,50% | 6,50% | 2,59 | 1,23% | 46% |
| CRI GF6 | Pulv. | 25G5823976 | Loteam. | A2 | IPCA | 16,11% | 15,00% | 3,23 | 1,20% | 50% |
| CRI WIMO IV | Pulv. | 22B0914263 | Home Eq. | A4 | IPCA | 10,20% | 9,44% | 4,33 | 1,04% | 35% |
| C 3RI RDR ITU SÉRIE | Pulv. | 21K0661041 | Incorp. | D | IPCA | 0,00% | 12,00% | 0,00 | 1,04% | 80% |
| CRI MITRE 2025 | Corp. | 25A1810636 | Incorp. | A2 | CDI | 1,99% | 3,50% | 2,21 | 0,99% | - |
CARTEI RA DE ATIVOS
Carteira de CRIs e Ativos — Abril/2026
| Ativo | Perfil | Cód. CETIP | Setor | Rtg | Idx | Yield MTM | Yield HTM | Dur. | % PL | LTV |
|---|---|---|---|---|---|---|---|---|---|---|
| CRI LOCPAY (SÊNIOR) | Pulv. | 25H2417003 | Receb. | A3 | - | 23,52% | 23,87% | 1,83 | 0,98% | - |
| CRI BIT Série 2 | Pulv. | 22J1411297 | Incorp. | A3 | CDI | 5,50% | 5,50% | 0,47 | 0,92% | 60% |
| CRI SUPREME GARDEN 509 | Pulv. | 25F2808184 | Incorp. | A4 | IPCA | 8,42% | 10,50% | 0,48 | 0,78% | 65% |
| C 2RI RDR ITU SÉRIE | Pulv. | 21K0660445 | Incorp. | D | IPCA | 0,00% | 12,00% | 0,00 | 0,75% | 80% |
| CRI VANGUARDA | Pulv. | 22G1233041 | Incorp. | D | INCC | 0,00% | 11,00% | 0,00 | 0,65% | 52% |
| CRI ARPOADOR (SUBORDINADA) | Pulv. | 23J2809383 | Incorp. | A1 | CDI | 12,00% | 12,00% | 1,43 | 0,55% | 43% |
| CRI WIMO | Pulv. | 21H0001650 | Home Eq. | A4 | IPCA | 10,99% | 7,00% | 4,03 | 0,39% | 29% |
| CRI ESTOQUE HELBOR | Corp. | 22H1104501 | Incorp. | A2 | CDI | 2,71% | 2,30% | 0,66 | 0,33% | 80% |
| CRI GRAMADO GVI | Pulv. | 21F0950048 | Multip. | A5 | IPCA | 58,29% | 9,50% | 1,21 | 0,31% | 26% |
| CRI ESATAS | Contr. | 21C0572241 | Infraestr. | A1 | IGP | 7,91% | 7,56% | 7,07 | 0,30% | 80% |
| CRI ASTIR | Pulv. | 21L0285556 | Incorp. | A2 | IPCA | 12,27% | 11,70% | 0,56 | 0,24% | 42% |
| REDE DUQUE (Serie443) | Corp. | 21I0855537 | Óleo e Gás | A4 | IPCA | 12,61% | 7,25% | 3,23 | 0,22% | 67% |
| REDE DUQUE (Serie444) | Corp. | 21I0855623 | Óleo e Gás | A4 | IPCA | 12,66% | 7,25% | 3,22 | 0,22% | 67% |
| CRI Pesa / AIZ (Curta) | Contr. | 21F0569265 | Industrial | A5 | IPCA | 0,00% | 5,50% | 0,14 | 0,15% | - |
| CRI ARPOADOR (SÊNIOR) | Pulv. | 23J2266231 | Incorp. | A1 | CDI | 4,50% | 4,50% | 1,51 | 0,15% | 43% |
| FIIs | Setor | Qtde. | Cotação | Yield | Yield on Cost | P/VP | % PL | Ca%ixa | PM Aquis. |
|---|---|---|---|---|---|---|---|---|---|
| SNME11 | Híbrido | 3.731.239 | R$ 9,50 | 13,27% | 12,93% | 1,00 | 5,9% | 6,0% | R$ 9,75 |
| INOI | Logística | 35.000 | R$ 102,22 | 9,29% | 9,50% | 1,01 | 0,9% | - | R$ 100,00 |
| TGAR11 | Híbrido | 164.474 | R$ 88,29 | 16,85% | 12,24% | 0,62 | 1,9% | 1,7% | R$ 121,60 |
| RECD11 | Papel | 400.000 | R$ 10,00 | 15,01% | 15,01% | 1,01 | 0,7% | 7,0% | R$ 10,00 |
| ZAVC11 | Papel | 57.972 | R$ 9,38 | 16,42% | 14,88% | 0,92 | 0,1% | 9,9% | R$ 10,35 |
| VRTM11 | Híbrido | 304.693 | R$ 6,85 | 15,69% | 11,07% | 0,78 | 0,6% | 7,1% | R$ 9,71 |
| Op. Comp. | - | - | - | - | - | - | 6,4% | - | - |
| COMPROMISSADAS | Perfil | Cód. CETIP | Setor | Idx | Yield HTM | Yield Tomado | Vol. (MM) |
|---|---|---|---|---|---|---|---|
| CRI Esatas Viracopos | Contr. | 21C0572241 | Infraestr. | IGP | 8,00% | 8,00% | R$ 8,00 |
| Rede Duque (Serie 443) | Corp. | 21I0855537 | Petróleo e Gás | IPCA | 7,25% | 7,25% | R$ 5,00 |
| Rede Duque (Serie 444) | Corp. | 21I0855623 | Petróleo e Gás | IPCA | 7,25% | 7,25% | R$ 5,00 |
I N FORMAÇÕES CONTÁBEIS
R$ 4,89 M
Receita Distribuível geração no mês
R$ 1,08
Resultado/Cota resultado líquido no mês
R$ -0,33 M
Despesas taxa + custos operacionais
R$ 1,00 M
Distribuição R$ 4,20 MM total distribuído
R$ 4,55 M
Resultado Final R$ 1,08/cota
R$ -1,43 M
Mov. Reserva reserva: R$ 0,34/cota
DEMONSTRAÇÃO DE RESULTADO — ABRIL/2026
| FEV/26 | MAR/26 | ABR/26 | R$/Cota (M0) | LTM | |
|---|---|---|---|---|---|
| RECEITAS DISTRIBUÍVEIS | R$ 4.528.289 | R$ 5.332.896 | R$ 5.183.949 | R$ 1,234 | R$ 58.721.634 |
| Rendimento Caixa | R$ 279.926 | R$ 271.395 | R$ 198.329 | R$ 0,047 | R$ 2.988.339 |
| Lucro em Transações | R$ 797.003 | R$ 2.147.707 | R$ 418.050 | R$ 0,100 | R$ 9.083.095 |
| Juros CRIs | R$ 2.396.277 | R$ 1.953.921 | R$ 3.122.004 | R$ 0,743 | R$ 31.976.050 |
| Correção Monetária CRIs | R$ 403.215 | R$ 228.274 | R$ 708.249 | R$ 0,169 | R$ 5.745.744 |
| Resultado FIIs | R$ 739.400 | R$ 731.598 | R$ 737.317 | R$ 0,176 | R$ 8.959.927 |
| Operações |
| DESPESAS CAIXA | -R$ 715.159 | -R$ 517.785 | -R$ 629.405 | -R$ 0,150 | -R$ 9.313.721 |
|---|---|---|---|---|---|
| Taxa de Administração | -R$ 253.415 | -R$ 264.101 | -R$ 266.666 | -R$ 0,063 | -R$ 3.031.160 |
| Despesas IR | -R$ 118.246 | -R$ 114.493 | -R$ 12.115 | -R$ 0,003 | -R$ 649.382 |
| Custos de Alavancagem | -R$ 272.266 | -R$ 64.072 | -R$ 295.671 | -R$ 0,070 | -R$ 4.883.170 |
| Outras Despesas | -R$ 71.232 | -R$ 75.119 | -R$ 54.953 | -R$ 0,013 | -R$ 750.009 |
| RESULTADO DO PERÍODO | R$ 3.813.130 | R$ 4.815.111 | R$ 4.554.544 | R$ 1,084 | R$ 49.407.913 |
| Reserva de Lucro Anterior | R$ 845.665 | R$ 458.795 | R$ 1.073.906 | R$ 0,256 | |
| RESULTADO FINAL | R$ 4.658.795 | R$ 5.273.906 | R$ 5.628.450 | R$ 1,340 |
N EGOCIAÇÃO, LIQU I DEZ E REN DI M ENTOS
R$ 4,47 MM
Volume Mensal

R$ 91,40
Cota Mercado

Média Diária
R$ 1,00
Distribuição/Cota distribuição abr/26
406 mil

R$ 96,82
Cota Patrimonial

13,95% DY Anualizado base cota mercado
35.382 Cotistas

0,94x P/VP

13,13%
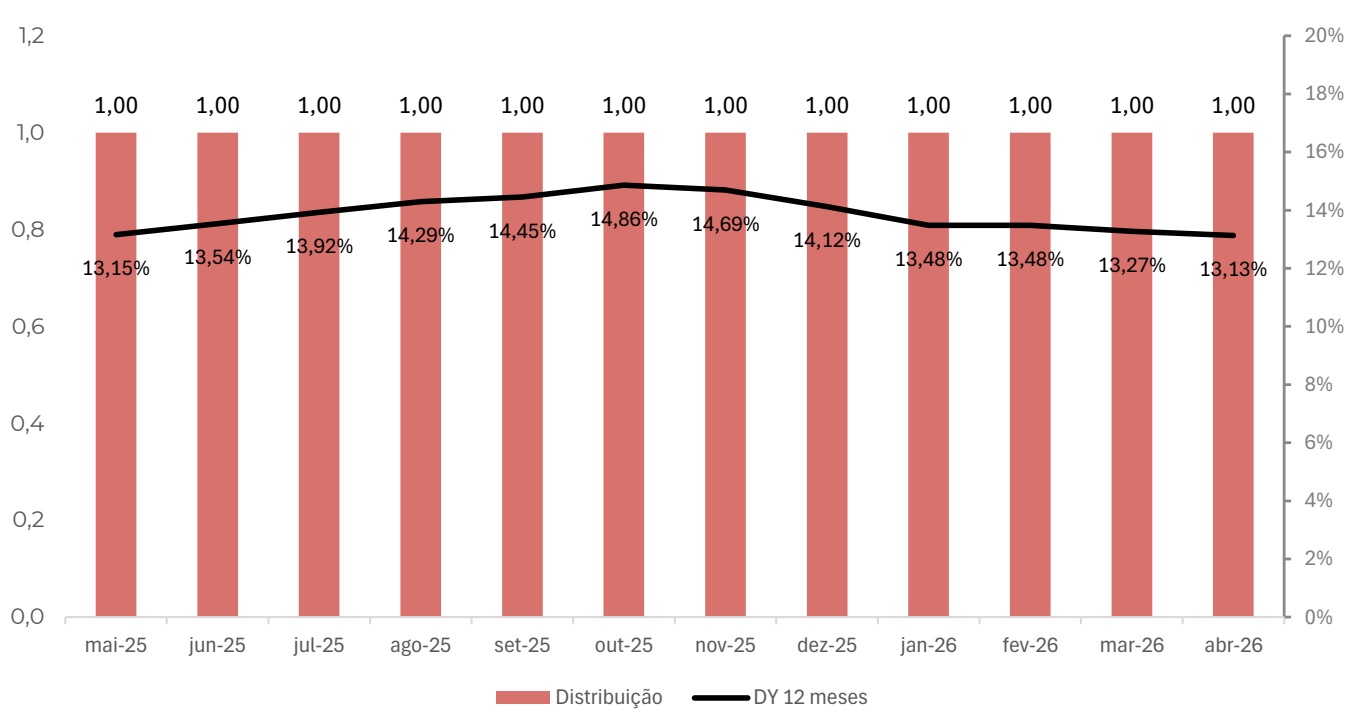
DY 12 Meses base cota mercado
HISTÓRICO DE DISTRIBUIÇÃO
Gestão ativa em CRIs imobiliários e diversificação da carteira sustentam consistência na distribuição e geração de valor.
ATIVOS
EVOLUÇÃO FÍSICA DAS OBRAS
INADIMPLÊNCIA DA CARTEIRA DE RECEBÍVEIS
NÍVEL DA CARTEIRA VENDIDA
MON ITORAM ENTO DOS SUNO(ASSET)ATIVOS
CARTEIRA A VP E ESTOQUE
STATUS RAZÃO DE GARANTIA
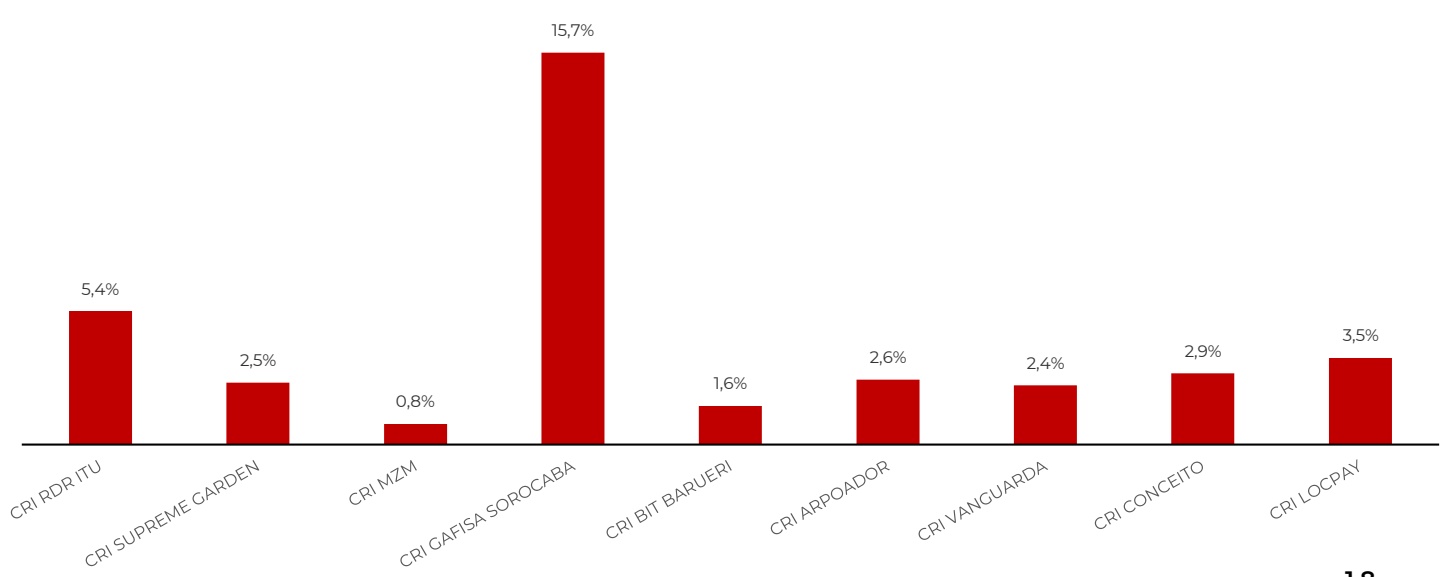
CONCENTRAÇÃOI MÁXIMA DA CARTEIRA DE RECEBIVEIS
ATIVOS
Detalhamento das operações da carteira (>2% do PL)
| Devedor / Ativo | UF | Descrição | Garantias* | Vencimento |
|---|---|---|---|---|
| CRI MZM | SP | Incorporação residencial em São Bernardo do Campo. Múltiplas séries (I-V). IPCA + 12,95%. Obra em fase final. | AF, CF e FR | Jun/26 |
| CRI Supreme Garden | SC | Incorporação em Itajaí. IPCA + 10,50%. Obra 93% concluída, 74% vendas. | AF, CF e FR | Jun/26 |
| CRI BIT | SP | Incorporação em Barueri. CDI + 5,50%. Séries I-IV. Obra 66%, vendas 75%. | AF, CF e FR | Jul/26 |
| CRI Gafisa Sorocaba | RJ | Incorporação Gafisa WE. CDI + 6,00%. Obra 87%, vendas 92%. | AF, CF e FR | Set/26 |
| CRI LATAM | SP | Aviação - Centro manutenção LATAM Guarulhos. IPCA + 5,73%. BTS atípico. | AF e CF | Ago/32 |
| CRI GS Souto | MG | Energia - 4 CGHs de geração distribuída. IPCA + 11,00%. Quitação prevista. | AF e CF | Abr/26 |
| CRI MRV I | Div. | Corporativo MRV. IPCA + 6,50%. Lastreado em debêntures. | Clean | Fev/29 |
| CRI RDR Itu | SP | Incorporação em Itu. IPCA + 12,00%. Obra 100%. Em recuperação de crédito. | AF | Vencido* |
| CRI OPY Health | MG | Hospitalar - ONM Health (Opy). IPCA + 10,50%. PPPs hospitalares. | AF e CF | Ago/31 |
| CRI Itabira | MG | Energia - UFV Itabira (solar). IPCA + 11,00%. Operacional. | AF e CF | Dez/38 |
| CRI Ceratti Magna | SP | Galpão logístico em Vinhedo. IPCA + 8,50%. Contratos Magna e Ceratti. | AF, CF e FR | Mai/27 |
| CRI AXS | Div. | Energia - AXS EnergyTech. IPCA + 9,00%. Usinas solares GD. | AF e FR | Set/28 |
| CRI MRV II | Div. | Corporativo MRV. IPCA + 6,50%. 2ª série, debêntures. | Clean | Fev/29 |
| CRI AXS III | Div. | Energia - AXS EnergyTech. IPCA + 11,00%. Série III. | AF e FR | Jul/30 |
| CRI Copagril | PR | Corporativo - Agronegócio Cooperativa. IPCA + 6,50% | AF e FR | Jun/31 |
| CRI Comporte | SP | Corporativo - Transporte paulistano. CDI + 3,50% | AF e FR | Set/30 |
| Fundo Imobiliário | ||||
| TGAR11 | - | FII híbrido TG Auro. DY anualizado 14,38%. | - | - |
| SNME11 | - | FII híbrido gerido pela Suno Asset. DY anualizado 14,14%. | - | - |
AGTs DO M ÊS
| Ativo | Data | Ordem do dia | Deliberação |
| (i) Conceder um prazo adicional de 90 dias para a verificação da cura de inadimplementos notificados às Devedoras em janeiro de 2026, ressaltando que essa concessão não configura waiver ou novação da dívida. (ii) Ratificar a liberação já efetuada de R$ 100.000,00 do Fundo de Obras para a finalização das unidades remanescentes do Empreendimento Quintas. (iii) Alterar a Cascata de Pagamentos, criando regras e prioridades distintas de distribuição para os recursos provenientes dos Direitos Creditórios do Empreendimento Quintas e do Empreendimento Garden. C CRonI ceito 06/04/2026 ( E Givma)rp Ddreeenset nninedasirmse oes mn rteeociou Q-rtuseoimnstp dasoo. a Ftuén sduoa d coen Ocblursaãso d,e su mspaennedirean indtoe qguraallq eu ceorn dtreosltaidnaaç eãxocl auosi Evmamperenetend piamraen oto FNaevcoersásváerlia as t nooda âsmbito de repactuação dos (v) Estabelecer que a Securitizadora controlará os recursos nas Contas Arrecadadoras para fins de CRI para amortização da série 1 - Quintas. aplicação na nova Cascata, após o Agente de Monitoramento identificar a origem dos pagamentos. (vi) Suspender a liberação de recursos das Notas Comerciais (Garden) até que as Notas Comerciais (Quintas) sejam quitadas, o habite-se do projeto Quintas seja emitido e as demais séries de CRI sejam integralizadas. (vii) Autorizar o contato direto com os devedores finais dos Direitos Creditórios para confirmação de saldos e validação de pagamentos, em conformidade com a LGPD. (viii) Autorizar a assinatura dos documentos e aditamentos necessários para implementar essas deliberações. | |||
| CRI Arpoador | 29/04/2026 | (i) Aprovar a liberação de R$ 450.000,00 da Conta do Patrimônio Separado (apurados em abril/2026) para a Devedora. Em caso de insuficiência, autoriza-se o uso de recursos arrecadados nos meses subsequentes para cobrir as cascatas de pagamento de maio a outubro de 2026. (ii) Suspender temporariamente a Cascata de Pagamentos original e adotar uma Cascata de Pagamentos Temporária exclusivamente para o período de maio a outubro de 2026. Essa alteração está condicionada à manutenção de um Índice de Cobertura mínimo de 180% em cada data de verificação. Caso o índice não seja atingido, ou após o fim do período, a cascata original volta a vigorar. | Favorável a ambas. Atendemos a um pleito de liberação de recursos da devedora para pagamento de impostos pós entrega de obra, uma vez que a Razão de Garantia da operação estava consideravelmente acima do mínimo contratual. |

SNAG11
SNFZ11


SNEL11

SNCIM
SNID11
SNME11
SAI BA MAIS


IG SUNO ASSET
YT SUNO ASSET

SNCI11 - SITE SUNO ASSET

O que é o SNCI11?
FII de Crédito Imobiliário (CRI) da Suno Asset que investe em recebíveis imobiliários, com foco em incorporação, loteamento, home equity e energia, buscando retorno e diversificação.
Qual é o objetivo do fundo?
Gerar renda mensal previsível e pouco volátil, com investimentos diversificados em CRIs — incorporação residencial, loteamentos, energia e crédito corporativo.
Há tributação sobre os rendimentos?
Para pessoa física, os rendimentos distribuídos são isentos de IR, conforme a legislação dos FIIs (Lei 8.668/93).
Qual é o perfil de risco?
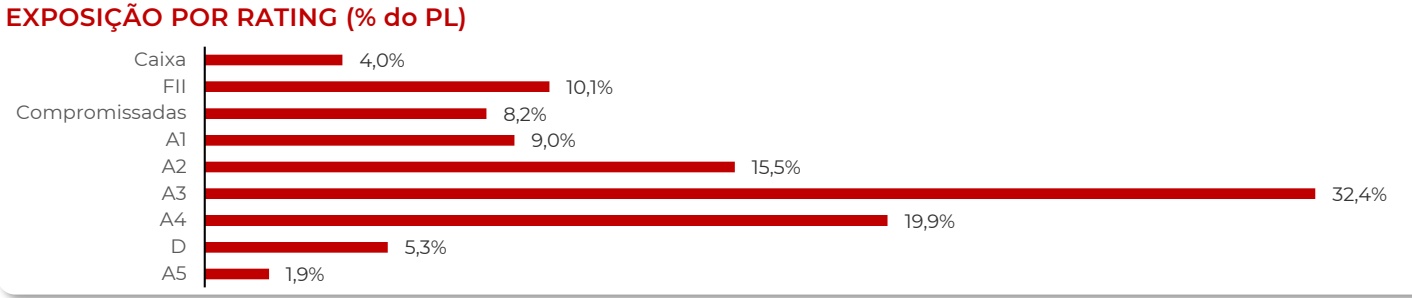
Moderado (middle-risk), com 42 CRIs diversificados, rating ponderado A3, LTV médio de 65,72% e gestão ativa com monitoramento contínuo dos créditos e garantias reais.
Onde acessar relatórios e informações oficiais?
No site da Suno Asset → suno.com.br/asset/fundos/snci11

SNFF11


SUNO PREV
FICFIA

SUNO GLOBAL EQUITIES
Onde o fundo investe?
Principalmente em CRIs (≈60% IPCA, ≈20% CDI), FIIs (≈11%), operações compromissadas e caixa, diversificando entre incorporação, energia e hospitalar.
As cotas têm liquidez?
Sim. Negociadas na B3 (SNCI11), com volume médio de R$ 0,41 MM/dia e mais de 35,4 mil cotistas.
Como funciona a distribuição?
Pagamentos mensais. Em abr/26: R$ 1,00/cota, DY anualizado de 13,13%. Guidance: R$ 1,00 a R$ 1,10 no 1T26.
O que significa P/VP?
Preço de mercado / valor patrimonial. SNCI11 negocia a 0,94x, com ~6% de desconto sobre o VP.
Como é feita a gestão dos ativos?
Originação ativa no mercado imobiliário, análise rigorosa de crédito e monitoramento contínuo das garantias reais e obras.