
Relatório Gerencial SNEL11 de abril de 2026
Relatório Gerencial do Suno Energias Limpas IS (SNEL11), fundo imobiliário de fundos (FoF), referente a abril de 2026, com entrega no FundosNet (B3) em 22/05/2026. No pregão de 04/11/2026, a cota do SNEL11 fechou a R$ 7,52, com P/VP de 0,94 (valor patrimonial de R$ 7,99 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,10 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 14,63% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 1,8 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 43.741.171/0001-84
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/04/2026
- Data de entrega
- 22/05/2026 18:01
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
SNEL71
R E L A T Ó R I O G E R E N C I A L
ABRIL 2026
Í N D I C E
- Resumo Executivo 03
- Tese de Investimentos 04
- Coluna da Energia 05
- Carta de Gestor 06
- Performance do Portfólio 07
- Destaques do Mês 08
- Resumo da Carteira 09
- Detalhamento dos Ativos 11
- Performance e Resultado 12
- Suno Asset 14
Relatório Gerencial SNEL11 — Abril/2026
RESU MO EXECUTIVO
Gestora
Taxa de Performance
Suno Gestora de Recursos LTDA
20% exceder (IPCA + 7%)
Administrador
Taxa de Gestão
Singulare Corretora de Títulos e Valores Mobiliário S.A.
1,08% a.a.
Início do Fundo
Taxa de Administração
Dezembro/2022
0,12% a.a.
HIGHLIGHTS DO MÊS
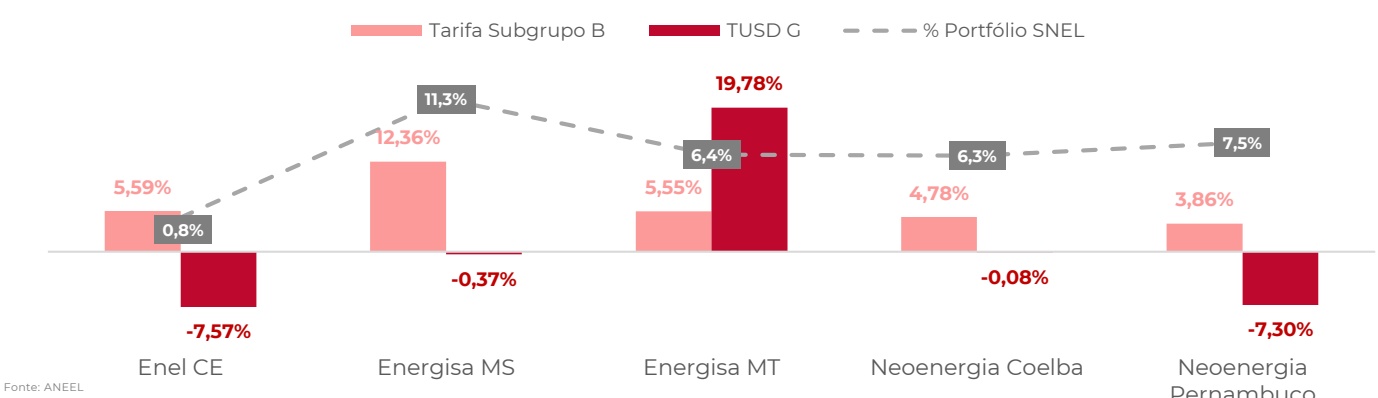
Ao longo do mês de abril, a ANEEL aprovou reajustes tarifários para diversas praças onde o Fundo possui exposição, incluindo ENEL CE, Energisa MS, Energisa MT, Neoenergia Coelba e Neoenergia PE. O resultado foi um reajuste médio de +7,4% na tarifa dos consumidores de baixa tensão, acompanhado de um incremento de +1,9% na TUSD G.
É destaque a desaceleração, a partir de 2025, no crescimento do setor de geração distribuída. Essa desaceleração reflete a perda de viabilidade econômica dos projetos enquadrados nas modalidades GD II e GD III de MiniGD. Com isso, a oferta de novos projetos sob as regras anteriores (GD I e GD 0), que é o caso dos ativos do SNEL11, torna-se cada vez mais escassa.
As 4 usinas atualmente locadas à NUV e em fase de ramp-up comercial possuem capacidade de geração projetada conjunta de 2.417 MWh e uma ocupação ponderada de 38,7%, com início ponderado de ramp-up em outubro/2025.
Dividend Yield (anualizado)
Patrimônio Líquido
14,96%
Distribuição por cota
R$ 889,9 MM
R$ 0,10
Nº de Projetos
P/VP
Cota de Mercado/Patrimonial
37
(Incluindo projetos em aquisição)
1,06
R$ 8,56/R$ 8,04
Capacidade Instalada
Valor de Mercado
Caixa e Equivalentes
149,4 MWp
R$ 947,2 MM
R$ 57,9 MM
(Incluindo projetos em aquisição)
(6,3% dos Ativos)
Lucro Acumulado por cota
Retorno Total (Mês)
Número de cotistas
R$ 0,001
1,30%
94.207
I NVESTI M ENTOS
O SNEL11 é um FII focado em empreendimentos imobiliários atrelados a geração de energia limpa, com contratos de locação de longo prazo, proporcionando previsibilidade e estabilidade na geração de receitas.
Sua atuação vai desde a análise técnica e avaliação inicial dos projetos, passando pela diligência jurídica conduzida por escritórios terceiros especializados, até o monitoramento e a operação contínua dos ativos.
ESTRUTURA DO PROJETO
Energia gerada pelas UFVs
Conexão rede distribuidora
Tensão regulada subestação
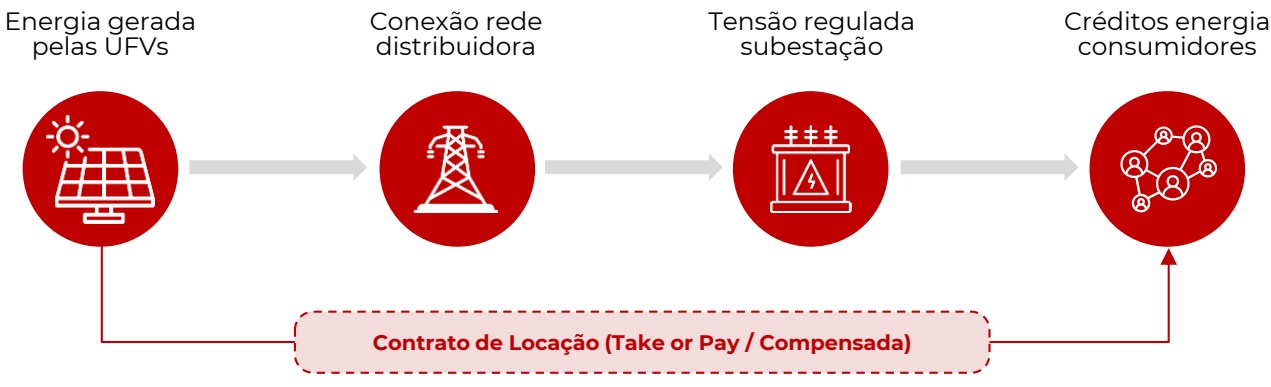
Créditos energia consumidores
Contrato de Locação (Take or Pay / Compensada)
PROCESSO DE INVESTIMENTO
Originação de Pipeline
Análise do Ativo
Comitê de Investimentos
Negociação / Estruturação
Investimento
Gestão do Ativo
VANTAGENS DA TESE
Retorno Real de Dois Dígitos
Locação de projetos para consórcios ou consumidores finais com projeção de um retorno real de dois dígitos
Isenção de IR (FII)
Estrutura de FII com possibilidade de isenção de IR na receita
Especialistas no Setor
Consultores e especialistas no setor de energia diretamente envolvidos na tese.
Transição Energética
Contribuição para a transição energética do país, reduzindo emissões de GEE e aumentando a segurança energética
COLU NA DA EN ERGIA
O potencial de expansão da GD no Brasil
A expansão da Geração Distribuída (GD) no Brasil consolidou-se como um dos movimentos mais relevantes da transição energética nacional. Em 2025, o país ultrapassou a marca de 7 milhões de conexões de GD à rede elétrica, segundo dados da Agência Nacional de Energia Elétrica (ANEEL). Desse total, cerca de 4 milhões correspondem a unidades com geração própria instalada — principalmente sistemas solares fotovoltaicos — enquanto aproximadamente 3,2 milhões de unidades consumidoras recebem créditos de energia por meio da geração compartilhada e do autoconsumo remoto.
O avanço do setor foi expressivo. Em relação a 2024, o número de conexões cresceu cerca de 26%, reforçando a posição da GD como um dos segmentos mais dinâmicos do setor elétrico brasileiro. Ainda assim, os números mostram que o potencial de crescimento continua enorme. Atualmente, a penetração da geração distribuída está em torno de 7,3% das unidades consumidoras do país. Em outras palavras, mais de 92% dos consumidores brasileiros ainda não participam do sistema de compensação de energia elétrica.
Considerando que o Brasil possui aproximadamente 103 milhões de unidades consumidoras, isso significa que cerca de 95 milhões ainda não possuem qualquer modalidade de geração distribuída. Esse dado evidencia que, apesar do forte crescimento dos últimos anos, o mercado brasileiro continua em estágio relativamente inicial quando comparado ao seu potencial técnico e econômico.
A energia solar fotovoltaica domina amplamente esse mercado. Hoje, mais de 99% das conexões de micro e minigeração distribuída utilizam painéis solares. Apenas no primeiro semestre de 2025, foram instalados mais de 500 mil novos sistemas, adicionando aproximadamente 5,3 GW de potência instalada ao sistema elétrico nacional. O setor também ganhou relevância econômica significativa, acumulando mais de 1,3 milhão de empregos diretos e indiretos ao longo da cadeia produtiva, desde a fabricação e importação de equipamentos até instalação, engenharia e manutenção.
Apesar da trajetória positiva, o ritmo de crescimento começou a desacelerar. Em 2025, o volume de novas conexões apresentou retração de aproximadamente 5% em relação ao ano anterior. O principal fator para essa desaceleração foi o avanço da cobrança gradual da TUSD Fio B para novos projetos de GD, conforme estabelecido pela Lei 14.300/2022, conhecida como Marco Legal da Geração Distribuída.
A legislação definiu uma transição tarifária para os consumidores que aderiram ao sistema após janeiro de 2023. Em 2025, os novos projetos passaram a pagar 45% da componente tarifária relacionada ao uso da rede de distribuição, percentual que aumentará progressivamente até atingir 100% em 2029. Como o Fio B representa parcela relevante da tarifa de energia — em alguns casos acima de 50% da conta — o impacto sobre o retorno financeiro dos projetos tornou-se mais perceptível, especialmente para consumidores residenciais.
A distribuição da GD no território brasileiro também revela diferenças regionais importantes. O Centro-Oeste possui atualmente a maior penetração relativa do país, com aproximadamente 11,5% das unidades consumidoras atendidas por geração distribuída. A combinação entre elevada irradiação solar, tarifas mais altas de energia e forte presença do agronegócio favoreceu a rápida expansão da tecnologia na região.
A Região Sul aparece na sequência, com cerca de 8,3% de penetração. O Paraná destaca-se nacionalmente pelo elevado volume instalado, impulsionado principalmente pela atuação da
COLU NA DA EN ERGIA
Companhia Paranaense de Energia, enquanto Santa Catarina mantém um dos maiores ritmos proporcionais de crescimento do país.
O Sudeste concentra o maior número absoluto de sistemas instalados, puxado principalmente por Minas Gerais e São Paulo, estados historicamente líderes em geração distribuída. O Rio de Janeiro também vem ampliando sua participação, especialmente na capital, que já acumula centenas de megawatts instalados em sistemas distribuídos.
No Norte, a penetração ainda é moderada, próxima de 6%, mas o crescimento vem sendo impulsionado pela expansão da GD em áreas atendidas pela Equatorial Energia, especialmente no Pará. Já o Nordeste apresenta uma situação curiosa: embora tenha alguns dos melhores índices de irradiação solar do mundo, a região ainda registra a menor penetração relativa de GD do país, próxima de 5%. Isso demonstra que fatores econômicos, acesso ao crédito e renda da população continuam sendo determinantes tão importantes quanto o recurso solar disponível.
O futuro da geração distribuída no Brasil dependerá fortemente das próximas mudanças regulatórias. A agenda da ANEEL para os próximos anos inclui discussões sobre maior integração dos Recursos Energéticos Distribuídos (RED) ao sistema elétrico, incluindo requisitos de monitoramento, controle e operabilidade das usinas distribuídas. Na prática, isso deve permitir uma gestão mais eficiente da rede elétrica diante do crescimento acelerado da geração descentralizada.
Outro ponto considerado estratégico pelo setor é a possível abertura total do mercado livre de energia para consumidores de baixa tensão, prevista para os próximos anos. Caso essa abertura avance, consumidores residenciais poderão escolher livremente seus fornecedores de energia, criando novas oportunidades para modelos de geração compartilhada, comunidades de energia e expansão do autoconsumo remoto.
Em pouco mais de uma década, o Brasil construiu um dos maiores mercados de geração distribuída do mundo. Embora os números atuais já sejam expressivos, a baixa penetração relativa mostra que o principal ciclo de crescimento do setor talvez ainda esteja apenas começando. O desafio dos próximos anos será transformar a GD em uma solução acessível para uma parcela muito maior da população brasileira, ampliando os benefícios econômicos, energéticos e ambientais da geração descentralizada.
CARTA DO GESTOR
DESEMPENHO DE MERCADO
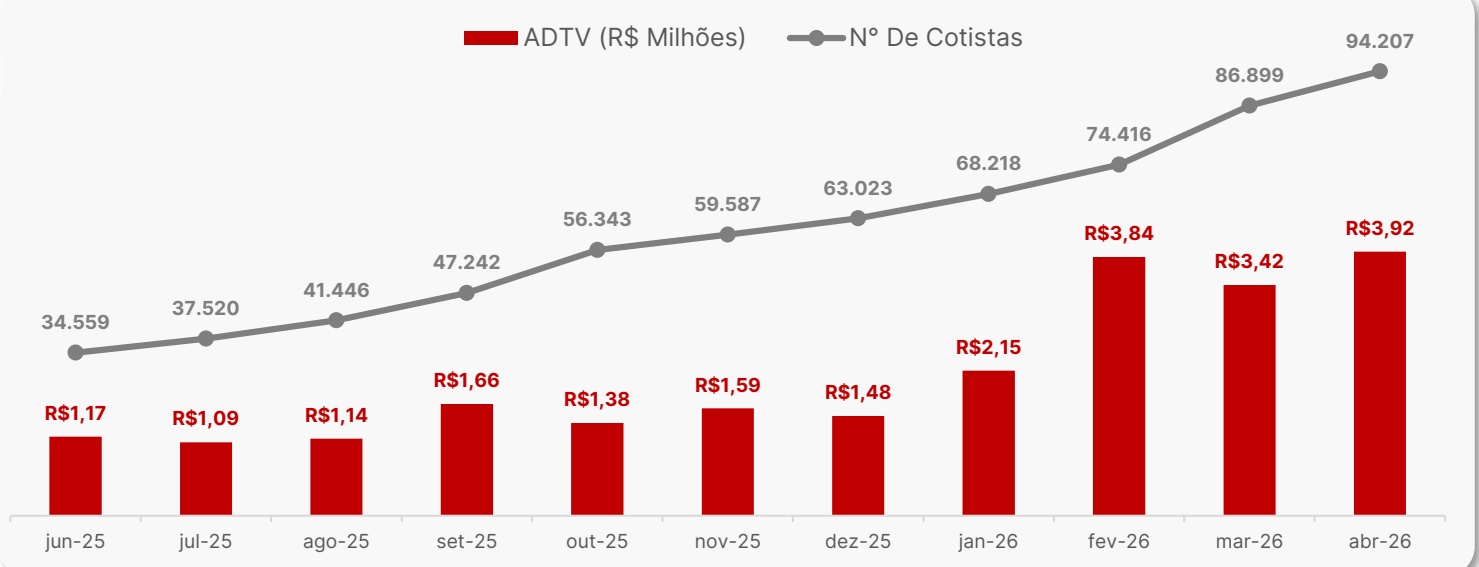
Referente ao resultado de abril/26, o Fundo distribuiu o montante de R$ 0,10 por cota, o que corresponde a um Dividend Yield anualizado de 14,96% considerando o preço de fechamento da cota no mês de referência. Fizeram jus a esse rendimento os cotistas posicionados no Fundo até o dia 15 de maio, data-base (data com) para fins de distribuição. Em relação à liquidez, o fundo negociou R$ 78.409.549,31 no mês, com média diária de R$ 3.920.477,47.
COMENTÁRIOS DO GESTOR
Ao longo do mês de abril, a ANEEL publicou as resoluções homologatórias dos reajustes tarifários anuais para diversas praças onde o Fundo possui exposição, incluindo ENEL CE, Energisa MS, Energisa MT, Neoenergia Coelba e Neoenergia PE. Ao ponderar os impactos pela alocação do Fundo em cada distribuidora, apurou-se um reajuste médio de +7,4% na tarifa dos consumidores de baixa tensão, acompanhado de um incremento de +1,9% na TUSD G. Vale destacar que o percentual de exposição indicado contempla também os projetos em fase de aquisição, os quais aguardam o cumprimento de condições precedentes para a conclusão do closing.
Reajustes Tarifários Abr/26 – Praças SNEL
Por fim, aproveitamos esta carta para destacar a desaceleração que vem ocorrendo, a partir de 2025, no crescimento do setor de geração distribuída. Essa desaceleração reflete a perda de viabilidade econômica dos projetos enquadrados nas modalidades GD II e GD III de MiniGD (protocolados a partir de 07/jan/2023, sob a Lei 14.300), que passaram a arcar com encargos sobre a energia injetada. Com isso, a oferta de novos projetos sob as regras anteriores (GD I e GD 0), que é o caso dos ativos do SNEL11, torna-se cada vez mais escassa. Para os ativos já instalados e operacionais do fundo, essa dinâmica é positiva: a redução de nova oferta tende a reequilibrar a relação entre a oferta e demanda de ativos para locação, favorecendo o poder de precificação dos aluguéis no médio prazo.
Capacidade de UFVs em GD conectadas por período
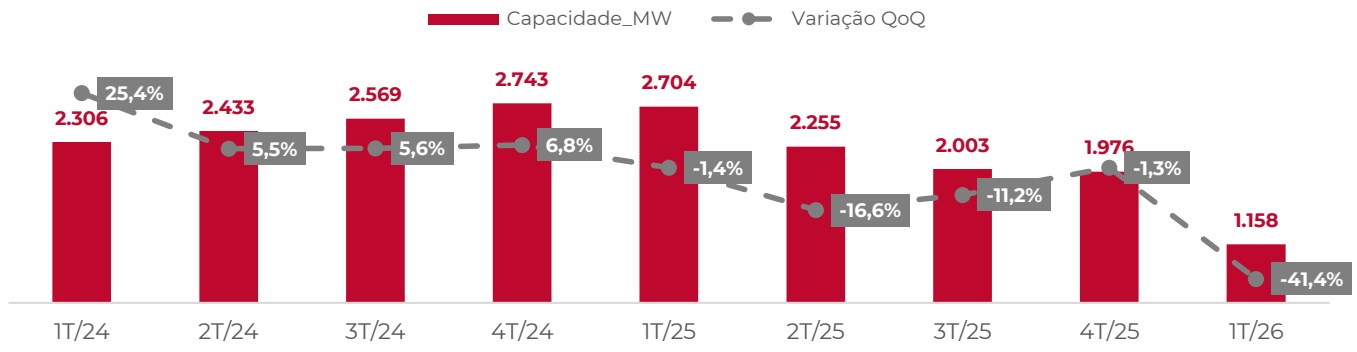
Fonte: Dados Aberto AN EEL (Abr/26)
GUIDANCE
A expectativa de rendimentos para os próximos três meses está dentro da faixa de R$ 0,10 a R$ 0,11 por cota, alinhada ao desempenho atual do portfólio e reserva de resultados financeiros. Para os períodos seguintes, a continuidade ou alteração na distribuição dependerá da evolução dos ramp-ups, reajustes tarifários e da conexão dos ativos que aguardam energização. Esses fatores representam potenciais fontes de incremento ou decréscimo na geração de receita operacional.
PERFORMANCE DO PORTFÓLIO
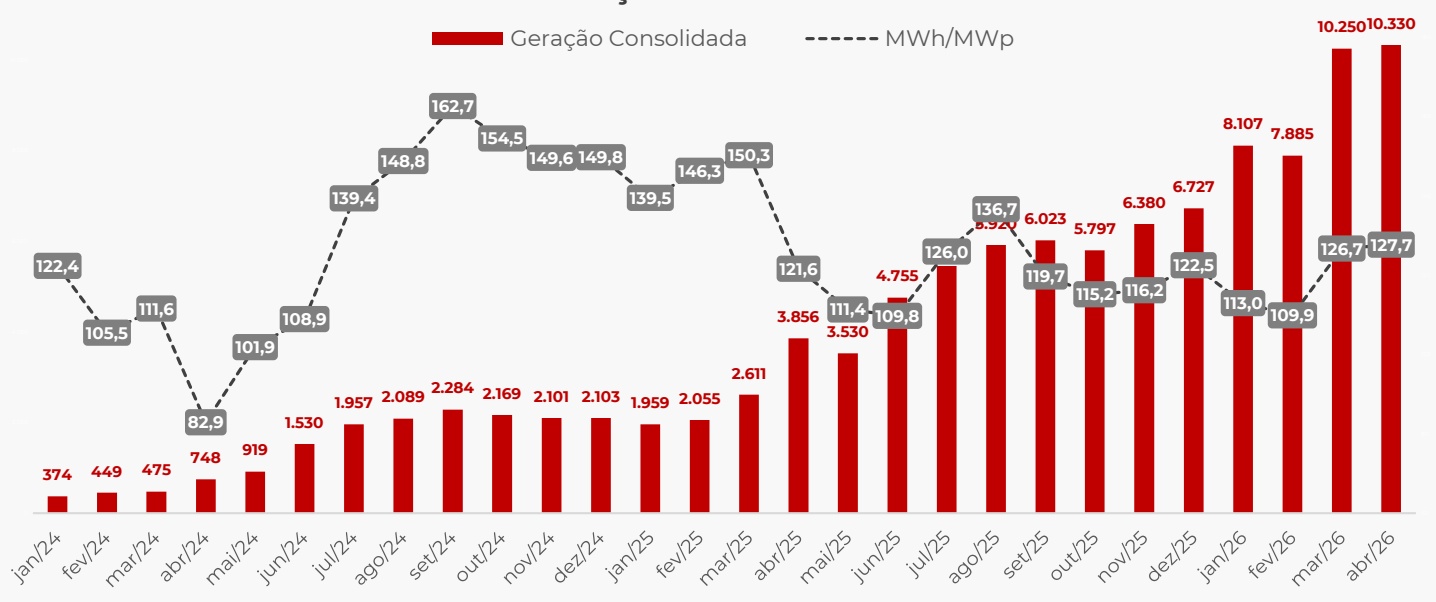
10.330
Geração Total (MWh) Portfólio consolidado
127,7
MWh / MWp Indicador de Eficiência

0,7%

Variação de geração (%) Vs mês anterior
Geração Total Portfólio
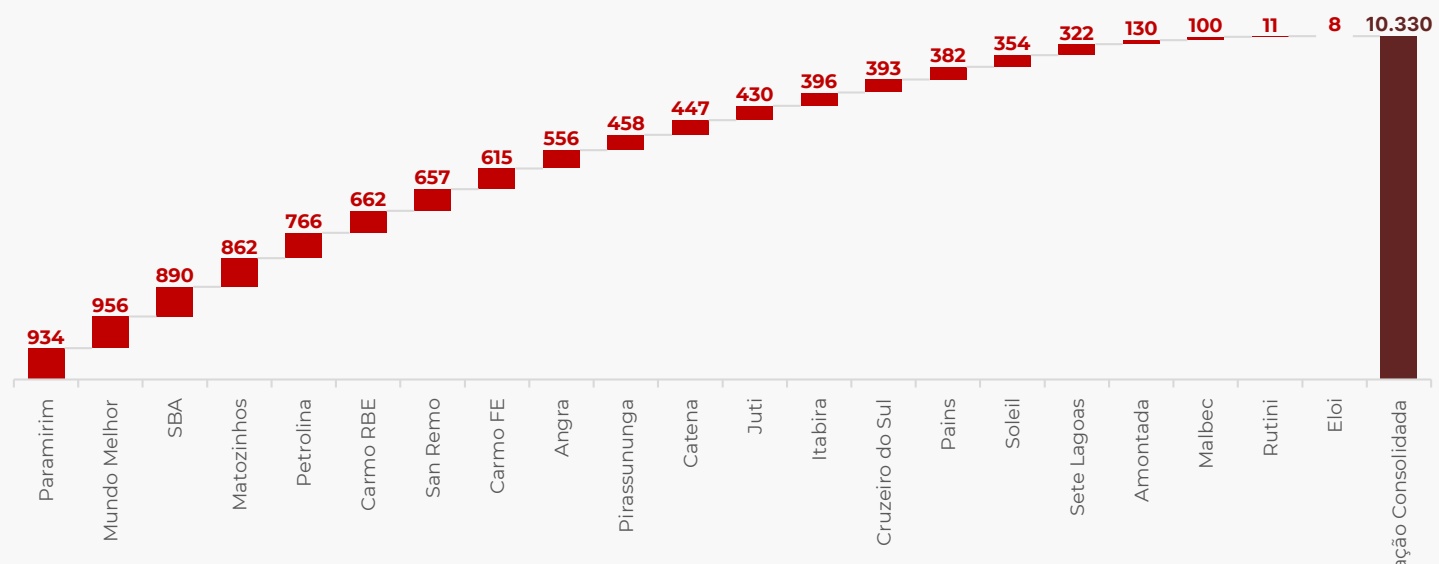
Geração por Ativo (MWh)
DESTAQU ES DO M ÊS
Nesta seção do relatório, atualizaremos sobre a evolução dos ramp-ups comerciais das UFVs locadas para NUV que se enquadram nesta fase. Os dados são embasados na lista de rateio enviada ao final do mês de abril/26.
UFVs em Ramp-Up Comercial – NUV
UFV Mundo Melhor | São Bento Abade | Catena | Malbec
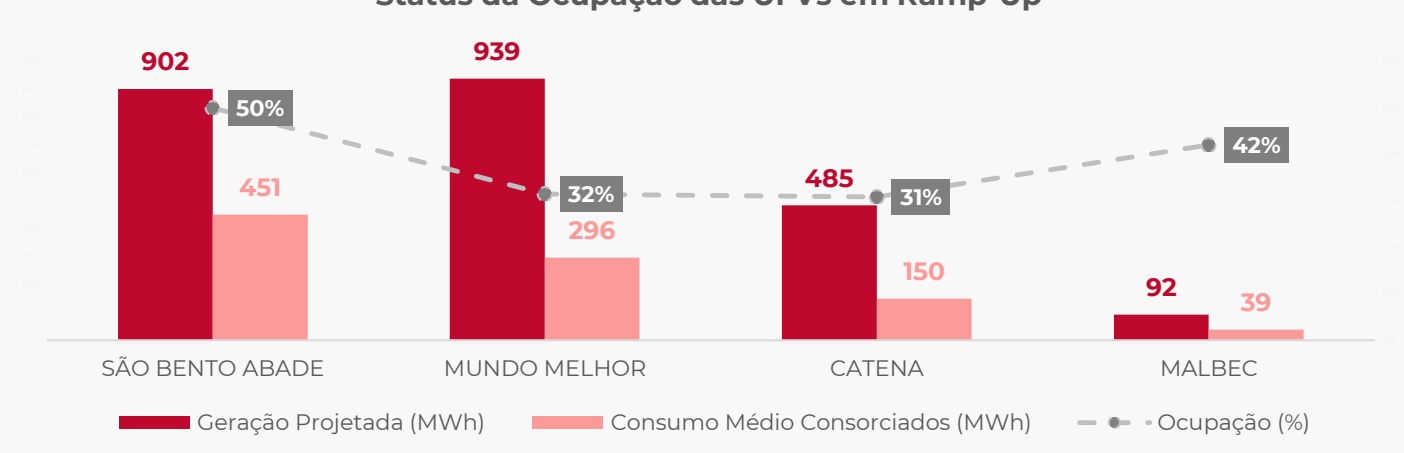
As 4 usinas atualmente locadas à NUV e em fase de ramp-up comercial possuem capacidade de geração projetada conjunta de 2.417 MWh e uma ocupação ponderada de 38,7%, com início ponderado de ramp-up em outubro/2025.
A expectativa é de avanço gradual na ocupação desses ativos ao longo dos próximos meses..
38,7% Ocupação Ponderada Abr/26
Out/25 Data Média de Início do Ramp-Up
Status da Ocupação das UFVs em Ramp-Up
Ramp-Up Comercial UFV São Bento Abade
CEMIG – MG | 7 MWp | Compensada
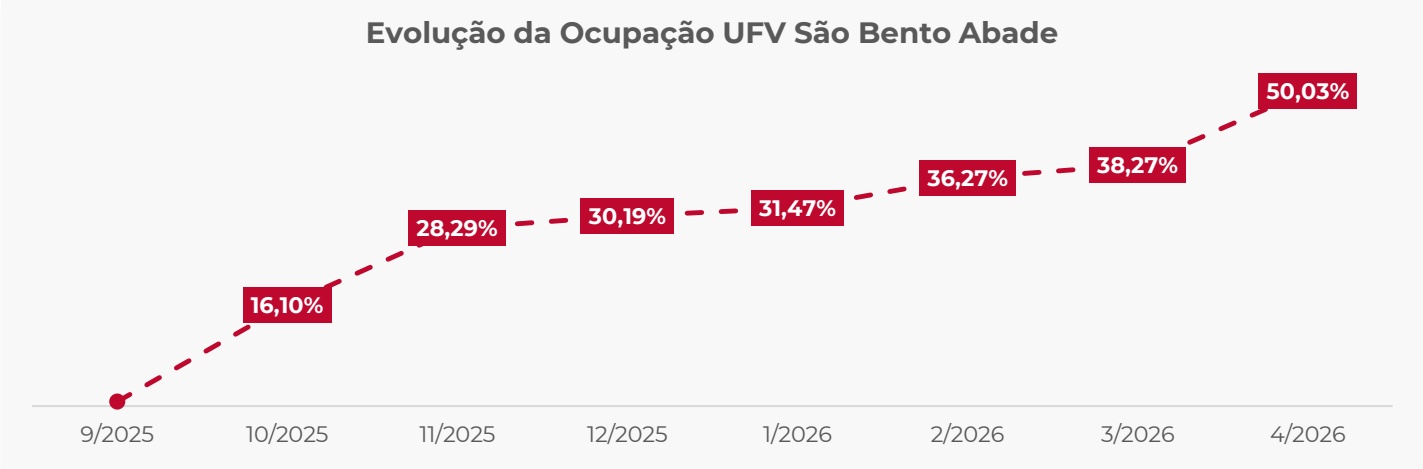
A UFV São Bento Abade atingiu 50,03% de ocupação em abril/2026, apresentando ritmo mais forte no último mês da série, com um salto de quase 12 p.p.
A partir do monitoramento das ações recentes implementadas pelo locatário, a expectativa é que a taxa de ocupação mantenha este ritmo de crescimento recente até consolidar a plena capacidade do ativo.
7,15% Crescimento Mensal Médio em p.p
Ago/26 Expectativa para Plena Ocupação
Evolução da Ocupação UFV São Bento Abade
RESU MO DA CARTEI RA
22
Projetos no Portfólio + 15 ativos em aquisição
87,8 MWp
Cap. Instalada
+ 61,1 MWp de ativos em aquisição
Mai/2037
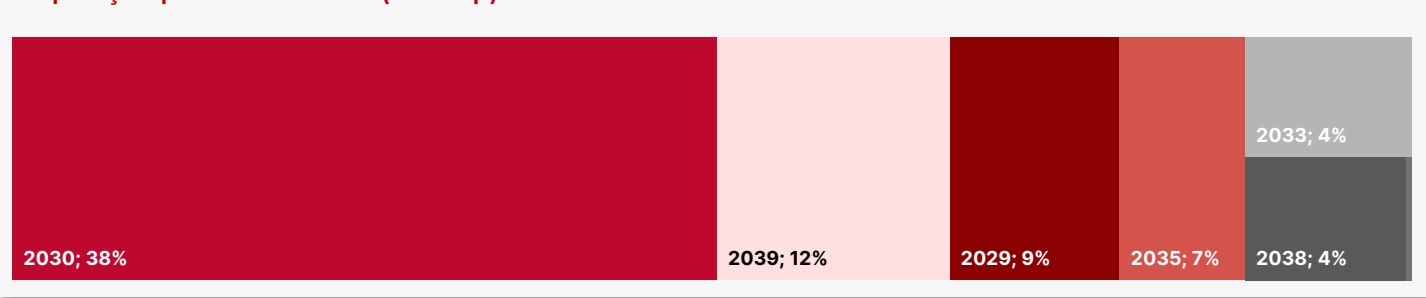
Venc. Médio Pond. dos contratos de locação
CARTEIRA DE ATIVOS
| Identificação Tipo de Ativo Participação SNEL Volume SNEL (R$ MM) |
|---|
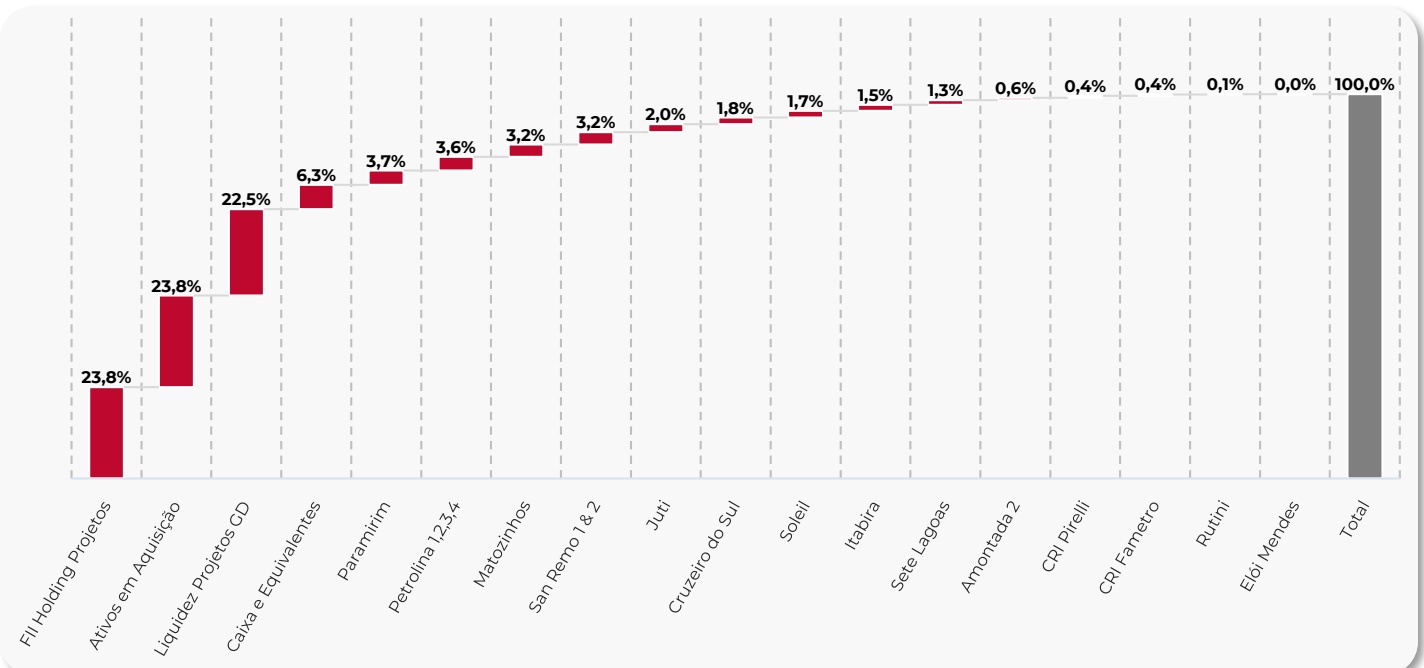
| FII Holding Projetos** FII GD 100% R$ 217,68 Ativos em Aquisição UFV 100% R$ 217,67 Liquidez Projetos GD* FII Liquidez 100% R$ 206,23 Caixa e Equivalentes Liquidez - R$ 57,91 Paramirim UFV 100% R$ 33,54 Petrolina 1,2,3,4 UFV 100% R$ 32,84 Matozinhos UFV 100% R$ 29,51 San Remo 1 & 2 UFV 100% R$ 29,44 Juti UFV 100% R$ 18,65 Cruzeiro do Sul UFV 100% R$ 16,02 Soleil UFV 100% R$ 15,77 Itabira UFV 100% R$ 14,11 Sete Lagoas UFV 100% R$ 11,62 Amontada 2 UFV 90% R$ 5,59 CRI Pirelli CRI - R$ 4,06 CRI Fametro CRI - R$ 3,86 Rutini UFV 100% R$ 0,47 Elói Mendes UFV 100% R$ 0,30 |
| R$ 915,27 |
* Fii Tático visando rentabilizar o caixa enquanto os recursos não são utilizados para as aquisições em andamento.
** Fii Estrutural onde foram incorporados os ativos adquiridos na 2° e 3° emissão do SNEL, com exceção dos ativos de Micro GD.
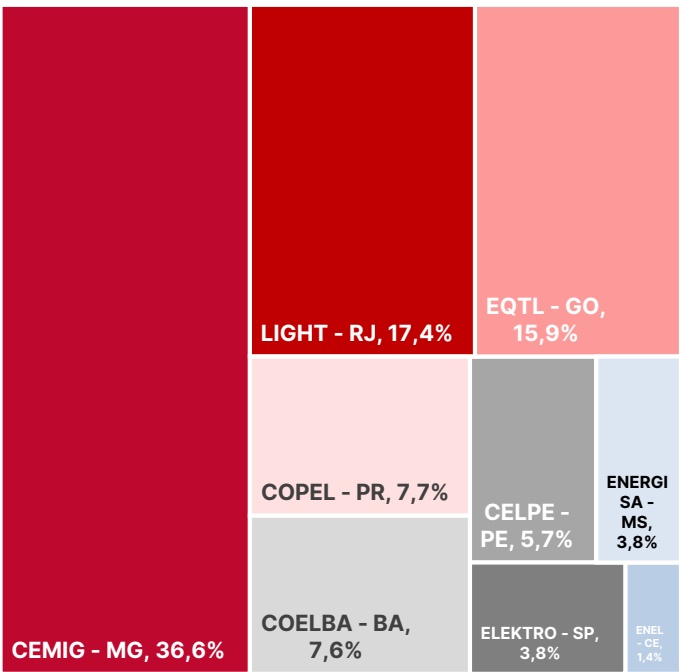
EXPOSIÇÃO POR ATIVO
RESU MO DA CARTEI RA SUNO(ASSET)
Exposição por Vencimento (% MWp)
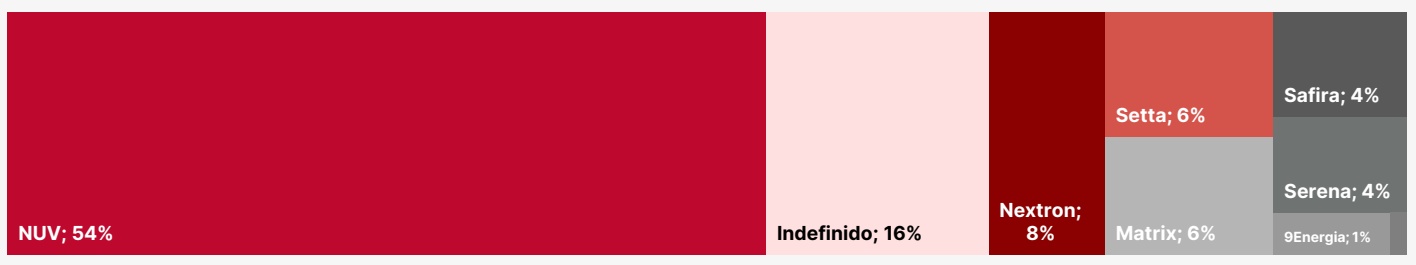
Exposição por Inquilino (% MWp)
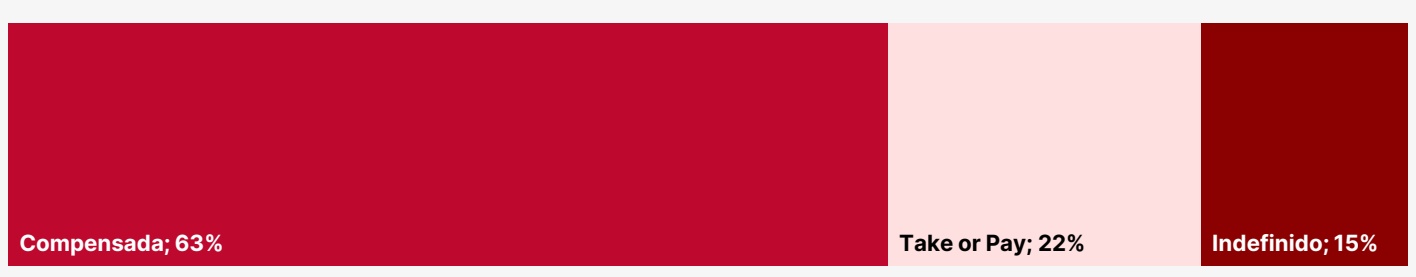
Exposição por Tipo de Locação (% MWp)
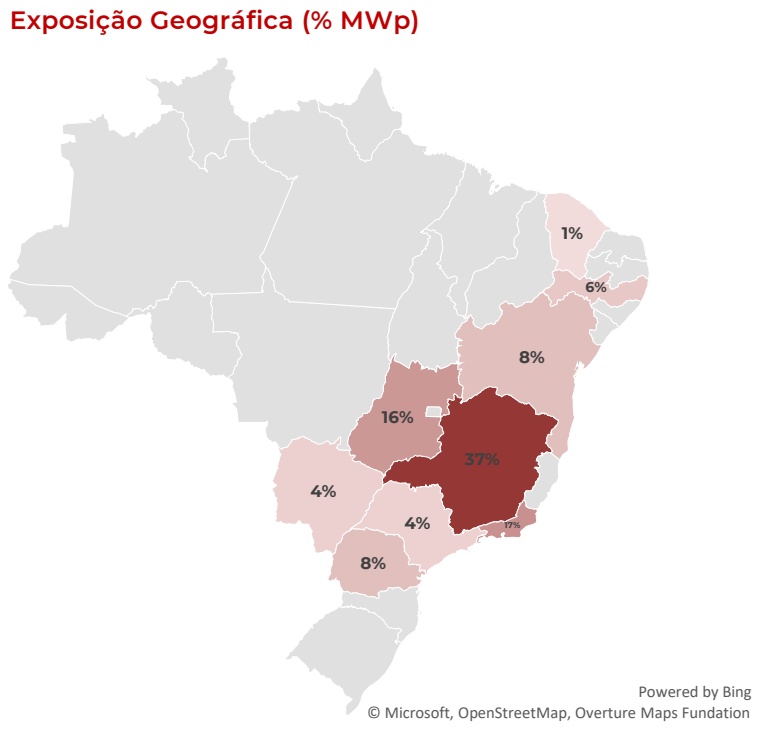
Exposição Por Distribuidora (% MWp)
DETALHAM ENTO DOS
ATIVOS
Portfólio de Usinas Fotovoltaicas — Abril/2026
| Identificação | Distribuidora | Fase | Conexão | MWp | Locação | Inquilino | Vencimento |
|---|---|---|---|---|---|---|---|
| San Remo 1 | CEMIG-MG | Operação | 06/2024 | 1,40 | Take or Pay | Matrix | 02/2039 |
| San Remo 2 | CEMIG-MG | Operação | 03/2024 | 3,36 | Take or Pay | Matrix | 02/2039 |
| Amontada 2 | ENEL-CE | Operação | 02/2024 | 1,20 | Compensada | 9Energia | 01/2039 |
| Petrolina 1 | CELPE-PE | Operação | 06/2024 | 1,26 | Take or Pay | Setta | 12/2035 |
| Petrolina 2 | CELPE-PE | Operação | 06/2024 | 1,26 | Take or Pay | Setta | 06/2035 |
| Petrolina 3 | CELPE-PE | Operação | 06/2024 | 1,26 | Take or Pay | Setta | 12/2035 |
| Petrolina 4 | CELPE-PE | Operação | 06/2024 | 1,26 | Take or Pay | Setta | 06/2035 |
| Itabira 1 | CEMIG-MG | Operação | 09/2023 | 3,06 | Compensada | Serena | 08/2030 |
| Liberdade | EQTL-GO | Conexão | - | 7,00 | Indefinido | Indefinido | Indefinido |
| Mundo Melhor | EQTL-GO | Operação | 04/2025 | 7,00 | Compensada | NUV | 05/2030 |
| São Bento Abade | CEMIG-MG | Operação | 08/2025 | 7,00 | Compensada | NUV | 07/2030 |
| Pirassununga | ELEKTRO-SP | Operação | 08/2024 | 3,34 | Take or Pay | Safira | 12/2039 |
| Pains | CEMIG-MG | Operação | 05/2023 | 3,67 | Compensada | NUV | 05/2050 |
| Carmo RBE | LIGHT-RJ | Operação | 05/2024 | 5,33 | Compensada | NUV | 05/2050 |
| Carmo FE | LIGHT-RJ | Operação | 05/2024 | 5,33 | Compensada | NUV | 05/2050 |
| Angra | LIGHT-RJ | Operação | 04/2023 | 4,62 | Compensada | NUV | 05/2050 |
| Catena | CEMIG-MG | Operação | 10/2024 | 3,65 | Compensada | NUV | 11/2030 |
| Malbec | CEMIG-MG | Operação | 10/2024 | 0,76 | Compensada | NUV | 11/2030 |
| Rutini | CEMIG-MG | Operação | 10/2024 | 0,11 | Compensada | Juntos | 04/2028 |
| Elói Mendes | CEMIG-MG | Operação | 10/2024 | 0,06 | Compensada | Juntos | 04/2029 |
| Paramirim | COELBA-BA | Operação | 08/2025 | 6,72 | Compensada | NUV | 01/2030 |
| Cruzeiro do Sul | COPEL-PR | Operação | 04/2025 | 3,37 | Compensada | Nextron | 09/2029 |
| Soleil | COPEL-PR | Operação | 10/2024 | 3,37 | Compensada | Nextron | 09/2029 |
| Juti | ENERGISA-MS | Operação | 09/2025 | 3,37 | Indefinido | Indefinido | Indefinido |
| Sete Lagoas | CEMIG-MG | Operação | 01/2024 | 2,57 | Indefinido | Indefinido | Indefinido |
| Matozinhos | CEMIG-MG | Operação | 01/2025 | 6,55 | Compensada | Performa/Enercooper | 12/2035 |
| TOTAL | 87,85 | Mai/2037 |
RESU LTADO
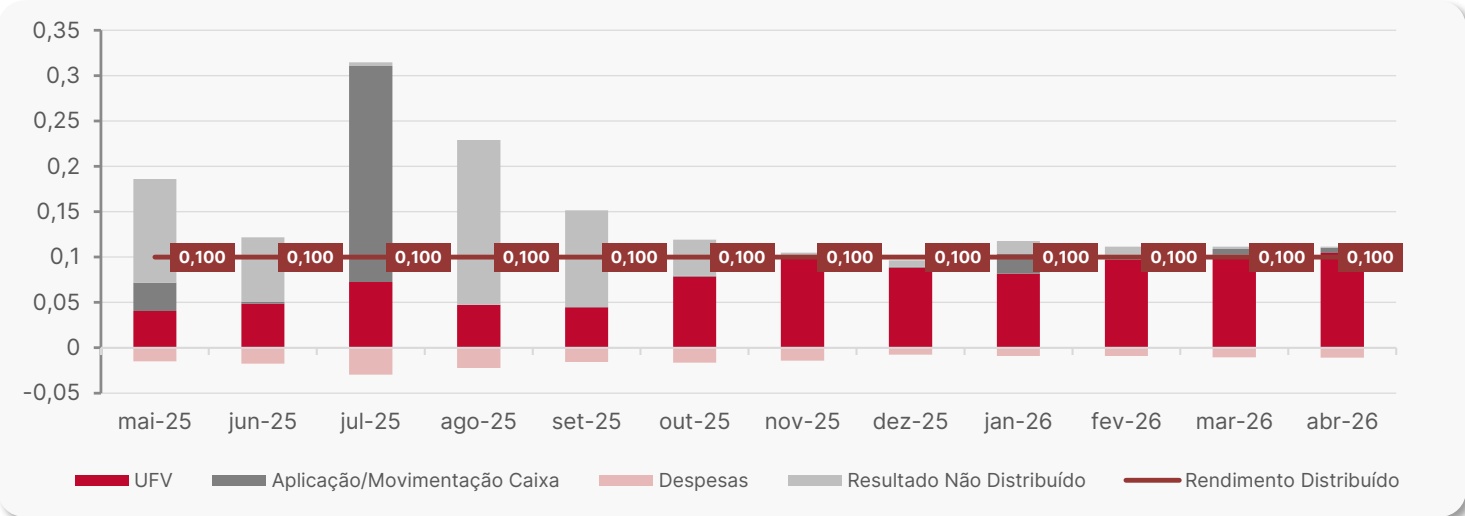
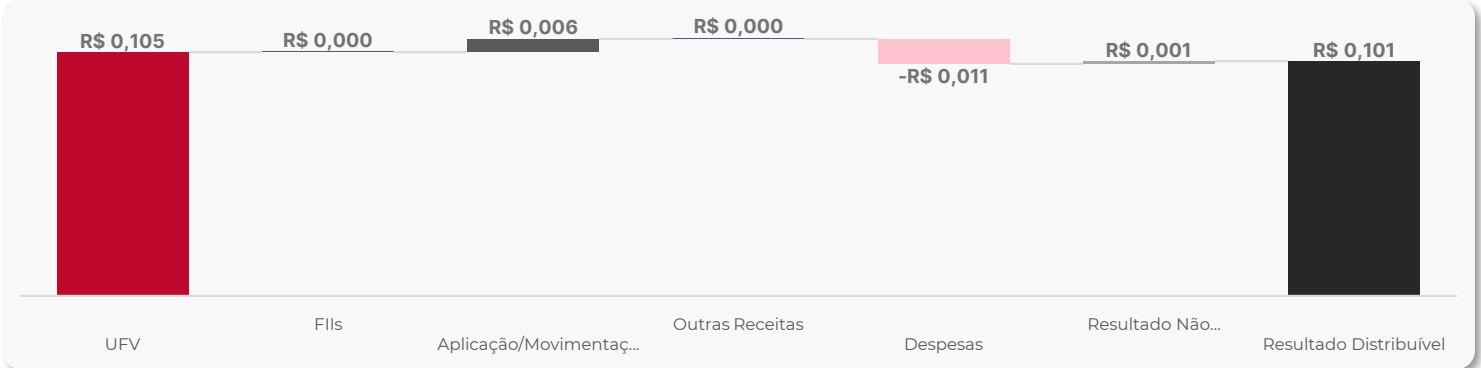
DEMONSTRAÇÃO DE RESULTADO (R$)
| fev/26 | mar/26 | abr/26 | LTM | 2026 | |
|---|---|---|---|---|---|
| 1. Receitas | 11.362.604 | 12.073.740 | 12.220.800 | 85.877.600 | 47.086.309 |
| 1.a. Receita de Locação (UFVs) | 10.735.007 | 11.381.752 | 11.575.060 | 70.911.755 | 42.744.662 |
| 1.b. Aplicação/Movimentação caixa | 627.597 | 691.988 | 645.740 | 14.965.845 | 4.341.646 |
| 2. Despesas | -991.561 | -1.171.122 | -1.189.471 | -10.463.522 | -4.352.204 |
| 2.a. Despesas do Fundo | -885.416 | -1.104.633 | -1.155.737 | -9.507.721 | -4.106.321 |
| 2.b. Despesas não recorrentes | -106.145 | -66.488 | -33.734 | -955.801 | -245.883 |
| 3. Resultado Exercício (1+2) 4. Resultado Distribuível | 10.371.043 | 10.902.618 11.182.095 | 11.031.329 | 75.414.078 | 42.734.105 |
| 4.a. Resultado Exercício (3) | 11.347.239 10.371.043 | 10.902.618 | 11.147.416 11.031.329 | 79.795.617 75.414.078 | 44.348.949 42.734.105 |
| 4.b. Resultado Não Distribuído* | 976.196 | 279.477 | 116.088 | 4.381.539 | 1.614.844 |
| 5. Rendimento Distribuído | 11.067.763 | 11.066.007 | 11.066.007 | 79.714.208 | 44.267.540 |
| 5.a. Distribuição – SNEL11 | 11.067.763 | 11.066.007 | 11.066.007 | 74.934.901 | 44.267.540 |
| 5.b. Distribuição – Recibos | 0 | 0 | 0 | 4.779.307 | C |
| 5.c. Distribuição R$/cota – SNEL11 | 0,10 | 0,10 | 0,10 | 1,20 | 0,40 |
DEMONSTRAÇÃO DE RESULTADO (R$ / Cota)
RESULTADO MENSAL DETALHADO (R$ / Cota)
PERFORMANCE E RESU LTADO
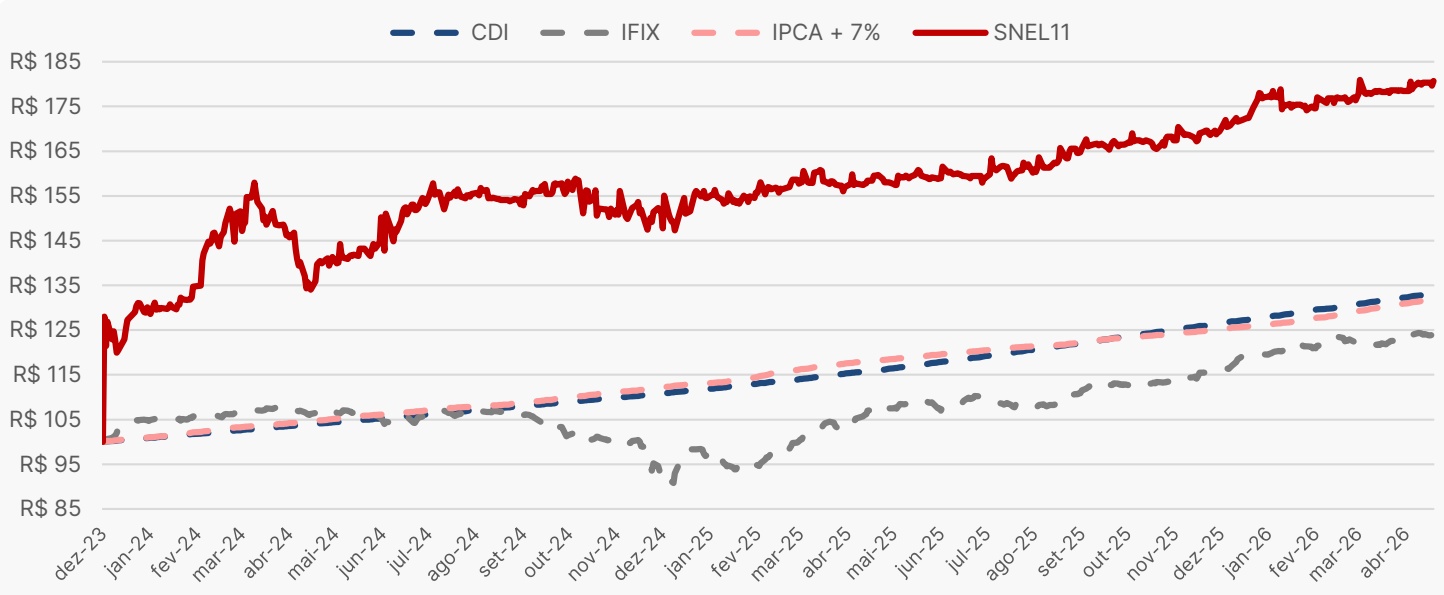
80,72 % Retorno Acum. SNEL11 Desde a Listagem SNEL11

Retorno Acum. IPCA+7% Desde a Listagem SNEL11
39,01% Retorno Acum. IFIX Desde a Listagem SNEL11

RETORNO ACUMULADO SNEL x INDICADORES DESDE A LISTAGEM (Base 100)
VOLUME MÉDIO DIÁRIO NEGOCIADO x N° DE COTISTAS
SNAG11
SNFZ11
SNCI1
SNEL11
▲SNID11
三 SNME11
SNFF11
SUNO PREV
FIC FIA
SUNO GLOBAL EQUITIES
SAI BA MAIS

IG SUNO ASSET

YT SUNO ASSET

SNEL11 - SITE SUNO ASSET

O que é o SNEL11?
FII da Suno Asset focado no desenvolvimento e aquisição de usinas fotovoltaicas (UFVs) na modalidade de geração distribuída, gerando energia limpa e renda recorrente.
Como o fundo ganha dinheiro?
Através de contratos de locação das UFVs nas modalidades Take or Pay ou “compensada” (aluguel variável atrelado ao benefício do inquilino).
Há tributação sobre os rendimentos?
Para pessoa física, os rendimentos distribuídos são isentos de IR, conforme a legislação dos FIIs. O fundo possui estrutura de FII com possibilidade de isenção na receita dos projetos.
Qual é a estratégia atual do fundo?
O fundo evoluiu do desenvolvimento (greenfield) para a aquisição de UFVs operacionais, priorizando estabilidade de resultados e previsibilidade de rendimentos.
Onde acessar relatórios e informações oficiais?
No site da Suno Asset → suno.com.br/asset/fundos/snel11
Onde o fundo investe?
Em usinas fotovoltaicas (UFVs) de geração distribuída, com 22 projetos e 87,85 MWp de capacidade instalada em 9 estados brasileiros (MG, RJ, GO, PR, PE, BA, SP, CE, MS).
As cotas têm liquidez?
Sim. Negociadas diariamente na B3 (código: SNEL11), com volume médio acima de R$ 3,5 milhões/dia e mais de 90 mil cotistas.
Como funciona a distribuição de rendimentos?
Pagamentos mensais. Em abr/26, a distribuição foi de R$ 0,10/cota, com DY anualizado de 14,96%. Guidance para os próximos 3 meses: R$ 0,10 a R$ 0,11/cota.
O que significa P/VP?
Relação entre preço de mercado e valor patrimonial da cota. Hoje, o fundo negocia a 1,06x, com ~6% de prêmio sobre o valor patrimonial.
O que é geração distribuída (GD)?
Sistema onde usinas conectadas à rede local geram créditos de energia para consumidores, que pagam aluguel ao fundo.