
Relatório Gerencial SNEL11 de agosto de 2026
Relatório Gerencial do Suno Energias Limpas IS (SNEL11), fundo imobiliário de fundos (FoF), referente a agosto de 2026, com entrega no FundosNet (B3) em 15/09/2026. No pregão de 03/11/2026, a cota do SNEL11 fechou a R$ 7,38, com P/VP de 0,92 (valor patrimonial de R$ 7,99 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,10 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 14,91% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,8 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 43.741.171/0001-84
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/08/2026
- Data de entrega
- 15/09/2026 21:42
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
SNEL71
R E L A T Ó R I O G E R E N C I A L
Agosto 2026
R$ 1.834,3 MM
Í N D I C E
- Resumo Executivo 03
- Tese de Investimentos 04
- Coluna da Energia 05
- Carta do Gestor 06
- Performance do Portfólio 08
- Resumo da Carteira 09
- Detalhamento dos Ativos 11
- Performance e Resultado 12
- Suno Asset 14
- Disclaimer 15
Relatório Gerencial SNEL11 — agosto/2026
RESU MO EXECUTIVO
Gestora
Taxa de Performance
Suno Gestora de Recursos Ltda.
20% do que exceder o I PCA + 7%
Administrador
Taxa de Gestão
QI Corretora de Títulos e Valores Mobiliários S.A.
1,08% a.a.
Início do Fundo
Taxa de Administração
Dezembro/2022
0,12% a.a.
HIGHLIGHTS DO MÊS
A quinta emissão pública de cotas do SNEL11 foi encerrada com captação de R$ 1,01 bilhão, via subscrição de 116,4 milhões de cotas por 424 investidores a R$ 8,65/cota, abrindo a possibilidade de ampliar a capacidade instalada de ~150 MWp para até 400 MWp em usinas solares operacionais — movimento que consolida o SNEL11 entre os maiores players de geração distribuída do Brasil.
A partir de agosto, a Light passa a operacionalizar a cobrança retroativa do reajuste tarifário de 16,69%, movimento que tende a potencializar a performance dos inquilinos e gerar um one-off positivo para o fundo, com reflexo direto no aumento do aluguel variável das usinas do SNEL11 no Rio de Janeiro.
Em sequência às aquisições anunciadas no fato relevante publicado em 29/01/26, mais um novo projeto superou as devidas condições precedentes e concluiu a fase de closing, completando a integração ao portfólio, sendo ele: São Gabriel do Oeste (3,4 MWp / Energisa-MS).
Dividend Yield (anualizado)
15,54%
Patrimônio Líquido
Distribuição por cota
R$ 1.834,3 MM
R$ 0,10
Nº de Projetos
P/VP
Cota de Mercado/Patrimonial
37
1,02
(Incluindo projetos em aquisição)
R$ 8,26/R$ 8,08
Capacidade Instalada
Valor de Mercado
Caixa e Equivalentes
149,4 MWp
R$ 1.857,3 MM
(Incluindo projetos em aquisição)
R$ 158,5 MM
(8,7% dos Ativos)
Lucro Acumulado por cota
Retorno Total (Mês)
Número de cotistas
R$ 0,005
0,24%
(Desconsidera Recibos 5ª Oferta)
127.630
I NVESTI M ENTOS
O SNEL11 é um FII focado em empreendimentos imobiliários atrelados à geração de energia limpa, com contratos de locação de longo prazo, proporcionando previsibilidade e estabilidade na geração de receitas.
Sua atuação vai desde a análise técnica e avaliação inicial dos projetos, passando pela diligência jurídica conduzida por escritórios terceiros especializados, até o monitoramento e a operação contínua dos ativos.
ESTRUTURA DO PROJETO
Energia gerada pelas UFVs
Conexão rede distribuidora
Tensão regulada subestação
Créditos energia consumidores
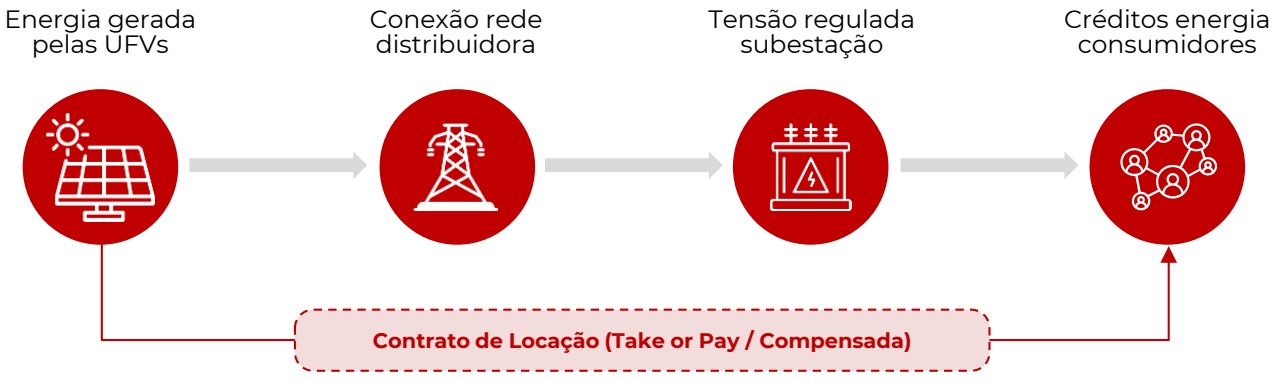
Contrato de Locação (Take or Pay / Compensada)
PROCESSO DE INVESTIMENTO
Originação de Pipeline
Análise do Ativo
Comitê de Investimentos
Negociação / Estruturação
Investimento
Gestão do Ativo
VANTAGENS DA TESE
Retorno Real de Dois Dígitos
Locação de projetos para consórcios ou consumidores finais com projeção de um retorno real de dois dígitos
Isenção de IR (FII)
Estrutura de FII com possibilidade de isenção de IR na receita
Especialistas no Setor
Consultores e especialistas no setor de energia diretamente envolvidos na tese.
Transição Energética
Contribuição para a transição energética do país, reduzindo emissões de GEE e aumentando a segurança energética
Abertura do Mercado Livre para a Baixa Tensão
A abertura do mercado livre de energia para os consumidores de baixa tensão marca uma das mudanças mais importantes do setor elétrico brasileiro nas últimas décadas. A partir de novembro de 2027, consumidores comerciais e industriais de baixa tensão poderão escolher seu fornecedor de energia. Um ano depois, em novembro de 2028, essa possibilidade chegará aos demais consumidores, incluindo os residenciais.
Na prática, a mudança significa separar duas coisas que durante décadas estiveram praticamente inseparáveis: a infraestrutura física continuará sendo regulada e operada pelas distribuidoras, enquanto a compra da energia passará a ser uma decisão do consumidor.
A expectativa anunciada pelo governo é de uma redução de 20% a 22% no custo da energia para os consumidores que migrarem para o mercado livre. Mas é preciso interpretar esse número com cuidado. A redução não incide sobre toda a conta de luz. O consumidor continuará pagando pelo uso da rede de distribuição, além de encargos e tributos. A economia efetivamente percebida na fatura será, portanto, menor e dependerá do perfil de consumo e das condições comerciais de cada contrato.
Essa distinção ganha ainda mais relevância quando se compara o mercado livre com a geração distribuída.
Hoje, modelos de geração distribuída compartilhada já conseguem oferecer descontos que chegam, em média, a aproximadamente 15% sobre a conta total de energia. São soluções voltadas justamente para consumidores de baixa tensão que combinam energia renovável e redução da fatura, sem exigir investimento na instalação de painéis.
À primeira vista, a abertura do mercado livre poderia representar uma ameaça para esse modelo. Afinal, o consumidor passará a ter uma nova alternativa para buscar economia na conta de luz. Mas existe outro lado nessa equação.
A possibilidade de escolher quem fornece sua energia tende a aumentar o grau de consciência do consumidor sobre o próprio consumo. A partir do momento em que ele passa a comparar propostas, preços e condições comerciais, torna-se mais natural também considerar diferentes formas de geração, contratação e gestão da energia.
É nesse ponto que a geração distribuída pode encontrar uma oportunidade, a GD pode ganhar novos canais de acesso ao cliente e novas formas de relacionamento. A competição pode deixar de acontecer apenas entre modelos de fornecimento e passar a acontecer pela capacidade de oferecer a melhor solução energética para cada perfil de consumidor.
A lógica deixa de ser simplesmente "gerar energia no telhado" e passa a ser "oferecer ao consumidor uma solução melhor para sua energia". Isso abre espaço para modelos de assinatura, plataformas digitais, geração compartilhada, armazenamento, gestão inteligente da demanda e combinações entre geração distribuída e mercado livre.
Há ainda outro elemento que muda a equação competitiva do mercado livre.
A Lei nº 15.269/2025 encerrou, para novos consumidores, uma das principais vantagens econômicas que historicamente impulsionaram a migração para o mercado livre: o desconto nas tarifas de uso dos sistemas de distribuição e transmissão associado à energia incentivada. Consumidores que já possuíam o benefício preservam seus direitos dentro das regras estabelecidas, mas os novos entrantes não contam mais com a mesma vantagem.
Isso coloca a abertura da baixa tensão em um cenário bastante diferente daquele que marcou a expansão do mercado livre entre os grandes consumidores. Naquele período, a combinação entre preços competitivos da energia e os descontos associados à energia incentivada poderia produzir reduções bastante expressivas no custo final da contratação. Essa mesma equação não estará disponível para os novos consumidores.
A competição, portanto, terá de encontrar novos caminhos, e é justamente aí que a abertura pode se tornar mais interessante.
Em vez de produzir uma simples guerra de preços, o novo ambiente tende a estimular uma disputa por modelos de negócio. O consumidor de baixa tensão não quer necessariamente aprender a operar no complexo mercado de energia. Ele quer uma solução simples, confiável e que faça sentido economicamente.
Quem conseguir transformar a complexidade do setor em uma experiência simples para o consumidor poderá conquistar uma posição relevante nesse novo mercado.
Isso vale para comercializadoras, mas também para empresas de geração distribuída, plataformas digitais, integradores, empresas de armazenamento, gestores de energia e novos entrantes capazes de combinar diferentes tecnologias e fontes de energia em uma única proposta de valor.
A própria evolução do sistema elétrico aponta nessa direção. O crescimento da geração solar distribuída já vem criando novos desafios para a operação do sistema e aumentando a necessidade de tecnologias capazes de administrar excedentes, armazenar energia e equilibrar oferta e demanda.
A grande transformação, portanto, talvez não esteja apenas no preço do quilowatt-hora. Ela está no fato de que o consumidor começa a perceber a relevância do poder de escolha.
Quando um mercado de infraestrutura essencial passa de um modelo baseado em tarifas e relações predominantemente passivas para outro em que milhões de consumidores podem escolher, comparar e trocar de fornecedor, surgem oportunidades que vão muito além da simples venda de energia mais barata.
A abertura do mercado livre parece menos o início de uma guerra de preços e mais o começo de uma nova corrida por tecnologia, plataformas, eficiência e inovação nos modelos de negócio.
Geração distribuída, mercado livre, armazenamento, gestão de demanda e digitalização não precisam ser necessariamente modelos concorrentes. Podem ser partes de uma mesma transformação: a passagem de um consumidor que simplesmente paga sua conta de luz para um consumidor que escolhe, combina e gerencia sua própria estratégia energética.
É nessa mudança de comportamento que pode estar a verdadeira dimensão da transformação que a abertura do mercado elétrico brasileiro começa a produzir.
DESEMPENHO DE MERCADO
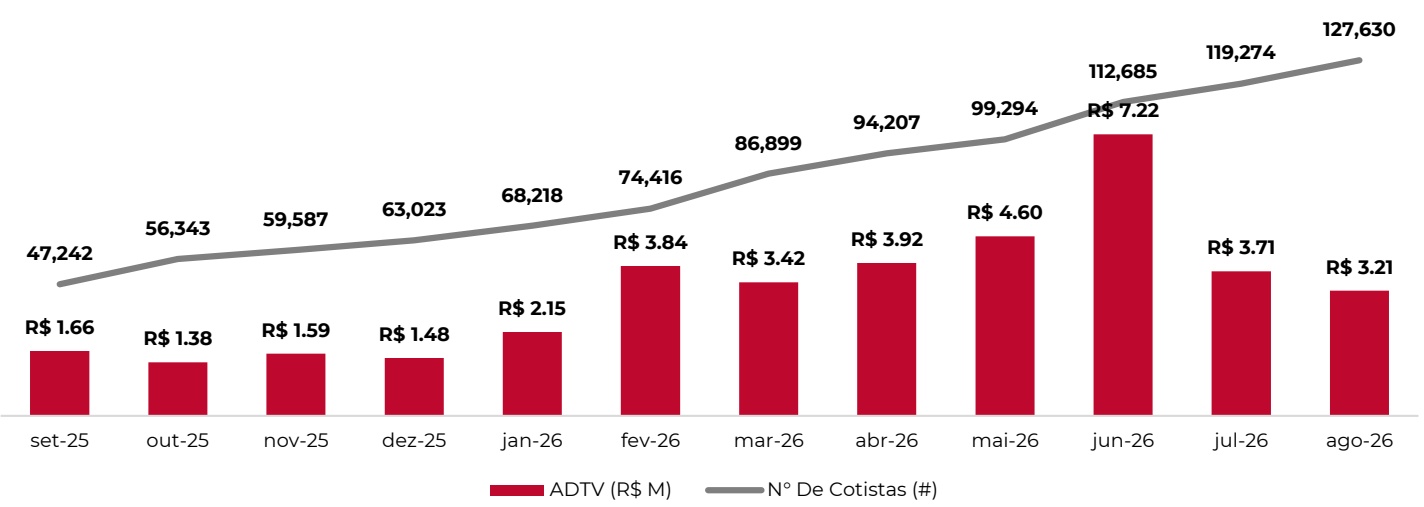
Referente ao resultado de agosto/26, o Fundo distribuiu o montante de R$ 0,10 por cota, o que corresponde a um Dividend Yield anualizado de 15,54% considerando o preço de fechamento da cota no mês de referência. Fizeram jus a esse rendimento os cotistas posicionados no Fundo até o dia 15 de agosto, data-base (data com) para fins de distribuição de rendimentos. Em relação à liquidez, o fundo negociou R$ 67.335.257,67 no mês, com média diária de R$ 3.206.440,84.
COMENTÁRIOS DO GESTOR
Agosto reuniu movimentos em seis frentes do SNEL11 — capital, closing, pipeline, regulatório, desempenho e distribuição de rendimentos — que, tomados em conjunto, ajudam a explicar a manutenção da distribuição de rendimentos anunciada para os próximos meses.
Capitalização e uso de recursos. Concluímos, ao final de agosto, a quinta emissão pública de cotas do SNEL11, com captação de R$ 1,01 bilhão via subscrição de 116,4 milhões de cotas por 424 investidores, ao preço de R$ 8,65 por cota. O montante viabiliza o avanço da capacidade instalada dos atuais ~150 MWp para até 400 MWp. Os recursos serão destinados à aquisição de usinas solares já operacionais, com contratos de locação firmados e histórico de geração, e não à construção de novos projetos (greenfield). Essa priorização reflete a leitura atual de mercado: Capitalizar sobre o desequilíbrio conjuntural do setor para adquirir ativos operacionais com desconto, visando capturar sua valorização diante da crescente escassez de projetos nos regimes GD0 e GD1. Como a captação foi concluída apenas ao final do mês, a alocação do capital é uma frente de trabalho para os próximos meses. O ritmo de expansão dos atuais ~150 MWp para os 400 MWp projetados dependerá do fluxo de oportunidades e dos múltiplos de aquisição negociados pela gestão.
Closing de Aquisições. Em sequência às aquisições anunciadas no fato relevante de 29/01/26, mais um projeto superou as condições precedentes e concluiu o closing em agosto: a UFV São Gabriel do Oeste, de 3,4 MWp, no Mato Grosso do Sul, na área de concessão da Energisa-MS. O ativo passou a representar 3,2% da capacidade instalada total do fundo, com geração anual projetada de 5624 MWh. O ativo está em operação, porém ainda sem locatário. O projeto conta com RMG de 6 meses a partir do closing, garantindo geração de caixa durante o período de ramp-up comercial. O NOI Yield normalizado projetado é de 16,1%.
Pipeline Mapeado. Hoje é composto por 64 projetos de geração distribuída fotovoltaica, localizados em 14 estados, correspondentes a 230 MWp (170 MWac) de capacidade instalada e Taxa Interna de Retorno Real média projetada de 17,44% a.a., conforme apresentado na tabela abaixo:
| Praça | MW | MWp | Geração AnualProjetada(MWh) | TIR MédiaProjetada |
|---|---|---|---|---|
| CEMIG | 53,80 | 71,32 | 129.655,00 | 16,66% |
| Neoenergia BA | 33,50 | 46,31 | 88.588,40 | 16,69% |
| Equatorial MA | 25,00 | 33,80 | 66.675,00 | 19,44% |
| Equatorial PA | 12,50 | 16,55 | 32.022,00 | 20,89% |
| Neoenergia PE | 10,70 | 13,72 | 22.865,39 | 16,41% |
| Energisa MT | 7,50 | 9,68 | 19.267,00 | 18,31% |
| Equatorial PI | 6,50 | 9,28 | 18.429,00 | 17,08% |
| Enel RJ | 4,50 | 6,31 | 9.981,00 | 19,23% |
| CPFL Paulista | 2,50 | 5,04 | 6.924,00 | 16,58% |
| Energisa MS | 3,50 | 4,47 | 8.731,00 | 16,94% |
| Enel CE | 3,00 | 4,12 | 7.773,00 | 11,59% |
| Elektro | 2,50 | 3,45 | 6.276,00 | 16,90% |
| Copel PR | 2,00 | 2,61 | 4.086,00 | 16,94% |
| Equatorial CEEE | 1,30 | 1,72 | 2.790,00 | 16,94% |
| Energisa PB | 1,25 | 1,65 | 3.357,00 | 16,14% |
| Total | 170,04 | 230,03 | 427.419,79 | 17,44% |
Do total acima, 100% do pipeline corresponde a projetos já construídos e conectados à rede (“Operacionais”) ou que terão como condição precedente para liberação do pagamento e fechamento da operação estarem Operacionais.
COMENTÁRIOS DO GESTOR
Frente regulatória — o caso Light/ANEEL. O litígio entre a distribuidora Light e a ANEEL girava em torno do uso de créditos de PIS/Cofins no cálculo tarifário: a Light argumentava que parte desses créditos não deveria ser usada como redutor de tarifa, enquanto a ANEEL defendia o repasse integral aos consumidores. A disputa passou por decisões e reversões judiciais entre março e maio, período em que vigorou temporariamente um índice reduzido de 8,59%. O desfecho, que ganhou efeito prático em agosto, manteve o reajuste médio de 16,69% (21,35% para alta tensão e 14,74% para baixa tensão) — mais que o dobro do índice provisório. Na prática, a Light passou a operacionalizar em agosto a cobrança retroativa da diferença tarifária referente ao período em que vigorou o índice menor.
Para o SNEL11, com cerca de 14% da capacidade instalada na área de concessão da Light (Rio de Janeiro), o efeito se manifesta em duas camadas distintas: potencializa a performance dos inquilinos e gerar um one-off positivo para o fundo, com reflexo direto no aumento do aluguel variável das usinas do SNEL11; Segundo, e de maior impacto no longo prazo, observa-se uma elevação estrutural no preço da energia elétrica da região e, por consequência, na atratividade da autogeração via geração distribuída. Esse cenário tende a valorizar os preços de locação praticados para esses empreendimentos.
Distribuição de Rendimentos. Considerando o conjunto de fatores observados no mês — capitalização, desfecho regulatório com efeito em caixa, expansão de portfólio dentro do cronograma e desempenho operacional dos ativos maduros —, projetamos manter a distribuição de rendimentos em R$ 0,10 por cota até o mês de dezembro. Reforçamos que a distribuição está sujeita a revisão a qualquer momento, em função de mudanças nas condições operacionais, regulatórias ou de mercado, e não constitui garantia de rentabilidade futura.
PERFORMANCE DO PORTFÓLIO
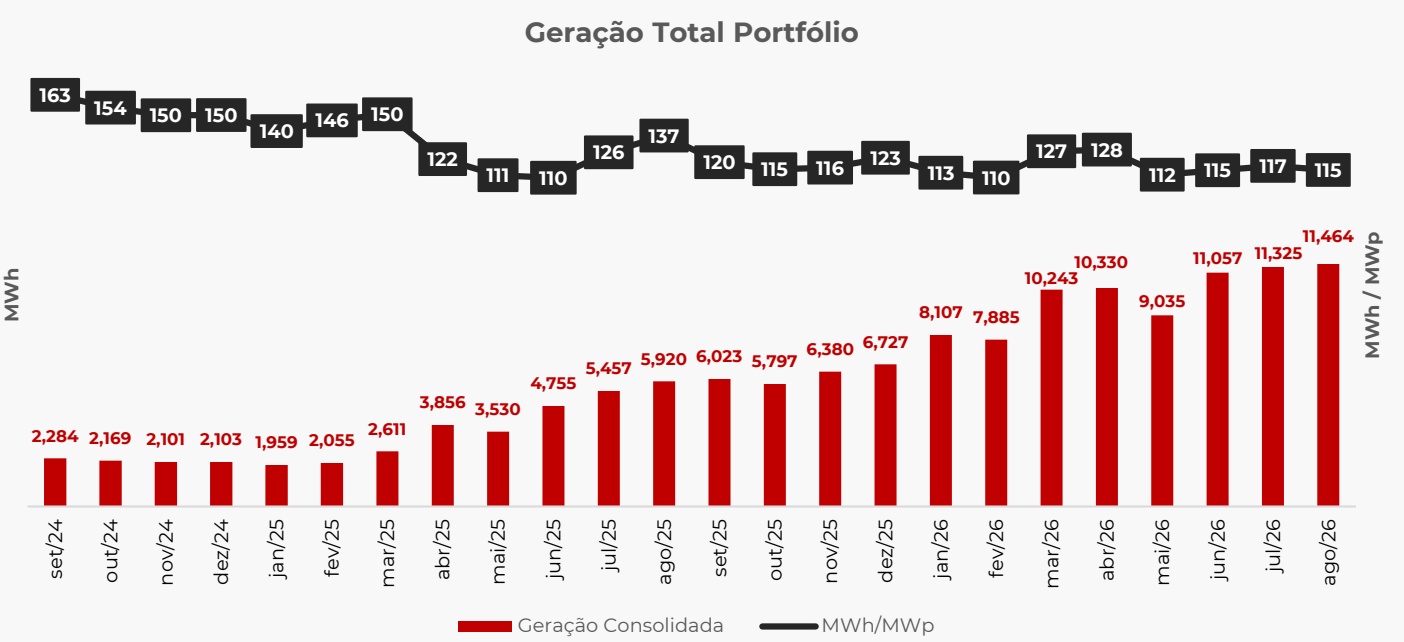
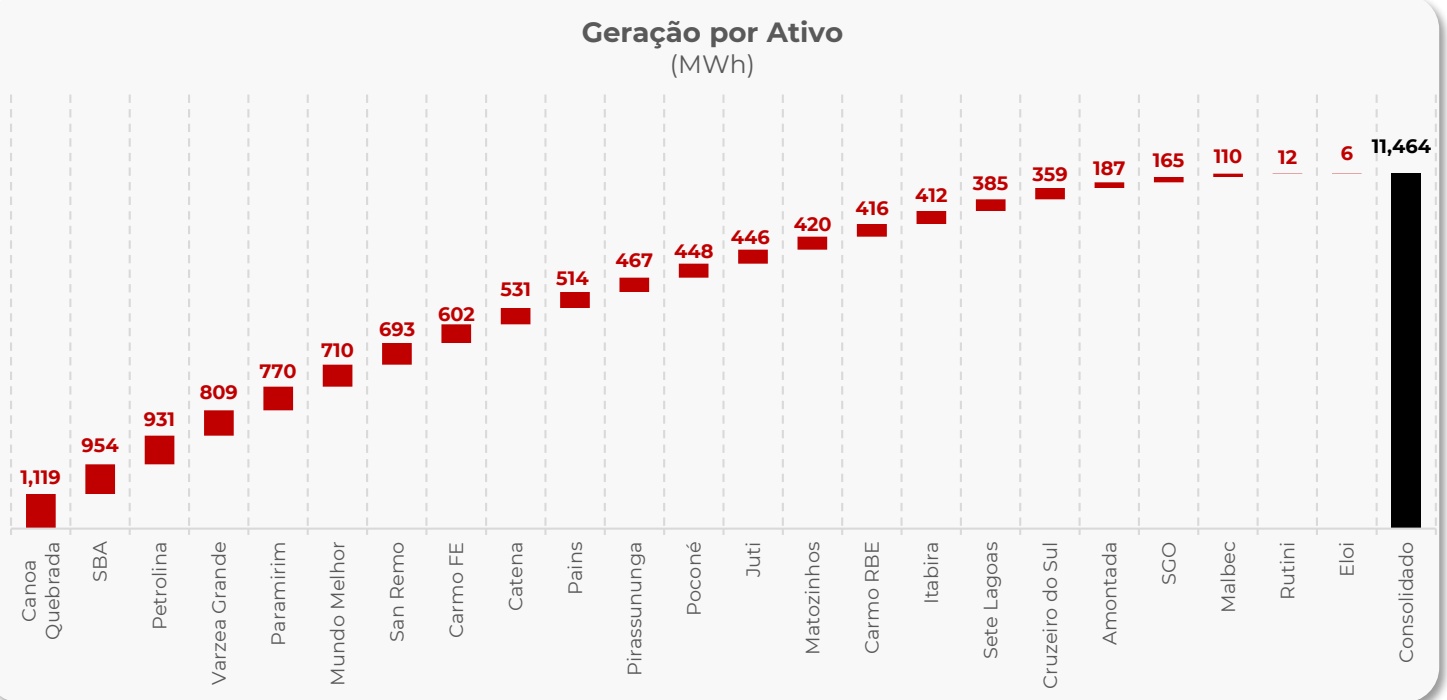
11.464
Geração Total (MWh) Portfólio consolidado
↓
114,7
↑
MWh / MWp Indicador de Eficiência
1,2%
Variação de geração (%) Vs mês anterior

Cap. Instalada 106,9 MWp | Nº de Projetos: 26 | Operacionais: 93,5%
RESU MO DA CARTEI RA
26
106,9 MWp
Projetos no Portfólio
+ 11 ativos em aquisição
Cap. Instalada
+ 42,5 MWp de ativos em aquisição
Ago/2041
Venc. Médio Pond. dos contratos de locação
| CIdAeRntTifEicIaRçAão DE ATIVOS | Tipo de Ativo | Participação SNEL | VolSNEL (R$ MM) |
|---|---|---|---|
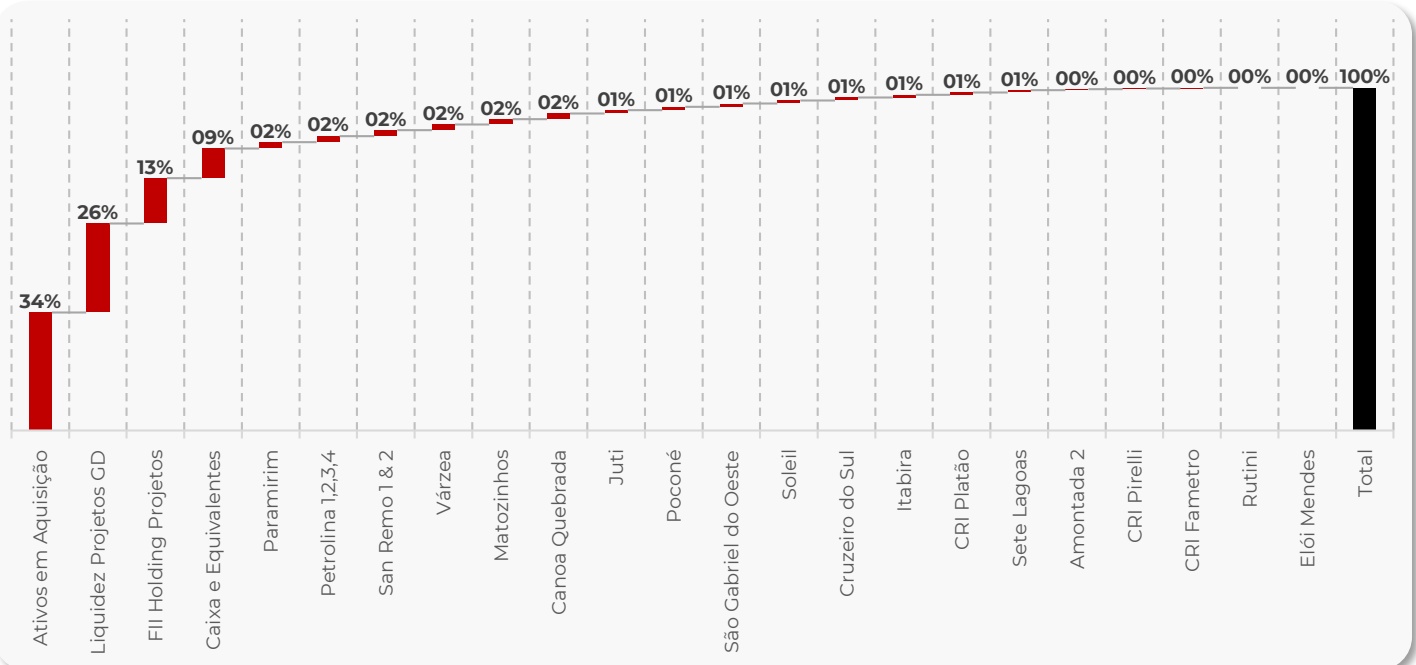
| Ativos em Aquisição | UFV | 100% | R$ 628,3 |
| Liquidez Projetos GD* | FII Liquidez | 100% | R$ 476,0 |
| FII Holding Projetos ** | FII GD | 100% | R$ 241,5 |
| Caixa e Equivalentes | Liquidez | - | R$ 158,5 |
| Paramirim | UFV | 100% | R$ 33,6 |
| Petrolina 1,2,3,4 | UFV | 100% | R$ 32,8 |
| San Remo 1 & 2 | UFV | 100% | R$ 30,6 |
| Várzea | UFV | 100% | R$ 30,3 |
| Matozinhos | UFV | 100% | R$ 29,5 |
| Canoa Quebrada | UFV | 100% | R$ 29,0 |
| Juti | UFV | 100% | R$ 18,7 |
| Poconé | UFV | 100% | R$ 17,4 |
| São Gabriel do Oeste | UFV | 100% | R$ 17,3 |
| Soleil | UFV | 100% | R$ 17,0 |
| Cruzeiro do Sul | UFV | 100% | R$ 16,7 |
| Itabira | UFV | 100% | R$ 14,1 |
| CRI Platão | CRI | - | R$ 12,1 |
| Sete Lagoas | UFV | 100% | R$ 11,6 |
| Amontada 2 | UFV | 90% | R$ 5,6 |
| CRI Pirelli | CRI | - | R$ 3,9 |
| CRI Fametro | CRI | - | R$ 3,6 |
| Rutini | UFV | 100% | R$ 0,5 |
| Elói Mendes | UFV | 100% | R$ 0,3 R$ 1.828,9 |
* FII Tático visando rentabilizar o caixa enquanto os recursos não são utilizados para as aquisições em andamento.
** FII Estrutural onde foram incorporados os ativos adquiridos na 2ª e 3ª emissão do SNEL, com exceção dos ativos de Micro GD.
EXPOSIÇÃO POR ATIVO
DETALHAM ENTO DOS
ATIVOS
Portfólio de Usinas Fotovoltaicas — Agosto/2026
| Identificação | Distribuidora | Fase | Conexão | MWp | Locação | Inquilino | Venc. |
| San Remo 1 | CEMIG-MG | Operação | 06/2024 | 1,40 | Take or Pay | Matrix | 02/2039 |
| San Remo 2 | CEMIG-MG | Operação | 03/2024 | 3,36 | Take or Pay | Matrix | 02/2039 |
| Amontada 2 | ENEL-CE | Operação | 02/2024 | 1,20 | Compensada | 9Energia | 01/2039 |
| Petrolina 1 | CELPE-PE | Operação | 06/2024 | 1,26 | Take or Pay | Setta | 12/2035 |
| Petrolina 2 | CELPE-PE | Operação | 06/2024 | 1,26 | Take or Pay | Setta | 06/2035 |
| Petrolina 3 | CELPE-PE | Operação | 06/2024 | 1,26 | Take or Pay | Setta | 12/2035 |
| Petrolina 4 | CELPE-PE | Operação | 06/2024 | 1,26 | Take or Pay | Setta | 06/2035 |
| Itabira | CEMIG-MG | Operação | 09/2023 | 3,06 | Compensada | Serena | 08/2030 |
| Liberdade | EQTL-GO | Conexão | - | 7,00 | Indefinido | Indefinido | Indefinido |
| Mundo Melhor | EQTL-GO | Operação | 04/2025 | 7,00 | Compensada | NUV | 05/2030 |
| São Bento Abade | CEMIG-MG | Operação | 08/2025 | 7,00 | Compensada | NUV | 07/2030 |
| Pirassununga | ELEKTRO-SP | Operação | 08/2024 | 3,34 | Take or Pay | Safira | 12/2039 |
| Pains | CEMIG-MG | Operação | 05/2023 | 3,67 | Compensada | NUV | 05/2050 |
| Carmo RBE | LIGHT-RJ | Operação | 05/2024 | 5,33 | Compensada | NUV | 05/2050 |
| Carmo FE | LIGHT-RJ | Operação | 05/2024 | 5,33 | Compensada | NUV | 05/2050 |
| Angra | LIGHT-RJ | Operação | 04/2023 | 4,62 | Compensada | NUV | 05/2050 |
| Catena | CEMIG-MG | Operação | 10/2024 | 3,65 | Compensada | NUV | 11/2030 |
| Malbec | CEMIG-MG | Operação | 10/2024 | 0,76 | Compensada | NUV | 11/2030 |
| Rutini | CEMIG-MG | Operação | 10/2024 | 0,11 | Compensada | Juntos | 04/2028 |
| Elói Mendes | CEMIG-MG | Operação | 10/2024 | 0,06 | Compensada | Juntos | 04/2029 |
| Paramirim | COELBA-BA | Operação | 08/2025 | 6,72 | Compensada | NUV | 01/2030 |
| Cruzeiro do Sul | COPEL-PR | Operação | 04/2025 | 3,37 | Compensada | Nextron | 09/2029 |
| Soleil | COPEL-PR | Operação | 10/2024 | 3,37 | Compensada | Nextron | 09/2029 |
| Juti | ENERGISA-MS | Operação | 09/2025 | 3,37 | Indefinido | Indefinido | Indefinido |
| Sete Lagoas | CEMIG-MG | Operação | 01/2024 | 2,57 | Indefinido | Indefinido | Indefinido |
| Matozinhos I | CEMIG-MG | Operação | 01/2025 | 3,28 | Compensada | Ultra | 07/2029 |
| Matozinhos II CEMIG-MG Operação 01/2025 3,28 Take or Pay Performa 06/2038 | |||||||
| Várzea 1 | CELPE-PE | Operação | 06/2025 | 3,47 | Indefinido | Indefinido | Indefinido |
| Várzea 2 e 3 | CELPE-PE | Operação | 06/2025 | 2,65 | Take or Pay | Setta | 07/2031 |
| Canoa Quebrada | ENERGISA-MT | Operação | 10/2025 | 6,08 | Indefinido | Indefinido | Indefinido |
| Poconé | ENERGISA-MT | Operação | 10/2025 | 3,45 | Take or Pay | Plin | 12/2036 |
| São Gabriel do Oeste | ENERGISA-MS | Operação | 08/2026 | 3,40 | Indefinido | Indefinido | Indefinido |
| TOTAL | 106,9 | 08/2041 | |||||
RESU MO DA CARTEI RA SUNOASSET
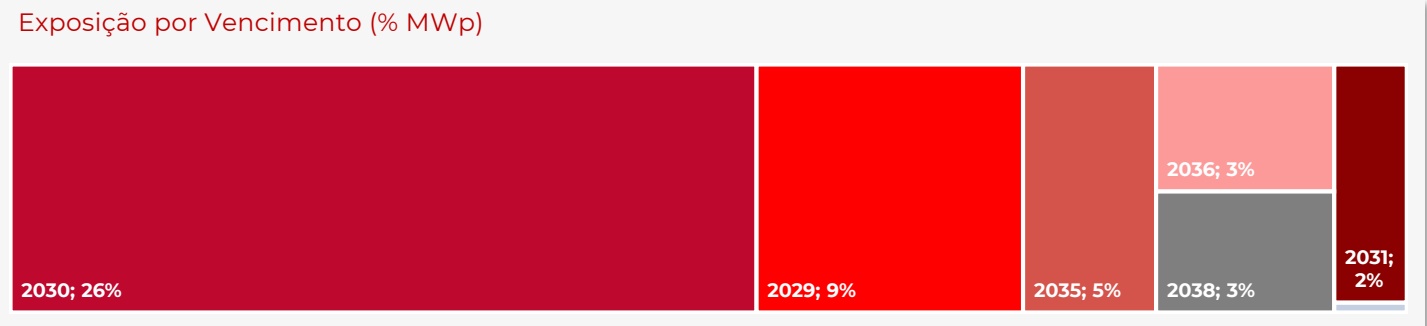
Exposição por Inquilino (% MWp)
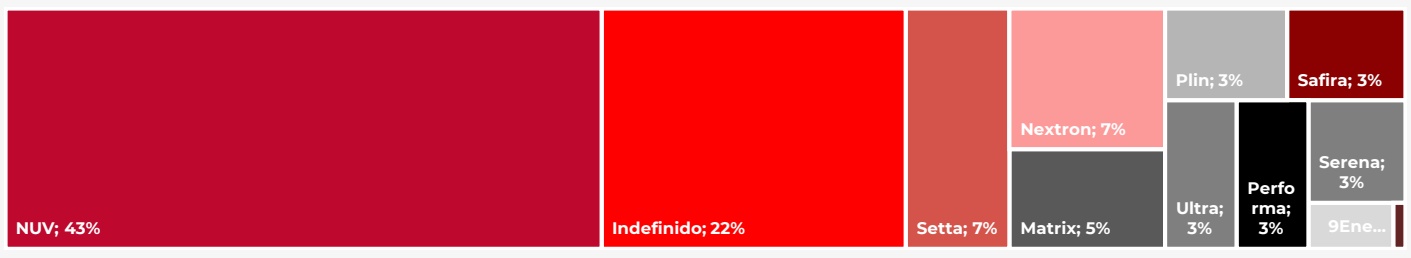
Exposição por Tipo de Locação (% MWp)
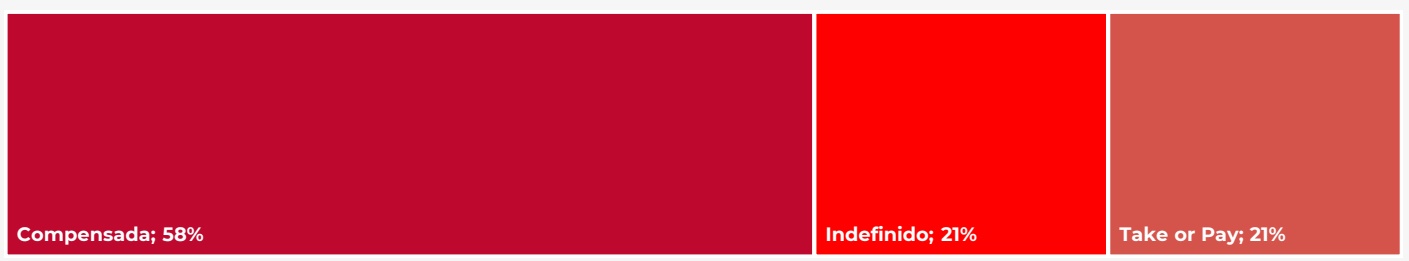
Exposição Por Distribuidora (% MWp)
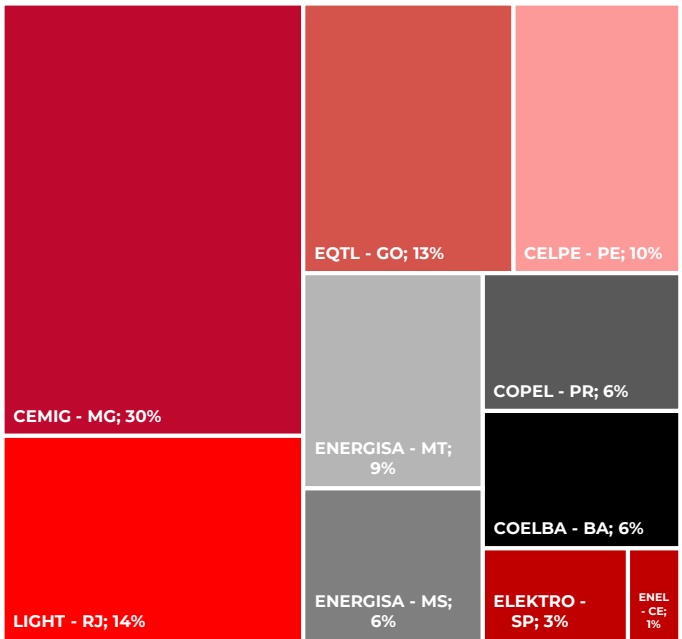
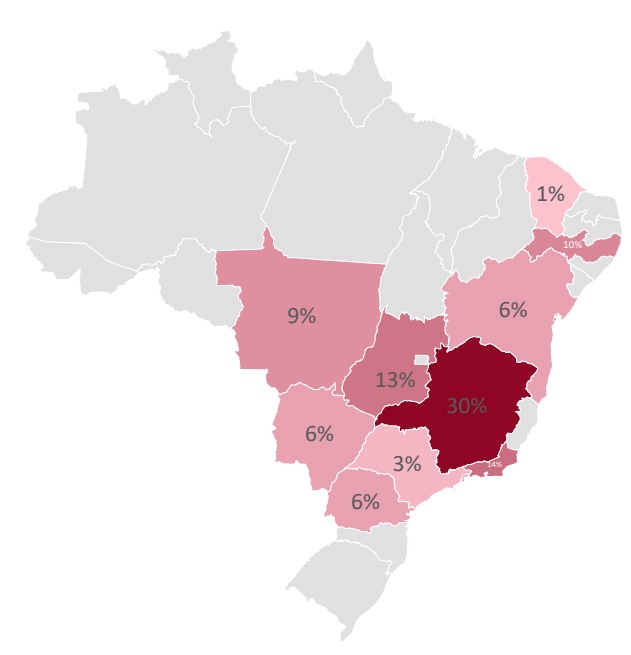
Exposição Geográfica (% MWp)
RESU LTADO
DEMONSTRAÇÃO DE RESULTADO (R$)
| jun/26 | jul/26 | ago/26 | LTM | 2026 | |
|---|---|---|---|---|---|
| 1. Receitas | 7.562.362 | 14.219.513 | 11.037.988 | 118.189.018 | 97.864.193 |
| 1.a. Receita de Locação (UFVs) | 7.129.257 | 5.940.857 | 10.116.655 | 103.384.433 | 83.268.874 |
| 1.b. Aplicação/Movimentação caixa | 433.106 | 8.278.656 | 921.333 | 14.804.585 | 14.595.319 |
| 2. Despesas | -1.201.832 | -1.432.359 | -1.677.643 | -13.219.488 | -10.360.974 |
| 2.a. Despesas do Fundo | -1.089.235 | -1.239.998 | -1.359.711 | -11.521.656 | -9.091.760 |
| 2.b. Despesas não recorrentes | -112.596 | -192.362 | -317.931 | -1.697.832 | -1.269.215 |
| 3. Resultado Exercício (1+2) | 6.360.531 | 12.787.154 | 9.360.345 | 104.969.530 | 87.503.219 |
| 4. Resultado Distribuível 4.a. Resultado Exercício (3) | 11.657.142 6.360.531 | 13.358.164 12.787.154 | 11.644.531 9.360.345 | 109.231.050 | 89.118.063 |
| 4.b. Resultado Não Distribuído* | 5.296.611 | 571.010 | 2.284.186 | 104.969.530 | 87.503.219 |
| 5. Rendimento Distribuído | 11.066.007 | 11.073.978 | 11.078.205 | 4.261.520 108.664.724 | 1.614.844 |
| -SNEL11 5.a. Distribuição de Rendimentos- | 11.066.007 | 11.066.007 | 11.066.007 | 103.865.248 | 88.551.737 |
| 5.b. Distribuição de Rendimentos – - Recibos | 0 | 7.971 | 12.198 | 4.799.476 | 88.531.568 |
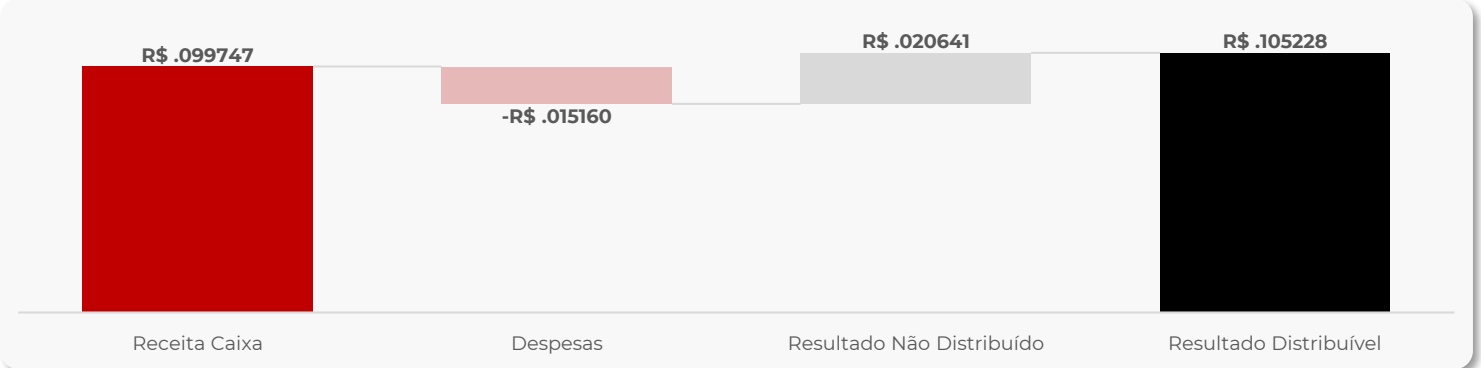
| 5.c. Distribuição R$/cota – SNEL11 | 0,10 | 0,10 | 0,10 | 1,20 | 20.169 0,80 |
DEMONSTRAÇÃO DE RESULTADO (R$ / Cota)*
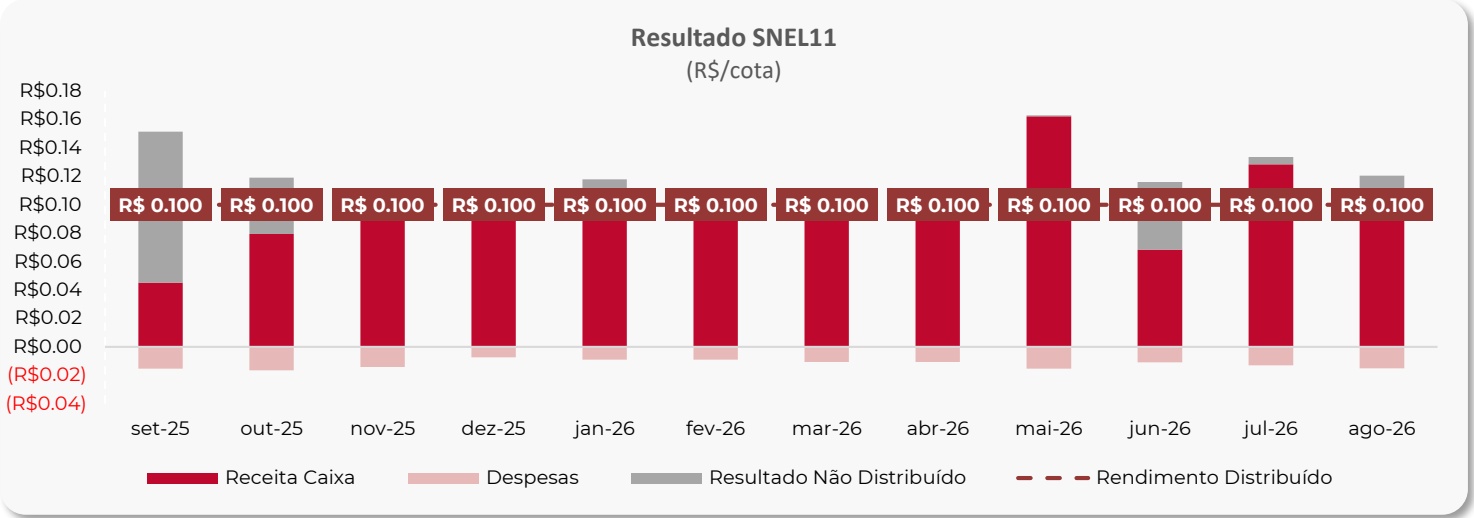
RESULTADO MENSAL DETALHADO (R$ / Cota)*
PERFORMANCE E RESU LTADO
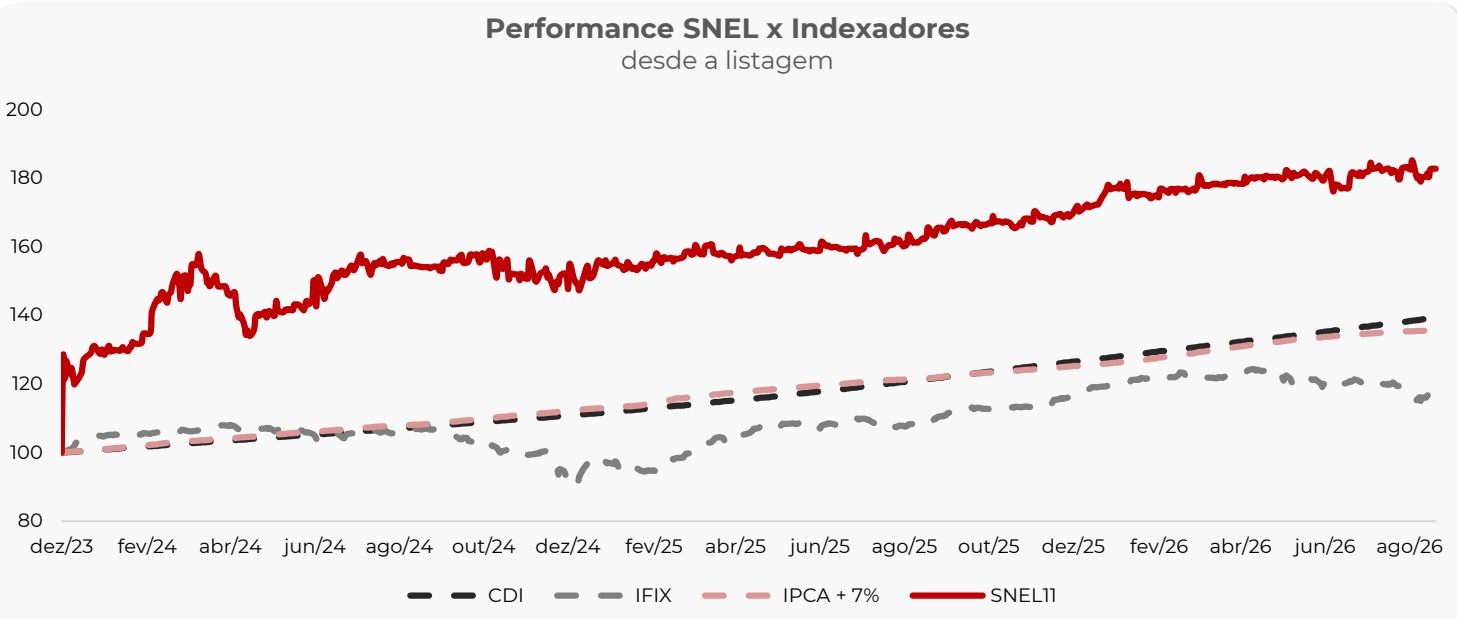
82,80%
Retorno Acum. SNEL11 Desde a Listagem SNEL11
35,63%

Retorno Acum. IPCA+7% Desde a Listagem SNEL11
18,71% Retorno Acum. IFIX Desde a Listagem SNEL11

RETORNO ACUMULADO SNEL x INDICADORES DESDE A LISTAGEM (Base 100)
VOLUME MÉDIO DIÁRIO NEGOCIADO x N° DE COTISTAS
ADTV e Número de Cotistas
SNAG11
SNFZ11
SNCIM1
SNEL11
SNID11
iSNME11
SNFF11
SUNO PREV
FICFIA
SUNO GLOBAL EQUITIES
SAI BA MAIS

IG SUNO ASSET
D
YT SUNO ASSET

SNEL11 - SITE SUNO ASSET
FAQ
O que é o SNEL11?
FII da Suno Asset focado no desenvolvimento e aquisição de usinas fotovoltaicas (UFVs) na modalidade de geração distribuída, gerando energia limpa e renda recorrente.
Como o fundo ganha dinheiro?
Através de contratos de locação das UFVs nas modalidades Take or Pay ou “compensada” (aluguel variável atrelado ao benefício do inquilino).
Há tributação sobre os rendimentos?
Para pessoa física, os rendimentos distribuídos são isentos de IR, conforme a legislação dos FIIs. O fundo possui estrutura de FII com possibilidade de isenção na receita dos projetos.
Qual é a estratégia atual do fundo?
O fundo evoluiu do desenvolvimento (greenfield) para a aquisição de UFVs operacionais, priorizando estabilidade de resultados e previsibilidade de rendimentos.
Onde acessar relatórios e informações oficiais?
No site da Suno Asset → suno.com.br/asset/fundos/snel11
Onde o fundo investe?
Em usinas fotovoltaicas (UFVs) de geração distribuída, com 26 projetos e 106,9 MWp de capacidade instalada em 10 estados brasileiros (MG, RJ, GO, PR, PE, BA, SP, CE, MS, MT).
As cotas têm liquidez?
Sim. Negociadas diariamente na B3 (código: SNEL11), com volume médio de R$ 3,2 milhões/dia e mais de 127 mil cotistas.
Como funciona a distribuição de rendimentos?
Pagamentos mensais. Em ago/26, a distribuição foi de R$ 0,10/cota, com DY anualizado de 15,54%. Guidance para os próximos 3 meses: R$ 0,10.
O que significa P/VP?
Relação entre preço de mercado e valor patrimonial da cota. Hoje, o fundo negocia a 1,02x, com ~2% de prêmio sobre o valor patrimonial.
O que é geração distribuída (GD)?
Sistema onde usinas conectadas à rede local geram créditos de energia para consumidores, que pagam aluguel ao fundo.
“Fundos de investimento não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos. Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e, consequentemente, possíveis variações no patrimônio investido. O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas. Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados.
Este material não tem relação com objetivos específicos de investimentos, situação financeira ou necessidade particular de qualquer destinatário específico, não devendo servir como única fonte de informações no processo decisório do investidor, que, antes de decidir, deverá realizar, preferencialmente com a ajuda de um profissional devidamente qualificado, uma avaliação minuciosa do produto e respectivos riscos face a seus objetivos pessoais e a sua tolerância ao risco (Suitability).
A Suno Gestora de Recursos Ltda. (“Suno Asset”) é gestora do(s) fundo(s) objeto(s) deste material e pertence ao grupo empresarial Suno (“Grupo Suno”), o qual contempla também as empresas Suno Research, Suno Índices e Suno Consultoria. As empresas, ainda que parte do Grupo Suno, possuem estruturas segregadas e autônomas.”