
Relatório Gerencial SNEL11 de julho de 2026
Relatório Gerencial do Suno Energias Limpas IS (SNEL11), fundo imobiliário de fundos (FoF), referente a julho de 2026, com entrega no FundosNet (B3) em 04/09/2026. No pregão de 03/11/2026, a cota do SNEL11 fechou a R$ 7,38, com P/VP de 0,92 (valor patrimonial de R$ 7,99 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,10 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 14,91% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,8 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 43.741.171/0001-84
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/07/2026
- Data de entrega
- 04/09/2026 18:28
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
SNEL71
R E L A T Ó R I O G E R E N C I A L
Julho 2026
Í N D I C E
- Resumo Executivo 03
- Tese de Investimentos 04
- Coluna da Energia 05
- Carta do Gestor 07
- Performance do Portfólio 08
- Resumo da Carteira 09
- Detalhamento dos Ativos 11
- Performance e Resultado 12
- Suno Asset 14
- Disclaimer 15
Relatório Gerencial SNEL11 — Julho/2026
RESU MO EXECUTIVO
Gestora
Taxa de Performance
Suno Gestora de Recursos LTDA
20% exceder (IPCA + 7%)
Administrador
Taxa de Gestão
QI Corretora de Títulos e Valores Mobiliários S.A.
1,08% a.a.
Início do Fundo
Taxa de Administração
Dezembro/2022
0,12% a.a.
HIGHLIGHTS DO MÊS
Os imóveis adquiridos na segunda e terceira emissão foram reavaliados com base em laudo de avaliação, resultando em variação positiva do valor justo dos ativos de R$ 279.260.000 em dezembro de 2025 para R$ 310.497.197 em julho de 2026, equivalente a uma alta de 11,2% no período.
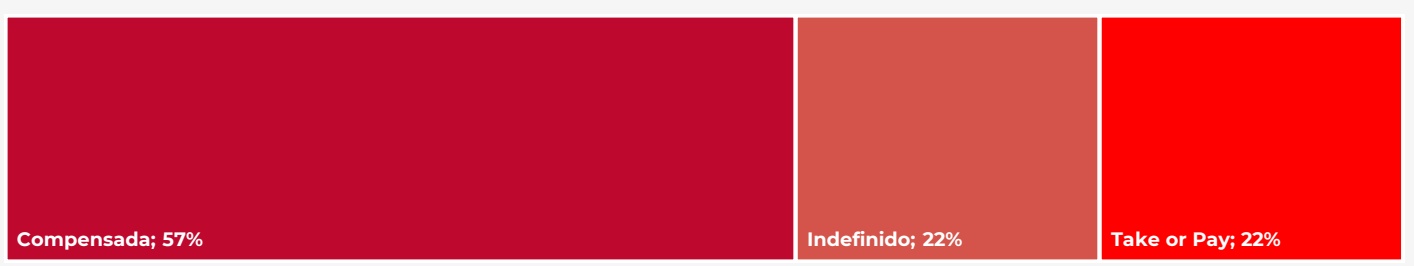
Celebração de dois contratos de locação (Take or Pay, 5 anos) com a Setta Energia para 2,65 MWp (~43,5% da capacidade total), com diferimento dos 6 primeiros aluguéis e fluxo de caixa garantido por RMG.
Substituição da Enercooper pela Ultra Energia em contrato de 3 anos (energia compensada), assegurando demanda imediata pela capacidade total, cobrança ativa da rescisão anterior e preservação da receita via RMG.
Dividend Yield (anualizado)
Patrimônio Líquido
15,38%
Distribuição por cota
R$ 929,5 MM
R$ 0,10
Nº de Projetos
P/VP
Cota de Mercado/Patrimonial
37
(Incluindo projetos em aquisição)
1,03
R$ 8,34/R$ 8,08
Capacidade Instalada
Valor de Mercado
Caixa e Equivalentes
149,4 MWp
R$ 959,5 MM
(Incluindo projetos em aquisição)
R$ 18,24 MM
(2,1% dos Ativos)
Lucro Acumulado por cota
Retorno Total (Mês)
Número de cotistas
R$ 0,021
-1,09%
119.274
I NVESTI M ENTOS
O SNEL11 é um FII focado em empreendimentos imobiliários atrelados à geração de energia limpa, com contratos de locação de longo prazo, proporcionando previsibilidade e estabilidade na geração de receitas.
Sua atuação vai desde a análise técnica e avaliação inicial dos projetos, passando pela diligência jurídica conduzida por escritórios terceiros especializados, até o monitoramento e a operação contínua dos ativos.
ESTRUTURA DO PROJETO
Energia gerada pelas UFVs
Conexão rede distribuidora
Tensão regulada subestação
Créditos energia consumidores
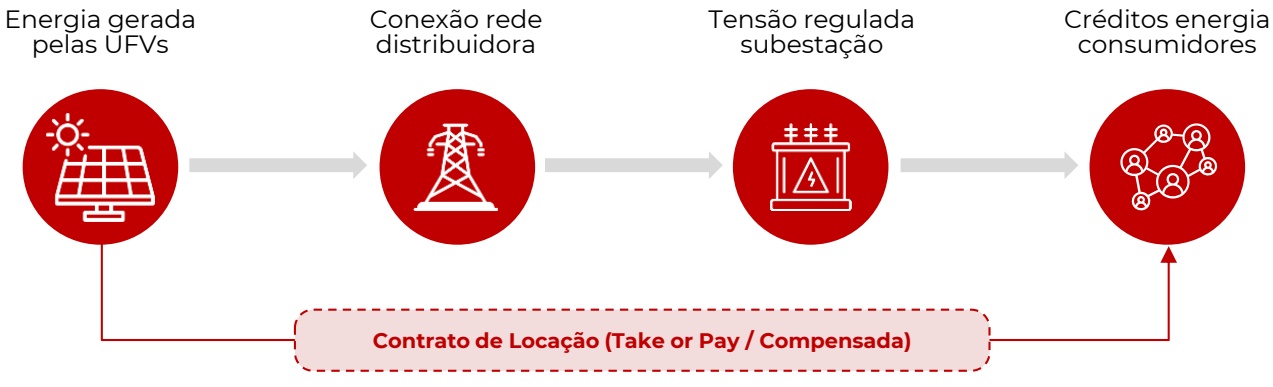
Contrato de Locação (Take or Pay / Compensada)
PROCESSO DE INVESTIMENTO
Originação de Pipeline
Análise do Ativo
Comitê de Investimentos
Negociação / Estruturação
Investimento
Gestão do Ativo
VANTAGENS DA TESE
Retorno Real de Dois Dígitos
Locação de projetos para consórcios ou consumidores finais com projeção de um retorno real de dois dígitos
Isenção de IR (FII)
Estrutura de FII com possibilidade de isenção de IR na receita
Especialistas no Setor
Consultores e especialistas no setor de energia diretamente envolvidos na tese.
Transição Energética
Contribuição para a transição energética do país, reduzindo emissões de GEE e aumentando a segurança energética
COLU NA DA EN ERGIA
O peso dos subsídios da CDE e o impacto da geração distribuída sobre a conta de energia
Nos últimos anos, a discussão sobre o aumento da Conta de Desenvolvimento Energético (CDE) passou a ganhar destaque no debate do setor elétrico brasileiro. Com a rápida expansão da geração distribuída, especialmente da geração solar fotovoltaica, consolidou-se a narrativa de que essa modalidade seria uma das principais responsáveis pelo crescimento dos encargos pagos pelos consumidores. Entretanto, uma análise mais ampla mostra que essa conclusão é simplificada e ignora aspectos fundamentais da política energética brasileira.
A CDE foi criada para financiar diversas políticas públicas do setor elétrico. Entre elas estão os subsídios às tarifas sociais, descontos para irrigação e aquicultura, universalização do serviço de energia elétrica, subsídios às fontes incentivadas, sistemas isolados, carvão mineral nacional e diversas outras políticas definidas pelo governo. Ao longo dos últimos anos, o orçamento da CDE cresceu de forma consistente, impulsionado principalmente pela ampliação dessas políticas públicas e pela redução da base de consumidores responsáveis pelo seu financiamento. Dentro desse contexto, a geração distribuída passou a representar uma parcela crescente da CDE por um motivo relativamente simples.
Como os consumidores com GD reduzem o volume de energia adquirido da distribuidora, eles deixam de contribuir proporcionalmente para o pagamento de encargos que continuam sendo arrecadados principalmente sobre o consumo faturado. Esse efeito aumenta a participação relativa dos consumidores remanescentes no rateio da CDE. Trata-se, portanto, de um efeito de redistribuição do custo de arrecadação dos encargos, e não necessariamente de um aumento direto do orçamento da CDE.
Foi justamente para responder a essa questão que a Lei nº 14.300/2022 estabeleceu, em seu artigo 17, a obrigatoriedade de realização de uma metodologia de avaliação dos custos e benefícios da geração distribuída. O objetivo do legislador foi justamente evitar que decisões regulatórias fossem tomadas considerando apenas os custos impostos pela GD, sem contabilizar os ganhos proporcionados ao sistema elétrico. A pedido da ABSOLAR, a consultoria Volt Robotics desenvolveu um estudo para atender essa determinação legal. O trabalho parte de um princípio bastante simples: qualquer tecnologia deve ser avaliada pelo seu efeito líquido sobre o sistema elétrico, considerando simultaneamente seus custos e seus benefícios.
Entre os benefícios identificados pelo estudo destacam-se: Redução das perdas elétricas na transmissão e distribuição; adiamento ou eliminação de investimentos na expansão das redes; redução da necessidade de despacho de usinas térmicas em diversos períodos; diminuição da exposição ao preço da energia no mercado; aumento da segurança energética; maior resiliência do sistema elétrico; benefícios ambientais decorrentes da redução das emissões de gases de efeito estufa; redução dos riscos associados à expansão centralizada da geração.
Segundo a metodologia proposta, esses benefícios possuem valor econômico mensurável e compensam parcela significativa dos custos tradicionalmente atribuídos à GD. Os estudos frequentemente utilizados para criticar a geração distribuída costumam calcular apenas a receita que deixa de ser arrecadada pelas distribuidoras em razão da compensação de energia. Sob essa ótica, toda energia produzida pelo consumidor representa uma perda financeira para o sistema.
Já a metodologia desenvolvida pela Volt Robotics procura responder uma pergunta diferente: quanto o sistema economiza porque aquele consumidor produz energia próximo ao local de consumo? Essas duas abordagens levam naturalmente a resultados distintos.
Se apenas os custos forem considerados, conclui-se que a GD representa um subsídio crescente pago pelos demais consumidores. Porém, quando os benefícios sistêmicos também são incorporados, parte relevante desse suposto subsídio é significativamente reduzida. O objetivo foi equilibrar incentivos ao investimento privado sem impor custos excessivos ao conjunto dos consumidores. Essa mudança de perspectiva aproxima o Brasil das melhores práticas internacionais, nas quais tecnologias energéticas são avaliadas por análises de custo-benefício completas, e não apenas pelo impacto imediato sobre a arrecadação das distribuidoras.
Sob essa perspectiva, a geração distribuída deixa de ser vista apenas como um consumidor que reduz sua contribuição para os encargos e passa a ser reconhecida como um ativo que produz valor para todo o sistema elétrico ao reduzir perdas, adiar investimentos em infraestrutura, aumentar a segurança energética e contribuir para a descarbonização da matriz elétrica. O desafio regulatório não é decidir se a GD gera custos ou benefícios, mas quantificar corretamente ambos para que a repartição dos encargos seja eficiente, transparente e economicamente equilibrada.
DESEMPENHO DE MERCADO
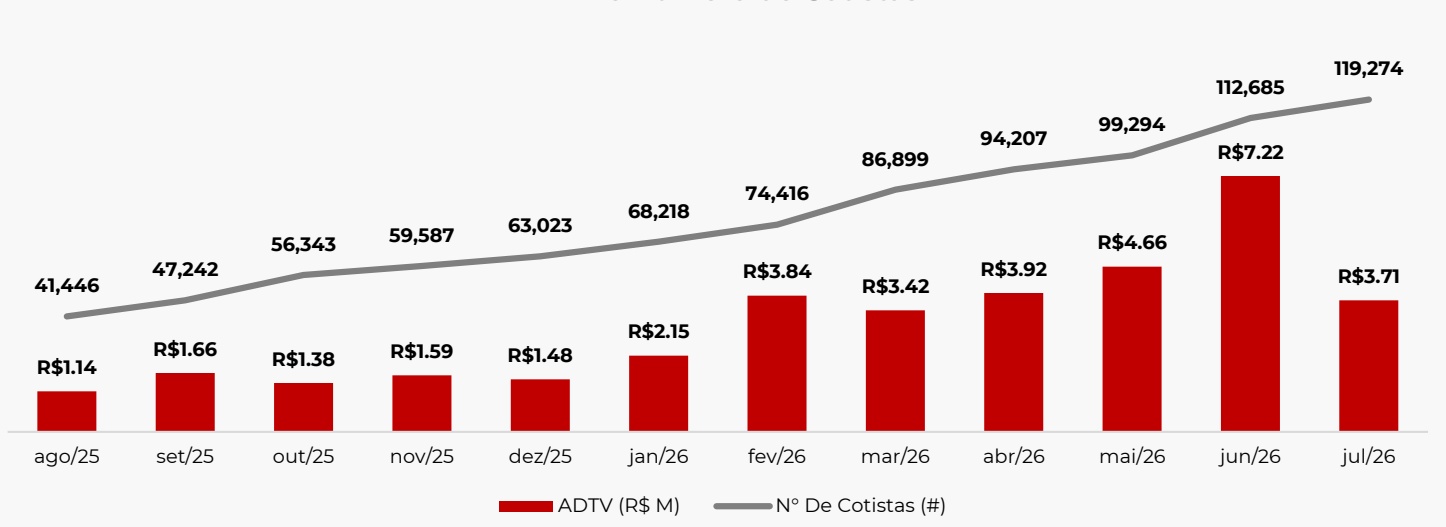
Referente ao resultado de julho/26, o Fundo distribuiu o montante de R$ 0,10 por cota, o que corresponde a um Dividend Yield anualizado de 15,38% considerando o preço de fechamento da cota no mês de referência. Fizeram jus a esse rendimento os cotistas posicionados no Fundo até o dia 15 de julho, data-base (data com) para fins de distribuição. Em relação à liquidez, o fundo negociou R$ 85.260.736,29 no mês, com média diária de R$ 3.706.988,53.
COMENTÁRIOS DO GESTOR
Em julho de 2026, o SNEL11 manteve a trajetória de crescimento de sua base de investidores, encerrando o mês com 119.274 cotistas, novo máximo da série histórica do Fundo. Na mesma direção, o patrimônio líquido atingiu R$ 929,5 milhões e o valor de mercado alcançou R$ 959,5 milhões.
Complementarmente, o fundo realizou a reavaliação de parte de seus ativos (conforme tabele abaixo). O impacto agregado foi de um crescimento de 11,2% no valor dos projetos (2026 vs. 2025), passando de R$ 279,3 milhões para R$ 310,5 milhões. Os destaques positivos ficaram com São Bento (+21,0%), Liberdade (+18,5%) e Catena (+13,6%), enquanto Pains (-0,9%) e Pirassununga (-9,7%) foram as únicas usinas com revisão negativa no período, refletindo especificidades de performance e de premissas de cada ativo.
| UFVs | 2025 | 2026 | Variação |
|---|---|---|---|
| São Bento | R$ 35.620.000 | R$ 43.111.748 | 21,0% |
| Liberdade | R$ 46.770.000 | R$ 55.437.193 | 18,5% |
| Catena | R$ 18.170.000 | R$ 20.643.320 | 13,6% |
| Malbec | R$ 3.770.000 | R$ 4.231.852 | 12,3% |
| Angra | R$ 23.940.000 | R$ 26.831.224 | 12,1% |
| Carmo | R$ 62.520.000 | R$ 69.453.815 | 11,1% |
| Mundo Melhor | R$ 46.500.000 | R$ 50.816.342 | 9,3% |
| Pains | R$ 23.490.000 | R$ 23.279.273 | -0,9% |
| Pirassununga | R$ 18.480.000 | R$ 16.692.430 | -9,7% |
| Total | R$ 279.260.000 | R$ 310.497.197 | 11,2% |
MOVIMENTAÇÕES DE LOCATÁRIOS
Várzea 2 e 3: Foram celebrados dois contratos de locação para parte das UFVs do projeto Várzea, recémintegralizado ao portfólio. O empreendimento possui capacidade total de 6,1 MWp, dos quais 2,65 MWp (cerca de 43,5%) foram objeto da negociação. Os contratos foram firmados com a Setta Energia na modalidade Take or Pay, com vigência de 5 anos e diferimento dos 6 primeiros aluguéis, que serão quitados em parcelas mensais e iguais entre o 20º e o 31º mês. A manutenção da geração de caixa no período é garantida pelo mecanismo de RMG estabelecido na aquisição do ativo.
Matozinhos 1: Foi realizada a realocação do empreendimento, anteriormente locado à Enercooper, para a Ultra Energia. A operação ocorreu por meio de um novo contrato de locação com prazo de 3 anos (renovável por igual período), estruturado no formato de energia compensada e isento de risco de inadimplência dos consorciados. A substituição decorreu do pedido de rescisão da Enercooper, cujos débitos e multa contratual já estão em fase de cobrança. Vale ressaltar que a Ultra apresenta demanda imediata pela capacidade integral da UFV, prevendo um período curto de rampa (ramp-up). O projeto segue coberto pela RMG, assegurando a estabilidade da geração de caixa durante a transição dos locatários.
PERFORMANCE DO PORTFÓLIO
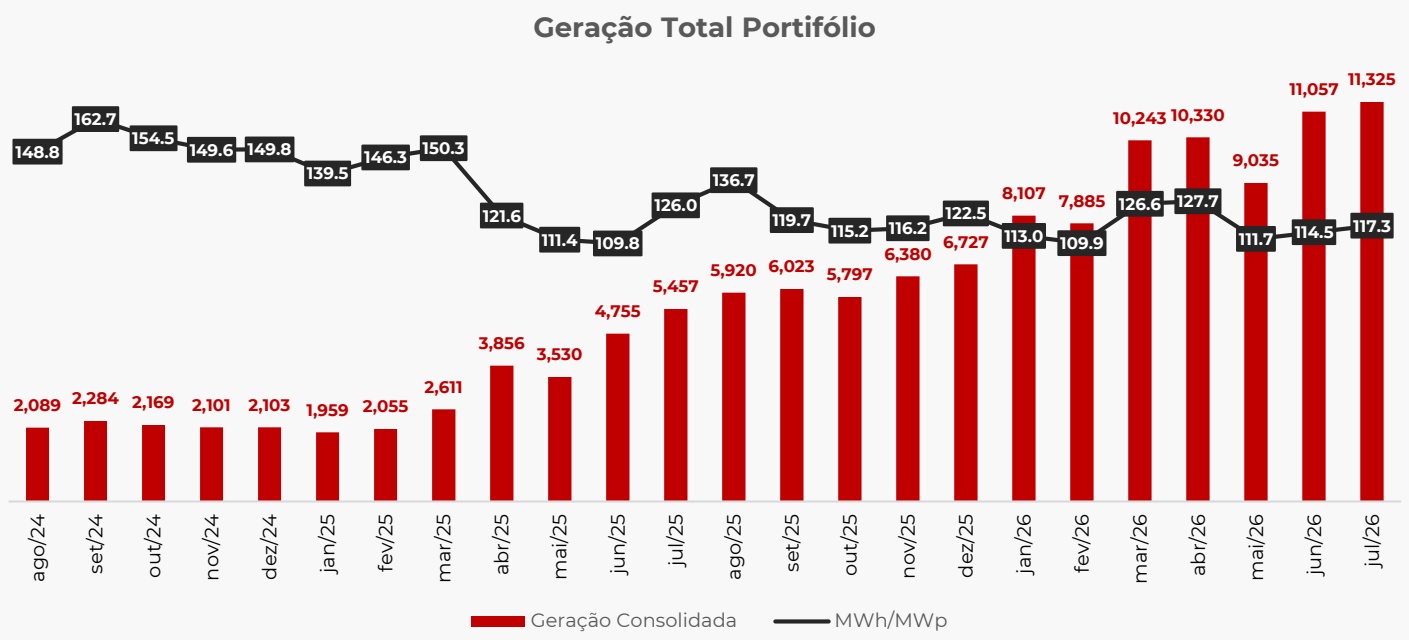
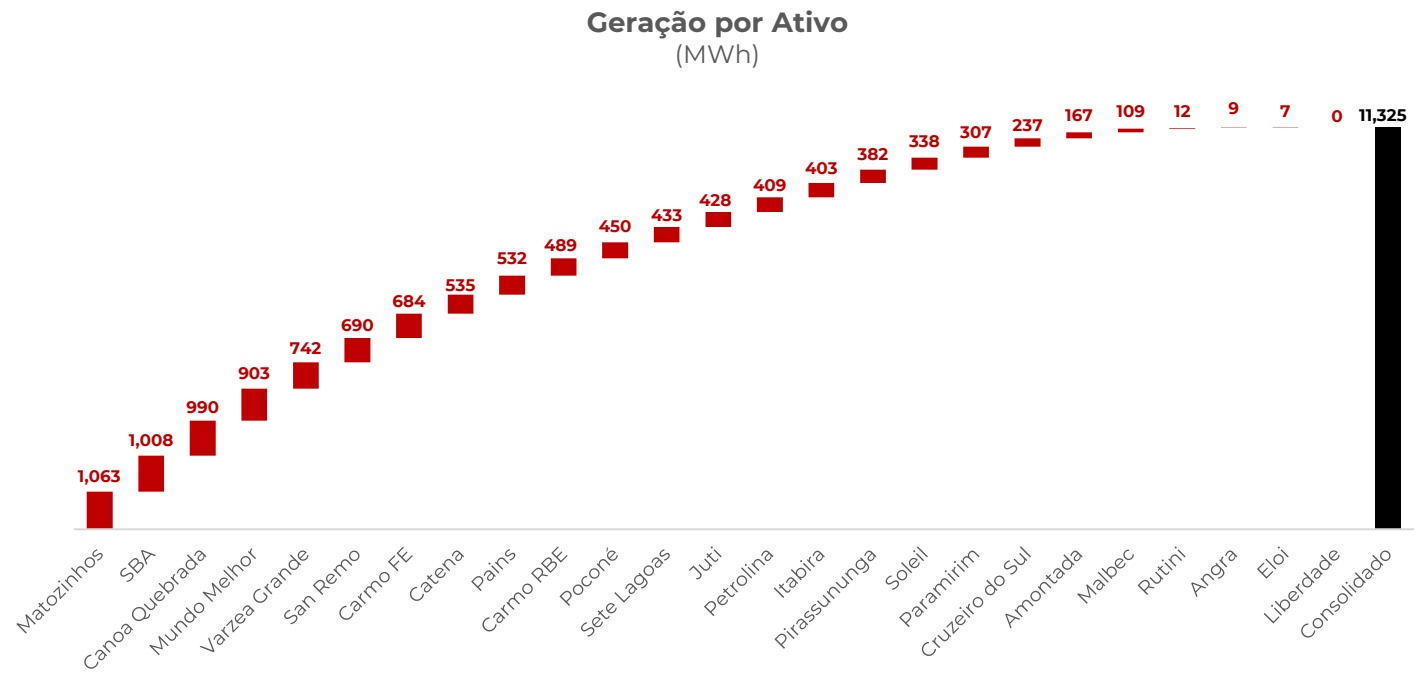
11.325
Geração Total (MWh) Portfólio consolidado
117,3
MWh / MWp Indicador de Eficiência

2,4%

Variação de geração (%) Vs mês anterior
Cap. Instalada 103,5 MWp | Nº de Projetos: 25 | Operacionais: 93,2%
25
103,5 MWp
Projetos no Portfólio
Cap. Instalada
+ 12 ativos em aquisição
Out/2036
+ 45,9 MWp de ativos em aquisição
Venc. Médio Pond. dos contratos de locação
| CIdAeRntTifEicIaRçAão DE ATIVOS Tipo de Ativo Participação SNEL VolSNEL (R$ MM) |
|---|
| FII Holding Projetos FII GD 100% R$ 231,0 Liquidez Projetos GD FII Liquidez 100% R$ 179,9 Ativos em Aquisição UFV 100% R$ 162,1 Caixa e Equivalentes Liquidez - R$ 77,1 Paramirim UFV 100% R$ 33,6 Petrolina 1,2,3,4 UFV 100% R$ 32,8 Várzea UFV 100% R$ 30,2 San Remo 1 & 2 UFV 100% R$ 29,8 Matozinhos UFV 100% R$ 29,5 Canoa Quebrada UFV 100% R$ 28,9 Juti UFV 100% R$ 18,7 Poconé UFV 100% R$ 17,4 Soleil UFV 100% R$ 17,0 Cruzeiro do Sul UFV 100% R$ 16,0 Itabira UFV 100% R$ 14,1 Sete Lagoas UFV 100% R$ 11,6 CRI Platão CRI - R$ 11,4 Amontada 2 UFV 90% R$ 5,6 CRI Pirelli CRI - R$ 3,9 CRI Fametro CRI - R$ 3,6 Rutini UFV 100% R$ 0,5 Elói Mendes UFV 100% R$ 0,3 |
| R$ 954,9 |
* FII Tático visando rentabilizar o caixa enquanto os recursos não são utilizados para as aquisições em andamento.
** FII Estrutural onde foram incorporados os ativos adquiridos na 2ª e 3ª emissão do SNEL, com exceção dos ativos de Micro GD.
EXPOSIÇÃO POR ATIVO
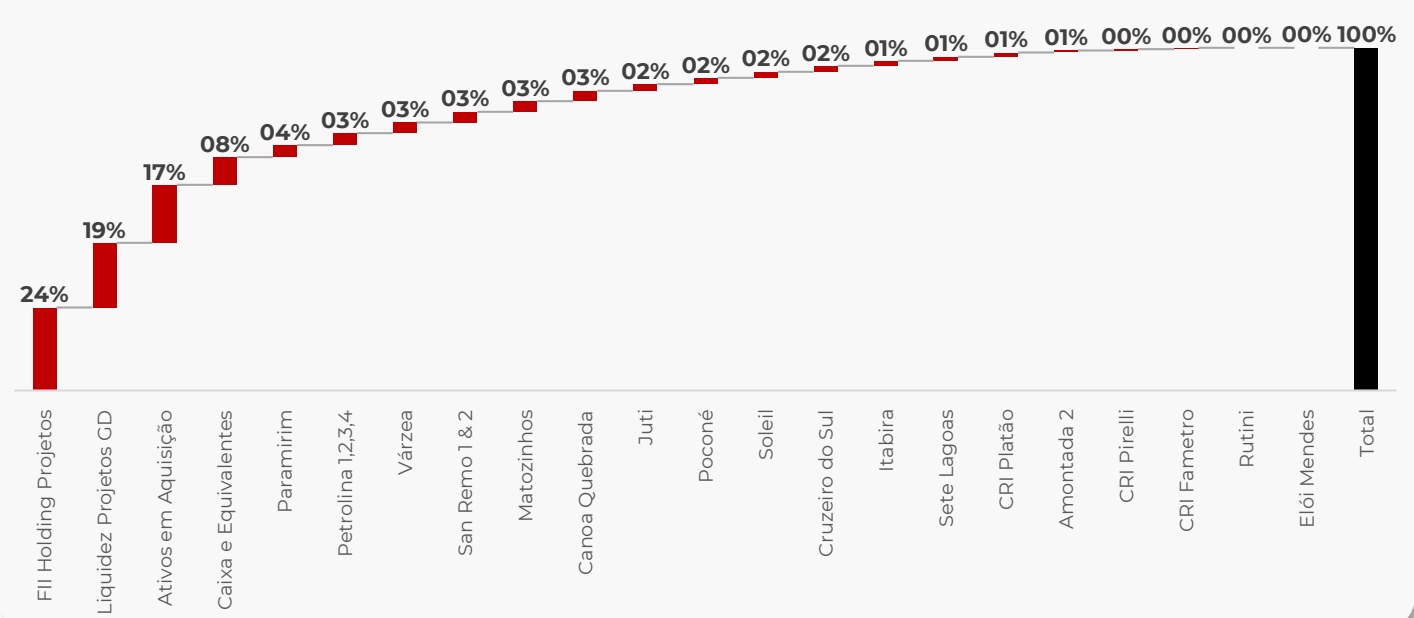
RESU MO DA CARTEI RA SUNO(ASSET)
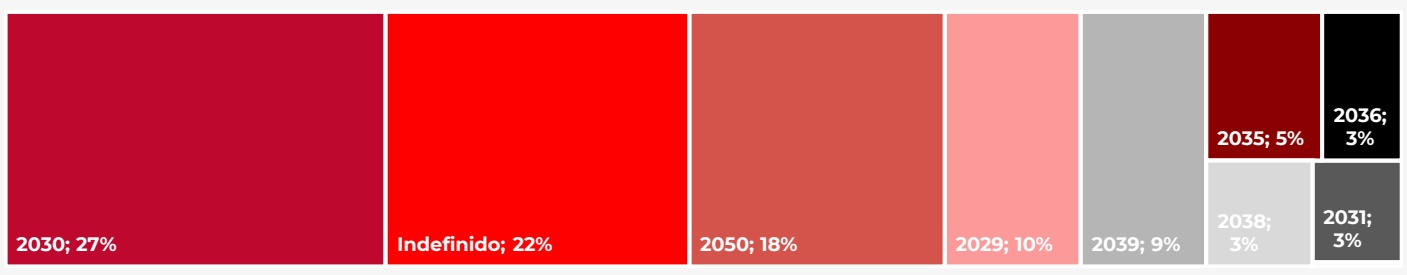
Exposição por Vencimento (% MWp)
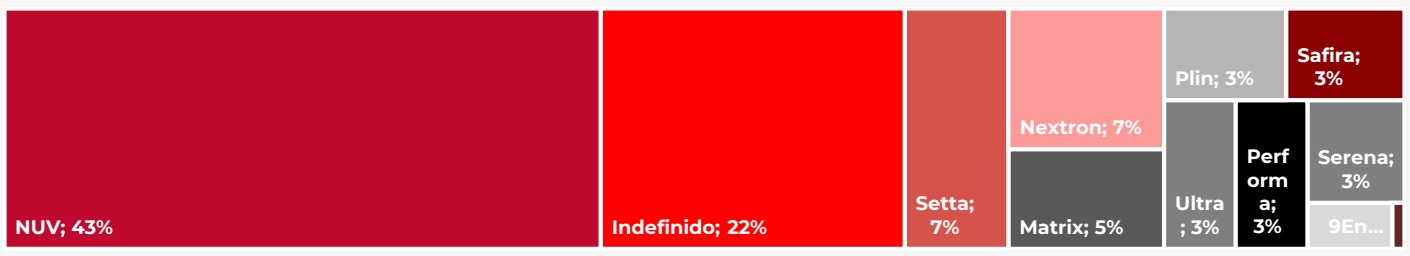
Exposição por Inquilino (% MWp)
Exposição por Tipo de Locação (% MWp)
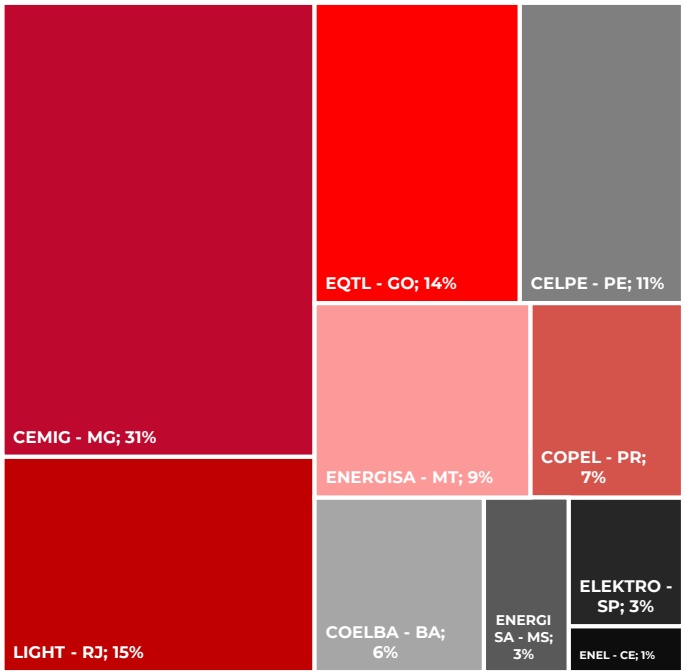
Exposição Por Distribuidora (% MWp)
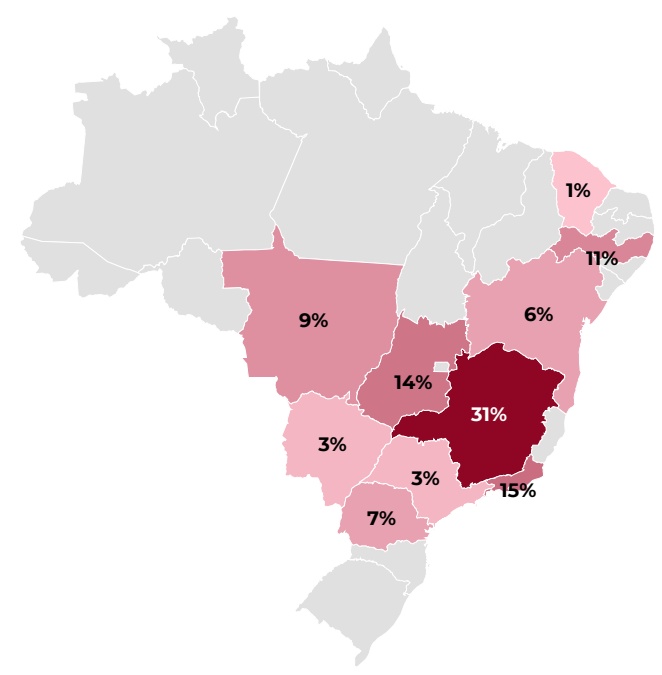
Exposição Geográfica (% MWp)
DETALHAM ENTO DOS
ATIVOS
Portfólio de Usinas Fotovoltaicas — Julho/2026
| Identificação | Distribuidora | Fase | Conexão | MWp | Locação | Inquilino | Venc. |
| San Remo 1 | CEMIG-MG | Operação | 06/2024 | 1,40 | Take or Pay | Matrix | 02/2039 |
| San Remo 2 | CEMIG-MG | Operação | 03/2024 | 3,36 | Take or Pay | Matrix | 02/2039 |
| Amontada 2 | ENEL-CE | Operação | 02/2024 | 1,20 | Compensada | 9Energia | 01/2039 |
| Petrolina 1 | CELPE-PE | Operação | 06/2024 | 1,26 | Take or Pay | Setta | 12/2035 |
| Petrolina 2 | CELPE-PE | Operação | 06/2024 | 1,26 | Take or Pay | Setta | 06/2035 |
| Petrolina 3 | CELPE-PE | Operação | 06/2024 | 1,26 | Take or Pay | Setta | 12/2035 |
| Petrolina 4 | CELPE-PE | Operação | 06/2024 | 1,26 | Take or Pay | Setta | 06/2035 |
| Itabira 1 | CEMIG-MG | Operação | 09/2023 | 3,06 | Compensada | Serena | 08/2030 |
| Liberdade | EQTL-GO | Conexão | - | 7,00 | Indefinido | Indefinido | Indefinido |
| Mundo Melhor | EQTL-GO | Operação | 04/2025 | 7,00 | Compensada | NUV | 05/2030 |
| São Bento Abade | CEMIG-MG | Operação | 08/2025 | 7,00 | Compensada | NUV | 07/2030 |
| Pirassununga | ELEKTRO-SP | Operação | 08/2024 | 3,34 | Take or Pay | Safira | 12/2039 |
| Pains | CEMIG-MG | Operação | 05/2023 | 3,67 | Compensada | NUV | 05/2050 |
| Carmo RBE | LIGHT-RJ | Operação | 05/2024 | 5,33 | Compensada | NUV | 05/2050 |
| Carmo FE | LIGHT-RJ | Operação | 05/2024 | 5,33 | Compensada | NUV | 05/2050 |
| Angra | LIGHT-RJ | Operação | 04/2023 | 4,62 | Compensada | NUV | 05/2050 |
| Catena | CEMIG-MG | Operação | 10/2024 | 3,65 | Compensada | NUV | 11/2030 |
| Malbec | CEMIG-MG | Operação | 10/2024 | 0,76 | Compensada | NUV | 11/2030 |
| Rutini | CEMIG-MG | Operação | 10/2024 | 0,11 | Compensada | Juntos | 04/2028 |
| Elói Mendes | CEMIG-MG | Operação | 10/2024 | 0,06 | Compensada | Juntos | 04/2029 |
| Paramirim | COELBA-BA | Operação | 08/2025 | 6,72 | Compensada | NUV | 01/2030 |
| Cruzeiro do Sul | COPEL-PR | Operação | 04/2025 | 3,37 | Compensada | Nextron | 09/2029 |
| Soleil | COPEL-PR | Operação | 10/2024 | 3,37 | Compensada | Nextron | 09/2029 |
| Juti | ENERGISA-MS | Operação | 09/2025 | 3,37 | Indefinido | Indefinido | Indefinido |
| Sete Lagoas | CEMIG-MG | Operação | 01/2024 | 2,57 | Indefinido | Indefinido | Indefinido |
| Matozinhos I | CEMIG-MG | Operação | 01/2025 | 3,28 | Compensada | Ultra | 07/2029 |
| Matozinhos II CEMIG-MG Operação 01/2025 3,28 Take or Pay Performa 06/2038 | |||||||
| Várzea 1 | CELPE-PE | Operação | 06/2025 | 3,47 | Indefinido | Indefinido | Indefinido |
| Várzea 2 e 3 | CELPE-PE | Operação | 06/2025 | 2,65 | Take or Pay | Setta | 07/2031 |
| Canoa Quebrada | ENERGISA-MT | Operação | 10/2025 | 6,08 | Indefinido | Indefinido | Indefinido |
| Poconé | ENERGISA-MT | Operação | 10/2025 | 3,45 | Take or Pay | Plin | 12/2036 |
| TOTAL | 103,5 | 10/2036 | |||||
RESU LTADO
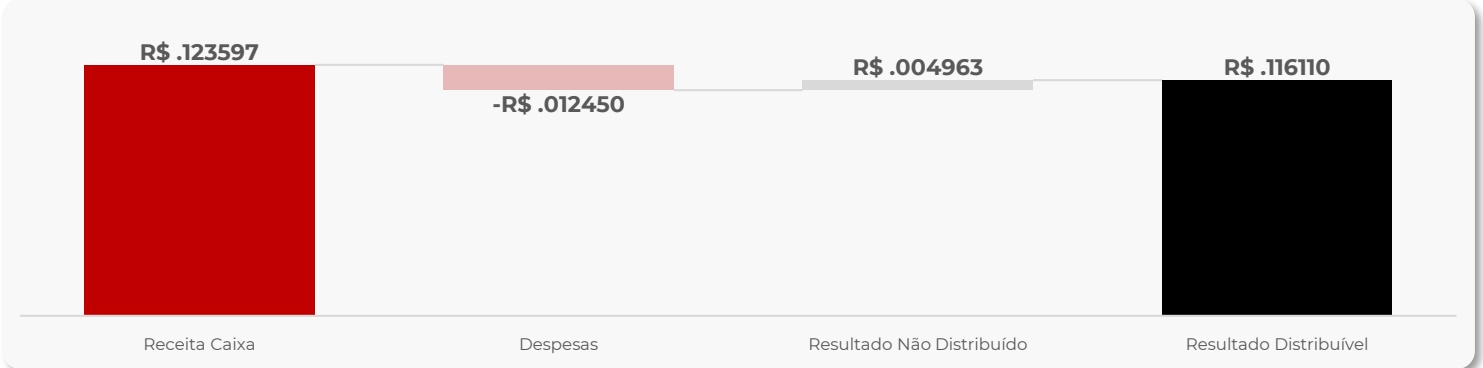
DEMONSTRAÇÃO DE RESULTADO (R$)
| mai/26 | jun/26 | jul/26 | LTM | 2026 | |
|---|---|---|---|---|---|
| 1. Receitas | 17.958.021 | 7.562.362 | 14.219.513 | 109.018.545 | 86.826.205 |
| 1.a. Receita de Locação (UFVs) | 17.337.443 | 7.129.257 | 5.940.857 | 95.114.333 | 73.152.220 |
| 1.b. Aplicação/Movimentação caixa | 620.578 | 433.106 | 8.278.656 | 13.904.212 | 13.673.985 |
| 2. Despesas | -1.676.812 | -1.201.832 | -1.432.359 | -12.412.022 | -8.683.332 |
| 2.a. Despesas do Fundo | -1.276.369 | -1.089.235 | -1.239.998 | -11.017.676 | -7.732.048 |
| 2.b. Despesas não recorrentes | -400.443 | -112.596 | -192.362 | -1.394.346 | -951.283 |
| 3. Resultado Exercício (1+2) | 16.281.209 | 6.360.531 | 12.787.154 | 96.606.523 | 78.142.873 |
| 4. Resultado Distribuível 4.a. Resultado Exercício (3) | 16.362.618 16.281.209 | 11.657.142 6.360.531 | 13.358.164 12.787.154 | 103.704.125 96.606.523 | 79.757.718 78.142.873 |
| 4.b. Resultado Não Distribuído* | 81.409 | 5.296.611 | 571.010 | 7.097.603 | |
| 5. Rendimento Distribuído | 11.066.007 | 11.066.007 | 11.073.978 | 101.419.939 | 1.614.844 |
| 5.a. Distribuição – SNEL11 | 11.066.007 | 11.066.007 | 11.066.007 | 96.632.662 | 77.473.532 77.465.561 |
| 5.b. Distribuição – Recibos | 0 | 0 | 7.971 | 4.787.278 | |
| -SNEL11 5.c. Distribuição R$/cota – | 0,10 | 0,10 | 0,10 | 1,20 | 7.971 0,70 |
DEMONSTRAÇÃO DE RESULTADO (R$ / Cota)
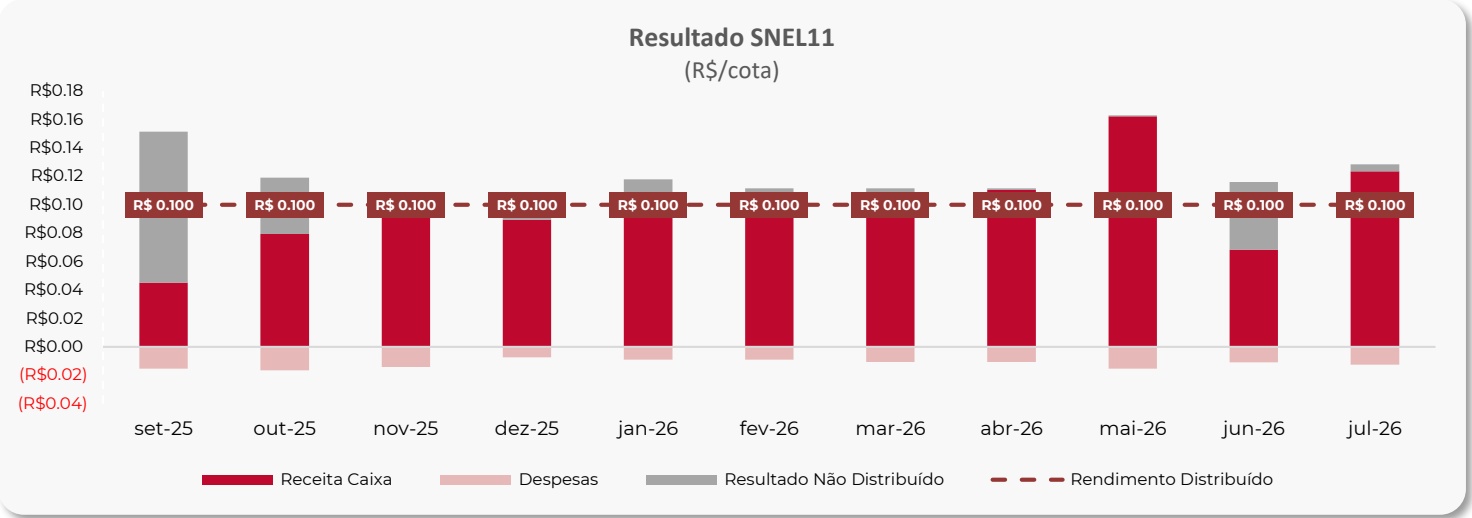
RESULTADO MENSAL DETALHADO (R$ / Cota)
PERFORMANCE E RESU LTADO
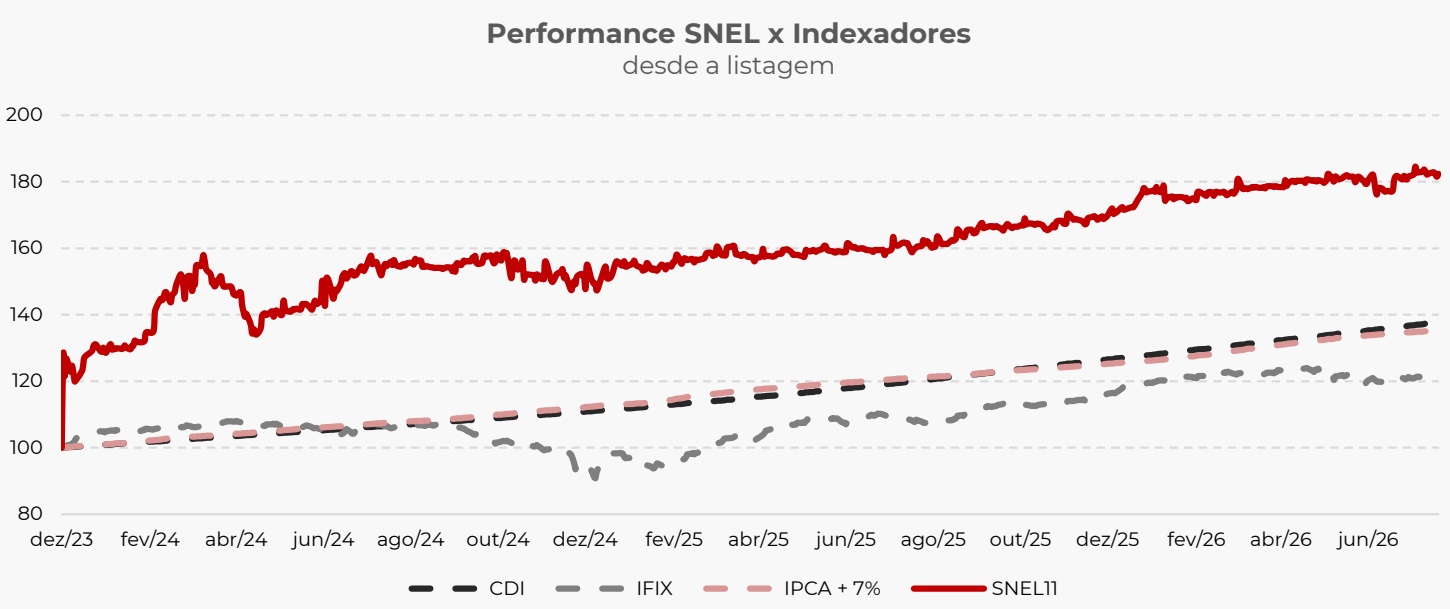
82,39 % Retorno Acum. SNEL11 Desde a Listagem SNEL11

35,32 %
Retorno Acum. IPCA+7% Desde a Listagem SNEL11
20,47 % Retorno Acum. IFIX Desde a Listagem SNEL11

RETORNO ACUMULADO SNEL x INDICADORES DESDE A LISTAGEM (Base 100)
VOLUME MÉDIO DIÁRIO NEGOCIADO x N° DE COTISTAS
ADTV e Número de Cotistas
SNAG11
SNFZ11
SNCIM1
SNEL11
▲SNID11
W i SNME11
SNFF11
SUNO PREV
FICFIA
SUNO GLOBAL EQUITIES
SAI BA MAIS

IG SUNO ASSET
D
YT SUNO ASSET

SNEL11 - SITE SUNO ASSET
FAQ
O que é o SNEL11?
FII da Suno Asset focado no desenvolvimento e aquisição de usinas fotovoltaicas (UFVs) na modalidade de geração distribuída, gerando energia limpa e renda recorrente.
Como o fundo ganha dinheiro?
Através de contratos de locação das UFVs nas modalidades Take or Pay ou “compensada” (aluguel variável atrelado ao benefício do inquilino).
Há tributação sobre os rendimentos?
Para pessoa física, os rendimentos distribuídos são isentos de IR, conforme a legislação dos FIIs. O fundo possui estrutura de FII com possibilidade de isenção na receita dos projetos.
Qual é a estratégia atual do fundo?
O fundo evoluiu do desenvolvimento (greenfield) para a aquisição de UFVs operacionais, priorizando estabilidade de resultados e previsibilidade de rendimentos.
Onde acessar relatórios e informações oficiais?
No site da Suno Asset → suno.com.br/asset/fundos/snel11
Onde o fundo investe?
Em usinas fotovoltaicas (UFVs) de geração distribuída, com 25 projetos e 103,5 MWp de capacidade instalada em 10 estados brasileiros (MG, RJ, GO, PR, PE, BA, SP, CE, MS, MT).
As cotas têm liquidez?
Sim. Negociadas diariamente na B3 (código: SNEL11), com volume médio de R$ 3,7 milhões/dia e mais de 119 mil cotistas.
Como funciona a distribuição de rendimentos?
Pagamentos mensais. Em jul/26, a distribuição foi de R$ 0,10/cota, com DY anualizado de 15,38%. Guidance para os próximos 3 meses: R$ 0,10 a R$ 0,11/cota.
O que significa P/VP?
Relação entre preço de mercado e valor patrimonial da cota. Hoje, o fundo negocia a 1,03x, com ~3% de prêmio sobre o valor patrimonial.
O que é geração distribuída (GD)?
Sistema onde usinas conectadas à rede local geram créditos de energia para consumidores, que pagam aluguel ao fundo.
“Fundos de investimento não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos. Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e, consequentemente, possíveis variações no patrimônio investido. O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas. Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados.
Este material não tem relação com objetivos específicos de investimentos, situação financeira ou necessidade particular de qualquer destinatário específico, não devendo servir como única fonte de informações no processo decisório do investidor, que, antes de decidir, deverá realizar, preferencialmente com a ajuda de um profissional devidamente qualificado, uma avaliação minuciosa do produto e respectivos riscos face a seus objetivos pessoais e a sua tolerância ao risco (Suitability).
A Suno Gestora de Recursos Ltda. (“Suno Asset”) é gestora do(s) fundo(s) objeto(s) deste material e pertence ao grupo empresarial Suno (“Grupo Suno”), o qual contempla também as empresas Suno Research, Suno Índices e Suno Consultoria. As empresas, ainda que parte do Grupo Suno, possuem estruturas segregadas e autônomas.”