
Relatório Gerencial SNEL11 de maio de 2026
Relatório Gerencial do Suno Energias Limpas IS (SNEL11), fundo imobiliário de fundos (FoF), referente a maio de 2026, com entrega no FundosNet (B3) em 29/06/2026. No pregão de 04/11/2026, a cota do SNEL11 fechou a R$ 7,52, com P/VP de 0,94 (valor patrimonial de R$ 7,99 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,10 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 14,63% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 1,8 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 43.741.171/0001-84
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 29/05/2026
- Data de entrega
- 29/06/2026 18:56
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
SNEL71
R E L A T Ó R I O G E R E N C I A L
Maio 2026
Í N D I C E
- Resumo Executivo 03
- Tese de Investimentos 04
- Coluna da Energia 05
- Carta de Gestor 06
- Performance do Portfólio 07
- Resumo da Carteira 08
- Performance e Resultado 11
- Suno Asset 12
Relatório Gerencial SNEL11 — Maio/2026
RESU MO EXECUTIVO
Gestora
Taxa de Performance
Suno Gestora de Recursos LTDA
20% exceder (IPCA + 7%)
Administrador
Taxa de Gestão
QI Corretora de Títulos e Valores Mobiliários S.A.
1,08% a.a.
Início do Fundo
Dezembro/2022
Taxa de Administração 0,12% a.a.
HIGHLIGHTS DO MÊS
Em maio de 2026, o Fundo incorporou três novos ativos ao portfólio: UFV Várzea (6,1 MWp – Neoenergia PE), UFV Canoa Quebrada (6,1 MWp – Energisa MT) e UFV Poconé (3,45 MWp – Energisa MT), totalizando 15,6 MWp adicionais de capacidade instalada. Com essas incorporações, o portfólio operacional do SNEL11 passa a contar com 25 projetos e 103,5 MWp de capacidade instalada já integralizados.
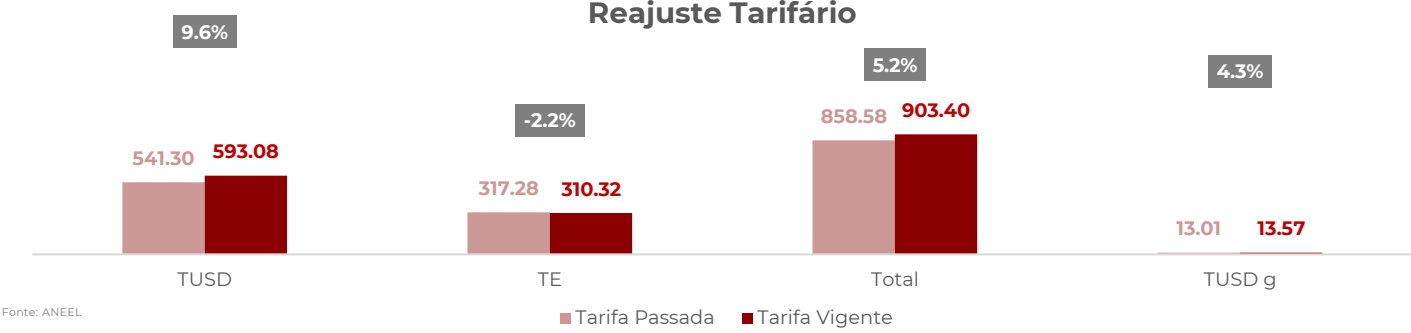
A ANEEL homologou em 26 de maio o reajuste tarifário da Cemig-D, com vigência a partir de 28 de maio de 2026. A TUSD avançou 9,6% e a TE recuou 2,2%, resultando em alta líquida de 5,2% na tarifa completa — acima do IPCA de 4,39% no período. O resultado é relevante para o SNEL11, cuja maior praça em capacidade instalada é a área de concessão da Cemig-D, representando incremento real na geração de caixa do portfólio.
Dividend Yield (anualizado)
15,07%
Patrimônio Líquido
Distribuição por cota
R$ 883,6 MM
R$ 0,10
Nº de Projetos
P/VP
Cota de Mercado/Patrimonial
40
(Incluindo projetos em aquisição)
1,06
R$ 8,50/R$ 7,99
Capacidade Instalada
Valor de Mercado
Caixa e Equivalentes
149,4 MWp
R$ 940,6 MM
(Incluindo projetos em aquisição)
R$ 37,7 MM
(4,15% dos Ativos)
Lucro Acumulado por cota
Retorno Total (Mês)
Número de cotistas
R$ 0,001
1,30%
99.294
I NVESTI M ENTOS
O SNEL11 é um FII focado em empreendimentos imobiliários atrelados à geração de energia limpa, com contratos de locação de longo prazo, proporcionando previsibilidade e estabilidade na geração de receitas.
Sua atuação vai desde a análise técnica e avaliação inicial dos projetos, passando pela diligência jurídica conduzida por escritórios terceiros especializados, até o monitoramento e a operação contínua dos ativos.
ESTRUTURA DO PROJETO
Energia gerada pelas UFVs
Conexão rede distribuidora
Tensão regulada subestação
Créditos energia consumidores
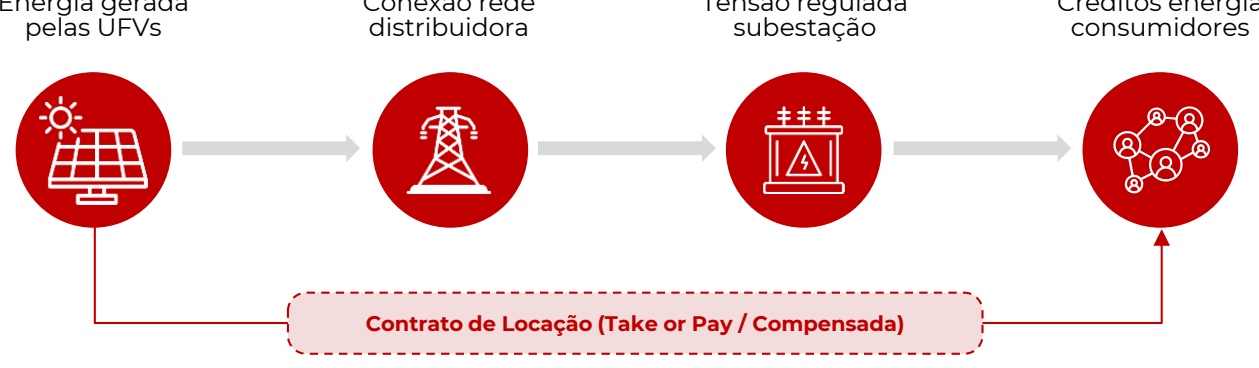
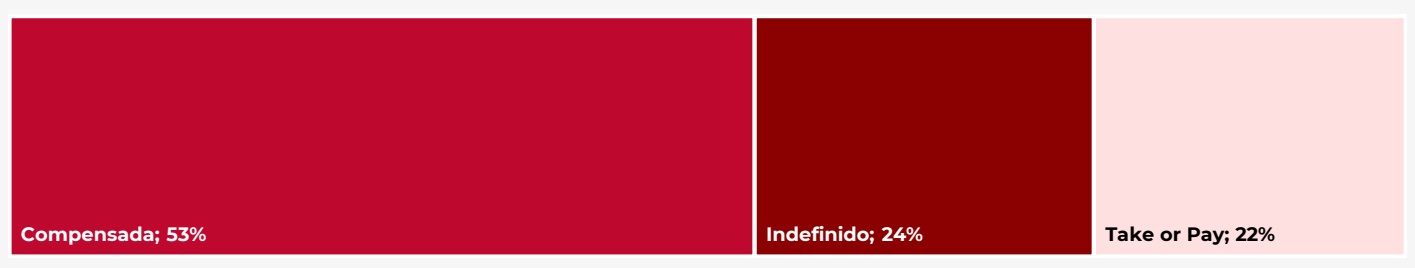
Contrato de Locação (Take or Pay / Compensada)
PROCESSO DE INVESTIMENTO
Originação de Pipeline
Análise do Ativo
Comitê de Investimentos
Negociação / Estruturação
Investimento
Gestão do Ativo
VANTAGENS DA TESE
Retorno Real de Dois Dígitos
Locação de projetos para consórcios ou consumidores finais com projeção de um retorno real de dois dígitos
Isenção de IR (FII)
Estrutura de FII com possibilidade de isenção de IR na receita
Especialistas no Setor
Consultores e especialistas no setor de energia diretamente envolvidos na tese.
Transição Energética
Contribuição para a transição energética do país, reduzindo emissões de GEE e aumentando a segurança energética
COLU NA DA EN ERGIA
Quem paga a conta do curtailment?
No último domingo, 7 de junho, o Operador Nacional do Sistema Elétrico acionou, pela primeira vez na história, um plano de emergência para reduzir o excesso de energia na rede brasileira. A combinação de feriado prolongado, baixa demanda industrial e forte geração solar criou um descompasso perigoso entre oferta e consumo, e o ONS precisou cortar as grandes usinas sob seu controle e, na sequência, acionar as distribuidoras para que reduzissem também a geração em suas áreas de concessão. Entre dez da manhã e duas da tarde, cerca de mil megawatts foram retirados do sistema para evitar um desequilíbrio que poderia comprometer a segurança do fornecimento no país.
O episódio é exatamente o tipo de situação que o setor vinha tentando evitar desde o Dia dos Pais de 2025, quando a geração solar chegou a atender quase 40% da demanda nacional e o sistema operou com margem mínima de segurança. Para impedir que cenários assim se repetissem, a Aneel aprovou em novembro o Plano Emergencial de Gestão de Excedentes de Energia na Rede de Distribuição, voltado às usinas Tipo III, que ficam fora do controle direto do ONS. Os números mostram a dimensão do problema: entre janeiro e abril deste ano, o volume médio de geração cortada chegou a 2.843 megawatts médios, 17,2% da geração potencial das usinas afetadas, concentrado sobretudo no Nordeste. Em 2025, o Brasil desperdiçou mais de 20% de toda a energia solar e eólica disponível, e a projeção do próprio operador é de que o corte na geração solar centralizada chegue a 23,5% este ano e siga subindo até quase 28% em 2029.
Esse desperdício tem dono: são os geradores eólicos e solares que investiram bilhões projetando receitas com a energia que poderiam vender e se veem impedidos de entregá-la. As perdas já somam algo em torno de seis bilhões de reais só no ano passado, o que levou associações como a Absolar e a Abrage a multiplicar ações judiciais cobrando ressarcimento. Foi para conter essa judicialização que o Congresso enfrentou o tema na reforma do setor elétrico que resultou na Lei 15.269, sancionada em novembro a partir da conversão da Medida Provisória 1.304.
A lei reconhece que geradores eólicos e solares têm direito a compensação pelos cortes sofridos entre setembro de 2023 e a entrada em vigor da norma, mas esse direito não é amplo: vale apenas para cortes por indisponibilidade externa e por exigências de confiabilidade elétrica, não para os motivados por sobreoferta de energia, que é justamente a causa que mais cresce. O Congresso havia aprovado um ressarcimento mais amplo, incluindo a sobreoferta, mas o governo vetou o trecho, alegando risco de elevar a conta de luz em até seis bilhões de reais e de incentivar a expansão desordenada de novas usinas. Para acessar a compensação que sobrou, os geradores precisam assinar termo de compromisso abrindo mão de ações judiciais, condição que advogados do setor avaliam que deve gerar baixa adesão, já que boa parte das perdas decorre justamente da sobreoferta deixada de fora da regra.
É aqui que a pergunta central se impõe: se o governo vetou o ressarcimento mais amplo para não pesar na tarifa, quem paga o que sobrou? A história recente do setor elétrico brasileiro sugere uma resposta. Diante de desequilíbrios que os instrumentos existentes não absorvem, o setor costuma criar soluções de financiamento coletivo que acabam recaindo sobre o consumidor, via tarifa ou via encargos somados à Conta de Desenvolvimento Energético, que saltou de catorze bilhões de reais em 2013 para mais de trinta e cinco bilhões em 2023. Foi assim com a Conta-ACR e com a Conta-Covid, ambas pagas ao longo do tempo pelas faturas de energia. A preocupação de especialistas é que o ressarcimento do curtailment caminhe para o mesmo desfecho, sem que exista ainda um trade-off claro sobre quem deve arcar com o ônus.
Parte da conta, aliás, já está sendo paga silenciosamente. Como a geração distribuída residencial não está sob controle do ONS e segue livre dos cortes, quem absorve boa parte do impacto da sobreoferta são as usinas centralizadas, o que já ajudou a derrubar em 40% os investimentos em novos projetos fotovoltaicos centralizados em 2025. Essa assimetria também levou a Aneel a colocar em consulta pública, em abril, a possibilidade de estender o curtailment à geração distribuída residencial, numa discussão que atinge diretamente milhões de famílias com painéis no telhado e que pode redefinir o payback desses sistemas.
Por ora, o que existe de concreto é uma lei que reconhece parcialmente o problema, uma Aneel que ainda precisa regulamentar pelo menos vinte aspectos da nova legislação, e um setor inteiro sem clareza para provisionar contratos enquanto as regras não saem do papel. O episódio do último domingo mostra que o excesso de energia limpa deixou de ser um aspecto técnico e se tornou uma questão estrutural, que vai continuar gerando disputa enquanto não houver acordo claro sobre como dividir essa conta entre geradores, distribuidoras e consumidores
CARTA DO GESTOR
DESEMPENHO DE MERCADO
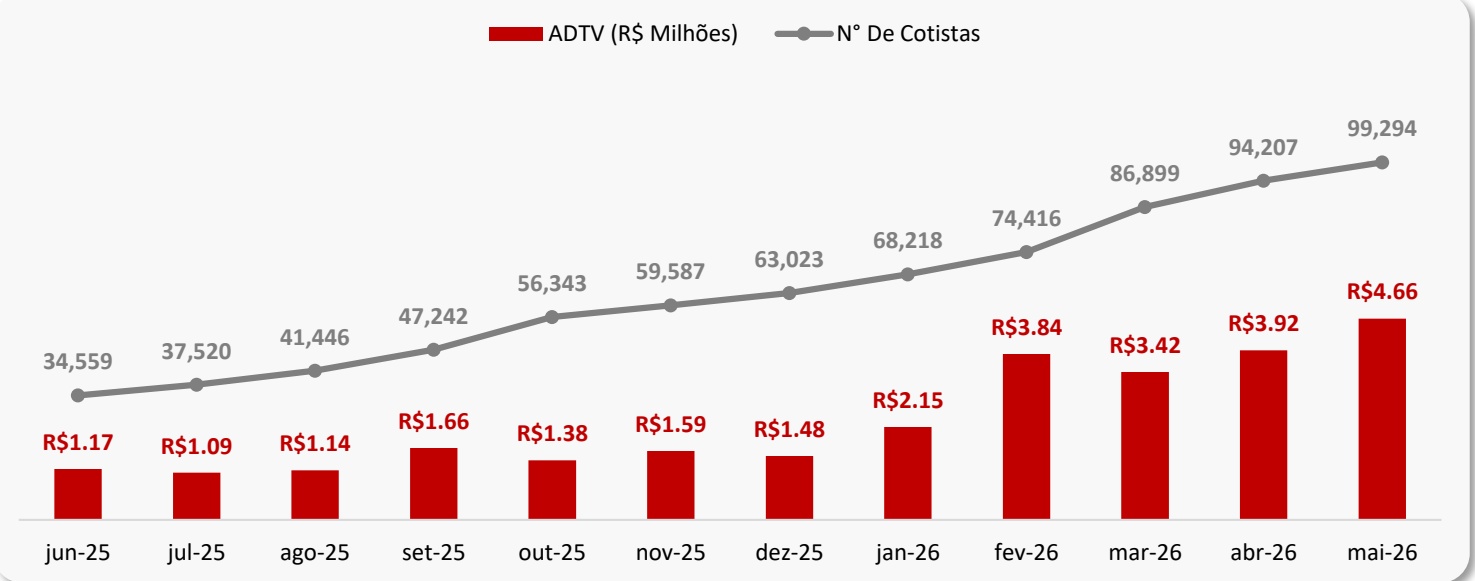
Referente ao resultado de maio/26, o Fundo distribuiu o montante de R$ 0,10 por cota, o que corresponde a um Dividend Yield anualizado de 15,07% considerando o preço de fechamento da cota no mês de referência. Fizeram jus a esse rendimento os cotistas posicionados no Fundo até o dia 15 de junho, data-base (data com) para fins de distribuição. Em relação à liquidez, o fundo negociou R$ 102.503.351,31 no mês, com média diária de R$ 4.659.243,24.
COMENTÁRIOS DO GESTOR
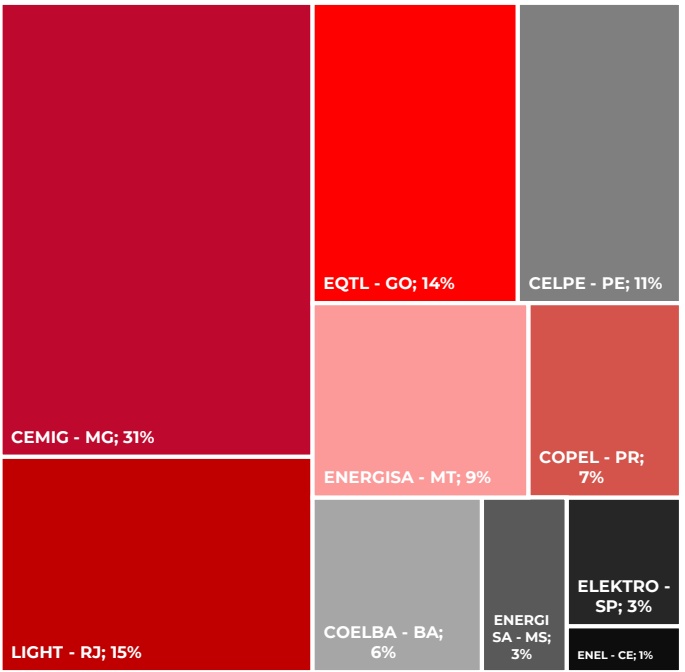
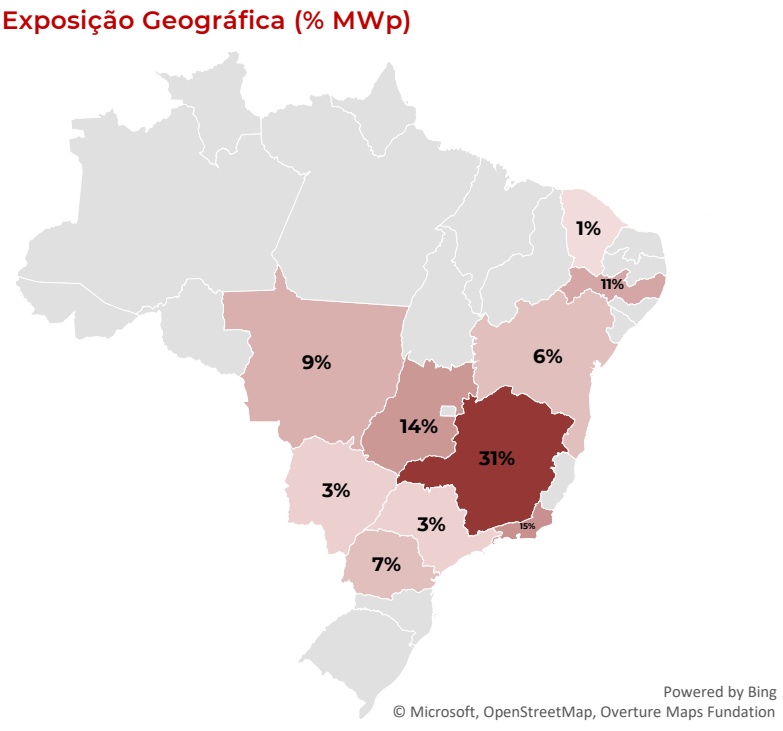
Em 26 de maio de 2026, a ANEEL homologou o Reajuste Tarifário Anual da Cemig-D, com vigência a partir de 28 de maio de 2026. A TUSD foi reajustada de R$ 541,30 para R$ 593,08/MWh (+9,6%), enquanto a TE recuou de R$ 317,28 para R$ 310,21/MWh (−2,2%), resultando em alta líquida de 5,2% na tarifa completa — acima da inflação acumulada nos últimos 12 meses (IPCA: 4,39%). Minas Gerais é a maior praça do Fundo, com 10 projetos e 32 MWp de capacidade instalada (31% do portfólio, considerando os ativos que passaram por “fechamento”).
AQUISIÇÕES EM ANDAMENTO
Em sequência às aquisições anunciadas no fato relevante publicado em 29/01/26, 3 novos projetos superaram as devidas condições precedentes e concluíram a fase de closing, completando a integração ao portfólio, sendo eles:
Canoa Quebrada
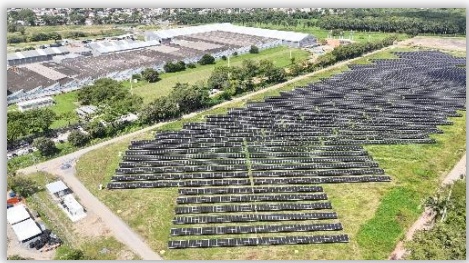
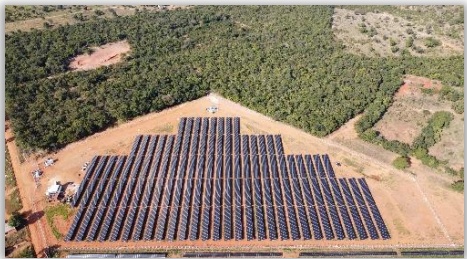
Projeto de 4,5 MW / 6,1 MWp, estruturado em três unidades consumidoras (2,5 MW, 1 MW e 1 MW), localizado em Lucas do Rio Verde/MT na área de concessão da EMT. A geração anual projetada é de 10.918 MWh. O ativo está em operação, porém ainda sem locatário. O projeto conta com RMG de 6 meses a partir do closing, garantindo geração de caixa durante o período de ramp-up comercial. O NOI Yield normalizado projetado é de 15,9%.
Várzea
Projeto de 4,5 MW / 6,1 MWp, estruturado em três unidades consumidoras (2,5 MW, 1 MW e 1 MW), localizado em Recife/PE na área de concessão da Neoenergia. A geração anual projetada é de 11.439 MWh. O ativo está em operação, porém ainda sem locatário. O projeto conta com RMG de 6 meses a partir do closing, garantindo geração de caixa durante o período de ramp-up comercial. O NOI Yield normalizado projetado é de 16,3%.
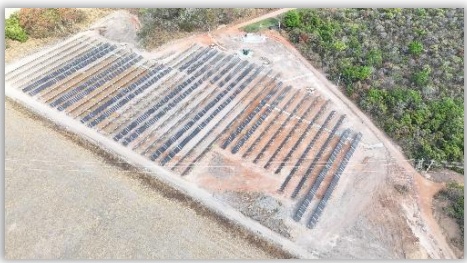
Projeto de 2,5 MW / 3,45 MWp, concentrado em uma única unidade consumidora, localizado em Poconé/MT na área de concessão da EMT. A geração anual projetada é de 5.950 MWh. Diferentemente dos demais ativos, o projeto já se encontra locado até 2036 para a Plin, sob a modalidade take-or-pay. O projeto conta com RMG de 6 meses a partir do closing. O NOI Yield normalizado projetado é de 15,6%.
Poconé
PERFORMANCE DO PORTFÓLIO
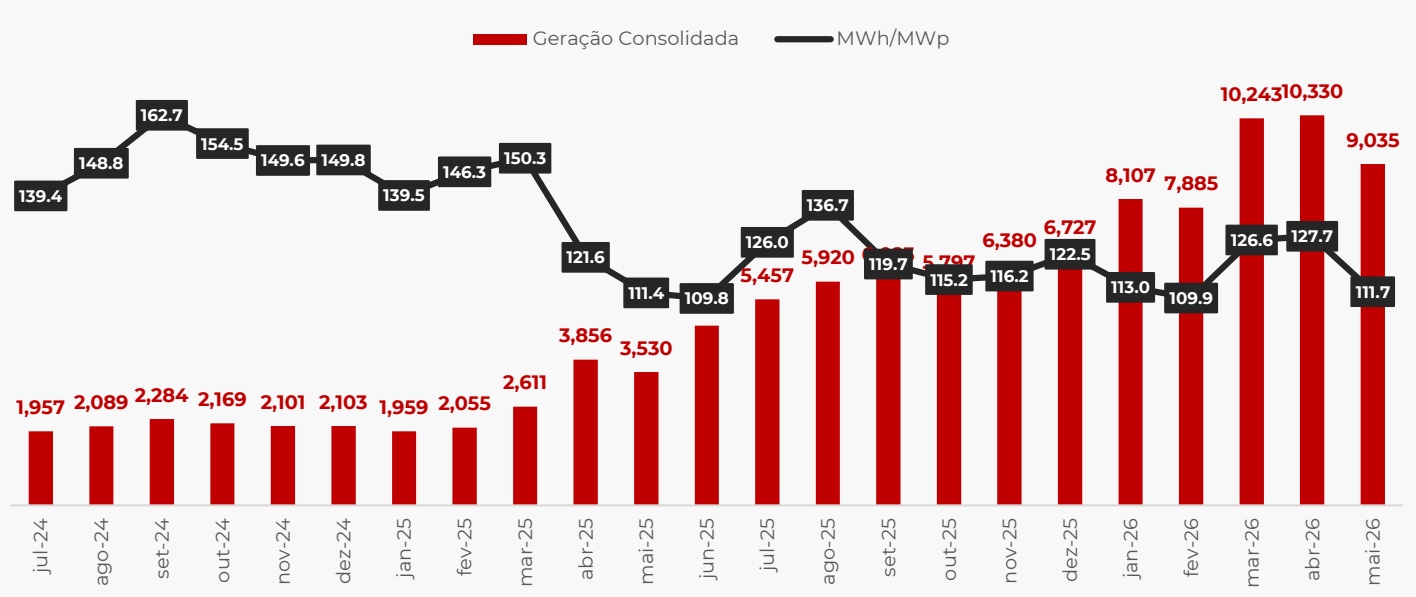
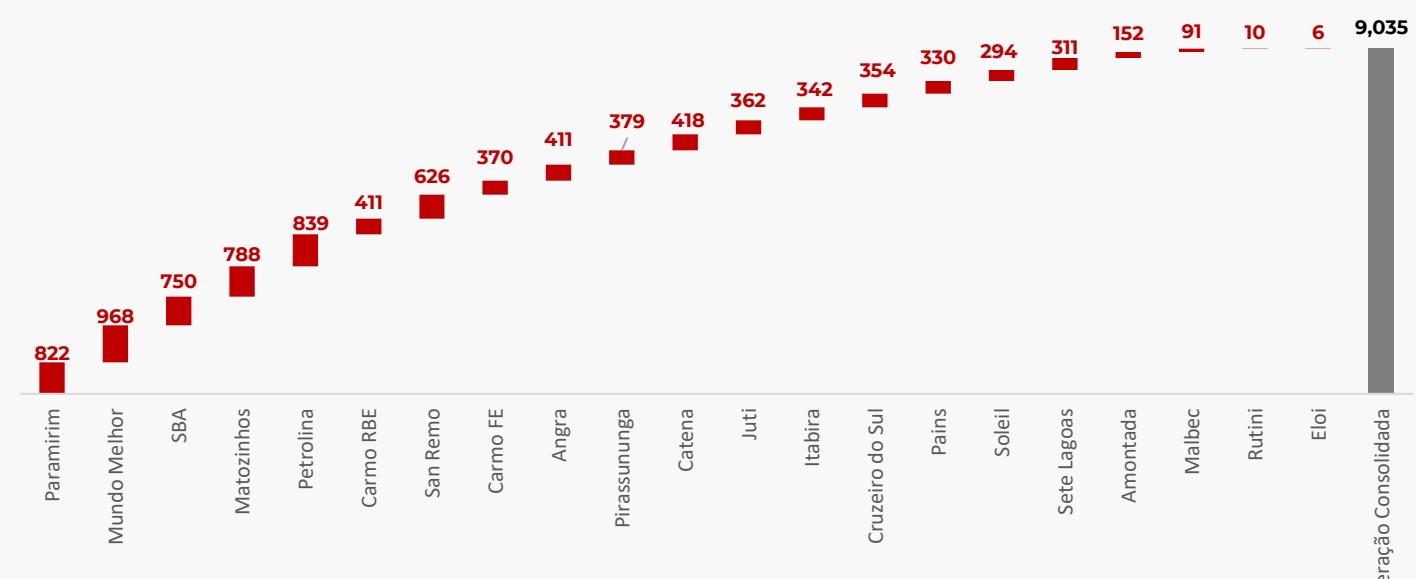
9.035
Geração Total (MWh) Portfólio consolidado
111,7

MWh / MWp Indicador de Eficiência -12,5%

Variação de geração (%) Vs mês anterior
Cap. Instalada 103,5 MWp | Nº de Projetos: 25 | Operacionais: 93,2%
Geração Total Portifólio
Geração por Ativo (MWh)
RESU MO DA CARTEI RA
25
Projetos no Portfólio + 12 ativos em aquisição
103,5 MWp
Cap. Instalada
+ 45,8 MWp de ativos em aquisição
Mai/2037
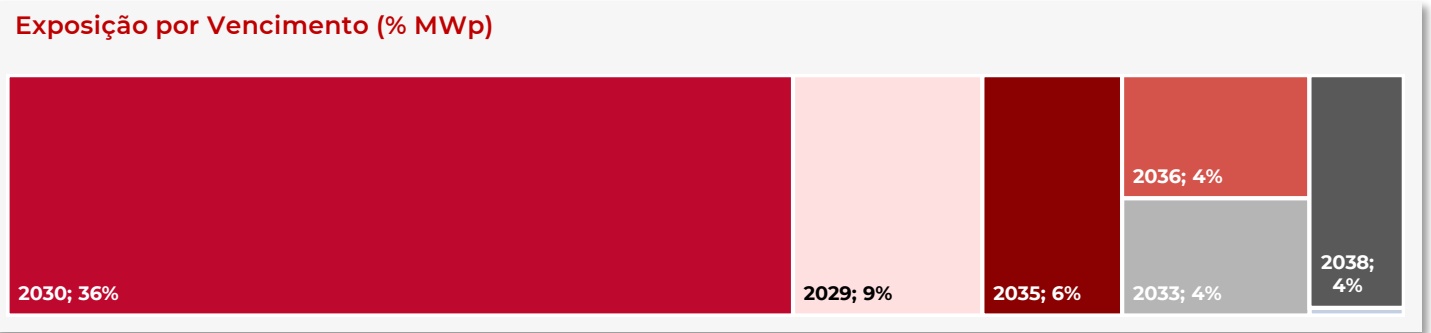
Venc. Médio Pond. dos contratos de locação
CARTEIRA DE ATIVOS
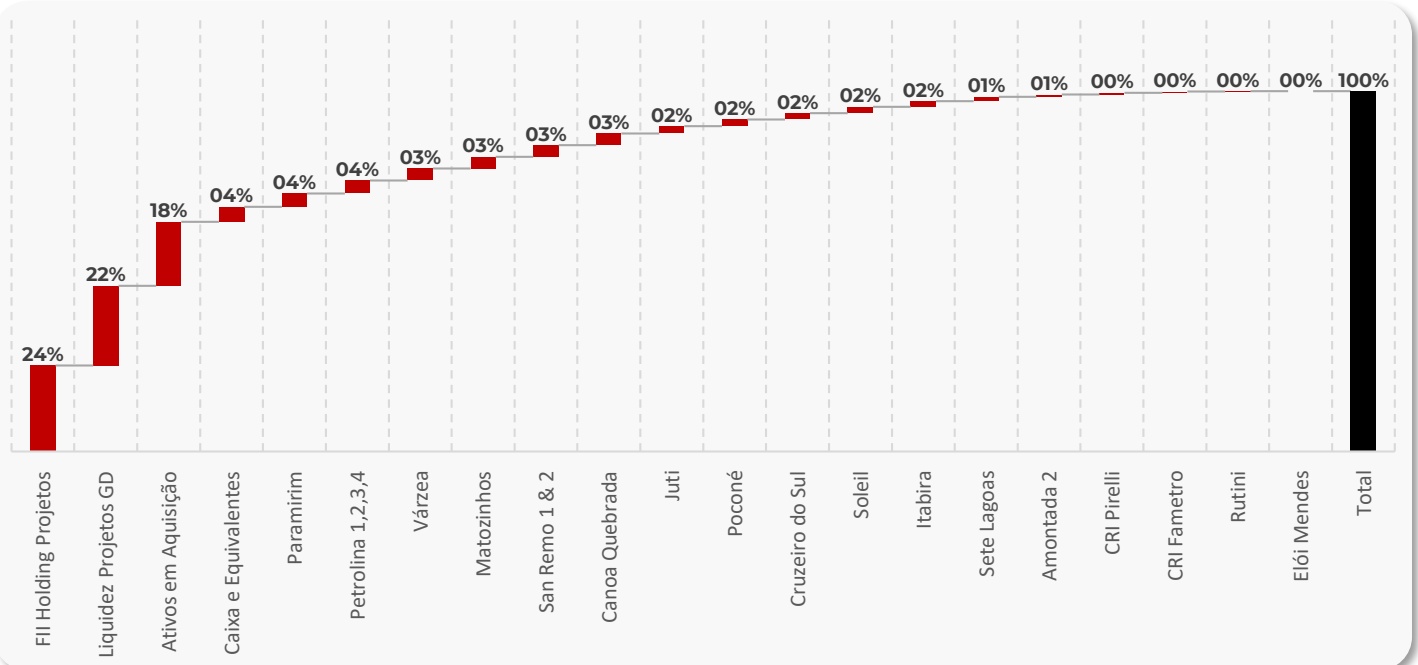
| Identificação | Tipo de Ativo | Participação SNEL | Vol SNEL (R$ MM) |
|---|---|---|---|
| FII Holding Projetos** | FII GD | 100% | R$ 217,62 |
| Ativos em Aquisição | UFV | 100% | R$ 162,01 |
| Liquidez Projetos GD* | FII Liquidez | 100% | R$ 200,35 |
| Caixa e Equivalentes | Liquidez | - | R$ 37,78 |
| Paramirim | UFV | 100% | R$ 33,54 |
| Petrolina 1,2,3,4 | UFV | 100% | R$ 32,84 |
| Várzea | UFV | 100% | R$ 30,23 |
| Matozinhos | UFV | 100% | R$ 29,51 |
| San Remo 1 & 2 | UFV | 100% | R$ 29,44 |
| Canoa Quebrada | UFV | 100% | R$ 28,93 |
| Juti | UFV | 100% | R$ 18,65 |
| Poconé | UFV | 100% | R$ 17,10 |
| Cruzeiro do Sul | UFV | 100% | R$ 16,02 |
| Soleil | UFV | 100% | R$ 15,77 |
| Itabira | UFV | 100% | R$ 14,11 |
| Sete Lagoas | UFV | 100% | R$ 11,62 |
| Amontada 2 | UFV | 90% | R$ 5,59 |
| CRI Pirelli | CRI | - | R$ 3,93 |
| CRI Fametro | CRI | - | R$ 3,58 |
| Rutini | UFV | 100% | R$ 0,47 |
| Elói Mendes | UFV | 100% | R$ 0,30 |
| Total | R$ 909,38 |
* Fii Tático visando rentabilizar o caixa enquanto os recursos não são utilizados para as aquisições em andamento.
** Fii Estrutural onde foram incorporados os ativos adquiridos na 2ª e 3ª emissão do SNEL, com exceção dos ativos de Micro GD.
EXPOSIÇÃO POR ATIVO
RESU MO DA CARTEI RA SUNO(ASSET)
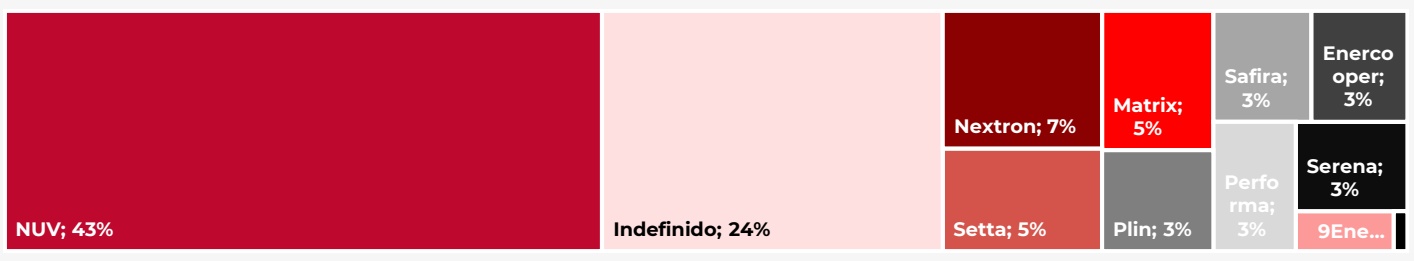
Exposição por Inquilino (% MWp)
Exposição por Tipo de Locação (% MWp)
Exposição Por Distribuidora (% MWp)
DETALHAM ENTO DOS
ATIVOS
Portfólio de Usinas Fotovoltaicas — Maio/2026
| Identificação | Distribuidora | Fase | Conexão | MWp | Locação | Inquilino | Venc. |
| San Remo 1 | CEMIG-MG | Operação | 06/2024 | 1,40 | Take or Pay | Matrix | 02/2039 |
| San Remo 2 | CEMIG-MG | Operação | 03/2024 | 3,36 | Take or Pay | Matrix | 02/2039 |
| Amontada 2 | ENEL-CE | Operação | 02/2024 | 1,20 | Compensada | 9Energia | 01/2039 |
| Petrolina 1 | CELPE-PE | Operação | 06/2024 | 1,26 | Take or Pay | Setta | 12/2035 |
| Petrolina 2 | CELPE-PE | Operação | 06/2024 | 1,26 | Take or Pay | Setta | 06/2035 |
| Petrolina 3 | CELPE-PE | Operação | 06/2024 | 1,26 | Take or Pay | Setta | 12/2035 |
| Petrolina 4 | CELPE-PE | Operação | 06/2024 | 1,26 | Take or Pay | Setta | 06/2035 |
| Itabira 1 | CEMIG-MG | Operação | 09/2023 | 3,06 | Compensada | Serena | 08/2030 |
| Liberdade | EQTL-GO | Conexão | - | 7,00 | Indefinido | Indefinido | Indefinido |
| Mundo Melhor | EQTL-GO | Operação | 04/2025 | 7,00 | Compensada | NUV | 05/2030 |
| São Bento Abade | CEMIG-MG | Operação | 08/2025 | 7,00 | Compensada | NUV | 07/2030 |
| Pirassununga | ELEKTRO-SP | Operação | 08/2024 | 3,34 | Take or Pay | Safira | 12/2039 |
| Pains | CEMIG-MG | Operação | 05/2023 | 3,67 | Compensada | NUV | 05/2050 |
| Carmo RBE | LIGHT-RJ | Operação | 05/2024 | 5,33 | Compensada | NUV | 05/2050 |
| Carmo FE | LIGHT-RJ | Operação | 05/2024 | 5,33 | Compensada | NUV | 05/2050 |
| Angra | LIGHT-RJ | Operação | 04/2023 | 4,62 | Compensada | NUV | 05/2050 |
| Catena | CEMIG-MG | Operação | 10/2024 | 3,65 | Compensada | NUV | 11/2030 |
| Malbec | CEMIG-MG | Operação | 10/2024 | 0,76 | Compensada | NUV | 11/2030 |
| Rutini | CEMIG-MG | Operação | 10/2024 | 0,11 | Compensada | Juntos | 04/2028 |
| Elói Mendes | CEMIG-MG | Operação | 10/2024 | 0,06 | Compensada | Juntos | 04/2029 |
| Paramirim | COELBA-BA | Operação | 08/2025 | 6,72 | Compensada | NUV | 01/2030 |
| Cruzeiro do Sul | COPEL-PR | Operação | 04/2025 | 3,37 | Compensada | Nextron | 09/2029 |
| Soleil | COPEL-PR | Operação | 10/2024 | 3,37 | Compensada | Nextron | 09/2029 |
| Juti | ENERGISA-MS | Operação | 09/2025 | 3,37 | Indefinido | Indefinido | Indefinido |
| Sete Lagoas | CEMIG-MG | Operação | 01/2024 | 2,57 | Indefinido | Indefinido | Indefinido |
| Matozinhos | CEMIG-MG | Operação | 01/2025 | 6,5 | Compensada | Performa/Enercooper | 12/2035 |
| Várzea CELPE-PE Operação 06/2025 6.1 Indefinido Indefinido Indefinido | |||||||
| Canoa Quebrada | ENERGISA-MT | Operação | 10/2025 | 6.1 | Indefinido | Indefinido | Indefinido |
| Poconé ENERGISA-MT Operação 10/2025 3.4 Take or Pay Plin 12/2036 | |||||||
| TOTAL | 103,5 | mai/2037 | |||||
RESU LTADO
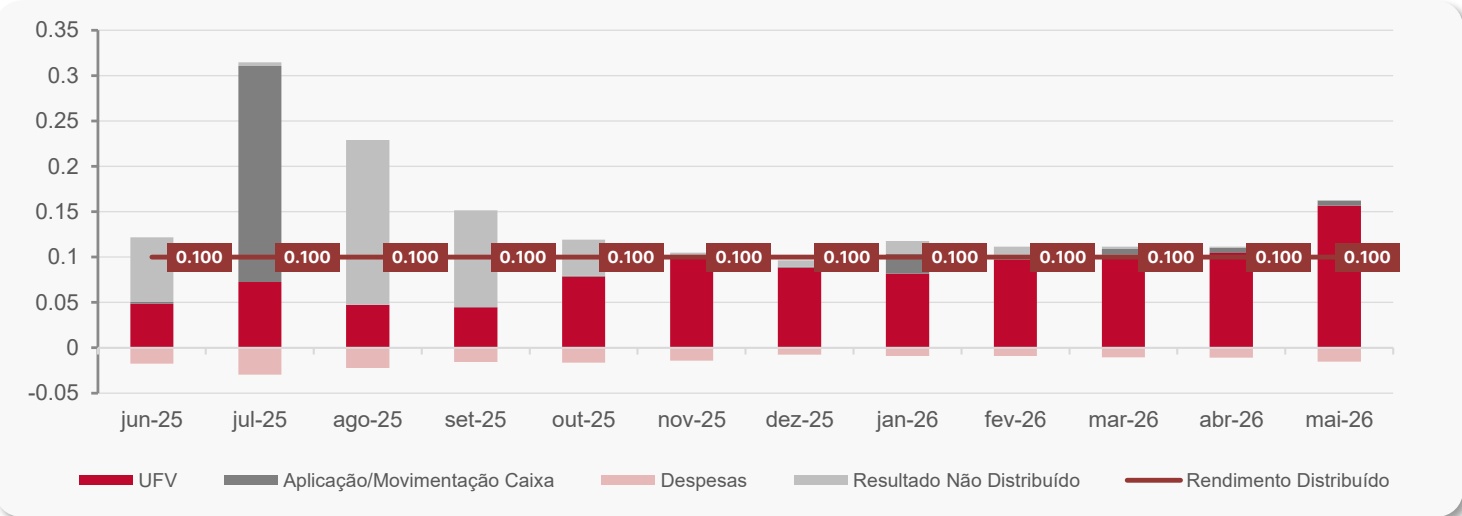
DEMONSTRAÇÃO DE RESULTADO (R$)
| mar/26 | abr/26 | mai/26 | LTM | 2026 | |
|---|---|---|---|---|---|
| 1. Receitas | 12.073.740 | 12.220.800 | 17.958.021 | 101.088.899 | 65.044.330 |
| 1.a. Receita de Locação (UFVs) | 11.381.752 | 11.575.060 | 17.337.443 | 86.694.901 | 60.082.106 |
| 1.b. Aplicação/Movimentação caixa | 691.988 | 645.740 | 620.578 | 14.393.998 | 4.962.224 |
| 2. Despesas | -1.171.122 | -1.189.471 | -1.676.812 | -11.566.214 | -6.029.016 |
| 2.a. Despesas do Fundo | -1.104.633 | -1.155.737 | -1.276.369 | -10.363.113 | -5.382.690 |
| 2.b. Despesas não recorrentes | -66.488 | -33.734 | -400.443 | -1.203.101 | -646.325 |
| 3. Resultado Exercício (1+2) | 10.902.618 | 11.031.329 | 16.281.209 | 89.522.684 | 59.015.314 |
| 4. Resultado Distribuível 4.a. Resultado Exercício (3) | 11.182.095 10.902.618 | 11.147.416 11.031.329 | 16.362.618 16.281.209 | 92.243.406 89.522.684 | 60.630.158 |
| 4.b. Resultado Não Distribuído* | 279.477 | 116.088 | 81.409 | 2.720.722 | 59.015.314 |
| 5. Rendimento Distribuído | 11.066.007 | 11.066.007 | 11.066.007 | 86.946.795 | 1.614.844 |
| 5.a. Distribuição – SNEL11 | 11.066.007 | 11.066.007 | 11.066.007 | 82.167.488 | 55.333.547 |
| 5.b. Distribuição – Recibos | 0 | 0 | 0 | 4.779.307 | 55.333.547 |
| 5.c. Distribuição R$/cota – SNEL11 | 0,10 | 0,10 | 0,10 | 1,20 | 0 0,50 |
DEMONSTRAÇÃO DE RESULTADO (R$ / Cota)
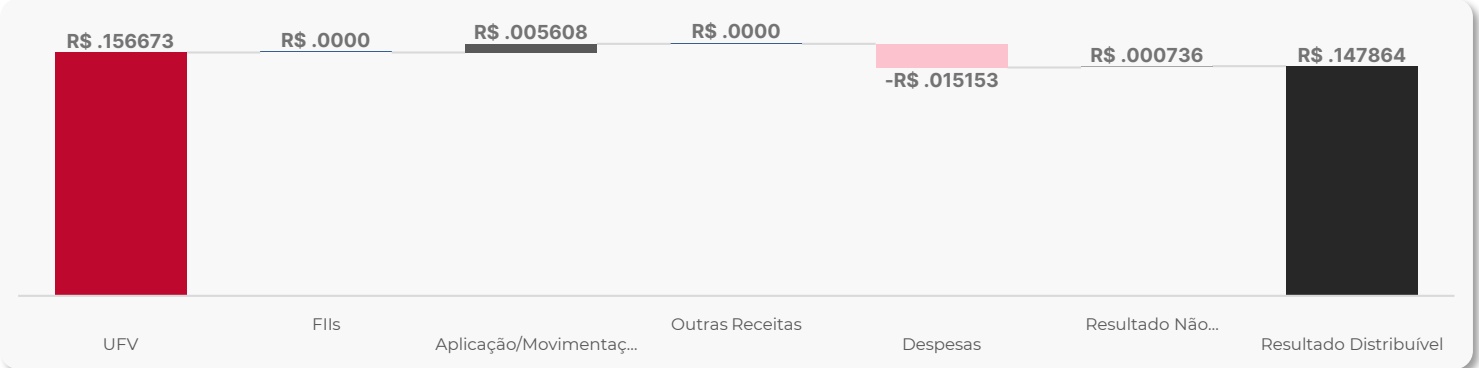
RESULTADO MENSAL DETALHADO (R$ / Cota)
PERFORMANCE E RESU LTADO
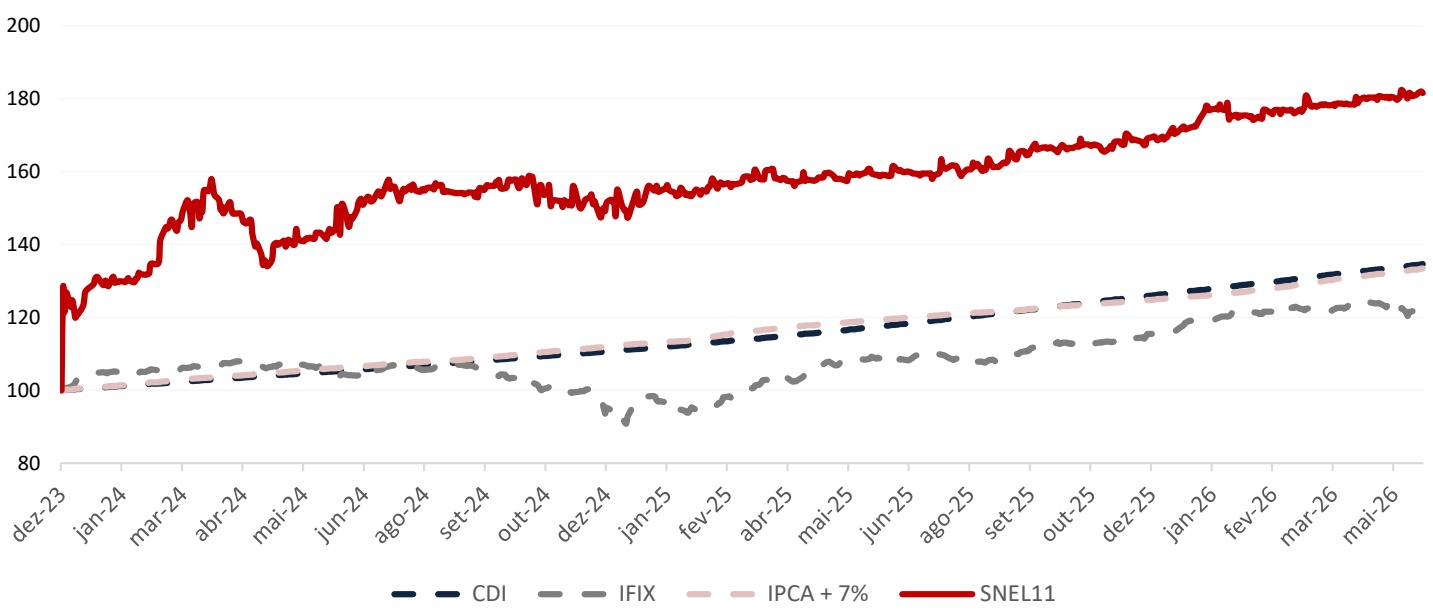
81,56 % ↓ Retorno Acum. SNEL11 Desde a Listagem SNEL11

Retorno Acum. IPCA+7% Desde a Listagem SNEL11
22,33% Retorno Acum. IFIX Desde a Listagem SNEL11

RETORNO ACUMULADO SNEL x INDICADORES DESDE A LISTAGEM (Base 100)
VOLUME MÉDIO DIÁRIO NEGOCIADO x N° DE COTISTAS
SNAG11
SNFZ11
SNCI1
SNEL11
▲SNID11
三 SNME11
SNFF11
SUNO PREV
FIC FIA
SUNO GLOBAL EQUITIES
SAI BA MAIS

IG SUNO ASSET

YT SUNO ASSET

SNEL11 - SITE SUNO ASSET

O que é o SNEL11?
FII da Suno Asset focado no desenvolvimento e aquisição de usinas fotovoltaicas (UFVs) na modalidade de geração distribuída, gerando energia limpa e renda recorrente.
Como o fundo ganha dinheiro?
Através de contratos de locação das UFVs nas modalidades Take or Pay ou “compensada” (aluguel variável atrelado ao benefício do inquilino).
Há tributação sobre os rendimentos?
Para pessoa física, os rendimentos distribuídos são isentos de IR, conforme a legislação dos FIIs. O fundo possui estrutura de FII com possibilidade de isenção na receita dos projetos.
Qual é a estratégia atual do fundo?
O fundo evoluiu do desenvolvimento (greenfield) para a aquisição de UFVs operacionais, priorizando estabilidade de resultados e previsibilidade de rendimentos.
Onde acessar relatórios e informações oficiais?
No site da Suno Asset → suno.com.br/asset/fundos/snel11
Onde o fundo investe?
Em usinas fotovoltaicas (UFVs) de geração distribuída, com 25 projetos e 103,5 MWp de capacidade instalada em 10 estados brasileiros (MG, RJ, GO, PR, PE, BA, SP, CE, MS, MT).
As cotas têm liquidez?
Sim. Negociadas diariamente na B3 (código: SNEL11), com volume médio acima de R$ 3,5 milhões/dia e mais de 90 mil cotistas.
Como funciona a distribuição de rendimentos?
Pagamentos mensais. Em abr/26, a distribuição foi de R$ 0,10/cota, com DY anualizado de 14,96%. Guidance para os próximos 3 meses: R$ 0,10 a R$ 0,11/cota.
O que significa P/VP?
Relação entre preço de mercado e valor patrimonial da cota. Hoje, o fundo negocia a 1,06x, com ~6% de prêmio sobre o valor patrimonial.
O que é geração distribuída (GD)?
Sistema onde usinas conectadas à rede local geram créditos de energia para consumidores, que pagam aluguel ao fundo.