
Relatório Gerencial SNEL11 de novembro de 2025
Relatório Gerencial do Suno Energias Limpas IS (SNEL11), fundo imobiliário de fundos (FoF), referente a novembro de 2025, com entrega no FundosNet (B3) em 14/01/2026. No pregão de 04/11/2026, a cota do SNEL11 fechou a R$ 7,52, com P/VP de 0,94 (valor patrimonial de R$ 7,99 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,10 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 14,63% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 1,8 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 43.741.171/0001-84
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 28/11/2025
- Data de entrega
- 14/01/2026 13:55
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
CNPJ
43.741.171/0001-84
INÍCIO DO FUNDO
DEZEMBRO/2022
ADMINISTRADOR
SINGULARE CORRETORA DE TÍTULOS E VALORES MOBILIÁRIOS S.A.
PÚBLICO-ALVO
INVESTIDORES EM GERAL
GESTOR
SUNO GESTORA DE RECURSOS LTDA
TAXA DE ADMINISTRAÇÃO
0,12% A.A.
TAXA DE GESTÃO
1,08% A.A
TAXA DE PERFORMANCE
20% SOBRE O QUE EXCEDER O BENCHMARK (IPCA+7 A.A.)
FII SUNO ENERGIAS LIMPAS
O SNEL11 - SUNO ENERGIAS LIMPAS FIl é o Fundo Imobiliário da Suno Asset que investe em Energias Limpas e Renováveis. Trata-se de uma maneira inovadora e democrática para o investidor comum ter acesso a uma tese que, além de extremamente lucrativa, gera impacto positivo para a sociedade. O SNEL11 participará da fase de desenvolvimento dos projetos de energia desde seu início: assim que estiverem prontos/operacionais, esses projetos gerarão receita ao fundo por meio da venda de energia elétrica aos consumidores.
SUMÁRIO
- SUMÁRIO..
- DESTAQUES.. 4
- TESE DE INVESTIMENTOS.. 4
- COLUNA DA ENERGIA .
- CARTA DO GESTOR.. 6
- DÚVIDAS FREQUENTES . .... 12
- PERFORMANCE E DESEMPENHO ... 15
- RESULTADO...... .... 17
- ALOCAÇÕES E MOVIMENTAÇÕES.. .... 19
- DETALHAMENTO DOS ATIVOS. .. 23
- CENÁRIO MACROECONÔMICO ... 26
D E S TA Q U E S
| R$ 0,10 | R$ 0,019 | 15,11% |
|---|---|---|
| Distribuição por cota | Lucro acumulado por cota | Dividend Yield Anualizado |
| R$ 8,28 | R$ 8,48 | 60.050 |
| Cota Patrimonial | Cota Fechamento de Mercado | Número de cotistas |
| R$ 436.417.262 | R$ 446.734.541 | 1,02 |
| Patrimônio Líquido | Valor de Mercado | P/VP |
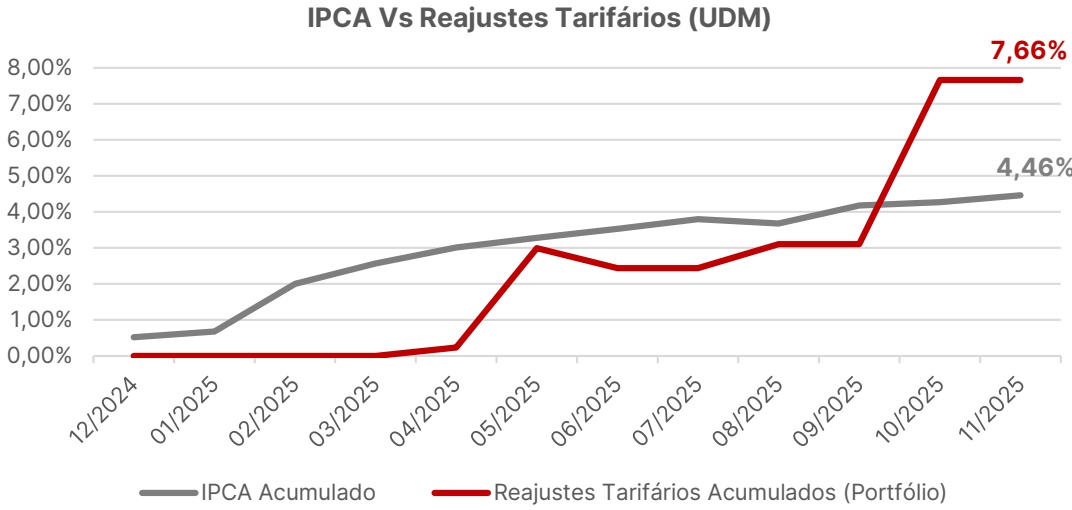
A inflação energética manteve-se superior ao índice oficial de inflação do país, superando-o em mais de 3 pontos percentuais. Considerando o último reajuste tarifário previsto para 2025 nas praças de atuação do SNEL (Equatorial GO em outubro), comparamos os reajustes tarifários acumulados das regiões de exposição do Fundo e o IPCA acumulado dos últimos 12 meses.
O Fundo celebrou dois novos contratos de locação com a NUV Energia para as UFVs Catena e Malbec, concluindo a substituição do antigo inquilino (Matrix) em razão de sua baixa performance comercial. A NUV, por sua vez, vem apresentando crescimento acelerado de ocupação na respectiva praça.
O portfólio manteve estabilidade na geração total e no indicador MWh/MWp. No período, destacaram-se a recuperação da UFV Pains após reparos por furto de cabos; O avanço do ramp-up técnico da UFV São Bento Abade, apresentando performance próxima ao projetado; O impacto de ato de vandalismo ocorrido em uma das cabines da UFV Angra sobre a geração.
Sobre o avanço do ramp-up comercial de São Bento Abade, ao término do segundo mês de locação, os consumidores já captados apresentavam um consumo potencial médio de aproximadamente 253 MWh, o que corresponde a cerca de 28% da capacidade média mensal de geração do projeto.
T E S E D E I N V E S T I M E N T O S
O SNEL é um fundo de investimento imobiliário com foco no desenvolvimento de projetos voltados à geração de energia limpa, atuando na construção, comercialização e monitoramento dos ativos.
Atualmente, o fundo concentra seus esforços no desenvolvimento/aquisição de usinas fotovoltaicas que operam na modalidade “geração distribuída”, desde que atendam aos critérios de retorno estabelecidos. Esses empreendimentos estão conectados à infraestrutura da distribuidora local e são destinados à locação para consumidores que buscam usufruir dos benefícios proporcionados pelo sistema de compensação de créditos de energia.
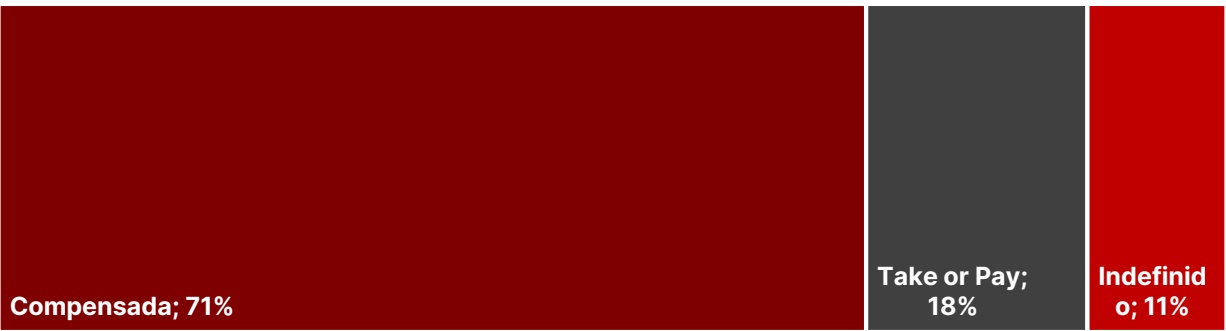
Os contratos de locação são firmados, majoritariamente, nas modalidades “Take or Pay” ou de energia compensada, com prazos alongados, o que proporciona maior previsibilidade e estabilidade na geração de receitas do fundo.
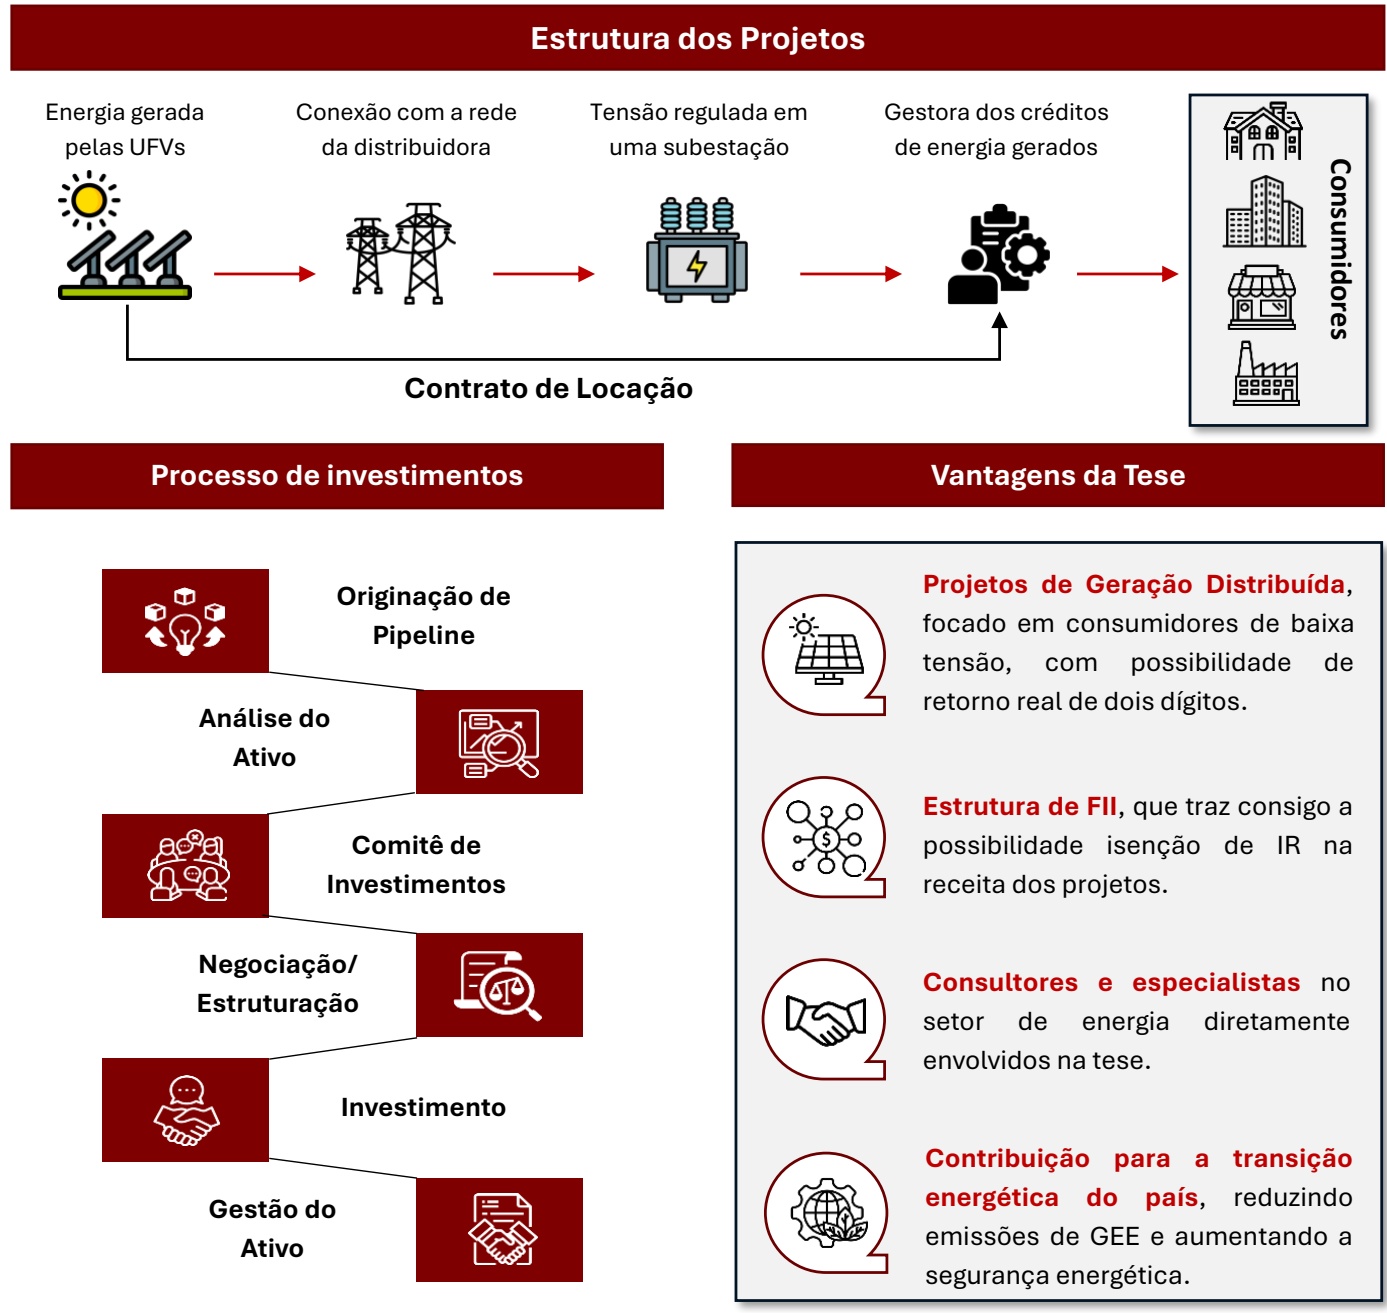
Projetos de Geração Distribuída, focado em consumidores de baixa tensão, com possibilidade de retorno real de dois dígitos.
Estrutura de FII, que traz consigo a possibilidade isenção de IR na receita dos projetos.
Consultores e especialistas no setor de energia diretamente envolvidos na tese.
Gestão do Ativo
Contribuição para a transição energética do país, reduzindo emissões de GEE e aumentando a segurança energética.
C O L U N A D A E N E R G I A
O que falta para regulamentar o uso de baterias nos sistemas de Geração Distribuída
As baterias são a peça que falta para levar a Geração Distribuída (GD) a um novo patamar de eficiência e valor no Brasil. A base legal já existe, conforme previsto na Lei 15.269 sancionada no fim de 2025, entretanto, a implementação prática ainda depende de definições regulatórias pela ANEEL, sobretudo sobre a forma de tarifar o uso da rede quando há armazenamento. Em termos práticos, o avanço da regulamentação passa, primeiro, por uma definição clara do modelo de tarifação (TUSD) aplicável aos sistemas com baterias. O desafio central é evitar a bitributação (isto é, cobrar para injetar e novamente para consumir a mesma energia previamente armazenada) e, ao mesmo tempo, assegurar que as distribuidoras sejam remuneradas de forma justa pelo serviço que efetivamente prestam. Sem um desenho tarifário transparente e operacionalizável, o modelo de negócio das baterias na GD permanece nebuloso, dificultando decisões de investimento e o fechamento de contratos de longo prazo.
Além do desenho tarifário, é essencial garantir segurança jurídica para destravar capital. Investidores e financiadores precisam de previsibilidade para precificar risco, estruturar garantias e dimensionar retornos. Para isso, a regulamentação deve trazer critérios inequívocos de medição, regras de contabilização de fluxos (injeção e retirada), diretrizes de compensação e, preferencialmente, sinalizações horárias ou sazonais que traduzam o valor sistêmico de armazenar e deslocar energia no tempo. Com essas âncoras, torna-se possível construir modelos financeiros robustos, padronizar contratos e reduzir o custo de capital do setor. Enquanto a norma definitiva não vem, abre-se uma janela de oportunidade para proprietários de usinas solares se posicionarem à frente. A tendência é que a arbitragem temporal ganhe relevância: armazenar excedentes em períodos de menor valor e entregar (ou consumir localmente) nos horários de maior sinal econômico tende a melhorar receita e payback, sobretudo em um ambiente com tarifação horária mais granular. Paralelamente, as baterias reduzem vertimentos e suavizam picos de geração, evitando cortes por limites de transformadores e ramais; na prática, mais da energia produzida se converte em receita, elevando o fator de utilização dos ativos. Ao “alisar” a curva de saída, o armazenamento também confere maior previsibilidade e firmeza à entrega, o que costuma ser valorizado por consumidores associados e pode permitir contratos mais estáveis, com menor percepção de risco e melhores condições comerciais.
Dependendo do desenho final de tarifas e da arquitetura de medição, é plausível o surgimento de novas fontes de receita e modelos de negócio: resposta a sinais da rede local, atendimento de picos dos consumidores compartilhados, serviços de confiabilidade em microrredes e ofertas combinadas de “energia + armazenamento” como serviço. Isso inclui desde upgrades de parques existentes até soluções de autoconsumo remoto com perfis de entrega customizados. Em suma, o passo que falta para viabilizar em escala o uso de baterias na GD é a resolução normativa da ANEEL que estabeleça um modelo de tarifação equilibrado, evitando bitributação e oferecendo segurança jurídica. Com essa peça no lugar, proprietários de usinas solares poderão capturar valor por meio da arbitragem temporal, do aumento da energia útil faturada e da criação de novas fontes de receita.
C A R TA D O G E S T O R
Prezados investidores, iniciamos a carta do mês de novembro informando sobre a manutenção do patamar da bandeira tarifária vigente para Vermelha 1 realizada pela Agência Nacional de Energia Elétrica (ANEEL), novamente sob a justificativa de afluências abaixo da média no território nacional. Isso significa que as contas de energia elétrica terão adicional de R$ 4,46 para cada 100 kWh consumidos.
Em sequência, considerando o último reajuste tarifário previsto para 2025 nas praças de atuação do SNEL, ocorrido no mês de outubro (Equatorial GO), atualizamos a comparação entre os reajustes tarifários acumulados das regiões de exposição do Fundo, ponderados pela respectiva participação de cada praça, e o IPCA acumulado dos últimos 12 meses. Em linha com o histórico apresentado no Relatório Gerencial de agosto/25, a inflação energética manteve-se superior ao índice oficial de inflação do país no período analisado, superando-o em mais de 3 pontos percentuais, conforme ilustrado abaixo.
Fonte: ANEEL e IBGE / Elaboração: Suno Asset
Ao final de outubro, o Fundo celebrou dois novos contratos de locação com a NUV ENERGIA LTDA, tendo como objeto os direitos reais de superfície onde estão instaladas as UFVs Catena e Malbec, adquiridas ao longo da 3ª emissão de cotas. Os contratos foram firmados na modalidade “compensada”, possuem prazo de vigência de 5 (cinco) anos e preveem gatilhos de rescisão antecipada caso determinados indicadores de performance não sejam atingidos pelo inquilino. A multa aplicável em caso de rescisão imotivada corresponde ao valor equivalente a 12 (doze) meses de aluguel. As respectivas trocas de titularidade foram realizadas ao longo do mês de novembro.
Com esse movimento, foi concluída a substituição do antigo inquilino (Matrix), realizada por mútuo acordo e sem aplicação de penalidades. A decisão pela substituição decorreu da baixa performance comercial apresentada pelo antigo locatário, bem como de sua manifestação formal de interesse em desocupar os imóveis. Em contrapartida, a NUV vem apresentando um ritmo acelerado de crescimento de ocupação na praça onde os empreendimentos estão localizados, conforme evidenciado nos destaques da UFV São Bento Abade apresentados mais adiante neste relatório, o que confere maior confiança quanto à performance na gestão dos ativos e, consequentemente, à perspectiva de melhores rentabilidades futuras advindas da locação. Ressalta-se que tais acontecimentos não impactam os resultados atuais do Fundo, uma vez que os empreendimentos permanecem cobertos por período de Renda Mínima Garantida (RMG) até abril de 2026. A expectativa da gestão é de que, até esse momento, os ativos já apresentem elevado nível de ocupação, com geração de caixa em linha ou superior aos valores assegurados pela RMG.
Por fim, ainda ao longo do mês de novembro, em linha com as movimentações recentes realizadas no portfólio com o objetivo de simplificação da estrutura, foram efetuadas movimentações adicionais na carteira do Fundo, a saber: (i) incorporação da SPE detentora do direito real de superfície onde está instalada a UFV Catena à Suno Energias Limpas Projetos Maduros S.A. (antiga NK Empreendimentos); (ii) constituição do FII Projetos Maduros, gerido pela Suno Asset e integralmente controlado pelo SNEL, seguida do aporte, pelo SNEL, da participação detida na Suno Energias Limpas Projetos Maduros S.A. no referido fundo; (iii) aporte da SPE detentora do direito real de superfície onde está instalada a UFV Malbec no FII Projetos Maduros; e (iv) aporte das participações diretas remanescentes detidas pelo SNEL sobre os direitos reais de superfície onde estão instaladas as UFVs São Bento Abade, Mundo Melhor e Liberdade no FII Projetos Maduros. O retrato consolidado dos ativos do Fundo após essas movimentações pode ser observado na seção de Alocações e Movimentações deste relatório.
A seguir, atualizaremos a performance dos projetos do portfólio, resultados do fundo e os principais destaques do mês. Permanecemos à disposição para eventuais dúvidas e sugestões em nossos canais de comunicação.
Performance do Portfólio
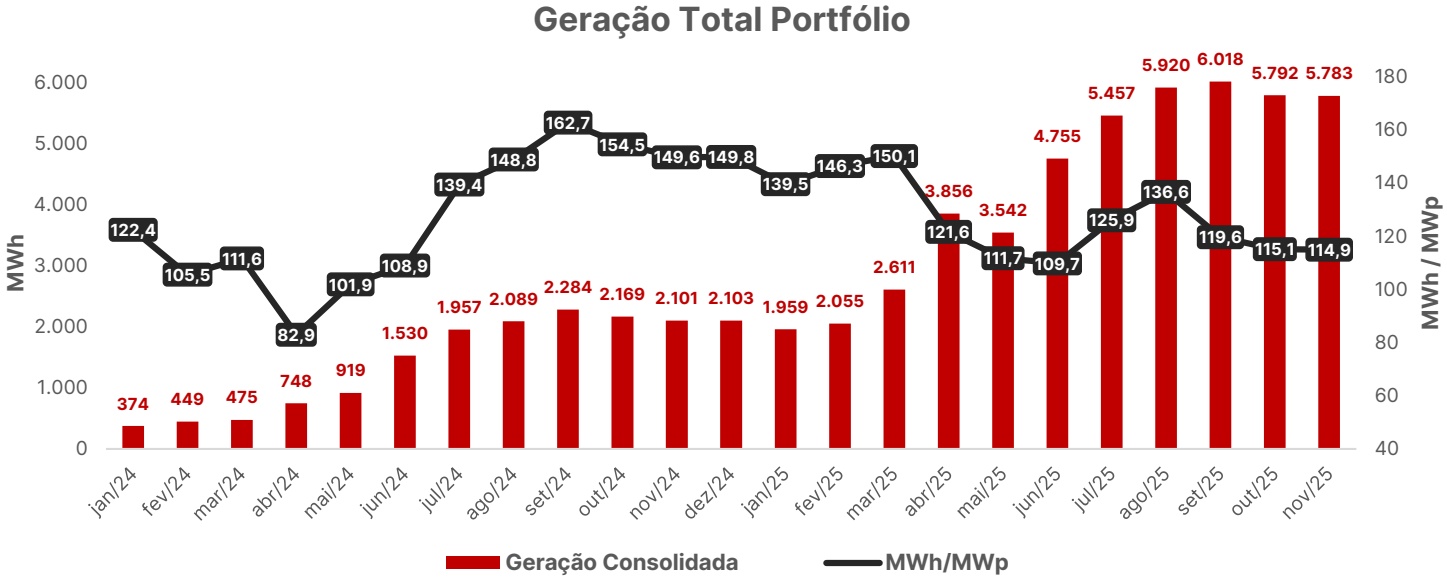
Ativos em fase de closing ou ainda não operacionais foram excluídos do cálculo, com o objetivo de preservar a precisão e a representatividade do indicador.
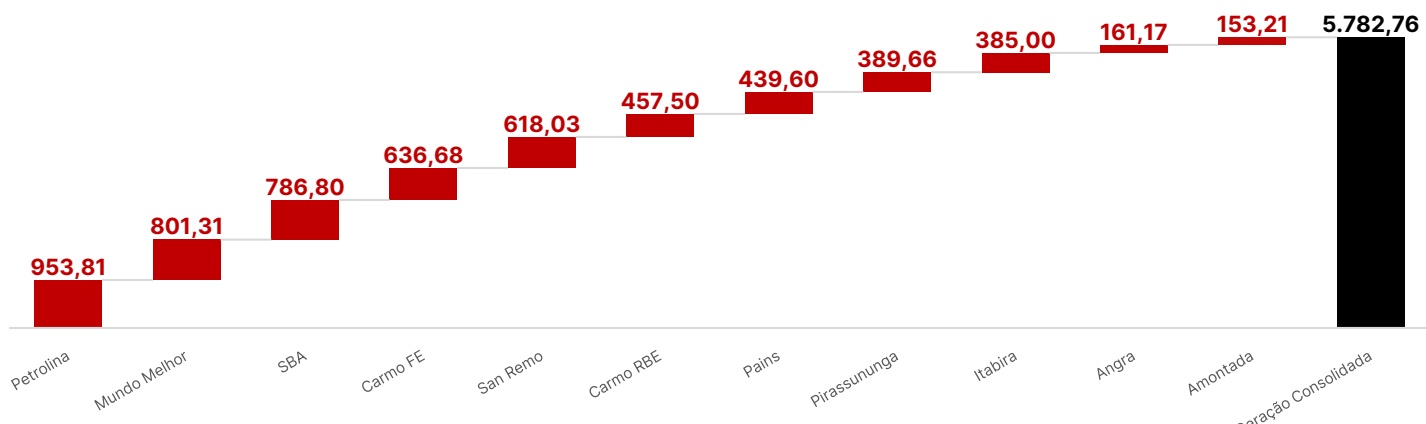
O portfólio apresentou estabilidade tanto na geração total quanto no indicador de eficiência MWh/MWp. Entre os principais destaques do mês, ressaltam-se: i) a conclusão dos reparos decorrentes do furto de cabos na UFV Pains, com recuperação relevante da geração; ii) o avanço no ramp-up técnico da UFV São Bento Abade, que, apesar da evolução, permaneceu levemente abaixo das projeções; iii) o ato de vandalismo identificado em uma das cabines da UFV Angra, que impactou de forma relevante a geração no período.
Geração por Ativo (MWh) - Novembro 25
Projetos em Destaque
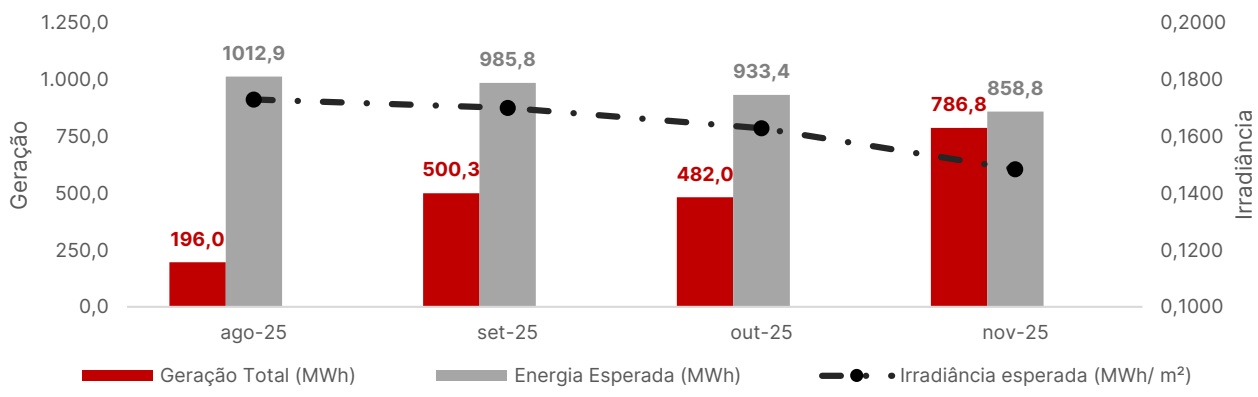
São Bento Abade
Em novembro, após a realização das correções necessárias na cabine de uma das UFVs, que permaneceu fora de operação nos meses anteriores, o empreendimento apresentou desempenho levemente abaixo do esperado no período. Ainda assim, a expectativa é de que a performance supere as projeções ao longo dos próximos meses.
Produção de Energia Mensal x Irradiação Solar
No que se refere ao ramp-up comercial, o gráfico abaixo foi atualizado para refletir a evolução observada no mês de referência. Ao final do período, os consumidores captados desde o início da locação, em outubro, representavam um consumo potencial médio de aproximadamente 253 MWh, o equivalente a cerca de 28% da capacidade média mensal de geração do projeto.
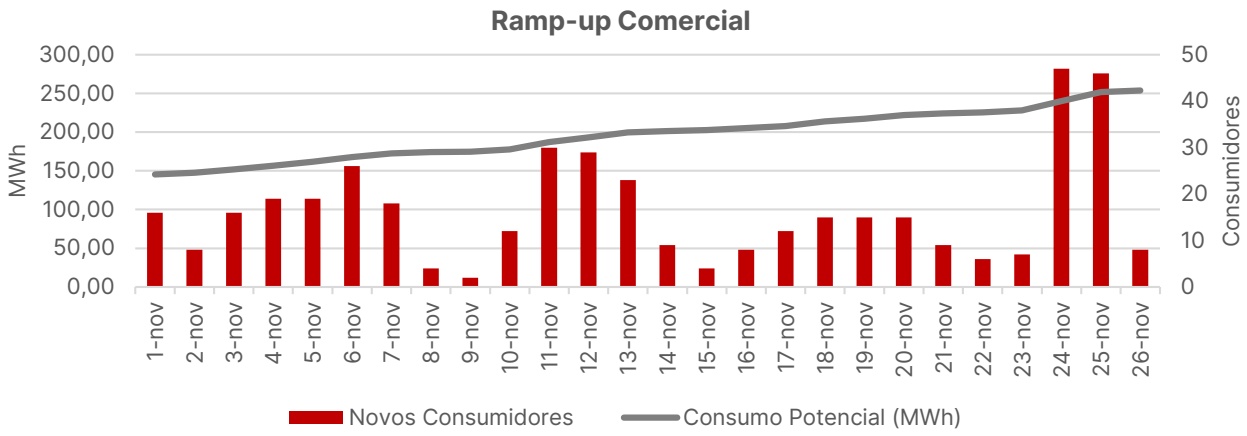
Fonte: NUV / Elaboração: Suno Asset.
Pains
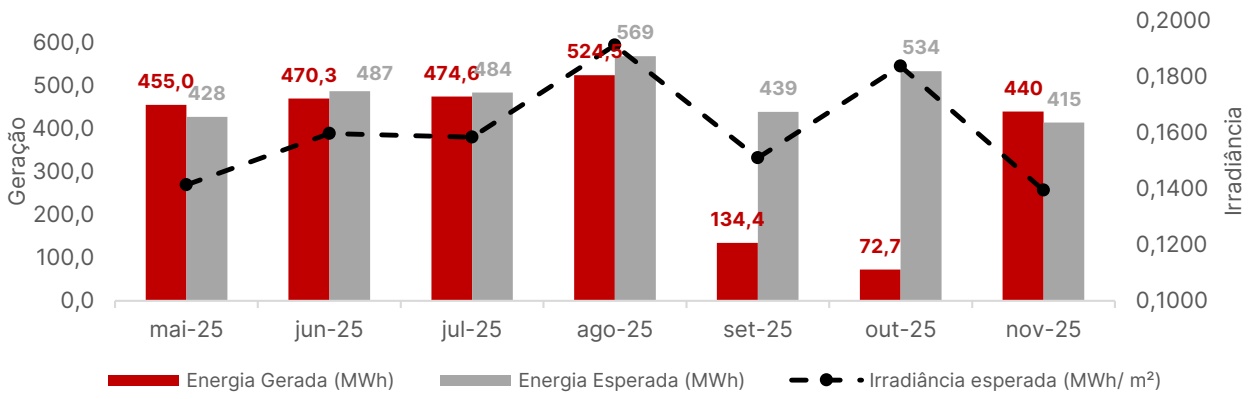
Após os reparos devidamente finalizados ao final de outubro, o empreendimento se recuperou rapidamente, apresentando performance superior ao projetado no mês de novembro. As tratativas junto a seguradora visando o ressarcimento dos valores gastos com os materiais e serviços para reforma da UFV e os lucros cessantes oriundos do não funcionamento do empreendimento já se encontram em fase final, e ao que tudo indica, os valores serão recebidos dentro dos próximos meses.
Produção de Energia Mensal x Irradiação Solar
Conforme destacado em relatórios anteriores, a compensação de créditos não foi impactada na mesma proporção da queda na geração. Esse comportamento se deve, principalmente, aos saldos de créditos acumulados nas faturas dos consumidores, bem como à contribuição de parte da energia gerada pela UFV São Bento Abade, localizada na mesma praça de Pains (Cemig) e locada ao mesmo inquilino. Nesse contexto, a NUV adotou uma gestão ativa ao redistribuir o benefício econômico entre os consumidores vinculados à UFV Pains, o que contribuiu para mitigar os impactos na receita de locação do empreendimento.
Ocupação UFV Pains
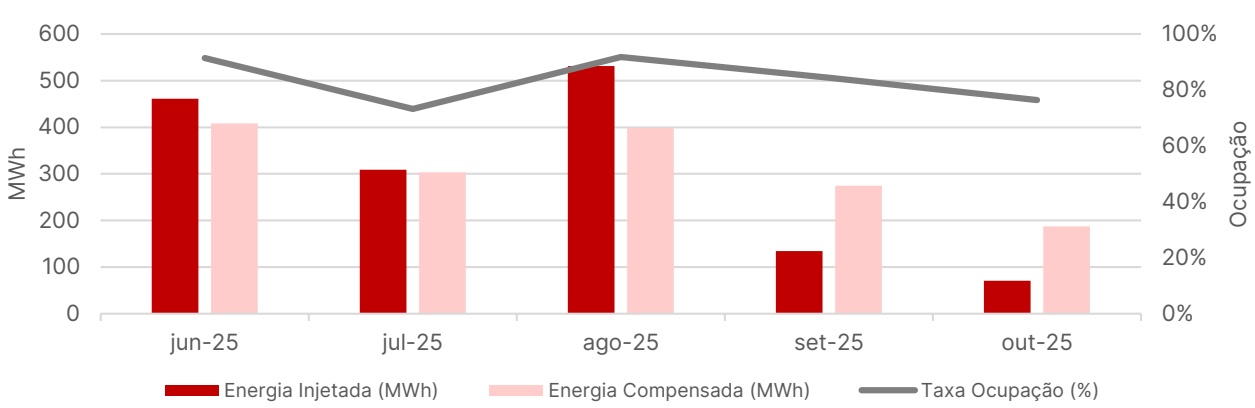
Fonte: NUV / A ocupação é calculada com a média móvel de 3 meses da energia injetada.
Angra
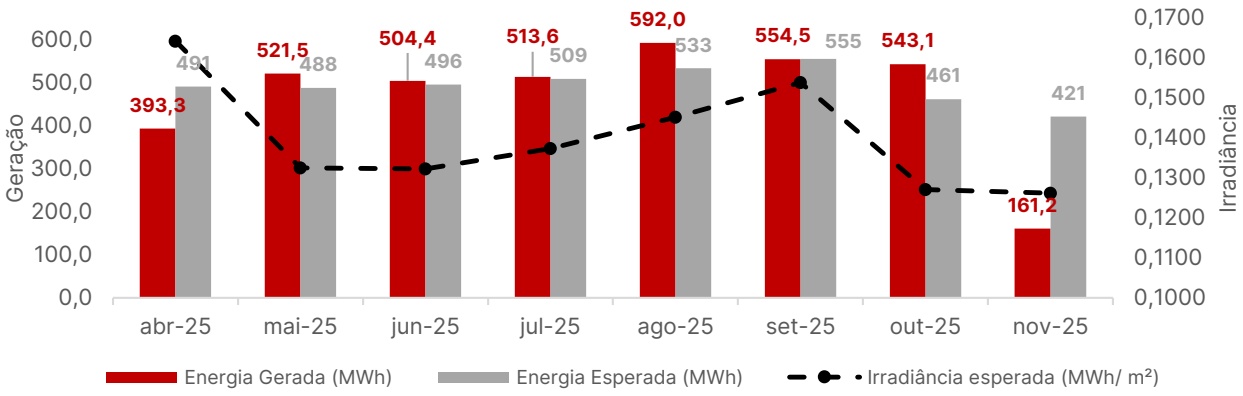
No dia 30 de outubro de 2025, a equipe de O&M identificou um ato de vandalismo em uma das cabines de medição da usina. Ao que tudo indica, a porta da cabine foi forçada e um projétil incendiário foi lançado em seu interior. Durante a inspeção do cubículo blindado, foram constatados danos em dois Transformadores de Potencial, que se encontravam estourados, ocasionando a paralisação parcial da operação do empreendimento.
Nos dias subsequentes, foi contratada uma empresa especializada para a realização de análise técnica, medições e substituição dos equipamentos danificados. Após negociações com o prestador de serviços visando à antecipação do cronograma originalmente previsto, a intervenção foi agendada para o dia 02 de dezembro de 2025, com execução integral em um único dia. Em razão da normalização da operação, espera-se uma recuperação relevante da performance do empreendimento ao longo do mês de dezembro.
Produção de Energia Mensal x Irradiação Solar
Performance
Referente ao resultado apurado no mês de novembro, o Fundo distribuirá o montante de R$ 0,10 por cota, o que corresponde a um Dividend Yield anualizado de 15,11% considerando o preço de fechamento da cota no mês de referência. Farão jus a esse rendimento os cotistas posicionados no Fundo até o dia 15 de dezembro, data-base (data com) para fins de distribuição.
No mercado secundário, as cotas do SNEL foram de R$ 8,40 no fechamento de outubro para R$ 8,48 no fechamento de novembro, atingindo máxima e mínima de, respectivamente, R$ 8,55 e R$ 8,39 dentro do mês de referência. O retorno total no mês foi de 2,15%, impulsionado pela variação positiva na cotação durante o período e pela distribuição de rendimentos realizada. O CDI apurado no mês foi de 2,15%, o IPCA 0,18%, e o benchmark do Fundo (IPCA + 7,00% a.a.) 0,75%. Quanto ao volume, foram negociados R$ 30.258.869,13 no mês, alcançando uma média diária de R$ 1.592.572,06.
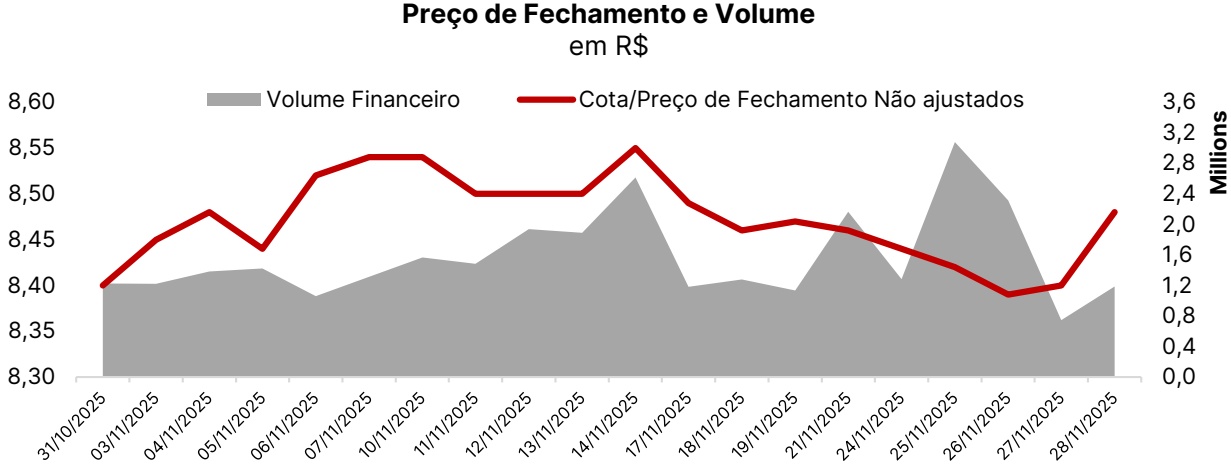
Fonte: Quantum Axis / Elaboração: Suno Asset.
Ademais, no mês de setembro, o fundo ultrapassou o marco de 60.000 cotistas. Este resultado representa um crescimento de 6,5% na base de investidores com relação ao mês anterior, e de 133% em 2025. Ressalta-se que a expansão da base de cotistas tende a trazer consigo diversos benefícios, tais como o aumento da liquidez das cotas no mercado secundário e a redução da volatilidade de preços, em razão da maior pulverização e consequente menor concentração entre investidores. No gráfico abaixo, é possível observar a evolução da liquidez média diária do Fundo ao longo do tempo.
ADTV
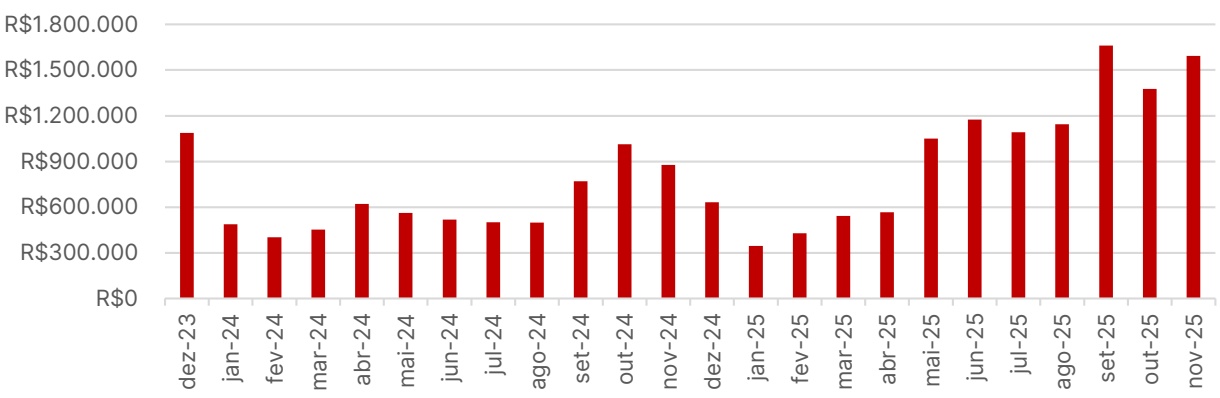
Fonte: Quantum Axis / Elaboração: Suno Asset.
D Ú V I D A S F R E Q U E N T E S
• Como o fundo ganha dinheiro e quais os tipos de contratos de locação?
O fundo obtém receita a partir de contratos de locação firmados com seus inquilinos, que podem ocorrer nas modalidades Take or Pay (locação com pagamento fixo) ou compensação de energia (com o pagamento de um aluguel variável condicionado ao benefício efetivamente realizado pelos inquilinos).
Houve mudança na estratégia do fundo? O fundo está focado em desenvolver projetos ou adquirir projetos operacionais?
Sim, a estratégia do SNEL11 evoluiu ao longo do tempo. O fundo iniciou com foco no desenvolvimento de projetos (greenfield), buscando capturar valor desde a construção das usinas. Com o avanço do mercado, o desequilíbrio temporário da oferta e demanda e o aumento das taxas de juros, surgiram oportunidades de adquirir usinas já operacionais a preços atrativos, com menor risco de execução e geração imediata de caixa. Desde a terceira emissão, o fundo passou a se concentrar na aquisição de ativos prontos priorizando a estabilidade de resultados e previsibilidade de rendimentos
Detalhamento sobre a capacidade de geração de caixa e distribuição de resultados pelo fundo, além de abertura de receita potencial por ativo.
Inicialmente, é importante destacar que nem toda a capacidade instalada está operando em regime econômico pleno. Parte das usinas ainda está em fase de ramp-up, período em que a geração e o faturamento crescem gradualmente até a estabilização. Há também casos em que valores de locação estão sendo acumulados e serão refletidos nas próximas faturas, como em contratos com carência.
Esse movimento é temporário e vem evoluindo positivamente. Alguns exemplos: i) em fevereiro de 2026 encerra-se o período de carência das novas locações das UFVs Petrolina 2 e 4, passando a gerar caixa e contribuir efetivamente para o resultado do fundo (entre a data de assinatura do contrato e o fim da carência, os valores de locação foram acumulados e serão pagamos ao longo de 2026, juntamente com os aluguéis correntes). Além disso, ainda existem créditos acumulados junto à Lemon (antigo inquilino), que serão realizados nos próximos meses e representarão receita adicional para o projeto; ii) A UFV Pirassununga começará a receber, a partir de dezembro de 2025, os valores referentes à carência contratual com a Safira, que serão pagos até julho de 2026; iii) A conclusão do ramp-up das usinas Mundo Melhor e São Bento Abade, somando 12 MWp, deve ocorrer até o fim de 2025, com efeito caixa em meados de fevereiro de 2026, completando a maturação operacional do portfólio.
Com esses avanços, a expectativa é de que a receita operacional cresça de forma consistente e efetiva, consolidando a base necessária para sustentar a capacidade de distribuição de dividendos ao longo dos próximos ciclos. Abaixo, apresentamos um gráfico que demonstra uma simulação da receita imobiliária do Fundo, considerando um cenário de plena maturidade operacional de todos os projetos do portfólio, bem como as condições contratuais vigentes à época.
Simulação Receita Imobiliária na Maturidade (Em Milhares de R$)
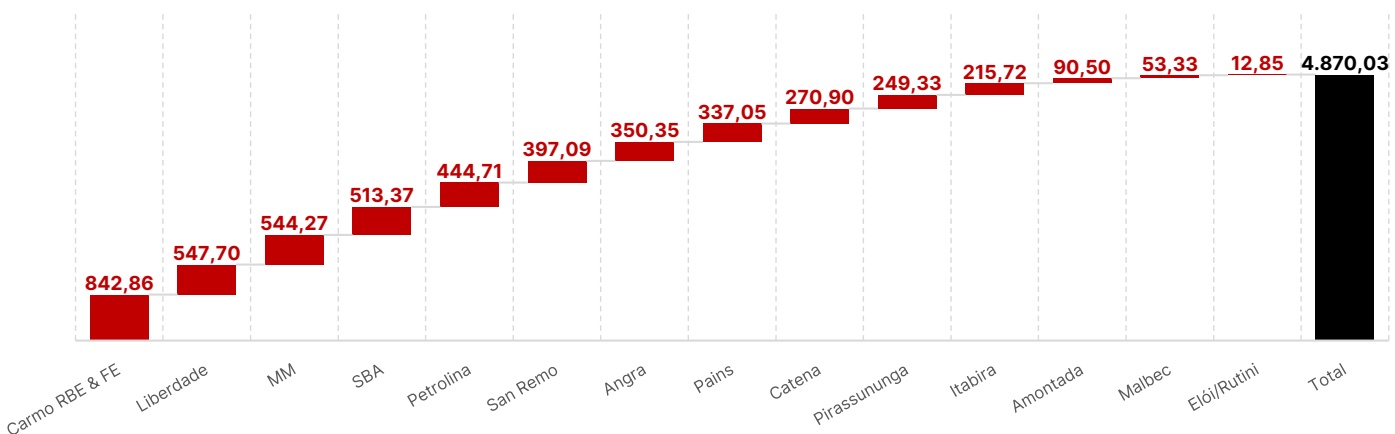
Gráfico publicado no relatório gerencial de setembro de 2025. Vale destacar que a simulação acima não contempla receitas não recorrentes, tais como quitações de carências e regularizações pontuais de fluxos contratuais.
• Detalhamento sobre a reserva de lucros e variação dos lucros acumulados.
As variações no lucro acumulado fazem parte do planejamento natural de transição do fundo, que ainda está em fase de amadurecimento operacional. O SNEL11 conta com reservas de resultado formadas nos primeiros ciclos de alocação e com o apoio das receitas financeiras previstas desde a origem da tese, de modo que o resultado acumulado serve justamente para amortecer o período de ramp-up das usinas e garantir estabilidade na distribuição. À medida que o portfólio consolida sua geração e o fluxo das receitas imobiliárias passa a refletir integralmente o desempenho das usinas, a dependência das receitas financeiras tende a reduzir, e a renda operacional se torna a principal fonte de resultado. Esse movimento já estava previsto no cronograma de maturação do fundo e é acompanhado de perto pela gestão, que busca equilibrar a previsibilidade dos rendimentos mensais com a sustentabilidade financeira de longo prazo. Em resumo, as oscilações do lucro acumulado não indicam deterioração dos resultados, mas sim a utilização planejada das reservas e o cumprimento da estratégia de transição para um portfólio totalmente autossustentável em termos operacionais.
Explicação e detalhamento sobre o CRI Portfolio Solar
O CRI Portfólio Solar foi uma estrutura transitória, utilizada em 2024 para financiar a construção das usinas Mundo Melhor, Liberdade e São Bento Abade, antes da incorporação da emissora (então NK Empreendimentos 312) pelo fundo. Com a aquisição dessa empresa pelo SNEL11, esta foi integralmente liquidada e extinta, tornando-se um assunto encerrado dentro da estrutura do fundo. Na prática, a operação representou apenas a internalização dos ativos lastro e de suas garantias, por meio de compensação contábil, sem movimentação financeira. As usinas permaneceram no patrimônio do fundo, agora sob a controlada Suno Projetos Maduros S.A (antiga NK Empreendimentos).
Em suma, trata-se de um assunto contábil encerrado, que não gera qualquer impacto financeiro, contratual ou operacional sobre o fundo. A operação apenas simplificou a estrutura societária, sem alterar a geração de caixa ou o desempenho econômico do SNEL11.
Como se dará a geração de caixa do fundo e capacidade de pagamento de dividendos após a liquidação do CRI?
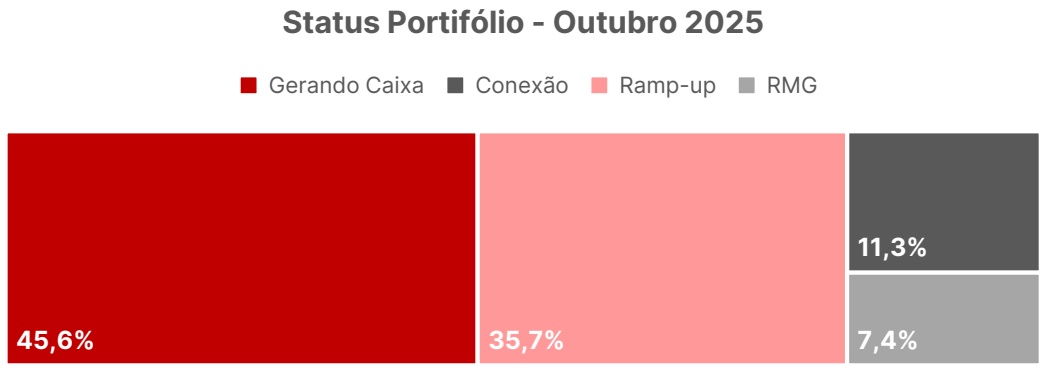
A manutenção do patamar de distribuição e geração de caixa está apoiada no amadurecimento operacional do portfólio. Parte relevante das usinas do fundo ainda se encontram em fase de ramp-up, período em que a geração e o faturamento evoluem gradualmente até atingir sua plena capacidade econômica. Ao observar os números do fechamento de setembro, aproximadamente 45% do portfólio do SNEL atingiu ou estava próximo à geração plena de caixa. Da parcela remanescente, cerca de 11% encontravam-se aguardando conexão, aproximadamente 36% em fase de ramp-up, e os 7% finais operavam sob mecanismo de renda mínima garantida (RMG). A expectativa com base em premissas contratuais de locação e tratativas constantes com inquilinos é de que nos próximos 2 a 3 meses os projetos em ramp-up estejam gerando caixa em seu potencial máximo.
Qual é a situação atual da usina Liberdade (GO)?
A UFV Liberdade teve suas obras concluídas e encontra-se aguardando a conexão à rede elétrica da Equatorial Goiás. O processo de liberação envolve autorizações complementares junto à concessionária e órgãos ambientais, incluindo a travessia de uma rodovia estadual necessária para a conclusão da linha de conexão. A equipe técnica da gestora, em conjunto com a CBIE, segue acompanhando de perto o andamento do processo e atuando junto às partes envolvidas para garantir que a conexão ocorra o quanto antes. Também está sendo analisada a possibilidade de judicialização contra a distribuidora, buscando acelerar o prazo de conexão e indenizar o fundo pela perda de receita ocorrida decorrente do atraso ocorrido. Importante destacar que eventual ganho decorrente de indenizações é uma possibilidade real, porém não consta nas premissas e projeções da equipe de gestão.
P E R F O R M A N C E E D E S E M P E N H O
(RENTABILIDADE, Nº COTISTAS, PL, COTAÇÃO, VOLATILIDADE)
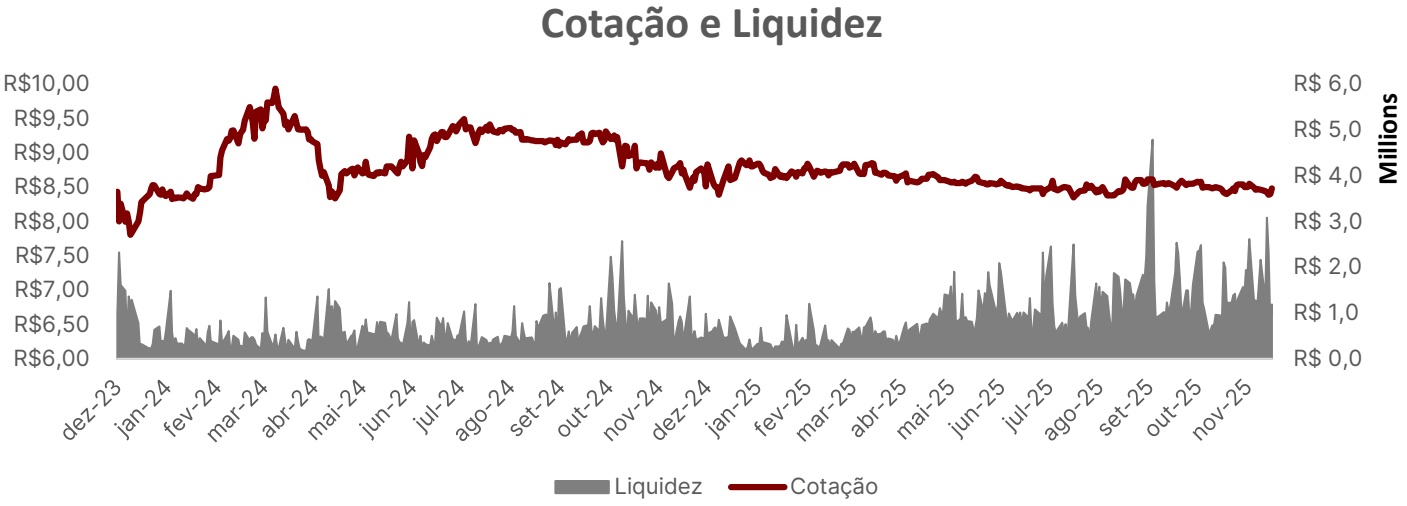
Fonte: Quantum Axis / Elaboração: Suno Asset.
Perfomance SNEL x Indexadores
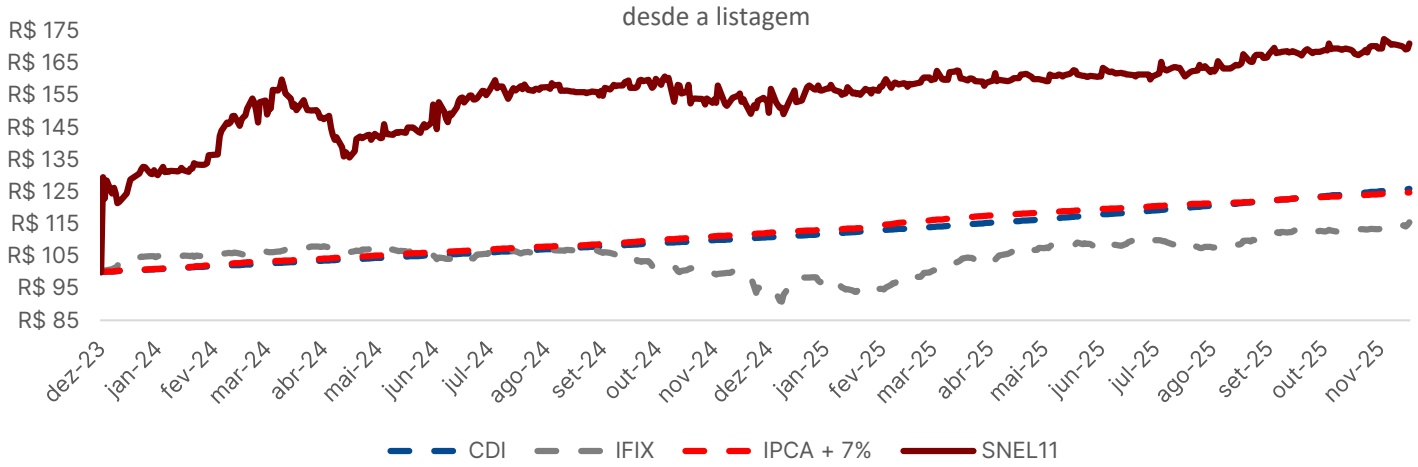
(Considera Valorização das Cotas + Proventos) Fonte: Quantum Axis / Elaboração: Suno Asset.
Número de Cotistas
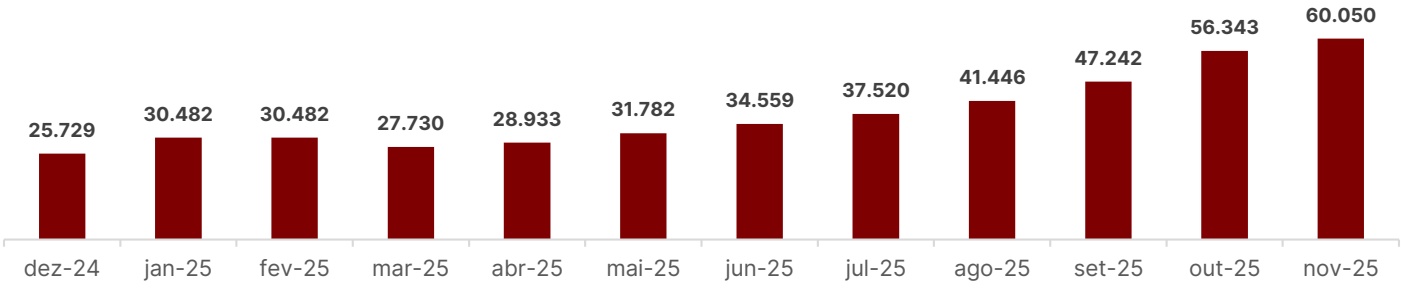
Fonte: Quantum Axis / Elaboração: Suno Asset.
Patrimônio Líquido (em R$ MM)
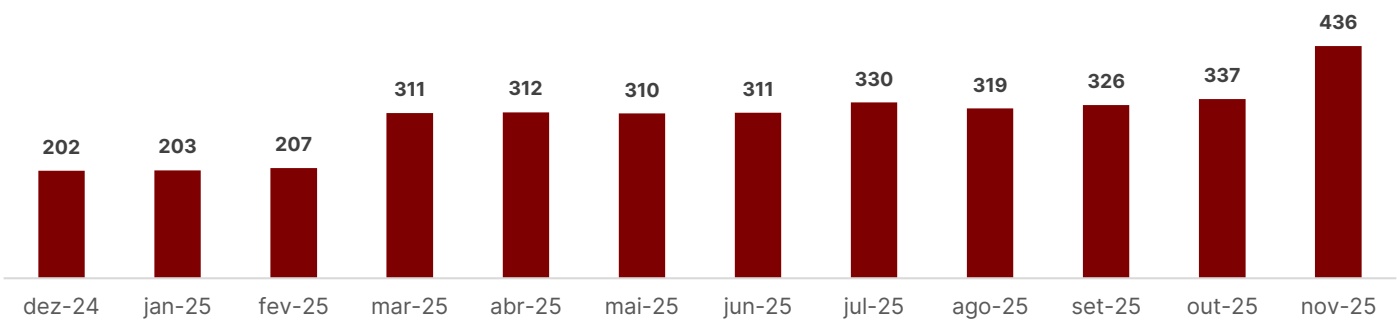
Fonte: Quantum Axis / Elaboração: Suno Asset.
Cota Patrimonial x Cota Mercado (em R$)
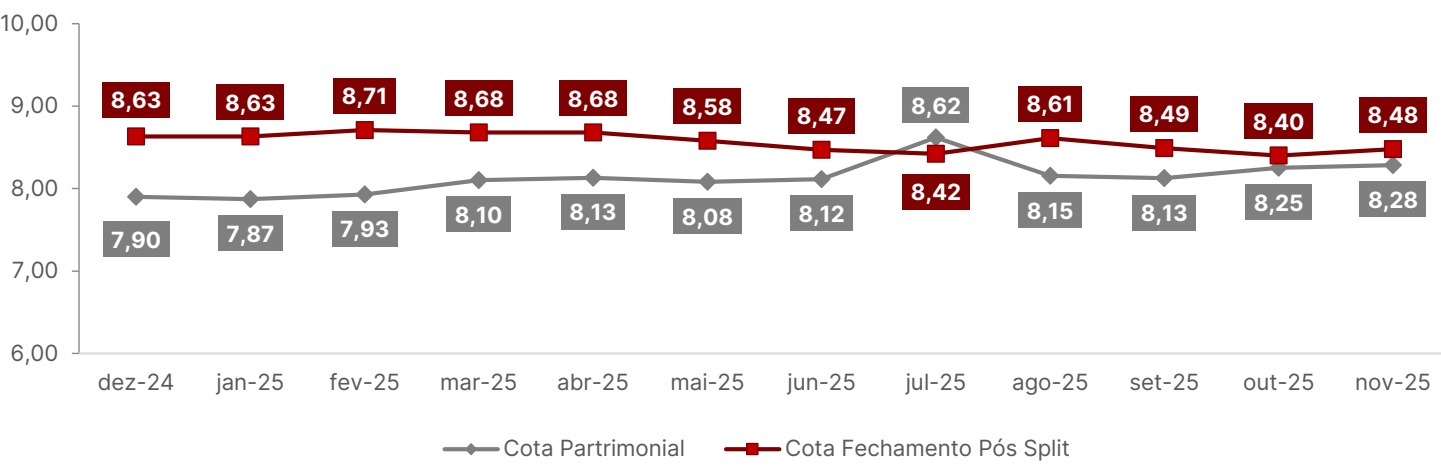
Fonte: Quantum Axis / Elaboração: Suno Asset.
Distribuição e DY Anualizado
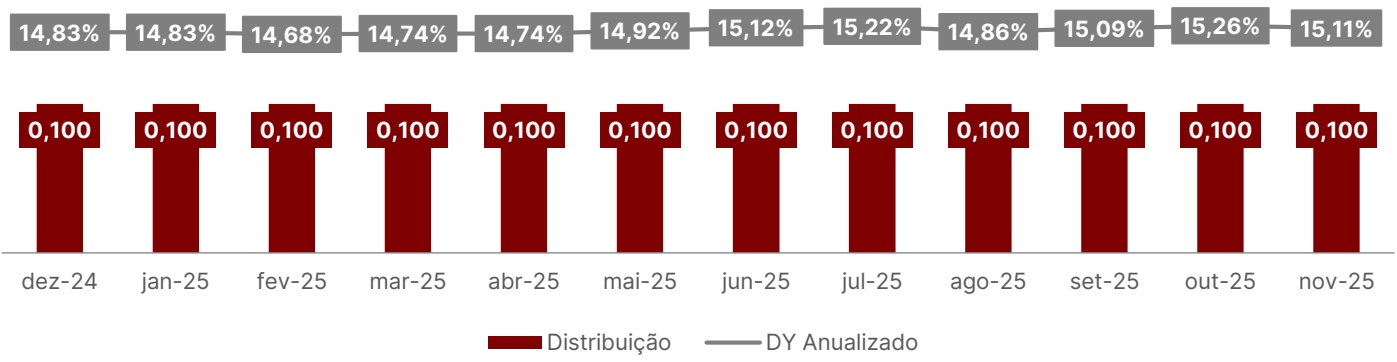
Fonte: Quantum Axis / Elaboração: Suno Asset.
R E S U LTA D O
| MÊS | set/25 | out/25 | nov/25 | LTM | 2025 |
|---|---|---|---|---|---|
| 1. Receitas | 1.810.654 | 3.244.783 | 5.349.670 | 46.391.097 | 44.465.479 |
| 1.a. Receita de Locação (UFVs) | 1.783.079 | 3.207.309 | 5.329.542 | 22.175.258 | 21.561.466 |
| 1.b.Aplicação/Movimentação caixa | 27.575 | 37.474 | 20.127 | 24.215.839 | 22.904.013 |
| 2. Despesas | -619.579 | -669.772 | -749.370 | -7.797.856 | -7.203.793 |
| 2.a. Despesas do Fundo | -580.888 | -565.835 | -641.882 | -6.056.572 | -5.849.381 |
| 2.b. Despesas não recorrentes | -38.691 | -103.937 | -107.487 | -1.741.285 | -1.354.412 |
| 3. Resultado Exercício (1+2) | 1.191.075 | 2.575.011 | 4.600.300 | 38.593.241 | 37.261.685 |
| 4. Resultado Distribuível | 5.452.596 | 4.194.186 | 4.785.147 | 41.006.527 | 38.617.716 |
| 4.a. Resultado Exercício (3) | 1.191.075 | 2.575.011 | 4.600.300 | 38.593.241 | 37.261.685 |
| 4.b. Resultado Não Distribuído | 4.261.520 | 1.619.176 | 184.847 | 2.413.286 | 1.356.030 |
| 5. Rendimento Distribuído | 3.833.420 | 4.009.340 | 4.048.210 | 40.269.590 | 38.086.803 |
| 5.a. Distribuição - SNEL11 | 3.833.420 | 3.833.420 | 3.833.420 | 38.226.636 | 36.336.817 |
| 5.b. Distribuição - Recibos | 0 | 175.919 | 214.790 | 2.042.954 | 1.749.986 |
| 5.c. Distribuição R$/cota - SNEL11 | 0,10 | 0,10 | 0,10 | 1,20 | 1,10 |
Fonte: Singulare / Elaboração: Suno Asset.
Lucro Acumulado (R$/cota)
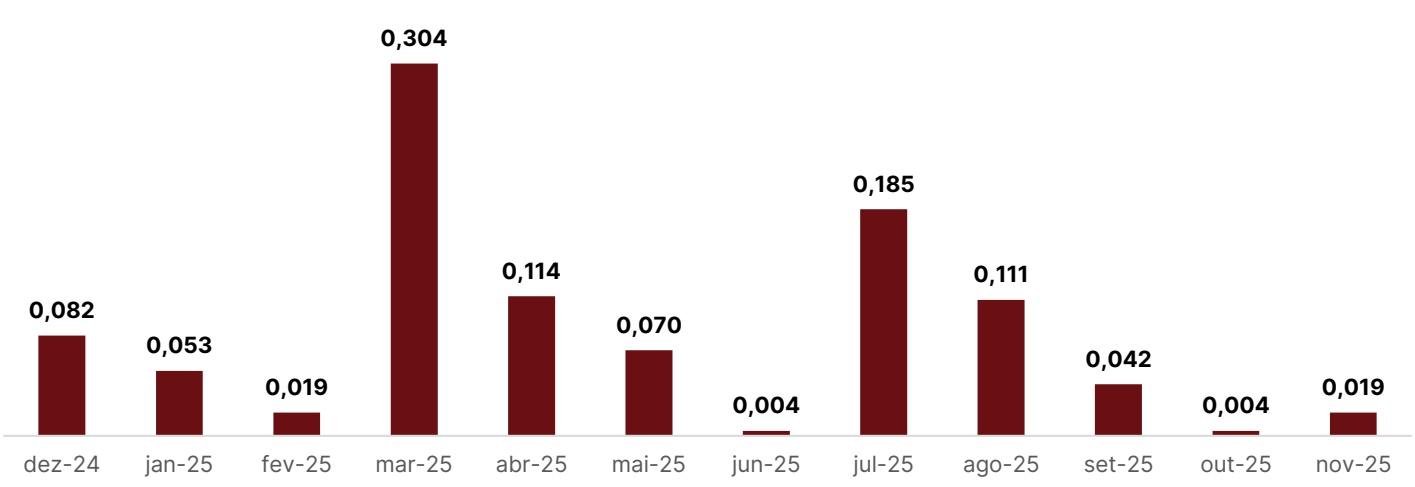
Fonte: Singulare / Elaboração: Suno Asset
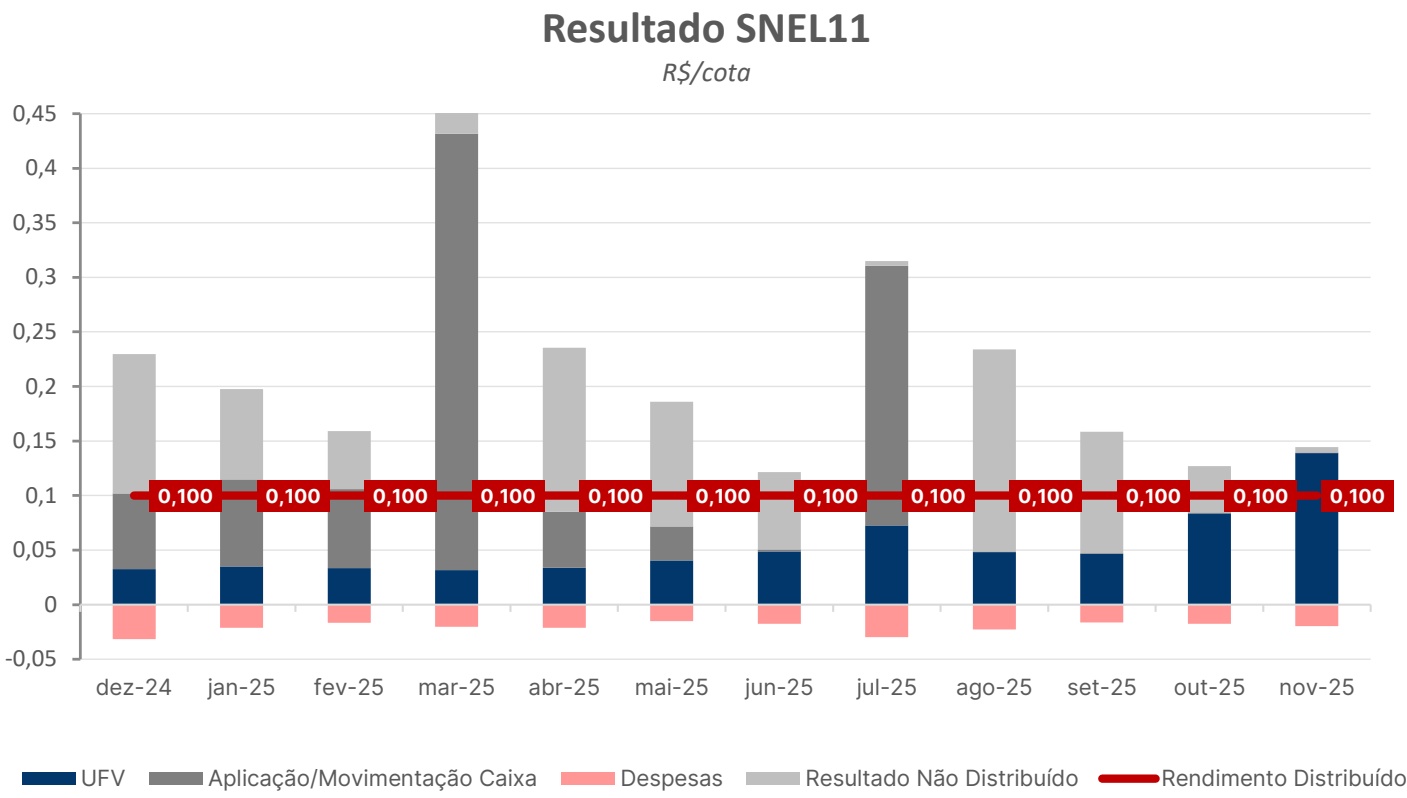
Fonte: Singulare / Elaboração: Suno Asset.
Resultado Mensal Detalhado por Cota
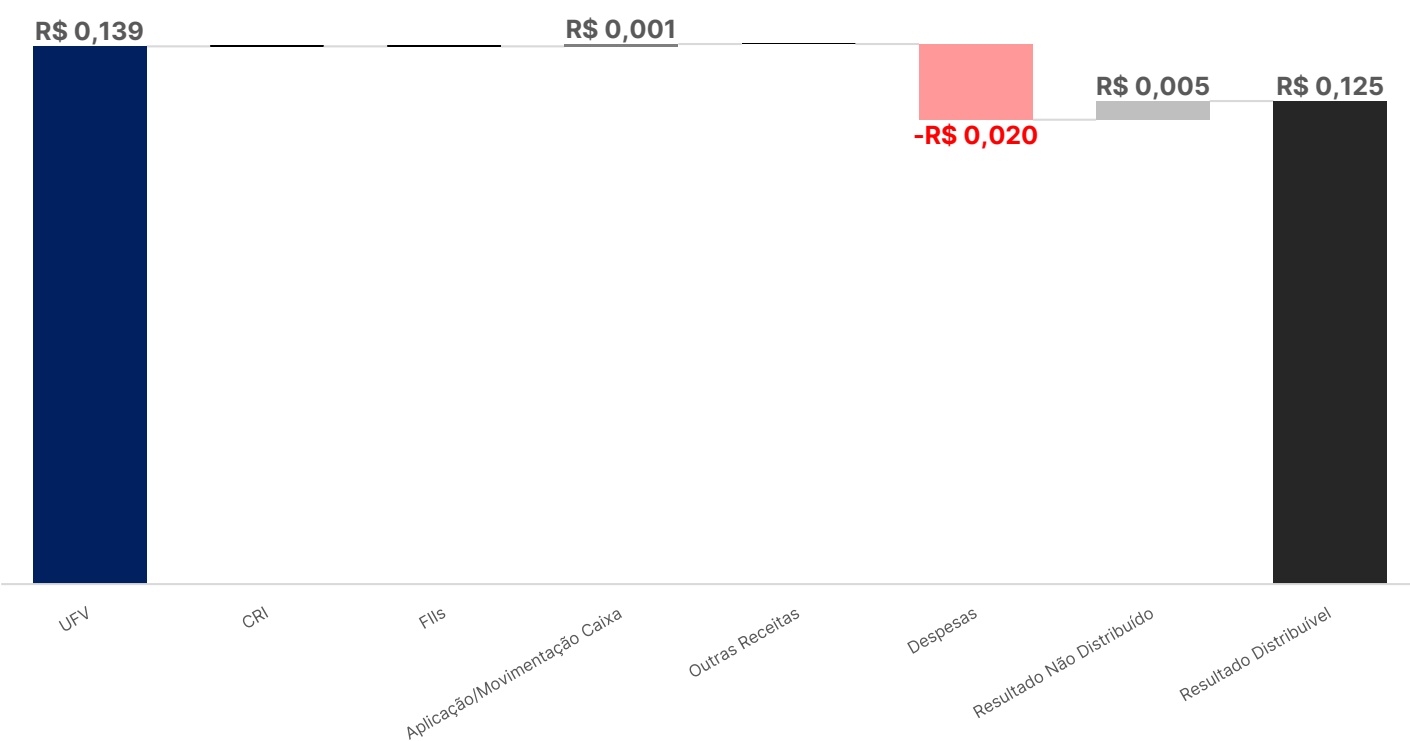
Fonte: Singulare / Elaboração: Suno Asset.
A L O C A Ç Õ E S E M O V I M E N T A Ç Õ E S
CARTEIRA DE ATIVOS
| Identificação | Tipo de Ativo | Indexador | Participação SNEL | Vol SNEL | % Ativos |
|---|---|---|---|---|---|
| San Remo 1 & 2 | UFV | Inflação | 100% | R$ 24,71 | 5,39% |
| Amontada 2 | UFV | Inflação | 90% | R$ 6,80 | 1,48% |
| Petrolina 1,2,3,4 | UFV | Inflação | 100% | R$ 40,13 | 8,76% |
| Itabira | UFV | Inflação | 100% | R$ 16,67 | 3,64% |
| Brunello | UFV | Inflação | 100% | R$ 0,85 | 0,19% |
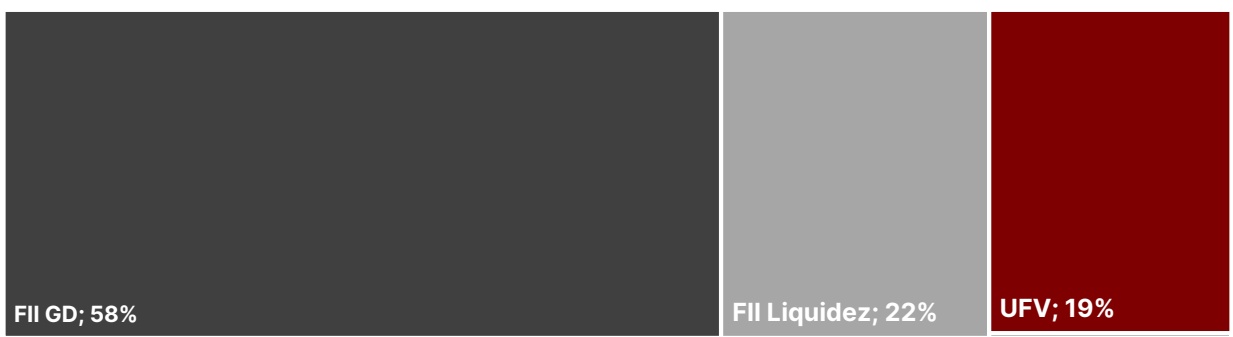
| Liquidez Projetos GD* | FII Liquidez | Inflação | 100% | R$ 100,00 | 21,82% |
| FII Projetos Maduros** | FII GD | Inflação | 100% | R$ 267,84 | 58,44% |
| Caixa e Equivalentes | Caixa e Equivalentes | CDI | - | R$ 1,29 | 0,28% |
| Soma | R$ 458,30 | 100% |
* Fii Tático visando rentabilizar o caixa enquanto os recursos não são utilizados para as aquisições em andamento.
** Fii Estrutural onde foram incorporados os ativos adquiridos na 2° e 3° emissão do SNEL, com exceção dos ativos de Micro GD.
Fonte: Singulare / Elaboração: Suno Asset
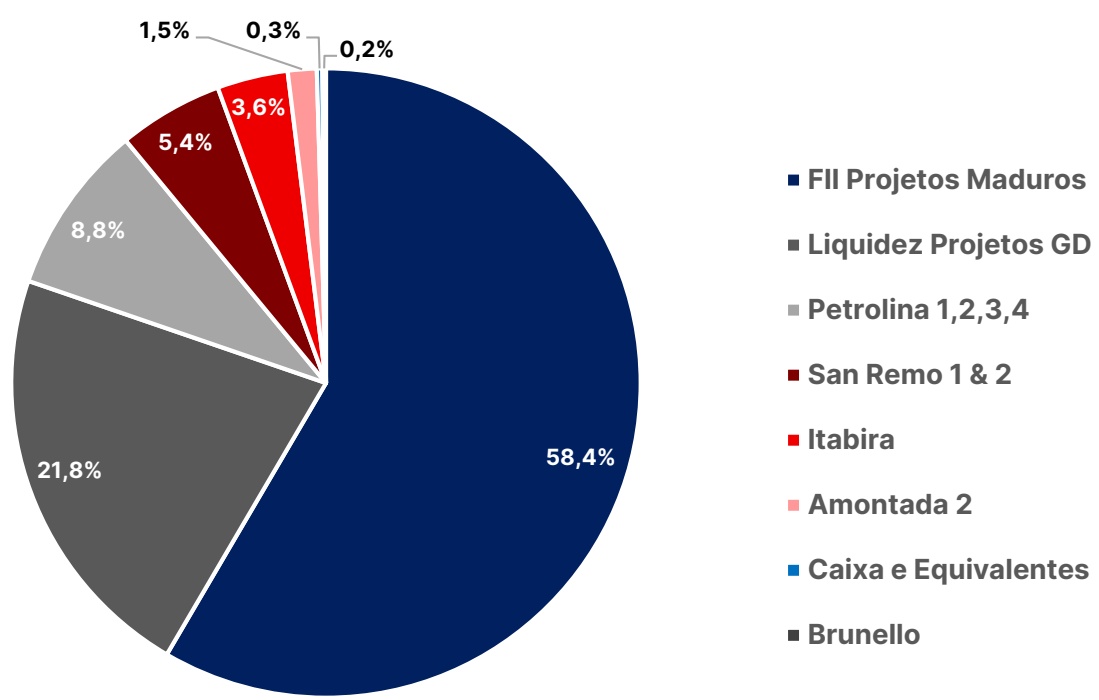
Fonte: Singulare / Elaboração: Suno Asset
DETALHAMENTO DAS UFVs
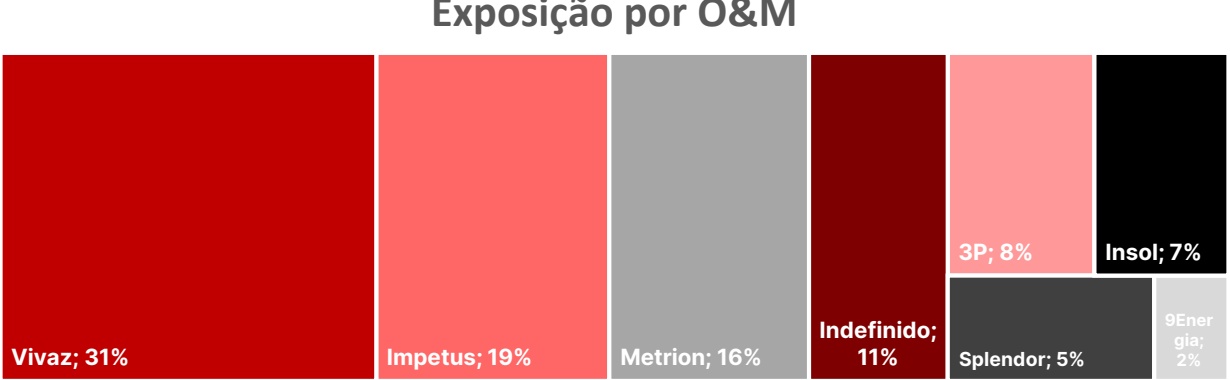
| Identificação | Distribuidora | Fase | Data de Conexão | Capacidade Instalada | Capex (R$ mm) | Tipo Locação | Vencimento Locação | Inquilino | O&M | EPC |
|---|---|---|---|---|---|---|---|---|---|---|
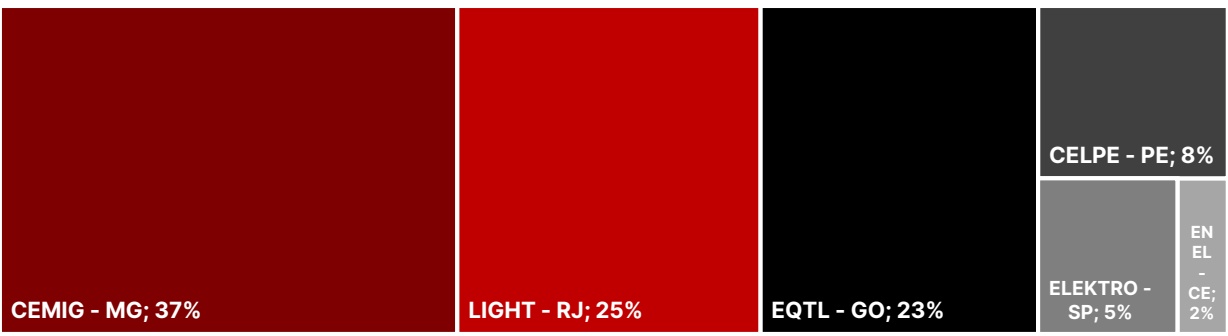
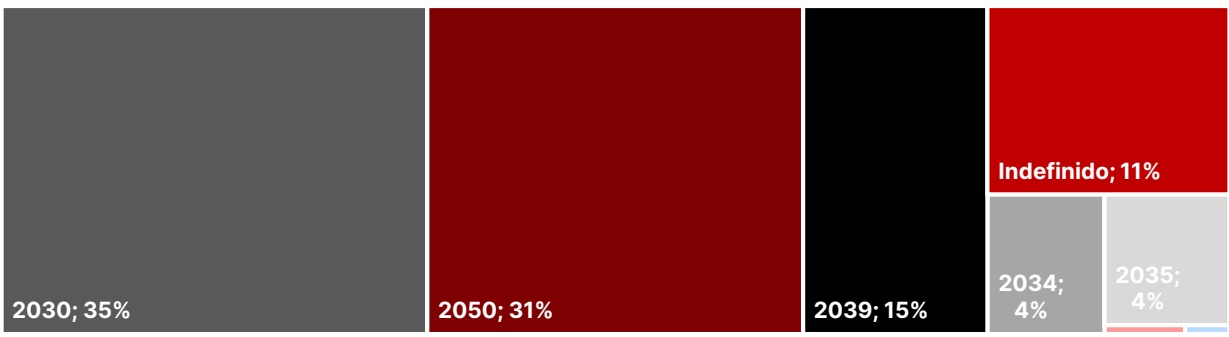
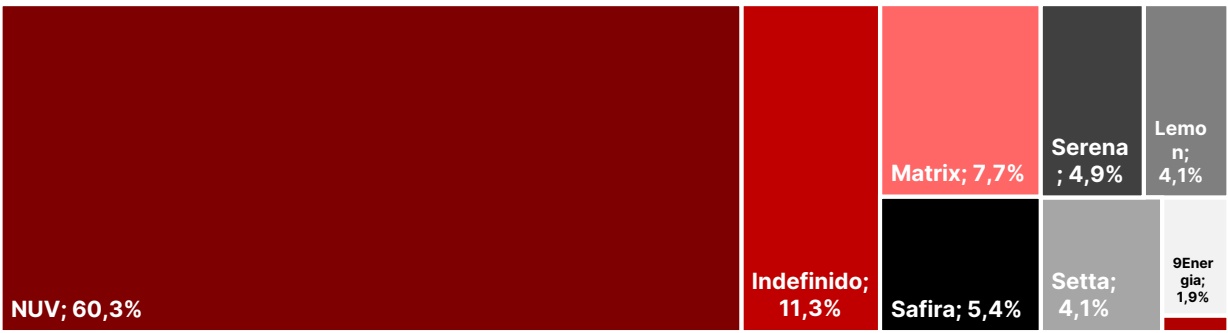
| San Remo 1 | CEMIG - MG | Operação | 06/2024 | 1,40 MWp | 6,2* | Take or Pay | 02/2039 | Matrix | Impetus | Impetus |
| San Remo 2 | CEMIG - MG | Operação | 03/2024 | 3,36 MWp | 14,9* | Take or Pay | 02/2039 | Matrix | Impetus | Impetus |
| Amontada 2 | ENEL - CE | Operação | 02/2024 | 1,20 MWp | 5,0* | Compensada | 01/2039 | 9Energia | 9Energia | 9Energia |
| Petrolina 1 | CELPE - PE | Operação | 06/2024 | 1,26 MWp | 7,3* | Compensada | 05/2034 | Lemon | 3P | Voltxs |
| Petrolina 2 | CELPE - PE | Operação | 06/2024 | 1,26 MWp | 7,3* | Compensada | 06/2035 | Setta | 3P | Voltxs |
| Petrolina 3 | CELPE - PE | Operação | 06/2024 | 1,26 MWp | 7,3* | Compensada | 05/2034 | Lemon | 3P | Voltxs |
| Petrolina 4 | CELPE - PE | Operação | 06/2024 | 1,26 MWp | 7,3* | Compensada | 06/2035 | Setta | 3P | Voltxs |
| Itabira 1 | CEMIG - MG | Operação | 09/2023 | 3,06 MWp | 4,6* | Take or Pay | 08/2030 | Serena | Metrion | Enerside |
| Liberdade | EQTL - GO | Conexão | - | 7,00 MWp | 23,4* | Indefinido | Indefinido | Indefinido | Indefinido | Impetus |
| Mundo Melhor | EQTL - GO | Operação | 04/2025 | 7,00 MWp | 24,5* | Compensada | 05/2030 | NUV | Impetus | Impetus |
| São Bento Abade | CEMIG - MG | Operação | 08/2025 | 7,00 MWp | 26,9* | Compensada | 07/2030 | NUV | Metrion | Impetus |
| Pirassununga | ELEKTRO - SP | Operação | 08/2024 | 3,34 MWp | 15,3* | Take or Pay | 12/2039 | Safira | Splendor | Splendor |
| Pains | CEMIG - MG | Operação | 05/2023 | 3,67 MWp | 19,4* | Compensada | 05/2050 | NUV | Vivaz | Ecolampe |
| Carmo RBE | LIGHT - RJ | Operação | 05/2024 | 5,33 MWp | 32,7* | Compensada | 05/2050 | NUV | Vivaz | Ecolampe |
| Carmo FE | LIGHT - RJ | Operação | 05/2024 | 5,33 MWp | 32,7* | Compensada | 05/2050 | NUV | Vivaz | Ecolampe |
| Angra | LIGHT - RJ | Operação | 04/2023 | 4,62 MWp | 26,3* | Compensada | 05/2050 | NUV | Vivaz | Ecolampe |
| Catena | CEMIG - MG | Operação | 10/2024 | 3,65 MWp | 18,6* | Compensada | 11/2030 | NUV | Insol | Insol |
| Malbec | CEMIG - MG | Operação | 10/2024 | 0,76 MWp | 3,9* | Compensada | 11/2030 | NUV | Insol | Insol |
| Rutini | CEMIG - MG | Operação | 10/2024 | 0,11 MWp | 0,6* | Compensada | 04/2028 | Juntos | Insol | Insol |
| Elói Mendes | CEMIG - MG | Operação | 10/2024 | 0,06 MWp | 0,3* | Compensada | 04/2029 | Juntos | Insol | Insol |
| Soma | 61,9 MWp | R$ 284,4 | ||||||||
| Média Ponderada | 05/2010 | abr/39 |
* Valor parcial. Novos desembolsos são previstos
Exposição por Tipo de Ativo
Exposição por Distribuidora
Exposição por Vencimento
Exposição por Inquilino
Exposição por O&M
Exposição por Locação
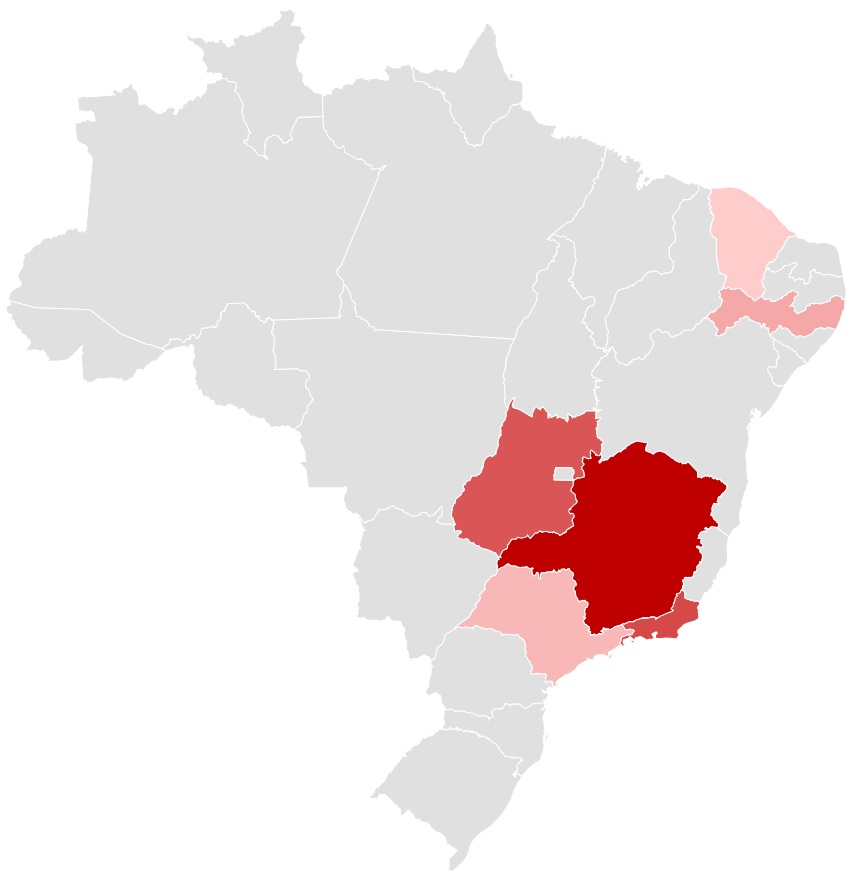
Exposição Geográfica
D E TA L H A M E N T O D O S AT I V O S
UFV SAN REMO 1 & 2
| Inquilino Distribuidora Fase Capacidade Locação Vencimento O&M | |
| Matrix | CEMIG -MG CONEXÃO 4,76 MWP TAKE OR 02/2039 IMPETUS PAY |
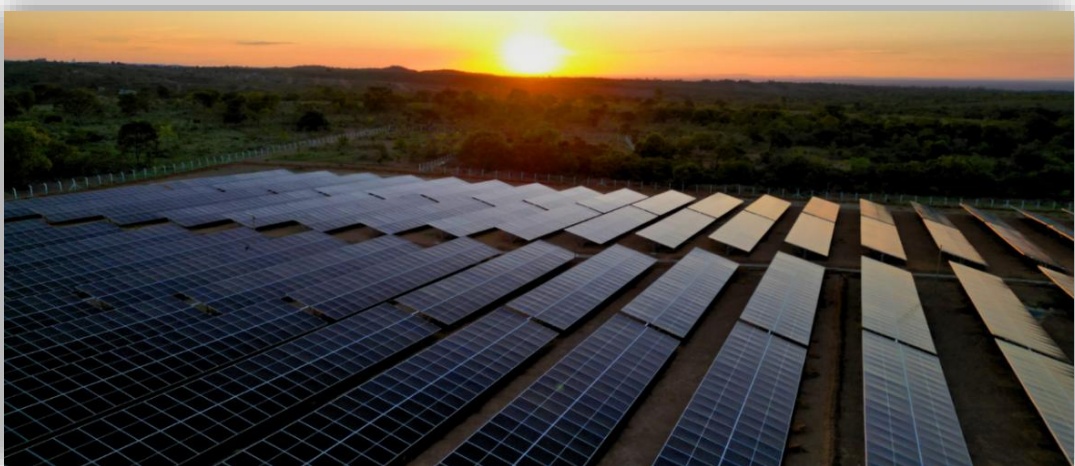
O projeto UFV San Remo está localizado em João Pinheiro (MG), sob concessão da CEMIG, com capacidade instalada de 4,76 MWp (3,62 MW AC) e geração estimada de 7.651 MWh/ano. Em operação desde junho de 2024, a usina está locada para a Matrix em contrato Take or Pay com vigência até fevereiro de 2039. O ativo foi desenvolvido pela Impetus e, em tom de curiosidade ao cotista, vale destacar que a usina se encontra instalada em imóvel urbano.
O grupo Impetus Energy atua na área de geração fotovoltaica realizando o desenvolvimento, execução e gestão dos projetos. O grupo foi fundado em 2011, e desde então desenvolveu centenas de projetos na Bahia, Minas Gerais, Goiás, Distrito Federal e Espírito Santo.
UFV AMONTADA 2
| Inquilino | Distribuidora | Fase | Capacidade | Locação | Vencimento | O&M |
|---|---|---|---|---|---|---|
| 9ENERGIA | ENEL -CE | OPERAÇÃO | 1,20MWP | COMPENSADA | 01/2039 | 9ENERGIA |
O projeto UFV Amontada está localizado no município de Amontada (CE), sob concessão da ENEL, com capacidade instalada de 1,2 MWp (0,98 MW AC) e geração estimada de 1.921 MWh/ano. Em operação desde fevereiro de 2024, a usina está locada para a 9Energia em contrato de modalidade compensada válido até janeiro de 2039. O ativo foi desenvolvido pela própria 9Energia, empresa com mais de 20 anos de atuação no setor elétrico e foco em soluções de energia renovável para clientes residenciais e comerciais.
UFV PETROLINA 1 a 4
| Inquilino | Distribuidora | Fase | Capacidade | Locação | Vencimento | O&M |
|---|---|---|---|---|---|---|
| LEMON | CELPE -PE | OPERAÇÃO | 5,02 MWP | HÍBRIDO | 2034/35 | 3P |
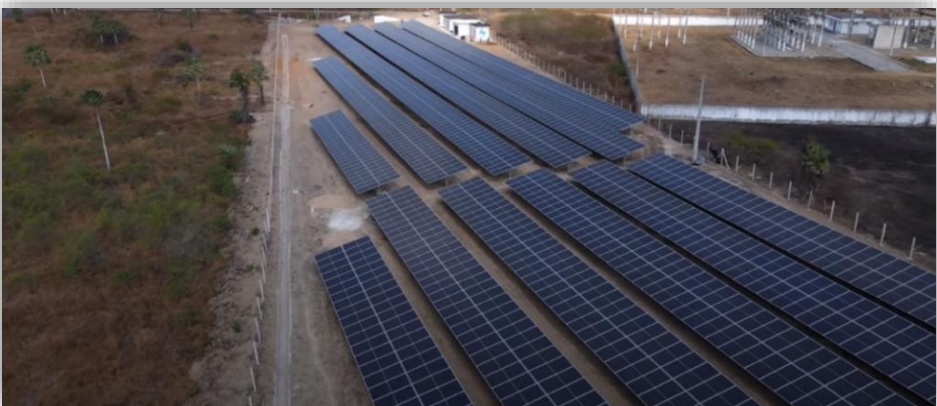
O projeto UFV Petrolina está localizado em Petrolina (PE), sob concessão da CELPE, com capacidade instalada de 5,04 MWp e geração estimada de 11.270 MWh/ano. Em operação desde junho de 2024, o complexo é formado por quatro usinas de 1,25 MWp cada, todas em regime de modalidade compensada. Dois contratos estão firmados com a Setta Energia, com vencimento em agosto de 2035, e os outros dois com a Lemon Energia, válidos até maio de 2034. O ativo foi desenvolvido pela Voltxs.
UFV ITABIRA
| Inquilino | Distribuidora | Fase | Capacidade | Locação | Vencimento | O&M |
|---|---|---|---|---|---|---|
| CMU | CEMIG -MG | OPERAÇÃO | 3,06 MWP | COMPENSADA | 06/2030 | METRION |
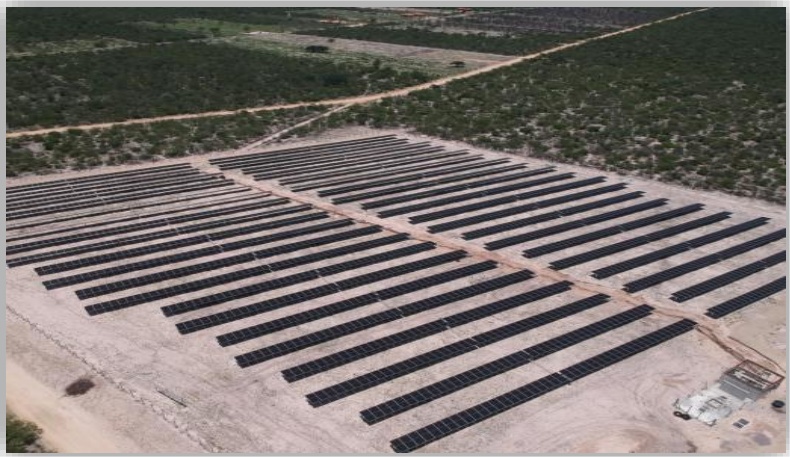
O projeto UFV Itabira é uma usina fotovoltaica localizada em Itabira (MG), sob concessão da CEMIG, com capacidade instalada de 3,06 MWp e geração estimada de 4.416 MWh/ano. Em operação desde agosto de 2023, está locada para a empresa Serena em contrato Compensada vigente até 2030. O ativo foi desenvolvido pela Enerside, empresa espanhola com experiência consolidada em projetos solares no Brasil e no exterior.
MUNDO MELHOR
| Inquilino | Distribuidora | Fase | Capacidade | Locação | Vencimento | O&M |
|---|---|---|---|---|---|---|
| NUV | EQTL -GO | OPERAÇÃO | 7MWP | COMPENSADA | 2034/35 | METRION |
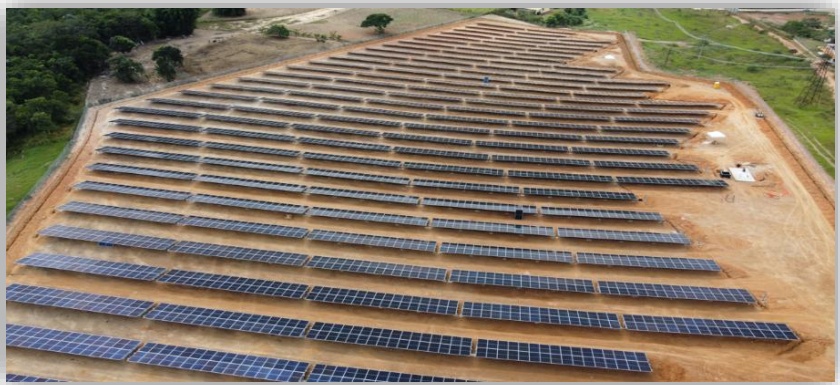
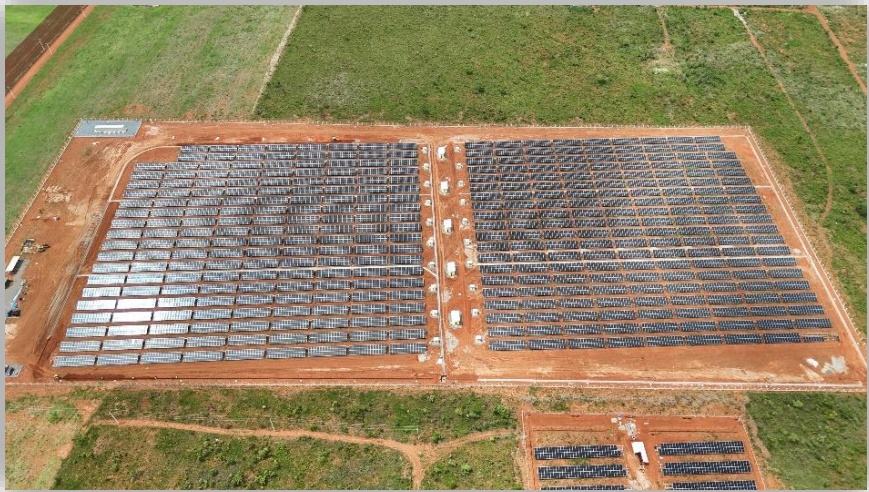
O projeto UFV Mundo Melhor está localizado em Planaltina (GO), sob concessão da CELPE, com capacidade instalada de 7,0 MWp (5 MW AC) e geração estimada de 12.323 MWh/ano. Em operação desde abril de 2025, a usina está locada para a NUV em contrato de modalidade compensada válido até abril de 2030. O ativo foi desenvolvido pela Impetus.
C E N Á R I O M A C R O E C O N Ô M I C O
Fed Sem Direção, Mercados Sensíveis: O Que Esperar do Cenário Global e do Brasil nos
próximos meses
Gustavo Sung
Economista-chefe
A carta do economista deste mês explora os temas que têm ocupado nossas reflexões internas.
Editorial
Nos EUA, o banco central, o Federal Reserve, encerra 2025 enfrentando um de seus períodos mais desafiadores desde a pandemia. A instituição opera sob o duplo mandato, equilibrando pleno emprego e estabilidade de preços, mas este ano esses objetivos caminharam em direções opostas: inflação resiliente em torno de 3% conviveu com uma desaceleração nítida do mercado de trabalho, marcada por revisões negativas significativas nos dados do Payroll.
Nesse contexto, a estratégia inicial do Fed de data dependence – decisão orientada pelos dados – parecia apropriada. Em um ambiente de incertezas elevadas, amplificadas pelos choques tarifários, reagir aos dados era uma postura prudente. Mas essa postura exige uma narrativa clara, capaz de orientar como o Comitê interpreta os dados. Sem isso, a estratégia se torna difusa
Ao longo dos meses, sinais de enfraquecimento do emprego passaram a pesar mais no balanço de riscos. O presidente do Fed, Jerome Powell, reconheceu esse deslocamento ao afirmar que “a fraqueza do mercado de trabalho passou a pesar mais do que a inflação persistente”. No entanto, o problema não foi a revisão do diagnóstico e sim como ela ocorreu, sem coordenação discursiva e sem uma diretriz conjunta sobre o caminho da política monetária.
Essa ambiguidade cresceu com o shutdown, que interrompeu a divulgação de indicadores essenciais. Criou-se o paradoxo: o Fed dizia depender dos dados, mas os dados não estavam disponíveis. Nesse vácuo e sem um direcionamento mais contundente, declarações individuais dos diretores do banco central norte-americano passaram a substituir a mensagem institucional, amplificando ruídos e volatilidade.
A comunicação do Comitê fragmentou-se, revelando três grupos distintos:
• Dovish, defensores de cortes diante da perda de fôlego do emprego.
Hawkish, insistindo nos riscos da inflação acima da meta.
• Indecisos/data dependent, cuja comunicação oscilou entre admitir cortes e/ou dizer que “ainda não há decisão”.
Esse cenário ficou evidente com dois episódios emblemáticos. No início de novembro, a diretora Lisa Cook, afirmou estar “genuinamente indecisa” sobre cortar juros em dezembro. No final de novembro, John Williams, presidente do Fed de Nova York, declarou que os juros “poderiam cair sem colocar em risco a meta de inflação”, desencadeando uma reprecificação pelo mercado de expectativa de manutenção da taxa nos patamares atuais, 3,75% a.a. e 4,00% a.a., para um salto imediato da probabilidade de corte de 50,4% para 86,9%.
Esses movimentos não refletiram mudanças estruturais na economia, mas falas isoladas. Essa é a nossa maior crítica: o Fed está se comunicando de forma inadequada. Ao permitir que discursos individuais moldem expectativas, o Comitê abriu espaço para volatilidade desnecessária, interpretações divergentes e expectativas frágeis.
Em novembro, o mercado tentou antecipar como cada diretor indeciso votaria, porque não existe uma mensagem coordenada que sintetize a visão do Comitê. O problema é que isso cria o maior risco de todos: quebra de expectativas. O mercado precificou um corte em dezembro; se ele não viesse, o realinhamento da curva de juros poderia ser abrupto e potencialmente desordenado.
Esse diagnóstico é amplamente confirmado pela literatura. Blinder et al. (2008) mostram que a comunicação é um instrumento essencial da política monetária, capaz de mover mercados e ancorar expectativas — mas alertam que mensagens excessivas ou conflitantes reduzem sua eficácia. Evidências do BIS (2024) indicam que o tom da comunicação oficial do Fed não atua diretamente nas famílias, mas sim, influencia as expectativas de inflação destas através da cobertura da mídia. E, de forma complementar, Deng, Xu e Tang (2024) demonstram que nuances no tom do discurso do presidente do Fed afetam de maneira estatisticamente significativa tanto as taxas de juros quanto os preços de ativos.
Além disso, 2025 foi marcado por ruídos políticos. A administração Trump criticou publicamente a política monetária, questionou diretores e chegou a discutir a demissão de Lisa Cook, além de antecipar debates sobre a escolha do próximo presidente do Fed. Como alerta Rogoff (1985), interferência política ameaça credibilidade e eleva prêmios de risco — dinâmica que se manifestou ao longo do ano.
Nesse contexto de fragmentação interna e ruído político, estudos ressaltam: clareza, consistência e coordenação são fundamentais para reduzir volatilidade. O FOMC se afastou dessas diretrizes essenciais.
Diferentemente do Federal Reserve, o Banco Central do Brasil (BC) vem adotando, desde a pandemia, uma postura mais coerente, técnica e alinhada ao diagnóstico real da economia. Enquanto o Fed demorou a reconhecer que a inflação após a pandemia não seria apenas “transitória”, mantendo esse discurso por meses e ficando atrás da curva, a autoridade monetária brasileira identificou mais cedo os riscos de desancoragem das expectativas e iniciou rapidamente o ciclo de alta de juros.
Em 2025, apesar dos ruídos iniciais, como a indicação de Gabriel Galípolo para a presidência do BC, que gerou questionamentos sobre independência, a prática rapidamente se impôs. A gestão Galípolo demonstrou postura técnica, comunicação firme e boa condução da crise do Banco Master, reforçando a credibilidade da instituição.
Os demais diretores também mantiveram uma comunicação coesa e previsível. É essa coerência acumulada desde a pandemia que sustenta a atuação do BC em 2024–2025. Nas últimas reuniões, o Copom reforçou consistentemente:
Cenário global segue incerto, que exige prudência.
• Preocupação com a desancoragem das expectativas de inflação em relação à meta.
Dinamismo do mercado de trabalho e pressão sobre preços.
• Necessidade de manter juros em patamar contracionista por período bastante prolongado.
Disposição explícita de retomar o ciclo de alta, se necessário.
Essa disciplina comunicacional ajuda a explicar por que o Brasil preservou credibilidade, mesmo diante de pressões políticas internas. Enquanto isso, o Federal Reserve — marcado por ambiguidade entre diretores, falta de coordenação institucional e mensagens conflitantes — tem contribuído para volatilidade adicional nos mercados globais.
Cenário Global
Com o fim do ano, voltamos nossa atenção para 2026. Nossa avaliação para o cenário global é a de uma transição clara: abandonamos um 2025 marcado pela perda de dinamismo e por elevada incerteza, e avançamos para um 2026 que tende a apresentar maior estabilidade — ainda que distante do ritmo observado no período pré-pandemia.
A desaceleração deste ano não foi casual. Ela reflete os efeitos cumulativos das políticas monetárias restritivas implementadas desde 2022, do ambiente geoeconômico mais nebuloso e da intensificação das barreiras comerciais entre as principais economias. Para o próximo ano, projetamos uma retomada moderada do crescimento, apoiada no alívio gradual das tarifas, na adaptação das economias ao novo ambiente comercial, na continuidade da desinflação — como ilustrado na tabela a seguir com as projeções do Fundo Monetário Internacional (FMI) — e na perspectiva de juros menos restritivos em diversas regiões. Ainda assim, em algumas economias avançadas, a inflação seguirá um pouco acima das metas.
Inflação – Projeção FMI (Var. Anual, %)
| Inflação | 2024 | 2025* | 2026* Tendência |
|---|---|---|---|
| Mundo | 5,8% | 4,2% | 3,7% |
| Economias Avançadas | 2,6% | 2,5% | 2,2% |
| EUA | 3,0% | 2,7% | 2,4% |
| Zona do Euro | 2,4% | 2,1% | 1,9% |
| Alemanha | 2,5% | 2,1% | 1,8% |
| Economias Emergentes | 7,9% | 5,3% | 4,7% |
| China | 0,2% | 0,0% | 0,7% |
| Índia | 4,6% | 2,8% | 4,0% |
| México | 4,7% | 3,9% | 3,3% |
| Brasil | 4,4% | 5,2% | 4,0% |
*Projeção e Fonte: FMI / Elaboração: Suno Asset
Essa trajetória, porém, convive com riscos importantes. As tensões comerciais seguem no horizonte e o avanço de políticas industriais protecionistas pode limitar o crescimento. O elevado endividamento público também pode ser um fator de risco, enquanto choques geopolíticos, especialmente no Oriente Médio e China–Taiwan, continuam sendo potenciais fontes de volatilidade e pressão sobre preços.
Assim, embora 2026 sinalize um ambiente mais favorável que 2025, trata-se de uma melhora gradual, condicionada a fatores que ainda exigem monitoramento atento e uma dose necessária de prudência.
Cenário Estados Unidos
Em novembro, os Estados Unidos voltaram a mostrar a combinação que tem marcado 2025: atividade econômica resiliente, inflação ainda acima da meta e sinais crescentes de moderação no mercado de trabalho. Os indicadores alternativos reforçam essa leitura.
O GDPNow do Fed de Atlanta aponta crescimento anualizado de 3,9% no 3T25, enquanto o Weekly Economic Index, do Fed de Dallas, estabilizou-se em 2,1%, sugerindo que a economia manteve um ritmo firme ao longo das últimas semanas. O consumo segue como pilar importante: o índice de varejo Redbook Retail Sales avança cerca de 6% interanual, e o ISM de Serviços permanece em território expansionista, refletindo demanda sólida por serviços e a resiliência do consumo das famílias.
Em relação à inflação, o Bureau of Labor Statistics (BLS) retomou a divulgação dos dados após o shutdown, confirmando que tanto o índice cheio do CPI quanto o núcleo seguem próximos de 3,0%, 50% ainda acima da meta de 2%. Esse patamar segue desconfortável para parte dos diretores do Fed, sobretudo porque não está claro se o impacto das tarifas impostas ao longo de 2025 será transitório ou se deixará pressões mais persistentes nos próximos meses.
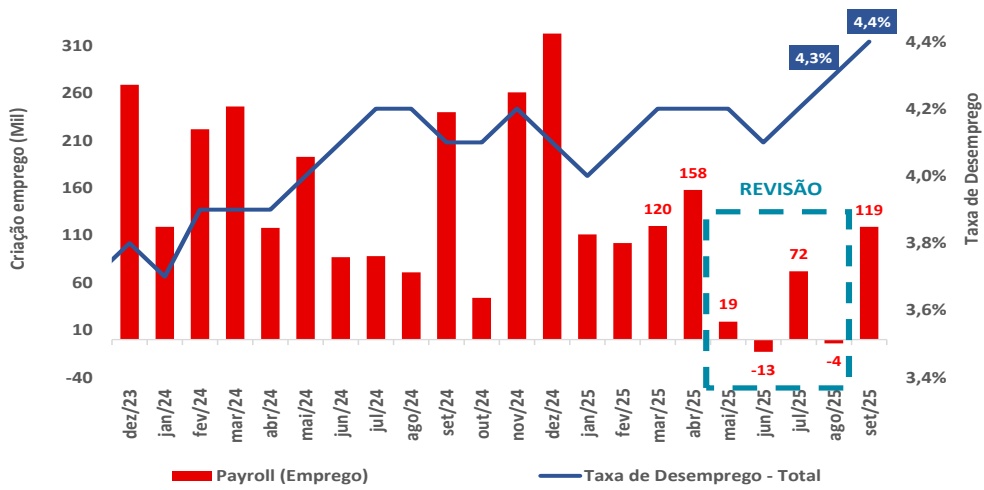
A escassez de informações detalhadas após o shutdown dificulta esse diagnóstico, levando analistas e formuladores de política a dependerem de indicadores alternativos — que, por ora, apontam uma inflação estável, porém firme. Alguns itens específicos, como café e carne, registraram altas relevantes, refletindo distorções geradas pelas tarifas aplicadas sobre produtos que os EUA não produzem internamente. Esse fator explica a recente reversão dessas alíquotas pelo governo americano. Um ponto positivo é o comportamento das empresas, que continuam absorvendo parte dos custos para preservar competitividade, suavizando repasses e ajudando a conter a inflação no curto prazo. No mercado de trabalho, os dados de novembro exibiram um quadro misto. A criação de 119 mil vagas não-agrícolas superou as expectativas, mas veio acompanhada de uma revisão negativa de 33 mil vagas entre julho e agosto. A taxa de desemprego subiu de 4,3% para 4,4%, e o crescimento dos salários continuou moderando. Ambos descritos na ilustração a seguir.
Criação de Vagas e Taxa de Desemprego (%)
Fonte: BLS / Elaboração: Suno Assetq
A fotografia é dual: de um lado, o payroll mais forte sustenta a posição dos diretores mais cautelosos; de outro, a piora na revisão e o aumento do desemprego reforçam o argumento daqueles que defendem cortes. Em nossa avaliação, o mercado de trabalho permanece relativamente equilibrado, mas com sinais claros de enfraquecimento.
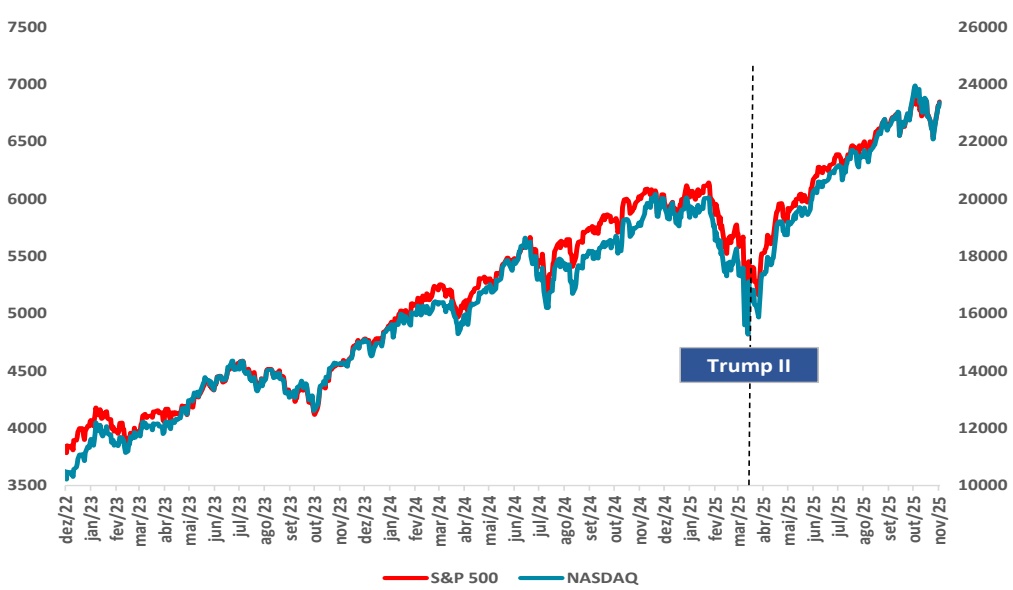
Esse ambiente híbrido — atividade firme, inflação acima da meta e emprego desacelerando — tornou o debate sobre juros particularmente sensível. Ao longo de novembro, momentos em que ganhou força a percepção de manutenção dos juros levaram as bolsas americanas a perderem tração. Em contrapartida, indícios de flexibilização monetária em dezembro, como declarações de autoridades sugerindo, desencadeou ralis pontuais nos mercados, evidenciando o quanto os investidores seguem reagindo mais ao discurso do Fed do que à economia real. Segundo analistas, também houve um movimento de rotação de carteiras, com o mercado reduzindo exposição às grandes empresas de tecnologia e de inteligência artificial e migrando para outros setores. Esse rebalanceamento contribuiu para a queda dos principais índices, como o S&P 500, ao longo do mês.
S&P500 e Nasdaq
Fonte: Refinitiv / Elaboração: Suno Asset
Por fim, sobre a política monetária, nosso cenário-base é um corte de 0,25 p.p. para a última reunião, seguido de uma pausa. Para 2026, mantemos a projeção de juros próximos de 3,0% ao ano.
Cenário Brasil
Novembro foi marcado por um desempenho bastante positivo dos ativos domésticos, com o Ibovespa renovando recordes e superando os 158 mil pontos. A alta refletiu não apenas um ambiente externo mais favorável, mas também uma combinação de fatores internos que reforçou o apetite por risco.
O acordo comercial entre Estados Unidos e China, junto à decisão americana de retirar a sobretaxa de 40% sobre produtos brasileiros — como café, carnes e frutas —, ajudou a reduzir tensões geopolíticas e aliviar o ambiente comercial. Paralelamente, a reprecificação ainda volátil das expectativas de cortes de juros pelo Fed enfraqueceu o dólar e beneficiou mercados emergentes, criando um pano de fundo externo mais favorável para os ativos brasileiros.
No Brasil, os resultados corporativos surpreenderam positivamente, e a perspectiva de que o BC poderá iniciar um ciclo de flexibilização no início de 2026 estimulou a entrada de capital estrangeiro, sustentando a demanda por ativos locais.
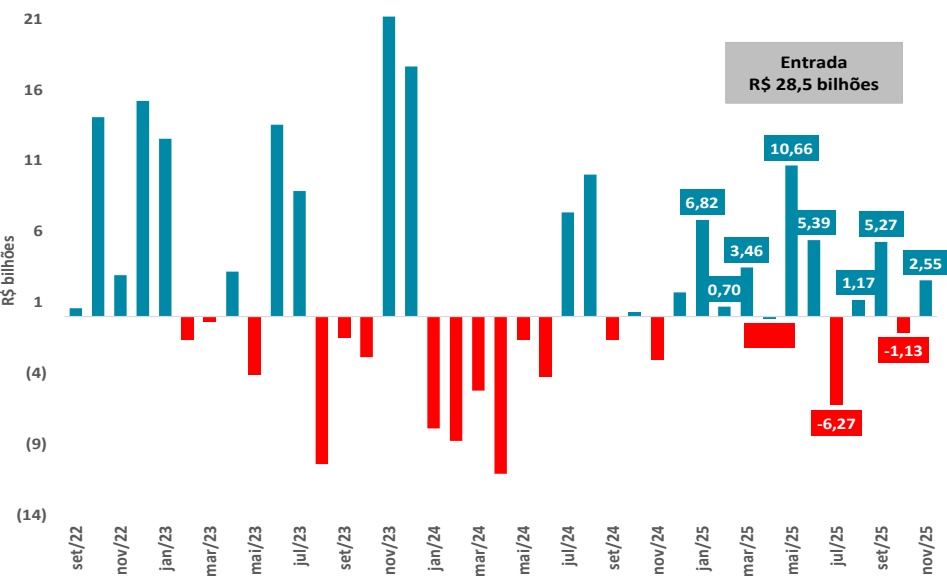
Em novembro, esse ambiente mais favorável resultou em um fluxo positivo de R$ 2,5 bilhões de capital estrangeiro na B3. No acumulado do ano, o saldo permanece robusto, alcançando R$ 28,5 bilhões, como ilustrado no gráfico abaixo.
Fluxo Estrangeiro na B3 (R$ bilhões)
Fonte: B3 / Elaboração: Suno Asset
No campo da economia real, o cenário manteve o padrão observado nos últimos meses: a atividade segue em processo de moderação, a inflação mantém trajetória benigna, o câmbio permanece estável e as expectativas de inflação mostram sinais recentes de melhora.
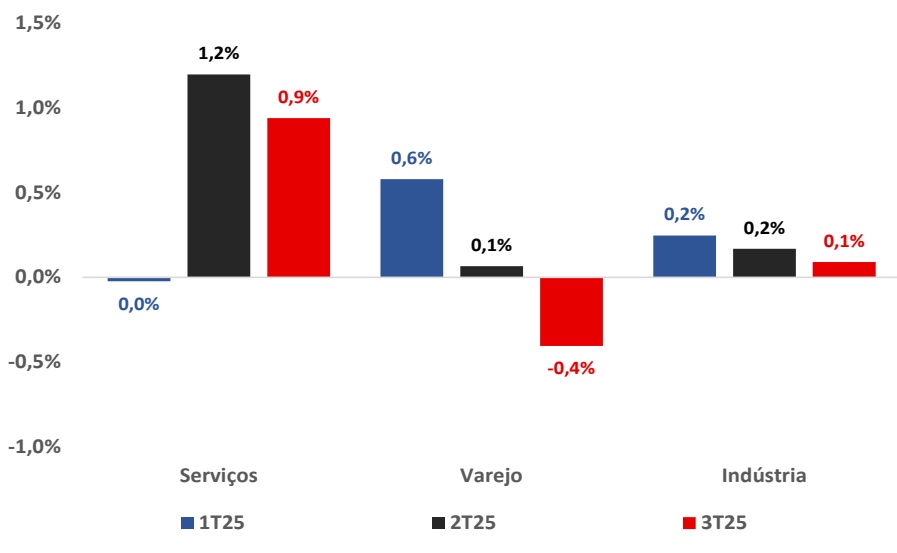
A desaceleração da atividade ficou evidente nos dados de varejo, indústria e serviços, compatíveis com o estágio contracionista da política monetária. No gráfico a seguir, podemos notar a desaceleração da economia entre 1T25 e 3T25 para todos esses setores.
Atividade Econômica – Setores (Var. Trimestral, %)
No câmbio, o real oscilou entre R$ 5,30 e R$ 5,35, sustentado pelo enfraquecimento do dólar global, pelo diferencial de juros ainda elevado e pelo fluxo de investidores estrangeiros – os mesmos vetores dos últimos meses.
Os dados de inflação reforçaram a continuidade do processo de desinflação em curso. No mês passado, o IPCA registrou alta mensal de 0,18% e, no acumulado em 12 meses, está em 4,46%, abaixo do limite superior da meta. A média dos núcleos recuou para 4,76%, e os serviços subjacentes cederam para 5,99%, indicando um arrefecimento.
O problema ainda está nos preços de serviços intensivos em mão de obra, que voltaram a acelerar, refletindo um mercado de trabalho resiliente — fator que explica a postura cautelosa do Banco Central.
De modo geral, o quadro inflacionário segue sendo beneficiado pela apreciação cambial, pela estabilidade das commodities, pela queda dos preços de alimentos e pela desaceleração dos custos agrícolas e industriais.
Mesmo com todos esses avanços, a autoridade monetária deve manter postura cautelosa. No início de novembro, também tivemos a penúltima decisão do Copom em 2025, com a manutenção da Selic em 15% e reforçou o tom firme em seu comunicado e ata. Em nossa visão, adequada ao estágio atual do ciclo. Como temos reiterado, a flexibilização depende da convergência simultânea de três condições:
• Hiato do produto negativo com desaceleração do mercado de trabalho.
Arrefecimento das medidas subjacentes de inflação.
Expectativas bem ancoradas.
Apesar das expectativas de inflação tenham melhorado nas últimas semanas — com o Boletim Focus revisando para baixo as projeções entre 2025 e 2028 —, elas ainda permanecem acima do centro da meta, sendo o principal ponto de desconforto entre os diretores.
Como temos destacado em cartas anteriores, a economia brasileira atravessa um período de transição, com as condições para a flexibilização monetária começando a se consolidar. Nossa avaliação é que esses elementos devem se alinhar ao longo do início do próximo ano. Em janeiro, esperamos que o Copom ajuste o comunicado e prepare o terreno para um ciclo de afrouxamento gradual e cauteloso.
Dessa forma, mantemos o primeiro corte em março de 2026, de 0,50 p.p., inaugurando um ciclo progressivo que deve levar a Selic a 12,5% ao final de 2026. Abaixo, seguem os nossos cenários para a taxa de juros, que permanecem inalterados em relação à carta anterior.
Cenários para Taxa Selic (% a.a.)
| Copom | Cenário Otimista | Cenário Base | Cenário Pessimista |
|---|---|---|---|
| Probabilidade | 30% | 50% | 20% |
| nov/25 | 15,00% | 15,00% | 15,00% |
| dez/25 | 15,00% | 15,00% | 15,00% |
| jan/26 | 14,50% | 15,00% | 15,00% |
| mar/26 | 14,00% | 14,50% | 15,00% |
| abr/26 | 13,50% | 14,00% | 14,50% |
| jun/26 | 13,00% | 13,50% | 14,00% |
| ago/26 | 12,50% | 13,00% | 13,75% |
| set/26 | 12,25% | 12,50% | 13,50% |
| nov/26 | 12,00% | 12,50% | 13,25% |
| dez/26 | 12,00% | 12,50% | 13,00% |
Fonte: Banco Central / Elaboração: Suno Asset
Um risco relevante para o cenário segue sendo uma pressão cambial decorrente de choques externos, saída de capital estrangeiro ou novos ruídos políticos e/ou fiscais — como os observados no final do ano passado, quando as incertezas levaram o dólar a atingir R$ 6,30.
O mercado já começa a precificar esse movimento, ainda que de forma incipiente. Como temos destacado nas últimas cartas, quando essa pauta ganhar tração — entre o final de 2025 e o início de 2026 — os ativos locais tendem a reagir com mais intensidade. Esse ajuste pode abrir espaço para um segundo ciclo de valorização dos ativos brasileiros, desde que não surjam choques que interrompam a reprecificação em curso.
Segue abaixo a tabela das nossas estimativas. Caso necessário, faremos novas revisões das nossas projeções.
Projeções Suno
| I ndicadores | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|
| PI B (var % a.a. real em volu me) | 3,2% | 3,4% | 2,4% | 1 ,8% |
| PI B Nominal (R$ bi) | R$ 1 0,943 | R$ 11 ,745 | R$ 12,553 | R$ 13,325 |
| Taxa de Desem prego (%, fim do período) | 7,4% | 6,2% | 5,8% | 6,5% |
| I PCA (%, a/a, fim de período) | 4,6% | 4,3% | 4,5% | 4,3% |
| I PCA - Ad ministrados (%, a/a, fim de período) | 9,1 % | 4,7% | 4,9% | 4,1 % |
| I PCA - Livres (%, a/a, fim de período) | 3,1 % | 4,9% | 4,4% | 4,3% |
| Taxa Selic (% a.a., fim de período) | 11 ,75% | 12,25% | 15,0% | 12,5% |
| Taxa de Câm bio (R$/US$, fim de período) | 4,85 | 6,19 | 5,40 | 5,65 |
| Balança comercial (US$ bilhões) | 98,8 | 74,6 | 59,2 | 63,8 |
| Resu ltado Primário do Governo Central (% PI B) - meta | 2,30% | 0,1 0% | 0,25% | 0,40% |
| Resu ltado Primário do Governo Central (% PI B) | 2,41 % | 0,38% | 0,6% | 0,8% |
| Dívida Bruta - DBGG (% PI B) | 0,74 | 0,76 | 78,9% | 83,0% |
| Dívida Líq u ida do Setor Pú blico - DLSP (% PI B) | 0,60 | 0,61 | 65,5% | 68,0% |
Fonte: IBGE, Banco Central e ComexStat / Elaboração: Suno Asset
Bibliografia
Blinder, A., Ehrmann, M., Fratzscher, M., De Haan, J., & Jansen, D.-J. (2008). Central Bank Communication and Monetary Policy: A Survey of Theory and Evidence. Journal of Economic Literature.
Bank for International Settlements (2024). Monetary Policy in the News: Communication Pass-Through and Inflation Expectations. BIS Working Papers.
Deng, Y., Xu, M., & Tang, Y. (2024). FMPAF: How Do Fed Chairs Affect the Financial Market? A Fine-Grained Monetary Policy Analysis Framework on Their Language.
Rogoff, K. (1985). The Optimal Degree of Commitment to an Intermediate Monetary Target. Quarterly Journal of Economics.
CONHEÇA TODOS OS NOSSOS FUNDOS DE INVESTIMENTO
Fl-Infra da Suno Asset. Devido à sua importância para o desenvolvimento do país, esta classe possui isenção completa deIR nos rendimentos e no ganho de capital.
Fundo de Fundos que investe em mais de 30 outros Flls da bolsa e em centenas de ativos imobiliários por todo o país. Uma maneira descomplicada de aplicar no setor.
Fundo de Papel de risco moderado. Sua principal característica é entregar retornos consistentes aos cotistas, com rendimentos comparados a fundos de alto risco.
Primeiro Fiagro-Híbrido da bolsa brasileira, lançado ao mercado em agosto de 2022. Investe em terras logísticas voltadas ao agronegócio e ativos de crédito para o setor.
Fundo Imobiliário de Tijolo que está em processo de reestruturação. Em seu portfólio há imóveis alugados para empresas como Ambev, Ceratti, Itambé e Volkswagen.
Fundo de Investimento em Ações que utiliza como referência as carteiras recomendadas da Suno Research. Exposição em ativos de Valor, Dividendos, Small Caps e Internacional.
Fundo de Previdência Privada que investe em ações, com exposição muito similar ao SUNO FIC FIA. Conta com os benefícios tributários de uma Previdência, investindo em ações.
Fundo de Investimento em Ações, com exposição em ações globais listadas no Brasil ou nas bolsas dos EUA. Investe nas maiores empresas do mundo.
Fll Multiestratégia da Suno Asset. Fundo com locação multidimensional, o que elimina o esforço do cotista. Uma forma de buscar a simplificação máxima da estratégia imobiliária.
Enviar dúvidas
SNEL11 SUNO ENERGIAS LIMPAS FII
“Fundos de investimento não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos. Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e,consequentemente, possíveis variações no patrimônio investido. O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas. Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados.
Este material não tem relação com objetivos específicos de investimentos, situação financeira ou necessidade particular de qualquer destinatário específico, não devendo servir como única fonte de informações no processo decisório do investidor que, antes de decidir, deverá realizar, preferencialmente com a ajuda de um profissional devidamente qualificado, uma avaliação minuciosa do produto e respectivos riscos face a seus objetivos pessoais e à sua tolerância a risco (Suitability)."