
Relatório Gerencial SNFF11 de fevereiro de 2026
Relatório Gerencial do Suno Fundo de Fundos (SNFF11), fundo imobiliário de fundos (FoF), referente a fevereiro de 2026, com entrega no FundosNet (B3) em 24/03/2026. No pregão de 13/10/2026, a cota do SNFF11 fechou a R$ 74,00, com P/VP de 0,89 (valor patrimonial de R$ 83,34 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,06 por cota, com pagamento em set/2026, e o dividend yield dos últimos 12 meses é de 11,32% sobre a cotação de 13/10/2026. O patrimônio líquido era de R$ 335,1 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 40.011.225/0001-68
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 27/02/2026
- Data de entrega
- 24/03/2026 20:22
- Versão
- 2
- Situação
- (Ativo)
Conteúdo
SUNO FUNDO DE FUNDOS DE INVESTIMENTO IMOBILIÁRIO
CNPJ
40.011.225/0001-68
INÍCIO DO FUNDO
MAIO/2021
ADMINISTRADOR
BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DTVM
PÚBLICO-ALVO
INVESTIDORES EM GERAL
GESTOR
SUNO GESTORA DE RECURSOS LTDA
TAXA DE ADMINISTRAÇÃO
0,73% A.A.
TAXA DE ESCRITURAÇÃO
0,05% A.A.
TAXA DE PERFORMANCE
10% SOBRE O QUE EXCEDER 100% O IFIX
SUNO FUNDO DE FUNDOS DE INVESTIMENTO IMOBILIÁRIO
O Suno Fundo de Fundos Imobiliários Fll aplica em cotas de outros fundos de investimento imobiliário. Tendo como política realizar investimentos imobiliários de longo prazo, objetivando, fundamentalmente auferir rendimentos advindos dos Ativos Imobiliários investidos e proporcionar ganho de capital a partir da negociação dos Ativos Imobiliários.
SUMÁRIO
S U M Á R I O 2
B U L L E T P O I N T S 3
D E S T A Q U E S D O M Ê S 3
C E N Á R I O M A C R O E C O N Ô M I C O 4
D E S E M P E N H O N O M E R C A D O S E C U N D Á R I O 1 3
D E S E M P E N H O P A T R I M O N I A L 1 4
R E S U LT A D O C O N T Á B I L 1 7
D E M O N S T R A Ç Ã O D O R E S U L T A D O D O E X E R C Í C I O 1 8
A L O C A Ç Õ E S E M O V I M E N T A Ç Õ E S 2 0
B U L L E T P O I N T S
R$ 0,72 Distribuição por cota
R$ 0,10 Lucro acumulado por cota
12,18 % Dividend Yield Anualizado
13,18 % Dividend Yield LTM
R$ 74,79 Cota Fechamento de Mercado
R$ 87,69 Cota Patrimonial
26.535 Número de cotistas
R$ 300,7 MM Valor de Mercado
R$ 352,5MM Patrimônio Líquido
0,85 P/VP
71 Número de FIIs no Portfólio
4.020.635 Número de cotas disponíveis
D E S TA Q U E S D O M Ê S
A distribuição referente ao mês de fevereiro foi de R$ 0,72/cota, representando um rendimento de 0,98% no mês, levando em consideração a cota de fechamento do dia 13/03/2026.
No mês de outubro, foi divulgada a ata assembleia geral extraordinária, aprovando a fusão/incorporação do SNFF11 no SNME11, fundo Multiestratégia/Hedge Fund da Suno Asset. Clique aqui para mais detalhes sobre o movimento. É esperado que a concretização do movimento aconteça no 1S26, haja vista que este tempo adicional está sendo utilizado para estruturação de operações que serão benéficas para o portfólio consolidado dos fundos.
C E N Á R I O M A C R O E C O N Ô M I C O
De Washington a Brasília: os Vetores que Movem os Mercados
Fevereiro foi um mês de ajustes graduais. A economia americana seguiu em trajetória de pouso suave, enquanto a agenda tarifária nos Estados Unidos voltou ao centro do noticiário. Ao mesmo tempo, o dólar continuou perdendo força e parte dos fluxos globais passou a buscar maior diversificação.
Nesse ambiente, o Brasil voltou a ganhar espaço na equação internacional. A combinação entre um cenário externo mais favorável e a proximidade do início do ciclo de queda da Selic ajudou a sustentar o bom desempenho dos ativos domésticos.
Cenário Global
Em relação aos dados macroeconômicos norte-americanos, não houve mudanças relevantes desde a última carta. Em 2025, o PIB cresceu 2,2%, abaixo dos 2,8% registrados em 2024. No 4T25, a alta anualizada foi de 1,4%, sinalizando uma desaceleração mais intensa do que o esperado. Entretanto, esse resultado refletiu, em grande parte, a paralisação parcial do governo.
A boa notícia é que a demanda interna continua resiliente. Ao analisarmos as vendas finais para compradores privados domésticos, que é uma proxy importante para a demanda, observamos expansão anualizada de 2,4% nos últimos três meses do ano, o que ajuda a afastar um cenário de recessão.
No campo dos preços, a inflação acumulada em 12 meses desacelerou de 2,7% para 2,4%. O núcleo, que exclui alimentos e energia, recuou para 2,5% em termos anuais. Em conjunto, os dados reforçam um processo desinflacionário gradual, ainda que heterogêneo: bens duráveis permanecem comportados, mesmo diante de choques tarifários, enquanto os serviços seguem mais resilientes, com alta próxima de 3,0% em 12 meses. As expectativas de inflação continuam ancoradas próximas a 3,0%, e projetamos que a inflação encerre 2026 entre 2,3% e 2,5%.
O mercado de trabalho voltou ao centro das atenções em fevereiro. O payroll de janeiro registrou criação de 130 mil vagas não agrícolas, acima das expectativas (70 mil), enquanto a taxa de desemprego caiu de 4,4% para 4,3%. À primeira vista, o dado poderia sugerir reaceleração. Uma leitura mais cuidadosa, no entanto, recomenda cautela.
Revisões sazonais e ajustes metodológicos afetaram a comparação intertemporal, e o número ainda pode passar por novas revisões. Além disso, importante ressaltar que a média mensal de geração de vagas ao longo de 2025 ficou em 15 mil, bem abaixo dos períodos anteriores. Ao mesmo tempo, não se trata de desaceleração abrupta. A razão entre vagas abertas e desempregados retornou a níveis semelhantes aos de 2016–2017, patamar compatível com um mercado equilibrado.
As taxas de contratação e demissão reforçam esse diagnóstico. As empresas seguem cautelosas: evitam cortes e mostram menor disposição para ampliar contratações diante das incertezas sobre o ritmo da economia.
A composição setorial acrescenta um elemento estrutural. Em janeiro, aproximadamente 95% das vagas criadas concentraram-se em saúde e assistência social, segmentos associados, entre outros fatores, ao envelhecimento populacional. Esses setores lideraram a geração de empregos em 2024 e 2025.
Em contrapartida, a manufatura, que representa cerca de 8% da força de trabalho, segue perdendo vagas e ainda não reflete de forma consistente o objetivo da Casa Branca de revitalizar a indústria. Serviços administrativos também acumulam perdas, possivelmente relacionadas a ganhos de produtividade ligados à digitalização e à inteligência artificial.
Na tabela abaixo, ilustramos a criação de vagas por segmento.
Criação de Vagas por Segmento (mil)
| C | riação de | Vagas - M | ensa l (m | il) | C | riação de | Vagas - | An ua l (mi | l) | |
|---|---|---|---|---|---|---|---|---|---|---|
| Setores | set/25 | out/25 | nov/25 | dez/25 | ja n/26 | 2023 | 2024 | 2025 | ja n/26 | =Tota l |
| Área da Sa úde | 39,6 | 33,6 | 50,0 | 33,4 | 81,9 | 671,9 | 632,5 | 390,7 | 81,9 | 1.777,0 |
| Governo | 8,0 | -153,0 | -31,0 | -16,0 | -42,0 | 726,0 | 438,0 | -186,0 | -42,0 | 936,0 |
| Assistência Socia l | 15,7 | 14,0 | 9,9 | 15,5 | 41,6 | 329,1 | 250,2 | 302,5 | 41,6 | 923,4 |
| Serviços de a limentação e esta belecimentos de bebidas | 38,9 | 42,6 | 21,6 | 13,9 | 27,8 | 223,3 | 55,4 | 96,7 | 27,8 | 403,2 |
| Co nstr u ção d e ed ifíc i os n ão resi d e n c i a is | 1 ,6 | 1 ,4 | 7,3 | 1 ,1 | 3,6 | 38,2 | 25,8 | 5,1 | 3,6 | 72,7 |
| Fa b ri cação d e a l i m e ntos | 0,9 | 0,9 | 3,8 | 0,0 | 0,8 | 33,0 | 26,2 | 2,3 | 0,8 | 62,3 |
| Fa b ri cação d e p rod utos d e rivad os d e pet ró l eo e ca rvão | 0,9 | 1 ,1 | 0,1 | 0,5 | 1 ,4 | 4,4 | 0,3 | 0,1 | 1 ,4 | 2,6 |
| Fa b ri cação d e p rod utos q u ím i cos | 0,6 | 1 ,5 | 0,0 | 2,8 | 1 ,8 | 1 0,9 | 4,5 | 2,6 | 1 ,8 | 5,6 |
| I n d ústri as têxte is | 0 8, | 0 5, | 0 6, | 0 1, | 1 0, | 6 6, | 3 3, | 2 9, | 1 0, | 1 3 8, |
| Fa b ri cação d e vestu á ri o | 0,0 | 0,6 | 2,7 | 0,2 | 1 ,8 | 0,4 | 6,5 | 6,4 | 1 ,8 | 1 5,1 |
| Tra nspo rte rod ovi á ri o d e ca rg as | 7,9 | 0,3 | 4,8 | 0,9 | 4,3 | 52,0 | 40,7 | 27,9 | 4,3 | 1 24,9 |
| M a n ufatu ra | 3 0, | 9 0, | 1 0 0, | 8 0, | 5 0, | 23 0, | 1 79 0, | 1 08 0, | 5 0, | 305 0, |
| Se rvi ços Ad m i n istrativos | 1 2,7 | 1 4,3 | 1 9,0 | 1 9,0 | 9,5 | 290,7 | 1 47,4 | 1 06,7 | 9,5 | 535,3 |
Fonte: BLS / Elaboração: Suno Asset
O quadro geral, portanto, segue compatível com uma desaceleração ordenada da economia americana. Não há sinais de recessão iminente, tampouco indícios de reaceleração robusta. O crescimento converge para algo próximo de 2% em 2026, enquanto a inflação ainda gera desconforto nos diretores do banco central.
Nesse contexto, o Federal Reserve manteve a taxa entre 3,50% a.a. e 3,75% a.a. e adotou tom hawkish na ata da última reunião, preservando uma postura prudente. Mantemos a projeção de dois cortes em 2026, um no segundo trimestre e outro no segundo semestre, condicionados à evolução das variáveis macroeconômicas.
Ruídos institucionais: tarifas, incerteza e fragmentação
Além do cenário macro, fevereiro trouxe ruídos institucionais relevantes. A decisão da Suprema Corte que limitou o uso de instrumentos emergenciais para impor tarifas reafirmou o sistema de freios e contrapesos, mas expôs incertezas na condução da política comercial.
Como declarado em diversas ocasiões antes mesmo da decisão, Donald Trump reagiu rapidamente. Como “Plano B”, a Casa Branca adotou uma tarifa global de 10% por 150 dias, utilizando outros instrumentos legais para manter a pressão comercial enquanto avalia alternativas estruturais. Com isso, o tema tarifário permaneceu no centro do debate econômico e político nos Estados Unidos.
Mesmo temporária, a medida reintroduziu incerteza para empresas e parceiros comerciais. Cadeias produtivas haviam sido reorganizadas com base no regime anterior. A União Europeia congelou o acordo com os Estados Unidos até obter maior segurança jurídica e maior clareza sobre o desfecho do episódio.
Por outro lado, países e produtos que estavam sujeitos a tarifas mais elevadas passaram a se beneficiar da decisão da Suprema Corte, que tende a favorecer o comércio global, especialmente entre economias emergentes, e gerou reação positiva nos mercados acionários nos dias seguintes ao anúncio. No caso do Brasil, a alíquota média efetiva de importação recuou 13,6 p.p. Além disso, produtos que não haviam sido contemplados nas rodadas anteriores, como café solúvel, pescado e uva, passaram a enfrentar tarifas menores.
Também entrou no radar uma discussão relevante: caso as cobranças sejam consideradas ilegais, haverá reembolso aos importadores norte-americanos? Os valores potencialmente envolvidos superam US$ 175 bilhões, o que reforça a complexidade do tema.
Por fim, somam-se a esse cenário tensões geopolíticas envolvendo os EUA e Irã, que pode sofrer um ataque em breve, e movimentos estratégicos como os acordos comerciais entre Índia e União Europeia e a aproximação entre Brasil e Índia.
Dólar mais fraco e a experiência histórica
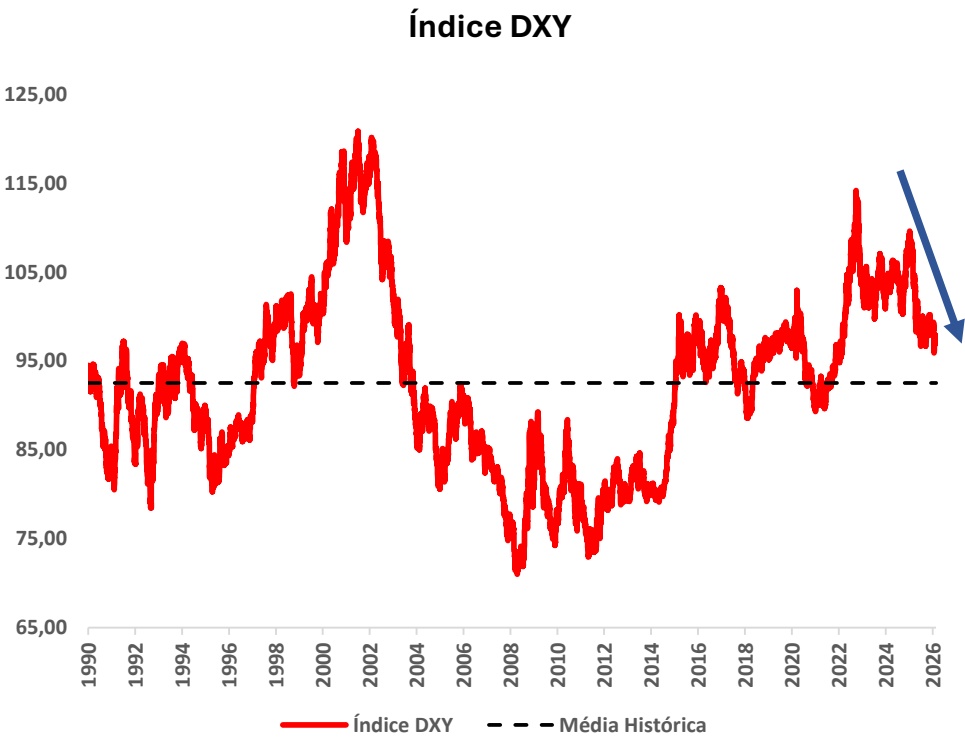
A atual conjuntura, marcada pela redução do chamado “excepcionalismo” dos EUA, por incertezas e ruídos da administração Trump, tanto no campo econômico quanto geopolítico, tem enfraquecido a percepção dos EUA como porto seguro dos investimentos. Somam-se a isso valuations mais esticados na bolsa norte-americana, especialmente em setores de tecnologia, o que reduziu a propensão de concentrar parcela relevante do capital apenas no mercado americano.
Esse movimento intensificou a busca por diversificação geográfica e por ativos de proteção, como ouro e prata, o que contribuiu para o enfraquecimento do dólar — dinâmica refletida na trajetória do índice DXY apresentada no gráfico a seguir.
Fonte: Refinitiv / Elaboração: Suno Asset
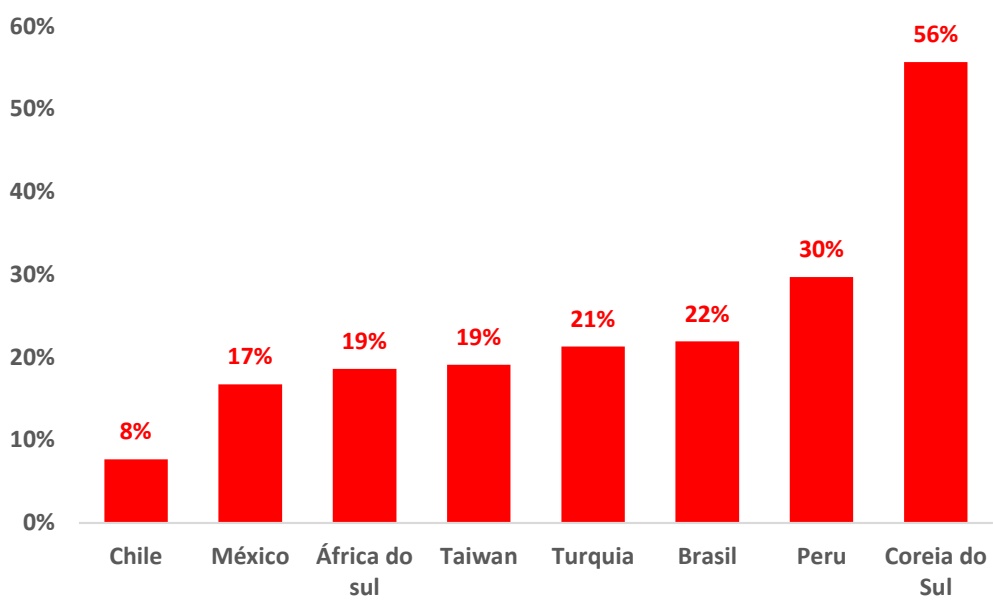
Parte do capital antes concentrado no mercado americano passou, assim, a buscar economias com maior prêmio de risco e potencial de valorização, sobretudo mercados emergentes.
No mês passado, o desempenho das bolsas de diversos países tem refletido essa dinâmica, como ilustra a imagem abaixo, que apresenta os ETFs em dólares da Coreia do Sul (+56%), Peru (+30%) e Brasil (+22%), entre outros. Como consequência desse movimento, observa-se apreciação cambial em diversas economias, inclusive no Brasil.
ETFs dos Índices dos Países em dólares
Fonte: Refinitiv / Elaboração: Suno Asset
Cenário Doméstico
O real se valorizou frente ao dólar ao longo de fevereiro, refletindo o enfraquecimento da moeda norteamericana, a entrada consistente de capital estrangeiro e o elevado diferencial de juros a favor do Brasil. Nesse ambiente, o Ibovespa renovou máximas históricas em fevereiro, ultrapassando 192 mil pontos, e o IFIX também atingiu novos recordes.
Se o fluxo estrangeiro foi o primeiro impulso para a renda variável, o início do ciclo de queda da Selic pode ampliar a participação do investidor doméstico. Com juros menores, aplicações de renda fixa passam a oferecer retornos relativamente menos atrativos, reduzindo o custo de oportunidade de migrar para a bolsa. Além disso, taxas de desconto mais baixas aumentam o valor presente dos lucros futuros das empresas, o que tende a favorecer a precificação de ativos de risco.
Em janeiro, o Copom sinalizou que, se o cenário seguir como esperado, o início do ciclo de cortes deve ocorrer em março, em linha com o nosso cenário. Mantemos a projeção de um primeiro corte de 0,50 p.p., com a Selic encerrando 2026 em 12,5% a.a.
Cenário para Trajetória da Taxa Selic (% a.a.)
| Copom | Cenário Otimista | Cenário Base | Cenário Pessimista |
|---|---|---|---|
| Probabilidade | 25% | 60% | 15% |
| jan/26 | 15,00% | 15,00% | 15,00% |
| mar/26 | 14,50% | 14,50% | 14,75% |
| abr/26 | 14,00% | 14,00% | 14,50% |
| jun/26 | 13,50% | 13,50% | 14,25% |
| ago/26 | 13,00% | 13,00% | 14,00% |
| set/26 | 12,50% | 12,50% | 13,75% |
| nov/26 | 12,00% | 12,50% | 13,50% |
| dez/26 | 12,00% | 12,50% | 13,00% |
| dez/27 | 10,25% | 10,75% | 11,25% |
Fonte: Banco Central / Elaboração: Suno Asset
Apesar do ambiente construtivo, alguns vetores ainda não parecem plenamente incorporados aos preços dos ativos. O calendário eleitoral começa a ganhar relevância, mas, até o momento, as eleições ainda não foram integralmente refletidas no mercado.
Em abril, ocorrerão as desincompatibilizações dos candidatos que ocupam cargos no Executivo, o que tende a trazer maior clareza ao xadrez eleitoral. Em agosto, será realizado o registro oficial das candidaturas no Tribunal Superior Eleitoral, consolidando o quadro da disputa. Ao longo do segundo semestre, novas sinalizações, principalmente, do lado econômico poderão alterar as expectativas fiscais e, consequentemente, influenciar o prêmio de risco dos ativos domésticos – de forma positiva ou negativa.
As últimas pesquisas indicam uma disputa acirrada. Se o padrão recente se repetir, a margem de vitória tende a ser estreita. Além disso, governos incumbentes têm enfrentado maior dificuldade para se reeleger em diferentes países, o que aumenta a sensibilidade dos mercados ao avanço do ciclo eleitoral. Nesse contexto, novas pesquisas podem influenciar o humor do mercado nos próximos meses, elevando a volatilidade no curto prazo.
Em relação aos dados econômicos, o Brasil segue em pouso suave. Os últimos dados de atividade sugere que o último trimestre do ano passado manteve sinais de moderação, refletindo os efeitos da política monetária restritiva.
Para 2026, esperamos crescimento mais concentrado no primeiro semestre, sustentado por estímulos típicos de períodos pré-eleitorais, pelo aumento da renda disponível das famílias decorrente da reforma do Imposto de Renda e do aumento do salário-mínimo, além do desempenho do setor agropecuário, com expansão da produção de soja no início do ano. Para 2026, seguimos projetando expansão de 1,8%. O mercado de trabalho permanece resiliente, com desemprego em 6,0% e massa de rendimentos elevada.
A inflação mantém trajetória gradual de desinflação. O IPCA segue abaixo do limite superior da meta, em 4,44%, e mantemos a projeção de 4,0% ao final de 2026.
No câmbio, revisamos para baixo as projeções de curto prazo diante de um ambiente externo mais favorável, como tratado anteriormente. Entretanto, o cenário base continua: estimamos trajetória mais estável até o final do terceiro trimestre, com tendência de desvalorização durante o período eleitoral, encerrando o ano em torno de R$ 5,65.
O cenário segue positivo, mas exige cautela. O quadro fiscal permanece desafiador, com crescimento acelerado da dívida bruta e necessidade de um ajuste estrutural a partir de 2027.
Cenário 2027
Para 2027, não alteramos nosso cenário. Seguimos projetando crescimento mais contido da economia brasileira, refletindo a combinação entre menor impulso fiscal e o esgotamento gradual dos vetores que sustentaram a atividade nos últimos anos.
Em nosso cenário, independentemente do resultado das eleições, será necessário algum grau de ajuste das contas públicas a partir de 2027, o que tende a reduzir a expansão dos gastos e, consequentemente, diminuir o suporte da política fiscal sobre o PIB. A magnitude desse ajuste deverá variar conforme o desenho e a condução da política econômica do próximo governo, mas o movimento de correção é inevitável.
Projetamos crescimento de 1,4% do PIB em 2027. A taxa de desemprego tende a subir para 6,7%.
No campo fiscal, projetamos déficit primário de 0,3% do PIB em 2027, equivalente a R$ 48,7 bilhões. Ao considerar os descontos permitidos para fins de cumprimento da meta do Novo Arcabouço Fiscal — em especial a exclusão do pagamento de precatórios (R$ 96 bilhões) — o Executivo conseguiria cumprir a regra, encerrando o ano com superávit de 0,3% do PIB, ou R$ 47,3 bilhões, levemente abaixo do centro da meta de 0,5% do PIB.
Em nossas estimativas, a dívida bruta (DBGG) seguirá em trajetória ascendente, encerrando 2027 em 86,7% do PIB.
No campo inflacionário, projetamos IPCA de 3,8% em 2027, ainda acima da meta, mas com composição mais favorável.
A combinação entre desaceleração da atividade, menor pressão no mercado de trabalho, inflação mais bem comportada e expectativas mais próximas da meta abre espaço para a continuidade do ciclo de flexibilização monetária. Em 2027, projetamos Selic terminal de 10,75% a.a., com possíveis efeitos positivos para a renda variável.
Por fim, o câmbio tende a permanecer sensível. O efeito defasado do calendário eleitoral de 2026, as incertezas fiscais e a redução do diferencial de juros Brasil–EUA ao longo do ciclo de cortes doméstico devem manter a moeda sob pressão. Mantemos projeção de câmbio em torno de R$ 5,65 ao final de 2027.
Segue abaixo a tabela das nossas estimativas. Caso necessário, faremos novas revisões das nossas projeções.
D E S E M P E N H O N O M E R C A D O S E C U N D Á R I O
(COTAÇÃO, LIQUIDEZ)
No mercado secundário, a cota do SNFF11 em fevereiro teve um forte performance negativa de 2,74%, configurando um retorno total de -1,81% considerando a distribuição de R$ 0,72 no mês (referente ao mês de janeiro), e volume diário médio de negociação de R$ 652 mil. O fundo encerrou o mês com preço de fechamento de R$ 74,79, frente a um valor patrimonial por cota de R$ 87,69.
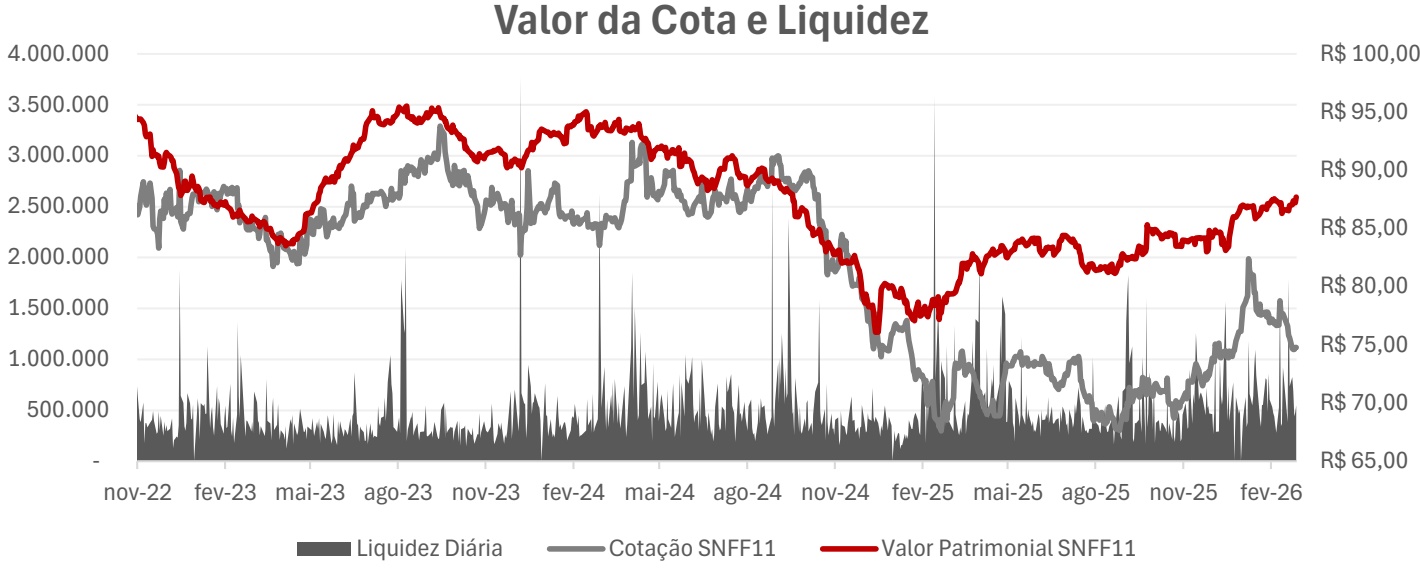
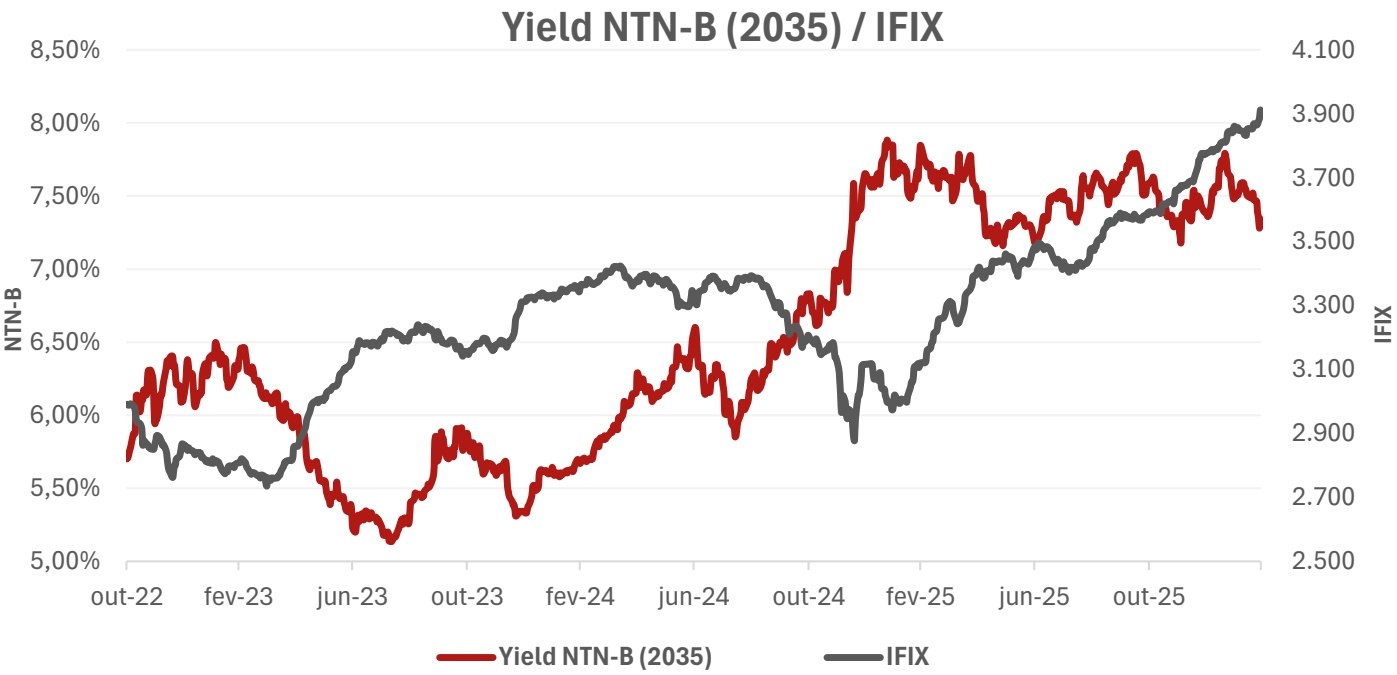
No mês de fevereiro, houve o fechamento da curva real de juros, tendo como base a NTN-B com vencimento em 2035, que saiu de 7,48% para 7,34% ao final do mês, um fechamento de 14 basis points. Esse movimento da curva real de juros impulsionou a performance do IFIX no mês, que apresentou um resultado de +1,32%.
D E S E M P E N H O P A T R I M O N I A L
(PERFORMANCE, ALPHA, UPSIDE POTENCIAL)
Fonte: Suno Asset e Quantum.
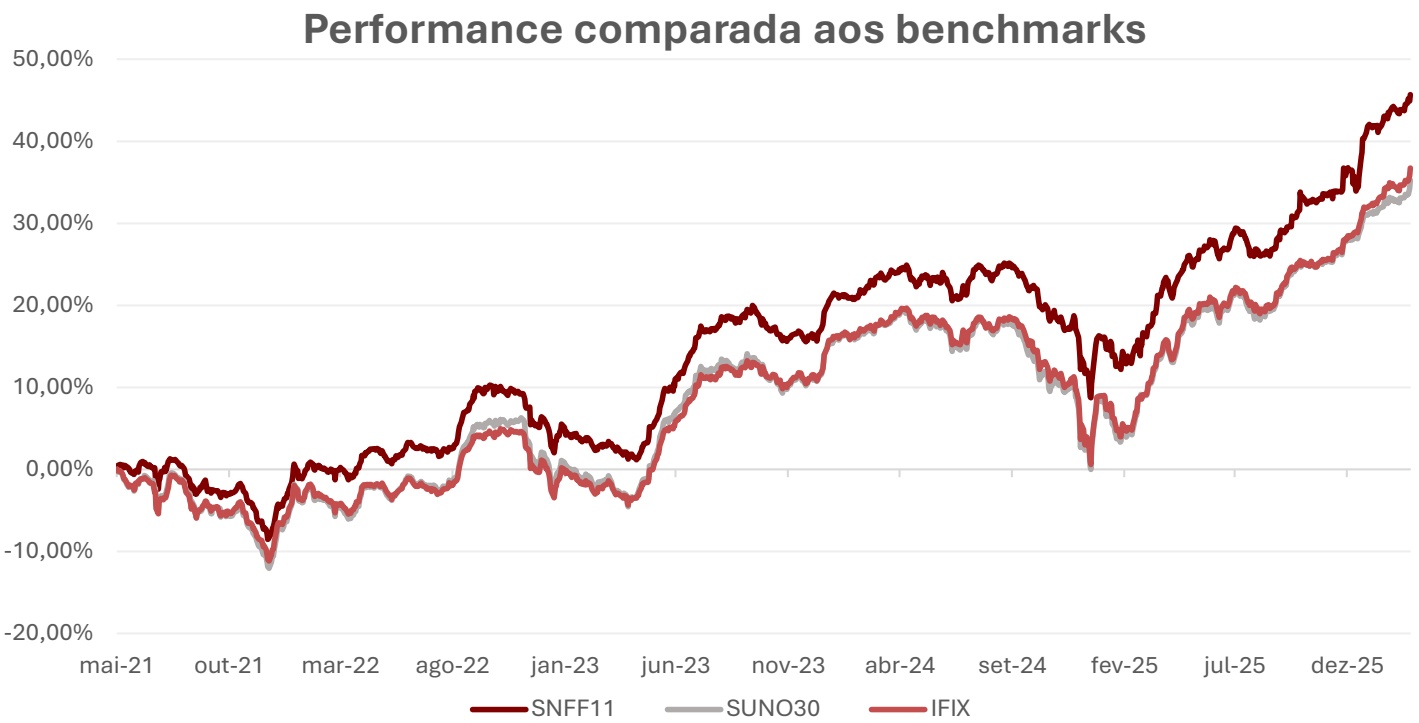
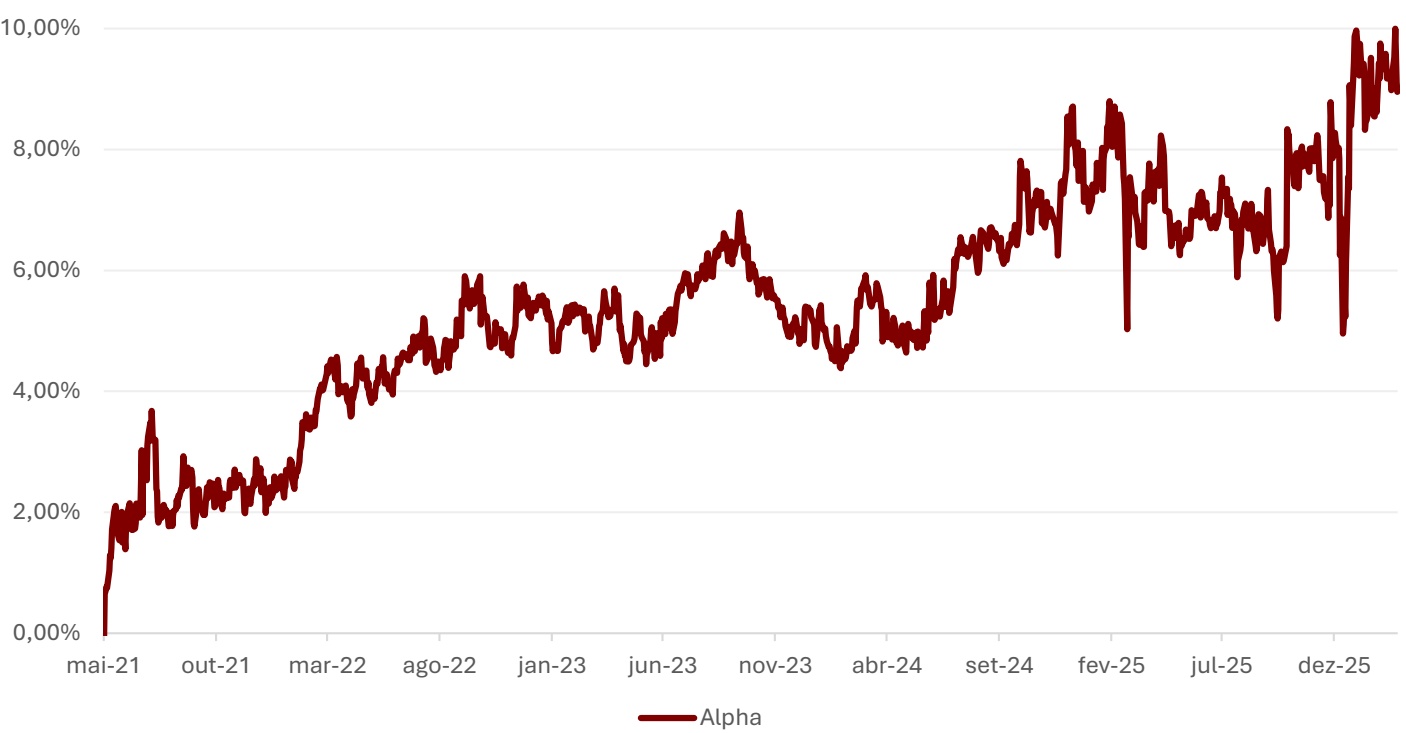
No mês de fevereiro, foi observada uma variação no IFIX de +1,32%, enquanto o SNFF11 teve retorno patrimonial total de +1,46% no período. O fundo encerrou o mês com alpha de 8,95% desde o seu início em maio de 2021, equivalente a 124% do IFIX.
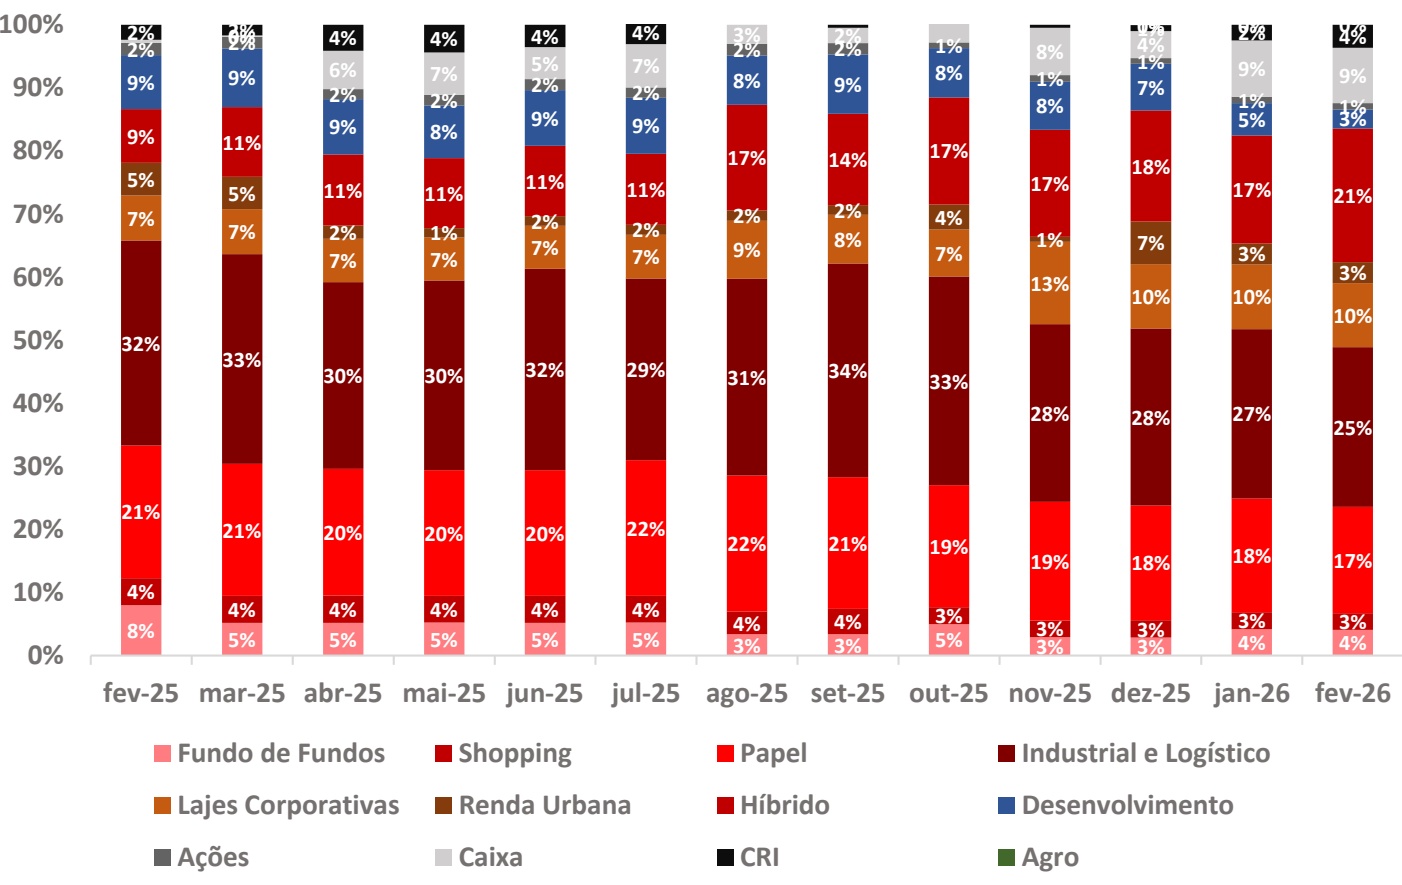
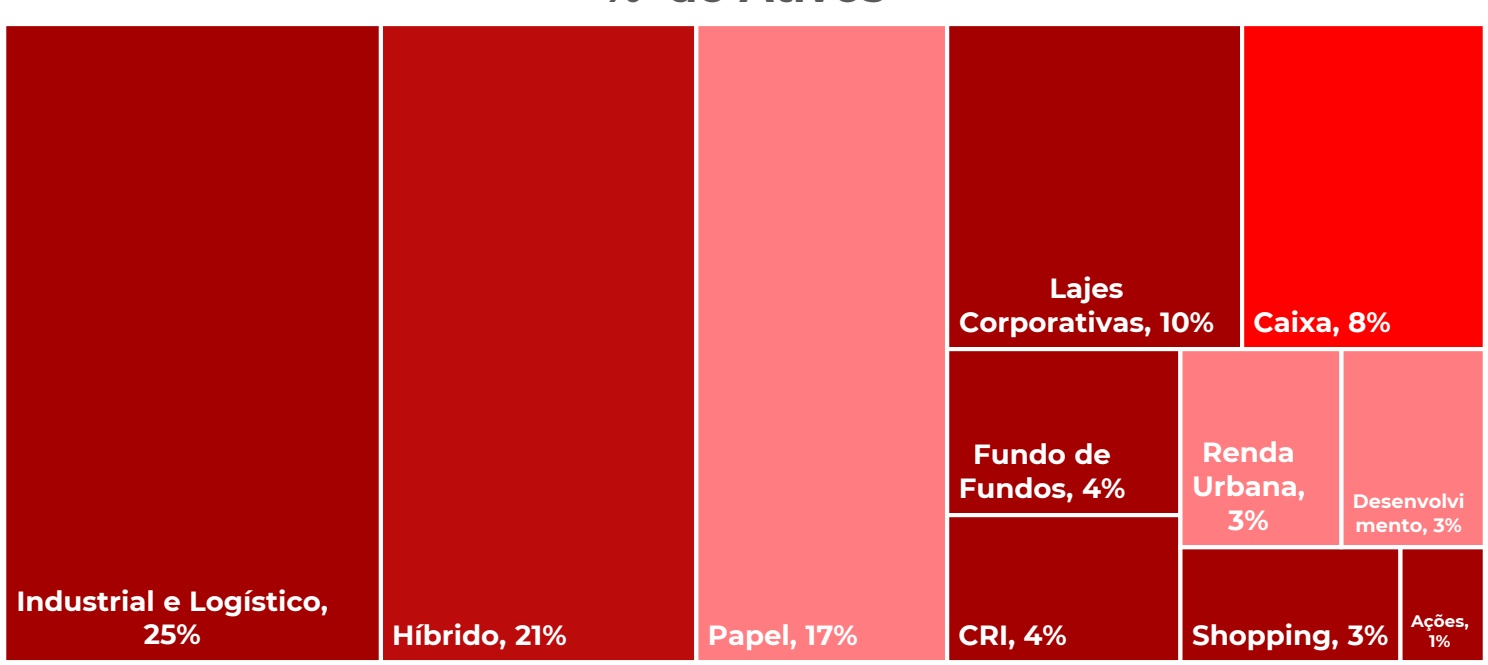
É válido pontuar que aproximadamente 9% da carteira do fundo é composta por fundos de desenvolvimento que atuam nos segmentos logístico, corporativo, residencial e hoteleiro. Esses investimentos possuem, por natureza, fluxos de caixa no formato de “Curva J”, caracterizados por grandes desembolsos iniciais e fluxos positivos em um período de tempo mais longo, além de não apresentarem liquidez relevante. Por conta disso, considerando a dinâmica do produto, é razoável esperar que, no curto prazo, essa parcela da carteira esteja sujeita a retornos patrimoniais inferiores em relação aos demais ativos líquidos da carteira.
Retorno Acumulado desde o início:
| SNFF11 | IFIX | ALFA | |
|---|---|---|---|
| 2021 | 0,63% | -1,97% | 2,60% |
| 2022 | 5,53% | 0,21% | 5,32% |
| 2023 | 20,48% | 15,74% | 4,74% |
| 2024 | 16,29% | 8,92% | 7,37% |
| 2025 | 41,82% | 31,95% | 9,87% |
| JAN-26 | 43,56% | 34,95% | 8,61% |
| FEV-26 | 45,68% | 36,73% | 8,95% |
Elaboração: Suno Asset.
Performance comparada aos benchmarks
Elaboração: Suno Asset.
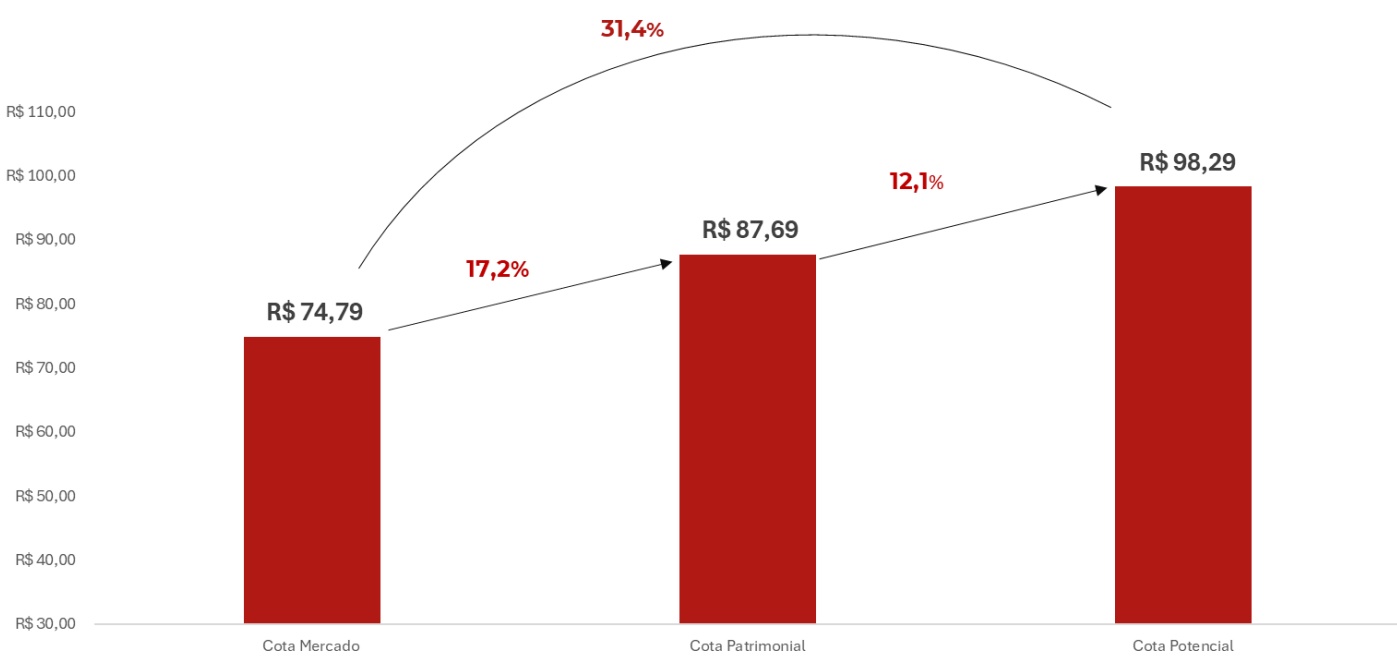
A cota potencial estimada do Fundo no final do mês de fevereiro fechou em R$ 98,29 sendo considerado para o cálculo o valor patrimonial contábil dos ativos investidos pelo fundo ao final do mês. O valor da cota potencial pode ser utilizado para gerar maior visibilidade sobre o real valor intrínseco do portfólio frente ao valor da cota patrimonial divulgada, diariamente impactada pela marcação a mercado dos ativos investidos. A partir do valor da cota potencial, infere-se um desconto implícito de 17,2% e potencial upside de 31,4% considerando o preço de fechamento em 27/02 de R$ 74,79.
Upside Potencial
Elaboração: Suno Asset.
R E S U LTA D O C O N TÁ B I L
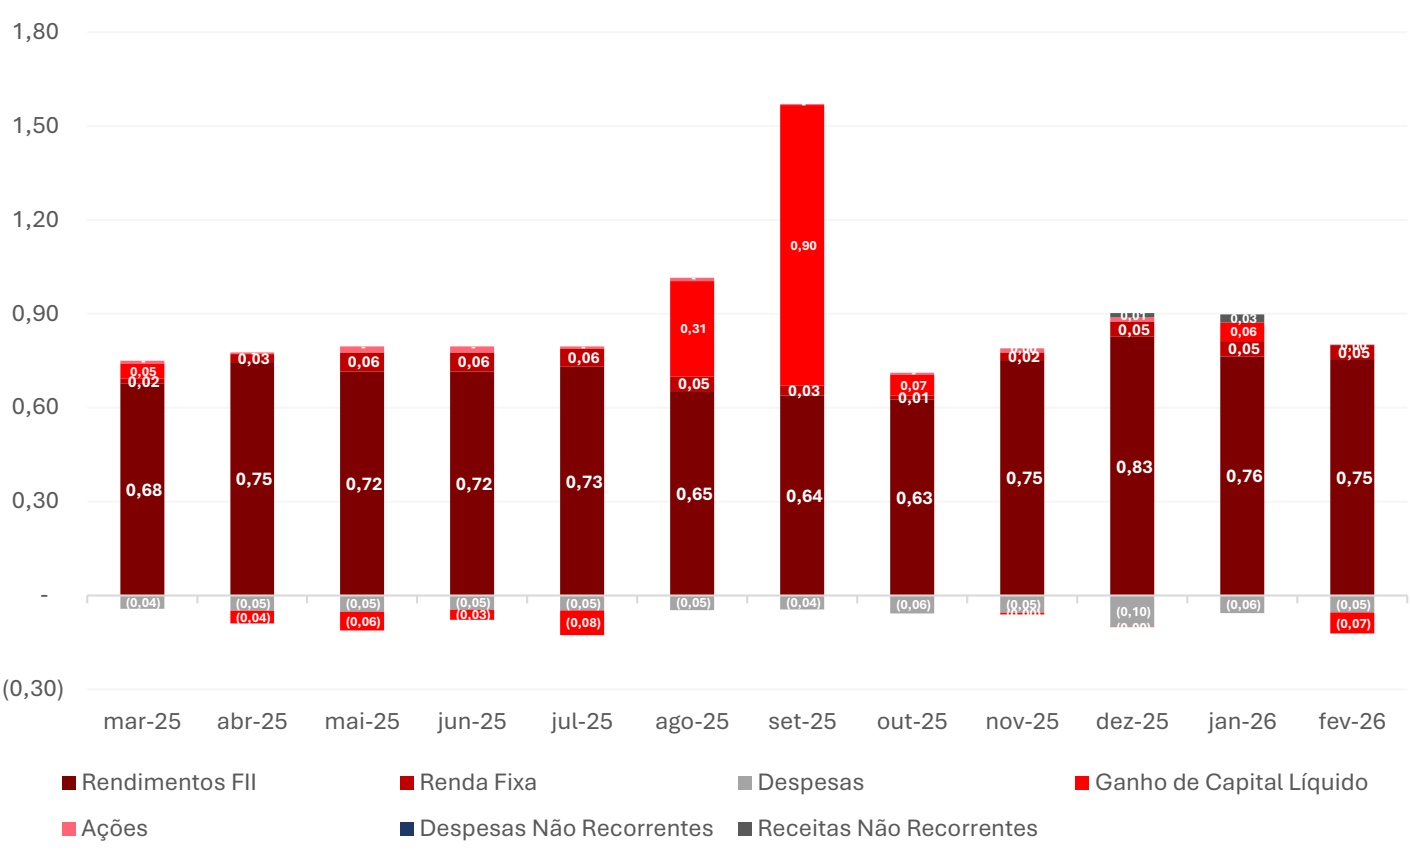
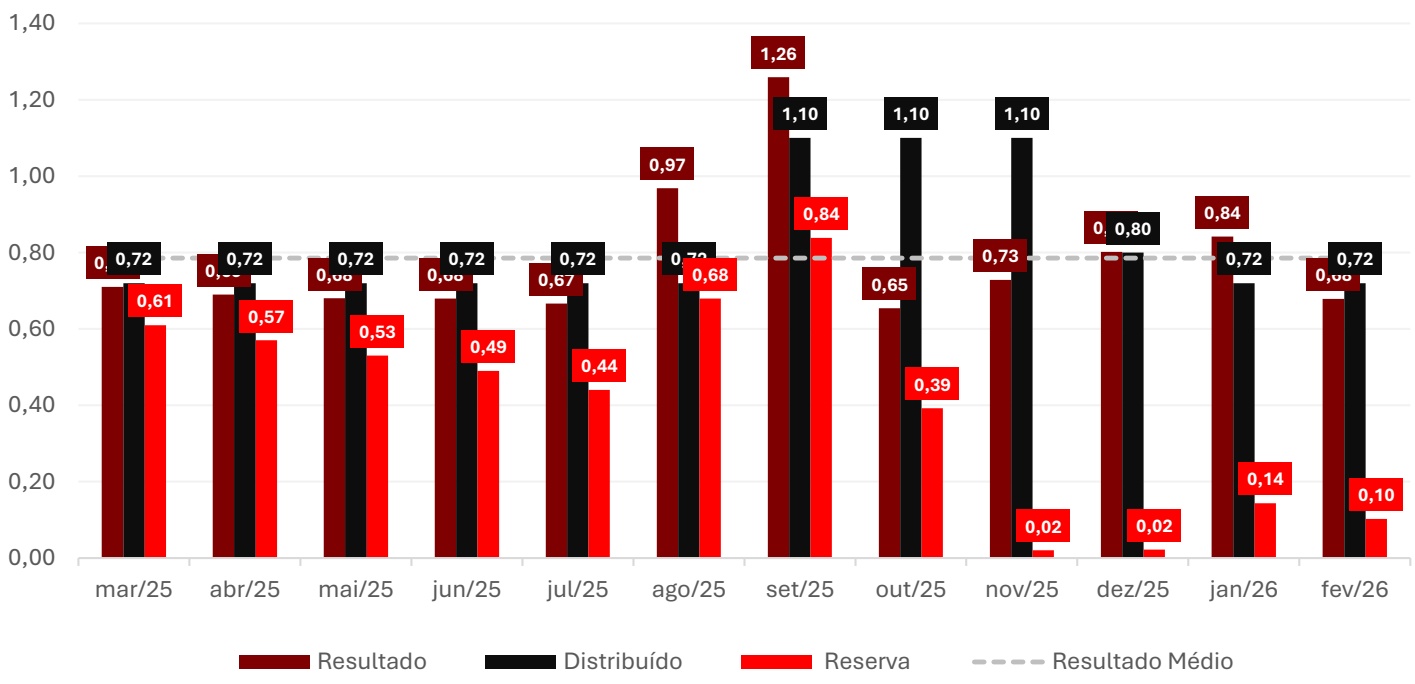
Em fevereiro, o Fundo contou com resultado distribuível de R$ 0,68 por cota e provisionamento de R$ 0,72 por cota, distribuídos no dia 25/03/2026. O SNFF11 conta ainda, ao final do mês, com reserva acumulada para distribuição futura de aproximadamente R$ 0,10 por cota.
A receita proveniente dos rendimentos dos FIIs investidos foi de aproximadamente R$ 3,0 mi. A estratégia de ações contribuiu com aproximadamente R$ 2 mil, advindos dos dividendos distribuídos pelas ações investidas. O fundo realizou uma perda contábil de 271 mil, conforme movimentações descritas no tópico de alocações e movimentações. Os rendimentos referentes ao caixa do fundo, originados pela renda fixa, contribuíram com R$ 181 mil.
É esperado que o SNFF11 distribua seu resultado recorrente nos próximos meses, sendo certo que toda reserva acumulada será distribuída até o último mês imediatamente anterior a finalização do evento de fusão/incorporação ao SNME11.
A demonstração do resultado do exercício encontra-se na próxima página.
D E M O N S T R A Ç Ã O D O R E S U L T A D O D O E X E R C Í C I O
| MÊS | OUT-25 | NOV-25 | DEZ-25 | JAN-26 | FEV-26 |
|---|---|---|---|---|---|
| 1.RECEITA | 2.863 | 3.171 | 3.623 | 3.608.961 | 2.946 |
| 1.a. Rendimentos de Cotas de FII | 2.520 | 3.025 | 2.957 | 3.072 | 3.035 |
| 1.b.Rendimentos de Ações | 25 | -47 | 53 | 0 | 2 |
| 1.b.Ganho de Capital | 337 | -20 | 360 | 239 | -271 |
| 1.c.IR Ganho de Capital (-) | -69 | - | - | - | - |
| 1.e.Renda Fixa Líquido | 51 | 99 | 195 | 197 | 181 |
| 1.f.Receitas Operacionais | 0 | 0 | 56 | 100 | 0 |
| 2. DESPESAS | -234 | -221 | -401 | -224 | -217 |
|---|---|---|---|---|---|
| 2.a. Taxa de Administração | -185 | -184 | -188 | -195 | -206 |
| 2.b. Taxa de Performance | - | - | -201 | - | - |
| 2.c. Despesas com Aluguel de Cotas | -1 | -1 | -1 | -1 | -1 |
| 2.d. Despesas Operacionais | -49 | -36 | -11 | -29 | -10 |
| 4. (=) RESULTADO | 2.629 | 2.950 | 3.222 | 3.385 | 2.729 |
|---|---|---|---|---|---|
| 4.a. Resultado / Cota | 0,65 | 0,73 | 0,80 | 0,84 | 0,68 |
| 4.b. Distribuição / Cota | 1,10 | 1,10 | 0,80 | 0,72 | 0,72 |
| 4.c. Reserva Acumulada | 0,39 | 0,02 | 0,02 | 0,14 | 0,10 |
Resultado por fonte
Elaboração: Suno Asset.
Distribuição
Elaboração: Suno Asset.
A L O C A Ç Õ E S E M O V I M E N T A Ç Õ E S
Durante o mês de fevereiro de 2026, a fim de gerar liquidez e reduzir posições que já estavam mais bem precificadas no mercado secundário, o fundo alienou aproximadamente R$ 1,5 milhões em FIIs líquidos, reforçando o caixa para eventuais novas estratégias que apresentem potencial de retorno atrativo frente ao cenário atual.
Do lado das aquisições, foi alocado aproximadamente R$ 0,5 milhões no ativo CXCO11, conforme racional apresentado no relatório gerencial do mês de dezembro. No preço de aquisição, o investimento oferece margem de segurança satisfatória, aliando carrego atrativo e potencial de ganho de capital futuro.
Alocação por Classe de Ativos
Elaboração: Suno Asset.
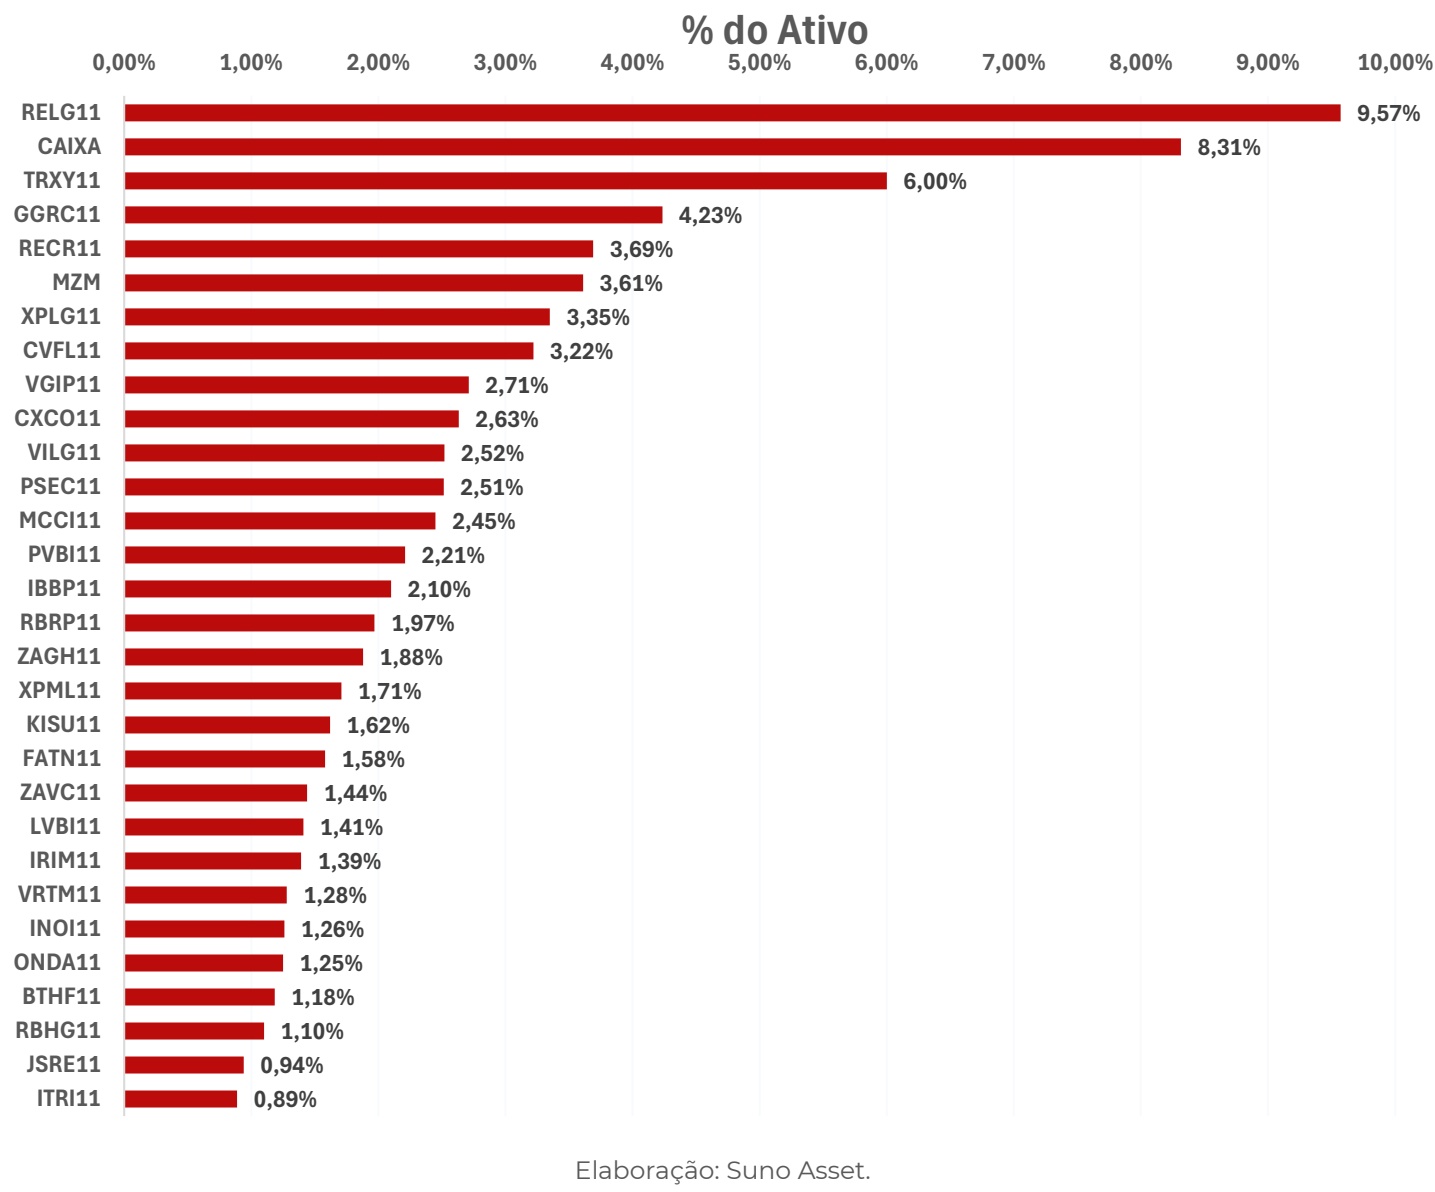
% do Ativos
CONHEÇA TODOS OS NOSSOS FUNDOS DE INVESTIMENTO
Primeiro Fiagro-Híbrido da bolsa brasileira, lançado ao mercado em agosto de 2022. Investe em terras logísticas voltadas ao agronegócio e ativos de crédito para o setor.
SUNO ENERGIAS LIMPAS FIl é o Fundo Imobiliário da Suno Asset que investe em Energias Limpas e Renováveis, sendo uma maneira inovadora e democrática para o investidor comum ter acesso a uma tese que, além de extremamente lucrativa, gera impacto positivo para a sociedade.
Fiagro-Fll voltado para investimentos em terras agrícolas da Suno Asset. O primeiro fundo base 10 e voltado para investidor geral com uma das teses de investimento mais vencedoras do país, oferecendo acessibilidade a um setor resiliente, dolarizado e descorrelacionado com os diversos índices.
Fl-Infra da Suno Asset. Devido à sua importância para o desenvolvimento do país, esta classe possui isenção completa de IR nos rendimentos e no ganho de capital.
Fundo de Papel de risco moderado. Sua principal característica é entregar retornos consistentes aos cotistas, com rendimentos comparados a fundos de alto risco.
Fundo imobiliário multiestratégia da Suno Asset, com foco no investimento em diversos tipos de ativos imobiliários, como CRls, Flls, ações e imóveis. A partir de uma tese sofisticada, buscamos entregar geração de renda mensal e rentabilidade acima da inflação.
Fundo de Fundos que investe em mais de 30 outros Flls da bolsa e em centenas de ativos imobiliários por todo o país. Uma maneira descomplicada de aplicar no setor.
Fundo de Previdência Privada que investe em ações, com exposição muito similar ao SUNo FIC FlA. Conta com os benefícios tributários de uma Previdência, investindo em ativos de risco.
SUNO FICFIA
Fundo de Investimento em Ações que utiliza como referência as carteiras recomendadas da Suno Research. Exposição em ativos de Valor, Dividendos, Small Caps e Internacional.
A SUNO GLOBAL EQUITIES
Fundo de Investimento em Ações, com exposição em ações globais listadas no Brasil ou nos Estados Unidos. Investe nas maiores empresas do mundo.
SNFF1
SUNO FUNDO DE FUNDOS DE INVESTIMENTO IMOBILIÁRIO
“Fundos de investimento não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos. Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e,consequentemente, possíveis variações no patrimônio investido. O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas. Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados.
Este material não tem relação com objetivos específicos de investimentos, situação financeira ou necessidade particular de qualquer destinatário específico, não devendo servir como única fonte de informações no processo decisório do investidor, que, antes de decidir, deverá realizar, preferencialmente com a ajuda de um profissional devidamente qualificado, uma avaliação minuciosa do produto e respectivos riscos face a seus objetivos pessoais e a sua tolerância ao risco (Suitability)."