
Relatório Gerencial SNFF11 de janeiro de 2026
Relatório Gerencial do Suno Fundo de Fundos (SNFF11), fundo imobiliário de fundos (FoF), referente a janeiro de 2026, com entrega no FundosNet (B3) em 24/02/2026. No pregão de 13/10/2026, a cota do SNFF11 fechou a R$ 74,00, com P/VP de 0,89 (valor patrimonial de R$ 83,34 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,06 por cota, com pagamento em set/2026, e o dividend yield dos últimos 12 meses é de 11,32% sobre a cotação de 13/10/2026. O patrimônio líquido era de R$ 335,1 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 40.011.225/0001-68
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/01/2026
- Data de entrega
- 24/02/2026 19:40
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
R E L A T Ó R I O G E R E N C I A L J A N E I R O | 2 0 2 6
SUNO FUNDO DE FUNDOS DE INVESTIMENTO IMOBILIÁRIO
CNPJ
40.011.225/0001-68
INÍCIO DO FUNDO
MAIO/2021
ADMINISTRADOR
BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DTVM
PÚBLICO-ALVO
INVESTIDORES EM GERAL
GESTOR
SUNO GESTORA DE RECURSOS LTDA
TAXA DE ADMINISTRAÇÃO
0,73% A.A.
TAXA DE ESCRITURAÇÃO
0,05% A.A.
TAXA DE PERFORMANCE
10% SOBRE O QUE EXCEDER 100% O IFIX
SUNO FUNDO DE FUNDOS DE INVESTIMENTO IMOBILIÁRIO
O Suno Fundo de Fundos Imobiliários Fll aplica em cotas de outros fundos de investimento imobiliário. Tendo como política realizar investimentos imobiliários de longo prazo, objetivando, fundamentalmente auferir rendimentos advindos dos Ativos Imobiliários investidos e proporcionar ganho de capital a partir da negociação dos Ativos Imobiliários.
SUMÁRIO
S U M Á R I O 2
B U L L E T P O I N T S 3
D E S T A Q U E S D O M Ê S 3
C E N Á R I O M A C R O E C O N Ô M I C O 4
D E S E M P E N H O N O M E R C A D O S E C U N D Á R I O 1 3
D E S E M P E N H O P A T R I M O N I A L 1 4
R E S U LT A D O C O N T Á B I L 1 6
D E M O N S T R A Ç Ã O D O R E S U LT A D O D O E X E R C Í C I O 1 7
A L O C A Ç Õ E S E M O V I M E N T A Ç Õ E S 1 9
B U L L E T P O I N T S
R$ 0,72 Distribuição por cota
R$ 0,14 Lucro acumulado por cota
11,83 % Dividend Yield Anualizado
12,82 % Dividend Yield LTM
R$ 76,90 Cota Fechamento de Mercado
R$ 87,14 Cota Patrimonial
26.652 Número de cotistas
R$ 309,19 MM Valor de Mercado
R$ 350,36 MM Patrimônio Líquido
0,88 P/VP
68 Número de FIIs no Portfólio
4.020.635 Número de cotas disponíveis
D E S TA Q U E S D O M Ê S
A distribuição referente ao mês de janeiro foi de R$ 0,72/cota, representando um rendimento de 0,93% no mês, levando em consideração a cota de fechamento do dia 13/02/2026.
No mês de outubro, foi divulgada a ata assembleia geral extraordinária, aprovando a fusão/incorporação do SNFF11 no SNME11, fundo Multiestratégia/Hedge Fund da Suno Asset. Clique aqui para mais detalhes sobre o movimento. É esperado que a concretização do movimento aconteça no 1S26, haja vista que o final do ano de 2025 será utilizado para estruturação de operações que serão benéficas para o portfólio consolidado dos fundos.
C E N Á R I O M A C R O E C O N Ô M I C O
Fed Sem Direção, Mercados Sensíveis: O Que Esperar do Cenário Global e do Brasil nos próximos meses
Desempenho dos Mercados e riscos no curto prazo
Janeiro confirmou um movimento que vinha se desenhando desde o fim de 2025: o investidor global voltou a olhar para mercados emergentes com mais apetite e, quando isso ocorre, o Brasil costuma estar no radar.
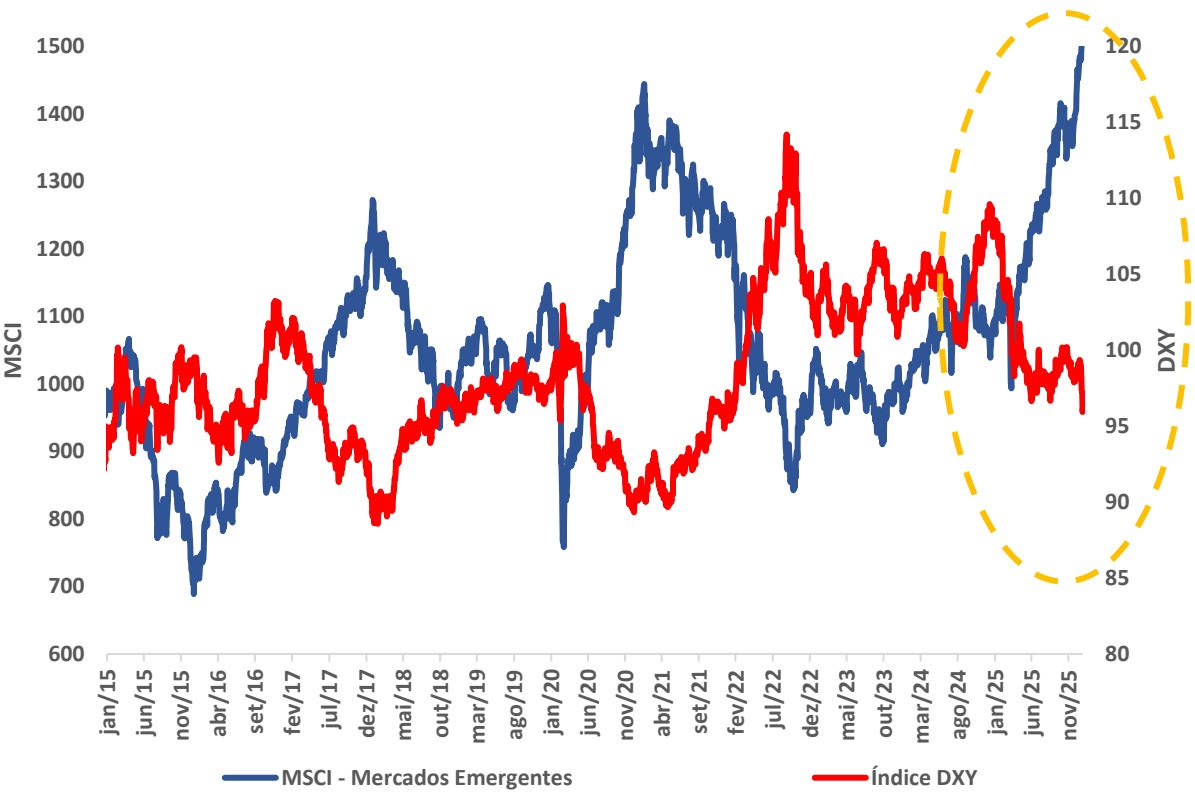
No gráfico a seguir, observa-se esse padrão: quando o dólar perde força — refletido na queda do índice DXY — a performance relativa dos mercados emergentes tende a melhorar, como evidenciado pelo desempenho bastante positivo do MSCI Emerging Markets. Nos últimos meses, essa correlação negativa tornou-se mais pronunciada.
Índice DXY e Índice MSCI Emergentes
Fonte: Refinitiv / Elaboração: Suno Asset
O aumento da busca do mercado global por diversificação geográfica e por ativos como ouro e prata ocorreu por alguns fatores como: i) analistas citam o valuation esticado da bolsa norteamericana; ii) o enfraquecimento do dólar; iii) a redução do “excepcionalismo” dos EUA em meio a ruídos políticos da administração Trump; e iv) um alívio recente das tensões geopolíticas, especialmente após declarações da Casa Branca indicando o não uso de força militar na questão da Groenlândia e a não imposição de tarifárias a países europeus, após a abertura de diálogo sobre o tema.
No Brasil, esse impulso externo encontrou um pano de fundo doméstico favorável.A consolidação de um “combo Brasil”, resultados corporativos positivos e dados econômicos – comentaremos com mais detalhes adiante - que reforçam a leitura de que a política monetária se aproxima do início do ciclo de flexibilização
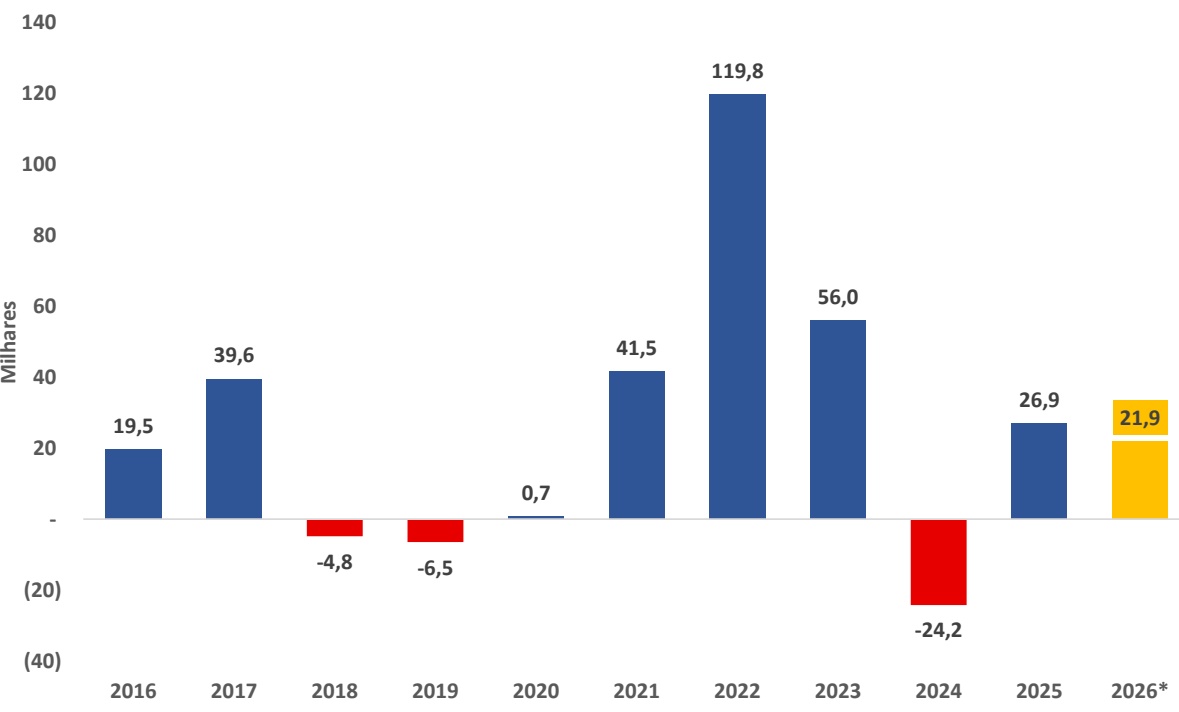
A combinação desses fatores globais e domésticos levou o Ibovespa a renovar máximas ao longo do mês, rompendo a marca dos 180 mil pontos e acumulando alta de mais de 10% em 2026.Esse movimento foi impulsionado, principalmente, pela entrada de capital estrangeiro na B3. Os dados acumulados de janeiro até 30/01 indicam uma entrada líquida de R$ 26,4 bilhões, o equivalente a cerca de 98% do total observado ao longo de todo o ano de 2025 (R$ 26,9 bilhões), conforme ilustrado na figura abaixo.
Entrada de Capital Estrangeiro na B3 (R$ Bilhões)
Dados até jan/26 / Fonte: B3 / Elaboração: Suno Asset
No curto prazo, não se pode descartar a ocorrência correções. Ainda assim, mantidas as condições atuais, seguimos avaliando que o início do ciclo de queda de juros no Brasil — e o consequente aumento do apetite por renda variável — pode atuar como um importante gatilho para sustentar o desempenho da bolsa brasileira.
Riscos de curto prazo: Japão e a sucessão no Fed
Apesar do pano de fundo mais favorável, algumas incertezas estão em nosso radar.
O primeiro diz respeito ao Japão. A elevação dos juros em relação aos últimos anos, combinada com uma política fiscal mais expansionista em um país cuja dívida pública supera 200% do PIB, tem pressionado o custo de financiamento da dívida, os títulos de longo prazo e elevado os prêmios exigidos pelos investidores. Dado o papel histórico do Japão como fonte de financiamento barato para operações de carry trade, essa reprecificação pode levar à redução de posições em mercados emergentes, com impactos sobre o câmbio, a curva de juros e o apetite por renda variável.
Além disso, aumenta o risco de realocação de portfólios por parte de investidores japoneses, com migração parcial de títulos norte-americanos para papéis domésticos. Caso esse movimento ganhe escala, pode pressionar os juros nos Estados Unidos e, por esse canal, afetar economias como o Brasil sobretudo na ponta longa da curva, mais sensível ao prêmio de prazo global e a choques de aversão ao risco.
Em nossa avaliação, trata-se predominantemente de um risco de curto prazo: se a normalização for conduzida de forma ordenada, o mercado tende a absorver o novo equilíbrio; se for malconduzida, pode gerar episódios de volatilidade mais intensa.
O segundo risco diz respeito à escolha do próximo presidente do Federal Reserve e à possibilidade de interferência política na condução da política monetária. Na sexta-feira, 30/01, Trump indicou Kevin Warsh para suceder o atual presidente do Federal Reserve, Jerome Powell. Warsh foi diretor do Fed entre 2006 e 2011 e teve atuação relevante durante a crise financeira de 2008, período em que era visto como um dirigente de perfil mais hawkish (menos propenso a cortes de juros).
Mais recentemente, no entanto, Warsh tem adotado um discurso mais crítico à postura atual do Fed e passou a se mostrar mais favorável a juros mais baixos. Ao longo das próximas semanas, à medida que o processo de confirmação avance no Senado, o mercado deverá buscar sinais mais claros sobre seu posicionamento. Caso se consolide a percepção de influência política sobre a independência do banco central norte-americano, não se pode descartar a ocorrência de movimentos abruptos no dólar e nos juros globais.
Entretanto, em nossa visão, a decisão colegiada do FOMC limita riscos relevantes à credibilidade da autoridade monetária no curto prazo.
Nesse contexto, vale destacar que o Fed manteve os juros no intervalo de 3,50%- 3,75% a.a. na quartafeira (28/01), decisão amplamente esperada. Mesmo assim, o apetite por risco não foi comprometido, e o mercado e nós seguimos precificando dois cortes em 2026.
Ciclo econômico brasileiro 2026-2027
Cenário 2026
Do ponto de vista doméstico, o quadro macroeconômico brasileiro não se alterou de forma relevante em relação ao observado em dezembro.Seguimos diante de uma economia em processo de desaceleração gradual, compatível com os efeitos defasados de uma política monetária ainda restritiva, mas sem sinais de ruptura ou deterioração abrupta da atividade.
Os dados mais recentes continuam apontando para uma moderação do ritmo de crescimento, com perda de tração nos segmentos mais sensíveis às condições financeiras.Ao mesmo tempo, o mercado de trabalho permanece relativamente resiliente: a taxa de desemprego segue em mínimas históricas e a massa salarial permanece elevada, sustentando a demanda e ajudando a explicar por que a desaceleração ocorre de forma mais contida. Com a incorporação do último dado, divulgado na sexta-feira (30/01), revisamos marginalmente a nossa projeção para taxa de desemprego de 6,2% para 6,0% ao fim deste ano.
No campo inflacionário, o processo de desinflação segue em curso e, após dados melhores do que projetados, revisamos marginalmente nossa projeção para o IPCA ao final de 2026 de 4,1% para 4,0%.
Entretanto, a composição ainda exige cautela. Embora a inflação cheia tenha recuado e permaneça dentro do intervalo da meta, alguns componentes continuam acima do desejado. O principal foco de atenção segue sendo a inflação de serviços intensivos em mão de obra, que reflete diretamente um mercado de trabalho aquecido. Esses itens seguem rodando acima do limite superior da meta e continuam sendo uma fonte relevante de desconforto para a autoridade monetária.
Por outro lado, fatores importantes têm contribuído para um quadro inflacionário mais benigno no horizonte relevante. O câmbio se apreciou mais do que esperávamos, refletindo a melhora do ambiente externo e o enfraquecimento recente do dólar, o que ajuda a aliviar pressões sobre os preços de bens. Além disso, preços de commodities, de alimentos e de bens industriais têm mostrado comportamento mais favorável, reforçando a leitura de desaceleração gradual da inflação ao longo de 2026.
Nesse contexto, a reunião de janeiro do Copom marcou a consolidação da sinalização para o início do ciclo de queda de juros. A Selic foi mantida em 15,0% a.a., em decisão unânime e esperada, mas o Comitê promoveu uma mudança relevante na comunicação ao indicar que poderá iniciar o ciclo de cortes já na próxima reunião, em linha com nossas projeções.
Em nosso cenário-base, mantemos a expectativa de corte de 0,5 p.p. em março e projetamos uma taxa Selic terminal de 12,50% a.a., desde que não haja a materialização de choques relevantes no ambiente externo ou doméstico.
Abaixo, segue os nossos cenários para a projeção da taxa de juros para as próximas reuniões.
Cenários para a Trajetória da Taxa Selic (% a.a.)
| Copom | Cenário Otimista | Cenário Base | Cenário Pessimista |
|---|---|---|---|
| Probabilidade | 25% | 60% | 15% |
| jan/26 | 15,00% | 15,00% | 15,00% |
| ma r/26 | 14,50% | 14,50% | 14,75% |
| a b r/26 | 14,00% | 14,00% | 14,50% |
| j u n/26 | 13,50% | 13,50% | 14,25% |
| ago/26 | 13,00% | 13,00% | 14,00% |
| set/26 | 12,50% | 12,50% | 13,75% |
| n ov/26 | 12,00% | 12,50% | 13,50% |
| dez/26 | 12,00% | 12,50% | 13,00% |
| dez/27 | 10,25% | 10,75% | 11,75% |
Fonte: Banco Central / Elaboração: Suno Asset
No campo fiscal, apesar de alguma melhora marginal no curto prazo, o diagnóstico estrutural permanece essencialmente o mesmo. Houve revisões positivas nas projeções de resultado primário para 2026, mas o quadro ainda exige cautela — especialmente em um ano eleitoral, quando aumentam os ruídos políticos e demandas por mais gastos. O fiscal, portanto, segue como um importante condicionante da trajetória dos juros, do câmbio e do prêmio de risco ao longo do ano.
Em síntese, o cenário brasileiro permanece caracterizado por uma transição ordenada: atividade perdendo força de forma gradual, inflação desacelerando, mas ainda com focos de preocupação, política monetária caminhando para a flexibilização e um fiscal que, embora tenha apresentado algum alívio no curto prazo, continua impondo limites ao grau de conforto do cenário prospectivo.
Cenário 2027
Para 2027, nossa avaliação é de um crescimento mais contido da economia brasileira, refletindo a combinação entre menor impulso fiscal e o esgotamento gradual dos vetores que sustentaram a atividade nos últimos anos.
Em nosso cenário, independentemente do resultado das eleições, será necessário algum grau de ajuste das contas públicas a partir de 2027, o que tende a reduzir a expansão dos gastos e, consequentemente, diminuir o suporte da política fiscal sobre o PIB. A magnitude desse ajuste deverá variar de acordo com o desenho e a condução da política econômica do próximo governo, mas o movimento de correção é, em nossa avaliação, inevitável.
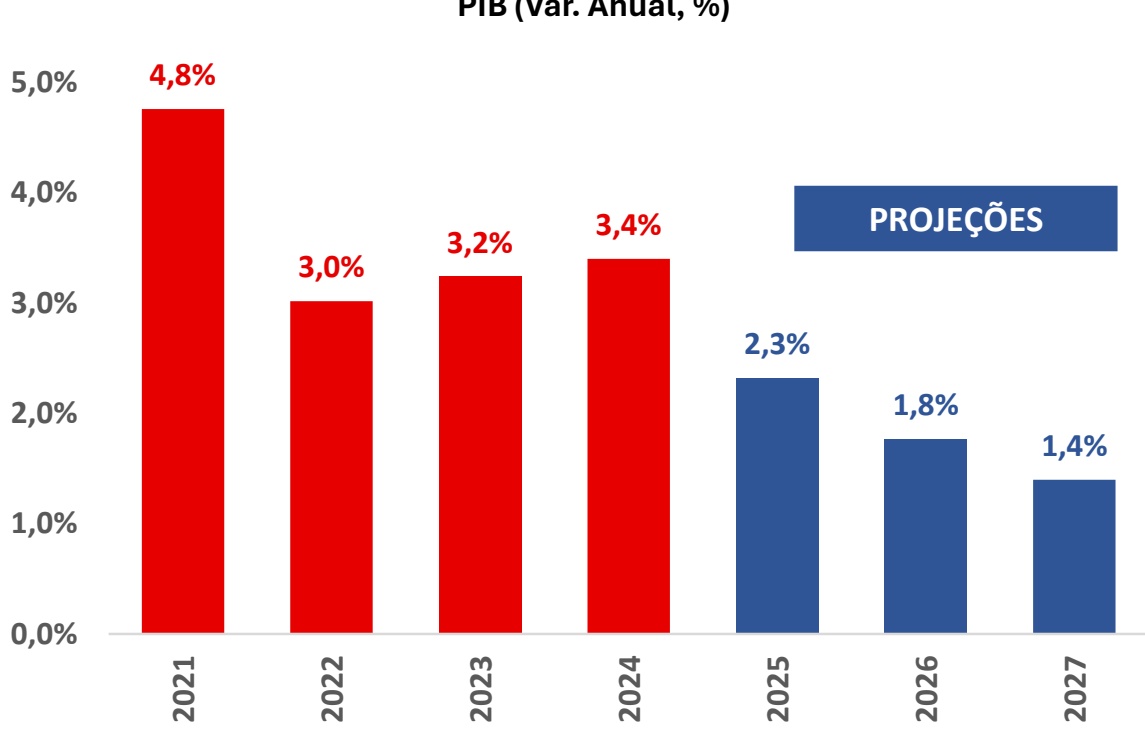
Além disso, o carrego estatístico deixado de 2026 para 2027 — o crescimento “herdado” — deverá ser baixo, próximo de 0,3%, limitando um ritmo mais robusto de expansão. Nesse contexto, projetamos crescimento de 1,4% do PIB em 2027, como podemos observar na imagem a seguir. Em linha com esse cenário, a taxa de desemprego tende a apresentar alguma elevação, alcançando 6,7%.
PIB (Var. Anual, %)
Fonte: IBGE / Elaboração: Suno Asset
No campo fiscal, em nosso cenário-base, projetamos que o governo central registre um déficit primário de 0,3% do PIB em 2027, equivalente a R$ 48,7 bilhões. No entanto, ao considerar os descontos permitidos para fins de cumprimento da meta estipulada pelo Novo Arcabouçou Fiscal — em especial a exclusão do pagamento de precatórios (R$ 96 bilhões) —, o Executivo conseguiria cumprir com a regra, encerrando o ano com um superávit de 0,3% do PIB, ou R$ 47,3 bilhões – levemente abaixo do centro da meta de superávit de 0,5% do PIB.
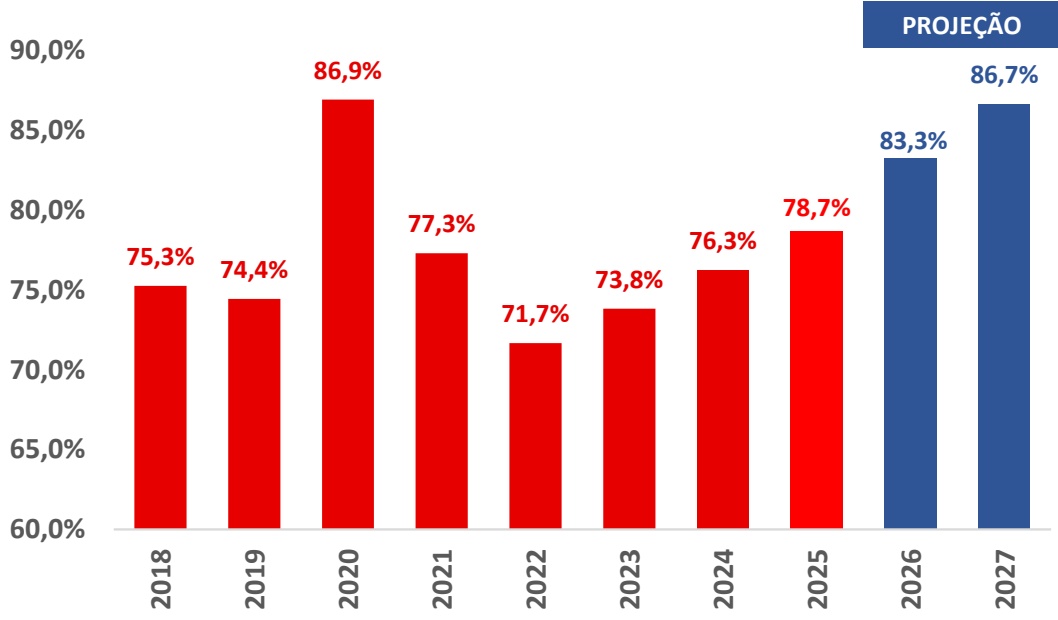
Em nossas estimativas, a dívida bruta (DBGG) deverá continuar em trajetória ascendente, terminando o ano que vem em 86,7% do PIB.
Dívida Bruta do Governo Geral (DBGG, %PIB)
Fonte: Banco Central / Elaboração: Suno Asset
A boa notícia é que, caso essas reformas sejam bem desenhadas, há espaço para um choque positivo de expectativas, com redução do risco-país, compressão dos prêmios de risco dos ativos e melhora do ambiente financeiro, o que pode gerar fôlego adicional para o crescimento e maior ânimo para os mercados, mesmo em um contexto de ajuste fiscal.
No campo inflacionário, a perspectiva é de manutenção de um quadro relativamente comportado, em linha com a desaceleração da economia. Nossa projeção é de um IPCA de 3,8% em 2027, ainda acima da meta, mas com uma composição mais favorável:a inflação de serviços, principal foco de preocupação da autoridade monetária, tende a encerrar o ano em torno de 4,0%, refletindo o arrefecimento do mercado de trabalho e a perda de fôlego da demanda.
A combinação entre desaceleração da atividade, menor pressão no mercado de trabalho, inflação mais bem comportada e expectativas mais próximas da meta, abre espaço para a continuidade do ciclo de flexibilização monetária. Em 2027, projetamos uma taxa Selic terminal de 10,75% a.a. Essa flexibilização monetária poderá trazer impactos positivos para renda variável.
Por fim, o câmbio volta a se destacar como uma variável sensível neste horizonte. O efeito defasado do calendário eleitoral de 2026, as incertezas fiscais e a redução do diferencial de juros Brasil–EUA ao longo do ciclo de cortes doméstico tendem a manter a moeda sob pressão. Em nosso cenário, seguimos projetando um câmbio mais depreciado, em torno de R$ 5,65 ao final de 2027.
Segue abaixo a tabela das nossas estimativas. Caso necessário, faremos novas revisões das nossas projeções.
Projeções Suno
| Brasil - Variáveis Econômicas | 2024 | 2025 | 2026 | 2027 |
|---|---|---|---|---|
| PI B (var % a.a. real em volu me) | 3,4% | 2,3% | 1 ,8% | 1 ,4% |
| PI B Nominal (R$ Tri) | R$ 11 ,779 | R$ 12,566 | R$ 13,300 | R$ 13,998 |
| Taxa de Desem prego (%, fim do período) | 6,2% | 5,1 % | 6,0% | 6,7% |
| I PCA (%, a/a, fim de período) | 4,8% | 4,26% | 4,0% | 3,8% |
| I PCA - Ad ministrados (%, a/a, fim de período) | 4,7% | 5,3% | 3,8% | 3,5% |
| I PCA - Livres (%, a/a, fim de período) | 4,9% | 3,9% | 4,1 % | 3,9% |
| Taxa Selic (% a.a., fim de período) | 12,25% | 15,00% | 12,50% | 1 0,75% |
| Taxa de Câm bio (R$/US$, fim de período) | 6,19 | 5,50 | 5,65 | 5,65 |
| Balança comercial (US$ bilhões) | 74,2 | 68,3 | 72,1 | 75,3 |
| Resu ltado Primário do Governo Central (% PI B) - meta | - 0,09% | - 0,1 % | - 0,1 % | 0,3% |
| Resu ltado Primário do Governo Central (% PI B) | - 0,4% | - 0,5% | - 0,6% | - 0,3% |
| Dívida Bruta - DBGG (% PI B) | 76,3% | 78,7% | 83,3% | 86,7% |
| Dívida Líq u ida do Setor Pú blico - DLSP (% PI B) | 61 ,3% | 65,3% | 68,0% | 70,9% |
Fonte: IBGE, Banco Central e ComexStat / Elaboração: Suno Asset
D E S E M P E N H O N O M E R C A D O S E C U N D Á R I O
(COTAÇÃO, LIQUIDEZ)
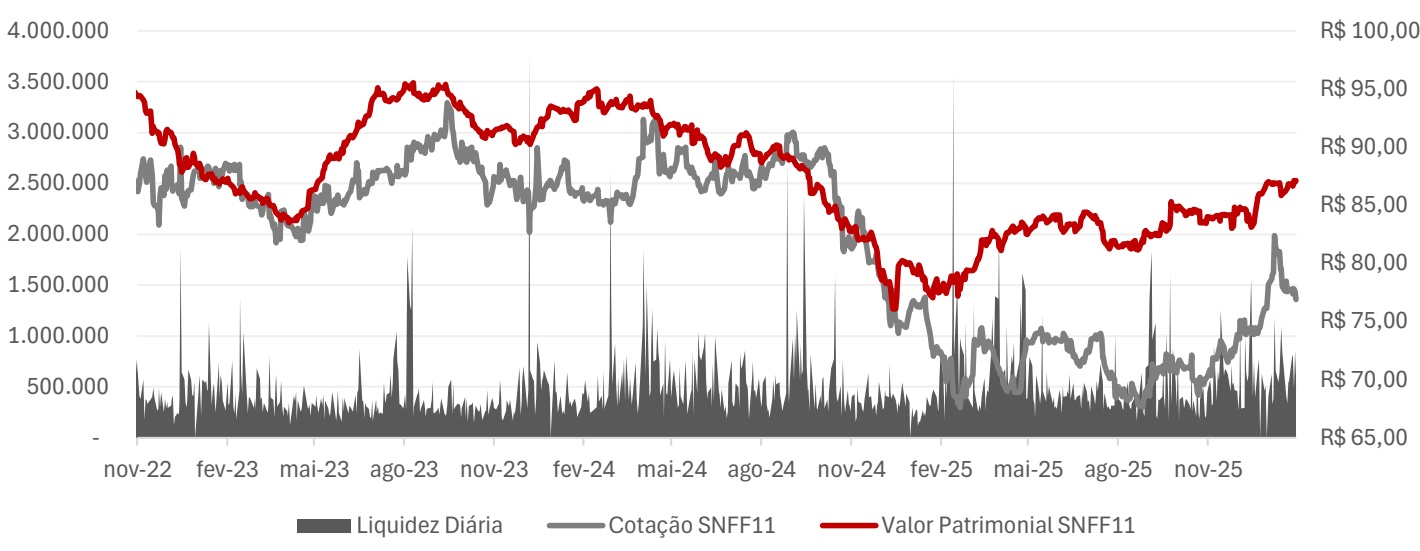
No mercado secundário, a cota do SNFF11 em janeiro teve uma performance positiva de 1,00%, configurando um retorno total de 2,05% considerando a distribuição de R$ 0,80 no mês (referente a distribuição feita em janeiro) e volume diário médio de negociação de R$ 648 mil. O fundo encerrou o mês com preço de fechamento de R$ 76,90, frente a um valor patrimonial por cota de R$ 87,14.
Valor da Cota e Liquidez
Fonte: Suno Asset e Quantum.
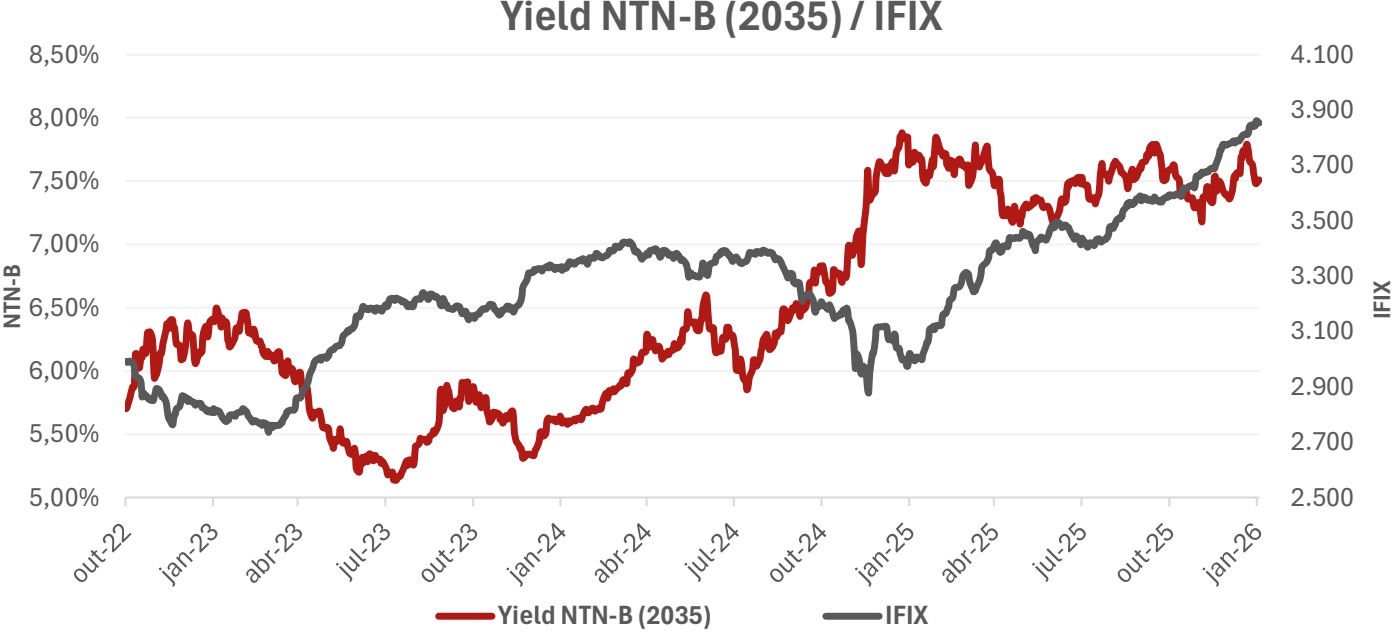
No mês de janeiro, houve uma abertura da curva real de juros, tendo como base a NTN-B com vencimento em 2035, que saiu de 7,39% para 7,48% ao final do mês, uma abertura de 9 basis points. Mesmo com a abertura da curva real de juros, o IFIX fechou o mês de dezembro com uma performance de 2,27%.
Yield NTN-B (2035) / IFIX
Fonte: Suno Asset e Quantum
D E S E M P E N H O P A T R I M O N I A L
(PERFORMANCE, ALPHA, UPSIDE POTENCIAL)
Fonte: Suno Asset e Quantum.
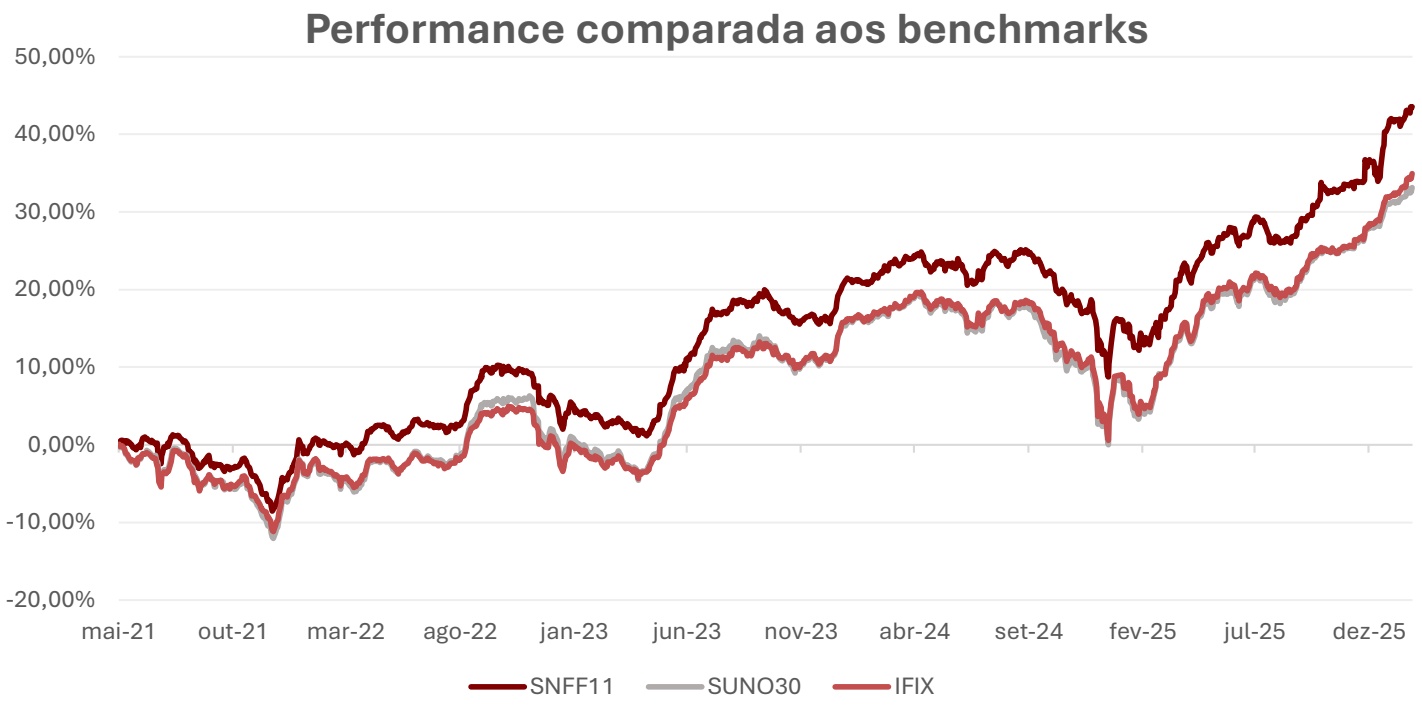
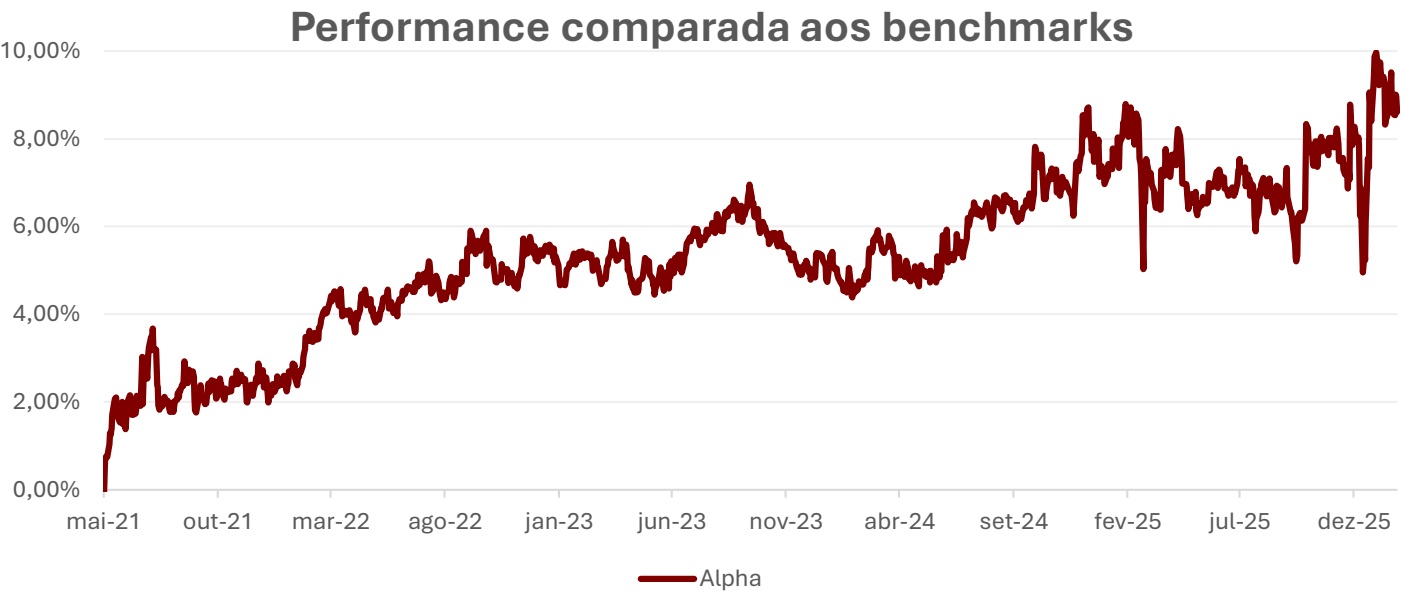
No mês de dezembro, foi observada uma variação no IFIX de +2,27%, enquanto o SNFF11 teve retorno patrimonial total de +1,61% no período. O fundo encerrou o mês com alpha de 8,61% desde o seu início em maio de 2021, equivalente a 125% do IFIX.
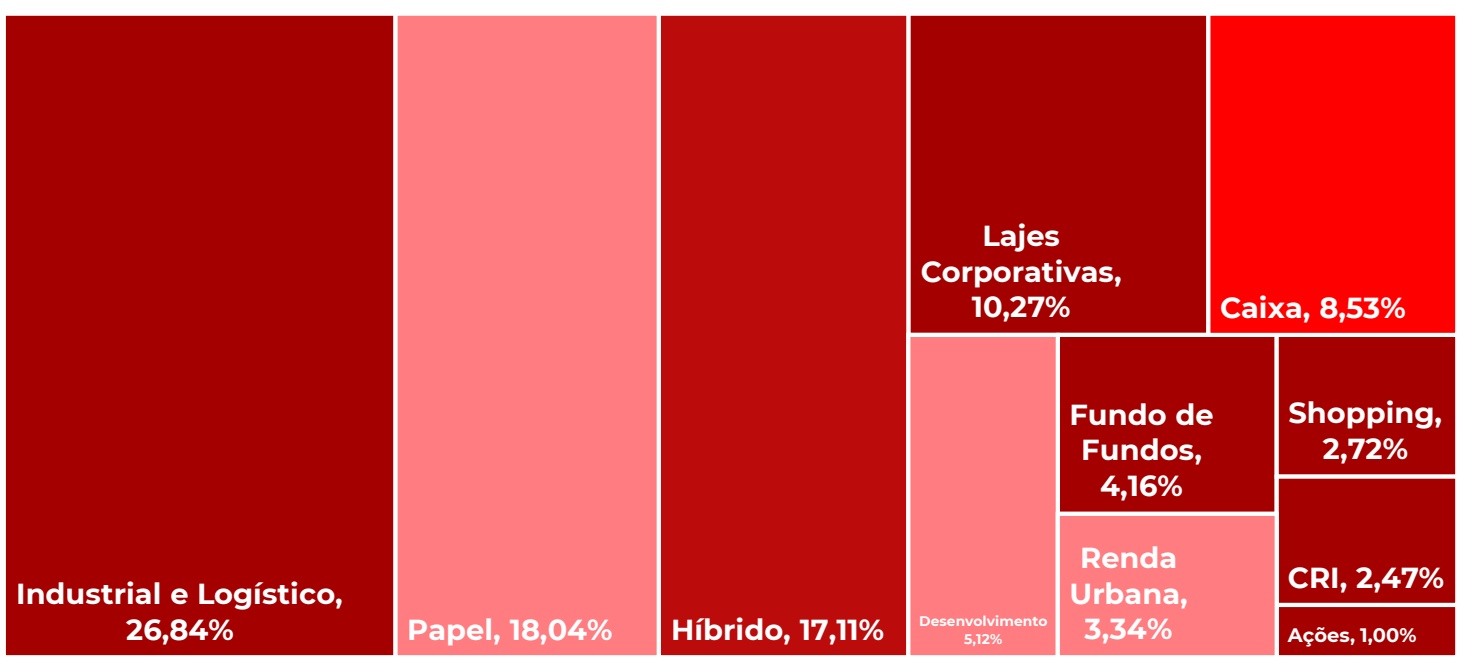
É válido pontuar que aproximadamente 9% da carteira do fundo é composta por fundos de desenvolvimento que atuam nos segmentos logístico, corporativo, residencial e hoteleiro. Esses investimentos possuem, por natureza, fluxos de caixa no formato de “Curva J”, caracterizados por grandes desembolsos iniciais e fluxos positivos em um período de tempo mais longo, além de não apresentarem liquidez relevante. Por conta disso, considerando a dinâmica do produto, é razoável esperar que, no curto prazo, essa parcela da carteira esteja sujeita a retornos patrimoniais inferiores em relação aos demais ativos líquidos da carteira.
Retorno Acumulado desde o início:
| SNFF11 | IFIX | ALFA | |
|---|---|---|---|
| 2021 | 0,63% | -1,97% | 2,60% |
| 2022 | 5,53% | 0,21% | 5,32% |
| 2023 | 20,48% | 15,74% | 4,74% |
| 2024 | 16,29% | 8,92% | 7,37% |
| 2025 | 41,82% | 31,95% | 9,87% |
| JAN-26 | 43,56% | 34,95% | 8,61% |
Elaboração: Suno Asset.
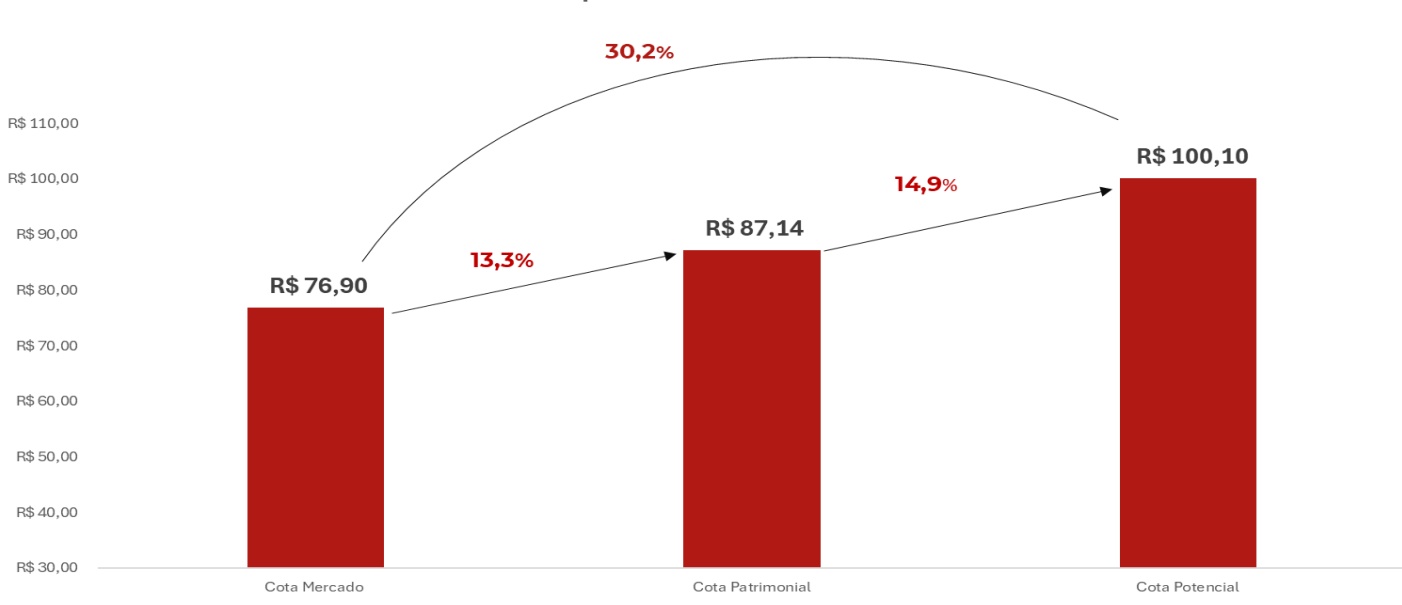
A cota potencial estimada do Fundo no final do mês de janeiro fechou em R$ 100,10 sendo considerado para o cálculo o valor patrimonial contábil dos ativos investidos pelo fundo ao final do mês. O valor da cota potencial pode ser utilizado para gerar maior visibilidade sobre o real valor intrínseco do portfólio frente ao valor da cota patrimonial divulgada, diariamente impactada pela marcação a mercado dos ativos investidos. A partir do valor da cota potencial, infere-se um desconto implícito de 13,3% e potencial upside de 30,2% considerando o preço de fechamento em 30/01 de R$ 76,90.
Elaboração: Suno Asset.
R E S U LTA D O C O N TÁ B I L
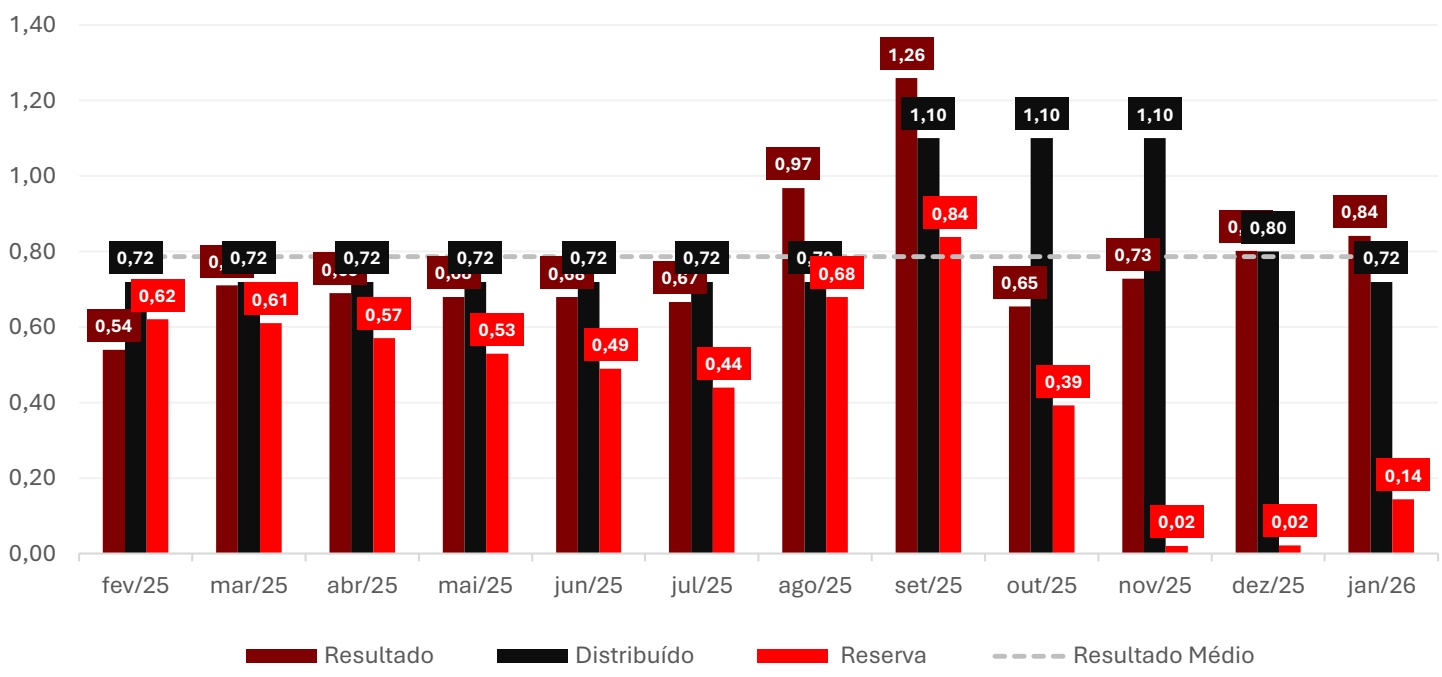
Em janeiro, o Fundo contou com resultado distribuível de R$ 0,84 por cota e provisionamento de R$ 0,72 por cota, distribuídos no dia 25/02/2026. O SNFF11 conta ainda, ao final do mês, com reserva acumulada para distribuição futura de aproximadamente R$0,14 por cota.
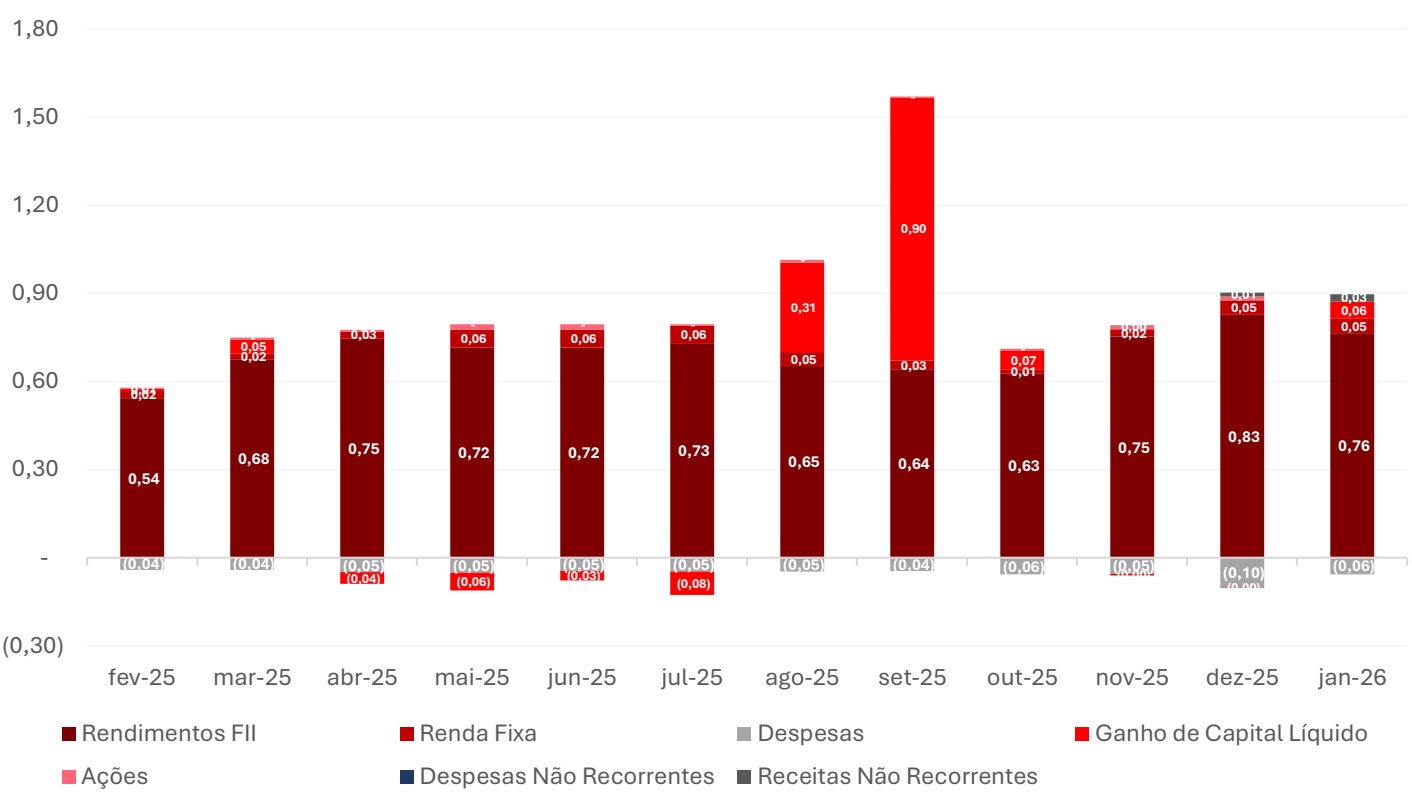
A receita proveniente dos rendimentos dos FIIs investidos foi de aproximadamente R$ 3,1 mi. A estratégia de ações não gerou resultado no mês. Houve, ainda, R$ 239 mil a título de ganho de capital, conforme explicado no tópico de alocações e movimentações.Os rendimentos referentes ao caixa do fundo, originados pela renda fixa, contribuíram com R$ 197 mil.
É esperado que o SNFF11 distribua seu resultado recorrente nos próximos meses, sendo certo que toda reserva acumulada será distribuída até o último mês imediatamente anterior a finalização do evento de fusão/incorporação ao SNME11.
A demonstração do resultado do exercício encontra-se na próxima página.
D E M O N S T R A Ç Ã O D O R E S U LT A D O D O E X E R C Í C I O
| MÊS | AGO-25 | SET-25 | OUT-25 | NOV-25 | DEZ-25 | JAN-26 |
|---|---|---|---|---|---|---|
| 1.RECEITA | 4.099 | 6.274 | 2.863 | 3.171 | 3.623 | 3.608 |
| 1.a. Rendimentos de Cotas de FII | 2.632 | 2.579 | 2.520 | 3.025 | 2.957 | 3.072 |
| 1.b.Rendimentos de Ações | 40 | 14 | 25 | -47 | 53 | - |
| 1.b.Ganho de Capital | 1.108 | 3.120 | 337 | -20 | 360 | 239 |
| 1.c.IR Ganho de Capital (-) | 0 | -504 | -69 | - | - | - |
| 1.e.Renda Fixa Líquido | 198 | 78 | 51 | 99 | 195 | 197 |
| 1.f.Receitas Operacionais | - | - | - | - | 56 | 100 |
| 2. DESPESAS | -206 | -225 | -234 | -221 | -401 | -224 |
|---|---|---|---|---|---|---|
| 2.a. Taxa de Administração | -187 | -179 | -185 | -184 | -188 | -195 |
| 2.b. Taxa de Performance | -201 | |||||
| 2.c. Despesas com Aluguel de Cotas | -1 | -1 | -1 | -1 | -1 | -1 |
| 2.d. Despesas Operacionais | -18 | -45 | -49 | -36 | -11 | -29 |
| 4. (=) RESULTADO | 3.893 | 5.048 | 2.629 | 2.950 | 3.222 | 3.384 |
|---|---|---|---|---|---|---|
| 4.a. Resultado / Cota | 0,97 | 1,26 | 0,65 | 0,73 | 0,80 | 0,84 |
| 4.b. Distribuição / Cota | 0,72 | 1,10 | 1,10 | 1,10 | 0,80 | 0,72 |
| 4.c. Reserva Acumulada | 0,68 | 0,84 | 0,39 | 0,02 | 0,02 | 0,14 |
Fonte: BTG | Elaboração: Suno Asset.
Resultado por fonte
Elaboração: Suno Asset.
Distribuição
Elaboração: Suno Asset.
A L O C A Ç Õ E S E M O V I M E N TA Ç Õ E S
Durante o mês de janeiro de 2026, a fim de gerar liquidez e reduzir posições que já estavam um pouco mais bem precificadas no mercado secundário, o fundo alienou aproximadamente R$ 10 milhões em FIIs líquidos, reforçando o caixa para execução de novas estratégias.
Em janeiro, foi finalizado o long and short de parte da posição em SNEL11. A estratégia fundamentouse na venda a descoberto no mercado secundário concomitantemente à aquisição de cotas de SNEL11 no mercado primário, gerando um resultado, após a conversão de cotas, de aproximadamente R$ 100 mil, ou R$ 0,02 por cota. O SNFF11 finalizou o mês com exposição de aproxidamente R$ 2 milhões ao papel.
Considerando o resultado do long and short e das alienações do mês, o SNFF11 realizou R$ 238 mil (R$ 0,06 por cota) a título de ganho de capital.
Alocação por Classe de Ativos
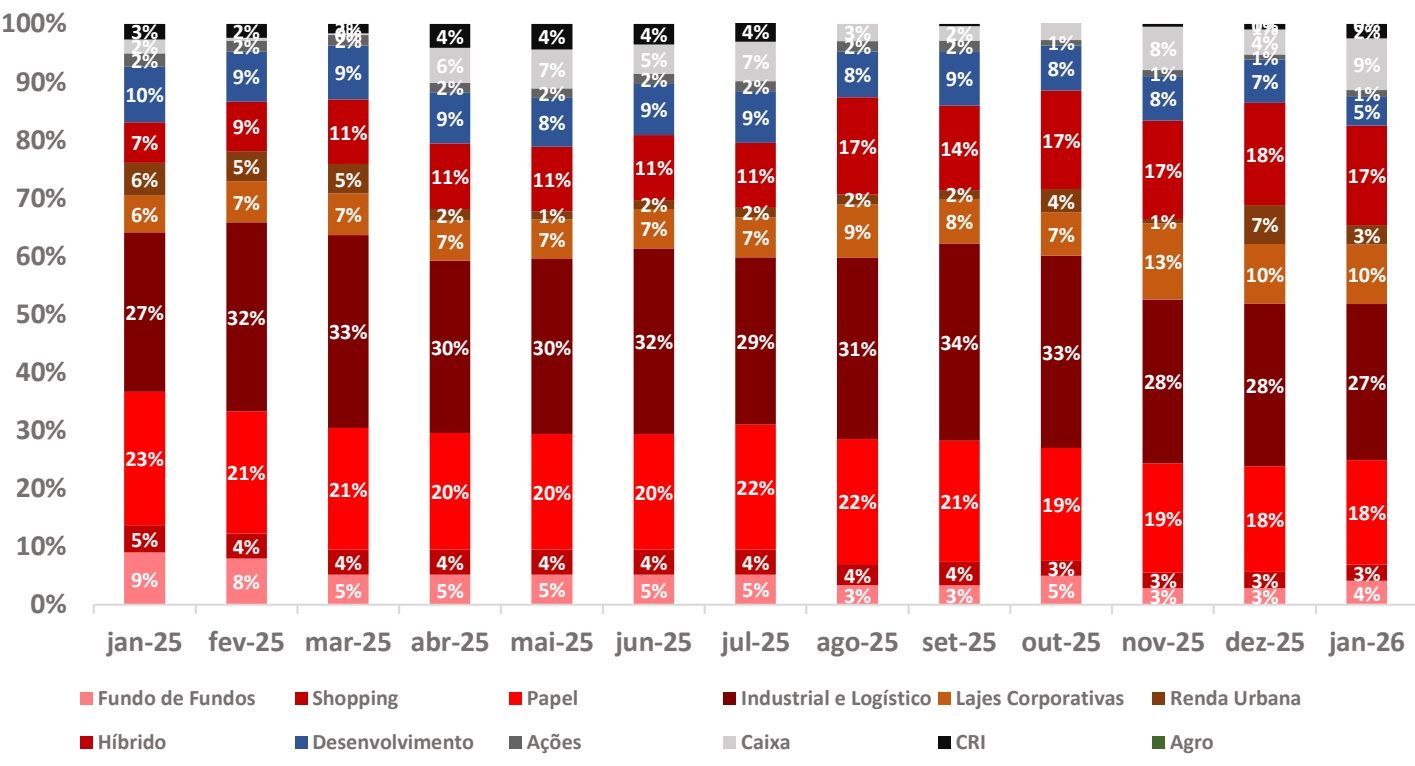
Elaboração: Suno Asset.
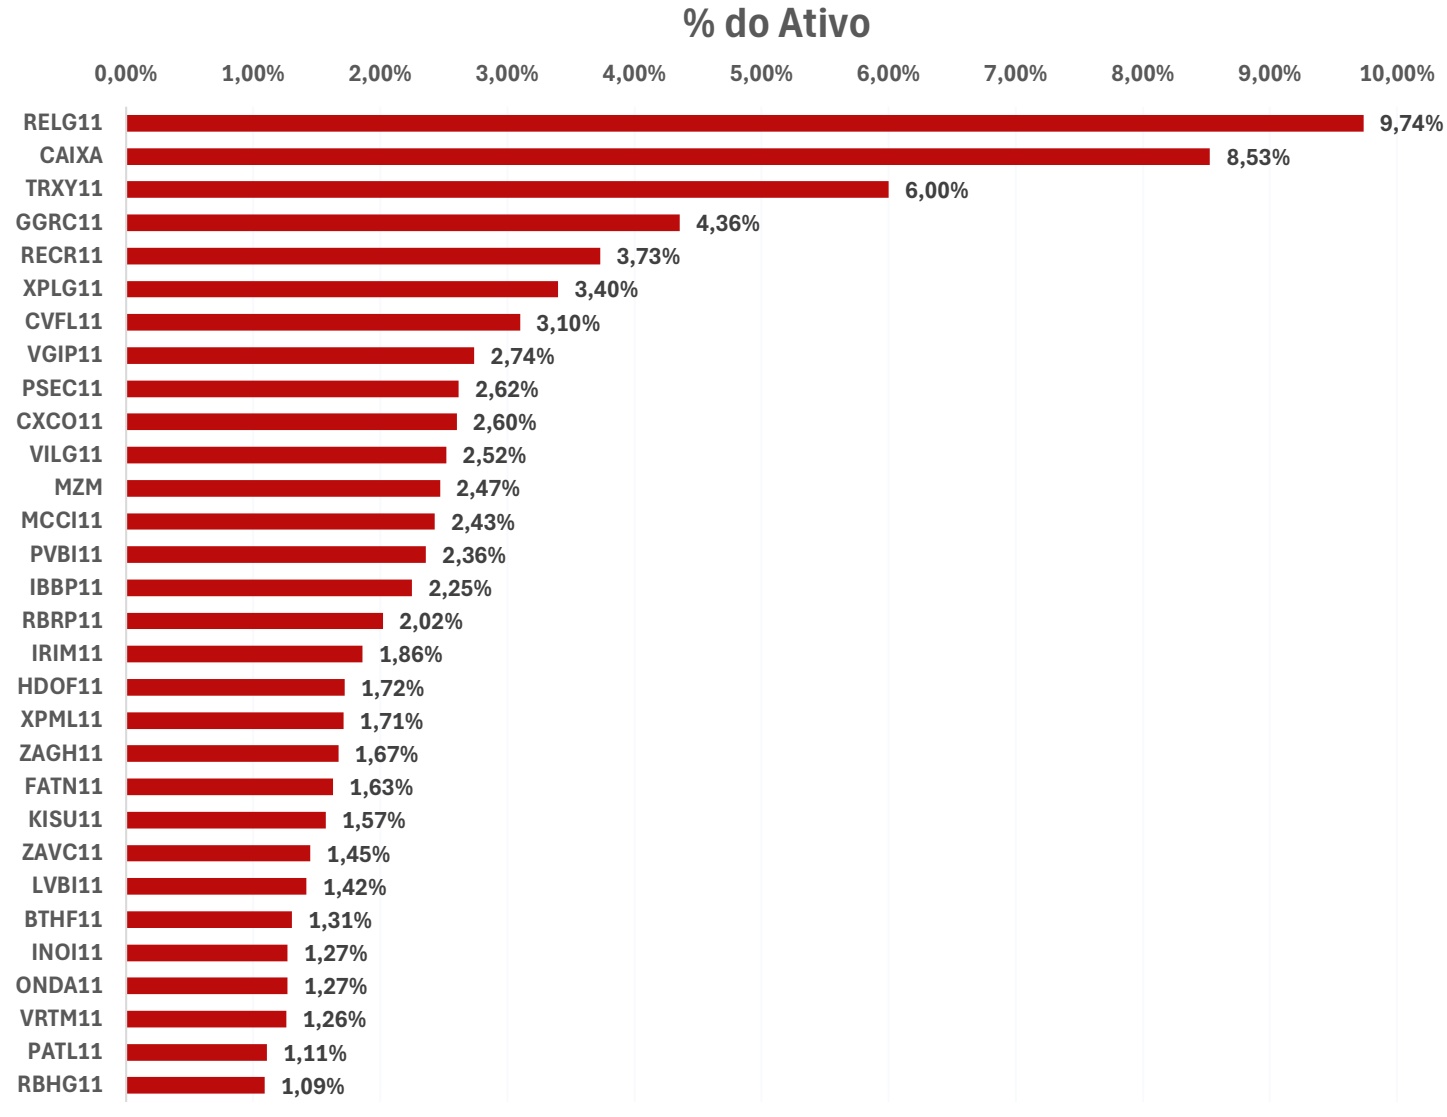
% do Ativos
CONHEÇA TODOS OS NOSSOS FUNDOS DE INVESTIMENTO
Primeiro Fiagro-Híbrido da bolsa brasileira, lançado ao mercado em agosto de 2022. Investe em terras logísticas voltadas ao agronegócio e ativos de crédito para o setor.
SUNO ENERGIAS LIMPAS FIl é o Fundo Imobiliário da Suno Asset que investe em Energias Limpas e Renováveis, sendo uma maneira inovadora e democrática para o investidor comum ter acesso a uma tese que, além de extremamente lucrativa, gera impacto positivo para a sociedade.
Fiagro-Fll voltado para investimentos em terras agrícolas da Suno Asset. O primeiro fundo base 10 e voltado para investidor geral com uma das teses de investimento mais vencedoras do país, oferecendo acessibilidade a um setor resiliente, dolarizado e descorrelacionado com os diversos índices.
Fl-Infra da Suno Asset. Devido à sua importância para o desenvolvimento do país, esta classe possui isenção completa de IR nos rendimentos e no ganho de capital.
Fundo de Papel de risco moderado. Sua principal característica é entregar retornos consistentes aos cotistas, com rendimentos comparados a fundos de alto risco.
Fundo imobiliário multiestratégia da Suno Asset, com foco no investimento em diversos tipos de ativos imobiliários, como CRls, Flls, ações e imóveis. A partir de uma tese sofisticada, buscamos entregar geração de renda mensal e rentabilidade acima da inflação.
Fundo de Fundos que investe em mais de 30 outros Flls da bolsa e em centenas de ativos imobiliários por todo o país. Uma maneira descomplicada de aplicar no setor.
Fundo de Previdência Privada que investe em ações, com exposição muito similar ao SUNo FIC FlA. Conta com os benefícios tributários de uma Previdência, investindo em ativos de risco.
SUNO FICFIA
Fundo de Investimento em Ações que utiliza como referência as carteiras recomendadas da Suno Research. Exposição em ativos de Valor, Dividendos, Small Caps e Internacional.
A SUNO GLOBAL EQUITIES
Fundo de Investimento em Ações, com exposição em ações globais listadas no Brasil ou nos Estados Unidos. Investe nas maiores empresas do mundo.
SNFF
SUNO FUNDO DE FUNDOS DE INVESTIMENTO IMOBILIÁRIO
“Fundos de investimento não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos. Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e,consequentemente, possíveis variações no patrimônio investido. O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas. Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados.
Este material não tem relação com objetivos específicos de investimentos, situação financeira ou necessidade particular de qualquer destinatário específico, não devendo servir como única fonte de informações no processo decisório do investidor, que, antes de decidir, deverá realizar, preferencialmente com a ajuda de um profissional devidamente qualificado, uma avaliação minuciosa do produto e respectivos riscos face a seus objetivos pessoais e a sua tolerância ao risco (Suitability)."