
Relatório Gerencial SNFF11 de dezembro de 2025
Relatório Gerencial do Suno Fundo de Fundos (SNFF11), fundo imobiliário de fundos (FoF), referente a dezembro de 2025, com entrega no FundosNet (B3) em 26/01/2026. No pregão de 13/10/2026, a cota do SNFF11 fechou a R$ 74,00, com P/VP de 0,89 (valor patrimonial de R$ 83,34 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,06 por cota, com pagamento em set/2026, e o dividend yield dos últimos 12 meses é de 11,32% sobre a cotação de 13/10/2026. O patrimônio líquido era de R$ 335,1 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 40.011.225/0001-68
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/12/2025
- Data de entrega
- 26/01/2026 19:38
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
SUNO FUNDO DE FUNDOS DE INVESTIMENTO IMOBILIÁRIO
CNPJ
40.011.225/0001-68
INÍCIO DO FUNDO
MAIO/2021
ADMINISTRADOR
BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DTVM
PÚBLICO-ALVO
INVESTIDORES EM GERAL
GESTOR
SUNO GESTORA DE RECURSOS LTDA
TAXA DE ADMINISTRAÇÃO
0,73% A.A.
TAXA DE ESCRITURAÇÃO
0,05% A.A.
TAXA DE PERFORMANCE
10% SOBRE O QUE EXCEDER 100% O IFIX
SUNO FUNDO DE FUNDOS DE INVESTIMENTO IMOBILIÁRIO
O Suno Fundo de Fundos Imobiliários Fll aplica em cotas de outros fundos de investimento imobiliário. Tendo como política realizar investimentos imobiliários de longo prazo, objetivando, fundamentalmente auferir rendimentos advindos dos Ativos Imobiliários investidos e proporcionar ganho de capital a partir da negociação dos Ativos Imobiliários.
SUMÁRIO
S U M Á R I O 2
B U L L E T P O I N T S 3
D E S T A Q U E S D O M Ê S 3
C E N Á R I O M A C R O E C O N Ô M I C O 4
D E S E M P E N H O N O M E R C A D O S E C U N D Á R I O 1 2
D E S E M P E N H O P A T R I M O N I A L 1 3
R E S U LT A D O C O N T Á B I L 1 6
D E M O N S T R A Ç Ã O D O R E S U L T A D O D O E X E R C Í C I O 1 7
A L O C A Ç Õ E S E M O V I M E N T A Ç Õ E S 1 9
B U L L E T P O I N T S
R$ 0,80 Distribuição por cota
R$ 0,02 Lucro acumulado por cota
13,36 % Dividend Yield Anualizado
12,95 % Dividend Yield LTM
R$ 76,14 Cota Fechamento de Mercado
R$ 86,88 Cota Patrimonial
26.689 Número de cotistas
R$ 306,13 MM Valor de Mercado
R$ 349,31 MM Patrimônio Líquido
0,88 P/VP
69 Número de FIIs no Portfólio
4.020.635 Número de cotas disponíveis
D E S TA Q U E S D O M Ê S
A distribuição referente ao mês de dezembro foi de R$ 0,80/cota, representando um rendimento de 1,47% no mês, levando em consideração a cota de fechamento do dia 15/01/2026. Ademais, o SNFF11 finalizou o mês com R$ 0,02/cota de reserva acumulada.
No mês de outubro, foi divulgada a ata assembleia geral extraordinária, aprovando a fusão/incorporação do SNFF11 no SNME11, fundo Multiestratégia/Hedge Fund da Suno Asset. Clique aqui para mais detalhes sobre o movimento. É esperado que a concretização do movimento aconteça no 1S26, haja vista que o final do ano de 2025 será utilizado para estruturação de operações que serão benéficas para o portfólio consolidado dos fundos.
C E N Á R I O M A C R O E C O N Ô M I C O
Fed Sem Direção, Mercados Sensíveis: O Que Esperar do Cenário Global e do Brasil nos próximos meses
Retrospectiva
O ano de 2025 começou em um ambiente turbulento, reflexo das frustrações com o pacote fiscal anunciado pelo ministro da Fazenda, Fernando Haddad, e das dúvidas em relação ao novo governo Trump, ambos no fim de 2024. O país iniciou o ano com câmbio elevado, próximo de R$ 6,20, inflação acelerando e distante da meta de 3%, além de uma política monetária já bastante restritiva. A Selic, que começara 2025 em 13,25% a.a., avançou para 15% a.a. diante da necessidade de conter a persistência inflacionária.
Mesmo assim, a economia mostrava resiliência: o mercado de trabalho seguia firme, a massa salarial crescia e o agronegócio mantinha bom desempenho, sustentando o consumo em meio ao aperto financeiro. Com o passar dos meses, porém, os juros altos se tornaram mais evidentes no comportamento da atividade, conduzindo o país para uma desaceleração gradual, exatamente o esperado em um ciclo prolongado de política monetária contracionista. Essa dinâmica é ilustrada no gráfico abaixo.
PIB (Var. Trimestral, %)
PROJEÇÃO
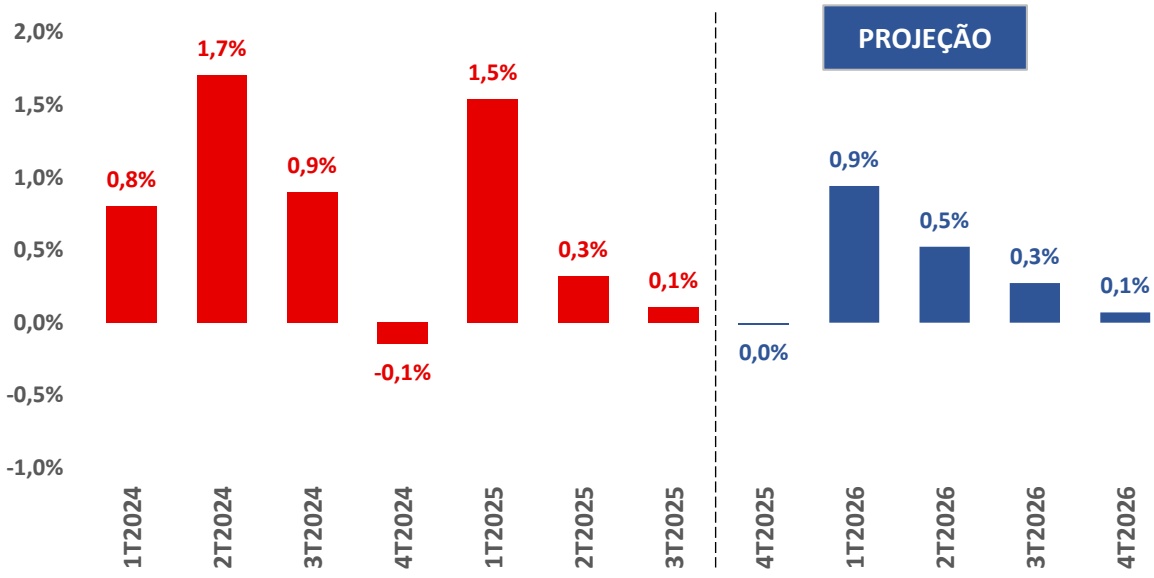
Fonte: IBGE / Elaboração: Suno Asset
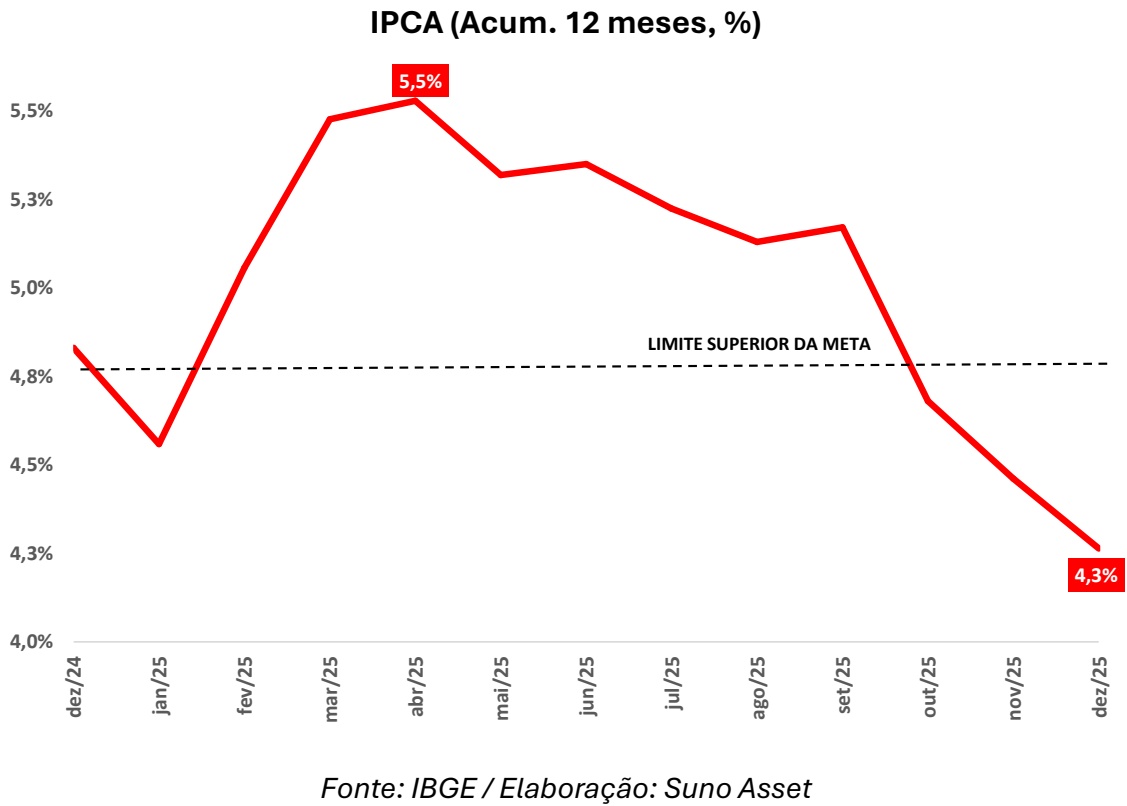
Em abril, o IPCA acumulado em doze meses atingiu 5,5%, pressionado pela força dos serviços, pela alta dos alimentos e pelo câmbio depreciado no fim de 2024. Esse número marcou o ponto de inflexão do processo inflacionário, como podemos notar na imagem a seguir. A partir daí, diversos fatores passaram a aliviar os preços: o câmbio se apreciou de forma consistente, as commodities perderam força e os custos industriais e agrícolas recuaram, reduzindo pressões no atacado. Os alimentos também iniciaram trajetória de desaceleração, favorecidos por maior oferta e condições climáticas mais benignas. Esses elementos reforçaram a desinflação no segundo semestre.
Em 2025, o IPCA encerrou em 4,3%, em linha com as nossas projeções, e como ilustrado a seguir.
Apesar desse avanço, as medidas subjacentes de inflação, as mais observadas pela autoridade monetária, permaneceram elevadas. Os serviços rodavam próximos ou acima de 6%, sustentados pela firmeza do mercado de trabalho. Núcleos, serviços subjacentes e serviços intensivos em mão de obra ainda estavam acima do intervalo compatível com a meta, o que exigia cautela do Banco Central e mantinha a necessidade de juros elevados. Importante ressaltar que esses itens ainda seguem como fonte de desconforto para a autoridade monetária.
Com a política monetária em patamar bastante restritivo, a atividade econômica perdeu força a partir do segundo semestre. A indústria desacelerou, os serviços diminuíam o ritmo e o varejo demonstrou maior cautela. A massa salarial ainda sustentava a demanda, mas sinais de acomodação ficaram mais evidentes com o avanço do ano.
O ambiente externo também influenciou o desempenho da economia brasileira, sobretudo na primeira metade de 2025. Em março, a Casa Branca retomou uma agenda protecionista e, em abril, o Liberation Day impôs tarifa mínima de 10% a todos os parceiros comerciais. Nesse momento, o Brasil estava relativamente bem-posicionado, por estar no grupo de países com a menor alíquota.
A partir de julho, o cenário mudou. Os Estados Unidos anunciaram tarifas de 50% sobre todos os produtos brasileiros que chegavam ao país, surpreendendo o mercado. O dólar subiu, a bolsa caiu e setores dependentes do mercado americano sentiram o impacto imediato. Pouco depois, Washington divulgou uma lista extensa de exceções, reduzindo as tensões. O governo brasileiro também adotou medidas fiscais para auxiliar os setores atingidos, o que mitigou os efeitos sobre o PIB e trouxe algum alívio ao câmbio.
Em setembro, a conjuntura internacional melhorou com o início do ciclo de cortes de juros pelo banco central norte-americano, o que intensificou o enfraquecimento do dólar e contribuiu para um ambiente externo mais favorável. Para o Brasil, esse movimento ampliou o diferencial de juros e ajudou a manter o dólar em torno de R$ 5,30, como podemos observar no gráfico abaixo. O cenário global mais favorável aumentou o apetite ao risco e estimulou investidores a buscarem mercados emergentes. O Brasil, bem-posicionado, recebeu parte desse fluxo, e o Ibovespa passou a renovar sucessivos recordes.
Taxa de câmbio real-dólar (BRL/USD)
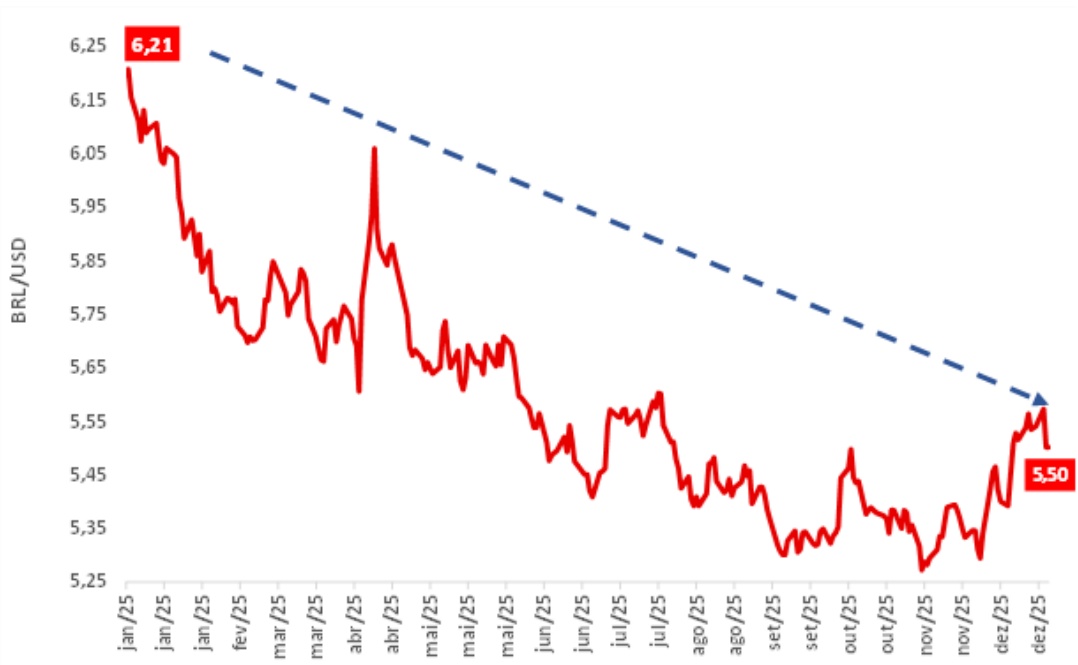
Fonte: Banco Central / Elaboração: Suno Asset
Em novembro, após meses de negociação, o governo brasileiro reabriu os canais diplomáticos com Washington, o que resultou em reduções tarifárias. Os Estados Unidos retiraram a sobretaxa de 40% sobre diversos produtos agrícolas, como carne, café e frutas.
Assim, ao contrário do início do ano, o segundo semestre caminhou com maior previsibilidade rumo a 2026. O balanço final de 2025 revela um período de transição: i) a atividade perdeu força como esperado em um ambiente de juros elevados; ii) a inflação avançou para uma trajetória mais benigna; o câmbio estabilizou em relação ao início do ano; e iii) as expectativas de inflação mostraram melhora gradual.
Foi um ano turbulento, mas que terminou em condições melhores do que começou. O ano passado se encerrou melhor do que esperávamos, e a perspectiva de início do ciclo de queda dos juros no começo de 2026 representa outra notícia positiva para a economia brasileira.
O nó fiscal de 2025: um ajuste incompleto
Se a política monetária cumpriu seu papel, o mesmo não pode ser dito da política fiscal. O governo passou boa parte de 2025 buscando elevar a arrecadação como forma de cumprir suas metas, mas avançou pouco no controle das despesas. A tentativa de elevar o IOF simbolizou essa dificuldade: proposta apresentada, recuo, reformulação, derrota política e judicialização no STF. A Medida
Provisória (MP) 1.303, criada para compensar a perda de arrecadação daquele projeto, seguiu trajetória semelhante, com revisões sucessivas e rejeição pelo Congresso. O país assistiu, assim, a um ajuste fragmentado, marcado por idas e vindas, sem avanços estruturais.
Ainda assim, as medidas em discussão em Brasília como a taxação de fintechs e bets, o possível aumento da alíquota de importação, o corte de benefícios tributários, a revisão de compensações e ajustes setoriais, além das receitas de leilões do pré-sal, elevaram a probabilidade de cumprimento da meta fiscal de 2026.
O desafio fiscal, no entanto, permanece expressivo, pois o principal problema do Brasil está no gasto obrigatório, não na arrecadação. Com a economia em desaceleração, a receita proveniente da atividade perde fôlego, tendência que deve persistir nos próximos meses. Diante desse cenário, o governo busca receitas extraordinárias para cumprir as metas fiscais e ganhar maior flexibilidade orçamentária, enquanto a proximidade das eleições amplia a pressão por novas despesas.
Aqui cabe uma reflexão fundamental e necessária. Como lembra Affonso Celso Pastore, no livro Caminhos e descaminhos da estabilização (p. 169-170):
“Alesina, Favero e Giavazzi (2019) distinguiram os programas de austeridade praticados com a elevação de impostos dos executados através de cortes de gastos e concluíram que os programas baseados em aumentos de impostos são recessivos no curto e no médio prazos, mas os baseados no corte de gastos têm o efeito oposto: seus custos medidos em termos de perdas de PIB são muito baixos. Uma segunda diferença é a constatação de que os programas baseados no aumento de impostos resultam no crescimento da relação dívida/PIB, enquanto os baseados no corte de gastos resultam em reduções significativas.”
A citação ajuda a entender por que, apesar de algum alívio no curto prazo, o Brasil precisa resolver os problemas para melhorar o quadro fiscal. A estratégia adotada nos últimos anos, focada em arrecadar mais, tende a gerar resultados piores do que ajustes construídos do lado do gasto.
Por fim, em nosso cenário base, projetamos a relação dívida/PIB em 83% em 2026, alcançando 93% em 2033 caso não haja reformas que reduzam despesas obrigatórias e aumentem a eficiência do gasto. É um quadro que exige vigilância e reforça a necessidade de uma estratégia fiscal crível e consistente.
Perspectivas 2026
Com a desaceleração mais evidente no fim de 2025, entramos em 2026 com a expectativa de um hiato do produto negativo, ou seja, crescimento abaixo do potencial e pressões inflacionárias menores, acompanhadas de um mercado de trabalho menos aquecido. Esse quadro, somado à queda gradual das medidas de inflação e à melhora das expectativas, abre espaço para o início do ciclo de cortes da Selic.
Nossa expectativa é que, em janeiro, o Copom ajuste o comunicado e prepare o terreno para um afrouxamento cauteloso. O Comitê deve sinalizar o início do ciclo em março, quando projetamos o primeiro corte de 0,50 p.p., dando início a um processo gradual e técnico, alinhado à preservação da credibilidade e à convergência sustentável da inflação no horizonte relevante. Mantemos a projeção de Selic em 12,5% a.a. no fim de 2026. Abaixo, apresentamos a tabela com os nossos cenários para 2026.
Cenários - Trajetórias para a Taxa Selic (% a.a.)
| Copom | Cenário Otimista | Cenário Base | Cenário Pessimista |
|---|---|---|---|
| Probabilidade | 30% | 50% | 20% |
| dez/25 | 15,00% | 15,00% | 15,00% |
| ja n/26 | 14,50% | 15,00% | 15,00% |
| ma r/26 | 14,00% | 14,50% | 15,00% |
| a b r/26 | 13,50% | 14,00% | 14,50% |
| j u n/26 | 13,00% | 13,50% | 14,00% |
| ago/26 | 12,50% | 13,00% | 13,75% |
| set/26 | 12,25% | 12,50% | 13,50% |
| n ov/26 | 12,00% | 12,50% | 13,25% |
| dez/26 | 12,00% | 12,50% | 13,00% |
Fonte: Banco Central / Elaboração: Suno Asset
Em relação à atividade econômica, esperamos um ritmo moderado. O mercado de trabalho continuará sendo o principal vetor de sustentação da renda, embora já indique sinais de acomodação. Além disso, quatro fatores devem impulsionar o consumo: i) a reforma do IR, com impacto estimado de R$ 30 bilhões; ii) a expansão do crédito consignado privado, próxima de R$ 70 bilhões; iii) o pagamento de R$ 55 bilhões em precatórios; e iv) a continuidade das transferências sociais. Mesmo assim, o crescimento de 2026 tende a ser mais fraco que o de 2025, em linha com um ambiente doméstico de menor tração. Projetamos uma alta de 1,8% para o PIB deste ano.
A inflação deve seguir uma trajetória benigna, embora com riscos. Projetamos IPCA de 4,1% em 2026. Bens industriais e alimentos continuarão contribuindo para o alívio, enquanto os serviços seguirão acima do centro da meta e sensíveis ao comportamento do mercado de trabalho. Há riscos específicos importantes: possíveis reajustes de combustíveis, impactos climáticos sobre energia elétrica e alimentos e estímulos fiscais típicos de ano eleitoral, que podem aumentar a demanda agregada.
No câmbio, esperamos uma maior estabilidade no início de 2026, em um ambiente externo favorável, com dólar estruturalmente mais fraco e diferencial de juros ainda elevado a favor do Brasil. Porém, riscos fiscais, incertezas eleitorais, déficit externo crescente e os cortes da Selic — que reduzem esse diferencial — devem limitar a apreciação e aumentar a volatilidade ao longo do ano. Mantemos a projeção de R$ 5,65 para o fim de 2026, com os maiores episódios de volatilidade concentrados no segundo semestre, refletindo as incertezas eleitorais.
A política será o principal vetor dessa volatilidade. O paralelo com 2014 é ilustrativo: pesquisas que indicavam alternância de poder impulsionavam a bolsa e derrubavam o dólar; quando o cenário se revertia, a correção ocorria rapidamente. Em 2026, em um ambiente de forte polarização, poderemos observar movimentos semelhantes na bolsa — períodos de otimismo do mercado seguidos de ajustes bruscos conforme as pesquisas forem atualizadas. Em 2025, presenciamos dias semelhantes.
Além disso, como observado globalmente, governos incumbentes têm enfrentado mais dificuldade para se reeleger, o que tende a estimular aumentos de gastos públicos, tanto na esfera federal quanto estadual, ampliando o risco fiscal.
Ainda assim, mesmo diante desses desafios, acreditamos que a bolsa brasileira tende a se beneficiar sobretudo da queda dos juros.
Conclusão
O ano de 2025 mostrou que previsibilidade, coordenação e comunicação são tão importantes quanto as medidas adotadas. O Brasil se beneficiou do ambiente externo mais favorável, da apreciação do câmbio e do processo de desinflação, embora ainda enfrentasse limitações fiscais.
Agora, 2026 se apresenta como uma consolidação da transição iniciada em 2025: juros iniciando um ciclo de queda, inflação mais comportada, crescimento moderado, mas com o quadro fiscal sendo colocado à prova. As atenções se voltam para o cenário político, que tende a gerar volatilidade, especulações e movimentos exagerados de mercado conforme as pesquisas forem divulgadas.
Segue abaixo a tabela das nossas estimativas. Caso necessário, faremos novas revisões das nossas projeções.
Projeções Suno
| I ndicadores | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|
| PI B (var % a.a. real em volu me) | 3,2% | 3,4% | 2,4% | 1 ,8% |
| PI B Nominal (R$ bi) | R$ 1 0,943 | R$ 11 ,745 | R$ 12,553 | R$ 13,325 |
| Taxa de Desem prego (%, fim do período) | 7,4% | 6,2% | 5,8% | 6,5% |
| I PCA (%, a/a, fim de período) | 4,6% | 4,3% | 4,5% | 4,3% |
| I PCA - Ad ministrados (%, a/a, fim de período) | 9,1 % | 4,7% | 4,9% | 4,1 % |
| I PCA - Livres (%, a/a, fim de período) | 3,1 % | 4,9% | 4,4% | 4,3% |
| Taxa Selic (% a.a., fim de período) | 11 ,75% | 12,25% | 15,0% | 12,5% |
| Taxa de Câm bio (R$/US$, fim de período) | 4,85 | 6,19 | 5,40 | 5,65 |
| Balança comercial (US$ bilhões) | 98,8 | 74,6 | 59,2 | 63,8 |
| Resu ltado Primário do Governo Central (% PI B) - meta | 2,30% | 0,1 0% | 0,25% | 0,40% |
| Resu ltado Primário do Governo Central (% PI B) | 2,41 % | 0,38% | 0,6% | 0,8% |
| Dívida Bruta - DBGG (% PI B) | 0,74 | 0,76 | 78,9% | 83,0% |
| Dívida Líq u ida do Setor Pú blico - DLSP (% PI B) | 0,60 | 0,61 | 65,5% | 68,0% |
Fonte: IBGE, Banco Central e ComexStat / Elaboração: Suno Asset
D E S E M P E N H O N O M E R C A D O S E C U N D Á R I O
(COTAÇÃO, LIQUIDEZ)
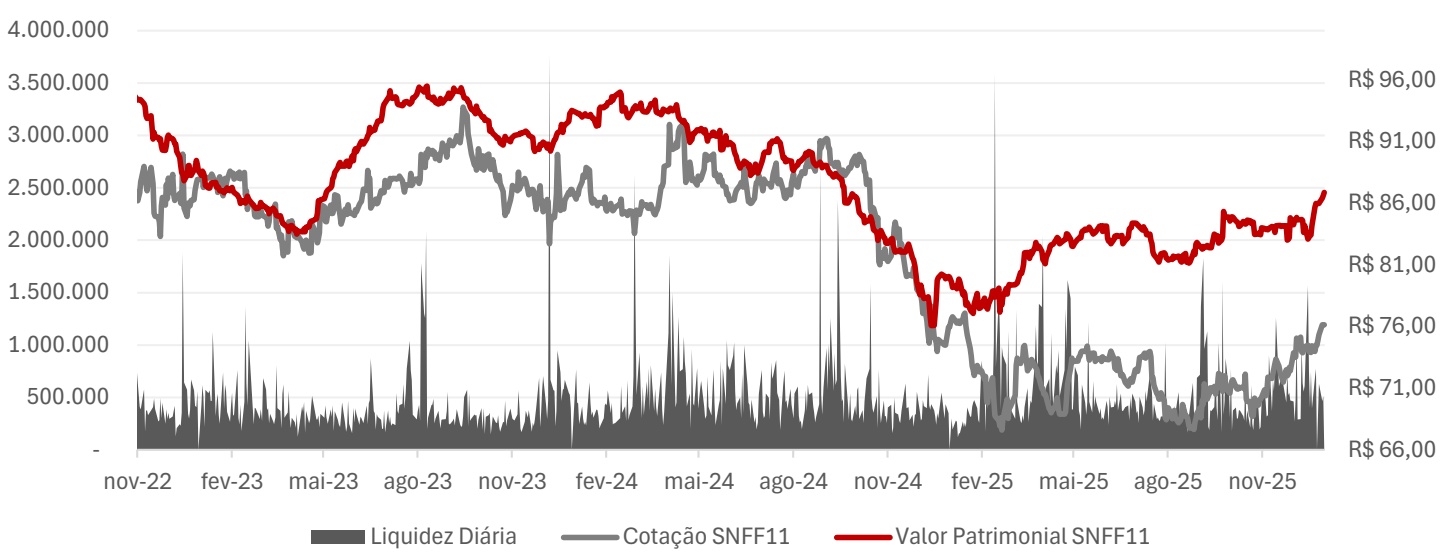
No mercado secundário, a cota do SNFF11 em dezembro teve um forte performance positiva de 5,15%, configurando um retorno total de 6,26% considerando a distribuição de R$ 1,10 no mês (referente ao mês de novembro), e volume diário médio de negociação de R$ 572 mil. O fundo encerrou o mês com preço de fechamento de R$ 76,14, frente a um valor patrimonial por cota de R$ 86,88.
Valor da Cota e Liquidez
Fonte: Suno Asset e Quantum.
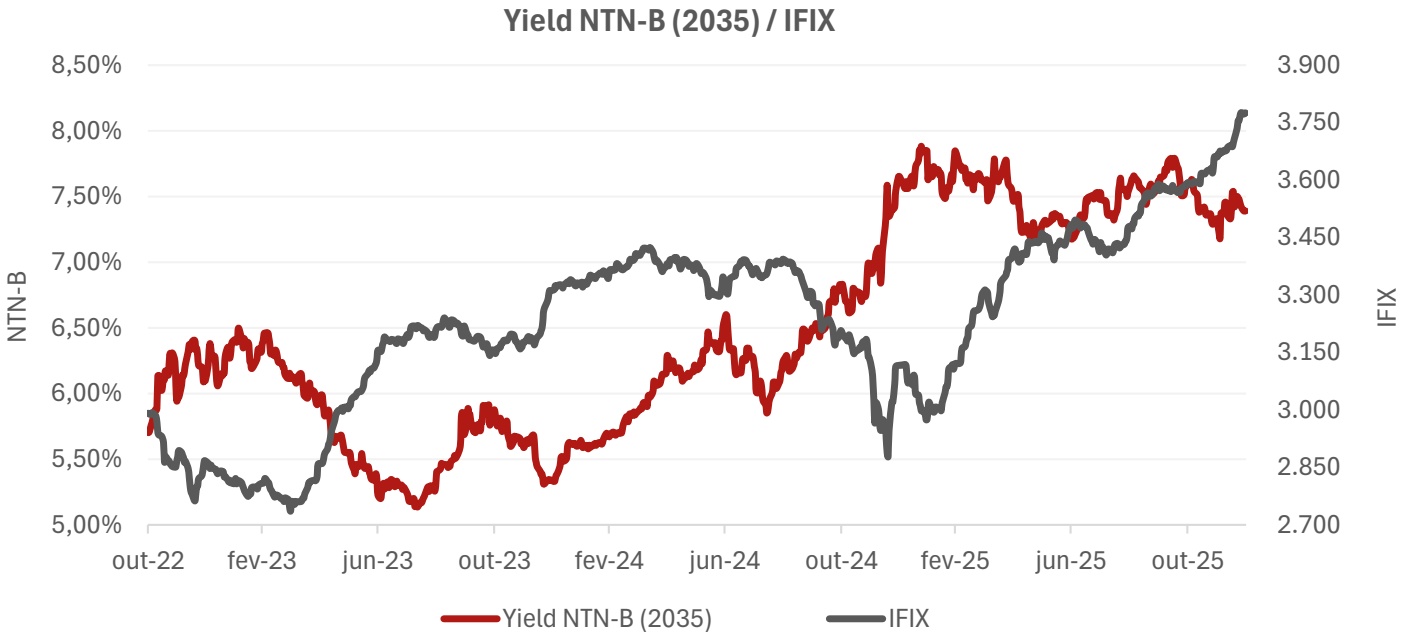
No mês de dezembro, houve uma abertura da curva real de juros, tendo como base a NTN-B com vencimento em 2035, que saiu de 7,31% para 7,39% ao final do mês, uma abertura de 8 basis points. Mesmo com a abertura da curva real de juros, o IFIX fechou o mês de dezembro com uma performance de +3,14%.
Fonte: Suno Asset e Quantum
D E S E M P E N H O P A T R I M O N I A L
(PERFORMANCE, ALPHA, UPSIDE POTENCIAL)
Fonte: Suno Asset e Quantum.
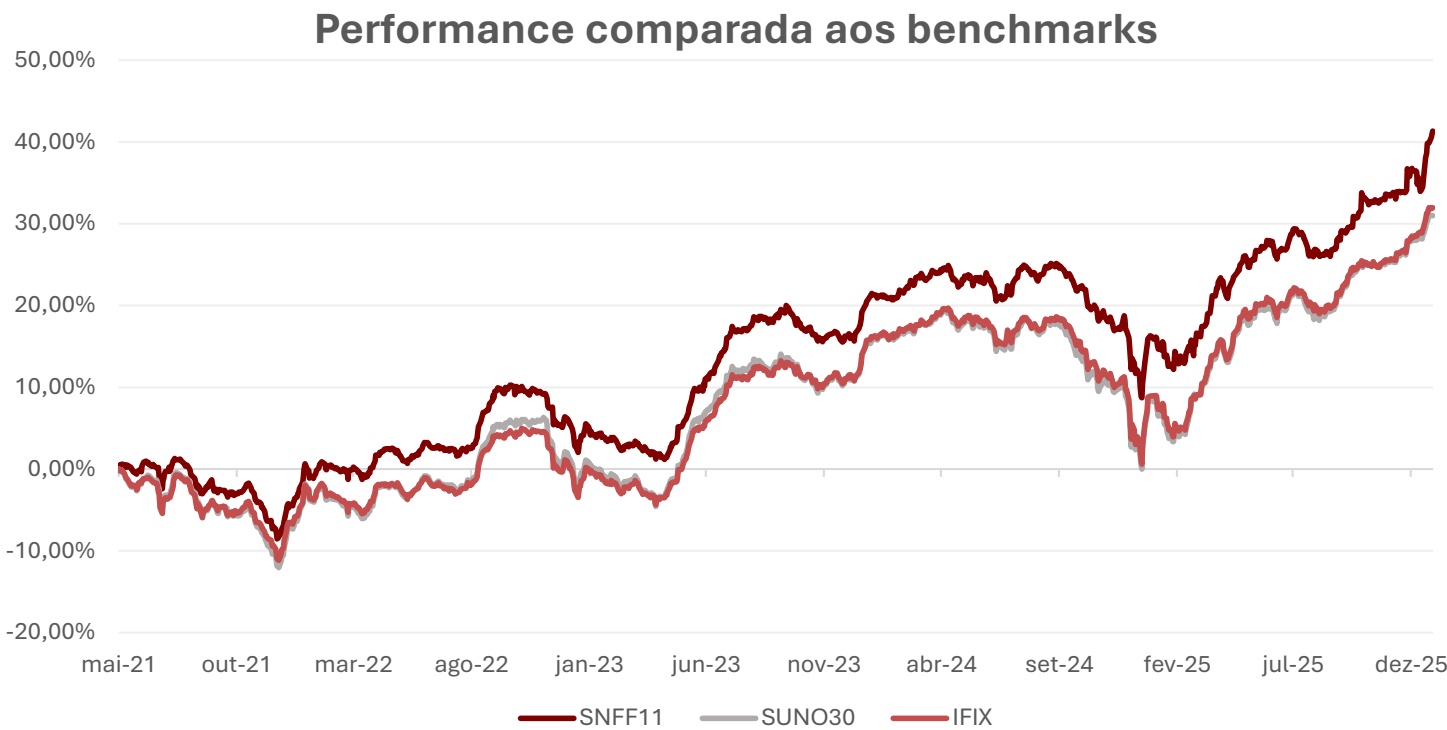
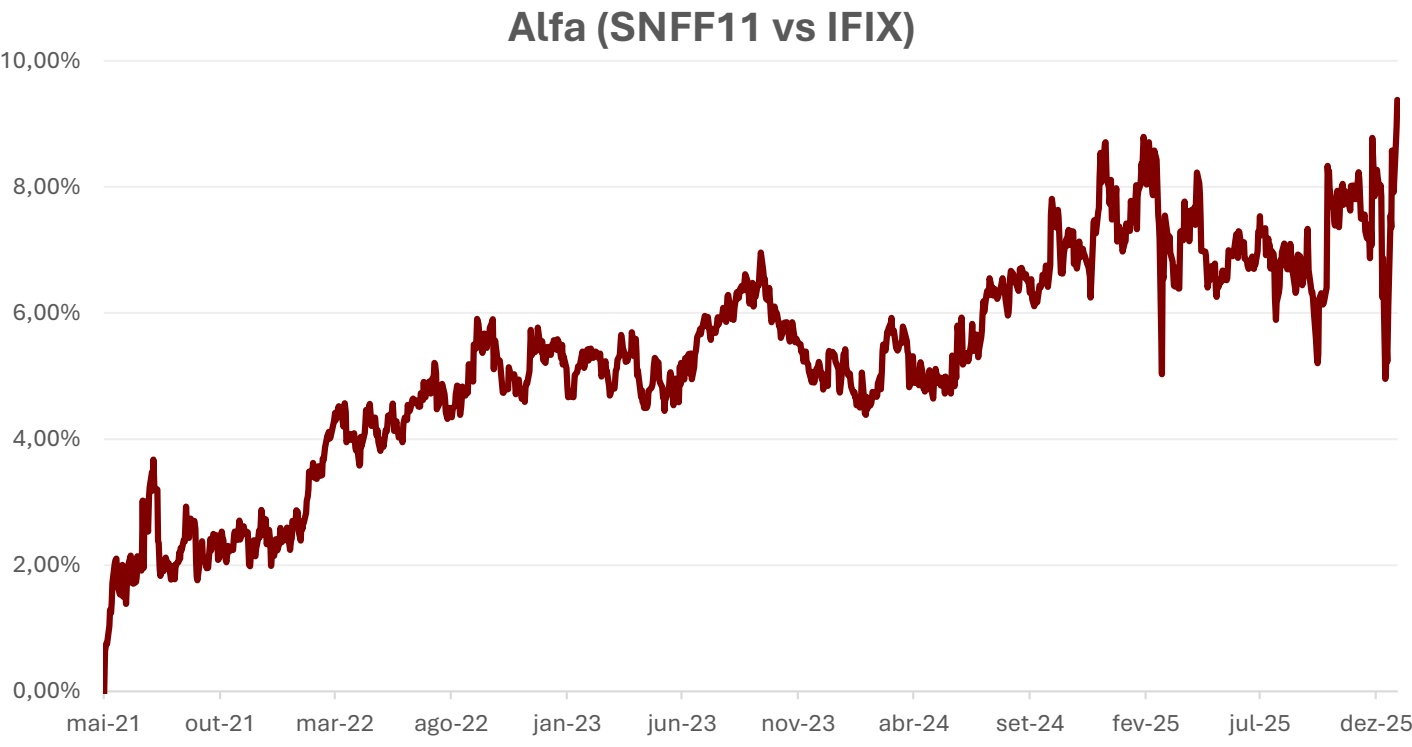
No mês de dezembro, foi observada uma variação no IFIX de +3,14%, enquanto o SNFF11 teve retorno patrimonial total de +3,51% no período. O fundo encerrou o mês com alpha de 9,33% desde o seu início em maio de 2021, equivalente a 129% do IFIX.
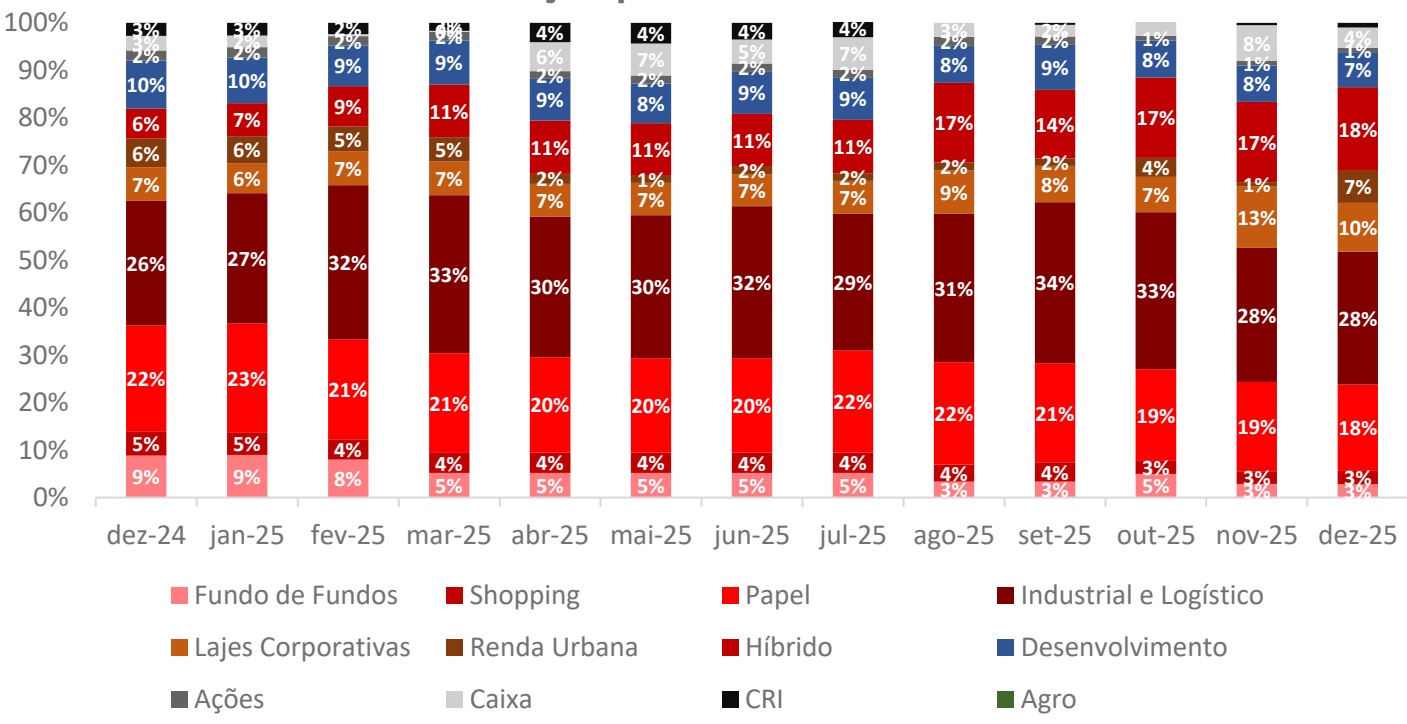
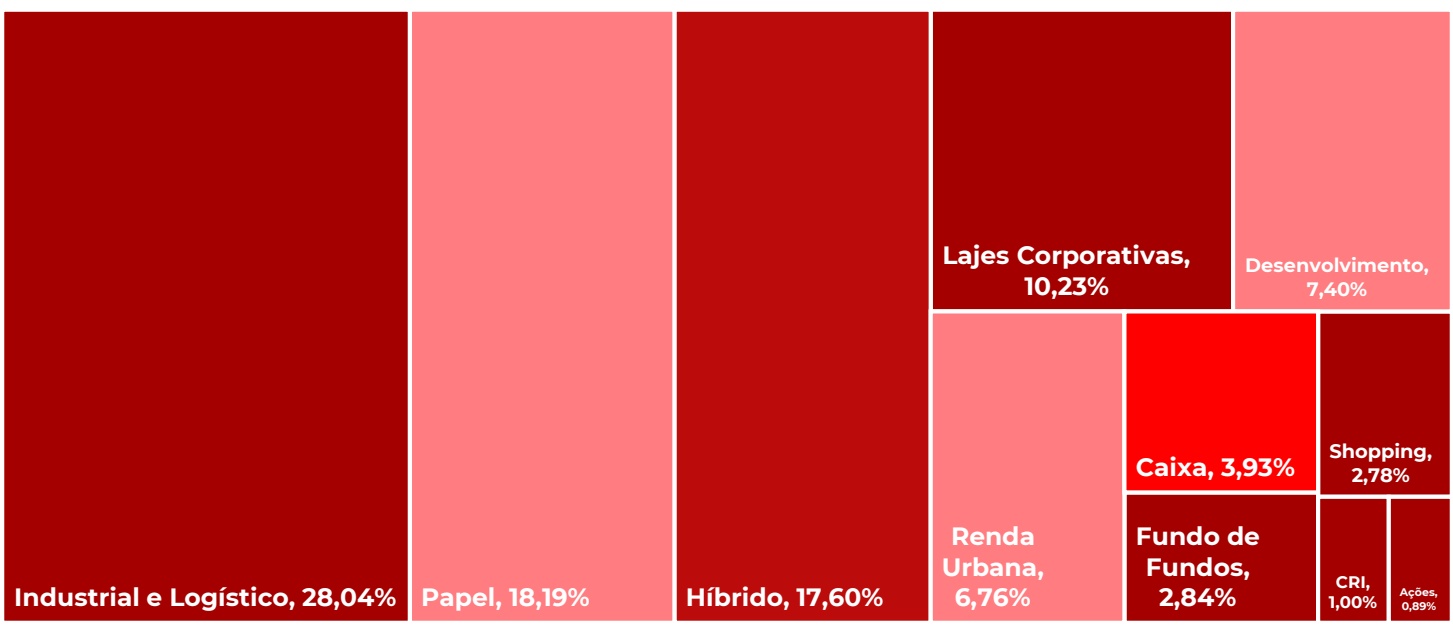
É válido pontuar que aproximadamente 9% da carteira do fundo é composta por fundos de desenvolvimento que atuam nos segmentos logístico, corporativo, residencial e hoteleiro. Esses investimentos possuem, por natureza, fluxos de caixa no formato de “Curva J”, caracterizados por grandes desembolsos iniciais e fluxos positivos em um período de tempo mais longo, além de não apresentarem liquidez relevante. Por conta disso, considerando a dinâmica do produto, é razoável esperar que, no curto prazo, essa parcela da carteira esteja sujeita a retornos patrimoniais inferiores em relação aos demais ativos líquidos da carteira.
Retorno Acumulado desde o início:
| SNFF11 | IFIX | ALFA | |
|---|---|---|---|
| 2021 | 0,63% | -1,97% | 2,60% |
| 2022 | 5,53% | 0,21% | 5,32% |
| 2023 | 20,48% | 15,74% | 4,74% |
| 2024 | 16,29% | 8,92% | 7,37% |
| 1T25 | 23,41% | 15,80% | 7,62% |
| 2T25 | 28,74% | 21,76% | 6,98% |
| 3T25 | 33,79% | 25,45% | 8,34% |
| 4T25 | 41,28% | 31,95% | 9,33% |
Elaboração: Suno Asset.
Elaboração: Suno Asset.
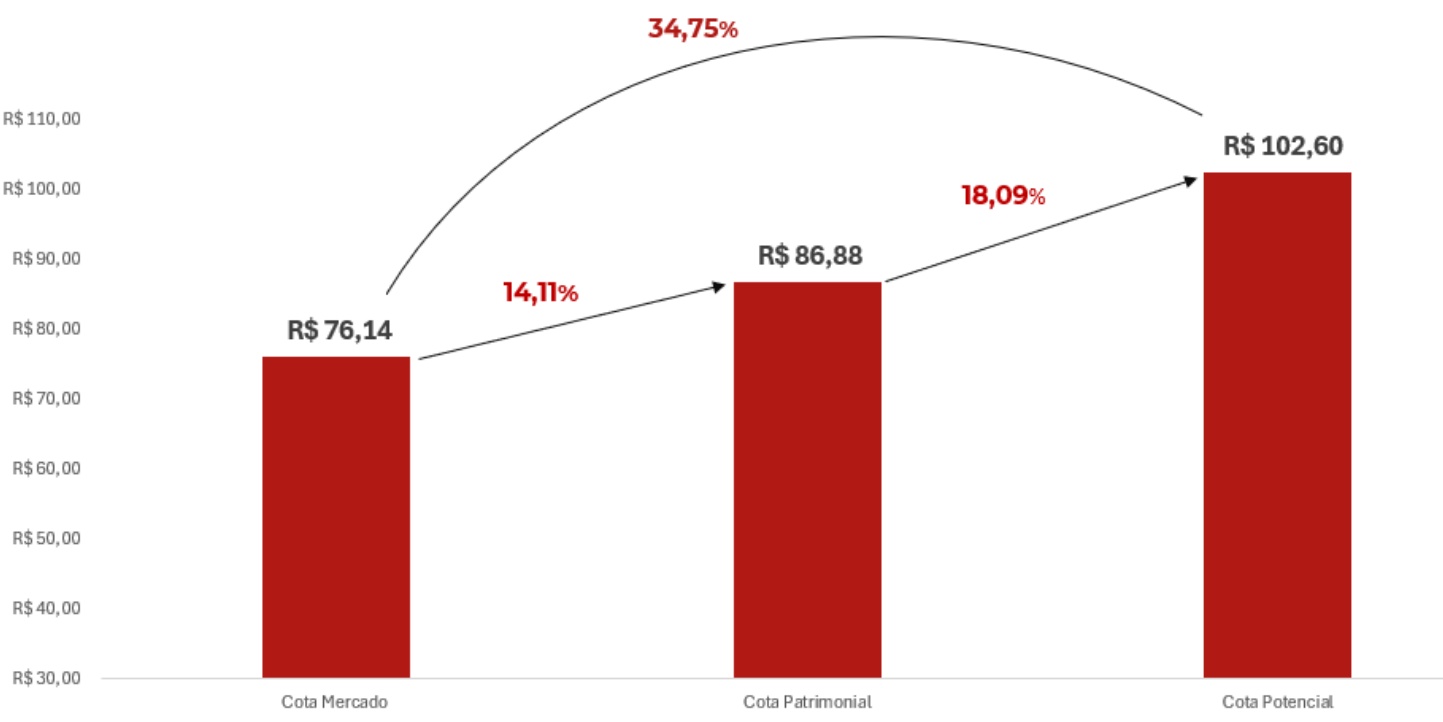
A cota potencial estimada do Fundo no final do mês de dezembro fechou em R$ 102,60 sendo considerado para o cálculo o valor patrimonial contábil dos ativos investidos pelo fundo ao final do mês. O valor da cota potencial pode ser utilizado para gerar maior visibilidade sobre o real valor intrínseco do portfólio frente ao valor da cota patrimonial divulgada, diariamente impactada pela marcação a mercado dos ativos investidos. A partir do valor da cota potencial, infere-se um desconto implícito de 18,09% e potencial upside de 34,75% considerando o preço de fechamento em 31/12 de R$ 76,14.
Upside Potencial
Elaboração: Suno Asset.
R E S U LTA D O C O N TÁ B I L
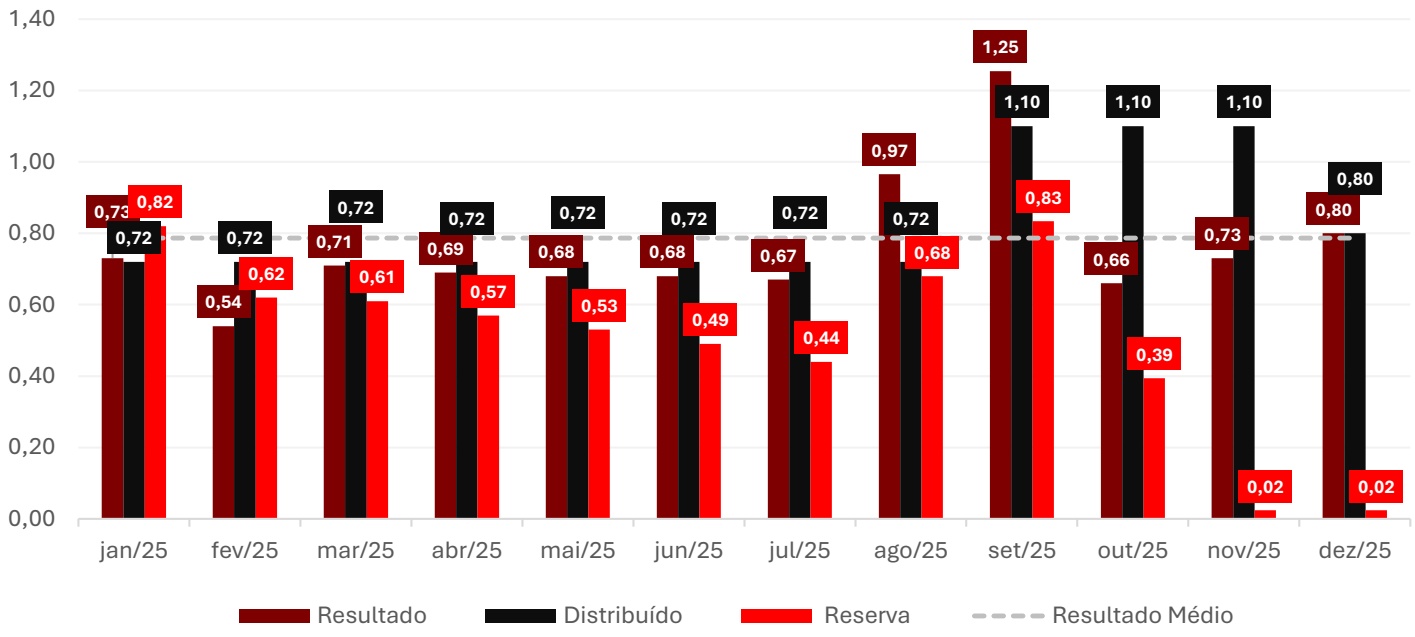
Em dezembro, o Fundo contou com resultado distribuível de R$ 0,80 por cota e provisionamento de R$ 0,80 por cota, distribuídos no dia 23/01/2026. O SNFF11 conta ainda, ao final do mês, com reserva acumulada para distribuição futura de aproximadamente R$ 0,02 por cota.
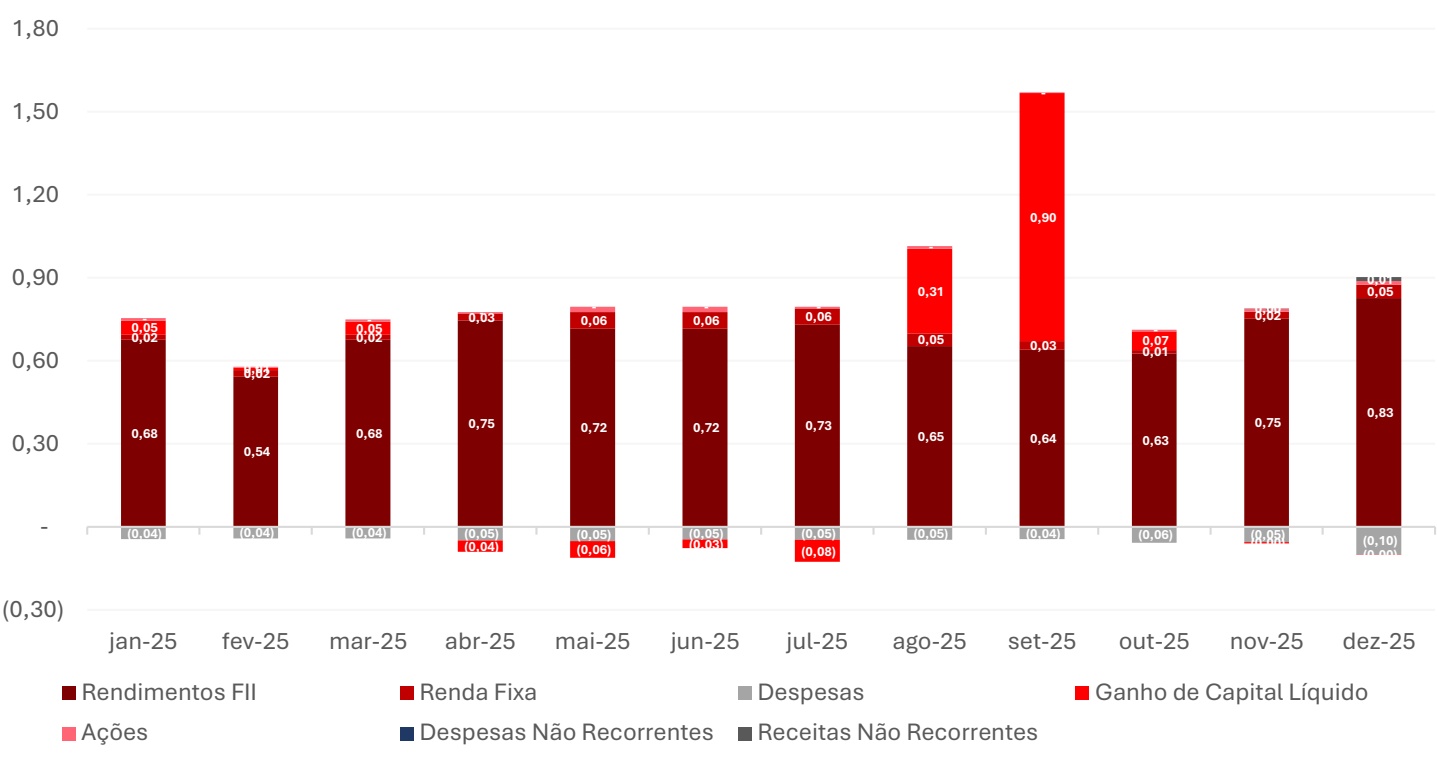
A receita proveniente dos rendimentos dos FIIs investidos foi de aproximadamente R$ 2,9 mi. A estratégia de ações contribuiu com aproximadamente R$ 53 mil, advindos dos dividendos distribuídos pelas ações investidas. Houve, ainda, R$ 360 mil a título de ganho de capital, conforme explicado no tópico de alocações e movimentações. Os rendimentos referentes ao caixa do fundo, originados pela renda fixa, contribuíram com R$ 195 mil.
É esperado que o SNFF11 distribua o resultado recorrente nos próximos meses, incluindo eventuais outros ganhos de capital a serem realizados até a finalização do evento de fusão/incorporação ao SNME11.
A demonstração do resultado do exercício encontra-se na próxima página.
D E M O N S T R A Ç Ã O D O R E S U L T A D O D O E X E R C Í C I O
| MÊS | JUL-25 | AGO-25 | SET-25 | OUT-25 | NOV-25 | DEZ-25 |
|---|---|---|---|---|---|---|
| 1.RECEITA | 2.882 | 4.099 | 6.274 | 2.863 | 3.171 | 3.623 |
| 1.a. Rendimentos de Cotas de FII | 2.939 | 2.632 | 2.579 | 2.520 | 3.025 | 2.957 |
| 1.b.Rendimentos de Ações | 25 | 40 | 14 | 25 | -47 | 53 |
| 1.b.Ganho de Capital | -375 | 1.108 | 3.120 | 337 | -20 | 360 |
| 1.c.IR Ganho de Capital (-) | 0 | 0 | -504 | -69 | - | - |
| 1.e.Renda Fixa Líquido | 236 | 198 | 78 | 51 | 99 | 195 |
| 1.f.Receitas Operacionais | 0 | 0 | 0 | 0 | 0 | 56 |
| 2. DESPESAS | -202 | -206 | -225 | -234 | -221 | -401 |
|---|---|---|---|---|---|---|
| 2.a. Taxa de Administração | -189 | -187 | -179 | -185 | -184 | -188 |
| 2.b. Taxa de Performance | -201 | |||||
| 2.c. Despesas com Aluguel de Cotas | -1 | -1 | -1 | -1 | -1 | -1 |
| 2.d. Despesas Operacionais | -11 | -18 | -45 | -49 | -36 | -11 |
| 4. (=) RESULTADO | 2.680 | 3.893 | 5.048 | 2.629 | 2.950 | 3.222 |
|---|---|---|---|---|---|---|
| 4.a. Resultado / Cota | 0,67 | 0,97 | 1,26 | 0,65 | 0,73 | 0,80 |
| 4.b. Distribuição / Cota | 0,72 | 0,72 | 1,10 | 1,10 | 1,10 | 0,80 |
| 4.c. Reserva Acumulada | 0,43 | 0,68 | 0,84 | 0,39 | 0,02 | 0,02 |
Resultado por fonte
Elaboração: Suno Asset.
Distribuição
Elaboração: Suno Asset.
A L O C A Ç Õ E S E M O V I M E N T A Ç Õ E S
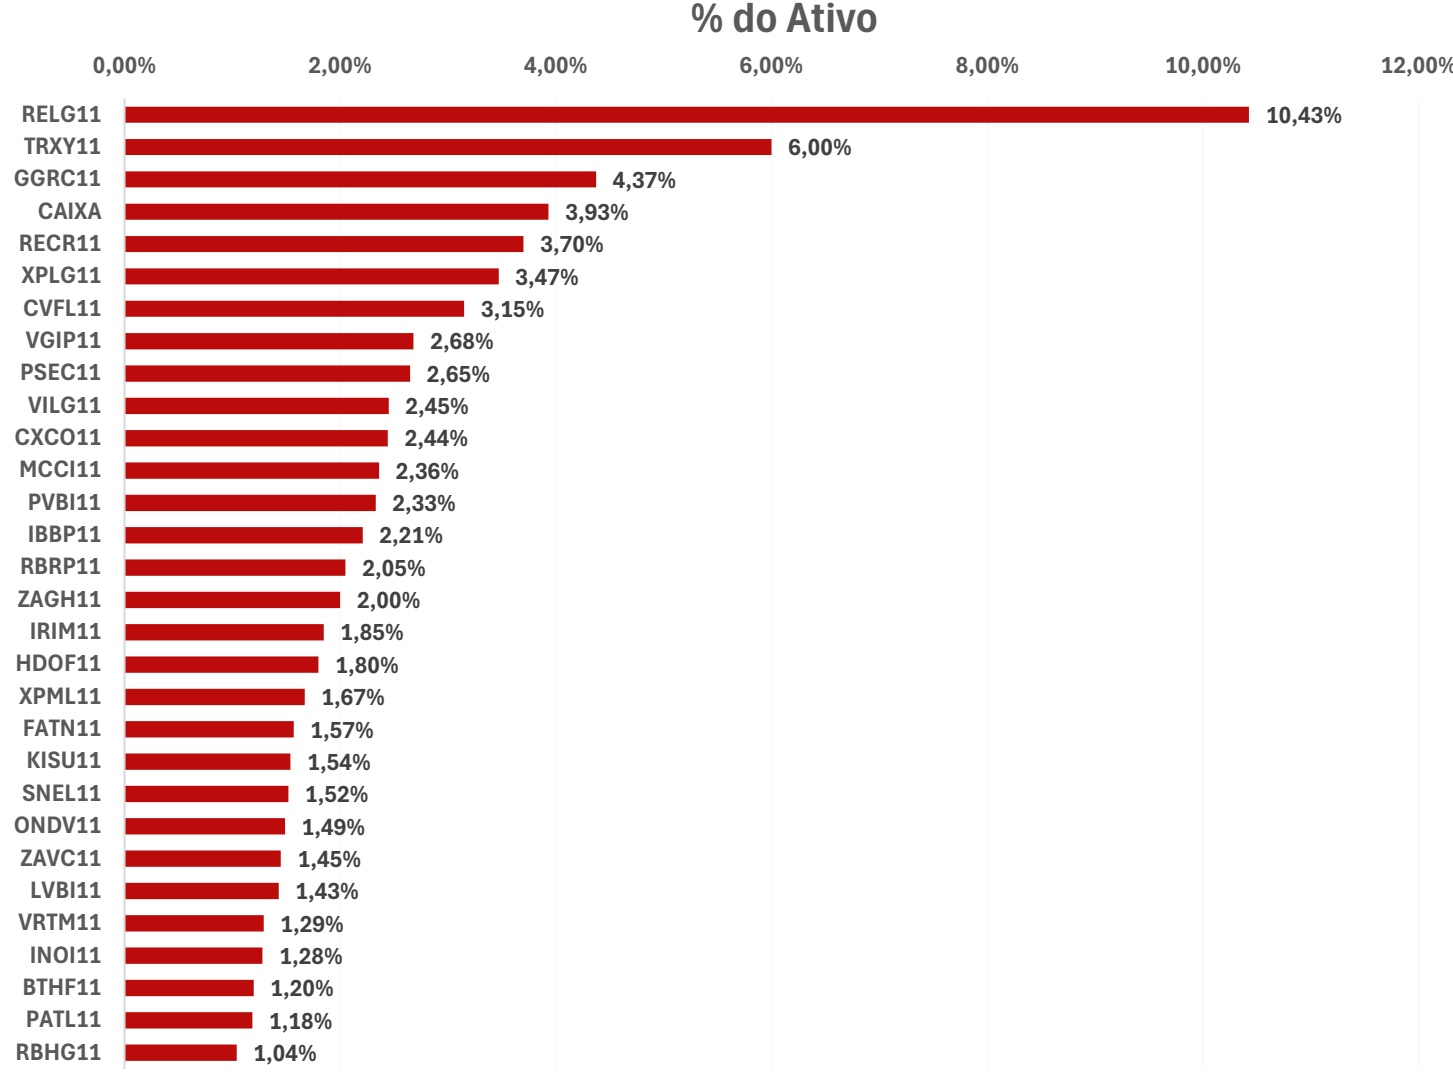
Durante o mês de dezembro de 2025, a fim de gerar liquidez e reduzir posições que já estavam um pouco mais bem precificadas no mercado secundário, o fundo alienou aproximadamente R$ 2 milhões em FIIs líquidos, reforçando o caixa e destinando os recursos para novas estratégias.
Do lado das aquisições, o fundo continuou aumentando exposição no PATL11, fundo pertencente ao segmento industrial e logístico, conforme racional explicado nos últimos relatórios gerenciais.
No âmbito dos novos investimentos, foi alocado aproximadamente R$ 7,8 milhões no ativo CXCO11, fundo com portfólio de 10 imóveis distribuídos em 5 estados e 9 municípios, todos 100% locados para Caixa Econômica Federal. Na visão da gestão, o referido ativo negocia a preços demasiadamente descontados frente ao valor justo das propriedades imobiliárias subjacentes. A aquisição foi realizada a um cap rate implícito próximo de 15% a.a., sem considerar possíveis reajustes e revisionais, patamar significativamente superior à média das transações no mercado imobiliário tradicional. Essa assimetria oferece satisfatória margem de segurança, aliando um carrego atrativo e potencial de ganho de capital futuro.
Em dezembro, foi executada uma operação tática de short (venda a descoberto) no ativo HGLG11, totalizando R$ 10 milhões. A estratégia fundamentou-se na antecipação de esperada pressão vendedora decorrente da conversão das cotas da última emissão do fundo. A posição foi integralmente encerrada ainda dentro do mês, gerando um lucro de aproximadamente R$ 366 mil, ou R$ 0,09/cota.
Alocação por Classe de Ativos
Elaboração: Suno Asset.
Elaboração: Suno Asset.
% do Ativos
Elaboração: Suno Asset.
CONHEÇA TODOS OS NOSSOS FUNDOS DE INVESTIMENTO
Primeiro Fiagro-Híbrido da bolsa brasileira, lançado ao mercado em agosto de 2022. Investe em terras logísticas voltadas ao agronegócio e ativos de crédito para o setor.
SUNO ENERGIAS LIMPAS FIl é o Fundo Imobiliário da Suno Asset que investe em Energias Limpas e Renováveis, sendo uma maneira inovadora e democrática para o investidor comum ter acesso a uma tese que, além de extremamente lucrativa, gera impacto positivo para a sociedade.
Fiagro-Fll voltado para investimentos em terras agrícolas da Suno Asset. O primeiro fundo base 10 e voltado para investidor geral com uma das teses de investimento mais vencedoras do país, oferecendo acessibilidade a um setor resiliente, dolarizado e descorrelacionado com os diversos índices.
Fl-Infra da Suno Asset. Devido à sua importância para o desenvolvimento do país, esta classe possui isenção completa de IR nos rendimentos e no ganho de capital.
Fundo de Papel de risco moderado. Sua principal característica é entregar retornos consistentes aos cotistas, com rendimentos comparados a fundos de alto risco.
Fundo imobiliário multiestratégia da Suno Asset, com foco no investimento em diversos tipos de ativos imobiliários, como CRls, Flls, ações e imóveis. A partir de uma tese sofisticada, buscamos entregar geração de renda mensal e rentabilidade acima da inflação.
Fundo de Fundos que investe em mais de 30 outros Flls da bolsa e em centenas de ativos imobiliários por todo o país. Uma maneira descomplicada de aplicar no setor.
Fundo de Previdência Privada que investe em ações, com exposição muito similar ao SUNo FIC FlA. Conta com os benefícios tributários de uma Previdência, investindo em ativos de risco.
SUNO FICFIA
Fundo de Investimento em Ações que utiliza como referência as carteiras recomendadas da Suno Research. Exposição em ativos de Valor, Dividendos, Small Caps e Internacional.
A SUNO GLOBAL EQUITIES
Fundo de Investimento em Ações, com exposição em ações globais listadas no Brasil ou nos Estados Unidos. Investe nas maiores empresas do mundo.
SNFF1
SUNO FUNDO DE FUNDOS DE INVESTIMENTO IMOBILIÁRIO
“Fundos de investimento não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos. Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e,consequentemente, possíveis variações no patrimônio investido. O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas. Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados.
Este material não tem relação com objetivos específicos de investimentos, situação financeira ou necessidade particular de qualquer destinatário específico, não devendo servir como única fonte de informações no processo decisório do investidor, que, antes de decidir, deverá realizar, preferencialmente com a ajuda de um profissional devidamente qualificado, uma avaliação minuciosa do produto e respectivos riscos face a seus objetivos pessoais e a sua tolerância ao risco (Suitability)."