
Relatório Gerencial SNME11 de janeiro de 2026
Relatório Gerencial do Suno Multiestratégia (SNME11), fundo imobiliário de fundos (FoF), referente a janeiro de 2026, com entrega no FundosNet (B3) em 27/02/2026. No pregão de 03/11/2026, a cota do SNME11 fechou a R$ 9,05, com P/VP de 0,93 (valor patrimonial de R$ 9,78 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,10 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 15,14% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 170,7 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 52.227.760/0001-30
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/01/2026
- Data de entrega
- 27/02/2026 20:07
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
RELATÓRIO GERENCIAL JANEIRO |202 6
FUNDO IMOBILIÁRIO SUNO MULTIESTRATÉGIA
CNPJ
52.227.760/0001-30
INÍCIO DO FUNDO
SETEMBRO/2023
ADMINISTRADOR
BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DTVM
PÚBLICO-ALVO
INVESTIDORES EM GERAL
GESTOR
SUNO GESTORA DE RECURSOS LTDA
TAXA DE ADMINISTRAÇÃO
0,20% A.A.
TAXA DE GESTÃO
0,79% A.A.
TAXA DE PERFORMANCE
PERFORMANCE DE 20% SOBRE O QUE EXCEDER O BENCHMARK (IPCA + YIELD DO ÍNDICE IMA-B)
FUNDO IMOBILIÁRIO SUNO MULTIESTRATÉGIA
O SNME11 - SUNO MULTIESTRATÉGIA FII é um fundo com objetivo de investir de modo amplo no mercado imobiliário local. A gestão navega por diferentes classes de produtos e estratégias, buscando surfar os diferentes ciclos de mercado através de uma alocação dinâmica e arrojada. O Suno Multiestratégia tem alocação multiestratégia, o que elimina o esforço do cotista no setor imobiliário. Sendo assim, uma forma do investidor buscar a simplificação máxima da estratégia imobiliária.
SUMÁRIO
SU MÁRIO 2
BULLET POINTS 3
DESTAQUES DO MÊS 3
C E N Á R I O M A C R O E C O N Ô M I C O 4
DESEMPENHO NO MERCADO SECUNDÁRIO 4
DESEMPENHO PATRIMONIAL 14
RESULTADO CONTÁBIL 16
DEMONSTRAÇÃO DO RESULTADO DO EXERCÍCIO 17
ALOCAÇÕES E MOVIMENTAÇÕES 19
MONITORAMENTO DOS ATIVOS 27
B U L L E T P O I N T S
R$ 0,10 Distribuição por cota
R$ 0,0513 Lucro acumulado por cota
13,07% Dividend Yield Anualizado
18,78% Yield Médio da Carteira (CRIs)
R$ 9,72 Cota Fechamento de Mercado
R$ 9,58 Cota Patrimonial
6.361 Número de cotistas
R$ 72,11 MM Valor de Mercado
R$ 71,07 MM Valor Patrimonial
1,01 P/VP
52,41% LTV Médio Ponderado
7.418.243 Número de cotas disponíveis
D E S TA Q U E S D O M Ê S
A distribuição referente ao mês de janeiro foi de R$ 0,1 0 /cota, representando um rendimento de 1,06 % no mês, levando em consideração a cota de fechamento do dia 13/0 2/202 6.
No mês de outubro foi divulgada a ata da assembleia geral extraordinária do SNFF11 /SNME11 aprovando a fusão/incorporação do veículo pelo SNME11 . É esperado que a concretização do movimento aconteça no 1 S 26, haja vista que o final do ano de 2025 será utilizado para estruturação de operações que serão benéficas para o portfólio consolidado dos fundos.
C E N Á R I O M A C R O E C O N Ô M I C O
Fed Sem Direção, Mercados Sensíveis: O Que Esperar do Cenário Global e do Brasil nos próximos meses
Desempenho dos Mercados e riscos no curto prazo
Janeiro confirmou um movimento que vinha se desenhando desde o fim de 2025: o investidor global voltou a olhar para mercados emergentes com mais apetite e, quando isso ocorre, o Brasil costuma estar no radar.
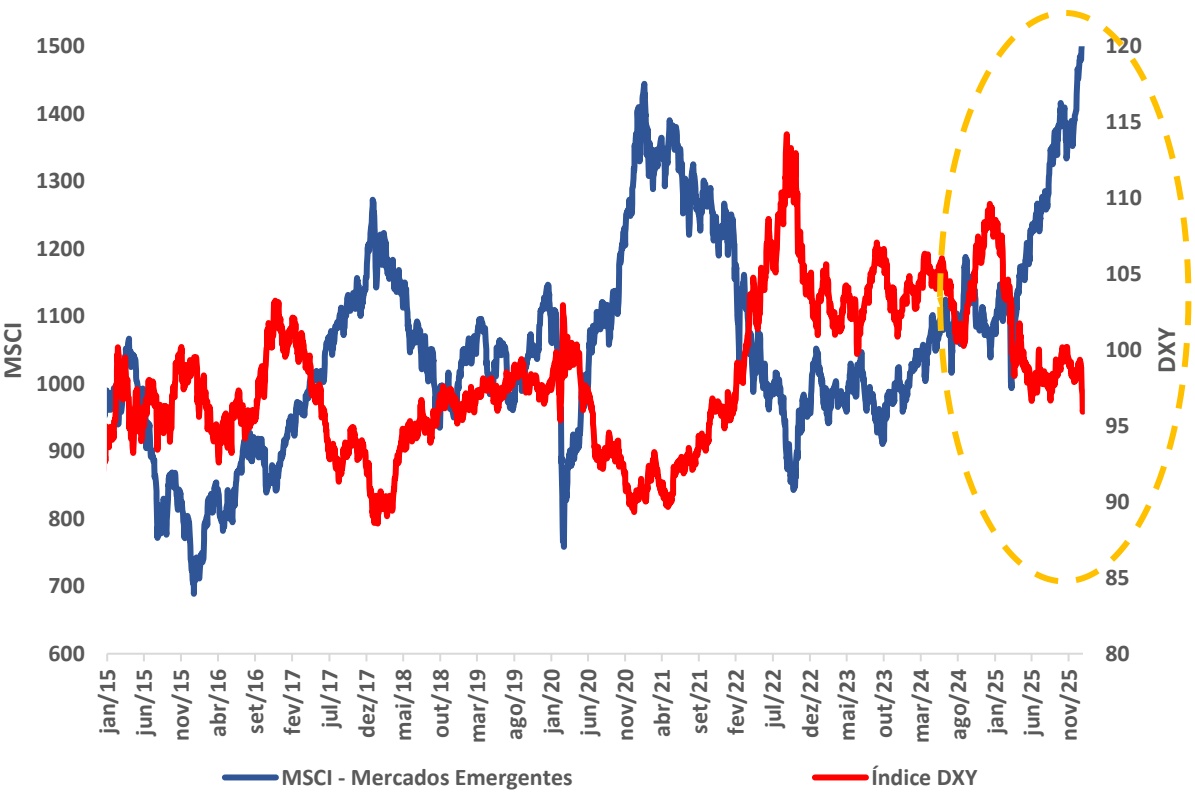
No gráfico a seguir, observa-se esse padrão: quando o dólar perde força — refletido na queda do índice DXY — a performance relativa dos mercados emergentes tende a melhorar, como evidenciado pelo desempenho bastante positivo do MSCI Emerging Markets. Nos últimos meses, essa correlação negativa tornou-se mais pronunciada.
Índice DXY e Índice MSCI Emergentes
Fonte: Refinitiv / Elaboração: Suno Asset
O aumento da busca do mercado global por diversificação geográfica e por ativos como ouro e prata ocorreu por alguns fatores como: i) analistas citam o valuation esticado da bolsa norteamericana; ii) o enfraquecimento do dólar; iii) a redução do “excepcionalismo” dos EUA em meio a ruídos políticos da administração Trump; e iv) um alívio recente das tensões geopolíticas, especialmente após declarações da Casa Branca indicando o não uso de força militar na questão da Groenlândia e a não imposição de tarifárias a países europeus, após a abertura de diálogo sobre o tema.
No Brasil, esse impulso externo encontrou um pano de fundo doméstico favorável. A consolidação de um “combo Brasil”, resultados corporativos positivos e dados econômicos – comentaremos com mais detalhes adiante - que reforçam a leitura de que a política monetária se aproxima do início do ciclo de flexibilização
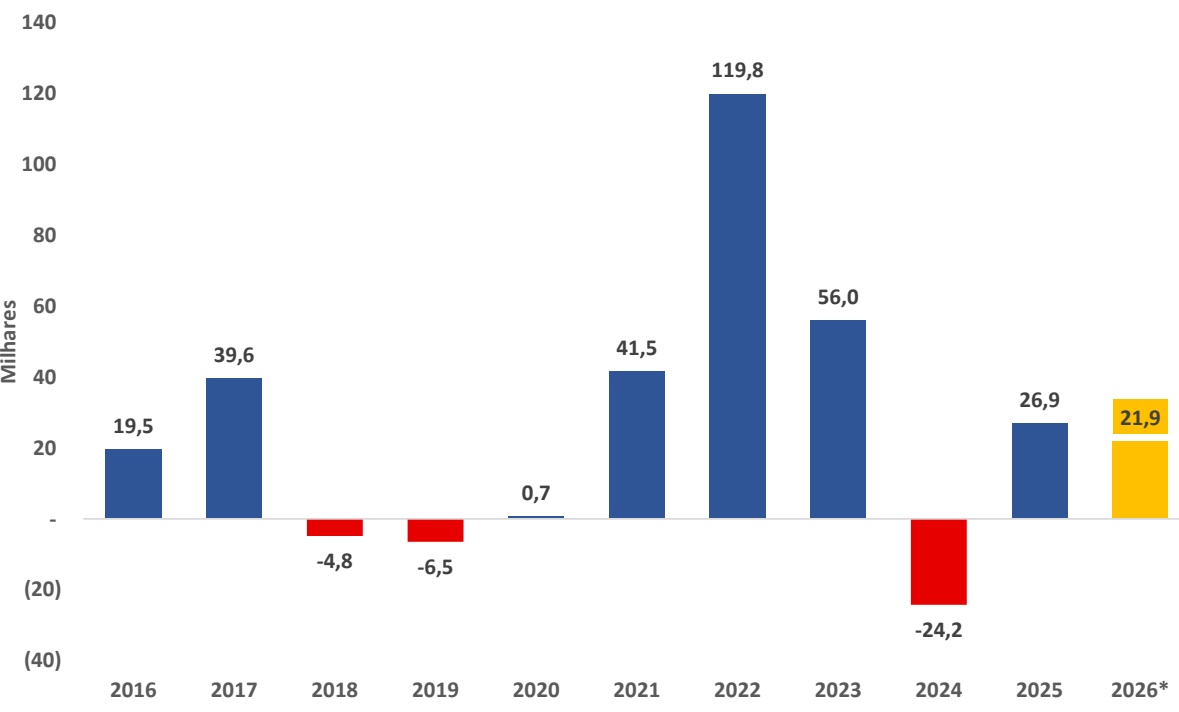
A combinação desses fatores globais e domésticos levou o Ibovespa a renovar máximas ao longo do mês, rompendo a marca dos 180 mil pontos e acumulando alta de mais de 10% em 2026. Esse movimento foi impulsionado, principalmente, pela entrada de capital estrangeiro na B3. Os dados acumulados de janeiro até 30/01 indicam uma entrada líquida de R$ 26,4 bilhões, o equivalente a cerca de 98% do total observado ao longo de todo o ano de 2025 (R$ 26,9 bilhões), conforme ilustrado na figura abaixo.
Entrada de Capital Estrangeiro na B3 (R$ Bilhões)
Dados até jan/26 / Fonte: B3 / Elaboração: Suno Asset
No curto prazo, não se pode descartar a ocorrência correções. Ainda assim, mantidas as condições atuais, seguimos avaliando que o início do ciclo de queda de juros no Brasil — e o consequente aumento do apetite por renda variável — pode atuar como um importante gatilho para sustentar o desempenho da bolsa brasileira.
Riscos de curto prazo: Japão e a sucessão no Fed
Apesar do pano de fundo mais favorável, algumas incertezas estão em nosso radar.
O primeiro diz respeito ao Japão. A elevação dos juros em relação aos últimos anos, combinada com uma política fiscal mais expansionista em um país cuja dívida pública supera 200% do PIB, tem pressionado o custo de financiamento da dívida, os títulos de longo prazo e elevado os prêmios exigidos pelos investidores. Dado o papel histórico do Japão como fonte de financiamento barato para operações de carry trade, essa reprecificação pode levar à redução de posições em mercados emergentes, com impactos sobre o câmbio, a curva de juros e o apetite por renda variável.
Além disso, aumenta o risco de realocação de portfólios por parte de investidores japoneses, com migração parcial de títulos norte-americanos para papéis domésticos. Caso esse movimento ganhe escala, pode pressionar os juros nos Estados Unidos e, por esse canal, afetar economias como o Brasil sobretudo na ponta longa da curva, mais sensível ao prêmio de prazo global e a choques de aversão ao risco.
Em nossa avaliação, trata-se predominantemente de um risco de curto prazo: se a normalização for conduzida de forma ordenada, o mercado tende a absorver o novo equilíbrio; se for malconduzida, pode gerar episódios de volatilidade mais intensa.
O segundo risco diz respeito à escolha do próximo presidente do Federal Reserve e à possibilidade de interferência política na condução da política monetária. Na sexta-feira, 30/01, Trump indicou Kevin Warsh para suceder o atual presidente do Federal Reserve, Jerome Powell. Warsh foi diretor do Fed entre 2006 e 2011 e teve atuação relevante durante a crise financeira de 2008, período em que era visto como um dirigente de perfil mais hawkish (menos propenso a cortes de juros).
Mais recentemente, no entanto, Warsh tem adotado um discurso mais crítico à postura atual do Fed e passou a se mostrar mais favorável a juros mais baixos. Ao longo das próximas semanas, à medida que o processo de confirmação avance no Senado, o mercado deverá buscar sinais mais claros sobre seu posicionamento. Caso se consolide a percepção de influência política sobre a independência do banco central norte-americano, não se pode descartar a ocorrência de movimentos abruptos no dólar e nos juros globais.
Entretanto, em nossa visão, a decisão colegiada do FOMC limita riscos relevantes à credibilidade da autoridade monetária no curto prazo.
Nesse contexto, vale destacar que o Fed manteve os juros no intervalo de 3,50% - 3,75% a.a. na quartafeira (28/01), decisão amplamente esperada. Mesmo assim, o apetite por risco não foi comprometido, e o mercado e nós seguimos precificando dois cortes em 2026.
Ciclo econômico brasileiro 2026-2027
Cenário 2026
Do ponto de vista doméstico, o quadro macroeconômico brasileiro não se alterou de forma relevante em relação ao observado em dezembro. Seguimos diante de uma economia em processo de desaceleração gradual, compatível com os efeitos defasados de uma política monetária ainda restritiva, mas sem sinais de ruptura ou deterioração abrupta da atividade.
Os dados mais recentes continuam apontando para uma moderação do ritmo de crescimento, com perda de tração nos segmentos mais sensíveis às condições financeiras. Ao mesmo tempo, o mercado de trabalho permanece relativamente resiliente: a taxa de desemprego segue em mínimas históricas e a massa salarial permanece elevada, sustentando a demanda e ajudando a explicar por que a desaceleração ocorre de forma mais contida. Com a incorporação do último dado, divulgado na sexta-feira (30/01), revisamos marginalmente a nossa projeção para taxa de desemprego de 6,2% para 6,0% ao fim deste ano.
No campo inflacionário, o processo de desinflação segue em curso e, após dados melhores do que projetados, revisamos marginalmente nossa projeção para o IPCA ao final de 2026 de 4,1% para 4,0%.
Entretanto, a composição ainda exige cautela. Embora a inflação cheia tenha recuado e permaneça dentro do intervalo da meta, alguns componentes continuam acima do desejado. O principal foco de atenção segue sendo a inflação de serviços intensivos em mão de obra, que reflete diretamente um mercado de trabalho aquecido. Esses itens seguem rodando acima do limite superior da meta e continuam sendo uma fonte relevante de desconforto para a autoridade monetária.
Por outro lado, fatores importantes têm contribuído para um quadro inflacionário mais benigno no horizonte relevante. O câmbio se apreciou mais do que esperávamos, refletindo a melhora do ambiente externo e o enfraquecimento recente do dólar, o que ajuda a aliviar pressões sobre os preços de bens. Além disso, preços de commodities, de alimentos e de bens industriais têm mostrado comportamento mais favorável, reforçando a leitura de desaceleração gradual da inflação ao longo de 2026.
Nesse contexto, a reunião de janeiro do Copom marcou a consolidação da sinalização para o início do ciclo de queda de juros. A Selic foi mantida em 15,0% a.a., em decisão unânime e esperada, mas o Comitê promoveu uma mudança relevante na comunicação ao indicar que poderá iniciar o ciclo de cortes já na próxima reunião, em linha com nossas projeções.
Em nosso cenário-base, mantemos a expectativa de corte de 0,5 p.p. em março e projetamos uma taxa Selic terminal de 12,50% a.a., desde que não haja a materialização de choques relevantes no ambiente externo ou doméstico.
Abaixo, segue os nossos cenários para a projeção da taxa de juros para as próximas reuniões.
Cenários para a Trajetória da Taxa Selic (% a.a.)
| Copom | Cenário Otimista | Cenário Base | Cenário Pessimista |
|---|---|---|---|
| Probabilidade | 25% | 60% | 15% |
| jan/26 | 15,00% | 15,00% | 15,00% |
| ma r/26 | 14,50% | 14,50% | 14,75% |
| a b r/26 | 14,00% | 14,00% | 14,50% |
| j u n/26 | 13,50% | 13,50% | 14,25% |
| ago/26 | 13,00% | 13,00% | 14,00% |
| set/26 | 12,50% | 12,50% | 13,75% |
| n ov/26 | 12,00% | 12,50% | 13,50% |
| dez/26 | 12,00% | 12,50% | 13,00% |
| dez/27 | 10,25% | 10,75% | 11,75% |
Fonte: Banco Central / Elaboração: Suno Asset
No campo fiscal, apesar de alguma melhora marginal no curto prazo, o diagnóstico estrutural permanece essencialmente o mesmo. Houve revisões positivas nas projeções de resultado primário para 2026, mas o quadro ainda exige cautela — especialmente em um ano eleitoral, quando aumentam os ruídos políticos e demandas por mais gastos. O fiscal, portanto, segue como um importante condicionante da trajetória dos juros, do câmbio e do prêmio de risco ao longo do ano.
Em síntese, o cenário brasileiro permanece caracterizado por uma transição ordenada: atividade perdendo força de forma gradual, inflação desacelerando, mas ainda com focos de preocupação, política monetária caminhando para a flexibilização e um fiscal que, embora tenha apresentado algum alívio no curto prazo, continua impondo limites ao grau de conforto do cenário prospectivo.
Cenário 2027
Para 2027, nossa avaliação é de um crescimento mais contido da economia brasileira, refletindo a combinação entre menor impulso fiscal e o esgotamento gradual dos vetores que sustentaram a atividade nos últimos anos.
Em nosso cenário, independentemente do resultado das eleições, será necessário algum grau de ajuste das contas públicas a partir de 2027, o que tende a reduzir a expansão dos gastos e, consequentemente, diminuir o suporte da política fiscal sobre o PIB. A magnitude desse ajuste deverá variar de acordo com o desenho e a condução da política econômica do próximo governo, mas o movimento de correção é, em nossa avaliação, inevitável.
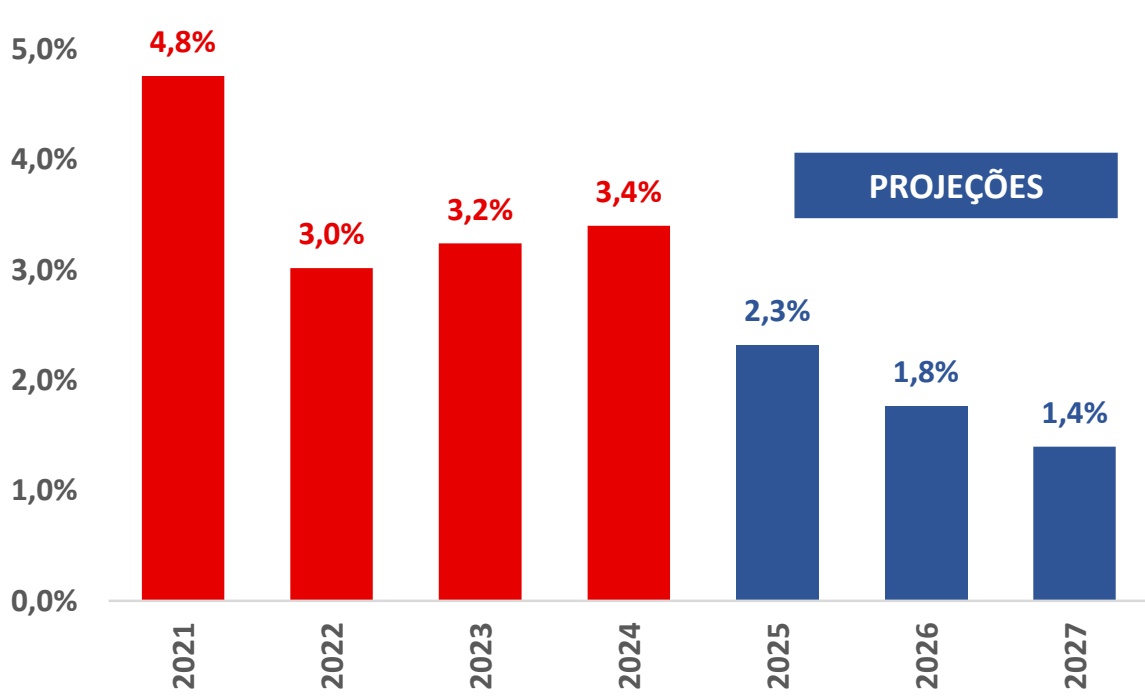
Além disso, o carrego estatístico deixado de 2026 para 2027 — o crescimento “herdado” — deverá ser baixo, próximo de 0,3%, limitando um ritmo mais robusto de expansão. Nesse contexto, projetamos crescimento de 1,4% do PIB em 2027, como podemos observar na imagem a seguir. Em linha com esse cenário, a taxa de desemprego tende a apresentar alguma elevação, alcançando 6,7%.
PIB (Var. Anual, %)
Fonte: IBGE / Elaboração: Suno Asset
No campo fiscal, em nosso cenário-base, projetamos que o governo central registre um déficit primário de 0,3% do PIB em 2027, equivalente a R$ 48,7 bilhões. No entanto, ao considerar os descontos permitidos para fins de cumprimento da meta estipulada pelo Novo Arcabouçou Fiscal — em especial a exclusão do pagamento de precatórios (R$ 96 bilhões) —, o Executivo conseguiria cumprir com a regra, encerrando o ano com um superávit de 0,3% do PIB, ou R$ 47,3 bilhões – levemente abaixo do centro da meta de superávit de 0,5% do PIB.
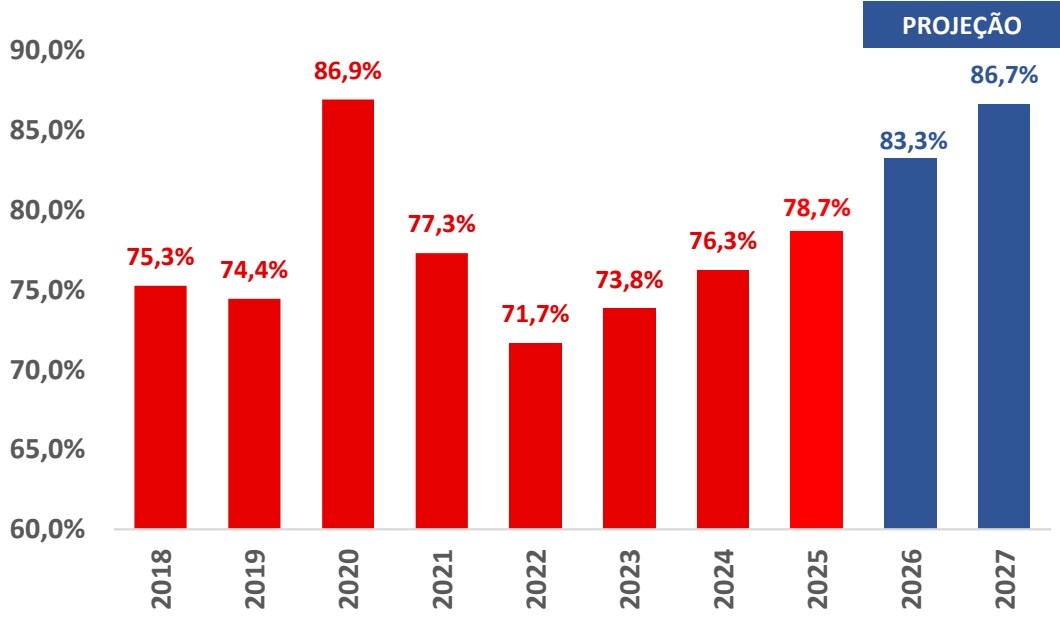
Em nossas estimativas, a dívida bruta (DBGG) deverá continuar em trajetória ascendente, terminando o ano que vem em 86,7% do PIB.
Dívida Bruta do Governo Geral (DBGG, %PIB)
Fonte: Banco Central / Elaboração: Suno Asset
A boa notícia é que, caso essas reformas sejam bem desenhadas, há espaço para um choque positivo de expectativas, com redução do risco-país, compressão dos prêmios de risco dos ativos e melhora do ambiente financeiro, o que pode gerar fôlego adicional para o crescimento e maior ânimo para os mercados, mesmo em um contexto de ajuste fiscal.
No campo inflacionário, a perspectiva é de manutenção de um quadro relativamente comportado, em linha com a desaceleração da economia. Nossa projeção é de um IPCA de 3,8% em 2027, ainda acima da meta, mas com uma composição mais favorável: a inflação de serviços, principal foco de preocupação da autoridade monetária, tende a encerrar o ano em torno de 4,0%, refletindo o arrefecimento do mercado de trabalho e a perda de fôlego da demanda.
A combinação entre desaceleração da atividade, menor pressão no mercado de trabalho, inflação mais bem comportada e expectativas mais próximas da meta, abre espaço para a continuidade do ciclo de flexibilização monetária. Em 2027, projetamos uma taxa Selic terminal de 10,75% a.a. Essa flexibilização monetária poderá trazer impactos positivos para renda variável.
Por fim, o câmbio volta a se destacar como uma variável sensível neste horizonte. O efeito defasado do calendário eleitoral de 2026, as incertezas fiscais e a redução do diferencial de juros Brasil–EUA ao longo do ciclo de cortes doméstico tendem a manter a moeda sob pressão. Em nosso cenário, seguimos projetando um câmbio mais depreciado, em torno de R$ 5,65 ao final de 2027.
Segue abaixo a tabela das nossas estimativas. Caso necessário, faremos novas revisões das nossas projeções.
Projeções Suno
| B rasi l - V a ri áve i s E co n ô m i cas | 20 24 | 20 25 | 20 26 | 20 27 |
|---|---|---|---|---|
| P I B (va r % a .a . re a l e m vo l u m e) | 3,4% | 2, 3% | 1,8% | 1,4% |
| P I B N o m i n a l (R $ T ri) | R $ 11, 779 | R $ 12,566 | R $ 13, 300 | R $ 13,998 |
| T axa d e D e se m p re g o (% , fi m d o p e ríod o) | 6,2% | 5, 1% | 6,0% | 6, 7% |
| I P CA (% , a/a , fi m d e p e ríod o) | 4,8% | 4,26% | 4,0% | 3,8% |
| I P CA - A d m i n i strad os (% , a/a , fi m d e p e ríod o) | 4, 7% | 5, 3% | 3,8% | 3,5% |
| I P CA - L i v re s (% , a/a , fi m d e p e ríod o) | 4,9% | 3,9% | 4, 1% | 3,9% |
| T axa S e l i c (% a .a . , fi m d e p e ríod o) | 12,25% | 15,00% | 12,50% | 10, 75% |
| T axa d e Câ m b i o (R $/U S $ , fi m d e p e ríod o) | 6, 19 | 5,50 | 5,65 | 5,65 |
| B a l a n ça co m e rc i a l (U S $ b i l h õe s) | 74,2 | 68, 3 | 72, 1 | 75, 3 |
| R e su l tad o P ri m á ri o d o G ove rn o Ce n tra l (% P I B ) - m e ta | -0,09% | -0, 1% | -0, 1% | 0, 3% |
| R e su l tad o P ri m á ri o d o G ove rn o Ce n tra l (% P I B ) | -0,4% | -0,5% | -0,6% | -0, 3% |
| D ív i d a B ru ta - D B G G (% P I B ) | 76, 3% | 78, 7% | 83, 3% | 86, 7% |
| D ív i d a Líq u i d a d o S e to r P ú b l i co - D LS P (% P I B ) | 61, 3% | 65, 3% | 68,0% | 70,9% |
Fonte: IBGE, Banco Central e ComexStat / Elaboração: Suno Asset
D E S E M P E N H O N O M E R C A D O S E C U N D Á R I O
(COTAÇÃO, LIQUIDEZ )
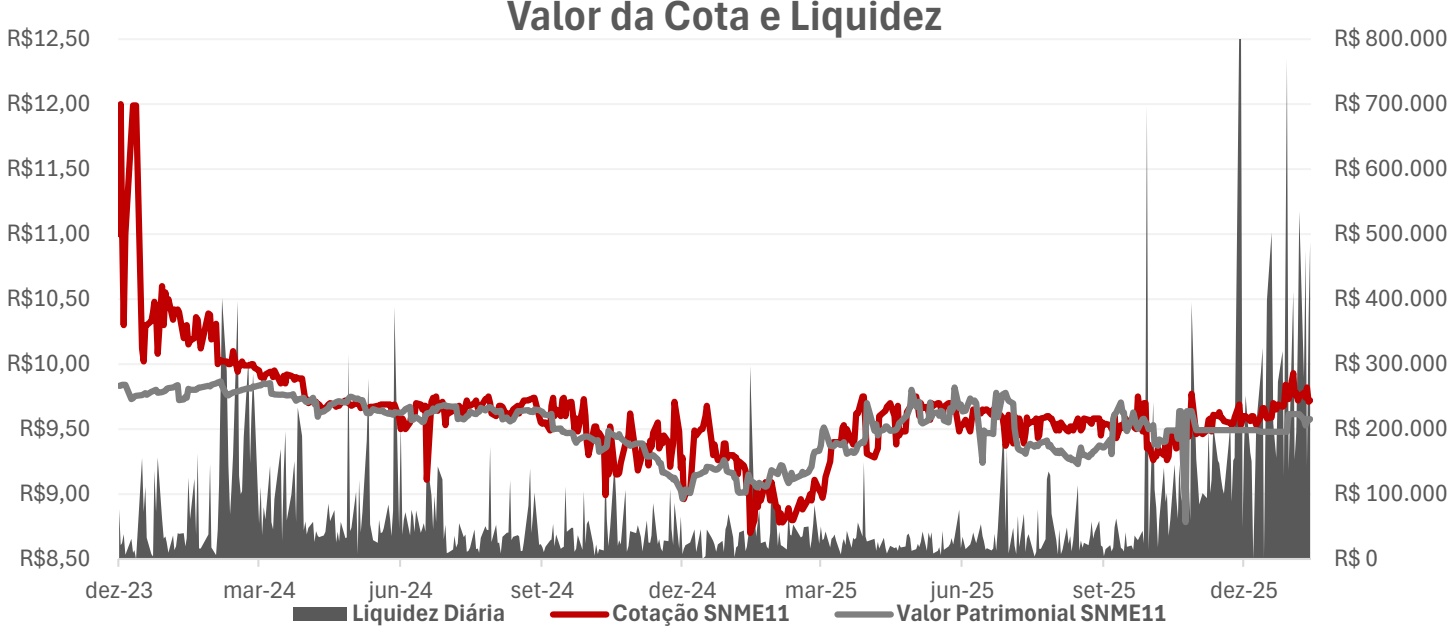
No mercado secundário, a cota do SNME11 em janeiro teve variação de 0,62%, configurando um retorno total de 2,17% considerando a distribuição de R$0,15 no mês (referente a distribuição do mês de janeiro), e volume diário médio de negociação de R$ 331 mil. O fundo encerrou o mês com preço de fechamento de R$ 9,72 por cota, frente a um valor patrimonial por cota de R$ 9,58.
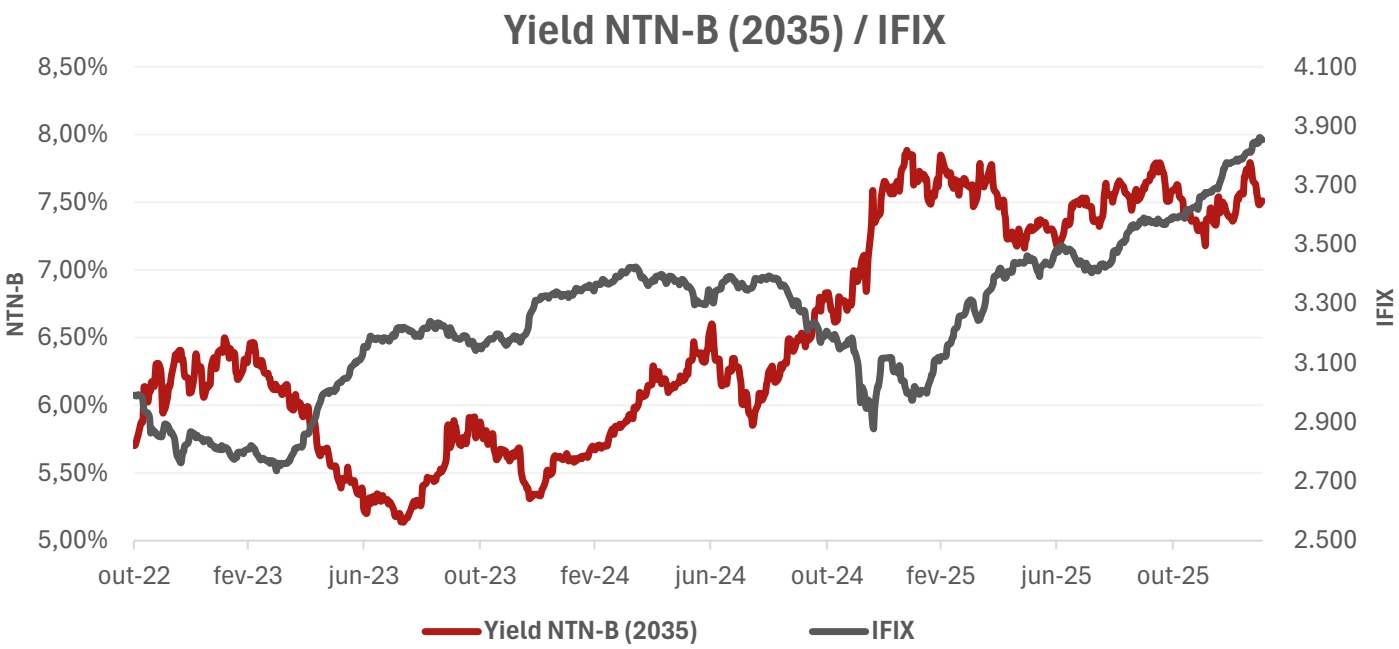
No mês de janeiro, houve uma abertura da curva real de juros, tendo como base a NTN-B com vencimento em 2035, que saiu de 7,39% para 7,48% ao final do mês, uma abertura de 9 basis points. Mesmo com a abertura da curva real de juros, o IFIX fechou o mês de dezembro com uma performance de +2,27%.
Fonte: Suno Asset e Quantum.
D E S E M P E N H O P A T R I M O N I A L
(PERFORMANCE, ALPHA, UPSIDE POTENCIAL)
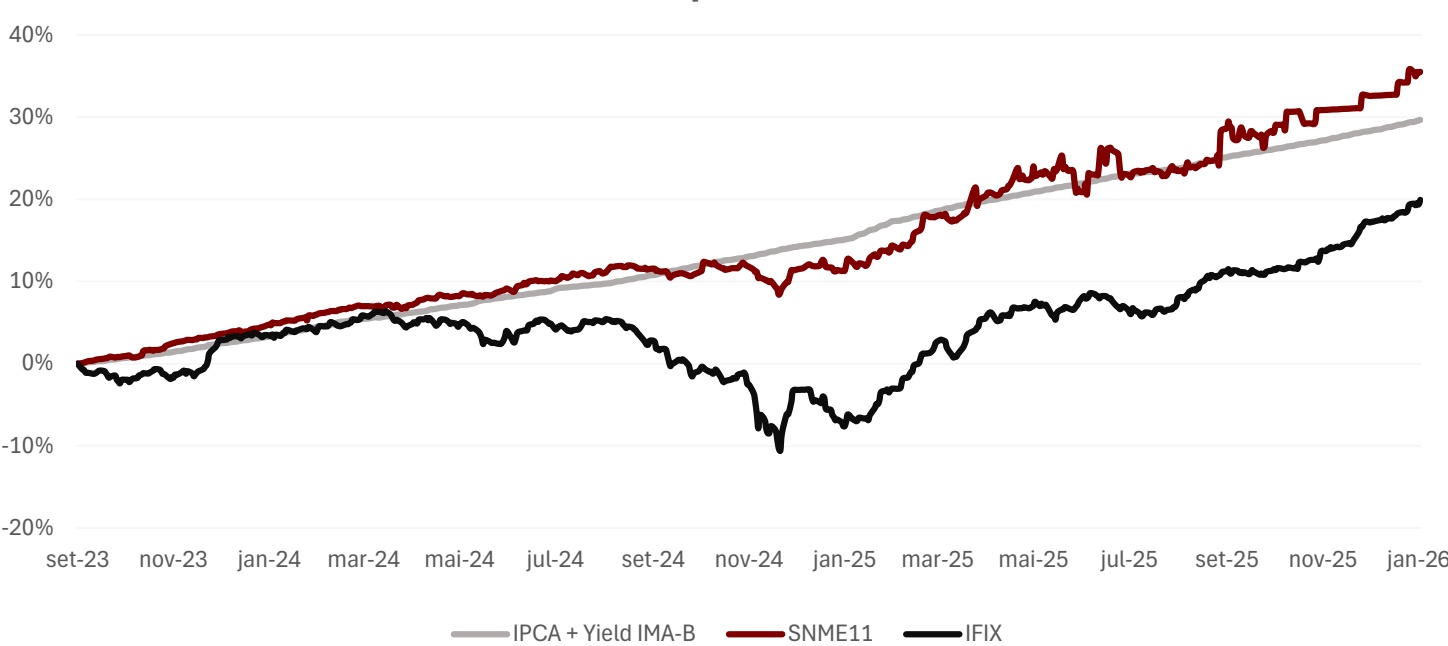
Performance Comparada ao Benchmark
Fonte: Suno Asset e Quantum.
No mês de janeiro, observou-se uma valorização no IFIX de 2,27%, enquanto o SNME11 teve retorno patrimonial total de 1,15% no período. O retorno do IPCA + Yield IMA-B foi de 0,97%. O fundo encerrou o período com um Alfa de +5,89% sobre o IPCA + Yield do IMA-B desde o seu início em setembro de 2023. Vale ressaltar, também, o Alfa de 16,09% em relação ao IFIX no período, valor bastante expressivo, evidenciando a composição defensiva e descorrelacionada do portfolio frente ao IFIX.
Ao longo do mês, em relação à carteira investida em cotas de Fundos de Investimento Imobiliário, os veículos, no consolidado, foram os que mais tiveram impacto no retorno patrimonial, em linha com a variação positiva do IFIX no mês. A alocação em CRI seguiu contribuindo positivamente com a performance ao longo do período.
| SNME11 | IPCA + YIELD IMAB | ALFABENCH | ALFAIFIX | |
|---|---|---|---|---|
| 2023 | 3,57% | 2,43% | 1,13% | 0,71% |
| 2024 | 11,49% | 14,24% | -2,75% | 14,68% |
| 1T25 | 18,12% | 18,65% | -0,53% | 15,21% |
| 2T25 | 20,94% | 21,95% | -1,00% | 12,73% |
| 3T25 | 29,48% | 25,19% | 4,29% | 17,98% |
| 4T25 | 32,61% | 28,41% | 4,19% | 15,33% |
| JAN/26 | 35,55% | 29,66% | 5,85% | 16,09% |
Elaboração: Suno Asset.
Alpha (SNME11 x IPCA + Yield IMA-B x IFIX)
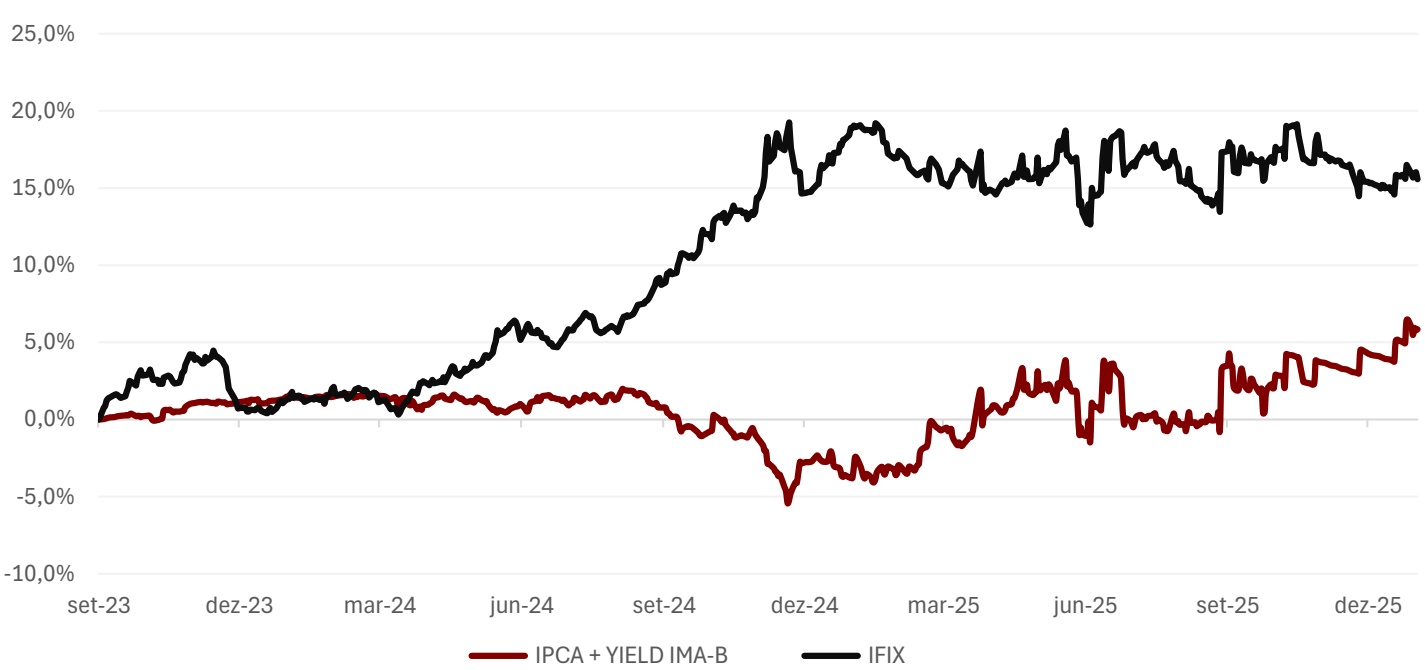
Elaboração: Suno Asset.
R E S U LTA D O C O N TÁ B I L
Em dezembro, o Fundo contou com resultado distribuível de R$ 0,1174 por cota, e provisionamento de R$ 0,1000 por cota distribuídos em 25/02/2026, restando R$0,0513 em reserva acumulada distribuível.
Book de FIIs: o resultado consolidado da carteira de FIIs foi de R$ 471 mil, composto majoritariamente pelos rendimentos distribuídos.
Book de Renda Fixa: o resultado consolidado da carteira de CRIs foi de R$ 477 mil, totalmente composto pelos juros e correção monetária do período. O caixa contribuiu com um resultado líquido de 69 mil.
É esperado que o SNME11 distribua seu resultado recorrente nos próximos meses, sendo certo que toda reserva acumulada será distribuída até o último mês imediatamente anterior a finalização do evento de fusão/incorporação do SNFF11 pelo SNME11.
A demonstração do resultado do exercício encontra-se na próxima página.
D E M O N S T R A Ç Ã O D O R E S U L T A D O D O E X E R C Í C I O
| MÊS | AGO/25 | SET/25 | OUT/25 | NOV/25 | DEZ/25 | JAN/26 |
|---|---|---|---|---|---|---|
| 1. BOOK DE FIIS | 556.498 | 2.064.309 | 391.306 | 412.262 | 966.680 | 471.627 |
| 1.a. Rendimento de FIIs | 362.939 | 308.625 | 391.306 | 412.262 | 397.034 | 473.221 |
| 1.b. Ganho de Capital | 193.559 | 2.194.605 | - | - | 556.035 | 17.228 |
| 1.c. IR Ganho de Capital | - | -438.921 | - | - | -2.393 | -18.822 |
| 1.d. Outras Receitas | - | - | - | - | 16.004 | 0 |
| 2. BOOK DE AÇÕES | 11.211 | 6.641 | 9.022 | 37.075 | 28.278 | 175 |
|---|---|---|---|---|---|---|
| 2.a. Dividendos e JCP | 11.211 | 6.641 | 9.022 | 37.075 | 28.278 | 175 |
| 3. BOOK DE RENDA FIXA | 400.102 | 364.852 | 320.529 | 279.603 | 429.507 | 476 .675 |
|---|---|---|---|---|---|---|
| 3.a. Juros e Correção | 392.540 | 352.725 | 281.030 | 239.318 | 327.082 | 407 .834 |
| 3.b. Ganho de Capital | 0 | 0 | 0 | 0 | 0 | 0 |
| 3.c. Caixa | 11.615 | 14.740 | 42.815 | 46.339 | 105.974 | 84.661 |
| 3.d. IR | -4.053 | -2.613 | -3.316 | -6.054 | -3.549 | -15.820 |
| 4. DESPESAS | -63.783 | -62.972 | -87.160 | -71.885 | -523.124 | -77.904 |
|---|---|---|---|---|---|---|
| 4.a. Taxa de Administração | -22.000 | -22.000 | -22.000 | -22.000 | -22.000 | -22.000 |
| 4.b. Taxa de Gestão | -33.186 | -33.186 | -36.942 | -36.087 | -36.007 | -36.007 |
| 4.c. Taxa de Performance | -456.159 | 0 | ||||
| 4.c. Outras Receitas e Despesas Operacionais | -8.597 | -7.786 | -28.218 | -13.798 | -8.958 | -19.898 |
| 5. RESULTADO (=) | 904.028 | 2.372.830 | 633.697 | 657.055 | 901.340 | 870.575 |
|---|---|---|---|---|---|---|
| 5.a. Resultado / Cota | 0,1214 | 0,3193 | 0,0851 | 0,0883 | 0,1215 | 0,1174 |
| 5.b. Distribuição / Cota | 0,11 | 0,15 | 0,15 | 0,15 | 0,15 | 0,1000 |
| 5.c. Reserva Acumulada | 0,0280 | 0,1954 | 0,1310 | 0,0624 | 0,0339 | 0,0513 |
Elaboração: Suno Asset.
Distribuição
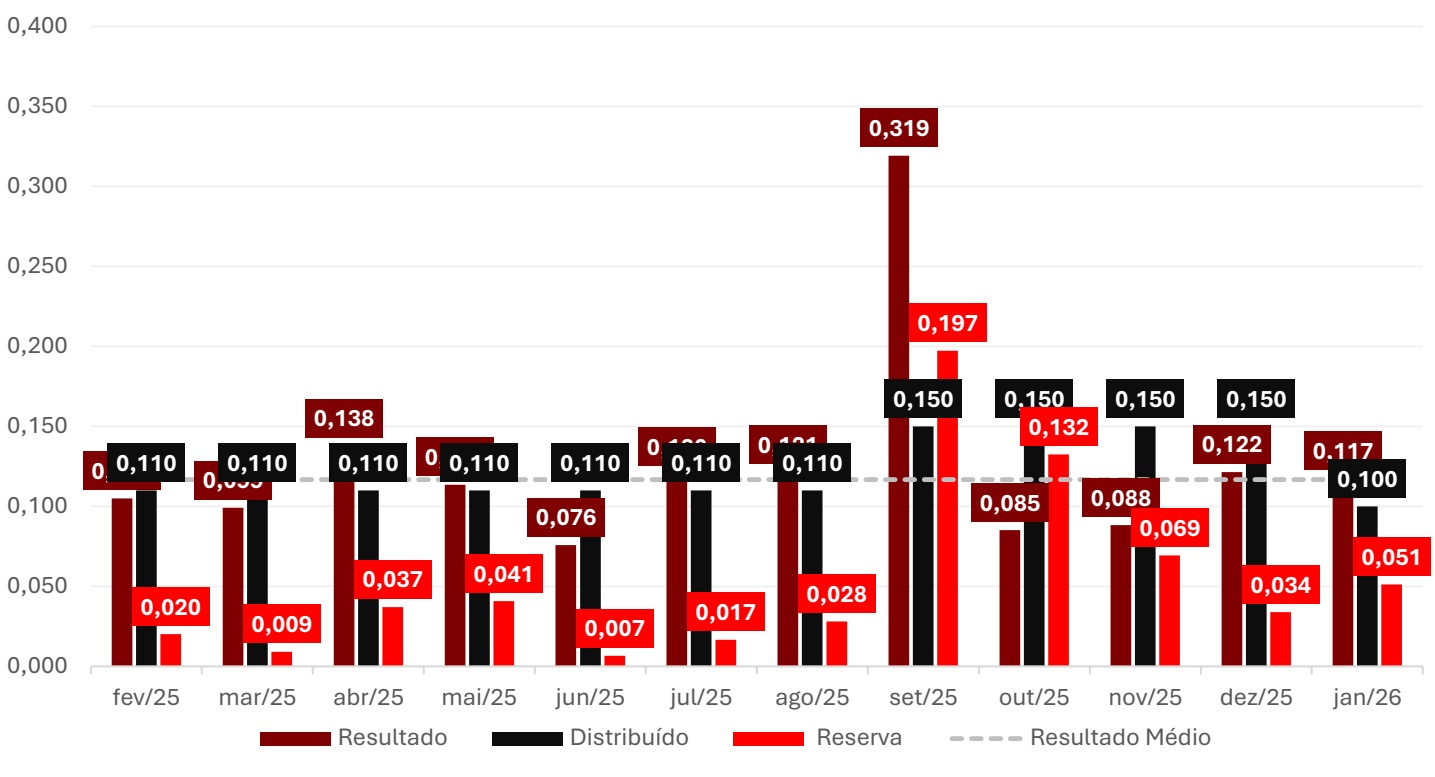
Elaboração: Suno Asset.
Resultado por Fonte
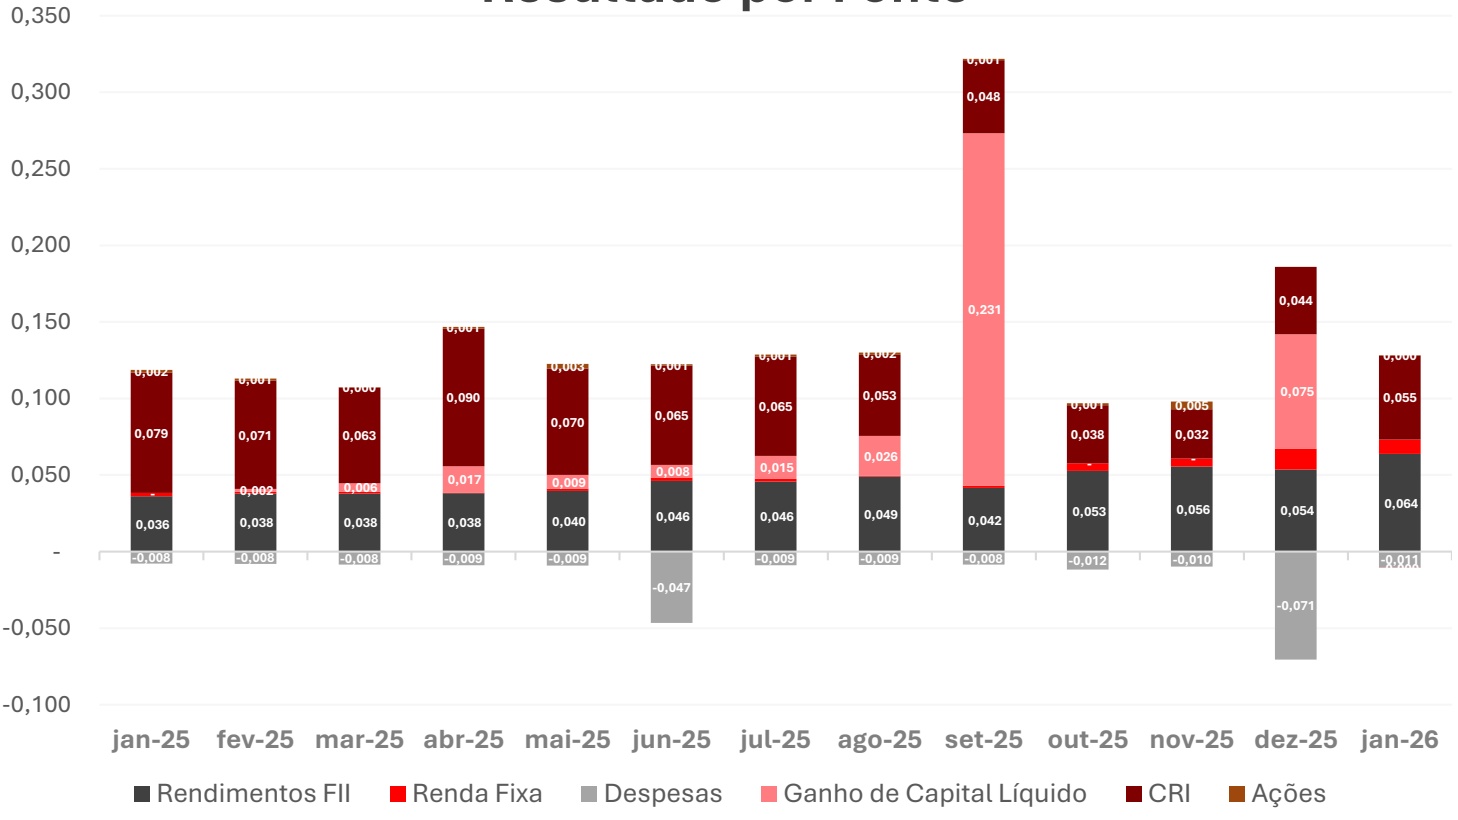
Elaboração: Suno Asset.
A L O C A Ç Õ E S E M O V I M E N T A Ç Õ E S
R$ 71,07 MM Patrimônio Líquido do Fundo
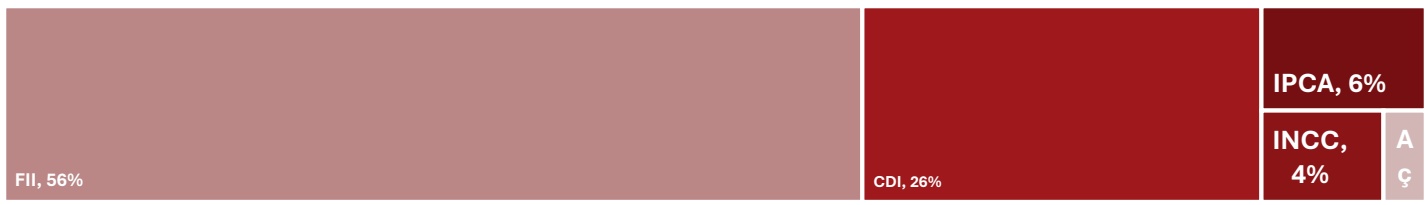
IPCA + 18,48% | 0,22 | R$ 4,09 MM Taxa média dos CRIs a IPCA + Duration + Posição Financeira
INCC + 11,00% | 0,00 | R$ 2,65 MM Taxa média dos CRIs a INCC + Duration + Posição Financeira
18,78% Yield médio ponderado da carteira de CRIs
7 Número de ativos (CRIs) na carteira
CDI + 4,68% | 1,57 | R$ 18,63 MM Taxa média dos CRIs a CDI + Duration + Posição Financeira
IGPM + 0,00% | 0,00 | R$ 0,00 MM Taxa média dos CRIs a CDI + Duration + Posição Financeira
35 Número de ativos (FIIs + Ações) na carteira
Durante o mês de janeiro de 2026, a fim de gerar liquidez, o fundo alienou aproximadamente R$ 1,4 milhões em FIIs líquidos, reforçando o caixa para execução de novas estratégias.
Dentre os movimentos, destaca-se a alienação de 17% da posição em PATL11, haja vista que no mês de janeiro o ativo negociou a preços atrativos frente a expectativa de retorno após a conversão em HGLG11. A alienação foi realizada com lucro de aproximadamente 12% frente ao preço médio de aquisição.
Do lado das aquisições, o SNME11 aumentou posição no IRIM11 em aproximadamente R$ 1,3 milhões, aproveitando o desconto no mercado secundário. Na visão da gestão, o ativo oferece carrego atrativo e potencial de ganho de capital.
Quanto aos CRIs Vanguarda, os papeis foram vencidos após AGT em 18 de agosto após serem verificados desvios de vendas realizados pela construtora. Com isso, o CRI está oficialmente em processo de recuperação. Hoje, todas as unidades de ambos os empreendimentos (Jonathan Nunes e Dom Severino), com exceção daquelas devidamente permutadas no início da operação e das quitadas pelos adquirentes formais, já estão em nome da securitizadora. Com isso, eventuais adquirentes terceiros, não adequados à estrutura da operação, devem travar litígios contra a securitizadora, que está preparada para defender o direto fiduciário às unidades dos edifícios. Em relação ao repasse das carteiras, temos que ambos os empreendimentos hoje encontram-se pendentes do Habite-se. O Dom Severino conta com pouco menos de 80% das obras realizadas, e a securitizadora está avaliando junto a outras construtoras locais uma transferência de obra para o término do empreendimento, processo nada simples. Até lá, o canteiro de obras permanecerá fechado. Já no Jonathan Nunes, o empreendimento está pronto, mas por pendências documentais da Vanguarda Construtora, não foi possível registrar o Habite-se do edifício. A securitizadora já conta com um processo judicial em curso para obtenção do documento, uma vez que a Vanguarda já foi retirada da matrícula das unidades, mas a previsão é que isso deve levar ainda alguns meses para ocorrer por esse caminho. Com o Habite-se do Jonathan Nunes, será possível repassar aproximadamente R$ 20MM da carteira do empreendimento. Finalmente, estudam-se medidas contra a Vanguarda Engenharia LTDA pelas ocorrências apontadas pela auditoria. Com o cenário atual, temos uma expectativa atualizada próxima a 83% do preço de custo. O PU do papel já está devidamente marcado próximo ao valor de custo no Fundo (R$ 1.061,00). Atualizaremos os investidores quanto aos passos e êxitos da recuperação.
CARTEIRA DE CRIs
| Identificação | Perfil de risco | Código CETIP | Setor | Rating | Index | Yield HTM | Yield MTM | Duration (anos) | Volume SNME | %PL | LTV | Pagamento de juros |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| OP. COMPROMISS ADAS | Pulverizado | - | - | - | CDI | 1,00% | - | 0,10 | R$ 9,98 | 14%,05 | - | - |
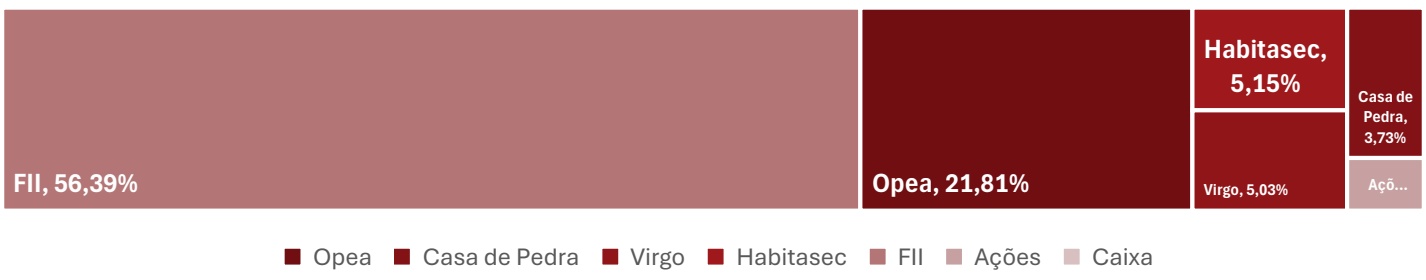
| CRI MZM | Pulverizado | 22I1465810 | Incorporação | A4 | IPCA | 12,95% | 19,26% | 0,13 | R$ 3,57 | 5,03% | 70% | Bullet |
| CRI COMPORTE | Corporativo | 23I1270600 | Transporte | A2 | CDI | 3,50% | 4,40% | 2,05 | R$ 3,28 | 4,62% | 60% | Mensal |
| CRI VANGUARDA | Pulverizado | 22G1233041 | Incorporação | D | INCC | 11,50% | 11,00% | 0,00 | R$ 2,65 | 3,73% | 52% | Mensal |
| CRI BIT SÉRIE 2 | Pulverizado | 22J1411297 | Incorporação | A3 | CDI | 5,50% | 5,50% | 0,69 | R$ 2,26 | 3,18% | 60% | Mensal |
| CRI | ||||||||||||
| ARPOADOR | Pulverizado | 23J2266231 | Incorporação | A1 | CDI | 4,00% | 4,50% | 1,71 | R$ 1,72 | 2,42% | 43% | Mensal |
| (SÊNIOR) | ||||||||||||
| CRI BIT | Pulverizado | 22J1411295 | Incorporação | A3 | CDI | 5,50% | 5,50% | 0,69 | R$ 1,40 | 1,97% | 60% | Mensal |
| CRI ASTIR | Pulverizado | 21 L0285556 | Incorporação | A2 | IPCA | 10,50% | 13,09% | 0,79 | R$ 0,52 | 0,73% | 42% | Mensal |
CARTEIRA DE AÇÕES
| Identificação | Setor | Qtde. Cotas | Cotação | Vol SNME | % PL |
|---|---|---|---|---|---|
| IGTI11 | Shoppings | 20.000 | R$ 28,50 | R$ 0,57 | 0,80% |
| EZTC3 | Incorporação | 19.073 | R$ 15,14 | R$ 0,29 | 0,41% |
CARTEIRA DE FIIs
| Identificação | Setor | % PL |
|---|---|---|
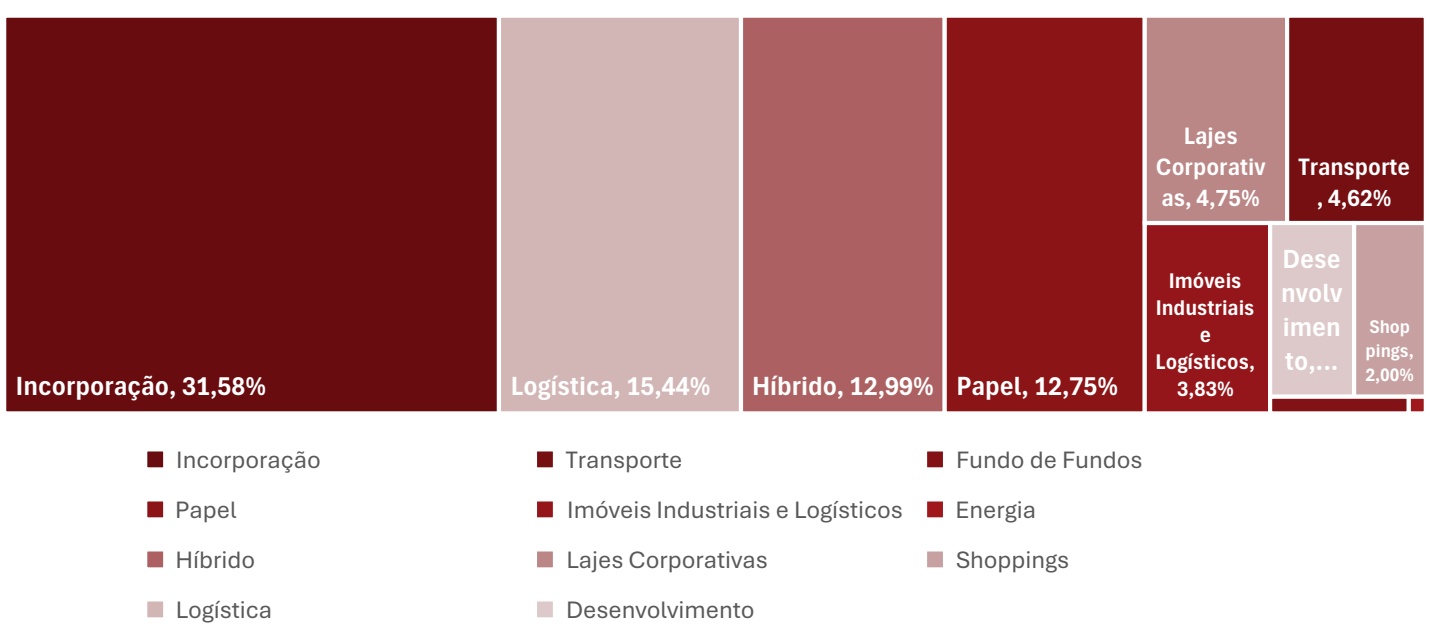
| RELG11 | Industrial e Logístico | 8,56% |
| TRXY11 | Híbrido | 6,05% |
| IBBP11 | Industrial e Logístico | 4,71% |
| RBRP11 | Lajes Corporativas | 4,34% |
| GGRC11 | Industrial e Logístico | 3,82% |
| IRIM11 | Papel | 3,48% |
| TGAR11 | Híbrido | 3,12% |
| VRTM11 | Híbrido | 3,11% |
| PCIP11 | Papel | 3,01% |
| CXCO11 | Renda Urbana | 2,71% |
| BTHF11 | Híbrido | 2,02% |
| PSEC11 | Híbrido | 1,76% |
| MCMV11 | Desenvolvimento | 1,63% |
| INOI11 | Industrial e Logístico | 1,60% |
| PATL11 | Industrial e Logístico | 1,31% |
| LVBI11 | Industrial e Logístico | 0,84% |
| RBRX11 | Híbrido | 0,82% |
| ITRI11 | Híbrido | 0,81% |
| VGIP11 | Papel | 0,81% |
ALOCAÇÕES
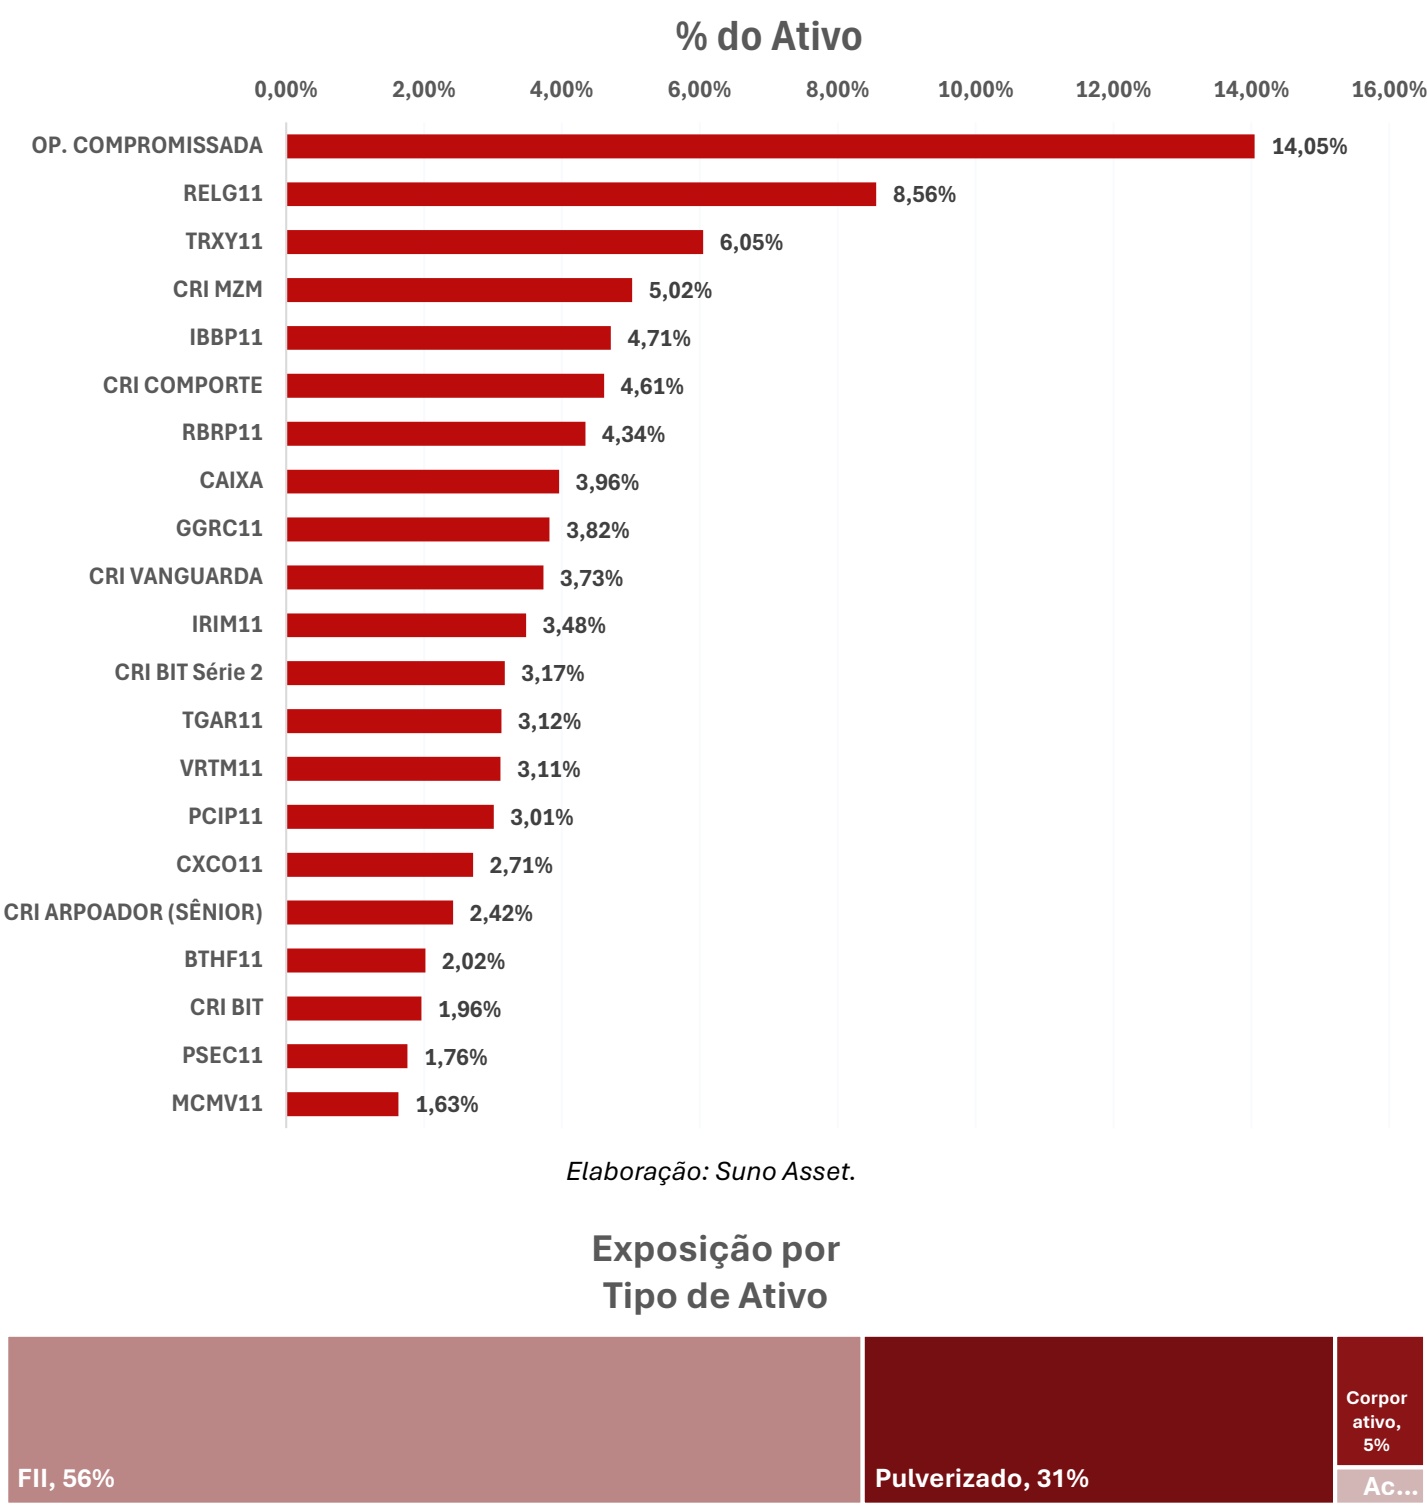
Exposição por Indexador
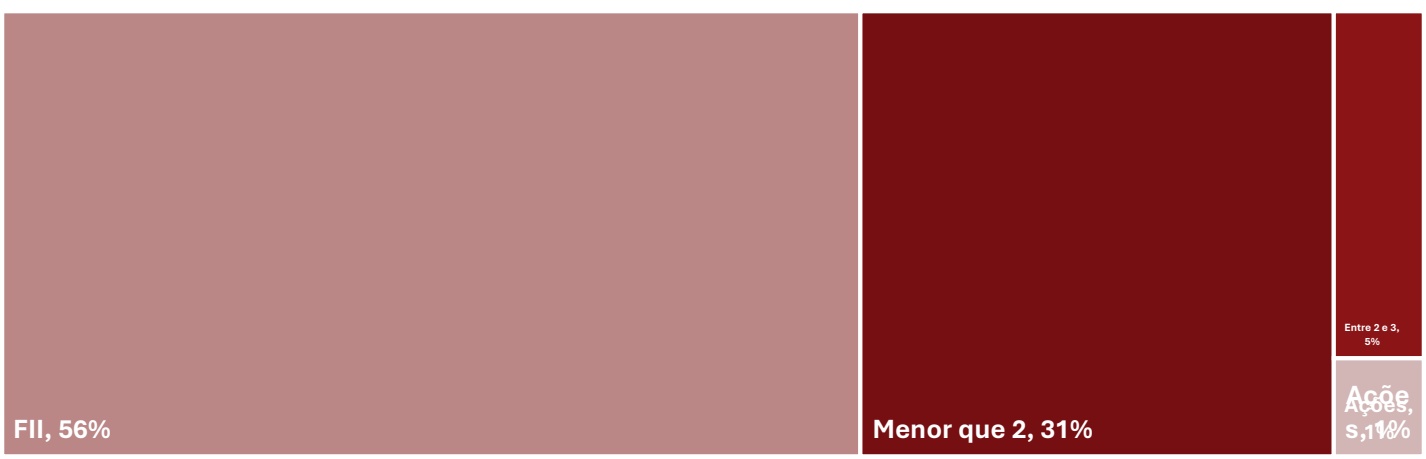
Exposição por Duration (em anos)
Exposição por Setor
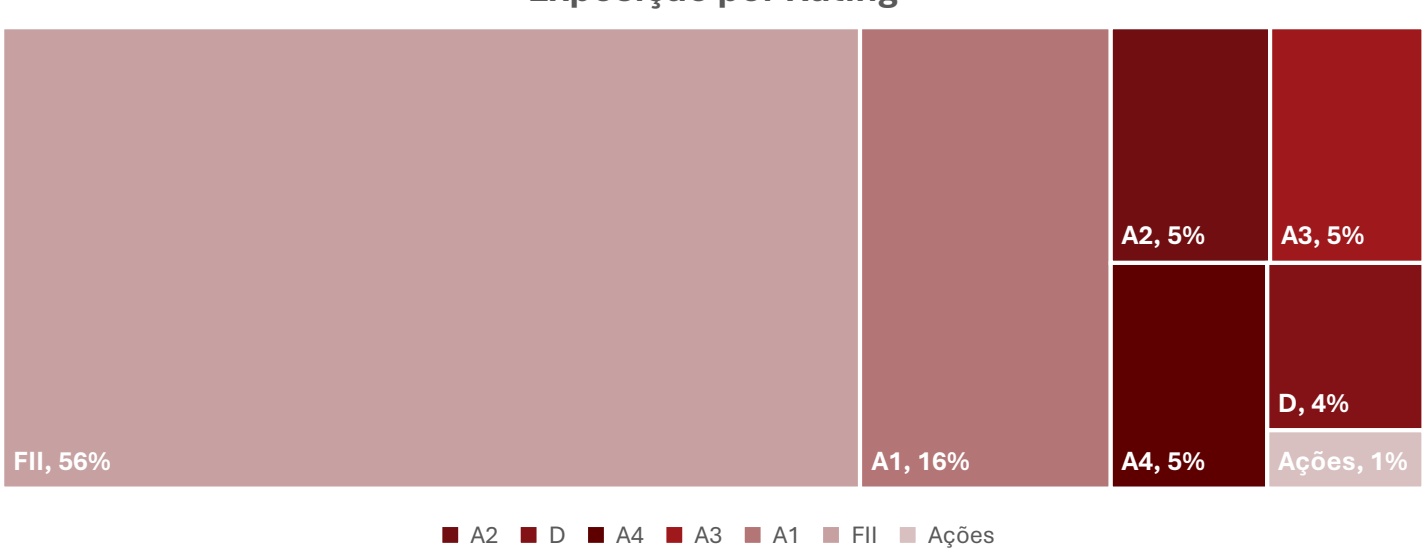
Exposição por Securitizadora
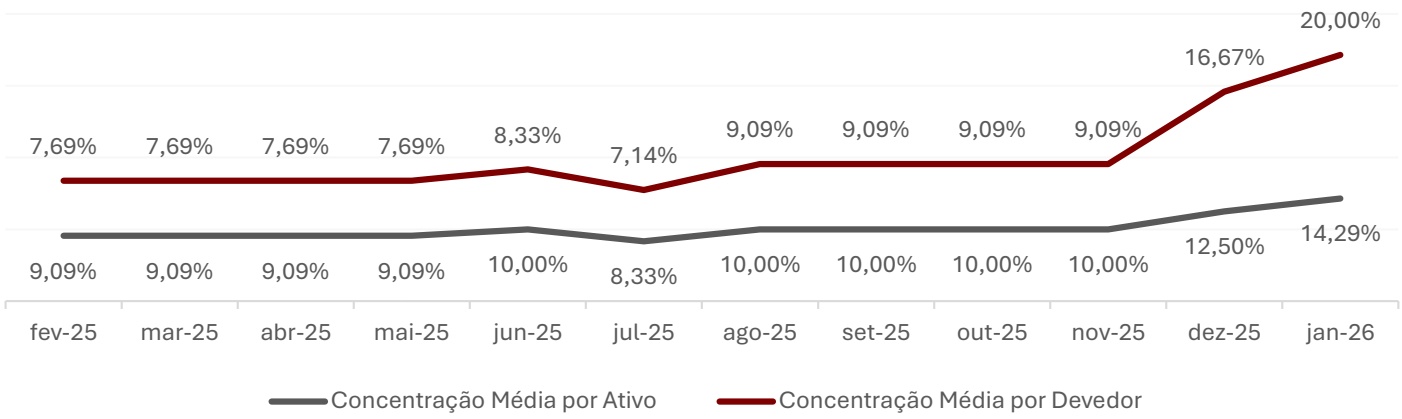
Concentração Média do SNME11 - CRIs
M O N I T O R A M E N T O D O S AT I V O S
Em substituição ao nosso Relatório de Monitoramento mensal e ao nosso Relatório de Risco semestral, estamos implementando este tópico para trazer ao nosso Relatório Gerencial uma maior visualização sobre o status dos ativos, principalmente aqueles que cuja performance do projeto é essencial para a saúde do crédito. O objetivo é dar transparência ao andamento das operações e indicar, de forma direta, eventuais planos de ação tomados em caso de operações que requerem atenção aumentada da gestão.
Consideramos a transparência ao cotista algo fundamental para um maior entendimento do momento atual da carteira do fundo e qual o posicionamento do time de gestão perante estes ativos. Pontos como avanço de obras, vendas e adimplência da carteira de recebíveis serão diretamente atualizados todo mês, a fim de acompanharmos o progresso dos ativos investidos e a evolução do portfólio.
Vale destacar, que por questões de acesso à informação e processos de consolidação de resultados envolvendo os prestadores de serviço das operações, o monitoramento pode ocorrer com uma defasagem de um mês frente à data de referência do RG. Isto é, com o RG do mês de junho, alguns ativos podem conter a informação mais atualizada do mês de maio.
Esperamos que essa nova abordagem no Relatório Gerencial agregue informação e segurança aos nossos cotistas.
Boa leitura!
E N Q U A D R A M E N T O D O S F U N D O S D A S O P E R A Ç Õ E S
| Mês de Ativo RG Enquadrada? FL/FR/FJ Enquadrado? Fundo de Obra FD Enquadrado? Referência | |||||
| CRI ASTIR | Enquadrado | Enquadrado | N/A | N/A | dez/25 |
| CRI MZM | Desenquadrado | N/A | Enquadrado | Desenquadrado | dez/25 |
| CRI BIT | Enquadrado | Enquadrado | Enquadrado | Enquadrado | dez/25 |
| CRI COMPORTE | N/A | Enquadrado | N/A | Enquadrado | dez/25 |
| CRI ARPOADOR | Enquadrado | N/A | Enquadrado | Enquadrado | dez/25 |
| CRI VANGUARDA | Desenquadrado | N/A | Desenquadrado | Desenquadrado | dez/25 |
Nota da Gestão:
Os fundos de despesas desenquadrados das operações foram devidamente recompostos nos meses de acordo com a cascata de pagamento dos CRI.
N Í V E L D A C A R T E I R A V E N D I D A
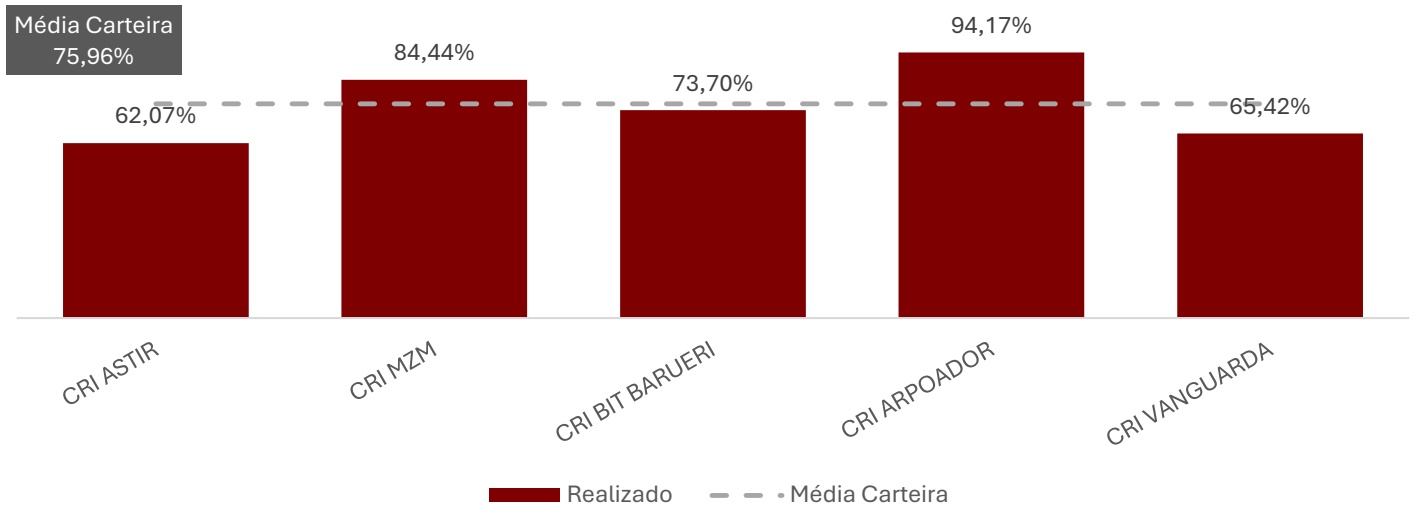
C A R T E I R A A V P E E S T O Q U E
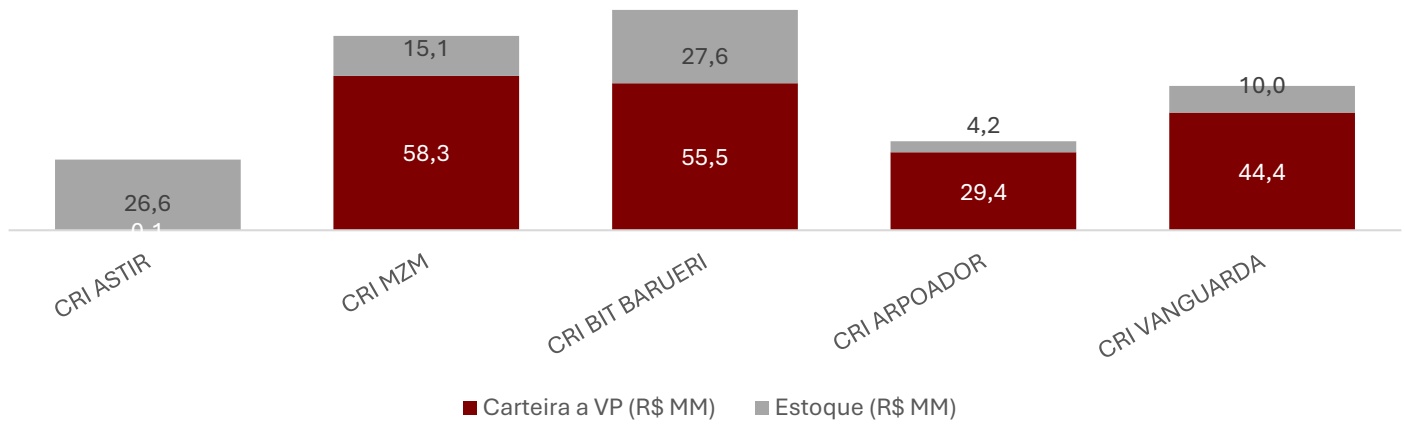
Fonte: Servicers e Securitizadoras | Elaboração: Suno Asset
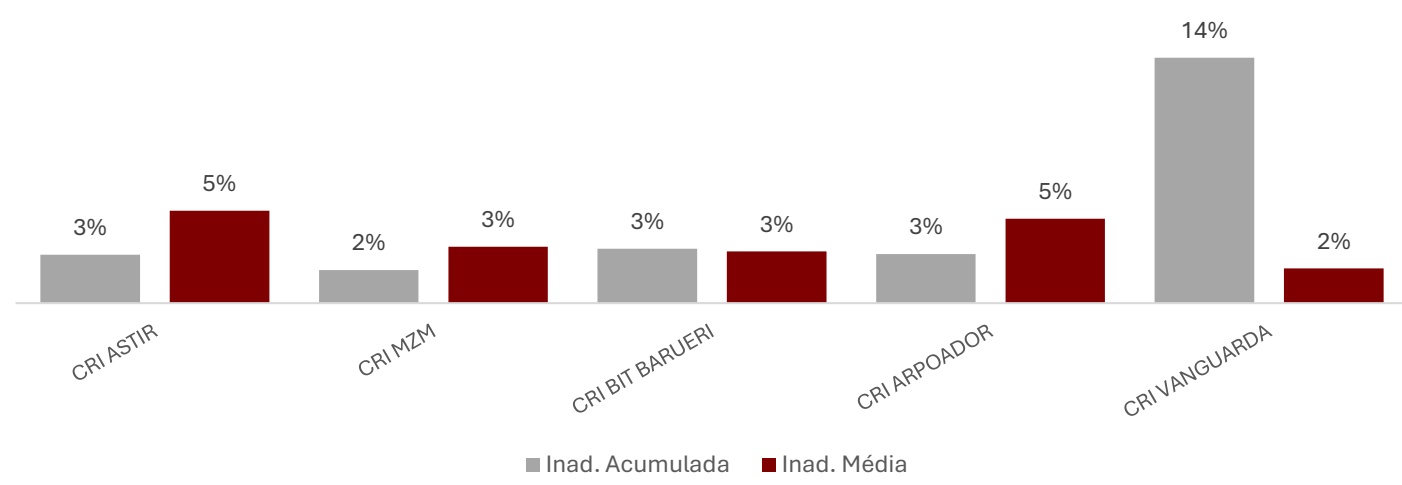
I N A D I M P L Ê N C I A D A C A R T E I R A D E R E C E B Í V E I S
C O N C E N T R A Ç Ã O M Á X I M A D A C A R T E I R A
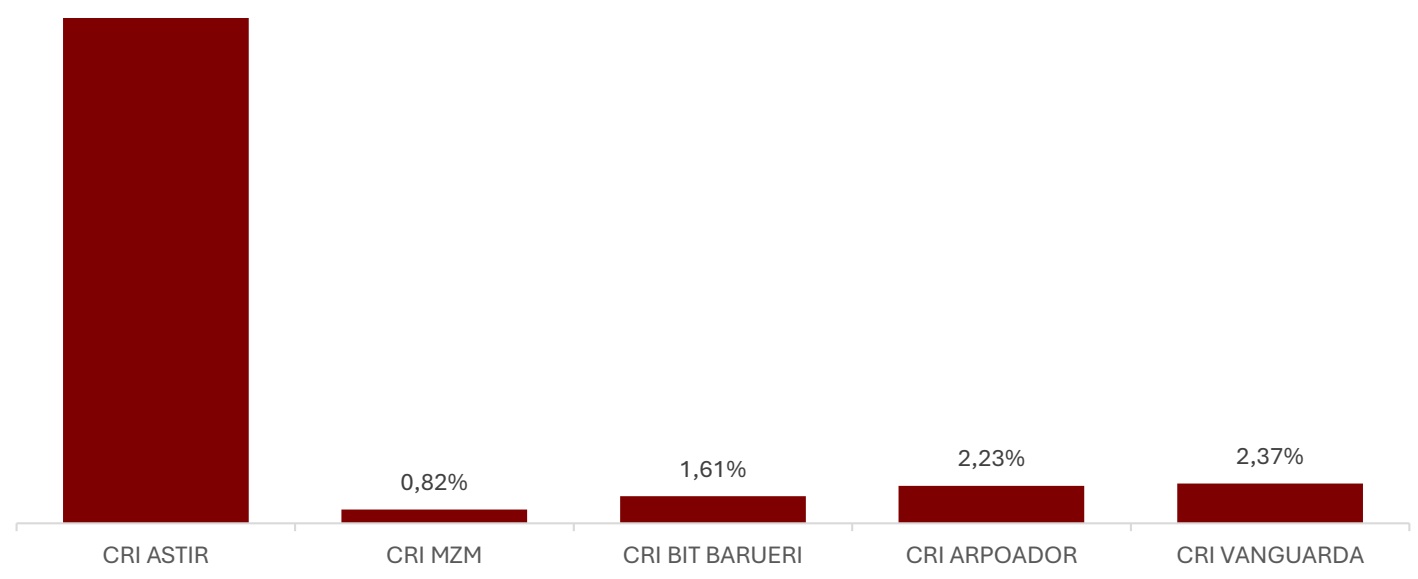
R A Z Ã O D E G A R A N T I A
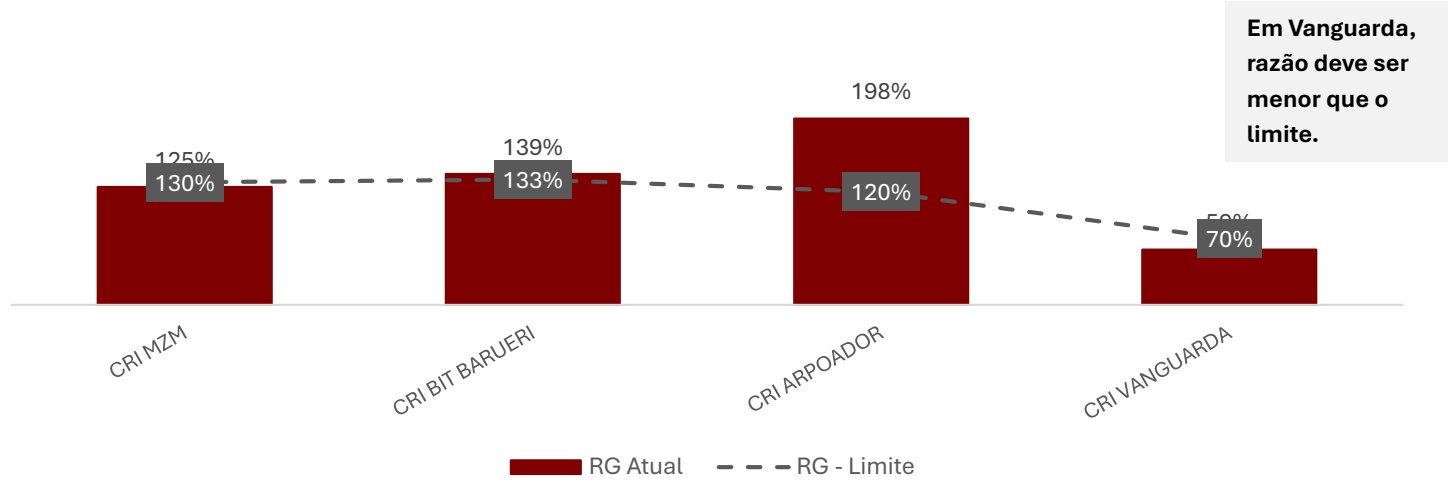
Fonte: Servicers e Securitizadoras | Elaboração: Suno Asset
C O M E N T Á R I O S S O B R E O S A T I V O S
CRI BIT
Ticker: 22J1411295
Setor: Incorporação
Remuneração: CDI + 5,50%
LTV: 60,00%
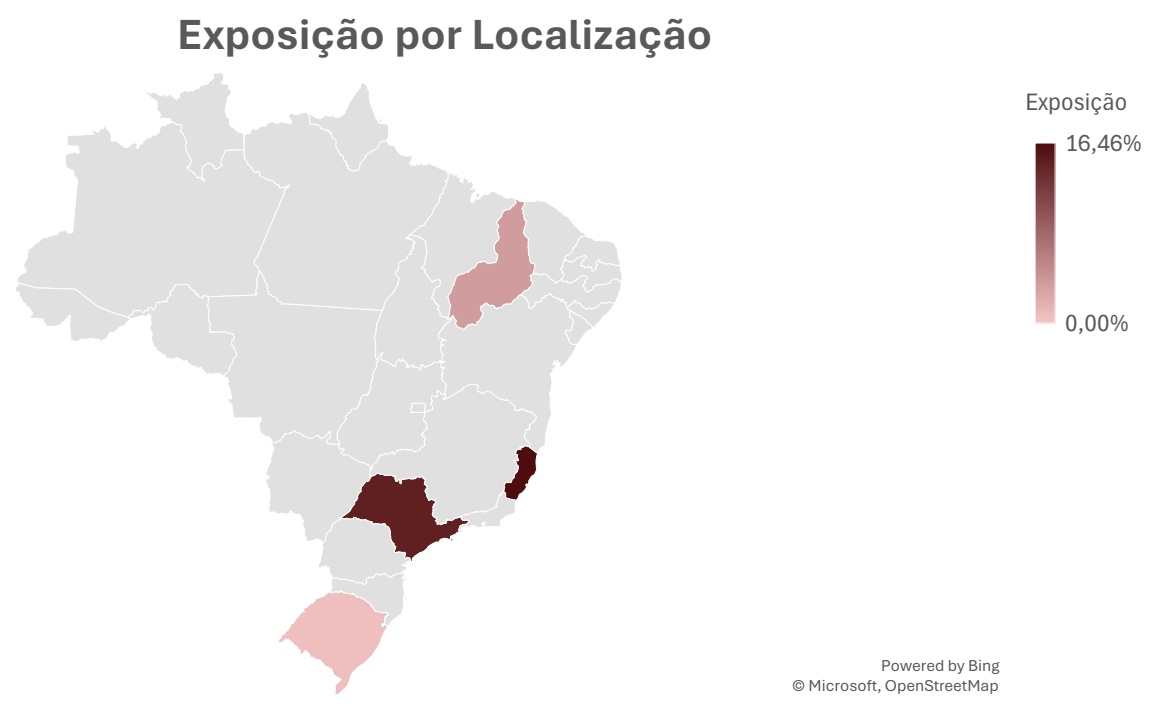
Localização: Barueri, SP
% PL SNME: 5,15%
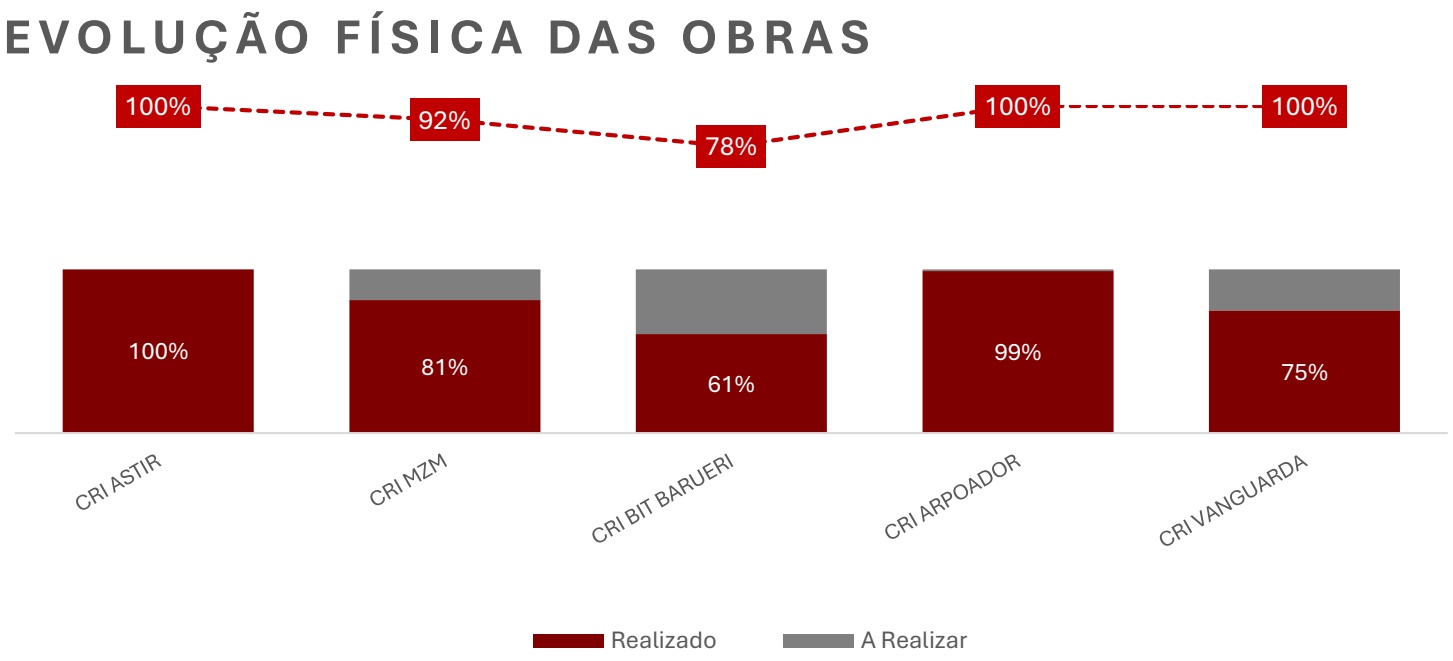
Obra Executada 60,58%
% de Vendas 73,70%
STATUS: Mensal
Desenquadramentos
RG: 138,9%
Fundos de Obras
Desenquadrado
Comentário da Gestão
Em dezembro, o empreendimento registrou 4 vendas líquidas (5 vendas e 1 distrato). As obras avançaram pouco mais de 2% no mês, a 60,58%, mas 69,46% considerando a medição paga e estocada em obras. A inadimplência segue controlada na casa dos 3%, enquanto a razão de garantia teve leve desenquadramento a partir de uma grande integralização da 4ª e última série da operação (139,1%), apesar de ainda bem composta. Seguimos monitorando a situação de perto, confiantes na performance da operação a partir do bom nível de vendas e avanços de obras. A projeção é de entrega em julho/26.
Fonte: Habitasec, Neo | Elaboração: Suno Asset
CRI MZM
Ticker: 22I1465810
Setor: Incorporação
Remuneração: IPCA + 12,95%
LTV: 70,00%
Localização: São Bernardo do Campo, Sp
% PL SNME: 5,03%

STATUS: Mensal
Comentário da Gestão
No mês de dezembro, o saldo de vendas ficou zerado, mas houve 2 vendas e 2 distratos, com as vendas sendo feitas em um preço superior ao valor dos distratos. As obras, embora atrasadas, avançaram bem ao longo de dezembro, em 4,1%, e esperamos que o ritmo continue bom ao longo dos próximos meses, de maneira que a obra seja finalizada ainda no primeiro semestre do ano. A Razão de Garantia ainda está abaixo de 130%, que é o valor mínimo, mas estamos em processo de diligência para a adição de uma nova garantia, que fará a Razão reenquadrar. Com isso, continuamos confiantes na saúde do CRI e acompanhando de perto todos os avanços.
Fonte: Virgo, Neo, Harca Engenharia | Elaboração: Suno Asset
CRI VANGUARDA
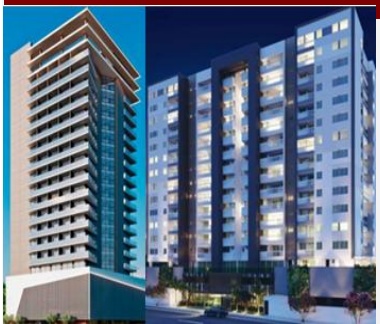
Ticker: 22G1233041
Setor: Incorporação
Remuneração: INCC + 11,50%
LTV: 52,00%
Localização: Teresina, PI
% PL SNME: 3,73%
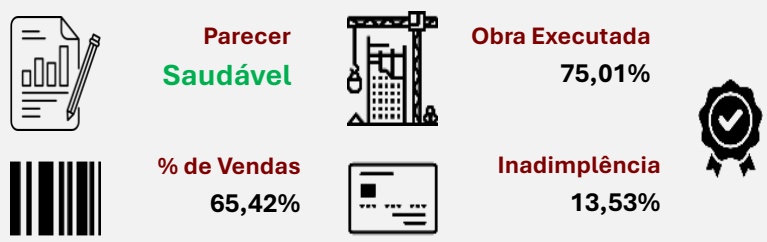
STATUS: Mensal
Desenquadramentos
RG: 58,7%
Fundos de Obras
Enquadrado
Comentário da Gestão
O mês de agosto marcou o vencimento do CRI e o início das ações de recuperação do crédito. Nesse sentido, ao longo dos meses de setembro, outubro e novembro, a securitizadora empreendeu esforços para realizar a alienação dos imóveis em seu favor, tanto a nível de estoque, quanto de carteira, processo que foi devidamente finalizado. Apesar de o nível de vendas formal da operação estar próximo aos 65%, com a continuidade da auditoria, verificou-se que algumas unidades estão atualmente em litígio junto a supostos adquirentes após verificação de alienação indevida conforme declarado na AGT de vencimento do papel.
Quanto às obras, o edifício Jonathan Nunes encontra-se finalizado e o Dom Severino com 75% de conclusão (já após a auditoria final da Binswanger), mas com dificuldade na retomada de obras pela ausência de construtoras interessadas no projeto. Ainda, está se estudando a constituição de condomínio de moradores em ambos os empreendimentos para superar pendências relacionadas à construtora e haver o devido repasse bancário das unidades compradas, bem como o término da obra do Dom Severino. O processo é complexo, dada a praça de Teresina com poucas empresas disponíveis para o serviço, bem como as existência de ações de supostos permutantes, que não estavam corretamente associados às unidades, fruto das medidas desconformes da Vanguarda Engenharia na operação. Com isso, quando consideramos somente as unidades livres de litígio e que foram alienadas à securitizadora, a atual razão de garantia da operação em relação ao preço de custo decresce para 59%. Haverá disputa judicial contra os adquirentes informais, que pode elevar essa recuperabilidade para próximo dos 85% do custo. Um ponto positivo é que todas as unidades não quitadas devidamente no âmbito dos CRI já estão registradas em nome da securitizadora, o que fortalece a posição de recuperabilidade do estoque eventualmente alvo de litígio. Seguiremos atualizando os investidores quanto a esse panorama.
Fonte: Neo, MV Engenharia, Casa de Pedra | Elaboração: Suno Asset
Ticker:23J2266231| 23J2809383
Setor: Incorporação
Em dezembro, o empreendimento avançou 0,77%, alcançando 99,11% de execução. Com o empreendimento praticamente integralmente vendido e finalizado e razão de garantia próxima a 200%, a operação permanece saudável e próxima de ser concluída. Esperamos observar o habitese em janeiro de 2026, com maiores amortizações a partir de fevereiro de 2026.
Remuneração: CDI + 4,50% (Sr.) | CDI + 12,00% (Sub.)
LTV: 43,00%
Obra Executada 99,11%
Localização: Vila velha, ES
Comentário da Gestão
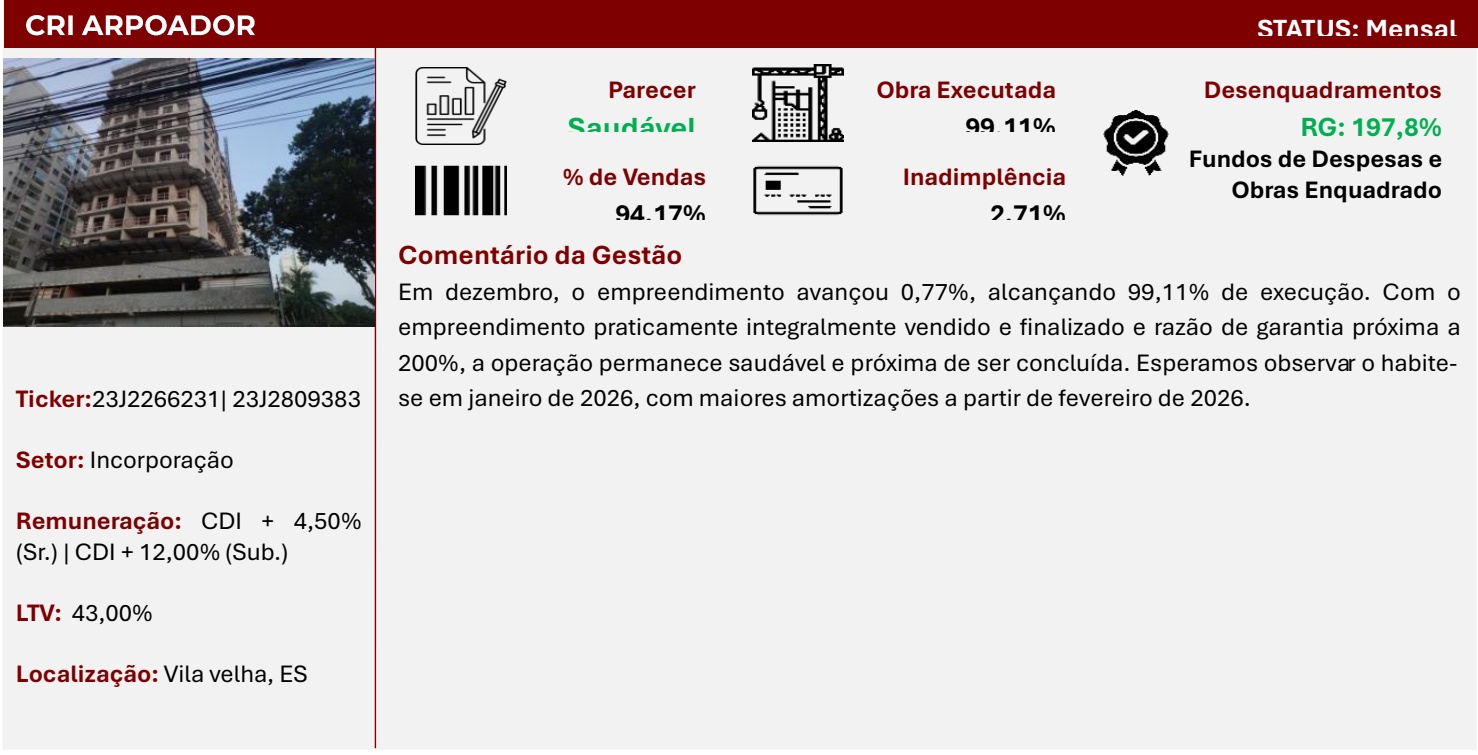
Desenquadramentos RG: 197,8% Fundos de Despesas e Obras Enquadrado
Fontes: Opea, Monitori, OGFI | Elaboração: Suno Asset
CRI ASTIR
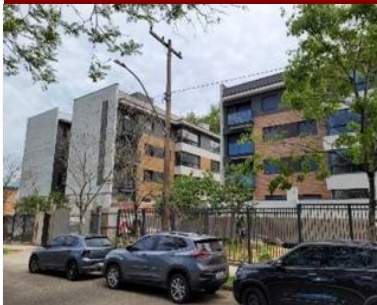
Ticker: 21 L0285556
Setor: Incorporação
Remuneração: IPCA + 10,50%
LTV: 42,00%
Localização: Porto Alegre, RS
% PL SNME: 0,73%
Parecer Saudável
% de Vendas 62,07%
Obra Executada 100,00%

Inadimplência 2,65%
STATUS: Mensal

Desenquadramentos
RG: 2141,0%
Fundos de Despesa e
Reserva Enquadrados
Comentário da Gestão
Astir é um empreendimento vertical localizado em Porto Alegre-RS. O projeto é constituído por 5 pavimentos, 4 blocos e 60 unidades. A construtora Astir possui trackrecord em empreendimentos de alto padrão na cidade de Porto Alegre.
Em dezembro, não houve nenhuma venda no empreendimento, restando ainda 22 unidades em estoque. O saldo devedor já foi fortemente amortizado e segue sendo reduzido significativamente à medida que novas vendas são feitas. A operação tem muita margem e é saudável, devendo ser 100% quitada com a realização de mais algumas vendas.
Fonte: True, Maximus, Dexter Engenharia | Elaboração: Suno Asset
D E T A L H A M E N T O D O S D E M A I S A T I V O S
CRI COMPORTE
Ticker: 23I1270600
Setor: Transporte
Remuneração: IPCA + 8,5%
LTV: 60,00%
Garantias: AF, FR e Aval
Vencimento: Set/30
% PL SNME: 4,62%
Descrição da Operação
O grupo Comporte foi fundado em 2002 e atua como holding de diversas empresas para as quais presta apoio administrativo, financeiro e operacional, principalmente no segmento de transporte. Possui operações rodoviárias interestaduais e intermunicipais em 12 estados + DF e contratos de concessão para prestação de serviços em diversos deles.
| Informações Financeiras | 2023 | 2024 |
|---|---|---|
| Margem Bruta | 29,8% | 31,1% |
| Margem EBITDA | 31,6% | 26,2% |
| Margem Líquida | 18,8% | 14,5% |
| Dívida Líquida/EBITDA | 0,73x | 1,27x |
| Dívida Líquida/PL | 0,71x | 0,76x |
| Liquidez Corrente | 1,26 | 1,46 |
Fontes: Opea | Elaboração: Suno Asset
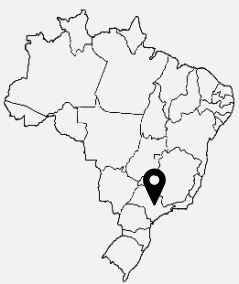
Localização: São Paulo
Q U A D R O D E D E L I B E R A Ç Õ E S E M A G Ts D O S AT I V O S
| Ativo | Data | Ordem do dia | Deliberação |
|---|---|---|---|
| - | - | - | - |
CONHEÇA TODOS OS NOSSOS FUNDOS DE INVESTIMENTO
Primeiro Fiagro-Híbrido da bolsa brasileira, lançado ao mercado em agosto de 2022. Investe em terras logísticas voltadas ao agronegócio e ativos de crédito para o setor.
SUNO ENERGIAS LIMPAS FIl é o Fundo Imobiliário da Suno Asset que investe em Energias Limpas e Renováveis, sendo uma maneira inovadora e democrática para o investidor comum ter acesso a uma tese que, além de extremamente lucrativa, gera impacto positivo para a sociedade.
Fiagro-Fll voltado para investimentos em terras agrícolas da Suno Asset. O primeiro fundo base 10 e voltado para investidor geral com uma das teses de investimento mais vencedoras do país, oferecendo acessibilidade a um setor resiliente, dolarizado e descorrelacionado com os diversos índices.
Fl-Infra da Suno Asset. Devido à sua importância para o desenvolvimento do país, esta classe possui isenção completa de IR nos rendimentos e no ganho de capital.
Fundo de Papel de risco moderado. Sua principal característica é entregar retornos consistentes aos cotistas, com rendimentos comparados a fundos de alto risco.
Fundo imobiliário multiestratégia da Suno Asset, com foco no investimento em diversos tipos de ativos imobiliários, como CRls, Flls, ações e imóveis. A partir de uma tese sofisticada, buscamos entregar geração de renda mensal e rentabilidade acima da inflação.
Fundo de Fundos que investe em mais de 30 outros Flls da bolsa e em centenas de ativos imobiliários por todo o país. Uma maneira descomplicada de aplicar no setor.
Fundo de Previdência Privada que investe em ações, com exposição muito similar ao SUNo FIC FlA. Conta com os benefícios tributários de uma Previdência, investindo em ativos de risco.
SUNO FICFIA
Fundo de Investimento em Ações que utiliza como referência as carteiras recomendadas da Suno Research. Exposição em ativos de Valor, Dividendos, Small Caps e Internacional.
SUNO GLOBAL EQUITIES
Fundo de Investimento em Ações, com exposição em ações globais listadas no Brasil ou nos Estados Unidos. Investe nas maiores empresas do mundo.
SNME11 DO IMOBILIÁRIO SUNO MULTIESTRATÉGIA
“Fundos de investimento não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos. Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e, consequentemente, possíveis variações no patrimônio investido. O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas. Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados.
Este material não tem relação com objetivos específicos de investimentos, situação financeira ou necessidade particular de qualquer destinatário específico, não devendo servir como única fonte de informações no processo decisório do investidor que, antes de decidir, deverá realizar, preferencialmente com a ajuda de um profissional devidamente qualificado, uma avaliação minuciosa do produto e respectivos riscos face a seus objetivos pessoais e à sua tolerância a risco (Suitability)."