
Relatório Gerencial SPXS11 de janeiro de 2026
Relatório Gerencial do SPX Real Estate Multiestratégia (SPXS11), fundo imobiliário de papel, referente a janeiro de 2026, com entrega no FundosNet (B3) em 18/02/2026. No pregão de 03/11/2026, a cota do SPXS11 fechou a R$ 7,15, com P/VP de 0,76 (valor patrimonial de R$ 9,37 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,101 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 15,16% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 189,1 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 43.010.543/0001-00
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/01/2026
- Data de entrega
- 18/02/2026 18:17
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
RELATÓRIO GERENCIAL
FII - SPX Real Estate Multiestratégia | SPXS11 Janeiro de 2026
Código de Negociação SPXS11
Gestor
SPX Real Estate Gestão de Recursos Ltda.
Administrador
BTG Pactual S.A. DTVM
Data de Início 03.08.2022
Taxa de Administração 0,80% a.a.
Taxa de Performance
20% do que exceder IPCA + Yield IMA-B
Informações Gerais
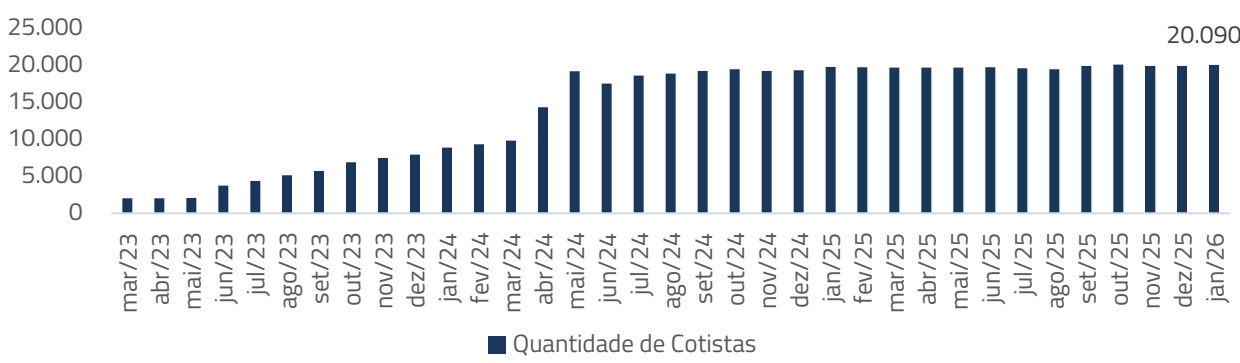
CNPJ: 43.010.543/0001-00 Público Alvo: Investidores em Geral Quantidade de Cotistas: 20.090
Cota e Patrimônio Líquido (30/01)
Valor da Cota Patrimonial: R$ 9,52 Valor da Cota de Mercado: R$ 9,05 Patrimônio Líquido: R$ 192.157.833
Distribuição de Resultados
Periodicidade: Mensal Data-base: 5° dia útil Data de pagamento: 10° dia útil
Objetivo
O objetivo do Fundo é auferir rendimentos e/ou ganho de capital por meio do investimento nas seguintes modalidades de ativos: I. CRI; II. Ações Imobiliárias; III. Cotas de FII; IV. Bens Imóveis; V. Debêntures Imobiliárias; VI. Participações em SPE Imobiliária; VII. Cotas de FIA Imobiliário; VIII. CEPAC; IX. Cotas de FIDC; X. Letras Hipotecárias; XI. Letras de Crédito Imobiliário; XII. Letras Imobiliárias Garantidas; e XIII. Outros Títulos Imobiliários.
Destaques do Mês
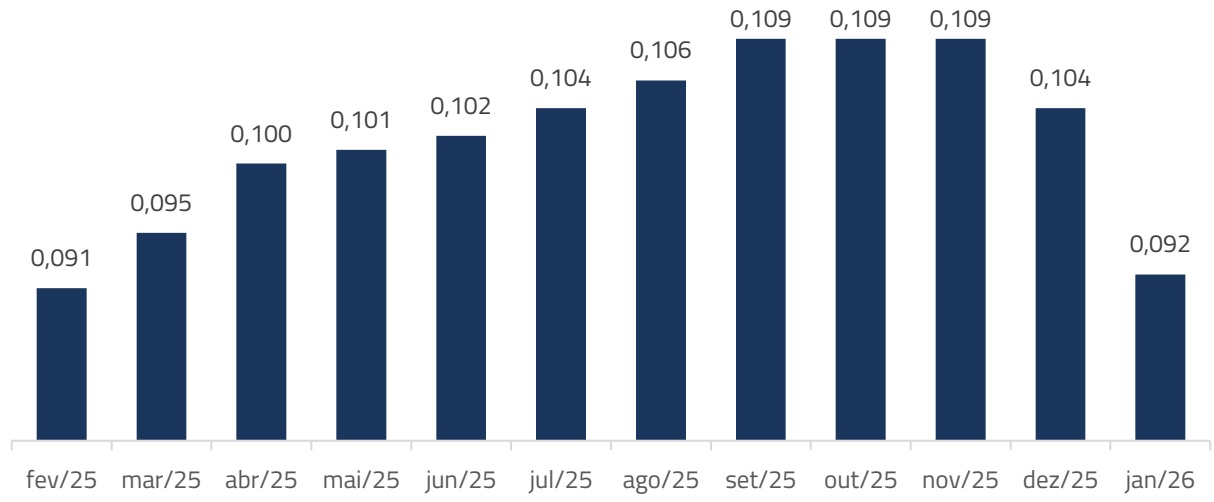
Distribuição de dividendos no valor de R$ 0,092/cota (Dividend Yield 1: 1,0% a.m. ou 12,9% a.a.);
Alocação de R$ 4,0 milhões no CRI Zarin, com rentabilidade de CDI + 5,5%;
Alocação de mais R$1,2 milhão no CRI BLVD. Alti, com rentabilidade de CDI + 4,0%;
O pagamento da taxa de performance em jan/26, fev/26 e abr/26, decorrente da superação das metas de rentabilidade pelo Fundo, impactará temporariamente o fluxo de dividendos nesses meses.
1Dividend yield calculado com o preço de fechamento de mercado da cota
Comentários do Gestor
No Brasil, a inflação e as expectativas de inflação têm melhorado. A atividade vem se desacelerando lentamente. O mercado de trabalho ainda está aquecido, com o desemprego em 5,6%. O Copom deixou claro que vai iniciar um ciclo de corte de juros em março. Além disso, vimos ao longo do mês um alto fluxo de investidores estrangeiros na bolsa brasileira.
Nos Estados Unidos, o efeito negativo das tarifas no crescimento deve ser apenas residual, a política fiscal será expansionista e os cortes de juros tornaram a política monetária menos restritiva. A inflação deve cair devido ao mercado de trabalho um pouco mais fraco e à dissipação dos efeitos das tarifas. O Fed tem indicado que se a inflação confirmar essa trajetória de queda ao longo ano, haverá espaço para algum ajuste adicional dos juros.
Em janeiro, a carteira de ações do Fundo apresentou uma valorização de 3,8%, enquanto o índice IMOB registrou uma queda de 12,2%.
Na carteira de Fundos Imobiliários, o Fundo obteve uma valorização de 1,5% no mês, enquanto o IFIX teve uma alta de 2,3%. O dividend yield anualizado da carteira atingiu 13,6% no mês.
O Fundo alocou mais R$ 4,0 milhões no CRI Zarin, operação lastreada na obra do empreendimento residencial vertical Colinas do Lago. A operação foi estruturada a uma taxa de CDI + 5,5%. Além disso, foi alocado mais R$ 1,2 milhão no CRI BLVD. Alti, operação lastreada na obra do empreendimento residencial vertical BLVD. Alti. A operação foi estruturada a uma taxa de CDI + 4,0%, com um prêmio inicial de 2,0%.
Gostaríamos de relembrar que, em virtude do atingimento e da superação das metas de rentabilidade estipuladas no regulamento, o Fundo realizará o pagamento de taxa de performance nos meses de janeiro, fevereiro e abril de 2026. Esse movimento impactará pontualmente a geração de caixa disponível para distribuição, resultando em uma redução dos dividendos especificamente nesses períodos. Ressaltamos que tal cobrança é consequência direta da sólida performance do portfólio.
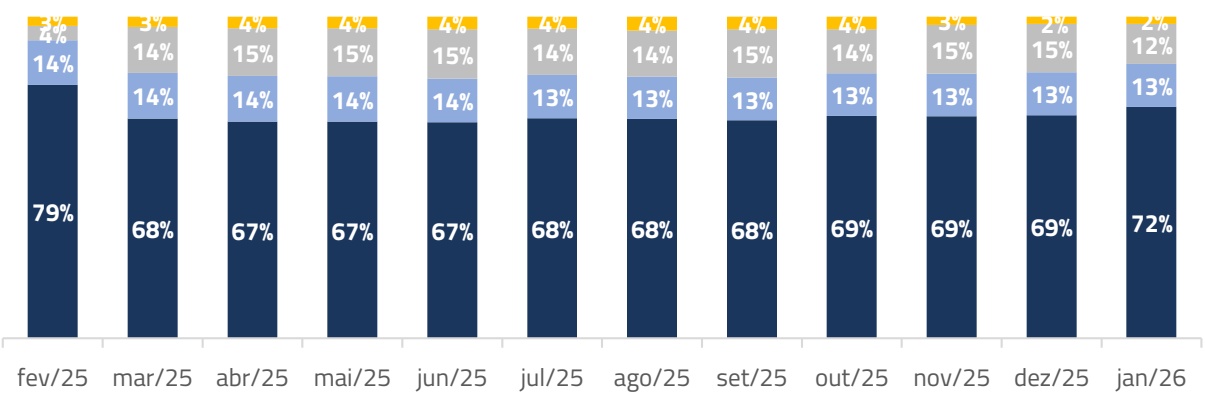
Ao final de janeiro, a alocação do Fundo estava em 88%.
D I S T R I B U I Ç Ã O D E R E N D I M E N T O S E R E S U L T A D O
DISTRIBUIÇÃO DE RENDIMENTOS
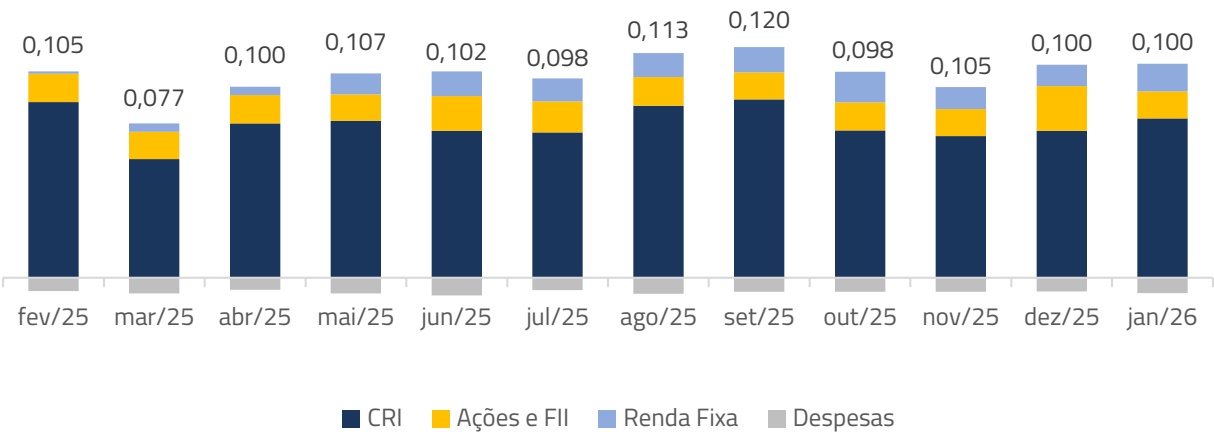
A distribuição relativa ao mês de janeiro de 2026 foi de R$ 0,092 por cota. Como destaques da carteira de CRIs, tivemos a amortização extraordinária dos CRIs Helbor, You Inc, CashMe, MRV, e Franco Ribeiro.
| Fluxo Financeiro (R$) | jan/26 | 2026 |
|---|---|---|
| Rendimentos | 2.318.763 | 2.318.763 |
| CRI | 1.735.525 | 1.735.525 |
| Ações e FII | 299.539 | 299.539 |
| Renda Fixa | 283.700 | 283.700 |
| Despesas | -303.808 | -303.808 |
| Resultado | 2.014.956 | 2.014.956 |
| Rendimento Distribuído | 1.857.392 | 1.857.392 |
| Distribuição por cota | 0,092 | 0,092 |
| Dividend Yield (a.a)* | 12,9% | 12,9% |
| Resultado Acumulado | 161.085 | 161.085 |
*Dividend yield calculado com o preço de fechamento de mercado da cota no último dia útil.
LIQUIDEZ
Em janeiro, a liquidez do Fundo foi de R$ 15,9 milhões, o que representa um volume médio diário de R$ 758.571. Em 2026, o volume médio diário foi de R$ 758.571.
| Mercado Secundário | jan/26 2026 |
|---|---|
| Volume (R$) | 15.930.000 15.930.000 |
| Volume Médio Diário (R$) | 758.571 758.571 |
| Giro de cotas | 8,92% 8,92% |
A N Á L I S E E R E S U L T A D O S
COMPOSIÇÃO DO RESULTADO POR COTA (R$)
HISTÓRICO DE DIVIDENDOS (R$)
ATIVOS ALVO - % ATIVOS
P E R F O R M A N C E
SENSIBILIDADE EM RELAÇÃO AO VALOR DA COTA
A tabela a seguir tem como objetivo detalhar aos cotistas a sensibilidade da taxa média de aquisição da carteira de CRIs do Fundo em relação ao preço da cota no mercado secundário.
As premissas utilizadas são as projeções de dados macroeconômicos, o valor de mercado da cota no fechamento do mês e o valor patrimonial por cota.
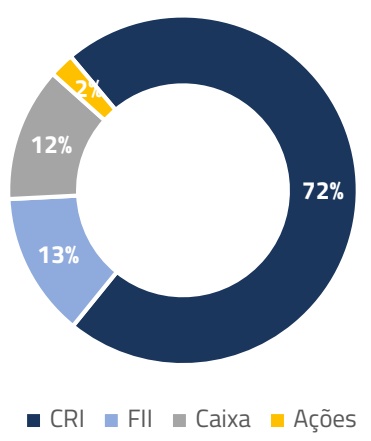
Importante ressaltar que a carteira de CRI representa 72% dos ativos do SPXS11, portanto a tabela de sensibilidade não leva em consideração a rentabilidade da carteira de ações e FIIs.
| Premissas | Data Ref. (30/01) | |
|---|---|---|
| CDI1 12,77% | Cota Patrimonial R$ 9,52 | |
| IPCA1 3,16% | Cota Mercado R$ 9,05 |
| Preço Mercado (R$)8,508,658,808,95 | Último Dividend Yield Anualizado13,8%13,5%13,3%13,1% | Taxa Média Carteira (IPCA+) Bruto18,6%17,6%16,5%15,5% | Taxa Média Carteira (IPCA+)Líquido217,8%16,8%15,7%14,7% | Taxa Média Carteira CRI (CDI+) Bruto8,5%7,5%6,6%5,7% | Taxa Média Carteira CRI (CDI+)Líquido27,7%6,7%5,8%4,9% | |
|---|---|---|---|---|---|---|
| Cota Mercado (30/01) | 9,059,109,25 | 12,9%12,8%12,6% | 14,9%14,5%13,5% | 14,1%13,7%12,7% | 5,1%4,8%3,8% | 4,3%4,0%3,0% |
| Cota PL (30/01) | 9,409,529,559,709,85 | 12,4%12,2%12,2%12,0%11,8% | 12,5%11,7%11,5%10,5%9,5% | 11,7%10,9%10,7%9,7%8,7% | 2,9%2,2%2,0%1,1%0,1% | 2,1%1,4%1,2%0,3%-0,7% |
1 Projeção de IPCA e CDI para o mesmo duration da carteira
2 Taxa média da carteira líquida de taxa de administração e gestão
RENTABILIDADE DO FUNDO
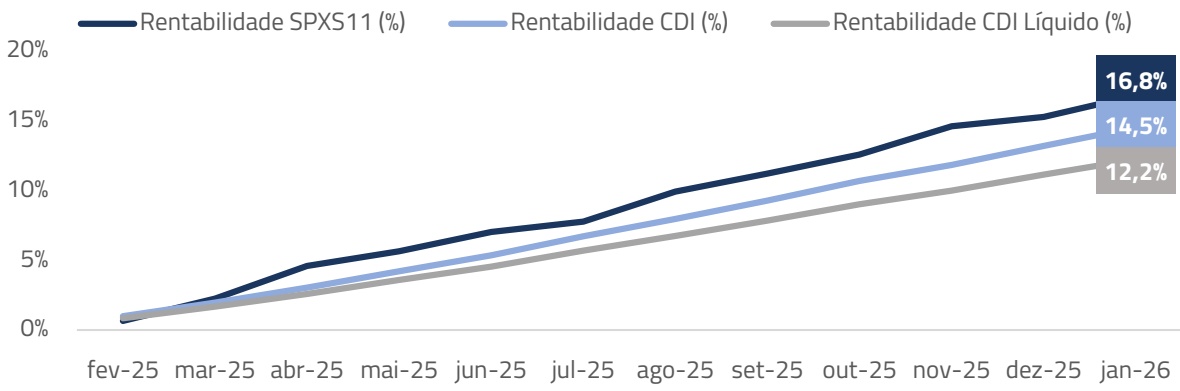
O gráfico a seguir tem como objetivo a comparação da rentabilidade do fundo SPXS11, que é isento de Imposto de Renda, com o CDI líquido de IR, considerando-se uma alíquota de 15% de Imposto de Renda.
A rentabilidade do fundo SPXS11 foi calculada considerando a variação patrimonial do Fundo, as distribuições de dividendos e o reinvestimento dos dividendos a CDI líquido.
P O R T F Ó L I O
Classe de Ativos - % Ativos
Estratégia - % Ativos
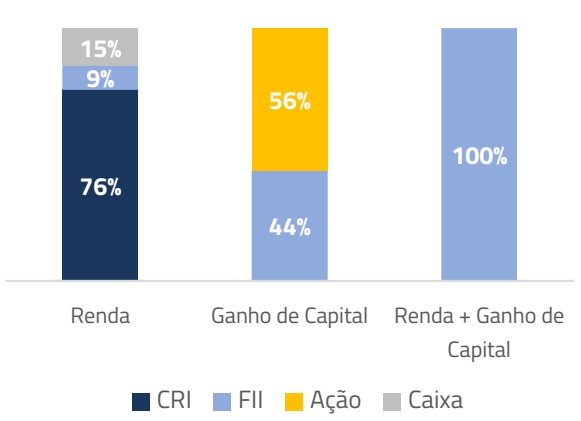
Renda Ganho de Capital Renda + Ganho de Capital
Estratégia - % Classe de Ativos
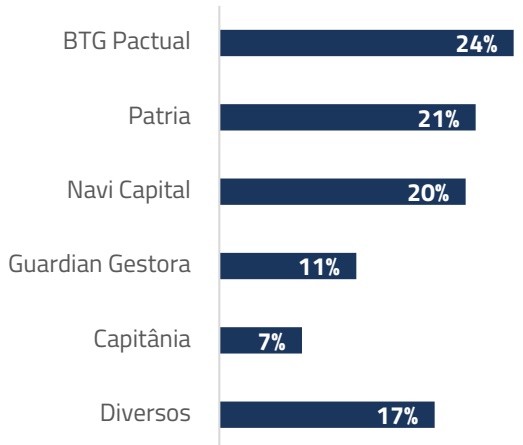
Gestoras - % da carteira de FIIs
CARTEIRA DE FIIs
| FIIs | Gestora | Montante | % PL | Dividendo/Cota | DY Anualizado | Estratégia |
| APTO11 | Navi Capital | R$ 5.151.398 | 2,7% | R$ 0,09 | 11,3% | Renda |
| BTYU11 BTG Pactual R$ 5.048.982 2,6% R$ 0,08 10,6% Renda + Ganho de Capital | ||||||
| MVBI11 | Patria | R$ 4.960.310 | 2,6% | R$ 1,78 | 23,6% | Renda |
| GARE11 Guardian Gestora R$ 2.863.360 1,5% R$ 0,08 11,4% Renda | ||||||
| CPTS11 | Capitânia | R$ 1.726.566 | 0,9% | R$ 0,09 | 13,1% | Ganho de Capital |
| VRTA11 Fator R$ 1.636.240 0,9% R$ 0,85 12,0% Renda | ||||||
| XPCI11 | XP Vista AM | R$ 1.322.432 | 0,7% | R$ 0,88 | 12,3% | Renda |
| BTCI11 BTG Pactual R$ 1.107.915 0,6% R$ 0,10 12,4% Ganho de Capital | ||||||
| VGIP11 | Valora | R$ 824.102 | 0,4% | R$ 0,71 | 9,9% | Renda |
| PSEC11 Patria R$ 402.218 0,2% R$ 0,65 9,4% Ganho de Capital | ||||||
| Outros | R$ 720.060 | 0,4% | ||||
| R$ 25.763.582 | 13,4% | 13,6% | ||||
P O R T F Ó L I O
| CRI | Código Ativo | Segmento | Emissor | Estado | Montante | % PL | Indexador Taxa Spread | Duration (anos) | Estratégia | |
|---|---|---|---|---|---|---|---|---|---|---|
| Zarin | 24I1980366 | Residencial | True | São Paulo | R$ 14.029.050 | 7,3% | CDI | 5,5% | 2,2 | Renda |
| Liberato | 24D3725569 | Residencial | Virgo | Santa Catarina | R$ 12.307.911 | 6,4% | IPCA | 10,0% | 2,2 | Renda |
| MMC | 22K1019759 | Residencial | True | Minas Gerais | R$ 11.975.900 | 6,2% | IPCA | 9,4% | 0,9 | Renda |
| Canopus | 22G1232724 | Residencial | Opea | São Paulo | R$ 10.857.936 | 5,7% | IPCA | 8,2% | 4,3 | Renda |
| PHV | 23J2272828 | Residencial | True | Minas Gerais | R$ 10.303.839 | 5,4% | IPCA | 10,5% | 0,9 | Renda |
| OAD | 23E1781398 | Residencial | True | Santa Catarina | R$ 9.978.212 | 5,2% | CDI | 6,0% | 0,8 | Renda |
| Franco Ribeiro | 24F2418658 | Residencial | Habitasec | Goiás | R$ 8.637.116 | 4,5% | IPCA | 11,5% | 1,3 | Renda |
| Selenza | 21G0708865 | Residencial | Virgo | São Paulo | R$ 6.610.448 | 3,4% | IPCA | 13,0% | 0,6 | Renda |
| Convisa | 22I0879235 | Residencial | True | Santa Catarina | R$ 5.337.609 | 2,8% | IPCA | 10,0% | 1,6 | Renda |
| You Inc | 21L0329279 | Residencial | Vert | São Paulo | R$ 5.290.310 | 2,8% | CDI | 4,3% | 0,7 | Renda |
| CashME 2 | 23J1263506 | Residencial | Província | Pulverizado | R$ 5.143.530 | 2,7% | IPCA | 10,0% | 0,9 | Renda |
| MSilvia | 21L0666609 | Escritórios | Opea | São Paulo | R$ 4.944.853 | 2,6% | CDI | 1,6% | 1,1 | Renda |
| FLSquare | 21L0668716 | Escritórios | Opea | São Paulo | R$ 4.928.572 | 2,6% | CDI | 1,6% | 1,1 | Renda |
| MRV Flex | 23L1605236 | Residencial | True | Pulverizado | R$ 4.557.300 | 2,4% | IPCA | 10,1% | 4,8 | Renda |
| Pinheiro de Sá | 24G2828590 | Residencial | True | Espírito Santo | R$ 4.033.420 | 2,1% | IPCA | 12,5% | 1,5 | Renda |
| BLVD. Alti | 25E4068927 | Residencial | Opea | São Paulo | R$ 3.993.274 | 2,1% | CDI | 4,0% | 2,8 | Renda |
| CashME Sênior | 22H1666875 | Residencial | True | Pulverizado | R$ 3.159.564 | 1,6% | IPCA | 7,2% | 1,8 | Renda |
| Varandas Park | 24F2007358 | Residencial | Habitasec | Goiás | R$ 3.057.080 | 1,6% | CDI | 5,0% | 1,3 | Renda |
| Tríplice | 25G2900015 | Residencial | Habitasec | São Paulo | R$ 2.813.356 | 1,5% | CDI | 4,9% | 2,0 | Renda |
| Blend | 25L3394161 | Residencial | Canal | Paraná | R$ 2.512.400 | 1,3% | CDI | 4,0% | 2,3 | Renda |
| Helbor | 22H1104501 | Residencial | Bari | São Paulo | R$ 1.647.784 | 0,9% | CDI | 2,4% | 0,8 | Renda |
| CashMe Mezanino | 22H1697882 | Residencial | True | Pulverizado | R$ 1.591.908 | 0,8% | IPCA | 7,8% | 3,0 | Renda |
| Doppio | 25B2866664 | Residencial | Leverage | São Paulo | R$ 1.082.974 | 0,6% | CDI | 6,3% | 1,4 | Renda |
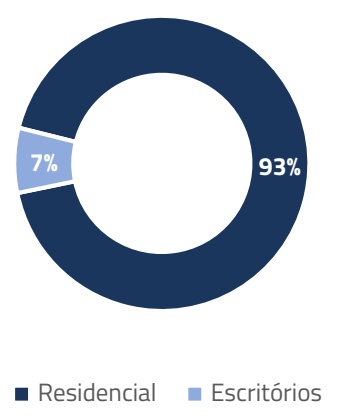
Segmento - % da carteira de CRIs
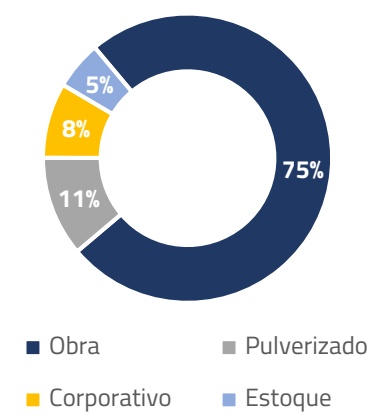
Tipo de Risco - % da carteira de CRIs Residenciais
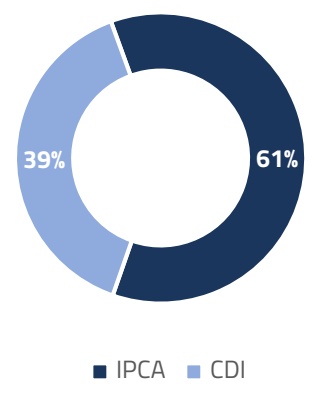
Indexador - % da carteira de CRIs
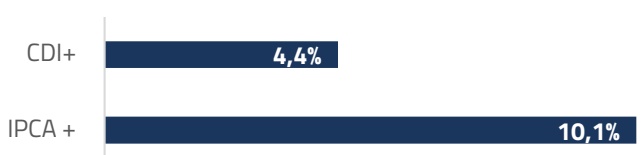
Spread Médio* - % da carteira de CRIs
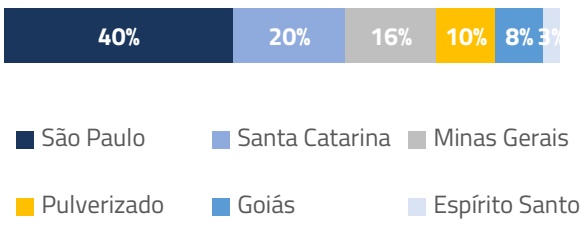
Localização - % da carteira de CRIs
CRI Selenza
O CRI tem como lastro CCB emitida por uma SPE do grupo Hanei Minoru. Os recursos serão utilizados para custeio das despesas imobiliárias a incorrer, relativas às obras do empreendimento Selenza Anhanguera Park, localizado na cidade de São Paulo. O CRI conta com as seguintes garantias: alienação fiduciária do imóvel, alienação fiduciária de quotas da SPE, cessão fiduciária dos direitos creditórios, aval dos sócios e constituição de fundos de despesas, reserva e obras. Adicionalmente, a operação está garantida por carta fiança de R$ 12 milhões e a cessão fiduciária de 60% dos dividendos da Aginan Incorporação e Planejamento de Imóveis Ltda., sociedade responsável pelo desenvolvimento do empreendimento Cumaru SP Golf. A Hanei Minoru é uma incorporadora fundada em 2018, por Celso Minoru.
| % PL | Emissor | Cód. Ativo | Data Emissão | Data Venc. | Indexador | Taxa Spread | Juros | Amortização | Segmento |
|---|---|---|---|---|---|---|---|---|---|
| 3,4% | Virgo | 21G0708865 | 23/07/2021 | 22/09/2026 | IPCA | 13,0% a.a. | Mensal | Bullet | Residencial |
CRI PHV
O CRI tem como lastro a emissão de notas comerciais. Os recursos serão utilizados para custeio das despesas imobiliárias a incorrer na construção do empreendimento Unique, da incorporadora PHV. O CRI conta com alienação fiduciária de unidades do empreendimento, alienação fiduciária da participação na respectiva SPE, cessão fiduciária de direitos creditórios, aval dos sócios e constituição de fundos de reserva e de despesas. O Grupo PHV é um conglomerado empresarial composto por diversas empresas. A PHV Engenharia foi fundada em 1997 e atualmente é uma das maiores construtoras do país, segundo o Ranking ITC.
| % PL | Emissor | Cód. Ativo | Data Emissão | Data Venc. | Indexador | Taxa Spread | Juros | Amortização | Segmento |
|---|---|---|---|---|---|---|---|---|---|
| 5,4% | True | 23J2272828 | 30/11/2023 | 28/12/2026 | IPCA | 10,5% a.a. | Mensal | Bullet | Residencial |
CRI CashMe 2
CRI lastreado por contratos de empréstimo cedidos pela Cashme Soluções Financeiras S.A.. Os créditos imobiliários cedidos contam com garantia real sobre imóveis ou sobre fluxos de recebíveis e a Cyrela Brazil Realty S.A. afiançará as obrigações pecuniárias e indenizatórias assumidas pela CashMe pelo prazo de 90 dias contados da formalização da cessão ou até que as alienações fiduciárias estejam constituídas, o que por último ocorrer. A CashMe faz parte do grupo Cyrela, um dos maiores grupos do segmento imobiliário do Brasil. A empresa é uma fintech criada em 2017 focada em oferecer empréstimos garantidos por bens imóveis.
| % PL | Emissor | Cód. Ativo | Data Emissão | Data Venc. | Indexador | Taxa Spread | Juros | Amortização | Segmento |
|---|---|---|---|---|---|---|---|---|---|
| 2,7% | Província | 23J1263506 | 17/10/2023 | 15/10/2030 | IPCA | 10,0% a.a | Mensal | Mensal | Residencial |
CRI Brookfield
CRI lastreado nos créditos imobiliários provenientes da venda dos edifícios comerciais JK 1455, Miss Silvia Morizono, Faria Lima Square e Faria Lima Financial Center, todos localizados à Av. Faria Lima. A operação tem como principais garantias: alienação fiduciária dos imóveis, cessão fiduciária dos recebíveis locatícios, alienação fiduciária das cotas dos FIIs devedores dos CRI, e constituição de fundos de reserva, com garantia de recomposição pelo BSREP IV LLC.
| % PL | Emissor | Cód. Ativo | Data Emissão | Data Venc. | Indexador | Taxa Spread | Juros | Amortização | Segmento |
|---|---|---|---|---|---|---|---|---|---|
| 5,2% | Opea | 21L0668716 21L0666609 | 15/07/22 | 17/12/27 | CDI | 1,6% a.a. | Trimestral | Bullet | Escritórios |
CRI Doppio
O CRI tem como lastro a emissão de notas comerciais. Os recursos serão utilizados para custeio das despesas imobiliárias a incorrer na construção do empreendimento Doppio, da incorporadora BCanton. O CRI conta com alienação fiduciária de unidades do empreendimento, alienação fiduciária da participação na respectiva SPE, cessão fiduciária de direitos creditórios, aval dos sócios e alienação fiduciária superveniente das cotas e dos recebíveis de outro empreendimento da incorporadora. A BCanton possui 6 anos de experiência com R$300M de VGV lançado e R$37M entregues. A companhia possui foco no alto padrão, sendo todos seus lançamentos concentrados no melhor bairro de Santo André.
| % PL | Emissor | Cód. Ativo | Data Emissão | Data Venc. | Indexador | Taxa Spread | Juros | Amortização | Segmento |
|---|---|---|---|---|---|---|---|---|---|
| 0,6% | Leverage | 25B2866664 | 21/02/2025 | 20/08/2027 | CDI | 6,3% a.a. | Mensal | Bullet | Residencial |
CRI Canopus
CRI lastreado em recebíveis da PPP Habitacional (integrante do grupo Canopus) no âmbito do Contrato de Concessão que derivou da Parceria Público Privada firmada entre a PPP Habitacional e o estado de São Paulo (via Companhia Paulista de Parcerias – CPP) para a construção de empreendimentos residenciais destinados a famílias de baixa renda, localizados na região central da cidade de São Paulo. As garantias do Contrato de Concessão foram cedidas pela PPP Habitacional à Securitizadora sob as seguintes modalidades: fiança prestada pela CPP, assegurada por penhor de cotas por ela detidas no fundo “BB CPP Projetos” e, de forma subsidiária à fiança e a título oneroso, Penhor de Direitos Creditórios oriundos da receita operacional da CDHU. Além das garantias recebidas em cessão, o CRI conta, adicionalmente, com Fundo de Reserva e fiança da Canopus Holding S.A., exclusivamente sobre a remuneração anual devida à CDHU como contraprestação pelo Penhor de Direitos Creditórios e sobre eventuais complementações que se façam necessárias, caso os recebíveis sofram qualquer tipo de compensação no âmbito do contrato de concessão.
| % PL | Emissor | Cód. Ativo | Data Emissão | Data Venc. | Indexador | Taxa Spread | Juros | Amortização | Segmento |
|---|---|---|---|---|---|---|---|---|---|
| 5,7% | Opea | 22G1232724 | 10/08/22 | 15/01/36 | IPCA | 8,2% a.a. | Mensal | Mensal | Residencial |
CRI OAD
A OAD Incorporações é uma sociedade entre as empresas Ommar Incorporações e Aloha Construtora, com mais de 10 anos de atuação em Florianópolis. O CRI tem como lastro notas comerciais emitidas por uma SPE controlada pela OAD e os recursos captados serão utilizados para o reembolso de despesas atinentes à aquisição do terreno e custeio da construção dos empreendimentos imobiliários residenciais denominados Los Mares e Las Lunas. O CRI conta com as seguintes garantias: alienação fiduciária do imóvel, alienação fiduciária da participação na respectiva SPE, cessão fiduciária dos recebíveis e aval das sócias.
| % PL | Emissor | Cód. Ativo | Data Emissão | Data Venc. | Indexador | Taxa Spread | Juros | Amortização | Segmento |
|---|---|---|---|---|---|---|---|---|---|
| 5,2% | True | 23E1781398 | 26/05/2023 | 09/12/2026 | CDI | 6,0% a.a. | Mensal | Bullet | Residencial |
CRI CashMe Sênior e Mezanino
CRI lastreado pelos contratos de empréstimos de Home Equity cedidos pela Cashme Soluções Financeiras S.A.. Os créditos imobiliários cedidos contam com garantia em propriedades comerciais ou residenciais e o CRI tem como garantia a fiança da Cyrela Brazil Realty S.A. que, em caso de má formalização dos créditos, honra o valor dos mesmos. A Cashme faz parte do grupo Cyrela, um dos maiores grupos do segmento imobiliário do Brasil. A empresa é uma fintech criada em 2017 focada em oferecer empréstimos garantidos por bens imóveis.
| % PL | Emissor | Cód. Ativo | Data Emissão | Data Venc. | Indexador | Taxa Spread | Juros | Amortização | Segmento |
|---|---|---|---|---|---|---|---|---|---|
| 2,4% | True | 22H1666875 22H1697882 | 03/09/22 | 16/11/29 17/03/31 | IPCA | 7,2% a.a. 7,8% a.a | Mensal | Mensal | Residencial |
CRI Helbor
O CRI é lastreado por Cédulas de Crédito Bancário emitidas em virtude do financiamento obtido pela Helbor S.A., pela Toledo Ferrari S.A. e pela SPE Hesa 146 Investimentos Imobiliários Ltda junto à BR Partners Banco de Investimento S.A. O financiamento foi destinado ao desenvolvimento de empreendimentos residenciais e de uso misto e para o reembolso de despesas já incorridas com a aquisição dos terrenos e com as construções respectivas. O CRI conta com as seguintes garantias: alienação fiduciária de unidades dos empreendimentos e constituição de fundos de reserva e de despesas.
| % PL | Emissor | Cód. Ativo | Data Emissão | Data Venc. | Indexador | Taxa Spread | Juros | Amortização | Segmento |
|---|---|---|---|---|---|---|---|---|---|
| 0,9% | Bari | 22H1104501 | 01/09/22 | 26/08/27 | CDI | 2,4% a.a. | Mensal | Bullet | Residencial |
CRI Blend
O CRI tem como lastro créditos imobiliários decorrentes das Notas Comerciais emitidas pela Incorporadora Blend SPE. Os recursos líquidos obtidos com o CRI serão utilizados para financiar as obras do empreendimento residencial Blend Home Club, em Cascável. O CRI conta com as seguintes garantias: alienação fiduciária do imóvel, alienação fiduciária da participação societária na SPE, cessão fiduciária dos direitos creditórios, aval dos sócios e fundos (reserva, despesas e obras).
| % PL | Emissor | Cód. Ativo | Data Emissão | Data Venc. | Indexador | Taxa Spread | Juros | Amortização | Segmento |
|---|---|---|---|---|---|---|---|---|---|
| 1,3% | Canal | 25L3394161 | 16/12/2025 | 19/12/2028 | CDI | 4,0% a.a. | Mensal | Bullet | Residencial |
CRI MMC
O CRI tem como lastro notas comerciais emitidas pela incorporadora MMC. Os recursos serão utilizados para custeio das despesas imobiliárias a incorrer, relativas às obras do empreendimento Urbanlife Lourdes. O CRI conta com as seguintes garantias: alienação fiduciária do imóvel, alienação fiduciária da participação societária na SPE, cessão fiduciária dos direitos creditórios, fiança dos sócios e a composição de fundos de reserva e de despesas. O Grupo MMC tem mais de 35 anos de mercado, com ampla atuação nos estados de São Paulo e Minas Gerais, atuando em incorporação e construção de empreendimentos residenciais, comerciais e industriais.
| % PL | Emissor | Cód. Ativo | Data Emissão | Data Venc. | Indexador | Taxa Spread | Juros | Amortização | Segmento |
|---|---|---|---|---|---|---|---|---|---|
| 6,2% | True | 22K1019759 | 16/11/22 | 11/11/27 | IPCA | 9,4% a.a. | Mensal | Bullet | Residencial |
CRI CONVISA
O CRI tem como lastro a emissão de notas comerciais. Os recursos serão utilizados para custeio das despesas imobiliárias a incorrer na construção do empreendimento Giovanni Di Pietro, da incorporadora Convisa. O CRI conta com alienação fiduciária do imóvel, cessão fiduciária de direitos creditórios, fiança dos sócios e constituição de fundos de reserva, liquidez e obras. A Convisa é uma construtora e incorporadora com atuação em toda região norte catarinense com mais de 30 anos de atuação, possui um histórico de VGV Executado de mais de R$ 200 milhões e já entregou mais de 1.000 unidades em 38 empreendimentos.
| % PL | Emissor | Cód. Ativo | Data Emissão | Data Venc. | Indexador | Taxa Spread | Juros | Amortização | Segmento |
|---|---|---|---|---|---|---|---|---|---|
| 2,8% | True | 2210879235 | 13/09/2022 | 20/10/2025 | IPCA | 10,0% a.a. | Mensal | Bullet | Residencial |
CRI You Inc
O CRI tem como lastro créditos imobiliários originados por debêntures emitidas pela Symbol Participações S.A., subsidiária da You Inc. e controladora das SPEs desenvolvedoras de quatro empreendimentos. Os recursos líquidos obtidos com o CRI serão utilizados para custear as obras de dois destes empreendimentos e a aquisição de parte dos terrenos de dois empreendimentos. O CRI conta com as seguintes garantias: cessão fiduciária dos direitos creditórios decorrentes da venda de parte das unidades já compromissadas e em estoque, alienação fiduciária de fração ideal dos imóveis integrantes de cada empreendimento e da totalidade das ações da Devedora Symbol, fiança da You Inc. e constituição de fundo de reserva.
| % PL | Emissor | Cód. Ativo | Data Emissão | Data Venc. | Indexador | Taxa Spread | Juros | Amortização | Segmento |
|---|---|---|---|---|---|---|---|---|---|
| 2,8% | Vert | 21L0329279 | 09/12/2021 | 09/11/2026 | CDI | 4,3% a.a. | Mensal | Bullet | Residencial |
CRI MRV Flex
CRI lastreado em créditos imobiliários decorrentes da comercialização de unidades autônomas por sociedades do Grupo MRV. A MRV foi fundada em 1979 com foco em empreendimentos econômicos, seja com a aquisição de apartamentos prontos ou na planta. A operação conta com fundo de reserva e fundo de despesas, sendo que a alienação fiduciária das unidades será constituída à medida em que os Habite-se respectivos forem expedidos. Em caso de inadimplência pelo adquirente ou distrato anteriores à constituição da garantia, haverá o reembolso compulsório por parte da MRV, no valor equivalente ao saldo devedor do contrato de aquisição da unidade.
| % PL | Emissor | Cód. Ativo | Data Emissão | Data Venc. | Indexador | Taxa Spread | Juros | Amortização | Segmento |
|---|---|---|---|---|---|---|---|---|---|
| 2,4% | True | 23L1605236 | 28/12/2023 | 15/09/2034 | IPCA | 10,1% a.a. | Mensal | Mensal | Residencial |
CRI Varandas Park
O CRI tem como lastro créditos imobiliários decorrentes das Notas Comerciais emitidas pela Realiza Empreendimento Goiânia I SPE, subsidiária da Construtora Realiza. Os recursos líquidos obtidos com o CRI serão utilizados para financiar as obras do empreendimento Varandas Park. O CRI conta com as seguintes garantias: alienação fiduciária do imóvel, alienação fiduciária da participação societária na respectiva SPE, cessão fiduciária dos direitos creditórios, fiança dos sócios e fundos (reserva, despesas e obras). A Realiza é uma construtora com mais de 40 anos de história, com atuação focada nos estados de MG, GO, SP e RJ. Ao longo da sua trajetória, a companhia já entregou um VGV superior a R$ 2 bilhões.
| % PL | Emissor | Cód. Ativo | Data Emissão | Data Venc. | Indexador | Taxa Spread | Juros | Amortização | Segmento |
|---|---|---|---|---|---|---|---|---|---|
| 1,6% | Habitasec | 24F2007358 | 20/06/2024 | 22/07/2027 | CDI | 5,0% a.a. | Mensal | Bullet | Residencial |
P O R T F Ó L I O
CRI Franco Ribeiro
O CRI tem como lastro créditos imobiliários decorrentes de CCBs emitidas pela SPE Franco Ribeiro, subsidiária da Franco Ribeiro Construções. Os recursos líquidos obtidos com o CRI serão utilizados para financiar as obras do empreendimento residencial Boulevard Sudoeste, em Goiânia. O CRI conta com as seguintes garantias: alienação fiduciária do imóvel, alienação fiduciária da participação societária na SPE, cessão fiduciária dos recebíveis, aval dos sócios e fundos. A Franco Ribeiro é uma construtora com mais de 30 anos de história, com atuação focada nos estados de MS, GO, SP, RJ, MG e MT. Ao longo da sua trajetória, a companhia já entregou mais de 90 obras.
| % PL | Emissor | Cód. Ativo | Data Emissão | Data Venc. | Indexador | Taxa Spread | Juros | Amortização | Segmento |
|---|---|---|---|---|---|---|---|---|---|
| 4,5% | Habitasec | 24F2418658 | 28/06/2024 | 29/06/2027 | IPCA | 11,5% a.a. | Mensal | Bullet | Residencial |
CRI Liberato
O CRI tem como lastro créditos imobiliários decorrentes das NCs emitidas pela Mabrem Liberato SPE, subsidiária da Mabrem Empreendimentos e Participações. Os recursos líquidos obtidos com o CRI serão utilizados para financiar as obras do empreendimento Liberato, em Itajaí. O CRI conta com as seguintes garantias: alienação fiduciária do imóvel, alienação fiduciária da participação societária na SPE, cessão fiduciária dos recebíveis, aval dos sócios e fundos. A Mabrem faz parte de um grupo empresarial fundado em 1960. Ao longo de sua trajetória a companhia já construí mais de 34.700 m² e lançou 260 unidades.
| % PL | Emissor | Cód. Ativo | Data Emissão | Data Venc. | Indexador | Taxa Spread | Juros | Amortização | Segmento |
|---|---|---|---|---|---|---|---|---|---|
| 6,4% | Virgo | 24D3418727 | 26/04/2024 | 26/06/2028 | IPCA | 10,0% a.a. | Mensal | Bullet | Residencial |
CRI Zarin
O CRI tem como lastro créditos imobiliários decorrentes das NCs emitidas pela Colinas Park SPE, subsidiária do Grupo Zarin. Os recursos líquidos obtidos com o CRI serão utilizados para financiar as obras do empreendimento residencial Colinas Park. O CRI conta com as seguintes garantias: alienação fiduciária do imóvel, alienação fiduciária da participação societária na SPE, cessão fiduciária dos direitos creditórios, aval dos sócios e fundos. A Zarin é uma Incorporadora com mais de 6 anos de história, com atuação focada no interior paulista. Ao longo da sua trajetória, a companhia já entregou mais de 20.000 unidades residenciais
| % PL | Emissor | Cód. Ativo | Data Emissão | Data Venc. | Indexador | Taxa Spread | Juros | Amortização | Segmento |
|---|---|---|---|---|---|---|---|---|---|
| 7,3% | True | 2411980366 | 07/10/2024 | 20/10/2028 | CDI | 5,5% a.a. | Mensal | Bullet | Residencial |
CRI Pinheiro de Sá
O CRI tem como lastro créditos imobiliários decorrentes das NCs emitidas pela Next SPE, subsidiária da Pinheiro de Sá Engenharia. Os recursos líquidos obtidos com o CRI serão utilizados para financiar as obras do empreendimento Next Residence. O CRI conta com as seguintes garantias: alienação fiduciária do imóvel, alienação fiduciária da participação societária na SPE, cessão fiduciária dos direitos creditórios, aval dos sócios e fundos. A Pinheiro de Sá é uma empresa com mais de 20 anos de história, com atuação focada no Espírito Santo. Ao longo de sua trajetória a companhia entregou 12 empreendimentos.
| % PL | Emissor | Cód. Ativo | Data Emissão | Data Venc. | Indexador | Taxa Spread | Juros | Amortização | Segmento |
|---|---|---|---|---|---|---|---|---|---|
| 2,1% | True | 24G2828590 | 16/09/2024 | 15/10/2027 | IPCA | 12,5% a.a. | Mensal | Bullet | Residencial |
CRI Tríplice
O CRI tem como lastro créditos imobiliários decorrentes das Notas Comerciais emitidas pela Tríplice Engenharia Construtora e Incorporadora LTDA. Os recursos líquidos obtidos com o CRI serão utilizados para financiar as obras dos empreendimentos residenciais Ecohouse Atlântico e Casa Golf, em Goiânia. O CRI conta com as seguintes garantias: alienação fiduciária dos imóveis, alienação fiduciária da participação societária nas SPEs, cessão fiduciária dos direitos creditórios, aval dos sócios e fundos (reserva, despesas e obras). A Triplice Engenharia é uma incorporadora com atuação focada em Goiânia.
| % PL | Emissor | Cód. Ativo | Data Emissão | Data Venc. | Indexador | Taxa Spread | Juros | Amortização | Segmento |
|---|---|---|---|---|---|---|---|---|---|
| 1,5% | Habitasec | 25G2900015 | 11/07/2025 | 11/07/2028 | CDI | 4,9% a.a. | Mensal | Bullet | Residencial |
CRI BLVD. Alti
O CRI tem como lastro créditos imobiliários decorrentes de NCs emitidas pela BLVD Alti SPE, subsidiária da Arqos. Os recursos líquidos obtidos com o CRI serão utilizados para financiar as obras do empreendimento residencial BLVD Alti. O CRI conta com as seguintes garantias: alienação fiduciária de imóveis, alienação fiduciária da participação societária na SPE, cessão fiduciária dos recebíveis, aval dos sócios e fundos. A Arqos está desenvolvendo o DISTRITQ, um novo bairro em Alphaville SP com 600 mil m² de área proprietária que contará com 20 projetos residenciais.
| % PL | Emissor | Cód. Ativo | Data Emissão | Data Venc. | Indexador | Taxa Spread | Juros | Amortização | Segmento |
|---|---|---|---|---|---|---|---|---|---|
| 2,1% | Opea | 25E4068927 | 25/05/2025 | 25/09/2029 | CDI | 4,0% a.a. | Mensal | Bullet | Residencial |
A SPX é uma gestora de investimentos fundada em 2010 por profissionais com extensa experiência e sucesso em gestão de recursos. Atualmente, a SPX detém uma presença global nos principais mercados financeiros do mundo. O grupo possui cerca de R$ 60 bilhões sob gestão, distribuídos entre as seis verticais de investimentos: Multimercados, Ações, Crédito, Real Estate e Private Equity
A SPX Real Estate teve sua origem em 2021 a partir da união entre a expertise macroeconômica da SPX e a experiência imobiliária de sócios que trabalham juntos há mais de 13 anos nesse segmento. Nosso time é experiente e multidisciplinar e já investiu mais de R$ 30 bilhões em dezenas de transações imobiliárias no mercado brasileiro. Décadas de vivência de mercado construíram relações duradouras com diferentes stakeholders e uma atuação diversa em todos os tipos de ativos imobiliários, tanto de equity (corporativo, shoppings e logístico), quanto de dívida.
Regulamento
Linked.In
Site do Fundo
Mailing
A SPX Real Estate é uma gestora de recursos, autorizada pela Comissão de Valores Mobiliários – CVM e constituída na forma da Resolução CVM Nº 21/21, aderente ao Código ANBIMA de Administração de Recursos de Terceiros. A SPX Real Estate não comercializa nem distribui cotas de fundos de investimento ou de qualquer outro ativo financeiro. As informações contidas neste relatório são de caráter meramente informativo e não constituem qualquer tipo de aconselhamento de investimentos, não devendo ser utilizadas com este propósito.
Nenhuma informação contida neste relatório constitui uma solicitação, material promocional ou publicitário, oferta ou recomendação para compra ou venda de cotas de fundos de investimento ou de quaisquer outros valores mobiliários. Este informe não é direcionado para quem se encontrar proibido por lei a acessar as informações nele contidas, as quais não devem ser usadas de forma contrária a qualquer lei de qualquer jurisdição. A SPX Real Estate, seus sócios e funcionários isentam-se de responsabilidade por decisões de investimentos que venham a ser tomadas com base nas informações aqui divulgadas ou sobre quaisquer danos resultantes direta ou indiretamente da utilização das informações contidas neste relatório.
Signatory of:
Principles for Responsible Investment