
Relatório Gerencial TEPP11 de dezembro de 2025
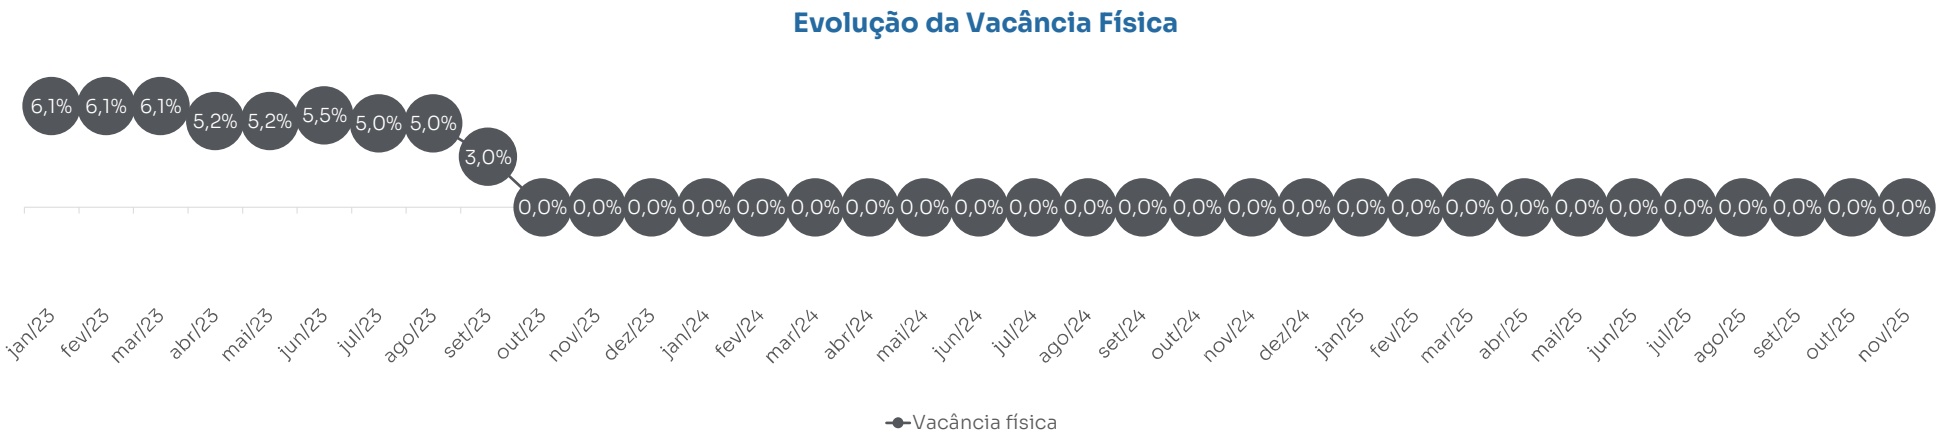
Relatório Gerencial do Tellus Properties (TEPP11), fundo imobiliário de tijolo, referente a dezembro de 2025, com entrega no FundosNet (B3) em 23/01/2026. No pregão de 04/11/2026, a cota do TEPP11 fechou a R$ 6,69, com P/VP de 0,70 (valor patrimonial de R$ 9,53 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,068 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 17,29% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 512,3 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- TELLUS PROPERTIES RESPONSABILIDADE LIMITADA-11,16%
- CNPJ
- 26.681.370/0001-25
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/12/2025
- Data de entrega
- 23/01/2026 22:19
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
TELLUS PROPERTIES FII TEPP11
RELATÓRIO MENSAL Dezembro | 2025
- Resultado do Fundo 3
- Palavra do Gestor 4
- Atualização do Portfolio 5
- Projeção de Distribuições 9
- Demonstração de Resultados 10
- Carteira do Fundo 11
- Fluxo de Caixa Projetado 12
- Portfólio - Visão Consolidada 13
- Portfólios - Indicadores Operacionais 14
- Mercado Secundário 17
- Rentabilidade 18
- Histórico de Rendimentos 20
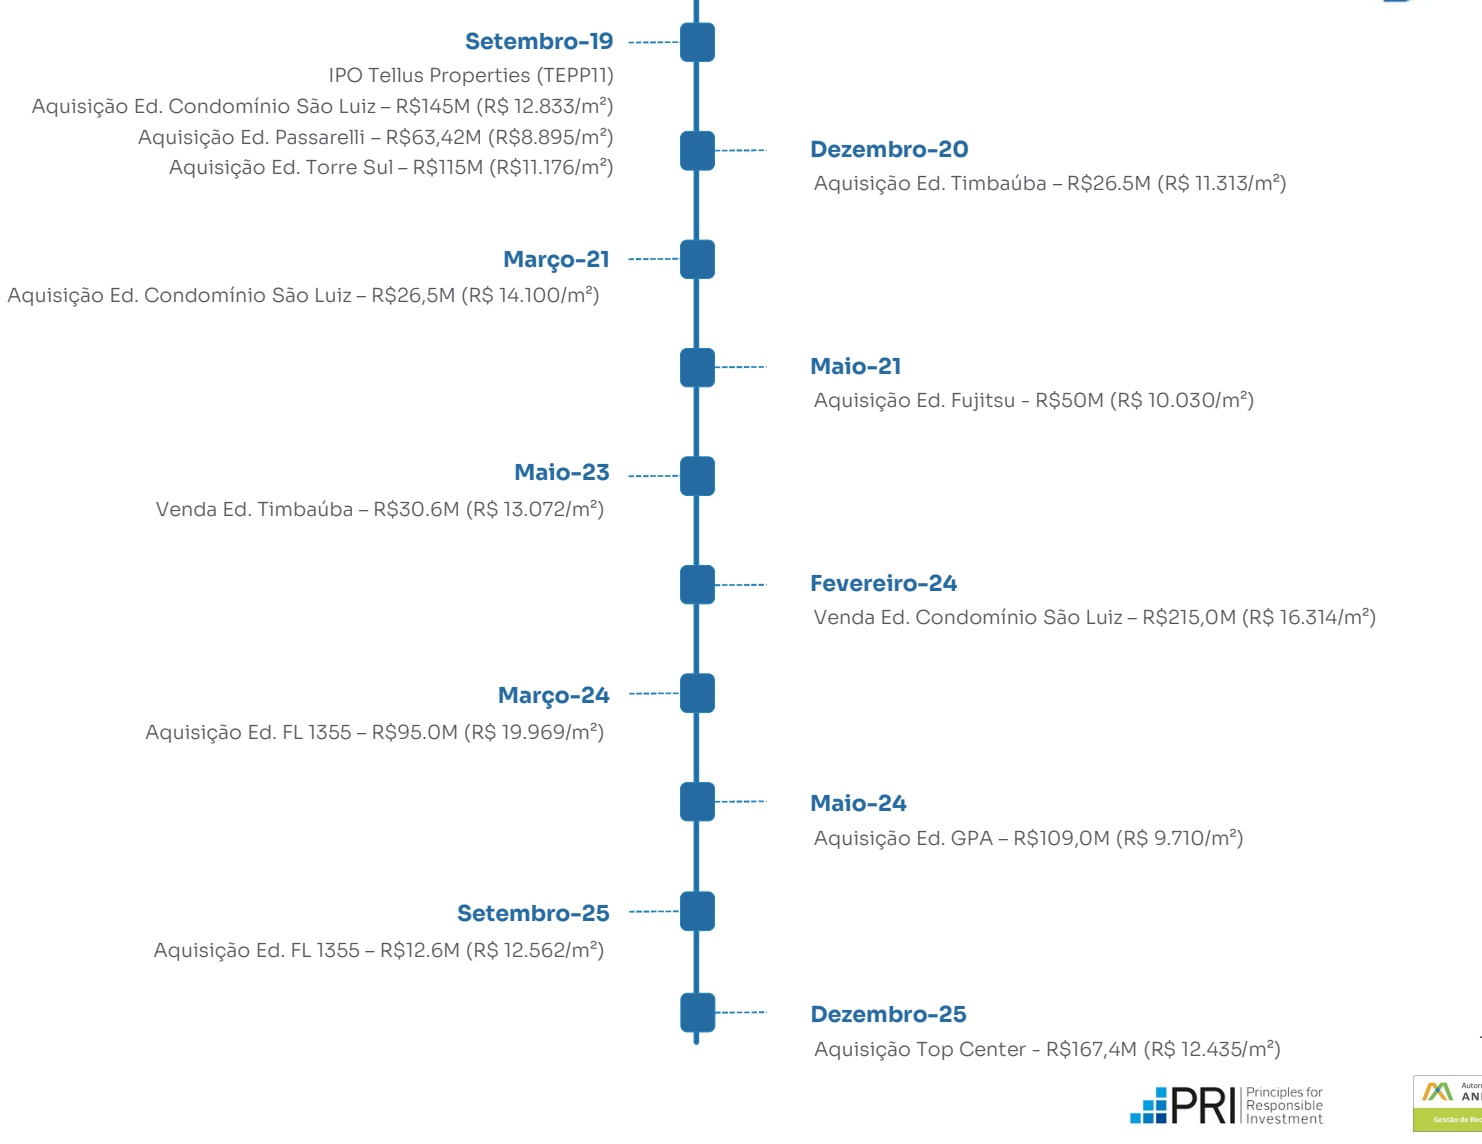
- Linha do Tempo – Aquisições e Vendas 21
- A Gestora TELLUS 22
CARACTERÍSTICAS DO FUNDO
Tellus Properties FII
Ticker:
TEPP11
Gestor:
Tellus Investimentos e Consultoria Ltda. Administrador:
BTG Pactual Serviços Financeiros S.A. Distribuidora de Títulos e Valores Mobiliários.
CNPJ:
26.681.370/0001-25
Auditor:
Ernest & Young Auditores Independentes
Início das Negociações na B3:
26/09/2019
Taxa de Gestão:
0,90% a 1% a.a.
Taxa de Administração:
0,13% a.a.
Tributação:
Conforme Regulamento, Prospecto do Fundo, e
leis nº 8.668/93 e nº 9.779/1999.
Resultado do Mês
O TEPP11 é um fundo de lajes corporativas focado em adquirir imóveis bem localizados, com potencial de transformação e melhorias. O processo de transformação envolve mapear o potencial do edifício, considerando fatores como valor médio de aluguel, serviços oferecidos aos usuários, acessibilidade e benfeitorias que possam agregar valor ao ativo, gerando incremento de receita para o fundo. Esse processo é conduzido pela Gestão, que considera sempre os custos, prazos e etapas das melhorias, que muitas vezes incluem obras. A Gestão busca detalhar o processo de maneira transparente, apresentando o andamento de cada ação.
Dezembro/2025
| Cota Valor de Mercado | Valor de Mercado do Fundo | Cota Patrimonial | Valor Patrimonial | P/VP | Valor do Ativo por m² (Mercado) | Nº de Cotistas | Qtd. cotas |
|---|---|---|---|---|---|---|---|
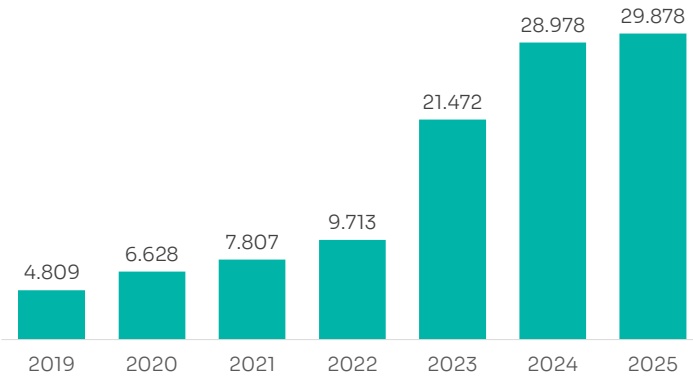
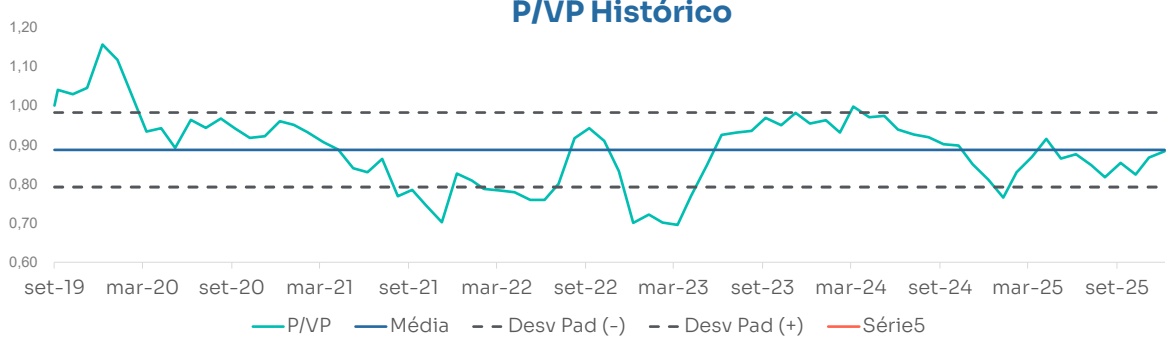
| R$ 8,68 | R$430.674.892 | $9,58 | R$475.086.108,23 | 0,91 | R$ 10.872,17 | 29.878 | 49.616.923 |
| Área BOMA Total ² | Rendimentos (R$/cota) ³ | Dividend Yield⁴ | DY Anualizado | Vacância Física ⁶ | Vacância Financeira | Aluguel em atraso 8 | Wault (anos)9 |
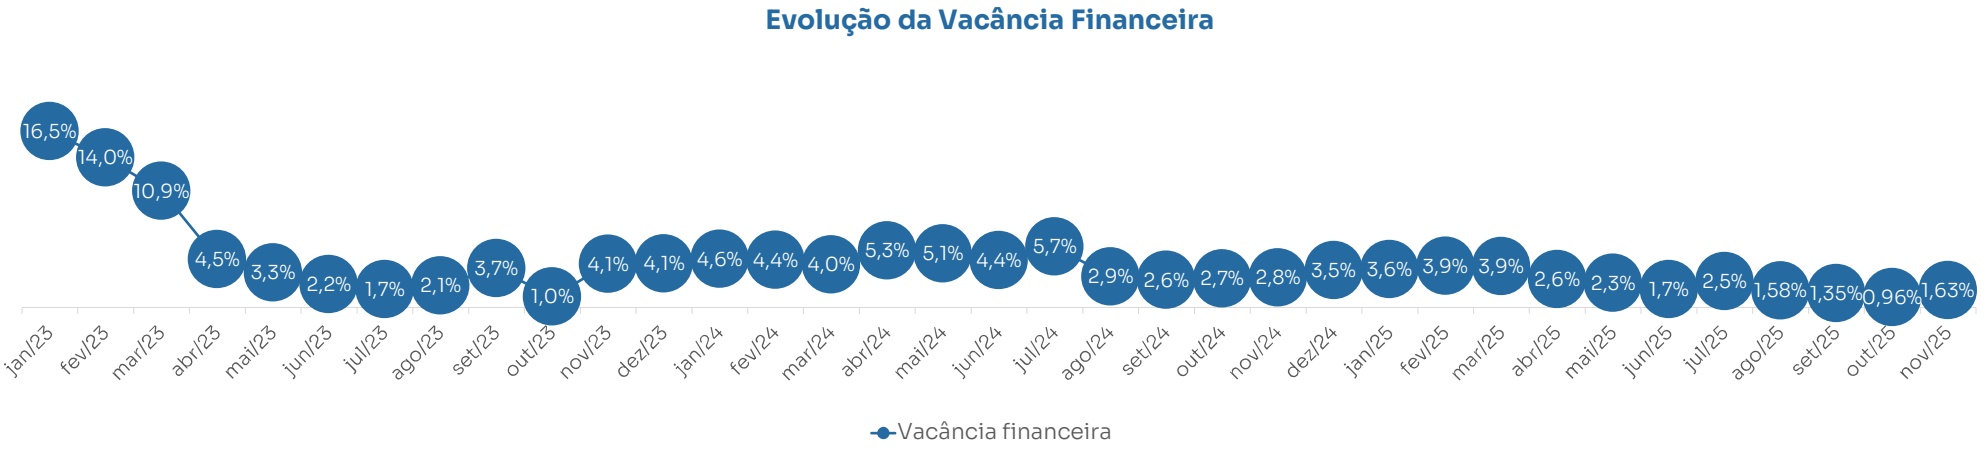
| 52.514 m² | R$0,075 | 0,86% | 10,88% | 0,00% | 1,63% | 1,09% | 5,49 |
(1) Número cotistas: até a data de divulgação deste documento a informação disponível tem como base Dez/25.
(2) Área BOMA: Metodologia adotada pela da associação norte americana Bulding Owners and Managers Association. A área BOMA considera a soma da área privativa e o rateio de áreas comuns, excluindo escadas, fosso de elevador e áreas técnicas.
(3) Rendimento divulgado em Dez/25 a ser pago em Jan/25.
(4) Rendimento divulgado/Valor da cota de mercado.
(5) Dividend yield projetado para o período de 12 meses.
(6) Vacância física existente na data de fechamento deste relatório.
(7) Vacância financeira: considera apenas carência e desconto dos contratos vigentes em relação à receita potencial.
(8) Aluguel em atraso: considera receita de aluguel prevista e não paga, para o mês em questão, com base nos contratos vigentes.
(9) Wault (Weighted Average of Unexpired Lease Term): Prazo médio ponderado dos contratos de locação vigentes pela
| Leitura de Mercado |
|---|
| Os mercados globais encerraram dezembro em viés positivo após o corte de 0,25 p.p. pelo Federal Reserve em 10/12 (fed funds em 3,50%-3,75%). A comunicação seguiu “"dependente de dados”, mas leituras mais benignas de inflação e atividade nos EUA favoreceram a queda das taxas longas e sustentaram ganhos em bolsas. Na Europa, o BCE manteve juros estáveis, enquanto sinais mistos vindos da China limitaram movimentos mais fortes em commodities. Brasil. A inflação oficial desacelerou no acumulado do ano: o IPCA avançou 0,33% em dezembro e fechou 2025 em 4,26% (12 meses), abaixo de meses anteriores. Sem mudança na política monetária, o Copom manteve a Selic em 15,00% a.a., ressaltando a necessidade de postura contracionista por período prolongado até a consolidação da convergência |
| das expectativas. O Focus mostrou estabilidade das projeções e o debate fiscal seguiu no radar, enquanto indicadores de atividade permaneceram heterogêneos entre indústria, serviços e varejo. Desempenho dos ativos domésticos. O Ibovespa subiu 1,3% no mês e fechou aos 161.125 pontos em 30/12, acumulando +34% em 2025, apoiado por queda dos yields globais e fluxo estrangeiro seletivo. O IFIX avançou 3,14%, encerrando a 3.775 pontos (nova máxima), beneficiado por dividendos e percepção de juros reais sustentados no curto prazo. No câmbio, o dólar à vista terminou o último pregão do ano em R 5,48, refletindo ajustes de fim de ano e um ambiente externo mais favorável ao risco. |
| Momento do Fundo |
| O TEPP11 encerrou o mês de dezembro com sua cota negociada a R$ 8,68 e distribuiu R$ 0,075 por cota, representando um Dividend Yield anualizado de 10,88%. O portfólio manteve a marca histórica de 27 meses consecutivos com 100% de ocupação física. Durante o mês, foi concluída com sucesso a oferta pública de distribuição de cotas no montante de R 72.500.008,00, equivalente a 7.397.253 cotas. O recurso foi destinado ao |
| pagamento do sinal para aquisição do Ed. Top Center, localizado na Av. Paulista, em São Paulo. A operação foi finalizada ao final do mês, conforme divulgado em Fato Relevante. A gestão disponibilizou um vídeo explicativo detalhando os aspectos da transação. As informações do novo ativo passarão a vigorar no Relatório Gerencial à partir do próximo mês. Com a conclusão da transação, o Fundo apresentou um crescimento superior a 18% em seu Patrimônio Líquido. Adicionalmente, observou-se um aumento expressivo da liquidez média das cotas, que alcançou R$ 2,01 milhões e R$ 3,05 milhões nos períodos de 30 e 60 dias, respectivamente. O número de cotistas também registrou expansão relevante, com crescimento superior a 16%, equivalente à entrada de mais de 4.000 novos investidores apenas nos últimos 60 dias. |
| No decorrer do mês, foram concluídas as seguintes ações: |
| Finalização da escritura de venda e compra da loja localizada no Ed. Torre Sul; |
| ii. Conclusão da reforma do lobby térreo do Ed. Fujitsu; |
| iii. Locação de 1 andar (691m²) para um novo inquilino no Ed. Fujitsu, de forma concomitantemente à rescisão parcial pela Fujitsu. |
Tellus Properties FII | TEPP11
Ed. Torre Sul
Neste mês ocorreu a Escritura Definitiva de Compra e Venda da loja que estava locada para o Banco Santander. Desta forma, o Fundo teve uma redução de 339,88m² de área locável.
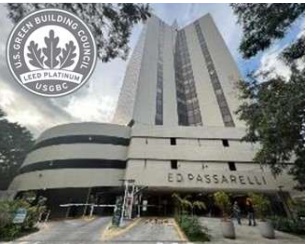
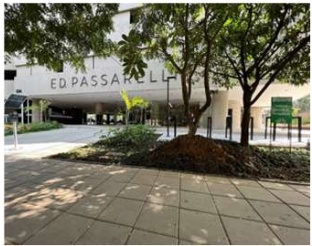
Ed. Passarelli
Não há atualizações relevantes no mês para o ativo.
Ed. Fujitsu
Conforme mencionado no mês anterior, o retrofit do lobby foi integralmente concluído em dezembro, com a entrega das obras e a instalação do novo mobiliário, elevando a atratividade comercial e a funcionalidade do ativo. No mesmo período, a Gestão concretizou a locação de uma laje corporativa para um novo inquilino, operação que ocorreu de forma concomitante à rescisão parcial do contrato pela Fujitsu. O novo contrato possui prazo de 120 meses (10 anos), com vigência a partir de 1º de dezembro de 2025, reforçando a previsibilidade de receitas e a qualidade do fluxo de caixa de longo prazo. A Fujitsu permanece com outros seis andares, preservando a diversificação de locatários e a ocupação do edifício. Em continuidade à agenda de gestão ativa, outras iniciativas estão em estudo para fortalecer o posicionamento do ativo e agregar valor, incluindo otimizações operacionais em áreas comuns, aprimoramentos de experiência do usuário e oportunidades pontuais de eficiência condominial.
Ed. FL 1355
No FL1355, a Gestão prepara o cronograma de investimentos a serem iniciados em 2026. Entre os principais eixos, destacam-se: (i) aportes para assegurar a conformidade técnica do ativo com os requisitos de certificação LEED; e (ii) definição do escopo de retrofit, contemplando lobby, paisagismo, implantação de fachada ativa e renovação da fachada do edifício, que serão discutidos junto aos demais proprietários do ativo.
Ed. GPA
A Gestão atestou, após visita técnica realizada em conjunto com o consultor contratado pelo Fundo, a conclusão dos reparos referentes à Fase 1. Como próximos passos, será elaborado, em conjunto com o GPA, um novo cronograma de trabalho, contemplando a definição do escopo e a execução da Fase 2 ao longo dos próximos meses.
Ed. Top Center
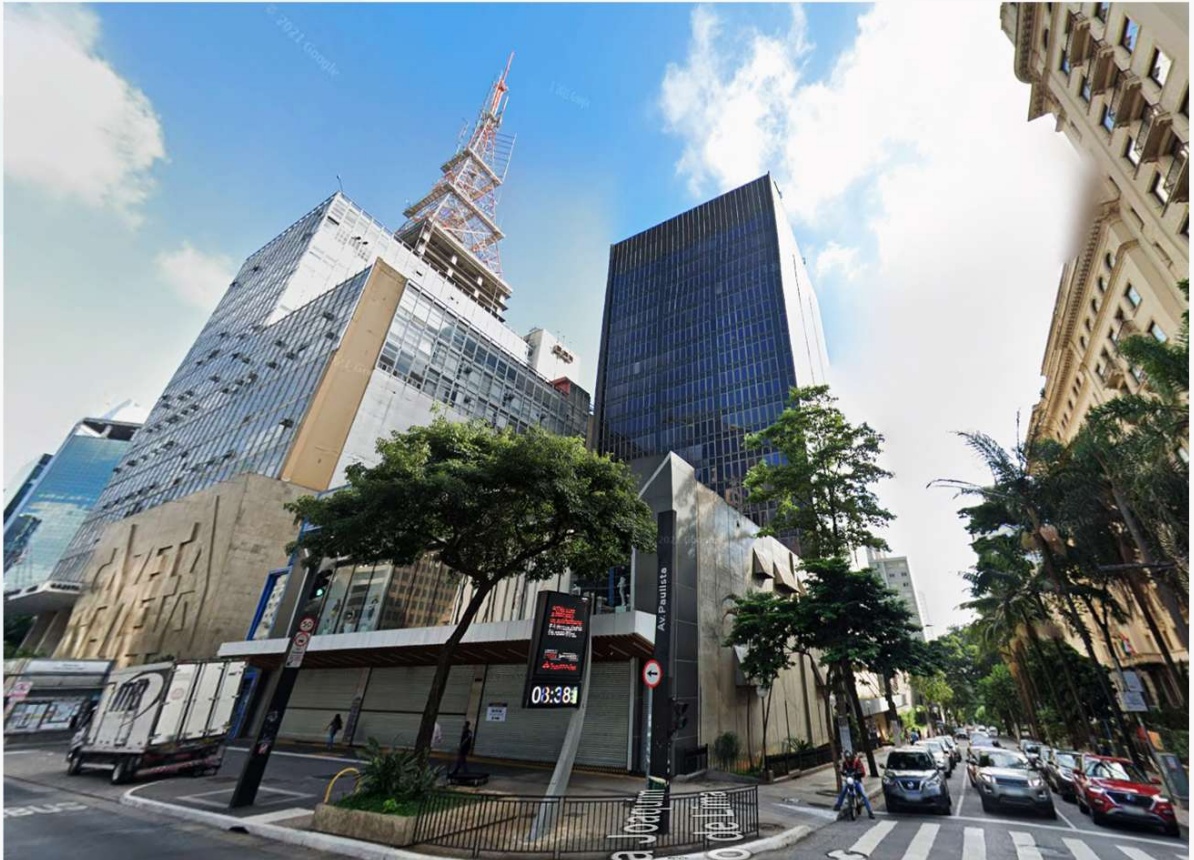
Dezembro marcou uma nova aquisição do Fundo. O Top Center é um complexo multiuso composto por uma Torre Comercial integrada a um Shopping Center, além de um edifício-garagem que atende todo o empreendimento. A Torre Comercial possui 17 andares, com lajes-tipo de aproximadamente 792 m², permitindo múltiplas configurações de ocupação e atendendo a diferentes perfis de inquilinos. Situado entre a Av. Paulista, a Al. Joaquim Eugênio de Lima e a R. São Carlos do Pinhal, o Top Center ocupa um terreno de 3.948 m² e encontra-se próximo a importantes eixos de mobilidade urbana: 500m da estação Brigadeiro, 400m da Trianon-Masp e 1.300m da Consolação.
A aquisição está alinhada à estratégia do TEPP11 de combinar localização resiliente com potencial de gestão ativa. A partir de janeiro, a Gestão assumirá a administração do ativo, iniciando as primeiras frentes de trabalho: diagnóstico técnico e operacional, avaliação de oportunidades de melhoria (áreas comuns e eficiência condominial) e agenda comercial voltada ao fortalecimento do mix de inquilinos e ocupação das áreas atualmente vagas. Atualizações adicionais serão apresentadas no próximo Relatório Gerencial.
Clique aqui e faça sua pergunta para que a Gestão possa responder na leitura do próximo relatório gerencial. Assista a leitura no canal da Tellus, do YouTube, ou pelo Spotify. Visite o novo site do TEPP clicando aqui
Dividend Yieldde 10,88% a.a. em relação a cota de fechamento do mês
Projeção de Distribuição
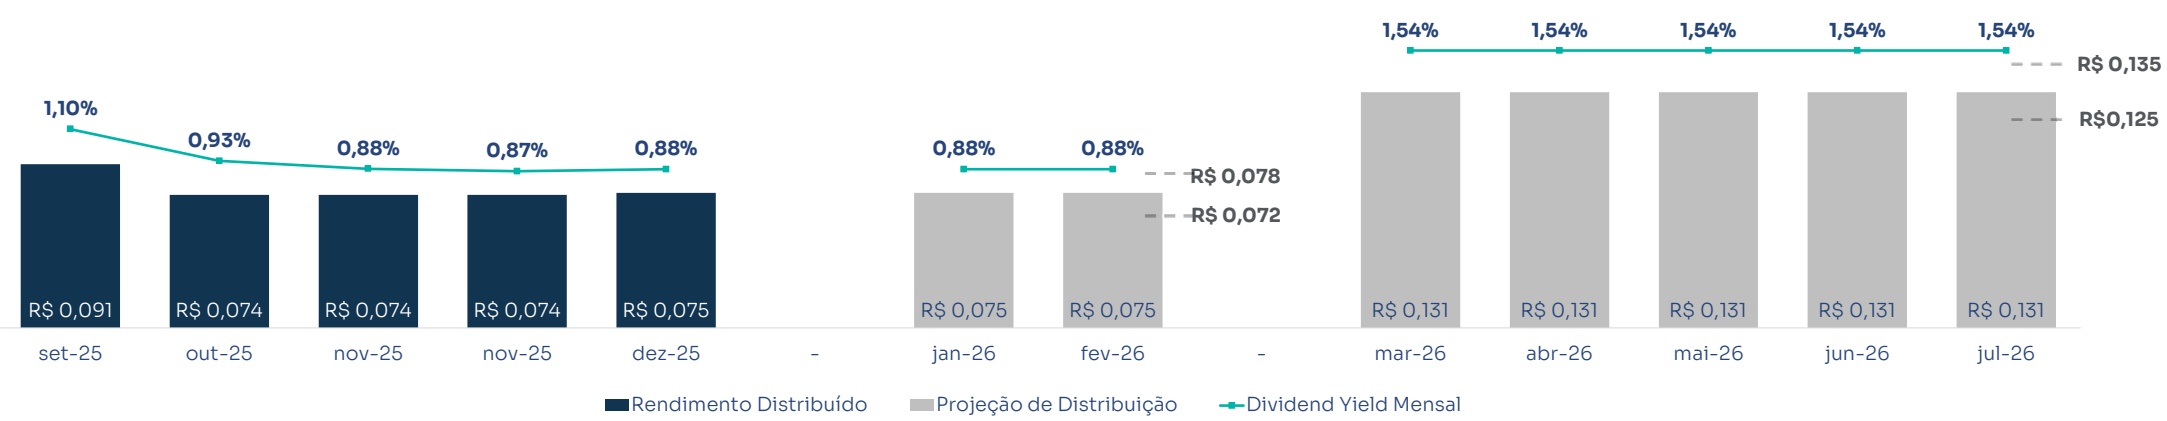
A projeção de distribuição divulgada não constitui promessa ou garantia de rentabilidade. Trata-se de uma estimativa baseada nas premissas atuais da Gestão, que poderá ser revista a qualquer momento em função de novos fatos, eventos ou alterações nas condições de mercado.
¹Aliquota de IR utilizada de 15%
| Resultado do Fundo | 2019 (R$/cota) | 2020 (R$/cota) | 2021 (R$/cota) | 2022 (R$/cota) | 2023 (R$/cota) | 2024 (R$/cota) | 2025 (R$/cota) | Nov/25 (R$/cota) | Nov/25 (R$ mil) | 2º Sem. 25 (R$ mil) | YTD (R$ mil) |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Receita Locação | 0,022 | 0,043 | 0,050 | 0,061 | 0,070 | 0,074 | 0,084 | 0,089 | 3.757 | 17.973 | 38.916 |
| Receita Renda Garantida | 0,009 | ||||||||||
| Receita Financeira | 0,015 | 0,002 | 0,001 | 0,001 | 0,002 | 0,003 | 0,004 | 0,003 | 131 | 883 | 2.035 |
| Outras Receitas | 0,001 | 0,005 | 0,004 | 0,006 | 0,009 | 0,035 | 0,022 | 0,001 | 48 | 1.076 | 10.222 |
| Receitas Total | 0,038 | 0,059 | 0,055 | 0,067 | 0,081 | 0,113 | 0,110 | 0,093 | 3.936 | 19.932 | 51.174 |
| (0,003) | |||||||||||
| Despesas Imobiliária | (0,004) | (0,004) | (0,003) | (0,001) | (0,000) | (0,001) | (0,001) | (51) | (186) | (254) | |
| Despesas Financeiras Despesas Operacionais | (0,003) | (0,000) | (0,002) | (0,006) | (0,007) | (0,005) | (0,014) | (0,015) | (630) | (3.080) | (6.436) |
| Taxas de Gestão, Administração e | (0,001) | (0,001) | (0,002) | (0,002) | (0,004) | (0,012) | (0,002) | (0,001) | (62) | (575) | (1.008) |
| Escrituração | (0,000) | (0,001) | (0,002) | (0,007) | (0,008) | (0,008) | (0,008) | (0,008) | (320) | (1.773) | (3.599) |
| Despesas Total | (0,008) | (0,007) | (0,010) | (0,017) | (0,019) | (0,026) | (0,024) | (0,025) | (1.062) | (5.614) | (11.297) |
| Ajuste Gerencial - Competência/Caixa | 0,008 | 3.888 | |||||||||
| Resultado | 0,030 | 0,052 | 0,045 | 0,050 | 0,061 | 0,087 | 0,094 | 0,068 | 2.874 | 14.318 | 43.765 |
| Resultado Acumulado Não distribuído Inicial | 0,031 | 1.306 | 2.359 | 826 | |||||||
| 0,068 | 2.868 | 14.318 | 43.765 | ||||||||
| Resultado Gerado | (0,075) | (3.166) | (15.664) | (43.577) | |||||||
| Resultado Total – Rendimentos Divulgados Resultado Acumulado Não Distribuído Final | 0,024 | 1.008 | 1.008 | 1.008 |
Composição do Patrimônio Líquido do Fundo
| Valores em R$ milhões | |
|---|---|
| Imóveis | 627,4 |
| Caixa | 5,2 |
| FIIs | 1,2 |
| Venda de Imóveis | 71,0 |
| Aquisições de Imóveis | -140,7 |
| Outros | 10,5 |
| CRIs a Pagar | -98,2 |
| Patrimônio Líquido | 475,1 |
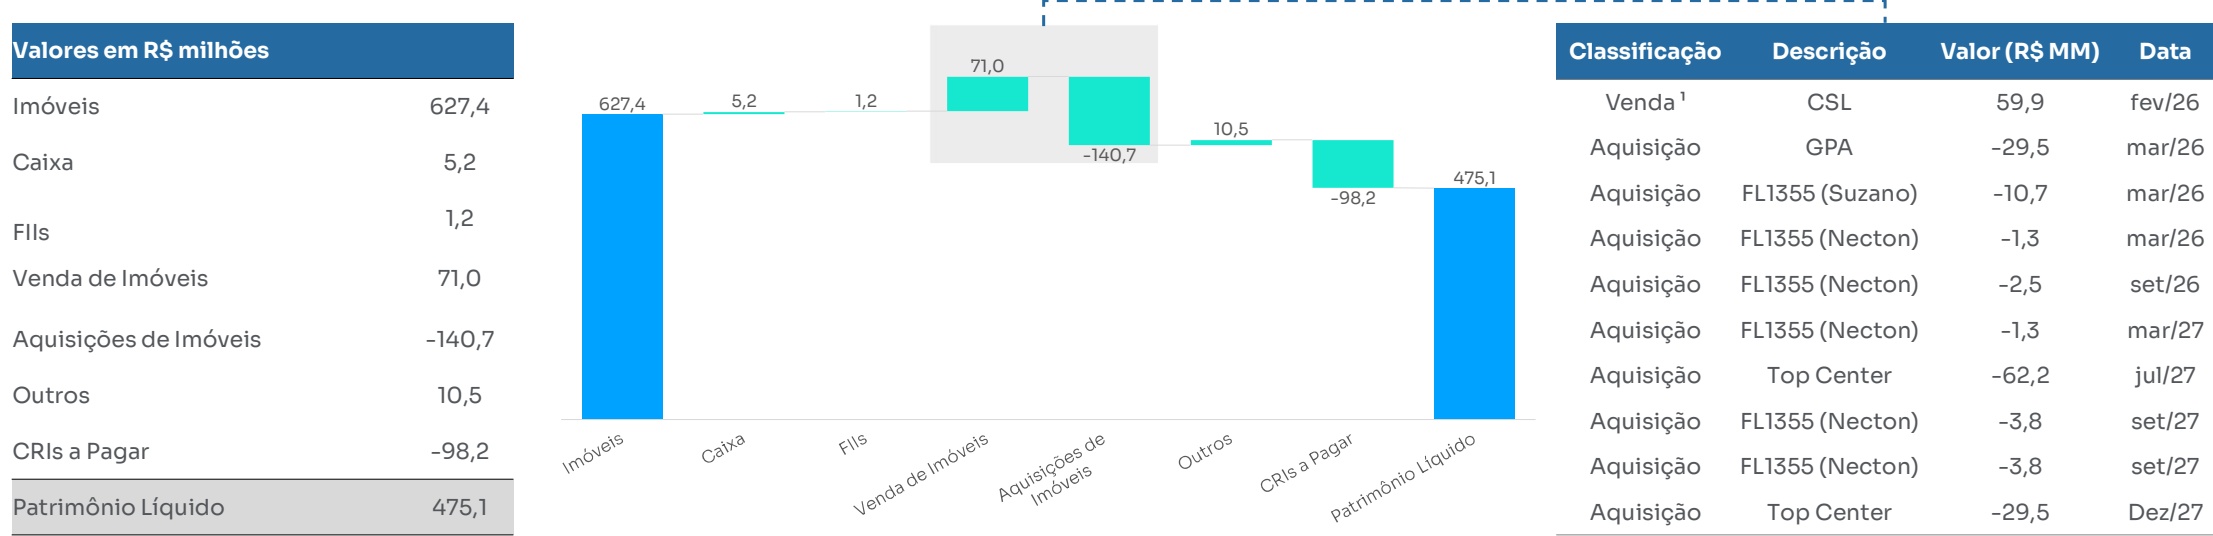
Fluxo de aquisições e vendas ¹
| Classificação | Descrição | Valor (R$ MM) | Data |
|---|---|---|---|
| Venda ¹ | CSL | 59,9 | fev/26 |
| Aquisição | GPA | -29,5 | mar/26 |
| Aquisição | FL1355 (Suzano) | -10,7 | mar/26 |
| Aquisição | FL1355 (Necton) | -1,3 | mar/26 |
| Aquisição | FL1355 (Necton) | -2,5 | set/26 |
| Aquisição | FL1355 (Necton) | -1,3 | mar/27 |
| Aquisição | Top Center | -62,2 | jul/27 |
| Aquisição | FL1355 (Necton) | -3,8 | set/27 |
| Aquisição | FL1355 (Necton) | -3,8 | set/27 |
| Aquisição | Top Center | -29,5 | Dez/27 |
¹ O fluxo de recebimentos já considera a retenção do ganho de capital em cada parcela a receber, não sendo esse valor utilizado para o pagamento de obrigações futuras. Não está sendo considerada a correção prevista nos recebimentos e pagamentos.
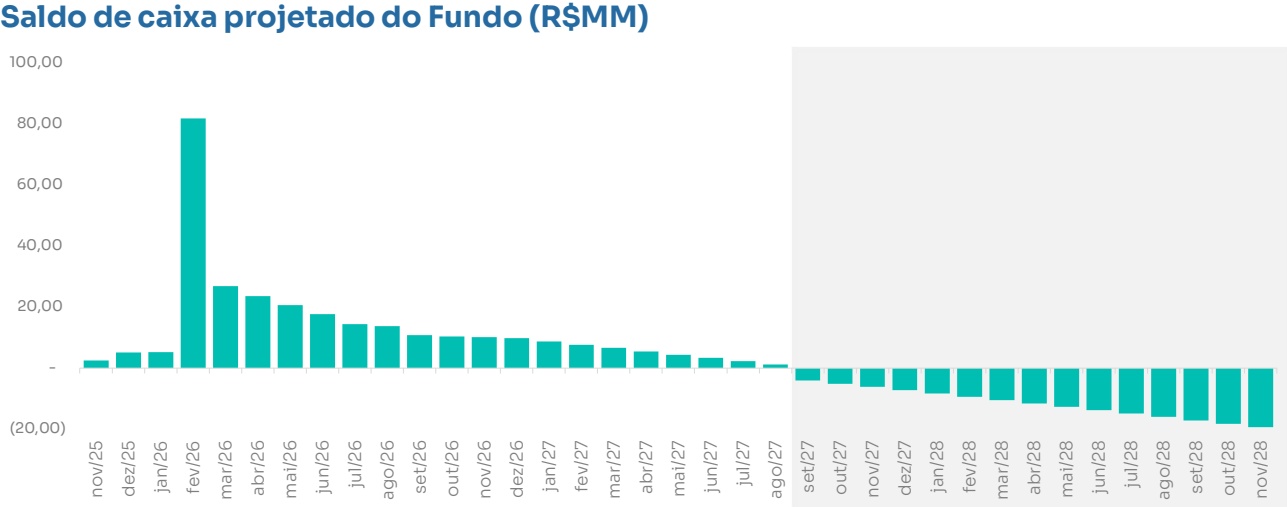
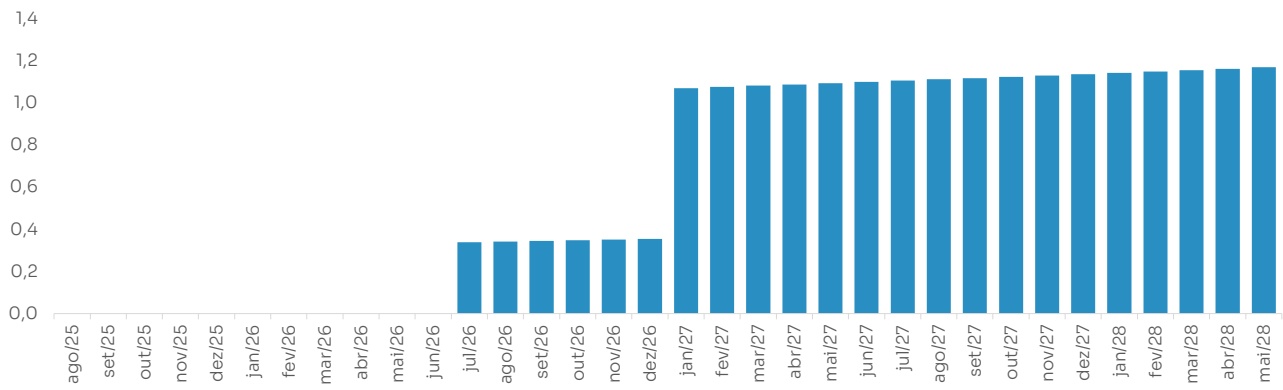
Amortização de dívidas (R$MM)
Gestão de Caixa e Projeção Financeira
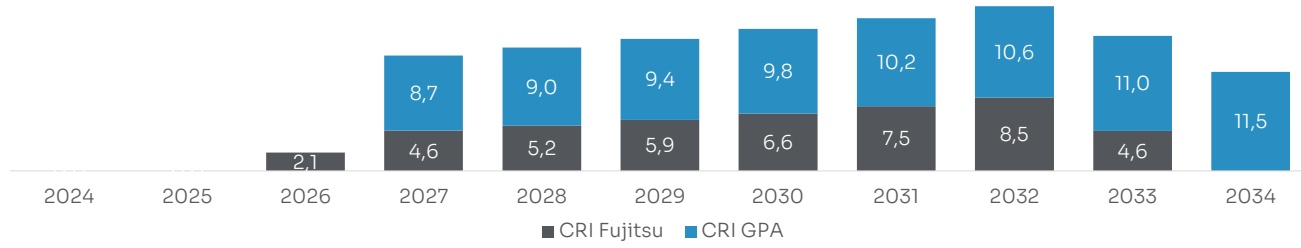
Os gráficos ao lado apresentam a projeção do saldo de caixa do Fundo ao final de cada mês, bem como o cronograma de amortizações mensais dos CRIs Fujitsu e GPA.
As projeções indicam que o Fundo possui capacidade financeira para honrar integralmente seus compromissos até Agosto de 2027, sem a necessidade de novas emissões de cotas ou desinvestimento de ativos. Durante esse período, a Gestão segue avaliando a realização de uma nova emissão visando a expansão patrimonial, possibilitando a captação de recursos em um momento mais oportuno. Adicionalmente, parte dos ativos do portfólio já se encontra em estágio de maturação, o que pode viabilizar desinvestimentos estratégicos com geração de caixa para o Fundo.
A Gestão destaca que as variações observadas no fluxo de caixa decorrem da atualização de premissas, revisão nas projeções de rendimento e ajustes nos saldos projetados dos passivos do Fundo. Ressalta-se ainda que os valores apresentados referem-se exclusivamente à posição de caixa líquida, desconsiderando ativos ilíquidos, como cotas de fundos imobiliários. Por fim, as projeções poderão ser ajustadas ao longo do tempo, conforme a adoção de novas estratégias ou a ocorrência de eventos relevantes.
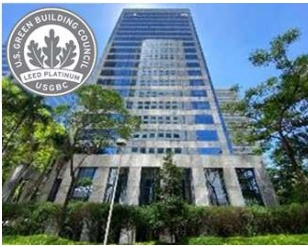
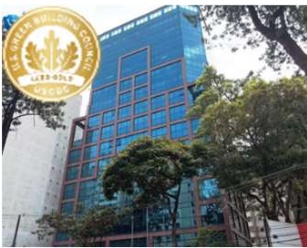
| Ativo | Localização | Classificação | Área Boma (m²) | do A %tivo | Certificação LEED | Vacância Física | Vacância Financeira | Data de Aquisição |
|---|---|---|---|---|---|---|---|---|
| Ed. Passarelli | Pinheiros | R. Paes Leme, 524 | B | 7.130 m² | 52,80% | Platinum | 0% | 6,60% | 4T 2019 |
| Ed. Torre Sul | Berrini | R. James Joule, 65 | A | 9.950m² | 49,55% | Platinum | 0% | 1,94% | 4T 2019 |
| Ed. Fujitsu | Paulista | R. Treze de Maio, 1633 | B | 4.985 m² | 51,42% | Gold | 0% | 0% | 2T 2021 |
| Ed. FL 1355 | Faria Lima | Av. Brig. Faria Lima 1355 | B | 5.761m² | 25,74% | Em obtenção | 0% | 0% | 1T 2024 |
| Ed. GPA | Jardins | Av. Brig. Luís Antônio, 3172 | B | 11.224m² | 100,00% | Não possui | 0% | 0% | 2T 2024 |
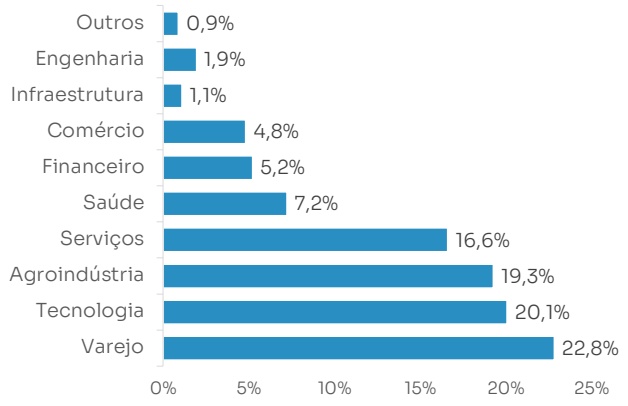
Receita por Setor de Atividade do Inquilino
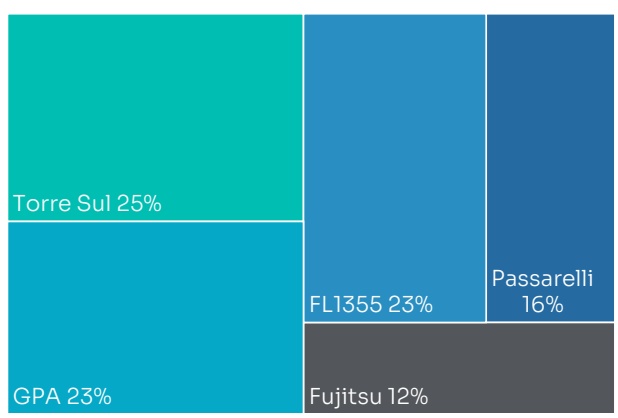
Receita por ativo (Caixa)
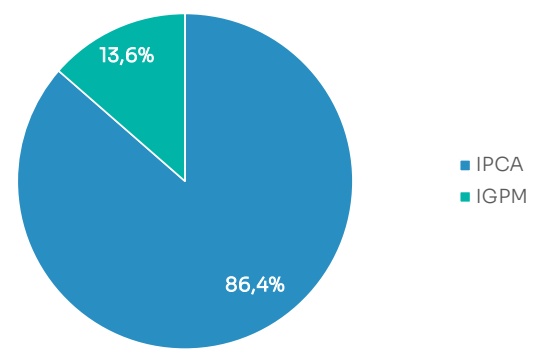
Índice de Reajuste dos Contratos
Vencimentos (% Receita de Aluguel)¹
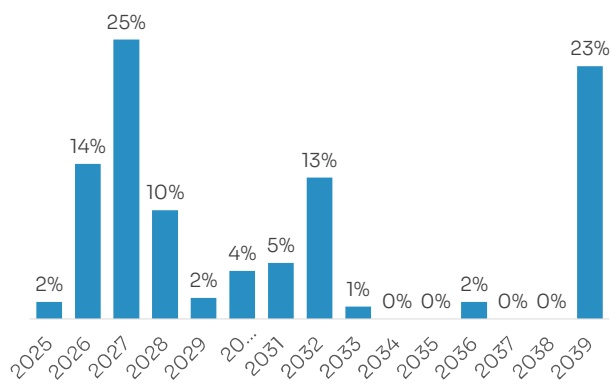
¹ Considera receita de aluguel com base nos contratos vigentes.
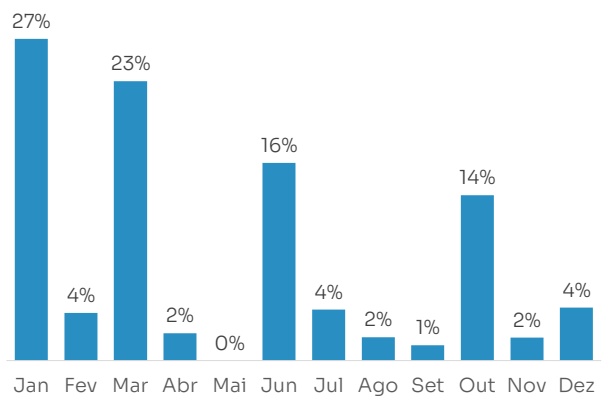
Mês de Reajuste (% Receita de Aluguel)¹
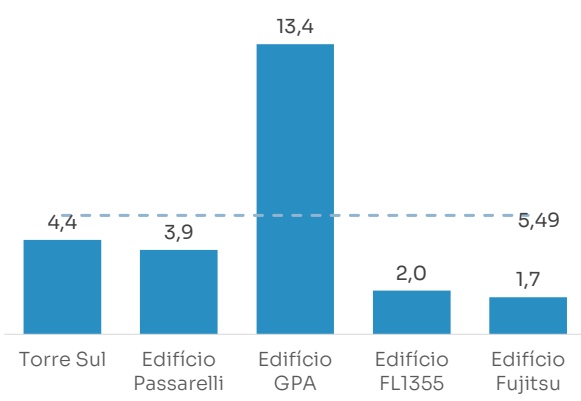
Wault (Anos)
Passivo Financeiro Contratado
| CRI Fujitsu | CRI GPA | |
|---|---|---|
| Data de emissão | jun/21 | dez/24 |
| Vencimento | jun/33 | dez/34 |
| Indexador | IPCA | IPCA |
| Juros (a.a.) | 6,00% | 8,17% |
| Periodicidade | Mensal | Mensal |
| Volume na data de emissão (R$) | 24.750.000,00 62.000.000,00 | |
| Valor atualizado (data do pagamento de juros) | 33.734.298,68 | 64.759.574,97 |
| Início da amortização | jul/26 | jan/27 |
| Nº de parcelas de amortização | 84 | 96 |
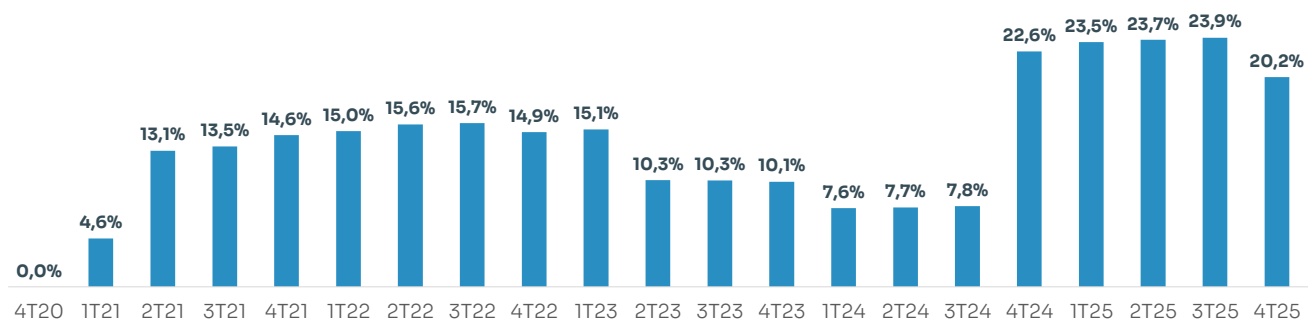
Evolução da alavancagem do Fundo (% Patrimônio Líquido)
Cronograma de amortização das dívidas (R$ MM)
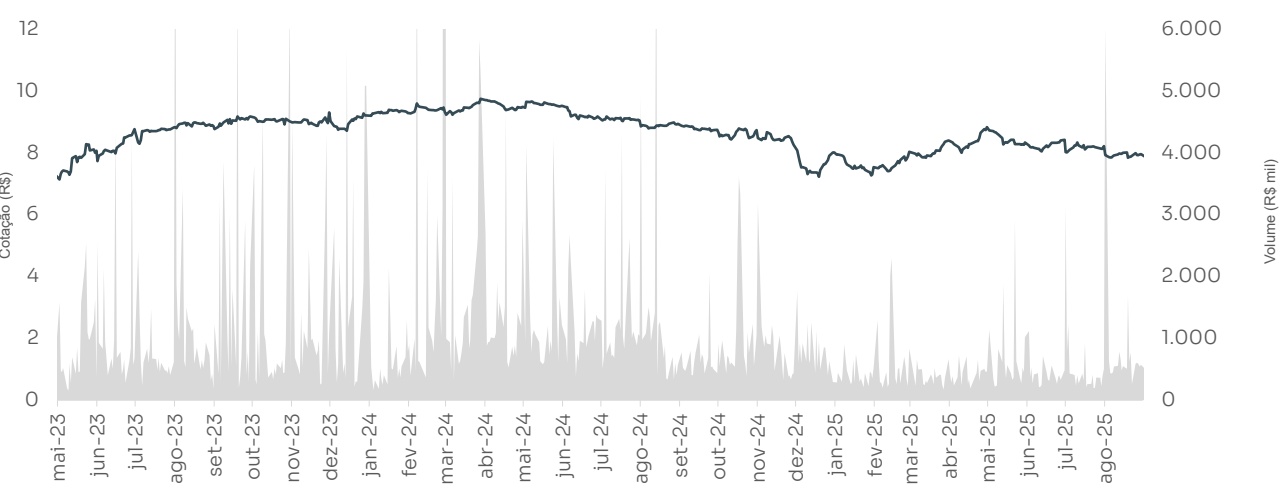
Negociação das cotas do Fundo na B3¹
| Informações da B3 | Dez/25 |
|---|---|
| Valor de Mercado (R$ mil) | 430.675 |
| Número de Cotistas | 29.878 |
| Presença Diária em Pregões | 100% |
| Volume Diário Médio Negociado (R$ mil) | 3.059 |
| Giro (% de cotas negociadas no mês) | 16% |
¹ Fonte: Broadcast. Últimos 24 meses
Cotação Histórica e Volume Negociado¹
Número de cotistas
set-19 jan-20 mai-20 set-20 jan-21 mai-21 set-21 jan-22 mai-22 set-22 jan-23 mai-23 set-23 jan-24 mai-24 set-24 jan-25 mai-25
| Cota Valor Início (R$) Valor da Cota Final do Período (R$) Rentabilidade Bruta Variação Cota | Dez/20258,508,682,12% | 2025 Acum.8,038,508,11% | 2019 Acum. (¹)10,008,68-13,20% | |
|---|---|---|---|---|
| Rendimentos | (1) | 0,86% | 11,12% | 72,47% |
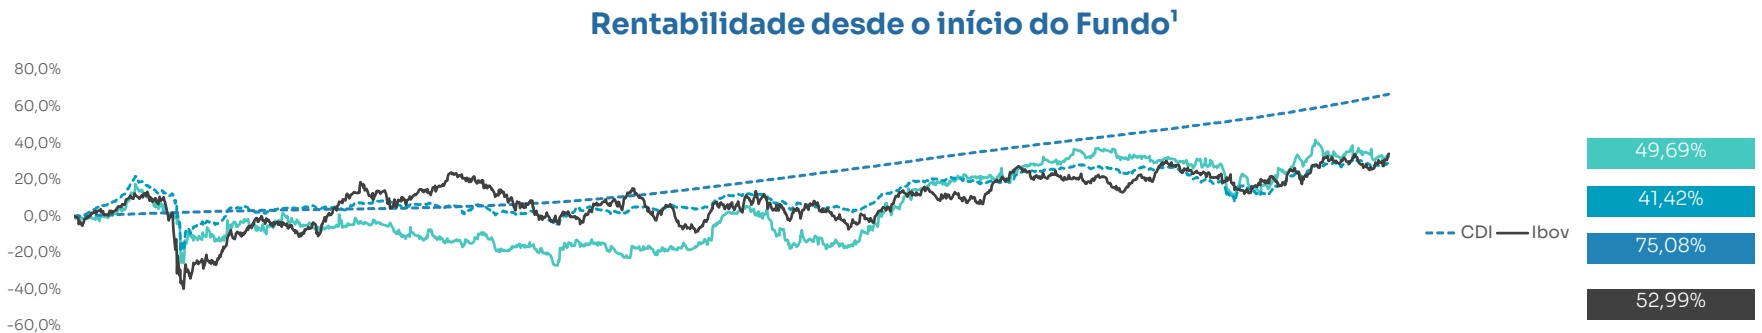
| Rentabilidade Bruta do Fundo | 3,00% | 20,13% | 49,70% | |
| Rentabilidade Líquida | ||||
| Variação Líquida da Cota | (2) | 1,69% | 6,49% | -13,20% |
| Rendimentos | (1) | 0,86% | 11,12% | 72,47% |
| Rentabilidade Líquida do Fundo | 2,57% | 18,33% | 49,70% | |
| Benchmarks | ||||
| IFIX | (3) | 3,14% | 21,11% | 41,42% |
| IBOVESPA | (4) | 1,29% | 34,13% | 52,99% |
| CDI Bruto | (5) | 1,40% | 14,33% | 75,08% |
| CDI Líquido | (6) | 2,04% | 12,18% | 63,82% |
| IGP-M | (7) | -0,09% | -1,03% | 60,94% |
(1) Soma dos rendimentos declarados no período.
(2) Simulação que assume Imposto de Renda no Ganho de Capital para alienações no mercado secundário. Alíquota 20%
(3) Índice de Fundos de Investimentos Imobiliários divulgado pela B3
(4) Indicador de desempenho das ações negociadas na B3.
(5) Taxa Média Certificado de Depósito Interbancário publicado pela B3.
(6) Simulação que assume alíquota de 15% conforme tabela regressiva de Imposto de Renda sobre aplicações financeiras de longo prazo.
(7) Índice Geral de Preços do Mercado, medido mensalmente pela FGV (Fundação Getúlio Vargas).
Rentabilidade histórica
| Jan | Fev | Mar | Abr | Mai | Jun | Jul | Ago | Set | Out | Nov | Dez | Ano | ||
| 2019 | TEPP11 | 0,00% | -0,58% | 2,19% | 11,06% | 12,76% | ||||||||
| IFIX | 0,45% | 4,01% | 3,52% | 10,63% | 15,15% | |||||||||
| TEPP11 | -2,73% | -7,26% | -9,17% | 1,68% | -4,78% | 8,53% | -1,59% | 2,97% | -2,15% | -2,07% | 1,19% | 3,82% | -12,30% | |
| 2020 2021 | IFIX | -3,76% | -3,69% | -15,85% | 4,39% | 2,08% | 5,59% | -2,61% | 1,79% | 0,46% | -1,01% | 1,51% | 2,19% | -10,24% |
| TEPP11 | -0,95% | -1,68% | -2,36% | -1,58% | -5,11% | -0,66% | 4,51% | -10,48% | 2,65% | -4,58% | -5,25% | 14,76% | -12,07% | |
| IFIX | 0,77% | -0,19% | -1,38% | 0,51% | -1,56% | -2,19% | 2,51% | -2,63% | -1,24% | -1,47% | -3,64% | 8,78% | -2,28% | |
| 2022 | TEPP11 | -1,69% | -2,06% | 0,01% | -0,08% | -2,04% | 0,61% | 5,98% | 15,30% | 3,33% | -2,56% | -7,97% | -10,09% | -3,05% |
| IFIX | -0,99% | -1,29% | 1,42% | 1,19% | 0,26% | -0,88% | 0,66% | 5,76% | 0,49% | 0,02% | -4,15% | 0,00% | 2,22% | |
| 2023 | TEPP11 | 3,69% | -2,16% | -0,13% | 11,33% | 10,84% | 9,78% | 1,29% | 1,11% | 4,18% | -1,22% | 4,05% | -0,03% | 48,63% |
| IFIX | -1,60% | -0,45% | -1,69% | 3,52% | 5,43% | 4,71% | 1,33% | 0,49% | 0,20% | -1,97% | 0,66% | 4,25% | 15,50% | |
| 2024 | TEPP11 | 1,46% | 1,04% | 5,65% | -1,49% | 1,63% | -2,41% | -0,61% | -0,36% | -1,25% | 0,74% | -4,50% | -2,09% | -1,78% |
| IFIX | 0,67% | 0,79% | 1,43% | -0,77% | 0,02% | -1,04% | 0,52% | 0,86% | -2,58% | -3,06% | -2,11% | -0,67% | -5,89% | |
| 2025 | TEPP11 | -4,87% | 7,82% | 5,79% | 6,14% | -4,43% | 2,34% | -1,40% | -2,28% | 5,84% | -2,63% | 6,21% | 2,12% | 18,18% |
| IFIX | -3,07% | 3,34% | 6,14% | 3,01% | 1,44% | 0,63% | -1,36% | 1,16% | 3,25% | 0,12% | 1,86% | 3,14% | 21,15% | |
Histórico de Rendimentos
| 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | |
| Jan | 0,055 | 0,050 | 0,047 | 0,049 | 0,064 | 0,080 | |
| Fev | 0,056 | 0,045 | 0,047 | 0,050 | 0,064 | 0,095 | |
| Mar | 0,049 | 0,045 | 0,049 | 0,051 | 0,100 | 0,095 | |
| Abr | 0,049 | 0,045 | 0,049 | 0,052 | 0,105 | 0,095 | |
| Mai | 0,050 | 0,045 | 0,050 | 0,055 | 0,118 | 0,095 | |
| Jun | 0,050 | 0,042 | 0,050 | 0,081 | 0,118 | 0,110 | |
| Jul | 0,052 | 0,038 | 0,049 | 0,058 | 0,078 | 0,091 | |
| Ago | 0,050 | 0,045 | 0,049 | 0,058 | 0,078 | 0,074 | |
| Set | 0,050 | 0,048 | 0,049 | 0,058 | 0,078 | 0,074 | |
| Out | 0,027 | 0,047 | 0,048 | 0,050 | 0,064 | 0,078 | 0,074 |
| Nov | 0,034 | 0,050 | 0,048 | 0,050 | 0,064 | 0,078 | 0,074 |
| Dez | 0,055 | 0,052 | 0,051 | 0,051 | 0,090 | 0,078 | 0,075 |
| Total | 0,116 | 0,610 | 0,550 | 0,590 | 0,730 | 1,037 | 1,032 |
| Média | 0,290 | 0,051 | 0,046 | 0,049 | 0,061 | 0,086 | 0,086 |
| CAGR = 19,86% | |||||||
Comparativo - FII Lajes Corporativas (IFIX)¹
| Fundo | % IFIX | P/VP | Dividend Yield Anualizado¹ |
|---|---|---|---|
| TEPP11 | 0,25% | 0,89 | 10,22% |
| FII 1 | 0,30% | 0,87 | 11,16% |
| FII 2 | 0,66% | 0,81 | 13,19% |
| FII 3 | 0,98% | 0,79 | 14,59% |
| FII 4 | 0,19% | 0,75 | 17,87% |
| FII 5 | 1,47% | 0,75 | 6,68% |
| FII 6 | 0,23% | 0,70 | 13,53% |
| FII 7 | 0,35% | 0,70 | 8,16% |
| FII 8 | 0,46% | 0,68 | 20,87% |
| FII 9 | 0,92% | 0,65 | 8,73% |
| FII 10 | 0,83% | 0,53 | 10,62% |
| FII 11 | 0,44% | 0,52 | 11,26% |
| FII 12 | 0,29% | 0,51 | 11,70% |
| FII 13 | 0,22% | 0,42 | 14,08% |
| MÉDIA³ | 7,56% | 0,67 | 11,35% |
¹ Valores baseados no fechamento das cotas de 05/01/2026;
² Média ponderada pelo Patrimônio Líquido;
³ Dividendos base 11-2025.
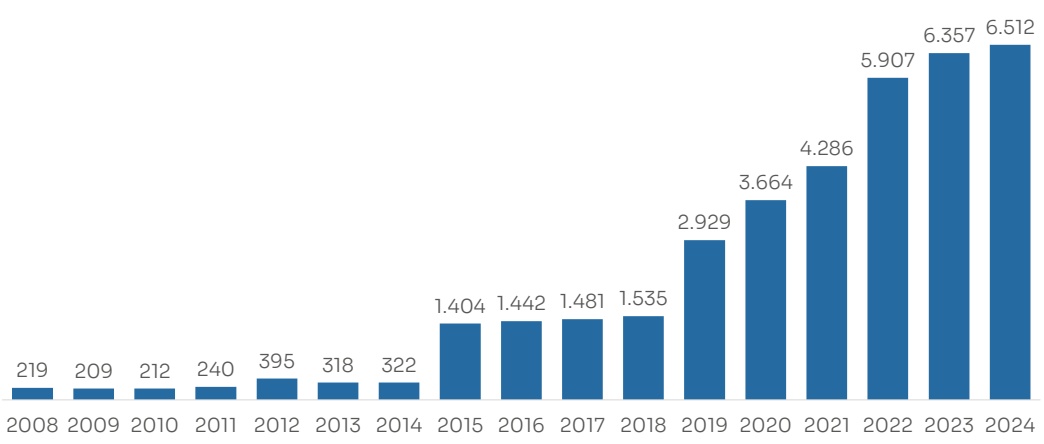
Fundada em dezembro de 2007, a TELLUS é uma gestora de investimentos independente, com foco 100% em investimentos imobiliários. Contamos com uma equipe multidisciplinar, com experiência em originação, estruturação, aquisição, desenvolvimento e gestão de investimentos imobiliários.
O propósito da TELLUS é melhorar com soluções inteligentes a vida de todos os envolvidos em nossos investimentos imobiliários.
Ativos sob Gestão (R$/ bi)¹
Fundos de Private Equity (TREI II a TREI VII)
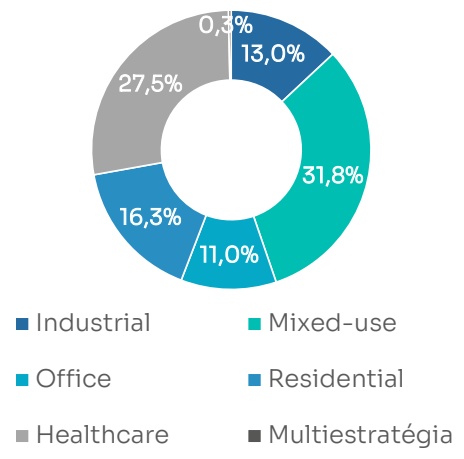
Investimentos por segmento
Fundos Listados (FIIs)
| R$ 5,578 bilhões | R$ 626,90 MM R$ 408,54 MM Desenvolvimento de projetos corporativos, de healthcare, residenciais, logísticos e de uso misto, com R$ 20,92 MM foco preferencial no mercado de São Paulo. |
|---|---|
TRBL11: Ativos Logísticos e Industriais em SP, BA e MG.
TEPP11: Ativos Corporativos em São Paulo.
TELM11: Fundo Multiestratégia.
R$ 49,66 MM EDFO11: Fundo Ed. Ourinvest.
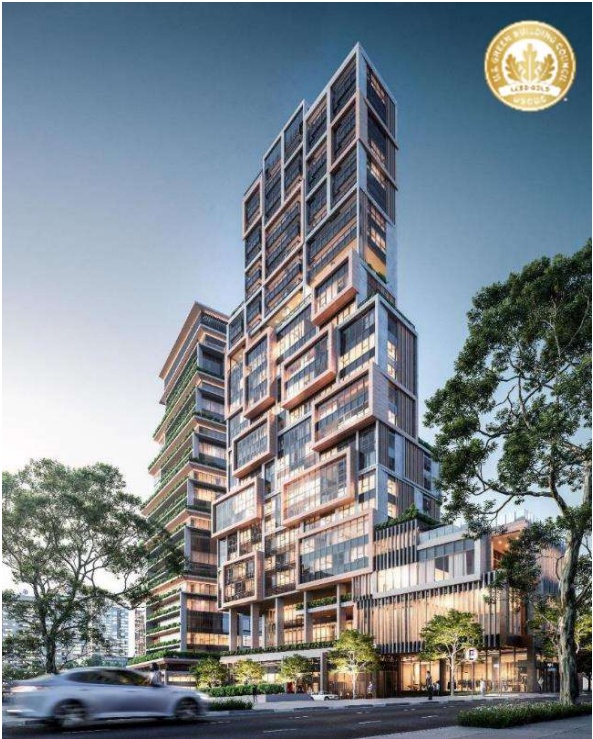
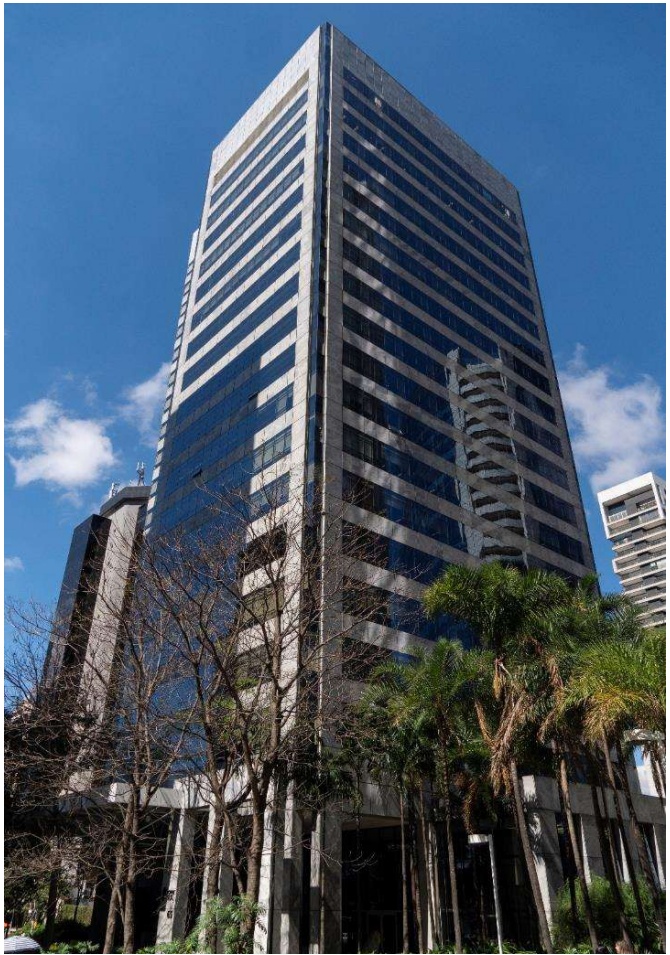
Foto: JK Square Itaim.
Ativo mixed-use desenvolvido e entregue em 2024 no veículo de Private Equity TREI III

Compromisso Sustentável
A Tellus se tornou signatária do PRI (Principles for Responsible Investiments) em 2021, refletindo o comprometimento da gestora em engajar e compreender as implicações do investimento sobre temas ambientais, sociais e de governança (ASG). Os ativos da Tellus incorporam um conjunto de princípios, valores, propósitos e diretrizes que norteiam a gestão de seus investimentos. A Tellus entende que na atividade de gestão de recursos de terceiros, a consideração de aspectos ASG (Ambiental, Social e de Governança) nas decisões de investimento contribui para melhor gerenciar riscos e explorar novas gerações de valores para os clientes e a sociedade em geral. O PRI é uma iniciativa de investidores em parceria com a Iniciativa Financeira do Programa da ONU para o Meio-Ambiente (UNEP FI) e o Pacto Global da ONU, que trabalha em conjunto com sua rede internacional de signatários para colocar em prática os seis Princípios para o Investimento Responsável. O objetivo dos Princípios é compreender as implicações do investimento sobre temas ambientais, sociais e de governança, além de oferecer suporte para os signatários na integração desses temas com suas decisões de investimento e propriedade de ativos. Além disso, a gestora também incorpora aspectos relevantes do investimento responsável como parte de seu dever fiduciário.
A Tellus realiza avaliações ASG nos ativos que investe, permitindo uma visão mais ampla dos riscos e oportunidades que apresentam. A avaliação ASG da Tellus, é um processo que leva em consideração a abordagem análise de integração e best-in-class.
As análises de integração, compõe a inclusão sistemática de questões ASG nas análises e decisões de investimentos. A Tellus realiza essa análise através de Due Diligence, durante esse processo caso seja identificado algum passivo como, por exemplo, contaminação do solo, a Tellus se compromete em realizar a mitigação desses passivos.
As análises best-in-class, são realizadas a partir do Score ESG TELLUS, onde são considerados critérios ESG e financeiros, no qual são avaliados o desempenho em relação a filtros ambientais, sociais e de governança de cada ativo. A Tellus possui abordagens específicas para novas construções, grandes reformas e ativos consolidados, após esses ativos passarem por esses filtros, recebem uma nota final que possui uma categorização de aderência.
Aviso Legal
Informações Adicionais
Leia o Regulamento e o Prospecto antes de investir, em especial a seção fatores de risco. Termos e definições no Glossário.
Este material foi preparado com base em informações públicas, dados desenvolvidos internamente e outras fontes externas. A TELLUS não garante a veracidade e integridade das informações e dos dados, tampouco garante que estejam livres de erros ou omissões. Este material apresenta projeções de retorno, análises e cenários feitos com base em determinadas premissas. Ainda que a TELLUS Investimentos acredite que essas premissas sejam razoáveis e factíveis, não pode assegurar que sejam precisas ou válidas em condições de mercado no futuro ou, ainda, que todos os fatores relevantes tenham sido considerados na determinação dessas projeções, análises e cenários.
TEPP11
Tellus Investimentos
Projeções não significam retornos futuros. Os retornos projetados, as análises, os cenários e as premissas se baseiam nas condições de mercado e em cenários econômicos correntes e passados, que podem variar significativamente no futuro. As análises aqui apresentadas não pretendem conter todas as informações relevantes e, dessa forma, representam uma visão limitada do mercado. A TELLUS não se responsabiliza por danos oriundos de erros, omissões ou alterações nos fatores de mercado. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. É vedada a cópia, distribuição ou reprodução total ou parcial deste material sem a prévia e expressa concordância da TELLUS.
Contato e Mídias
Email: [email protected]
Clique aqui ou escolha os ícones abaixo:
Obrigado!
(11) 4280-4314 | [email protected]
Av. Brigadeiro de Faria Lima, 2179 10º andar I São Paulo – SP 01452-001
TELLUS.COM.BR