Outros Relatórios TGAR11 de 30/06/2025
Outros Relatórios do TG Ativo Real (TGAR11), fundo imobiliário híbrido, com data de referência em 30/06/2025, com entrega no FundosNet (B3) em 07/01/2026. No pregão de 03/11/2026, a cota do TGAR11 fechou a R$ 33,65, com P/VP de 0,31 (valor patrimonial de R$ 107,80 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,46 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 26,42% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 2,5 bilhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- TG ATIVO REAL RESPONSABILIDADE LIMITADA-23,19%
- CNPJ
- 25.032.881/0001-53
- Tipo
- Relatórios
- Assunto
- Outros Relatórios
- Data de referência
- 30/06/2025
- Data de entrega
- 07/01/2026 14:11
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
RELEASE DE RESULTADOS
2T25 e
/>
SUMÁRIO
Descrição
~~0~~ Big Numbers
~~o~~ Resultados Consolidados de Equity
5.1 Lançamentos
5.2 Vendas
5.3 Obras
Relatório de Riscos
Apêndice Metodológico
7.1 Estrutura de Governança e Controle
7.2 Matriz de riscos
7.3 Precificação de ativos
7.4 Apuração da Taxa de Performance
Glossário
/>
DESCRIÇÃO
A TG Core Asset, gestora independente de recursos de terceiros com foco no mercado imobiliário, distinta pela excelência em seus negócios e pelo registro de segurança e rentabilidade nos investimentos dos quais participa, divulga os resultados do Fundo de Investimento Imobiliário TG Ativo Real referentes ao 2º trimestre do exercício de 2025 (2T25).
Exceto quando indicado de outra forma, as informações deste documento estão expressas em milhões de reais e o Valor Geral de Vendas ("VGV") representa o valor total de cada empreendimento, não ponderado pela participação do Fundo.
Importante mencionar, que sempre que houver referência ao termo “%TGAR” a nomenclatura se refere ao valor ponderado pelo percentual de participação do Fundo nos projetos.
Por fim, relembrando uma alteração que realizamos nos últimos realeases, as classes de loteamento e condomínio fechado foram unificadas e serão tratadas como “urbanismo”.
Portfólio do Fundo
203 ativos
2,62 Bi de Patrimônio Líquido
Atuação em 20 estados e 108 municípios
Highlights do Trimestre
R$ 245 milhões de VGV vendido
+1.750 unidades comercializadas
/>
BIG NUMBERS - EQUITY
158 empreendimentos
84.525 unidades imobiliárias
R$ 14,56 Bi VGV total
R$ 9,15 Bi VGV %TGAR
R$ 4,26 Bi VGV vendido %TGAR
R$ 2,04 Bi VGV estoque %TGAR
R$ 2,37 Bi VP carteira vendida a receber %TGAR
R$ 2,85 Bi VGV landbank %TGAR
/>
RESULTADOS CONSOLIDADOS EQUITY
| Urbanismo I | ncorporação | Mult. | Shopping | Total | |
|---|---|---|---|---|---|
| L | andbank | ||||
| Valor Patrimonial MEP¹ (R$) | 38,32 | 51,43 | 14,73 | 0,00 | 104,48 |
| % do PL de Equity | 1,81% | 2,43% | 0,70% | 0,00% | 4,94% |
| Quantidade de Empreendimentos | 9 | 5 | 3 | 0 | 17 |
| VGV Potencial Projetos (R$) | 998,49 | 680,47 | 1.446,71 | n/a | 3.125,66 |
| VGV Potencial % TGAR² (R$) | 911,47 | 563,87 | 1.374,75 | n/a | 2.850,10 |
| Equity em | Desenvolvim | ento | |||
| Valor Patrimonial MEP¹ (R$) | 26,53 | 183,10 | 243,81 | 0,00 | 453,44 |
| % do PL de Equity | 1,26% | 8,66% | 11,54% | 0,00% | 21,46% |
| Quantidade de Empreendimentos | 3 | 10 | 1 | 0 | 14 |
| Quantidade de Unidades | 2.706 | 1.956 | 12.612 | n/a | 17.274 |
| VGV Total Projetos (R$) | 341,85 | 1.021,67 | 800,86 | n/a | 2.164,39 |
| VGV Total % TGAR² (R$) | 170,58 | 661,84 | 748,89 | n/a | 1.581,31 |
| VGV Vendido % TGAR² (R$) | 70,39 | 346,21 | 298,45 | n/a | 715,05 |
| Valor Presente Carteira Vendida a Receber % TGAR² (R$) | 48,16 | 287,86 | 175,95 | n/a | 511,97 |
| VGV Estoque % TGAR² (R$) | 100,19 | 315,63 | 450,44 | n/a | 866,25 |
| Obras Remanescentes (R$) | 65,48 | 326,33 | 29,00 | 0 | 420,81 |
| Obras Remanescentes (R$) %TGAR | 37,83 | 220,12 | 27,12 | 0 | 285,07 |
| Carteira de Receb | íveis – Equity | Performado | |||
| Valor Patrimonial MEP¹ (R$) | 1.221,94 | 311,19 | 0,00 | 22,16 | 1.555,30 |
| % do PL de Equity | 57,82% | 14,73% | 0,00% | 1,05% | 73,60% |
| Quantidade de Empreendimentos | 101 | 25 | 0 | 1 | 127 |
| Quantidade de Unidades | 63.333 | 3.918 | 0 | n/a | 67.251 |
| VGV Total Projetos (R$) | 7.093,43 | 2.176,02 | 0,00 | n/a | 9.269,45 |
| VGV Total % TGAR² (R$) | 3.742,67 | 977,53 | 0,00 | n/a | 4.720,19 |
| VGV Vendido % TGAR² (R$) | 2.921,69 | 625,66 | 0,00 | n/a | 3.547,35 |
| Valor Presente Carteira Vendida a Receber % TGAR² (R$) | 1.631,50 | 231,49 | 0,00 | n/a | 1.863,00 |
| VGV Estoque % TGAR² (R$) | 820,97 | 351,87 | 0,00 | n/a | 1.172,84 |
| Obras Remanescentes (R$) | 176,26 | 76,39 | 0,00 | 0 | 252,65 |
| Obras Remanescentes (R$) %TGAR | 60,50 | 48,50 | 0,00 | 0 | 108,99 |
| Valores | Consolidad | os | |||
Valor Patrimonial MEP¹ (R$) | 1.286,80 | 545,72 | 258,54 | 22,16 | 2113,22 |
| % do PL de Equity | 60,89% | 25,82% | 12,23% | 1,05% | 100% |
| Quantidade de Empreendimentos | 113 | 40 | 4 | 1 | 158 |
| Quantidade de Unidades | 66.039 | 5.874 | 12.612 | n/a | 84.525 |
| VGV Total/Potencial Projetos | 8.433,77 | 3.878,16 | 2.247,57 | n/a | 14.559,50 |
| VGV Total % TGAR² (R$) | 4.824,71 | 2.203,24 | 2.123,65 | n/a | 9.151,60 |
| VGV Vendido % TGAR² Total (R$) | 2.992,08 | 971,87 | 298,45 | n/a | 4.262,40 |
| VGV Estoque % TGAR² Total (R$) | 921,16 | 667,50 | 450,44 | n/a | 2.039,10 |
| VGV Potencial % TGAR² Total (R$) | 911,47 | 563,87 | 1.374,75 | n/a | 2.850,10 |
| Valor Presente Carteira Vendida a Receber % TGAR² (R$) | 1.679,67 | 519,35 | 175,95 | n/a | 2.374,97 |
*Valores monetários em milhões de reais.
¹Precificação do ativo no Fundo pelo Método de Equivalência Patrimonial (MEP). ²Valores referentes somente à participação do Fundo nos projetos.
/>
VENDAS
No consolidado do trimestre foram comercializadas 1.756 unidades, o que resultou em um VGV vendido de R$ 245,99 milhões (R$ 167,99 milhões considerando o percentual de participação do TGAR).
VGV Vendido % TGAR (R$ milhões)
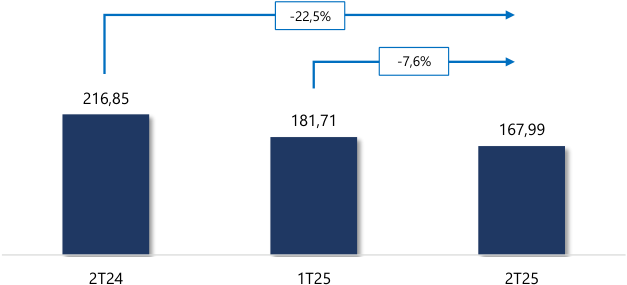
O VGV vendido apresentou uma redução de 22,5% quando comparado ao mesmo período de 2024. A performance das vendas vem sendo impactada por um cenário macroeconômico mais desafiador, que já vinha sendo antecipado pela gestão nos relatórios gerenciais.
Um dos pontos que vem impactando o fluxo de comercialização nos últimos meses é a manutenção das taxas de juros em patamares elevados, o que encareceu o crédito imobiliário, restringindo a capacidade de financiamento dos compradores e alongando o ciclo de decisão de aquisição. Além disso, a persistência das pressões inflacionárias e a perda de poder de compra das famílias impactaram diretamente a demanda por novos imóveis. Nesse contexto, a combinação de crédito mais caro e renda disponível menor contribuiu para a desaceleração das vendas observada ao longo do período.
Diante desse cenário, a gestão optou por postergar o lançamento de quatro projetos que estavam previstos para serem lançados nos dois primeiros trimestres de 2025, que somam mais de R$ 400 milhões em VGV, ficando agora programados para o quarto
/>
trimestre do ano. Essa decisão, somada ao fato de que no mesmo período do ano anterior houve lançamentos, ajuda a explicar a diferença observada no comparativo de vendas trimestrais.
A continua monitorando ativamente o gestão desempenho comercial e as condições de mercado, adotando uma postura cautelosa e seletiva no lançamento de novos projetos, de forma a preservar a solidez financeira e capturar oportunidades mais favoráveis no médio prazo. Apesar das adversidades, vale destacar um importante indicador de resiliência: a inadimplência acumulada global do Fundo permaneceu estável, em torno de 5%, nível considerado saudável e alinhado à média histórica do TG Ativo Real. Esse resultado evidencia mesmo em um ambiente econômico mais que, restritivo, os compradores têm demonstrado compromisso e capacidade de honrar o pagamento das parcelas dos imóveis adquiridos.
Esse comprometimento está fortemente associado ao perfil dos empreendimentos do portfólio, que majoritariamente são voltados para a primeira moradia, um segmento em que os compradores tendem a apresentar maior responsabilidade com os pagamentos, dada a essencialidade do bem adquirido. Tal comportamento reforça a tese de que, mesmo em ciclos econômicos menos favoráveis, a demanda por habitação permanece estruturalmente sólida, ainda que sujeita a oscilações de curto prazo.
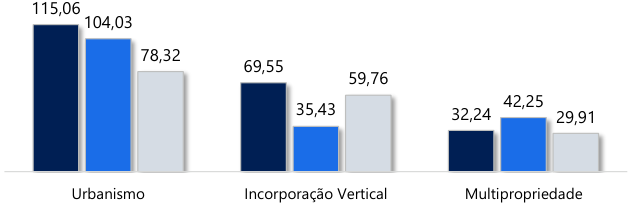
VGV Vendido por Tipologia % TGAR (R$ milhões)
2T24 1T25 2T25
/>
No que diz respeito às vendas por tipologia, o segmento de urbanismo apresentou uma queda de 31,93% em relação ao mesmo trimestre do ano anterior. Durante o trimestre foram comercializadas 986 unidades dessa classe resultando em um VGV total de R$ 78,32 milhões, referente à participação do Fundo.
Em relação aos outros segmentos, a tipologia de multipropriedade apresentou uma retração de 7,24% no volume vendido. A classe de incorporação também registrou queda de 14,07%, tendo como principal motivo o reflexo do ambiente de crédito mais restrito.
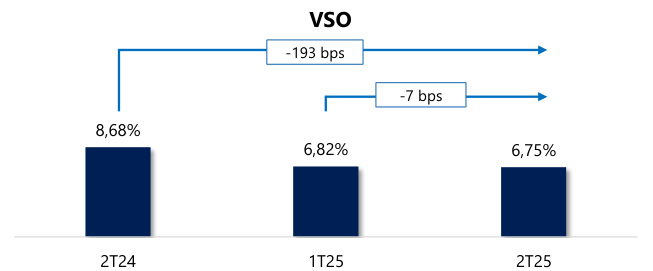
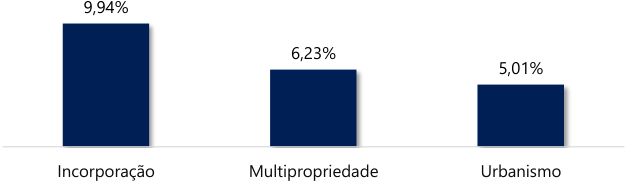
Por fim, no trimestre, o índice de velocidade de vendas (VSO) atingiu 6,75%, refletindo uma desaceleração no ritmo de comercializações no período. Esse resultado representa uma redução de 193 pontos-base em relação ao mesmo período do ano anterior e de 7 pontos-base na comparação com o trimestre imediatamente anterior. A variação reforça os sinais de arrefecimento da demanda observados ao longo do trimestre, influenciados, principalmente, pelo ambiente macroeconômico mais desafiador, conforme apresentado anteriormente.
VSO 2T25 por Tipologia
/>
ESTOQUE
Ao final do trimestre o TG Ativo Real registrou um estoque de projetos lançados de R$ 2,04 bilhões.
A tipologia de urbanismo segue como principal componente do estoque, encerrando o trimestre com R$ 921 milhões, seguida por incorporação (R$ 667 milhões) e multipropriedade (R$ 450 milhões).
Durante o trimestre, não houve novos lançamentos, refletindo uma postura conservadora da gestão frente ao cenário macroeconômico mais desafiador. O VGV vendido bruto somou R$ 168 milhões, enquanto o volume de distratos totalizou R$ 135 milhões. Parte relevante desses distratos está relacionada a ações pontuais de limpeza de carteira, em que é realizado o distrato de contratos com mais de 6 parcelas em atraso e ocorre especialmente na carteira de urbanismo.
Apesar de reduzir o VSO no curto prazo, essa iniciativa é benéfica para o Fundo, pois contribui para o controle da inadimplência e viabiliza a revenda dos ativos a preços atualizados, na maioria dos casos, fortalecendo a qualidade da carteira no médio prazo.
Evolução do Estoque %TGAR (R$ milhões)
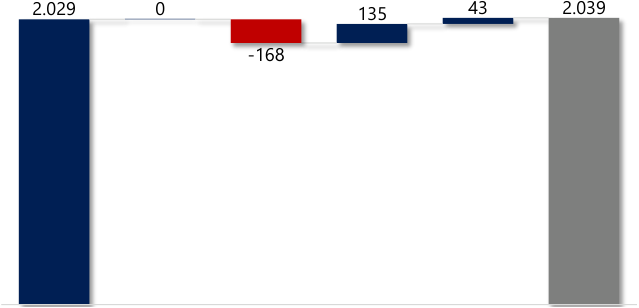
Lançamentos VGV Distratado VGV Vendido Bruto
2T25
Variação Estoque
1T25
/>
Distribuição do Estoque por Tipologia %TGAR (R$ milhões)
921
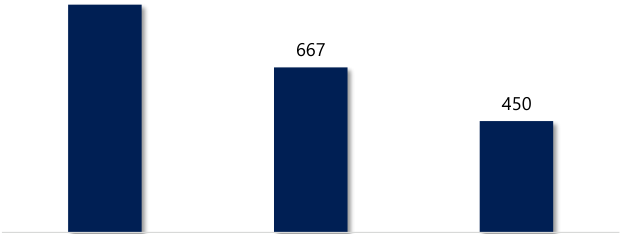
Urbanismo
Multipropriedade
Incorporação
/>
LANDBANK
Como o próprio nome sugere, os projetos em landbank correspondem a um “banco de terrenos”, ou seja, envolve empreendimentos em estágio inicial e ainda não lançados. Como não houve lançamentos no período, o Fundo ainda possui 17 ativos nesta etapa, sendo 9 ativos de urbanismo, 5 incorporações, 3 multipropriedades, o que representa 3,43% do PL do Fundo.
Evolução do Landbank %TGAR (R$ milhões)
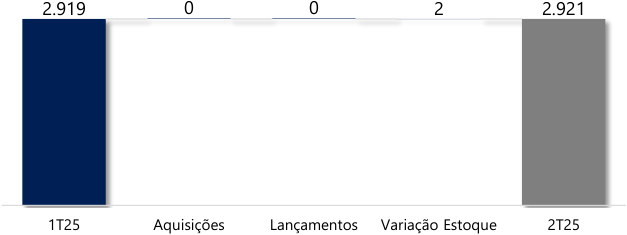
No fechamento do trimestre, o VGV total estimado do portfólio de landbank era R$ 2,92 bilhões. A maior parte desse valor está concentrada em ativos da classe de multipropriedade, responsável por R$ 1,37 bilhão, seguida por urbanismo, com R$ 911 milhões, e incorporação, com R$ 635 milhões. Esses dados reforçam o potencial de geração de valor dos projetos ainda não lançados, conforme detalhado no gráfico apresentado abaixo.
VGV Potencial Por Tipologia %TGAR (R$ milhões)
/>
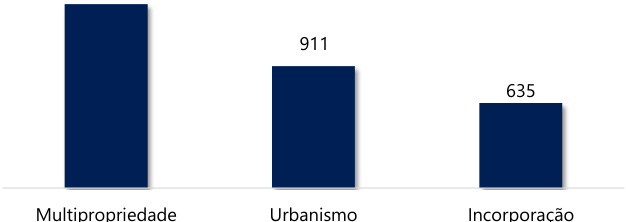
Multipropriedade
Incorporação
/>
OBRAS
Antes de apresentar os resultados referentes às obras dos empreendimentos do TG Ativo Real, explicaremos brevemente como funciona o cálculo da PoC (Percentage of Completion, ver glossário), e sua diferença em relação à evolução física das obras.
Conforme detalhado na sessão “Apêndice Metodológico” deste relatório, a PoC, nada mais é do que um modelo de cálculo contábil utilizado para reconhecer a receita de empreendimentos imobiliários desenvolvidos para venda. Em seu cálculo, é utilizado o custo orçado e o custo incorrido até o momento da aferição. Assim, todos os custos relacionados à obra são considerados, incluindo aprovação de projetos, aquisição de terrenos, materiais de construção, mão de obra, impostos como ITBI e IPTU, entre outros. Como essa metodologia também leva em consideração o custo do terreno, o valor resultante, muitas vezes, pode não apresentar uma correlação perfeita com a evolução física das obras.
Devido ao ponto abordado acima, ao avaliar o portfólio do Fundo, alguns empreendimentos apresentam uma diferença expressiva entre o percentual vendido e a evolução das obras. Normalmente, essa relação entre o ritmo das vendas e o avanço das obras é utilizada para avaliar o desempenho operacional dos produtos. No entanto, tais diferenças não necessariamente indicam problemas de comercialização dos empreendimentos.
/>
Durante o trimestre foram aportados R$ 105,11 milhões em obras, dos quais R$ 60,82 milhões corresponderam a desembolsos do Fundo, o que representa uma queda de 2,7% em relação ao trimestre anterior. Em comparação com o mesmo período de 2024, houve uma diminuição de 29,0% no fluxo de aportes destinados ao desenvolvimento dos empreendimentos, considerando exclusivamente a participação do Fundo nos projetos.
Execução de Obras %TGAR (R$ milhões)
Custo Incorrido Custo a Incorrer
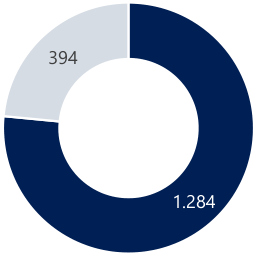
Conforme pode ser observado no gráfico acima, no total, há R$ 394 milhões em obras remanescentes, sendo que a exposição adicional do Fundo está estimada em cerca de R$ 70 milhões. É importante destacar dois pontos:
Aproximadamente 70% do montante projetado (R$ 268,62 milhões) será destinado à classe de incorporação vertical, modalidade que conta com financiamento à produção com juros atrativos, que potencializam a TIR dos projetos. Na prática, isso significa que grande parte desse investimento não será aportado pelo Fundo, mas sim pelo banco que fornecerá o financiamento.
O TG Ativo Real não precisa realizar novas emissões para arcar com os desembolsos nas obras, pois o fluxo de caixa dos empreendimentos é suficiente para suprir boa parte dessa necessidade. Isso porque parte do fluxo de caixa mensal é reconhecido como lucro e destinado ao pagamento de proventos
/>
aos cotistas, enquanto outra parte é reinvestida no desenvolvimento dos projetos.
Para atender à necessidade de aportes adicionais, a Gestão dispõe de algumas alternativas, como o uso dos recursos provenientes da amortização mensal da carteira de crédito, cujo valor é, na média, de, aproximadamente, R$ 5 milhões mensais, além da venda de CRIs. Na “Estratégia Tática”, esses CRIs somam R$ 16,37 milhões, enquanto na “Estratégia Core”, embora seja uma estratégia de carrego, há R$ 253,96 milhões, que também podem ser utilizados para cobrir os aportes necessários, totalizando R$ 270,33 milhões, ou mais de 3,6 vezes a exposição adicional necessária, considerando apenas essa fonte de recursos. O Fundo ainda detém R$ 104,79 milhões alocados em FIIs, cuja liquidação não está prevista no curto prazo em razão do cenário adverso que se instaurou e causou queda no mercado nos últimos meses, mas poderá ser considerada caso haja melhora.
Por fim, é importante ressaltar que os aportes para o desenvolvimento dos projetos acompanha o crescimento do Fundo, refletindo diretamente no avanço do grau de maturidade do portfólio. Além disso, vale destacar que a evolução das obras impacta diretamente o percentual de PoC (Percentage of Completion, ver glossário), o que, conforme detalhado na seção "Apêndice Metodológico - Precificação de Ativos", permite o reconhecimento de receitas provenientes da venda de unidades imobiliárias, tornando esses montantes elegíveis para distribuição.
% de Custo a Incorrer por Tipologia (%TGAR)
68,17%
24,95%
6,88%
Incorporação
Urbanismo
Multipropriedade
/>
Carteira de Recebíveis
Atualmente o portfólio de equity do TG Ativo Real possui um montante a receber a valor presente de R$ 2,37 bilhões, considerando apenas a participação do Fundo nos projetos. Esse montante corresponde à soma de todos os valores a receber das vendas de unidades imobiliárias dos projetos investidos pelo Fundo, trazida a valor presente e ponderada de acordo com o percentual de participação do Fundo nas SPEs.
Valor Presente da Carteira Vendida a Receber %TGAR (R$ milhões)
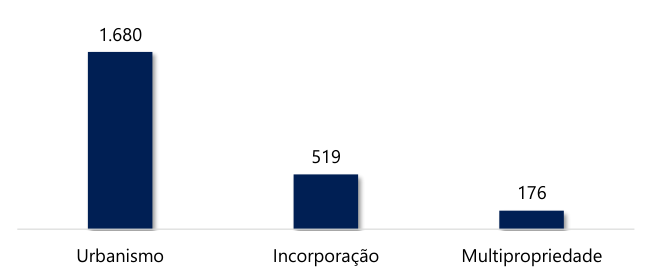
É importante destacar que o recebimento dos valores ocorre no médio e longo prazo e depende da tipologia do projeto. O segmento de incorporação, por exemplo, possui um prazo de recebimento inferior ao de urbanismo, devido ao processo de desligamento bancário. Etapa que, após a conclusão das obras do empreendimento, o comprador deixa de pagar as parcelas ao desenvolvedor e passa a ser financiado por um banco, que repassa integralmente o saldo remanescente ao incorporador. Enquanto que no caso do segmento de urbanismo, o próprio Fundo realiza o financiamento diretamente ao realiza o comprador, que pagamento em prazos mais longos, que podem chegar a até 180 meses.
/>
Valor Presente da Carteira Vendida a Receber %TGAR (R$ milhões)
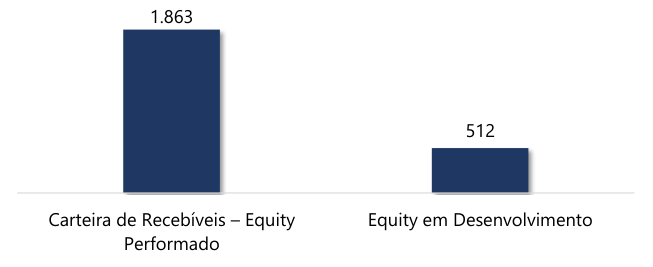
Conforme pode ser observado no gráfico acima, a classe de “Carteira de Recebíveis – Equity Performado” é responsável por mais de 70% do valor a receber. Vale lembrar que a "Carteira de Recebíveis - Equity Performado" corresponde a ativos de equity caracterizados por um elevado percentual de obras concluídas (80% ou mais), que não demandam aportes significativos para sua finalização e que geram um fluxo de caixa mensal robusto, proveniente do recebimento das vendas à prazo do empreendimento.
Resultado Esperado do Portfólio de Equity
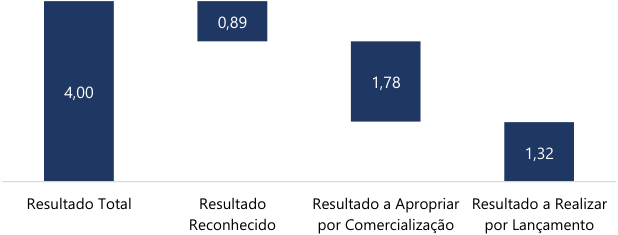
Por último, o gráfico acima apresenta de forma mais clara o fluxo de lucro reconhecido e a reconhecer do portfólio do TGAR. Considerando todo o portfólio de equity, estima-se uma geração total de lucro de R$ 4,00 bilhões, dos quais R$ 0,89 bilhão já foi reconhecido no patrimônio do TG Ativo Real, enquanto os R$
/>
3,01 bilhões restantes serão gradualmente reconhecidos e distribuídos aos cotistas à medida que os projetos avançam em obras e, especialmente, com a retomada da velocidade de vendas e da celeridade dos desligamentos bancários em um cenário econômico mais favorável.
/>
RELATÓRIO DE RISCOS
Para melhor disponibilização dos tópicos que referem-se à temática, optou-se pela segregação do conteúdo que abrange o relatório de riscos em dois blocos de informações: (i) apresentação de operações que, do ponto de vista da Gestão, apresentam aspectos de riscos que ameaçam a performance frente aos parâmetros de desempenho projetados e, ainda, caso seja necessário, apresentação do respectivo plano de contingenciamento; e (ii) caderno conceitual, apresentado em forma de apêndice metodológico de disponibilidade fixa, em que é detalhado a estrutura de governança e controle da TG Core Asset, assim como o descritivo dos riscos inerentes ao desenvolvimento imobiliário e suas diversas tipologias.
De modo geral, o setor imobiliário expõe-se a uma gama de riscos sistêmicos e não mitigáveis ligados a fatores macroeconômicos, políticas governamentais, globalização, surtos, epidemias, pandemias e endemias de doenças, entre outros. Qualquer tipo de investimento está sujeito aos riscos sistêmicos comentados acima. Para o TGAR11, a TG Core entende que a própria tese do Fundo possui fatores que podem contribuir para a redução dos impactos desses eventos, como: (i) atuação preponderante em produtos habitacionais voltados à primeira moradia; (ii) presença em regiões fora dos grandes centros populacionais, fomentadas, principalmente, pelo agronegócio, setor que historicamente se demonstra mais resiliente a crises; e (iii) diversificação do portfólio. PORTFÓLIO - FII TG ATIVO REAL Uma das formas de exposição ao setor imobiliário ocorre por meio do desenvolvimento imobiliário, modalidade à qual o mercado atribui um prêmio de risco devido a fatores intrínsecos desse tipo de ativo. Esses fatores incluem principalmente: (i) risco de orçamento de obras; (ii) risco de comercialização das unidades imobiliárias; e (iii) risco de inadimplência dos compradores.
Em relação ao TGAR11, o Fundo é classificado como desenvolvimento e atua de duas principais formas: (i) tornando-se sócio de projetos imobiliários, operações essas denominadas como "equity"; e (ii) através de operações estruturadas de crédito, denominadas “Certificados de Recebíveis Imobiliários (CRI)”.
/>
Conforme falado, nas operações de equity o Fundo torna-se sócio do empreendedor no projeto e deve aportar o capital necessário, conforme sua participação, para cobrir a necessidade de caixa para o desenvolvimento dos empreendimentos. Nessa modalidade, o Fundo participa de todos os riscos inerentes ao desenvolvimento imobiliário junto com o empreendedor.
RELATÓRIO DE RISCOS – ATIVOS
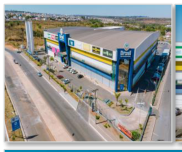
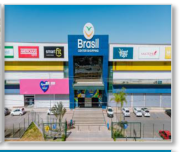
Brasil Center Shopping
Dados da Operação
Classificação: Shopping Localização: Valparaíso (GO) % do PL: 0,86% % de Obras: 100% % Locado: 93% ABL total: 13.949,66 m²
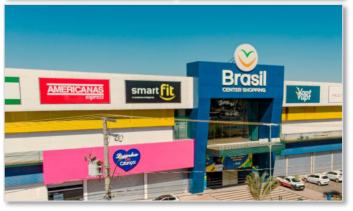
O Brasil Center Shopping é um empreendimento localizado às margens da BR-153, na cidade de Valparaíso (GO), região do entorno do Distrito Federal. Atualmente o empreendimento possui diversas lojas âncora (empresas que atraem maior fluxo de pessoas), no entanto, conforme divulgado nos releases anteriores, o empreendimento não gera lucro operacional.
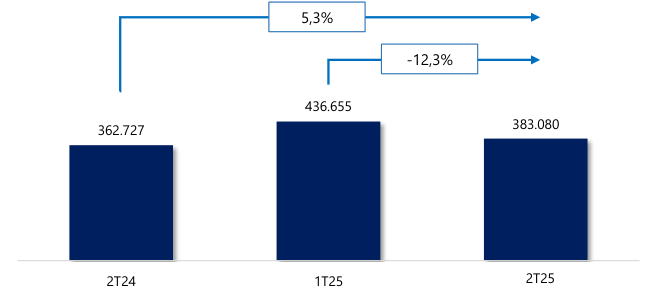
Diante do longo ciclo de maturação do empreendimento, a Gestão tem intensificado esforços para impulsionar o desempenho do ativo. Entre as medidas adotadas, destacam-se campanhas de marketing voltadas à ampliação do fluxo de visitantes e atração de novos lojistas para o empreendimento. Apesar das estratégias estarem gerando resultados nos últimos meses, no 2ª trimestre, o números de visitantes foi aquém do esperado, registrando 383 mil visitantes no decorrer do trimestre, uma diminuição de 12,3%
/>
em comparação ao 1T25, período de maior fluxo de pessoas dado as férias de inicio de ano. Em comparação com o mesmo período do ano anterior, o que permite a exclusão de eventos sazonais, houve um crescimento de 5,3%.
A Gestão também tem buscado diminuir a inadimplência do O fortalecimento do relacionamento com empreendimento. lojistas, a renegociação de dívidas e o aumento do fluxo de visitantes, que tem impulsionado o faturamento das lojas, contribuíram para uma queda expressiva da inadimplência. Como resultado, no trimestre, o índice apurado foi de -1,16%, indicando que, no período, houve mais recuperações do que inadimplência.
Fluxo Mensal de Visitantes (Milhar)
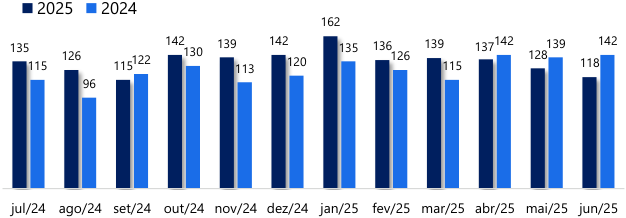
Variação do Número de Visitantes
/>
Linea shopping registrou um fluxo de 1,49 milhão de visitantes, um valor
Dados da Operação
Classificação: Incorporação Vertical Localização: Goiânia (GO) % do PL: 0,19% Vendas: 44% PoC: 100% TIR: 0,77% a.m. VGV: R$ 80,50 milhões Quantidade de unidades: 136
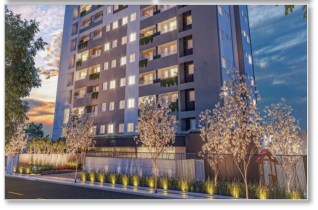
O Linea é uma incorporação vertical residencial de médio padrão localizada em Goiânia (GO). O empreendimento é composto por 136 unidades e possui um VGV de R$ 80,50 milhões. Ao final do trimestre, o ativo representava 0,29% do PL do Fundo.
O entrou o relatório de riscos em empreendimento para decorrência do aumento nos custos e desafios na venda das unidades imobiliárias. Embora as obras do empreendimento tenham sido concluídas no 1º trimestre de 2025, o que inicialmente elevou as expectativas de aceleração das vendas, a Gestão não observou avanço relevante na comercialização das unidades. O desempenho tem sido prejudicado pelo ambiente macroeconômico adverso e elevado nível de juros, que restringe a oferta de crédito, encarece o financiamento e reduz a elegibilidade dos compradores, comprimindo a demanda, sobretudo no segmento de incorporação.
Diante desse contexto, a alternativa de reduzir o preço de venda das unidades, como forma de estimular a demanda, não se mostra viável neste momento. Tal estratégia poderia até gerar incremento pontual nas vendas, mas resultaria em impacto negativo sobre a rentabilidade do empreendimento, ao pressionar ainda mais a Taxa
/>
Interna de Retorno (TIR). Ao final do segundo trimestre de 2025, a TIR do projeto já se encontrava em 0,77% a.m., de modo que uma redução nos preços comprometeria ainda mais a sustentabilidade financeira e os retornos projetados para o investimento.
Assim, a estratégia atual da Gestão concentra-se na preservação da rentabilidade do projeto e na manutenção do valor das unidades, ainda que em detrimento de um ritmo mais acelerado de vendas. A expectativa é de que, com a melhora das condições macroeconômicas e eventual redução da taxa de juros, o ambiente de crédito se torne mais favorável, possibilitando uma retomada gradual da demanda e, consequentemente, maior liquidez para o empreendimento.
O empreendimento segue sendo monitorado de perto e mais esclarecimentos sobre a sua situação serão repassados nos próximos releases.
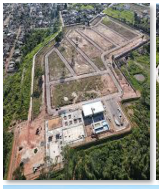
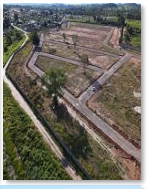
Residencial Masterville Juína
Dados da Operação
Classificação: Condomínio Fechado Localização: Juína (MT) % do PL: 0,48%
Vendas: 75% PoC: 100% TIR: 0,69% a.m. VGV: R$ 42,82 milhões Quantidade de unidades: 244
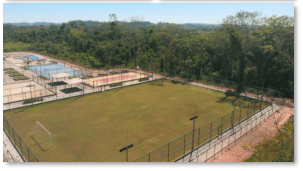
O Residencial Masterville Juína foi o primeiro condomínio fechado da cidade de Juína. O empreendimento é composto por 244 unidades e possui um VGV total de R$ 42,82 milhões.
O projeto enfrentou desafios relevantes ao longo de sua trajetória, especialmente em função da baixa velocidade de vendas no início do projeto, o que resultou em um estoque elevado por mais
/>
tempo do que o inicialmente projetado. Essa condição, embora venha sendo gradualmente revertida nos últimos meses, gerou despesas operacionais adicionais, como taxas condominiais e IPTU, impactando diretamente a rentabilidade do ativo.
Outro fator crítico foi o contexto em que o empreendimento foi desenvolvido: a pandemia da COVID-19, período marcado por elevada incerteza econômica e forte pressão sobre os custos do setor. A escassez de materiais, os atrasos nas cadeias de suprimentos e a inflação dos insumos resultaram em aumento expressivo dos custos de construção, superando de forma significativa as previsões orçamentárias originais. Essa combinação de despesas extraordinárias e reajustes de preços adicionou complexidade à execução do projeto e pressionou sua rentabilidade. Com o intuito de mitigar esses impactos, a Gestão implementou medidas voltadas à melhoria da atratividade do ativo. Entre elas, destaca-se o incentivo à construção de residências dentro do condomínio, aliado a ajustes nas condições comerciais e maior flexibilidade no modelo de pagamento dos lotes, buscando agregar valor ao produto e ampliar a base de potenciais compradores. Paralelamente, durante o último trimestre, foi promovida a renovação da equipe comercial, acompanhada de programas de capacitação contínua, treinamentos técnicos e políticas de premiação voltadas ao aumento da produtividade.
Ainda que tais iniciativas tenham contribuído para sustentar o ritmo de vendas, a rentabilidade do projeto permanece pressionada. Ao final do segundo trimestre de 2025, a TIR situavase em 0,69% a.m., patamar modesto frente ao inicialmente projetado. Considerando que mais de 75% das unidades já foram comercializadas, a expectativa de recuperação plena do retorno econômico é limitada, de modo que o foco da Gestão se concentra agora na conclusão das vendas remanescentes com preservação de valor e eficiência operacional.
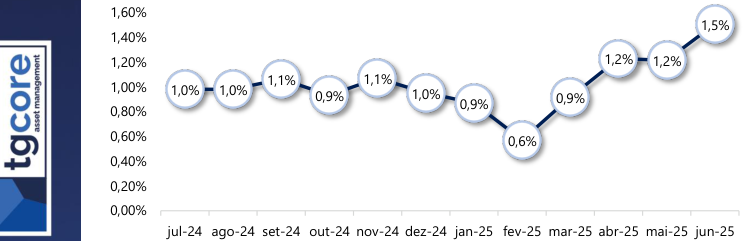
Importante enfatizar, que apesar do fluxo de vendas estar abaixo do o não tem com esperado, empreendimento problemas inadimplência. Nos últimos 12 meses, o ativo apresentou uma inadimplência média, acumulada, de 1,03%, volume bastante confortável e bem abaixo da média do portfólio do Fundo, situada na casa dos 5%.
Inadimplência Acumulada do Empreendimento
Por fim, apesar de o empreendimento estar apresentando um retorno abaixo do esperado, ele não trouxe nenhum prejuízo para o Fundo, apresentando uma margem líquida de 13,81% ao final do segundo trimestre.
Duo Sky Garden
Dados da Operação
Classificação: Incorporação Vertical Localização: Goiânia (GO) % do PL: 0,23%
Vendas: 86% PoC: 100% TIR: 0,80% a.m. VGV: R$ 44,21milhões Quantidade de unidades: 139
O Duo Sky Garden é um empreendimento de médio padrão situado em Goiânia (GO), composto por 139 unidades residenciais e com um VGV estimado em R$ 44,21 milhões. Em razão da queda na taxa interna de retorno (TIR) esperada nos últimos meses, que encerrou o mês de junho em 0,80% a.m., o ativo passou a compor a seção de risco deste relatório no quarto trimestre.
A TIR esperada do empreendimento foi prejudicada principalmente pelo aumento nos custos de construção e pela
/>
velocidade de vendas abaixo do esperado, impactando negativamente a sua rentabilidade. Com a obra praticamente concluída, a Gestão tem adotado estratégias para melhorar o desempenho comercial, incluindo o aumento no ticket médio das unidades. Um dos maiores desafios enfrentados tem sido a venda das unidades de dois quartos, que representam uma parte significativa do portfólio e enfrentam alta competitividade na região.
Por fim, a Gestão continua monitorando de perto o desempenho do empreendimento. Com foco na venda das unidades remanescentes, a expectativa é que, como as obras foram finalizadas, ocorra os ajustes necessários na tabela de preços e, assim, haja uma melhora, mesmo que suscinta, na TIR do projeto.
Wish Morumbi
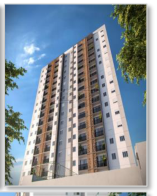
Dados da Operação
Classificação: Incorporação Vertical Localização: Araraquara (SP) % do PL: 0,16%
Vendas: 67% PoC: 100% TIR: 0,62% a.m. VGV: R$ 57,60 milhões Quantidade de unidades: 152
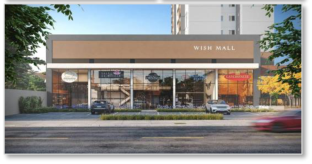
O Wish Morumbi é um projeto de uso misto que combina unidades residenciais e comerciais em um único empreendimento. Com um VGV total estimado de R$ 57,60 milhões, o projeto conta com 136 unidades residenciais e 16 unidades comerciais estrategicamente posicionadas no térreo para atender às demandas de comércio e serviços.
Durante o desenvolvimento, o projeto sofreu pressões relevantes de custo, que superaram as previsões orçamentárias iniciais e comprometeram parte da margem originalmente projetada. Esse
/>
aumento de despesas, associado ao baixo fluxo de vendas, resultou em revisão da TIR esperada, que passou a se situar em patamar inferior ao inicialmente estimado.
Conforme mencionado em tópicos de outros empreendimentos, uma das principais dificuldades atuais enfrentados pela gestão, na comercialização das unidades, tem sido a instabilidade macroeconômica e a elevação da taxa de juros, o que encarece o crédito e dificulta as vendas das unidades imobiliárias. Em resposta a esse quadro, para esse empreendimento em específico, a Gestão intensificou, ao longo do 2º trimestre de 2025, iniciativas voltadas ao fortalecimento da performance comercial. Entre as principais medidas, destacam-se a ampliação e diversificação das campanhas de marketing, a adoção de estratégias digitais voltadas à maximização da exposição do empreendimento e a utilização de ferramentas de análise de dados para aprimorar a segmentação e a geração de leads qualificados, com a finalidade de elevar a taxa de conversão em vendas. Paralelamente, vêm sendo avaliados ajustes nas condições comerciais, bem como a implementação de políticas de maior flexibilidade nas negociações de pagamento, de forma a estimular a absorção das unidades remanescentes e ampliar a atratividade do projeto junto ao público-alvo.
Embora tais iniciativas tenham potencial para melhorar o ritmo de vendas, mesmo que em baixa escala no momento, e contribuir para a preservação da liquidez, a perspectiva de recuperação da rentabilidade inicialmente integral projetada permanece restrita. Essa limitação decorre não apenas das condições macroeconômicas adversas, mas também da própria fase de maturidade em que o empreendimento se encontra, fatores que reduzem a margem de manobra para a reversão completa dos impactos financeiros causados durante períodos anteriores.
Como resultado desse conjunto de fatores apresentados anteriormente, o empreendimento encerrou o trimestre com um resultado aquém do esparado. A Gestão, contudo, mantém a expectativa de que, diante de uma eventual melhora das condições macroeconômicas e do avanço gradual das vendas, sem necessidade de reduções adicionais nos preços praticados, o desempenho possa evoluir positivamente, permitindo que o projeto não traga prejuízos para o TG Ativo Real.
/>
Residencial Park Jardins
Dados da Operação
Classificação: Loteamento Localização: Açailândia (MA) % do PL: 2,30% Vendas: 69% PoC: 98% TIR: 0,66% a.m. VGV: R$ 126,85 milhões Quantidade de unidades: 2.223
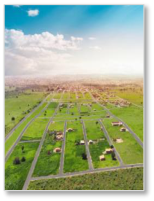
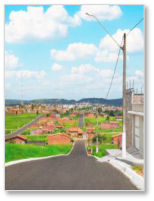
O Residencial Park Jardins é um loteamento localizado em Açailândia (MA), composto por 2.223 unidades e com um VGV estimado em R$ 126,85 milhões. O projeto foi lançado em dezembro de 2013 e integralizado pelo Fundo em dezembro de 2017.
Dada a grande quantidade de lotes, o empreendimento foi estruturado em cinco fases de lançamento, cuja última entrega, inicialmente prevista para o segundo semestre de 2025, foi postergada para o terceiro trimestre. O ativo passou a integrar o relatório de riscos em função do aumento expressivo nos custos e das dificuldades de comercialização das unidades em estoque.
Apesar dos percalços enfrentados, e uma diminuição no VGV vendido frente ao mesmo período do ano anterior, R$ 2,90 no 2T25 versus R$ 4,78 milhões no 2T24, o empreendimento possui uma inadimplência acumulada controlada, abaixo dos 5%, o que demonstra que apesar da diminuição momentânea no fluxo de comercializações, os compradores têm honrado com o compromisso de pagamento, conforme gráfico apresentado abaixo.
Apesar de o empreendimento apresentar atualmente uma Taxa Interna de Retorno (TIR) de 0,63%, inferior à projetada inicialmente, a margem líquida permanece em patamar positivo de 27,46%. Esse resultado evidencia que, mesmo diante das
/>
dificuldades enfrentadas ao longo do desenvolvimento, o ativo mantém desempenho positivo e não representa risco de prejuízo financeiro para o Fundo.
/>
Jardim Roma
Dados da Operação
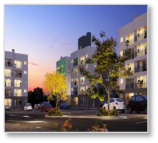
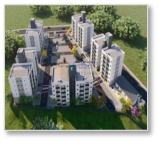
Classificação: Incorporação Vertical Localização: Xanxerê (SC) % do PL: 1,04%
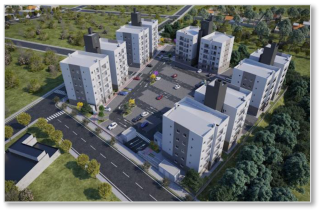
Vendas: 40% PoC: 95% TIR: 0,52% a.m. VGV: R$ 41,89 milhões Quantidade de unidades: 216
O Jardim Roma é uma incorporação de padrão econômico localizada na cidade de Xanxerê (SC). O empreendimento é composto por 216 unidades e possui um VGV de R$ 41,89 milhões.
O empreendimento continua sendo monitorado de perto devido às dificuldades enfrentadas na comercialização das unidades e ao aumento no custo das obras da incorporação. Esses fatores impactaram negativamente a TIR esperada do empreendimento, que encerrou o trimestre em 0,52% a.m.
Em relação ao andamento das obras, houve um atraso em relação ao cronograma inicial, cuja entrega estava prevista para janeiro de 2025. A decisão de substituição da construtora responsável pela execução da fase final do projeto, aliada a um aumento de aproximadamente R$ 5 milhões nos custos totais, em relação ao orçamento originalmente previsto, resultou em um impacto negativo na TIR do empreendimento. Com a reestruturação contratual e o novo planejamento executivo, a entrega foi reprogramada para o terceiro trimestre de 2025.
No que tange à performance comercial, as vendas do período abaixo do reflexo do ambiente permaneceram esperado, macroeconômico desafiador, caracterizado por uma combinação de juros elevados, crédito mais restrito e menor propensão ao consumo por parte dos compradores finais. Esse cenário tem exigido da Gestão uma postura mais cautelosa, com foco na
/>
gestão de estoque e no posicionamento estratégico das unidades remanescentes. A expectativa é que, com o avanço físico da obra e a consolidação da infraestrutura no entorno, seja possível reposicionar o produto no mercado, readequar a precificação das unidades e, assim, recompor parte da rentabilidade comprometida.
A Gestão segue acompanhando de forma próxima a evolução do projeto, tanto em seus aspectos operacionais quanto financeiros, e novas atualizações serão repassadas nos próximos releases.
/>
APÊNDICE METODOLÓGICO
ESTRUTURA DE GOVERNANÇA E CONTROLE
O TG Ativo Real possui como principal tese o investimento em regiões fora dos grandes centros populacionais e busca, em sua grande maioria, parcerias com empreendedores imobiliários regionais. Enxergamos que esses empreendedores, entendedores do mercado de sua região, possuem boas oportunidades em mãos e que a união de forças pode gerar ótimos resultados para nossos cotistas. Para viabilizar essa união e mitigar os riscos inerentes ao negócio, a TG Core desenvolveu uma forte estrutura de governança composta tanto por times internos de análise e monitoramento, quanto por parcerias externas com empresas especializadas no mercado imobiliário que atuam complementando a estrutura de controle necessária para o desenvolvimento desses empreendimentos.
Iniciando pela estrutura interna, tanto o Fundo quanto seus ativos são monitorados pelos times de: (i) Gestão, responsável pela análise de novos ativos para o portfólio do fundo e também por realizar o monitoramento de maneira ativa do desempenho dos ativos após a integralização; e (ii) Risco, Compliance e Prevenção à Lavagem de Dinheiro, responsável por assegurar que a atuação da gestora esteja em conformidade com os órgãos reguladores e normativas internas, garantindo a execução das atividades conforme as melhores práticas de mercado, além disso, participa e possui voto (com poder de veto), em conjunto com a Diretoria de Gestão, no Comitê de Investimentos da Gestora, que ocorre semanalmente para a deliberação de novos ativos para a carteira do Fundo.
A estrutura externa, por usa vez, conta com 4 prestadores de serviços principais, que atuam no fortalecimento da governança e controle dos empreendimentos: (i) servicer imobiliária; (ii) escritório jurídico especializado; (iii) empresa de contabilidade; e (iv) auditoria externa. Cada prestador de serviço possui funções diferentes, conforme apresentado a seguir:
(i) Servicer imobiliária
a. Originação e estruturação de novos ativos: responsável por prospectar e estruturar os ativos imobiliários que poderão compor a carteira do Fundo. Conforme mencionado
/>
acima, todos os projetos que comporão o portfólio dos fundos devem ser aprovados no Comitê de Investimentos da TG Core.
b. Planejamento e Controladoria: responsável por fazer o acompanhamento do planejado x realizado e executar todas as rotinas de controladoria dos projetos.
c. Engenharia: responsável por efetuar o acompanhamento, monitoramento e medições de obras dos projetos, garantindo a execução dentro do cronograma, orçamento e qualidade prevista. d. Auditoria técnica: responsável pelo acompanhamento do processo de aprovação e licenciamento do empreendimento, bem como a verificação de conformidade em temas como: requisitos ambientais legais, gestão de resíduos sólidos, energia limpa, acesso a saneamento, itens de aproveitamento e reuso de água, contaminação do solo, acessibilidade, impactos no patrimônio histórico-cultural e povos tradicionais, se o projeto é destinado à habitação de interesse social, e se ocupa vazios urbanos.
e. Marketing e Vendas: equipe responsável pela estratégia de marketing e vendas dos empreendimentos, organizando eventos de lançamento, propagandas, tabela de vendas e condições de pagamento.
f. Cobrança e Relacionamento com o Cliente: responsável pelo relacionamento com o cliente e cobrança de inadimplentes.
(ii) Escritório jurídico
a. Estruturação: responsável pela estruturação de contratos. b. Diligência: responsável pela diligência jurídica dos projetos, analisando o imóvel, os antecessores, os sócios e a empresa a ser investida, retroagindo a um período de 10 anos.
c. Contencioso: responsável pelas ações judiciais dos empreendimentos.
(iii) Contabilidade: responsável pela contabilidade de todos os projetos.
/>
(iv) Auditoria Externa - responsável por auditar os dados contábeis de todas as SPEs investidas do Fundo, bem como do Fundo em si. A empresa responsável é a Ernst & Young, um dos quatro maiores e mais respeitados players globais de auditoria.
Para concluir, acreditamos que o melhor mitigador de riscos é a identificação e estruturação de bons ativos antes da entrada do Fundo. Nesse sentido, previamente à aquisição de qualquer ativo é realizada diligência jurídica da SPE, dos imóveis, sócios e antecessores, a qual é conduzida por escritório jurídico especializado, em conjunto à equipe de Compliance, enquanto a diligência técnica (obras e projetos), gestão da carteira de recebíveis, renegociação e execução de distratos é realizada pela servicer imobiliária e auditoria contábil pela empresa de contabilidade. A presença de tais auditorias e diligências em critérios técnicos, financeiros, contábeis e jurídicos, são os principais responsáveis pelo aproveitamento da originação de novos ativos imobiliários.
/>
ESTRUTURA DE GOVERNANÇA E CONTROLE
Processo de Investimento
O processo de investimento da Gestora segue uma estrutura rigorosa e bem definida, dividida em seis etapas que garantem a análise aprofundada, a gestão eficiente dos riscos e a criação de valor de longo prazo. Desde a análise inicial dos ativos até o monitoramento contínuo e eventual desinvestimento, cada fase é orientada critérios claros e alinhada às diretrizes de por investimento responsáveis. Abaixo, detalhamos as etapas que compõem esse processo, assegurando a transparência e a qualidade das decisões tomadas.
1. Análise de novos ativos: Nessa etapa, são considerados diversos fatores, incluindo: (i) alinhamento à tese de investimento e à estratégia de alocação; (ii) pré-due diligence e verificação da lista de exclusão, em que são utilizados filtros para excluir investimentos em projetos cujas empresas controladoras e/ou sócios estejam envolvidas em práticas consideradas prejudiciais ou antiéticas (de acordo com a Política de Investimento Responsável, Anexo I); (iii) retorno ajustado ao risco; (iv) análise macroeconômica e vetores de crescimento da cidade; (v) capacidade de pagamento e execução do projeto; (vi) estrutura de garantias reais e fidejussórias (para os ativos de crédito); (vii) viabilidade econômica e financeira do produto e do projeto, com projeções e modelagens; e (vii) demonstrações financeiras.
2. Comitê de Investimentos: O comitê avalia a viabilidade financeira e a adequação dos ativos às estratégias de alocação dos fundos. Participam desse processo: (i) a Diretoria de Gestão, que analisa a viabilidade financeira e o alinhamento com as estratégias de alocação e investimento dos fundos; e (ii) a Diretoria de Compliance, Risco e PLD-FT, que assegura o cumprimento da lista de exclusão do fundo e os riscos envolvidos.
3. Due Diligence: Essa etapa envolve auditorias jurídicas, técnicas, da carteira de recebíveis, orçamentárias, contábeis, de negócios dos sócios e da matrícula do imóvel envolvido. Após a análise completa, são identificados tanto os pontos fortes, que podem gerar valor, quanto os pontos de atenção.
/>
- Com base nesses resultados, ocorre uma nova validação da lista de exclusão e a decisão final sobre o investimento, ou não, no ativo.
4. Formalização jurídica e integralização/aquisição: Nessa fase, formalizam-se os instrumentos jurídicos definitivos, contendo cláusulas suspensivas, resolutivas ou condições precedentes, que refletem os pontos levantados durante a due diligence. Além disso, caso necessário, são construídos planos de ação com mitigadores e responsáveis por sua execução.
5. Monitoramento: Após o investimento, a Gestora monitora continuamente os ativos imobiliários para proteger os interesses dos cotistas, promover a O TG Ativo Real possui como principal tese o investimento em criação de valor no longo prazo e gerenciar riscos. São acompanhados os planos de ação e indicadores como: avanço das obras, evolução das vendas, carteira de recebíveis, contencioso, fiscalização de riscos socioambientais, interação com a comunidade local, conformidade trabalhista dos prestadores de serviços, engajamento contínuo com os empreendedores regionais, entre outros.
6. Desinvestimento: Essa etapa marca o encerramento do investimento pelo fundo, com a sua saída do ativo, podendo ocorrer, por exemplo, de três maneiras: (i) recompra pelo sócio, em casos de descumprimento de cláusulas resolutivas contratuais, exigindo que o sócio adquira novamente a participação do fundo; (ii) venda do ativo no mercado secundário, caso surja uma oportunidade de ganho de capital; ou (iii) liquidação do investimento, quando o projeto atinge seu objetivo final, com a conclusão das obras do venda de todas as unidades e o empreendimento, recebimento do capital investido acrescido dos lucros da operação.
Para mais informações, acesse a Política de Investimento Responsável e o Relatório de Stewardship, ambos disponíveis no site da TG Core Asset.
/>
MATRIZ DE RISCOS – EQUITY
Nesta seção, serão abordados os principais riscos inerentes à atividade de desenvolvimento imobiliário e como esses riscos se manifestam de forma mais evidente em cada tipologia de empreendimento (loteamentos, incorporações verticais, multipropriedade, entre outros). Abaixo segue uma matriz de riscos inerentes ao desenvolvimento imobiliário:
Riscos inerentes à atividade imobiliária
Ambiental, legal, obras, localização, imagem, crédito e mercadológicos.
Riscos ambientais: fatores ambientais inesperados durante o processo de desenvolvimento imobiliário, como identificação de nascentes, podem atrasar as obras, elevar os custos, ou mesmo reduzir a quantidade de unidades imobiliárias previstas no projeto. Principalmente nos projetos em áreas em processo de urbanização e de grande extensão territorial, como loteamentos, há riscos relativos à existência de espécies de flora nativa com preservação obrigatória, identificação de cursos d´água não previstos no projeto, e demais entraves que podem levar a embargos temporários na execução, ou mesmo à redução do número de unidades imobiliárias previstas inicialmente, com impacto na rentabilidade projetada.
Riscos legais: questões jurídicas como alterações na legislação e mudanças nas regulamentações podem afetar diretamente a viabilidade de um projeto. Valem ser citados os riscos referentes à trâmites processuais individuais relativos à prefeituras, concessionárias de energia e saneamento básico. As equipes de Assessoria Jurídica e Projetos Técnicos trabalham visando evitar a materialização de tais riscos.
Riscos de obras: problemas durante o processo de construção que podem resultar em atrasos e custos adicionais, além da elevação do preço de matérias-primas acima do INCC, a depender de oscilações conjunturais macroeconômicas ou políticas. Podem ser resumidos como alterações frente ao projeto original, que podem gerar impactos no cronograma ou aumento nos custos de obras. Por envolver variáveis de tempo e custo, têm impacto direto na TIR do empreendimento.
/>
Riscos de localização: Na atividade imobiliária, um dos principais pontos a ser analisado é a localização do empreendimento e como o contexto urbano daquela região poderá desenrolar durante o desenvolvimento do projeto.
Riscos de imagem: a atuação de empresas parcerias pode influenciar a reputação do empreendimento.
Riscos de crédito: relacionado à capacidade dos compradores finais de cumprir obrigações financeiras assumidas, abrangendo a possibilidade de inadimplência, o que impacta a saúde da carteira e o fluxo de recebimento de recursos provenientes dos imóveis vendidos.
Riscos mercadológicos: estão relacionados às flutuações no mercado imobiliário que impactam na demanda de imóveis. Além disso, há também o risco de rejeição do projeto imobiliário, podendo ser necessário alterações de escopo acarretando em atrasos e novos custos. Resumindo, o risco de mercado pode ser caracterizado por: (i) velocidade de vendas; e (ii) frequência de distratos (% de giro de carteira).a
Como esses riscos mais são evidenciados em cada tipologia?
Loteamento: o loteamento como operação imobiliária possui alguns riscos que podem ser destacados em relação a outros produtos como incorporações, sendo alguns deles: (i) o risco de aumento no custo de obra pelo fato de intervir em uma área de grande extensão, que pode ter uma topografia bastante irregular, tipos de solo variados ou presença de vegetação nativa que pode ser protegida por lei; (ii) possível demora no processo de aprovação, por exemplo, caso a delimitação da área registrada em matrícula não seja a delimitação física real, sendo necessária assim a regularização; (iii) risco de crédito, visto que, no geral, os bancos não financiam a aquisição de lotes e, por isso, o desenvolvedor passa a assumir esse papel, sendo necessário a gestão da inadimplência e dos distratos; e (iv) o risco de prazo de obra perante a prefeitura, visto que o prazo máximo é regulado por lei.
Incorporação vertical: no caso da incorporação vertical, a margem dos projetos é, em geral, menor que os loteamentos, o capital é mais intensivo e o ciclo do projeto é menor devido à existência do desligamento bancário (ver glossário). Nesse contexto, os principais riscos dessa tipologia são: (i) risco de obra, que podem ocasionar em atrasos e aumento nos custos; (ii) risco
/>
de financiamento, ligado à dificuldade em garantir financiamento à produção adequado para a construção do empreendimento, devido a restrições de crédito, taxas de juros elevadas e condições econômicas adversas, o que pode resultar em uma exposição de caixa maior do que o inicialmente planejado; (iii) risco do atraso no desligamento bancário, que está associado à acessibilidade dos compradores finais ao crédito bancário, o que pode estar ligado tanto à disponibilidade de crédito quanto à elevação do custo do crédito devido a elevações nas taxas de juros.
Multipropriedade: essa tipologia é característica de regiões onde o turismo é um dos, se não o principal, driver da economia local. Dessa maneira, o desempenho desses empreendimentos é bastante influenciado pelos ciclos econômicos. Como esse ativo é uma segunda moradia/local para passagem das férias, não tem a mesma prioridade no orçamento familiar que uma residência, tornando a inadimplência e os distratos mais intensos do que em empreendimentos de primeira moradia, principalmente em momentos de stress econômico, como no caso da pandemia.
Imóveis para a renda: tipologia sensível aos ciclos econômicos, sendo seus riscos vinculados ao desempenho econômico dos locatários. No caso do encerramento do contrato de locação, o ativo pode passar por um período sem um locatário, gerando apenas despesas para o Fundo. Em casos de variações intensas do índice inflacionário do contrato, podem ocorrer renegociações nas taxas ou até mesmo alteração do índice inflacionário, o que pode acarretar revisões nos valores esperados de retorno sobre o investimento.
Shopping: segmento bastante sensível ao ciclo econômico, em que o seu desempenho está diretamente ligado aos níveis de consumo da economia e disponibilidade de renda na mão dos trabalhadores. O período de maturação dessa classe é de 3 a 5 anos, tempo necessário para que o ativo se torne conhecido pelos consumidores da região e se estabeleça como uma centralidade local. A capacidade de atração dos shoppings tem relação direta com o estabelecimento de lojas âncoras, de forma que a saída de uma delas pode afetar o desempenho geral do empreendimento. Em casos de variações intensas do índice inflacionário de reajuste contratual, podem ocorrer renegociações ou até mesmo alteração do índice inflacionário, o que pode acarretar revisões nos valores esperados de retorno sobre o investimento.
/>
MATRIZ DE RISCOS – CRÉDITO
Para esse tipo de estrutura, como a maior parte dos CRIs investidos pelo Fundo são estruturados com o fim de financiar parte da obra de um empreendimento residencial e/ou antecipar um fluxo de recebíveis de um empreendimento imobiliário, os riscos são, em sua maioria, os mesmos elencados anteriormente, entretanto, possuem intensidade diferente dado que o Fundo não está na ponta de sócio na SPE, e sim de credor e, por isso, há uma série de garantias adicionais.
Abaixo segue a matriz elaborada pela Gestora, considerando os principais riscos inerentes às operações de crédito.
Obras, mercadológico, crédito e minoritário.
Riscos de obras e mercadológicos: a lógica segue a mesma que a dos ativos de equity, com a diferença que, nesse caso, o Fundo, por não ser sócio na SPE, não é o responsável por lidar diretamente com a execução das atividades, dessa forma, no limite do razoável, um possível atraso no cronograma de obras ou mesmo a elevação dos custos do orçamento, a velocidade de vendas e o desligamento bancário, não afetam a rentabilidade do ativo no Fundo. Entretanto, é de interesse da Gestão de que tudo caminhe conforme o esperado, pois em caso de problemas excessivos nos pontos citados, poderá haver deterioração da carteira do empreendimento e também da imagem do mesmo, o que pode resultar em dificuldade no pagamento da PMT (ver glossário) e do Fundo em receber de volta o capital emprestado. Dessa forma, a Gestão atua de forma próxima e constante no monitoramento, junto ao empreendedor, das obras, vendas e carteira de recebíveis e consegue exigir que providências sejam tomadas, muitas vezes, antes da ocorrência de um problema grave acontecer, assim como é realizado nas operações de equity.
Riscos de crédito: nada mais é do que o risco de não recebimento dos valores emprestados. Em linha com o que ocorre com os ativos de equity, a diferença, nesse caso, é que, caso haja materialização do risco de crédito dos compradores finais de imóveis, o devedor do CRI (normalmente a SPE desenvolvedora do empreendimento), é responsável por realizar aportes para que a
/>
PMT seja paga e, além disso, normalmente há garantias pactuadas que poderão ser acionadas em caso do fluxo proveniente dos imóveis vendidos não seja o suficiente para pagamento da PMT, como coobrigação da incorporadora sócia da SPE desenvolvedora e/ou aval dos sócios na pessoa física.
Ainda associado ao risco de crédito, há também o risco de insolvência da incorporadora sócia da SPE desenvolvedora. Nesse caso, a incorporadora pode não mais conseguir seguir com o desenvolvimento do empreendimento. Um dos mitigadores desse risco é a garantia comumente acordada de alienação fiduciária de quotas da SPE desenvolvedora, assim, caso acionada, o Fundo se torna sócio da SPE e não mais credor.
Risco de minoritário: quando o investidor é detentor de uma pequena parcela dos CRIs tem uma influência limitada nas decisões tomadas durante as assembleias. O maior mitigador desse risco é possuir a maior parcela dos CRIs em circulação, ou seja, ser maioritário. No caso do TG Ativo Real, o Fundo (ou a Gestora por meio de outros fundos geridos) é maioritário na grande maioria dos CRIs.
Garantias
Em complemento, uma distinção significativa entre as operações de equity e as operações de crédito é a existência de garantias nas operações de crédito. Exemplo de garantias usualmente pactuadas são: (i) alienação fiduciária do imóvel e/ou das quotas da SPE desenvolvedora; (ii) cessão fiduciária do fluxo decorrente das vendas atuais e futuras; (iii) aval dos sócios na PF e PJ; (iv) fundo de obra; e (v) fundo de reserva. Uma abordagem eficaz para avaliar essas garantias é considerar os indicadores de garantia, são eles: (i) Razão de Fluxo Mensal (RFM), que indica a relação entre o valor recebido pelo empreendimento e o montante a ser pago aos credores, esse indicador acima de 100% indica que o fluxo de recebíveis do próprio empreendimento está sendo o suficiente para pagar toda parcela devida aos credores, com isso, quanto maior o indicador, melhor; (ii) Razão de Saldo Devedor (RSD), representando a relação entre o fluxo futuro dos contratos elegíveis do empreendimento trazido a valor presente pelo saldo devedor do CRI, esse indicador acima de 100% indica que o valor a ser recebido pela principal fonte de recursos que fará frente ao pagamento das parcelas aos credores é maior do que o saldo devedor atual do CRI, ou seja, novamente, quanto maior melhor; e (iii) Loan to Value (LTV) que representa a relação entre o saldo
RELEASE DE RESULTADOS 2T25 ~~á= r~~ (iii) Loan to Value (LTV), que representa a relação entre o saldo devedor do CRI e o valor de suas garantias, nesse caso, no valor das garantias se considera tanto o fluxo dos contratos adimplentes, como na RSD, mas também o fluxo dos contratos inadimplentes e o estoque do empreendimento, ambos com um deságio de 30%, assim, para esse indicador, quanto menor melhor. Além disso, em algumas operações há também diferentes níveis de prioridade no recebimento da dívida, podendo ser: (i) sênior, série que possui a maior prioridade de recebimento; (ii) mezanino, série que possui prioridade intermediária; e (iii) subordinada júnior, série que possui a menor prioridade de recebimento dentre elas.
Para um melhor entendimento a respeito das prioridades de pagamento em relação às diferentes classes de um CRI, segue ilustração abaixo:
~~A~~ RECEBÍVEIS DA OPERAÇÃO ~~Z~~ — ~~E,~~
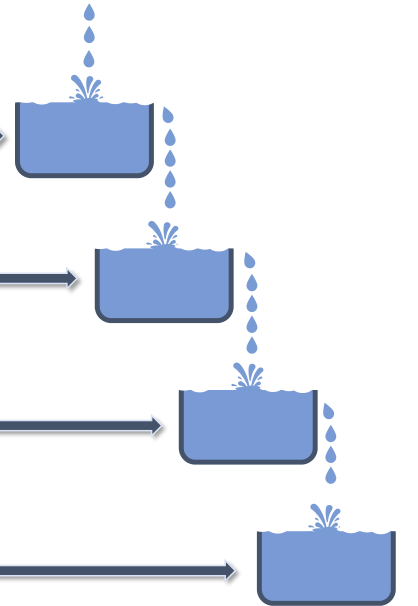
CLASSE SÊNIOR
CLASSE MEZANINO
CLASSE SUBORDINADA
EXCEDENTE PARA O DEVEDOR
/>
PRECIFICAÇÃO DE ATIVOS
O objetivo deste material é apresentar como se dá a precificação de todas as classes de ativos do Fundo que, em conjunto, formam o valor patrimonial do Fundo. Ao final, também é apresentada a metodologia de aferição da taxa de performance. Para todas as explanações é explicitado o arcabouço normativo que é aplicável a cada tema.
Certificados de Recebíveis Imobiliários
Os CRI são marcados a mercado na carteira do Fundo, em periodicidade diária, conforme metodologia definida pelo custodiante/administrador. No caso do FII TG Ativo Real, o manual de Marcação a Mercado (MaM) é publicamente disponibilizado nesse link.
Em linhas gerais, a marcação a mercado dos CRI é preferencialmente obtida pela coleta de preços e taxas divulgadas pela ANBIMA e disponibilizados para consulta pública. Eventualmente, entretanto, não há dados publicamente disponibilizados para determinados ativos, e é este o caso da totalidade dos CRI da carteira do TG Ativo Real. Para tais casos, é levado em consideração o spread da taxa da operação sobre a taxa de uma NTN-B com o vencimento mais próximo à duration do ativo. Isso posto, depreende-se que a marcação a mercado dos CRI é diretamente impactada pela evolução do cenário macroeconômico, o qual se materializa em variáveis como as curvas real e nominal de juros futuros.
Todos os dias cada ativo é marcado a mercado, o que se reflete em seu Preço Unitário (PU). A multiplicação entre o PU e quantidade de papéis de cada CRI fornece o valor patrimonial da posição de cada ativo no Fundo. A soma dos valores patrimoniais de cada um dos CRI fornece o valor patrimonial, ou patrimônio líquido da carteira de CRI do FII TG Ativo Real.
Equity
Os ativos de equity consistem em participações societárias em empresas (Sociedades de Propósito Específico – SPE) cujo objetivo é o desenvolvimento de um ou mais empreendimentos imobiliários. Tais participações societárias, por sua vez, possuem natureza não-padronizada e, destarte, sua precificação prescinde
/>
de avaliação específica. O Manual de Marcação a Mercado (“MaM”) do administrador dispõe brevemente sobre a metodologia de precificação deste tipo de ativo na seção 6 (link). Sobre este assunto, a referida seção do MaM, bem como o Regulamento do Fundo, são disciplinados pela Instrução CVM N° 516 (“ICVM 516”), de 29 de dezembro de 2011, e pela Instrução CVM N° 579 (“ICVM 579”), de 30 de agosto de 2016.
A ICVM 516, em seu Capítulo II, Seção I, Art. 2°, diz que: “Os FII devem aplicar os critérios contábeis de reconhecimento, classificação e mensuração dos ativos e passivos, assim como os de reconhecimento de receitas e apropriação de despesas, previstos nas normas contábeis emitidas por esta Comissão aplicáveis às companhias abertas, ressalvadas as disposições contidas nesta Instrução.”
A aplicação correta dos critérios contábeis de reconhecimento acima expostos é realizada pela empresa de contabilidade e posteriormente auditada por empresa independente de auditoria. Desde o exercício de 2021 a empresa responsável pela auditoria é a Ernst & Young (“EY”).
Em consonância à ICVM 516, os valores de ativo e passivo são mensurados e sua confrontação resulta no valor contábil da Com base no método de empresa (patrimônio líquido). equivalência patrimonial (“MEP”), apura-se o valor referente ao percentual de participação do Fundo na empresa. Conforme explicitado nas Demonstrações Financeiras Auditadas pela EY: “Os investimentos em SPE são registrados ao custo de aquisição e subsequentemente avaliados pelo método de equivalência patrimonial, tomando por base as informações financeiras das investidas, considerando que todos os investimentos em SPE tem natureza de incorporação para venda e que não se tratam de propriedades para investimento.”
Sobre a classificação como “incorporação para venda”, em seu Capítulo II, Seção I, Art. 10º, a ICVM 516 apregoa que: “O imóvel adquirido ou construído para venda no curso ordinário do negócio deve ser classificado como imóveis destinados à venda, dentro do subgrupo estoques do ativo circulante.”
Em outras palavras, o arcabouço normativo diz que sociedades para o desenvolvimento imobiliário de empreendimentos que
/>
serão vendidos durante o curso ordinário do negócio (diferentemente dos imóveis desenvolvidos ou adquiridos para renda mediante contrato de locação) são classificadas como venda e não como incorporação para propriedade para investimento. Uma vez assim classificadas, seu valor é apurado mediante confrontação entre os valores reconhecidos de ativo e passivo, e posteriormente ponderado pelo percentual de participação do Fundo. Para os que almejam um aprofundamento ainda maior, abaixo segue de modo mais preciso a composição do ativo e do passivo.
O Ativo de cada empresa na qual o Fundo detém participação é composto, de modo amplo, pelo valor presente dos recebíveis trazido a valor presente pela taxa dos contratos de compra e venda das unidades já vendidas somado ao valor do estoque. Aqui vale um adendo. Nos empreendimentos imobiliários é muito comum o lançamento (início das vendas) ocorrer anteriormente ao início das obras de desenvolvimento, gerando um descasamento temporal entre a receita e os custos/despesas.
Para corrigir essas possíveis distorções contábeis utiliza-se o conceito contábil de Percentage of Completion (“PoC”). O PoC é uma medida que indica em que estágio um projeto de construção está em relação à sua conclusão total. É expresso como um percentual do orçamento total planejado, ou seja, é a relação entre o valor já investido no projeto e o orçamento total. Com base no PoC, a receita de vendas é contabilmente reconhecida pari passu aos desembolsos dos custos para o desenvolvimento.
Resumidamente, o Ativo, conforme acima descrito, equivale à seguinte expressão:
Ativo = [ Σ(Valor presente dos recebíveis de cada contrato de compra e venda de unidade imobiliária trazido a valor presente pela taxa de correção pactuada no contrato) * % PoC] + Estoque.
Sobre o valor do estoque, em seu Capítulo II, Seção I, Art. 11º, a ICVM 516 tece a seguinte ponderação: “Os imóveis destinados à venda [e que ainda não foram vendidos, compondo, desta forma, o estoque] no curso ordinário do negócio devem ser avaliados pelo menor entre o valor de custo ou valor realizável líquido.”
Por fim, o Passivo pode ser descrito como a soma de todos os custos e a contratados referentes ao despesas pagar já
/>
desenvolvimento do empreendimento imobiliário objeto da sociedade.
Diante do exposto, depreende-se que o valor de um ativo de equity no Fundo reflete o valor presente dos recebíveis das unidades vendidas ponderado pelo percentual do financeiro de obras concluídas, menos os custos e despesas já incorridos, mais o valor do estoque, menos o passivo, tudo isso ponderado pelo percentual de participação do Fundo na sociedade. Em uma expressão:
Valor Patrimonial ativo de equity = {[ Σ(Valor presente dos recebíveis de cada contrato de compra e venda de unidade imobiliária trazido a valor presente pela taxa de correção pactuada no contrato) * % PoC] + Estoque – Passivo } * MEP.
Cotas de fundos e ações listadas em bolsa
O FII TG Ativo Real possui também em seu portfólio cotas de fundos imobiliários e cotas de Fundos de Investimento em Renda Fixa para gestão dos valores em caixa. A precificação destes tipos de ativos ocorre em periodicidade diária, conforme exposto no MaM, seguindo preceitos a frente dispostos: cotas de Fundo de Investimento em Renda Fixa são disponibilizadas diariamente pelo administrador fiduciário do Fundo investido e, desta forma, têm seu valor definido na carteira do TG Ativo Real. Cotas de Fundos de Investimento Imobiliários (“FII”), quando negociadas em mercado secundário, têm seu valor refletido no portfólio do TG Ativo Real conforme preço de fechamento diário. Para FII não negociados em mercado secundário, o valor é dado pela cota patrimonial disponibilizada diariamente pelo administrador fiduciário do fundo investido.
Para ações de empresas cuja atividade fim relaciona-se ao mercado imobiliário e são negociadas em mercado secundário, seu valor na carteira do TG Ativo Real é dado pelo preço de fechamento diário.
Imóveis desenvolvidos ou adquiridos para renda
O FII TG Ativo Real possui um imóvel comercial para locação em seu Portfólio, o Garavelo Center, que encontra-se 100% locado. O ativo é avaliado uma vez a cada exercício contábil do Fundo mediante laudo elaborado por empresa independente especializada.
/>
Sobre este assunto, no Capítulo II, Seção I, Art. 5º, da ICVM 516 diz que: “O imóvel adquirido ou construído para renda ou para apreciação de capital no longo prazo deve ser classificado como propriedade para investimento, dentro do subgrupo investimento do ativo não circulante.”
A normativa para precificação de propriedades para investimento estão dispostas no Artigos 6º e 7º da mesma instrução:
Art. 6º: “O imóvel classificado como propriedade para investimento deve ser reconhecido inicialmente pelo valor de custo.”
Art. 7º: “Após o reconhecimento inicial, as propriedades para investimento devem ser continuamente mensuradas pelo valor justo.“
Para a correta apuração do valor justo, conforme apontado acima, é contratada elaboração de laudo de avaliação por empresa especializada independente.
/>
APURAÇÃO DA TAXA DE PERFORMANCE
A Taxa de Performance é apurada pelo método do passivo. Neste método, utiliza- se a cota patrimonial do fechamento do último exercício contábil, ou, em caso de emissão durante o novo exercício, para as novas cotas emitidas, utiliza-se o valor de emissão, sobre a qual adiciona-se: (i) valorização patrimonial do Fundo; e (ii) resultado caixa distribuído. A esta cota, atribui-se o nome de “cota bruta de performance”. Caso, ao fim do novo exercício contábil, a cota bruta de performance supere a cota inicial corrigida pelo benchmark estabelecido (também conhecido como linha d´água), apura-se a taxa de performance em fração estabelecida em Regulamento, que é de 30% do valor que superar o CDI do período. Dessa forma, o período analisado para verificação de ganho patrimonial, e consequente aferição da existência ou não de taxa de performance a ser recolhida, é do encerramento do exercício contábil anterior até o fim do exercício em análise, devendo ocorrer, no mínimo, anualmente. Para que fique mais claro, vamos a um exemplo hipotético. Suponha que a cota patrimonial do fechamento do último exercício contábil seja de R$100,00 (nesse exemplo, essa foi a cota utilizada para apuração da performance do ano anterior). Nesse período hipotético, vamos supor que a valorização patrimonial do Fundo tenha sido de +R$5,00 e que foi distribuído aos cotistas R$15,00. Dessa forma, a cota bruta de performance é de R$120,00 (100+5+15). Nesse mesmo período hipotético, o CDI apurado foi de 10%. Assim, a cota inicial corrigida pelo benchmark resulta em R$110,00 (100*1,10). Dessa forma, o alpha (retorno excedente sobre o benchmark, que é o CDI) gerado por esse fundo foi de R$10,00 (120 -110). Logo, a performance apurada nesse exemplo é de R$3,00 (30%*10).
Periodicamente, o auditor contábil, mediante solicitação do Gestor, reavalia o reconhecimento de ativos e passivos de cada uma das sociedades nas quais o Fundo detém participação. Importante ressaltar que é obrigatório que a reavaliação ocorra em periodicidade mínima anual.
/>
GLOSSÁRIO
| B3: CDI: | Brasil, Bolsa e Balcão. Bolsa de valores brasileira. Certificado de Depósito Interbancário. |
|---|---|
| Cinturão da Soja: | Região com destaque ao estado do Mato Grosso, caracterizada pela elevada produção de grãos e se estende pela rota de escoamento da produção, chegando até o município de Itaituba (PA). |
| CRI: | Certificado de Recebíveis Imobiliários. |
| Dividend Yield: | Métrica de rentabilidade das distribuições de lucros (Rendimento/Valor da Cota). |
| Duration: | Medida de risco que indica o prazo médio de um ativo. |
| Equity: | Para o significado atribuído neste relatório, trata-se da modalidade de investimento no qual o fundo adquire participação societária no empreendimento imobiliário. |
| Multipropriedade: | Forma de propriedade compartilhada de imóveis, como resorts, apartamentos ou casas de férias. As unidades imobiliárias são comercializadas por meio de frações, de modo que várias pessoas compram parte do imóvel, e com isso, podem usar a propriedade por um determinado período de tempo, geralmente em um sistema de calendário rotativo. |
| INCC: | Índice Nacional de Custo de Construção, é um indicador que tem o papel de verificar as flutuações de preços de insumos do setor. |
| Inegibilidade: | Contratos que estão há mais de 6 meses sem pagamento de parcelas e, portanto, sujeitos a serem distratados. |
| IBOVESPA: | Índice de desempenho médio de uma carteira teórica de ações negociadas na B3, calculado e divulgado pela B3. |
| IFIX: | Índice de Fundos de Investimentos Imobiliários, calculado e divulgado pela B3. |
| IGP-M: | Índice Geral de Preços – Mercado. Indicador de inflação calculado pela Fundação Getúlio Vargas (FGV), com o objetivo de medir a variação de preços de um conjunto de bens e serviços que representam os gastos das famílias com renda mensal de até 33 salários mínimos. |
| IPCA: | Índice de Preços ao Consumidor Amplo. Medida oficial da inflação brasileira. |
| Loan to Value (LTV): | Representa quanto a operação tem de saldo devedor frente ao valor total das garantias pactuadas, na qual LTV = SDL/(VPe + (VPi + VGV do estoque)*0,7)). Saldo Devedor Líquido (SDL): Diferença entre o Saldo Devedor da operação e o Fundo de Reserva. Valor Presente dos Elegíveis (VPe): Somatório do fluxo dos contratos elegíveis trazidos à valor presente. Valor presente dos inelegíveis (VPi): Somatório do fluxo dos contratos inelegíveis trazidos à valor presente. |
/>
| MoU: | Sigla em inglês para Memorandum of Undestanding. É um contrato preliminar não vinculante entre as partes, no qual os termos acordados para o negócio estão claramente expressos. |
|---|---|
| MEP: | Método de Equivalência Patrimonial: Método contábil que consiste em reconhecer o valor contábil do investimento pela equivalência da participação societária detida pelo Fundo. |
| Pipeline: | Lista de ativos e empreendimentos sob análise. |
| PL: | Patrimônio Líquido. |
| PMT: | Abreviação do inglês, payment, representa o valor da parcela de um empréstimo (amortização + juros). |
| PoC: | Sigla em inglês para Percentage of Completion, medida que indica em que estágio um projeto de construção está em relação à sua conclusão total. É expresso como um percentual do orçamento total planejado, ou seja, é a relação entre o valor já investido no projeto e o orçamento total. Dessa forma, o reconhecimento de receitas é realizado à medida que ocorrem os desembolsos necessários à execução das obras. Visa corrigir as distorções contábeis inerentes a empreendimentos imobiliários em que, geralmente, o início das vendas dá se anteriormente aos desembolsos para o desenvolvimento. |
| Razão de Fluxo Mensal: | Somatório dos recebimentos do mês (excluídas as antecipações) dividido pela PMT devida pelo CRI. |
| Razão de Saldo Devedor: | Somatório do valor presente das parcelas futuras de direitos creditórios objeto da cessão fiduciária dividido pelo saldo devedor da operação. |
| SDL: | Saldo Devedor Líquido. Diferença entre o Saldo Devedor da operação e o Fundo de Reserva. |
| SPE: | Sociedade de Propósito Específico. |
| Senioridade de capital: | Prioridade no recebimento de uma dívida. |
| Triângulo Mineiro: | Região geográfica localizada no estado de Minas Gerais. É delimitada pelos rios Grande, Paranaíba e Sapucaí, formando uma área triangular que dá nome à região. Essa área é conhecida por sua importância econômica e agrícola. É uma das regiões mais produtivas do estado de Minas Gerais, com destaque para a produção agrícola, pecuária e agroindustrial. Além disso, o Triângulo Mineiro abriga importantes centros urbanos, como Uberlândia, Uberaba e Ituiutaba, que são importantes polos comerciais, industriais e educacionais na região. |
| Valor Presente | Conceito financeiro que representa o valor atual de um fluxo de caixa futuro, descontado a uma taxa de juros apropriada. |
| VGV: | Valor Geral de Vendas. Representa a soma do preço de venda de todos os imóveis que compõem um projeto imobiliário. |
/>
Vendas Sobre a Oferta. É um indicador comercial imobiliário, sendo VSO: a razão do VGV líquido vendido pelo VGV em estoque no início do período, somado ao VGV lançado no período. Dividend Yield ajustado a fim de se comparar com um investimento Yield Gross-up: tributado. Para tal cálculo, é utilizado uma alíquota de 15%.
etapa em que o comprador final encerra seu financiamento com o incorporador e passa a se financiar com um banco, que repassa o valor financiado à vista para o empreendedor, via de regra uma Sociedade de Propósito Específico, SPE, em que o Fundo é sócio.
Desligamento bancário:
/>
DISCLAIMER
Este material tem caráter meramente informativo. Nenhuma garantia, expressa ou implícita, pode ser fornecida com relação à exatidão, completude ou segurança dos materiais, inclusive em suas referências aos valores mobiliários e demais assuntos neles contidos.
contam com a garantia do Administrador, Gestor da carteira ou, ainda, do Fundo Garantidor de Crédito-FGC. O Retorno Alvo não deve ser considerado como promessa ou garantia de rentabilidade. Leia a Lâmina de informações essenciais e o Regulamento do Fundo antes de investir.
Os materiais disponibilizados não devem ser considerados pelos receptores como substitutos ao exercício dos seus próprios julgamentos e não suprem a necessidade de consulta a profissionais devidamente qualificados, que deverão levar em consideração suas necessidades e objetivos específicos ao assessorálos.
A TG Core é uma empresa que atua na gestão de Fundos de Investimento. Devidamente autorizada pela CVM para o exercício de administração de carteira de títulos e valores mobiliários nos termos do ato declaratório n° 13.148 de 11 de julho de 2013.
A empresa é aderente aos seguintes códigos ANBIMA:
Quaisquer dados, informações e/ou opiniões estão sujeitas a mudanças, sem necessidade de notificação prévia aos usuários, e podem diferir ou ser contrárias a opiniões expressadas por outras pessoas, áreas ou dentro da própria TG Core Asset, como resultado de diferentes análises, critérios e interpretação.
CÓDIGO DE ÉTICA CÓDIGO DE ADMINISTRAÇÃO DE RECURSOS DE TERCEIROS CÓDIGO DE PROCESSOS DE MELHORES PRÁTICAS CÓDIGO PARA O PROGRAMA DE CERTIFICAÇÃO CONTINUADA
As referências contidas neste material são fornecidas somente a título de informação. Nenhuma das informações apresentadas devem ser interpretadas como proposta, oferta ou recomendação de compra ou venda de quaisquer produtos e/ou serviços de investimento, nem como a realização de qualquer ato jurídico, independentemente da sua natureza.
Rentabilidades passadas não representam garantia de performance futura. A rentabilidade divulgada não é liquida de impostos. Fundos de Investimentos não
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
SÃO PAULO
Rua Helena, Nº 260, Ap. 13 São Paulo - SP - 04538-13 11 2394-9428
GOIÂNIA
Rua 72, Nº 325 Ed. Trend Office Home, 19º andar Jardim Goiás, Goiânia - GO - 74805-480 62 3773-1500
CONTATOS:
[email protected] somostrinus tgcore.com.br tgar11.com.br youtube/TrinusCo