
Laudo de Avaliação (Conclusão de Negócio) TJKB11 de 30/11/2025
Laudo de Avaliação (Conclusão de Negócio) do TJK Renda Imobiliária (TJKB11), fundo imobiliário de hospitais, com data de referência em 30/11/2025, com entrega no FundosNet (B3) em 04/03/2026. No pregão de 03/11/2026, a cota do TJKB11 fechou a R$ 246,01, com P/VP de 0,88 (valor patrimonial de R$ 279,33 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 2,90 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 12,80% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 598,8 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 39.714.024/0001-48
- Tipo
- Laudo de Avaliação (Conclusão de Negócio)
- Assunto
- Sem assunto
- Data de referência
- 30/11/2025
- Data de entrega
- 04/03/2026 17:56
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Laudo de Avaliação
Conjuntos comerciais Rua Gomes de Carvalho, 1356 – Vila Olímpia São Paulo / SP
TJK RENDA IMOBILIÁRIA FUNDO DE INVESTIMENTO IMOBILIÁRIO – RESPONSABILIDADE LIMITADA (CNPJ/MF Nº 39.714.024/0001-48) REPRESENTADO PELA BR CAPITAL
Ref.: 25_58062_6
Novembro de 2025
Av. Pres. Juscelino Kubitschek, n° 1830 12° Andar – Torre 4 Itaim Bibi, São Paulo
[email protected] +55 11 2985.1101 www.binswangerbrazil.com.br
São Paulo, 01 de dezembro de 2025
TJK RENDA IMOBILIÁRIA FUNDO DE INVESTIMENTO IMOBILIÁRIO – RESPONSABILIDADE LIMITADA
A/C
Alessandra Michetti
REF: Salas comerciais localizadas na Rua Gomes de Carvalho, 1356 – Vila Olímpia – São Paulo / SP
Atendendo à solicitação da BR CAPITAL, a BINSWANGER BRAZIL efetuou a avaliação do imóvel em referência, determinando seu Valor Justo para Venda (Fair Value) na data-base novembro de 2025.
No relatório anexo descrevemos a propriedade em estudo, bem como as metodologias utilizadas para o cálculo dos valores. Este relatório está em consonância com as exigências da Resolução 175, de 23 de Dezembro de 2022 e Instrução 516, de 29 de Dezembro de 2011, da CVM.
Consideramos que, mediante a entrega deste relatório, os serviços objeto de nossa proposta encontram-se totalmente concluídos.
Agradecemos a oportunidade de elaborarmos este trabalho e colocamo-nos à disposição para dirimir quaisquer eventuais dúvidas.
Atenciosamente,
ISABELA DORA COSTA Assinado de forma digital por ISABELA DORA COSTA MONASTERSKY:14400445895 MONASTERSKY:14400445895 Dados: 2026.01.22 16:28:21 -03'00' Isabela Dora Costa Monastersky - MRICS BINSWANGER BRAZIL
| SUMÁ | RIO .......................................................................................................... 4 |
|---|---|
| 1. | INTRODUÇÃO ............................................................................................. 5 |
| 1.1. | OBJETO E ESCOPO DA AVALIAÇÃO ........................................................................................ 5 |
| 1.2. | CONSIDERAÇÕES INICIAIS ...................................................................................................... 5 |
| 1.3. | CONDIÇÕES LIMITANTES ....................................................................................................... 5 |
| 1.4. | EVENTOS SUBSEQUENTES ..................................................................................................... 6 |
| 2. | DOCUMENTAÇÃO ....................................................................................... 7 |
| 3. | CARACTERIZAÇÃO DAREGIÃO ........................................................................ 8 |
| 3.1. | LOCALIZAÇÃO ......................................................................................................................... 8 |
| 3.2. | ENTORNO ............................................................................................................................... 9 |
| 3.3. | USO E OCUPAÇÃO DO SOLO ................................................................................................ 11 |
| 4. | CARACTERIZAÇÃO DOIMÓVEL .......................................................................12 |
| 4.1. | QUADRO DE ÁREAS .............................................................................................................. 12 |
| 4.2. | DESCRIÇÃO DO IMÓVEL ....................................................................................................... 13 |
| 5. | MERCADOIMOBILIÁRIO NAREGIÃO ...............................................................18 |
| 5.1. | PANORAMA DE MERCADO .................................................................................................. 19 |
| 6. | METODOLOGIAEMPREGADA ........................................................................24 |
| 7. | CÁLCULO DOVALOR DOIMÓVEL ....................................................................28 |
| 7.1. | VALOR DE MERCADO DE LOCAÇÃO - MÉTODO COMPARATIVO ......................................... 28 |
| 7.2. | VALOR JUSTO DE VENDA - MÉTODO DA RENDA (Fluxo de Caixa Descontado) ................... 31 |
| 7.3. | ANÁLISE DE SENSIBILIDADE ................................................................................................. 35 |
| 7.4. | VALOR POR CONJUNTO ....................................................................................................... 35 |
| 8. | CONCLUSÃO DAAVALIAÇÃO .........................................................................36 |
| APÊN | DICEA – MÉTODOCOMPARATIVO– LOCAÇÃO ...................................................37 |
| APÊN | DICEB – FLUXO DECAIXA– MÉTODO DARENDA ................................................41 |
| APÊN | DICEC – EXPERIÊNCIAEMPRESA ERESPONSÁVEIS ................................................43 |
| ANEX | O– DOCUMENTAÇÃO DOIMÓVEL ...................................................................44 |
SUMÁRIO
| INTERESSADO | BR CAPITAL - FII TJK | |
|---|---|---|
| PROPRIETÁRIO | TJK RENDA IMOBILIÁRI LIMITADA | A FUNDO DE INVESTIMENTO IMOBILIÁRIO – RESPONSABILIDADE |
| OCUPAÇÃO | Imóvel Ocupado | |
| OBJETIVO | Valor Justo para Vend | a |
| FINALIDADE | Determinação de Valo | r de Ativos |
| IDENTIFICAÇÃO | Edifício Mykonos | |
| TIPOLOGIA | Comercial - Sala Come | rcial |
| OBJETO | Endereço | Rua Gomes de Carvalho, 1356, cjs 51 e 52 |
| Bairro | Vila Olímpia | |
| Cidade/UF | São Paulo / SP | |
| Área de Terreno | 2.257,00 m² | |
| Área Construída | 1.100,82 m² | |
| Área Privativa | 572,07 m² | |
| Vagas Garagem | 12 | |
| DATA VISTORIA | 26/11/2025 | DATA BASE novembro-2025 |
CONCLUSÃO DE VALOR
| VALOR JUSTO PARA VENDA | (Renda – Fluxo de Caixa) | R$ 9.980.000,00 Nove Milhões, Novecentos E Oitenta Mil Reais |
|---|---|---|
ESPECIFICAÇÃO DA AVALIAÇÃO
| METODOLOGIA | GRAU DE FUNDAMENTAÇÃO | GRAU DE PRECISÃO |
|---|---|---|
| Comparativo Direto de Locação: | Grau II | Grau III |
| Renda: | Grau I | n/a |
1. INTRODUÇÃO
1.1. OBJETO E ESCOPO DA AVALIAÇÃO
TJK RENDA IMOBILIÁRIA FUNDO DE INVESTIMENTO IMOBILIÁRIO – RESPONSABILIDADE LIMITADA (CNPJ/MF Nº 39.714.024/0001-48), representado por BR-CAPITAL solicitou à Binswanger a avaliação de um imóvel comercial, determinando seu Valor Justo para Venda ( Fair Value), na data-base de 01 de novembro de 2025, visando a suportar decisões gerenciais.
1.2. CONSIDERAÇÕES INICIAIS
Visando a atender ao objetivo solicitado, realizamos vistoria dos imóveis, pesquisa do mercado imobiliário local e cálculo dos valores. Utilizamos, também, informações gerenciais verbais ou escritas, recebidas através da contratante.
Todas as dependências as quais foram possíveis o acesso, foram visitadas, entretanto, a inspeção e o levantamento foram predominantemente visuais.
1.3. CONDIÇÕES LIMITANTES
✓ Efetuamos análises e procedimentos por nós considerados adequados, contudo a Binswanger Brazil não se responsabiliza por informações fornecidas por terceiros e não será responsável, sob qualquer hipótese, por quaisquer danos ou perdas resultantes da omissão de informações por parte do contratante ou de terceiros consultados durante o desenvolvimento desta avaliação;
✓ Os dados obtidos no mercado imobiliário local foram fornecidos por corretores, imobiliárias e profissionais habilitados, portanto, são premissas aceitas como corretas;
✓ Os profissionais envolvidos neste trabalho não têm interesses financeiros nos bens aqui avaliados, caracterizando a sua independência;
✓ Os honorários cobrados não têm qualquer relação com os valores aqui avaliados;
✓ Esta avaliação considera a propriedade livre e desembaraçada de quaisquer ônus, reclamações e outros comprometimentos legais, e a inexistência de quaisquer problemas relacionados a passivos ambientais, bem como processos de desapropriação ou melhoramentos viários que venham a atingir a área;
✓ O objetivo deste trabalho não inclui investigação em documentos e registros da propriedade e não é responsabilidade da Binswanger Brazil, identificar ou corrigir eventuais deficiências na propriedade aqui avaliada, incluindo físicos, financeiros e ou legais. Assumimos que as medidas do imóvel, bem como seus respectivos títulos estejam corretos e registrados em cartório e que a documentação enviada para consulta seja a vigente;
✓ Não foram consultados órgãos públicos nos âmbitos Municipal, Estadual ou Federal, quanto à situação legal e fiscal do imóvel perante os mesmos;
✓ Não foram efetuadas medições de campo ou pesquisas de passivos ambientais no solo;
✓ Não foram analisadas as condições estruturais do imóvel, apenas identificamos e apontamos (se houver) avarias aparentes;
✓ Não foram avaliados máquinas e equipamentos, móveis e utensílios, cultivos, semoventes ou quaisquer outros bens móveis que possam existir na propriedade;
✓ Os valores encontrados estão fixados em moeda corrente Real (R$) e para a data base de seus cálculos;
✓ Essa avaliação não deve ser utilizada para qualquer outra finalidade que não a mencionada no “Sumário Executivo” deste relatório.
✓ O valor de avaliação considera que não haverá alteração das condições econômicas e de mercado entre a data de execução e entrega do laudo e a data-base da avaliação, assim como a propriedade se manterá nas condições em que se encontra hoje.
1.4. EVENTOS SUBSEQUENTES
Essa avaliação não reflete qualquer evento que possa ocorrer entre a data-base e a data deste relatório. A BINSWANGER BRAZIL não é obrigada a atualizar os valores deste relatório após a data de emissão.
2. DOCUMENTAÇÃO
Esta avaliação foi embasada nos seguintes documentos recebidos do contratante:
| MATRÍ | CULAS | |||||||
|---|---|---|---|---|---|---|---|---|
| Nº da Matrícula | Cartório | Área de Terreno (m²) | Área Construída (m²) | Área Privativa (m²) | Nº de Vagas | Proprietário | Último ato praticado | Data da última emissão |
| 113.538 | 4º Cartório de Registro d Iói | 225700 | 555,57 | 289,55 | 6 | Brazil Real Estate Victory Fund I - Fd d | Av. 05 - restrições à administradora do imóvel(06/11/2019) | 06/11/2019 |
| 113.539 | e mves de São Paulo / SP | ., | 545,26 | 282,52 | 6 | uno e Investimento Imobiliário | Av. 05 - restrições à administradora do imóvel(06/11/2019) | 06/11/2019 |
| IPTU | |||||||
|---|---|---|---|---|---|---|---|
| Inscrição Cadastral | Contribuinte | Área de Terreno (m²) | Área Construída (m²) | Testada (m) | Ano de Exercício | Valor Venal Total (R$) | IPTU Anual (R$) |
| 299.073.0043-6 299.073.0044-4 | BR CAPITAL DTVM SA | 2.257,00 | 556,00 546,00 | 50,00 | 2025 | 2.912.735,00 2.856.312,00 | 49.812,60 48.748,60 |
Contrato de Locação Área Locável: n/i Nº de Vagas: 12 Data de Início Contrato: 20/02/2020 Data de Término Contrato: 19/02/2030 Valor de Locação: R$ 56.634,93 Reajuste: IPCA Data do Último Aditivo: 23/01/2019 Valor Atualizado (09/2025): R$ 75.548,27
3. CARACTERIZAÇÃO DA REGIÃO
3.1. LOCALIZAÇÃO
O mapa a seguir ilustra a localização do imóvel na região:
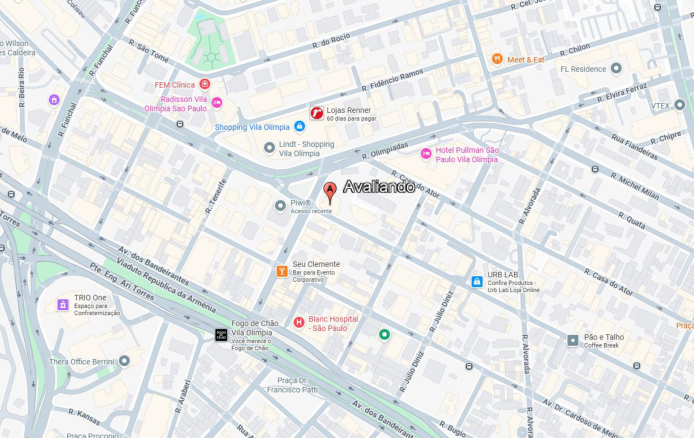
Mapa de Localização do Imóvel
Como pontos de referência, podemos citar que o imóvel está a cerca de:
✓ 270 m do Shopping Vila Olímpia;
✓ 600 m da estação Vila Olímpia da CPTM;
✓ 750 m do Shopping JK Iguatemi.
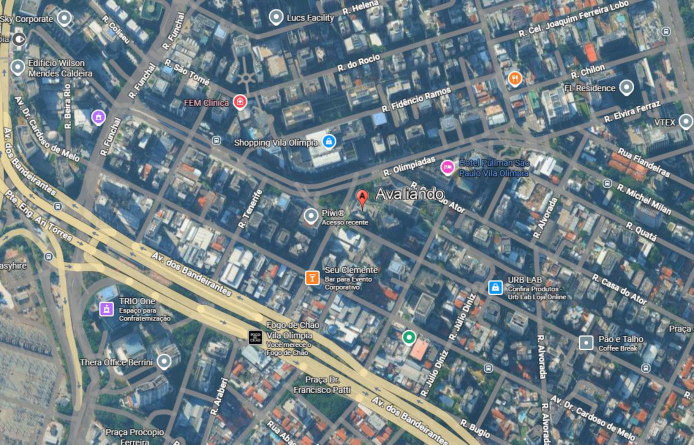
3.2. ENTORNO
/>
3.2.1. Descrição da região, entorno e acessos
| Uso Predominante Local: | Comercial |
|---|---|
| Densidade de Ocupação: | Alta |
| Padrão Econômico: | Médio-Alto |
| Nível de Acesso: | Ótimo |
| Intensidade do Tráfego: | Médio |
| Área de Preservação: | Não |
| Polos Valorizantes: | Próximo de polo comercial / Shopping center / hotel / transporte público / universidades ou faculdades / escolas / clubes sociais ou esportivos / hospitais |
| Polos Desvalorizantes: | Não observado |
| Vocação: | Comercial |
| Valorização Imobiliária: | Estável |
3.2.2. Melhoramentos Urbanos e Serviços Comunitários
A seguir apresentamos infraestrutura urbana em um alcance de aproximadamente 1km do avaliado:
| | Abastecimento de água | Energia elétrica | Escolas |
|---|---|---|---|
| Cisterna / Poço Artesiano | Iluminação pública | Correio | |
| | Esgoto pluvial | Telefone | Posto policial |
| | Esgoto sanitário | Fibra ótica | Serviços médicos |
| Fossa | Arborização | Recreação e lazer | |
| | Gás canalizado | Transporte público | Comércio local |
| | Coleta de lixo | Aeroporto | Agências Bancárias |
| | Pavimentação | Rodoviária | Shopping Center |
FOTOS DE ACESSOS
Rua Gomes de Carvalho
Alameda Vicente Pinzon
Rua Gomes de Carvalho
Alameda Vicente Pinzon
3.3. USO E OCUPAÇÃO DO SOLO
Os parâmetros de zoneamento que incidem sobre o imóvel são relacionados a seguir:
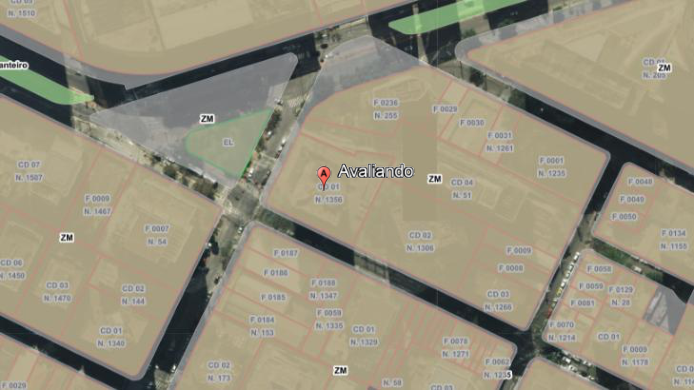
Mapa de Zoneamento
| Zoneamento | ||
|---|---|---|
| Legislação | Lei nº 18.081 de 19 de janeiro de 2024 - Dispõe sobre a revisão parcial da Lei nº 16.402, de 22 de março de 2016, visando à compatibilização de seu texto original com as supervenientes alterações decorrentes da promulgação da Lei nº 17.975, de 8 de julho de 2023 – Revisão Intermediária do Plano Diretor Estratégico do Município de São Paulo, nos termos daprevisão de seu art. 126,e dá outrasprovidências. | |
| Zona de Uso - Descrição | ZM - Zona Mista | |
| T.O. (Taxa de Ocupação) | 70% | |
| C.A. (Coeficiente de | Básico | 1,0 |
| Aproveitamento) | Máximo | 2,0 |
| Gabarito | 28m | |
| Lote Mínimo | 125,00 m² | |
| Principais Usos Permitidos | Residencial, comercial | |
| Principais Usos Vetados | Industrial |
Nota: as informações acima foram obtidas através de consulta informal ao site e funcionários da Prefeitura. Para obtenção de dados precisos sobre zoneamento, uma consulta formal aos órgãos governamentais pertinentes deverá ser realizada, o que não faz parte do escopo do presente trabalho.
A presente avaliação trata do imóvel em sua configuração atual, conforme escopo, assumindo que a
edificação existente está devidamente regularizada perante órgãos competentes.
4. CARACTERIZAÇÃO DO IMÓVEL
4.1. QUADRO DE ÁREAS
O quadro de áreas a seguir foi extraído de documentação fornecida pelo cliente:
| Documentos | Área de terreno (m²) | Área construída (m²) | Área privativa (m²) | Vagas de Garagem |
|---|---|---|---|---|
| Matrícula | 2.257,00 | 1.100,82 | 572,07 | 12 |
| IPTU | 2.257,00 | 1.102,00 | n/i | n/i |
| Contrato de Locação | n/i | n/i | n/i | 12 |
| ADOTADA EM CÁLCULO | 2.257,00 | 1.100,82 | 572,07 | 12 |
n/i - não informado | n/a – não aplicável
4.2. DESCRIÇÃO DO IMÓVEL
Conjuntos comerciais n.º 51 e 52, atualmente ocupados.
4.2.1. Terreno
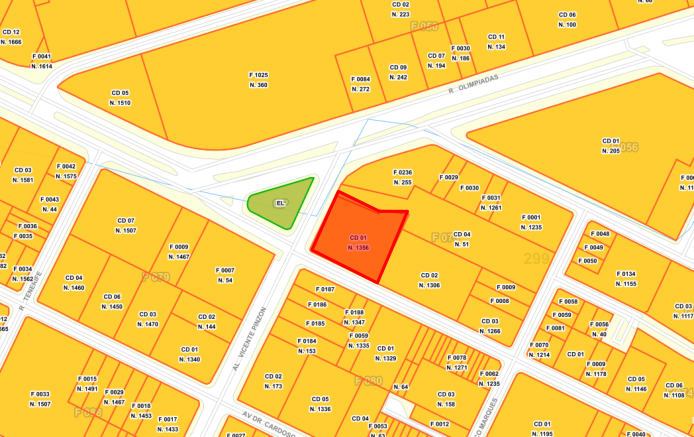
Delimitação do Terreno
| CARACTERÍSTICAS DO TERRE | NO |
|---|---|
| Testada Principal | 50,00m – Rua Gomes de Carvalho / 45,00 m – Alameda Vicente Pizon |
| Formato | Irregular |
| Quantidade de Frentes | 2 |
| Superfície / Consistência | Seca |
| Topografia | Plana |
| Situação | No nível da rua |
| Delimitação / Fechamento | Delimitada por muro de alvenaria |
4.2.2. Construção
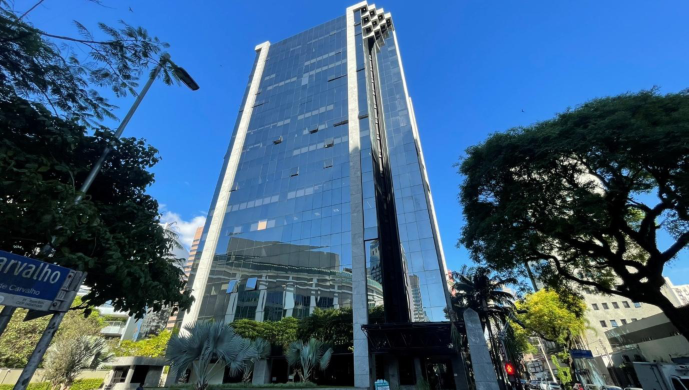
Fachada do Imóvel
| CARACTERÍSTICAS DA CONSTRU | ÇÃO |
|---|---|
| Posicionamento no Terreno | Afastada das divisas do terreno |
| Nº de Pavimentos | 18 Pavimentos: 2SS + Térreo + 15 Pav. tipo |
| Pé Direito | 2,80m |
| Estrutura | Concreto armado |
| Cobertura | Telha metálica com manta térmica |
| Metálica | |
| Estrutura da Cobertura | Alvenaria |
| Fechamento | Pele de Vidro |
| Fachada | Afastada das divisas do terreno |
| Esquadrias e Vidros | Alumínio e vidro translúcido |
| Padrão IBAPE | Escritório Superior com elevador – limite máximo |
| Estado de Conservação | Entre Novo e Regular (B) |
| Vícios de Construção | Não detectados visualmente |
| Condição Geral das Instalações | Boa |
| Idade Estimada | 25 anos |
| Vida Útil Remanescente | 35 anos |
Acabamentos Internos
Apresentamos a seguir os principais acabamentos observados:
| Abit | Acabamentos | ||
|---|---|---|---|
| mene | Piso | Parede | Forro / Teto |
| Cj. 51, 52 | Laminado | Alvenaria com pintura / Tijolos a vista compintura | Forro de Gesso/ Laje aparente |
| Sanitários | Porcelanato | Alvenaria com pintura / Madeira | Forro de Gesso |
| Hall de Elevadores | Granito | Alvenaria com pintura | Forro de Gesso |
Especificações Técnicas
As informações a seguir foram observadas in loco e fornecidas durante a vistoria.
| Tipo | Uso |
|---|---|
| Circulação Vertical | ▪ São 6 elevadores com capacidade para 12 pessoas; ▪ 1 Escada de emergência pressurizadas com antecâmara e porta corta-fogo. |
| Sistema de Segurança e Controle de Acesso | ▪ Circuito de TV e catracas de controle de acesso. |
| Hidráulica | ▪ Abastecimento a partir da concessionara |
| ▪ Sistema de incêndio interligado ao reservatório. | |
| Sistema de Prevenção de Incêndio | ▪ Hidrantes e extintores; ▪ Sprinklers. ▪ Alarme de incêndio e detectores de fumaça. |
| Elétrica | ▪ Entrada de energia em alta tensão, com transformador e quadros de energia individuais. |
| Gerador | ▪ 1 gerador movido a diesel |
| Ar-Condicionado | ▪ Ar-condicionado VRF |
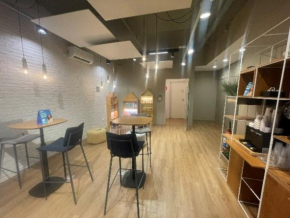
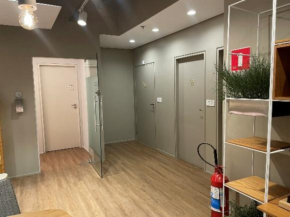
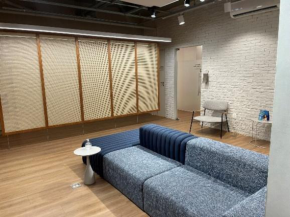
4.2.3. Reportagem Fotográfica
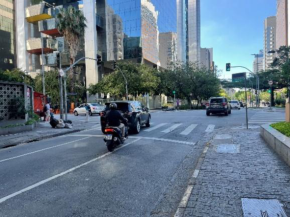
Rua Gomes de Carvalho
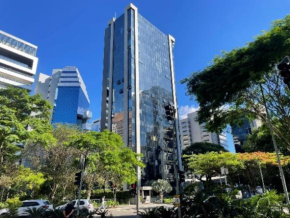
Fachada do empreendimento
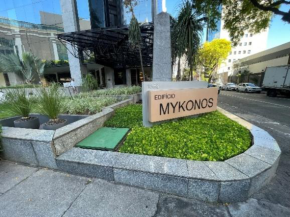
Identificação do empreendimento
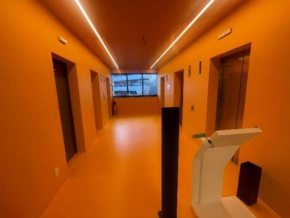
Hall de acesso aos conjuntos 51 e 52
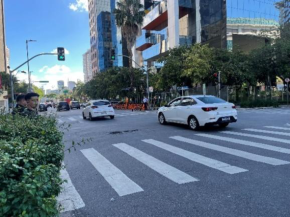
Alameda Vicente Pinzon
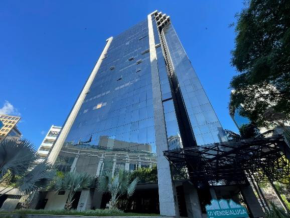
Fachada do empreendimento
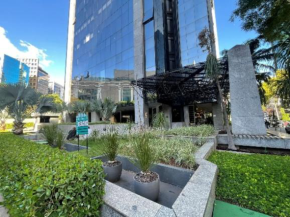
Acesso ao empreendimento
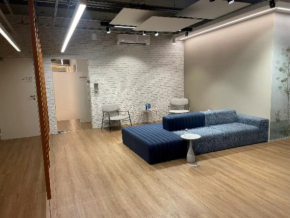
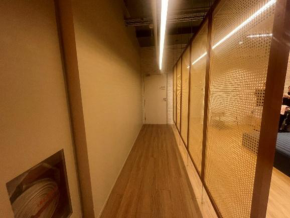
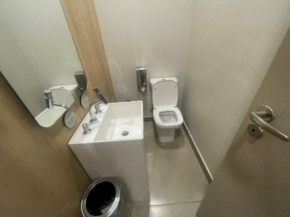
Conjuntos 51 e 52
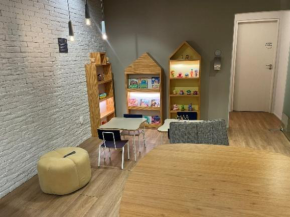
Conjuntos 51 e 52
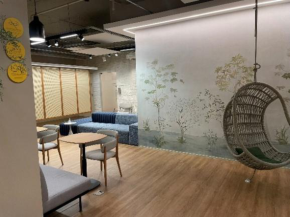
Conjuntos 51 e 52
Rua General Mário Tourinho
Conjuntos 51 e 52
Conjuntos 51 e 52
Rua General Mário Tourinho
ffdfdfsdfdsfdsfdsfdsf
Conjuntos 51 e 52
Conjuntos 51 e 52
5. MERCADO IMOBILIÁRIO NA REGIÃO
| Dados Gerais do Municíp | io | Referências | |
|---|---|---|---|
| São Paulo / SP | Capital do Estado | Brasil (média) | |
| **Área Territorial **[2020] | 1.521,11 km² | 1.521,11 km² | 1.525,54 km² |
| População[2022] | 12.200.180 hab. | 12.200.180 hab. | 37.298 hab. |
| PIB (R$ mil)[2018] | R$ 714.683.362,46 | R$ 714.683.362,46 | R$ 1.257.475,94 |
| PIB per Capita [2018] | R$ 58.691,90 | R$ 58.691,90 | R$ 23.513,94 |
| IDH[2010] | 0,805 | 0,805 | 0,659 |
| (Fonte: IBGE) | |||
| Características Gerais do | Mercado | Liquidez do Imóvel | |
| Oferta | Média | Para Locação | n/a |
| Demanda | Média | Para Venda | Média |
| Risco de Invasão | Baixa | Vocação | Comercial |
| Análise de SWOT | |||
| Pontos Fortes: | Pontos Fracos: | ||
| ✓ Construção de Qualid ✓ Bom estado de conse | ade; rvação; | ✓ Região de trânsito e | m horários de pico. |
| ✓ Boa Localização e Ace | sso. | ||
| Oportunidades: | Ameaças: | ||
| ✓ Imóveis com contrato 2030. | de locação vigente até | ✓ Não observado. |
5.1. PANORAMA DE MERCADO
CENÁRIO ECONÔMICO GLOBAL
A economia mundial atravessa um período de desafios e ajustes. Após os impactos da pandemia, a inflação elevada e as políticas monetárias restritivas adotadas por diversos bancos centrais reduziram o crescimento global. De acordo com o último relatório de Perspectivas Econômicas Globais do Banco Mundial (Bird), datado de 16 de janeiro de 2025, a expectativa é que o crescimento global se mantenha estável em 2,7% em 2025-26. O Federal Reserve (Fed), o Banco Central Europeu (BCE) e outras autoridades monetárias mantêm uma postura cautelosa, ajustando juros para controlar a inflação sem prejudicar excessivamente a atividade econômica.
A economia dos Estados Unidos segue resiliente, impulsionada pelo mercado de trabalho aquecido e pelo consumo robusto. Contudo, a incerteza sobre os próximos passos da política monetária ainda preocupa investidores. Na Europa, a recuperação tem sido mais lenta, refletindo o impacto da guerra na Ucrânia e o elevado custo da energia.
Além da volatilidade nos mercados financeiros e da instabilidade geopolítica, outro fator relevante é o aumento de barreiras comerciais, como políticas protecionistas adotadas por diversos países, incluindo os EUA com o plano “Dia da Libertação”.
O plano prevê a aplicação de tarifas recíprocas a todos os países que, segundo o governo americano, impõem barreiras desproporcionais aos produtos dos EUA, afetando o comércio com vários países direta ou indiretamente, como China, União Europeia, México, Canadá, Japão e Coreia do Sul. Esta decisão gerou uma onda de incertezas e reconfigurações no mercado global.
Para as economias afetadas, essas tarifas podem gerar impactos negativos, como a redução das exportações para os EUA, o que afeta diretamente o crescimento econômico. Países com uma dependência significativa das exportações para os EUA podem enfrentar dificuldades econômicas, com efeitos colaterais como desemprego nas indústrias exportadoras e a diminuição da atratividade de investimentos estrangeiros. Neste contexto, a economia do Brasil poderá ser afetada de forma mista: por um lado, há uma possibilidade de redução nas exportações, pois o país é um importante fornecedor de commodities como soja, carne, café e ferro; e aumento nos custos de importação. Por outro, o país poderá encontrar novas oportunidades em outros mercados e ajustar suas relações comerciais.
CENÁRIO ECONÔMICO BRASILEIRO
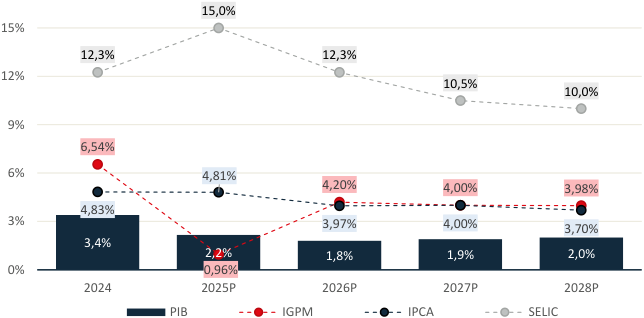
A economia brasileira em 2025 apresenta sinais de moderação no crescimento, após um período de recuperação pós-pandemia e relativa estabilidade macroeconômica. Esta seção apresenta indicadores macroeconômicos que fornecem o contexto econômico-financeiro para o valuation do imóvel, e que influenciam no cálculo do valor de mercado e liquidez. Os índices selecionados — PIB, IGPM, IPCA e Selic — captam a dinâmica econômica nacional com abrangência geral, servindo como termômetro fundamental para os fatores que moldam a confiança dos investidores, os custos de financiamento, o valor dos ativos imobiliários e sua rentabilidade.
Variação Anual dos Indicadores (%)
Realizado 2024 e Projeção Futura conforme as expectativas de mecado
Fonte: Realizado 2024 PIB (IBGE)1 , IGPM (FGV)2 , IPCA (IBGE)3 , Selic (BACEN)4 ; Projeções futuras (Focus, BACEN)5
O gráfico acima ilustra a evolução dos índices em 2024 e as projeções para 2025, alinhando expectativas para o planejamento estratégico de ativos. Esses indicadores, medidos e projetados por instituições de referência, embasam o cálculo financeiro do laudo, refletem o desempenho histórico e as expectativas futuras para a gestão estratégica de ativos imobiliários.
1 INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA (IBGE). PIB cresce 3,4% em 2024 e fecha o ano em R$ 11,7 trilhões. Rio de Janeiro: IBGE, 07 mar. 2025. Disponível em: https://agenciadenoticias.ibge.gov.br/agencia-sala-de-imprensa/2013-agencia-denoticias/releases/42774-pib-cresce-3-4-em-2024-e-fecha-o-ano-em-r-11-7-trilhoes. Acesso em: 30 abr. 2025. 2 FUNDAÇÃO GETULIO VARGAS (FGV). IGP-M encerra o ano de 2024 com alta acumulada de 6,54%. Rio de Janeiro: FGV IBRE, IGP-M de dez. de 2024. Disponível em: https://portalibre.fgv.br. Acesso em: 30 abr. 2025.
3 INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA (IBGE). Índice Nacional de Preços ao Consumidor Amplo – IPCA: resultados de dezembro de 2024. Rio de Janeiro: IBGE, 2025. Disponível em: https://biblioteca.ibge.gov.br/index.php/bibliotecacatalogo?view=detalhes&id=7236. Acesso em: 30 abr. 2025.
4 BANCO CENTRAL DO BRASIL (BACEN, BCB). Taxa Selic: histórico mensal de 2024. Brasília: BCB, 2025. Disponível em: https://www.bcb.gov.br/controleinflacao/historicotaxasjuros. Acesso em: 30 abr. 2025.
5 BANCO CENTRAL DO BRASIL (BACEN). [Relatório Focus: expectativas de mercado. Brasília: Banco Central do Brasil, 03 out.2025. Disponível em: https://www.bcb.gov.br. Acesso em: 10 out. 2025. Dados de PIB, IGPM, IPCA e Selic extraídos da mesma edição.
O Produto Interno Bruto (PIB), calculado e divulgado pelo IBGE, representa a soma dos bens e serviços produzidos no país, servindo como métrica do desempenho econômico. Um PIB em expansão estimula a confiança de investidores e a demanda por imóveis comerciais e residenciais, enquanto retrações podem restringir transações. Em 2024, o PIB cresceu 3,4% (IBGE, 2024), com projeções de 2,16% para 2025 (BACEN. Focus, 06 out.2025), refletindo a expectativa do mercado por um menor crescimento econômico para este ano.
O Índice Geral de Preços – Mercado (IGP-M), elaborado pela Fundação Getúlio Vargas (FGV), mede a inflação com base em preços no atacado, varejo e construção civil, sendo o principal índice para correção de aluguéis em contratos imobiliários tradicionais, especialmente em lajes corporativas e shoppings. Sua trajetória influencia diretamente a rentabilidade de ativos e o valor de mercado dos imóveis. Em 2024, o IGP-M registrou alta de 6,54% (FGV,2024), com projeções de 0,96% para 2025 (BACEN. Focus, 06 out.2025), refletindo desaceleração inflacionária e tendência de moderação nos reajustes de contratos de locação.
O Índice Nacional de Preços ao Consumidor Amplo (IPCA), também calculado pelo IBGE, é a inflação oficial do Brasil, monitorando bens e serviços consumidos pelas famílias. É o segundo índice mais utilizado para correção de aluguéis, depois do IGPM, e é o principal índice de referência para o setor imobiliário de varejo (ex.: lojas, franquias), balizando expectativas de custos e investimentos. Em 2024, o IPCA atingiu 4,83% (IBGE, 2024) com projeções de 4,81% para 2025 (Focus, 06 out.2025), sendo esperado uma estabilidade em relação ao período anterior.
A Taxa Selic (Sistema Especial de Liquidação e Custódia), definida pelo Banco Central do Brasil, é a taxa básica de juros que orienta o custo de financiamentos e o rendimento de investimentos. No mercado imobiliário, este índice impacta diretamente o custo de crédito (ex.: CRIs, financiamentos bancários), os yields de fundos imobiliários (FIIs) e os cap rates, influenciando decisões de investidores. O setor imobiliário compete com alternativas de investimento, como títulos públicos (ex.: Tesouro Selic), poupança, e aplicações de renda variável, seja via aquisição direta de imóveis (para renda ou especulação) ou indireta (FIIs, CRIs). Assim, a Selic é um índice fundamental na discussão sobre investimentos imobiliários. A Selic encerrou o ano de 2024 em 12,25% (BACEN, 2024), e a expectativa é de finalizar 2025 em 15,0% em 2025 (Focus, 06 out.2025) continuando o ciclo de aperto monetário com a elevação dos custos de capital.
Esses indicadores, combinados com suas projeções, formam a base para o valuation do imóvel avaliando, conectando o contexto macroeconômico às dinâmicas locais do mercado imobiliário.
VISÃO GERAL DO MERCADO IMOBILIÁRIO
O mercado imobiliário pode ser definido como um ecossistema de transações, investimentos e atividades relacionadas à aquisição, desenvolvimento, locação e gestão de ativos, abrangendo imóveis físicos (terrenos, edificações), direitos imobiliários e instrumentos financeiros (FIIs, CRIs). O valor, a rentabilidade e a liquidez de um imóvel são diretamente influenciadas por agentes que compõe este ecossistema moldado por fatores macroeconômicos, tendências setoriais e contextos regionais.
Projetos imobiliários, caracterizados por ciclos de vida longos e alta demanda por capital, dependem criticamente da disponibilidade de recursos financeiros. Na última década, o financiamento imobiliário diversificou-se significativamente, ampliando o acesso a capital e a liquidez dos ativos. Antes restrito ao capital próprio e ao Sistema Brasileiro de Poupança e Empréstimo (SBPE), o mercado incorporou instrumentos como FIIs, CRIs, Letras de Crédito Imobiliário (LCIs) e, mais recentemente, ExchangeTraded Funds (ETFs) lastreados em ativos imobiliários.
Esse movimento reflete a profissionalização do setor, impulsionada pelo surgimento de novos players, como securitizadoras e gestoras especializadas, e pela criação de instrumentos financeiros que atendem a diferentes perfis de investidores. A introdução de índices específicos, como o IFIX (que acompanha FIIs), IGMI-R (preços residenciais), IVAR (variação de aluguéis), ABRAINC/FIPE (preços de imóveis novos e usados), FipeZap (preços de venda e aluguel em 50 cidades) e IVG-R (valores de imóveis em alienação fiduciária), evidencia a maturidade e o aumento da complexidade do mercado imobiliário brasileiro.
A estrutura atual do mercado marcada por crescente complexidade e diversidade pode ser delineada por sua diversidade setorial. Baseado na classificação setorial sugerida pela Royal Institution of Chartered Surveyors (RICS), o mercado imobiliário brasileiro abrange os segmentos residencial (moradias), comercial (escritórios, varejo), logístico (galpões), rural e especializado (hotéis, hospitais), além de instrumentos financeiros como FIIs e CRIs. Cada setor apresenta dinâmicas e indicadores próprios, como preços, aluguéis, vacâncias e cap rates, moldados por fatores macroeconômicos, como Selic e IPCA, e tendências, como urbanização e e-commerce. Assim, faz parte do processo de valuation de um imóvel a contextualização correta do imóvel dentro do seu nicho específico.
Além das particularidades setoriais, a característica determinante de um imóvel é sua localização, conforme o consagrado mantra do real estate: “location, location, location”. A inserção geográfica de um ativo define seu valor de mercado, potencial de valorização e liquidez, influenciada pelo contexto socioeconômico e físico do lugar. Fatores como a economia local, incluindo renda disponível e dinamismo empresarial, o volume de empregos, a densidade de empresas e o acesso a serviços e
produtos moldam a atratividade de uma região. Igualmente relevantes são a infraestrutura instalada, como transporte, saneamento e conectividade, o zoneamento urbano, que regula o uso do solo, e eventuais incentivos fiscais, que estimulam investimentos. Esses elementos, intrinsecamente ligados ao lugar, posicionam o imóvel avaliado no ecossistema imobiliário, orientando sua competitividade e resiliência.
Variações regionais se destacam pela sua complexidade do mercado no âmbito nacional, com cidades como São Paulo, Rio de Janeiro e Brasília exibindo perfis distintos. São Paulo destaca-se por seu mercado diversificado e robusto, abrangendo escritórios corporativos, varejo e logística, sustentado por uma densa rede de empresas e infraestrutura. Em contraste, Rio de Janeiro e Brasília apresentam demanda mais concentrada, frequentemente voltada a monousuários, como órgãos públicos em Brasília e empresas ligadas à Petrobras no Rio, o que pode limitar a flexibilidade, mas garante estabilidade em segmentos específicos. Essas dinâmicas regionais influenciam diretamente o posicionamento e o apelo de investimento do imóvel avaliado.
6. METODOLOGIA EMPREGADA
A metodologia adotada para este trabalho fundamenta-se nos seguintes critérios e preceitos: NBR 14653; Parte 1 – Procedimentos Gerais; Parte 2 - Imóveis Urbanos e Parte 4 - Empreendimentos, da ABNT (Associação Brasileira de Normas Técnicas); Normas para Avaliações de Imóveis Urbanos publicadas pelo IBAPE/SP (Instituto Brasileiro e Avaliações e Perícias de Engenharia); Requisitos básicos do Red Book, estipulados pelo RICS (Royal Institution of Chartered Surveyors), da Grã Bretanha.
O avaliando teve seus valores obtidos pelas seguintes metodologias:
| Metodologia | Valor Aferido |
|---|---|
| Método Comparativo Direto de Dados de Mercado (Metodologia Acessória) | Valor de Mercado de Locação |
| Método da Capitalização da Renda | Valor Justo para Venda |
MÉTODO COMPARATIVO DIRETO DE DADOS DE MERCADO
“Identifica o valor de mercado do bem por meio de tratamento técnico dos atributos dos elementos comparáveis, constituintes da amostra”.
O método comparativo direto de dados de mercado consiste na apuração do valor de um imóvel por meio da análise do comportamento do mercado imobiliário relativo ao segmento enfocado e prevê a comparação direta com outros imóveis similares, em oferta ou recentemente transacionados, cujas características, preços e condições gerais sejam conhecidos no mercado, sendo ponderados tecnicamente os dados e atributos (intrínsecos e extrínsecos) das referências de mercado que exerçam influência na formação dos preços.
As características e atributos dos elementos pesquisados, que exerçam influência na formação do valor dos imóveis, são homogeneizados através de Tratamento por Fatores ou Inferência Estatística:
✓ A técnica de Tratamento por Fatores para determinação de valores de imóveis admite, a priori, a validade da existência de relações fixas entre as diferenças dos atributos específicos dos elementos da amostra e os seus respectivos preços.
✓ A técnica de Inferência Estatística consiste em partir de uma amostra coletada em pesquisa de mercado, contendo elementos comparáveis, para deduzir uma expressão algébrica que traduza a variação do valor do imóvel na região.
MÉTODO DA CAPITALIZAÇÃO DA RENDA
“Identifica o valor do bem com base na capitalização presente da sua renda líquida prevista, considerando-se os cenários viáveis”. Esta metodologia se baseia na premissa de que as propriedades são adquiridas por seu potencial de geração de renda e as ferramentas fundamentais dessa técnica são:
✓ Renda Direta: analisa a relação entre a receita estabilizada de um ano e o valor de aquisição da propriedade, do ponto de vista do investidor. O valor é obtido pela capitalização da receita anual considerando uma taxa compatível com o mercado e o risco imobiliário.
✓ Fluxo de Caixa Descontado: o valor do imóvel é aferido através de um fluxo de caixa de receitas e despesas previstas no horizonte de análise, considerando contratos de locação vigentes e projeções de mercado, vacância e despesas associadas à sua operação e gestão. O valor de venda do imóvel ao término do fluxo (perpetuidade) é calculado pela capitalização de sua receita líquida e, posteriormente, todo o fluxo é trazido a valor presente com aplicação de taxa de desconto compatível com a percepção de risco, refletindo o valor de aquisição do imóvel, do ponto de vista do investidor.
DEFINIÇÃO DE VALOR DE MERCADO
O valor de mercado livre pode ser definido pelo valor que acreditamos ser razoável para realizar a venda ou locação da propriedade na data da avaliação, sem cláusulas restritivas e com pagamento à vista, admitindo-se:
✓ um proprietário disposto a efetuar a transação;
✓ que, previamente à data da avaliação, tivesse havido um período razoável de tempo para realização do marketing apropriado, a fim de estabelecer um acordo sobre o preço e demais condições envolvidas para a efetiva conclusão da transação;
✓ que as condições de mercado, os níveis de valores e outras circunstâncias não tenham sofrido modificações entre a data da assinatura do contrato de compra e venda ou de locação previamente assumida e da efetiva conclusão da transação, ou seja, data da avaliação, e
✓ não considerando a possibilidade de uma oferta adicional, por parte de um comprador com “especial” interesse na propriedade em questão.
DEFINIÇÃO DE VALOR JUSTO
De acordo com normas IVS, (§G1.) “Valor justo é o preço que seria recebido pela venda de um ativo ou pago pela transferência de um passivo em uma transação regular entre participantes do mercado na data da medição.” Cita ainda, no §43, como exemplo de valor justo, (a) a determinação do preço que seria justo para participação societária em um negócio, não cotado em bolsa, onde as participações de duas partes específicas possam significar que o preço que é justo entre elas é diferente do preço que seria obtido no mercado; (b) determinação do preço que seria justo entre um arrendador e um arrendatário tanto uma transferência permanente o ativo arrendado ou cancelamento do passivo do arrendamento.
METODOLOGIA APLICADA
Os preços praticados para venda de imóveis comerciais, industriais e logísticos estão diretamente relacionados aos contratos de locação vigentes em cada imóvel, já que as transações são realizadas entre investidores, que visam a rentabilidade do imóvel. A precificação dos valores é intrinsicamente ligada ao valor de locação dos contratos vigentes, bem como ao prazo de contrato e outras condições de mercado. Locações fechadas em períodos de crise, com valores abaixo de mercado, tendem a compor um preço mais baixo para venda. Ao contrário, locações estabelecidas em períodos de boom imobiliário, tendem a supervalorizar os valores de venda dos imóveis.
Conforme observado pelo Engº Hélio R. de Caires, no livro Engenharia de Avaliações – volume 2, IBAPE/SP 2014, “o método comparativo atende bem a uniformidades, e não a singularidades”. No mercado imobiliário de imóveis comerciais, industriais e logísticos há particularidades que devem ser consideradas na precificação do imóvel, principalmente no que diz respeito ao valor de locação e condições de contrato praticados em cada imóvel, já que o valor deriva dos benefícios futuros produzidos por um determinado bem.
Diante do exposto, o melhor método para obtenção do valor justo para venda é o Método da Capitalização de Renda através do Fluxo de Caixa Descontado, pois trata-se de um imóvel que gera renda através da locação dos espaços.
Este método alcança o valor presente líquido do imóvel através do fluxo de caixa descontado, tendo como base de receita a locação do empreendimento no período de 10 anos, extraindo-se as despesas operacionais incorridas sobre ele, também em períodos de vacância, e sua venda no final do período de análise.
Trata-se do método mais indicado para avaliação dos denominados Empreendimentos de Base
Imobiliária, ou seja, que geram renda para possíveis investidores baseada na exploração do imóvel, cujo valor advém de seu desempenho operacional.
O item 7.4 da NBR 14653-Parte 4: 2002, determina que a identificação do valor do empreendimento e a escolha da metodologia deve ser feita de acordo com a finalidade da avaliação, conforme tabela reproduzida abaixo:
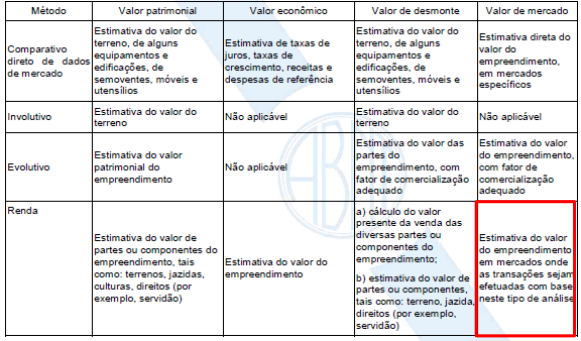
O Método Comparativo Direto de Dados de Mercado foi utilizado para obtenção do valor de locação, porém não é o método que melhor atribui o valor justo para venda deste tipo de empreendimento, pois seu valor está intrinsicamente associado ao desempenho operacional.
7. CÁLCULO DO VALOR DO IMÓVEL
7.1. VALOR DE MERCADO DE LOCAÇÃO - MÉTODO COMPARATIVO
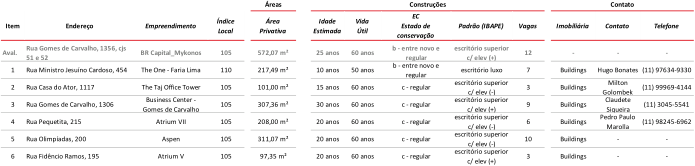
Foi realizada pesquisa de mercado contemporânea à data base da avaliação com o objetivo de obter amostragem representativa de imóveis de características semelhantes na área de influência, visando a explicar o comportamento do mercado da região.
O nível de influência dos fatores utilizados foi baseado em estudos consagrados publicados e estão mencionados a seguir:
Fator oferta
A aplicação deste fator considera a margem de desconto em uma negociação de mercado.
Fator localização
Item de influência significativa no valor de um imóvel, ponderado não em simples distância medida em metros ou quilômetros e sim na proximidade de polos atrativos e/ou ocorrência de fator relevante. Foram ponderados por meio de dados publicados, como índice fiscal ou planta genérica de valores do município, ou em entrevistas com profissionais do mercado imobiliário.
Fator padrão
Considera a valorização ou desvalorização de preço de um imóvel em função do padrão construtivo de suas construções e benfeitorias. Utilizamos como base o estudo “Valores De Edificações De Imóveis Urbanos – 2017 (VEIU)” e o estudo “Índices de Unidades Padronizadas - 2019 (IUP)”, elaborados pelo IBAPE/SP - Instituto Brasileiro de Avaliações e Perícias de Engenharia de São Paulo, que permite a comparação de edificações de padrões distintos, na aplicação do Método Comparativo Direto de Dados de Mercado.
| PADRÃO CONSTRUTIVO | INTER | VALO DE VA | LORES |
|---|---|---|---|
| Classificação | Min | Med | Max |
| Escritório Superior sem elevador | 5,206 | 5,784 | 6,363 |
| Escritório Superior com elevador | 5,768 | 6,371 | 7,072 |
| Escritório Luxo | 9,935 | 10,376 |
Fator depreciação ( Idade x Estado de Conservação)
Considera a valorização ou desvalorização de preço de um imóvel em função de sua idade e estado de conservação, com base no critério de Ross Heidecke e IBAPE/SP.
Idade: As diferentes idades foram ponderadas por meio da relação entre os respectivos fatores indicados no critério consagrado de Ross-Heidecke, considerando a idade real ou estimada das construções e benfeitorias.
Estado de conservação: Considera estado aparente do imóvel e baseia-se no estudo de valores de edificações de imóveis urbanos, elaborado pelo IBAPE/SP (Instituto Brasileiro de Avaliações e Perícias de Engenharia de São Paulo). Foi estabelecido em razão das constatações em vistoria, das observações possíveis do estado aparente do sistema estrutural, de cobertura, hidráulico e elétrico, revestimentos, pesando seus custos para recuperação total, segundo a classificação do quadro a seguir:
| Estado da Edificação | Referência | Depreciação |
|---|---|---|
| Nova | A | 0% |
| Entre nova e regular | B | 0,32% |
| Regular | C | 2,52% |
| Entre regular e necessitando de reparos simples | D | 8,09% |
| Necessitando de reparos simples | E | 18,10% |
| Necessitando de reparos simples a importantes | F | 33,20% |
| Necessitando de reparos importantes | G | 52,60% |
| Necessitando de reparos importantes a edificação sem valor | H | 75,20% |
| Edificação sem valor | I | 100% |
7.1.1. Valor de Mercado de Locação
ANÁLISE DOS VALORES OBTIDOS
Os valores de mercado indicados são resultado do tratamento dos dados coletados no mercado imobiliário local, conforme apresentado no Apêndice.
Toda a avaliação tem um intervalo de confiança mínimo e máximo. Neste caso, utilizamos o intervalo
do campo de arbítrio, conforme apresentado a seguir:
| Valores | mínimo | médio | máximo |
|---|---|---|---|
| Valor Unitário (R$/m²) | 104,32 | 122,73 | 141,14 |
Devido às características físicas do imóvel e localização, adotamos o valor médio como valor de mercado de locação.
O valor do imóvel será dado pela seguinte expressão:
V = Vu x A , onde:
| Vu = Valor Unitário adotado | R$ 122,73 |
|---|---|
| A = Área Privativa | 572,07 m² |
| V = Valor Total | R$ 70.210,15 |
| VALOR TOTAL ARREDONDADO | R$ 70.200,00 |
7.2. VALOR JUSTO DE VENDA - MÉTODO DA RENDA (Fluxo de Caixa Descontado)
O avaliando teve seu Valor Justo para Venda apurado pelo Método da Renda, onde o valor do imóvel é obtido com base na capitalização presente da sua renda líquida, real ou prevista, tendo como aspectos fundamentais, a determinação do período de capitalização e a taxa de desconto a ser utilizada. A taxa de desconto é estimada em função das oportunidades de investimentos alternativos existentes no mercado de capitais e, também, dos riscos do negócio.
Para determinação do valor de venda do imóvel elaboramos fluxos de caixa, simulando seu desempenho, e levando em conta as principais premissas de mercado e contratos de locação vigentes:
| Conjuntos | Locatário | Data de Início de Contrato | Data de Término de Contrato | Valor da Locação Atual (R$) | Valor Unitário (R$/m²) |
|---|---|---|---|---|---|
| 51 e 52 | Inquilino 1 | 20/02/20 | 19/02/30 | 75.548,27 | 132,06 |
As principais premissas de mercado são descritas a seguir:
Valor Justo de Venda: resultante do fluxo de caixa gerado pelas receitas e despesas do ciclo operacional, valor residual ao término do período de análise e custo de oportunidade e taxa de risco definidos para o cenário analisado.
Valor de locação contrato vigente: os valores vigentes estão indicados no quadro anterior.
Valor de locação para novos contratos e imóveis vagos: R$122,73/m², de acordo com o Método Comparativo Direto descrito no Apêndice.
Revisional: conforme contrato de locação, as partes não têm direito a revisional para valor de mercado.
Período de análise: 120 meses.
Período do contrato: contratos vigentes obedecerão aos prazos correntes e novos contratos terão prazo de 60 meses.
Período de Absorção / Vacância inicial: este item não foi aplicado, pois os conjuntos encontram-se ocupados.
Vacância após 1º contrato: consideramos que os locatários atuais permanecerão no imóvel ao longo de todo período da análise, portanto, este item não é aplicado.
Carência inicial: este item não é aplicado, pois os conjuntos encontram-se ocupados.
- Carência após 1º contrato: consideramos que os locatários atuais permanecerão no imóvel ao longo de todo período da análise, portanto, este item não é aplicado.
▪ Valorização / Crescimento do valor de locação: considerando que valores de locação se apresentam reprimidos em função da atual conjuntura econômica, adotamos uma valorização de 1,5% ao ano sobre valor de mercado a partir do 1º ano do fluxo, e para os demais contratos consideramos a valorização após o término do contrato existente.
- Vacância Constante: para o período de análise não foi considerada taxa de vacância constante e perpetuidade.
▪ Perpetuidade (Valor Residual do Imóvel): calculada sobre a renda potencial após 10º ano.
▪ Comissão de locação: considerado 1 mês de locação.
Comissão de venda: considerado 4% sobre o valor de venda do imóvel.
Condomínio: R$ 27,84/m², considerado apenas em meses de vacância (conforme informações cedidas pelo contratante).
IPTU: R$ 14,36/m², considerado apenas em meses de vacância (conforme carnê IPTU 2025).
Inadimplência Constante: não considerada.
Fundo de Reposição de Ativo (FRA): devido à idade da construção, estimamos 1% sobre receita (em meses de receita positiva).
Gestão de Contratos: considerado 0,5% sobre receita.
Taxa de Capitalização e Taxa de Desconto: considerando cenário em moeda forte (sem inflação), adotamos taxa de desconto de 9,50% a.a., composta por NTNB e risco do negócio, e taxa de capitalização (cap rate) de 9,00% a.a.
Inflação: não considerada.
Resultados
Sendo assim, o valor de venda com base em sua renda, em números redondos, é de:
| VALOR JUSTO PARA VENDA | (Renda – Fluxo de Caixa) | R$ 9.980.000,00 Nove Reais | Milhões, Novecentos E Oitenta Mil |
|---|---|---|---|
O Fluxo de Caixa anual detalhado encontra-se a seguir:
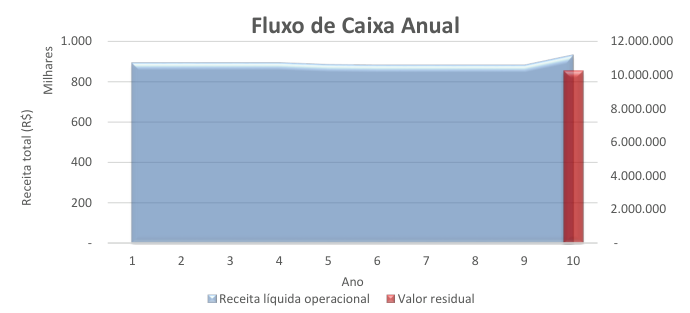
| TOTAL 9.046.570 | 9.046.570 - - - | (135.699) | - - | - - (90.466) | (45.233) - | 8.910.871 | 10.703.678 (428.147) | 10.275.531 | 19.186.402 | |||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 10 946.054 | 946.054 - - - | (14.191) | - - | - - (9.461) | (4.730) - | 931.863 | 10.703.678 (428.147) | 10.275.531 | 11.207.394 | 19.186.402 | ||
| 9 894.222 | 894.222 - - - | (13.413) | - - | - - (8.942) | (4.471) - | 880.809 | - - | - | 880.809 | 7.979.008 | ||
| 8 894.222 | 894.222 - - - | (13.413) | - - | - - (8.942) | (4.471) - | 880.809 | - - | - | 880.809 | 7.098.200 | ||
| 7 894.222 | 894.222 - - - | (13.413) | - - | - - (8.942) | (4.471) - | 880.809 | - - | - | 880.809 | 6.217.391 | ||
| 6 894.222 | 894.222 - - - | (13.413) | - - | - - (8.942) | (4.471) - | 880.809 | - - | - | 880.809 | 5.336.582 | ||
| 5 897.311 | 897.311 - - - | (13.460) | - - | - - (8.973) | (4.487) - | 883.852 | - - | - | 883.852 | 4.455.774 | ||
| 4 906.579 | 906.579 - - - | (13.599) | - - | - - (9.066) | (4.533) - | 892.981 | - - | - | 892.981 | 3.571.922 | ||
| 3 906.579 | 906.579 - - - | (13.599) | - - | - - (9.066) | (4.533) - | 892.981 | - - | - | 892.981 | 2.678.942 | no Anexo. | |
| 2 906.579 | 906.579 - - - | (13.599) | - - | - - (9.066) | (4.533) - | 892.981 | - - | - | 892.981 | 1.785.961 | presentado | |
| 0 1 906.579 Ano | 906.579 - - - | (13.599) | - - | - - (9.066) | (4.533) - | 892.981 | - - | - | (9.977.598) | 892.981 | 892.981 | VPL é calculado pelo fluxo mensal a |
| Total de receitas | Receita de Locação Corrigida Desconto de locação Carência Receita de aluguel mínimo garantido | Total de despesas | Comissão de locação Condomínio | IPTU Inadimplência Fundo de Reposição de Ativo - FRA | Gestão de contrato Capex / Investimentos | Receita líquida operacional | Valor de Venda Comissão de venda | Valor residual | VPL (Valor Presente Líquido) | Fluxo de caixa | Fluxo de caixa acumulado | Nota: Este fluxo anual é meramente ilustrativo, o |
7.3. ANÁLISE DE SENSIBILIDADE
A seguir apresentamos uma análise de sensibilidade onde provocamos flutuações no cenário referencial para análise de impactos nos indicadores, com análise do efeito de flutuação em duas variáveis:
| Anális | e de sensibilidad | e | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| Limites de sensibi | lidade | Escala | Variação | ||||||||
| Locação | -20,00% | 20,00% | 5,00% | 0,0% | |||||||
| Taxa de desconto (%a.a.) | -2,00% | 2,00% | 0,50% | 0,0% | |||||||
| Taxa de capitalização (%a.a) | -20,00% | 25,00% | 5,00% | 0,0% | |||||||
| Valor | de locação - Cons | olidado | |||||||||
| 98,18 | 104,32 | 110,46 | 116,59 | 122,73 | 128,87 | 135,00 | 141,14 | 147,28 | |||
| -20,00% | -15,00% | -10,00% | -5,00% | 0,00% | 5,00% | 10,00% | 15,00% | 20,00% | |||
| 7,50% | -2,00% | 9.696.674 | 10.099.121 | 10.501.569 | 10.904.016 | 11.306.463 | 11.708.911 | 12.111.358 | 12.513.805 | 12.916.252 | |
| to | 8,00% | -1,50% | 9.406.764 | 9.793.024 | 10.179.284 | 10.565.543 | 10.951.803 | 11.338.063 | 11.724.322 | 12.110.582 | 12.496.842 |
| con | 8,50% | -1,00% | 9.129.342 | 9.500.161 | 9.870.980 | 10.241.799 | 10.612.618 | 10.983.437 | 11.354.257 | 11.725.076 | 12.095.895 |
| des | 9,00% | -0,50% | 8.863.780 | 9.219.868 | 9.575.955 | 9.932.042 | 10.288.129 | 10.644.216 | 11.000.303 | 11.356.390 | 11.712.477 |
| de | 9,50% | 0,00% | 8.609.488 | 8.951.516 | 9.293.543 | 9.635.571 | 9.977.598 | 10.319.626 | 10.661.653 | 11.003.681 | 11.345.708 |
| xa | 10,00% | 0,50% | 8.365.907 | 8.694.513 | 9.023.119 | 9.351.724 | 9.680.330 | 10.008.936 | 10.337.542 | 10.666.148 | 10.994.754 |
| Ta | 10,50% | 1,00% | 8.132.507 | 8.448.297 | 8.764.088 | 9.079.878 | 9.395.668 | 9.711.458 | 10.027.248 | 10.343.039 | 10.658.829 |
| 11,00% | 1,50% | 7.908.791 | 8.212.341 | 8.515.890 | 8.819.440 | 9.122.990 | 9.426.540 | 9.730.089 | 10.033.639 | 10.337.189 | |
| 11,50% | 2,00% | 7.694.285 | 7.986.141 | 8.277.997 | 8.569.853 | 8.861.709 | 9.153.565 | 9.445.421 | 9.737.276 | 10.029.132 | |
| Taxa | de capitalização ( | %a.a) | |||||||||
| 7,20% | 7,65% | 8,10% | 8,55% | 9,00% | 9,45% | 9,90% | 10,35% | 10,80% | |||
| -20,00% | -15,00% | -10,00% | -5,00% | 0,00% | 5,00% | 10,00% | 15,00% | 20,00% | |||
| 7,50% | -2,00% | 12.552.870 | 12.186.279 | 11.860.422 | 11.568.865 | 11.306.463 | 11.069.053 | 10.853.225 | 10.656.164 | 10.475.526 | |
| to | 8,00% | -1,50% | 12.141.693 | 11.791.725 | 11.480.643 | 11.202.306 | 10.951.803 | 10.725.157 | 10.519.116 | 10.330.991 | 10.158.543 |
| con | 8,50% | -1,00% | 11.748.798 | 11.414.627 | 11.117.587 | 10.851.814 | 10.612.618 | 10.396.203 | 10.199.462 | 10.019.829 | 9.855.165 |
| des | 9,00% | -0,50% | 11.373.253 | 11.054.099 | 10.770.406 | 10.516.576 | 10.288.129 | 10.081.439 | 9.893.538 | 9.721.977 | 9.564.713 |
| de | 9,50% | 0,00% | 11.014.179 | 10.709.302 | 10.438.301 | 10.195.826 | 9.977.598 | 9.780.154 | 9.600.660 | 9.436.774 | 9.286.544 |
| xa | 10,00% | 0,50% | 10.670.746 | 10.379.447 | 10.120.515 | 9.888.839 | 9.680.330 | 9.491.680 | 9.320.179 | 9.163.592 | 9.020.053 |
| Ta | 10,50% | 1,00% | 10.342.170 | 10.063.787 | 9.816.336 | 9.594.932 | 9.395.668 | 9.215.382 | 9.051.485 | 8.901.841 | 8.764.667 |
| 11,00% | 1,50% | 10.027.710 | 9.761.616 | 9.525.088 | 9.313.457 | 9.122.990 | 8.950.662 | 8.794.001 | 8.650.962 | 8.519.843 | |
| 11,50% | 2,00% | 9.726.668 | 9.472.268 | 9.246.135 | 9.043.805 | 8.861.709 | 8.696.955 | 8.547.178 | 8.410.426 | 8.285.069 |
7.4. VALOR POR CONJUNTO
| Conjunto | Área Privativa (m²) | Valor Unitário (R$/m²) - Fluxo de Caixa Descontado | Valor Justo para Venda (R$) |
|---|---|---|---|
| 51 | 289,55 | 17.441,22 | 5.050.000,00 |
| 52 | 282,52 | 17.441,22 | 4.930.000,00 |
| 572,27 | 9.980.000,00 |
8. CONCLUSÃO DA AVALIAÇÃO
De acordo com nossas análises e premissas aqui apresentadas, concluímos os seguintes valores do imóvel em referência:
VALOR JUSTO Nove Milhões, Novecentos E Oitenta Mil (Renda – Fluxo de Caixa) R$ 9.980.000,00 PARA VENDA Reais
Binswanger Brazil CREA: 494866
ISABELA DORA COSTA Assinado de forma digital por ISABELA DORA COSTA MONASTERSKY:14400445895 MONASTERSKY:14400445895 Dados: 2026.01.22 16:28:50 -03'00' Isabela Dora Costa Monastersky - MRICS Diretora de Consultoria e Avaliações CREA: 506.007.193-1
APÊNDICE A – MÉTODO COMPARATIVO – LOCAÇÃO
Pesquisa
Cálculo
| Valores | Homo | geneização ( | Fatores) | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Item | Área Privativa | Total | Fator oferta | Unitário com fator oferta | Localização | Padrão | Depreciação | Fator final | Unitário Homogeneizado |
| Aval. | - | - | - | - | OK | OK | OK | ||
| 1 | 217,49 m² | R$ 60.887,50 | 0,90 | R$ 251,96/m² | 0,991 | 0,745 | 0,876 | 0,612 | R$ 154,27/m² |
| 2 | 101,00 m² | R$ 11.999,81 | 0,90 | R$ 106,93/m² | 1,000 | 1,181 | 0,911 | 1,091 | R$ 116,71/m² |
| 3 | 307,36 m² | R$ 30.001,41 | 0,90 | R$ 87,85/m² | 1,000 | 1,000 | 1,087 | 1,087 | R$ 95,48/m² |
| 4 | 208,00 m² | R$ 26.000,00 | 0,90 | R$ 112,50/m² | 1,000 | 1,181 | 0,956 | 1,137 | R$ 127,89/m² |
| 5 | 311,07 m² | R$ 35.000,00 | 1,00 | R$ 112,51/m² | 1,000 | 1,181 | 0,956 | 1,137 | R$ 127,90/m² |
| 6 | 97,35 m² | R$ 11.625,15 | 1,00 | R$ 119,42/m² | 1,000 | 1,000 | 0,956 | 0,956 | R$ 114,15/m² |
Homogeneização (Fatores)
| Interva | lo de confiança | Situação paradigma |
|---|---|---|
| Número de amostras: | 6 | Área Privativa 572,07 m² |
| Graus de liberdade: | 5 | Idade: 25 anos |
| tc (tabelado): | 1,476 | Vida útil: 60 anos |
| Amplitude: | R$ 23,49/m² | Padrão: escritório superior c/ elev (+) |
| Conservação: b - entre novo e regular | ||
| Limite inferior: | R$ 110,99/m² | |
| Média: | R$ 122,73/m² | Média Saneada |
| Limite superior: | R$ 134,48/m² | Limite inferior (-30%): R$ 85,91/m² |
| Média: R$ 122,73/m² | ||
| Intervalo - E | lementos utilizados | Limite superior (+30%): R$ 159,55/m² |
| Valor mínimo: | R$ 95,48/m² | |
| Valor máximo: | R$ 154,27/m² | |
| Ajuste: Par | adigma x Avaliando | R$ 140,00 |
| Campo de arbítrio Fator de testa | 1,0000 1,0000 Paradigma Avaliando da (Avaliado) Fator final | R$ 100,00 R$ 120,00 Unitário Estimado |
| Limite inferior: | R$ 104,32/m² R$ 104,32/m² | R$ 8000 Valor |
| Média: | R$ 122,73/m² R$ 122,73/m² | , R$ 80,00 R$ 100,00 R$ 120,00 R$ 140,00 |
| Limite superior: | R$ 141,14/m² R$ 141,14/m² | Valor Unitário Observado |
Especificação da Avaliação
ABNT NBR 14653 -2 (Imóveis Urbanos)
Tabela 3 - Grau de fundamentação no caso de utilização do tratamento por fatores
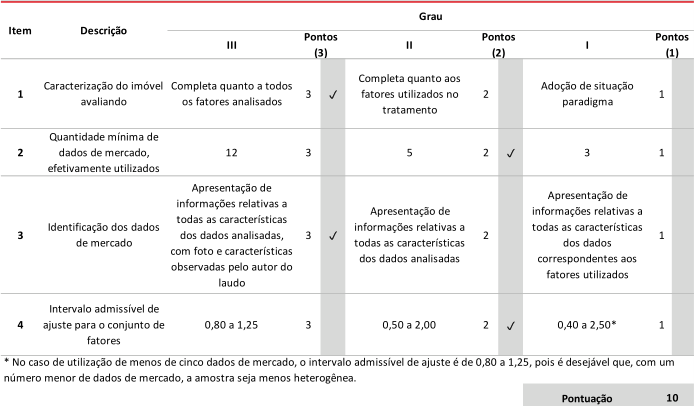
Tabela 4 - Enquadramento do laudo segundo seu grau de fundamentação no caso de utilização de tratamento por fatores
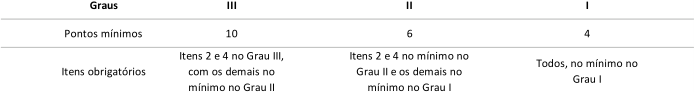
Tabela 5 - Grau de precisão nos casos de utilização de modelos de regressão linear ou do tratamento por fatores
/>
- Nota: Quando a amplitude do intervalo de confiança ultrapassar 50%, não há classificação do resultado quanto à precisão e é necessária justificativa com base no diagnóstico do mercado.
GRAU DE FUNDAMENTAÇÃO:
Grau II GRAU DE PRECISÃO: Grau III
Elementos Comparativos
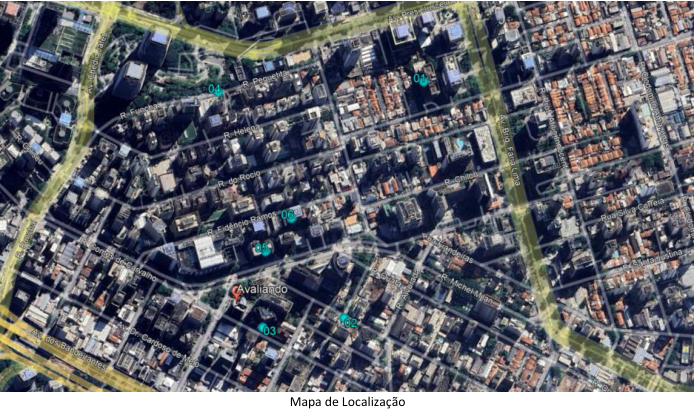
Elemento 1
Elemento 2
Elemento 3
Elemento 4
Elemento 5
Elemento 6
APÊNDICE B – FLUXO DE CAIXA – MÉTODO DA RENDA
| Total VPL Ano Mês Período | 31-out-25 % ocupação | Valor unt base | Fator de crescimento | Valor unt corrigido | 9.046.570 5.920.077 Receita de Locação Ciid Desco loc Receita | cjs 51 e 52 0 0 10.703.678 19.750.247 0 0 4.319.086 10.239.163 nto de ação Carência Venda Total de receitas Comi loc Mykonos | 0 -428.147 0 0 0 -90.46 0 -172.763 0 0 0 -59.20 ssão de ação Comissão de venda Condomínio IPTU Inadimplência FRA Despesas | 6 -45.23 1 -29.60 Gestão de contrato | 3 -563.8 0 -261.5 Total de despesas | 46 19.186.402 65 9.977.598 Total Operacional |
|---|---|---|---|---|---|---|---|---|---|---|
| nov-25 0 dez-25 1 | 100% 100% | 0,00 132,06 | 1,00 1,00 | 0,00 132,06 | orrga 0 75.548 | 0 0 0 0 0 0 0 75.548 | 0 0 0 0 0 0 0 0 0 0 0 -755 | 0 -378 | 0 -1.133 | 0 74.415 |
| jan-26 2 fev-26 3 | 100% 100% | 132,06 132,06 | 1,00 1,00 | 132,06 132,06 | 75.548 75.548 | 0 0 0 75.548 0 0 0 75.548 | 0 0 0 0 0 -755 0 0 0 0 0 -755 | -378 -378 | -1.133 -1.133 | 74.415 74.415 |
| mar-26 4 abr-26 5 i2 | 100% 100% | 132,06 132,06 2 | 1,00 1,00 | 132,06 132,06 2 | 75.548 75.548 | 0 0 0 75.548 0 0 0 75.548 | 0 0 0 0 0 -755 0 0 0 0 0 -755 | -378 -378 | -1.133 -1.133 | 74.415 74.415 |
| ma-6 6 jun-26 7 | 100% 100% | 13,06 132,06 | 1,00 1,00 | 13,06 132,06 | 75.548 75.548 | 0 0 0 75.548 0 0 0 75.548 | 0 0 0 0 0 -755 0 0 0 0 0 -755 | -378 -378 | -1.133 -1.133 | 74.415 74.415 |
| jul-26 8 | 100% | 132,06 | 1,00 | 132,06 | 75.548 | 0 0 0 75.548 | 0 0 0 0 0 -755 | -378 | -1.133 | 74.415 |
| ago-26 9 set-26 10 out-26 11 | 100% 100% 100% | 132,06 132,06 132,06 | 1,00 1,00 1,00 | 132,06 132,06 132,06 | 75.548 75.548 75.548 | 0 0 0 75.548 0 0 0 75.548 0 0 0 75.548 | 0 0 0 0 0 -755 0 0 0 0 0 -755 0 0 0 0 0 -755 | -378 -378 -378 | -1.133 -1.133 -1.133 | 74.415 74.415 74.415 |
| nov-26 12 | 100% | 132,06 | 1,00 | 132,06 | 75.548 | 0 0 0 75.548 | 0 0 0 0 0 -755 | -378 | -1.133 | 74.415 |
| dez-26 13 | 100% | 132,06 | 1,00 | 132,06 | 75.548 | 0 0 0 75.548 | 0 0 0 0 0 -755 | -378 | -1.133 | 74.415 |
| jan-27 14 fev-27 15 | 100% 100% | 132,06 132,06 | 1,00 1,00 | 132,06 132,06 | 75.548 75.548 | 0 0 0 75.548 0 0 0 75.548 | 0 0 0 0 0 -755 0 0 0 0 0 -755 | -378 -378 | -1.133 -1.133 | 74.415 74.415 |
| mar-27 16 | 100% | 132,06 | 1,00 | 132,06 | 75.548 | 0 0 0 75.548 | 0 0 0 0 0 -755 | -378 | -1.133 | 74.415 |
| abr-27 17 | 100% | 132,06 | 1,00 | 132,06 | 75.548 | 0 0 0 75.548 | 0 0 0 0 0 -755 | -378 | -1.133 | 74.415 |
| mai-27 18 jun-27 19 | 100% 100% | 132,06 132,06 | 1,00 1,00 | 132,06 132,06 | 75.548 75.548 | 0 0 0 75.548 0 0 0 75.548 | 0 0 0 0 0 -755 0 0 0 0 0 -755 | -378 -378 | -1.133 -1.133 | 74.415 74.415 |
| jul-27 20 | 100% | 132,06 | 1,00 | 132,06 | 75.548 | 0 0 0 75.548 | 0 0 0 0 0 -755 | -378 | -1.133 | 74.415 |
| ago-27 21 | 100% | 132,06 | 1,00 | 132,06 | 75.548 | 0 0 0 75.548 | 0 0 0 0 0 -755 | -378 | -1.133 | 74.415 |
| set-27 22 out-27 23 | 100% 100% | 132,06 132,06 | 1,00 1,00 | 132,06 132,06 | 75.548 75.548 | 0 0 0 75.548 0 0 0 75.548 | 0 0 0 0 0 -755 0 0 0 0 0 -755 | -378 -378 | -1.133 -1.133 | 74.415 74.415 |
| nov-27 24 | 100% | 132,06 | 1,00 | 132,06 | 75.548 | 0 0 0 75.548 | 0 0 0 0 0 -755 | -378 | -1.133 | 74.415 |
| dez-27 25 | 100% | 132,06 | 1,00 | 132,06 | 75.548 | 0 0 0 75.548 | 0 0 0 0 0 -755 | -378 | -1.133 | 74.415 |
| jan-28 26 fev-28 27 | 100% 100% | 132,06 132,06 | 1,00 1,00 | 132,06 132,06 | 75.548 75.548 | 0 0 0 75.548 0 0 0 75.548 | 0 0 0 0 0 -755 0 0 0 0 0 -755 | -378 -378 | -1.133 -1.133 | 74.415 74.415 |
| mar-28 28 | 100% | 132,06 | 1,00 | 132,06 | 75.548 | 0 0 0 75.548 | 0 0 0 0 0 -755 | -378 | -1.133 | 74.415 |
| abr-28 29 | 100% | 132,06 | 1,00 | 132,06 | 75.548 | 0 0 0 75.548 | 0 0 0 0 0 -755 | -378 | -1.133 | 74.415 |
| mai-28 30 jun-28 31 | 100% 100% | 132,06 132,06 | 1,00 1,00 | 132,06 132,06 | 75.548 75.548 | 0 0 0 75.548 0 0 0 75.548 | 0 0 0 0 0 -755 0 0 0 0 0 -755 | -378 -378 | -1.133 -1.133 | 74.415 74.415 |
| jul-28 32 ago-28 33 | 100% 100% | 132,06 132,06 | 1,00 1,00 | 132,06 132,06 | 75.548 75.548 | 0 0 0 75.548 0 0 0 75.548 | 0 0 0 0 0 -755 0 0 0 0 0 -755 | -378 -378 | -1.133 -1.133 | 74.415 74.415 |
| set-28 34 out-28 35 nov-28 36 | 100% 100% 100% | 132,06 132,06 132,06 | 1,00 1,00 1,00 | 132,06 132,06 132,06 | 75.548 75.548 75.548 | 0 0 0 75.548 0 0 0 75.548 0 0 0 75.548 | 0 0 0 0 0 -755 0 0 0 0 0 -755 0 0 0 0 0 -755 | -378 -378 -378 | -1.133 -1.133 -1.133 | 74.415 74.415 74.415 |
| dez-28 37 jan-29 38 fev-29 39 | 100% 100% 100% | 132,06 132,06 132,06 | 1,00 1,00 1,00 | 132,06 132,06 132,06 | 75.548 75.548 75.548 | 0 0 0 75.548 0 0 0 75.548 0 0 0 75.548 | 0 0 0 0 0 -755 0 0 0 0 0 -755 0 0 0 0 0 -755 | -378 -378 -378 | -1.133 -1.133 -1.133 | 74.415 74.415 74.415 |
| mar-29 40 abr-29 41 | 100% 100% | 132,06 132,06 | 1,00 1,00 | 132,06 132,06 | 75.548 75.548 | 0 0 0 75.548 0 0 0 75.548 | 0 0 0 0 0 -755 0 0 0 0 0 -755 | -378 -378 | -1.133 -1.133 | 74.415 74.415 |
| mai-29 42 jun-29 43 | 100% 100% | 132,06 13206 | 1,00 100 | 132,06 13206 | 75.548 75.548 | 0 0 0 75.548 0 0 0 75.548 | 0 0 0 0 0 -755 0 0 0 0 0 -755 | -378 -378 | -1.133 -1.133 | 74.415 74.415 |
| jul-29 44 | 100% | , 132,06 | , 1,00 | , 132,06 | 75.548 | 0 0 0 75.548 | 0 0 0 0 0 -755 | -378 | -1.133 | 74.415 |
| ago-29 45 | 100% | 132,06 | 1,00 | 132,06 | 75.548 | 0 0 0 75.548 | 0 0 0 0 0 -755 | -378 | -1.133 | 74.415 |
| set-29 46 out-29 47 | 100% 100% | 132,06 13206 | 1,00 100 | 132,06 13206 | 75.548 75.548 | 0 0 0 75.548 0 0 0 75.548 | 0 0 0 0 0 -755 0 0 0 0 0 -755 | -378 -378 | -1.133 -1.133 | 74.415 74.415 |
| nov-29 48 | 100% | , 132,06 | , 1,00 | , 132,06 | 75.548 | 0 0 0 75.548 | 0 0 0 0 0 -755 | -378 | -1.133 | 74.415 |
| dez-29 49 | 100% | 132,06 | 1,00 | 132,06 | 75.548 | 0 0 0 75.548 | 0 0 0 0 0 -755 | -378 | -1.133 | 74.415 |
| jan-30 50 fev-30 51 mar-30 52 | 100% 100% 100% | 132,06 132,06 122,73 | 1,00 1,00 1,06 | 132,06 132,06 130,26 | 75.548 75.548 74.518 | 0 0 0 75.548 0 0 0 75.548 0 0 0 74.518 | 0 0 0 0 0 -755 0 0 0 0 0 -755 0 0 0 0 0 -745 | -378 -378 -373 | -1.133 -1.133 -1.118 | 74.415 74.415 73.401 |
| abr-30 53 | 100% | 122,73 | 1,06 | 130,26 | 74.518 | 0 0 0 74.518 | 0 0 0 0 0 -745 | -373 | -1.118 | 73.401 |
| mai-30 54 jun-30 55 | 100% 100% | 122,73 12273 | 1,06 106 | 130,26 13026 | 74.518 74.518 | 0 0 0 74.518 0 0 0 74.518 | 0 0 0 0 0 -745 0 0 0 0 0 -745 | -373 -373 | -1.118 -1.118 | 73.401 73.401 |
| jul-30 56 | 100% | , 122,73 | , 1,06 | , 130,26 | 74.518 | 0 0 0 74.518 | 0 0 0 0 0 -745 | -373 | -1.118 | 73.401 |
| ago-30 57 | 100% | 122,73 | 1,06 | 130,26 | 74.518 | 0 0 0 74.518 | 0 0 0 0 0 -745 | -373 | -1.118 | 73.401 |
| set-30 58 out-30 59 | 100% 100% | 122,73 12273 | 1,06 106 | 130,26 13026 | 74.518 74.518 | 0 0 0 74.518 0 0 0 74.518 | 0 0 0 0 0 -745 0 0 0 0 0 -745 | -373 -373 | -1.118 -1.118 | 73.401 73.401 |
| nov-30 60 dez-30 61 | 100% 100% | , 122,73 122,73 | , 1,06 1,06 | , 130,26 130,26 | 74.518 74.518 | 0 0 0 74.518 0 0 0 74.518 | 0 0 0 0 0 -745 0 0 0 0 0 -745 | -373 -373 | -1.118 -1.118 | 73.401 73.401 |
| jan-31 62 fev-31 63 | 100% 100% | 122,73 12273 | 1,06 106 | 130,26 13026 | 74.518 74.518 | 0 0 0 74.518 0 0 0 74.518 | 0 0 0 0 0 -745 0 0 0 0 0 -745 | -373 -373 | -1.118 -1.118 | 73.401 73.401 |
| mar-31 64 | 100% | , 122,73 | , 1,06 | , 130,26 | 74.518 | 0 0 0 74.518 | 0 0 0 0 0 -745 | -373 | -1.118 | 73.401 |
| abr-31 65 | 100% | 122,73 | 1,06 | 130,26 | 74.518 | 0 0 0 74.518 | 0 0 0 0 0 -745 | -373 | -1.118 | 73.401 |
| mai-31 66 jun-31 67 jul-31 68 ago-31 69 | 100% 100% 100% 100% | 122,73 122,73 122,73 122,73 | 1,06 1,06 1,06 1,06 | 130,26 130,26 130,26 130,26 | 74.518 74.518 74.518 74.518 | 0 0 0 74.518 0 0 0 74.518 0 0 0 74.518 0 0 0 74.518 | 0 0 0 0 0 -745 0 0 0 0 0 -745 0 0 0 0 0 -745 0 0 0 0 0 -745 | -373 -373 -373 -373 | -1.118 -1.118 -1.118 -1.118 | 73.401 73.401 73.401 73.401 |
| set-31 70 out-31 71 | 100% 100% | 122,73 12273 | 1,06 106 | 130,26 13026 | 74.518 74518 | 0 0 0 74.518 0 0 0 74518 | 0 0 0 0 0 -745 0 0 0 0 0 -745 | -373 -373 | -1.118 -1118 | 73.401 73401 |
| nov-31 72 | 100% | , 122,73 | , 1,06 | , 130,26 | . 74.518 | . 0 0 0 74.518 | 0 0 0 0 0 -745 | -373 | . -1.118 | . 73.401 |
| dez-31 73 | 100% | 122,73 | 1,06 | 130,26 | 74.518 | 0 0 0 74.518 | 0 0 0 0 0 -745 | -373 | -1.118 | 73.401 |
| jan-32 74 fev-32 75 mar-32 76 | 100% 100% 100% | 122,73 122,73 122,73 | 1,06 1,06 1,06 | 130,26 130,26 130,26 | 74.518 74.518 74.518 | 0 0 0 74.518 0 0 0 74.518 0 0 0 74.518 | 0 0 0 0 0 -745 0 0 0 0 0 -745 0 0 0 0 0 -745 | -373 -373 -373 | -1.118 -1.118 -1.118 | 73.401 73.401 73.401 |
| abr-32 77 | 100% | 122,73 | 1,06 | 130,26 | 74.518 | 0 0 0 74.518 | 0 0 0 0 0 -745 | -373 | -1.118 | 73.401 |
| mai-32 78 jun-32 79 | 100% 100% | 122,73 12273 | 1,06 106 | 130,26 13026 | 74.518 74518 | 0 0 0 74.518 0 0 0 74518 | 0 0 0 0 0 -745 0 0 0 0 0 -745 | -373 -373 | -1.118 -1118 | 73.401 73401 |
| jul-32 80 | 100% | , 122,73 | , 1,06 | , 130,26 | . 74.518 | . 0 0 0 74.518 | 0 0 0 0 0 -745 | -373 | . -1.118 | . 73.401 |
| ago-32 81 | 100% | 122,73 | 1,06 | 130,26 | 74.518 | 0 0 0 74.518 | 0 0 0 0 0 -745 | -373 | -1.118 | 73.401 |
| set-32 82 out-32 83 nov-32 84 | 100% 100% 100% | 122,73 122,73 122,73 | 1,06 1,06 1,06 | 130,26 130,26 130,26 | 74.518 74.518 74.518 | 0 0 0 74.518 0 0 0 74.518 0 0 0 74.518 | 0 0 0 0 0 -745 0 0 0 0 0 -745 0 0 0 0 0 -745 | -373 -373 -373 | -1.118 -1.118 -1.118 | 73.401 73.401 73.401 |
| dez-32 85 | 100% | 122,73 | 1,06 | 130,26 | 74.518 | 0 0 0 74.518 | 0 0 0 0 0 -745 | -373 | -1.118 | 73.401 |
| jan-33 86 fev-33 87 | 100% 100% | 122,73 12273 | 1,06 106 | 130,26 13026 | 74.518 74518 | 0 0 0 74.518 0 0 0 74518 | 0 0 0 0 0 -745 0 0 0 0 0 -745 | -373 -373 | -1.118 -1118 | 73.401 73401 |
| mar-33 88 | 100% | , 122,73 | , 1,06 | , 130,26 | . 74.518 | . 0 0 0 74.518 | 0 0 0 0 0 -745 | -373 | . -1.118 | . 73.401 |
| abr-33 89 | 100% | 122,73 | 1,06 | 130,26 | 74.518 | 0 0 0 74.518 | 0 0 0 0 0 -745 | -373 | -1.118 | 73.401 |
| mai-33 90 jun-33 91 | 100% 100% | 122,73 12273 | 1,06 106 | 130,26 13026 | 74.518 74518 | 0 0 0 74.518 0 0 0 74518 | 0 0 0 0 0 -745 0 0 0 0 0 -745 | -373 -373 | -1.118 -1118 | 73.401 73401 |
| jul-33 92 ago-33 93 | 100% 100% | , 122,73 122,73 | , 1,06 1,06 | , 130,26 130,26 | . 74.518 74.518 | . 0 0 0 74.518 0 0 0 74.518 | 0 0 0 0 0 -745 0 0 0 0 0 -745 | -373 -373 | . -1.118 -1.118 | . 73.401 73.401 |
| set-33 94 out-33 95 | 100% 100% | 122,73 12273 | 1,06 106 | 130,26 13026 | 74.518 74518 | 0 0 0 74.518 0 0 0 74518 | 0 0 0 0 0 -745 0 0 0 0 0 -745 | -373 -373 | -1.118 -1118 | 73.401 73401 |
| nov-33 96 | 100% | , 122,73 | , 1,06 | , 130,26 | . 74.518 | . 0 0 0 74.518 | 0 0 0 0 0 -745 | -373 | . -1.118 | . 73.401 |
| dez-33 97 | 100% | 122,73 | 1,06 | 130,26 | 74.518 | 0 0 0 74.518 | 0 0 0 0 0 -745 | -373 | -1.118 | 73.401 |
| jan-34 98 fev-34 99 | 100% 100% | 122,73 12273 | 1,06 106 | 130,26 13026 | 74.518 74518 | 0 0 0 74.518 0 0 0 74518 | 0 0 0 0 0 -745 0 0 0 0 0 -745 | -373 -373 | -1.118 -1118 | 73.401 73401 |
| mar-34 100 | 100% | , 122,73 | , 1,06 | , 130,26 | . 74.518 | . 0 0 0 74.518 | 0 0 0 0 0 -745 | -373 | . -1.118 | . 73.401 |
| abr-34 101 | 100% | 122,73 | 1,06 | 130,26 | 74.518 | 0 0 0 74.518 | 0 0 0 0 0 -745 | -373 | -1.118 | 73.401 |
| mai-34 102 jun-34 103 | 100% 100% | 122,73 12273 | 1,06 106 | 130,26 13026 | 74.518 74518 | 0 0 0 74.518 0 0 0 74518 | 0 0 0 0 0 -745 0 0 0 0 0 -745 | -373 -373 | -1.118 -1118 | 73.401 73401 |
| jul-34 104 | 100% | , 122,73 | , 1,06 | , 130,26 | . 74.518 | . 0 0 0 74.518 | 0 0 0 0 0 -745 | -373 | . -1.118 | . 73.401 |
| ago-34 105 | 100% | 122,73 | 1,06 | 130,26 | 74.518 | 0 0 0 74.518 | 0 0 0 0 0 -745 | -373 | -1.118 | 73.401 |
| set-34 106 out-34 107 | 100% 100% | 122,73 12273 | 1,06 106 | 130,26 13026 | 74.518 74518 | 0 0 0 74.518 0 0 0 74518 | 0 0 0 0 0 -745 0 0 0 0 0 -745 | -373 -373 | -1.118 -1118 | 73.401 73401 |
| nov-34 108 dez-34 109 | 100% 100% | , 122,73 122,73 | , 1,06 1,06 | , 130,26 130,26 | . 74.518 74.518 | . 0 0 0 74.518 0 0 0 74.518 | 0 0 0 0 0 -745 0 0 0 0 0 -745 | -373 -373 | . -1.118 -1.118 | . 73.401 73.401 |
| jan-35 110 fev-35 111 | 100% 100% | 122,73 12273 | 1,06 106 | 130,26 13026 | 74.518 74518 | 0 0 0 74.518 0 0 0 74518 | 0 0 0 0 0 -745 0 0 0 0 0 -745 | -373 -373 | -1.118 -1118 | 73.401 73401 |
| mar-35 112 | 100% | , 122,73 | , 1,14 | , 140,33 | . 80.278 | . 0 0 0 80.278 | 0 0 0 0 0 -803 | -401 | . -1.204 | . 79.073 |
| abr-35 113 | 100% | 122,73 | 1,14 | 140,33 | 80.278 | 0 0 0 80.278 | 0 0 0 0 0 -803 | -401 | -1.204 | 79.073 |
| mai-35 114 jun-35 115 jul-35 116 ago-35 117 | 100% 100% 100% 100% | 122,73 122,73 122,73 122,73 | 1,14 1,14 1,14 1,14 | 140,33 140,33 140,33 140,33 | 80.278 80.278 80.278 80.278 | 0 0 0 80.278 0 0 0 80.278 0 0 0 80.278 0 0 0 80.278 | 0 0 0 0 0 -803 0 0 0 0 0 -803 0 0 0 0 0 -803 0 0 0 0 0 -803 | -401 -401 -401 -401 | -1.204 -1.204 -1.204 -1.204 | 79.073 79.073 79.073 79.073 |
| set-35 118 out-35 119 nov-35 120 | 100% 100% 100% | 122,73 122,73 122,73 | 1,14 1,14 1,14 | 140,33 140,33 140,33 | 80.278 80.278 80.278 | 0 0 0 80.278 0 0 0 80.278 0 0 10.703.678 10.783.955 | 0 0 0 0 0 -803 0 0 0 0 0 -803 0 -428.147 0 0 0 -803 | -401 -401 -401 | -1.204 -1.204 -429.351 | 79.073 79.073 10.354.604 |
Especificação da Avaliação
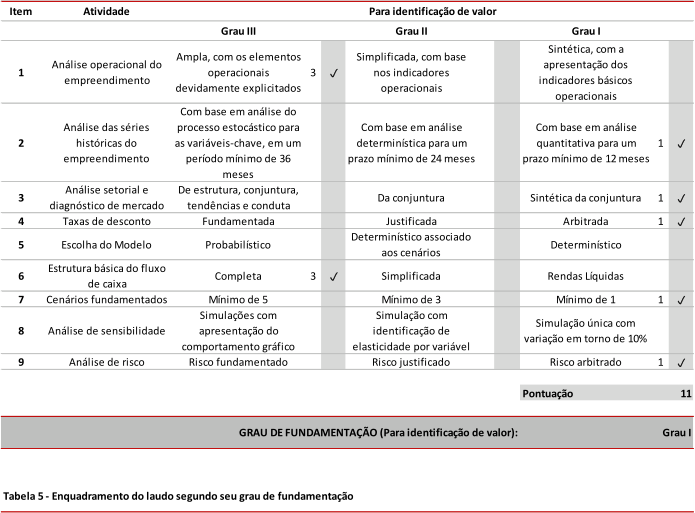
ABNT NBR 14653 -4 (Empreendimentos)
GRAU DE FUNDAMENTAÇÃO - Fluxo de Caixa Descontado (FCD)
Tabela 4 - Identificação de valor e indicadores de viabilidade
| Para | identificação de valor | ||
|---|---|---|---|
| Graus | III | II | I |
| Pontos mínimos | 22 | 13 | 7 |
| Restrições | Máximo de 3 itens em graus inferiores, admitindo-se no máximo um item no Grau I | Máximo de 4 itens em graus inferiores ou não atendidos | Mínimo de 7 itens atendidos |
APÊNDICE C – EXPERIÊNCIA EMPRESA E RESPONSÁVEIS
A Binswanger é uma organização internacional de consultoria imobiliária com mais de 80 anos de tradição. Criada nos Estados Unidos em 1931, a companhia assiste a clientes corporativos em mais de 100 países, nos cinco continentes.
Durante os anos 1990, a consultoria iniciou um programa de expansão internacional, formando alianças estratégicas com organizações imobiliárias em todo o mundo, período em que se estabeleceu também no Brasil, maior mercado imobiliário da América Latina.
Fundada em 1997, a Binswanger Brazil nasceu como escritório regional da rede, e em pouco mais de duas décadas se consolidou como uma das principais fornecedoras de serviços imobiliários para o mercado corporativo brasileiro.
Com sede em São Paulo, a companhia conta atualmente com uma das melhores estruturas imobiliárias em operação no país e oferece assistência de alcance global para todo o território nacional em um balcão único para clientes em diversos setores da economia.
Mais do que atender às necessidades de clientes, a Binswanger Brazil oferece linha completa de soluções imobiliárias e projetos personalizados para atender a todas as etapas dos processos imobiliários de seus parceiros de negócio.
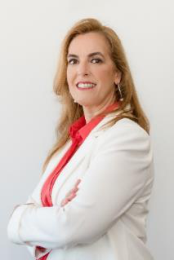
Isabela Monastersky (MRICS) - Diretora Técnica
Há mais de 20 anos no mercado imobiliário, Isabela possui ampla experiência nas áreas de avaliação, consultoria e transações imobiliárias. Nesse período, exerceu funções de liderança em empresas como Colliers, Newmark Knight Frank e Dworking. Possui MBA em Real Estate (USP-2010), e pós-graduação em Perícias de Engenharia e Avaliações (FAAP-1998), e ocupa - desde 2018 - a Diretoria de Consultoria e Avaliação, onde analisa portfólios imobiliários de grandes incorporadores, fundos imobiliários e de pensão e investidores.
ANEXO – DOCUMENTAÇÃO DO IMÓVEL
Em razão do tamanho dos arquivos, deixamos de incluir os anexos neste laudo. Os documentos utilizados nesta avaliação encontram-se em nossa base de dados para o caso de necessidade de consulta.