
Relatório Gerencial TMPS11 de dezembro de 2025
Relatório Gerencial do Itaú Tempus (TMPS11), fundo imobiliário de fundos (FoF), referente a dezembro de 2025, com entrega no FundosNet (B3) em 21/01/2026. No pregão de 04/11/2026, a cota do TMPS11 fechou a R$ 62,99, com P/VP de 0,83 (valor patrimonial de R$ 75,46 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,75 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 16,81% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 73,9 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- ITAÚ TEMPUS RESPONSABILIDADE LIMITADA-12,85%
- CNPJ
- 42.737.077/0001-99
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/12/2025
- Data de entrega
- 21/01/2026 19:36
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Dezembro 2025
Carta do Gestor TMPS11
Itaú Tempus FII
/>
Sumário
Características do Fundo
Comentários do Gestor
Rendimentos e Retorno
Cota Patrimonial
Portfólio de Investimentos
Caraterísticas Operacionais
Características do fundo
Sobre o fundo
Fundo listado com foco em aproveitar oportunidades no mercado de capitais do setor imobiliário, através da avaliação e compra de cotas de outros FII com descontos assimétricos e ativos de crédito com retornos atrativos.
Objetivo de retorno
TIR acima de 18% a.a. isento de Imposto de Renda.
Diferenciais
Fundo com prazo determinado de 6 anos, com possibilidade de negociação no mercado secundário, pagamento de rendimentos mensais e amortizações periódicas a critério do gestor.
Como?
Conta com a análise e seleção dos investimentos imobiliários pelo Itaú Fund of Funds e construção de portfólio e governança de crédito pela Itaú AssetManagement.
Informações Gerais
Cota Patrimonial R$ 96,91
Cota de Mercado R$ 85,73
Patrimônio Líquido R$ 94,88 milhões
Quantidade de Cotas 978.968
31 de Dezembro
Quantidade de Cotistas 1.900
Dividendos a Pagar R$ 0,88/cota
Dividend Yield (Cota Patrimonial) 11,66% a.a.
Dividend Yield (Cota de Mercado) 13,04% a.a.
No exterior, o Federal Reserve decidiu por mais um corte de 0,25 p.p., levando a taxa básica de juros para o intervalo entre 3,50% e 3,75%. Paralelamente, os dados divulgados do PIB do terceiro trimestre reforçaram a resiliência da economia americana: o crescimento do PIB real avançou 4,3% anualizado, acima das expectativas (3,3%), e o consumo das famílias registrou alta de 3,5% no período.
Esse conjunto de números sugere que a atividade segue robusta, o que, em nossa visão, pode levar o Fed a avaliar uma pausa temporária no ciclo de cortes, observando com cautela os próximos indicadores.
No Brasil, o Banco Central manteve a taxa Selic em 15,0% a.a., reiterando a estratégia de manter a política monetária em terreno contracionista por um período prolongado. Apesar disso, a comunicação trouxe nuances importantes: houve reconhecimento de avanço no processo de desinflação e maior confiança de que a política adotada vem surtindo efeito.
A autoridade monetária também destacou sinais de moderação da atividade — em linha com o esperado — enquanto a inflação continua arrefecendo, embora ainda acima da meta. A projeção do BC para o horizonte relevante (2º tri/2027) recuou de 3,3% para 3,2%. Assim, não enxergamos sinalização de início do ciclo de cortes já em janeiro; o plano base segue sendo um possível início em março, com margem para antecipação caso o cenário melhore.
Entre os dados de preços, o IPCA de novembro avançou 0,18%, levemente abaixo do esperado (0,19%), e acumulou 4,46% em 12 meses, versus 4,68% anteriormente. A composição foi positiva, com serviços e bens industriais rodando abaixo do projetado. Ao longo do mês, o IPCA-15 mostrou alta de 0,25%, em linha com o consenso, acumulando 4,4% em 12 meses. No geral, seguimos com um quadro de inflação que melhora, puxada por alimentos e bens industrializados — beneficiados pelo câmbio — enquanto serviços mostram resiliência, mas com algum alívio na margem.
Por fim, as notícias de candidatura à presidência de Flavio Bolsonaro para 2026 trouxeram mais incerteza ao cenário político, levando à apreciação do dólar, que chegou a bater R$5,59 ao longo do mês e fechou o ano de 2025 em R$5,47.
Comentários do gestor
Entramos o ano com uma taxa Selic ainda elevada, reflexo do ciclo de aperto monetário adotado para conter a inflação em 2024. Ao longo dos meses, mesmo com alguns episódios de volatilidade nos mercados e movimentos nas curvas de juros, o comportamento da inflação mostrou-se mais benigno e convergiu para níveis compatíveis com a meta. Com a atividade dando sinais de desaceleração, o mercado passou a precificar cortes na Selic para 2026 — um ambiente que tende a favorecer gradualmente os ativos de risco, ainda que o calendário eleitoral traga algum ruído adicional no curto prazo.
Diante desse contexto, somado ao da queda de juros nos EUA, o Ibovespa teve uma forte performance ao longo do ano, com alta de 34,3%. Já o IFIX fechou dezembro com valorização de 3,26%, acumulando 21,1% em 2025. Esse desempenho reflete, sobretudo, a antecipação do mercado a um cenário de juros em queda a partir de 2026, combinada à percepção de fundamentos mais sólidos nos microindicadores de cada segmento do setor imobiliário listado.
Avaliamos, assim, que o processo de recuperação dos fundos imobiliários tende a seguir avançando. A classe se beneficia da combinação entre queda de juros, fundamentos setoriais mais saudáveis e maior disciplina de preços no mercado secundário. Os fundos de papel continuam oferecendo rendimento competitivo, sobretudo aqueles indexados ao CDI, enquanto os fundos ligados ao IPCA preservam atratividade, ainda que com menor volatilidade, e mantemos assim nossa exposição a esse segmento no fundo.
Do lado dos fundos de tijolo, observamos fundamentos consistentes, ainda que parte do movimento de valorização já tenha se materializado. No segmento logístico, a demanda segue sólida e o setor mantém bom momento, com vacância em níveis controlados e menor volume de novas entregas, o que contribui para sustentação de preços de aluguel. Em nossa visão, é o setor de tijolo que melhor reflete o cenário positivo em seus preços de mercado. A próxima onda de valorização deveria vir da gestão individual dos fundos na busca por compra e venda de ativos, melhorando o portfólio e gerando ganho de capital.
Em shoppings, os resultados operacionais continuam evoluindo, apoiados por vendas fortes nos FIIs e movimento de consolidação nos fundos, trazendo consistência nos resultados distribuídos seja via lucro dos shoppings ou ganhos com as estratégias de expansão.
Já nas lajes corporativas, apesar de ainda ser o setor com maior desconto em preços de mercado, os sinais de estabilização são bem claros em regiões premium, criando oportunidades de médio prazo em ativos bem localizados.
Para 2026, esperamos que o movimento de recuperação das lajes corporativas tenha continuidade, com destaque para as áreas secundárias de São Paulo, que vêm capturando a demanda que sobra das regiões premium. Os valores mais altos nesses polos tradicionais têm levado empresas que não dependem dessas localizações a migrarem para empreendimentos em zonas próximas, onde encontram melhor relação entre custo e qualidade.
Outro ponto relevante foi o avanço do movimento de consolidação na indústria. Ao longo do ano, observamos um aumento nas operações de fusões, incorporações e reorganizações de portfólios, processo que tende a redefinir estratégias e estruturas de governança em fundos relevantes. Seguimos atentos a essas mudanças, pois elas podem alterar de forma significativa a qualidade da gestão, a alocação de capital e, consequentemente, o perfil de risco-retorno dos veículos.
O TMPS irá distribuir R$ 0,88 por cota em janeiro referente ao mês de dezembro. No acumulado dos 12 meses, o fundo distribuiu R$ 9,93 por cota, equivalente a 12,70% de dividend yield ao ano se considerarmos a cota de fechamento de mercado de dezembro/24. Finalizamos o ano com uma reserva de R$ 0,35/cota.
A recente valorização dos ativos vai em linha com nossa expectativa para o ano de 2026, de valorização da classe de FIIs rumo ao prazo de encerramento do fundo em abril de 2029.
Análise de Cota de Mercado X Cota Patrimonial
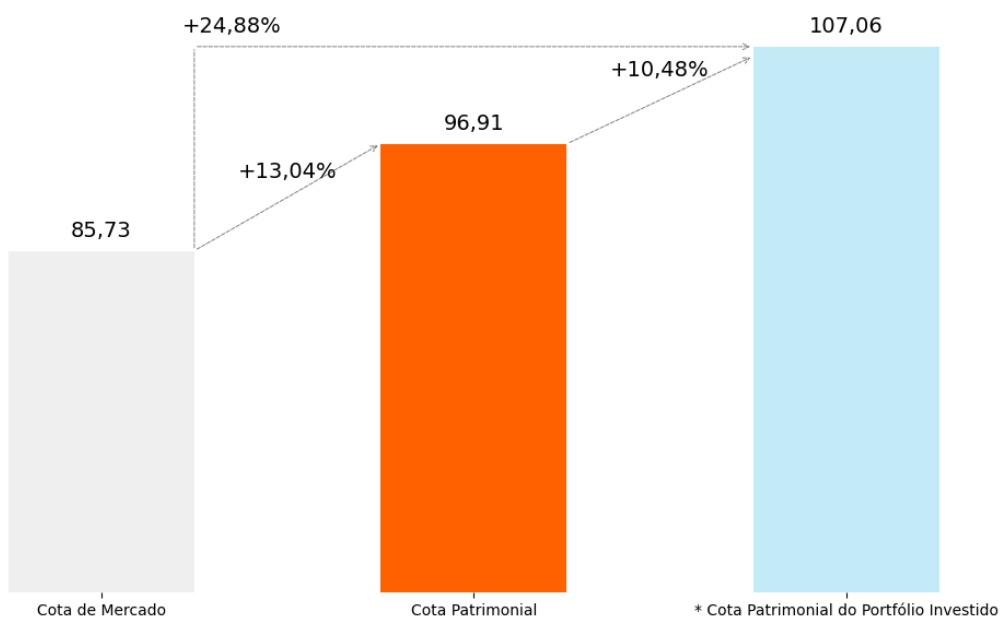
* Cota considerando que os FIIs investidos negociem em suas cotas patrimoniais
Rendimentos e Retorno
| Cota P | atrimonial | Cota d | eMercado | ||||
|---|---|---|---|---|---|---|---|
| MêsdeReferência | Cota Patrimonial | Cota deMercado | Rendimento(R$/Cota) | Rendimento* (a.m.) | Rendimento* (a.a.) | Rendimento (a.m.) | Rendimento (a.a.) |
| Jan- 25 | 86,46 | 77,99 | 0,75 | 0,83% | 10,48% | 0,96% | 12,17% |
| Fev- 25 | 88,60 | 76,76 | 0,77 | 0,89% | 11,23% | 1,00% | 12,72% |
| Mar- 25 | 92,26 | 79,12 | 0,82 | 0,93% | 11,69% | 1,04% | 13,17% |
| Abr- 25 | 93,83 | 82,00 | 0,82 | 0,89% | 11,20% | 1,00% | 12,68% |
| Mai- 25 | 93,85 | 82,50 | 0,82 | 0,87% | 11,01% | 0,99% | 12,60% |
| Jun- 25 | 93,81 | 81,56 | 0,82 | 0,87% | 11,00% | 1,01% | 12,75% |
| Jul- 25 | 92,26 | 80,19 | 0,85 | 0,91% | 11,43% | 1,06% | 13,49% |
| Ago- 25 | 92,69 | 80,30 | 0,85 | 0,92% | 11,63% | 1,06% | 13,47% |
| Set- 25 | 94,50 | 80,84 | 0,85 | 0,92% | 11,58% | 1,05% | 13,37% |
| Out- 25 | 94,04 | 80,53 | 0,85 | 0,90% | 11,34% | 1,06% | 13,43% |
| Nov- 25 | 95,32 | 80,89 | 0,85 | 0,90% | 11,40% | 1,05% | 13,36% |
| Dez- 25 | 96,91 | 85,73 | 0,88 | 0,92% | 11,66% | 1,03% | 13,04% |
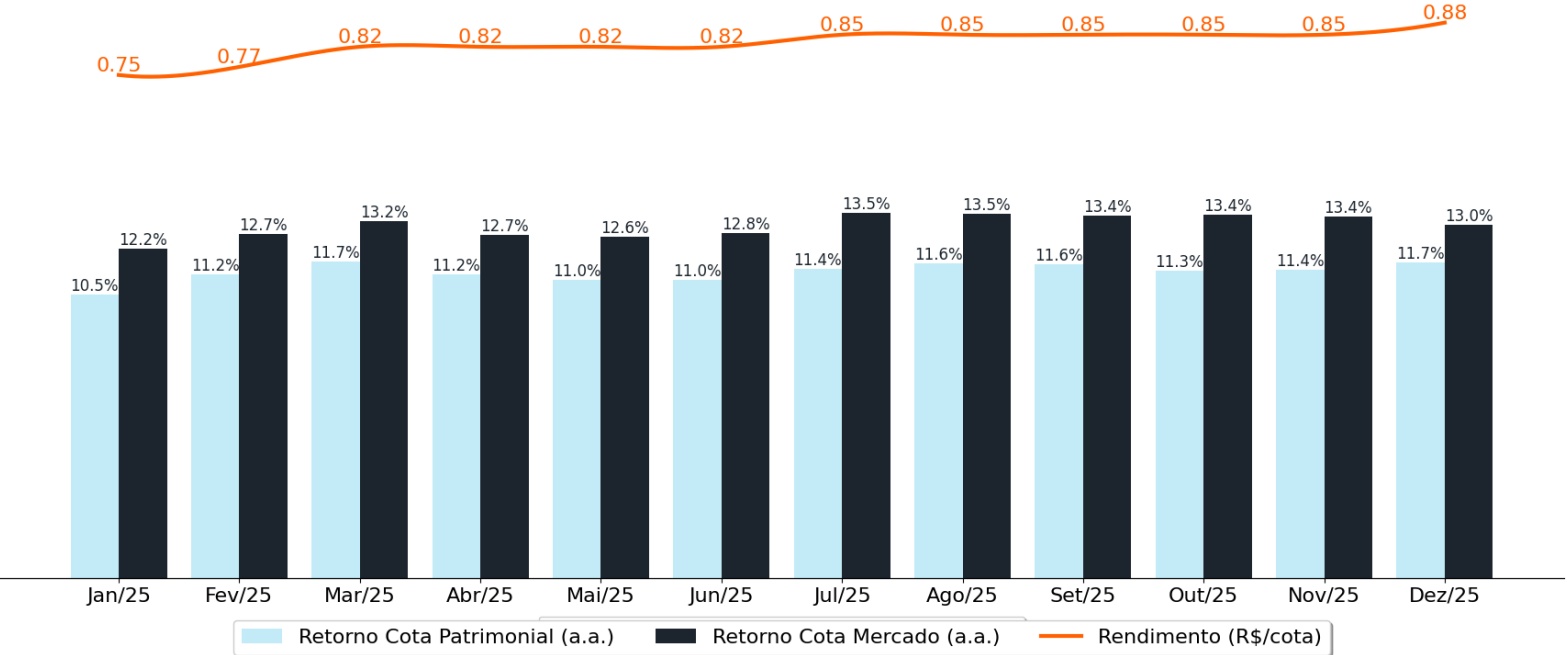
*O rendimento é calculado com base na cota patrimonial de fechamento do mês anterior.
Cota Patrimonial
| Patrimônio Líquido | Cota Patrimonial | Dividendo do Mês | ||||
|---|---|---|---|---|---|---|
| Data* | (R$) | (R$) | Variação Mensal | (R$) | Cota a Mercado (R$) | Ágio/Deságio |
| Jan- 25 | 84.645.845,68 | 86,46 | -3,83% | 0,75 | 77,99 | -9,80% |
| Fev- 25 | 86.737.793,34 | 88,60 | 2,47% | 0,77 | 76,76 | -13,36% |
| Mar- 25 | 90.314.854,26 | 92,26 | 4,12% | 0,82 | 79,12 | -14,24% |
| Abr- 25 | 91.854.585,31 | 93,83 | 1,70% | 0,82 | 82,00 | -12,61% |
| Mai- 25 | 91.879.141,04 | 93,85 | 0,03% | 0,82 | 82,50 | -12,10% |
| Jun- 25 | 91.836.276,37 | 93,81 | -0,05% | 0,82 | 81,56 | -13,06% |
| Jul- 25 | 90.320.844,45 | 92,26 | -1,65% | 0,85 | 80,19 | -13,08% |
| Ago- 25 | 90.741.354,56 | 92,69 | 0,47% | 0,85 | 80,30 | -13,37% |
| Set- 25 | 92.510.924,87 | 94,50 | 1,95% | 0,85 | 80,84 | -14,45% |
| Out- 25 | 92.060.114,16 | 94,04 | -0,49% | 0,85 | 80,53 | -14,36% |
| Nov- 25 | 93.312.575,98 | 95,32 | 1,36% | 0,85 | 80,89 | -15,14% |
| Dez- 25 | 94.869.363,03 | 96,91 | 1,67% | 0,88 | 85,73 | -11,53% |
*Histórico de cota patrimonial dos últimos 12 meses.
Demonstração de Resultados
| Resultados (R$ MM) | jan/25 | fev/25 mar/25 | abr/25 | mai/25 | jun/25 | jul/25 | ago/25 | set/25 | out/25 | nov/25 | dez/25 | Total* | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Receitas | 0,87 | 0,93 | 0,88 | 0,97 | 0,94 | 0,96 | 0,96 | 0,97 | 0,94 | 0,91 | 0,85 | 1,01 | 39,78 |
| Receitas FII | 0,67 | 0,68 | 0,68 | 0,66 | 0,7 | 0,7 | 0,72 | 0,7 | 0,7 | 0,68 | 0,67 | 0,67 | 21,36 |
| Receitas CRI | 0,19 | 0,23 | 0,18 | 0,25 | 0,21 | 0,25 | 0,22 | 0,24 | 0,23 | 0,21 | 0,24 | 0,2 | 10,01 |
| Receita Caixa | 0,02 | 0,01 | 0,02 | 0,04 | 0,03 | 0,02 | 0,02 | 0,02 | 0,02 | 0,02 | 0,02 | 0,02 | 4,38 |
| Ganho de Capital Líquido de IR | 0 | 0 | 0,01 | 0,03 | 0 | 0 | 0 | 0,01 | 0 | 0 | -0,09 | 0,12 | 4,03 |
| Outras Receitas | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Despesas | -0,61 | -0,11 | -0,09 | -0,09 | -0,12 | -0,1 | -0,1 | -0,11 | -0,13 | -0,1 | -0,11 | -0,1 | -5,17 |
| Resultado | 0,26 | 0,82 | 0,79 | 0,88 | 0,8 | 0,86 | 0,86 | 0,86 | 0,81 | 0,81 | 0,74 | 0,91 | 34,62 |
| Distribuído | 0,73 | 0,78 | 0,8 | 0,8 | 0,8 | 0,8 | 0,83 | 0,83 | 0,83 | 0,83 | 0,83 | 0,86 | 34,27 |
| Resultado/Cota | 0,27 | 0,84 | 0,81 | 0,9 | 0,82 | 0,88 | 0,88 | 0,88 | 0,83 | 0,82 | 0,76 | 0,93 | 35,31 |
| Rendimento Distribuído/Cota | 0,75 | 0,79 | 0,82 | 0,82 | 0,82 | 0,82 | 0,85 | 0,85 | 0,85 | 0,85 | 0,85 | 0,88 | 34,99 |
*Total é calculado desde o início do fundo
Rendimentos e Retorno

31 de Dezembro
Cota Patrimonial 96,91
Cota de Mercado 85,73
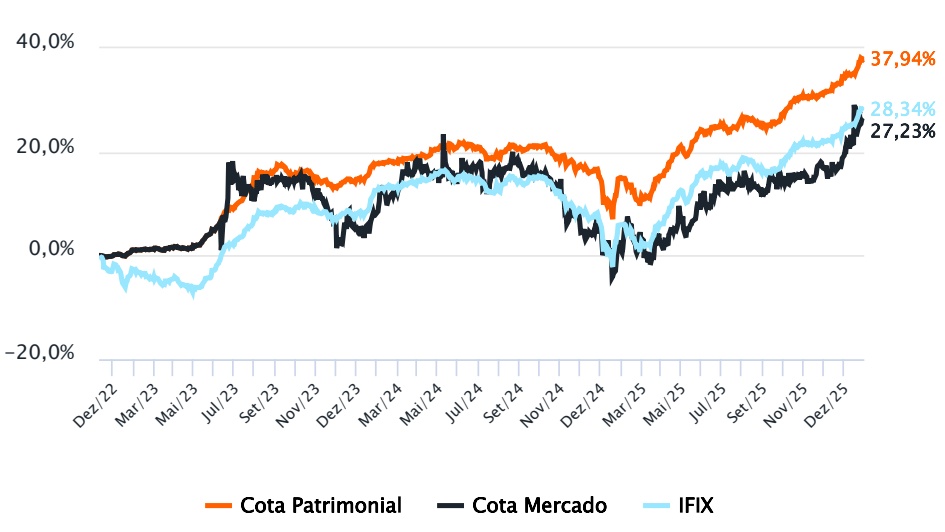
Rentabilidade nominal* dos últimos 12 meses 19,89%
Retorno acumulado
Performance mensal
| Jan | Fev | Mar | Abr | Mai | Jun | Jul | Ago | Set | Out | Nov | Dez | Ano | ||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2025 | Cota Patrimonial* Cota Mercado** Índice | -3,00%1,99%-3,07% | 3,36%-0,62%3,34% | 5,05%4,12%6,14% | 2,59%4,73%3,01% | 0,90%1,63%1,44% | 0,83%-0,15%0,63% | -0,74%-0,68%-1,36% | 1,39%1,21%1,16% | 2,87%1,75%3,25% | 0,41%0,67%0,12% | 2,26%1,52%1,86% | 2,60%7,11%3,14% | 19,89%25,57%21,15% |
| 2024 | Cota Patrimonial* Cota Mercado** Índice | 0,35%3,90%0,67% | 0,66%4,97%0,79% | 1,40%-1,28%1,43% | 0,39%-1,49%-0,77% | -0,02%2,79%0,02% | -0,96%-0,97%-1,04% | 0,60%1,51%0,52% | 0,51%-1,93%0,86% | -1,80%-2,91%-2,58% | -1,26%-5,92%-3,06% | -1,93%-0,70%-2,11% | -0,14%-3,53%-0,67% | -2,24%-5,96%-5,89% |
| 2023 | Cota Patrimonial* Cota Mercado** Índice | 0,23%0,23%-1,40% | 0,23%0,23%-0,45% | 0,38%0,38%-1,69% | 3,02%3,02%3,52% | 3,94%10,54%5,43% | 5,36%-4,85%4,71% | 1,27%3,93%1,33% | -0,78%0,04%0,49% | -0,29%-3,31%0,20% | -1,85%-4,10%-1,97% | 1,28%-1,20%0,66% | 2,73%2,37%4,25% | 16,39%6,54%15,74% |
*Retorno considerando os rendimentos distribuídos. **De 10/11/22 a 09/05/23 o fundo ainda não era negociado em bolsa e consideramos o valor da cota patrimonial no período para compor o retorno. O fundo passou a ter negociação em bolsa em 10/05/23
Portfólio de investimentos
Portfólio do fundo
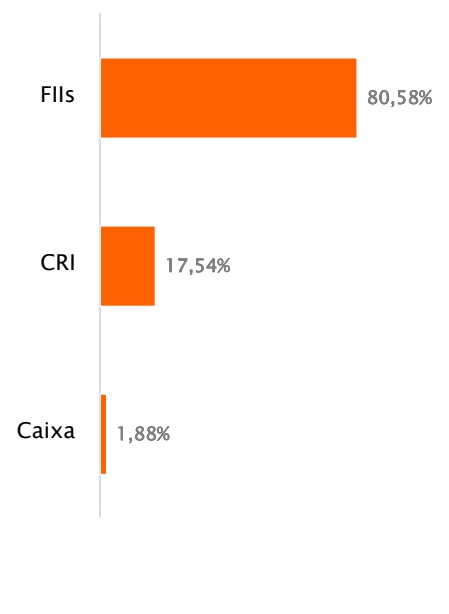
15 maiores posições em FII (% do PL)
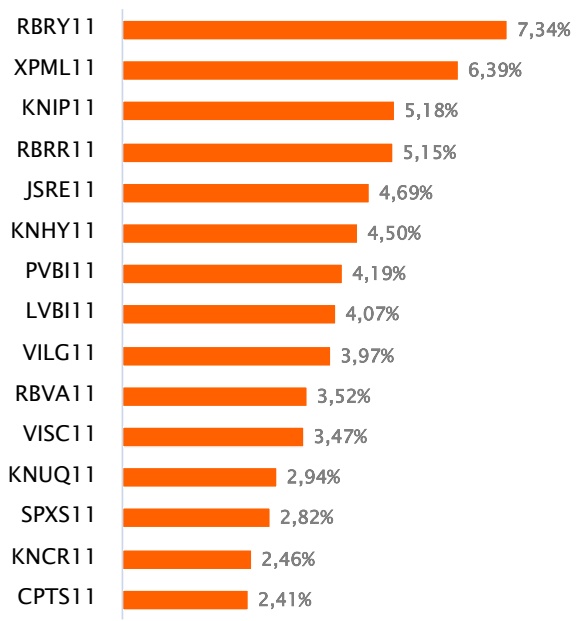
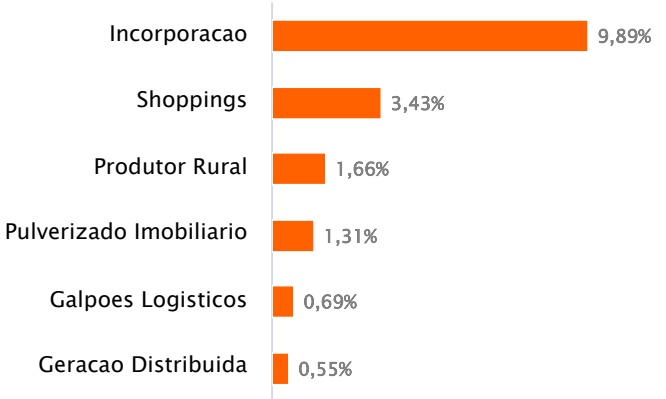
Portfólio de CRI - Segmentos (% do PL)
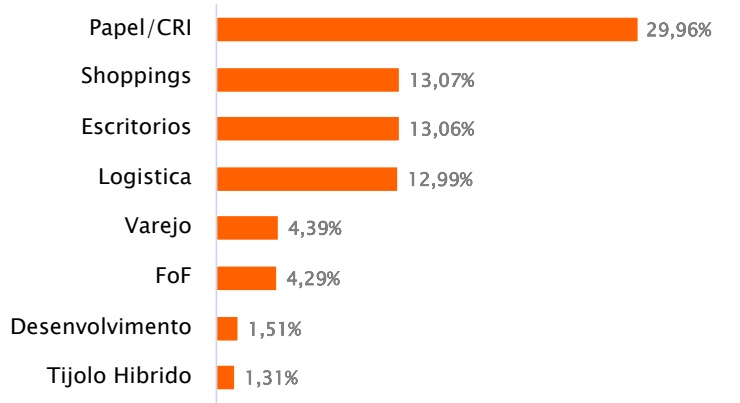
Portfólio de FIIs (% do PL)
Portfólio de investimentos
Portfólio de CRI
| Código do | Taxa de | Taxa Mtm | Saldo MtM | Duration | ||||
|---|---|---|---|---|---|---|---|---|
| Ativo | Ativo | Segmento | Indexador | Aquisição (a.a.) | (a.a.) | (R$ MM) | % PL | (anos) |
| 23B0005202 | Ekko | Incorporacao | CDI+ | 2,00% | 2,00% | 5,03 | 5,30% | 0,13 |
| 22L1125977 | Casa Shopping | Shoppings | CDI+ | 2,75% | 2,75% | 3,26 | 3,43% | 2,51 |
| 22Ε1056953 | GAPS | Produtor Rural | IPCA+ | 8,53% | 10,43% | 1,58 | 1,66% | 2,36 |
| 24I2429067 | Idea Zarvos | Incorporacao | CDI+ | 3,00% | 3,00% | 1,51 | 1,59% | 2,82 |
| 24L1596266 | Lotisa | Incorporacao | CDI+ | 2,56% | 2,50% | 1,5 | 1,59% | 1,69 |
| 24K2342769 | Exto | Incorporacao | CDI+ | 2,66% | 2,50% | 1,34 | 1,41% | 2,00 |
| 22H1666875 | CashMe I Sr | Pulverizado Imobiliario | IPCA+ | 7,01% | 9,48% | 1,24 | 1,31% | 1,82 |
| 23H1700896 | Bravo Logistica | Galpoes Logisticos | CDI+ | 2,05% | 1,45% | 0,66 | 0,69% | 1,15 |
| 24A2984293 | Solfacil Super Sr | Geracao Distribuida | PRE | 12,42% | 13,25% | 0,52 | 0,55% | 3,81 |
| Total | 16,64 | 17,54% | 1,63 |
| Saldo MtM | % do Portfolio de | |||||
|---|---|---|---|---|---|---|
| Indexador | Taxa de Aquisição (a.a.) | Taxa Mtm (a.a.) | (R$ MM) | % PL | Crédito | Duration (anos) |
| CDI+ | 2,43% | 2,38% | 13,29 | 14,01% | 79,91% | 1,44 |
| IPCA+ | 7,86% | 10,01% | 2,82 | 2,97% | 16,96% | 2,13 |
| PRE | 12,42% | 13,25% | 0,52 | 0,55% | 3,13% | 3,81 |
| Segmento | % do Portfólio de Crédito |
|---|---|
| Incorporacao | 56,38% |
| Shoppings | 19,58% |
| Produtor Rural | 9,49% |
| Pulverizado Imobiliario | 7,47% |
| Galpoes Logisticos | 3,96% |
| Geracao Distribuida | 3,13% |
Características Operacionais
| ISIN: | BRTMPSCTF003 |
|---|---|
| Nome: | Itaú Tempus FII |
| CNPJ: | 42.737.077/0001-99 |
| Taxa de Adm.: | 0,90% a.a. |
| Taxa de Performance: | 20.0% sobre o que exceder 100% do IFIX |
| Público Alvo: | PÚBLICO EM GERAL |
| Início do fundo Alvo: | 10/11/2022 |
| Patrimônio Líquido: | R$ MM 94,88 |
| Número de Investidores: | 1.900 |
| Valor da Primeira Cota: | R$ 100,00 |
| Formador de mercado: | XP Investimentos Corretora |
| Volume Negociado no mês (média diária): | R$ 202.809 |
| Classificação Anbima: | FII DE TÍTULOS E VALORES MOBILIÁRIOS GESTÃO ATIVA |
| Pagamento de Rendimentos: | Mensal |
O fundo poderá, eventualmente, apresentar indisponibilidade, permanente ou temporária, de acesso por parte de investidores. Em caso de dúvidas, consulte seu gerente de relacionamento Acesse outros documentos relevantes deste fundo: www.itau.com.br/investimentos-
previdencia/fundos/informacoes-cotistas/ Glossário: LF - Letra Financeira. CDB - Certificado de Depósito Bancário. LSF - Letra Financeira Subordinada. LFSN - Letra Financeira Elegível - Nível II. DEB – Debentures. NP - Notas Promissórias. CCB - Cédula de Crédito Bancário. FIDC - Fundo de Investimento em Direitos Creditórios. DPGE - Depósito a Prazo com Garantia Especial. Debentures Conversível. Certificado de Recebíveis Imobiliários. LC – Letra de Câmbio. LCA – Letra de Crédito Agrícola. LCI – Letra de Crédito Imobiliário. DEB COMP – Debênture Compromissada. CDB Vinc – Certificado de Depósito Interbancário Vinculado. CRI – Certificado de Recebíveis Imobiliário. CDCA – Certificado de Direitos Creditórios do Agronegócio. CPR – Contas a Pagar e Receber. DPGE - Depósito a Prazo com Garantia Especial. COMPR – Operação Compromissada. LH –Letra Hipotecária. TERMO – Contrato a Termo
Informações relevantes
ITAÚ TEMPUS FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA CNPJ 42.737.077/0001-99 - 31/12/2025