
AGE TRBL11 de 09/10/2026
AGE do Tellus Rio Bravo Renda Logística (TRBL11), fundo imobiliário de logística, com data de referência em 09/10/2026, com entrega no FundosNet (B3) em 17/09/2026. No pregão de 03/11/2026, a cota do TRBL11 fechou a R$ 43,01, com P/VP de 0,56 (valor patrimonial de R$ 76,65 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,44 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 22,13% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 593,2 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 16.671.412/0001-93
- Tipo
- Assembleia
- Assunto
- AGE
- Data de referência
- 09/10/2026
- Data de entrega
- 17/09/2026 21:44
- Versão
- 1
- Situação
- (Inativo)
Conteúdo
Tellus Rio Bravo Renda Logística TRBL11
Proposta - potencial renovação do portfólio
Proposta – Potencial renovação de portfólio
Preparar o TRBL11 para um novo ciclo de crescimento e geração de valor
As Gestoras identificaram oportunidade de reciclar o portfólio do Fundo, capturar valor e realizar ganho de capital na venda de um pacote de ativos, dando início a um novo ciclo imobiliário.
MATÉRIAS EM VOTAÇÃO
CONTEXTO DA OPERAÇÃO
Venda de 3 imóveis
+ cessão do direito litigioso + alterações no regulamento
Aquisição de novos imóveis estratégicos em busca de novo ciclo de crescimento
A consulta formal propõe aos cotistas a alienação de parte do portfólio que já atingiu sua maturação, a cessão onerosa dos direitos relativos às ações judiciais em face dos Correios e uma modernização total do regulamento.
A potencial compra de um pacote de ativos segue a estratégia do Fundo e está em fase final de negociação e diligência. A aquisição faz parte da operação mas não é matéria da votação.
Proposta – Potencial renovação de portfólio
Passo-a-passo da operação
1. APROVAÇÃO
Cotistas deliberam sobre a venda de 3 ativos - One Park, Contagem e Guarulhos II + direito litigioso.
2. ALIENAÇÃO
3. RECOMPOSIÇÃO
A venda realiza valor e libera A compra de dois ativos já em capital para a próxima etapa do diligência recompõe o portfólio Fundo. com novos imóveis.
Considerando a oportunidade de realizar e capturar o valor construído ao longo dos últimos anos, entendemos que o momento é adequado para vender os ativos maduros do portfólio e, com esse capital, recompor a carteira com imóveis de melhor padrão construtivo, maior previsibilidade e menos incerteza para “ o longo prazo do Fundo.” – time de gestão
Proposta – Potencial renovação de portfólio
Índice do conteúdo desta proposta
Resumo da operação
Tese e condições comerciais gerais
Matéria 1 · Venda dos imóveis
Condições, cronograma financeiro e mais detalhes
Matéria 2 · Cessão dos direitos
Condições e mais detalhes
Impacto da operação
Valores e ganho de capital por cota
Matéria 3 · Modernização do regulamento
8 itens, divididos em blocos A a D
O novo ciclo do Fundo
05
/>
Alterações no regulamento
Sobre a compra, o Fundo após a operação e mais detalhes
Resumo da Operação
Destravar valor e buscar o próximo passo da valorização imobiliária
A venda dos ativos e do direito litigioso será recebida 100% em dinheiro e irá gerar um resultado bruto de R$ 62 milhões (R$ 8,03/cota) para os cotistas.
VENDA TOTAL
R$ 546,7 milhões
- 3 ativos + cessão dos direitos nas ações contra os Correios
Recebimento 100% em dinheiro. Parte a prazo.
COMPRA
R$ 457 milhões
2 novos imóveis padrão AAA e raio 30 km de capitais em pipeline para aquisição
Cap rate médio de entrada 8,5% a.a. Pagamento 100% em dinheiro
RESULTADO TOTAL POTENCIAL¹
R$ 49 milhões
Ou R$ 6,38/cota
RESULTADO TOTAL CONSERVADOR²
R$ 37 milhões
Ou R$ 4,83/cota
¹A venda dos ativos trará obrigações para o Fundo no montante esperado de R$ 12,7 milhões (custos de liquidação do CRI, ITBI a pagar, obras de reparo e custos advocatícios), de forma que o resultado potencial de tais obrigações é de R$ 49,4 milhões.
²Durante as negociações do preço consolidado de venda dos ativos, o time de gestão conseguiu negociar um incremento no preço e, como contrapartida, parte do preço ficará retido como seguro de potenciais obrigações futuras (R$ 12 milhões) para suprir a necessidade de determinadas obrigações e eventuais reparos. O Fundo poderá absorver totalmente estes valores como composição do seu lucro ou parte dele de acordo com as despesas que forem apuradas dentro deste período. O cenário de resultado conservador considera que não será absorvida nenhuma parte deste valor como lucro, ou seja, o Fundo desembolsaria os R$ 12 milhões para cumprir com obrigações.
Matéria 1 – Venda dos imóveis
Venda de 3 imóveis destrava valor
O valor presente está a par com o laudo de avaliação, e o valor futuro da venda representa um acréscimo de 30% sobre o laudo atual.
VALOR PRESENTE DO PORTFÓLIO
R$ 526,67 milhões
100% em dinheiro
VALOR FUTURO DO PORTFÓLIO R$ 685,02 milhões
R$ 685,02 milhões
com correção do saldo remanescente
RESULTADO IMOBILIÁRIO POTENCIAL
R$ 29 milhões
ou R$ 3,80/cota, considerando as premissas do slide anterior.
RESULTADO IMOBILIÁRIO CONSERVADOR
R$ 17 milhões
ou R$ 2,25/cota, considerando as premissas do slide anterior.
| Ativos | Laudo | Preço | Valor a vista | Valor a prazo e correção | Garantias |
|---|---|---|---|---|---|
| One Park, Contagem e Guarulhos II | R$ 527 milhões | R$ 526,67 milhões | R$ 325,65 milhões | • 2ª, 3ª e 4ª parcelas: 3 parcelas semestrais de R$ 10,53 milhões cada, corrigidas por 80% do CDI. • 5ª parcela: Em 24 meses: R$ 105,43 milhões, corrigidos por IPCA. • 6ª parcela: Em 36 meses: R$ 14,50 milhões, sendo R$ 12,00 milhões sem correção e R$ 2,50 milhões corrigidos por IPCA. R$ 0,91 milhão retido até o cumprimento de obrigações pós- fechamento (referente ao imóvel Guarulhos II). • Saldo Remanescente: R$ 48,60 milhões, corrigido por IPCA nos primeiros 24 meses e, após, por CDI -0,5% a.a., com vencimento em 15 anos, prorrogável por mais 5 anos; ou antecipação caso atingido o valor-alvo de R$ 206,95 milhões. | Em garantia do pagamento das parcelas do preço, o comprador outorgará em favor do Fundo a alienação fiduciária do Imóvel Contagem. Em garantia do pagamento das parcelas semestrais, o comprador outorgará em favor do Fundo a alienação fiduciária de fração ideal de 30,79% do imóvel One Park, equivalente a duas vezes o valor da dívida. |
| Total | R$ 527 milhões | R$ 526,67 milhões | R$ 685,02 milhões (considera o valor futuro do saldo remanescente de Contagem) |
Nota: parte dos recursos será destinada à quitação integral da dívida (CRI) estruturada para a aquisição do imóvel de Contagem (adquirido em parte via cessão de usufruto e em parte via cotas da SPE titular da nuapropriedade), refletindo o encerramento da estrutura de financiamento associada a esse ativo.
Matéria 1 – Venda dos imóveis
Cronograma financeiro
Cronograma de recebimentos parte a prazo nos próximos 15 anos.
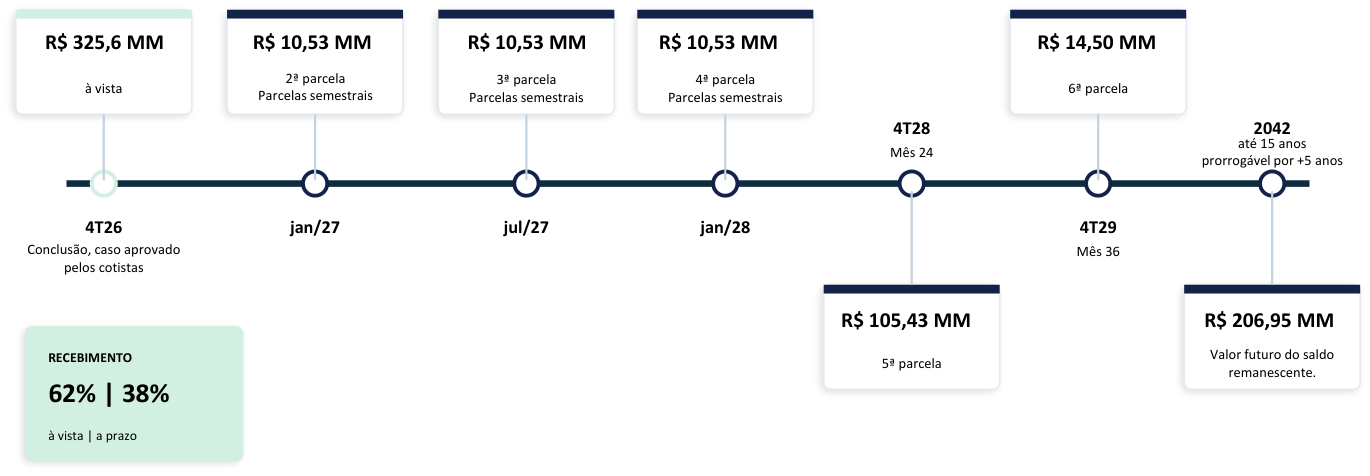
A correção de cada parcela está detalhada na página anterior. A partir da 5ª parcela, a data de recebimento será baseada no número de meses a partir da conclusão desta consulta formal.
Matéria 2 - Cessão dos direitos litigiosos
Cessão dos direitos troca incerteza por valor presente
Converte uma pretensão de recebimento de longo prazo e desfecho incerto em valor concreto, reduzindo risco e antecipando liquidez ao Fundo, além do direito de receber um prêmio adicional em caso de sucesso das ações.
RESULTADO
O que é cedido: os direitos do Fundo na ação anulatória e na execução (com os respectivos embargos) movidas em face dos Correios.
R$ 20 milhões
Valor Referencial: em caso de sucesso nas ações, antes de dividir ganhos o comprador tem prioridade para reaver o que investiu, ou seja, R$ 20 milhões + despesas do processo (líquidas de impostos), corrigidos por CDI+3,5% a.a.
de lucro na cessão
+ Earn-out 40%
Earn-out: é o prêmio para o Fundo atrelado a um eventual sucesso futuro dos processos. Só existe depois de o comprador recuperar todo o Valor Referencial. Valor: 40% da diferença entre o que o comprador receber nas ações e o Valor Referencial.
HOJE
COM A CESSÃO
✕ Disputa judicial com desfecho indefinido
✕ Prazo de recebimento incerto
✕ Custos processuais recorrentes
➜
✓ R$ 20 milhões em 6 parcelas semestrais
✓ Ganho variável preservado em caso de sucesso via earn-out de 40%
Impacto da operação - vendas dos imóveis e cessão dos direitos
A operação total tem potencial de destravar R$ 6,38 em ganho de capital por cota
Em razão da venda a prazo, o ganho de capital reconhecido ainda em 2026 e no próximo ano é de R$ 19,89 milhões, equivalente a R$ 2,57 por cota.
Liquidação Ganho de Ganho de capital Principal financeira capital líquido líquido/cota 4º tri de 2026 R$ 315,06 milhões R$ 2,87 milhões R$ 0,37 Ano de 2027 N/A* R$ 17,01 milhões R$ 2,19
Principal/capital integralizado
Deve ser utilizado principalmente para compor o caixa do Fundo e buscar novas oportunidades de alocação que já estão em perspectiva, em linha com a estratégia de aquisição de posições mais relevantes em empreendimentos.
N/A*: Ao longo de 2027, os recursos previstos para recebimento serão reconhecidos como resultado e comporão os rendimentos a distribuir do Fundo.
Ganho de capital
O ganho de capital passa a compor a base de distribuição do semestre correspondente, sempre observada a legislação vigente de distribuição de pelo menos 95% dos lucros auferidos no semestre, apurados em regime de caixa.
Matéria 3 - Modernização do regulamento
Atualização do regulamento para novo momento do Fundo
Aproveitando o momento de reciclagem e preparação do Fundo para uma nova fase, propõe-se uma atualização geral do regulamento para sua modernização, com alinhamento do Fundo às melhores práticas do mercado.
BLOCO A Alcance
i
Ampliação da atuação geográfica
Política de investimento sem limitação geográfica.
BLOCO A Alcance
ii
Novas classes de ativos
Desenvolvimento, co-investimentos, CRIs, SPEs, ações e participações.
BLOCO B Capital
iii
Oneração e alavancagem
Financiamentos, dívidas, constituição de ônus reais, garantias, captações estruturadas, entre outros.
BLOCO B Capital
iv
Recompra de cotas
Possibilidade de o Fundo recomprar suas próprias cotas.
v
BLOCO B Capital
BLOCO C vi Gestão
vii
BLOCO C Gestão
viii
BLOCO D Remuneração
Capital autorizado
Investimentos com Partes Relacionadas
Discricionariedade na gestão de carteira
Taxa global 1,10%
Aumento do limite de capital autorizado do Fundo para R$ 10 bilhões.
Compra de cotas de fundos e outros instrumentos financeiros adm ou geridos pelas Gestoras/Adm.
Gestoras podem alienar qualquer ativo ou direito do portfólio.
Atualização da taxa global de administração e gestão.
As matérias estão descritas em subitens, mas a votação será em pauta única na matéria 3.
Matéria 3 - Modernização do regulamento | Bloco A
Bloco A (itens i e ii) · alcance de investimento
O novo ciclo exige um mandato mais amplo em termos de alocação, sempre em linha com a estratégia logística. Manter regras desenhadas para o portfólio limitaria a execução da estratégia que se inicia com esta reciclagem.
REGULAMENTO ATUAL
✕ Restrições regionais de investimento ➜
✕ Foco restrito a imóveis prontos ✕ Sem previsão para ativos financeiros e societários
PROPOSTA
✓ Sem limitação geográfica: atuação em qualquer praça logística ✓ Desenvolvimento, co-investimentos e operações estruturadas ✓ CRIs, SPEs, ações e participações societárias
Item i — restrições regionais: permite ao Fundo investir onde a oportunidade estiver, acompanhando o deslocamento dos eixos logísticos do país.
Item ii — novas classes: abre acesso a desenvolvimento e co-investimento imobiliário (captura de valor desde a origem) e a instrumentos financeiros e societários, viabilizando estruturas mais eficientes de aquisição.
Matéria 3 - Modernização do regulamento | Bloco B
Bloco B (itens iii, iv e v) · estrutura de capital
Mais ferramentas para estruturar capital.
iii
Oneração e alavancagem
Autoriza prestar fiança, aval, aceite ou coobrigações, bem como constituir ônus reais sobre os ativos integrantes do patrimônio exclusivamente para garantir obrigações assumidas, contratação de financiamentos, emitir dívidas e captar recursos estruturados, com alienação fiduciária, hipoteca, cessão fiduciária de recebíveis e demais garantias sobre ativos do Fundo.
iv
Recompra de cotas
Permite ao Fundo recomprar suas próprias cotas: instrumento de gestão de liquidez e de resposta a descontos relevantes frente ao valor patrimonial.
v
Capital autorizado
Amplia o limite de capital autorizado para R$ 10 bilhões, permitindo novas emissões com maior agilidade para acompanhar janelas de oportunidade.
Em conjunto, esses três itens dão ao Fundo capacidade de financiar aquisições, ajustar sua estrutura de capital e responder a condições de mercado de forma ágil.
Matéria 3 - Modernização do regulamento | Bloco C
Bloco C (itens vi e vii) · gestão e discricionariedade
Ampliar a capacidade de o Fundo capturar oportunidades e reciclar ativos com agilidade.
ITEM VI
Investimento em instrumentos das Gestoras/Administradora
Autoriza a compra de cotas de FIIs, fundos de renda fixa, fundos de investimento e demais instrumentos financeiros administrados, geridos, distribuídos, originados e/ou estruturadas, conforme o caso, pela Administradora ou pelas Gestoras e seus grupos - importante para alocação eficiente de caixa entre operações.
ITEM VII
Discricionariedade para alienar
Confere às Gestoras discricionariedade para alienar todo e qualquer ativo ou direito que componha o portfólio, permitindo executar reciclagens no tempo certo do mercado.
Por que importa: oportunidades de reciclagem têm janela curta. A discricionariedade reduz o tempo entre a identificação da oportunidade e sua execução, além de estar em linha com a natureza de gestão ativa do Fundo.
Contrapartida: a atuação permanece vinculada à política de investimentos do Fundo e aos deveres fiduciários das Gestoras, com prestação de contas aos cotistas.
Matéria 3 - Modernização do regulamento | Bloco D
Bloco D (item viii) · remuneração
Atualização da taxa global para 1,10% para manutenção da competitividade do Fundo.
ESTRUTURA ATUAL
➜
0,84%
a.a. de taxa global
O que é a taxa global: remuneração que engloba administração e gestão do Fundo pela Tellus e Rio Bravo, estabelecida como teto. Não há previsão de taxa de performance.
Contexto: a revisão da taxa busca reequilibrar a taxa do Fundo frente aos pares comparáveis, que em sua maioria cobra taxas maiores do que o TRBL11, com adicional de taxa de performance. O TRBL, por ser um fundo mais antigo, pratica um valor defasado para o mercado de hoje, na concepção das gestoras. Com a atualização, a estrutura do Fundo mantém sua competitividade no cenário atual.
Redução escalonada:
Redução escalonada da taxa conforme aumento do valor de mercado do Fundo.
PROPOSTA
até 1,10%
Não há cobrança de taxa de performance.
a.a. de taxa global.
| FIIs pares | Taxa gestão (a.a.) | Taxa performance |
|---|---|---|
| 1 | 0,94% a 1,00% | 20% > IPCA + 6,0% |
| 2 | 1,10% | Não |
| 3 | 1,00% | 20% > IPCA + 6,0% |
| 4 | 0,75% a 0,95% | 20% > IPCA + 6,0% |
| 5 | 0,87% | 20% > IPCA + 6,5% |
| 6 | 1,18% | 20% > média IMAB |
A tabela considera como pares os FIIs do IFIX do segmento logístico com patrimônio líquido inferior a R$ 5 bilhões.
Considerando a média da taxa global prevista em regulamento para esses fundos (aplicando-a ao valor de mercado do TRBL11), a taxa estimada seria de aproximadamente 1% ao ano, acrescida de taxa de performance (que o TRBL11 não possuirá).
| Valor de mercado do Fundo | Taxa sobre o valor de mercado | Taxa de performance |
|---|---|---|
| Até R$ 5 bilhões | 1,10% a.a. | Não haverá |
| O que exceder R$ 5 bilhões | 1,00% a.a. | Não haverá |
Potencial renovação de portfólio
A compra: oxigenar o portfólio e abrir o novo ciclo
Com o capital liberado na venda, o Fundo poderá adquirir participação em dois novos imóveis logísticos, dando continuidade à tese e inaugurando um novo ciclo imobiliário.
IMÓVEIS LOGÍSTICOS
2
novas praças de atuação
PADRÃO CONSTRUTIVO
AAA
triple A
CAP RATE MÉDIO
8,5% a.a.
média ponderada
VALOR DA AQUISIÇÃO
R$ 457,1 milhões
aproximadamente
A nova alocação deve marcar um ganho de patamar de qualidade, de perfil de contrato e de exposição setorial.
QUALIDADE DOS ATIVOS
Imóveis padrão AAA
Entrada em galpões de última geração, com especificação técnica superior à do portfólio alienado.
PRAZO DOS CONTRATOS
Prazo médio mais longo
Elevação do prazo médio ponderado dos contratos, alongando a visibilidade de receita do Fundo.
EXPOSIÇÃO SETORIAL
Mais e-commerce
Ampliação da posição em e- commerce, segmento que sustenta a demanda estrutural por logística.
PERFIL DOS CONTRATOS
Mais contratos atípicos
Maior concentração de contratos atípicos, que oferecem maior previsibilidade e proteção de receita.
Em razão da venda, o CRI será quitado, como comentado na página 6. Para recompor o saldo de caixa e dispor de recursos para a aquisição de novos ativos, o Fundo precisará tomar um novo CRI em volume semelhante ao atual. Mais informações serão disponibilizadas posteriormente caso a operação seja concretizada. As informações consideram a conclusão da operação potencial de compra no formato e condições em negociação até a data desta publicação.
O Fundo após a operação
Menos incerteza e melhora no perfil de crédito dos locatários
RETRATO PRÉ E PÓS-OPERAÇÃO
Monetização do litígio com Correios e melhoria no perfil de crédito dos locatários.
CONTRATOS ATÍPICOS
Ganho de previsibilidade
Carteira mais concentrada em contratos atípicos e com prazo médio mais longo.
16% → 88%
contratos atípicos passam a ser majoritários na receita
Mais qualidade no portfólio
Aumento da exposição em galpões AAA e com maior liquidez, mantendo boa exposição do portfólio dentro do raio 30 km. Venda dos imóveis de Contagem e One Park, este último um ativo de padrão construtivo inferior à média do portfólio, com características industriais.
Robustez qualitativa
O novo portfólio deve mitigar riscos qualitativos que poderiam afetar a geração de resultados futuros do Fundo, como eventual rescisão da Braskem (em Recuperação Extrajudicial). Além disso, o Fundo deterá majoritariamente ativos de alta qualidade que devem se beneficiar de um cenário de fechamento nas taxas de juros.
LONGO PRAZO
17% → 83%
da receita com vencimento a partir de 2032
OPERAÇÃO DOS IMÓVEIS
33% → 69%
participação do e-commerce na receita
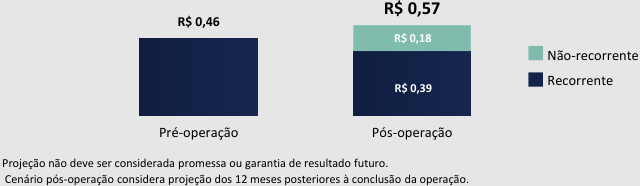
Resultado projetado
Mensal por cota (valores médios e aproximados)
QUALIDADE IMOBILIÁRIA
40% → 70%
de imóveis AAA no portfólio. ~90% classificados como acima de A.
MAIS PREVISIBILIDADE
4,7 → 5,6 anos
prazo médio ponderado dos contratos com aumento de ~1 ano
As informações consideram a conclusão da operação potencial de compra no formato e condições em negociação até a data desta publicação.
Sobre a votação
P R A Z O P A R A V O T A R
até as 16h do dia 9 de outubro de 2026
Q U Ó R U M
Matérias I e II
Maioria simples
E S C O L H A U M D O S T R Ê S C A N A I S
Plataforma digital
1
e-mail de [email protected]
dos cotistas presentes
Matéria III
Maioria de 25%
do total de cotas emitidas
2
Carta-Resposta
modelo no Anexo II e disponível no site da Rio Bravo
D Ú V I D A S ?
3
Área do Investidor B3
portal da B3 › Serviços › Assembleias em Aberto
[email protected] +55 (11) 3509-6500 riobravo.com.br/Whatsapp
Se votar por mais de um canal, prevalece o último voto recebido.
As Gestoras recomendam favoravelmente a aprovação das matérias submetidas nesta Consulta Formal.
Cronograma
Cronograma tentativo para conclusão da operação
O cronograma pode variar conforme o cumprimento das condições precedentes da operação.
/>
ATÉ 09/10 Votação
ATÉ 15/12 Conclusão prevista da venda
ATÉ 18/12 Conclusão prevista da compra
Prazo final para envio dos votos pelos cotistas.
Fechamento da alienação dos imóveis e da cessão dos direitos.
Aquisição dos novos ativos logísticos, sujeita às condições da operação.