
Relatório Gerencial TRXY11 de dezembro de 2025
Relatório Gerencial do TRX Hedge Fund (TRXY11), fundo imobiliário de fundos (FoF), referente a dezembro de 2025, com entrega no FundosNet (B3) em 08/01/2026. No pregão de 03/11/2026, a cota do TRXY11 fechou a R$ 7,35, com P/VP de 0,90 (valor patrimonial de R$ 8,19 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,11 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 18,50% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 290,5 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- TRX HEDGE FUND RESPONSABILIDADE LIMITADA-2,26%
- CNPJ
- 43.985.938/0001-10
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/12/2025
- Data de entrega
- 08/01/2026 19:04
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
trx
T R X H E D G E F U N D F I I
DEZEMBRORELATÓRIO
2025GERENCIAL
trx
SUMÁRIO
- 4 Objetivo e Informações Básicas
- 5 Principais Números do TRXY11
- 6 Destaques do Mês
- 7 Comentários Sobre o Mercado
- 9 Comentários do Time de Gestão
- 11 Composição do Resultado
- 12 Distribuição, Sensibilidade, Receita e Dividend Yield
- 13 Performance, Liquidez e Evolução do Patrimônio Líquido
- 14 Alocação dos Recursos
- 15 Detalhamento dos Ativos
- 17 Glossário
- 19 Contato
trx
A TRX
SOBRE NÓS
A TRX faz a gestão de recursos de terceiros para investimentos no mercado imobiliário através de fundos imobiliários, comprando ou desenvolvendo os imóveis diretamente ou investindo através de uma carteira de fundos imobiliários de outros gestores.
+2milhões
de m² de imóveis desenvolvidos
+120imóveis
+R$10bilhões +200.000
construídos ou comprados investidos
investidores ativos
Carrefour (
∑mateus
PRINCIPAIS PESSOAS
Nos siga nas redes sociais
Luiz Augusto Amaral Sócio-fundador da TRX
José Alves Neto Sócio-fundador da TRX

Vitor Nogueira Sócio e Diretor Jurídico e Compliance da TRX

TIKTOK

Gabriel Barbosa Sócio e Diretor de Gestão da TRX
Jonathans Valenta Sócio e Controller da TRX
Raul Grego Lemos Portfolio Manager
YOUTUBE

SPOTIFY

OBJETIVO
Fundo de Investimento Imobiliário com foco na distribuição de renda e dividendos aos seus cotistas através de uma gestão ativa que busca maximizar seu retorno por meio de uma estratégia que buscará oportunidades no mercado imobiliário, seja por meio de fundos imobiliários, CRIs, ações, debêntures ou SPEs/Permutas, visando sempre equilíbrio na relação risco e retorno.
INFORMAÇÕES BÁSICAS
Nome: TRX Hedge Fund FII
CNPJ: 43.985.938/0001-10
Data de Início: 14/11/2024
Taxa de Administração: 1,00% a.a. sobre o valor patrimonial
Data de Divulgação de Dividendo: Último dia útil
Data de Pagamento: 10º dia útil
Prazo: Indeterminado
Público Alvo: Investidores em Geral
Gestor: TRX Gestora de Recursos
Administrador e Custodiante: BRL Trust Investimentos
Consultor Imobiliário: TRX Desenvolvimento Imobiliário
Taxa de Performance:
20% sobre o excesso dos
rendimentos distribuídos em relação
ao IPCA + Yield IMAB 5
PRINCIPAIS NÚMEROS
COTAS, VALORES PATRIMONIAL E DE MERCADO E VACÂNCIA*
Cotas Emitidas: 15.970.289
Nº de Cotistas: 997
Cota de Mercado: R$ 9,70
Valor de Mercado: R$ 154.911.803,30
Rendimento no Mês: R$ 0,13
Cota Patrimonial: R$ 9,22
Valor Patrimonial: R$ 147.313.137,40
Mensal e
Anualizado:
1,34% / 16,08%
P/VP: 1,05
P/VP do Portfólio: CRIs: 1,00 FIIs: 1,00 Ações: 1,23
Liquidez Média Diária: R$ 26,5 mil
N° de Ativos no Portfólio:
Alocação por Ativo
CRIs: 18
(% do PL):
Rating TRX
Carteira de CRI:
FIIs: 17
CRIs: 41,8%
AA: 13,9%
Ações: 5
FIIs: 45,4%
Permuta: 1
Permuta: 8,5%
A: 71,6%
Ações: 4,5%
BBB: 14,5%
Renda Fixa: 3,9%
DESTAQUES DO MÊS
MOVIMENTAÇÕES ESTRATÉGICAS
CRI
Alocação atual: 41,8% Alocação Alvo: 20% a 70%
Movimentações
Amortização total e pré pagamento: CRI WT Morumbi
Compra: CRI Mateus 37
Objetivo: Renda
Retorno: IPCA + 9,0%
FII
Alocação atual: 45,4% Alocação Alvo: 30% a 60%
Movimentações Compra: TRXF11, LVBI11 e KORE11
Objetivo: Renda e Ganho de Capital
Retorno esperado (TIR): 13% a 18% ao ano
AÇÕES
Alocação atual: 4,5% Alocação Alvo: 0% a 15%
Movimentações Compra: CYRE3 e DIRR3
Objetivo: Ganho de Capital e Renda
Retorno (TIR) esperada: 25% a 30% ao ano
PERMUTA
Alocação atual: 8,5% Alocação Alvo: 0% a 25%
Movimentações Nenhuma movimentação relevante
RETORNO EM 2025
Ao longo de 2025, o TRXY manteve distribuições mensais recorrentes de R$ 0,11/ cota, acima da viabilidade inicial, e distribuições extraordinárias nos meses de junho e dezembro. Com isso, o retorno do Fundo em 2025 para o investidor, considerando a cota de fechamento de 30/12/2025, foi equivalente a CDI+ 2,5% ou IPCA + 9,6%.
DISTRIBUIÇÃO MENSAL
R$ 0,13 por cota, que representa um Dividend Yield anualizado de 16,1% sobre a cota de mercado de R$ 9,70. Pagamento será realizado em 15/01/2026 aos investidores detentores de cotas no dia 30/12/2025.
Estendemos o nosso guidance de distribuição de dividendos mensais de R$ 0,10 e R$ 0,13 por cota para o primeiro semestre de 2026.
COMENTÁRIOS SOBRE O MERCADO
No relatório gerencial de janeiro de 2025, destacamos a expectativa de um ano com viés negativo. As projeções apresentadas no primeiro Boletim Focus do período não se materializaram integralmente e, apesar do elevado patamar da Selic, os ativos de renda variável apresentaram desempenho expressivo ao longo do ano. O Boletim Focus foi assertivo quanto à trajetória da taxa básica de juros e à desaceleração do crescimento do PIB em relação a 2024. Por outro lado, os principais desvios em relação às expectativas iniciais atuaram como vetores de valorização dos ativos de risco, com a inflação se mostrando menos persistente do que o previsto e a depreciação do dólar, influenciada pelas políticas expansionistas do governo norteamericano.
No acumulado do ano, o Ibovespa avançou 33,95% e o IFIX registrou alta de 21,15%, ambos superando com folga o CDI, que apresentou rentabilidade de 14,32%. O desempenho dos índices evidencia resiliência e força do mercado, mesmo em um ambiente marcado por novas discussões sobre tributação de operações e rendimentos (dividendos e juros sobre capital próprio), Selic em 15% e um cenário fiscal conturbado.
Para 2026, o ambiente segue carregado de incertezas e variáveis relevantes. Já na primeira semana do ano, a captura de Nicolás Maduro pelos Estados Unidos trouxe a possibilidade de novos choques no mercado de petróleo. Adicionalmente, trata-se de um ano eleitoral no Brasil, o que tende a gerar maior volatilidade no curto prazo. Ainda assim, as expectativas para 2026 são positivas, com projeções de queda da Selic, dólar relativamente estável e inflação em desaceleração, embora acompanhadas de um crescimento econômico mais moderado.
| PERÍODO | DEZEMBRO | ANO | 12 MESES |
| IBOVESPA | 1,29% | 33,95% | 33,95% |
| iTrix Tijolo** | 2,51% | 22,77% | 22,77% |
| IFIX | 3,14% | 21,15% | 21,15% |
| iTrix Papel** | 3,88% | 19,46% | 19,46% |
| CDI | 1,22% | 14,32% | 14,32% |
| IMA-B 5+ | -0,19% | 14,20% | 14,20% |
| IPCA* 0,33% 4,26% 4,26% | |||
| Dólar | 3,16% | -11,14% | -11,14% |
* C a l c u l a d o p r o - r a t a d i e e e x p e c t a t i v a , d e a c o r d o c o m o ú l t i m o í n d i c e d i v u l g a d o . * * O s í n d i c e s i T r i x s ã o c a l c u l a d o s a p a r t i r d a p o n d e r a ç ã o d e s e g m e n t o s d e F I I s q u e f a z e m p a r t e d o I F I X .
| BOLETIM FOCUS | EXPECTATIVAJAN/25 | FECHAMENTODEZ/25 | EXPECTATIVA2026* |
|---|---|---|---|
| IPCA | 4,99% | 4,31%* | 4,06%* |
| PIB | 2,02% | 2,26%* | 1,80%* |
| DÓLAR | R$ 6,00 | R$ 5,48 | R$ 5,50* |
| SELIC | 15,00% | 15,00% | 12,25%* |
* V a l o r e s e s p e r a d o s n o B o l e t i m F o c u s d e 0 5 / 0 1 / 2 0 2 6 .
Mesmo em um ambiente de elevada incerteza, identificamos potencial relevante para os fundos imobiliários. Apesar da valorização observada em 2025, os valores patrimoniais dos fundos seguem pressionados pelas elevadas taxas de desconto adotadas nos laudos de avaliação dos imóveis. Com a expectativa de início de um ciclo de queda da Selic e a manutenção de um cenário inflacionário controlado, entendemos que há espaço para retornos atrativos, inclusive em fundos que atualmente não negociam com descontos relevantes. Adicionalmente, a comparação direta entre fundos imobiliários e instrumentos de renda fixa ainda é recorrente, de modo que a redução dos juros tende a estimular a realocação de recursos para a classe, movimento que deve ser reforçado pela manutenção do benefício fiscal.
COMENTÁRIOS SOBRE O MERCADO
Iniciamos 2026 atentos ao esperado corte de 0,25 p.p. na taxa básica de juros. Embora o movimento seja marginal diante do atual patamar elevado da Selic, a confirmação do início de um ciclo de cortes tende a gerar efeitos positivos para o mercado brasileiro, especialmente caso os dados de inflação apresentem surpresas favoráveis ao longo do primeiro trimestre. No cenário base, a expectativa é de um ciclo de cortes gradual e cauteloso, com o Banco Central monitorando potenciais choques de demanda decorrentes de medidas do Governo Federal, como políticas de transferência de renda e alterações na faixa de isenção do imposto de renda.
Ao olharmos para o IFIX, o balanço é claramente positivo e reforça a maturidade da classe. 2025 marcou um ano de consolidação e avanço relevante da indústria, com a base de investidores pessoas físicas ultrapassando 2,9 milhões, a entrada consistente de investidores estrangeiros, com destaque para ETFs internacionais, o lançamento do primeiro ETF brasileiro em parceria com um índice internacional (HERT11) e um crescimento expressivo tanto do patrimônio total quanto da liquidez média diária. Esses movimentos não apenas validaram a tese estrutural dos fundos imobiliários, como também se traduziram em um retorno superior a 20%, mesmo em um ambiente de Selic próxima a 15%.
Além da valorização dos ativos, vale destacar o crescente protagonismo dos fundos imobiliários em operações relevantes da indústria. Os FIIs vêm se consolidando como parceiros estratégicos de grandes companhias listadas do setor imobiliário, com destaque para os segmentos de logística e shoppings. Em 2025, observamos a participação ativa de fundos de shopping em diversos consórcios voltados à aquisição de ativos de alta qualidade, como Rio Sul, Pátio Higienópolis, Pátio Paulista e, mais recentemente, o Midway Shopping. Esse movimento evidencia não apenas a solidez financeira dos fundos imobiliários, mas também o reconhecimento, por parte das empresas listadas do setor, do papel dos FIIs como agentes relevantes de apoio e viabilização de suas estratégias de crescimento.
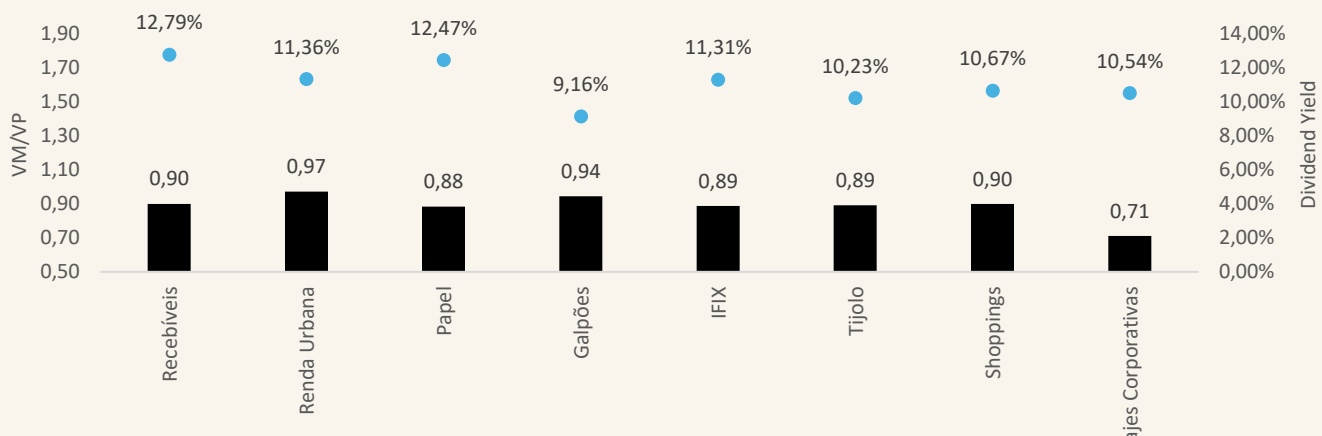
Por fim, é importante observar que o dividend yield da classe permanece em patamares excessivamente elevados quando comparado à qualidade dos portfólios dos principais fundos. Esse descompasso reforça a visão de que ainda há espaço relevante para ganhos de capital, mesmo em um cenário possível de novas emissões e com a Selic se aproximando de 12% ao ano, conforme as expectativas para o fim de 2026 indicadas pelo Boletim Focus.
Figura 1 – VM/VP e Dividend Yield por setores do IFIX
COMENTÁRIOS DO TIME DE GESTÃO
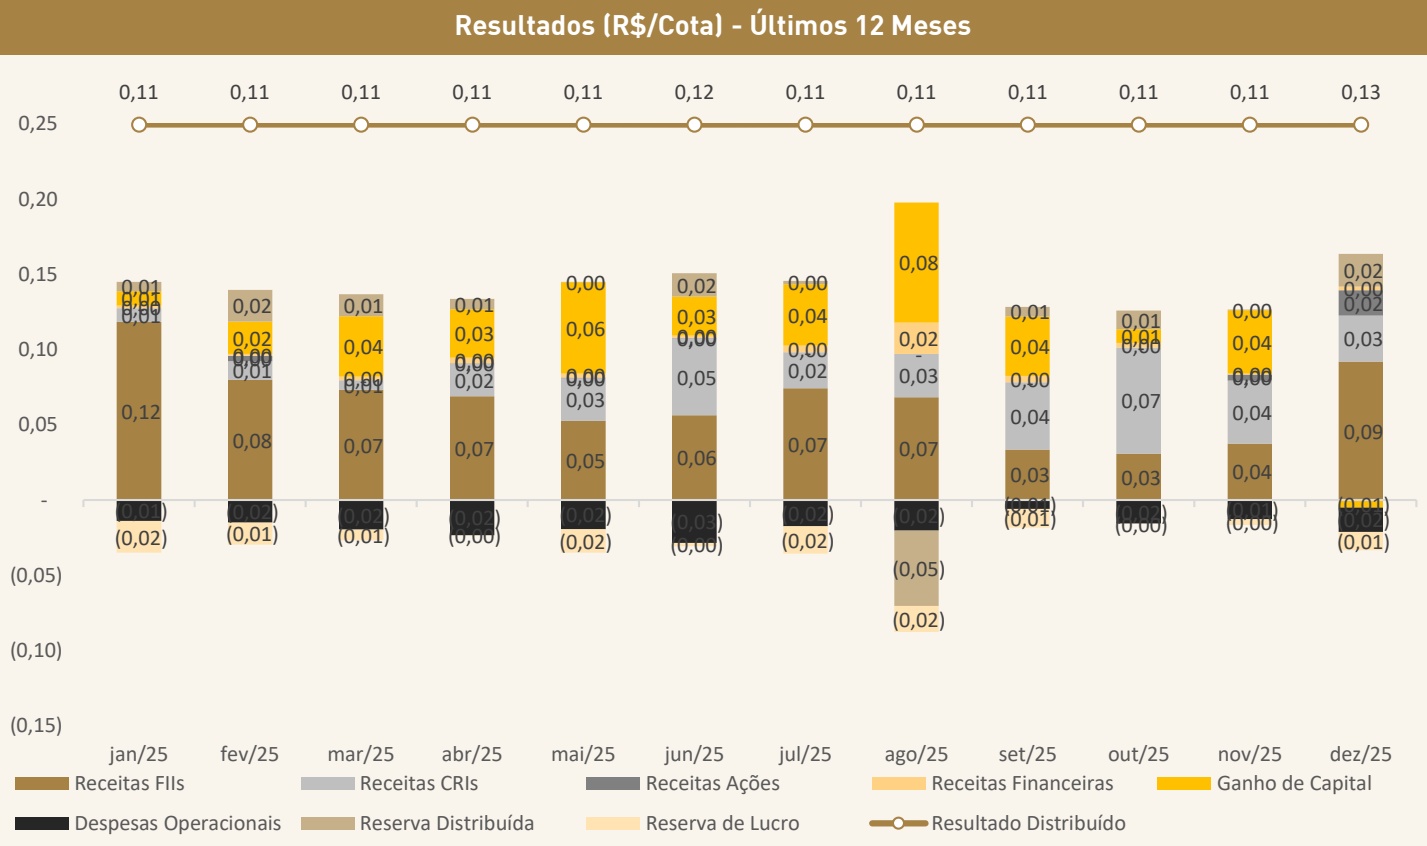
Em dezembro de 2025, o fundo registrou uma receita de dividendos de R$ 1,7 milhão e R$ 775,1 mil de resultado das nossas posições de CRI. Com isso, fizemos movimentações táticas para realizar boa parte do prejuízo de algumas posições em FIIs, o que gerou o prejuízo no mês de R$ 82 mil. O lucro caixa total de R$ 2,2 milhões, equivalente a R$ 0,139 por cota. A equipe de gestão optou por distribuir R$ 0,13 por cota, constituindo uma reserva de lucros de R$ 197,8 mil (R$ 0,012 por cota).
A receita com dividendos apresentou crescimento expressivo tanto em fundos imobiliários quanto em ações. Nos últimos dois meses de 2025, elevamos de forma relevante a exposição a ações, com posições em CYRE3, ALOS3, DIRR3 e EVEN3. Essas empresas, apesar da forte valorização ao longo do ano, ainda oferecem elevado potencial de apreciação com o bom resultado operacional e início do ciclo de corte de juros em 2026. Adicionalmente, as companhias listadas ampliaram substancialmente a distribuição de proventos, em movimento de antecipação à tributação de dividendos que passou a vigorar a partir de 2026.
No segmento de FIIs, além das movimentações táticas realizadas, recebemos dividendos extraordinários, especialmente dos fundos TRXB11 e Capitania Oportunidades. Quanto à alocação em TRXF11, adquirimos posição equivalente a 4% do patrimônio líquido do fundo em leilão no dia 19/12, ao preço de R$ 93,75, em operação oportunística com foco em ganho de capital de curto prazo. Ainda dentro do mês, vendemos metade da posição com ganho de 3,3%, no período de 5 dias úteis, equivalente a uma TIR de 1.259%.
Manter uma posição de caixa em torno de 5% do patrimônio líquido é estratégico, pois permite alocações táticas com margem de segurança elevada e potencial de incremento de retorno para o cotista no curto e médio prazos. Além da operação em TRXF11 em dezembro, realizamos movimento semelhante em KNRI11 em março de 2025, reforçando o objetivo central do fundo: combinar timing de mercado e análise fundamentalista para proteger e potencializar o resultado entregue aos investidores.
A distribuição de R$ 0,13 por cota referente aos resultados de dezembro será paga em 15 de janeiro de 2026. No acumulado de 2025, distribuímos R$ 1,35 por cota, equivalente a um dividend yield de 13,92% frente ao preço de fechamento de 30 de dezembro. Considerando o CDI líquido do período, o fundo entregou CDI+2,5% ou IPCA+9,6%. Mantemos nosso guidance de distribuição para até junho de 2026, projetando distribuições mensais entre R$ 0,10 e R$ 0,13 por cota, o que representa uma rentabilidade anualizada de 12,4% a 16,1%, considerando o preço de fechamento de 30 de dezembro de 2025.
| Ativo | Estratégia | Expectativa de retorno | *Alocação Alvo | Objetivo |
| CRI Seleção e estruturação de CRI que tenham seus riscos fortemente ~300bps acima do 20% 70% Renda mitigados e proporcionem rentabilidade adequada; benchmark 41,8% | ||||
| FIIs listados | Fundos com boa liquidez, previsibilidade na distribuição de dividendos; Com base na análise fundamentalista e critérios internos, aproveitar oportunidades em ativos descontados. | 13% - 17% a.a. | 30% 6045,4% | Renda e% Ganho de Capital |
| Mercado mais volátil, com oportunidade de gerar ganhos de capital Empresas acima da média do IFIX aproveitando os ciclos; Ganho de 22% - 28% a.a. 0% 15% listadas Boa diversificação nos melhores operadores de shopping centers e Capital incorporadoras em determinados momentos do ciclo. 4,5% | ||||
| Permuta | Ativos únicos e em estratégia exclusiva, com geração de valor de médio e longo prazo; Desenvolvimento de BTS, residencial ou varejo, com foco na localização dos terrenos, potencial demanda e escassez no entorno. | 20% - 30% a.a. 0 | % 25%8,5% | Ganho de Capital |
COMENTÁRIOS DO TIME DE GESTÃO
No mês, registramos o pré-pagamento integral do CRI 15L0648443, lastreado pelo edifício corporativo WT Morumbi que além da volta do recurso ainda contou com o recebimento de multa no valor de 1,5% sobre o valor do ativo. O recebimento desses recursos permitiu uma realocação estratégica: parte foi direcionada para cotas de fundos imobiliários (FIIs) e parte para ações de empresas do setor imobiliário, visando manter a exposição ao segmento com maior liquidez e potencial de valorização no curto e médio prazo.
Em relação ao CRI Convisa GDP (22I0879235) – originalmente programado para amortização em outubro de 2025 –, a operação está em fase final de reestruturação completa, com a constituição de novas garantias reais que elevam a cobertura e ajustam o LTV (Loan-to-Value) para patamares mais conservadores e adequados ao cenário atual.
Os principais termos da reestruturação acordada com a incorporadora são:
(i) elevação da taxa de remuneração de IPCA + 10,00% para IPCA + 12,50%, refletindo o maior risco percebido e compensando os investidores pela prorrogação e pelas novas condições;
(ii) instituição de amortizações obrigatórias semestrais do saldo devedor, alinhando os interesses dos investidores e cedente – mesmo na ausência de vendas de unidades, a companhia deverá realizar aportes para reduzir o saldo principal;
(iii) pagamento de um waiver fee (prêmio de consentimento) em dezembro de 2025 aos detentores do título;
(iv) prorrogação do vencimento final de outubro de 2025 para outubro de 2027, acompanhada da inclusão de novas garantias reais avaliadas em aproximadamente R$ 5,6 milhões.
Embora o cenário do ativo permaneça complexo, a estrutura desenhada em conjunto com a incorporadora demonstra claro compromisso com a comercialização das unidades remanescentes, que estão alienadas fiduciariamente para a operação somando o valor potencial de R$ 10,5 milhões, e com a liquidação integral da operação até o novo vencimento, em outubro de 2027.
Apesar dessa perspectiva construtiva e a operação ter garantias reais, a administradora do fundo optou por adotar critério conservador e marcou o ativo a valor zero em sua contabilidade, considerando remota a probabilidade de recuperação de qualquer valor. Essa decisão gerou impacto negativo de aproximadamente 1,4% no valor patrimonial da cota do fundo.
COMPOSIÇÃO DO RESULTADO
Demonstração dos Resultados (R$)
| LANÇAMENTO | OUTUBRO | NOVEMBRO | DEZEMBRO | ACUMULADO NO SEMESTRE | ACUMULADO EM 12 MESES | ACUMULADO DESDE O INÍCIO |
|---|---|---|---|---|---|---|
| Receitas FIIs | 493.191,54 | 600.533,31 | 1.469.112,57 | 3.613.953,49 | 5.236.094,75 | 5.722.983,53 |
| Receitas CRIs | 1.125.013,81 | 668.826,01 | 775.137,80 | 3.473.614,15 | 3.939.365,99 | 4.006.961,72 |
| Receitas Ações | 0,00 | 61.218,09 | 267.102,13 | 328.320,22 | 345.045,84 | 345.045,84 |
| Receitas Financeiras | 48.594,64 | 12.539,57 | 54.648,07 | 274.239,02 | 322.119,08 | 421.126,19 |
| Ganho de Capital | 146.508,66 | 671.523,70 | -81.880,70 | 1.801.897,52 | 2.486.845,99 | 2.500.446,17 |
| Total de Receitas | 1.813.308,65 | 2.014.640,68 | 2.484.119,87 | 9.492.024,39 | 12.329.471,65 | 12.996.563,45 |
| Despesas Operacionais (-) | 249.636,64 | 203.868,98 | 254.746,51 | 939.685,20 | 1.373.290,27 | 1.404.343,92 |
| Resultado Operacional | 1.563.672,01 | 1.810.771,70 | 2.229.373,36 | 8.552.339,19 | 10.956.181,38 | 11.592.219,53 |
| Resultado Operacional por Cota | 0,098 | 0,113 | 0,140 | 0,536 | 0,686 | 0,726 |
| Distribuição | 1.756.731,79 | 1.756.731,79 | 2.076.137,57 | 8.140.471,34 | 11.172.636,14 | 11.172.636,14 |
| Recibos | 0,00 | 0,00 | 0,00 | 206.613,62 | 206.613,62 | 206.613,62 |
| Distribuição por Cota | 0,110 | 0,110 | 0,130 | 0,680 | 1,350 | 1,520 |
| Dividend Yield | 1,22% | 1,22% | 1,34% | 7,01% | 13,92% | 13,43%* |
| Rendimento Acumulado Total | 5.694,07 | 59.733,98 | 212.969,77 | 212.969,77 | 212.969,77 | 212.969,77 |
| Rendimento Acumulado por Cota | 0,000 | 0,004 | 0,013 | 0,013 | 0,013 | 0,013 |
DISTRIBUIÇÃO, SENSIBILIDADE, RECEITA E DIVIDEND YIELD
Histórico de Distribuição por Cota nos Último 12 Meses e Guidance (R$)
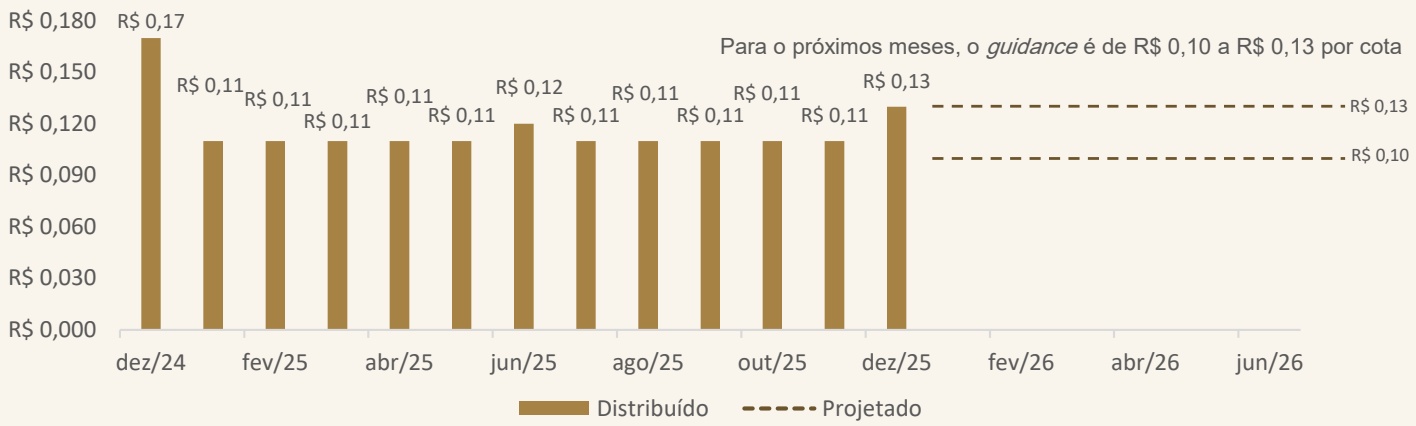
Tabela de Sensibilidade de Dividendo / Cota a Mercado
| Dividendo por Cota | |||||||
| R$ 0,09 | R$ 0,10 | R$ 0,11 | R$ 0,12 | R$ 0,13 | R$ 0,14 | R$ 0,15 | |
| R$ 9,30 | 11,61% a.a. | 12,90% a.a. | 14,19% a.a. | 15,48% a.a. | 16,77% a.a. | 18,06% a.a. | 19,35% a.a. |
| R$ 9,40 | 11,48% a.a. | 12,76% a.a. | 14,04% a.a. | 15,31% a.a. | 16,59% a.a. | 17,87% a.a. | 19,14% a.a. |
| R$ 9,50 | 11,36% a.a. | 12,63% a.a. | 13,89% a.a. | 15,15% a.a. | 16,42% a.a. | 17,68% a.a. | 18,94% a.a. |
| R$ 9,60 | 11,25% a.a. | 12,50% a.a. | 13,75% a.a. | 15,00% a.a. | 16,25% a.a. | 17,50% a.a. | 18,75% a.a. |
| R$ 9,70 | 11,13% a.a. | 12,37% a.a. | 13,60% a.a. | 14,84% a.a. | 16,08% a.a. | 17,31% a.a. | 18,55% a.a. |
| R$ 9,80 | 11,02% a.a. | 12,24% a.a. | 13,46% a.a. | 14,69% a.a. | 15,91% a.a. | 17,14% a.a. | 18,36% a.a. |
| R$ 9,90 | 10,90% a.a. | 12,12% a.a. | 13,33% a.a. | 14,54% a.a. | 15,75% a.a. | 16,96% a.a. | 18,18% a.a. |
| R$10,00 | 10,80% a.a. | 12,00% a.a. | 13,20% a.a. | 14,40% a.a. | 15,60% a.a. | 16,80% a.a. | 18,00% a.a. |
| R$10,10 | 10,69% a.a. | 11,88% a.a. | 13,06% a.a. | 14,25% a.a. | 15,44% a.a. | 16,63% a.a. | 17,82% a.a. |
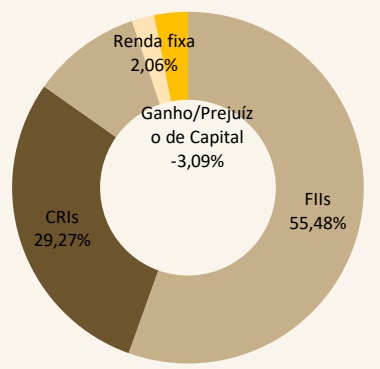
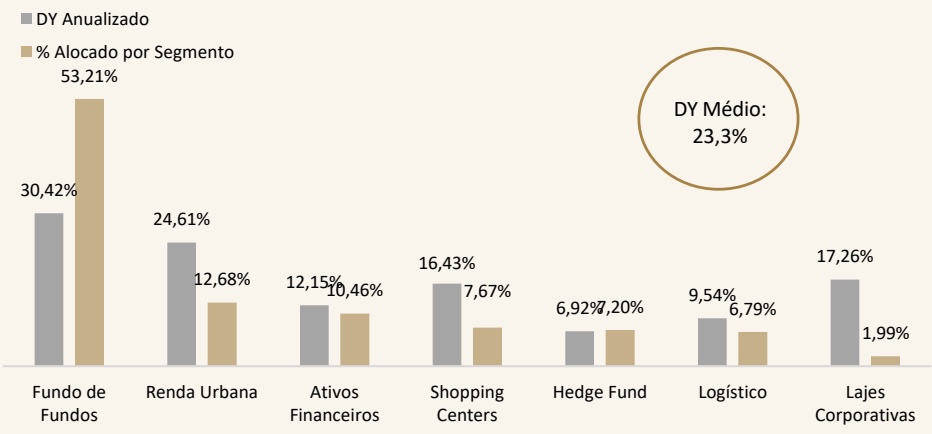
Composição da Receita
Dividend Yield Implícito dos FIIs (% Relação ao Preço Médio)
PERFORMANCE, LIQUIDEZ E EVOLUÇÃO DO PATRIMÔNIO LÍQUIDO
Evolução da Base de Cotistas e Volume Médio Negociado
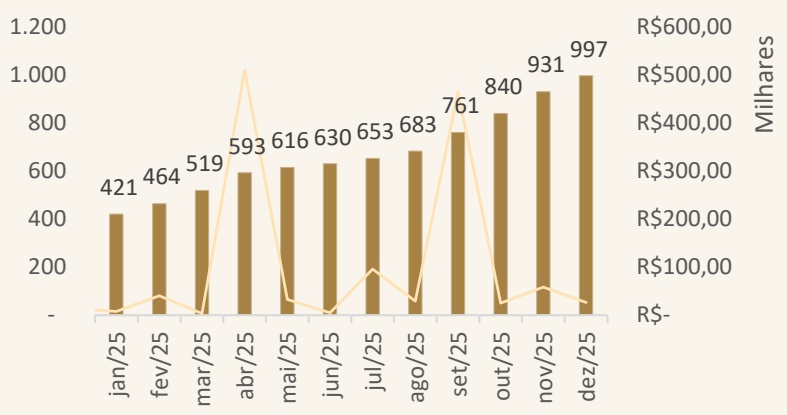
Ev. Cotistas Ev. Média Volume Negociado
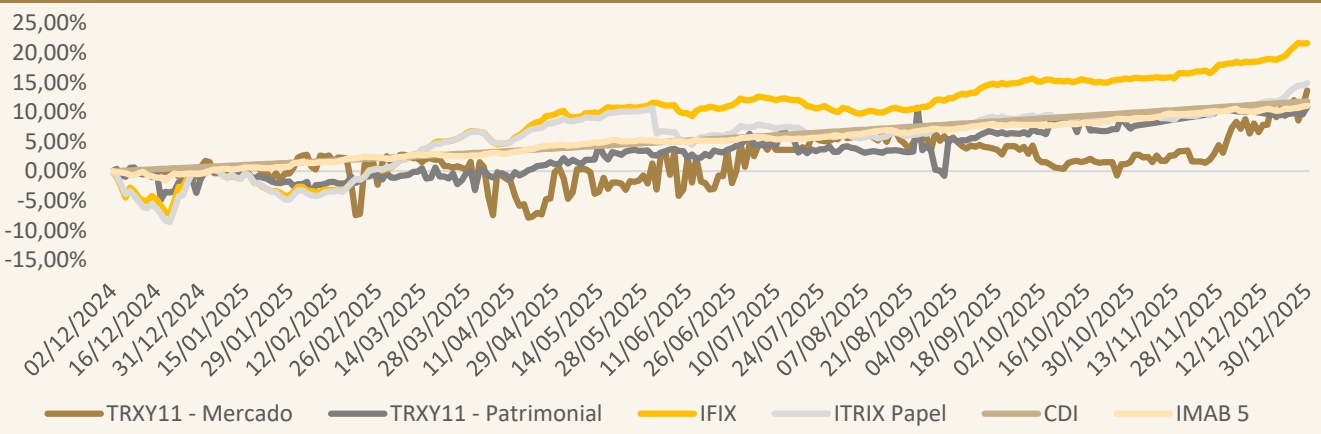
| Ativos | Dezembro | Ano | 12 meses |
|---|---|---|---|
| Valor Referencial | 9,03 | 9,90 | 10,00 |
| da Cota (R$) | |||
| Rentabilidade | 8,86% | 11,62% | 12,20% |
| Total | |||
| CDI Líquido | 0,94% | 12,07% | 12,93% |
| IMAB 5 | 0,85% | 11,54% | 11,04% |
| IFIX no Período | 3,14% | 21,15% | 21,65% |
| Volume | |||
| Negociado (R$ | 0,53 | 31,29 | 31,54 |
| milhões) | |||
| Giro (% do | |||
| total de cota | 0,36% | 21,09% | 21,24% |
| negociados) |
Histórico de Performance do TRXY11 e Índices do Mercado
Evolução do Patrimônio Líquido por Cota (R$)**
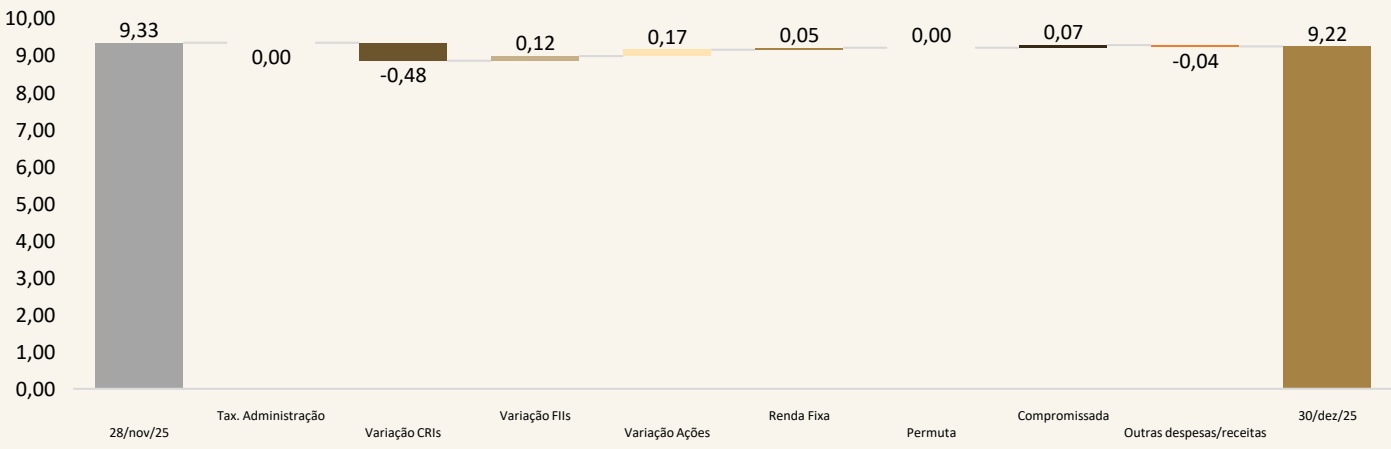
*O cálculo da rentabilidade total da cota no mercado secundário considera a soma dos dividendos distribuídos nos respectivos períodos; CDI Líquido: taxa representada com desconto de 15% referente a impostos. ** Não considera as cotas emitidas no âmbito da 2ª Emissão.
trx
ALOCAÇÃO DOS RECURSOS
Alocação dos Recursos (% do PL)
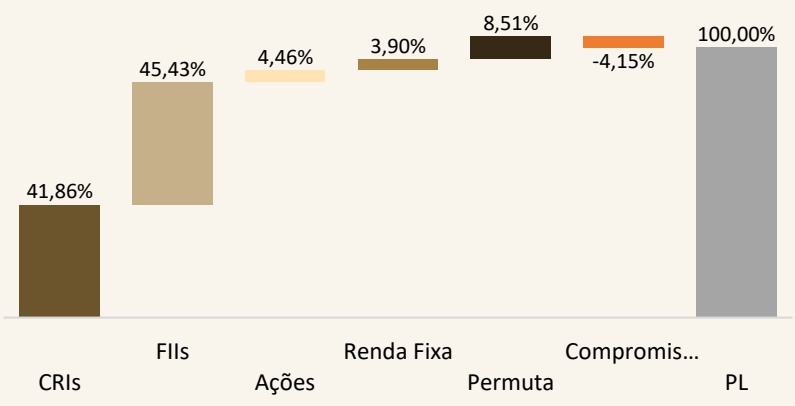
| Classe | Valores (R$ milhões) | Qtd por Ativo |
| CRIs 61,66 18 | ||
| FIIs | 66,92 | 17 |
| Ações 6,56 5 | ||
| Renda Fixa | 5,74 | |
| Permuta | 12,54 | 1 |
| Total | 153,43 | |
| Alocado em Relação ao PL | 100,00% | 41 |
Alocação Histórica do Portfólio (% do PL)
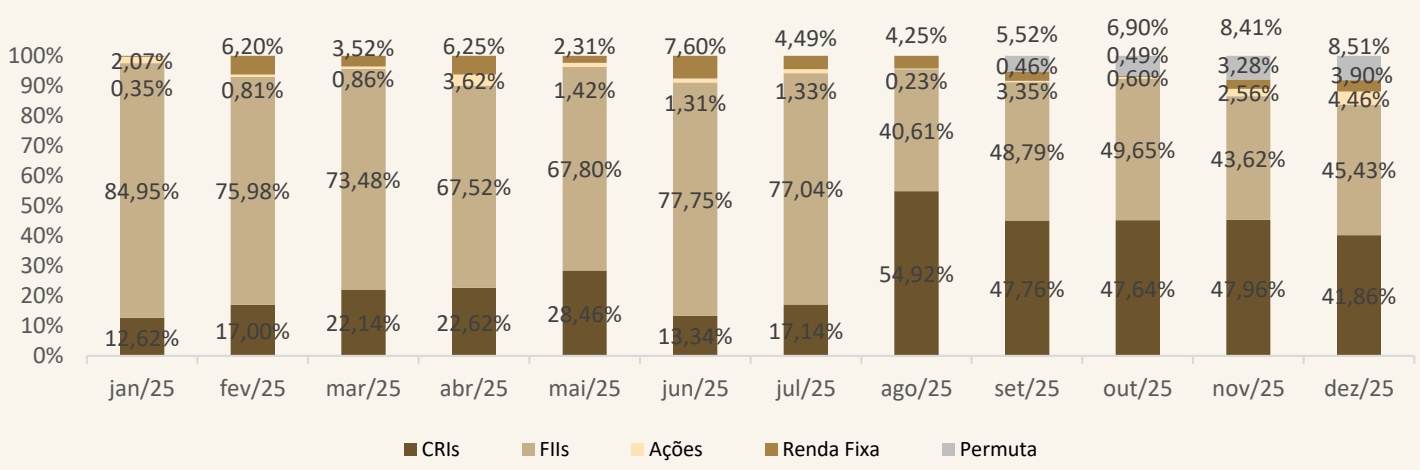
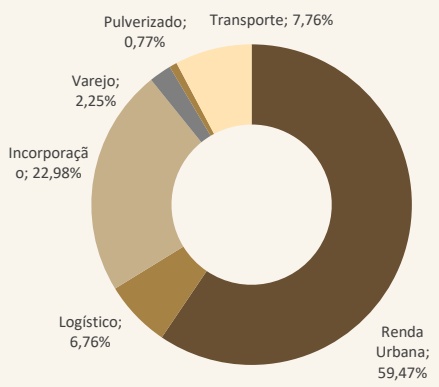
Segmento de Atuação CRIs (% da Carteira de CRIs)
Alocação Histórica em CRIs (% da Carteira de CRIs)
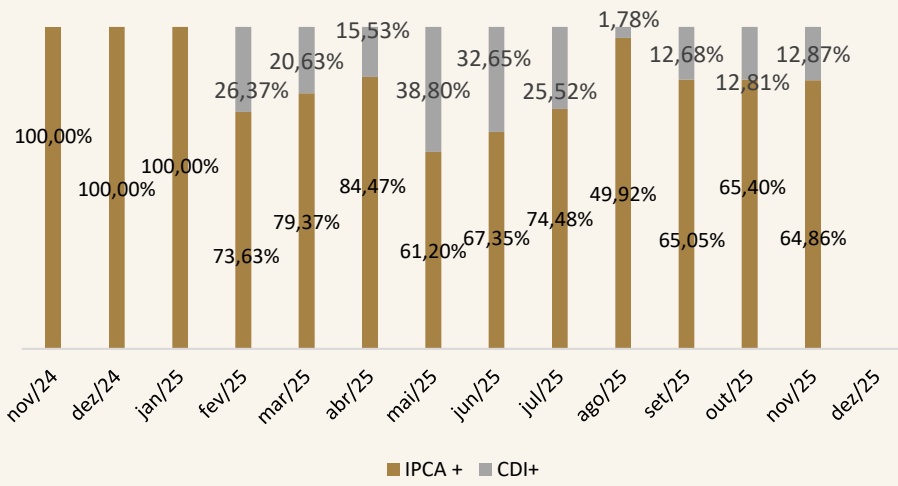
DETALHAMENTO DOS ATIVOS
Alocação em CRIs (% do PL)
| CRI | CÓDIGO DO ATIVO | RATING TRX | SEGMENTO | INDEX | TAXA AQUISIÇÃO (A.A.) | TAXA MTM (A.A.) | SALDO MTM (R$ MM) | PRAZO (meses) | VENC. | LTV | ESTRATÉGIA | % PL | |
| 1 | Mateus 37 | 24K0003803 | A | Renda Urbana | IPCA + | 9,00% | 9,00% | 9,08 | 181 | 09/11/2039 | 65,00% | Estratégico | 6,16% |
| 2 | GPA Bari 83 | 20G0703083 | A | Renda Urbana | IPCA + | 7,94% | 7,94% | 6,79 | 125 | 10/07/2035 | 72,00% | Estratégico | 4,61% |
| 3 | Conx Evo Vila Clementino | 2513439822 | BBB | Incorporação | CDI + | 3,50% | 3,50% | 7,53 | 30 | 22/03/2028 | 94,00% | Estratégico | 5,11% |
| 4 | Rede Duque 444 | 2110855623 | A | Renda Urbana | IPCA + | 7,25% | 7,25% | 4,90 | 101 | 19/09/2033 | 67,00% | Estratégico | 3,33% |
| 5 | Rede Duque 443 | 2110855537 | A | Renda Urbana | IPCA + | 7,25% | 7,25% | 4,83 | 101 | 19/09/2033 | 67,00% | Estratégico | 3,28% |
| 6 | Sinart | 25E3766887 | A | Transporte | IPCA + | 9,50% | 9,50% | 4,79 | 149 | 22/05/2037 | 34,00% | Estratégico | 3,25% |
| 7 | SWA Patriarca | 24G1627395 | AA | Incorporação | IPCA + | 10,00% | 10,00% | 4,39 | 21 | 22/07/2027 | 60,00% | Estratégico | 2,98% |
| 8 | Airport Town | 21H0976574 | AA | Logístico | IPCA + | 6,50% | 6,50% | 4,17 | 204 | 27/08/2041 | 50,00% | Estratégico | 2,83% |
| 9 | GPA Bari 82 | 20F0689770 | A | Renda Urbana | IPCA + | 7,84% | 7,84% | 2,21 | 124 | 10/06/2035 | 68,00% | Estratégico | 1,50% |
| 10 | Telar C290 | 23L2517577 | A | Incorporação | IPCA + | 10,00% | 10,00% | 2,25 | 13 | 29/12/2026 | 49,00% | Estratégico | 1,53% |
| 11 | Mateus 40 | 24L0003403 | A | Renda Urbana | IPCA + | 8,00% | 8,00% | 4,14 | 182 | 08/12/2039 | 71,00% | Estratégico | 2,81% |
| 12 | Convisa GDP | 2210879235 | A | Incorporação | IPCA + | 10,00% | 10,00% | 0,0 | 24 | 20/10/2027 | 96,00% | Estratégico | 0,00% |
| 13 | GPA 345 | 20L0687041 | A | Renda Urbana | IPCA + | 7,00% | 7,00% | 2,50 | 52 | 26/12/2029 | 40,50% | Estratégico | 1,70% |
| 14 15 | Bodytech HBR Multiativos | 25B2176484 | BBB | Varejo | CDl + | 4,50% | 4,50% | 1,39 | 56 | 06/03/2030 | 84,00% | Estratégico | 0,94% |
| 19G0228153 | A | Renda Urbana | IPCA + | 7,10% | 7,10% | 1,07 | 112 | 26/07/2034 | 44,00% | Estratégico | 0,73% | ||
| 16 | GPA Bari 84 | 20G0703191 | A | Renda Urbana | IPCA + | 7,65% | 7,65% | 1,02 | 125 | 10/07/2035 | 57,25% | Estratégico | 0,69% |
| 17 | Creditas | 21K0046865 | A | Pulverizado | IPCA + | 7,10% | 7,10% | 0,48 | 211 | 20/02/2042 | 41,00% | Estratégico | 0,32% |
| 18 | GPA Bari 79 | 20E0031084 | A | Renda Urbana | IPCA + | 7,79% | 7,79% | 0,12 61,67 | 123 113,3 | 10/05/2035 | 29,30% 64,5% | Estratégico | 0,08% |
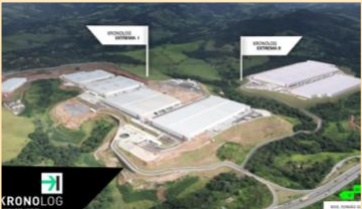
O CRI foi emitido para alavancagem da construção dos Projeto Business Park Extrema AAA que conta com 2 fases e é o 3º maior condomínio logístico do Brasil com 207 mil m² de ABL. A primeira fase já foi totalmente completa com exceção da expansão do galpão da Via Varejo que se dará conforme demanda para outros locatários. Fase 2 já começou a avançar nas obras e os novos contratos de locação já estão sendo firmados.
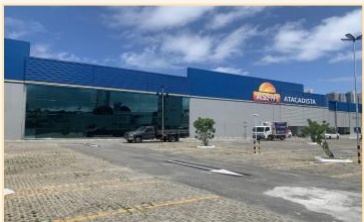
O CRI é destinado a alavancagem da compra de 6 lojas detidas Grupo Pão de Açúcar, locadas na sequência por 15 anos (contrato atípico) para as empresas do próprio grupo (sale and lease back).O comprador das lojas e tomador de recursos é o TRXF11. O CRI contará com garantia das próprias lojas (alienação fiduciária) e do fluxo de aluguel atípico.
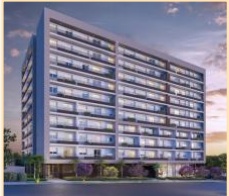
O CRI Evo Vila Clementino foi emitido em série única, lastreado em nota comercial emitida pelos devedores da operação. Conta com diversas garantias, com destaque para a alienação fiduciária das unidades do imóvel a ser construído em posse da SPE Evo Vila Clementino, juntamente com 3 avalistas (1 pessoa jurídica e 2 pessoas físicas).
trx
DETALHAMENTO DOS ATIVOS
| Rede Duque2110855623 | IPCA + 7,25% 19/09/2033 | Operação com a Rede Duque, grupo familiar fundadohá 60 anos e gerida pela 2º geração da Família Duque.Atualmente maior rede de postos de combustíveis dacidade de São Paulo, e uma das maiores do país. A operação possui como garantias (i) alienação fiduciáriade imóveis localizados na cidade de São Paulo; (ii)cash colateral; (iii) fundo de despesas e (iv) aval doscontroladores. | |
| Rede Duque2110855537 | IPCA + 7,25% 19/09/2033 | Operação com a Rede Duque, grupo familiar fundadohá 60 anos e gerida pela 2º geração da Família Duque.Atualmente maior rede de postos de combustíveis dacidade de São Paulo, e uma das maiores do país. A operação possui como garantias (i) alienação fiduciáriade imóveis localizados na cidade de São Paulo; (ii)cash colateral; (iii) fundo de despesas e (iv) aval doscontroladores. | |
| Airport Town21H0976574 | IPCA + 6,50% | 27/08/2041 | Fundado em 1986, o Grupo Airport Town possui sedena cidade de Guarulhos, SP e , com um land bank deaproximadamente 1.000.000m²,possui 7empreendimentos logísticos localizados nos principais corredores de São Paulo, SP. O CRI foi estruturadopara financiamento de construção e retrofit de imóveisdo grupo. |
| GPA 8220F0689770 | IPCA + 7,84% | 10/06/2035 | Trata-se de um CRI para financiamento de aquisiçãode 7 lojas locadas para o Grupo GPA pelo FII TRX RealEstate. As lojas (com bandeiras Extra e Assaí) estão localizadas no RJ, PI, GO e PB e são garantias daoperação através assim como o contrato de locação(15 anos atípicos). |
| SWAPatriarca24G1627395 | IPCA + 10,00% | 22/07/2027 | Operação de financiamento à construção deempreendimento residencial de médio padrãolocalizado na Cidade Patriarca na cidade de São Paulo.Além dos servicers convencionais na emissão de umCRI (securitizadora e agente fiduciário), o CRI contacom um servicer especializado que monitora a evolução físico-financeira da obra e controla o caixa,recebíveis, custos e despesas da SPE através do usode tecnologia e sistema. Garantias: Avais PF e PJ,cessão dos direitos creditórios, alienação fiduciária doimóvel, alienação fiduciária das quotas, fundo de obra,fundo de reserva, fundo de despesas e seguros.O CRI é uma operação originalmente de R$ 89 milhõesque antecipam parte do fluxo de alguém de 4 imóveislocados para o Grupo Mateus. Os contratos são delonguíssimo prazo e atípicos trazendo grande solidez eprevisibilidade para a operação. Além disso, o Grupo Mateus (devedor) é um player relevante do setor devarejo alimentício, sendo o principal nas regiõesNordeste e Norte e o terceiro maior do país, em termosde faturamento. |
| GrupoMateus24L0003403 | IPCA + 8,0% 08/12/2039 | ||
| Operação de financiamento à construção deempreendimento residencial de médio padrão na zonasul da cidade de São Paulo, SP. Além dos servicersTelar convencionais na emissão de um CRI (securitizadora eIPCA + 10,00% 29/12/2026 agente fiduciário), o CRI conta com um servicer 23L2517577 especializado que monitora a evolução físico-financeirada obra e controla o caixa, recebíveis, custos edespesas da SPE através do uso de tecnologia esistema. | |||
trx
DETALHAMENTO DOS ATIVOS
| Sinart 25E3766887 | IPCA + 9,50% | 22/05/2037 | CRI estruturado para o término de obra do Novo Terminal Rodoviário de Salvador/BA. O ativo terá vencimento de maio de 2037, duration de 5 anos, LTV de 34%, pagamentos mensais de juros e amortização. O CRI possui uma cobertura robusta de covenants e garantias. | |
| Convisa 2210879235 | IPCA + 12,50% | 20/10/2027 | Operação de término de obras em Joinville – SC, a incorporadora possui mais de 30 anos de história, com foco em projetos de médio alto padrão. O empreendimento está com as obras 100% concluídas. Garantias: Alienação Fiduciária do terreno, Cessão Fiduciária de recebíveis e Aval dos sócios | |
| GPA 345 20L0687041 | IPCA + 7,00% | 26/12/2029 | O CRI foi emitido pela True Securitizadora, tendo como cedente o Rio Bravo Renda Varejo – Fll (RBVA11), com lastro em contratos de locação de 7 imóveis locados ao Grupo Pão de Açúcar (GPA). O CRI distribui, mensalmente, juros e principal (sem carência), possui LTV de 40,50% e conta com os fluxos dos aluguéis dos contratos de locação do Grupo Pão de Açúcar como garantia, com vencimento 26/12/2029. | |
| Bodytech 25B2176484 | CDI+ 4,50% | 06/03/2030 | A operação consiste no financiamento para o exercício do direito de preferência na aquisição do imóvel Bodytech Savassi, localizado em Belo Horizonte/MG. O imóvel, situado em uma região nobre da cidade, possui uma área construída de 6.095 m² e um valor de mercado estimado em R$ 43 milhões, o que representa uma razão de garantia de aproximadamente 120% do saldo devedor no momento da emissão da dívida. | |
| Creditas 21K0046865 | IPCA + 7,10% | 20/02/2042 | CRI estruturado para securitização dos recebíveis dos contratos de empréstimo de parte da operação de home equity da Creditas. O fundo possui à série mezanino da emissão. Garantias: Alienação fiduciária de imóveis, alienação fiduciária de recebíveis e apólices de seguros MIP e DFI contratado pelos devedores. | |
| HBR 19G0228153 | IPCA + 7,10% | 26/07/2034 | A operação possui como garantia a alienação fiduciária dos imóveis objeto das locações, avaliados em R$ 230MM, conforme laudo vigente. Além disso as garantias incluem também alienação fiduciária de ações das SPEs detentoras dos imóveis e cessão fiduciária dos contratos de aluguel, além de aval da HBR Realty, relevante grupo do setor de imobiliário brasileiro listado na bolsa sob o ticker HBRE3. | |
| GPA 84 20G0703191 | IPCA + 7,65% | 10/07/2035 | O CRI é destinado a alavancagem da compra de 11 lojas detidas Grupo Pão de Açúcar, locadas na sequência por 15 anos (contrato atípico) para as empresas do próprio grupo (sale and lease back). O comprador das lojas e tomador de recursos é o TRXF11. O CRI contará com alienação fiduciária e caso rescinda o contrato, o locatário pagará multa do valor total remanescente da operação. |
trx
DETALHAMENTO DOS ATIVOS
GPA 79
20E0031084
IPCA + 7,79%
10/05/2035
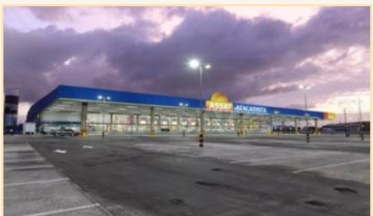
Operação em questão trata-se de um SLB de 16 ativos maduros do GPA. O negócio será feito pela venda dos ativos da operação pelo GPA para posterior locação por meio de contrato atípico entre o FII e o GPA. O devedor do CRI é o FII TRXF11. As garantias da operação são a alienação fiduciária de 100% de seis lojas da bandeira Pão de Açúcar, cinco lojas Extra e cinco lojas da bandeira Assaí.
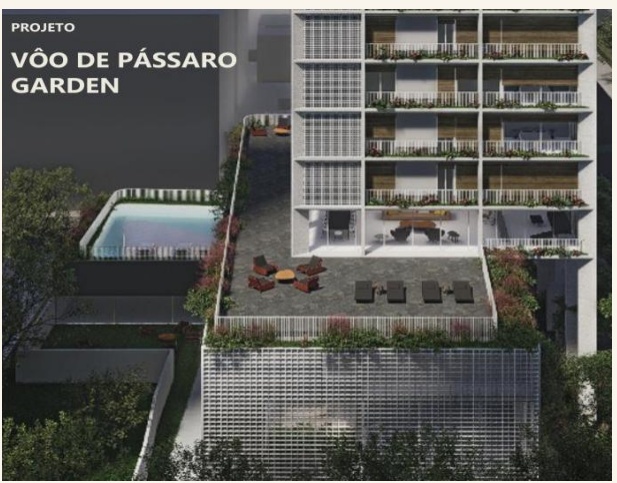
Alocação em Permuta (% do PL)
DETALHAMENTO DOS ATIVOS
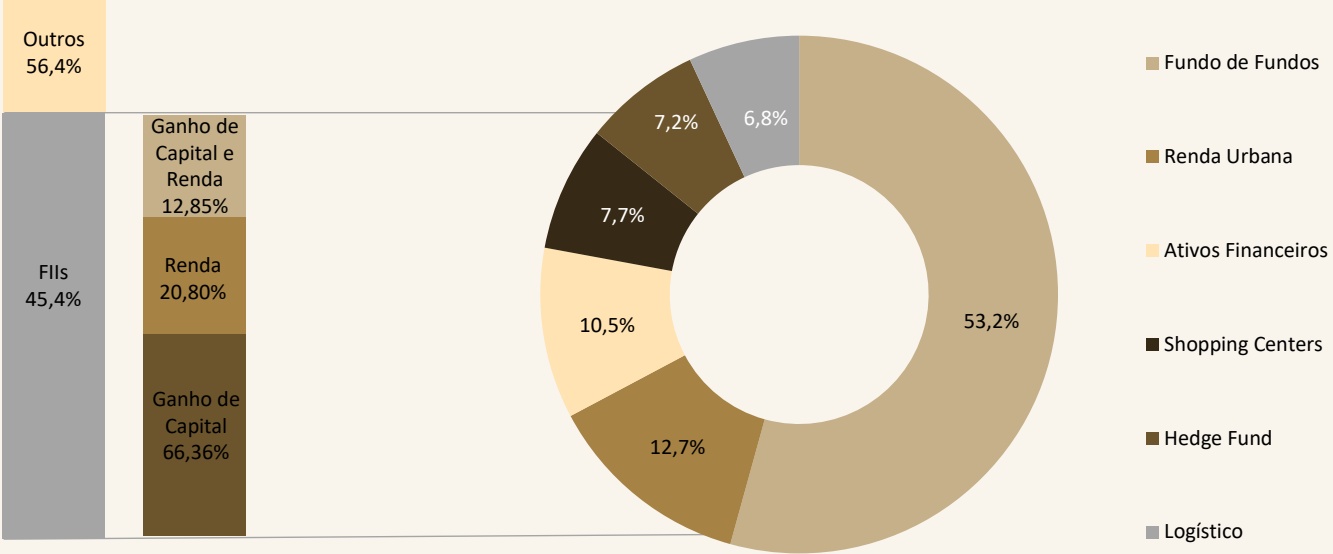
Alocação em FIIs (% do PL)
Alocação em Ações (% do PL)
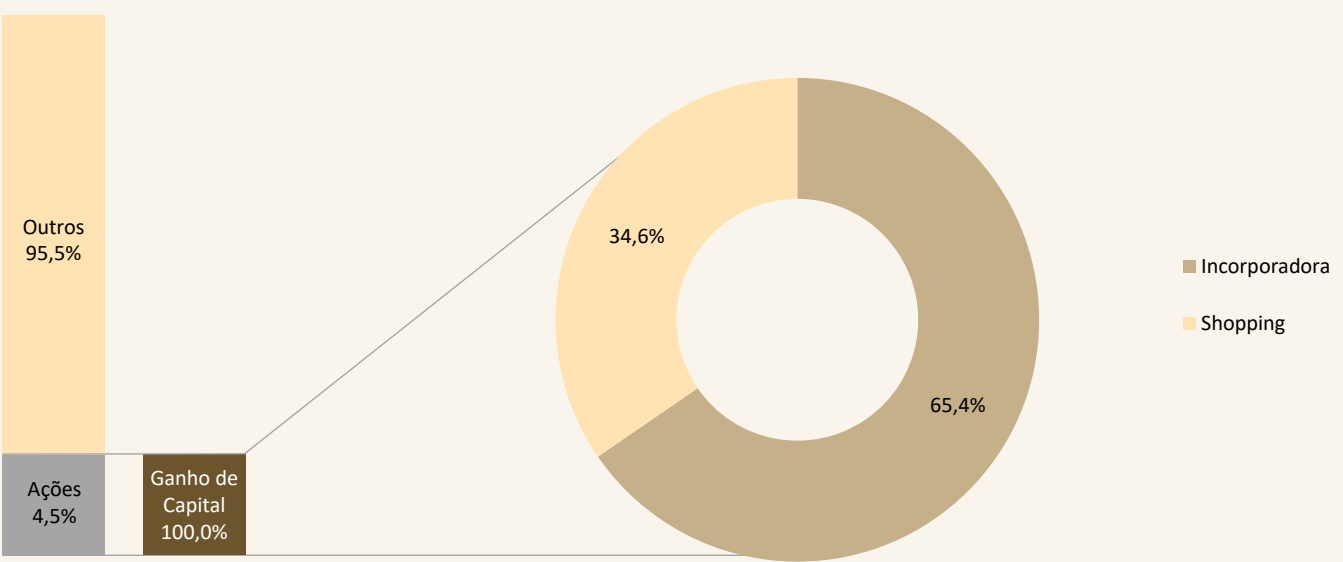
trx
GLOSSÁRIO
TERMOS
DEFINIÇÕES
| IFIX | Índice de Fundos Imobiliários da B3. |
|---|---|
| Fundos de Tijolo | Fundos Imobiliários que investem majoritariamente em imóveis diretamente |
| Fundos de Papel | Fundos Imobiliários que investem majoritariamente em títulos de dívida imobiliária Mark to Market, ou em português, marcação a mercado, é uma metodologia utilizada para avaliar o |
| MTM | valor justo de ativos ou passivos financeiros com base nos preços de mercados atuais Indicador financeiro que mede a rentabilidade de um investimento, representando a taxa de |
| TIR | desconto que torna o valor presente líquido (VPL) de todos os fluxos de caixa de um projeto igual a zero Média ponderada do tempo (em anos) até o recebimento dos fluxos de caixa do título. Ela reflete o |
| Duration | tempo médio que o investidor leva para retornar o valor investido Loan to Value, relação entre o valor do empréstimo e o valor do imóvel. Esse indicador mede o |
| LTV | percentual do valor de um imóvel que está sendo financiado por um empréstimo Processo de pagamento gradual de uma dívida ao longo do tempo através de pagamentos |
| Amortização | periódicos Processo financeiro pelo qual ativos ilíquidos ou pouco líquidos (como empréstimos, hipotecas, |
| Securitização | recebíveis de cartão de crédito, entre outros) são transformados em títulos negociáveis, que podem ser vendidos a investidores no mercado de capitais |
| DividendYield | Soma do valor distribuído em dividendos / preço da cota |
| P/VP | Preço sobre Valor Patrimonial, é uma métrica financeira utilizada para avaliar se um ativo está sendo negociado a um valor de mercado acima ou abaixo do seu patrimônio líquido |
| VP | Valor Patrimonial do Fundo, que leva em consideração o valor líquido dos ativos |
| VM | Valor de Mercado do Fundo, que considera a cota diária negociada Indicador econômico que apresenta a soma de todos os bens e serviços produzidos em uma área |
| PIB | geográfica em um determinado período Índice de Atividade Econômica que avalia o ritmo de crescimento da economia brasileira, servindo |
| IBC-BR | como uma estimativa para o Produto Interno Bruto (PIB) |
| IGPM | Índice de inflação que calcula a variação dos preços da indústria, construção civil, agronegócio, varejo e atacado |
| IPCA | Índice de inflação, utilizado para demonstrar a variação de uma cesta de produtos e serviços |
| IPCA-15 | Prévia da inflação oficial do país |
| NTN-B | Título de dívida do governo que remunera inflação + 6% a.a., com pagamento de juros semestrais |
| SELIC | Taxa básica de juros do Brasil |
| CDI | Taxa média diária praticada entre bancos para transferência monetária |
| GESTOR | Responsável pela estratégia e alocação dos recursos do Fundo |
| ADMINISTRADOR | Entidade responsável pela gestão administrativa do fundo, garantindo que todas as operações e obrigações legais sejam cumpridas |
trx
DISCLAIMER
Este relatório é fornecido exclusivamente a título informativo e não constitui nem deve ser interpretado como oferta ou solicitação de compra ou venda de valores mobiliários, instrumento financeiro ou de participação em qualquer estratégia de negócios específica, qualquer que seja a jurisdição.
As opiniões, estimativas e projeções expressas neste relatório refletem o atual julgamento do responsável pelo seu conteúdo na data de sua divulgação e estão, portanto, sujeitas a alterações sem aviso prévio. As projeções utilizam dados históricos e suposições, de forma que devem ser realizadas as seguintes advertências: (1) Não estão livres de erros; (2) Não é possível garantir que os cenários obtidos venham efetivamente a ocorrer; (3) Não configuram, em nenhuma hipótese, promessa ou garantia de retorno esperado nem de exposição máxima de perda; e (4) Não devem ser utilizadas para embasar nenhum procedimento administrativo perante órgãos fiscalizadores ou reguladores.
Leia o Prospecto, o Formulário de Informações Complementares, a Lâmina de informações essenciais e o regulamento antes de investir. Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada não é líquida de impostos.
Fundos de investimento não contam com garantia do Administrador, do Gestor, de qualquer mecanismo de seguro ou Fundo Garantidor de Crédito – FGC.
M Autorregulação ANBIMA
Gestão de Recursos
RELAÇÕES COM INVESTIDORES
Telefone: +55 11 4872-2600
E-mail: [email protected]
Site: www.trx.com.br
Site do Fundo: www.trxy11.com.br
Linkedin:

Instagram:

TikTok:
TRX Social: A TRX apoia o Instituto Rizomas, que promove educação de qualidade para que toda criança seja um agente de transformação no seu meio! Conheça mais sobre o Instituto Rizomas clicando aqui