Relatório Gerencial VCJR11 de julho de 2026
Relatório Gerencial do Vectis Juros Real (VCJR11), fundo imobiliário de papel, referente a julho de 2026, com entrega no FundosNet (B3) em 24/08/2026. No pregão de 03/11/2026, a cota do VCJR11 fechou a R$ 61,55, com P/VP de 0,66 (valor patrimonial de R$ 93,92 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,82 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 18,16% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,4 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- VECTIS JUROS REAL RESPONSABILIDADE LIMITADA-8,54%
- CNPJ
- 32.400.250/0001-05
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/07/2026
- Data de entrega
- 24/08/2026 12:33
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
PATRIA
Relatório Gerencial
VCJR11 VECTIS JUROS REAL FII
Julho 2026
Informações Gerais VCJR11
Objetivo do Fundo
O Fundo tem por objetivo o investimento em empreendimentos imobiliários, preponderantemente por meio do investimento em CRI, cotas de FIIs, LCI, e outros ativos, títulos e valores mobiliários permitidos nos termos da legislação e regulamentação aplicáveis. O Fundo visa proporcionar a seus Cotistas uma rentabilidade alvo que busque acompanhar, no longo prazo, NTN-B + 1% a 3% ao ano, pelo investimento em ativos pós ou pré-fixados, sem restrição de indexadores.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
Início das Atividades
Outubro 2019
Código de Negociação
VCJR11
CNPJ
32.400.250/0001-05
Cotas Emitidas
14.723.970
Prazo
Indeterminado
Gestor
Pátria - VBI Securities Ltda.
Administrador e Escriturador
Itaú Unibanco Intrag DTVM Ltda
Taxa de Administração Total
1,60% a.a.
Público Alvo
Investidores em geral
Tipo Anbima
Papel Híbrido Gestão Ativa, Multicategoria
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX*
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 106 | 153.952 | 0,90 | -0,3% |
| IFIX - Office | 15 | 15.260 | 0,75 | -0,3% |
| IFIX - Logística | 13 | 32.173 | 0,90 | -0,2% |
| IFIX - Shopping | 9 | 19.515 | 0,88 | -0,3% |
| IFIX - CRIs | 38 | 53.994 | 0,96 | -0,0% |
| IFIX - FOFs | 20 | 16.054 | 0,86 | -0,8% |
| IFIX - Renda Urbana | 4 | 11.548 | 0,94 | -0,9% |
| IFIX - Outros | 7 | 5.408 | 0,79 | -1,0% |
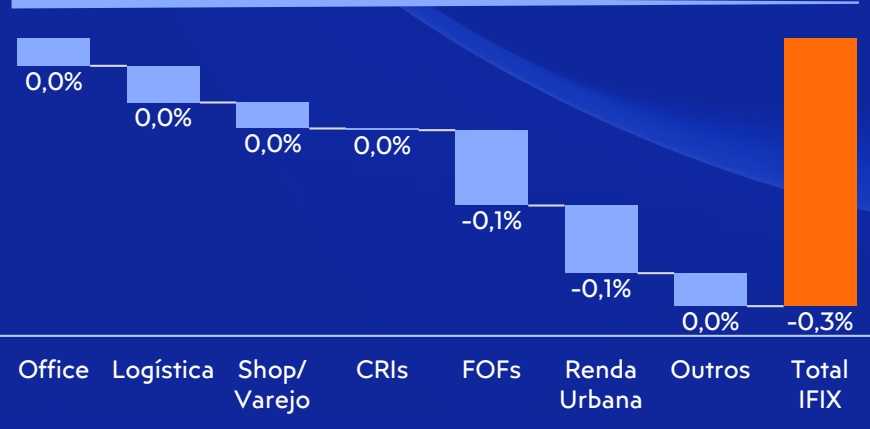
Performance Setorial Ponderada do IFIX*
PANORAMA DE JULHO/26:
Em julho, os fundos imobiliários recuaram pelo segundo mês consecutivo. O IFIX caiu 0,31%, acumulando alta de 1,1% no ano. Entre os principais fatores que pressionaram os ativos de risco em Julho, destacam-se o conflito no oriente médio e o aumento de volatilidade provocada pela agenda política local.
No cenário externo, a retomada das hostilidades devolveu prêmio de risco ao petróleo, que voltou a ser negociado em torno de US$ 84/barril. Na direção oposta, a segunda reunião do Federal Reserve sob o comando de Kevin Warsh surpreendeu parte do mercado ao manter a taxa básica estável, provocando reprecificação da curva de juros americana.
No Brasil, o Copom cortou a Selic em 25 bps na reunião de julho, acumulando 100 bps de flexibilização no ciclo. O comitê destacou a desancoragem das expectativas e manteve na mesa tanto um novo corte quanto uma pausa na próxima reunião. As expectativas para 2026 apuradas pelo Relatório Focus seguem em 5,03%, acima do teto da meta de 4,5%, e o IPCA acumulado em 12 meses atingiu 4,64%
As quedas foram generalizadas entre os setores em um movimento amplo de reprecificação, mais ligado à taxa de desconto do que a fundamentos setoriais. Entre os fundos de tijolo, Logística (-0,2%), Shoppings (-0,3%) e Office (-0,3%) contribuíram com aproximadamente -0,1% cada, enquanto Renda Urbana (-0,9%) e "Outros" (- 1,0%) apresentaram as maiores quedas em retorno. Entre os fundos de papel, CRIs (-0,0%) e FoFs (-0,8%) tiveram contribuição marginal. O IFIX encerrou o mês negociado a 0,90x valor patrimonial, desconto adicional em relação ao mês anterior, com volume médio diário acima de R$ 332 milhões. Dada a proximidade das eleições, a trajetória da política fiscal e a contínua desancoragem da inflação passam a ser os principais riscos de curto prazo.
Resumo VCJR11
Patrimônio Líquido*
0,78x P/VP¹
Volume Médio Diário Negociado no Mês
R$ 2,4 milhões
Rendimento
R$ 1,25/cota
Reserva Acumulada
R$ 0,61/cota
PATRIA
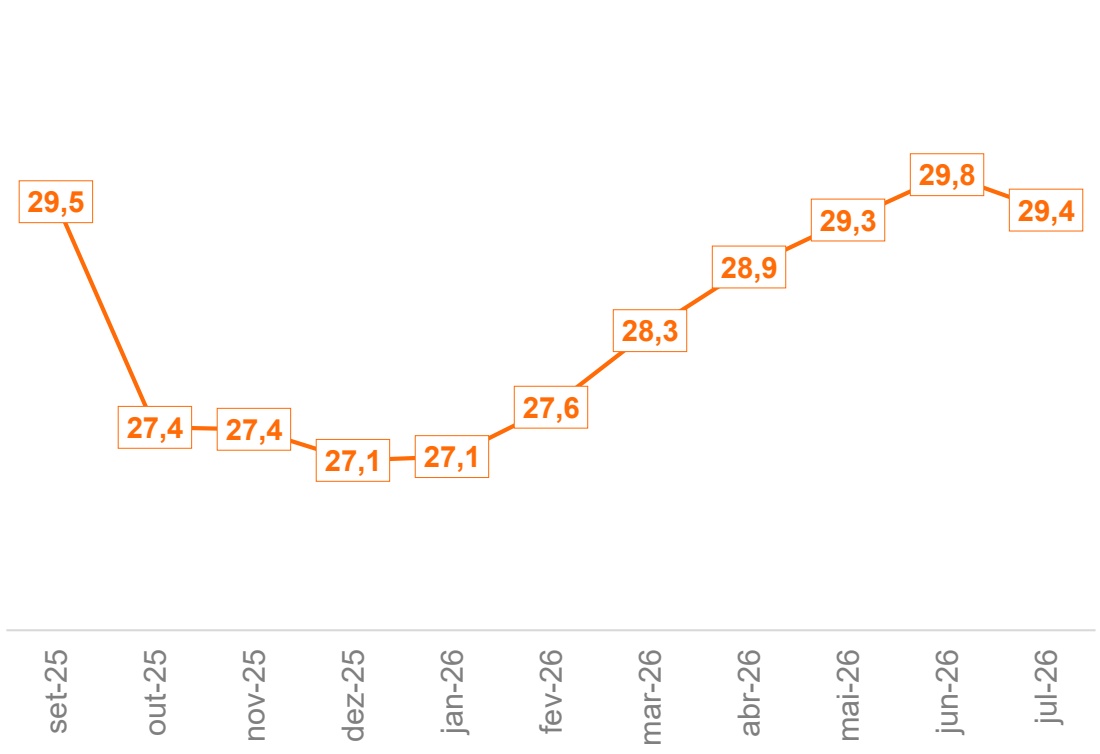
Número de Cotistas
29.420
| % PL | NoYmieilndal | I RPeCfA. | (IPYCieAld +) | Pra (zAono Msé)dio | Spread | |
|---|---|---|---|---|---|---|
| CRI | 93,7% | 17,2% | 5,3% | 11,3% | 3,9 | 2,8% |
| FII | 1,3% | 17,1% | 5,3% | 11,2% | 4,1 | 2,7% |
| Carteira de ativos | 95,0% | 17,2% | - | 11,3% | 3,9 | 2,8% |
| Caixa | 5,0% | 11,0% | - | - | - | - |
| Portfólio | 100,0% | 16,9% | - | 11,0% | 3,7 | - |
Tabela de Sensibilidade
| Preço mercado | Yiel (dIP pCoArt +f)olio | Yield(IP (-C)A c +u)stos |
|---|---|---|
| 79,16 | 13,2% | 11,6% |
| 76,66 | 13,6% | 12,0% |
| 74,16 | 14,1% | 12,5% |
| 71,66 | 14,6% | 13,0% |
| 69,16 | 15,1% | 13,5% |
| 66,66 | 15,6% | 14,0% |
| 64,16 | 16,3% | 14,7% |
Comentários da Gestão (1/2)
Destacamos abaixo as principais atualizações do Fundo no mês:
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
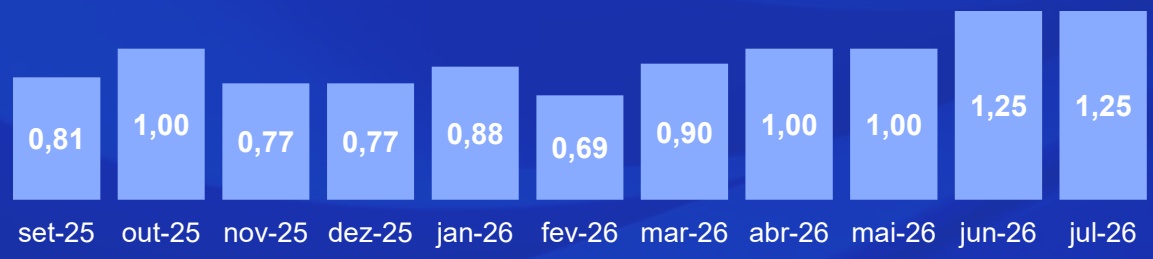
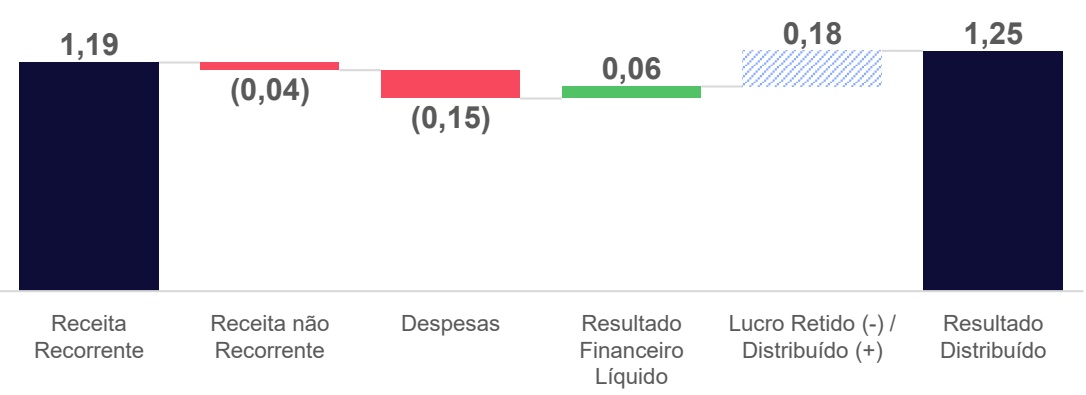
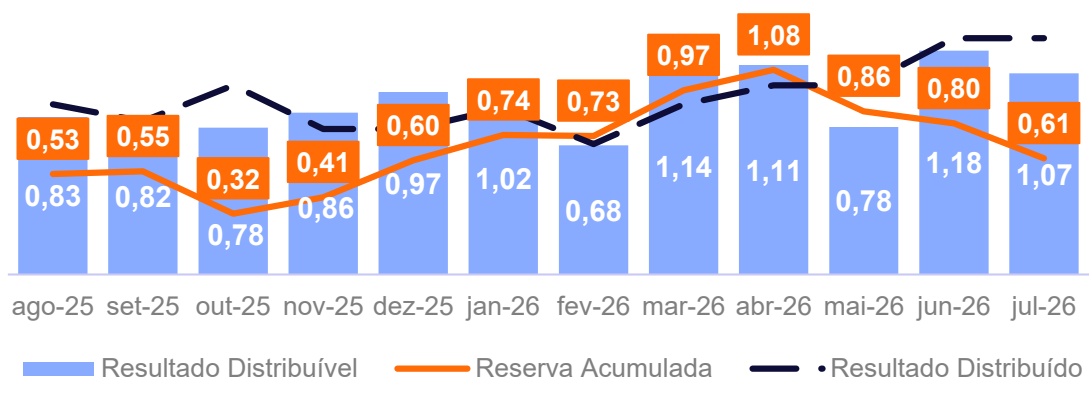
Em julho, o Fundo apresentou um resultado distribuível de R$ 1,07/cota, valor que serviu de base para distribuição de rendimentos no valor de R$1,25/cota, pago aos cotistas em 13 de agosto de 2026, e ao final de julho o saldo da reserva acumulada ficou em R$ 0,61/cota.
RESUMO DA CARTEIRA:
Encerramos o mês com 95,0% do patrimônio líquido alocado, sendo 93,7% em CRI, com uma rentabilidade média ponderada de 17,2% a.a. (IPCA+ 11,3% a.a.), prazo médio de 3,9 anos e spread médio de 2,8% a.a., e 1,3% (R$ 17,5 milhões) no FII CYCR11. Em 31/07, o Fundo não contava com operações compromissadas. A carteira conta com 42 CRI, sendo 96% da carteira indexada ao IPCA (IPCA+ 11,2% a.a.) e 4% indexados ao CDI (CDI+ 4,2% a.a.).
MOVIMENTAÇÕES DA CARTEIRA:
Durante o mês, o fundo integralizou R$ 9 milhões no CRI Verde Urbanismo - Série III, à taxa de IPCA + 11,01% a.a., e fez uma nova alocação de R$ 20,8 milhões no CRI AXS IV, à taxa de IPCA + 11% a.a. (para mais informações sobre a nova alocação, clique aqui). Além disso, o Fundo vendeu R$ 3 milhões em cotas do fundo CYCR11, gerando prejuízo de R$ 0,03/cota.
WATCHLIST:
Não foram adicionados novos CRI no watchlist. Para mais informações clique aqui. Vale ressaltar que os CRI do watchlist podem, eventualmente, sofrer remarcação a critério do administrador.
Comentários da Gestão (2/2)
VISÃO ESTRATÉGICA FUNDOS HIGH GRADE IPCA+
Concluímos as medidas prévias necessárias para início o processo de consolidação dos fundos de crédito imobiliário high grade sob gestão do Patria — PCIP, VCJR, RBRR e RPRI – que compartilham características semelhantes como alocação em CRIs high grade indexados ao IPCA, garantias imobiliárias robustas e portfólios diversificados. Essa convergência estratégica cria um ambiente favorável para um potencial movimento de consolidação entre os fundos, com benefícios relevantes aos investidores, incluindo maior diluição de riscos, ganhos de escala, aumento de liquidez e otimização de custos, contribuindo para a formação de um fundo mais robusto e bem posicionado.
No âmbito desse processo, nos meses de maio, junho e julho, foram reconhecidas provisões para perdas pontuais em determinadas posições das carteiras, bem como realizados ajustes nos spreads de risco de alguns ativos, sempre em alinhamento com os respectivos administradores. Essas medidas refletem as melhores práticas de gestão e monitoramento de crédito adotadas pela Gestão, com o objetivo de assegurar que os portfólios reflitam, de forma mais precisa e transparente, o valor econômico dos ativos. Adicionalmente, tais ajustes contribuem para que o processo de consolidação ocorra com bases patrimoniais mais aderentes à realidade das carteiras, em benefício de todos os cotistas. Reforça-se que qualquer consolidação permanece condicionada à aprovação em Assembleia Geral de cada fundo.
Com os ajustes devidamente refletidos, a Gestão entende que as carteiras dos fundos passam a representar, de forma adequada, seus respectivos valores e riscos. Nesse contexto, serão convocadas, nos próximos dias, as Assembleias Gerais Extraordinárias necessárias para deliberar sobre a consolidação.
Performance
PATRIA
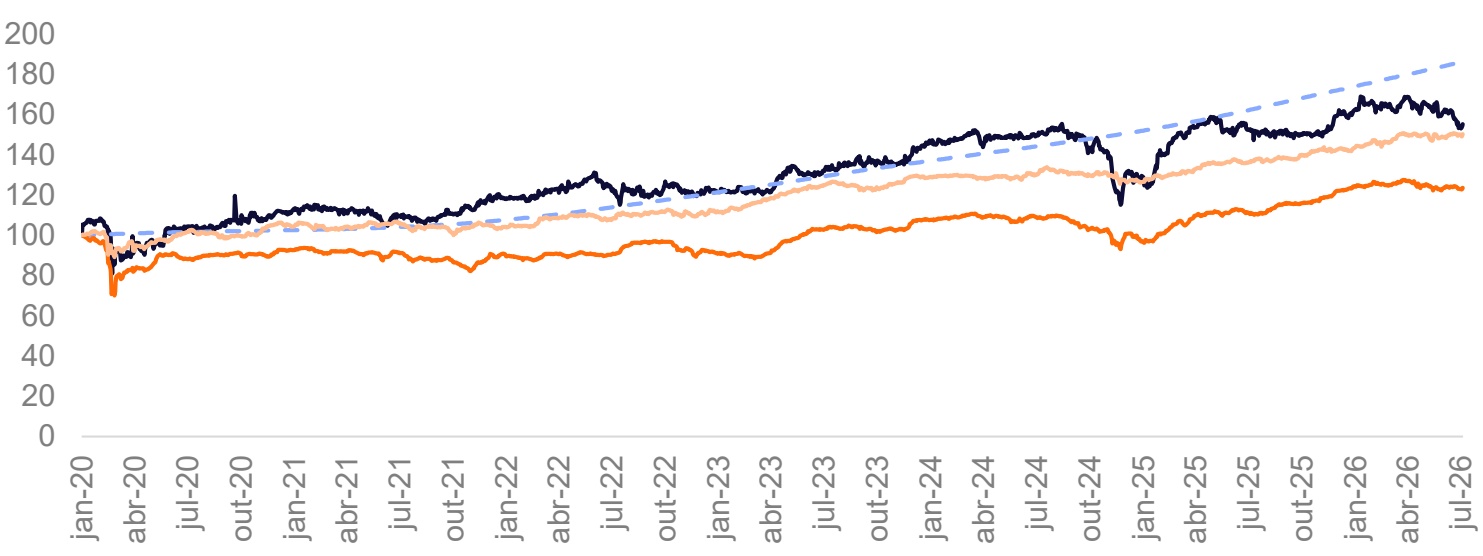
| Ativo | Mês | 2026 | D(eAscduem oula indíoc)io Desd(ea.a o.) início | |
| VCJR11¹ | -4,5% | -4,3% | 55,2% | 7,1% |
| IFIX | -0,3% | 1,1% | 23,5% | 3,3% |
| CDI Bruto | 1,2% | 8,2% | 86,3% | 10,1% |
| IMA-B | 1,0% | 5,1% | 50,3% | 6,5% |
Distribuições por Cota
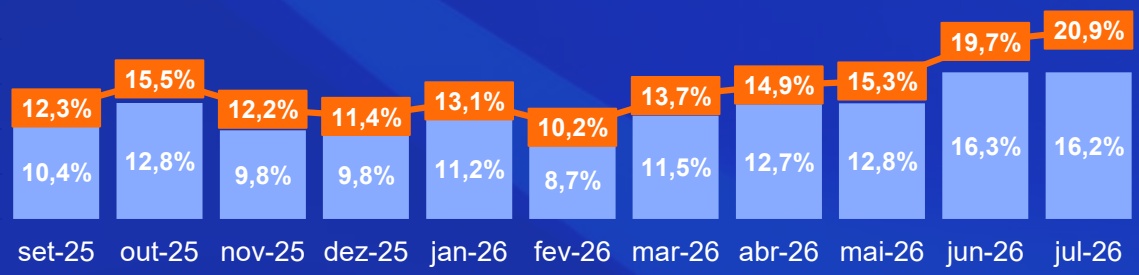
Média 12M | R$ 0,94
Dividend Yield
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
Resultado
Demonstração de Resultado (R$)
| Juros e Correção Monetária¹ | Jul-2617.299.313 | R$/Cota1,17 | Acum. 2026115.557.088 | Acum. 12M179.028.729 |
|---|---|---|---|---|
| MTM - CRI* | 5.191.206 | 0,35 | (30.010.524) | (22.546.470) |
| Resultado com FII | 243.035 | 0,02 | 1.701.248 | 2.916.425 |
| MTM - FII* | (33.825) | (0,00) | 149.598 | 539.372 |
| Receita Extraordinária | (577.212) | (0,04) | (9.127.524) | (8.930.213) |
| Receitas - Total | 22.122.518 | 1,50 | 78.269.886 | 151.007.842 |
| Despesas - Total | (2.172.859) | (0,15) | (13.988.903) | (24.276.187) |
| Resultado Financeiro Líquido | 922.866 | 0,06 | 8.485.961 | 16.170.365 |
| Ajuste para Distribuição (MTM - CRI) | (5.191.206) | (0,35) | 30.010.524 | 22.546.470 |
| Resultado Distribuível | 15.681.319 | 1,07 | 102.777.468 | 165.448.490 |
| Resultado Distribuído | 18.404.963 | 1,25 | 102.626.071 | 165.202.943 |
~~Resultado do Fundo por Cota (R$)~~
~~Movimentação da Reserva Acumulada²~~
Carteira de Ativos1 (1/2)
Ativos Imobiliários
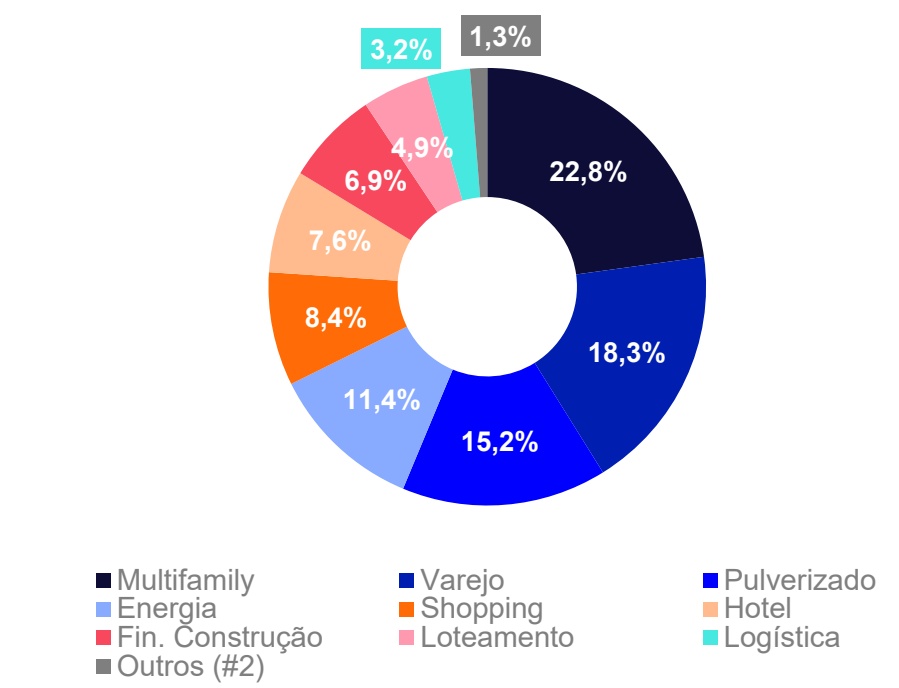
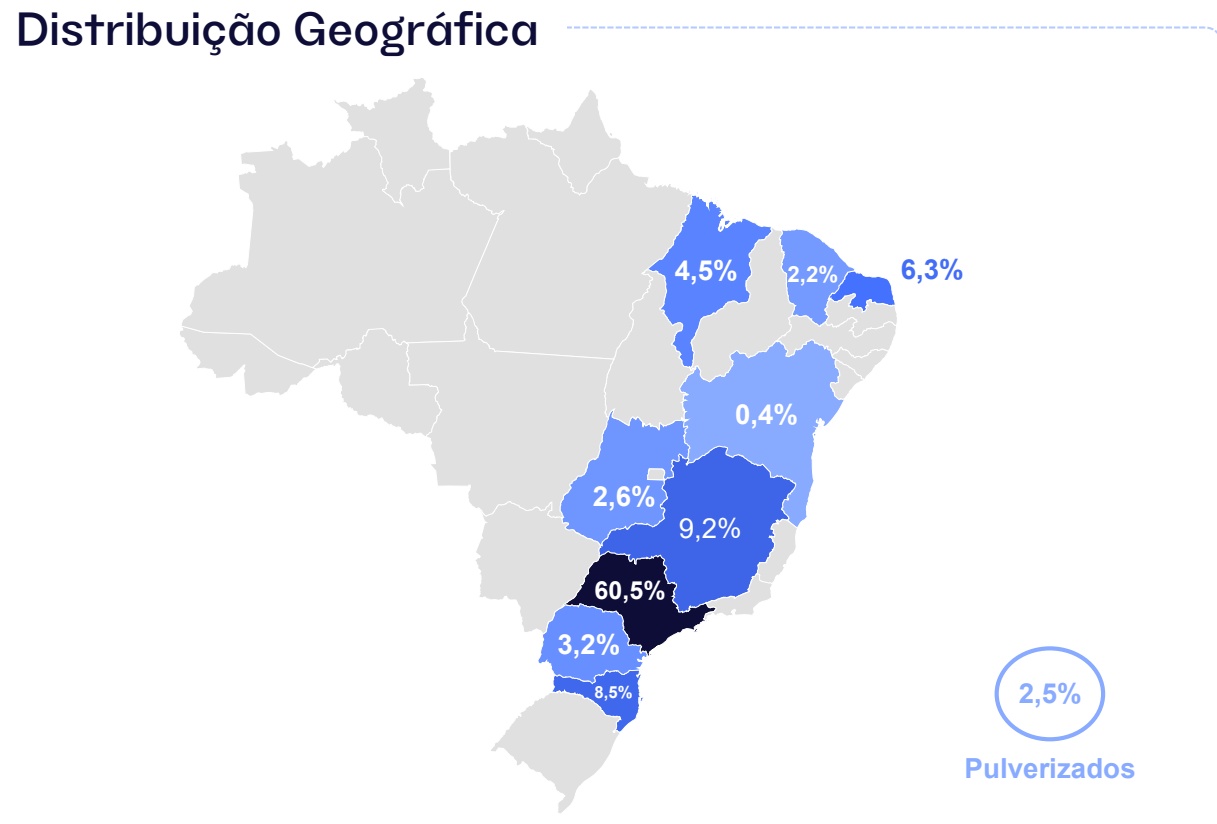
Portfólio com 42 CRI, diversificado em 11 segmentos distintos, sendo as maiores exposições ao segmentos de Multifamily (23%), varejo (18%) e pulverizado (15%). Boa diversificação regional, com maior exposição a SP (61% da carteira de CRI).
Carteira de Ativos1 (2/2)
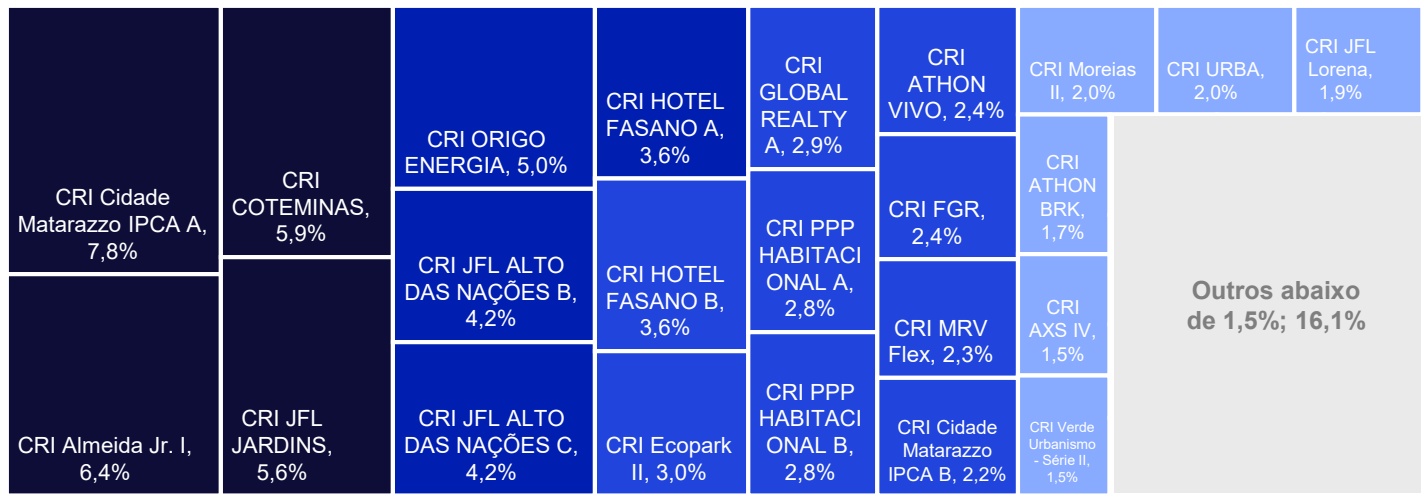
Distribuição por CRI (% do PL)
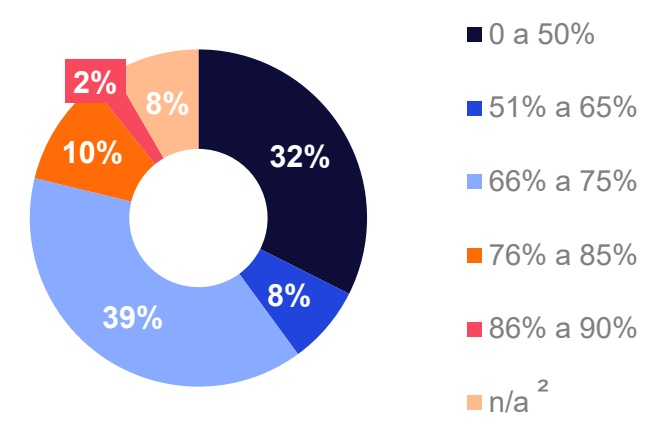
Distribuição por LTV
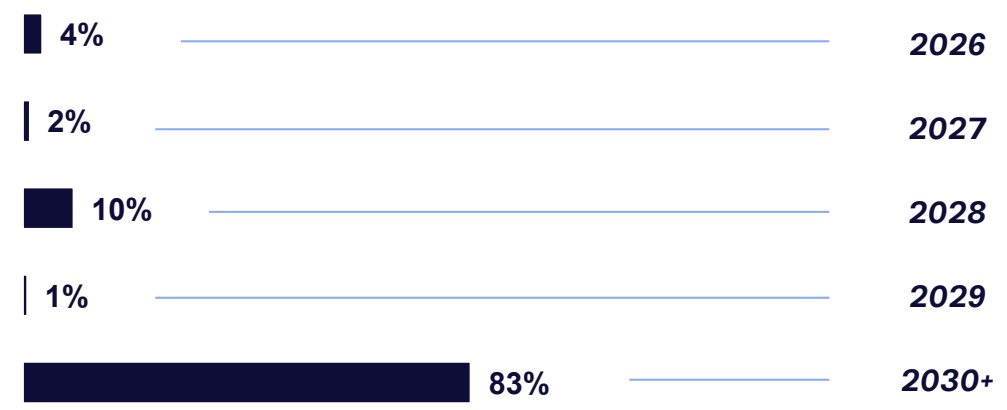
Distribuição por Vencimento
Alocação por Indexador
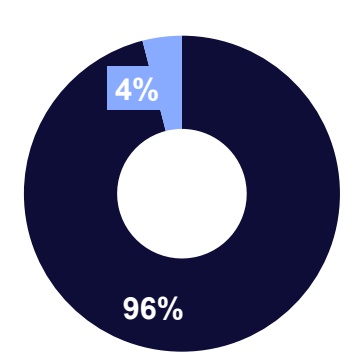
| Taxa MTM a.a. | Taxa Aq a.a. | Prazo Médio (Anos) | |
|---|---|---|---|
| IPCA+ | 11,2% | 8,8% | 4,1 |
| CDI+ | 4,2% | 4,5% | 2,5 |
Detalhamento de Ativos (1/3)
| # | Ativo | M (RoMn$tT maMnmt)e | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | ETma (axi.saas. dã) eo | ATqa (uaxi.saai.ç d)ãeo | T ( MaaT.axM.a) | P Mréadzioo | Vencimento | LTV | Garantias* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | CRI Cidade Matarazzo IPCA A | 105,6 | 7,8% | Varejo | SP | Opea | 22C0509668 | IPCA | 9,5% | 9,5% | 12,0% | 4,48 | jun-40 | 50,0% | AFI, CFRA, FR E FS |
| 2 | CRI Almeida Jr. I | 87,0 | 6,4% | Shopping | SC | Opea | 20I0047200 | IPCA | 7,8% | 7,8% | 9,3% | 5,35 | ago-39 | 37,2% | AFI, CFRCV |
| 3 | CRI COTEMINAS | 79,6 | 5,9% | Varejo | RN | Riza | 21G0785091 | IPCA | 9,3% | 9,3% | 11,5% | 4,26 | jul-31 | 70,0% | AFI, CFRA, FR, AVS |
| 4 | CRI JFL JARDINS | 75,5 | 5,6% | Multifamily | SP | Opea | 23J2238807 | IPCA | 8,0% | 8,0% | 10,9% | 6,04 | dez-39 | 75,0% | AFI, AVS |
| 5 | CRI ORIGO ENERGIA | 68,0 | 5,0% | Energia | MG | Opea | 22C1012859 | IPCA | 10,0% | 10,0% | 10,5% | 3,88 | abr-37 | 42,0% | AFI, FS |
| 6 | CRI JFL ALTO DAS NAÇÕES B | 56,9 | 4,2% | Multifamily | SP | Opea | 20B0929306 | IPCA | 8,0% | 8,0% | 10,9% | 6,04 | dez-39 | 75,0% | AFI, AVS |
| 7 | CRI JFL ALTO DAS NAÇÕES C | 56,9 | 4,2% | Multifamily | SP | Opea | 20B0929384 | IPCA | 8,0% | 8,0% | 10,9% | 6,04 | dez-39 | 75,0% | AFI, AVS |
| 8 | CRI HOTEL FASANO A | 48,6 | 3,6% | Hotel | SP | Riza | 21C0731446 | IPCA | 7,8% | 7,8% | 10,8% | 0,80 | mar-28 | 70,0% | AFI, CFRA, FR, FS |
| 9 | CRI HOTEL FASANO B | 48,6 | 3,6% | Hotel | SP | Riza | 21C0732722 | IPCA | 7,8% | 7,8% | 10,8% | 0,80 | mar-28 | 70,0% | AFI, CFRA, FR, FS |
| 10 | CRI Ecopark II | 40,7 | 3,0% | Logística | PR | Opea | 24J4613741 | IPCA | 8,8% | 8,8% | 9,1% | 4,37 | out-36 | 19,0% | AFI, CF, FR, FD, Aval Sócio |
| 11 | CRI GLOBAL REALTY A | 38,8 | 2,9% | Fin. Construção | SP | Riza | 21J0733885 | IPCA | 10,5% | 10,5% | 12,9% | 0,21 | out-26 | 80,0% | AFI, AFS, CFRCV, FR, FO E AVS |
| 12 | CRI PPP HABITACIONAL A | 38,7 | 2,8% | Pulverizado | SP | Travessia | 20C0139730 | IPCA | 6,0% | 6,0% | 11,9% | 3,94 | jan-36 | n/a | CFR |
| 13 | CRI PPP HABITACIONAL B | 38,7 | 2,8% | Pulverizado | SP | Travessia | 20C0139788 | IPCA | 6,0% | 6,0% | 11,9% | 3,94 | jan-36 | n/a | CFR |
| 14 | CRI ATHON VIVO | 33,2 | 2,4% | Energia | MA | Opea | 21G0864337 | IPCA | 7,5% | 7,8% | 9,0% | 3,69 | ago-35 | 80,0% | DRS, AFE, AFS, CFRA, FR E AVS |
| 15 | CRI FGR | 32,3 | 2,4% | Pulverizado | GO | Opea | 23L1279637 | IPCA | 9,5% | 9,5% | 12,7% | 3,11 | dez-33 | 38,3% | AFI, CFR, AVS, FR |
*Termos e definições no glossário (clique aqui).
Detalhamento de Ativos (2/3)
| #16 | Ativo CRI MRV Flex | M (RoMn$tT maMnmt)e30,7 | %/PL2,3% | Segmento Pulverizado | UF Pulverizado | Emissor Opea | Código B3 26C4863993 | Indexador IPCA | ETma (axi.saas. dã) eo11,2% | ATqa (uaxi.saai.ç d)ãeo11,2% | T ( MaaT.axM.a)11,5% | P Mréadzioo5,73 | Vencimentojul-35 | LTV88,0% | Garantias* Coobrigação, obrigação de constituição de AFI, FR |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 17 | CRI Cidade Matarazzo IPCA B | 30,4 | 2,2% | Varejo | SP | Opea | 23J2162618 | IPCA | 9,5% | 9,5% | 12,0% | 4,47 | jun-40 | 50,0% | AFI, CFRA, FR E FS |
| 18 | CRI Moreias II | 27,6 | 2,0% | Fin. Construção | CE | Opea | 26F3797283 | CDI | 5,0% | 5,0% | 5,0% | 1,45 | dez-28 | 23,5% | AFI, AFS, CFRCV, FR E AVS |
| 19 | CRI URBA | 27,6 | 2,0% | Pulverizado | SP | Opea | 24E3558401 | IPCA | 10,0% | 10,0% | 14,0% | 3,24 | nov-35 | 67,0% | AFI, FR, SUBORDINAÇÃO |
| 20 | CRI JFL Lorena | 25,6 | 1,9% | Multifamily | SP | Opea | 22L1429186 | IPCA | 10,5% | 10,5% | 11,1% | 5,13 | jun-40 | 70,0% | AFI, AFQ, AVS |
| 21 | CRI ATHON BRK | 23,5 | 1,7% | Energia | MA | Opea | 21G0864335 | IPCA | 7,5% | 7,8% | 9,0% | 3,90 | ago-35 | 80,0% | DRS, AFE, AFS, CFRA, FR E AVS |
| 22 | CRI AXS IV | 20,5 | 1,5% | Energia | PR, MG, SP e MT | Opea | 23F0046476 | IPCA | 11,0% | 11,0% | 11,6% | 4,21 | jun-37 | 76,0% | DRS, AFE, AFS, CFRA, FR E AVS |
| 23 | CRI Verde Urbanismo - Série II | 20,2 | 1,5% | Loteamento | MG | Opea | 25L4897350 | IPCA | 11,0% | 11,0% | 11,3% | 3,74 | dez-37 | 60,6% | AFI, CFRCV, FR, AVS |
| 24 | CRI Almeida Jr. II | 19,8 | 1,5% | Shopping | SC | Opea | 24H2371051 | IPCA | 8,9% | 8,9% | 9,4% | 5,27 | ago-39 | 37,2% | AFI, CFRCV |
| 25 | CRI MRV 24 SUB. | 19,7 | 1,4% | Pulverizado | SP | Opea | 24L0007474 | IPCA | 10,6% | 10,9% | 14,2% | 2,65 | mar-33 | 60,0% | AFI, FR |
| 26 | CRI Verde Urbanismo | 18,3 | 1,3% | Loteamento | MG | Opea | 25L2639155 | IPCA | 11,0% | 11,0% | 11,3% | 3,74 | dez-37 | 60,6% | AFI, CFRCV, FR, AVS |
| 27 | CRI Pacaembu II | 17,8 | 1,3% | Varejo | SP | Opea | 25L3133633 | CDI | 4,0% | 4,0% | 4,0% | 3,61 | dez-35 | n/a | AFQ, CFR, AVS, FR |
| 28 | CRI DAHMA B | 15,1 | 1,1% | Loteamento | SP | Opea | 24C1360385 | IPCA | 10,5% | 10,5% | 13,2% | 1,19 | fev-29 | 61,7% | AFI, AFS, CFRCV, FR, FO E FS |
| 29 | CRI JFL REBOUÇAS A | 12,6 | 0,9% | Multifamily | SP | Opea | 19K0093569 | IPCA | 8,0% | 8,0% | 10,9% | 6,04 | dez-39 | 75,0% | AFI, AVS |
| 30 | CRI JFL REBOUÇAS B | 12,6 | 0,9% | Multifamily | SP | Opea | 19K0093591 | IPCA | 8,0% | 8,0% | 10,9% | 6,04 | dez-39 | 75,0% | AFI, AVS |
*Termos e definições no glossário (clique aqui).
Detalhamento de Ativos (3/3)
| # | Ativo | M (RoMn$tT maMnmt)e | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | ETma (axi.saas. dã) eo | ATqa (uaxi.saai.ç d)ãeo | T ( MaaT.axM.a) | P Mréadzioo | Vencimento | LTV | Garantias* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 31 | CRI JFL REBOUÇAS C | 12,6 | 0,9% | Multifamily | SP | Opea | 19K0093603 | IPCA | 8,0% | 8,0% | 10,9% | 6,04 | dez-39 | 75,0% | AFI, AVS |
| 32 | CRI JFL REBOUÇAS D | 12,6 | 0,9% | Multifamily | SP | Opea | 19K0093608 | IPCA | 8,0% | 8,0% | 10,9% | 6,04 | dez-39 | 75,0% | AFI, AVS |
| 33 | CRI JFL REBOUÇAS E | 12,6 | 0,9% | Multifamily | SP | Opea | 19K0093963 | IPCA | 8,0% | 8,0% | 10,9% | 6,04 | dez-39 | 75,0% | AFI, AVS |
| 34 | CRI JFL REBOUÇAS F | 12,6 | 0,9% | Multifamily | SP | Opea | 19K0093990 | IPCA | 8,0% | 8,0% | 10,9% | 6,04 | dez-39 | 75,0% | AFI, AVS |
| 35 | CRI GLOBAL REALTY B | 12,0 | 0,9% | Fin. Construção | SP | Riza | 24H2017879 | IPCA | 10,5% | 10,5% | 12,9% | 0,21 | out-26 | 80,0% | AFI, AFS, CFRCV, FR, FO E AVS |
| 36 | CRI COWORKING ALLIANZ | 11,4 | 0,8% | Escritório | SP | Opea | 21G0479417 | IPCA | 7,5% | 7,5% | 13,3% | 0,49 | jul-27 | n/a | FS |
| 37 | CRI Visconde Icaraí B | 10,0 | 0,7% | Fin. Construção | SP | Canal | 24D3311867 | IPCA | 12,6% | 12,6% | 12,3% | 0,98 | ago-27 | 65,0% | AVS, AFI, AFS, CFDC, FD, FR, FO |
| 38 | CRI Verde Urbanismo - Série III | 9,1 | 0,7% | Loteamento | MG | Opea | 25L4926683 | IPCA | 11,0% | 11,0% | 10,8% | 3,77 | dez-37 | 60,6% | AFI, CFRCV, FR, AVS |
| 39 | CRI SERPASA | 4,7 | 0,3% | Agro | BA | Riza | 22D0382755 | CDI | 3,0% | 3,0% | 0,0% | 4,52 | nov-31 | 85,0% | AFI, CFR, FR, AVS |
| 40 | CRI MRV 24 SR. | 3,6 | 0,3% | Pulverizado | SP | Opea | 24I1419236 | IPCA | 8,3% | 11,3% | 12,4% | 2,73 | mar-33 | 60,0% | AFI, FR, Subordinação |
| 41 | CRI CREDITAS SR. | 1,5 | 0,1% | Pulverizado | SP | Vert | 20B0849733 | IPCA | 5,2% | 5,2% | 9,5% | 3,47 | fev-35 | 37,0% | AFI, CFRCV, Subordinação |
| 42 | CRI CREDITAS MEZ | 0,2 | 0,0% | Pulverizado | SP | Vert | 20B0850705 | IPCA | 7,3% | 7,3% | 11,7% | 3,29 | fev-35 | 37,0% | AFI, CFRCV |
Total
1.274,4 93,7%
Novas Operações
PATRIA
CRI AXS IV
Aquisição de R$ 20,8 mi do CRI AXS IV, à taxa de IPCA + 11% a.a. Trata-se de operação de securitização de contratos de locação atípicos entre as UFVs desenvolvidas pela AXS e Consórcios e Cooperativas com base pulverizada de clientes obtida através da estrutura comercial da própria devedora. A operação conta com 11 usinas instaladas, sendo 4 no estado do Paraná, 3 no estado de São Paulo, 2 no estado de Minas Gerais e 2 no estado do Mato Grosso, sendo a capacidade total instalada de 24,8 MW (32,8 MWp). A operação conta com as seguintes garantias: (i) alienação fiduciária de máquinas e equipamentos, (ii) alienação fiduciária de quotas representativas de 100% do capital social da cedente, (iii) cessão fiduciária de recebíveis da devedora devidos por consorciados, (iv) alienação fiduciária de direitos de superfície, (v) fiança.
Watchlist
CRI Coteminas
Resumo: O CRI Coteminas foi emitido em julho de 2021, com volume de emissão de R$ 160 milhões. A remuneração original da emissão é de IPCA + 9,25% a.a., mas atualmente está remunerando IPCA + 6,0% a.a., valor compatível com os fluxos de cessão de aluguel do complexo comercial que lastreia a operação, sendo a diferença da remuneração acruada ao saldo devedor da operação. Apesar de o devedor estar em Recuperação Judicial, as garantias do CRI foram classificadas como extraconcursais. O caso conta com acompanhamento de um escritório especializado, cujos custos são cobertos pelo Fundo de Reserva, que também assegura a manutenção da remuneração.
Update: O CRI permanece adimplente. A equipe de gestão está em contato próximo com a devedora e os demais investidores do CRI para traçar um plano para destravar valor nos imóveis alienados ao CRI, em diversas frentes. Adicionalmente, o CRI pode, eventualmente, sofrer remarcação a critério do administrador.
CRI Serpasa
Resumo: O CRI Serpasa foi emitido em abril de 2022, com volume de emissão de R$ 40 milhões e remuneração de CDI + 6,0% a.a. A operação foi estruturada para financiar a implantação de um sistema de irrigação em uma das fazendas da companhia, tendo como garantias a alienação fiduciária de dois imóveis rurais com 5.100 hectares de área irrigada e cultivada, além de aval dos sócios e fundo de reserva.
Update: A operação teve seu Resgate Antecipado declarado, pelo inadimplemento das obrigações pecuniárias pela devedora, conforme fato relevante divulgado pela securitizadora em setembro de 2025. Desde então, as providências legais para execução extrajudicial e judicial têm sido tomadas, visando à recuperação dos créditos inadimplidos. Durante o mês, houve a confirmação, pelo Administrador Judicial (AJ), da exclusão do crédito do CRI da Recuperação Judicial. A decisão reforça o direito dos titulares do CRI de prosseguir com a consolidação das matrículas vinculadas à operação, em conformidade com o procedimento de execução da alienação fiduciária.
| # | Ativo | M (oRMn$tT maMnmt)e | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | EmTisasxãao d (ae.a.) | AquTisaiçxãao d (ea.a.) | Tax (aa.a M.)TM | P Mréadzioo | Vencimento | LTV | Garantias |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 3 | CRI COTEMINAS | 79,6 | 5,9% | Varejo | RN | Riza | 21G0785091 | IPCA | 9,3% | 9,3% | 11,5% | 4,26 | jul-31 | 70,0% | AFI, CFRA, FR, AVS |
| 39 | CRI SERPASA | 4,7 | 0,3% | Agro | BA | Riza | 22D0382755 | CDI | 3,0% | 3,0% | 0,0% | 4,52 | nov-31 | 85,0% | AFI, CFR, FR, AVS |
Liquidez e Passivo
Liquidez
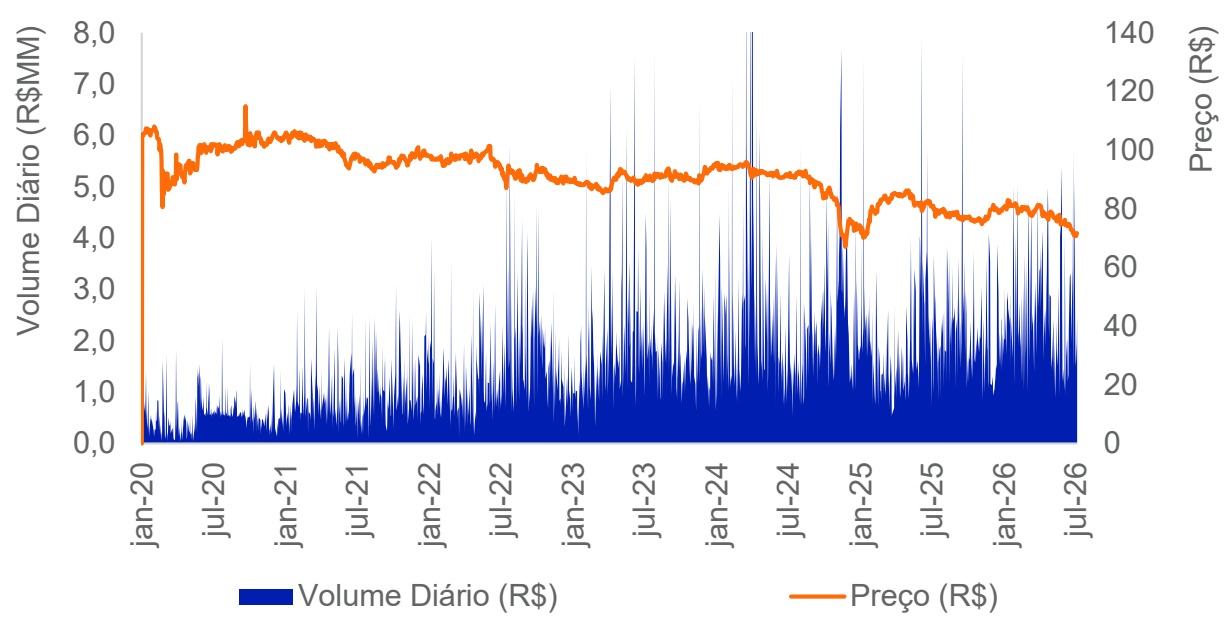
| Jul-26 | 2026 | 12 Meses | |
|---|---|---|---|
| ADTV (R$ milhões) | 2,4 | 2,4 | 2,3 |
| Giro | 2,6% | 15,4% | 23,4% |
Número de Cotistas (em milhares)
Deliberações das Assembleias do Mês
| Conclusão da | |||||
|---|---|---|---|---|---|
| Assembleia | Ativo | Código B3 | # de Matérias | Voto Proferido | Resultado |
| 08-jul-26 | CRI Visconde Icaraí | 24D3311867 | 2 | Aprovar | Aprovado |
| 15-jul-26 | CRI Fasano A | 21C0732722 | 4 | Aprovar | Aprovado |
| 15-jul-26 | CRI Fasano B | 21C0731446 | 4 | Aprovar | Aprovado |
| 21-jul-26 | CRI Visconde Icaraí | 24D3311867 | 2 | Aprovar | Aprovado |
| 22-jul-26 | CRI Cidade Matarazzo IPCA | 22C050966823J2162618 | 1 | Aprovar | Aprovado |
| 28-jul-26 | CRI Allegra Pacaembu II | 25L3133633 | 3 | Aprovar | Aprovado |
| 29-jul-26 | CRI Visconde Icaraí | 24D3311867 | 3 | Aprovar | Aprovado |
PATRIA
Anexos
somos o PATRIA
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 322 BI sob gestão
Real Estate
Maior gestora independente de FIIs do Brasil
R$ 37 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Uma das maiores gestoras de investimentos alternativos da América Latina
Acesse para mais informações: patria.com realestate.patria.com
Gestão de Recursos
realestate.patria.com
- siga o - #Patria NasRedes


/patria-investments-brasil
@patriainvestments
@patriainvestments