Relatório Gerencial VCJR11 de março de 2026
Relatório Gerencial do Vectis Juros Real (VCJR11), fundo imobiliário de papel, referente a março de 2026, com entrega no FundosNet (B3) em 28/04/2026. No pregão de 04/11/2026, a cota do VCJR11 fechou a R$ 61,89, com P/VP de 0,66 (valor patrimonial de R$ 93,92 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,82 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 18,06% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 1,4 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- VECTIS JUROS REAL RESPONSABILIDADE LIMITADA-11,59%
- CNPJ
- 32.400.250/0001-05
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/03/2026
- Data de entrega
- 28/04/2026 18:08
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
PATRIA
Relatório Gerencial
VCJR 1 1 VECTIS JUROS REAL FII
Informações Gerais VCJR11
Objetivo do Fundo
O Fundo tem por objetivo o investimento em empreendimentos imobiliários, preponderantemente por meio do investimento em CRI, cotas de FIIs, LCI, e outros ativos, títulos e valores mobiliários permitidos nos termos da legislação e regulamentação aplicáveis. O Fundo visa proporcionar a seus Cotistas uma rentabilidade alvo que busque acompanhar, no longo prazo, NTN-B + 1% a 3% ao ano, pelo investimento em ativos pós ou pré-fixados, sem restrição de indexadores.
Para mais informações , clique aqui e acesse o Regulamento do Fundo
Início das Atividades
Outubro 2019
Código de Negociação
VCJR11
CNPJ
32.400.250/0001-05
Cotas Emitidas
14.723.970
Prazo
Indeterminado
Gestor
Pátria - VBI Securities Ltda.
Administrador e Escriturador
Itaú Unibanco Intrag DTVM Ltda
Taxa de Administração Total
1,60% a.a.
Público Alvo
Investidores em geral
Tipo Anbima
Papel Híbrido Gestão Ativa, Multicategoria
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX *
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 113 | 155.965 | 0,89 | -1,1% |
| IFIX - Office | 16 | 16.815 | 0,75 | -1,7% |
| IFIX - Logística | 17 | 31.448 | 0,94 | -1,2% |
| IFIX - Shopping | 9 | 19.011 | 0,89 | -1,4% |
| IFIX - CRIs | 38 | 53.601 | 0,91 | -0,4% |
| IFIX - FOFs | 21 | 17.360 | 0,88 | -1,0% |
| IFIX - Renda Urbana | 5 | 12.044 | 0,94 | -0,1% |
| IFIX - Outros | 7 | 5.686 | 0,76 | -4,5% |
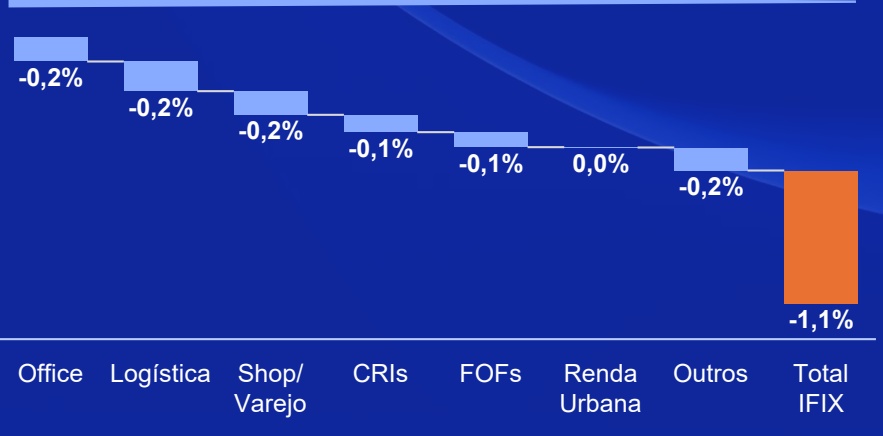
Performance Setorial Ponderada do IFIX *
PANORAMA DE MARÇO/26:
Após sete meses consecutivos de alta, o mercado de Fundos Imobiliários registrou sua primeira retração desde julho de 2025. O IFIX recuou 1,1% no período, interrompendo a sequência de valorização que havia levado o índice à sua máxima histórica em fevereiro. O movimento reflete a forte deterioração do cenário externo, com a escalada do conflito no Oriente Médio dominando a dinâmica dos mercados globais.
No fim de fevereiro, Estados Unidos e Israel lançaram ataques coordenados contra o Irã, desencadeando uma retaliação que resultou no fechamento do Estreito de Ormuz, rota por onde transita aproximadamente um quinto do petróleo mundial. O barril de Brent disparou de US$ 70 para patamares superiores a US$ 100, acumulando alta de mais de 40%. O choque energético reacendeu temores inflacionários e provocou reprecificação dos ativos de risco. No Brasil, a curva de juros futuros abriu de forma consistente, com as taxas saindo de 12,5% para acima de 14% em menos de um mês, e as projeções de inflação no Boletim Focus subiram de 4,17% para 4,31%. No fim de março, EUA e Irã iniciaram negociações mediadas pelo Paquistão, resultando em um cessar-fogo de duas semanas no início de abril. A trégua aliviou parcialmente os mercados, mas as conversas em Islamabad terminaram sem acordo definitivo, mantendo a incerteza sobre o desfecho do conflito.
Setorialmente, o movimento de aversão ao risco penalizou os segmentos mais sensíveis a juros. Lajes corporativas lideraram as perdas com queda de 1,7%, seguidas por shopping centers (-1,4%) e logística (-1,2%). Os Fundos de Fundos recuaram 1,0%, refletindo a maior sensibilidade às oscilações de mercado. Em contrapartida, os fundos de CRIs apresentaram retração mais contida, de 0,4%, sustentados pelo carrego favorável em um cenário de inflação pressionada e juros elevados. Renda Urbana mostrou resiliência com variação próxima à estabilidade (-0,1%). A volatilidade potencial permanece elevada, mas os descontos ainda presentes no mercado secundário, com o IFIX negociando a 0,89x o valor patrimonial, aliados aos fundamentos operacionais sólidos dos ativos, sustentam perspectivas construtivas para os fundos imobiliários no médio prazo.
Resumo VCJR11
Patrimônio Líquido *
0,84x P/VP¹
Volume Médio Diário Negociado no Mês
R$ 2,4 milhões
Rendimento por Cota
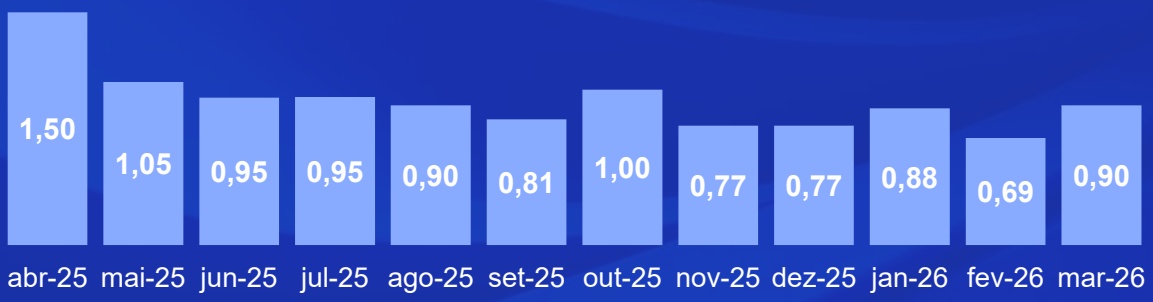
R$ 0,90
Reserva Acumulada
R$ 0,97/cota
PATRIA
Número de Cotistas
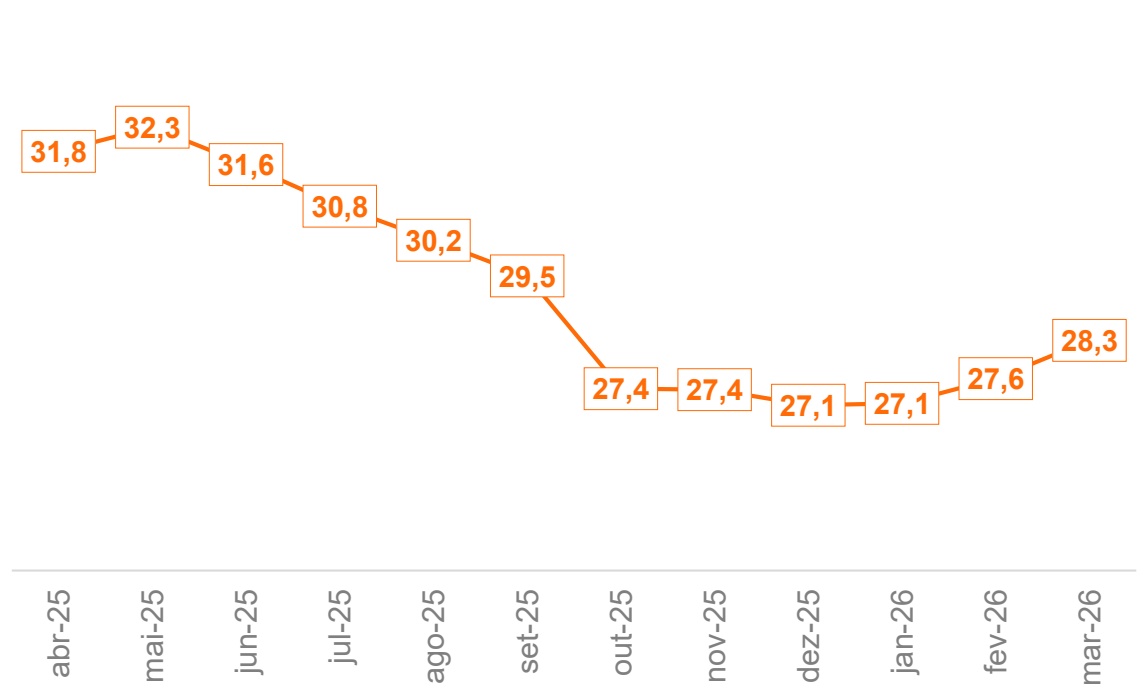
28.295
| Yield | IPCA | Yield | Prazo Médio | |||
|---|---|---|---|---|---|---|
| CRI | % PL91,4% | Nominal17,2% | Ref.5,6% | (IPCA +)10,9% | (Anos)4,0 | Spread2,9% |
| FII | 1,5% | 19,7% | 5,6% | 13,3% | 3,8 | 5,1% |
| Carteira de ativos | 92,9% | 17,2% | - | 11,0% | 4,0 | 2,9% |
| Caixa | 7,1% | 11,4% | - | - | - | - |
| Portfólio | 100,0% | 16,8% | - | 10,6% | 3,7 | - |
Tabela de Sensibilidade¹
| Yield portfolio | Yield ( -) custos | |
|---|---|---|
| Preço mercado | (IPCA +) | (IPCA +) |
| 86,49 | 11,9% | 10,3% |
| 83,99 | 12,3% | 10,7% |
| 81,49 | 12,7% | 11,1% |
| 78,99 | 13,1% | 11,5% |
| 76,49 | 13,5% | 11,9% |
| 73,99 | 14,0% | 12,4% |
| 71,49 | 14,4% | 12,8% |
Comentários da Gestão (1/2)
Destacamos abaixo as principais atualizações do Fundo no mês:
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
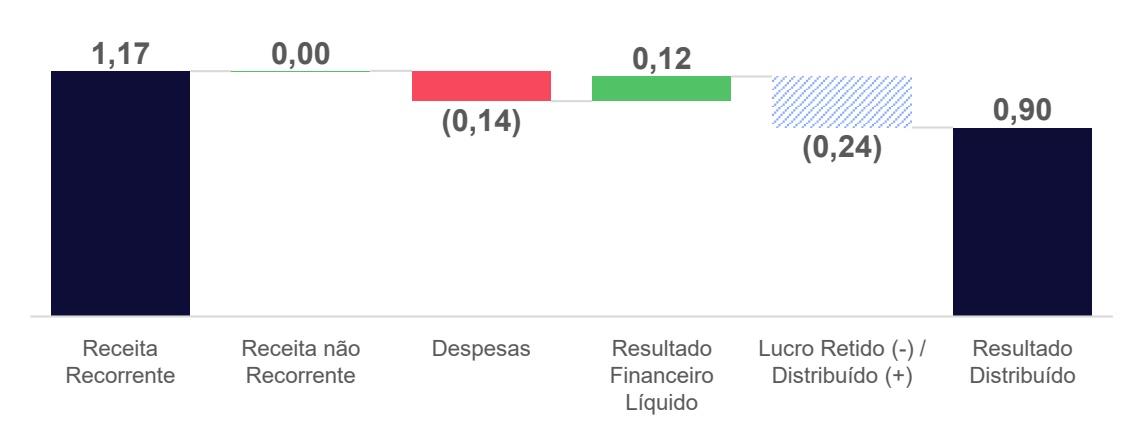
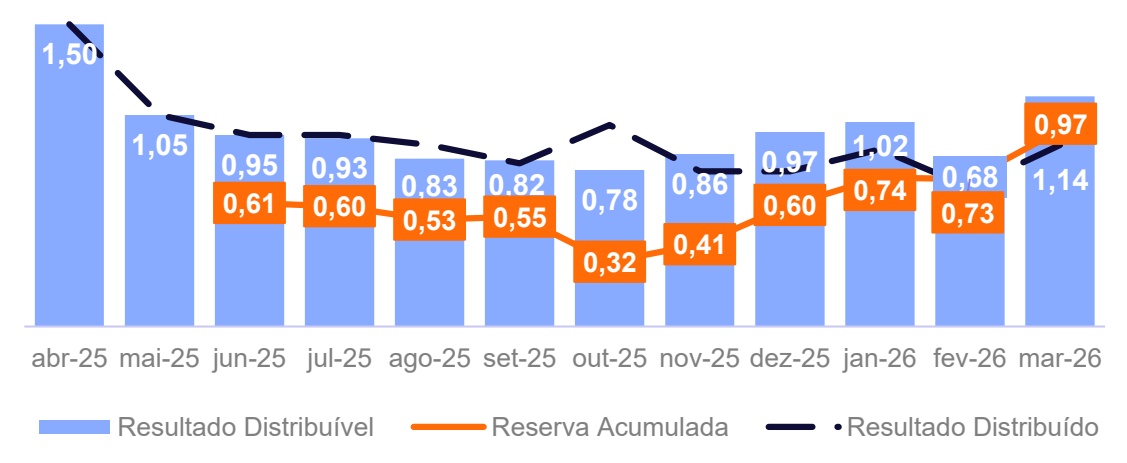
Em março, o Fundo apresentou um resultado distribuível de R$ 1,14/cota, em 14 de abril, foi distribuído o valor de R$ 0,90/cota. Considerando o resultado distribuível no mês, a reserva acumulada aumentou para R$ 0,97/cota, contribuindo para maior resiliência do fundo frente a eventuais descontos no mercado secundário e movimentos de remarcação dos ativos da carteira.
RESUMO DA CARTEIRA:
No mês de março, seguimos com a alocação do fundo, adquirindo um total de R$ 80,0 milhões em CRI a uma taxa ponderada de IPCA + 10,1% a.a.. Dessa maneira encerramos o mês com 92,9% do patrimônio líquido alocado (vs. 85,3% no mês de fevereiro), sendo 91,4% em CRI, com uma rentabilidade média ponderada de 17,2% a.a. (IPCA+ 10,9% a.a.), prazo médio de 4,0 anos e spread médio de 2,9% a.a., e 1,5% (R$ 20,9 milhões) no FII CYCR11. Em 31/03, o Fundo não contava com operações compromissadas. A carteira conta com 43 CRI, sendo 97% da carteira indexada ao IPCA (IPCA+ 10,8% a.a.), 2% indexados ao CDI (CDI+ 3,1% a.a.) e 2% a taxas pré fixadas (21,4% a.a.).
MOVIMENTAÇÕES DA CARTEIRA:
Durante o mês, realizamos as seguintes operações: (i) zeramos a posição tática de R$ 20,3 milhões no CRI Plano & Plano; (ii) aumentamos nossa exposição em R$ 20,0 milhões ao CRI Verde Urbanismo – Série II (IPCA + 11,0% a.a.), em R$ 8,5 milhões ao CRI JFL Lorena (IPCA + 10,5% a.a.) e em R$ 1,6 milhão ao CRI Unacorp (taxa pré- fixada de 20,0% a.a.); e (iii) fizemos três novas alocações nas seguintes operações: R$ 40,8 milhões no CRI Ecopark II, à taxa de IPCA + 8,8% a.a., R$ 36,5 milhões no CRI FGR, à taxa de IPCA + 9,5% a.a., e R$ 30,0 milhões no CRI MRV Flex, à taxa de IPCA + 11,2% a.a.. Para mais informações sobre as novas operações clique aqui.
WATCHLIST:
Não foram adicionados novos CRI no watchlist. Para mais informações clique aqui. Vale ressaltar que os CRI do watchlist podem, eventualmente, sofrer remarcação a critério do administrador.
Comentários da Gestão (2/2)
VISÃO ESTRATÉGICA FUNDOS HIGH GRADE IPCA+
Ao longo dos últimos meses, temos aprofundado o trabalho de reorganização dos fundos de crédito imobiliário high grade sob gestão do Patria — incluindo o PCIP, que consolidou CVBI, PLCR e BARI em 2025; o VCJR, cuja gestão assumimos em julho do último ano; e, mais recentemente, o RBRR e o RPRI, incorporados à plataforma em fevereiro. Esses fundos compartilham estratégia similar de alocar em CRI high grade indexados ao IPCA, com garantias imobiliárias robustas e portfólio bem diversificados.
Os portfólios desses fundos compartilham características semelhantes criando um terreno favorável para um potencial movimento de consolidação, gerando benefícios concretos aos investidores. Entre os potenciais ganhos de uma consolidação entre os fundos, destacam-se:
redução de riscos, com maior diluição por setor, geografia, devedor e CRI;
aumento de escala, permitindo maior eficiência do portfólio e maior diferencial competitivo na negociação comercial de novas oportunidades;
elevação da liquidez da cota no mercado secundário, reduzindo a volatilidade das cotas no secundário;
otimização de custos operacionais relativos, com ganho de eficiência ao concentrar no veículo com menor taxa de administração e gestão.
Em conjunto, esses fatores contribuem para a criação de um fundo mais robusto e melhor posicionado no universo de crédito imobiliário high grade. Uma eventual consolidação entre os fundos PCIP, VCJR, RBRR e RPRI será feita de forma transparente, com comunicações com a devida antecedência e com a diretriz de beneficiar os cotistas de cada fundo. Dessa forma, nosso foco neste momento é assegurar que cada fundo esteja organizado com o valor patrimonial refletindo as devidas marcações a mercado dos ativos.
É importante reforçar que qualquer processo dessa natureza exige aprovação em Assembleia Geral Extraordinária, com quórum qualificado (superior a 25% da base), conforme prevê a regulamentação. No momento oportuno e com uma comunicação adequada, e somente após a conclusão das análises internas, divulgaremos aos investidores todos os detalhes, documentos e avaliações necessárias para uma decisão bem informada. Seguimos comprometidos em fortalecer nossa plataforma de fundos de crédito imobiliário, buscando capturar oportunidades que foquem na geração de valor sustentável, robustez e rentabilidade adequada para todos os cotistas.
Performance
PATRIA
| Ativo | Mês | 2026 | Desde o início | Desde o início |
| (Acumulado) | (a.a.) | |||
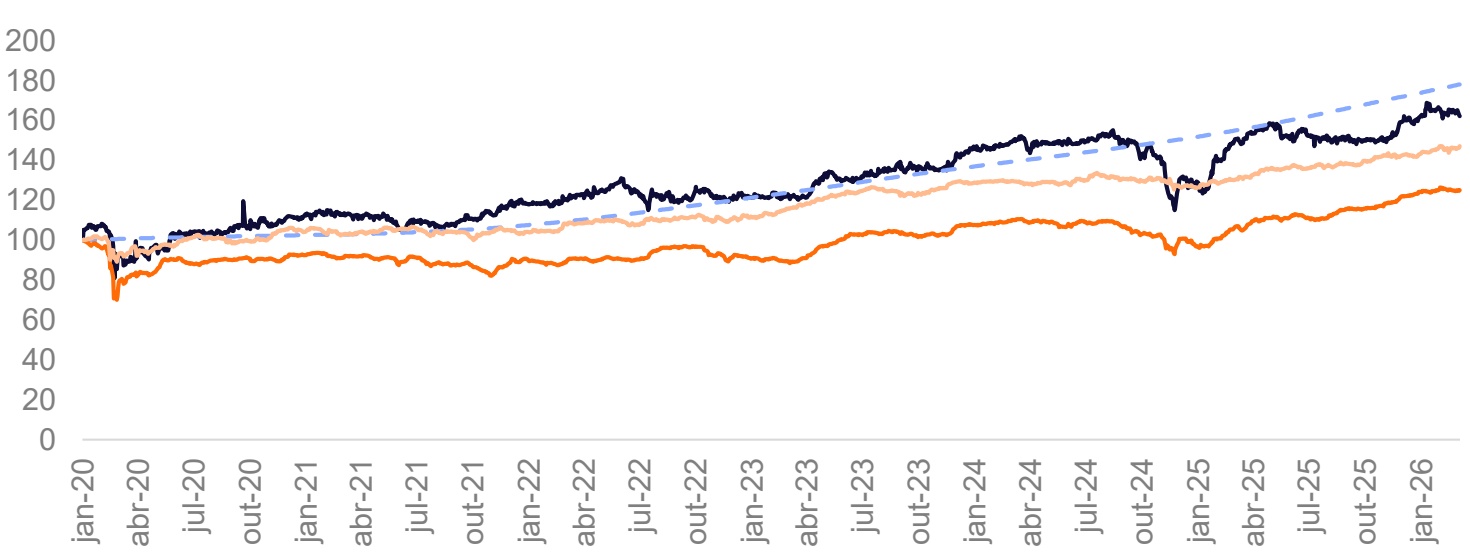
| VCJR111 | -2,2% | 0,0% | 62,2% | 8,2% |
| IFIX | -1,1% | 2,5% | 25,2% | 3,7% |
| CDI Bruto | 1,2% | 3,5% | 78,1% | 9,9% |
| IMA-B | 0,2% | 3,0% | 47,3% | 6,5% |
Distribuições por Cota
Média 12M | R$ 0,93
Dividend Yield
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
21,2% 19,2% 14,7% 13,9% 14,1% 13,6% 12,3% 15,5% 12,2% 11,4% 13,1% 10,2% 13,7% 13,4% 12,1% 12,3% 11,5% 10,4% 12,8% 9,8% 9,8% 11,2% 8,7% 11,5% abr-25 mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26
Resultado
Demonstração de Resultado (R$)
| Juros e Correção Monetária¹ | MAR-2617.016.234 | R$/COTA1,16 | ACUM.202643.114.851 | ACUM.12M120.802.470 |
|---|---|---|---|---|
| MTM - CRI* | (13.813.106) | (0,94) | (7.237.027) | (16.207.649) |
| Resultado com FII | 243.035 | 0,02 | 729.106 | 2.210.247 |
| MTM - FII* | (68.784) | (0,00) | 573.197 | 298.062 |
| Receita Extraordinária | 20.839 | 0,00 | (1.544.112) | (1.346.802) |
| Receitas - Total | 3.398.219 | 0,23 | 35.636.015 | 105.756.327 |
| Despesas - Total | (2.114.398) | (0,14) | (5.919.194) | (18.447.069) |
| Resultado Financeiro Líquido | 1.718.111 | 0,12 | 4.878.753 | 14.070.533 |
| Ajuste para Distribuição (MTM - CRI) | 13.813.106 | 0,94 | 6.663.830 | 15.909.587 |
| Resultado Distribuível | 16.815.038 | 1,14 | 41.259.404 | 117.289.379 |
| Resultado Distribuído | 13.251.573 | 0,90 | 36.368.206 | 164.466.745 |
Resultado do Fundo por Cota (R$)
Movimentação da Reserva Acumulada
Carteira de Ativos 1 (1/2)
Ativos Imobiliários
Carteira de Ativos 1 (2/2)
Distribuição por CRI (% do PL)
| CRI CidadeMatarazzo IPCA A,7,5%CRI Almeida Jr. I,6,2% | CRICOTEMINAS,5,6%CRI JFLJARDINS,5,5% | CRI ORIGOENERGIA,5,1% | CRI JFL ALTODAS NAÇÕESC, 4,1% | CRIEcopark II,2,9% | CRIGLOBAL | CRI FGR,2,4% | CRI CidadeMatarazzoIPCA B, | CRI MRVFlex, 2,2% | ||
| REALTYA, 2,7% | CRIATHON BRK,1,7%CRIMRV 24SUB.,1,6%CRIMOREIAS,1,5% | CRIUNACORP,1,5% | CRI VerdeUrbanismo -Sériell,, 1,5% | CRIAlmeidaJr. II,1,4% | ||||||
| CRI HOTELFASANO A,3,7% | CRI PPPHABITACIONAL A,2,9% | CRIURBA,2,4% | ||||||||
| Outros abaixo de1,4%; 13,6% | ||||||||||
| CRI JFLALTO DASNAÇÕESB, 4,1% | ||||||||||
| CRI HOTELFASANO B,3,7% | CRI PPPHABITACIONAL B,2,9% | CRIATHONVIVO,2,4% | ||||||||
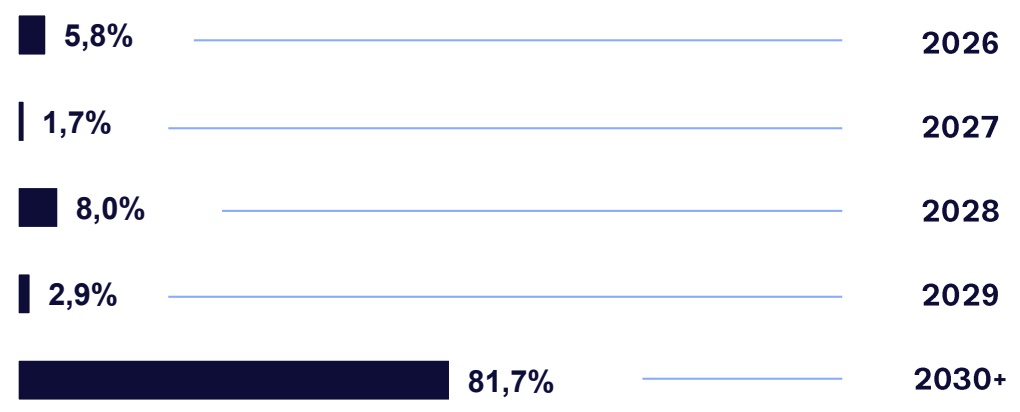
Distribuição por Vencimento
Distribuição por LTV
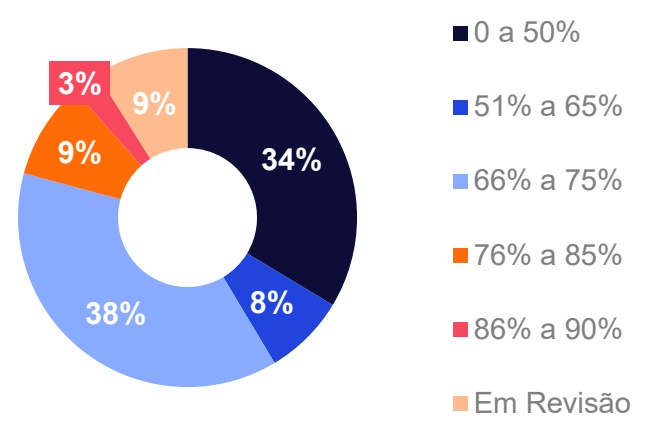
LTV Médio Ponderado de 61%
*Termos e definições no glossário (clique aqui). ¹ % sobre o total de CRI.
Alocação por Indexador
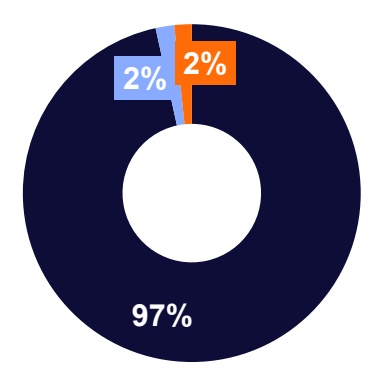
| Taxa MTM a.a. | Taxa Aq a.a. | Prazo Médio (Anos) | |
|---|---|---|---|
| IPCA+ | 10,8% | 8,7% | 4,0 |
| CDI+ | 3,1% | 4,4% | 5,2 |
| PRÉ | 21,4% | 20,0% | 2,7 |
Detalhamento de Ativos (1/3)
| Montante | Taxa de | Taxa de | Taxa | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias* |
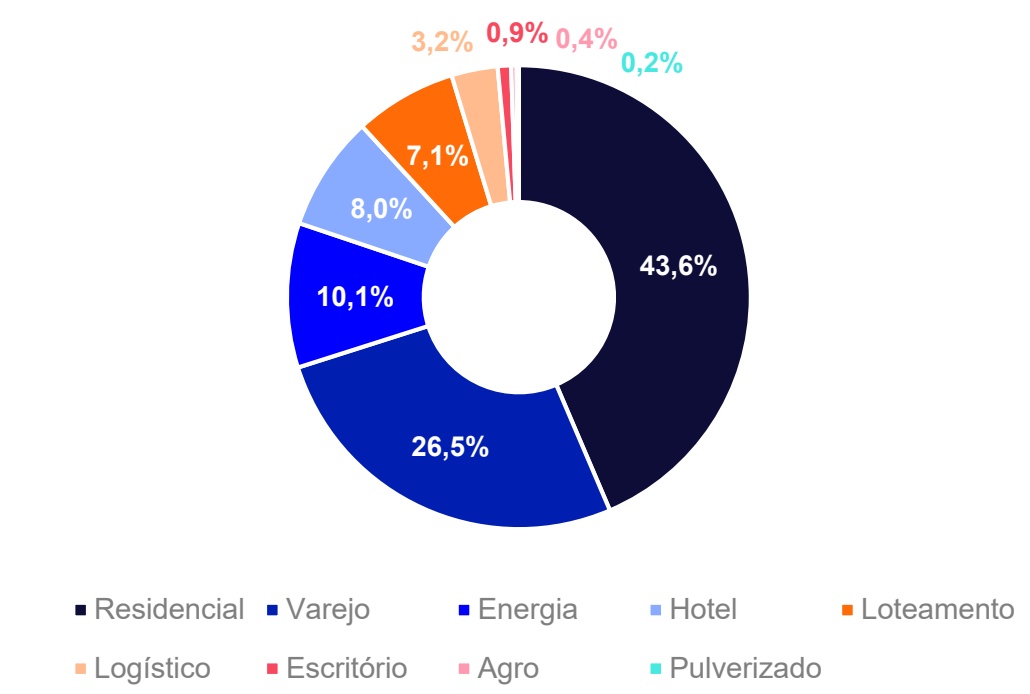
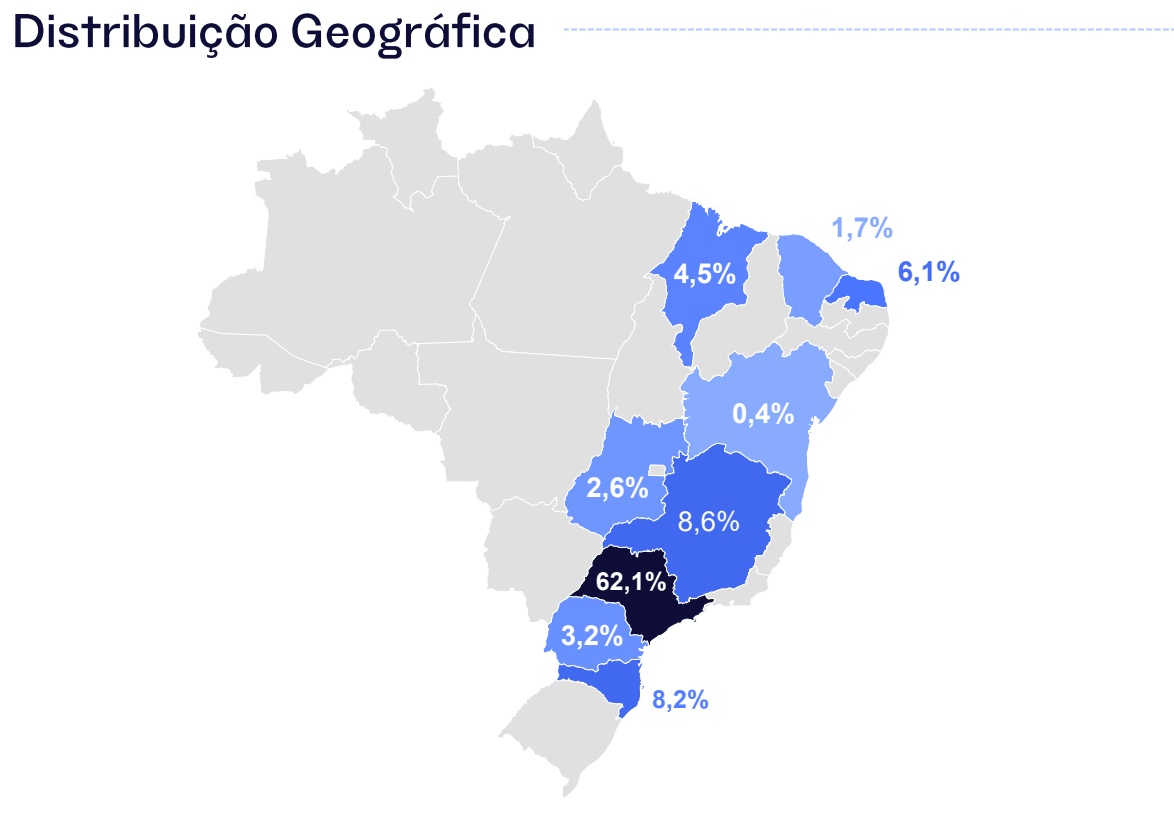
| 1 | CRI CIDADE MATARAZZO IPCA A | 104,2 | 7,5% | Varejo | SP | Opea | 22C0509668 | IPCA | 9,5% | 9,5% | 11,5% | 4,59 | jun-40 | 50,0% | AFI, CFRA, FR E FS |
| 2 | CRI ALMEIDA JR. I | 86,7 | 6,2% | Varejo | SC | Riza | 20I0047200 | IPCA | 7,8% | 8,9% | 10,3% | 2,86 | ago-39 | 37,2% | AFI, CFRCV |
| 3 | CRI COTEMINAS | 77,8 | 5,6% | Varejo | RN | Riza | 21G0785091 | IPCA | 8,0% | 8,0% | 10,8% | 4,59 | jul-31 | Em Revisão | AFI, CFRA, FR, AVS |
| 4 | CRI JFL JARDINS | 76,0 | 5,5% | Residencial | SP | Opea | 23J2238807 | IPCA | 8,0% | 8,0% | 10,6% | 6,25 | dez-39 | 75,0% | AFI, AVS |
| 5 | CRI ORIGO ENERGIA | 70,2 | 5,1% | Energia | MG | Opea | 22C1012859 | IPCA | 10,0% | 10,0% | 9,9% | 3,97 | abr-37 | 42,0% | AFI, FS |
| 6 | CRI JFL ALTO DAS NAÇÕES B | 57,3 | 4,1% | Residencial | SP | Opea | 20B0929306 | IPCA | 8,0% | 8,0% | 10,6% | 6,25 | dez-39 | 75,0% | AFI, AVS |
| 7 | CRI JFL ALTO DAS NAÇÕES C | 57,3 | 4,1% | Residencial | SP | Opea | 20B0929384 | IPCA | 8,0% | 8,0% | 10,6% | 6,25 | dez-39 | 75,0% | AFI, AVS |
| 8 | CRI HOTEL FASANO A | 50,8 | 3,7% | Hotel | SP | Riza | 21C0731446 | IPCA | 6,3% | 6,3% | 10,9% | 0,97 | mar-28 | 70,0% | AFI, CFRA, FR, FS |
| 9 | CRI HOTEL FASANO B | 50,8 | 3,7% | Hotel | SP | Riza | 21C0732722 | IPCA | 6,3% | 6,3% | 10,9% | 0,97 | mar-28 | 70,0% | AFI, CFRA, FR, FS |
| 10 | CRI ECOPARK II | 40,9 | 2,9% | Logístico | PR | Opea | 24J4613741 | IPCA | 8,8% | 8,8% | 8,9% | 4,41 | out-36 | 19,0% | AFI, CF, FR, FD, Aval Sócio |
| 11 | CRI PPP HABITACIONAL A | 39,6 | 2,9% | Residencial | SP | Travessia | 20C0139730 | IPCA | 6,0% | 6,0% | 11,3% | 4,10 | jan-36 | n/a | CFR |
| 12 | CRI PPP HABITACIONAL B | 39,6 | 2,9% | Residencial | SP | Travessia | 20C0139788 | IPCA | 6,0% | 6,0% | 11,3% | 4,10 | jan-36 | n/a | CFR |
| 13 | CRI GLOBAL REALTY A | 37,8 | 2,7% | Residencial | SP | Riza | 21J0733885 | IPCA | 10,5% | 10,5% | 12,3% | 0,55 | out-26 | 80,0% | AFI, AFS, CFRCV, FR, FO E AVS |
| 14 | CRI URBA | 33,9 | 2,4% | Loteamento | SP | Opea | 24E3558401 | IPCA | 10,0% | 10,0% | 11,2% | 3,41 | nov-35 | 67,0% | AFI, FR, SUBORDINAÇÃO |
| 15 | CRI ATHON VIVO | 33,8 | 2,4% | Energia | MA | Opea | 21G0864337 | IPCA | 7,5% | 7,8% | 8,7% | 3,88 | ago-35 | 80,0% | DRS, AFE, AFS, CFRA, FR E AVS |
*Termos e definições no glossário (clique aqui). ¹Em revisão.
Detalhamento de Ativos (2/3)
| Montante | Taxa de | Taxa de | Taxa | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias* |
| 16 | CRI FGR | 33,5 | 2,4% | Residencial | GO | Opea | 23L1279637 | IPCA | 9,5% | 9,5% | 12,4% | 3,67 | dez-33 | 38,3% | AFI, CFR, AVS, FR |
| 17 | CRI CIDADE MATARAZZO IPCA B | 30,2 | 2,2% | Varejo | SP | Opea | 23J2162618 | IPCA | 9,5% | 9,5% | 11,5% | 4,55 | jun-40 | 50,0% | AFI, CFRA, FR E FS |
| 18 | CRI MRV FLEX | 30,0 | 2,2% | Residencial | Pulverizado | Opea | 26C4863993 | IPCA | 11,2% | 11,2% | 11,2% | 5,92 | jul-35 | 88,0% | Coobrigação, Obrigação de Constituição de AFI, FR |
| 19 | CRI ATHON BRK | 23,9 | 1,7% | Energia | MA | Opea | 21G0864335 | IPCA | 7,5% | 7,8% | 8,7% | 4,09 | ago-35 | 80,0% | DRS, AFE, AFS, CFRA, FR E AVS |
| 20 | CRI MRV 24 SUB. | 22,8 | 1,6% | Residencial | SP | True | 24L0007474 | IPCA | 10,6% | 10,9% | 11,6% | 2,89 | mar-33 | 60,0% | AFI, FR |
| 21 | CRI MOREIAS | 21,3 | 1,5% | Residencial | CE | Opea | 22G0785359 | IPCA | 11,0% | 11,0% | 13,6% | 0,24 | jun-26 | 23,5%. | AFI, AFS, CFRCV, FR, FO E AVS |
| 22 | CRI UNACORP | 21,1 | 1,5% | Residencial | SP | Riza | 24K1425359 | PRÉ | 20,0% | 20,0% | 21,4% | 2,73 | nov-29 | 66,2% | AFI, CFRCV |
| 23 | CRI VERDE URBANISMO SÉRIE II | 20,2 | 1,5% | Loteamento | MG | Opea | 25L4897350 | IPCA | 11,0% | 11,0% | 11,1% | 3,95 | dez-37 | 60,6% | AFI, CFRCV, FR, AVS |
| 24 | CRI ALMEIDA JR. II | 19,7 | 1,4% | Varejo | SC | Riza | 24H2371051 | IPCA | 8,9% | 8,9% | 9,1% | 5,49 | ago-39 | 37,2% | AFI, CFRCV |
| 25 | CRI VERDE URBANISMO | 18,5 | 1,3% | Loteamento | MG | Opea | 25L2639155 | IPCA | 11,0% | 11,0% | 11,2% | 3,98 | dez-37 | 60,6% | AFI, CFRCV, FR, AVS |
| 26 | CRI PACAEMBU II | 17,8 | 1,3% | Varejo | SP | Opea | 25L3133633 | CDI | 4,0% | 4,0% | 4,0% | 5,61 | dez-35 | n/a | AFQ, CFR, AVS, FR |
| 27 | CRI DAHMA B | 15,2 | 1,1% | Loteamento | SP | Opea | 24C1360385 | IPCA | 10,5% | 10,5% | 13,0% | 1,45 | fev-29 | 61,7% | AFI, AFS, CFRCV, FR, FO E FS |
| 28 | CRI JFL LORENA | 14,8 | 1,1% | Residencial | SP | Opea | 22L1429186 | IPCA | 10,5% | 10,5% | 10,5% | 1,56 | jun-40 | 70,0% | AFI, AFQ, AVS |
| 29 | CRI JFL REBOUÇAS A | 12,7 | 0,9% | Residencial | SP | Opea | 19K0093569 | IPCA | 8,0% | 8,0% | 10,3% | 6,18 | dez-39 | 75,0% | AFI, AVS |
| 30 | CRI JFL REBOUÇAS B | 12,7 | 0,9% | Residencial | SP | Opea | 19K0093591 | IPCA | 8,0% | 8,0% | 10,3% | 7,73 | dez-39 | 75,0% | AFI, AVS |
*Termos e definições no glossário (clique aqui). ¹Em revisão.
Detalhamento de Ativos (3/3)
| Montante | Taxa de | Taxa de | Taxa | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias* |
| 31 | CRI JFL REBOUÇAS C | 12,7 | 0,9% | Residencial | SP | Opea | 19K0093603 | IPCA | 8,0% | 8,0% | 10,3% | 6,18 | dez-39 | 75,0% | AFI, AVS |
| 32 | CRI JFL REBOUÇAS D | 12,7 | 0,9% | Residencial | SP | Opea | 19K0093608 | IPCA | 8,0% | 8,0% | 10,3% | 6,18 | dez-39 | 75,0% | AFI, AVS |
| 33 | CRI JFL REBOUÇAS E | 12,7 | 0,9% | Residencial | SP | Opea | 19K0093963 | IPCA | 8,0% | 8,0% | 10,3% | 6,18 | dez-39 | 75,0% | AFI, AVS |
| 34 | CRI JFL REBOUÇAS F | 12,7 | 0,9% | Residencial | SP | Opea | 19K0093990 | IPCA | 8,0% | 8,0% | 10,3% | 6,18 | dez-39 | 75,0% | AFI, AVS |
| 35 | CRI COWORKING ALLIANZ | 11,8 | 0,8% | Escritório | SP | Opea | 21G0479417 | IPCA | 7,5% | 7,5% | 13,2% | 0,68 | jul-27 | n/a | FS |
| 36 | CRI GLOBAL REALTY B | 11,7 | 0,8% | Residencial | SP | Riza | 24H2017879 | IPCA | 10,5% | 10,5% | 12,3% | 0,55 | out-26 | 80,0% | AFI, AFS, CFRCV, FR, FO E AVS |
| 37 | CRI Visconde Icaraí B | 9,6 | 0,7% | Residencial | SP | Canal | 24D3311867 | IPCA | 12,6% | 12,6% | 12,2% | 1,26 | ago-27 | 65,0% | AVS, AFI, AFS, CFDC, FD, FR, FO |
| 38 | CRI SERPASA | 4,8 | 0,3% | Agro | BA | Riza | 22D0382755 | CDI | 6,0% | 6,0% | 0,0% | 3,70 | nov-31 | Em Revisão | AFI, CFR, FR, AVS |
| 39 | CRI MRV 24 SR. | 4,1 | 0,3% | Residencial | SP | Opea | 24I1419236 | IPCA | 8,3% | 11,3% | 10,7% | 2,90 | mar-33 | 60,0% | AFI, FR, Subordinação |
| 40 | CRI DAHMA A | 2,7 | 0,2% | Loteamento | SP | Opea | 21 F0880938 | IPCA | 10,5% | 10,5% | 13,6% | 0,15 | jun-26 | 45,0% | AFI, AFS, CFRCV, FR, FO E FS |
| 41 | CRI CREDITAS SR. | 1,7 | 0,1% | Pulverizado | SP | Vert | 20B0849733 | IPCA | 5,2% | 5,2% | 9,3% | 3,62 | fev-35 | 37,0% | AFI, CFRCV, SUBORDINAÇÃO |
| 42 | CRI CREDITAS MEZ | 0,2 | 0,0% | Pulverizado | SP | Vert | 20B0850705 | IPCA | 7,3% | 7,3% | 9,7% | 3,50 | fev-35 | 37,0% | AFI, CFRCV |
| 43 | CRI UNACORP SUB. | 0,0 | 0,0% | Residencial | SP | Riza | 24K1425360 | PRÉ | 20,0% | 20,0% | 22,1% | 3,55 | nov-31 | 66,2% | AFI, CFRCV |
Novas Operações
CRI Ecopark II
Alocação de R$ 40,8 mi no CRI Ecopark II, à taxa de IPCA + 8,75% a.a.. Trata-se de operação de crédito para construção de expansão de centro logístico localizado em Curitiba/PR. A operação conta com as seguintes garantias: alienação fiduciária de imóvel (condomínio logístico denominado Ecopark), alienação fiduciária da cotas de SPE detentora do imóvel, cessão integral dos fluxos de recebíveis oriundos dos contratos de locação, aval dos sócios e fundo de reserva.
CRI FGR
Alocação de R$ 36,5 mi no CRI FGR, à taxa de IPCA + 9,50% a.a.. Trata-se de operação de crédito com a incorporadora FGR para financiamento de projeto residencial horizontal localizado em Goiânia/GO. A FGR é uma empresa tradicional no mercado imobiliário da região centro-oeste, com mais de 30 anos de atuação. A operação conta com alienação fiduciária dos lotes, alienação fiduciária de cotas da SPE detentora do projeto, aval dos sócios e da holding, cessão fiduciária dos recebíveis do projeto e fundo de reserva.
CRI MRV Flex
Alocação de R$ 30 mi no CRI MRV Flex, à taxa de IPCA + 11,17% a.a. Trata-se de operação de cessão de direitos creditórios oriundos da venda de unidades autônomas, ainda em fase de obras, por sociedades do grupo MRV Engenharia para os respectivos adquirentes. A operação conta com mais de 350 contratos de compra e venda originados em mais de 100 empreendimentos da companhia, diversificados pelas cinco regiões do país, com predominância das regiões Nordeste e Sudeste (80% da carteira cedida). A operação conta com as seguintes garantias: coobrigação da MRV na recompra de créditos inadimplentes e de distratos, fundo de reserva e obrigação de constituição e registro de alienação fiduciária de imóvel quando da entrega do empreendimento.
Watchlist
PATRIA
CRI Coteminas
Resumo: O CRI Coteminas, emitido em julho de 2021, possui volume de emissão de R$ 160 milhões, com saldo devedor atual de R$ 153,7 milhões, dos quais o Fundo detém 51% (5,6% do PL). A remuneração original de emissão é de IPCA + 9,25% a.a., mas atualmente está remunerando IPCA + 6,0% a.a., valor compatível com os fluxos de cessão de aluguel do complexo comercial que lastreia a operação. Apesar de o devedor estar em Recuperação Judicial, as garantias do CRI foram classificadas como extraconcursais. O caso conta com acompanhamento de um escritório especializado, cujos custos são cobertos pelo Fundo de Reserva, que também assegura a manutenção da remuneração.
Update: O CRI permanece adimplente. A equipe de gestão está em contato próximo com a devedora e os demais investidores do CRI para traçar um plano para destravar valor nos terrenos alienados ao CRI. Adicionalmente, a equipe de gestão está revisando o LTV e o CRI pode, eventualmente, sofrer remarcação a critério do administrador.
CRI Serpasa
Resumo: O CRI Serpasa, emitido em abril de 2022, possui volume de emissão de R$ 35 milhões, com saldo devedor atual de R$ 34,2 milhões, dos quais o Fundo detém 15% (0,4% do PL). A remuneração original de emissão é de CDI + 6,0% a.a., mas atualmente está remunerando CDI + 3,0% a.a., valor compatível com os fluxos de cessão esperado. A operação foi estruturada para financiar a implantação de um sistema de irrigação em uma das fazendas da companhia, tendo como garantias a alienação fiduciária de dois imóveis rurais com 5.100 hectares de área irrigada e cultivada, além de aval dos sócios e fundo de reserva.
Update: A operação teve seu Resgate Antecipado declarado, pelo inadimplemento das obrigações pecuniárias pela devedora, conforme fato relevante divulgado pela securitizadora em 16/09. Desde então, foram tomadas as providências legais para execução extrajudicial e judicial, continuamos implementando nossas estratégias para recuperação dos créditos, atuando de forma coordenada tanto na esfera judicial quanto na extrajudicial. Vale ressaltar que a Companhia e seus acionistas entraram com pedido cautelar antecedente a procedimento de recuperação judicial, no entanto importante ressaltar que as garantias possuem caráter extraconcursal, tendo em vista que são garantias fiduciárias e o fato de possuir um imóvel descorrelacionado com a atividade da usina.
| Montante | |||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias |
| 3 | CRI COTEMINAS | 77,8 | 5,6% | Varejo | RN | Riza | 21G0785091 | IPCA | 8,0% | 8,0% | 10,8% | 4,59 | jul-31 | -¹ | AFI, CFRA, FR, AVS |
| 38 | CRI SERPASA | 4,8 | 0,3% | Agro | BA | Riza | 22D0382755 | CDI | 6,0% | 6,0% | 0,0% | 3,70 | nov-31 | -¹ | AFI, CFR, FR, AVS |
Liquidez e Passivo
Liquidez
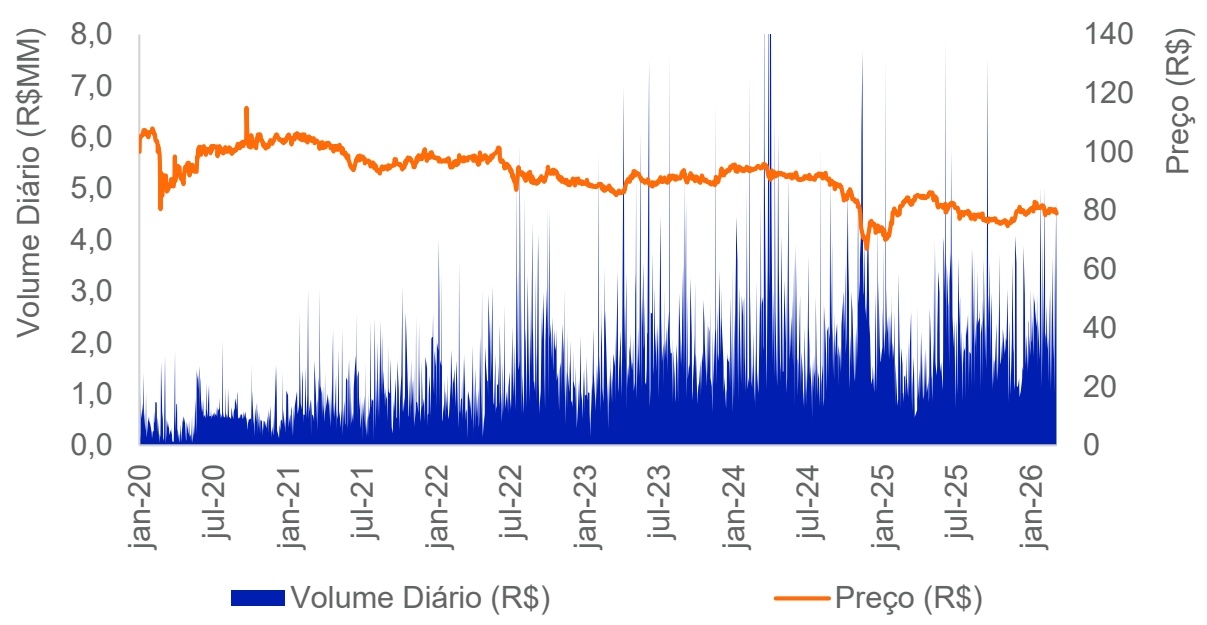
| Mar -26 | 2026 | 12 Meses | |
|---|---|---|---|
| ADTV (R$ milhões) | 2,4 | 2,3 | 2,1 |
| Giro | 2,3% | 6,0% | 22,7% |
Número de Cotistas (em milhares)
Deliberações das Assembleias do Mês
| Conclusão da | |||||
|---|---|---|---|---|---|
| Assembleia | Ativo | Código B3 | # de Matérias | Voto Proferido | Resultado |
| 02-mar-26 | CRI Moreias | 22G0785359 | 1 | Aprovar | Aprovado |
| 10-mar-26 | CRI Visconde Icaraí | 24D3311867 | 14 | Aprovar | Aprovado |
| 20-mar-26 | CRI Coworking Allianz | 21G0479417 | 1 | Aprovar | Aprovado |
| 20-mar-26 | CRI Moreias | 22G0785359 | 2 | Aprovar | Aprovado |
| 24-mar-26 | CRI Cidade Matarazzo IPCA | 22C050966823J2162618 | 1 | Aprovar | Aprovado |
PATRIA
Anexos
somos o
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 289 BI sob gestão
Real Estate
Maior gestora independente de FIIs do Brasil
+ R$ 3 8 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Uma das maiores gestoras de investimentos alternativos da América Latina
Acesse para mais informações: patria.com realestate.patria.com
Gestão de Recursos
realestate.patria.com
siga o - #Patria NasRedes


/patria - investments - brasil
@patriainvestments
@patriainvestments