Relatório Gerencial VCJR11 de janeiro de 2026
Relatório Gerencial do Vectis Juros Real (VCJR11), fundo imobiliário de papel, referente a janeiro de 2026, com entrega no FundosNet (B3) em 27/02/2026. No pregão de 03/11/2026, a cota do VCJR11 fechou a R$ 61,55, com P/VP de 0,66 (valor patrimonial de R$ 93,92 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,82 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 18,16% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,4 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- VECTIS JUROS REAL RESPONSABILIDADE LIMITADA-8,54%
- CNPJ
- 32.400.250/0001-05
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/01/2026
- Data de entrega
- 27/02/2026 19:49
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
PATRIA
Relatório Gerencial
VCJR 11 VECTIS JUROS REAL FII
Informações Gerais VCJR11
Objetivo do Fundo
O Fundo tem por objetivo o investimento em empreendimentos imobiliários, preponderantemente por meio do investimento em CRI, cotas de FIIs, LCI, e outros ativos, títulos e valores mobiliários permitidos nos termos da legislação e regulamentação aplicáveis. O Fundo visa proporcionar a seus Cotistas uma rentabilidade alvo que busque acompanhar, no longo prazo, NTN-B + 1% a 3% ao ano, pelo investimento em ativos pós ou pré-fixados, sem restrição de indexadores.
Para mais informações , clique aqui e acesse o Regulamento do Fundo
Início das Atividades
Outubro 2019
Código de Negociação
VCJR11
CNPJ
32.400.250/0001-05
Cotas Emitidas
14.723.970
Prazo
Indeterminado
Gestor
Pátria - VBI Securities Ltda.
Administrador e Escriturador
Itaú Unibanco Intrag DTVM Ltda
Taxa de Administração Total
1,60% a.a.
Público Alvo
Investidores em geral
Tipo Anbima
Papel Híbrido Gestão Ativa, Multicategoria
Resumo do Cenário de FIIs
PATRIA
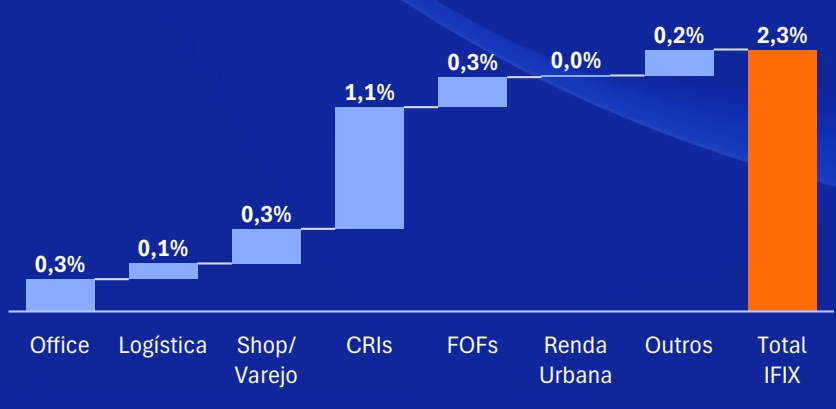
Performance Setorial do IFIX *
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 113 | 152.710 | 0,91 | 2,3% |
| IFIX - Office | 14 | 11.815 | 0,71 | 3,8% |
| IFIX - Logística | 14 | 29.711 | 0,94 | 0,8% |
| IFIX - Shopping | 9 | 19.033 | 0,90 | 2,4% |
| IFIX - CRIs | 42 | 60.547 | 0,93 | 2,7% |
| IFIX - FOFs | 9 | 7.351 | 0,90 | 5,5% |
| IFIX - Renda Urbana | 4 | 8.974 | 0,96 | 0,2% |
| IFIX - Outros | 21 | 15.280 | 0,91 | 1,1% |
Performance Setorial Ponderada do IFIX *
PANORAMA DE JANEIRO/26:
Dando continuidade ao otimismo observado no final de 2025, o mercado de Fundos Imobiliários iniciou 2026 com robustez, registrando o sexto mês consecutivo de alta. O IFIX encerrou janeiro com valorização de +2,3%, renovando sua máxima histórica. O movimento reflete a percepção de que o aperto monetário cumpriu seu papel, permitindo que o mercado antecipe o início do ciclo de cortes da Selic, já precificado para tão cedo quanto março ou o segundo trimestre.
O desempenho do mês foi sustentado por um alinhamento favorável entre os cenários doméstico e internacional. No front interno, o IPCA de dezembro trouxe o alívio aguardado: a inflação encerrou 2025 em 4,26%, dentro da meta. Embora a inflação de serviços (5,95%) ainda demande cautela e o mercado de trabalho siga aquecido, a desinflação valida a mudança de postura do Banco Central. Paralelamente, os dados de atividade indicaram que a economia vem perdendo tração em resposta aos juros de 15% a.a., reforçando a necessidade de afrouxamento monetário.
Externamente, o mês foi marcado pela retomada do apetite ao risco global. O afrouxamento monetário nos Estados Unidos e o enfraquecimento do dólar redirecionaram capital estrangeiro para mercados emergentes, beneficiando o Brasil. Esse movimento contribuiu para o fechamento da curva de juros futura e para a valorização do Real, mesmo diante de tensões geopolíticas como a operação militar dos EUA na Venezuela.
Setorialmente, observamos uma dinâmica de “caça aos descontos”. Fundos de Papel avançaram +2,5%, mantendo a atratividade do carrego, com destaque para FOFs e Multiestratégia. Esses segmentos, que começaram o ano com descontos patrimoniais elevados, foram os mais sensíveis ao fechamento da curva de juros e lideraram semanas de alta. Já os Fundos de Tijolo subiram de forma mais tímida (+1,6%), com dispersão entre Lajes, Shoppings e o segmento Logístico, que ficou atrás devido a spreads comprimidos.
Em suma, janeiro confirmou que a janela de oportunidade nos FIIs permanece aberta. A combinação de inflação controlada, câmbio favorável e iminência do corte de juros sustenta uma visão construtiva para a classe, especialmente nos ativos ainda negociados com desconto patrimonial, embora 2026 possa apresentar volatilidade em meio ao calendário eleitoral e à dinâmica fiscal.
Resumo VCJR11
R$ 1.392,83 milhões R$ 94,60/cota
Volume Médio Diário Negociado no Mês
R$ 2,0 milhões
Rendimento por Cota
R$ 0,88
PATRIA
Reserva Acumulada
R$ 0,74/cota
Número de Cotistas
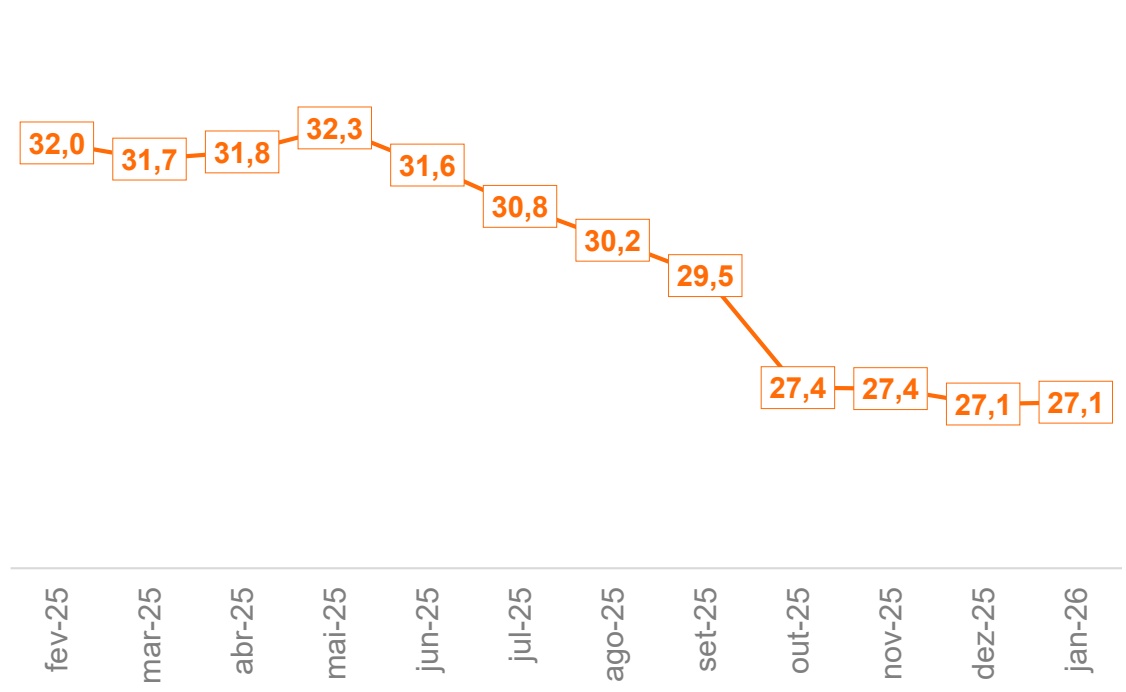
27.120
| Yield | IPCA | Yield | Prazo Médio | |||
|---|---|---|---|---|---|---|
| CRI | % PL85,9% | Nominal16,8% | Ref.5,1% | (IPCA +)11,2% | (Anos)4,1 | Spread3,4% |
| FII | 1,5% | 16,4% | 5,0% | 10,9% | 3,8 | 3,0% |
| Carteira de ativos | 87,4% | 16,8% | - | 11,2% | 4,0 | 3,3% |
| Caixa | 12,6% | 11,5% | - | - | - | - |
| Portfólio | 100,0% | 16,2% | - | 10,7% | 3,5 | - |
Tabela de Sensibilidade¹
| Yield portfolio | Yield ( -) custos | |
|---|---|---|
| Preço mercado | (IPCA +) | (IPCA +) |
| 88,18 | 12,0% | 10,4% |
| 85,68 | 12,4% | 10,8% |
| 83,18 | 12,8% | 11,2% |
| 80,68 | 13,1% | 11,5% |
| 78,18 | 13,6% | 12,0% |
| 75,68 | 14,0% | 12,4% |
| 73,18 | 14,5% | 12,9% |
Comentários da Gestão
Destacamos abaixo as principais atualizações do Fundo no mês:
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
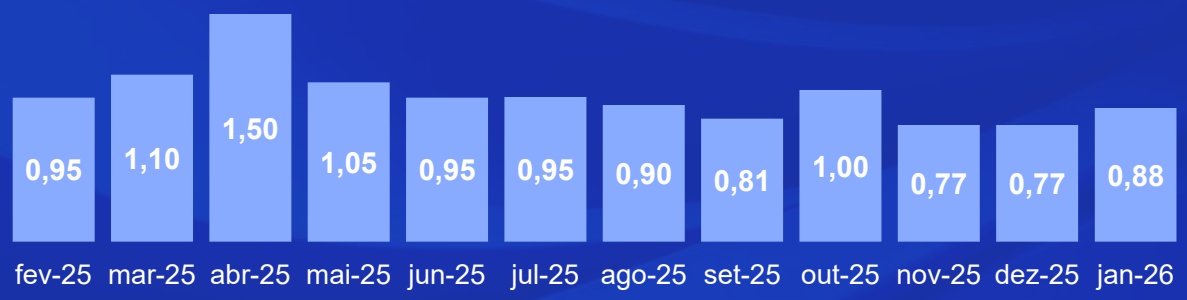
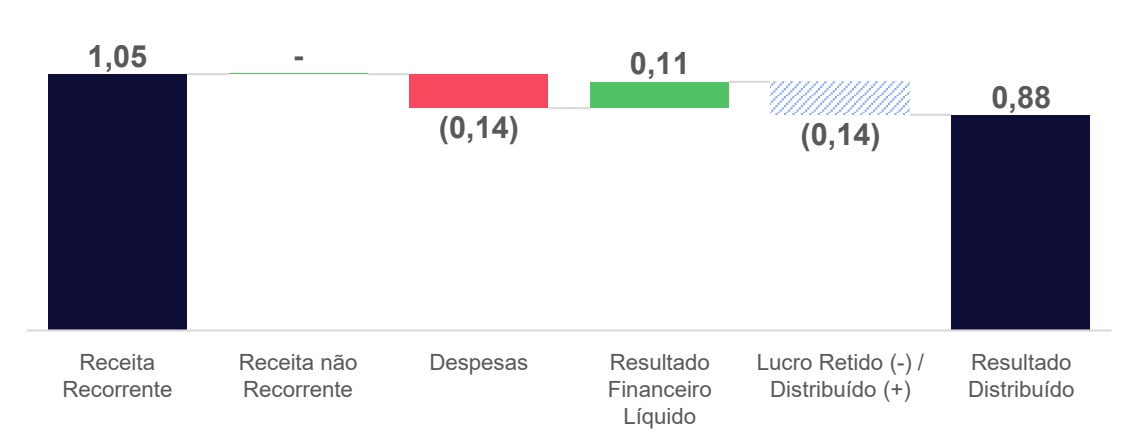
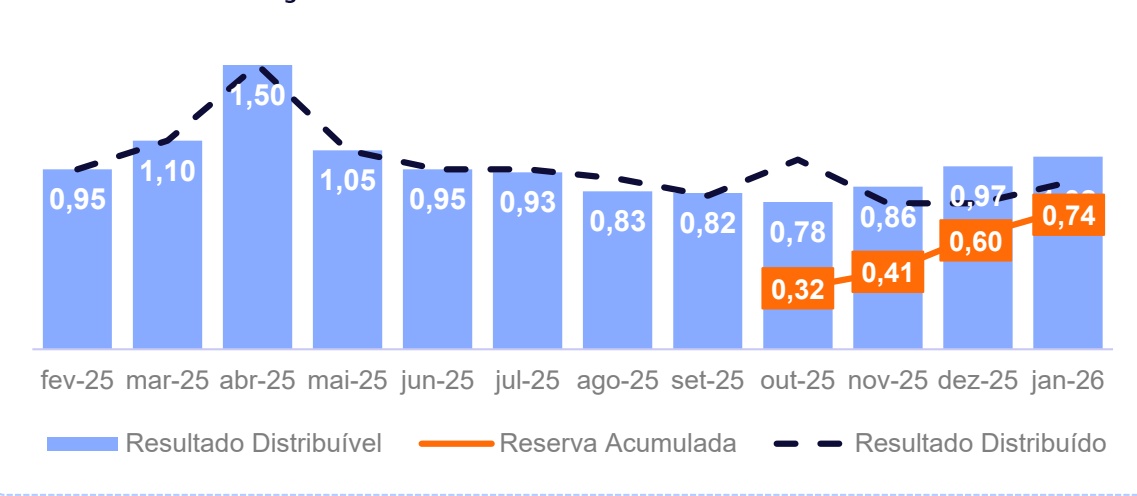
Em janeiro, o Fundo apresentou um resultado distribuível de R$ 1,02/cota, considerando uma receita extraordinária de R$ 0,04/cota recebida de prêmio negociado no resgate antecipado do CRI Tecnisa. Em 12 de fevereiro, foi distribuído o valor de R$ 0,88/cota. Considerando o resultado distribuível no mês a reserva acumulada aumentou para R$ 0,74/cota
RESUMO DA CARTEIRA:
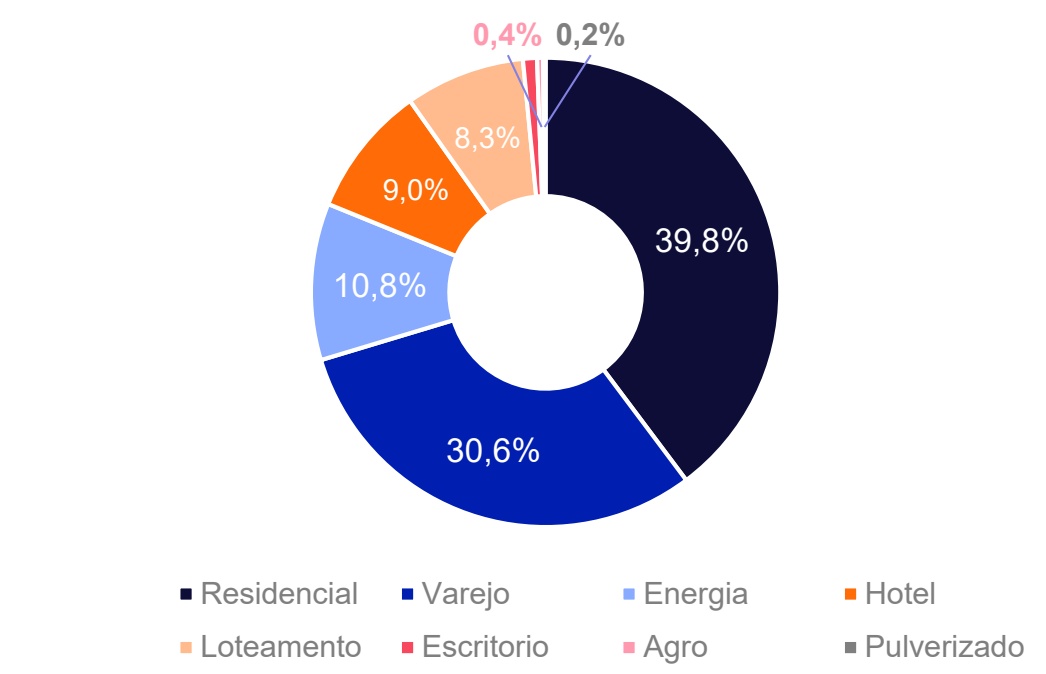
Encerramos o mês com 87,4% do patrimônio líquido alocado, sendo 85,9% em CRI com uma rentabilidade média ponderada de 16,8% a.a. (IPCA+ 11,2% a.a.), prazo médio de 4,1 anos e spread médio de 3,4% a.a., e 1,5% (R$ 21,3 milhões) no FII CYCR11. Em 30/01, o Fundo não contava com operações compromissadas. A carteira conta com 40 CRI, sendo 94% da carteira indexada ao IPCA (IPCA+ 10,8% a.a.), 4% indexados ao CDI (CDI+ 8,4% a.a.) e 2% a taxas Pré fixadas (20,2% a.a.). MOVIMENTAÇÕES DA CARTEIRA:
Durante o mês, houve o pré pagamento das três séries que detínhamos do CRI Tecnisa, no valor de R$ 58,9 milhões. Além disso, aumentamos em R$ 1,4 milhão a exposição ao CRI Visconde Icaraí B, à taxa de IPCA + 12,6% a.a..
WATCHLIST:
Neste mês, não foram adicionados novos CRI no watchlist. Vale ressaltar que os CRI do watchlist podem, eventualmente, sofrer remarcação a critério do administrador. Para mais informações clique aqui.
Performance
PATRIA
| Ativo | Mês | 2026 | Desde o início | Desde o início |
| (Acumulado) | (a.a.) | |||
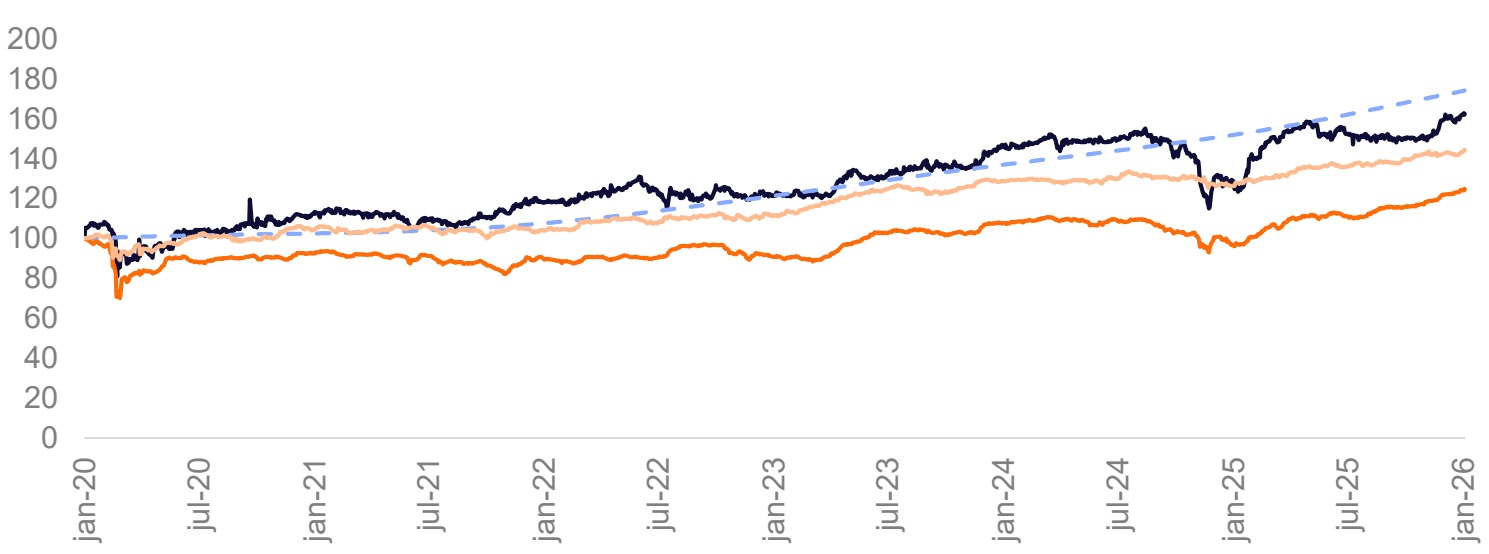
| VCJR111 | 0,2% | 0,2% | 62,5% | 8,5% |
| IFIX | 2,3% | 2,3% | 24,9% | 3,8% |
| CDI Bruto | 1,2% | 1,2% | 74,3% | 9,8% |
| IMA-B | 1,0% | 1,0% | 44,4% | 6,4% |
Distribuições por Cota
Média 12M | R$ 0,97
Dividend Yield
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
21,2% 14,3% 15,6% 14,7% 13,9% 14,1% 13,6% 12,3% 15,5% 12,2% 11,4% 13,1% 19,2% 12,3% 14,2% 13,4% 12,1% 12,3% 11,5% 10,4% 12,8% 9,8% 9,8% 11,2% fev-25 mar-25 abr-25 mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26
Resultado
Demonstração de Resultado (R$)
| JAN-26 | R$/COTA | ACUM.2026 | ACUM.12M | |
|---|---|---|---|---|
| Juros e Correção Monetária¹ | 13.545.372 | 0,92 | 13.545.372 | 91.232.991 |
| MTM - CRI* | 5.088.250 | 0,35 | 5.088.250 | (3.882.372) |
| Resultado com FII | 243.035 | 0,02 | 243.035 | 1.724.176 |
| MTM - FII* | 1.008.826 | 0,07 | 1.008.826 | 733.692 |
| Receita Extraordinária | 608.142 | 0,04 | 608.142 | 805.452 |
| Receitas - Total | 20.493.626 | 1,39 | 20.493.626 | 90.613.938 |
| Despesas - Total | (2.044.352) | (0,14) | (2.044.352) | (14.572.227) |
| Resultado Financeiro Líquido | 1.587.138 | 0,11 | 1.587.138 | 10.778.919 |
| Ajuste para Distribuição (MTM - CRI) | (5.088.250) | (0,35) | (6.097.076) | 3.148.680 |
| Resultado Distribuível | 14.948.162 | 1,02 | 13.939.336 | 89.969.311 |
| Resultado Distribuído | 12.957.094 | 0,88 | 12.957.094 | 171.239.771 |
Resultado do Fundo por Cota (R$)
Movimentação da Reserva Acumulada
Carteira de Ativos 1 (1/2)
Ativos Imobiliários
Distribuição Geográfica
Carteira de Ativos 1 (2/2)
Distribuição por CRI (% do PL)
| CRI Cidade Matarazzo IPCA A, | CRI COTEMINAS, 5,55% | CRI ORIGO ENERGIA, | CRI JFL ALTO DAS NAÇÕES C, 4,13% | CRI PACAEMBU ,3,25% | CRI GLOBAL REALTY A, 2,74% | CRI Cidade Matarazzo IPCA B,... CRI Verde | CRI CRI ATHON MOREIA BRK, S, 1,76% 1,75% | |
|---|---|---|---|---|---|---|---|---|
| 7,61% | 5,07% | CRI HOTEL FASANO A, 3,89% | CRI PPP HÁBITACIO NAL A, 2,85% | CRI URBA, 2,51% | SUB., 1,74% CRI Almeida Jr. II, 1,42% | 1,36%; 11,63% | Outros abaixo de | |
| CRI Almeida Jr. I, 6,22% | CRI JFL JARDINS, 5,48% | CRI JFL ALTO DAS NAÇÕES B, 4,13% | CRI HOTEL FASANO B, 3,89% | CRI PPP HABITACIO NAL B, 2,85% | CRI ATHON VIVO, 2,45% | CRI UNACOR P, 1,40% |
Distribuição por LTV
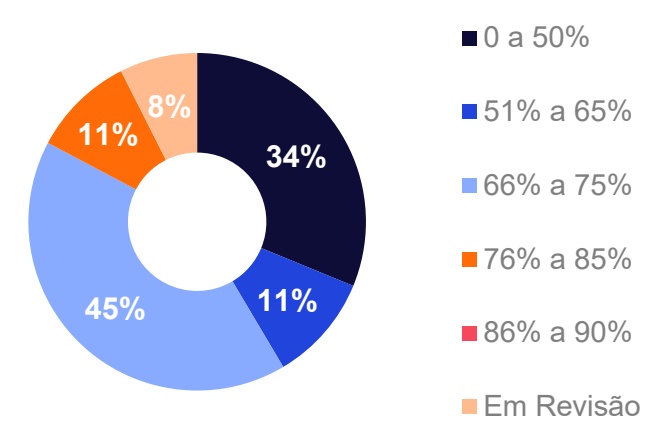
LTV Médio Ponderado de 53%
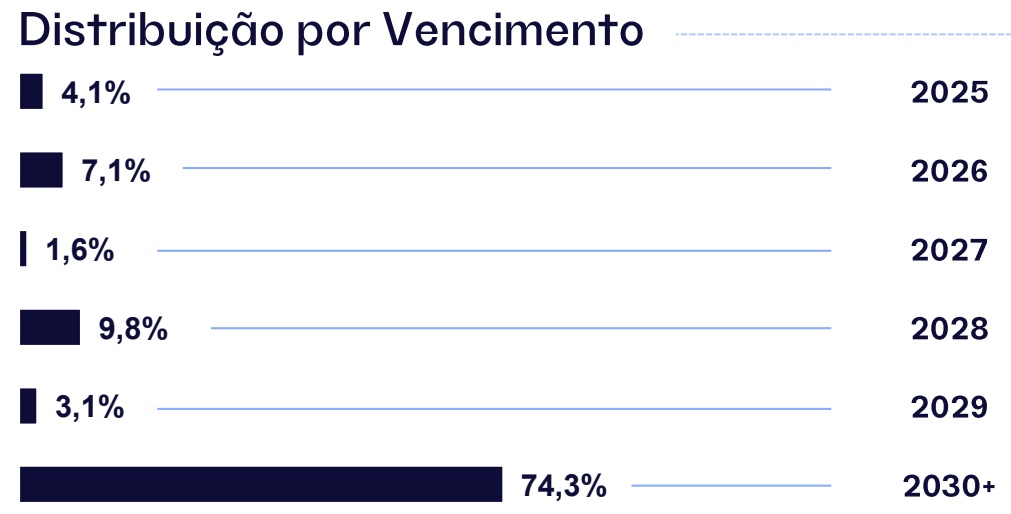
*Termos e definições no glossário (clique aqui). ¹ % sobre o total de CRI.
Alocação por Indexador
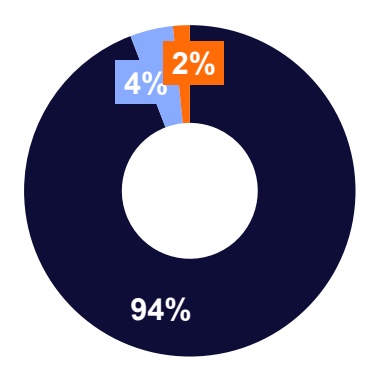
| Taxa MTM a.a. | Taxa Aq a.a. | Prazo Médio (Anos) | |
|---|---|---|---|
| IPCA+ | 10,8% | 8,8% | 4,2 |
| CDI+ | 8,4% | 8,7% | 0,0 |
| PRÉ | 20,2% | 20,0% | 3,8 |
Detalhamento de Ativos (1/3)
| Montante | Taxa de | Taxa de | Taxa | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias* |
| 1 | CRI CIDADE MATARAZZO IPCA A | 106,0 | 7,6% | Varejo | SP | Opea | 22C0509668 | IPCA | 9,5% | 9,5% | 11,5% | 4,65 | jun-40 | 50,0% | AFI, CFRA, FR E FS |
| 2 | CRI ALMEIDA JR. I | 86,6 | 6,2% | Varejo | SC | Riza | 20I0047200 | IPCA | 7,8% | 8,9% | 8,9% | 5,71 | ago-39 | 37,2% | AFI, CFRCV |
| 3 | CRI COTEMINAS | 77,4 | 5,6% | Varejo | RN | Riza | 21G0785091 | IPCA | 8,0% | 8,0% | 10,9% | 4,64 | jul-31 | Em Revisão | AFI, CFRA, FR, AVS |
| 4 | CRI JFL JARDINS | 76,3 | 5,5% | Residencial | SP | Opea | 23J2238807 | IPCA | 8,0% | 8,0% | 10,3% | 6,28 | dez-39 | 75,0% | AFI, AVS |
| 5 | CRI ORIGO ENERGIA | 70,7 | 5,1% | Energia | MG | Opea | 22C1012859 | IPCA | 10,0% | 11,0% | 9,8% | 4,06 | abr-37 | 42,0% | AFI, FS |
| 6 | CRI JFL ALTO DAS NAÇÕES B | 57,5 | 4,1% | Residencial | SP | Opea | 20B0929306 | IPCA | 8,0% | 8,0% | 10,3% | 6,28 | dez-39 | 75,0% | AFI, AVS |
| 7 | CRI JFL ALTO DAS NAÇÕES C | 57,5 | 4,1% | Residencial | SP | Opea | 20B0929384 | IPCA | 8,0% | 8,0% | 10,3% | 6,28 | dez-39 | 75,0% | AFI, AVS |
| 8 | CRI HOTEL FASANO A | 54,1 | 3,9% | Hotel | SP | Riza | 21C0731446 | IPCA | 7,8% | 7,8% | 11,6% | 1,02 | mar-28 | 70,0% | AFI, CFRA, FR, FS |
| 9 | CRI HOTEL FASANO B | 54,1 | 3,9% | Hotel | SP | Riza | 21C0732722 | IPCA | 7,8% | 7,8% | 11,6% | 1,02 | mar-28 | 70,0% | AFI, CFRA, FR, FS |
| 10 | CRI PACAEMBU | 45,2 | 3,2% | Varejo | SP | Opea | 22D0378281 | CDI | 5,0% | 9,0% | 9,0% | 0,00 | out-25 | 65,0% | AFI, CFR, FR, FS |
| 11 | CRI PPP HABITACIONAL A | 39,7 | 2,9% | Residencial | SP | Travessia | 20C0139730 | IPCA | 6,0% | 6,0% | 11,3% | 4,16 | jan-36 | n/a | CFR |
| 12 | CRI PPP HABITACIONAL B | 39,7 | 2,9% | Residencial | SP | Travessia | 20C0139788 | IPCA | 6,0% | 6,0% | 11,3% | 4,16 | jan-36 | n/a | CFR |
| 13 | CRI GLOBAL REALTY A | 38,1 | 2,7% | Residencial | SP | Riza | 21J0733885 | IPCA | 10,5% | 10,5% | 13,5% | 0,69 | out-26 | 80,0% | AFI, AFS, CFRCV, FR, FO E AVS |
| 14 | CRI URBA | 34,9 | 2,5% | Loteamento | SP | Opea | 24E3558401 | IPCA | 10,0% | 10,0% | 11,0% | 3,52 | nov-35 | 67,0% | AFI, FR, SUBORDINACAO |
*Termos e definições no glossário (clique aqui). ¹Em revisão.
Detalhamento de Ativos (2/3)
| Montante | Taxa de | Taxa de | Taxa | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias* |
| 15 | CRI ATHON VIVO | 34,2 | 2,5% | Energia | MA | Opea | 21G0864337 | IPCA | 7,5% | 7,8% | 8,5% | 3,92 | ago-35 | 80,0% | DRS, AFE, AFS, CFRA, FR E AVS |
| 16 | CRI CIDADE MATARAZZO IPCA B | 30,8 | 2,2% | Varejo | SP | Opea | 23J2162618 | IPCA | 9,5% | 9,5% | 11,5% | 4,65 | jun-40 | 50,0% | AFI, CFRA, FR E FS |
| 17 | CRI MOREIAS | 24,5 | 1,8% | Residencial | CE | Opea | 22G0785359 | IPCA | 11,0% | 11,0% | 15,2% | 0,38 | jun-26 | 23,5% | AFI, AFS, CFRCV, FR, FO E AVS |
| 18 | CRI ATHON BRK | 24,4 | 1,8% | Energia | MA | Opea | 21G0864335 | IPCA | 7,5% | 7,8% | 8,5% | 4,10 | ago-35 | 80,0% | DRS, AFE, AFS, CFRA, FR E AVS |
| 19 | CRI MRV 24 SUB. | 24,2 | 1,7% | Residencial | SP | Opea | 24L0007474 | IPCA | 10,6% | 10,9% | 10,6% | 2,89 | mar-33 | 60,0% | AFI, FR |
| 20 | CRI ALMEIDA JR. II | 19,7 | 1,4% | Varejo | SC | Riza | 24H2371051 | IPCA | 8,9% | 8,9% | 8,9% | 5,62 | ago-39 | 37,2% | AFI, CFRCV |
| 21 | CRI UNACORP | 19,5 | 1,4% | Residencial | SP | Riza | 24K1425359 | PRÉ | 20,0% | 20,0% | 20,2% | 3,77 | nov-29 | 66,2% | AFI, CFRCV |
| 22 | CRI VERDE URBANISMO | 18,9 | 1,4% | Loteamento | MG | Opea | 25L2639155 | IPCA | 11,0% | 11,0% | 10,8% | 4,07 | dez-37 | 60,6% | AFI,CFRCV,FR,AVS |
| 23 | CRI URBANES II A | 15,9 | 1,1% | Loteamento | SC | Travessia | 25L2629887 | IPCA | 10,0% | 10,0% | 10,0% | 6,37 | nov-35 | 68,0% | AFI,CFRA,FR,FS |
| 24 | CRI DAHMA B | 15,0 | 1,1% | Loteamento | SP | Opea | 24C1360385 | IPCA | 10,5% | 10,5% | 13,1% | 1,58 | fev-29 | 61,7% | AFI, AFS, CFRCV, FR, FO E FS |
| 25 | CRI JFL REBOUÇAS A | 12,8 | 0,9% | Residencial | SP | Opea | 19K0093569 | IPCA | 8,0% | 8,0% | 10,3% | 6,28 | dez-39 | 75,0% | AFI, AVS |
| 26 | CRI JFL REBOUÇAS B | 12,8 | 0,9% | Residencial | SP | Opea | 19K0093591 | IPCA | 8,0% | 8,0% | 10,3% | 6,28 | dez-39 | 75,0% | AFI, AVS |
| 27 | CRI JFL REBOUÇAS C | 12,8 | 0,9% | Residencial | SP | Opea | 19K0093603 | IPCA | 8,0% | 8,0% | 10,3% | 6,28 | dez-39 | 75,0% | AFI, AVS |
| 28 | CRI JFL REBOUÇAS D | 12,8 | 0,9% | Residencial | SP | Opea | 19K0093608 | IPCA | 8,0% | 8,0% | 10,3% | 6,28 | dez-39 | 75,0% | AFI, AVS |
Detalhamento de Ativos (3/3)
| Montante | Taxa de | Taxa de | Taxa | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias* |
| 29 | CRI JFL REBOUÇAS E | 12,8 | 0,9% | Residencial | SP | Opea | 19K0093963 | IPCA | 8,0% | 8,0% | 10,3% | 6,28 | dez-39 | 75,0% | AFI, AVS |
| 30 | CRI JFL REBOUÇAS F | 12,8 | 0,9% | Residencial | SP | Opea | 19K0093990 | IPCA | 8,0% | 8,0% | 10,3% | 6,28 | dez-39 | 75,0% | AFI, AVS |
| 31 | CRI GLOBAL REALTY B | 11,8 | 0,8% | Residencial | SP | Riza | 24H2017879 | IPCA | 10,5% | 10,5% | 13,5% | 0,69 | out-26 | 80,0% | AFI, AFS, CFRCV, FR, FO E AVS |
| 32 | CRI COWORKING ALLIANZ | 11,5 | 0,8% | Escritório | SP | Opea | 21G0479417 | IPCA | 7,5% | 7,5% | 14,8% | 0,71 | jul-27 | n/a | FS |
| 33 | CRI URBANES II B | 9,6 | 0,7% | Loteamento | SC | Travessia | 25L2630006 | IPCA | 12,7% | 12,7% | 12,6% | 5,78 | nov-35 | 68,0% | AFI,FR,CFRCV,FS |
| 34 | CRI VISCONDE ICARAÍ B | 6,0 | 0,4% | Residencial | SP | Canal | 24D3311867 | IPCA | 12,6% | 12,6% | 12,5% | 1,37 | ago-27 | 65,0% | AVS, AFI, AFS, CFDC, FD, FR, FO |
| 35 | CRI SERPASA | 4,9 | 0,4% | Agro | BA | Riza | 22D0382755 | CDI | 3,0% | 6,0% | 2,8% | 0,00 | nov-31 | Em Revisão | AFI, CFR, FR, AVS |
| 36 | CRI DAHMA A | 4,4 | 0,3% | Loteamento | SP | Opea | 21 F0880938 | IPCA | 10,5% | 10,5% | 15,3% | 0,21 | jun-26 | 45,0% | AFI, AFS, CFRCV, FR, FO E FS |
| 37 | CRI MRV 24 SR. | 4,3 | 0,3% | Residencial | SP | Opea | 24I1419236 | IPCA | 8,3% | 11,3% | 10,6% | 2,91 | mar-33 | 60,0% | AFI, FR, SUBORDINACAO |
| 38 | CRI CREDITAS SR. | 1,8 | 0,1% | Pulverizado | SP | Vert | 20B0849733 | IPCA | 5,2% | 5,2% | 9,0% | 3,67 | fev-35 | 37,0% | AFI, CFRCV, SUBORDINACAO |
| 39 | CRI CREDITAS MEZ | 0,2 | 0,0% | Pulverizado | SP | Vert | 20B0850705 | IPCA | 7,3% | 7,3% | 11,2% | 3,47 | fev-35 | 37,0% | AFI, CFRCV |
| 40 | CRI UNACORP SUB. | 0,0 | 0,0% | Residencial | SP | Riza | 24K1425360 | PRÉ | 20,0% | 20,0% | 20,6% | 5,77 | nov-31 | 66,2% | AVS, AFT, AFS, AFI, CFR |
Watchlist
PATRIA
CRI Coteminas
Resumo: O CRI Coteminas, emitido em julho de 2021, possui volume de emissão de R$ 160 milhões, com saldo devedor atual de R$ 153,7 milhões, dos quais o Fundo detém 51% (5,6% do PL). A remuneração original de emissão é de IPCA + 9,25% a.a., mas atualmente está remunerando IPCA + 6,0% a.a., valor compatível com os fluxos de cessão de aluguel do complexo comercial que lastreia a operação. Apesar de o devedor estar em Recuperação Judicial, as garantias do CRI foram classificadas como extraconcursais. O caso conta com acompanhamento de um escritório especializado, cujos custos são cobertos pelo Fundo de Reserva, que também assegura a manutenção da remuneração.
Update: O CRI permanece adimplente. A equipe de gestão está em contato próximo com a devedora e os demais investidores do CRI para traçar um plano para destravar valor nos terrenos alienados ao CRI. Adicionalmente, a equipe de gestão está revisando o LTV e o CRI pode, eventualmente, sofrer remarcação a critério do administrador.
CRI Serpasa
Resumo: O CRI Serpasa, emitido em abril de 2022, possui volume de emissão de R$ 35 milhões, com saldo devedor atual de R$ 34,2 milhões, dos quais o Fundo detém 15% (0,4% do PL). A remuneração original de emissão é de CDI + 6,0% a.a., mas atualmente está remunerando CDI + 3,0% a.a., valor compatível com os fluxos de cessão esperado. A operação foi estruturada para financiar a implantação de um sistema de irrigação em uma das fazendas da companhia, tendo como garantias a alienação fiduciária de dois imóveis rurais com 5.100 hectares de área irrigada e cultivada, além de aval dos sócios e fundo de reserva.
Update: A operação teve seu Resgate Antecipado declarado, pelo inadimplemento das obrigações pecuniárias pela devedora, conforme fato relevante divulgado pela securitizadora em 16/09. Desde então, foram tomadas as providências legais para execução extrajudicial e judicial, continuamos implementando nossas estratégias para recuperação dos créditos, atuando de forma coordenada tanto na esfera judicial quanto na extrajudicial. Vale ressaltar que a Companhia e seus acionistas entraram com pedido cautelar antecedente a procedimento de recuperação judicial, no entanto importante ressaltar que as garantias possuem caráter extraconcursal, tendo em vista que são garantias fiduciárias e o fato de possuir um imóvel descorrelacionado com a atividade da usina.
| Montante | |||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias |
| 3 | CRI COTEMINAS | 77,4 | 5,6% | Varejo | RN | Riza | 21G0785091 | IPCA | 8,0% | 8,0% | 10,9% | 4,64 | jul-31 | Em Revisão | AFI, CFRA, FR, AVS |
| 35 | CRI SERPASA | 4,9 | 0,4% | Agro | BA | Riza | 22D0382755 | CDI | 3,0% | 6,0% | 2,8% | 0,00 | nov-31 | Em Revisão | AFI, CFR, FR, AVS |
Liquidez e Passivo
Liquidez
| Jan -26 | 2026 | 12 Meses | |
|---|---|---|---|
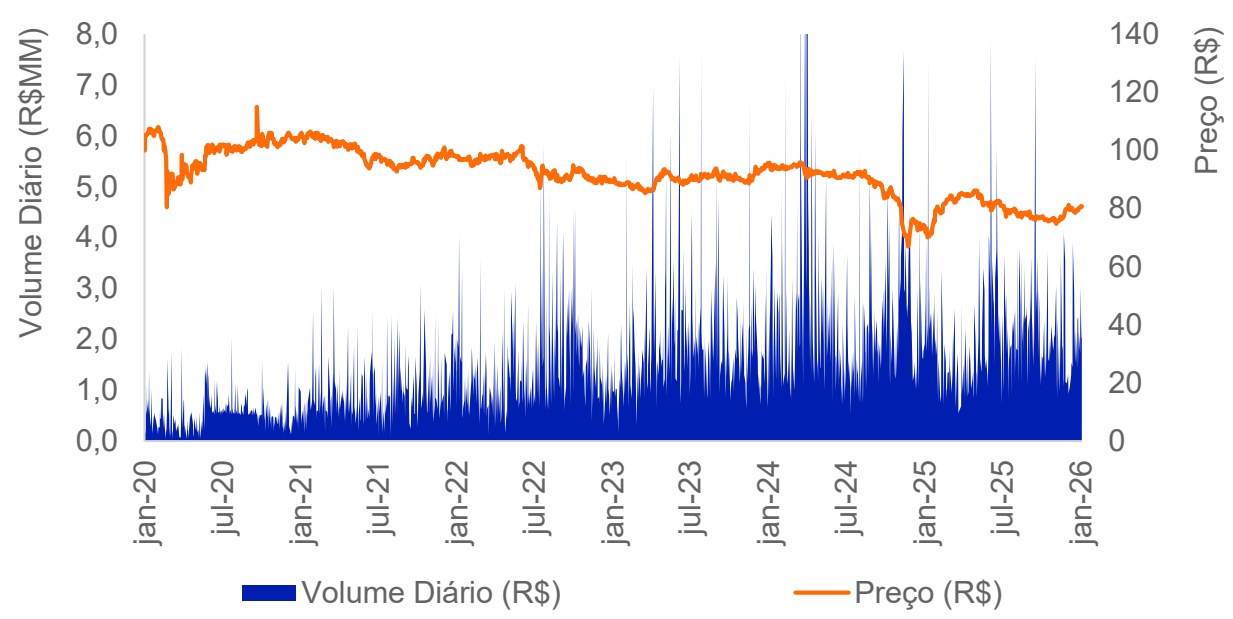
| ADTV (R$ milhões) | 2,0 | 2,0 | 2,0 |
| Giro | 1,8% | 1,8% | 21,7% |
Número de Cotistas (em milhares)
Deliberações das Assembleias do Mês
| Conclusão da Assembleia | Ativo | Código B3 | # de Matérias | Voto Proferido | Resultado |
|---|---|---|---|---|---|
| 27-jan-26 | CRI Visconde Icaraí B | 24D3311867 | 3 | Aprovar | Aprovado |
PATRIA
Anexos
somos o
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 289 BI sob gestão
Real Estate
Uma das maiores gestoras de investimentos alternativos da América Latina
Maior gestora independente de FIIs do Brasil
+ R$ 3 8 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Acesse para mais informações: patria.com realestate.patria.com
Gestão de Recursos
realestate.patria.com
siga o - #Patria NasRedes


/patria - investments - brasil
@patriainvestments
@patriainvestments