
Relatório Gerencial VCJR11 de setembro de 2026
Relatório Gerencial do Vectis Juros Real (VCJR11), fundo imobiliário de papel, referente a setembro de 2026, com entrega no FundosNet (B3) em 21/10/2026. No pregão de 03/11/2026, a cota do VCJR11 fechou a R$ 61,55, com P/VP de 0,66 (valor patrimonial de R$ 93,92 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,82 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 18,16% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,4 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- VECTIS JUROS REAL RESPONSABILIDADE LIMITADA-8,54%
- CNPJ
- 32.400.250/0001-05
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 21/10/2026 19:35
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Real Estate Relatório Gerencial VCJR11 Vectis Juros Real FII Setembro 2026
Informações Gerais VCJR11
Objetivo do Fundo
O Fundo tem por objetivo o investimento em empreendimentos imobiliários, preponderantemente por meio do investimento em CRI, cotas de FIIs, LCI, e outros ativos, títulos e valores mobiliários permitidos nos termos da legislação e regulamentação aplicáveis. O Fundo visa proporcionar a seus Cotistas uma rentabilidade alvo que busque acompanhar, no longo prazo, NTN-B + 1% a 3% ao ano, pelo investimento em ativos pós ou pré-fixados, sem restrição de indexadores.
Para mais informações , clique aqui e acesse o Regulamento do Fundo
*Termos e definições no glossário ( clique aqui ).
Início das Atividades
Outubro 2019
Código de Negociação
VCJR11
CNPJ
32.400.250/0001-05
Cotas Emitidas
14.723.970
Prazo
Indeterminado
Gestor
Patria - VBI Securities Ltda.
Administrador e Escriturador
Itaú Unibanco Intrag DTVM Ltda
Taxa de Administração Total
1,60% a.a.
Público Alvo
Investidores em geral
Tipo Anbima
Papel Híbrido Gestão Ativa, Multicategoria
Clique aqui para acessar nossas políticas

Cadastre-se no mailing

realestate.patria.com
Fale com o time de Relações com Investidores de RE

realestate .patria.com
/>
AGE | Consulta Formal | Consolidação
VCJR11
Vectis Juros Real
Em 21 de agosto, foi convocada Assembleia Geral Extraordinária para deliberar sobre a proposta de venda da totalidade dos ativos do VCJR11 ao PCIP11, seguida da liquidação do VCJR11. A operação prevê a alienação integral dos ativos da carteira, com amortização aos cotistas realizada em dinheiro e/ou em cotas do PCIP11.
Em 19 de outubro, foi concluída a votação da AGE, que foi aprovada com quórum de 26,37% . Adicionalmente, foram aprovadas as propostas de consolidação submetidas às AGEs dos fundos PCIP e RPRI. A votação da AGE do RBRR segue aberta até 23 de outubro. Os próximos passos do processo de consolidação, assim como seu cronograma, serão comunicados ao mercado por meio de fato relevante e dos relatórios gerenciais subsequentes.
Clique aqui para ver o Material de Apoio na íntegra

Assembleia Geral Extraordinária
Proposta de consolidação das carteiras dos 4 fundos de Crédito High Grade de Índice de Preços do Patria Real Estate Movimento estratégico que consolida o PCIP como a segunda maior plataforma de crédito imobiliário de índice de preços do Brasil PCIP PL de R$ 4,5 Bi após consolidação RBRR R$ 1,5 Bi de PL VCJR RPRI R$ 0,3 Bi de PL PCIP R$ 1,6 Bi de PL
Cronograma
- 1. Votação da AGE em todos os fundos
- 2. Sendo aprovadas¹ as deliberações da consolidação, será iniciada uma oferta no PCIP, nos termos da regulamentação aplicável
- 3. Os ativos do RBRR, VCJR e RPRI serão adquiridos pelo PCIP, com possibilidade de compensação dos créditos do preço da venda com a obrigação de integralizar cotas a serem emitidas pelo PCIP - sob os termos descritos na AGE
- 4. Transferência de prestadores de serviços do VCJR e RPRI (Intrag para Apex)
- 5. Inicia-se o processo de amortização² dos Fundos (RBRR, VCJR e RPRI)
- 6. Cotistas enviam preço médio de aquisição para que a administradora realize o recolhimento de seu IR
- 7. Inicia-se a fase final da liquidação³ dos Fundos (RBRR, VCJR e RPRI). Cotistas recebem cotas de PCIP e parcela em dinheiro líquida do IR sobre ganho de capital, se aplicável
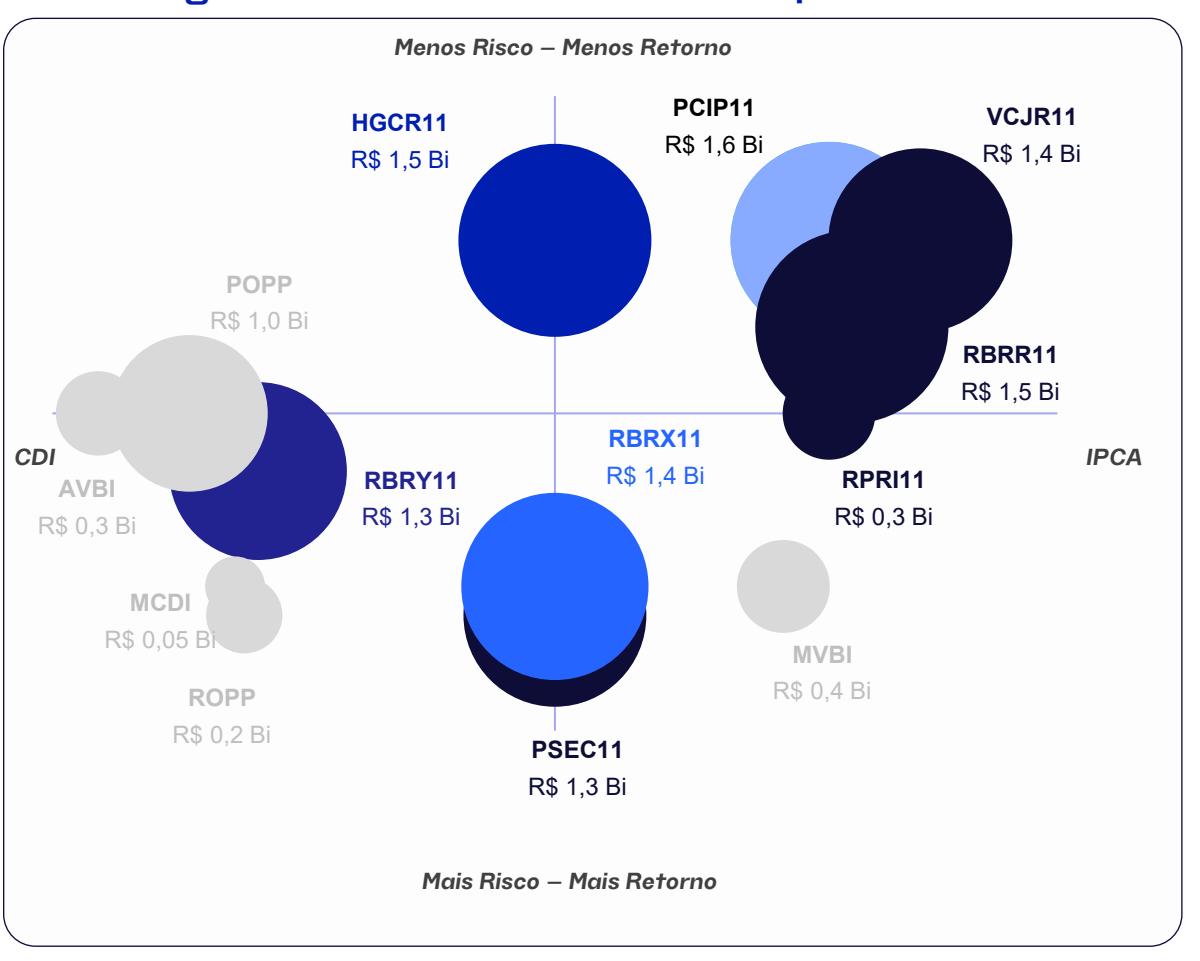
Nossa Plataforma de Crédito: mais de R$ 12 bilhões sob gestão
PATRIA
Nossos Principais Fundos
PCIP11 – High Grade Inflação +
Nosso fundo high grade Inflação +. Planeja consolidar as carteiras de RBRR11, VCJR11 e RPRI11. Track record desde 2019, superando os principais benchmarks.
• HGCR11 – High Grade Misto (Inflação e CDI +)
Transita entre operações high grade indexadas à títulos de inflação e ao CDI+. Track record desde dezembro de 2009.
RBRY11 – Middle Risk CDI +
Foco em operações de crédito imobiliário indexadas ao CDI, com perfil de risco intermediário.
RBRX11 – Multiestratégia
Nosso fundo multiestratégia, combina carrego, posições oportunísticas e com foco em ganho de capital. Planeja consolidar a carteira do PSEC11.
Outros produtos (Cetipados)
Produtos exclusivos negociados em ambiente de balcão distribuídos nas diferentes plataformas (AVBI, MVBI, ROPP, POPP e MCDI)
Estratégias diversificadas com múltiplos indexadores
Resumo do Cenário de FIIs
Performance Setorial do IFIX *
| Nº de Fundos | Valor de Mercado (R$ MM)* | P/VP* | Variação Mês | |
|---|---|---|---|---|
| IFIX | 99 | 149.544 | 0,87 | -0,2% |
| IFIX - Office | 14 | 14.536 | 0,76 | 1,4% |
| IFIX - Logística | 12 | 32.610 | 0,89 | 0,6% |
| IFIX - Shopping | 9 | 18.933 | 0,86 | 0,8% |
| IFIX - CRIs | 37 | 53.132 | 0,93 | -0,8% |
| IFIX - FOFs | 17 | 14.654 | 0,85 | -0,0% |
| IFIX - Renda Urbana | 4 | 10.214 | 0,82 | -3,1% |
| IFIX - Outros | 6 | 5.464 | 0,76 | -1,3% |
Performance Setorial Ponderada do IFIX *
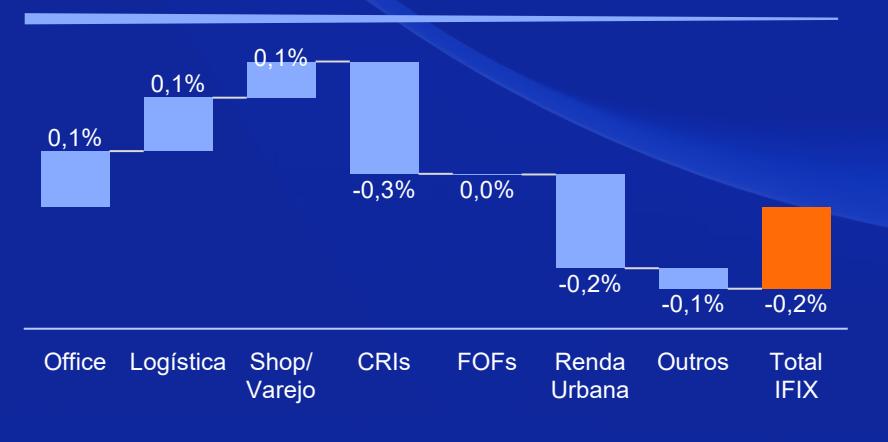
PANORAMA DE SETEMBRO/26:
Em setembro, os fundos imobiliários recuaram pelo quinto mês consecutivo , com o IFIX em -0,2% . O desempenho ficou aquém do Ibovespa, que encerrou o mês com alta de 5%. Entre os fatores que direcionaram os ativos de risco no mês, destaca-se o aumento de volatilidade provocado pela agenda política local .
No cenário externo, o conflito entre EUA e Irã segue em curso e o petróleo fechou o mês acima de US$ 95/barril, mantendo a pressão sobre os bancos centrais. O Federal Reserve elevou os juros em setembro , em linha com o discurso mais duro adotado por seus membros ao longo dos últimos meses, reforçando o ambiente de cautela para os ativos de risco globais.
No cenário local, com a proximidade das eleições nacionais, a trajetória da dívida pública e os planos fiscal e econômico do próximo governo ocuparam o centro do debate. A eleição, realizada em 4 de outubro, levou a uma reprecificação generalizada dos ativos locais, com o Ibovespa avançando 8% , o real se valorizando 4,6% frente ao dólar e os juros futuros recuando 133 bps . Em setembro, o Copom reduziu a Selic para 13,75% a.a. , acumulando 125 bps de flexibilização no ciclo de cortes de 2026 , mas reiterou cautela diante das expectativas de inflação ainda desancoradas.
Os setores do IFIX apresentaram desempenho misto . Office (+1,4%), Logística (+0,6%) e Shopping (+0,8%) tiveram performance positiva, enquanto os fundos de Crédito (-0,8%), Renda Urbana (-3,1%) e Outros (-1,3%) registraram queda no período. O IFIX encerrou setembro negociando a 0,9x o valor patrimonial , com volume médio diário acima de R$ 350 milhões , refletindo uma recuperação parcial do apetite dos investidores frente aos níveis observados nos meses anteriores.
Resumo VCJR11
Patrimônio Líquido* Valor de Mercado*
R$ 1.382,8 milhões
R$ 992,4 milhões
R$ 93,92/cota
R$ 67,40/cota
0,72x P/VP<sup>1</sup>
| % PL | Yield Nominal | IPCA Ref. | Yield (IPCA +) | Prazo Médio (Anos) | Spread | |
|---|---|---|---|---|---|---|
| CRI | 90,1% | 17,0% | 6,0% | 10,4% | 3,9 | 2,6% |
| FII | 0,8% | 17,9% | 6,0% | 11,2% | 4,1 | 3,4% |
| Carteira de ativos | 90,9% | 17,0% | - | 10,4% | 3,9 | 2,6% |
| Caixa | 9,1% | 10,6% | ||||
| Portfólio | 100,0% | 16,4% | - | 9,8% | 3,5 | - |
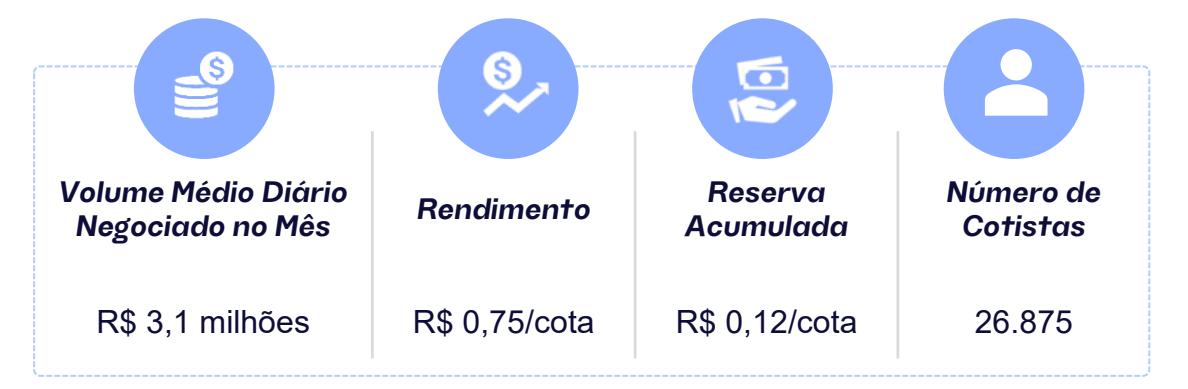
Tabela de Sensibilidade<sup>1</sup>
| Preço mercado | Yield portfolio (IPCA +) | Yield (-) custos (IPCA +) |
|---|---|---|
| 74,90 | 13,1% | 11,5% |
| 72,40 | 13,5% | 11,9% |
| 69,90 | 14,0% | 12,4% |
| 67,40 | 14,5% | 12,9% |
| 64,90 | 15,1% | 13,5% |
| 62,40 | 15,7% | 14,1% |
| 59,90 | 16,3% | 14,7% |
Comentários da Gestão (1/2)
Destacamos abaixo as principais atualizações do Fundo no mês:
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
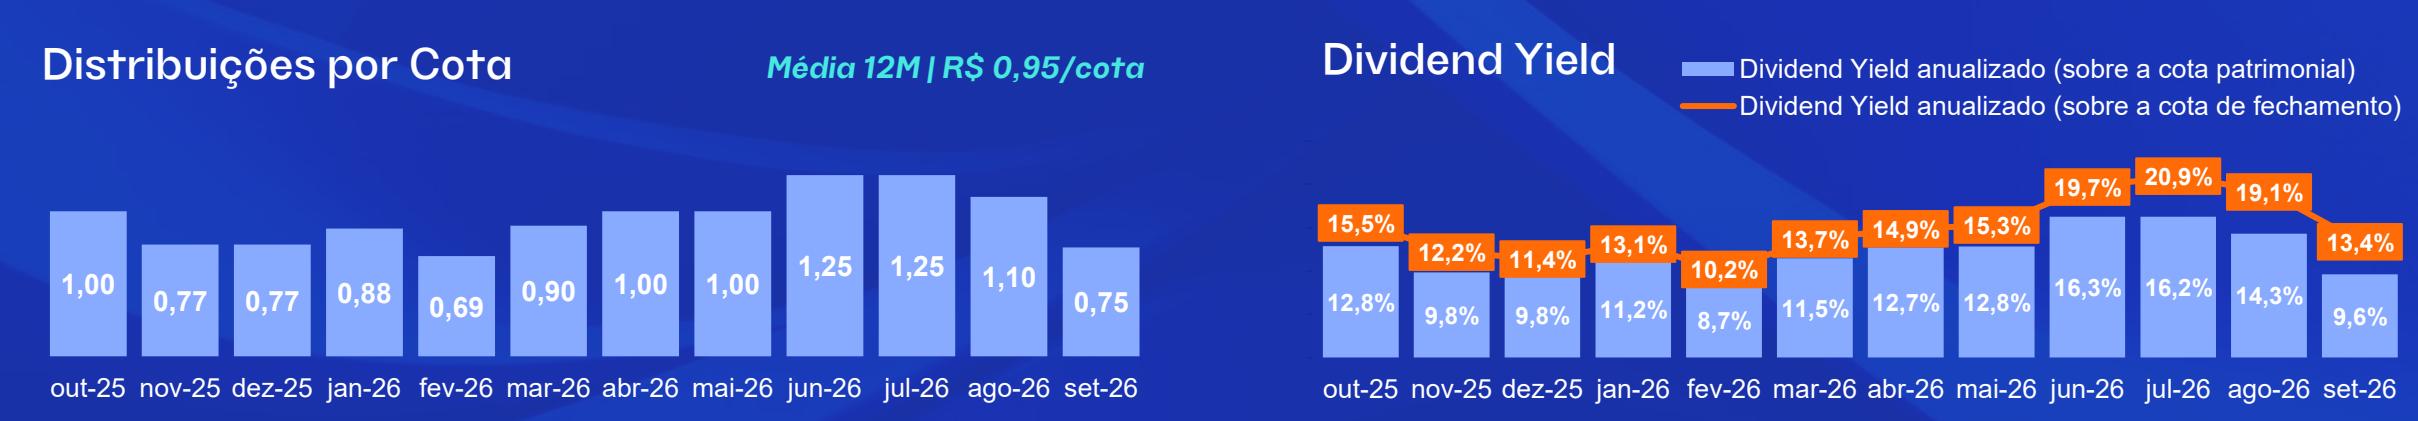
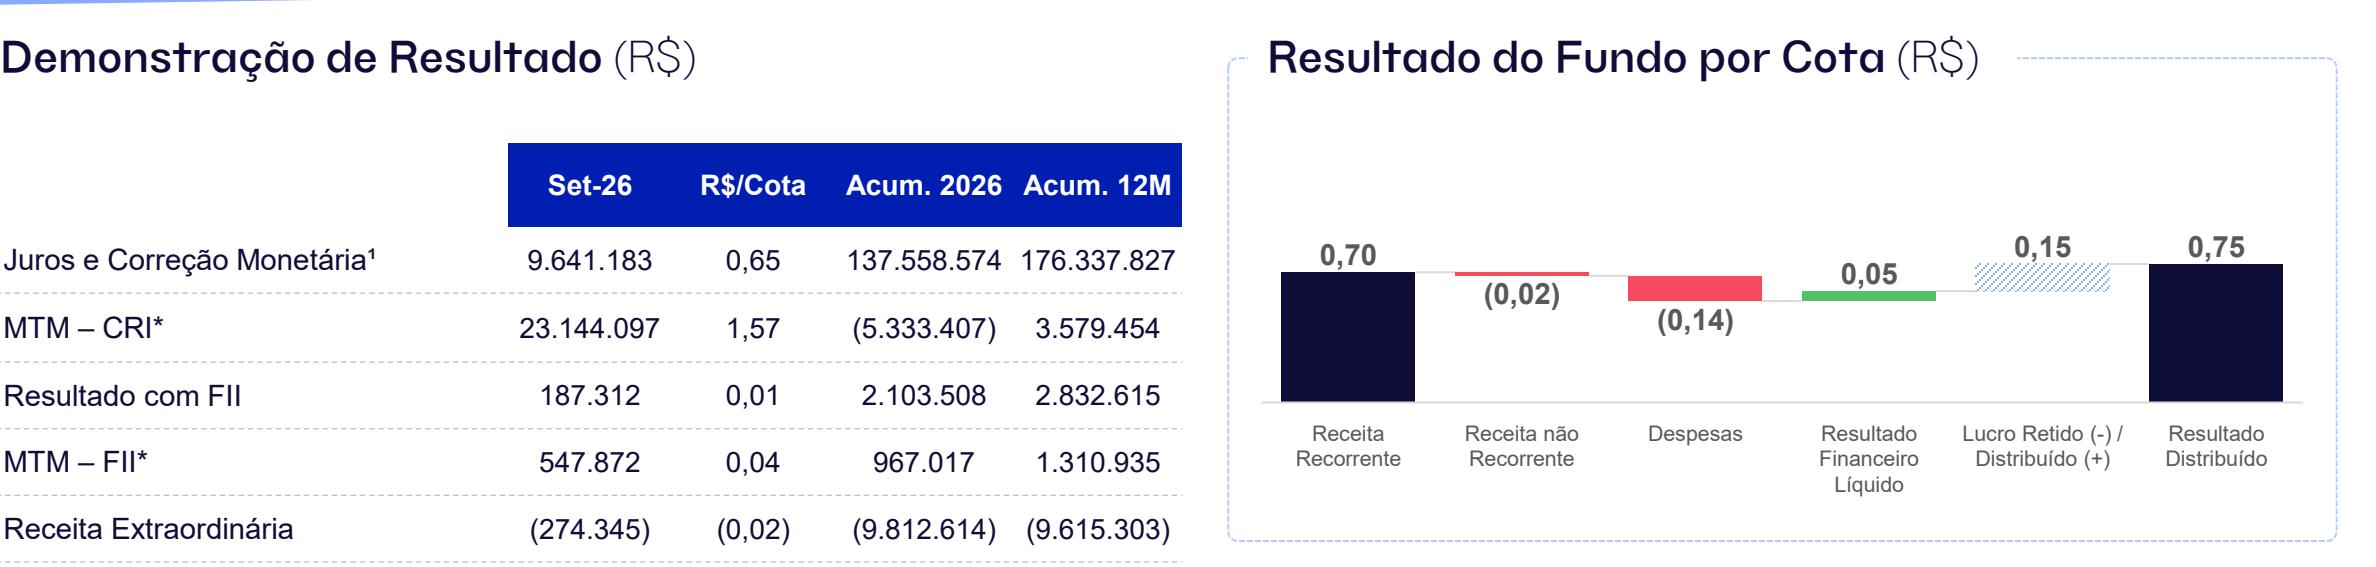
• Em setembro, o Fundo apresentou um resultado distribuível de R$ 0,60/cota . O resultado do mês foi impactado extraordinariamente pelo prejuízo na venda de cotas de FII e pelos eventos nos CRIs, conforme abaixo detalhado, além do recuo do IPCA, que veio abaixo da média dos últimos meses, reduzindo a receita de juros e correção monetária da carteira do Fundo. Em 14 de outubro de 2026, foi realizada a distribuição de rendimentos de R$ 0,75/cota , reduzindo a reserva acumulada para R$ 0,12/cota ao final de setembro.
RESUMO DA CARTEIRA:
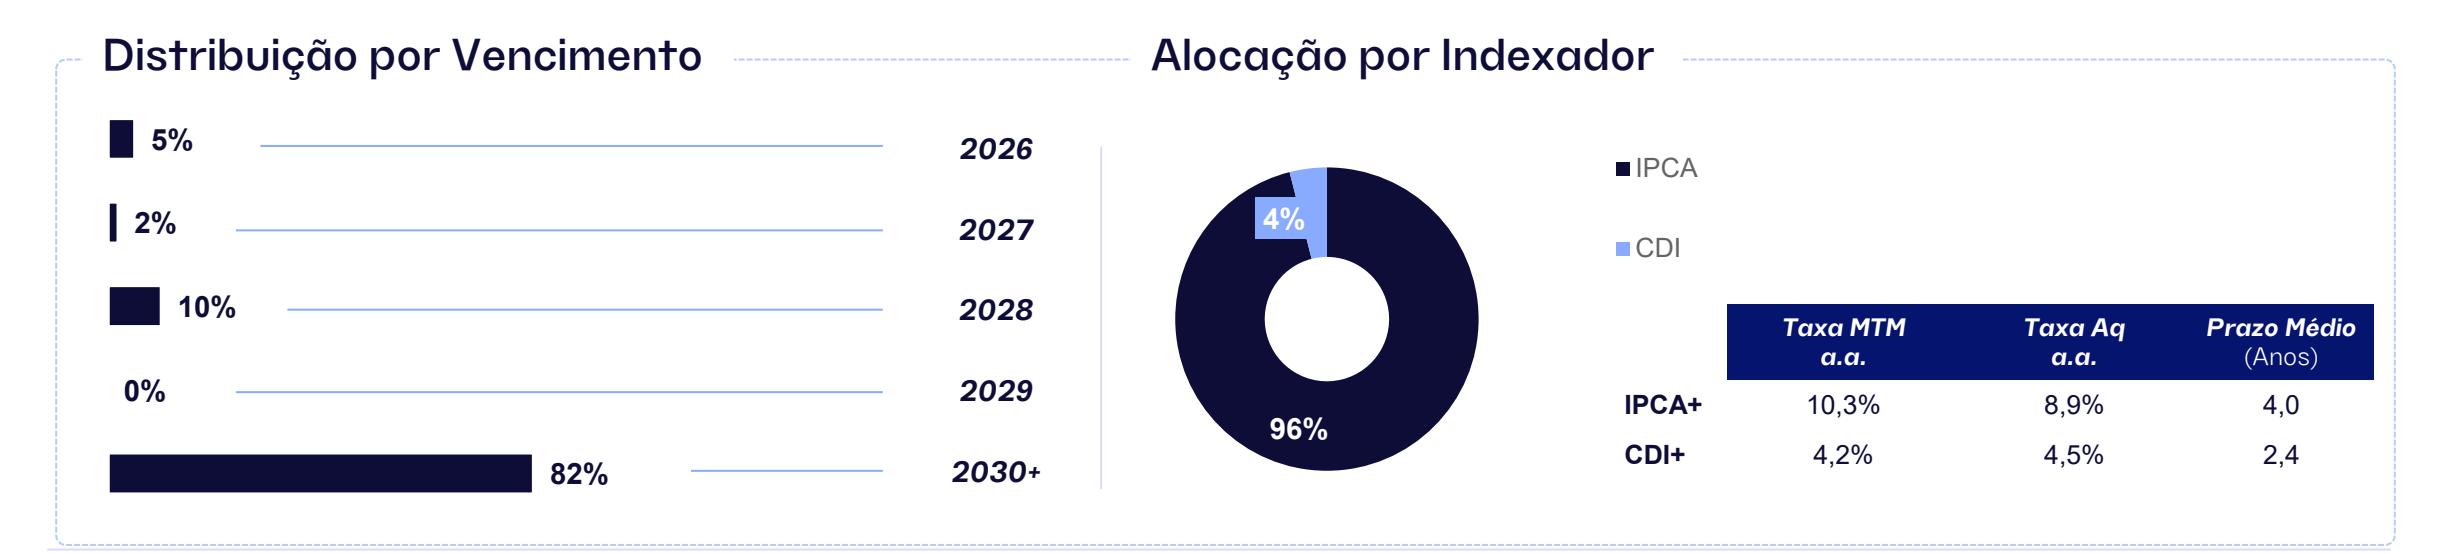
• Encerramos o mês com 90,9% do patrimônio líquido alocado, sendo 90,1% em CRI, com uma rentabilidade média ponderada de 17,0% a.a. (IPCA+ 10,4% a.a.), prazo médio de 3,9 anos e spread médio de 2,6% a.a., e 0,8% (R$ 11,0 milhões) no FII CYCR11 . Em 30/09, o Fundo não contava com operações compromissadas. A carteira conta com 41 CRI, sendo 96% da carteira indexada ao IPCA (IPCA+ 10,3% a.a.) e 4% indexados ao CDI (CDI+ 4,2% a.a.).
MOVIMENTAÇÕES DA CARTEIRA:
- Durante o mês, realizamos as seguintes movimentações: (i) aumento de R$ 1,5 milhão na exposição ao CRI FGR , à taxa de IPCA + 9,24% a.a.; e (ii) venda de 471 mil cotas de CYCR11 , no montante de R$ 4,2 milhões , gerando prejuízo de R$ 0,05/cota. Este movimento de venda reflete a estratégia de desinvestimentos em operações com risco inaderente à atual estratégia do Fundo, buscando a otimização e rebalanceamento do portfólio, o que entendermos ser benéfico para o Fundo no médio prazo, uma vez que a liquidez gerada permitirá a realocação dos recursos em novas oportunidades de investimento mais aderentes ao perfil de risco e retorno almejado pela estratégia atual.
- Além disso, no mês, ocorreu o resgate antecipado do CRI Dahma, com recebimento de prêmio de pré-pagamento de 1% sobre o saldo devedor, e o recebimento de montante equivalente a 50% da primeira parcela da confissão de dívida do CRI Pacaembu, pactuado em fevereiro de 2026, o que resultou na reversão proporcional da PDD constituída. Os eventos combinados geraram um resultado extraordinário de R$ 0,03/cota no Fundo.
WATCHLIST:
• Não foram adicionados novos CRI no watchlist. Para mais informações clique aqui. Vale ressaltar que os CRI do watchlist podem, eventualmente, sofrer remarcação a critério do administrador.
Performance
Resultado
| Set-26 | R$/Cota | Acum. 2026 | Acum. 12M | |
|---|---|---|---|---|
| Juros e Correção Monetária¹ | 9.641.183 | 0,65 | 137.558.574 | 176.337.827 |
| MTM – CRI* | 23.144.097 | 1,57 | (5.333.407) | 3.579.454 |
| Resultado com FII | 187.312 | 0,01 | 2.103.508 | 2.832.615 |
| MTM – FII* | 547.872 | 0,04 | 967.017 | 1.310.935 |
| Receita Extraordinária | (274.345) | (0,02) | (9.812.614) | (9.615.303) |
| Receitas – Total | 33.246.118 | 2,26 | 125.483.079 | 174.445.526 |
| Despesas - Total | (2.004.438) | (0,14) | (17.997.864) | (24.142.108) |
| Resultado Financeiro Líquido | 778.872 | 0,05 | 9.957.498 | 14.308.554 |
| Ajuste para Distribuição (MTM - CRI) | (23.144.097) | (1,57) | 5.333.407 | (3.579.454) |
| Resultado Distribuível | 8.876.455 | 0,60 | 122.776.120 | 161.032.519 |
| Resultado Distribuído | 11.042.978 | 0,75 | 129.865.415 | 167.264.299 |
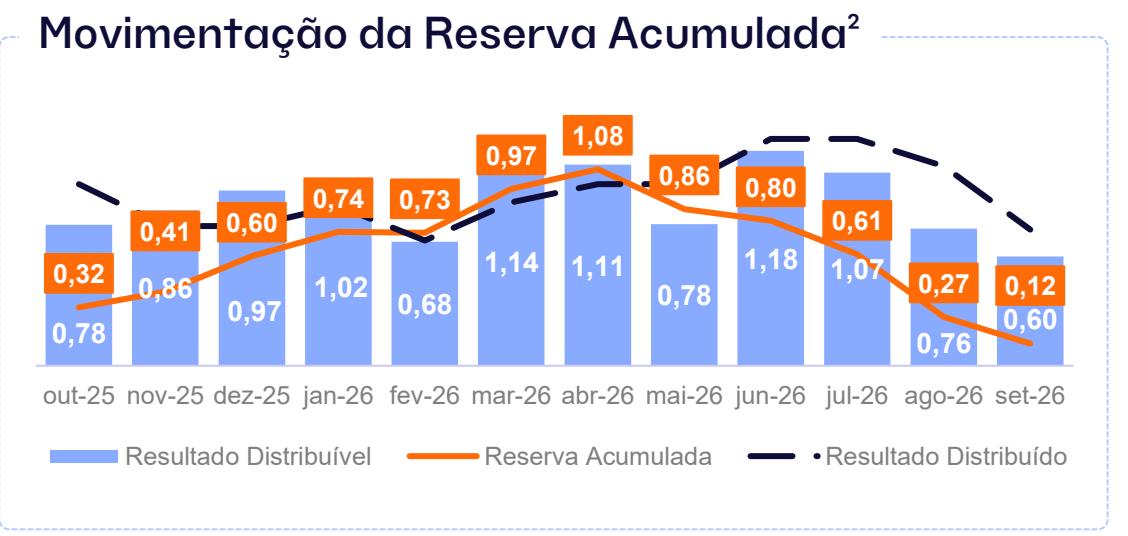
* Termos e definições no glossário (clique aqui ). ¹Considera CRI e Operações Estruturada. ² A Reserva Contábil contempla os ajustes a valor de mercado (MTM) dos Fundos de Investimento Imobiliário (FIIs) na apuração do saldo final da reserva. Por sua vez, 10 a Reserva por Competência exclui esse efeito. Em linha com a metodologia adotada pelo administrador, prevalece o menor valor apurado entre ambas as reservas.
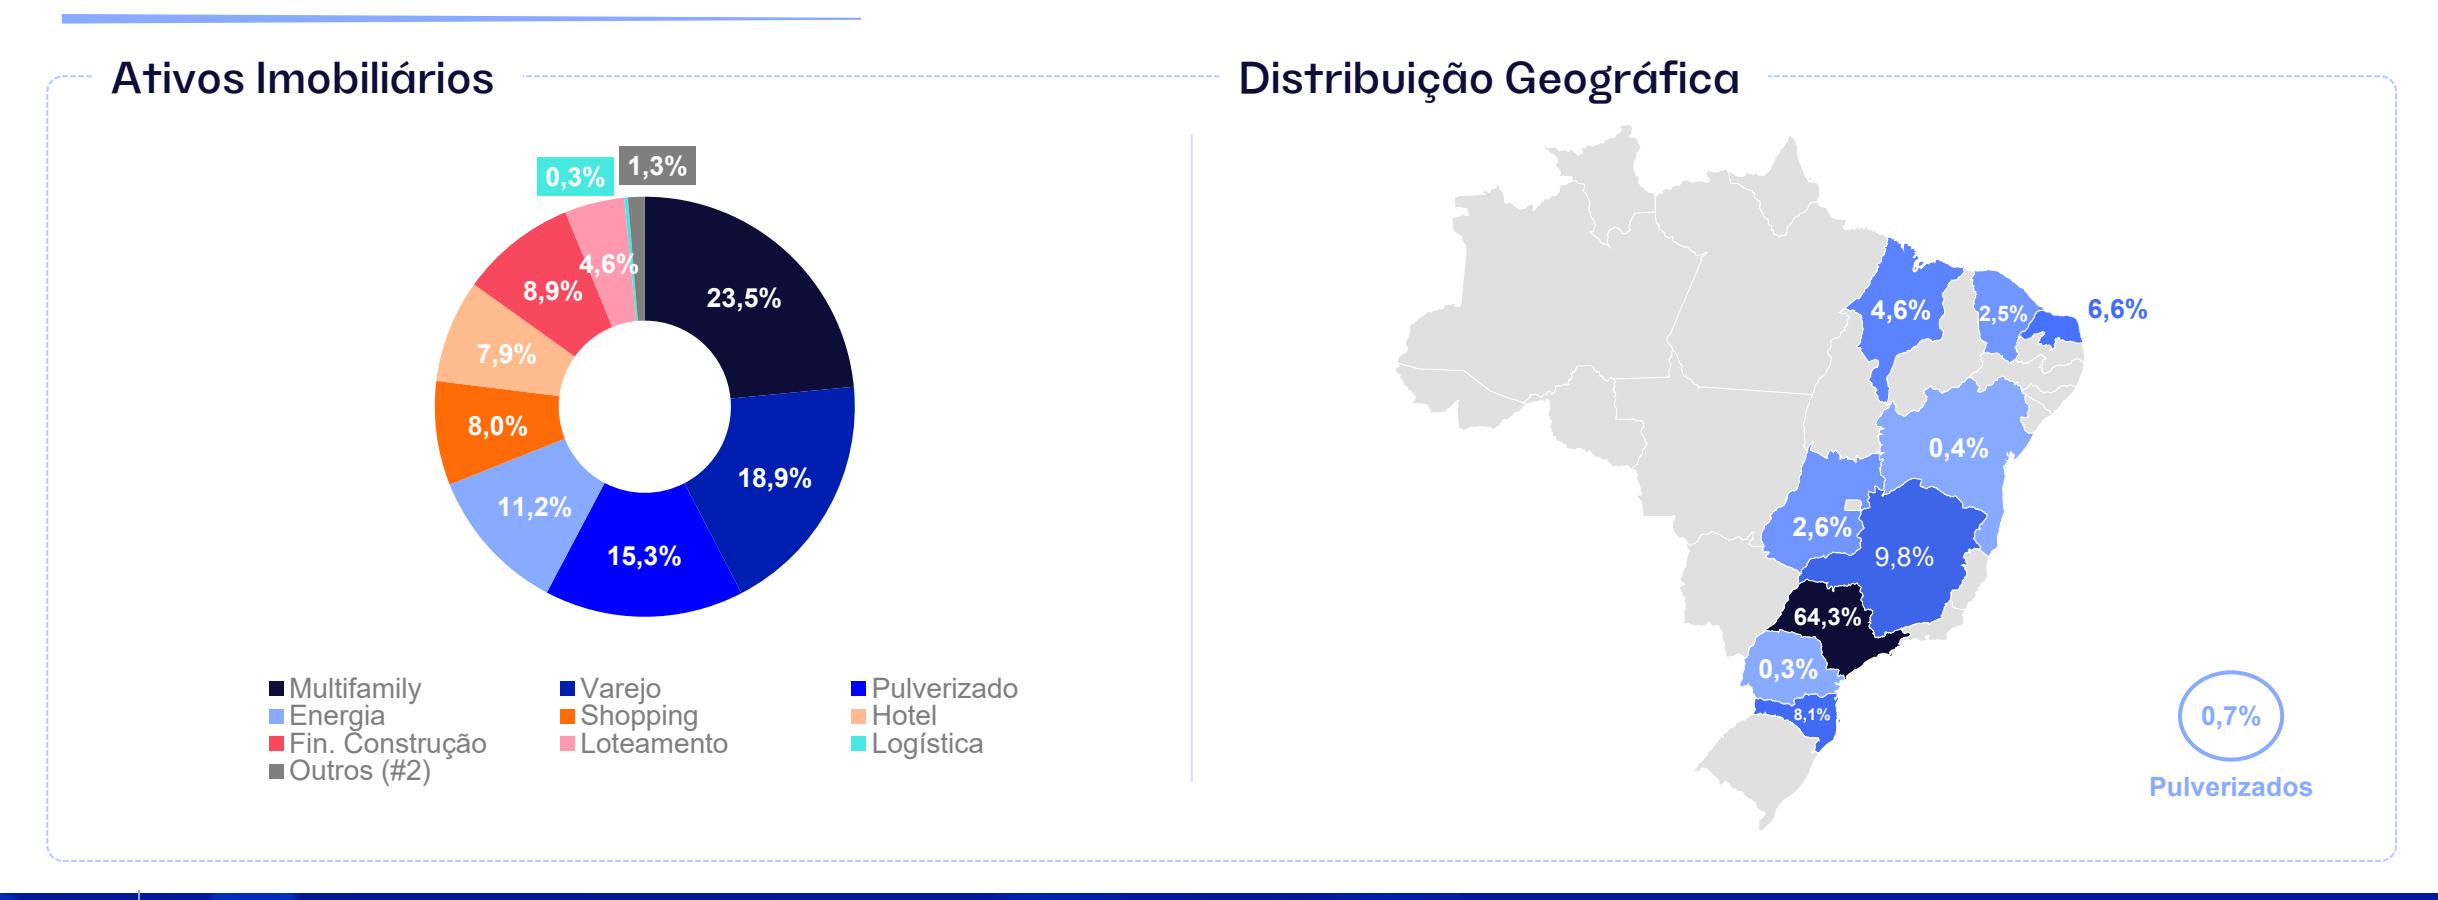
Portfólio com 41 CRI, diversificado em 11 segmentos distintos, sendo as maiores exposições ao segmentos de Multifamily (23%), varejo (19%) e pulverizado (15%). Boa diversificação regional, com maior exposição a SP (64% da carteira de CRI).
Carteira de Ativos<sup>1</sup> (2/2)
Distribuição por CRI (% do PL) Distribuição por LTV CRI ■ 0 a 50% CRI ATHON GLOBAL CRI HOTEL VIVO, 2,4% REALTY CRI ORIGO FASANO A ■51% a 65% A, 2,8% ENERGIA, 4,5% 3,6% CRI 12% 29% CRI Cidade COTEMINAS. CRI FGR. ■66% a 75% Matarazzo IPCA A. CRI PPP 2,3% 5,8% 7.7% HABITAC CRI JFL ALTO CRI HOTEL DAS NAÇÕES B, ONAL A. CRI Cidade Outros abaixo de ■76% a 85% FASANO B. 2.8% 4,1% Matarazzo 1,7%; 18,8% 11% 3.6% IPCA B... 39% ■86% a 90% LTV Médio CRI PPP Ponderado CRI JFL ALTO CRI JFL HABITACI ■n/a ² de 62% JARDINS. DAS NAÇÕES C, CRI Almeida Jr. I. CRI MRV 24 ONAL B. CRI Moreias 4.1% SUB., 2,9% 6,3% 5,5% 2,8% II, 2,2%
Detalhamento de Ativos (1/3)
| # | Ativo | Montante MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias* | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | CRI Cidade Matarazzo IPCA A | 105,8 | 7,7% | Varejo | SP | Opea | 22C0509668 | IPCA | 9,5% | 9,5% | 11,4% | 4,51 | jun-40 | 50,0% | AFI, CFRA, FR E FS |
| 2 | CRI Almeida Jr. I | 87,7 | 6,3% | Shopping | SC | Opea | 2010047200 | IPCA | 7,8% | 7,8% | 8,7% | 5,33 | ago-39 | 37,2% | AFI, AVS, FR |
| 3 | CRI COTEMINAS | 80,7 | 5,8% | Varejo | RN | Riza | 21G0785091 | IPCA | 9,3% | 9,3% | 10,8% | 4,15 | jul-31 | 70,0% | AFI, CFRA, FR, AVS |
| 4 | CRI JFL JARDINS | 76,0 | 5,5% | Multifamily | SP | Opea | 23J2238807 | IPCA | 8,0% | 8,0% | 10,3% | 6,09 | dez-39 | 75,0% | AFI, AVS |
| 5 | CRI ORIGO ENERGIA | 62,7 | 4,5% | Energia | MG | Opea | 22C1012859 | IPCA | 10,0% | 10,0% | 11,9% | 3,72 | abr-37 | 42,0% | AFI, FS |
| 6 | CRI JFL ALTO DAS NAÇÕES B | 57,3 | 4,1% | Multifamily | SP | Opea | 20B0929306 | IPCA | 8,0% | 8,0% | 10,3% | 6,09 | dez-39 | 75,0% | AFI, AVS |
| 7 | CRI JFL ALTO DAS NAÇÕES C | 57,3 | 4,1% | Multifamily | SP | Opea | 20B0929384 | IPCA | 8,0% | 8,0% | 10,3% | 6,09 | dez-39 | 75,0% | AFI, AVS |
| 8 | CRI HOTEL FASANO A | 49,4 | 3,6% | Hotel | SP | Riza | 21C0731446 | IPCA | 7,8% | 7,8% | 8,7% | 0,73 | mar-28 | 70,0% | AFI, CFRA, FR, FS |
| 9 | CRI HOTEL FASANO B | 49,4 | 3,6% | Hotel | SP | Riza | 21C0732722 | IPCA | 7,8% | 7,8% | 8,7% | 0,73 | mar-28 | 70,0% | AFI, CFRA, FR, FS |
| 10 | CRI MRV 24 SUB. | 40,7 | 2,9% | Pulverizado | SP | True | 24L0007474 | IPCA | 10,6% | 10,9% | 12,8% | 2,65 | mar-33 | 60,0% | AFI, FR |
| 11 | CRI GLOBAL REALTY A | 39,0 | 2,8% | Fin. Construção | SP | Riza | 21J0733885 | IPCA | 10,5% | 10,5% | 9,3% | 0,05 | out-26 | 80,0% | AFI, AFS, CFRCV, FR, FO E AVS |
| 12 | CRI PPP HABITACIONAL A | 38,6 | 2,8% | Pulverizado | SP | Travessia | 20C0139730 | IPCA | 6,0% | 6,0% | 11,3% | 3,92 | jan-36 | n/a | CFR |
| 13 | CRI PPP HABITACIONAL B | 38,6 | 2,8% | Pulverizado | SP | Travessia | 20C0139788 | IPCA | 6,0% | 6,0% | 11,3% | 3,92 | jan-36 | n/a | CFR |
| 14 | CRI ATHON VIVO | 33,2 | 2,4% | Energia | MA | Opea | 21G0864337 | IPCA | 7,5% | 7,8% | 8,4% | 3,67 | ago-35 | 80,0% | DRS, AFE, AFS, CFRA, FR E AVS |
| 15 | CRI FGR | 32,2 | 2,3% | Pulverizado | GO | Opea | 23L1279637 | IPCA | 9,5% | 9,5% | 9,3% | 3,17 | dez-33 | 38,3% | AFI, CFR, AVS, FR |
*Termos e definições no glossário (clique aqui).
Detalhamento de Ativos (2/3)
| # | Ativo | Montante MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias* | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 16 | CRI Cidade Matarazzo IPCA B | 30,9 | 2,2% | Varejo | SP | Opea | 23J2162618 | IPCA | 9,5% | 9,5% | 11,4% | 4,51 | jun-40 | 50,0% | AFI, CFRA, FR E FS |
| 17 | CRI Moreias II | 30,7 | 2,2% | Fin. Construção | CE | Opea | 26F3797283 | CDI | 5,0% | 5,0% | 5,0% | 1,33 | dez-28 | 23,5% | AFI, AFS, CFRCV, FR E AVS |
| 18 | CRI GLOBAL REALTY B | 26,8 | 1,9% | Fin. Construção | SP | Riza | 24H2017879 | IPCA | 10,5% | 10,5% | 9,3% | 0,05 | out-26 | 80,0% | AFI, AFS, CFRCV, FR, FO E AVS |
| 19 | CRI JFL Lorena | 25,6 | 1,9% | Multifamily | SP | Opea | 22L1429186 | IPCA | 10,5% | 10,5% | 10,5% | 5,12 | jun-40 | 70,0% | AFI, AFQ, AVS |
| 20 | CRI ATHON BRK | 23,5 | 1,7% | Energia | MA | Opea | 21G0864335 | IPCA | 7,5% | 7,8% | 8,4% | 3,88 | ago-35 | 80,0% | DRS, AFE, AFS, CFRA, FR E AVS |
| 21 | CRI AXS IV | 20,5 | 1,5% | Energia | PR, MG, SP e MT | Opea | 23F0046476 | IPCA | 11,0% | 11,0% | 10,9% | 4,21 | jun-37 | 76,0% | DRS, AFE, AFS, CFRA, FR E AVS |
| 22 | CRI Verde Urbanismo - Série III | 20,1 | 1,5% | Loteamento | MG | Opea | 25L4926683 | IPCA | 11,0% | 11,0% | 10,1% | 3,71 | dez-37 | 60,6% | AFI, CFRCV, FR, AVS |
| 23 | CRI MRV 24 SR. | 19,9 | 1,4% | Pulverizado | SP | Opea | 24|1419236 | IPCA | 8,3% | 11,3% | 11,6% | 2,71 | mar-33 | 60,0% | AFI, FR, SUBORDINAÇÃO |
| 24 | CRI Verde Urbanismo | 19,5 | 1,4% | Loteamento | MG | Opea | 25L2639155 | IPCA | 11,0% | 11,0% | 10,6% | 3,69 | dez-37 | 60,6% | AFI, CFRCV, FR, AVS |
| 25 | CRI Pacaembu II | 18,1 | 1,3% | Varejo | SP | Opea | 25L3133633 | CDI | 4,0% | 4,0% | 4,0% | 3,58 | dez-35 | n/a | AFQ, CFR, AVS, FR |
| 26 | CRI Verde Urbanismo - Série II | 17,8 | 1,3% | Loteamento | MG | Opea | 25L4897350 | IPCA | 11,0% | 11,0% | 10,6% | 3,69 | dez-37 | 60,6% | AFI, CFRCV, FR, AVS |
| 27 | CRI Visconde Icaraí B | 14,8 | 1,1% | Fin. Construção | SP | Canal | 24D3311867 | IPCA | 12,6% | 12,6% | 10,3% | 0,83 | ago-27 | 65,0% | AVS, AFI, AFS, CFDC, FD, FR, FO |
| 28 | CRI JFL REBOUÇAS A | 12,7 | 0,9% | Multifamily | SP | Opea | 19K0093569 | IPCA | 8,0% | 8,0% | 10,3% | 6,09 | dez-39 | 75,0% | AFI, AVS |
| 29 | CRI JFL REBOUÇAS B | 12,7 | 0,9% | Multifamily | SP | Opea | 19K0093591 | IPCA | 8,0% | 8,0% | 10,3% | 6,09 | dez-39 | 75,0% | AFI, AVS |
| 30 | CRI JFL REBOUÇAS C | 12,7 | 0,9% | Multifamily | SP | Opea | 19K0093603 | IPCA | 8,0% | 8,0% | 10,3% | 6,09 | dez-39 | 75,0% | AFI, AVS |
*Termos e definições no glossário (clique aqui).
Detalhamento de Ativos (3/3)
| # | Ativo | Montante MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 31 | CRI JFL REBOUÇAS D | 12,7 | 0,9% | Multifamily | SP | Opea | 19K0093608 | IPCA | 8,0% | 8,0% | 10,3% | 6,09 | dez-39 | 75,0% | AFI, AVS |
| 32 | CRI JFL REBOUÇAS E | 12,7 | 0,9% | Multifamily | SP | Opea | 19K0093963 | IPCA | 8,0% | 8,0% | 10,3% | 6,09 | dez-39 | 75,0% | AFI, AVS |
| 33 | CRI JFL REBOUÇAS F | 12,7 | 0,9% | Multifamily | SP | Opea | 19K0093990 | IPCA | 8,0% | 8,0% | 10,3% | 6,09 | dez-39 | 75,0% | AFI, AVS |
| 34 | CRI Almeida Jr. II | 12,1 | 0,9% | Shopping | SC | Opea | 24H2371051 | IPCA | 8,9% | 8,9% | 8,7% | 5,26 | ago-39 | 37,2% | AFI, AVS, FR |
| 35 | CRI COWORKING ALLIANZ | 11,3 | 0,8% | Escritório | SP | Opea | 21G0479417 | IPCA | 7,5% | 7,5% | 10,5% | 0,41 | jul-27 | n/a | FS |
| 36 | CRI URBA | 10,2 | 0,7% | Pulverizado | SP | Opea | 24E3558401 | IPCA | 10,0% | 10,0% | 13,1% | 3,25 | nov-35 | 67,0% | AFI, FR, SUBORDINAÇÃO |
| 37 | CRI MRV Flex | 9,0 | 0,7% | Pulverizado | Pulverizado | Opea | 26C4863993 | IPCA | 11,2% | 11,2% | 10,9% | 5,73 | jul-35 | 88,0% | COOBRIGAÇÃO, OBRIGAÇÃO DE CONSTITUIÇÃO DE AFI, FR |
| 38 | CRI SERPASA | 4,7 | 0,3% | Agro | BA | Riza | 22D0382755 | CDI | 3,0% | 3,0% | 0,0% | 4,39 | nov-31 | 85,0% | AFI, CFR, FR, AVS |
| 39 | CRI Ecopark II | 3,6 | 0,3% | Logística | PR | Opea | 24J4613741 | IPCA | 8,8% | 8,8% | 8,5% | 4,36 | out-36 | 19,0% | AFI, CF, FR, FD, Aval Sócio |
| 40 | CRI CREDITAS SR. | 1,4 | 0,1% | Pulverizado | SP | Vert | 20B0849733 | IPCA | 5,2% | 5,2% | 8,9% | 3,45 | fev-35 | 37,0% | AFI, CFRCV, SUBORDINAÇÃO |
| 41 | CRI CREDITAS MEZ | 0,2 | 0,0% | Pulverizado | SP | Vert | 20B0850705 | IPCA | 7,3% | 7,3% | 11,0% | 3,28 | fev-35 | 37,0% | AFI, CFRCV |
Total 1.245,7 90,1%
*Termos e definições no glossário ( clique aqui ).
Watchlist
CRI Coteminas
Resumo: O CRI Coteminas foi emitido em julho de 2021, com volume de emissão de R$ 160 milhões. A remuneração original da emissão é de IPCA + 9,25% a.a., mas atualmente está remunerando IPCA + 6,0% a.a., valor compatível com os fluxos de cessão de aluguel do complexo comercial que lastreia a operação, sendo a diferença da remuneração acruada ao saldo devedor da operação. Apesar de o devedor estar em Recuperação Judicial, as garantias do CRI foram classificadas como extraconcursais. O caso conta com acompanhamento de um escritório especializado, cujos custos são cobertos pelo Fundo de Reserva, que também assegura a manutenção da remuneração.
Update: O CRI permanece adimplente. A equipe de gestão está em contato próximo com a devedora e os demais investidores do CRI para traçar um plano para destravar valor nos imóveis alienados ao CRI, em diversas frentes. Adicionalmente, o CRI pode, eventualmente, sofrer remarcação a critério do administrador.
CRI Serpasa
Resumo: O CRI Serpasa foi emitido em abril de 2022, com volume de emissão de R$ 40 milhões e remuneração de CDI + 6,0% a.a. A operação foi estruturada para financiar a implantação de um sistema de irrigação em uma das fazendas da companhia, tendo como garantias a alienação fiduciária de dois imóveis rurais com 5.100 hectares de área irrigada e cultivada, além de aval dos sócios e fundo de reserva.
Update: A operação teve seu Resgate Antecipado declarado, pelo inadimplemento das obrigações pecuniárias pela devedora, conforme fato relevante divulgado pela securitizadora em setembro de 2025. Desde então, as providências legais para execução extrajudicial e judicial têm sido tomadas, visando à recuperação dos créditos inadimplidos. Em julho, houve a confirmação, pelo Administrador Judicial (AJ), da exclusão do crédito decorrente do CRI dos efeitos da recuperação extrajudicial, tal decisão reforça o direito dos titulares do CRI de seguir com o rito normal da alienação fiduciária, possibilitando assim, ao final do processo, a consolidação do imóvel vinculado à operação.
| # | Ativo | Montante MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 3 | CRI COTEMINAS | 80,7 | 5,8% | Varejo | RN | Riza | 21G0785091 | IPCA | 9,3% | 9,3% | 10,8% | 4,15 | jul-31 | 70,0% | AFI, CFRA, FR, AVS |
| 39 | CRI SERPASA | 4,7 | 0,3% | Agro | BA | Riza | 22D0382755 | CDI | 3,0% | 3,0% | 0,0% | 4,39 | nov-31 | 85,0% | AFI, CFR, FR, AVS |
* Termos e definições no glossário (clique aqui ).
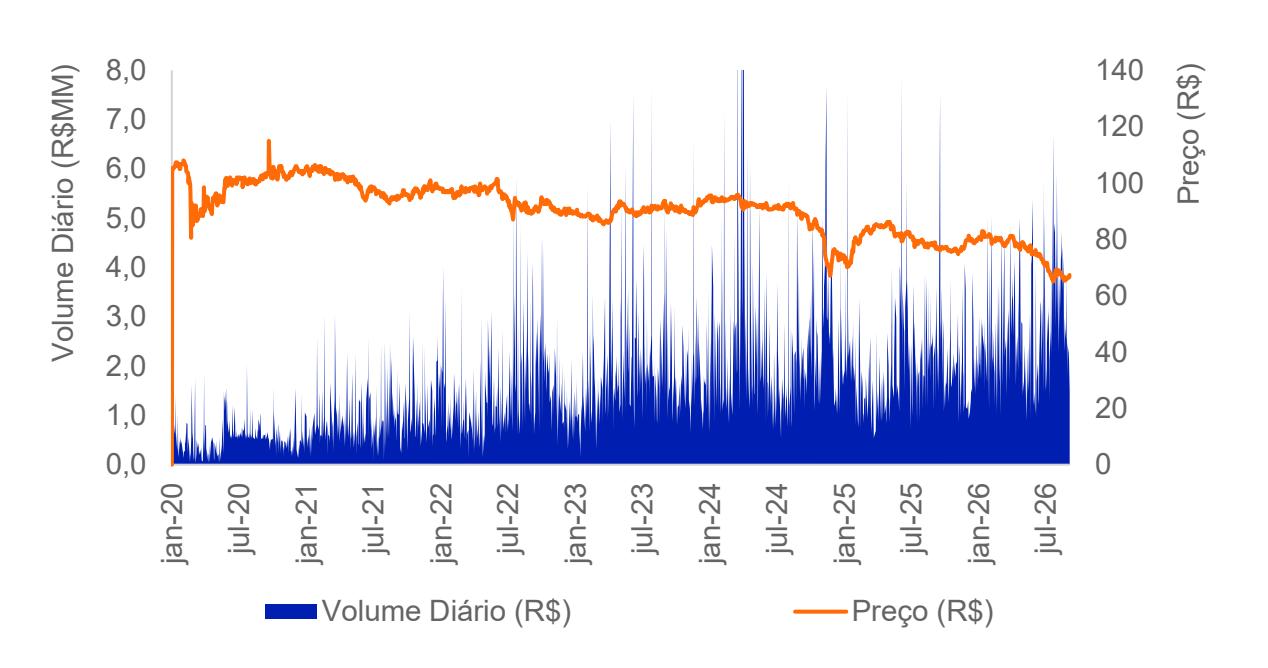
| set-26 | 2026 | 12 Meses | |
|---|---|---|---|
| ADTV (R$ milhões) | 3,1 | 2,6 | 2,5 |
| Giro | 0,0% | 18,6% | 21,9% |
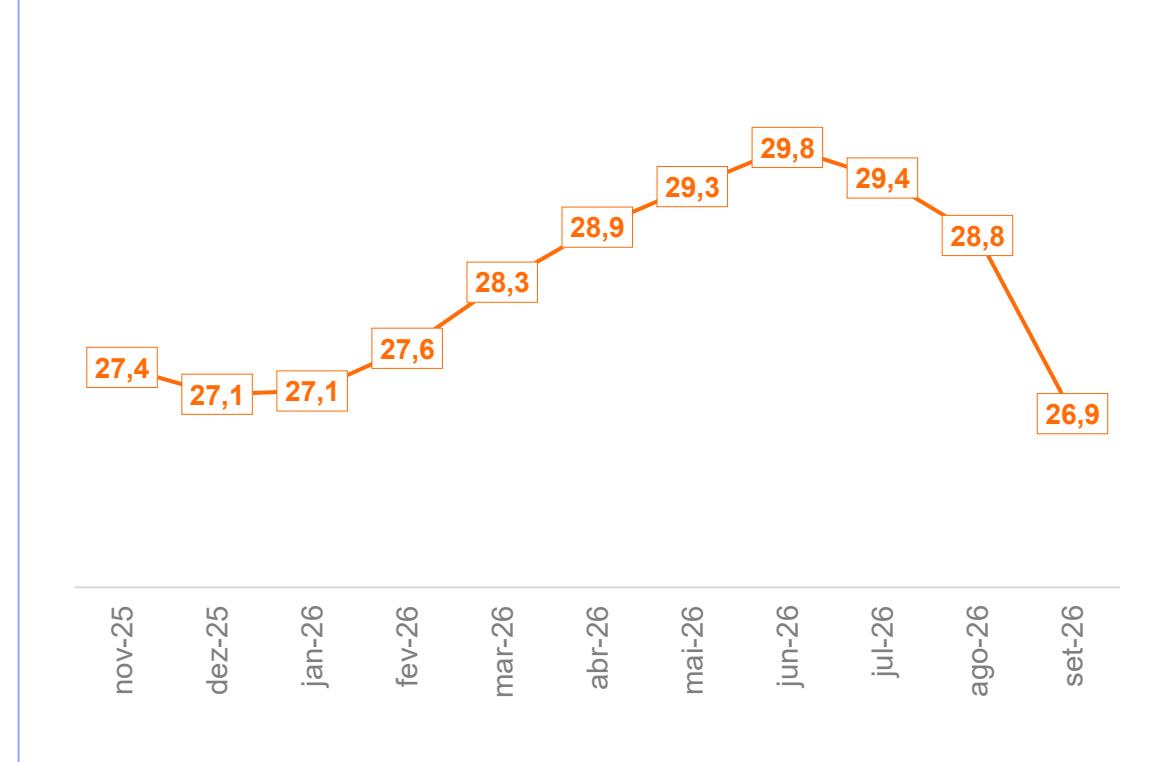
Liquidez Número de Cotistas (em milhares)
Deliberações das Assembleias do Mês
| Conclusão da Assembleia | Ativo | Código B3 | # de Matérias | Voto Proferido | Resultado |
|---|---|---|---|---|---|
| 02-set-26 | CRI Visconde Icaraí | 24D3311806 24D3311867 | 8 | Aprovar | Aprovado |
| 11-set-26 | CRI Visconde Icaraí | 24D3311806 24D3311867 | 3 | Aprovar | Aprovado |
| 17-set-26 | CRI JFL REBOUÇAS D | 19K0093608 | 1 | Aprovar | Aprovado |
| 17-set-26 | CRI JFL REBOUÇAS E | 19K0093963 | 1 | Aprovar | Aprovado |
| 17-set-26 | CRI JFL JARDINS | 23J2238807 23J2238808 | 1 | Aprovar | Aprovado |
| 17-set-26 | CRI JFL REBOUÇAS B | 19K0093591 | 1 | Aprovar | Aprovado |
| 17-set-26 | CRI JFL REBOUÇAS A | 19K0093569 | 1 | Aprovar | Aprovado |
| 17-set-26 | CRI JFL ALTO DAS NAÇÕES B | 20B0929306 | 1 | Aprovar | Aprovado |
| 17-set-26 | CRI JFL REBOUÇAS C | 19K0093603 | 1 | Aprovar | Aprovado |
| 17-set-26 | CRI JFL REBOUÇAS F | 4-Jan-00 | 1 | Aprovar | Aprovado |
| 18-set-26 | CRI JFL ALTO DAS NAÇÕES C | 20B0929384 | 1 | Aprovar | Aprovado |
| 25-set-26 | CRI Visconde Icaraí | 24D3311806 24D3311867 | 2 | Aprovar | Aprovado |
somos o
Gestora líder em Investimentos alternativos , com atuação global em 4 continentes .
+ de 38 anos de atuação em alternativos
+ de R$ 322 BI sob gestão
Uma das maiores gestoras de investimentos alternativos da América Latina
Real Estate
Maior gestora independente de FIIs do Brasil
R$ 37 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Este material foi preparado pelo Pátria Investimentos ("Pátria"), tem caráter meramente informativo e foi desenvolvido para uso exclusivo dos cotistas e/ou potenciais, dos Fundos Imobiliários geridos pelo Pátria para fins de informação sobre as perspectivas e análises e fetuadas pela área de gestão dos Fundos mencionados. Este material não deve ser entendido como análise de valor mobiliário, material promocional, solicitação de compra ou venda, oferta ou recomendação de qualquer ativo financeiro ou investimento ou sugestão de alocação ou adoção de estratégias por para dos desenvolvidos públicas, dados desenvolvidos internamente in comprações públicas, dados desenvolvidos para un everacidade e integridade das informações e dos dados, tamento de integridade das informações e dos dados, tamento de junto potencia preparado com base em informações públicas, dados desenvolvidos para un everacidade e integridade das informações e dos dados, tamento para de junto potencia preparado com base em informações públicas, dados desenvolvidos para un everacidade e integridade das informações e dos dados, tamento para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de junto para de