Relatório Gerencial VCRR11 de abril de 2026
Relatório Gerencial do Patria Renda Residencial - I (VCRR11), fundo imobiliário residencial, sobre Ref. Relatório Gerencial - Abr/26, referente a abril de 2026, com entrega no FundosNet (B3) em 13/05/2026. No pregão de 04/11/2026, a cota do VCRR11 fechou a R$ 51,00, com P/VP de 0,49 (valor patrimonial de R$ 103,05 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,40 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 10,45% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 206,1 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 40.041.723/0001-53
- Tipo
- Relatórios
- Assunto
- Ref. Relatório Gerencial - Abr/26
- Data de referência
- 30/04/2026
- Data de entrega
- 13/05/2026 19:24
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
PATRIA
Relatório Gerencial
VCRR11 Patria Renda Residencial FII
Objetivo do Fundo
O Fundo aplica em imóveis residenciais e não residenciais, localizados em pontos estratégicos da cidade de São Paulo. A carteira é composta por 4 empreendimentos desenvolvidos pela Cyrela, todas já em operação, e um em fase de “ramp up”.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
*Termos e definições no glossário (clique aqui).
Início das Atividades
Maio 2021
Código de Negociação VCRR11
40.041.723/0001-53
Cotas Emitidas
2.000.000
Prazo Indeterminado
Tipo Anbima Tijolo Renda Gestão Definida
Gestor*
Pátria – VBI Securities Ltda.
Administrador e Escriturador * BRL Trust Ltda DTVM.
Taxa de Administração Total
0,80% a.a. sobre o patrimônio líquido do Fundo
Taxa de Performance *
15% do que exceder o retorno de 6,0% a.a., corrigindo o valor das emissões a IPCA, após o período de Rentabilidade Garantida
Público Alvo
Investidores em geral
Clique aqui para acessar nossas políticas
Cadastre-se no mailing
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX*
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 113 | 150.642 | 0,93 | 1,5% |
| IFIX - Office | 16 | 16.847 | 0,80 | 0,9% |
| IFIX - Logística | 17 | 31.838 | 0,94 | 1,0% |
| IFIX - Shopping | 8 | 12.831 | 0,89 | 1,6% |
| IFIX - CRIs | 38 | 54.112 | 0,98 | 2,1% |
| IFIX - FOFs | 21 | 17.526 | 0,89 | 1,6% |
| IFIX - Renda Urbana | 5 | 11.981 | 0,95 | 0,9% |
| IFIX - Outros | 8 | 5.507 | 0,86 | 1,1% |
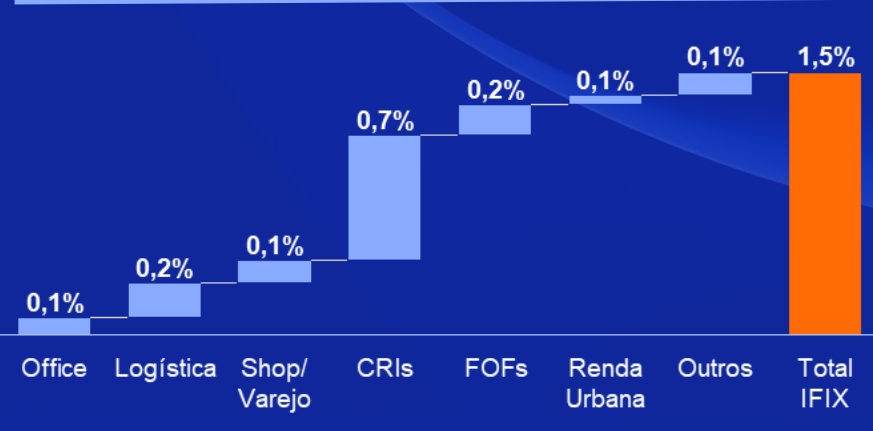
Performance Setorial Ponderada do IFIX*
PANORAMA DE ABRIL/26:
O mercado de Fundos Imobiliários voltou ao terreno positivo em abril, com o IFIX avançando 1,5% no mês e recuperando integralmente a queda de 1,1% observada em março. Com isso, o índice acumula alta de 3,6% no ano. Os dois principais motores do movimento foram o segundo corte da Selic, que reduz o custo de oportunidade dos FIIs frente à renda fixa, e a percepção de melhora no conflito no Oriente Médio, que aliviou parte da aversão a risco observada no mês anterior.
No cenário externo, EUA e Irã firmaram um cessar-fogo em 8 de abril, mediado pelo Paquistão e posteriormente estendido por prazo indeterminado. Apesar disso, o Estreito de Ormuz permaneceu efetivamente fechado ao longo de todo o mês, em meio ao impasse entre o bloqueio iraniano à navegação e o contra-bloqueio americano aos portos do Irã, mantendo o barril de Brent acima de US$ 100 no fechamento do mês. No Brasil, o Copom deu mais um passo no ciclo de afrouxamento monetário, levando a Selic de 14,75% para 14,50%, após o corte inicial de 15,00% para 14,75% na reunião anterior. A discussão central do mercado neste momento é se o ritmo dos cortes seguirá conforme o esperado nas próximas reuniões ou se haverá desaceleração diante das pressões inflacionárias decorrentes do choque energético, com o Boletim Focus revisando o IPCA de 2026 para 4,86% ao longo do mês.
Setorialmente, os Fundos de CRIs lideraram as altas, com valorização de 2,1%. A performance superior refletiu o repasse das leituras de inflação mais elevadas dos últimos meses, com o IPCA registrando 0,70% em fevereiro e 0,88% em março, ambos acima das expectativas de mercado. Esses números deverão se traduzir em dividendos mais robustos à frente, beneficiando especialmente os fundos indexados ao IPCA. Fundos de Fundos (+1,6%) e Shopping Centers (+1,6%) também tiveram bom desempenho, seguidos por Outros (+1,1%), Logística (+1,0%), Renda Urbana (+0,9%) e Lajes Corporativas (+0,9%). Com o IFIX ainda negociando a 0,93x o valor patrimonial e o ciclo de cortes em andamento, as perspectivas para o mercado seguem construtivas, ainda que a volatilidade externa permaneça como o principal fator de risco.
Comentários da Gestão (1/3) Abril 2026
Destacamos abaixo as principais atualizações do Fundo no mês:
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
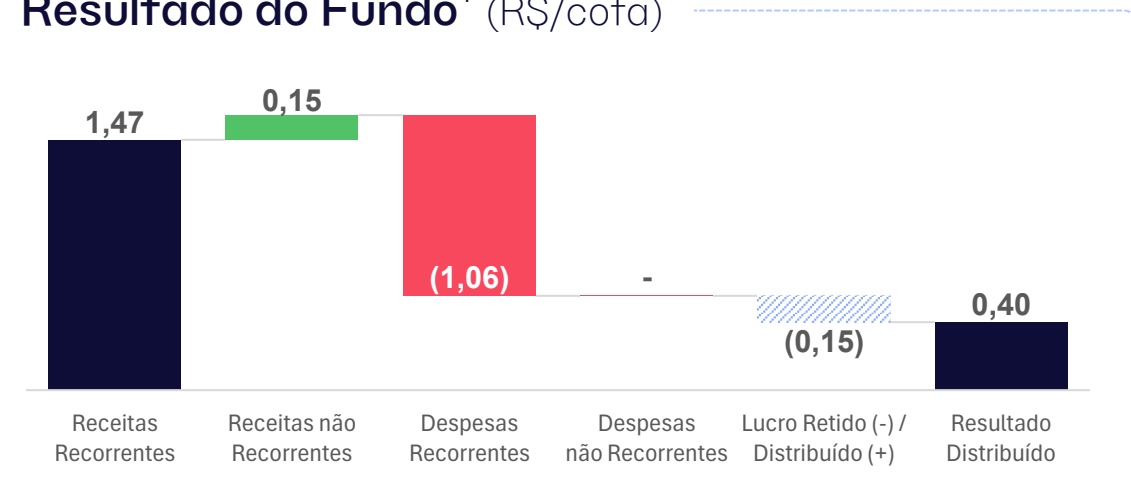
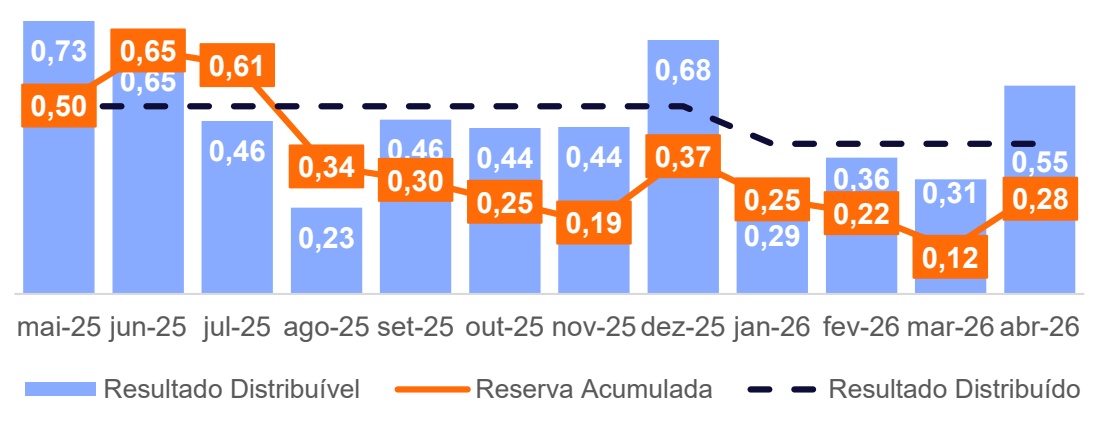
Em abril (referente aos resultados operacionais de março), o Fundo apresentou uma receita total de R$ 1,62/cota, e um resultado distribuível de R$ 0,55/cota.
• Neste mês, a distribuição de rendimentos foi de R$ 0,40/cota, em linha com o guidance para o semestre informado pela gestão no relatório de dezembro/25 (clique aqui). O pagamento ocorrerá no dia 15 de maio de 2026.
NÚCLEO IBIRAPUERA:
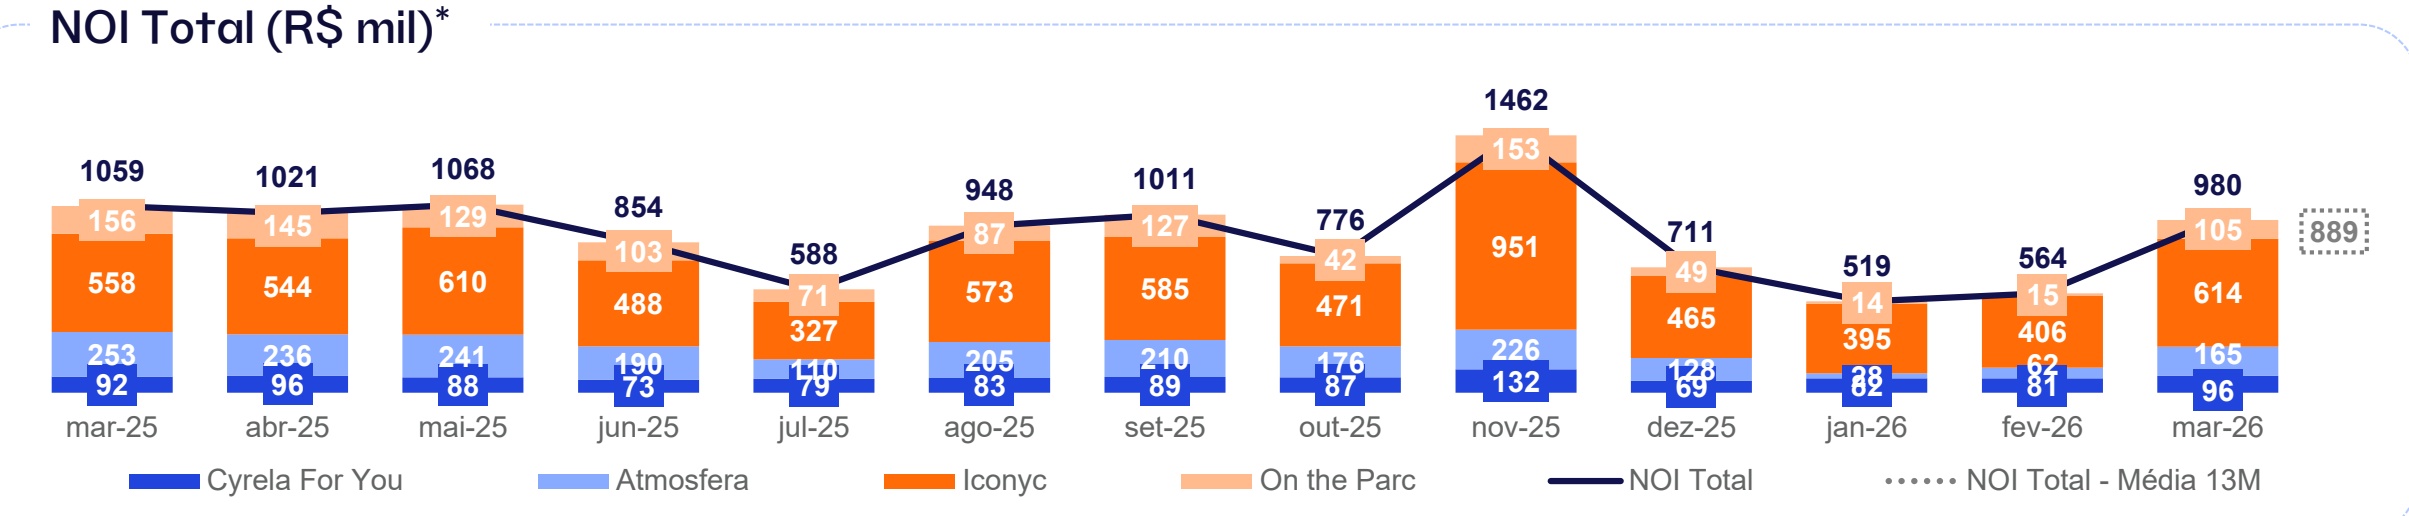
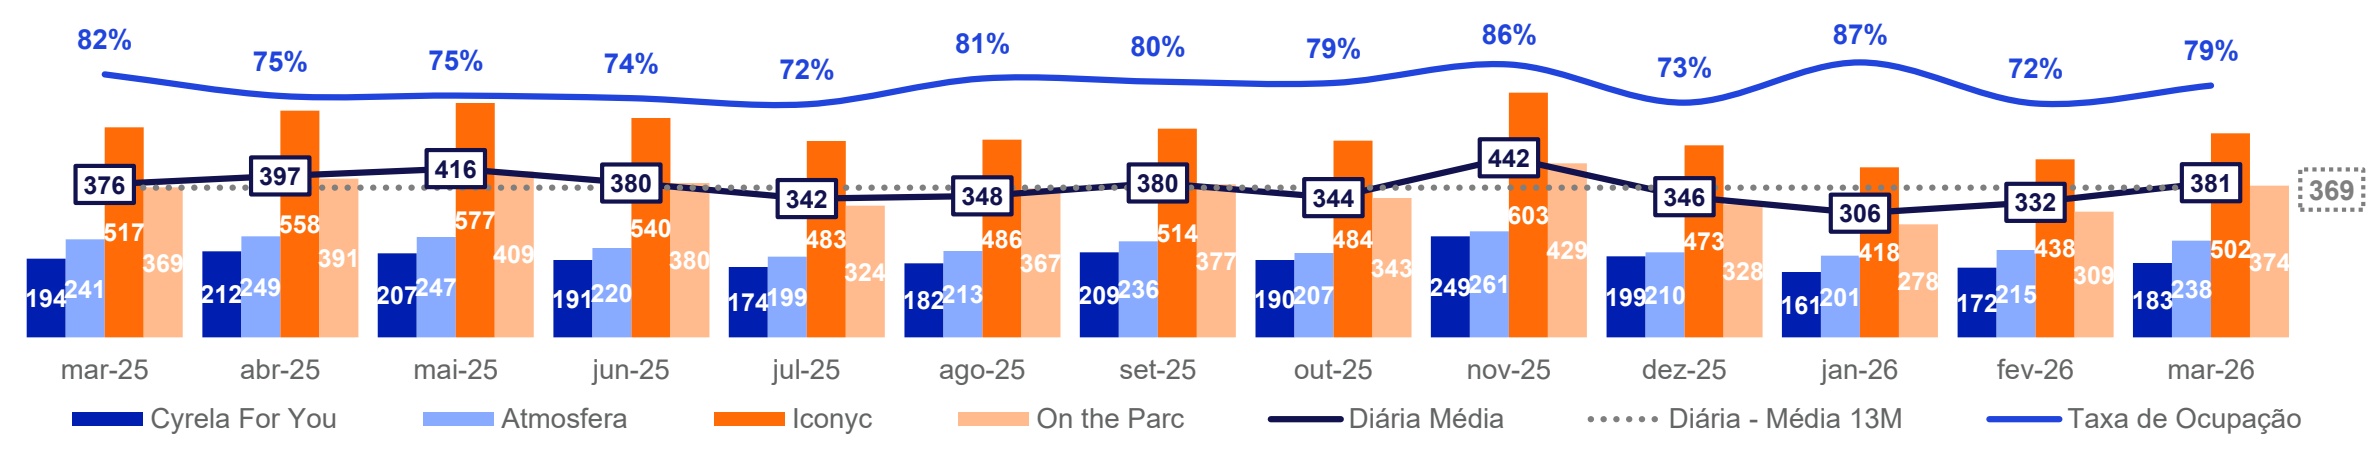
Iconyc: O ativo encerrou o mês com taxa de ocupação de 74% e diária média de R$ 502, resultando em um NOI total de R$ 614 mil, sendo R$ 4.204 por unidade. Esse valor é 10% maior do que o resultado do mesmo período no ano anterior, reflexo da evolução na maturação do ativo.
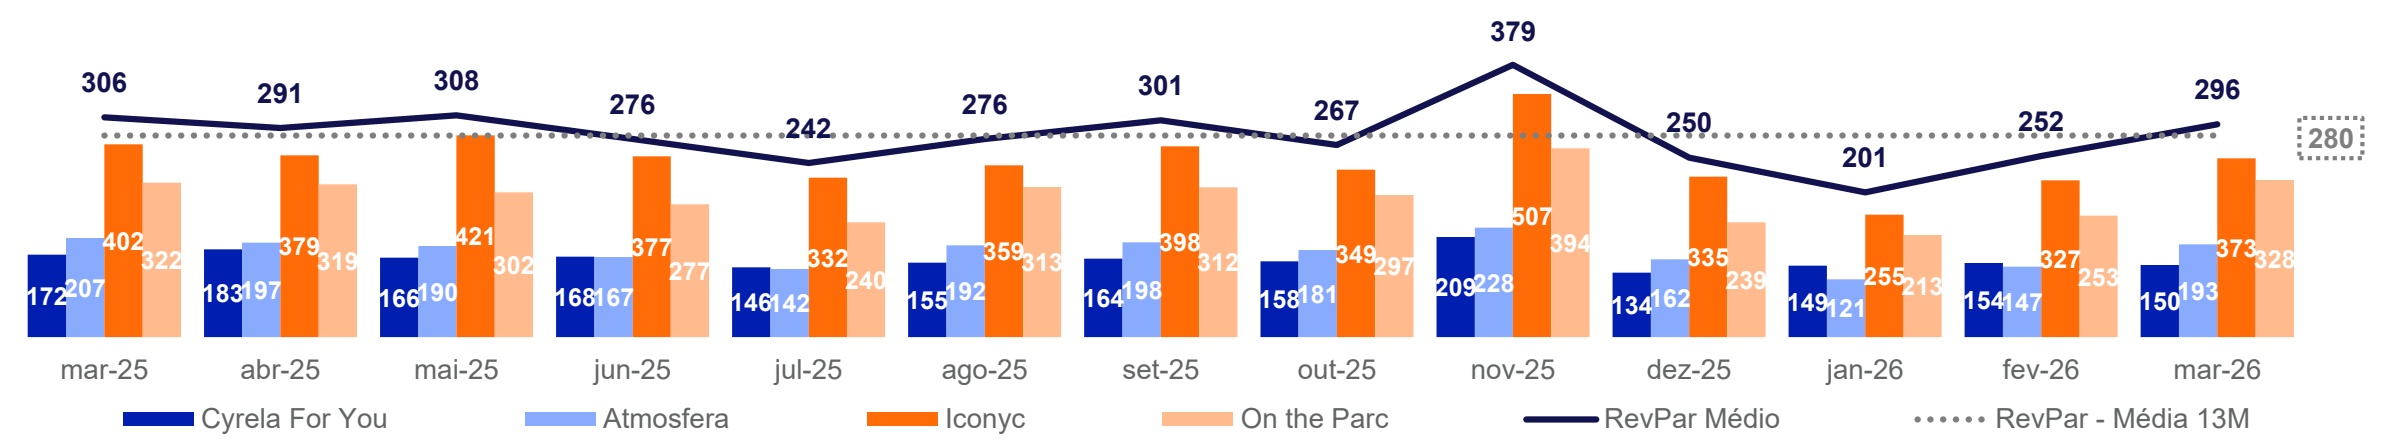
On The Parc: O ativo encerrou o mês com taxa de ocupação de 88% e diária média de R$ 374, gerando um NOI total de R$ 105 mil, sendo R$ 2.553 por unidade. Apesar do aumento do RevPar de 2%, o NOI gerado é 33% menor do que o resultado do mesmo período no ano anterior, em decorrência de despesas ordinárias de condomínio que antes ainda não haviam sido implementadas e aumento dos custos operacionais do prédio.
Indicadores Financeiros
Patrimônio Líquido*
Cota Patrimonial*
R$ 207,9 milhões
R$ 103,97
Valor de Mercado*
Cota de Mercado*
R$ 125,2 milhões
R$ 62,59
P/VP*
ADTV*
0,60x
R$ 0,3 milhão
Dividend Yield (mercado)*
7,7% a.a.
Dividend Yield (patrimonial)*
4,6% a.a.
Comentários da Gestão (2/3)
NÚCLEO VILA MARIANA:
Cyrela For You: O ativo encerrou o mês com taxa de ocupação de 82% e diária média de R$ 183, gerando um NOI total de R$ 96 mil, sendo R$ 2.001 por unidade, valor 4% acima do registrado no mesmo período do ano anterior. O resultado foi positivamente impactado pela redução dos custos operacionais, com destaque para a diminuição das despesas com comissões de canais e custos condominiais.
Atmosfera: O ativo encerrou o mês com 81% de ocupação e diária média de R$ 238, gerando um NOI total de R$ 165 mil, sendo R$ 2.064 por unidade. Esse valor é 12% menor do que o resultado do mesmo período no ano anterior, em decorrência de um menor RevPAR, influenciado pelo processo de vendas e pelos reajustes condominiais.
RESULTADO CONSOLIDADO:
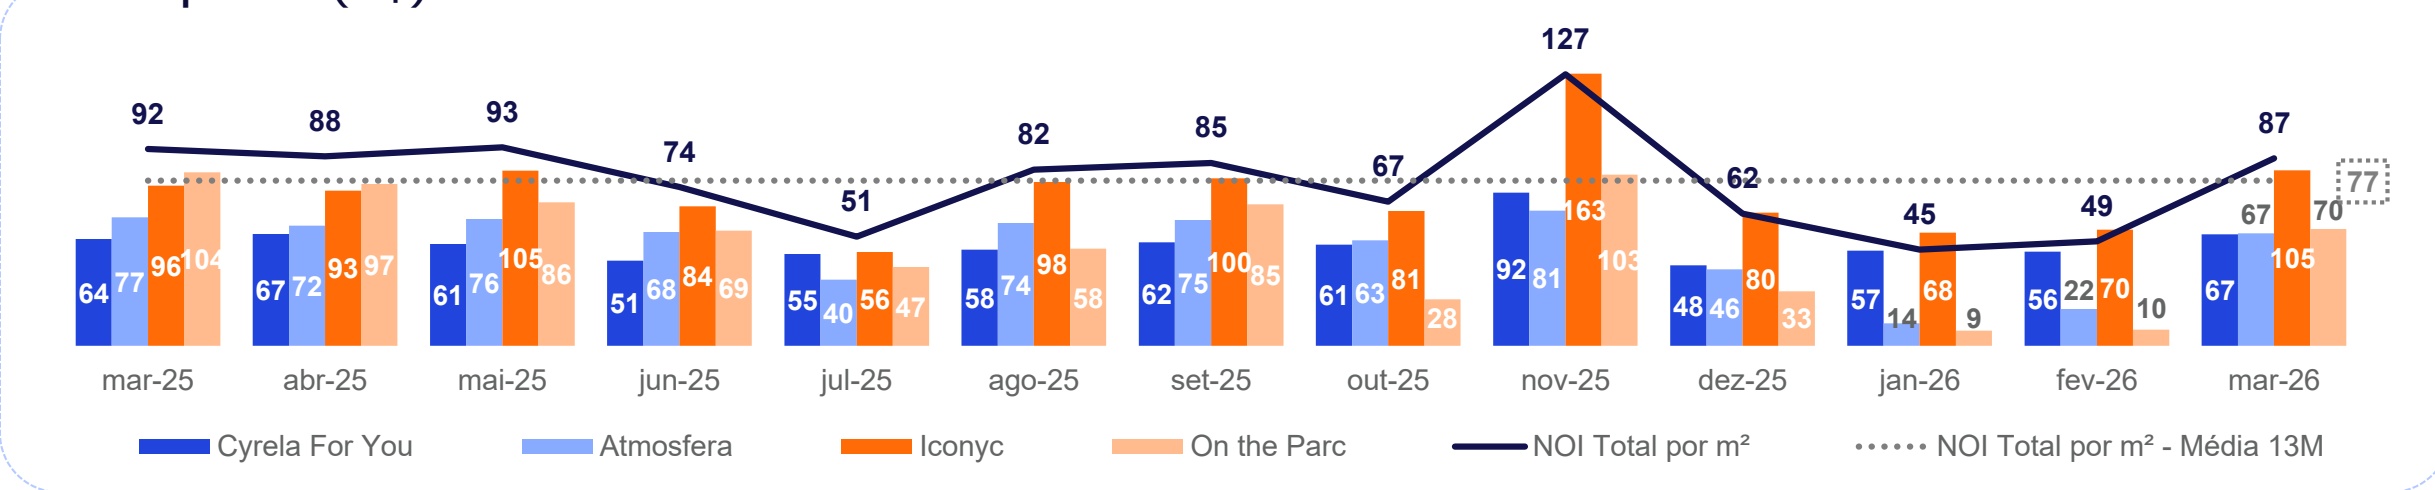
Considerando os dados operacionais até março de 2026, o RevPAR YTD apresentou crescimento de 1%, passando de R$ 246 em 2025 para R$ 249 em 2026. Por outro lado, o NOI/m² YTD registrou leve retração, inferior a 1% no mesmo período, atingindo R$ 60/m².
Os ativos Iconyc e Cyrela For You vêm apresentando crescimento no NOI/m² YTD, da ordem de 31%, refletindo a expansão da margem operacional decorrente das estratégias implementadas na operação. Em paralelo, seguimos avaliando alternativas para a operação do On The Parc, com foco na otimização de custos, ao mesmo tempo em que monitoramos e aprimoramos continuamente a estratégia de precificação em todos os empreendimentos.
PATRIA
Indicadores Imobiliários
Nº de imóveis
NOI Total do mês*
R$ 979,5 mil
ABL (m²)³,*
NOI por m²,*
10.554
R$ 87
Taxa de Ocupação*
Diária Média*
78,6%
R$ 381
Preço Médio do Portfólio (mercado)*
RevPar Médio*
R$ 11.155/m²
R$ 296
CONTEXTO REGULATÓRIO E IMPACTOS PARA O PORTFÓLIO DO FUNDO:
Recentemente, a Prefeitura de São Paulo intensificou ações voltadas ao uso adequado de unidades enquadradas como HIS e HMP, com a adoção de medidas que reforçam a destinação dessas unidades à política habitacional original. Nesse contexto, esclarecemos que todas as unidades que compõem o portfólio do Fundo não se enquadram nas categorias HIS ou HMP e permitem legalmente a locação por curta temporada, não havendo impactos regulatórios ou operacionais. As medidas adotadas tendem a reduzir a oferta de unidades nesse segmento, podendo influenciar positivamente a dinâmica de oferta e demanda para ativos plenamente regulares. Em relação às recentes discussões e decisões judiciais envolvendo a necessidade de autorização condominial para a exploração de locação por curta temporada, esclarecemos que a decisão não afeta o Fundo, uma vez que os empreendimentos integrantes do portfólio do VCRR11 possuem convenções condominiais que permitem expressamente a exploração de atividades de hospedagem e serviços correlatos. Dessa forma, as operações do Fundo permanecem plenamente aderentes às regras condominiais aplicáveis, sem impactos jurídicos ou operacionais decorrentes desse entendimento.
Atmosfera | Vendas de Unidades
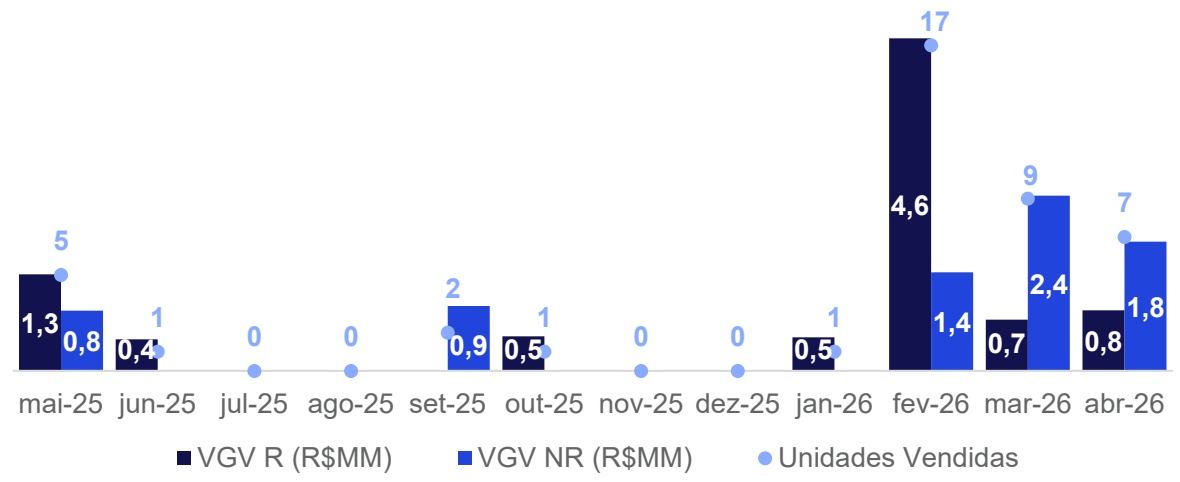
Conforme informado nos últimos meses, o fluxo de vendas e de visitas vem aumentando, resultado do crescimento do pipeline comercial e de uma maior tração no processo de vendas. Ao longo do mês, foram vendidas 7 unidades, principalmente das unidades NR, além da quitação de seis vendas que somam mais de R$ 2 milhões em valor total. Esse desempenho evidencia não apenas o aumento do fluxo comercial, mas também a qualidade das unidades e a comprovada capacidade de geração de renda que elas oferecem. O interesse consistente dos investidores demonstra o forte apelo do produto, mesmo em um cenário de juros elevados e maior dificuldade de financiamento.
Reiteramos que o processo de vendas das unidades no varejo se manterá de forma gradual, com gestão ativa para ampliar o volume de vendas mês a mês. Para ilustrar os desafios relacionados à liquidação das unidades do Atmosfera, destacamos: (i) dois terços do estoque são unidades NR, que possuem maior restrição de financiamento (limitado a 50% do valor de venda), impossibilidade de uso de recursos do FGTS e exigência de destinação para hospedagem, o que reduz o público-alvo potencial; (ii) os processos de repasse junto aos bancos são mais morosos, pois a venda é realizada por meio de um FII e representada por outra pessoa jurídica (administradora), diferentemente do fluxo usual com SPEs demandando esclarecimentos adicionais. Apesar desses desafios, seguimos atuando de forma ativa para acelerar tanto a liquidação quanto o repasse das unidades vendidas.
VGV x Unidades Vendidas
Status Unidades – R/NR
| Atmosfera | Total | R | NR |
|---|---|---|---|
| # unidades totais | 113 | 42 | 71 |
| # unidades estoque | 55 | 10 | 45 |
| # unidades vendidas | 58 | 32 | 26 |
| # em processo de repasse | 16 | 11 | 5 |
| R$/m² unidades vendidas² | 14.461 | 14.639 | 14.237 |
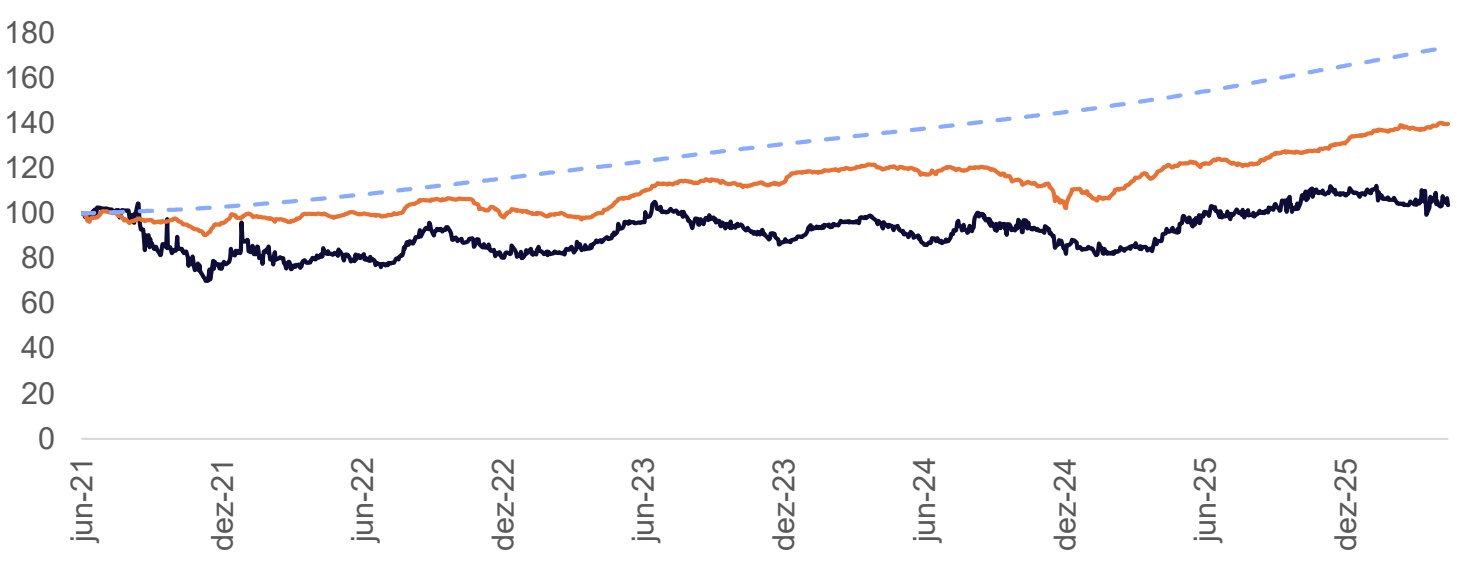
Performance
PATRIA
| Ativo | Mês | 2026 | D(eAscduem oula indíoc)io Desd(ea.a o.) início | |
| VCRR11¹ | -5,8% | -5,2% | 3,6% | 0,7% |
| IFIX | 1,5% | 4,1% | 39,7% | 7,2% |
| CDI Bruto | 1,1% | 4,6% | 73,8% | 12,2% |
Distribuições por Cota (R$)
Média 12M | R$ 0,47
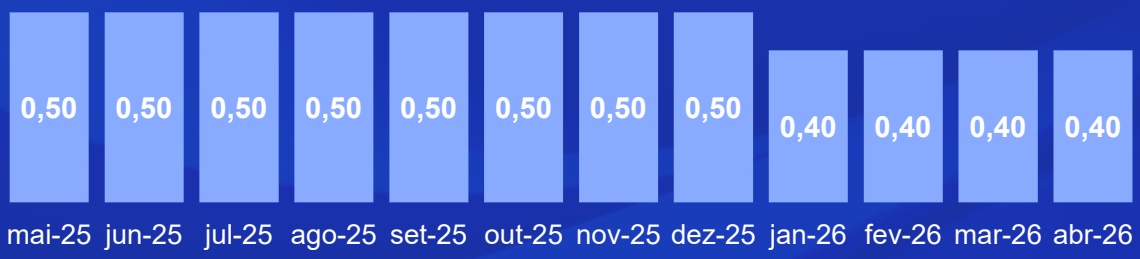
Dividend Yield*
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
9,6% 9,1% 9,3% 9,4% 9,0% 8,7% 8,6% 8,9% 7,1% 7,5% 7,2% 7,7% 4,7% 4,7% 4,7% 4,7% 4,7% 4,8% 4,8% 5,7% 4,6% 4,6% 4,6% 4,6% mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26 abr-26
Resultado
Demonstração de Resultado (R$)
| ABR-26 | R$/cota | Acum. 2026 | Acum. 12M | |
|---|---|---|---|---|
| Receita de Locação* | 2.826.262 | 1,41 | 9.467.010 | 32.629.314 |
| Receitas Mobiliárias* | 116.972 | 0,06 | 372.373 | 859.900 |
| Receitas Extraordinárias | 290.664 | 0,15 | 735.422 | 2.295.326 |
| Receitas - Total | 3.233.897 | 1,62 | 10.574.804 | 35.784.539 |
| Despesas Imobiliárias1 | (1.843.534) | (0,92) | (6.683.534) | (14.891.410) |
| Despesas Operacionais | (280.528) | (0,14) | (873.371) | (9.690.515) |
| Despesas Financeiras* | ||||
| Despesas - Total | (2.124.061) | (1,06) | (7.556.905) | (24.581.925) |
| Resultado Distribuível* | 1.109.836 | 0,55 | 3.017.899 | 11.202.614 |
| Resultado Distribuído | 800.000 | 0,40 | 3.200.000 | 11.200.000 |
Para acessar mais informações sobre o Fundo, clique aqui
Resultado do Fundo*(R$/cota)
~~Movimentação da Reserva Acumulada (R$/cota)~~
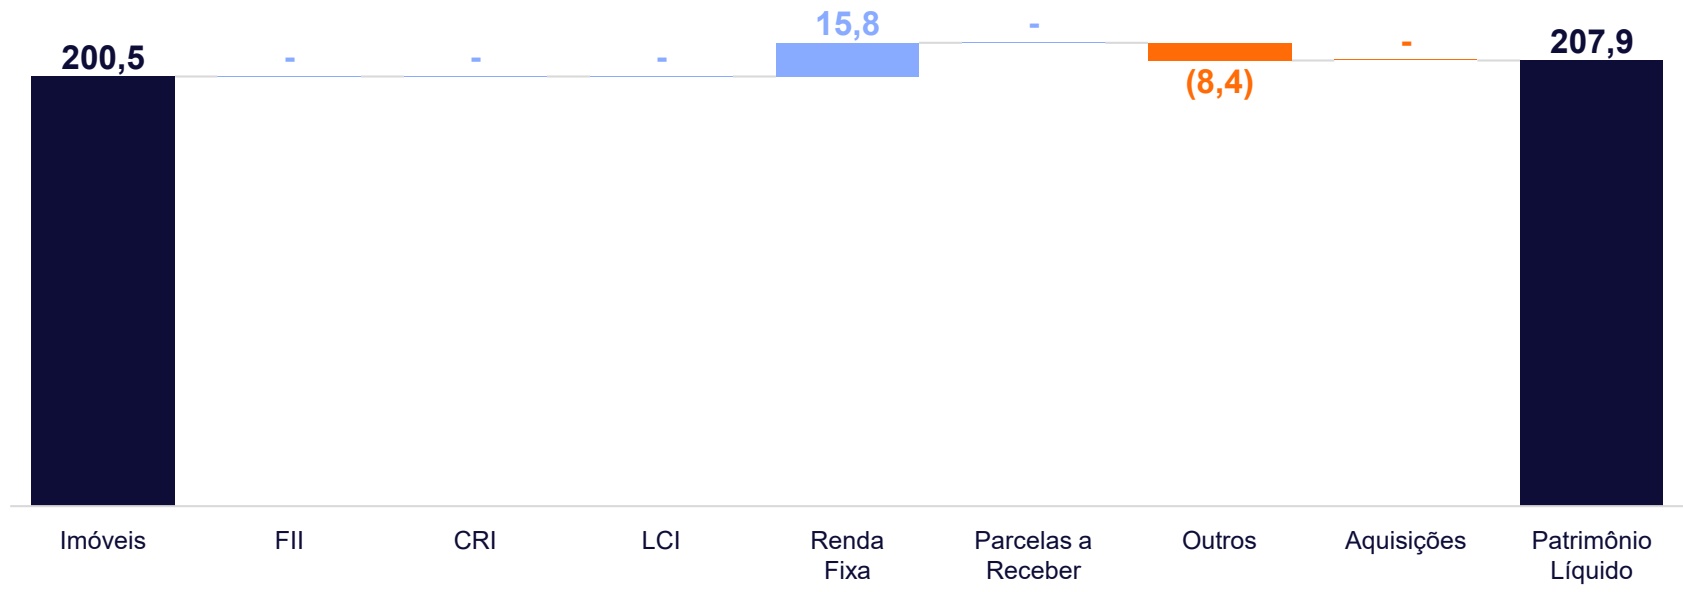
Balanço Patrimonial
PATRIA
Carteira (em R$ milhões)
O Fundo fechou o mês com aproximadamente 93% dos ativos em imóveis e 7% em caixa. Conforme informado anteriormente, foi provisionado no passivo do Fundo o montante de aproximadamente R$ 7 milhões relacionados aos custos de transferência dos imóveis do Fundo (ITBI, escritura e registro), que não foram desembolsados no momento da compra.
Carteira de Ativos1 (1/4)
Ativos Imobiliários
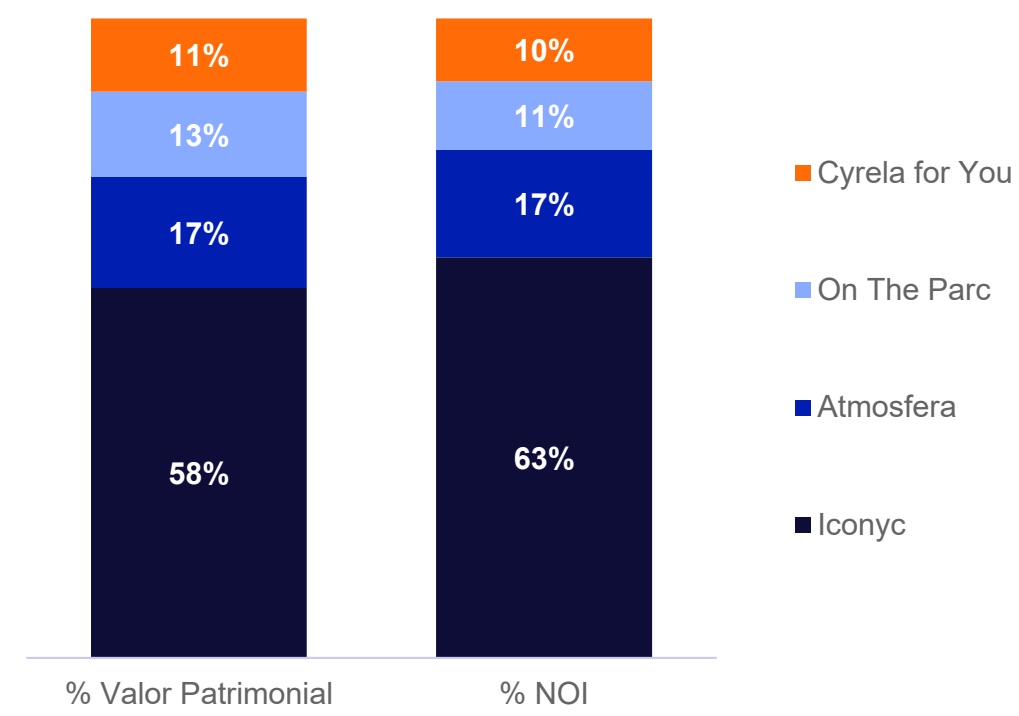
Distribuição Geográfica
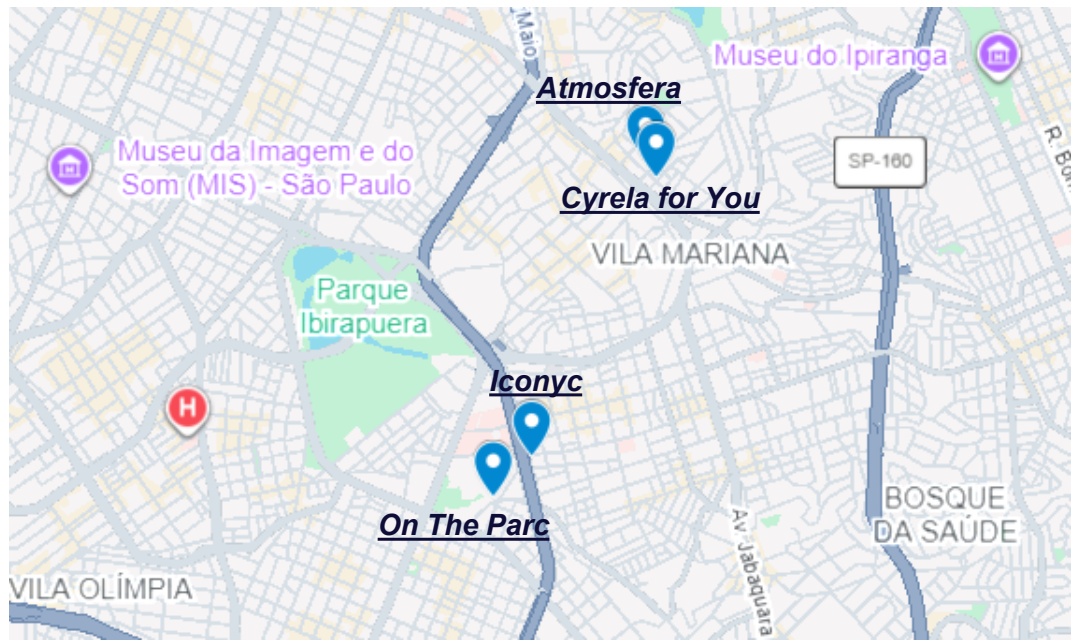
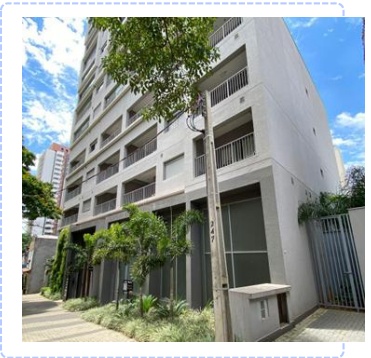
Portfólio com 4 ativos, localizados em regiões centrais da cidade de São Paulo e mais de 10 mil m² de área privativa
Carteira de Ativos1(2/4)
NOI por m² (R$)
*Termos e definições no glossário (clique aqui). ¹Todas as informações desta seção referem-se à receita contratada potencial do mês. Fonte: Patria.
Carteira de Ativos1(3/4)
Diária Média e Ocupação (R$)
RevPar (R$)
*Termos e definições no glossário (clique aqui). ¹Todas as informações desta seção referem-se à receita contratada potencial do mês. Fonte: Patria.
Carteira de Ativos1 $( 4 / 4 )$
| # | Ativo | Localização | Bairro | Operador² | ApeBlLo (m d F²eu)t*niddoo | Unidades* | NO(RI T m$oê mtsail)l* do | (% aVtPivos) |
|---|---|---|---|---|---|---|---|---|
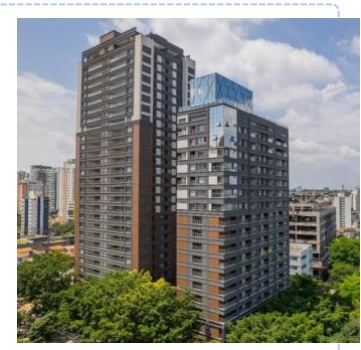
| 1 | Iconyc | São Paulo - SP | Vila Clementino | Charlie | 5.828 | 146 | 614 | 58% |
| 2 | Atmosfera | São Paulo - SP | Vila Mariana | Charlie | 1.794 | 55 | 165 | 17% |
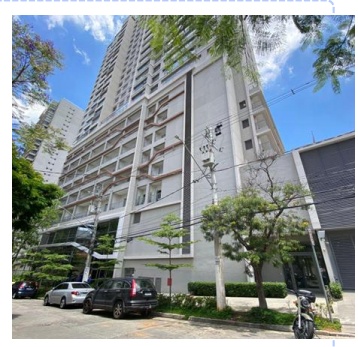
| 3 | On The Parc | São Paulo - SP | Moema | Charlie | 1.494 | 41 | 105 | 13% |
| 4 | Cyrela for You | São Paulo - SP | Vila Mariana | Charlie | 1.438 | 48 | 96 | 11% |
| Total | 10.554 | 290 | 980 | 100% |
ICONYC
ATMOSFERA
ON THE PARC
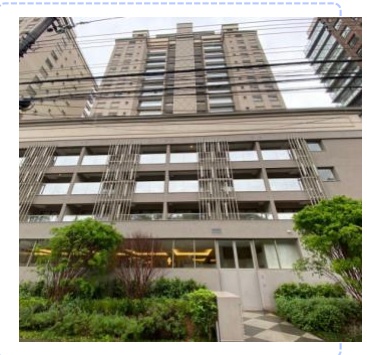
CYRELA FOR YOU
*Termos e definições no glossário (clique aqui). ¹Todas as informações desta seção referem-se à receita contratada potencial do mês. Fonte: Patria.*Termos e definições no glossário (clique aqui). ¹Todas as informações desta seção referem-se à receita contratada potencial do mês; ²A Charlie atua como operadora de locação, com foco na execução da operação do ativo, em atuação integrada ao time de gestão do Fundo. Suas responsabilidades incluem a centralização operacional, execução da estratégia de precificação, controle de ocupação e custos, gestão do relacionamento com os hóspedes, limpeza das unidades e integração dos canais de comercialização. Fonte: Patria.
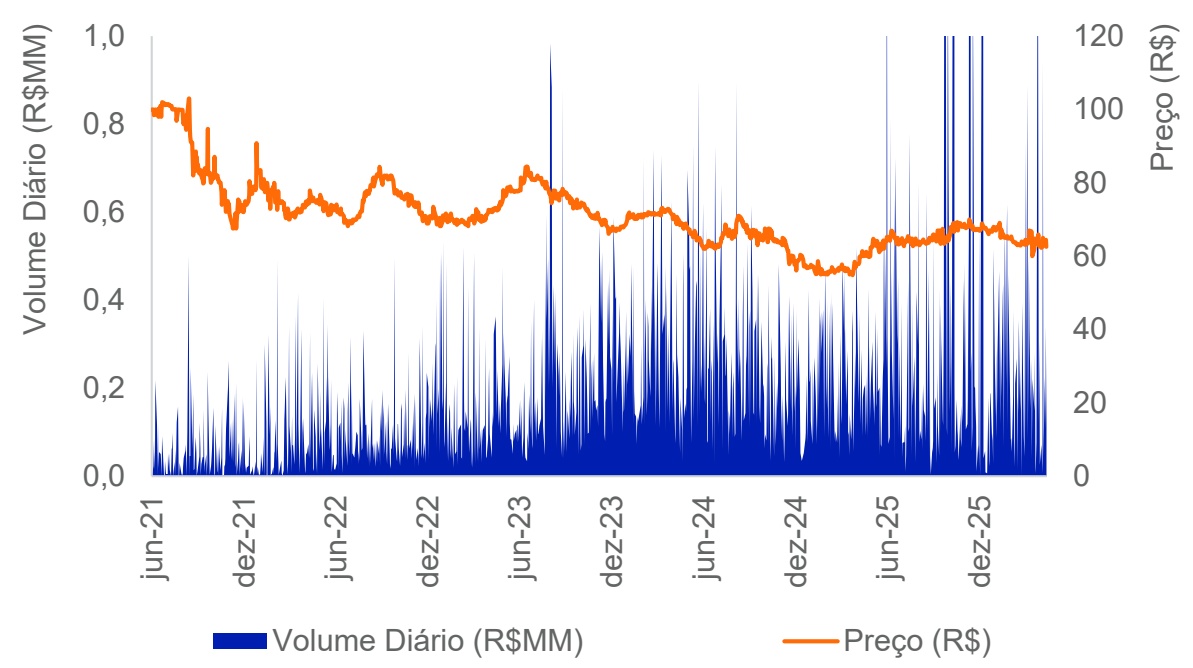
| Abr-26 | 2026 | 12 Meses | |
|---|---|---|---|
| ADTV (R$ Milhões)* | 0,3 | 0,2 | 0,3 |
| Giro* | 3,9% | 15,0% | 64,0% |
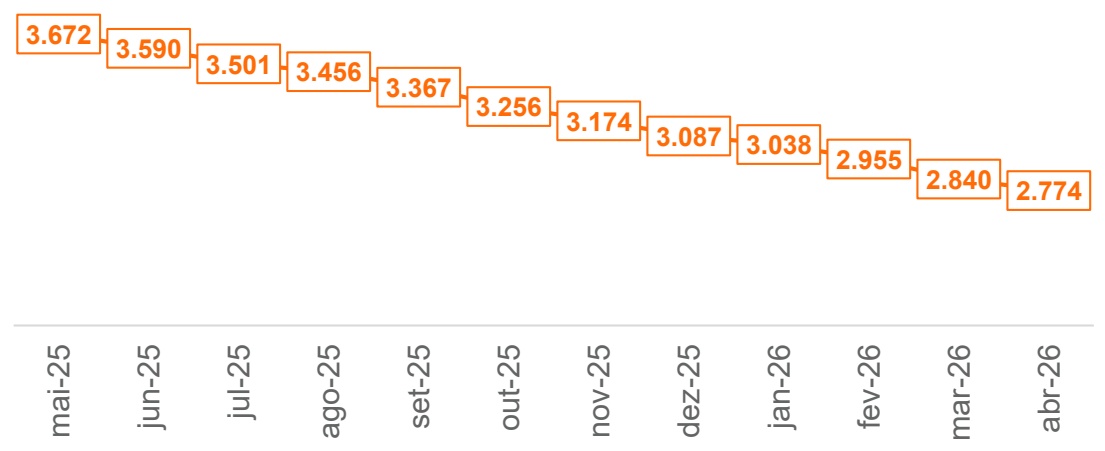
Número de Cotistas
PATRIA
Anexos
somos o PATRIA
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 309 BI sob gestão
Real Estate
Maior gestora independente de FIIs do Brasil
R$ 38 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Uma das maiores gestoras de investimentos alternativos da América Latina
Acesse para mais informações: patria.com realestate.patria.com
Gestão de Recursos
realestate.patria.com
- siga o - #Patria NasRedes


/patria-investments-brasil
@patriainvestments
@patriainvestments