
Relatório Gerencial VGIP11 de maio de 2026
Relatório Gerencial do Valora CRI Índice de Preço (VGIP11), fundo imobiliário de papel, referente a maio de 2026, com entrega no FundosNet (B3) em 23/06/2026. No pregão de 03/11/2026, a cota do VGIP11 fechou a R$ 64,05, com P/VP de 0,70 (valor patrimonial de R$ 91,64 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,67 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 15,05% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,1 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 34.197.811/0001-46
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 29/05/2026
- Data de entrega
- 23/06/2026 18:24
- Versão
- 2
- Situação
- (Ativo)
Conteúdo
RELATÓRIO DE GESTÃO
Comentários do Gestor
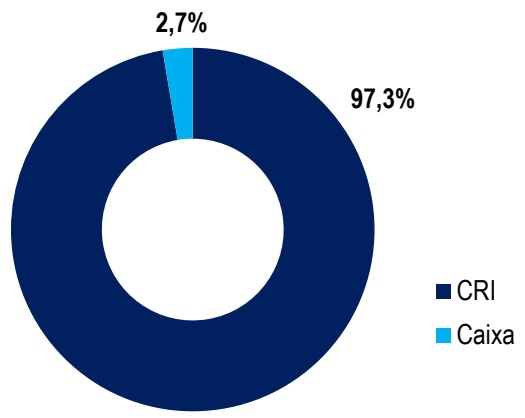
O Fundo encerrou o mês de maio de 2026 com 97,4% de seu patrimônio líquido alocado em CRIs, distribuídos em 50 diferentes operações, num total investido de R$1.036,7 milhões. Os recursos líquidos estavam investidos em instrumentos de caixa.
Ao longo do mês de maio, o Fundo adquiriu um total de R$6,3 milhões em duas operações já existentes na carteira, sendo elas o CRI VFDL e o CRI Projetos Residenciais SP 1S. O Fundo recebeu amortizações (ordinárias e extraordinárias) no valor total de R$2,8 milhões.
A distribuição de rendimentos do Fundo referente ao mês de maio de 2026 foi de R$1,05 por cota, equivalente a uma rentabilidade líquida de IPCA + 3,6% ao ano com base no valor patrimonial da cota de abril de 2026. O Fundo encerrou o mês de maio de 2026 com um total de R$0,96 por cota em ganhos de IPCA acumulados, que serão distribuídos no momento em que virarem resultado caixa.
A distribuição de rendimentos acumulada dos últimos 12 meses foi de R$10,09 por cota (equivalente a IPCA + 7,5% ao ano com base no valor da cota patrimonial). Essa rentabilidade equivalente foi calculada com base na variação acumulada do IPCA com defasagem de 2 meses, ou seja, no período entre abril de 2025 e março de 2026. Essa defasagem é a mesma utilizada na remuneração da vasta maioria dos CRI da carteira do Fundo (IPCA M-2).
Qualidade de Crédito da Carteira: Todos os CRIs da carteira do Fundo encontram-se adimplentes e, com base nos trabalhos de monitoramento e acompanhamento intensos e próximos de todos os ativos, na opinião da Gestão a carteira continua saudável.
Evolução do Patrimônio Líquido: Durante o mês de maio, a cota patrimonial do Fundo sofreu uma variação negativa de R$0,15 por cota em função da abertura das taxas de juros das NTN-B ao longo do mês.
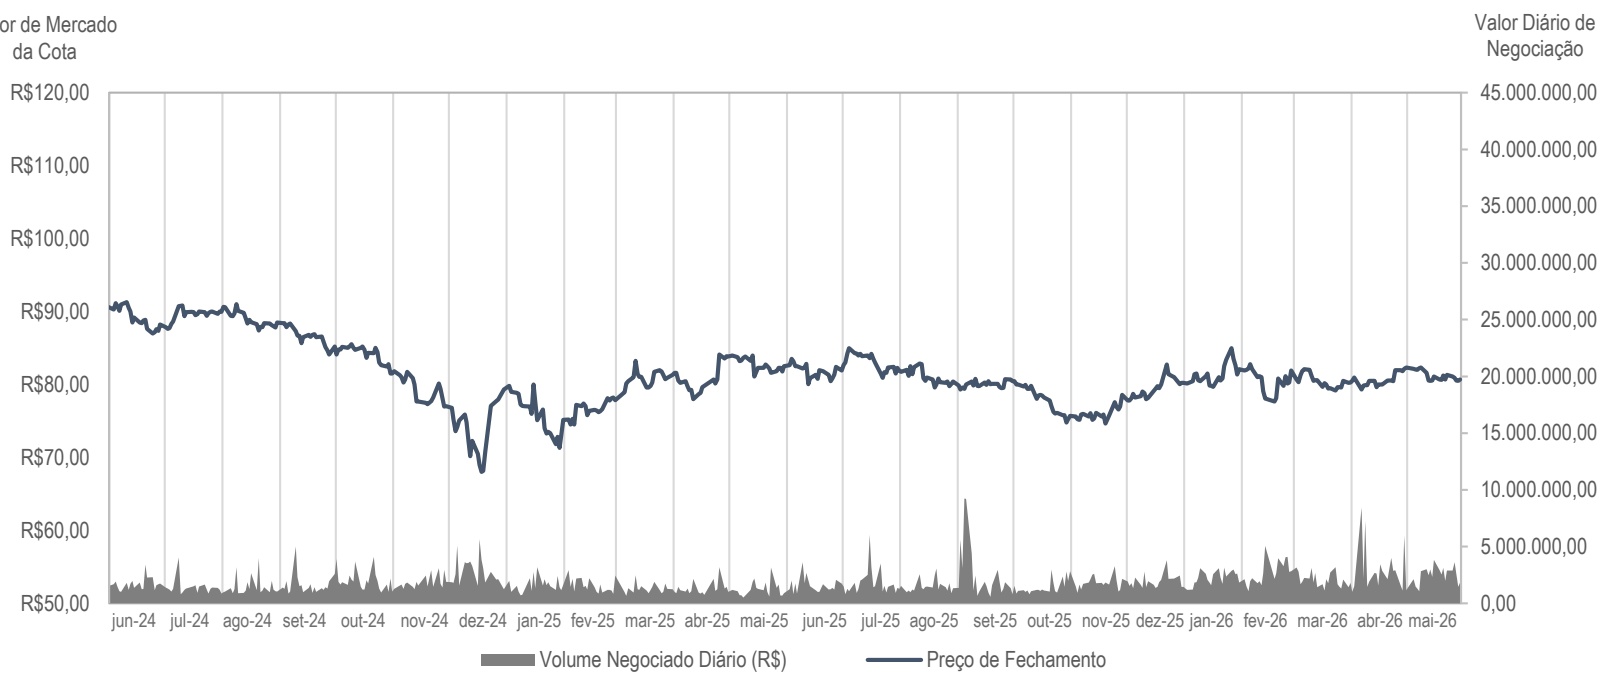
Por fim, o Fundo encerrou o mês de abril com 83.612 cotistas. O volume médio de negociação diária no mês ficou em R$2,5 milhões.
EVENTOS SUBSEQUENTES
Durante o mês de junho o Fundo fez um investimento adicional no valor total de R$ 600 mil em um CRI já existente na carteira.
Objetivo
O Fundo tem como objetivo o investimento preponderante em Certificados de Recebíveis Imobiliários (CRI), conforme critérios de elegibilidade definidos na política de investimento.
Público Alvo
Investidores em geral.
Taxa de Administração e Gestão
1,00% ao ano sobre o patrimônio líquido do Fundo, com valor mínimo mensal de R$20.000 no 1º ano de funcionamento do Fundo, e de R$ 25.000 mensal a partir do 2º ano do Fundo.
Taxa de Escrituração
0,05% ao ano sobre o patrimônio líquido do Fundo, com valor mínimo mensal de R$3.500 no 1º ano de funcionamento do Fundo, e de R$ 5.000 mensal a partir do 2º ano do Fundo.
Taxa de Performance
20% sobre o que exceder o IPCA + média do yield anual do IMAB5 no semestre civil anterior. Caso essa média seja menor que 4%aa., a mesma será acrescida de 1%aa; caso a mesma seja maior ou igual a 4% aa e menor que 5%aa, será utilizado 5%aa. A taxa é paga semestralmente nos meses de julho e janeiro.
Distribuição de Rendimentos
Divulgação de rendimentos: 8º dia útil
Data ex-rendimentos: 9º dia útil
Pagamento de rendimentos: 13º dia útil
Dados Adicionais
Gestão: Valora Gestão de Investimentos
Administração: BTG Pactual Serviços Financeiros S.A. DTVM
Escriturador: BTG Pactual Serviços Financeiros S.A. DTVM
Auditor: Pricewaterhousecoopers Auditores Independentes
Informações Operacionais
Data de início do Fundo: 17/março/2020 Prazo de duração: Indeterminado Classificação ANBIMA: FII de Títulos de Valores Mobiliários Gestão Ativa Classificação CVM: FII Código de Negociação: B3:VGIP11 Código ISIN: BRVGIPCTF002 Código CVM: 0320001
Distribuição de Resultados
O Fundo distribuiu R$ 1,05 por cota como rendimento referente ao mês de maio de 2026. O pagamento ocorreu no dia 18 de junho de 2026.
| mar/26 | abr/26 | mai/26 | 2026 | últimos 12 meses | |
| Receitas (Entradas de Caixa) | 9.541.676,52 | 13.565.149,09 | 13.299.069,45 | 54.418.532,26 | 130.321.385,43 |
| CRI - Juros | 6.282.188,07 | 6.669.749,71 | 5.906.026,11 | 31.780.237,50 | 82.066.895,05 |
| CRI - Correção Monetária | 2.184.750,49 | 4.095.274,07 | 3.912.054,91 | 13.782.122,31 | 28.583.399,89 |
| CRI - Negociação | 560.548,86 | 2.353.152,33 | 3.118.309,40 | 7.021.371,54 | 16.063.018,08 |
| Outros Ativos | 514.189,10 | 446.972,98 | 362.679,03 | 1.834.800,91 | 3.608.072,42 |
| Despesas (Saídas de Caixa) | (869.590,46) | (867.645,75) | (893.346,50) | (4.413.288,97) | (11.723.040,46) |
| Resultado | 8.672.086,06 | 12.697.503,34 | 12.405.722,96 | 50.005.243,29 | 118.598.344,97 |
| Distribuição Total | 8.604.690,31 | 12.730.226,76 | 12.376.609,35 | 49.977.927,28 | 118.933.322,23 |
| Distribuição/Cota | R$ 0,73 | R$ 1,08 | R$ 1,05 | R$ 4,24 | R$ 10,09 |
| Dias Úteis no Período | 22 | 20 | 20 | 101 | 250 |
| IPCA Referência (M-2) | 0,33% | 0,70% | 0,88% | 2,44% | 4,14% |
| Dividend Yield (anualizado) - Cota Patrimonial | |||||
| Dividend Yield (IPCA + a.a.) | IPCA + 5,6% | IPCA + 6,4% | IPCA + 3,6% | IPCA + 6,4% | IPCA + 7,5% |
| Dividend Yield (Benchmark + a.a.) | Benchmark -2,9% | Benchmark-2,1% | Benchmark -4,7% | Benchmark -2,1% | Benchmark -0,5% |
| Cota Patrimonial | 90,45 | 90,50 | 90,35 | 90,35 | 90,35 |
| Dividend Yield (anualizado) - Cota Base R$ 100,001 | |||||
| Taxa equivalente acima do IPCA7 | IPCA + 4,7% | IPCA + 4,9% | IPCA + 2,1% | IPCA + 4,6% | IPCA + 6,2% |
| Taxa equivalente acima do Benchmark8 | Benchmark -3,7% | Benchmark -3,5% | Benchmark -6,0% | Benchmark -3,8% | Benchmark -1,7% |
| Dividend Yield (anualizado) - Cota Base R$ 99,15² | |||||
| Taxa equivalente acima do IPCA7 | IPCA + 4,7% | IPCA + 5,0% | IPCA + 2,3% | IPCA + 4,7% | IPCA + 6,3% |
| Taxa equivalente acima do Benchmark8 | Benchmark -3,6% | Benchmark -3,4% | Benchmark -5,9% | Benchmark -3,7% | Benchmark -1,6% |
| Dividend Yield (anualizado) - Cota Base R$ 97,493 | |||||
| Taxa equivalente acima do IPCA7 | IPCA + 4,9% | IPCA + 5,2% | IPCA + 2,5% | IPCA + 4,9% | IPCA + 6,5% |
| Taxa equivalente acima do Benchmark8 | Benchmark -3,5% | Benchmark-3,2% | Benchmark -5,7% | Benchmark -3,5% | Benchmark -1,4% |
| Dividend Yield (anualizado) - Cota Base R$ 98,964 | |||||
| Taxa equivalente acima do IPCA7 | IPCA + 4,8% | IPCA + 5,0% | IPCA + 2,3% | IPCA + 4,7% | IPCA + 6,3% |
| Taxa equivalente acima do Benchmark8 | Benchmark -3,6% | Benchmark -3,4% | Benchmark -5,9% | Benchmark -3,6% | Benchmark -1,6% |
| Dividend Yield (anualizado) - Cota Base R$ 99,30⁵ | |||||
| Taxa equivalente acima do | IPCA + 4,7% | IPCA + 5,0% | IPCA + 2,2% | IPCA + 4,7% | IPCA + 6,3% |
| Benchmark8 | Benchmark -3,7% | Benchmark -3,4% | Benchmark -5,9% | Benchmark -3,7% | Benchmark -1,6% |
| Dividend Yield (anualizado) - Cota Base R$ 96,41⁶ | |||||
| Taxa equivalente acima do IPCA7 | IPCA + 5,0% | IPCA + 5,4% | IPCA + 2,6% | IPCA + 5,0% | IPCA + 6,6% |
| Taxa equivalente acima do Benchmark8 | Benchmark -3,4% | Benchmark -3,0% | Benchmark -5,6% | Benchmark -3,4% | Benchmark -1,3% |
(1) Valor da Cota da 1ª Emissão
(2) Valor da Cota da 2ª Emissão
(3) Valor da Cota da 3ª Emissão
(4) Valor da Cota da 4ª e 5ª Emissão
(5) Valor da Cota da 6ª Emissão
(6) Valor da Cota da 7ª Emissão
(7) Utilizado como referência a variação do IPCA com dois meses de defasagem, ou seja, para mai/2026 utiliza-se a variação do IPCA de mar/2026
(8) Benchmark utilizado como base de cálculo para a Taxa de Performance (atualmente IPCA + 8,69% ao ano)
RELATÓRIO DE GESTÃO
Carteira de Ativos
| Ativo | Emissor | Código Ativo | Segmento | Rating | Valor (R$) | % PL | Cupom Indexador | Yield | Vencimento | Duration (anos) | Pagamento |
|---|---|---|---|---|---|---|---|---|---|---|---|
| CRI Mabu 402S | Opea Sec | 21J0705142 | Pulverizado | na | 98.646.575,45 | 9,27% | IPCA + 9,75% | 11,39% | 06/10/2031 | 2,8 | mensal |
| CRI VFDL | Opea Sec | 25B2167192 | Logística | na | 63.706.197,21 | 5,98% | IPCA + 9,98% | 10,35% | 16/01/2029 | 2,4 | mensal |
| CRI JSTX | Opea Sec | 24A1828538 | BTS | na | 62.308.955,71 | 5,85% | IPCA + 9,84% | 10,38% | 03/12/2038 | 5,1 | mensal |
| CRI Matarazzo 451S | Opea Sec | 22C0509668 | Shopping | na | 62.165.375,78 | 5,84% | 9,50% IPCA + | 11,12% | 25/06/2040 | 4,8 | mensal |
| CRI Matarazzo 545S | Opea Sec | 23J2162618 | Shopping | na | 51.533.309,17 | 4,84% | IPCA + 9,50% | 9,90% | 25/06/2040 | 4,8 | mensal |
| CRI Cemara | True Sec | 22H1582777 | Pulverizado | na | 49.030.326,60 | 4,61% | IPCA + 9,50% | 11,71% | 16/08/2032 | 2,9 | mensal |
| CRI Raposo Shopping | True Sec | 21A0859622 | Shopping | na | 46.021.402,59 | 4,32% | IPCA + 6,20% | 8,77% | 24/01/2033 | 3,1 | mensal |
| CRI Realiza | Habitasec | 25C5641737 | Residencial | na | 39.404.572,95 | 3,70% | IPCA + 10,50% | 10,95% | 26/03/2037 | 4,5 | mensal |
| CRI Choice | Província | 22F1106105 | Residencial | na | 37.328.945,34 | 3,51% | IPCA + 9,00% | 13,24% | 04/08/2026 | 0,5 | mensal |
| CRI Villa XP | Virgo Sec | 21D0456641 | Escritório | AA Fitch | 32.664.322,61 | 3,07% | IPCA + 5,00% | 7,89% | 15/04/2036 | 7,9 | mensal |
| CRI CashMe 31E Sênior | Província | 23F2408637 | Pulverizado | na | 32.145.924,09 | 3,02% | 9,00% IPCA + | 11,67% | 21/06/2030 | 1,9 | mensal |
| CRI GJA | Virgo Sec | 22F0009410 | Logística | BBB+S&P | 30.347.978,06 | 2,85% | IPCA + 7,00% | 11,18% | 15/06/2032 | 4,3 | mensal |
| CRI Fashion Mall 339S | Opea Sec | 21E0611276 | Shopping | na | 26.785.634,27 | 2,52% | IPCA + 7,75% | 10,35% | 29/05/2031 | 2,3 | mensal |
| CRI Fashion Mall 340S | Opea Sec | 21E0611378 | Shopping | na | 26.785.634,27 | 2,52% | IPCA + 7,75% | 10,35% | 29/05/2031 | 2,3 | mensal |
| CRI EAB | Opea Sec | 22F1020478 | Infraestrutura | na | 26.784.701,71 | 2,52% | IPCA + 9,70% | 10,88% | 15/06/2032 | 2,8 | mensal |
| CRI GTLG | True Sec | 21J0043571 | Logística | na | 26.236.842,18 | 2,46% | IPCA + 5,93% | 9,38% | 15/03/2040 | 6,0 | mensal |
| CRI Manhattan 196S | Habitasec | 20L0870667 | Residencial | na | 26.193.356,62 | 2,46% | IPCA + 4,00% | 12,25% | 16/02/2029 | 2,3 | mensal |
| CRI Projetos Residenciais SP 1S | Província | 25J2626646 | Residencial | na | 22.162.482,15 | 2,08% | IPCA + 9,00% | 9,27% | 28/12/2029 | 3,1 | mensal |
| CRI SGGC | Opea Sec | 22F1036083 | Shopping | na | 21.796.860,62 | 2,05% | IPCA + 9,85% | 12,14% | 23/06/2032 | 2,8 | mensal |
| CRI Blue 23E | Travessia | 22J0978144 | Pulverizado | na | 20.739.687,85 | 1,95% | IPCA + 10,00% | 11,00% | 20/10/2032 | 2,5 | mensal |
| CRI Axis | Opea Sec | 2211515298 | Infraestrutura | AA S&P | 19.935.059,08 | 1,87% | IPCA + 9,17% | 10,63% | 30/06/2036 | 4,5 | mensal |
| CRI General Shopping | True Sec | 20G0800227 | Shopping | AA S&P | 19.785.698,29 | 1,86% | IPCA + 5,00% | 8,52% | 19/07/2032 | 3,7 | mensal |
| CRI Dot | Província | 22F1105839 | Residencial | na | 18.998.417,34 | 1,78% | IPCA + 9,00% | 10,77% | 03/06/2027 | 1,1 | mensal |
| CRI HGLG Eletrolux | Virgo Sec | 2110682823 | Logística | na | 15.025.332,70 | 1,41% | IPCA + 5,25% | 9,49% | 22/09/2031 | 2,6 | mensal |
| CRI AR Terrenos | Província | 2010747905 | Residencial | na | 14.412.593,70 | 1,35% | IPCA + 9,00% | 13,94% | 29/09/2026 | 2,8 | mensal |
| CRI São Gonçalo | Virgo Sec | 19L0928585 | Shopping | A+ Fitch | 12.193.523,45 | 1,15% | IPCA + 5,06% | 10,45% | 15/12/2034 | 4,1 | mensal |
| CRI TJKB 2S | Província | 2411475522 | Hospital | na | 11.991.755,95 | 1,13% | IPCA + 9,00% | 10,46% | 12/01/2034 | 3,6 | mensal |
| CRI Makro | Opea Sec | 21L0666509 | Logística | na | 11.478.133,09 | 1,08% | IPCA + 6,50% | 10,38% | 17/12/2031 | 2,8 | mensal |
| CRI Planta II 13E | Província | 22G1110098 | Residencial | na | 10.760.509,91 | 1,01% | IPCA + 8,50% | 10,52% | 25/07/2042 | 6,4 | mensal |
| CRI JSL Ribeira 261S | Opea Sec | 20A0977906 | BTS | AA Fitch | 10.399.167,34 | 0,98% | IPCA + 6,00% | 9,25% | 25/01/2035 | 4,0 | mensal |
| CRI JSL Ribeira 268S | Opea Sec | 20A0978038 | BTS | AA Fitch | 10.397.994,79 | 0,98% | IPCA + 6,00% | 9,25% | 25/01/2035 | 4,0 | mensal |
| CRI Sanema | Opea Sec | 22G0701494 | Infraestrutura | na | 9.938.872,22 | 0,93% | IPCA + 8,92% | 10,07% | 31/08/2037 | 4,8 | mensal |
| CRI JL | Província | 23L0034406 | Hotel | na | 9.918.749,76 | 0,93% | IPCA + 11,00% | 11,29% | 30/12/2033 | 3,4 | mensal |
| CRI Rede Duque 443S | True Sec | 2110855537 | BTS | na | 9.512.183,66 | 0,89% | IPCA + 8,20% | 12,79% | 19/09/2033 | 3,7 | mensal |
| CRI Rede Duque 444S CRI SER Educacional 284S | True Sec True Sec | 2110855623 19L0932719 BTS | BTS | na | 9.460.849,20 | 0,89% 0,58% | 8,20% IPCA + IGPM + 7,00% | 12,83% |
RELATÓRIO DE GESTÃO
Alocação por ativo alvo (% PL do Fundo)
O foco da Gestão é trabalhar com a maior alocação possível em CRI. A minimização da posição de caixa aumenta a eficiência do Fundo, com o objetivo de entregar rendimentos superiores aos cotistas. Ao mesmo tempo, mantemos posições em CRI com boa liquidez, o que nos permite aproveitar eventuais oportunidades de mercado.
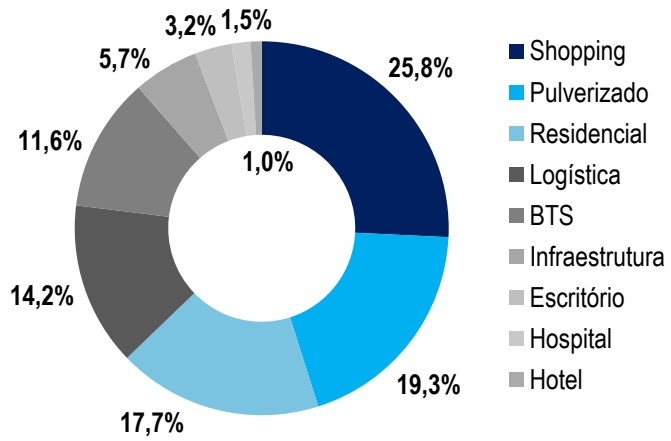
Alocação por segmento (% PL da Carteira de CRI)
O Fundo atualmente possui exposição a diversos segmentos do mercado imobiliário, de forma bastante diversificada. De qualquer maneira, a Gestão entende que os fatores micro (localização, produto, inserção de mercado etc.) são os de maior influência para o mercado imobiliário, embora sempre tendo como plano de fundo fatores macroeconômicos.
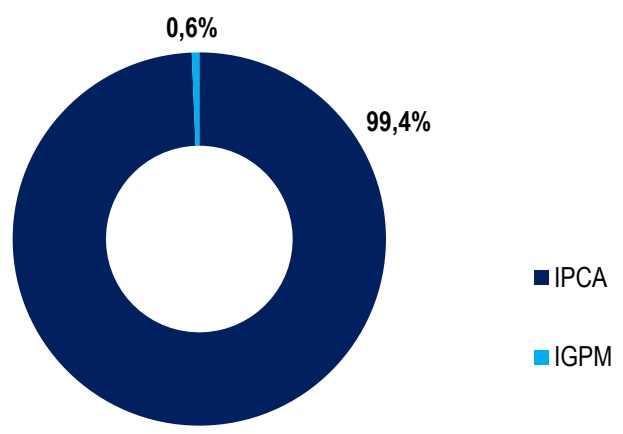
Alocação por indexador (% PL da Carteira de CRI)
O objetivo do Fundo é entregar rentabilidade tendo como referência títulos do Governo indexados a índices de preço, principalmente IPCA. Dessa forma, a Gestão busca concentrar os ativos do Fundo em CRIs que sejam indexados a índices de inflação. De qualquer forma, a Gestão sempre está aberta a oportunidades de investimento que possuam outro indexador.
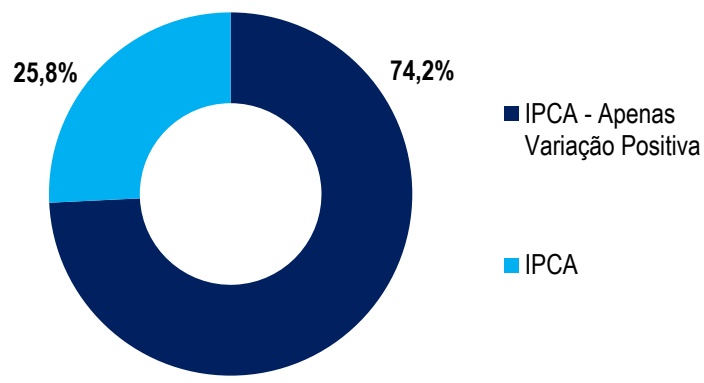
Forma de Aplicação da Variação do IPCA (% PL da Carteira em IPCA)
Os CRIs indexados ao IPCA possuem três formas distintas na adoção do IPCA:
IPCA – Apenas Positivo: considera apenas a variação positiva do IPCA, portanto quando o IPCA é negativo, adota-se o valor de zero para o índice
IPCA – Variação Positiva com Compensação: caso o IPCA seja negativo, adota-se zero, porém é compensado com índices positivos nos meses subsequentes
• IPCA: segue a variação do índice independente de ser positivo ou negativo
RELATÓRIO DE GESTÃO
Alocação por rating agência internacional (% PL da Carteira)
São considerados ativos com “rating internacional” aqueles cuja emissão e/ou devedor/locatário possuem classificação de risco local superior a A- emitido pelas agências Standard and Poors, Fitch ou Moody’s. O Fundo conta atualmente com 16,6% da carteira de CRI com essas características.
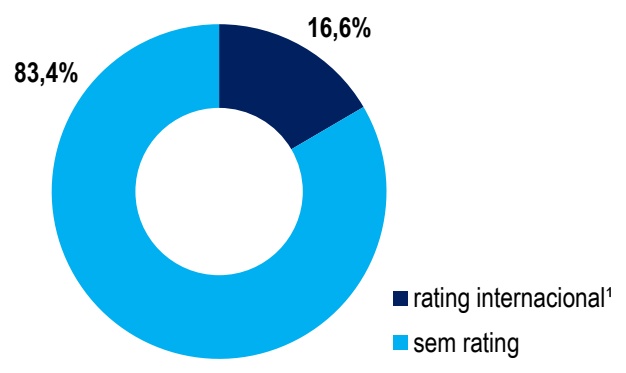
(1) Rating da emissão e/ou do devedor/locatário
Alocação por LTV vs. rating internacional (% PL da Carteira)
O índice LTV (loan-to-value) compreende o saldo devedor do CRI em relação ao valor do imóvel em garantia. Todas as operações do Fundo que não possuem imóveis em garantia possuem rating no mínimo A- emitido por agência internacional.
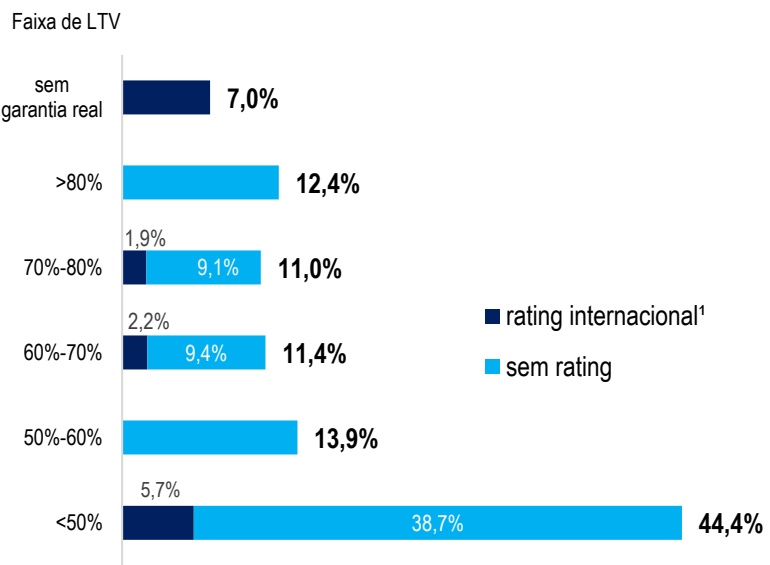
(1) Rating da emissão e/ou do devedor/locatário
Taxa de juros – média ponderada por indexador vs. rating internacional (% PL da Carteira de CRI)
Rentabilidade Bruta da Carteira vs. Rating
| Taxa Média de Cupom Médio | Taxa Média | |||
| Indexador | Aquisição(a.a.)¹ | Ponderado (a.a.) | Ponderada de MTM (a.a.) | % da Carteira |
| IPCA + | 8,87% | 8,48% | 10,69% | 99,40% |
| Rating Intl. | 6,61% | 6,48% | 9,69% | 16,57% |
| Sem Rating | 9,33% | 8,87% | 10,89% | 82,83% |
| IGPM + | 7,00% | 7,00% | 10,10% | 0,60% |
| Rating Intl. | - | - | - | - |
| Sem Rating | 7,00% | 7,00% | 10,10% | 0,60% |
Análise de Sensibilidade
| Deságio cota patrimonial | Cota Mercado | Yield Bruto IPCA + | Yield Bruto IGPM + |
|---|---|---|---|
| (19,20%) | 73,00 | 13,23% | 12,50% |
| (15,88%) | 76,00 | 12,71% | 12,01% |
| (12,56%) | 79,00 | 12,22% | 11,56% |
| (9,24%) | 82,00 | 11,78% | 11,13% |
| (5,92%) | 85,00 | 11,36% | 10,74% |
| (2,60%) | 88,00 | 10,97% | 10,37% |
| 0,00% | 90,35² | 10,69% | 10,10% |
(1) A taxa de juros total dos CRI no momento de aquisição, inclui além do cupom da operação, eventuais (i) ágio ou deságio na aquisição, (ii) prêmios adicionais e/ou (iii) prêmios mensais para garantia de remuneração mínima, sendo ponderada pelo saldo dos CRI na data de fechamento. A taxa de juros não inclui eventuais multas, juros de mora ou quaisquer outras remunerações adicionais provenientes de alterações nas condições inicialmente pactuadas nos CRI.
(2) Cota patrimonial do fundo no fechamento de maio/2026.
RELATÓRIO DE GESTÃO
Rendimentos Mensais e Retorno Total do Fundo
O Rendimento Mensal do Fundo é calculado considerando a distribuição de dividendos (1) com base no valor de emissão das cotas (2), equivalente ao conceito de dividend yield mensal. O Retorno Total do Fundo considera tanto os dividendos (1) recebidos pelos investidores quanto o ganho de valorização de mercado da cota (3), com base no valor de emissão das cotas (2).
| Período | Dividendo (R$) | Valor de mercado da cota no fechamento (R$) | RM Líquida | RM Gross-Up (4) | RM Gross-up IPCA+ (4) | RT Líquido | RT Gross-up (5) | RT Gross-up IPCA+ (5) |
|---|---|---|---|---|---|---|---|---|
| 1a. Emissão de Cotas: R$100,00 | ||||||||
| mai/26 | 1,05 | 80,70 | 1,05% | 1,24% | 4,54% | 73,65% | 98,56% | 5,98% |
| abr/26 | 1,08 | 82,33 | 1,08% | 1,27% | 7,39% | 73,60% | 97,87% | 6,09% |
| mar/26 | 0,73 | 80,25 | 0,73% | 0,86% | 6,21% | 69,11% | 92,71% | 5,90% |
| fev/26 | 0,74 | 81,89 | 0,74% | 0,87% | 7,82% | 69,98% | 93,18% | 6,11% |
| 2a. Emissão de Cotas: R$99,15 | ||||||||
| mai/26 | 1,05 | 80,70 | 1,06% | 1,25% | 4,68% | 73,65% | 98,56% | 5,97% |
| abr/26 | 1,08 | 82,33 | 1,09% | 1,28% | 7,54% | 73,60% | 97,87% | 6,09% |
| mar/26 | 0,73 | 80,25 | 0,74% | 0,87% | 6,30% | 69,11% | 92,71% | 5,88% |
| fev/26 | 0,74 | 81,89 | 0,75% | 0,88% | 7,93% | 69,98% | 93,18% | 6,11% |
| 3a. Emissão de Cotas: R$97,49 | ||||||||
| mai/26 | 1,05 | 80,70 | 1,08% | 1,27% | 8,79% | 68,33% | 91,02% | 6,24% |
| abr/26 | 1,08 | 82,33 | 1,11% | 1,30% | 8,79% | 68,32% | 90,39% | 6,37% |
| mar/26 | 0,73 | 80,25 | 0,75% | 0,88% | 8,79% | 63,84% | 85,27% | 6,13% |
| fev/26 | 0,74 | 81,89 | 0,76% | 0,89% | 8,79% | 64,76% | 85,83% | 6,40% |
| 4a. Emissão de Cotas: R$ 98,96 | ||||||||
| mai/26 | 1,05 | 80,70 | 1,06% | 1,25% | 4,71% | 56,70% | 75,96% | 5,65% |
| abr/26 | 1,08 | 82,33 | 1,09% | 1,28% | 7,57% | 56,78% | 75,48% | 5,79% |
| mar/26 | 0,73 | 80,25 | 0,74% | 0,87% | 6,32% | 52,54% | 70,68% | 5,52% |
| fev/26 | 0,74 | 81,89 | 0,75% | 0,88% | 7,96% | 53,47% | 71,29% | 5,80% |
| 5a. Emissão de Cotas: R$ 98,96 | ||||||||
| mai/26 | 1,05 | 80,70 | 1,06% | 1,25% | 4,71% | 51,27% | 68,83% | 5,49% |
| abr/26 | 1,08 | 82,33 | 1,09% | 1,28% | 7,57% | 51,38% | 68,42% | 5,65% |
| mar/26 | 0,73 | 80,25 | 0,74% | 0,87% | 6,32% | 47,22% | 63,73% | 5,34% |
| fev/26 | 0,74 | 81,89 | 0,75% | 0,88% | 7,96% | 48,17% | 64,38% | 5,65% |
| 6a. Emissão de Cotas: R$99,30 | ||||||||
| mai/26 | 1,05 | 80,70 | 1,06% | 1,24% | 4,66% | 41,00% | 55,45% | 5,19% |
| abr/26 | 1,08 | 82,33 | 1,09% | 1,28% | 7,51% | 41,20% | 55,18% | 5,38% |
| mar/26 | 0,73 | 80,25 | 0,74% | 0,86% | 6,29% | 37,21% | 50,73% | 5,02% |
| fev/26 | 0,74 | 81,89 | 0,75% | 0,88% | 7,91% | 38,18% | 51,45% | 5,37% |
| 7a. Emissão de Cotas: R$96,41 | ||||||||
| mai/26 | 1,05 | 80,70 | 1,09% | 1,28% | 5,14% | 35,63% | 47,72% | 5,72% |
| abr/26 | 1,08 | 82,33 | 1,12% | 1,32% | 8,03% | 35,89% | 47,53% | 5,96% |
| mar/26 fev/26 | 0,73 0,74 | 80,25 81,89 | 0,76% 0,77% | 0,89% 0,90% | 6,60% 8,31% | 31,89% 32,93% | 43,11% 43,92% | 5,53% 5,96% |
(1) O investidor pessoa física recebe rendimentos isentos do Imposto de Renda, caso sejam observadas as seguintes condições, cumulativamente: (i) o cotista pessoa física não seja titular de montante igual ou superior a 10% (dez por cento) das cotas do Fundo; (ii) as respectivas cotas não possuam direitos a rendimentos superiores a 10% do total de rendimentos auferidos pelo Fundo; (iii) o Fundo receba investimento de, no mínimo, 50 (cinquenta) cotistas; e (iv) as cotas sejam negociadas exclusivamente em bolsa de valores ou mercado de balcão organizado.
(2) Valor da cota na 1a. emissão de cotas (R$100,00), da 2a. emissão de cotas (R$99,15), da 3a. emissão de cotas (R$97,49), da 4a e 5a. emissão de cotas (R$98,96), da 6a. emissão de cotas (R$ 99,30) e da 7a. emissão de cotas (R$ 96,41)
(3) O eventual ganho de capital proveniente da negociação das cotas é tributado pelo Imposto de Renda pela alíquota de 20%.
(4) Rendimento Mensal do Fundo considerando isenção da alíquota de IR de 15%.
(5) Retorno Total do Fundo considerando a isenção de alíquota de IR de 15% apenas no recebimento de dividendos mensais.
Detalhamento dos Ativos
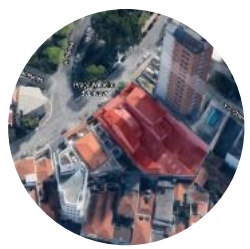
CRI AR Terrenos
| Rating | na |
|---|---|
| Cupom | IPCA + 9,0% |
| Vencimento | 29/09/2026 |
| Tipo de oferta | ICVM 476 |
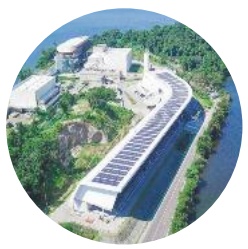
CRI Axis
| Rating | na |
|---|---|
| Cupom | IPCA + 9,17% |
| Vencimento | 26/06/2036 |
| Tipo de oferta | ICVM 476 |
CRI Blue 23E
| Rating | na |
|---|---|
| Cupom | IPCA + 10,0% |
| Vencimento | 20/10/2032 |
| Tipo de oferta | ICVM 476 |
CRI Canopus
| Rating | A+ Austin |
|---|---|
| Cupom | IPCA + 9,00% |
| Vencimento | 15/05/2028 |
| Tipo de oferta | ICVM 476 |
CRI Canopus 30S
| na | |
|---|---|
| Rating | |
| Cupom | IPCA + 6,0% |
| Vencimento | 15/01/2036 |
| Tipo de oferta | ICVM 476 |
CRI CashMe 31E Sênior
Operação com a Alfa Realty, incorporadora paulistana com mais de 17 anos de atuação e foco em empreendimentos residenciais diferenciados. A operação possui como garantia a alienação fiduciária de quatro terrenos localizados nos bairros do Alto da Lapa, Bom Retiro, Mooca e Vila Madalena, todos na cidade de São Paulo, com relação atual de garantia de 174%.
Operação com a Axis Renováveis que atua no segmento de geração distribuída e possui sede em São Paulo. A operação possui como garantias (i) cessão fiduciária dos recebíveis dos consórcios (ii) alienação fiduciária de ações; (iii) alienação fiduciária dos bens e equipamentos e alienação dos direitos de superfícies das UFV; e (iv) conta reserva do serviço da dívida e de manutenção. O cupom do ativo é dividido em um período pré-completion financeiro da construção do projeto (IPCA + 9,0%) e pós-completion financeiro (IPCA + 8,5%), garantia de 130%.
Operação com o Fundo de Investimento em Direitos Creditórios Aberto Blue Crédito Imobiliário, gerido pela Blue Asset Gestão de Recursos Ltda. A operação possui como garantias a (i) alienação fiduciária dos imóveis e (ii) fundo de reserva, com relação atual de garantia de 143%.
Operação com a Construtora Canopus, que foi fundada em 1971, em Belo Horizonte/MG e hoje se consolida um dos grandes nomes do mercado imobiliário no Brasil. A operação possui como garantias: (i) alienação fiduciária das cotas do fundo BB CPP Projetos Fundo de Investimentos; (ii) cessão fiduciária dos recebíveis da CDHU e (iii) fundo de reserva.
Operação com securitização dos recebíveis devidos pelo Governo do Estado de São Paulo à Construtora Canopus pela construção de unidades de HIS no centro da Cidade de São Paulo, no qual a obra já foi entregue. A operação possui como garantias: (i) fundo de reserva de 1 PMT (ii) penhor de cotas do fundo garantindo 6 PMTs e (iii) fluxo de Recebíveis da CDHU.
Rating na Operação lastreada por contratos de empréstimos de home equity originados pela CashMe Soluções Financeiras S.A.. A entidade foi fundada em 2017, fazendo parte do Grupo Cyrela, Cupom IPCA + 9,00% sendo uma das maiores empresas de empréstimos com garantia imobiliária do país. A Vencimento 21/06/2030 operação possui como garantia a (i) Alienação fiduciária do imóvel, com LTV máxima de 60% para todos os créditos imobiliários cedidos e (ii) Fiança da Cyrela Brazil Realty S.A. em caso Tipo de oferta ICVM 160 de má formalização de créditos, com relação atual de garantia de 142%.
Detalhamento dos Ativos
CRI Cemara
Rating na Operação com a Cemara Negócios Imobiliários Ltda, fundada na década de 70, uma das maiores empresas de loteamento do Estado de São Paulo. A operação possui como garantia a Cupom IPCA + 9,50% (i) alienação fiduciária de estoque, com relação atual de garantia de 157%; (ii) Cessão fiduciária dos recebíveis; (iii) Alienação fiduciária das SPEs detentora de cada projeto; (iv) Vencimento 16/08/2032 Conta de reserva para cobertura dos custos das obras; (v) Reserva de despesas para Tipo de oferta ICVM 476 cobertura de seis meses de operação e reserva de amortização, com relação atual de garantia de 145%.
CRI Choice
| Rating | na |
|---|---|
| Cupom | IPCA + 9,0% |
| Vencimento | 04/05/2026 |
| Tipo de oferta | ICVM 476 |
Operação com a Choice Morumbi Empreendimento Imobiliário SPE LTDA., que tem por objeto específico a aquisição de imóvel, para desenvolvimento de um condomínio, com VGV de aproximadamente R$ 63 milhões. Empreendimento residencial com 273 unidades divididas em metragens de 27m² a 49m², de 1 e 2 dormitórios, localizado no bairro do Morumbi, na cidade de São Paulo, com relação atual de garantia de 119%.
CRI Creditas 27E
| Rating | na | |
|---|---|---|
| Cupom | IPCA+6,50% | Operação com lastro na carteira de recebíveis de empréstimos garantidos por imóveis residenciais (“Home Equity”), originada pela Creditas, que é uma fintech brasileira, fundada em |
| Vencimento | 15/10/2040 | 2012, especializada em crédito com garantia. A operação possui como garantias: (i) alienação fiduciária de imóveis e apólices de seguros e (iii) fundo de reserva, com relação atual de |
| Tipo de oferta | ICVM 476 |
CRI Ditolvo 37E
| Rating | na | Operação com a Construtora Ditolvo Ltda., empresa que há 50 anos atua no mercado de |
|---|---|---|
| Cupom | IPCA+10,0% | construção e incorporação imobiliária, sendo responsável pelo lançamento de mais de 100 empreendimentos em todo o país. A operação possui como garantia (i) alienação fiduciária das |
| Vencimento | 30/10/2030 | unidades em estoque, (ii) aval da holding e de seus sócios e (iii) alienação fiduciária de dois terrenos em São José dos Campos, com relação de garantia de 135%. |
| Tipo de oferta | ICVM 160 |
CRI DOT
| Rating | na | Operação com a Dot Ditolvo Empreendimento Imobiliário SPE LTDA., que tem por objeto | |
| Cupom | IPCA + 9,0% | específico a aquisição de imóvel, para o desenvolvimento de um condomínio denominado DOT | |
| Vencimento | 03/06/2027 | - Vila das Belezas, com VGV de aproximadamente R$ 63 milhões. Empreendimento residencial com 253 unidades privativas de 42m², 2 dormitórios, localizado no bairro Vila das | |
| Tipo de oferta | ICVM 160 | Belezas, na cidade de São Paulo. |
CRI EAB
Rating na Operação com Potenza Energias, atua no segmento de geração distribuída e possui sede em MG. A empresa detém ativos de geração distribuída com foco em energia fotovoltaica. Cupom IPCA + 9,70% A operação possui como garantias (i) Fiança da empresa e sócios; (ii) Cessão fiduciária dos Vencimento 15/06/2032 recebíveis dos consórcios; (iii) Alienação fiduciária das ações da Potenza e SPEs; (iv) Alienação fiduciária dos bens e equipamentos; e, (v) Alienação dos direitos de superfícies das Tipo de oferta ICVM 476 UFVs. Com relação de garantia atual de 118%.
Detalhamento dos Ativos
CRI Fashion Mall 339S
| Rating | na |
|---|---|
| Cupom | IPCA + 7,75% |
| Vencimento | 29/05/2031 |
| Tipo de oferta | ICVM 476 |
Operação com a Gafisa S.A. (B3:GFSA3), incorporadora de capital aberto com foco em empreendimentos comerciais e residenciais de médio e alto padrão. A operação possui como garantia a alienação fiduciária do imóvel, cessão fiduciária dos recebíveis de vendas de unidades, com relação atual de garantia de 260%.
CRI Fashion Mall 340S
| Rating | na |
|---|---|
| Cupom | IPCA + 7,75% |
| Vencimento | 29/05/2031 |
| Tipo de oferta | ICVM 476 |
Operação com a Gafisa S.A. (B3:GFSA3), incorporadora de capital aberto com foco em empreendimentos comerciais e residenciais de médio e alto padrão. A operação possui como garantia a alienação fiduciária do imóvel, cessão fiduciária dos recebíveis de vendas de unidades, com relação atual de garantia de 260%.
CRI Galleria Bank
| Rating na | Operação lastreada nos recebíveis de contratos de Home Equity do Galleria Bank, uma | ||
| Cupom | IPCA+9,00% | plataforma digital especializada em operações de Home Equity. A carteira está concentrada nos estados de São Paulo, Paraná e Santa Catarina. A operação possui como garantias: (i) | |
| Vencimento | 25/11/2038 | alienação fiduciárias de imóveis, (ii) cessão fiduciária dos recebíveis e (ii) fundo de reserva e | |
| Tipo de oferta | ICVM 160 | despesas, com relação atual de garantia de 125%. | |
CRI General Shopping
| Rating | na | Operação de financiamento para aquisição de um portfólio de shoppings feito pelo General |
|---|---|---|
| Cupom | IPCA+5,0% | Shopping e Outlets do Brasil FIl (B3:GSFI11). Portfolio composto pelos ativos (i) Shopping Bonsucesso, (ii) Shopping Unimart, (iii) Parque Shopping Barueri, (iv) Parque Shopping |
| Vencimento | 19/07/2032 | Sulacap, (v) Outlet Premium Rio de Janeiro, (vi) Outlet Premium Salvador, (vii) Outlet Premium São Paulo e (viii) Outlet Premium Brasília. A operação possui como garantia a alienação |
| Tipo de oferta | ICVM 476 | fiduciária das frações ideais dos imóveis com índice de garantia de 516%. |
CRI GJA
| Rating BBB - S&P | ||
| Cupom | IPCA + 7,0% | Operação com a GJA Indústrias S.A. Grupo fundado nos anos 60 e atualmente formado por 10 empresas nos setores de bebidas, embalagens, ensino, imobiliário, farmacêutico, |
| Vencimento | 15/06/2032 | rastreamento e locação de veículos. Dentre as mais conhecidas está a Coca Cola Bandeirantes. A operação não possui garantia real e possui rating AA pela S&P. |
| Tipo de oferta | ICVM 476 | |
CRI GPA 79S
Rating na Operação lastreada em contratos atípicos de locação com prazo de 15 anos junto a empresas Cupom IPCA + 5,75% do Grupo GPA (B3: PCAR3), um dos principais grupos de varejo alimentício do país. A Vencimento 10/05/2035 operação possui como garantia adicional alienação fiduciária dos 5 imóveis locados e relação atual de garantia de 313%. Tipo de oferta ICVM 476
Detalhamento dos Ativos
CRI GPA 83S
| Rating | na |
|---|---|
| Cupom | IPCA + 5,0% |
| Vencimento | 10/07/2035 |
| Tipo de oferta | ICVM 476 |
CRI GTLG
| Rating | na |
|---|---|
| Cupom | IPCA + 5,93% |
| Vencimento | 15/03/2040 |
| Tipo de oferta | ICVM 476 |
CRI HBR 148S
| Rating | na |
|---|---|
| Cupom | IPCA + 6,00% |
| Vencimento | 26/07/2034 |
| Tipo de oferta | ICVM 476 |
CRI HGLG Eletrolux
| Rating | na |
|---|---|
| Cupom | IPCA + 5,25% |
| Vencimento | 22/09/2031 |
| Tipo de oferta | ICVM 476 |
Operação com a HBR Realty Empreendimentos S.A., empresa fundada em 2011 com atuação no desenvolvimento e gestão de ativos imobiliários urbanos, com foco em varejo e espaços corporativos. A operação possui como garantias: (i) alienação fiduciária dos imóveis; (ii) cessão fiduciária dos recebíveis e (iii) garantia corporativa, com relação atual de garantia de 308%.
Operação realizada junto a GTIS Partners, empresa líder em investimentos imobiliários e em infraestrutura nas Américas, com sede em Nova York e escritórios em São Paulo, São Francisco, Los Angeles, Atlanta, Paris e Munique. A operação possui como garantias a (i) alienação fiduciária de galpões logísticos; (ii) cessão fiduciária dos direitos creditórios, com relação atual de garantia de 371%.
Operação lastreada em contratos atípicos de locação com prazo de 15 anos junto a empresas do Grupo GPA (B3: PCAR3), um dos principais grupos de varejo alimentício do país. A operação possui como garantia adicional alienação fiduciária dos 9 imóveis locados e relação atual de garantia de 156%.
Operação com o fundo de logística HGLG11, gerido pelo Credit Suisse Hedging Griffo. A operação possui como garantias a (i) alienação fiduciária sobre o condomínio logístico, objeto desse CRI; (ii) cessão fiduciária da totalidade dos contratos de locação do condomínio logístico. O imóvel tem como principal locatário a Electrolux S.A, com relação atual de garantia de 202%.
CRI JL
Rating na Operação com a Construtora JL, empresa que tem como principais atividades os segmentos Cupom IPCA + 11,0% de construção e incorporação, com foco principal na região sul e sudeste do Brasil. A operação possui como garantia: (i) alienação fiduciária do imóvel e das cotas de SPEs; (ii) Vencimento 30/12/2033 cessão fiduciária dos recebíveis e (iii) aval da JL e dos sócios. Com relação de garantia atual de 202%. Tipo de oferta ICVM 476
CRI JSL Ribeira 261S
Rating AA Fitch Operação lastreada em contratos atípicos de locação de 15 anos com empresas do Grupo JSL Cupom IPCA + 6,0% S.A. (B3: JSLG3), uma das principais empresas de logística do país. A operação possui como Vencimento 25/01/2035 garantia adicional a alienação fiduciária dos imóveis locados e fiança da holding controladora da JSL, além de seus sócios pessoas físicas e relação atual de garantia de 151%. Tipo de oferta ICVM 476
Detalhamento dos Ativos
CRI JSL Ribeira 268S
| Rating | AA Fitch |
|---|---|
| Cupom | IPCA + 6,0% |
| Vencimento | 25/01/2035 |
| Tipo de oferta | ICVM 476 |
Operação lastreada em contratos atípicos de locação de 15 anos com empresas do Grupo JSL S.A. (B3: JSLG3), uma das principais empresas de logística do país. A operação possui como garantia adicional a alienação fiduciária dos imóveis locados e fiança da holding controladora da JSL, além de seus sócios pessoas físicas e relação atual de garantia de 151%.
CRI JSTX
| Rating | na |
|---|---|
| Cupom | CDI + 3,25% |
| Vencimento | 03/12/2038 |
| Tipo de oferta | ICVM 160 |
Operação com o Grupo Vamos (B3: VAMO3), uma das empresas líderes no setor de locação de caminhões e equipamentos pesados no Brasil. A operação possui como garantia: (i) alienação fiduciária dos imóveis locados; (ii) aval da empresa patrimonial (JSTX) e do sócio, com relação atual de garantia de 110%.
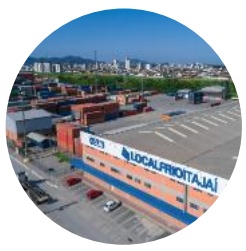
CRI Localfrio SR
| Rating | na | Operação com a Localfrio S.A, uma empresa brasileira de logística integrada com mais de 60 |
|---|---|---|
| Cupom | IPCA+6,00% | anos de história, especializada em armazéns gerais, armazenagem frigorificada (cadeia fria) e terminais alfandegados. A operação possui como garantias: (i) alienação fiduciária do imóvel; |
| Vencimento | 16/12/2031 | (ii) cessão fiduciária dos recebíveis; (iii) aval dos sócios e (iv) fundo de reserva, com relação |
| Tipo de oferta | ICVM 476 | atual de garantia de 165%. |
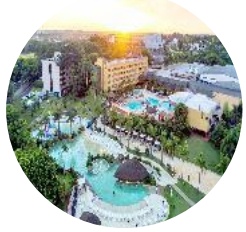
CRI Mabu 402S
| Rating | na |
|---|---|
| Cupom | IPCA + 9,75% |
| Vencimento | 06/10/2031 |
| Tipo de oferta | ICVM 476 |
Operação com a Rede Mabu de Hotéis & Resorts, rede hoteleira fundada em 1973, com forte atuação na região sul do país. A operação possui como garantia cessão fiduciária de recebíveis de time sharing e alienação fiduciária de unidades hoteleiras, com relação atual de garantia de 194%.
CRI Makro
| Rating na | ||
| Cupom | IPCA + 6,5% | Operação com o fundo HGRU11, gerido pelo Credit Suisse Hedging Griffo. A operação possui como garantias (i) alienação fiduciária de oito imóveis e (ii) 100% dos fluxos de aluguéis. Os |
| Vencimento | 17/12/2031 | imóveis tem como principal locatário o Grupo Makro, com relação atual de garantia de 222%. |
| Tipo de oferta | ICVM 476 | |
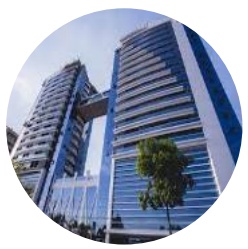
CRI Manhattan 196S
Rating na Operação com a Construtora Manhattan, uma das maiores incorporadoras de Fortaleza-CE, Cupom IPCA + 4,0% com mais de 15 anos de atuação. A operação possui como garantia real (i) alienação fiduciária de imóveis prontos residenciais e (ii) cessão fiduciária de recebíveis de direito de uso de dois Vencimento 16/02/2029 projetos residenciais; todos localizados na Região Metropolitana de Fortaleza, com relação atual de garantia de 127%. Tipo de oferta ICVM 476
Detalhamento dos Ativos
CRI Matarazzo 451S
| Rating | na |
|---|---|
| Cupom | IPCA + 9,5% |
| Vencimento | 25/06/2040 |
| Tipo de oferta | ICVM 476 |
Operação com objetivo de financiar a conclusão da obra do empreendimento Campus Matarazzo, localizado no bairro Bela Vista, na cidade de São Paulo – SP. A operação possui como garantias (i) Alienação fiduciária do imóvel correspondente a fração do “Retail”; (ii) Cessão fiduciária do resultado líquido das receitas provenientes dos aluguéis; (iii) Aval do FIP Matarazzo e (iv) Fundos de Despesas, Reserva de Parcelas e Liquidez; com relação atual de garantia de 324%.
CRI Matarazzo 545S
| Rating | na |
|---|---|
| Cupom | IPCA + 9,5% |
| Vencimento | 25/06/2040 |
| Tipo de oferta | ICVM 160 |
Operação com objetivo de financiar a conclusão da obra do empreendimento Campus Matarazzo, localizado no bairro Bela Vista, na cidade de São Paulo – SP. A operação possui como garantias (i) Alienação fiduciária do imóvel correspondente a fração do “Retail”; (ii) Cessão fiduciária do resultado líquido das receitas provenientes dos aluguéis; (iii) Aval do FIP Matarazzo e (iv) Fundos de Despesas, Reserva de Parcelas e Liquidez; com relação atual de garantia de 324%.
CRI MRV Flex 1S
Rating na Operação com a MRV Engenharia e Participações S.A. (B3:MRVE3), empresa que há mais de 40 anos atua no mercado imobiliário, sendo responsável pela venda de mais de 500 mil Cupom IPCA + 10,07% unidades na América Latina. A operação possui como garantia (i) alienação fiduciária de Vencimento 15/09/2034 imóvel para todos os créditos quando do Habite-se e (ii) reembolso compulsório dos direitos creditórios imobiliários, em caso de falha de registro, distrato ou renegociação fora dos Tipo de oferta ICVM 160 parâmetros, com relação de garantia de 126%.
CRI Planta II 13E
| Rating na | Operação com a Planta Inc., incorporadora paulista, focada em projetos de retrofit em imóveis | |
| Cupom | IPCA+8,5% | da cidade de São Paulo. A operação possui como garantias a (i) Alienação fiduciária de quatro |
| Vencimento | 25/07/2042 | prédios localizados no bairro de Vila Buarque e do Jardim Paulista, na cidade de São Paulo, (ii) Alienação fiduciária de cotas das SPE's; (iii) Cessão fiduciária dos recebíveis. Com relação |
| Tipo de oferta | ICVM 476 | de garantia atual de 800%. |
CRI Projetos Residenciais SP 1S
| Rating na | ||
| Cupom | IPCA+9,00% | Operação com objetivo de financiar a conclusão das obras dos seguintes empreendimentos: Eleva Harmonia, Moma Moema, Comendador e Oscar Freire Unlimited; localizados na cidade |
| Vencimento | 28/12/2029 | de São Paulo – SP. A operação possui como garantia a alienação fiduciária de cotas das SPEs detentoras dos projetos. |
| Tipo de oferta | ICVM 476 | |
CRI Quero Quero
| Rating na | ||
| Cupom | IPCA+5,70% | Operação com lastro em contratos de locação atípicos de um centro de distribuição para as Lojas Quero Quero S.A. na região metropolitana de Porto Alegre/RS. A operação possui como |
| Vencimento | 20/07/2041 | garantias: (i) alienação fiduciária do imóvel; (ii) fiança e aval dos sócios e (iii) fundo de reserva, |
| Tipo de oferta | ICVM 476 | com relação atual de garantia de 167%. |
Detalhamento dos Ativos
CRI Raposo Shopping
Rating na Operação de refinanciamento de aquisição de participação no Shopping Raposo. Fundado em Cupom IPCA + 6,2% 1996, o shopping conta com 27,7 mil m² de ABL. A emissão possui como garantias (i) Vencimento 24/01/2033 alienação fiduciária do shopping; (ii) cessão fiduciária de recebíveis de locação do mesmo shopping, com relação atual de garantia de 509%. Tipo de oferta ICVM 476
CRI Realiza
Rating na Operação com a Realiza Construtora Ltda., incorporadora com mais de 40 anos de duração, Cupom IPCA + 10,5% sendo uma das maiores atuantes na região sudeste e centro-oeste. A operação possui como garantia a (i) alienação fiduciária dos terrenos, dos imóveis em estoque e das cotas das SPEs; Vencimento 26/03/2037 (ii) cessão fiduciária dos recebíveis; (iii) fundo de reserva; (iv) fundo de despesa e (v) aval da Tipo de oferta ICVM 160 Realiza e dos sócios Pessoa Física, com relação atual de garantia de 225%.
CRI Rede D’Or 397S
| Rating | AAA Fitch | |
| Cupom | IPCA+6,10% | CRI com a Rede D'or São Luiz S.A., maior rede privada de assistência médica integrada do país, 43 anos de existência e presente em nove estados. Os recursos captados serão |
| Vencimento | 15/12/2036 | utilizados para obras de expansão e infraestrutura dos empreendimentos. A operação não |
| Tipo de oferta | ICVM 400 | possui garantia real, e foi avaliada com rating AAA pela Fitch. |
CRI Rede Duque 443S
| Rating | na | Operação com a Rede Duque, grupo familiar fundado há 60 anos e gerida pela 2ª geração da |
|---|---|---|
| Cupom | IPCA+8,2% | Família Duque. Atualmente maior rede de postos de combustíveis da cidade de São Paulo, e uma das maiores do país. A operação possui como garantias (i) alienação fiduciária de |
| Vencimento | 19/09/2033 | imóveis localizados na cidade de São Paulo; (ii) cash colateral; (iii) fundo de despesas e (iv) |
| Tipo de oferta | ICVM 476 | aval dos controladores, com relação atual de garantia de 185%. |
CRI Rede Duque 444S
| Rating | na | Operação com a Rede Duque, grupo familiar fundado há 60 anos e gerida pela 2ª geração da |
|---|---|---|
| Cupom | IPCA+8,2% | Família Duque. Atualmente maior rede de postos de combustíveis da cidade de São Paulo, e |
| Vencimento | 19/09/2033 | uma das maiores do país. A operação possui como garantias (i) alienação fiduciária de imóveis localizados na cidade de São Paulo; (ii) cash colateral; (iii) fundo de despesas e (iv) |
| Tipo de oferta | ICVM 476 | aval dos controladores, com relação atual de garantia de 185%. |
CRI RV Ipiranga 3S
| Rating | na |
|---|---|
| Cupom | Operação com a ROVIC, fundada na década de 70, a construtora tem foco no CDI + 5,0% desenvolvimento de empreendimentos bem localizados, em bairros valorizados, prioritariamente em São Paulo. A operação possui como garantia a (i) alienação fiduciária de |
| Vencimento | 05/08/2026 terreno no bairro Ipiranga e de loja no bairro Ibirapuera, ambos em SP; (ii) Cessão fiduciária |
| Tipo de oferta | dos recebíveis; (iii) Alienação fiduciária das SPEs; (iv) Fiança da ROVIC e dos sócios. ICVM 160 |
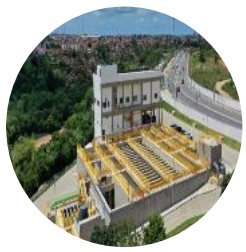
CRI Sanema
Rating na Operação com a Sanema, parceria público-privada (PPP) da Companhia de Saneamento de Cupom IPCA + 9,0% Alagoas (Casal), responsável pela construção e locação de ativos de tratamento de esgoto para bairros localizados na Zona Alto de Maceió. Após a conclusão da obra, o sistema será Vencimento 31/08/2037 operado pela BRK, que será responsável por todo o processo de gestão e distribuição de água para a região. A operação possui como garantias (i) cessão fiduciária dos recebíveis do Tipo de oferta ICVM 476 consórcio; (ii) alienação fiduciária dos direitos de superfícies do empreendimento; (iii) alienação fiduciária de ações; e (iv) aval da holding, com relação atual de garantia de 168%.
Detalhamento dos Ativos
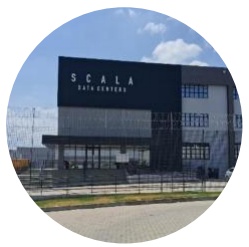
CRI Scala Datacenter 2S
Rating na Cupom IPCA + 9,50% Operação com a Scala Data Centers que é uma plataforma de data centers sustentáveis, fundada pela Digital Bridge com sede no Brasil. A operação possui como garantias: (i) a Vencimento 16/07/2040 alienação fiduciária do imóvel, (ii) alienação fiduciária das cotas do FII Data Centers e (iii) cessão fiduciária dos recebíveis do imóvel, com relação atual de garantia de 194%. Tipo de oferta ICVM 160
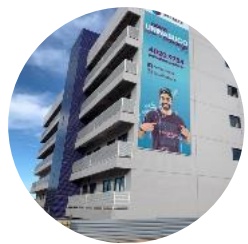
CRI Ser Educacional 284S
Rating (locatário) AA- Fitch Operação lastreada em contrato de locação atípico “built to suit” com prazo de 10 anos, em Cupom IGPM + 7,0% imóvel localizado em Recife-PE, tendo como locatária Ser Educacional S.A. (B3: SEER3), Vencimento 11/03/2031 empresa com rating corporativo AA- pela Fitch. O CRI tem cupom de IGPM + 7,0% ao ano e conta com garantia real do imóvel. Tipo de oferta ICVM 476
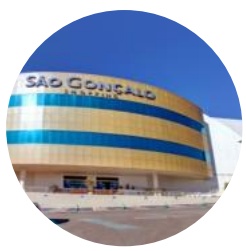
CRI São Gonçalo
Rating A+ Fitch Operação lastreada em recebíveis de contratos de locação do São Gonçalo Shopping Cupom IPCA + 5,06% localizado na cidade de São Gonçalo-RJ. A emissão possui como garantias adicionais (i) alienação fiduciária do shopping; (ii) cessão fiduciária de novos recebíveis de locação do Vencimento 15/12/2034 mesmo shopping, (iii) coobrigação da GSR Shopping, cedente dos contratos de locação e (iv) Tipo de oferta ICVM 476 fiança da holding controladora, com relação atual de garantia de 393%.
CRI SGGC
| Rating | na | Operação com a 3S Pouso Alegre S.A, empresa que atua e investe há mais de 30 anos na |
|---|---|---|
| Cupom | IPCA+9,85% | indústria de Shopping Centers. A operação possui como garantias (i) alienação fiduciária do |
| Vencimento | 23/06/2032 | terreno e das benfeitorias do Shopping SerraSul; (ii) alienação fiduciária das cotas da 3S Pouso Alegre; (iii) cessão fiduciária dos recebíveis proveniente dos aluguéis; (iv) Aval da |
| Tipo de oferta | ICVM 476 | empresa e dos sócios, com relação atual de garantia de 434%. |
CRI TJKB 2S
| Rating | na | |
| Cupom | IPCA + 9,0% | Operação com o Fundo de Investimento Imobiliário TJK Renda Imobiliária (TJKB11), fundo de tijolo voltado para edifícios corporativos, sob gestão da Unitas. A operação possui como |
| Vencimento | 12/09/2030 | garantias: (i) Alienação fiduciária dos imóveis e (ii) Cessão fiduciária de 100% dos recebíveis de aluguéis e de seus acréscimos, advindos de obras, com relação atual de garantia de 248%. |
| Tipo de oferta | ICVM 160 | |
CRI VFDL
| Rating na | ||
| Cupom | IPCA+9,98% | Operação com o fundo de logística VFDL11, gerido pela Vinci Real Estate Gestora de Recursos Ltda. A operação possui como garantias a (i) alienação fiduciária sobre o |
| Vencimento | 16/01/2029 | condomínio logístico, objeto desse CRI e (ii) cessão fiduciária dos contratos de locação do |
| Tipo de oferta | ICVM 160 | condomínio logístico; com relação atual de garantia de 206%. |
CRI Villa XP
Rating na Fitch Operação com a XP Investimentos S.A, uma das maiores corretoras de valores do país, Cupom IPCA + 5,0% fundada em 2001, atuação nacional e internacional com escritórios em Miami e New York. A Vencimento 15/04/2036 operação possui como garantia a alienação fiduciária do imóvel objeto do empreendimento “Villa XP” que será construído na cidade de São Roque-SP. Tipo de oferta ICVM 476
Desempenho no Mercado Secundário
A negociação das cotas do Fundo foi iniciada em 19 de março de 2020, com o preço de abertura correspondente a R$100,00. No dia 29 de maio de 2026, o valor da cota fechou em R$ 80,70.
| Informações complementares: | Maio-26 |
|---|---|
| Número de cotistas | 83.612 |
| Volume (em R$) | 49.342.342,86 |
| Quantidade de cotas negociadas | 608.009 |
| Volume Médio Diário (em R$) | 2.467.117,14 |
| Valor médio de negociação por cota | 81,15 |
| Faixa de valor de negociação (por cota) Mínimo | 79,30 |
| Máximo | 82,90 |
Índice de IFIX Fundos de Investimentos Imobiliários
Fundo integrante do IFIX – Índice Fundos de Investimentos Imobiliários - para a carteira válida para o quadrimestre entre maio e agosto de 2026.
Este material foi elaborado pela Valora Gestão de Investimentos. Leia o regulamento e demais documentos legais do fundo antes de investir. Os fundos são supervisionados e fiscalizados pela Comissão de Valores Mobiliários - CVM. É recomendada uma avaliação de performance de fundos de investimento em análise de no mínimo 12 meses. A rentabilidade passada não garante a rentabilidade futura e fundos de investimento não são garantidos pela Instituição Administradora, ou por qualquer mecanismo de seguro, ou ainda pelo Fundo Garantidor de Créditos – FGC. A RENTABILIDADE AJUSTADA CONSIDERA O REINVESTIMENTO DOS DIVIDENDOS, JUROS SOBRE CAPITAL PRÓPRIO OU OUTROS RENDIMENTOS ADVINDOS DE ATIVOS FINANCEIROS QUE INTEGREM A CARTEIRA DO FUNDO REPASSADOS DIRETAMENTE AO COTISTA. Os Fundos de Investimento Imobiliário seguem a ICVM175, portanto são condomínios fechados em que as cotas não são resgatáveis onde os cotistas podem ter dificuldade em alienar suas cotas no mercado secundário. As opiniões, estimativas e projeções refletem o atual julgamento do responsável pelo seu conteúdo na data de sua divulgação e estão, portanto, sujeitas a alterações sem aviso prévio. As projeções utilizam dados históricos e suposições, de forma que devem ser realizadas as seguintes advertências: (1) Não estão livres de erros; (2) Não é possível garantir que os cenários obtidos venham efetivamente a ocorrer; (3) Não configuram, em nenhuma hipótese, promessa ou garantia de retorno esperado nem de exposição máxima de perda; e (4) Não devem ser utilizadas para embasar nenhum procedimento administrativo perante órgãos fiscalizadores ou reguladores. Este conteúdo é informativo e não constitui nem deve ser interpretado como oferta ou solicitação de compra ou venda de valores mobiliários, instrumento financeiro ou de participação em qualquer estratégia de negócios específica, qualquer que seja a jurisdição. Algumas das informações aqui contidas foram obtidas com base em dados de mercado e de fontes públicas consideradas confiáveis. A Valora não declara ou garante, de forma expressa ou implícita, a integridade, confiabilidade ou exatidão de tais informações e se exime de qualquer responsabilidade por quaisquer prejuízos, diretos ou indiretos, que venham a decorrer da utilização desse material e de seu conteúdo. Esse material não pode ser reproduzido ou redistribuído para qualquer pessoa, no todo ou em parte, qualquer que seja o propósito, sem o prévio consentimento por escrito da Valora. O Objetivo do Fundo não representa nem deve ser considerado, a qualquer momento, e sob qualquer hipótese, como promessa, garantia ou sugestão de rentabilidade ao investidor. Quaisquer outras informações ou esclarecimentos sobre o Fundo poderão ser obtidos com o Administrador e o Gestor, através do e-mail: [email protected].