
Prospecto VGRH11 de 24/06/2026
Prospecto do Hedge VGR Crédito (VGRH11), fundo imobiliário de papel, com data de referência em 24/06/2026, com entrega no FundosNet (B3) em 08/07/2026. No pregão de 30/10/2026, a cota do VGRH11 fechou a R$ 100,00, com P/VP de 1,03 (valor patrimonial de R$ 97,06 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,85 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 1,70% sobre a cotação de 30/10/2026. O patrimônio líquido era de R$ 53,9 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 67.624.043/0001-19
- Tipo
- Oferta Pública de Distribuição de Cotas
- Assunto
- Prospecto
- Data de referência
- 24/06/2026
- Data de entrega
- 08/07/2026 17:55
- Versão
- 2
- Situação
- (Ativo)
Conteúdo
PROSPECTO DEFINITIVO
DA OFERTA PÚBLICA PRIMÁRIA DE DISTRIBUIÇÃO DA 1ª (PRIMEIRA) EMISSÃO DE COTAS DO
HEDGE VGR CRÉDITO FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA
CNPJ nº 67.624.043/0001-19
ADMINISTRADORA
HEDGE INVESTMENTS DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA.
CNPJ nº 07.253.654/0001-76
Avenida Brigadeiro Faria Lima, nº 3.600, 11º andar, conjunto 112 (parte), Itaim Bibi, São Paulo - SP
COGESTORAS
HEDGE INVESTMENTS REAL ESTATE GESTÃO DE RECURSOS LTDA.
CNPJ nº 26.843.225/0001-01
Avenida Brigadeiro Faria Lima, nº 3.600, 11º andar, conjunto 112 (parte), Itaim Bibi, São Paulo - SP
VGR GESTÃO DE RECURSOS LTDA.
CNPJ nº 14.569.262/0001-86
Rua Aleixo Netto, nº 660, Praia do Canto, Vitória - ES
CÓDIGO ISIN DAS COTAS DO FUNDO Nº BRVGRHCTF000
CÓDIGO DE NEGOCIAÇÃO DAS COTAS NA B3: VGRH11
TIPO ANBIMA: FII de Papel / CRI / Gestão Ativa / Multicategoria
REGISTRO DA OFERTA NA CVM SOB O Nº CVM/SRE/AUT/FII/PRI/2026/217, EM 24 DE JUNHO DE 2026*
*concedido por meio do rito de registro automático de distribuição, nos termos da Resolução da Comissão de Valores Mobiliários (“CVM”) nº 160, de 13 de julho de 2022 (“Resolução CVM 160”).
Oferta pública primária de distribuição de, inicialmente, até 600.000 (seiscentas mil) cotas da 1ª (primeira) emissão (“Oferta”, “Cotas” e “Emissão” ou “1ª Emissão”) da classe única do HEDGE VGR CRÉDITO FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA (“Classe Única” e “Fundo”, respectivamente), todas nominativas e escriturais, de classe e série únicas, com valor unitário de emissão de R$ 100,00 (cem reais) (“Preço por Cota”), o qual considera o Custo Unitário de Distribuição (conforme definido abaixo), nos termos da Resolução CVM 160, da Resolução CVM nº 175, de 23 de dezembro de 2022 (“Resolução CVM 175”), e da Lei nº 8.668, de 25 de junho de 1993 (“Lei nº 8.668/93”), conforme em vigor, totalizando a Oferta, inicialmente, o valor de:
R$60.000.000,00*
( s e s s e n t a m i l h õ e s d e r e a i s )
Os custos da 1ª Emissão serão arcados pelo Fundo, nos termos dos documentos da Oferta, sendo estimados no equivalente a um percentual de 3,10% (três inteiros e dez centésimos por cento) sobre o Preço por Cota, equivalente ao valor de R$ 3,10 (três reais e dez centavos) por Cota (“Custo Unitário de Distribuição”), sendo o valor nominal unitário por Cota da 1ª Emissão já acrescido do Custo Unitário de Distribuição perfaz o valor total de R$ 100,00 (cem reais) por Cota da 1ª Emissão (“Preço por Cota”). Não se aplicará a opção de lote adicional de Cotas, nos termos e conforme limites estabelecidos no Artigo 50 da Resolução CVM 160. Será admitida, nos termos dos Artigos 73 e 74 da Resolução CVM 160, a distribuição parcial da Oferta, desde que subscritas Cotas da 1ª Emissão em montante equivalente a, no mínimo, R$ 50.000.000,00 (cinquenta milhões de reais), correspondente a 500.000 (quinhentas mil) Cotas. O investimento mínimo de subscrição por investidor no âmbito da Oferta será de 100 (cem) Cotas. Não haverá limite máximo de subscrição de Cotas por investidor no âmbito da Oferta.
A Oferta será realizada sob a coordenação da HEDGE INVESTMENTS DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA., instituição integrante do sistema de distribuição de valores mobiliários, com sede na cidade de São Paulo, estado de São Paulo, na Avenida Brigadeiro Faria Lima, nº 3.600, 11º andar, cjto 112 (parte), Itaim Bibi, CEP 04538-132, inscrita no Cadastro Nacional da Pessoa Jurídica no Ministério da Fazenda (“CNPJ”) sob o nº 07.253.654/0001-76 (“Coordenador Líder”), observado o procedimento para registro de ofertas públicas de distribuição de valores mobiliários e o convênio celebrado para esse fim, conforme aditado de tempos em tempos, entre a Comissão de Valores Mobiliários (“CVM”) e a Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (“ANBIMA” e “Convênio CVM-ANBIMA”, respectivamente).
As Cotas serão admitidas para (i) distribuição e liquidação no mercado primário por meio do DDA - Sistema de Distribuição de Ativos (“DDA”); e (ii) negociação e liquidação no mercado secundário exclusivamente por meio do mercado de bolsa, ambos administrados e operacionalizados pela B3 S.A. - BRASIL, BOLSA, BALCÃO, sociedade por ações com sede na cidade de São Paulo, estado de São Paulo, na Praça Antônio Prado, nº 48, 7º andar, CEP 01010-901, inscrita no CNPJ sob o nº 09.346.601/0001-25 (“B3”).
A CVM NÃO REALIZOU A ANÁLISE PRÉVIA DO CONTEÚDO DESTE PROSPECTO NEM DOS DOCUMENTOS DA OFERTA.
ESTE PROSPECTO DEFINITIVO E OS DOCUMENTOS DA OFERTA FORAM ANALISADOS PELA ANBIMA SOB O PROTOCOLO Nº OF000063/2026, REALIZADO EM 16 DE JUNHO DE 2026. CONSIDERANDO QUE A OFERTA FOI SUBMETIDA AO RITO DE REGISTRO AUTOMÁTICO DE DISTRIBUIÇÃO NOS TERMOS DA RESOLUÇÃO CVM 160, EM RAZÃO DO CONVÊNIO CVM-ANBIMA, OS DOCUMENTOS RELATIVOS ÀS COTAS E À OFERTA NÃO FORAM OBJETO DE REVISÃO PELA CVM.
A RESPONSABILIDADE DO COTISTA SERÁ LIMITADA AO VALOR DAS COTAS DO FUNDO POR ELE SUBSCRITAS, NOS TERMOS DO REGULAMENTO DO FUNDO E DA RESOLUÇÃO CVM 175 (CONFORME DEFINIDO ABAIXO).
AS COTAS NÃO CONTARÃO COM CLASSIFICAÇÃO DE RISCO CONFERIDA POR AGÊNCIA CLASSIFICADORA DE RISCO EM FUNCIONAMENTO NO PAÍS.
NÃO FOI OBTIDO PARECER LEGAL DOS ASSESSORES JURÍDICOS ENVOLVIDOS NA OFERTA SOBRE A CONSISTÊNCIA DAS INFORMAÇÕES CONTIDAS NESTE PROSPECTO EM RELAÇÃO ÀS INFORMAÇÕES FORNECIDAS NOS FORMULÁRIOS DE REFERÊNCIA DA ADMINISTRADORA OU DAS COGESTORAS.
OS INVESTIDORES DEVEM LER A SEÇÃO “FATORES DE RISCO” DESTE PROSPECTO, NAS PÁGINAS 13 A 33
O REGISTRO DA PRESENTE OFERTA NÃO IMPLICA, POR PARTE DA CVM, GARANTIA DE VERACIDADE DAS INFORMAÇÕES PRESTADAS OU JULGAMENTO SOBRE A QUALIDADE DOS OFERTANTES, BEM COMO SOBRE AS NOVAS COTAS A SEREM DISTRIBUÍDAS.
ESTE PROSPECTO ESTÁ DISPONÍVEL NAS PÁGINAS DA REDE MUNDIAL DE COMPUTADORES DA ADMINISTRADORA, DAS COGESTORAS, DAS INSTITUIÇÕES PARTICIPANTES DA OFERTA, DA CVM, DO FUNDOS.NET E DA B3, NOS TERMOS DO ARTIGO 13 DA RESOLUÇÃO CVM 160.
QUAISQUER OUTRAS INFORMAÇÕES OU ESCLARECIMENTOS SOBRE O FUNDO, AS NOVAS COTAS, A OFERTA E ESTE PROSPECTO PODERÃO SER OBTIDOS JUNTO À ADMINISTRADORA, ÀS COGESTORAS, AO COORDENADOR LÍDER, ÀS INSTITUIÇÕES PARTICIPANTES DA OFERTA E/OU À CVM, POR MEIO DOS ENDEREÇOS, TELEFONES E E-MAILS INDICADOS NESTE PROSPECTO.
/>
(Esta página foi intencionalmente deixada em branco)
ÍNDICE
| 2. PRINCIPAIS CARACTERÍSTICAS DA OFERTA ....................................................................................................................................... 1 |
|---|
| 2.1 Breve descrição da oferta ............................................................................................................................................................................... 3 |
| 2.2 Apresentação da classe com as informações que o administrador deseja destacar em relação àquelas contidas no regulamento ........... 3 |
| 2.3 Identificação do público-alvo.......................................................................................................................................................................... 4 |
| 2.4 Indicação sobre a admissão à negociação em mercados organizados .......................................................................................................... 5 |
| 2.5 Valor nominal unitário de cada cota e custo unitário de distribuição ........................................................................................................... 5 |
| 2.6 Valor total da Oferta e valor mínimo da oferta .............................................................................................................................................. 5 |
| 2.7 Quantidade de cotas a serem ofertadas de cada classe e subclasse, se for o caso ....................................................................................... 6 |
| 3. DESTINAÇÃO DOS RECURSOS ........................................................................................................................................................... 7 |
| 3.1 Exposição clara e objetiva do destino dos recursos provenientes da emissão cotejando à luz de sua política de investimento, descrevendo-a sumariamente.............................................................................................................................................................................. 9 |
| 3.2 Indicar a eventual possibilidade de destinação dos recursos a quaisquer ativos em relação às quais possa haver conflito de interesse, informando as aprovações necessárias existentes e/ou a serem obtidas, incluindo nesse caso nos fatores de risco, explicação objetiva sobre a falta de transparência na formação dos preços destas operações ....................................................................................................... 10 |
| 3.3 No caso de apenas parte dos recursos almejados com a oferta vir a ser obtida por meio da distribuição, informar quais objetivos |
| serão prioritários ................................................................................................................................................................................................ 12 |
| 4. FATORES DE RISCO ......................................................................................................................................................................... 13 |
| 4.1 Em ordem decrescente de relevância, os principais fatores de risco associados à oferta e ao emissor ..................................................... 15 |
| Riscos relacionados a fatores macroeconômicos relevantes ............................................................................................................................. 15 |
| Risco de mercado dos Ativos da Classe .............................................................................................................................................................. 15 |
| Riscos jurídicos e regulatórios ............................................................................................................................................................................ 16 |
| Risco de não materialização das perspectivas neste Prospecto ........................................................................................................................ 16 |
| Risco de crédito .................................................................................................................................................................................................. 16 |
| Risco de potencial conflito de interesse ............................................................................................................................................................. 16 |
| Riscos relacionados aos CRI, às LCI e às LH ......................................................................................................................................................... 17 |
| Riscos relacionados ao investimento em valores mobiliários ............................................................................................................................ 17 |
| Risco de alteração da legislação aplicável ao Fundo e/ou aos Cotistas ............................................................................................................. 17 |
| Riscos relacionados à rentabilidade da Classe ................................................................................................................................................... 18 |
| Riscos relacionados aos créditos que lastreiam os CRI ...................................................................................................................................... 18 |
| Risco de desempenho passado .......................................................................................................................................................................... 18 |
| Risco de desvalorização dos Ativos-Alvo ............................................................................................................................................................ 18 |
| Riscos relativos ao investimento em certificados de recebíveis imobiliários, ao setor de securitização imobiliária e às companhias |
| securitizadoras .................................................................................................................................................................................................... 19 |
| Risco de mercado das Cotas da Classe ............................................................................................................................................................... 19 |
| Risco decorrente da inexistência de classificação de risco das Cotas ................................................................................................................ 19 |
| Risco de crédito dos Ativos-Alvo ........................................................................................................................................................................ 19 |
| Risco de não aquisição dos Ativos-Alvo do pipeline indicativo .......................................................................................................................... 20 |
| Risco de inexistência de garantia de rentabilidade das Cotas ........................................................................................................................... 20 |
| Riscos institucionais ............................................................................................................................................................................................ 20 |
| Riscos tributários ................................................................................................................................................................................................ 21 |
| Risco relativo à inexistência de ativos que se enquadrem na Política de Investimento e risco de não realização dos investimentos............. 22 |
| Risco de potencial Conflito de Interesses envolvendo o Coordenador Líder .................................................................................................... 22 |
| Informações contidas neste Prospecto Definitivo ............................................................................................................................................. 22 |
| Riscos de alterações nas práticas contábeis ....................................................................................................................................................... 22 |
| Risco de decisões judiciais desfavoráveis ........................................................................................................................................................... 22 |
| Risco relacionado ao aperfeiçoamento das garantias dos Ativos-Alvo e dos Ativos de Liquidez ...................................................................... 23 |
| Risco da morosidade da justiça brasileira .......................................................................................................................................................... 23 |
Riscos relacionados à liquidez ............................................................................................................................................................................ 23 |
| Risco da marcação a mercado ............................................................................................................................................................................ 23 |
| Riscos referentes aos impactos causados por surtos, epidemias, pandemias e/ou endemias de doenças ..................................................... 23 |
| Risco de elaboração do Estudo de Viabilidade pelas Cogestoras ...................................................................................................................... 24 |
| Risco de não concretização da Oferta ................................................................................................................................................................ 24 |
| Risco decorrente da dispensa de análise prévia do conteúdo do Prospecto e dos documentos da Oferta pela CVM e pela ANBIMA ........... 24 |
Risco decorrente da não obrigatoriedade de revisões e/ou atualizações de projeções ................................................................................... 25 |
i
| Risco de restrição na negociação dos ativos ...................................................................................................................................................... 25 Risco imobiliário 25 |
|---|
| .................................................................................................................................................................................................. Risco do incorporador/construtor ...................................................................................................................................................................... 25 |
| Risco de desapropriação e de outras restrições de utilização dos bens imóveis pelo Poder Público ............................................................... 25 |
| Risco operacional ................................................................................................................................................................................................ 26 |
| Risco de concentração da carteira da Classe ...................................................................................................................................................... 26 |
| Risco relativo à concentração e pulverização..................................................................................................................................................... 26 |
| Risco decorrente da importância das Cogestoras e sua substituição ................................................................................................................ 26 |
| Risco relativo à não substituição da Administradora ou das Cogestoras .......................................................................................................... 26 |
| Risco de governança ........................................................................................................................................................................................... 26 |
| Risco de Participação de Pessoas Vinculadas na Oferta..................................................................................................................................... 27 |
| Risco de falha de liquidação pelos Investidores ................................................................................................................................................. 27 |
| Riscos associados à liquidação do Fundo ........................................................................................................................................................... 27 |
| Risco de pré-pagamento ou amortização extraordinária dos ativos ................................................................................................................. 27 |
| Risco de uso de derivativos ................................................................................................................................................................................ 28 |
| Risco decorrente da propriedade das Cotas e não dos Ativos-Alvo e Ativos de Liquidez ................................................................................. 28 |
| Riscos de o Fundo vir a ter patrimônio líquido negativo e de os Cotistas terem que efetuar aportes de capital ............................................. 28 |
| Riscos de investimento de longo prazo .............................................................................................................................................................. 28 |
| Risco decorrente de acontecimentos e a percepção de riscos em outros países, podem prejudicar o preço de mercado dos valores |
| mobiliários brasileiros, inclusive o preço de mercado das Cotas ....................................................................................................................... 28 |
| Riscos de despesas extraordinárias .................................................................................................................................................................... 29 |
| Risco relacionado a ônus, vícios e limitações incidentes sobre garantias e direitos vinculados aos créditos imobiliários ............................... 29 |
| Risco relativo ao potencial conflito de interesses na administração e distribuição das Cotas .......................................................................... 29 |
| Risco relativo à desvalorização ou perda dos imóveis que garantem os CRI ..................................................................................................... 29 |
| Risco decorrente da possibilidade da entrega de ativos do Fundo em caso de liquidação deste ..................................................................... 29 |
| Risco de desenquadramento passivo involuntário ............................................................................................................................................ 30 |
| Risco relativo às novas emissões de Cotas ......................................................................................................................................................... 30 |
| Risco da não colocação do Montante Total da Oferta ....................................................................................................................................... 30 |
Risco decorrente de alterações do Regulamento .............................................................................................................................................. 30 |
| Risco de sinistro .................................................................................................................................................................................................. 30 |
| Risco de não contratação de seguro .................................................................................................................................................................. 31 |
| Riscos ambientais ............................................................................................................................................................................................... 31 |
| Risco de discricionariedade de investimento pelas Cogestoras e pela Administradora, conforme orientação das Cogestoras na tomada |
| de decisões de investimento .............................................................................................................................................................................. 32 |
| Risco decorrente da prestação dos serviços de gestão para outros fundos de investimento .......................................................................... 32 |
| Risco decorrente da não existência de garantia de eliminação de riscos .......................................................................................................... 32 |
| Risco relativo à impossibilidade de negociação das Cotas no mercado secundário até o encerramento da Oferta ........................................ 32 |
| Risco de não cumprimento das Condições Precedentes do Contrato de Distribuição ..................................................................................... 32 |
| Risco relacionado ao critério de alocação da Oferta Não Institucional ............................................................................................................. 33 |
| Riscos relacionados ao investimento em cotas de outros FII............................................................................................................................. 33 |
| 5. CRONOGRAMA .............................................................................................................................................................................. 35 |
| 5.1 Cronograma das etapas da oferta, destacando no mínimo: ........................................................................................................................ 37 |
| 6. INFORMAÇÕES SOBRE AS COTAS NEGOCIADAS ............................................................................................................................. 39 |
| 6.1 Cotação em bolsa de valores ou mercado de balcão dos valores mobiliários a serem distribuídos, inclusive no exterior, identificando: (i) cotação mínima, média e máxima de cada ano, nos últimos 5 (cinco) anos; cotação mínima, média e máxima de cada trimestre, nos últimos 2 (dois) anos; e cotação mínima, média e máxima de cada mês, nos últimos 6 (seis) meses .............................................................. 41 |
| 6.2 Informações sobre a existência de direito de preferência na subscrição de novas cotas ........................................................................... 41 6.3 Indicação da diluição econômica imediata dos cotistas que não subscreverem as cotas ofertadas, calculada pela divisão da quantidade de novas cotas a serem emitidas pela soma dessa quantidade com a quantidade inicial de cotas antes da emissão em questão multiplicando o quociente obtido por 100 (cem) ................................................................................................................................ 41 |
| 6.4 Justificativa do preço de emissão das cotas, bem como do critério adotado para sua fixação .................................................................. 41 |
| 7. RESTRIÇÕES A DIREITOS DE INVESTIDORES NO CONTEXTO DA OFERTA .......................................................................................... 43 |
| 7.1 Descrição de eventuais restrições à transferência das cotas ....................................................................................................................... 45 |
| 7.2 Declaração em destaque da inadequação do investimento, caso aplicável, especificando os tipos de investidores para os quais o investimento é considerado inadequado ........................................................................................................................................................... 45 |
| 7.3 Esclarecimento sobre os procedimentos previstos nos artigos 69 e 70 da Resolução a respeito da eventual modificação da oferta, notadamente quanto aos efeitos do silêncio do investidor............................................................................................................................... 45 |
ii
| 8. OUTRAS CARACTERÍSTICAS DA OFERTA ......................................................................................................................................... 47 |
|---|
| 8.1 Eventuais condições a que a oferta pública esteja submetida .................................................................................................................... 49 |
| 8.2 Eventual destinação da oferta pública ou partes da oferta pública a investidores específicos e a descrição destes investidores ............ 49 |
| 8.3 Autorizações necessárias à emissão ou à distribuição das cotas, indicando a reunião em que foi aprovada a operação ......................... 53 |
| 8.4 Regime de distribuição ................................................................................................................................................................................. 53 |
| 8.5 Dinâmica de coleta de intenções de investimento e determinação do preço ou taxa................................................................................ 53 |
| 8.6 Admissão à negociação em mercado organizado ........................................................................................................................................ 55 |
| 8.7 Formador de mercado .................................................................................................................................................................................. 56 |
| 8.8 Contrato de estabilização, quando aplicável ................................................................................................................................................ 56 |
| 8.9 Requisitos ou exigências mínimas de investimento, caso existam .............................................................................................................. 56 |
| 9. VIABILIDADE ECONÔMICO-FINANCEIRA ......................................................................................................................................... 57 |
| 9.1 Estudo de viabilidade técnica, comercial, econômica e financeira do empreendimento imobiliário que contemple, no mínimo, retorno do investimento, expondo clara e objetivamente cada uma das premissas adotadas para a sua elaboração ................................... 59 |
| 10. RELACIONAMENTO E CONFLITO DE INTERESSES ........................................................................................................................... 61 |
| 10.1 Descrição individual das operações que suscitem conflitos de interesse, ainda que potenciais, para o gestor ou administradora do fundo, nos termos da regulamentação aplicável ao tipo de fundo objeto de oferta ........................................................................................ 63 |
| 11. CONTRATO DE DISTRIBUIÇÃO ...................................................................................................................................................... 65 |
| 11.1 Condições do contrato de distribuição no que concerne à distribuição das cotas junto ao público investidor em geral e eventual garantia de subscrição prestada pelos coordenadores e demais consorciados, especificando a participação relativa de cada um, se for o caso, além de outras cláusulas consideradas de relevância para o investidor, indicando o local onde a cópia do contrato está disponível para consulta ou reprodução ............................................................................................................................................................................. 67 |
| 11.2 Demonstrativo dos custos da distribuição, discriminado .......................................................................................................................... 71 |
| 12. INFORMAÇÕES RELATIVAS AO DESTINATÁRIO DOS RECURSOS .................................................................................................... 73 |
| 12.1 Quando os recursos forem preponderantemente destinados ao investimento em emissor que não possua registro junto à CVM: ..... 75 |
| 13. DOCUMENTOS E INFORMAÇÕES INCORPORADOS AO PROSPECTO POR REFERÊNCIA OU COMO ANEXOS .................................... 77 |
| 13.1 Regulamento do fundo, contendo corpo principal e anexo da classe de cotas, se for o caso .................................................................. 79 |
| 13.2 Demonstrações financeiras da classe de cotas, relativas aos 3 (três) últimos exercícios encerrados, com os respectivos pareceres dos auditores independentes e eventos subsequentes, exceto quando o emissor não as possua por não ter iniciado suas atividades previamente ao referido período ....................................................................................................................................................................... 79 |
| 14. IDENTIFICAÇÃO DAS PESSOAS ENVOLVIDAS ................................................................................................................................. 81 |
| 14.1 Denominação social, endereço comercial, endereço eletrônico e telefones de contato do administrador e do gestor ......................... 83 |
| 14.2 Nome, endereço comercial e telefones dos assessores (financeiros, jurídicos etc.) envolvidos na oferta e responsáveis por fatos ou documentos citados no prospecto ..................................................................................................................................................................... 83 |
| 14.3 Nome, endereço comercial e telefones dos auditores responsáveis por auditar as demonstrações financeiras dos 3 (três) últimos exercícios sociais ................................................................................................................................................................................................. 83 |
| 14.4 Declaração de que quaisquer outras informações ou esclarecimentos sobre a classe de cotas e a distribuição em questão podem ser obtidos junto ao coordenador líder e demais instituições consorciadas e na CVM .................................................................................... 84 |
| 14.5 Declaração de que o registro de emissor se encontra atualizado ............................................................................................................. 84 |
| 14.6 Declaração nos termos do artigo 24 da Resolução CVM 160, atestando a veracidade das informações contidas no prospecto ............ 84 |
| 15. OUTROS DOCUMENTOS E INFORMAÇÕES QUE A CVM JULGAR NECESSÁRIOS .............................................................................. 85 |
ANEXOS
| ANEXO I | INSTRUMENTO DE CONSTITUIÇÃO DO FUNDO ............................................................................................................. 101 |
|---|---|
| ANEXO II | REGULAMENTO VIGENTE .............................................................................................................................................. 107 |
| ANEXO III | ESTUDO DE VIABILIDADE ............................................................................................................................................... 143 |
| ANEXO IV | INFORME ANUAL DO FUNDO ........................................................................................................................................ 159 |
| ANEXO V | MANUAL DE VOTO ......................................................................................................................................................... 165 |
iii
(Esta página foi intencionalmente deixada em branco)
iv
2. PRINCIPAIS CARACTERÍSTICAS DA OFERTA
(Esta página foi intencionalmente deixada em branco)
2.1 Breve descrição da oferta
As Cotas da 1ª (primeira) emissão da classe única do HEDGE VGR CRÉDITO FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA (“Classe Única” e “Fundo”, respectivamente) serão objeto de distribuição pública, sob o regime de melhores esforços de colocação (“Cotas” e “1ª Emissão”, respectivamente), conduzida pela HEDGE INVESTMENTS DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA., instituição financeira, com sede na cidade de São Paulo, Estado de São Paulo, na Avenida Brigadeiro Faria Lima, nº 3.600, 11º andar, cjto 112 (parte), Itaim Bibi, CEP 04.538-132, inscrita no CNPJ sob o nº 07.253.654/0001-76, na qualidade de instituição intermediária líder, enquanto instituição integrante do sistema de distribuição de valores mobiliários (“Coordenador Líder”), e sujeita ao rito de registro automático de distribuição na CVM, mediante análise prévia da ANBIMA, nos termos do Convênio CVM - ANBIMA, de acordo com a Resolução da CVM nº 160, de 13 de julho de 2022 (“Resolução CVM 160”), a Resolução CVM nº 175, de 23 de dezembro de 2022 (“Resolução CVM 175”), nos termos e condições do regulamento do Fundo, cuja versão vigente foi aprovada nos termos do “Instrumento Particular de Constituição do Hedge VGR Crédito Fundo de Investimento Imobiliário de Responsabilidade Limitada”, celebrado entre a Administradora e as Cogestoras em 22 de junho de 2026, e que integra este Prospecto como o seu Anexo II (“Regulamento”) e do “Contrato de Estruturação, Coordenação e Distribuição Pública, Sob Regime de Melhores Esforços, da 1ª (primeira) Emissão de Cotas da Classe Única do Hedge VGR Crédito Fundo de Investimento Imobiliário de Responsabilidade Limitada”, celebrado em 22 de junho de 2026 entre o Fundo, o Coordenador Líder, a Administradora e as Cogestoras (“Contrato de Distribuição”).
O Fundo é administrado pela HEDGE INVESTMENTS DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA., acima qualificada (“Administradora”) e a carteira do Fundo é gerida pela HEDGE INVESTMENTS REAL ESTATE GESTÃO DE RECURSOS LTDA., sociedade limitada, com sede na cidade de São Paulo, Estado de São Paulo, na Avenida Brigadeiro Faria Lima, nº 3.600, 11º andar, cjto 112 (parte), Itaim Bibi, CEP 04.538-132, inscrita no CNPJ sob o nº 26.843.225/0001-01 (“HRE”), em conjunto com a VGR GESTÃO DE RECURSOS LTDA., sociedade limitada, com sede na cidade de Vitória, Estado do Espírito Santo, na Rua Aleixo Netto, nº 660, Praia do Canto, CEP 29055-260, inscrita no CNPJ sob o nº 14.569.262/0001-86 (“VGR” e, em conjunto com a HRE, “Cogestoras”), atuando como cogestoras do Fundo.
A Administradora, as Cogestoras e o Fundo serão referidos, em conjunto, como os “Ofertantes”.
Os termos e condições da 1ª Emissão e da Oferta foram aprovados por meio do “Instrumento Particular de Constituição do Hedge VGR Crédito Fundo de Investimento Imobiliário de Responsabilidade Limitada”, realizado em 22 de junho de 2026 (“Ato de Aprovação da Oferta”), conforme divulgado na mesma data, por meio de fato relevante.
O Ato de Aprovação da Oferta encontra-se anexo a este Prospecto na forma do Anexo I.
A Oferta será registrada na ANBIMA, em atendimento ao disposto no “Código ANBIMA de Administração e Gestão de Recursos de Terceiros” e suas “Regras e Procedimentos de Administração e Gestão de Recursos de Terceiros” (“Código ANBIMA de Administração e Gestão”), e no “Código ANBIMA de Autorregulação para Estruturação, Coordenação e Distribuição de Ofertas Públicas de Valores Mobiliários e Ofertas Públicas de Aquisição de Valores Mobiliários” e suas “Regras e Procedimentos de Ofertas Públicas” (em conjunto, “Código ANBIMA de Ofertas” e, quando em conjunto com o Código ANBIMA de Administração e Gestão, os “Códigos ANBIMA”), em até 7 (sete) dias corridos contados da data de divulgação do anúncio de encerramento da Oferta (“Anúncio de Encerramento”).
O Fundo será registrado na ANBIMA, em atendimento ao disposto no Código ANBIMA de Administração e Gestão.
Exceto se expressamente indicado neste “Prospecto Definitivo da Oferta Pública Primária de Distribuição da 1ª (Primeira) Emissão de Cotas da Classe Única do Hedge VGR Crédito Fundo de Investimento Imobiliário de Responsabilidade Limitada” (“Prospecto” ou “Prospecto Definitivo”), palavras e expressões iniciadas em letras maiúsculas que não estejam definidas neste Prospecto terão o significado a elas atribuído no Regulamento.
2.2 Apresentação da classe com as informações que o administrador deseja destacar em relação àquelas contidas no regulamento
As cotas do Fundo (“Cotas”) (i) serão emitidas em classe e série únicas (não existindo diferenças acerca de qualquer vantagem ou restrição entre as Cotas) e conferem aos seus titulares direitos políticos, patrimoniais e econômicos idênticos; (ii) corresponderão a frações ideais do patrimônio líquido do Fundo; (iii) não serão resgatáveis; (iv) terão a forma escritural e nominativa; (v) conferirão aos seus titulares, desde que totalmente subscritas e integralizadas, direito de participar, integralmente, em quaisquer rendimentos do Fundo, se houver; (vi) não conferirão aos seus titulares propriedade sobre os ativos integrantes da carteira do Fundo ou sobre fração ideal desses ativos; (vii) no caso de emissão de novas Cotas pelo Fundo, conferirão aos seus titulares direito de preferência na subscrição de novas Cotas, salvo se aprovado em sentido contrário pelos Cotistas do Fundo reunidos em assembleia de Cotistas; (viii) cada Cota assegurará ao seu titular o direito de manifestar 1 (um) voto nas assembleias de Cotistas do Fundo; e (ix) serão registradas em contas de depósito individualizadas, mantidas pela HEDGE INVESTMENTS DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA., acima qualificada, na qualidade de escriturador das cotas do Fundo (“Escriturador”) em nome dos respectivos titulares, a fim de comprovar a propriedade das Cotas e a qualidade de Cotista do Fundo, sem emissão de certificados.
A responsabilidade dos Cotistas será limitada ao valor das cotas do Fundo por eles subscritas, nos termos do Regulamento.
Não podem votar nas Assembleias Gerais de Cotistas: (a) a Administradora, as Cogestoras e demais prestadores de serviços do Fundo; (b) os sócios, diretores e funcionários da Administradora, das Cogestoras e dos demais prestadores de serviços do Fundo; (c) partes relacionadas à Administradora, às Cogestoras ou aos demais prestadores de serviços do Fundo, incluindo os seus sócios, diretores e funcionários; (d) o Cotista, na hipótese de deliberação relativa a laudos de avaliação de bens de sua propriedade que concorram para a formação do patrimônio do Fundo; e (e) o cotista cujo interesse seja conflitante com o do Fundo.
Não se aplica o disposto acima quando: (i) os únicos cotistas do Fundo forem as pessoas mencionadas no parágrafo acima; (ii) houver aquiescência expressa da maioria dos demais cotistas, manifestada na própria assembleia geral, ou em instrumento de procuração que se refira especificamente à assembleia geral em que se dará a permissão de voto; ou (iii) todos os subscritores de cotas forem condôminos de bem com que concorreram para a integralização de cotas, podendo aprovar o laudo, sem prejuízo da responsabilidade de que trata o parágrafo 6º do artigo 8º da Lei nº 6.404, de 15 de dezembro de 1976 (“Lei das Sociedades por Ações”), e o §2º do artigo 24 da Resolução CVM 175.
De acordo com o disposto no artigo 2º da Lei nº 8.668, de 25 de junho de 1993 (“Lei nº 8.668/93”) e no artigo 9º da Resolução CVM 175, o Cotista não poderá requerer o resgate de suas Cotas.
Cada Cota terá as características que lhe forem asseguradas no Regulamento do Fundo, nos termos da legislação e regulamentação vigentes.
2.3 Identificação do público-alvo
A Oferta é destinada a investidores em geral, quais sejam: (i) (i.a) nos termos do artigo 2º, § 2º, da Resolução da CVM nº 27, de 8 de abril de 2021, conforme em vigor (“Resolução CVM 27”), instituições financeiras e demais instituições autorizadas a funcionar pelo Banco Central do Brasil; companhias seguradoras e sociedades de capitalização; entidades abertas e fechadas de previdência complementar; fundos patrimoniais e fundos de investimento registrados na CVM; (i.b) investidores qualificados, conforme definidos no artigo 12 da Resolução da CVM nº 30, de 11 de maio de 2021, conforme em vigor, que sejam fundos de investimentos, entidades administradoras de recursos de terceiros registradas na CVM, condomínios destinados à aplicação em carteira de títulos e valores mobiliários registrados na CVM e/ou na B3, em qualquer caso, com sede no Brasil; assim como (i.c) investidores que não se enquadrem nas definições dos itens “(i.a)” e (i.b)” acima, mas que formalizem Termo de Aceitação (como adiante definido) em valor igual ou superior a R$ 1.000.000,00 (um milhão de reais) que equivale à quantidade mínima de 10.000 (dez mil) Cotas, em qualquer caso, residentes, domiciliados ou com sede no Brasil, e que aceitem os riscos inerentes a tal investimento (“Investidores Institucionais”); e (ii) investidores pessoas físicas ou jurídicas, residentes ou domiciliados ou com sede no Brasil, que não sejam Investidores Institucionais nos termos do item “(i)” acima e que formalizem Termo de Aceitação em valor igual ou inferior a R$ 999.900,00 (novecentos e noventa e nove mil e novecentos reais) que equivale à quantidade máxima de 9.999 (nove mil e novecentas e noventa e nove) Cotas, observado o Investimento Mínimo por Investidor (como adiante definido) (“Investidores Não Institucionais” e, em conjunto com os Investidores Institucionais, “Investidores”), em qualquer caso, que se enquadrem no público-alvo da Classe, conforme previsto no Regulamento.
No âmbito da Oferta não será admitida a aquisição de Cotas por clubes de investimento nos termos dos artigos 27 e 28 da Resolução da CVM nº 11, de 18 de novembro de 2020 (“Resolução CVM 11”).
Nos termos da regulamentação em vigor, poderá ser aceita a participação de Pessoas Vinculadas (conforme definido abaixo) na Oferta. Para os fins da Oferta, serão consideradas pessoas vinculadas os Investidores que sejam, nos termos do inciso XVI do artigo 2º da Resolução CVM 160 e do artigo 2º, inciso XII, da Resolução da CVM nº 35, de 26 de maio de 2021: (i) controladores, diretos ou indiretos, e/ou administradores, do Fundo, da Administradora, das Cogestoras e/ou outras pessoas vinculadas à Oferta, bem como seus respectivos cônjuges ou companheiros, seus ascendentes, descendentes e colaterais até o 2º (segundo) grau; (ii) controladores, diretos ou indiretos, e/ou administradores do Coordenador Líder e dos Participantes Especiais (como adiante definido); (iii) funcionários, operadores e demais prepostos das Instituições Participantes da Oferta (como adiante definido), da Administradora, das Cogestoras, diretamente envolvidos na estruturação da Oferta; (iv) assessores de investimento que prestem serviços às Instituições Participantes da Oferta; (v) demais profissionais que mantenham, com as Instituições Participantes da Oferta, as Cogestoras e a Administradora, contrato de prestação de serviços diretamente relacionados à atividade de intermediação ou de suporte operacional no âmbito da Oferta; (vi) sociedades controladas, direta ou indiretamente, pelas Instituições Participantes da Oferta, pelas Cogestoras, pela Administradora, ou por pessoas a elas vinculadas; (vii) cônjuge ou companheiro e filhos menores das pessoas mencionadas nos itens “(ii)” a “(v)” acima; e (viii) fundos de investimento cuja maioria das cotas pertença a pessoas mencionadas nos itens acima, salvo se geridos discricionariamente por terceiros não vinculados (“Pessoas Vinculadas”).
Fica estabelecido que os Investidores que sejam Pessoas Vinculadas deverão, necessariamente, indicar no Termo de Aceitação, a sua condição de Pessoa Vinculada.
Caso seja verificado excesso de demanda superior a 1/3 (um terço) da quantidade de Cotas inicialmente ofertada no âmbito da Oferta, não será permitida a colocação de Cotas junto aos Investidores que sejam considerados Pessoas Vinculadas, nos termos do artigo 56 da Resolução CVM 160, sendo os respectivos Termos de Aceitação automaticamente cancelados, observadas as exceções previstas no §1º do artigo 56 da Resolução CVM 160, sendo certo que esta regra não é aplicável ao Termo de Aceitação.
Caso não seja verificado excesso de demanda superior a 1/3 (um terço) da quantidade de Cotas inicialmente ofertada no âmbito da Oferta, não haverá limitação para participação de Pessoas Vinculadas na Oferta, podendo as Pessoas Vinculadas representarem até 100% (cem por cento) dos Investidores.
Não serão realizados esforços de colocação de Cotas em qualquer outro país que não o Brasil.
Será garantido aos Investidores o tratamento equitativo, desde que a aquisição das Cotas não lhes seja vedada por restrição legal, regulamentar ou estatutária, cabendo às Instituições Participantes da Oferta a verificação da adequação do investimento nas Cotas ao perfil de seus respectivos clientes.
A PARTICIPAÇÃO DE PESSOAS VINCULADAS NA SUBSCRIÇÃO E INTEGRALIZAÇÃO DAS COTAS PODE AFETAR NEGATIVAMENTE A LIQUIDEZ DAS COTAS NO MERCADO SECUNDÁRIO. PARA MAIS INFORMAÇÕES, VEJA O FATOR DE RISCO “RISCO DE PARTICIPAÇÃO DE PESSOAS VINCULADAS NA OFERTA” NA PÁGINA 27 DESTE PROSPECTO.
2.4 Indicação sobre a admissão à negociação em mercados organizados
As Cotas serão admitidas para: (i) distribuição e liquidação no mercado primário por meio do DDA; e (ii) negociação e liquidação no mercado secundário exclusivamente por meio do mercado secundário de bolsa, ambos administrados e operacionalizados pela B3.
Não obstante o disposto acima, exclusivamente, as Cotas cuja subscrição e integralização sejam realizadas junto ao Escriturador não serão automaticamente negociáveis no ambiente da B3 após a sua conversão. A transferência das referidas Cotas para a Central Depositária B3 para permitir a sua negociação no ambiente da B3 será de responsabilidade do respectivo Cotista e deverá ser realizada por meio de um agente de custódia de sua preferência. Essa transferência poderá levar alguns dias e o Cotista incorrerá em custos, os quais serão estabelecidos pelo agente de custódia de preferência do Cotista que desejar realizar a transferência em questão.
As Cotas serão custodiadas eletronicamente na B3.
O Escriturador será responsável pela custódia das Cotas que não estiverem custodiadas eletronicamente na B3.
2.5 Valor nominal unitário de cada cota e custo unitário de distribuição
O preço de emissão de cada Cota será equivalente a R$ 100,00 (cem reais) por Cota (“Preço por Cota”), e será fixo até a data de encerramento da Oferta, que se dará com a divulgação do anúncio de encerramento da Oferta (“Anúncio de Encerramento”).
Caso seja distribuído o Montante Total da Oferta (como adiante definido), o custo unitário de distribuição, ou seja, o custo de distribuição dividido pelo número de Cotas subscritas no âmbito da Oferta será de R$ 3,10 (três reais e dez centavos) por Cota (“Custo Unitário de Distribuição”), observado que, no âmbito da Oferta, não haverá cobrança de taxa de distribuição primária das Cotas. O Custo Unitário de Distribuição da Oferta irá variar conforme a quantidade de Cotas efetivamente distribuídas no âmbito desta Emissão.
Para informações detalhadas acerca das despesas relativas à Oferta, veja o item 11.2 “Demonstrativo dos custos da distribuição”, abaixo.
Nos termos do entendimento constante do Ofício-Circular/CVM/SIN/nº 5/2014, a contratação do Coordenador Líder para atuar como instituição intermediária da Oferta não caracteriza conflito de interesses.
2.6 Valor total da Oferta e valor mínimo da oferta
O volume total da Oferta será de, inicialmente, até R$ 60.000.000,00 (sessenta milhões de reais), composta por até 600.000 (seiscentas mil) Cotas (“Montante Total da Oferta”), podendo o Montante Total da Oferta ser diminuído em virtude da Distribuição Parcial (abaixo definida).
Será admitida, nos termos dos Artigos 73 e 74 da Resolução CVM 160, a distribuição parcial da Oferta, desde que subscritas Cotas da 1ª Emissão em montante equivalente a, no mínimo, R$ 50.000.000,00 (cinquenta milhões de reais) (“Distribuição Parcial” e “Montante Mínimo da Oferta”, respectivamente), correspondente a 500.000 (quinhentas mil) Cotas da 1ª Emissão.
No caso de captação abaixo do Montante Mínimo da Oferta até a data de encerramento da Oferta, a Oferta será cancelada e o Coordenador Líder deverá devolver aos Investidores os recursos eventualmente integralizados, de acordo com os Critérios de Restituição de Valores (conforme definido abaixo). Uma vez atingido o Montante Mínimo da Oferta, a Administradora, de comum acordo com as Cogestoras e com o Coordenador Líder, poderão encerrar a Oferta a qualquer momento, devendo, ainda, devolver os valores já integralizados aos Investidores que tenham condicionado a sua adesão à distribuição (i) do Montante Total da Oferta; ou (ii) de quantidade igual ou maior que o Montante Mínimo da Oferta e menor que o Montante Total da Oferta, de acordo com os Critérios de Restituição de Valores (conforme definido abaixo).
Não haverá fontes alternativas de captação em caso de Distribuição Parcial. Não haverá a distribuição de lote adicional e de lote suplementar, conforme previsto nos Artigos 50 e 51 da Resolução CVM 160.
2.7 Quantidade de cotas a serem ofertadas de cada classe e subclasse, se for o caso
A quantidade de Cotas será de, inicialmente, até 600.000 (seiscentas mil) Cotas, podendo tal quantidade inicial ser diminuída em virtude da possibilidade de Distribuição Parcial (conforme abaixo definido), desde que atingido o Montante Mínimo da Oferta.
3. DESTINAÇÃO DOS RECURSOS
(Esta página foi intencionalmente deixada em branco)
3.1 Exposição clara e objetiva do destino dos recursos provenientes da emissão cotejando à luz de sua política de investimento, descrevendo-a sumariamente
Observada a política de investimentos do Fundo e a regulamentação aplicável, os recursos líquidos da presente Oferta serão destinados para aquisição de Ativos-Alvo e Ativos de Liquidez, a serem selecionados pelas Cogestoras de FORMA ATIVA E DISCRICIONÁRIA, sem determinação de aquisição de qualquer ativo específico, na medida em que surgirem oportunidades de investimento que estejam compreendidas na política de investimentos do Fundo, observado o prazo para aplicação dos recursos previsto no Regulamento, sendo certo que, sem prejuízo dos limites por modalidade de ativo dispostos nas regras gerais de fundos de investimento, o investimento do Fundo em Certificados de Recebíveis Imobiliários (“CRI”) deverá representar, no mínimo, 67% (sessenta e sete por cento) do patrimônio líquido do Fundo. Nesta data, não existe documento vinculante assinado entre o Fundo e/ou as Cogestoras para aquisição de qualquer Ativo-Alvo ou Ativo de Liquidez. Para mais informações sobre a política de investimento do Fundo, recomenda-se a leitura do “Capítulo II - Política de Investimento” do anexo descritivo da Classe, no Regulamento, disponível no Anexo II deste Prospecto.
O Fundo não observará qualquer limite de concentração em relação a segmentos ou setores da economia dos Ativos-Alvo, de empreendimentos imobiliários ou de créditos subjacentes.
O Fundo terá o prazo de até 180 (cento e oitenta) dias contados da data de encerramento de cada oferta pública de distribuição de cotas da Classe Única para enquadrar a sua carteira de acordo com os limites de concentração por emissor e por modalidade de ativos previstos no Regulamento.
Sem prejuízo do disposto acima, o pipeline meramente indicativo de potenciais Ativos-Alvo identificados pelas Cogestoras é atualmente composto predominantemente por CRI, de acordo com as seguintes características:
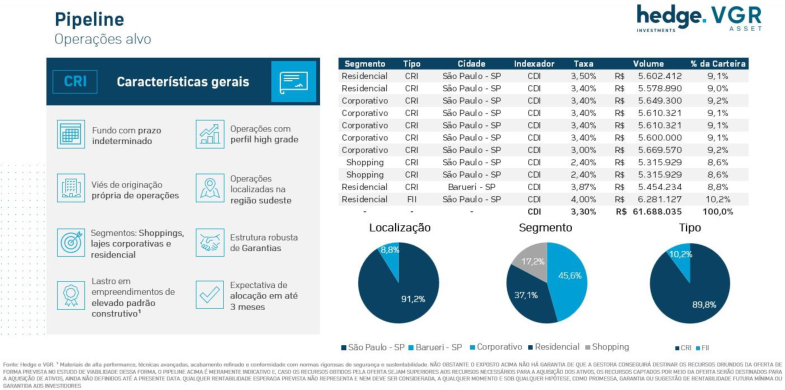
Atualmente, as equipes de gestão das Cogestoras estão em fase de análise e avaliação dos Ativos-Alvo, sem vínculo firmado com a destinação de recursos da Oferta. Assim, a destinação de recursos descrita neste Prospecto e nos documentos da Oferta é meramente estimada, não configurando qualquer compromisso do Fundo, da Administradora ou das Cogestoras em relação à efetiva aplicação dos recursos obtidos no âmbito da Oferta.
Caso não seja possível a aquisição pelo Fundo de qualquer dos Ativos-Alvo indicados acima por qualquer razão, o Fundo utilizará os recursos líquidos captados com a Oferta para a aquisição de outros Ativos-Alvo, observada a sua política de investimento.
A escolha por qualquer um dos Ativos-Alvo, bem como a ordem de prioridade, mencionados no pipeline indicativo acima será definida de acordo com o melhor entendimento das Cogestoras, tendo vista os melhores interesses do Fundo e a conclusão de processo de avaliação dos Ativos-Alvo, de modo que o investimento pode acontecer em um, mais ou nenhum dos Ativos-Alvo listados.
NÃO HÁ GARANTIA DE QUE AS COGESTORAS CONSEGUIRÃO DESTINAR OS RECURSOS ORIUNDOS DA OFERTA DE FORMA PREVISTA NO ESTUDO DE VIABILIDADE.
NA DATA DESTE PROSPECTO, O FUNDO NÃO CELEBROU QUALQUER INSTRUMENTO VINCULANTE QUE LHE GARANTA O DIREITO À AQUISIÇÃO E/OU SUBSCRIÇÃO DE QUAISQUER ATIVOS COM A UTILIZAÇÃO DE RECURSOS DECORRENTES DA OFERTA, DE MODO QUE A DESTINAÇÃO DE RECURSOS ORA DESCRITA É ESTIMADA, NÃO CONFIGURANDO QUALQUER COMPROMISSO DO FUNDO, DA ADMINISTRADORA OU DAS COGESTORAS EM RELAÇÃO À EFETIVA APLICAÇÃO DOS RECURSOS OBTIDOS NO ÂMBITO DA OFERTA, CUJA CONCRETIZAÇÃO DEPENDERÁ, DENTRE OUTROS FATORES, DA EXISTÊNCIA DE ATIVOS DISPONÍVEIS PARA INVESTIMENTO PELO FUNDO. ALÉM DISSO, POR DEVER DE CONFIDENCIALIDADE, NÃO SERÃO DIVULGADOS MAIORES DETALHES.
NO CASO DE DISTRIBUIÇÃO PARCIAL DA OFERTA, AS COGESTORAS PODERÃO DEFINIR A ORDEM DE PRIORIDADE DE DESTINAÇÃO DE FORMA DISCRICIONÁRIA, SEM O COMPROMISSO DE RESPEITAR A ORDEM INDICADA NO PIPELINE INDICATIVO ACIMA.
QUALQUER RENTABILIDADE ESPERADA PREVISTA NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO E SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA MÍNIMA OU GARANTIDA AOS INVESTIDORES.
3.2 Indicar a eventual possibilidade de destinação dos recursos a quaisquer ativos em relação às quais possa haver conflito de interesse, informando as aprovações necessárias existentes e/ou a serem obtidas, incluindo nesse caso nos fatores de risco, explicação objetiva sobre a falta de transparência na formação dos preços destas operações
A Administradora, após o encerramento da Oferta, pretende submeter a possibilidade de realização de operações conflitadas à deliberação pelos Cotistas, por meio da realização de assembleia geral para deliberar sobre conflito de interesses, nos termos do artigo 31 do Anexo Normativo III, da Resolução CVM 175 (“Assembleia de Conflito de Interesses”), respeitadas todas as regras e quóruns de deliberação estabelecidos pela Resolução CVM 175 e no Regulamento, sem que seja necessária a realização de consultas prévias e específicas aos Cotistas antes de cada aquisição, de forma a deliberar sobre:
(i) Nos termos do Artigo 31 do Anexo Normativo III, da Resolução CVM 175, aprovação da possibilidade de operações, pelo Fundo, com CRI cujo lastro ou garantias sejam, no todo ou em parte, formados por ativos, ou recebíveis originados por ativos, que sejam detidos, direta ou indiretamente, por fundos de investimento geridos, administrados e/ou que contem com consultoria especializada da Administradora e/ou das Cogestoras, desde que atendidos os seguintes parâmetros:
a) Regime Fiduciário. Deverão contar, obrigatoriamente, com a instituição de regime fiduciário;
b) Emissor. Não poderão ser emitidos por companhia securitizadora em relação à qual a Administradora, as Cogestoras ou pessoas a elas ligadas sejam controladoras;
c) Prazo. Os CRI deverão ter prazo de vencimento máximo de 20 (vinte) anos;
d) Indexadores. Os CRI deverão ser indexados: (i) pela taxa média diária de juros dos DI - Depósitos Interfinanceiros de um dia, over extra grupo, expressas na forma percentual ao ano, base 252 (duzentos e cinquenta e dois) dias úteis, calculada e divulgada diariamente pela B3, no informativo diário disponível em sua página na Internet (http://www.b3.com.br) (“Taxa DI”); (ii) pela variação do Índice Geral de Preços ao Consumidor Amplo, apurado e divulgado pelo Instituto Brasileiro de Geografia e Estatística (“IPCA/IBGE”); (iii) pela variação do Índice Geral de Preços - Mercado, apurado e divulgado pela Fundação Getúlio Vargas (“IGP-M/FGV”); ou (iv) por taxa de juros pré-fixadas;
e) Remuneração. Os CRI deverão ser remunerados por taxas pré-fixadas ou pós-fixadas;
f) Concentração. O investimento em CRI deverá observar os limites de concentração estabelecidos no Anexo Normativo I da Resolução CVM 175; e
g) Negociação. Os CRI deverão ser distribuídos por meio de oferta pública de distribuição de valores mobiliários e deverão estar admitidos à negociação em mercados organizados.
(ii) Nos termos do artigo 31 do Anexo Normativo III, da Resolução CVM 175, aprovação da possibilidade de operações, pelo Fundo, com CRI que, cumulativamente ou não, sejam estruturados, distribuídos, alienados no mercado secundário e/ou que contem com serviços de qualquer natureza prestados pela Administradora, pelas Cogestoras ou por pessoas a elas ligadas.
(iii) Nos termos do artigo 31 do Anexo Normativo III, da Resolução CVM 175, aprovação da possibilidade de aquisição, pelo Fundo, de cotas de fundo de investimento imobiliário geridos pelas Cogestoras ou por pessoas a eles ligadas, nos termos do artigo 12, inciso IV, e do artigo 31 do Anexo Normativo III da Resolução CVM nº 175, de 23 de dezembro de 2022.
O Fundo deverá, obrigatoriamente, em suas demonstrações financeiras, dar disclosure do percentual de investimento em Ativos em situação de conflito de interesses.
PARA MAIORES ESCLARECIMENTOS SOBRE OS RISCOS DECORRENTES DE SITUAÇÕES DE CONFLITO DE INTERESSES, VIDE OS FATORES DE RISCO “RISCO DE POTENCIAL CONFLITO DE INTERESSES” E “RISCO DE DISCRICIONARIEDADE DE INVESTIMENTO PELAS COGESTORAS E PELA ADMINISTRADORA”, CONSTANTE, RESPECTIVAMENTE, NAS PÁGINAS 16 E 32.
OS POTENCIAIS ATOS DE CONFLITO DE INTERESSES PREVISTOS NESTE PROSPECTO SE CONFIGURAM NOS TERMOS DO §1º DO ARTIGO 31 DO ANEXO NORMATIVO III DA RESOLUÇÃO CVM 175, SENDO CERTO QUE QUAISQUER OPERAÇÕES NESSAS HIPÓTESES ESTARÃO CONDICIONADAS À APROVAÇÃO PRÉVIA, ESPECÍFICA E INFORMADA DA ASSEMBLEIA ESPECIAL DE COTISTAS.
A concretização de operações que envolvam conflito de interesses dependerá da aprovação prévia de Cotistas reunidos em Assembleia Especial de Cotistas que representem, cumulativamente: (i) maioria simples das Cotas dos Cotistas presentes na Assembleia Especial de Cotistas; e, no mínimo, (ii.a) 25% (vinte e cinco por cento) das Cotas emitidas pelo Fundo, caso o Fundo tenha mais de 100 (cem) cotistas; ou (ii.b) metade das Cotas emitidas pelo Fundo, caso o Fundo tenha até 100 (cem) cotistas.
A Assembleia de Conflito de Interesses poderá, a critério da Administradora, ser realizada de forma não presencial, por meio de consulta formal, nos termos do Regulamento e do parágrafo 5º do artigo 76 do Anexo Normativo III da Resolução CVM 175.
Os Investidores, ao aceitarem participar da Oferta, serão convidados, mas não obrigados, sob condição suspensiva de que os Investidores se tornem Cotistas, a outorgarem, de forma física ou eletrônica, procurações específicas, com poderes para representá-los e votar em seu nome na Assembleia de Conflito de Interesses que deliberar sobre os itens de potencial situação de conflito de interesses acima descritos (“Procuração de Conflito de Interesses”).
A Procuração de Conflito de Interesses (i) será específica para a Assembleia de Conflito de Interesses, não sendo de caráter perene; (ii) terá prazo de validade limitado; e (iii) será vinculada a ordem do dia específica da Assembleia de Conflito de Interesses.
Da referida procuração constará orientação de voto permitindo que o Cotista concorde ou não com as matérias da ordem do dia. A Procuração de Conflito de Interesses não poderá ser outorgada para a Administradora, para as Cogestoras ou para pessoa a elas vinculada.
A Procuração de Conflito de Interesses será dada pelo Investidor que teve acesso, antes de outorgar a referida procuração, a todos os elementos informativos necessários ao exercício do voto, conforme dispostos no “Manual de Exercício de Voto” anexo a este Prospecto.
PARA MAIORES ESCLARECIMENTOS SOBRE OS RISCOS DECORRENTES DE TAIS SITUAÇÕES DE CONFLITO DE INTERESSES, VIDE O FATOR DE RISCO “RISCO DE POTENCIAL CONFLITO DE INTERESSE” CONSTANTE DESTE PROSPECTO.
A Procuração de Conflito de Interesses poderá ser revogada pelo Cotista, unilateralmente, a qualquer tempo até a data de realização da Assembleia de Conflito de Interesses, de acordo com os mesmos procedimentos adotados para a sua outorga, não sendo irrevogável ou irretratável.
Em que pese a disponibilização da Procuração de Conflito de Interesses, a Administradora e as Cogestoras destacam a importância da participação dos Cotistas na Assembleia de Conflito de Interesses, tendo em vista que as operações em situação de conflito de interesses dependem de aprovação prévia, específica e informada nos termos do artigo 31, §1º do Anexo Normativo III da Resolução CVM 175.
A aprovação obtida em Assembleia de Conflito de Interesses para a realização das operações descritas acima, envolvendo valores mobiliários, não terá caráter perene e deverá ser ratificada na hipótese de alteração substancial na base de Cotistas que aprovou originalmente a operação, em especial em decorrência de novas ofertas públicas de distribuição de Cotas, observado o entendimento manifestado pela Comissão de Valores Mobiliários no Ofício nº 15/2024/CVM/SSE. Para tanto, a Administradora analisará, após o encerramento de cada nova oferta, se houve alteração significativa de Cotistas ou do patrimônio líquido da Classe Única e, sendo o caso, convocará Assembleia Especial para deliberar sobre a ratificação, observado o disposto na Resolução CVM 175 e no Regulamento.
INDEPENDENTEMENTE DA APROVAÇÃO DAS MATÉRIAS OBJETO DE CONFLITO DE INTERESSES DESCRITA ACIMA, POSTERIORMENTE AO ENCERRAMENTO DE CADA NOVA OFERTA DO FUNDO, A ADMINISTRADORA FARÁ UMA ANÁLISE DA SITUAÇÃO PATRIMONIAL E DO PASSIVO (NÚMEROS DE COTISTAS) DO FUNDO DEPOIS DO ENCERRAMENTO DA OFERTA E, HAVENDO ALTERAÇÃO SIGNIFICATIVA EM TAL SITUAÇÃO, DEVERÁ CONVOCAR UMA ASSEMBLEIA GERAL EXTRAORDINÁRIA, PARA QUE AS MATÉRIAS REFERENTES A POTENCIAIS CONFLITOS DE INTERESSES DELIBERADAS SEJAM RATIFICADAS PELOS COTISTAS DO FUNDO, NOS TERMOS DA REGULAMENTAÇÃO APLICÁVEL.
3.3 No caso de apenas parte dos recursos almejados com a oferta vir a ser obtida por meio da distribuição, informar quais objetivos serão prioritários
Em caso de Distribuição Parcial das Cotas, nos termos do artigo 73 da Resolução CVM 160, e desde que atingido o Montante Mínimo da Oferta, a Oferta e a 1ª Emissão serão considerados viáveis, de modo que os recursos captados serão aplicados em conformidade com o disposto na Seção 3.1. acima.
NÃO HAVERÁ FONTES ALTERNATIVAS DE CAPTAÇÃO, EM CASO DE DISTRIBUIÇÃO PARCIAL.
Caso o Montante Mínimo da Oferta não seja integralmente distribuído, a Oferta será cancelada.
4. FATORES DE RISCO
(Esta página foi intencionalmente deixada em branco)
4.1 Em ordem decrescente de relevância, os principais fatores de risco associados à oferta e ao emissor
Antes de tomar uma decisão de investimento no Fundo, os potenciais Investidores devem, considerando sua própria situação financeira, seus objetivos de investimento e seu perfil de risco, avaliar cuidadosamente todas as informações disponíveis neste Prospecto Definitivo e no Regulamento, inclusive, mas não se limitando a, aquelas relativas à política de investimento do Fundo, à composição da carteira e aos fatores de risco descritos nesta seção, aos quais o Fundo e os Investidores estão sujeitos.
Tendo em vista a natureza dos investimentos a serem realizados pelo Fundo, os Cotistas devem estar cientes dos riscos a que estarão sujeitos os investimentos e aplicações do Fundo, conforme descritos abaixo, não havendo garantias, portanto, de que o capital efetivamente integralizado será remunerado conforme expectativa dos Cotistas.
Os investimentos do Fundo estão, por sua natureza, sujeitos a flutuações típicas do mercado, risco de crédito, risco sistêmico, condições adversas de liquidez e negociação atípica nos mercados de atuação e, mesmo que a Administradora e as Cogestoras mantenham rotinas e procedimentos de gerenciamento de riscos, não há garantia de completa eliminação da possibilidade de perdas para o Fundo e para os Cotistas.
A seguir encontram-se descritos os principais riscos inerentes ao Fundo, os quais não são os únicos aos quais estão sujeitos os investimentos no Fundo e no Brasil em geral. Os negócios, reputação, situação financeira ou resultados do Fundo podem ser adversa e materialmente afetados por quaisquer desses riscos, sem prejuízo de riscos adicionais que não sejam atualmente de conhecimento da Administradora e das Cogestoras ou que sejam julgados de pequena relevância neste momento.
A ordem dos fatores de risco abaixo indicados foi definida de acordo com a materialidade de sua ocorrência, sendo expressa em uma ordem decrescente de relevância, conforme uma escala qualitativa de risco, nos termos do artigo 19, §4º, da Resolução CVM 160.
Riscos relacionados a fatores macroeconômicos relevantes
O Fundo está sujeito às variações e condições dos mercados de títulos e valores mobiliários, que são afetados principalmente pelas condições políticas e econômicas nacionais e internacionais. O Fundo desenvolverá suas atividades no mercado brasileiro, estando sujeito, portanto, aos efeitos da política econômica praticada pelo Governo Federal. Ocasionalmente, o governo brasileiro intervém na economia, realizando relevantes mudanças em suas políticas. As medidas do governo brasileiro para controlar a inflação e implementar as políticas econômica e monetária, por exemplo, têm envolvido, no passado recente, alterações nas taxas de juros, intervenções no mercado de câmbio para evitar oscilações relevantes no valor do dólar, aumento das tarifas públicas, entre outras medidas. Essas políticas, bem como outras condições macroeconômicas, podem impactar significativamente a economia e o mercado de capitais nacional. A adoção de medidas que possam resultar na flutuação da moeda, indexação da economia, instabilidade de preços, elevação de taxas de juros ou influenciar a política fiscal vigente poderão impactar os negócios, as condições financeiras, os resultados operacionais do Fundo e a consequente distribuição de rendimentos aos Cotistas do Fundo, o que pode impactar negativamente o rendimento dos Cotistas. Impactos negativos na economia, tais como recessão, perda do poder aquisitivo da moeda e aumento exagerado das taxas de juros resultantes de políticas internas ou fatores externos podem influenciar nos resultados do Fundo. Como exemplo, algumas consequências dos riscos macroeconômicos são: (i) aumento das taxas de juros que poderiam reduzir a demanda por imóveis ou aumentar os custos de financiamento das sociedades investidas ou ainda reduzir o apetite dos bancos comerciais na concessão de crédito tanto para incorporadora, quando o Fundo utilizasse deste expediente, como para compradores de imóveis; (ii) aumento da inflação que poderia levar a um aumento nos custos de execução dos empreendimentos imobiliários ou mesmo impactar a capacidade de tomar crédito dos compradores de imóveis; e (iii) alterações da política habitacional que poderia reduzir a disponibilidade de crédito para o financiamento das obras dos empreendimentos ou mesmo do financiamento disponível para os compradores de imóveis ou o custo de obras, com redução dos incentivos atualmente concedidos ao setor imobiliário.
Escala Qualitativa de Risco: Maior
Risco de mercado dos Ativos da Classe
Existe o risco de variação no valor e na rentabilidade dos ativos integrantes da carteira da Classe, que pode aumentar ou diminuir, de acordo com as flutuações de preços, cotações de mercado e dos critérios para precificação de ativos. Além disso, poderá haver oscilação negativa nas Cotas pelo fato de a Classe poder adquirir títulos que, além da remuneração por um índice de preços, são remunerados por uma taxa de juros, e sofrerão alterações de acordo com o patamar das taxas de juros praticadas pelo mercado para as datas de vencimento desses títulos. Em caso de queda do valor dos ativos que componham a carteira da Classe, o patrimônio líquido da Classe pode ser afetado negativamente. Desse modo, a Administradora e/ou as Cogestoras poderão ser obrigadas a alienar os ativos ou liquidar os ativos a preços depreciados, podendo, com isso, influenciar negativamente no valor das Cotas.
Escala Qualitativa de Risco: Maior
Riscos jurídicos e regulatórios
A legislação e regulamentação aplicáveis aos fundos de investimento imobiliário ou aos fundos de investimento em geral, seus Cotistas e aos investimentos efetuados, incluindo, sem limitação, leis tributárias, leis cambiais, leis que regulamentem investimentos estrangeiros em cotas de fundos de investimento no Brasil e normas promulgadas pelo Banco Central e pela CVM, estão sujeitas a alterações. Ainda, poderão ocorrer interferências de autoridades governamentais e órgãos reguladores nos mercados, bem como moratórias e alterações das políticas monetária e cambial. Tais eventos poderão impactar de maneira adversa o valor das Cotas, bem como as condições para distribuição de rendimentos, inclusive as regras de fechamento de câmbio e de remessa de recursos do e para o exterior. Ademais, a aplicação de leis existentes e a interpretação de novas leis poderão impactar nos resultados do Fundo. Adicionalmente, a estrutura financeira, econômica e jurídica do Fundo apoia-se em um conjunto de obrigações e responsabilidades contratuais e na legislação em vigor e, em razão da pouca maturidade e da escassez de precedentes em operações similares e de jurisprudência no que tange a este tipo de operação financeira, poderá haver perdas por parte dos Cotistas em razão do dispêndio de tempo e recursos para manutenção do arcabouço contratual estabelecido.
Escala Qualitativa de Risco: Maior
Risco de não materialização das perspectivas neste Prospecto
Este Prospecto contém informações acerca do Fundo, do mercado imobiliário, dos Ativos-Alvo e dos Ativos de Liquidez que poderão ser objeto de investimento pela Classe, bem como das perspectivas acerca do desempenho futuro do Fundo, que envolvem riscos e incertezas. Não há garantia de que o desempenho futuro do Fundo seja consistente com as perspectivas deste Prospecto. Os eventos futuros poderão diferir sensivelmente das tendências indicadas neste Prospecto.
Adicionalmente, as informações contidas neste Prospecto em relação ao Brasil e à economia brasileira são baseadas em dados publicados pelo Banco Central do Brasil, pelos órgãos públicos e por outras fontes independentes. As informações sobre o mercado imobiliário apresentadas ao longo do Prospecto foram obtidas por meio de pesquisas internas, pesquisas de mercado, informações públicas e publicações do setor.
Não há garantia de que o desempenho futuro do Fundo seja consistente com essas perspectivas. Os eventos futuros poderão diferir sensivelmente das tendências indicadas neste Prospecto e podem resultar em prejuízos para a Classe e os Cotistas.
Escala Qualitativa de Risco: Maior
Risco de crédito
Os devedores dos recebíveis decorrentes dos ativos integrantes da carteira da Classe e os emissores ou devedores de títulos que eventualmente integrem a carteira da Classe podem não cumprir suas obrigações de pagar tanto o principal como os respectivos juros, conforme existente, de suas obrigações perante o Fundo. Os títulos públicos e/ou privados de dívida que poderão compor a carteira da Classe estão sujeitos à capacidade dos seus emissores ou devedores dos lastros que compõem os ativos integrantes da carteira da Classe de honrar os compromissos de pagamento de juros e principal de suas obrigações. Eventos que afetem as condições financeiras dos emissores e devedores dos títulos, bem como alterações nas condições econômicas, legais e políticas que possam comprometer a sua capacidade de pagamento podem trazer impactos significativos em termos de preços e liquidez desses ativos. Nestas condições, as Cogestoras poderão enfrentar dificuldades de liquidar ou negociar tais ativos pelo preço e/ou momento desejados e, consequentemente, a Classe poderá enfrentar problemas de liquidez. Adicionalmente, a variação negativa dos ativos da Classe poderá impactar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Cotas. Além disso, mudanças na percepção da qualidade dos créditos dos emissores e dos devedores dos lastros que compõem os ativos integrantes da carteira da Classe, mesmo que não fundamentadas, poderão trazer impactos nos preços dos títulos, comprometendo também sua liquidez. Caso ocorram esses eventos, o Fundo poderá: (i) ter reduzida a sua rentabilidade; (ii) sofrer perdas financeiras até o limite das operações contratadas e não liquidadas; e/ou (iii) ter de provisionar desvalorização de ativos, o que afetará o preço de negociação de suas Cotas e, consequentemente, afetará negativamente os Cotistas.
Escala Qualitativa de Risco: Maior
Risco de potencial conflito de interesse
Os atos que caracterizem situações de conflito de interesses entre o Fundo e a Administradora, entre o Fundo e as Cogestoras, entre o Fundo e os Cotistas detentores de mais de 10% (dez por cento) das Cotas do Fundo e entre o Fundo e os representantes de Cotistas dependem de aprovação prévia, específica e informada em assembleia geral de Cotistas, nos termos do artigo 31, Anexo III, da Resolução CVM 175. Deste modo, não é possível assegurar que eventuais contratações não caracterizarão situações de conflito de interesses efetivo ou potencial, o que pode acarretar perdas patrimoniais ao Fundo e aos Cotistas. O Regulamento prevê que atos que configurem potencial conflito de interesses entre o Fundo e a Administradora, entre o Fundo e os prestadores de serviço ou entre o Fundo e as Cogestoras que dependem de aprovação prévia da assembleia geral de
Cotistas, como por exemplo, e conforme disposto no parágrafo 1º do artigo 31, Anexo III, da Resolução CVM 175: (i) a aquisição, locação, arrendamento ou exploração do direito de superfície, pelo fundo, de imóvel de propriedade da Administradora, Cogestoras, consultor especializado ou de pessoas a eles ligadas; (ii) a alienação, locação ou arrendamento ou exploração do direito de superfície de imóvel integrante do patrimônio do Fundo tendo como contraparte a Administradora, Cogestoras, consultor especializado ou pessoas a eles ligadas; (iii) a aquisição, pelo Fundo, de imóvel de propriedade de devedores da Administradora, Cogestoras ou consultor especializado uma vez caracterizada a inadimplência do devedor; (iv) a contratação, pelo Fundo, de pessoas ligadas à Administradora ou às Cogestoras, para prestação dos serviços referidos no artigo 27, do Anexo III, da Resolução CVM 175, exceto o de primeira distribuição de cotas do fundo; e (v) a aquisição, pelo Fundo, de valores mobiliários de emissão da Administradora, das Cogestoras ou de pessoas a eles ligadas, ainda que para as finalidades mencionadas no artigo 41, do Anexo III, da Resolução CVM 175.
Desta forma, caso venha existir atos que configurem potencial conflito de interesses e estes sejam aprovados em assembleia de Cotistas, respeitando os quóruns de aprovação estabelecido, estes poderão ser implantados, mesmo que não ocorra a concordância da totalidade dos Cotistas.
Escala Qualitativa de Risco: Maior
Riscos relacionados aos CRI, às LCI e às LH
Por força da Lei nº 12.024, de 27 de agosto de 2009, conforme alterada (“Lei nº 12.024/09”), os rendimentos advindos dos CRI, das LCI e das LH auferidos pelos fundos de investimento imobiliário que atendam a determinados requisitos são isentos do imposto de renda. Eventuais alterações na legislação tributária, eliminando a isenção acima referida, bem como criando ou elevando alíquotas do imposto de renda incidente sobre os CRI, as LCI e as LH, ou ainda a criação de novos tributos aplicáveis aos CRI, às LCI e às LH, poderão afetar negativamente a rentabilidade do Fundo e, consequentemente, dos Cotistas.
Escala Qualitativa de Risco: Maior
Riscos relacionados ao investimento em valores mobiliários
O investimento nas Cotas é uma aplicação em valores mobiliários de renda variável, o que pressupõe que a rentabilidade do Cotista dependerá da valorização e dos rendimentos a serem pagos pelos ativos do patrimônio da Classe. No caso em questão, os rendimentos a serem distribuídos aos Cotistas dependerão, principalmente, dos resultados obtidos pelo Fundo com receita e/ou a negociação dos ativos em que a Classe venha a investir, bem como dependerão dos custos incorridos pelo Fundo. Assim, existe a possibilidade do Fundo ser obrigado a dedicar uma parte substancial de seu fluxo de caixa para pagar suas obrigações, reduzindo o dinheiro disponível para distribuições aos Cotistas, o que poderá afetar adversamente o valor de mercado das Cotas.
Não obstante, os valores mobiliários objeto de investimento do Fundo apresentam seus próprios riscos, que podem não ter sido analisados em sua completude, podendo inclusive serem alcançados por obrigações do originador ou de terceiros, em decorrência de pedidos de recuperação judicial ou de falência, ou planos de recuperação extrajudicial, processos judiciais ou em outros procedimentos de natureza similar.
Escala Qualitativa de Risco: Maior
Risco de alteração da legislação aplicável ao Fundo e/ou aos Cotistas
A legislação aplicável ao Fundo, aos Cotistas e aos investimentos efetuados pelo Fundo, incluindo, sem limitação, leis tributárias, leis cambiais e leis que regulamentem investimentos estrangeiros em cotas de fundos de investimento no Brasil, está sujeita a alterações. Ainda, poderão ocorrer interferências de autoridades governamentais e órgãos reguladores nos mercados, bem como moratórias e alterações das políticas monetárias e cambiais. Tais eventos poderão impactar de maneira adversa o valor das Cotas, bem como as condições para distribuição de rendimentos e para resgate das Cotas, inclusive as regras de fechamento de câmbio e de remessa de recursos do e para o exterior. Ademais, a aplicação de leis existentes e a interpretação de novas leis poderão impactar os resultados do Fundo. Existe o risco de tais regras serem modificadas no contexto de uma eventual reforma tributária. Assim, o risco tributário engloba o risco de perdas decorrente da criação de novos tributos, interpretação diversa da atual sobre a incidência de quaisquer tributos ou a revogação de isenções vigentes, sujeitando o Fundo ou seus Cotistas a novos recolhimentos não previstos inicialmente. O tratamento tributário do Fundo pode ser alterado a qualquer tempo, independentemente de quaisquer medidas que a Administradora adote ou possa adotar, em caso de alteração na legislação tributária vigente. À parte da legislação tributária, as demais leis e normas aplicáveis ao Fundo, aos Cotistas e aos investimentos do Fundo, incluindo, mas não se limitando, matéria de câmbio e investimentos externos em cotas de fundos de investimento no Brasil, também estão sujeitas a alterações. Esses eventos podem impactar adversamente no valor dos investimentos, bem como as condições para a distribuição de rendimentos e de resgate das Cotas.
Escala Qualitativa de Risco: Maior
Riscos relacionados à rentabilidade da Classe
O investimento em cotas de fundos de investimento imobiliário pode ser considerado uma aplicação em valores mobiliários de renda variável, o que significa que a rentabilidade a ser paga ao Cotista dependerá do resultado dos Ativos-Alvo adquiridos pela Classe, além do resultado da administração dos Ativos-Alvo que comporão a carteira da Classe. No presente caso, os valores a serem distribuídos aos Cotistas dependerão do resultado da Classe, que por sua vez, dependerá preponderantemente das receitas provenientes dos direitos decorrentes de Ativos-Alvo objeto de investimento pelo Fundo. Assim, eventual inadimplência verificada em relação aos Ativos-Alvo, ou demora na execução de eventuais garantias constituídas nas operações imobiliárias relacionadas aos Ativos-Alvo, poderá retardar o recebimento dos rendimentos advindos dos Ativos-Alvo e consequentemente impactar a rentabilidade da Classe, podendo também ocorrer desvalorização do lastro atrelado aos AtivosAlvo ou insuficiência de garantias atreladas aos mesmos.
Escala Qualitativa de Risco: Maior
Riscos relacionados aos créditos que lastreiam os CRI
Para os contratos que lastreiam a emissão dos CRI em que os devedores têm a possibilidade de efetuar o pagamento antecipado dos créditos imobiliários, esta antecipação poderá afetar, total ou parcialmente, os cronogramas de remuneração, amortização e/ou resgate dos CRI, bem como a rentabilidade esperada do papel.
Para os CRI que possuam condições para a ocorrência de vencimento antecipado do contrato lastro dos CRI, a companhia securitizadora emissora dos CRI promoverá o resgate antecipado dos CRI, conforme a disponibilidade dos recursos financeiros. Assim, os investimentos da Classe nestes CRI poderão sofrer perdas financeiras em razão da não realização do investimento (retorno do investimento ou recebimento da remuneração esperada), bem como as Cogestoras poderão ter dificuldade de reinvestir os recursos à mesma taxa estabelecida como remuneração do CRI.
A capacidade das companhias securitizadoras emissoras dos CRI de honrar as obrigações decorrentes dos CRI depende do pagamento pelo(s) devedor(es) dos créditos imobiliários que lastreiam a emissão CRI e da execução das garantias eventualmente constituídas. Os créditos imobiliários representam créditos detidos pela companhia securitizadora contra o(s) devedor(es), correspondentes aos saldos dos contratos imobiliários, que compreendem atualização monetária, juros e outras eventuais taxas de remuneração, penalidades e demais encargos contratuais ou legais.
O patrimônio separado constituído em favor dos titulares dos CRI não conta com qualquer garantia ou coobrigação da companhia securitizadora. Assim, o recebimento integral e tempestivo da Classe e pelos demais titulares dos CRI dos montantes devidos, conforme previstos nos termos de securitização, depende do recebimento das quantias devidas em função dos contratos imobiliários, em tempo hábil para o pagamento dos valores decorrentes dos CRI. A ocorrência de eventos que afetem a situação econômico-financeira dos devedores poderá afetar negativamente a capacidade do patrimônio separado de honrar suas obrigações no que tange ao pagamento dos CRI pela companhia securitizadora.
Escala Qualitativa de Risco: Maior
Risco de desempenho passado
Ao analisar quaisquer informações fornecidas neste Prospecto e/ou em qualquer material de divulgação do Fundo que venha a ser disponibilizado acerca de resultados passados de quaisquer mercados ou de quaisquer investimentos ou transações em que as Cogestoras, a Administradora ou o Coordenador Líder tenha de qualquer forma participado, os potenciais Cotistas devem considerar que qualquer resultado obtido no passado não é indicativo de possíveis resultados futuros, e não há qualquer garantia de que resultados similares serão alcançados pelo Fundo no futuro. A rentabilidade passada não é garantia de rentabilidade futura. Os investimentos em fundos não são garantidos pelo Administrador, pelas Cogestoras ou por qualquer mecanismo de seguro ou, ainda, pelo Fundo Garantidor de Crédito - FGC. Os investimentos estão sujeitos a diversos riscos, incluindo, sem limitação, variação nas taxas de juros e índices de inflação e variação cambial.
Escala Qualitativa de Risco: Maior
Risco de desvalorização dos Ativos-Alvo
O valor dos Ativos-Alvo está sujeito a condições sobre as quais a Administradora e as Cogestoras do Fundo não têm controle nem tampouco pode influir ou evitar. O nível de desenvolvimento econômico e as condições da economia em geral poderão afetar o desempenho e a expectativa de retorno dos Ativos-Alvo que integrarão o patrimônio do Fundo e, consequentemente, a expectativa de remuneração futura dos investidores. Desta forma, poderá haver desvalorização das Cotas do Fundo, o que afetará de forma negativa o seu retorno.
Escala Qualitativa de Risco: Maior
Riscos relativos ao investimento em certificados de recebíveis imobiliários, ao setor de securitização imobiliária e às companhias securitizadoras
Conforme o Regulamento, a Classe poderá investir em CRI. Os CRI poderão ser negociados com base no registro provisório concedido pela CVM. Caso determinado registro definitivo não venha a ser concedido por essa autarquia, a companhia securitizadora emissora destes CRI deverá resgatá-los antecipadamente. Caso a companhia securitizadora já tenha utilizado os valores decorrentes da integralização dos CRI, ela poderá não ter disponibilidade imediata de recursos para resgatar antecipadamente os CRI.
A Medida Provisória nº 2.158-35, de 24 de agosto de 2001, em seu Artigo 76, estabelece que “as normas que estabeleçam a afetação ou a separação, a qualquer título, de patrimônio de pessoa física ou jurídica não produzem efeitos em relação aos débitos de natureza fiscal, previdenciária ou trabalhista, em especial quanto às garantias e aos privilégios que lhes são atribuídos”. Em seu parágrafo único, estabelece que: “desta forma permanecem respondendo pelos débitos ali referidos a totalidade dos bens e das rendas do sujeito passivo, seu espólio ou sua massa falida, inclusive os que tenham sido objeto de separação ou afetação”. Nesse sentido, os credores de débitos de natureza fiscal, previdenciária ou trabalhista que a companhia securitizadora eventualmente venha a ter poderão concorrer com a Classe, na qualidade de titular dos CRI, sobre o produto de realização dos créditos imobiliários que lastreiam a emissão dos CRI, em caso de falência. Nesta hipótese, pode ser que tais créditos imobiliários não venham a ser suficientes para o pagamento integral dos CRI após o pagamento das obrigações da companhia securitizadora, com relação às despesas envolvidas na emissão de tais CRI.
Portanto, caso a securitizadora não honre suas obrigações fiscais, previdenciárias ou trabalhistas, os créditos imobiliários que servem de lastro à emissão dos CRI e demais ativos integrantes dos respectivos patrimônios separados poderão vir a ser acessados para a liquidação de tais passivos, afetando a capacidade da securitizadora de honrar suas obrigações decorrentes dos CRI e, consequentemente, o respectivo ativo integrante do patrimônio da Classe.
Ainda, o Governo com frequência altera a legislação tributária sobre investimentos financeiros. Alterações futuras na legislação tributária poderão eventualmente reduzir a rentabilidade dos CRI para os investidores. Por força da Lei nº 12.024/09, os rendimentos advindos de CRI auferidos pelos fundos de investimento imobiliário que atendam a determinados requisitos igualmente são isentos de IR. Eventuais alterações na legislação tributária, eliminado tal isenção, criando ou elevando alíquotas do IR incidente sobre os CRI, ou ainda da criação de novos tributos aplicáveis aos CRI poderão afetar negativamente a rentabilidade do Fundo.
Escala Qualitativa de Risco: Maior
Risco de mercado das Cotas da Classe
Considerando que a aquisição de Cotas é um investimento de longo prazo, pode haver alguma oscilação do valor de mercado das Cotas para negociação no mercado secundário no curto prazo, havendo a possibilidade, inclusive, de acarretar perdas do capital aplicado ou ausência de demanda na venda das Cotas no mercado secundário. Nos casos em que houver queda do valor dos ativos financeiros que compõem a carteira da Classe, o patrimônio líquido da Classe pode ser, consequentemente, afetado negativamente.
Escala Qualitativa de Risco: Maior
Risco decorrente da inexistência de classificação de risco das Cotas
As Cotas objeto da presente Oferta não contam com classificação de risco atribuída por agência classificadora de risco em funcionamento no País. A inexistência de rating dificulta a avaliação comparativa das Cotas em relação a outros valores mobiliários disponíveis no mercado, especialmente por Investidores que utilizam classificações de risco como um dos critérios relevantes para tomada de decisão de investimento.
A ausência de classificação de risco pode afetar negativamente a percepção de risco do mercado em relação às Cotas, bem como impactar sua liquidez e valor de negociação no mercado secundário, podendo resultar em maior volatilidade ou dificuldade de alienação das Cotas pelos Investidores.
Escala Qualitativa de Risco: Maior
Risco de crédito dos Ativos-Alvo
O Fundo está exposto ao risco de crédito dos devedores de direitos creditórios vinculados aos Ativos-Alvo e/ou Ativos de Liquidez e dos emissores de títulos de renda fixa que eventualmente integrem a carteira do Fundo, uma vez que os Ativos-Alvo e/ou Ativos de Liquidez estão sujeitos à capacidade dos seus devedores e/ou emissores cumprirem suas obrigações e honrarem os compromissos de pagamento de principal e juros de suas dívidas. Eventos que possam afetar as condições financeiras dos emissores dos títulos, bem como alterações nas condições econômicas, legais e políticas que possam comprometer a sua
capacidade de pagamento podem trazer impactos significativos em termos de preços e liquidez dos ativos desses emissores. Mudanças na percepção da qualidade de crédito dos devedores e/ou emissores, mesmo que não substanciais, também podem impactar nos preços de seus títulos e valores mobiliários, comprometendo sua liquidez. Nestas condições, a Administradora poderá enfrentar dificuldade de liquidar ou negociar tais ativos pelo preço e no momento desejado e, consequentemente, o Fundo poderá enfrentar problemas de liquidez. Caso ocorram esses eventos, o Fundo poderá: (i) ter reduzida a sua rentabilidade; (ii) sofrer perdas financeiras até o limite das operações contratadas e não liquidadas; e/ou (iii) ter de provisionar desvalorização de ativos, o que afetará o preço de negociação de suas Cotas e, consequentemente, afetará negativamente os Cotistas.
Escala Qualitativa de Risco: Maior
Risco de não aquisição dos Ativos-Alvo do pipeline indicativo
Não obstante a determinação no Regulamento de que, nos termos da política de investimentos do Fundo, os recursos deverão ser aplicados primordialmente em Ativos-Alvo, o Fundo não tem Ativos-Alvo pré-definidos, tratando-se, portanto, de um fundo “genérico” que alocará seus recursos em Ativos-Alvo compatíveis com a política de investimentos do Fundo. Desta forma, o Fundo poderá, a critério das Cogestoras, adquirir um ou mais Ativos-Alvo mencionados no pipeline indicativo constante neste Prospecto, ou ainda não adquirir nenhum dos Ativos-Alvo, utilizando os recursos provenientes desta Oferta. Ainda que sejam assinadas propostas vinculantes para a aquisição dos Ativos-Alvo, não é possível assegurar que as tratativas negociais com os vendedores dos ativos avancem, tendo em vista que a concretização dos negócios em questão dependerá da implementação de diversas condições estabelecidas, incluindo, mas não se limitando, (i) à conclusão satisfatória das negociações definitivas dos respectivos termos e condições com os respectivos vendedores dos Ativos-Alvo e celebração dos documentos definitivos; (ii) à conclusão satisfatória da auditoria dos Ativos-Alvo; e (iii) à realização da presente Oferta, ou, ainda, por fatores exógenos e não factíveis de previsão neste momento. Nesse sentido, os Investidores devem considerar que os potenciais negócios ainda não podem ser considerados como ativos pré-determinados para aquisição com os recursos a serem captados na Oferta, de forma que o Fundo poderá investir em ativos que não estejam ali indicados e, consequentemente, poderá afetar o resultado indicado neste Prospecto. Nesse cenário, o Cotista estará sujeito à discricionariedade das Cogestoras na seleção dos ativos que serão objeto de investimento. Existe o risco de uma escolha inadequada dos Ativos-Alvo pelas Cogestoras, fato que poderá trazer eventuais prejuízos aos Cotistas.
Escala Qualitativa de Risco: Maior
Risco de inexistência de garantia de rentabilidade das Cotas
O investimento nos Ativos-Alvo conforme descritos no Regulamento, referem-se a um objetivo de rentabilização das Cotas em um horizonte de longo prazo, cuja concretização está sujeita a uma série de fatores de risco e de elementos de natureza econômica e financeira. Estes parâmetros não representam promessa ou garantia mínima de rentabilidade ou isenção de riscos para os respectivos cotistas. Caso os ativos da Classe não constituam patrimônio suficiente para a valorização das Cotas, a rentabilidade dos detentores de Cotas será inferior ao inicialmente projetado pelas Cogestoras.
Escala Qualitativa de Risco: Maior
Riscos institucionais
O governo federal pode intervir na economia do país e realizar modificações significativas em suas políticas e normas, causando impactos sobre os mais diversos setores e segmentos da economia do país. As atividades do Fundo, sua situação financeira e resultados poderão ser prejudicados de maneira relevante por modificações nas políticas ou normas que envolvam, por exemplo, as taxas de juros, controles cambiais e restrições a remessas para o exterior, flutuações cambiais, inflação, liquidez dos mercados financeiro e de capitais domésticos, política fiscal, instabilidade social e política, alterações regulatórias, e outros acontecimentos políticos, sociais e econômicos que venham a ocorrer no Brasil ou que o afetem. Em um cenário de aumento da taxa de juros, por exemplo, os preços dos ativos integrantes da carteira da Classe podem ser negativamente impactados.
Nesse cenário, efeitos adversos relacionados aos fatores mencionados podem impactar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Cotas.
Adicionalmente, a instabilidade política pode afetar adversamente os negócios realizados nos imóveis e seus respectivos resultados. O ambiente político brasileiro tem influenciado historicamente, e continua influenciando, o desempenho da economia do país. A crise política afetou e poderá continuar afetando a confiança dos investidores e da população em geral e já resultou na desaceleração da economia e no aumento da volatilidade dos títulos emitidos por empresas brasileiras. Nesse cenário, efeitos adversos relacionados aos fatores mencionados podem impactar negativamente o patrimônio do Fundo, a rentabilidade e o valor de negociação das Cotas, causando prejuízos aos Cotistas.
Escala Qualitativa de Risco: Maior
Riscos tributários
As regras tributárias aplicáveis aos fundos de investimentos imobiliários podem vir a ser modificadas no contexto de uma eventual reforma tributária, bem como em virtude de novo entendimento acerca da legislação vigente, sujeitando o Fundo ou seus Cotistas a novos recolhimentos não previstos inicialmente. Adicionalmente, existe a possibilidade de que a Secretaria da Receita Federal tenha interpretação diferente da Administradora quanto ao não enquadramento do Fundo como pessoa jurídica para fins de tributação ou quanto à incidência de tributos em determinadas operações realizadas pelo Fundo. Nessas hipóteses, o Fundo passaria a sofrer a incidência de Imposto de Renda, PIS, COFINS, Contribuição Social nas mesmas condições das demais pessoas jurídicas, com reflexos na redução do rendimento a ser pago aos Cotistas ou teria que passar a recolher os tributos aplicáveis sobre determinadas operações que anteriormente entendia serem isentas, podendo inclusive ser obrigado a recolher, com multa e juros, os tributos incidentes em operações já concluídas. Ambos os casos podem impactar adversamente o rendimento a ser pago aos Cotistas ou mesmo o valor das Cotas. A Lei nº 9.779/99 estabelece que os fundos de investimento imobiliário não têm sua tributação equiparada à das pessoas jurídicas desde que não apliquem recursos em empreendimentos imobiliários que tenham como construtor, incorporador ou sócio, Cotista que detenha, isoladamente ou em conjunto com pessoas a ele ligadas, percentual superior a 25% (vinte e cinco por cento) das Cotas. De acordo com a Lei nº 8.668/93, os rendimentos distribuídos aos Cotistas, quando distribuídos, e os ganhos de capital auferidos são tributados na fonte à alíquota de 20% (vinte por cento). Não obstante, de acordo com o artigo 3º, inciso III, da Lei nº 11.033/04, ficam isentos do IR na fonte e na declaração de ajuste anual das pessoas físicas, os rendimentos distribuídos pelo Fundo cujas cotas sejam admitidas à negociação exclusivamente em bolsas de valores ou no mercado de balcão organizado. O referido benefício fiscal, nos termos do artigo 3º, parágrafo único, da mesma lei, (i) será concedido somente nos casos em que o Fundo possua, no mínimo, 100 (cem) Cotistas, (ii) não será concedido ao Cotista pessoa física titular de Cotas que representem 10% (dez por cento) ou mais da totalidade das Cotas ou cujas Cotas lhe derem direito ao recebimento de rendimento superior a 10% (dez por cento) do total de rendimentos auferidos pelo Fundo, e (iii) não será concedido ao Cotista pessoa física titular de Cotas que, em conjunto com pessoas a ele ligadas, nos termos da alínea “a” do inciso I do artigo 2º da Lei nº 9.779/99, representem 30% (trinta por cento) ou mais da totalidade das Cotas ou cujas Cotas lhe derem direito ao recebimento de rendimento superior a 30% (trinta por cento) do total de rendimentos auferidos pelo Fundo. Assim, considerando que, no âmbito do Fundo, não há limite máximo de subscrição por Investidor, não farão jus ao benefício tributário acima mencionado (i) o Cotista pessoa física que seja titular de Cotas que representem 10% (dez por cento) ou mais da totalidade das Cotas ou cujas Cotas lhe deem direito ao recebimento de rendimento superior a 10% (dez por cento) do total de rendimentos auferidos pelo Fundo, (ii) o Cotista pessoa física titular de Cotas que, em conjunto com pessoas a ele ligadas, nos termos da alínea “a” do inciso I do artigo 2º da Lei nº 9.779/99, representem 30% (trinta por cento) ou mais da totalidade das Cotas ou cujas Cotas lhe derem direito ao recebimento de rendimento superior a 30% (trinta por cento) do total de rendimentos auferidos pelo Fundo e/ou (iii) o Fundo, na hipótese de ter menos de 100 (cem) Cotistas. Os rendimentos das aplicações de renda fixa e variável, com exceção aos investimentos em letras hipotecárias, certificados de recebíveis imobiliários, letras de crédito imobiliário, quotas de fundos de investimento imobiliário e de fundos de investimento nas cadeias produtivas agroindustriais, realizadas pelo Fundo estarão sujeitas à incidência do IR retido na fonte, observadas as mesmas normas aplicáveis às pessoas jurídicas submetidas a esta forma de tributação, nos termos da Lei nº 8.668/93, o que poderá afetar a rentabilidade esperada para as Cotas.
Ainda, o parágrafo único do artigo 10 da Lei nº 8.668/93 estabelece que o Fundo deverá distribuir a seus cotistas, no mínimo, 95% (noventa e cinco por cento) dos lucros auferidos, apurados segundo o regime de caixa, com base em balanço ou balancete semestral encerrado em 30 de junho e 31 de dezembro de cada ano. A responsabilidade pela apuração dos lucros recai sob os prestadores de serviço essenciais do Fundo que, caso não observem o disposto no Regulamento, poderão causar prejuízos ao tratamento tributário do Fundo.
Assim, o risco tributário engloba o risco de perdas decorrente da criação de novos tributos, interpretação diversa da atual sobre a incidência de quaisquer tributos ou a revogação de isenções vigentes, sujeitando o Fundo ou seus Cotistas a novos recolhimentos não previstos inicialmente. O tratamento tributário do Fundo pode ser alterado a qualquer tempo, independentemente de quaisquer medidas que a Administradora adote ou possa adotar, em caso de alteração na legislação tributária vigente.
Ainda, pode haver alterações futuras na legislação tributária sobre investimentos financeiros que fazem parte da política de investimentos da Classe, de forma que referidas alterações poderão eventualmente reduzir a rentabilidade do Fundo em relação a esses investimentos, na qualidade de investidor e, consequentemente, reduzir a rentabilidade dos Cotistas.
À parte da legislação tributária, as demais leis e normas aplicáveis ao Fundo, aos Cotistas e aos investimentos da Classe, incluindo, mas não se limitando, matéria de câmbio e investimentos externos em cotas de fundos de investimento no Brasil, também estão sujeitas a alterações. Esses eventos podem impactar adversamente no valor dos investimentos, bem como as condições para a distribuição de rendimentos e de resgate das Cotas.
Escala Qualitativa de Risco: Maior
Risco relativo à inexistência de ativos que se enquadrem na Política de Investimento e risco de não realização dos investimentos
A Classe poderá não dispor de ofertas de Ativos-Alvo suficientes ou em condições aceitáveis, ou, ainda de ativos atrativos dentro do perfil a que se propõe, a critério das Cogestoras, que atendam, no momento da aquisição, à Política de Investimento, de modo que a Classe poderá enfrentar dificuldades para empregar os recursos captados através da Oferta ou suas disponibilidades de caixa para aquisição de ativos imobiliários. A ausência de ativos imobiliários para aquisição pela Classe poderá impactar negativamente a rentabilidade das Cotas em função da impossibilidade de aquisição de ativos imobiliários a fim de propiciar a rentabilidade alvo das Cotas.
Escala Qualitativa de Risco: Maior
Risco de potencial Conflito de Interesses envolvendo o Coordenador Líder
A contratação do Coordenador Líder para atuar como distribuidor das cotas do Fundo é considerada conflito de interesses, observado o disposto no Ofício-Circular/CVM/SIN/nº 5/2014.
Nesse sentido, a Classe somente poderá contratar o Coordenador Líder para atuar como instituição intermediária líder e distribuidor em emissões subsequentes de cotas da Classe nas seguintes hipóteses: (i) caso haja a previsão de taxa de distribuição primária, nos termos do Ofício-Circular/CVM/SIN/nº 5/2014; ou (ii) em caso de prévia aprovação em Assembleia de Cotistas (conforme definida abaixo).
A contratação do Coordenador Líder para atuar como instituição intermediária líder e distribuidor em emissões subsequentes de cotas da Classe fora das hipóteses destacadas acima acarretará conflito de interesses, o que afetará negativamente os Cotistas.
Escala Qualitativa de Risco: Maior
Informações contidas neste Prospecto Definitivo
Este Prospecto Definitivo contém informações acerca da Classe, bem como perspectivas de desempenho da Classe que envolvem riscos e incertezas. Adicionalmente, as informações contidas neste Prospecto Definitivo em relação ao Brasil e à economia brasileira são baseadas em dados publicados pelo Banco Central do Brasil, pelos órgãos públicos e por outras fontes independentes. As informações sobre o mercado imobiliário apresentadas ao longo deste Prospecto Definitivo foram obtidas por meio de pesquisas internas, pesquisas de mercado, informações públicas e publicações do setor. Não há garantia de que o desempenho futuro da Classe seja consistente com essas perspectivas. Os eventos futuros poderão diferir sensivelmente das tendências indicadas neste Prospecto Definitivo e podem resultar em prejuízos para a Classe e os Cotistas.
Escala Qualitativa de Risco: Maior
Riscos de alterações nas práticas contábeis
As práticas contábeis adotadas para a contabilização das operações e para a elaboração das demonstrações financeiras dos fundos de investimento imobiliário advêm das disposições previstas na Instrução CVM nº 516, de 29 de dezembro de 2011 (“Instrução CVM 516”). Com a edição da Lei nº 11.638, de 28 de dezembro de 2007, que alterou a Lei nº 6.404, de 15 de dezembro de 1976, conforme alterada (“Lei das Sociedades por Ações”) e a constituição do Comitê de Pronunciamentos Contábeis (“CPC”), diversos pronunciamentos, orientações e interpretações técnicas foram emitidos pelo CPC e já referendados pela CVM com vistas à adequação da legislação brasileira aos padrões internacionais de contabilidade adotados nos principais mercados de valores mobiliários. A Instrução CVM 516 começou a vigorar em 1º de janeiro de 2012 e decorre de um processo de consolidação de todos os atos normativos contábeis relevantes relativos aos fundos de investimento imobiliário editados nos 4 (quatro) anos anteriores à sua vigência. Referida instrução contém, portanto, a versão mais atualizada das práticas contábeis emitidas pelo CPC, que são as práticas contábeis atualmente adotadas no Brasil. Caso a CVM venha a determinar que novas revisões dos pronunciamentos e interpretações emitidas pelo CPC passem a ser adotados para a contabilização das operações e para a elaboração das demonstrações financeiras dos fundos de investimento imobiliário, a adoção de tais regras poderá ter um impacto nos resultados atualmente apresentados pelas demonstrações financeiras do Fundo e, consequentemente, afetar negativamente os Cotistas.
Escala Qualitativa de Risco: Maior
Risco de decisões judiciais desfavoráveis
O Fundo poderá ser réu em diversas ações, nas esferas cível, tributária e trabalhista inclusive relacionados aos ativos imobiliários. Não há garantia de que o Fundo venha a obter resultados favoráveis ou que eventuais processos judiciais ou administrativos propostos contra o Fundo venham a ser julgados improcedentes, ou, ainda, que ele tenha reservas suficientes. Caso tais reservas não sejam suficientes, é possível que um aporte adicional de recursos seja feito mediante a subscrição e integralização de novas Cotas pelos Cotistas, que deverão arcar com eventuais perdas.
Escala Qualitativa de Risco: Maior
Risco relacionado ao aperfeiçoamento das garantias dos Ativos-Alvo e dos Ativos de Liquidez
Em uma eventual execução das garantias relacionadas aos ativos integrantes do patrimônio dos Ativos-Alvo da Classe, esta poderá ter que suportar, dentre outros custos, custos com a contratação de advogado para patrocínio das causas. Adicionalmente, caso a execução das garantias relacionadas aos Ativos-Alvo e aos Ativos de Liquidez não seja suficiente para com as obrigações financeiras atreladas às operações, uma série de eventos relacionados a execução e reforço das garantias poderá afetar negativamente o valor das Cotas e a rentabilidade do investimento no Fundo.
Escala Qualitativa de Risco: Maior
Risco da morosidade da justiça brasileira
O Fundo poderá ser parte em demandas judiciais relacionadas aos Ativos-Alvo e aos Ativos de Liquidez, tanto no polo ativo quanto no polo passivo. Em virtude da morosidade do sistema judiciário brasileiro, a resolução de tais demandas poderá não ser alcançada em tempo razoável. Ademais, não há garantia de que o Fundo obterá resultados favoráveis nas demandas judiciais relacionadas aos Ativos-Alvo e aos Ativos de Liquidez e, consequentemente, poderá impactar negativamente no patrimônio do Fundo, na rentabilidade dos Cotistas e no valor de negociação das Cotas.
Escala Qualitativa de Risco: Maior
Riscos relacionados à liquidez
Os ativos componentes da carteira da Classe poderão ter baixa liquidez em comparação a outras modalidades de investimento. O investidor deve observar o fato de que os fundos de investimento imobiliário são, por força regulamentar, constituídos na forma de condomínios fechados, não admitindo o resgate de suas Cotas. Os fundos de investimento imobiliário podem encontrar pouca liquidez no mercado brasileiro, podendo os titulares de cotas de fundos de investimento imobiliário ter dificuldade em realizar a venda de suas cotas no mercado secundário. Desse modo, o Investidor que adquirir as Cotas da Classe deverá estar consciente de que o investimento na Classe consiste em investimento de longo prazo. Além disso, o Regulamento estabelece algumas hipóteses em que a assembleia geral poderá optar pela liquidação da Classe e outras hipóteses em que o resgate das Cotas poderá ser realizado mediante a entrega dos ativos integrantes da carteira da Classe aos Cotistas. Os Cotistas poderão encontrar dificuldades para vender os ativos recebidos no caso de liquidação da Classe.
Escala Qualitativa de Risco: Maior
Risco da marcação a mercado
Os valores mobiliários e ativos financeiros componentes da carteira da Classe podem ser investimentos ou aplicações de médio e longo prazo (inclusive prazo indeterminado em alguns casos), que possuem baixa liquidez no mercado secundário e o cálculo de seu valor para os fins da contabilidade do Fundo é realizado via marcação a mercado, ou seja, seus valores serão atualizados diariamente e contabilizados pelo preço de negociação no mercado, ou pela melhor estimativa do valor que se obteria nessa negociação. Desta forma, a realização da marcação a mercado dos ativos componentes da carteira da Classe visando o cálculo do patrimônio líquido deste, pode causar oscilações negativas no valor das Cotas, cujo cálculo é realizado mediante a divisão do patrimônio líquido da Classe pela quantidade de Cotas emitidas até então, sendo que o valor de mercado das Cotas de emissão da Classe poderá não refletir necessariamente seu valor patrimonial. Dessa forma, as Cotas da Classe poderão sofrer oscilações negativas de preço, o que pode impactar negativamente na negociação das Cotas no mercado secundário.
Escala Qualitativa de Risco: Maior
Riscos referentes aos impactos causados por surtos, epidemias, pandemias e/ou endemias de doenças
O surto, epidemia, pandemia e/ou endemia de doenças no geral, inclusive aquelas passíveis de transmissão por humanos, no Brasil ou nas demais partes do mundo, pode levar a uma maior volatilidade no mercado de capitais interno e/ou global, conforme o caso, e resultar em pressão negativa sobre a economia brasileira. Adicionalmente, o surto, epidemia e/ou endemia de tais doenças no Brasil, poderá afetar diretamente o mercado imobiliário, o mercado de fundo de investimento, o Fundo e o resultado de suas operações, incluindo em relação aos ativos imobiliários. Surtos, epidemias, pandemias ou endemias ou potenciais surtos, epidemias, pandemias ou endemias de doenças, como o Coronavírus (COVID-19), o Zika, o Ebola, a gripe aviária, a febre aftosa, a gripe suína, a Síndrome Respiratória no Oriente Médio ou MERS e a Síndrome Respiratória Aguda Grave ou SARS, podem ter um impacto adverso nas operações do mercado imobiliário, incluindo em relação aos ativos imobiliários. Qualquer surto, epidemia, pandemia e/ou endemia de uma doença que afete o comportamento das pessoas pode ter um impacto adverso relevante no mercado de capitais global, nas indústrias mundiais, na economia brasileira e no mercado imobiliário. Surtos, epidemias, pandemias e/ou endemias de doenças também podem resultar em políticas de quarentena da população ou em medidas mais rígidas de lockdown da população, o que pode vir a prejudicar as operações, receitas e desempenho do Fundo, bem como afetar o valor das Cotas do Fundo e de seus rendimentos.
Escala Qualitativa de Risco: Maior
Risco de elaboração do Estudo de Viabilidade pelas Cogestoras
No âmbito da Emissão, as Cogestoras foram responsáveis pela elaboração do Estudo de Viabilidade, o que caracteriza risco de conflito de interesse. As estimativas do Estudo de Viabilidade foram elaboradas pelas Cogestoras e não foram objeto de auditoria, revisão, compilação ou qualquer outro procedimento por parte de auditor independente ou qualquer outra empresa de avaliação. Adicionalmente, o Estudo de Viabilidade não contém uma conclusão, opinião ou recomendação relacionada ao investimento nas Cotas e, por essas razões, não deve ser interpretado como uma garantia ou recomendação sobre tal assunto.
As Cogestoras utilizaram-se de metodologia de análise, critérios e avaliações próprias levando em consideração sua experiência e as condições recentes de mercado para a elaboração do Estudo de Viabilidade. O Estudo de Viabilidade do Fundo não representa e não caracteriza promessa ou garantia de rendimento predeterminado ou rentabilidade por parte da Administradora, das Cogestoras ou do Fundo. Entretanto, mesmo que tais premissas e condições se materializem, não há garantia que a rentabilidade almejada será obtida. Ainda, em razão de não haver verificação independente do Estudo de Viabilidade, este pode apresentar estimativas e suposições enviesadas acarretando prejuízo ao Investidor e ao Cotista.
QUALQUER RENTABILIDADE PREVISTA NO ESTUDO DE VIABILIDADE NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO E SOB QUALQUER HIPÓTESE, PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA MÍNIMA OU GARANTIDA AOS INVESTIDORES.
Escala Qualitativa de Risco: Maior
Risco de encerramento do Período de Coleta de Intenções de Investimento
Atingido o Montante Mínimo da Oferta, o Período de Coleta de Intenções de Investimento poderá ser encerrado a qualquer momento, pela Administradora e pelas Cogestoras, de comum acordo com o Coordenador Líder, de forma que os Investidores que pretendem enviar seus Termos de Aceitação da Oferta após tal data não poderão aderir à Oferta e, assim, sua expectativa de investimento não será concretizada.
Escala Qualitativa de Risco: Médio
Risco de não concretização da Oferta
Caso não seja atingido o Montante Mínimo da Oferta, esta será cancelada e os Investidores poderão ter seus pedidos cancelados. Neste caso, caso os Investidores já tenham realizado o pagamento das Cotas para ao Coordenador Líder, a expectativa de rentabilidade de tais recursos pode ser prejudicada, já que, nesta hipótese, os valores serão restituídos líquidos de tributos e encargos incidentes sobre os rendimentos incorridos no período, se existentes, sendo devido, nessas hipóteses, apenas os rendimentos líquidos auferidos pelas aplicações da Classe, nos termos previstos no artigo 27 da Resolução CVM 175 e do Regulamento, realizadas no período. Não há qualquer obrigação de devolução dos valores investidos com correção monetária, o que poderá levar o investidor a perda financeira e/ou de oportunidade.
Escala Qualitativa de Risco: Médio
Risco decorrente da dispensa de análise prévia do conteúdo do Prospecto e dos documentos da Oferta pela CVM e pela ANBIMA
A presente Oferta foi registrada sob o rito de registro automático de distribuição, nos termos da Resolução CVM 160, em razão do Convênio CVM-ANBIMA. Em decorrência desse rito, a CVM não realizou a análise prévia do conteúdo deste Prospecto Definitivo nem dos demais documentos da Oferta, e a ANBIMA realizou sua análise nos limites previstos no Convênio CVM-ANBIMA.
Dessa forma, o registro da Oferta não implica, por parte da CVM ou da ANBIMA, qualquer garantia quanto à veracidade, suficiência, qualidade ou completude das informações aqui contidas, tampouco julgamento sobre a qualidade do Fundo, das Cotas ou da própria Oferta.
A ausência de análise prévia aprofundada por parte da CVM e da ANBIMA pode aumentar o risco de que determinadas informações relevantes não tenham sido identificadas ou destacadas por essas entidades, o que pode influenciar adversamente a tomada de decisão de investimento pelos Investidores, que deverão se basear exclusivamente nas informações prestadas pelos Ofertantes e em suas próprias análises independentes.
Escala Qualitativa de Risco: Médio
Risco decorrente da não obrigatoriedade de revisões e/ou atualizações de projeções
A Classe, a Administradora, as Cogestoras e o Coordenador Líder não possuem qualquer obrigação de revisar e/ou atualizar quaisquer projeções constantes deste Prospecto e/ou de qualquer material de divulgação da Classe e/ou da Oferta, incluindo sem limitação, quaisquer revisões que reflitam alterações nas condições econômicas ou outras circunstâncias posteriores à data do referido material de divulgação, mesmo que as premissas nas quais tais projeções se baseiem estejam incorretas. Nesse sentido, caso as premissas estejam incorretas e os investidores se basearem em tais premissas para investimento nas Cotas, suas expectativas serão frustradas, afetando-os negativamente.
Escala Qualitativa de Risco: Médio
Risco de restrição na negociação dos ativos
Alguns dos ativos que compõem a carteira da Classe, incluindo títulos públicos, podem estar sujeitos a restrições de negociação pela bolsa de mercadorias e futuros ou por órgãos reguladores. Essas restrições podem estar relacionadas ao volume de operações, na participação nas operações e nas flutuações máximas de preço, dentre outros. Em situações em que tais restrições estão sendo aplicadas, as condições para negociação dos ativos da carteira da Classe, bem como a precificação dos ativos podem ser adversamente afetados.
Escala Qualitativa de Risco: Médio
Risco imobiliário
Eventual desvalorização dos empreendimentos investidos indiretamente pela Classe poderá ser ocasionada por, não se limitando, fatores como: (i) fatores macroeconômicos que afetem toda a economia, (ii) mudança de zoneamento ou regulatórios que impactem diretamente o local dos empreendimentos, seja possibilitando a maior oferta de imóveis (e, consequentemente, deprimindo os preços dos alugueis no futuro) ou que eventualmente restrinjam os possíveis usos dos empreendimentos limitando sua valorização ou potencial de revenda, (iii) mudanças socioeconômicas que impactem exclusivamente as regiões onde os empreendimentos se encontrem, como, por exemplo, o aparecimento de favelas ou locais potencialmente inconvenientes, como boates, bares, entre outros, que resultem em mudanças na vizinhança, piorando a área de influência para uso comercial, (iv) alterações desfavoráveis do trânsito que limitem, dificultem ou impeçam o acesso aos empreendimentos, (v) restrições de infraestrutura/serviços públicos no futuro, como capacidade elétrica, telecomunicações, transporte público, entre outros, e (vi) a expropriação (desapropriação) dos empreendimentos em que o pagamento compensatório não reflita o ágio e/ou a apreciação histórica. Referidos acontecimentos podem impactar negativamente o patrimônio do Fundo, a rentabilidade e o valor de negociação das cotas do Fundo.
Escala Qualitativa de Risco: Médio
Risco do incorporador/construtor
A empreendedora, construtora ou incorporadora de empreendimentos imobiliários a que o patrimônio da Classe esteja indiretamente exposto pode ter problemas financeiros, societários, operacionais e de performance comercial relacionados a seus negócios em geral ou a outros empreendimentos integrantes de seu portfólio comercial e de obras. Essas dificuldades podem causar a interrupção e/ou atraso das obras dos projetos relativos aos empreendimentos imobiliários que sejam relacionados aos CRI adquiridos pela Classe, por exemplo, causando alongamento de prazos e aumento dos custos dos projetos. Não há garantias de pleno cumprimento de prazos, o que pode ocasionar uma diminuição nos resultados da Classe impactando negativamente as Cotas da Classe.
Escala Qualitativa de Risco: Médio
Risco de desapropriação e de outras restrições de utilização dos bens imóveis pelo Poder Público
De acordo com o sistema legal brasileiro, os imóveis a cujo risco a carteira da Classe esteja indiretamente exposta, ainda que de forma residual, poderão ser desapropriados por necessidade, utilidade pública ou interesse social, de forma parcial ou total. Ocorrendo a desapropriação, não há como garantir de antemão que o preço que venha a ser pago pelo Poder Público será justo, equivalente ao valor de mercado, ou que, efetivamente, remunerará os valores investidos de maneira adequada. Dessa forma, caso tal(is) imóvel(is) seja(m) desapropriado(s), este fato poderá afetar adversamente e de maneira relevante as atividades da Classe, sua situação financeira e resultados. Outras restrições ao(s) imóvel(is) em questão também podem ser aplicadas pelo Poder Público, restringindo, assim, a utilização a ser dada ao(s) imóvel(is), tais como o tombamento deste ou de área de seu entorno, incidência de preempção e ou criação de zonas especiais de preservação cultural, dentre outros, o que implicará a perda da propriedade de tais imóveis pela sociedade cedente ou devedora do lastro dos CRI, hipótese que poderá afetar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Cotas.
Escala Qualitativa de Risco: Médio
Risco operacional
Os Ativos-Alvo e os Ativos de Liquidez objeto de investimento pelo Fundo poderão ser administrados pela Administradora e geridos pelas Cogestoras, portanto os resultados do Fundo dependerão de uma administração e uma gestão adequada, a qual estará sujeita a eventuais riscos operacionais, que caso venham a ocorrer, poderão afetar a rentabilidade dos Cotistas.
Escala Qualitativa de Risco: Médio
Risco de concentração da carteira da Classe
A Classe poderá investir em poucos ativos de forma a concentrar o risco da carteira em poucos Ativos-Alvo. Tal risco fica em alguma medida mitigado, considerando que a Classe investirá preponderantemente em valores mobiliários, deverão ser observados os limites de aplicação por emissor e por modalidade de ativos financeiros estabelecidos nas regras gerais sobre fundos de investimento, aplicando-se as regras de enquadramento e desenquadramento lá estabelecidas. Não obstante, o risco da aplicação na Classe terá íntima relação com a concentração da carteira, sendo que, quanto maior for a concentração, maior será a chance de a Classe sofrer perda patrimonial. Os riscos de concentração da carteira implicam, ainda, na hipótese de inadimplemento do emissor do Ativo-Alvo ou devedor do seu lastro, o risco de perda de parcela substancial ou até mesmo da totalidade do capital integralizado pelos Cotistas.
Escala Qualitativa de Risco: Médio
Risco relativo à concentração e pulverização
Conforme dispõe o Regulamento, não há restrição quanto ao limite de Cotas que podem ser detidas por um único Cotista. Assim, poderá ocorrer situação em que um único Cotista venha a deter parcela substancial das Cotas, passando tal Cotista a deter uma posição expressivamente concentrada, fragilizando, assim, a posição dos eventuais Cotistas minoritários. Nesta hipótese, há possibilidade de que deliberações sejam tomadas pelo Cotista majoritário em função de seus interesses exclusivos em detrimento da Classe e/ou dos Cotistas minoritários.
Caso a Classe esteja muito pulverizada, determinadas matérias de competência de assembleia geral que somente podem ser aprovadas por maioria qualificada dos Cotistas poderão ficar impossibilitadas de aprovação pela ausência de quórum de instalação (quando aplicável) e de deliberação em tais assembleias, nesse caso, a Classe poderá ser prejudicada por não conseguir aprovar matérias de interesse dos Cotistas, inclusive ocasionando reflexo negativo na rentabilidade do Cotista.
Escala Qualitativa de Risco: Médio
Risco decorrente da importância das Cogestoras e sua substituição
A substituição das Cogestoras pode ter efeito adverso relevante sobre o Fundo, sua situação financeira e seus resultados operacionais. Os investimentos feitos pelo Fundo dependem das Cogestoras e de sua equipe de pessoas, incluindo a originação, de negócios e avaliação de ativos com vasto conhecimento técnico, operacional e mercadológico dos Ativos-Alvo e dos Ativos de Liquidez. Assim, a eventual substituição das Cogestoras poderá afetar a capacidade do Fundo de geração de resultado e, consequentemente, afetar negativamente os Cotistas.
Escala Qualitativa de Risco: Médio
Risco relativo à não substituição da Administradora ou das Cogestoras
Durante a vigência do Fundo, a Administradora e/ou as Cogestoras poderão sofrer intervenção e/ou liquidação extrajudicial ou falência, bem como serem descredenciados, destituídos ou renunciarem às suas funções, hipóteses em que a sua substituição deverá ocorrer de acordo com os prazos e procedimentos previstos no Regulamento e na regulamentação aplicável. Caso tal substituição não aconteça, o Fundo será liquidado antecipadamente, o que pode acarretar perdas patrimoniais.
Escala Qualitativa de Risco: Médio
Risco de governança
Algumas matérias relacionadas à manutenção do Fundo e a consecução de sua estratégia de investimento estão sujeitas à deliberação por quórum qualificado. Não podem votar nas Assembleias Gerais de Cotistas: (a) a Administradora e/ou as Cogestoras; (b) os sócios, diretores e funcionários da Administradora e/ou das Cogestoras; (c) empresas ligadas à Administradora e/ou às Cogestoras, seus sócios, diretores e funcionários; (d) os prestadores de serviços do Fundo, seus sócios, diretores e funcionários; e (e) o Cotista cujo interesse seja conflitante com o do Fundo, exceto quando forem os únicos Cotistas ou quando houver aquiescência expressa da maioria dos Cotistas manifestada na própria Assembleia de Cotistas, ou em instrumento de procuração que se refira especificamente à Assembleia de Cotistas em que se dará a permissão de voto ou
quando todos os subscritores de Cotas forem condôminos de bem com quem concorreram para a integralização de Cotas, podendo aprovar o laudo, sem prejuízo da responsabilidade de que trata o parágrafo 6º do artigo 8º da Lei nº 6.404, de 15 de dezembro de 1976, (“Lei das Sociedades por Ações”), conforme regulamentação aplicável. Tal restrição de voto pode trazer prejuízos às pessoas listadas nas letras “(a)” a “(e)”, caso estas decidam adquirir Cotas. Adicionalmente, determinadas matérias que são objeto de Assembleia Geral de Cotistas somente serão deliberadas quando aprovadas por maioria qualificada dos Cotistas. Tendo em vista que fundos de investimento imobiliário tendem a possuir número elevado de Cotistas, é possível que determinadas matérias fiquem impossibilitadas de aprovação pela ausência de quórum de instalação (quando aplicável) e de votação de tais assembleias e, caso isso aconteça, os Cotistas serão afetados negativamente.
Escala Qualitativa de Risco: Médio
Risco de concentração do poder decisório e seus impactos sobre os Cotistas minoritários
Considerando que não há limitação máxima de subscrição de Cotas por Investidor no âmbito da Oferta, é possível que um ou mais Cotistas detenham participação relevante no capital do Fundo, o que pode resultar em concentração do poder decisório nas Assembleias de Cotistas. Tal concentração pode permitir que decisões relevantes para o Fundo sejam tomadas de acordo com os interesses específicos de Cotistas majoritários, ainda que tais decisões não sejam necessariamente alinhadas aos interesses dos Cotistas minoritários, inclusive no que se refere a alterações do Regulamento, prorrogação do prazo de duração do Fundo, aprovação de operações em potencial conflito de interesses ou liquidação do Fundo. Essa dinâmica pode afetar negativamente os direitos econômicos e políticos dos Cotistas minoritários, bem como a governança do Fundo.
Escala Qualitativa de Risco: Médio
Risco de Participação de Pessoas Vinculadas na Oferta
Os Investidores que sejam Pessoas Vinculadas poderão participar do Procedimento de Alocação (conforme adiante definido), sem qualquer limitação em relação ao valor total da Oferta, observado, no entanto, que caso seja verificado excesso de demanda superior a 1/3 (um terço) da quantidade de Cotas inicialmente ofertada no âmbito da Oferta, os termos de aceitação das Pessoas Vinculadas serão cancelados.
A participação de Pessoas Vinculadas na Oferta poderá: (i) reduzir a quantidade de Cotas para investidores profissionais, reduzindo a liquidez dessas Cotas posteriormente no mercado secundário, uma vez que as Pessoas Vinculadas poderiam optar por manter suas Cotas fora de circulação, influenciando a liquidez; e (ii) prejudicar a rentabilidade da Classe. A Administradora, as Cogestoras e o Coordenador Líder não têm como garantir que o investimento nas Cotas por Pessoas Vinculadas não ocorrerá ou que referidas Pessoas Vinculadas não optarão por manter suas Cotas fora de circulação, o que poderá reduzir a liquidez das Cotas no mercado secundário e, consequentemente, afetar os Cotistas.
Escala Qualitativa de Risco: Médio
Risco de falha de liquidação pelos Investidores
Caso na Data de Liquidação os Investidores não integralizem as Cotas conforme seu respectivo Termo de Aceitação, ou diretamente junto ao Escriturador, conforme o caso, o Montante Mínimo da Oferta poderá não ser atingido, podendo, assim, resultar em não concretização da Oferta. Nesta hipótese, os Investidores incorrerão nos mesmos riscos apontados em caso de não concretização da Oferta.
Escala Qualitativa de Risco: Médio
Riscos associados à liquidação do Fundo
Na hipótese de a Assembleia de Cotistas deliberar pela liquidação antecipada do Fundo, o pagamento do resgate poderá se dar mediante a constituição de condomínio civil, na forma prevista no Regulamento e no Código Civil, o qual será regulado pelas regras estabelecidas no Regulamento e que somente poderão ser modificadas por deliberação unânime de Assembleia de Cotistas que conte com a presença da totalidade dos Cotistas. Nesse caso: (a) o exercício dos direitos por qualquer Cotista poderá ser dificultado em função do condomínio civil estabelecido com os demais Cotistas; e (b) a alienação de tais direitos por um Cotista para terceiros poderá ser dificultada em função da iliquidez de tais direitos, em qualquer hipótese, os Cotistas serão afetados negativamente.
Escala Qualitativa de Risco: Médio
Risco de pré-pagamento ou amortização extraordinária dos ativos
Os Ativos de Liquidez e/ou determinados Ativos-Alvo poderão conter em seus documentos constitutivos cláusulas de prépagamento ou amortização extraordinária. Tal situação pode acarretar o desenquadramento da carteira da Classe em relação aos critérios de concentração. Nesta hipótese, poderá haver dificuldades na identificação pelas Cogestoras de Ativos-Alvo que estejam de acordo com a política de investimento. Desse modo, as Cogestoras poderão não conseguir reinvestir os recursos
recebidos com a mesma rentabilidade alvo buscada pela Classe, o que pode afetar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Cotas, não sendo devida pela Classe, pela Administradora e/ou pelas Cogestoras, todavia, qualquer multa ou penalidade, a qualquer título, em decorrência deste fato.
Escala Qualitativa de Risco: Médio
Risco de uso de derivativos
A Classe pode realizar operações de derivativos exclusivamente para os fins de proteção patrimonial. Existe a possibilidade de alterações substanciais nos preços dos contratos de derivativos. O uso de derivativos pela Classe pode: (i) aumentar a volatilidade da Classe, (ii) limitar as possibilidades de retornos adicionais, (iii) não produzir os efeitos pretendidos, ou (iv) determinar perdas ou ganhos da Classe. A contratação deste tipo de operação não deve ser entendida como uma garantia da Classe, da Administradora, das Cogestoras ou do Custodiante, de qualquer mecanismo de seguro ou do Fundo Garantidor de Crédito (“FGC”) de remuneração das Cotas. A contratação de operações com derivativos poderá resultar em perdas para a Classe e para os Cotistas.
Escala Qualitativa de Risco: Médio
Risco decorrente da propriedade das Cotas e não dos Ativos-Alvo e Ativos de Liquidez
Apesar de a carteira da Classe ser constituída, predominantemente, por Ativos-Alvo e Ativos de Liquidez que se enquadrem à política de investimentos da Classe, a propriedade das Cotas não confere aos Cotistas propriedade direta sobre os Ativos-Alvo e Ativos de Liquidez, conforme disposto na regulamentação vigente. Os direitos dos Cotistas são exercidos sobre todos os ativos da carteira da Classe de modo não individualizado, proporcionalmente ao número de Cotas possuídas. Dessa forma, os Investidores podem enfrentar dificuldades caso tenham necessidade de exercício de direitos relacionados aos ativos do Fundo.
Escala Qualitativa de Risco: Médio
Riscos de o Fundo vir a ter patrimônio líquido negativo e de os Cotistas terem que efetuar aportes de capital
Durante a vigência do Fundo, existe o risco de o Fundo vir a ter patrimônio líquido negativo. Nesse caso, a Administradora deve suspender as subscrições de cotas e elaborar um plano de resolução do patrimônio líquido negativo, em conjunto com as Cogestoras, bem como convocar assembleia geral de cotistas para deliberar acerca do plano de resolução do patrimônio líquido negativo. Caso o plano de resolução do patrimônio líquido negativo não seja aprovado em assembleia geral, os cotistas devem deliberar sobre I - cobrir o patrimônio líquido negativo, mediante aporte de recursos, próprios ou de terceiros, em montante e prazo condizentes com as obrigações da Classe, hipótese que afasta a proibição disposta no art. 122, inciso I, alínea “b” da Resolução CVM 175; II - cindir, fundir ou incorporar a Classe a outro fundo que tenha apresentado proposta já analisada pelos prestadores de serviços essenciais; III - liquidar a Classe que estiver com patrimônio líquido negativo, desde que não remanesçam obrigações a serem honradas pelo seu patrimônio; ou IV - determinar que a Administradora entre com pedido de declaração judicial de insolvência da Classe. Nesse cenário, o cotista do Fundo será afetado negativamente.
Escala Qualitativa de Risco: Médio
Riscos de investimento de longo prazo
Considerando que a aquisição de Cotas é um investimento de longo prazo, pode haver alguma oscilação do valor da Cota, havendo a possibilidade, inclusive, de acarretar perdas do capital aplicado ou ausência de demanda na venda das Cotas no mercado secundário.
Escala Qualitativa de Risco: Médio
Risco decorrente de acontecimentos e a percepção de riscos em outros países, podem prejudicar o preço de mercado dos valores mobiliários brasileiros, inclusive o preço de mercado das Cotas
O valor de mercado de valores mobiliários de emissão de fundos de investimento imobiliário é influenciado, em diferentes graus, pelas condições econômicas e de mercado de outros países, incluindo países da América Latina, Ásia, Estados Unidos, Europa e outros. A reação dos investidores aos acontecimentos nesses outros países pode causar um efeito adverso sobre o valor de mercado dos valores mobiliários emitidos no Brasil. Crises no Brasil e nesses países podem reduzir o interesse dos investidores nos valores mobiliários emitidos no Brasil, inclusive com relação às Cotas. No passado, o desenvolvimento de condições econômicas adversas em outros países considerados como mercados emergentes resultou, em geral, na saída de investimentos e, consequentemente, na redução de recursos externos investidos no Brasil. Qualquer dos acontecimentos acima mencionados poderá afetar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Cotas.
Escala Qualitativa de Risco: Médio
Riscos de despesas extraordinárias
Embora o Fundo não tenha por política adquirir imóveis ou direitos reais sobre imóveis, os títulos investidos (incluindo CRI) podem exigir, em situações de inadimplência, renegociação, reestruturação, cobrança e/ou execução de garantias, a adoção de medidas administrativas, extrajudiciais e judiciais, bem como a contratação de assessores legais, consultores, avaliadores e outros prestadores de serviços. Tais medidas podem implicar custos extraordinários, alongamento de prazos de recuperação e incerteza quanto ao valor efetivamente recuperável, podendo reduzir a rentabilidade dos títulos investidos, impactar a distribuição de rendimentos e afetar negativamente o valor das Cotas.
Ademais, a Classe, na hipótese de execução de garantia real imobiliária e adjudicação de imóveis ou participações societárias, estará eventualmente sujeita aos pagamentos de despesas extraordinárias, tais como rateios de obras e reformas, pintura, mobília, conservação, instalação de equipamentos de segurança, indenizações trabalhistas, bem como quaisquer outras despesas que não sejam rotineiras na manutenção dos imóveis e dos condomínios em que se situam. O pagamento de tais despesas ensejaria uma redução na rentabilidade das Cotas.
Por fim, a Classe poderá estar sujeita a despesas e custos decorrentes de ações judiciais necessárias para a cobrança de obrigações inadimplidas, bem como quaisquer outras despesas inadimplidas pelos proprietários anteriores dos imóveis que venham a ser adjudicados, tais como tributos, despesas condominiais, bem como custos para reforma ou recuperação de imóveis inaptos para locação após despejo ou saída amigável do inquilino. Referidas medidas podem impactar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Cotas.
Escala Qualitativa de Risco: Médio
Risco relacionado a ônus, vícios e limitações incidentes sobre garantias e direitos vinculados aos créditos imobiliários
Os créditos imobiliários subjacentes aos títulos investidos pelo Fundo (incluindo CRI) podem estar garantidos por imóveis ou direitos sobre imóveis que, por sua vez, podem estar sujeitos a ônus, gravames, preferências legais, disputas possessórias, restrições administrativas ou outras limitações que reduzam a efetividade e/ou o valor de realização das garantias.
Caso tais ônus ou limitações sejam excutidos ou prevaleçam sobre as garantias vinculadas aos créditos, o valor de recuperação dos créditos pode ser reduzido, podendo resultar em perdas para o Fundo e impactar negativamente a rentabilidade e o valor das Cotas.
Escala Qualitativa de Risco: Médio
Risco relativo ao potencial conflito de interesses na administração e distribuição das Cotas
O Fundo é administrado pela Administradora e suas Cotas serão distribuídas, no âmbito da Oferta, pelo Coordenador Líder, que consistem na mesma pessoa jurídica. Assim, poderá haver potencial conflito de interesses, uma vez que a mesma pessoa jurídica desempenhará duas funções diferentes na Oferta e no Fundo, o que poderá prejudicar os cotistas.
Escala Qualitativa de Risco: Menor
Risco relativo à desvalorização ou perda dos imóveis que garantem os CRI
Os CRI podem ter como lastro direitos creditórios garantidos por hipoteca ou alienação fiduciária sobre imóveis. A desvalorização ou perda de tais imóveis oferecidos em garantia poderá afetar negativamente a expectativa de rentabilidade, a efetiva rentabilidade ou o valor de mercado dos CRI e, consequentemente, poderão impactar negativamente a Classe.
Em um eventual processo de execução das garantias dos CRI, poderá haver a necessidade de contratação de consultores, dentre outros custos, que deverão ser suportados pela Classe, na qualidade de investidor dos CRI. Adicionalmente, a garantia constituída em favor dos CRI pode não ter valor suficiente para suportar as obrigações financeiras atreladas a tal CRI.
Desta forma, uma série de eventos relacionados à execução de garantias dos CRI poderá afetar negativamente o valor das Cotas e a rentabilidade do investimento na Classe e, consequentemente, afetar os Cotistas.
Escala Qualitativa de Risco: Menor
Risco decorrente da possibilidade da entrega de ativos do Fundo em caso de liquidação deste
No caso de dissolução ou liquidação do Fundo, o patrimônio deste será partilhado entre os Cotistas, na proporção de suas Cotas, após a alienação dos ativos e do pagamento de todas as dívidas, obrigações e despesas do Fundo. No caso de liquidação do Fundo, não sendo possível a alienação acima referida, os próprios ativos serão entregues aos Cotistas na proporção da participação de cada um deles. Os ativos integrantes da carteira do Fundo poderão ser afetados por sua baixa liquidez no mercado, podendo seu valor aumentar ou diminuir, de acordo com as flutuações de preços, cotações de mercado e dos critérios para precificação, podendo acarretar, assim, eventuais prejuízos aos Cotistas.
Escala Qualitativa de Risco: Menor
Risco de desenquadramento passivo involuntário
Na ocorrência de algum evento que enseje o desenquadramento passivo involuntário da carteia da Classe, a CVM poderá determinar à Administradora, sem prejuízo das penalidades cabíveis, a convocação de Assembleia Geral para decidir sobre uma das seguintes alternativas: (i) transferência da administração ou da gestão da Classe, ou de ambas; (ii) incorporação a outra Classe, ou (iii) liquidação da Classe. A ocorrência das hipóteses previstas nos itens “(i)” e “(ii)” acima poderá afetar negativamente o valor das Cotas e a rentabilidade da Classe. Por sua vez, na ocorrência do evento previsto no item “(iii)” acima, não há como garantir que o preço de venda dos Ativos-Alvo e dos Ativos de Liquidez da Classe será favorável aos Cotistas, bem como não há como assegurar que os Cotistas conseguirão reinvestir os recursos em outro investimento que possua rentabilidade igual ou superior àquela auferida pelo investimento nas Cotas da Classe.
Escala Qualitativa de Risco: Menor
Risco relativo às novas emissões de Cotas
No caso de realização de novas emissões de Cotas pelo Fundo, o exercício do direito de preferência pelos Cotistas do Fundo em eventuais emissões de novas cotas depende da aprovação de tal direito pela Assembleia de Cotistas que deliberar a nova emissão de Cotas (sem prejuízo das emissões de Cotas realizadas dentro do limite do Capital Autorizado) e da disponibilidade de recursos por parte do Cotista. Caso ocorra uma nova oferta de Cotas e o Cotista não tenha disponibilidades para exercer o direito de preferência, este poderá sofrer diluição de sua participação e, assim, ver sua influência nas decisões políticas do Fundo reduzida. Sem prejuízo das emissões de Cotas realizadas dentro do limite do Capital Autorizado, em novas emissões de Cotas deliberadas pela Assembleia de Cotistas, deverá haver definição a respeito da existência ou não do direito de preferência e da possibilidade de os cotistas cederem, alienarem, ou não, seu direito de preferência entre si ou a terceiros, portanto, não há garantia de que o direito de preferência será assegurado nesses casos. Na eventualidade de novas emissões de Cotas, os Cotistas incorrerão no risco de terem a sua participação no capital do Fundo diluída.
Escala Qualitativa de Risco: Menor
Risco da não colocação do Montante Total da Oferta
Existe a possibilidade de que, ao final do prazo da Oferta, não seja subscrita a totalidade das Cotas ofertadas, fazendo com que o Fundo tenha patrimônio inicial inferior àquele que teria caso fosse colocado o Montante Total da Oferta. O Investidor deve estar ciente de que, nesta hipótese, a rentabilidade do Fundo estará condicionada aos Ativos-Alvo que o Fundo conseguirá adquirir com os recursos obtidos no âmbito da Oferta, podendo a rentabilidade esperada pelo Investidor variar em decorrência da Distribuição Parcial das Cotas.
Escala Qualitativa de Risco: Menor
Risco decorrente de alterações do Regulamento
O Regulamento poderá ser alterado sempre que tal alteração decorrer da necessidade de atendimento a exigências da CVM e/ou da B3, em consequência de normas legais ou regulamentares, por determinação da CVM e/ou da B3 ou por deliberação da assembleia geral de Cotistas. Referidas alterações ao Regulamento poderão afetar os direitos e prerrogativas dos Cotistas do Fundo e, por consequência, afetar a governança do Fundo acarretar perdas patrimoniais aos Cotistas.
Escala Qualitativa de Risco: Menor
Risco de sinistro
A ocorrência de desastres naturais como, por exemplo, vendavais, inundações, tempestades ou terremotos, pode causar danos aos imóveis a cujo risco a carteira do Fundo esteja indiretamente exposta, afetando negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Cotas. No caso de sinistro envolvendo a integridade física desses imóveis, os recursos obtidos pela cobertura do seguro dependerão da capacidade de pagamento da companhia seguradora contratada, bem como as indenizações a serem pagas pelas seguradoras, e poderão ser insuficientes para a reparação do dano sofrido, impactando negativamente o patrimônio da Classe, a rentabilidade da Classe e o preço de negociação das Cotas. Há, também, determinados tipos de perdas que não estarão cobertas pelas apólices, tais como atos de terrorismo, guerras e/ou revoluções civis. Se qualquer dos eventos não cobertos nos termos dos contratos de seguro vier a ocorrer, a Classe poderá sofrer perdas relevantes e poderá ser obrigado a incorrer em custos adicionais, os quais poderão afetar o seu desempenho operacional.
Escala Qualitativa de Risco: Menor
Risco de não contratação de seguro
Não é possível assegurar que, na exploração econômica dos imóveis a cujo risco a carteira do Fundo esteja indiretamente exposta, será contratado algum tipo de seguro. Adicionalmente, não é possível garantir que o valor segurado será suficiente para proteger tais imóveis de perdas relevantes (incluindo, mas não se limitando, a lucros cessantes). Além disso, existem determinadas perdas que poderão não estar cobertas pelas apólices, tais como atos de terrorismo, guerras e/ou revoluções civis. Se os valores de indenização pagos pela seguradora não forem suficientes para reparar os danos ocorridos ou, ainda, se qualquer dos eventos não cobertos nos termos dos contratos de seguro vier a ocorrer, a Classe poderá sofrer perdas relevantes (incluindo a perda de receita) e poderá ser obrigado a incorrer em custos adicionais, os quais poderão afetar seu desempenho operacional.
Adicionalmente, caso os seguros não sejam renovados, há a possibilidade, na ocorrência de algum sinistro, que estes não sejam cobertos pelo seguro ou não sejam cobertos nos mesmos termos atuais, o que poderia ter um efeito adverso sobre a Classe.
Ainda, a ocorrência de sinistros poderá ser objeto de ação judicial entre o detentor do interesse segurável e a respectiva seguradora. Nesta hipótese, não é possível assegurar que o resultado de tal processo judicial será favorável ao detentor do interesse segurável e/ou que a respectiva decisão judicial estabeleça valor suficiente para a cobertura de todos os danos causados ao respectivo imóvel objeto de seguro. Tais ações judiciais, poderão, ainda, ser extremamente morosas, afetando a expectativa de recebimento dos valores referentes ao seguro. Neste sentido, a discussão judicial do seguro poderá afetar negativamente a rentabilidade da Classe e das Cotas.
Escala Qualitativa de Risco: Menor
Riscos ambientais
Os valores mobiliários que integram a carteira da Classe podem ter sua rentabilidade atrelada à exploração de imóveis sujeitos a riscos decorrentes de: (i) descumprimento da legislação, regulamentação e demais questões ligadas a meio ambiente, tais como: falta de licenciamento ambiental e/ou autorização ambiental para operação de suas atividades e outras atividades correlatas (como, por exemplo, estação de tratamento de efluentes, antenas de telecomunicações, geração de energia, entre outras); falta de outorga para o uso de recursos hídricos (como, por exemplo, para a captação de água por meio de poços artesianos e para o lançamento de efluentes em corpos hídricos); falta de licenças regulatórias para o manuseio de produtos químicos controlados (emitidas pelas Polícia Civil, Polícia Federal e Exército); falta de autorização para supressão de vegetação e intervenção em área de preservação permanente; falta de autorização especial para o descarte de resíduos sólidos; (ii) passivos ambientais decorrentes de contaminação de solo e águas subterrâneas que podem suscitar eventuais responsabilidades administrativas, civis e penais daí advindas em face do Fundo, do causador do dano e/ou dos locatários solidariamente, com possíveis riscos à imagem do Fundo; (iii) outros problemas ambientais, anteriores ou supervenientes à aquisição dos ativos, que podem acarretar a perda de valor dos ativos e/ou a imposição de penalidades administrativas, civis e penais ao Fundo; e (iv) consequências indiretas da regulamentação ou de tendências de negócios, incluindo a submissão a restrições legislativas relativas a questões urbanísticas, tais como metragem de terrenos e construções, restrições a metragem e detalhes da área construída, e suas eventuais consequências. A ocorrência destes eventos pode afetar negativamente o patrimônio do Fundo, a rentabilidade e o valor de negociação das Cotas.
Na hipótese de violação da legislação ambiental - incluindo os casos em que se materializam passivos ambientais, bem como na hipótese de não cumprimento das condicionantes constantes das licenças, outorgas e autorizações, as empresas e, eventualmente, o Fundo e/ou os locatários podem sofrer sanções administrativas, tais como multas, interdição e/ou embargo total ou parcial de atividades, cancelamento de licenças e revogação de autorizações, sem prejuízo da responsabilidade civil (recuperação do dano ambiental e/ou pagamento de indenizações) e das sanções criminais (inclusive em face de seus administradores), afetando negativamente o patrimônio do Fundo, a rentabilidade e o valor de negociação das Cotas. Destacase que, dentre outras atividades lesivas ao meio ambiente, operar atividades potencialmente poluidoras sem a devida licença ambiental e causar poluição - inclusive mediante contaminação do solo e da água -, são consideradas infrações administrativas e crimes ambientais, sujeitos às penalidades cabíveis, independentemente da obrigação de reparação de eventuais danos ambientais (a exemplo da necessidade de remediação da contaminação). Nos exemplos mencionados, as sanções administrativas previstas na legislação federal incluem a suspensão imediata de atividades e multas que podem chegar a R$ 50.000.000,00. Ademais, o passivo identificado na propriedade (i.e. contaminação) é propter rem, de modo que o proprietário ou futuro adquirente assume a responsabilidade civil pela reparação dos danos identificados.
Adicionalmente, as agências governamentais ou outras autoridades podem também editar novas regras mais rigorosas ou buscar interpretações mais restritivas das leis e regulamentos existentes, que podem obrigar os locatários e/ou proprietários de imóveis a gastar recursos adicionais na adequação ambiental, inclusive obtenção de licenças ambientais para instalações e equipamentos que não necessitavam anteriormente. As agências governamentais ou outras autoridades podem, ainda, atrasar de maneira significativa a emissão ou renovação das licenças e autorizações necessárias para o desenvolvimento dos negócios dos proprietários e dos locatários, gerando, consequentemente, efeitos adversos em seus negócios. Qualquer dos eventos acima poderá fazer com que os locatários tenham dificuldade em honrar com os aluguéis dos imóveis. Ainda, em função de
exigências dos órgãos competentes, pode haver a necessidade de se providenciar reformas ou alterações em tais imóveis cujo custo poderá impactar a capacidade de pagamento dos devedores do Fundo. A ocorrência dos eventos acima pode afetar negativamente o patrimônio do Fundo, a rentabilidade e o valor de negociação das Cotas.
Escala Qualitativa de Risco: Menor
Risco de discricionariedade de investimento pelas Cogestoras e pela Administradora, conforme orientação das Cogestoras na tomada de decisões de investimento
O objetivo do Fundo consiste no investimento em Ativos-Alvo. Dessa forma, o Cotista estará sujeito à discricionariedade das Cogestoras e da Administradora (conforme aplicável) na seleção dos ativos que serão objeto de investimento. Existe o risco de uma escolha inadequada dos Ativos-Alvo e dos Ativos de Liquidez pelas Cogestoras, fato que poderá trazer eventuais prejuízos ao Fundo e consequentemente a seus Cotistas.
Escala Qualitativa de Risco: Menor
Risco decorrente da prestação dos serviços de gestão para outros fundos de investimento
As Cogestoras, instituição responsável pela gestão dos ativos integrantes da carteira da Classe, presta ou poderá prestar serviços de gestão da carteira de investimentos de outros fundos de investimento que tenham por objeto o investimento em empreendimentos imobiliários desenvolvidos sob a forma de galpões de logística, dentre outros correlatos. Desta forma, no âmbito de sua atuação na qualidade de gestor do Fundo e de tais fundos de investimento, é possível que as Cogestoras acabe por decidir alocar determinados empreendimentos em outros fundos de investimento que podem, inclusive, ter um desempenho melhor que os ativos alocados na Classe, de modo que não é possível garantir que a Classe deterá a exclusividade ou preferência na aquisição de tais ativos.
Escala Qualitativa de Risco: Menor
Risco decorrente da não existência de garantia de eliminação de riscos
As aplicações realizadas na Classe não contam com garantia da Administradora, das Cogestoras ou de qualquer instituição pertencente ao mesmo conglomerado da Administradora e/ou das Cogestoras, de qualquer mecanismo de seguro ou, ainda, do FGC, para redução ou eliminação dos riscos aos quais está sujeito e, consequentemente, aos quais os Cotistas também poderão estar sujeitos. Em condições adversas de mercado, o sistema de gerenciamento de riscos aplicado pela Administradora para a Classe poderá ter sua eficiência reduzida. As eventuais perdas patrimoniais da Classe não estão limitadas ao valor do capital subscrito e integralizado pelos Cotistas, de forma que os Cotistas podem ser futuramente chamados a deliberar sobre medidas necessárias para o cumprimento, pela Classe, das obrigações por ele assumidas na qualidade de investidor dos ativos integrantes da carteira da Classe.
Escala Qualitativa de Risco: Menor
Risco relativo à impossibilidade de negociação das Cotas no mercado secundário até o encerramento da Oferta
Durante a colocação das Cotas, o Investidor que subscrever Cotas terá suas Cotas bloqueadas para negociação pela Administradora e pelo Coordenador Líder, as quais somente passarão a ser livremente negociadas na B3 após a data definida no formulário de liberação, que será divulgado posteriormente à divulgação do Anúncio de Encerramento e da obtenção de autorização da B3.
Sendo assim, o Investidor da Oferta deve estar ciente do impedimento descrito acima, de modo que, ainda que venham a necessitar de liquidez durante a Oferta, não poderão negociar as Cotas subscritas até o seu encerramento.
Escala Qualitativa de Risco: Menor
Risco de não cumprimento das Condições Precedentes do Contrato de Distribuição
O Contrato de Distribuição prevê diversas condições precedentes à realização da Oferta, sendo certo que o cumprimento pelo Coordenador Líder, das obrigações previstas no Contrato de Distribuição está condicionado ao atendimento das Condições Precedentes, as quais estão descritas no Contrato de Distribuição, cujo atendimento deverá ser verificado até o Dia Útil anterior à data de obtenção do registro automático da Oferta na CVM (e mantidas até a data de liquidação da Oferta (“Data de Liquidação”) ou até a Data de Liquidação, conforme o caso. Conforme previsto no Contrato de Distribuição, as Condições Precedentes foram acordadas entre o Coordenador Líder e os Ofertantes de forma a resguardar a suficiência, veracidade, precisão, consistência e atualidade dos documentos da Oferta e demais informações fornecidas ao mercado durante a Oferta e em cumprimento ao dever de diligência do Coordenador Líder.
Caso seja verificado o não atendimento de uma ou mais Condições Precedentes até a obtenção do registro da Oferta ou até a Data de Liquidação, conforme o caso, o Coordenador Líder avaliará, no caso concreto, se houve aumento relevante dos riscos inerentes à própria Oferta e poderá optar por conceder prazo adicional para seu implemento ou, caso não haja aumento relevante dos riscos inerentes à própria Oferta, renunciar a referida Condição Precedente, observado o disposto no Contrato de Distribuição. A não implementação de qualquer uma das Condições Precedentes, que não tenham sido dispensadas por parte do Coordenador Líder, ensejará a inexigibilidade das obrigações do Coordenador Líder, bem como eventual requerimento de modificação ou de revogação da Oferta, nos termos do artigo 67, conjugado com o artigo 70, parágrafo 4 º da Resolução CVM 160 e do parágrafo 6º do Ofício-Circular nº 10/2023/CVM/SRE. Neste caso poderá ser tratado como evento de rescisão do Contrato de Distribuição, provocando, portanto, a revogação da Oferta.
Em caso de rescisão do Contrato de Distribuição, tal rescisão importará no cancelamento de registro da Oferta, causando, portanto, perdas financeiras aos investidores. Em caso de cancelamento da Oferta, todas as intenções e ordens de investimentos serão automaticamente canceladas, observados os procedimentos descritos no Contrato de Distribuição, e a Administradora, as Cogestoras, e o Coordenador Líder não serão responsáveis por eventuais perdas e danos incorridos pelos potenciais investidores. A possibilidade de cancelamento da Oferta deve ser levada em consideração no momento de decisão de investimento aos Investidores sob risco de gerar prejuízos aos investidores. Não há garantias de que, em caso de cancelamento da Oferta, estão disponíveis para investimentos ativos com prazos, riscos e retorno semelhante aos valores mobiliários objeto da presente Oferta.
Escala Qualitativa de Risco: Menor
Risco relacionado ao critério de alocação da Oferta Não Institucional
Caso, no âmbito da Oferta Não Institucional, o total de Cotas objeto dos Termos de Aceitação apresentados pelos Investidores Não Institucionais seja superior ao percentual destinado à Oferta Não Institucional, será realizado o procedimento de alocação por ordem de chegada dos Termos de Aceitação considerando o momento de apresentação do Termo de Aceitação, conforme o caso, pelo respectivo Investidor Não Institucional ao Coordenador Líder. O processo de alocação dos Termos de Aceitação apresentados pelos Investidores Não Institucionais por ordem de chegada poderá acarretar: (1) alocação parcial do Termo de Aceitação pelo Investidor Não Institucional, hipótese em que o Termo de Aceitação do Investidor Não Institucional poderá ser atendido em montante inferior à Aplicação Mínima Inicial e, portanto, o último Investidor Não Institucional poderá ter o seu Termo de Aceitação atendido parcialmente; ou (2) nenhuma alocação, conforme a ordem em que o Termo de Aceitação for recebido e processado. Nesses casos o Investidor Não Institucional poderá ter seu investimento reduzido ou não ser alocado na Oferta, o que poderá frustrar sua expectativa de investimento.
Escala Qualitativa de Risco: Menor
Riscos relacionados ao investimento em cotas de outros FII
Como os fundos de investimento imobiliário são uma modalidade de investimento em desenvolvimento no mercado brasileiro, onde ainda não movimentam volumes significativos de recursos, com número reduzido de interessados em realizar negócios de compra e venda de cotas, seus investidores podem ter dificuldades em realizar transações no mercado secundário. Neste sentido, o investidor deve observar o fato de que os fundos de investimento imobiliário são constituídos na forma de condomínios fechados, não admitindo o resgate de suas cotas, senão quando da extinção do Fundo, fator este que pode influenciar na liquidez das cotas quando de sua eventual negociação no mercado secundário. Como resultado, os fundos de investimento imobiliário encontram pouca liquidez no mercado brasileiro, podendo os titulares de cotas de fundos de investimento imobiliário terem dificuldade em realizar a venda de suas cotas no mercado secundário, mesmo sendo estas objeto de negociação no mercado de bolsa ou de balcão organizado, consequentemente podendo impactar de forma negativa os cotistas. Desse modo, o investidor que adquirir as cotas do Fundo deverá estar consciente de que o investimento no Fundo consiste em investimento de longo prazo.
Escala Qualitativa de Risco: Menor
O FUNDO TAMBÉM PODERÁ ESTAR SUJEITO A OUTROS RISCOS ADVINDOS DE MOTIVOS ALHEIOS OU EXÓGENOS AO CONTROLE DA ADMINISTRADORA E DAS COGESTORAS, TAIS COMO MORATÓRIA, GUERRAS, REVOLUÇÕES, ALÉM DE MUDANÇAS NAS REGRAS APLICÁVEIS AOS ATIVOS-ALVO, E AOS ATIVOS DE LIQUIDEZ, MUDANÇAS IMPOSTAS AOS ATIVOS-ALVO E AOS ATIVOS DE LIQUIDEZ INTEGRANTES DA CARTEIRA, ALTERAÇÃO NA POLÍTICA ECONÔMICA E DECISÕES JUDICIAIS PORVENTURA NÃO MENCIONADOS NESTA SEÇÃO.
A DESCRIÇÃO DOS FATORES DE RISCO INCLUÍDA NESTE PROSPECTO NÃO PRETENDE SER COMPLETA OU EXAUSTIVA, SERVINDO APENAS COMO EXEMPLO E ALERTA AOS POTENCIAIS INVESTIDORES QUANTO AOS RISCOS A QUE ESTARÃO SUJEITOS OS INVESTIMENTOS NO FUNDO.
(Esta página foi intencionalmente deixada em branco)
5. CRONOGRAMA
(Esta página foi intencionalmente deixada em branco)
5.1 Cronograma das etapas da oferta, destacando no mínimo:
a) as datas previstas para o início e o término da oferta, a possibilidade de sua suspensão ou a sua prorrogação, conforme o caso, ou, ainda, na hipótese de não serem conhecidas, a forma como serão anunciadas tais datas, bem como a forma como será dada divulgação a quaisquer informações relacionadas à oferta; e
b) os prazos, condições e forma para: (i) manifestações de aceitação dos investidores interessados e de revogação da aceitação; (ii) subscrição, integralização e entrega de respectivos certificados, conforme o caso; (iii) distribuição junto ao público investidor em geral; (iv) posterior alienação dos valores mobiliários adquiridos pelos coordenadores em decorrência da prestação de garantia; (v) devolução e reembolso aos investidores, se for o caso; e (vi) quaisquer outras datas relativas à oferta pública de interesse para os investidores ou ao mercado em geral.
O cronograma indicativo e tentativo dos principais eventos da Oferta é o seguinte:
| Ordem dos Eventos | Evento | Data Prevista(1) |
|---|---|---|
| 1 | Obtenção do Registro da Oferta na CVM Divulgação do Anúncio de Início, do Prospecto Definitivo e da Lâmina | 24/06/2026 |
| 2 | Início do Roadshow | 25/06/2026 |
| 3 | Início do Período de Coleta de Intenções de Investimento | 01/07/2026 |
| 4 | Encerramento do Período de Coleta de Intenções de Investimento | 26/08/2026 |
| 5 | Data de realização do Procedimento de Alocação | 28/08/2026 |
| 6 | Data de Liquidação da Oferta | 01/09/2026 |
| 7 | Data Máxima para Divulgação do Anúncio de Encerramento | 14/11/2026 |
(1) As datas previstas acima são meramente indicativas e estão sujeitas a alterações, atrasos e antecipações sem aviso prévio, a critério do Coordenador Líder. Qualquer modificação no cronograma da distribuição deverá ser comunicada à CVM e poderá ser analisada como uma modificação da Oferta, seguindo o disposto na Resolução CVM 160. Caso ocorram alterações das circunstâncias, revogação, modificação, suspensão ou cancelamento da Oferta, tal cronograma poderá ser alterado. A ocorrência de revogação, suspensão ou cancelamento na Oferta será imediatamente divulgada nos Meios de Divulgação (como adiante definido), por meio dos veículos também utilizados para disponibilização do Prospecto e da Lâmina.
NA HIPÓTESE DE SUSPENSÃO, CANCELAMENTO, MODIFICAÇÃO OU REVOGAÇÃO DA OFERTA, O CRONOGRAMA ACIMA SERÁ ALTERADO. PARA MAIS INFORMAÇÕES A ESSE RESPEITO, INCLUINDO REVOGAÇÃO DA ACEITAÇÃO E DEVOLUÇÃO E REEMBOLSO PARA OS INVESTIDORES, VEJA O ITEM “7.3 ESCLARECIMENTO SOBRE OS PROCEDIMENTOS PREVISTOS NOS ARTIGOS 69 E 70 DA RESOLUÇÃO CVM 160 A RESPEITO DA EVENTUAL MODIFICAÇÃO DA OFERTA, NOTADAMENTE QUANTO AOS EFEITOS DO SILÊNCIO DO INVESTIDOR” NA PÁGINA 45 DESTE PROSPECTO.
DURANTE A COLOCAÇÃO DAS COTAS, O INVESTIDOR DA OFERTA QUE SUBSCREVER COTAS TERÁ SUAS COTAS BLOQUEADAS PARA NEGOCIAÇÃO PELA ADMINISTRADORA E PELO COORDENADOR LÍDER, AS QUAIS SOMENTE PASSARÃO A SER LIVREMENTE NEGOCIADAS NA B3 APÓS A DATA DEFINIDA NO FORMULÁRIO DE LIBERAÇÃO A SER DIVULGADO POSTERIORMENTE À DIVULGAÇÃO DO ANÚNCIO DE ENCERRAMENTO E DA OBTENÇÃO DA AUTORIZAÇÃO ENVIADA PELA B3. PARA MAIORES INFORMAÇÕES, VIDE FATOR DE RISCO “RISCO RELATIVO À IMPOSSIBILIDADE DE NEGOCIAÇÃO DAS COTAS NO MERCADO SECUNDÁRIO ATÉ O ENCERRAMENTO DA OFERTA” DESTE PROSPECTO DEFINITIVO.
Quaisquer informações referentes à Oferta, incluindo este Prospecto, os anúncios e comunicados da Oferta, conforme mencionados no cronograma acima, as informações sobre manifestação de aceitação à Oferta, manifestação de revogação da aceitação à Oferta, modificação da Oferta, suspensão da Oferta e cancelamento ou revogação da Oferta, prazos, termos, condições e forma para devolução e reembolso dos valores dados em contrapartida às Cotas, estarão disponíveis nas páginas da rede mundial de computadores da:
Administradora: www.hedgeinvest.com.br/VGRH/ (neste website procurar “Prospecto e Emissão” e então, localizar o documento desejado);
Cogestoras: HRE: www.hedgeinvest.com.br/VGRH/ (neste website procurar “Prospecto e Emissão” e então, localizar o documento desejado) | VGR: www.vgrasset.com.br (neste website procurar “Fundos” e então, localizar o documento desejado);
Coordenador Líder: HRE: www.hedgeinvest.com.br/VGRH/ (neste website procurar “Prospecto e Emissão” e então, localizar o documento desejado);
CVM: www.gov.br/cvm/pt-br (neste website acessar “Centrais de Conteúdo”, clicar em “Central de Sistemas da CVM”, clicar em “Ofertas Públicas”, em seguida em “Ofertas Públicas de Distribuição”, clicar em “Ofertas Registradas ou Dispensadas”, em “Ofertas rito automático Resolução CVM 160” clicar em “Consulta de Informações”, buscar por “Hedge VGR Crédito Fundo de Investimento Imobiliário de Responsabilidade Limitada”, e, então, localizar a opção desejada);
Fundos.NET, administrado pela B3: https://www.gov.br/cvm/pt-br (na página principal, clicar em “Regulados”, clicar em “Regulados CVM (sobre e dados enviados à CVM)”, “Fundos de Investimento” clicar em “Consulta a informações de fundos”, em seguida em “Fundos Registrados”, buscar por e acessar “Hedge VGR Crédito Fundo de Investimento Imobiliário de Responsabilidade Limitada”. Selecione “aqui” para acesso ao sistema Fundos.NET, e, então, clicar na opção desejada); e
Participantes Especiais: Informações adicionais sobre os Participantes Especiais podem ser obtidas nas dependências dos Participantes Especiais e/ou na página da rede mundial de computadores da B3 (www.b3.com.br).
No ato da subscrição de Cotas, cada subscritor: (i) assinará o termo de adesão ao Regulamento (“Termo de Adesão ao Regulamento”), por meio do qual o Investidor deverá declarar que tomou conhecimento dos termos, cláusulas e disposições do Regulamento, em especial aquelas referentes à política de investimento e aos fatores de risco; e (ii) se comprometerá, de forma irrevogável e irretratável, a integralizar as Cotas por ele subscritas, nos termos do Regulamento e deste Prospecto. As pessoas que sejam Pessoas Vinculadas deverão atestar esta condição quando da celebração do Termo de Aceitação.
O resultado do Procedimento de Alocação será informado pela respectiva Instituição Participante da Oferta, após o término do Procedimento de Alocação, por endereço eletrônico ou telefone indicado no Termo de Aceitação ou por qualquer outro meio previamente acordado entre as partes, contendo o respectivo prazo para fins de integralização, considerando o cronograma tentativo acima estipulado.
Caso a Oferta seja cancelada, nos termos dos artigos 70 e 71 da Resolução CVM 160, todos os atos de aceitação serão cancelados e o Coordenador Líder comunicará ao Investidor sobre o cancelamento da Oferta. Caso já tenha ocorrido a integralização de Cotas e a Oferta seja cancelada, os valores depositados serão devolvidos aos respectivos Investidores e/ou Cotistas, conforme o caso, nas contas correntes de suas respectivas titularidades indicadas nos respectivos Termos de Aceitação, acrescidos dos eventuais rendimentos líquidos auferidos pelas aplicações do Fundo em Ativos de Liquidez compatíveis com as características do Fundo, nos termos do Regulamento (“Investimentos Temporários”), calculados pro rata temporis, a partir da respectiva Data de Liquidação, sem juros ou correção monetária, sem reembolso de custos incorridos pelo Investidor e com dedução, se for o caso, dos valores relativos aos tributos incidentes, se a alíquota for superior a zero (“Critérios de Restituição de Valores”), no prazo de até 5 (cinco) Dias Úteis contados da respectiva comunicação do cancelamento da Oferta, observado que, mesmo com relação às Cotas custodiadas eletronicamente na B3, tal procedimento será realizado fora do âmbito da B3, de acordo com os procedimentos do Escriturador.
Para fins da Oferta, “Dia Útil” ou “Dias Úteis” significa qualquer dia, exceto sábados, domingos, feriados nacionais ou dias sem expediente na B3. Caso as datas em que venham a ocorrer eventos nos termos do Regulamento não sejam Dias Úteis, considerar-se-á como a data devida para o referido evento o Dia Útil imediatamente seguinte e/ou caso as datas em que venham a ocorrer eventos no âmbito da B3, nos termos do Regulamento sejam em dias em que a B3 não esteja em funcionamento, considerar-se-á como a data devida para o referido evento o dia imediatamente subsequente em que a B3 esteja em funcionamento, conforme as Cotas estejam eletronicamente custodiadas na B3.
6. INFORMAÇÕES SOBRE AS COTAS NEGOCIADAS
(Esta página foi intencionalmente deixada em branco)
6.1 Cotação em bolsa de valores ou mercado de balcão dos valores mobiliários a serem distribuídos, inclusive no exterior, identificando: (i) cotação mínima, média e máxima de cada ano, nos últimos 5 (cinco) anos; cotação mínima, média e máxima de cada trimestre, nos últimos 2 (dois) anos; e cotação mínima, média e máxima de cada mês, nos últimos 6 (seis) meses
Considerando que esta é a 1ª (primeira) emissão de Cotas do Fundo, não houve negociação das Cotas em mercado secundário.
6.2 Informações sobre a existência de direito de preferência na subscrição de novas cotas
Tendo em vista que a presente Oferta é relativa à 1ª (primeira) emissão de Cotas do Fundo, não haverá abertura de período de exercício de direito de preferência.
Conforme disposto no Regulamento, no caso de novas emissões de Cotas realizadas pela Classe dentro do limite do Capital Autorizado (conforme definido no Regulamento), assistirá aos Cotistas o direito de preferência para subscrição das novas Cotas emitidas, de acordo com os prazos e condições previstos no Regulamento e no ato dos Prestadores de Serviços Essenciais que aprovar a emissão. Nas demais hipóteses, a Assembleia de Cotistas que aprovar a emissão das novas Cotas deliberará sobre (i) a existência ou não do direito de preferência (na proporção da quantidade de Cotas que possuírem na data base a ser indicada no ato que deliberar pela aprovação da nova emissão de Cotas), (ii) a possibilidade de os Cotistas cederem o seu direito de preferência a outros Cotistas ou a terceiros, caso os Cotistas declinem do seu direito de preferência na aquisição das referidas Cotas e desde que tal cessão seja operacionalmente viável e admitida nos termos da regulamentação aplicável, observada a regulamentação em vigor e os prazos e os procedimentos operacionais aplicáveis, e (iii) a possibilidade de subscrição parcial e o cancelamento de saldo não colocado após o encerramento do prazo de distribuição.
6.3 Indicação da diluição econômica imediata dos cotistas que não subscreverem as cotas ofertadas, calculada pela divisão da quantidade de novas cotas a serem emitidas pela soma dessa quantidade com a quantidade inicial de cotas antes da emissão em questão multiplicando o quociente obtido por 100 (cem)
Considerando que a presente Emissão se caracteriza como a 1ª (primeira) emissão de Cotas do Fundo, não haverá diluição econômica dos Cotistas do Fundo.
6.4 Justificativa do preço de emissão das cotas, bem como do critério adotado para sua fixação
Considerando que se trata da 1ª (primeira) emissão de Cotas do Fundo, o Preço por Cota foi definido no Ato de Aprovação da Oferta, a partir de parâmetro de mercado adotado para as primeiras emissões de cotas de fundo de investimento imobiliário, considerando um valor por Cota que, no entendimento do Coordenador Líder, da Administradora e das Cogestoras, pudesse despertar maior interesse do público investidor no Fundo, bem como gerar maior dispersão das Cotas no mercado. O Preço por Cota será fixo até a data de encerramento da Oferta.
(Esta página foi intencionalmente deixada em branco)
7. RESTRIÇÕES A DIREITOS DE INVESTIDORES NO CONTEXTO DA OFERTA
(Esta página foi intencionalmente deixada em branco)
7.1 Descrição de eventuais restrições à transferência das cotas
As Cotas integralizadas na presente Oferta não estão sujeitas às restrições para negociação no mercado secundário pelo público investidor em geral, após o encerramento da Oferta e observado os procedimentos estabelecidos pela B3.
Os Investidores que integralizarem as Cotas terão suas Cotas bloqueadas para negociação pela Administradora e pelo Coordenador Líder, observado que as Cotas somente passarão a ser livremente negociadas na B3 após a data definida no formulário de liberação, que será divulgado posteriormente à divulgação do Anúncio de Encerramento e da obtenção de autorização da B3.
Não será atribuído aos Investidores recibo para as Cotas com direito ao recebimento de quaisquer rendimentos sobre o valor eventualmente pago a título de preço de integralização.
7.2 Declaração em destaque da inadequação do investimento, caso aplicável, especificando os tipos de investidores para os quais o investimento é considerado inadequado
O investimento em cotas de fundos de investimento imobiliário não é adequado a Investidores que necessitem de liquidez imediata, tendo em vista que as negociações das cotas de fundos de investimento imobiliário encontram pouca liquidez no mercado brasileiro, a despeito da possibilidade de esses terem suas cotas negociadas no mercado secundário; e não é adequado a investidores que não estejam dispostos a correr os demais riscos previstos na seção “4. Fatores de Risco”, nas páginas 13 a 33 deste Prospecto Definitivo. Além disso, os fundos de investimento imobiliário têm a forma de condomínio fechado, ou seja, não admitem a possibilidade de resgate de suas Cotas, sendo que os seus Cotistas podem ter dificuldades em realizar a venda de suas Cotas no mercado secundário.
Adicionalmente, é vedada a subscrição de Cotas por clubes de investimento, nos termos dos artigos 27 e 28 da Resolução CVM 11.
RECOMENDA-SE, PORTANTO, QUE OS INVESTIDORES LEIAM CUIDADOSAMENTE A SEÇÃO “FATORES DE RISCO”, NAS PÁGINAS 13 A 33 DESTE PROSPECTO DEFINITIVO, ANTES DA TOMADA DE DECISÃO DE INVESTIMENTO, PARA A MELHOR VERIFICAÇÃO DE ALGUNS RISCOS QUE PODEM AFETAR DE MANEIRA ADVERSA O INVESTIMENTO NAS COTAS.
O INVESTIMENTO NESTE FUNDO É INADEQUADO PARA INVESTIDORES PROIBIDOS POR LEI EM ADQUIRIR COTAS DE FUNDOS DE INVESTIMENTO IMOBILIÁRIO.
A OFERTA NÃO É ADEQUADA AOS INVESTIDORES QUE (I) NÃO TENHAM PROFUNDO CONHECIMENTO DOS RISCOS ENVOLVIDOS NA EMISSÃO, NA OFERTA E/OU NAS COTAS; E QUE (II) NECESSITEM DE LIQUIDEZ IMEDIATA, TENDO EM VISTA QUE AS COTAS DE FUNDOS DE INVESTIMENTO IMOBILIÁRIO POSSUEM POUCA LIQUIDEZ NO MERCADO SECUNDÁRIO.
NENHUMA DAS DISPOSIÇÕES DESTE PROSPECTO DEFINITIVO CONSTITUI GARANTIA DE RETORNO AOS INVESTIDORES. PARA TANTO, EVENTUAIS COMPROMISSOS, EXPRESSOS OU IMPLÍCITOS, DECLARAÇÕES, VISÕES, PROJEÇÕES E/OU PREVISÕES AQUI CONTIDAS NÃO GARANTEM AOS INVESTIDORES QUE SUBSCREVEREM COTAS UM RETORNO DE INVESTIMENTO.
7.3 Esclarecimento sobre os procedimentos previstos nos artigos 69 e 70 da Resolução a respeito da eventual modificação da oferta, notadamente quanto aos efeitos do silêncio do investidor
Alteração das Circunstâncias, Modificação, Revogação, Suspensão ou Cancelamento da Oferta
Caso a Oferta seja modificada, nos termos da regulamentação da CVM: (i) a modificação deverá ser divulgada imediatamente através de meios ao menos iguais aos utilizados para a divulgação da Oferta; e (ii) o Coordenador Líder deverá se acautelar e se certificar, no momento do recebimento das aceitações da Oferta, de que o Investidor está ciente de que a Oferta foi alterada e de que tem conhecimento das novas condições.
No caso de oferta submetida ao rito de registro automático, a modificação de oferta não depende de aprovação prévia da CVM.
Os Investidores que já tiverem aderido à Oferta deverão ser comunicados diretamente pelo Coordenador Líder, por correio eletrônico, correspondência física ou qualquer outra forma de comunicação passível de comprovação, a respeito da modificação efetuada, para que confirmem ao Coordenador Líder, no prazo de 5 (cinco) Dias Úteis contados do recebimento da comunicação, o interesse em revogar sua aceitação à Oferta, presumindo-se, na falta da manifestação, o interesse do Investidor em não revogar sua aceitação. O aqui disposto não se aplica à hipótese de modificação da Oferta para melhorá-la em favor dos Investidores, entretanto, a CVM pode determinar a sua adoção caso entenda que a modificação não melhora a Oferta em favor dos Investidores.
EM CASO DE SILÊNCIO, SERÁ PRESUMIDO QUE OS INVESTIDORES SILENTES PRETENDEM MANTER O SEU TERMO DE ACEITAÇÃO. O COORDENADOR LÍDER DEVERÁ ACAUTELAR-SE E CERTIFICAR-SE, NO MOMENTO DO RECEBIMENTO DAS ACEITAÇÕES DA OFERTA, DE QUE O INVESTIDOR ESTÁ CIENTE DE QUE A OFERTA FOI ALTERADA E QUE TEM CONHECIMENTO DAS NOVAS CONDIÇÕES, CONFORME O CASO.
Nos termos do parágrafo 4º do artigo 69 da Resolução CVM 160, se o Investidor revogar sua aceitação e já tiver efetuado a integralização de Cotas, os valores efetivamente integralizados serão devolvidos de acordo com os Critérios de Restituição de Valores, no prazo de até 05 (cinco) Dias Úteis contados da respectiva comunicação. Na hipótese de restituição de quaisquer valores aos Investidores, conforme o caso, o comprovante de pagamento dos respectivos recursos servirá de recibo de quitação relativo aos valores restituídos, e os Investidores deverão efetuar a devolução do Termo de Aceitação das Cotas cujos valores tenham sido restituídos
A documentação referente ao previsto acima deverá ser mantida à disposição da CVM, pelo prazo de 5 (cinco) anos após a data de divulgação do Anúncio de Encerramento.
O Coordenador Líder, os Ofertantes e/ou a CVM, nos termos do artigo 70 da Resolução CVM 160: (i) poderão suspender, a qualquer tempo, a Oferta se: (a) estiver se processando em condições diversas das constantes da Resolução CVM 160 ou do registro automático da Oferta; (b) estiver sendo intermediada por coordenador que esteja com registro suspenso ou cancelado, conforme a regulamentação que dispõe sobre coordenadores de ofertas públicas de distribuição de valores mobiliários; ou (c) for havida por ilegal, contrária à regulamentação da CVM ou fraudulenta, ainda que após obtido o respectivo registro automático da Oferta; e (ii) deverão suspender a Oferta quando verificar ilegalidade ou violação de regulamento sanáveis, sendo certo que o prazo de suspensão da Oferta não poderá ser superior a 30 (trinta) dias, durante o qual a irregularidade apontada deverá ser sanada. Findo tal prazo sem que tenham sido sanados os vícios que determinaram a suspensão, a CVM deverá ordenar a retirada da Oferta e cancelar o respectivo registro automático.
O Coordenador Líder e os Ofertantes deverão dar conhecimento da suspensão aos Investidores que já tenham aceitado a Oferta, ao menos pelos meios utilizados para a divulgação da Oferta, facultando-lhes a possibilidade de revogar a aceitação até as 16:00 (dezesseis) horas do 5º (quinto) Dia Útil subsequente à data em que foi comunicada ao Investidor a suspensão da Oferta, presumindo-se, na falta da manifestação, o interesse do Investidor em não revogar sua aceitação.
Nos termos do parágrafo 4º do artigo 70 da Resolução CVM 160, a rescisão do Contrato de Distribuição, decorrente de inadimplemento de quaisquer das partes signatárias ou de não verificação da implementação das Condições Suspensivas (conforme abaixo definido), importa no cancelamento do registro da Oferta.
As hipóteses de resilição involuntária previstas no Contrato de Distribuição, as quais implicam em revogação da Oferta, nos termos da Resolução CVM 160 e do Ofício-Circular nº 10/2023/CVM/SRE, estão relacionadas a uma alteração substancial, posterior e imprevisível nas circunstâncias de fato existentes quando do requerimento de registro de oferta pública de distribuição na CVM.
Nos termos do parágrafo 5º do artigo 70 da Resolução CVM 160, a resilição voluntária do Contrato de Distribuição, por motivo distinto daqueles previstos acima, não implica necessariamente em revogação da Oferta, mas sua suspensão, até que novo contrato de distribuição seja firmado.
Nos termos do Ofício- Circular nº 10/2023/CVM/SRE, no caso de ofertas que sigam o rito de registro automático, a eventual revogação da Oferta prescinde de manifestação da CVM, bastando que seja apresentado comunicado ao mercado notificando os Investidores a respeito da referida revogação, bem como seus fundamentos.
8. OUTRAS CARACTERÍSTICAS DA OFERTA
(Esta página foi intencionalmente deixada em branco)
8.1 Eventuais condições a que a oferta pública esteja submetida
Distribuição Parcial
Será admitida, nos termos dos artigos 73 e 74 da Resolução CVM 160, a Distribuição Parcial das Cotas, desde que respeitado o Montante Mínimo da Oferta, sendo que a Oferta será mantida caso não haja a subscrição e integralização do Montante Total da Oferta, desde que seja atingido o Montante Mínimo da Oferta.
Atingido o Montante Mínimo da Oferta, as Cotas que não forem efetivamente subscritas e integralizadas deverão ser canceladas pela Administradora, ao término do Período de Distribuição.
Em razão da possibilidade de Distribuição Parcial, os Investidores terão a faculdade, como condição de eficácia do seu de seu termo de aceitação da Oferta (“Termo de Aceitação”) ou da sua ordem de investimento (“Ordem de Investimento”), conforme o caso, de condicionar sua adesão à Oferta a que haja distribuição: (i) do Montante Total da Oferta; ou (ii) de quantidade igual ou maior que o Montante Mínimo da Oferta e menor que o Montante Total da Oferta.
No caso do parágrafo anterior, o Investidor deverá informar, nos termos do artigo 74 da Resolução CVM 160, no momento da aceitação da Oferta se, implementando-se a condição prevista, pretende receber (1) a totalidade das Cotas objeto do Termo de Aceitação ou da Ordem de Investimento, conforme o caso; ou (2) uma quantidade equivalente à proporção entre o número de Cotas efetivamente distribuídas e o número de Cotas originalmente ofertadas, presumindo-se, na falta de manifestação, o interesse do Investidor em receber a totalidade das Cotas, do Termo de Aceitação ou da Ordem de Investimento, conforme o caso (“Critérios de Aceitação da Oferta”). Caso o Investidor indique o item (2) acima, o valor mínimo a ser subscrito por Investidor, no contexto da Oferta poderá ser inferior ao Investimento Mínimo por Investidor (conforme abaixo definido).
Caso não seja atingido o Montante Mínimo da Oferta, a Oferta será cancelada. Caso já tenha ocorrido a integralização de Cotas e a Oferta seja cancelada, os valores depositados serão devolvidos aos respectivos Investidores nas contas correntes de suas respectivas titularidades indicadas nos respectivos Termos de Aceitação da Oferta ou Ordens de Investimento, conforme o caso, de acordo com os Critérios de Restituição de Valores, no prazo de até 5 (cinco) Dias Úteis contados da respectiva comunicação. Na hipótese de restituição de quaisquer valores aos Investidores, o comprovante de pagamento dos respectivos recursos servirá de recibo de quitação relativo aos valores restituídos.
Caso sejam subscritas e integralizadas Cotas em montante igual ou superior ao Montante Mínimo da Oferta, mas inferior ao Montante Total da Oferta, a Oferta poderá ser encerrada a qualquer momento, pela Administradora, de comum acordo com as Cogestoras e o Coordenador Líder. Neste caso, a Administradora realizará o cancelamento das Cotas não colocadas, nos termos da regulamentação em vigor, devendo, ainda, devolver aos Investidores que tiverem condicionado a sua adesão à colocação integral, ou para as hipóteses de alocação proporcional, os valores já integralizados, de acordo com os Critérios de Restituição de Valores, no prazo de até 5 (cinco) Dias Úteis contados da respectiva comunicação. Na hipótese de restituição de quaisquer valores aos Investidores, o comprovante de pagamento dos respectivos recursos servirá de recibo de quitação relativo aos valores restituídos.
PARA MAIORES INFORMAÇÕES, VIDE O FATOR DE RISCO “RISCO DE NÃO CONCRETIZAÇÃO DA OFERTA”, NA PÁGINA 24 DESTE PROSPECTO
Não haverá fontes alternativas de captação em caso de Distribuição Parcial.
Ainda, a realização da Oferta está submetida às Condições Suspensivas, previstas na Cláusula 5.1 do Contrato de Distribuição e na seção 11.1 deste Prospecto.
8.2 Eventual destinação da oferta pública ou partes da oferta pública a investidores específicos e a descrição destes investidores
TENDO EM VISTA QUE A PRESENTE OFERTA É RELATIVA À 1ª (PRIMEIRA) EMISSÃO DE COTAS DO FUNDO, NÃO HAVERÁ ABERTURA DE PERÍODO DE EXERCÍCIO DE DIREITO DE PREFERÊNCIA, NEM TAMPOUCO DE PERÍODO DE SUBSCRIÇÃO DE SOBRAS E DE MONTANTE ADICIONAL. AS REFERÊNCIAS A DIREITO DE PREFERÊNCIA, SOBRAS E MONTANTE ADICIONAL CONSTANTES DESTE PROSPECTO E DEMAIS DOCUMENTOS DA OFERTA APLICAM-SE APENAS EM CASO DE EMISSÕES FUTURAS DE COTAS DO FUNDO.
A presente Oferta é destinada aos Investidores, sendo dividida para fins de critério de colocação das Cotas entre Investidores Não Institucionais e Investidores Institucionais, conforme definido na seção 7.1 deste Prospecto.
Oferta Não Institucional
Durante o período de coleta de intenções de investimento da Oferta, previsto no cronograma indicativo da Oferta, constante deste Prospecto (“Período de Coleta de Intenções de Investimento”), os Investidores Não Institucionais, inclusive aqueles considerados Pessoas Vinculadas, interessados em subscrever as Cotas objeto da Oferta deverão preencher um ou mais Termo(s) de Aceitação ou enviar Ordem(ns) de Investimento, conforme o caso, indicando, dentre outras informações, a quantidade de Cotas que pretendem subscrever (observado o Investimento Mínimo por Investidor), e apresentá-lo(s) a uma única Instituição Participante da Oferta, os quais serão considerados de forma cumulativa (“Oferta Não Institucional”).
Os Investidores Não Institucionais deverão indicar, obrigatoriamente, no(s) seu(s) respectivo(s) Termo(s) de Aceitação da Oferta ou Ordem(ns) de Investimento, conforme o caso, a sua qualidade ou não de Pessoa Vinculada, sob pena de seu(s) Termo(s) de Aceitação da Oferta ou Ordem(ns) de Investimento, conforme o caso, ser(em) cancelado(s) pela respectiva Instituição Participante da Oferta.
Observado o disposto acima, no mínimo 25% (vinte e cinco por cento) do Montante Total da Oferta será destinado, prioritariamente, à Oferta Não Institucional, sendo certo que o Coordenador Líder, em comum acordo com a Administradora e as Cogestoras, poderão, a qualquer momento, alterar a quantidade de Cotas inicialmente destinada à Oferta Não Institucional, podendo, inclusive, aumentar a quantidade destinada à Oferta Não Institucional até o limite máximo do Montante Total da Oferta.
Os Termos de Aceitação ou Ordens de Investimento, conforme o caso, serão efetuados pelos Investidores Não Institucionais de maneira irrevogável e irretratável, ressalvado o disposto no Contrato de Distribuição e neste Prospecto, devendo observar as seguintes condições, dentre outras previstas no próprio Termo de Aceitação ou da sua Ordem de Investimento, conforme o caso, os procedimentos e normas de liquidação da B3:
(i) fica estabelecido que os Investidores Não Institucionais que sejam Pessoas Vinculadas deverão, necessariamente, indicar no(s) seu(s) respectivo(s) Termo(s) de Aceitação da Oferta ou Ordem(ns) de Investimento, conforme o caso, a sua condição ou não de Pessoa Vinculada. Dessa forma, serão aceitos os Termos de Aceitação da Oferta firmados por Pessoas Vinculadas, sem qualquer limitação, observado, no entanto, que, no caso de excesso de demanda superior a 1/3 (um terço) da quantidade de Cotas inicialmente ofertada no âmbito da Oferta, será vedada a colocação de Cotas para as Pessoas Vinculadas, nos termos do artigo 56 da Resolução CVM 160, observadas as exceções previstas no parágrafo 1º do referido artigo;
(ii) durante o Período de Coleta de Intenção de Investimento, cada Investidor Não Institucional, incluindo os Investidores Não Institucionais que sejam Pessoas Vinculadas, deverá enviar Termo de Aceitação junto à uma das Instituições Participantes da Oferta, podendo, em razão da possibilidade de Distribuição Parcial, condicionar sua adesão à Oferta, de acordo com os Critérios de Aceitação da Oferta;
(iii) as Instituições Participantes da Oferta serão responsáveis pela transmissão à B3 das ordens acolhidas no âmbito dos Termos de Aceitação da Oferta. As Instituições Participantes da Oferta somente atenderão aos Termos de Aceitação feitos por Investidores Não Institucionais titulares de conta nelas aberta ou mantida pelo respectivo Investidor Não Institucional;
(iv) no âmbito do Procedimento de Alocação, o Coordenador Líder alocará as Cotas objeto dos Termos de Aceitação em observância aos Critérios de Rateio da Oferta Não Institucional (como adiante definido);
(v) a quantidade de Cotas adquiridas e o respectivo valor do investimento dos Investidores Não Institucionais serão informados a cada Investidor Não Institucional até o Dia Útil imediatamente anterior à Data de Liquidação, pela Instituição Participante da Oferta que houver recebido o(s) respectivo(s) Termo(s) de Aceitação ou Ordem(ns) de Investimento, conforme o caso, por meio de mensagem enviada ao endereço eletrônico indicado no(s) Termo(s) de Aceitação ou Ordem(ns) de Investimento, conforme o caso, ou, na sua ausência, por telefone ou correspondência, devendo o pagamento ser feito de acordo com o item “(vi)” abaixo, limitado ao valor do(s) Termo(s) de Aceitação, e ressalvada a possibilidade de rateio observados os Critérios de Rateio da Oferta Não Institucional;
(vi) cada Investidor Não Institucional deverá efetuar o pagamento, à vista e em moeda corrente nacional, com base no Preço por Cota, à Instituição Participante da Oferta junto à qual tenha realizado seu(s) respectivo(s) Termo(s) de Aceitação da Oferta ou Ordem(ns) de Investimento, conforme o caso, até as 11:00 (onze) horas da Data de Liquidação. Não havendo pagamento pontual, o(s) Termo(s) de Aceitação da Oferta será(ão) automaticamente cancelado(s) pela Instituição Participantes da Oferta; e
(vii) até as 16:00 (dezesseis) horas da Data de Liquidação, a B3, em nome de cada Instituição Participante da Oferta junto à qual o(s) Termo(s) de Aceitação da Oferta ou Ordem(ns) de Investimento, conforme o caso, tenha(m) sido realizado(s), entregará a cada Investidor Não Institucional as Cotas correspondentes à relação entre o valor do investimento pretendido constante do(s) Termo(s) de Aceitação ou Ordem(ns) de Investimento, conforme o caso, e o Preço por Cota, ressalvadas as possibilidades de desistência e cancelamento e a possibilidade de rateio previstas no Contrato de Distribuição e neste Prospecto. Caso tal relação resulte em fração de Cotas, o valor do investimento será limitado ao valor correspondente ao maior número inteiro de Cotas, desprezando-se a referida fração (arredondamento para baixo).
Critérios de Colocação da Oferta Não Institucional
Caso o total de Cotas objeto dos Termos de Aceitação apresentados pelos Investidores Não Institucionais durante o Período de Coleta de Intenções de Investimento, inclusive aqueles que sejam considerados Pessoas Vinculadas, seja igual ou inferior a 25% (vinte e cinco por cento) das Cotas, todos os Termos de Aceitação não cancelados serão integralmente atendidos, e as Cotas remanescentes serão destinadas aos Investidores Institucionais, nos termos da Oferta Institucional.
Entretanto, caso, no âmbito da Oferta Não Institucional, o total de Cotas objeto dos Termos de Aceitação apresentados pelos Investidores Não Institucionais seja superior ao percentual destinado à Oferta Não Institucional, será realizado o procedimento de alocação por ordem de chegada dos Termos de Aceitação considerando o momento de apresentação do Termo de Aceitação, conforme o caso, pelo respectivo Investidor Não Institucional ao Coordenador Líder. O processo de alocação dos Termos de Aceitação apresentados pelos Investidores Não Institucionais por ordem de chegada poderá acarretar: (1) alocação parcial do Termo de Aceitação pelo Investidor Não Institucional, hipótese em que o Termo de Aceitação do Investidor Não Institucional poderá ser atendido em montante inferior à Aplicação Mínima Inicial e, portanto, o último Investidor Não Institucional poderá ter o seu Termo de Aceitação atendido parcialmente; ou (2) nenhuma alocação, conforme a ordem em que o Termo de Aceitação for recebido e processado. Nesses casos o Investidor Não Institucional poderá ter seu investimento reduzido ou não ser alocado na Oferta, o que poderá frustrar sua expectativa de investimento (“Critérios de Rateio da Oferta Não Institucional”).
Em hipótese alguma, o relacionamento prévio do Coordenador Líder, da Administradora e/ou das Cogestoras com determinado Investidor Não Institucional, ou considerações de natureza comercial ou estratégica, seja do Coordenador Líder, da Administradora e/ou das Cogestoras, poderão ser consideradas na alocação dos Investidores Não Institucionais.
Oferta Institucional
Após o atendimento dos Termos de Aceitação e/ou das Ordens de Investimentos, conforme o caso, apresentados pelos Investidores Não Institucionais, as Cotas remanescentes que não forem colocadas na Oferta Não Institucional serão destinadas à colocação junto a Investidores Institucionais, por meio do Coordenador Líder, não sendo admitidas, para tais Investidores Institucionais, reservas antecipadas e não sendo estipulados valores máximos de investimento, observados os seguintes procedimentos (“Oferta Institucional”):
(i) os Investidores Institucionais, inclusive aqueles considerados Pessoas Vinculadas, interessados em subscrever Cotas objeto da Oferta deverão apresentar suas Ordens de Investimento e/ou Termos de Aceitação, conforme o caso, exclusivamente ao Coordenador Líder, durante o Período de Coleta de Intenções, indicando a quantidade de Cotas a ser adquiridas, inexistindo recebimento de reserva ou limites máximos de investimento, observado, no entanto, o Investimento Mínimo. Os Termos de Aceitação da Oferta e as Ordens de Investimento serão efetuados pelos Investidores Institucionais de maneira irrevogável e irretratável, ressalvado o disposto no Contrato de Distribuição e neste Prospecto, devendo observar, dentre outras previstas no Termo de Aceitação e na Ordem de Investimento, os procedimentos e normas de liquidação da B3;
(ii) fica estabelecido que os Investidores Institucionais que sejam Pessoas Vinculadas deverão, necessariamente, indicar na Ordem de Investimento ou no Termo de Aceitação, conforme o caso, a sua condição ou não de Pessoa Vinculada. Dessa forma, serão aceitas as Ordens de Investimento e os Termos de Aceitação enviadas por Pessoas Vinculadas, sem qualquer limitação, observado, no entanto, que, no caso de excesso de demanda superior a 1/3 (um terço) da quantidade de Cotas inicialmente ofertada no âmbito da Oferta, será vedada a colocação de Cotas para as Pessoas Vinculadas, nos termos do artigo 56 da Resolução CVM 160, observadas as exceções previstas no parágrafo 1º do referido artigo;
(iii) cada Investidor Institucional, incluindo os Investidores Institucionais que sejam Pessoas Vinculadas, deverá formalizar Termo de Aceitação ou enviar Ordem de Investimento junto ao Coordenador Líder, podendo, em razão da possibilidade de Distribuição Parcial, condicionar sua adesão à Oferta, de acordo com os Critérios de Aceitação da Oferta;
(iv) cada Investidor Institucional interessado em participar da Oferta Institucional deverá assumir a obrigação de verificar se está cumprindo com os requisitos para participar da Oferta Institucional, para então apresentar sua Ordem de Investimento ou Termo de Aceitação, conforme o caso;
(v) até o final do Dia Útil imediatamente anterior à Data de Liquidação, o Coordenador Líder informará aos Investidores Institucionais, por meio de mensagem enviada ao endereço eletrônico fornecido na Ordem de Investimento e/ou no Termo de Aceitação, conforme o caso, ou, na sua ausência, por telefone ou correspondência, sobre a quantidade de Cotas que cada um deverá subscrever e o valor a ser integralizado;
(vi) os Investidores Institucionais integralizarão as Cotas, à vista, em moeda corrente nacional, em recursos imediatamente disponíveis, até as 16:00 (dezesseis) horas da Data de Liquidação, de acordo com as normas de liquidação e procedimentos aplicáveis da B3. Não havendo pagamento pontual, a ordem de investimento ou os Termos de Aceitação da Oferta, conforme o caso, serão automaticamente desconsiderados.
Critério de Colocação da Oferta Institucional
Caso as Ordens de Investimento e os Termos de Aceitação apresentados pelos Investidores Institucionais excedam o total de Cotas remanescentes após o atendimento da Oferta Não Institucional, se houver, o Coordenador Líder dará prioridade aos Investidores Institucionais que, no entender do Coordenador Líder, em comum acordo com a Administradora e as Cogestoras, melhor atendam os objetivos da Oferta, quais sejam, constituir uma base diversificada de investidores, integrada por investidores com diferentes critérios de avaliação das perspectivas do Fundo e a conjuntura macroeconômica brasileira, bem como criar condições para o desenvolvimento do mercado local de fundos de investimento imobiliário (“Critérios de Colocação da Oferta Institucional”).
Disposições Comuns à Oferta Não Institucional e à Oferta Institucional
Durante a colocação das Cotas, o Investidor que subscrever a Cota terá suas Cotas bloqueadas para negociação pela Administradora e pelo Coordenador Líder, as quais somente passarão a ser livremente negociadas na B3 após a data definida no formulário de liberação, que será divulgado posteriormente à divulgação do Anúncio de Encerramento e da obtenção de autorização da B3. Também não será atribuído aos Investidores recibo para as Cotas com direito ao recebimento de quaisquer rendimentos sobre o valor eventualmente pago a título de preço de integralização.
O Coordenador Líder e as Instituições Participantes da Oferta somente atenderão aos Termos de Aceitação feitos por Investidores titulares de conta nelas abertas ou mantidas pelo respectivo Investidor.
Nos termos da Resolução CVM 27 e da Resolução CVM 160, a Oferta não contará com a assinatura de boletins de subscrição para a integralização pelos Investidores das Cotas subscritas. Para os Investidores que não se enquadrem na definição constante no artigo 2º, §2º da Resolução CVM 27 e do parágrafo 3º, do artigo 9º da Resolução CVM 160, o Termo de Aceitação a ser assinado é completo e suficiente para validar o compromisso de integralização firmado pelos Investidores, e contém as informações previstas no artigo 2º da Resolução CVM 27.
Caso sejam enviados Termos de Aceitação formalizados por Investidores ao Coordenador Líder que correspondam à colocação integral do Montante Total da Oferta, antes da data prevista para o encerramento do Período de Coleta de Intenções de Investimentos (conforme prevista no Cronograma da Oferta), o Coordenador Líder, de comum acordo com os Ofertantes, poderá encerrar antecipadamente o Período de Coleta de Intenções de Investimentos antes de tal data. Nesse caso, quando do encerramento do Período de Coleta de Intenções de Investimentos, o Coordenador Líder poderá antecipar as datas previstas no Cronograma da Oferta para realização do Procedimento de Alocação, da liquidação da Oferta e da divulgação do Anúncio de Encerramento da Oferta, e os Ofertantes divulgarão comunicado ao mercado informando sobre (i) o encerramento antecipado do Período de Coleta de Intenções de Investimentos, e (ii) as novas datas do Procedimento de Alocação, da liquidação da Oferta e da divulgação do Anúncio de Encerramento da Oferta. O eventual encerramento antecipado do Período de Coleta de Intenções de Investimentos e as novas datas do Procedimento de Alocação, da liquidação da Oferta e da divulgação do Anúncio de Encerramento da Oferta, nos termos deste item, não será considerado como uma modificação da Oferta, razão pela qual não será aberto período de desistência aos Investidores que tiverem aderido à Oferta em tal hipótese.
Ressalvadas as referências expressas à Oferta Não Institucional e Oferta Institucional, todas as referências à “Oferta” devem ser entendidas como referências à Oferta Não Institucional e à Oferta Institucional, em conjunto.
RECOMENDA-SE AOS INVESTIDORES INTERESSADOS NA SUBSCRIÇÃO DE COTAS DO FUNDO QUE (I) LEIAM CUIDADOSAMENTE OS TERMOS E CONDIÇÕES ESTIPULADOS NO(S) DOCUMENTO(S) DE ACEITAÇÃO, ESPECIALMENTE NO QUE SE REFERE AOS PROCEDIMENTOS RELATIVOS À LIQUIDAÇÃO DA OFERTA E ÀS INFORMAÇÕES CONSTANTES NESTE PROSPECTO DEFINITIVO, EM ESPECIAL A SEÇÃO “FATORES DE RISCO” NAS PÁGINAS 13 A 33DESTE PROSPECTO DEFINITIVO, PARA AVALIAÇÃO DOS RISCOS A QUE O FUNDO ESTÁ EXPOSTO, BEM COMO AQUELES RELACIONADOS À EMISSÃO, À OFERTA E ÀS COTAS, OS QUAIS DEVEM SER CONSIDERADOS PARA O INVESTIMENTO NAS COTAS, BEM COMO O REGULAMENTO; (II) VERIFIQUEM COM O COORDENADOR LÍDER, ANTES DE ENVIAR O SEU TERMO DE ACEITAÇÃO, SE ESSE, A SEU EXCLUSIVO CRITÉRIO, EXIGIRÁ (A) A ABERTURA OU ATUALIZAÇÃO DE CONTA E/OU CADASTRO, E/OU (B) A MANUTENÇÃO DE RECURSOS EM CONTA CORRENTE NELA ABERTA E/OU MANTIDA, PARA FINS DE GARANTIA DO TERMO DE ACEITAÇÃO; (III) VERIFIQUEM COM O COORDENADOR LÍDER, ANTES DE REALIZAR O SEU TERMO DE ACEITAÇÃO A POSSIBILIDADE DE DÉBITO ANTECIPADO DA RESERVA POR PARTE DO COORDENADOR LÍDER; E (IV) ENTREM EM CONTATO COM O COORDENADOR LÍDER PARA OBTER INFORMAÇÕES MAIS DETALHADAS SOBRE O PRAZO ESTABELECIDO PELO COORDENADOR LÍDER PARA ENTREGADO TERMO DE ACEITAÇÃO PARA A REALIZAÇÃO DO CADASTRO NO COORDENADOR LÍDER, TENDO EM VISTA OS PROCEDIMENTOS OPERACIONAIS ADOTADOS PELO COORDENADOR LÍDER.
NO ÂMBITO DA OFERTA, NÃO HÁ POSSIBILIDADE DE OS INVESTIDORES INTEGRALIZAREM AS COTAS EM BENS E DIREITOS.
8.3 Autorizações necessárias à emissão ou à distribuição das cotas, indicando a reunião em que foi aprovada a operação
A Emissão e a Oferta, o Preço de Emissão, dentre outros, foram deliberados e aprovados em conjunto pela Administradora e pela Gestora por meio do Ato de Aprovação da Oferta, constante no Anexo I a este Prospecto.
O Fundo será registrado na ANBIMA em atendimento ao disposto no Código ANBIMA de Administração e Gestão.
A Oferta foi previamente submetida à análise da ANBIMA, de forma a observar o procedimento simplificado para registro de ofertas públicas de distribuição de valores mobiliários e o Convênio CVM - ANBIMA.
Não obstante ao disposto acima, a Oferta deverá ser objeto de registro na ANBIMA, nos termos do artigo 15 das “Regras e Procedimentos de Ofertas Públicas” do Código ANBIMA de Ofertas, em até 7 (sete) dias contados da data de divulgação do Anúncio de Encerramento da Oferta.
8.4 Regime de distribuição
As Cotas objeto da Oferta serão distribuídas pelo Coordenador Líder, sob regime de melhores esforços de colocação com relação à totalidade das Cotas.
8.5 Dinâmica de coleta de intenções de investimento e determinação do preço ou taxa
Para fins de cumprimento do objeto do Contrato de Distribuição, o Coordenador Líder poderá, em comum acordo com as Cogestoras, sujeito aos termos e às condições do Contrato de Distribuição, convidar outras instituições financeiras integrantes do sistema de distribuição de valores mobiliários, autorizadas a operar no mercado de capitais brasileiro e credenciadas junto à B3 (“Participantes Especiais”, e, em conjunto com o Coordenador Líder, as “Instituições Participantes da Oferta”), para participarem do processo de distribuição das Cotas, desde que não represente qualquer aumento de custos para as Cogestoras e o Fundo. Para formalizar a adesão dos Participantes Especiais ao processo de distribuição das Cotas, os Participantes Especiais deverão aderir expressamente (i) à carta convite a ser disponibilizada no website da B3 e, consequentemente, ao Contrato de Distribuição (“Carta Convite”); ou (ii) ao termo de adesão ao Contrato de Distribuição (“Termo de Adesão ao Contrato de Distribuição” e, quando referido em conjunto ou indistintamente com a Carta Convite, os “Documentos de Adesão”), observado que as Cogestoras, que participarão do processo de distribuição das Cotas, nos termos e condições do Contrato de Distribuição, deverão aderir à distribuição por meio da assinatura ao Termo de Adesão ao Contrato de Distribuição, sendo certo que as Cogestoras, na qualidade de estruturadoras e distribuidoras da Oferta, são considerada um Participante Especial.
Eventual adesão de Participantes Especiais após a obtenção do registro automático da Oferta pela CVM mediante a celebração de termo específico, conforme hipótese do artigo 79, §2º da Resolução CVM 160, não configurará incidência de modificação de Oferta, consoante disposto no Ofício-Circular nº 10/2023/CVM/SRE.
A quantidade de Cotas a ser alocada aos Participantes Especiais será deduzida do número de Cotas a ser distribuído pelo Coordenador Líder.
Os Participantes Especiais estão sujeitos às mesmas obrigações e responsabilidades do Coordenador Líder previstas no Contrato de Distribuição, inclusive no que se refere às disposições regulamentares e legislação em vigor.
Nos termos do artigo 59 da Resolução CVM 160, o Período de Distribuição somente terá início após: (a) a concessão automática do registro da Oferta pela CVM; (b) a disponibilização do Prospecto Definitivo nos Meios de Divulgação (como adiante definidos); e (c) a divulgação do anúncio de início da Oferta (“Anúncio de Início”) nos Meios de Divulgação, sendo certo que, as providências constantes dos itens “(b)” e “(c)” deverão, nos termos do artigo 47 da Resolução CVM 160, ser tomadas em até 90 (noventa) dias após o deferimento do registro, sob pena de caducidade do referido registro.
A subscrição das Cotas objeto da Oferta deve ser realizada no prazo de até 180 (cento e oitenta) dias contados da divulgação do Anúncio de Início, nos termos do artigo 48 da Resolução CVM 160 (“Período de Distribuição”).
As Cotas subscritas no âmbito da Oferta serão integralizadas em moeda corrente nacional, à vista, na data de liquidação da Oferta, prevista no cronograma contido neste Prospecto (“Data de Liquidação”).
Observadas as disposições da regulamentação aplicável, as Instituições Participantes da Oferta, sob a coordenação do Coordenador Líder, realizarão a Oferta, sob o regime de melhores esforços de colocação, de acordo com a Resolução CVM 160, conforme o plano de distribuição adotado em cumprimento ao disposto nos artigos 49, 82 e 83 da Resolução CVM 160, que leva em consideração as relações com clientes e outras considerações de natureza comercial ou estratégica do Coordenador Líder, exceto no caso da Oferta Não Institucional, na qual tais elementos não poderão ser considerados para fins de alocação, devendo assegurar durante todo o procedimento de distribuição (i) que as informações divulgadas e a alocação da Oferta não privilegiem Pessoas Vinculadas, em detrimento de pessoas não vinculadas; (ii) a suficiência, veracidade, precisão, consistência e atualidade das informações constantes do Prospecto Definitivo e demais documentos da Oferta e demais informações
fornecidas ao mercado durante a Oferta; (iii) a adequação do investimento ao perfil de risco dos Investidores nos termos do artigo 64 da Resolução CVM 160 e diligenciar para verificar se os Investidores acessados podem adquirir as Cotas ou se há restrições que impeçam tais Investidores de participar da Oferta; e (iv) que os representantes dos Participantes Especiais recebam previamente exemplares do Prospecto Definitivo para leitura obrigatória e que suas dúvidas possam ser esclarecidas tempestivamente por pessoas designadas pelo Coordenador Líder (“Plano de Distribuição”).
A Oferta não contará com prospecto preliminar. O Prospecto Definitivo e a lâmina de informações essenciais (“Lâmina”), elaborados nos termos da Resolução CVM 160, são divulgados, com destaque e sem restrições de acesso, nas páginas da rede mundial de computadores do Fundo, da Administradora, das Cogestoras, das Instituições Participantes da Oferta, da CVM e da B3, nos termos do artigo 13 da Resolução CVM 160 (em conjunto, “Meios de Divulgação”).
O Plano de Distribuição será fixado nos seguintes termos:
(i) a Oferta terá como público-alvo os Investidores, sendo estes os: (a) os Investidores Não Institucionais; e (b) os Investidores Institucionais que se enquadrem no público-alvo do Fundo, conforme previsto no Regulamento;
(ii) após (a) a concessão do registro automático da Oferta pela CVM; (b) a disponibilização do Prospecto Definitivo nos Meios de Divulgação; e (c) a divulgação do Anúncio de Início e da Lâmina nos Meios de Divulgação, poderão ser realizadas apresentações para potenciais Investidores (roadshow e/ou one-on-ones), conforme determinado pelo Coordenador Líder e observado o inciso “(iii)” abaixo, sendo certo que, as providências constantes dos itens “(b)” e “(c)” deverão, nos termos do caput do artigo 47 da Resolução CVM 160, ser tomadas em até 90 (noventa) dias contados da concessão do registro da Oferta pela CVM, sob pena de caducidade do referido registro;
(iii) os materiais publicitários e/ou documentos de suporte às apresentações para potenciais Investidores eventualmente utilizados no âmbito da Oferta serão encaminhados à CVM em até 1 (um) Dia Útil após sua utilização, nos termos do artigo 12, §6º, da Resolução CVM 160;
(v) durante o período de coleta de intenções de investimento da Oferta, previsto no cronograma indicativo da Oferta, constante deste Prospecto (“Período de Coleta de Intenções de Investimento”), o Coordenador Líder receberá os Termos de Aceitação dos Investidores Não Institucionais e dos Investidores Institucionais, observado, em qualquer caso, o Investimento Mínimo por Investidor;
(vi) o Coordenador Líder disponibilizará o modelo aplicável de Termo de Aceitação e/ou Ordem de Investimento a ser enviado/formalizado pelo Investidor interessado, observado o disposto no item (v) acima, e que, se aplicável, poderá ser enviado/formalizado por qualquer meio admitido por lei, inclusive eletronicamente, nos termos do artigo 9º da Resolução CVM 160;
(vii) o Coordenador Líder deverá receber os Termos de Aceitação dos Investidores Não Institucionais e dos Investidores Institucionais durante todo o Período de Coleta de Intenções de Investimento, e, caso o total de Cotas correspondente aos Termos de Aceitação recebidos durante o Período de Coleta de Intenções de Investimento exceda o percentual prioritariamente destinado à Oferta Não Institucional, eventual excesso de demanda deverá ser corretamente verificado pelo Coordenador Líder durante o Procedimento de Alocação;
(viii) o Investidor Não Institucional, incluindo aquele considerado Pessoa Vinculada, que esteja interessado em investir em Cotas deverá formalizar seu(s) respectivo(s) Termo(s) de Aceitação, junto ao Coordenador Líder, durante o Período de Coleta de Intenções de Investimento;
(ix) o Investidor Institucional, incluindo aquele considerado Pessoa Vinculada, que esteja interessado em investir em Cotas deverá formalizar seu(s) respectivo(s) Termo(s) de Aceitação para o Coordenador Líder até a data do encerramento do Período de Coleta de Intenções de Investimento;
(x) os Investidores interessados na subscrição das Cotas deverão enviar Termo de Aceitação ao Coordenador Líder, podendo indicar, a quantidade de Cotas que desejam adquirir, observado o Investimento Mínimo por Investidor, e se desejam condicionar sua adesão à Oferta a que haja distribuição: (i) do Montante Total da Oferta; ou (ii) de quantidade igual ou maior que o Montante Mínimo da Oferta e menor que o Montante Total da Oferta, em razão da possibilidade de Distribuição Parcial. Ainda, o Termo de Aceitação deverá: (a) conter as condições de integralização e subscrição das Cotas; (b) possibilitar a identificação da condição de Investidor como Pessoa Vinculada; e (c) incluir declaração pelo subscritor de haver obtido exemplar do Regulamento, deste Prospecto e da Lâmina;
(xi) o Coordenador Líder deverá manter controle de data e horário do recebimento de cada um dos Termos de Aceitação sendo certo que, caso necessário, para fins do rateio de colocação das Cotas no âmbito da Oferta Não Institucional previsto na Seção 8.2 deste Prospecto Definitivo, na hipótese de alteração e reenvio do Termo de Aceitação durante o Período de Coleta de Intenções de Investimento, será considerado apenas o valor total das Cotas constantes do último Termo de Aceitação enviado por cada Investidor, sendo desconsiderado qualquer outro envio;
(xii) os Investidores que tiverem seus Termos de Aceitação alocados, deverão assinar o Termo de Adesão ao Regulamento, sob pena de cancelamento dos respectivos Termos de Aceitação;
(xiii) posteriormente (a) à concessão do registro da Oferta pela CVM; (b) à disponibilização do Prospecto Definitivo e do Anúncio de Início nos Meios de Divulgação; e (c) ao encerramento do Período de Coleta de Intenções de Investimento, será realizado o Procedimento de Alocação, o qual deverá seguir os critérios estabelecidos neste Prospecto e no Contrato de Distribuição; e
(xiv) uma vez encerrada a Oferta, o Coordenador Líder divulgará o resultado da Oferta mediante a divulgação do Anúncio de Encerramento nos Meios de Divulgação, nos termos do artigo 76 da Resolução CVM 160.
Não será concedido qualquer tipo de desconto pelas Instituições Participantes da Oferta aos Investidores interessados em subscrever as Cotas no âmbito da Oferta.
Não será adotado procedimento de coleta de intenções para precificação das Cotas (bookbuilding).
Procedimento de Alocação
Haverá procedimento de alocação no âmbito da Oferta, a ser conduzido pelo Coordenador Líder, posteriormente ao término do Período de Coleta de Intenções de Investimento, à obtenção do registro da Oferta e à disponibilização do Prospecto e divulgação do Anúncio de Início nos Meios de Divulgação, para a verificação, junto aos Investidores, inclusive Pessoas Vinculadas, da demanda pelas Cotas, considerando os Termos de Aceitação, sem lotes máximos (sendo certo que este não se aplica aos Investidores Não Institucionais), observado o Investimento Mínimo, para: (i) verificar se o Montante Mínimo da Oferta foi atingido; (ii) determinar o montante final da Oferta, considerando que o Montante Total da Oferta poderá ser diminuído em virtude da Distribuição Parcial desde que observado o Montante Mínimo da Oferta; (iii) determinar o percentual do montante final da Oferta a ser destinado à Oferta Não Institucional (se 25% (vinte e cinco por cento) ou maior ou menor), nos termos previstos neste Prospecto) e, assim, definir a quantidade de Cotas a ser destinada à Oferta Não Institucional e se será necessário aplicar o rateio, caso em que serão observados o Critério de Rateio da Oferta Não Institucional; e (iv) após a alocação da Oferta Não Institucional, realizar a alocação das Cotas junto aos Investidores Institucionais, observados, se necessários, os Critérios de Colocação da Oferta Institucional (“Procedimento de Alocação”).
Conforme indicado no item 8.2 acima, no mínimo 25% (vinte e cinco por cento) do Montante Total da Oferta será destinado, prioritariamente, à Oferta Não Institucional, sendo certo que o Coordenador Líder, em comum acordo com a Administradora e as Cogestoras, poderão, a qualquer momento, alterar a quantidade de Cotas inicialmente destinada à Oferta Não Institucional.
Poderão participar do Procedimento de Alocação os Investidores que sejam considerados Pessoas Vinculadas, sem limite de participação em relação ao Montante Total da Oferta, observado, no entanto, que, caso seja verificado excesso de demanda superior a 1/3 (um terço) da quantidade de Cotas inicialmente ofertada no âmbito da Oferta, os Termos de Aceitação das Pessoas Vinculadas serão automaticamente canceladas, nos termos do artigo 56 da Resolução CVM 160, observadas as exceções previstas no parágrafo 1º do referido artigo, sendo certo que esta regra não é aplicável ao Direito de Preferência.
Liquidação
A liquidação física e financeira dos Termos de Aceitação enviados pelos Investidores e/ou pelos Cotistas, conforme o caso, se dará na Data de Liquidação e será realizada por meio e de acordo com os procedimentos operacionais da B3 ou do Escriturador, conforme o caso.
A liquidação será realizada via B3.
Caso, na Data de Liquidação, as Cotas subscritas não sejam totalmente integralizadas por falha dos Investidores e/ou Cotistas e/ou das Instituições Participantes da Oferta, os Termos de Aceitação que tiverem sido objeto de falha na liquidação serão automaticamente cancelados.
8.6 Admissão à negociação em mercado organizado
As Cotas serão admitidas para: (i) distribuição e liquidação no mercado primário por meio do DDA; e (ii) negociação e liquidação no mercado secundário por meio do mercado secundário de bolsa, ambos administrados e operacionalizados pela B3.
Durante o Período de Distribuição, o Investidor que subscrever as Cotas no âmbito da Oferta, receberá, quando realizada a respectiva liquidação, as Cotas que não serão negociáveis e não receberão rendimentos provenientes do Fundo, exceto pelos Investimentos Temporários, conforme aplicável, até data definida no formulário de liberação, que será divulgado posteriormente à divulgação do Anúncio de Encerramento e da obtenção de autorização da B3, momento em que as Cotas passarão a ser livremente negociadas na B3.
O Escriturador será responsável pela custódia das Cotas que não estiverem custodiadas eletronicamente na B3.
8.7 Formador de mercado
O Coordenador Líder recomendou ao Fundo, de forma facultativa e não obrigatória, a contratação de instituição financeira para atuar, exclusivamente às expensas do Fundo, no âmbito da Oferta por meio da inclusão de ordens firmes de compra e de venda das Cotas, em plataformas administradas pela B3, na forma e conforme disposições da Resolução CVM 133, e do Regulamento para “Credenciamento do Formador de Mercado nos Mercados Administrados” pela B3, anexo ao Ofício Circular 004/2012-DN da B3. A contratação de formador de mercado é opcional, a critério da Administradora e das Cogestoras, e tem por finalidade fomentar a liquidez das Cotas no mercado secundário.
O Fundo não possui, nesta data, prestador de serviços de formação de mercado.
É vedado à Administradora e às Cogestoras o exercício da função de formador de mercado para as Cotas do Fundo.
A contratação de partes relacionadas à Administradora e às Cogestoras para o exercício da função de formador de mercado deve ser submetida à aprovação prévia da Assembleia Geral, nos termos do §1º artigo 27 do Anexo Normativo III da Resolução CVM 175.
8.8 Contrato de estabilização, quando aplicável
Não será (i) constituído fundo de sustentação de liquidez; ou (ii) firmado contrato de garantia de liquidez para as Cotas. Não será firmado contrato de estabilização de preço das Cotas no âmbito da Oferta.
8.9 Requisitos ou exigências mínimas de investimento, caso existam
A quantidade mínima a ser subscrita por cada Investidor no contexto da Oferta será de 100 (cem) Cotas, correspondente a R$ 10.000,00 (dez mil reais) (“Investimento Mínimo por Investidor”), observado que a quantidade de Cotas atribuídas ao Investidor poderá ser inferior ao mínimo acima referido se: (i) o total de Cotas correspondente aos Termos de Aceitação exceda o percentual prioritariamente destinado à Oferta Não Institucional, ocasião em que as Cotas destinadas à Oferta Não Institucional serão rateadas entre os Investidores Não Institucionais, o que poderá reduzir o Investimento Mínimo por Investidor; ou (ii) ocorrendo a Distribuição Parcial, o Investidor tiver condicionado sua adesão à Oferta, nos termos dos artigos 73 e 74 da Resolução CVM 160, hipótese na qual o valor a ser subscrito pelo Investidor no contexto da Oferta poderá ser inferior ao Investimento Mínimo por Investidor.
Não há limite máximo de aplicação em Cotas, observado o limite máximo de aplicação por Investidor Não Institucional, conforme previsto neste Prospecto, respeitado o Montante Total da Oferta, ficando desde já ressalvado que (i) se o Fundo aplicar recursos em empreendimento imobiliário que tenha como incorporador, construtor ou sócio, Cotista que possua, isoladamente ou em conjunto com pessoa a ele ligada, mais de 25% (vinte e cinco por cento) da totalidade das Cotas emitidas pelo Fundo, este passará a sujeitar-se à tributação aplicável às pessoas jurídicas; (ii) a propriedade percentual igual ou superior a 10% (dez por cento) da totalidade das Cotas emitidas pelo Fundo, ou a titularidade das Cotas que garantam o direito ao recebimento de rendimentos superior a 10% (dez por cento) do total de rendimentos auferidos pelo Fundo, por determinado Cotista, pessoa natural, resultará na perda, por referido Cotista, da isenção no pagamento de imposto de renda sobre os rendimentos recebidos em decorrência da distribuição realizada pelo Fundo, caso este seja aplicável, conforme disposto na legislação tributária em vigor; e (iii) a propriedade em percentual igual ou superior a 30% (trinta por cento) da totalidade das Cotas emitidas pelo Fundo, ou a titularidade das Cotas que garantam o direito ao recebimento de rendimentos superiores a 30% (trinta por cento) do total de rendimentos auferidos pelo Fundo, por determinado Cotista, pessoa natural, em conjunto com cotistas pessoas físicas ligadas, definidas na forma da alínea “a” do inciso I do parágrafo único do artigo 2º da Lei nº 9.779/99, resultará na perda, por referido cotista, da isenção no pagamento de imposto de renda sobre os rendimentos recebidos em decorrência da distribuição realizada pelo Fundo, caso esta seja aplicável, conforme disposto na legislação tributária em vigor.
9. VIABILIDADE ECONÔMICO-FINANCEIRA
(Esta página foi intencionalmente deixada em branco)
9.1 Estudo de viabilidade técnica, comercial, econômica e financeira do empreendimento imobiliário que contemple, no mínimo, retorno do investimento, expondo clara e objetivamente cada uma das premissas adotadas para a sua elaboração
O estudo de viabilidade técnica, comercial, econômica e financeira do Fundo e do investimento nos Ativos-Alvo, que contempla, entre outros, o retorno do investimento, expondo clara e objetivamente cada uma das premissas adotadas para a sua elaboração, nos termos da Resolução CVM 175 e da Resolução CVM 160, consta devidamente assinado pelas Cogestoras no Anexo III deste Prospecto (“Estudo de Viabilidade”).
Para a elaboração do Estudo de Viabilidade foram utilizadas premissas que tiveram como base, principalmente, expectativas futuras da economia e do mercado imobiliário. Assim sendo, as conclusões do Estudo de Viabilidade não devem ser assumidas como garantia de rendimento. As Cogestoras não se responsabilizam por eventos ou circunstâncias que possam afetar a rentabilidade dos negócios aqui apresentados.
O Estudo de Viabilidade foi preparado para atender, exclusivamente, as exigências da Resolução CVM 175 e da Resolução CVM 160 e as informações financeiras potenciais nele contidas não foram elaboradas com o objetivo de divulgação pública, tampouco para atender a exigências de órgão regulador de qualquer outro país, que não o Brasil.
Os leitores deste Prospecto são advertidos que as informações constantes do Estudo de Viabilidade podem não se confirmar, tendo em vista que estão sujeitas a diversos fatores.
QUALQUER RENTABILIDADE PREVISTA NO ESTUDO DE VIABILIDADE NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO E SOB QUALQUER HIPÓTESE, PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA MÍNIMA OU GARANTIDA A INVESTIDORES. POTENCIAIS INVESTIDORES DEVEM OBSERVAR QUE AS PREMISSAS, ESTIMATIVAS E EXPECTATIVAS INCLUÍDAS NO ESTUDO DE VIABILIDADE E NESTE PROSPECTO REFLETEM DETERMINADAS PREMISSAS, ANÁLISES E ESTIMATIVAS DA COGESTORAS.
(Esta página foi intencionalmente deixada em branco)
10. RELACIONAMENTO E CONFLITO DE INTERESSES
(Esta página foi intencionalmente deixada em branco)
10.1 Descrição individual das operações que suscitem conflitos de interesse, ainda que potenciais, para o gestor ou administradora do fundo, nos termos da regulamentação aplicável ao tipo de fundo objeto de oferta
Relacionamento entre a Hedge, na qualidade de Administradora, Coordenador Líder, Escriturador e Custodiante, e a HRE
A Administradora e a HRE são empresas do mesmo grupo econômico, sendo ambas sob controle comum. Assim, a Administradora e a HRE mantêm relacionamento comercial frequente. Nesse sentido, a Administradora presta serviços de administração de carteira de títulos e valores mobiliários a fundos de investimento cujas carteiras são geridas pela HRE. Ainda, tais sociedades compartilham os serviços de determinadas áreas internas de apoio que prestam serviços comum a ambas as partes, tais como departamento jurídico, segurança de informação, recursos humanos, entre outras.
A Administradora e a HRE estão sujeitas a uma série de responsabilidades e obrigações de segregação de atividades, de modo que não identificaram conflitos de interesse decorrentes dos relacionamentos acima descritos e as respectivas atuações de cada parte com relação ao Fundo.
Nos últimos 12 (doze) meses, a Administradora atuou como instituição intermediária líder de ofertas de cotas de fundos de investimento geridos pela HRE, conforme descritas abaixo:
A Administradora possui experiência na coordenação e na distribuição de ofertas públicas de cotas de fundos de investimento imobiliário. Nos 12 (doze) meses anteriores à data deste Prospecto, a Administradora atuou como instituição intermediária líder das ofertas públicas de distribuição de cotas de fundos de investimento imobiliário geridos pela Hedge Real Estate indicadas na tabela abaixo:
| Fundo | Emissão | Mês/Ano | Volume distribuído (R$) |
|---|---|---|---|
| Hedge Floripa Shopping FII Resp. Lim. | 7ª Emissão | jun/2025 | 7.182.000,00 |
| Citadel I FII Resp. Lim. | 1ª Emissão | jul/2025 | 38.544.000,00 |
| Citadel I FII Resp. Lim. | 2ª Emissão | jul/2025 | 25.600.600,00 |
| Presidente Vargas FII Resp. Lim. | 3ª Emissão | ago/2025 | 2.803.570,00 |
| Hedge JHSF Capital Prime Offices FII Resp. Lim. | 1ª Emissão | out/2025 | 305.000.000,00 |
| Arandu FII Resp. Lim. | 1ª Emissão | nov/2025 | 25.800.000,00 |
| Hedge Shopping Parque Dom Pedro FII Resp. Lim. | 4ª Emissão | dez/2025 | 25.065.179,30 |
| Citlog Sul de Minas FII Resp. Lim. | 1ª Emissão | dez/2025 | 210.000.000,00 |
| JPR DS FII Resp. Lim. | 4ª Emissão | fev/2026 | 12.605.300,00 |
| Hedge Brasil Shopping FII Resp. Lim. | 11ª Emissão | mar/2026 | 317.241.401,44 |
| Hedge Strategy FII Resp. Lim. | 1ª Emissão | abr/2026 | 7.500.000,00 |
| Hedge Strategy FII Resp. Lim. | 2ª Emissão | mai/2026 | 7.120.000,00 |
As ofertas acima totalizaram, no período, volume distribuído de aproximadamente R$ 984.462.050,74 (novecentos e oitenta e quatro milhões, quatrocentos e sessenta e dois mil, cinquenta reais e setenta e quatro centavos), correspondente a 12 (doze) ofertas públicas de cotas de fundos de investimento imobiliário geridos pela Hedge Real Estate.
O relacionamento acima pode vir a ensejar uma situação de conflito de interesses. Para mais informações veja a seção “FATORES DE RISCO”, em especial o Fator de Risco “Risco de potencial conflito de interesses”, na página 16 deste Prospecto.
Relacionamento da Administradora e da HRE com a VGR
Na data deste Prospecto, a Administradora, a HRE e a VGR não possuem qualquer relação societária entre si, e o relacionamento entre eles se restringe à atuação como contrapartes de mercado. Além dos serviços relacionados (i) à Oferta; (ii) e ao eventual relacionamento comercial no curso ordinário dos negócios, a Administradora e a HRE, na data deste Prospecto, não mantêm qualquer outro relacionamento relevante com a VGR.
A Administradora, a HRE e a VGR não identificaram conflitos de interesse decorrentes dos relacionamentos acima descritos e as respectivas atuações de cada parte com relação ao Fundo.
Nos últimos 12 (doze) meses, a Administradora não atuou como instituição intermediária líder de ofertas de cotas de fundos de investimento geridos pela VGR, assim como a HRE não atuou como cogestora de qualquer outro fundo de investimentos com a VGR e estas partes não realizaram qualquer outra transação comercial no mesmo período citado acima.
Relacionamento do Coordenador com a VGR
Na data deste Prospecto, o Coordenador e a VGR não possuem qualquer relação societária entre si, e o relacionamento entre eles se restringe à atuação como contrapartes de mercado. Além dos serviços relacionados (i) à Oferta; (ii) e ao eventual relacionamento comercial no curso ordinário dos negócios, o Coordenador, na data deste Prospecto, não mantêm qualquer outro relacionamento relevante com a VGR.
O Coordenador e a VGR não identificaram conflitos de interesse decorrentes dos relacionamentos acima descritos e as respectivas atuações de cada parte com relação ao Fundo.
Nos últimos 12 (doze) meses, o Coordenador não atuou como instituição intermediária líder de ofertas de cotas de fundos de investimento geridos pela VGR.
Relacionamento entre a Administradora, as Cogestoras e os Ativos do Fundo
Os atos que caracterizem situações de conflito de interesses entre a Classe e a Administradora, entre a Classe e as Cogestoras, entre a Classe e os Cotistas detentores de mais de 10% (dez por cento) das Cotas da Classe, entre a Classe e o(s) representante(s) de Cotistas da Classe e as Cogestoras, entre a Classe e o empreendedor, dependem de aprovação prévia, específica e informada em Assembleia de Cotistas, nos termos do artigo 12, inciso IV, e do artigo 32, IV, do Anexo Normativo III da Resolução CVM 175.
Para mais informações sobre o tema, veja seção 3.2 na página 10 deste Prospecto e o Fator de Risco “Risco relativo ao potencial conflito de interesses na administração e distribuição das Cotas” na página 29 deste Prospecto.
11. CONTRATO DE DISTRIBUIÇÃO
(Esta página foi intencionalmente deixada em branco)
11.1 Condições do contrato de distribuição no que concerne à distribuição das cotas junto ao público investidor em geral e eventual garantia de subscrição prestada pelos coordenadores e demais consorciados, especificando a participação relativa de cada um, se for o caso, além de outras cláusulas consideradas de relevância para o investidor, indicando o local onde a cópia do contrato está disponível para consulta ou reprodução
Contrato de Distribuição
Por meio do Contrato de Distribuição, o Fundo, representado por sua Administradora, contratou o Coordenador Líder para atuar como instituição intermediária líder da Oferta, responsável pelos serviços de distribuição das Cotas.
O Contrato de Distribuição estará disponível para consulta e obtenção de cópias junto ao Coordenador Líder, nos endereços indicados na Seção “Identificação das Pessoas Envolvidas”, na página 81deste Prospecto.
Condições Suspensivas da Oferta
Sem prejuízo do reembolso das Despesas (conforme definido no Contrato de Distribuição) comprovadamente incorridas, nos termos do Contrato de Distribuição e do pagamento da Remuneração de Descontinuidade (conforme definido no Contrato de Distribuição), aplicável para fins desta Cláusula às condições que sejam imputáveis às Cogestoras, nos termos do Contrato de Distribuição, a eficácia da obrigação do Coordenador Líder de distribuir as Cotas nos termos do Contrato de Distribuição está condicionada, a exclusivo critério do Coordenador Líder, ao atendimento das seguintes condições precedentes (consideradas condições suspensivas nos termos do artigo 125 da Lei nº 10.406, de 10 de janeiro de 2002 (“Código Civil”) (“Condições Suspensivas”), cujo atendimento deverá ser verificado até o Dia Útil anterior à data da concessão do registro da Oferta na CVM ou até a data de liquidação da Oferta para as Condições Suspensivas que possam ser verificadas após o registro da Oferta, conforme o caso, sob pena de resilição do Contrato de Distribuição, observado que para as Condições Suspensivas verificadas após a concessão do registro da Oferta, deverão ser observados os termos do parágrafo 4º do artigo 70 da Resolução CVM 160, sem prejuízo de outras que vierem a ser convencionadas entre as partes:
(i) obtenção, pelo Coordenador Líder, de todas as aprovações internas necessárias para a prestação dos serviços referentes à estruturação, coordenação e distribuição pública das Cotas;
(ii) aceitação pelo Coordenador Líder e pelas Cogestoras da contratação de escritório de advocacia de renomada reputação, comprovada experiência e reconhecida competência em operações de mercado de capitais brasileiro, para assessorar os Ofertantes (“Assessores Jurídicos”), e dos demais prestadores de serviços para fins da Oferta, bem como remuneração e manutenção de suas contratações pelas Cogestoras e/ou pelo Fundo;
(iii) acordo entre as Partes quanto à estrutura da Oferta, do Fundo, das Cotas e ao conteúdo da documentação da Oferta em forma e substância satisfatória às Partes e seus Assessores Jurídicos e em concordância com as legislações e normas aplicáveis;
(iv) obtenção do registro automático da Oferta junto à CVM, com as características descritas no Contrato de Distribuição, neste Prospecto e no Regulamento;
(v) obtenção do registro das Cotas para: (i) distribuição no mercado primário por meio do DDA; e (ii) negociação, no mercado secundário por meio do mercado de bolsa administrado e operacionalizado pela B3;
(vi) manutenção do credenciamento das Cogestoras perante a CVM, bem como do Formulário de Referência na CVM devidamente atualizado, no prazo previsto pela regulamentação aplicável, conforme aplicável;
(vii) se aplicável, recebimento de declaração firmada pelo diretor executivo das Cogestoras e do Fundo atestando a veracidade e consistência de determinadas informações gerenciais, operacionais, contábeis e financeiras constantes do Prospecto (quando aplicável) e/ou do estudo de viabilidade que não foram passíveis de verificação no procedimento de backup (desde que previamente alinhado com o Coordenador Líder), e que tais informações, conforme o caso, são compatíveis e estão consistentes com as informações auditadas;
(viii) negociação, formalização e registros, conforme aplicável, dos contratos definitivos necessários para a efetivação da Oferta, incluindo, sem limitação, o Contrato de Distribuição, o Regulamento, o Ato de Aprovação da Oferta, conforme aplicável, entre outros, os quais conterão substancialmente as condições da Oferta, sem prejuízo de outras que vierem a ser estabelecidas em termos mutuamente aceitáveis pelas Partes e de acordo com as práticas de mercado em operações similares (“Documentação da Oferta”);
(ix) fornecimento, em tempo hábil, pela Cogestoras e pelo Fundo ao Coordenador Líder e aos Assessores Jurídicos, de todos os documentos e informações suficientes, verdadeiros, precisos, consistentes e atuais para atender às normas aplicáveis à Oferta, em termos satisfatórios ao Coordenador Líder e ao Assessor Jurídico;
(x) fornecimento, em tempo hábil, pela Cogestoras e pelo Fundo ao Coordenador Líder e ao Assessor Jurídico, de todos os documentos e informações suficientes, verdadeiros, precisos, consistentes e atuais para conclusão do procedimento de backup referente aos materiais publicitários da Oferta a ser realizada pelo Assessor Jurídico, de forma satisfatória ao Coordenador Líder;
(xi) suficiência, veracidade, precisão, consistência e atualidade de todas as informações enviadas e declarações feitas pelos Ofertantes, constantes da Documentação da Oferta, incluindo, sem limitação, o Prospecto e o estudo de viabilidade, sendo que as Cogestoras e a Administradora serão responsáveis, sem solidariedade entre si, pela suficiência, veracidade, precisão, consistência e atualidade das informações fornecidas, sob pena do pagamento de indenização pela Parte inadimplente nos termos descritos no Contrato de Distribuição;
(xii) recebimento, pelo Coordenador Líder, de declarações de veracidade pelas Cogestoras, pela Administradora a ser assinada na Data da Liquidação da Oferta, atestando a suficiência, veracidade, precisão, consistência e atualidade das informações constantes da Documentação da Oferta, demais informações fornecidas ao mercado durante a Oferta e das declarações feitas pelas Cogestoras, pela Administradora e pelo Fundo, no âmbito da Oferta, nos termos da regulamentação aplicável, em especial, do artigo 24 da Resolução CVM 160;
(xiii) não ocorrência de qualquer ato ou fato novo que resulte em alteração ou incongruência verificada nas informações fornecidas ao Coordenador Líder que, a exclusivo critério do Coordenador Líder, de forma razoável, deverá decidir sobre a continuidade da Oferta;
(xiv) conclusão, de forma satisfatória ao Coordenador Líder, do procedimento de backup, conforme aplicável, e conforme padrão usualmente utilizado pelo mercado de capitais em operações similares;
(xv) recebimento pelo Coordenador Líder, com antecedência de, no mínimo, 2 (dois) Dias Úteis da Data de Liquidação, em termos satisfatórios ao Coordenador Líder, da redação final do parecer legal (“Legal Opinion”) do Assessor Jurídico, que confirme a legalidade, a validade e a exequibilidade da Documentação da Oferta, incluindo os documentos do Fundo e das Cotas, de acordo com as práticas de mercado para operações da mesma natureza, que deverá confirmar, entre outros: (a) a conformidade da representação dos participantes da Oferta na Documentação da Oferta; (b) validade e exequibilidade da Emissão, da Oferta e da Documentação da Oferta; e (c) a adequação e regularidade jurídica da Documentação da Oferta, sobretudo o devido atendimento ao disposto na Resolução CVM 160, na Resolução CVM 175, nos Códigos ANBIMA e nas demais normas aplicáveis ; sendo certo que a Legal Opinion não deverá conter qualquer ressalva, exceto por aquelas que sejam padrão de mercado;
(xvi) recebimento pelo Coordenador Líder, no primeiro horário comercial da Data da Liquidação da Oferta, da versão assinada da Legal Opinion do Assessor Jurídico, com conteúdo aprovado nos termos do item “(xv)” acima;
(xvii) obtenção pelas Cogestoras, suas Afiliadas (conforme abaixo definido), pelo Fundo, pela Administradora e pelas demais partes envolvidas, de todas e quaisquer aprovações, averbações, protocolizações, registros e/ou demais formalidades necessárias para a realização, efetivação, boa ordem, transparência, formalização, precificação, liquidação, conclusão e validade da Oferta e da Documentação da Oferta junto a: (a) órgãos governamentais e não governamentais, entidades de classe, oficiais de registro, juntas comerciais e/ou agências reguladoras do seu setor de atuação; (b) quaisquer terceiros, inclusive credores, instituições financeiras e o Banco Nacional de Desenvolvimento Econômico e Social - BNDES, se aplicável; (c) órgão dirigente competente das Cogestoras e da Administradora, conforme o caso;
(xviii) não ocorrência de alteração adversa nas condições econômicas, financeiras, reputacionais ou operacionais do Fundo, das Cogestoras e/ou da Administradora, que altere a razoabilidade econômica da Oferta e/ou tornem inviável ou desaconselhável o cumprimento das obrigações aqui previstas com relação à Oferta, a exclusivo critério do Coordenador Líder;
(xix) não ocorrência de possíveis alterações no setor de atuação do Fundo por parte das autoridades governamentais que afetem ou indiquem que possam vir a afetar negativamente a Oferta;
(xx) não ocorrência de qualquer alteração no controle societário das Cogestoras;
(xxi) manutenção de toda a estrutura de contratos e demais acordos existentes e relevantes que dão às Cogestoras e/ou à Administradora, bem como aos ativos que integrarão o patrimônio do Fundo, condição fundamental de funcionamento;
(xxii) que, nas datas de início da procura dos Investidores e de distribuição das Cotas, todas as declarações feitas pelas Cogestoras e/ou pela Administradora e constantes na Documentação da Oferta sejam suficientes, verdadeiras, precisas, corretas e atuais, bem como não ocorrência de qualquer alteração adversa e material ou identificação de qualquer incongruência material nas informações fornecidas ao Coordenador Líder que, a seu exclusivo critério, decidirá sobre a continuidade da Oferta;
(xxiii) não ocorrência de (a) liquidação, dissolução ou decretação de falência das Cogestoras; (b) pedido de autofalência das Cogestoras; (c) pedido de falência formulado por terceiros em face das Cogestoras, não devidamente elidido no prazo legal e antes da data da realização da Oferta; (d) propositura pelas Cogestoras de plano de recuperação extrajudicial a qualquer credor ou classe de credores, independentemente de ter sido requerida ou obtida homologação judicial do referido plano; e/ou (e) ingresso pelas Cogestoras com requerimento de recuperação judicial, independentemente do deferimento do processamento da recuperação ou de sua concessão pelo juiz competente;
(xxiv) não ocorrência, com relação à Administradora, de (a) intervenção, regime de administração especial temporária (“RAET”), liquidação, dissolução ou decretação de falência da Administradora; (b) pedido de autofalência, intervenção, RAET; (c) pedido de falência, intervenção, RAET formulado por terceiros não devidamente elidido no prazo legal; (d) propositura de plano de recuperação extrajudicial a qualquer credor ou classe de credores, independentemente de ter sido requerida ou obtida homologação judicial do referido plano; ou (e) ingresso em juízo com requerimento de recuperação judicial, independentemente de deferimento do processamento da recuperação ou de sua concessão pelo juiz competente;
(xxv) cumprimento pelas Cogestoras e pela Administradora de todas as obrigações aplicáveis previstas na Resolução CVM 160, incluindo, sem limitação, observar as regras de período de silêncio relativas à não manifestação na mídia sobre a Oferta previstas na regulamentação emitida pela CVM, bem como pleno atendimento dos Códigos ANBIMA;
(xxvi) cumprimento, pelas Cogestoras, de todas as suas obrigações previstas no Contrato de Distribuição e na Documentação da Oferta, exigíveis nas respectivas datas mencionadas e até a data de encerramento da Oferta, conforme o caso;
(xxvii) recolhimento, pelas Cogestoras e/ou pelo Fundo, de todos os tributos, taxas e emolumentos necessários à realização da Oferta, inclusive aqueles cobrados pela CVM, pela B3 e pela ANBIMA;
(xxviii) inexistência de violação ou indício de violação de qualquer dispositivo de qualquer lei ou regulamento, nacional ou estrangeiro, contra prática de corrupção ou atos lesivos à administração pública e ao patrimônio público, crimes contra a ordem econômica ou tributária, de “lavagem” ou ocultação de bens, direitos e valores, ou contra o sistema financeiro nacional, incluindo, sem limitação, a Lei nº 12.529, de 30 de novembro de 2011, a Lei nº 9.613, de 3 de março de 1998, Lei nº 12.846, de 1º de agosto de 2013, o Decreto nº 11.129, de 11 de julho de 2022, o Decreto-Lei nº 2.848, de 7 de dezembro de 1940 e, conforme aplicáveis, o US Foreign Corrupt Practices Act (FCPA) de 1977 e o UK Bribery Act de 2010 (em conjunto, as “Leis Anticorrupção”) pelas Cogestoras, pela Administradora e/ou qualquer sociedade dos seus respectivos Grupos Econômicos, e/ou por qualquer dos respectivos administradores ou funcionários;
(xxix) não ocorrência de intervenção, por meio de qualquer autoridade governamental, autarquia ou ente da administração pública, na prestação de serviços fornecidos pelas Cogestoras ou pela Administradora;
(xxx) não ocorrência de extinção, por qualquer motivo, de qualquer autorização, concessão ou ato administrativo de natureza semelhante, detida pelas Cogestoras ou pela Administradora, necessárias para a exploração de suas atividades econômicas;
(xxxi) não terem ocorrido alterações na legislação, regulamentação ou normas de autorregulação em vigor, relativas às Cotas e/ ou ao Fundo, que possam criar obstáculos ou aumentar os custos inerentes à realização da Oferta, incluindo normas tributárias que criem tributos ou aumentem alíquotas incidentes sobre as Cotas aos potenciais Investidores;
(xxxii) verificação de que todas e quaisquer obrigações pecuniárias assumidas pelas Cogestoras e/ou pela Administradora, junto ao Coordenador Líder ou qualquer sociedade de seus respectivos grupos econômicos, advindas de quaisquer contratos, termos ou compromissos, estão devidas e pontualmente adimplidas;
(xxxiii) cumprimento pelas Cogestoras, pela Administradora e por qualquer sociedade dos seus respectivos grupos econômicos, da legislação ambiental e trabalhista em vigor aplicáveis à condição de seus negócios (“Legislação Socioambiental”), adotando as medidas e ações preventivas ou reparatórias, destinadas a evitar e corrigir eventuais danos ao meio ambiente e a seus trabalhadores decorrentes das atividades descritas em seu respectivo objeto social. As Cogestoras e a Administradora obrigam-se, ainda, a proceder a todas as diligências exigidas para suas atividades econômicas, preservando o meio ambiente e atendendo às determinações dos órgãos municipais, estaduais e federais que, subsidiariamente, venham a legislar ou regulamentar as normas ambientais em vigor;
(xxxiv) inexistência de violação, pelas Cogestoras e/ou pela Administradora, da legislação e regulamentação em vigor quanto à não utilização de mão-de-obra infantil ou em condições análogas à de escravo, não incentivo à prostituição ou, ainda, relacionados à discriminação de raça e gênero;
(xxxv) autorização, pelas Cogestoras e pela Administradora, para que o Coordenador Líder possa realizar a divulgação da Oferta, por qualquer meio, com a logomarca das Cogestoras e da Administradora nos termos do artigo 12 da Resolução CVM 160, para fins de marketing, atendendo à legislação e à regulamentação aplicáveis, às recentes decisões, ofícios e pareceres da CVM, da ANBIMA e às práticas de mercado;
(xxxvi) acordo entre as Cogestoras e o Coordenador Líder quanto ao conteúdo do material de marketing e/ou qualquer outro documento divulgado aos potenciais Investidores, com o intuito de promover a plena distribuição das Cotas;
(xxxvii) integral atendimento a todos os requisitos aplicáveis dos Códigos ANBIMA; e
(xxxviii) as Cogestoras e/ou o Fundo, com recursos do Custo Unitário de Distribuição, conforme o caso, e respeitado o disposto no Contrato de Distribuição, arcarem com todos os custos da Oferta que forem devidos antes da Data de Liquidação, sem prejuízo de eventual reembolso.
Na hipótese do não atendimento de uma ou mais Condições Suspensivas, o Coordenador Líder poderá decidir, a seu exclusivo critério, pela dispensa da Condição Suspensiva não cumprida ou pela não continuidade da Oferta, sempre de forma justificada e razoável, observado o disposto abaixo.
Caso o Coordenador Líder decida pela não continuidade da Oferta, a Emissão não será efetivada e não produzirá efeitos com relação a qualquer das partes, exceto pela obrigação das Cogestoras de reembolsar o Coordenador Líder por todas as despesas comprovadamente incorridas com relação à Emissão e à Oferta, nos termos do Contrato de Distribuição, e o pagamento da Remuneração de Descontinuidade, nos termos do Contrato de Distribuição.
Caso o Coordenador Líder decida pela não continuidade da Oferta em razão da não verificação das Condições Suspensivas, o Contrato de Distribuição será rescindido e, nos termos do artigo 70, §4º, da Resolução CVM 160, tal rescisão importará no cancelamento do registro da Oferta.
A renúncia pelo Coordenador Líder, ou a concessão, em qualquer caso, por escrito, de prazo adicional que entenda adequado, a seu exclusivo critério, para verificação de qualquer das Condições Suspensivas descritas acima não poderá (i) ser interpretada como uma renúncia do Coordenador Líder quanto ao cumprimento, pelas Cogestoras, de suas obrigações previstas no Contrato de Distribuição; ou (ii) impedir, restringir ou limitar o exercício, pelo Coordenador Líder, de qualquer direito, obrigação, recurso, poder ou privilégio pactuado no Contrato de Distribuição.
Comissionamento
A título de remuneração pelos serviços de coordenação, estruturação e distribuição da Oferta, o Fundo pagará ao Coordenador Líder e às Cogestoras, à vista e em moeda corrente, em até 1 (um) Dia Útil da primeira Data de Liquidação, as seguintes comissões e remunerações (“Remuneração”):
Comissão de Coordenação: o valor equivalente ao percentual de 0,10% (dez centésimos por cento) sobre o valor total, calculado pelo Preço por Cota, das Cotas efetivamente subscritas e integralizadas no âmbito da Oferta (“Comissão de Coordenação”) paga ao Coordenador Líder;
Comissão de Distribuição: o valor equivalente ao percentual de 0,10% (dez centésimos por cento) sobre o valor total, calculado pelo Preço por Cota, das Cotas efetivamente subscritas e integralizadas no âmbito da Oferta (“Comissão de Distribuição”) paga ao Coordenador Líder;
Comissão de Estruturação: o valor equivalente ao percentual de 1,80% (um inteiro e oitenta centésimos por cento) sobre o valor total, calculado pelo Preço por Cota, das Cotas efetivamente subscritas e integralizadas no âmbito da Oferta (“Comissão de Estruturação”), paga às Cogestoras sendo (i) 0,90% (noventa centésimos por cento) pago à VGR; e (ii) 0,90% (noventa centésimos por cento) pago à HRE.
A Remuneração será paga pelo Fundo ao Coordenador Líder, líquida de qualquer retenção, dedução e/ou antecipação de qualquer tributo, com exceção para Imposto sobre a Renda (“IR”) e Contribuição Social Sobre o Lucro Líquido (“CSLL”), taxa ou contribuição que incida ou venha a incidir, com base em norma legal ou regulamentar, sobre os pagamentos a serem realizados pelo Fundo ao Coordenador Líder nos termos do Contrato de Distribuição, bem como quaisquer majorações das alíquotas dos tributos já existentes, em moeda corrente nacional. Dessa forma, todos os pagamentos relativos à Remuneração serão acrescidos dos valores relativos ao Imposto Sobre Serviços de Qualquer Natureza - ISS; à Contribuição para o Programa de Integração Social - PIS, à Contribuição para o Financiamento da Seguridade Social - COFINS e aos demais tributos eventualmente aplicáveis (exceto IR e CSLL), de forma que o Coordenador Líder receba a remuneração como se tais tributos não fossem incidentes (gross up).
A Remuneração não inclui os honorários devidos aos Assessores Jurídicos e aos demais prestadores de serviços da Oferta, os quais deverão ser diretamente contratados pelo Fundo e remunerados com recursos provenientes do Custo Unitário de Distribuição, observado o disposto no Contrato de Distribuição independentemente da liquidação da Oferta. O Coordenador Líder não é, em nenhuma hipótese, responsável pela qualidade e pelo resultado do trabalho de qualquer dos prestadores de serviços contratados no âmbito da Emissão e da Oferta, que são empresas ou profissionais independentes já contratados e/ou a serem contratados e remunerados diretamente pelo Fundo.
As disposições contidas aqui deverão permanecer em vigor, sendo existentes, válidas e eficazes mesmo após o decurso do prazo, resilição, resolução ou término do Contrato de Distribuição, até que todos os pagamentos tenham sido realizados e os recibos da Remuneração sejam enviados ao Fundo.
11.2 Demonstrativo dos custos da distribuição, discriminado
a) a porcentagem em relação ao preço unitário de subscrição; b) a comissão de coordenação; c) a comissão de distribuição; d) a comissão de garantia de subscrição, se houver; e) outras comissões (especificar); f) os tributos incidentes sobre as comissões, caso estes sejam arcados pelo Fundo de cotas; g) o custo unitário de distribuição; h) as despesas decorrentes do registro de distribuição; e i) outros custos relacionados
Todos os custos e despesas da Oferta serão suportados com recursos provenientes do Custo Unitário de Distribuição.
A tabela abaixo demonstra os custos estimados, total e unitário, da Oferta, calculada com base no valor da Oferta na data de emissão, assumindo a colocação da totalidade das Cotas inicialmente ofertadas, podendo haver alterações em eventual Distribuição Parcial.
| Custos Indicativos da Oferta¹ | Base R$² | % em relação à 1ª Emissão | Valor por Cota (R$) | % em relação ao Preço por Cota |
|---|---|---|---|---|
| Comissão de Coordenação | R$ 60.000,00 | 0,1000% | R$ 0,1000 | 0,1000% |
| Tributos s/ Comissão de Coordenação | R$ 7.529,54 | 0,0125% | R$ 0,0125 | 0,0125% |
| Comissão de Distribuição | R$ 60.000,00 | 0,1000% | R$ 0,1000 | 0,1000% |
| Tributos s/ Comissão de Distribuição | R$ 7.529,54 | 0,0125% | R$ 0,0125 | 0,0125% |
| Comissão de Estruturação | R$ 1.080.000,00 | 1,8000% | R$ 1,8000 | 1,8000% |
| Tributos s/ Comissão de Estruturação | R$ 135.531,80 | 0,2259% | R$ 0,2259 | 0,2259% |
| Taxa de Análise de Oferta Pública e Liquidação B3 | R$ 16.690,31 | 0,0278% | R$ 0,0278 | 0,0278% |
| Taxa de Liquidação B3 (fixo) | R$ 50.070,98 | 0,0835% | R$ 0,0835 | 0,0835% |
| Taxa de Liquidação B3 (variável) | R$ 21.000,00 | 0,0350% | R$ 0,0350 | 0,0350% |
| Taxa de Fiscalização CVM (com tributos) | R$ 18.000,00 | 0,0300% | R$ 0,0300 | 0,0300% |
| ANBIMA - Taxa de Registro da Oferta | R$ 16.578,00 | 0,0276% | R$ 0,0276 | 0,0276% |
| Assessor Legal | R$ 303.500,00 | 0,5058% | R$ 0,5058 | 0,5058% |
| Tributos s/ Assessor Legal | R$ 28.520,26 | 0,0475% | R$ 0,0475 | 0,0475% |
| Despesas de Marketing, Roadshow e Publicações | R$ 55.049,57 | 0,0917% | R$ 0,0917 | 0,0917% |
| TOTAL | R$ R$ 1.860.000,00 | 3,1000% | R$ 3,1000 | 3,1000% |
¹ Os custos listados acima deverão ser integralmente suportados com recursos provenientes do Custo Unitário de Distribuição.
² Valores estimados com base na colocação do Montante Total da Oferta, sem considerar a Taxa de Distribuição.
Os valores da tabela consideram o Montante Total da Oferta de, inicialmente, até R$ 60.000.000,00 (sessenta milhões de reais), considerando o Preço por Cota.
O PREÇO POR COTA, ACRESCIDO DA CUSTO UNITÁRIO DE DISTRIBUIÇÃO E A PORCENTAGEM DOS CUSTOS EM RELAÇÃO AO MONTANTE TOTAL DA OFERTA DISPOSTOS ACIMA CONSIDERAM QUE A OFERTA ALCANCE O MONTANTE TOTAL DA OFERTA.
(Esta página foi intencionalmente deixada em branco)
12. INFORMAÇÕES RELATIVAS AO DESTINATÁRIO DOS RECURSOS
(Esta página foi intencionalmente deixada em branco)
12.1 Quando os recursos forem preponderantemente destinados ao investimento em emissor que não possua registro junto à CVM:
a) denominação social, CNPJ, sede, página eletrônica e objeto social; e
b) informações descritas nos itens 1.1, 1.2, 1.11, 1.14, 6.1, 7.1, 8.2, 11.2, 12.1 e 12.3 do formulário de referência.
Nos termos dispostos na Seção 3.1, os recursos da Oferta serão preferencialmente utilizados para a aquisição de Ativos-Alvo, preponderantemente em CRI. Além dos Ativos indicados, o Fundo não possui outros ativos pré-determinados ou específicos para a aquisição com os recursos decorrentes da Oferta.
Até o presente momento, não foram celebrados pela Classe instrumentos vinculantes, motivo pelo qual não foram apresentados os dados solicitados neste item.
O Coordenador Líder e as Ofertantes se comprometem a divulgar as informações exigidas neste item caso, no curso da Oferta, seja identificado um Ativo no qual haja investimento dos recursos da Oferta de forma preponderante.
Os documentos e informações do HEDGE VGR CRÉDITO FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA, incluindo demonstrações financeiras e informações periódicas, podem ser acessados pelo Fundos.NET: https://www.gov.br/cvm/pt-br (neste website acessar “Centrais de Conteúdo”, clicar em “Central de Sistemas da CVM”, clicar em “Fundos de Investimento”, em seguida, clicar em “Fundos Registrados”, em seguida buscar por e acessar “HEDGE VGR CRÉDITO FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA”. Selecione “aqui” para acesso ao sistema Fundos.NET, e, então, localizar o documento desejado.
(Esta página foi intencionalmente deixada em branco)
13. DOCUMENTOS E INFORMAÇÕES INCORPORADOS AO PROSPECTO POR REFERÊNCIA OU COMO ANEXOS
(Esta página foi intencionalmente deixada em branco)
13.1 Regulamento do fundo, contendo corpo principal e anexo da classe de cotas, se for o caso
Regulamento do Fundo
O Regulamento do Fundo é incorporado por referência a este Prospecto.
Para acesso ao Regulamento, consulte: https://www.gov.br/cvm/pt-br (neste website, ao final da página principal, clicar em “Regulados”, clicar em “Regulados CVM (sobre e dados enviados à CVM)”, “Fundos de Investimento” clicar em “Fundos Registrados”, buscar por e acessar “HEDGE VGR CRÉDITO FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA”. Selecionar “clique aqui” para acesso ao sistema Fundos.NET e, então, selecionar a última versão disponível.
Ainda, o referido Regulamento consta do Anexo II deste Prospecto.
13.2 Demonstrações financeiras da classe de cotas, relativas aos 3 (três) últimos exercícios encerrados, com os respectivos pareceres dos auditores independentes e eventos subsequentes, exceto quando o emissor não as possua por não ter iniciado suas atividades previamente ao referido período
Tendo em vista se tratar da 1ª (primeira) emissão de Cotas do Fundo, não há demonstrações financeiras do Fundo relativas aos 3 (três) últimos exercícios sociais ou ainda, os informes mensais, trimestrais e anuais. Passando a serem disponibilizados, a consulta poderá ser realizada nos seguintes endereços: https://www.gov.br/cvm/pt-br (neste website, na página principal, clicar em “Regulados”, clicar em “Regulados CVM (sobre e dados enviados à CVM)”, “Fundos de Investimento” clicar em “Fundos Registrados”, em seguida buscar por e acessar “HEDGE VGR CRÉDITO FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA ”, selecionar “clique aqui” e, então, localizar as “Demonstrações Financeiras” e os respectivos “Informe Mensal”, “Informe Trimestral” e “Informe Anual”.
Caso, ao longo do período de distribuição da Oferta, haja a divulgação pelo Fundo de alguma informação periódica exigida pela regulamentação aplicável, o Coordenador Líder realizará a inserção neste Prospecto das informações previstas pela Resolução CVM 160.
Ainda, o Informe Anual do Fundo atualizado consta do Anexo IV deste Prospecto.
(Esta página foi intencionalmente deixada em branco)
14. IDENTIFICAÇÃO DAS PESSOAS ENVOLVIDAS
(Esta página foi intencionalmente deixada em branco)
14.1 Denominação social, endereço comercial, endereço eletrônico e telefones de contato do administrador e do gestor
Administradora HEDGE INVESTMENTS DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA. Avenida Brigadeiro Faria Lima, nº 3.600, 11º andar, conjunto 112 (parte), Itaim Bibi CEP 04538-132, São Paulo - SP Telefone: (11) 5412-5400 Website: https://www.hedgeinvest.com.br E-mail: [email protected] c/c [email protected] Cogestoras HEDGE INVESTMENTS REAL ESTATE GESTÃO DE RECURSOS LTDA. Avenida Brigadeiro Faria Lima, nº 3.600, 11º andar, conjunto 112 (parte), Itaim Bibi CEP 04538-132, São Paulo - SP Telefone: (11) 5412-5400 Website: https://www.hedgeinvest.com.br E-mail: [email protected] c/c [email protected] VGR GESTÃO DE RECURSOS LTDA Rua Aleixo Netto, nº 660, Praia do Canto CEP 29055-260, Vitória - ES Telefone: (27) 3019-5005 Website: www.vgrasset.com.br E-mail: [email protected] / [email protected]
14.2 Nome, endereço comercial e telefones dos assessores (financeiros, jurídicos etc.) envolvidos na oferta e responsáveis por fatos ou documentos citados no prospecto
Coordenador Líder HEDGE INVESTMENTS DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA. Avenida Brigadeiro Faria Lima, nº 3.600, 11º andar, conjunto 112 (parte), Itaim Bibi CEP 04538-132, São Paulo - SP Telefone: (11) 5412-5400
Assessores Jurídicos CASTILHO DE CASTRO SOCIEDADE DE ADVOGADOS Rua Joaquim Floriano, 871, 1º andar, cjto 13, Itaim Bibi CEP 04534-013, São Paulo - SP Telefone: (11) 5412-5405 CASCIONE ADVOGADOS Rua Gomes de Carvalho, nº 1996, 17º andar, Vila Olímpia CEP 04547-006, São Paulo - SP Telefone: (11) 3165-3000
Escriturador e Custodiante HEDGE INVESTMENTS DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA. Avenida Brigadeiro Faria Lima, nº 3.600, 11º andar, conjunto 112 (parte), Itaim Bibi CEP 04538-132, São Paulo - SP Telefone: (11) 5412-5400
14.3 Nome, endereço comercial e telefones dos auditores responsáveis por auditar as demonstrações financeiras dos 3 (três) últimos exercícios sociais
Auditor Independente PRICEWATERHOUSECOOPERS AUDITORES INDEPENDENTES LTDA. Avenida Brigadeiro Faria Lima, nº 3.732, 16º andar, partes 1 a 6, Itaim Bibi CEP 04538-132, São Paulo - SP Telefone: (11) 4004-8000
14.4 Declaração de que quaisquer outras informações ou esclarecimentos sobre a classe de cotas e a distribuição em questão podem ser obtidos junto ao coordenador líder e demais instituições consorciadas e na CVM
QUAISQUER INFORMAÇÕES OU ESCLARECIMENTOS SOBRE O FUNDO E/OU SOBRE A OFERTA PODERÃO SER OBTIDOS JUNTO À ADMINISTRADORA, AO COORDENADOR LÍDER E ÀS COGESTORAS, CUJOS ENDEREÇOS E TELEFONES PARA CONTATO ENCONTRAM-SE INDICADOS ACIMA.
Especificamente para o envio de reclamações e sugestões, os Cotistas e Investidores poderão utilizar os seguintes canais da Administradora: (i) Atendimento a Investidores, e-mail: [email protected]; (ii) Canais Primários de Atendimento, e-mail: [email protected] e telefone (11) 5412-5400; e (iii) Ouvidoria, e-mail: [email protected] - telefone 0800 761 6146, com atendimento em dias úteis das 9h às 17h. As Cogestoras e o Coordenador Líder também disponibilizam canais próprios para o recebimento de reclamações e sugestões, conforme indicado em seus respectivos endereços eletrônicos.
Os Investidores poderão obter, no endereço eletrônico indicado no item 13.1 acima, o Regulamento, bem como informações adicionais referentes ao Fundo.
14.5 Declaração de que o registro de emissor se encontra atualizado
A Administradora declara que o registro de funcionamento do Fundo está atualizado e foi concedido em 22 de junho de 2026 sob o nº 0326153.
14.6 Declaração nos termos do artigo 24 da Resolução CVM 160, atestando a veracidade das informações contidas no prospecto
A Administradora e as Cogestoras declaram e garantem, nos termos do artigo 24 da Resolução CVM 160, que os documentos da Oferta e demais informações fornecidas por cada uma delas ao mercado durante a Oferta são suficientes, verdadeiras, precisas, consistentes e atualizadas.
O Coordenador Líder garante, nos termos do artigo 24 da Resolução CVM 160, que tomou todas as cautelas e agiu com elevados padrões de diligência, respondendo pela falta de diligência ou omissão, para assegurar que as informações prestadas pelos Ofertantes, inclusive aquelas eventuais ou periódicas constantes da atualização do registro do Fundo na CVM e as constantes do Estudo de Viabilidade, são suficientes, verdadeiras, precisas, consistentes e atualizadas, permitindo aos investidores uma tomada de decisão fundamentada a respeito da Oferta.
15. OUTROS DOCUMENTOS E INFORMAÇÕES QUE A CVM JULGAR NECESSÁRIOS
(Esta página foi intencionalmente deixada em branco)
Parte das informações contidas nesta Seção foram obtidas do Regulamento do Fundo, o qual se encontra anexo ao presente Prospecto, em sua forma consolidada, na forma do Anexo II. Recomenda-se ao potencial Investidor a leitura cuidadosa do Regulamento antes de tomar qualquer decisão de investimento no Fundo.
Algumas das informações contidas nesta seção destinam-se ao atendimento pleno das disposições contidas nos Códigos ANBIMA. O selo ANBIMA incluído neste Prospecto não implica recomendação de investimento.
Base Legal
O Fundo é regido pela Lei nº 8.668, de 25 de junho de 1993 (“Lei nº 8.668/93”), conforme alterada, pela Resolução CVM 175, pelo Regulamento e pelas demais disposições legais e regulamentares que lhe forem aplicáveis, sendo constituído na categoria de fundo de investimento imobiliário, sob a forma de condomínio fechado, cujas cotas são emitidas em classe única.
Prazo de duração do Fundo
O Fundo terá prazo de duração indeterminado.
Classe
O Fundo é constituído sob a forma de condomínio especial fechado e é composto por uma única classe de cotas, nos termos do inciso VIII do artigo 3º da Parte Geral da Resolução CVM 175.
Política de divulgação de informações
As informações periódicas e eventuais sobre o Fundo devem ser prestadas pela Administradora aos cotistas na forma e periodicidade descritas na regulamentação aplicável. A divulgação de informações deve ser feita na página da Administradora na rede mundial de computadores, em lugar de destaque e disponível para acesso gratuito, e mantida disponível aos cotistas em sua sede. A Administradora deverá, ainda, simultaneamente à divulgação referida acima, enviar as informações à entidade administradora do mercado organizado em que as cotas do Fundo sejam admitidas à negociação, bem como à CVM, através do Sistema de Envio de Documentos disponível na página da CVM na rede mundial de computadores. Para fins do disposto no Regulamento, consideram-se válidas as informações remetidas aos cotistas por meio eletrônico ou a eles disponibilizadas por meio de canais eletrônicos, inclusive para convocação de assembleias gerais e procedimentos de consulta formal, sendo também considerado o correio eletrônico uma forma de correspondência válida entre a Administradora e os cotistas.
Para fins do disposto no Regulamento e mediante a devida autorização do Cotista para esse fim, considerar-se-á o correio eletrônico uma forma de correspondência válida entre a Administradora e os Cotistas, inclusive para convocação de assembleias gerais e procedimentos de consulta formal.
Público-alvo do Fundo
O Fundo tem como público-alvo investidores em geral, ou seja, pessoas físicas e jurídicas, residentes e domiciliadas no Brasil, bem como fundos de investimento que tenham por objetivo investimento de longo prazo, fundos de pensão, regimes próprios de previdência social, entidades autorizadas a funcionar pelo Banco Central do Brasil, companhias seguradoras, entidades de previdência complementar e de capitalização, bem como investidores não residentes que invistam no Brasil segundo as normas aplicáveis e que aceitem os riscos inerentes a tal investimento.
Objeto e Política de Investimento
O Fundo tem por objeto proporcionar a seus cotistas a valorização e a rentabilidade de suas cotas no longo prazo, conforme a política de investimentos do Fundo, preponderantemente pelo investimento em Ativos-Alvo.
O Fundo deverá respeitar os limites de aplicação por emissor e por modalidade de ativos financeiros estabelecidos, respectivamente, conforme regulamentação aplicável, cabendo à Administradora e às Cogestoras respeitar as regras de enquadramento e desenquadramento, ressalvando-se, entretanto, que, nos termos do § 5º do artigo 40 do Anexo Normativo III da Resolução CVM 175, os referidos limites de aplicação por modalidade de ativos financeiros não se aplicarão aos investimentos em CRI, cotas de outros FII e cotas de FIDC que tenham como política de investimento, exclusivamente, atividades permitidas aos FII e desde que estes CRI e cotas de outros FII e de FIDC tenham sido objeto de oferta pública registrada na CVM ou cujo registro tenha sido dispensado nos termos da regulamentação em vigor.
NOS TERMOS DO REGULAMENTO, O FUNDO TEM COMO META OBTER UMA RENTABILIDADE SUPERIOR À VARIAÇÃO DA TAXA MÉDIA DIÁRIA DOS CERTIFICADOS DE DEPÓSITO INTERBANCÁRIO DE UM DIA, OVER EXTRA GRUPO, BASE 252 (DUZENTOS E CINQUENTA E DOIS) DIAS ÚTEIS, CALCULADA E DIVULGADA PELA B3, NO INFORMATIVO DIÁRIO DISPONÍVEL EM SUA PÁGINA NA INTERNET (“BENCHMARK”). TAL META DE RENTABILIDADE NÃO REPRESENTARÁ E NEM DEVERÁ SER CONSIDERADA, A QUALQUER MOMENTO E SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE
RENTABILIDADE FUTURA MÍNIMA OU GARANTIDA AOS INVESTIDORES. A RENTABILIDADE PASSADA NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO E SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA AOS COTISTAS DO FUNDO. O FUNDO NÃO CONTA COM GARANTIA DO ADMINISTRADOR DO FUNDO, DAS COGESTORAS OU DE QUALQUER MECANISMO DE SEGURO OU, AINDA, DO FUNDO GARANTIDOR DE CRÉDITOS - FGC. A PRESENTE OFERTA NÃO CONTARÁ COM CLASSIFICAÇÃO DE RISCO.
Os recursos da Classe Única serão aplicados pelas Cogestoras de forma a buscar proporcionar aos cotistas a obtenção de renda e uma rentabilidade adequada para o investimento realizado, inclusive por meio do pagamento da remuneração advinda da exploração dos Ativos-Alvo integrantes do patrimônio da Classe Única, bem como do aumento do valor patrimonial de suas cotas, advindo da valorização dos Ativos-Alvo que compõem o patrimônio da Classe Única ou da negociação dos Ativos-Alvo no mercado de valores mobiliários.
Poderão integrar o patrimônio da Classe Única os seguintes ativos ("Ativos-Alvo"):
I. Ações ou cotas de sociedades cujo único propósito se enquadre entre as atividades permitidas aos fundos de investimento imobiliário (“FII”);
II. Certificados de Recebíveis Imobiliários (CRI), desde que estes certificados tenham sido objeto de oferta pública registrada na CVM ou cujo registro tenha sido dispensado nos termos da regulamentação em vigor :
III. Letras de Crédito Imobiliário (LCI);
IV. Letras Hipotecárias (LH);
V. Letras Imobiliárias Garantidas (LIG);
VI. Cotas de outros Fundos de Investimento Imobiliário (FII) ("Cotas de FII");
VII. Certificados de Potencial Adicional de Construção emitidos com base na Resolução da CVM nº 84, de 31 de março de 2022 (CEPAC); e
VIII. Cotas de Fundos de Investimento em Direitos Creditórios (FIDC) que tenham como política de investimento, exclusivamente, atividades permitidas aos FII e desde que as cotas tenham sido objeto de oferta pública registrada na CVM ou cujo registro tenha sido dispensado nos termos da regulamentação em vigor;
A Classe Única poderá subscrever Cotas de FII em ofertas públicas primárias ou adquiri-las em mercado secundário, bem como negociar, comprar, exercer ou alienar a terceiros o direito de preferência para a subscrição ou aquisição de Cotas de FII.
A parcela do patrimônio da Classe Única que, temporariamente, não estiver aplicada nos Ativos-Alvo, deverá ser aplicada em cotas de fundos de investimento e/ou títulos de renda fixa, públicos ou privados, de liquidez compatível com as necessidades da Classe Única, a exclusivo critério das Cogestoras ("Ativos de Liquidez").
A Classe Única poderá manter parcela do seu patrimônio permanentemente aplicada nos ativos de liquidez referidos no Artigo 7º do Regulamento para atender suas necessidades de liquidez.
Na hipótese de execução de garantias, pagamento ou liquidação de Ativos-Alvo, a Classe Única poderá vir a ter direitos reais em geral sobre imóveis, participações societárias de sociedades imobiliárias e/ou em outros títulos e valores mobiliários em sua carteira de investimento. Nesta hipótese, os imóveis ou direitos reais que passarem a integrar o patrimônio da Classe Única poderão ser alienados pela Administradora, conforme solicitado pelas Cogestoras, sem a necessidade de aprovação prévia da Assembleia Geral de cotistas, considerando a oportunidade e conveniência da venda de tais ativos para os interesses da Classe Única e de seus cotistas.
Na hipótese de execução de garantias mencionada acima, os imóveis ou direitos reais que passarem a integrar o patrimônio da Classe Única podem estar localizados em quaisquer regiões do Brasil.
A Administradora e as Cogestoras, conforme o caso, poderão, independentemente de prévia anuência dos cotistas ou aprovação pela Assembleia de Cotistas, praticar os seguintes atos necessários à consecução dos objetivos da Classe Única:
I. Adquirir, alienar, realizar investimentos e desinvestimentos, a qualquer tempo, nos ativos que venham a integrar o patrimônio da Classe Única;
II. Negociar, rescindir, renovar, ceder ou transferir a terceiros, a qualquer título, o(s) contrato(s) a ser(em) celebrado(s) com a(s) pessoa(s) responsável(eis) pelos empreendimentos imobiliários que venham a integrar o patrimônio da Classe Única; e
III. Alienar a terceiros, a qualquer tempo, os imóveis e direitos reais que venham a integrar o patrimônio da Classe Única, conforme o disposto no Artigo 2.1 do Regulamento.
De acordo com os prazos e condições estabelecidos no acordo operacional, quaisquer operações envolvendo a aquisição ou a alienação de Ativos-Alvo deverão ser prévia e expressamente aprovadas pela VGR, observado, contudo, que o silêncio da VGR após o decurso do prazo estabelecido no acordo operacional para manifestação acerca das oportunidades de investimento ou desinvestimento apresentadas pela Administradora ou pela HRE será interpretado como anuência tácita para realização da operação pretendida.
A Classe Única poderá contratar operações com derivativos exclusivamente para fins de proteção patrimonial, cuja exposição seja sempre, no máximo, o valor do patrimônio líquido da Classe Única.
Sem prejuízo dos limites por modalidade de ativo dispostos nas regras gerais de fundos de investimento, o investimento da Classe Única em CRI deverá representar, no mínimo, 67% (sessenta e sete por cento) do patrimônio líquido da Classe Única.
Caso os investimentos da Classe Única em valores mobiliários ultrapassem 50% (cinquenta por cento) de seu patrimônio líquido, os limites de aplicação por emissor e por modalidade de ativos financeiros estabelecidos nas regras gerais sobre fundos de investimento deverão ser respeitados, observadas, ainda, as exceções previstas no Parágrafo 4º do Artigo 40 do Anexo Normativo III da Resolução CVM 175.
A Administradora deverá verificar, após a realização das operações pelas Cogestoras, em periodicidade diária, a observância da carteira de ativos aos limites de composição e de concentração descritos no Regulamento e na regulamentação aplicável, devendo informar as Cogestoras para que estas tomem as providências necessárias para a regularização do enquadramento, conforme aplicável.
A Classe Única não observará qualquer limite de concentração em relação a segmentos ou setores da economia dos AtivosAlvo, de empreendimentos imobiliários ou de créditos subjacentes.
A Classe Única terá o prazo de até 180 (cento e oitenta) dias contados da data de encerramento de cada oferta pública de distribuição de cotas da Classe Única para enquadrar a sua carteira de acordo com os limites de concentração por emissor e por modalidade de ativos previstos neste Regulamento.
A aquisição dos Ativos-Alvo pela Classe Única será realizada diretamente pelas Cogestoras, observadas as regras descritas no parágrafo seguinte, sendo certo que os Ativos-Alvo deverão ter sido emitidos em total conformidade com os requisitos estabelecidos na legislação e na regulamentação em vigor.
As Cogestoras atuarão de forma conjunta na identificação e análise de oportunidades de investimento para o Fundo, observando o seguinte rito de aprovação:
(i) a Cogestora que identificar uma oportunidade de investimento ou desinvestimento deverá submeter a análise da operação à outra Cogestora, acompanhada de documentação técnica satisfatória ("Proposta de Investimento");
(ii) a Cogestora que receber a Proposta de Investimento terá o prazo de 5 (cinco) dias úteis para apresentar a sua devolutiva formal. Caso sejam identificadas lacunas informacionais, a Cogestora receptora da Proposta de Investimentos poderá solicitar os esclarecimentos necessários, devendo aguardar o envio dos documentos faltantes ou eventual explicação formal sobre a sua ausência para a conclusão de sua análise técnica. Neste caso, o termo inicial do prazo previsto neste subitem será a data em que a Cogestora receptora da Proposta de Investimento receber todos os documentos e informações necessários para a análise;
(iii) as remessas, aprovações ou vetos das Propostas de Investimento deverão ser formalizados pelas Cogestoras, por meio de comunicação escrita, em formato eletrônico ou em ata de reunião, que servirão como comprovante de cumprimento das obrigações de supervisão e conformidade perante a Administradora, nos termos do Acordo Operacional. Os vetos eventualmente apresentados por qualquer das Cogestoras será estritamente discricionário, de modo que a outra Cogestora e a Administradora deverão respeitar os vetos; e
(iv) as Propostas de Investimento submetidas pela HRE à análise da VGR serão consideradas aprovadas, caso a VGR não se manifeste ou não recuse formalmente a Proposta de Investimento no prazo de 5 (cinco) dias úteis contado do seu recebimento, observado o disposto no subitem (ii), acima. Em quaisquer dessas hipóteses, a HRE poderá, nos termos do Acordo Operacional, prosseguir com a realização da operação descrita na Proposta de Investimento enviada, independentemente de validação expressa da VGR.
Distribuição de Rendimentos
O Fundo deverá distribuir a seus cotistas no mínimo 95% (noventa e cinco por cento) dos resultados auferidos, apurados segundo o regime de caixa, com base em balanço ou balancete semestral encerrado em 30 de junho e 31 de dezembro de cada ano, a ser pago na forma do Regulamento.
Havendo disponibilidades, os rendimentos auferidos poderão ser distribuídos aos cotistas, mensalmente, sempre no 10º (décimo) dia útil do mês subsequente ao do recebimento dos recursos pelo Fundo, a título de antecipação dos rendimentos do semestre a serem distribuídos.
Somente as cotas subscritas e integralizadas farão jus aos dividendos relativos ao mês em que forem emitidas. Farão jus aos rendimentos distribuídos pelo Fundo, em cada mês, somente os cotistas que estiverem adimplentes com suas obrigações de integralização de cotas no último dia útil do mês imediatamente anterior ao da distribuição de resultados. O percentual mínimo a que se refere este item será observado apenas semestralmente, sendo que os adiantamentos realizados mensalmente poderão não atingir o referido mínimo.
Amortização
As cotas do Fundo poderão ser amortizadas, mediante comunicação prévia da Administradora aos cotistas e após recomendação pelas Cogestoras, ou mediante prévia aprovação em Assembleia de Cotistas. Caso haja amortização das cotas, esta será realizada proporcionalmente ao montante que o valor de cada cota representa relativamente ao patrimônio líquido do Fundo.
A amortização parcial das cotas de Classe Única para redução do patrimônio do Fundo implicará a manutenção da quantidade de cotas existentes por ocasião do desinvestimento ou qualquer pagamento relativo aos ativos integrantes do patrimônio do Fundo, com a consequente redução do seu valor, na proporção da diminuição do patrimônio do Fundo.
Quaisquer distribuições a título de amortização de cotas de Classe Única deverão abranger todas as cotas da Classe Única, em benefício de todos os cotistas e deverão obedecer ao disposto neste Regulamento.
Resgate das Cotas
O Fundo é constituído sob a forma de condomínio especial fechado, ou seja, não admite o resgate de cotas, exceto no caso de liquidação do Fundo.
NOS PROCEDIMENTOS DESCRITOS ACIMA E NO REGULAMENTO NÃO CONSTITUEM PROMESSA OU GARANTIA DE QUE HAVERÁ RECURSOS SUFICIENTES PARA O PAGAMENTO DAS COTAS, REPRESENTANDO APENAS UM OBJETIVO A SER PERSEGUIDO. AS COTAS SOMENTE SERÃO AMORTIZADAS OU RESGATADAS SE OS RESULTADOS DA CARTEIRA DO FUNDO ASSIM PERMITIREM. LEIA A SEÇÃO “REGRAS DE TRIBUTAÇÃO DO FUNDO”, NA PÁGINA 95 DESTE PROSPECTO. O INVESTIDOR DEVE LER O FATOR DE RISCO “RISCOS TRIBUTÁRIOS”, NA SEÇÃO “FATORES DE RISCO”, NA PÁGINA 21 DESTE PROSPECTO.
Emissões de Cotas do Fundo
A Classe Única poderá realizar novas emissões de cotas, mediante prévia aprovação da Assembleia Especial, a qual deverá dispor sobre as características da emissão, as condições de subscrição das cotas e a destinação dos recursos provenientes da integralização, e observado que:
I. o valor de cada nova cota ou o critério para sua fixação deverá ser fixado conforme a deliberação da Assembleia Especial que aprovar a nova emissão de cotas;
II. na nova emissão, deverá haver definição a respeito da existência do direito de preferência e da possibilidade de os cotistas cederem, alienarem, ou não, seu direito de preferência entre si ou a terceiros;
III. as cotas objeto da nova emissão assegurarão a seus titulares direitos idênticos aos das cotas já existentes; e
IV. poderá ser admitida a realização de subscrição parcial das cotas representativas do patrimônio da Classe Única, bem como o cancelamento do saldo não colocado, desde que seja subscrita a quantidade mínima de cotas prevista no pertinente suplemento ou prospecto, observada a regulamentação aplicável.
As novas emissões de cotas, poderão ainda ser aprovadas pelos cotistas por meio de processo de consulta formal, a qual deverá dispor sobre as características da emissão, as condições de subscrição das cotas e a destinação dos recursos provenientes da integralização.
Ademais, a Administradora, conforme prévia e expressamente solicitado pelas Cogestoras, poderá deliberar por realizar novas emissões de cotas do Fundo, independentemente de aprovação em Assembleia de Cotistas e de alteração do Regulamento, assegurando aos cotistas o direito de preferência, no montante total de até R$ 2.000.000.000,00 (dois bilhões de reais), incluindo neste montante o valor total das cotas referentes à 1ª Emissão efetivamente subscritas e integralizadas (" Capital Autorizado”), sendo que o valor de cada nova cota emitida dentro do limite do Capital Autorizado deverá ser fixado conforme recomendação das Cogestoras, tendo em vista (i) a média do valor das cotas do Fundo no mercado secundário, (ii) o valor patrimonial das cotas, representado pelo quociente entre o valor do patrimônio líquido contábil atualizado do Fundo e o número de cotas já emitidas; ou, ainda, também (iii) as perspectivas de rentabilidade do Fundo.
Não poderá ser iniciada nova distribuição de cotas antes de total ou parcialmente subscrita, se prevista a subscrição parcial, observado o montante mínimo disposto nos respectivos suplementos, ou cancelada a distribuição anterior.
Do Exercício Social do Fundo e das Demonstrações Contábeis
O exercício social do Fundo tem duração de 12 (doze) meses, encerrando o seu exercício social em 30 de junho de cada ano. A Administradora contratará o Auditor Independente, devidamente autorizado pela CVM para o exercício da atividade de auditoria independente no âmbito do mercado de valores mobiliários, para realizar a auditoria anual das demonstrações financeiras do Fundo e da Classe. Os trabalhos de auditoria compreendem, além do exame da exatidão contábil e conferência dos valores integrantes do ativo e passivo do Fundo e da Classe, a verificação do cumprimento das disposições legais e regulamentares por parte do Administrador. Maiores Informações sobre as demonstrações financeiras e auditoria podem ser encontradas no Regulamento.
Contratação e Substituição dos Prestadores de Serviços do Fundo
À parte dos Prestadores de Serviços Essenciais, cuja eventual substituição dependerá de deliberação dos Cotistas reunidos em Assembleia Geral, os demais prestadores de serviços do Fundo serão contratados diretamente pelos Prestadores de Serviços Essenciais, sem necessidade de aprovação pela Assembleia de Cotistas.
O pagamento da remuneração dos prestadores de serviços contratados pelos Prestadores de Serviços Essenciais não constituirá encargo da Classe e será deduzido da parcela da Taxa Global (como abaixo definida) que cabe ao Prestador de Serviços Essencial que tenha realizado a contratação, nos termos do acordo operacional, salvo se aprovado de forma diversa pela Assembleia de Cotistas.
Informações sobre os quóruns mínimos estabelecidos para as deliberações das assembleias de Cotistas
As deliberações da Assembleia Geral serão tomadas, como regra geral, por maioria de votos dos cotistas presentes, ressalvado o disposto no subitem abaixo, cabendo a cada cota 1 (um) voto.
As deliberações das assembleias de cotistas serão tomadas por maioria de votos dos cotistas presentes, cabendo a cada cota 1 (um) voto, observado que as deliberações relativas exclusivamente às matérias previstas nos incisos II, IV, V, VIII, X e XI do item 6.1.1 do Anexo da Classe Única do Regulamento dependem da aprovação por maioria de votos dos cotistas presentes e que representem: (i) 25% (vinte e cinco por cento), no mínimo, das cotas emitidas, quando o Fundo tiver mais de 100 (cem) cotistas; ou (ii) metade, no mínimo, das cotas emitidas, quando tiver até 100 (cem) cotistas.
Os percentuais acima deverão ser determinados com base no número de cotistas do Fundo indicados no registro de cotistas na data de convocação da Assembleia Geral, cabendo à Administradora informar no edital de convocação qual será o percentual aplicável nas assembleias que tratem das matérias sujeitas à deliberação por quórum qualificado.
Remuneração da Administradora, das Cogestoras e dos demais prestadores de serviço
Taxa Global
Remuneração dos Prestadores de Serviço. A Classe Única pagará pelos serviços prestados pela Administradora e pelas Cogestoras uma taxa global de remuneração (“Taxa Global”), a qual corresponde a 1,20% (um inteiro e vinte centésimos por cento) ao ano incidente sobre (i) o valor do patrimônio líquido da Classe Única, enquanto as cotas da Classe Única não integrarem o Índice de Fundos de Investimento Imobiliário (“IFIX”); ou (ii) sobre o valor de mercado das cotas da Classe Única, calculado com base na média diária da cotação de fechamento das cotas de emissão da Classe Única no mês anterior ao do pagamento da remuneração, caso as cotas da Classe Única tenham integrado ou passado a integrar, no período, o IFIX.
A Taxa Global será calculada e provisionada diariamente e paga mensalmente, até o 5º (quinto) dia útil de cada mês subsequente àquele em que os serviços forem prestados, a partir do início das atividades do Fundo, considerada a primeira integralização de cotas do Fundo, vencendo-se a primeira mensalidade no 5º (quinto) dia útil do mês seguinte ao da primeira integralização de cotas do Fundo. A metodologia de rateio e os valores efetivos da Taxa Global do Fundo efetivamente pagos aos Prestadores de Serviços Essenciais estão disponíveis em www.hedgeinvest.com.br.
Os Prestadores de Serviços Essenciais poderão estabelecer que parcelas da Taxa Global sejam pagas diretamente pelo Fundo aos prestadores de serviços que tenham sido subcontratados por eles, desde que o somatório dessas parcelas não exceda o montante total da Taxa Global.
Taxa de Performance
Taxa de Performance. Será paga uma taxa de performance às Cogestoras, independentemente da parcela da Taxa Global prevista no item acima, de 20% (vinte por cento) sobre o que exceder o Benchmark (“Taxa de Performance”):
O valor devido a título de Taxa de Performance será calculado e provisionado diariamente, considerando o período de apuração encerrado no último dia útil dos meses de maio e novembro, e será pago até o encerramento do semestre subsequente ou quando da amortização ou liquidação do Fundo, o que primeiro ocorrer, conforme procedimento descrito nos parágrafos abaixo.
O 1º (primeiro) período de apuração da Taxa de Performance compreenderá o período entre a data da primeira integralização de cotas do Fundo e 30 de novembro de 2026 ou 31 de maio de 2027, conforme a data da primeira integralização, observado o critério de apuração semestral previsto neste Regulamento.
A Taxa de Performance será calculada conforme a fórmula abaixo:
TP = 0,2 x (CPajustada - CBcorrigida)
Onde:
CB = cota base correspondente ao valor unitário de emissão de cotas em cada emissão ou a cota patrimonial na última data utilizada para apuração da Taxa de Performance em que houve efetiva cobrança.
CBcorrigida = CB atualizada pelo Benchmark.
CP = valor patrimonial da cota da Classe Única.
CPajustada = CP ajustada pela soma dos rendimentos da Classe Única apropriados e pelas amortizações da Classe Única realizadas no período de apuração, se houver, ambos corrigidos pelo Benchmark.
Caso CBcorrigida seja maior do que CPajustada não haverá cobrança de Taxa de Performance.
Caso a variação do Benchmark no período seja negativa, o cálculo da Taxa de Performance fica limitado a 20% (vinte por cento) da diferença positiva entre CPajustada e CB.
Não haverá cobrança da Taxa de Performance quando CPajustada for inferior a CB.
Em caso de amortização da Classe Única, a Taxa de Performance, paga até o 5º (quinto) dia útil subsequente ao evento, será cobrada apenas sobre a parcela do patrimônio líquido amortizada.
Taxa Máxima de Custódia
Até 0,03% (três centésimos por cento) ao ano sobre o patrimônio líquido do Fundo.
Taxa Máxima de Distribuição
Tendo em vista que o Fundo tem natureza de classe fechada, a taxa e as despesas com a distribuição de cotas do Fundo serão descritas nos documentos da oferta de cada emissão, conforme aplicável.
A cada emissão de Cotas, o Fundo poderá, a exclusivo critério da Administradora, de acordo com recomendação das Cogestoras, cobrar uma taxa de distribuição primária, a qual será paga pelos subscritores das Cotas no ato da subscrição primária das Cotas.
A Taxa Global e a Taxa Máxima de Custódia serão calculadas e provisionadas diariamente, à base de 1/252 (um duzentos e cinquenta e dois avos), e serão pagas pelo Fundo, mensalmente, por períodos vencidos, até o 5º (quinto) Dia Útil do mês subsequente.
A Taxa Global será calculada com base no valor contábil do patrimônio líquido do Fundo.
O Fundo não possui taxa de ingresso.
O Fundo e a Classe poderão incorrer em outras despesas, conforme descritas no artigo 117 da parte geral da Resolução CVM 175 e no artigo 42 do Anexo Normativo III da Resolução CVM 175, sempre nos termos da regulamentação em vigor.
A RENTABILIDADE OBTIDA NO PASSADO OU ESPERADA NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO E SOBRE QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA.
Demais Taxas
Não serão cobradas dos Cotistas taxas de ingresso ou de saída. Não obstante, a cada nova emissão de Cotas, o Fundo poderá cobrar taxa de distribuição no mercado primário para arcar com as despesas da oferta pública da nova emissão de Cotas, a ser paga pelos subscritores das novas Cotas ou pelo Fundo, conforme for deliberado em Assembleia de Cotistas ou em ato da Administradora, no âmbito do capital autorizado, conforme previsto no artigo 21 do Regulamento.
Política de exercício de direito de voto em assembleias de ativos detidos pelo Fundo em conformidade com o disposto na regulação e autorregulação vigente
O exercício do direito de voto decorrente de ativos detidos pelo Fundo seguirá o disposto na política de exercício de direito de voto das Cogestoras, disponível no seguinte endereço eletrônico: HRE: https://www.hedgeinvest.com.br/VGRH/ | VGR: www.vgrasset.com.br
Breve histórico dos prestadores de serviço do Fundo
Breve Histórico da Administradora e HRE
A Hedge Investments é um grupo independente focado na estruturação, distribuição, administração e gestão de produtos financeiros (full service). Os sócios da Hedge Investments atuam juntos há quase 20 anos e são uma referência na indústria de fundos imobiliários.
A estrutura compreende um total de 68 pessoas, dentre elas 22 sócios, incluindo André Freitas, CEO e CIO, conforme figura abaixo:
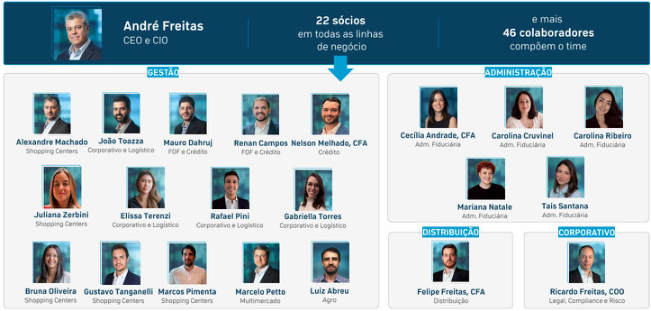
Fundada em 2016, a gestora possui atualmente R$ 11,2 bilhões de patrimônio líquido sob gestão, divididos da seguinte maneira:
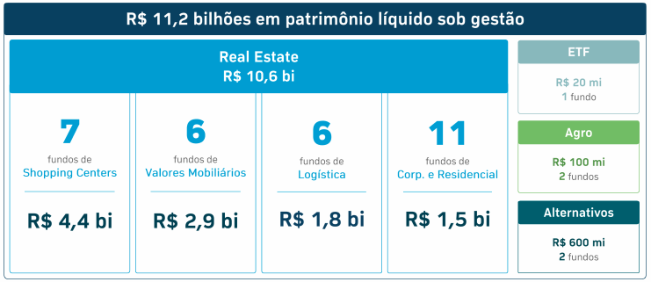
A Hedge pertence a um grupo que, considerando todas as empresas a ele pertencentes, exerce as seguintes funções e atividades:
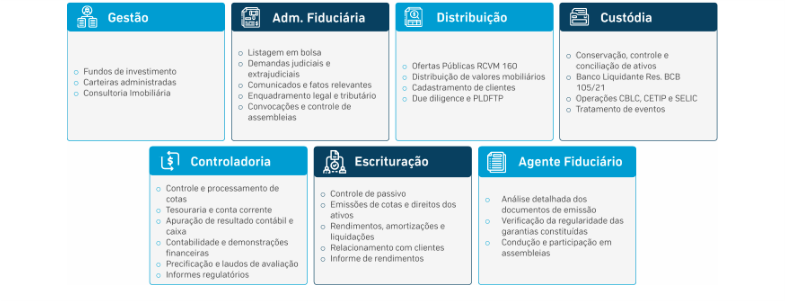
Breve Histórico da VGR
A VGR Asset é uma gestora focada na gestão de carteiras administradas e fundos de investimentos. Os sócios da VGR Asset possuem extensa experiência em análise e gestão de ativos.
A estrutura compreende um total de 10 pessoas, incluindo o Rodrigo Zanol, CEO, conforme figura abaixo:
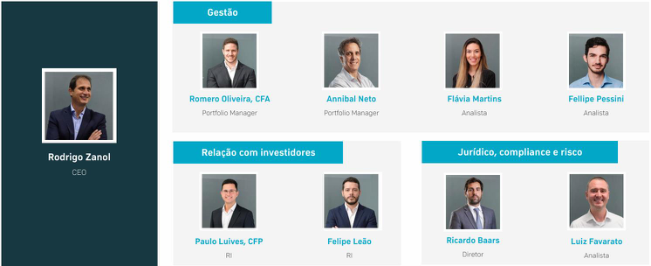
Fundada em 2011, a gestora possui atualmente R$ 2,3 bilhões de patrimônio líquido sob gestão, divididos da seguinte maneira:
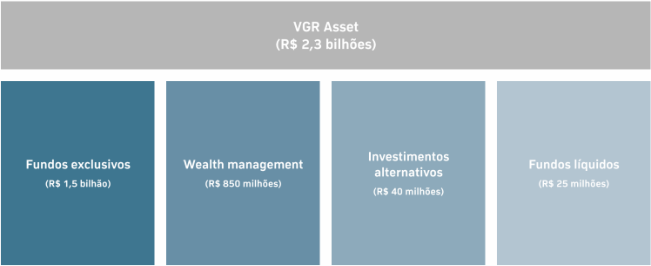
Regras de Tributação do Fundo
A presente seção destina-se a traçar breves considerações a respeito do tratamento tributário a que estão sujeitos o Fundo e seus Cotistas. As informações abaixo baseiam-se na legislação pátria vigente à época da elaboração deste Prospecto. Alguns titulares de Cotas do Fundo podem estar sujeitos à tributação específica, dependendo de sua qualificação ou localização. Os Investidores não devem considerar unicamente as informações contidas neste Prospecto para fins de avaliar o investimento no Fundo, devendo consultar seus próprios assessores jurídicos a respeito das regras vigentes à época de cada investimento e dos impactos tributários vinculados às peculiaridades de cada operação.
Para fins do disposto abaixo:
“IOF/Títulos” significa o Imposto sobre Operações Financeiras - Títulos e Valores Mobiliários, nos termos da Lei nº 8.894, de 21 de junho de 1994, e do Decreto nº 6.306, de 14 de dezembro de 2007 (“Decreto 6.306”).
“IOF/Câmbio” significa o Imposto sobre Operações de Crédito, Câmbio e Seguro, ou relativas a Títulos ou Valores Mobiliários, que incide sobre operações relativas a câmbio.
“IR” significa o Imposto de Renda.
Tributação Aplicável aos Cotistas do Fundo
(A) IOF/Títulos
O IOF/Títulos é calculado à alíquota de 1% (um por cento) ao dia sobre o valor do resgate, liquidação, cessão ou repactuação das cotas de emissão do Fundo, conforme preveem os artigos 28 e 32 do Decreto 6.306, mas a cobrança do imposto fica limitada a percentuais do rendimento previstos em tabela regressiva anexa ao Decreto 6.306, a depender do prazo do investimento.
Regra geral, os investimentos realizados pelos Cotistas do Fundo ficarão sujeitos à alíquota de 0% (zero por cento) do IOF/Títulos, tendo em vista que: (i) dificilmente o prazo para resgate ou liquidação será inferior a 30 (trinta) dias (prazo a partir do qual é aplicável a alíquota zero); e (ii) a cessão das Cotas é regularmente realizada em bolsa de valores.
Em qualquer caso, o Poder Executivo está autorizado a majorar a alíquota do IOF/Títulos até o percentual de 1,50% (um inteiro e cinquenta centésimos por cento) ao dia, cuja aplicabilidade poderá ser imediata.
Nos termos dos artigos 29 e 30 do Decreto 6.306, aplica-se a alíquota de 1,50% (um inteiro e cinquenta centésimos por cento) nas operações com títulos e valores mobiliários de renda fixa e de renda variável, efetuadas com recursos provenientes de aplicações feitas por investidores estrangeiros em cotas de Fundo de Investimento Imobiliário, observado o limite de (i) 5% (cinco por cento) caso o fundo esteja constituído e em funcionamento regular, até um ano da data do registro das cotas na CVM; ou (ii) 10% (dez por cento) caso o fundo não esteja constituído ou não entre em funcionamento regular.
(B) IOF/Câmbio
As operações de câmbio realizadas por investidores estrangeiros para fins de investimento nos mercados financeiros e de capitais, incluindo investimentos em Cotas do Fundo e/ou retorno ao exterior dos recursos aplicados estão sujeitas à alíquota de 0% (zero por cento) do IOF/Câmbio, conforme prevê o artigo 15-B, incisos III e XVII, do Decreto 6.306.
Em qualquer caso, o Poder Executivo está autorizado a majorar a qualquer tempo a alíquota do IOF/Câmbio até o percentual de 25% (vinte e cinco por cento).
(C) IR
O IR devido pelos Cotistas do Fundo tomará por base: (i) a residência dos Cotistas do Fundo, isto é, Brasil ou Exterior; e (ii) alguns eventos financeiros que caracterizam a obtenção de rendimento, quais sejam, a cessão ou alienação, o resgate e a amortização de Cotas do Fundo, e a distribuição de lucros pelo Fundo. O Fundo deverá distribuir a seus Cotistas, no mínimo, 95% (noventa e cinco por cento) dos lucros auferidos, apurados segundo o regime de caixa, com base em balanço ou balancete semestral encerrado em 30 de junho e 31 de dezembro de cada ano.
(i) Cotistas residentes no Brasil
Os ganhos auferidos na cessão ou alienação, amortização e resgate das Cotas, bem como os rendimentos distribuídos pelo Fundo sujeitam-se ao IR, à alíquota de 20% (vinte por cento), nos termos do artigo 37 da Instrução Normativa nº 1.585, de 31 de agosto de 2015 (“Instrução RFB 1.585”), devendo o tributo ser apurado da seguinte forma:
a) Beneficiário pessoa física: o ganho de capital deverá ser apurado de acordo com as regras aplicáveis aos ganhos de capital auferidos na alienação de bens e direitos de qualquer natureza quando a alienação for realizada fora da bolsa de valores ou como ganho líquido, de acordo com as regras aplicáveis às operações de renda variável, quando a alienação ocorrer em bolsa; e
b) Beneficiário pessoa jurídica: o ganho líquido será apurado de acordo com as regras aplicáveis às operações de renda variável quando a alienação for realizada dentro ou fora da bolsa de valores.
O IR pago será considerado: (i) definitivo, no caso de investidores pessoas físicas, e (ii) antecipação do Imposto sobre a Renda das Pessoas Jurídicas (“IRPJ”) para os investidores pessoa jurídica (nos regimes de lucro presumido, real e arbitrado). Ademais, no caso de pessoa jurídica, o ganho será incluído na base de cálculo da CSLL.
As alíquotas do IRPJ correspondem a 15% (quinze por cento) e adicional de 10% (dez por cento), sendo o adicional calculado sobre a parcela do lucro real que exceder o equivalente a R$240.000,00 (duzentos e quarenta mil reais) por ano; a alíquota da CSLL, para pessoas jurídicas não-financeiras, corresponde a 9% (nove por cento).
Os rendimentos e ganhos auferidos por pessoas jurídicas não-financeiras tributadas sob a sistemática não cumulativa, sujeitam-se à contribuição ao PIS e à COFINS às alíquotas de 0,65% (sessenta e cinco centésimos por cento) e 4% (quatro por cento), respectivamente conforme Decreto nº 8.426, de 1º de abril de 2015.
Por outro lado, no caso de pessoas jurídicas não-financeiras que apurem as contribuições pela sistemática cumulativa, os ganhos e rendimentos distribuídos pelo FII não integram a base de cálculo das contribuições do Programa de Integração Social (“PIS”) e da Contribuição para o Financiamento da Seguridade Social (“COFINS”). Sem prejuízo da tributação acima, conforme prevê o artigo 63 da Instrução RFB 1.585, haverá a retenção do IR à alíquota de 0,005% (cinco milésimos por cento) sobre os ganhos decorrentes de negociações em ambiente de bolsa, mercado de balcão organizado ou mercado de balcão não organizado com intermediação.
Nos termos do artigo 3º, inciso III e parágrafo 1º, da Lei nº 11.033/04, o Cotista pessoa física gozará de tratamento tributário especial em que os rendimentos distribuídos pelo Fundo ficarão isentos do IR, desde que sejam cumpridas, cumulativamente, as seguintes condições: (i) este cotista seja titular de cotas que representem menos de 10% (dez por cento) da totalidade das cotas do Fundo e lhe confiram direito ao recebimento de rendimento inferior a 10% (dez por cento) do total de rendimentos auferidos pelo Fundo; (ii) este cotista, em conjunto com pessoas a ele ligadas, nos termos da alínea “a” do inciso I do artigo 2º da Lei nº 9.779/99, representem menos de 30% (trinta por cento) das Cotas e lhe confiram direito ao recebimento de rendimento inferior a 30% (trinta por cento) do total de rendimentos auferidos pelo Fundo; (iii) a negociação de cotas do Fundo seja admitida exclusivamente em bolsas de valores ou no mercado de balcão organizado; e (iv) as cotas do Fundo sejam distribuídas, no mínimo, entre 100 (cem) Cotistas.
(ii) Cotistas residentes no exterior
Regra geral, os Cotistas Residentes no Exterior estão sujeitos ao mesmo tratamento tributário aplicável aos Cotistas Residentes no Brasil.
Todavia, nos termos do artigo 89, inciso II, da Instrução RFB 1.585, os ganhos auferidos pelos investidores estrangeiros na cessão ou alienação, amortização e resgate das Cotas, bem como os rendimentos distribuídos pelo Fundo serão tributados à alíquota de 15% (quinze por cento). Esse tratamento privilegiado aplica-se aos investidores estrangeiros que (i) não residirem em país ou jurisdição com tributação favorecida; e (ii) aplicarem seus recursos no Brasil por intermédio dos mecanismos previstos na Resolução do CMN nº 4.373, de 29 de setembro de 2014. Os ganhos auferidos pelos investidores na cessão ou alienação das Cotas em bolsa de valores ou no mercado de balcão organizado que atendam aos requisitos acima podem estar sujeitos a um tratamento específico (e.g. a isenção de IR prevista para pessoa física com residência no Brasil e investimento em Fundo de Investimento Imobiliário, conforme acima, alcança as operações realizadas por pessoas físicas residentes no exterior, inclusive em país com tributação favorecida). Para maiores informações sobre o assunto, aconselhamos que os investidores consultem seus assessores legais. No entender das autoridades fiscais, são atualmente considerados países ou jurisdições de tributação favorecida (“JTF”), aqueles listados no artigo 1º da Instrução Normativa da Receita Federal nº 1.037, de 4 de junho de 2010.
Tributação aplicável ao Fundo
A) IOF/Títulos
Conforme prevê o artigo 32, parágrafo 2º, inciso II, do Decreto 6.306, as aplicações realizadas pelo Fundo estão sujeitas à alíquota de 0% (zero por cento) do IOF/Títulos, mas o Poder Executivo está autorizado a majorar essa alíquota até o percentual de 1,50% (um inteiro e cinquenta centésimos por cento) ao dia, cuja aplicabilidade poderá ser imediata.
Não será aplicada a alíquota de 0% (zero por cento) quando o Fundo detiver operações com títulos e valores mobiliários de renda fixa e de renda variável efetuadas com recursos provenientes de aplicações feitas por investidores estrangeiros em Cotas do Fundo, ocasião na qual será aplicada a correspondente alíquota, conforme o caso, nos termos da legislação aplicável.
B) IR
Regra geral, os rendimentos e ganhos decorrentes das operações realizadas pela carteira do Fundo não estarão sujeitos ao IR.
Ademais, como a política do Fundo é no sentido de destinar recursos à aquisição de empreendimentos imobiliários, inclusive por meio de cotas de fundos de investimento imobiliário, conforme item "Destinação de Recursos" deste Prospecto, o Fundo poderá se beneficiar de dispositivos da legislação de regência que determinam que não estão sujeitos ao IR os rendimentos auferidos pelo Fundo em decorrência de aplicações nos seguintes ativos: (i) letras hipotecárias; (ii) CRI; (iii) letras de crédito imobiliário; e (iv) cotas de Fundos de Investimento Imobiliário, quando negociadas exclusivamente em bolsa de valores ou no mercado de balcão organizado.
Excepcionalmente, caso o Fundo venha a investir em ativos financeiros de renda fixa ou de renda variável distintos daqueles listados acima, os rendimentos e ganhos líquidos auferidos estarão sujeitos à incidência do IR de acordo com as mesmas normas aplicáveis às pessoas jurídicas em geral. Neste caso, o imposto pago pela carteira do Fundo poderá ser compensado com o IR a ser retido na fonte pelo Fundo quando da distribuição de rendimentos aos seus Cotistas de forma proporcional, exceto com relação aos Cotistas isentos na forma do artigo 36, parágrafo 3º, da Instrução RFB 1.585.
Cabe ainda esclarecer que, a fim de mitigar o risco de questionamentos pela Receita Federal do Brasil, os ganhos de capital auferidos pelo Fundo na alienação de cotas de outros Fundos de Investimento Imobiliário serão tributados pelo IR à alíquota de 20% (vinte por cento), conforme posicionamento manifestado por intermédio da Solução de Consulta Cosit nº 181, de 04 de julho de 2014.
O recolhimento do IR sobre as operações acima não prejudica o direito da Administradora e/ou das Cogestoras de tomar as medidas cabíveis para questionar tal entendimento e, em caso de êxito, suspender tal recolhimento, bem como solicitar a devolução ou a compensação de valores indevidamente recolhidos.
C) Outras considerações
Caso os recursos do Fundo sejam aplicados em empreendimento imobiliário que tenha como incorporador, construtor ou sócio, Cotista que possua, isoladamente ou em conjunto com pessoa a ele ligada, mais de 25% (vinte e cinco por cento) das cotas do Fundo, o Fundo ficará sujeito à tributação aplicável às pessoas jurídicas (IRPJ, CSLL, PIS e COFINS).
Considera-se pessoa ligada ao Cotista pessoa física: (i) os seus parentes até o 2º (segundo) grau; e (ii) a empresa sob seu controle ou de qualquer de seus parentes até o 2º (segundo) grau. Considera-se pessoa ligada ao Cotista pessoa jurídica, a pessoa que seja sua controladora, controlada ou coligada, conforme definido nos §§ 1º e 2º do artigo 243 da Lei das Sociedades por Ações.
O investidor pessoa física, ao subscrever ou adquirir cotas deste Fundo no mercado, deverá observar se as condições previstas acima são atendidas para fins de enquadramento na situação tributária de isenção de IRRF e na declaração de ajuste anual de pessoas físicas.
A ADMINISTRADORA E AS COGESTORAS NÃO DISPÕEM DE MECANISMOS PARA EVITAR ALTERAÇÕES NO TRATAMENTO TRIBUTÁRIO CONFERIDO AO FUNDO OU AOS SEUS COTISTAS OU PARA GARANTIR O TRATAMENTO TRIBUTÁRIO MAIS BENÉFICO A ESTE.
(Esta página foi intencionalmente deixada em branco)
ANEXOS
| ANEXO I | INSTRUMENTO DE CONSTITUIÇÃO DO FUNDO |
|---|---|
| ANEXO II | REGULAMENTO VIGENTE |
| ANEXO III | ESTUDO DE VIABILIDADE |
| ANEXO IV | INFORME ANUAL DO FUNDO |
| ANEXO V | MANUAL DE VOTO |
(Esta página foi intencionalmente deixada em branco)
ANEXO I
INSTRUMENTO DE CONSTITUIÇÃO DO FUNDO
(Esta página foi intencionalmente deixada em branco)
INSTRUMENTO PARTICULAR DE CONSTITUIÇÃO DO
HEDGE VGR CRÉDITO FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA
Por este instrumento particular (“Instrumento de Deliberação”), a HEDGE INVESTMENTS DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA., instituição financeira com sede na cidade de São Paulo, Estado de São Paulo, na Avenida Brigadeiro Faria Lima, nº 3.600, 11º andar, cjto 112 (parte), Itaim Bibi, CEP 04538-132, inscrita no CNPJ sob o nº 07.253.654/0001-76, devidamente habilitada para a prestação de serviços de administração de carteiras de valores mobiliários perante a CVM, conforme ato declaratório nº 16.388, de 5 de julho de 2018 (“Administradora”), HEDGE INVESTMENTS REAL ESTATE GESTÃO DE RECURSOS LTDA., empresa com sede na cidade de São Paulo, Estado de São Paulo, na Avenida Brigadeiro Faria Lima, 3.600, 11º andar, cjto 112 (parte), Itaim Bibi, CEP 04538-132, inscrita no CNPJ sob o nº 26.843.225/0001-01, devidamente autorizada pela CVM para a administração profissional de carteiras de valores mobiliários, nos termos do ato declaratório CVM nº 15.790, de 21 de julho de 2017 (“HRE”), e VGR GESTÃO DE RECURSOS LTDA., sociedade com sede na cidade de Vitória, Estado do Espírito Santo, na Rua Aleixo Netto, nº 660, Praia do Canto, CEP 29055-260, inscrita no CNPJ/ME sob o nº 14.569.262/0001-86, devidamente autorizada pela CVM para a administração profissional de carteiras de valores mobiliários, nos termos do ato declaratório CVM nº 12.160, de 07 de fevereiro de 2012 (“VGR”, em conjunto com a HRE, simplesmente “Cogestoras”, e em conjunto com a Administradora, simplesmente “Prestadores de Serviços Essenciais”), RESOLVEM:
(i) Constituir um Fundo de Investimento, classificado, nos termos da legislação aplicável, na categoria “Fundo de Investimento Imobiliário”, sob a forma de condomínio fechado, nos termos da Resolução da CVM nº 175, de 23 de dezembro de 2022, conforme em vigor (“Resolução CVM 175”), denominado HEDGE VGR CRÉDITO FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA (“Fundo”);
(ii) Designar a Sra. Maria Cecilia Carrazedo de Andrade, brasileira, administradora, portadora da Cédula de Identidade RG nº 44.026.236-7 SSP / SP e inscrita no CPF/ME sob nº 343.913.778-37, com escritório comercial na cidade de São Paulo, Estado de São Paulo, na Avenida Brigadeiro Faria Lima, nº 3.600, 11º andar, cjto 112 (parte), Itaim Bibi, CEP 04538-132, como diretora da Administradora responsável pelas operações do Fundo, para responder pela administração, supervisão e acompanhamento do Fundo, bem como pela prestação de informações relativas ao Fundo, no âmbito das atribuições da Administradora;
(iii) Aprovar o regulamento do Fundo, no inteiro teor e na forma do documento constante do Anexo I ao presente instrumento, que os Prestadores de Serviços Essenciais declaram estar plenamente aderente às normas legais e regulatórias aplicáveis;
(iv) Aprovar a realização da 1ª (primeira) emissão de cotas da Classe Única do Fundo ("Oferta" e "1ª Emissão"), que será destinada à distribuição pública, sob o rito automático com análise prévia pela ANBIMA, nos termos da Resolução CVM nº 160, de 13 de julho de 2022, conforme alterada ("Resolução CVM 160") e do Código ANBIMA de Ofertas Públicas, com as seguintes características:
(a) Quantidade Total de Cotas: 600.000 (seiscentas mil) Cotas;
(b) Preço Unitário de Emissão: R$ 100,00 (cem reais) por Cota, já considerando o Custo Unitário de Distribuição de R$ 3,22 (três reais e vinte e dois centavos) por Cota;
(c) Montante Total da Oferta: R$ 60.000.000,00 (sessenta milhões de reais), sem prejuízo da possibilidade de Distribuição Parcial nos termos do Prospecto;
(d) Montante Mínimo da Oferta: R$ 50.000.000,00 (cinquenta milhões de reais), correspondente a 500.000 (quinhentas mil) Cotas;
(e) Investimento Mínimo por investidor: R$ 10.000,00 (dez mil reais), correspondente a 100 (cem) Cotas;
(f) Regime de Distribuição: melhores esforços de colocação;
(g) Público-Alvo: Investidores em Geral;
(h) Coordenador Líder: a Oferta será coordenada pela HEDGE INVESTMENTS DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA.; e
(i) Demais termos, condições, cronograma, fatores de risco e procedimentos relativos à Oferta: conforme dispostos no Prospecto Definitivo, na Lâmina e nos demais documentos da Oferta.
Nota Castilho de Castro: Inclusão não aplicável e divergente do padrão da Administradora. Nota Castilho de Castro: Atividades já são de responsabilidade do administrador que pode contratar terceiros para essas funções..
Sendo assim, assinam o presente em 1 (uma) via digital, para um único propósito e efeito.
São Paulo, 22 de junho de 2026.
___________________________________________________________________ HEDGE INVESTMENTS DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA. Administradora
___________________________________________________________________ HEDGE INVESTMENTS REAL ESTATE GESTÃO DE RECURSOS LTDA. Cogestora
___________________________________________________________________ VGR GESTÃO DE RECURSOS LTDA. Cogestora
ANEXO I REGULAMENTO
(Esta página foi intencionalmente deixada em branco)
ANEXO II
REGULAMENTO VIGENTE
(Esta página foi intencionalmente deixada em branco)
REGULAMENTO DO
HEDGE VGR CRÉDITO FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA
São Paulo, 22 de junho de 2026
ÍNDICE
| PAR | TE GERAL ........................................................................................................................ 1 |
|---|---|
| 1. | O FUNDO .................................................................................................................... 1 |
| 2. | PRESTADORES DE SERVIÇOS ESSENCIAIS .................................................................... 1 |
| 3. | PRAZO DE DURAÇÃO ................................................................................................ 10 |
| 4. | EXERCÍCIO SOCIAL E DEMONSTRAÇÕES FINANCEIRAS ............................................. 10 |
| ANE | XO DA CLASSE ÚNICA DO HEDGE VGR CRÉDITO FUNDO DE INVESTIMENTO |
| IMO | BILIÁRIO DE RESPONSABILIDADE LIMITADA................................................................. 11 |
| 1. | DA CLASSE ÚNICA ..................................................................................................... 11 |
| 2. | POLÍTICA DE INVESTIMENTOS .................................................................................. 12 |
| 3. | DA POLÍTICA DE DISTRIBUIÇÃO DE RESULTADOS E AMORTIZAÇÕES ........................ 15 |
| 4. | DA EMISSÃO, DISTRIBUIÇÃO, SUBSCRIÇÃO E INTEGRALIZAÇÃO DE COTAS DE CLASSE |
| ÚNIC | A ................................................................................................................................. 16 |
| 5. | REMUNERAÇÃO DOS PRESTADORES DE SERVIÇO E ENCARGOS DO FUNDO ............. 19 |
| 6. | ASSEMBLEIA GERAL E ASSEMBLEIA ESPECIAL ........................................................... 20 |
| 7. | DO REPRESENTANTE DOS COTISTAS ......................................................................... 26 |
| 8. | DA DISSOLUÇÃO E LIQUIDAÇÃO DO FUNDO ............................................................ 27 |
| 9. | DIVULGAÇÃO DE INFORMAÇÕES .............................................................................. 28 |
| 10. | DAS DISPOSIÇÕES GERAIS ........................................................................................ 29 |
PARTE GERAL
1. O FUNDO
1.1. Base Legal. O HEDGE VGR CRÉDITO FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA (“Fundo”), constituído sob a forma de condomínio fechado, é regido pela Lei nº 10.406, de 10 de janeiro de 2002, conforme alterada (“Código Civil”), pela Lei nº 8.668, de 25 de junho de 1993, e pela parte geral e o Anexo Normativo III da Resolução nº 175, de 23 de dezembro de 2022, conforme alterada, da Comissão de Valores Mobiliários (respectivamente, “Resolução CVM 175” e “CVM”), por este regulamento (“Regulamento”), e pelas disposições legais e regulamentares que lhe forem aplicáveis.
1.2. Classes e Subclasses. O Fundo é composto por uma única classe de cotas (“Classe Única” ou “Classe”), e não possui subclasses. Portanto, todas as referências ao Fundo contidas neste Regulamento serão entendidas como referências à Classe Única.
1.3. O Fundo tem por objeto proporcionar a seus cotistas a valorização e a rentabilidade de suas cotas no longo prazo, conforme a política de investimentos do Fundo, preponderantemente pelo investimento nos Ativos-Alvo definidos neste Regulamento.
1.1. O Fundo tem como meta obter uma rentabilidade superior à variação da taxa média diária dos Certificados de Depósito Interbancário de um dia, over extra grupo, base 252 (duzentos e cinquenta e dois) Dias Úteis, calculada e divulgada pela B3, no informativo diário disponível em sua página na internet (http://www.b3.com.br) (“Benchmark”).
1.4. Cumpre ressaltar que o Benchmark acima descrito não representa e nem deve ser considerado, a qualquer momento e sob qualquer hipótese, promessa, garantia, estimativa, projeção ou sugestão de rentabilidade aos cotistas por parte da Administradora ou das Cogestoras, tampouco assegura qualquer nível de retorno ao investidor. Ademais, diversos fatores poderão afetar a rentabilidade do Fundo, notadamente conforme descrito nos prospectos das ofertas públicas de distribuição de cotas do Fundo, se houver, e nos demais documentos periódicos e eventuais divulgados na forma da regulamentação aplicável.
1.5. Para os fins das “Diretrizes de Classificação ANBIMA de Fundos de Investimento Imobiliário”, o Fundo e a Classe Única são classificados como “FII de Títulos e Valores Mobiliários Gestão Ativa”.
2. PRESTADORES DE SERVIÇOS ESSENCIAIS
2.1. Administradora. O Fundo é administrado pela HEDGE INVESTMENTS DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA., instituição financeira com sede na cidade de São Paulo, estado de São Paulo, na Avenida Brigadeiro Faria Lima, nº 3.600, 11º andar, cjto 112 (parte), Itaim Bibi, CEP 04538-132, inscrita no CNPJ sob o nº 07.253.654/0001-76, devidamente habilitada para a prestação de serviços de administração de carteira de valores mobiliários perante a CVM conforme ato declaratório nº 16.388 de 5 de julho de 2018 (“Administradora”).
2.2. Cogestoras. O Fundo contará com 2 (duas) gestoras: (i) HEDGE INVESTMENTS REAL ESTATE GESTÃO DE RECURSOS LTDA., empresa com sede na cidade de São Paulo, estado de São Paulo, na Avenida Brigadeiro Faria Lima, 3.600, 11º andar, cjto 112 (parte), Itaim Bibi, CEP 04538-132, inscrita no CNPJ sob o nº 26.843.225/0001-01, devidamente autorizada pela CVM para a administração profissional de carteiras de valores mobiliários, na categoria gestor de recursos, nos termos do ato declaratório CVM nº 15.790, de 21 de julho de 2017 (“HRE”); e (ii) VGR GESTÃO DE RECURSOS LTDA., sociedade com sede na cidade de Vitória, estado do Espírito Santo, na Rua Aleixo Netto nº 660, Praia do Canto, CEP 29055-260, inscrita no CNPJ/MF sob n.º 14.569.262/0001-86, devidamente autorizada pela CVM para a administração profissional de carteiras de valores mobiliários, na categoria gestor de recursos, nos termos do ato declaratório CVM nº 12.160, de 07 de fevereiro de 2012, doravante denominada simplesmente “VGR”, se referida individualmente e, em conjunto com a HRE, simplesmente “Cogestoras” (sendo as Cogestoras denominadas, em conjunto com a Administradora, simplesmente “Prestadores de Serviços Essenciais”).
2.3. Demais Prestadores de Serviços
2.3.1. Custodiante. Os serviços de custódia qualificada dos ativos integrantes da carteira da Classe Única serão prestados pela Administradora, na qualidade de instituição financeira autorizada a prestar serviços de custódia de valores mobiliários, nos termos do Ato Declaratório CVM nº 18.590, de 26 de março de 2021 ("Custodiante").
2.3.2. Escriturador. Os serviços de escrituração das cotas da Classe Única serão prestados pela Administradora, na qualidade de instituição financeira autorizada a prestar serviços de escrituração, nos termos do Ato Declaratório CVM nº 17.399, de 24 de setembro de 2019 ("Escriturador").
2.4. Responsabilidade dos Prestadores de Serviços.
2.4.1. Perante a CVM. Os Prestadores de Serviços Essenciais e demais prestadores de serviços do Fundo respondem perante a CVM, nas suas respectivas esferas de atuação, por seus próprios atos e omissões contrários à lei, ao Regulamento ou à regulamentação vigente, sem prejuízo do exercício do dever de fiscalizar, nas hipóteses previstas na regulamentação aplicável.
2.4.2. Perante os Cotistas. Os Prestadores de Serviços Essenciais respondem, perante os cotistas, em suas respectivas esferas de atuação, por eventuais prejuízos causados em virtude de condutas culposas ou dolosas contrárias a este Regulamento ou à regulamentação aplicável, comprovados em sentença judicial transitada em julgado ou em sentença arbitral final e vinculante.
2.4.2.1. Os Prestadores de Serviços Essenciais não serão responsabilizados por prejuízos, danos ou perdas, inclusive de rentabilidade, que o Fundo venha a sofrer em virtude da realização de suas operações.
2.4.2.2. Ausência de Garantia. Os investimentos no Fundo não são garantidos pela Administradora, pelas Cogestoras, por qualquer mecanismo de seguro ou pelo Fundo Garantidor de Crédito – FGC.
2.4.2.3. Ausência de Relação de Consumo. Considerando a categoria do Fundo e da Classe Única, em hipótese alguma as disposições da Lei nº 8.078, de 11 de setembro de 1990, conforme alterada, ou de outras normas que dispõem sobre a proteção do consumidor se aplicarão aos serviços prestados pelos Prestadores de Serviços Essenciais ou pelos demais prestadores de serviços, o que ficará expressamente consentido pelos cotistas mediante a assinatura do termo de adesão e ciência de riscos.
2.4.3. Entre os Prestadores de Serviços. Não há solidariedade entre os prestadores de serviços do Fundo, incluindo os Prestadores de Serviços Essenciais, e a contratação de outros prestadores de serviços não altera o regime de responsabilidade dos Prestadores de Serviços Essenciais e demais prestadores de serviço perante os cotistas, o Fundo ou a CVM. A divisão de responsabilidades entre os Prestadores de Serviços Essenciais, assim como a repartição de determinadas competências e atribuições, observarão, ainda, as regras dispostas no “Acordo Operacional Entre Prestadores de Serviços Essenciais”, firmado entre os Prestadores de Serviços Essenciais (“Acordo Operacional”).
2.4.4. Responsabilidades do Administrador. Não obstante as atribuições previstas neste Regulamento e na regulamentação aplicável, cabe à Administradora praticar os atos necessários à administração do Fundo, o que inclui, mas não se limita à prestação direta ou contratação, em nome do Fundo ou da classe de cotas, sem necessidade de aprovação pela Assembleia de Cotistas (como adiante definido) dos seguintes serviços: (a) tesouraria, controle e processamento dos ativos; (b) escrituração das cotas; (c) auditoria independente; (d) custódia; (e) serviços de análise e acompanhamento de projetos imobiliários; e, eventualmente, (f) outros serviços em benefício do Fundo ou da classe de cotas.
2.4.4.1. Para o exercício de suas atribuições, a Administradora poderá contratar, em nome do Fundo, sem necessidade de aprovação pela Assembleia de Cotistas (como adiante definido), os seguintes serviços facultativos:
I. consultoria especializada, que objetive dar suporte e subsidiar a Administradora e, se for o caso, as Cogestoras, em suas atividades de análise, seleção e avaliação de empreendimentos imobiliários e demais ativos integrantes ou que possam vir a integrar a carteira do Fundo; e
II. empresa especializada para administrar as locações ou arrendamentos de empreendimentos integrantes do seu patrimônio, a exploração do direito de superfície, monitorar e acompanhar projetos e a comercialização dos respectivos imóveis e consolidar dados econômicos e financeiros selecionados das companhias investidas para fins de monitoramento.
2.4.4.2. Os serviços listados nos incisos I e II acima podem ser prestados pela própria Administradora ou por terceiros, desde que, em qualquer dos casos, devidamente habilitados para o exercício de suas funções.
2.4.5. Responsabilidades das Cogestoras. Não obstante as atribuições previstas neste Regulamento, no Acordo Operacional e na regulamentação aplicável, cabe às Cogestoras praticar os atos necessários à gestão da carteira de ativos do Fundo que sejam valores mobiliários ou ativos financeiros, respeitado o disposto neste Regulamento, o que inclui mas não se limita à contratação, em nome do Fundo ou da classe de cotas, caso necessário e sem necessidade de aprovação pela Assembleia de Cotistas, dos seguintes serviços: (a) intermediação de operações para carteira de ativos; (b) distribuição de cotas; (c)
consultoria de investimentos; (d) classificação de risco por agência de classificação de risco de crédito; (e) formador de mercado de classe fechada; (f) cogestão da carteira de ativos; e, eventualmente, (g) outros serviços em benefício do Fundo ou da classe de cotas.
2.4.5.1. A contratação da Administradora, das Cogestoras ou partes a eles relacionadas para o exercício da função de formador de mercado deve ser submetida à aprovação prévia da Assembleia Geral ou Assembleia Especial, se aplicável, de cotistas nos termos da regulamentação em vigor.
2.4.6. Responsabilidades dos demais Prestadores de Serviços. Caso o prestador de serviço contratado pelos Prestadores de Serviços Essenciais não seja um participante de mercado regulado pela CVM, ou o serviço prestado ao Fundo não se encontre dentro da esfera de atuação da CVM, os Prestadores de Serviços Essenciais serão responsáveis apenas pela fiscalização da atuação destes prestadores de serviços que tenham contratado, sem solidariedade entre os Prestadores de Serviços Essenciais. Fora dessas hipóteses, caberá aos Prestadores de Serviços Essenciais tão somente o dever de supervisionar as atividades dos prestadores de serviços por eles contratados, em nome do Fundo. Assim, as atribuições e a responsabilidade pela prestação de serviços perante o Fundo e seus cotistas continuarão a exclusivo cargo do respectivo prestador de serviço que venha a ser contratado, de modo que quaisquer terceiros contratados pelo Fundo, representado pelos Prestadores de Serviços Essenciais, nos termos deste Regulamento, responderão pelos prejuízos causados ao Fundo e/ou aos cotistas quando procederem com culpa ou dolo, com violação da lei, das normas editadas pela CVM, dos respectivos contratos firmados com o Fundo e deste Regulamento.
2.5. Poderes da Administradora. A Administradora tem amplos e gerais poderes para praticar todos os atos necessários ao funcionamento do Fundo e da Classe Única, inclusive para realizar todas as operações e praticar todos os atos que se relacionem com o objeto do Fundo, respeitadas as regras de governança previstas neste Regulamento e no Acordo Operacional, tais como adquirir, alienar, arrendar e exercer todos os direitos inerentes à propriedade dos bens e direitos integrantes do patrimônio do Fundo, inclusive o de ações, recursos e exceções, abrir e movimentar contas bancárias; adquirir e alienar títulos pertencentes ao Fundo; transigir, representar o Fundo e a Classe Única em juízo e fora dele, solicitar, se for o caso, a admissão à negociação em mercado organizado das cotas da Classe Única ou a alteração do mercado organizado utilizado, e praticar todos os atos necessários à administração do Fundo e da Classe Única, observadas as disposições e limitações legais e regulamentares aplicáveis, as disposições deste Regulamento e as decisões tomadas em Assembleia Geral e Assembleia Especial de cotistas, se aplicável.
2.5.1. A Administradora será, nos termos e condições previstas na Lei nº 8.668, a proprietária fiduciária dos bens e direitos adquiridos com os recursos do Fundo, os quais administrará e disporá na forma e para os fins estabelecidos neste Regulamento e na legislação e regulamentação aplicáveis.
2.5.2. A alienação dos imóveis pertencentes ao patrimônio do Fundo será efetivada conforme previsto na regulamentação aplicável, constituindo o instrumento de alienação documento hábil para cancelamento, perante o cartório de registro de imóveis competente, das averbações pertinentes às restrições e destaque de que tratam os parágrafos 1º e 2º do artigo 7º da Lei nº 8.668.
2.5.3. A Administradora do Fundo deverá empregar, no exercício de suas funções, o cuidado que
toda entidade profissional ativa e proba costuma empregar na administração de seus próprios negócios, devendo, ainda, servir com boa fé, transparência, diligência e lealdade ao Fundo e aos seus cotistas e manter reserva sobre seus negócios.
2.6. Obrigações da Administradora. Constituem obrigações e responsabilidades da Administradora do Fundo, sem prejuízo do disposto nas normas aplicáveis:
I. selecionar os bens e direitos que comporão o patrimônio do Fundo, conforme proposta das Cogestoras, conforme o disposto neste regulamento, e de acordo com a política de investimento prevista neste Regulamento;
II. providenciar a averbação, no cartório de registro de imóveis, das restrições dispostas no artigo 7º da Lei nº 8.668, fazendo constar nas matrículas dos bens imóveis e direitos integrantes do patrimônio do Fundo que tais ativos imobiliários:
a) não integram o ativo da Administradora;
b) não respondem direta ou indiretamente por qualquer obrigação da Administradora;
c) não compõem a lista de bens e direitos da Administradora, para efeito de liquidação judicial ou extrajudicial;
d) não podem ser dados em garantia de débito de operação da Administradora;
e) não são passíveis de execução por quaisquer credores da Administradora, por mais privilegiados que possam ser; e
f) não podem ser objeto de constituição de quaisquer ônus reais.
III. manter, às suas expensas, atualizados e em perfeita ordem:
a) a documentação relativa aos imóveis e às operações do Fundo;
b) os relatórios dos representantes de cotistas e dos profissionais ou empresas contratadas nos termos dos artigos 26 e 27 do Anexo Normativo III da Resolução CVM 175, quando for o caso;
IV. receber rendimentos ou quaisquer valores devidos à Classe Única;
V. custear as despesas de propaganda da Classe Única, exceto pelas despesas de propaganda em período de distribuição de cotas, que podem ser arcadas pela Classe Única;
VI. fiscalizar o andamento dos empreendimentos imobiliários que constituem ativo da classe;
VII. observar as disposições constantes deste regulamento e nos demais documentos do fundo, bem como as deliberações da Assembleia Geral e da Assembleia Especial, se aplicável;
VIII. controlar e supervisionar as atividades inerentes à gestão dos ativos do Fundo, fiscalizando os serviços prestados por terceiros contratados, e o andamento dos empreendimentos imobiliários sob sua responsabilidade;
IX. agir sempre no único e exclusivo benefício dos cotistas, empregando na defesa de seus direitos a diligência exigida pelas circunstâncias e praticando todos os atos necessários a assegurá-los, judicial ou extrajudicialmente;
X. administrar os recursos da Classe Única de forma judiciosa, sem onerá-los com despesas ou gastos desnecessários ou acima do razoável;
XI. divulgar, ampla e imediatamente, qualquer fato relevante, assim entendido por qualquer deliberação da Assembleia Geral, da Assembleia Especial, se aplicável, ou da Administradora, ou qualquer outro fato que possa influir de modo ponderável: (i) na cotação das cotas ou de valores mobiliários a cotista elas referenciados; (ii) na decisão dos investidores de comprar, vender ou manter as cotas; e (iii) na decisão dos investidores de exercer quaisquer direitos inerentes à condição de titular cotas ou de valores mobiliários a elas referenciados; e
XII. transferir para a Classe Única qualquer benefício ou vantagem que possam alcançar em decorrência de sua condição de administradora do Fundo.
2.7. Poderes das Cogestoras. As Cogestoras, observadas as limitações legais, e as disposições do Acordo Operacional e deste Regulamento, terão poderes para praticar, em nome do Fundo e da Classe Única, todos os atos necessários à gestão da carteira de investimentos do Fundo, a fim de fazer cumprir os objetivos estabelecidos neste Regulamento.
2.8. Obrigações das Cogestoras. Caberá às Cogestoras, observado o Acordo Operacional:
- I. identificar, selecionar, avaliar e acompanhar os Ativos-Alvo (conforme adiante definido) existentes ou que poderão vir a fazer parte do patrimônio do Fundo, de acordo com a política de investimento da Classe Única;
II. adquirir, transigir e alienar os Ativos-Alvo, sem necessidade de aprovação em Assembleia de Cotistas (como adiante definido), conforme limites e regras previstos no Acordo Operacional, neste Regulamento e na regulamentação aplicável, salvo nas hipóteses de conflito de interesses, nos termos do artigo 31 do Anexo III da Resolução CVM 175;
III. analisar os Ativos-Alvo existentes ou que poderão vir a fazer parte do patrimônio do Fundo, apresentando propostas de alienação ou aquisição à Administradora dos Ativos-Alvo enquadrados na política de investimento e que as Cogestoras entendam atender os melhores interesses do Fundo e dos cotistas, sem necessidade de aprovação em Assembleia Geral ou Assembleia Especial, se aplicável, de cotistas, salvo nas hipóteses de conflito de interesses, nos termos do artigo 31 do Anexo III da Resolução CVM 175, inclusive com a elaboração de análises econômico-financeiras, se for o caso;
IV. recomendar à Administradora, conforme aplicável, a celebração dos contratos, negócios jurídicos e a realização de todas as operações necessárias à execução da política de investimento da Classe Única;
V. nos termos da regulamentação aplicável, monitorar o desempenho da Classe Única, na forma de valorização de suas cotas, a evolução do valor do patrimônio do Fundo e da carteira do Fundo, incluindo sua estratégia de diversificação e limites;
VI. acompanhar as assembleias dos ativos em que o Fundo vier a investir, podendo, a seu exclusivo critério e de acordo com a sua política de voto, comparecer às assembleias e exercer seu direito de voto;
VII. orientar a condução e execução da estratégia de desinvestimento do Fundo, observado o disposto nesse Regulamento, e realizar ou recomendar à Administradora, conforme aplicável (a) o reinvestimento de recursos auferidos pela Classe Única, respeitados os limites previstos na regulamentação aplicável, e/ou (b) a realização da amortização das cotas do Fundo e/ou sua liquidação, conforme o caso;
VIII. orientar a Administradora a ceder os recebíveis originados a partir do investimento em Ativos-Alvo;
IX. exercer e diligenciar, em nome do Fundo, para que sejam recebidos todos os frutos relacionados aos ativos que vierem a compor a carteira do Fundo;
X. elaborar relatórios periódicos das atividades da Classe Única, os quais deverão ser disponibilizados aos cotistas, na forma prevista na regulamentação em vigor;
XI. transferir ao Fundo qualquer benefício ou vantagem que possa alcançar em virtude de sua condição de cogestor e decorrente do investimento em títulos e valores mobiliários integrantes da carteira do Fundo; e
XII. agir sempre no único e exclusivo benefício dos cotistas, empregando na defesa de seus direitos a diligência exigida pelas circunstâncias e praticando todos os atos necessários a assegurálos, judicial ou extrajudicialmente.
2.9. Vedações. É vedado aos Prestadores de Serviços Essenciais no exercício das funções de gestores do patrimônio do Fundo e/ou da Classe Única e utilizando os recursos do Fundo e/ou da Classe Única:
I. receber depósito em sua conta corrente;
II. contrair ou efetuar empréstimos, salvo nas hipóteses previstas no artigo 122, inciso II, alínea “a”, item 3 da Parte Geral da Resolução CVM 175;
III. vender cotas à prestação, sem prejuízo da possibilidade de integralização a prazo de cotas subscritas;
IV. prometer ou garantir rendimento predeterminado aos cotistas;
V. utilizar recursos da classe para pagamento de seguro contra perdas financeiras de cotistas;
VI. praticar qualquer ato de liberalidade, exceto pelas doações que o fundo estiver autorizado a fazer nos termos de seu regulamento, conforme previsto no § 2º do artigo 118 da Parte Geral da Resolução CVM 175.
VII. conceder crédito sob qualquer modalidade;
VIII. prestar fiança, aval, bem como aceitar ou coobrigar-se sob qualquer forma nas operações praticadas pelo Fundo ou pela Classe Única;
IX. aplicar no exterior recursos captados no País;
X. aplicar recursos na aquisição de cotas do próprio Fundo;
XI. ressalvada a hipótese de aprovação em Assembleia de Cotistas, nos termos do artigo 31 do Anexo Normativo III da Resolução CVM 175, realizar operações da classe de cotas quando caracterizada situação de conflito de interesses entre:
a) a classe de cotas e a Administradora, Cogestoras ou consultor especializado;
b) a classe de cotas e cotistas que detenham participação correspondente a, no mínimo, 10% (dez por cento) do patrimônio da classe de cotas;
c) a classe de cotas e o representante de cotistas; e
d) a classe de cotas e o empreendedor;
XII. constituir ônus reais sobre os imóveis integrantes do patrimônio do Fundo;
XIII. realizar operações com ativos financeiros ou modalidades operacionais não previstas no Anexo Normativo III da Resolução CVM 175;
XIV. realizar operações com ações e outros valores mobiliários fora de mercados organizados autorizados pela CVM, ressalvadas as hipóteses de distribuições públicas, de exercício de direito de preferência e de conversão de debêntures em ações, de exercício de bônus de subscrição e nos casos em que a CVM tenha concedido prévia e expressa autorização; e
XV. realizar operações com derivativos, exceto quando tais operações forem realizadas exclusivamente para fins de proteção patrimonial e desde que a exposição seja sempre, no máximo, o valor do patrimônio líquido da Classe Única.
2.9.1. A Classe Única poderá emprestar seus títulos e valores mobiliários, desde que tais operações
de empréstimo sejam cursadas exclusivamente por meio de serviço autorizado pelo Banco Central do Brasil ou pela CVM, bem como usá-los para prestar garantias de operações próprias.
2.10. Da Renúncia, Destituição ou Substituição dos Prestadores de Serviços Essenciais
2.10.1. Substituição dos Prestadores de Serviços Essenciais. Os Prestadores de Serviços Essenciais deverão ser substituídos nas hipóteses de renúncia, descredenciamento, liquidação ou destituição pela Assembleia Geral.
2.10.1.1. Se a Assembleia Geral de cotistas não eleger nova Administradora no prazo de 30 (trinta) dias úteis contados da publicação no Diário Oficial do ato que decretar a liquidação extrajudicial, o BACEN deve nomear uma instituição para processar a liquidação do Fundo.
2.10.1.1.1. Nas hipóteses de descredenciamento, fica a Administradora obrigado a convocar imediatamente Assembleia Geral de cotistas para eleger um substituto, a se realizar no prazo de até 15 (quinze) dias, sendo facultada a convocação da Assembleia de Cotistas a cotistas que detenham cotas representativas de ao menos 5% (cinco por cento) do patrimônio líquido do total de cotas emitidas.
2.10.1.1.2. No caso de descredenciamento de Prestador de Serviço Essencial, a Superintendência competente pode nomear administrador ou gestor temporário, conforme o caso, inclusive para viabilizar a convocação de Assembleia de Cotistas de que trata o item acima. Caso o prestador de serviço essencial que foi descredenciado não seja substituído pela Assembleia Geral, o fundo deve ser liquidado, devendo as Cogestoras permanecer no exercício de suas funções até a conclusão da liquidação e a Administradora até o cancelamento do registro do fundo na CVM.
2.10.1.1.3. Nas hipóteses de descredenciamento ou renúncia, a Administradora fica obrigada a permanecer no exercício de suas funções até a averbação, no cartório de registro de imóveis, nas matrículas referentes aos bens imóveis e direitos integrantes da carteira de ativos, da ata da Assembleia de Cotistas que eleger seu substituto e sucessor na propriedade fiduciária desses bens e direitos. É facultado aos cotistas que detenham ao menos 5% (cinco por cento) das cotas emitidas, a convocação da Assembleia de Cotistas, caso a Administradora não a convoque, no prazo de 10 (dez) dias contados da renúncia. Nos casos de substituição da Administradora, será observado o que dispõem os artigos 34 e 35 do Anexo Normativo III da Resolução CVM 175.
2.10.1.1.4. No caso de alteração de Prestador de Serviço Essencial, a Administradora ou as Cogestoras substituídas devem encaminhar ao substituto cópia de toda a documentação referida no artigo 130 da Parte Geral da Resolução CVM 175, em até 15 (quinze) dias contados da efetivação da alteração.
2.10.1.1.5. O pedido de declaração judicial de insolvência do Fundo impede a Administradora de renunciar à administração fiduciária do Fundo, mas não sua destituição ou substituição por força de deliberação da Assembleia de Cotistas.
2.10.1.1.6. No caso de renúncia ou nos demais casos de substituição, as Cogestoras devem
permanecer no exercício de suas funções até sua efetiva substituição, que deve ocorrer no prazo máximo de 180 (cento e oitenta) dias, contados a partir da renúncia.
2.10.1.1.7. Caso o Prestador de Serviço Essencial que renunciou não seja substituído dentro do prazo indicado, o Fundo deve ser liquidado, devendo as Cogestoras permanecer no exercício de suas funções até a conclusão da liquidação e a Administradora até o cancelamento do registro do Fundo na CVM.
2.10.1.1.8. Nas hipóteses de renúncia, bem como na sujeição da Administradora ao regime de liquidação judicial ou extrajudicial, a ata da Assembleia de Cotistas que eleger nova Administradora constitui documento hábil para averbação, no Cartório de Registro de Imóveis, da sucessão da propriedade fiduciária dos bens imóveis integrantes do patrimônio da classe de cotas.
2.10.1.1.9. A sucessão da propriedade fiduciária de bem imóvel integrante de patrimônio de classe de cotas do Fundo não constitui transferência de propriedade.
2.10.1.1.10. Caso a Administradora renuncie às suas funções ou entre em processo de liquidação, correrão por sua conta os emolumentos e demais despesas relativas à transferência, ao seu sucessor, da propriedade fiduciária dos bens imóveis e direitos integrantes da carteira de ativos.
2.10.1.1.11. Na hipótese de renúncia, descredenciamento, liquidação ou destituição de qualquer dos Prestadores de Serviços Essenciais, estes farão jus as suas respectivas remunerações proporcionais ao período em que permanecerem no cargo, calculadas e pagas nos termos deste Regulamento e do Acordo Operacional, sempre sujeito ao limite da Taxa Global.
3. PRAZO DE DURAÇÃO
3.1. Prazo de Duração. O Fundo terá prazo de duração indeterminado.
4. EXERCÍCIO SOCIAL E DEMONSTRAÇÕES FINANCEIRAS
4.1. Exercício Social. O exercício do Fundo deve ser encerrado a cada 12 (doze) meses, no dia 30 de junho de cada ano, quando serão levantadas as demonstrações financeiras relativas ao período findo.
4.2. Demonstrações Financeiras. As demonstrações financeiras do Fundo obedecerão às normas contábeis específicas expedidas pela CVM e serão auditadas anualmente, por auditor independente registrado na CVM.
4.2.1. As demonstrações financeiras do Fundo devem ser elaboradas observando-se a natureza dos ativos e das demais aplicações em que serão investidos os recursos do Fundo.
4.3. Escrituração Contábil. O Fundo deve ter escrituração contábil destacada da de sua Administradora.
ANEXO DA CLASSE ÚNICA DO HEDGE VGR CRÉDITO FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA
1. DA CLASSE ÚNICA
1.1. Público-Alvo. O Fundo tem como público alvo investidores em geral, ou seja, pessoas físicas e jurídicas, residentes e domiciliadas no Brasil, bem como fundos de investimento que tenham por objetivo investimento de longo prazo, fundos de pensão, regimes próprios de previdência social, entidades autorizadas a funcionar pelo Banco Central do Brasil (“BACEN”), companhias seguradoras, entidades de previdência complementar e de capitalização, bem como investidores não residentes que invistam no Brasil segundo as normas aplicáveis e que aceitem os riscos inerentes a tal investimento.
1.2. Responsabilidade Limitada. A responsabilidade do cotista está limitada ao valor por ele subscrito.
1.2.1. Verificação de Patrimônio Negativo. Os seguintes eventos obrigarão a Administradora a verificar se o patrimônio líquido da Classe está negativo:
I. qualquer pedido de declaração judicial de insolvência da Classe Única do Fundo;
II. inadimplência de obrigações financeiras de devedor e/ou emissor de ativos detidos pela Classe Única que representem mais de 10% (dez por cento) de seu patrimônio líquido, naquela data de referência;
III. pedido de recuperação extrajudicial, de recuperação judicial, ou de falência de qualquer devedor e/ou emissor de ativos detidos pela Classe Única; e
IV. condenação do Fundo de natureza judicial e/ou arbitral e/ou administrativa e/ou outras similares ao pagamento de quantia correspondente a mais de 10% (dez por cento) de seu patrimônio líquido.
1.2.2. Caso a Administradora verifique que o patrimônio líquido está negativo, ou tenha ciência de pedido de declaração judicial de insolvência da Classe Única ou da declaração judicial de insolvência da Classe, deverá adotar as medidas aplicáveis previstas na Resolução CVM 175 e no Código Civil.
1.2.3. Serão aplicáveis as disposições da Resolução CVM 175 no que se refere aos procedimentos a serem adotados pela Administradora na hipótese de patrimônio líquido negativo da Classe.
1.3. Regime da Classe. A Classe Única do Fundo é constituída sob a forma de condomínio especial fechado, ou seja, não admite o resgate de cotas.
- 1.4. Prazo de Duração. A Classe Única terá o mesmo prazo de duração do Fundo.
1.5. Categoria. Nos termos do inciso VIII do artigo 3º da Parte Geral da Resolução CVM 175 a Classe Única é classificada como fundo de investimento imobiliário.
1.6. Forma. As cotas do Fundo correspondem a frações ideais de seu patrimônio, não são resgatáveis e têm a forma escritural e nominativa.
1.7. Direito de Voto. A cada cota Classe Única corresponderá 1 (um) voto nas Assembleias de Cotistas (conforme adiante definido).
1.8. Direitos do Cotista. O titular de cotas Classe Única do Fundo:
I. Não poderá exercer qualquer direito real sobre os empreendimentos imobiliários integrantes do patrimônio do Fundo; e
II. Não responde pessoalmente por qualquer obrigação legal ou contratual, relativa aos imóveis e empreendimentos porventura integrantes do patrimônio do Fundo ou da Administradora, salvo quanto à obrigação de pagamento das cotas que subscrever.
1.9. Direitos Patrimoniais, Políticos e Econômicos. Todas as cotas da Classe Única emitidas pelo Fundo garantem aos seus titulares direitos patrimoniais, políticos e econômicos idênticos.
1.10. Negociação das Cotas Classe Única. As cotas, após subscritas e integralizadas, serão registradas para negociação em mercado secundário, a critério da Administradora, e somente poderão ser negociadas em mercado de bolsa de valores ou mercado de balcão organizado administrado pela B3 S.A. – Brasil, Bolsa, Balcão (“B3”).
2. POLÍTICA DE INVESTIMENTOS
2.1. Os recursos da Classe Única serão aplicados pelas Cogestoras de forma a buscar proporcionar aos cotistas a obtenção de renda e uma rentabilidade adequada para o investimento realizado, inclusive por meio do pagamento da remuneração advinda da exploração dos Ativos-Alvo integrantes do patrimônio da Classe Única, bem como do aumento do valor patrimonial de suas cotas, advindo da valorização dos Ativos-Alvo que compõem o patrimônio da Classe Única ou da negociação dos AtivosAlvo no mercado de valores mobiliários.
2.1.1. Poderão integrar o patrimônio da Classe Única os seguintes ativos ("Ativos-Alvo"):
I. Ações ou cotas de sociedades cujo único propósito se enquadre entre as atividades permitidas aos fundos de investimento imobiliário (“FII”);
II. Certificados de Recebíveis Imobiliários (“CRI”), desde que estes certificados tenham sido objeto de oferta pública registrada na CVM ou cujo registro tenha sido dispensado nos termos da regulamentação em vigor;
III. Letras de Crédito Imobiliário (LCI);
IV. Letras Hipotecárias (LH);
V. Letras Imobiliárias Garantidas (LIG);
VI. Cotas de outros Fundos de Investimento Imobiliário (FII) ("Cotas de FII");
VII. Certificados de Potencial Adicional de Construção emitidos com base na Resolução da CVM nº 84, de 31 de março de 2022 (CEPAC); e
VIII. Cotas de Fundos de Investimento em Direitos Creditórios (FIDC) que tenham como política de investimento, exclusivamente, atividades permitidas aos FII e desde que as cotas tenham sido objeto de oferta pública registrada na CVM ou cujo registro tenha sido dispensado nos termos da regulamentação em vigor.
2.1.2. A Classe Única poderá subscrever Cotas de FII em ofertas públicas primárias ou adquiri-las em mercado secundário, bem como negociar, comprar, exercer ou alienar a terceiros o direito de preferência para a subscrição ou aquisição de Cotas de FII.
2.1.3. A parcela do patrimônio da Classe Única que, temporariamente, não estiver aplicada nos Ativos-Alvo, deverá ser aplicada em cotas de fundos de investimento e/ou títulos de renda fixa, públicos ou privados, de liquidez compatível com as necessidades da Classe Única, a exclusivo critério das Cogestoras ("Ativos de Liquidez").
2.1.4. A Classe Única poderá manter parcela do seu patrimônio permanentemente aplicada nos ativos de liquidez referidos no item 2.1.3. acima para atender suas necessidades de liquidez.
2.1.5. Na hipótese de execução de garantias, pagamento ou liquidação de Ativos-Alvo, a Classe Única poderá vir a ter direitos reais em geral sobre imóveis, participações societárias de sociedades imobiliárias e/ou em outros títulos e valores mobiliários em sua carteira de investimento. Nesta hipótese, os imóveis ou direitos reais que passarem a integrar o patrimônio da Classe Única poderão ser alienados pela Administradora, conforme solicitado pelas Cogestoras, sem a necessidade de aprovação prévia da Assembleia de Cotistas (como adiante definido), considerando a oportunidade e conveniência da venda de tais ativos para os interesses da Classe Única e de seus cotistas.
2.1.6. Na hipótese do item 2.1.5. acima, os imóveis ou direitos reais que passarem a integrar o patrimônio da Classe Única podem estar localizados em quaisquer regiões do Brasil.
2.2. A Administradora e as Cogestoras, conforme o caso, poderão, independentemente de prévia anuência dos cotistas ou aprovação pela Assembleia de Cotistas, praticar os seguintes atos necessários à consecução dos objetivos da Classe Única:
I. Adquirir, alienar, realizar investimentos e desinvestimentos, a qualquer tempo, nos ativos que venham a integrar o patrimônio da Classe Única, desde que observado o disposto nos itens 2.7 e seguintes, abaixo;
II. Negociar, rescindir, renovar, ceder ou transferir a terceiros, a qualquer título, o(s) contrato(s) a ser(em) celebrado(s) com a(s) pessoa(s) responsável(eis) pelos empreendimentos imobiliários que venham a integrar o patrimônio da Classe Única; e
III. Alienar a terceiros, a qualquer tempo, os imóveis e direitos reais que venham a integrar o patrimônio da Classe Única, conforme o disposto no item 2.1.5. do Artigo 2.1. acima.
2.3. A Classe Única poderá contratar operações com derivativos exclusivamente para fins de proteção patrimonial, cuja exposição seja sempre, no máximo, o valor do patrimônio líquido da Classe Única.
2.4. Sem prejuízo dos limites por modalidade de ativo dispostos nas regras gerais de fundos de investimento, o investimento da Classe Única em CRI deverá representar, no mínimo, 67% (sessenta e sete por cento) do patrimônio líquido da Classe Única.
2.4.1. Caso os investimentos da Classe Única em valores mobiliários ultrapassem 50% (cinquenta por cento) de seu patrimônio líquido, os limites de aplicação por emissor e por modalidade de ativos financeiros estabelecidos nas regras gerais sobre fundos de investimento deverão ser respeitados, observadas, contudo, as exceções previstas no Parágrafo 5º do Artigo 40 do Anexo Normativo III da Resolução CVM 175.
2.4.2. A Administradora deverá verificar, após a realização das operações pelas Cogestoras, em periodicidade diária, a observância da carteira de ativos aos limites de composição e de concentração descritos neste Regulamento, devendo informar as Cogestoras e à CVM sobre eventual desenquadramento, até o final do dia seguinte à data da verificação.
2.5. A Classe Única não observará qualquer limite de concentração em relação a segmentos ou setores da economia dos Ativos-Alvo, de empreendimentos imobiliários ou de créditos subjacentes.
2.6. A Classe Única terá o prazo de até 180 (cento e oitenta) dias contados da data de encerramento de cada oferta pública de distribuição de cotas da Classe Única para enquadrar a sua carteira de acordo com os limites de concentração por emissor e por modalidade de ativos previstos neste Regulamento.
2.7. A aquisição dos Ativos-Alvo pela Classe Única será realizada diretamente pelas Cogestoras, observado o disposto nos itens subsequentes, sendo certo que os Ativos-Alvo deverão ter sido emitidos em total conformidade com os requisitos estabelecidos na legislação e na regulamentação em vigor.
2.7.1. As Cogestoras atuarão de forma conjunta na identificação e análise de oportunidades de investimento para o Fundo, observando o seguinte rito de aprovação:
I. a Cogestora que identificar uma oportunidade de investimento ou desinvestimento deverá submeter a análise da operação à outra Cogestora, acompanhada de documentação técnica
satisfatória (“Proposta de Investimento”);
II. a Cogestora que receber a Proposta de Investimento terá o prazo de 5 (cinco) dias úteis para apresentar a sua devolutiva formal. Caso sejam identificadas lacunas informacionais, a Cogestora receptora da Proposta de Investimentos deverá solicitar os esclarecimentos necessários, devendo aguardar o envio dos documentos faltantes ou eventual explicação formal sobre a sua ausência para a conclusão de sua análise técnica. Neste caso, o termo inicial do prazo previsto neste subitem será a data em que a Cogestora receptora da Proposta de Investimento receber todos os documentos e informações necessários para a análise;
III. as remessas, aprovações ou vetos das Propostas de Investimentos deverão ser formalizados pelas Cogestoras, por meio de comunicação escrita, em formato eletrônico ou em ata de reunião, que servirão como comprovante de cumprimento das obrigações de supervisão e conformidade perante a Administradora, nos termos do Acordo Operacional. Os vetos eventualmente apresentados por qualquer das Cogestoras será estritamente discricionário, de modo que a outra Cogestora e a Administradora deverão respeitar os vetos; e
IV. as Propostas de Investimento submetidas pela HRE à análise da VGR serão consideradas aprovadas, caso a VGR não se manifeste ou não recuse formalmente a Proposta de Investimento no prazo de 5 (cinco) dias úteis contado do seu recebimento, observado o disposto no subitem II, acima. Em quaisquer dessas hipóteses, a HRE poderá, nos termos do Acordo Operacional, ao seu critério e por sua responsabilidade exclusiva, prosseguir com a realização da operação descrita na Proposta de Investimento enviada, independentemente de validação expressa da VGR.
2.7.2. As decisões de desinvestimento no âmbito do Fundo serão de responsabilidade da HRE, podendo ser executadas diretamente pela HRE ou, conforme o caso, recomendadas à Administradora pela HRE. Fica estabelecido que a HRE poderá realizar operações de desinvestimento sem a necessidade de comunicação prévia ou validação por parte da VGR, desde que o montante de cada operação não ultrapasse o limite equivalente a 5% (cinco por cento) do patrimônio líquido do Fundo. Sempre que necessário, a HRE buscará o suporte da VGR para a tomada de decisões de investimento, sendo facultado à VGR apresentar propostas de desinvestimento para apreciação pela HRE.
2.7.3. As Cogestoras se reunirão em reunião de Cogestores, com periodicidade mínima mensal, ou em prazo menor sempre que a análise de oportunidades ou a deliberação sobre matérias relevantes assim exigirem, formalizando as suas decisões em ata de reunião ou mediante troca de comunicações escritas entre as Cogestoras. As Reuniões de Cogestores poderão ocorrer presencialmente, por videoconferência ou por outro meio eletrônico, observado o disposto no Acordo Operacional.
3. DA POLÍTICA DE DISTRIBUIÇÃO DE RESULTADOS E AMORTIZAÇÕES
3.1. Distribuição de Resultados. A Classe Única deverá distribuir a seus cotistas no mínimo 95% (noventa e cinco por cento) dos resultados auferidos, apurados segundo o regime de caixa, com base em balanço ou balancete semestral encerrado em 30 de junho e 31 de dezembro de cada ano, a ser pago na forma deste Regulamento.
3.1.1. Havendo disponibilidades, os rendimentos auferidos poderão ser distribuídos aos cotistas, mensalmente, sempre no 10º (décimo) dia útil do mês subsequente ao do recebimento dos recursos pelo Fundo, a título de antecipação dos rendimentos do semestre a serem distribuídos.
3.1.2. Somente as cotas subscritas e integralizadas farão jus aos rendimentos relativos ao mês em que forem emitidas.
3.1.3. Farão jus aos rendimentos distribuídos pela Classe Única, em cada mês, somente os cotistas que estiverem adimplentes com suas obrigações de integralização de cotas no último dia útil do mês imediatamente anterior ao da distribuição de resultados.
3.1.4. O percentual mínimo a que se refere este item será observado apenas semestralmente, sendo que os adiantamentos realizados mensalmente poderão não atingir o referido mínimo.
3.2. Amortizações. As cotas do Fundo poderão ser amortizadas, mediante comunicação prévia da Administradora aos cotistas e após recomendação pelas Cogestoras ou mediante prévia aprovação em Assembleia de Cotistas. Caso haja amortização das cotas, esta será realizada proporcionalmente ao montante que o valor de cada cota representa relativamente ao patrimônio líquido do Fundo.
3.2.1. A amortização parcial das cotas de Classe Única para redução do patrimônio do Fundo implicará a manutenção da quantidade de cotas existentes por ocasião do desinvestimento ou qualquer pagamento relativo aos ativos integrantes do patrimônio do Fundo, com a consequente redução do seu valor, na proporção da diminuição do patrimônio do Fundo.
3.2.2. Quaisquer distribuições a título de amortização de cotas de Classe Única deverão abranger todas as cotas da Classe Única, em benefício de todos os cotistas e deverão obedecer ao disposto neste Regulamento.
4. DA EMISSÃO, DISTRIBUIÇÃO, SUBSCRIÇÃO E INTEGRALIZAÇÃO DE COTAS DE CLASSE ÚNICA
4.1. Patrimônio da Classe Única. O patrimônio do Fundo será representado pelas cotas da Classe Única, as quais terão as características, os direitos e as condições de emissão, distribuição, subscrição, integralização, remuneração e amortização descritos neste Regulamento e no suplemento ou prospecto referente a cada emissão de cotas do Fundo.
4.1.1. O patrimônio inicial do Fundo será formado pelas cotas representativas da primeira emissão da Classe Única, nos termos do ato que deliberou pela primeira emissão.
4.2. Integralização. As cotas da Classe Única de cada emissão serão integralizadas em moeda corrente nacional ou em imóveis, bem como em direitos relativos a imóveis, nos termos do documento de aceitação da oferta ou do compromisso de investimento, caso aplicável, e conforme definido no suplemento ou prospecto, se houver.
4.2.1. A integralização em imóveis, bem como em direitos reais sobre bens imóveis será realizada a critério da Administradora, observado o previsto no artigo 9 e seus parágrafos do Anexo Normativo III
da Resolução CVM 175, bem como a política de investimentos do Fundo, o qual deverá ocorrer na forma e prazos fixados no documento de aceitação da oferta ou compromisso de investimento, conforme o caso.
4.3. Direito de Preferência no Mercado Secundário. Os cotistas não terão direito de preferência na transferência das cotas negociadas no mercado secundário, as quais poderão ser livremente alienadas a terceiros adquirentes, observadas as restrições previstas neste Regulamento e regulamentação aplicável.
4.3.1. A aquisição das cotas pelo investidor mediante operação realizada no mercado secundário configura, para todos os fins de direito, sua expressa ciência e concordância aos termos e condições deste Regulamento e, se houver, do prospecto de cada emissão, em especial às disposições relativas à política de investimento.
4.4. Novas Emissões. A Administradora, conforme prévia e expressamente solicitado pelas Cogestoras, poderá deliberar por realizar novas emissões de cotas do Fundo, independentemente de aprovação em Assembleia de Cotistas e de alteração deste Regulamento, assegurando aos cotistas o direito de preferência, no montante total de até R$ 2.000.000.000,00 (dois bilhões de reais), incluindo neste montante o valor total das cotas referentes à 1ª emissão de cotas do Fundo efetivamente subscritas e integralizadas ("Capital Autorizado”), sendo que o valor de cada nova cota emitida dentro do limite do Capital Autorizado deverá ser fixado conforme recomendação das Cogestoras, preferencialmente, tendo em vista (i) a média do valor das cotas do Fundo no mercado secundário, (ii) o valor patrimonial das cotas, representado pelo quociente entre o valor do patrimônio líquido contábil atualizado do Fundo e o número de cotas já emitidas; ou, ainda, também (iii) as perspectivas de rentabilidade do Fundo.
4.5. As novas emissões de cotas do Fundo por ato da Administradora deverão observar as disposições dos respectivos documentos de cada emissão, inclusive no tocante à cobrança ou não de taxa de ingresso.
4.6. Sem prejuízo das emissões de cotas realizadas dentro do limite do Capital Autorizado, a Classe Única poderá realizar novas emissões de cotas mediante prévia aprovação da Assembleia Especial, a qual deverá dispor sobre as características da emissão, as condições de subscrição das cotas e a destinação dos recursos provenientes da integralização, e observado que:
I. O valor de cada nova cota ou o critério para sua fixação deverá ser fixado conforme a deliberação da Assembleia Especial que aprovar a nova emissão de cotas;
II. Na nova emissão, deverá haver definição a respeito da existência do direito de preferência e da possibilidade de os cotistas cederem, alienarem, ou não, seu direito de preferência entre si ou a terceiros;
III. As cotas objeto da nova emissão assegurarão a seus titulares direitos idênticos aos das cotas já existentes; e
- IV. Poderá ser admitida a realização de subscrição parcial das cotas representativas do patrimônio da Classe Única, bem como o cancelamento do saldo não colocado, desde que seja subscrita a quantidade mínima de cotas prevista no pertinente suplemento ou prospecto, observada a regulamentação aplicável
4.5.1. As novas emissões de cotas, poderão ainda ser aprovadas pelos cotistas por meio de processo de consulta formal, a qual deverá dispor sobre as características da emissão, as condições de subscrição das cotas e a destinação dos recursos provenientes da integralização.
4.6.1. Não poderá ser iniciada nova distribuição de cotas antes de total ou parcialmente subscrita, se prevista a subscrição parcial, observado o montante mínimo disposto nos respectivos suplementos, ou cancelada a distribuição anterior.
4.7. Restrições aos Cotistas. Não há restrições quanto a limite de propriedade de cotas do Fundo por um único cotista, observado o disposto nos itens 4.8 e seguintes abaixo.
4.8. Critérios de Isenção para o Fundo e para a Classe Única. Para que o Fundo e para a Classe Única sejam isentos de tributação sobre as suas receitas operacionais, conforme determina a Lei nº 9.779, de 19 de janeiro de 1999, o incorporador, construtor ou sócio de empreendimentos imobiliários investidos pela Classe Única poderá subscrever ou adquirir no mercado, individualmente ou em conjunto com pessoa a eles ligadas, o percentual máximo de 25% (vinte e cinco por cento) do total das cotas emitidas pela Classe Única.
4.8.1. Caso tal limite seja ultrapassado, a Classe Única estará sujeita a todos os impostos e contribuições aplicáveis às pessoas jurídicas.
4.9. Critérios de Isenção para Cotistas Pessoa Física. Os rendimentos distribuídos aos cotistas, quando distribuídos, e os ganhos de capital e rendimentos auferidos na alienação ou no resgate de cotas dos fundos de investimento imobiliário sujeitam-se à incidência do imposto sobre a renda à alíquota de 20% (vinte por cento). Não obstante, nos termos do artigo 3º, inciso III e parágrafo único, da Lei nº 11.033, de 21 de dezembro de 2004, ficam isentos do imposto de renda os rendimentos distribuídos a pessoas físicas pelos fundos de investimento imobiliário cujas cotas sejam admitidas à negociação exclusivamente em bolsas de valores ou no mercado de balcão organizado desde que o fundo possua, no mínimo, 100 (cem) cotistas, e observado que a isenção não será concedida (i) ao cotista pessoa física titular de cotas que representem 10% (dez por cento) ou mais da totalidade das cotas emitidas pelo fundo, ou ainda cujas cotas lhe derem direito ao recebimento de rendimento superior a 10% (dez por cento) do total de rendimentos auferidos pelo fundo; e (ii) ao conjunto de cotistas pessoas físicas ligadas, definidas na forma da alínea “a” do inciso I do parágrafo único do art. 2º da Lei nº 9.779, de 19 de janeiro de 1999, titulares de cotas que representem 30% (trinta por cento) ou mais da totalidade das cotas, ou ainda cujas cotas lhes derem direito ao recebimento de rendimento superior a 30% (trinta por cento) do total de rendimentos auferidos pelo fundo. Os critérios para a concessão da isenção do imposto de renda, acima descritos, poderão sofrer modificações conforme eventual alteração na legislação e na regulamentação em vigor.
4.10. Ausência de Garantia de Isenção. Não há qualquer garantia ou controle efetivo por parte dos
Prestadores de Serviços Essenciais, no sentido de se manter o Fundo com as características previstas na regulamentação aplicável para permitir a isenção para cotistas pessoas físicas prevista no item 4.9 acima. Adicionalmente, a Administradora deverá distribuir semestralmente pelo menos 95% (noventa e cinco por cento) dos resultados auferidos, com a finalidade de enquadrar o Fundo na isenção de tributação constante da Lei nº 9.779. Além das medidas aqui descritas, a Administradora não poderá tomar qualquer medida adicional para evitar alterações no tratamento tributário conferido ao Fundo ou aos seus cotistas.
5. REMUNERAÇÃO DOS PRESTADORES DE SERVIÇO E ENCARGOS DO FUNDO
5.1. Remuneração dos Prestadores de Serviço. A Classe Única pagará pelos serviços prestados pela Administradora e pelas Cogestoras uma taxa global de remuneração (“Taxa Global”), a qual corresponde a 1,20% (um inteiro e vinte centésimos por cento) ao ano incidente sobre (i) o valor do patrimônio líquido da Classe Única; ou (ii) sobre o valor de mercado das cotas da Classe Única, calculado com base na média diária da cotação de fechamento das cotas de emissão da Classe Única no mês anterior ao do pagamento da remuneração, caso as cotas da Classe Única tenham integrado ou passado a integrar, no período, o Índice de Fundos de Investimento Imobiliário - IFIX.
5.1.1. A Taxa Global será calculada e provisionada diariamente e paga mensalmente, até o 5º (quinto) dia útil do mês subsequente àquele em que os serviços forem prestados. Para fins de início da cobrança, será considerada a data da primeira integralização de cotas do Fundo, vencendo-se a primeira parcela da Taxa Global no 5º (quinto) dia útil do mês imediatamente subsequente a referida integralização. Para consultar as taxas segregadas dos prestadores de serviço, acesse a Plataforma de Transparência de Taxas no endereço www.data.anbima.com/busca/transparencia-de-taxas-defundos.
5.1.2. Os Prestadores de Serviços Essenciais poderão estabelecer que parcelas da Taxa Global sejam pagas diretamente pelo Fundo aos prestadores de serviços que tenham sido subcontratados por eles, desde que o somatório dessas parcelas não exceda o montante total da Taxa Global.
5.2. Taxa de Performance. Será paga uma taxa de performance às Cogestoras, independentemente da parcela da Taxa Global prevista no item acima, de 20% (vinte por cento) sobre o que exceder o Benchmark (“Taxa de Performance”):
5.2.1. O valor devido a título de Taxa de Performance será calculado e provisionado diariamente, considerando o período de apuração encerrado no último dia útil dos meses de maio e novembro, e será pago até o encerramento do semestre subsequente, a critério das Cogestoras, ou quando da amortização ou liquidação do Fundo, o que primeiro ocorrer, conforme procedimento descrito nos parágrafos abaixo.
5.2.2. O 1º (primeiro) período de apuração da Taxa de Performance compreenderá o período entre a data da primeira integralização de cotas do Fundo e 30 de novembro de 2026 ou 31 de maio de 2027, conforme a data da primeira integralização, observado o critério de apuração semestral previsto neste Regulamento.
- 5.2.3. A Taxa de Performance será calculada conforme a fórmula abaixo:
TP = 0,2 x (CPajustada – CBcorrigida)
Onde:
CB = cota base correspondente ao valor unitário de emissão de cotas em cada emissão ou a cota patrimonial na última data utilizada para apuração da Taxa de Performance em que houve efetiva cobrança.
CBcorrigida = CB atualizada pelo Benchmark.
CP = valor patrimonial da cota da Classe Única.
CPajustada = CP ajustada pela soma dos rendimentos da Classe Única apropriados e pelas amortizações da Classe Única realizadas no período de apuração, se houver, ambos corrigidos pelo Benchmark.
5.2.4. Caso CBcorrigida seja maior do que CPajustada não haverá cobrança de Taxa de Performance.
5.2.5. Caso a variação do Benchmark no período seja negativa, o cálculo da Taxa de Performance fica limitado a 20% (vinte por cento) da diferença positiva entre CPajustada e CB.
- 5.2.6. Não haverá cobrança da Taxa de Performance quando CPajustada for inferior a CB.
5.2.7. Em caso de amortização da Classe Única, a Taxa de Performance, paga até o 5º (quinto) dia útil subsequente ao evento, será cobrada apenas sobre a parcela do patrimônio líquido amortizada.
5.3. Taxa Máxima de Custódia. Até 0,03% (três centésimos por cento) ao ano sobre o patrimônio líquido do Fundo.
5.4. Outras Taxas. Não serão cobradas da Classe Única ou dos cotistas taxas de ingresso ou de saída. Não obstante, a cada nova emissão de Cotas, a Classe Única poderá cobrar taxa de distribuição no mercado primário para arcar com as despesas da oferta pública da nova emissão de Cotas, a ser paga pelos subscritores das novas Cotas ou pelo Fundo, conforme for deliberado em Assembleia de Cotistas e previsto na documentação de cada oferta.
5.5. Encargos. São considerados encargos do Fundo as despesas previstas no artigo 117 da parte geral da Resolução CVM 175 e no artigo 42 do Anexo Normativo III da Resolução CVM 175. Considerando que o Fundo é de Classe Única, referida Classe Única será a responsável por arcar com todos os encargos do Fundo. Caso venham a ser criadas novas classes de cotas, deverá ser indicado as despesas comuns às classes e sua forma de rateio, bem como o rateio de eventuais contingências que recaiam sobre o Fundo.
6. ASSEMBLEIA GERAL E ASSEMBLEIA ESPECIAL
- 6.1. Competência. A assembleia geral de cotistas é responsável por deliberar sobre as matérias
comuns a todas as classes de cotas (“Assembleia Geral”), conforme aplicável, na forma prevista na Resolução CVM 175, observado que as matérias específicas de cada classe ou subclasse de cotas serão deliberadas em sede de assembleia especial de cotistas (“Assembleia Especial” e, em conjunto com a Assembleia Geral ou quando mencionado de forma indistinta, simplesmente “Assembleia de Cotistas”), sem prejuízo de outros requisitos e informações previstos na regulamentação vigente, sendo-lhe aplicáveis as mesmas disposições procedimentais da Assembleia Geral de cotistas. Enquanto permanecer a estrutura de Classe Única de cotas do Fundo, todas as Assembleias Especiais da Classe Única serão consideradas Assembleias Geral, para todos os fins deste Regulamento e da regulamentação aplicável.
6.1.1. Compete privativamente à Assembleia de Cotistas deliberar sobre:
- I. as demonstrações contábeis;
II. a substituição de Prestador de Serviço Essencial;
III. a emissão de novas cotas, ressalvadas as novas emissões realizadas até o limite do Capital Autorizado;
IV. a fusão, a incorporação, a cisão, total ou parcial, a transformação ou a liquidação do Fundo ou da Classe Única;
V. a alteração deste Regulamento;
VI. o plano de resolução de patrimônio líquido negativo;
VII. o pedido de declaração judicial de insolvência da Classe Única;
VIII. apreciação do laudo de avaliação de bens e direitos utilizados na integralização de cotas;
IX. eleição e destituição de representante dos cotistas, fixação de sua remuneração, se houver, e aprovação do valor máximo das despesas que poderão ser incorridas no exercício de sua atividade;
- X. aprovação dos atos que configurem potencial conflito de interesses; e
XI. alteração de qualquer matéria relacionada à Taxa Global.
6.2. Assembleia Ordinária. Anualmente, a Assembleia Especial deve deliberar sobre as demonstrações contábeis da Classe, assim como a Assembleia Geral deve deliberar sobre as demonstrações contábeis do Fundo, no prazo de até 60 (sessenta) dias após o encaminhamento das demonstrações contábeis à CVM, contendo relatório do auditor independente. A Assembleia de Cotistas somente pode ser realizada no mínimo 15 (quinze) dias após estarem disponíveis aos cotistas as demonstrações contábeis relativas ao exercício encerrado, contendo relatório do auditor independente ou se, estando presentes todos os cotistas, estes dispensarem a observância do referido prazo.
6.2.1. As demonstrações contábeis cujo relatório de auditoria não contiver opinião modificada podem ser consideradas automaticamente aprovadas caso a Assembleia de Cotistas não seja instalada, em virtude de não comparecimento dos cotistas.
6.3. Convocação. A convocação da Assembleia de Cotistas, bem como todas as informações e documentos necessários ao exercício informado do direito de voto em assembleias, devem ser disponibilizados, na mesma data, (i) nas páginas da Administradora e das Cogestoras na rede mundial de computadores; (ii) na página da entidade administradora do mercado organizado em que as cotas sejam admitidas à negociação; e (iii) na página da CVM na rede mundial de computadores, por meio de sistema eletrônico disponível na rede ou de sistema eletrônico disponibilizado por entidade que tenha formalizado convênio ou instrumento congênere com a CVM para esse fim.
6.3.1. A convocação da Assembleia de Cotistas deve enumerar, expressamente, na ordem do dia, todas as matérias a serem deliberadas, não se admitindo que sob a rubrica de assuntos gerais haja matérias que dependam de deliberação da assembleia.
6.3.2. Compete a Administradora convocar a Assembleia de Cotistas.
6.3.3. A Assembleia de Cotistas também pode ser convocada diretamente por cotistas que detenham, no mínimo, 5% (cinco por cento) das cotas emitidas pela classe ou pelo representante dos cotistas, observados os requisitos estabelecidos neste Regulamento.
6.3.4. A primeira convocação das Assembleias de Cotistas deve ocorrer:
I. com, no mínimo, 30 (trinta) dias de antecedência, no caso das assembleias ordinárias; e
II. com, no mínimo, 15 (quinze) dias de antecedência, no caso das assembleias extraordinárias.
6.3.5. Por ocasião da assembleia ordinária, os titulares de, no mínimo, 3% (três por cento) das cotas emitidas ou o representante dos cotistas podem solicitar, por meio de requerimento escrito encaminhado à Administradora, a inclusão de matérias na ordem do dia da assembleia, que passa a ser ordinária e extraordinária.
6.3.5.1. O pedido deve vir acompanhado de eventuais documentos necessários ao exercício do direito de voto, inclusive aqueles referidos no § 2º do artigo 14 do Anexo Normativo III da Resolução CVM 175, e deve ser encaminhado em até 10 (dez) dias contados da data de convocação da assembleia ordinária.
6.3.5.2. O percentual deve ser calculado com base nas participações constantes do registro de cotistas na data de convocação da assembleia.
6.3.6. Caso cotistas ou o representante de cotistas tenham solicitado a inclusão de matérias na ordem do dia, a Administradora deve divulgar, pelos meios referidos no item 6.3, no prazo de 5 (cinco) dias a contar do encerramento do prazo previsto no item 6.3.5.1, o pedido de inclusão de matéria na
pauta, bem como os documentos encaminhados pelos solicitantes.
6.3.7. Caso seja admitida a participação do cotista por meio de sistema eletrônico, a convocação da Assembleia de Cotistas deverá conter informações detalhando as regras e os procedimentos para viabilizar a participação e votação a distância, incluindo as informações necessárias e suficientes para acesso e utilização do sistema, assim como se a assembleia será realizada parcial ou exclusivamente de modo eletrônico.
6.3.8. Nas assembleias ordinárias, as informações incluem, no mínimo, aquelas referidas no artigo 36, inciso III, do Anexo Normativo III da Resolução CVM 175, sendo que as informações referidas no referido artigo 36, inciso IV, devem ser divulgadas até 15 (quinze) dias após a convocação dessa assembleia.
6.4. Consulta Formal. As deliberações de Assembleia de Cotistas poderão ser adotadas mediante processo de consulta formal, sem necessidade de reunião dos cotistas.
6.4.1. Da consulta deverão constar todos os elementos informativos necessários ao exercício do direito de voto.
6.4.2. Os cotistas também poderão votar nas Assembleias de Cotistas por meio de comunicação escrita ou eletrônica, conforme procedimentos a serem indicados pela Administradora por ocasião da convocação das Assembleias de Cotistas.
6.5. Instalação. A Assembleia de Cotistas se instala com a presença de qualquer número de cotistas.
6.6. Deliberação. As deliberações da Assembleia Geral e da Assembleia Especial, se aplicável, serão tomadas por maioria de votos dos cotistas presentes, ressalvado o disposto nos subitens 6.6.1 e seguintes abaixo, cabendo a cada cota 1 (um) voto.
6.6.1. As deliberações relativas exclusivamente às matérias previstas nos incisos II, IV, V, VIII, X e XI do item 6.1.1 acima dependem da aprovação por maioria de votos dos cotistas presentes e que representem:
I. 25% (vinte e cinco por cento), no mínimo, das cotas emitidas, quando a Classe Única tiver mais de 100 (cem) cotistas; ou
II. Metade, no mínimo, das cotas emitidas, quando a Classe Única tiver até 100 (cem) cotistas.
6.6.2. Os percentuais acima deverão ser determinados com base no número de cotistas da Classe Única indicados no registro de cotistas na data de convocação da Assembleia Geral ou Assembleia Especial, se aplicável, cabendo à Administradora informar no edital de convocação qual será o percentual aplicável nas assembleias que tratem das matérias sujeitas à deliberação por quórum qualificado.
6.6.3. As deliberações da Assembleia Geral e da Assembleia Especial, se aplicável, de cotistas
poderão ser adotadas mediante processo de consulta formal, sem necessidade de reunião dos cotistas, a ser dirigido pela Administradora a cada cotista para resposta no prazo mínimo de 30 (trinta) dias, no caso de Assembleias Ordinárias, ou 15 (quinze) dias, no caso de Assembleias Extraordinárias, observadas as formalidades previstas na regulamentação em vigor.
6.6.4. Para fins do disposto acima e nas demais disposições deste Regulamento, considera-se o correio eletrônico uma forma de correspondência válida entre a Administradora e os cotistas, inclusive para convocação de assembleias e procedimentos de consulta formal.
6.6.5. Somente podem votar na Assembleia Geral ou na Assembleia Especial os cotistas inscritos no registro de cotistas na data da convocação da assembleia, seus representantes legais ou procuradores legalmente constituídos.
6.6.6. O cotista deve exercer o direito a voto no interesse da classe de cotas.
6.6.7. Não podem votar nas Assembleias de Cotistas:
I. o prestador de serviço, essencial ou não;
II. os sócios, diretores e empregados do prestador de serviço;
III. partes relacionadas ao prestador de serviço, seus sócios, diretores e empregados;
IV. o cotista que tenha interesse conflitante com o fundo, classe ou subclasse no que se refere à matéria em votação; e
V. o cotista, na hipótese de deliberação relativa a laudos de avaliação de bens de sua propriedade.
- 6.6.8. Não se aplica a vedação de que trata o item acima quando: (i) os únicos cotistas do Fundo forem as pessoas mencionadas acima, (ii) houver aquiescência expressa da maioria dos demais cotistas do Fundo, da mesma classe ou subclasse, conforme o caso, que pode ser manifestada na própria assembleia ou constar de permissão previamente concedida pelo cotista, seja específica ou genérica, e arquivada pela Administradora; ou (iii) todos os subscritores de cotas forem condôminos de bem com que concorreram para a integralização de cotas, podendo aprovar o laudo, sem prejuízo da responsabilidade de que trata o parágrafo 6º do artigo 8º da Lei nº 6.404, de 15 de dezembro de 1976, conforme alterada, conforme o artigo 19 da Resolução CVM 175.
6.7. Conflito de Interesses. Os atos que caracterizem conflito de interesse entre o Fundo e a Administradora e/ou as Cogestoras dependem de aprovação prévia, específica e informada da Assembleia de Cotistas, nos termos da regulamentação aplicável.
6.7.1. As seguintes hipóteses são exemplos de situação de conflito de interesses:
I. a aquisição, locação, arrendamento ou exploração do direito de superfície, pela classe de cotas, de imóvel de propriedade da Administradora, Cogestoras ou de pessoas a eles ligadas;
II. a alienação, locação ou arrendamento ou exploração do direito de superfície de imóvel integrante do patrimônio da classe de cotas tendo como contraparte a Administradora, Cogestoras ou pessoas a eles ligadas;
III. a aquisição, pela classe de cotas, de imóvel de propriedade de devedores da Administradora ou das Cogestoras, uma vez caracterizada a inadimplência do devedor;
IV. a contratação, pela classe de cotas, de pessoas ligadas à Administradora ou às Cogestoras para prestação dos serviços referidos no artigo 27 do Anexo Normativo III, exceto a distribuição de cotas constitutivas do patrimônio inicial de classe de cotas; e
V. a aquisição, pela classe de cotas, de valores mobiliários de emissão da Administradora, Cogestoras ou pessoas a eles ligadas, ainda que para as finalidades mencionadas no parágrafo único do artigo 41 do Anexo Normativo III.
6.7.2. Consideram-se pessoas ligadas, para fins de definição de hipóteses de conflito de interesses:
I. a sociedade controladora ou sob controle da Administradora, das Cogestoras, de seus administradores e acionistas, conforme o caso;
II. a sociedade cujos administradores, no todo ou em parte, sejam os mesmos da Administradora, das Cogestoras ou do consultor especializado, com exceção dos cargos exercidos em órgãos colegiados previstos no estatuto ou regimento interno da Administradora ou das Cogestoras, desde que seus titulares não exerçam funções executivas, ouvida previamente a CVM; e
III. parentes até segundo grau das pessoas naturais referidas nos incisos acima.
6.7.3. Não configura situação de conflito a aquisição, pela classe de cotas, de imóvel de propriedade do empreendedor, desde que não seja pessoa ligada ao administrador, ao gestor ou ao consultor especializado.
6.8. Pedido de Procuração. O pedido de procuração, encaminhado pela Administradora mediante correspondência, física ou eletrônica, ou anúncio publicado, deverá satisfazer os seguintes requisitos:
I. conter todos os elementos informativos necessários ao exercício do voto pedido;
II. facultar que o cotista exerça o voto contrário à proposta, por meio da mesma procuração; e
III. ser dirigido a todos os cotistas.
6.8.1. É facultado a cotistas que detenham, isolada ou conjuntamente, 0,5% (meio por cento) ou mais do total de cotas emitidas solicitar à Administradora o envio de pedido de procuração aos demais cotistas do Fundo, desde que sejam obedecidos os requisitos do inciso I acima.
6.8.2. A administradora, caso receba a solicitação de que trata o item acima deverá mandar, em nome do cotista solicitante, o pedido de procuração, conforme conteúdo e nos termos determinados pelo cotista solicitante, em até 5 (cinco) dias úteis da solicitação.
6.8.3. Nas hipóteses previstas no item 6.8 acima, a Administradora pode exigir:
I. reconhecimento da firma do signatário do pedido; e
II. cópia dos documentos que comprovem que o signatário tem poderes para representar os cotistas solicitantes, quando o pedido for assinado por representantes.
6.8.4. É vedado à Administradora:
I. Exigir quaisquer outras justificativas para o pedido;
II. Cobrar pelo fornecimento da relação de cotistas; e
III. Condicionar o deferimento do pedido ao cumprimento de quaisquer formalidades ou à apresentação de quaisquer documentos não previstos acima.
6.8.5. Os custos incorridos com o envio do pedido de procuração pela Administradora em nome de cotistas serão arcados pela Classe.
7. DO REPRESENTANTE DOS COTISTAS
7.1. Representante de Cotistas. A Assembleia de cotistas do Fundo poderá eleger 1 (um) representante para exercer as funções de fiscalização dos empreendimentos ou investimentos da Classe Única, em defesa dos direitos e interesses dos cotistas.
7.1.1. A eleição do representante de cotistas pode ser aprovada pela maioria dos cotistas presentes e que representem, no mínimo:
I. 3% (três por cento) do total de cotas emitidas, quando o Fundo tiver mais de 100 (cem) cotistas; ou
- II. 5% (cinco por cento) do total de cotas emitidas, quando o Fundo tiver até 100 (cem) cotistas.
7.1.2. O representante de cotista deverá ser eleito com prazo de mandato unificado de 1 (um) ano, a se encerrar na próxima Assembleia de Cotistas que deliberar sobre a aprovação das demonstrações financeiras do Fundo, permitida a reeleição.
7.1.3. A função de representante dos cotistas é indelegável.
7.1.4. Somente pode exercer as funções de representante dos cotistas, pessoa natural ou jurídica, que atenda aos seguintes requisitos:
I. ser cotista da classe;
II. não exercer cargo ou função na Administradora ou n controlador da Administradora ou das Cogestoras, em sociedades por eles diretamente controladas e em coligadas ou outras sociedades sob controle comum, ou prestar-lhes assessoria de qualquer natureza;
III. não exercer cargo ou função no empreendedor do empreendimento imobiliário que constitua objeto da classe de cotas, ou prestar-lhe serviço de qualquer natureza;
IV. não ser administrador, gestor ou consultor especializado de outros fundos de investimento imobiliário;
V. não estar em conflito de interesses com a classe; e
VI. não estar impedido por lei especial ou ter sido condenado por crime falimentar, de prevaricação, peita ou suborno, concussão, peculato, contra a economia popular, a fé pública ou a propriedade, ou a pena criminal que vede, ainda que temporariamente, o acesso a cargos públicos; nem ter sido condenado a pena de suspensão ou inabilitação temporária aplicada pela CVM.
7.1.5. Compete ao representante de cotistas já eleito informar à Administradora ao e aos cotistas a superveniência de circunstâncias que possam impedi-lo de exercer a sua função.
7.1.6. As competências e deveres do representante dos cotistas estão descritos no artigo 22 do Anexo Normativo III da Resolução CVM 175.
8. DA DISSOLUÇÃO E LIQUIDAÇÃO DO FUNDO
8.1. Liquidação. No caso de dissolução ou liquidação da classe, o patrimônio da classe será partilhado aos cotistas na proporção de suas cotas, após o pagamento de todos os passivos, custos, despesas e encargos devidos pelo Fundo/ou a Classe Única, as cotas serão amortizadas em moeda corrente nacional ou em ativos integrantes do patrimônio da Classe Única, se for o caso, caso assim tenha sido deliberado em Assembleia de Cotistas.
8.1.1. Para o pagamento da amortização será utilizado o valor do quociente obtido com a divisão do montante obtido com a alienação dos ativos da Classe Única pelo número das cotas emitidas pela Classe Única.
8.1.2. Caso não seja possível a liquidação do Fundo com a adoção dos procedimentos previstos acima, a Administradora deverá promover, às expensas do Fundo, procedimento de avaliação independente, objetivando determinar o valor de liquidação forçada dos ativos integrantes da carteira do Fundo, envidando seus melhores esforços para promover a venda dos ativos, pelo preço de liquidação forçada.
8.1.3. Na hipótese de a Assembleia de Cotistas não chegar a acordo comum referente aos
procedimentos de entrega aos cotistas, de bens, direitos, títulos e/ou valores mobiliários integrantes da carteira do Fundo, tais ativos serão entregues em pagamento aos cotistas mediante a constituição de um condomínio, cuja fração ideal de cada cotista será calculada de acordo com a proporção de cotas detida por cada cotista sobre o valor total das cotas em circulação à época, sendo que, após a constituição do referido condomínio, a Administradora estará desobrigada em relação às responsabilidades estabelecidas neste Regulamento, ficando autorizada a liquidar o Fundo perante as autoridades competentes. Na hipótese prevista neste parágrafo serão ainda observados os seguintes procedimentos: (a) a Administradora deverá notificar os cotistas na forma estabelecida neste Regulamento, para que os mesmos elejam um administrador para o referido condomínio, na forma do artigo 1.323 da Lei nº 10.406, de 10 de janeiro de 2002 (Código Civil), informando a proporção de ativos a que cada cotista fará jus, sem que isso represente qualquer responsabilidade da Administradora perante os cotistas após a constituição do condomínio; e (b) caso os cotistas não procedam à eleição da Administradora do condomínio no prazo máximo de 10 (dez) dias úteis a contar da data da notificação de que trata o item (a) acima, essa função será exercida pelo cotista que detenha a maioria das cotas em circulação, desconsiderados, para tal fim, quaisquer cotistas inadimplentes, se houver.
8.1.4. Nas hipóteses de liquidação do Fundo, o auditor independente deverá emitir relatório sobre a demonstração da movimentação do patrimônio líquido, compreendendo o período entre a data das últimas demonstrações financeiras auditadas e a data da efetiva liquidação do Fundo.
8.1.5. Deverá constar das notas explicativas às demonstrações financeiras do Fundo análise quanto a terem os valores dos resgates sido ou não efetuados em condições equitativas e de acordo com a regulamentação pertinente, bem como quanto à existência ou não de débitos, créditos, ativos ou passivos não contabilizados.
8.2. Encerramento. Após a partilha do ativo, a Administradora deverá promover o cancelamento do registro do Fundo, mediante o encaminhamento à CVM, no prazo de 15 (quinze) dias, da ata da assembleia de cotistas que tenha deliberado a liquidação, se for o caso, e do termo de encerramento firmado pelo administrador, decorrente do resgate ou amortização total de cotas. É vedado à Administradora cancelar o registro de funcionamento caso o fundo figure como acusado em processo administrativo sancionador perante a CVM pendente de encerramento.
9. DIVULGAÇÃO DE INFORMAÇÕES
9.1. Informações Periódicas e Eventuais. As informações periódicas e eventuais sobre o Fundo devem ser prestadas pela Administradora aos cotistas na forma e periodicidade descritas no Capítulo VII do Anexo Normativo III da Resolução CVM 175.
9.1.1. A divulgação de informações deve ser feita na página da Administradora na rede mundial de computadores, em lugar de destaque e disponível para acesso gratuito, e mantida disponível aos cotistas em sua sede.
9.1.2. A Administradora deverá, ainda, simultaneamente à divulgação referida acima, enviar as informações à entidade administradora do mercado organizado em que as cotas do Fundo sejam
admitidas à negociação, bem como à CVM, através do Sistema de Envio de Documentos disponível na página da CVM na rede mundial de computadores.
9.1.3. Para fins do disposto neste Regulamento, consideram-se válidas as informações remetidas aos cotistas por meio eletrônico ou a eles disponibilizadas por meio de canais eletrônicos, inclusive para convocação de Assembleias de Cotistas e procedimentos de consulta formal, sendo também considerado o correio eletrônico uma forma de correspondência válida entre a Administradora e os cotistas.
10. DAS DISPOSIÇÕES GERAIS
10.1. Dias Úteis. Entende-se por dia útil qualquer dia exceto: (i) sábados, domingos ou feriados nacionais; e (ii) aqueles sem expediente na B3.
10.2. Política de Voto. O direito de voto do Fundo em assembleias dos ativos investidos pelo Fundo será exercido pelas Cogestoras ou por representante legalmente constituído, conforme política disponível para consulta nos websites das Cogestoras: www.hedgeinvest.com.br/VGRH/ e www.vgrasset.com.br.
10.3. Fatores de Risco. A íntegra dos fatores de risco atualizados a que a Classe e os cotistas estão sujeitos encontra-se descrita no Informe Anual elaborado em conformidade com o Suplemento K da Resolução 175 e no prospecto de cada oferta pública de distribuição de cotas, devendo os cotistas e os potenciais investidores ler atentamente os referidos documentos.
10.4. Foro. Fica eleito o foro da cidade de São Paulo, Estado de São Paulo, com expressa renúncia a outro, por mais privilegiado que possa ser, para dirimir quaisquer dúvidas ou questões decorrentes deste Regulamento.
SUPLEMENTO DA 1ª (PRIMEIRA) EMISSÃO DE COTAS DA CLASSE ÚNICA DO HEDGE VGR CRÉDITO FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA
1. Emissão: 1ª (primeira) emissão primária de cotas (“Primeira Emissão”) de classe única.
2. Regime de colocação e período de colocação: A oferta consistirá na distribuição pública primária de cotas, no Brasil, sob a coordenação da Administradora (“Coordenador Líder”), e sob o regime de melhores esforços de colocação, previamente submetida à análise da ANBIMA, de forma a observar o procedimento simplificado para registro de ofertas públicas de distribuição de valores mobiliários, de acordo com o convênio celebrado para fins do registro de ofertas públicas de distribuição de valores mobiliários, conforme aditado de tempos em tempos, entre a CVM e a ANBIMA (“Convênio CVM- ANBIMA”), nos termos da Resolução CVM nº 175/22 e da Resolução da CVM nº 160, de 13 de julho de 2022, conforme alterada e em vigor (“Resolução CVM nº 160/22” e “Oferta”, respectivamente) de, inicialmente, 600.000 (seiscentas mil) Cotas, totalizando R$ 60.000.000,00 (sessenta milhões de reais) (”Montante Inicial da Oferta”), a ser realizada no Brasil, as quais serão distribuídas pelo Coordenador Líder (“Oferta”).
3. Público-Alvo: A Oferta é destinada a investidores em geral, quais sejam: (i) (i.a) nos termos do artigo 2º, § 2º, da Resolução da CVM nº 27, de 8 de abril de 2021, conforme em vigor (“Resolução CVM 27”), instituições financeiras e demais instituições autorizadas a funcionar pelo Banco Central do Brasil; companhias seguradoras e sociedades de capitalização; entidades abertas e fechadas de previdência complementar; fundos patrimoniais e fundos de investimento registrados na CVM; (i.b) investidores qualificados, conforme definidos no artigo 12 da Resolução da CVM nº 30, de 11 de maio de 2021, conforme em vigor, que sejam fundos de investimentos, entidades administradoras de recursos de terceiros registradas na CVM, condomínios destinados à aplicação em carteira de títulos e valores mobiliários registrados na CVM e/ou na B3, em qualquer caso, com sede no Brasil; assim como (i.c) investidores que não se enquadrem na definição dos itens “(i.a)” e (i.b)” acima, mas que formalizem documento de aceitação em valor igual ou superior a R$ 1.000.000,00 (um milhão de reais), que equivale à quantidade mínima de 10.000 (dez mil) Cotas, em qualquer caso, residentes, domiciliados ou com sede no Brasil, e que aceitem os riscos inerentes a tal investimento (“Investidores Institucionais”); e (ii) investidores pessoas físicas ou jurídicas, residentes ou domiciliados ou com sede no Brasil, que não sejam Investidores Institucionais nos termos do item “(i)” acima e que formalizem documento de aceitação em valor igual ou inferior R$ 999.900,00 (novecentos e noventa e nove mil e novecentos reais), que equivale à quantidade máxima de 9.999 (nove mil, novecentas e noventa e nove) Cotas (“Investidores Não Institucionais” e, em conjunto com os Investidores Institucionais, “Investidores”), em qualquer caso, que se enquadrem no público alvo do Fundo.
4. Registro para Distribuição e Negociação das Cotas: As Cotas serão depositadas para (i) distribuição no mercado primário por meio do DDA – Sistema de Distribuição de Ativos (“DDA”), e (ii) negociação no mercado secundário exclusivamente por meio do mercado de bolsa, ambos administrados e operacionalizados pela B3 S.A. – Brasil, Bolsa, Balcão (“B3”). As Cotas somente poderão ser negociadas nos mercados regulamentados de valores mobiliários na data definida no formulário de liberação, que será divulgado posteriormente à divulgação do anúncio de encerramento da Oferta (“Anúncio de Encerramento”), do anúncio de divulgação de rendimentos pro rata e da obtenção de autorização da B3. Não obstante o disposto acima, exclusivamente, as Cotas cuja subscrição e integralização sejam
realizadas junto ao Coordenador Líder não serão automaticamente negociáveis no ambiente da B3 após a sua conversão. A transferência das referidas Cotas para a Central Depositária B3 para permitir a sua negociação no ambiente da B3 será de responsabilidade do respectivo Cotista e deverá ser realizada por meio de um agente de custódia de sua preferência. Essa transferência poderá levar alguns dias e o Cotista incorrerá em custos, os quais serão estabelecidos pelo agente de custódia de preferência do Cotista que desejar realizar a transferência em questão.
5. Preço por Cota: O preço de cada cota do Fundo, objeto da Primeira Emissão, será equivalente a R$ 100,00 (cem reais) (“Preço por Cota”), considerando o Custo Unitário de Distribuição (abaixo definido).
6. Custo Unitário de Distribuição: Será devida pelo Fundo uma taxa em montante equivalente a 3,10% (três inteiros e dez centésimos por cento) do Preço de Emissão, totalizando o valor de R$ 3,10 (três reais e dez centavos) por Cota, cujos recursos poderão ser utilizados para pagamento da comissão de coordenação e estruturação, comissão de distribuição, comissão de incentivo e demais encargos da Oferta, conforme descritos no Prospecto (“Custo Unitário de Distribuição”).
7. Montante Total da Oferta: O montante total da Oferta será de, inicialmente, 600.000 (seiscentas mil) cotas (“Cotas”), equivalente a R$ 60.000.000,00 (sessenta milhões de reais) (“Montante Total da Oferta”), podendo o Montante Total da Oferta ser diminuído em virtude da Distribuição Parcial (conforme abaixo definido), desde que observado o Montante Mínimo da Oferta (conforme abaixo definido).
8. Investimento Mínimo: A quantidade mínima a ser subscrita por cada Investidor no contexto da Oferta será de 100 (cem) Cotas, correspondente a R$ 10.000,00 (dez mil reais) (“Investimento Mínimo por Investidor”), observado que a quantidade de Cotas atribuídas ao Investidor poderá ser inferior ao mínimo acima referido se: (i) o total de Cotas correspondente aos documentos de aceitação exceda o percentual prioritariamente destinado à Oferta Não Institucional (conforme definido prospecto), ocasião em que as Cotas destinadas à Oferta Não Institucional serão rateadas entre os Investidores Não Institucionais, o que poderá reduzir o Investimento Mínimo por Investidor; ou (ii) ocorrendo a Distribuição Parcial, o Investidor tiver condicionado sua adesão à Oferta, nos termos dos artigos 73 e 74 da Resolução CVM 160, hipótese na qual o valor a ser subscrito pelo Investidor no contexto da Oferta poderá ser inferior ao Investimento Mínimo por Investidor.
9. Montante Mínimo da Oferta: O montante mínimo da Oferta será de R$ 50.000.000,00 (cinquenta milhões de reais), correspondente a 500.000 (quinhentas mil) Cotas (“Montante Mínimo da Oferta”).
10. Distribuição Parcial: Será admitida, nos termos do artigo 73 e 74 da Resolução CVM 160, a distribuição parcial das Cotas, desde que respeitado o Montante Mínimo da Oferta (“Distribuição Parcial”). Caso sejam subscritas e integralizadas Cotas em montante igual ou superior ao Montante Mínimo da Oferta, mas inferior ao Montante Total da Oferta, a Oferta poderá ser encerrada, mediante sugestão do Coordenador Líder e em comum acordo com a Administradora e as Cogestoras, com a divulgação do Anúncio de Encerramento.
11. Período de Distribuição: As Cotas da Primeira Emissão serão distribuídas durante o período que
se inicia na data de disponibilização do anúncio de início da Oferta nos termos da legislação em vigor e encerra-se com a disponibilização de anúncio de encerramento da Oferta, nos termos da legislação aplicável (“Período de Distribuição”).
12. Forma de Subscrição e Integralização das Cotas da Primeira Emissão: As Cotas serão subscritas, no âmbito da Oferta, mediante a celebração, pelo investidor, do correspondente termo de aceitação da Oferta. As Cotas deverão ser integralizadas à vista, em moeda corrente nacional, conforme previsto no respectivo documento de aceitação da Oferta.
Exceto quando especificamente definidos neste Suplemento, os termos aqui utilizados iniciados em letras maiúsculas terão o significado a eles atribuídos no Regulamento.
ANEXO III
ESTUDO DE VIABILIDADE
(Esta página foi intencionalmente deixada em branco)
Docusign Envelope ID: 0012ACDE-7437-8C84-8058-C110B70409CB
ESTUDO DE VIABILIDADE
hedge. INVESTMENTS
Introdução
O presente estudo de viabilidade ("Estudo de Viabilidade") da 1ª Emissão de Cotas do HEDGE VGR CRÉDITO FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA foi elaborado pela HEDGE INVESTMENTS REAL ESTATE GESTÃO DE RECURSOS LTDA., sociedade limitada, com sede na cidade de São Paulo, Estado de São Paulo, na Avenida Brigadeiro Faria Lima, nº 3.600, 11º andar, cjto 112 (parte), Itaim Bibi, CEP 04.538-132, inscrita no CNPJ sob o nº 26.843.225/0001-01 (“HRE”), em conjunto com a VGR GESTÃO DE RECURSOS LTDA., sociedade limitada, com sede na cidade de Vitória, Estado do Espírito Santo, na Rua Aleixo Netto, nº 660, Praia do Canto, CEP 29055260, inscrita no CNPJ sob o nº 14.569.262/0001-86 (“VGR” e, em conjunto com a HRE, “Cogestoras”), atuando como cogestoras do Fundo. Para sua realização, foram utilizadas como premissas fatos históricos, situação atual e expectativas e premissas dos Gestores em relação à economia e ao mercado imobiliário e de crédito no Brasil.
TENDO EM VISTA QUE O PRESENTE ESTUDO REPRESENTA UMA SIMULAÇÃO DE FLUXO DE CAIXA, É IMPORTANTE SALIENTAR QUE SUAS PREMISSAS NÃO NECESSARIAMENTE SERÃO REPLICADAS NA REALIDADE. DIANTE O EXPOSTO, RESSALTAMOS QUE O ESTUDO NÃO DEVE SER ENTENDIDO COMO UMA PROMESSA OU GARANTIA DE RENTABILIDADE DO FUNDO .
O objetivo do Estudo de Viabilidade é explorar os critérios de aquisição adotados na alocação dos recursos da 1ª Emissão de Cotas do Fundo, conforme previstos em seu regulamento (“Regulamento”) e política de investimentos, além de estimar a viabilidade técnica, comercial, econômica e financeira da Oferta. Os termos aqui utilizados em letra maiúscula terão o significado a eles atribuído no Regulamento e no Prospecto Definitivo da Oferta Pública da 1ª Emissão de Cotas do Fundo.
1. As gestoras
1.1 Cogestão
O Hedge VGR Crédito Fundo de Investimento Imobiliário de Responsabilidade Limitada será cogerido pela HEDGE INVESTMENTS REAL ESTATE GESTÃO DE RECURSOS LTDA. e pela VGR GESTÃO DE RECURSOS LTDA.
1.2 Histórico dos sócios da Hedge
A maior parte dos sócios da companhia atua em conjunto há muitos anos, com passagens por instituições de destaque no setor imobiliário, conforme apresentado no quadro a seguir:
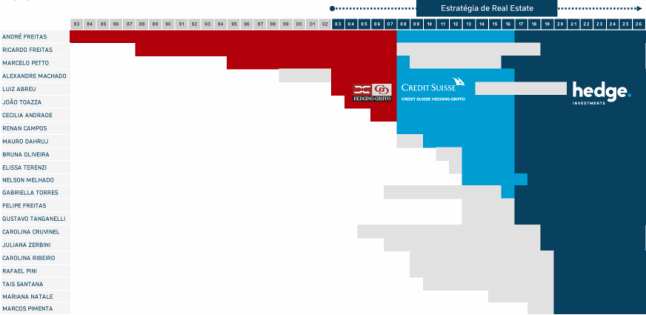
Docusign Envelope ID: 0012ACDE-7437-8C84-8058-C110B70409CB
ESTUDO DE VIABILIDADE
INVESTMENTS
Figura 1: Histórico profissional dos sócios da Hedge Fonte: Hedge Investments. Data Base: maio de 2026
1.3 Estrutura organizacional da Hedge
A estrutura compreende um total de 68 pessoas, dentre elas 22 sócios, incluindo André Freitas, CEO e CIO, conforme figura abaixo:
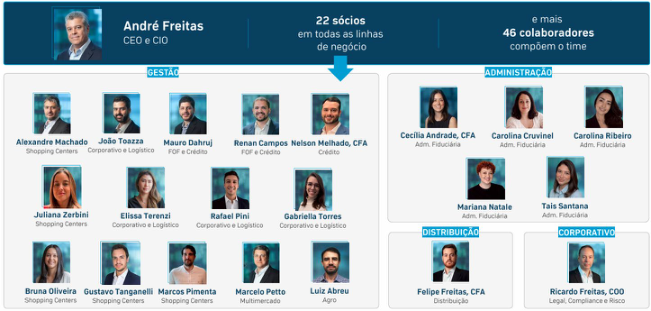
Figura 2: Sócios e colaboradores da Hedge Fonte: Hedge Investments. Data Base: maio de 2026
1.4 Recursos sob gestão da Hedge
Fundada em 2016, a gestora possui atualmente R$ 11,2 bilhões de patrimônio líquido sob gestão, divididos da seguinte maneira:
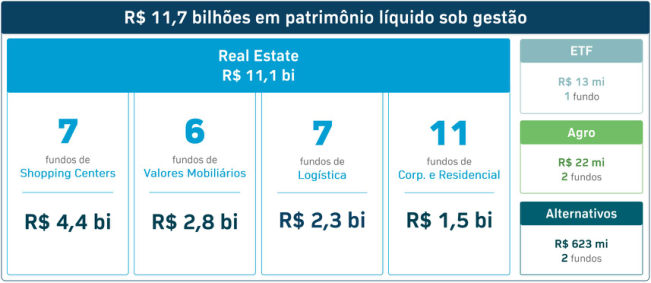
Figura 3: Patrimônio sob gestão (Considera valores patrimoniais). Fonte: Hedge Investments. Data Base: maio de 2026
1.5 Estrutura full service 100% independente da Hedge
A Hedge pertence a um grupo que, considerando todas as empresas a ele pertencentes, exerce as seguintes funções e atividades:
Docusign Envelope ID: 0012ACDE-7437-8C84-8058-C110B70409CB
ESTUDO DE VIABILIDADE
INVESTMENTS
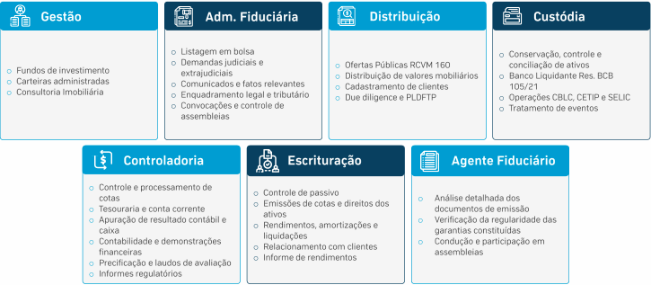
Figura 4: Estrutura do grupo econômico da Hedge com detalhamento das funções e atividades desempenhadas. Fonte: Hedge Investments. Data Base: maio de 2026
1.6 Estrutura organizacional da VGR
A estrutura compreende um total de 10 pessoas, incluindo o Rodrigo Zanol, CEO, conforme figura abaixo:
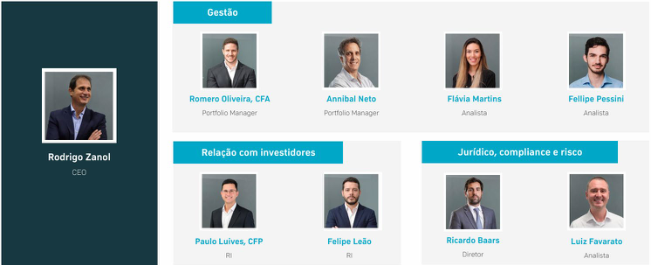
Figura 5: Colaboradores da VGR Fonte: VGR Gestão de Recursos Data Base: maio de 2026
1.7 Recursos sob gestão da VGR
Fundada em 2011, a gestora possui atualmente R$ 2,3 bilhões de patrimônio líquido sob gestão, divididos da seguinte maneira:
Docusign Envelope ID: 0012ACDE-7437-8C84-8058-C110B70409CB
ESTUDO DE VIABILIDADE
INVESTMENTS
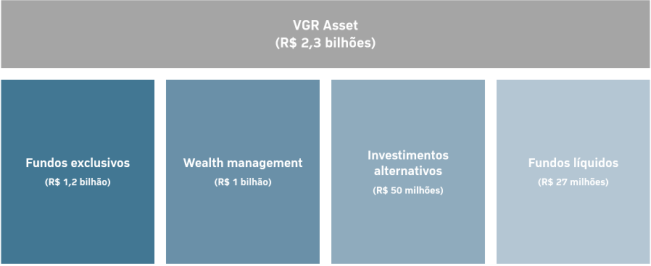
Figura 6: Patrimônio sob gestão (Considera valores patrimoniais). Fonte: VGR Gestão de Recursos Data Base: maio de 2026
1.8 Estrutura de cogestão entre Hedge e VGR
A cogestão entre as gestoras reúne expertises complementares com foco em governança, originação qualificada e gestão estratégica das operações.
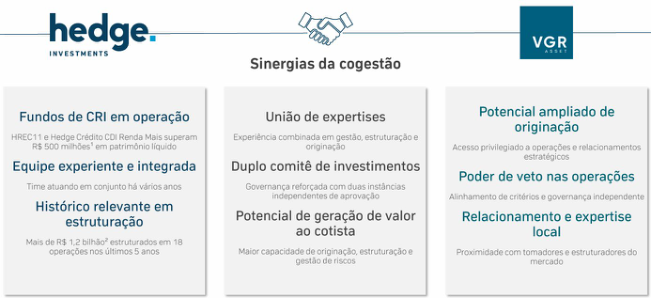
Figura 7: Sinergias da cogestão Fonte: Hedge Investments e VGR Gestão de Recursos Data Base: abril de 2026
2. Cenário econômico e evolução da indústria de FIIs
2.1 Desenvolvimento da indústria de FIIs
A indústria de Fundos de Investimento Imobiliário (FIIs) passou por marcos importantes ao longo de sua trajetória. Criados em 1993, os FIIs passaram a ser negociados em Bolsa em 2003 e, a partir de 2005, passaram a contar com isenção de imposto de renda sobre os rendimentos distribuídos a
Docusign Envelope ID: 0012ACDE-7437-8C84-8058-C110B70409CB
ESTUDO DE VIABILIDADE
investidores pessoas físicas, desde que cumpridos determinados critérios legais. Esses avanços foram fundamentais para consolidar as bases do sucesso desse veículo de investimento.
Apesar dos avanços regulatórios e fiscais, a entrada de investidores na indústria de FIIs ocorreu de forma gradual após esses marcos. Segundo dados divulgados pela B3, atualmente há cerca de 3,13 milhões de investidores pessoas físicas nesse mercado, sendo que o crescimento mais consistente desse público teve início apenas a partir de 2016, conforme ilustra o gráfico abaixo:
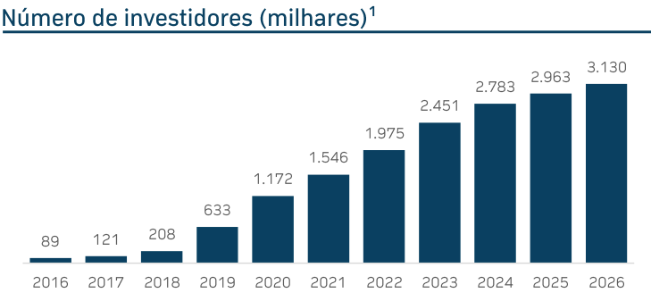
Gráfico 1: Número de Investidores em FIIs (milhares) registrados na CVM e B3 Fonte: Hedge Investments, B3 Data Base: março de 2026
Esse avanço expressivo na última década foi impulsionado principalmente por dois fatores. No campo regulatório, o aprimoramento das normas que regem o produto e seus participantes trouxe mais segurança, transparência e padronização ao mercado. No campo econômico, a combinação entre o crescimento do PIB e a redução da taxa de juros para patamares historicamente baixos incentivou os investidores a buscarem alternativas de investimento mais atrativas, com melhor relação risco e retorno. De forma proporcional ao aumento no número de investidores, esse fluxo também abriu espaço para a criação de novos fundos. Segundo dados da CVM, atualmente existem 1.251 fundos imobiliários, dos quais 613 são listados na B3. Esses fundos listados somam um valor de mercado de aproximadamente R$ 218 bilhões.
Gráfico 2: Número de FIIs registrados na CVM e B3 Fonte: Hedge Investments, CVM e Economática. Data Base: março de 2026
Docusign Envelope ID: 0012ACDE-7437-8C84-8058-C110B70409CB
ESTUDO DE VIABILIDADE
O crescimento no número de fundos e investidores foi acompanhado por um aumento no volume negociado de cotas de FIIs, ampliando a liquidez para os participantes do mercado. Segundo dados da B3, a média diária de negociação está em aproximadamente R$ 512 milhões, superior a todos os períodos anteriores da série histórica, conforme ilustram os gráficos abaixo.
Gráfico 3: Volume médio diário de negociação de FIIs (milhões) Fonte: Hedge Investments e Economática. Data Base: março de 2026
Gráfico 4: Evolução do Patrimônio Líquido e Valor de Mercado de FIIs (bilhões de reais) Fonte: Hedge Investments e Economática. Data Base: março de 2026
2.2 Títulos atrelados ao CDI em cenário de juros reais elevados
Ao longo dos últimos 12 meses, o cenário econômico brasileiro foi marcado pela deterioração das expectativas fiscais e inflacionárias, refletida na revisão para cima das projeções do Boletim Focus para a Selic ao final de 2026, que passaram de 12,5% em maio de 2025 para 13,0% em maio de 2026. Esse movimento foi impulsionado, principalmente, pela piora da percepção de risco fiscal, resiliência da atividade econômica, desancoragem das expectativas de inflação e pelo ambiente externo mais desafiador, resultando na elevação dos juros reais e na manutenção de condições financeiras mais restritivas por um período prolongado.
Os títulos atrelados ao CDI são utilizados pelos investidores como uma alternativa para aproveitar o atual cenário de juros reais elevados, o qual tem se mantido e, segundo as expectativas de mercado, deve continuar nos próximos períodos. O pipeline da emissão conta apenas com certificados de recebíveis imobiliários atrelados ao CDI.
Docusign Envelope ID: 0012ACDE-7437-8C84-8058-C110B70409CB
ESTUDO DE VIABILIDADE
hedge. INVESTMENTS
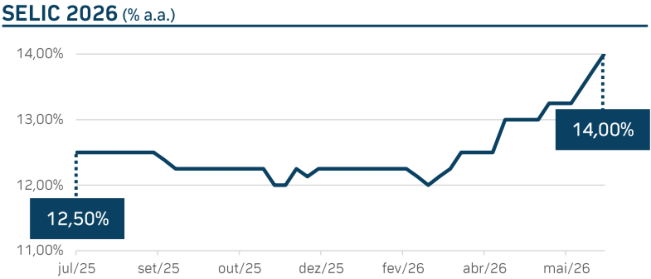
Gráfico 5: Expectativa SELIC 2026 Fonte: Boletim Focus. Data Base: 17 de junho de 2026
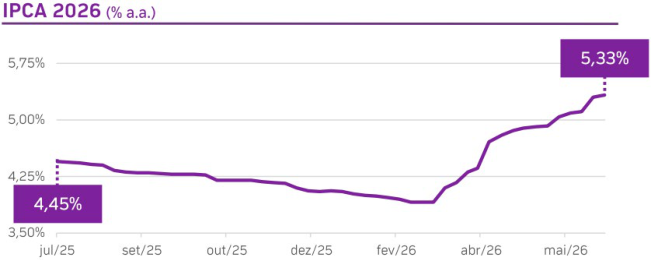
Gráfico 6: Expectativa IPCA 2026 Fonte: Boletim Focus. Data Base: 19 de junho de 2026
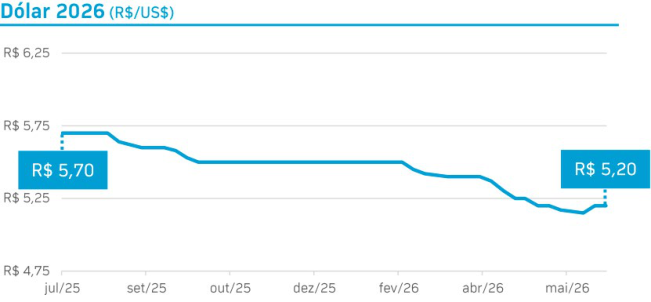
Gráfico 7: Expectativa Dólar 2026 (R$/USD) Fonte: Boletim Focus. Data Base: 19 de junho de 2026
Docusign Envelope ID: 0012ACDE-7437-8C84-8058-C110B70409CB
ESTUDO DE VIABILIDADE
hedge. INVESTMENTS
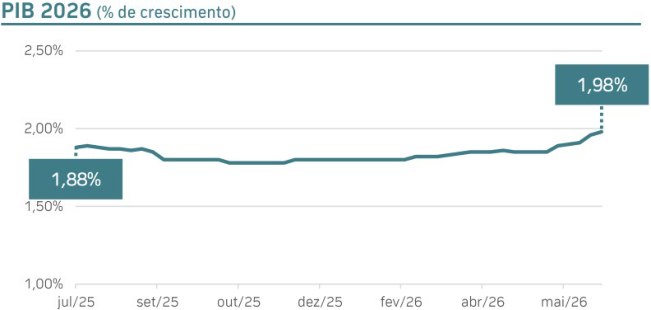
Gráfico 8: Expectativa PIB 2026 Fonte: Boletim Focus. Data Base: 19 de junho de 2026
3. O mercado de FIIs de CRIs
3.1 Desenvolvimento da indústria de FIIs
O segmento de FIIs de CRI ganhou relevância ao longo dos anos e, atualmente, representa a principal categoria do índice.
O IFIX, índice de FIIs da B3, iniciou em dezembro de 2010. A seleção e o peso dos FIIs que fazem parte consideram tanto o valor de mercado quanto liquidez dos FIIs negociados. Atualmente o IFIX é composto por 107 fundos, segregados conforme abaixo.
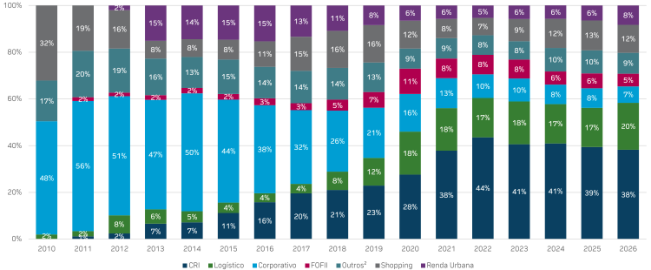
Gráfico 9: Evolução da composição do IFIX, por segmento. “Outros” compreende os segmentos Residencial, Hospital, Desenvolvimento, Agronegócio e Híbridos Fonte: Hedge Investments, CVM e B3. Data Base: Abril de 2026
3.2 A indústria de crédito
Em períodos de crise, como em 1991, 2002 e 2008, as taxas de default disparam, especialmente em operações de menor qualidade³ de crédito. Dados da S&P (1981-2025) indicam que operações
de grau de investimento apresentaram taxas menores de default em cenários econômicos
Docusign Envelope ID: 0012ACDE-7437-8C84-8058-C110B70409CB
ESTUDO DE VIABILIDADE
desafiadores, podendo preservar e contribuir para a resiliência de carteiras momentos de estresse econômico.
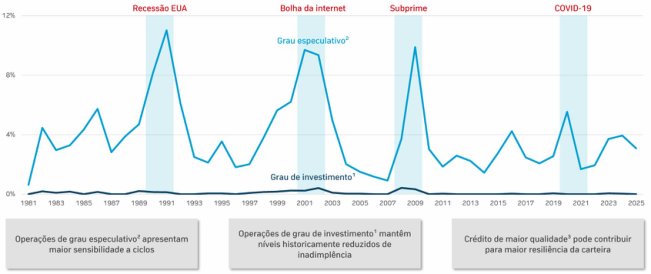
Gráfico 10: Taxas de default global: Grau de investimento vs grau especulativo. ¹ Crédito de baixo risco, na visão das gestoras. ² Crédito de alto risco, na visão das gestoras ³ Créditos com maior risco de inadimplência, seja pela menor capacidade de pagamento do emissor ou por garantias/estruturas mais frágeis, na opinião das gestoras. Fonte: S&P Global Fixed-Income Research (ttps://www.spglobal.com/ratings/en/regulatory/article/default -transition -andrecovery -2025 -annual-global -corporate -default-and-rating -transition -study -s101673333)). Acesso em 12/05/2026
3.3 Dividend Yield dos fundos de CRI
Desde o final de 2022, fundos classificados pelas Cogestoras como High Grade apresentaram dividendos similares aos fundos High Yield, usufruindo de menor nível de risco.
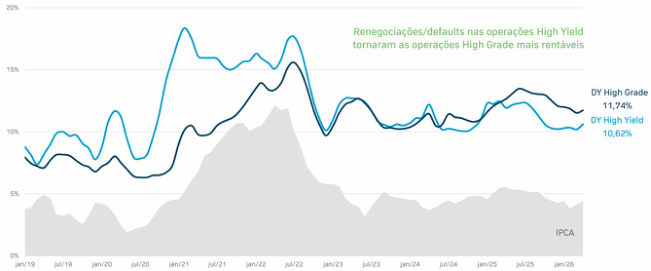
Gráfico 11: Evolução do Dividend Yield de FIIs de CRIs High Grade e FIIs de CRIs High Yield. Evolução do IPCA acumulado de 12 meses. O cálculo do dividend yield considera a divisão do rendimento médio distribuído (janela móvel de 3 meses) anualizado pela cota patrimonial, ponderada pela participação do fundo no IFIX. IPCA acumulado 12 meses Fonte: Hedge Investments, e Economática. Data Base: Abril de 2026
3.4 Indústria de CRIs
O cenário favorável para originação do crédito de qualidade com taxas atrativas e boa estrutura de garantias, na visão das cogestoras, se dá em razão da redução no volume de emissões, da Selic em patamar elevado, do encarecimento do crédito e a maior restrição do crédito bancário, além das incertezas macroeconômicas no Brasil e no exterior.
Docusign Envelope ID: 0012ACDE-7437-8C84-8058-C110B70409CB
ESTUDO DE VIABILIDADE
INVESTMENTS
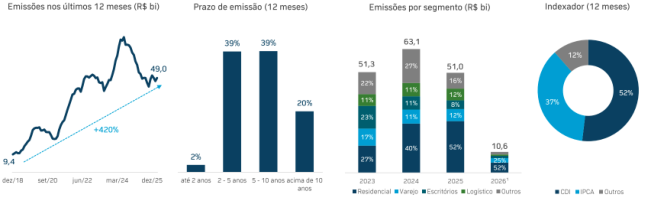
Figura 8: Volume e perfil das emissões de CRIs Fonte: Hedge Investments e Uqbar. Data Base: abril de 2026
4. Hedge VGR Crédito Fundo de Investimento Imobiliário
4.1 Estrutura organizacional da Hedge
A equipe de gestão da Hedge dedicada ao Fundo é liderada por André Freitas, conta com um comitê de investimentos composto por quatro sócios e uma equipe de três analistas, conforme ilustrado na figura abaixo:
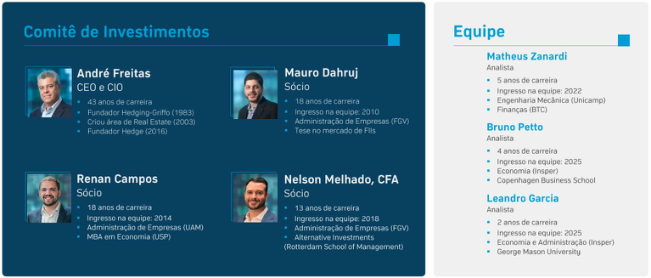
Figura 9: Equipe de gestão dos fundos de crédito imobiliário da Hedge Fonte: Hedge Investments. Data Base: maio de 2026
4.2 Estrutura organizacional da VGR
O comitê de investimentos da VGR é composto por quatro pessoas, conforme ilustrado na figura abaixo:
Docusign Envelope ID: 0012ACDE-7437-8C84-8058-C110B70409CB
ESTUDO DE VIABILIDADE
hedge. INVESTMENTS
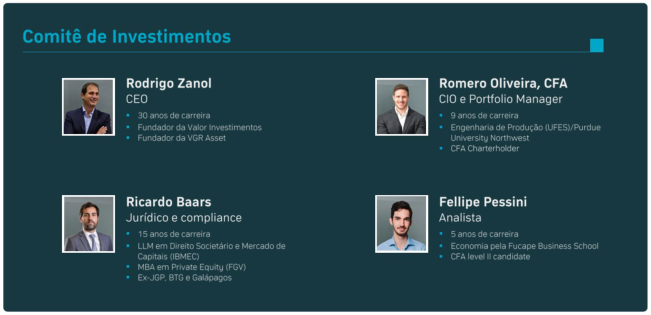
Figura 10: Comitê de investimentos da VGR Fonte: VGR Gestão de Recursos Data Base: maio de 2026
4.3 Processo de investimento
O processo de investimento e escopo de atuação da equipe envolve as atividades de originação, estruturação, análise de crédito e monitoramento, descritas abaixo:
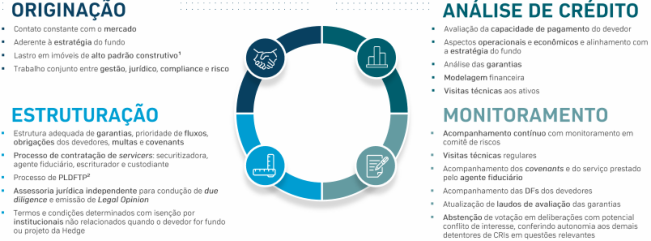
Figura 11: Escopo de atuação da equipe do Fundo. ¹Prevenção a Lavagem de Dinheiro e Financiamento do Terrorismo e da Proliferação de Armas de Destruição em Massa. Fonte: Hedge Investments. Data Base: maio de 2026
4.4 Pipeline indicativo
O pipeline alvo da oferta está em estágio avançado de negociação, e possui as seguintes diretrizes de investimento e características de alocação:
Docusign Envelope ID: 0012ACDE-7437-8C84-8058-C110B70409CB
ESTUDO DE VIABILIDADE
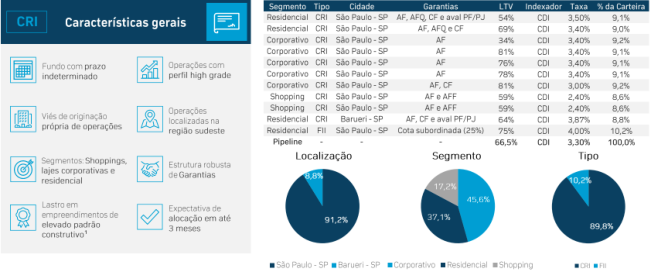
Figura 12: Pipeline indicativo de investimentos após liquidação da oferta. ¹ Materiais de alta performance, técnicas avançadas, acabamento refinado e conformidade com normas rigorosas de segurança e sustentabilidade. AF: Alienação fiduciária de imóveis. AFQ: Alienação fiduciária de quotas. CF: Cessão fiduciária de recebíveis. AFF: Alienação fiduciária de cotas de FIIs.
Fonte: Hedge Investments e VGR Gestão de Recursos Data Base: maio de 2026
4.5 Estudo de viabilidade (parte 1)
A primeira parte do estudo de viabilidade apresenta a expectativa de retorno do fundo em comparação com a projeção de CDI bruto e CDI líquido nos primeiros 5 anos do fundo:
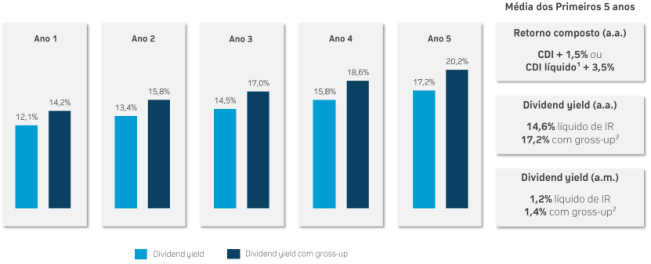
Gráfico 12: Retorno, dividend yield e dividend yield com gross-up esperados Fonte: Hedge e curva de juros Data Base: 11/05/2026
4.6 Estudo de viabilidade (parte 2)
A segunda parte do estudo de viabilidade apresenta o demonstrativo de resultados esperado para os primeiros 5 anos do fundo:
Docusign Envelope ID: 0012ACDE-7437-8C84-8058-C110B70409CB
ESTUDO DE VIABILIDADE
INVESTMENTS
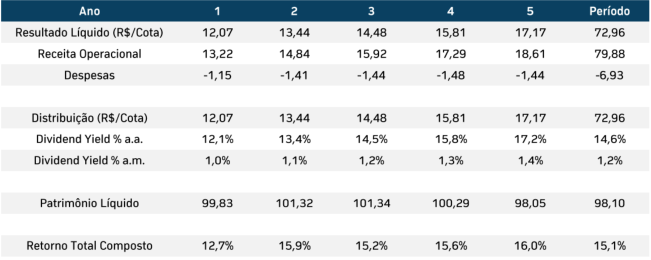
Figura 13: Projeção do demonstrativo de resultados do fundo ao longo de 5 anos Fonte: Hedge Investments. Data Base: maio de 2026
5. Sumário Hedge VGR Crédito
O fundo está realizando sua primeira emissão de cotas, destinada a investidores em geral, com o objetivo de alocar o portfólio em crédito imobiliário por meio de certificados de recebíveis imobiliários (CRIs). A oferta possui montante inicial de R$ 60.000.000,00, com cotas ao valor unitário de R$ 100,00 e aplicação mínima de R$ 10.000,00. Os custos da oferta correspondem a 3,10% do montante base.
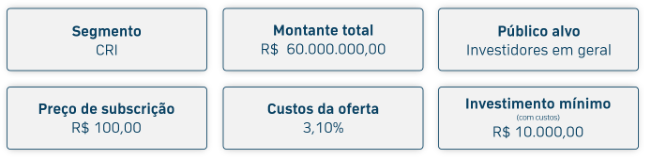
Figura 14: Sumário Hedge VGR Crédito FII Fonte: Hedge Investments e VGR Gestão de Recursos Data Base: maio de 2026
6. Considerações finais
As análises e projeções apresentadas ao longo deste estudo de viabilidade, com base em premissas e estudos técnicos, indicam que a emissão de cotas do Hedge VGR Fundo de Investimento Imobiliário está fundamentada em bases técnicas sólidas. O cenário econômico atual, marcado por uma recente deterioração dos indicadores e pela manutenção dos juros reais em patamares elevados por um período mais prolongado, poderá favorecer a geração de retornos reais em uma carteira pós-fixada, conforme o pipeline da emissão, sem garantia de retorno.
O pipeline de investimentos encontra-se em estágio avançado de negociação, sendo que boa parte das emissões das operações já foram realizadas, proporcionando maior previsibilidade e segurança quanto à alocação dos recursos captados num curto espaço de tempo. A diversificação da carteira, a expertise das equipes de gestão e o momento favorável contribuem para a capacidade do fundo de gerar retornos ajustados ao risco.
Docusign Envelope ID: 0012ACDE-7437-8C84-8058-C110B70409CB
ESTUDO DE VIABILIDADE
hedge.
INVESTMENTS
São Paulo, 24 de junho de 2026
HEDGE INVESTMENTS REAL ESTATE GESTÃO DE RECURSOS LTDA.
~~[EPorra (ado de Sauatos Frutas~~ Nome: João Phelipe Toazza de Oliveira Nome: Ricardo de Santos Freitas Cargo: Diretor Cargo: Diretor
VGR GESTÃO DE RECURSOS LTDA.
/>
Nome: Rodrigo Zanol
Cargo: Diretor
ANEXO IV
INFORME ANUAL DO FUNDO
(Esta página foi intencionalmente deixada em branco)
ANEXO 39-V : Informe Anual
23/06/2026, 19:54
Imgrimir
Informe Anual
| Nome do Fundo/Classe: | HEDGE VGR CRÉDI INVESTIMENTO IM RESPONSABILIDAD | TO FUNDO DE OBILIÁRIO DE E LIMITADA | CNPJ do Fundo/Classe: | 67.624.043/ | 0001-l 9 |
|---|---|---|---|---|---|
| Data de Funcionamento: | 01/09/2026 | Público Alvo: | Investidores | em Geral | |
| Código ISIN: | Quantidade de cotas emitidas: | 1,00 | |||
| Fundo/Classe Exclusivo? | Não | Cotistas possuem vínculo familiar ou societário familiar? | Não | ||
| Classificação autorregulação: | Classificação:Papel Subclassificação:CR Gestão:Definida Segmento de Atuaçã | I **o:**Multicategoria | Prazo de Duração: | Indetermina | do |
| Data do Prazo de Duração: | Encerramento do exercício social: | 31/12 | |||
| Mercado de negociação das cotas: | MB | Entidade administradora de mercado organizado: | |||
| Nome do Administrador: | HEDGE INVESTME DISTRIBUIDORA D VALORES MOBILIÁ T | NTS E TÍTULOS E A RIOS LTDA. | CNPJ do Administrador: | 07.253.654/ | 0001-76 |
| Endereço: | A T AVENIDA BRIGADE LIMA, 3600, 11ºAND ITAIM BIBI- SÃO PA 132 | A T IRO FARIA AR, CJ 112- ULO- SP- 04538- | Telefones: | (11) 5412-54 | 00 |
| Site: | www.hedgeinvest.com | .br | E-mail: | dtvm@hedg | einvest.com.br |
| Competência: | 06/2026 | ||||
| 1. Prestadores de servi | ços | CNPJ | Endereço | Telefone | |
| 1.1Gestor: Hedge Investmen de Recursos Ltda. | ts Real Estate Gestão | 26.843.225/0001- v r 01 ( v r | Av. Brigadeiro Faria Lima, 3600 - 11º parte) - São Paulo - SP v r | andar, cjto 112 | (11) 5412-5400 |
| 1.2 Custodiante: Hedge Inve | stments DTVM Ltda. | 07.253.654/0001- v r 76 ( | Av. Brigadeiro Faria Lima, 3600 - 11º parte) - São Paulo - SP | andar, cjto 112 | (11) 5412-5400 |
| Auditor Independente: 1.3 Price WaterHouseCooper Independentes | s Auditores | 61.562.112/0001- v 20 | Av. Brigadeiro Faria Lima, 3732, 16ºa e 6 - São Paulo - SP | ndar, partes 1 | ( 11) 4004-8000 |
| 1.4 Formador de Mercado: | . ./- | ||||
| 1.5Distribuidor de cotas: | . ./- | ||||
| 1.6 Consultor Especializado: r | r | . ./- | |||
| 1.7 Empresa Especializada p r locações: | ara administrar as | . ./- | |||
| 1.8 Outros prestadores de s o | erviços': o | ||||
| Não possui informação a 2. Investimentos FII | o presentada. |
2.1 Descrição dos negócios realizados no período Não possui informação apresentada.
3. Programa de investimentos para os exercícios seguintes, incluindo, se necessário, as informações descritas no item 1.1 com relação aos investimentos ainda não realizados: O Fundo seguirá sua política de investimentos, conforme regulamento do mesmo, e poderá buscar possibilidades de ampliação de seu patrimônio.
4. Análise do administrador sobre: 4.1 Resultado do fundo no exercício findo O fundo recebe, mensalmente, o resultado gerado pelos ativos que compõem o seu patrimônio.
4.2 Conjuntura econômica do segmento do mercado imobiliário de atuação relativo ao período findo -
4.3 Perspectiva para o período seguinte com base na composição da carteira -
https://fnet.bmfbovespa.com. br/fneUdocumentosenviados/exibirVisualizarDocumentosEnviados?id= 1226782
1/3
ANEXO 39-V : Informe Anual
23/06/2026, 19:54
5. Riscos incorridos pelos cotistas inerentes aos investimentos do FII:
| i | Ver anexo no final do documento.Anexos a |
|---|---|
| i 6. | i Valor Contábil dos ativos imobiliários doFII Valor Justo, nos termos da ICVM Percentual de Valiã/Dliã |
| o | a 1 516 (SIM ou NÃO) aorzaçoDesvaorzaço Relação de ativos imobiliários Valor (R$) apurado no periodo o |
| o 6.1 r o | Não possui informação apresentada. Critérios utilizados na referida avaliação r o |
| r o i i o mr u r r e | As propriedades para investimento estão demonstradas pelos seus respectivos valores justos, os quais foram obtidos através de laudos de avaliação elaborados por entidades profissionais com qualificação reconhecida e formalmente aprovadas pela Administração do fundo. A variação no valor justo das propriedades para investimento é reconhecida na demonstração do resultado do período em que referida valorização ou desvalorização tenha ocorrido. |
| 7. o | Relação de processos judiciais, não sigilosos e relevantes ã i ifoã d |
| o 8. o | o possu normaço apresentaa. Relação de processos judiciais, repetitivos ou conexos, baseados em causas jurídicas semelhantes, não sigilosos e relevantes Não possui informação apresentada. |
| o 9. o | o Análise dos impactos em caso de perda e valores envolvidos relacionados aos processos judiciais sigilosos relevantes: Não possui informação apresentada. |
| o 10. | o Assembleia Geral |
| 10.1 | Endereços (físico ou eletrônico) nos quais os documentos relativos à assembleia geral estarão à disposição dos cotistas para análise: Av. Brigadeiro Faria Lima, 3600, 11°andar cj 112 - Itaim Bibi - São Paulo - SP wwwhedgeinvestcombr |
| 10.2 | ww... Indicação dos meios de comunicação disponibilizados aos cotistas para(i)a inclusão de matérias na ordem do dia de assembleias gerais e o envio de documentos pertinentes às deliberações propostas; (ü) solicitação de lista de endereços físicos e eletrônicos dos demais cotistas para envio de pedido público de procuração. |
| Endereço Físico: Av Brigadeiro Faria Lima 3600 11°andar cj 112 - Itaim Bibi - São Paulo - SP Eletrônico: [email protected] | |
| 10.3 | . , ,. Descrição das regras e procedimentos aplicáveis à participação dos cotistas em assembleias gerais, incluindo(i)formalidades exigidas para a comprovação da qualidade de cotista e representação de cotistas em assembleia; (ü) procedimentos para a realização de consultas formais, se admitidas em regulamento;(iü)regras e procedimentos para a participação à distância e envio de comunicação escrita ou eletrônica de voto. n |
| Poderão participar da Assembleia os cotistas inscritos no registro de cotistas do Fundo na data da convocação da respectiva Assembleia, seus representantes legais ou procuradores legalmente constituídos. Sendo assim, é necessário apresentar documento de identificação válido, no caso de cotista pessoa tisica, ou, em caso de pessoa jurídica ou fundo de investimento, os documentos de representação necessários para comprovar poderes do(s) seu(s) representante(s) legal(is). Em caso de cotista representado por procurador, a procuração deve trazer poderes específicos para prática do voto e estar com firma reconhecida ou assinada com utilização dos certificados emitidos pela Infraestrutura de Chaves Públicas Brasileira !CP-Brasil. Na hipótese da convocação/edital prever voto à distância, a participação dos cotistas poderá ocorrer de forma não presencial, por meio de voto eletrônico ou por procuração, de acordo com as regras descritas especificamente na convocação/edital. Em caso de consultas formais, deverão ser observados os prazos e condições específicos a cada consulta a ser dirigido pela Administradora a cada cotista, observadas as formalidades previstas na regulamentação em vigor. | |
| 10.3 | o Práticas para a realização de assembleia por meio eletrônico. r |
O Fundo poderá realizar assembleia por meio eletrônico, hipótese na qual deverão ser observados os procedimentos e prazos previstos em seu edital de convocação e demais documentos relacionados. | |
| 11. | Remuneração do Administrador |
| 11.1 i | Política de remuneração definida em regulamento: m |
| i | i O Fundo paga a Administradora e Gestora uma taxa global, a qual corresponde a 1,2% (um e dois décimos por cento) ao ano incidente sobreo valor do patrimônio líquido da Classe Única; provisionada diariamente e paga mensalmente até o 5°(quinto) dia útil de cada mês subsequente ao da prestação dos serviços |
| . Valor pago no ano de referência (R$): 1 %sobre o patrimônio contábil: 1%sobre o patrimônio a valor de mercado: | |
| a e 000 1000% 1000% | |
| 12. | , , , Governança |
| 12.1 | Representante(s) de cotistas Nã i ifoã td |
| 12.2 | o possu normaço apresenaa. Diretor Responsável pelo FII |
| Nome: Maria Cecília Carrazedo de Andrade Idade: 41 anos | |
| Profissão: Administrador de Empresas CPF: 34391377837 | |
| i Administração de Empresas E-mail: [email protected] Formação acadêmica: EAESP-FGV. Certificação Profissional - CFA | |
| i A Quantidade de cotas 0,00 Quantidade de cotas do FII 0,00 detidas do FII: compradas no período: | |
| Quantidade de cotas do 0,00 Data de início na função: 23/06/2026 FII vendidas no período: | |
| Principais experiências profissionais durante os últimos 5 anos | |
| Cargo e funções inerentes ao Atividade principal da | |
| u Nome da Empresa Período empresa na qual tais cargo experiências ocorreram |
https://fnet.bmfbovespa.com. br/fneUdocumentosenviados/exibirVisualizarDocumentosEnviados?id= 1226782
2/3
23/06/2026, 19:54
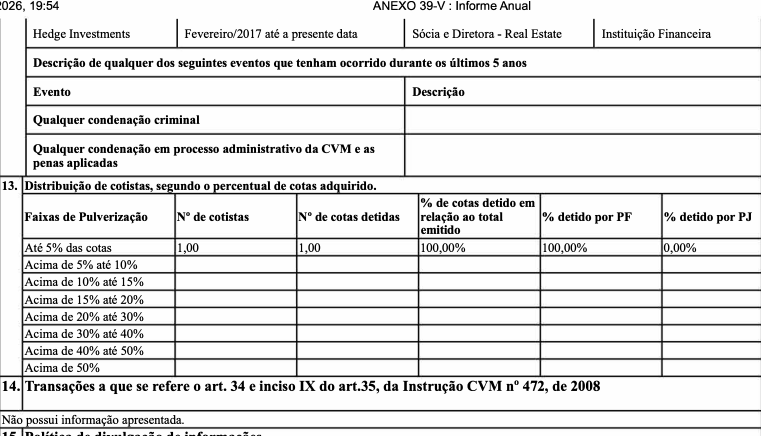
RR 15. Política de divulgação de informações 15.1 Descrever a política de divulgação de ato ou fato relevante adotada pelo administrador, ou disponibilizar o link correspondente da página do administrador na rede mundial de computadores, indicando os procedimentos relativos à manutenção de sigilo acerca de informações relevantes não divulgadas, locais onde estarão disponíveis tais informações, entre outros aspectos.
q A Política de Fatos Relevantes está disponível no site da Administradora (www.hedgeinvest.com.br).
15.2 Descrever a política de negociação de cotas do fundo, se houver, ou disponibilizar o link correspondente da página do administrador na rede mundial de computadores.
EA A Política de Investimentos Pessoais está disponível no site da Administradora (www.hedgeinvest.com.br).
15.3 Descrever a política de exercício do direito de voto em participações societárias do fundo, ou disponibilizar o link correspondente da página do administrador na rede mundial de computadores.
E= A Política de Exercício de Direito de Voto está disponível no site da Administradora (www.hedgeinvest.com.br).
15.4 Relacionar os funcionários responsáveis pela implantação, manutenção, avaliação e fiscalização da política de divulgação de informações, se for o caso.
— Não aplicável. 16. Regras e prazos para chamada de capital do fundo: O Fundo não possui previsão de chamadas de capital.
ED ———T Anexos
- Fatores de Risco
="
Nota
l.A relação de prestadores de serviços de que trata o item 1.8 deve ser indicada quando o referido prestador de serviços representar mais de 5% das despesas do FII E
https://fnet.bmfbovespa.com. br/fneUdocumentosenviados/exibirVisualizarDocumentosEnviados?id= 1226782
3/3
(Esta página foi intencionalmente deixada em branco)
ANEXO V
MANUAL DE VOTO
(Esta página foi intencionalmente deixada em branco)
MANUAL DE EXERCÍCIO DE VOTO
ASSEMBLEIA ESPECIAL DE COTISTAS DO HEDGE VGR CRÉDITO FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA QUE TRATARÁ DE APROVAÇÃO DE OPERAÇÕES EM SITUAÇÃO DE POTENCIAL CONFLITO DE INTERESSES
A HEDGE INVESTMENTS DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA., instituição financeira com sede na cidade de São Paulo, Estado de São Paulo, na Avenida Brigadeiro Faria Lima, nº 3.600, 11º andar, conjunto 112 (parte), Itaim Bibi, CEP 04538-132, inscrita no Cadastro Nacional de Pessoas Jurídicas ("CNPJ") sob o nº 07.253.654/0001-76, devidamente credenciada pela Comissão de Valores Mobiliários ("CVM") para o exercício profissional de administração de carteiras de valores mobiliários, em conformidade com o Ato Declaratório nº 16.388, de 5 de julho de 2018, na qualidade de administradora ("Administradora") do HEDGE VGR CRÉDITO FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA, inscrito no CNPJ sob o nº 67.624.043/0001-19 ("Fundo"), apresenta o presente Manual de Exercício de Voto, com o objetivo de orientar os Cotistas sobre as matérias da ordem do dia da Assembleia Especial de Cotistas que deliberará sobre as operações em situação de potencial conflito de interesses descritas no "Prospecto Definitivo da Oferta Pública de Distribuição da 1ª (Primeira) Emissão de Cotas do Hedge VGR Crédito Fundo de Investimento Imobiliário de Responsabilidade Limitada" ("Prospecto" e "Oferta", respectivamente).
A gestão da carteira do Fundo será exercida, em regime de cogestão, pela HEDGE INVESTMENTS REAL ESTATE GESTÃO DE RECURSOS LTDA., inscrita no CNPJ sob o nº 26.843.225/0001-01 ("HRE"), e pela VGR GESTÃO DE RECURSOS LTDA., inscrita no CNPJ sob o nº 14.569.262/0001-86 ("VGR" e, em conjunto com a HRE, as "Cogestoras").
Exceto quando definido diferentemente neste Manual de Exercício de Voto, os termos iniciados em letra maiúscula têm o significado a eles atribuído no Regulamento do Fundo e no Prospecto.
Convocação da Assembleia Especial de Cotistas
A Assembleia Especial de Cotistas que deliberará sobre as matérias de potencial conflito de interesses ("Assembleia Conflito de Interesses") será convocada mediante edital de convocação, a ser divulgado pela Administradora após o encerramento da Oferta, em conformidade com o Regulamento e com a Resolução CVM nº 175, de 23 de dezembro de 2022, conforme alterada ("Resolução CVM 175"). A Assembleia Conflito de Interesses poderá, a critério da Administradora, ser realizada de forma não presencial, por meio de consulta formal, nos termos do parágrafo 5º do artigo 76 do Anexo Normativo III da Resolução CVM 175.
Ordem do dia
Os potenciais atos de conflito de interesses previstos no Prospecto se configuram nos termos do §1º do artigo 31 do Anexo Normativo III da Resolução CVM 175, sendo certo que quaisquer operações nessas hipóteses estarão condicionadas à aprovação prévia, específica e informada da Assembleia Especial de Cotistas.
A ordem do dia da Assembleia Conflito de Interesses compreenderá a deliberação sobre:
(i) a aprovação da possibilidade de operações, pelo Fundo, com Certificados de Recebíveis Imobiliários ("CRI") cujo lastro ou garantias sejam, no todo ou em parte, formados por ativos, ou recebíveis originados por ativos, que sejam detidos, direta ou indiretamente, por fundos de investimento geridos, administrados e/ou que contem com consultoria especializada da Administradora, das Cogestoras (HRE e/ou VGR) ou de pessoas a elas ligadas, desde que atendidos, cumulativamente, os seguintes parâmetros:
a) Regime Fiduciário. Deverão contar, obrigatoriamente, com a instituição de regime fiduciário;
b) Emissor. Não poderão ser emitidos por companhia securitizadora em relação à qual a Administradora, as Cogestoras ou pessoas a elas ligadas sejam controladoras;
c) Prazo. Os CRI deverão ter prazo de vencimento máximo de 20 (vinte) anos;
d) Indexadores. Os CRI deverão ser indexados: (i) pela taxa média diária de juros dos DI – Depósitos Interfinanceiros de um dia, over extra grupo, expressas na forma percentual ao ano, base 252 (duzentos e cinquenta e dois) dias úteis, calculada e divulgada diariamente pela B3, no informativo diário disponível em sua página na Internet (http://www.b3.com.br) ("Taxa DI"); (ii) pela variação do Índice Geral de Preços ao Consumidor Amplo, apurado e divulgado pelo Instituto Brasileiro de Geografia e Estatística ("IPCA/IBGE"); (iii) pela variação do Índice Geral de Preços – Mercado, apurado e divulgado pela Fundação Getúlio Vargas ("IGP-M/FGV"); ou (iv) por taxa de juros préfixadas;
e) Remuneração. Os CRI deverão ser remunerados por taxas pré-fixadas ou pós-fixadas; e
f) Concentração. O investimento em CRI deverá observar os limites de concentração estabelecidos no Anexo Normativo I da Resolução CVM 175; e
g) Negociação. Os CRI deverão ser distribuídos por meio de oferta pública de distribuição de valores mobiliários e deverão estar admitidos à negociação em mercados organizados.
(ii) Nos termos do artigo 31 do Anexo Normativo III, da Resolução CVM 175, a aprovação da possibilidade de operações, pelo Fundo, com CRI que, cumulativamente ou não, sejam estruturados, distribuídos, alienados no mercado secundário e/ou que contem com serviços de qualquer natureza prestados pela Administradora, pelas Cogestoras (HRE e/ou VGR) ou pessoas a elas ligadas.
(iii) Nos termos do artigo 31 do Anexo Normativo III, da Resolução CVM 175, aaprovação da possibilidade de aquisição, pelo Fundo, de cotas de fundo de investimento imobiliário geridos pelas Cogestoras ou por pessoas a eles ligadas, nos termos do artigo 12, inciso IV, e do artigo 31 do Anexo Normativo III da Resolução CVM nº 175, de 23 de dezembro de 2022.
Pessoas Ligadas
Para fins deste Manual, consideram-se "Pessoas Ligadas", nos termos do parágrafo 2º do artigo 31 do Anexo Normativo III da Resolução CVM 175: (i) a sociedade controladora ou sob controle da Administradora, das Cogestoras, de seus administradores e acionistas, conforme o caso; (ii) a sociedade cujos administradores, no todo ou em parte,
sejam os mesmos da Administradora ou das Cogestoras, ressalvados os cargos exercidos em órgãos colegiados previstos no estatuto ou regimento interno da Administradora, das Cogestoras ou de suas controladoras; e (iii) parentes até segundo grau das pessoas naturais referidas nos itens (i) e (ii).
Quóruns de instalação e deliberação
A Assembleia Conflito de Interesses se instala com a presença de qualquer número de cotistas. As matérias submetidas à Assembleia Conflito de Interesses deverão ser aprovadas por Cotistas que representem, cumulativamente:
(i) maioria simples das Cotas dos Cotistas presentes na Assembleia Especial de Cotistas; e, no mínimo,
(ii) (ii.a) 25% (vinte e cinco por cento) das Cotas emitidas pelo Fundo, caso o Fundo tenha mais de 100 (cem) cotistas; ou (ii.b) metade das Cotas emitidas pelo Fundo, caso o Fundo tenha até 100 (cem) cotistas.
Quem poderá participar da Assembleia Conflito de Interesses
Somente poderão votar na Assembleia Conflito de Interesses os Cotistas inscritos no registro de cotistas na data da convocação, seus representantes legais ou procuradores legalmente constituídos.
Adicionalmente, não podem votar na Assembleia Conflito de Interesses, nos termos do artigo 76 do Anexo Normativo III da Resolução CVM 175: (i) o prestador de serviço, essencial ou não, do Fundo; (ii) os sócios, diretores e empregados do prestador de serviço; (iii) as partes relacionadas ao prestador de serviço, seus sócios, diretores e empregados; (iv) o Cotista que tenha interesse direto na matéria submetida à deliberação; ou (v) o Cotista que tenha relação com prestador de serviço ou com matéria submetida à deliberação que possa configurar conflito de interesse, a critério da CVM.
Procuração de Conflito de Interesses
Os Investidores, ao aceitarem participar da Oferta, serão convidados, mas não obrigados, sob condição suspensiva de que se tornem Cotistas, a outorgarem, de forma física ou eletrônica, procurações específicas, com poderes para representá-los e votar em seu nome na Assembleia Conflito de Interesses ("Procuração de Conflito de Interesses").
Da Procuração de Conflito de Interesses constará orientação de voto permitindo que o Cotista concorde ou não com as matérias da ordem do dia. A Procuração de Conflito de Interesses não poderá ser outorgada para a Administradora, para as Cogestoras (HRE e VGR) ou para parte a elas vinculada.
A Procuração de Conflito de Interesses será dada ao Investidor que teve acesso, antes de outorgar a referida procuração, a todos os elementos informativos necessários ao exercício do voto, conforme dispostos neste Manual de Exercício de Voto e no Prospecto.
A Procuração de Conflito de Interesses poderá ser revogada pelo Cotista, unilateralmente, a qualquer tempo até a data de realização da Assembleia Conflito de Interesses, de acordo com os mesmos procedimentos adotados para a sua outorga, não sendo irrevogável ou irretratável.
Em que pese a disponibilização da Procuração de Conflito de Interesses, a Administradora e as Cogestoras destacam a importância da participação direta dos Cotistas na Assembleia Conflito de Interesses, tendo em vista que as
operações em situação de conflito de interesses dependem de aprovação prévia, específica e informada, nos termos do artigo 31, §1º do Anexo Normativo III da Resolução CVM 175.
Como participar da Assembleia Geral de Cotistas
Para viabilizar o exercício do direito de voto na Assembleia de Conflito de Interesses e observados os requisitos da regulamentação aplicável, os cotistas que assim desejarem poderão, de forma facultativa, por meio digital ou por meio físico, outorgar poderes específicos a procuradores a serem constituídos conforme procuração específica, conforme minuta anexa ao Prospecto da Oferta (“Procuração de Conflito de Interesses”), para que os respectivos outorgados os representem e votem em seu nome, seja para aprovar, rejeitar e/ou se abster de votar em relação a ordem do dia.
A outorga da procuração para exercício do direito de voto na forma acima será facultativa e está sob condição suspensiva de que o respectivo Investidor irá efetivamente se tornar Cotista do Fundo, em observância aos requisitos previstos no Ofício-Circular nº 1/2021-CVM/SRE.
A Procuração de Conflito de Interesses somente poderá ser outorgada por Cotista que tenha obtido acesso a todos os elementos informativos necessários ao exercício do voto, bem como para as matérias a serem votadas na respectiva Assembleia de Orientação de Voto.
A Procuração de Conflito de Interesses (i) não é obrigatória, e sim facultativa; (ii) caso venha ser outorgada, será dada sob a condição suspensiva de o OUTORGANTE tornar-se, efetivamente, cotista do Fundo e manter tal condição quando da realização da Assembleia de Conflito de Interesses; (iii) não é irrevogável ou irretratável; (iv) assegura a possibilidade de orientação de voto contrário à proposta de aquisição de ativos em situação de potencial conflito de interesses; (v) será dada por investidores que, antes de outorgar a Procuração de Conflito de Interesses, tiveram acesso a todos os elementos informativos necessários ao exercício do voto, conforme disposto no Prospecto, neste “Manual de Exercício de Voto” e nos demais documentos da Oferta; e (vi) terá sua vigência limitada à conclusão da Assembleia de Conflito de Interesses, sendo certo que a aprovação que dela decorra, embora não tenha caráter perene, não se sujeitará à ratificação periódica, observados os parâmetros aprovados na respectiva Assembleia, em linha com o entendimento manifestado pela Comissão de Valores Mobiliários no Ofício nº 15/2024/CVM/SSE, ressalvada a hipótese de necessidade de ratificação posterior, em Assembleia Especial convocada para esse fim, no caso de alteração substancial na base de Cotistas que aprovou originalmente as operações, em especial em decorrência de novas ofertas públicas de distribuição de Cotas.
A Procuração de Conflito de Interesses não poderá dispor que o outorgado seja a Administradora ou às Cogestoras ou qualquer parte relacionada a eles.
A eficácia da referida procuração está condicionada, nos termos dos artigos 125 e 126 da Lei nº 10.406 de 10 de janeiro de 2022 (“Código Civil”), à efetiva subscrição e integralização, pelo Cotista, de Cotas do Fundo, de forma que o outorgante se torne Cotista do Fundo.
A Procuração poderá ser revogada e retratada, pelo OUTORGANTE, unilateralmente, a qualquer tempo, até a data da referida assembleia, de acordo com os mesmos procedimentos adotados para sua outorga, ou seja, de forma física ou eletrônica. Dessa forma, o OUTORGANTE poderá revogar a procuração mediante comunicação a ser impressa e assinada com a(s) firma(s) devidamente reconhecida(s) pelo Investidor ou de forma eletrônica por plataforma digital, e entregue à Administradora (1) em cópia (PDF) por meio eletrônico, através do seguinte e-mail [email protected], até as 18:00 horas do Dia Útil anterior à data da realização da assembleia de cotistas que deliberar pela aquisição e/ou venda dos Ativos Conflitados ou (2) de forma física (via original), até as
18:00 horas do Dia Útil anterior à data da realização da assembleia geral de cotistas que deliberar pela aquisição dos Ativos Conflitados, na sede da Administradora (cidade de São Paulo, Estado de São Paulo, na Avenida Brigadeiro Faria Lima, nº 3.600, 11º andar, conjunto 112 (parte), Itaim Bibi, CEP 04538-132).
Em que pese a disponibilização da procuração, a Administradora e as Cogestoras destacam a importância da participação direta dos cotistas na Assembleia de Conflito de Interesses para deliberar sobre as situações de possível conflito de interesses, sendo certo que tais situações de possível conflito de interesses somente serão descaracterizadas mediante aprovação prévia de cotistas reunidos em assembleia de conflito de interesse, conforme quórum previsto no regulamento do Fundo e na Resolução CVM 175.
Esclarecimentos Adicionais
A Administradora disponibilizará todos os documentos e informações necessários ao exercício informado do direito de voto pelos Cotistas, na sua página mantida na rede mundial de computadores, desde a data da convocação da Assembleia Conflito de Interesses até a sua efetiva realização.
Para mais esclarecimentos sobre o presente Manual de Exercício de Voto e sobre a Assembleia Conflito de Interesses, os Cotistas poderão entrar em contato com a Administradora, por meio do endereço abaixo:
HEDGE INVESTMENTS DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA.
Avenida Brigadeiro Faria Lima, nº 3.600, 11º andar, conjunto 112 (parte), Itaim Bibi
CEP 04538-132 – São Paulo, SP
Telefone: (11) 5412-5400
E-mail: [email protected]
Adicionalmente, os documentos relativos à Assembleia Conflito de Interesses estarão à disposição dos Cotistas para análise nos seguintes endereços eletrônicos:
Administradora: https://www.hedgeinvest.com.br/VGRH/ (neste website procurar “Prospecto e Emissão” e então, localizar o documento desejado);
Fundos.Net: https://www.gov.br/cvm/pt-br (neste website acessar "Centrais de Conteúdo", clicar em "Central de Sistemas da CVM", clicar em "Fundos de Investimento", em seguida clicar em "Fundos Registrados" e buscar por "Hedge VGR Crédito Fundo de Investimento Imobiliário").
PARA MAIORES ESCLARECIMENTOS SOBRE OS RISCOS DECORRENTES DA SITUAÇÃO DE CONFLITO DE INTERESSES, VIDE OS FATORES DE RISCO "RISCO DE POTENCIAL CONFLITO DE INTERESSE" E "RISCO DE DISCRICIONARIEDADE DE INVESTIMENTO PELAS COGESTORAS E PELA ADMINISTRADORA, CONFORME ORIENTAÇÃO DAS COGESTORAS NA TOMADA DE DECISÕES DE INVESTIMENTO", BEM COMO A SEÇÃO "DESTINAÇÃO DOS RECURSOS", CONSTANTES DO PROSPECTO.
PROCURAÇÃO
Por este instrumento particular de procuração sob condição suspensiva (“Procuração”), [NOME COMPLETO], [nacionalidade], [estado civil], [profissão], residente e domiciliado(a) na cidade de [•], estado de [•], na [endereço completo], CEP [•], portador(a) da Cédula de Identidade RG nº [•] e inscrito(a) no CPF/MF sob o nº [•], e/ou [RAZÃO SOCIAL], sociedade [...] com sede na cidade de [•], estado de [•], na [endereço completo], CEP [•], inscrita no CNPJ/MF sob o nº [•], neste ato representada na forma de seus atos constitutivos (em qualquer caso, doravante denominado(a) “OUTORGANTE”), nomeia e constitui como seu bastante procurador(a) o(a) Sr(a). [NOME DO OUTORGADO], [nacionalidade], [estado civil], [profissão], inscrito no CPF/MF sob o nº [•], residente e domiciliado(a) na cidade de [•], estado de [•], na [endereço completo], CEP [•] (“OUTORGADO”), o qual não poderá ser a HEDGE INVESTMENTS DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA. (“Administradora”), a HEDGE INVESTMENTS REAL ESTATE GESTÃO DE RECURSOS LTDA. (“HRE”) ou a VGR GESTÃO DE RECURSOS LTDA. (“VGR”, sendo a HRE e a VGR, em conjunto, as “Cogestoras”), nem tampouco pessoas a estas vinculadas, conferindo-lhe poderes específicos para representá-lo na Assembleia Conflito de Interesses do HEDGE VGR CRÉDITO FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA, inscrito no CNPJ/MF sob o nº 67.624.043/0001-19 (“Fundo”), nos termos a seguir.
I. PODERES OUTORGADOS E ORDEM DO DIA DA ASSEMBLEIA CONFLITO DE INTERESSES
O OUTORGANTE confere ao OUTORGADO poderes específicos para representá-lo e votar em seu nome na Assembleia Especial de Cotistas que deliberará sobre os itens de potencial situação de conflito de interesses constantes do “Prospecto Definitivo da Oferta Pública de Distribuição da 1ª (Primeira) Emissão de Cotas do Hedge VGR Crédito Fundo de Investimento Imobiliário de Responsabilidade Limitada” (“Prospecto” e “Assembleia Conflito de Interesses”, respectivamente), cuja ordem do dia compreenderá a deliberação sobre:
(i) Nos termos do Artigo 31 do Anexo Normativo III, da Resolução CVM 175, a aprovação da possibilidade de operações, pelo Fundo, com Certificados de Recebíveis Imobiliários (“CRI”) cujo lastro ou garantias sejam, no todo ou em parte, formados por ativos, ou recebíveis originados por ativos, que sejam detidos, direta ou indiretamente, por fundos de investimento geridos, administrados e/ou que contem com consultoria especializada da Administradora, das Cogestoras ou de pessoas a elas ligadas, desde que atendidos, cumulativamente, os seguintes parâmetros: a) Regime Fiduciário. Deverão contar, obrigatoriamente, com a instituição de regime fiduciário;
b) Emissor. Não poderão ser emitidos por companhia securitizadora em relação à qual a Administradora, as Cogestoras ou pessoas a elas ligadas sejam controladoras;
c) Prazo. Os CRI deverão ter prazo de vencimento máximo de 20 (vinte) anos;
d) Indexadores. Os CRI deverão ser indexados: (i) pela taxa média diária de juros dos DI – Depósitos Interfinanceiros de um dia, over extra grupo, expressas na forma percentual ao ano, base 252 (duzentos e cinquenta e dois) dias úteis, calculada e divulgada diariamente pela B3, no informativo diário disponível em sua página na Internet (http://www.b3.com.br) (“Taxa DI”); (ii) pela variação do Índice Geral de Preços ao Consumidor Amplo, apurado e divulgado pelo Instituto Brasileiro de Geografia e Estatística (“IPCA/IBGE”); (iii) pela variação do Índice Geral de Preços – Mercado, apurado e divulgado pela Fundação Getúlio Vargas (“IGP-M/FGV”); ou (iv) por taxa de juros préfixadas;
e) Remuneração. Os CRI deverão ser remunerados por taxas pré-fixadas ou pós-fixadas;
f) Concentração. O investimento em CRI deverá observar os limites de concentração estabelecidos no Anexo Normativo I da Resolução CVM 175; e
g) Negociação. Os CRI deverão ser distribuídos por meio de oferta pública de distribuição de valores mobiliários e deverão estar admitidos à negociação em mercados organizados.
(ii) Nos termos do artigo 31 do Anexo Normativo III, da Resolução CVM 175, a aprovação da possibilidade de operações, pelo Fundo, com CRI que, cumulativamente ou não, sejam estruturados, distribuídos, alienados no mercado secundário e/ou que contem com serviços de qualquer natureza prestados pela Administradora, pelas Cogestoras ou pessoas a elas ligadas.
(iii) Nos termos do artigo 31 do Anexo Normativo III, da Resolução CVM 175, aaprovação da possibilidade de aquisição, pelo Fundo, de cotas de fundo de investimento imobiliário geridos pelas Cogestoras ou por pessoas a eles ligadas, nos termos do artigo 12, inciso IV, e do artigo 31 do Anexo Normativo III da Resolução CVM nº 175, de 23 de dezembro de 2022.
Para o exercício do mandato ora outorgado, o OUTORGADO terá poderes específicos para, conforme a orientação de voto a seguir formalizada: (1) representar e votar em nome do OUTORGANTE, na qualidade de cotista do Fundo, na Assembleia Conflito de Interesses, seja em primeira ou segunda convocação (inclusive em eventuais retomadas dos trabalhos), nos termos da ordem do dia acima; (2) assinar e rubricar a ata da Assembleia Conflito de Interesses, o respectivo Livro de Atas de Assembleias Gerais e o Livro de Presença de Cotistas, bem como demais documentos correlatos e suas respectivas formalizações; e (3) praticar todos e quaisquer atos necessários à efetivação dos itens (1) e (2) acima, conforme orientação de voto abaixo formalizada.
II. ORIENTAÇÃO DE VOTO
Em relação a CADA UM dos itens da ordem do dia descritos acima, o OUTORGANTE orienta o OUTORGADO a votar conforme assinalado abaixo:
| Item | A FAVOR | CONTRA | ABSTENÇÃO | ABSTENÇÃO POR |
|---|---|---|---|---|
| CONFLITO | ||||
| Item(i) | ☐ | ☐ | ☐ | ☐ |
| Item(ii) | ☐ | ☐ | ☐ | ☐ |
| Item(iii) | ☐ | ☐ | ☐ | ☐ |
Caso o OUTORGANTE não assinale nenhuma das opções acima para qualquer item, a orientação será considerada como ABSTENÇÃO.
III. CONDIÇÃO SUSPENSIVA
A eficácia da presente Procuração está condicionada, nos termos dos artigos 125 e 126 da Lei nº 10.406, de 10 de janeiro de 2002, conforme alterada (“Código Civil”), à efetiva subscrição e integralização, pelo OUTORGANTE, de Cotas do Fundo no âmbito da Oferta Pública de Distribuição da 1ª (Primeira) Emissão de Cotas do Fundo, e à manutenção dessa condição de cotista quando da realização da Assembleia Conflito de Interesses.
IV. DECLARAÇÕES E DISPOSIÇÕES GERAIS
(a) O OUTORGANTE declara, para todos os fins, que, antes de outorgar a presente Procuração, obteve acesso ao Regulamento do Fundo, ao Prospecto e ao “Manual de Exercício de Voto”, contendo todos os elementos informativos necessários ao exercício informado do voto sobre as matérias da ordem do dia da Assembleia Conflito de Interesses. (b) A presente Procuração de Conflito de Interesses (i) não é obrigatória, e sim facultativa; (ii) caso venha ser outorgada, será dada sob a condição suspensiva de o OUTORGANTE tornar-se, efetivamente, cotista do Fundo e manter tal condição quando da realização da Assembleia de Conflito de Interesses; (iii) não é irrevogável ou
irretratável; (iv) assegura a possibilidade de orientação de voto contrário à proposta de aquisição de ativos em situação de potencial conflito de interesses; (v) será dada por investidores que, antes de outorgar esta Procuração de Conflito de Interesses, tiveram acesso a todos os elementos informativos necessários ao exercício do voto, conforme disposto no Prospecto, no “Manual de Exercício de Voto” e nos demais documentos da Oferta; e (vi) terá sua vigência limitada à conclusão da Assembleia de Conflito de Interesses, sendo certo que a aprovação que dela decorra, embora não tenha caráter perene, não se sujeitará à ratificação periódica, observados os parâmetros aprovados na respectiva Assembleia, em linha com o entendimento manifestado pela Comissão de Valores Mobiliários no Ofício nº 15/2024/CVM/SSE, ressalvada a hipótese de necessidade de ratificação posterior, em Assembleia Especial convocada para esse fim, no caso de alteração substancial na base de Cotistas que aprovou originalmente as operações, em especial em decorrência de novas ofertas públicas de distribuição de Cotas.
(d) De acordo com a Lei nº 13.709, de 14 de agosto de 2018, conforme alterada (“Lei Geral de Proteção de Dados”), e com as instruções, normativos e decisões da Autoridade Nacional de Proteção de Dados (“ANPD”), o OUTORGANTE declara ter ciência da necessidade da coleta de suas informações, inclusive dados pessoais, e consente com o uso e tratamento de tais informações pelo OUTORGADO, conforme necessário com a exclusiva finalidade de permitir a devida representação e participação do OUTORGANTE na Assembleia Conflito de Interesses, sendo permitida, inclusive, a sua disponibilização e compartilhamento junto à Administradora, às Cogestoras e/ou a qualquer autoridade que necessite acessar e/ou tratar tais informações em razão da Assembleia Conflito de Interesses. (e) É permitido o substabelecimento de poderes, com ou sem reserva de poderes, a representantes legais, sócios ou colaboradores do OUTORGADO.
(f) A presente Procuração ficará válida pelo prazo de 1 (um) ano a contar da presente data ou até o encerramento da Assembleia Conflito de Interesses, o que ocorrer primeiro.
(g) Exceto quando definido diferentemente nesta Procuração, os termos iniciados em letra maiúscula têm o significado a eles atribuído no Regulamento e no Prospecto do Fundo.
[Local], [dia] de [mês] de 2026.
OUTORGANTE
Nome: [nome completo]
(Se pessoa jurídica, completar com representantes legais e cargos)
PARA MAIORES ESCLARECIMENTOS SOBRE OS RISCOS DECORRENTES DA SITUAÇÃO DE CONFLITO DE INTERESSES, VIDE O FATOR DE RISCO “RISCO DE POTENCIAL CONFLITO DE INTERESSE”, CONSTANTE DO PROSPECTO.
PROSPECTO DEFINITIVO
DA OFERTA PÚBLICA PRIMÁRIA DE DISTRIBUIÇÃO DA 1ª (PRIMEIRA) EMISSÃO DE COTAS DO HEDGE VGR CRÉDITO FUNDO DE INVESTIMENTO IMOBILIÁRIO
DE RESPONSABILIDADE LIMITADA
CNPJ nº 67.624.043/0001-19
ADMINISTRADORA
HEDGE INVESTMENTS DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA.
CNPJ nº 07.253.654/0001-76
Avenida Brigadeiro Faria Lima, nº 3.600, 11º andar, conjunto 112 (parte), Itaim Bibi, São Paulo - SP
COGESTORAS
HEDGE INVESTMENTS REAL ESTATE GESTÃO DE RECURSOS LTDA.
CNPJ nº 26.843.225/0001-01
Avenida Brigadeiro Faria Lima, nº 3.600, 11º andar, conjunto 112 (parte), Itaim Bibi, São Paulo - SP