
Relatório Gerencial VILG11 de agosto de 2026
Relatório Gerencial do Vinci Logística (VILG11), fundo imobiliário de logística, referente a agosto de 2026, com entrega no FundosNet (B3) em 08/09/2026. No pregão de 03/11/2026, a cota do VILG11 fechou a R$ 86,19, com P/VP de 0,79 (valor patrimonial de R$ 108,65 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,82 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 11,18% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,6 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- VINCI LOGÍSTICA RESPONSABILIDADE LIMITADA-9,30%
- CNPJ
- 24.853.044/0001-22
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/08/2026
- Data de entrega
- 08/09/2026 18:32
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
VINCI COMPASS
Vinci Logística FII Relatório de Desempenho Mensal
AGOSTO 2026
Sumário
- Informações Gerais . ..3
- Visão Geral do Fundo 3
- Destaques ... .3
- Comentários do Gestor. .4
- Cenário Macroeconômico. 4
- Nova Locação no CD Pouso Alegre 5
- Potencial Aquisição de Ativo AAA em Campinas-SP 5
- Acompanhamento da Venda das Cotas de HGLG11 6
- Performance do Fundo ...
- Resultado e Distribuição de Rendimentos 7
- Estimativa de Rendimentos 8
- Rentabilidade... .9
- Negociação do Fundo na B3. .10
- Carteira do Fundo.. ..11
- Indicadores Operacionais. ..12
- Portfólio.. .13
- Glossário .. ..22
- Contato RI. ..22
Cadastre-se noMailing
Podcast Mensal
M Portfólio
Informações Gerais
Visão Geral do Fundo
Gestor
Vinci Real Estate Gestora de Recursos Ltda.
Administrador e Escriturador BRL Trust Distribuidora de Títulos e Valores Mobiliários S.A.
Início do Fundo 10/12/2018
Código de Negociação – B3 VILG11
CNPJ 24.853.044/0001-22
Tipo Anbima – foco de atuação FII Renda Gestão Ativa – Segmento de Atuação: Logística
Público-alvo Investidores em Geral
Valor de Mercado da Cota1(31-08-26) R$ 93,92
Valor Patrimonial da Cota (31-08-26) R$ 108,69
Quantidade de Cotas 14.997.396
Número de Cotistas (31-08-26) 149.011
Taxa de Administração2
| Valor de Mercado do Fundo | Taxa de Administração |
|---|---|
| Até R$ 500 milhões | 0,95% a.a. |
| Sobre o valor que exceder R$ 500 milhões até R$ 1 bilhão | 0,85% a.a. |
| Sobre o valor que exceder R$ 1 bilhão | 0,75% a.a. |
Taxa de Performance
20% (vinte por cento) da soma dos rendimentos efetivamente distribuídos no período que excederem a rentabilidade do IPCA/IBGE, acrescido de um spread de 6% (seis por cento) sobre o valor total integralizado de Cotas do Fundo
Destaques
13,9
NOVA LOCAÇÃO CD POUSO ALEGRE (MIL M² ABL)
Em setembro, como evento subsequente, o Fundo assinou um novo contrato de locação no empreendimento CD Pouso Alegre, para a totalidade do Ativo, de 13,9 mil m², que anteriormente estava locado para a Cremer.
AQUISIÇÃO DE ATIVO AAA EM CAMPINAS-SP (R$ MILHÕES)
140
Em agosto, o Fundo assinou documento vinculante para aquisição de ativo AAA em Campinas-SP, por R$ 140 milhões, cap rate de 9,7%.
RENDIMENTO DISTRIBUÍDO (R$/COTA)
0,82
O Fundo anunciou rendimento de R$ 0,82/cota referente ao mês de agosto, dentro do guidance de rendimento para o segundo semestre de 2026.
Comentários do Gestor
Cenário Macroeconômico
Nos Estados Unidos, o principal driver dos últimos meses foi a forte oscilação das expectativas para a política monetária do Fed, que oscilou entre a precificação de cortes de juros, diante de sinais fracos do mercado de trabalho, e de altas, quando a criação de empregos voltou a surpreender e o choque do petróleo associado à guerra no Irã pressionou a inflação. Mais recentemente, porém, o payroll de julho voltou a mostrar fraqueza (destruição líquida de 23 mil vagas, com revisões que reduziram a média de doze meses para perto de 20 mil), sem ainda configurar uma onda de demissões, mas sinalizando enfraquecimento da demanda por trabalho. O próximo payroll será decisivo para a decisão do Fed em setembro: um novo número fraco reduziria a probabilidade de alta de juros, tenderia a enfraquecer o dólar e criaria um ambiente externo mais favorável para emergentes, com potencial de apreciação do real e menor pressão inflacionária no Brasil.
No Brasil, a atividade segue em desaceleração gradual, com expectativa de crescimento de cerca de 1,5% em 2026, após anos de expansão acima do potencial que exigiram uma política monetária excepcionalmente restritiva. A necessidade de juros reais tão elevados, o Banco Central estima a taxa neutra em torno de 5%, contra um juro real de curto prazo que chegou a ~11% e ainda está próximo de 10%, decorre do desalinhamento entre as políticas monetária e fiscal, agravado pela expansão fiscal iniciada com a PEC da Transição em 2023. Esse quadro começou a mudar: a sazonalidade eleitoral concentrou gastos na primeira metade de 2026, com recuo das despesas a partir de junho, enquanto a arrecadação cresce acima do PIB, impulsionada pelas receitas do petróleo, levando o resultado primário para perto de zero. A melhora é relevante, mas ainda insuficiente para estabilizar a relação dívida/PIB dado o patamar elevado dos juros, o que mantém o país mais vulnerável a choques externos, como uma eventual retomada de alta de juros nos EUA.
Do lado da inflação, a desaceleração da atividade já ajuda a conter a inflação de serviços, apesar de o expressivo crescimento do crédito consignado ter impacto líquido menor do que parece, em boa parte, substitui dívidas mais caras em vez de adicionar consumo novo, enquanto a inadimplência das famílias segue elevada. O câmbio também deve seguir como vetor favorável: o país mantém superávits comerciais elevados, com a expansão do pré-sal levando as exportações de petróleo dos atuais US$ 67 bilhões/ano a uma possível aproximação de US$ 100 bilhões, criando um fluxo estrutural de dólares que torna o real mais resiliente. Essa combinação de atividade abaixo do potencial, inflação de serviços em queda e posição externa mais favorável sustenta a continuidade do ciclo de cortes da Selic, ainda que de forma gradual, cortes de 25 pontos-base por reunião podem levar a taxa a 13,25% ao final do ano. A partir daí, a extensão do ciclo em 2027 dependerá da política fiscal do próximo governo: direcionar a receita extraordinária do pré-sal para redução da dívida, em vez de novos gastos, seria decisivo para reduzir o prêmio de risco e permitir uma convergência mais ampla dos juros ao nível neutro.
Nova Locação no CD Pouso Alegre
Em setembro de 2026, como evento subsequente ao encerramento deste relatório, o Fundo assinou novo contrato de locação com a Shopee para a totalidade do CD Pouso Alegre, ativo monousuário com 13,9 mil m² de ABL, anteriormente ocupado pela Cremer S.A. O contrato tem prazo de 60 meses, com início em 01/09/2026 e vencimento em 31/08/2031.
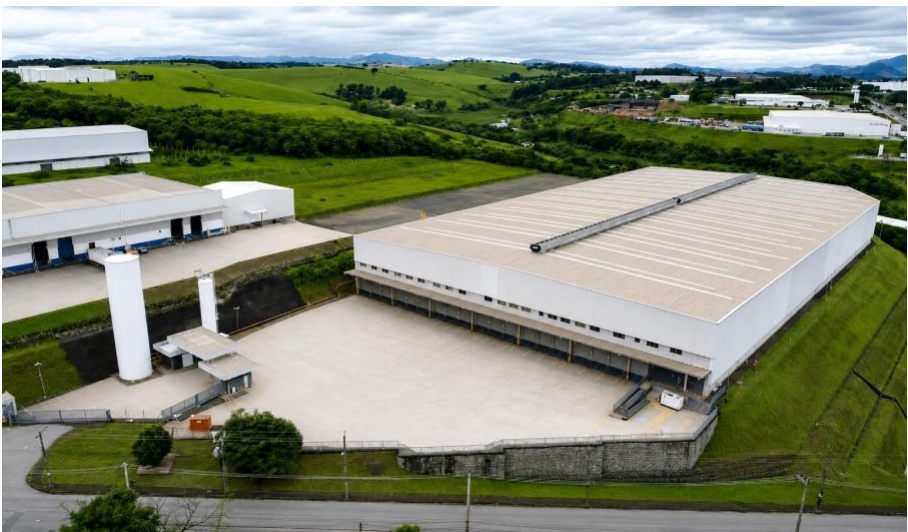
CD Pouso Alegre, Pouso Alegre - MG
Confirmando a expectativa manifestada pela Gestão no Relatório de Desempenho Mensal de Janeiro de 2026, de que o aluguel então praticado estava abaixo do nível de mercado, o aluguel da nova locação representa um crescimento de 22% em relação ao valor pago anteriormente pela Cremer. Com esse novo valor de locação, o ativo passa a representar 4% da receita imobiliária do Fundo.
O antigo inquilino manteve o pagamento do aluguel até julho de 2026, em cumprimento ao aviso prévio de 180 dias, e negociou o pagamento de encargos rescisórios de R$ 2,6 milhões (R$ 0,17/cota), que estão sendo recebidos pelo Fundo até dezembro de 2026. Embora tenha sido concedida à Shopee uma carência de 60 dias sobre o Aluguel, contada da Data de Início da Locação, sem prejuízo do pagamento dos demais encargos da locação desde o início do contrato, os encargos rescisórios pagos pela Cremer cobrem justamente esse período de transição, de forma que o Fundo não ficará sem receita proveniente do imóvel ao longo da troca de locatários.
Potencial Aquisição de Ativo AAA em Campinas-SP
Em 17 de agosto de 2026, conforme Comunicado ao Mercado divulgado, o Fundo assinou documento vinculante para aquisição de condomínio logístico padrão AAA localizado em Campinas-SP, com 46,3 mil m² de ABL, atualmente 100% locado.
O preço de aquisição acordado é de R$ 140 milhões (R$ 3.024/m² de ABL), a ser pago em três parcelas (40% no fechamento e 30% em 6 e 12 meses, corrigidas pelo IPCA), refletindo um cap rate de entrada de 9,7% e yield estimado de 17,1% no primeiro ano.
A conclusão da operação está sujeita ao cumprimento de condições precedentes usuais e à formalização dos documentos definitivos, com fechamento esperado em até 45 dias.
Acompanhamento da Venda das Cotas de HGLG11
Conforme anunciado em Fato Relevante publicado no dia 26 de novembro de 2025, o Fundo concluiu a alienação dos ativos Porto Canoa LOG, Parque Logístico Osasco, Fernão Dias Business Park e CD Privalia pelo montante de R$ 709,6 milhões, com R$ 582,2 milhões tendo sido pagos por meio da integralização de cotas do fundo HGLG11, emitidas pelo valor patrimonial. Dessa forma, o Fundo passou a ser detentor do total de 3.588.973 cotas de HGLG11, com vedação (lock-up) para vendas até 31/12/2025.
Em agosto de 2026, o Fundo continuou o processo de venda da posição de HGLG11 no mercado secundário, gerando caixa no montante de R$ 40,3 milhões, equivalente a 273.774 cotas de HGLG11, dos quais R$ 1.565 mil (R$ 0,10/cota) são de ganho de capital. No fim de agosto, o Fundo ainda é detentor de 1.924.814 cotas de HGLG11, que apresentam valor de mercado de R$ 285,5 milhões.
| Posição a Venda | Ganho de Capital Ganho de Capital | ||||
| Mês | Quantidade de Cotas | Mercado | Competência | Competência | |
| (R$ milhão) | (R$ milhão) | (R$ mil) | (R$/cota) | ||
| nov/25 | 3.588.973 | 577,8 | 0 | - | - |
| dez/25 | 3.588.973 | 565,4 | 0 | - | - |
| jan/26 | 3.405.635 | 536,4 | 28,8 | 3.056,5 | 0,20 |
| fev/26 | 3.210.362 | 510,4 | 30,7 | 3.284,9 | 0,22 |
| mar/26 | 2.997.313 | 468,0 | 33,4 | 3.547,0 | 0,24 |
| abr/26 | 2.750.236 | 430,1 | 38,7 | 4.051,0 | 0,27 |
| mai/26 | 2.537.964 | 395,2 | 33,0 | 3.175,7 | 0,21 |
| jun/26 | 2.423.286 | 365,9 | 17,2 | 1.140,7 | 0,08 |
| jul/26 | 2.242.698 | 330,6 | 63,2 | 4.150,9 | 0,28 |
| ago/26 | 1.924.814 | 285,5 | 40,3 | 1.565,3 | 0,10 |
| Total | 285,3 | 23.972,0 | 1,60 | ||
A Gestão do Fundo pretende continuar com o plano de venda das cotas de HGLG11 no mercado secundário e busca ativamente novas oportunidades para alocação do caixa gerado.
Performance do Fundo
Resultado e Distribuição de Rendimentos
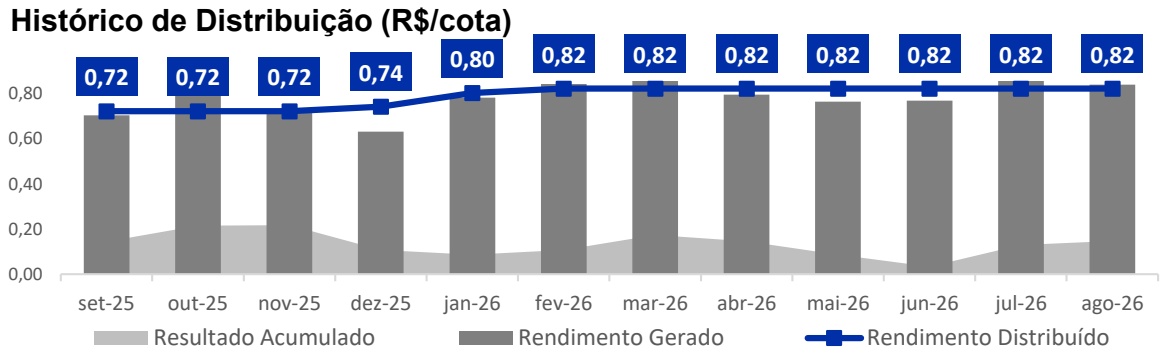
O resultado do Fundo em agosto foi de R$ 12.555 mil, o equivalente a R$ 0,84/cota. O resultado dos imóveis totalizou R$ 9.538 mil, o equivalente a R$ 0,64/cota. O Fundo encerrou o mês, após a distribuição dos rendimentos, com uma reserva de resultado não distribuído de R$ 2.196 mil, o equivalente a R$ 0,146/cota.
A rentabilidade passada não representa e nem deve ser considerada, a qualquer momento e sob qualquer hipótese, como promessa, garantia ou sugestão de rentabilidade futura.
| Resultado do Fundo | ago 26 (R$ Mil) | ago 26 (R$/Cota) | Acum. 2026 (R$/cota | Acum. desde IPO (R$/cota |
| Resultado Imóveis | 9.538 | 0,64 | média 0,57 | média 0,77 |
| Resultado Financeiro | 2.340 | 0,16 | 0,08 | -0,05 |
| Receita Financeira | 1.212 | 0,08 | 0,21 | 0,06 |
| Rendimentos HGLG | 2.624 | 0,17 | 0,07 | |
| Despesa Financeira | -1.496 | -0,10 | -0,13 | -0,10 |
| Taxa de Administração | -1.099 | -0,07 | -0,08 | -0,07 |
| Administrador e Escriturador | -199 | -0,01 | -0,01 | -0,01 |
| Gestor | -900 | -0,06 | -0,06 | -0,06 |
| Outras Receitas/Despesas | -290 | -0,02 | -0,02 | -0,02 |
| Resultado Recorrente Total | 10.488 | 0,70 | 0,62 | 0,64 |
| Resultado Não Recorrente | 2.067 | 0,14 | 0,20 | 0,03 |
| Ganhos de Capital | 1.525 | 0,10 | 0,00 | 0,00 |
| Outros | 542 | 0,04 | 0,00 | 0,00 |
| Resultado Total | 12.555 | 0,84 | 0,82 | 0,67 |
| Rendimentos a serem distribuídos | 12.298 | 0,82 | 0,82 | 0,67 |
| 1.939 | ||||
| Resultado Acumulado Não Distribuído-Inicial | 0,13 | |||
| +Resultado Total - Rendimentos divulgados | 0,02 | |||
| Resultado Acumulado Não Distribuído-Final | 0,15 | |||
Relatório de Desempenho Mensal - Agosto 2026 | Vinci Compass
Estimativa de Rendimentos
Considerando a venda dos ativos realizada em novembro de 2025, em função da parcela a ser recebida em cotas de HGLG11, o reconhecimento do ganho de capital por parte do Fundo será contabilizado em regime caixa à medida que as cotas de HGLG11 sejam alienadas no mercado secundário, seguindo restrições acordadas com o comprador.
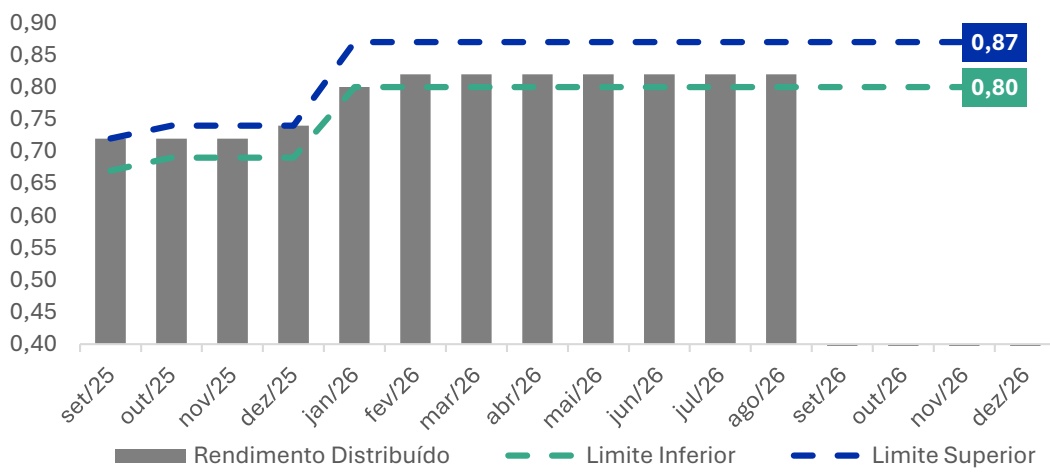
Até dezembro de 2026, a Gestão do Fundo estima que os rendimentos distribuídos se situem no intervalo entre R$ 0,80 e R$ 0,87 por cota. Em agosto de 2026, conforme guidance anunciado, o Fundo distribuiu R$ 0,82 por cota.
A rentabilidade esperada não representa e nem deve ser considerada, a qualquer momento e sob qualquer hipótese, como promessa, garantia ou sugestão de rentabilidade futura.
Estimativa de Distribuição de Rendimentos (R$/cota)
Rentabilidade
| Rentabilidade | Agosto 26 | Acumulado 2026 | Desde a 6ª emissão | Desde o IPO - 2ª emissão | Desde o Início1 |
|---|---|---|---|---|---|
| Valor da Cota de Referência Inicial | 91,12 | 98,76 | 118,00 | 110,00 | 90,91 |
| Valor da Cota Final Ajustada 1 | 93,92 | 93,92 | 93,92 | 93,92 | 93,92 |
| Rentabilidade Bruta | |||||
| Variação Bruta da Cota | 3,1% | -4,9% | -20,4% | -14,6% | 3,3% |
| Rendimentos e Outros ² | 0,9% | 6,6% | 48,0% | 93,6% | 36,6% |
| Rentabilidade Bruta do Fundo | 4,0% | 1,7% | 27,6% | 79,0% | 39,9% |
| IFIX³ | -1,5% | -0,3% | 30,8% | 50,3% | 63,9% |
| IBOVESPA⁴ | -0,3% | 10,1% | 60,8% | 87,8% | 106,5% |
| Rentabilidade Líquida | |||||
| Variação Líquida da Cota | 2,5% | -4,9% | -20,4% | -14,6% | 2,6% |
| Rendimentos e Outros | 0,9% | 6,6% | 48,0% | 93,6% | 36,6% |
| Rentabilidade Líquida do Fundo ⁵ | 3,4% | 1,7% | 27,6% | 79,0% | 39,3% |
| CDI Líquido 6 | 0,9% | 8,0% | 70,7% | 81,1% | 85,7% |
Fonte: Valor Pro e Gestor
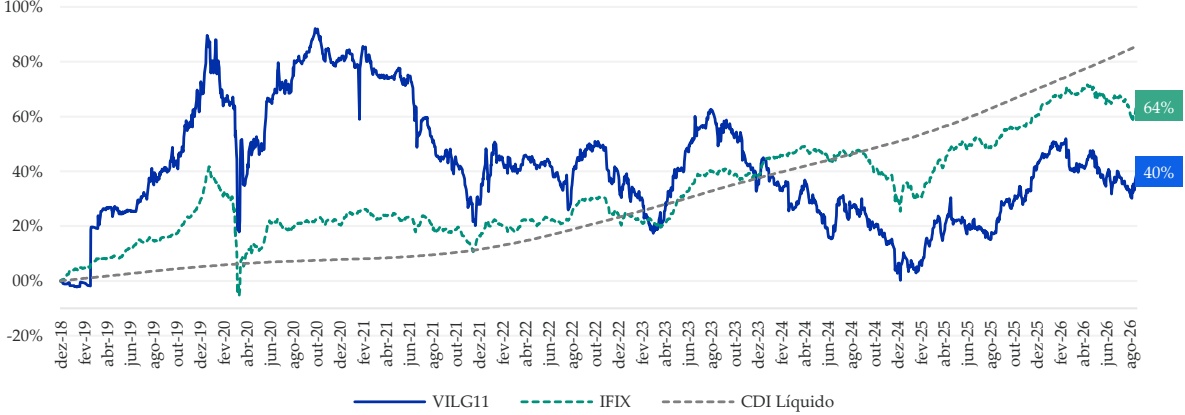
A cota ajustada do Fundo encerrou o mês de agosto cotada na B3 a R$ 93,92, uma variação de 3,1% que somada aos rendimentos distribuídos representou uma rentabilidade de 4,0% no mês. A rentabilidade acumulada total do Fundo desde o seu início é de 39,9%. Neste mesmo período, o IFIX apresentou rentabilidade total de 63,9%. Para o caso de investidores pessoa física, simulamos a rentabilidade líquida do Fundo e comparamos com a rentabilidade líquida do CDI. Neste cenário, a rentabilidade líquida total do Fundo desde o seu início foi de 39,3% ante rentabilidade de 85,7% do CDI líquido no período. A rentabilidade passada não representa qualquer espécie de garantia futura.
Rentabilidade Bruta do Fundo
Fonte: Bloomberg
1 Cota ajustada representa a cota ex rendimentos anunciados no último pregão do mês.
2 Considera os rendimentos declarados no período, além dos direitos de subscrição referentes a 2ª emissão e última emissão de cotas do Fundo, utilizando o critério de precificação adotado pela Bloomberg.
3 Índice de Fundos de Investimento Imobiliários que indica o desempenho médio das cotações dos fundos imobiliários negociados na B3.
4 Índice que mede o desempenho médio das cotações das ações de maior negociabilidade e representatividade na B3.
5 Considera uma alíquota de 20% de Imposto de Renda sobre a valorização da cota.
6 Considera uma alíquota de 15% de Imposto de Renda (menor alíquota para aplicações financeiras de pessoas físicas).
Negociação do Fundo na B3
| Informações da B3 | Agosto 26 |
|---|---|
| Valor de Mercado (R$ mil) | 1.420.853 |
| Número de Cotistas | 149.011 |
| Presença diária em Pregões | 100% |
| Volume Diário Médio Negociado (R$ mil) | 2.139 |
| Giro (% de cotas negociadas no mês) | 3,6% |
Fonte: Valor Pro, B3 e Escriturador
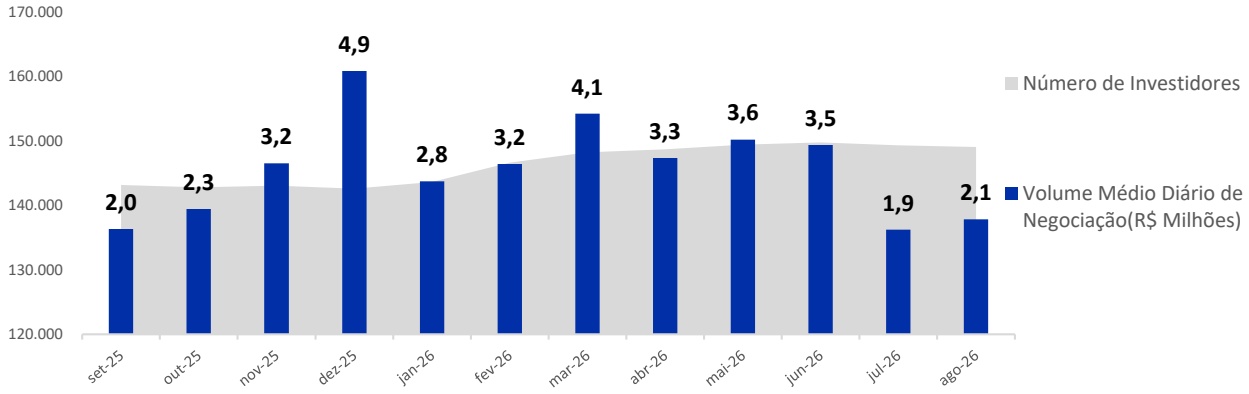
O Fundo encerrou o mês de agosto com 149.011 cotistas e um valor de mercado de aproximadamente R$ 1,4 bilhão. O volume médio diário de negociação foi de R$ 2,1 milhões, que representou um giro equivalente a 3,6% das cotas do Fundo.
Carteira do Fundo
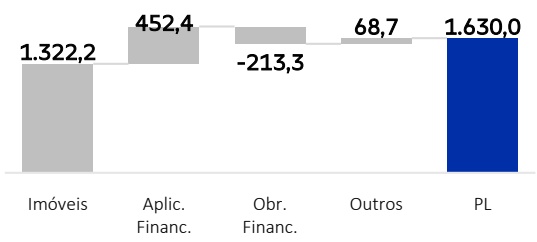
O patrimônio líquido do Fundo ao final de agosto era R$ 1,63 bilhão e as participações em ativos imobiliários totalizavam R$ 1,32 bilhão.
As aplicações financeiras totalizam R$ 452,4 milhões, que incluem R$ 124,5 milhões em fundos com liquidez imediata e R$ 327,9 milhões em cotas de fundos de investimento imobiliário, cotas de SPE e compromissadas, dos quais R$285,5 milhões representam a posição do fundo em HGLG11.
| Portfolio | R$ MM | R$/cota |
|---|---|---|
| Imóveis | 1.322,2 | 88,2 |
| Aplicações Financeiras | 452,4 | 30,2 |
| Obrigações Financeiras | -213,3 | -14,2 |
| A Pagar / Receber | 68,7 | 4,6 |
| Patrimônio Líquido | 1.630,0 | 108,7 |
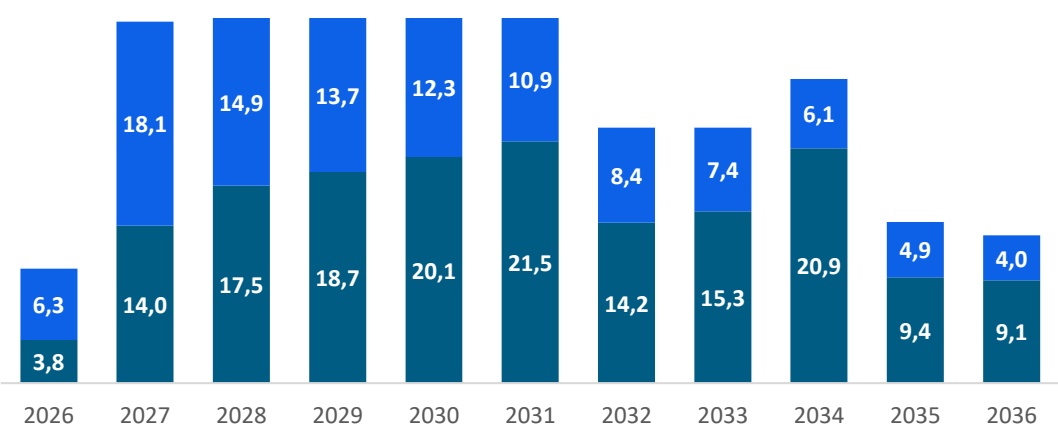
O Fundo possui R$ 213,3 milhões em obrigações financeiras de longo prazo e um caixa líquido de R$ 239,06 milhões. Do montante total das obrigações, 7,7% apresentam vencimento em até 12 meses.
| Obrigações a prazo | Código IF | Taxa | Vencimento | Saldo (MM) | % Total |
| CRI Alianza Park | 21K0495192 | IPCA + 6,5% | nov/36 | 112,9 53% | |
| CRI Castelo 57 Business Park | 22A0377996 | IPCA + 7,4% | jan/31 | 100,4 47% | |
| Total 213,3 100% | |||||
Fonte: Administrador
Cronograma de Pagamento das Obrigações de Aquisição de Imóveis a Prazo (R$ milhões)
Principal Despesa Financeira
Indicadores Operacionais
Abaixo apresentamos os principais indicadores operacionais do portfólio referentes ao mês de agosto.
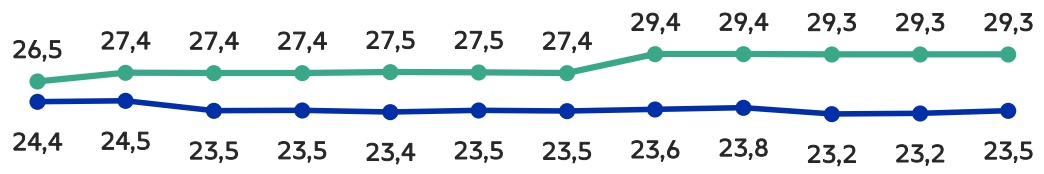
Receita Média de Aluguel (R$/m²)
/>
Taxa de Ocupação Financeira do Fundo (%)
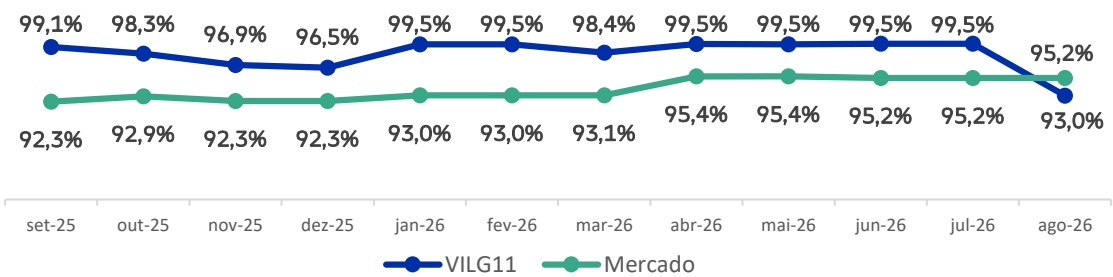
A redução na taxa de ocupação financeira em agosto reflete a saída da Cremer do CD Pouso Alegre ao final de julho de 2026. Com a nova locação assinada com a Shopee, a ocupação do Fundo deve retornar para mais perto dos patamares anteriores já a partir de setembro.
Inadimplência Líquida Média (%)
| 1,5% | -0,3% | 1,6% | 2,0% | 2,2% | 4,1% | 2,0% | 7,8% | 0,4% | 1,3% | ||
| -2,0% | 0.5% | ||||||||||
| set-25 | out-25 | nov-25 | dez-25 | jan-26 | fev-26 | mar-26 | abr-26 | mai-26 | jun-26 | jul-26 | ago-26 |
Portfólio
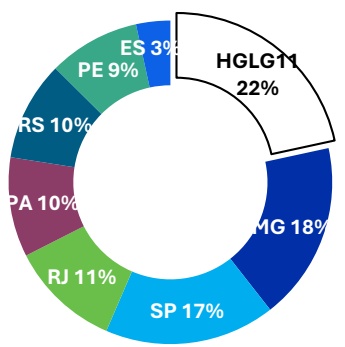
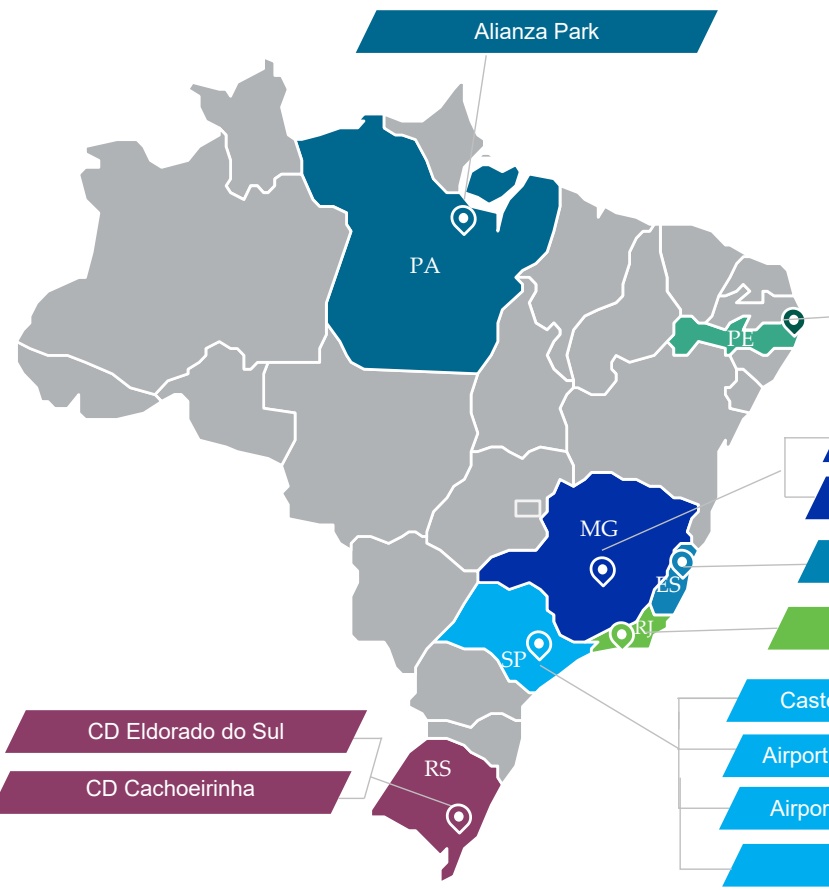
O portfólio do Fundo ao final do mês de agosto era composto por participação em 12 imóveis, distribuídos em 7 estados do país, totalizando mais de 436 mil m² de ABL própria com 60 locatários diversos.
Diversificação da Receita de Aluguel Própria do Portfólio Por
Locatário¹
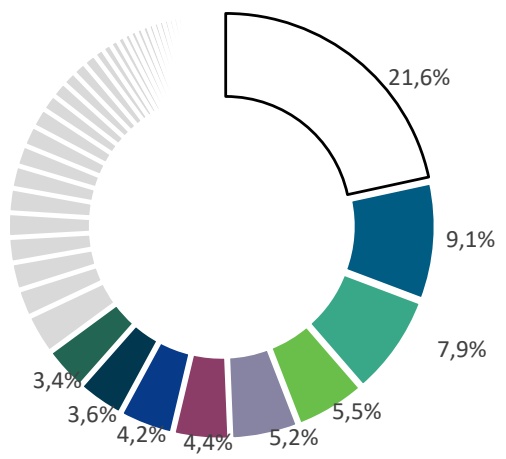
HGLG11
Solistica (Grupo FEMSA)
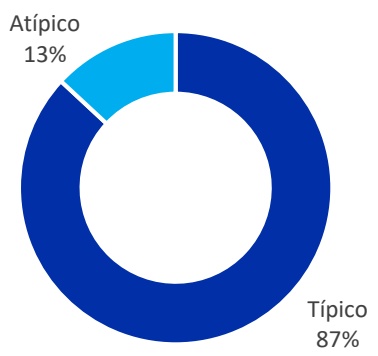
Tipo de Contrato
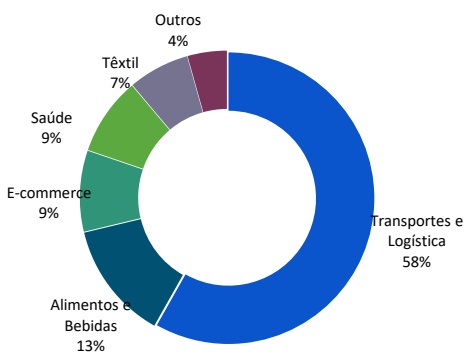
Segmento de Atuação
Estado
CD Eldorado do Sul
CD Cachoeirinha
Pq. Logístico Pernambuco
Extrema Business Park I
CD Pouso Alegre
CD Cariacica
Caxias Park
Castelo 57 Business Park
Airport Town Ayrton Senna
Airport Town Guarulhos III
CL Cajamar
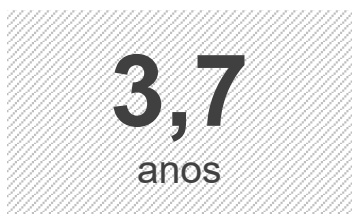
O portfólio apresentava no final do mês de agosto prazo médio remanescente dos contratos vigentes de 3,7 anos. Portfólios com contratos mais longos demorarão mais para refletir eventuais aumentos dos aluguéis praticados no mercado, enquanto portfólios com vencimentos no curto prazo terão o potencial de reajustar os níveis de receita.
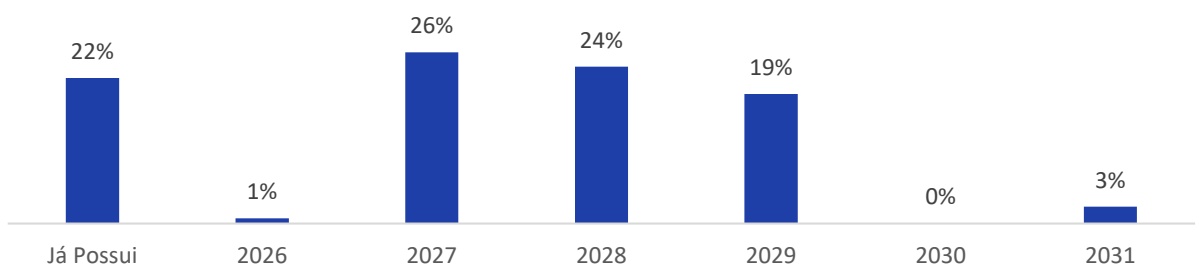
Em relação aos vencimentos dos contratos, cerca de 6% da receita de aluguel do Fundo corresponde a contratos com vencimento até 2026, enquanto os contratos remanescentes, equivalentes a 94% da receita possuem vencimentos entre os anos de 2027 e 2038, sendo 79,9% a partir de 2029.
Diversificação da Receita de Aluguel Própria do Portfólio Por
WAULT¹
Vencimentos
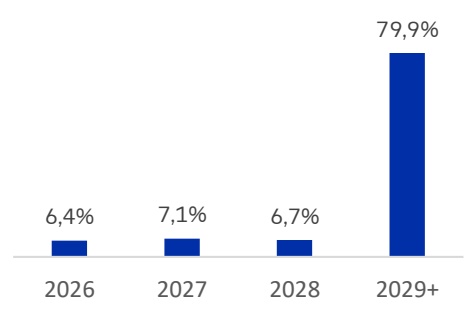
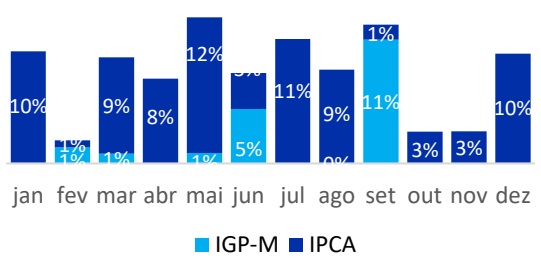
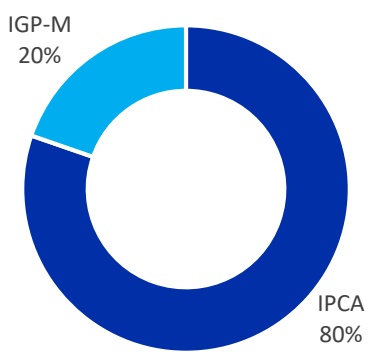
Revisionais (% Receita Aluguel)
Mês de Renovação e Índice de Reajuste
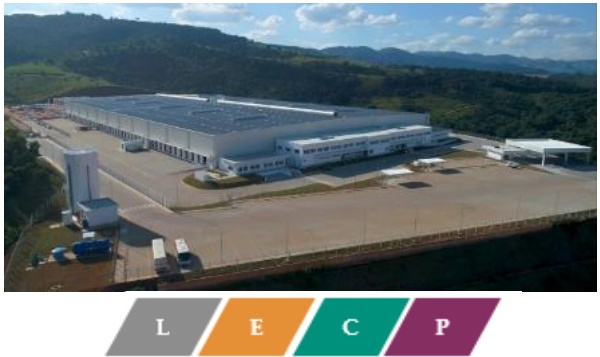
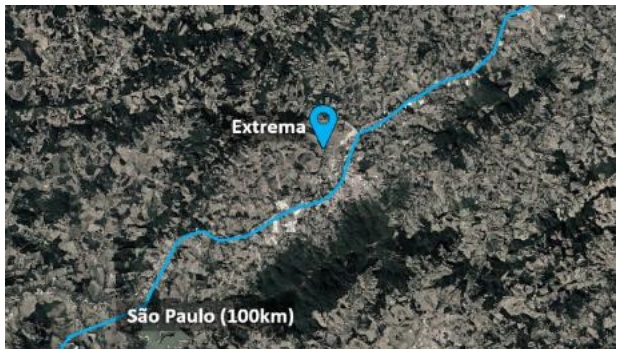
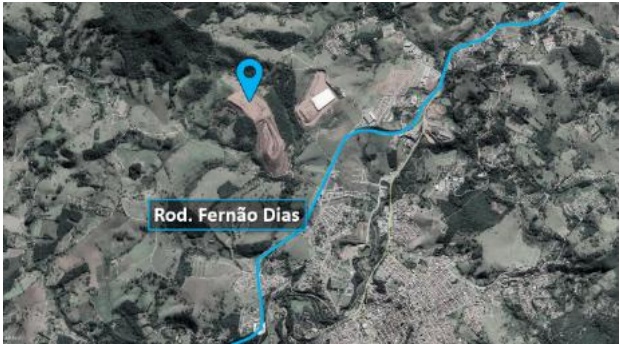
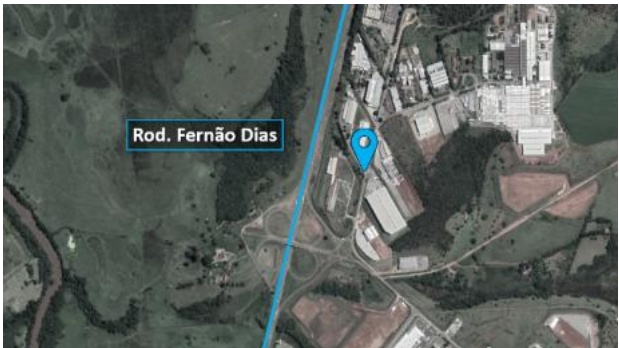
Extrema Business Park I – Rodovia Fernão Dias, km 943 – Extrema, MG
| % Participação VILG11 | 100% |
|---|---|
| Área Bruta Locável Total | 66.940 m² |
| Taxa de Ocupação | 100% |
| Principais Locatários | DHL, Supera Farma, DSV entre outros |
| Gestão Condominial | Fulwood |
| Tipo de Contrato | Típico |
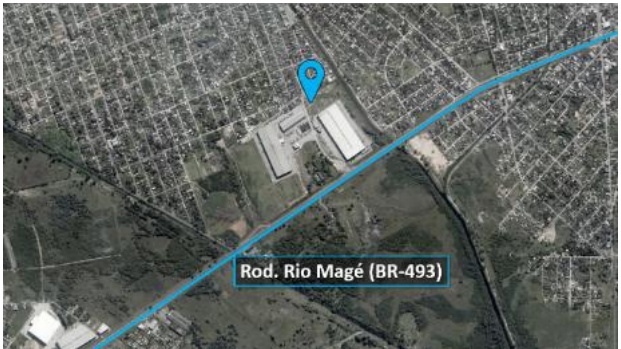
Caxias Park – Rodovia Rio Magé, km 3,5 – Duque de Caxias, RJ
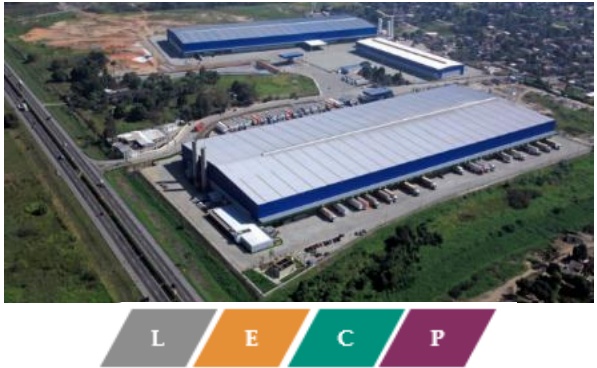
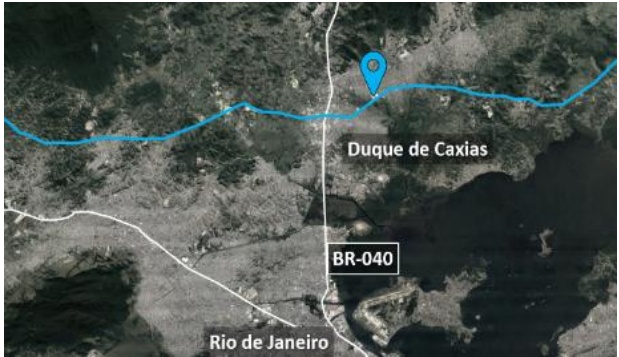
Área Bruta Locável Total 76.600 m²
| Taxa de Ocupação | 98% |
|---|---|
| Principais Locatários | Shopee, Casa & Lazer, Fabrimar |
| Gestão Condominial | Fulwood |
| Tipo de Contrato | Típico |
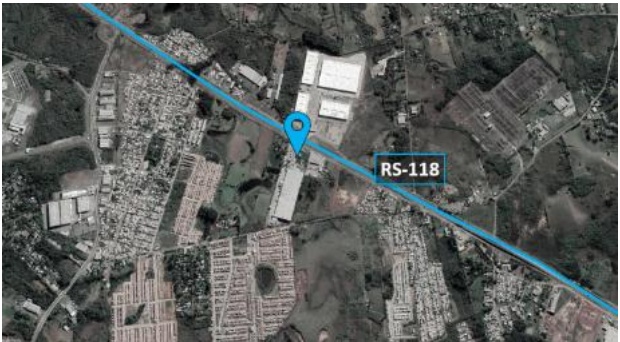
CD Cachoeirinha – RS-118, km 11 – Cachoeirinha, RS
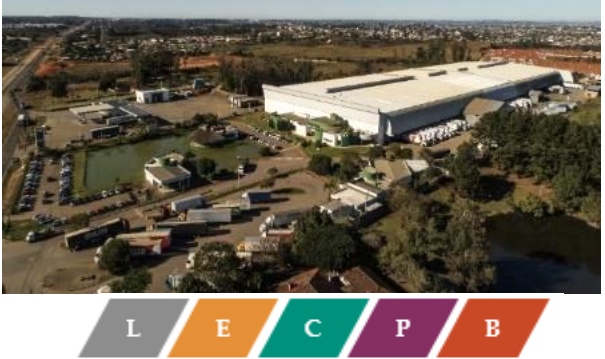
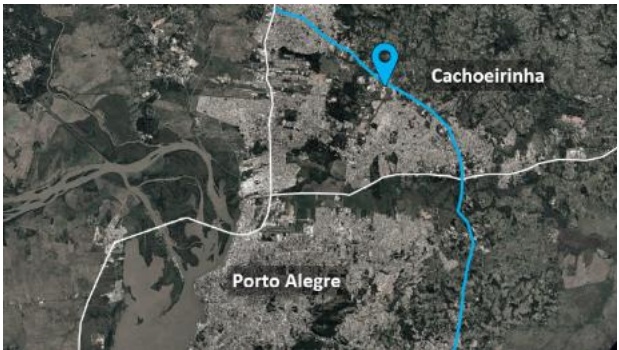
| % Participação VILG11 | 100% |
|---|---|
| Área Bruta Locável Total | 36.722 m² |
| Taxa de Ocupação | 100% |
| Principal Locatário | AGV Solística |
| Gestão Condominial | Proxy |
| Tipo de Contrato | Atípico |
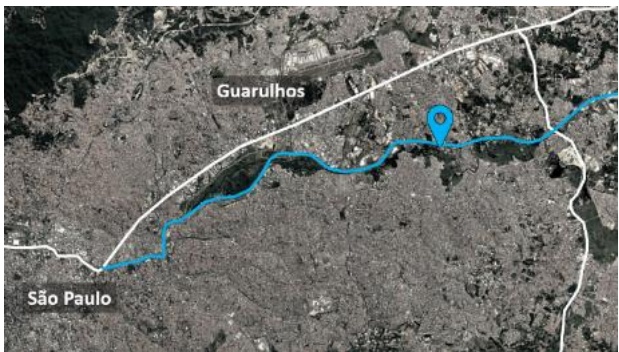
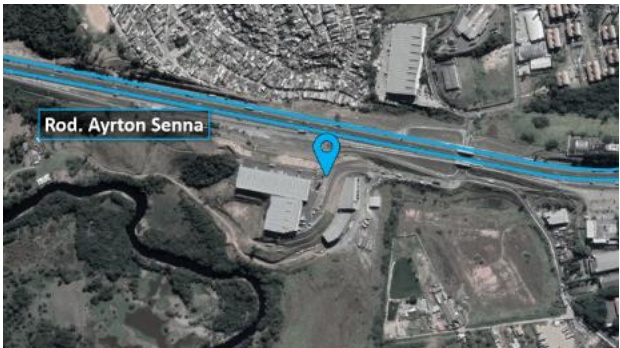
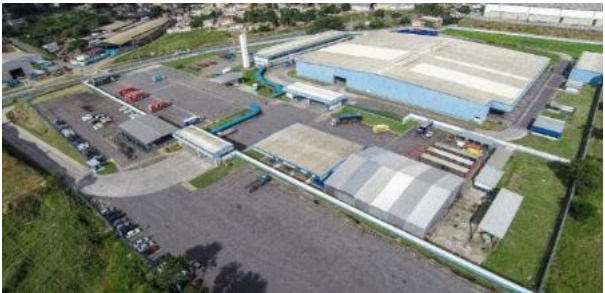
Airport Town Guarulhos I
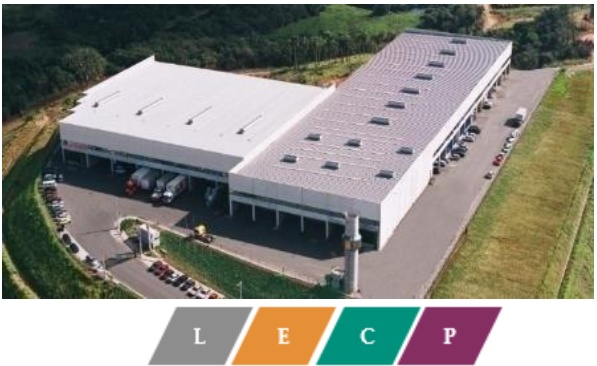
% Participação VILG11 100%
Área Bruta Locável Total 18.923 m²
Taxa de Ocupação 100%
Locatários Diversos
Tipo de Contrato Típico
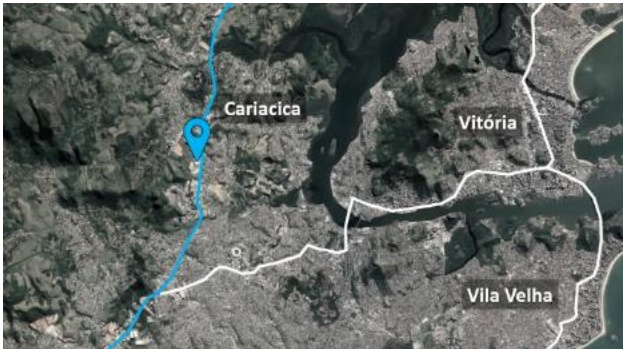
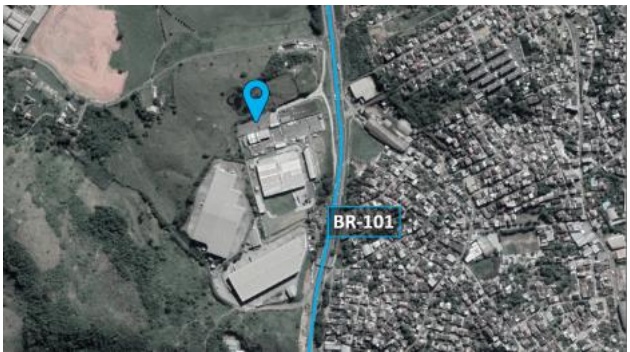
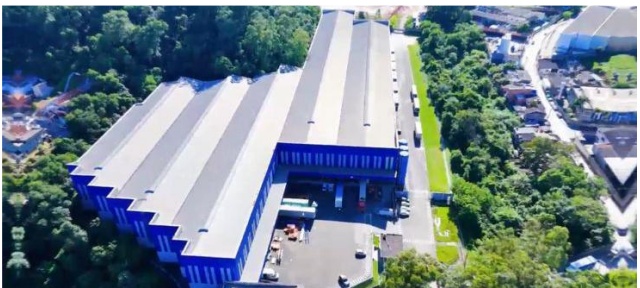
CD Cariacica – BR-101 – Cariacica, ES
B
| % Participação VILG11 | 100% |
|---|---|
| Área Bruta Locável Total | 16.502 m² |
|---|---|
| 100% Ocupação Taxa de |
|---|
| Locatário nbev |
|---|
| Gestão Condominial Proxy |
|---|
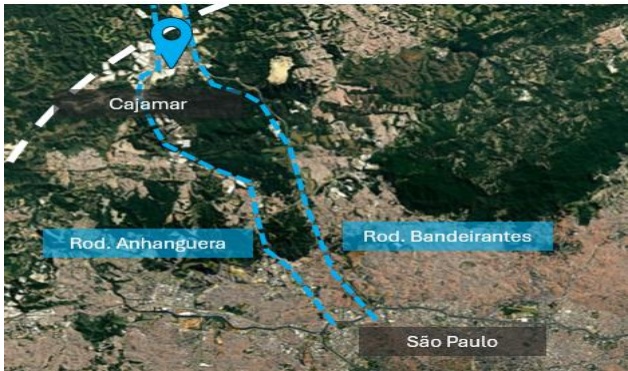
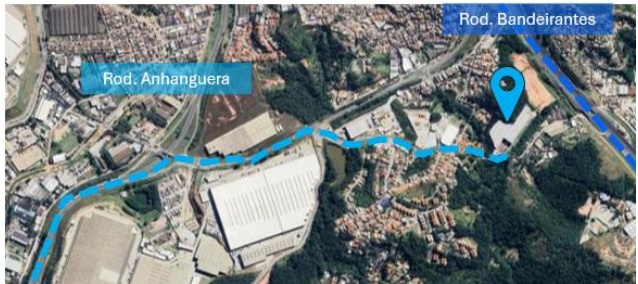
CL Cajamar – Av. Ádama Zambelli, 25 – Caieiras, SP
Área Bruta Locável Total 22.416 m²
Taxa de Ocupação 100%
| Gestão Condominial Proxy |
|---|
Tipo de Contrato Típico
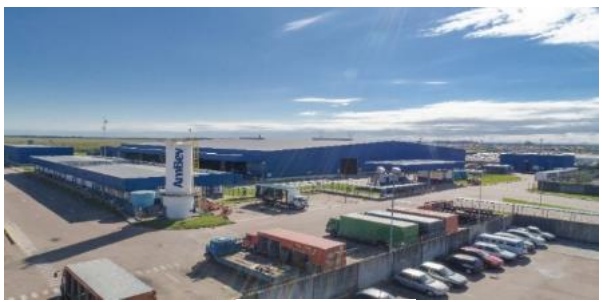
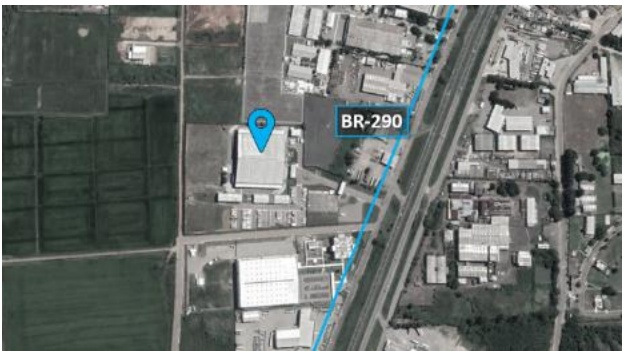
CD Eldorado – BR-290 – Eldorado do Sul, RS
B
% Participação VILG11 100%
Taxa de Ocupação 100%
Locatário Ambev
Gestão Condominial Proxy
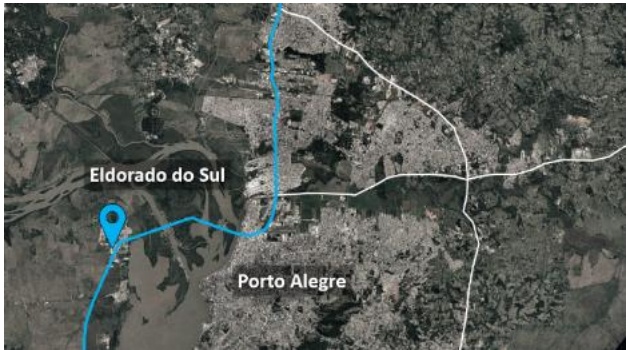
Tipo de Contrato Atípico
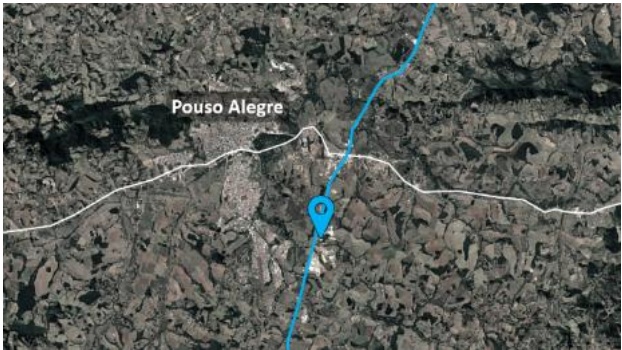
CD Pouso Alegre – Avenida das Quaresmeiras – Pouso Alegre, MG
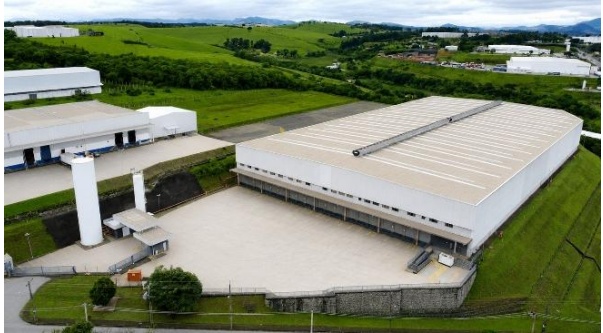
% Participação VILG11 100%
Área Bruta Locável Total 13.899 m²
Taxa de Ocupação 0%
Locatário
Gestão Condominial Proxy
Tipo de Contrato
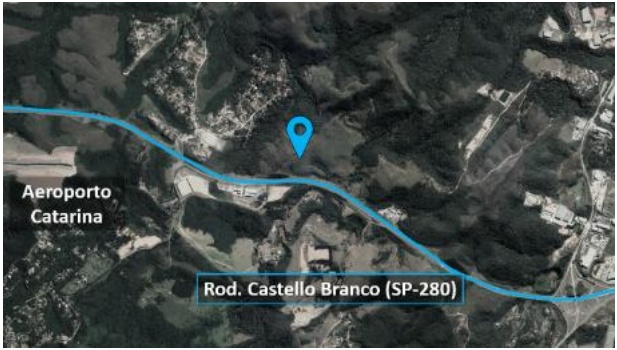
Castelo 57 Business Park – Rodovia Castello Branco, km 57 – São Roque, SP
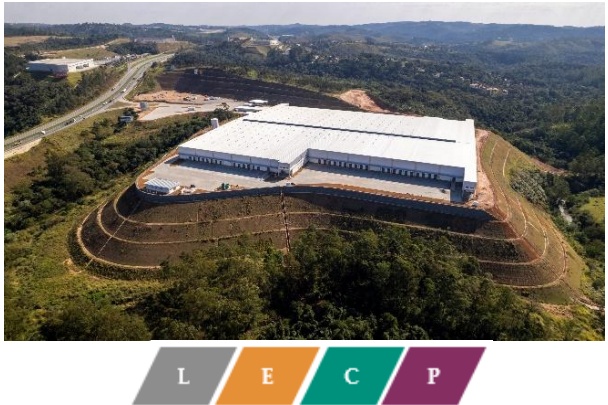
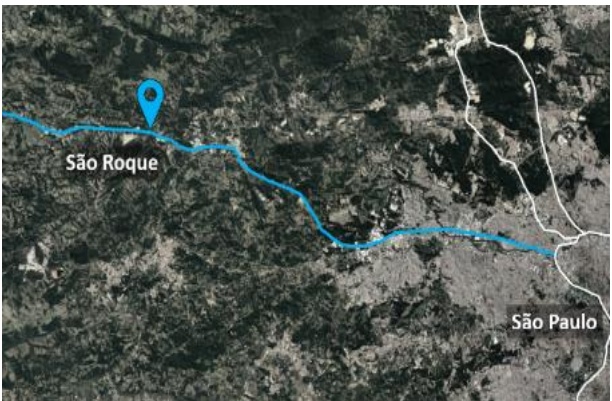
| % Participação VILG11 | 80% |
|---|---|
| Área Bruta Locável Total | 61.242 m² |
| Taxa de Ocupação | 100% |
| Locatário | Caedu e outros |
| Gestão Condominial | Fulwood |
| Tipo de Contrato | Típico |
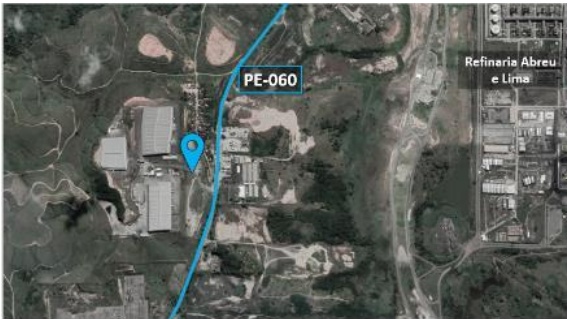
Parque Logístico Pernambuco – Rodovia Armínio Guilherme, 82 – Ipojuca, PE
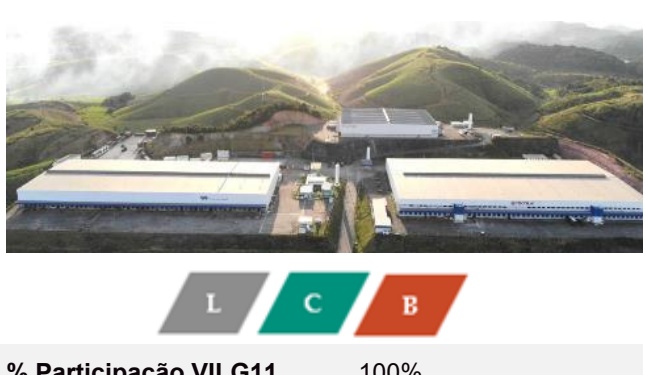
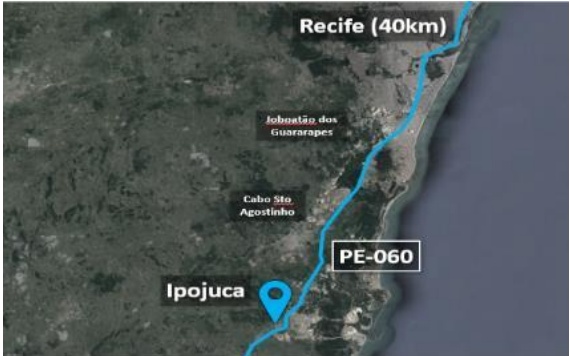
| % Participação VILG11 | 100% |
|---|---|
| Área Bruta Locável Total | 70.222 m² |
| Taxa de Ocupação | 100% |
| Gestão Condominial | Proxy |
| Locatário | Supporte |
| Tipo de Contrato | Típico |
/>
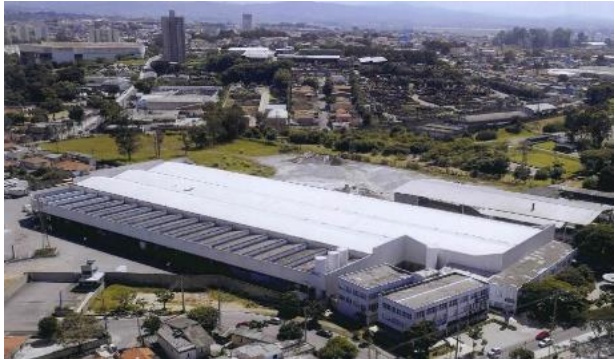
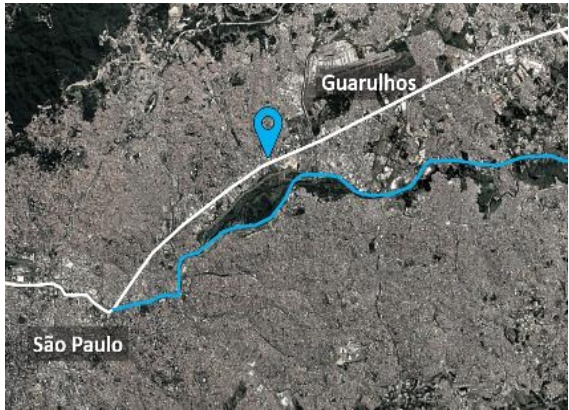
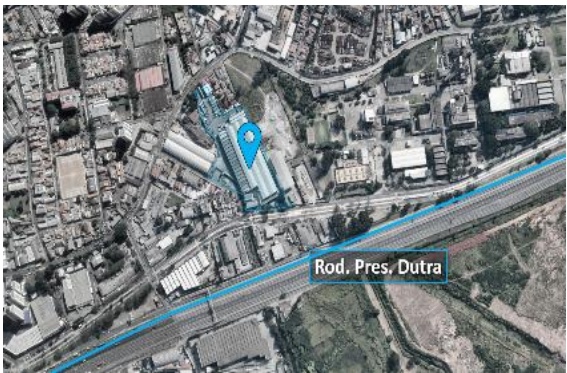
Airport Town Guarulhos III – Rua Kida, 191 (Rod. Pres.Dutra) – Guarulhos, SP
LGP
% Participação VILG11 100%
Área Bruta Locável Total 16.219 m²
Taxa de Ocupação 95%
Locatário Movvi e outros
Gestão Condominial Airport Town
Tipo de Contrato Típico
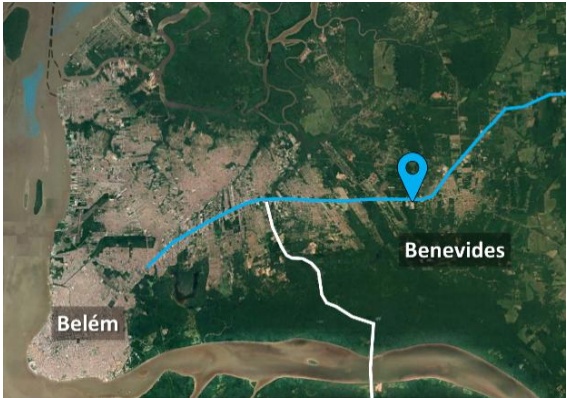
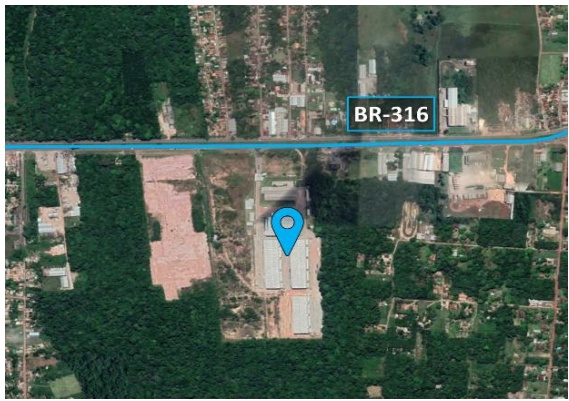
Alianza Park Belém – BR-316, Benevides, PA
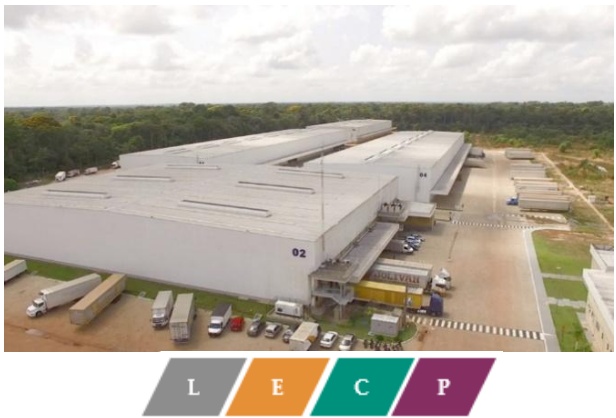
% Participação VILG11 100%
Área Bruta Locável Total 48.860 m²
| Taxa de Ocupação | 100% |
|---|---|
| Principais Locatários | Extrafarma, Transbuiatte e Amara |
| Gestão Condominial | Athayde |
Tipo de Contrato Típico
Glossário
Clique aqui para acessar o glossário completo disponibilizado no site de RI.
Contato RI
www.vincifundoslistados.com
+55 21 2159 6225
PARA SE CADASTRAR NO MAILING CLIQUE AQUI.
M Autorregulação ANBIMA
Este material foi elaborado pela Vinci Real Estate Gestora de Recursos Ltda. (“Vinci RE”), tendo caráter meramente informativo e não foi objeto de auditoria específica. Este material foi preparado com base em informações pertencentes à Vinci RE e outras informações disponíveis ao público. As informações contidas neste documento são materialmente precisas até a data a que o documento se refere. A Vinci RE usa informações de fontes conhecidas por sua confiabilidade e boa-fé, mas isto não representa nem endossa a precisão ou confiabilidade de nenhuma dessas informações e a Vinci não se responsabiliza pelo teor dessas informações. A Vinci RE não garante as estimativas ou projeções quanto a eventos que possam ocorrer no futuro (incluindo projeções de receita, despesa, lucro líquido e desempenho de ações) contidas neste material. Os resultados reais podem variar das projeções e tais variações podem ser significativas. Nada aqui contido é, ou deve ser entendido como, uma promessa ou representação do passado ou do futuro. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. A Vinci RE se exonera, expressamente, de toda e qualquer responsabilidade relacionada ou resultante da utilização deste material. Este material foi preparado exclusivamente para fins informativos e não deve ser interpretado como uma solicitação ou oferta de compra ou venda de quaisquer valores mobiliários ou instrumentos financeiros relacionados. A Vinci RE não interpreta o conteúdo deste material como consultoria jurídica, contábil, fiscal ou de investimento ou como recomendação. Este material não pretende ser exaustivo ou conter todas as informações que a Vinci RE possa exigir ou ser exigida. Nenhum investimento, desinvestimento ou outras ações ou decisões financeiras devem se basear apenas nas informações contidas neste material.
VINCI COMPASS