
Relatório Gerencial VILG11 de dezembro de 2025
Relatório Gerencial do Vinci Logística (VILG11), fundo imobiliário de logística, referente a dezembro de 2025, com entrega no FundosNet (B3) em 08/01/2026. No pregão de 03/11/2026, a cota do VILG11 fechou a R$ 86,19, com P/VP de 0,79 (valor patrimonial de R$ 108,65 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,82 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 11,18% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,6 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- VINCI LOGÍSTICA RESPONSABILIDADE LIMITADA-9,30%
- CNPJ
- 24.853.044/0001-22
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/12/2025
- Data de entrega
- 08/01/2026 19:26
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
VINCI COMPASS
Vinci Logística FII Relatório de Desempenho Mensal
DEZEMBRO 2025
Sumário
- Informações Gerais..............
- Visão Geral do Fundo... ..3
- Destaques ........
- Comentários do Gestor... ....4
- Cenário Macroeconômico .
- Performance do Fundo....
- Resultado e Distribuição de Rendimentos ..............
- Estimativa de Rendimentos... ...8
- Rentabilidade......
- Negociação do Fundo na B3 . ....10
- Carteira do Fundo.... ...11
- Indicadores Operacionais .............................. .......12
- Portfólio ... ...13
- Glossário .... ......22
- Contato RI .... ......22
M Portfólio
Informações Gerais
Visão Geral do Fundo
Gestor
Vinci Real Estate Gestora de Recursos Ltda.
Início do Fundo 10/12/2018
Código de Negociação – B3 VILG11
CNPJ 24.853.044/0001-22
Tipo Anbima – foco de atuação FII Renda Gestão Ativa – Segmento de Atuação: Logística
Público-alvo Investidores em Geral
Valor de Mercado da Cota1(30-12-2025) R$ 98,76
Valor Patrimonial da Cota (31-12-2025) R$ 113,28
Quantidade de Cotas 14.997.396
Número de Cotistas (30-12-2025) 142.566
Taxa de Administração2
| Valor de Mercado do Fundo | Taxa de Administração |
|---|---|
| Até R$ 500 milhões | 0,95% a.a. |
| Sobre o valor que exceder R$ 500 milhões até R$ 1 bilhão | 0,85% a.a. |
| Sobre o valor que exceder R$ 1 bilhão | 0,75% a.a. |
Taxa de Performance
20% (vinte por cento) da soma dos rendimentos efetivamente distribuídos no período que excederem a rentabilidade do IPCA/IBGE, acrescido de um spread de 6% (seis por cento) sobre o valor total integralizado de Cotas do Fundo
Destaques
47%
RENTABILIDADE BRUTA DO ANO
rentabilidade bruta do Fundo no ano de 2025 foi de 47,3%, sendo 33,5% referentes à valorização da cota e 13,8% referentes aos rendimentos distribuídos.
ADTV(R$ MILHÕES)
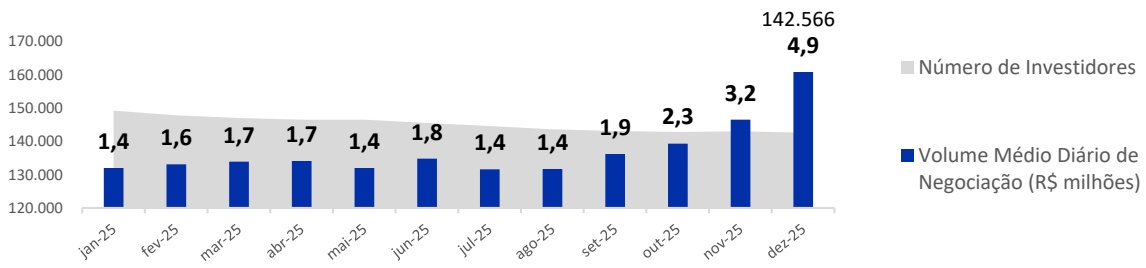
No mês de dezembro, o volume médio diário de negociação foi de R$ 4,9 milhões, o que representou um giro equivalente a 6,7% das cotas do Fundo.
0,80-0,87
GUIDANCE DE RENDIMENTOS (R$/COTA)
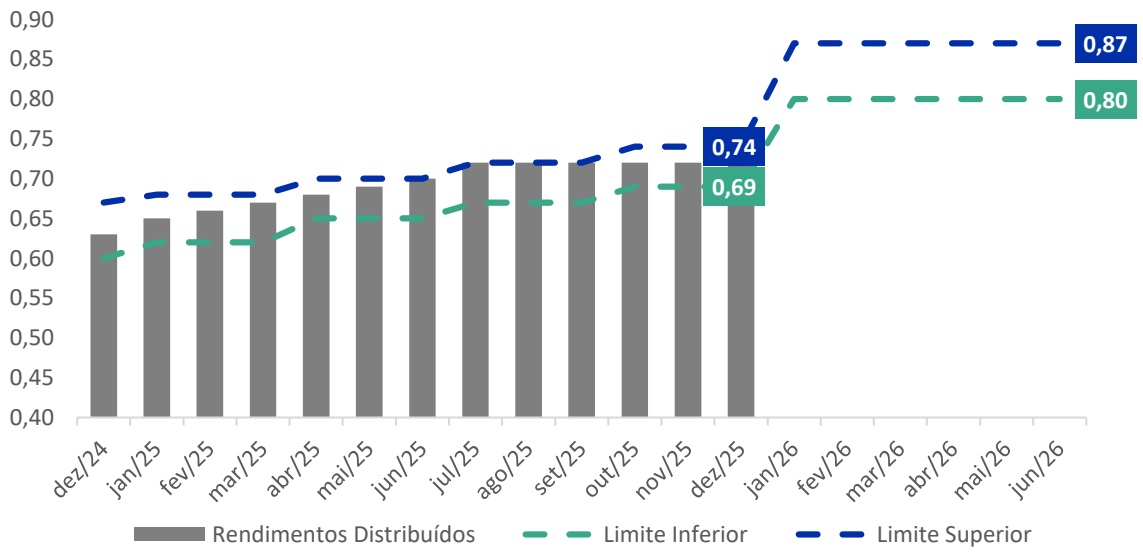
Gestão estima que a faixa de rendimentos se situe entre R$0,80 e R$0,87/cota no primeiro semestre de 2026 (1S26).
Comentários do Gestor
Cenário Macroeconômico
O cenário macroeconômico americano segue marcado por sinais ambíguos. Os dados de atividade continuam confusos: enquanto indicadores de produção industrial e alguns segmentos ligados à manufatura permanecem relativamente fortes, os dados do mercado de trabalho apontam para um enfraquecimento gradual, mas consistente. A criação de empregos perdeu força e a taxa de desemprego voltou a subir, movimento que passou a preocupar o Federal Reserve. Diante desse quadro, o Fed optou por seguir reduzindo a taxa de juros do Fed Funds, priorizando o risco de deterioração do mercado de trabalho em detrimento do risco inflacionário.
A inflação permanece acima da meta oficial do Fed, mas encontra-se relativamente estável e com perspectivas de queda ao longo de 2026. Esse processo deve ocorrer por dois canais principais. Em primeiro lugar, a inflação de bens em 12 meses tende a desacelerar a partir do primeiro trimestre de 2026, à medida que a base de comparação se torna mais elevada após o choque de preços provocado pelas tarifas implementadas em 2025. Em segundo lugar, a inflação de serviços segue em trajetória de desaceleração. Tanto o componente de aluguel quanto os demais serviços mostram perda de pressão, refletindo os efeitos defasados do aperto monetário e a normalização gradual do mercado de trabalho. A inflação de salários também continua recuando e deve manter essa tendência em 2026, reforçando o quadro de desinflação no setor de serviços.
Nesse contexto, quando confrontado entre a elevação do desemprego e a inflação ainda acima da meta, o Fed tende a se preocupar menos com a inflação e a continuar o ciclo de cortes de juros. Embora a atual composição do Comitê procure sinalizar algum conservadorismo — com reduções de juros acompanhadas de comunicações mais hawkish — esse equilíbrio pode mudar de forma relevante com a nomeação do novo chairman do Fed por Donald Trump. Todos os sinais emitidos até agora sugerem a escolha de um nome mais dovish do que o atual presidente, o que reforçaria ainda mais o viés expansionista da política monetária. Somada à política fiscal claramente expansionista, essa postura cria um ambiente de liquidez abundante, sustentando novas altas nos mercados de ativos. Além disso, a perspectiva de novas quedas de juros nos Estados Unidos sugere que o dólar deve manter a tendência de enfraquecimento frente a outras moedas ao longo de 2026.
No Brasil, o foco central do cenário macroeconômico é o início do ciclo de queda da taxa Selic pelo Banco Central. As condições para esse movimento parecem cada vez mais bem estabelecidas. Em primeiro lugar, observa-se uma desaceleração significativa do crescimento econômico. O PIB do terceiro trimestre de 2025 cresceu apenas 0,1%, e os indicadores antecedentes apontam para crescimento próximo de zero no quarto trimestre, refletindo o impacto acumulado de uma política monetária extremamente restritiva e de um impulso fiscal mais contido em relação aos anos anteriores.
Em paralelo, a inflação corrente tem surpreendido positivamente. A inflação anual segue em trajetória de queda e deve atingir cerca de 3,5% em meados de 2026. Mais importante ainda para a condução da política monetária, o modelo do Banco Central que projeta a inflação para 18 meses à frente já aponta para uma taxa próxima de 3,2% no horizonte relevante, muito próxima do centro da meta. Diante desse quadro — atividade fraca, inflação em queda e juros reais amplamente acima do nível neutro — acreditamos que o Banco Central poderá iniciar o ciclo de cortes da Selic já em janeiro de 2026, ainda que com um passo inicial modesto de 25 pontos-base.
Ao longo de 2026, a expectativa é de que o Banco Central acelere o ritmo de flexibilização, promovendo cortes de 50 pontos-base em cada uma das demais sete reuniões do ano. Caso o dólar americano de fato permaneça fraco no cenário global, é plausível esperar que o real se mantenha relativamente forte, o que ajudaria no processo de desinflação ao longo de 2026. Ainda assim, a performance dos mercados brasileiros dependerá de forma crucial da percepção sobre a sustentabilidade fiscal não apenas em 2026, mas também nos anos subsequentes.
Essa percepção estará fortemente condicionada ao debate eleitoral que se intensificará ao longo de 2026. No momento, o cenário parece colocar frente a frente dois candidatos com elevados níveis de rejeição, segundo as pesquisas disponíveis. No entanto, acreditamos que novos nomes podem surgir após o Carnaval, mais próximos da data crítica de desincompatibilização em abril. No campo da centro-direita, há candidatos com rejeição mais baixa e maior potencial de desempenho em um eventual segundo turno. Existe, portanto, a possibilidade de que esse campo político se aglutine em torno de um nome mais competitivo ao final do primeiro trimestre, o que poderá influenciar de forma decisiva as expectativas fiscais, o comportamento dos ativos e o ambiente macroeconômico brasileiro como um todo.
Aquisição de participação em ativo no raio 30km de São Paulo
No dia 29 de dezembro de 2025, e de acordo com o Comunicado ao Mercado publicado na mesma data, o Fundo celebrou compromisso de aquisição de participação minoritária correspondente a 4% em ativo logístico localizado no município de Caieiras-SP, polo logístico industrial de Cajamar-SP. A conclusão da aquisição está condicionada ao cumprimento de condições precedentes por parte do vendedor, inerentes a este tipo de transação.
O ativo consiste em um galpão logístico de aproximadamente 22,4 mil m² de área bruta locável (ABL), localizado em um dos principais polos logísticos do país, às margens da Rodovia dos Bandeirantes, com acesso pela Rodovia Anhanguera, em um raio aproximado de 30 km da cidade de São Paulo.
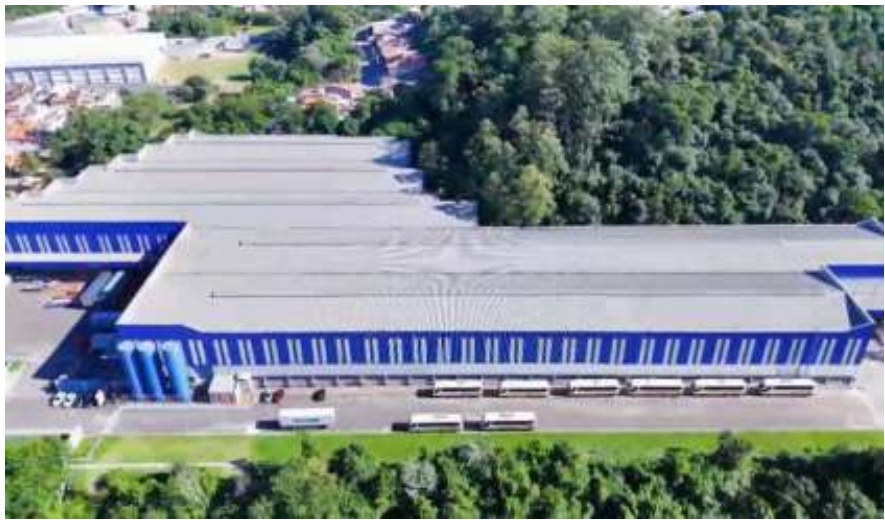
O valor da participação a ser adquirida pelo Fundo foi de R$ 2 milhões, equivalente a aproximadamente R$ 2.231/m² de ABL, refletindo um cap rate de entrada estimado em 10,1%. O pagamento do preço de aquisição da participação pelo Fundo seguirá as seguintes condições
i. 20% (vinte por cento) do preço de aquisição será pago no dia 19 de janeiro de 2026;
ii. 35% (trinta e cinco por cento) do preço de aquisição será pago em até 6 meses;
iii. 45% (quarenta e cinco por cento) do preço de aquisição será pago em até 12 meses, sendo as parcelas vincendas reajustadas pela variação do IPCA.
O Fundo fará jus à sua participação proporcional nos resultados operacionais do Ativo, em regime de caixa, observadas as condições contratuais aplicáveis. A partir do pagamento da parcela indicada no item “I” acima, o Fundo se sub-rogará em todos os direitos e obrigações atinentes ao contrato de locação do Ativo, passando a fazer jus ao recebimento de todas as receitas dele decorrentes, pro rata die.
O ativo encontra-se integralmente locado para empresa do setor de aviamento por meio de contrato típico de locação com vencimento em dezembro 2031, com multa atípica até dezembro de 2027, indexado ao IGP-M, com aviso prévio de seis meses para eventual rescisão antecipada.
A aquisição está alinhada à estratégia do Vinci Logística FII de investir em ativos logísticos localizados em mercados consolidados, com geração de renda e potencial de valorização no médio e longo prazo.
A região de Cajamar se destaca por apresentar vacância estruturalmente controlada, forte demanda por ativos logísticos de alto padrão e histórico recente de transações e valores superiores aos praticados nesta aquisição, reforçando o caráter oportunístico da operação.
Reavaliação dos Ativos do Fundo
Conforme divulgado no Comunicado ao Mercado em dezembro de 2025, os imóveis do Fundo foram avaliados a mercado (valor justo) pela empresa COLLIERS INTERNATIONAL DO BRASIL CONSULTORIA LTDA. (“Colliers”), resultando em valor 1,70% superior ao valor contábil atual dos referidos imóveis, o que totaliza variação positiva de aproximadamente 1,24% no valor patrimonial da cota do Fundo de referência de 28/11/2025.
Performance do Fundo
Resultado e Distribuição de Rendimentos
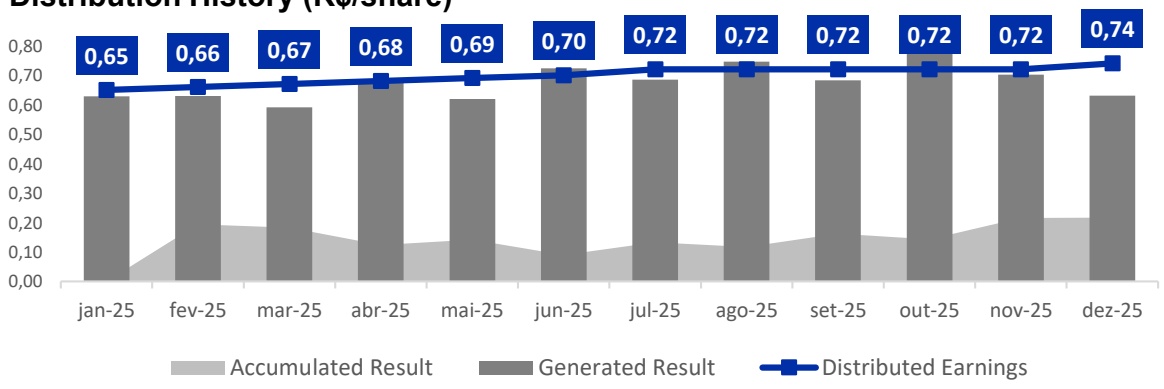
O resultado do Fundo em dezembro foi de R$ 9.449 mil, o equivalente a R$ 0,63/cota. O resultado dos imóveis totalizou R$ 9.121 mil, o equivalente a R$ 0,61/cota. O Fundo encerrou o mês, após a distribuição dos rendimentos, com uma reserva de resultado não distribuído de R$ 1.598 mil, o equivalente a R$ 0,10/cota. A rentabilidade passada não representa e nem deve ser considerada, a qualquer momento e sob qualquer hipótese, como promessa, garantia ou sugestão de rentabilidade futura.
| Resultado do Fundo | Dezembro 25 (R$ mil) | Dezembro25(R$/cota) | Acum. 2025 (R$/cota média mensal) | Acum. desde IPO (R$/cota média mensal) |
|---|---|---|---|---|
| Resultado Imóveis | 9.121 | 0,61 | 0,81 | 0,81 |
| Resultado Financeiro | 244 | 0,02 | -0,10 | -0,07 |
| Receita Financeira | 1.104 | 0,07 | 0,03 | 0,04 |
| Despesa Financeira | -860 | -0,06 | -0,13 | -0,11 |
| Taxa de Administração | -166 | -0,01 | -0,06 | -0,59 |
| Administrador e Escriturador | -166 | -0,01 | -0,01 | -0,53 |
| Gestor | - | - | -0,05 | -0,06 |
| Outras Receitas/Despesas | -139 | -0,01 | -0,01 | -0,02 |
| Resultado Recorrente Total | 9.060 | 0,60 | 0,64 | 0,65 |
| Resultado Não Recorrente | 389 | 0,03 | 0,02 | 0,01 |
| Ganhos de Capital | 389 | 0,03 | 0,02 | 0,01 |
| Outros | - | - | - | - |
| Resultado Total | 9.449 | 0,63 | 0,64 | 0,65 |
| Rendimentos a serem distribuídos | 11.098 | 0,74 | 0,66 | 0,65 |
| Resultado Acumulado Não Distribuído-Inicial | 8.9943.247 | 0,600,22 | 0,65 | 0,65 |
| + Resultado Total - Rendimentos divulgados | -1.649 | -0,11 | ||
| Resultado Acumulado Não Distribuído-Final | 1.598 | 0,11 |
Distribution History (R$/share)
Estimativa de Rendimentos
Considerando a venda dos ativos realizada em novembro de 2025, em função da parcela a ser recebida em cotas de HGLG11, o reconhecimento do ganho de capital por parte do Fundo será contabilizado em regime caixa à medida que as cotas de HGLG11 sejam alienadas no mercado secundário, seguindo restrições acordadas com o comprador. A tabela abaixo indica uma sensibilidade do ganho de capital auferido pelo Fundo conforme variação do valor de venda efetivo da cota do HGLG11.
| Variação da cota em relação ao | Valor da cota a mercado | Ganho de Capital |
|---|---|---|
| valor de subscrição pelo Fundo | (HGLG11) | (R$/cota) ¹ |
| 5,0% | 170,33 | 8,24 |
| 2,5% | 166,28 | 7,27 |
| 0,0% | 162,22 | 6,22 |
| -2,5% | 158,16 | 5,33 |
| -5,0% | 154,11 | 4,36 |
Considerando a faixa de variação de HGLG11 apresentada acima, de -5,0% a +5,0% em relação ao valor das cotas subscritas pelo Fundo, para o primeiro semestre de 2026, a faixa estimada de rendimentos é de R$0,80 a R$0,87/cota.
A rentabilidade esperada não representa e nem deve ser considerada, a qualquer momento e sob qualquer hipótese, como promessa, garantia ou sugestão de rentabilidade futura.
Estimativa de Distribuição de Rendimentos (R$/cota)
Rentabilidade
| Rentabilidade | Dezembro 25 | Acumulado 2025 | Desde a 6ª emissão | Desde o IPO - 2ª emissão | Desde o Início |
|---|---|---|---|---|---|
| Valor da Cota de Referência Inicial | 94,25 | 73,97 | 118,00 | 110,00 | 90,91 |
| Valor da Cota Final Ajustada 1 | 98,76 | 98,76 | 98,76 | 98,76 | 98,76 |
| Rentabilidade Bruta | |||||
| Variação Bruta da Cota | 4,8% | 33,5% | -16,3% | -10,2% | 8,6% |
| Rendimentos e Outros ² | 0,8% | 13,8% | 41,8% | 86,2% | 38,5% |
| Rentabilidade Bruta do Fundo | 5,6% | 47,3% | 25,5% | 76,0% | 47,1% |
| IFIX³ | 3,1% | 21,1% | 31,2% | 50,8% | 64,4% |
| IBOVESPA⁴ | 1,3% | 34,0% | 46,0% | 70,5% | 87,5% |
| Rentabilidade Líquida | |||||
| Variação Líquida da Cota | 3,8% | 26,8% | -16,3% | -10,2% | 6,9% |
| Rendimentos e Outros | 0,8% | 13,8% | 41,8% | 86,2% | 38,5% |
| Rentabilidade Líquida do Fundo ⁵ | 4,6% | 40,6% | 25,5% | 76,0% | 45,4% |
| CDI Líquido ⁶ | 1,0% | 12,2% | 57,4% | 66,9% | 71,0% |
Fonte: Valor Pro e Gestor
A cota ajustada do Fundo encerrou o mês de dezembro cotada na B3 a R$ 98,76, uma variação de 4,8% que somada aos rendimentos distribuídos representou uma rentabilidade de 5,6% no mês. A rentabilidade acumulada total do Fundo desde o seu início é de 47,1%. Neste mesmo período, o IFIX apresentou rentabilidade total de 64,4%. Para o caso de investidores pessoa física, simulamos a rentabilidade líquida do Fundo e comparamos com a rentabilidade líquida do CDI. Neste cenário, a rentabilidade líquida total do Fundo desde o seu início foi de 45,4% representando 63,9% do CDI líquido no período. A rentabilidade passada não representa qualquer espécie de garantia futura.
Rentabilidade Bruta do Fundo
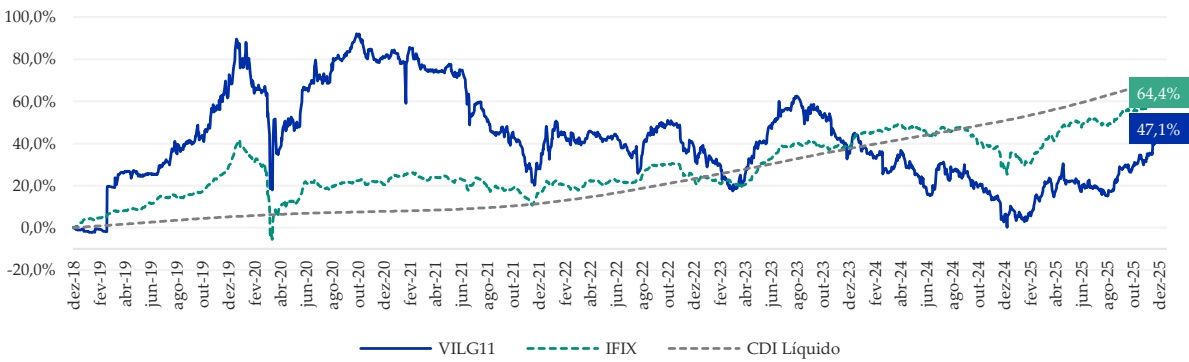
Fonte: Bloomberg
1 Cota ajustada representa a cota ex rendimentos anunciados no último pregão do mês.
2 Considera os rendimentos declarados no período, além dos direitos de subscrição referentes a 2ª emissão e 6ª emissão de cotas do Fundo, utilizando o critério de precificação adotado pela Bloomberg.
3 Índice de Fundos de Investimento Imobiliários que indica o desempenho médio das cotações dos fundos imobiliários negociados na B3.
4 Índice que mede o desempenho médio das cotações das ações de agosto negociabilidade e representatividade na B3.
5 Considera uma alíquota de 20% de Imposto de Renda sobre a valorização da cota.
6 Considera uma alíquota de 15% de Imposto de Renda (menor alíquota para aplicações financeiras de pessoas físicas).
Negociação do Fundo na B3
| Informações da B3 | Dezembro 25 |
|---|---|
| Valor de Mercado (R$ mil) | 1.492.241 |
| Número de Cotistas | 142.566 |
| Presença diária em Pregões | 100% |
| Volume Diário Médio Negociado (R$ mil) | 4.897 |
| Giro (% de cotas negociadas no mês) | 6,7% |
Fonte: Reuters e Escriturador
O Fundo encerrou o mês de dezembro com 142.566 cotistas e um valor de mercado de aproximadamente R$ 1,5 bilhão. O volume médio diário de negociação foi de R$ 4,9 milhão, que representou um giro equivalente a 6,7% das cotas do Fundo.
Carteira do Fundo
O patrimônio líquido do Fundo ao final de dezembro era R$ 1,7 bilhão e as participações em ativos imobiliários totalizavam R$ 1,3 bilhão.
As aplicações financeiras totalizam R$ 623,4 milhões, que incluem R$ 29,2 milhões em ativos com liquidez imediata e R$ 594,2 milhões em cotas de fundos de investimento imobiliário.
| Portfolio | R$ MM | R$/cota |
|---|---|---|
| Imóveis | 1.256,8 | 83,8 |
| Aplicações Financeiras | 623,4 | 41,6 |
| Obrigações Financeiras | -239,9 | -16,0 |
| A Pagar / Receber | 58,7 | 3,9 |
| Patrimônio Líquido | 1.698,9 | 113,3 |
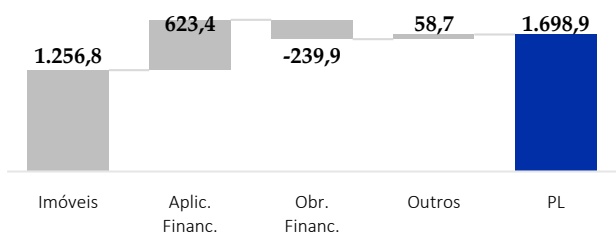
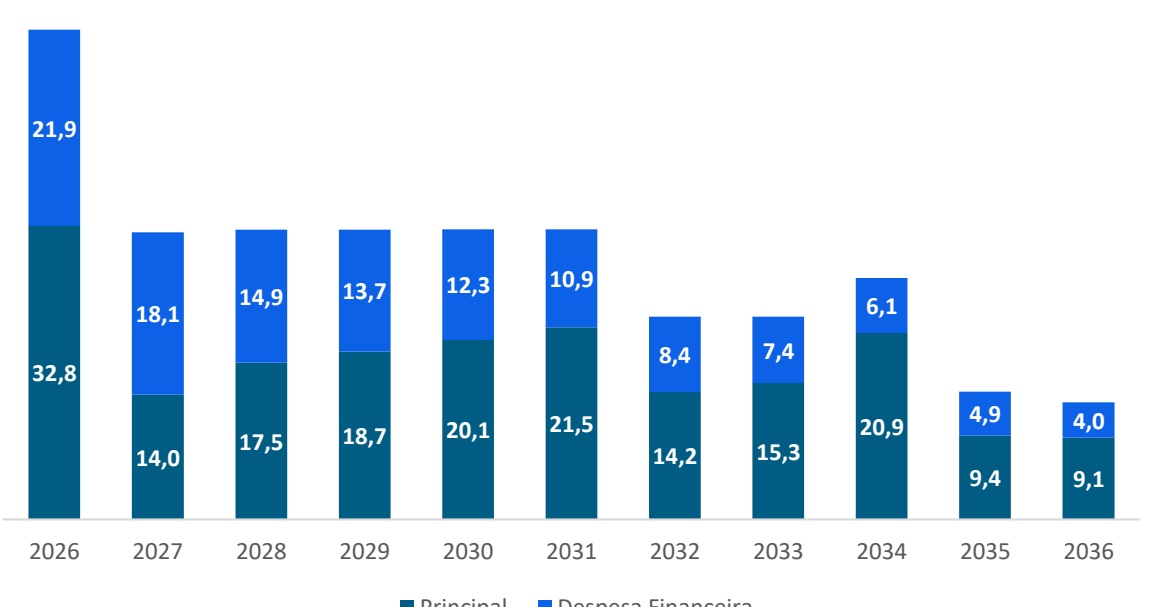
O Fundo possui R$ 239,9 milhões em obrigações financeiras de longo prazo e um caixa líquido de R$ 383,5 milhões. Do montante total das obrigações, 6,4% apresentam vencimento em até 12 meses.
| Obrigações a prazo | Código IF | Taxa | Vencimento | Saldo (MM) | % Total |
|---|---|---|---|---|---|
| CRI Alianza Park | 21K0495192 | IPCA + 6,5% | nov/36 | 138,8 | 58% |
| CRI Castelo 57 Business Park | 22A0377996 | IPCA+ 7,4% | jan/31 | 101,1 | 42% |
| Total | - | - | 239,9 | 100% |
Fonte: Administrador
Cronograma de Pagamento das Obrigações de Aquisição de Imóveis a Prazo (R$ milhões)
Principal Despesa Financeira
Indicadores Operacionais
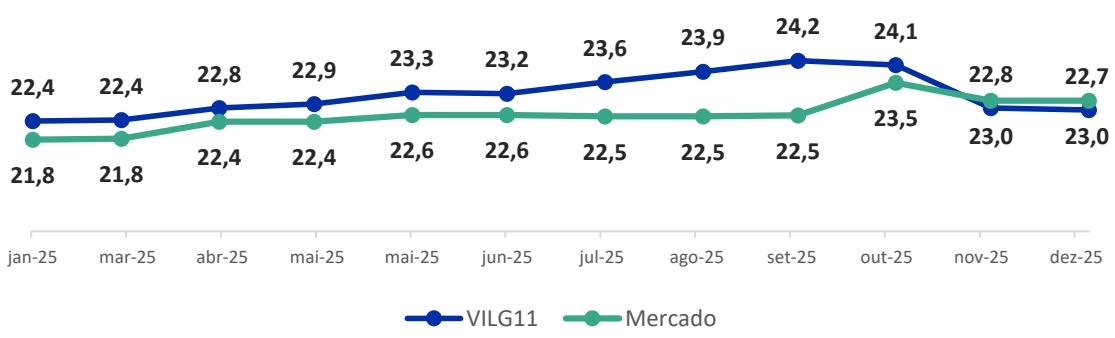
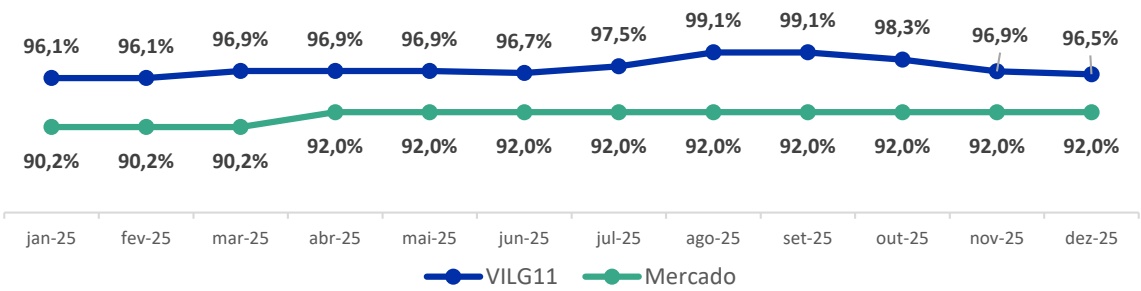
Abaixo apresentamos os principais indicadores operacionais do portfólio referentes ao mês de dezembro.
Receita Média de Aluguel (R$/m²)
Taxa de Ocupação Financeira do Fundo (%)
Inadimplência Líquida Média (%)
| 0,2 | ||||||||||||
| 0,7% | -1,1% | 1,5% | 1,4% | 1,3% | 0,0% | 0,1% | 2,5% | 1,5% | -0,3% | 1,6% | 2,0% | |
| 0 | jan-25 | fev-25 | mar-25 | abr-25 | mai-25 | jun-25 | jul-25 | ago-25 | set-25 | out-25 | nov-25 | dez-25 |
| -0,2 | ||||||||||||
Portfólio
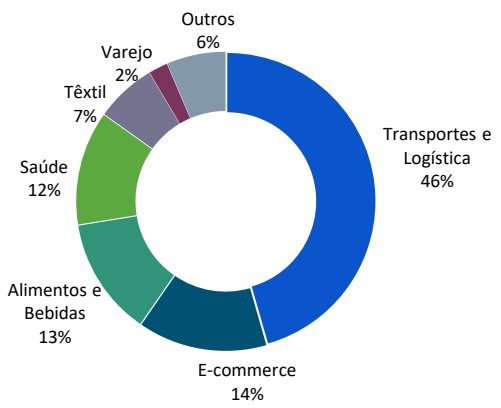
O portfólio do Fundo ao final do mês de dezembro era composto por participação em 11 imóveis, distribuídos em 7 estados do país, totalizando mais de 390 mil $\mathrm { m } ^ { 2 }$ de ABL própria com mais de 50 locatários diversos.
Diversificação da Receita de Aluguel Própria do Portfólio Por
Locatário¹
56 outros Locatários Mercado Livre, DHL, O Boticário, Fast Shop, Track & Field, Petlove, General Mills, entre outros
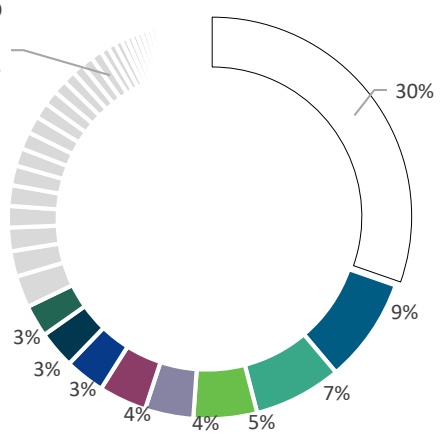
HGLG Tok&Stok Ambev S.A. Solistica (Grupo FEMSA) Sierra Log Supporte Caedu Movvi Cremer Mastercargas
Tipo de Contrato
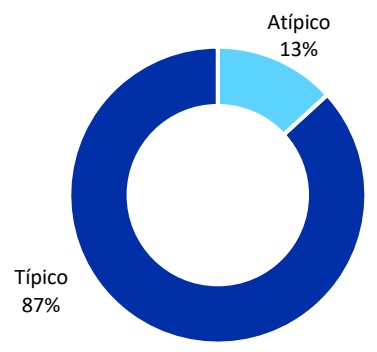
Segmento de Atuação
Estado¹
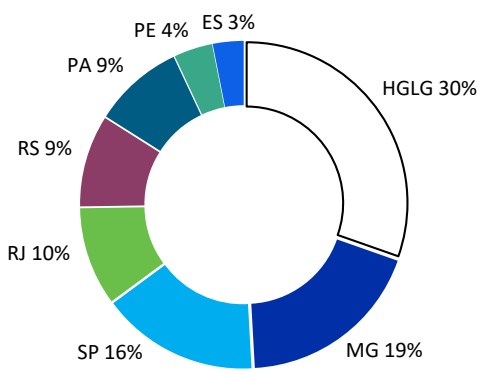
¹ A posição em HGLG11 foi considerada para ilustrar a representatividade das futuras aquisições.
DEZEMBRO 2025
Pq. Logístico Pernambuco
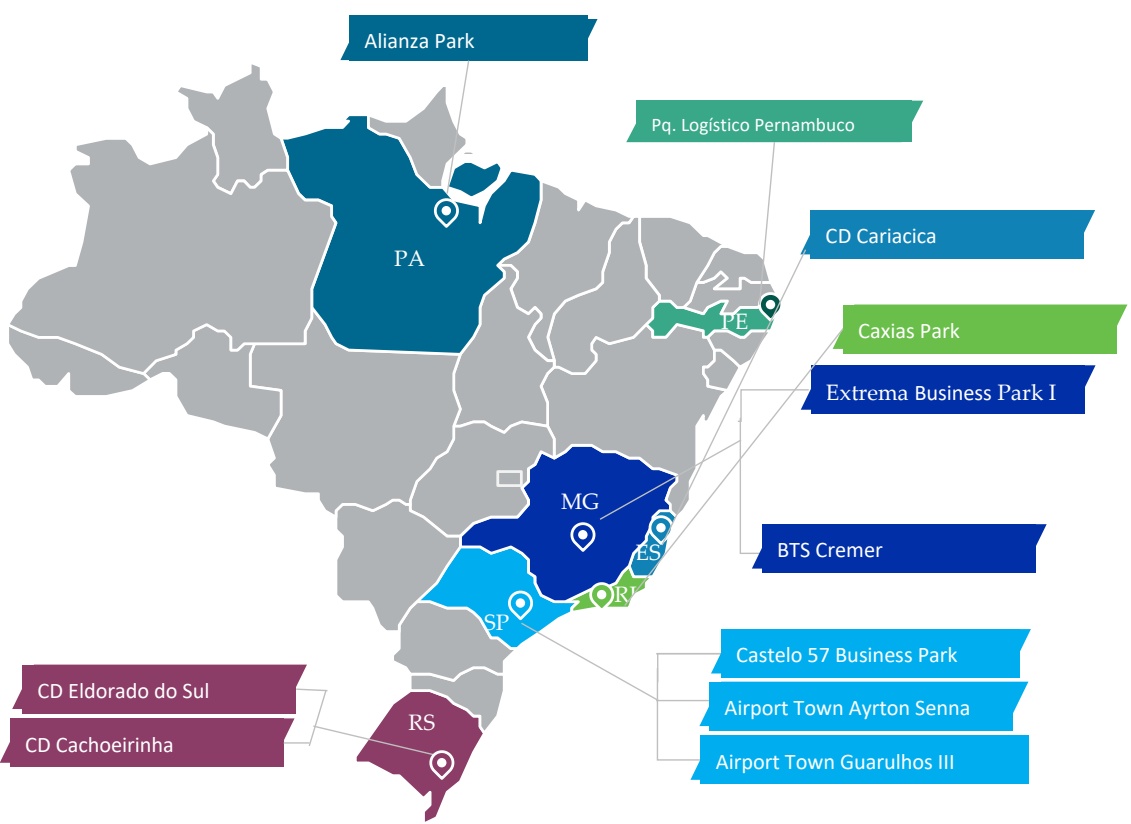
CD Cariacica
Extrema Business Park I
Caxias Park
BTS Cremer
Castelo 57 Business Park
CD Eldorado do Sul
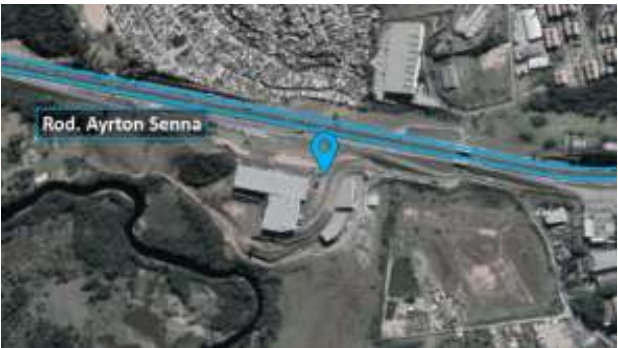
Airport Town Ayrton Senna
CD Cachoeirinha
Airport Town Guarulhos III
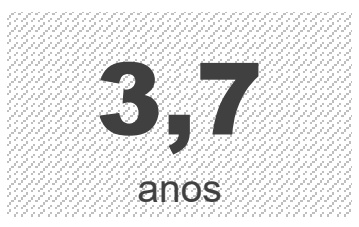
O portfólio apresentava no final do mês de dezembro prazo médio remanescente dos contratos vigentes (WAULT)¹ de 3,7 anos. Portfólios com contratos mais longos demorarão mais para refletir eventuais aumentos dos aluguéis praticados no mercado, enquanto portfólios com vencimentos no curto prazo terão o potencial de reajustar os níveis de receita.
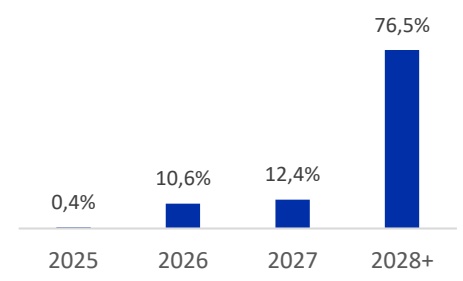
Em relação aos vencimentos dos contratos, cerca de $0 { , } 4 \%$ da receita de aluguel do Fundo corresponde a contratos com vencimento até 2025, enquanto os contratos remanescentes, equivalentes a 99,6% da receita possuem vencimentos entre os anos de 2026 e 2038, sendo 89,0% a partir de 2027.
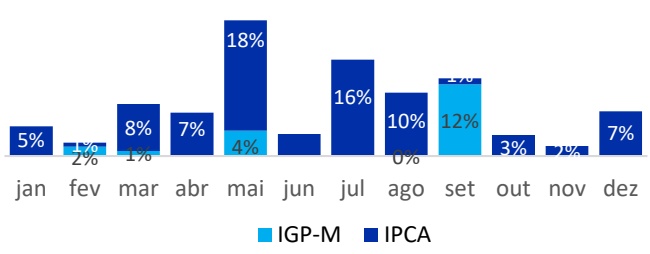
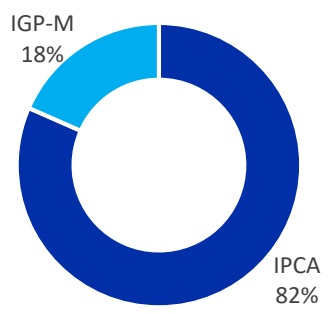
Diversificação da Receita de Aluguel Própria do Portfólio Por
WAULT¹
Vencimentos
Mês de Renovação e Índice de Reajuste
¹ WAULT (Weighted Average of Unexpired Lease Term): Média Ponderada do Prazo dos Contratos dos Aluguéis pela Receita Vigente de Aluguel Próprio
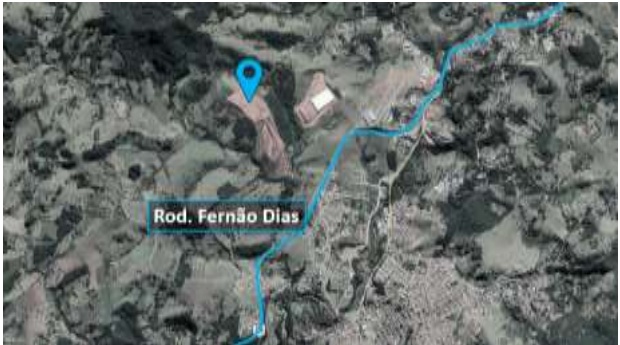
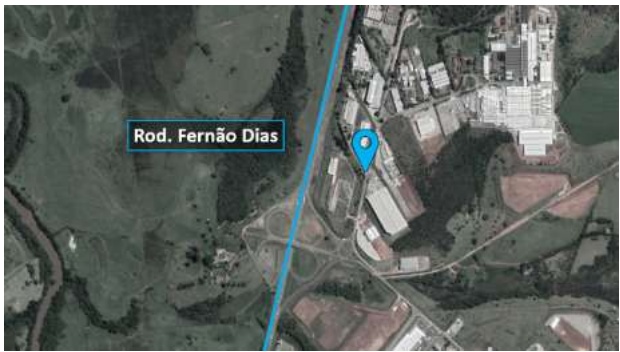
Extrema Business Park I – Rodovia Fernão Dias, km 943 – Extrema, MG
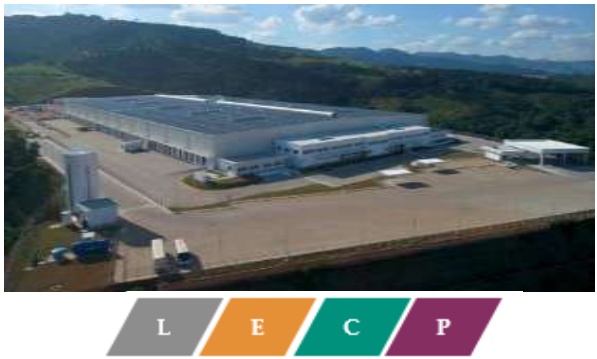
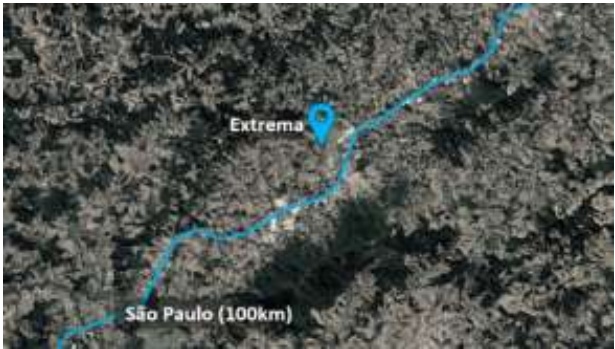
| % Participação VILG11 | 100% |
|---|---|
| Área Bruta Locável Total | 66.940 m² |
| Taxa de Ocupação | 100% |
| Principais Locatários | Tok&Stok |
| Gestão Condominial | Fulwood |
| Tipo de Contrato | Típico |
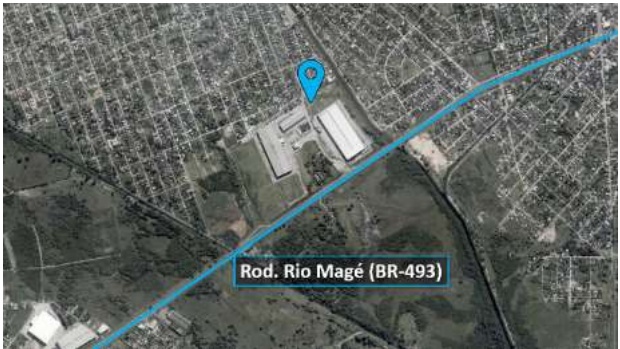
Caxias Park – Rodovia Rio Magé, km 3,5 – Duque de Caxias, RJ
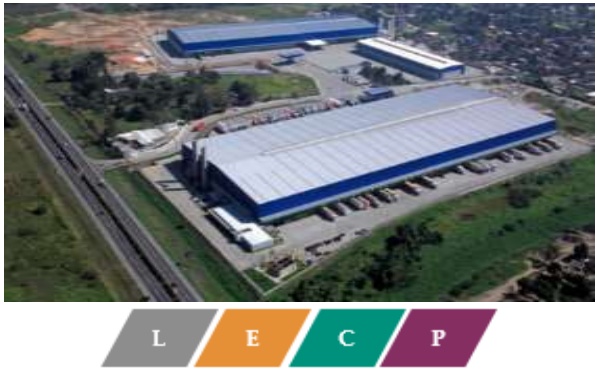
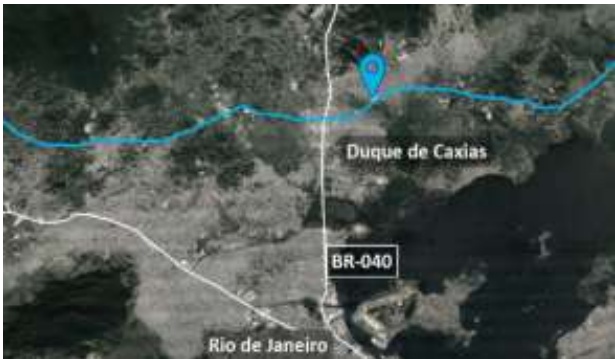
| % Participação VILG11 | 100% |
|---|---|
| Área Bruta Locável Total | 76.600 m² |
| Taxa de Ocupação | 98% |
| Principais Locatários | Transmagna, Arco Foods, MN Tecidos |
| Gestão Condominial | Fulwood |
| Tipo de Contrato | Típico |
/>
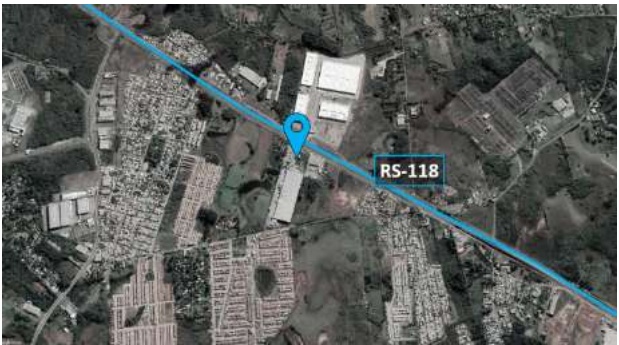
CD Cachoeririnha – RS-118, km 11 – Cachoeirinha, RS
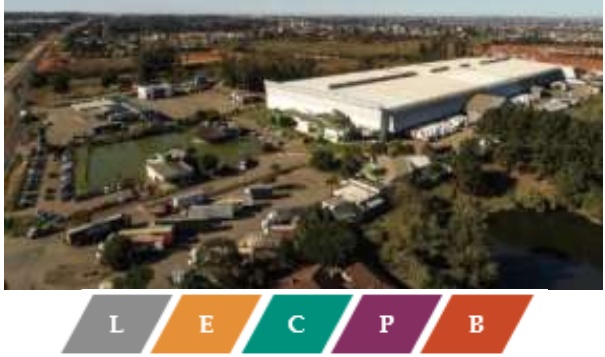
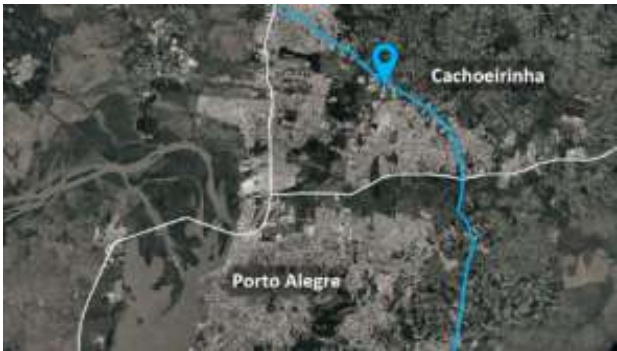
| % Participação VILG11 | 100% |
|---|---|
| Área Bruta Locável Total | 36.722 m² |
| Taxa de Ocupação | 100% |
| Principal Locatário | Grupo FEMSA |
| Gestão Condominial | Salvadori |
| Tipo de Contrato | Atípico |
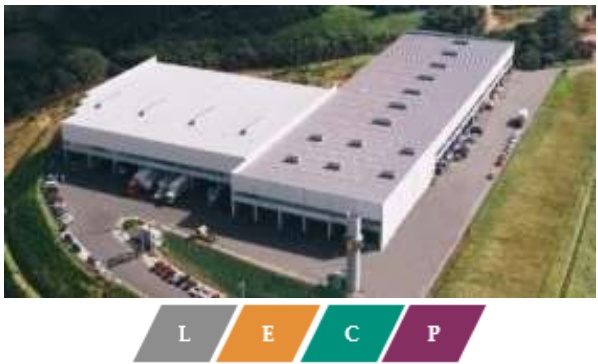
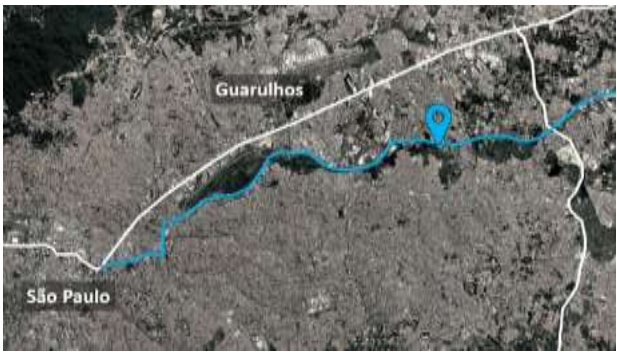
Airport Town Guarulhos I
| % Participação VILG11 | 100% |
|---|---|
| Área Bruta Locável Total | 18.923 m² |
| Taxa de Ocupação | 86% |
| Locatários | Diversos |
| Gestão Condominial | Airport Town |
| Tipo de Contrato | Típico |
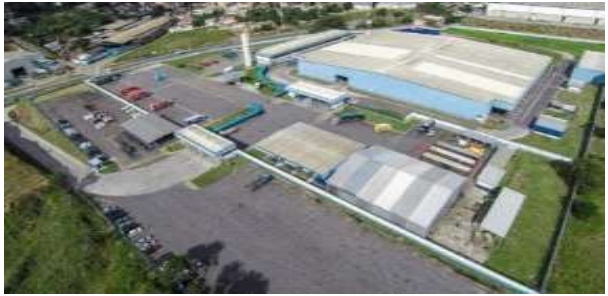
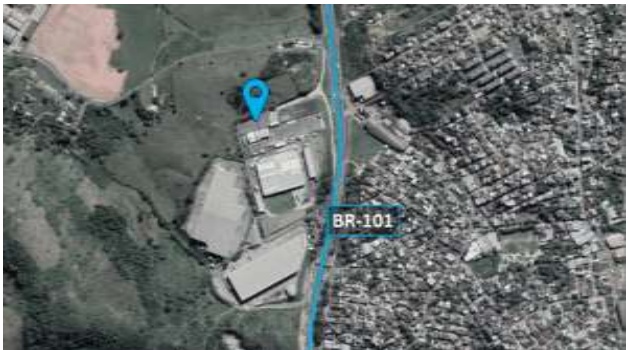
CD Cariacica – BR-101 – Cariacica, ES
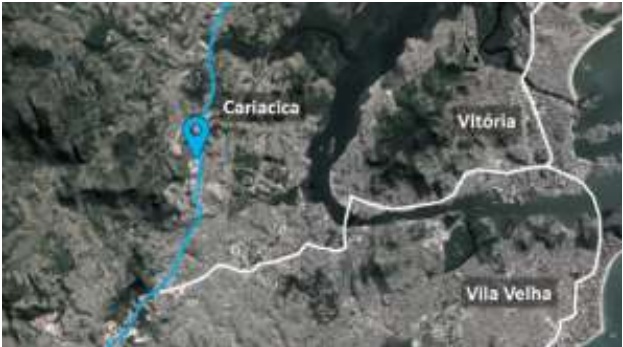
| % Participação VILG11 | 100% |
|---|---|
| Área Bruta Locável Total | 16.502 m² |
| Taxa de Ocupação | 100% |
| Locatário | Ambev |
| Gestão Condominial | Proxy |
| Tipo de Contrato | Atípico |
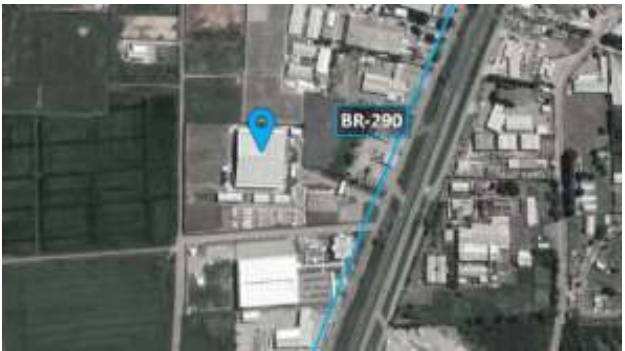
CD Eldorado – BR-290 – Eldorado do Sul, RS
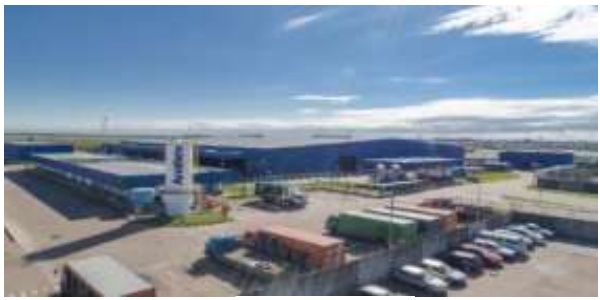
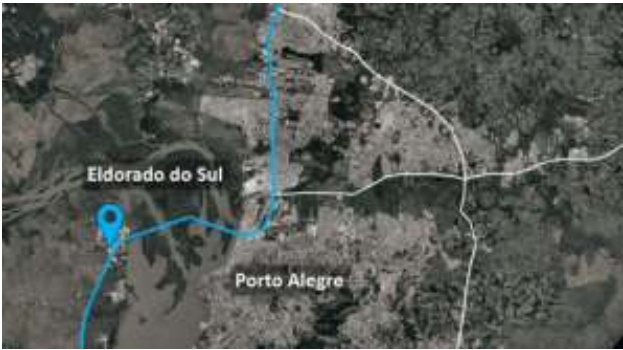
| % Participação VILG11 | 100% |
|---|---|
| Área Bruta Locável Total | 15.512 m² |
| Taxa de Ocupação | 100% |
| Locatário | Ambev |
| Gestão Condominial | Salvadori |
| Tipo de Contrato | Atípico |
BTS Cremer – Avenida das Quaresmeiras – Pouso Alegre, MG
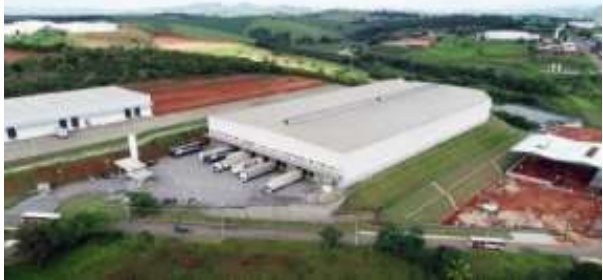
| % Participação VILG11 | 100% |
|---|---|
| Área Bruta Locável Total | 13.899 m² |
| Taxa de Ocupação | 100% |
| Locatário | Cremer |
| Gestão Condominial | Proxy |
| Tipo de Contrato | Atípico |
/>
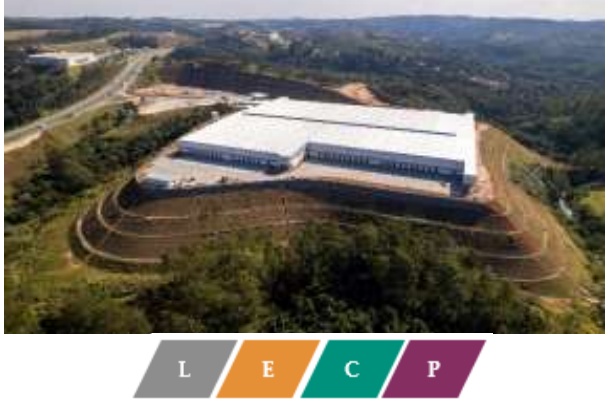
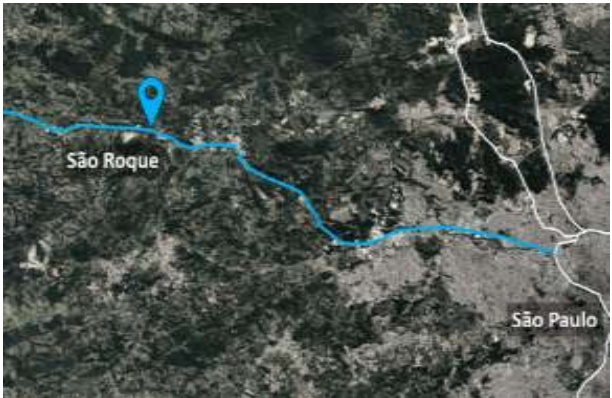
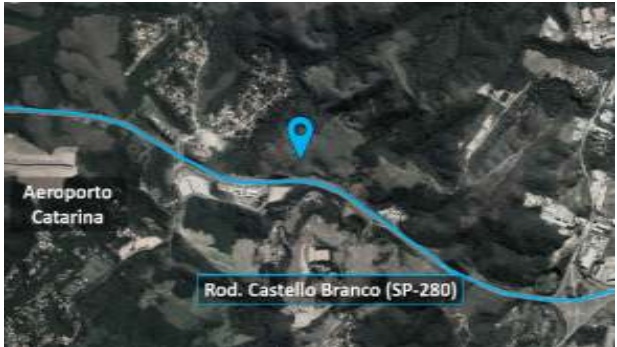
Castelo 57 Business Park – Rodovia Castello Branco, km 57 – São Roque, SP
| % Participação VILG11 | 80% |
|---|---|
| Área Bruta Locável Total | 61.242 m² |
| Taxa de Ocupação | 100% |
| Locatário | Caedu e outros |
| Gestão Condominial | Fulwood |
| Tipo de Contrato | Típico |
Parque Logístico Pernambuco – Rodovia Armínio Guilherme, 82 – Ipojuca, PE
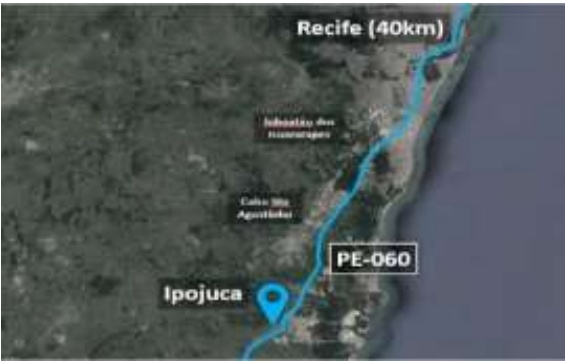
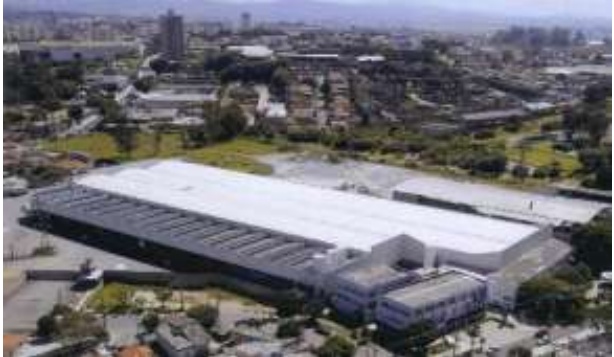
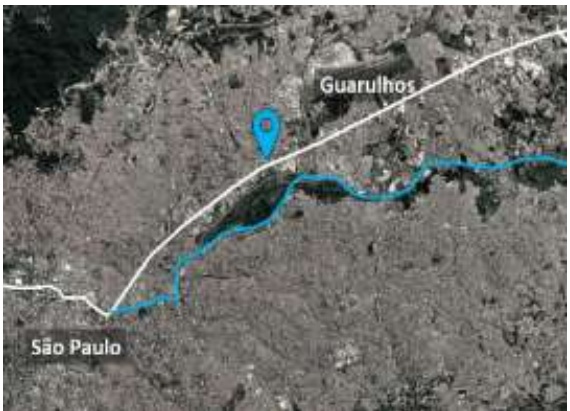
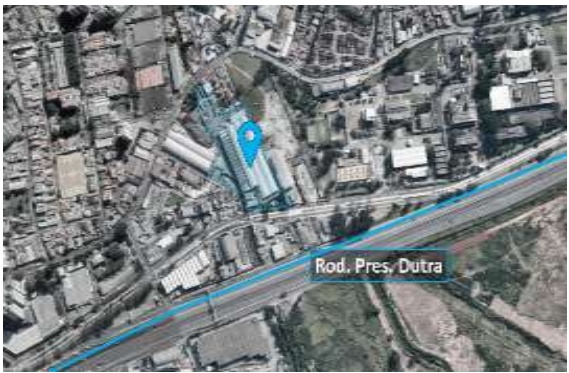
Airport Town Guarulhos III – Rua Kida, 191 (Rod. Pres.Dutra) – Guarulhos, SP
LCR
| % Participação VILG11 | 100% |
|---|---|
| Área Bruta Locável Total | 16.219 m² |
| Taxa de Ocupação | 92% |
| Locatário | Movvi e outros |
| Gestão Condominial | Airport Town |
| Tipo de Contrato | Típico |
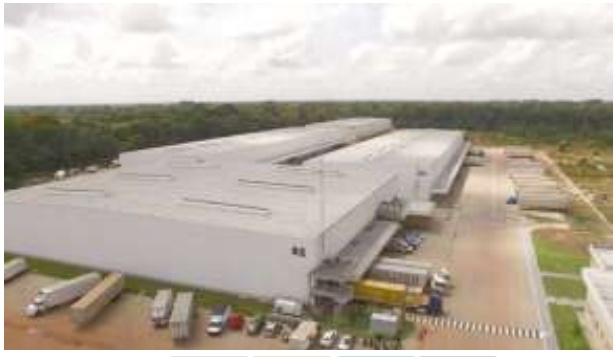
Alianza Park Belém – BR-316, Benevides, PA
E P
% Participação VILG11 100%
Área Bruta Locável Total 48.860 m²
Taxa de Ocupação 100%
Gestão Condominial Athayde
Tipo de Contrato Típico
Glossário
Clique aqui para acessar o glossário completo disponibilizado no site de RI.
Contato RI
www.vincifundoslistados.com
+55 21 2159 6225
PARA SE CADASTRAR NO MAILING CLIQUE AQUI.
Este material foi elaborado pela Vinci Real Estate Gestora de Recursos Ltda. (“Vinci RE”), tendo caráter meramente informativo e não foi objeto de auditoria específica. Este material foi preparado com base em informações pertencentes à Vinci RE e outras informações disponíveis ao público. As informações contidas neste documento são materialmente precisas até a data a que o documento se refere. A Vinci RE usa informações de fontes conhecidas por sua confiabilidade e boa-fé, mas isto não representa nem endossa a precisão ou confiabilidade de nenhuma dessas informações e a Vinci não se responsabiliza pelo teor dessas informações. A Vinci RE não garante as estimativas ou projeções quanto a eventos que possam ocorrer no futuro (incluindo projeções de receita, despesa, lucro líquido e desempenho de ações) contidas neste material. Os resultados reais podem variar das projeções e tais variações podem ser significativas. Nada aqui contido é, ou deve ser entendido como, uma promessa ou representação do passado ou do futuro. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. A Vinci RE se exonera, expressamente, de toda e qualquer responsabilidade relacionada ou resultante da utilização deste material. Este material foi preparado exclusivamente para fins informativos e não deve ser interpretado como uma solicitação ou oferta de compra ou venda de quaisquer valores mobiliários ou instrumentos financeiros relacionados. A Vinci RE não interpreta o conteúdo deste material como consultoria jurídica, contábil, fiscal ou de investimento ou como recomendação. Este material não pretende ser exaustivo ou conter todas as informações que a Vinci RE possa exigir ou ser exigida. Nenhum investimento, desinvestimento ou outras ações ou decisões financeiras devem se basear apenas nas informações contidas neste material.
VINCI COMPASS