
Relatório Gerencial VILG11 de abril de 2026
Relatório Gerencial do Vinci Logística (VILG11), fundo imobiliário de logística, sobre Relatório Mensal - Abril 2026, referente a abril de 2026, com entrega no FundosNet (B3) em 08/05/2026. No pregão de 04/11/2026, a cota do VILG11 fechou a R$ 87,20, com P/VP de 0,80 (valor patrimonial de R$ 108,65 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,82 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 11,06% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 1,6 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- VINCI LOGÍSTICA RESPONSABILIDADE LIMITADA-13,23%
- CNPJ
- 24.853.044/0001-22
- Tipo
- Relatórios
- Assunto
- Relatório Mensal - Abril 2026
- Data de referência
- 30/04/2026
- Data de entrega
- 08/05/2026 19:19
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
VINCI COMPASS
Vinci Logística FII Relatório de Desempenho Mensal
ABRIL 2026
Sumário
- Informações Gerais. . 3
- Visão Geral do Fundo 3
- Destaques.. . 3
- Comentários do Gestor . 4
- Cenário Macroeconômico. 4
- Acompanhamento da Venda das Cotas de HGLG11 4
- Conclusão do Processo de Reposicionamento do Extrema Business Park – Bloco I. 5
- Entrega da obra do novo pátio de carretas do Alianza Park Belém 5
- Performance do Fundo. 7
- Resultado e Distribuição de Rendimentos 7
- Estimativa de Rendimentos 8
- Rentabilidade . 9
- Negociação do Fundo na B3 10
- Carteira do Fundo . 11
- Indicadores Operacionais. 12
- Portfólio. 13
- Glossário.. 22
- Contato RI. . 22
Informações Gerais
Visão Geral do Fundo
Gestor
Vinci Real Estate Gestora de Recursos Ltda.
Administrador e Escriturador BRL Trust Distribuidora de Títulos e Valores Mobiliários S.A.
Início do Fundo 10/12/2018
Código de Negociação – B3 VILG11
CNPJ 24.853.044/0001-22
Tipo Anbima – foco de atuação FII Renda Gestão Ativa – Segmento de Atuação: Logística
Público-alvo Investidores em Geral
Valor de Mercado da Cota1(30-04-26) R$ 102,53
Valor Patrimonial da Cota (30-04-26) R$ 112,24
Quantidade de Cotas 14.997.396
Número de Cotistas (30-04-26) 148.650
Taxa de Administração2
| Valor de Mercado do Fundo | Taxa de Administração |
|---|---|
| Até R$ 500 milhões | 0,95% a.a. |
| Sobre o valor que exceder R$ 500 milhões até R$ 1 bilhão | 0,85% a.a. |
| Sobre o valor que exceder R$ 1 bilhão | 0,75% a.a. |
Taxa de Performance
20% (vinte por cento) da soma dos rendimentos efetivamente distribuídos no período que excederem a rentabilidade do IPCA/IBGE, acrescido de um spread de 6% (seis por cento) sobre o valor total integralizado de Cotas do Fundo
Destaques
RENTABILIDADE BRUTA DO FUNDO EM ABRIL
No mês de abril, a rentabilidade bruta do Fundo foi de 5,4%, sendo 4,5% correspondentes à valorização da cota e 0,8%, aos rendimentos distribuídos.
VALORES A RECEBER (R$ MILHÕES)
No âmbito do processo de reposicionamento do Extrema Business Park Bloco I, o Fundo fará jus ao recebimento de R$ 2,6 milhões, em 6 parcelas sucessivas, de julho a dezembro de 2026.
14,4%
RENTABILIDADE DO PÁTIO ALIANZA
No mês de abril, o Fundo entregou a obra do pátio de carretas a um dos inquilinos do Alianza Park Belém. O yield on cost do investimento foi de 14,4% ao ano.
¹ Valor da cota ex rendimentos ² Inclui remuneração do Gestor, Administrador e Escriturador
Comentários do Gestor
Cenário Macroeconômico
O cenário macroeconômico global segue marcado por uma combinação de desaceleração gradual da atividade, política fiscal ainda expansionista e maior incerteza sobre a trajetória da política monetária. Nos Estados Unidos, o crescimento permanece positivo e distante de um cenário recessivo, mas já mostra perda de força em relação aos últimos anos, especialmente no mercado de trabalho. Ao mesmo tempo, a política fiscal continua sustentando a demanda, com déficits elevados e dificuldade política de consolidação fiscal. O principal fator de mudança recente foi o choque do petróleo, que reduziu a magnitude esperada dos cortes de juros pelo Federal Reserve ao elevar a incerteza inflacionária de curto prazo. Embora a inflação de serviços ainda apresente fundamentos relativamente comportados, os sinais mais recentes sugerem uma desinflação menos confortável, tornando o ambiente global mais seletivo e dependente da evolução da inflação e do emprego.
No Brasil, o cenário também se tornou mais desafiador nas últimas semanas. Antes da alta do petróleo, a combinação entre desaceleração da atividade, queda das expectativas de inflação e juros reais historicamente elevados sustentava uma visão mais favorável para um ciclo relevante de cortes da Selic. Esse processo começou a se materializar com o início da flexibilização monetária pelo Banco Central, que reduziu a taxa básica em 25 pontos-base e sinalizou continuidade gradual do movimento. A alta recente dos combustíveis, porém, interrompeu parte da melhora das expectativas inflacionárias e elevou as projeções para 2026 para patamares acima de 4,5%, reduzindo a margem de manobra da autoridade monetária e aumentando a incerteza sobre a profundidade total do ciclo de cortes.
Apesar disso, os fundamentos domésticos ainda sustentam um cenário relativamente construtivo para os ativos brasileiros. A atividade econômica continua desacelerando, o consumo perdeu força, o crédito segue mais restritivo, a inadimplência permanece elevada e a inflação salarial moderou em relação aos níveis observados nos últimos anos. Além disso, o Brasil possui uma característica importante nesse contexto: diferentemente de economias importadoras líquidas de energia, o país também se beneficia da alta do petróleo por meio da balança comercial, da arrecadação e da expansão da produção doméstica. Esse fator ajuda a explicar a resiliência do real e a manutenção de condições financeiras relativamente estáveis. Ainda assim, o cenário passou a exigir maior cautela, já que o tamanho do ciclo de queda da Selic dependerá não apenas da desaceleração da atividade, mas também da evolução do petróleo, das expectativas inflacionárias, do câmbio e do ambiente fiscal e político doméstico.
Acompanhamento da Venda das Cotas de HGLG11
Conforme anunciado em Fato Relevante publicado no dia 26 de novembro de 2025, o Fundo concluiu a alienação dos ativos Porto Canoa LOG, Parque Logístico Osasco, Fernão Dias Business Park e CD Privalia pelo montante de R$ 709,6 milhões, com R$ 582,2 milhões tendo sido pagos por meio da integralização de cotas do fundo HGLG11, emitidas pelo valor patrimonial. Dessa forma, o Fundo passou a ser detentor do total de 3.588.973 cotas de HGLG11, com vedação (lock-up) para vendas até 31/12/2025.
Em abril de 2026, o Fundo continuou o processo de venda da posição de HGLG11 no mercado secundário, gerando caixa no montante de R$ 38,7 milhões, equivalente a 247.075 cotas de HGLG11, dos quais R$ 4,05 milhões (R$ 0,27/cota) são de ganho de capital relativo. No fim de abril, o Fundo ainda é detentor de 2.750.238 cotas de HGLG11, que apresentam valor de mercado de R$ 430,1 milhões.
| Mês | Quantidade de Cotas | Posição a Mercado (R$ milhão) | Venda (R$ milhão) | Ganho de Capital Competência (R$ mil) | Ganho de Capital Competência(R$/cota) |
|---|---|---|---|---|---|
| nov/25 | 3.588.973 | 577,8 | - | - | - |
| dez/25 | 3.588.973 | 565,4 | - | - | - |
| jan/26 | 3.405.635 | 536,4 | 28,8 | 3.056,50 | 0,20 |
| fev/26 | 3.210.362 | 510,4 | 30,7 | 3.284,90 | 0,22 |
| mar/26 | 2.997.313 | 468,0 | 33,4 | 3.547,00 | 0,24 |
| abr/26 | 2.750.238 | 430,1 | 38,7 | 4.050,99 | 0,27 |
| Total | 131,6 | 13.939,4 | 0,93 |
A Gestão do Fundo pretende continuar com o plano de venda das cotas de HGLG11 no mercado secundário e busca ativamente novas oportunidades para alocação do caixa gerado.
Conclusão do Processo de Reposicionamento do Extrema Business Park – Bloco I
No âmbito do processo de reposicionamento do Extrema Business Park – Bloco I, anunciado no Relatório de Desempenho Mensal, o Fundo e o inquilino formalizaram, no mês de abril de 2026, as condições para o recebimento de valores de rescisão que estavam em aberto oriundos do processo.
O montante total a ser recebido é de R$ 2,6 milhões, equivalente a R$ 0,18/cota, e será pago em 6 parcelas mensais sucessivas de R$ 432,5 mil (R$ 0,03/cota) cada. As parcelas serão corrigidas à taxa de 1% ao mês, considerando como data-base janeiro de 2026, com início dos pagamentos, em regime caixa, em julho de 2026 e término em dezembro de 2026.
Entrega da obra do novo pátio de carretas do Alianza Park Belém
Conforme divulgado no Relatório de Desempenho Mensal de julho de 2025, o Fundo celebrou, naquele mês, contrato de locação com o inquilino Transbuiatte para ocupação de 7.523 m² de ABL do ativo Alianza Park Belém, correspondentes aos módulos 3 a 7 do Galpão 3. Com a formalização dessa locação, o ativo voltou a operar com 100% de ocupação, patamar que se mantém até o momento. Na ocasião, o inquilino demonstrou interesse na locação de uma área adicional de pátio, destinada ao estacionamento de carretas, com dimensão de até 5.000 m².
Em abril de 2026, o Fundo concluiu a entrega desta área ao inquilino. O pátio foi desenvolvido em área frontal do empreendimento que não possuía exploração comercial e era utilizada para estacionamento de veículos de passeio.
O pátio possui ABL total de 5.000 m² e o investimento total realizado pelo Fundo foi de R$ 3,03 milhões, configurando um retorno (Yield on Cost) de 14,35% ao ano. O contrato de locação possui vigência de 84 meses e possui natureza atípica de locação (Built-to-suit). O impacto mensal positivo no resultado recorrente mensal do Fundo será de R$ 0,002/cota a partir do mês de julho de 2026.
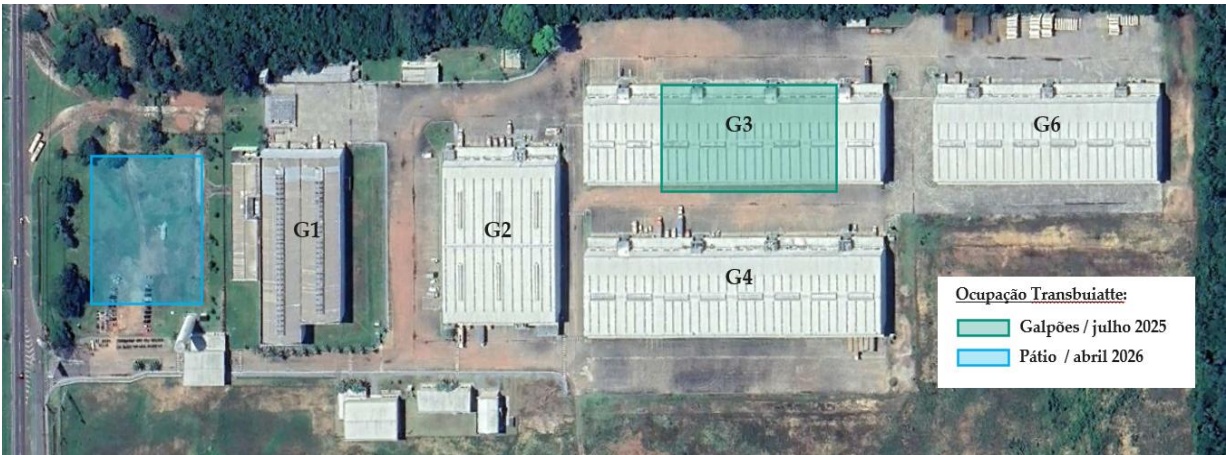
- Ocupação dos galpões e pátio pelo inquilino Transbuiatte
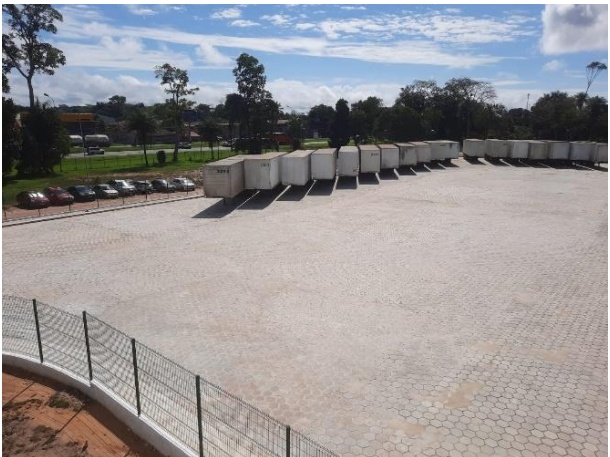
- Visão aérea do pátio com carretas estacionadas
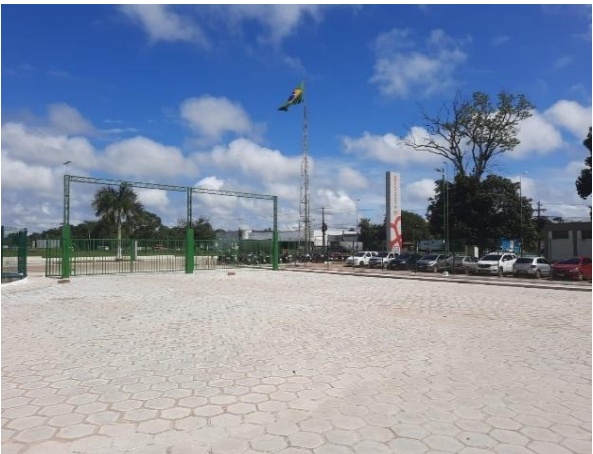
- Portão de entrada do pátio
Performance do Fundo
Resultado e Distribuição de Rendimentos
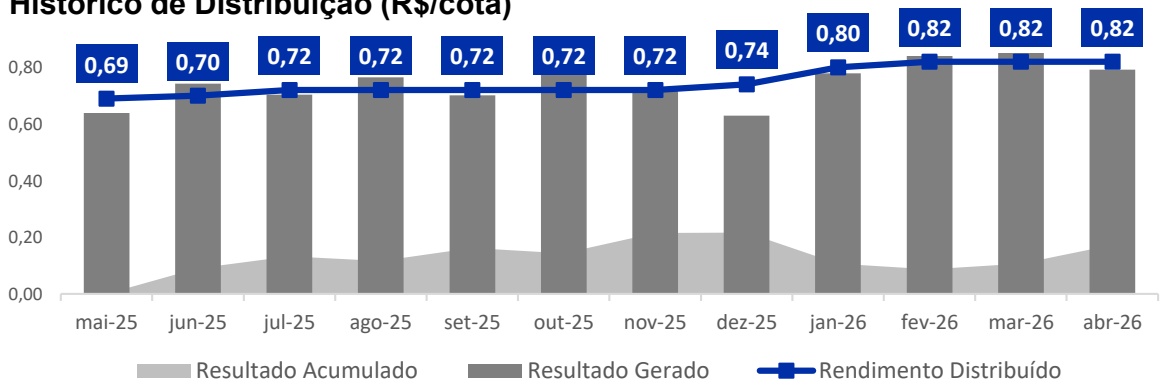
O resultado do Fundo em abril foi de R$ 11.885 mil, o equivalente a R$ 0,79/cota. O resultado dos imóveis totalizou R$ 7.877 mil, o equivalente a R$ 0,53/cota. O Fundo encerrou o mês, após a distribuição dos rendimentos, com uma reserva de resultado não distribuído de R$ 2.177 mil, o equivalente a R$ 0,145/cota.
A rentabilidade passada não representa e nem deve ser considerada, a qualquer momento e sob qualquer hipótese, como promessa, garantia ou sugestão de rentabilidade futura.
| Resultado do Fundo | Abril 26 Abri (R$ mil) (R$ | Acum l 26 (R$//cota)mens | . 2026 Acum cota média (R$/c al) mens | . desde IPO ota média al) |
|---|---|---|---|---|
| Resultado Imóveis | 7.877 | 0,53 | 0,53 | 0,80 |
| Resultado Financeiro | 1.381 | 0,09 | 0,15 | -0,06 |
| Receita Financeira | 4.389 | 0,29 | 0,30 | 0,05 |
| Despesa Financeira | -3.008 | -0,20 | -0,14 | -0,11 |
| Taxa de Administração | -1.117 | -0,07 | -0,08 | -0,62 |
| Administrador e Escriturador | -201 | -0,01 | -0,01 | -0,56 |
| Gestor | -916 | -0,06 | -0,07 | -0,06 |
| Outras Receitas/Despesas | -384 | -0,03 | -0,02 | -0,02 |
| Resultado Recorrente Total | 7.758 | 0,52 | 0,59 | 0,64 |
| Resultado Não Recorrente | 4.128 | 0,28 | 0,24 | 0,02 |
| Ganhos de Capital | 4.128 | 0,28 | 0,24 | 0,02 |
| Outros | - | - | - | - |
| Resultado Total | 11.885 | 0,79 | 0,82 | 0,66 |
| Rendimentos a serem distribuídos | 12.298 | 0,82 | 0,81 | 0,66 |
| Resultado Acumulado Não Distribuído- | 2.590 | 0,17 | ||
| Inicial | ||||
| +Resultado Total - Rendimentos | -413 | -0,03 | ||
| divulgados | ||||
| Resultado Acumulado Não Distribuído- | 2.177 | 0,15 | ||
| Final |
Histórico de Distribuição (R$/cota)
Estimativa de Rendimentos
Considerando a venda dos ativos realizada em novembro de 2025, em função da parcela a ser recebida em cotas de HGLG11, o reconhecimento do ganho de capital por parte do Fundo será contabilizado em regime caixa à medida que as cotas de HGLG11 sejam alienadas no mercado secundário, seguindo restrições acordadas com o comprador.
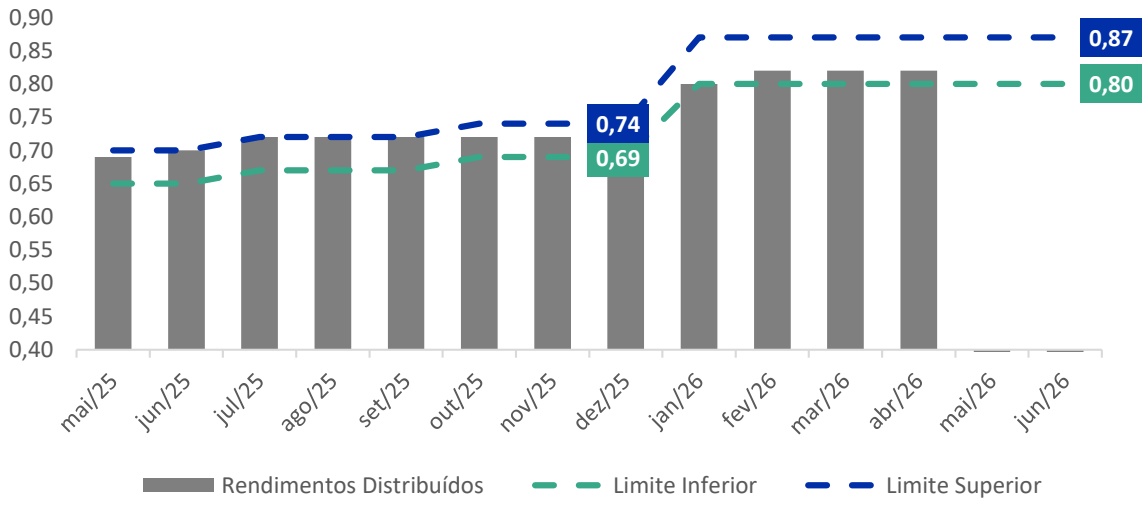
Até junho de 2026, a Gestão do Fundo estima que os rendimentos distribuídos se situem no intervalo entre R$ 0,80 e R$ 0,87 por cota. Em abril, conforme guidance anunciado, o Fundo distribuiu R$ 0,82 por cota.
A rentabilidade esperada não representa e nem deve ser considerada, a qualquer momento e sob qualquer hipótese, como promessa, garantia ou sugestão de rentabilidade futura.
Estimativa de Distribuição de Rendimentos (R$/cota)
Rentabilidade
| Rentabilidade | Abril 26 | Acumulado 2026 | Desde a 6ª emissão | Desde o IPO - 2ª emissão | Desde o Início1 |
| Valor da Cota de Referência Inicial | 98,08 | 98,76 | 118,00 | 110,00 | 90,91 |
| Valor da Cota Final Ajustada 1 | 102,53 | 102,53 | 102,53 | 102,53 | 102,53 |
| Rentabilidade Bruta | |||||
| Variação Bruta da Cota | 4,5% | 3,8% | -13,1% | -6,8% | 12,8% |
| Rendimentos e Outros ² | 0,8% | 3,4% | 47,6% | 95,5% | 40,0% |
| Rentabilidade Bruta do Fundo | 5,4% | 7,2% | 34,5% | 88,7% | 52,7% |
| IFIX3 | 1,5% | 4,1% | 36,6% | 57,0% | 71,2% |
| IBOVESPA⁴ | -0,1% | 16,3% | 69,8% | 98,3% | 118,0% |
| Rentabilidade Líquida | |||||
| Variação Líquida da Cota | 3,6% | 3,1% | -13,1% | -6,8% | 10,2% |
| Rendimentos e Outros | 0,8% | 3,4% | 47,6% | 95,5% | 40,0% |
| Rentabilidade Líquida do Fundo⁵ | 4,5% | 6,4% | 34,5% | 88,7% | 50,2% |
| CDI Líquido ⁶ | 0,9% | 3,9% | 63,9% | 73,9% | 78,2% |
Fonte: Valor Pro e Gestor
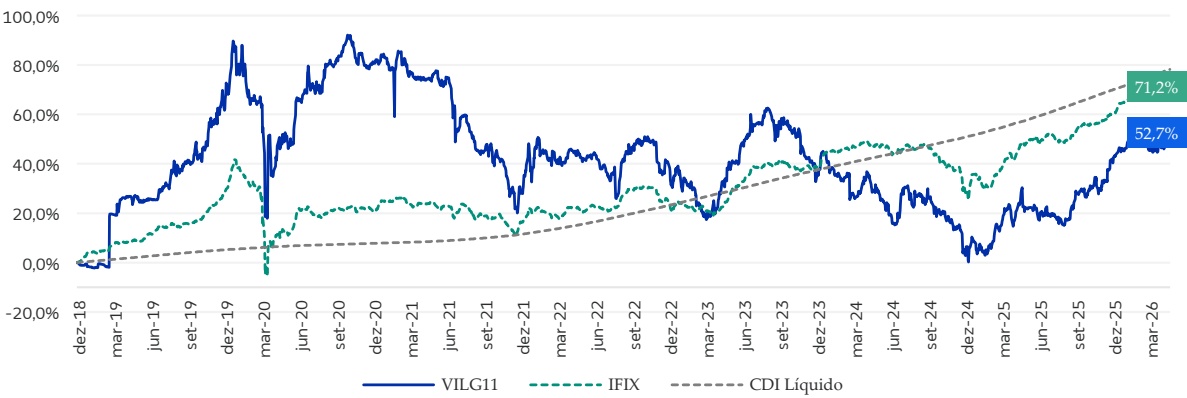
A cota ajustada do Fundo encerrou o mês de abril cotada na B3 a R$ 102,53, uma variação de 4,5% que somada aos rendimentos distribuídos representou uma rentabilidade de 5,4% no mês. A rentabilidade acumulada total do Fundo desde o seu início é de 52,7%. Neste mesmo período, o IFIX apresentou rentabilidade total de 71,2%. Para o caso de investidores pessoa física, simulamos a rentabilidade líquida do Fundo e comparamos com a rentabilidade líquida do CDI. Neste cenário, a rentabilidade líquida total do Fundo desde o seu início foi de 50,2% representando 64,2% do CDI líquido no período. A rentabilidade passada não representa qualquer espécie de garantia futura.
Rentabilidade Bruta do Fundo
Fonte: Bloomberg
1 Cota ajustada representa a cota ex rendimentos anunciados no último pregão do mês.
2 Considera os rendimentos declarados no período, além dos direitos de subscrição referentes a 2ª emissão e última emissão de cotas do Fundo, utilizando o critério de precificação adotado pela Bloomberg.
3 Índice de Fundos de Investimento Imobiliários que indica o desempenho médio das cotações dos fundos imobiliários negociados na B3. 4 Índice que mede o desempenho médio das cotações das ações de maior negociabilidade e representatividade na B3.
5 Considera uma alíquota de 20% de Imposto de Renda sobre a valorização da cota.
6 Considera uma alíquota de 15% de Imposto de Renda (menor alíquota para aplicações financeiras de pessoas físicas).
Negociação do Fundo na B3
| Informações da B3 | Abril 26 |
|---|---|
| Valor de Mercado (R$ mil) | 1.549.981 |
| Número de Cotistas | 148.650 |
| Presença diária em Pregões | 100% |
| Volume Diário Médio Negociado (R$ mil) | 3.275 |
| Giro (% de cotas negociadas no mês) | 4,4% |
Fonte: Valor Pro, B3 e Escriturador
O Fundo encerrou o mês de abril com 148.650 cotistas e um valor de mercado de aproximadamente R$ 1,5 bilhão. O volume médio diário de negociação foi de R$ 3,3 milhões, que representou um giro equivalente a 4,4% das cotas do Fundo.
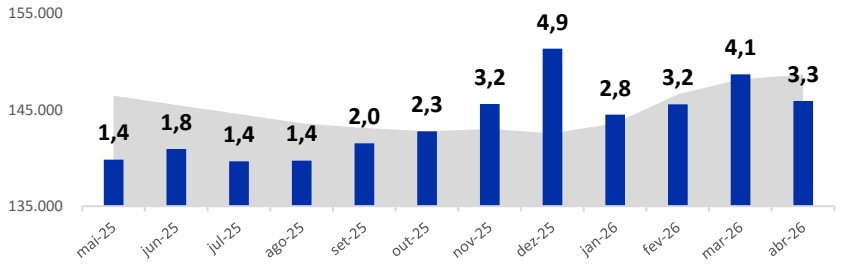
Número de Investidores
Volume Médio Diário de Negociação (R$ milhões)
Carteira do Fundo
O patrimônio líquido do Fundo ao final de abril era R$ 1,7 bilhão e as participações em ativos imobiliários totalizavam R$ 1,3 bilhão.
As aplicações financeiras² totalizam R$ 577,6 milhões, que incluem R$ 118,7 milhões em ativos com liquidez imediata e R$ 458,9 milhões em cotas de fundos de investimento imobiliário dos quais 430,1 milhões representam a posição do fundo em HGLG11.
| Portfolio | R$ MM | R$/cota |
|---|---|---|
| Imóveis | 1.260,9 | 84,1 |
| Aplicações Financeiras | 577,6 | 38,5 |
| Obrigações Financeiras | -218,7 | -14,6 |
| A Pagar / Receber | 63,5 | 4,2 |
| Patrimônio Líquido | 1.683,3 | 112,2 |
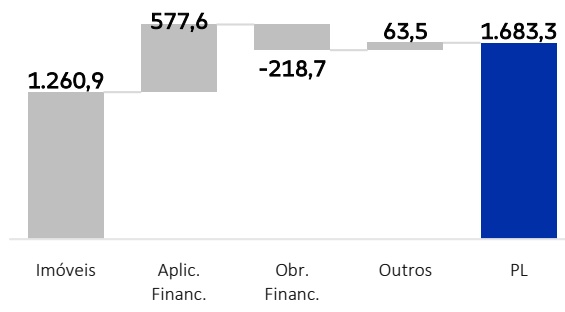
O Fundo possui R$ 218,7 milhões em obrigações financeiras de longo prazo e um caixa líquido de R$ 358,91 milhões. Do montante total das obrigações, 8,9% apresentam vencimento em até 12 meses.
| Obrigações a prazo | Código IF | Taxa | Vencimento | Saldo (MM) | % Total |
|---|---|---|---|---|---|
| CRI Alianza Park | 21K0495192 | IPCA + 6,5% | nov/36 | 118,1 | 54% |
| CRI Castelo 57 Business Park | 22A0377996 | IPCA+ 7,4% | jan/31 | 100,6 | 46% |
| Total | - | - | 218,7 | 100% |
Fonte: Administrador
Cronograma de Pagamento das Obrigações de Aquisição de Imóveis a Prazo (R$ milhões)
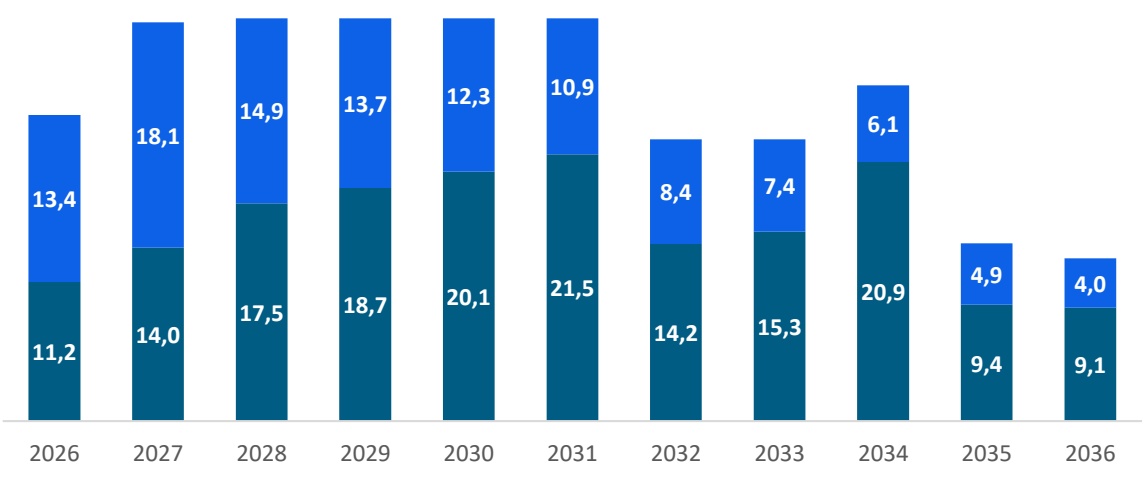
Principal Despesa Financeira
Indicadores Operacionais
Abaixo apresentamos os principais indicadores operacionais do portfólio referentes ao mês de abril.
Receita Média de Aluguel (R$/m²)
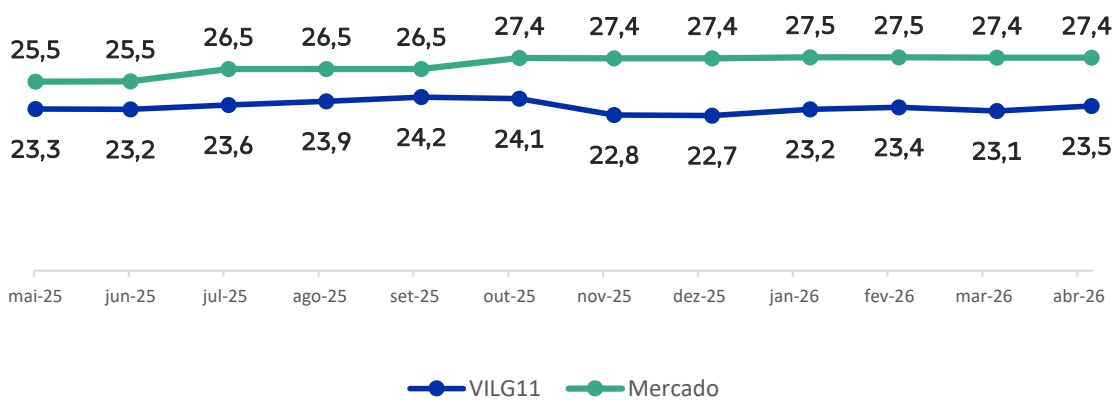
Taxa de Ocupação Financeira do Fundo (%)
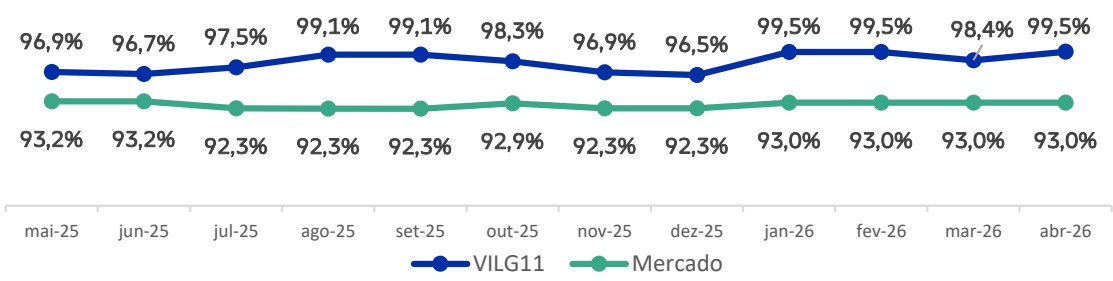
Inadimplência Líquida Média (%)
| 0,2 | 1,3% | 0,0% | 0,1% | 2,5% | 1,5% | -0,3% | 1,6% | 2,0% | 2,2% | 4,1% | -3,1% | 4,1% |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| mai-25 | jun-25 | jul-25 | ago-25 | set-25 | out-25 | nov-25 | dez-25 | jan-26 | fev-26 | mar-26 | abr-26 |
Portfólio
O portfólio do Fundo ao final do mês de abril era composto por participação em 12 imóveis, distribuídos em 7 estados do país, totalizando mais de 396 mil m² de ABL própria com 58 locatários diversos.
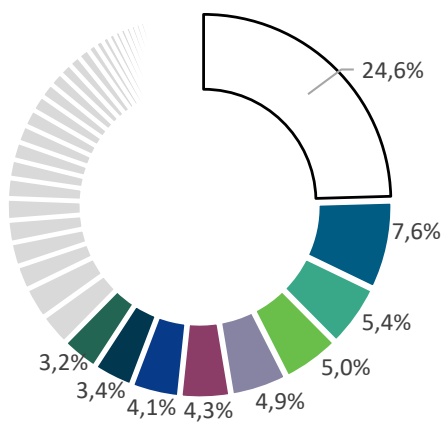
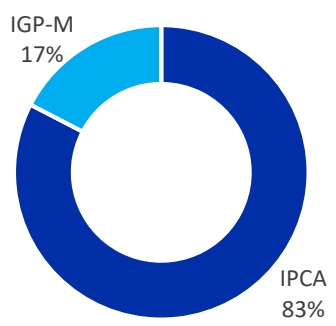
Diversificação da Receita de Aluguel Própria do Portfólio Por
Locatário¹
HGLG (Novas Aquisições)¹
Ambev S.A.
Solistica (Grupo FEMSA)
Tok&Stok
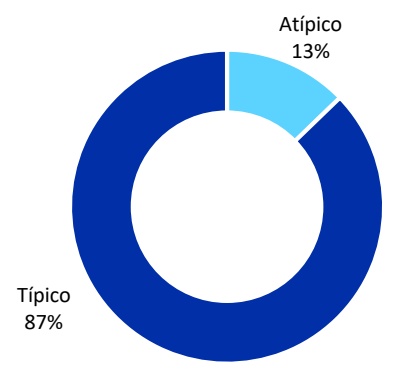
Tipo de Contrato
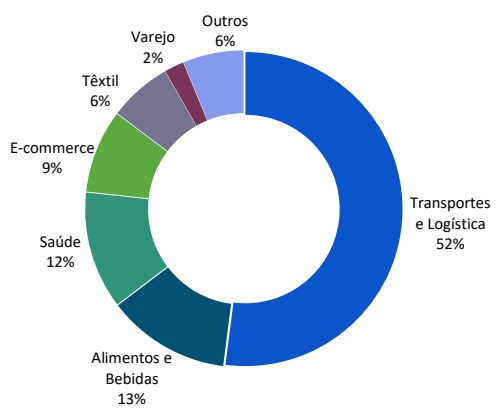
Segmento de Atuação
Estado
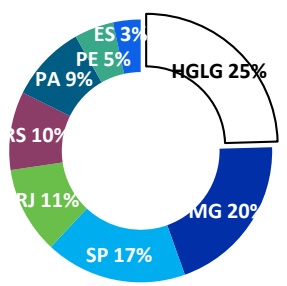
¹ foram detalhados os locatários que representam mais de 3% da receita do Fundo.
Alianza Park
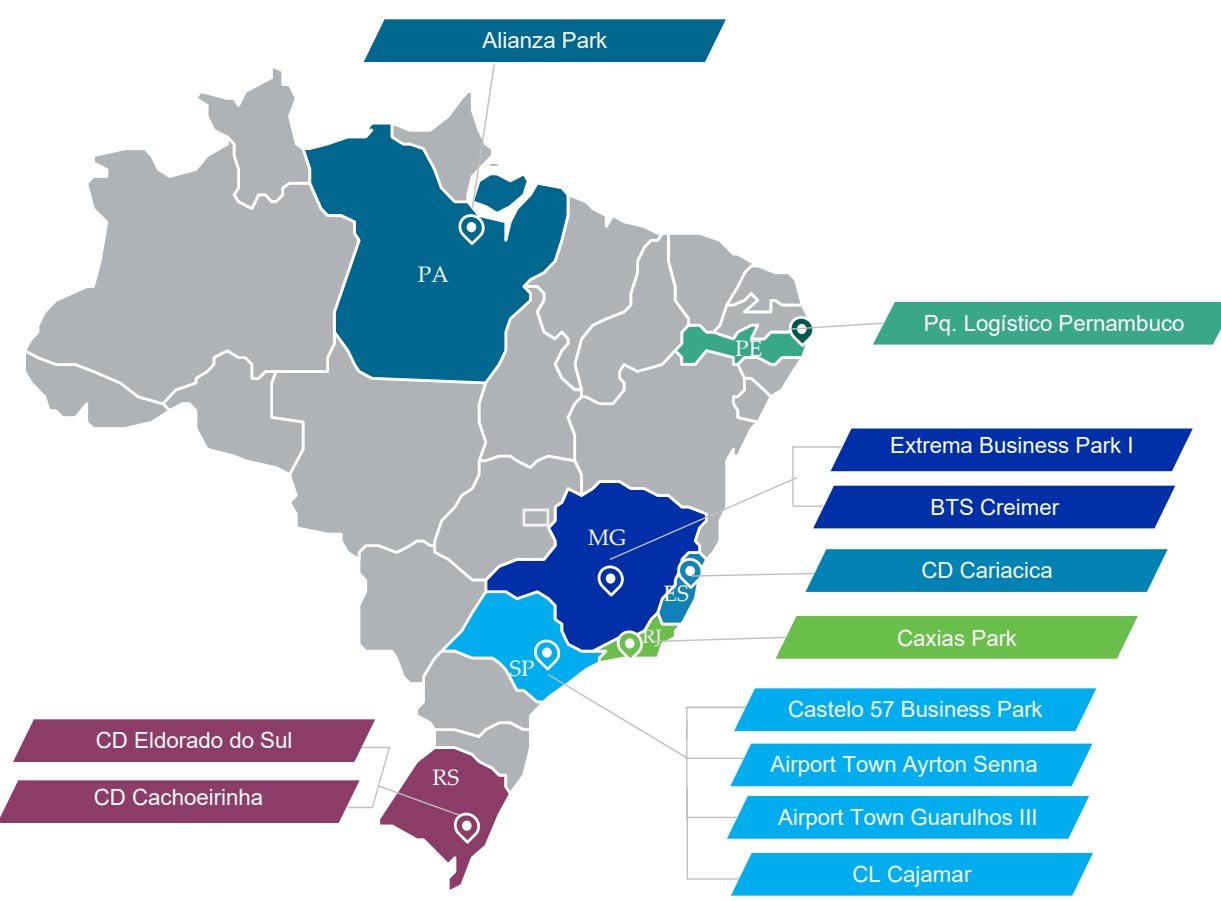
Pq. Logístico Pernambuco
Extrema Business Park I
BTS Creimer
CD Cariacica
Caxias Park
CD Eldorado do Sul
Castelo 57 Business Park
CD Cachoeirinha
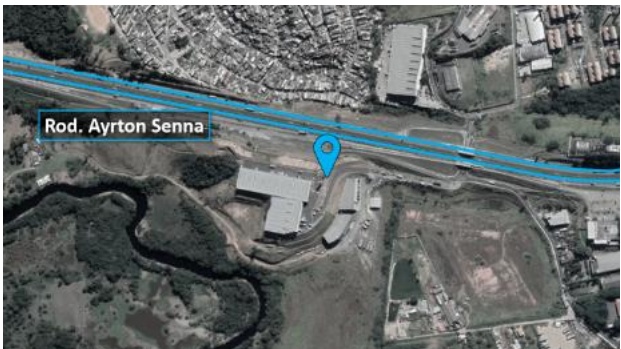
Airport Town Ayrton Senna
CL Cajamar
Airport Town Guarulhos III
O portfólio apresentava no final do mês de abril prazo médio remanescente dos contratos vigentes (WAULT)¹ de 3,5 anos. Portfólios com contratos mais longos demorarão mais para refletir eventuais aumentos dos aluguéis praticados no mercado, enquanto portfólios com vencimentos no curto prazo terão o potencial de reajustar os níveis de receita.
Em relação aos vencimentos dos contratos, cerca de 8% da receita de aluguel do Fundo corresponde a contratos com vencimento até 2026, enquanto os contratos remanescentes, equivalentes a 92% da receita possuem vencimentos entre os anos de 2026 e 2038, sendo 71% a partir de 2028.
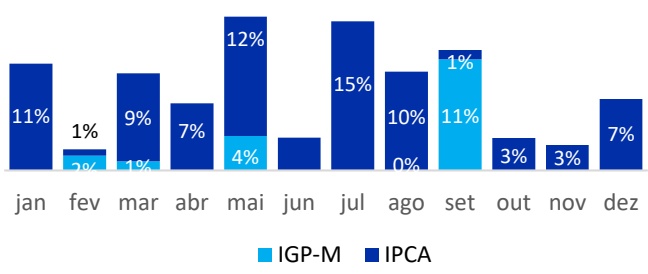
Diversificação da Receita de Aluguel Própria do Portfólio Por
3,5 anos
Vencimentos
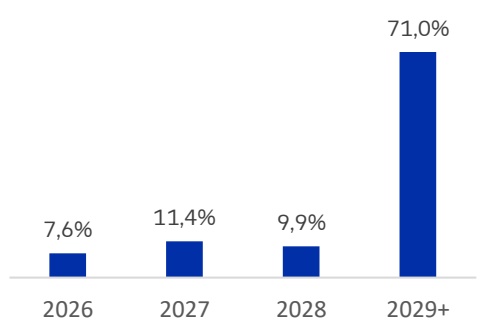
Mês de Renovação e Índice de Reajuste
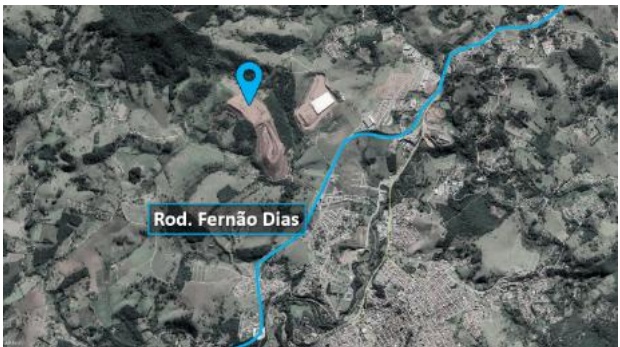
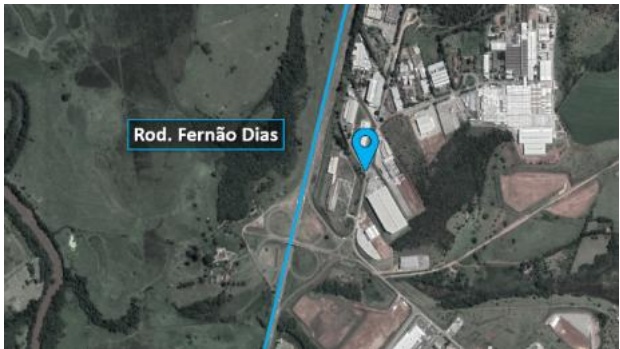
Extrema Business Park I – Rodovia Fernão Dias, km 943 – Extrema, MG
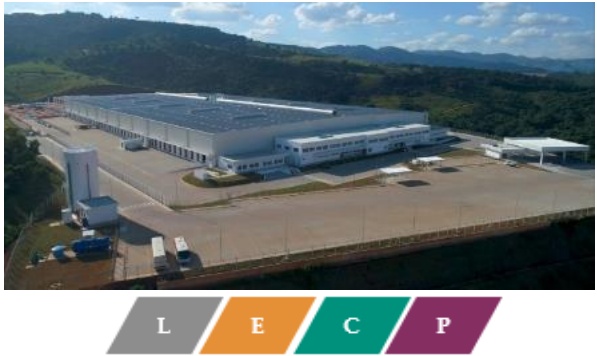
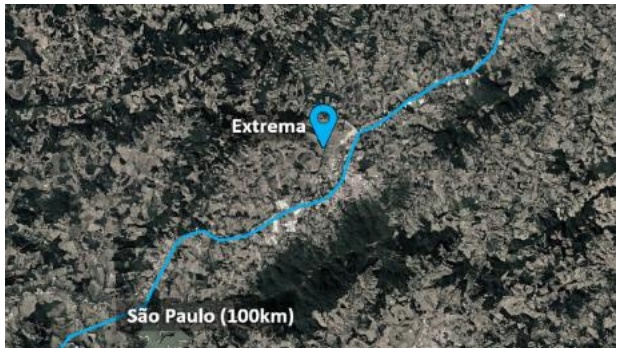
| % Participação VILG11 | 100% |
|---|---|
| Área Bruta Locável Total | 66.940 m² |
| Taxa de Ocupação | 100% |
| Principais Locatários | DHL, Supera Farma, DSV entre outros |
| Gestão Condominial | Fulwood |
| Tipo de Contrato | Típico |
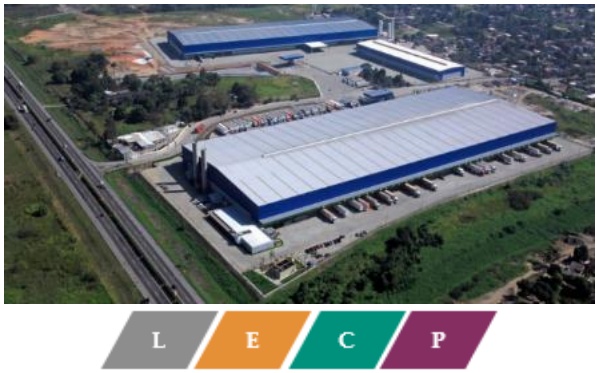
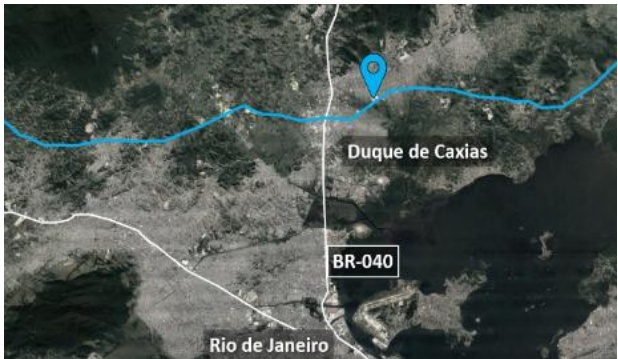
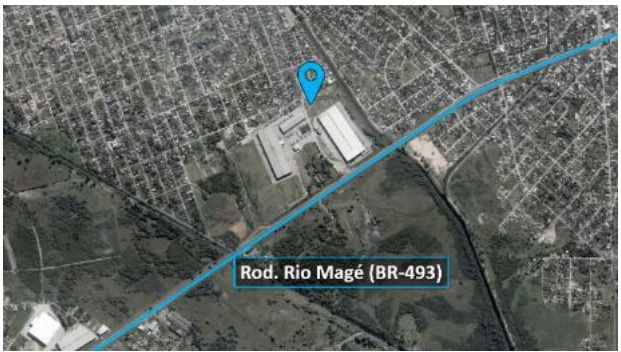
Caxias Park – Rodovia Rio Magé, km 3,5 – Duque de Caxias, RJ
| % Participação VILG11 | 100% |
|---|---|
| Área Bruta Locável Total | 76.600 m² |
| Taxa de Ocupação | 98% |
| Principais Locatários | Shopee, Casa & Lazer, Fabrimar |
| Gestão Condominial | Fulwood |
| Tipo de Contrato | Típico |
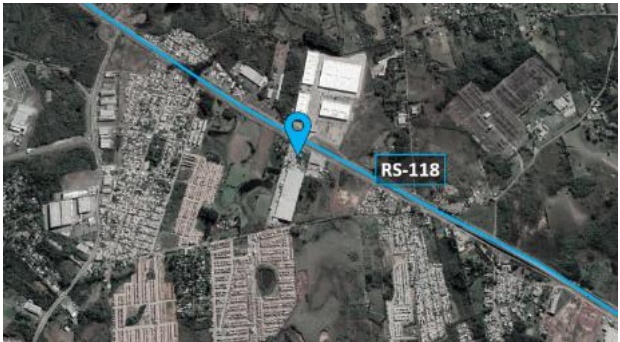
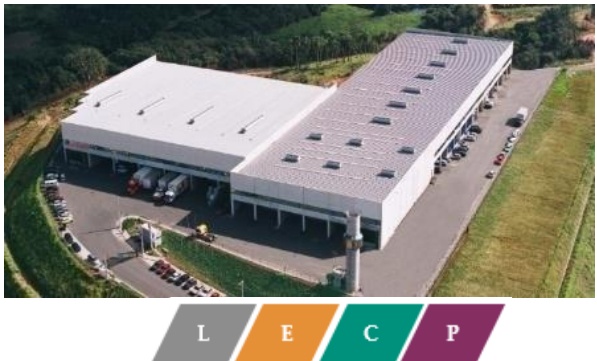
CD Cachoeirinha – RS-118, km 11 – Cachoeirinha, RS
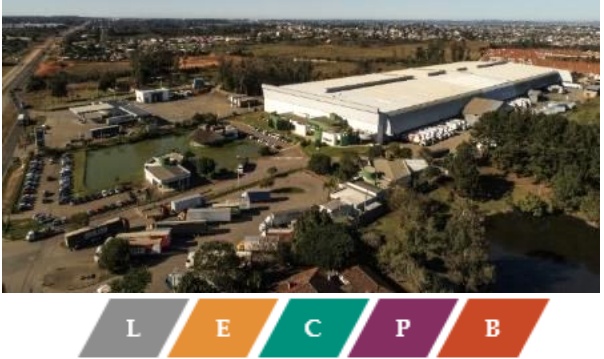
% Participação VILG11 100%
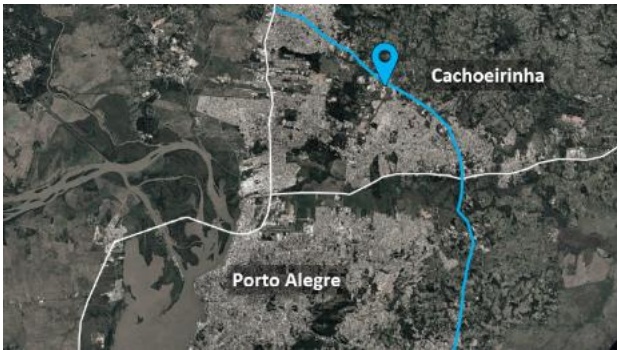
Área Bruta Locável Total 36.722 m²
Taxa de Ocupação 100%
Tipo de Contrato Atípico
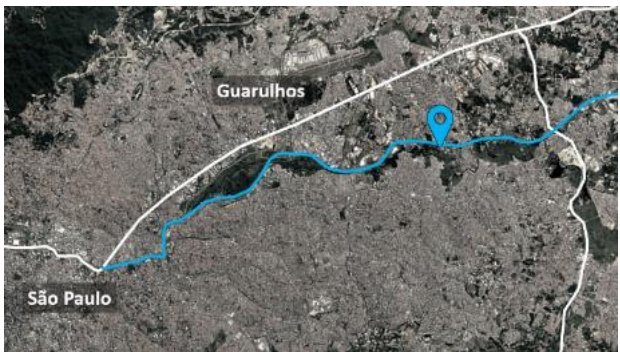
Airport Town Guarulhos I
% Participação VILG11 100%
Área Bruta Locável Total 18.923 m²
Taxa de Ocupação 100%
Locatários Diversos
Gestão Condominial Airport Town
Tipo de Contrato Típico
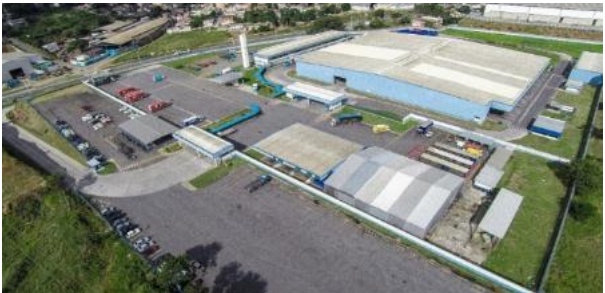
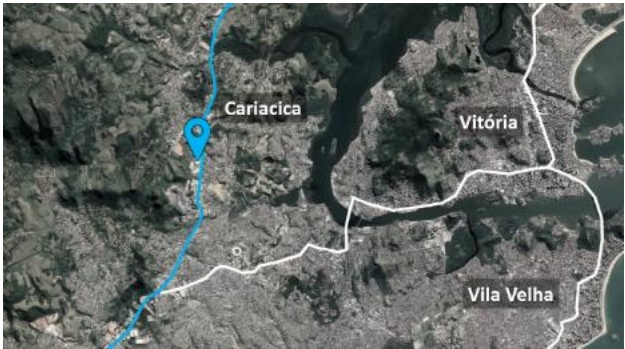
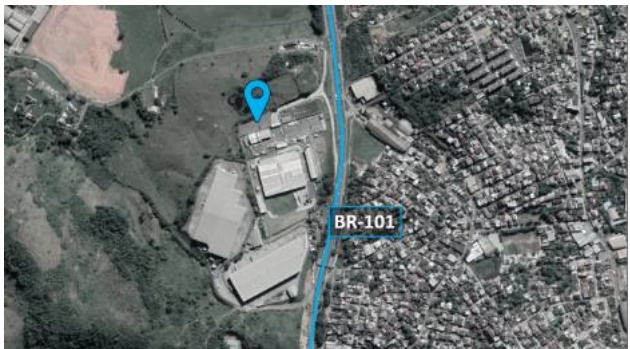
CD Cariacica – BR-101 – Cariacica, ES
B
% Participação VILG11 100%
| 100% |
|---|
| ocata |
|---|
| Gestão Condominial Proxy |
|---|
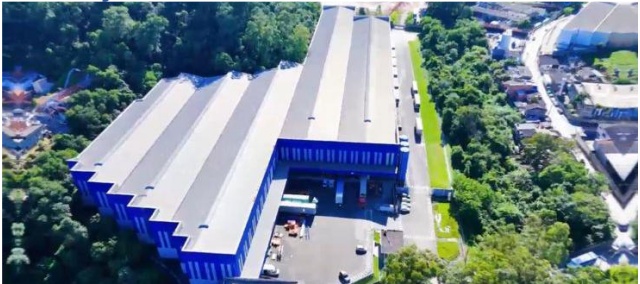
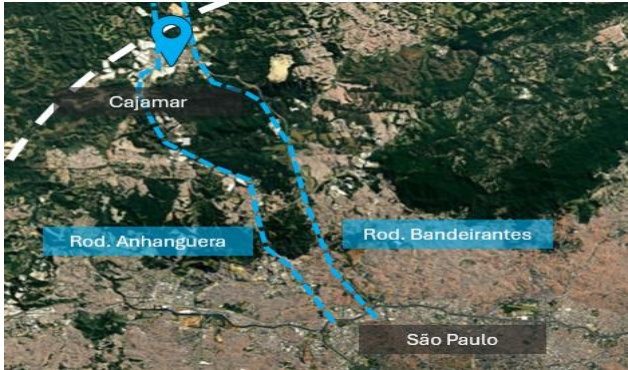
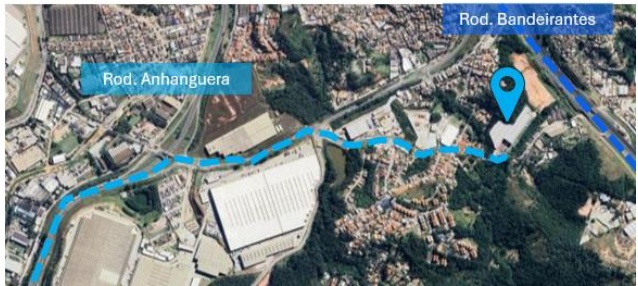
CL Cajamar – Av. Ádama Zambelli, 25 – Caieiras, SP
% Participação VILG11 4%
Área Bruta Locável Total 22.416 m²
Taxa de Ocupação 100%
Locatário NYBC
| Gestão Condominial | Proxy |
|---|---|
Tipo de Contrato Típico
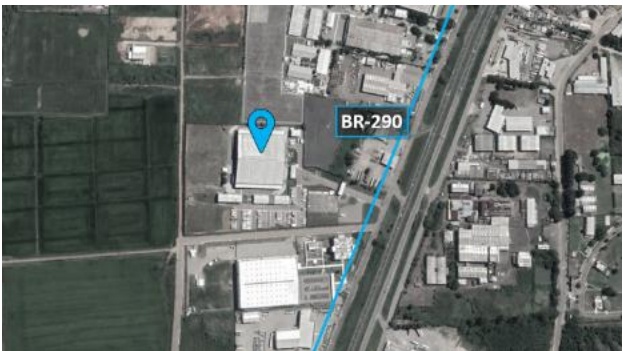
CD Eldorado – BR-290 – Eldorado do Sul, RS
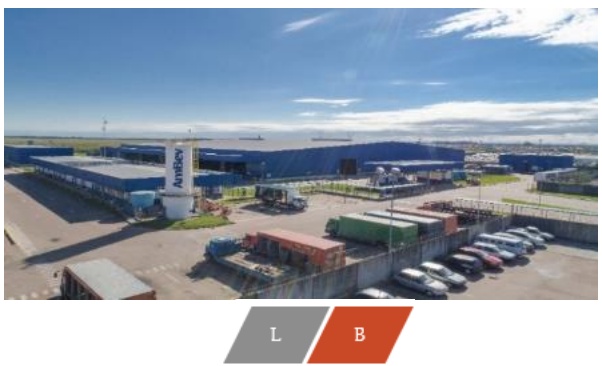
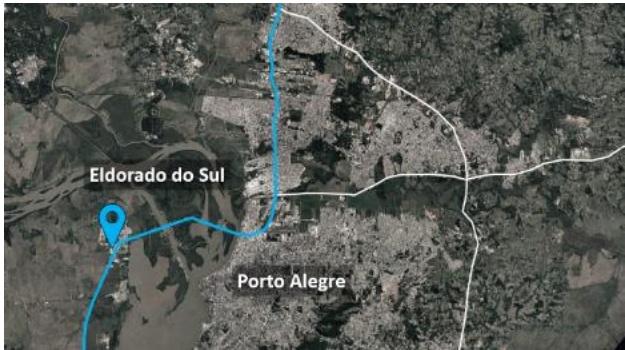
% Participação VILG11 100%
| Área Bruta Locável Total | 15.512 m² |
|---|---|
Locatário Ambev
| Gestão Condominial | Proxy |
|---|---|
Tipo de Contrato Atípico
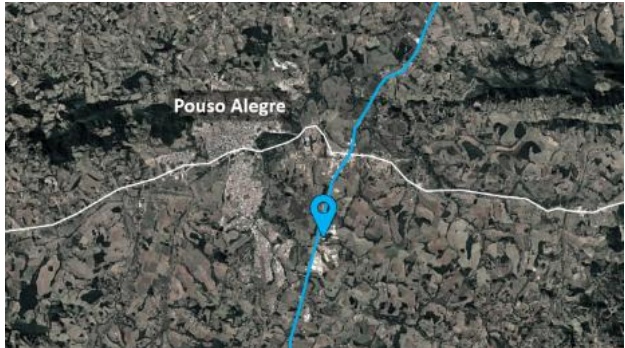
BTS Cremer – Avenida das Quaresmeiras – Pouso Alegre, MG
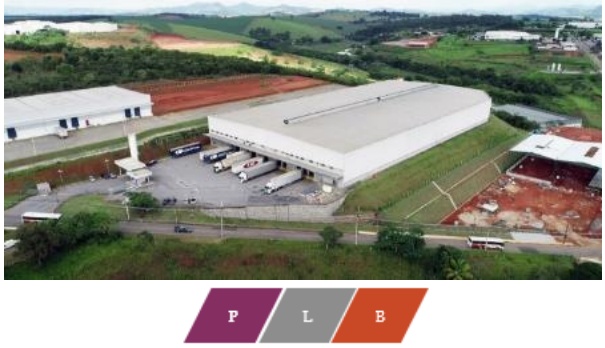
% Participação VILG11 100%
Área Bruta Locável Total 13.899 m²
Taxa de Ocupação 100%
Locatário Cremer
Gestão Condominial Proxy
Tipo de Contrato Atípico
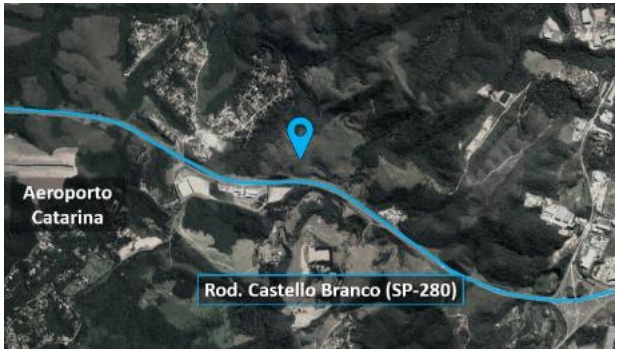
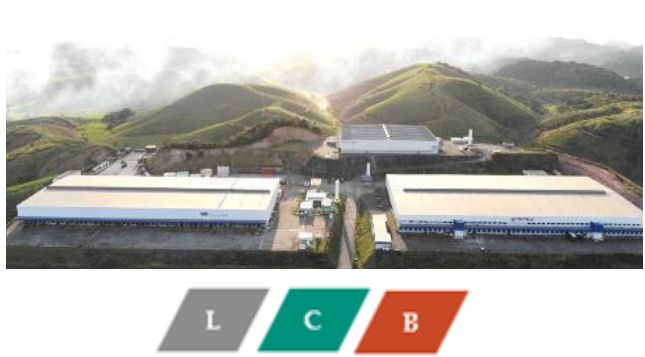
Castelo 57 Business Park – Rodovia Castello Branco, km 57 – São Roque, SP
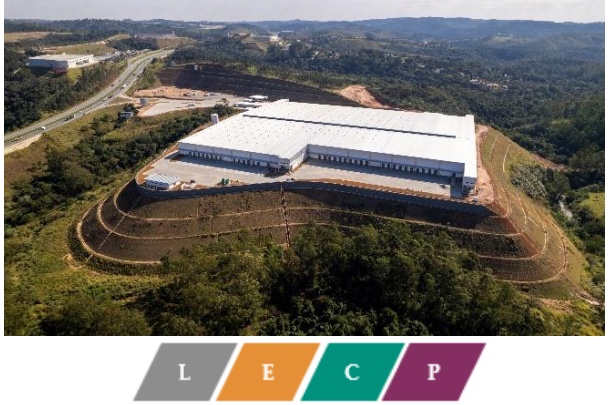
% Participação VILG11 80%
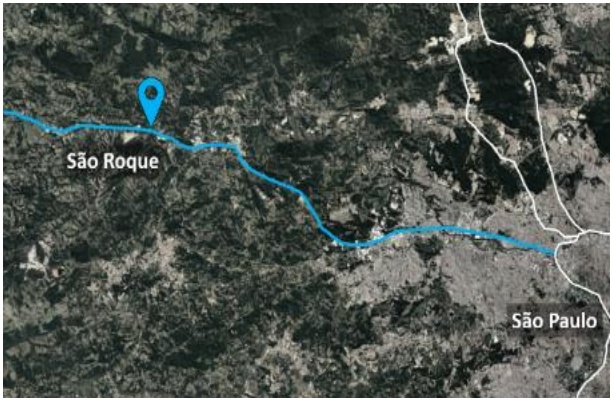
Área Bruta Locável Total 61.242 m²
Taxa de Ocupação 100%
Locatário Caedu e outros
Tipo de Contrato Típico
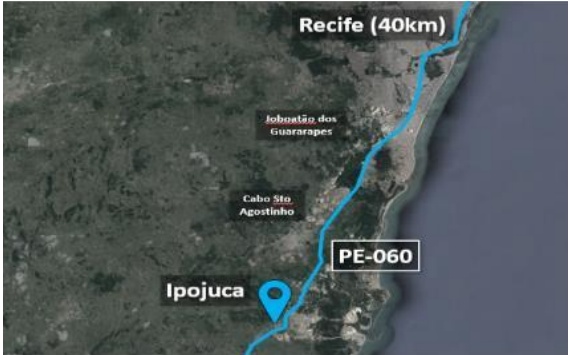
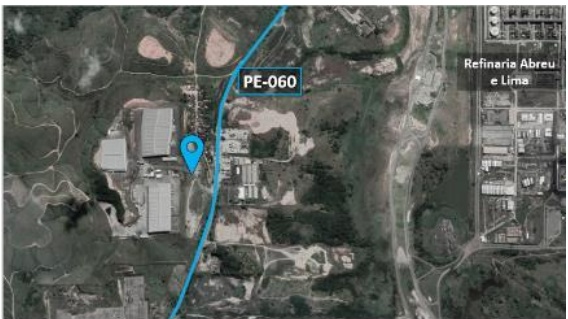
Parque Logístico Pernambuco – Rodovia Armínio Guilherme, 82 – Ipojuca, PE
% Participação VILG11 50%
Área Bruta Locável Total 70.222 m²
Taxa de Ocupação 100%
Gestão Condominial Proxy
Locatário Supporte
Tipo de Contrato Típico
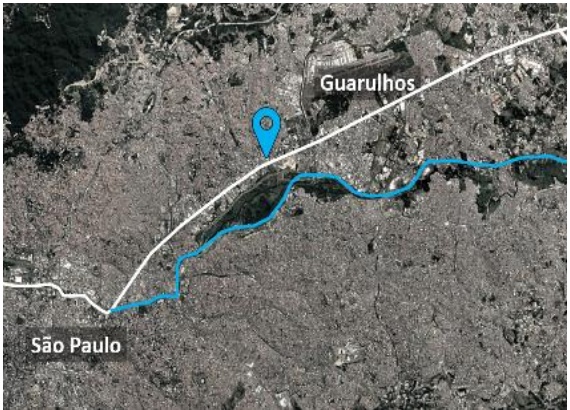
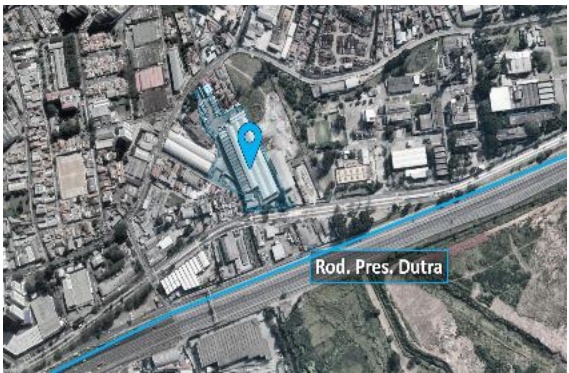
Airport Town Guarulhos III – Rua Kida, 191 (Rod. Pres.Dutra) – Guarulhos, SP
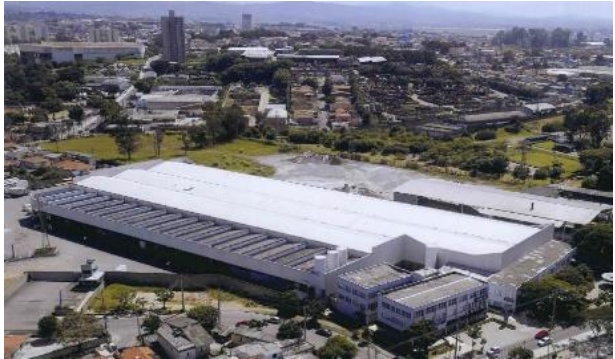
LGP
% Participação VILG11 100%
Área Bruta Locável Total 16.219 m²
Taxa de Ocupação 95%
Locatário Movvi e outros
Gestão Condominial Airport Town
Tipo de Contrato Típico
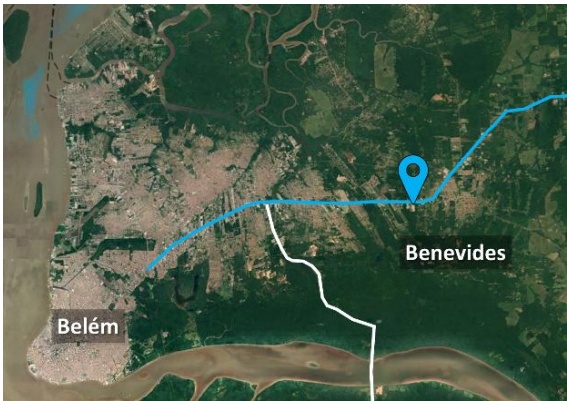
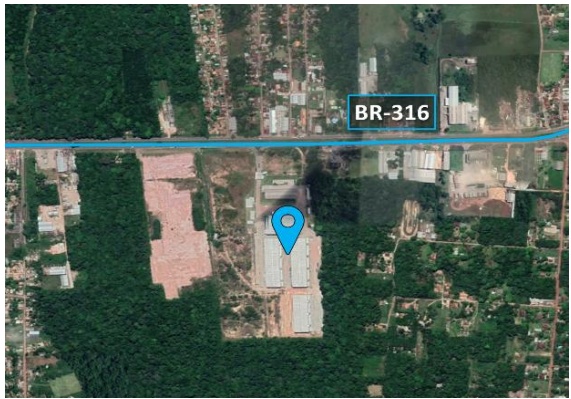
Alianza Park Belém – BR-316, Benevides, PA
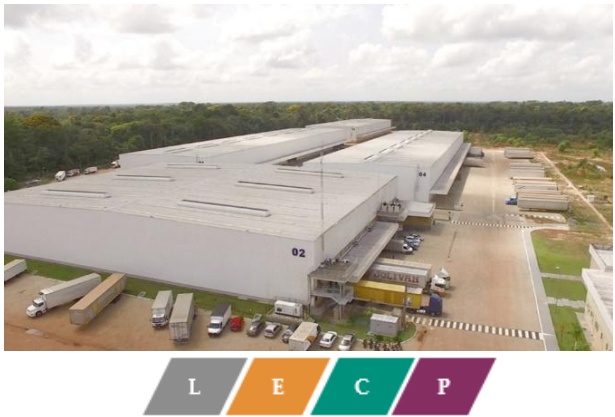
% Participação VILG11 100%
Área Bruta Locável Total 48.860 m²
Taxa de Ocupação 100%
Extrafarma, Principais Locatários Transbuiatte e Amara
Gestão Condominial Athayde
Tipo de Contrato Típico
Glossário
Clique aqui para acessar o glossário completo disponibilizado no site de RI.
Contato RI
www.vincifundoslistados.com
+55 21 2159 6225
PARA SE CADASTRAR NO MAILING CLIQUE AQUI.
M Autorregulação ANBIMA
Este material foi elaborado pela Vinci Real Estate Gestora de Recursos Ltda. (“Vinci RE”), tendo caráter meramente informativo e não foi objeto de auditoria específica. Este material foi preparado com base em informações pertencentes à Vinci RE e outras informações disponíveis ao público. As informações contidas neste documento são materialmente precisas até a data a que o documento se refere. A Vinci RE usa informações de fontes conhecidas por sua confiabilidade e boa-fé, mas isto não representa nem endossa a precisão ou confiabilidade de nenhuma dessas informações e a Vinci não se responsabiliza pelo teor dessas informações. A Vinci RE não garante as estimativas ou projeções quanto a eventos que possam ocorrer no futuro (incluindo projeções de receita, despesa, lucro líquido e desempenho de ações) contidas neste material. Os resultados reais podem variar das projeções e tais variações podem ser significativas. Nada aqui contido é, ou deve ser entendido como, uma promessa ou representação do passado ou do futuro. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. A Vinci RE se exonera, expressamente, de toda e qualquer responsabilidade relacionada ou resultante da utilização deste material. Este material foi preparado exclusivamente para fins informativos e não deve ser interpretado como uma solicitação ou oferta de compra ou venda de quaisquer valores mobiliários ou instrumentos financeiros relacionados. A Vinci RE não interpreta o conteúdo deste material como consultoria jurídica, contábil, fiscal ou de investimento ou como recomendação. Este material não pretende ser exaustivo ou conter todas as informações que a Vinci RE possa exigir ou ser exigida. Nenhum investimento, desinvestimento ou outras ações ou decisões financeiras devem se basear apenas nas informações contidas neste material.
VINCI COMPASS