
Relatório Gerencial VILG11 de setembro de 2026
Relatório Gerencial do Vinci Logística (VILG11), fundo imobiliário de logística, referente a setembro de 2026, com entrega no FundosNet (B3) em 07/10/2026. No pregão de 03/11/2026, a cota do VILG11 fechou a R$ 86,19, com P/VP de 0,79 (valor patrimonial de R$ 108,65 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,82 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 11,18% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,6 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- VINCI LOGÍSTICA RESPONSABILIDADE LIMITADA-9,30%
- CNPJ
- 24.853.044/0001-22
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 07/10/2026 19:04
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Vinci Logística FII Relatório de Desempenho Mensal
SETEMBRO 2026
O presente relatório apresenta as informações financeiras do Fundo, de negociação das cotas na B3 e informações operacionais dos imóveis referentes ao mês de setembro de 2026.
Sumário
| Informações Gerais | 3 |
|---|---|
| Visão Geral do Fundo | 3 |
| Destaques | 3 |
| Comentários do Gestor | 4 |
| Cenário Macroeconômico | 4 |
| Aquisição Multimodal Campinas, Ativo AAA em Campinas-SP | 5 |
| Performance do Fundo | 7 |
| Resultado e Distribuição de Rendimentos | 7 |
| Estimativa de Rendimentos | 8 |
| Rentabilidade | 10 |
| Negociação do Fundo na B3 | 11 |
| Carteira do Fundo | 12 |
| Indicadores Operacionais | 12 |
| Portfólio | 14 |
| Glossário | 24 |
| Contata DI | 2.4 |
Informações Gerais
Visão Geral do Fundo
Gestor
Vinci Real Estate Gestora de Recursos Ltda.
Administrador e Escriturador
BRL Trust Distribuidora de Títulos e Valores Mobiliários S.A.
Início do Fundo
10/12/2018
Código de Negociação – B3
VILG11
CNPJ
24.853.044/0001-22
Tipo Anbima – foco de atuação
FII Renda Gestão Ativa – Segmento de Atuação: Logística
Público-alvo
Investidores em Geral
Valor de Mercado da Cota 1 (30-09-26)
R$ 93,92
Valor Patrimonial da Cota (30-09-26)
R$ 108,65
Quantidade de Cotas
14.997.396
Número de Cotistas (30-09-26)
148.559
Taxa de Administração 2
| Valor de Mercado do Fundo | Taxa de Administração |
|---|---|
| Até R$ 500 milhões | 0,95% a.a. |
| Sobre o valor que exceder R$ 500 milhões até R$ 1 bilhão | 0,85% a.a. |
| Sobre o valor que exceder R$ 1 bilhão | 0,75% a.a. |
Taxa de Performance
20% (vinte por cento) da soma dos rendimentos efetivamente distribuídos no período que excederem a rentabilidade do IPCA/IBGE, acrescido de um spread de 6% (seis por cento) sobre o valor total integralizado de Cotas do Fundo
Destaques
AQUISIÇÃO MULTIMODAL CAMPINAS (R$ MILHÕES)
140
O Fundo anunciou rendimento de R$ 0,82/cota referente ao mês de setembro, dentro do guidance de R$ 0,80 a R$ 0,87/cota.
AUMENTO DA EXPOSIÇÃO A SÃO PAULO (% DA RECEITA)
+7%
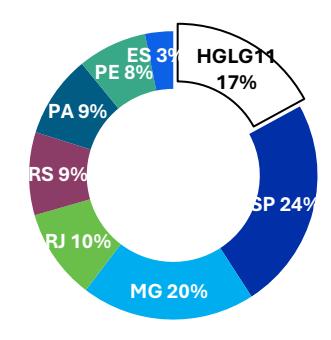
Com a aquisição, a exposição do Fundo a São Paulo na receita de locação passou de 17% para 24%, tornando o estado o de maior peso no portfólio.
RENDIMENTO ACUMULADO ( R$/COTA)
R$0,25
No fim do mês de setembro, o fundo apresentou resultado acumulado total de R$2,2 milhões, representando cerca de R$ 0,25/cota.
Comentários do Gestor
Cenário Macroeconômico
Nos Estados Unidos, o cenário ficou mais difícil de interpretar, ainda que sem sinais de recessão iminente: a atividade cresce perto de 2% ao ano, mas o mercado de trabalho oscila entre leituras fracas e fortes, e o desemprego, em torno de 4,1%, convive com sinais de menor aperto, como a desaceleração salarial. A inflação segue incomodando, já que o núcleo do PCE permanece acima de 3%, pressionado pelo choque do petróleo ligado ao conflito no Irã, o que levou o Fed a subir os juros em setembro e sinalizar nova alta. Esse movimento está concentrado mais na elevação do juro real (acima de 2,8%) do que em desancoragem de expectativas, refletindo um déficit fiscal persistente de cerca de 6% do PIB.
No Brasil, o cenário passa a depender muito mais da interação entre política fiscal, eleição e câmbio do que da inflação corrente. A política monetária segue extremamente contracionista, com juro real de um ano próximo de 10%, bem acima do neutro estimado em torno de 5%. Esse aperto foi necessário porque a política fiscal estimulou a demanda em 2023 e 2024, obrigando o Banco Central a concentrar sozinho o esforço de desinflação. Desde o fim de 2024, o déficit primário convergiu para perto de zero, mas o ano eleitoral reacendeu a sazonalidade de gastos e a incerteza fiscal adiante. O ponto central é que déficit primário zero não estabiliza a dívida pública: seria necessário um superávit de 2% a 2,5% do PIB para conter uma trajetória que já subiu de cerca de 71% para perto de 82,5% do PIB. A boa notícia é a arrecadação crescente ligada ao petróleo e ao pré-sal. A grande questão é se esses recursos serão gastos, limitando o espaço de corte de juros, ou usados para reduzir a dívida, liberando o Banco Central para afrouxar a política monetária de forma mais significativa. A eleição pesa diretamente nessa equação: a média móvel das pesquisas mostra Flávio Bolsonaro ligeiramente à frente de Lula no segundo turno, com margem estreita, enquanto a avaliação do governo, na casa dos 30- 35% de ótimo/bom, historicamente é insuficiente para garantir a reeleição. A atividade já desacelera, o que ajuda a inflação de serviços a ceder mesmo com desemprego baixo.
No câmbio, o quadro é mais favorável. A balança comercial acumula superávit próximo de US$ 84 bilhões, mais de 4% do PIB, sustentado por exportações de commodities resilientes às tarifas americanas, com destaque para o petróleo, que já se aproxima de US$ 70 bilhões nos últimos doze meses e pode caminhar para US$ 100 bilhões à medida que a produção avança dos atuais 4,5 milhões de barris por dia para cerca de 5,1 milhões em 2031. Diferentemente da soja, concentrada em poucos meses, o petróleo gera fluxo cambial recorrente ao longo do ano, tornando o Real estruturalmente mais resiliente. Com câmbio mais estável, atividade mais fraca e o fiscal como variável decisiva, o Brasil caminha para uma bifurcação clara. A continuidade de uma política fiscal expansionista limita o ciclo de queda de juros e o upside dos ativos locais. Já um ajuste fiscal relevante, usando parte da receita do pré-sal para reduzir a dívida, poderia destravar queda mais expressiva da Selic, valorização da bolsa e uma moeda estruturalmente mais forte.
Aquisição Multimodal Campinas, Ativo AAA em Campinas-SP
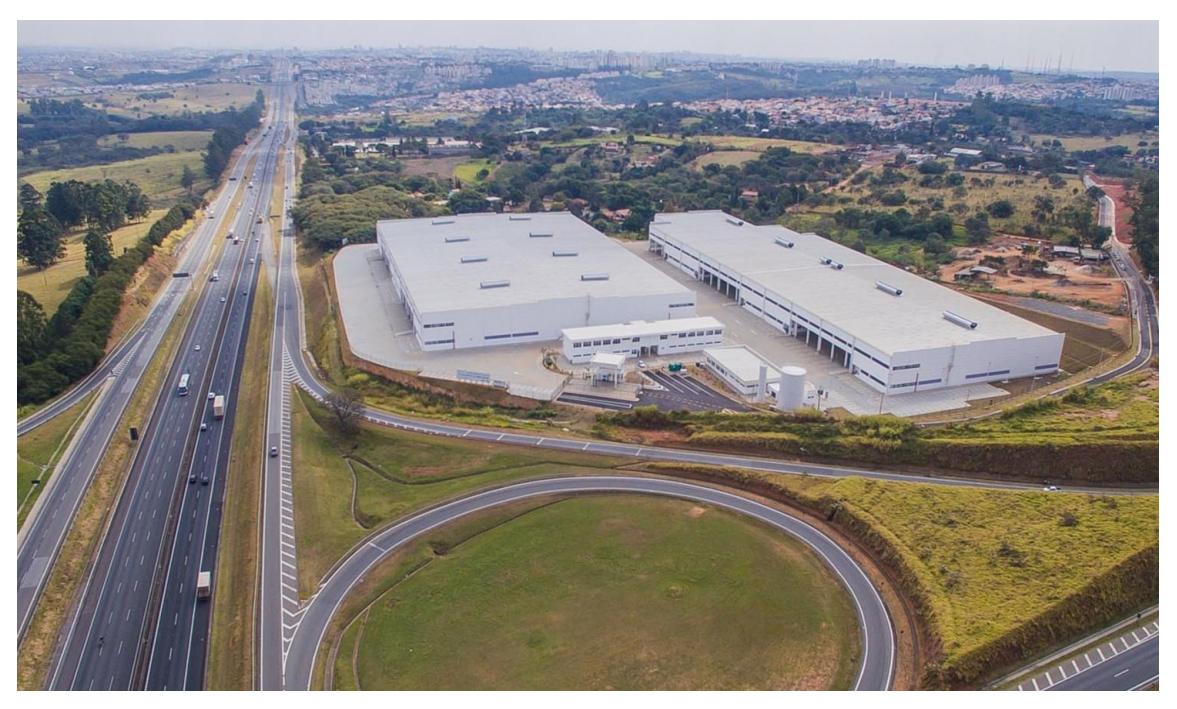
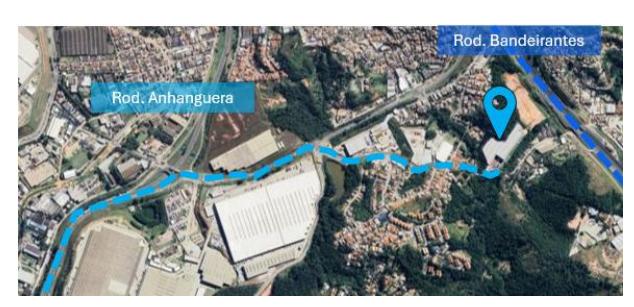
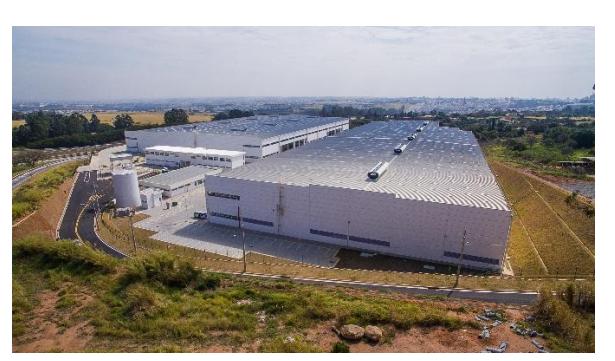
Em 1º de outubro de 2026, como evento subsequente ao encerramento deste relatório e em continuidade ao Comunicado ao Mercado de 17 de agosto de 2026, o Fundo concluiu a aquisição do Multimodal Campinas, condomínio logístico padrão AAA com 46,3 mil m² de ABL, localizado no km 87 da Rodovia Anhanguera (SP-330), em Campinas-SP, próximo ao Aeroporto Internacional de Viracopos.
O preço de aquisição foi de R$ 140 milhões (R$ 3.024/m² de ABL), sendo 40% (R$ 56 milhões) pagos no fechamento e o restante em duas parcelas de 30% (R$ 42 milhões cada), em 6 e 12 meses, corrigidas pelo IPCA.
Considerando o fluxo de pagamento a valor presente, a operação reflete cap rate de entrada de 9,9% e yield médio estimado de 18,5% no primeiro ano. Como proteção adicional, o vendedor prestará ao Fundo garantia de renda mínima (RMG) por até 12 meses contados do fechamento. Esta estimativa não representa promessa ou garantia de rentabilidade ou isenção de riscos para os cotistas.
O ativo conta com quatro locatários, com destaque para a Shopee e o Grupo MBRF, que juntos representam mais de 75% da sua receita de locação. Com a aquisição, parte dos recursos da venda de ativos concluída em dezembro de 2025 é redirecionada para São Paulo, principal mercado logístico do país, e a exposição do Fundo ao estado na receita de locação passa de aproximadamente 17% para 24%.
Acompanhamento da Venda das Cotas de HGLG11
Conforme anunciado em Fato Relevante publicado no dia 26 de novembro de 2025, o Fundo concluiu a alienação dos ativos Porto Canoa LOG, Parque Logístico Osasco, Fernão Dias Business Park e CD Privalia pelo montante de R$ 709,6 milhões, com R$ 582,2 milhões tendo sido pagos por meio da integralização de cotas do fundo HGLG11, emitidas pelo valor patrimonial. Dessa forma, o Fundo passou a ser detentor do total de 3.588.973 cotas de HGLG11, com vedação (lock-up) para vendas até 31/12/2025.
Em setembro de 2026, o Fundo continuou o processo de venda da posição de HGLG11 no mercado secundário, gerando caixa no montante de R$ 61,1 milhões, equivalente a 414.759 cotas de HGLG11, dos quais R$ 2.471 mil (R$ 0,16/cota) são de ganho de capital relativo. No fim de setembro, o Fundo ainda é detentor de 1.510.055 cotas de HGLG11, que apresentam valor de mercado de R$ 285,5 milhões.
| Mês | Quantidade de Cotas | Posição a Mercado | Venda | Ganho de Capital Competência | Ganho de Capital Competência | |
|---|---|---|---|---|---|---|
| (R$ milhão) | (R$ milhão) | (R$ mil) | (R$/cota) | |||
| nov/25 | 3.588.973 | 577,8 | 0 | - | - | |
| dez/25 | 3.588.973 | 565,4 | 0 | - | - | |
| jan/26 | 3.405.635 | 536,4 | 28,8 | 3.056,5 | 0,20 | |
| fev/26 | 3.210.362 | 510,4 | 30,7 | 3.284,9 | 0,22 | |
| mar/26 | 2.997.313 | 468,0 | 33,4 | 3.547,0 | 0,24 | |
| abr/26 | 2.750.236 | 430,1 | 38,7 | 4.051,0 | 0,27 | |
| mai/26 | 2.537.964 | 395,2 | 33,0 | 3.175,7 | 0,21 | |
| jun/26 | 2.423.286 | 365,9 | 17,2 | 1.140,7 | 0,08 | |
| jul/26 | 2.242.698 | 330,6 | 63,2 | 4.150,9 | 0,28 | |
| ago/26 | 1.924.814 | 285,5 | 40,3 | 1.565,3 | 0,10 | |
| set/26 | 1.510.055 | 223,4 | 61,1 | 2.471,3 | 0,16 | |
| Total | 346,4 | 26.443,3 | 1,76 | |||
A Gestão do Fundo pretende continuar com o plano de venda das cotas de HGLG11 no mercado secundário e busca ativamente novas oportunidades para alocação do caixa gerado.
Performance do Fundo
Resultado e Distribuição de Rendimentos
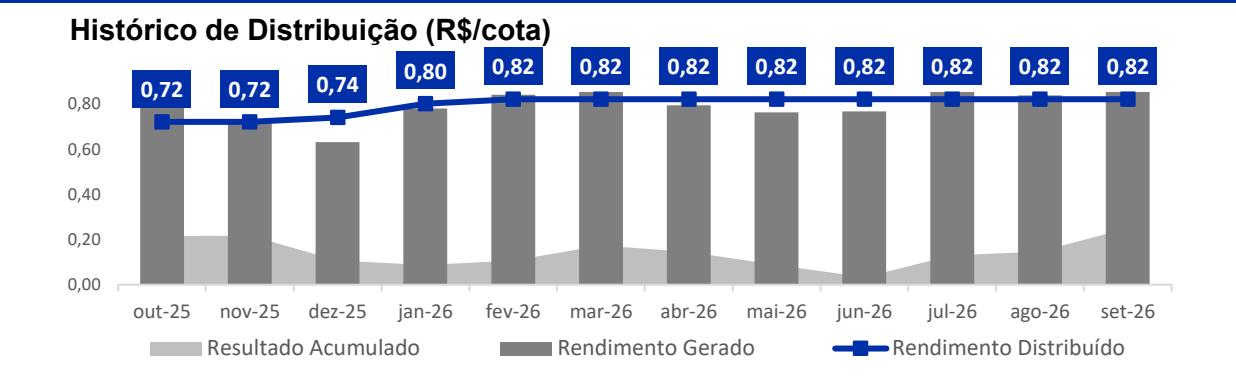
O resultado do Fundo em setembro foi de R$ 13.848 mil, o equivalente a R$ 0,92/cota. O resultado dos imóveis totalizou R$ 9.584 mil, o equivalente a R$ 0,64/cota. O Fundo encerrou o mês, após a distribuição dos rendimentos, com uma reserva de resultado não distribuído de R$ 3.746 mil, o equivalente a R$ 0,250/cota.
A rentabilidade passada não representa e nem deve ser considerada, a qualquer momento e sob qualquer hipótese, como promessa, garantia ou sugestão de rentabilidade futura.
| Resultado do Fundo | set 26 (R$ Mil) | set 26 (R$/Cota) | Acum. 2026 (R$/cota média | Acum. desde IPO (R$/cota média | |
|---|---|---|---|---|---|
| Resultado Imóveis | 9.584 | 0,64 | mensal) 0,58 | mensal)0,77 | |
| Resultado Financeiro | 2.350 | 0,16 | 0,07 | -0,05 | |
| Receita Financeira | 1.613 | 0,11 | 0,20 | 0,06 | |
| Rendimentos HGLG | 2.252 | 0,15 | 0,08 | - | |
| Despesa Financeira | -1.516 | -0,10 | -0,13 | -0,10 | |
| Taxa de Administração | -975 | -0,06 | -0,07 | -0,07 | |
| Administrador e Escriturador | -187 | -0,01 | -0,01 | -0,01 | |
| Gestor | -788 | -0,05 | -0,06 | -0,06 | |
| Outras Receitas/Despesas | -124 | -0,01 | -0,02 | -0,02 | |
| Resultado Recorrente Total | 10.835 | 0,72 | 0,64 | 0,64 | |
| Resultado Não Recorrente | 3.013 | 0,20 | 0,20 | 0,03 | |
| Ganhos de Capital | 2.488 | 0,17 | 0,00 | 0,00 | |
| Outros | 525 | 0,03 | 0,00 | 0,00 | |
| Resultado Total | 13.848 | 0,92 | 0,83 | 0,67 | |
| Rendimentos a serem distribuídos | 12.298 | 0,82 | 0,82 | 0,67 | |
| Resultado Acumulado Não Distribuído-Inicial | 2.196 | 0,15 | |||
| +Resultado Total - Rendimentos divulgados | 1.550 | 0,10 | |||
| Resultado Acumulado Não Distribuído-Final | 3.746 | 0,25 |
Vinci Logística FII – VILG11 Relatório de Desempenho Mensal SETEMBRO 2026
Estimativa de Rendimentos
Considerando a venda dos ativos realizada em novembro de 2025, em função da parcela a ser recebida em cotas de HGLG11, o reconhecimento do ganho de capital por parte do Fundo será contabilizado em regime caixa à medida que as cotas de HGLG11 sejam alienadas no mercado secundário, seguindo restrições acordadas com o comprador.
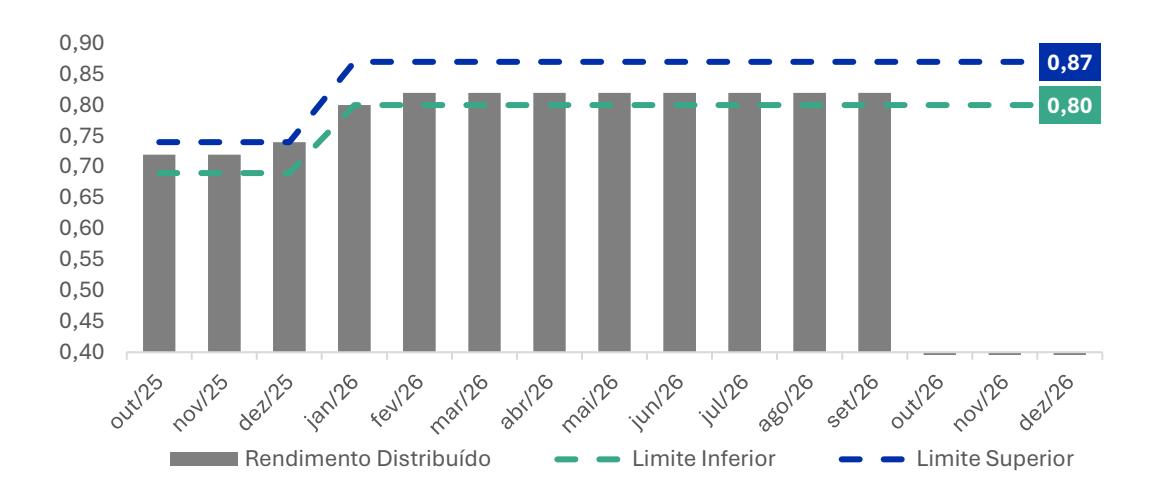
Até janeiro de 2027, a Gestão do Fundo estima que os rendimentos distribuídos se situem no intervalo entre R$ 0,80 e R$ 0,87 por cota. Em setembro de 2026, conforme guidance anunciado, o Fundo distribuiu R$ 0,82 por cota, representando um incremento de 0% em relação ao valor distribuído no mês anterior.
A rentabilidade esperada não representa e nem deve ser considerada, a qualquer momento e sob qualquer hipótese, como promessa, garantia ou sugestão de rentabilidade futura.
Estimativa de Distribuição de Rendimentos (R$/cota)
Rentabilidade
| Setembro 26 | Acumulado 2026 | Desde a 6ª emissão | Desde o IPO - 2ª emissão | Desde o Início¹ |
|---|---|---|---|---|
| 93,92 | 98,76 | 118,00 | 110,00 | 90,91 |
| 91,56 | 91,56 | 91,56 | 91,56 | 91,56 |
| -2,5% | -7,3% | -22,4% | -16,8% | 0,7% |
| 0,9% | 7,3% | 47,9% | 93,2% | 35,7% |
| -1,6% | 0,0% | 25,5% | 76,4% | 36,4% |
| -0,2% | -0,5% | 30,5% | 50,0% | 63,6% |
| 5,0% | 15,6% | 68,9% | 97,2% | 116,9% |
| -2,5% | -7,3% | -22,4% | -16,8% | 0,6% |
| 0,9% | 7,3% | 47,9% | 93,2% | 35,7% |
| -1,6% | 0,0% | 25,5% | 76,4% | 36,3% |
| 0,9% | 9,0% | 72,4% | 82,9% | 87,5% |
Fonte: Valor Pro e Gestor
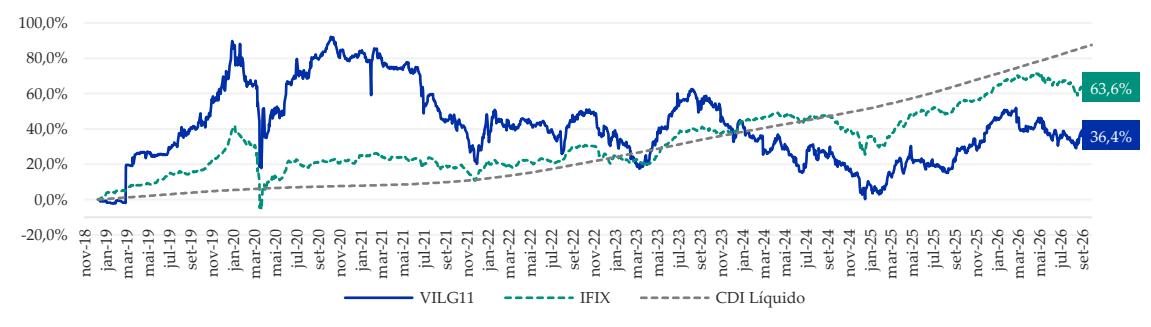
A cota ajustada do Fundo encerrou o mês de setembro cotada na B3 a R$ 91,56, uma variação de -2,5% que somada aos rendimentos distribuídos representou uma rentabilidade de -1,6% no mês. A rentabilidade acumulada total do Fundo desde o seu início é de 35,7%. Neste mesmo período, o IFIX apresentou rentabilidade total de 63,6%. Para o caso de investidores pessoa física, simulamos a rentabilidade líquida do Fundo e comparamos com a rentabilidade líquida do CDI. Neste cenário, a rentabilidade líquida total do Fundo desde o seu início foi de 36,4%, ante rentabilidade de 85,7% do CDI líquido no período. A rentabilidade passada não representa qualquer espécie de garantia futura.
Rentabilidade Bruta do Fundo
Fonte: Bloomberg
1 Cota ajustada representa a cota ex rendimentos anunciados no último pregão do mês.
2 Considera os rendimentos declarados no período, além dos direitos de subscrição referentes a 2ª emissão e última emissão de cotas do Fundo, utilizando o critério de precificação adotado pela Bloomberg.
3 Índice de Fundos de Investimento Imobiliários que indica o desempenho médio das cotações dos fundos imobiliários negociados na B3.
4 Índice que mede o desempenho médio das cotações das ações de maior negociabilidade e representatividade na B3.
5 Considera uma alíquota de 20% de Imposto de Renda sobre a valorização da cota.
6 Considera uma alíquota de 15% de Imposto de Renda (menor alíquota para aplicações financeiras de pessoas físicas).
Negociação do Fundo na B3
Fonte: Valor Pro, B3 e Escriturador
| Informações da B3 | Setembro 26 | ||||||
|---|---|---|---|---|---|---|---|
| Valor de Mercado (R$ mil) | 1.385.459 | ||||||
| Número de Cotistas | 148.559 | ||||||
| Presença diária em Pregões | 100% | ||||||
| Volume Diário Médio Negociado (R$ | 2.432 | ||||||
| mil) Giro (% de cotas negociadas no mês) | 3,7% | ||||||
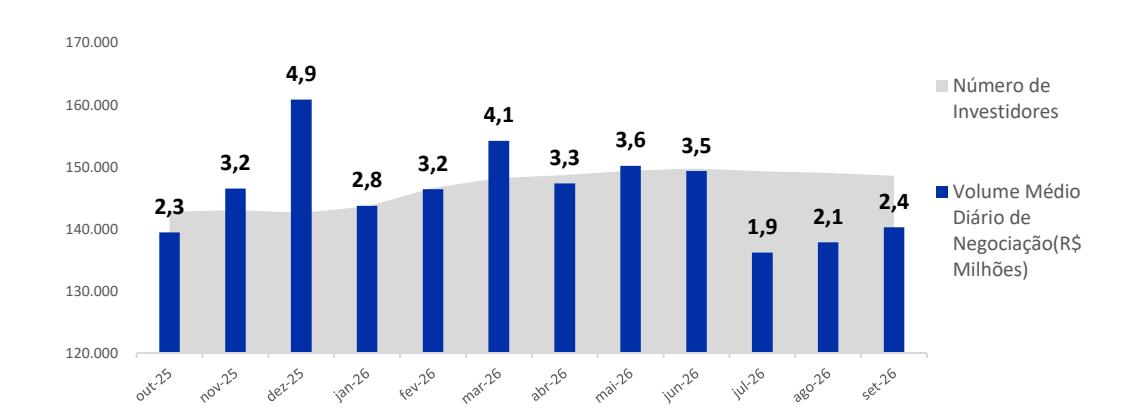
O Fundo encerrou o mês de setembro com 148.559 cotistas e um valor de mercado de aproximadamente R$ 1,4 bilhão. O volume médio diário de negociação foi de R$ 2,4 milhões, que representou um giro equivalente a 3,7% das cotas do Fundo.
Carteira do Fundo
O patrimônio líquido do Fundo ao final de setembro era R$ 1,63 bilhão e as participações em ativos imobiliários totalizavam R$ 1,46 bilhão.
As aplicações financeiras totalizam R$ 388,4 milhões, que incluem R$ 148,0 milhões em fundos com liquidez imediata e R$ 240,4 milhões em cotas de fundos de investimento imobiliário dos quais R$223,4 milhões representam a posição do fundo em HGLG11.
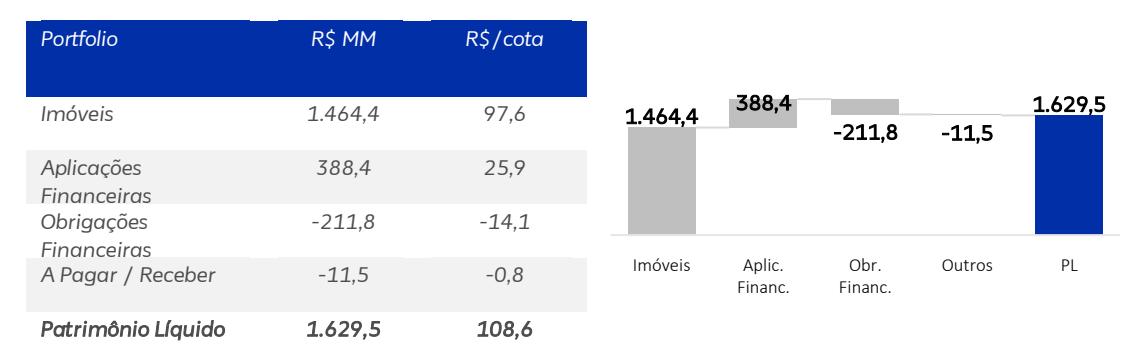
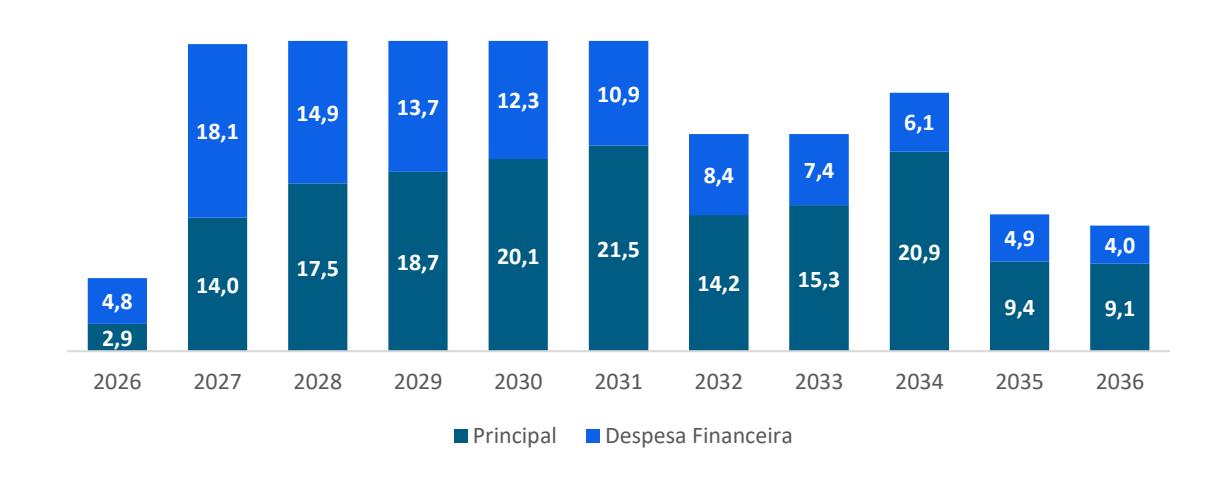
O Fundo possui R$ 211,8 milhões em obrigações financeiras de longo prazo e um caixa líquido de R$ 176,57 milhões. Do montante total das obrigações, 7,9% apresentam vencimento em até 12 meses.
| Obrigações a prazo | Código IF | Taxa | Vencimento | Saldo (MM) | % Total |
|---|---|---|---|---|---|
| CRI Alianza Park | 21K0495192 | IPCA + 6,5% | nov/36 | 112,2 | 53% |
| CRI Castelo 57 Business Park | 22A0377996 | IPCA + 7,4% | jan/31 | 99,6 | 47% |
| Total | - | - | 211,8 | 100% |
Fonte: Administrador
Cronograma de Pagamento das Obrigações de Aquisição de Imóveis a Prazo (R$ milhões)
Indicadores Operacionais
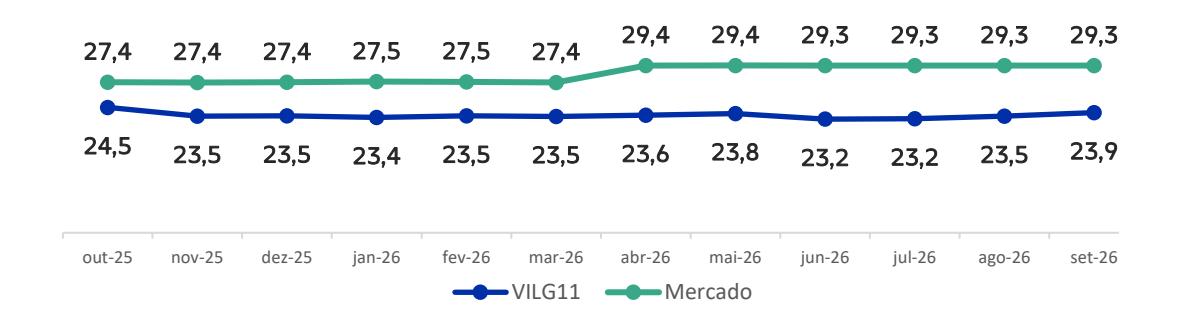
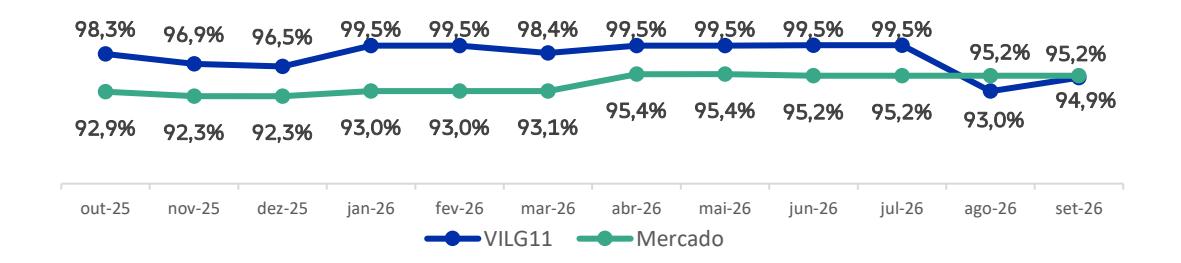
Abaixo apresentamos os principais indicadores operacionais do portfólio referentes ao mês de setembro.
Receita Média de Aluguel (R$/m²)
Taxa de Ocupação Financeira do Fundo (%)
Inadimplência Líquida Média (%)
/>
Portfólio
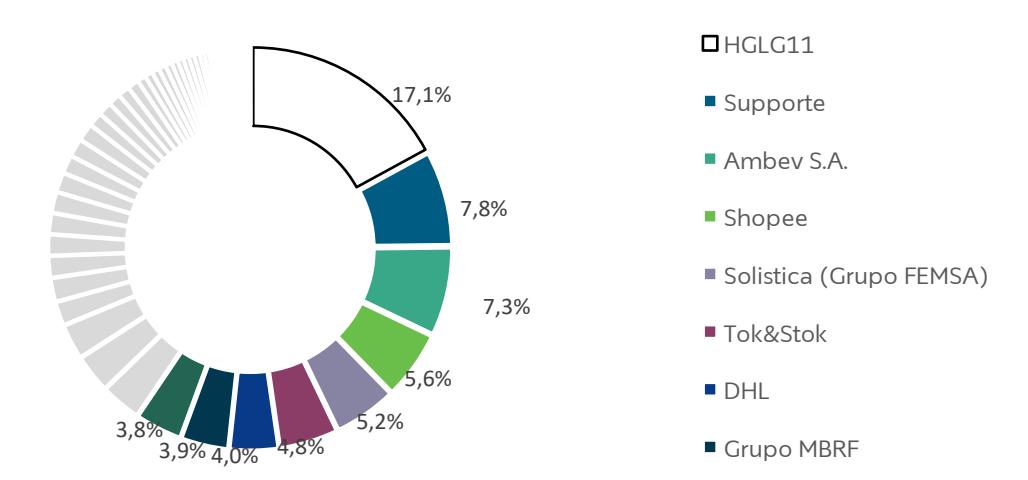
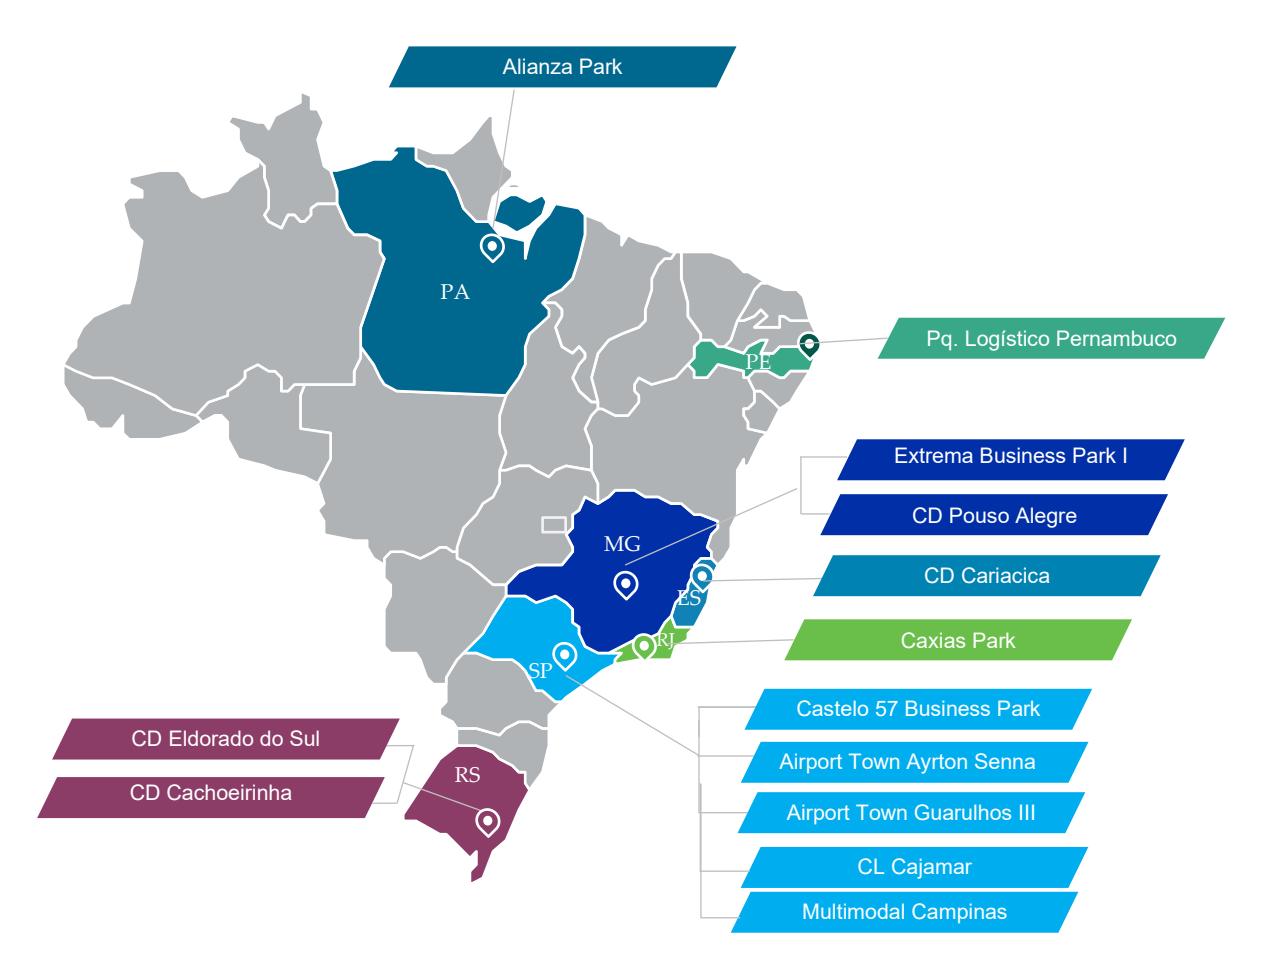
O portfólio do Fundo ao final do mês de setembro era composto por participação em 13 imóveis, distribuídos em 7 estados do país, totalizando mais de 482 mil m² de ABL própria com 61 locatários diversos.
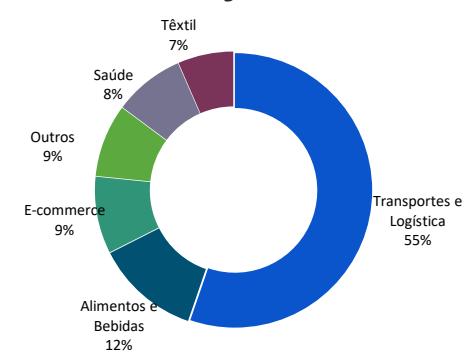
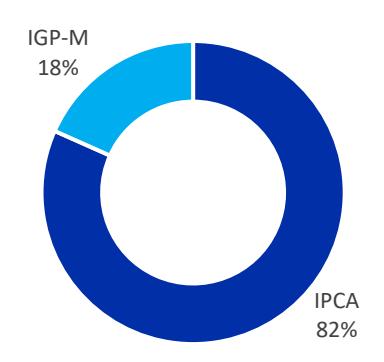
Diversificação da Receita de Aluguel Própria do Portfólio Por
Locatário¹
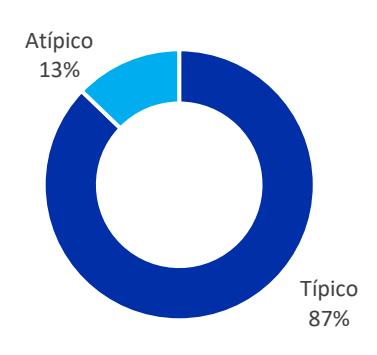
Tipo de Contrato Segmento de Atuação
Estado
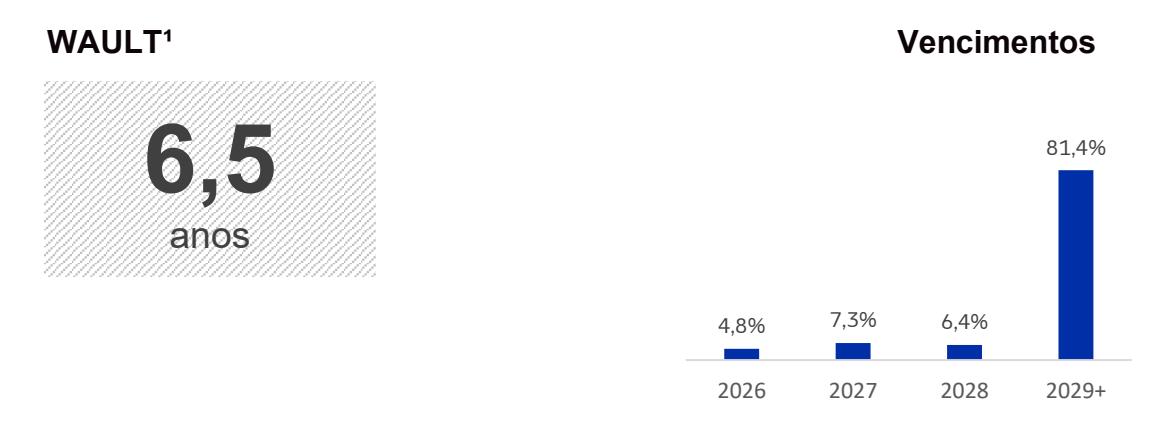
O portfólio apresentava no final do mês de setembro prazo médio remanescente dos contratos vigentes de 6,5 anos. Portfólios com contratos mais longos demorarão mais para refletir eventuais aumentos dos aluguéis praticados no mercado, enquanto portfólios com vencimentos no curto prazo terão o potencial de reajustar os níveis de receita.
Em relação aos vencimentos dos contratos, cerca de 5% da receita de aluguel do Fundo corresponde a contratos com vencimento até 2026, enquanto os contratos remanescentes, equivalentes a 95% da receita possuem vencimentos entre os anos de 2027 e 2038, sendo 81,4% a partir de 2029.
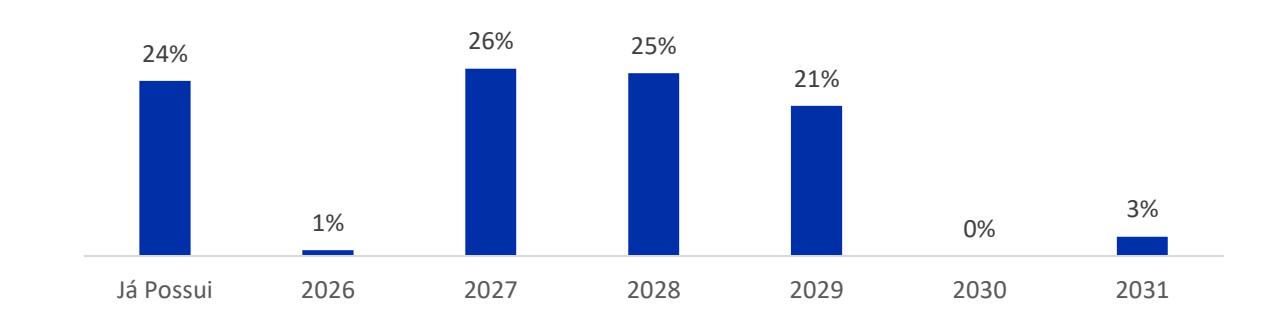
Diversificação da Receita de Aluguel Própria do Portfólio Por
Revisionais (% Receita Aluguel)
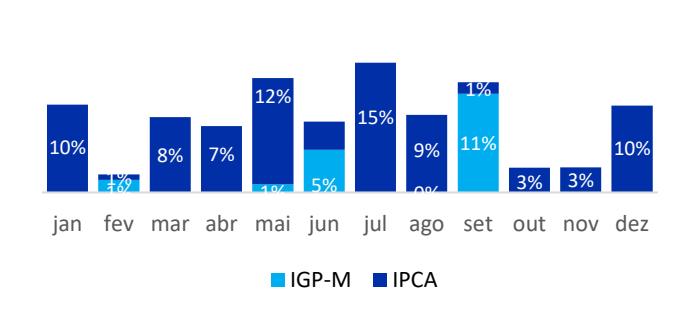
Mês de Renovação e Índice de Reajuste
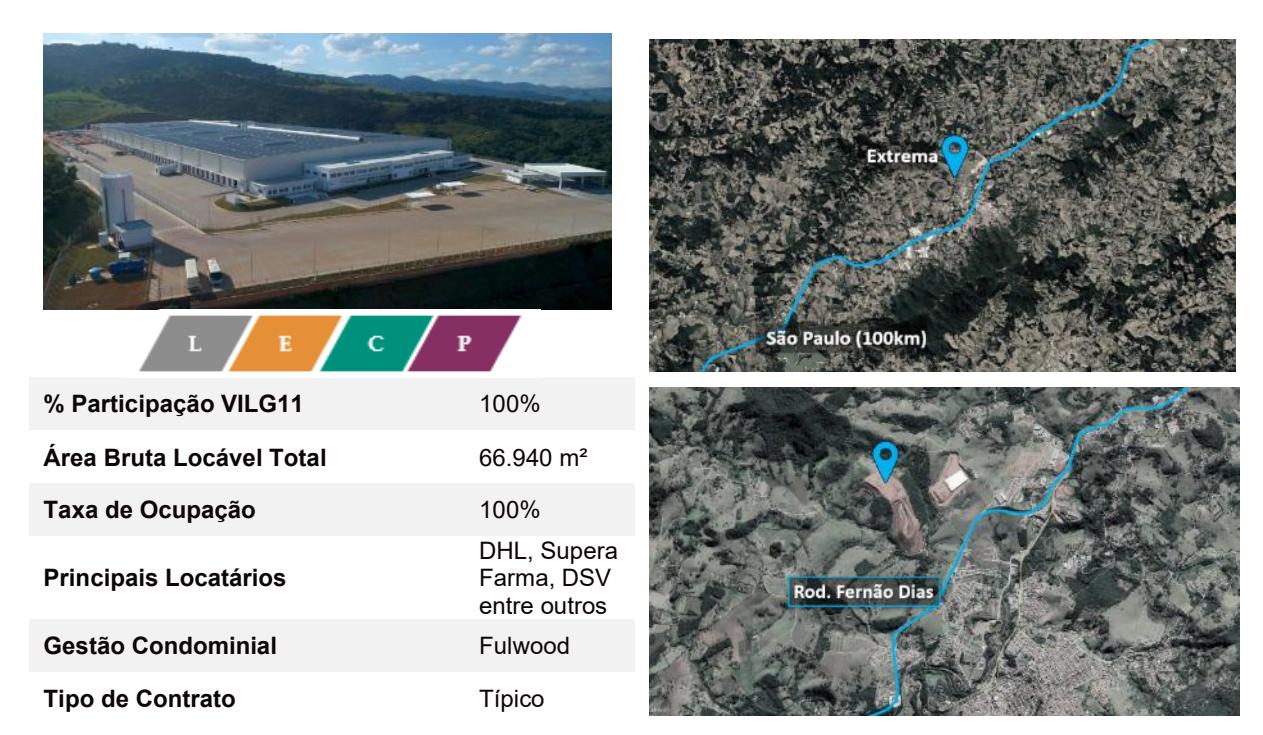
Extrema Business Park I – Rodovia Fernão Dias, km 943 – Extrema, MG
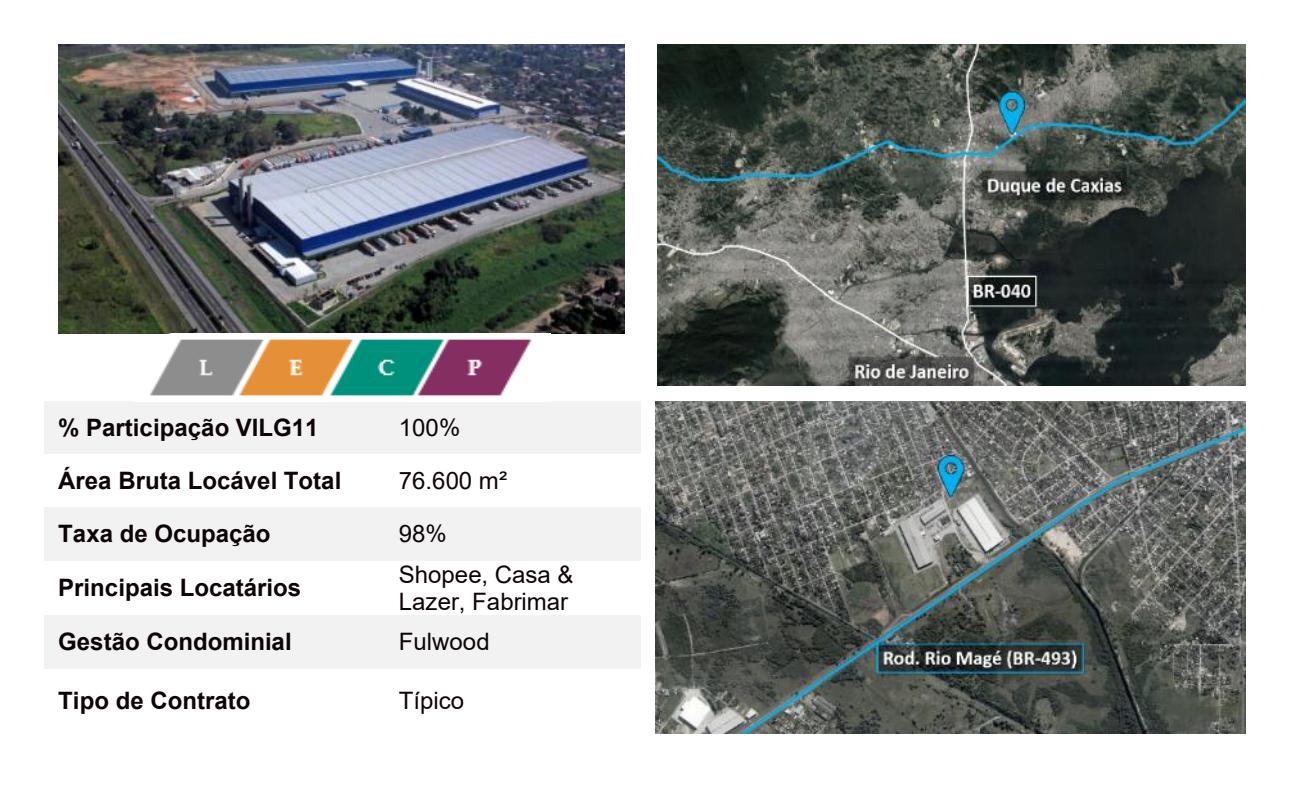
Caxias Park – Rodovia Rio Magé, km 3,5 – Duque de Caxias, RJ
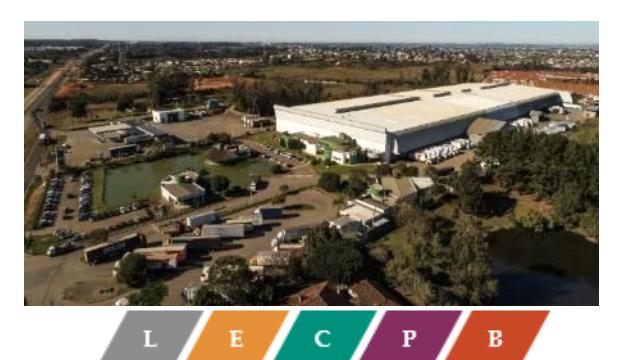
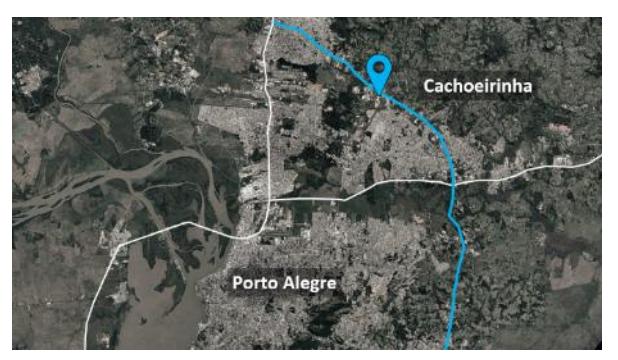
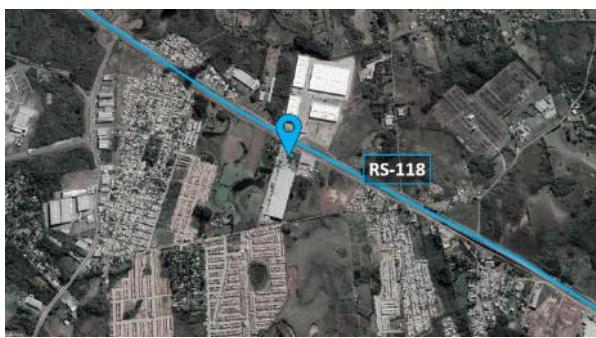
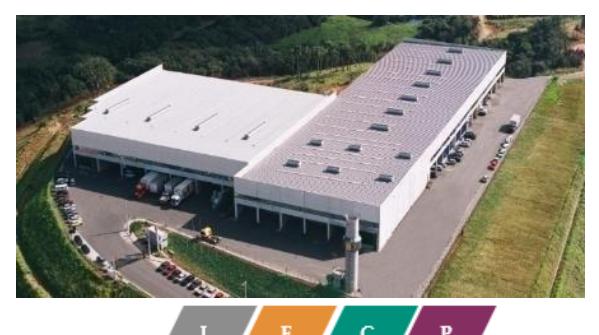
CD Cachoeirinha – RS-118, km 11 – Cachoeirinha, RS
% Participação VILG11 100%
Área Bruta Locável Total 36.722 m²
Taxa de Ocupação 100%
Principal Locatário AGV Solística
Gestão Condominial Proxy
Tipo de Contrato Atípico
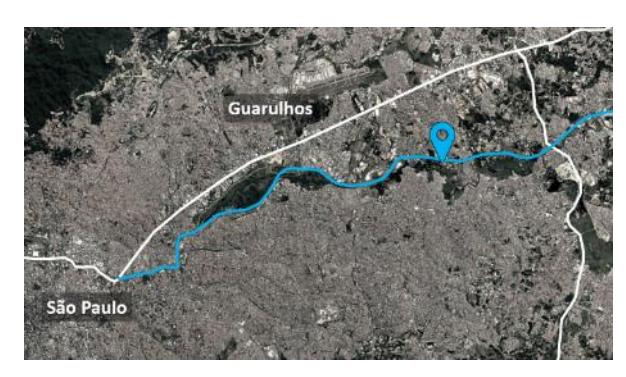
Airport Town Guarulhos I
% Participação VILG11 100%
Área Bruta Locável Total 18.923 m²
Taxa de Ocupação 100%
Locatários Diversos
Gestão Condominial Airport Town
Tipo de Contrato Típico
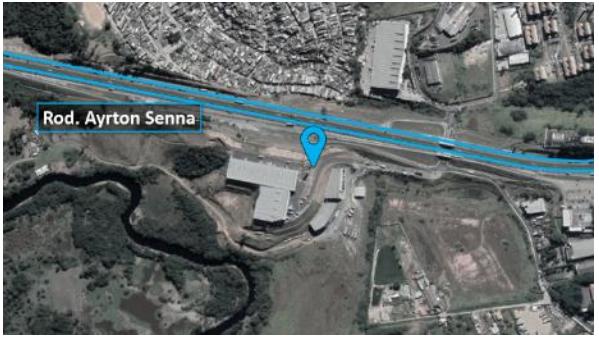
/>
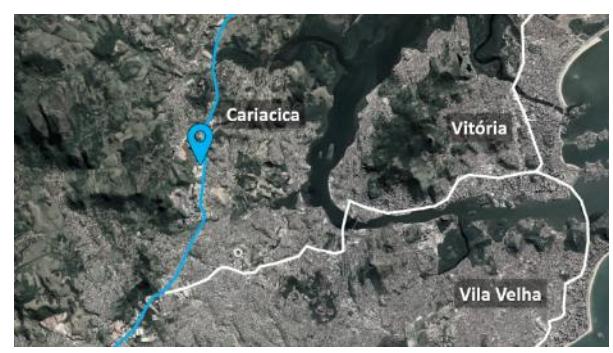
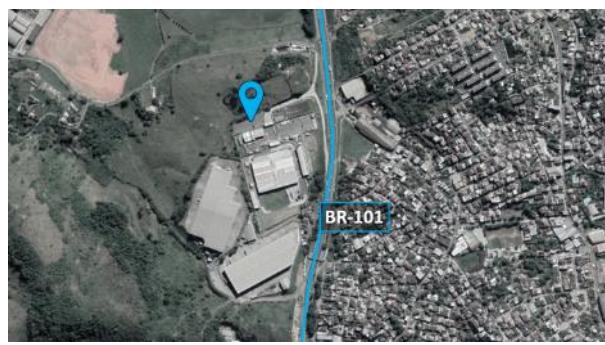
CD Cariacica – BR-101 – Cariacica, ES
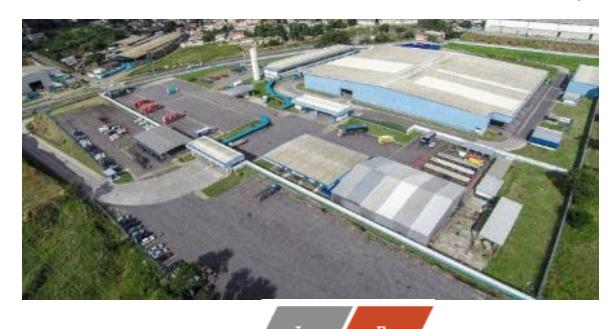
% Participação VILG11 100% Área Bruta Locável Total 16.502 m²
Locatário Ambev Gestão Condominial Proxy Tipo de Contrato Atípico
Taxa de Ocupação 100%
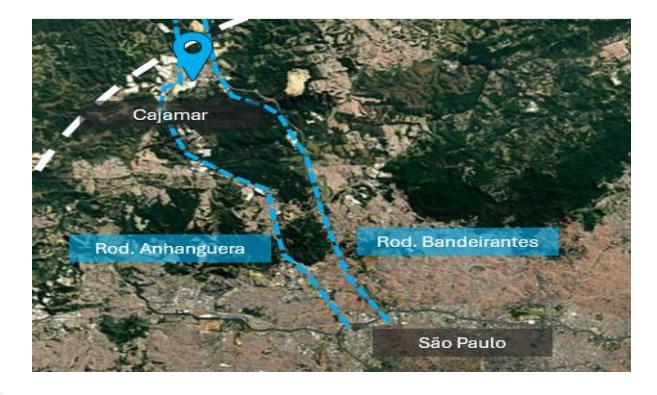
CL Cajamar – Av. Ádama Zambelli, 25 – Caieiras, SP
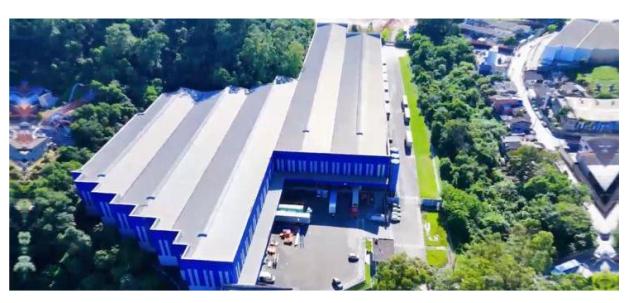
% Participação VILG11 4% Área Bruta Locável Total 22.416 m²
Taxa de Ocupação 100% Locatário NYBC Gestão Condominial Proxy Tipo de Contrato Típico
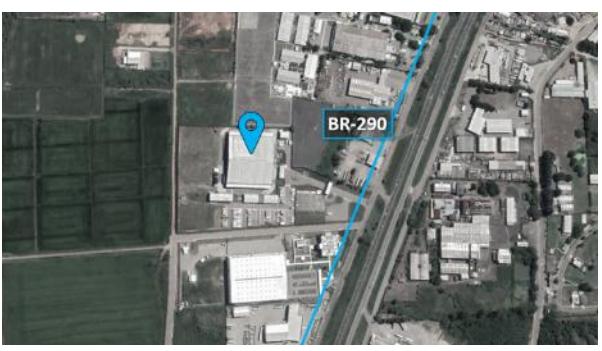
CD Eldorado – BR-290 – Eldorado do Sul, RS
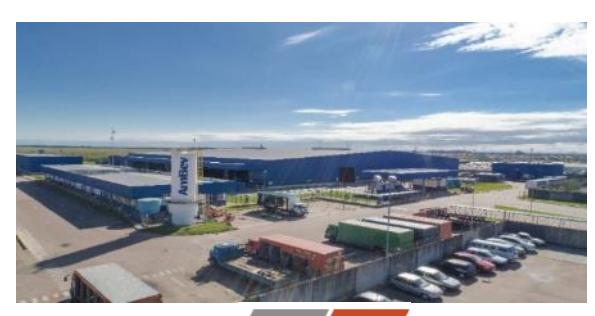
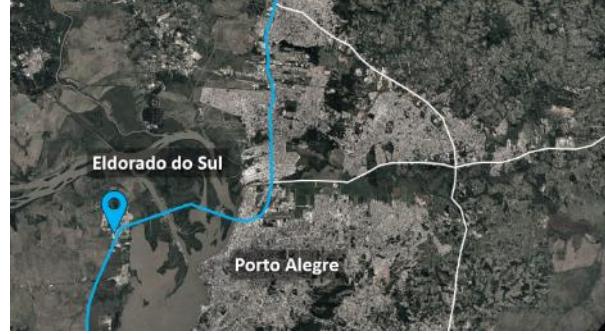
| % Participação VILG11 | 100% |
|---|---|
| Área Bruta Locável Total | 15.512 m² |
| Taxa de Ocupação | 100% |
| Locatário | Ambev |
| Gestão Condominial | Proxy |
| Tipo de Contrato | Atípico |
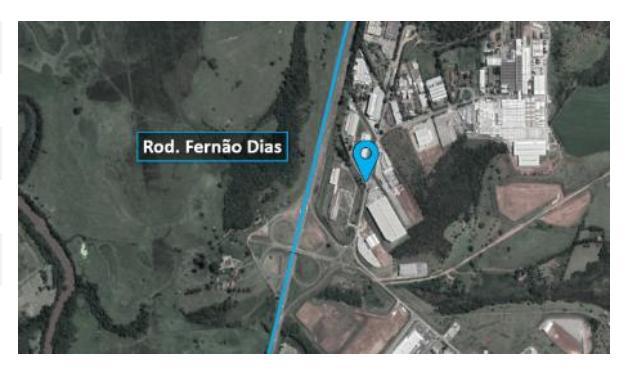
CD Pouso Alegre – Avenida das Quaresmeiras – Pouso Alegre, MG
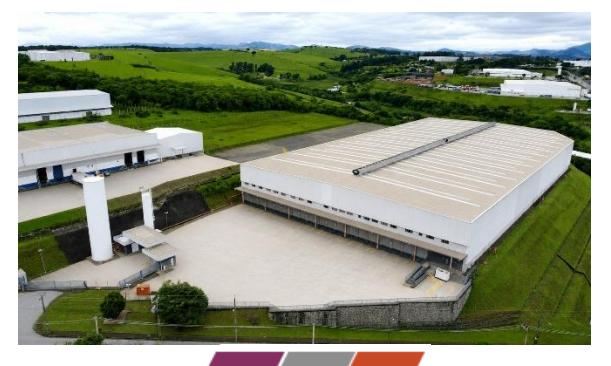
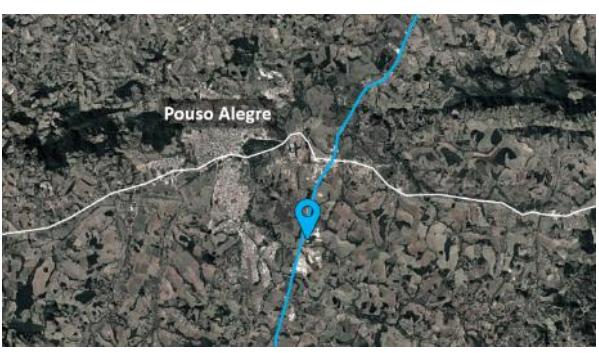
| % Participação VILG11 | 100% |
|---|---|
| Área Bruta Locável Total | 13.899 m² |
| Taxa de Ocupação | 100% |
| Locatário | 100% |
| Gestão Condominial | Proxy |
| Tipo de Contrato | Atípico |
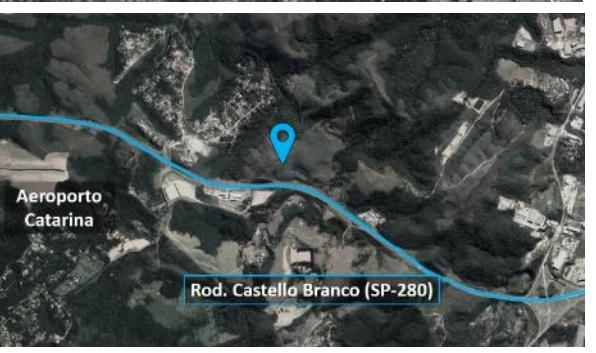
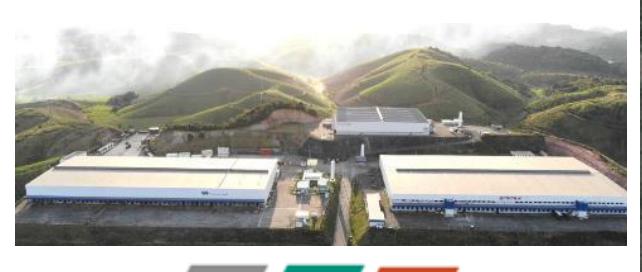
Castelo 57 Business Park – Rodovia Castello Branco, km 57 – São Roque, SP
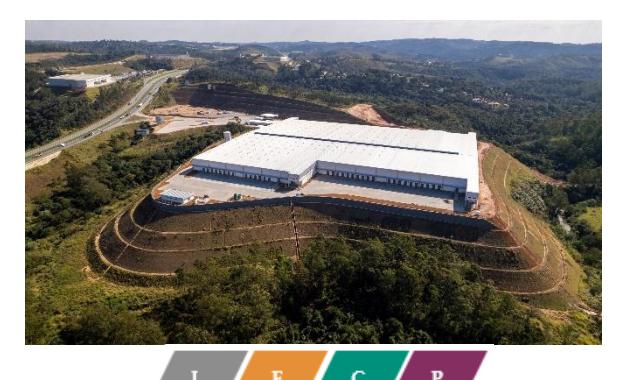
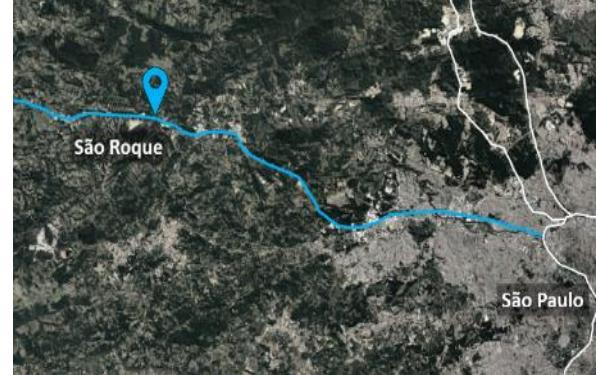
% Participação VILG11 80% Área Bruta Locável Total 61.242 m² Taxa de Ocupação 100% Locatário Caedu e outros Gestão Condominial Fulwood
Tipo de Contrato Típico
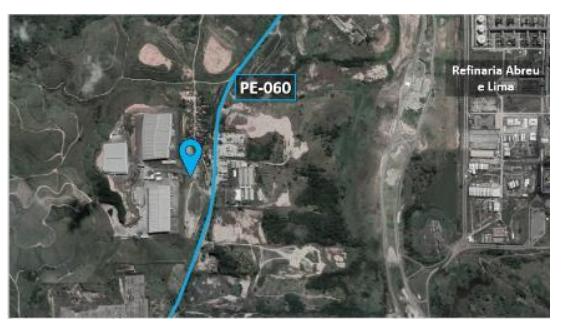
Parque Logístico Pernambuco – Rodovia Armínio Guilherme, 82 – Ipojuca, PE
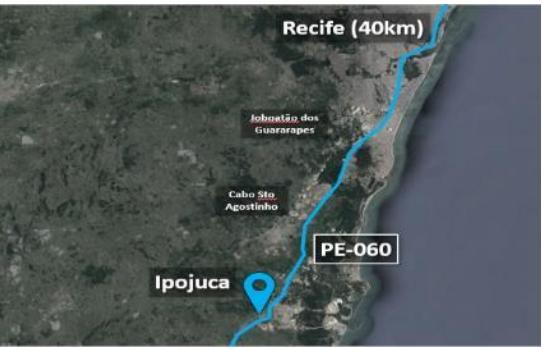
% Participação VILG11 100% Área Bruta Locável Total 70.222 m² Taxa de Ocupação 80% Gestão Condominial Proxy Locatário Supporte Tipo de Contrato Típico
/>
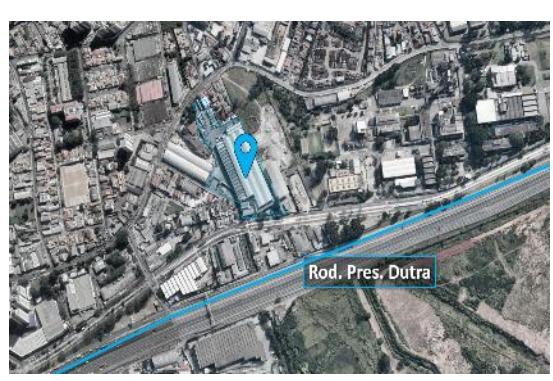
Airport Town Guarulhos III – Rua Kida, 191 (Rod. Pres.Dutra) – Guarulhos, SP
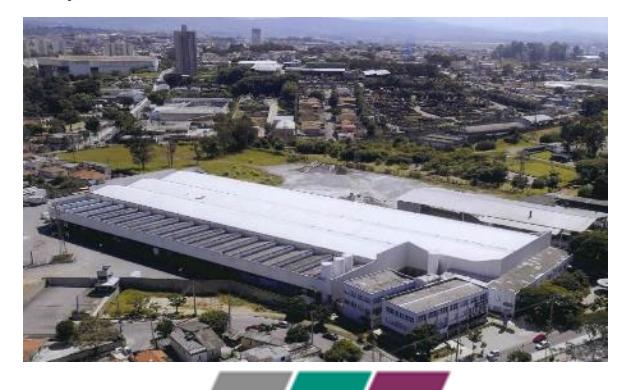
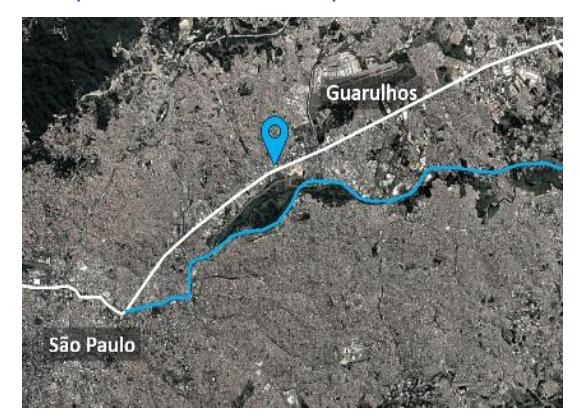
% Participação VILG11 100%
Área Bruta Locável Total 16.219 m²
Taxa de Ocupação 95%
Locatário Movvi e outros
Gestão Condominial Airport Town
Tipo de Contrato Típico
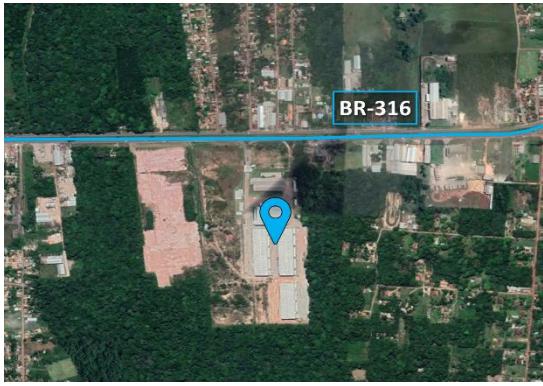
Alianza Park Belém – BR-316, Benevides, PA
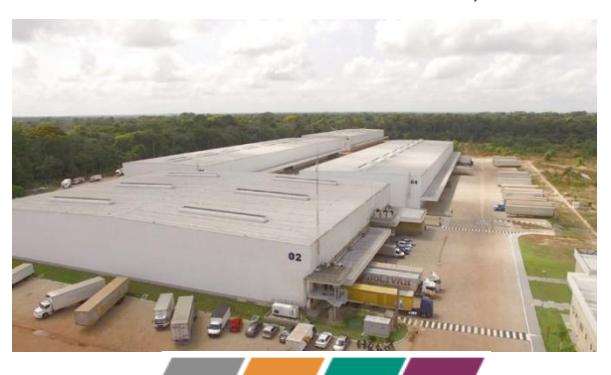
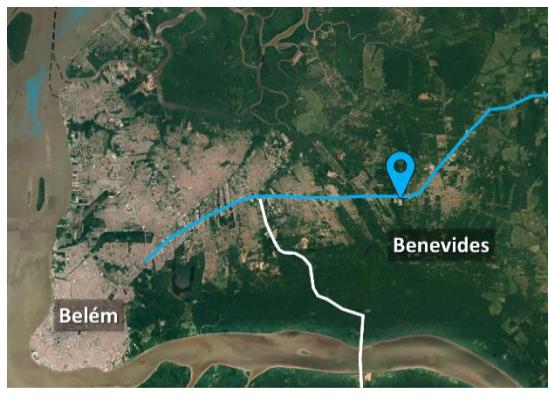
% Participação VILG11 100%
Área Bruta Locável Total 48.860 m²
Taxa de Ocupação 100%
Principais Locatários Extrafarma, Transbuiatte e Amara
Gestão Condominial Athayde
Tipo de Contrato Típico
/>


Multimodal Campinas – Rodovia Anhanguera, 330 – Campinas, SP
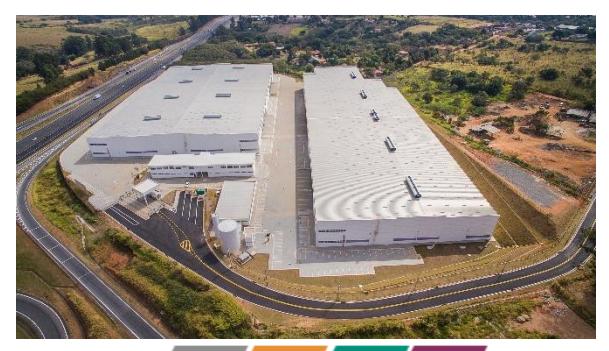
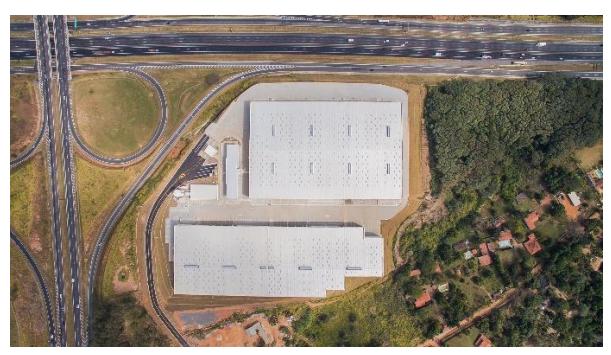
| % Participação VILG11 | 100% |
|---|---|
| Área Bruta Locável Total | 46.296m² |
| Taxa de Ocupação | 100% ¹ |
| Locatário | Shopee, MBRF e outros |
| Gestão Condominial | CBRE |
| Tipo de Contrato | Típico |
¹ Renda garantida para 100% de ocupação até outubro/2027. Ocupação física atual de 93%
Glossário
Clique aqui para acessar o glossário completo disponibilizado no site de RI.
Contato RI
www.vincifundoslistados.com
+55 21 2159 6225
PARA SE CADASTRAR NO MAILING CLIQU E AQUI .
Este material foi elaborado pela Vinci Real Estate Gestora de Recursos Ltda. ("Vinci RE"), tendo caráter meramente informativo e não foi objeto de auditoria específica. Este material foi preparado com base em informações pertencentes à Vinci RE e outras informações disponíveis ao público. As informações contidas neste documento são materialmente precisas até a data a que o documento se refere. A Vinci RE usa informações de fontes conhecidas por sua confiabilidade e boa-fé, mas isto não representa nem endossa a precisão ou confiabilidade de nenhuma dessas informações e a Vinci não se responsabiliza pelo teor dessas informações. A Vinci RE não garante as estimativas ou projeções quanto a
eventos que possam ocorrer no futuro (incluindo projeções de receita, despesa, lucro líquido e desempenho de ações) contidas neste material. Os resultados reais podem variar das projeções e tais variações podem ser significativas. Nada aqui contido é, ou deve ser entendido como, uma promessa ou representação do passado ou do futuro. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. A Vinci RE se exonera, expressamente, de toda e qualquer responsabilidade relacionada ou resultante da utilização deste material. Este material foi preparado exclusivamente para fins informativos e não deve ser interpretado como uma solicitação ou oferta de compra ou venda de quaisquer valores mobiliários ou instrumentos financeiros relacionados. A Vinci RE não interpreta o conteúdo deste material como consultoria jurídica, contábil, fiscal ou de investimento ou como recomendação. Este material não pretende ser exaustivo ou conter todas as informações que a Vinci RE possa exigir ou ser exigida. Nenhum investimento, desinvestimento ou outras ações ou decisões financeiras devem se basear apenas nas informações contidas neste material.
VINCI COMPASS