Relatório Gerencial VINO11 de maio de 2026
Relatório Gerencial do Vinci Offices (VINO11), fundo imobiliário híbrido, referente a maio de 2026, com entrega no FundosNet (B3) em 08/06/2026. No pregão de 03/11/2026, a cota do VINO11 fechou a R$ 3,85, com P/VP de 0,39 (valor patrimonial de R$ 9,80 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,045 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 13,45% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 811,5 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- VINCI OFFICES RESPONSABILIDADE LIMITADA-10,47%
- CNPJ
- 12.516.185/0001-70
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/05/2026
- Data de entrega
- 08/06/2026 19:09
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
VINCI COMPASS
Vinci Offices FII Relatório de Desempenho Mensal
MAIO 2026
Sumário
- Informações Gerais ....... ...3
- Destaques...... .3
- Comentários do Gestor..
- Cenário Macroeconômico .. ...4
- Atualizações gerais .. ...4
- Performance do Fundo . ..6
- Resultado e Distribuição de Rendimentos ........... ..6
- Estimativa de Rendimentos.
- Rentabilidade...... ...8
- Negociação do Fundo na B3.. ..9
- Carteira do Fundo... ..10
- Indicadores Operacionais...... .......11
- Portfólio .. ...12
- Glossário ... ...18
- Contato RI .. .....18
Informações Gerais
Visão Geral do Fundo
Gestor Vinci Real Estate Gestora de Recursos Ltda.
Administrador e Escriturador BRL Trust Distribuidora de Títulos e Valores Mobiliários S.A.
Início do Fundo 11/2019
Código de Negociação – B3 VINO11
CNPJ 12.516.185/0001-70
Tipo Anbima – foco de atuação FII Renda Gestão Ativa - Segmento de Atuação: Lajes Corporativas
Público Alvo Investidores em Geral
Valor de Mercado da Cota1(29-05-26) R$ 4,81
Valor Patrimonial da Cota (29-05-26) R$ 9,81
Quantidade de Cotas 82.826.295
Número de Cotistas (29-05-26) 127.379
Taxa de Administração2
| Valor de Mercado do Fundo | Taxa de Administração |
|---|---|
| Até R$ 500 milhões | 1,20% a.a. |
| Sobre o valor que exceder R$ 500 milhões até R$ 1 bilhão | 1,10% a.a. |
| Sobre o valor que exceder R$ 1 bilhão | 1,00% a.a. |
Taxa de Performance
20% (vinte por cento) da soma dos rendimentos efetivamente distribuídos no período que excederem a rentabilidade do IPCA/IBGE, acrescido de um spread de 6% (seis por cento) sobre o valor total integralizado de Cotas do Fundo
Destaques
DIVIDEND YIELD ANUALIZADO (%)
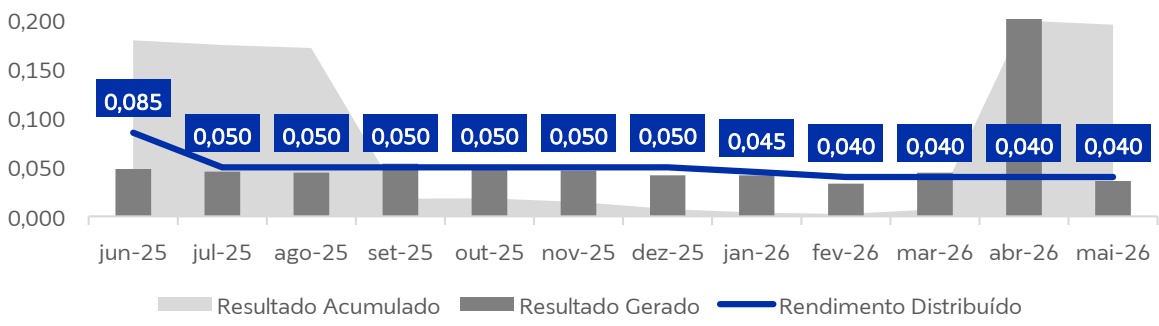
Em maio, o Fundo anunciou a distribuição de rendimentos no valor de R$ 0,040/cota, equivalente a um dividend yield anualizado de 9,9% sobre a cota de mercado.
70
CONTRATOS COM VENCIMENTO APÓS 2030 (%)
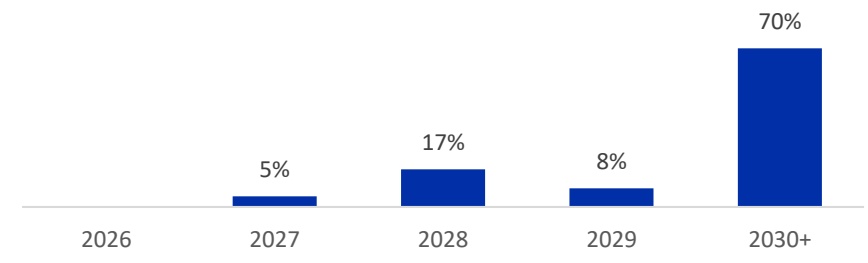
70% da receita de aluguel do Fundo corresponde a contratos com vencimento após 2030.
0,20
RESULTADO ACUMULADO (R$/cota)
O Fundo encerrou o mês com uma reserva de resultado não distribuído de R$ 16.316 mil, equivalente a R$ 0,197/cota.
¹ Valor da cota ex rendimentos ² inclui remuneração do Gestor, Administrador e Escriturador
Comentários do Gestor
Cenário Macroeconômico
O cenário macroeconômico global segue exigindo cautela. Nos Estados Unidos, a atividade ainda não aponta para recessão, mas perdeu parte do vigor observado nos últimos anos, enquanto a inflação voltou a preocupar. O núcleo do PCE se afastou novamente da meta de 2%, sugerindo pressões mais persistentes em serviços e componentes domésticos, e reduzindo o conforto do mercado com a tese de cortes de juros pelo Fed. Em um ambiente de política fiscal ainda expansionista, juros longos sensíveis e valuations mais apertados, a margem de segurança para ativos de risco diminuiu. A China também adiciona complexidade ao cenário, com consumo doméstico fraco, setor imobiliário pressionado e maior dependência de exportações em meio a crescentes tensões comerciais.
No Brasil, a política monetária permanece bastante contracionista, mesmo diante da perspectiva de início de um ciclo gradual de cortes da Selic. A comunicação do Banco Central sugere que a redução dos juros não representa uma mudança para uma postura expansionista, mas uma transição de um patamar excepcionalmente apertado para outro ainda restritivo. Essa distinção é relevante, pois os juros reais seguem elevados para uma economia em desaceleração, mas a piora das expectativas de inflação e o risco de novos choques de combustíveis limitam o espaço para cortes mais agressivos. A atividade doméstica reforça essa abordagem gradual, com consumo mais fraco, crédito em desaceleração, inadimplência elevada e menor crescimento da massa salarial.
O choque do petróleo adiciona nuances importantes ao cenário brasileiro. Por um lado, pressiona a inflação no curto prazo, especialmente caso haja repasse adicional aos combustíveis. Por outro, o Brasil se beneficia de preços mais altos por meio da produção doméstica, da balança comercial e da arrecadação. Esse fator, combinado ao diferencial de juros ainda elevado, ao CDS baixo e a um dólar global mais fraco, ajuda a explicar a resiliência do real. Ainda assim, a política fiscal e o cenário eleitoral seguirão determinantes para a precificação dos ativos locais. Em síntese, o Brasil ainda oferece carrego real atrativo e algum espaço para fechamento de juros, mas a combinação de inflação acima da meta, cortes graduais, risco fiscal e incerteza eleitoral exige maior seletividade e disciplina na alocação.
Atualizações gerais
Em maio de 2026, o VINO gerou resultado total de R$ 0,038/cota e anunciou a distribuição de R$ 0,040/cota em rendimentos, equivalente a um dividend yield anualizado de 9,9% sobre a cota de mercado no fechamento do mês. Após a distribuição, o Fundo encerrou o período com R$ 0,197/cota de resultado acumulado não distribuído, decorrente majoritariamente do resultado extraordinário gerado pelo recebimento da 3ª parcela da venda do BM 336. Conforme anunciado no relatório de abril, esse resultado acumulado deverá ser utilizado para melhoria da estrutura de capital do Fundo.
No mês, o Fundo recebeu os valores em aberto relacionados aos aluguéis de Edo Rocha Arquitetura e Papelaria 16, que haviam impactado os indicadores de inadimplência em meses anteriores. Em ambos os casos, foram recebidos os aluguéis em aberto, acrescidos dos respectivos encargos, bem como os aluguéis com vencimento em maio, regularizando integralmente a situação das locatárias. Dessa forma, ao final do mês, o Fundo permanecia com apenas um contrato inadimplente, correspondente à BemFácil Digital, que representa aproximadamente 0,3% da receita imobiliária.
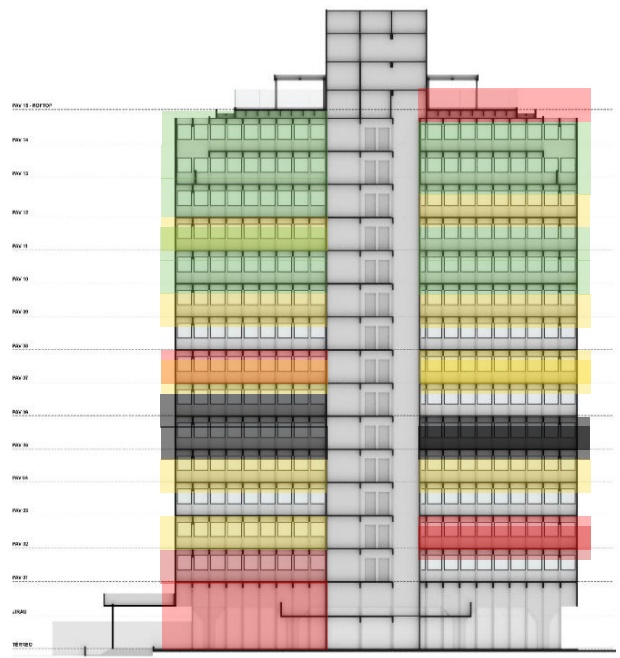
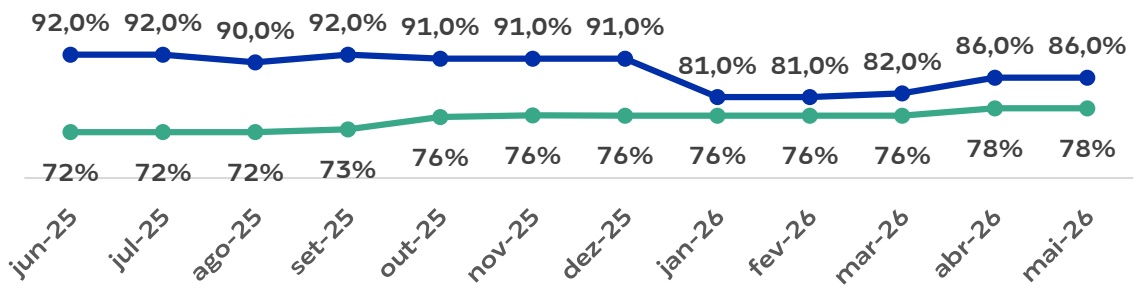
Do lado operacional, em linha com a estratégia de recomposição de ocupação do Haddock Lobo 347, foi concluída no início de junho a obra do 12º andar, locado à Joompro Brazil Ltda. no modelo turn-key, dentro do prazo previsto quando da assinatura do contrato, conforme mencionado no relatório de fevereiro. Com a entrega do espaço, terá início a vigência do contrato de locação, e a locatária passará a assumir de imediato as despesas de ocupação da área. A nova locação deverá impactar positivamente o resultado recorrente mensal do Fundo em aproximadamente R$ 0,001/cota, considerando aluguel e redução das despesas de vacância. Com a entrega da obra da Joompro, a taxa de ocupação do atinge atinge 26% da área BOMA própria.
Além disso, a gestão segue em tratativas comerciais para os demais espaços disponíveis do edifício. Atualmente, parte relevante das áreas vagas encontra-se em negociação e outras 3 potenciais novas locações já em troca de minutas, refletindo o interesse pelo ativo e o avanço das conversas com potenciais ocupantes.
Para fins de transparência, o Fundo apresenta, a seguir, material ilustrativo do edifício, refletindo a configuração atual das áreas locadas, em negociação e vagas.
Performance do Fundo
Resultado e Distribuição de Rendimentos
O resultado do Fundo em maio foi de R$ 3.166 mil, o equivalente a R$ 0,038/cota. A receita dos imóveis em maio totalizou R$ 6.207 mil. O resultado financeiro foi de R$ - 2.410 mil. A distribuição de rendimentos referente ao mês de maio foi de R$ 0,040/cota. O Fundo encerrou o mês, após a distribuição dos rendimentos, com uma reserva de resultado não distribuído de R$ 16.316 mil, equivalente a R$ 0,197/cota.
| Resultado do Fundo | Maio 26 (R$ mil) ( | Maio 26 R$/cota) | Acum. 2026 (R$/cota Acu(média mensal) | m. desde IPO R$/cota média mensal) |
|---|---|---|---|---|
| Resultado Imóveis | 6.207 | 0,075 | 0,076 | 0,099 |
| Resultado Financeiro | -2.410 | -0,029 | -0,030 | -0,034 |
| Receita Financeira | 361 | 0,004 | 0,003 | 0,001 |
| Despesa Financeira | -2.771 | -0,033 | -0,033 | -0,035 |
| Taxa de Administração | -397 | -0,004 | -0,004 | -0,007 |
| Administrador e Escriturador | -112 | -0,000 | -0,000 | -0,000 |
| Gestor | -285 | -0,003 | -0,004 | -0,006 |
| Outras Receitas/Despesas | -234 | -0,003 | -0,003 | -0,003 |
| Resultado Recorrente Total | 3.166 | 0,038 | 0,039 | 0,054 |
| Resultado Não Recorrente | - | - | 0,040 | 0,010 |
| Ganhos de Capital | - | - | - | - |
| Outros | - | - | - | |
| Resultado Total | 3.166 | 0,038 | 0,079 | 0,064 |
| Rendimentos a serem distribuídos | 3.313 | 0,040 | 0,041 | 0,063 |
| Resultado Acumulado Não Distribuído- | 16.464 | 0,199 | ||
| Inicial | ||||
| +Resultado Total - Rendimentos | -147 | -0,002 | ||
| divulgados | ||||
| Resultado Acumulado Não Distribuído- | 16.316 | 0,197 | ||
| Final |
Histórico de Distribuição (R$/cota)
Estimativa de Rendimentos
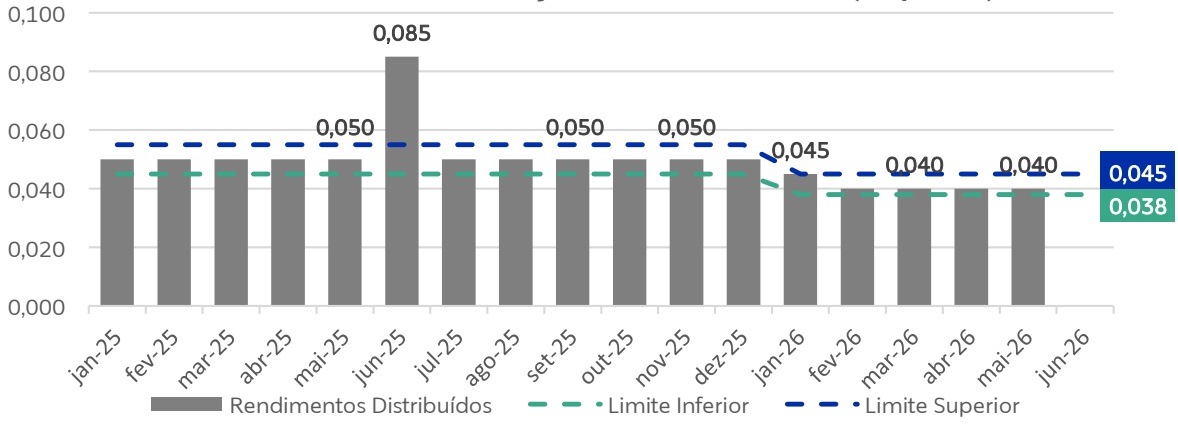
As estimativas de rendimento apresentadas abaixo desconsideram efeitos não recorrentes, como receitas provenientes de vendas de ativos ou eventos extraordinários, refletindo exclusivamente a expectativa de distribuição operacional recorrente do Fundo.
Estimamos que o rendimento mensal distribuído pelo Fundo até junho de 2026 se situe entre R$ 0,038/cota e R$ 0,045/cota.
Estas estimativas não levam em consideração eventuais novas vacâncias, inadimplências no Fundo ou potenciais transações, que podem impactar os rendimentos ao longo do período.
Estimativa de Distribuição de Rendimentos (R$/cota)
A rentabilidade esperada considera a atual situação do Fundo e não representa e nem deve ser considerada, a qualquer momento e sobre qualquer hipótese, como promessa, garantia ou sugestão de rentabilidade futura.
Rentabilidade
| Rentabilidade | Maio 26 | Acumulado 2026 | Desde a 6ª Emissão | Desde a 5ª Emissão | Desde o IPO 4ª emissão7 |
|---|---|---|---|---|---|
| Valor da Cota de Referência Inicial | 5,07 | 5,09 | 11,03 | 11,00 | 12,70 |
| Valor da Cota Final Ajustada 1 | 4,81 | 4,81 | 4,81 | 4,81 | 4,81 |
| Rentabilidade Bruta | |||||
| Variação Bruta da Cota | -5,1% | -5,5% | -48,7% | -59,2% | -62,1% |
| Rendimentos e Outros ² | 0,8% | 3,8% | 27,3% | 31,0% | 34,6% |
| Rentabilidade Bruta do Fundo | -4,3% | -1,7% | -21,4% | -28,2% | -27,6% |
| IFIX³ | -1,3% | 2,7% | 41,5% | 38,7% | 34,4% |
| IBOVESPA⁴ | -7,2% | 7,9% | 53,6% | 83,7% | 60,5% |
| Rentabilidade Líquida | |||||
| Variação Líquida da Cota | -5,1% | -5,5% | -48,7% | -59,2% | -62,1% |
| Rendimentos e Outros | 0,8% | 3,8% | 27,3% | 31,0% | 34,6% |
| Rentabilidade Líquida do Fundo⁵ | -4,3% | -1,7% | -21,4% | -28,2% | -27,6% |
| CDI Líquido⁶ | 0,9% | 4,9% | 57,5% | 66,7% | 70,8% |
Fonte: Valor Pro e Gestor
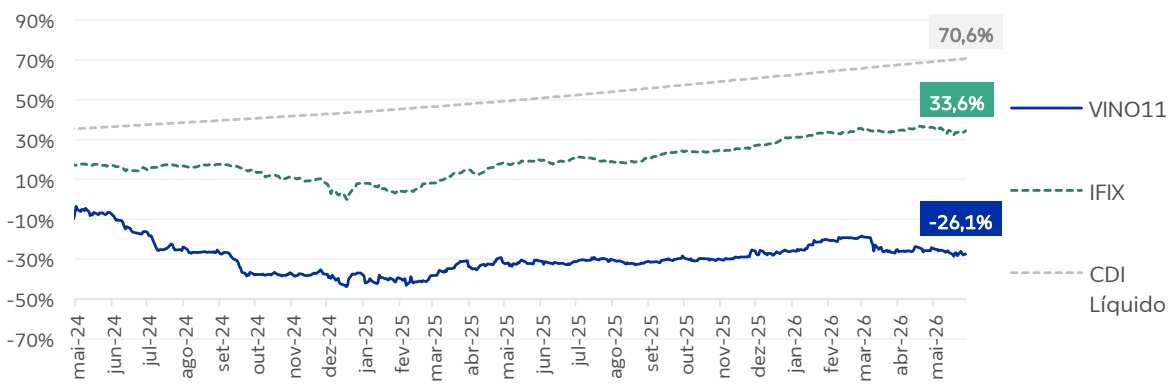
A cota ajustada do Fundo encerrou o mês de maio avaliada na B3 a R$ 4,81, o que equivale a uma variação de -5,1%, que somada aos rendimentos distribuídos representou uma rentabilidade de -4,3% no mês, o equivalente a 3,0 pontos percentuais abaixo do retorno do IFIX no mês. A rentabilidade passada não representa qualquer espécie de garantia futura.
Rentabilidade Bruta do Fundo
Fonte: Bloomberg
Negociação do Fundo na B3
| Informações da B3 | Maio 26 |
|---|---|
| Valor de Mercado (R$ mil) | 401.708 |
| Número de Cotistas | 127.379 |
| Presença diária em Pregões | 100% |
| Volume Diário Médio Negociado (R$ mil) | 617 |
| Giro (% de cotas negociadas no mês) | 3,1% |
Fonte: Valor Pro, B3 e Escriturador
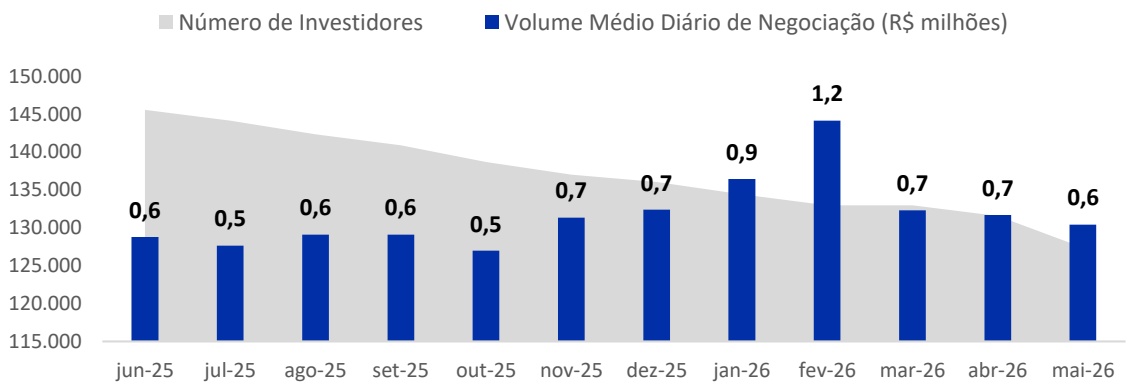
Volume Médio Diário de Negociação (R$ milhões)
O Fundo encerrou o mês de maio com 127.379 cotistas e um valor de mercado de R$ 401,7 milhões. O volume médio diário de negociação foi de R$ 616,7 mil que representou um giro equivalente a 3,1% das cotas do Fundo.
Carteira do Fundo
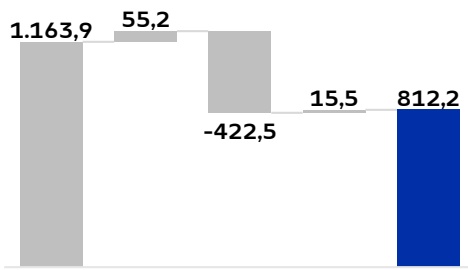
O patrimônio líquido do Fundo ao final de maio era R$ 812,0 milhões e as participações em ativos imobiliários totalizavam R$ 1.163,9 milhões. As aplicações financeiras totalizam R$ 55,2 milhões, em fundos referenciados DI com liquidez.
| Portfolio | R$ MM | R$/cota |
|---|---|---|
| Imóveis | 1.163,9 | 14,05 |
| Aplicações Financeiras | 55,2 | 0,67 |
| Obrigações Imóveis a Prazo | -422,5 | -5,10 |
| A Pagar / Receber | 15,5 | 0,19 |
| Patrimônio Líquido | 812,2 | 9,81 |
O Fundo possui obrigações referentes a aquisições de imóveis a prazo de R$ 422,5 milhões. As obrigações, líquidas das aplicações financeiras totalizam R$ 367,3 milhões, que representa 31,6% dos ativos imobiliários do Fundo. Do montante total, R$ 23,3 milhões apresentam vencimento em até 12 meses.
| Obrigações a prazo | Código IF | Taxa | Vencimento | Saldo | % Total |
|---|---|---|---|---|---|
| Sede Globo SP (CRI) | 22A0695877 | IPCA + 6,948% | jan/37 | 355.418 | 84% |
| Haddock Lobo (CRI) | 20J0894746 | IPCA + 5,575% | out/35 | 67.081 | 16% |
| Total | 422.499 |
90,0Cronograma obrigações à prazo do Fundo (R$ mm)¹
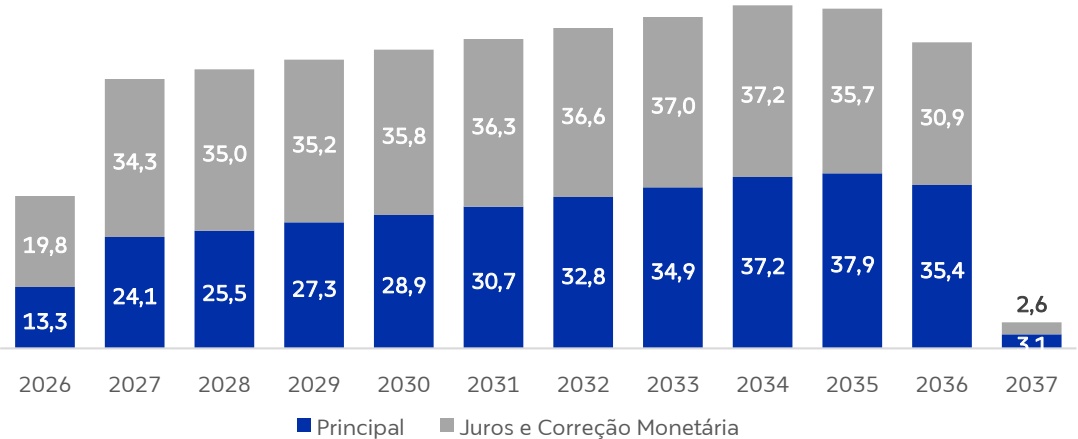
¹ Gráfico do fluxo das obrigações, separado em parcelas de juros e principal, a partir de 28 de fevereiro de 2023. Parcela de juros inclui projeção IPCA e CDI da equipe Econômica da Vinci Partners.
Indicadores Operacionais
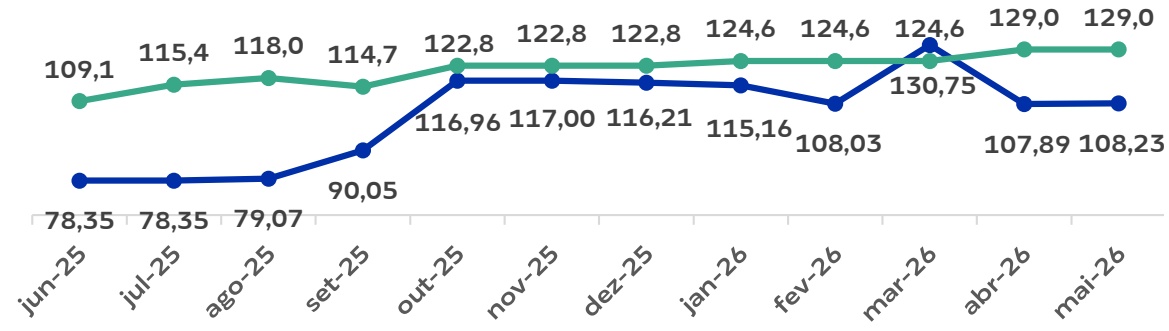
Abaixo detalhamos a relação entre a receita média de aluguel/m² do portfólio proveniente dos contratos típicos, em comparação com o aluguel médio de mercado em suas respectivas regiões. O aluguel médio/m², referente aos contratos típicos do portfólio do Fundo, apresenta um desconto de 16,1% em relação à média de mercado¹.
Aluguel Médio de Contratos Típicos (R$/m²)
Taxa de Ocupação Média (%)
Inadimplência Líquida Média (%)
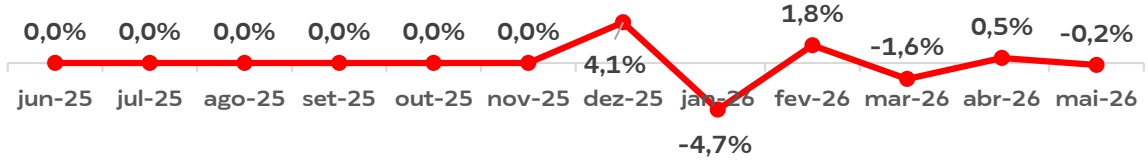
Em maio, o Fundo não recebeu o aluguel devido pela BemFácil Digital, locatária do BBS, cuja locação representa aproximadamente $0 . \dot { 3 \% }$ da receita imobiliária do Fundo. A gestão está finalizando a negociação com a locatária, que deverá contemplar os valores em aberto. O indicador do mês também reflete os recebimentos de Edo Rocha Arquitetura e Papelaria 16, conforme mencionado no Comentário do Gestor.
Portfólio
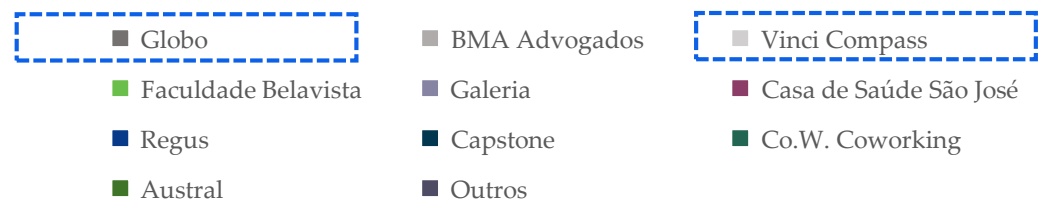
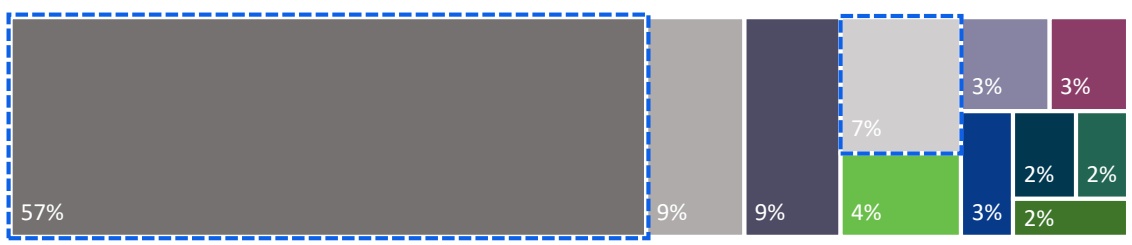
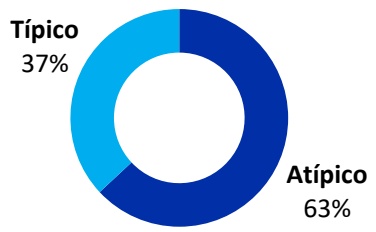
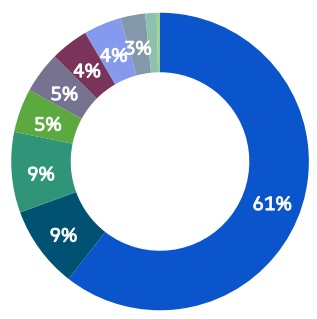
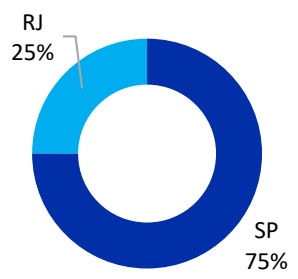
O portfólio do Fundo é composto por participação em 9 imóveis totalizando mais de 75,0 mil m² de ABL próprio.
Diversificação da Receita de Aluguel Própria do Portfólio Por
Atípico Tipo de Contrato
Segmento de Atuação
Cidade
Para obter mais detalhes sobre os ativos do portfólio do Fundo, clique aqui.
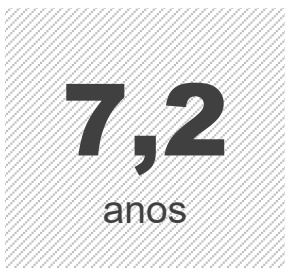
O portfólio possui prazo médio remanescente dos contratos vigentes (WAULT)² de 7,2 anos. Cerca de 30% da receita de aluguel do Fundo corresponde a contratos com vencimento até 2029, e os 70% remanescentes apresentam vencimento após o ano de 2030.
WAULT¹
Vencimentos (% Receita Aluguel)
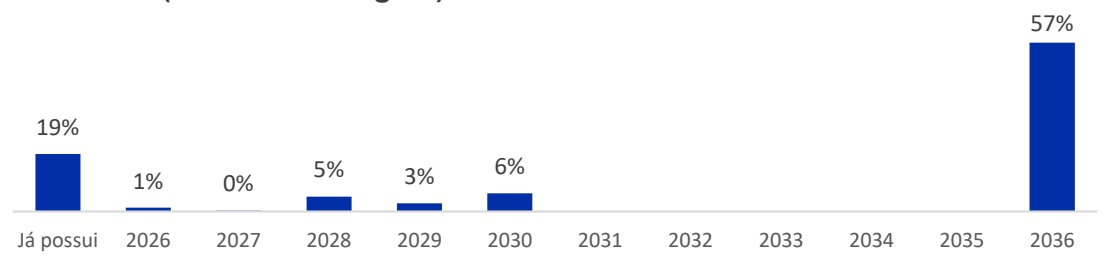
Revisionais (% Receita Aluguel)
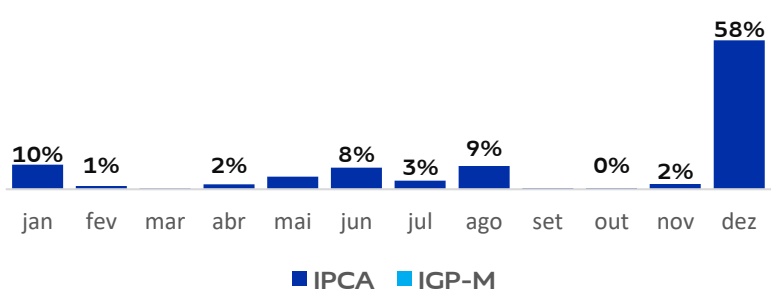
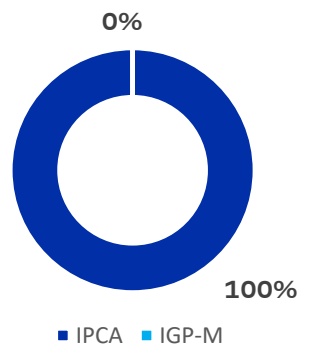
Mês de Renovação e Índice de Reajuste (% Receita Aluguel)
1. BM 336 – Rua Bartolomeu Mitre 336, Rio de Janeiro, RJ
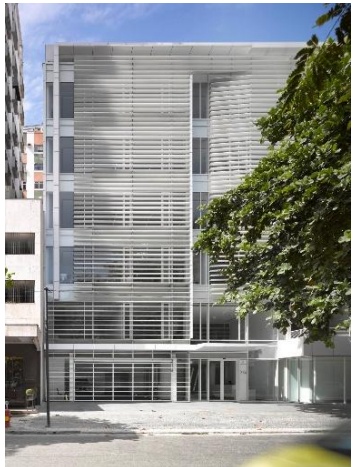
% Participação VINO11 51%
Área BOMA Própria 2.507 m²
Taxa de Ocupação 100%
Principais Locatários Vinci Partners e Austral
Certificação LEED Silver
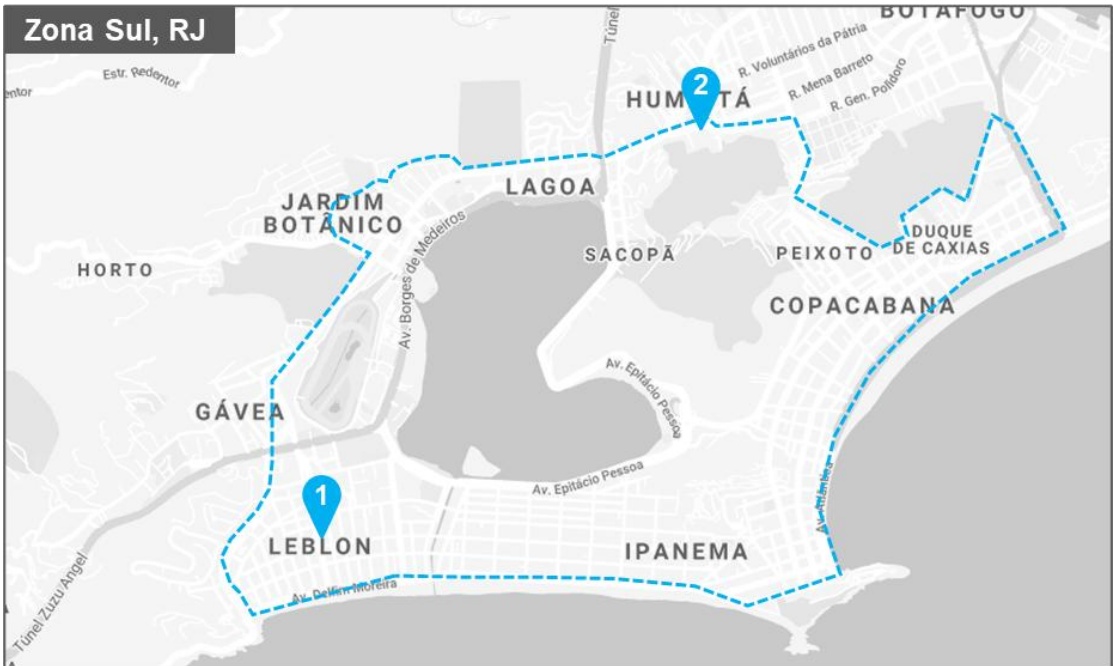
Região¹ Zona Sul, RJ
2. BMA Corporate – Largo do Ibam, 1, Rio de Janeiro, RJ
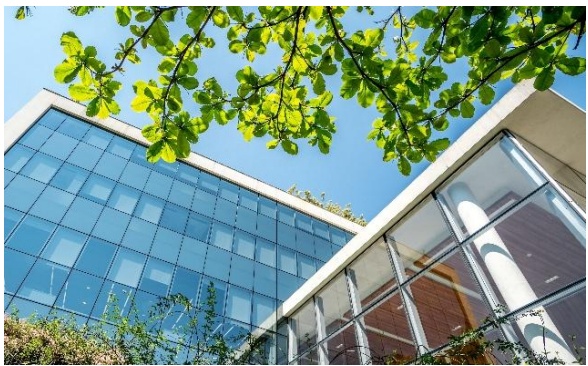
% Participação VINO11 100%
Área BOMA Própria 8.264 m²
Taxa de Ocupação 96%
Principais Locatários BMA Advogados, CSSJ e LPH
Tipo de Contrato Típico
Certificação LEED Gold
Região¹ Zona Sul, RJ
3. Oscar Freire 585 – Rua Oscar Freire 585, São Paulo, SP
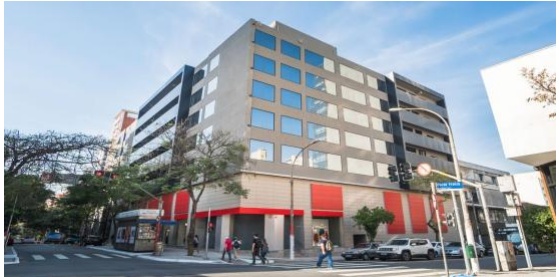
% Participação VINO11 66,7%
Área BOMA Própria 4.100 m²
Taxa de Ocupação 14%
Principais Locatários ICTS
Tipo de Contrato Típico
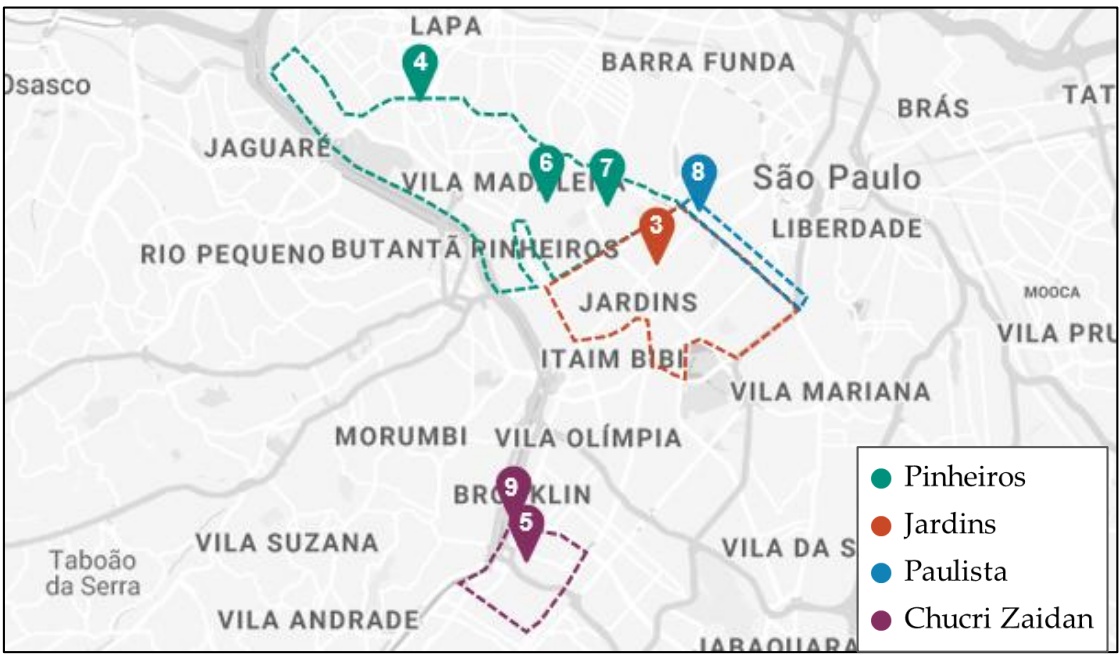
Região¹ Jardins, SP
4. Vita Corá – Rua Cerro Corá, 2175, São Paulo, SP
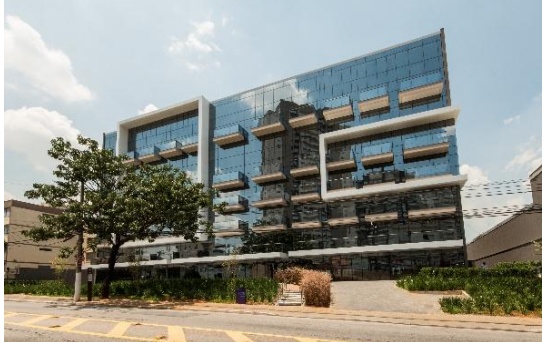
% Participação VINO11 66,4%
Área BOMA Própria 4.347 m²
Taxa de Ocupação 75%
Principais Locatários Regus
Tipo de Contrato Típico
Região¹ Alto de Pinheiros, SP
5. BBS – Rua Jacerú, 154, São Paulo, SP
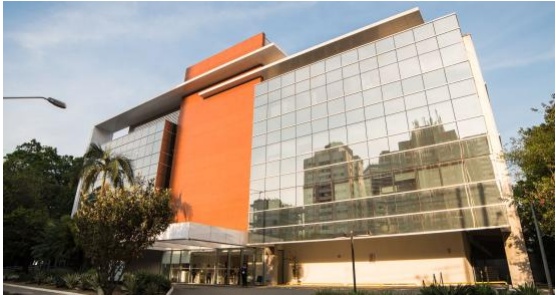
% Participação VINO11 100%
Área BOMA Própria 6.442 m²
Taxa de Ocupação 80%
Principais Locatários Eventesse, Velotax e COW
Tipo de Contrato Típico
Região¹ Chucri Zaidan, SP
6. LAB 1404 – Rua Mourato Coelho, 1404, São Paulo, SP
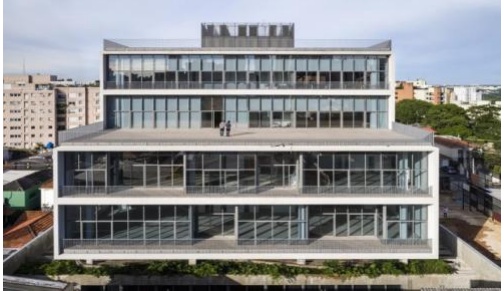
% Participação VINO11 38,21%
Área BOMA Própria 2.479 m²
Taxa de Ocupação 100%
Principais Locatários Galeria
Tipo de Contrato Típico
Região¹ Vila Madalena, SP
7. Cardeal Corporate – Rua Cardeal Arcoverde, 563, São Paulo, SP
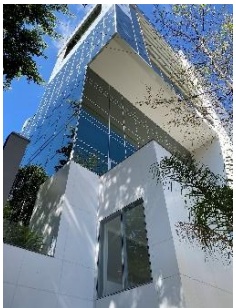
% Participação VINO11 100%
Área BOMA Própria 2.682 m²
Taxa de Ocupação 100%
Principais Locatários Faculdade Belavista
Tipo de Contrato Típico
Região¹ Pinheiros, SP
8. Haddock Lobo 347 – Rua Haddock Lobo, 347, São Paulo, SP
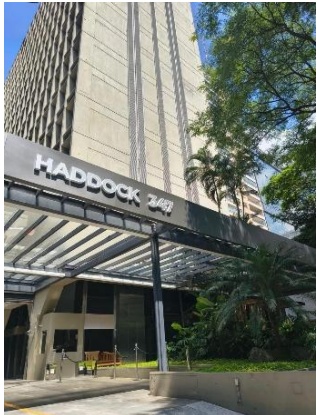
% Participação VINO11 85,7%
Área BOMA Própria 6.980 m²
Taxa de Ocupação 18%²
Fundação Zerbini, Edo Rocha e Principais Locatários Pa elaria 16
Tipo de Contrato Atípico
Região¹ Paulista, SP
¹ Fonte Buildings
² Considerando contratos de locação assinados, mas cuja vigência ainda não se iniciou, a taxa de ocupação do ativo corresponde a aproximadamente 33% da área BOMA
9.Sede Globo SP – Rua Evandro Carlos de Andrade, 160, São Paulo, SP
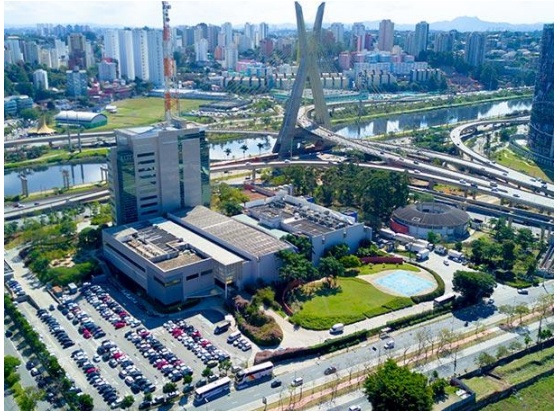
% Participação VINO11 100%
Área BOMA Própria 39.050 m²
Taxa de Ocupação 100%
Principais Locatários Globo
Tipo de Contrato Atípico
Região¹ Chucri Zaidan, SP
Glossário
Clique aqui para acessar o glossário completo disponibilizado no site de RI.
Contato RI
www.vincifundoslistados.com
+55 (21) 2159-6222
PARA SE CADASTRAR NO MAILING, CLIQUE AQUI.
M Autorregulação ANBIMA
Este material foi elaborado pela Vinci Real Estate Gestora de Recursos Ltda. (“Vinci RE”), tendo caráter meramente informativo e não foi objeto de auditoria específica. Este material foi preparado com base em informações pertencentes à Vinci RE e outras informações disponíveis ao público. As informações contidas neste documento são materialmente precisas até a data a que o documento se refere. A Vinci RE usa informações de fontes conhecidas por sua confiabilidade e boa-fé, mas isto não representa nem endossa a precisão ou confiabilidade de nenhuma dessas informações e a Vinci não se responsabiliza pelo teor dessas informações. A Vinci RE não garante as estimativas ou
projeções quanto a eventos que possam ocorrer no futuro (incluindo projeções de receita, despesa, lucro líquido e desempenho de ações) contidas neste material. Os resultados reais podem variar das projeções e tais variações podem ser significativas. Nada aqui contido é, ou deve ser entendido como, uma promessa ou representação do passado ou do futuro. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. A Vinci RE se exonera, expressamente, de toda e qualquer responsabilidade relacionada ou resultante da utilização deste material. Este material foi preparado exclusivamente para fins informativos e não deve ser interpretado como uma solicitação ou oferta de compra ou venda de quaisquer valores mobiliários ou instrumentos financeiros relacionados. A Vinci RE não interpreta o conteúdo deste material como consultoria jurídica, contábil, fiscal ou de investimento ou como recomendação. Este material não pretende ser exaustivo ou conter todas as informações que a Vinci RE possa exigir ou ser exigida. Nenhum investimento, desinvestimento ou outras ações ou decisões financeiras devem se basear apenas nas informações contidas neste material.