Relatório Gerencial VTOT11 de setembro de 2026
Relatório Gerencial do Vinci Imobiliário Total Return (VTOT11), fundo imobiliário de fundos (FoF), referente a setembro de 2026, com entrega no FundosNet (B3) em 21/10/2026. No pregão de 03/11/2026, a cota do VTOT11 fechou a R$ 58,99, com P/VP de 0,71 (valor patrimonial de R$ 83,61 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,85 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 16,18% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 51,2 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 35.652.252/0001-80
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 21/10/2026 20:05
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Vinci Imobiliário Total Return Relatório de Desempenho Mensal
Setembro 2026
Vinci Imobiliário Total Return – VTOT11 Relatório de Desempenho Mensal
VINCI COMPASS
SETEMBRO 2026
Sumário
| Informações Gerais | 3 |
|---|---|
| Visão Geral do Fundo | 3 |
| Destaques | 3 |
| Comentários do Gestor | 4 |
| Cenário Macroeconômico | 4 |
| Performance do Fundo | 6 |
| Resultado e Distribuição de Rendimentos | 6 |
| Histórico de Resultado e Distribuição de Rendimentos (R$/cota) | 7 |
| Rentabilidade da Cota Patrimonial | 8 |
| Atribuição de Performance dos Ativos da Carteira no Mês | 9 |
| Negociação do Fundo na B3 | 10 |
| Carteira do Fundo | 11 |
| Carteira de FII e CRI | 12 |
| Glossário | 15 |
| Contato RI | 15 |
SETEMBRO 2026
Informações Gerais
Visão Geral do Fundo
Gestor
Vinci Real Estate Selection – Administradora e Gestora de Recursos Financeiros Ltda. (CNPJ 37.658.373/0001-64)
Administrador e Escriturador
BTG Pactual Serviços Financeiros S.A. DTVM
Código de Negociação - B3
VTOT11
Tipo Anbima - foco de atuação
FII Mandato Papel – Gestão Ativa – Subclassificação Híbrido – Segmento Outros
Valor Patrimonial da Cota (30-09-26)
R$ 83,60
Público Alvo
Investidores em Geral
Quantidade de Cotas
612 282
Número de Cotistas (30-09-26)
2 098
Taxa de Administração<sup>2</sup>
Incidente sobre o Patrimônio Líquido contábil ou o Valor de Mercado do Fundo Taxa Taxa de Administração 0,20% a.a. Taxa de Gestão 0,80% a.a. Taxa de Escrituração 0,05% a.a.
Taxa de Performance
20% (vinte por cento) sobre o que exceder o PL Base corrigido pelo Índice de Correção (IPCA + média do Yield IMA-B 5), considerando o PL contábil acrescido das distribuições corrigidas. Apurada nos últimos dias dos meses de junho e dezembro.
Destaques
DIVIDEND YIELD ANUALIZADO (%)
O Fundo anunciou distribuição de rendimentos de R$ 0,85/cota, o que representa um dividend yield anualizado de 16,5% sobre a cota de mercado ao final do mês, mantendo uma reserva de resultado acumulado não distribuído de R$ 0,25/cota após a distribuição.
COTA PATRIMONIAL (R$/COTA)
O valor da cota de mercado do Fundo encerrou setembro em R$ 62,66, o que representa um desconto de 25,1% em relação ao valor da cota patrimonial do Fundo ao final do mês, de R$ 83,6.
RETORNO DESDE O IPO (p.p. acima do IFIX)
44,2
A cota patrimonial do Fundo apresentou rentabilidade de 44,2 pontos percentuais acima do IFIX desde o início do Fundo.
& lt;sup>1</sup> Valor da cota ex rendimentos
& lt;sup>2</sup> Inclui remuneração do Gestor, Administrador e Escriturador
& lt;sup>3</sup> A rentabilidade passada não representa qualquer espécie de garantia futura.
Vinci Imobiliário Total Return – VTOT11 Relatório de Desempenho Mensal
Comentários do Gestor
Cenário Macroeconômico
Nos Estados Unidos, o cenário ficou mais difícil de interpretar, ainda que sem sinais de recessão iminente: a atividade cresce perto de 2% ao ano, mas o mercado de trabalho oscila entre leituras fracas e fortes, e o desemprego, em torno de 4,1%, convive com sinais de menor aperto, como a desaceleração salarial. A inflação segue incomodando, já que o núcleo do PCE permanece acima de 3%, pressionado pelo choque do petróleo ligado ao conflito no Irã, o que levou o Fed a subir os juros em setembro e sinalizar nova alta. Esse movimento está concentrado mais na elevação do juro real (acima de 2,8%) do que em desancoragem de expectativas, refletindo um déficit fiscal persistente de cerca de 6% do PIB.
No Brasil, o cenário passa a depender muito mais da interação entre política fiscal, eleição e câmbio do que da inflação corrente. A política monetária segue extremamente contracionista, com juro real de um ano próximo de 10%, bem acima do neutro estimado em torno de 5%. Esse aperto foi necessário porque a política fiscal estimulou a demanda em 2023 e 2024, obrigando o Banco Central a concentrar sozinho o esforço de desinflação. Desde o fim de 2024, o déficit primário convergiu para perto de zero, mas o ano eleitoral reacendeu a sazonalidade de gastos e a incerteza fiscal adiante. O ponto central é que déficit primário zero não estabiliza a dívida pública: seria necessário um superávit de 2% a 2,5% do PIB para conter uma trajetória que já subiu de cerca de 71% para perto de 82,5% do PIB. A boa notícia é a arrecadação crescente ligada ao petróleo e ao pré-sal. A grande questão é se esses recursos serão gastos, limitando o espaço de corte de juros, ou usados para reduzir a dívida, liberando o Banco Central para afrouxar a política monetária de forma mais significativa. A eleição pesa diretamente nessa equação: a média móvel das pesquisas mostra Flávio Bolsonaro ligeiramente à frente de Lula no segundo turno, com margem estreita, enquanto a avaliação do governo, na casa dos 30-35% de ótimo/bom, historicamente é insuficiente para garantir a reeleição. A atividade já desacelera, o que ajuda a inflação de serviços a ceder mesmo com desemprego baixo.
No câmbio, o quadro é mais favorável. A balança comercial acumula superávit próximo de US$ 84 bilhões, mais de 4% do PIB, sustentado por exportações de commodities resilientes às tarifas americanas, com destaque para o petróleo, que já se aproxima de US$ 70 bilhões nos últimos doze meses e pode caminhar para US$ 100 bilhões à medida que a produção avança dos atuais 4,5 milhões de barris por dia para cerca de 5,1 milhões em 2031. Diferentemente da soja, concentrada em poucos meses, o petróleo gera fluxo cambial recorrente ao longo do ano, tornando o Real estruturalmente mais resiliente. Com câmbio mais estável, atividade mais fraca e o fiscal como variável decisiva, o Brasil caminha para uma bifurcação clara. A continuidade de uma política fiscal expansionista limita o ciclo de queda de juros e o upside dos ativos locais. Já um ajuste fiscal relevante, usando parte da receita do pré-sal para reduzir a dívida, poderia destravar queda mais expressiva da Selic, valorização da bolsa e uma moeda estruturalmente mais forte.
Vinci Imobiliário Total Return – VTOT11 Relatório de Desempenho Mensal
Resultado, Indicadores e Movimentações do Fundo
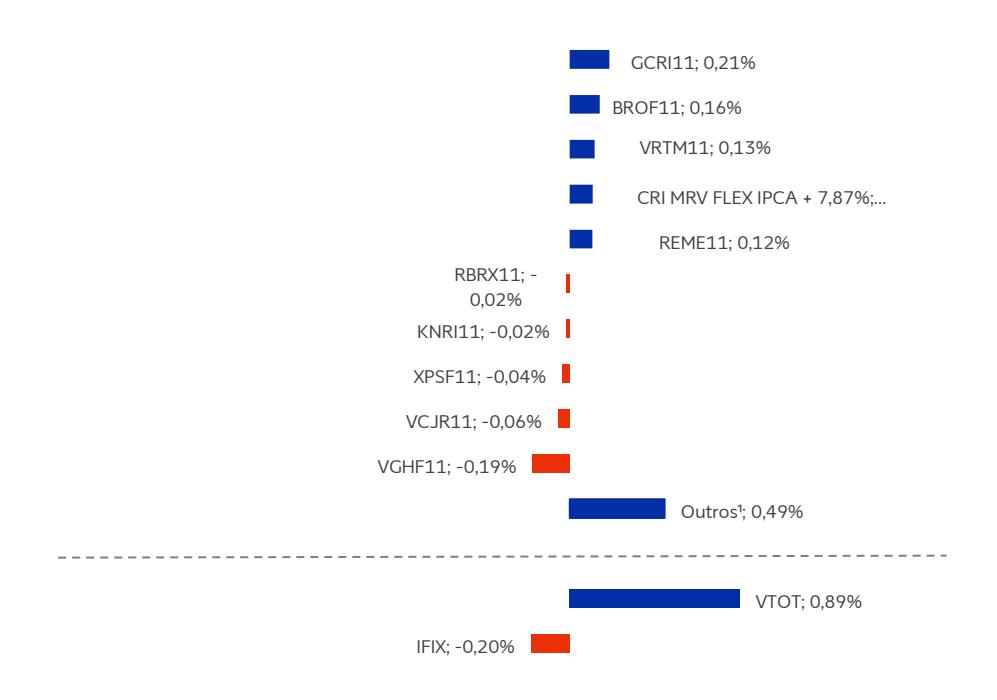
No mês de setembro, o IFIX, índice de fundos imobiliários da B3, apresentou variação de -0,2%, acumulando -0,5% no ano. No mesmo mês, a rentabilidade total do VTOT11, que considera a variação patrimonial da cota somada aos rendimentos distribuídos no mês, foi de 0,9%, equivalente a 1,1 ponto percentual acima da variação do IFIX no período.
Em termos de movimentações, ao longo de setembro as operações do Fundo estiveram concentradas na compra de cotas do segmento de shoppings, por meio da aquisição de R$ 0,76 milhão de VISC11. O movimento se mostrou bastante oportuno, tendo em vista a forte valorização do segmento de shoppings ao longo de outubro.
O resultado gerado pelo Fundo no mês de setembro foi de R$ 0,82/cota. Em termos de distribuição de rendimentos, o Fundo anunciou R$ 0,85/cota no mês. Ainda, ao final do mês de setembro, o Fundo contava com um resultado acumulado não distribuído de R$ 0,25/cota, já considerando a distribuição de rendimentos anunciada no mês.
Performance do Fundo
Resultado e Distribuição de Rendimentos
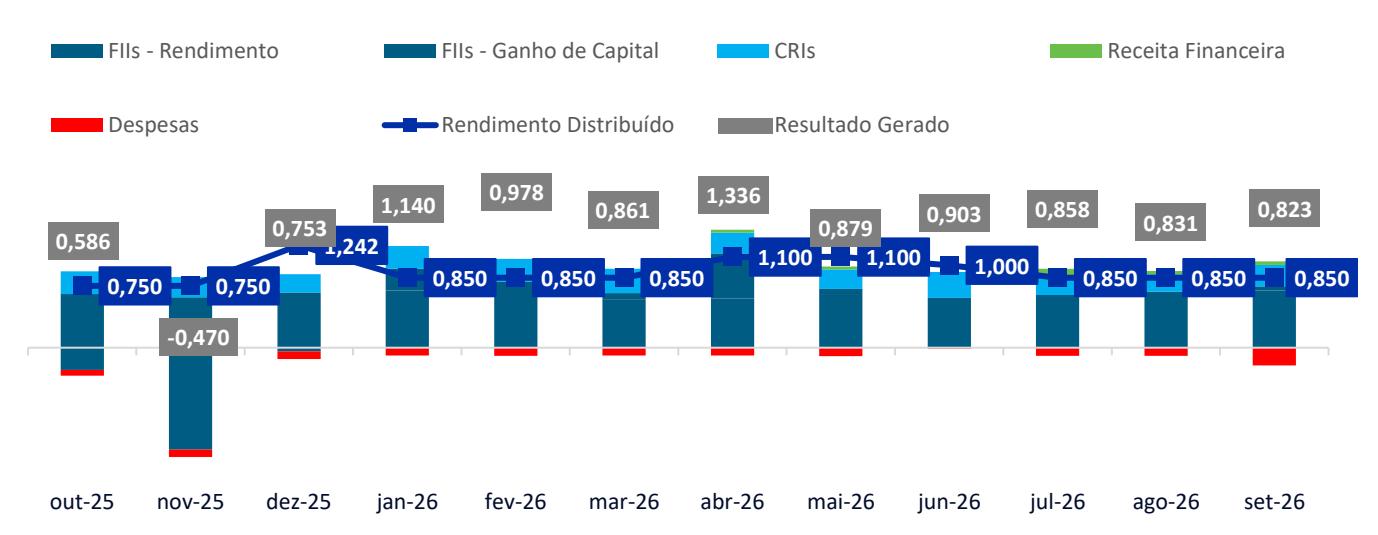
O resultado caixa do Fundo em setembro foi de R$ 504,0 mil, o equivalente a R$ 0,82/cota. O resultado dos FIIs totalizou R$ 456,5 mil, o equivalente a R$ 0,75/cota, composto por R$ 425,2 mil em rendimentos (R$ 0,69/cota) e R$ 31,3 mil em ganho de capital (R$ 0,05/cota). O resultado de CRIs foi de R$ 158,6 mil, correspondente a R$ 0,26/cota, e o resultado financeiro, integralmente composto por receitas financeiras, somou R$ 20,9 mil (R$ 0,03/cota). Do lado das despesas, as taxas de administração e gestão totalizaram -R$ 59,7 mil (-R$ 0,10/cota), sendo -R$ 25,4 mil referentes ao administrador e escriturador e -R$ 34,4 mil ao gestor, enquanto as outras despesas somaram -R$ 72,2 mil (-R$ 0,12/cota). Não houve cobrança de taxa de performance no período.
Em termos de distribuição, o Fundo anunciou R$ 520,4 mil em rendimentos no mês, equivalente a R$ 0,85/cota, montante R$ 16,4 mil (R$ 0,03/cota) superior ao resultado gerado no período. Assim, partindo de um resultado acumulado não distribuído de R$ 166,9 mil (R$ 0,27/cota), o Fundo encerrou o mês, após a distribuição dos rendimentos, com uma reserva de resultado não distribuído de R$ 150,6 mil, equivalente a R$ 0,25/cota.
| Resultado do Fundo | Setembro 26 (R$) | Setembro 26 (R$/cota) | Acum. 2S 2026 (R$) |
|---|---|---|---|
| Resultado FIIs | 456.529 | 0,746 | 1.260.219 |
| Rendimento | 425.246 | 0,695 | 1.230.135 |
| Ganho de Capital | 31.283 | 0,051 | 30.084 |
| Resultado CRIs | 158.593 | 0,259 | 437.768 |
| Resultado Financeiro | 20.853 | 0,034 | 98.945 |
| Receita Financeira | 20.853 | 0,034 | 98.945 |
| Taxa de Administração | -59.739 | -0,098 | -159.949 |
| Administrador e Escriturador | -25.384 | -0,041 | -75.214 |
| Gestor | -34.355 | -0,056 | -84.735 |
| Taxa de Performance | 0 | - | 0 |
| Outras Despesas/Receitas | -72.191 | -0,118 | -93.091 |
| Resultado Total | 504.045 | 0,823 | 1.543.893 |
| Rendimentos a serem distribuídos | 520.440 | 0,850 | 1.561.319 |
| Resultado Acumulado Não Distribuído | 166.949 | 0,273 | |
| + Resultado Total - Rendimentos Divulgados | -16.395 | -0,027 | |
| Resultado Acumulado Não Distribuído-Final | 150.554 | 0,246 |
Histórico de Resultado e Distribuição de Rendimentos (R$/cota)
O gráfico abaixo retrata a evolução dos rendimentos mensais, bem como do resultado caixa do Fundo nos últimos 12 meses, composto pelos rendimentos recebidos e os ganhos de capital de FIIs, receita dos CRIs, resultado financeiro e despesas do Fundo. A rentabilidade esperada considera a atual situação do Fundo e não representa e nem deve ser considerada, a qualquer momento e sobre qualquer hipótese, como promessa, garantia ou sugestão de rentabilidade futura.
Rentabilidade e Distribuição por Cota
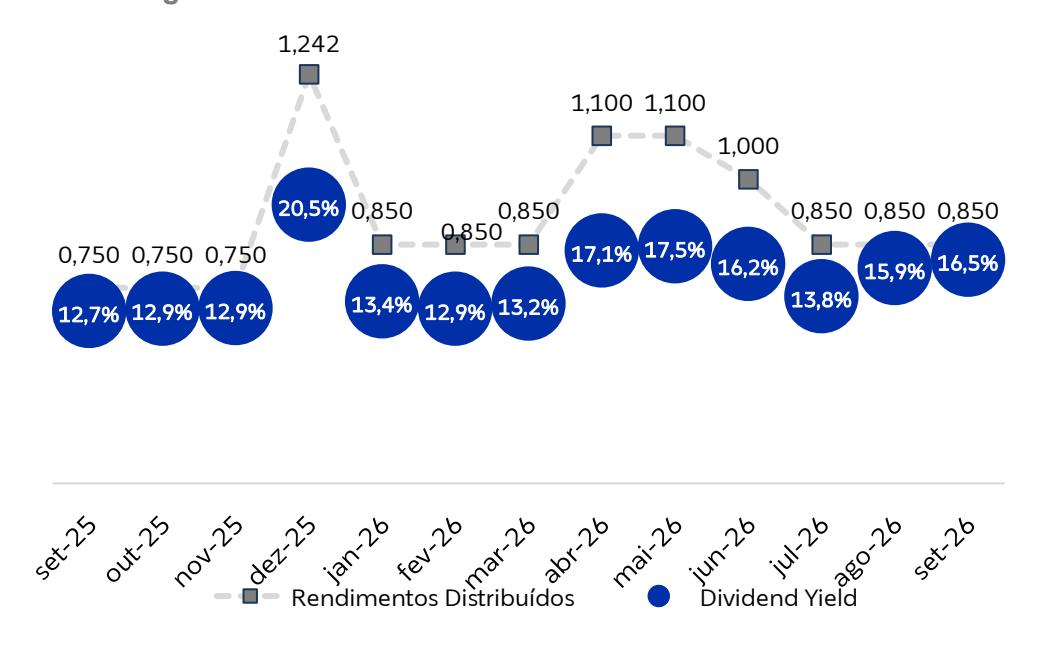
Em setembro, o Fundo distribuiu R$ 0,850/cota, equivalente a um dividend yield anualizado de 16,5%. Nos últimos 12 meses, as distribuições variaram entre R$ 0,750/cota e R$ 1,242/cota, com destaque para o patamar mais elevado observado entre abril e junho de 2026. A rentabilidade obtida no passado não representa e nem deve ser considerada, a qualquer momento e sobre qualquer hipótese, como promessa, garantia ou sugestão de rentabilidade futura.
Rentabilidade da Cota Patrimonial
| Rentabilidade | Setembro 26 | Acumulado 2026 | Últimos 12 meses | Desde o Início | Últimos 6 meses |
|---|---|---|---|---|---|
| Valor da Cota de Referência Inicial | 83,72 | 88,77 | 86,38 | 100,00 | 88,94 |
| Valor da Cota Patrimonial Final | 83,61 | 83,61 | 83,61 | 83,61 | 83,61 |
| Rentabilidade (cota e rendimentos) | |||||
| Variação da Cota Patrimonial | -0,1% | -5,8% | -3,2% | -16,4% | -6,0% |
| Rendimentos² | 1,0% | 9,9% | 13,0% | 98,0% | 6,5% |
| Rentabilidade do Fundo | 0,9% | 4,1% | 9,8% | 81,6% | 0,5% |
| IFIX³ | -0,2% | -0,5% | 4,6% | 37,4% | -3,0% |
| CDI Líquido (85%) | 0,9% | 8,9% | 12,3% | 74,1% | 5,8% |
| Rentabilidade vs IFIX | 1,1% | 4,6% | 5,2% | 44,2% | 3,5% |
A cota patrimonial ajustada do Fundo encerrou o mês de setembro em R$ 83,61, ante R$ 83,72 no início do período. Considerando a variação patrimonial de -0,1% e os rendimentos distribuídos no mês, equivalentes a 1,0%, a rentabilidade total do Fundo foi de 0,9% em setembro. Esse resultado ficou 1,1 ponto percentual acima do IFIX no mesmo período, que apresentou variação de -0,2%, e em linha com o CDI líquido, que também avançou 0,9% no mês.
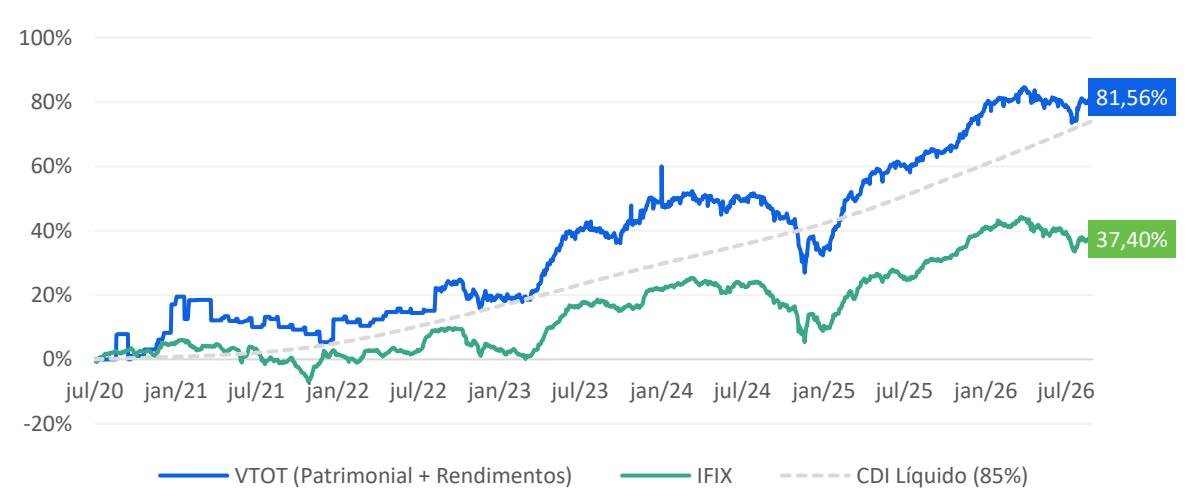
No acumulado de 2026, a rentabilidade total da cota patrimonial do Fundo é de 4,1%, frente a -0,5% do IFIX, representando desempenho 4,6 pontos percentuais acima do índice. Nos últimos 12 meses, o Fundo acumula rentabilidade de 9,8%, contra 4,6% do IFIX, superando o índice em 5,2 pontos percentuais. Desde o início, a rentabilidade total do Fundo é de 81,6%, ante 37,4% do IFIX e 74,1% do CDI líquido, o que representa desempenho 44,2 pontos percentuais acima do IFIX.
Rentabilidade Bruta do Fundo 6
- 1 Cota ajustada representa a cota ex rendimentos anunciados no último pregão do mês.
- 2 Considera os rendimentos declarados no período
- 3 Índice de Fundos de Investimento Imobiliários que indica o desempenho médio das cotações dos fundos imobiliários negociados na B3.
- 4 Certificado de Depósito Interbancário, taxa que lastreia as operações interbancárias.
- 5 O início do Fundo ocorreu na data de 28/07/2020
- 6 A rentabilidade do Fundo engloba a variação da cota patrimonial do Fundo, assim como os rendimentos distribuídos, desde seu início.
Atribuição de Performance dos Ativos da Carteira no Mês
Abaixo detalhamos os 10 ativos que apresentaram as maiores e menores atribuições na performance da carteira no mês de setembro do VTOT, bem como o resultado total do Fundo e o seu benchmark, o IFIX.
Abaixo detalhamos as atribuições de performance de cada segmento da carteira no mês de setembro do VTOT.
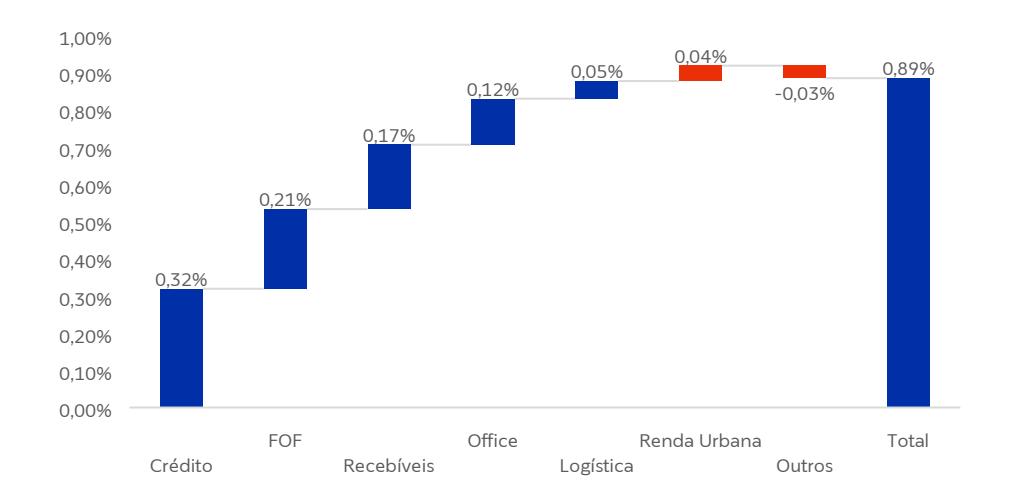
1 Inclui as atribuições de performance dos demais ativos da carteira do Fundo, além das receitas financeiras e despesas do mês.
Negociação do Fundo na B3
| Informações da B3 | Set 26 | |
|---|---|---|
| Valor de Mercado (R$ mil) | 38.366 | |
| Número de Cotistas | 2.098 | |
| Presença diária em Pregões | 100% | |
| Volume Diário Médio Negociado (R$ mil) | 48 | |
| Fonte: B3 e Escriturador | ||
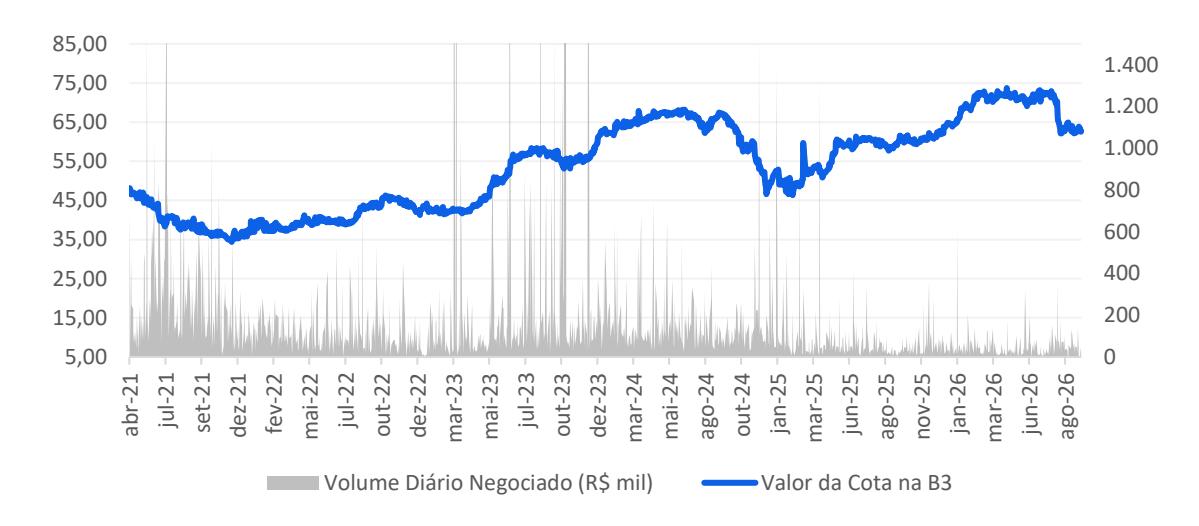
presença em 100% dos pregões.
O Fundo encerrou o mês de setembro com 2.098 cotistas e valor de mercado de R$ 38,4 milhões, o que representa um desconto de 25,1% frente ao patrimônio líquido de R$ 51,2 milhões ao final do mês. O volume médio diário de negociação foi de R$ 48 mil, com
O valor da cota do Fundo na B3 encerrou o mês de setembro em R$ 62,66, já considerando a distribuição de rendimentos de R$ 0,85/cota referente a este mês.
Carteira do Fundo
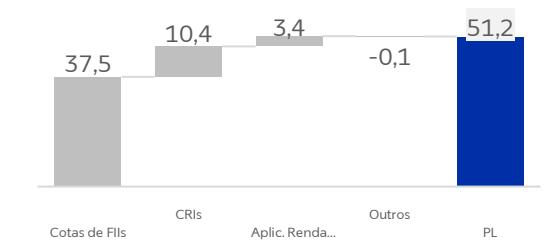
O patrimônio líquido do Fundo ao final de setembro era de R$ 51,2 milhões, equivalente a R$ 83,6/cota. As alocações em FIIs totalizavam R$ 37,5 milhões (R$ 61,3/cota), enquanto os CRIs somavam R$ 10,4 milhões (R$ 17,0/cota), o equivalente a 73,2% e 20,3% do PL, respectivamente. As aplicações financeiras somavam o total de R$ 3,4 milhões (R$ 5,6/cota, ou 6,6% do PL), que incluem fundos referenciados DI com liquidez imediata. As provisões líquidas a pagar e receber do Fundo totalizavam -R$ 0,1 milhão (-R$ 0,2/cota).
| Portfolio | R$ MM | R$/cota | |
|---|---|---|---|
| Cotas de FIIs | 37,5 | 61,3 | |
| CRIs | 10,4 | 17,0 | |
| Aplicações Financeiras | 3,4 | 5,6 | |
| A Pagar / Receber | -0,1 | -0,2 | |
| Patrimônio Líquido | 51,2 | 83,6 | |
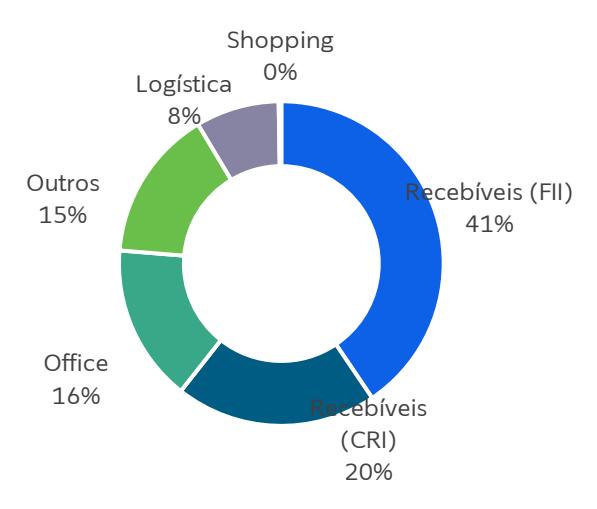
Ao final de setembro, a carteira do Fundo seguia concentrada em recebíveis imobiliários, que respondiam por cerca de 60% dos ativos, sendo 41% por meio de FIIs de papel e 20% em participações diretas em CRIs. Na sequência, os segmentos de outros ativos e de escritórios representavam 15% cada, seguidos por logística, com 8%.
Ativos por Segmento (%)
Carteira de FII e CRI
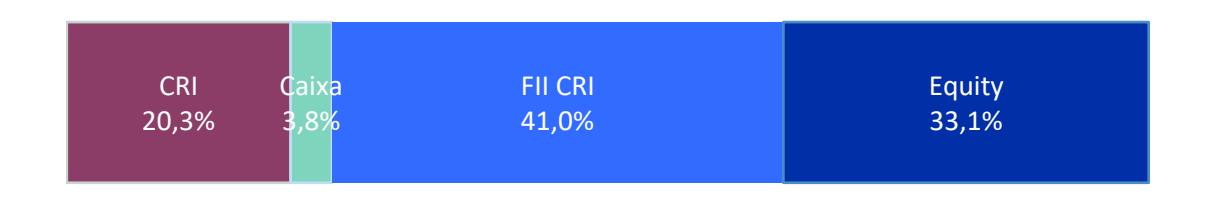
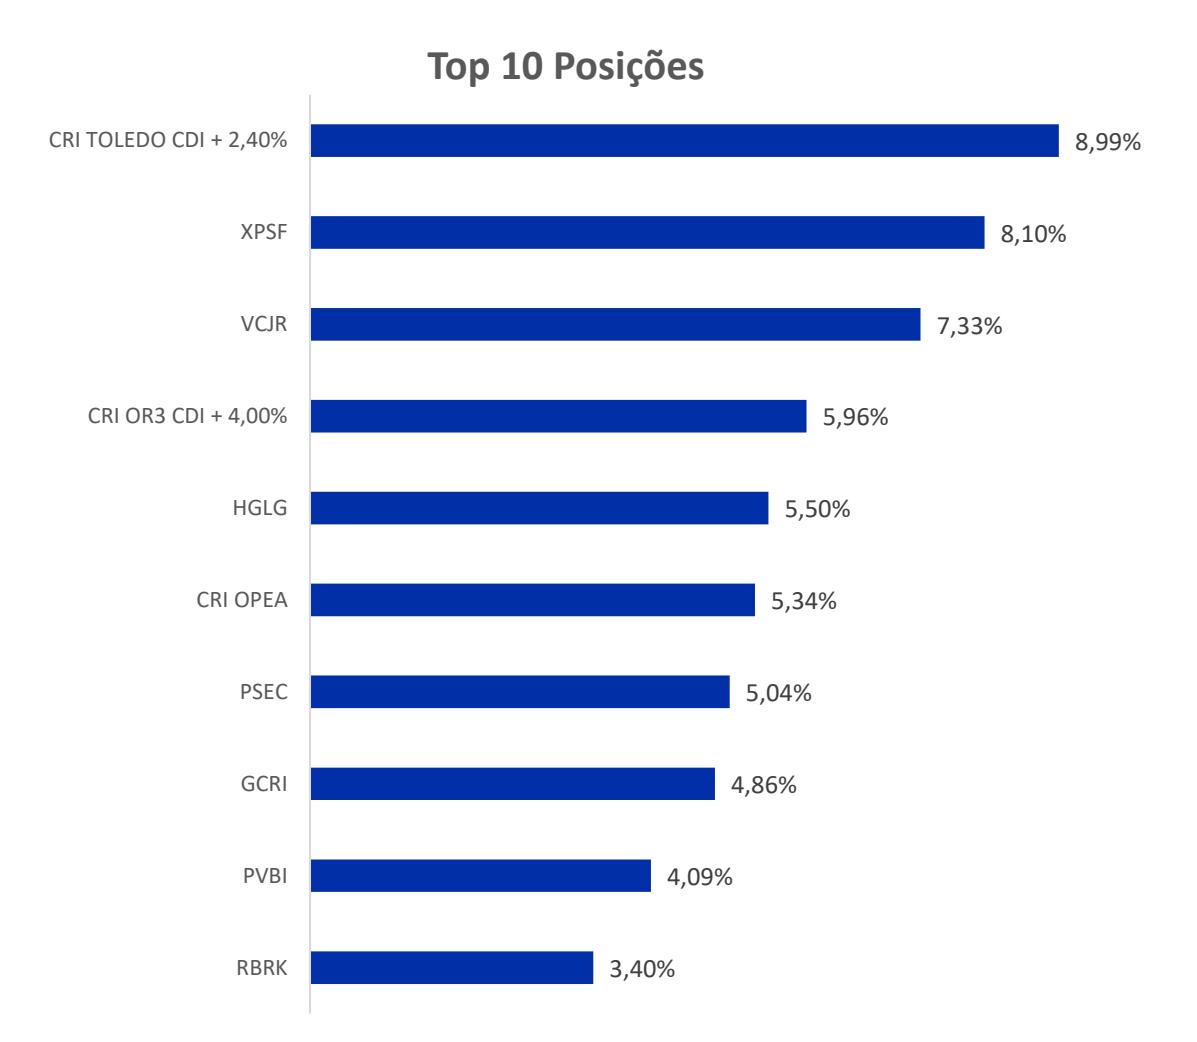
A parcela investida em crédito representa cerca de 61% da carteira. A parcela investida em Equity representa cerca de 33% com maior concentração em XPSF, HGLG e PSEC, que contribuem com potencial ganho de capital na carteira. Já a parcela alocada em FIIs de CRI está concentrada em VCJR, que vem oferecendo carrego extremamente atrativo com o potencial ganho de capital tendo em vista a consolidação com o PCIP.
Enxergamos espaço para ampliar a exposição a fundos indexados à inflação, que hoje negociam com descontos expressivos e carrego bastante atrativo. Entendemos que o aumento gradual da parcela atrelada ao IPCA deve contribuir para a evolução do resultado recorrente ao longo do tempo, além de oferecer potencial adicional de ganho de capital no médio prazo.
Dividend Yield da Carteira de FII
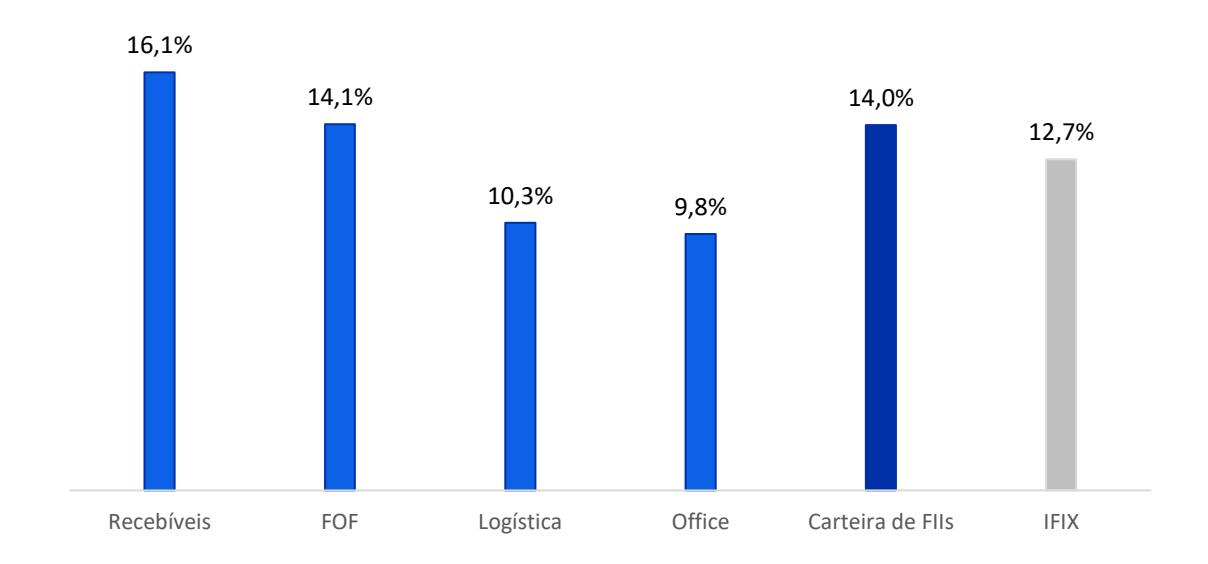
A carteira de FIIs do fundo apresentou dividend yield anualizado de 14,0% em setembro, contra 12,7% do IFIX, um prêmio de aproximadamente 1,3 p.p. sobre o índice. O segmento de recebíveis é o principal contribuidor, com carrego de 16,1%, seguido por FOFs (14,1%). Escritórios (9,8%) e logística (10,3%) apresentam os menores yields da carteira, refletindo o maior componente de ganho de capital esperado nesses segmentos.
Price to book da Carteira de FII
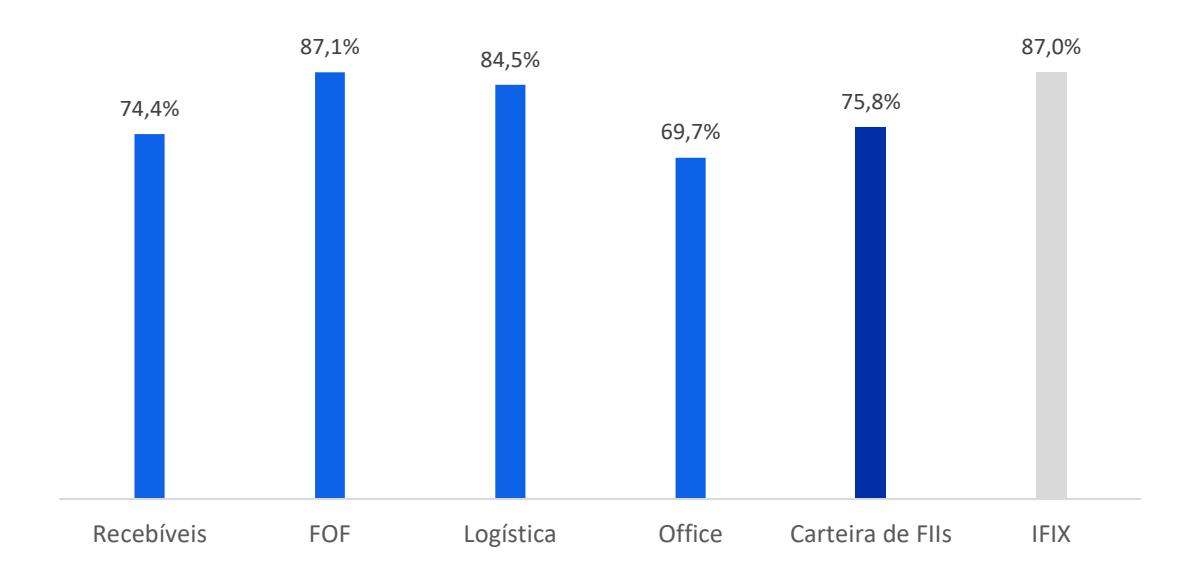
Além do carrego superior, a carteira também captura desconto patrimonial relevante: 0,76x P/VP contra 0,87x do IFIX. A combinação de yield acima do índice e múltiplo abaixo dele sustenta a tese de retorno total da carteira, com destaque para escritórios (0,70x), onde o desconto é mais acentuado, seguido por recebíveis (0,74x), logística (0,85x) e FOFs (0,87x).
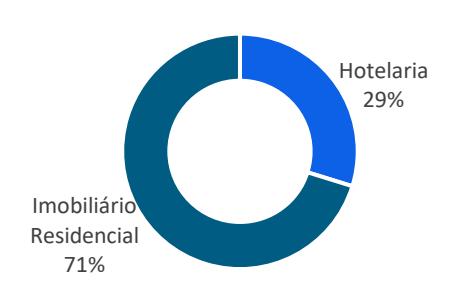
Carteira de Crédito
A alocação em operações de crédito diretamente pelo Fundo tem como objetivo o investimento em ativos com baixo risco de crédito e spreads interessantes ajustados ao risco, levando-se em consideração seus fundamentos e a solidez do pacote de garantias.
A gestão mantém um processo de monitoramento detalhado e recorrente de todas as operações da carteira.
Ativos por Segmento(%)
| Indexador | Taxa de Aquisição (a.a.) | Taxa Mtm (a.a.) | Saldo MtM (R$ MM) | % PL | Duration (anos) |
|---|---|---|---|---|---|
| IPCA+ | 7,87% | 7,87% | 2,74 | 5,34% | 2,75 |
| CDI+ | 3,04% | 3,04% | 7,66 | 14,95% | 3,06 |
| 10,39 | 20,30% |
| CRI | Código B3 | Volume (R$ mm) | % PL | Segmento | Taxa de Emissão (%a.a.) | Taxa de Mercado (%a.a.) | Duration (anos) | Venc. |
|---|---|---|---|---|---|---|---|---|
| Toledo (W) | 25F1530516 | 4,60 | 8,99% | Imobiliário Residencial | CDI + 2,40% | CDI + 2,40% | 4,11 | 27/06/2035 |
| OR3 | 25D3961091 | 3,05 | 5,96% | Hotelaria | CDI + 4,00% | CDI + 4,00% | 1,49 | 25/04/2030 |
| MRV Flex | 24E2538087 | 2,74 | 5,34% | Imobiliário Residencial | IPCA + 7,87% | IPCA + 7,87% | 2,75 | 15/03/2033 |
| Total | 10,39 | 20,30% |
Vinci Imobiliário Total Return – VTOT11 Relatório de Desempenho Mensal
/>
Glossário
Clique aqui para acessar o glossário completo disponibilizado no site de RI.
Contato RI
www.vincifundoslistados.com
+55 (21) 2159-6222
PARA SE CADASTRAR NO MAILING, CLIQUE AQUI .
Este material foi elaborado pela Vinci Real Estate Gestora de Recursos Ltda. ("Vinci RE"), tendo caráter meramente informativo e não foi objeto de auditoria específica. Este material foi preparado com base em informações pertencentes à Vinci RE e outras informações disponíveis ao público. As informações contidas neste documento são materialmente precisas até a data a que o documento se refere. A Vinci RE usa informações de fontes conhecidas por sua confiabilidade e boa-fé, mas isto não representa nem endossa a precisão ou confiabilidade de nenhuma dessas informações e a Vinci não se responsabiliza pelo teor dessas informações. A Vinci RE não garante as estimativas ou projeções quanto a
eventos que possam ocorrer no futuro (incluindo projeções de receita, despesa, lucro líquido e desempenho de ações) contidas neste material. Os resultados reais podem variar das projeções e tais variações podem ser significativas. Nada aqui contido é, ou deve ser entendido como, uma promessa ou representação do passado ou do futuro. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. A Vinci RE se exonera, expressamente, de toda e qualquer responsabilidade relacionada ou resultante da utilização deste material. Este material foi preparado exclusivamente para fins informativos e não deve ser interpretado como uma solicitação ou oferta de compra ou venda de quaisquer valores mobiliários ou instrumentos financeiros relacionados. A Vinci RE não interpreta o conteúdo deste material como consultoria jurídica, contábil, fiscal ou de investimento ou como recomendação. Este material não pretende ser exaustivo ou conter todas as informações que a Vinci RE possa exigir ou ser exigida. Nenhum investimento, desinvestimento ou outras ações ou decisões financeiras devem se basear apenas nas informações contidas neste material.