
Relatório Gerencial VVCR11 de agosto de 2026
Relatório Gerencial do V2 Recebíveis Imobiliários (VVCR11), fundo imobiliário de papel, referente a agosto de 2026, com entrega no FundosNet (B3) em 23/09/2026. No pregão de 03/11/2026, a cota do VVCR11 fechou a R$ 8,10, com P/VP de 0,78 (valor patrimonial de R$ 10,36 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,09 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 14,17% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 189,4 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 23.120.027/0001-13
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/08/2026
- Data de entrega
- 23/09/2026 18:08
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
V2 RECEBÍVEI IMOBILIÁRIOS F
VVCR1 AGOSTO 2026
RESUMO MENSA
VALOR DE MERCADO R$ 149,34 milhões
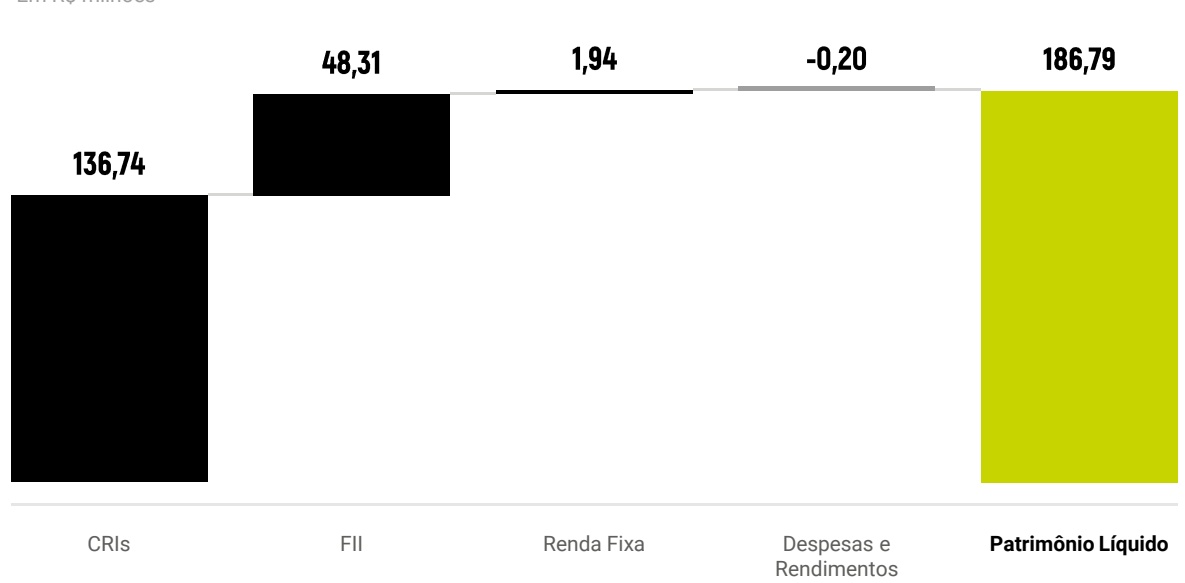
VALOR PATRIMONIAL R$ 186,79 milhões
COTA VALOR MERCADO R$ 8,1
COTA VALOR PATRIMONIAL R$ 10,2
DURATION DO PORTFÓLIO 3,11 anos
RENDIMENTO R$ 0,10
YIELD MENSAL 1,22
RETORNO MENSAL -9,35%
Nº DE COTISTAS 2.73
YIELD DE MERCADO IPCA+ 16,94
COMENTÁRIO DO GEST
No mês de agosto celebramos a entrada dos investidores do HCHG no VVCR, após a conversão das cotas, movimento refletido no crescimento de mais de 20% no total de cotistas no mês, e agradecemos a todos pela confiança em nosso time. Quanto às movimentações, não realizamos compras ou vendas de CRIs ao longo do mês: nesse momento de incerteza, temos privilegiado a prudência, e o trabalho tem se concentrado em avaliar a relação risco-retorno das operações em carteira, além de novas operações, com critérios restritivos, em busca de ativos que consideramos High Grade e de alocações oportunísticas.
Quanto aos resultados, o VVCR11 apurou Resultado Líquido de R$ 1.647.972,10 no mês, com a carteira de CRIs contribuindo com R$ 1.382.649,98, sendo R$ 895.426,27 em pagamento de Juros e R$ 487.223,71 em Correção Monetária, e a carteira de FIIs com R$ 447.270,85 em rendimentos recebidos. O resultado caixa do período totalizou R$ 14.071,81. Com base nesse desempenho, foi distribuído o valor de R$ 0,10/cota aos investidores.
No cenário internacional, as tensões no Oriente Médio perderam protagonismo e o Fed voltou ao centro das atenções. A atividade americana seguiu resiliente, com o PIB do 2T26 em 1,5% t/t anualizado, e a inflação permaneceu acima da meta: o CPI de agosto subiu 0,4% m/m, puxado pela gasolina, mantendo 3,4% a/a, enquanto o núcleo avançou 0,3% m/m, acima do esperado, e desacelerou para 2,4% a/a. Nesse contexto, Kevin Warsh adotou tom duro no simpósio de Jackson Hole, reafirmando a meta de 2% e classificando as condições financeiras como pouco restritivas. Na reunião de 16 de setembro, o Fed elevou os juros em 0,25 p.p., confirmando a leitura de que o processo de desinflação exige política monetária mais apertada.
No Brasil, a atividade desacelerou, com o PIB do 2T26 em +0,5% t/t após +1,1% no primeiro trimestre, levando à revisão do crescimento esperado no Boletim Focus para 1,9% em 2026 e 1,5% em 2027. A inflação surpreendeu para baixo em agosto: o IPCA registrou deflação de 0,32%, a mais intensa desde 2022, com efeito pontual do bônus de Itaipu na energia elétrica (-7,63%), e o acumulado em 12 meses recuou de 4,44% para 4,22%. A média dos núcleos subiu 0,23% no mês e cedeu para 3,97% na métrica anualizada de três meses (ante 4,45%); a projeção de 5,0% para o IPCA de 2026 mantém viés altista com o fim da deflação de alimentos e etanol. Nesse ambiente, o Copom deu continuidade ao ciclo de flexibilização e reduziu a Selic em 0,25 p.p. na reunião de 16 de setembro, para 13,75%, após corte de mesma magnitude em agosto; a expectativa de mercado é de pausa nas próximas reuniões, dado o balanço de riscos ainda adverso.
INFORMAÇÕES CONTÁBEIS
LIQUIDEZ E PATRIMÔN
COMPOSIÇÃO DO PATRIMÔNIO LÍQUIDO
| PARÂMETROS | MÊS | ANO | 12 MESES |
|---|---|---|---|
| Volume Financeiro | 2.098.208,80 | 16.795.716,61 | 75.127.862,45 |
| Volume Financeiro sobre PL | 1,40% | 11,25% | 50,31% |
| Presença em Pregões | 100% | 100% | 99,60% |
INFORMAÇÕES CONTÁBEIS
DEMONSTRAÇÃO DE RESULTA
| DRE | MAR-26 | ABR-26 | MAI-26 | JUN-26 | JUL -26 | AGO-26 | MÉDIA 6M |
|---|---|---|---|---|---|---|---|
| Resultado CRI | 1.503.539,73 | 2.237.406,54 | 1.866.812,98 | 1.960.086,75 | 1.731.010,60 | 1.382.649,98 | - |
| Resultado FII | 204.706,64 | 336.330,36 | 216.177,20 | 35.430,20 | 198.042,46 | 447.270,85 | - |
| Resultado Caixa | 262.589,13 | 120.916,00 | 209.703,61 | 155.838,49 | 8.865,00 | 14.071,81 | - |
| Despesas do Fundo | -313.654,27 | -138.100,61 | -279.656,09 | -288.487,59 | -226.470,57 | -196.020,55 | - |
| Resultado Líquido | 1.657.181,23 | 2.556.552,29 | 2.013.037,70 | 1.862.867,85 | 1.711.447,49 | 1.647.972,10 | - |
| Quantidade de cotas | 18.278.958 | 18.278.958 | 18.278.958 | 18.278.958 | 18.278.958 | 18.278.958 | - |
| Resultado por cota (R$) | 0,09 | 0,14 | 0,11 | 0,10 | 0,09 | 0,09 | 0,10 |
| Distribuição por cota (R$) | 0,10 | 0,10 | 0,10 | 0,13 | 0,10 | 0,10 | 0,11 |
| Saldo acumulado por cota | 0,02 | 0,06 | 0,07 | 0,04 | 0,03 | 0,02 | - |
| Dividend Yield Mercado | 1,05% | 1,06% | 1,04% | 1,42% | 1,08% | 1,22% | 1,15% |
| Dividend Yield Patrimonial | 0,96% | 0,97% | 0,97% | 1,27% | 0,98% | 0,98% | 1,02% |
MOVIMENTAÇÕES DO M
| OPERAÇÃO | ATIVO | CÓDIGO DO ATIVO | TAXA | VOLUME | DESCRIÇÃO |
|---|---|---|---|---|---|
| Não houve compras, vendas ou amortizações relevantes no mês. | |||||
| TOTAL | |||||
| n/d |
PORTFÓLIO DE CRI
POSIÇÕES 1 A 20
| # | ATIVO | SETOR | CÓDIGO IF | SECURITIZADORA | INDEXADOR | TAXA MTM | SALDO MTM | % PL | VENCIMENTO |
|---|---|---|---|---|---|---|---|---|---|
| 1 | GGRC CD Rio de Janeiro | Logística | 20K0571487 | RizaSec | IPCA+ | 9,09% | 10.174.906 | 5,44% | 13/11/2030 |
| 2 | Canopus | Residencial | 19L0882278 | RizaSec | IPCA+ | 15,52% | 10.021.937 | 5,36% | 15/02/2035 |
| 3 | TCS | Corporativo | 26C4273912 | Habitasec | IPCA+ | 11,24% | 9.707.918 | 5,19% | 19/03/2029 |
| 4 | Shopping Metrô Itaquera | Shopping | 24C1526928 | Opea | IPCA+ | 9,75% | 8.207.878 | 4,39% | 15/03/2039 |
| 5 | RBVA GPA 2° Série | Varejo | 20L0687133 | Opea | IPCA+ | 8,24% | 7.469.511 | 3,99% | 26/12/2035 |
| 6 | General Shopping - 2020 | Shopping | 20G0800227 | Opea | IPCA+ | 7,87% | 6.729.370 | 3,60% | 19/07/2032 |
| 7 | Reiter Log 1° Série | Logística | 21 L1012230 | Fortesec | IPCA+ | 11,38% | 6.093.286 | 3,26% | 20/12/2028 |
| 8 | BTLG Mauá | Logística | 21 L0640489 | Opea | IPCA+ | 8,74% | 5.233.120 | 2,80% | 16/12/2028 |
| 9 | Shopping Jaraguá do Sul | Shopping | 13F0056986 | Habitasec | IPCA+ | 8,52% | 4.035.217 | 2,16% | 05/12/2035 |
| 10 | JFL Living | Residencial | 23I1696564 | Opea | IPCA+ | 9,89% | 3.828.247 | 2,04% | 24/09/2035 |
| 11 | TSR II | Residencial | 25E3736055 | Casa de Pedra | INCC-DI+ | 12,66% | 3.718.133 | 1,99% | 21/07/2028 |
| 12 | B&B | Hotéis | 21 H0720107 | Habitasec | IPCA+ | 13,32% | 3.562.675 | 1,90% | 19/08/2031 |
| 13 | General Shopping - 2022 | Shopping | 22L1309906 | Opea | IPCA+ | 8,62% | 3.391.426 | 1,81% | 15/12/2032 |
| 14 | HGRU Makro | Varejo | 21 L0666509 | Opea | IPCA+ | 10,39% | 3.377.194 | 1,80% | 17/12/2031 |
| 15 | Haus Garten 1° Série | Residencial | 24F1234491 | Fortesec | IPCA+ | 30,51% | 3.374.997 | 1,80% | 20/07/2028 |
| 16 | Sanema | Industrial | 22G0701494 | Opea | IPCA+ | 10,28% | 3.347.002 | 1,79% | 31/08/2037 |
| 17 | HDOF Haddock | Corporativo | 22K0016415 | RizaSec | IPCA+ | 9,79% | 3.231.225 | 1,72% | 04/11/2032 |
| 18 | HSLG Bemol | Logística | 22J0978863 | RizaSec | IPCA+ | 10,55% | 3.229.009 | 1,72% | 20/10/2037 |
| 19 | BTG Atlas | Varejo | 26F3802891 | Vert | IPCA+ | 9,29% | 3.030.137 | 1,62% | 21/06/2032 |
| 20 | Sompo Barzel | Corporativo | 25L2909516 | Opea | IPCA+ | 8,85% | 2.927.827 | 1,56% | 02/10/2034 |
PORTFÓLIO DE CRI
POSIÇÕES 21 A 40
| # ATIVO | SETOR | CÓDIGO IF | SECURITIZADORA | INDEXADOR | TAXA MTM | SALDO MTM | % PL | VENCIMENTO |
|---|---|---|---|---|---|---|---|---|
| 21 Leo Madeiras | Logística | 22A0699149 | Opea | IPCA+ | 9,38% | 2.897.054 | 1,55% | 15/04/2037 |
| 22 Opportunity Green Park | Residencial | 23I1487360 | Casa de Pedra | INCC-DI+ | 11,52% | 2.820.396 | 1,50% | 21/09/2032 |
| 23 Pulverizado II | Pulverizado | 21 F0568989 | Ore | IPCA+ | 9,12% | 2.559.471 | 1,37% | 10/06/2036 |
| 24 HAAA Thera Corporate | Corporativo | 21 G0063256 | Opea | IPCA+ | 10,36% | 2.536.791 | 1,35% | 08/07/2041 |
| 25 Allard Oscar Freire | Residencial | 22E1273339 | Canal | IPCA+ | 8,12% | 2.452.714 | 1,31% | 18/05/2027 |
| 26 Pontte | Home Equity | 25G5830819 | RizaSec | IPCA+ | 10,35% | 2.429.668 | 1,30% | 27/02/2045 |
| 27 Riachuelo | Varejo | 21A0857929 | Opea | IPCA+ | 19,51% | 2.383.947 | 1,27% | 07/12/2028 |
| 28 Araguaína 1° Série SR | Loteamento | 21 H0853779 | Fortesec | IPCA+ | 9,00% | 1.950.590 | 1,04% | 20/08/2036 |
| 29 Amparo Ypê | Industrial | 17A0060699 | Brazilian Securities | IGP-M+ | 14,89% | 1.948.860 | 1,04% | 15/12/2037 |
| 30 Araguaína 2° Série SR | Loteamento | 21 H0853781 | Fortesec | IPCA+ | 8,51% | 1.883.995 | 1,00% | 20/08/2036 |
| 31 Direcional II | Residencial | 21 D0737500 | Opea | IPCA+ | 7,69% | 1.834.803 | 0,98% | 17/04/2028 |
| 32 ALLOS | Shopping | 21 G0065100 | Opea | IPCA+ | 8,28% | 1.114.606 | 0,59% | 17/07/2028 |
| 33 Araguaína 1° Série MZ | Loteamento | 21 H0853780 | Fortesec | IPCA+ | 12,65% | 854.815 | 0,45% | 20/08/2036 |
| 34 Araguaína 2° Série MZ | Loteamento | 21 H0853789 | Fortesec | IPCA+ | 12,20% | 814.821 | 0,43% | 20/08/2036 |
| 35 Pirelli Prometeon | Logística | 17I0181659 | Opea | IPCA+ | 11,20% | 682.147 | 0,36% | 20/10/2032 |
| 36 Reiter Log 2° Série | Logística | 21 L1012231 | Fortesec | IPCA+ | 11,32% | 657.467 | 0,35% | 20/12/2028 |
| 37 Lote 5 | Residencial | 22J0311263 | Casa de Pedra | IPCA+ | 13,56% | 558.832 | 0,29% | 21/01/2027 |
| 38 Durli | Industrial | 22C0004806 | RizaSec | IPCA+ | 10,01% | 545.271 | 0,29% | 15/02/2027 |
| 39 Haus Garten 2° Série | Residencial | 24F1234494 | Fortesec | IPCA+ | 30,51% | 463.060 | 0,24% | 20/07/2028 |
| 40 Haus Garten 4° Série | Residencial | 24F1234497 | Fortesec | IPCA+ | 30,51% | 445.250 | 0,23% | 20/07/2028 |
PORTFÓLIO DE CRI
POSIÇÕES 41 A 42
| # ATIVO | SETOR | CÓDIGO IF | SECURITIZADORA | INDEXADOR | TAXA MTM | SALDO MTM | % PL | VENCIMENTO |
|---|---|---|---|---|---|---|---|---|
| 41 Haus Garten 3° Série | Residencial | 24F1234495 | Fortesec | IPCA+ | 30,51% | 213.720 | 0,11% | 20/07/2028 |
| 42 Arquiplan Paulista | Residencial | 23A1564492 | Casa de Pedra | INCC-DI+ | 9,13% | 1.551 | 0,00% | 22/12/2026 |
| TOTAL | 42 CRIs | 136.740.844 | 72,99% |
INDEXADOR · TAXA MÉDIA
| *IPCA+ | 10,49% |
INDEXADOR · % PL
| IPCA+ | 68,46% |
|---|---|
| INCC-DI+ | 3,49% |
| IGP-M+ | 1,04% |
* Ativos INCC e IGPM foram convertidos para IPCA
** Devido a precificação do administrador, retiramos o Haus Garten da conta de taxa média
SENSIBILIDADE DA NEGOCIAÇÃO NO MERCADO SECUN
PATRIMONIAL
| Patrimônio Líquido (R$) | 186.787.114,13 |
|---|---|
| Cota Patrimonial (R$/Cota) | 10,22 |
| Carteira de CRIs (% do PL) | 73,21% |
| Duration Portfólio de CRIs IPCA | 3,11 |
| Yield % a.a. (IPCA +) | 10,49% |
| Yield % a.a. (IPCA +) - ADM | 9,34% |
| Spread (NTN-B29 +) | 2,34% |
MERCADO
| Cota Mercado (R$/Cota) | 8,17 |
|---|---|
| Ágio (+) / Deságio (-) sobre PL | -20,05% |
| Ult. Dividend Yield Anualizado | 15,72% |
| Yield % a.a. (IPCA +) | 16,94% |
| Spread (NTN-B29 +) | 8,31% |
| YIELD % A.A. ( -) TAXA | SPREAD NTN -B ( -) TAXA | ||
|---|---|---|---|
| PREÇO MERCADO | YIELD (IPCA+) | ADM | ADM |
| 9,17 | 13,17% | 12,02% | 3,67% |
| 8,92 | 14,07% | 12,92% | 4,50% |
| 8,67 | 15,00% | 13,85% | 5,36% |
| 8,42 | 15,96% | 14,81% | 6,25% |
| 8,17 | 16,94% | 15,79% | 7,16% |
| 7,92 | 17,92% | 16,77% | 8,07% |
| 7,67 | 18,94% | 17,79% | 9,01% |
| 7,42 | 19,99% | 18,84% | 9,98% |
| 7,17 | 21,07% | 19,92% | 10,98% |
LINHA DESTACADA: COTA DE MERCADO NO FECHAMENTO DO MÊS
CLASSIFICAÇÃO DA CARTEIR
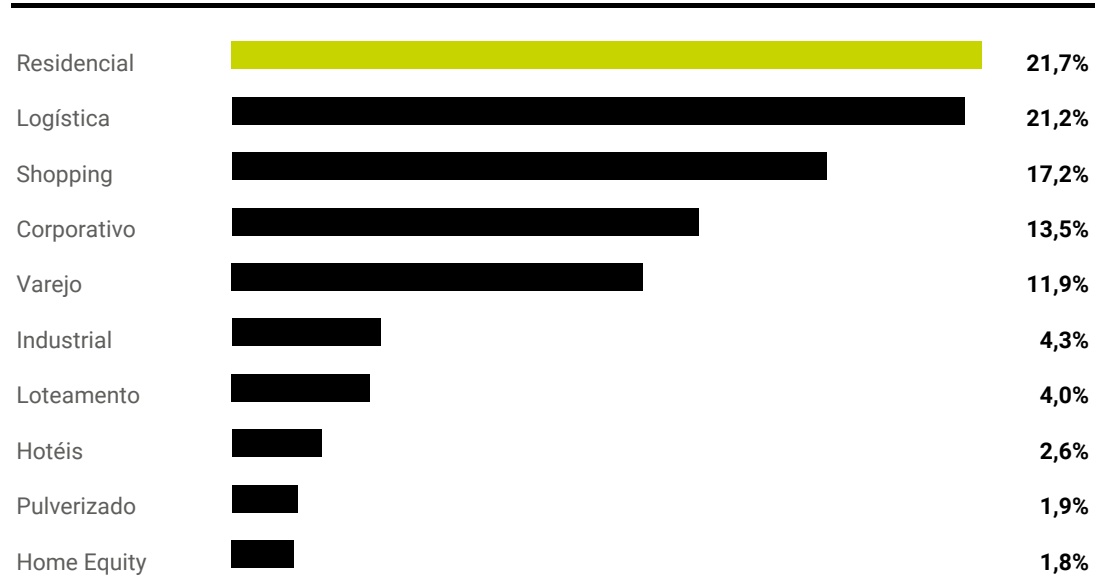
POR SEGMENTO (% CARTEIRA DE CRIS)
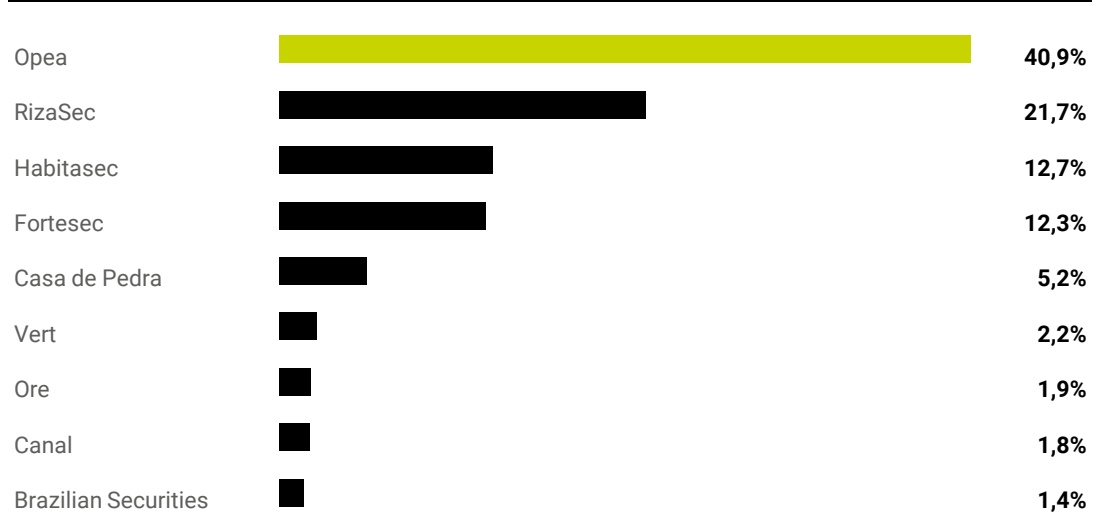
POR SECURITIZADORA (% CARTEIRA DE CRIS)
CRIs
AIZ (21F0569265
• A operação possui como garantia a alienação fiduciária da fábrica de máquinas de grande porte em São José dos Pinhais – PR.
IPCA+ 9,00%
• Em 2024, os 3 CRIs emitidos pelo grupo tiveram seus pagamentos de juros atrasados, iniciando a sequência de assembleias e a busca por solução junto aos investidores.
• Com o não pagamento no vencimento, em agosto de 2026, a operação encontra-se em default e passou a ser tratada em recuperação extrajudicial.
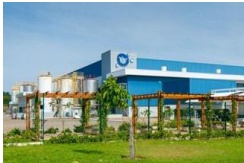
AMPARO YPÊ (17A0060699
IGP-M+ 10,00
• CRI é baseado em um contrato BTS atípico intragrupo no conglomerado conhecido como Ypê, ou seja, risco extremamente controlado, dado que é uma gigante do mercado em produtos para o varejo.
• Contrato de 20 anos corrigidos por IGP-M e com multa em caso de rescisão.
• A química Amparo possui faturamento de R$ 7 bilhões por ano, e índices de endividamento baixíssimos, com Div. Líq. / EBITDA em 0,026x e EBIT / Despesas Financeiras em 6,28x.
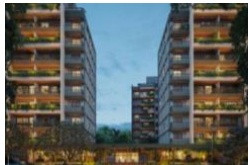
OPPORTUNITY GREEN PARK (23I148736
INCC-DI+ 9,50%
• Operação para um empreendimento imobiliário no Rio de Janeiro, próximo de um dos eixos mais importantes da cidade, a Av. das Américas.
• A operação conta com as seguintes garantias: alienação fiduciária do terreno, performance bond, aval da holding e aval dos sócios pessoa física.
• Emitido em 15/09/2023, tem duration de 4,5 anos e prazo de 9 anos.
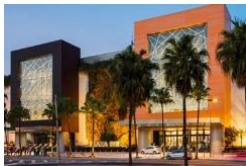
ALLOS (21G006510
• CRI com prazo de 7 anos (emitido em 2021), lastreado em debêntures simples e com rating de emissão AAA pela Fitch Ratings.
IPCA+ 4,62%
• Não conta com garantias específicas, reais ou pessoais.
• Possui covenant Dívida Líquida / EBITDA <= 3,5.
• Os números da devedora mostram um histórico saudável, com baixo endividamento, forte geração de caixa e margens altas. Os números do 1°T/25 mostraram Margem Ebitda Aj. de 72,2% e Margem Líquida em 40,4%.
ARQUIPLAN PAULISTA (23A156449
• Operação estruturada envolvendo a emissão de Certificado de Recebíveis Imobiliários (CRI) para o desenvolvimento de projeto residencial CITZY Paulista pela incorporadora Arquiplan.
INCC-DI+ 9,00%
• A operação conta com alienação fiduciária das cotas da SPE, alienação fiduciária das unidades do empreendimento, cessão fiduciária dos recebíveis, aval dos sócios da Arquiplan e aval da Holding.
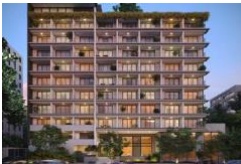
• Prazo de 48 meses, com amortização cash sweep e duration de 1,7 ano.
DIRECIONAL II (21D073750
IPCA+ 4,84%
• CRI com lastro em debêntures e com rating AAA pela S&P.
• Direcional é uma incorporadora de reconhecida competência no mercado imobiliário de média e baixa renda.
• As vendas líquidas da companhia totalizaram R$ 1,68 bilhão no 2°T/2025 e geração de caixa próximo a R$ 400 milhões.
• CRI não conta com garantia fidejussória ou reais.
CRIs
DURLI (22C0004806)
• Grupo com 64 anos de história e o 2° maior processador de couros da América Latina, com 8 milhões de capacidade instalada.
IPCA+ 7,74
• Possui 37 mil hectares em propriedades rurais, incluindo 15 mil hectares de colheitas de soja, milho e algodão.
• CRI conta com AF de duas fazendas em São José do Xingu – MT, com área total de 12 mil hectares e avaliadas em R$ 176mm (LTV atual de 42%).
GENERAL SHOPPING (22L1309906
IPCA+ 8,00%
• A General Shopping e Outlets administra 9 shoppings e 6 outlets, totalizando 293,2 mil m² de Área Bruta Locável (ABL).
• A operação possui como objetivo financiar a construção do Outlet Premium Imigrantes e a expansão do Outlet Premium São Paulo.
• Possui como garantias a AF e CF de 100% do AutoShopping, 34% do Outlet Premium Grande São Paulo, 50% do Outlet Premium Imigrantes e 50% da expansão do Outlet Premium São Paulo.
HGRU11 MAKRO (21L0666509
• A operação conta com AF e CF dos 10 imóveis locados para as Redes Mineirão e Atacadão;
IPCA+ 7,00
• Os imóveis lastro da operação são lojas de varejo em praças principalmente do sudeste brasileiro.
• De acordo com último laudo, os imóveis totalizam R$ 180,4 milhões de garantia, fazendo com que o LTV atual seja de 44%.
ALLARD OSCAR FREIRE (22E127333
IPCA+ 9,50%
• A Operação tem como objetivo o desenvolvimento de um empreendimento residencial de alto padrão localizado na rua Oscar Freire.
• Possui como garantias a cessão fiduciária dos recebíveis, a alienação fiduciária do terreno e um fundo de liquidez.
• Empresa Monitori foi contratada recentemente para efetuar as medições da obra.
HDOF HADDOCK (22K001641
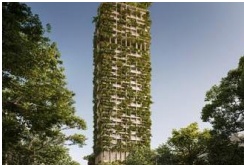
• Financiamento para a construção de um Design Office com projeto da Metro Arquitetos, desenvolvido pelo Hedge Paladin Design Offices FII, fundo administrado pela Hedge Investments.
• O projeto encontra-se em fase inicial, com contenções, escavação e fundações concluídas.
IPCA+ 8,15
• Duration de 4,2 anos.
TCS (26C427391
IPCA+ 12,00
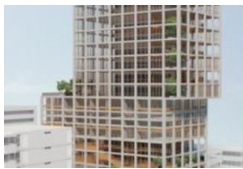
• Antecipação de recebíveis para os proprietários do imóvel em contrato de aluguel atípico com a TCS, empresa parte do grupo Tata, o maior grupo privado da Índia que possui mais de 1.000.000 de funcionários, está localizada em 55 países e possui faturamento acima de US$ 30 bilhões por ano.
• A dívida dispõe de Alienação Fiduciária de Imóvel, Cessão Fiduciária dos Recebíveis do contrato de aluguel e Aval dos Sócios PF e PJ.
CRIs
HSLG BEMOL (22J0978863
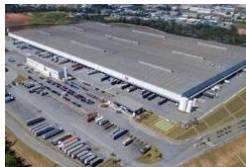
• Operação baseada na aquisição de um galpão logístico em Manaus - AM pelo HSLG11.
IPCA+ 7,15
• O ativo conta com um contrato atípico do tipo BTS (“Built to Suit”) com a varejista Bemol com prazo de 15 anos.
• A operação conta com garantias de AF do Imóvel, CF dos Recebíveis e Contrato complementar do Galpão de São José dos Pinhais - Rec Log amazonas e Rating BBB pela Austin (Outubro/23).
JFL LIVING (23I1696564
IPCA+ 7,20
• A operação tem como risco o Grupo JFL Living cujo maior acionista e controlador é o Jorge Filipe Lemann.
• Os empreendimentos lastro são 2 imóveis residenciais de alto padrão localizados na cidade de São Paulo com valor estimado por laudo de R$ 142mm.
• O CRI conta com a AF e CF das unidades, o papel tem ICSD próximo de 0,8x após final da carência de juros e principal.
LOTE 5 (22J031126
IPCA+ 10,0
Operação estruturada envolvendo a emissão de Certificado de Recebíveis Imobiliários (CRI) com lastro em uma CCI baseada nas escrituras de compra e venda de 2 terrenos localizados em São Paulo, nos bairros Vila Nova Conceição e Moema, nos quais serão desenvolvidos projetos residenciais pela incorporadora Lote5.
• Prazo de 48 meses.
JARAGUÁ DO SUL (13F0056986
IPCA+ 7,15
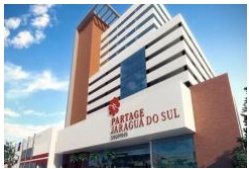
• Os recursos captados financiaram a expansão do shopping e a construção da torre comercial, adicionando 12.500 m² de ABL.
• O Grupo Partage, atual controlador, encerrou 2023 com 14 shoppings em operação, 2 em construção e 508 mil m² de ABL.
• As garantias envolvem CF de recebíveis do shopping e de dois andares da torre comercial, AF das ações do shopping e do imóvel, além de fiança dos controladores.
LEO MADEIRAS (22A069914
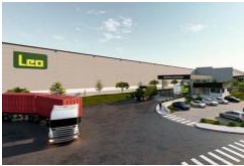
Operação lastreada nos recebíveis do contrato de locação atípico de um galpão logístico AAA em Barueri com a Leo Madeiras, empresa focada na distribuição de insumos para marcenaria e para a indústria de móveis, que hoje conta com mais de 109 lojas e 15.000 itens ofertados. O LTV inicial é de 65%, lock-up de 2 anos.
• Garantias incluem AF de imóvel e fiança do grupo LP Bens.
• A operação possui atualmente 52,0% de LTV.
IPCA+ 7,00
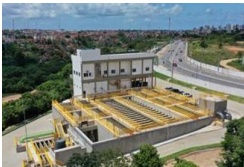
SANEMA (22G070149
• A SANEMA é uma SPE que tem um contrato de locação de ativos com a CASAL (companhia de águas e saneamento de Alagoas).
• Ela tem por objeto social a locação de bens imóveis e equipamentos componentes do Sistema de Esgotamento Sanitário.
IPCA+ 7,80
• A receita da Sanema é o aluguel recebido da CASAL, oriundo do pagamento da produção de água pela CASAL para a BRK ambiental (concessionária que opera o sistema de água no município).
CRIs
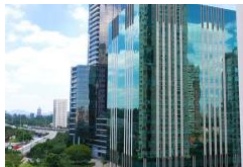
HAAA THERA CORPORATE (21G006325
• A operação consta com 5 andares do Thera Corporate, edifício AAA, localizado em São Paulo na região da Av. Berrini. Possui lastro em Cessão dos Créditos Imobiliários (CCI).
IPCA+ 7,40
• O empreendimento atualmente possui razão de NOI x PMT em 1,6x;
• O ativo está 100% locado, dividido em 7 locatários e Prazo Médio Remanescente dos contratos de 49 meses;
• Duration de 7,4 anos e prazo de 20 anos.
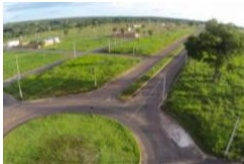
ARAGUAÍNA (21H0853779, 21H0853780, 21H0853781 E 21H0
Sênior: IPCA+ 10,53
Mezanino: IPCA+ 14,4
• A operação é lastreada em contratos de compra e venda de unidades dos loteamentos Cidade Nova (Balsas/MA) e Lago Sul (Araguaína/TO).
• A dívida possui alienação fiduciária das quotas das SPEs, cessão fiduciária dos recebíveis e fiança dos sócios PF e PJ.
• Como covenant, o fluxo mensal dos recebíveis deve ser maior ou igual a 120% da PMT, assim como o valor presente dos recebíveis deverá ser maior ou igual a 120% do saldo devedor.
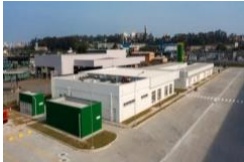
BTLG MAUÁ (21L0640489
• Operação para aquisição de galpão logístico AAA em Mauá (SP), avaliado em R$ 345 milhões (laudo 2022) e com 88.000 m² de ABL.
IPCA+ 12,82
• Como garantias, o CRI conta com a alienação fiduciária do imóvel e com a cessão fiduciária dos recebíveis de locação do empreendimento, além da cessão dos recebíveis do BTLG Jundiaí I como garantia complementar.
B&B HOTELS (21H072010
• CRI com lastro em créditos imobiliários decorrentes de Contrato de Locação Atípico.
• O edifício onde está localizado o hotel B&B Copacabana Forte foi alienado em garantia e o fluxo do contrato de aluguel dos edifícios foi cedido para o cumprimento do serviço da dívida.
• A operação também conta com fiança da holding francesa Financière B&B Hotels SAS e um fundo de reserva de 2 PMT.
IPCA+ 13,07
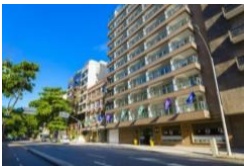
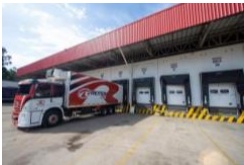
GGRC CD RIO DE JANEIRO (20K057148
• CRI lastreado no centro de distribuição BMLogRIO, um ativo AAA localizado na Estr. dos Palmares, Paciência, Rio de Janeiro - RJ e atualmente locado para Via Varejo.
• A ABL total do imóvel é de 145.578 m² com 100% de ocupação.
• O CRI conta com garantia do ativo logístico, com lastro em contrato de locação atípico até 2030.
IPCA+ 8,76
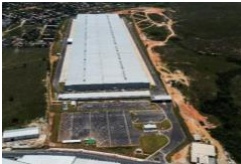
CANOPUS (19L0882278
• A operação tem como devedora a Secretaria de Habitação do Estado de São Paulo, no âmbito de uma PPP firmada com a Construtora Canopus para a implantação de 3.683 unidades habitacionais na região central da capital.
• O lastro corresponde aos recebíveis dos empreendimentos Complexo Gusmões e Quadra 50 do Complexo Júlio Prestes, ambos já concluídos e entregues, de modo que o fluxo de pagamento provém de ativos performados e plenamente operacionais.
IPCA+ 14,04
CRIs
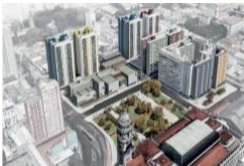
GENERAL SHOPPING (20G0800227
• A operação possui lastro nos recebíveis de contratos de compra e venda entre o FII General Shopping (GSFI11) e 4 SPEs, e os recebíveis de contrato de direito aquisitivo entre o FII e mais 4 SPEs, localizadas nos estados de SP, RJ, GO e BA.
IPCA+ 10,31
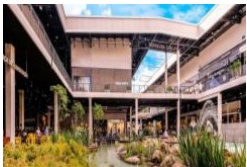
PONTTE (25G583081
IPCA+ 9,50%
• Operação de Home Equity com lastro na carteira de recebíveis do FIDC Santiago, da própria Pontte. Uma marca pertencente ao ecossistema da Galapagos Capital, contando com uma base de mais de 400 parceiros ativos e média de 30 leads novos por dia.
• O CRI atualmente conta com carteira pulverizada em mais de 100 devedores, com LTV médio próximo de 50%.
RBVA GPA 2° SÉRIE (20L0687133
IPCA+ 11,05
• A emissão está lastreada em direitos creditórios decorrentes de três contratos de locação na modalidade sale and leaseback, com prazo de 15 anos.
• Os recebíveis do GPA (contrato de locação de supermercados) foram antecipados pelo Rio Bravo Renda Varejo (RBVA11) com o intuito de arrecadar recursos para aquisição de novos imóveis.
HAUS GARTEN (24F1234491, 24F1234494, 24F1234495 E 24F1
• Operação com lastro composto nos contratos de compra e venda das unidades do empreendimento Residencial Haus Garten e Treviso Residence, ambos localizados em Maringá-PR.
IPCA+ 15,76
• Empreendimento Haus Garten teve o habite-se emitido e matrículas individualizadas, com repasse bancário próximo.
• Empreendimento Treviso Residence está com obras na fundação.
PULVERIZADO II (21F0568989
Operação lastreada em Cédulas de Crédito Imobiliário (CCIs) representativas de imóveis já performados, cuja alienação fiduciária encontra-se devidamente registrada. Adicionalmente, 63% da carteira possui coobrigação do incorporador e há uma razão de 20% de subordinação.
• Os empreendimentos lastro são desenvolvidos por Helbor, Setin, Grupo Godoi e Ekko.
IPCA+ 11,30
REITER LOG (21L1012230 E 21L1012
IPCA+ 20,48%
• Operação possui lastro em contrato de locação atípico firmado com a Reiter Log em galpão localizado em Nova Santa Rita, Rio Grande do Sul.
• As garantias são:i. Alienação fiduciária do empreendimento com LTV inicial de 22%;ii. Cessão fiduciária do contrato de locação atípico; eiii. Aval dos sócios pessoa jurídica.
CRIs
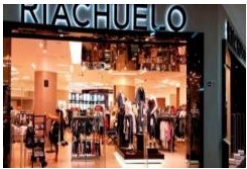
RIACHUELO (21A085792
• Antecipação de recebíveis para os proprietários do imóvel em contrato de aluguel atípico com as Lojas Riachuelo S.A. Empresa dona do imóvel é atuante desde 2008 e formada por Heliene Maria Falcao, Heliene Seixas Cordeiro e Paulo Falcão Cordeiro, que são sócios e fiadores da operação.
IPCA+ 21,16
• O contrato atípico estabelecido com o locatário (Lojas Riachuelo S.A.) possui vencimento em 2028, coincidindo com o fim da operação.
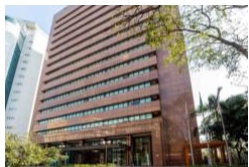
SOMPO BARZEL (25L2909516
IPCA+ 8,50%
• Operação de antecipação dos recebíveis do contrato de compra e venda do edifício Sompo Seguros firmado em 2021 no valor de R$ 165.000.000,00.
• Como garantias, temos a Alienação Fiduciária do imóvel Sompo Seguros, localizado na R. Cubatão, 320 - Paraíso, São Paulo – SP e a Cessão Fiduciária de 100% dos recebíveis das lajes locadas no imóvel.
TSR II (25E3736055
INCC-DI+ 9,50%
Emissão estruturada para a conclusão da fase II do empreendimento Reserva Terrara, localizado em Interlagos na cidade de São Paulo - SP.
• As garantias são:i. Alienação fiduciária do imóvel lastro, das unidades e das quotas da SPE;ii. Cessão fiduciária dos recebíveis dos contratos de CVC; e iii. Aval dos sócios pessoa física e jurídica.
SHOPPING METRÔ ITAQUERA (24C1526928
• A devedora é um complexo com 69.278 m² de área bruta locável (ABL), 179.283 m² de área construída, em um terreno de 119.330 m². O empreendimento conta com 260 lojas, sendo 10 âncoras, 188 quiosques, duas praças de alimentação com 38 fast-foods e 5 restaurantes.
• O shopping está localizado em uma área estratégica da região paulista, próximo ao Neo Química Arena, em Itaquera, consolidando-se como o principal empreendimento da Zona Leste de São Paulo.
IPCA+ 11,67
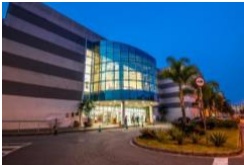
PIRELLI PROMETEON (17I018165
• Operação lastreada no CVC celebrado em 27/09/2017 entre a Pirelli e o fundo XPCERE FII 2, gerido pela XP Gestão.
• As garantias são:I. Alienação Fiduciária do Imóvel Lastro da Operação;II. Cessão Fiduciária dos Recebíveis do aluguel do imóvel em contrato atípico com a Prometeon;III. Aval da Holding na Itália - First Demand Guarantee.
IPCA+ 10,70
PROMETEON
BTG ATLAS (26F3802891
IPCA+ 9,41
• Operação de aquisição de portfólio de 9 imóveis de fundos do TRX pelo FII BTRM do BTG. O valor total da venda soma R$ 636 milhões, divididos em 132.627 m² de ABL.
• As garantias são: I. Alienação fiduciária dos imóveis; II. Cessão fiduciária de cotas e rendimentos de cotas do fundo CITLOG Sul de Minas FII e da conta vinculada; III. Cessão fiduciária de cotas do cedente.
• O LTV máximo da operação é de 65% e o ICSD deve ser maior que 1,3x.
SAIBA MAIS SOBRE A V2
NOSSOS NÚMERO
R$ 1,2
bilhão sob gestão
10
FO NTE: RAN KI N G AN B I MA D E G ESTO RES, 20/08/2026
FIIs listados
Fundos sob gestão
VPPR1
V2 PRIME PROPERTIES
investidores em FIIs listados
Estratégia: Híbrido
Gestão: Ativa
ABL própria: 52.983,20 m²
13
Patrimônio: R$ 301,35 milhões
Cotistas: 29.000
DADOS D E 31/07/2026
VVMR1
V2 MULTI RENDA FII
+50.000
Estratégia: Corporativo
Gestão: Ativa
ABL própria: 28.104,37 m²
Patrimônio: R$ 226,01 milhões
Cotistas: 487
DADOS D E 31/07/2026
VVRI1
V2 RENDA IMOBILIÁRIA FII
Estratégia: Renda Urbana
Gestão: Ativa
ABL própria: 30.088 m²
Patrimônio: R$ 154,74 milhões
Cotistas: 171
DADOS D E 31/07/2026
VVCO1
V2 EDIFÍCIOS CORPORATIVOS FII
Estratégia: Corporativo
Gestão: Ativa
ABL própria: 14.422,56 m²
Patrimônio: R$ 146,18 milhões
Cotistas: 2.433
DADOS D E 31/07/2026
INFORMAÇÕES GERA
| DESCRIÇÃO | V2 RECEBÍVEIS IMOBILIÁRIOS |
|---|---|
| SITE | RI | www.v2investimentos.com.br | [email protected] |
| CNPJ | 23.120.027/0001-13 |
| CÓDIGO BOVESPA | VVCR11 |
| CLASSIFICAÇÃO ANBIMA | FII TVM - Gestão Ativa |
| GESTOR | V2 Investimentos Ltda. |
| ADMINISTRADOR | BTG Pactual Serviços Financeiros S.A. DTVM |
| ESCRITURADOR | BTG Pactual Serviços Financeiros S.A. DTVM |
| PÚBLICO ALVO | Investidores em Geral |
| OBJETIVO | O Fundo foi criado com o objetivo de proporcionar aos cotistas ganho de capital e/ou rentabilidade por meio de investimentos em ativos financeiros de origem imobiliária, co Certificados de Recebíveis Imobiliários (CRIs), Letras de Crédito Imobiliário (LCIs), cotas de outros fundos de investimento imobiliário (FIIs), entre outros. |
| TAXA DE ADMINISTRAÇÃO | 1,15% a.a. sobre o Patrimônio Líquido do Fundo; Caso o Fundo passe a integrar o IFIX¹ ou outro índice de mercado, a taxa será cobrada pelo valor de Mercado do Fundo |
| DATA DE INÍCIO | 03/05/2018 |
GLOSSÁRIO
VALOR DE MERCADO
Valor da cota no mercado multiplicado por todas as cotas do Fundo;
COTA VALOR DE MERCADO
Valor da cota do mercado secundário na data do fechamento do relatório;
VALOR PATRIMONIAL
Valor do patrimônio líquido do fundo (contábil);
COTA PATRIMONIAL
Representação do valor financeiro de uma cota dentro do patrimônio líquido do Fundo;
RENDIMENTOS
Correspondente a distribuição dos ganhos com rendimentos de uma cota;
DIVIDEND YIELD
Termo em inglês que representa a rentabilidade dos dividendos pagos aos cotistas do Fundo. Calculado pela divisão do rendimento anualizado sobre a Cota Valor de Mercado.
RETORNO MENSAL
Retorno considerando o ganho de capital e rendimentos distribuídos no mês.
ABL
Abreviação de Área Bruta Locável. Refere-se ao espaço total na parte interna de um edifício que pode ser destinado à locação;
VACÂNCIA FÍSICA
Corresponde a porcentagem da área bruta locável vaga em m² em relação à área bruta locável total do fundo;
IFIX
Indicador de desempenho médio das cotações dos Fundos Imobiliários negociados nos mercados de bolsa e balcão organizados da B3.
FALE CONOSC
(11) 3777 75