
Relatório Gerencial VVCR11 de novembro de 2025
Relatório Gerencial do V2 Recebíveis Imobiliários (VVCR11), fundo imobiliário de papel, referente a novembro de 2025, com entrega no FundosNet (B3) em 07/01/2026. No pregão de 04/11/2026, a cota do VVCR11 fechou a R$ 8,11, com P/VP de 0,78 (valor patrimonial de R$ 10,36 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,09 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 14,15% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 189,4 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 23.120.027/0001-13
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 28/11/2025
- Data de entrega
- 07/01/2026 18:40
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
V2 RECEBÍVEIS IMOBILIÁRIOS VVCR1
NOVEMBRO 20
NOVEMBRO 20
RESUMO
| Valor de MercadoR$ 70,8 milhões | Valor PatrimonialR$ 76,46 milhões | Cota ValorMercadoR$ 9,43 | Cota ValorPatrimonialR$ 10,18 | Duration doPortfólio4,22 Anos |
|---|---|---|---|---|
| RendimentoR$ 0,10 | Dividend YieldMensal1,06% | Retorno Mensal8,22% | Nº de cotistas2.113 | Yield de Mercado11,53% |
Comentáriodo Gestor
Nomês de novembro, o VVCRapresentouum resultadolíquidode R$ 977.099,65, equivalentea R$ 0,13 porcota. A principalcontribuiçãoveioda carteira de CRIs, totalizandoR$ 789.921,87, refletindoo pagamentode juros correção monetáriae vendasno mercadosecundário,ondereduzimosparte do CRI Direcionale novament reduzimosa exposiçãono CRI Villa XP, reforçandoa posição de caixa para operaçõesno pipelineda V2. As operações em FIIs registraramum resultadode R$ 238.196,78, impulsionadaspelosrendimentosmensaisda carteira.
Comisso,mantivemosa distribuiçãorealizadaaos cotistasem R$ 0,10por cota,o querepresentaum Dividend Yieldde 1,06%sobreo valordemercadodefechamentodomês.
Nocenárioeconômico,vimosa inflaçãode novembroatingir0,18%(IBGE), enquantoa inflaçãoacumuladanos12 meses retornoupara abaixodo teto da bandasuperior,atingindo4,46%, como reflexoda políticamonetári restritivado Banco Central. Os CRIs atreladosa inflaçãorefletem,em sua maioria,a variaçãode dois meses anterioresa apuração de resultados,ou seja, o resultadode novembroreflete as variações do IPCA de setembro (0,48%) e outubro (0,09%). Enxergamos um cenário de maior incerteza para o próximo ano, intensificadodevidoao períodoeleitora.
Por fim,estamosem andamentoda 4ª emissão de cotas no VVCR, querepresentaum movimentoestratégic da gestão para o crescimentoe criação de valor no fundo,reduzindoconcentraçãode ativos da carteira ganhandoescala paranovasoperaçõese possibilitandomaiorliquideznomercadosecundário.
InformeMensa
Rendimentose Amortizaçõe
OfertaPúblicadeDistribuiçãodeCotas- AnúnciodeIníci
V2 RECEBÍVEIS IMOBILIÁRIOS VVCR1
INFORMAÇÕESCONTÁBEI
| DRE | jun-25 | jul-25 | ago/25 | set/25 | out/25 | nov/25 | Média 6 meses |
|---|---|---|---|---|---|---|---|
| Resultado CRI | 481.131,33 | 440.346,07 | 555.696,98 | 440.055,31 | 648.451,67 | 789.921,87 | |
| Resultado FIl | 240.829,60 | 206.125,45 | 472.996,64 | 185.787,27 | 203.189,51 | 238.196,78 | |
| Resultado Caixa | 28.555,64 | 5.937,07 | 17.536,30 | 30.232,35 | 37.714,56 | 22.828,53 | |
| Despesas do Fundo | -98.739,00 | -96.044,29 | -86.872,14 | -87.720,27 | -89.246,64 | -73.847,53 | |
| Resultado Líquido | 651.777,57 | 556.364,30 | 959.357,78 | 568.354,66 | 800.109,10 | 977.099,65 | |
| Quantidade de cotas | 7.508.332 | 7.508.332 | 7.508.332 | 7.508.332 | 7.508.332 | 7.508.332 | |
| Resultado por cota (R$) | 0,09 | 0,07 | 0,13 | 0,076 | 0,107 | 0,13 | 0,10 |
| Distribuição por cota (R$) | 0,10 | 0,11 | 0,10 | 0,06 | 0,10 | 0,10 | 0,10 |
| Saldo acumulado por cota | 0,00 | -0,03 | -0,01 | 0,01 | 0,01 | 0,04 | |
| Dividend Yield Mercado | 0,99% | 1,11% | 1,00% | 0,61% | 1,11% | 1,06% | 0,98% |
| Dividend Yield Patrimonial | 0,97% | 1,07% | 0,98% | 0,59% | 0,99% | 0,98% | 0,93% |
LIQUIDEZ
| Parâmetros | Mês | Ano | 12 Meses |
|---|---|---|---|
| Volume Financeiro | 27.917.354,79 | 93.653.074,89 | 99.318.858,73 |
| Giro | 39,43% | 132,27% | 140,27% |
| PresençaemPregões | 100% | 100% | 99% |
CARTEIRA
V2 RECEBÍVEIS IMOBILIÁRIOS VVCR1
PORTFÓLIODECRIs
| Ativo | Código do Taxa Taxa SaldoEmissora IndexadorAtivo Aquisição MTM MTM | % daCarteira | |||||
| Jaraguá do Sul | 13F0056986 | Habitasec | IPCA | 7,15% | 7,98% | 4.108.136,70 | 5,37% |
| JFL Living | 2311696564 | 0pea | IPCA | 7,20% | 9,39% | 3.949.261,46 | 5,16% |
| HGRU11 Makro | 21L0666509 | Virgo | IPCA | 7,00% | 10,30% | 3.604.038,66 | 4,71% |
| General Shopping | 22L1309906 | True | IPCA | 8,00% | 8,36% | 3.581.419,57 | 4,68% |
| Sanema | 22G0701494 | Opea | IPCA | 7,80% | 9,70% | 3.428.806,27 | 4,48% |
| Hedge Design Offices | 22K0016415 | Virgo | IPCA | 7,50% | 9,54% | 3.392.374,04 | 4,43% |
| CRI CORP HSI BEMOL | 22J0978863 | Virgo | IPCA | 7,15% | 9,96% | 3.294.169,39 | 4,30% |
| Leo Madeiras | 22A0699149 | Opea | IPCA | 7,00% | 8,63% | 3.016.199,04 | 3,94% |
| Montrecon Vila Mariana | 2510175369 | Habitasec | CDI | 4,00% | 4,03% | 2.834.106,49 | 3,70% |
| Barra GPA | 2311487360 | Casa de Pedra | INCC-DI | 9,00% | 10,99% | 2.815.922,34 | 3,68% |
| Hedge Desenvolvimento Logístico 1ºSérie | 2210089753 | Habitasec | IPCA | 7,50% | 10,00% | 2.761.556,07 | 3,61% |
| Direcional II | 21D0737500 | True | IPCA | 4,80% | 8,59% | 2.608.636,08 | 3,41% |
| Hedge Desenvolvimento Logístico 3°Série | 2311257019 | Habitasec | IPCA | 8,00% | 10,00% | 2.594.237,29 | 3,39% |
| Thera Corporate | 21G0063256 | True | IPCA | 7,40% | 9,73% | 2.541.164,60 | 3,32% |
| Allard Oscar Freire | 22E1273339 | Canal | IPCA | 10,00% | 10,16% | 2.324.534,55 | 3,04% |
| Amparo Ypê | 17A0060699 | Brazilian Securities | IGPM | 10,00% | 14,30% | 2.111.920,98 | 2,76% |
| Durli | 22C0004806 | Virgo | IPCA | 7,76% | 12,64% | 1.256.391,04 | 1,64% |
| Aliansce Sonae - Atual ALLOS | 21G0065100 | RB | IPCA | 4,62% | 8,11% | 1.051.093,13 | 1,37% |
| AIZ I | 21F0569265 | Virgo | IPCA | 9,01% | 28316,36% | 661.986,59 | 0,86% |
| Lote5 | 22J0311263 | Casa de Pedra | IPCA | 10,00% | 15,54% | 592.494,80 | 0,77% |
| Villa XP | 21D0456641 | Virgo | IPCA | 8,50% | 7,91% | 373.987,71 | 0,48% |
| Arquiplan Paulista | 23A1564492 | Casa de Pedra | INCC-DI | 9,00% | 9,13% | 344.842,53 | 0,45% |
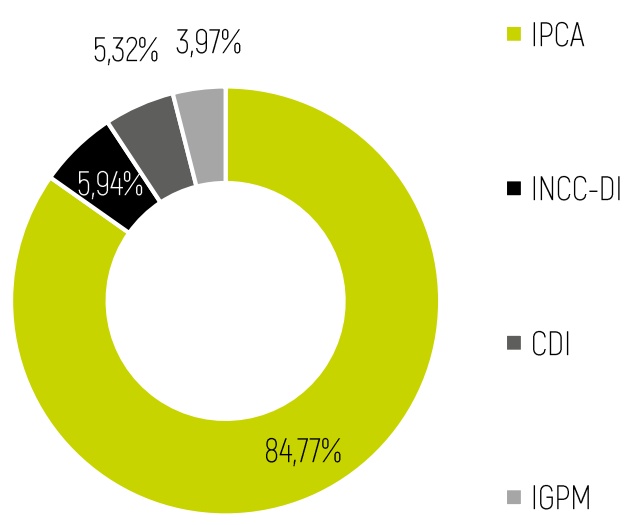
| Indexador Proporçãoda Carteira | |
| IPCA | 84,78% |
| CDI | 5,32% |
| INCC-DI | 5,94% |
| IGPM | 3,97% |
| Indexador Taxa Média(MtM) | |
| *IPCA+ | 9,78% |
| CDI+ | 4,03% |
* Ativos INCC e IGPM foram convertidos para
** Devido a precificação do administrador e da situação do ativo, retiramos AIZ I da conta de t
V2 RECEBÍVEIS IMOBILIÁRIOS VVCR1
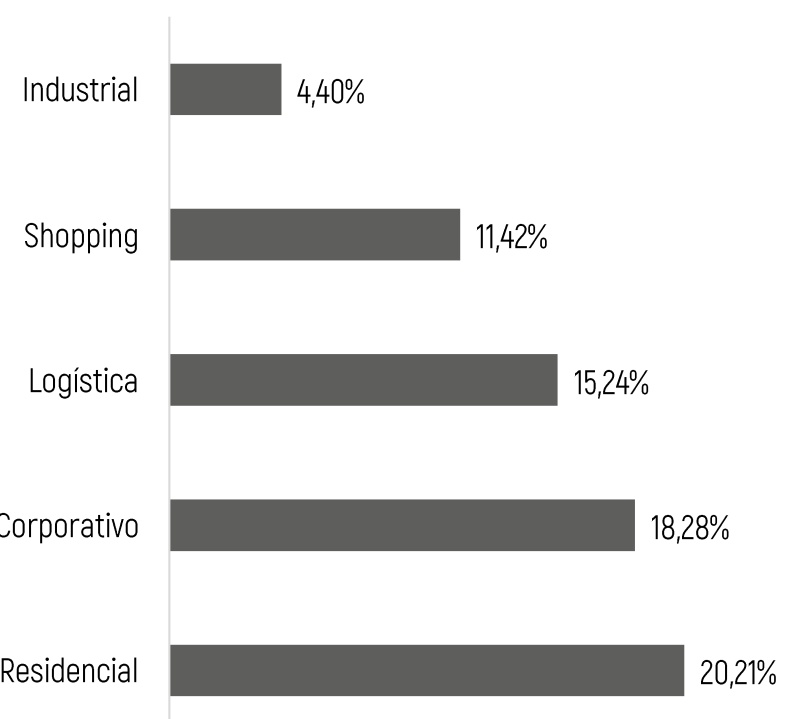
CLASSIFICAÇÃOPORSEGMENTO(%PL)
CLASSIFICAÇÃOPORINDEXADOR(%PL)
CLASSIFICAÇÃOPORSECURITIZADORA(% CARTEIRADECRIs)
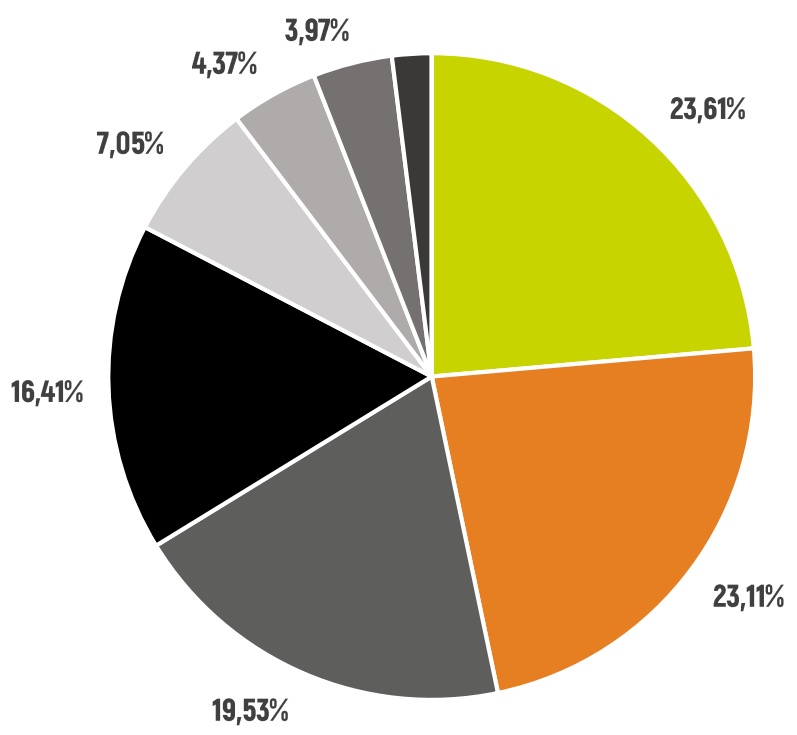
Virgo Habitasec Opea True Casa de Pedra Canal Brazilian Securitie
V2 RECEBÍVEIS IMOBILIÁRIOS F VVCR1
SENSIBILIDADEDANEGOCIAÇÃONOMERCADOSEUNDÁRI
| VVCR | |
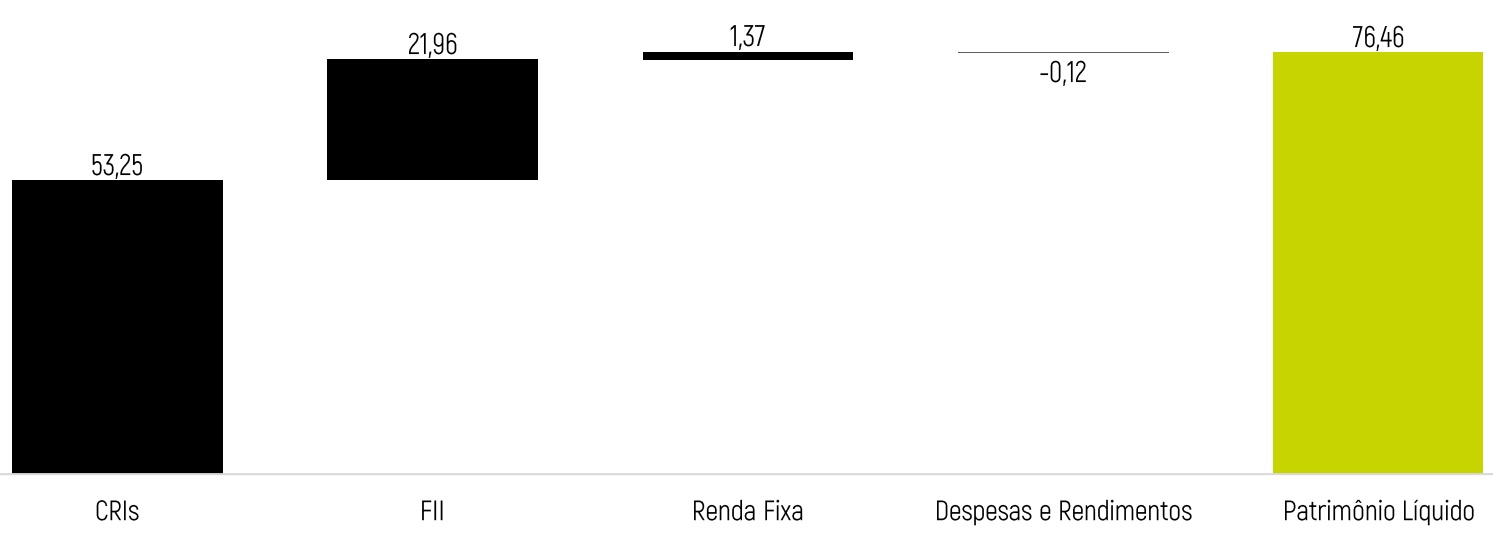
| patmmnial | Patrimônio Líquido (R$) 76.463.341,02 |
| Cota Patrimonial (R$/Cota) 10,18 | |
| Carteira de CRIs (% do PL) 69,64% | |
| Duration Portfólio de CRIs IPCA 4,22 | |
| Yield % a.a. (IPCA +) 9,78% | |
| Yield % a.a. (IPCA +} - ADM 8,63% | |
| Spread (NTN-B29 +) 1,80% | |
| Merrcado | Cota Mercado (R$/Cota] 9,43 |
| Ágio (+} / Deságio (−) sobre PL -7,40%Ult. Dividend Yield Anualizado 13,49%Yield % a.a. (IPCA +) 11,53% | |
| Spread (NTN-B29 +) 3,43% | |
| Preço Mercado | Yield (IPCA+) | Yield% a.a. (-) Taxa ADM | Spread NTN-B (-) Taxa ADM |
|---|---|---|---|
| 10,43 | 9,12% | 7,97% | 0,03% |
| 10,18 | 9,70% | 8,55% | 0,57% |
| 9,93 | 10,29% | 9,14% | 1,13% |
| 9,68 | 10,91% | 9,76% | 1,69% |
| 9,43 | 11,53% | 10,38% | 2,28% |
| 9,18 | 12,16% | 11,01% | 2,86% |
| 8,93 | 12,81% | 11,66% | 3,46% |
| 8,68 | 13,47% | 12,32% | 4,07% |
| 8,43 | 14,15% | 13,00% | 4,70% |
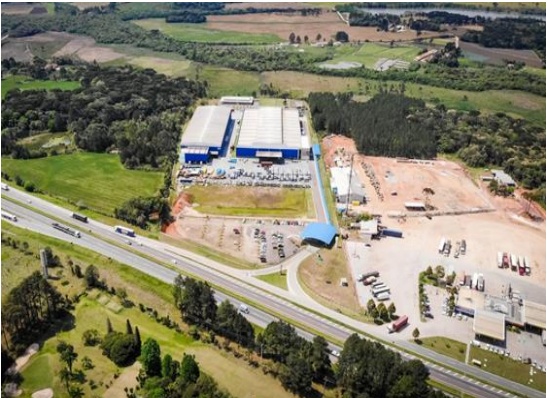
AIZ (21F056926
IPCA+ 9,00%
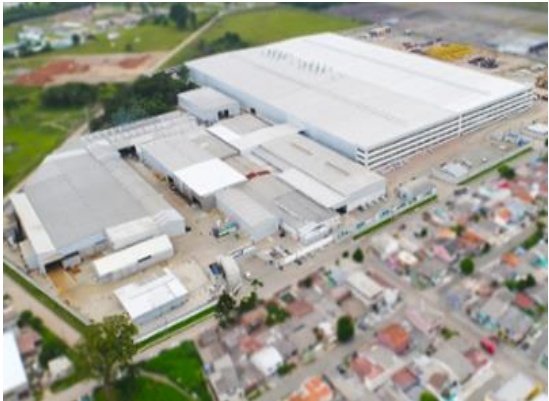
A operação possui como garantia a alienação fiduciária da fábrica de máquinasdegrandeporteemSãoJosédosPinhais– PR.
Em 2024, os 3 CRIs emitidospelo grupo tiveramseus pagamentosde juros atrasados,iniciandoa sequênciade assembleiase busca por soluçãojunto aos investidores. Aoperaçãoatualmenteencontra-se emreestruturação.
Aliansce Sonae - ALLOS (21G006510
IPCA+ 4,62
CRIcom prazode 7anos(emitidoem 2021),lastreadoem debênturessimple e comratingdeemissãoAAApelaFitchRatings.
Nãocontacomgarantiasespecíficas,reaisoupessoais.
• PossuicovenantDívidaLíquida/ EBITDA<=3,5.
Os números da devedora mostram um histórico saudável, com baix endividamento,fortegeraçãode caixae margensaltas. Osnúmerosdo1°T/2 mostraramMargemEbitdaAj. De72,2%e MargemLíquidaem40,4%.
Amparo Ypê(17A006069
IGP-M+ 10,00
CRI é baseado em um contrato BTS atípico intragrupono conglomerad conhecidocomo Ypê, ou seja, risco extremamentecontrolado,dado que é umagigantedomercadoem produtosparao varejo.
Contratode20anoscorrigidosporIGP-Me commultaemcaso de rescisão.
A químicaAmparopossuifaturamentode R$ 7 bilhõespor ano,e índicesde endividamentobaixíssimos,com Div. Líq. / EBITDAem 0,026x e EBIT / DespesasFinanceirasem6,28x.
ArquiplanPaulista (23A156449
INCC-DI+ 9,00%
Operaçãoestruturadaenvolvendoa emissão de Certificadode Recebívei Imobiliários(CRI) para o desenvolvimentode projeto residencial CITZ PaulistapelaincorporadoraArquiplan.
A operação conta com alienação fiduciária das cotas da SPE, alienaçã fiduciáriadas unidadesdo empreendimento, cessãofiduciáriados recebívei avaldossóciosda Arquiplane avalda Holding.
• Prazode 48meses,comamortizaçãocash sweepe durationde 1,7ano.
Barra (23I148736
INCC-DI+ 9,50%
OperaçãoparaumempreendimentoimobiliárionoRiode Janeiro,próximode umdoseixosmaisimportantesda cidade,a Av. das Américas.
Aoperaçãocontacomas seguintesgarantias: alienaçãofiduciáriadoterreno performancebond,avalda holdinge avaldossóciospessoafísica.
Emitidoem 15/09/2023,temdurationde4,5anose prazode9 anos.
Direcional II (21D073750
IPCA+ 4,84%
CRIcomlastroemdebênturese comratingAAApelaS&P.
Direcionalé uma incorporadorade reconhecidocompetênciano mercad imobiliáriodemédiae baixarenda.
As vendaslíquidasda companhiatotalizaramR$ 1,68 bilhãono 2°T/2025e geraçãodecaixapróximoa R$ 400milhões..
CRInãocontacomgarantiafidejussóriaoureais.
Durli(22C0004806)
IPCA + 7,74
Grupocom 64 anos de história e o 2° maior processadorde couros da AméricaLatina,com8 milhõesde capacidadeinstalada.
Possui 37mil hectaresem propriedadesrurais,incluindo15mil hectaresde colheitasdesoja,milhoe algodão.
CRI conta com AF de duas fazendasem São José do Xingu– MT,com área totalde 12milhectarese avaliadasem R$ 176mm(LTVatualde 42%).
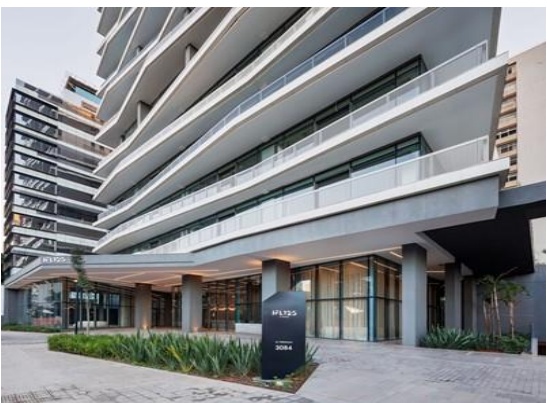
Gafisa (22E127333
IPCA + 9,50%
A Operaçãotem como objetivoo desenvolvimentode um empreendimen residencialdealtopadrãolocalizadona ruaOscarFreire.
Possui como garantias a cessão fiduciária dos recebíveis, a alienaçã fiduciáriadoterrenoe umfundodeliquidez.
EmpresaMonitorifoi contratadarecentementepara efetuaras mediçõesda obra.
General Shopping (22L130990
IPCA + 8,00%
A GeneralShoppinge Outletsadmnistra9 shoppingse 6 outlets,totalizand 293,2milm² deÁreaBrutaLocável(ABL).
A operaçãopossuicomoobjetivofinanciara construçãodo OutletPremium Imigrantese a expansãodoOutletPremiumSãoPaulo.
Possui como garantiasa AF e CF de 100% do AutoShopping,34% do Outle PremiumGrandeSão Paulo,50% do OutletPremiumImigrantese 50% da expansãodoOutletPremiumSãoPaulo.
Hedge Desenvolvimento Logístico (22I0089753/23I1257 IPCA + 8,75%/IPCA + 8,00
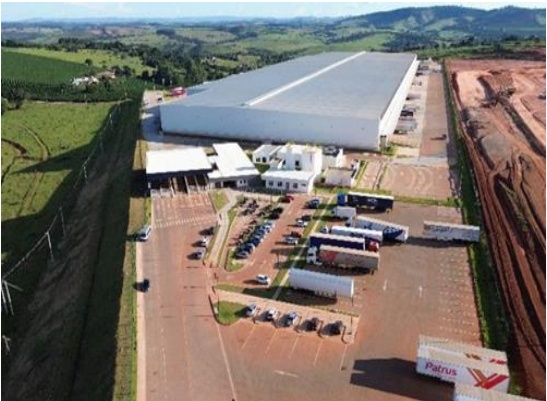
Financiamentopara a construçãode um condomíniologísticocom 78.542,7 m² de ABL, distribuídoem 14módulos,em Varginha-MGe adquiridopelo Hedge DesenvolvimentoLogístico FII (HDEL11), fundo de desenvolvimen administradopelaHedgeInvestment.
Imóvelatualmenteestá 100%locadoe possuiestruturadistribuídaentresete locatários,incluindofarmacêuticasde grandeporte(60% ABL),empresasdo setorautomotivo(27%ABL)eoperadoreslogísticos(13%ABL).
• Principaislocatáriossão Panpharma(30%),Marelli(27%) e Libbs(14%).
Hedge Design Offices (22K00164 IPCA + 8,15
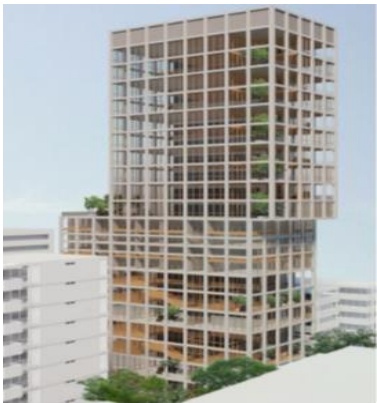
Financiamentoparaa construçãode um DesignOfficecom projetoda Metr Arquitetos,desenvolvidopelo Hedge Paladin Design Offices FII, fund administradopelaHedgeInvestment.
O projeto encontra-se em fase inicial, com contenções, escavação e fundaçõesconcluídas.
Durationde 4,2anos
HGRU11 Makro (21L06665
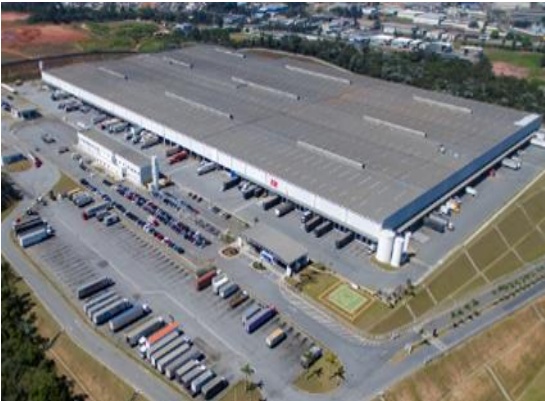
IPCA + 7,00
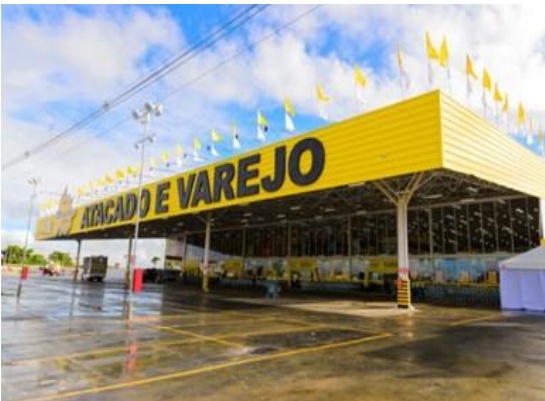
AoperaçãocontacomAFe CF dos10imóveislocadosparaas RedesMineirã e Atacadão;
Os imóveis lastro da operação são lojas de varejo em praças principal do sudeste brasileir
De acordo com último laudo, os imóveis totalizam R$ 180,4 mil garantia, fazendo com que o LTV atual seja de 44
HSI Logística (22J0978863
IPCA + 7,15
Operaçãobaseadana aquisiçãode um galpãologísticoem Manaus- AMpelo HSLG11.
O ativo conta com um contratoatípico do tipo BTS ("Built to Suit") com a varejistaBemolcomprazode 15anos.
• A operação conta com garantias de AF do Imóvel,CF dos Recebíveise Contrato complementardo Galpão de São José dos Pinhais - Rec Log amazonase RatingBBBpelaAustin(Outubro/23).
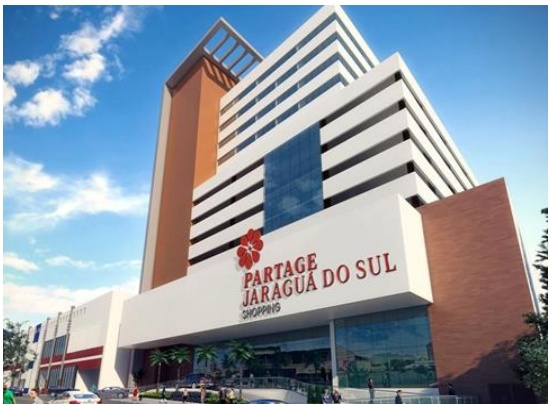
Jaraguá do Sul (13F005698
IPCA + 7,15
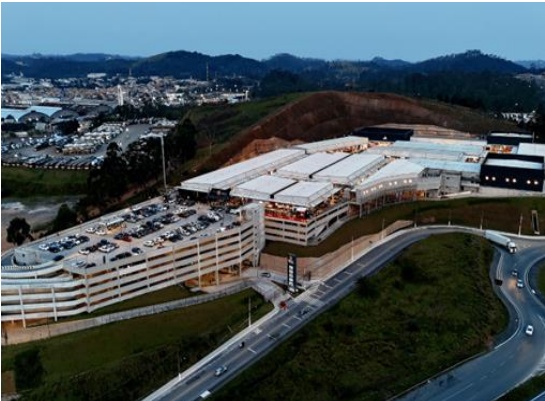
Osrecursoscaptadosfinanciarama expansãodoshoppinge a construçãoda torrecomercial,adicionando12.500m² deABL.
O GrupoPartage, atual controlador,encerrou 2023com 14shoppingsem operação,2emconstruçãoe 508milm² deABL.
As garantiasenvolvemCF de recebíveisdo shoppinge de dois andaresda torrecomercial,AF das ações do shoppinge do imóvel,além de fiança dos controladore.
JFL Living (23I169656
IPCA + 7,20
A operação tem como risco o Grupo JFL Living cujo maior acionista e controladoré o JorgeFilipeLemann.
Os empreendimentoslastro são 2 imóveis residenciais de alto padrã localizadosna cidade de São Paulo com valor estimadopor laudo de R$ 142mm.
O CRI contacom a AF e CF das unidades,o papeltem ICSDpróximode 0,8x apósfinalda carênciadejurose principa.
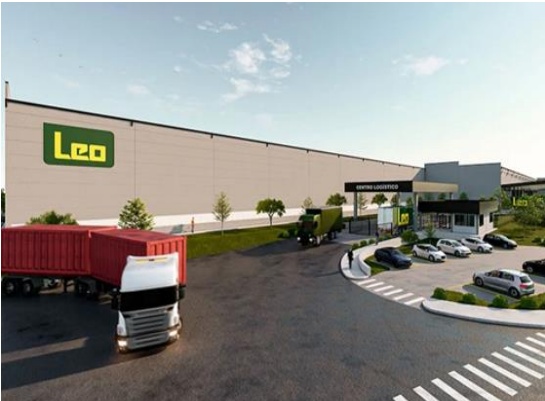
Leo Madeiras (22A069914
IPCA + 7,00
Operaçãolastreada nos recebíveisdo contratode locação atípico de um galpão logísticoAAAem Barueri com a Leo Madeiras,empresafocada na distribuiçãode insumospara marcenariae para a indústriade móveis,que hojecontacom mais de 109lojas e 15.000 itensofertados. O LTVinicialé de 65%,lock-upde 2anos
• GarantiasincluemAFde imóvele fiançadogrupoLP Bens.
• Aoperaçãopossuiatualmente52,0%de LTV.
Lote 5 (22J031126
IPCA + 10,0
Operaçãoestruturada envolvendoa emissão de Certificadode Recebívei Imobiliários(CRI)comlastroemumaCCIbaseadanas escriturasdecomprae venda de 2 terrenos localizados em São Paulo, nos bairros Vila Nov Conceiçãoe Moema,nosquaisserãodesenvolvidosprojetosresidenciaispela incorporadoraLote5.
• Prazode 48meses
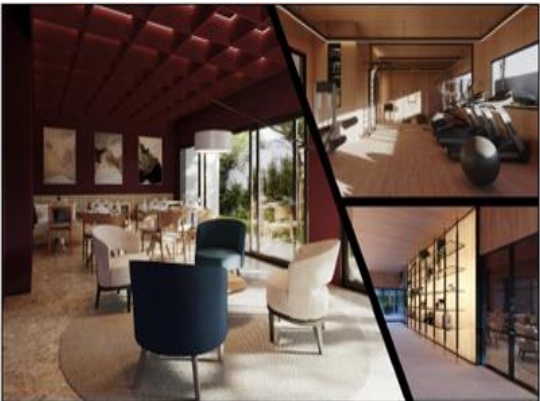
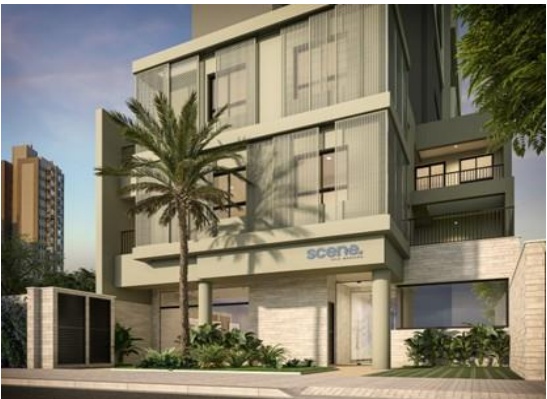
MontreconScene(22G070149
CDI+ 4,00%
Operação de financiamentode incorporação imobiliária residencial do projetoScene, localizadonobairroVilaMarianaem São Paulo,dispondode 76 unidadescomplantasde22m² a 57m².
• A dívida possui alienação fiduciária do terreno, cessão fiduciária dos recebíveis,alienaçãodas quotasda SPE e avaldossóciosPF e PJ.
A V2 atuoucomoestruturadorada operação,financiandoo empreendimen emtranchesmensais,comtetoem R$ 15.000.000,00
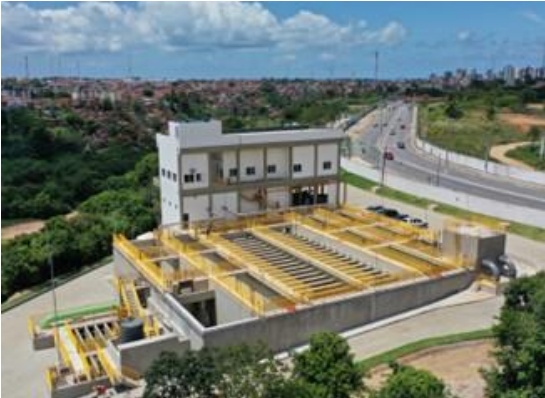
Sanema(22G070149
IPCA + 7,80
ASANEMAé umaSPE quetemumcontratode locaçãode ativoscoma CASA (companhiadeáguase saneamentodeAlagoas).
Ela tem por objeto social a locação de bens imóveis e equipamento componentesdoSistemade EsgotamentoSanitário.
A receitada Sanemaé o aluguelrecebidoda CASAL,oriundodo pagament da produçãode água pela CASALpara a BRK ambiental(concessionáriaque operao sistemadeáguanomunicípio).
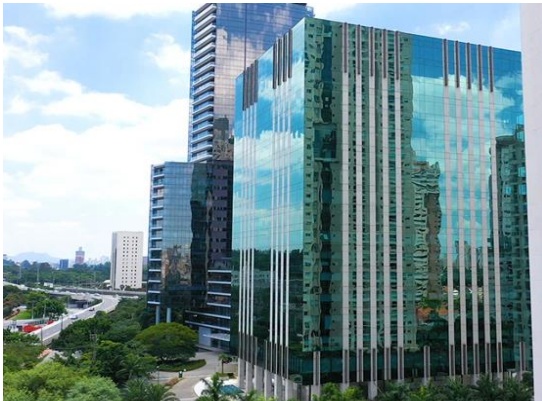
TheraCorporate (21G006325
IPCA + 7,40
A operaçãoconstacom5 andaresdo TheraCorporate,edifícioAAA,localizad em São Paulona regiãoda Av. Berrini. Possuilastroem Cessãodos Crédito Imobiliários(CCI).
• Oempreendimentoatualmentepossuirazãode NOIx PMTem 1,6x;
O ativo está 100% locado, dividido em 7 locatários e Prazo Médi Remanescentedoscontratosde49meses;
• Durationde $7 . 4$ anose prazode20anos
CRIs
Vila XP (21D045664
IPCA + 8,50%
O CRI possui como lastro uma debênture imobiliáriaemitida pela XP Investimentos. A garantiada debêntureera o próprioterrenodo imóvelque seriaconstruídoemSãoRoque– SP,masquefoirevendidoem2024.
Hojea operaçãotemcomorisco a própriaXP,de formaqueos resultadosdo grupotornama operaçãomuitoconfortáve.
Em relatóriodivulgadono mês de Fevereiro/2025a S&P reiterouo ratingda operaçãocombrAA.
SAIBA MAIS SOBRE A V
NOSSOS NÚMERO
5 FIIs listado
+50.000 investidores em FIIs lista
VVCO1
10 Fundos sob gestã
VVMR1
V2 EDIFÍCIOS CORPORATIVOS
V2 MULTI RENDA F
• Estratégia:
Corporativ
• Gestão:
Ativa
• Estratégia:
Corporativ
• Gestão:
• ABL própria
14.422,56 ²
Ativa
• ABL própria
28.104,37 ²
• Patrimônio:
R$145,96 milhõ
• Cotistas:
2.582
• Patrimônio:
R$299,81 milhõ
Cotistas: 585
Dados de 30/09/202
Dados de 30/09/202
VPPR1
VVRI1
V2 PRIME PROPERTIE
V2 RENDA IMOBILIÁRIA F
Estratégia: Híbrid
Estratégia:
Ativa
• Gestão:
Renda Urban
• Gestão:
Ativa
• ABL própria:
52.980 m²
• ABL própria
10.080,44 m²
• Patrimônio:
R$290,27 milhõ
• Patrimônio:
35.403
R$ 72,67 milhõ
• Cotistas:
• Cotistas::
153
Dados de 30/09/20
Dados de 30/09/202
V2 RECEBÍVEIS IMOBILIÁRIOS VVCR1
INFORMAÇÕES GERA
| Descrição | V2 RECEBÍVEIS IMOBILIÁRIOS www.v2investimentos.com.br|[email protected] |
| Site I RI | |
| CNPJ | |
| Código BOVESPA | 23.120.027/0001-13 WCR11 Fll TVM – Gestão Ativa |
| Classificação ANBIMA | |
| V2 Investimentos Ltda. Gestor | |
| Administrador BTG Pactual Serviços Financeiros S.A. DTVM | |
| Escriturador | |
| BTG Pactual Serviços Financeiros S.A. DTVM Público Alvo Investidores em Geral | |
| Objetivo | 0 Fundo foi criado com o objetivo de proporcionar aos cotistas ganho de capital e/ou |
| rentabilidade por meio de investimentos em ativos financeiros de origem imobiliária, como | |
| Certificados de Recebíveis Imobiliários (CRIs), Letras de Crédito Imobiliário (LCls], cotas de outros | |
| fundos de investimento imobiliário (Flls), entre outros. 1,15% a.a. sobre o Patrimônio Líquido do Fundo; Caso o Fundo passe a integrar o lFIX1 ou outro | |
| Taxa de Administração | índice de mercado, a taxa será cobrada pelo valor de Mercado do Fundo |
| Data de Início | 03/05/2018 |
V2 RECEBÍVEIS IMOBILIÁRIOS VVCR1
GLOSSÁRI
| Valor de Mercado | Valor da cota no mercado multiplicado por todas as cotas do Fundo; |
|---|---|
| Cota Valor de Mercado Valor da cota do mercado secundário na data do fechamento do relatório; | |
| Valor Patrimonial | Valor do patrimônio líquido do fundo (contábil); |
| Cota Patrimonial | Representação do valor financeiro de uma cota dentro do patrimônio líquido do Fundo; |
| Rendimentos | Correspondente a distribuição dos ganhos com rendimentos de uma cota; |
| Dividend Yield | Termo em inglês que representa a rentabilidade dos dividendos pagos aos cotistas do Fundo Calculado pela divisão do rendimento anualizado sobre a Cota Valor de Mercado. |
| Retorno Mensal | Retorno considerando o ganho de capital e rendimentos distribuídos no mês. |
| ABL | Abreviação de Área Bruta Locável. Refere-se ao espaço total na parte interna de um edifício que pode ser destinado à locação; |
| Vacância Física | Corresponde a porcentagem da área bruta locável vaga em m² em relação à área bruta locável total do fundo; |
| IFIX | Indicador de desempenho médio das cotações dos Fundos Imobiliários negociados nos mercados de bolsa e balcão organizados da B3. |