
Relatório Gerencial VVDI11 de setembro de 2026
Relatório Gerencial do V2 Recebíveis CDI (VVDI11), fundo imobiliário de papel, referente a setembro de 2026, com entrega no FundosNet (B3) em 26/10/2026. No pregão de 27/10/2026, a cota do VVDI11 fechou a R$ 9,80, com P/VP de 0,97 (valor patrimonial de R$ 10,06 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,11 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 2,99% sobre a cotação de 27/10/2026. O patrimônio líquido era de R$ 50,3 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- V2 RECEBÍVEIS CDI RESPONSABILIDADE LIMITADA-2,00%
- CNPJ
- 66.661.365/0001-75
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 26/10/2026 19:01
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
V2 RECEBÍVEIS CDI FII
VVDI11 SETEMBRO 2026
WWW.V2INVESTIMENTOS.COM.BR 0 1
RESUMO MENSAL
V A L O R D E M E R C A D O
R$ 50,00 milhões
C O T A V A L O R D E M E R C A D O
R$ 10,00
V A L O R P A T R I M O N I A L
R$ 50,28 milhões
C O T A P A T R I M O N I A L
R$ 10,06
P / V P
0,99x
R E N D I M E N T O
R$ 0,11 /cota
D I V I D E N D Y I E L D M E N S A L
1,10%
C D I D O M Ê S
1,08%
D Y E M % D O C D I
102%
N º D E C O T I S T A S
123
COMENTÁRIO DO GESTOR
No cenário internacional , setembro foi marcado pela pressão altista sobre os vértices médios e longos das curvas de juros americanos, com o Treasury de 10 anos em seu maior nível nos últimos 20 anos , diante de atividade resiliente, petróleo acima de US$ 100/barril e continuidade do CapEx em Inteligência Artificial. O núcleo do PCE de agosto avançou 0,25% m/m, para 3,01% a/a , e a comunicação do Fed após a alta de setembro foi a mais dura desde 2022, com a mediana das projeções sem cortes em 2027. A expectativa é de novas altas de 0,25 p.p. em dezembro e março , para o intervalo entre 4,25% e 4,50%.
No Brasil , a eleição presidencial passou a ditar o preço dos ativos, que se descolaram do exterior em setembro. O movimento ganhou dimensão histórica após o primeiro turno, em 04/10/2026, que formou maioria de direita no Senado, com 49 das 81 cadeiras: no pregão seguinte, o Ibovespa subiu 7,70%, maior alta diária desde março de 2020 com entrada recorde de R$ 10,06 bilhões de capital estrangeiro na bolsa, o dólar caiu 4,12%, para R$ 5,00 , e os juros futuros longos recuaram mais de 120 bps . Desde então, os ativos lateralizaram à espera de propostas, pesquisas e novas decisões para o segundo turno. A atividade segue em desaceleração, com projeção de PIB de 0,2% t/t no 3T26 , enquanto o IPCA-15 de setembro surpreendeu para cima e a projeção para o IPCA de 2026, de acordo com a pesquisa Focus, é de 5,3%.
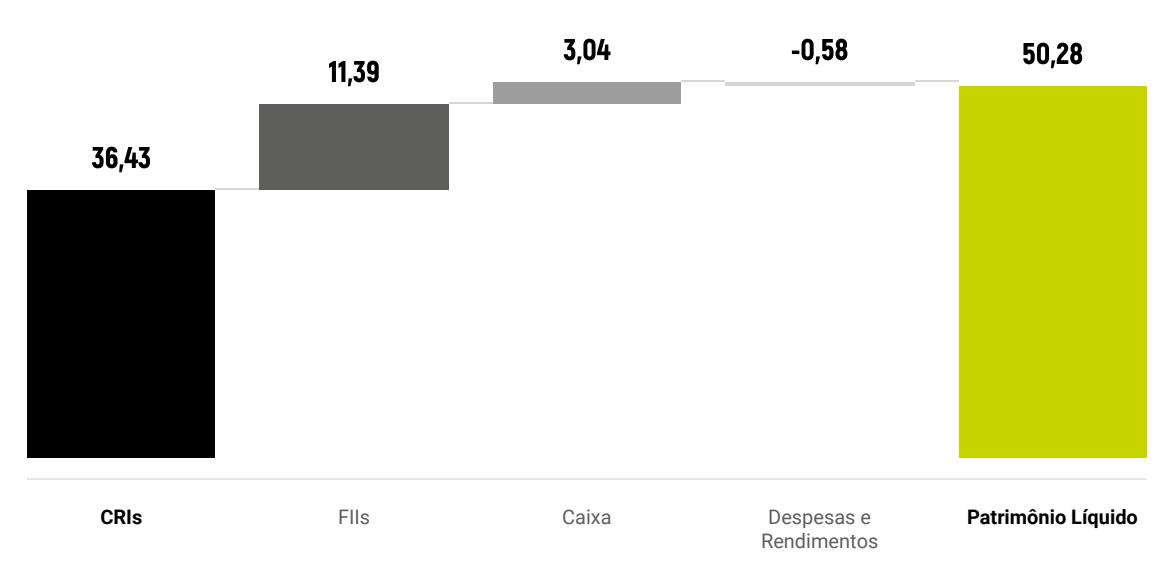
Em setembro, avançamos com o planejamento de alocação do portfólio de CRIs com aquisições que somaram R$ 4,29 milhões , todas em operações já presentes na carteira: CD Diadema (IPCA+ 10,45%, R$ 3,00 milhões), Scene Vila Mariana (CDI+ 4,00%, R$ 0,74 milhão) e GSP II (CDI+ 5,50%, R$ 0,56 milhão). A carteira de CRIs encerrou o mês em R$ 36,43 milhões, equivalentes a 72,46% do PL , distribuídos em 10 operações. Maiores detalhes podem ser consultados na seção Movimentações do Mês.
Conforme previamente comunicado no relatório gerencial de agosto, o resultado líquido em regime caixa foi negativo em R$ 1.020.048,10 , efeito do prejuízo realizado de R$ 1.424.420,16 na liquidação do FII XP Exeter Desenvolvimento Logístico , contrapartida do rendimento de R$ 1,73 milhão recebido e reconhecido como resultado em agosto. Considerando as duas etapas, a operação gerou resultado consolidado de R$ 308.266,82, ou R$ 0,062 por cota . Excluído esse efeito, a carteira de CRIs gerou R$ 328.378,76 em juros, o caixa R$ 27.442,82 e os demais FIIs R$ 102.707,00 em rendimentos, frente a R$ 55.422,54 de despesas. Foi declarada distribuição de R$ 0,11 por cota , equivalente a 1,10% sobre a cota de R$ 10,00 e a 101,7% do CDI do mês (1,08%), equivalente a 119,64% do CDI com gross-up de IR.
I N F O R M A Ç Õ E S C O N T Á B E I S
LIQUIDEZ E PATRIMÔNIO
C O M P O S I Ç Ã O D O P A T R I M Ô N I O L Í Q U I D O
Em R$ milhões
L I Q U I D E Z
| PA R ÂME T R O S | MÊ S | A N O | ME S E S 1 2 |
|---|---|---|---|
| Volume Financeiro | 856.359,88 | 2.801.509,80 | 2.801.509,80 |
| Giro | 1,71% | 5,60% | 5,60% |
| Presença em Pregões | 61,90% | 66,67% | 66,67% |
I N F O R M A Ç Õ E S C O N T Á B E I S
DEMONSTRAÇÃO DE RESULTADO
| D R E | J U N - 2 6 | J U L - 2 6 | A G O - 2 6 | S E T - 2 6 | M É D I A |
|---|---|---|---|---|---|
| Resultado CRI | 89.459,18 | 231.681,84 | 305.320,15 | 328.378,76 | — |
| Resultado FII | 0,00 | 0,00 | 1.822.037,32 | -1.320.130,63 | — |
| Resultado Caixa | 70.993,35 | 167.477,38 | 110.767,65 | 27.442,82 | — |
| Despesas do Fundo | -129.492,18 | -47.710,14 | -46.511,77 | -55.739,05 | — |
| Resultado Líquido | 30.960,35 | 351.449,08 | 2.191.613,35 | -1.020.048,10 | — |
| Quantidade de cotas | 2.600.000 | 3.900.000 | 5.000.000 | 5.000.000 | — |
| Resultado por cota | 0,01 | 0,09 | 0,44 | -0,20 | 0,08 |
| Distribuição por cota | 0,00 | 0,07 | 0,11 | 0,11 | 0,07 |
| Saldo acumulado por cota | 0,01 | 0,03 | 0,36 | 0,04 | — |
| Dividend Yield Mercado | — | — | 1,09% | 1,10% | 1,10% |
| Dividend Yield Patrimonial | 0,00% | 0,73% | 1,09% | 1,09% | 0,73% |
/>
RENDIMENTOS MENSAIS
Rentabilidade do Fundo, considerando a distribuição de rendimento e tomando como base a média ponderada dos valores praticados nas emissões de cotas.
| V A L O | R E S D E R E F E R Ê N C I A | C O T A M É D I A D E I N G R E S S O R $ 1 0 , 0 0 | ||||||
|---|---|---|---|---|---|---|---|---|
| P E R Í O D O | D I A S Ú T E I S | R E S U L T A D O G E R A D O R ( $ ) | D I V I D E N D O R ( $ ) | R E N T. F U N D O | T A X A D I | T A X A D I % | T A X A D I G R O S S U P % - | |
| set/26 | 21 | -0,2040 | 0,1100 | 1,10% | 1,08% | 101,69% | 119,64% | |
| ago/26 | 21 | 0,4383 | 0,1093 | 1,09% | 1,09% | 100,00% | 117,65% | |
| jul/26 | 23 | 0,0901 | 0,0740 | 0,74% | 1,22% | 60,89% | 71,64% | |
C A R T E I R A
MOVIMENTAÇÕES DO MÊS
| O P E R A Ç Ã O | A T I V O | C Ó D I G O D O A T I V O | T A X A | V O LUME | D E S C R I Ç Ã O |
|---|---|---|---|---|---|
| Compra | CD Diadema | 23H1607023 | IPCA+ 10,45% | 2.999.991,11 | Aquisição de 13.381.109 qtds do CRI CD Diadema como alocação oportunística. O CRI foi emitido para término de obras de galpão logístico em Diadema - SP, que foi vendido posteriormente para o GGRC11. A parte em dinheiro do pagamento foi utilizada para amex da dívida, enquanto a parcela em cotas passou a garantir a operação. |
| Compra | Scene Vila Mariana | 25I0175369 | CDI+ 4,00% | 736.483,48 | Aporte mensal realizado de acordo com o fluxo de obra do empreendimento alvo. O fechamento de setembro mostrou avanço de 3,41% na obra, totalizando 56,08% de evolução acumulada. |
| Compra | GSP II | 26G3002997 | CDI+ 5,50% | 555.641,49 | Aporte mensal realizado de acordo com o fluxo de obra dos empreendimentos alvo. O fechamento de setembro mostrou avanço de 0,41% no loteamento Park Arvoredo, em Boituva, e 7,60% no Golden Araçatuba, em Araçatuba. |
| T O TA L | 4.292.116,08 |
PORTFÓLIO DE CRIs P O S I Ç Õ E S 1 A 1 0
IPCA+ 10,45%
| # | ATIVO | SETOR | CÓDIGO IF | SECURITIZADORA | INDEXADOR | TAXA DE AQUISIÇÃO | SALDO MTM | PL % | VENCIMENTO |
|---|---|---|---|---|---|---|---|---|---|
| 1 | CD Diadema | Logística | 23H1607023 | Opea | IPCA+ | 10,45% | 10.092.440 | 20,07% | 25/07/2029 |
| 2 | Scene Vila Mariana | Residencial | 25I0175369 | Habitasec | CDI+ | 4,00% | 8.943.471 | 17,79% | 29/08/2028 |
| 3 | GSP II | Loteamento | 26G3002997 | Habitasec | CDI+ | 5,50% | 4.067.472 | 8,09% | 20/06/2031 |
| 4 | MPD Roya Perdizes | Residencial | 24L1252219 | Bari | CDI+ | 2,00% | 3.843.256 | 7,64% | 12/12/2029 |
| 5 | Sinal IV | Corporativo | 26B2344605 | Riza | CDI+ | 4,21% | 2.981.365 | 5,93% | 22/02/2034 |
| 6 | TRX Hotel Emiliano | Hotéis | 26F4336406 | Bari | CDI+ | 1,50% | 2.499.654 | 4,97% | 23/06/2038 |
| 7 | MPD Leopoldo | Residencial | 26H4518505 | Bari | CDI+ | 2,00% | 1.985.097 | 3,95% | 19/08/2031 |
| 8 | IBC Mercado Livre | Logística | 25K2513233 | Opea | CDI+ | 0,59% | 991.870 | 1,97% | 25/11/2030 |
| 9 | Norte Shopping | Shopping | 25L0158987 | Opea | CDI+ | 1,19% | 974.967 | 1,94% | 17/12/2031 |
| 10 | Sinal III | Corporativo | 25C3754692 | Riza | CDI+ | 4,00% | 49.478 | 0,10% | 17/03/2033 |
| TOTAL | 10 CRIs | 3 6 .4 2 9 .06 9 | 7 2 , 4 6% |
| I N D E X A D O R P L · % | |||
|---|---|---|---|
| CDI+ | 52,38% | ||
| 3,34% | |||
V 2 RECEBÍ V E I S CDI F I I 0 8
IPCA+ 20,07%
/>
SENSIBILIDADE DA NEGOCIAÇÃO NO MERCADO SECUNDÁRIO
PATRIMONIAL
| Patrimônio Líquido (R$) | 50.277.616,95 |
|---|---|
| Cota Patrimonial (R$/Cota) | 10,06 |
| Carteira de CRIs (% do PL) | 72,46% |
| Duration Portfólio de CRIs | 2,50 |
| Yield % a.a. (CDI+) | 3,34% |
| Yield % a.a. (CDI+) - ADM | 2,19% |
MERCADO
| Cota Mercado (R$/Cota) | 10,00 |
|---|---|
| Ágio (+) / Deságio (-) sobre PL | -0,55% |
| Ult. Dividend Yield Anualizado | 14,03% |
| Yield % a.a. (CDI+) | 3,56% |
| % do CDI | 126,11% |
| PREÇO MERCADO | YIELD (CDI+) | YIELD % A.A. (-) TAXA ADM |
|---|---|---|
| 11,00 | -0,30% | -1,45% |
| 10,75 | 0,63% | -0,52% |
| 10,50 | 1,59% | 0,44% |
| 10,25 | 2,56% | 1,41% |
| 10,00 | 3,56% | 2,41% |
| 9,75 | 4,57% | 3,42% |
| 9,50 | 5,59% | 4,44% |
| 9,25 | 6,65% | 5,50% |
| 9,00 | 7,73% | 6,58% |
LINHA DESTACADA: COTA DE MERCADO NO FECHAMENTO DO MÊS
V2 RECEBÍVEIS CDI FII
C A R T E I R A
CLASSIFICAÇÃO DA CARTEIRA
P O R S E G M E N T O ( % C A R T E I R A D E C R I S )
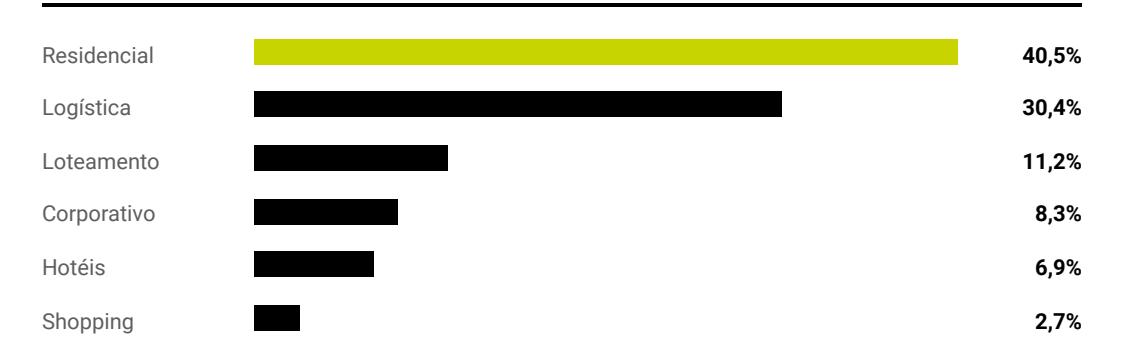
P O R S E C U R I T I Z A D O R A ( % C A R T E I R A D E C R I S )
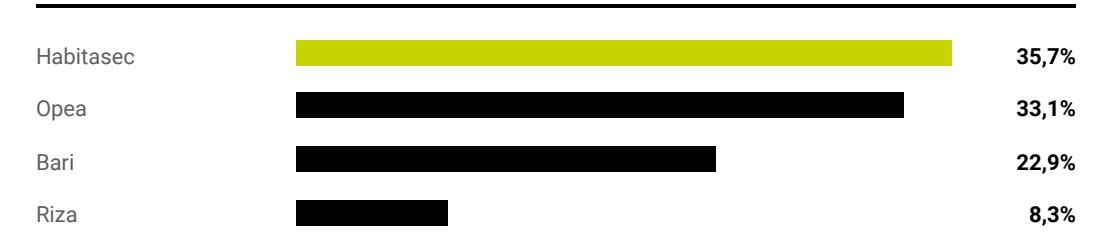
CRIs
CD DIADEMA (23H1607023)
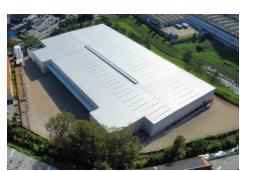
- CRI originalmente estruturado para o retrofit de um galpão logístico last mile em Diadema (SP). As obras foram concluídas e o imóvel, já locado, foi vendido à Zagros, com os recursos destinados à amortização de R$ 75 milhões do saldo devedor, que passou a aproximadamente R$ 18 milhões. •
- Parte do pagamento foi feita em cotas de GGRC11: a SPE detém 1.439.401 cotas, das quais 1.300.000 estão alienadas fiduciariamente em garantia do CRI. •
/>
IPCA+ 0,01% SCENE VILA MARIANA (25I0175369) CDI+ 4,00%
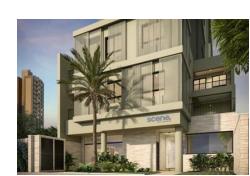
Financiamento para término de obras do empreendimento residencial Scene Vila Mariana, em São Paulo, da Montrecon, construtora e incorporadora sediada em Londrina (PR) com atuação em SP e MS e foco em projetos residenciais de médio padrão. •
/>
Covenants de razão de garantia mínima de 110% na fase pré-chaves e de 140% (com estoque) ou 120% (sem estoque) após as chaves. •
- Recursos destinados à conclusão das obras dos loteamentos Golden Araçatuba (SP), aprovado em 2013 e com a infraestrutura em retomada, e Parque Arvoredo, em Boituva (SP), em fase inicial. VGV esperado dos dois empreendimentos acima de R$ 350 milhões, para uma dívida de R$ 15 milhões. •
- Garantias: alienação fiduciária de 60% do terreno de Boituva e das cotas das SPEs de Araçatuba e Boituva, cessão fiduciária de 60% dos recebíveis de Boituva, aval PF e PJ, seguro, fundo de reserva de 3 PMTs e fundo de despesas. •
- Covenant de razão de garantia mínima de 130% (VP elegível sobre saldo devedor). A GSP é empresa familiar com amplo histórico de loteamentos bem-sucedidos. •
GSP II (26G3002997) CDI+ 5,50% MPD ROYA PERDIZES (24L1252219) CDI+ 1,50%
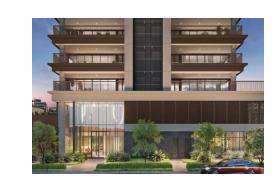
Emissão da MPD Engenharia com recursos destinados ao término das obras do edifício Andrômeda by MPD, em Alphaville, Barueri (SP). •
Garantias: alienação fiduciária das cotas e cessão fiduciária dos dividendos da Futura 28, SPE responsável pelo empreendimento Roya Perdizes; alienação fiduciária de 11 lajes comerciais do Amazônia Empresarial Alphaville, avaliadas em R$ 25,2 milhões; cessão fiduciária de recebíveis da MPD e aval dos acionistas. •
Covenant: a média dos três últimos meses dos recebíveis na conta vinculada da MPD deve superar 10% do saldo devedor do CRI a todo instante. •
CRIs
- Operação de risco corporativo do Grupo Sinal, rede com mais de 50 lojas no estado de São Paulo e faturamento anual próximo de R$ 4 bilhões, com recursos destinados ao pagamento de parcelas de locação. •
- Garantias: alienação fiduciária de dois imóveis em São Paulo (loja no Edifício Conde de Prates, no Centro, e apartamento no Edifício Number One, na Vila Nova Conceição), fundo de reserva de uma PMT e aval de William Baida e das empresas imobiliárias do grupo. •
- Covenant de Dívida Líquida / EBITDA limitado a 3,5x, apurado trimestralmente.
SINAL IV (26B2344605) CDI+ 4,08% TRX HOTEL EMILIANO (26F4336406) CDI+ 1,50%
- O CRI financia a aquisição de 50% das ações da Forte Mar Empreendimentos e Participações, proprietária do imóvel do Hotel Emiliano Rio de Janeiro, adquirida pelo TRXF11 por R$ 260 milhões. •
- O hotel é locado pelo TRXF11 por 20 anos à Emiliano Administradora, com aluguel mínimo mensal de R$ 1.791.667,00 e participação no NOI do empreendimento acima do piso. •
- Garantias: alienação fiduciária do Hotel Emiliano RJ, cessão fiduciária do aluguel complementar, fundo de reserva de 1 PMT, fundo de despesas e fiança bancária de 12 meses de aluguel base. Covenant de LTV inferior a 70% por laudo anual. •
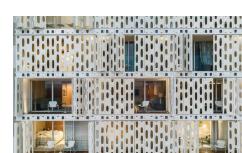
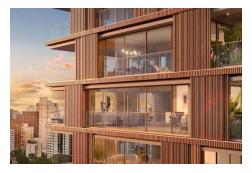
- Financiamento de estoque pronto do empreendimento Figueira Leopoldo, no Itaim Bibi, São Paulo (SP), com plantas de 355 m². O CRI financia 12 unidades, com VGV estimado em R$ 100,81 milhões (R$ 47.332/m², média das últimas nove vendas). •
- Garantias: alienação fiduciária da totalidade das quotas da MPD na SPE (50%), cessão fiduciária dos dividendos da SPE, fiança da MPD Engenharia, aval dos acionistas e fundos de reserva (1 PMT) e de despesas. •
MPD LEOPOLDO (26H4518505) CDI+ 1,50% IBC MERCADO LIVRE (25K2513233) CDI+ 0,60%
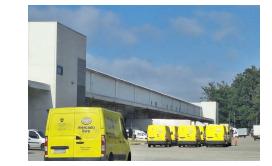
- Cessão dos recebíveis do contrato de locação com o Mercado Livre em centro de distribuição da Brookfield localizado na Rua Jussara, 1250, Barueri (SP). •
- Garantias: alienação fiduciária do imóvel, cessão fiduciária dos recebíveis, compromisso de aporte e fiança do Mercado Livre. •
NORTE SHOPPING (25L0158987) CDI+ 0,55% SINAL III (25C3754692) CDI+ 4,00%
- Emissão do grupo Almeida Junior com recursos destinados a despesas imobiliárias (aquisição, obras, revitalização, manutenção e expansão) dos empreendimentos Continente Shopping e Nações Shopping. •
- Garantias: alienação fiduciária da fração ideal de 72,47% do Norte Shopping Blumenau e cessão fiduciária de direitos creditórios sobre 72,47% do Norte Shopping e 67,25% do Nações Shopping. •
- Covenant de LTV limitado a 65%; laudo de 12/12/2025 avaliou a fração ideal alienada dos imóveis em em R$ 400,5 milhões. •
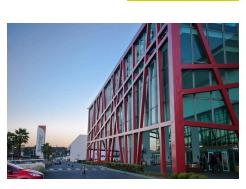
- Operação de risco corporativo do Grupo Sinal, rede com mais de 50 lojas no estado de São Paulo e faturamento anual próximo de R$ 4 bilhões, com recursos destinados ao pagamento de parcelas de locação. •
- Garantias: alienação fiduciária de imóvel na Avenida das Nações Unidas, 23.223, Santo Amaro, São Paulo (SP), avaliado em R$ 115 milhões (R$ 80,5 milhões em venda forçada), cessão fiduciária dos recebíveis do imóvel e aval de empresas do grupo e do sócio William Baida. •
- Covenant de razão de garantia mínima de 115% (valor de venda do imóvel sobre saldo devedor). •
/>
S A I B A M A I S S O B R E A V 2
NOSSOS NÚMEROS
R$ 1,18
bilhão sob gestão
8
FIIs listados
+37.000
investidores em FIIs listados
15
Fundos sob gestão
FONTE: RANKING ANBIMA DE GESTÃO DE 09/2026 E CVM (INFORME MENSAL DE 09/2026)
VPPR11
V2 PRIME PROPERTIES
Estratégia: Híbrido
Gestão: Ativa
ABL própria: 52.983,25 m²
Patrimônio: R$ 303,12 milhões
Cotistas: 28.197
DADOS DE 30/09/2026
VVMR11
V2 MULTI RENDA FII
Estratégia: Corporativo
Gestão: Ativa
ABL própria: 17.561,71 m²
Patrimônio: R$ 202,31 milhões
Cotistas: 485
DADOS DE 30/09/2026
VVCR11
V2 RECEBÍVEIS FII
Estratégia: Papel
Gestão: Ativa
Yield Mercado: IPCA+ 18,39%
Patrimônio: R$ 189,42 milhões
Cotistas: 2.736
DADOS DE 30/09/2026
VVRI11
V2 RENDA IMOBILIÁRIA FII
Estratégia: Renda Urbana
Gestão: Ativa
ABL própria: 30.088 m²
Patrimônio: R$ 153,01 milhões
Cotistas: 368
DADOS DE 30/09/2026

O F U N D O
INFORMAÇÕES GERAIS
| D E S C R I Ç ÃO | V2 RECEBÍVEIS CDI FII |
|---|---|
| S I T E R I | | www.v2investimentos.com.br | [email protected] |
| C N P J | 66.661.365/0001-75 |
| C Ó D I G O B O V E S PA | VVDI11 |
| C L A S S I F I C A Ç ÃO A N B IMA | Papel · CRI · Outros · Gestão Ativa |
| R E T O R N O A LV O | CDI + 2,00% a.a. |
| G E S T O R | V2 Investimentos Ltda. |
| A DMI N I S T R A D O R | Apex Group Distribuidora de Títulos e Valores Mobiliários S.A. |
| E S C R I T U R A D O R | BRL Trust Distribuidora de Títulos e Valores Mobiliários S.A. |
| P Ú B L I C O A LV O | Investidores em Geral |
| O BJ E T I V O | O Fundo tem por objetivo proporcionar aos cotistas rentabilidade aderente à taxa DI por meio do investimento preponderante em Certificados de Recebíveis Imobiliários (CRIs) indexados ao CDI, podendo também aplicar em cotas de outros fundos de investimento imobiliário (FIIs) e em ativos de liquidez. |
| TA X A D E A DMI N I S T R A Ç ÃO | 1,15% a.a. sobre o Patrimônio Líquido do Fundo; Caso o Fundo passe a integrar o IFIX ou outro índice de mercado, a taxa será cobrada pelo valor de Mercado do Fundo |
| D ATA D E I N Í C I O | 03/06/2026 |
GLOSSÁRIO
V A L O R D E M E R C A D O
Valor da cota no mercado multiplicado por todas as cotas do Fundo;
C O T A V A L O R D E M E R C A D O
Valor da cota do mercado secundário na data do fechamento do relatório;
V A L O R P A T R I M O N I A L
Valor do patrimônio líquido do fundo (contábil);
C O T A P A T R I M O N I A L
Representação do valor financeiro de uma cota dentro do patrimônio líquido do Fundo;
R E N D I M E N T O S
Correspondente a distribuição dos ganhos com rendimentos de uma cota;
D I V I D E N D Y I E L D
Termo em inglês que representa a rentabilidade dos dividendos pagos aos cotistas do Fundo. Calculado pela divisão do rendimento anualizado sobre a Cota Valor de Mercado.
R E T O R N O M E N S A L
Retorno considerando o ganho de capital e rendimentos distribuídos no mês.
A B L
Abreviação de Área Bruta Locável. Refere-se ao espaço total na parte interna de um edifício que pode ser destinado à locação;
V A C Â N C I A F Í S I C A
Corresponde a porcentagem da área bruta locável vaga em m² em relação à área bruta locável total do fundo;
I F I X
Indicador de desempenho médio das cotações dos Fundos Imobiliários negociados nos mercados de bolsa e balcão organizados da B3.
G I R O
Volume financeiro negociado no período dividido pelo valor de mercado do Fundo no fim do mês.
P R E S E N Ç A E M P R E G Õ E S
Percentual dos pregões da B3 no período em que houve negócio com as cotas do Fundo.
FALE CONOSCO
(11) 3777 7560
Este documento tem fins meramente informativos não se caracterizando como oferta ou solicitação de investimento ou desinvestimento de ativos; Apesar do cuidado utilizado tanto na obtenção quanto no manuseio das informações apresentadas, a V2 Investimentos não se responsabiliza pela publicação acidental de informações incorretas, nem tampouco por decisões de investimento tomadas com base nas informações contidas neste documento, as quais podem inclusive ser modificadas sem comunicação; · RENTABILIDADE PASSADA NÃO REPRESENTA GARANTIA DE RENTABILIDADE FUTURA. A RENTABILIDADE DIVULGADA NÃO É LÍQUIDA DE IMPOSTOS. FUNDOS DE INVESTIMENTO NÃO CONTAM COM GARANTIA DO ADMINISTRADOR, DO GESTOR, DE QUALQUER MECANISMO DE SEGURO OU DO FUNDO GARANTIDOR DE CRÉDITO - FGC. LEIA O REGULAMENTO E O PROSPECTO ANTES DE INVESTIR; É recomendada a leitura cuidadosa do prospecto e regulamento dos fundos de investimento pelo investidor ao aplicar seus recursos. Para avaliação da performance de um fundo de investimento, é recomendável a análise de, no mínimo, 12 (doze) meses. · Não há garantia de que o fundo terá tratamento tributário para fundos de Longo Prazo.
WWW.V 2 INV E S T IMENTOS.COM.BR 1 7