
Relatório Gerencial XPCI11 de fevereiro de 2026
Relatório Gerencial do XP Crédito Imobiliário (XPCI11), fundo imobiliário de papel, referente a fevereiro de 2026, com entrega no FundosNet (B3) em 31/03/2026. No pregão de 03/11/2026, a cota do XPCI11 fechou a R$ 73,51, com P/VP de 0,82 (valor patrimonial de R$ 89,72 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,82 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 14,43% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 780,7 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- XP CRÉDITO IMOBILIÁRIO -7,81%
- CNPJ
- 28.516.301/0001-91
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 28/02/2026
- Data de entrega
- 31/03/2026 17:00
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
asset XPmanagement XP Crédito Imobiliário FII Ticker: XPCI11
Relatório Gerencial Fevereiro 2026
Destaques do Mês
R$ 0,85
1,02%
15,32%
119,83%
Rendimento Distribuído por Cota
Yield Mensal
Yield Anualizado
do CDI no período*
Considerando o valor de fechamento da cota no mês com um gross-up de 15% de impostos.
Informações Gerais
O XP Crédito Imobiliário FII tem como objetivo auferir ganhos pela aplicaçãoObjetivo do Fundo: de seus recursos em ativos financeiros com lastro imobiliário, tais como CRI, Debênture, LCI, LH e cotas de FIIs.
| Início | 12/09/2019 |
| CNPJ | 28.516.301/0001-91 |
| Gestor | XP Vista Asset Management Ltda. |
| Administrador | XP Investimentos CCTVM S.A. |
| Código B3 | XPCI11 |
| Patrimônio Líquido | R$776.689.505,09 |
| Quantidade de Cotas | 8.701.552 |
| Valor Patrimonial da Cota | R$ 89,57 |
| Cota de Mercado | R$ 83,70 |
| ISIN | BRXPCICTF007 |
| Categoria Anbima – Foco de Atuação | FII TVM Gestão Ativa – TVM |
| Taxa de Administração | 1,00% a.a. |
| Número de CotistasTributação | 79.509 |
| Pessoas físicas que detêm volume inferior a 10% do total dofundo, desde que o fundo possua, no mínimo, 50 cotistas esuas cotas sejam negociadas exclusivamente em Bolsa oumercado de balcão organizado (Lei 11.196/05), são isentas deImposto de Renda nos rendimentos distribuídos e tributadasem 20% de Imposto de Renda sobre eventual ganho decapital na venda da cota. |
XP Crédito Imobiliário FII – XPCI11 Fevereiro de 2026
Comentário do Gestor
No cenário internacional, a Suprema Corte dos EUA derrubou as tarifas emergenciais impostas por Donald Trump sob a IEEPA. Em reação, o Presidente dos Estados Unidos Trump anunciou uma nova tarifa global de 15% com base em outra legislação, elevando a incerteza comercial e levando a União Europeia a congelar o acordo comercial firmado com Washington. Ainda nos Estados Unidos, os dados econômicos apresentaram sinais mistos: o relatório JOLTS apontou queda nas vagas em aberto para 6,5 milhões, menor nível desde setembro de 2020, enquanto o payroll surpreendeu positivamente com a criação de 130 mil vagas e a taxa de desemprego recuou para 4,3%. No campo da inflação, o CPI de janeiro desacelerou para 2,4% em doze meses, com o núcleo atingindo 2,5%, ao passo que o PCE de dezembro acelerou para 2,9%. Diante desse cenário, o mercado segue projetando que o Fed retome o ciclo de cortes de juros apenas em junho.
No cenário nacional, o Copom manteve em ata o sinal de um ciclo cauteloso de afrouxamento a partir de março, condicionado à evolução do cenário, reforçado por Gabriel Galípolo ao destacar a busca de confiança para iniciar a calibragem. Do lado dos preços, o IPCA-15 de fevereiro registrou alta de 0,84%, acima do consenso devido a choques pontuais, como passagens aéreas e seguros, enquanto o IPCA do mês avançou 0,70%. Na atividade, o IBC-Br fechou 2025 em +2,45% (coerente com PIB de +2,3%). Apesar da perda de fôlego no segundo semestre de 2025, a perspectiva para 2026 é de reaceleração, sustentada pela expansão da renda real, maiores transferências fiscais, efeitos da reforma do IRPF e ampliação do crédito.
A expectativa do mercado brasileiro (divulgada pelo Bacen no Boletim Focus em 20 de março de 2026) para o IPCA 2026 foi majorada para 4,17%, enquanto, para o IGP-M, a projeção avançou para 3,45%. No acumulado de 12 meses, o IPCA fechou em 3,81%, o IGP-M em -2,66% e o INCC-M em 5,83%. A projeção da taxa Selic para o fim de 2026 foi ajustada para 12,50% a.a. No mês, a poupança (um dos principais fundings de financiamento imobiliário no país) registrou resgates líquidos de R$ 6,61 bilhões, ante um resgate líquido de R$ 8,00 bilhões no mesmo período do ano anterior. Neste tempo, outras estruturas para financiamento imobiliário estão ganhando relevância e se tornando cada vez mais importantes para o setor, como por exemplo, as estruturas de CRIs, colaborando para a expansão dos fundos imobiliários e mitigando o impacto potencial de uma eventual deterioração adicional do fluxo da poupança, que hoje é muito mais limitado para o setor do que foi no passado.
No mercado de FIIs, o IFIX encerrou fevereiro com valorização de 1,32%, renovando sua máxima histórica em 3.991,99 pontos. O principal destaque ficou com os Fundos de Tijolo, que avançaram 1,65%, puxados pelos segmentos de shoppings (+2,20%) e logísticos (+2,16%), que seguem se beneficiando de tendências seculares como o retorno ao trabalho presencial e o crescimento do e-commerce. Os Fundos de Papel subiram 1,22%, mantendo-se como parcela relevante dos portfólios por seu perfil defensivo em um cenário ainda marcado por incertezas, enquanto os Fundos de Fundos e Multiestratégia registraram altas de 1,73% e 0,54%, respectivamente..
Os rendimentos e ganhos de capital auferidos segundo o regime de caixa foram de R$ 0,81 por cota, totalizando R$ 7,08 milhões. No book de CRI os rendimentos recebidos pelo Fundo foram de R$ 6,8 milhões. O book de FII teve um resultado de R$ 0,6 milhão. O fundo possui uma reserva acumulada de correção monetária para o último dia de fevereiro da ordem de R$ 2,25 milhões (R$ 0,25 por cota).
O fundo adquiriu um novo CRI no mercado primário no volume de R$ 10 milhões, o CRI Amy II, encerrando o mês com 48 CRIs e 6 FIIs em carteira, totalizando R$ 762 milhões alocados na estratégia do fundo, além de R$ 24,3 milhões em ativos de liquidez para custeios de despesas e eventuais oportunidades pontuais de alocação. Maiores detalhes sobre os ativos nas próximas páginas.
O Fundo segue sua estratégia de manter um portfólio composto por CRIs de boa qualidade, com foco em originação e estruturação próprias. Por esse motivo, há prêmios implícitos nas taxas dos papéis, o que permite ao Fundo gerar ganho de capital em operações no mercado secundário. Cabe ressaltar que essa estratégia de ganho de capital tem como objetivo a geração de retornos recorrentes, e não apenas pontuais, com a equipe de gestão sempre atenta a oportunidades de arbitragem em movimentos de curvas de juros e spreads de crédito.
Planilha de Fundamentos
Detalhamento dos ativos e histórico de resultados. (ref. Fevereiro/2026)
Acesse aqui.
Auditoria Anual
Demonstrações Financeiras (01/24 a 12/24) via Relatório da PwC.
Acesse aqui.
Regulamento
Regulamento do XP Crédito Imobiliário - FII
Acesse aqui.
Distribuição de Rendimentos
A distribuição de R$ 0,85 por cota está programada para 13/03/2026 para os detentores de cotas do Fundo em 27/02/26, representando yield anualizado de 12,89% com base na cota de fechamento do mês ou ainda 15,32% considerando um gross-up de 15% de impostos. A Equipe de Gestão segue confiante com na estratégia de alocação diversificada, tanto em ativos, quanto em indexadores, e na geração de resultados atrativos e consistentes visando o longo prazo.
| Fluxo Financeiro | dez/25 | jan/26 | fev/26 | 1S2026 | 2026 |
|---|---|---|---|---|---|
| I. Receitas ¹ | 8.742.013 | 8.137.365 | 7.625.421 | 15.762.786 | 15.762.786 |
| (a) FII | 706.605 | 693.269 | 661.053 | 1.354.321 | 1.354.321 |
| (b) CRI | 7.758.020 | 7.291.258 | 6.812.982 | 14.104.240 | 14.104.240 |
| (c) Liquidez e Outros | 277.388 | 152.838 | 151.387 | 304.225 | 304.225 |
| II. Despesas ² | (692.946) | (629.389) | (543.720) | (1.173.109) | (1.173.109) |
| (a) Operacionais | (618.870) | (610.991) | (520.008) | (1.130.998) | (1.130.998) |
| (b) Outras | (74.076) | (18.399) | (23.712) | (42.111) | (42.111) |
| Resultado Líquido | 8.049.067 | 7.507.976 | 7.081.701 | 14.589.677 | 14.589.677 |
| Rendimento distribuído | 7.657.366 | 7.657.366 | 7.396.319 | 15.053.685 | 15.053.685 |
| Valor distribuído por cota (R$) | 0,88 | 0,88 | 0,85 | 1,73 | 1,73 |
| Resultado Líquido por cota (R$) | 0,93 | 0,86 | 0,81 | 1,68 | 1,68 |
(1) Receitas CRI: considera os pagamentos periódicos de juros remuneratórios e atualização monetária realizados pelos devedores. Receitas FII: considera rendimentos distribuídos, ganhos e perdas de capital.
(2) Despesas Outras: considera despesas provisionadas/diferidas além da taxa de Administração
Rendimentos
| Mês | Rendimentos | Cota Fechamento Mercado | Yield Mensal | Yield Anualizado | Yield Anualizado + Gross-up* |
|---|---|---|---|---|---|
| fev/26 | 0,85 | 83,70 | 1,02% | 12,89% | 15,32% |
| jan/26 | 0,88 | 86,18 | 1,02% | 12,97% | 15,41% |
| dez/25 | 0,88 | 82,98 | 1,06% | 13,50% | 16,04% |
| nov/25 | 0,90 | 81,09 | 1,11% | 14,16% | 16,84% |
| out/25 | 0,90 | 83,18 | 1,08% | 13,79% | 16,39% |
| set/25 | 0,92 | 84,57 | 1,09% | 13,86% | 16,49% |
| ago/25 | 0,95 | 82,46 | 1,15% | 14,74% | 17,53% |
| jul/25 | 0,96 | 81,31 | 1,18% | 15,13% | 18,00% |
| jun/25 | 1,00 | 81,28 | 1,23% | 15,80% | 18,82% |
| mai/25 | 0,95 | 80,02 | 1,19% | 15,21% | 18,11% |
| abr/25 | 0,90 | 80,30 | 1,12% | 14,31% | 17,02% |
| fev/26 | 0,85 | 83,70 | 1,02% | 12,89% | 15,32% |
* Tendo em vista a isenção fiscal do produto, foi realizado o gross-up do imposto de renda na alíquota de 15% sobre os rendimentos distribuídos;
XP Crédito Imobiliário FII – XPCI11 Fevereiro de 2026
Resultado Financeiro e Distribuição por Cot Distribuição por Cota¹
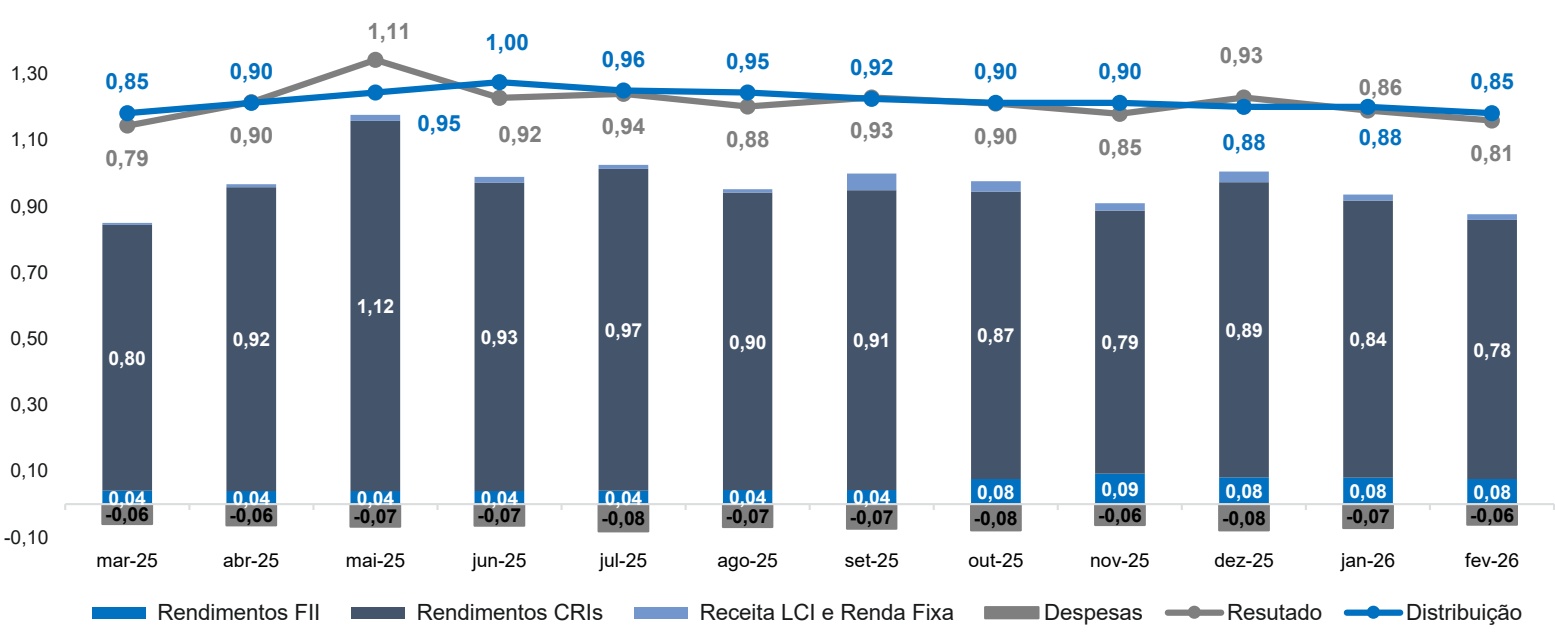
(1) O resultado financeiro é calculado com base no regime de caixa
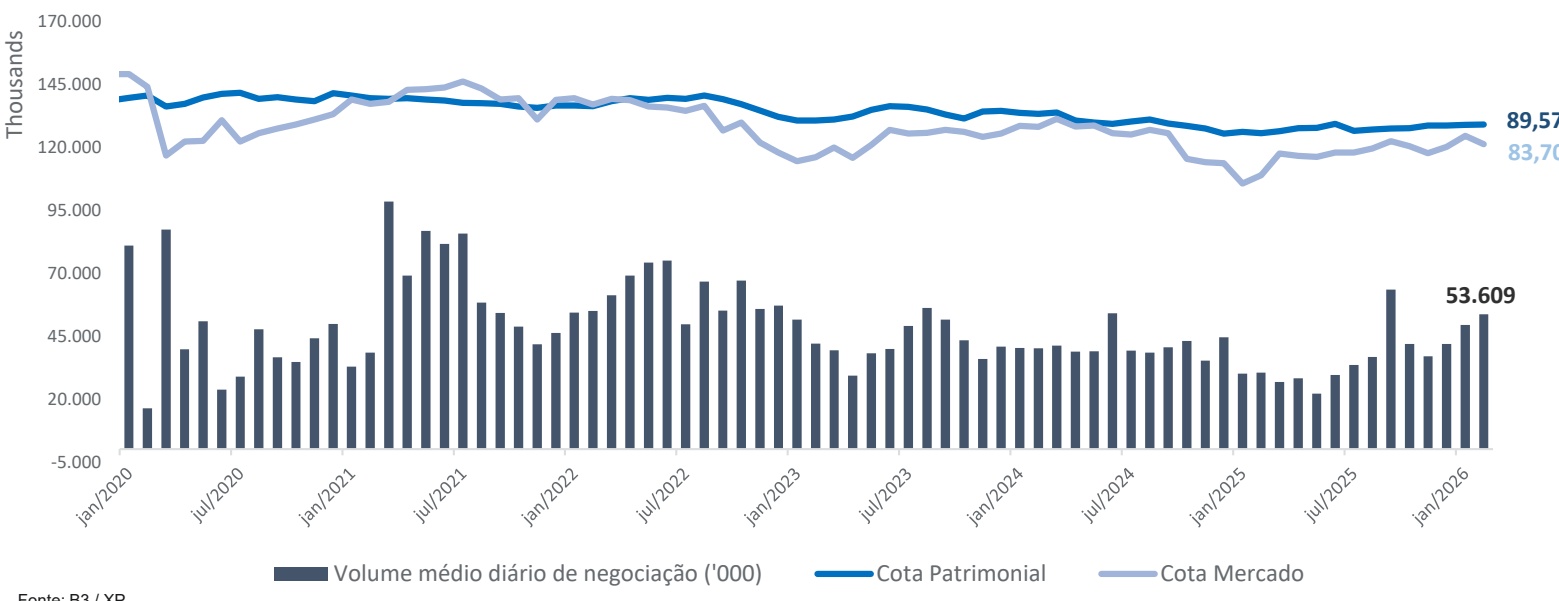
Evolução do Valor da Cota e Volume Médio Diário de Negociação (‘000)
Fonte: B3 / XP
Liquidez
As cotas do Fundo são listadas em bolsa para negociação secundária sob o código XPCI11. No período, ocorreram 92.669 negociações, movimentando um volume de R$ 53,60 milhões.
A liquidez média diária na bolsa foi de R$ 2,97, milhões, e a cotação no mercado secundário encerrou o mês a R$ 83,70 por cota.
| XP Crédito Imobiliário FII | Fev/26 | 2026 | 12 meses |
|---|---|---|---|
| Presença em pregões | 100% | 100% | 100% |
| Volume negociado | 53.609.476 | 102.903.596 | 493.454.543 |
| Número de Negócios | 92.669 | 184.525 | 1.034.105 |
| Giro (% do total de cotas) | 7,37% | 14,09% | 69,95% |
| Valor de mercado | R$728.319.902 | ||
| Quantidade de cotas | 8.701.552 |
XP Crédito Imobiliário FII – XPCI11 Fevereiro de 2026
Rentabilidade
O gráfico abaixo compara a série histórica acumulada da Nota do Tesouro Nacional Série B (NTN-B) e do Índice de Fundos de Investimento Imobiliários (IFIX) em relação ao valor da cota e aos rendimentos distribuídos² desde o início do Fundo:
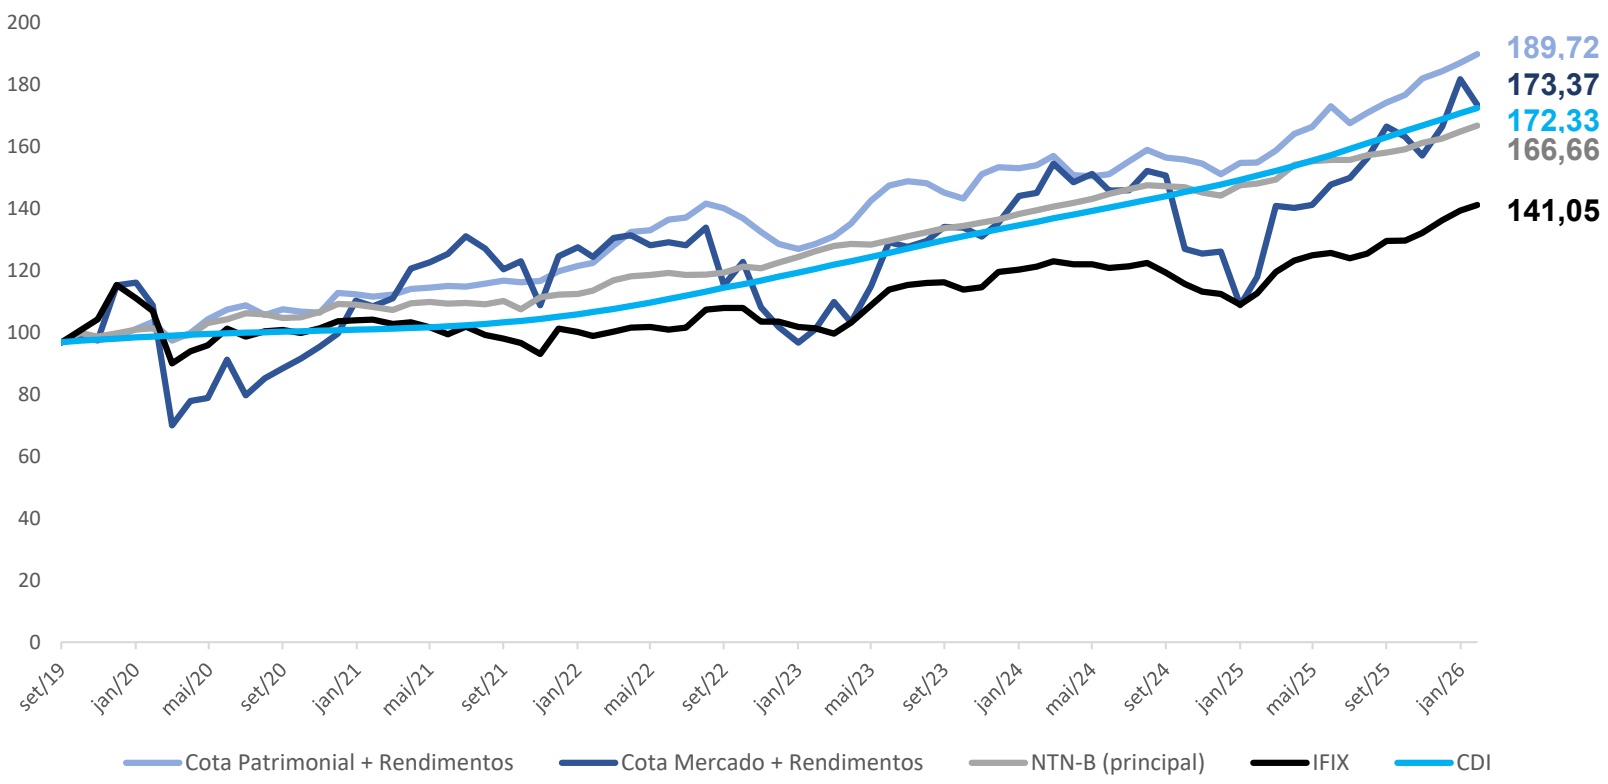
(1) Foi considerado um PU Base de R$ 96,78 (valor patrimonial da cota no dia 30/09/2019) para (i) Valor de Mercado da Cota, (ii) NTN-B Principal (vencimento em 15/09/2029), (iii) IFIX e (iv) CDI.
(2) Tendo em vista a isenção fiscal do produto, foi realizado o gross-up do imposto de renda na alíquota de 15% sobre os rendimentos distribuídos (3) No relatório de outubro/25 a metodologia de cálculo de rentabilidade foi alterada, passando a considerar o reinvestimento dos Rendimentos
Fontes: ANBIMA / B3 / XP Asset Management
Portfólio
| Taxa Média | Taxa Média | ||
|---|---|---|---|
| Indexador | % do Book | ||
| Compra (a.a) | MTM (a.a) | ||
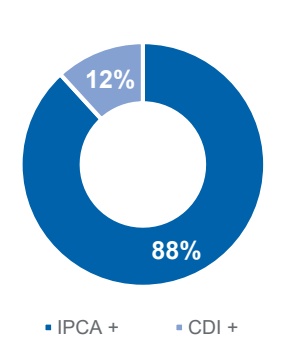
| IPCA + | 7,11% | 8,03% | 88,20% |
| CDI + | 3,23% | 3,22% | 11,80% |
| LTV Médio | 50% |
| Deságio cota patrimonial | Cota mercado | Yield IPCA+ | Yield CDI+ |
|---|---|---|---|
| -10,7% | 80,00 | 10,60% | 7,90% |
| -8,5% | 82,00 | 10,06% | 6,92% |
| -6,2% | 84,00 | 9,52% | 5,95% |
| -4,0% | 86,00 | 8,99% | 4,97% |
| -1,8% | 88,00 | 8,45% | 3,99% |
| 0,5% | 90,00 | 7,91% | 3,01% |
| 2,7% | 92,00 | 7,38% | 2,03% |
Investimento por classe de ativo (% de Ativos)
/>
Setores da Economia (% de Ativos)
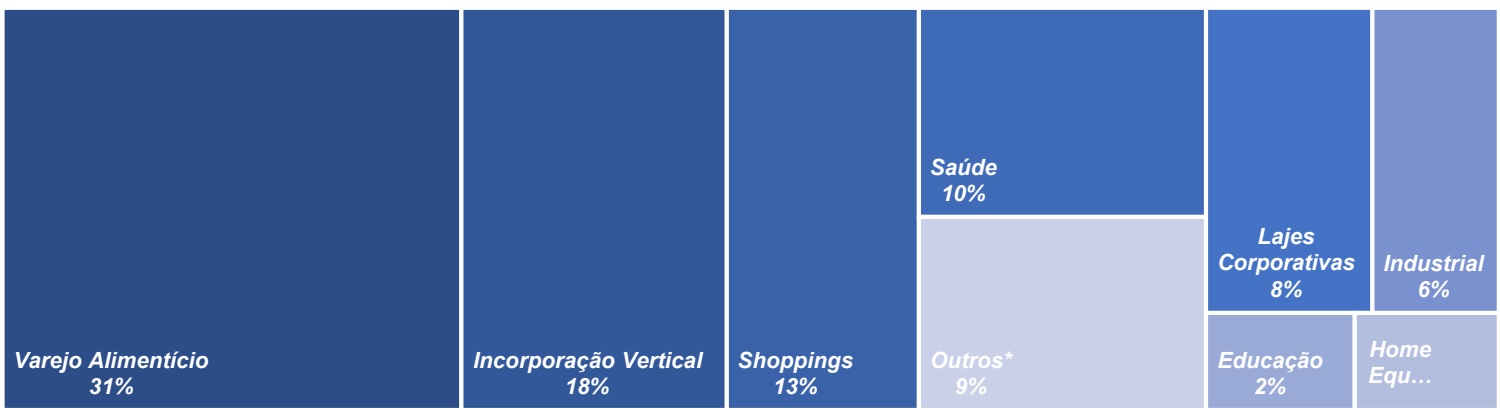
* Outros, diversificado em Home Equity, Logística e Combustíveis.
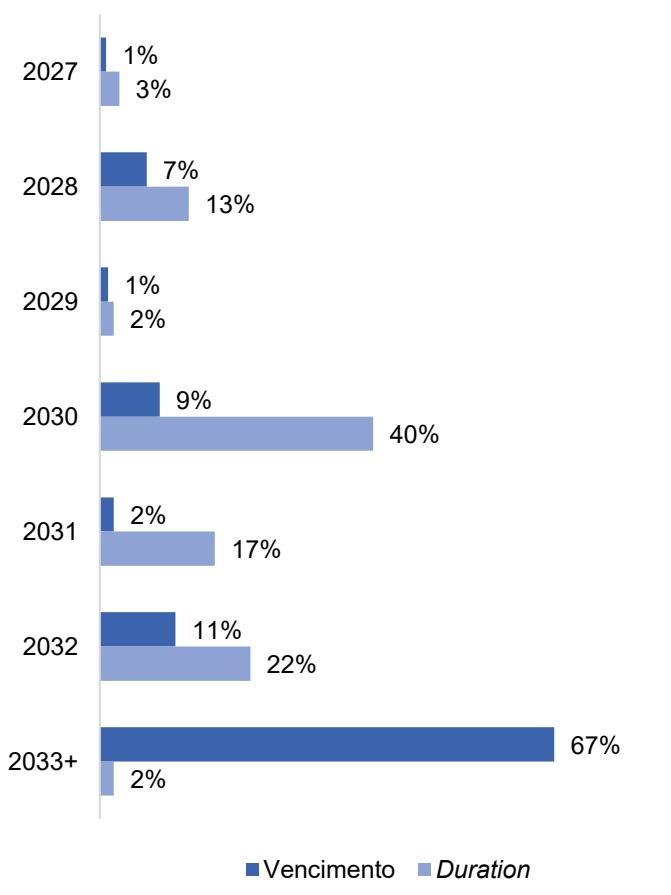
Vencimento e Duration (dos CRIs)
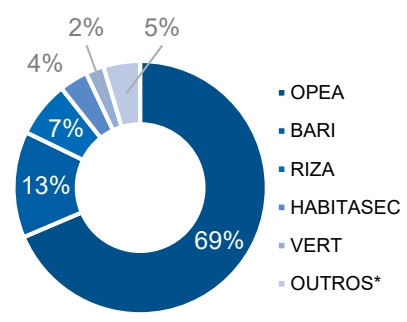
Concentrações (dos CRIs)
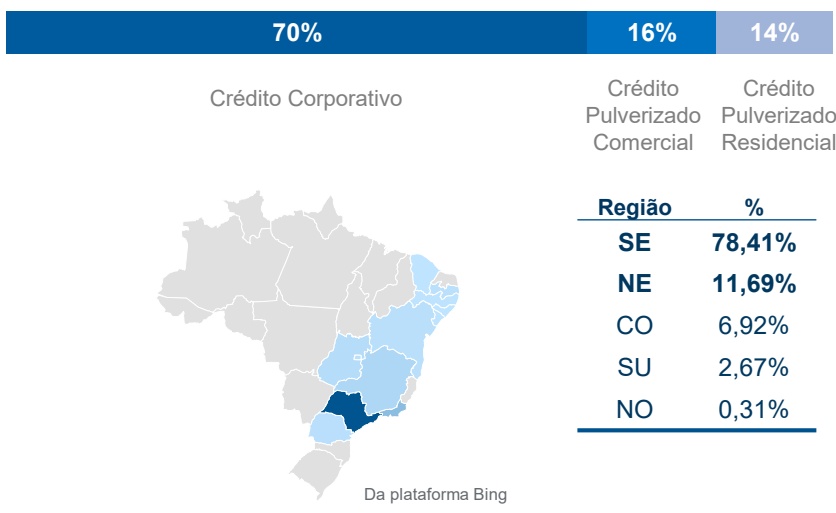
| Região | % |
|---|---|
| SE | 78,41% |
| NE | 11,69% |
| CO | 6,92% |
| SU | 2,67% |
| NO | 0,31% |
* Outros, diversificado em Vert, Ecoagro, Canal, Bra e Travessia.
Fundos de Investimentos Imobiliários (FIIs)
O foco dos FIIs adquiridos continua sendo em fundos de papel que, na visão da gestão, apresentam maior resiliência, com composição majoritária de papéis high grade e middle risk. Seus preços no mercado secundário permitem acessar indiretamente uma carteira mais ampla de CRIs, a preços descontados e com maior diversificação do portfólio.
Conforme mencionado no relatório anterior, o book de FIIs do XPCI representa uma estratégia de alocação tática e otimização de caixa. Durante o mês de fevereiro não houve movimentações relevantes para essa classe de ativo na carteira do Fundo.
A carteira de FIIs totalizou um saldo de R$ 64,77 milhões no mês de fevereiro.
Exposição (Volume e % dos FIIs)
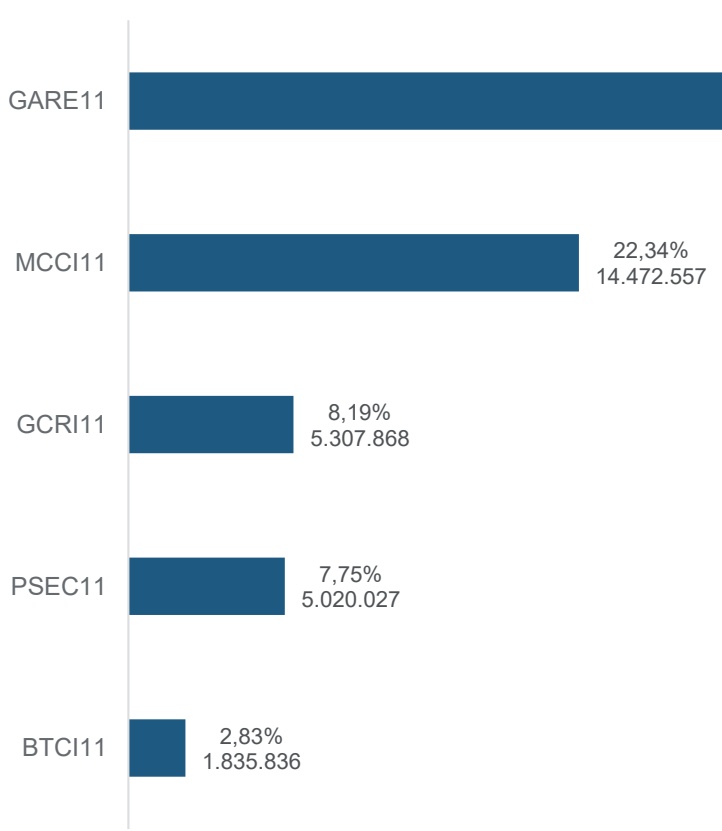
| Código | DY (a.a) Rendimento (R$/Cota) | % PL |
|---|---|---|
| GARE11 | 0,08 12,25% | 4,89% |
| MCCI11 | 1,00 13,26% | 1,86% |
| GCRI11 | 0,85 16,39% | 0,68% |
| PSEC11 | 0,65 13,00% | 0,64% |
| BTCI11 | 0,09 12,64% | 0,24% |
| Total FIl | 8,31% |
XP Crédito Imobiliário FII – XPCI11 Fevereiro de 2026
Book de Crédito
A atuação do time de gestão no mercado secundário manteve-se ativa, seletiva e focada na busca de boas oportunidades de compra e venda. Durante o mês de fevereiro o fundo fez a aquisição de R$10 milhões do CRI Amy (26B3803595) no mercado primário a taxa de CDI + 2,35%, o papel é lastreado em um imóvel de alto padrão localizados na cidade de São Paulo. O fundo encerrou o mês posicionado a taxas médias de IPCA + 8,03% e CDI + 3,22% a.a e, ainda nesse contexto, o fundo segue com liquidez confortável para aquisições futuras e oportunidades pontuais.
Adicionalmente, o time de gestão segue realizando acompanhamento próximo de cada empresa do atual portfólio e de suas respectivas diretorias financeiras, de forma a monitorar suas condições financeiras e estar preparado para agir de forma antecipada em situações que demandem maior atenção ou diante de eventual deterioração.
| Código IF | Emissor | Risco | Série/Emissão | Qtd. | Vol. (BRL MM) | % PL | Duration (Anos) | Vcto. | Indexador | Taxa de Emissão |
|---|---|---|---|---|---|---|---|---|---|---|
| 20B0817201 | OPEA | PREVENT SENIOR I | 136/4 | 66.879 | 69,33 | 8,90% | 4,69 | mar/35 | IPCA | 5,90% |
| 22E1284935 | OPEA | ASSAÍ BARZEL | 1/24 | 70.129 | 57,30 | 7,35% | 3,69 | abr/34 | IPCA | 6,75% |
| 20G0800227 | OPEA | GENERAL SHOPPING GSFI | 236/1 | 58.975.742 | 50,59 | 6,49% | 3,59 | jul/32 | IPCA | 5,00% |
| 22L1314899 | OPEA | TECNISA | 1/118 | 50.000 | 44,64 | 5,73% | 1,90 | dez/28 | CDI | 4,25% |
| 25F8639014 | OPEA | JK SQUARE | 1/459 | 40.000 | 40,28 | 5,17% | 3,57 | jun/30 | IPCA | 9,04% |
| 23F2426912 | OPEA | GPA GARE II | 1/168 | 38.018 | 38,30 | 4,91% | 5,31 | jun/38 | IPCA | 7,25% |
| 23D1515316 | OPEA | CSN BTS | 1/136 | 32.000 | 33,64 | 4,32% | 6,44 | abr/42 | IPCA | 7,84% |
| 19L0882278 | RIZA | PPP CANOPUS II | 51/4 | 33.110 | 30,76 | 3,95% | 4,09 | fev/35 | IPCA | 6,00% |
| 24C1526928 | OPEA | SHOPPING METRÔ ITAQUERA | 1/286 | 28.770 | 29,92 | 3,84% | 5,51 | mar/39 | IPCA | 9,11% |
| 24J2248382 | BARI | MATEUS TRX II | 1/36 | 23.607 | 23,13 | 2,97% | 5,78 | out/39 | IPCA | 6,90% |
| 25J2841095 | OPEA | OBA BTS SP | 2/507 | 18.642 | 19,37 | 2,49% | 6,01 | ago/41 | IPCA | 9,75% |
| 24I2431440 | ECOAGRO | FS INFRA | 1/2 | 16.784 | 15,81 | 2,03% | 2,27 | set/32 | IPCA | 8,95% |
| 19G0228153 | HABITASEC | HBR | 148/1 | 39.433 | 15,28 | 1,96% | 3,89 | jul/34 | IPCA | 6,00% |
| 20C0936929 | RIZA | ANIMA | 86/4 | 23.964 | 15,28 | 1,96% | 1,97 | mar/30 | IPCA | 6,50% |
| 21J0043571 | OPEA | GTIS BRAZIL LOGISTICS FII | 447/1 | 25.500 | 14,02 | 1,80% | 6,08 | mar/40 | IPCA | 5,93% |
| 20B0849733 | VERT | CREDITAS | 1/19 | 66.169 | 13,86 | 1,78% | 3,98 | fev/35 | IPCA | 5,22% |
| 20F0689770 | BARI | GPA TRX | 82/1 | 22.728 | 13,86 | 1,78% | 4,24 | jun/35 | IPCA | 5,75% |
| 24L1853110 | BARI | UBERLANDIA REFRESCOS | 1/47 | 10.625 | 11,14 | 1,43% | 4,03 | abr/35 | IPCA | 7,75% |
| 25L3373552 | OPEA | Q2 DIRECIONAL | 1/567 | 10.986 | 11,10 | 1,42% | 3,95 | fev/31 | IPCA | 10,10% |
| 24B1276213 | BARI | LEROY MERLIN TRXF | 1/27 | 10.667 | 11,06 | 1,42% | 5,52 | fev/39 | IPCA | 7,11% |
| 19L0882479 | OPEA | SENDAS ASSAI | 282/1 | 120 | 10,23 | 1,31% | 4,08 | nov/34 | IPCA | 4,90% |
| 23K2260145 | HABITASEC | ECON II | 1/38 | 9.993 | 10,04 | 1,29% | 0,70 | nov/26 | CDI | 2,00% |
| 26B3803595 | OPEA | AMY HL II | 1/581 | 10.000 | 10,00 | 1,28% | 3,79 | fev/31 | CDI | 2,35% |
| 24I1177541 | BARI | MATEUS BTS ILHEUS | 1/30 | 9.032 | 9,68 | 1,24% | 7,32 | out/44 | IPCA | 7,50% |
| 22G1232724 | OPEA | PPP CANOPUS IV | 1/19 | 10.000 | 9,11 | 1,17% | 4,31 | jan/36 | IPCA | 8,19% |
| 23G2239867 | OPEA | OUTLET PREMIUM IMIGRANTES | 1/162 | 7.596 | 8,65 | 1,11% | 5,06 | jul/38 | IPCA | 9,00% |
| 24I2268708 | CANAL | FGR JARDINS BERLIM | 1/115 | 8.996 | 8,46 | 1,09% | 6,16 | set/41 | IPCA | 9,50% |
| 25J2841065 | OPEA | OBA BTS SP | 1/507 | 7.358 | 7,66 | 0,98% | 6,01 | ago/41 | IPCA | 9,75% |
| 17I0181659 | OPEA | PIRELLI | 106/1 | 9.104 | 7,27 | 0,93% | 3,09 | out/32 | IPCA | 6,59% |
| 20H0695880 | BARI | GPA TRX II | 85/1 | 8.791 | 6,34 | 0,81% | 4,36 | ago/35 | IPCA | 5,00% |
| 24K1682338 | OPEA | TENDA PS | 2/349 | 8.900 | 6,01 | 0,77% | 2,26 | nov/30 | CDI | 2,70% |
| 23H1539646 | BARI | ASSAÍ BTS | 1/21 | 5.063 | 5,36 | 0,69% | 6,26 | ago/41 | IPCA | 7,75% |
| 20L0687041 | BARI | GPA RBVA | 345/1 | 7.301.510 | 4,91 | 0,63% | 1,87 | dez/29 | IPCA | 5,30% |
| 25C3830957 | BARI | HBR HOTEL W | 2/49 | 5.002 | 4,82 | 0,62% | 7,66 | mar/37 | CDI | 2,25% |
| 24C1924689 | BARI | GPA GARE III | 1/32 | 4.000 | 4,06 | 0,52% | 5,52 | jun/41 | IPCA | 7,50% |
| 18J0698011 | RIZA | PPP CANOPUS I | 303/2 | 820 | 3,61 | 0,46% | 1,08 | mai/28 | IPCA | 9,00% |
| 13J0119975 | BRA | PETROBRAS - PARCELA F | 304/1 | 11 | 3,58 | 0,46% | 2,95 | out/31 | IPCA | 6,69% |
| 25B2178970 | CANAL | EMBRAED CARTEIRA | 1/128 | 5.000 | 3,46 | 0,44% | 3,31 | set/29 | CDI | 4,00% |
| 23F1508169 | OPEA | MRV FLEX | 3/161 | 3.606 | 3,01 | 0,39% | 4,92 | ago/35 | IPCA | 12,40% |
| 22C0981880 | OPEA | AMY | 479/1 | 10.863 | 2,95 | 0,38% | 0,54 | mar/27 | CDI | 3,00% |
| 20B0850705 | VERT | CREDITAS III | 2/19 | 13.693 | 2,14 | 0,27% | 3,78 | fev/35 | IPCA | 7,27% |
| 15L0542353 | OPEA | OBA - SHOPPING LIMEIRA | 22/1 | 40 | 1,57 | 0,20% | 0,87 | dez/27 | IPCA | 9,67% |
| 21 D0453486 | OPEA | COGNA | 372/1 | 31 | 1,39 | 0,18% | 0,70 | jul/27 | IPCA | 6,00% |
| 24E2453531 | CANAL | FGR JARDINS GENEBRA | 1/100 | 700 | 0,71 | 0,09% | 6,02 | jun/41 | IPCA | 9,00% |
| 20J0909894 | TRAVESSIA | PPP CANOPUS III | 44/1 | 550 | 0,53 | 0,07% | 4,45 | jan/36 | IPCA | 6,00% |
| 20F0755573 | VERT | CREDITAS II | 2/23 | 614 | 0,16694,39 | 0,02% | 4,684,24 | jun/40 | IPCA | 8,90% |
| Código | Devedor | Vol. (BRL MM) | Setor | Garantias | Comentários Gestão |
|---|---|---|---|---|---|
| 20B0817201 | Prevent Senior | 69,33 | Saúde | - Adicionalmente 2 PMTs durante toda a operação - Fiança Locatícia de seguradora ou banco de primeira linha - Coobrigação do Fll cedente, que conta com cotistas de muito elevada robustez financeira - Alienação Fiduciária com imóvel, com LTV aproximado de 70%, imóvel em região nobre e de alta procura no Rio de Janeiro - RJ | A empresa se encontra extremamente capitalizada, aplicadora líquida e com boas margens operacionais. Adicionalmente aliado a robusta estrutura da operação, trazem o conforto necessário ao time de gestão. |
| 22E1284935 | Assai Atacadista / Sendas Distribuidora S.A. | 57,30 | Varejo Alimentício | - Alienação Fiduciária de cotas do Fll Barzel, futuro detentor de até 17 imóveis alvo da 1ª Emissão de Cotas do Fll Barzel, que serão locados pelo Assaí Atacadista. | O CRI conta com lastro de uma Cédulas de Crédito Imobiliário (“CCIs”) representativas de Contratos de Locação Atípicos sendo o locatário a Sendas Distribuidora S.A. (“Assaí") e o locador o Barzel Retail Fundo de Investimento Imobiliário (“FIl Barzel") Conta com garantias de AF de cotas do Fll Barzel, detentor de até 17 imóveis que serão locados pelo Assaí Atacadista que possui rating AAA(bra) pela Fitch. Ativo é resultado da securitização de créditos imobiliários |
| 20G0800227 | General Shoppings e Outlets do Brasil FII | 50,59 | Shoppings | - Alienação Fiduciária das respectivas frações ideais dos objetos lastro da operação - Cessão fiduciária dos recebíveis dos 8 empreendimentos que são lastro da operação. | decorrentes de (i) recebíveis de contratos de compra e venda (CCV) firmados entre o FII General Shopping e 4 SPEs e (ii) recebíveis de contratos de direito aquisitivo (CDA) firmados entre o mesmo Fll e outras 4 SPEs. A emissão possui rating 'brAA(sf)' atribuído pela S&P. A Tecnisa vem no final de um processo de redução de endividamento e equalização de passivos. A companhia focou |
| 22L1314899 | Tecnisa S.A. | 44,64 | Incorporação Vertical | - Alienação Fiduciária de CEPAC; e/ou - Alienação Fiduciária de cotas; e/ou - Alienação Fiduciária de imóveis. | nos últimos trimestres na redução do custo de suas dívidas e no alongamento do seu passivo. A Tecnisa é listada no Novo Mercado da B3, mais alto nível de governança para ações brasileiras, e possui rating BBB+ pela Fitch Ratings. |
| 25F8639014 | AENON Empreendimento Imobiliarios Ltda. | 40,28 | Lajes Corporativas | - Cessão Fiduciária das receitas de locação; - Hipoteça em Segundo Grau com conversão em Alienação Fiduciária após a quitação do Itau - Fundo de despesas - Aval Tellus IV Participações - Fundo de Reserva de 1 PMT's de juros - Cash Sweep dos recursos de eventual comercialização das lajes | O CRI é lastreado em laje corporativa das mais altas especificações técnicas e padrão construtivo, em região muito nobre da cidade de São Paulo, a obra foi recém entregue. O ativo é lastreado em contratos de sale-and-leaseback (SLB) |
| 23F2426912 | Assaí Atacadista/ GPA | 38,30 | Varejo Alimentício | - Alienação Fiduciária de imóveis no total de R$ 153 milhões (LTV inicial de 73%) - Cessão fiduciária - Endosso dos seguros de locação (seguro patrimonial e seguro de perda de receita) | firmados com o grupo GPA em 4 lojas localizadas em Šão Paulo, Rio de Janeiro e Goiás. As lojas se encontram operacionais e o contrato atípico é vigente por 15 anos. O Grupo GPA é o maior varejista alimentício da América do Sul, com mais de 700 lojas e quase 40 mil funcionários. A companhia possui rating brC pela Fitch Ratings. A CSN S.A. é uma companhia listada no Novo Mercado da B3 |
| 23D1515316 | CSN Mineração | 33,64 | Industrial | - Alienação Fiduciária de imóvel - Fiança Holding CSN | (CSNA3) e uma das maiores empresas do mercado de siderurgia no país. A CSN possui atualmente rating AAA pela Fitch e confortável posição de caixa frente aos seus vencimentos de curto prazo. Fluxo finançeiro com muita folga em relação à PMT do CRI. |
| 19L0882278 | Estado de SP / Canopus Construções | 30,76 | Incorporação Vertical | - Garantia CPP: Fundo penhorado limitado a 6 PMTs - Garantia CDHU: CF de fluxo do Governo do Estado de São Paulo para pagamentos de subsídios de moradia popular. Mais de 10xResidential PMT do CRI historicamente - Fundo de Reserva de 1 PMT - Fiança Construtora Canopus | Mesmo em períodos de major aperto fiscal, fluxo sempre foi crescente, dado o apelo e impacto social do tema de moradia popular. Empresa avalista muito capitalizada com sócios internacionais. Inaugurado em 2007 o Shopping Metrô Itaquera administrado |
| 24C1526928 | Shopping Metrô Itaquera Ltda. | 29,92 | Shoppings | - Aval - 60% da Cessão Fiduciária dos Recebíveis da 1a Fase do SMI - 60% da Alienação Fiduciária do SMI | pela Ancar Ivanhoe, é uma das principais referências comerciais na Zona Leste de São Paulo com uma localização privilegiada está instalado em um bairro com aproximadamente 520 mil habitantes e possui seus acessos interligados à estação do Metrô Corinthians Itaquera CPTM, Terminal Urbano Arena Corinthians Poupatempo e Radial Leste. O papel contém ótima estrutura de garantias: (i) Aval; (ii) Cessão fiduciária dos recebíveis do shopping e (iii) AF. |
| 24J2248382 | Grupo Mateus S.A. | 23,13 | Varejo Alimentício | - Alienação Fiduciária de imóveis - Alienação Fiduciária de quotas - Promessa de Cessão Fiduciária de recebíveis - Cessão Fiduciária de Sobejo - Fiança | O ativo é lastreado em contratos de sale-and-leaseback (SLB) firmados com o grupo Mateus em 5 lojas. O Grupo Mateus - Quarto maior varejista alimentar do País, presente nos estados do Maranhão, Pará, Piauí, Tocantins, Bahia e Ceará. A companhia possui rating brAAA pela Fitch Ratings. |
| 25J2841095 | Oba Hortifruti | 19,37 | Varejo Alimentício | - Alienação Fiduciária de imóveis Aval - Cessão fiduciária de recebíveis | Operação estruturada para financiar a aquisição e a realização das obras do imóvel a ser locado pela Oba Hortifruti (contrato Built to Suit) em Rio Claro-SP. Oba Hortifruti é uma das maiores varejistas do Brasil, tendo posição de destaque no mercado de Hortifruti em São Paulo. |
| 24I2431440 | FS Bioenergia S.A. | 15,81 | Combustíveis - Fiança | - Cessão Fiduciária de Recebíveis | FS Infra faz parte do Grupo FS Bioenergia que é um grande produtor de etanol a base de milho do Brasil. A operação conta com garantia de cessão fiduciária de recebíveis da FS Bioenergia e fiança. O grupo possui rating AA- (em escala local) pela Fitch Ratings. |
XP Crédito Imobiliário FII – XPCI11 Fevereiro de 2026
| Código | Devedor | Vol. (BRL MM) | Setor | Garantias | Comentários Gestão |
|---|---|---|---|---|---|
| 19G0228153 | HBR - Decathlon | Pirelli | Tim | 15,28 | Lajes Corporativas | - Cessão dos contratos de aluguéis Tim, Decathlon e Pirelli com mecanismo de full cash sweep, perfazendo atualmente mais de 20% da PMT do CRI - Alienação Fiduciária dos imóveis, LTV atual aproximado de 76% - Fundo de Reserva | Imóveis todos muito bem localizados na região de São Paulo, com locatários com forte capacidade financeira. Controlador da HBR extremamente capitalizado. Fluxo do CRI com mecanismo de full cash sweep, que amortiza antecipadamente o CRI com todo recurso que sobeja a PMT. |
| 20C0936929 | Anima Holding S.A. | 15,28 | Educação | - Alienação Fiduciária do imóvel com LTV de 70% em excelente localização na cidade de Belo Horizonte - MG - Aval corporativo da Ânima e de relevante acionista da | follow-on, de forma que possui posição de caixa extremamente confortável, tanto que recentemente recebeu upgrade de seu rating para AA.br pela Fitch Ratings. |
| 21J0043571 | GTIS | 14,02 | - Alienação Fiduciária dos imóveis - CF de todos os contratos de locação vigentes nos imóveis - Fundo de despesas - Fundo de reserva de 1 PMT | A GTIS Partners é uma empresa líder em investimentos em escritórios em São Paulo, São Francisco, Los Angeles, Atlanta, Paris e Munique. Possui mais de US$ 4.2 bi em ativos brutos sob gestão | |
| 20B0849733 | Creditas | 13,86 | - Critério de elegibilidade da carteira - Alienação Fiduciária das unidades, com LTV médio inferior a 40% - Três tranches de subordinação - Fundo de reserva - Coobrigação da Creditas - Cobertura Mínima de recebíveis com mecanismo de | Carteira apresenta excelente comportamento, com baixíssima inadimplência. Possui também a AF dos imóveis, com baixo LTV e em sua maioria em grandes capitais. Possui sofisticados mecanismos de aceleração de amortização para manutenção de índices mínimos de cobertura e conseguente qualidade da operação, além da subordinação com a empresa. | |
| 20F0689770 | Assaí Atacadista/GPA | 13,86 | Varejo Alimentício | - Alienação Fiduciária dos imóveis - Alienação Fiduciária de Cotas da SPE - Promessa de Cessão Fiduciária de contratos de locação futura no mesmo Imóvel - Fundo de Reserva de 2 PMTs do CRI - Fundo de despesas do CRI. | O CRI representa a 3ª tranche da operação de sale & leaseback (ŚLB) de 39 lojas do Grupo Pão de Açúcar (GPA) pelo FII TRXF11, fundo gerido pela TRX Investimentos. A operação de SLB faz parte do plano de desimobilização do grupo. reduzindo o grau de alavançagem da companhia e fortalecendo sua posição de caixa. O GPA, na opinião do gestor, é um dos maiores e mais sólidos conglomerados de |
| 24L1853110 | Uberlândia Refrescos Ltda. | 11,14 | Varejo Alimentício | - Alienação Fiduciária do Imóvel objeto de locação do Contrato Coca-Cola Company, que atua na fabricação e distribuição de BTS | A operação é um contrato de cessão de BTS com a Uberlândia Refrescos, a empresa é uma franqueada da The produtos nas regiões de Uberlândia, Patos de Minas e Uberaba. Seu portfólio conta com mais de 200 produtores de diferentes categorias. |
| 25L3373552 | Direcional Engenharia S.A. | 11,10 | - Alienação Fiduciária - Cessão Fiduciária - Coobrigação - Fiança - Aval | Financiamento de incorporação vertical na cidade de São Paulo. A Construtora Direcional S.A é um importante player no mercado de empreendimentos populares e de médio padrão. Operação com ampla gama de garantias, tal como alienação fiduciária, coobrigação dos sócios e fiança. | |
| 24B1276213 | Leroy Merlin | 11,06 | Varejo | - Alienação Fiduciária dos imóveis - Fundo de Reserva - Fiança | A operação é resultado da securitização de contrato de locação atípico firmados com o grupo Leroy Merlin (Obramax), cujo cedente é o FIl TRXF11. O papel contém ótima estrutura de garantias: (i) AF de imóveis (LTV de 71%); (ii) fundo de reserva (3 meses de locação, com coobrigação de recomposição do cedente); e (iii) fiança da Leroy Merlin no contrato de locação. |
| 19L0882479 | Assai Atacadista / Sendas Distribuidora S.A. | 10,23 | Varejo Alimentício | - Alienação Fiduciária dos imóveis - Fundo de Despesas - Fundo de reserva - Fiança | O CRI é lastreado em contratos de SLB firmados com o Grupo Sendas (GPA). Os empreendimentos que compõem o lastro e as garantias estão localizadas em 5 Estados, sendo eles: São Paulo (Taubaté), Bahia (Camaçari e Guanambi), Pará (Castanhal), Curitiba e Tocantins (Palmas) Adicionalmente, o GPA, na opinião do gestor, é um dos América Latina, com operações no Brasil, Colômbia, Uruguai e Argentina. Possui rating AAA pela Fitch Ratings. |
| 23K2260145 | Econ Holding S.A. | 10,04 | Incorporação Vertical | - Alienação Fiduciária de participações - Fundo de reserva - Fundo de despesas | A Econ Holding é um dos maiores players de construção no segmento econômico da região metropolitana de São Paulo. A Econ possui modelo negócio verticalizado, com receita líquida superior a R$ 1 bilhão e margens acima de 30%. A companhia possui ainda robusto landbank superior a R$ 5 bilhões. |
| 26B3803595 | Amy Engenharia e Empreendimentos Ltda. | 10,00 | Incorporação Vertical | - Aval - Alienação Fiduciária - Fundo de Reserva - Fundo de Despesas | incorporadora de alto padrão em São Paulo. Estrutura da operação conta com garantias robustas de Aval dos sócios e Alienação Fiduciária de Imóvel corportativo triple A na Avenida Faria Lima, além dos fundos de reserva e despesas. |
| 24I1177541 | Grupo Mateus S.A. | 9,68 | Varejo Alimentício | - Alienação Fiduciária dos imóveis - Fiança | firmados com o grupo Mateus em 1 loja em Ilhéus na Bahia. O Grupo Mateus - Quarto maior varejista alimentar do País, presente nos estados do Maranhão, Pará, Piauí, Tocantins, Bahia e Ceará. A companhia possui rating brAAA pela Fitch |
Composição da Carteira – Detalhamento dos Ativos
| Código | Devedor | Vol. (BRL MM) | Setor | Garantias - Garantia CPP: Fundo penhorado limitado a 6 PMTs | Comentários Gestão Fluxo financeiro com muita folga em relação à PMT do CRI. |
|---|---|---|---|---|---|
| 22G1232724 | Estado de SP / Canopus Construções | 9,11 | Incorporação Vertical | - Garantia CDHU: CF de fluxo do Governo do Estado de São Paulo para pagamentos de subsídios de moradia popular.com a CEF como Agente de Garantia - Fundo de Reserva - Fiança Construtora Canopus -Alienação Fiduciária de cotas da SPE (LTV de 49%); | Mesmo em períodos de maior aperto fiscal, fluxo sempre foi crescente, dado o apelo e impacto social do tema de moradia popular. Empresa avalista muito capitalizada com sócios internacionais. |
| 23G2239867 | OPI Mall Empreendimentos Imobiliários Ltda. | 8,65 | Shoppings | -Cessão Fiduciária de 50% do NOl do empreendimento; -Fundo de reserva de 2 PMTs; -Endosso do seguro patrimonial de 50% do empreendimento (após término de obras); -Aval da OPI Mall, César Federman e demais acionistas (até o término de obras) | O ativo é lastreado em Nota Comercial emitida pela OPI Malls. Os recursos do CRI serão utilizados para construção do empreendimento, localizado na Rodovia Imigrantes, ponto estratégico próximo ao ABC paulista. O CRI contempla ampla estrutura de garantias e taxa de remuneração atrativa. |
| 24I2268708 | FGR Incorporações S.A. | 8,46 | Incorporação Horizontal | -Cessão Fiduciária dos recebíveis e vendas; -Alienção Fiduciária das quotas da SPE; -Alienção Fiduciária de imóveis das casas; a-Fiança e coobrigação dos sócios pessoa física; -Fundo de Reserva e Despesas; -FundodeObras. | Operação estruturada com garantia dos recebíveis do projeto Jardins Berlim, do Grupo FGR - Um dos maiores grupos de loteamento do CO brasileiro, com PL próximo à R$ 1 bi e 38 anos de história no setor. A entrega prevista é para Dezembro dez/26. |
| 25J2841065 | Oba Hortifruti | 7,66 | Varejo Alimentício | - Alienação Fiduciária de imóveis - Aval - Cessão fiduciária de recebíveis | Operação estruturada para financiar a aquisição e a realização das obras do imóvel a ser locado pela Oba Hortifruti (contrato Built to Suit) em São Carlos-SP. Oba Hortifruti é uma das maiores varejistas do Brasil, tendo posição de destaque no mercado de Hortifruti em São Paulo. |
| 17I0181659 | Pirelli | 7,27 | Industrial | - Alienação Fiduciária do imóvel, LTV próximo a 90% - Aval da matriz da Pirelli | Imóvel muito bem localizado em Santo André, há muitos anos a empresa opera no mesmo. Aval da matriz, muito O CRI representa a 4ª tranche da operação de sale & |
| 20H0695880 | GPA | 6,34 | Varejo Alimentício | - Alienação Fiduciária de 11 lojas locadas pelo Pão de Açúcar e Extra no estado de SP, perfazendo um valor de avaliação de R$ 228.020.000 - Alienação Fiduciária de Cotas da SPE - Promessa de Cessão Fiduciária de contratos de locação futura no mesmo Imóvel - Fundo de Reserva de 2 PMTs do CRI - Fundo de despesas do CRI. | leaseback (SLB) de 39 lojas do Grupo Pão de Açúcar (GPA) pelo FII TRXF11, fundo gerido pela TRX Investimentos. A operação de SLB faz parte do plano de desimobilização do grupo, reduzindo o grau de alavancagem da companhia e fortalecendo sua posição de caixa. Atualmente o GPA possui mais de R$ 1,75 bilhões em caixa, mais de uma vez e meia o volume de dívidas de curto prazo. Adicionalmente, o GPA, na opinião do gestor, é um dos maiores e mais sólidos conglomerados de varejo alimentar da América Latina. |
| 24K1682338 | Tenda Negócios Imobiliários S.A | 6,01 | Pro Soluto | - Razão de garantia de 165% - Fundo de Inadimplência de R$ 15,43 milhões - Fundo de despesas | O CRI é resultado de securitização da carteira prós soluto da Construtora Tenda. A operação conta com um fundo de inadimplência de R$ 15,43 milhões e fundo de despesa. A razão de garantia da carteira é de 165%. O grupo possui rating A+ (em escala local) pela S&P Ratings. |
| 23H1539646 | Assai Atacadista / Sendas Distribuidora S.A. | 5,36 | Varejo Alimentício | - Alienação Fiduciária de imóvel - Fundo de reserva - Fundo de juros - Fiança. | O CRI é lastreado em um contrato de BTS firmado com o Assaí. O empreendimento, estratégico para a companhia, fica localizado no Rio de Janeiro |
| 20L0687041 | GPA | 4,91 | Varejo Alimentício | - Alienação Fiduciária dos imóveis - Fundo de reserva - Fundo de despesas - Fiança - Alienação Fiduciária de Imóvel do W São Paulo Hotel, a ser | Papel se situa na alavancagem da compra de um imóvel por um Fll muito capitalizado, com fluxo mensal muito acima da PMT do CRi. Adicionalmente, a robusta estrutura de garantias, incluindo Alienação Fiduciária dos imóveis, trazem segurança à operação, Atualmente o GPA possui mais de R$ 1,75 bilhões em caixa, mais de uma vez e meia o volume de dívidas de curto prazo. Adicionalmente, o GPA, na opinião do gestor, é um dos maiores e mais sólidos conglomerados de varejo alimentar da América Latina. |
| 25C3830957 | HBR Realty Empreendimentos Imobiliários | 4,82 | Hoteleiro | registrada após quitação do financiamento ao fomento à produção (“Plano Empresário") do empreendimento, sendo a data máxima para registro da garantia em favor do presente CRI até 31/03/2026, prorrogável por mais 90 dias em caso de exigências - Cessão Fiduciária do Sobejo em caso de execução do Hotel W enquanto estiver vigente o Plano Empresário - Alienação Fiduciária de Quotas da SPE HBR 15, detentora do W São Paulo Hotel - Cessão Fiduciária do NOl do W São Paulo Hotel, referente ao percentual detido pela HBR (“CF W") - Fundo de Reserva equivalente a 1 (uma) PMT. | O ativo é lastreado em uma CCl com destinação em despesas imobiliárias do Hotel W da HBR. O imóvel se encontra em localização privilegiada na Vila Olímpia, Hotel é operado pela Marriot International e conta com robustas garantias e um LTV confortável. |
| 24C1924689 | GPA | 4,06 | Varejo Alimentício | - Alienação Fiduciária dos imóveis - Fundo de Reserva - Fundo de Despesas | Tranche de operação de sale & leaseback, em plano de desimobilização do Grupo Pão de Açúcar. Conta com garantias como alienação fiduciária dos imóveis, fundo de reserva e fundo de despesas |
Composição da Carteira – Detalhamento dos Ativos
| Código | Devedor | Vol. (BRL MM) | Setor | Garantias | Comentários Gestão |
|---|---|---|---|---|---|
| 13J0119975 | Petrobras | 3,58 | Industrial | - Alienação Fiduciária do imóvel | Empresa estatal e estratégica, com potencial exploratório muito relevante e com preços mais acessíveis. Possuía ao final de 2019 posição confortável de caixa e disponibilidades frente às suas obrigações de curto prazo, além de possui alto acesso a mercado de capitais e bancos, nacionais e internacionais. |
| 25B2178970 | Embraed Empresa Brasileira de Edificacoes Ltda. | 3,46 | Incorporação Vertical | - Cessão Fiduciária de Recebíveis - Fundo de Reserva. | Empresa referência no mercado de alto padrão na região sul do país, com perfil financeiro conservador. A carteira de recebíveis tem folga em relação à PMT do CRI, além disso, a operação também conta com uma Certificadora de Crédito Imobiliário (CCI) para acompanhamento dos fluxos de |
| 23F1508169 | MRV Engenharia e Participações | 3,01 | Pro Soluto | - Alienação Fiduciária de Unidade Autônoma - Fundo de Reserva - Fundo de Despesas | recebíveis. Cessão de carteira de compra e venda dos recebíveis da MRV. |
| 22C0981880 | Amy Engenharia e Empreendimentos Ltda. | 2,95 | Lajes Corporativas | - Alienação Fiduciária de duas laies do HL Faria Lima - Cessão fiduciária do recebível de uma laje - Aval corporativo e dos sócios. | Grupo fundado em 1980 com amplo know-how de desenvolvimento com histórico de sucesso. Incorporadora com foco em construções de alto padrão em imóveis comerciais e residenciais nas regiões mais nobres de São Paulo |
| 20B0850705 | Creditas | 2,14 | Home Equity | - Critério de elegibilidade da carteira - Alienação Fiduciária das unidades, com LTV médio inferior a 40% - Três tranches de subordinação - Fundo de reserva - Coobrigação da Creditas - Cobertura Mínima de recebíveis com mecanismo de aceleração de amortizações | Carteira apresenta excelente comportamento, com baixíssima inadimplência. Possui também a AF dos imóveis, com baixo LTV e em sua maioria em grandes capitais. Possui sofisticados mecanismos de aceleração de amortização para manutenção de índices mínimos de cobertura e consequente qualidade da operação, além da subordinação com a empresa. |
| 15L0542353 | Oba Hortifruti | 1,57 | Varejo Alimentício | - Regime fiduciário instituído sobre os créditos imobiliários oriundos dos Contratos de Locação do Edifício Pátio Office e Pátio Limeira Shopping e do Contrato de Locação Complementar; - Alienação Fiduciária dos imóveis - Cessão fiduciária dos recebíveis - Fiança prestada pela Grupo Fartura de Hortifruti Ltda | O Grupo Oba Hortifruti está presente em 11 cidades, com mais de 50 lojas espalhadas pelos estados de São Paulo, Goiás e no Distrito Federal. A companhia fechou o 3T20 com faturamento próximo de R$ 1,2 bilhão e ótimos indicadores, margem bruta acima de 40%, Dívida Líquida/EBITDA de 0,92x.Å boa estrutura financeira da empresa, aliada à robusta estrutura de garantias e covenants da operação trazem |
| 21D0453486 | Cogna Educação S.A. | 1,39 | Educação | - Alienação Fiduciária de Bens Imóveis - Fundo de Reserva e Despesa - Fiança Corporativa | conforto ao time de gestão. CRI possui robusta estrutura, com garantia de ótimo imóvel. Adicionalmente, o grupo Cogna possui rating corporativo de AA+.br pela Fitch Ratings, o que traz ainda mais conforto ao time de gestão. |
| 24E2453531 | FGR Incorporações S.A. | 0,71 | Incorporação Horizontal | - Cessão de créditos e estoque/vendas futuras do projeto Jardins Genebra - Aval dos sócios PF - Fundo de Reserva (2 PMTs) - Fundo de Despesas - Alienação fiduciária de ações da SPE | Fundada há 38 anos a FGR dedica-se ao desenvolvimento comercialização e construção de condomínio horizontais fechados de alto padrão, entregues com casas ou lotes residenciais, Operação conta como garantia a cessão fiduciaria da carteira de um loteamento fechado de alto padrão em Brasilia-DF. O projeto possui 443 lotes a partir de 648 metros quadradados com projeto urbanístico assinado por Fernando Teixeira, arquiteto responsável pelo desenho da cidade de Palmas e paisagismo projetado pelo escritório |
| 20J0909894 | Estado de SP / Canopus Construções | 0,53 | Incorporação Vertical | - Garantia CPP: Fundo penhorado limitado a 6 PMTs - Garantia CDHU: CF de fluxo do Governo do Estado de São Paulo para pagamentos de subsídios de moradia popular. Mais de 10x a PMT do CRI historicamente - Fundo de Reserva de 1 PMT - Fiança Construtora Canopus | Burle Marx. Fluxo financeiro com muita folga em relação à PMT do CRI. Mesmo em períodos de maior aperto fiscal, fluxo sempre foi crescente, dado o apelo e impacto social do tema de moradia popular. Empresa avalista muito capitalizada com sócios internacionais. |
| 20F0755573 | Creditas | 0,16 | Home Equity | - Critério de elegibilidade da carteira - Alienação Fiduciária das unidades, com LTV médio inferior a 40% - Três tranches de subordinação - Fundo de reserva - Cobertura Mínima de recebíveis com mecanismo de aceleração de amortizações | Carteira apresenta excelente comportamento, com baixíssima inadimplência. Possui também a AF dos imóveis, com baixo LTV. Possui sofisticados mecanismos de aceleração de amortização para manutenção de índices mínimos de cobertura e consequente qualidade da operação, além da subordinação com a empresa. |
ESTE MATERIAL É DE CARÁTER EXCLUSIVAMENTE INFORMATIVO E NÃO DEVE SER CONSIDERADO UMA OFERTA PARA COMPRA DE COTAS DO FUNDO. O PRESENTE MATERIAL FOI PREPARADO DE ACORDO COM INFORMAÇÕES NECESSÁRIAS AO ATENDIMENTO DAS NORMAS E MELHORES PRÁTICAS EMANADAS PELA CVM E ANBIMA. AS INFORMAÇÕES CONTIDAS NESSE MATERIAL ESTÃO EM CONSONÂNCIA COM O REGULAMENTO, PORÉM NÃO O SUBSTITUEM. LEIA O PROSPECTO E O REGULAMENTO ANTES DE INVESTIR, COM ESPECIAL ATENÇÃO PARA AS CLÁUSULAS RELATIVAS AO OBJETIVO E À POLÍTICA DE INVESTIMENTO DO FUNDO, BEM COMO DAS DISPOSIÇÕES ACERCA DOS FATORES DE RISCO A QUE O FUNDO ESTÁ EXPOSTO. ANTES DE TOMAR UMA DECISÃO DE INVESTIMENTO DE RECURSOS NO FUNDO, OS INVESTIDORES DEVEM, CONSIDERANDO SUA PRÓPRIA SITUAÇÃO FINANCEIRA, SEUS OBJETIVOS DE INVESTIMENTO E O SEU PERFIL DE RISCO, AVALIAR, CUIDADOSAMENTE, TODAS AS INFORMAÇÕES DISPONÍVEIS NO PROSPECTO E NO REGULAMENTO DO FUNDO. AS EXPRESSÕES QUE ESTÃO COM PRIMEIRA LETRA MAIÚSCULA SE ENCONTRAM DEFINIDAS NO REGULAMENTO E/OU PROSPECTO DO FUNDO.
O MERCADO SECUNDÁRIO EXISTENTE NO BRASIL PARA NEGOCIAÇÃO DE COTAS DE FUNDOS DE INVESTIMENTO IMOBILIÁRIO APRESENTA BAIXA LIQUIDEZ E NÃO HÁ NENHUMA GARANTIA DE QUE EXISTIRÁ NO FUTURO UM MERCADO PARA NEGOCIAÇÃO DAS COTAS QUE PERMITA AOS COTISTAS SUA ALIENAÇÃO, CASO ESTES DECIDAM PELO DESINVESTIMENTO. DESSA FORMA, OS COTISTAS PODEM TER DIFICULDADE EM REALIZAR A VENDA DAS SUAS COTAS NO MERCADO SECUNDÁRIO, OU OBTER PREÇOS REDUZIDOS NA VENDA DE SUAS COTAS. ADICIONALMENTE, OS FUNDOS DE INVESTIMENTO IMOBILIÁRIO SÃO CONSTITUÍDOS SOB A FORMA DE CONDOMÍNIO FECHADO, NÃO ADMITINDO O RESGATE A QUALQUER TEMPO DE SUAS COTAS.
O INVESTIMENTO DO FUNDO DE INVESTIMENTO DE QUE TRATA ESTE MATERIAL APRESENTA RISCOS PARA O INVESTIDOR. AINDA QUE A INSTITUIÇÃO ADMINISTRADORA MANTENHA SISTEMA DE GERENCIAMENTO DE RISCOS, NÃO HÁ GARANTIA DE COMPLETA ELIMINAÇÃO DA POSSIBILIDADE DE PERDAS PARA O FUNDO E PARA O INVESTIDOR.
O FUNDO DE INVESTIMENTO DE QUE TRATA ESTE MATERIAL NÃO CONTA COM GARANTIA DA INSTITUIÇÃO ADMINISTRADORA, DO GESTOR, DO CUSTODIANTE, DE QUAISQUER OUTROS TERCEIROS, DE MECANISMOS DE SEGURO OU FUNDO GARANTIDORE DE CRÉDITO - FGC. A RENTABILIDADE PASSADA NÃO REPRESENTA GARANTIA DE RENTABILIDADE FUTURA.
INSTITUIÇÃO ADMINISTRADORA: BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DTVM CNPJ/MF nº 59.281.253/0001-23. ENDEREÇO: PRAIA DE BOTAFOGO, 501 – 5 ANDAR - PARTE - BOTAFOGO, RIO DE JANEIRO - RJ. PARA INFORMAÇÕES OU DÚVIDAS SOBRE A GESTÃO DO FUNDO EM QUESTÃO ENVIE E-MAIL PARA: [email protected] OUVIDORIA BTG PACTUAL DTVM: 0800-722-0048
asset XP management
Canais:
xpci.xpasset.com.br
/company/xpasset
/@XPAssetManagement