
Relatório Gerencial XPSF11 de abril de 2026
Relatório Gerencial do XP Selection Fundo de Fundos (XPSF11), fundo imobiliário de fundos (FoF), sobre RG referente ao mês de Abril 26, referente a abril de 2026, com entrega no FundosNet (B3) em 28/05/2026. No pregão de 04/11/2026, a cota do XPSF11 fechou a R$ 5,93, com P/VP de 0,79 (valor patrimonial de R$ 7,51 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,07 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 14,17% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 325,1 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 30.983.020/0001-90
- Tipo
- Relatórios
- Assunto
- RG referente ao mês de Abril 26
- Data de referência
- 30/04/2026
- Data de entrega
- 28/05/2026 15:33
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
asset management XP Selection FoF FII Ticker: XPSF11
Relatório Gerencial
Abril 2026
Destaques do Mês
R$0,07
Rendimento Distribuído por Cota
15,59% (1) Yield Anual
R$ 331 mil
Volume mensal médio diário de negociações
0,83 Preço sobre Valor Patrimonial (P/VP)
54.761 Cotistas
R$ 348,6 Patrimônio Líquido (em milhões)
Informações Gerais
Objetivo do Fundo
O XP Selection FOF de FII tem por objeto realizar investimentos imobiliários preponderantemente por meio da aquisição de Cotas de outros Fundos de Investimento Imobiliário. Além de Cotas de FIIs, o XP Selection pode investir em LCIs, CRIs e outros títulos do mercado imobiliário.
| InícioCNPJ | 10/07/2019 |
| 30.983.020/0001-90 | |
| Gestor | XP Vista Asset Management Ltda. |
| Administrador | XP Investimentos CCTVM S.A. |
| Código B3 | XPSF11 |
| Patrimônio Líquido | R$ 348.567.671,25 |
| Quantidade de Cotas | 43.302.140 |
| Valor Patrimonial da Cota (ex-proventos) | R$ 8,05 |
| Cota de Mercado (ex-proventos) | R$ 6,71 |
| ISIN | BRXPSFCTF009 |
| Categoria Anbima – Foco de Atuação | FII TVM Gestão Ativa – TVM |
| Taxa de Administração | 1,00% a.a. (mínimo de R$ 25 mil mensais) |
| Taxa de Performance | 20% sobre o IFIX |
| Número de Cotistas | 54.761 |
| Tributação | Pessoas físicas que detêm volume inferior a 10% do total dofundo, desde que o fundo possua, no mínimo, 50 cotistas esuas cotas sejam negociadas exclusivamente em Bolsa oumercado de balcão organizado (Lei 11.196/05), são isentas deImposto de Renda nos rendimentos distribuídos e tributadasem 20% de Imposto de Renda sobre eventual ganho decapital na venda da cota. |
| suas |
(1) Considerando o valor de fechamento da cota com um gross-up de 15% de impostos. xpsf.xpasset.com.br | Canal do Investidor: [email protected]
XP Selection FoF FII – XPSF11 Abril de 2026
Comentário do Gestor
No cenário internacional, mais uma vez as manchetes foram marcadas pelas tensões geopolíticas no Oriente Médio. A dinâmica ao longo do mês girou em torno de momentos de esperança e frustração quanto à possibilidade de um cessar fogo, o que ao final do mês culminou na persistência do Estreito de Hormuz fechado. No âmbito da política monetária americana, na última reunião sob a liderança de Jerome Powell, o Federal Open Market Committee (FOMC) manteve a taxa de juros em 3,50% - 3,75% como esperado pelo mercado, com guidance preservado de viés de queda, apesar da camada de incerteza adicionada pelo cenário geopolítico.
Análogo ao externo, o cenário doméstico não passou ileso diante dos impactos da guerra, e isso ficou claro nas expectativas do IPCA, que saíram de cerca de 4,36% no início do mês e chegaram ao patamar de 4,86% ao final do período. Além disso, com relação à atividade econômica, os últimos dados confirmaram uma retomada cíclica no início do ano, mercado de trabalho aquecido, e desemprego ainda persistente em um patamar baixo em termos históricos (6,1%).
No campo fiscal, o mês foi marcado por pressões em múltiplas frentes: a PEC SUAS com impacto estimado acima de R$ 15 bilhões por ano, o subsídio ao diesel como resposta ao choque de combustíveis com valor entre R$ 3,5 e 4 bilhões, e a formatação do programa Desenrola 2.0 com liberação estimada de R$ 7 bilhões do FGTS. Adicionalmente, no campo político, o governo sofreu derrotas relevantes com a rejeição de Jorge Messias ao STF e a derrubada do veto ao PL da dosimetria do 8 de Janeiro, sinalizando fragilização da base aliada.
Nesse contexto, o Banco Central decidiu reduzir a taxa Selic em 0,25% para 14,50% ao ano, dando continuidade ao ciclo de calibragem em ambiente de cautela, diante dos conflitos geopolíticos e seus reflexos sobre as condições financeiras globais. Em relação aos movimentos nas curvas de juros locais, estes seguiram o movimento de acomodação da aversão ao risco observado nos mercados globais no mês anterior, com marginal movimentação nos vértices longos tanto na curva real quanto na curva nominal.
Mais especificamente falando sobre os Fundos Imobiliários, apesar deste cenário mais volátil, observamos a maioria dos segmentos com desempenho positivo durante o período, destacando-se pela resiliência relativa ao cenário de alta volatilidade, em função de sua menor correlação com as principais classes de ativos globais e baixa dependência do fluxo de investidores estrangeiros. O IFIX encerrou abril com alta de 1,53%, o destaque ficou para o segmento de FIIs de CRIs, números recentes acima das expectativas de inflação e previsão de juros em nível mais elevado ao longo do ano, tendem a beneficiar a distribuição de rendimentos destes fundos nos próximos meses.
No XP Selection FoF, o Time de Gestão em abril optou por preservar o caixa disponível realizando apenas algumas movimentações pontuais, dado o elevado nível de incerteza. Realizamos uma alienação parcial no alocação de TEPP, visando realizar o ganho de capital obtido nesta estratégia. Ao longo do mês, também houve o pré-pagamento por opção do devedor da totalidade do CRI Econ, o qual estava presente no book de CRIs diretos do XP Selection. O Time de Gestão segue analisando novas oportunidades de alocação tanto em CRIs diretos como em fundos imobiliários visando uma alocação eficiente diante do atual cenário que vislumbramos para os próximos meses. Desta forma, a exposição na parcela do fundo alocada diretamente em CRIs atingiu cerca de 9,0% do patrimônio do XPSF no fim de abril. Maiores informações a respeito da estrutura destes CRIs e respectivas garantias podem ser encontradas na página 8 deste relatório.
O XPSF11 encerrou abril cotado a R$ 6,78 por cota , com um dividend yield de 15,59% anualizado, e a cota patrimonial atingiu R$ 8,12 antes da distribuição de proventos, resultando em um dividend yield de 12,87% ao ano. Ressalta-se que o cálculo do dividend yield considera a cota de fechamento do mês anterior à distribuição e um gross-up de 15%, referente ao imposto.
Apresentação Trimestral (ref. 4T2025)
Apresentação Trimestral (ref. 3T2025)
Apresentação Trimestral (ref. 2T2025)
Distribuição de Rendimentos
A distribuição de R$ 0,07 por cota comunicada no fim de Abril-26 será realizada em 15/05/26 para os detentores de cotas do Fundo (XPSF11) em 30/04/26.
No semestre até o momento foi distribuído montante equivalente a 99,8% dos lucros apurados segundo o regime de caixa, sendo:
| Fluxo Financeiro | abr/26 | 1S26 | Últimos 12 meses |
|---|---|---|---|
| Receitas1 | 3.330.714 | 13.222.967 | 38.260.657 |
| Rendimentos – Fll | 2.626.159 | 10.702.935 | 34.636.807 |
| Ganhos de Capital – Fll | 146.132 | 190.905 | -924.289 |
| Rendimentos – CRI | 395.983 | 1.950.319 | 3.519.219 |
| Ganhos de Capital – CRI | 7.506 | 7.506 | 49.030 |
| LCl e Renda Fixa | 154.934 | 371.302 | 979.889 |
| Despesas² | -294.910 | -1.077.940 | -3.121.290 |
| Despesas Operacionais | -260.050 | -994.397 | -2.900.816 |
| IR Sobre Receita Financeira | -34.860 | -83.543 | -220.474 |
| IR Sobre Granho de Capital | 0 | 0 | 0 |
| Resultado | 3.035.805 | 12.145.027 | 35.139.367 |
| Resultado Médio por Cota* | 0,070 | 0,070 | 0,068 |
| Rendimento Distribuido | 3.031.150 | 12.124.599 | 34.641.712 |
| Distribuição Média por Cota* | 0,070 | 0,070 | 0,067 |
(1) Rendimentos - FII: Receita auferida com base nos rendimentos distribuídos dos fundos investidos pelo XPSF11. Ganhos de Capital - FII: Considera o resultado gerado pelas vendas das cotas dos fundos investidos pelo XPSF11. Rendimentos - CRI: considera os pagamentos periódicos de juros remuneratórios e atualização monetária realizados pelos devedores. Ganhos de Capital - CRI: Considera o resultado realizado através das vendas de CRI no mercado. (2) Despesas Operacionais: Relacionadas propriamente ao Fundo, incluindo taxa de administração, taxa de performance, honorários advocatícios, taxas da CVM, SELIC, CETIP e B3, entre outros. IR Sobre Receita Financeira: Relacionada ao recolhimento de imposto de renda sobre os rendimentos de investimentos realizados em ativos não isentos. IR Sobre Ganho de Capital: Referente ao imposto de renda recolhido sobre os ganhos de capital auferidos nas vendas das cotas dos fundos investidos pelo XPSF11.
Resultado Financeiro e Distribuição por Cota¹
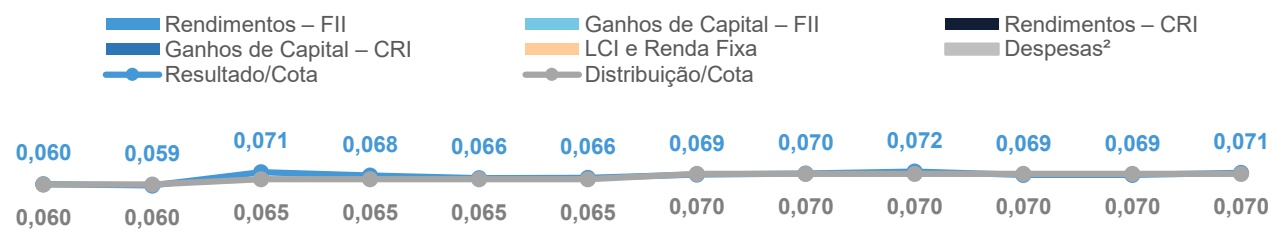
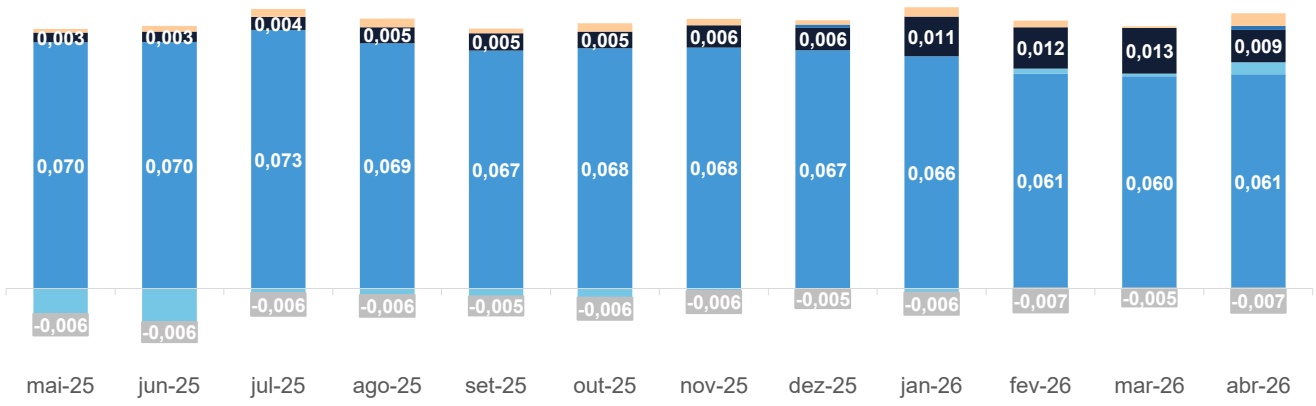
(1) O resultado financeiro é calculado com base no regime de caixa
Relação entre Valor de Mercado e Valor Patrimonial
Uma das principais características de um Fundo de Fundos Imobiliário (FoF) é que seus ativos são precificados a mercado, ou seja, o portfólio de cotas de FIIs que um FoF possui, varia diariamente de acordo com os valores de fechamento destes FIIs negociados na B3. Com isso, em momentos de turbulência, onde as cotas de FIIs se desvalorizam de maneira generalizada no mercado secundário, a cota patrimonial dos FoFs também acaba se depreciando. No entanto, mesmo após o desempenho recente mais positivo para o segmento de FoFs, consideramos que tal segmento ainda se encontra em patamares atrativos diante da expectativa de evolução dos Fundos Imobiliários ao longo do ano, perspectiva ancorada principalmente na possibilidade do início do ciclo de afrouxamento monetário por parte do Banco Central. No caso do XPSF por exemplo, proporciona um valor de cota para os investidores ainda descontado em relação ao valor patrimonial atual do Fundo e um desconto adicional quando considerado o valor patrimonial dos FIIs presentes no portfólio do XP Selection. Portanto, inserimos esta seção para facilitar o comparativo dos valores entre tais cotações aos investidores.
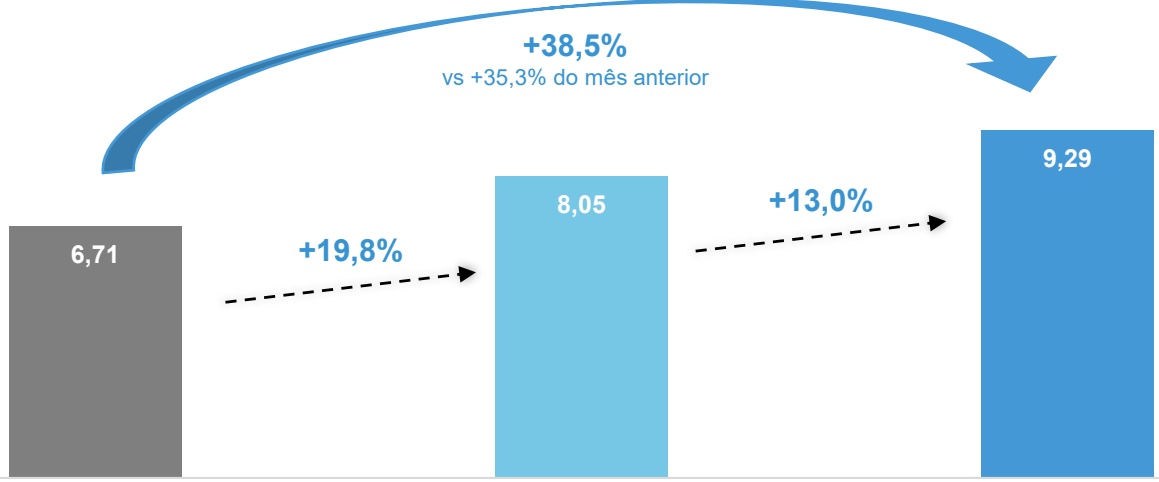
XPSF11 - Cota Patrimonial Ajustada em 30/abr(Considerando o valor patrimonial das cotas dos FIIs investidas pelo XPSF11)
Liquidez
As cotas do XPSF11 começaram a ser negociadas em 17/02/2020. Desde então, ocorreram negociações que somadas movimentaram um volume de R$ 1.330 milhões.
A liquidez média diária na bolsa desde o início do fundo foi de aproximadamente R$ 0,8 milhão e a cotação no mercado secundário fechou o mês em R$ 6,71 por cota ex-rendimentos, sendo R$ 0,07 por cota de rendimentos divulgados no encerramento do pregão do dia 30/04/2026 .
| XP Selection FOF - FII | abr/26 |
|---|---|
| Presença em pregões | 100% |
| Volume negociado | 6.622.871 |
| Cotas Negociadas | 981.470 |
| Giro (% do total de cotas) | 2,27% |
| Valor de mercado | R$ 290.557.359 |
| Valor patrimonial | R$ 348.567.671 |
| Valor de mercado / Valor patrimonial | 83,36% |
| Quantidade de cotas | 43.302.140 |
Fonte: B3 / Broadcast
Evolução da Cota ex-proventos e Volume Médio Diário
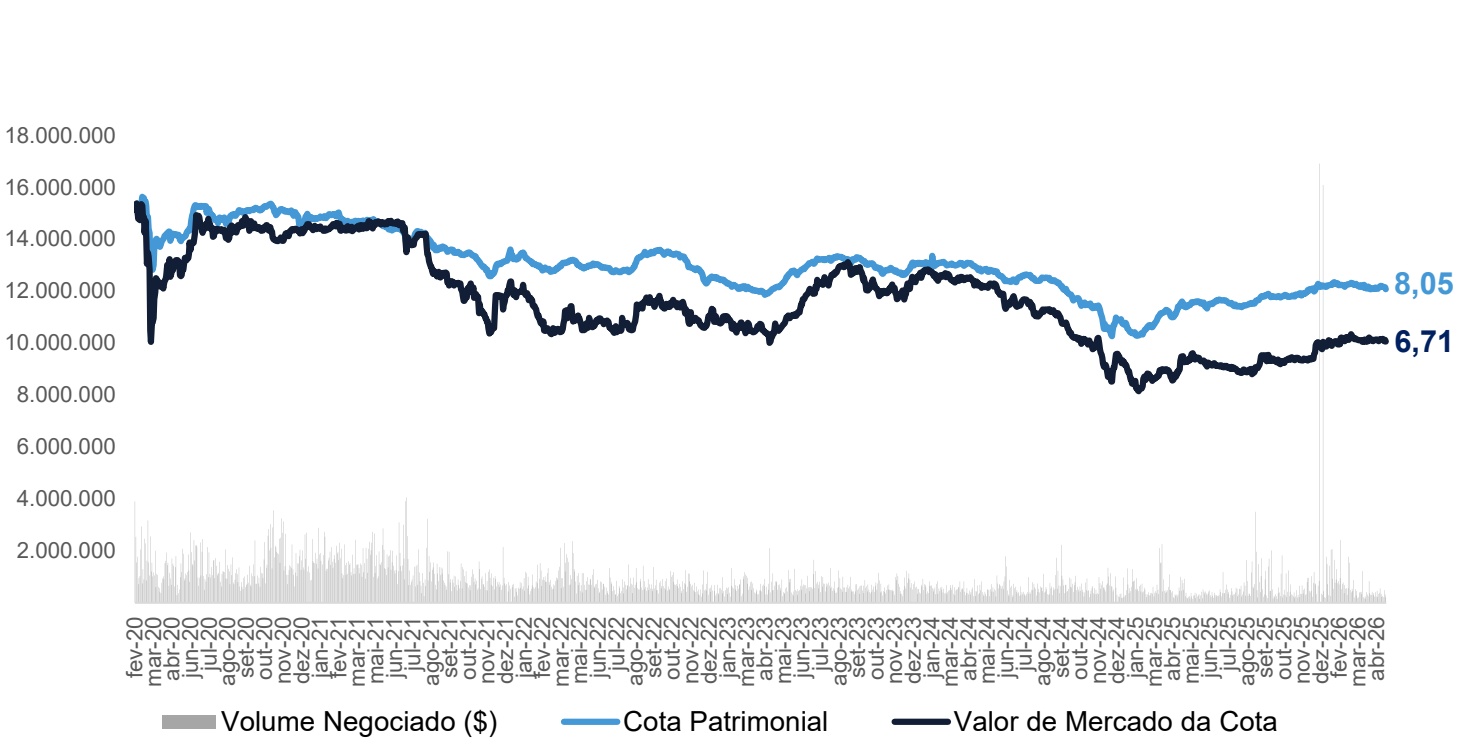
*Valores ex-proventos e ajustados considerando o desdobramento de 1:10 ocorrido em 05/05/2022
Portfólio
Fundos de Investimentos Imobiliários (FIIs)
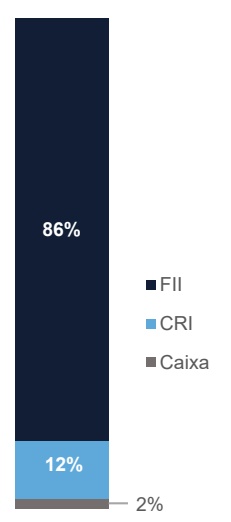
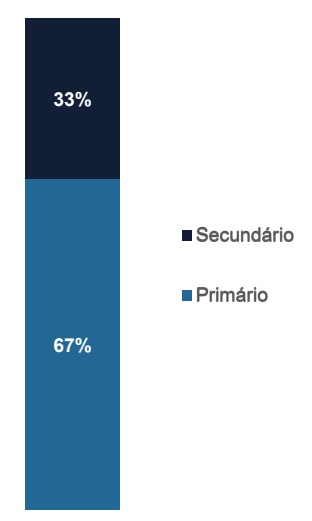
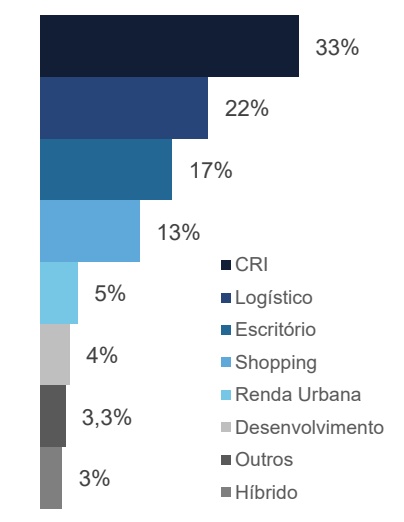
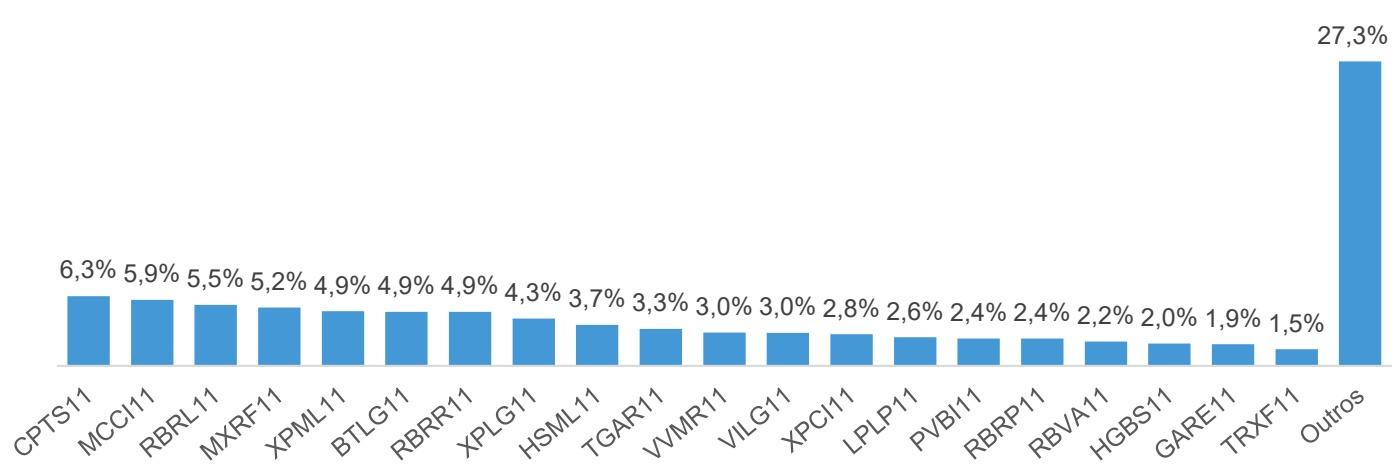
Alocações no mês:
143.027 cotas de GARE11: R$ 1,2 mm
6.688 cotas de KNIP11: R$ 0,6 mm
4.171cotas de BRCO11: R$ 0,5 mm
60.000 cotas de BBIG11: R$ 0,4 mm
Vendas no mês:
- 285.675 cotas de TEPP11: R$ 2,5 mm
Portfólio (cont.)
Certificados de Recebíveis Imobiliários (CRIs)
| Código* | Securitizadora | Devedor | Emissão/Série | Qtd. | Volume (BRL MM) | % do PL | Data de Aquisição | Vencimento | Index. | Taxa Emissão | Periodicid ade |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 24C1998433 | Opea | HBR | 1/265 | 4.000 | 3,7 | 1,1 | nov/21 | ago/27 | CDI + | 2,00% | Mensal |
| 25B2178970 | Canal Sec. | Embraed | 1/128 | 2.500 | 1,5 | 0,4 | fev/25 | set/29 | CDI + | 4,00% | Mensal |
| 25C3830957 | Bari | HBR (Hotel W) | 39/2 | 2.072 | 2,0 | 0,6 | mar/25 | mar/37 | CDI + | 3,00% | Mensal |
| 25F2094673 | Bari | Helbor | 51/1 | 5.018 | 3,4 | 1,0 | jun/25 | jul/35 | CDI + | 2,60% | Mensal |
| 19I0737680 | Habitasec | JCC Iguatemi | 163/1 | 16.866 | 13,5 | 3,9 | jan/26 | set/34 | CDI + | 1,30% | Mensal |
| 25J3837465 | Opea | Lucio | 509/1 | 13.907 | 6,9 | 2,0 | nov/25 | set/32 | CDI + | 1,50% | Mensal |
| Total | 31,2 | 8,98 | CDI + | 1,82% |
CRI HBR Pedroso Alvarenga (24C1998433): Operação de CRI cujo devedor é a HBR Realty, empresa listada na B3, que conta com alienação fiduciária de imóvel na rua Pedroso Alvarenga, em área nobre da cidade de São Paulo, com valor de mercado de R$117MM, Alienação Fiduciária de Quotas da SPE desenvolvedora do projeto e Fundo de Reserva
CRI Embraed (25B2178970): Operação é resultado da securitização de carteira de recebíveis selecionados da Embreaed Empreendimentos, incorporadora e construtora fundada em 1984 focada no alto padrão e conhecida por seus projetos exclusivos em Balneário Camboriú – SC. O CRI conta com cessão fiduciária de recebíveis, aval PJ, fundo de reserva e fundo de despesas.
CRI HBR - Hotel W (25C3830957): O ativo é lastreado em uma CCI com destinação em despesas imobiliárias do Hotel W da HBR. O CRI conta com (i) AF do imóvel do W São Paulo Hotel (registro após quitação do SFH), (ii) CF do Sobejo em caso de execução do Hotel W e (iii) AF das Quotas da SPE HBR 15, detentora do W São Paulo Hotel, (iv) CF do NOI do W São Paulo Hotel, (v) Fundo de Reserva.
CRI Helbor (25F2094673): Os CRIs são lastreados em CCBs imobiliárias devidas pela Helbor. A Helbor é uma empresa listada que possui 47 anos de experiência e atuação em diversas cidades brasileiras exclusivamente nas atividades de incorporação. O CRI conta com robusta estrutura de garantias: (i) AF de unidades dos Empreendimentos Helbor Corporate Tower (avaliado em aproximadamente R$62,9mm) e Helbor Trilogy (avaliado em aproximadamente R$59,7mm); (ii) fundo de reserva; e (iii) fundo de despesas e (iv) CF de contratos de locação com a WeWork e Hub da Saúde.
CRI Lucio (25J3837465): Os CRIs são lastreado em CCIs da Lucio para a quitação da compra de CEPACs. A Lucio é uma tradicional incorporadora com 44 anos de experiência que atua no mercado imobiliário residencial de alta, média e baixa renda. Além de ter investimentos proprietários de empreendimentos comerciais na cidade de São Paulo. Como garantias o CRI conta com (i) AF de participação; (ii) CF de direitos creditórios; (iii) Fundo de reserva; e (iv) Fundo de despesas.
CRI JCC Iguatemi Fortaleza (19I0737680): Ativo muito sólido e referência na região, grupo com forte posição financeira e robusta posição de caixa, aliados à ampla estrutura de garantias e mecanismos de controle, dão total conforto à equipe de gestão. Como garantias o CRI conta com (i) CF de dividendos do shopping, que devem perfazer ao menos 165% da PMT do CRI Sênior; (ii) AF de fração ideal do shopping, com LTV Sênior de 44,71%; (iii) Aval corporativo da Holding; e (iv)Três tranches de subordinação, com holding possuindo 10% da emissão.
Análise Sobre o Segmento de FIIs
O time de gestão continuou analisando os FIIs pertencentes a sua “Watch List”, e abaixo encontra-se uma breve descrição do que esperamos para cada classe de fundo, alvo de investimentos pelo XP Selection.
Fundos de CRIs
Diante das incertezas nos cenários externo e doméstico, os fundos de papel se destacam como alocação resiliente. Do ponto de vista de crédito, papéis estruturados como CRIs e CRAs têm demonstrado maior proteção frente a eventos de deterioração como recuperações judiciais e extrajudiciais —, nos quais o impacto recaiu majoritariamente sobre debenturistas, enquanto os títulos securitizados se mantiveram protegidos por suas robustas garantias. Além da resiliência creditícia, o cenário prospectivo tende a favorecer a marcação dos ativos em duas frentes: nos rendimentos, com destaque para portfólios indexados à inflação, que se beneficiam das revisões altistas do IPCA e sustentam maior distribuição no curto prazo; e na valorização da cota, que pode ser impulsionada por movimentos de fechamento da curva de juros, se beneficiando caso o cenário econômico apresente melhoras. Dessa forma, acreditamos que aqueles gestores que possuem originação e estruturação própria seguem conseguindo extrair maior valor para seus investidores neste cenário, seja aproveitando este momento de spreads de crédito ainda atrativos para novas operações e suprindo esta demanda por crédito imobiliário para empresas. Com isso, seguimos com a preferência de alocação em FIIs com gestoras mais estruturadas e com alocação concentrada em nível high grade e Middle risk.
Fundos de Escritórios
Segundo a JLL, o mercado de escritórios de alto padrão chegou ao seu menor nível de vacância em 14 anos, chegando a 13,4%, após uma sequência de grandes locações nas principais regiões da cidade de São Paulo. Essa tendência se intensificou neste ano pela robusta retomada do trabalho presencial e pela tendência de centralização de algumas empresas para um só espaço. As regiões que se destacam nessa tendência são o eixo JK e Chucri Zaidan, com cerca de 15 mil m² absorvido no período. Eixos como Faria Lima, Itaim, Nova Faria Lima, Paulista e Vila Olímpia não dispõem de áreas de grandes dimensões, no entanto, mesmo em meio a máximas de preços, regiões nobres como a Faria Lima continuam se destacando por pressão de preços, registrando preços pedidos que superam R$ 300/m². Para os fundos de Lajes corporativas essa tendência corrobora para um fortalecimento dos fundamentos, o que sustenta projeções positivas para o fluxo de caixa desses fundos. Além disso, ressalta-se que o setor de lajes corporativas tende a se beneficiar do ciclo de cortes na taxa de juros esperada para o ano de 2026, sendo ainda um dos setores que negociam com maior desconto em relação ao valor patrimonial, mesmo com os fundamentos do segmento em tendência de fortalecimento.
Fundos de Galpão Logístico
Segundo os dados do Buildings, o quarto trimestre foi marcado por uma nova rodada de dados robustos no setor logístico, enaltecida pelo volume total de entregas registradas no setor de cerca de 904 mil m² e pelo ritmo aquecido das atividades construtivas, com 4,4mm de m² em desenvolvimento. Apesar do ritmo robusto de entregas a taxa de vacância se manteve em 7,3% (todas as classes). Ainda vale destacar o aumento das pré-locações que tem se tornado uma forma das grandes varejistas de E-commerce de assegurarem a locação de ativos estratégicos antes da entrega dos empreendimentos, vale ressaltar que, cerca de 2,5mm de m² a serem entregues esse ano já estão pré locados ou são projetos build-to-suit. Além disso, essa trajetória de diminuição da vacância tem se refletido em uma tendência de aumento dos preços médios de locação. Por trás desse cenário, o foco em galpões de qualidade superior reflete a busca por melhora de eficiência por parte dos inquilinos, principalmente aqueles presentes no segmento do e-commerce. Uma característica do setor de e-commerce que se mostrou realidade no cenário americano é o fato de por conta da maior variedade de produtos, a operação exige uma maior área comparado as lojas físicas, algo que ficou conhecido como multiplicador logístico, dessa forma, é estimado que essa operação necessite de aproximadamente três vezes mais espaço em relação ao varejo tradicional. Esse elemento reforça a tese do setor logístico, mostrando que o mercado endereçável dos galpões é maior do que se esperava, e portanto, há muito espaço para crescimento.
Fundos de Shopping
Acreditamos que a consolidação da visão dos shoppings como um local de entretenimento e experiências, ao invés do conceito antigo de apenas ser um centro de compras, contribui para o desempenho do segmento seguir positivo em 2026. A atualização do mix de lojas e serviços realizado pelos administradores dos estabelecimentos, segue de maneira contínua, com destaque para lazer e restaurantes, os quais segundo pesquisas com consumidores tem sido os principais drivers para atração do público. Além disso, um ponto que tende a beneficiar o setor, com ênfase nos shoppings expostos à classe B, é a isenção do IR e o desemprego persistente em mínimas históricas. Acreditamos que a maior disponibilidade de capital no orçamento familiar e o aumento do salário real da massa populacional serão os principais vetores de crescimento das vendas ao longo de 2026. Os FIIs de shopping se beneficiam na veia dessa tendência por conta de parcela dos contratos de locação das lojas estarem atrelados ao desempenho das vendas. Desta forma, esse é um segmento com viés positivo frente aos fatores macroeconômicos e suas características intrínsecas.
ESSE MATERIAL APRESENTA INFORMAÇÕES SOBRE A CARTEIRA ADMINISTRADA XP RETORNO ABSOLUTO FII. O OBJETIVO DESSE MATERIAL É TRAZER AS INFORMAÇÕES SOBRE ESSE TIPO DE PRODUTO, SENDO QUE SE O CLIENTE QUISER CONTRATAR UMA CARTEIRA ADMINISTRADA ESPELHADA NA CARTEIRA ADMINISTRADA DE FUNDOS IMOBILIÁRIOS DA XP VISTA, A ESTRATÉGIA DA CARTEIRA ADMINISTRADA XP RETORNO ABSOLUTO FIIS SERÁ REPLICADA PARA A CARTEIRA ADMINISTRADA CONTRATADA PELO CLIENTE. RENTABILIDADE PASSADA NÃO É GARANTIA DE RENTABILIDADE FUTURA E O CLIENTE DEVE VERIFICAR O PORTFÓLIO E CONDIÇÕES ATUAIS NO MOMENTO DE EVENTUAL CONTRATAÇÃO DO PRODUTO. ATENÇÃO O CLIENTE DEVE VERIFICAR TODOS OS RISCOS ENVOLVIDOS NESSE PRODUTO ANTES DE EFETIVAR QUALQUER CONTRATAÇÃO, COM ESPECIAL ATENÇÃO AOS RISCOS DE LIQUIDEZ E DE MERCADO PARA DETALHAMENTO COMPLETO QUANTO AOS RISCOS, FAVOR CONSULTAR O CONTRATO DE CONTRATAÇÃO DA CARTEIRA ADMINISTRADA.
A XP Asset Management é uma marca que inclui a XP Gestão de Recursos Ltda (" XP PE Gestão de Recursos Ltda ..(“ XP Allocation Asset Management Ltda ..(“XP Allocation e a XP Vista Asset Management Ltda. ("A XPG, XPPE, XPV e XP Allocation são gestoras de recursos de valores mobiliários autorizadas pela Comissão de Valores Mobiliários CVM e constituídas na forma da Instrução CVM nn°558/15. A gestão das carteiras administradas mencionadas neste material é realizada pela XP Vista Asset Management Ltda., gestora aderente ao Código ANBIMA de Gestão de Patrimônio. Este material tem caráter meramente informativo, não constitui e nem deve ser interpretado como sendo material promocional, solicitação de compra ou venda, oferta ou recomendação de qualquer ativo financeiro, investimento, sugestão de alocação ou adoção de estratégias por parte dos destinatários Os prazos, taxas e condições aqui contidas são meramente indicativas. As informações contidas neste material foram consideradas razoáveis na data em que ele foi divulgado e foram obtidas de fontes públicas consideradas confiáveis. Este material também não tem a intenção de ser uma relação completa ou resumida dos mercados ou desdobramentos nele abordados. Os instrumentos financeiros discutidos neste material podem não ser adequados para todos os investidores. Este material não leva em consideração os objetivos de investimento, situação financeira ou necessidades específicas de qualquer investidor. Os investidores devem obter orientação financeira independente, com base em suas características pessoais, antes de tomar uma decisão de investimento. Os desempenhos anteriores não são necessariamente indicativos de resultados futuros. Não é permitido copiar, reproduzir, distribuir, publicar, exibir, executar, modificar, estruturar trabalhos derivados, transmitir ou de qualquer maneira explorar tal conteúdo, nem distribuir qualquer parte deste conteúdo em qualquer rede, incluindo uma rede local, vender ou oferecer para venda, ou usar tal conteúdo para construir qualquer tipo de banco de dados. Copiar ou armazenar qualquer conteúdo é expressamente proibido sem permissão prévia por escrito da XP Vista Asset Management Ltda. Para obter permissão para usar o conteúdo, entre em contato com ri@xpasset com br. A XP Asset recomenda aos investidores que leiam cuidadosamente os contratos e políticas de investimentos da carteira administrada ora apresentada.
CARTEIRAS ADMINISTRADAS NÃO CONTAM COM GARANTIA DO ADMINISTRADOR, DO GESTOR, DE QUALQUER MECANISMO DE SEGURO OU FUNDO GARANTIDOR DE CRÉDITOS FGC INVESTIMENTOS NOS MERCADOS FINANCEIROS E DE CAPITAIS ESTÃO SUJEITOS A RISCOS DE PERDA SUPERIOR AO VALOR TOTAL DO CAPITAL INVESTIDO Para reclamações, utilize o SAC 0800 77 20202 E se não ficar estiver satisfeito com a solução, favor entrar em contato com a Ouvidoria 0800 722 3710 Para deficientes auditivos ou de fala favor ligar para 0800 771 0101 (todas as
Autorregulação ANBIMA
ANBIMA
Administração Fiduciária
asset XP management
Canais:
xpsf.xpasset.com.br
/company/xpasset
/@XPAssetManagement