
Relatório Gerencial AIEC11 de agosto de 2026
Relatório Gerencial do Arch Edifícios Corporativos (AIEC11), fundo imobiliário de lajes corporativas, referente a agosto de 2026, com entrega no FundosNet (B3) em 10/09/2026. No pregão de 03/11/2026, a cota do AIEC11 fechou a R$ 66,00, com P/VP de 0,87 (valor patrimonial de R$ 75,71 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,38 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 6,48% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 365,3 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 35.765.826/0001-26
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/08/2026
- Data de entrega
- 10/09/2026 09:37
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
AIEC11 | ARCH EDIFÍCIOS CORPORATIVOS FII
ARCH C A P T A
Informações Gerais
Nome: Arch Edifícios Corporativos FII
Ticker: AIEC11
CNPJ: 35.765.826/0001-26
Início: Set/2020
Gestor: Arch Capital Ltda
Administrador: MAF DTVM S.A.
Website: archcapital.com.br/real-estate/corporativo
Contato: [email protected]
Valor de Mercado: R$ 313.624.155,00 (R$65,00/cota)
Valor Patrimonial: R$ 365.452.051,58 (R$ 75,74/cota)
Cotas Emitidas: 4.824.987
Taxa de Administração e Gestão: 0,75%
Taxa de Performance: 20% s/ DY maior que 6% a.a. s/ base atualizada por IPCA
Dividendo (Agosto/26): R$ 0,38/cota
Data Pagamento Dividendo: 09/09/2026
Data Com-Dividendo: 31/08/2026
DIAMONDTOWED ROCHAVERA
VALORIZAÇÃO NO MÊS
7,23%
DIVIDEND YIELD 7,02% Considerando cota de 31/Agosto/26
IFIX -1,47%
COTA MERCADO vs. PATRIMONIAL -14,18%
DESTAQUES
1. Projeção de Distribuição de Dividendos
Aumento de R$ 0,04/cota na distribuição mensal a partir dos dividendos competência Junho/26. Com o portfolio atingindo 92% de ocupação e uma boa previsibilidade de receita, divulgamos a projeção da distribuição de dividendos esperada para os próximos semestres. Veja no slide 4.
2. Expectativa de Valorização Patrimonial
Até o final de 2026, espera-se uma valorização patrimonial de 9 – 16% nos ativos do AIEC11. Veja no slide 5.
3. AIEC11 caminha para 100% de ocupação:
Rochaverá Torre D: Perspectiva para 100% de ocupação Veja o funil de comercialização no slide 6. Standard Building: 100% locado para Rede D’Or
Importante: Estes cenários não refletem garantias de performance.
Para proporcionar maior previsibilidade ao cotista, e considerando que o Fundo caminha para um patamar próximo a 100% de ocupação, divulgamos abaixo o potencial de distribuição de dividendos para os próximos semestres.
YIELD A MERCADO ESTABILIZADO
Considera distribuição de R$ 0,55/cota, com base no preço de mercado de R$ 61,00/cota
10,8% a.a
YIELD A PATRIMONIAL ESTABILIZADO
8,7% a.a
Considera distribuição de R$ 0,55/cota sobre o valor patrimonial (R$75.79/cota)
Projeção
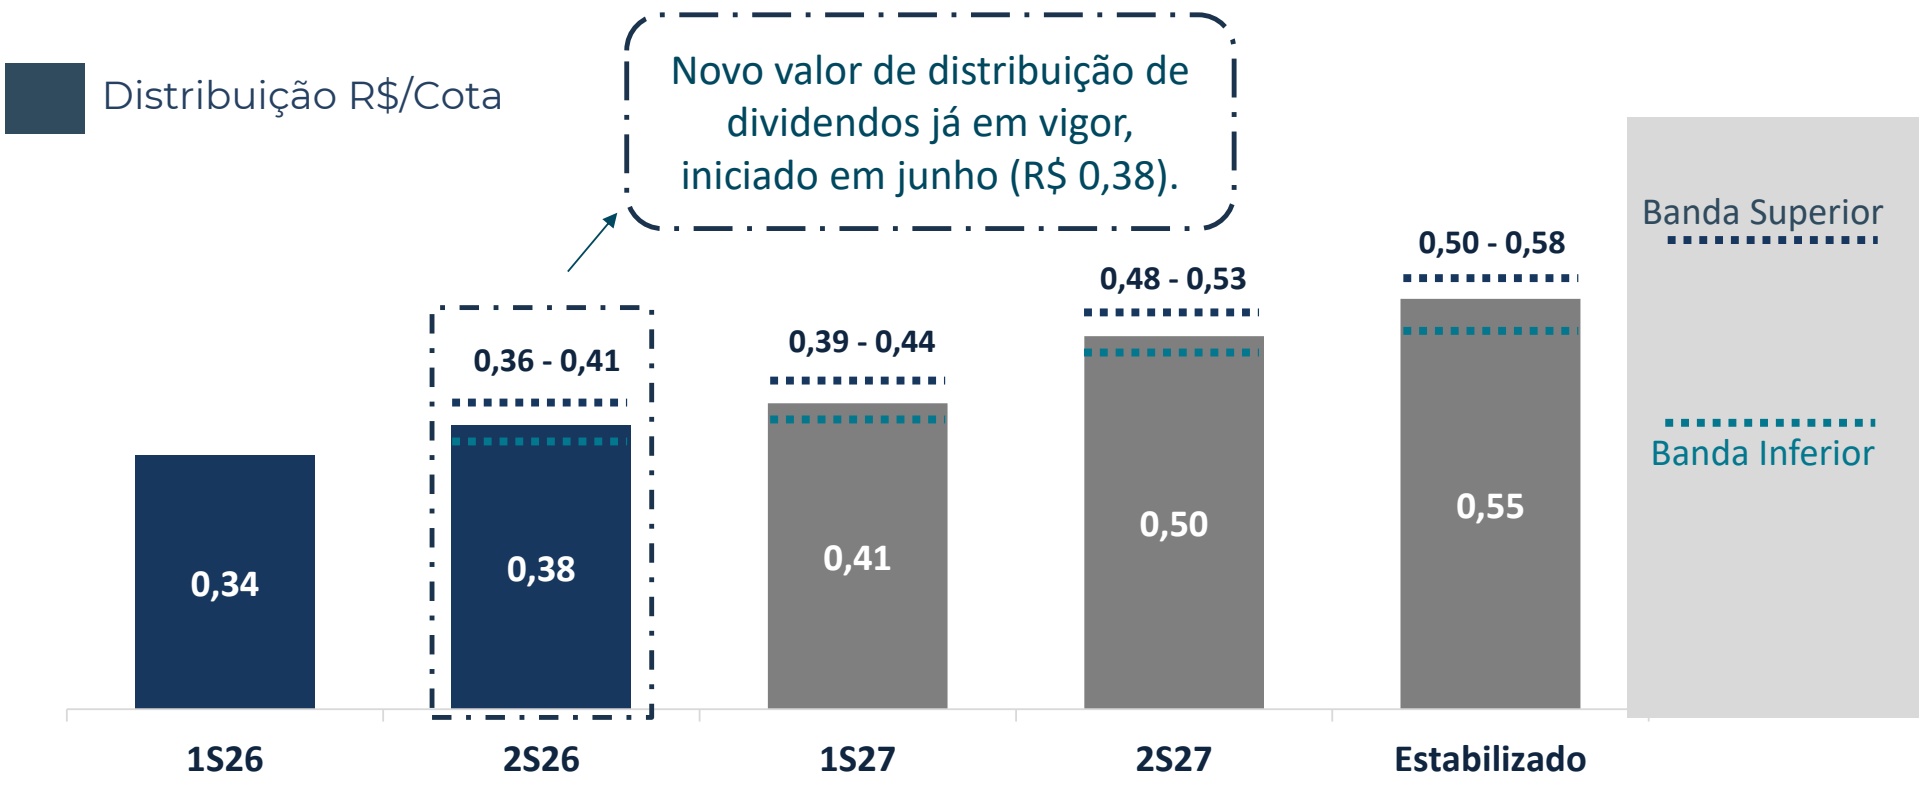
Projetamos distribuição de dividendos entre R$ 0,36–0,41/cota no 2S2026, refletindo o início das novas locações, ainda impactadas por períodos de carência e descontos contratuais. Com a normalização ao longo de 2027, estimamos R$ 0,39–0,44/cota no 1S2027, R$ 0,48–0,53/cota no 2S2027 e, a partir de 2028, estabilização entre R$ 0,53–0,58 por cota.
As projeções não contemplam revisionais contratuais e consideram o patamar atual de despesas, receitas acessórias, receitas financeiras e locação da área atualmente disponível. Foram consideradas as premissas macroeconômicas vigentes à época da elaboração das estimativas.
Parte da distribuição poderá ser composta por resultados acumulados.
Evolução operacional dos ativos do fundo ao longo de 2026, com destaque para a recuperação de ocupação e locações acima do laudo.
Gestão ativa com geração de valor: locações contratadas acima dos valores de laudo em ambos os ativos, com expectativa de valorização patrimonial entre 9% e 16% na reavaliação de fim de ano
VALUATION 2025
ROCHAVERÁ DIAMOND
Ocupação de 34%
• Carências e descontos do 1º ano de novas locações
STANDARD BUILDING
• Ocupação de 0%
Lease-up de 12 meses
• 12 meses de carência esperada nas novas locações
VALUATION 2026 (EXPECTATIVA)
ROCHAVERÁ DIAMOND
• Ocupação deverá chegar a 100%
• Término das carências majoritariamente em 2026
• Últimas locações 8%-13% acima do valor de laudo
STANDARD BUILDING
• Ocupação de 100%
Carências acabando no início de 2027
• Locado a 22% acima do valor de laudo
VALOR PATRIMONIAL DOS ATIVOS ATUAL
• R$ 334 milhões
o Rochaverá Diamond: R$ 277M
o Standard Building: R$ 57M
ESTIMATIVA DE VALOR PATRIMONIAL DOS ATIVOS
• R$ 364 – 387M (9%-16% maior)
o Rochaverá Diamond: R$ 286 – 304M (3%-10% maior)
o Standard Building: R$ 78 – 83M (36%-45% maior)
Perspectiva e Pipeline
O Gestor vem implementando ativamente a estratégia de comercialização da Torre D, buscando as melhores condições de locação para o Fundo. Com a nova locação, resta apenas 1 andar disponível que, considerando a demanda atual, o Gestor acredita que o ativo caminha para atingir 100% de locação ao longo do 2S26¹: 21
Funil de comercialização [em m2]
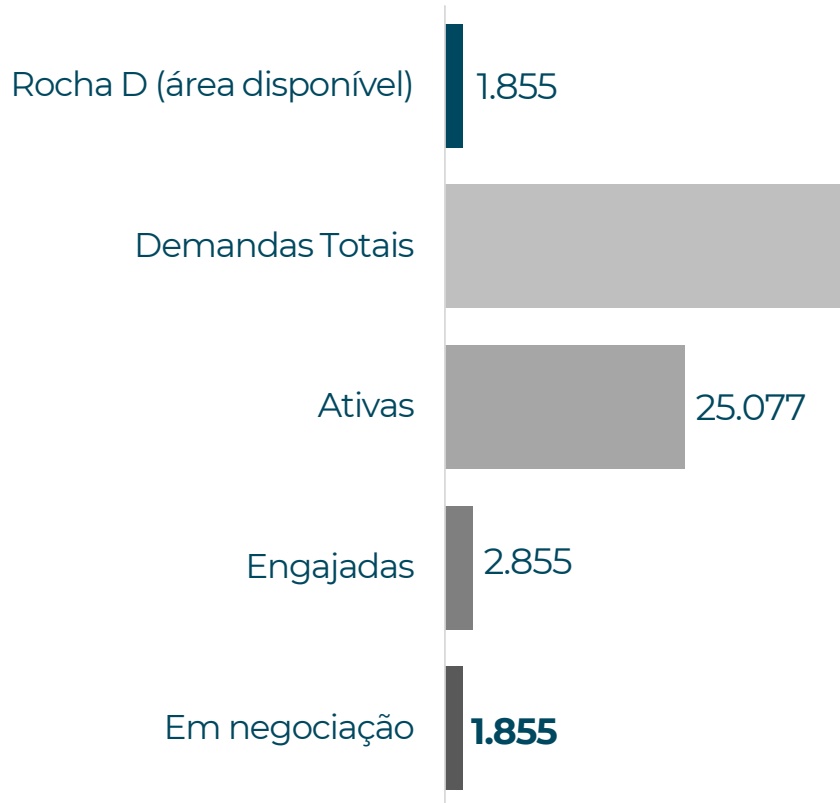
Descrição das demandas: ‘Ativas’ em conversas iniciais; ‘Engajadas’ visita e/ou reunião realizada e/ou com envio de proposta comercial; ‘Em negociação’ em discussão de minuta.
/>
DESEMPENHO DO FUNDO | AIEC11
DIVIDENDOS
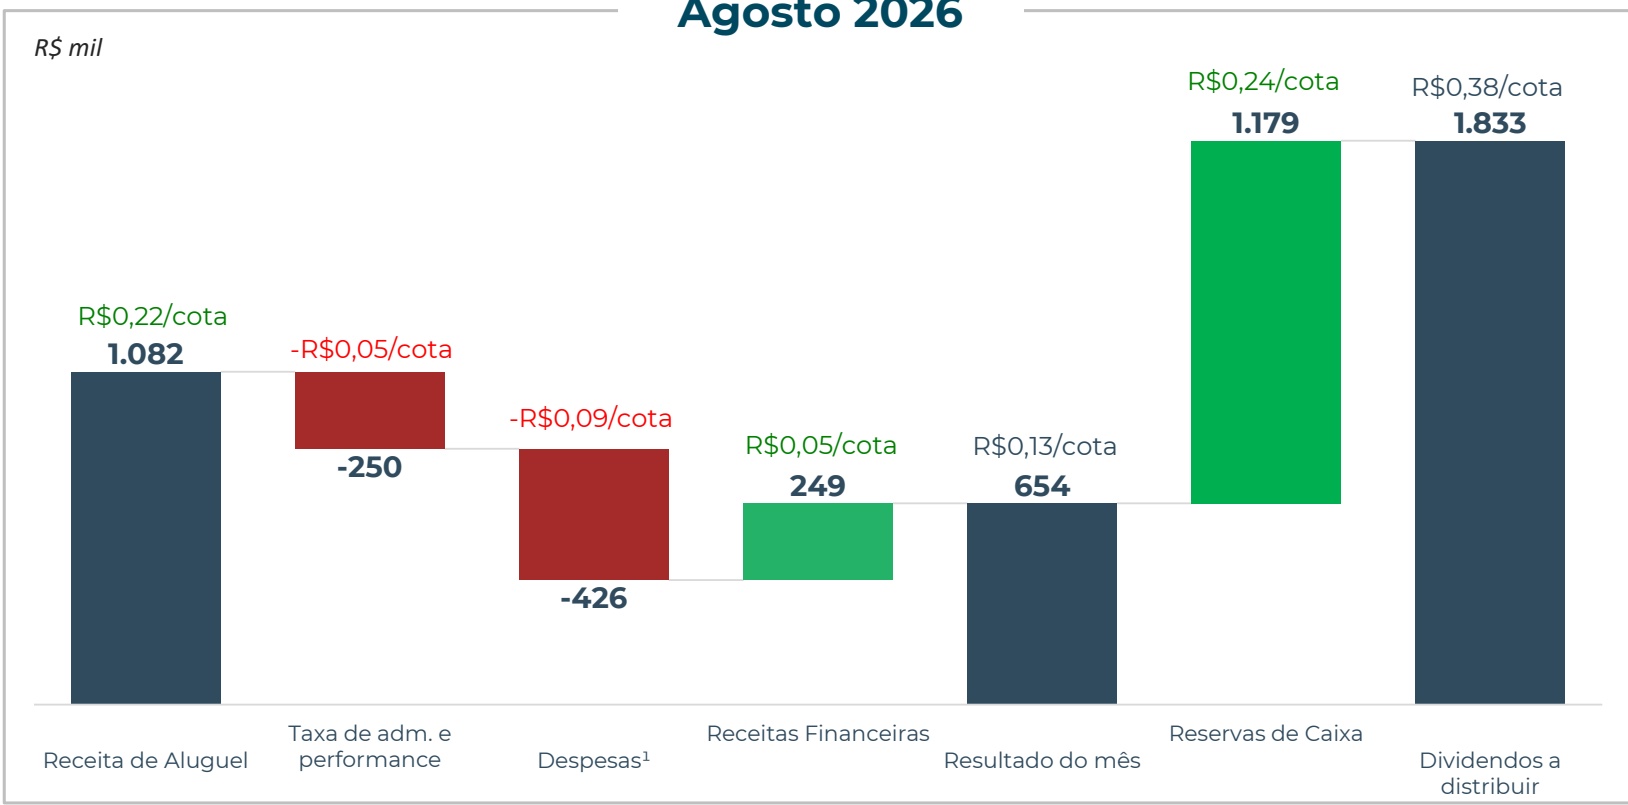
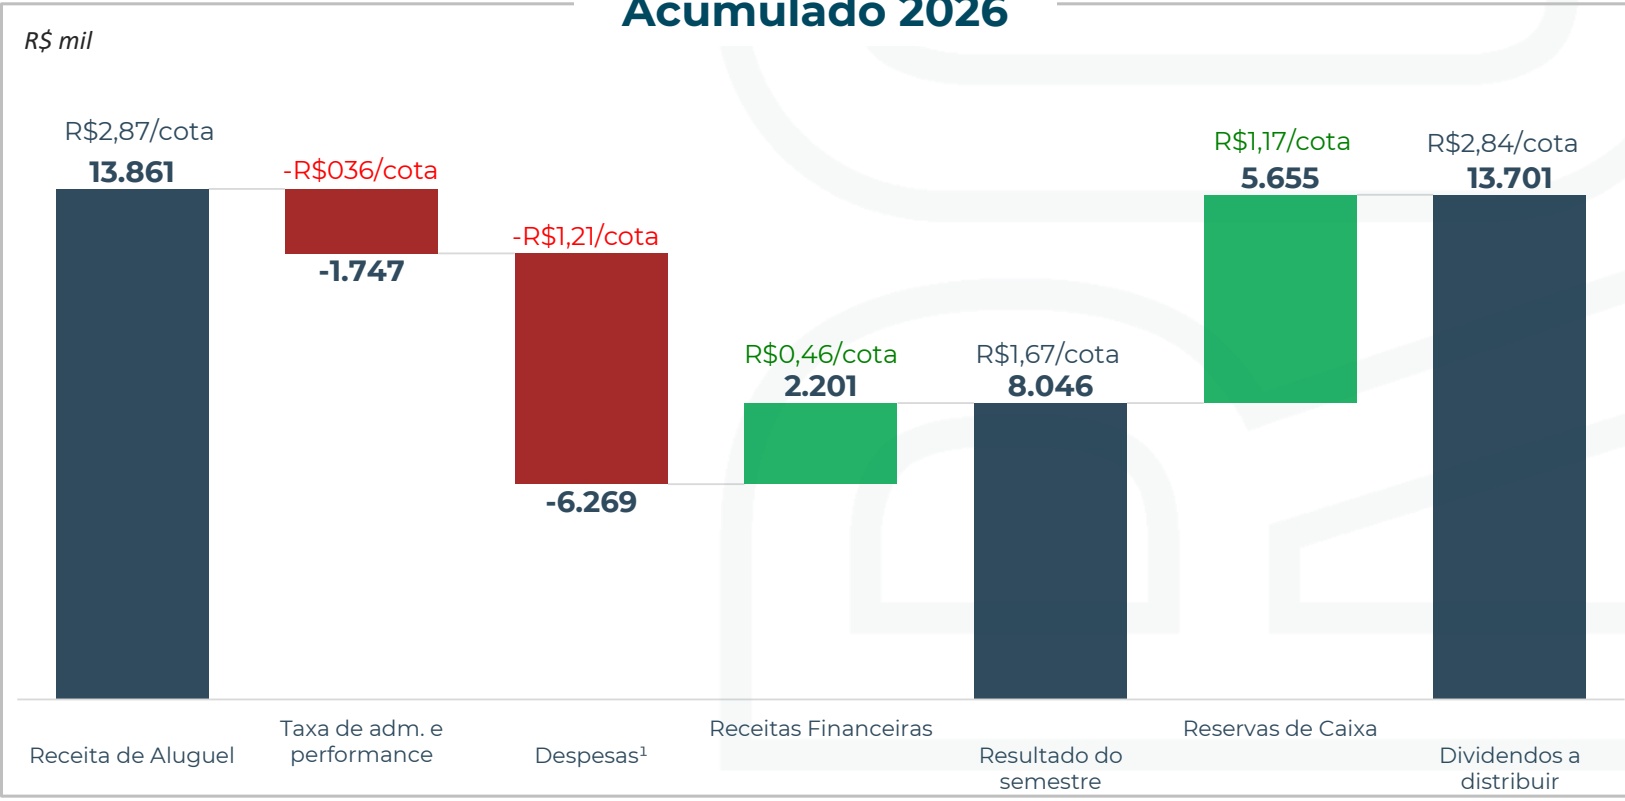
A distribuição de dividendos de competência Agosto/2026 é de R$ 0,38/cota, equivalente a um dividend yield anualizado de 7,02% considerando a cota de 31/Agosto/2026.
Agosto 2026
Acumulado 2026
LIQUIDEZ
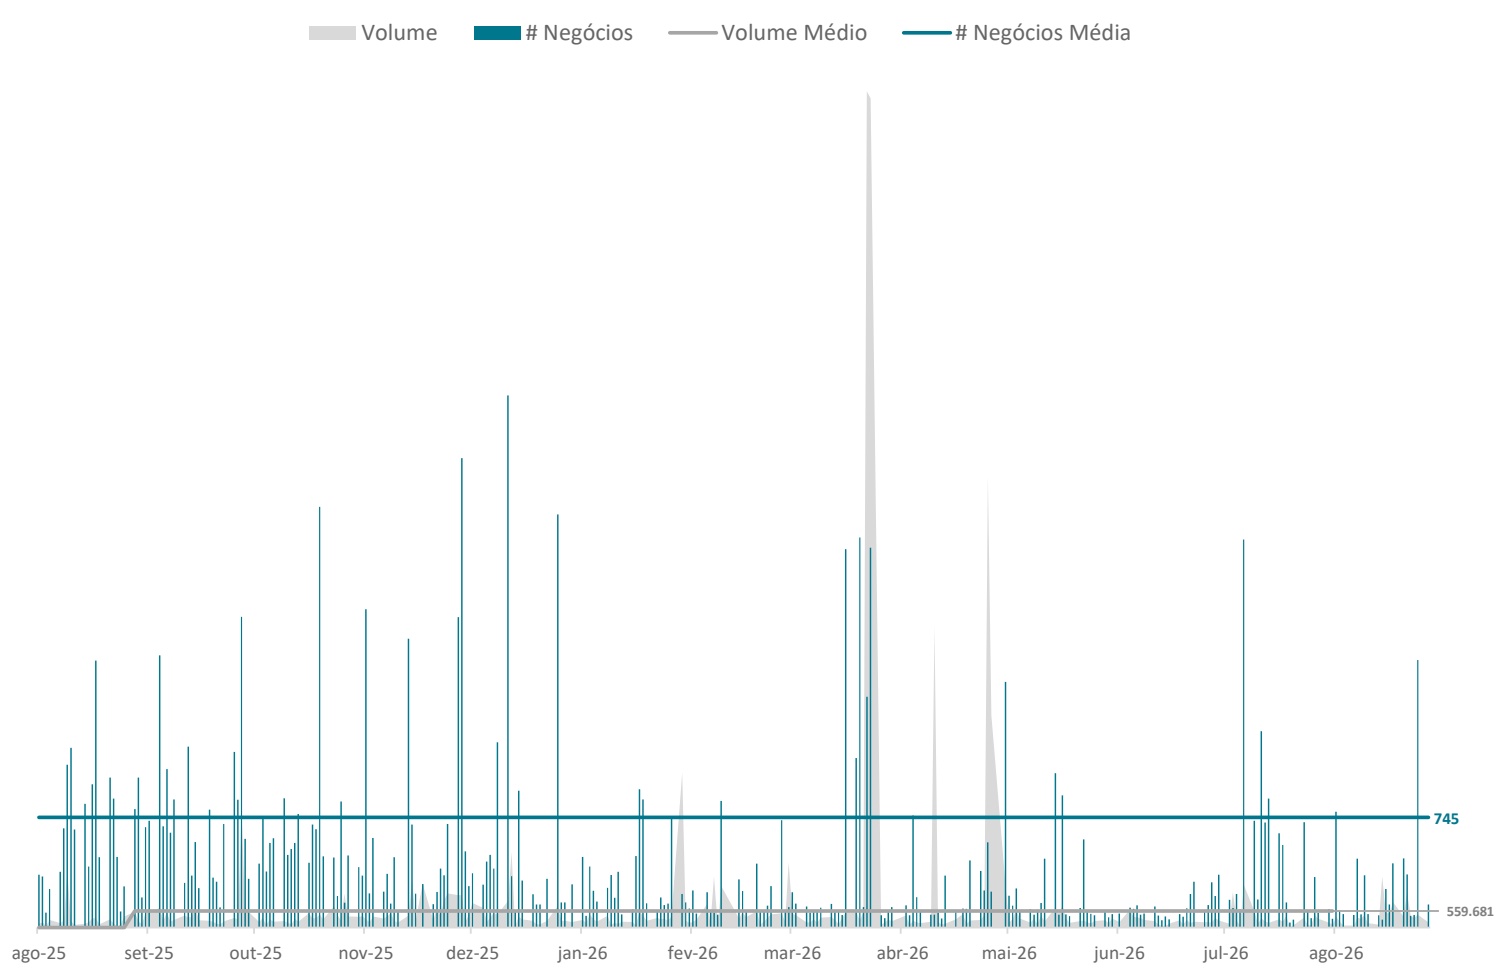
• No mercado secundário, volume médio diário em Agosto de 2026 foi de R$ 417k.
Quantidade de cotistas: queda de -29.68% em 12 meses (10.683 cotistas em 31/Agosto/2026 vs 15.192 em 31/Agosto/2025).
| Negociação | 12 meses | 2026 | Agosto/26 |
|---|---|---|---|
| Presença em pregões | 100% | 100% | 100% |
| Volume negociado (R$ '000) | 188.793 | 147.395 | 8.762 |
| Quantidade de negócios | 115.289 | 54.653 | 6.196 |
| Giro (% do total de cotas) | 67,67% | 51,10% | 2,97% |
LIQUIDEZ DIÁRIA DO FUNDO¹
DIVIDEND YIELD ANUALIZADO Cota Mercado
/>
mar-25 abr-25 mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26 abr-26 mai-26 jun-26 jul-26 ago-26 Cota Mercado
— DISTRIBUIÇÃO HISTÓRICA DE DIVIDENDOS
| Ano | jan | fev | mar | abr | mai | jun | jul | ago | set | out | nov | dez | Total Ano |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2026 | 0,34 | 0,34 | 0,34 | 0,34 | 0,34 | 0,38 | 0,38 | 0,38 | R$ 2,84 | ||||
| 2025 | 0,17 | 0,32 | 0,32 | 0,32 | 0,32 | 0,32 | 0,34 | 0,34 | 0,34 | 0,34 | 0,34 | 0,34 | R$ 3,81 |
| 2024 | 0,17 | 0,71 | 0,71 | 0,71 | 0,73 | 0,73 | 0,73 | 0,73 | 0,73 | 0,62 | 0,62 | 1,22 | R$ 8,41 |
| 2023 | 0,18 | 0,75 | 0,76 | 0,77 | 0,78 | 0,78 | 0,76 | 0,76 | 0,76 | 0,76 | 0,78 | 1,33 | R$ 9,17 |
| 2022 | 0,61 | 0,68 | 1,31 | 0,72 | 0,72 | 0,80 | 0,72 | 0,73 | 0,73 | 0,74 | 0,75 | 1,32 | R$ 9,83 |
| 2021 | 0,56 | 0,57 | 0,57 | 0,57 | 0,57 | 0,57 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | R$ 7,07 |
| 2020 | n/a | n/a | n/a | n/a | n/a | n/a | n/a | n/a | 0,54 | 0,57 | 0,57 | R$ 1,68 |
RESULTADOS
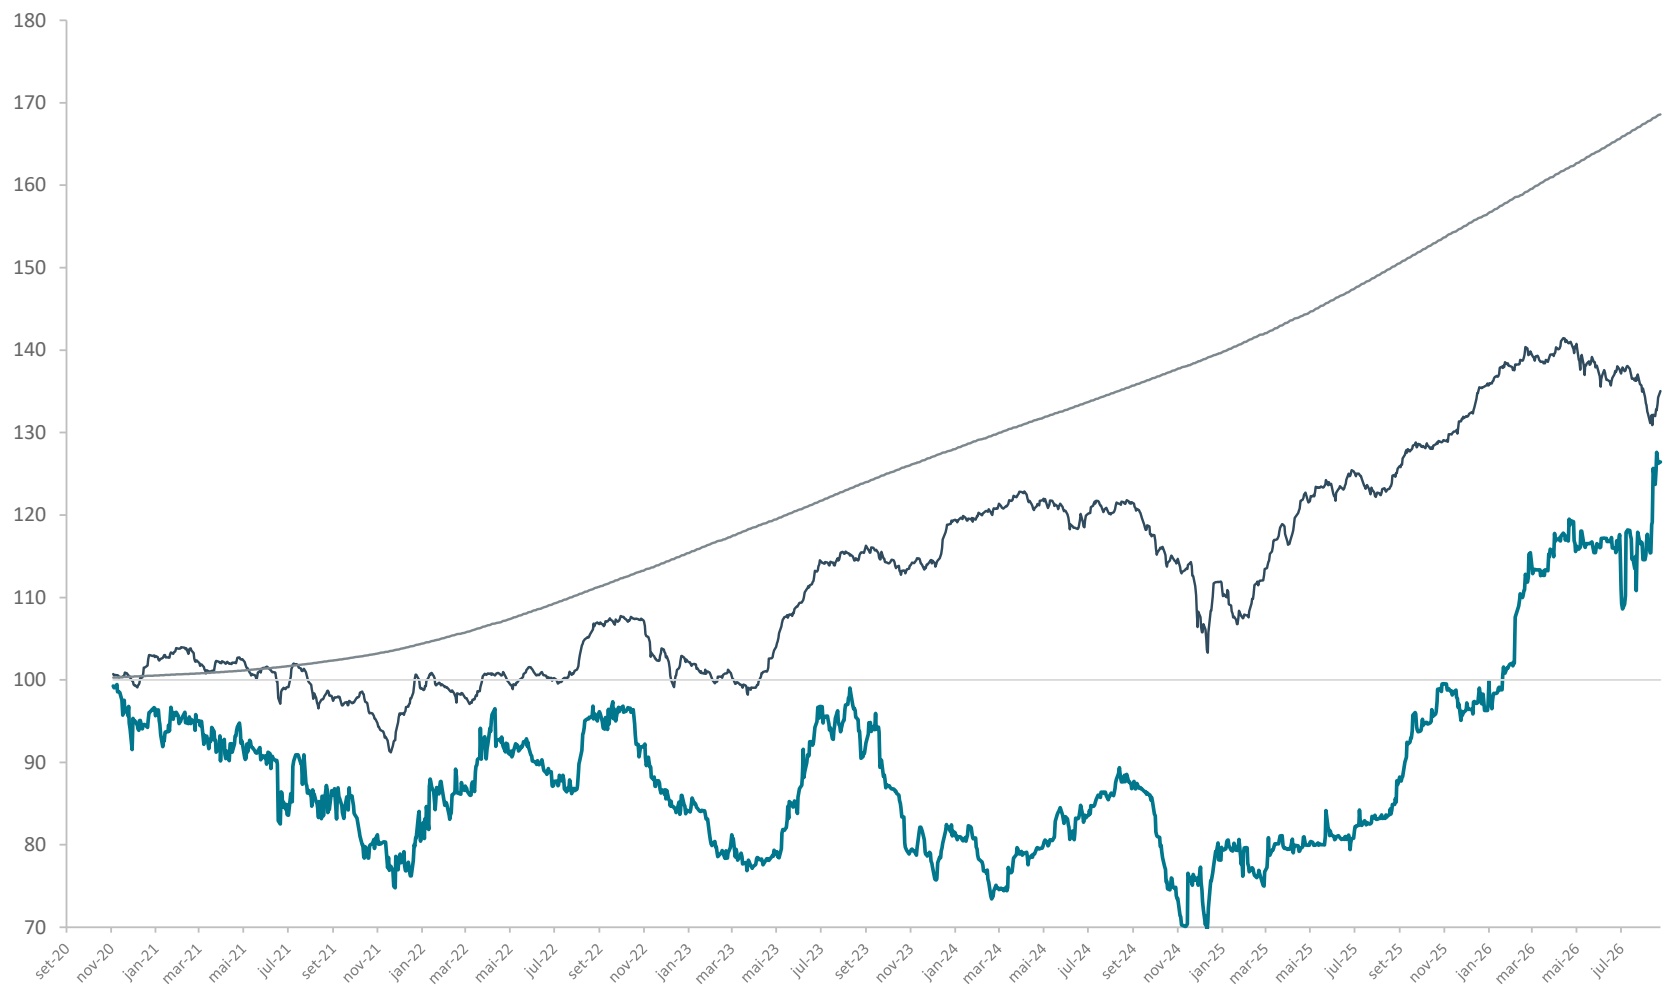
Considerando o valor de mercado de 31/Agosto/26 e o anúncio de encerramento da primeira emissão de cotas do Fundo em 8/set/20, o Fundo registrou uma rentabilidade bruta de 26,44%, comparado a 35,03% do IFIX e 68,58% do CDI Líquido (considerando uma alíquota de 15%).
Considerando o valor patrimonial, o Fundo registrou uma rentabilidade bruta de +33,45% desde a primeira emissão.
| Resultados por cota em 31-Agosto-2026 Desempenho a mercado | Patrimonial Início | ||||
| Início | 12 meses | 2026 | Mês | ||
| Desde | 8-set-20 | 31-Agosto-25 30-dez-25 | 31-julho-26 | 8-set-20 | |
| Valor inicial (R$) [A] | R$100,00 | R$46,63 | R$52,99 | R$61,00 | R$100,00 |
| Valor final (R$) [B] | R$65,00 | R$65,00 | R$65,00 | R$65,00 | R$75,74 |
| Rendimentos totais (R$) [C] | 42,81 | 4,20 | 2,84 | 0,38 | 42,81 |
| Rendimentos totais (%) [D = C / A] | 42,81% | 9,01% | 5,36% | 0,62% | 42,81% |
| Ganho de capital bruto [E =B / A -1] | -35,00% | 39,40% | 22,66% | 6,56% | -24,26% |
| Rentabilidade Bruta [F = D + E] | 7,81% | 48,40% | 28,02% | 7,18% | 18,55% |
| Resultado com reinvestimento dos dividendos [G] | 18,63% | 0,53% | 0,62% | 0,05% | 18,63% |
| Rentabilidade Bruta com reinvestimento [H = F + G] | 26,44% | 48,94% | 28,64% | 7,23% | 37,18% |
| Ganho de capital líquido [I = E *80%, se positivo] | -35,00% | 31,52% | 18,13% | 5,25% | -24,26% |
| Rentabilidade Líquida [D + I + G * 80%, se positivo] | 22,71% | 40,95% | 23,99% | 5,90% | 33,45% |
| IFIX | 35,03% | 8,13% | -0,34% | -1,47% | |
| Rentabilidade em % do IFIX | 75,47% | 601,60% | n/a | n/a | 35,03% |
| 106,13% | |||||
| CDI Líquido | 68,58% | 12,26% | 7,88% | 0,93% | |
| 304,58% | 68,58% | ||||
| Rentabilidade em % do CDI Líquido | 33,12% | 334,08% | 635,49% | 48,78% | |
PATRIMÔNIO
▪ O patrimônio gerencial do Fundo de R$ 365,5 milhões.
Composição do patrimônio líquido:
| Patrimônio | Agosto/26 | % |
|---|---|---|
| Em milhões de reais | ||
| Ativos imobiliários | 334,6 | 92% |
| Rochaverá Torre D | 277,5 | 76% |
| Standard Building | 57,2 | 16% |
| Caixa gerencial | 26,1 | 7% |
| Outros ativos e passivos | 4,8 | 1% |
| Valor patrimonial total | 365,5 | 100% |
| Valor patrimonial por cota | 75,7 |
DESEMPENHO DA COTA + DIVIDENDOS (BASE 100 EM 8/SET/20):
RECEITAS
| Inquilinos | Ocupação [ABL] | Vencimento | Mês de atualização | Indexador | ABL (m²) | Tipo | WAULT | |
| Standard | Rede D'Or | 100% | 2031 | Fevereiro | IPCA positivo | 8.471 | Típico | 4,3 Anos |
| Rochaverá Torre D | Smurfit | 31,9% | 2030 | Setembro | IPCA positivo | 4.679 | Típico | |
| Sterna | 1,0% | 2029 | Dezembro | IPCA positivo | 144 | Típico | ||
| TWBR/Drinstats | 26,0% | 2031 | Janeiro | IPCA positivo | 3.804 | Típico | ||
| Gooroo | 25,6% | 2031 | Maio | IPCA positivo | 3.750 | Típico | ||
| Auditório | 2,8% | n/a | n/a | n/a | 417 | Receita variável | ||
| Vacância | 12,7% | n/a | n/a | n/a | 1.855 n/a | |||
| Total | 92,0% | 23.119 |
PORTFÓLIO DE ATIVOS | AIEC11
RELATÓRIO GERENCIAL | Agosto 2026
Portfólio de Ativos | Rochaverá Diamond Tower (Torre D)
Localização: Chucri Zaidan / São Paulo, SP
Endereço: Avenida das Nações Unidas, 14.171
ABL: 14.648 m²
Certificações: Leed Platinum (O&M) e Gold (Core and Shell)
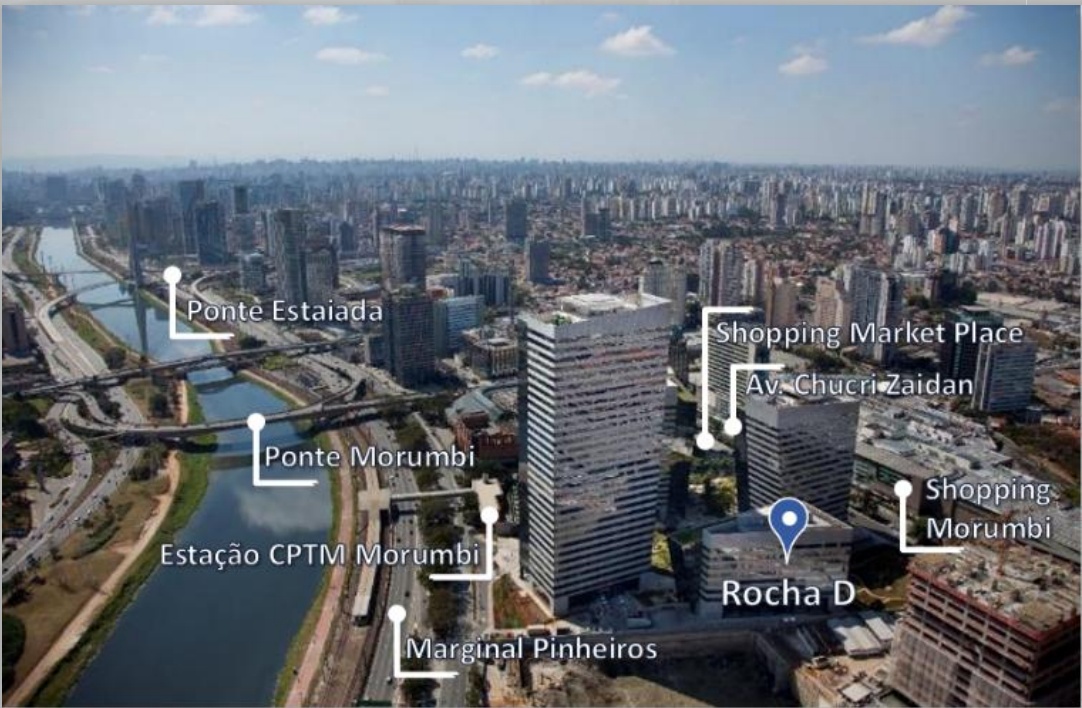
O complexo Rochaverá fica a poucos passos da estação Morumbi da CPTM e de dois dos principais shoppings de São Paulo.
Conta com acesso pela Marginal Pinheiros e pela Av. Chucri Zaidan, tem acesso por ciclovia e bicicletário, além de contar com uma usina de geração de energia a gás capaz de atender 100% do complexo e um jardim aberto ao público de mais de 10 mil m².
O complexo Rochaverá foi um dos primeiros a ter a certificação para construções sustentáveis LEED Gold.
Resultado: consumo anual 15% menor de energia e 10% menor de água comparado a edifícios considerados eficientes pelo padrão americano.
• Localização: Centro / Rio de Janeiro, RJ
Endereço: Avenida Presidente Wilson, 118
ABL: 8.471 m²
O Standard Building é um edifício tombado, patrimônio histórico da cidade do Rio de Janeiro, localizado próximo a Baía de Guanabara e com uma vista maravilhosa dos principais cartões postais do Rio de Janeiro.
Está a poucos metros da estação Antônio Carlos do VLT e da estação Cinelândia do metrô. Foi totalmente reformado em 2007.
Construído em 1935, foi o primeiro edifício com ar-condicionado central do Rio de Janeiro.
Está 100% locado para a Rede D’Or.
Estratégia ESG
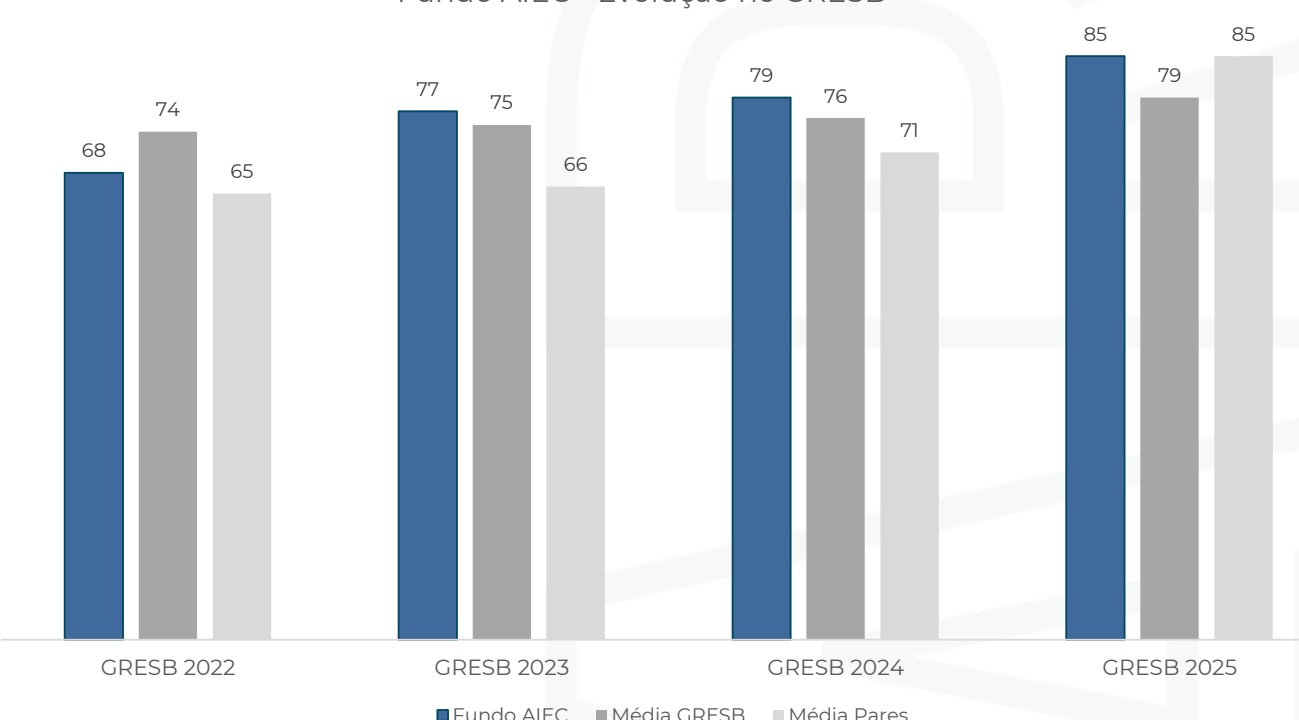
O AIEC11 atingiu 85 pontos no GRESB 2025, com evolução consistente ao longo dos últimos anos e avanço de 6 pontos no último ciclo.
O resultado reflete o fortalecimento da governança ESG e da qualidade de dados, ainda com espaço para evolução na performance operacional em relação aos pares.
A Arch Capital segue focada na melhoria contínua e no avanço da integração entre ESG e desempenho dos ativos.
GRESB
GRESB: The Global Real Estate Sustainability Benchmark
Reconhecimento internacional por excelência em desempenho ESG
Sobre o GRESB
Fundado em 2009, o GRESB é o principal benchmark global de sustentabilidade em ativos reais (real assets). Ele conecta investidores, gestores e proprietários de ativos por meio de dados padronizados de ESG e análises de desempenho.
Números Globais– GRESB 2025
2.382 fundos participantes
• 500.000+ ativos avaliados
US$ 8.8 trilhões em ativos sob gestão (AUM) representados
85 1
Management: 26/30
Performance: 58/70
Evolução: +6pts
Ranking: 11º / 16 (Peers)
Fundo AIEC - Evolução no GRESB
PRINCIPAIS DOCUMENTOS, FATOS RELEVANTES E COMUNICADO AO MERCADO
31/Agosto/26 Rendimentos e Amortizações
14/Agosto/26 Informe Mensal
13/Agosto/26 Informe Trimestral
11/Agosto/26 Relatório Gerencial
31/Julho/26 Rendimentos e Amortizações
08/Julho/26 Relatório Gerencial
30/Junho/26 Rendimentos e Amortizações
15/Junho/26 Informe Mensal
15/Junho/26 Informe Mensal
09/Junho/26 Relatório Gerencial
15/Julho/26 Informe Mensal Estruturado
29/Maio/26 Rendimentos e Amortizações
SOBRE O FUNDO
O AIEC11 tem por objetivo a obtenção de renda, mediante locação ou arrendamento, com a exploração comercial de empreendimentos imobiliários no segmento de lajes corporativas, em especial empreendimentos imobiliários destinados a escritórios localizados no território nacional.
A Arch Capital é uma gestora de investimentos imobiliários fundada em 2007 e 100% dedicada ao mercado brasileiro. Desde 2007 desenvolvendo ativos de alta qualidade, transformadores em seus contextos.
TRAJETÓRIA DE 19 ANOS
2007
Fundação da Arch Fundo Real Estate
2012
Golgi Condomínios Logísticos com OTPP - Ontario Teachers’ Pension Plan
2018
Fundo Real Estate II
2020
IPO FII AIEC11 veículo listado com foco em renda
2024
Plataforma de DATA CENTERS
2025
Nova marca: ARCH Capital (anteriormente: Autonomy Investimentos)
2026
Residencial Econômico IPO FII AVUR11 MRV Cidade Sete Sóis Pirituba
Observe que não pode haver garantia de que qualquer investimento ou evento futuro ocorrerá. Não pode haver garantia de que Autonomy será capaz de implementar sua estratégia de investimento ou atingir seus objetivos de investimento.
ATIVOS SOB GESTÃO R$5,2 BILHÕES
TRACK RECORD
25 propriedades Imobiliárias¹
2,0 milhões m2
80+ locatários de primeira linha ¹
Inteligência imobiliária com foco em pesquisa. Visão independente do mercado.
Gestão ativa através de posições de controle. Extensas relações com a indústria.
Somos operadores diretos da originação à venda. Aquisição da propriedade, projeto, aprovação, desenvolvimento até a estabilização e desinvestimento do ativo.
ESG como alavanca de valor desde 2007.