
Relatório Gerencial AIEC11 de dezembro de 2025
Relatório Gerencial do Arch Edifícios Corporativos (AIEC11), fundo imobiliário de lajes corporativas, referente a dezembro de 2025, com entrega no FundosNet (B3) em 08/01/2026. No pregão de 04/11/2026, a cota do AIEC11 fechou a R$ 68,99, com P/VP de 0,91 (valor patrimonial de R$ 75,71 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,38 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 6,20% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 365,3 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 35.765.826/0001-26
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/12/2025
- Data de entrega
- 08/01/2026 18:58
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
AIEC11 | ARCH EDIFÍCIOS CORPORATIVOS FII
ARCH C A F A
Informações Gerais
Nome: Arch Edifícios Corporativos FII (previamente Autonomy Edifícios Corporativos FII)
Ticker: AIEC11
CNPJ: 35.765.826/0001-26
Início: Set/2020
Gestor: Arch Capital Ltda (previamente Autonomy Investimentos Ltda)
Administrador: MAF DTVM S.A.
Website: archcapital.com.br/realestate/corporativo
Contato: [email protected]
Valor de Mercado: R$ 255.676.061 (R$ 52,99/cota)
Valor Patrimonial: R$ 368.243.008 (R$ 76,32/cota)
Cotas Emitidas: 4.824.987
Taxa de Administração e Gestão: 0,75%
Taxa de Performance: 20% s/ DY maior que 6% a.a. s/ base atualizada por IPCA
Dividendo (novembro/25): R$ 0,34/cota
Data Pagamento Dividendo: 09/01/2026
Data Com-Dividendo: 30/12/2025
DIAMONDTOWED ROCHAVER
VALORIZAÇÃO NO MÊS
1,25%
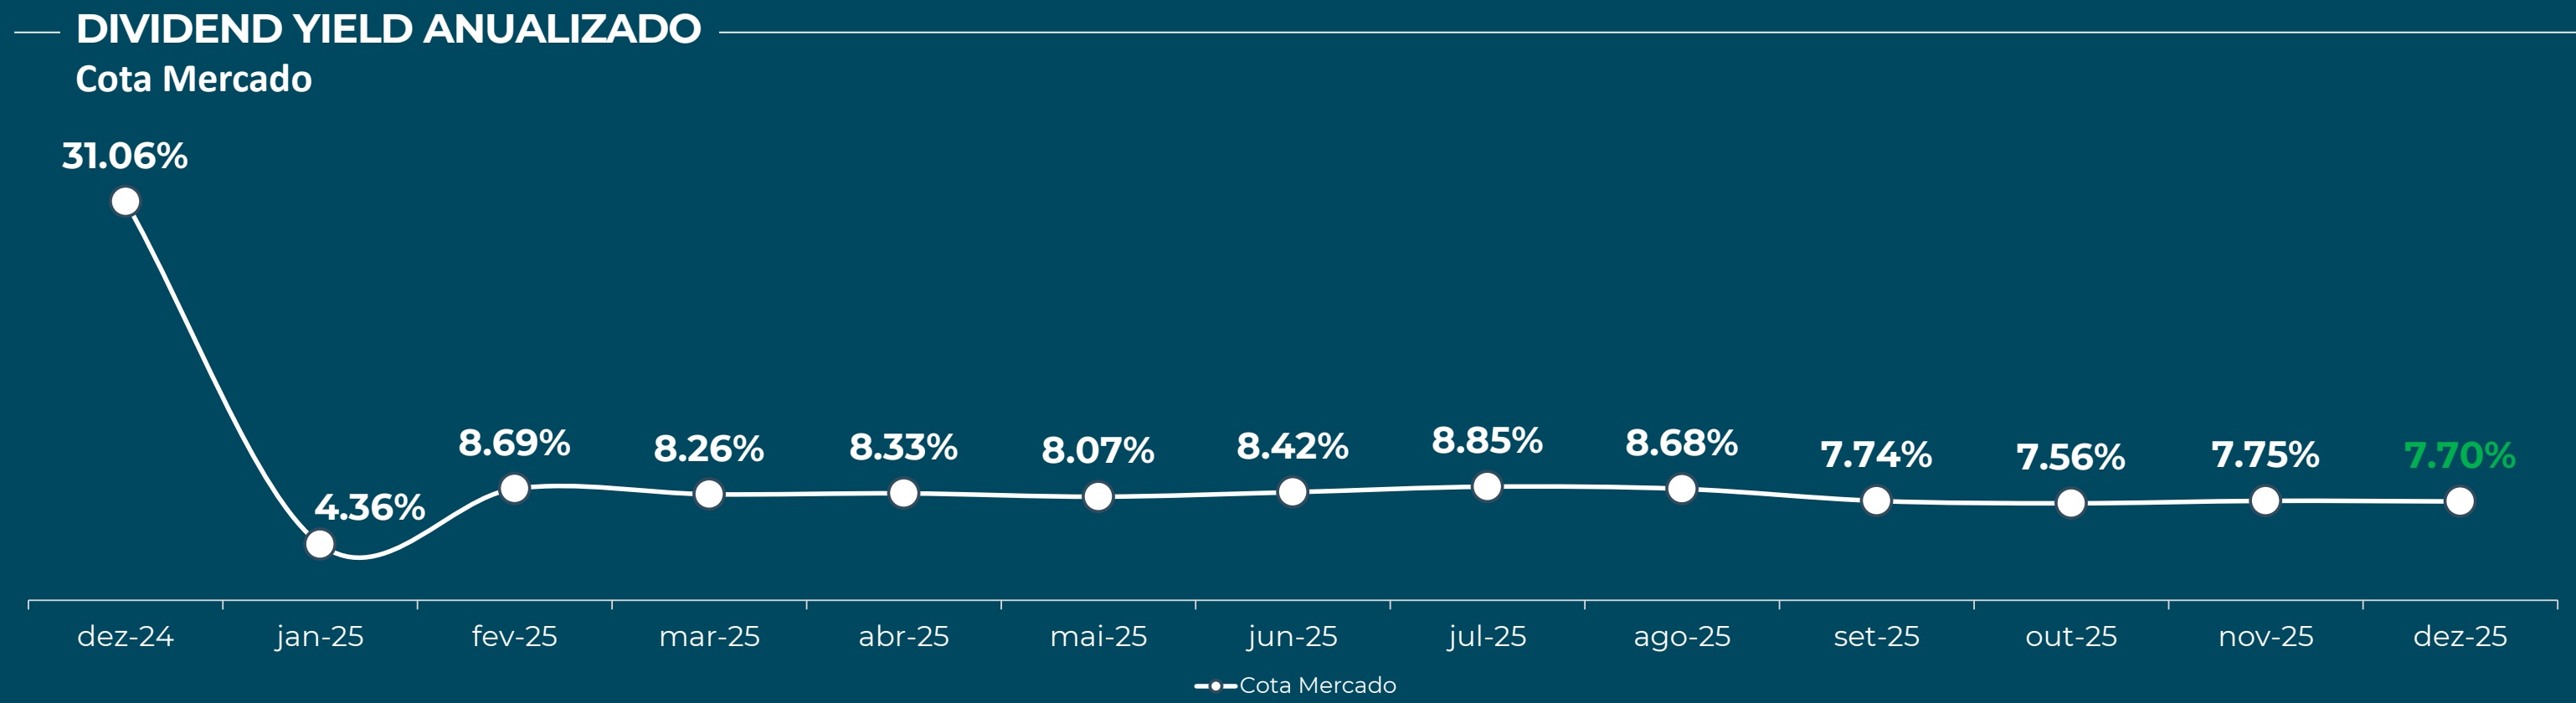
DIVIDEND YIELD 7,70%
Considerando cota de 30/dez/25
IFIX
3,14%
COTA MERCADO vs. PATRIMONIAL -30,56%
DESTAQUES
Reavaliação anual dos ativos: foi realizada a reavaliação anual do Standard Building e Rochaverá (Torre D) em Dezembro/2025, havendo impacto de cerca de R$ -16.8 milhões (cerca de R$ -3,49/cota) no Patrimônio Líquido do Fundo.
Convocação Assembleia Geral Extraordinária (AGE): consulte os detalhes no slide 17 deste documento, bem como o edital de convocação neste link.
Saída do IFIX: a partir de janeiro/2026, o AIEC deixa de fazer parte do índice, de acordo com a carteira publicada pela B3.
DESEMPENHO DO FUNDO | AIEC11
DIVIDENDOS
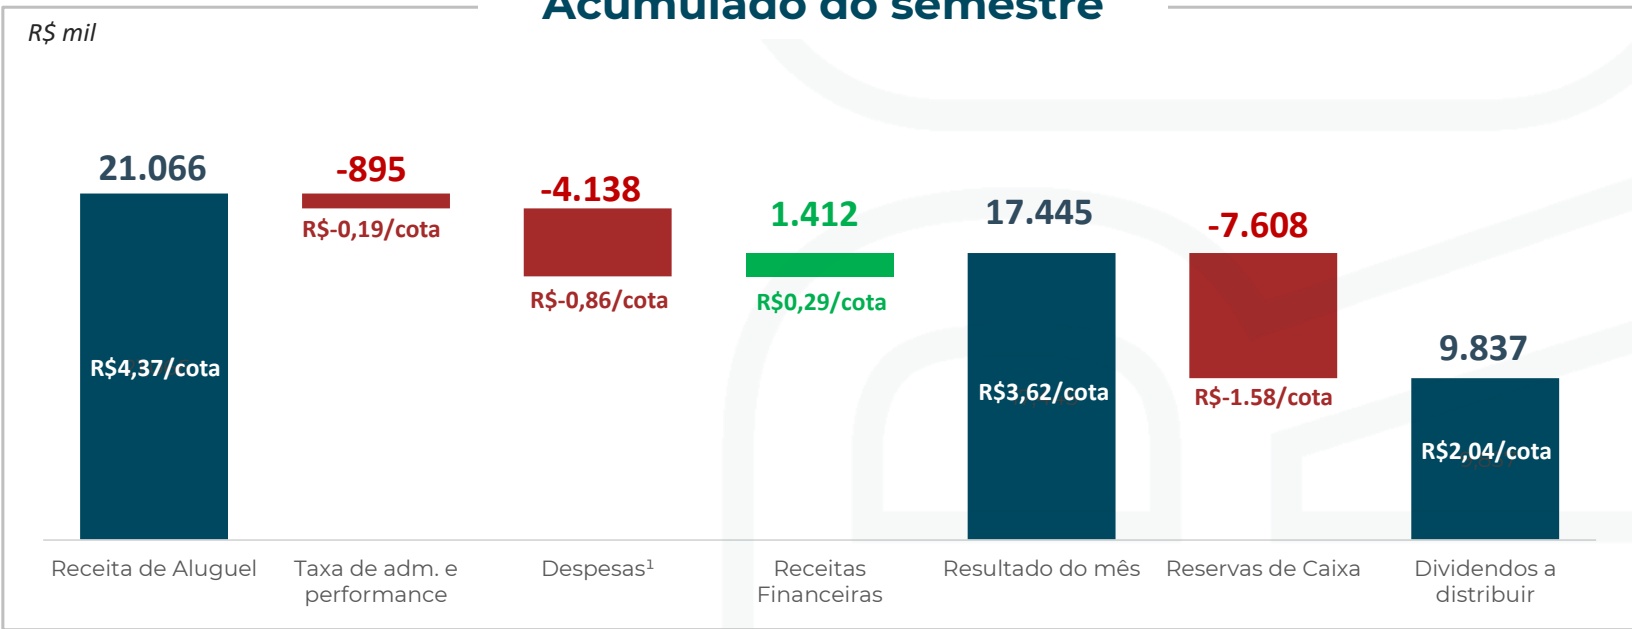
A distribuição de dividendos de dezembro é de R$ 0,34/cota, equivalente a um dividend yield anualizado de 7,70% considerando a cota de 30/dezembro/2025.
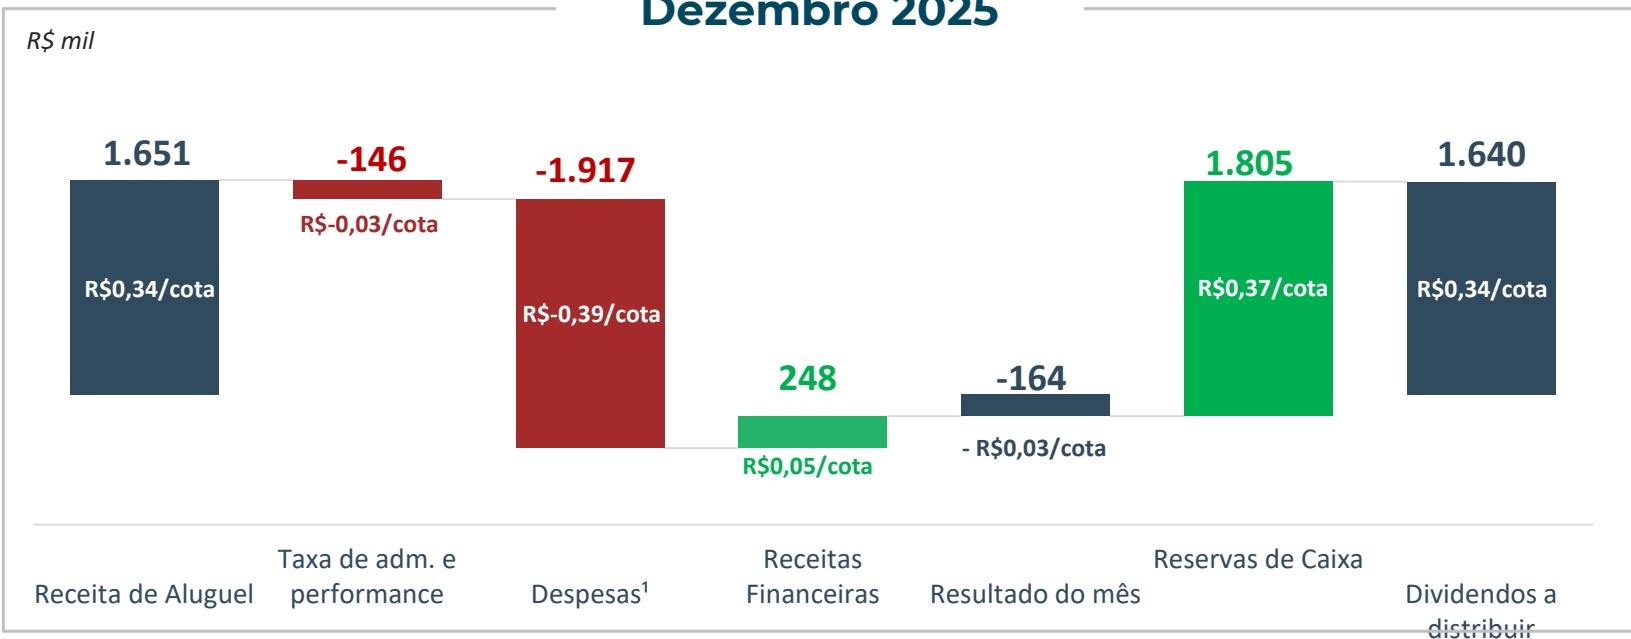
Dezembro 2025
Acumulado do semestre
DIVIDEND YIELD ANUALIZADO Cota Mercado
— DISTRIBUIÇÃO HISTÓRICA DE DIVIDENDOS
| Ano | jan | fev | mar | abr | mai | jun | jul | ago | set | out | dez nov | Total Ano | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2025 | 0,17 | 0,32 | 0,32 | 0,32 | 0,32 | 0,32 | 0,34 | 0,34 | 0,34 | 0,34 | 0,34 | 0,34 | R$ 3,81 |
| 2024 | 0,17 | 0,71 | 0,71 | 0,71 | 0,73 | 0,73 | 0,73 | 0,73 | 0,73 | 0,62 | 0,62 | 1,22 | R$ 8,41 |
| 2023 | 0,18 | 0,75 | 0,76 | 0,77 | 0,78 | 0,78 | 0,76 | 0,76 | 0,76 | 0,76 | 0,78 | 1,33 | R$ 9,17 |
| 2022 | 0,61 | 0,68 | 1,31 | 0,72 | 0,72 | 0,80 | 0,72 | 0,73 | 0,73 | 0,74 | 0,75 | 1,32 | R$ 9,83 |
| 2021 | 0,56 | 0,57 | 0,57 | 0,57 | 0,57 | 0,57 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | R$ 7,07 |
| 2020 | n/a | n/a | n/a | n/a | n/a | n/a | n/a | n/a | 0,54 | 0,57 | 0,57 | R$ 1,68 |
RESULTADOS
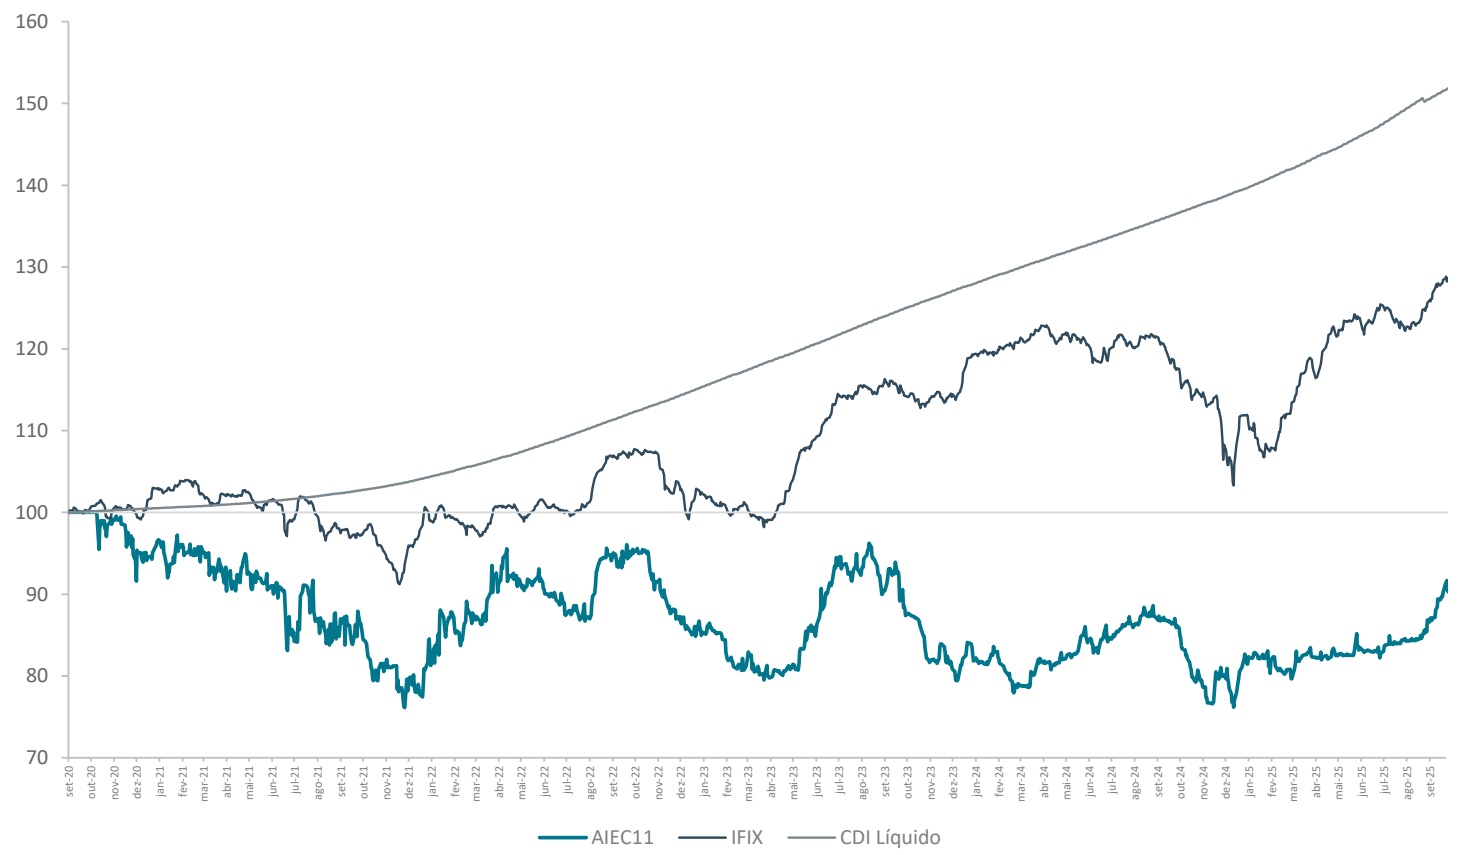
Considerando o valor de mercado de 30/dez/25 e o anúncio de encerramento da primeira emissão de cotas do Fundo em 8/set/20, o Fundo registrou uma rentabilidade bruta de -7,04%, comparado a 35,50% do IFIX e 56,27% do CDI Líquido (considerando uma alíquota de 15%).
Considerando o valor patrimonial, o Fundo registrou uma rentabilidade bruta de +16,29% desde a primeira emissão.
| Resultados por cota em 31-out-2025 | Desempenho a mercado | Patrimonial Início | ||
| Início | 12 meses | Mês | ||
| Desde | 8-set-20 | 28-nov-24 | 2025 30-dez-24 | 31-out-25 |
| Valor inicial (R$) [A] | R$100,00 | R$47.14 R$47,14 | R$52,67 | 8-set-20 R$100,00 |
| Valor final (R$) [B] | R$52,99 | R$52,99 | R$52,99 R$52,99 | R$76,32 |
| Rendimentos totais (R$) [C] | 39,97 | 3,81 | 0,34 | |
| Rendimentos totais (%) [D = C / A] | 3,81 | |||
| Ganho de capital bruto [E = B / A -] | 39,97% | 8,08% | 8,08% 0,65% | 39,97% |
| Rentabilidade Bruta [D + E] | -47,01% | 12,41% | 12,41% 0,61% | -23,68% |
| -7,04% | 20,49% | 20,49% 1,25% | 16,29% | |
| Ganho de capital líquido [F = D *80%, se positivo] | 9,93% | 9,93% 0,49% | ||
| Rentabilidade Líquida [D + F] | -47,01% | 18,01% | 18,01% 1,13% | -23,68% |
| -7,04% | 16,29% | |||
| IFIX | 35,50% | 21,11% | 3,14% 21,15% | |
| Rentabilidade em % do IFIX | n/a | 97,07% | 96,89% 39,88% | 35,50% |
| 45,88% | ||||
| CDI Líquido Rentabilidade em % do CDI Líquido | 56,27% n/a | 12,00% 150,09% | 12,04% 1,04% 149,55% 109,22% | 56,27% 28,94% |
PATRIMÔNIO
O patrimônio gerencial do Fundo de R$ 387,2 milhões.
Composição do patrimônio líquido:
| Patrimônio | Dez/25 | % |
|---|---|---|
| Em milhões de reais | ||
| Ativos imobiliários | 334,2 | 91% |
| Rochaverá Torre D | 277,0 | 75% |
| Standard Building | 57,2 | 16% |
| Caixa gerencial | 25,7 | 7% |
| Outros ativos e passivos | 8,4 | 2% |
| Valor patrimonial total | 368,2 | 100% |
| Valor patrimonial por cota | 76,32 |
DESEMPENHO DA COTA + DIVIDENDOS (BASE 100 EM 8/SET/20):
LIQUIDEZ
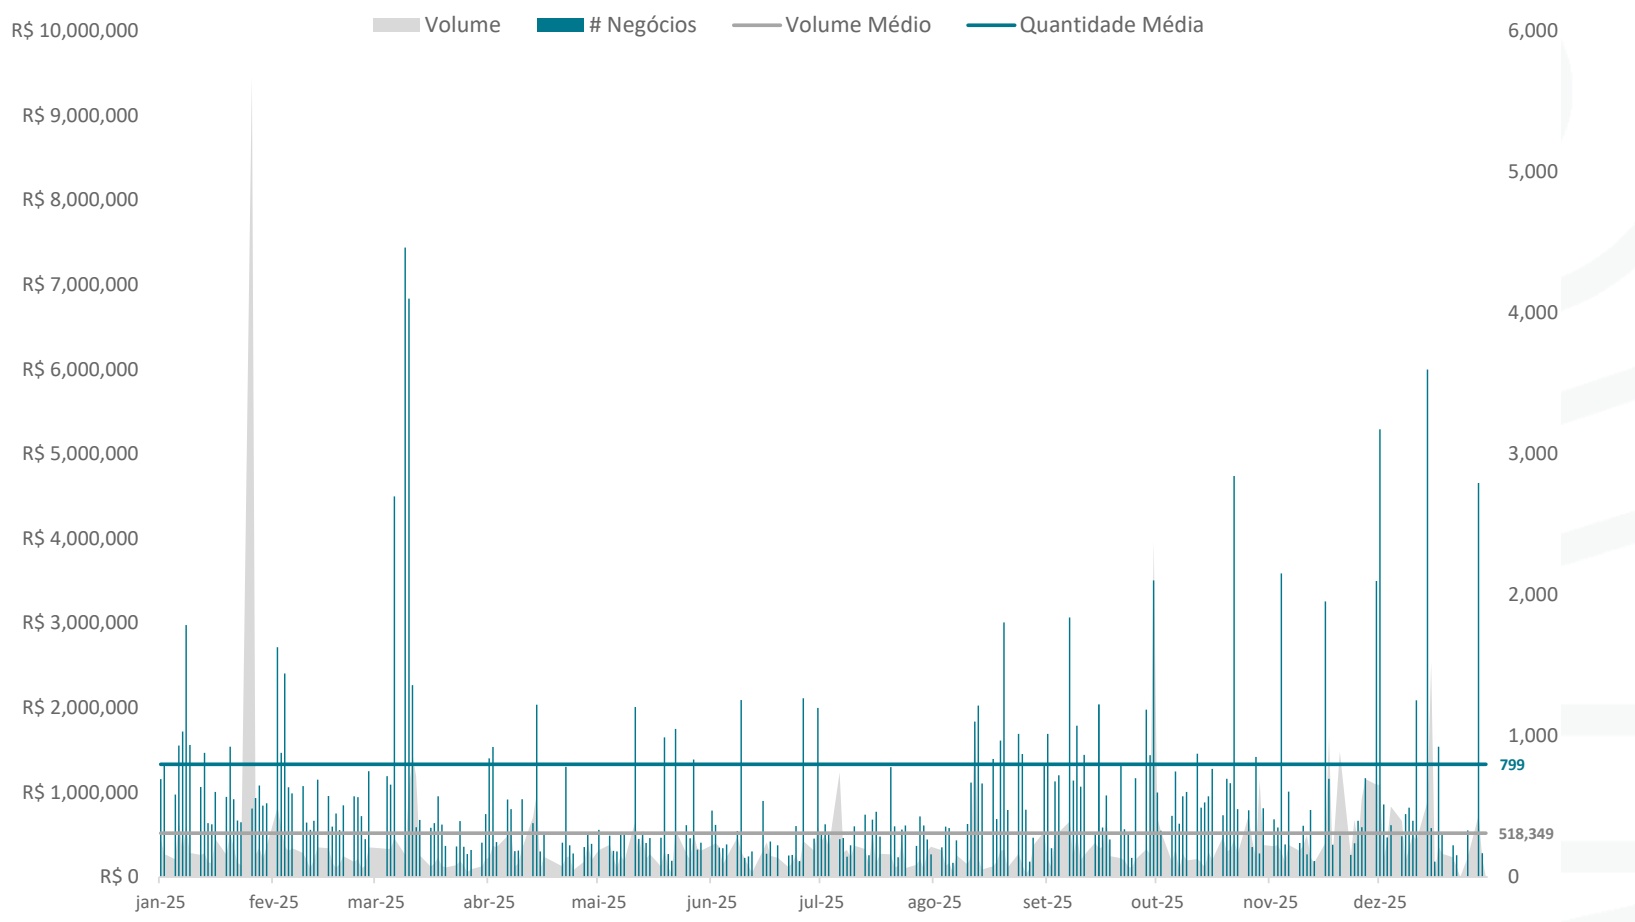
No mercado secundário, volume médio diário em Dezembro foi de R$ 571,9 mil, sendo 10,3% acima da média do período desde o início das negociações em 16/out/20 de R$ 518,3 mil.
Quantidade de cotistas: queda de -26,3% em 12 meses (13.853 cotistas em 28/nov/2025 vs 18.786 em 29/nov/2024).
| Negociação | 12 meses | 2025 | dez/25 |
|---|---|---|---|
| Presença em pregões | 100% | 100% | 100% |
| Volume negociado (R$ '000) | 100.923 | 100.923 | 11.438 |
| Quantidade de negócios | 151.373 | 151.373 | 18.286 |
| Giro (% do total de cotas) | 43,69% | 43,69% | 4,56% |
LIQUIDEZ DIÁRIA DO FUNDO¹
RECEITAS
Distrato Seven (link) Em agosto de 2025, a Seven, então inquilina da Torre D do Rochaverá Corporate Towers, formalizou o distrato do contrato de locação referente a uma área de 11.248,3 m², anteriormente vigente até dezembro de 2029, mediante o pagamento de uma multa equivalente a aproximadamente 14 alugueis mensais. Dos quais, 1.839 m² já foram locados.
Contratos de locação por ativo:
| Inquilinos | Ocupação [ABL] | Vencimento | Mês de atualização | Indexador | ABL (m²) | Tipo | WAULT | |
| Standard | IBMEC | 100% | Dez/20251 | Junho | IGP-M | 8.341 | Atípico | 1,5 Ano |
| Rochaverá Torre D | Smurfit | 32.6% | 2030 | Setembro | IPCA positivo | 4.679 | Típico | |
| Sterna | 1,0% | 2029 | Dezembro | IPCA positivo | 144 | Típico | ||
| Auditório | 2,8% | n/a | n/a | n/a | 417 | Receita variável | ||
| Vacância | 63.6% | n/a n/a | n/a | 9.409 | n/a | |||
| Total | 59% | 22.989 |
¹ O IBMEC solicitou rescisão antecipada do contrato, com rescisão ocorrida em dezembro de 2025. Fonte: Arch Capital
PORTFÓLIO DE ATIVOS | AIEC11
RELATÓRIO GERENCIAL | DEZEMBRO 2025
Portfólio de Ativos | Rochaverá Diamond Tower (Torre D)
Localização: Chucri Zaidan / São Paulo, SP
Endereço: Avenida das Nações Unidas, 14.171
ABL: 14.648 m²
Certificações: Leed Platinum (O&M) e Gold (Core and Shell)
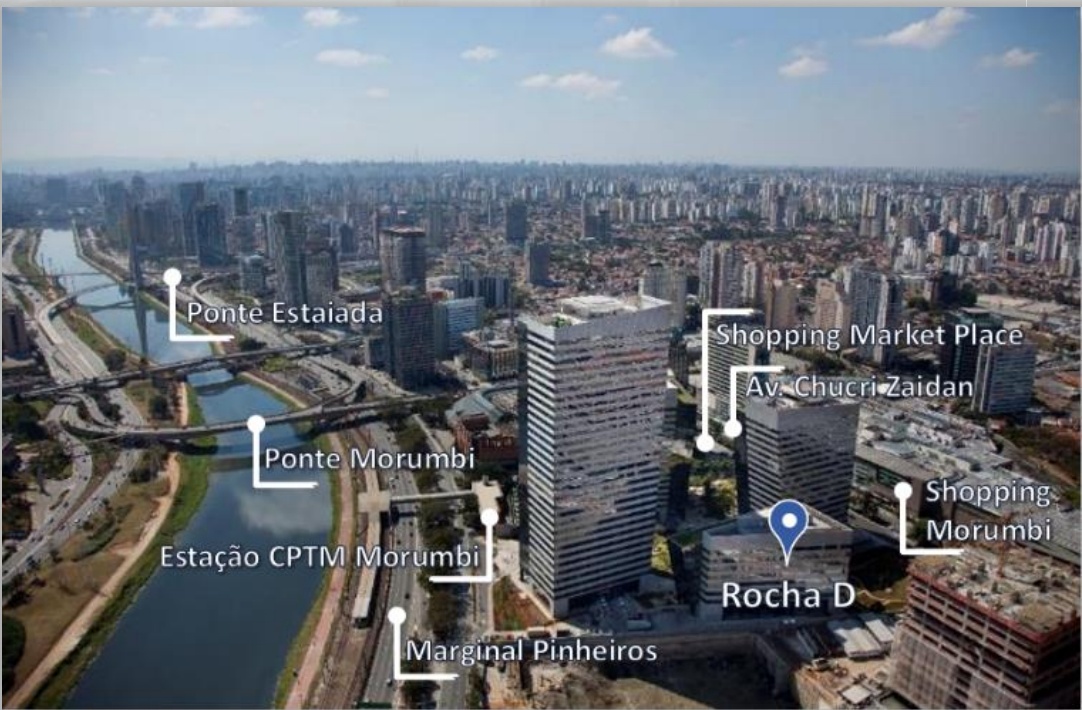
O complexo Rochaverá fica a poucos passos da estação Morumbi da CPTM e de dois dos principais shoppings de São Paulo.
Conta com acesso pela Marginal Pinheiros e pela Av. Chucri Zaidan, tem acesso por ciclovia e bicicletário, além de contar com uma usina de geração de energia a gás capaz de atender 100% do complexo e um jardim aberto ao público de mais de 10 mil m².
O complexo Rochaverá foi um dos primeiros a ter a certificação para construções sustentáveis LEED Gold.
Resultado: consumo anual 15% menor de energia e 10% menor de água comparado a edifícios considerados eficientes pelo padrão americano.
RELATÓRIO GERENCIAL | DEZEMBRO 2025
Portfólio de Ativos | Rochaverá Diamond Tower (Torre D)
PERSPECTIVA E PIPELINE
Desde 15 de agosto de 2025, quando o Fundo tomou conhecimento da saída da Seven da Torre D do Rochaverá Corporate Towers, iniciaram-se conversas com potenciais inquilinos de perfis variados. O Gestor vem desenvolvendo e implementando ativamente a estratégia de comercialização da Torre D, com o objetivo de assegurar as melhores condições de locação para o Fundo.
Funil de comercialização [em m2]
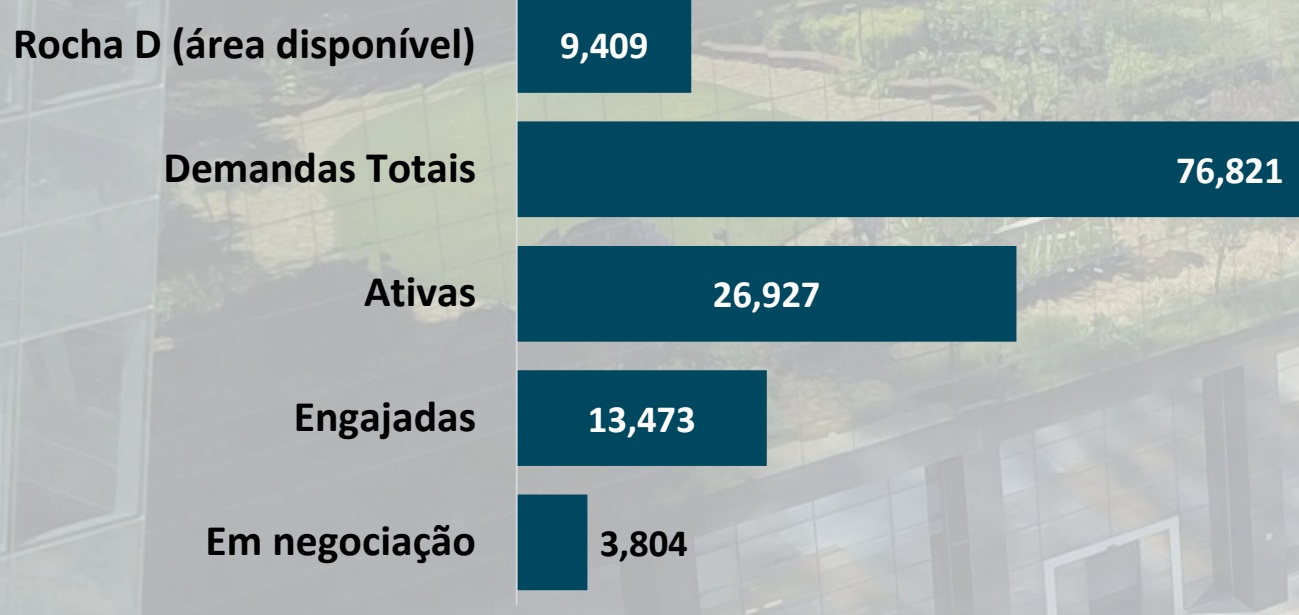
Descrição das demandas: ‘Ativas’ em conversas iniciais; ‘Engajadas’ visita e/ou reunião realizada e/ou com envio de proposta comercial; ‘Em negociação’ em discussão de minuta.
• Localização: Centro / Rio de Janeiro, RJ
Endereço: Avenida Presidente Wilson, 118
ABL: 8.341 m²
O Standard Building é um edifício tombado, patrimônio histórico da cidade do Rio de Janeiro, localizado próximo a Baía de Guanabara e com uma vista maravilhosa dos principais cartões postais do Rio de Janeiro.
Está a poucos metros da estação Antônio Carlos do VLT e da estação Cinelândia do metrô. Foi totalmente reformado em 2007 para atender ao IBMEC-RJ, que ocupa 100% do imóvel
Construído em 1935, foi o primeiro edifício com ar-condicionado central do Rio de Janeiro.
Pedido de Rescisão Antecipada (Dezembro/2024)
Conforme divulgado no Fato Relevante de 10/dez/24, foi comunicado ao mercado que o IBMEC, inquilino do Standard Building no Rio de Janeiro, optou pela rescisão antecipada do contrato.
Com a redução do prazo do contrato, que passa a ser típico em jul/25 e originalmente venceria em jun/32, o inquilino cumprirá o aviso prévio de 12 meses, permanecendo no imóvel até 29 de dezembro de 2025, e em Janeiro de 2025, pagou a multa contratual de aproximadamente R$ 2,62 por cota.
Perspectivas para o Imóvel
A locação do imóvel permanece vigente até dezembro de 2025, com multa por rescisão antecipada correspondente a 11,3 aluguéis mensais adicionais. O valor recebido a título de multa foi retido após a aprovação em Assembleia.
O Gestor está executando diversas iniciativas relacionadas ao Imóvel, com o objetivo de identificar a alternativa de maior retorno ao Fundo e aos Cotistas. É importante destacar que o Imóvel possui excelente localização na região do Centro do Rio de Janeiro, com acesso ao Aterro do Flamengo, vista para a Baía de Guanabara, acesso fácil ao VLT, ao metrô e ao aeroporto Santos Dumont. Além da localização, possui um baixo custo de operação, se beneficiando da isenção de IPTU e sem custo de condomínio, dado o seu uso atual por um monousuário.
Apesar de sua microlocalização ser um ponto forte, o mercado de escritórios na região ainda enfrenta desafios, refletidos na taxa de vacância de 28,9% (setembro de 2025, fonte: Buildings e análise interna da Arch Capital).
Principais iniciativas conduzidas pelo Time de Gestão para o reposicionamento do ativo em 2026 são:
Locação Corporativa
Esforço direto junto a potenciais inquilinos, consultorias e corretores do mercado. O Imóvel é de fácil adaptação para um uso corporativo.
Pipeline ativo, com aproximadamente 65.656 m² de demandas potenciais, dos quais 8.341 estão ‘engajados’.
Conversão para Residencial
O Centro do Rio de Janeiro tem apresentado elevado interesse por empreendimentos residenciais, com alguns lançamentos recentes bemsucedidos na região ao longo de 2024 e 2025.
MOU assinado com a AZO Inc para parceria na incorporação, sujeito a condições precedentes e suspensivas, que permite avançar nos trâmites para o desenvolvimento.
Protocolado em Novembro/25 o Projeto Legal na prefeitura e nós órgãos competentes do Rio de Janeiro a fim de possibilitar a conversão.
Locação para Setor Educacional
Alavancar o potencial do Imóvel com inquilinos do mesmo setor do atual.
Locação para Setor de Saúde
Consulta inicial indica potencial viabilidade de uso para o setor de saúde, em conversas iniciais com potenciais interessados.
AGE | Janeiro de 2026
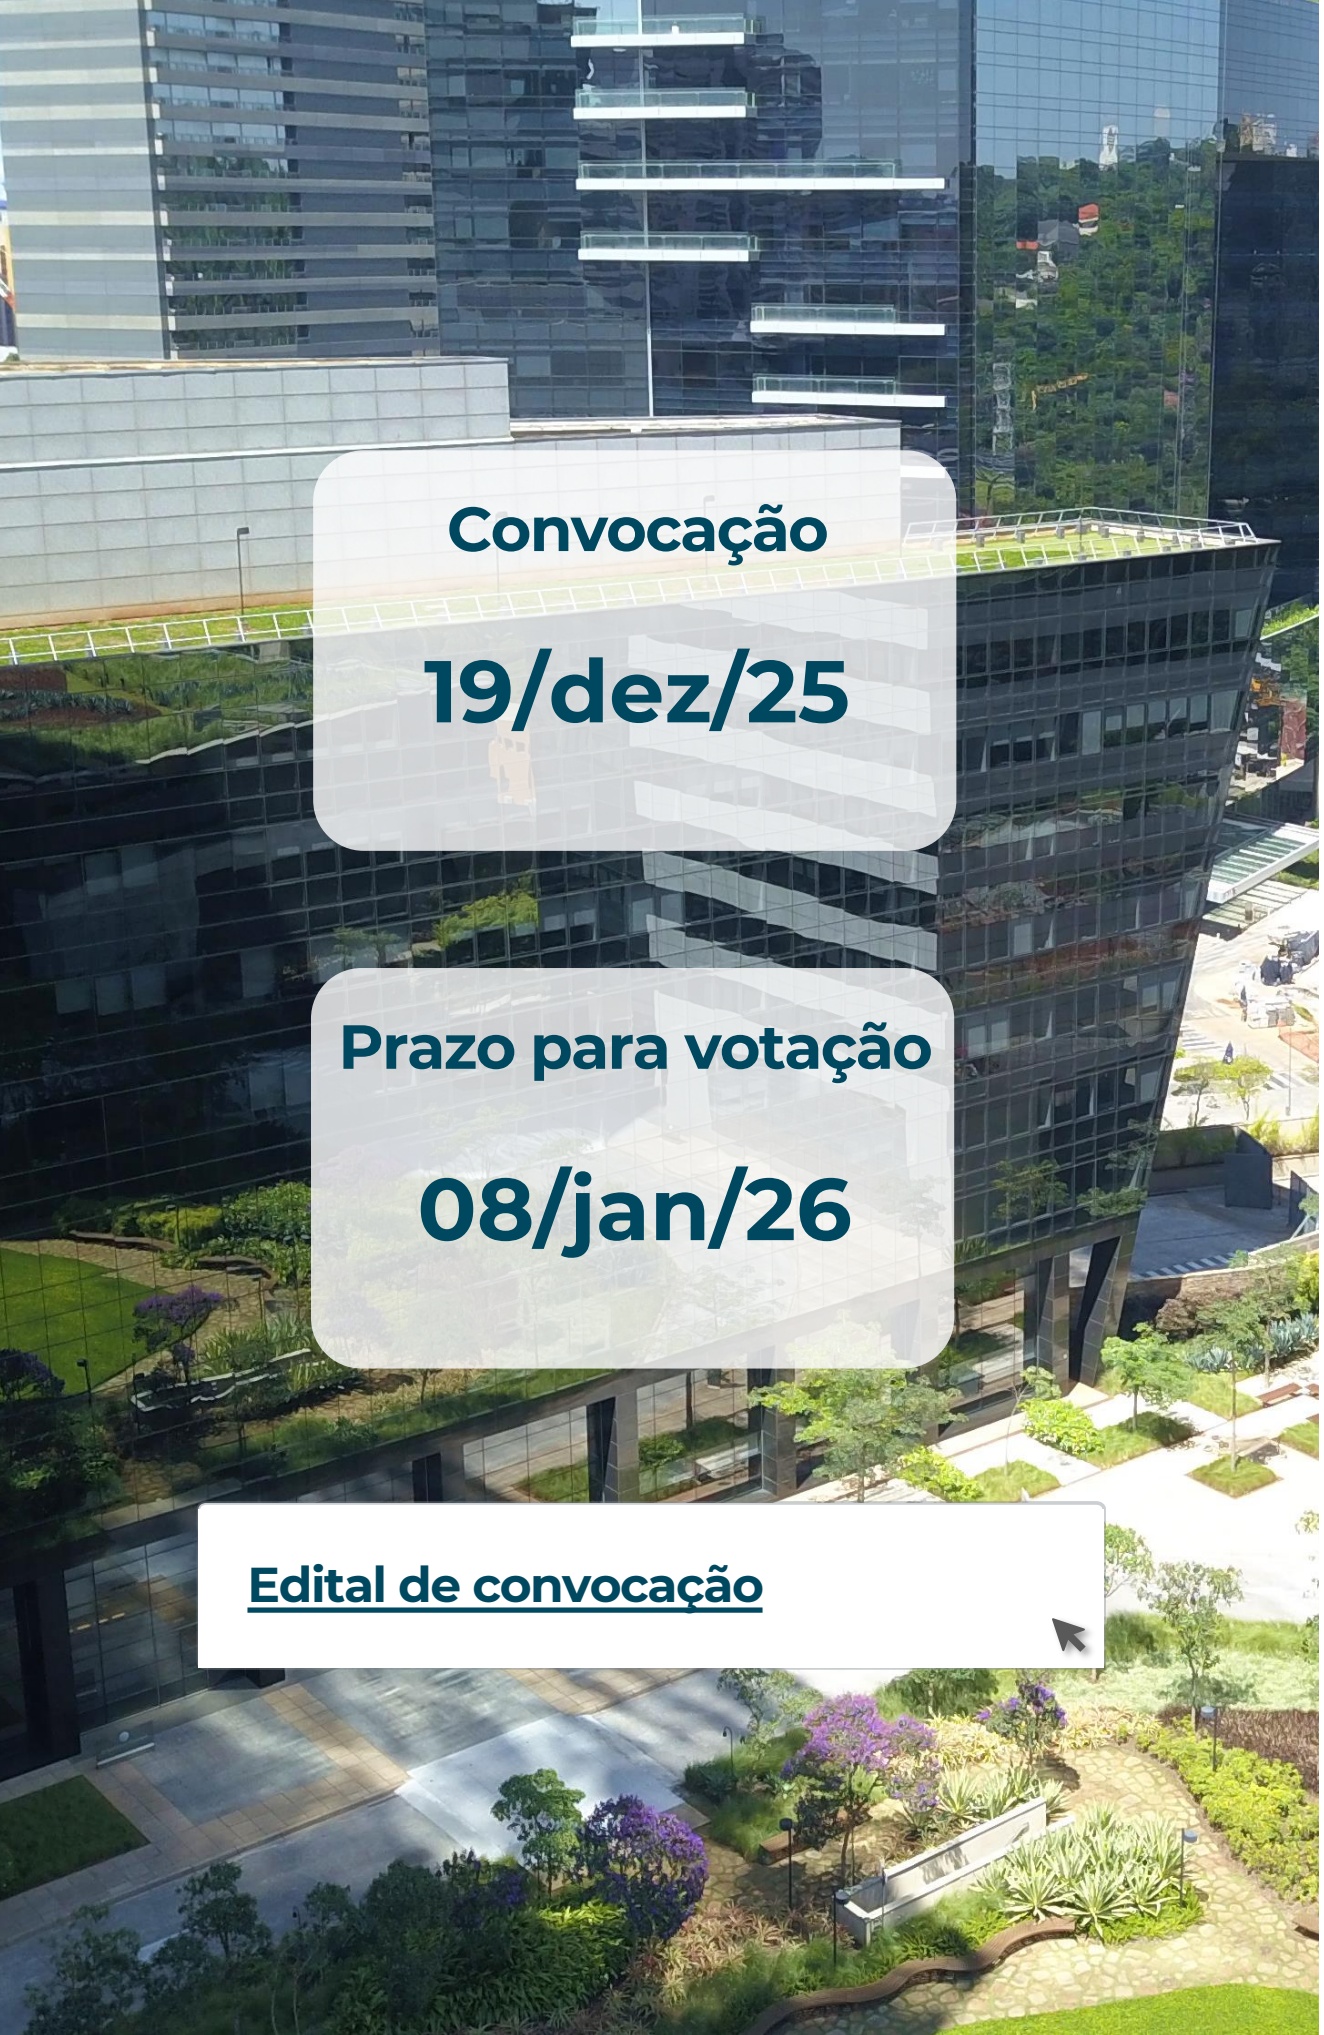
19/dez/25
Resumo da Proposta (consulte a Convocação e a Proposta da Administradora)
Aprovar retenção de mais de 5% do resultado do Fundo referente ao 2S2025
• Retenção referente à multa recebida no 2S2025 do inquilino Seven, equivalente a ~R$ 2,30/cota
• Retenção sem impacto na distribuição recorrente de dividendos
• Possibilidade de distribuição aos cotistas de eventual saldo não utilizado
• Uso prioritário dos recursos: flexibilidade para os esforços comerciais para locação do Rochaverá, incluindo reformas, taxas de corretagem e custos operacionais
PRINCIPAIS DOCUMENTOS, FATOS RELEVANTES E COMUNICADO AO MERCADO
05/jan/26 Fato Relevante
09/out/2025 Relatório Gerencial (outubro)
30/dez/25 Comunicado ao Mercado – Distribuição de Rendimento (novembro)
19/dez/25 Edital de Convocação AGE
15/dez/25 Informe Mensal (novembro)
11/dez/25 Relatório Gerencial (novembro)
28/nov/25 Comunicado ao Mercado – Distribuição de Rendimento (outubro)
17/nov/25 Informe Mensal (outubro)
31/out/25 Comunicado ao Mercado – Distribuição de Rendimento (outubro)
15/out/2025 Informe mensal (setembro)
09/out/2025 Relatório Gerencial (setembro)
30/set/25 Comunicado ao Mercado – Distribuição de Rendimento (setembro)
15/set/2025 Informe mensal (agosto)
05/set/2025 Relatório Gerencial (agosto)
SOBRE O FUNDO
O AIEC11 tem por objetivo a obtenção de renda, mediante locação ou arrendamento, com a exploração comercial de empreendimentos imobiliários no segmento de lajes corporativas, em especial empreendimentos imobiliários destinados a escritórios localizados no território nacional.
A Arch Capital é uma gestora de investimentos imobiliários fundada em 2007 e 100% dedicada ao mercado brasileiro. Desde 2007 desenvolvendo ativos de alta qualidade, transformadores em seus contextos.
TRAJETÓRIA DE 18 ANOS
Fundação da Arch Arch Real Estate I Investimento na MRV pré-IPO
Golgi Condomínios Logísticos com OTPP - Ontario Teachers’ Pension Plan
Arch Real Estate II
IPO FII AIEC11 veículo listado com foco em renda
Plataforma de DATA CENTERS
Nova marca: ARCH Capital (anteriormente: Autonomy Investimentos)
ATIVOS SOB GESTÃO R$6,3 BILHÕES
TRACK RECORD
25 propriedades imobiliárias1
2,0 milhões m2 1
80+ locatários de primeira linha
Inteligência imobiliária com foco em pesquisa. Visão independente do mercado.
Gestão ativa através de posições de controle. Extensas relações com a indústria.
Somos operadores diretos da originação à venda. Aquisição da propriedade, projeto, aprovação, desenvolvimento até a estabilização e desinvestimento do ativo.
ESG como alavanca de valor desde 2007.