
Relatório Gerencial APTO11 de agosto de 2026
Relatório Gerencial do Vinci Residencial (APTO11), fundo imobiliário de papel, referente a agosto de 2026, com entrega no FundosNet (B3) em 21/09/2026. No pregão de 04/11/2026, a cota do APTO11 fechou a R$ 5,61, com P/VP de 0,56 (valor patrimonial de R$ 9,98 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,05 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 17,47% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 46 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- VINCI RESIDENCIAL RESPONSABILIDADE LIMITADA-28,63%
- CNPJ
- 42.432.327/0001-82
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/08/2026
- Data de entrega
- 21/09/2026 19:05
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
VINCI COMPASS
Vinci Residencial FII Relatório de Desempenho Mensal
Sumário
- Informações Gerais.. 3
- Visão Geral do Fundo. .3
- Destaques.. .3
- Comentários do Gestor.4
- Cenário Macroeconômico. .4
- Atualizações sobre o desempenho do Fundo . 5
- Monitoramento de Ativos 6
- Performance do Fundo .6
- Resultado Mensal Histórico 6
- Negociação do Fundo na B3. 1
- Sensibilidade da Cota de Mercado .8
- Portfolio Residencial .9
- Portfólio de Crédito . .11
- Composição da Carteira de Crédito. .11
- Glossário. .12
- Contato RI.. .12
Vinci Fundos Listados
Cadastre-se noMailing
Central de Downloads
Informações Gerais
Visão Geral do Fundo
Gestor Vinci Real Estate Ventures – Gestora de Recursos Ltda.
Administrador e Escriturador BRL Trust Distribuidora de Títulos e Valores Mobiliários S.A.
Início do Fundo 11/06/2021
Código de Negociação – B3 APTO11
Tipo Anbima – foco de atuação FII Multiestratégia – Gestão Ativa
CNPJ 42.432.327/0001-82
Público-alvo Investidores em Geral
Valor Patrimonial da Cota (31/08/2026) R$ 9,94
Valor de Mercado da Cota¹ (31/08/2026) R$ 8,03
Número de Cotistas (31/08/2026) 7.374
Quantidade de Cotas 4.612.227
Taxa de Administração²
| Patrimônio Líquido ou Valor de Mercado do Fundo' | Taxa de Adm. |
|---|---|
| Até R$ 500.000.000,00 | 1,50% a.a. |
| De R$ 500.000.000,00 até R$ 1.000.000.000,00 | 1,35% a.a. |
| Acima de R$ 1.000.000.000,00 | 1,20% a.a. |
Taxa de Performance
20% sobre o que exceder a variação do IPCA + Yield [IMA-B] calculada com base nos rendimentos efetivamente distribuídos aos cotistas.
Destaques
12
CRIs EM CARTEIRA
O Fundo possui 12 CRIs em carteira, dos quais 80% estão atrelados ao IPCA e 20% ao CDI, com concentração média de 6,9% do PL por emissor.
0,09
RENDIMENTO POR COTA (R$/COTA)
O Fundo anunciou distribuição de rendimentos de R$ 0,09/cota referente ao mês, mantendo a distribuição observada no período recente.
13,4%
DIVIDEND YIELD ANUALIZADO (%)
A distribuição de R$ 0,09/cota representa um dividend yield anualizado de 13,4% a.a., calculado sobre a cota de fechamento do mês a mercado.
¹ O valor patrimonial já inclui os impactos de marcação a mercado de CRIs, swaps e demais ativos. Valor da cota ex rendimentos.
² inclui remuneração do Gestor, Administrador e Escriturador
Comentários do Gestor
É com grande satisfação que a Vinci Compass assume a gestão dos fundos anteriormente administrados pela Navi Real Estate. Este é o primeiro relatório mensal elaborado pela nossa equipe, já adaptado ao padrão e marca da Vinci Compass.
A Vinci Compass é uma gestora de referência em investimentos alternativos na América Latina, com mais de R$ 350 bilhões sob gestão e mais de 600 colaboradores distribuídos em 8 países. Atuamos de forma integrada em grandes verticais como Private Equity, Crédito, Real Estate, Infraestrutura, Agro, Equities, Corporate Advisory e Global Investment Products & Solutions, sempre pautados por rigor técnico, disciplina de risco e alinhamento de interesses com nossos investidores.
Dentro dessa plataforma, a área de Real Estate é uma das mais tradicionais e consolidadas da casa. Nossa presença na indústria de fundos listados é relevante há mais de 10 anos, reunindo mais de 550 mil cotistas em fundos de tijolo e crédito. Hoje somos gestores de mais de 15 fundos imobiliários e já realizamos mais de R$ 9 bilhões em transações no setor, um histórico construído com disciplina, transparência e foco em geração de valor de longo prazo para o cotista.
Nossa atuação é diversificada e cobre praticamente todos os principais segmentos do mercado imobiliário: somos gestores de referência em Shopping Centers, com um portfólio relevante de ativos espalhados por todas as regiões do Brasil através do VISC11; em Logística, com condomínios e galpões Classe AAA, através do VILG11; em Lajes Corporativas (Offices), com ativos premium nos principais mercados do país, através do VINO11, Ativos Financeiros com mandatos exclusivos e Fundos de Fundos, e em Residencial, onde desenvolvemos e investimos em empreendimentos não apenas no Brasil, mas também nos Estados Unidos e no Uruguai, ampliando as fronteiras de diversificação geográfica à disposição dos nossos investidores. Complementarmos essa atuação com uma robusta frente de Crédito Imobiliário, por meio de fundos de CRIs e outros instrumentos financeiros lastreados no setor, dando ao cotista acesso a praticamente todo o espectro de risco e retorno do mercado imobiliário, do tijolo ao papel.
Seja bem-vindo à Vinci Compass. Estamos à disposição para esclarecer quaisquer dúvidas sobre essa transição.
Cenário Macroeconômico
Nos Estados Unidos, o principal driver dos últimos meses foi a forte oscilação das expectativas para a política monetária do Fed, que oscilou entre a precificação de cortes de juros, diante de sinais fracos do mercado de trabalho, e de altas, quando a criação de empregos voltou a surpreender e o choque do petróleo associado à guerra no Irã pressionou a inflação. Mais recentemente, porém, o payroll de julho voltou a mostrar fraqueza (destruição líquida de 23 mil vagas, com revisões que reduziram a média de doze meses para perto de 20 mil), sem ainda configurar uma onda de demissões, mas sinalizando enfraquecimento da demanda por trabalho.
O próximo payroll será decisivo para a decisão do Fed em setembro: um novo número fraco reduziria a probabilidade de alta de juros, tenderia a enfraquecer o dólar e criaria um ambiente externo mais favorável para emergentes, com potencial de apreciação do real e menor pressão inflacionária no Brasil.
No Brasil, a atividade segue em desaceleração gradual, com expectativa de crescimento de cerca de 1,5% em 2026, após anos de expansão acima do potencial que exigiram uma política monetária excepcionalmente restritiva. A necessidade de juros reais tão elevados, o Banco Central estima a taxa neutra em torno de 5%, contra um juro real de curto prazo que chegou a ~11% e ainda está próximo de 10%, decorre do desalinhamento entre as políticas monetária e fiscal, agravado pela expansão fiscal iniciada com a PEC da Transição em 2023. Esse quadro começou a mudar: a sazonalidade eleitoral concentrou gastos na primeira metade de 2026, com recuo das despesas a partir de junho, enquanto a arrecadação cresce acima do PIB, impulsionada pelas receitas do petróleo, levando o resultado primário para perto de zero. A melhora é relevante, mas ainda insuficiente para estabilizar a relação dívida/PIB dado o patamar elevado dos juros, o que mantém o país mais vulnerável a choques externos, como uma eventual retomada de alta de juros nos EUA.
Do lado da inflação, a desaceleração da atividade já ajuda a conter a inflação de serviços, apesar de o expressivo crescimento do crédito consignado ter impacto líquido menor do que parece, em boa parte, substitui dívidas mais caras em vez de adicionar consumo novo, enquanto a inadimplência das famílias segue elevada. O câmbio também deve seguir como vetor favorável: o país mantém superávits comerciais elevados, com a expansão do pré-sal levando as exportações de petróleo dos atuais US$ 67 bilhões/ano a uma possível aproximação de US$ 100 bilhões, criando um fluxo estrutural de dólares que torna o real mais resiliente. Essa combinação de atividade abaixo do potencial, inflação de serviços em queda e posição externa mais favorável sustenta a continuidade do ciclo de cortes da Selic, ainda que de forma gradual, cortes de 25 pontos-base por reunião podem levar a taxa a 13,25% ao final do ano. A partir daí, a extensão do ciclo em 2027 dependerá da política fiscal do próximo governo: direcionar a receita extraordinária do pré-sal para redução da dívida, em vez de novos gastos, seria decisivo para reduzir o prêmio de risco e permitir uma convergência mais ampla dos juros ao nível neutro.
Atualizações sobre o desempenho do Fundo
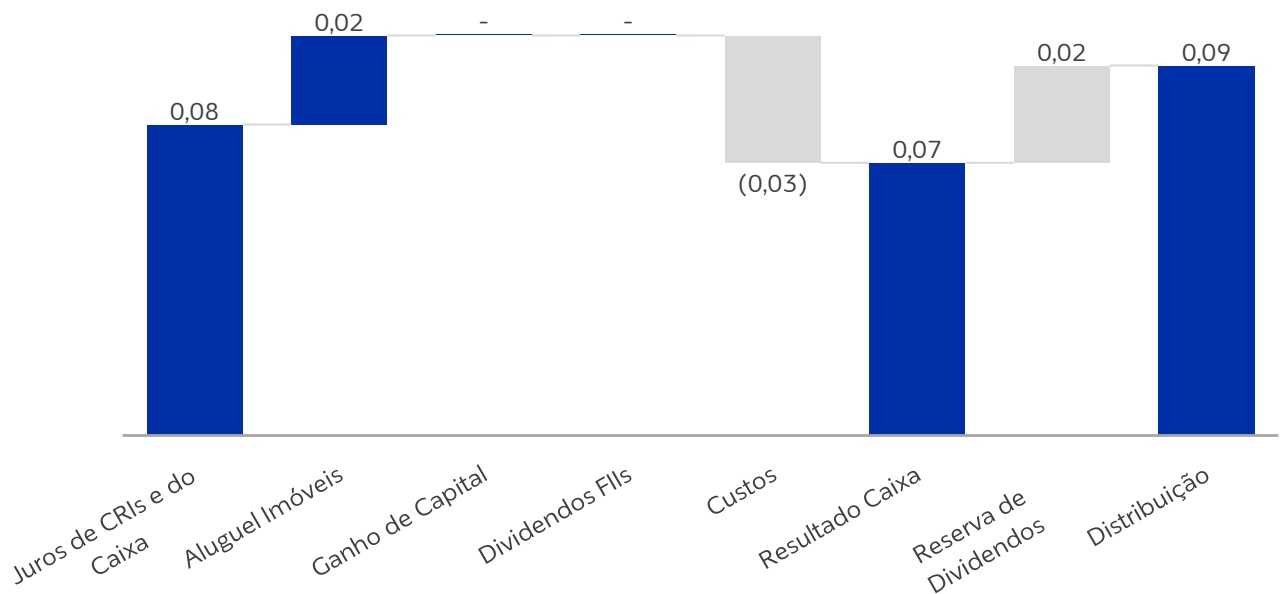
No mês, o Fundo gerou um resultado caixa de R$ 0,07/cota, resultante do fluxo de recebimentos da carteira do Fundo. No dia 31/08/2026, o Fundo anunciou uma distribuição de rendimentos no valor de R$ 0,09/cota, o que representa um dividend yield anualizado de 13,4% a.a., calculado sobre a cota de mercado de fechamento do mês.
Monitoramento de Ativos
CRI Flor do Cais: O CRI, que tem como destinação dos recursos o financiamento ao projeto Flor do Cais, hoje encontra-se em um baixo patamar de vendas onde, considerando o fluxo de caixa do projeto vs o custo da dívida, a margem do projeto está sendo pressionada pela ausência de performance de vendas. Nesse cenário, a adimplência do CRI se mantém em função de aportes do incorporador, o que descaracteriza o risco projeto da operação e incorpora uma dotação de risco corporativo à operação. Dessa forma, estamos acompanhando junto ao incorporador a evolução das vendas, além do acompanhamento do avanço de obras, as quais seguem em linha com o cronograma inicialmente estabelecido.
Performance do Fundo
Resultado Mensal Histórico
O resultado caixa do Fundo em agosto foi de R$ 306 mil, o equivalente a R$ 0,07/cota.
O Fundo encerrou o mês, após a distribuição dos rendimentos, com uma reserva de resultado não distribuído de R$ 86,0 mil, equivalente a R$ 0,02/cota.
| Resultado Caixa (R$) | Últ. 12M | fev/26 | mar/26 | abr/26 | mai/26 | jun/26 | jul/26 | ago/26 |
|---|---|---|---|---|---|---|---|---|
| Receita Total | 6.278.263 | 457.217 | 588.840 | 619.310 | 598.656 | 591.843 | 547.961 | 448.952 |
| Juros de CRIs e do caixa | 5.062.714 | 354.556 | 490.958 | 510.159 | 504.106 | 489.530 | 448.970 | 349.079 |
| Aluguel Imóveis | 1.187.111 | 99.205 | 97.882 | 99.567 | 97.147 | 99.067 | 98.994 | 99.872 |
| Ganho de Capital | 28.437 | 3.456 | - | 9.583 | (2.596) | 3.246 | (4) | - |
| Dividendos FII | - | - | - | - | - | - | - | - |
| (-) Custo Total | (1.688.229) | (127.777) | (132.275) | (147.045) | (128.521) | (165.253) | (141.828) | (143.047) |
| Custos do Fundo | (903.483) | (62.956) | (67.270) | (81.542) | (62.364) | (98.616) | (74.787) | (75.965) |
| Despesa Financeira | (784.745) | (64.821) | (65.005) | (65.503) | (66.157) | (66.636) | (67.041) | (67.082) |
| Resultado | 4.590.035 | 329.440 | 456.565 | 472.265 | 470.135 | 426.591 | 406.133 | 305.905 |
| Distribuição | 4.888.957 | 368.978 | 368.978 | 415.100 | 415.100 | 461.223 | 415.100 | 415.100 |
| Resultado Caixa/Cota | 1,00 | 0,07 | 0,10 | 0,10 | 0,10 | 0,09 | 0,09 | 0,07 |
| Distribuição/Cota | 1,06 | 0,08 | 0,08 | 0,09 | 0,09 | 0,10 | 0,09 | 0,09 |
Composição do resultado caixa de ago/26 (R$/cota)
Negociação do Fundo na B3
| Informações da B3 | Agosto 26 |
|---|---|
| Valor de Mercado (R$ mil) | 37.451 |
| Número de Cotistas | 7.374 |
| Presença diária em Pregões | 100% |
| Volume Diário Médio Negociado (R$ mil) | 28 |
| Giro (% de cotas negociadas no mês) | 0,5% |
Fonte: Valor Pro, B3 e Escriturador
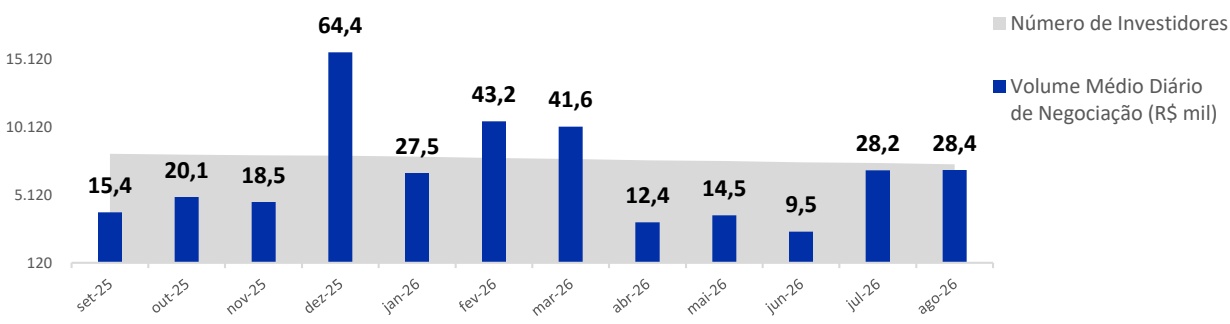
O Fundo encerrou o mês de agosto com 7.374 cotistas e um valor de mercado de aproximadamente R$ 37,5 milhões. O volume médio diário de negociação foi de R$ 28,4 mil que representou um giro equivalente a 0,5% das cotas do Fundo.
Evolução de Investidores e Volume de Negociação
Sensibilidade da Cota de Mercado
A tabela abaixo representa a sensibilidade da taxa da carteira de CRI em IPCA e CDI à cota de mercado e patrimonial do Fundo.
| Preço de Mercado | Dividend Yield (% a.a.) | Carteira CRI IPCA + a.a. | Carteira CRI CDI + a.a. | |
|---|---|---|---|---|
| Cota Patrimonial | 9,94 | 10,9% | 10,8% | 2,6% |
| 9,56 | 11,3% | 11,3% | 2,7% | |
| 9,17 | 11,8% | 11,7% | 2,9% | |
| 8,79 | 12,3% | 12,2% | 3,0% | |
| 8,41 | 12,8% | 12,8% | 3,1% | |
| Cota de Fechamento | 8,03 | 13,4% | 13,4% | 3,3% |
| 7,65 | 14,1% | 14,1% | 3,4% | |
| 7,27 | 14,9% | 14,8% | 3,6% | |
| 6,89 | 15,7% | 15,6% | 3,8% |
Carteira do Fundo
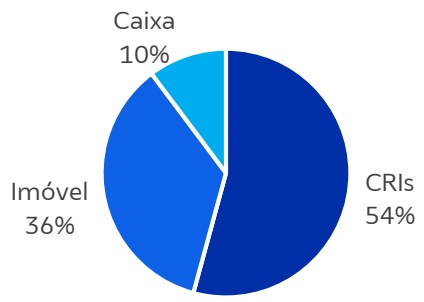
O patrimônio líquido do Fundo ao final de agosto era R$ 45,8 milhões e as participações em ativos imobiliários totalizavam R$ 20,6 milhões. A carteira de crédito totaliza R$ 31,4 milhões em CRIs e o caixa soma R$ 5,9 milhões O Fundo possui R$ 12,4 milhões em obrigações financeiras de longo prazo.
| Portfólio | R$ MM | R$/cota |
|---|---|---|
| CRIs | 31,4 | 6,81 |
| Imóveis | 20,6 | 4,46 |
| Caixa | 5,9 | 1,28 |
| Outros | 0,3 | 0,06 |
| Obrigações Financeiras | -12,4 | -2,68 |
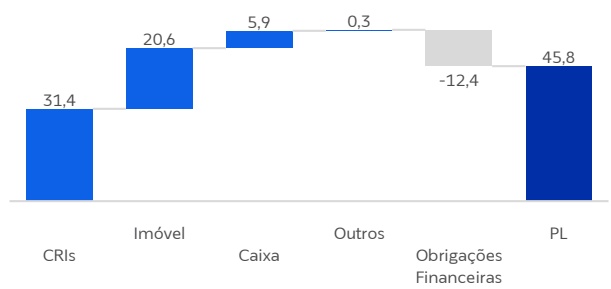
Composição dos Ativos:
Portfolio Residencial
Edição Jardins
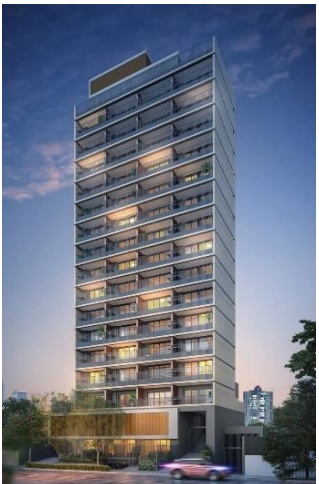
Alameda Fernão Cardim, 84 – Jardim Paulista 19 unidades · Studios, 1 e 2 quartos · 899 m²
Clarion Faria Lima
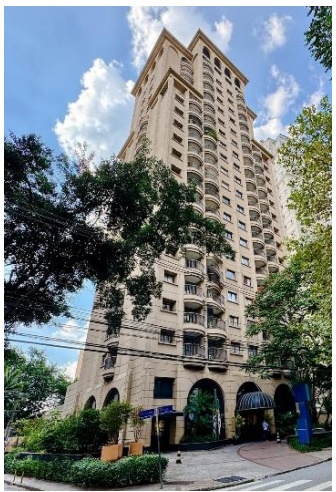
R. Jerônimo da Veiga, 248 – Jardim Europa 1 unidade · 2 quartos · 57 m²
Valorização do Portfólio
• Para as unidades compradas em 2021, o custo de aquisição & reforma foi de R$16,3k/m²
Em jun/23, o portfólio de imóveis foi reavaliado para R$20,4k/m²
Em jun/24, o portfólio de imóveis foi reavaliado para R$20,6k/m²
Em jun/26, o portfólio de imóveis foi reavaliado para R$21,5k/m²
Vendas Históricas
Em nov/22, foi vendida a unidade no Radisson Vila Olimpia: +34% vs. valor de aquisição e taxa interna de retorno anualizada do investimento de 33%
Em abr/23, foi vendida a unidade no Transamerica Faria Lima: +18% vs. valor de aquisição e taxa interna de retorno anualizada do investimento de 26%
Em ago/24, foi vendida uma unidade no Clarion Faria Lima: +16% vs. valor de aquisição e taxa interna de retorno anualizada do investimento de 13%
Em out/24, foi vendida uma unidade no It Style Home: +10% vs. valor de aquisição e taxa interna de retorno anualizada do investimento de 9%
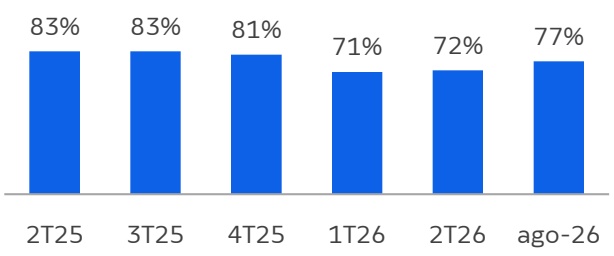
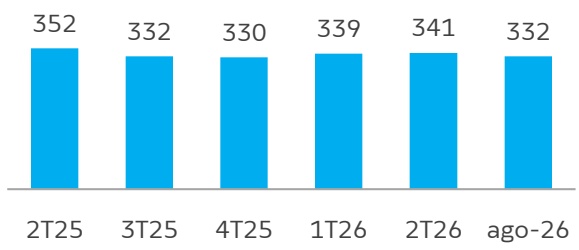
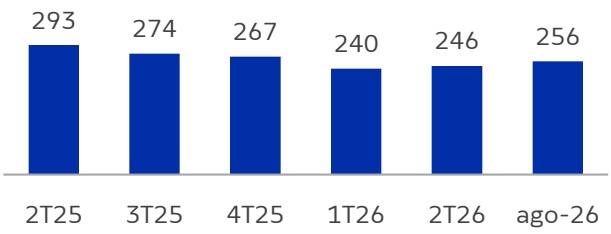
Performance dos Imóveis
Ocupação
Diária (R$)
RevPar (R$)
Portfólio de Crédito
A alocação em operações de crédito pelo Fundo tem como objetivo o investimento em ativos com risco de crédito adequado e spreads interessantes ajustados ao risco, levando-se em consideração seus fundamentos e a solidez do pacote de garantias.
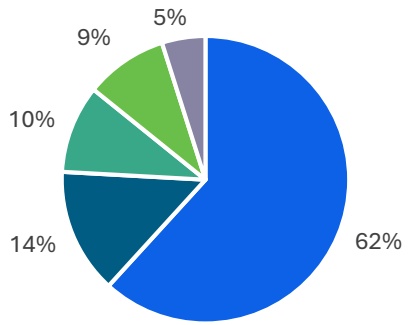
No final do mês, a carteira de crédito do Fundo apresentava exposição de cerca de 62% em CRIs do segmento Imobiliário Residencial, 14% em Lajes Corporativas, 10% em Shopping Center e 14% em outros segmentos, conforme gráfico acima. Quando olhamos a diversificação por indexador, o fundo possui 80% dos ativos indexados ao IPCA, e 20% ao CDI.
Composição da Carteira de Crédito
| CRI | Código B3 | Volume | % PL | Segmento | Taxa de Aquisição(%a.a.) | Taxa de Mercado (%a.a.) | Duration (anos) | Venc. |
|---|---|---|---|---|---|---|---|---|
| Direcional | 21C0777936 | 0,29 | 0,6% | Imobiliário Residencial | IPCA +5,5% | IPCA +5,5% | 2,40 | set-33 |
| São Carlos | 22E1314836 | 4,44 | 9,7% | Lajes Corporativas | IPCA + 7,38% | IPCA + 9,87% | 1,84 | set-29 |
| BRK | 21H0926710 | 2,93 | 6,4% | Logística | IPCA + 7,50% | IPCA + 11,00% | 2,00 | ago-31 |
| Flor do Cais | 22E1273339 | 3,99 | 8,7% | Imobiliário Residencial | IPCA + 9,50% | IPCA + 12,72% | 0,65 | mai-27 |
| Casa | 22L1125928 | 3,12 | 6,8% | Shopping Center | IPCA + 9,35% | IPCA + 9,78% | 2,60 | dez-32 |
| Shopping | ||||||||
| Flor do Cais | 23E0884935 | 1,15 | 2,5% | Imobiliário Residencial | IPCA + 10,50% | IPCA + 12,70% | 0,64 | mai-27 |
| MRV Flex | 24E2538087 | 2,11 | 4,6% | Imobiliário Residencial | IPCA + 7,87% | IPCA +11,07% | 2,85 | mar-33 |
| MRV Flex | 24I1419236 | 2,53 | 5,5% | Imobiliário Residencial | IPCA + 8,25% | IPCA + 11,57% | 3,58 | mar-33 |
| Maiojama | 26F3165686 | 4,48 | 9,8% | Imobiliário Residencial | IPCA + 8,25% | IPCA + 10,00% | 2,75 | nov-30 |
| Total IPCA | 25,0 | 54,6% | IPCA + 8,4% | IPCA + 10,8% | 2,1 | |||
| OR3 | 25D3961091 | 1,54 | 3,4% | Hotelaria | CDI + 4,00% | CDI + 5,06% | 1,48 | abr-30 |
| Toledo | 25F1530516 | 3,38 | 7,4% | Imobiliário Residencial | CDI + 2,40% | CDI + 2,15% | 4,03 | jun-35 |
| Vitacon | 19I0739560 | 1,52 | 3,3% | Imobiliário Residencial | CDI + 2,00% | CDI + 1,25% | 1,39 | set-29 |
| Total CDI | 6,4 | 14,0% | CDI + 2,7% | CDI + 2,6% | 2,8 | |||
| Total | 31,5 | 68,7% | 2,3 | |||||
| Carteira |
Glossário
Clique aqui para acessar o glossário completo disponibilizado no site de RI.
Contato RI
www.vincifundoslistados.com
+55 (21) 2159-6222
PARA SE CADASTRAR NO MAILING, CLIQUE AQUI.
M Autorregulação ANBIMA
Este material foi elaborado pela Vinci Real Estate Ventures – Gestora de Recursos Ltda. (“Vinci RE”), tendo caráter meramente informativo e não foi objeto de auditoria específica. Este material foi preparado com base em informações pertencentes à Vinci RE e outras informações disponíveis ao público. As informações contidas neste documento são materialmente precisas até a data a que o documento se refere. A Vinci RE usa informações de fontes conhecidas por sua confiabilidade e boa-fé, mas isto não representa nem endossa a precisão ou confiabilidade de nenhuma dessas informações e a Vinci não se responsabiliza pelo teor dessas informações. A Vinci RE não garante as estimativas ou projeções quanto a eventos que possam ocorrer no futuro (incluindo projeções de receita, despesa, lucro líquido e desempenho de ações) contidas neste material. Os resultados reais podem variar das projeções e tais variações podem ser significativas. Nada aqui contido é, ou deve ser entendido como, uma promessa ou representação do passado ou do futuro. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. A Vinci RE se exonera, expressamente, de toda e qualquer responsabilidade relacionada ou resultante da utilização deste material. Este material foi preparado exclusivamente para fins informativos e não deve ser interpretado como uma solicitação ou oferta de compra ou venda de quaisquer valores mobiliários ou instrumentos financeiros relacionados. A Vinci RE não interpreta o conteúdo deste material como consultoria jurídica, contábil, fiscal ou de investimento ou como recomendação. Este material não pretende ser exaustivo ou conter todas as informações que a Vinci RE possa exigir ou ser exigida. Nenhum investimento, desinvestimento ou outras ações ou decisões financeiras devem se basear apenas nas informações contidas neste material.