
Relatório Gerencial BCIA11 de setembro de 2026
Relatório Gerencial do Bradesco Carteira Imobiliária Ativa - Fundo de Fundos (BCIA11), fundo imobiliário de fundos (FoF), referente a setembro de 2026, com entrega no FundosNet (B3) em 15/09/2026. No pregão de 04/11/2026, a cota do BCIA11 fechou a R$ 82,11, com P/VP de 0,86 (valor patrimonial de R$ 95,73 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,86 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 12,70% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 356 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 20.216.935/0001-17
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 15/09/2026
- Data de entrega
- 15/09/2026 19:19
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Bradesco Carteira Imobiliária Ativa BCIA11 Agosto/2026 Relatório Mensal
BCIA: Carteira Imobiliária Ativa
+ Destaques
DESTAQUES
O IFIX apresentou nova queda de 1,46% em agosto, marcando o 4º mês seguido de queda do índice. O IFIX acumula desvalorização de 0,33% nos oito primeiros meses de 2026.
• O elevado patamar das taxas de juros real e nominal influenciaram negativamente o comportamento do IFIX.
A reunião do Copom em agosto reduziu a taxa Selic em 25 pontos base para 14% ao ano. A comunicação do Banco Central deixou a porta aberta para continuidade do ciclo de cortes na próxima reunião em setembro.
Os indicadores têm mostrado moderação gradual da atividade econômica, ainda que o mercado de trabalho siga aquecido.
O IPCA registrou queda de 0,32% em agosto, mais fraco do que o esperado, o que favorece o cenário de cortes adicionais na taxa Selic.
A Bradesco Asset revisou a projeção de taxa Selic para dez/26 de 13,75% para 13,25% ao ano. Assim, são esperados mais três cortes de 25 pontos base em 2026, considerando a reunião de setembro.
Os preços dos ativos a partir de setembro começaram a ser mais influenciados por pesquisas eleitorais, com a maior proximidade das eleições presidenciais, que iniciam em outubro, e se encerram no início de novembro.
No cenário internacional, a política monetária americana segue como um fator determinante para o comportamento das curvas de juros globalmente e para a trajetória do dólar frente às demais moedas.
O discurso do presidente do Fed (Kevin Warsh) em Jackson Hole adotou uma postura mais preocupada em relação à inflação, reafirmando o compromisso com a meta de 2%.
A inflação ao consumidor nos EUA veio acima do esperado em agosto, o que reforçou a expectativa de alta dos juros por parte do FED em setembro.
A cota patrimonial do BCIA apresentou queda de 0,49% em agosto, um desempenho superior ao índice de 97 bps, um dos melhores resultados mensais do fundo.
As principais contribuições positivas foram: i) forte queda dos fundos de varejo (TRXF e HGRU), em que não temos exposição; ii) alta de fundos de escritórios que temos posição relevante (JSRE).
Por outro lado, as principais contribuições negativas para a performance da cota comparada ao IFIX no mês foram a queda de fundos que temos posição, como BBIG (shopping), RCRB (escritórios) e INLG (galpões).
Mantivemos a exposição relevante a fundos de tijolo, que representavam 58% do PL no final de agosto.
Assim, mantivemos o nosso viés de cautela, com uma carteira defensiva com exposição de 42% do PL em recebíveis, dada a manutenção do cenário de juros altos.
Mantivemos o patamar de distribuição de R$ 0,86 por cota em agosto, equivalente a um retorno em dividendos anualizado de 12,2% aa.
A cota de mercado do fundo (BCIA11) apresentou alta de 1,58% no mês, comparada à queda de 1,46% do IFIX. No ano a valorização acumulada é de 8,31% (versus queda de 0,33% no índice).
O duplo desconto diminuiu ligeiramente para 20,9% (de 21,3% em jul/26), um alto nível que evidencia o potencial de valorização da cota.
PATRIMÔNIO LÍQUIDO R$ 358.301.388,40
VALOR DA COTA PATRIMONIAL R$ 96,34
VALOR DE MERCADO R$ 331.552.237,70
VALOR DA COTA DE MERCADO R$ 89,15
COTA MERCADO/PATRIMONIAL 0,93x
DISTRIBUIÇÃO DE RENDIMENTO R$ 0,86/cota (último)
DIVIDEND YIELD 12,2% aa (último anualizado)
LIQUEZ MÉDIA DIÁRIA R$ 280 mil (agosto)
NÚMERO DE COTISTAS 18.963
GESTOR Banco Bradesco S.A.
TAXA DE ADMINISTRAÇÃO 0,50% a.a.
TAXA DE PERFORMANCE 20% sobre o que exceder o IFIX
NÚMERO DE COTAS 3.719.038
CNPJ 20.216.935/0001-17
DATA DE INÍCIO 19/05/2015
BCIA: Carteira Imobiliária Ativa
+ Cenário e Rentabilidade
CENÁRIO
A reunião do Copom em agosto reduziu a taxa Selic em 25 pontos base para 14% ao ano, uma decisão em linha com o esperado.
A comunicação do Banco Central deixou a porta aberta para continuidade do ciclo de cortes na taxa na próxima reunião em setembro.
Os indicadores econômicos de junho mostraram moderação gradual da atividade: queda de 0,6% do IBC-Br e estabilidade no volume de serviços, ainda que o mercado de trabalho siga aquecido.
O IPCA registrou queda de 0,32% em agosto, uma deflação um pouco acima do esperado. O índice desacelerou em relação ao mês anterior de 4,44% para 4,22% no acumulado em 12 meses.
Os dados de inflação corroboram uma dinâmica mais benigna da inflação corrente, o que favorece o cenário de cortes adicionais na taxa Selic.
A Bradesco Asset revisou a projeção de taxa Selic para dez/26 de 13,75% para 13,25% ao ano.
RENTABILIDADE
Assim, são esperados mais três cortes de 25 pontos base em 2026, já considerando a reunião de setembro.
A proximidade de uma eleição presidencial mais competitiva em outubro trouxe algum alívio nas curvas de juros reais no mês, com redução para o patamar de IPCA+7,7% aa.
No cenário internacional, a política monetária americana segue como um fator determinante para o comportamento das curvas de juros globalmente e para a trajetória do dólar frente às demais moedas.
A última ata da reunião do FOMC reforçou um comitê dividido e ainda cauteloso em relação aos próximos passos.
Embora a maioria tenha apoiado a manutenção da taxa básica de juros entre 3,50% e 3,75%, alguns participantes defenderam uma alta de 25 pontos base, com três votos dissidentes favoráveis ao aperto.
Muitos membros avaliaram que uma elevação dos juros provavelmente será necessária caso a inflação não desacelere, e se as condições financeiras estão suficientemente restritivas para reconduzir a inflação à meta.
Ainda assim, a maioria do comitê reforçou a dependência dos dados e indicou que espera uma moderação da inflação no segundo semestre, à medida que diminuam os efeitos das tarifas e da alta nos preços de energia.
Entretanto, o discurso do presidente do Fed (Kevin Warsh) em Jackson Hole adotou uma postura mais preocupada em relação à inflação, reafirmando o compromisso com a meta de 2% e deixou aberta a possibilidade de uma alta de juros.
A expectativa da Bradesco Asset é de duas altas de 25 pontos base nas taxas de juros dos EUA, para o intervalo entre 4,0% e 4,25% em dez/26.
O ambiente global segue afetado por pressões inflacionárias de diferentes fontes, em especial nas commodities de energia como petróleo, que no patamar atual (USD 100) apresenta alta de 75% no ano.
Nas commodities agrícolas, o risco do fenômeno El Nino se transformou em realidade, com um aquecimento atipicamente forte da região do Pacífico que serve de referência.
| AGO | ANO | 12 MESES | DESDE INÍCIO | |
|---|---|---|---|---|
| Cota Patrimonial | -0,49% | 0,05% | 8,78% | 166,41% |
| Cota de Mercado | 1,58% | 8,31% | 18,65% | 154,48% |
| IFIX | -1,46% | -0,33% | 8,24% | 166,68% |
| CDI bruto | 1,09% | 9,33% | 14,63% | 189,56% |
| CDI líquido (15%) | 0,93% | 7,88% | 12,31% | 146,88% |
BCIA: Carteira Imobiliária Ativa
+ Rentabilidade e Análise Setorial
DESEMPENHO
O IFIX apresentou nova queda de 1,46% em agosto, o quarto mês seguido de queda do índice. O IFIX acumula desvalorização de 0,33% nos oito primeiros meses de 2026.
A queda no IFIX continua sendo motivada pela expectativa de um ambiente de taxas de juros elevadas no Brasil e nos Estados Unidos por um longo período.
Os juros reais expressos pela taxa de 10 anos apresentaram ligeira queda para o patamar de IPCA + 7,7% aa, ainda um nível bastante elevado.
O retorno em dividendos do IFIX fechou o mês em 13,3% aa. Já o retorno de dividendos dos fundos de tijolo do IFIX ficou em 11,8% aa, (considerando o último dividendo distribuído).
Dessa forma, os FIIs de tijolo estão sendo negociados com um prêmio de risco de 4,1 p.p. para a taxa de juros real de 10 anos, acima da média histórica (3,8 p.p.).
No mês os melhores desempenhos no IFIX foram: CRI, escritório e logística.
Os piores desempenhos no mês foram: desenvolvimento, varejo, com destaque para a forte queda de TRXF.
Os fundos imobiliários de tijolo do IFIX fecharam o mês mantendo o desconto médio de 16% em relação aos valores patrimoniais (múltiplo P/VP de 0,84x), sendo que o maior desconto continua no setor de escritórios (de 35%, com P/VP de 0,65x).
A cota patrimonial do BCIA apresentou queda de 0,49% em agosto, um desempenho superior ao índice de 97 bps, um dos melhores resultados mensais do fundo.
No ano, a cota patrimonial do BCIA acumula valorização de 0,05%, comparada à queda de 0,33% do IFIX. Dessa forma, o BCIA apresentou desempenho de 38 bps superior ao IFIX no período.
As principais contribuições positivas no mês foram: i) forte queda dos fundos de varejo (TRXF e HGRU), em que não temos exposição; ii) alta de fundos de escritórios que temos posição relevante (JSRE) e iii) posição de CRI direto indexado ao CDI.
Somente TRXF (queda de 12% no mês) respondeu por 40 pontos base no alpha positivo do BCIA em agosto. O fundo tem peso grande no IFIX (3,5%), ao qual não temos posição, devido ao alto nível de alavancagem financeira.
Por outro lado, as principais contribuições negativas para a performance da cota comparada ao IFIX no mês foram a queda de fundos que temos posição, como BBIG (shopping), XPCI (CRI), RCRB (escritórios) e INLG (galpões), e a alta de fundos em que não temos posição em HGLG (galpões) ou exposição inferior ao índice, como KNCR (CRI).
A cota de mercado do fundo (BCIA11) apresentou alta de 1,58% no mês, comparada a queda de 1,46% do IFIX. No ano a valorização acumulada é de 8,31% (versus queda de 0,33% no índice).
A liquidez média diária do BCIA11 foi de R$ 280 mil em agosto e de R$ 470 mil nos oito primeiros meses de 2026, 22% acima do mesmo período de 2025.
ESCRITÓRIOS
Nesta seção, apresentaremos uma atualização sobre o mercado de escritórios, cujos FIIs do setor representam 23,3% do PL do BCIA. Os fundamentos imobiliários do setor de escritórios estão apresentando sólidos indicadores operacionais.
A seguir seguem os dados da cidade de São Paulo, que é o principal mercado de escritórios do país, no segundo trimestre de 2026.
A taxa de vacância de lajes corporativas classe A em São Paulo teve redução bastante relevante de 23,4% no 2T23 para 12,7% no 2T26.
A média do preço pedido de aluguel atingiu R$ 134 por m2 no 2T26, crescimento de 15% em relação ao 2T25. Além disso, o preço médio de aluguel em São Paulo aumentou 35% nos últimos três anos.
A região da Chucri Zaidan, uma das regiões com o maior estoque (914 mil m2), apresentou forte queda na vacância: de 33% no 2T23 para 13% no 2T26.
No segundo trimestre, três das quatro maiores locações de escritórios em São Paulo ocorreram na Chucri Zaidan, pois a região é uma das poucas da cidade que tem grandes áreas com mais de 5 mil m2 contíguos livres para a ocupação das empresas.
O preço pedido do aluguel na Chucri aumentou para R$ 111 por m2, 17% acima do patamar no 2T23.
Apesar do aumento no preço do aluguel acima da inflação, os preços praticados ainda estão abaixo do patamar anterior à pandemia quando corrigidos pela inflação no período.
Esse preço mais baixo do que em outras regiões (como Paulista, Pinheiros e Faria Lima) e a maior disponibilidade de áreas maiores tem atraído novos locatários na região da Chucri Zaidan.
Na região de Pinheiros, a vacância caiu de 23% no final de 2024 para 7% no 2T26. O preço médio pedido aumentou de R$ 143 por m2 no 2T23 para R$ 167 por m2 no 2T26, crescimento de 17%.
A região de Pinheiros tem mudado devido à atividade imobiliária intensa e entrega de novos edifícios corporativos, construídos especialmente na Av. Rebouças, mas também na Rua dos Pinheiros.
Por último, em termos de múltiplo P/VP (relação entre o valor de mercado e o patrimônio líquido), os FII de escritórios estão sendo negociados a 0,65x, desconto médio de 35%.
Reforçamos que os fundos de escritórios continuam com sólidos fundamentos operacionais, mas os seus preços na bolsa de valores estão muito distantes dos seus respectivos valores patrimoniais (VP) e, portanto, embutem um potencial de valorização relevante no médio prazo.
BCIA: Carteira Imobiliária Ativa + Composição do Resultado
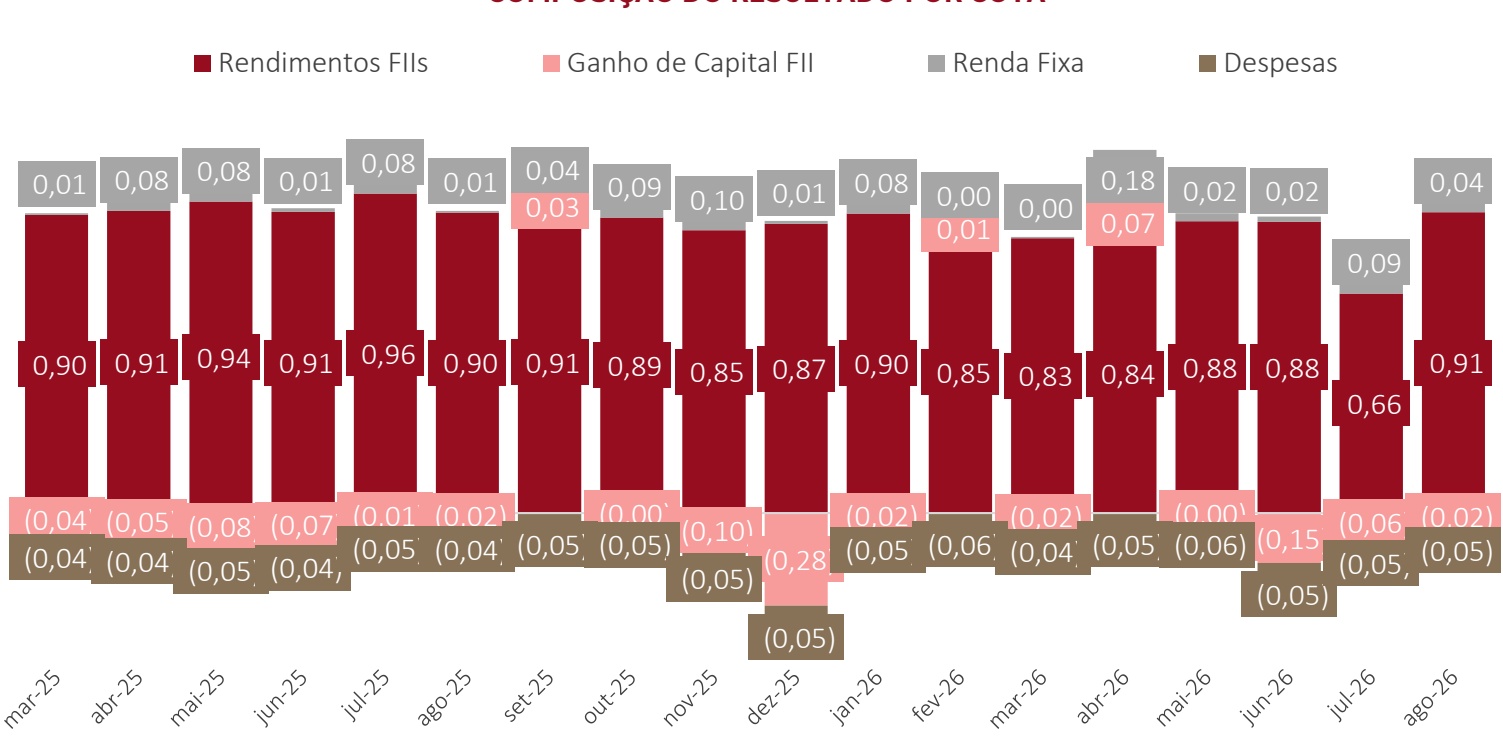
Em agosto, o resultado do BCIA foi de R$ 0,88 por cota, sendo R$ 0,91 de rendimentos de FIIs, R$ 0,02 de prejuízo de capital com vendas de cotas, R$ 0,04 de juros de CRI e ganhos com renda fixa e R$ 0,05 de despesas operacionais.
A linha de rendimentos com renda fixa ficou mais alta em agosto devido à liquidação antecipada do CRI “Arquipeo Brookfield”, com recebimento de juros e multa de pré-pagamento, com impacto líquido positivo de R$ 0,04 por cota no resultado.
FLUXO DE CAIXA
| AGO | SEMESTRE | ANO | 12 MESES | |
|---|---|---|---|---|
| Total de Receitas | 3.432.165 | 6.005.755 | 26.000.348 | 38.640.080 |
| FIIs - Rendimentos | 3.367.739 | 5.825.409 | 25.052.391 | 38.129.962 |
| FIIs - Ganho de Capital | - 68.563 | -278.026 | -669.032 | -1.972.959 |
| Renda Fixa (CRI, LCI e | 132.988 | 458.372 | 1.616.989 | 2.483.077 |
| Títulos Públicos) | ||||
| Total de Despesas | - 174.580 | - 344.491 | - 1.480.375 | -2.199.644 |
| Resultado Líquido | 3.257.585 | 5.661.264 | 24.519.973 | 36.440.436 |
| Resultado Distribuído | 3.198.373 | 6.396.745 | 25.996.076 | 38.715.186 |
| % Distribuído | 98% | 113% | 106% | 106% |
| Distribuição R$/cota | 0,86 | 1,72 | 6,99 | 10,41 |
BCIA: Carteira Imobiliária Ativa
+ Rendimentos
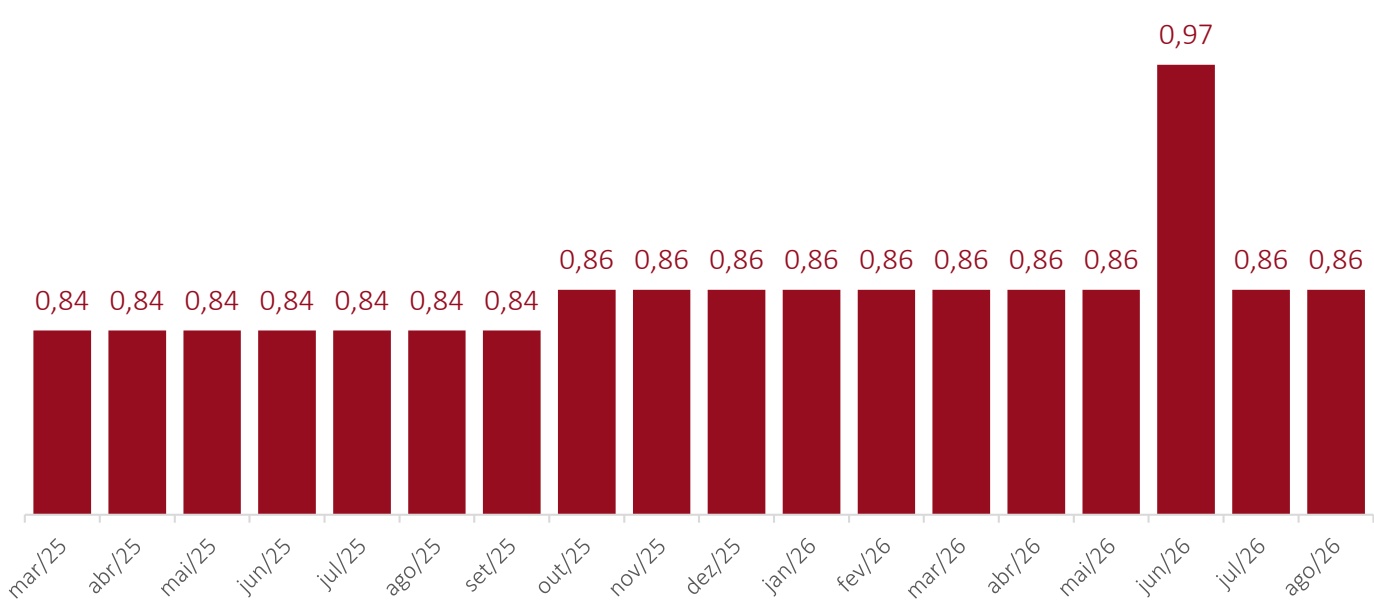
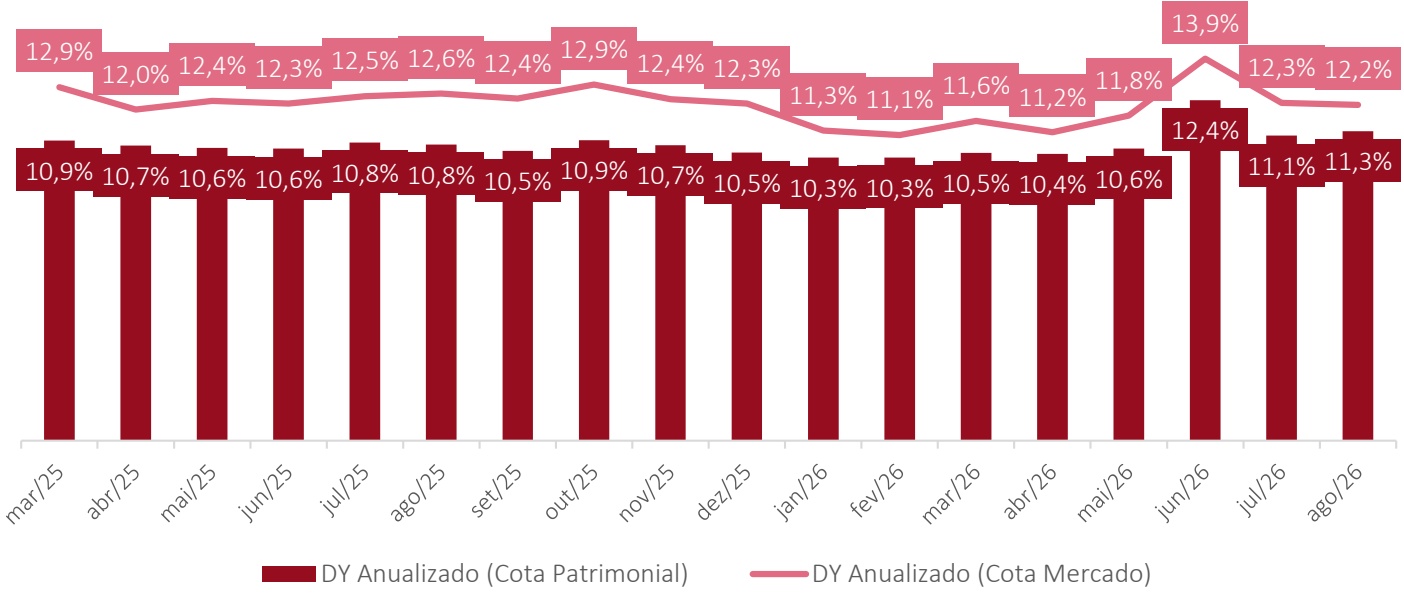
Em agosto, mantivemos a distribuição de R$ 0,86/cota, equivalente a um retorno em dividendos (dividend yield) de 12,2% aa considerando a cota de mercado do fechamento do mês.
O fundo distribuiu R$ 10,41/cota nos últimos 12 meses, o que equivale a um dividend yield de 11,7% aa, também considerando a cota de mercado.
A distribuição nesse patamar continua alinhada com a capacidade de geração de resultado recorrente do fundo, considerando que o BCIA também conta com o recebimento de juros trimestrais e semestrais de CRIs investidos diretamente na carteira, além dos rendimentos dos FIIs.
DISTRIBUIÇÃO DE RENDIMENTOS (R$/COTA)
DIVIDEND YIELD (% AA)
BCIA: Carteira Imobiliária Ativa
+ Carteira
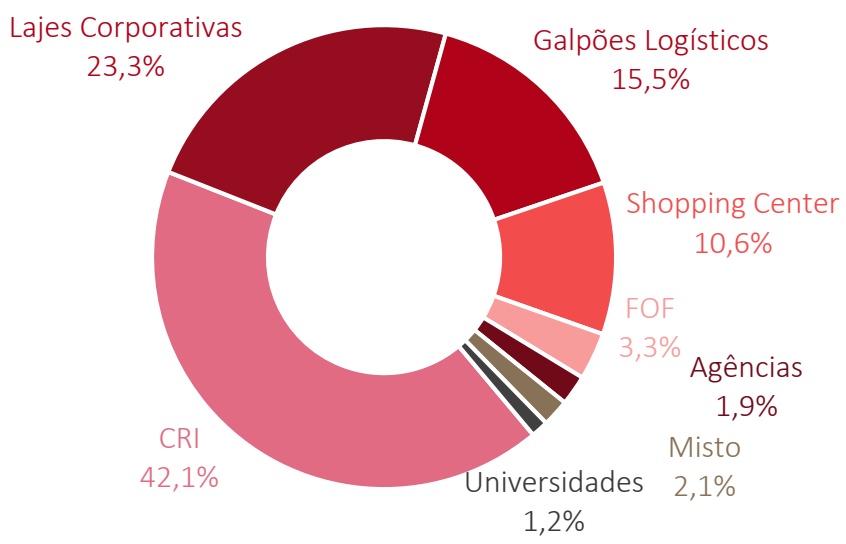
A carteira do BCIA fechou o mês com a seguinte composição setorial: recebíveis imobiliários (42,1%), dos quais 40,3% em fundos de CRI e 1,8% em CRIs diretamente, lajes corporativas (23,3%), galpões logísticos (15,5%), shopping centers (10,6%), FOFs (3,3%), misto (2,1%), agências bancárias (1,9%) e educacional (1,2%).
O giro de carteira foi menos relevante do que nos meses anteriores, atingindo R$ 5,7 milhões, ou 1,6% PL.
A principal mudança setorial foi uma pequena redução na participação em galpões logísticos (de 16,3% em jul/26 para 15,5% em ago/26).
Mantivemos uma participação elevada em FIIs de CRIs, em 42% do PL, com os 58% restantes investidos em FIIs de tijolo, devido à manutenção do cenário de juros elevados.
Os fundos de CRI possuem um caráter mais defensivo, com menor volatilidade histórica das cotas, e dividendos correntes mais altos.
Como tivemos a liquidação antecipada do CRI Arquipeo Brookfield (2% do PL) no final do mês, com recebimento de prêmio de pré-pagamento, encerramos agosto com uma posição maior de caixa, de 2,1% do PL.
EXPOSIÇÃO SETORIAL (% ATIVOS)
MAIORES POSIÇÕES EM FII (% PL)
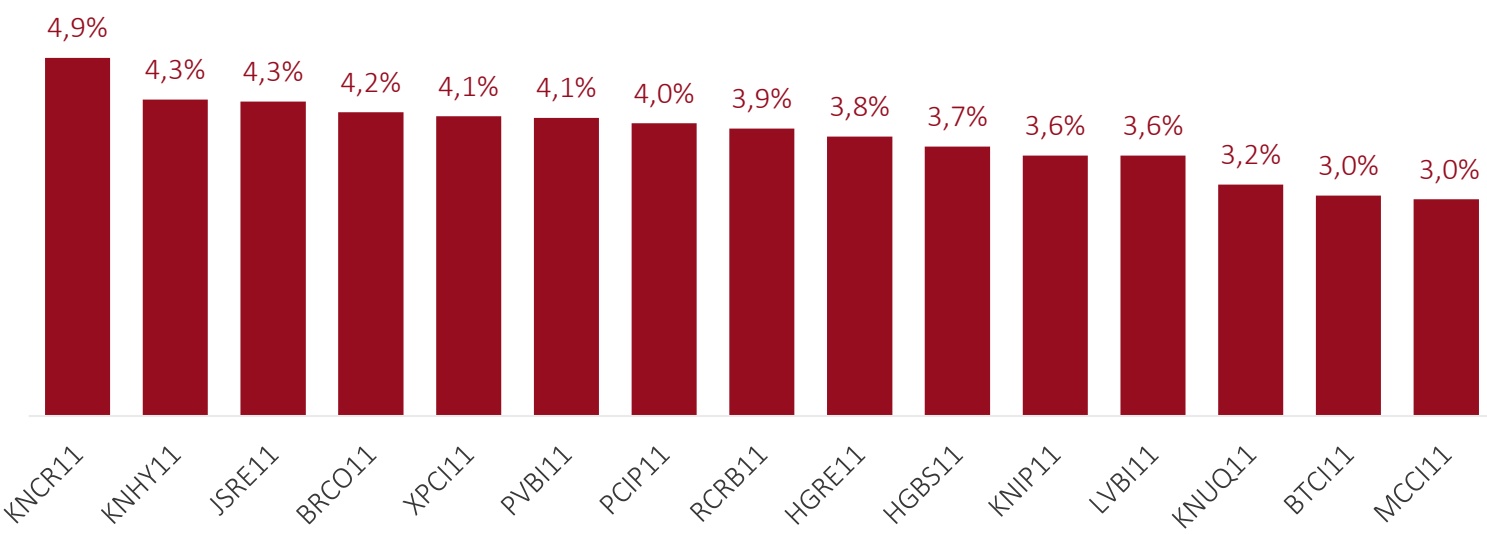
* % dos ativos considera somente os ativos imobiliários (FII+CRI), sem a posição de caixa Fonte: Bradesco Asset Management, dados de 31 de agosto de 2026
BCIA: Carteira Imobiliária Ativa
+ Perspectivas
DUPLO DESCONTO
O duplo desconto diminuiu ligeiramente para 20,9% (de 21,3% em jul/26), um alto nível que evidencia o potencial de valorização da cota.
Esse desconto contempla sua dupla camada de avaliação: (1) o desconto de 7,5% de sua cota de mercado para sua cota patrimonial, e (2) o desconto médio de 14,6% dos fundos em que o BCIA investe quando comparamos seus valores de mercado e patrimônios líquidos.
O desconto da cota de mercado para a patrimonial caiu para 7,5% (de 9,3% em jul/26). O desconto da carteira aumentou para 14,6% (de 13,3% em jul/26).
A cota patrimonial do BCIA ficou em R$ 96,34 enquanto a cota de mercado, em R$ 89,15 no fechamento do mês.
Isso significa que, se o investidor comprar em bolsa todos os FIIs que o BCIA possui em carteira, ele dispenderia R$ 96,34. No entanto, esse investidor pode ter acesso a essa mesma carteira de FIIs comprando uma única cota do BCIA por R$ 89,15 na bolsa, com um desconto de 7,5%.
Além disso, a carteira de FIIs do BCIA estava sendo negociada a um múltiplo P/VP (preço sobre valor patrimonial) de 0,85x no fechamento do mês, ou seja, o valor de mercado dos FIIs que compõem a carteira do BCIA está com um desconto médio de 14,6% em relação a seus PLs.
O cálculo do duplo desconto contempla também a carteira de CRIs investidos diretamente (1,8% do PL).
COMPOSIÇÃO DO DUPLO DESCONTO
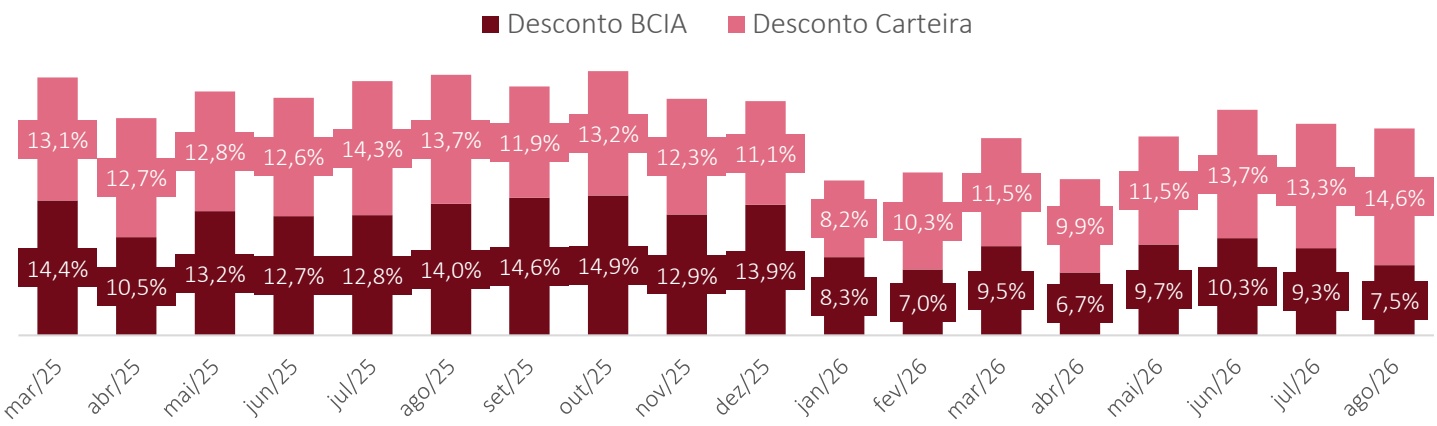
* O “desconto BCIA” é calculado como: 1 – cota mercado/cota patrimonial do BCIA. No caso da ‘carteira”, o cálculo é o mesmo ponderando a participação de cada um dos ativos investidos.
PERSPECTIVAS
No cenário internacional, a continuidade dos conflitos no Oriente Médio e os elevados preços de petróleo deverão manter pressão altista na inflação global, com aumento da probabilidade de alta nas taxas de juros nos EUA na próxima reunião em setembro.
Por outro lado, no Brasil, os dados de inflação mais comportada no curto prazo favorecem o cenário de cortes adicionais na taxa Selic.
A expectativa da Bradesco é de mais três cortes de 25 pontos base na taxa Selic em 2026, o que traria a taxa para 13,25% ao ano no final do ano, um patamar dos juros ainda elevado.
No cenário doméstico, deveremos continuar a observar muita volatilidade no mercado no curto prazo devido às incertezas com as eleições presidenciais em outubro/novembro.
Os principais riscos no cenário global são: alta de juros nos EUA e pressão inflacionaria advinda dos elevados preços do petróleo e também do El Nino.
Acreditamos que os preços dos FIIs de tijolo ainda não incorporaram essa melhora recente no cenário de juros reais e as perspectivas de cortes adicionais na taxa Selic.
O múltiplo PVP do IFIX tijolo está em 0,84x, ou seja, oferecendo 16% de desconto para o valor patrimonial.
A carteira do BCIA está equilibrada para enfrentar esse cenário de juros altos e volatilidade: alocação defensiva em recebíveis imobiliários (42% do PL) e exposição relevante em fundos de tijolo (58% do PL) para se beneficiar da queda da Selic.
Os fundamentos imobiliários continuam a apresentar boa evolução, com sólidos indicadores operacionais dos escritórios, galpões e shopping centers.
Os fundos de tijolo ampliaram o desconto com que estão negociando na Bolsa, criando oportunidades para aquisição de bons ativos imobiliários a preços atrativos.
Iremos continuar muito atentos para rebalancear a carteira conforme os cenários de inflação e taxa de juros, ajustando a composição entre FIIs de recebíveis e tijolo, aproveitando as oportunidades de mercado, combinando retorno em dividendos com ganho de capital.
Informações Importantes
Material produzido pela Bradesco Asset Management, departamento responsável pela atividade de gestão de recursos de terceiros do Banco Bradesco S.A. As opiniões, estimativas e previsões apresentadas neste relatório constituem o nosso julgamento e estão sujeitas a mudanças sem aviso prévio, assim como as perspectivas para os mercados financeiros, que são baseadas nas condições atuais de mercado. Acreditamos que as informações apresentadas aqui são confiáveis, mas não garantimos a sua exatidão e informamos que podem estar apresentadas de maneira resumida. Este material não tem intenção de ser uma oferta ou solicitação de compra ou venda de qualquer
Fone Fácil Bradesco: 4002 0022/0800 570 0022 SAC – Alô Bradesco: 0800 704 8383 | SAC – Deficiência Auditiva ou de Fala: 0800 722 0099 Ouvidoria: 0800 727 9933
instrumento financeiro. LEIA O FORMULÁRIO DE INFORMAÇÕES COMPLEMENTARES, A LÂMINA DE INFORMAÇÕES ESSENCIAIS E O REGULAMENTO ANTES DE INVESTIR. Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada não é líquida de impostos. Fundos de investimento não contam com garantia do administrador, do gestor, de qualquer mecanismo de seguro ou Fundo Garantidor de Crédito – FGC. Descrição do Tipo ANBIMA disponível no Formulário de Informações Complementares. Administrador: Banco Bradesco S.A. / Gestor: Banco Bradesco S.A. ¹Este benchmark é uma mera referência econômica, e não meta ou parâmetro de performance.
[email protected] bram.bradesco. Consultoria de Investimentos: Capitais e regiões metropolitanas: 4020 1414 Demais localidades: 0800 704 1414 – Em dias úteis, das 8h às 20h – horário de Brasília