
Relatório Gerencial BCIA11 de julho de 2026
Relatório Gerencial do Bradesco Carteira Imobiliária Ativa - Fundo de Fundos (BCIA11), fundo imobiliário de fundos (FoF), referente a julho de 2026, com entrega no FundosNet (B3) em 15/07/2026. No pregão de 04/11/2026, a cota do BCIA11 fechou a R$ 82,11, com P/VP de 0,86 (valor patrimonial de R$ 95,73 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,86 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 12,70% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 356 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 20.216.935/0001-17
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 15/07/2026
- Data de entrega
- 15/07/2026 18:19
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Bradesco Carteira Imobiliária Ativa BCIA11 Junho/2026 Relatório Mensal
BCIA: Carteira Imobiliária Ativa
+ Destaques
DESTAQUES
O IFIX apresentou nova queda de 1,21% em junho, após desvalorização de 1,33% em maio. O índice acumula valorização de 1,5% no primeiro semestre de 2026.
Essa queda no IFIX decorre da expectativa de juros altos por mais tempo, com redução no ritmo de queda da Selic no Brasil e o viés cauteloso, sem expectativa de corte de juros nos EUA, sob o comando do novo presidente do FED.
No cenário internacional, destaque para a forte queda nos preços do petróleo em meados de junho, impulsionada pelas negociações de um pré-acordo entre Estados Unidos e Irã para o cessar fogo no Oriente Médio.
Entretanto, como EUA e Irã não chegaram a um acordo, as tensões na região voltaram a aumentar. Como consequência, houve aumento nos preços de petróleo e abertura da curva de juros globais.
No Brasil, o Banco Central realizou corte adicional de 25 pontos base na Selic, levando a taxa para 14,25% aa na reunião de junho, e deixou em aberto a continuidade do ciclo de cortes.
A expectativa da Bradesco Asset é de mais 2 cortes de 25 pontos na Selic em 2026, com projeção de taxa de 13,75% aa no final do ano.
Uma boa notícia foi o IPCA de junho, que registrou alta de 0,16%, bem abaixo das expectativas de mercado.
Em termos de atividade econômica, os dados apresentaram moderação, porém os estímulos adicionais à atividade vindas da política fiscal e parafiscal representam um desafio para a política monetária.
• Nos EUA, o destaque ficou para a primeira reunião do FED sob o comando do novo presidente, Kevin Warsh, que manteve a taxa de juros no intervalo de 3,50% a 3,75% aa.
O comunicado retirou o viés de corte na taxa de juros, com destaque para a preocupação com a inflação elevada e o compromisso com a estabilidade de preços.
A cota patrimonial do BCIA apresentou queda de 1,48% em junho, com desempenho inferior ao índice de 27 bps.
As principais contribuições negativas para a performance da cota comparada ao IFIX no mês foram a queda nos fundos de shopping (BBIG) e CRI (PCIP), FIIs que temos exposição.
As principais contribuições positivas foram: i) alta nos fundos de galpões (INLG) e CRI (XPCI), FIIs que temos posição e; ii) a não alocação no fundo de desenvolvimento TGAR, que teve forte queda no mês.
Realizamos novo aumento na proporção de fundos de recebíveis imobiliários para 44% do PL (de 41% em mai/26), com redução na participação dos fundos de tijolo para 56% do PL.
Os rendimentos recebidos em junho foram mais altos devido ao recebimento da 2ª parcela pela venda dos ativos do fundo HGPO.
Esse rendimento extraordinário permitiu a elevação da distribuição para R$ 0,97 por cota em junho, equivalente a um retorno em dividendos anualizado de 13,9% aa.
A cota de mercado do fundo (BCIA11) apresentou queda de 2,2% no mês, com valorização de 5,93% no primeiro semestre.
Com a queda das cotas de mercado e patrimonial em junho, o duplo desconto do BCIA aumentou para 22,6% (de 20,2% em maio). Esse nível continua bastante elevado, evidenciando potencial de valorização da cota.
PATRIMÔNIO LÍQUIDO R$ 369.234.717,76
VALOR DA COTA PATRIMONIAL R$ 99,28
VALOR DE MERCADO R$ 331.031.572,38
VALOR DA COTA DE MERCADO R$ 89,01
COTA MERCADO/PATRIMONIAL 0,90x
DISTRIBUIÇÃO DE RENDIMENTO R$ 0,97/cota (último)
DIVIDEND YIELD 13,9% aa (último anualizado)
LIQUEZ MÉDIA DIÁRIA R$ 435 mil (junho)
NÚMERO DE COTISTAS 19.404
GESTOR Banco Bradesco S.A.
TAXA DE ADMINISTRAÇÃO 0,50% a.a.
TAXA DE PERFORMANCE 20% sobre o que exceder o IFIX
NÚMERO DE COTAS 3.719.038
CNPJ 20.216.935/0001-17
DATA DE INÍCIO 19/05/2015
BCIA: Carteira Imobiliária Ativa
+ Cenário e Rentabilidade
CENÁRIO
No cenário internacional, destacamos a forte queda nos preços do petróleo em junho, impulsionada pelas negociações de um pré-acordo entre Estados Unidos e Irã para o cessar fogo dos conflitos no Oriente Médio.
A queda nos preços do petróleo trouxe alívio para as expectativas globais de inflação e a melhora na percepção de risco nos mercados em junho.
Entretanto, no começo de julho o presidente dos EUA, Donald Trump, afirmou que o cessar fogo com o Irã acabou, embora as negociações por um acordo devam continuar em curso.
Como consequência, os preços de petróleo voltaram a aumentar, embora para níveis inferiores ao período anterior ao cessar fogo, e houve abertura da curva de juros globais.
Apesar de os preços do petróleo terem recuado, os derivados do petróleo seguem com cotações muito superiores ao começo do ano, o que ainda tem efeitos inflacionários.
Nos EUA, destaque para a primeira reunião do FED sob o comando do novo presidente, Kevin Warsh. O comunicado da decisão, que manteve a taxa de juros no intervalo de 3,50% a 3,75% aa, retirou o viés de corte na taxa de juros e destacou a preocupação com a inflação elevada e o compromisso com a estabilidade de preços.
A ata da reunião de junho do FOMC reforçou um comitê ainda mais cauteloso, com indicação de manutenção dos juros em níveis elevados por mais tempo do que o anteriormente esperado. A política monetária não deverá seguir uma trajetória pré-definida e continuará estritamente dependente dos dados.
A Bradesco Asset tem expectativa de que o FED não realizará cortes nas taxas de juros até o final de 2027, priorizando o objetivo de conter a pressão inflacionária.
No Brasil, o Banco Central realizou corte adicional de 25 pontos base na Selic, levando a taxa para 14,25% aa em junho.
A comunicação da autoridade monetária deixou em aberto a continuidade do ciclo de cortes.
A expectativa da Bradesco Asset é de 2 cortes adicionais de 25 pontos na Selic, com projeção de 13,75% aa no final do ano.
O IPCA registrou alta de 0,16% em junho, nível bem abaixo das expectativas de mercado. O índice desacelerou em relação ao mês anterior e acumulou alta de 4,64% em 12 meses, ainda acima do teto da meta.
O resultado do IPCA trouxe uma composição mais benigna, com moderação em alimentos, serviços e núcleos.
Os indicadores de atividade continuam sugerindo alguma desaceleração da economia no 2o trimestre, com o recuo da produção industrial e moderação nos dados do mercado de trabalho formal (CAGED).
A reversão parcial do choque do petróleo, apesar da tensão geopolítica ainda existente na região, representa um evento favorável para a política monetária. Contudo, outras forças, como o impacto do choque climático do El Nino nos preços e os estímulos das políticas fiscal e parafiscal na economia, podem limitar o espaço para um ciclo de corte de juros mais profundo.
RENTABILIDADE
| JUN | ANO | 12 MESES | DESDE INÍCIO | |
|---|---|---|---|---|
| Cota Patrimonial | -1,48% | 1,29% | 10,56% | 169,73% |
| Cota de Mercado | -2,23% | 5,92% | 15,02% | 148,87% |
| IFIX | -1,21% | 1,46% | 9,96% | 171,48% |
| CDI bruto | 1,12% | 6,85% | 14,78% | 182,99% |
| CDI líquido (15%) | 0,95% | 5,79% | 12,43% | 142,11% |
BCIA: Carteira Imobiliária Ativa
+ Rentabilidade e Análise Setorial
DESEMPENHO
O IFIX apresentou nova queda de 1,21% em junho, após a desvalorização de 1,33% em maio. O índice acumulou valorização de 1,5% no primeiro semestre de 2026.
Essa queda no IFIX no mês pode ser explicada pela continuidade do cenário de elevado patamar das taxas de juros (nominal e real) no Brasil.
Os juros reais expressos pela taxa de 10 anos fecharam o mês em forte alta, próximos a IPCA + 8% aa, nível extremamente elevado.
O retorno em dividendos do IFIX fechou o mês em 12,9% aa. Já o retorno de dividendos dos fundos de tijolo do IFIX ficou em 11,6% aa.
Dessa forma, os FIIs de tijolo estão sendo negociados com um prêmio de risco de 3,6 p.p. para a taxa de juros real de 10 anos, em linha com a média histórica (3,7 p.p.).
Em jun/26, os melhores desempenhos setoriais no IFIX foram: hospedagem, varejo e CRI.
Já os piores desempenhos setoriais no mês foram: desenvolvimento, misto e FOFs. Os fundos imobiliários de tijolo do IFIX fecharam o mês mantendo o desconto médio de 13% em relação aos valores patrimoniais (múltiplo P/VP de 0,87x), sendo que o maior desconto continua no setor de escritórios (de 32%, com P/VP de 0,68x).
A cota patrimonial do BCIA apresentou queda de 1,48% em junho, com desempenho inferior ao índice de 27 bps.
No acumulado do ano, a cota patrimonial do BCIA teve valorização de 1,29%, desempenho 0,17% inferior ao IFIX no período.
As principais contribuições negativas para a performance da cota comparada ao IFIX no mês foram: queda nos fundos de shopping (BBIG) e CRI (PCIP), FIIs que temos posição.
Outra contribuição negativa veio do KNCR, fundo de CRI em CDI, que temos participação inferior ao seu peso no IFIX, que teve desempenho positivo em junho.
As principais contribuições positivas foram: i) alta nos fundos de galpões (INLG) e CRI (XPCI), FIIs que temos exposição, e ii) a não alocação no fundo de desenvolvimento TGAR, que teve forte queda no mês.
A liquidez média diária do BCIA11 foi de R$ 435 mil em junho, 35% acima da média de R$ 390 mil verificada no primeiro semestre de 2025.
GALPÕES LOGÍSTICOS BTLG
Nesse mês, iremos revisitar a tese de investimento no FII BTG Logística (BTLG), no qual voltamos a ter exposição relevante via participação na 16ª emissão de cotas, em maio/26. O fundo representa 3,2% da carteira do BCIA.
A oferta teve uma forte demanda, e a 1ª liquidação da oferta, de R$ 1,6 bilhão, já foi concluída, embora a oferta continue em andamento. O patrimônio líquido atual do fundo é de R$ 7,1 bilhões. O BTLG representa hoje 4,5% do IFIX, e, no momento, é o maior fundo de tijolo e o 3º maior fundo do IFIX.
O BTLG possui 34 imóveis, totalizando ABL de 1,4 milhão de m2. A maior parte do portfolio está localizada no Estado de SP (91% ABL), sendo que 38% está localizada no raio 30 km e 38% no raio 60 km. A vacância atual do fundo encontra-se em seu menor nível, em 2%.
O BTG Asset tem feito um bom trabalho de gestão ativa do portfolio do fundo, com destaque para duas frentes. Primeiro, a qualificação do portfolio, com o desinvestimento de ativos de pior qualidade e aquisições de ativos com boa localização e especificações técnicas de qualidade, com bom preço de aquisição. Já a segunda frente é o bom trabalho com relação ao portfolio atual, trazendo redução da vacância e revisionais nos aluguéis com ganho real (acima da inflação), sendo que essa segunda frente é favorecida, é claro, pela continuidade do bom momento do mercado de galpões logísticos.
Os últimos dividendos do fundo foram de R$ 0,81/cota, o que equivale a um retorno em dividendos anualizado de 9,9%. O guidance publicado pela gestão compreende uma banda, que vai do limite superior de R$ 0,84, ao inferior, de R$ 0,78.
Uma parcela do resultado distribuído pelo fundo é decorrente do lucro com a venda de ativos, ou seja, nem toda a distribuição advém da receita com aluguel dos imóveis. Como o BTG tem sido capaz de destravar lucros, mantendo uma recorrência na reciclagem de ativos, inclusive com vendas acima de valor de laudo, e o fundo tem mantido uma boa reserva de lucros, entendemos que a gestão não terá dificuldades em manter essa distribuição mais alta.
O endividamento do BTLG é baixo, de apenas R$ 150 milhões, dividido em 4 CRIs com prazo longo e custo baixo, assim, a alavancagem não é um ponto de atenção.
Continuamos aguardando a divulgação dos fatos relevantes referentes às aquisições para alocação dos recursos da 16ª emissão de cotas. No entanto, o pipeline de ativos indicado no material publicitário é mais um passo da gestão em direção à qualificação do portfolio. Por exemplo, os ativos em diligência avançada contemplam 2 ativos no raio 30 km de São Paulo e um imóvel construído sob medida (BTS) para empresa de ecommerce, localizado também em São Paulo. O cap rate indicativo de aquisição está na casa dos 9% aa, o que é um bom nível, considerando as características de qualidade e localização indicativas dos ativos.
BCIA: Carteira Imobiliária Ativa + Composição do Resultado
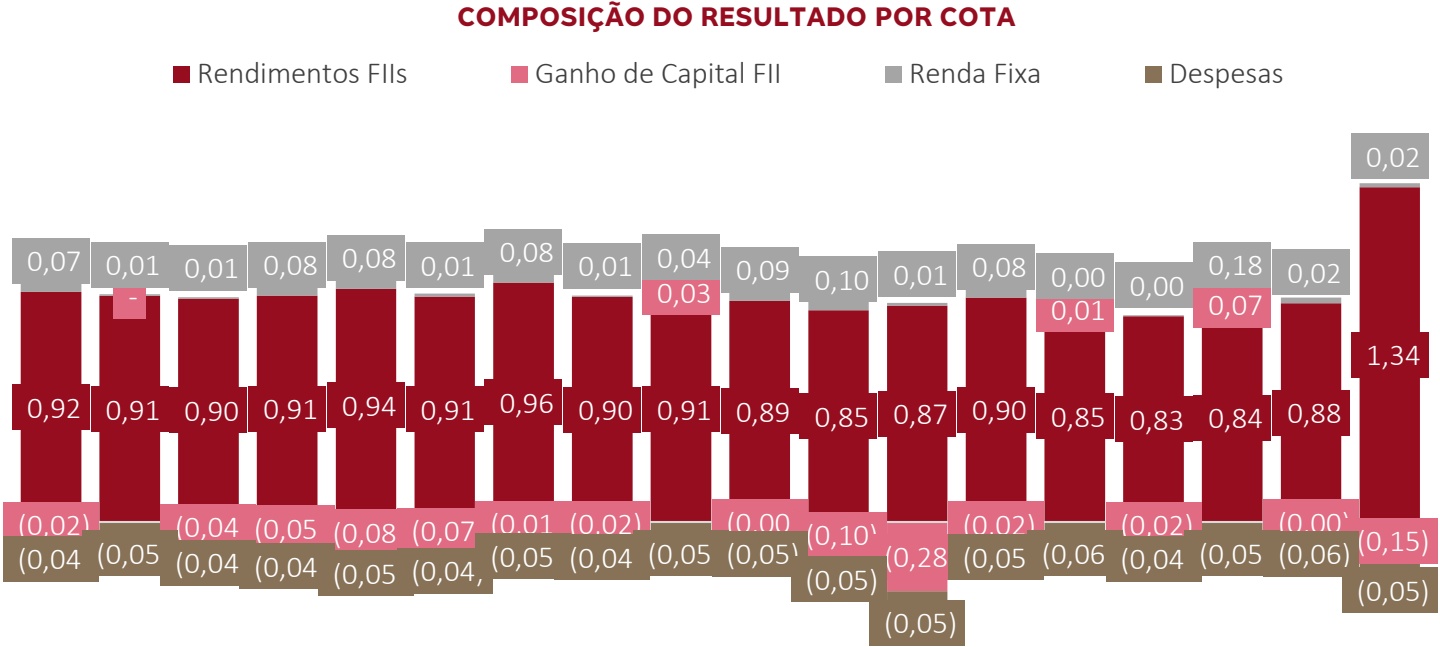
Em junho, o resultado do BCIA foi de R$ 1,17 por cota, sendo R$ 1,34 de rendimentos de FIIs, R$ 0,15 de prejuízo de capital com vendas de cotas, R$ 0,02 de juros de CRI e ganhos com renda fixa e R$ 0,045 de despesas operacionais.
Os rendimentos recebidos em junho foram mais altos devido ao recebimento da 2ª parcela pela venda dos ativos do fundo HGPO, que gerou um dividendo extraordinário de R$ 0,47 por cota.
FLUXO DE CAIXA
| JUN | SEMESTRE | ANO | 12 MESES | |
|---|---|---|---|---|
| Total de Receitas | 4.506.997 | 21.741.772 | 21.741.772 | 41.546.931 |
| FIIs - Rendimentos | 5.001.962 | 20.970.748 | 20.970.748 | 40.986.250 |
| FIIs - Ganho de Capital | -553.776 | -388.159 | -388.159 | -1.796.845 |
| Renda Fixa (CRI, LCI e | 58.811 | 1.159.182 | 1.159.182 | 2.357.526 |
| Títulos Públicos) | ||||
| Total de Despesas | -169.055 | -1.135.883 | -1.135.883 | -2.192.818 |
| Resultado Líquido | 4.337.942 | 20.605.888 | 20.605.888 | 39.354.113 |
| Resultado Distribuído | 3.607.467 | 19.599.330,26 | 19.599.330 | 38.566.424 |
| % Distribuído | 83% | 95% | 95% | 98% |
| Distribuição R$/cota | 0,97 | 5,27 | 5,27 | 10,37 |
jan-25 fev-25 mar-25 abr-25 mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26 abr-26 mai-26 jun-26
BCIA: Carteira Imobiliária Ativa
+ Rendimentos
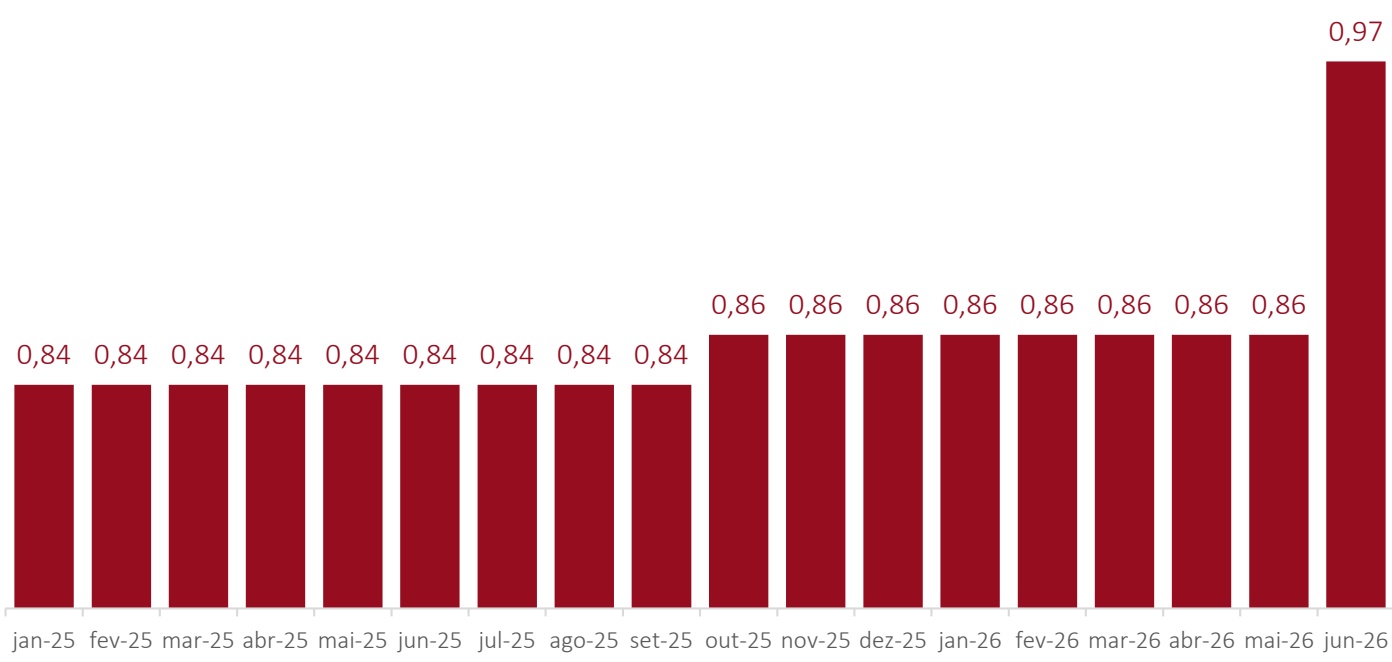
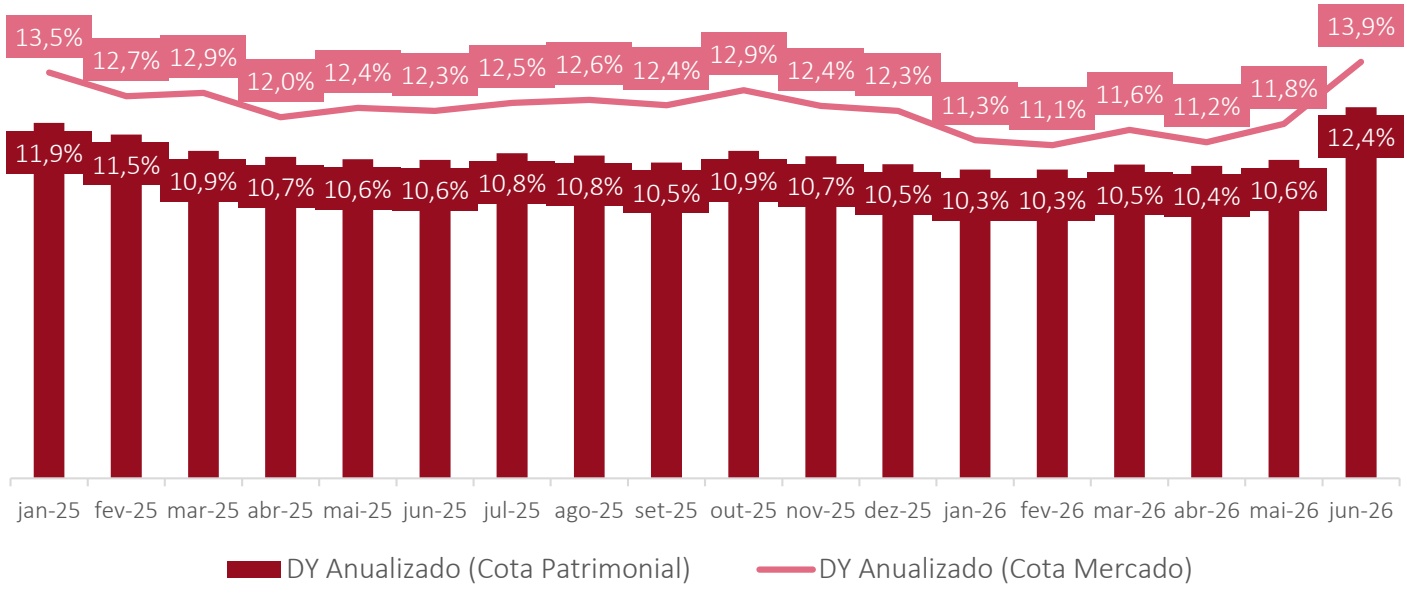
Em junho, elevamos a distribuição para R$ 0,97/cota, equivalente a um retorno em dividendos (dividend yield) de 13,9% aa considerando a cota de mercado do fechamento do mês.
Essa maior distribuição foi extraordinária em junho, devido ao rendimento extra com o recebimento da 2ª parcela pela venda dos ativos do fundo HGPO para o TOPP.
Na próxima divulgação, iremos retomar o critério de distribuir um rendimento mais próximo do resultado operacional recorrente do fundo.
O fundo distribuiu R$ 10,37/cota nos últimos 12 meses, o que equivale a um dividend yield de 11,7% aa, também considerando a cota de mercado.
DISTRIBUIÇÃO DE RENDIMENTOS (R$/COTA)
DIVIDEND YIELD (% AA)
BCIA: Carteira Imobiliária Ativa
+ Carteira
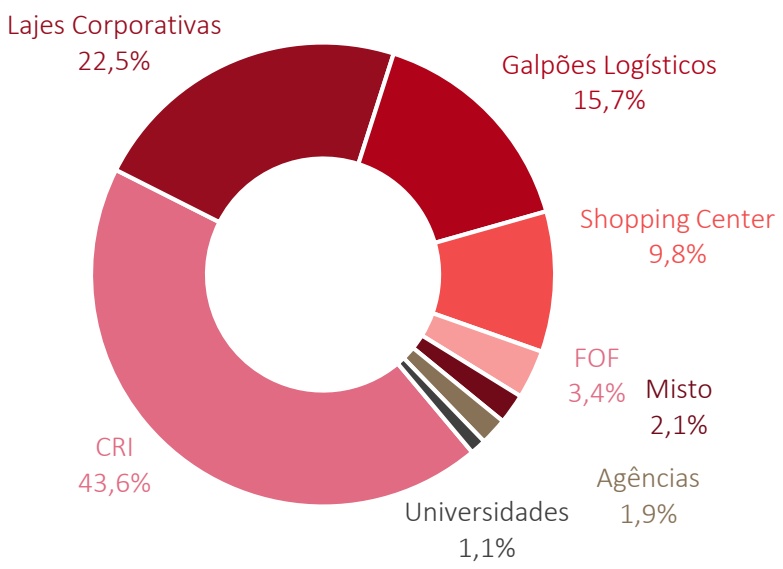
A carteira do BCIA fechou o mês com a seguinte composição setorial: recebíveis imobiliários (43,6%), dos quais 40,7% em fundos de CRI e 2,9% em CRIs diretamente, lajes corporativas (22,5%), galpões logísticos (15,7%), shopping centers (9,8%), FOFs (3,4%), misto (2,1%), agências bancárias (1,9%) e educacional (1,1%).
Devido ao cenário de taxas de juros mais elevadas, fizemos nova elevação na participação dos FIIs de CRIs para 43,6% do PL (de 40,8% em maio), com os 56,4% restantes de exposição a fundos de tijolo.
Os fundos de CRI são mais defensivos, com menor volatilidade histórica das cotas, e dividendos correntes mais altos.
O giro de carteira ainda foi relevante, embora inferior ao mês anterior, atingindo R$ 12 milhões, ou 3,3% PL.
No lado das vendas, destaque para a redução da participação do setor de shopping centers (de 11,5% em mai/26 para 9,8%).
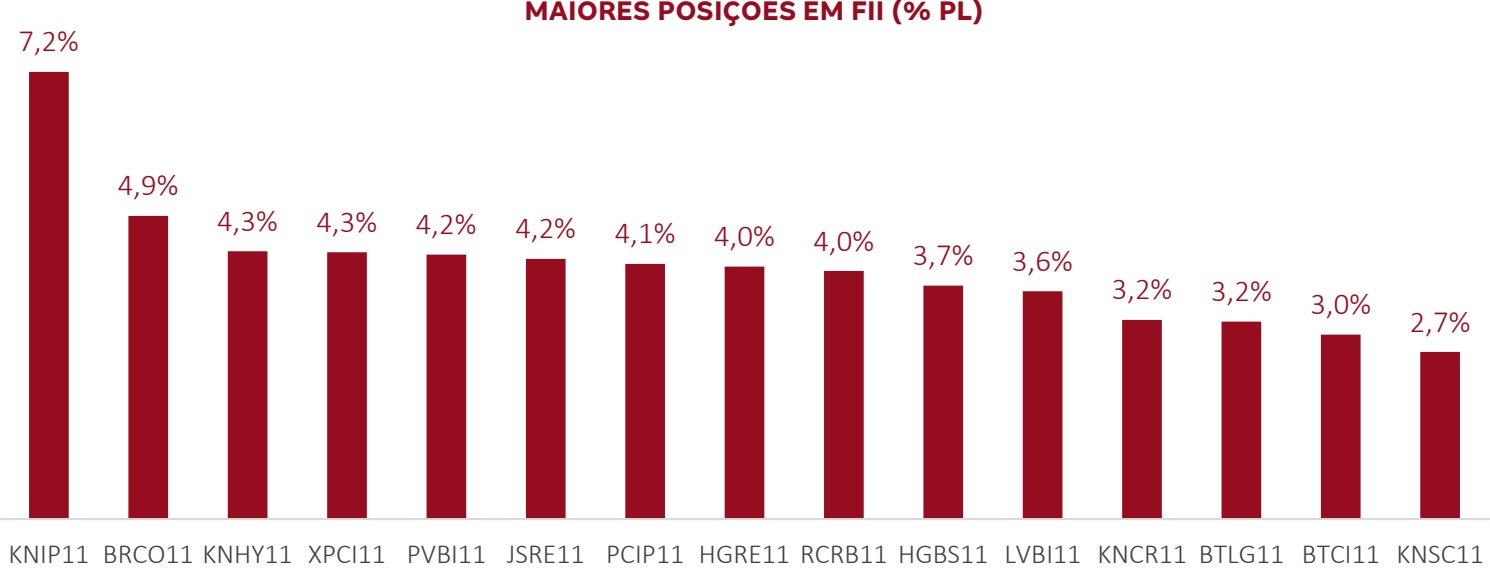
O KNIP continuou sendo a maior posição, com 7,2% do PL. O KNIP é o fundo de CRI do Kinea de baixo risco de crédito, com operações indexadas à inflação. Devido a seu modelo de distribuição (regime de competência), o fundo manteve uma distribuição de rendimentos elevados nos últimos meses, devido a uma sequência de registros de IPCAs mensais elevados.
EXPOSIÇÃO SETORIAL (% ATIVOS)
MAIORES POSIÇÕES EM FII (% PL)
BCIA: Carteira Imobiliária Ativa
+ Perspectivas
DUPLO DESCONTO
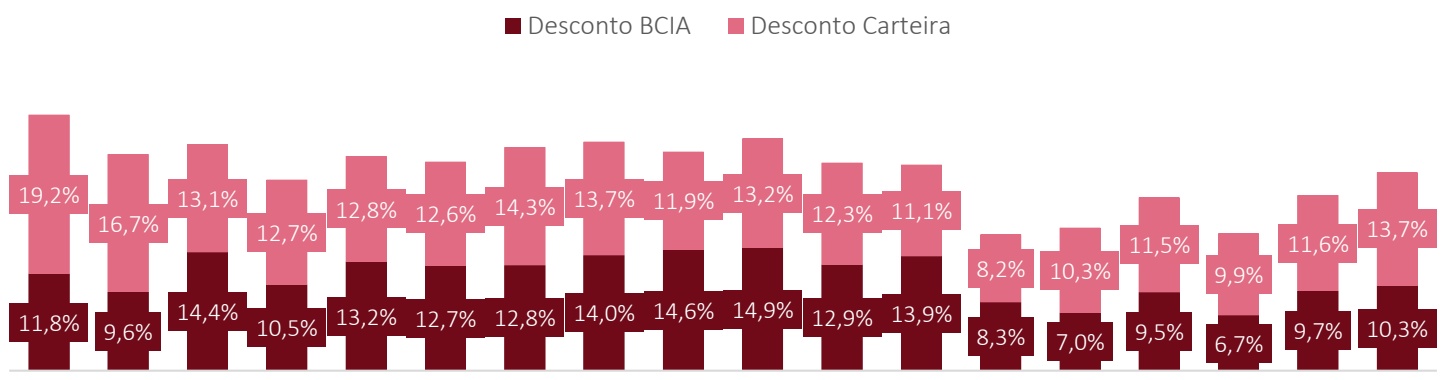
Devido à queda das cotas de mercado e patrimonial, o duplo desconto aumentou para 22,6% (de 20,2% em mai/26), evidenciando o potencial de valorização da cota.
Esse desconto contempla sua dupla camada de avaliação: (1) o desconto de 10,3% de sua cota de mercado para sua cota patrimonial, e (2) o desconto médio de 13,7% dos fundos em que o BCIA investe quando comparamos seus valores de mercado e patrimônios líquidos.
O desconto da cota de mercado para a patrimonial subiu para 10,3% (de 9,7% em mai/26). O desconto da carteira também aumentou para 13,7% (de 11,6% em mai/26).
A cota patrimonial do BCIA ficou em R$ 99,28 enquanto a cota de mercado, em R$ 89,01 no fechamento do mês. Isso significa que, se o investidor comprar em bolsa todos os FIIs que o BCIA possui em carteira, ele dispenderia R$ 99,28. No entanto, esse investidor pode ter acesso a essa mesma carteira de FIIs comprando uma única cota do BCIA por R$ 89,01 na bolsa, com um desconto de 10,3%.
Além disso, a carteira de FIIs do BCIA estava sendo negociada a um múltiplo P/VP (preço sobre valor patrimonial) de 0,86x no fechamento do mês, ou seja, o valor de mercado dos FIIs que compõem a carteira do BCIA está com um desconto médio de 13,7% em relação a seus PLs.
O cálculo do duplo desconto contempla também a carteira de CRIs investidos diretamente (2,9% PL).
COMPOSIÇÃO DO DUPLO DESCONTO
jan-25 fev-25 mar-25 abr-25 mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26 abr-26 mai-26 jun-26
PERSPECTIVAS
O grande destaque foi a queda relevante nos preços do petróleo em junho, impulsionada pelas negociações de para o cessar fogo no Oriente Médio.
No entanto, não se chegou a um acordo e voltamos a observar aumento das tensões geopolíticas, com volta da elevação dos preços do petróleo. Será necessário monitorar o desenrolar dessa nova fase do conflito e das negociações para a normalização da passagem de navios petroleiros pelo Estreito de Ormuz.
Nos EUA, o novo do comando do FED indicou que deverá manter os juros em níveis elevados por mais tempo, devido à inflação acima da meta.
No Brasil, por outro lado, os dados mais favoráveis para a inflação (IPCA) em junho devem abrir caminho para mais dois cortes de 25 pontos na Selic, com taxa de juros de 13,75% aa no final do ano.
Porém, a adoção de estímulos adicionais à atividade vindas da política fiscal e parafiscal trouxe desafios para a política monetária. Além disso, os preços dos ativos devem continuar a refletir a volatilidade esperada com as eleições presidenciais em outubro.
Para enfrentar esse cenário de alta volatilidade, realizamos nova elevação na proporção de fundos de recebíveis imobiliários para 44% do PL (de 41% em mai/26), com redução na participação dos fundos de tijolo para 56% do PL.
A carteira do BCIA possui foco na qualidade dos ativos, com viés atual mais defensivo e de risco mais baixo, sendo que a carteira atual possui menor exposição ao tema de queda de taxa de juros.
Destacamos que a queda recente nos preços dos FIIs de tijolo está criando oportunidades para comprar bons ativos imobiliários com desconto. Por exemplo, o múltiplo PVP do IFIX tijolo está em 0,87x, ou seja, oferecendo 13% de desconto para o valor patrimonial.
A capacidade de adequar a carteira do fundo de acordo com os cenários de inflação e taxas de juros é umas das grandes vantagens de se investir em um fundo de fundos imobiliários como o BCIA.
Iremos continuar muito atentos e iremos rebalancear a carteira conforme os cenários de inflação e taxa de juros, ajustando a composição entre FIIs de recebíveis e tijolo, combinando retorno em dividendos com ganho de capital.
Informações Importantes
Material produzido pela Bradesco Asset Management, departamento responsável pela atividade de gestão de recursos de terceiros do Banco Bradesco S.A. As opiniões, estimativas e previsões apresentadas neste relatório constituem o nosso julgamento e estão sujeitas a mudanças sem aviso prévio, assim como as perspectivas para os mercados financeiros, que são baseadas nas condições atuais de mercado. Acreditamos que as informações apresentadas aqui são confiáveis, mas não garantimos a sua exatidão e informamos que podem estar apresentadas de maneira resumida. Este material não tem intenção de ser uma oferta ou solicitação de compra ou venda de qualquer
Fone Fácil Bradesco: 4002 0022/0800 570 0022 SAC – Alô Bradesco: 0800 704 8383 | SAC – Deficiência Auditiva ou de Fala: 0800 722 0099 Ouvidoria: 0800 727 9933
instrumento financeiro. LEIA O FORMULÁRIO DE INFORMAÇÕES COMPLEMENTARES, A LÂMINA DE INFORMAÇÕES ESSENCIAIS E O REGULAMENTO ANTES DE INVESTIR. Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada não é líquida de impostos. Fundos de investimento não contam com garantia do administrador, do gestor, de qualquer mecanismo de seguro ou Fundo Garantidor de Crédito – FGC. Descrição do Tipo ANBIMA disponível no Formulário de Informações Complementares. Administrador: Banco Bradesco S.A. / Gestor: Banco Bradesco S.A. ¹Este benchmark é uma mera referência econômica, e não meta ou parâmetro de performance.
[email protected] bram.bradesco. Consultoria de Investimentos: Capitais e regiões metropolitanas: 4020 1414 Demais localidades: 0800 704 1414 – Em dias úteis, das 8h às 20h – horário de Brasília