
Relatório Gerencial BCIA11 de junho de 2026
Relatório Gerencial do Bradesco Carteira Imobiliária Ativa - Fundo de Fundos (BCIA11), fundo imobiliário de fundos (FoF), referente a junho de 2026, com entrega no FundosNet (B3) em 15/06/2026. No pregão de 04/11/2026, a cota do BCIA11 fechou a R$ 82,11, com P/VP de 0,86 (valor patrimonial de R$ 95,73 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,86 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 12,70% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 356 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 20.216.935/0001-17
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 15/06/2026
- Data de entrega
- 15/06/2026 18:01
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Bradesco Carteira Imobiliária Ativa BCIA11 Junho/2026 Relatório Mensal
BCIA: Carteira Imobiliária Ativa
+ Destaques
DESTAQUES
O IFIX apresentou desvalorização de 1,33% em maio, revertendo a alta de 1,53% em abril, com valorização acumulada de 2,7% em 2026.
Essa queda em maio está relacionada à continuidade do conflito no Oriente Médio, com manutenção da pressão altista nos preços do petróleo e dos combustíveis na inflação global.
O choque reduziu a visibilidade sobre o ciclo de flexibilização monetária mundial, levando à reprecificação das curvas de juros globais.
O Banco Central realizou um corte adicional de 25 pontos base na Selic, levando a taxa para 14,5% aa na reunião de abril.
Entretanto, a alta persistente da inflação e o nível de atividade reforçaram as incertezas em relação ao ciclo de queda da Selic em 2026.
No Brasil, as expectativas de inflação foram revisadas para cima. Segundo o relatório focus, a projeção de IPCA em 2026 foi elevada de 4,92% para 5,3% nas últimas quatro semanas.
Nos EUA, o destaque positivo ficou para a divulgação de dados mais fortes de atividade com o payroll de maio, reforçando a resiliência do mercado de trabalho e tornando cada vez mais distante o debate sobre cortes de juros por parte do Fed.
A Bradesco Asset mantém a expectativa de que o FED não realizará cortes nas taxas de juros em 2026, priorizando o objetivo de conter a pressão inflacionária.
A cota patrimonial do BCIA apresentou queda de 0,98% em maio, com desempenho superior ao índice de 35 bps. No acumulado do ano, a cota patrimonial do BCIA tem desempenho 0,11% superior ao IFIX no período.
As principais contribuições positivas para a performance da cota comparada ao IFIX no mês foram: (i) a seleção de galpões, com a alta de BRCO e LVBI, e (ii) seleção de FIIs de CRI, com a alta de XPCI.
As principais contribuições negativas foram a queda de fundos de escritórios (JSRE, KORE) e a alta de fundos de maior risco que não temos exposição (MXRF e IRIM) e que tiveram bom desempenho no mês.
Mantivemos a alocação mais defensiva da carteira em maio, com proporção estável entre fundos de recebíveis imobiliários e de tijolo em 41% vs 59% do PL.
Os FIIs de CRIs tem menor volatilidade histórica e contam com dividendo mais elevado.
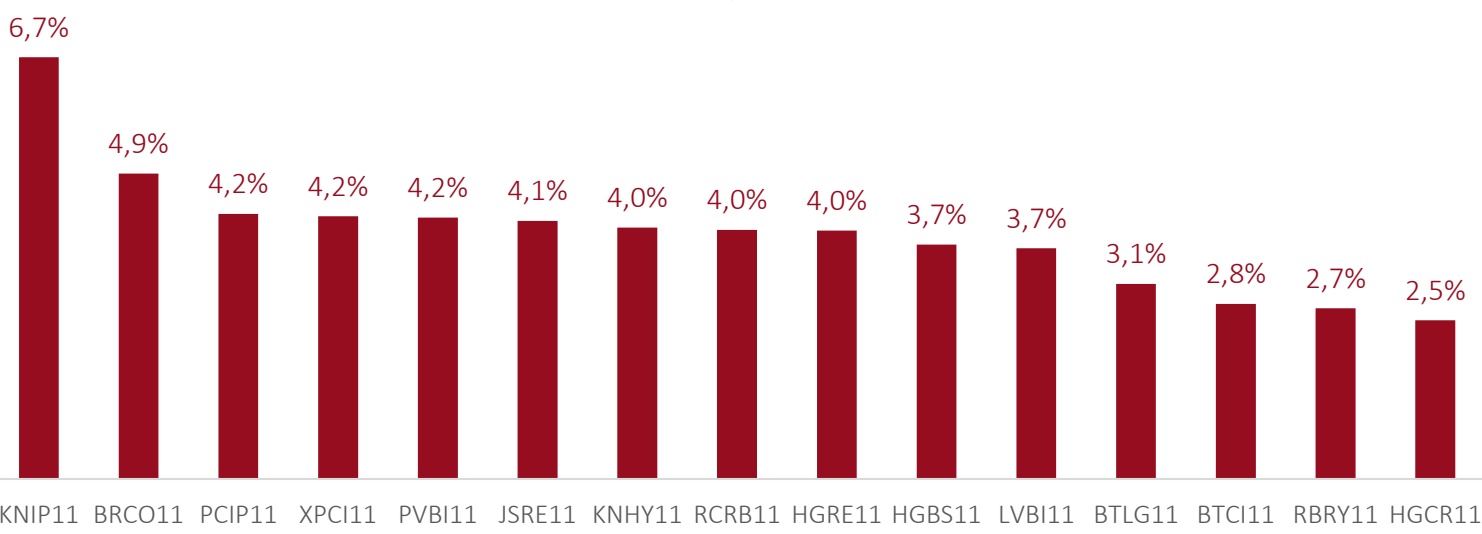
Continuamos a aumentar a posição de KNIP, que continua sendo a maior posição do fundo, com 6,7% PL. O modelo de distribuição que esse fundo adota se beneficia da elevação do IPCA.
Em relação ao fundos de tijolo, aumentamos a posição em um FII de galpões logísticos de alta qualidade. Decidimos participar da oferta do BTLG, o fundo representa 3,1% do PL.
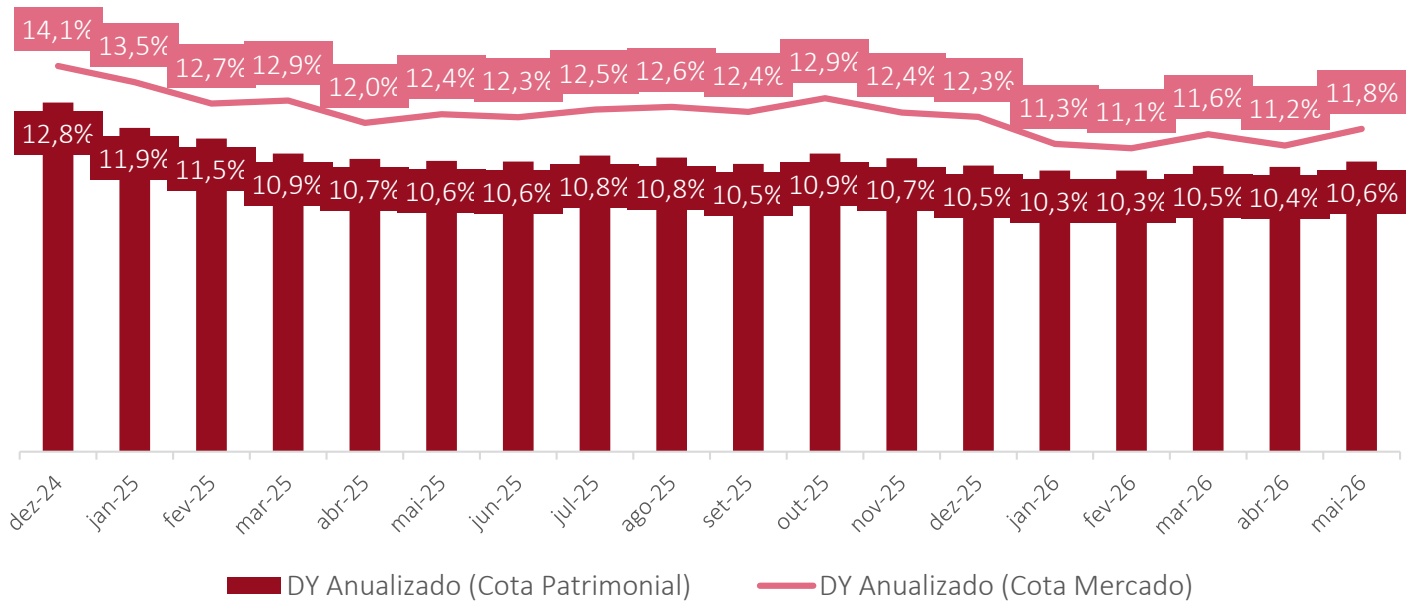
Mantivemos a distribuição em R$ 0,86 por cota em maio, equivalente a um retorno em dividendos anualizado de 11,8% aa, considerando a cota de mercado do fechamento do mês.
A cota de mercado do fundo (BCIA11) apresentou queda de 4,1% no mês, com valorização de 8,3% no ano.
Com a queda das cotas de mercado e patrimonial em maio, o duplo desconto do BCIA aumentou para 21% (de 16% em abr/26). Esse nível continua bastante elevado, evidenciando potencial de valorização da cota.
PATRIMÔNIO LÍQUIDO R$ 378.442.687,17
VALOR DA COTA PATRIMONIAL R$ 101,76
VALOR DE MERCADO R$ 341.779.592,20
VALOR DA COTA DE MERCADO R$ 91,90
COTA MERCADO/PATRIMONIAL 0,90x
DISTRIBUIÇÃO DE RENDIMENTO R$ 0,86/cota (último)
DIVIDEND YIELD 11,8% aa (último anualizado)
LIQUEZ MÉDIA DIÁRIA R$ 510 mil (maio)
NÚMERO DE COTISTAS 19.658
GESTOR Banco Bradesco S.A.
TAXA DE ADMINISTRAÇÃO 0,50% a.a.
TAXA DE PERFORMANCE 20% sobre o que exceder o IFIX
NÚMERO DE COTAS 3.719.038
CNPJ 20.216.935/0001-17
DATA DE INÍCIO 19/05/2015
BCIA: Carteira Imobiliária Ativa
+ Cenário e Rentabilidade
CENÁRIO
A falta de uma solução definitiva para o conflito entre Estados Unidos, Israel e Irã no Oriente Médio seguiram como fonte relevante de incerteza para o cenário macro, apesar da continuidade das negociações.
O choque elevou as expectativas de inflação e reduziu a visibilidade sobre o ciclo de flexibilização monetária global, levando à elevação das curvas de juros no Brasil e nos Estados Unidos.
Os Bancos Centrais ao redor do mundo continuam em alerta, e tem demonstrado preocupação com os efeitos secundários e o risco de desancoragem das expectativas de inflação.
Nos EUA, o destaque ficou para a divulgação de dados mais fortes de atividade com o payroll de maio com surpresa positiva (criação de 172 mil vagas), reforçando a resiliência do mercado de trabalho.
Dessa forma, está se tornando cada vez mais distante o debate sobre cortes de juros por parte do Fed.
A Bradesco Asset mantém a expectativa de que o FED não realizará cortes nas taxas de juros em 2026, priorizando o objetivo de conter a pressão inflacionária.
No Brasil, o Banco Central realizou um corte adicional de 25 pontos base na Selic na reunião de abril, trazendo a taxa para 14,5% aa.
Entretanto, a alta das taxas de juros futuras e a elevação das projeções de inflação (IPCA) colocaram dúvidas sobre a magnitude do ciclo de queda da Selic em 2026, com possível retomada mais forte dos cortes apenas a partir de 2027
O IPCA registrou alta de 0,58% em maio, acima das expectativas de mercado, um nível elevado. O IPCA registra alta acumulada de 4,72% nos últimos 12 meses.
As expectativas de inflação foram revisadas para cima. A expectativa do IPCA para o fechamento de 2026 no Relatório Focus, por exemplo, passou de 4,92% há 4 semanas para 5,3% no último relatório (08/06/26), acima do limite superior da meta (4,5%).
O PIB avançou 1,1% no primeiro trimestre de 2026, de acordo com dados do IBGE, o que revela um quadro ainda aquecido para a atividade, que ainda deve contar com o impulso de novos programas de crédito nos próximos meses.
A produção industrial teve alta de 0,7% em abril, o indica o grau de aquecimento da economia e da expectativa de crescimento do PIB no segundo trimestre.
No cenário doméstico, a incerteza em relação às eleições presidenciais segue aumentando gradualmente em relevância.
RENTABILIDADE
| MAI | ANO | 12 MESES | DESDE INÍCIO | |
|---|---|---|---|---|
| Cota Patrimonial | -0,98% | 2,82% | 13,41% | 173,79% |
| Cota de Mercado | -4,09% | 8,34% | 19,76% | 154,55% |
| IFIX | -1,33% | 2,71% | 12,00% | 174,81% |
| CDI bruto | 1,07% | 5,66% | 14,76% | 179,85% |
| CDI líquido (15%) | 0,91% | 4,79% | 12,41% | 139,83% |
BCIA: Carteira Imobiliária Ativa
+ Rentabilidade e Análise Setorial
DESEMPENHO
Após a alta de abril, o IFIX voltou a registrar queda de 1,33% em maio, acumulando alta de 2,7% em 2026.
Essa queda em maio está relacionada às incertezas do conflito no Oriente Médio, com a alta nos preços do petróleo e dos combustíveis, que tem impacto direto na inflação.
Dessa forma, existe uma pressão altista nas taxas de juros globais, com redução no ritmo de queda da Selic no Brasil e possível alta de juros nos EUA.
O retorno em dividendos do IFIX fechou maio em 12,4% aa. Já o retorno de dividendos dos fundos de tijolo do IFIX ficou em 11,3%.
Em mai/26, os melhores desempenhos dentre os setores do IFIX foram: agro, varejo, CRI e galpões logísticos.
Os piores desempenhos setoriais no mês foram: desenvolvimento, lajes corporativas e shopping centers.
Os fundos de tijolo do IFIX fecharam o mês mantendo o desconto médio de 11% em relação aos valores patrimoniais (múltiplo P/VP de 0,89x), sendo que o maior desconto continua no setor de escritórios (de 31%, com P/VP de 0,69x).
A cota patrimonial do BCIA apresentou queda de 0,98% em maio, porém com desempenho superior ao índice de 35 bps.
Em 2026, a cota patrimonial do BCIA apresentou valorização de 2,82%, com desempenho superior ao IFIX de 11 bps.
As contribuições positivas para a performance da cota comparada ao IFIX no mês foram: (i) a seleção de galpões, com a alta de BRCO e LVBI, e (ii) seleção de FIIs de CRI, com a alta de XPCI e a não alocação no fundo de recebíveis de alto risco CACR, que teve forte queda no mês.
As principais contribuições negativas foram a queda de fundos de escritórios (JSRE, KORE) e a alta de fundos de maior risco que não temos exposição (MXRF e IRIM) e que tiveram bom desempenho no mês.
A liquidez média diária do BCIA11 foi de R$ 510 mil em maio, bem acima da média de R$ 410 mil verificada em 2025.
ESCRITÓRIOS 1T26
Nesta seção, apresentaremos uma atualização sobre o mercado de escritórios, cujos FIIs do setor representam 23% do PL do BCIA.
O momento é bastante positivo para o mercado de escritórios, com bons indicadores operacionais.
A taxa de vacância dos escritórios corporativos classe “A” em São Paulo teve redução bastante relevante: de 23% no 1T22 para 15% no 1T26.
A absorção líquida totalizou 411 mil m2 nos últimos 12 meses até março de 2026, o que explica essa redução na vacância.
A partir desse patamar de 15% de vacância, começar a ocorrer um mercado mais equilibrado, que começa a beneficiar os proprietários dos imóveis nas negociações de aluguel.
A média do preço pedido para os escritórios classe “A” na cidade de São Paulo foi de R$ 124 por m2 no trimestre, crescimento de 10% em relação ao mesmo período de 2025.
Na região da Av. Paulista (SP) a vacância teve queda mais expressiva: de 26% no 1T23 para apenas 6% no 1T26.
O preço pedido na Paulista apresentou forte recuperação, passando de R$ 120 por m2 no 1T24 para R$ 150 por m2 no 1T26, aumento de 25% em 2 anos.
Outra região de São Paulo que apresentou forte recuperação foi a Chucri Zaidan, que tinha a maior vacância (30%) da cidade de São Paulo entre 2021 e 2023.
A vacância na Chucri Zaidan caiu para 14% em mar/26 e o preço pedido apresentado recuperação: de R$ 97 por m2 no 1T24 para R$ 110 por m2 no 1T26, aumento de 13% no período.
A região da Berrini, próxima à Chucri Zaidan, também apresentou queda relevante na vacância de 19% no 1T24 para 13% no 1T26.
Gostaríamos de chamar atenção para um FII de escritórios que possui imóveis nas regiões da Paulista, Berrini e na Chucri Zaidan, o JSRE com gestão do Safra que representa 4,1% do PL do BCIA.
O JSRE possui um ativo na Paulista, o Ed Paulista 2064, que integra o complexo do Shopping Center 3, com ABL de 26 mil m2 (20% do total do fundo) e ocupação de 100%.
O fundo tem dois ativos na Berrini e Chucri Zaidan: Tower Bride e Rochaverá.
O Tower Bridge, localizado perto da Ponte Estaiada em SP tem ABL total de 56,4 mil m2 (33% da ABL total do fundo) e vacância de 13%.
O Rochaverá, localizado ao lado do Shopping Morumbi em SP tem ABL total de 22,7 mil m2 (15% da ABL total do fundo) e vacância de apenas 3%.
Acreditamos que JSRE possui ativos de qualidade, que estão muito descontados, com preços na bolsa de valores muito distantes dos seus respectivos valores patrimoniais (VP) e dos preços das transações de mercado recentes. Portanto, embutem um potencial de valorização relevante.
O JSRE está sendo negociado com elevado desconto de 40% em relação ao valor patrimonial, com múltiplo P/VP de 0,6x.
O valor do fundo EV (“enterprise value”) era de R$ 1,28 bilhão ao afinal de mai/26, equivalente a apenas R$ 10,5 mil por m2, um valor muito baixo considerando a qualidade dos imóveis, as transações similares recentes e o custo de reposição dos imóveis, o que indica um potencial de valorização relevante.
BCIA: Carteira Imobiliária Ativa + Composição do Resultado
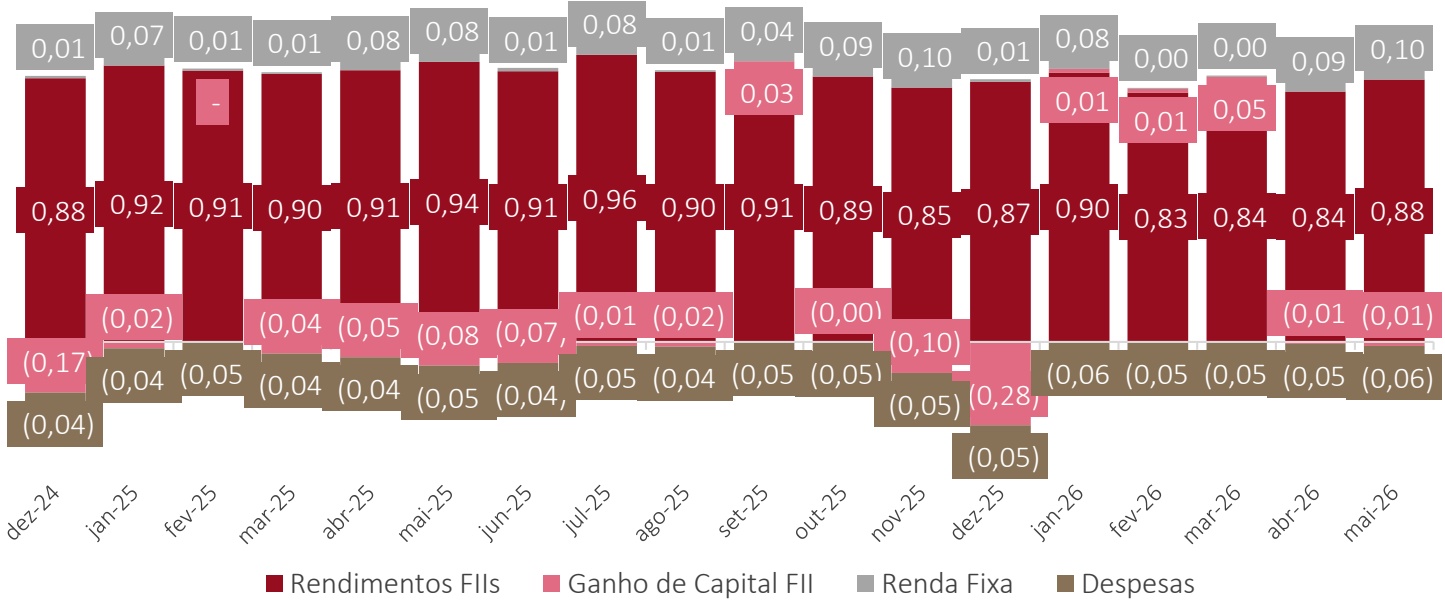
Em maio, o resultado do BCIA foi de R$ 0,91 por cota, sendo R$ 0,88 de rendimentos de FIIs, R$ 0,01 de prejuízo de capital com vendas de cotas, R$ 0,10 de juros de CRI e ganhos com renda fixa e R$ 0,06 de despesas operacionais.
A linha de rendimentos de FIIs ficou mais alta devido aos dividendos mais elevados pagos pelos FIIs de CRI que usam o regime de competência (posição relevante de KNIP), devido à inflação mensal (IPCA) elevada nos últimos meses. O CRI Brookfield “Parque Logístico Guarulhos III” paga juros semestrais, o que elevou a linha de recebimento de juros (R$ 0,10/cota).
FLUXO DE CAIXA
| MAI | SEMESTRE | ANO | 12 MESES | |
|---|---|---|---|---|
| Total de Receitas | 3.596.014 | 17.187.403 | 17.187.403 | 40.143.393 |
| FIIs - Rendimentos | 3.267.804 | 15.969.081 | 15.969.081 | 39.354.070 |
| FIIs - Ganho de Capital | -48.035 | 191.393 | 191.393 | -1.479.017 |
| Renda Fixa (CRI, LCI e | 376.245 | 1.026.928 | 1.026.928 | 2.268.340 |
| Títulos Públicos) | ||||
| Total de Despesas | -220.139 | -975.560 | -975.560 | -2.187.506 |
| Resultado Líquido | 3.375.875 | 16.211.842 | 16.211.842 | 37.955.887 |
| Resultado Distribuído | 3.198.373 | 15.991.863 | 15.991.863 | 38.082.949 |
| % Distribuído | 95% | 99% | 99% | 100% |
| Distribuição R$/cota | 0,86 | 4,30 | 4,30 | 10,24 |
COMPOSIÇÃO DO RESULTADO POR COTA
BCIA: Carteira Imobiliária Ativa
+ Rendimentos
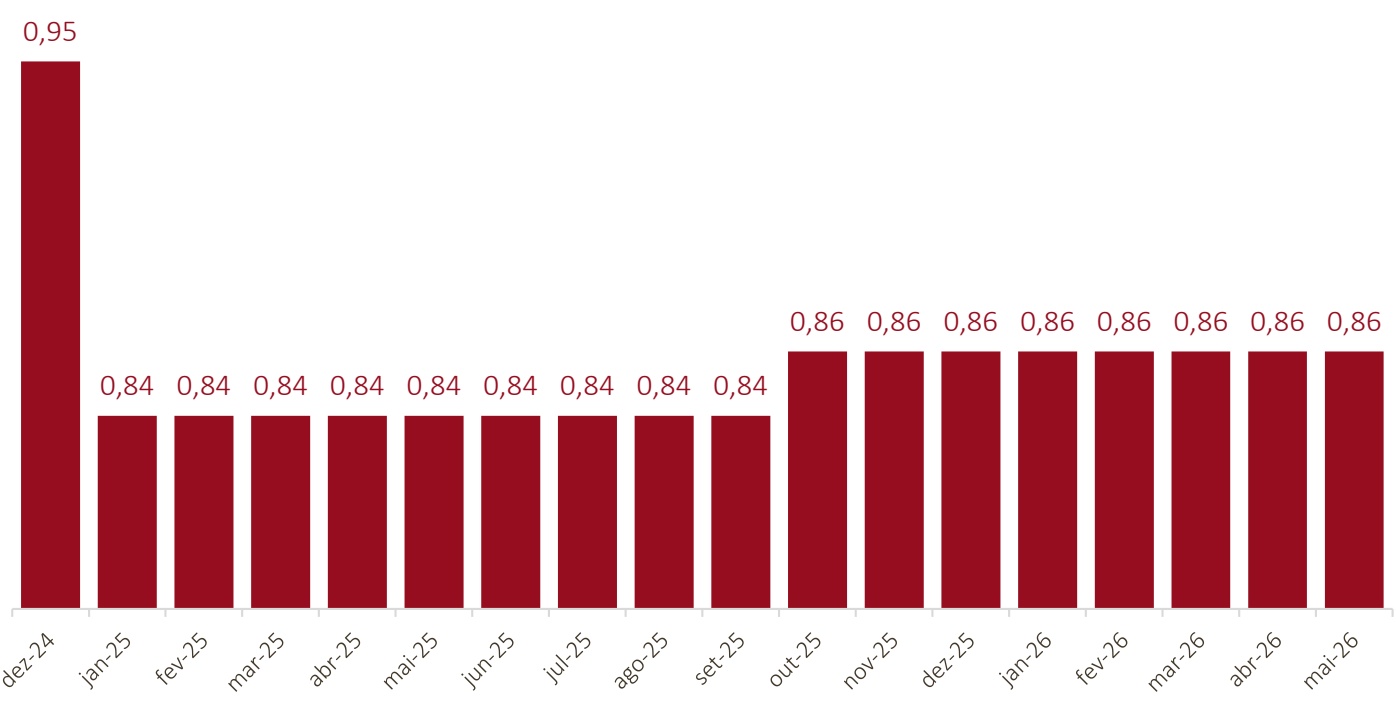
Em maio, mantivemos a distribuição em R$ 0,86/cota, equivalente a um retorno em dividendos (dividend yield) de 11,8% aa considerando a cota de mercado do fechamento do mês.
O fundo distribuiu R$ 10,24/cota nos últimos 12 meses, o que equivale a um dividend yield de 11,1% aa, também considerando a cota de mercado.
A distribuição nesse patamar continua alinhada com a capacidade de geração de resultado recorrente do fundo, considerando que o BCIA também conta com o recebimento de juros trimestrais e semestrais de CRIs investidos diretamente na carteira, além dos rendimentos dos FIIs.
DISTRIBUIÇÃO DE RENDIMENTOS (R$/COTA)
DIVIDEND YIELD (% AA)
BCIA: Carteira Imobiliária Ativa
+ Carteira
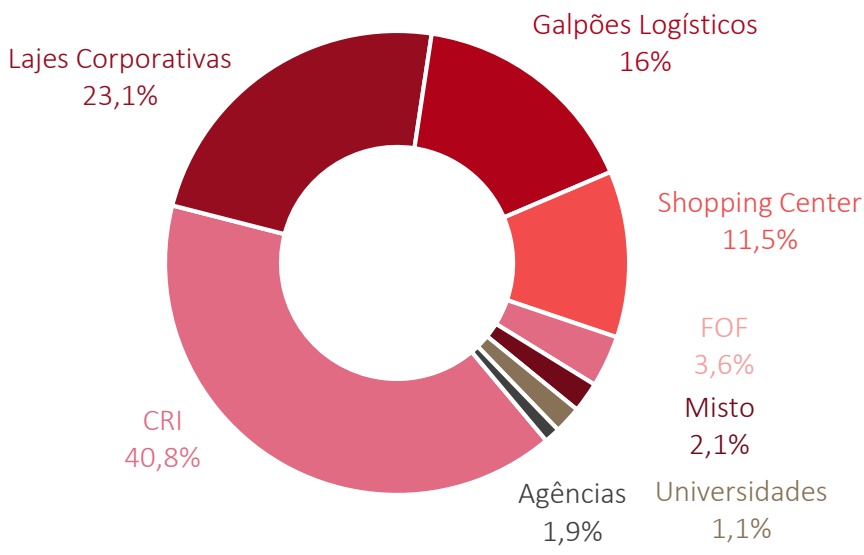
A carteira do BCIA fechou o mês com a seguinte composição setorial: recebíveis imobiliários (40,8%), dos quais 37,6% em fundos de CRI e 3,2% em CRIs diretamente, lajes corporativas (23,1%), galpões logísticos (16%), shopping centers (11,5%), FOFs (3,6%), misto (2,1%), agências bancárias (1,9%) e educacional (1,1%).
Considerando a manutenção do cenário de incerteza e de pressão inflacionária, mantivemos uma carteira com viés defensivo, com exposição de 40,8% a FIIs de CRIs (vs 41% em abr/26), e os 59,2% restantes de exposição a fundos de tijolo.
Os fundos de CRI são mais defensivos, com menor volatilidade histórica das cotas e dividendos mais elevados.
O giro de carteira ainda foi elevado, embora inferior ao mês anterior, atingindo R$ 20 milhões, ou 5,3% PL.
No lado das vendas, destaque para a redução da participação do setor de shopping centers (de 12,1% em abr/26 para 11,5%) e do segmento misto (de 3,3% para 2,1%).
No lado das compras, aumentamos a exposição no setor de galpões logísticos (de 13,2% em abr/26 para 16%). Decidimos participar da oferta do BTLG, um fundo com ativos de qualidade, com bom pipeline de ativos e que tem feito um bom trabalho de reciclagem da carteira, com elevação da exposição para 3,1% do PL.
Continuamos comprando KNIP, ativo que se manteve como nossa maior posição, com 6,7% do PL. O KNIP é o fundo de CRI do Kinea de baixo risco de crédito, com operações indexadas à inflação.
EXPOSIÇÃO SETORIAL (% ATIVOS)
MAIORES POSIÇÕES EM FII (% PL)
BCIA: Carteira Imobiliária Ativa
+ Perspectivas
DUPLO DESCONTO
Devido à queda das cotas de mercado e patrimonial, o duplo desconto aumentou para 21% (de 16% em abr/26), evidenciando o potencial de valorização da cota.
Esse desconto contempla sua dupla camada de avaliação: (1) o desconto de 9,7% de sua cota de mercado para sua cota patrimonial, e (2) o desconto médio de 12,4% dos fundos em que o BCIA investe quando comparamos seus valores de mercado e patrimônios líquidos.
O desconto da cota de mercado para a patrimonial subiu para 9,7% (de 6,7% em abr/26). O desconto da carteira também aumentou para 12,4% (de 9,9% em abr/26).
A cota patrimonial do BCIA ficou em R$ 101,76 enquanto a cota de mercado, em R$ 91,90 no fechamento do mês. Isso significa que, se o investidor comprar em bolsa todos os FIIs que o BCIA possui em carteira, ele dispenderia R$ 101,76. No entanto, esse investidor pode ter acesso a essa mesma carteira de FIIs comprando uma única cota do BCIA por R$ 9,90 na bolsa, com um desconto de 9,7%.
Além disso, a carteira de FIIs do BCIA estava sendo negociada a um múltiplo P/VP (preço sobre valor patrimonial) de 0,88x no fechamento do mês, ou seja, o valor de mercado dos FIIs que compõem a carteira do BCIA está com um desconto médio de 12,4% em relação a seus PLs.
O cálculo do duplo desconto contempla também a carteira de CRIs investidos diretamente (3,6% PL).
COMPOSIÇÃO DO DUPLO DESCONTO
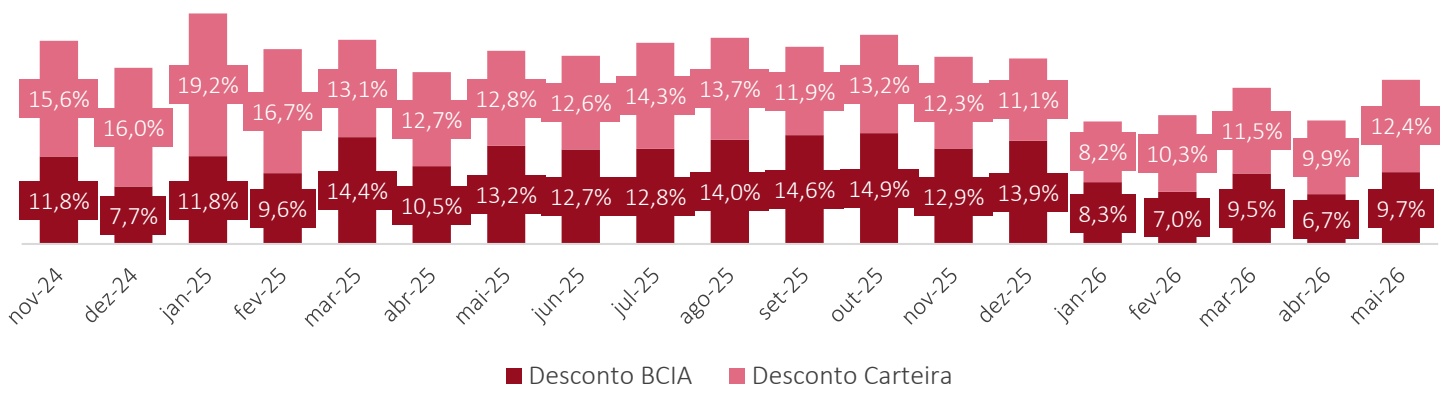
* O “desconto BCIA” é calculado como: 1 – cota mercado/cota patrimonial do BCIA. No caso da ‘carteira”, o cálculo é o mesmo ponderando a participação de cada um dos ativos investidos.
PERSPECTIVAS
O cenário macro segue nebuloso com a continuidade do conflito no Oriente Médio, petróleo em alta e expectativas de inflação revisadas para cima, o que dificulta o processo de corte nas taxas de juros globais.
No Brasil, a alta persistente da inflação reduziu as perspectivas para o ciclo de queda da Selic em 2026. A incerteza em relação às eleições presidenciais segue ganhando relevância.
Para enfrentar esse cenário mais adverso, aumentamos a participação dos fundos de CRI da carteira para 41% do PL (de 34% em mar/26), com redução dos fundos de tijolo para 59% do total (de 66% em mar/26).
Ajustamos a posição dos fundos de CRI para nos beneficiarmos da inflação elevada. Assim, aumentamos sucessivamente a exposição a KNIP, nossa maior posição, com 6,7% PL (de 4,2% em dez/25).
O KNIP é o fundo de CRI do Kinea de baixo risco de crédito, com operações indexadas à inflação, que opera no regime competência de distribuição, o mais sensível aos IPCAs mensais.
A carteira do BCIA possui foco na qualidade dos ativos, com caráter defensivo e de risco mais baixo, com menor exposição da carteira atual ao tema de queda de juros.
Mesmo diante de riscos relevantes, continuamos enxergando uma assimetria positiva para os fundos imobiliários.
Os ativos imobiliários se destacam como um dos principais instrumentos de proteção contra a inflação, dado que combinam valorização patrimonial com geração de renda recorrente.
Em geral, os preços dos imóveis tendem a acompanhar a elevação do nível geral de preços ao longo do tempo, enquanto os contratos de locação frequentemente preveem reajustes periódicos indexados a índices inflacionários, geralmente IPCA.
Esse duplo mecanismo de valorização do ativo e correção das receitas permite preservar, e em muitos casos ampliar, o poder de compra do investidor em ambientes de inflação mais elevada.
Seguiremos muito atentos ao cenário, tanto para defender ainda mais a carteira, caso julguemos prudente, quanto para aproveitar oportunidades em caso de quedas das cotas.
Informações Importantes
Material produzido pela Bradesco Asset Management, departamento responsável pela atividade de gestão de recursos de terceiros do Banco Bradesco S.A. As opiniões, estimativas e previsões apresentadas neste relatório constituem o nosso julgamento e estão sujeitas a mudanças sem aviso prévio, assim como as perspectivas para os mercados financeiros, que são baseadas nas condições atuais de mercado. Acreditamos que as informações apresentadas aqui são confiáveis, mas não garantimos a sua exatidão e informamos que podem estar apresentadas de maneira resumida. Este material não tem intenção de ser uma oferta ou solicitação de compra ou venda de qualquer
Fone Fácil Bradesco: 4002 0022/0800 570 0022 SAC – Alô Bradesco: 0800 704 8383 | SAC – Deficiência Auditiva ou de Fala: 0800 722 0099 Ouvidoria: 0800 727 9933
instrumento financeiro. LEIA O FORMULÁRIO DE INFORMAÇÕES COMPLEMENTARES, A LÂMINA DE INFORMAÇÕES ESSENCIAIS E O REGULAMENTO ANTES DE INVESTIR. Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada não é líquida de impostos. Fundos de investimento não contam com garantia do administrador, do gestor, de qualquer mecanismo de seguro ou Fundo Garantidor de Crédito – FGC. Descrição do Tipo ANBIMA disponível no Formulário de Informações Complementares. Administrador: Banco Bradesco S.A. / Gestor: Banco Bradesco S.A. ¹Este benchmark é uma mera referência econômica, e não meta ou parâmetro de performance.
[email protected] bram.bradesco. Consultoria de Investimentos: Capitais e regiões metropolitanas: 4020 1414 Demais localidades: 0800 704 1414 – Em dias úteis, das 8h às 20h – horário de Brasília