
Relatório Gerencial BCIA11 de abril de 2026
Relatório Gerencial do Bradesco Carteira Imobiliária Ativa - Fundo de Fundos (BCIA11), fundo imobiliário de fundos (FoF), referente a abril de 2026, com entrega no FundosNet (B3) em 14/04/2026. No pregão de 03/11/2026, a cota do BCIA11 fechou a R$ 80,20, com P/VP de 0,84 (valor patrimonial de R$ 95,73 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,86 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 13,00% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 356 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 20.216.935/0001-17
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 14/04/2026
- Data de entrega
- 14/04/2026 18:37
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Bradesco Carteira Imobiliária Ativa BCIA11 Março/2026 Relatório Mensal
BCIA: Carteira Imobiliária Ativa
+ Destaques
DESTAQUES
O IFIX apresentou queda de 1,06% em março, com valorização acumulada de 2,52% em 2026.
Essa queda reflete a escalada do conflito entre EUA, Israel e Irã no Oriente Médio e O fechamento do Estreito de Ormuz, com a interrupção da passagem de navios petroleiros.
O aumento relevante dos preços do petróleo e do risco geopolítico trouxeram aumento da aversão ao risco e da pressão inflacionária globais, tendo como consequência a expectativa de um cenário de maior volatilidade e de juros elevados.
Com relação às perspectivas para o fim do conflito, a visibilidade ainda é baixa, embora haja negociações em curso.
Nesse cenário, o Copom reduziu a Selic para 14,75% aa em março, porém foi necessário reduzir o tamanho do corte, anteriormente esperado de 50 p.p., para 25 p.p. O mercado deve continuar precificando cortes mais lentos da Selic.
Do lado positivo, o Real registrou até mesmo apreciação frente ao dólar desde o início do conflito, devido à posição superavitária da balança comercial em petróleo.
Nos EUA, o FED, que já estava cauteloso na condução da política monetária antes da guerra, aumentou seu rigor e espera-se que não realize cortes nas taxas de juros em 2026.
A cota patrimonial do BCIA apresentou queda de 0,75% em março, com desempenho superior ao índice de 0,31%.
As principais contribuições positivas para a performance da cota comparada ao IFIX foram: (i) a seleção de CRIs, com a alta de XPCI, RBRY, PCIP, e (ii) a não alocação no fundo de desenvolvimento TGAR, com forte queda no mês.
Por outro lado, as principais contribuições negativas no mês foram posições em escritórios, como HGRE, PVBI e BRCR.
Frente à mudança de cenário e do aumento da aversão ao risco, ajustamos rapidamente a carteira e realizamos um aumento relevante da proporção de fundos de recebíveis imobiliários para 41% do PL, de 34% do PL em fevereiro. Os fundos de tijolo agora representam 59% do PL.
Se por um lado, os FIIs de CRIs são mais defensivos e contam com dividendo mais elevado, a queda mais lenta da Selic se traduz em postergação da materialização do ganho de capital nos fundos de tijolo.
As aquisições de FIIs foram divididas em 3 grupos: (i) FIIs de CRI com carteira em IPCA (KNIP, MCCI, KHNY, HGCR), para nos beneficiarmos do aumento nos dividendos com a alta do IPCA, (ii) FIIs de CRIs em CDI com alta liquidez para compor o caixa do fundo (KNCR), e (iii) fundo de logística com portfólio de alta qualidade (BRCO), que teve queda no mês e ofereceu um bom ponto de entrada.
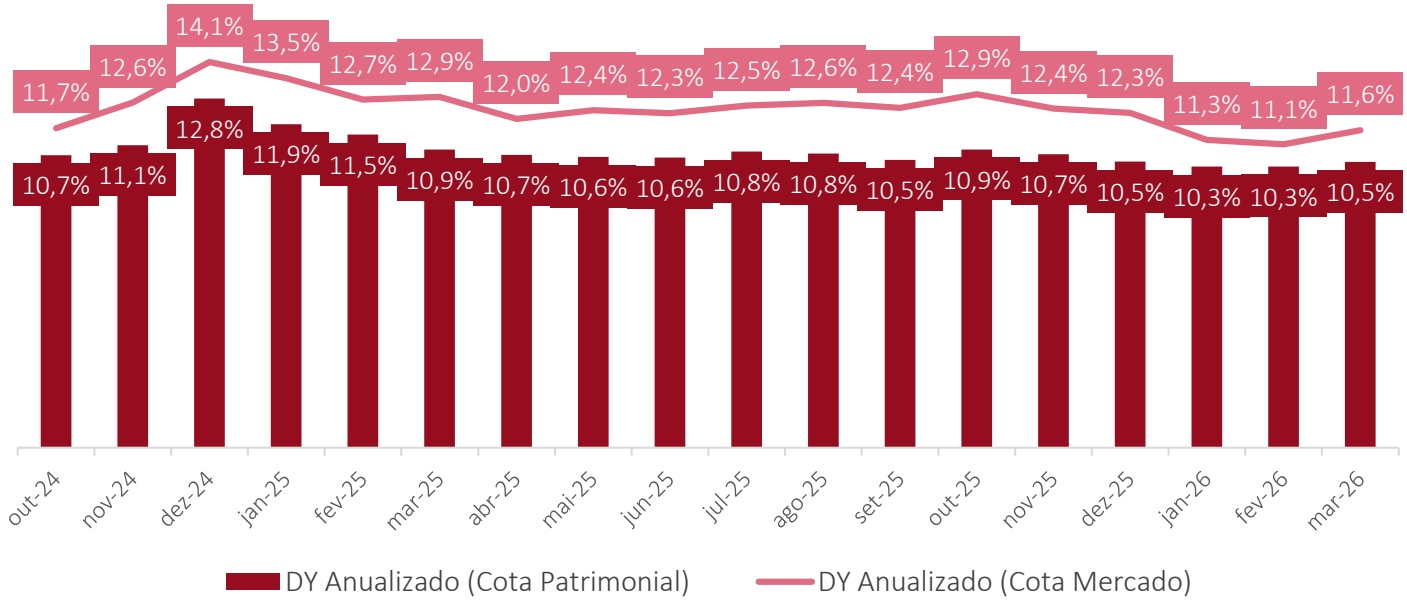
Mantivemos a distribuição em R$ 0,86 por cota em março, equivalente a um retorno em dividendos anualizado de 11,6% aa, considerando a cota de mercado do fechamento do mês.
A cota de mercado do fundo (BCIA11) apresentou queda de 3,4% no mês, com alta de 8,1% no ano.
Com a queda das cotas de mercado e patrimonial, o duplo desconto do BCIA aumentou para 19,7% (de 16,4% em fev/26). Esse nível é bastante elevado, evidenciando potencial de valorização da cota.
PATRIMÔNIO LÍQUIDO R$ 383.865.368,69
VALOR DA COTA PATRIMONIAL R$ 103,22
VALOR DE MERCADO R$ 347.358.149,20
VALOR DA COTA DE MERCADO R$ 93,40
COTA MERCADO/PATRIMONIAL 0,90x
DISTRIBUIÇÃO DE RENDIMENTO R$ 0,86/cota (último)
DIVIDEND YIELD 11,6% aa (último anualizado)
LIQUEZ MÉDIA DIÁRIA R$ 460 mil (mar)
NÚMERO DE COTISTAS 20.080
GESTOR Banco Bradesco S.A.
TAXA DE ADMINISTRAÇÃO 0,50% a.a.
TAXA DE PERFORMANCE 20% sobre o que exceder o IFIX
NÚMERO DE COTAS 3.719.038
CNPJ 20.216.935/0001-17
DATA DE INÍCIO 19/05/2015
BCIA: Carteira Imobiliária Ativa
+ Cenário e Rentabilidade
CENÁRIO
O foco hoje encontra-se no conflito entre Estados Unidos, Israel e Irã no Oriente Médio e na interrupção do fluxo de petróleo pelo Estreito de Ormuz, rota por onde passava cerca de 20% do petróleo mundial.
A visibilidade da duração da guerra continua baixa, embora haja negociações de um cessar fogo entre os países. Em caso de encerramento do conflito, os preços dos ativos devem reagir rapidamente, ainda que a regularização física dos fluxos globais de produção e comércio devam levar mais tempo.
No Brasil, a economia doméstica é mais resiliente à crise internacional do petróleo por sua baixa dependência das importações de energia. Contudo, os efeitos altistas sobre a inflação são inevitáveis, mesmo que haja amortecedores do impacto dos preços internacionais para os locais.
Assim, as taxas futuras de juros locais tiveram forte elevação no mês, tanto as pré-fixadas, quanto os juros reais, refletindo a expectativa dos efeitos secundários do choque de
petróleo e um ciclo de cortes mais lento da Selic.
Os juros reais expressos pela taxa de 10 anos fecharam o mês próximos a IPCA + 7,5% aa, com alta com relação ao já elevado nível de 7,3% observado em fevereiro.
Nesse cenário, o Banco Central foi capaz de iniciar o ciclo de afrouxamento monetário no Brasil na reunião do Copom de março, com redução da Selic em 25 p.p. para 14,75% aa, porém com passo menor do que os 50 p.p. originalmente esperados.
O IPCA registrou alta de 0,88% em março, acima das expectativas de mercado. Os itens que mais pressionaram a inflação foram os alimentos e combustíveis. O IPCA registra alta acumulada de 4,14% nos últimos 12 meses, ainda abaixo do limite superior da meta de 4,5%.
As expectativas de inflação tem sido revisadas para cima. A expectativa do IPCA para o fechamento de 2026 no Relatório Focus, por exemplo, passou de 4,1% há 4 semanas para 4,7% no último relatório (10/04/26).
Hoje, a equipe de economia da
Bradesco Asset Management projeta o IPCA em 4,8% aa e a Selic em 12,75% aa no final de 2026.
Do ponto de vista da atividade no Brasil, o principal risco com relação ao conflito é a disponibilidade de importações de diesel, pois cerca de 25% da demanda interna é suprida pelas importações.
Do lado positivo, o Real tem se mantido entre as moedas com melhor comportamento frente ao dólar, registrando até mesmo apreciação em relação ao período anterior ao conflito. A posição superavitária da balança comercial em petróleo e derivados e a geração de energia elétrica por fontes renováveis explicam esse desempenho favorável.
Nos EUA, o cenário de petróleo mais alto tornará o FED ainda mais cauteloso. Assim, a maior pressão inflacionária deverá postergar o corte de juros pelo FED para 2027, com a taxa de juros se mantendo no intervalo entre 3,75% e 3,50% em 2026. Porém, uma piora mais forte do emprego poderia forçar a antecipação da redução de juros.
RENTABILIDADE
| MAR | ANO | 12 MESES | DESDE INÍCIO | |
|---|---|---|---|---|
| Cota Patrimonial | -0,75% | 2,56% | 17,87% | 173,11% |
| Cota de Mercado | -3,36% | 8,12% | 26,55% | 154,04% |
| IFIX | -1,06% | 2,52% | 16,83% | 174,31% |
| CDI bruto | 1,21% | 3,41% | 14,79% | 173,89% |
| CDI líquido (15%) | 1,03% | 2,89% | 12,44% | 135,48% |
BCIA: Carteira Imobiliária Ativa + Rentabilidade e Análise Setorial
DESEMPENHO
Após a alta registrada em jan e fev, o IFIX apresentou queda de 1,06% em março, acumulando alta de 2,52% em 2026.
A queda do IFIX está relacionada à expectativa de redução da velocidade dos cortes da Selic pelo Banco Central, devido ao impacto inflacionário do conflito no Oriente Médio.
O retorno em dividendos do IFIX fechou fev em 11,4% aa. Já o dos fundos de tijolo do IFIX ficou em 10,9%.
Dessa forma, os FIIs de tijolo estão sendo negociados com um prêmio de risco de 3,4 p.p. para a taxa de juros real de 10 anos, levemente abaixo da média histórica (3,8 p.p.).
Em mar/26, os melhores desempenhos setoriais dentre os setores do IFIX foram: agências, híbrido e varejo.
Já os piores desempenhos setoriais no mês foram: desenvolvimento, escritórios e agro.
Os fundos imobiliários de tijolo do IFIX fecharam o mês com um desconto médio de 10% em relação aos valores patrimoniais (múltiplo P/VP de 0,90x), com destaque para o maior desconto no setor de escritórios (de 30%, com P/VP de 0,70x).
A cota patrimonial do BCIA apresentou queda de 0,75% em março, porém com desempenho superior ao índice de 0,31%.
Em 2026, a cota patrimonial do BCIA teve valorização de 2,56%, superior ao IFIX em 4 bps.
As principais contribuições positivas para a performance da cota comparada ao IFIX no mês foram: (i) a seleção de CRIs, com a alta de posições em que temos posição relevante, como XPCI, RBRY, PCIP, e (ii) a não alocação no fundo de desenvolvimento TGAR, com forte queda no mês.
Por outro lado, as principais contribuições negativas no mês foram posições em escritórios, como HGRE, PVBI e BRCR, que tiveram desvalorização no mês.
A cota de mercado BCIA11 apresentou desvalorização de 3,4% no mês. No ano, a cota acumula alta de 8,1%, vs alta de 2,5% do IFIX. Esses são retornos totais, que consideram a valorização das cotas e os rendimentos pagos.
A liquidez média diária do BCIA11 foi de R$ 460 mil em março, 12% acima da média de R$ 410 mil em 2025.
GALPÕES LOGÍSTICOS BRCO11
Iremos revisitar a tese de investimento no Bresco Logística (BRCO11), fundo ao qual aumentamos a exposição e que hoje representa 4,7% do PL.
O FII Bresco Logística possui 14 imóveis, com ABL própria de 591 mil m2, com especificações técnicas e localização superiores à média do setor.
Em termos de localização das propriedades, 71% das propriedades são last mile, 51% da ABL está localizada no Estado de São Paulo, sendo que 23% encontram-se no raio até 25 km da cidade de São Paulo.
Os principais inquilinos são grandes empresas, sendo os maiores: Natura (14%), Mercado Livre (11%), Whirpool (9%), GPA (7%), e Magalu (7%).
A vacância atual do fundo é de 6,7%, em Canoas (RS) e em Embu (SP), sendo que o relatório gerencial indica que há conversas iniciais e avançadas, respectivamente, para locação.
O fundo passou por saídas de inquilinos da carteira, porém foi capaz de realizar a locação desses espaços de forma ágil e satisfatória, com aumento de preços de aluguel, demonstrando a capacidade comercial da gestora e a atratividade dos imóveis.
A última locação divulgada foi a prorrogação por 10 anos do contrato com a Pague Menos em um dos imóveis de Simões Filho (BA), com reajuste de 9,1%.
As últimas aquisições realizadas foram do Bresco Simões Filho (BA) e do Bresco Viracopos (SP) R$ 463 milhões, ou R$ 4,1 mil/m2. A aquisição contou com laudos elaborados pela Cushman, e o preço de aquisição teve cerca de 13% de desconto considerando os métodos do fluxo de caixa descontado e do custo de reposição. O cap rate da transação foi de 9,8% considerando o resultado operacional corrente dos imóveis e de 11,3% considerando a receita mínima garantida para áreas recém entregues em Viracopos e ainda vagas no momento da aquisição.
A aquisição foi feita por meio de alavancagem (CRI) e de follow on integralizado pelos vendedores.
Como a alavancagem do fundo estava bastante baixa até então, foi possível a pactuação de um CRI de R$ 247 milhões para compor o financiamento para a aquisição. Hoje a alavancagem ainda é saudável e representa cerca de 9% PL do fundo.
O fundo recentemente (fev/26) elevou sua distribuição de R$ 0,87/cota para R$ 0,92/cota, e estimamos que precisará realizar nova rodada de elevação no 2S26 ou início de 1S27 para cumprir a distribuição de 95%.
Cerca de R$ 0,22 por cota são referentes ao lucro com a venda do galpão na Marginal Tietê anteriormente locado para o GPA. As parcelas são corrigidas pelo CDI, com recebimento até jun/27.
Assim, consideramos que nossa tese de investimento está baseada: (i) na qualidade do portfólio, considerando a localização e as especificações técnicas, (ii) na expertise e track record da gestora, (iii) no preço de aquisição por m2 considerando a cota no mercado (R$ 3,9 mil/m2), descontado considerando a alta qualidade da carteira, as transações recentes e custo de reposição de uma carteira similar, e (iv) no carrego em dividendos elevado de 10% aa.
BCIA: Carteira Imobiliária Ativa + Composição do Resultado
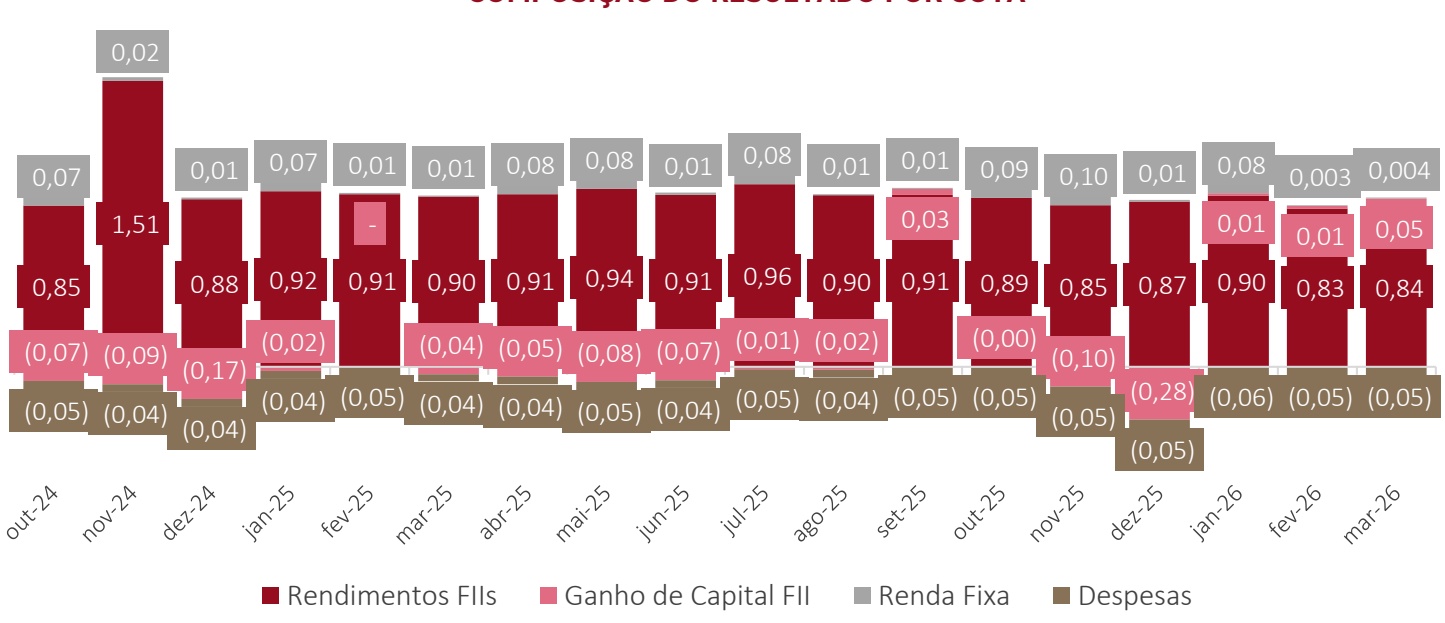
Em março, o resultado do BCIA foi de R$ 0,84 por cota, sendo R$ 0,84 de rendimentos de FIIs, R$ 0,05 de ganho de capital com vendas de cotas, R$ 0,004 de juros de CRI e ganhos com renda fixa e R$ 0,05 de despesas operacionais.
No mês, o nível de rendimentos de FIIs foi menor, devido (i) ainda ao menor dividendo pago por fundos de CRIs com carteiras indexadas à inflação, já que os IPCAs mensais foram baixos até janeiro (o que está sendo revertido), e (ii) à maior alocação em fundos de tijolo, que entregam rendimentos mensais recorrentes menores (já que sua rentabilidade esperada também retorna ao cotista por meio do ganho de capital).
FLUXO DE CAIXA
| MAR | SEMESTRE | ANO | 12 MESES | |
|---|---|---|---|---|
| Total de Receitas | 3.314.103 | 10.176.878 | 10.176.878 | 39.964.667 |
| FIIs - Rendimentos | 3.128.745 | 9.583.433 | 9.583.433 | 39.834.401 |
| FIIs - Ganho de Capital | 168.726 | 263.482 | 263.482 | -1.901.572 |
| Renda Fixa (CRI, LCI e | 16.632 | 329.964 | 329.964 | 2.031.838 |
| Títulos Públicos) | ||||
| Total de Despesas | -174.859 | -586.222 | -586.222 | -2.152.142 |
| Resultado Líquido | 3.139.244 | 9.590.657 | 9.590.657 | 37.812.525 |
| Resultado Distribuído | 3.198.373 | 9.595.118 | 9.595.118 | 37.934.188 |
| % Distribuído | 102% | 100% | 100% | 100% |
| Distribuição R$/cota | 0,86 | 2,58 | 2,58 | 10,20 |
COMPOSIÇÃO DO RESULTADO POR COTA
BCIA: Carteira Imobiliária Ativa
+ Rendimentos
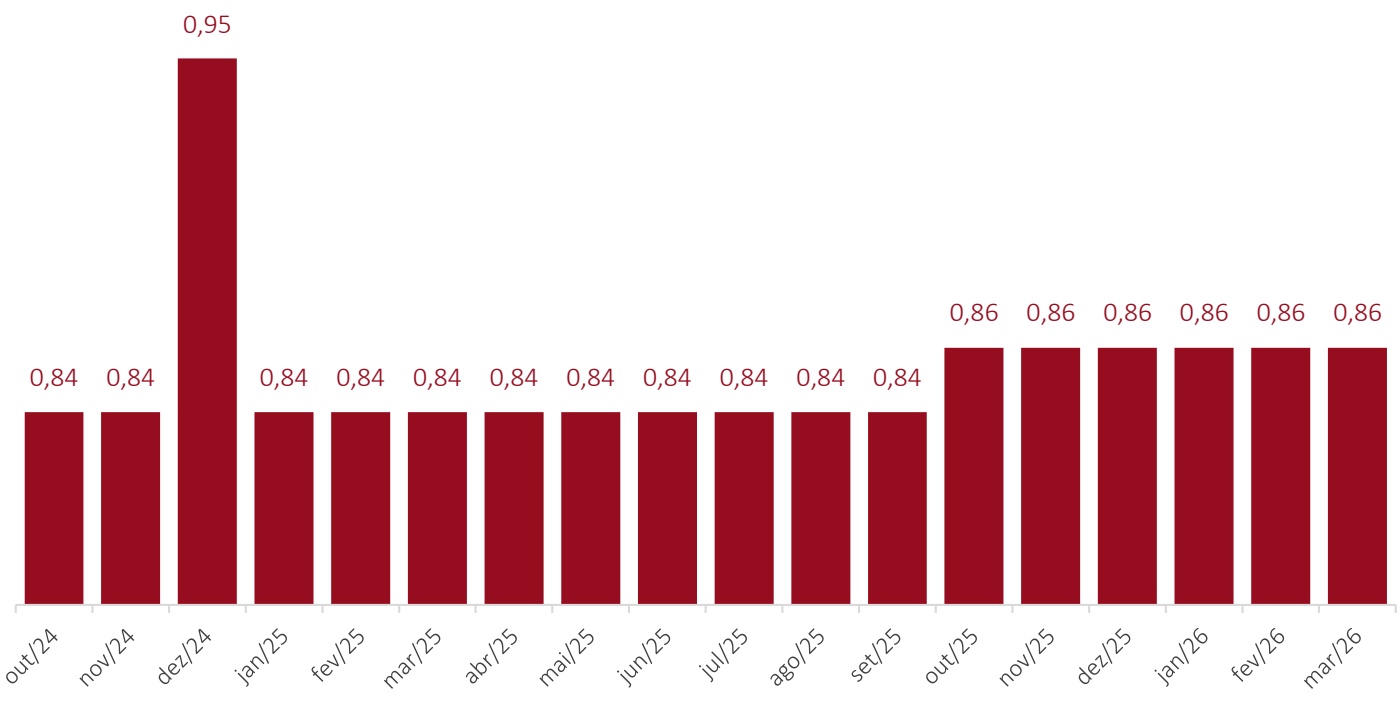
Em março, mantivemos a distribuição em R$ 0,86/cota, equivalente a um retorno em dividendos (dividend yield) de 11,6% aa considerando a cota de mercado do fechamento do mês.
O fundo distribuiu R$ 10,20/cota nos últimos 12 meses, o que equivale a um dividend yield de 10,9% aa, também considerando a cota de mercado.
A distribuição nesse patamar continua alinhada com a capacidade de geração de resultado recorrente do fundo, considerando que o BCIA também conta com o recebimento de juros trimestrais e semestrais de CRIs investidos diretamente na carteira, além dos rendimentos dos FIIs.
DISTRIBUIÇÃO DE RENDIMENTOS (R$/COTA)
DIVIDEND YIELD (% AA)
BCIA: Carteira Imobiliária Ativa
+ Carteira
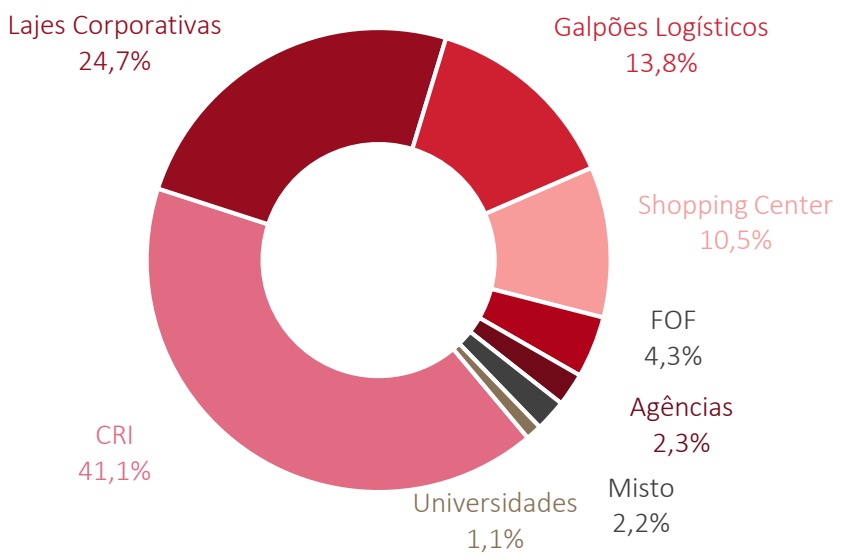
A carteira do BCIA fechou o mês com a seguinte composição setorial: recebíveis imobiliários (41,1%), dos quais 37,4% em fundos de CRI e 3,7% em CRIs diretamente, lajes corporativas (24,7%), galpões logísticos (13,8%), shopping centers (10,5%), FOFs (4,3%), agências bancárias (2,3%), misto (2,2%), educacional (1,1%).
Aumentamos de forma relevante a exposição a FIIs de CRI, que passaram de 34,2% PL para 41,1% PL, com os 58,9% restantes de participação em fundos de tijolo.
Ajustamos a carteira para fazer frente à rápida alteração das expectativas. Os fundos de CRI são mais defensivos, considerando a menor volatilidade histórica das cotas, além da expectativa de aumento de seus dividendos com a inflação e Selic médias mais altas. O giro de carteira foi alto, atingindo R$ 47,7 milhões, ou 12,4% PL.
Nas vendas, selecionamos fundos de tijolo dentro das seguintes estratégias: fundos que estivessem mais bem precificados para um cenário de juros elevado por mais tempo, com menor expectativa de aumento da distribuição no curto prazo e/ou com volatilidade histórica mais elevada.
Nas compras, optamos pelo aumento dos fundos de CRI que investem em juros reais (IPCA+), de forma a nos beneficiarmos dos atuais juros reais elevados, bem como do aumento de dividendos esperado devido ao IPCA mais alto. São fundos como KNIP, KHHY, MCCI e HGCR. Além disso, também aumentamos a exposição a fundos de CRI em CDI (KNCR), com liquidez elevada e carteiras de baixo risco, para fins de caixa nesse cenário mais volátil.
Dentre os fundos de tijolo, aumentamos a posição em um FII de logística com portfólio de alta qualidade (BRCO), que teve queda no mês e ofereceu um bom ponto de entrada.
EXPOSIÇÃO SETORIAL (% ATIVOS)
MAIORES POSIÇÕES EM FII (% PL)
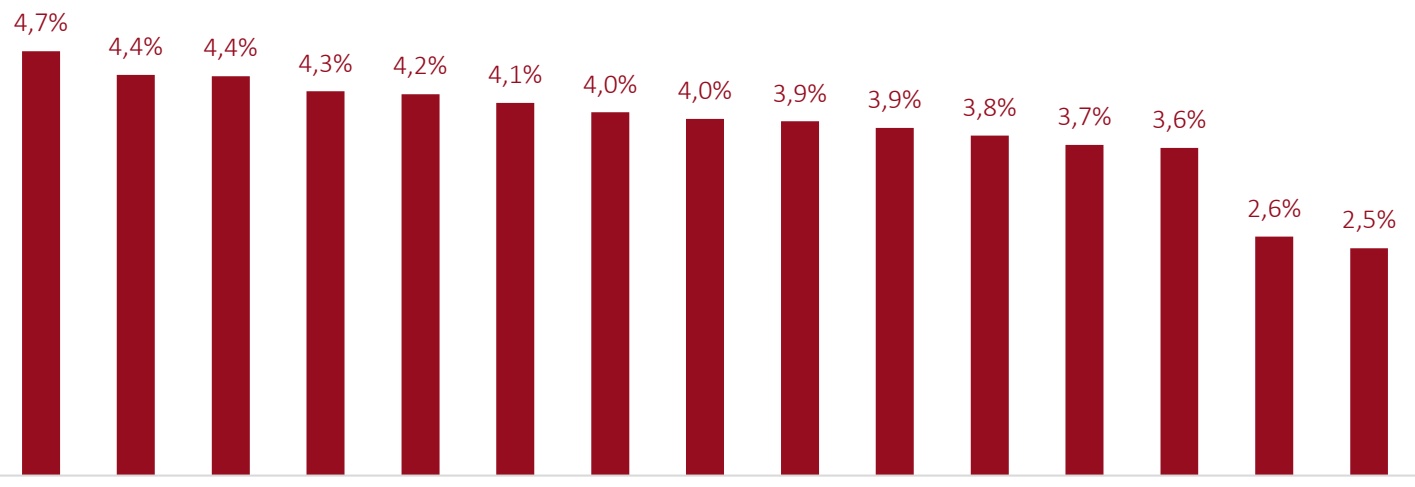
BRCO11 JSRE11 KNIP11 PCIP11 PVBI11 XPCI11 KNCR11 RCRB11 KNHY11 RBRY11 HGBS11 LVBI11 HGRE11 BTCI11 MCCI11
BCIA: Carteira Imobiliária Ativa
+ Perspectivas
DUPLO DESCONTO
Devido à queda das cotas de mercado e patrimonial, o duplo desconto aumentou para 19,7% (de 16,4% em fev/26), evidenciando o potencial de valorização da cota.
Esse desconto contempla sua dupla camada de avaliação: (1) o desconto de 9,5% de sua cota de mercado para sua cota patrimonial, e (2) o desconto médio de 11,3% dos fundos em que o BCIA investe quando comparamos seus valores de mercado e patrimônios líquidos.
O desconto da cota de mercado para a patrimonial aumentou para 9,5% (de 7,0% em fev/26). Já o desconto da carteira teve aumento para 11,3% (de 10,1% em fev/26).
A cota patrimonial do BCIA ficou em R$ 103,22 enquanto a cota de mercado, em R$ 93,40 no fechamento do mês. Isso significa que, se o investidor comprar em bolsa todos os FIIs que o BCIA possui em carteira, ele dispenderia R$ 103,22. No entanto, esse investidor pode ter acesso a essa mesma carteira de FIIs comprando uma única cota do BCIA por R$ 93,40 na bolsa, com um desconto de 9,5%.
Além disso, a carteira de FIIs do BCIA estava sendo negociada a um múltiplo P/VP (preço sobre valor patrimonial) de 0,89x no fechamento do mês, ou seja, o valor de mercado dos FIIs que compõem a carteira do BCIA está com um desconto médio de 11% em relação a seus PLs.
O cálculo do duplo desconto contempla também a carteira de CRIs investidos diretamente (3,7% PL).
COMPOSIÇÃO DO DUPLO DESCONTO
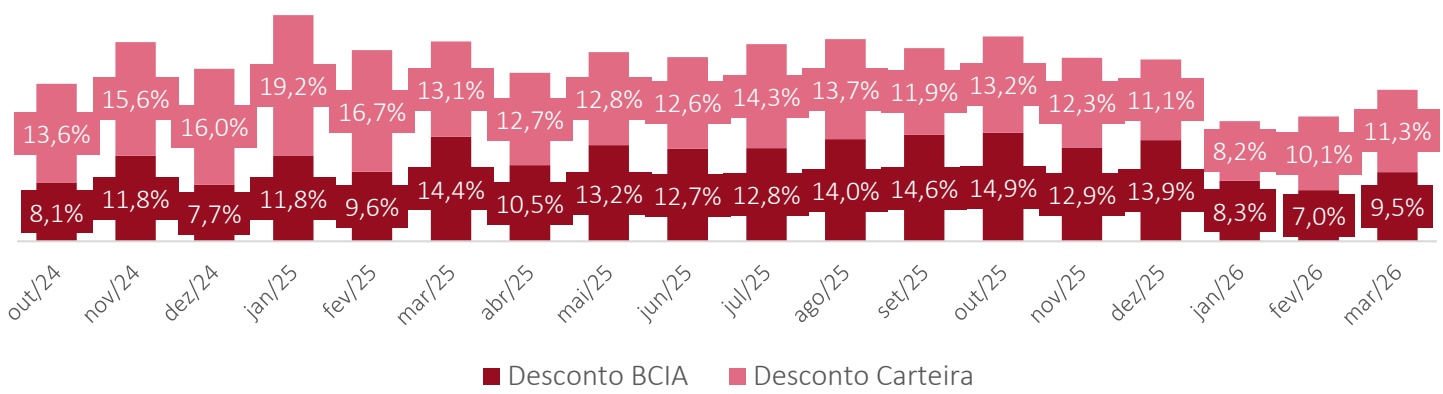
* O “desconto BCIA” é calculado como: 1 – cota mercado/cota patrimonial do BCIA. No caso da ‘carteira”, o cálculo é o mesmo ponderando a participação de cada um dos ativos investidos.
PERSPECTIVAS
Até que haja uma perspectiva mais clara do fim do conflito e do reestabelecimento do fluxo de petróleo e derivados, devemos conviver com uma inflação mais elevada e maior volatilidade. Nesse contexto, o mercado deve continuar precificando cortes mais lentos da Selic.
Como sabem, dentre os fundos imobiliários, existem os FIIs de certificados de recebíveis imobiliários, que se beneficiam de taxas de juros e inflação mais elevadas, e os FIIs de tijolo, que se valorizam com juros mais baixos.
Dessa forma, consideramos adequado aumentar a alocação em fundos de recebíveis imobiliários.
Para essa decisão, consideramos a dificuldade de antecipar com alto grau de previsibilidade o fim da guerra e os efeitos secundários do aumento do preço de petróleo na inflação, e os impactos nas curvas de juros.
Além disso, os dividendos dos fundos de recebíveis imobiliários com ativos indexados à inflação, especialmente os que se enquadram no regime de competência, devem se beneficiar da inflação (IPCA) mensal mais alta, assim devemos manter exposição mais alta a essa categoria de fundos.
Embora a maturação das teses de ganho de capital nos fundos de tijolo possa vir a se alongar, continuamos a destacar que os fundos imobiliários de tijolo continuam negociando com descontos expressivos. Por exemplo, o IFIX de tijolo está com um desconto médio relevante de 10% em relação aos valores patrimoniais (múltiplo P/VP de 0,90x).
No segmento de escritórios, o desconto médio é ainda maior, de 30%, ou seja, há oportunidades de compra de fundos com imóveis de qualidade, que tem se beneficiado da retomada do trabalho presencial pelas empresas, da redução da vacância e do aumento dos valores de locação.
Por fim, gostaríamos de reforçar que estamos muito atentos em caso de reversão do cenário, como também para aproveitar oportunidades em caso de quedas nos preços das cotas dos fundos de tijolo.
O BCIA continua com uma carteira de ativos de qualidade, com bom retorno em dividendos e um duplo desconto bem atrativo.
Informações Importantes
Material produzido pela Bradesco Asset Management, departamento responsável pela atividade de gestão de recursos de terceiros do Banco Bradesco S.A. As opiniões, estimativas e previsões apresentadas neste relatório constituem o nosso julgamento e estão sujeitas a mudanças sem aviso prévio, assim como as perspectivas para os mercados financeiros, que são baseadas nas condições atuais de mercado. Acreditamos que as informações apresentadas aqui são confiáveis, mas não garantimos a sua exatidão e informamos que podem estar apresentadas de maneira resumida. Este material não tem intenção de ser uma oferta ou solicitação de compra ou venda de qualquer
Fone Fácil Bradesco: 4002 0022/0800 570 0022 SAC – Alô Bradesco: 0800 704 8383 | SAC – Deficiência Auditiva ou de Fala: 0800 722 0099 Ouvidoria: 0800 727 9933
instrumento financeiro. LEIA O FORMULÁRIO DE INFORMAÇÕES COMPLEMENTARES, A LÂMINA DE INFORMAÇÕES ESSENCIAIS E O REGULAMENTO ANTES DE INVESTIR. Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada não é líquida de impostos. Fundos de investimento não contam com garantia do administrador, do gestor, de qualquer mecanismo de seguro ou Fundo Garantidor de Crédito – FGC. Descrição do Tipo ANBIMA disponível no Formulário de Informações Complementares. Administrador: Banco Bradesco S.A. / Gestor: Banco Bradesco S.A. ¹Este benchmark é uma mera referência econômica, e não meta ou parâmetro de performance.
[email protected] bram.bradesco. Consultoria de Investimentos: Capitais e regiões metropolitanas: 4020 1414 Demais localidades: 0800 704 1414 – Em dias úteis, das 8h às 20h – horário de Brasília